
#yieldcurve
yieldcurve
5,000 vistas
89 están debatiendo
Hot
Lo último

·
--
Los inversores de TradFi están acostumbrados a una curva de rendimiento: letras del Tesoro a corto plazo que pagan menos que los bonos corporativos a largo plazo, con el riesgo de duración cotizado de forma transparente. En cripto nunca ha habido una. Hasta ahora.
DeFi está desarrollando en silencio su propia curva de rendimiento, y es más transparente que cualquier cosa que Wall Street haya construido.
En el extremo corto: los préstamos con stablecoins en los principales protocolos rinden 3-8% — el equivalente cripto de un fondo del mercado monetario. Sube por la escalera de duración: el rendimiento del staking de ETH parte de un 3-4%, el restaking suma además 2-5%, y las implementaciones de AVS con bloqueos largos llevan el rendimiento compuesto hacia 8-12%. Luego, el extremo más riesgoso: posiciones concentradas de LP en DEX de ETH y BNB donde la gestión activa puede obtener 15-40%, pero la pérdida impermanente puede borrarlo todo.
¿La idea clave? Estos rendimientos están todos en la cadena, son auditable en tiempo real y se liquidan sin la firma de un solo contraparte. Sin agencia de calificación. Sin informes trimestrales. Los contratos inteligentes ejecutan el rendimiento y las blockchains lo verifican.
Esto importa para la adopción institucional. Los fondos de pensiones y las tesorerías no necesitan que el cripto sea emocionante: necesitan que sea legible. Una curva de rendimiento transparente con una estratificación clara del riesgo por duración es el puente entre el capital de TradFi y la infraestructura de DeFi.
Estamos viendo cómo se reconstruye el manual de renta fija institucional en blockchains públicas, bloque a bloque.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
Los inversores de TradFi están acostumbrados a una curva de rendimiento: letras del Tesoro a corto plazo que pagan menos que los bonos corporativos a largo plazo, con el riesgo de duración cotizado de forma transparente. En cripto nunca ha habido una. Hasta ahora.
DeFi está desarrollando en silencio su propia curva de rendimiento, y es más transparente que cualquier cosa que Wall Street haya construido.
En el extremo corto: los préstamos con stablecoins en los principales protocolos rinden 3-8% — el equivalente cripto de un fondo del mercado monetario. Sube por la escalera de duración: el rendimiento del staking de ETH parte de un 3-4%, el restaking suma además 2-5%, y las implementaciones de AVS con bloqueos largos llevan el rendimiento compuesto hacia 8-12%. Luego, el extremo más riesgoso: posiciones concentradas de LP en DEX de ETH y BNB donde la gestión activa puede obtener 15-40%, pero la pérdida impermanente puede borrarlo todo.
¿La idea clave? Estos rendimientos están todos en la cadena, son auditable en tiempo real y se liquidan sin la firma de un solo contraparte. Sin agencia de calificación. Sin informes trimestrales. Los contratos inteligentes ejecutan el rendimiento y las blockchains lo verifican.
Esto importa para la adopción institucional. Los fondos de pensiones y las tesorerías no necesitan que el cripto sea emocionante: necesitan que sea legible. Una curva de rendimiento transparente con una estratificación clara del riesgo por duración es el puente entre el capital de TradFi y la infraestructura de DeFi.
Estamos viendo cómo se reconstruye el manual de renta fija institucional en blockchains públicas, bloque a bloque.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
DeFi está desarrollando en silencio su propia curva de rendimiento, y es más transparente que cualquier cosa que Wall Street haya construido.
En el extremo corto: los préstamos con stablecoins en los principales protocolos rinden 3-8% — el equivalente cripto de un fondo del mercado monetario. Sube por la escalera de duración: el rendimiento del staking de ETH parte de un 3-4%, el restaking suma además 2-5%, y las implementaciones de AVS con bloqueos largos llevan el rendimiento compuesto hacia 8-12%. Luego, el extremo más riesgoso: posiciones concentradas de LP en DEX de ETH y BNB donde la gestión activa puede obtener 15-40%, pero la pérdida impermanente puede borrarlo todo.
¿La idea clave? Estos rendimientos están todos en la cadena, son auditable en tiempo real y se liquidan sin la firma de un solo contraparte. Sin agencia de calificación. Sin informes trimestrales. Los contratos inteligentes ejecutan el rendimiento y las blockchains lo verifican.
Esto importa para la adopción institucional. Los fondos de pensiones y las tesorerías no necesitan que el cripto sea emocionante: necesitan que sea legible. Una curva de rendimiento transparente con una estratificación clara del riesgo por duración es el puente entre el capital de TradFi y la infraestructura de DeFi.
Estamos viendo cómo se reconstruye el manual de renta fija institucional en blockchains públicas, bloque a bloque.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
51

·
--
Las materias primas se desploman en conjunto.
El Petróleo, el Oro, la Plata y el Cobre cayeron juntos: El rendimiento a 10 años explica por qué
La caída simultánea de los precios del petróleo, oro, plata y cobre señala un cambio más amplio en el mercado, potencialmente impulsado por el aumento de los rendimientos. Este movimiento desafía la esperada descompresión del premio geopolítico, que debería haber levantado el oro y la plata. Los traders deben observar el rendimiento a 10 años para obtener más información.
#Commodities #Inflation #YieldCurve #Crypto
Las materias primas se desploman en conjunto.
El Petróleo, el Oro, la Plata y el Cobre cayeron juntos: El rendimiento a 10 años explica por qué
La caída simultánea de los precios del petróleo, oro, plata y cobre señala un cambio más amplio en el mercado, potencialmente impulsado por el aumento de los rendimientos. Este movimiento desafía la esperada descompresión del premio geopolítico, que debería haber levantado el oro y la plata. Los traders deben observar el rendimiento a 10 años para obtener más información.
#Commodities #Inflation #YieldCurve #Crypto
El Petróleo, el Oro, la Plata y el Cobre cayeron juntos: El rendimiento a 10 años explica por qué
La caída simultánea de los precios del petróleo, oro, plata y cobre señala un cambio más amplio en el mercado, potencialmente impulsado por el aumento de los rendimientos. Este movimiento desafía la esperada descompresión del premio geopolítico, que debería haber levantado el oro y la plata. Los traders deben observar el rendimiento a 10 años para obtener más información.
#Commodities #Inflation #YieldCurve #Crypto
197
*Comentario de Analista Independiente – 100 palabras*
El gráfico de puntos agresivo de la Fed indica tasas más altas por más tiempo, empujando los rendimientos a corto plazo hacia arriba más rápido que los rendimientos a largo plazo. Eso es lo que está aplanando la curva. El mercado ahora preveé menos recortes en 2026, obligando a los bancos y a las acciones de crecimiento a reevaluar el riesgo.
Para Nigeria, una curva de EE. UU. más plana significa dos cosas: 1) El financiamiento en dólares se mantiene ajustado, manteniendo al CBN vigilante sobre el FX y las tasas. 2) El dinero caliente puede rotar de acciones de mercados emergentes hacia letras del tesoro de EE. UU., presionando la liquidez de NGX a corto plazo.
Pero el aplanamiento también reduce las probabilidades de recesión si los rendimientos a largo plazo se mantienen anclados. Los traders permanecen invertidos: eviten el riesgo de duración, favorezcan acciones de calidad blue-chip, bancos y generadores de dólares como MTNN/Seplat hasta que la curva se empine nuevamente.
*#Fed #Agresivo #GráficoDePuntos #YieldCurve
$NVDAB $BTC $SPCXB
*Comentario de Analista Independiente – 100 palabras*
El gráfico de puntos agresivo de la Fed indica tasas más altas por más tiempo, empujando los rendimientos a corto plazo hacia arriba más rápido que los rendimientos a largo plazo. Eso es lo que está aplanando la curva. El mercado ahora preveé menos recortes en 2026, obligando a los bancos y a las acciones de crecimiento a reevaluar el riesgo.
Para Nigeria, una curva de EE. UU. más plana significa dos cosas: 1) El financiamiento en dólares se mantiene ajustado, manteniendo al CBN vigilante sobre el FX y las tasas. 2) El dinero caliente puede rotar de acciones de mercados emergentes hacia letras del tesoro de EE. UU., presionando la liquidez de NGX a corto plazo.
Pero el aplanamiento también reduce las probabilidades de recesión si los rendimientos a largo plazo se mantienen anclados. Los traders permanecen invertidos: eviten el riesgo de duración, favorezcan acciones de calidad blue-chip, bancos y generadores de dólares como MTNN/Seplat hasta que la curva se empine nuevamente.
*#Fed #Agresivo #GráficoDePuntos #YieldCurve
$NVDAB $BTC $SPCXB
El gráfico de puntos agresivo de la Fed indica tasas más altas por más tiempo, empujando los rendimientos a corto plazo hacia arriba más rápido que los rendimientos a largo plazo. Eso es lo que está aplanando la curva. El mercado ahora preveé menos recortes en 2026, obligando a los bancos y a las acciones de crecimiento a reevaluar el riesgo.
Para Nigeria, una curva de EE. UU. más plana significa dos cosas: 1) El financiamiento en dólares se mantiene ajustado, manteniendo al CBN vigilante sobre el FX y las tasas. 2) El dinero caliente puede rotar de acciones de mercados emergentes hacia letras del tesoro de EE. UU., presionando la liquidez de NGX a corto plazo.
Pero el aplanamiento también reduce las probabilidades de recesión si los rendimientos a largo plazo se mantienen anclados. Los traders permanecen invertidos: eviten el riesgo de duración, favorezcan acciones de calidad blue-chip, bancos y generadores de dólares como MTNN/Seplat hasta que la curva se empine nuevamente.
*#Fed #Agresivo #GráficoDePuntos #YieldCurve
$NVDAB $BTC $SPCXB
98

El martes, los rendimientos de los bonos del Estado japonés mostraron una tendencia al alza. Katsutoshi Inadome, estratega sénior de gestión de activos en Mizuho Trust Asset Management, señaló en Tokio que, a medida que avanzan las negociaciones sobre la reducción de impuestos a los alimentos y los planes de subsidios para los hogares, las preocupaciones del mercado sobre el déficit de fondos fiscales del gobierno se intensifican de manera notable. El Gobierno de Japón tiene ya perfilados los recortes de impuestos y los subsidios que están por anunciarse, pero aún no ha definido con claridad la fuente específica de los fondos; además, en la reorganización del Gabinete hay cambios en el cargo del ministro de Salud, Trabajo y Bienestar, que supervisa el GPIF (Fondo de Inversión para el Jubilación del Gobierno), lo que lleva al mercado a estar muy alerta sobre un posible giro en la asignación de activos de los fondos institucionales japoneses.
Este giro merece una atención particularmente elevada porque pone de manifiesto una desconexión cada vez más grave entre la enorme deuda soberana que Japón ha acumulado durante años y el gasto fiscal rígido. El mercado en general espera que el Banco de Japón avance con dificultades en la ruta de normalización monetaria, mientras que, en ausencia de fuentes de ingresos fiscales estables que respalden el plan, ampliar aún más los estímulos fiscales por parte del gobierno no hace sino agravar directamente la presión sobre la oferta de bonos del Estado. Si no existe una absorción a gran escala por parte de fondos de equipos nacionales como el GPIF, la sostenibilidad de la deuda soberana a largo plazo volverá a enfrentar un escrutinio exigente.
Desde la perspectiva de los mercados financieros tradicionales, un aumento de los rendimientos de la deuda japonesa seguramente impulsará el regreso de capital a Japón, elevando aún más el umbral de los tipos sin riesgo globales y aumentando el riesgo sistémico potencial de un cierre forzoso de operaciones de carry trade en yenes. A medida que se revalúe la prima por riesgo crediticio soberano, los rendimientos de la parte larga de la curva de bonos del Estado globales podrían enfrentar una presión alcista pasiva; además, la volatilidad en el mercado de divisas se amplificará de forma significativa. En conjunto, el entorno macro es muy desfavorable para los activos de riesgo con valoraciones elevadas.
Para el mercado de las criptomonedas, $BTC y los principales activos de riesgo se enfrentan a un doble desafío: el estrechamiento de la liquidez y el aumento del sentimiento de aversión al riesgo. La retirada global de liquidez provocada por el alza de los rendimientos de la deuda del Estado japonesa es especialmente propensa a desencadenar una reducción pasiva de posiciones de capital apalancado entre mercados. En el contexto en que se entrelazan las expectativas de política macro y el riesgo geopolítico, los inversores deben prevenir con alta prioridad la volatilidad a la baja derivada de la transmisión de la liquidez; mantener una postura defensiva a corto plazo es una elección más racional.
#JapanBonds #YieldCurve #MacroEconomics
El martes, los rendimientos de los bonos del Estado japonés mostraron una tendencia al alza. Katsutoshi Inadome, estratega sénior de gestión de activos en Mizuho Trust Asset Management, señaló en Tokio que, a medida que avanzan las negociaciones sobre la reducción de impuestos a los alimentos y los planes de subsidios para los hogares, las preocupaciones del mercado sobre el déficit de fondos fiscales del gobierno se intensifican de manera notable. El Gobierno de Japón tiene ya perfilados los recortes de impuestos y los subsidios que están por anunciarse, pero aún no ha definido con claridad la fuente específica de los fondos; además, en la reorganización del Gabinete hay cambios en el cargo del ministro de Salud, Trabajo y Bienestar, que supervisa el GPIF (Fondo de Inversión para el Jubilación del Gobierno), lo que lleva al mercado a estar muy alerta sobre un posible giro en la asignación de activos de los fondos institucionales japoneses.
Este giro merece una atención particularmente elevada porque pone de manifiesto una desconexión cada vez más grave entre la enorme deuda soberana que Japón ha acumulado durante años y el gasto fiscal rígido. El mercado en general espera que el Banco de Japón avance con dificultades en la ruta de normalización monetaria, mientras que, en ausencia de fuentes de ingresos fiscales estables que respalden el plan, ampliar aún más los estímulos fiscales por parte del gobierno no hace sino agravar directamente la presión sobre la oferta de bonos del Estado. Si no existe una absorción a gran escala por parte de fondos de equipos nacionales como el GPIF, la sostenibilidad de la deuda soberana a largo plazo volverá a enfrentar un escrutinio exigente.
Desde la perspectiva de los mercados financieros tradicionales, un aumento de los rendimientos de la deuda japonesa seguramente impulsará el regreso de capital a Japón, elevando aún más el umbral de los tipos sin riesgo globales y aumentando el riesgo sistémico potencial de un cierre forzoso de operaciones de carry trade en yenes. A medida que se revalúe la prima por riesgo crediticio soberano, los rendimientos de la parte larga de la curva de bonos del Estado globales podrían enfrentar una presión alcista pasiva; además, la volatilidad en el mercado de divisas se amplificará de forma significativa. En conjunto, el entorno macro es muy desfavorable para los activos de riesgo con valoraciones elevadas.
Para el mercado de las criptomonedas, $BTC y los principales activos de riesgo se enfrentan a un doble desafío: el estrechamiento de la liquidez y el aumento del sentimiento de aversión al riesgo. La retirada global de liquidez provocada por el alza de los rendimientos de la deuda del Estado japonesa es especialmente propensa a desencadenar una reducción pasiva de posiciones de capital apalancado entre mercados. En el contexto en que se entrelazan las expectativas de política macro y el riesgo geopolítico, los inversores deben prevenir con alta prioridad la volatilidad a la baja derivada de la transmisión de la liquidez; mantener una postura defensiva a corto plazo es una elección más racional.
#JapanBonds #YieldCurve #MacroEconomics
Este giro merece una atención particularmente elevada porque pone de manifiesto una desconexión cada vez más grave entre la enorme deuda soberana que Japón ha acumulado durante años y el gasto fiscal rígido. El mercado en general espera que el Banco de Japón avance con dificultades en la ruta de normalización monetaria, mientras que, en ausencia de fuentes de ingresos fiscales estables que respalden el plan, ampliar aún más los estímulos fiscales por parte del gobierno no hace sino agravar directamente la presión sobre la oferta de bonos del Estado. Si no existe una absorción a gran escala por parte de fondos de equipos nacionales como el GPIF, la sostenibilidad de la deuda soberana a largo plazo volverá a enfrentar un escrutinio exigente.
Desde la perspectiva de los mercados financieros tradicionales, un aumento de los rendimientos de la deuda japonesa seguramente impulsará el regreso de capital a Japón, elevando aún más el umbral de los tipos sin riesgo globales y aumentando el riesgo sistémico potencial de un cierre forzoso de operaciones de carry trade en yenes. A medida que se revalúe la prima por riesgo crediticio soberano, los rendimientos de la parte larga de la curva de bonos del Estado globales podrían enfrentar una presión alcista pasiva; además, la volatilidad en el mercado de divisas se amplificará de forma significativa. En conjunto, el entorno macro es muy desfavorable para los activos de riesgo con valoraciones elevadas.
Para el mercado de las criptomonedas, $BTC y los principales activos de riesgo se enfrentan a un doble desafío: el estrechamiento de la liquidez y el aumento del sentimiento de aversión al riesgo. La retirada global de liquidez provocada por el alza de los rendimientos de la deuda del Estado japonesa es especialmente propensa a desencadenar una reducción pasiva de posiciones de capital apalancado entre mercados. En el contexto en que se entrelazan las expectativas de política macro y el riesgo geopolítico, los inversores deben prevenir con alta prioridad la volatilidad a la baja derivada de la transmisión de la liquidez; mantener una postura defensiva a corto plazo es una elección más racional.
#JapanBonds #YieldCurve #MacroEconomics
105

·
--
El rendimiento de los bonos del Tesoro protegidos contra la inflación de EE. UU. con vencimiento a 10 años (TIPS 10Y) acaba de rozar el 2,622%, el nivel más alto registrado desde 2008. Al mismo tiempo, la tensión en Oriente Medio escala cuando el Ministerio de Relaciones Exteriores de Yemen emitió una advertencia de represalia contra Arabia Saudita tras una serie de 300 ataques aéreos en los últimos 5 días, según la cadena de televisión nacional de Irán (IRIB).
Los rendimientos reales (real yields) alcanzan su máximo de 16 años, lo que refleja que el coste real del capital está siendo sometido a una contracción intensa, y a la vez que la presión inflacionaria a largo plazo aún no puede enfriarse mientras el riesgo geopolítico en la región del Golfo amenaza directamente la cadena de suministro global de petróleo.
Este movimiento activa una mentalidad de cautela generalizada en el mercado financiero. Un rendimiento real alto, en un récord histórico, hace que el dólar estadounidense mantenga una posición fuerte, ejerciendo presión directa a la baja sobre activos que no generan rentabilidad, como el oro, y debilitando la valoración del grupo de acciones de crecimiento.
Para el mercado cripto, un entorno de liquidez más restringido y un aumento del costo de oportunidad del flujo de capital limitarán la entrada de dinero especulativo hacia $BTC junto con altcoins. Los inversores deberían prepararse para episodios de alta volatilidad y priorizar la gestión del riesgo de liquidez a corto plazo.
#YieldCurve #Inflation #Geopolitics
El rendimiento de los bonos del Tesoro protegidos contra la inflación de EE. UU. con vencimiento a 10 años (TIPS 10Y) acaba de rozar el 2,622%, el nivel más alto registrado desde 2008. Al mismo tiempo, la tensión en Oriente Medio escala cuando el Ministerio de Relaciones Exteriores de Yemen emitió una advertencia de represalia contra Arabia Saudita tras una serie de 300 ataques aéreos en los últimos 5 días, según la cadena de televisión nacional de Irán (IRIB).
Los rendimientos reales (real yields) alcanzan su máximo de 16 años, lo que refleja que el coste real del capital está siendo sometido a una contracción intensa, y a la vez que la presión inflacionaria a largo plazo aún no puede enfriarse mientras el riesgo geopolítico en la región del Golfo amenaza directamente la cadena de suministro global de petróleo.
Este movimiento activa una mentalidad de cautela generalizada en el mercado financiero. Un rendimiento real alto, en un récord histórico, hace que el dólar estadounidense mantenga una posición fuerte, ejerciendo presión directa a la baja sobre activos que no generan rentabilidad, como el oro, y debilitando la valoración del grupo de acciones de crecimiento.
Para el mercado cripto, un entorno de liquidez más restringido y un aumento del costo de oportunidad del flujo de capital limitarán la entrada de dinero especulativo hacia $BTC junto con altcoins. Los inversores deberían prepararse para episodios de alta volatilidad y priorizar la gestión del riesgo de liquidez a corto plazo.
#YieldCurve #Inflation #Geopolitics
Los rendimientos reales (real yields) alcanzan su máximo de 16 años, lo que refleja que el coste real del capital está siendo sometido a una contracción intensa, y a la vez que la presión inflacionaria a largo plazo aún no puede enfriarse mientras el riesgo geopolítico en la región del Golfo amenaza directamente la cadena de suministro global de petróleo.
Este movimiento activa una mentalidad de cautela generalizada en el mercado financiero. Un rendimiento real alto, en un récord histórico, hace que el dólar estadounidense mantenga una posición fuerte, ejerciendo presión directa a la baja sobre activos que no generan rentabilidad, como el oro, y debilitando la valoración del grupo de acciones de crecimiento.
Para el mercado cripto, un entorno de liquidez más restringido y un aumento del costo de oportunidad del flujo de capital limitarán la entrada de dinero especulativo hacia $BTC junto con altcoins. Los inversores deberían prepararse para episodios de alta volatilidad y priorizar la gestión del riesgo de liquidez a corto plazo.
#YieldCurve #Inflation #Geopolitics
43

·
--
Mientras la mayoría de los traders están enfocados en las últimas oscilaciones del precio de Bitcoin, el dinero inteligente está prestando atención a la creciente crisis de deuda soberana, que está alimentando silenciosamente una nueva narrativa: Bitcoin como un hedge macroeconómico.
Recientemente, Bitwise publicó un informe destacando el alarmante aumento de la deuda soberana, que está presionando los mercados de bonos en todo el mundo y, a su vez, amplificando el argumento a favor de Bitcoin como un activo refugio.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Cuando los mercados de bonos se desmoronan, Bitcoin tiende a brillar. Esto es exactamente lo que estamos presenciando ahora. A medida que los inversores se sienten cada vez más asustados por el aumento de los niveles de deuda, el atractivo de Bitcoin como reserva de valor y como hedge contra la inflación está recibiendo un gran impulso.
Mantén un ojo atento a la correlación de Bitcoin con la curva de rendimiento y observa cuándo comienza a desacoplarse de su correlación tradicional con los bonos #YieldCurve.
¿Ganarás más tracción la narrativa macroeconómica de Bitcoin a medida que la crisis de deuda se profundice?
Mientras la mayoría de los traders están enfocados en las últimas oscilaciones del precio de Bitcoin, el dinero inteligente está prestando atención a la creciente crisis de deuda soberana, que está alimentando silenciosamente una nueva narrativa: Bitcoin como un hedge macroeconómico.
Recientemente, Bitwise publicó un informe destacando el alarmante aumento de la deuda soberana, que está presionando los mercados de bonos en todo el mundo y, a su vez, amplificando el argumento a favor de Bitcoin como un activo refugio.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Cuando los mercados de bonos se desmoronan, Bitcoin tiende a brillar. Esto es exactamente lo que estamos presenciando ahora. A medida que los inversores se sienten cada vez más asustados por el aumento de los niveles de deuda, el atractivo de Bitcoin como reserva de valor y como hedge contra la inflación está recibiendo un gran impulso.
Mantén un ojo atento a la correlación de Bitcoin con la curva de rendimiento y observa cuándo comienza a desacoplarse de su correlación tradicional con los bonos #YieldCurve.
¿Ganarás más tracción la narrativa macroeconómica de Bitcoin a medida que la crisis de deuda se profundice?
Recientemente, Bitwise publicó un informe destacando el alarmante aumento de la deuda soberana, que está presionando los mercados de bonos en todo el mundo y, a su vez, amplificando el argumento a favor de Bitcoin como un activo refugio.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Cuando los mercados de bonos se desmoronan, Bitcoin tiende a brillar. Esto es exactamente lo que estamos presenciando ahora. A medida que los inversores se sienten cada vez más asustados por el aumento de los niveles de deuda, el atractivo de Bitcoin como reserva de valor y como hedge contra la inflación está recibiendo un gran impulso.
Mantén un ojo atento a la correlación de Bitcoin con la curva de rendimiento y observa cuándo comienza a desacoplarse de su correlación tradicional con los bonos #YieldCurve.
¿Ganarás más tracción la narrativa macroeconómica de Bitcoin a medida que la crisis de deuda se profundice?
66

·
--
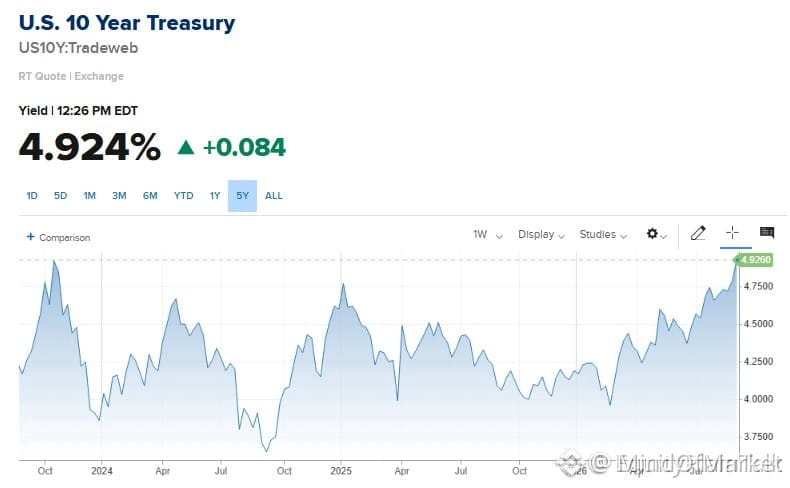
🚨 EL $TNX SE DISPARA HASTA EL 4,9%—¡EL RENDIMIENTO QUE REINICIA EL MANUAL! 📈
📊 El Tesoro a 10 años acaba de superar el 4,9%, un nivel no visto desde principios de 2023, obligando al motor de fijación de precios del mercado a recalibrarse. El dinero inteligente observa el inminente vacío de liquidez, donde es probable que los compradores institucionales busquen rellenos de “order blocks” en el corredor del 4,8–4,9%. ⚡ Con cada punto básico, los diferenciales de las hipotecas se amplían y los costos de financiación corporativa suben, presionando a las acciones sensibles a las tasas.
🦈 Se espera una fuerte corrección en tecnología y sectores de crecimiento a medida que los tipos de descuento se empinan, mientras que los activos defensivos podrían absorber el exceso. 🔍 ¿Cómo vas a posicionar tu cartera en medio de esta marea de endurecimiento? 🤔
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #TNX #YieldCurve #RateWatch #Macro #SmartMoney
🦈 🔥
🚨 EL $TNX SE DISPARA HASTA EL 4,9%—¡EL RENDIMIENTO QUE REINICIA EL MANUAL! 📈
📊 El Tesoro a 10 años acaba de superar el 4,9%, un nivel no visto desde principios de 2023, obligando al motor de fijación de precios del mercado a recalibrarse. El dinero inteligente observa el inminente vacío de liquidez, donde es probable que los compradores institucionales busquen rellenos de “order blocks” en el corredor del 4,8–4,9%. ⚡ Con cada punto básico, los diferenciales de las hipotecas se amplían y los costos de financiación corporativa suben, presionando a las acciones sensibles a las tasas.
🦈 Se espera una fuerte corrección en tecnología y sectores de crecimiento a medida que los tipos de descuento se empinan, mientras que los activos defensivos podrían absorber el exceso. 🔍 ¿Cómo vas a posicionar tu cartera en medio de esta marea de endurecimiento? 🤔
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #TNX #YieldCurve #RateWatch #Macro #SmartMoney
🦈 🔥
📊 El Tesoro a 10 años acaba de superar el 4,9%, un nivel no visto desde principios de 2023, obligando al motor de fijación de precios del mercado a recalibrarse. El dinero inteligente observa el inminente vacío de liquidez, donde es probable que los compradores institucionales busquen rellenos de “order blocks” en el corredor del 4,8–4,9%. ⚡ Con cada punto básico, los diferenciales de las hipotecas se amplían y los costos de financiación corporativa suben, presionando a las acciones sensibles a las tasas.
🦈 Se espera una fuerte corrección en tecnología y sectores de crecimiento a medida que los tipos de descuento se empinan, mientras que los activos defensivos podrían absorber el exceso. 🔍 ¿Cómo vas a posicionar tu cartera en medio de esta marea de endurecimiento? 🤔
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #TNX #YieldCurve #RateWatch #Macro #SmartMoney
🦈 🔥
17

🚨 EL HALCÓN POWELL REPRECIO HAWKISH IMPULSA EL APLANAMIENTO DE LA CURVA DE RENDIMIENTOS MIENTRAS $BTC SE CALIENTA 💥
El mercado de bonos acaba de ejecutar una repricing institucional clásica: los rendimientos a corto plazo suben 5 puntos básicos hasta el 4,28% tras los comentarios más hawkish de la Fed. 📊 El dinero inteligente está descontando un endurecimiento monetario prolongado, ya que los responsables políticos reiteran su empuje implacable hacia el objetivo del 2%.
Esta compresión de la curva de rendimientos señala un reequilibrio inmediato de la liquidez macro en los activos de riesgo. 🔍 A medida que el capital navega expectativas de mayor restricción, el flujo institucional de órdenes buscará con fuerza bolsillos de liquidez subyacentes antes de establecer un impulso direccional claro.
💬 ¿La presión de los rendimientos macro se prepara para arrasar con los activos de riesgo, o la liquidez absorberá la venta? 👇
⚠️ No es asesoramiento financiero. Administra siempre tu riesgo. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
🚨 EL HALCÓN POWELL REPRECIO HAWKISH IMPULSA EL APLANAMIENTO DE LA CURVA DE RENDIMIENTOS MIENTRAS $BTC SE CALIENTA 💥
El mercado de bonos acaba de ejecutar una repricing institucional clásica: los rendimientos a corto plazo suben 5 puntos básicos hasta el 4,28% tras los comentarios más hawkish de la Fed. 📊 El dinero inteligente está descontando un endurecimiento monetario prolongado, ya que los responsables políticos reiteran su empuje implacable hacia el objetivo del 2%.
Esta compresión de la curva de rendimientos señala un reequilibrio inmediato de la liquidez macro en los activos de riesgo. 🔍 A medida que el capital navega expectativas de mayor restricción, el flujo institucional de órdenes buscará con fuerza bolsillos de liquidez subyacentes antes de establecer un impulso direccional claro.
💬 ¿La presión de los rendimientos macro se prepara para arrasar con los activos de riesgo, o la liquidez absorberá la venta? 👇
⚠️ No es asesoramiento financiero. Administra siempre tu riesgo. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
El mercado de bonos acaba de ejecutar una repricing institucional clásica: los rendimientos a corto plazo suben 5 puntos básicos hasta el 4,28% tras los comentarios más hawkish de la Fed. 📊 El dinero inteligente está descontando un endurecimiento monetario prolongado, ya que los responsables políticos reiteran su empuje implacable hacia el objetivo del 2%.
Esta compresión de la curva de rendimientos señala un reequilibrio inmediato de la liquidez macro en los activos de riesgo. 🔍 A medida que el capital navega expectativas de mayor restricción, el flujo institucional de órdenes buscará con fuerza bolsillos de liquidez subyacentes antes de establecer un impulso direccional claro.
💬 ¿La presión de los rendimientos macro se prepara para arrasar con los activos de riesgo, o la liquidez absorberá la venta? 👇
⚠️ No es asesoramiento financiero. Administra siempre tu riesgo. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
23

🦈 EL APLASTAMIENTO DE LA CURVA DE RENDIMIENTOS ENTRE EE. UU. Y JAPÓN DESATA LIQUIDEZ MACRO PARA $BTC RISK ASSETS 💥
EE. UU. y Japón acaban de ejecutar una maniobra coordinada de liquidez, aplanando la curva de rendimientos para aplastar a los vendedores en corto y limitar los rendimientos de la deuda a largo plazo. 🏦 Al suprimir artificialmente las primas por plazo, los bancos centrales están, en efecto, diseñando pisos de valoración en los activos tecnológicos de alto crecimiento y en los activos de riesgo.
Cuando los rendimientos de la deuda soberana quedan anclados, el capital global huye del arbitraje tradicional de tipos y busca velocidad real en otros lugares. 🌊 El dinero inteligente ve la escritura macro en la pared, mientras la intervención soberana obliga al capital a volver a los activos de riesgo.
💡 ¿Estás posicionado antes de que esta ola de liquidez de los bancos centrales golpee las criptomonedas, o estás esperando a que los mercados tradicionales se pongan al día? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #MacroLiquidity #Crypto #Fed #YieldCurve
🔥 💎
🦈 EL APLASTAMIENTO DE LA CURVA DE RENDIMIENTOS ENTRE EE. UU. Y JAPÓN DESATA LIQUIDEZ MACRO PARA $BTC RISK ASSETS 💥
EE. UU. y Japón acaban de ejecutar una maniobra coordinada de liquidez, aplanando la curva de rendimientos para aplastar a los vendedores en corto y limitar los rendimientos de la deuda a largo plazo. 🏦 Al suprimir artificialmente las primas por plazo, los bancos centrales están, en efecto, diseñando pisos de valoración en los activos tecnológicos de alto crecimiento y en los activos de riesgo.
Cuando los rendimientos de la deuda soberana quedan anclados, el capital global huye del arbitraje tradicional de tipos y busca velocidad real en otros lugares. 🌊 El dinero inteligente ve la escritura macro en la pared, mientras la intervención soberana obliga al capital a volver a los activos de riesgo.
💡 ¿Estás posicionado antes de que esta ola de liquidez de los bancos centrales golpee las criptomonedas, o estás esperando a que los mercados tradicionales se pongan al día? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #MacroLiquidity #Crypto #Fed #YieldCurve
🔥 💎
EE. UU. y Japón acaban de ejecutar una maniobra coordinada de liquidez, aplanando la curva de rendimientos para aplastar a los vendedores en corto y limitar los rendimientos de la deuda a largo plazo. 🏦 Al suprimir artificialmente las primas por plazo, los bancos centrales están, en efecto, diseñando pisos de valoración en los activos tecnológicos de alto crecimiento y en los activos de riesgo.
Cuando los rendimientos de la deuda soberana quedan anclados, el capital global huye del arbitraje tradicional de tipos y busca velocidad real en otros lugares. 🌊 El dinero inteligente ve la escritura macro en la pared, mientras la intervención soberana obliga al capital a volver a los activos de riesgo.
💡 ¿Estás posicionado antes de que esta ola de liquidez de los bancos centrales golpee las criptomonedas, o estás esperando a que los mercados tradicionales se pongan al día? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #MacroLiquidity #Crypto #Fed #YieldCurve
🔥 💎
19
🚨 EL PROGRAMA DE RECOMPRA DEL TESORO DE EE. UU. APLANA LA CURVA DE RENDIMIENTOS A MEDIDA QUE $BTC SE PREPARA PARA LA ROTACIÓN DE LIQUIDEZ ⚡
El anuncio de recompra del Departamento del Tesoro de EE. UU. provocó un fuerte aplanamiento a lo largo de la curva de rendimientos, señalando una reasignación institucional de capital. 🌊 El dinero inteligente interpreta este cambio estructural como un respaldo de liquidez macro, comprimiendo los rendimientos a corto plazo y canalizando el flujo de órdenes sistemático de vuelta hacia escasos activos de riesgo. 📊
A medida que las dinámicas de la deuda soberana se reequilibran, los participantes institucionales del mercado están poniendo la mira en ineficiencias macro clave en $BTC antes de la próxima expansión de la volatilidad. 💡 Cuando la volatilidad de los bonos soberanos se estabiliza, el capital normalmente busca rentabilidad y una ventaja asimétrica en pools de liquidez de alta beta. 🔍
¿Te estás reposicionando antes de este aplanamiento de la curva de rendimiento macro, o esperando confirmación estructural en el mercado secundario? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
🚨 EL PROGRAMA DE RECOMPRA DEL TESORO DE EE. UU. APLANA LA CURVA DE RENDIMIENTOS A MEDIDA QUE $BTC SE PREPARA PARA LA ROTACIÓN DE LIQUIDEZ ⚡
El anuncio de recompra del Departamento del Tesoro de EE. UU. provocó un fuerte aplanamiento a lo largo de la curva de rendimientos, señalando una reasignación institucional de capital. 🌊 El dinero inteligente interpreta este cambio estructural como un respaldo de liquidez macro, comprimiendo los rendimientos a corto plazo y canalizando el flujo de órdenes sistemático de vuelta hacia escasos activos de riesgo. 📊
A medida que las dinámicas de la deuda soberana se reequilibran, los participantes institucionales del mercado están poniendo la mira en ineficiencias macro clave en $BTC antes de la próxima expansión de la volatilidad. 💡 Cuando la volatilidad de los bonos soberanos se estabiliza, el capital normalmente busca rentabilidad y una ventaja asimétrica en pools de liquidez de alta beta. 🔍
¿Te estás reposicionando antes de este aplanamiento de la curva de rendimiento macro, o esperando confirmación estructural en el mercado secundario? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
El anuncio de recompra del Departamento del Tesoro de EE. UU. provocó un fuerte aplanamiento a lo largo de la curva de rendimientos, señalando una reasignación institucional de capital. 🌊 El dinero inteligente interpreta este cambio estructural como un respaldo de liquidez macro, comprimiendo los rendimientos a corto plazo y canalizando el flujo de órdenes sistemático de vuelta hacia escasos activos de riesgo. 📊
A medida que las dinámicas de la deuda soberana se reequilibran, los participantes institucionales del mercado están poniendo la mira en ineficiencias macro clave en $BTC antes de la próxima expansión de la volatilidad. 💡 Cuando la volatilidad de los bonos soberanos se estabiliza, el capital normalmente busca rentabilidad y una ventaja asimétrica en pools de liquidez de alta beta. 🔍
¿Te estás reposicionando antes de este aplanamiento de la curva de rendimiento macro, o esperando confirmación estructural en el mercado secundario? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
11

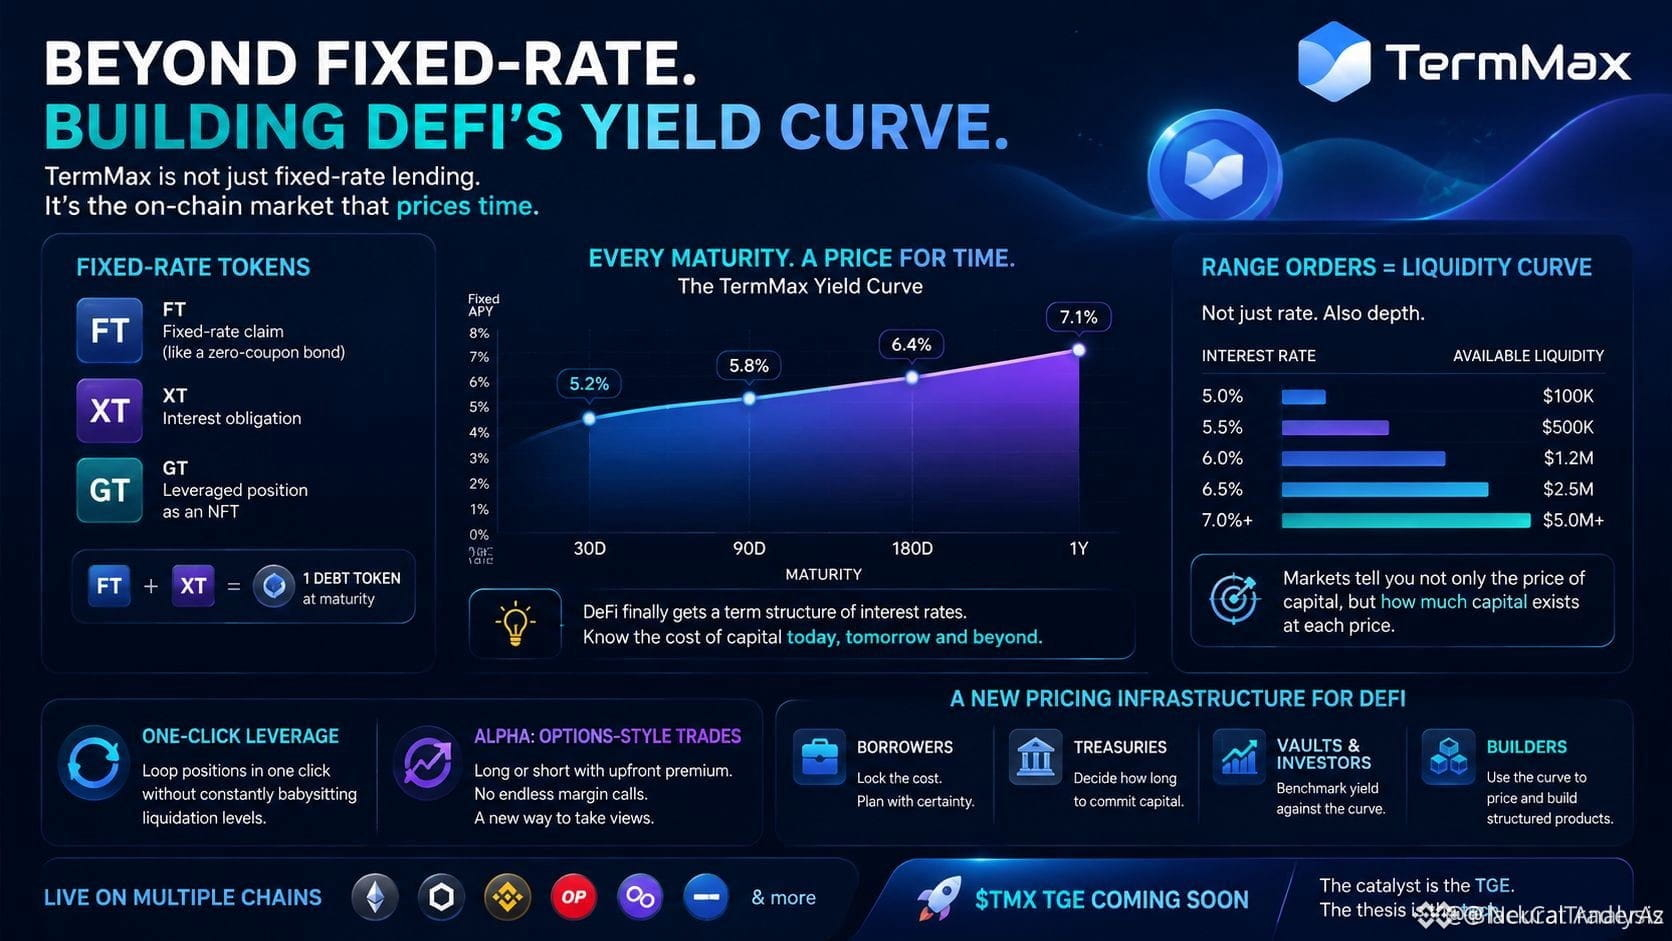
🚨 ¿TERMMAX $TERMMAX ESTÁ CONSTRUYENDO LA PRIMERA CURVA REAL DE RENDIMIENTO INSTITUCIONAL ON-CHAIN EN DEFI? 💡
La mayor parte de la liquidez de los protocolos trata el rendimiento como una métrica puntual estática, fallando en fijar el precio de la duración. Al establecer mercados a plazo fijo entre vencimientos definidos, $TERMMAX introduce una auténtica estructura temporal de tipos de interés que las instituciones necesitan para valorar el capital. 📊
Con profundidad mapeada a través de tramos de tipo de interés discretos mediante Range Orders, el capital inteligente por fin puede evaluar la profundidad de liquidez del mercado junto con el valor temporal. 🔍 Esto transforma los mercados monetarios on-chain, pasando de perseguir APY simple a una valoración sofisticada de la estructura a plazo para tesorerías DAO y protocolos de bóvedas. 💡
💬 ¿Una curva de rendimiento on-chain se convertirá en el principal punto de referencia para fijar el precio del riesgo de duración en todo DeFi? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
🚨 ¿TERMMAX $TERMMAX ESTÁ CONSTRUYENDO LA PRIMERA CURVA REAL DE RENDIMIENTO INSTITUCIONAL ON-CHAIN EN DEFI? 💡
La mayor parte de la liquidez de los protocolos trata el rendimiento como una métrica puntual estática, fallando en fijar el precio de la duración. Al establecer mercados a plazo fijo entre vencimientos definidos, $TERMMAX introduce una auténtica estructura temporal de tipos de interés que las instituciones necesitan para valorar el capital. 📊
Con profundidad mapeada a través de tramos de tipo de interés discretos mediante Range Orders, el capital inteligente por fin puede evaluar la profundidad de liquidez del mercado junto con el valor temporal. 🔍 Esto transforma los mercados monetarios on-chain, pasando de perseguir APY simple a una valoración sofisticada de la estructura a plazo para tesorerías DAO y protocolos de bóvedas. 💡
💬 ¿Una curva de rendimiento on-chain se convertirá en el principal punto de referencia para fijar el precio del riesgo de duración en todo DeFi? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
La mayor parte de la liquidez de los protocolos trata el rendimiento como una métrica puntual estática, fallando en fijar el precio de la duración. Al establecer mercados a plazo fijo entre vencimientos definidos, $TERMMAX introduce una auténtica estructura temporal de tipos de interés que las instituciones necesitan para valorar el capital. 📊
Con profundidad mapeada a través de tramos de tipo de interés discretos mediante Range Orders, el capital inteligente por fin puede evaluar la profundidad de liquidez del mercado junto con el valor temporal. 🔍 Esto transforma los mercados monetarios on-chain, pasando de perseguir APY simple a una valoración sofisticada de la estructura a plazo para tesorerías DAO y protocolos de bóvedas. 💡
💬 ¿Una curva de rendimiento on-chain se convertirá en el principal punto de referencia para fijar el precio del riesgo de duración en todo DeFi? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
14
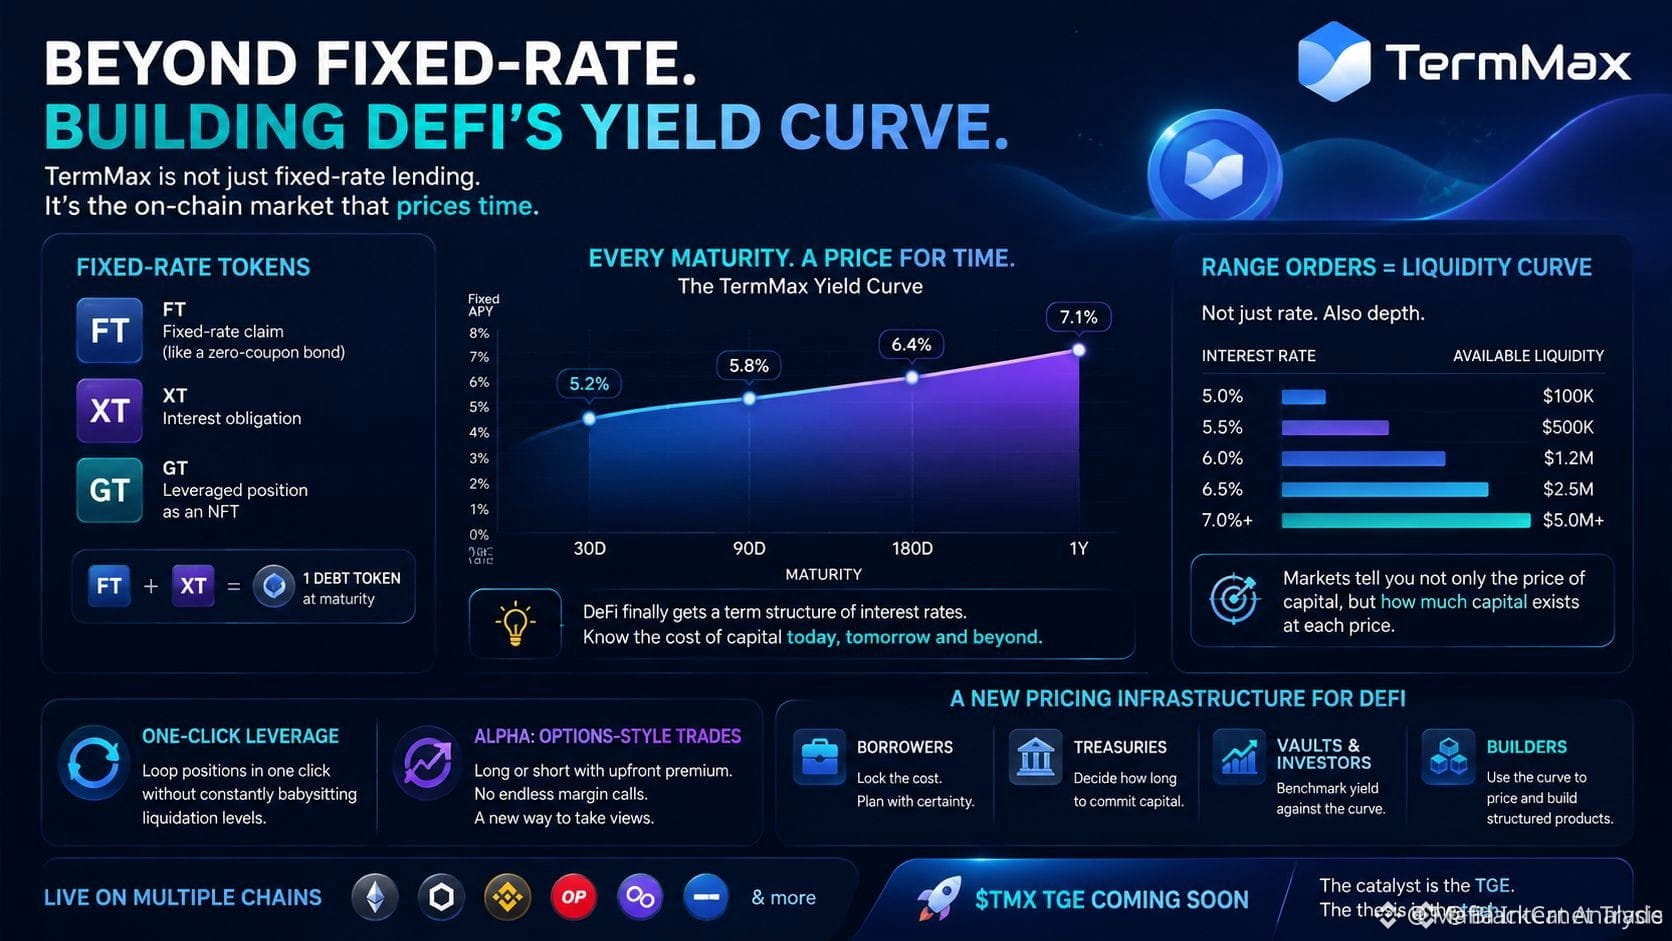
⚡ $TERMMAX ESTÁ CONSTRUYENDO LA CURVA DE RENDIMIENTO FALTANTE PARA VALORAR EL TIEMPO EN DEFI! 📊
La mayoría de los traders tratan el rendimiento como un único APY estático, pero el dinero inteligente necesita una estructura temporal real. Al valorar el capital a través de vencimientos de 30 días a 1 año con profundidad del libro de órdenes, $TERMMAX resuelve el mayor punto ciego de DeFi: valorar con precisión el tiempo. 📊
Cuando los tesoros, los vaults y los productos estructurados puedan, por fin, servir de referencia a la eficiencia del capital a través de una curva de rendimiento real, los flujos de liquidez se reajustan instantáneamente. 💡 Esta evolución de perseguir APY “en bruto” a curvas de madurez institucionales es donde vive el alfa estructural real. 🌊
🤔 ¿Las curvas de rendimiento en cadena desencadenarán la próxima ola de capital institucional que se mueve hacia DeFi? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
⚡ $TERMMAX ESTÁ CONSTRUYENDO LA CURVA DE RENDIMIENTO FALTANTE PARA VALORAR EL TIEMPO EN DEFI! 📊
La mayoría de los traders tratan el rendimiento como un único APY estático, pero el dinero inteligente necesita una estructura temporal real. Al valorar el capital a través de vencimientos de 30 días a 1 año con profundidad del libro de órdenes, $TERMMAX resuelve el mayor punto ciego de DeFi: valorar con precisión el tiempo. 📊
Cuando los tesoros, los vaults y los productos estructurados puedan, por fin, servir de referencia a la eficiencia del capital a través de una curva de rendimiento real, los flujos de liquidez se reajustan instantáneamente. 💡 Esta evolución de perseguir APY “en bruto” a curvas de madurez institucionales es donde vive el alfa estructural real. 🌊
🤔 ¿Las curvas de rendimiento en cadena desencadenarán la próxima ola de capital institucional que se mueve hacia DeFi? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
La mayoría de los traders tratan el rendimiento como un único APY estático, pero el dinero inteligente necesita una estructura temporal real. Al valorar el capital a través de vencimientos de 30 días a 1 año con profundidad del libro de órdenes, $TERMMAX resuelve el mayor punto ciego de DeFi: valorar con precisión el tiempo. 📊
Cuando los tesoros, los vaults y los productos estructurados puedan, por fin, servir de referencia a la eficiencia del capital a través de una curva de rendimiento real, los flujos de liquidez se reajustan instantáneamente. 💡 Esta evolución de perseguir APY “en bruto” a curvas de madurez institucionales es donde vive el alfa estructural real. 🌊
🤔 ¿Las curvas de rendimiento en cadena desencadenarán la próxima ola de capital institucional que se mueve hacia DeFi? 👇
⚠️ No es asesoramiento financiero. Gestiona siempre tu riesgo. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
16
·
--
El Aumento de los Rendimientos de los Bonos en Japón Profundiza la Brecha en las Acciones de los Bancos Regionales 📈
Se espera que el aumento de los rendimientos de los bonos en Japón amplíe la brecha en el rendimiento de las acciones entre los prestamistas regionales. Los analistas predicen que los bancos con carteras de inversión más débiles se verán afectados negativamente, mientras que aquellos con posiciones más sólidas serán más resilientes. Esta divergencia en el rendimiento probablemente será impulsada por la capacidad variable de los bancos regionales para navegar en el cambiante entorno de tasas de interés. A medida que los rendimientos de los bonos continúan en aumento, los inversores estarán observando de cerca el rendimiento de los bancos regionales, lo que podría llevar a una mayor volatilidad en el mercado. Se espera que el impacto en el mercado financiero en general sea significativo, con posibles efectos en cadena en la economía global.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
El Aumento de los Rendimientos de los Bonos en Japón Profundiza la Brecha en las Acciones de los Bancos Regionales 📈
Se espera que el aumento de los rendimientos de los bonos en Japón amplíe la brecha en el rendimiento de las acciones entre los prestamistas regionales. Los analistas predicen que los bancos con carteras de inversión más débiles se verán afectados negativamente, mientras que aquellos con posiciones más sólidas serán más resilientes. Esta divergencia en el rendimiento probablemente será impulsada por la capacidad variable de los bancos regionales para navegar en el cambiante entorno de tasas de interés. A medida que los rendimientos de los bonos continúan en aumento, los inversores estarán observando de cerca el rendimiento de los bancos regionales, lo que podría llevar a una mayor volatilidad en el mercado. Se espera que el impacto en el mercado financiero en general sea significativo, con posibles efectos en cadena en la economía global.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
Se espera que el aumento de los rendimientos de los bonos en Japón amplíe la brecha en el rendimiento de las acciones entre los prestamistas regionales. Los analistas predicen que los bancos con carteras de inversión más débiles se verán afectados negativamente, mientras que aquellos con posiciones más sólidas serán más resilientes. Esta divergencia en el rendimiento probablemente será impulsada por la capacidad variable de los bancos regionales para navegar en el cambiante entorno de tasas de interés. A medida que los rendimientos de los bonos continúan en aumento, los inversores estarán observando de cerca el rendimiento de los bancos regionales, lo que podría llevar a una mayor volatilidad en el mercado. Se espera que el impacto en el mercado financiero en general sea significativo, con posibles efectos en cadena en la economía global.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
56
·
--
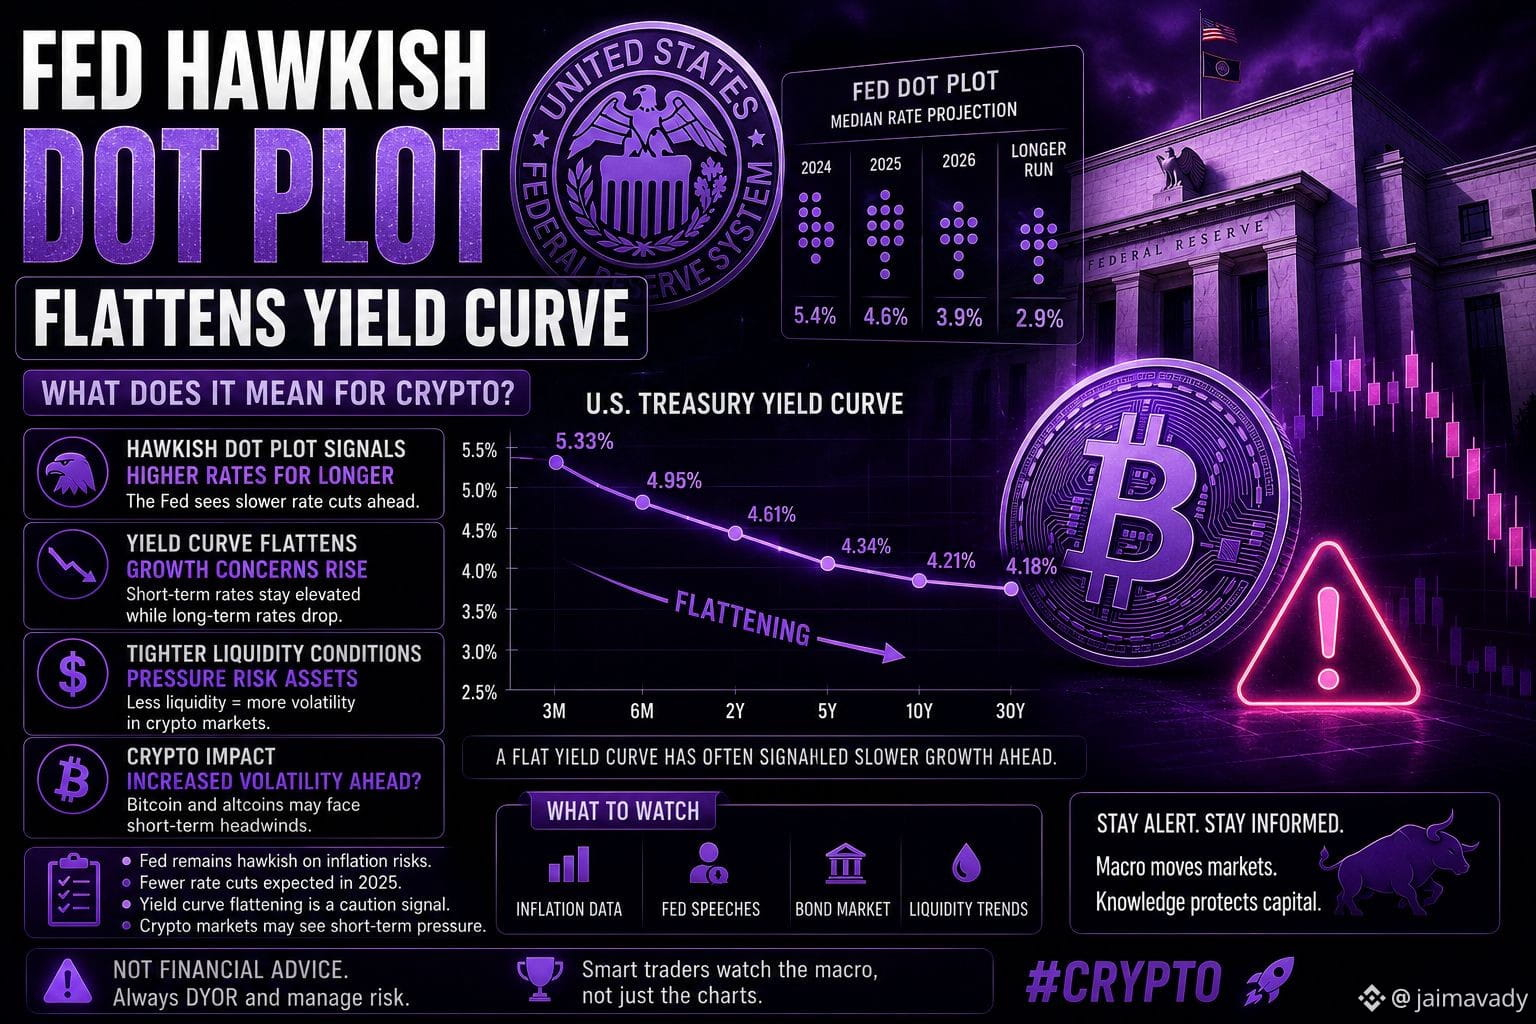
#fedhawkishdotplotflattensyieldcurve
🚨 El gráfico de puntos del Fed agresivo aplana la curva de rendimiento — ¿Señal de advertencia para las criptos? 📉🔥
La Reserva Federal ha presentado un gráfico de puntos hawkish, y los mercados están reaccionando rápido mientras la curva de rendimiento comienza a aplanarse de nuevo 👀📊
Para los traders macro, esto generalmente indica que el Fed se mantiene cauteloso sobre futuros recortes de tasas... y los activos de riesgo como las criptos están prestando mucha atención 🌍💰
💥 ¿Por qué es importante esto para los mercados cripto?
✅ Un Fed hawkish significa condiciones de liquidez más ajustadas ⚠️
✅ El aplanamiento de la curva de rendimiento a menudo señala un crecimiento económico más lento 📉
✅ Los inversores pueden reducir temporalmente su exposición al riesgo
✅ Bitcoin BTC y las altcoins suelen reaccionar negativamente a políticas de tasas altas por más tiempo
✅ La volatilidad a corto plazo podría aumentar en los mercados cripto 🚀📊
Cuando la liquidez se ajusta, los activos especulativos suelen ser los primeros en enfrentar presión… y los traders de cripto saben que la política macro puede cambiar el sentimiento muy rápidamente 👀💎
Pero los mercados ahora están tratando de resolver una pregunta clave:
¿Es esta solo una cautela temporal del Fed... o una señal de que el próximo rally podría retrasarse? 🔥
El dinero inteligente está observando los indicadores macro, los mercados de bonos y el lenguaje del Fed — no solo los gráficos de precios ⚡
La gran pregunta ahora...
🌙 ¿Las criptos absorberán la presión y continuarán hacia arriba... o la política hawkish del Fed desencadenará otra corrección primero? 📈📉
⚠️ No es asesoría financiera. Siempre DYOR y gestiona el riesgo.
#FED #Macro #YieldCurve #Trading
{future}(BTCUSDT)
{spot}(XRPUSDT)
{spot}(MUBUSDT)
#fedhawkishdotplotflattensyieldcurve
🚨 El gráfico de puntos del Fed agresivo aplana la curva de rendimiento — ¿Señal de advertencia para las criptos? 📉🔥
La Reserva Federal ha presentado un gráfico de puntos hawkish, y los mercados están reaccionando rápido mientras la curva de rendimiento comienza a aplanarse de nuevo 👀📊
Para los traders macro, esto generalmente indica que el Fed se mantiene cauteloso sobre futuros recortes de tasas... y los activos de riesgo como las criptos están prestando mucha atención 🌍💰
💥 ¿Por qué es importante esto para los mercados cripto?
✅ Un Fed hawkish significa condiciones de liquidez más ajustadas ⚠️
✅ El aplanamiento de la curva de rendimiento a menudo señala un crecimiento económico más lento 📉
✅ Los inversores pueden reducir temporalmente su exposición al riesgo
✅ Bitcoin BTC y las altcoins suelen reaccionar negativamente a políticas de tasas altas por más tiempo
✅ La volatilidad a corto plazo podría aumentar en los mercados cripto 🚀📊
Cuando la liquidez se ajusta, los activos especulativos suelen ser los primeros en enfrentar presión… y los traders de cripto saben que la política macro puede cambiar el sentimiento muy rápidamente 👀💎
Pero los mercados ahora están tratando de resolver una pregunta clave:
¿Es esta solo una cautela temporal del Fed... o una señal de que el próximo rally podría retrasarse? 🔥
El dinero inteligente está observando los indicadores macro, los mercados de bonos y el lenguaje del Fed — no solo los gráficos de precios ⚡
La gran pregunta ahora...
🌙 ¿Las criptos absorberán la presión y continuarán hacia arriba... o la política hawkish del Fed desencadenará otra corrección primero? 📈📉
⚠️ No es asesoría financiera. Siempre DYOR y gestiona el riesgo.
#FED #Macro #YieldCurve #Trading
🚨 El gráfico de puntos del Fed agresivo aplana la curva de rendimiento — ¿Señal de advertencia para las criptos? 📉🔥
La Reserva Federal ha presentado un gráfico de puntos hawkish, y los mercados están reaccionando rápido mientras la curva de rendimiento comienza a aplanarse de nuevo 👀📊
Para los traders macro, esto generalmente indica que el Fed se mantiene cauteloso sobre futuros recortes de tasas... y los activos de riesgo como las criptos están prestando mucha atención 🌍💰
💥 ¿Por qué es importante esto para los mercados cripto?
✅ Un Fed hawkish significa condiciones de liquidez más ajustadas ⚠️
✅ El aplanamiento de la curva de rendimiento a menudo señala un crecimiento económico más lento 📉
✅ Los inversores pueden reducir temporalmente su exposición al riesgo
✅ Bitcoin BTC y las altcoins suelen reaccionar negativamente a políticas de tasas altas por más tiempo
✅ La volatilidad a corto plazo podría aumentar en los mercados cripto 🚀📊
Cuando la liquidez se ajusta, los activos especulativos suelen ser los primeros en enfrentar presión… y los traders de cripto saben que la política macro puede cambiar el sentimiento muy rápidamente 👀💎
Pero los mercados ahora están tratando de resolver una pregunta clave:
¿Es esta solo una cautela temporal del Fed... o una señal de que el próximo rally podría retrasarse? 🔥
El dinero inteligente está observando los indicadores macro, los mercados de bonos y el lenguaje del Fed — no solo los gráficos de precios ⚡
La gran pregunta ahora...
🌙 ¿Las criptos absorberán la presión y continuarán hacia arriba... o la política hawkish del Fed desencadenará otra corrección primero? 📈📉
⚠️ No es asesoría financiera. Siempre DYOR y gestiona el riesgo.
#FED #Macro #YieldCurve #Trading
3
1
1.1k
·
--

Artículo
## 📊 Perspectiva del Mercado de $BTC: La Restricción Macro se Encuentra con el Flush de LiquidezMi tesis de mercado principal sigue completamente sin cambios. Como se anticipó, la acción del precio se adelantó a la narrativa de flexibilización cuantitativa, y nuestra ventana de tiempo del 16 al 17 de junio se desarrolló con precisión.
## 🔍 Estructura de Mercado Actual & Snapshot de Liquidez
* Exceso de alza: El claro rechazo del nivel de resistencia de $67.3K confirma que la mayor parte de la liquidez de compra ha sido barrida.
* Construcción a la baja: Los pools de liquidez del lado de venta continúan acumulándose fuertemente por debajo de los niveles actuales.
* Vientos en contra macro: El aumento de tasas del Banco de Japón (BOJ) al 1% el 16 de junio desencadenó un desvanecimiento lento del carry trade del yen. Esta presión macro refuerza una trayectoria bajista a corto plazo.
## 📊 Perspectiva del Mercado de $BTC: La Restricción Macro se Encuentra con el Flush de Liquidez
Mi tesis de mercado principal sigue completamente sin cambios. Como se anticipó, la acción del precio se adelantó a la narrativa de flexibilización cuantitativa, y nuestra ventana de tiempo del 16 al 17 de junio se desarrolló con precisión.
## 🔍 Estructura de Mercado Actual & Snapshot de Liquidez
* Exceso de alza: El claro rechazo del nivel de resistencia de $67.3K confirma que la mayor parte de la liquidez de compra ha sido barrida.
* Construcción a la baja: Los pools de liquidez del lado de venta continúan acumulándose fuertemente por debajo de los niveles actuales.
* Vientos en contra macro: El aumento de tasas del Banco de Japón (BOJ) al 1% el 16 de junio desencadenó un desvanecimiento lento del carry trade del yen. Esta presión macro refuerza una trayectoria bajista a corto plazo.
## 🔍 Estructura de Mercado Actual & Snapshot de Liquidez
* Exceso de alza: El claro rechazo del nivel de resistencia de $67.3K confirma que la mayor parte de la liquidez de compra ha sido barrida.
* Construcción a la baja: Los pools de liquidez del lado de venta continúan acumulándose fuertemente por debajo de los niveles actuales.
* Vientos en contra macro: El aumento de tasas del Banco de Japón (BOJ) al 1% el 16 de junio desencadenó un desvanecimiento lento del carry trade del yen. Esta presión macro refuerza una trayectoria bajista a corto plazo.
33
·
--
📉#FedHawkishDotPlotFlattensYieldCurve
El último gráfico de puntos de la Fed envió un mensaje agresivo, aumentando las expectativas de tasas más altas durante un período más largo. Como resultado, la curva de rendimientos se aplanó, reflejando condiciones financieras más estrictas y un sentimiento cauteloso en el mercado.
🔹 Perspectiva de tasas altas por más tiempo
🔹 El mercado de bonos se ajusta a las proyecciones de la Fed
🔹 Inversores observando de cerca la inflación y el crecimiento
🔹 Cripto y activos de riesgo pueden enfrentar presión a corto plazo
📊 El próximo catalizador clave sigue siendo la llegada de datos económicos y los próximos comentarios de la Fed.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Mercados #Trading #BinanceSquare #Inversión #Finanzas
📉#FedHawkishDotPlotFlattensYieldCurve
El último gráfico de puntos de la Fed envió un mensaje agresivo, aumentando las expectativas de tasas más altas durante un período más largo. Como resultado, la curva de rendimientos se aplanó, reflejando condiciones financieras más estrictas y un sentimiento cauteloso en el mercado.
🔹 Perspectiva de tasas altas por más tiempo
🔹 El mercado de bonos se ajusta a las proyecciones de la Fed
🔹 Inversores observando de cerca la inflación y el crecimiento
🔹 Cripto y activos de riesgo pueden enfrentar presión a corto plazo
📊 El próximo catalizador clave sigue siendo la llegada de datos económicos y los próximos comentarios de la Fed.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Mercados #Trading #BinanceSquare #Inversión #Finanzas
El último gráfico de puntos de la Fed envió un mensaje agresivo, aumentando las expectativas de tasas más altas durante un período más largo. Como resultado, la curva de rendimientos se aplanó, reflejando condiciones financieras más estrictas y un sentimiento cauteloso en el mercado.
🔹 Perspectiva de tasas altas por más tiempo
🔹 El mercado de bonos se ajusta a las proyecciones de la Fed
🔹 Inversores observando de cerca la inflación y el crecimiento
🔹 Cripto y activos de riesgo pueden enfrentar presión a corto plazo
📊 El próximo catalizador clave sigue siendo la llegada de datos económicos y los próximos comentarios de la Fed.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Mercados #Trading #BinanceSquare #Inversión #Finanzas
31
·
--
Alcista
#FedHawkishDotPlotFlattensYieldCurve
🚨 CAMBIO MACRO IMPORTANTE: ¡Tasas más altas por más tiempo se avecinan! 📉🔥
¡La Fed acaba de lanzar una bomba agresiva! Las tasas se mantuvieron en 3.5%-3.75%, pero el gráfico de puntos se volvió significativamente más agresivo: la proyección de la tasa mediana para 2026 saltó al 3.8% (desde el 3.4%), con 9 funcionarios ahora anticipando al menos un AUMENTO de tasas este año.
¿Resultado? Un clásico aplanamiento bajista de la curva de rendimiento de EE. UU. — los rendimientos a corto están disparándose mientras que los de largo plazo se mantienen, señalando una política más estricta y temores de inflación persistente.
Lo que esto significa para ti:
USD más fuerte a corto plazo
Presión sobre activos de riesgo (acciones + cripto) a medida que regresa la narrativa de "más alto por más tiempo"
Pero... podría forzar una mejor disciplina en los mercados a largo plazo
Atento a la volatilidad: las caídas podrían ser oportunidades de compra si la macro se estabiliza
Este es el tipo de sorpresa que separa el dinero inteligente de la multitud. ¿Tasas más altas por más tiempo? ¿O simplemente un tono agresivo temporal?
Cripto traders: ¿Cómo se están posicionando $BTC & $ETH alrededor de esto? ¿Dolor a corto plazo o acumulando en las caídas? Deja tus pensamientos y predicciones abajo 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
{spot}(BTCUSDT)
#FedHawkishDotPlotFlattensYieldCurve
🚨 CAMBIO MACRO IMPORTANTE: ¡Tasas más altas por más tiempo se avecinan! 📉🔥
¡La Fed acaba de lanzar una bomba agresiva! Las tasas se mantuvieron en 3.5%-3.75%, pero el gráfico de puntos se volvió significativamente más agresivo: la proyección de la tasa mediana para 2026 saltó al 3.8% (desde el 3.4%), con 9 funcionarios ahora anticipando al menos un AUMENTO de tasas este año.
¿Resultado? Un clásico aplanamiento bajista de la curva de rendimiento de EE. UU. — los rendimientos a corto están disparándose mientras que los de largo plazo se mantienen, señalando una política más estricta y temores de inflación persistente.
Lo que esto significa para ti:
USD más fuerte a corto plazo
Presión sobre activos de riesgo (acciones + cripto) a medida que regresa la narrativa de "más alto por más tiempo"
Pero... podría forzar una mejor disciplina en los mercados a largo plazo
Atento a la volatilidad: las caídas podrían ser oportunidades de compra si la macro se estabiliza
Este es el tipo de sorpresa que separa el dinero inteligente de la multitud. ¿Tasas más altas por más tiempo? ¿O simplemente un tono agresivo temporal?
Cripto traders: ¿Cómo se están posicionando $BTC & $ETH alrededor de esto? ¿Dolor a corto plazo o acumulando en las caídas? Deja tus pensamientos y predicciones abajo 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
🚨 CAMBIO MACRO IMPORTANTE: ¡Tasas más altas por más tiempo se avecinan! 📉🔥
¡La Fed acaba de lanzar una bomba agresiva! Las tasas se mantuvieron en 3.5%-3.75%, pero el gráfico de puntos se volvió significativamente más agresivo: la proyección de la tasa mediana para 2026 saltó al 3.8% (desde el 3.4%), con 9 funcionarios ahora anticipando al menos un AUMENTO de tasas este año.
¿Resultado? Un clásico aplanamiento bajista de la curva de rendimiento de EE. UU. — los rendimientos a corto están disparándose mientras que los de largo plazo se mantienen, señalando una política más estricta y temores de inflación persistente.
Lo que esto significa para ti:
USD más fuerte a corto plazo
Presión sobre activos de riesgo (acciones + cripto) a medida que regresa la narrativa de "más alto por más tiempo"
Pero... podría forzar una mejor disciplina en los mercados a largo plazo
Atento a la volatilidad: las caídas podrían ser oportunidades de compra si la macro se estabiliza
Este es el tipo de sorpresa que separa el dinero inteligente de la multitud. ¿Tasas más altas por más tiempo? ¿O simplemente un tono agresivo temporal?
Cripto traders: ¿Cómo se están posicionando $BTC & $ETH alrededor de esto? ¿Dolor a corto plazo o acumulando en las caídas? Deja tus pensamientos y predicciones abajo 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
2
120
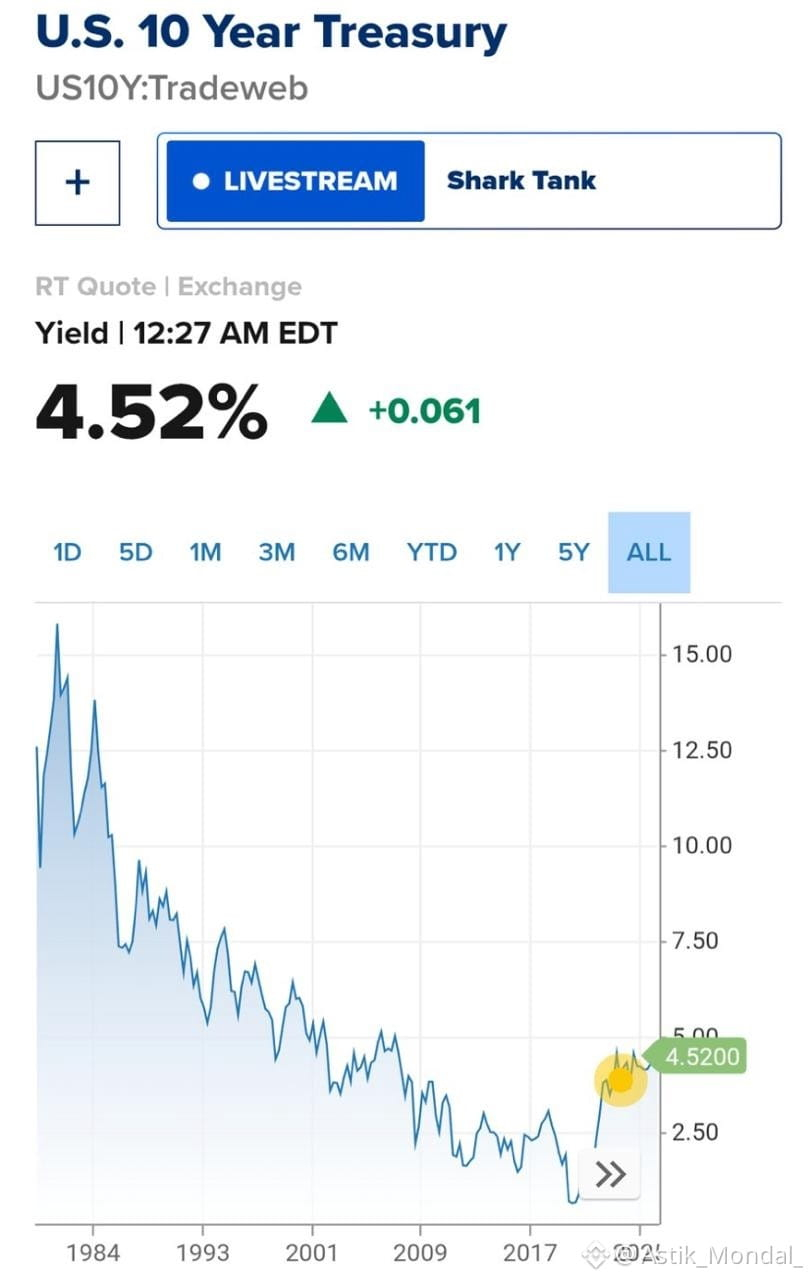
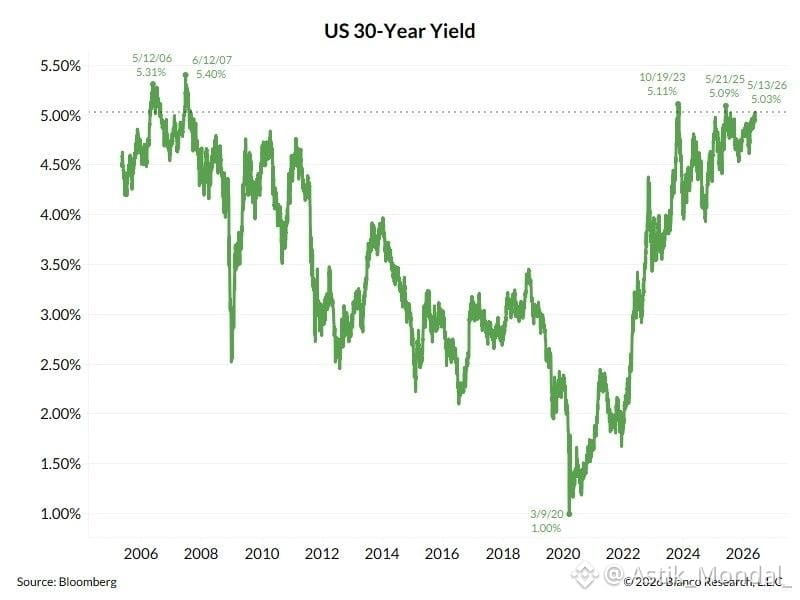
El mercado de bonos acaba de darle un ultimátum a Washington.
4.52% en el bono a 10 años.
Primera vez desde junio de 2025.
¿Rendimiento a 30 años? 5.00%.
¿Hipotecas a 30 años? Acercándose al 7%.
¿Inflación? Máximo de 3 años.
En abril pasado, este mismo nivel del 10Y obligó a Trump a pausar los aranceles.
Ahora ha vuelto.
El mercado no está preguntando esta vez.
Está diciendo.
↓
La última vez que alcanzamos el 4.50% en el 10Y, la administración titubeó.
Los aranceles fueron retirados en cuestión de días.
La configuración de hoy es peor:
→ Mayor inflación
→ Rendimientos a largo plazo más altos
→ Condiciones financieras más ajustadas sin un cambio en la Fed a la vista
Los bonos están haciendo el trabajo de la Fed por ellos.
↓
Aquí está lo que se rompe a continuación:
La demanda de hipotecas ya está colapsando cerca del 7%.
Los bancos regionales tienen bonos del tesoro a largo plazo y MBS — las pérdidas no realizadas están volviendo.
Y el Tesoro sigue inundando el mercado con suministro y menos compradores marginales.
Algo tiene que ceder.
↓
O la administración cambia de política de nuevo — aranceles, gasto, o ambos — o los rendimientos siguen subiendo hasta que las condiciones crediticias se rompan.
El 10Y al 4.50% no es una línea en la arena.
Es un cable trampa.
La última vez que se activó, se detuvo.
¿Esta vez?
Podría ser un retroceso total.
↓
Mira las próximas 48 horas.
Si los rendimientos se mantienen aquí o suben, la presión cambia de palabras a acción.
Los vigilantes de bonos están de vuelta.
Y no les importan los ciclos electorales.
#BondMarket #10YearYield #MacroAlert #TrumpTariffs #YieldCurve
El mercado de bonos acaba de darle un ultimátum a Washington.
4.52% en el bono a 10 años.
Primera vez desde junio de 2025.
¿Rendimiento a 30 años? 5.00%.
¿Hipotecas a 30 años? Acercándose al 7%.
¿Inflación? Máximo de 3 años.
En abril pasado, este mismo nivel del 10Y obligó a Trump a pausar los aranceles.
Ahora ha vuelto.
El mercado no está preguntando esta vez.
Está diciendo.
↓
La última vez que alcanzamos el 4.50% en el 10Y, la administración titubeó.
Los aranceles fueron retirados en cuestión de días.
La configuración de hoy es peor:
→ Mayor inflación
→ Rendimientos a largo plazo más altos
→ Condiciones financieras más ajustadas sin un cambio en la Fed a la vista
Los bonos están haciendo el trabajo de la Fed por ellos.
↓
Aquí está lo que se rompe a continuación:
La demanda de hipotecas ya está colapsando cerca del 7%.
Los bancos regionales tienen bonos del tesoro a largo plazo y MBS — las pérdidas no realizadas están volviendo.
Y el Tesoro sigue inundando el mercado con suministro y menos compradores marginales.
Algo tiene que ceder.
↓
O la administración cambia de política de nuevo — aranceles, gasto, o ambos — o los rendimientos siguen subiendo hasta que las condiciones crediticias se rompan.
El 10Y al 4.50% no es una línea en la arena.
Es un cable trampa.
La última vez que se activó, se detuvo.
¿Esta vez?
Podría ser un retroceso total.
↓
Mira las próximas 48 horas.
Si los rendimientos se mantienen aquí o suben, la presión cambia de palabras a acción.
Los vigilantes de bonos están de vuelta.
Y no les importan los ciclos electorales.
#BondMarket #10YearYield #MacroAlert #TrumpTariffs #YieldCurve
4.52% en el bono a 10 años.
Primera vez desde junio de 2025.
¿Rendimiento a 30 años? 5.00%.
¿Hipotecas a 30 años? Acercándose al 7%.
¿Inflación? Máximo de 3 años.
En abril pasado, este mismo nivel del 10Y obligó a Trump a pausar los aranceles.
Ahora ha vuelto.
El mercado no está preguntando esta vez.
Está diciendo.
↓
La última vez que alcanzamos el 4.50% en el 10Y, la administración titubeó.
Los aranceles fueron retirados en cuestión de días.
La configuración de hoy es peor:
→ Mayor inflación
→ Rendimientos a largo plazo más altos
→ Condiciones financieras más ajustadas sin un cambio en la Fed a la vista
Los bonos están haciendo el trabajo de la Fed por ellos.
↓
Aquí está lo que se rompe a continuación:
La demanda de hipotecas ya está colapsando cerca del 7%.
Los bancos regionales tienen bonos del tesoro a largo plazo y MBS — las pérdidas no realizadas están volviendo.
Y el Tesoro sigue inundando el mercado con suministro y menos compradores marginales.
Algo tiene que ceder.
↓
O la administración cambia de política de nuevo — aranceles, gasto, o ambos — o los rendimientos siguen subiendo hasta que las condiciones crediticias se rompan.
El 10Y al 4.50% no es una línea en la arena.
Es un cable trampa.
La última vez que se activó, se detuvo.
¿Esta vez?
Podría ser un retroceso total.
↓
Mira las próximas 48 horas.
Si los rendimientos se mantienen aquí o suben, la presión cambia de palabras a acción.
Los vigilantes de bonos están de vuelta.
Y no les importan los ciclos electorales.
#BondMarket #10YearYield #MacroAlert #TrumpTariffs #YieldCurve
406
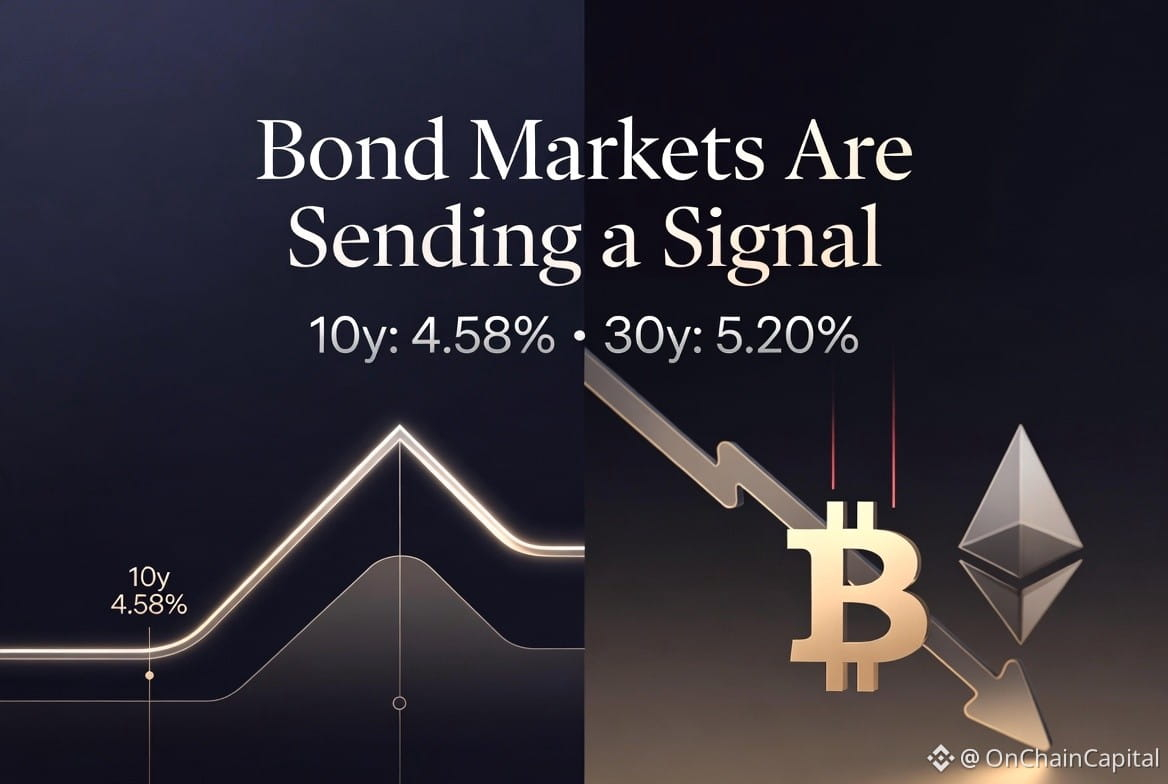
Los mercados de bonos están enviando una señal que los mercados de acciones y cripto no están valorando completamente.
El rendimiento de los bonos a 10 años se mantiene cerca del 4.58%.
El rendimiento a 30 años cerca del 5.20%.
Los traders de bonos no están comprando la narrativa del dinero fácil.
Y cuando los rendimientos se mantienen elevados, pedir prestado sigue siendo caro — poniendo presión sostenida sobre valoraciones premium en sectores sensibles a las tasas.
Los nombres de tecnología con los múltiplos más altos lo sienten primero.
Cuando el capital es caro, incluso las mejores empresas luchan por justificar múltiplos extremos.
El cripto sigue siendo la clase de activos más sensible a la liquidez en el planeta.
Cuando el sentimiento se vuelve defensivo, el capital no solo sale — corre.
El libro de jugadas es familiar:
• BTC actúa como el chequeo de salud de la liquidez
• ETH refleja el apetito por el riesgo institucional
• Activos de alta beta que montaron la ola del dinero barato sangran más rápido
Ecosistemas impulsados por narrativas necesitan flujos constantes para mantenerse en el aire. Cuando los flujos se desaceleran, las narrativas por sí solas no pueden sostener el precio.
Y en momentos de estrés, el capital inunda las stablecoins casi de la noche a la mañana.
La verdadera pregunta no es si vienen recortes de tasas.
Es si los mercados han dejado algún margen de seguridad si llegan más tarde de lo esperado.
Los rendimientos a estos niveles sugieren que el mercado de bonos piensa que la respuesta es "no".
¿Qué piensas — están las acciones y el cripto valorando demasiado optimismo?
$BTC $ETH
#Macro #yieldcurve #crypto #RiskManagement
Los mercados de bonos están enviando una señal que los mercados de acciones y cripto no están valorando completamente.
El rendimiento de los bonos a 10 años se mantiene cerca del 4.58%.
El rendimiento a 30 años cerca del 5.20%.
Los traders de bonos no están comprando la narrativa del dinero fácil.
Y cuando los rendimientos se mantienen elevados, pedir prestado sigue siendo caro — poniendo presión sostenida sobre valoraciones premium en sectores sensibles a las tasas.
Los nombres de tecnología con los múltiplos más altos lo sienten primero.
Cuando el capital es caro, incluso las mejores empresas luchan por justificar múltiplos extremos.
El cripto sigue siendo la clase de activos más sensible a la liquidez en el planeta.
Cuando el sentimiento se vuelve defensivo, el capital no solo sale — corre.
El libro de jugadas es familiar:
• BTC actúa como el chequeo de salud de la liquidez
• ETH refleja el apetito por el riesgo institucional
• Activos de alta beta que montaron la ola del dinero barato sangran más rápido
Ecosistemas impulsados por narrativas necesitan flujos constantes para mantenerse en el aire. Cuando los flujos se desaceleran, las narrativas por sí solas no pueden sostener el precio.
Y en momentos de estrés, el capital inunda las stablecoins casi de la noche a la mañana.
La verdadera pregunta no es si vienen recortes de tasas.
Es si los mercados han dejado algún margen de seguridad si llegan más tarde de lo esperado.
Los rendimientos a estos niveles sugieren que el mercado de bonos piensa que la respuesta es "no".
¿Qué piensas — están las acciones y el cripto valorando demasiado optimismo?
$BTC $ETH
#Macro #yieldcurve #crypto #RiskManagement
El rendimiento de los bonos a 10 años se mantiene cerca del 4.58%.
El rendimiento a 30 años cerca del 5.20%.
Los traders de bonos no están comprando la narrativa del dinero fácil.
Y cuando los rendimientos se mantienen elevados, pedir prestado sigue siendo caro — poniendo presión sostenida sobre valoraciones premium en sectores sensibles a las tasas.
Los nombres de tecnología con los múltiplos más altos lo sienten primero.
Cuando el capital es caro, incluso las mejores empresas luchan por justificar múltiplos extremos.
El cripto sigue siendo la clase de activos más sensible a la liquidez en el planeta.
Cuando el sentimiento se vuelve defensivo, el capital no solo sale — corre.
El libro de jugadas es familiar:
• BTC actúa como el chequeo de salud de la liquidez
• ETH refleja el apetito por el riesgo institucional
• Activos de alta beta que montaron la ola del dinero barato sangran más rápido
Ecosistemas impulsados por narrativas necesitan flujos constantes para mantenerse en el aire. Cuando los flujos se desaceleran, las narrativas por sí solas no pueden sostener el precio.
Y en momentos de estrés, el capital inunda las stablecoins casi de la noche a la mañana.
La verdadera pregunta no es si vienen recortes de tasas.
Es si los mercados han dejado algún margen de seguridad si llegan más tarde de lo esperado.
Los rendimientos a estos niveles sugieren que el mercado de bonos piensa que la respuesta es "no".
¿Qué piensas — están las acciones y el cripto valorando demasiado optimismo?
$BTC $ETH
#Macro #yieldcurve #crypto #RiskManagement
80

El giro agresivo de la Fed aplanó la curva
Las proyecciones más grandes de la Fed cambiaron de recortes a un posible aumento, y estamos viendo cómo los rendimientos a corto plazo se disparan mientras los rendimientos a largo plazo caen. ¿Cómo estás ajustando tu estrategia para este tipo de curva?
La previsión de tasa media para finales de 2026 subió al 3.8% desde el 3.4%, los rendimientos a 2 años empujaron hacia el 4.41% mientras que los rendimientos a 30 años se relajaron al 4.89%. Eso es un clásico aplanamiento bajista mientras los mercados descuentan tasas más altas por más tiempo.
#FOMC #Fed #YieldCurve #Bonk #Macro
El giro agresivo de la Fed aplanó la curva
Las proyecciones más grandes de la Fed cambiaron de recortes a un posible aumento, y estamos viendo cómo los rendimientos a corto plazo se disparan mientras los rendimientos a largo plazo caen. ¿Cómo estás ajustando tu estrategia para este tipo de curva?
La previsión de tasa media para finales de 2026 subió al 3.8% desde el 3.4%, los rendimientos a 2 años empujaron hacia el 4.41% mientras que los rendimientos a 30 años se relajaron al 4.89%. Eso es un clásico aplanamiento bajista mientras los mercados descuentan tasas más altas por más tiempo.
#FOMC #Fed #YieldCurve #Bonk #Macro
Las proyecciones más grandes de la Fed cambiaron de recortes a un posible aumento, y estamos viendo cómo los rendimientos a corto plazo se disparan mientras los rendimientos a largo plazo caen. ¿Cómo estás ajustando tu estrategia para este tipo de curva?
La previsión de tasa media para finales de 2026 subió al 3.8% desde el 3.4%, los rendimientos a 2 años empujaron hacia el 4.41% mientras que los rendimientos a 30 años se relajaron al 4.89%. Eso es un clásico aplanamiento bajista mientras los mercados descuentan tasas más altas por más tiempo.
#FOMC #Fed #YieldCurve #Bonk #Macro
115
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
1
#FedRateWatch
1.6M vistas
6,911 están debatiendo
2
#ZcashRises6%
67,242 vistas
724 están debatiendo
3
#XRPSinks10%
43,777 vistas
475 están debatiendo
4
#BitcoinETFsShed$450M
8,430 vistas
101 están debatiendo
5
#CircleOpensArcMainnet
20,008 vistas
309 están debatiendo
6
#ZcashHoldersBackNU7Upgrade
32,496 vistas
473 están debatiendo
7
#MSTRTradingVolumeSurpassesMorganStanley
29,218 vistas
615 están debatiendo
8
#BitcoinFalls4%
59,967 vistas
965 están debatiendo
9
#SKHynixInTalksToMakeMemoryChipsInUS
22,697 vistas
372 están debatiendo
10
#OpenAIDiscussesNewFundingAt$1.2TValuation
6,373 vistas
61 están debatiendo