
倔犟的小土豆
730 Beiträge
倔犟的小土豆
Melden
Nutzer blockieren
希望有一天我也会变得很优秀!
60 Following
4.2K+ Follower
492 Like gegeben
Beiträge
Alle
Zitierungen
Live
PINNED
·
--
Nachdem ich die Vault-Berechtigungsdokumente von TermMax durchgelesen hatte, stellte ich fest, dass in dem Satz „Passives Verdienen mit fester Rendite“ nicht „feste Rendite“ fett gedruckt werden sollte, sondern „wer für dich die Arbeit erledigt“.
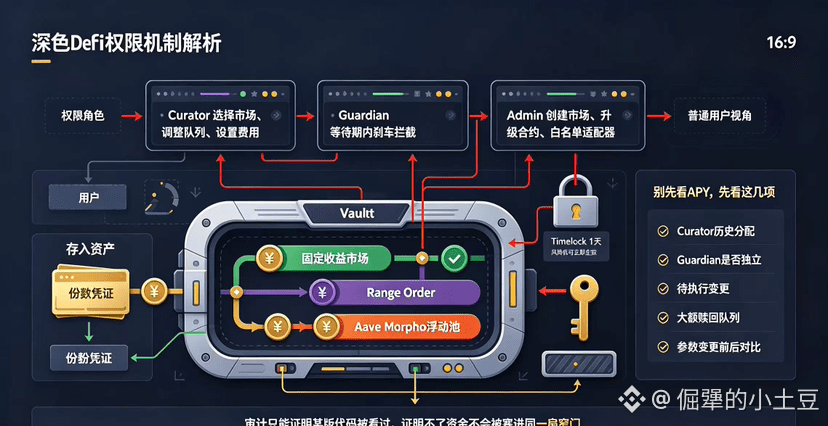
Vault selbst folgt dem ERC-4626-Standard: Nutzer hinterlegen Vermögenswerte und erhalten dafür Anteile. Der Curator wählt den Markt aus, baut Range Orders, verwaltet die Mittel-Queues und setzt die Preiskurve. Übrig gebliebene Gelder können zudem in flexible Pools wie Aave oder Morpho deployed werden. Für normale Nutzer ist das sehr bequem: Komplexes Fristenmanagement wird in einem einzigen Einstiegspunkt gebündelt. Diese Produktisierung ist tatsächlich reibungsloser als selbst Markt um Markt „Backsteine stapeln“.
Bequem heißt aber nicht vertrauenswürdig. Der Curator kann entscheiden, wohin das Kapital fließt, und kann außerdem Markt-Whitelistings, Performance Fees sowie Anpassungen an timelock einreichen. Der Guardian kann in der Wartezeit Änderungen zurücknehmen, sobald das Risiko steigt. Die Standard-Wartezeit beträgt 1 Tag; Maßnahmen zur Risikoreduktion können sofort wirksam werden. Dieses Design ist, als säße neben einem Fondsmanager noch jemand mit einer Bremse—das Lenkrad ist weiterhin nicht in den Händen der Einleger.
Eine Ebene darüber gibt es weitere Rollen wie DEFAULT_ADMIN, PAUSER, CONFIGURATOR usw.: Märkte erstellen, Verträge upgraden, Whitelist-Adapter anpassen, Teile der Konfiguration aktualisieren. Oracles sind noch sensibler: Die Änderung der Preis-Quelle hat einen eigenen Warte-Mechanismus und eine Backup-Quelle. Dass es offizielle, öffentlich dokumentierte Zugriffs- und Multisig-Einstiegspunkte gibt, ist ein Plus. Öffentliche Berechtigungen bedeuten jedoch nicht, dass die Berechtigungen verschwinden—sie machen nur sichtbar, an welcher Wand die Schlüssel hängen.
Darum schaue ich bei Vault nicht zuerst auf die Seiten-APY, sondern erst auf die historischen Zuteilungen des Curators, ob der Guardian unabhängig ist, und ob ausstehende Änderungen von normalen Nutzern verstanden werden können. Danach prüfe ich, wie die Queues beim großen Rückkauf eingeordnet werden. Am besten gibt es außerdem für jede Parameteränderung eine Vorher-Nachher-Tabelle. Ein Audit kann nur belegen, dass ein bestimmter Code einer Version angesehen wurde—aber nicht, dass der Manager die Liquidität nicht in dieselbe enge Tür stopft.
Was TermMax wirklich verkaufen will, ist nicht „für dich Klicks sparen“, sondern „für dich Entscheidungen treffen—während die Macht eingeschränkt bleibt“. Den ersten Teil hat das Produkt bereits, den zweiten Teil muss man durch langfristige On-Chain-Historie belegen; nicht durch die Bezeichnung der Rollen.
#termmax @TermMax
Nachdem ich die Vault-Berechtigungsdokumente von TermMax durchgelesen hatte, stellte ich fest, dass in dem Satz „Passives Verdienen mit fester Rendite“ nicht „feste Rendite“ fett gedruckt werden sollte, sondern „wer für dich die Arbeit erledigt“.
Vault selbst folgt dem ERC-4626-Standard: Nutzer hinterlegen Vermögenswerte und erhalten dafür Anteile. Der Curator wählt den Markt aus, baut Range Orders, verwaltet die Mittel-Queues und setzt die Preiskurve. Übrig gebliebene Gelder können zudem in flexible Pools wie Aave oder Morpho deployed werden. Für normale Nutzer ist das sehr bequem: Komplexes Fristenmanagement wird in einem einzigen Einstiegspunkt gebündelt. Diese Produktisierung ist tatsächlich reibungsloser als selbst Markt um Markt „Backsteine stapeln“.
Bequem heißt aber nicht vertrauenswürdig. Der Curator kann entscheiden, wohin das Kapital fließt, und kann außerdem Markt-Whitelistings, Performance Fees sowie Anpassungen an timelock einreichen. Der Guardian kann in der Wartezeit Änderungen zurücknehmen, sobald das Risiko steigt. Die Standard-Wartezeit beträgt 1 Tag; Maßnahmen zur Risikoreduktion können sofort wirksam werden. Dieses Design ist, als säße neben einem Fondsmanager noch jemand mit einer Bremse—das Lenkrad ist weiterhin nicht in den Händen der Einleger.
Eine Ebene darüber gibt es weitere Rollen wie DEFAULT_ADMIN, PAUSER, CONFIGURATOR usw.: Märkte erstellen, Verträge upgraden, Whitelist-Adapter anpassen, Teile der Konfiguration aktualisieren. Oracles sind noch sensibler: Die Änderung der Preis-Quelle hat einen eigenen Warte-Mechanismus und eine Backup-Quelle. Dass es offizielle, öffentlich dokumentierte Zugriffs- und Multisig-Einstiegspunkte gibt, ist ein Plus. Öffentliche Berechtigungen bedeuten jedoch nicht, dass die Berechtigungen verschwinden—sie machen nur sichtbar, an welcher Wand die Schlüssel hängen.
Darum schaue ich bei Vault nicht zuerst auf die Seiten-APY, sondern erst auf die historischen Zuteilungen des Curators, ob der Guardian unabhängig ist, und ob ausstehende Änderungen von normalen Nutzern verstanden werden können. Danach prüfe ich, wie die Queues beim großen Rückkauf eingeordnet werden. Am besten gibt es außerdem für jede Parameteränderung eine Vorher-Nachher-Tabelle. Ein Audit kann nur belegen, dass ein bestimmter Code einer Version angesehen wurde—aber nicht, dass der Manager die Liquidität nicht in dieselbe enge Tür stopft.
Was TermMax wirklich verkaufen will, ist nicht „für dich Klicks sparen“, sondern „für dich Entscheidungen treffen—während die Macht eingeschränkt bleibt“. Den ersten Teil hat das Produkt bereits, den zweiten Teil muss man durch langfristige On-Chain-Historie belegen; nicht durch die Bezeichnung der Rollen.
#termmax @TermMax
Vault selbst folgt dem ERC-4626-Standard: Nutzer hinterlegen Vermögenswerte und erhalten dafür Anteile. Der Curator wählt den Markt aus, baut Range Orders, verwaltet die Mittel-Queues und setzt die Preiskurve. Übrig gebliebene Gelder können zudem in flexible Pools wie Aave oder Morpho deployed werden. Für normale Nutzer ist das sehr bequem: Komplexes Fristenmanagement wird in einem einzigen Einstiegspunkt gebündelt. Diese Produktisierung ist tatsächlich reibungsloser als selbst Markt um Markt „Backsteine stapeln“.
Bequem heißt aber nicht vertrauenswürdig. Der Curator kann entscheiden, wohin das Kapital fließt, und kann außerdem Markt-Whitelistings, Performance Fees sowie Anpassungen an timelock einreichen. Der Guardian kann in der Wartezeit Änderungen zurücknehmen, sobald das Risiko steigt. Die Standard-Wartezeit beträgt 1 Tag; Maßnahmen zur Risikoreduktion können sofort wirksam werden. Dieses Design ist, als säße neben einem Fondsmanager noch jemand mit einer Bremse—das Lenkrad ist weiterhin nicht in den Händen der Einleger.
Eine Ebene darüber gibt es weitere Rollen wie DEFAULT_ADMIN, PAUSER, CONFIGURATOR usw.: Märkte erstellen, Verträge upgraden, Whitelist-Adapter anpassen, Teile der Konfiguration aktualisieren. Oracles sind noch sensibler: Die Änderung der Preis-Quelle hat einen eigenen Warte-Mechanismus und eine Backup-Quelle. Dass es offizielle, öffentlich dokumentierte Zugriffs- und Multisig-Einstiegspunkte gibt, ist ein Plus. Öffentliche Berechtigungen bedeuten jedoch nicht, dass die Berechtigungen verschwinden—sie machen nur sichtbar, an welcher Wand die Schlüssel hängen.
Darum schaue ich bei Vault nicht zuerst auf die Seiten-APY, sondern erst auf die historischen Zuteilungen des Curators, ob der Guardian unabhängig ist, und ob ausstehende Änderungen von normalen Nutzern verstanden werden können. Danach prüfe ich, wie die Queues beim großen Rückkauf eingeordnet werden. Am besten gibt es außerdem für jede Parameteränderung eine Vorher-Nachher-Tabelle. Ein Audit kann nur belegen, dass ein bestimmter Code einer Version angesehen wurde—aber nicht, dass der Manager die Liquidität nicht in dieselbe enge Tür stopft.
Was TermMax wirklich verkaufen will, ist nicht „für dich Klicks sparen“, sondern „für dich Entscheidungen treffen—während die Macht eingeschränkt bleibt“. Den ersten Teil hat das Produkt bereits, den zweiten Teil muss man durch langfristige On-Chain-Historie belegen; nicht durch die Bezeichnung der Rollen.
#termmax @TermMax
4
1
3
103
·
--
·
--
Übersetzung ansehen
#币安神算子 又被坑了,辛辛苦苦积攒的五千积分一下子就归零了,这也太难了,呜呜呜!
#币安神算子 又被坑了,辛辛苦苦积攒的五千积分一下子就归零了,这也太难了,呜呜呜!
·
--
#币安神算子 hat Punkte gesammelt. Jeden Tag wiederholt sich das Gleiche, ich bin echt sprachlos. Kann ich nicht einmal gewinnen?
#币安神算子 hat Punkte gesammelt. Jeden Tag wiederholt sich das Gleiche, ich bin echt sprachlos. Kann ich nicht einmal gewinnen?
1
·
--
#币安神算子 Wie lange läuft dieses Event noch? Ich habe das Gefühl, jeden Tag zu verlieren. Zum Glück geht es nur um Punkte – wären es U, würde ich mich echt zu Tode ärgern.
#币安神算子 Wie lange läuft dieses Event noch? Ich habe das Gefühl, jeden Tag zu verlieren. Zum Glück geht es nur um Punkte – wären es U, würde ich mich echt zu Tode ärgern.
·
--
#币安神算子 Punkte abholen – wie viele Punkte habt ihr jetzt? Bei mir werden sie jeden Tag auf null zurückgesetzt, das macht mich wahnsinnig.
#币安神算子 Punkte abholen – wie viele Punkte habt ihr jetzt? Bei mir werden sie jeden Tag auf null zurückgesetzt, das macht mich wahnsinnig.
5
·
--
#币安神算子 Wenn ich Punkte sammeln kann, bin ich dabei. Wann lasst ihr mich endlich einmal gewinnen?
#币安神算子 Wenn ich Punkte sammeln kann, bin ich dabei. Wann lasst ihr mich endlich einmal gewinnen?
3
·
--
Die Punkte, die #币安神算子 jeden Tag erhält, sind täglich restlos aufgebraucht – wirklich interessant!
Die Punkte, die #币安神算子 jeden Tag erhält, sind täglich restlos aufgebraucht – wirklich interessant!
4
·
--
Sind #币安神算子 die Punkte, die man jede Woche für Aufgaben erhält, und kann man am Ende eine Belohnung einlösen?
Sind #币安神算子 die Punkte, die man jede Woche für Aufgaben erhält, und kann man am Ende eine Belohnung einlösen?
6
·
--
#币安神算子 Heute gibt es heute viele Vorhersagen, aber ich verstehe keine davon. Ich setze einfach irgendwas – reine Glückssache.
#币安神算子 Heute gibt es heute viele Vorhersagen, aber ich verstehe keine davon. Ich setze einfach irgendwas – reine Glückssache.
68
·
--
#币安神算子 , das zählt auch als ein Sieg. Endlich habe ich über 1.000 Punkte. Wie oft muss ich All-in gehen, um auf 10.000 Punkte zu kommen?
#币安神算子 , das zählt auch als ein Sieg. Endlich habe ich über 1.000 Punkte. Wie oft muss ich All-in gehen, um auf 10.000 Punkte zu kommen?
1
·
--
#币安神算子 Heute ist mein dritter Tag beim Einchecken. In den letzten Tagen habe ich alles verloren, hahaha. Hoffentlich geht es eines Tages richtig ab.
#币安神算子 Heute ist mein dritter Tag beim Einchecken. In den letzten Tagen habe ich alles verloren, hahaha. Hoffentlich geht es eines Tages richtig ab.
55
·
--
#币安神算子 Schaffen wir es heute in die Rangliste? Weiter so, heute geben wir Vollgas! Hauptsache, wir schaffen es auf die Rangliste.
#币安神算子 Schaffen wir es heute in die Rangliste? Weiter so, heute geben wir Vollgas! Hauptsache, wir schaffen es auf die Rangliste.
6
·
--
Wie läuft diese Aktion #币安神算子 eigentlich ab? Warum verliere ich immer, selbst wenn ich in letzter Minute bestelle? Kann mir das jemand erklären?
Wie läuft diese Aktion #币安神算子 eigentlich ab? Warum verliere ich immer, selbst wenn ich in letzter Minute bestelle? Kann mir das jemand erklären?
75
·
--
Ich hatte heute nichts vor und habe mir mal die Ökosystem-Seite von Dusk angesehen.
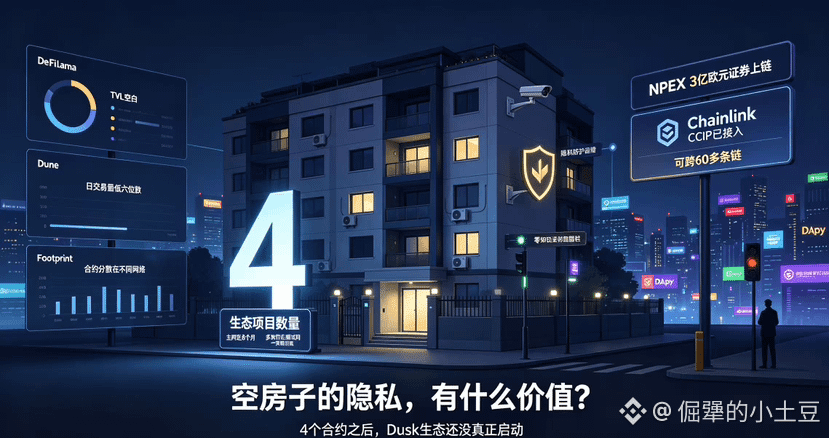
Die offizielle Daten-Seite listet die Projekte im Ökosystem auf. Ich hab gezählt – es sind 4. Eine Layer-1 mit einem Mainnet-Launch vor fast 8 Monaten: Im Ökosystem gibt es nur 4 Projekte. Ich habe Dune, DeFiLlama und Footprint komplett durchgesehen – das Ergebnis war entweder leer oder immer wieder genau diese vier Contracts. Diese vier Contracts sind zudem auf unterschiedliche Netzwerke verteilt, und die meisten befinden sich noch in der Testnet-Phase.
Schauen wir im gleichen Zeitraum auf andere L1s, die ihr Mainnet gelauncht haben: Dort hat man mindestens Dutzende bis Hunderte an Ökosystem-Projekten – die DApp-Liste reicht über drei Seiten und ist nicht mal komplett durchzublättern. Bei Dusk endet eine Seite schon am Ende.
Man könnte sagen: „Dusk fokussiert auf Institutionen, braucht nicht so viele DApps.“ Aber die Zahl von 4 Contracts ist nicht einmal „Startphase“-würdig. Eine Chain ohne Ökosystem ist wie eine luxuriös renovierte Wohnanlage, in der niemand wohnt. Du montierst die besten Türschlösser und die teuersten Überwachungssysteme – aber du schützt ein leeres Haus. Was für einen Wert hat die Privatsphäre eines leeren Hauses?
Als ich die TVL-Daten nochmal durchging: DeFiLlama zeigt TVL als leer, und das Tages-Volumen ist nur im niedrigen sechsstelligen Bereich. NPEXs Zusammenarbeit ist tatsächlich Dasks größter Verkaufsargument – tokenisierte Wertpapiere im Volumen von 300 Millionen Euro klingen beeindruckend. Aber eine einzelne Kooperation trägt keine komplette Chain. Ich hab in der Community herumgestöbert und außer NPEX keine zweite, halbwegs brauchbare unternehmensweite Zusammenarbeit gefunden. Außerdem heißt „Größe des Bestandsvermögens“ nicht „aktive On-Chain-Abrechnungen“. Eine Analyse weist darauf hin, dass die Lücke zwischen „veröffentlichten Zahlen“ und dem, was tatsächlich umgesetzt wurde, extrem groß ist.
Im Januar 2026 haben Dusk und Chainlink CCIP komplett angebunden. Theoretisch könnten die NPEX-Wertpapier-Token, die auf Dusk ausgegeben werden, auf über 60 Ketten weitergehen. Aber wenn die Infrastruktur steht und niemand sie nutzt, ist es im Grunde nur ein Leerräumen.
Wenn die Anzahl der Dusk-Contracts bis Ende dieses Jahres immer noch unter zweistellig bleibt, dann kann ich mir wirklich nicht mehr einreden, dass das alles gut läuft. Eine nicht genutzte Privacy-Chain hat für ihre Privacy keinerlei Bedeutung – du brauchst erst Menschen, die sie nutzen, bevor überhaupt Privacy schutzbedürftig ist. Im Moment gibt es nicht einmal Menschen. Die Privacy wird zur Selbstbestätigung.
Der Zustand mit nur vier Contracts hat mir sehr klar gemacht, dass dieses Ökosystem noch nicht wirklich gestartet ist. Mainnet-Stabilität ist nur der erste Schritt. Ob Entwickler kommen, und ob sie bleiben können – das ist der entscheidende nächste Punkt. Der Wert einer Chain hängt letztlich davon ab, was dort läuft.
#dusk $DUSK @Dusk
Ich hatte heute nichts vor und habe mir mal die Ökosystem-Seite von Dusk angesehen.
Die offizielle Daten-Seite listet die Projekte im Ökosystem auf. Ich hab gezählt – es sind 4. Eine Layer-1 mit einem Mainnet-Launch vor fast 8 Monaten: Im Ökosystem gibt es nur 4 Projekte. Ich habe Dune, DeFiLlama und Footprint komplett durchgesehen – das Ergebnis war entweder leer oder immer wieder genau diese vier Contracts. Diese vier Contracts sind zudem auf unterschiedliche Netzwerke verteilt, und die meisten befinden sich noch in der Testnet-Phase.
Schauen wir im gleichen Zeitraum auf andere L1s, die ihr Mainnet gelauncht haben: Dort hat man mindestens Dutzende bis Hunderte an Ökosystem-Projekten – die DApp-Liste reicht über drei Seiten und ist nicht mal komplett durchzublättern. Bei Dusk endet eine Seite schon am Ende.
Man könnte sagen: „Dusk fokussiert auf Institutionen, braucht nicht so viele DApps.“ Aber die Zahl von 4 Contracts ist nicht einmal „Startphase“-würdig. Eine Chain ohne Ökosystem ist wie eine luxuriös renovierte Wohnanlage, in der niemand wohnt. Du montierst die besten Türschlösser und die teuersten Überwachungssysteme – aber du schützt ein leeres Haus. Was für einen Wert hat die Privatsphäre eines leeren Hauses?
Als ich die TVL-Daten nochmal durchging: DeFiLlama zeigt TVL als leer, und das Tages-Volumen ist nur im niedrigen sechsstelligen Bereich. NPEXs Zusammenarbeit ist tatsächlich Dasks größter Verkaufsargument – tokenisierte Wertpapiere im Volumen von 300 Millionen Euro klingen beeindruckend. Aber eine einzelne Kooperation trägt keine komplette Chain. Ich hab in der Community herumgestöbert und außer NPEX keine zweite, halbwegs brauchbare unternehmensweite Zusammenarbeit gefunden. Außerdem heißt „Größe des Bestandsvermögens“ nicht „aktive On-Chain-Abrechnungen“. Eine Analyse weist darauf hin, dass die Lücke zwischen „veröffentlichten Zahlen“ und dem, was tatsächlich umgesetzt wurde, extrem groß ist.
Im Januar 2026 haben Dusk und Chainlink CCIP komplett angebunden. Theoretisch könnten die NPEX-Wertpapier-Token, die auf Dusk ausgegeben werden, auf über 60 Ketten weitergehen. Aber wenn die Infrastruktur steht und niemand sie nutzt, ist es im Grunde nur ein Leerräumen.
Wenn die Anzahl der Dusk-Contracts bis Ende dieses Jahres immer noch unter zweistellig bleibt, dann kann ich mir wirklich nicht mehr einreden, dass das alles gut läuft. Eine nicht genutzte Privacy-Chain hat für ihre Privacy keinerlei Bedeutung – du brauchst erst Menschen, die sie nutzen, bevor überhaupt Privacy schutzbedürftig ist. Im Moment gibt es nicht einmal Menschen. Die Privacy wird zur Selbstbestätigung.
Der Zustand mit nur vier Contracts hat mir sehr klar gemacht, dass dieses Ökosystem noch nicht wirklich gestartet ist. Mainnet-Stabilität ist nur der erste Schritt. Ob Entwickler kommen, und ob sie bleiben können – das ist der entscheidende nächste Punkt. Der Wert einer Chain hängt letztlich davon ab, was dort läuft.
#dusk $DUSK @Dusk
Die offizielle Daten-Seite listet die Projekte im Ökosystem auf. Ich hab gezählt – es sind 4. Eine Layer-1 mit einem Mainnet-Launch vor fast 8 Monaten: Im Ökosystem gibt es nur 4 Projekte. Ich habe Dune, DeFiLlama und Footprint komplett durchgesehen – das Ergebnis war entweder leer oder immer wieder genau diese vier Contracts. Diese vier Contracts sind zudem auf unterschiedliche Netzwerke verteilt, und die meisten befinden sich noch in der Testnet-Phase.
Schauen wir im gleichen Zeitraum auf andere L1s, die ihr Mainnet gelauncht haben: Dort hat man mindestens Dutzende bis Hunderte an Ökosystem-Projekten – die DApp-Liste reicht über drei Seiten und ist nicht mal komplett durchzublättern. Bei Dusk endet eine Seite schon am Ende.
Man könnte sagen: „Dusk fokussiert auf Institutionen, braucht nicht so viele DApps.“ Aber die Zahl von 4 Contracts ist nicht einmal „Startphase“-würdig. Eine Chain ohne Ökosystem ist wie eine luxuriös renovierte Wohnanlage, in der niemand wohnt. Du montierst die besten Türschlösser und die teuersten Überwachungssysteme – aber du schützt ein leeres Haus. Was für einen Wert hat die Privatsphäre eines leeren Hauses?
Als ich die TVL-Daten nochmal durchging: DeFiLlama zeigt TVL als leer, und das Tages-Volumen ist nur im niedrigen sechsstelligen Bereich. NPEXs Zusammenarbeit ist tatsächlich Dasks größter Verkaufsargument – tokenisierte Wertpapiere im Volumen von 300 Millionen Euro klingen beeindruckend. Aber eine einzelne Kooperation trägt keine komplette Chain. Ich hab in der Community herumgestöbert und außer NPEX keine zweite, halbwegs brauchbare unternehmensweite Zusammenarbeit gefunden. Außerdem heißt „Größe des Bestandsvermögens“ nicht „aktive On-Chain-Abrechnungen“. Eine Analyse weist darauf hin, dass die Lücke zwischen „veröffentlichten Zahlen“ und dem, was tatsächlich umgesetzt wurde, extrem groß ist.
Im Januar 2026 haben Dusk und Chainlink CCIP komplett angebunden. Theoretisch könnten die NPEX-Wertpapier-Token, die auf Dusk ausgegeben werden, auf über 60 Ketten weitergehen. Aber wenn die Infrastruktur steht und niemand sie nutzt, ist es im Grunde nur ein Leerräumen.
Wenn die Anzahl der Dusk-Contracts bis Ende dieses Jahres immer noch unter zweistellig bleibt, dann kann ich mir wirklich nicht mehr einreden, dass das alles gut läuft. Eine nicht genutzte Privacy-Chain hat für ihre Privacy keinerlei Bedeutung – du brauchst erst Menschen, die sie nutzen, bevor überhaupt Privacy schutzbedürftig ist. Im Moment gibt es nicht einmal Menschen. Die Privacy wird zur Selbstbestätigung.
Der Zustand mit nur vier Contracts hat mir sehr klar gemacht, dass dieses Ökosystem noch nicht wirklich gestartet ist. Mainnet-Stabilität ist nur der erste Schritt. Ob Entwickler kommen, und ob sie bleiben können – das ist der entscheidende nächste Punkt. Der Wert einer Chain hängt letztlich davon ab, was dort läuft.
#dusk $DUSK @Dusk
87
·
--
关于 Dusk 这个项目,我盯了挺久。
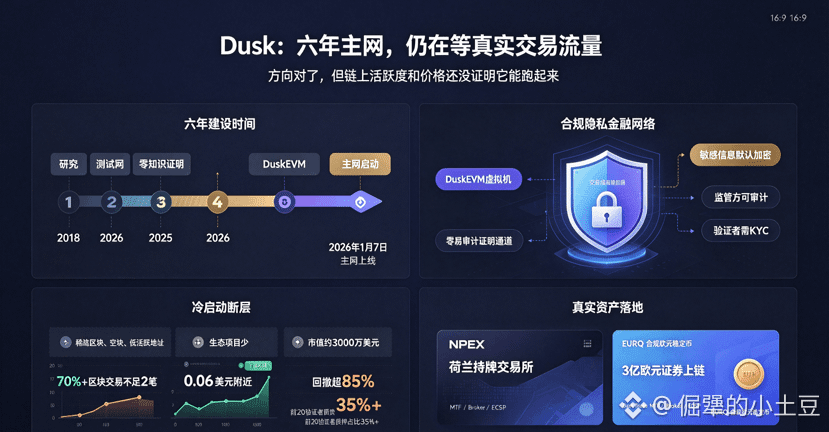
它 2018 年开始做,今年 1 月主网才上线,中间磨了六年。跟市面上那些“加密一切”的隐私项目不同,Dusk 走的是另一条路——把隐私和合规缝在一起,专门服务受监管的金融场景。2026 年 1 月 7 号主网正式启动,DuskEVM 同步上线,完全兼容 Solidity,开发者从以太坊迁过来基本不用改代码。核心组件 Hedger 用零知识证明给 EVM 交易加隐私层,敏感信息默认加密,但保留了对监管方的可审计通道。验证者需要完成 KYC,这条被很多人批评“不够去中心化”,但我觉得这是对金融本质的诚实回应——真实世界的金融系统靠的是责任链条清晰,出了问题知道该找谁。
真正让我觉得不一样的,是它的落地。Dusk 跟荷兰持牌交易所 NPEX 搞了正式合作,NPEX 平台上超过 3 亿欧元的证券资产要搬到链上来。DuskTrade 拿了欧盟 MTF、Broker、ECSP 牌照,Quantoz 也通过 Dusk 发行了合规欧元稳定币 EURQ。这些是真资产在跑,不是测试网上的 demo。
但硬币总有另一面。主网上线快 8 个月了,官方生态页面上只有几个项目。超过 70% 的区块里交易数不足 2 笔,经常连续空块。8 月初价格在 0.06 美元附近晃荡,市值约 3000 万美元出头。从年初高点下来回撤超过 85%,6 月币安还下架了 DUSK/BTC 交易对。社区里也在吵——200 个验证者,前 20 个控制着 35% 以上的质押。
技术方向我认——隐私和合规之间一直找不到平衡点,Dusk 确实找到了一个可以落地的位置。NPEX 的合作也证明这套逻辑不是空转。但价格已经走过一波情绪拉盘了,接下来能不能转化成持续的用户增长和链上活动,现在看不清楚。我会继续盯着 NPEX 那 3 亿欧元资产能不能真正产生持续的交易流量,以及 DuskEVM 上有没有真正好用的应用长出来。在那之前,先看,不动。
#dusk $DUSK @Dusk
关于 Dusk 这个项目,我盯了挺久。
它 2018 年开始做,今年 1 月主网才上线,中间磨了六年。跟市面上那些“加密一切”的隐私项目不同,Dusk 走的是另一条路——把隐私和合规缝在一起,专门服务受监管的金融场景。2026 年 1 月 7 号主网正式启动,DuskEVM 同步上线,完全兼容 Solidity,开发者从以太坊迁过来基本不用改代码。核心组件 Hedger 用零知识证明给 EVM 交易加隐私层,敏感信息默认加密,但保留了对监管方的可审计通道。验证者需要完成 KYC,这条被很多人批评“不够去中心化”,但我觉得这是对金融本质的诚实回应——真实世界的金融系统靠的是责任链条清晰,出了问题知道该找谁。
真正让我觉得不一样的,是它的落地。Dusk 跟荷兰持牌交易所 NPEX 搞了正式合作,NPEX 平台上超过 3 亿欧元的证券资产要搬到链上来。DuskTrade 拿了欧盟 MTF、Broker、ECSP 牌照,Quantoz 也通过 Dusk 发行了合规欧元稳定币 EURQ。这些是真资产在跑,不是测试网上的 demo。
但硬币总有另一面。主网上线快 8 个月了,官方生态页面上只有几个项目。超过 70% 的区块里交易数不足 2 笔,经常连续空块。8 月初价格在 0.06 美元附近晃荡,市值约 3000 万美元出头。从年初高点下来回撤超过 85%,6 月币安还下架了 DUSK/BTC 交易对。社区里也在吵——200 个验证者,前 20 个控制着 35% 以上的质押。
技术方向我认——隐私和合规之间一直找不到平衡点,Dusk 确实找到了一个可以落地的位置。NPEX 的合作也证明这套逻辑不是空转。但价格已经走过一波情绪拉盘了,接下来能不能转化成持续的用户增长和链上活动,现在看不清楚。我会继续盯着 NPEX 那 3 亿欧元资产能不能真正产生持续的交易流量,以及 DuskEVM 上有没有真正好用的应用长出来。在那之前,先看,不动。
#dusk $DUSK @Dusk
它 2018 年开始做,今年 1 月主网才上线,中间磨了六年。跟市面上那些“加密一切”的隐私项目不同,Dusk 走的是另一条路——把隐私和合规缝在一起,专门服务受监管的金融场景。2026 年 1 月 7 号主网正式启动,DuskEVM 同步上线,完全兼容 Solidity,开发者从以太坊迁过来基本不用改代码。核心组件 Hedger 用零知识证明给 EVM 交易加隐私层,敏感信息默认加密,但保留了对监管方的可审计通道。验证者需要完成 KYC,这条被很多人批评“不够去中心化”,但我觉得这是对金融本质的诚实回应——真实世界的金融系统靠的是责任链条清晰,出了问题知道该找谁。
真正让我觉得不一样的,是它的落地。Dusk 跟荷兰持牌交易所 NPEX 搞了正式合作,NPEX 平台上超过 3 亿欧元的证券资产要搬到链上来。DuskTrade 拿了欧盟 MTF、Broker、ECSP 牌照,Quantoz 也通过 Dusk 发行了合规欧元稳定币 EURQ。这些是真资产在跑,不是测试网上的 demo。
但硬币总有另一面。主网上线快 8 个月了,官方生态页面上只有几个项目。超过 70% 的区块里交易数不足 2 笔,经常连续空块。8 月初价格在 0.06 美元附近晃荡,市值约 3000 万美元出头。从年初高点下来回撤超过 85%,6 月币安还下架了 DUSK/BTC 交易对。社区里也在吵——200 个验证者,前 20 个控制着 35% 以上的质押。
技术方向我认——隐私和合规之间一直找不到平衡点,Dusk 确实找到了一个可以落地的位置。NPEX 的合作也证明这套逻辑不是空转。但价格已经走过一波情绪拉盘了,接下来能不能转化成持续的用户增长和链上活动,现在看不清楚。我会继续盯着 NPEX 那 3 亿欧元资产能不能真正产生持续的交易流量,以及 DuskEVM 上有没有真正好用的应用长出来。在那之前,先看,不动。
#dusk $DUSK @Dusk
123
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReopensWithdrawalsForMoreAssets
1.1M Aufrufe
5,773 Kommentare
Update zur Wiederherstellung Nr. 9: Auszahlungen für weitere Vermögenswerte werden wieder ermöglicht (2026-11-06)
Binance Announcement
·170 Likes
·689.1k Aufrufe
$2TWipedOutHedgeFundsFaceLiquidation
319 Aufrufe
24 Kommentare
AnthropicIPOValuationDoubts
13,130 Aufrufe
379 Kommentare