

Tung9xnb
729 Beiträge
Tung9xnb
Melden
Nutzer blockieren
Content creation - market analysis - news

BNB Halter
Regelmäßiger Trader
3.8 Jahre
41 Following
1.3K+ Follower
1.6K+ Like gegeben
Beiträge
Alle
Zitierungen
PINNED
·
--
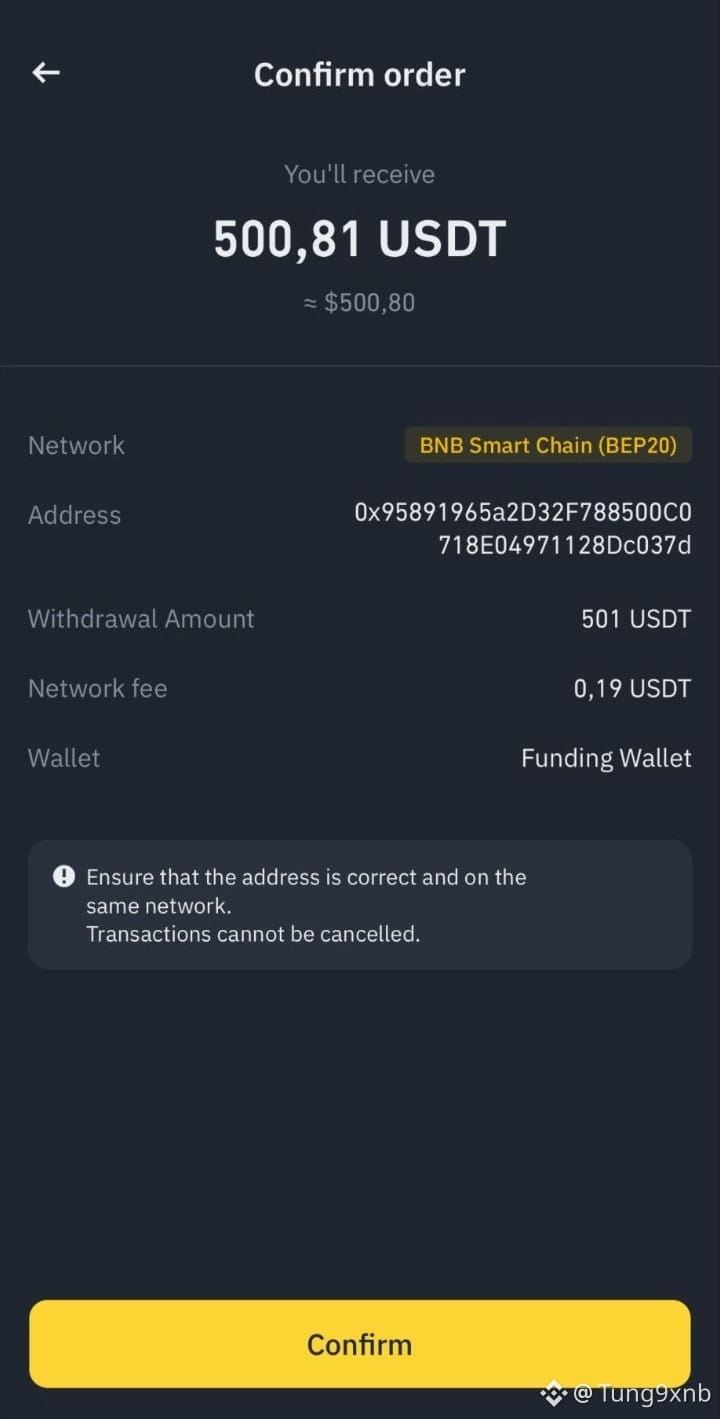
Vor ein paar Tagen bin ich auf einen P2P-Fall gestoßen, der fast schon abgeschlossen wirkte.
Die Bestellung war für 500 USDT.
Der Verkäufer erwartete die Zahlung, und das Geld ist auf dem Bankkonto angekommen.
Bis dahin schien alles in Ordnung.
Dann änderte sich ein Detail die Situation.
Die Zahlung kam von einem Namen, der nicht mit dem Namen übereinstimmt, der auf dem Binance-P2P-Order-Konto angezeigt wurde.
Der Käufer erklärte, dass er für die Überweisung das Konto einer anderen Person verwendet habe.
Diese Erklärung könnte durchaus echt sein.
Aber an diesem Punkt würde ich die Krypto nicht freigeben, nur weil das Geld eingetroffen ist.
Die wichtigste Frage lautet nicht mehr nur:
„Habe ich das Geld erhalten?“
Sondern auch:
„Passt diese Zahlung zur Transaktion, die ich gerade wirklich abschließe?“
Genau hier wird das Prüfen der Zahlungsdetails vor der Freigabe der Krypto besonders wichtig.
Wenn die Angaben nicht zusammenpassen, würde ich nicht versuchen, das Problem zu lösen, indem ich eine neue Zahlung akzeptiere, das Geld irgendwo anders sende oder eine separate Vereinbarung mit dem Käufer treffe.
Ich würde alles innerhalb der Bestellung belassen und um Klärung bitten.
Und wenn die Situation sich weiterhin nicht lösen lässt, würde ich den offiziellen Einspruchsprozess nutzen, statt eine Entscheidung auf Basis von Annahmen zu treffen.
Was mir an diesem Vorgehen gefällt, ist, dass ich nicht entscheiden muss, ob die andere Person vertrauenswürdig ist.
Ich muss nur erkennen, dass etwas nicht zusammenpasst.
Dass das Geld auf deinem Konto ist, ist eine Information.
Dass die Zahlung zur Bestellung passt, ist eine andere.
Wenn diese beiden nicht zusammenpassen, ist genau der Moment gekommen, um aufzuhören.
$BNB
{spot}(BNBUSDT)
#binancep2pantoan @Binance_Vietnam
Vor ein paar Tagen bin ich auf einen P2P-Fall gestoßen, der fast schon abgeschlossen wirkte.
Die Bestellung war für 500 USDT.
Der Verkäufer erwartete die Zahlung, und das Geld ist auf dem Bankkonto angekommen.
Bis dahin schien alles in Ordnung.
Dann änderte sich ein Detail die Situation.
Die Zahlung kam von einem Namen, der nicht mit dem Namen übereinstimmt, der auf dem Binance-P2P-Order-Konto angezeigt wurde.
Der Käufer erklärte, dass er für die Überweisung das Konto einer anderen Person verwendet habe.
Diese Erklärung könnte durchaus echt sein.
Aber an diesem Punkt würde ich die Krypto nicht freigeben, nur weil das Geld eingetroffen ist.
Die wichtigste Frage lautet nicht mehr nur:
„Habe ich das Geld erhalten?“
Sondern auch:
„Passt diese Zahlung zur Transaktion, die ich gerade wirklich abschließe?“
Genau hier wird das Prüfen der Zahlungsdetails vor der Freigabe der Krypto besonders wichtig.
Wenn die Angaben nicht zusammenpassen, würde ich nicht versuchen, das Problem zu lösen, indem ich eine neue Zahlung akzeptiere, das Geld irgendwo anders sende oder eine separate Vereinbarung mit dem Käufer treffe.
Ich würde alles innerhalb der Bestellung belassen und um Klärung bitten.
Und wenn die Situation sich weiterhin nicht lösen lässt, würde ich den offiziellen Einspruchsprozess nutzen, statt eine Entscheidung auf Basis von Annahmen zu treffen.
Was mir an diesem Vorgehen gefällt, ist, dass ich nicht entscheiden muss, ob die andere Person vertrauenswürdig ist.
Ich muss nur erkennen, dass etwas nicht zusammenpasst.
Dass das Geld auf deinem Konto ist, ist eine Information.
Dass die Zahlung zur Bestellung passt, ist eine andere.
Wenn diese beiden nicht zusammenpassen, ist genau der Moment gekommen, um aufzuhören.
$BNB
#binancep2pantoan @Binance Vietnam
19
1
47
86.8k
·
--
Habt eine schöne Woche, Leute
Ich liebe $BNB
{spot}(BNBUSDT)
Habt eine schöne Woche, Leute
Ich liebe $BNB
Ich liebe $BNB
341
17
341
·
--
Habt eine schöne Woche, ihr Lieben
Sagt „Ja“ und nehmt es für euch in Anspruch
Habt eine schöne Woche, ihr Lieben
Sagt „Ja“ und nehmt es für euch in Anspruch
Sagt „Ja“ und nehmt es für euch in Anspruch
101
1
10
101
·
--
Wenn du BNB liebst, bitte tritt meiner Gruppe bei.
[Join here and claim box](https://app.binance.com/uni-qr/JyETkj9G)
Neue Box alle 1-2 Std. in meinem Gr chat
Antworte unten mit „BNB“, um ein bisschen Liebe von mir zu bekommen.
{spot}(BNBUSDT)
Wenn du BNB liebst, bitte tritt meiner Gruppe bei.
Join here and claim box
Neue Box alle 1-2 Std. in meinem Gr chat
Antworte unten mit „BNB“, um ein bisschen Liebe von mir zu bekommen.
Join here and claim box
Neue Box alle 1-2 Std. in meinem Gr chat
Antworte unten mit „BNB“, um ein bisschen Liebe von mir zu bekommen.
73
1
7
73
·
--
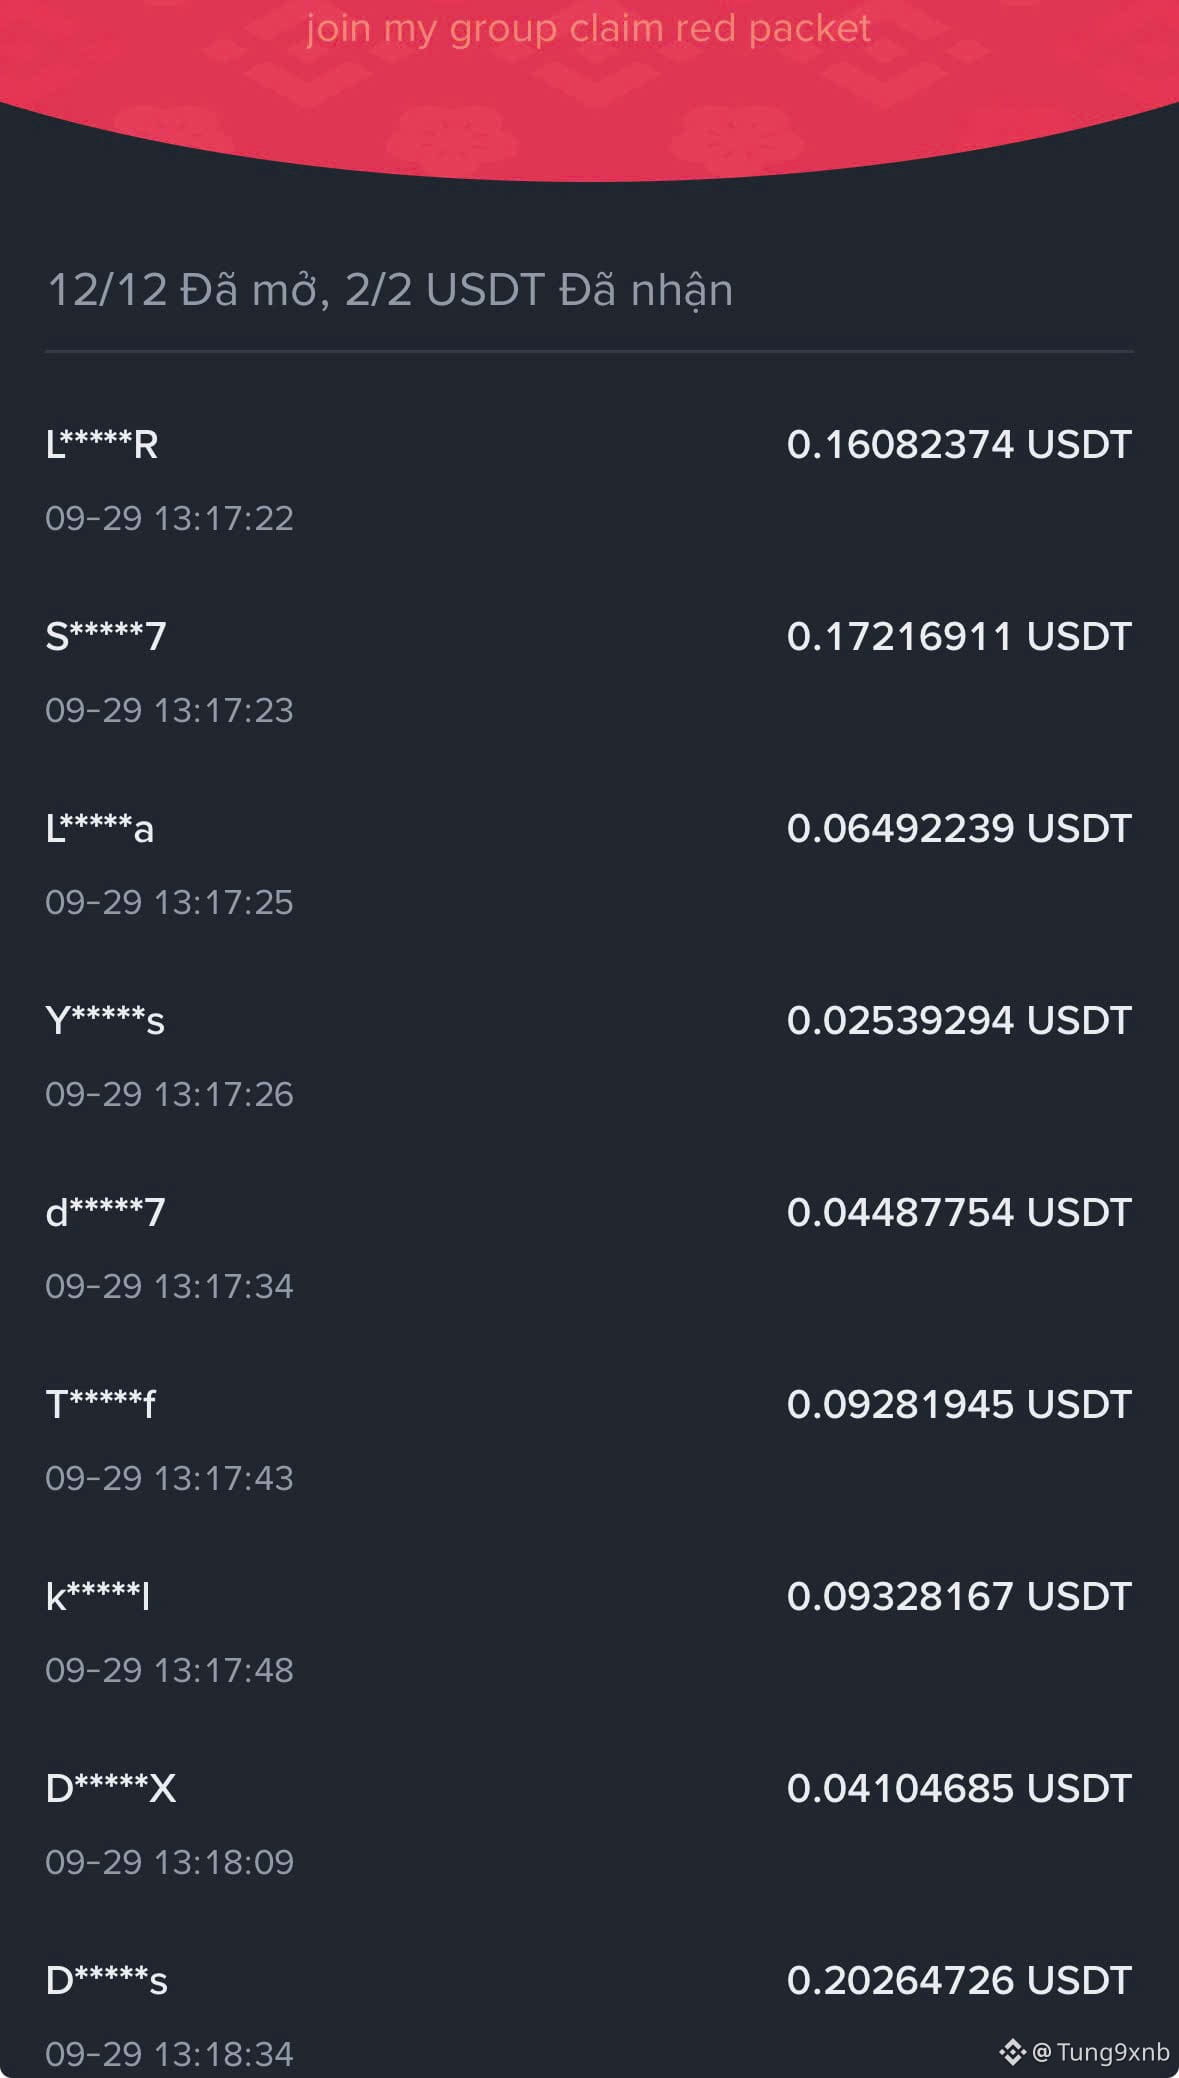
Nächstes Feld bereit
Neues Feld erscheint alle 1–2 Stunden. Hier beitreten.
[https://app.binance.com/uni-qr/JyETkj9G](https://app.binance.com/uni-qr/JyETkj9G)
#redpacket
Nächstes Feld bereit
Neues Feld erscheint alle 1–2 Stunden. Hier beitreten.
https://app.binance.com/uni-qr/JyETkj9G
#redpacket
Neues Feld erscheint alle 1–2 Stunden. Hier beitreten.
https://app.binance.com/uni-qr/JyETkj9G
#redpacket
1
13
·
--
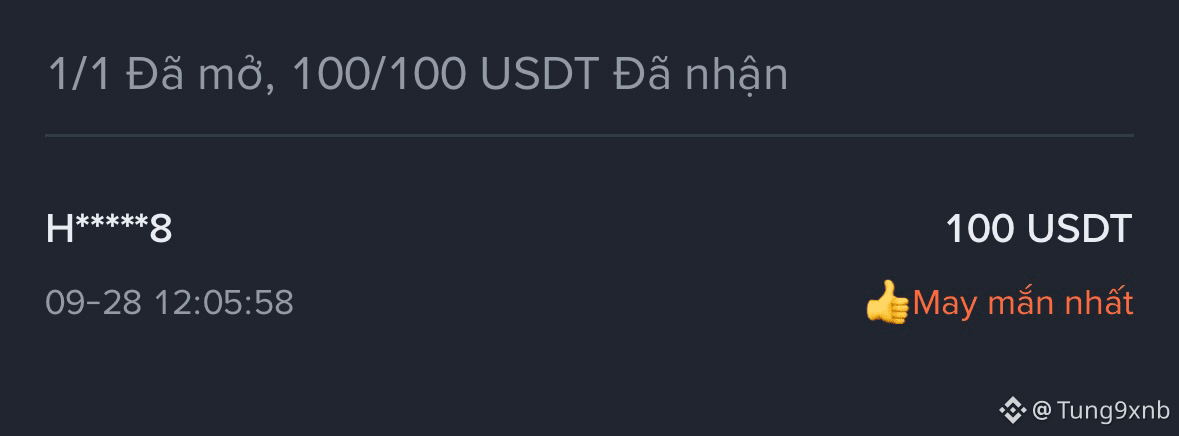
Nächste Box bereit
Neue Boxen erscheinen alle 1–2 Stunden, hier beitreten.
[https://app.binance.com/uni-qr/JyETkj9G](https://app.binance.com/uni-qr/JyETkj9G)
Große Box 1000 mem
#redpacket
Nächste Box bereit
Neue Boxen erscheinen alle 1–2 Stunden, hier beitreten.
https://app.binance.com/uni-qr/JyETkj9G
Große Box 1000 mem
#redpacket
Neue Boxen erscheinen alle 1–2 Stunden, hier beitreten.
https://app.binance.com/uni-qr/JyETkj9G
Große Box 1000 mem
#redpacket
2
19
·
--
Nächste Box bereit
Neue Boxen erscheinen alle 1–2 Stunden – treten Sie hier bei.
[https://app.binance.com/uni-qr/JyETkj9G](https://app.binance.com/uni-qr/JyETkj9G)
Große Box 1000 mem
Nächste Box bereit
Neue Boxen erscheinen alle 1–2 Stunden – treten Sie hier bei.
https://app.binance.com/uni-qr/JyETkj9G
Große Box 1000 mem
Neue Boxen erscheinen alle 1–2 Stunden – treten Sie hier bei.
https://app.binance.com/uni-qr/JyETkj9G
Große Box 1000 mem
16
·
--
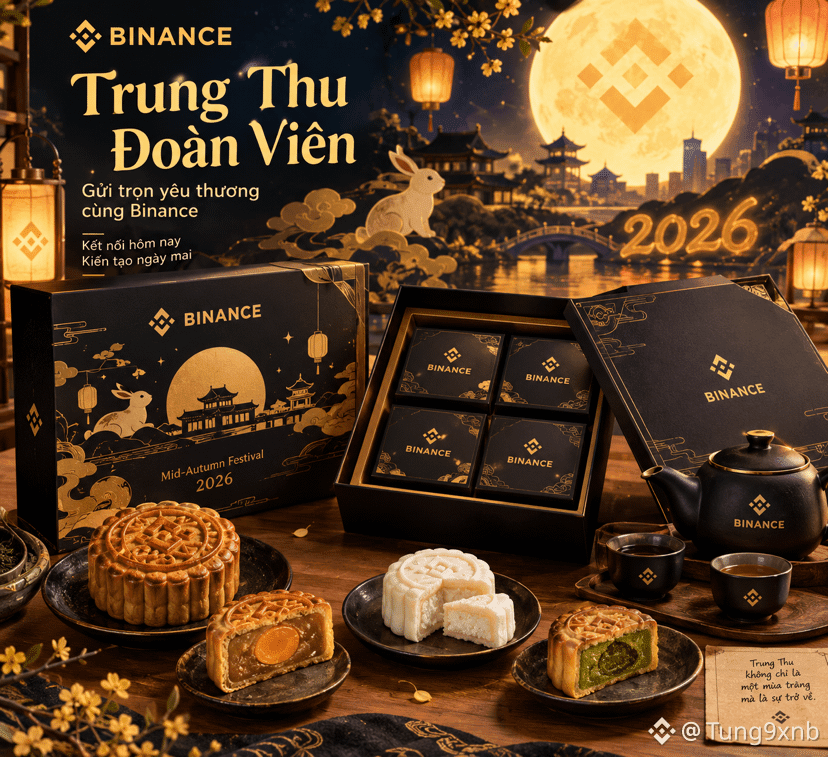
Die Mondkekse und die dazugehörige Box, die ich entworfen habe.
#BinanceMidAutumn #BinanceSquareTG
Die Mondkekse und die dazugehörige Box, die ich entworfen habe.
#BinanceMidAutumn #BinanceSquareTG
#BinanceMidAutumn #BinanceSquareTG
1
3
284
·
--
Es gibt noch 2 seltene Pakete übrig; tritt der Gruppe bei und hol sie dir.
nur ein paar einfache Schritte
Profil ansehen -> Gruppenchats beitreten -> PIN prüfen und beanspruchen
100 MÜM für das nächste rote Paket
Es gibt noch 2 seltene Pakete übrig; tritt der Gruppe bei und hol sie dir.
nur ein paar einfache Schritte
Profil ansehen -> Gruppenchats beitreten -> PIN prüfen und beanspruchen
100 MÜM für das nächste rote Paket
nur ein paar einfache Schritte
Profil ansehen -> Gruppenchats beitreten -> PIN prüfen und beanspruchen
100 MÜM für das nächste rote Paket
2
34
·
--
Es gibt immer noch jede Menge rote Umschläge
[Here](https://app.binance.com/uni-qr/6R59zbJN)
Es gibt immer noch jede Menge rote Umschläge
Here
Here
Tung9xnb
·
--
Gerade mein Red Packet auf Binance erstellt 🧧
Ein kleines Geschenk für die Community und ein wenig Mid-Autumn-Vibes.
Wenn du es siehst, nimm dir eins, bevor es weg ist. Ich hoffe, du hast Glück! 🍀
Frohes Mittherbstfest! 🌕
Here
Ein kleines Geschenk für die Community und ein wenig Mid-Autumn-Vibes.
Wenn du es siehst, nimm dir eins, bevor es weg ist. Ich hoffe, du hast Glück! 🍀
Frohes Mittherbstfest! 🌕
Here
1
1
15
·
--
Gerade mein Red Packet auf Binance erstellt 🧧
Ein kleines Geschenk für die Community und ein wenig Mid-Autumn-Vibes.
Wenn du es siehst, nimm dir eins, bevor es weg ist. Ich hoffe, du hast Glück! 🍀
Frohes Mittherbstfest! 🌕
[Here](https://app.binance.com/uni-qr/6R59zbJN)
Gerade mein Red Packet auf Binance erstellt 🧧
Ein kleines Geschenk für die Community und ein wenig Mid-Autumn-Vibes.
Wenn du es siehst, nimm dir eins, bevor es weg ist. Ich hoffe, du hast Glück! 🍀
Frohes Mittherbstfest! 🌕
Here
Ein kleines Geschenk für die Community und ein wenig Mid-Autumn-Vibes.
Wenn du es siehst, nimm dir eins, bevor es weg ist. Ich hoffe, du hast Glück! 🍀
Frohes Mittherbstfest! 🌕
Here
2
1
4
29
·
--
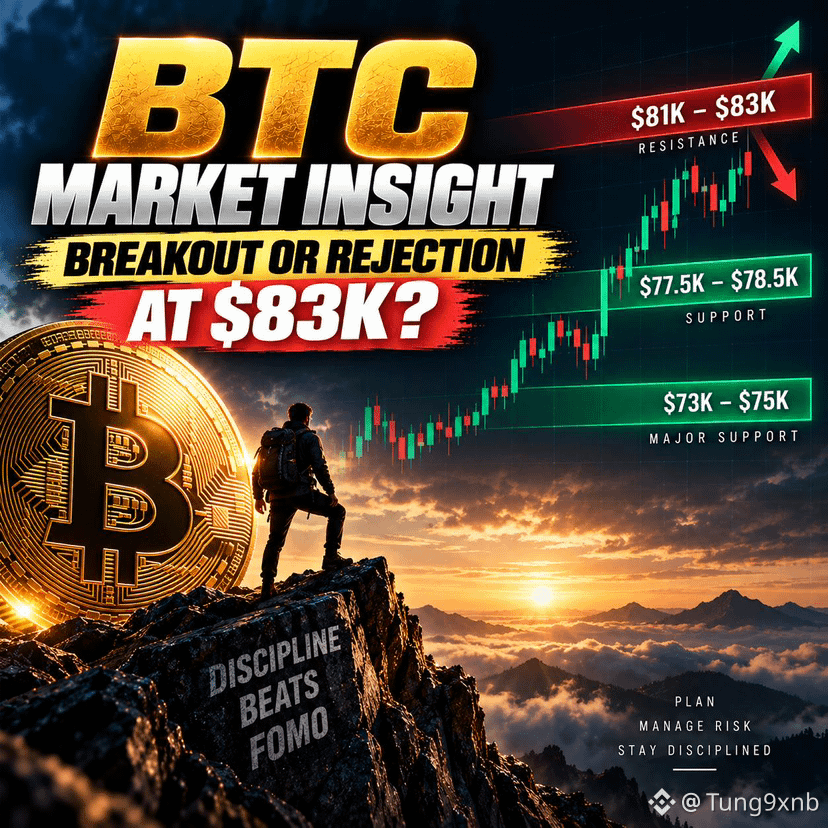
🚀 BTC-MARKT-EINBLICK | AUSBRUCH ODER ABWEISUNG BEI 83K?
$BTC testet die kritische ATH-Zone bei 81K–83K. Die Volatilität steigt, und genau hier kann FOMO teuer werden — bleib diszipliniert und warte auf eine Bestätigung. 👀
🌐 MARKTÜBERBLICK
BTC bleibt auf höheren Timeframes (HTFs) makro-bullisch, aber Verkäufer verteidigen den ATH-Widerstand, während der D1-RSI sich dem überkauften Bereich nähert. Die Fed-Politik und die Liquiditätsbedingungen bleiben die entscheidenden makroökonomischen Risiken.
📊 WICHTIGE LEVELS
🔴 Widerstand: 81K–83K
🟢 Unterstützung: 77,5K–78,5K
🛡️ Große Unterstützung: 73K–75K
🎯 TRADING-PLAN
🟢 Ausbruch: D1-Schlusskurs über 83K mit starkem Volumen → warte auf einen Retest bei 81K–82K, bevor du Long gehst. SL unter 79,8K.
🔴 Abweisung: Starke H4/D1-Abweisung bei 81K–83K → beobachte 77,5K–78K und dann 74K–75K für mögliche Long-Setups.
💎 Alts: BTC.D bleibt hoch. Vermeide Alts mit hohem Leverage und priorisiere Spot-Setups, sobald BTC stabilisiert.
⚠️ HAFTUNGSAUSSCHLUSS
NFA. Vermeide FOMO, nutze immer SL und halte 30–40% „trockenes Pulver“ für die Volatilität.
Eine Chat-Gruppe für News-Updates auf Basis persönlicher Perspektiven — keine Anlageberatung.
[Group links](https://app.binance.com/uni-qr/6R59zbJN)
#BTC #bitcoin #crypto #altcoins #Trading
🚀 BTC-MARKT-EINBLICK | AUSBRUCH ODER ABWEISUNG BEI 83K?
$BTC testet die kritische ATH-Zone bei 81K–83K. Die Volatilität steigt, und genau hier kann FOMO teuer werden — bleib diszipliniert und warte auf eine Bestätigung. 👀
🌐 MARKTÜBERBLICK
BTC bleibt auf höheren Timeframes (HTFs) makro-bullisch, aber Verkäufer verteidigen den ATH-Widerstand, während der D1-RSI sich dem überkauften Bereich nähert. Die Fed-Politik und die Liquiditätsbedingungen bleiben die entscheidenden makroökonomischen Risiken.
📊 WICHTIGE LEVELS
🔴 Widerstand: 81K–83K
🟢 Unterstützung: 77,5K–78,5K
🛡️ Große Unterstützung: 73K–75K
🎯 TRADING-PLAN
🟢 Ausbruch: D1-Schlusskurs über 83K mit starkem Volumen → warte auf einen Retest bei 81K–82K, bevor du Long gehst. SL unter 79,8K.
🔴 Abweisung: Starke H4/D1-Abweisung bei 81K–83K → beobachte 77,5K–78K und dann 74K–75K für mögliche Long-Setups.
💎 Alts: BTC.D bleibt hoch. Vermeide Alts mit hohem Leverage und priorisiere Spot-Setups, sobald BTC stabilisiert.
⚠️ HAFTUNGSAUSSCHLUSS
NFA. Vermeide FOMO, nutze immer SL und halte 30–40% „trockenes Pulver“ für die Volatilität.
Eine Chat-Gruppe für News-Updates auf Basis persönlicher Perspektiven — keine Anlageberatung.
Group links
#BTC #bitcoin #crypto #altcoins #Trading
Tung9xnb
·
--
Vor ein paar Tagen bin ich auf einen P2P-Fall gestoßen, der fast schon abgeschlossen wirkte.
Die Bestellung war für 500 USDT.
Der Verkäufer erwartete die Zahlung, und das Geld ist auf dem Bankkonto angekommen.
Bis dahin schien alles in Ordnung.
Dann änderte sich ein Detail die Situation.
Die Zahlung kam von einem Namen, der nicht mit dem Namen übereinstimmt, der auf dem Binance-P2P-Order-Konto angezeigt wurde.
Der Käufer erklärte, dass er für die Überweisung das Konto einer anderen Person verwendet habe.
Diese Erklärung könnte durchaus echt sein.
Aber an diesem Punkt würde ich die Krypto nicht freigeben, nur weil das Geld eingetroffen ist.
Die wichtigste Frage lautet nicht mehr nur:
„Habe ich das Geld erhalten?“
Sondern auch:
„Passt diese Zahlung zur Transaktion, die ich gerade wirklich abschließe?“
Genau hier wird das Prüfen der Zahlungsdetails vor der Freigabe der Krypto besonders wichtig.
Wenn die Angaben nicht zusammenpassen, würde ich nicht versuchen, das Problem zu lösen, indem ich eine neue Zahlung akzeptiere, das Geld irgendwo anders sende oder eine separate Vereinbarung mit dem Käufer treffe.
Ich würde alles innerhalb der Bestellung belassen und um Klärung bitten.
Und wenn die Situation sich weiterhin nicht lösen lässt, würde ich den offiziellen Einspruchsprozess nutzen, statt eine Entscheidung auf Basis von Annahmen zu treffen.
Was mir an diesem Vorgehen gefällt, ist, dass ich nicht entscheiden muss, ob die andere Person vertrauenswürdig ist.
Ich muss nur erkennen, dass etwas nicht zusammenpasst.
Dass das Geld auf deinem Konto ist, ist eine Information.
Dass die Zahlung zur Bestellung passt, ist eine andere.
Wenn diese beiden nicht zusammenpassen, ist genau der Moment gekommen, um aufzuhören.
$BNB
#binancep2pantoan @Binance Vietnam
Die Bestellung war für 500 USDT.
Der Verkäufer erwartete die Zahlung, und das Geld ist auf dem Bankkonto angekommen.
Bis dahin schien alles in Ordnung.
Dann änderte sich ein Detail die Situation.
Die Zahlung kam von einem Namen, der nicht mit dem Namen übereinstimmt, der auf dem Binance-P2P-Order-Konto angezeigt wurde.
Der Käufer erklärte, dass er für die Überweisung das Konto einer anderen Person verwendet habe.
Diese Erklärung könnte durchaus echt sein.
Aber an diesem Punkt würde ich die Krypto nicht freigeben, nur weil das Geld eingetroffen ist.
Die wichtigste Frage lautet nicht mehr nur:
„Habe ich das Geld erhalten?“
Sondern auch:
„Passt diese Zahlung zur Transaktion, die ich gerade wirklich abschließe?“
Genau hier wird das Prüfen der Zahlungsdetails vor der Freigabe der Krypto besonders wichtig.
Wenn die Angaben nicht zusammenpassen, würde ich nicht versuchen, das Problem zu lösen, indem ich eine neue Zahlung akzeptiere, das Geld irgendwo anders sende oder eine separate Vereinbarung mit dem Käufer treffe.
Ich würde alles innerhalb der Bestellung belassen und um Klärung bitten.
Und wenn die Situation sich weiterhin nicht lösen lässt, würde ich den offiziellen Einspruchsprozess nutzen, statt eine Entscheidung auf Basis von Annahmen zu treffen.
Was mir an diesem Vorgehen gefällt, ist, dass ich nicht entscheiden muss, ob die andere Person vertrauenswürdig ist.
Ich muss nur erkennen, dass etwas nicht zusammenpasst.
Dass das Geld auf deinem Konto ist, ist eine Information.
Dass die Zahlung zur Bestellung passt, ist eine andere.
Wenn diese beiden nicht zusammenpassen, ist genau der Moment gekommen, um aufzuhören.
$BNB
#binancep2pantoan @Binance Vietnam
1
97
·
--
Am Anfang dachte ich, dass der Kauf einer tokenisierten Anleihe ziemlich einfach sein würde.
Wallet verbinden, die erforderlichen Prüfungen bestehen, das Asset kaufen – und fertig.
Dann habe ich mir angesehen, wie Dusk Trade den Ablauf beschreibt, und gemerkt, dass der „Kaufen“-Button tatsächlich zu den einfacheren Teilen gehört.
Bevor ein reguliertes Asset den Besitzer wechseln darf, müssen möglicherweise Anlegerberechtigung, Wallet-Bindung, Übertragungskontrollen und die Abstimmung von Zahlung und Abwicklung so zusammenspielen, dass alles funktioniert.
Das hat mich dazu gebracht, RWA-Plattformen anders zu betrachten.
Spannend ist nicht, eine Anleihe einfach hinter einen Token zu setzen.
Spannend ist, all die eher langweiligen Schritte zu koordinieren, die normalerweise über verschiedene Systeme und Zwischeninstanzen verteilt sind.
Ich mag diesen Ansatz, weil er auf den Teil fokussiert, den Nutzer selten sehen, auf den aber die Finanzmärkte angewiesen sind.
Doch er stellt Dusk auch vor eine schwierigere Frage.
Je mehr Regeln man in den Workflow einbringt, desto komplexer kann die Nutzererfahrung werden.
Wenn der Kauf eines regulierten Assets irgendwann schwieriger erscheint als der Kauf eines normalen Krypto-Tokens – verbessert die Infrastruktur dann wirklich das Erlebnis?
Vielleicht besteht die eigentliche Herausforderung nicht darin, Finanzgeschäfte onchain zu bringen.
Die Herausforderung ist vielmehr, regulierte Finanzprodukte so einfach wirken zu lassen, während darunter die ganze Komplexität bleibt.
Frage: Was sollten Nutzer bemerken?
$BMT
#dusk $DUSK @Dusk_Foundation
{spot}(BMTUSDT)
$BTR
{future}(BTRUSDT)
Am Anfang dachte ich, dass der Kauf einer tokenisierten Anleihe ziemlich einfach sein würde.
Wallet verbinden, die erforderlichen Prüfungen bestehen, das Asset kaufen – und fertig.
Dann habe ich mir angesehen, wie Dusk Trade den Ablauf beschreibt, und gemerkt, dass der „Kaufen“-Button tatsächlich zu den einfacheren Teilen gehört.
Bevor ein reguliertes Asset den Besitzer wechseln darf, müssen möglicherweise Anlegerberechtigung, Wallet-Bindung, Übertragungskontrollen und die Abstimmung von Zahlung und Abwicklung so zusammenspielen, dass alles funktioniert.
Das hat mich dazu gebracht, RWA-Plattformen anders zu betrachten.
Spannend ist nicht, eine Anleihe einfach hinter einen Token zu setzen.
Spannend ist, all die eher langweiligen Schritte zu koordinieren, die normalerweise über verschiedene Systeme und Zwischeninstanzen verteilt sind.
Ich mag diesen Ansatz, weil er auf den Teil fokussiert, den Nutzer selten sehen, auf den aber die Finanzmärkte angewiesen sind.
Doch er stellt Dusk auch vor eine schwierigere Frage.
Je mehr Regeln man in den Workflow einbringt, desto komplexer kann die Nutzererfahrung werden.
Wenn der Kauf eines regulierten Assets irgendwann schwieriger erscheint als der Kauf eines normalen Krypto-Tokens – verbessert die Infrastruktur dann wirklich das Erlebnis?
Vielleicht besteht die eigentliche Herausforderung nicht darin, Finanzgeschäfte onchain zu bringen.
Die Herausforderung ist vielmehr, regulierte Finanzprodukte so einfach wirken zu lassen, während darunter die ganze Komplexität bleibt.
Frage: Was sollten Nutzer bemerken?
$BMT
#dusk $DUSK @Dusk
$BTR
⚙️ The infrastructure
65%
✨ The simplicity
23%
🔐 The compliance
12%
34 Stimmen • Abstimmung beendet
6
13
19.2k
·
--
Eine technisch starke Blockchain kann trotzdem daran scheitern, zu einem echten Markt zu werden.
Dieser Gedanke kam mir immer wieder, als ich mir Dusk ansah.
Dusk positioniert sich ganz klar im Umfeld regulierter Finanzmärkte – mit Datenschutz, Compliance und Infrastruktur, die für Institutionen ausgelegt sind.
Aber Institutionen allein schaffen keinen gesunden Markt.
Man braucht auch Liquidität.
Stell dir eine regulierte tokenisierte Anleihe mit perfekt abgewickelter Abwicklung und starkem Datenschutz vor, aber kaum jemand ist bereit, sie zu handeln.
Die Technologie kann genau so funktionieren, wie sie entworfen wurde – und der Markt kann sich trotzdem leer anfühlen.
Darum denke ich, dass Dusk eine schwierigere Herausforderung hat, als nur zu beweisen, dass seine Infrastruktur funktioniert.
Es muss institutionelle Anwendungsfälle in Märkte verwandeln, in denen genug Aktivität entsteht, damit diese Assets tatsächlich nützlich werden.
Das sehe ich nicht als Kritik an Dusk im Speziellen.
Es ist einfach der unbequeme Teil der RWA-Übernahme, den technische Diskussionen oft auslassen.
Eine Blockchain kann Verwahrung, Datenschutz und Abwicklung lösen.
Aber sie kann die Nachfrage nicht von sich aus herbeizaubern.
Frage: Was würde dazu führen, dass sich DuskTrade wie ein echter Markt anfühlt?
#dusk $DUSK @Dusk_Foundation
$CATI $VELVET
{spot}(DUSKUSDT)
Eine technisch starke Blockchain kann trotzdem daran scheitern, zu einem echten Markt zu werden.
Dieser Gedanke kam mir immer wieder, als ich mir Dusk ansah.
Dusk positioniert sich ganz klar im Umfeld regulierter Finanzmärkte – mit Datenschutz, Compliance und Infrastruktur, die für Institutionen ausgelegt sind.
Aber Institutionen allein schaffen keinen gesunden Markt.
Man braucht auch Liquidität.
Stell dir eine regulierte tokenisierte Anleihe mit perfekt abgewickelter Abwicklung und starkem Datenschutz vor, aber kaum jemand ist bereit, sie zu handeln.
Die Technologie kann genau so funktionieren, wie sie entworfen wurde – und der Markt kann sich trotzdem leer anfühlen.
Darum denke ich, dass Dusk eine schwierigere Herausforderung hat, als nur zu beweisen, dass seine Infrastruktur funktioniert.
Es muss institutionelle Anwendungsfälle in Märkte verwandeln, in denen genug Aktivität entsteht, damit diese Assets tatsächlich nützlich werden.
Das sehe ich nicht als Kritik an Dusk im Speziellen.
Es ist einfach der unbequeme Teil der RWA-Übernahme, den technische Diskussionen oft auslassen.
Eine Blockchain kann Verwahrung, Datenschutz und Abwicklung lösen.
Aber sie kann die Nachfrage nicht von sich aus herbeizaubern.
Frage: Was würde dazu führen, dass sich DuskTrade wie ein echter Markt anfühlt?
#dusk $DUSK @Dusk
$CATI $VELVET
🏦 Issuers
0%
👥 Traders
33%
💧 Liquidity
67%
🔄 Activity
0%
3 Stimmen • Abstimmung beendet
3
3
459
·
--
Eine Sache, die ich am RWA-Markt interessant finde, ist, dass die Tokenisierung bereits beweist, dass Finanzwerte im Onchain-Umfeld nützlich werden können.
Nehmen wir Ondos OUSG.
Das brachte Zugriff auf kurzfristige US-Staatsanleihen im Onchain-Umfeld, und $ONDO even baute sogar eine Kreditvergabe-Infrastruktur darum herum, sodass der tokenisierte Vermögenswert als Sicherheit genutzt werden konnte.
Dieses Beispiel hat meine Sicht auf Dusk verändert.
Die interessante Frage ist nicht, ob eine Anleihe, ein Fonds oder ein anderes Wertpapier zu einem Token werden kann.
Das haben wir bereits gesehen.
Die schwierigere Frage ist, ob regulierte Assets zu brauchbaren Bausteinen für das Finanzwesen werden können, während dabei weiterhin die Regeln eingehalten werden, wer sie halten darf, sie übertragen darf und die zugrunde liegenden Informationen einsehen kann.
Genau dort wird der Fokus von Dusk auf regulierte Workflows, Privatsphäre und deterministische Abwicklung für mich interessant.
Es versucht, ein etwas anderes Problem zu lösen als nur, einen Vermögenswert ins Onchain-Umfeld zu stellen.
Nicht nur:
„Kann das tokenisiert werden?“
Sondern:
„Kann das tatsächlich als Teil eines regulierten Marktes Onchain funktionieren?“
Selbstkritik: Früher dachte ich, dass die RWA-Adoption vor allem ein Wettlauf sein würde, bei dem es darum geht, wer die meisten Assets tokenisiert.
Jetzt glaube ich, dass der wichtigere Wettlauf eher darum gehen könnte, was diese Assets nach der Tokenisierung tatsächlich tun können.
Frage: Was ist für RWAs schwieriger?
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
{spot}(ONDOUSDT)
Eine Sache, die ich am RWA-Markt interessant finde, ist, dass die Tokenisierung bereits beweist, dass Finanzwerte im Onchain-Umfeld nützlich werden können.
Nehmen wir Ondos OUSG.
Das brachte Zugriff auf kurzfristige US-Staatsanleihen im Onchain-Umfeld, und $ONDO even baute sogar eine Kreditvergabe-Infrastruktur darum herum, sodass der tokenisierte Vermögenswert als Sicherheit genutzt werden konnte.
Dieses Beispiel hat meine Sicht auf Dusk verändert.
Die interessante Frage ist nicht, ob eine Anleihe, ein Fonds oder ein anderes Wertpapier zu einem Token werden kann.
Das haben wir bereits gesehen.
Die schwierigere Frage ist, ob regulierte Assets zu brauchbaren Bausteinen für das Finanzwesen werden können, während dabei weiterhin die Regeln eingehalten werden, wer sie halten darf, sie übertragen darf und die zugrunde liegenden Informationen einsehen kann.
Genau dort wird der Fokus von Dusk auf regulierte Workflows, Privatsphäre und deterministische Abwicklung für mich interessant.
Es versucht, ein etwas anderes Problem zu lösen als nur, einen Vermögenswert ins Onchain-Umfeld zu stellen.
Nicht nur:
„Kann das tokenisiert werden?“
Sondern:
„Kann das tatsächlich als Teil eines regulierten Marktes Onchain funktionieren?“
Selbstkritik: Früher dachte ich, dass die RWA-Adoption vor allem ein Wettlauf sein würde, bei dem es darum geht, wer die meisten Assets tokenisiert.
Jetzt glaube ich, dass der wichtigere Wettlauf eher darum gehen könnte, was diese Assets nach der Tokenisierung tatsächlich tun können.
Frage: Was ist für RWAs schwieriger?
#dusk $DUSK @Dusk
💧 Liquidity
90%
🛡️ Compliance
10%
10 Stimmen • Abstimmung beendet
5
6
1.3k
·
--
Bärisch
Was passiert mit einer tokenisierten Anleihe fünf Minuten, nachdem du sie gekauft hast?
Wenn die Antwort einfach lautet: „Du besitzt sie“, bin ich nicht sicher, dass wir den vollständigen Mehrwert erfasst haben, sie onchain zu bringen.
Sobald das Eigentum finalisiert ist, könnte sich der Vermögenswert potenziell in andere Onchain-finanzielle Workflows einbinden, statt nur in einer Wallet zu warten, bis die nächste Transaktion erfolgt.
Das ist der Teil von Dusk, der mich zunehmend interessiert.
Das Ziel ist nicht nur, Anleihen, ETFs oder andere Finanzassets als Token handelbar zu machen.
Es ist das, was geschieht, wenn dieses Eigentum „komponierbar“ wird.
Ein abgewickelter Vermögenswert könnte potenziell mit anderen Anwendungen interagieren, ohne bei jedem Mal den gesamten Prozess von Eigentumsübertragung und Abwicklung neu erstellen zu müssen.
Doch es gibt eine offensichtliche Einschränkung.
Eine regulierte Sicherheit kann sich nicht zwangsläufig wie ein unbeschränktes Krypto-Token verhalten. Eignung, Übertragungsbeschränkungen und Offenlegung müssen weiterhin den Regeln des Marktes folgen.
Die Herausforderung besteht also nicht nur darin, RWAs komponierbar zu machen.
Es geht darum, sie nützlich zu machen, ohne die Kontrollen zu entfernen, die sie überhaupt erst zu legitimen Finanzassets machen.
Vielleicht ist die Abwicklung nicht die Ziellinie.
Vielleicht ist es der Moment, in dem der Vermögenswert nützlich wird.
Frage: Was kommt als Nächstes?
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Was passiert mit einer tokenisierten Anleihe fünf Minuten, nachdem du sie gekauft hast?
Wenn die Antwort einfach lautet: „Du besitzt sie“, bin ich nicht sicher, dass wir den vollständigen Mehrwert erfasst haben, sie onchain zu bringen.
Sobald das Eigentum finalisiert ist, könnte sich der Vermögenswert potenziell in andere Onchain-finanzielle Workflows einbinden, statt nur in einer Wallet zu warten, bis die nächste Transaktion erfolgt.
Das ist der Teil von Dusk, der mich zunehmend interessiert.
Das Ziel ist nicht nur, Anleihen, ETFs oder andere Finanzassets als Token handelbar zu machen.
Es ist das, was geschieht, wenn dieses Eigentum „komponierbar“ wird.
Ein abgewickelter Vermögenswert könnte potenziell mit anderen Anwendungen interagieren, ohne bei jedem Mal den gesamten Prozess von Eigentumsübertragung und Abwicklung neu erstellen zu müssen.
Doch es gibt eine offensichtliche Einschränkung.
Eine regulierte Sicherheit kann sich nicht zwangsläufig wie ein unbeschränktes Krypto-Token verhalten. Eignung, Übertragungsbeschränkungen und Offenlegung müssen weiterhin den Regeln des Marktes folgen.
Die Herausforderung besteht also nicht nur darin, RWAs komponierbar zu machen.
Es geht darum, sie nützlich zu machen, ohne die Kontrollen zu entfernen, die sie überhaupt erst zu legitimen Finanzassets machen.
Vielleicht ist die Abwicklung nicht die Ziellinie.
Vielleicht ist es der Moment, in dem der Vermögenswert nützlich wird.
Frage: Was kommt als Nächstes?
#dusk $DUSK @Dusk
🏦 Ownership
50%
🔗 Utility
50%
2 Stimmen • Abstimmung beendet
4
4
487
·
--
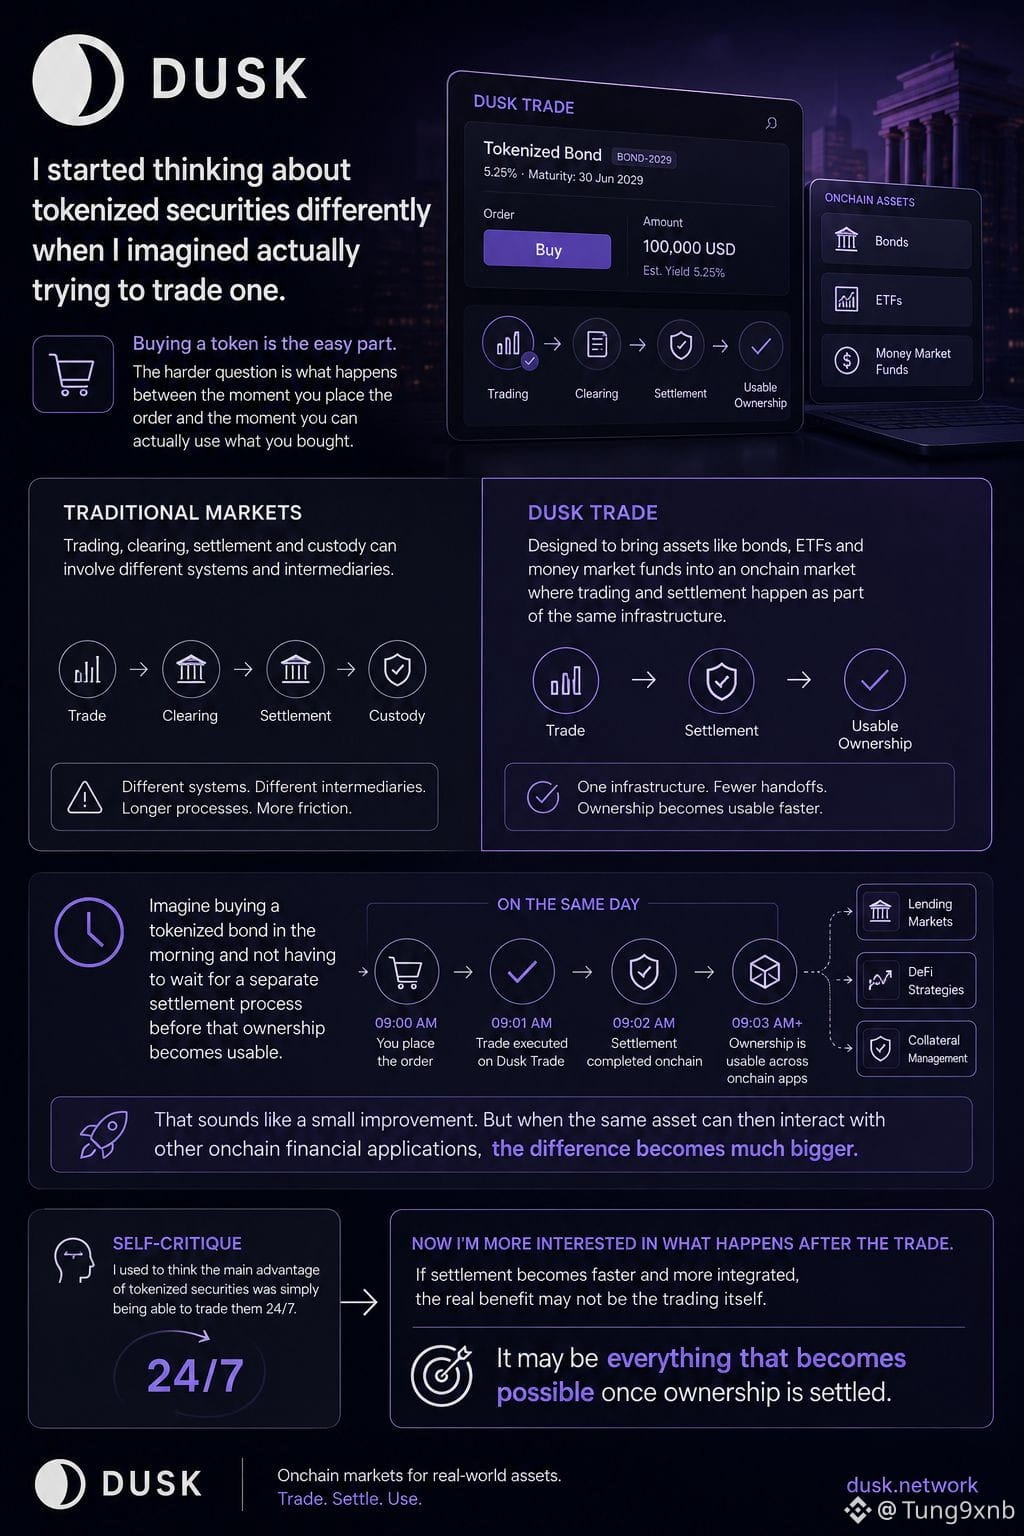
Ich habe angefangen, tokenisierte Wertpapiere anders zu denken, als ich mir vorstellte, tatsächlich eines zu handeln.
Den Token zu kaufen ist der einfache Teil.
Die schwierigere Frage ist, was zwischen dem Moment passiert, in dem du die Order platzierst, und dem Moment, in dem du das, was du gekauft hast, tatsächlich nutzen kannst.
Bei traditionellen Märkten können Handel, Clearing, Abwicklung und Verwahrung verschiedene Systeme und Vermittler beinhalten.
Dusk Trade ist für mich interessant, weil es darauf ausgelegt ist, Vermögenswerte wie Anleihen, ETFs und Geldmarktfonds in einen On-Chain-Marktplatz zu bringen, in dem Handel und Abwicklung als Teil derselben Infrastruktur stattfinden können.
Stell dir vor, du kaufst morgens eine tokenisierte Anleihe und musst nicht auf einen separaten Abwicklungsprozess warten, bevor diese Eigentümerschaft nutzbar wird.
Das klingt nach einer kleinen Verbesserung.
Aber wenn sich dasselbe Asset dann mit anderen On-Chain-Finanzanwendungen verbinden kann, wird der Unterschied viel größer.
Selbstkritik: Früher dachte ich, der wichtigste Vorteil tokenisierter Wertpapiere sei einfach, sie 24/7 handeln zu können.
Jetzt interessiert mich stärker, was nach dem Handel passiert.
Wenn die Abwicklung schneller und stärker integriert wird, liegt der echte Nutzen möglicherweise nicht primär im Handel selbst.
Er könnte alles sein, was erst möglich wird, sobald die Eigentümerschaft abgewickelt ist.
Frage: Wo liegt die größere Chance?
#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Ich habe angefangen, tokenisierte Wertpapiere anders zu denken, als ich mir vorstellte, tatsächlich eines zu handeln.
Den Token zu kaufen ist der einfache Teil.
Die schwierigere Frage ist, was zwischen dem Moment passiert, in dem du die Order platzierst, und dem Moment, in dem du das, was du gekauft hast, tatsächlich nutzen kannst.
Bei traditionellen Märkten können Handel, Clearing, Abwicklung und Verwahrung verschiedene Systeme und Vermittler beinhalten.
Dusk Trade ist für mich interessant, weil es darauf ausgelegt ist, Vermögenswerte wie Anleihen, ETFs und Geldmarktfonds in einen On-Chain-Marktplatz zu bringen, in dem Handel und Abwicklung als Teil derselben Infrastruktur stattfinden können.
Stell dir vor, du kaufst morgens eine tokenisierte Anleihe und musst nicht auf einen separaten Abwicklungsprozess warten, bevor diese Eigentümerschaft nutzbar wird.
Das klingt nach einer kleinen Verbesserung.
Aber wenn sich dasselbe Asset dann mit anderen On-Chain-Finanzanwendungen verbinden kann, wird der Unterschied viel größer.
Selbstkritik: Früher dachte ich, der wichtigste Vorteil tokenisierter Wertpapiere sei einfach, sie 24/7 handeln zu können.
Jetzt interessiert mich stärker, was nach dem Handel passiert.
Wenn die Abwicklung schneller und stärker integriert wird, liegt der echte Nutzen möglicherweise nicht primär im Handel selbst.
Er könnte alles sein, was erst möglich wird, sobald die Eigentümerschaft abgewickelt ist.
Frage: Wo liegt die größere Chance?
#dusk $DUSK @Dusk
7
4
623
·
--
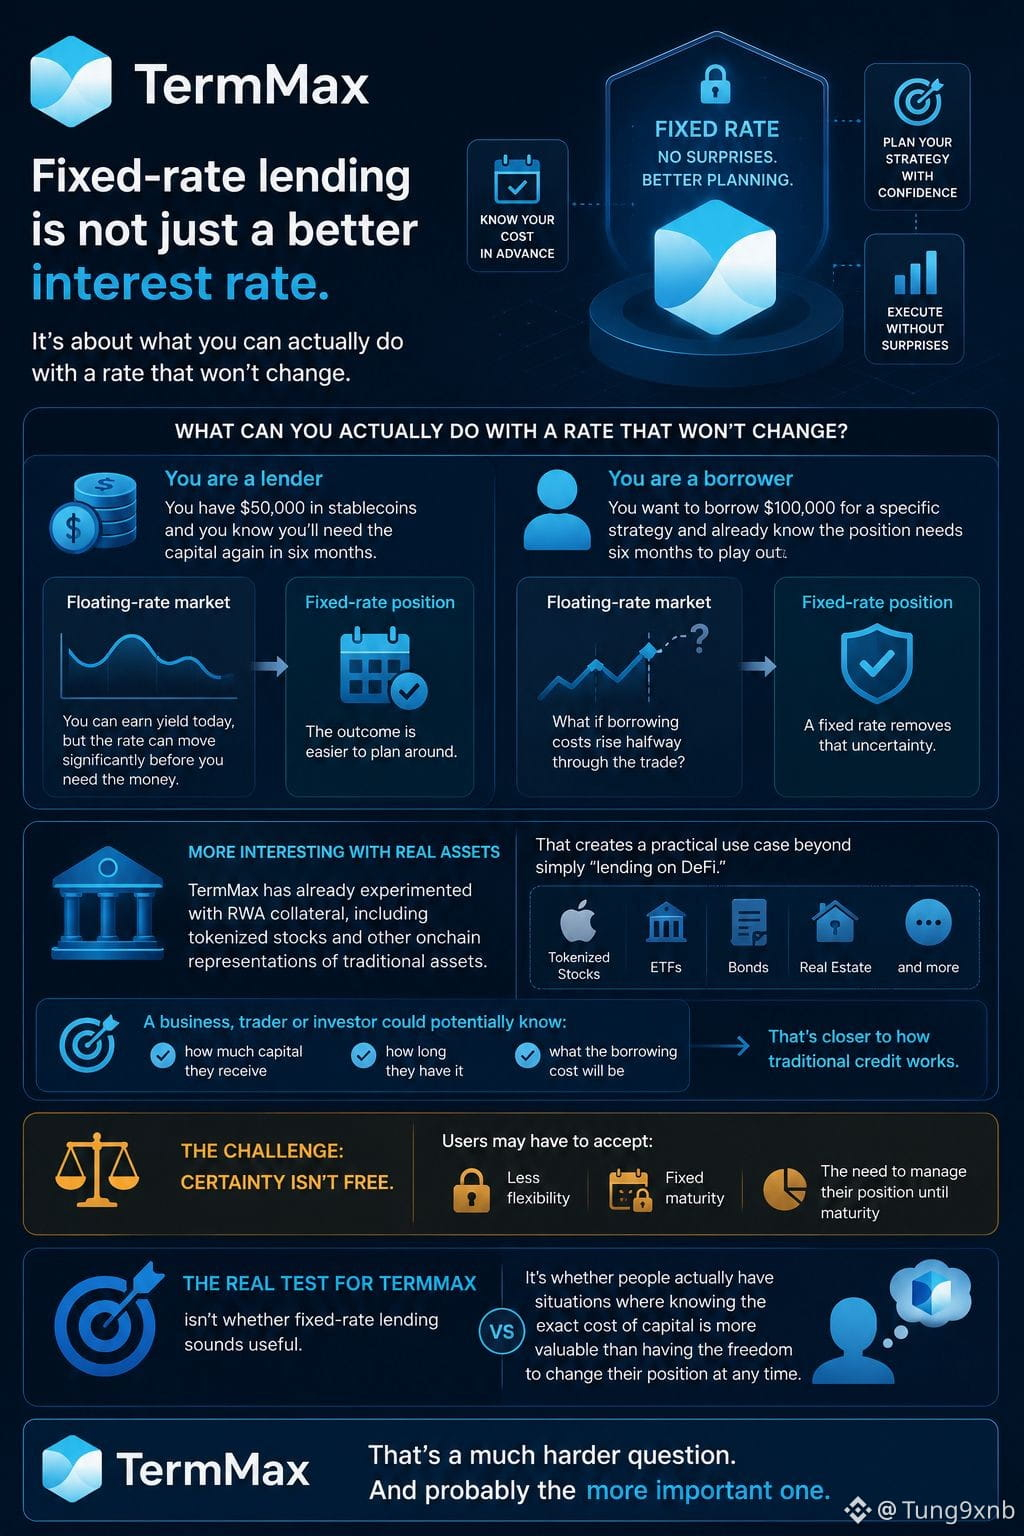
Ich habe TermMax anders betrachtet, als ich aufgehört habe, festverzinsliches Lending nur als „besseren Zinssatz“ zu denken.
Die praktischere Frage ist:
Was kannst du mit einem Zinssatz wirklich anfangen, der sich nicht ändert?
Stell dir vor, du hast 50.000 US-Dollar in Stablecoins und weißt, dass du das Kapital in sechs Monaten wieder brauchen wirst.
Bei einem variabel verzinslichen Markt kannst du heute Rendite erzielen, aber der Zinssatz kann sich deutlich ändern, bevor du das Geld benötigst.
Bei einer Position mit festem Zinssatz ist das Ergebnis einfacher zu planen.
Die gleiche Idee funktioniert auch auf der Borrowing-Seite.
Angenommen, ein Trader möchte 100.000 US-Dollar für eine bestimmte Strategie ausleihen und weiß bereits, dass die Position sechs Monate braucht, um auszuspielen.
Ein variabler Zinssatz schafft eine weitere Variable:
Was, wenn die Kreditkosten in der Mitte des Trades steigen?
Ein fester Zinssatz nimmt diese Unsicherheit.
Und das wird mit echten Assets noch interessanter.
TermMax hat bereits mit RWA-Kollateral experimentiert, darunter tokenisierte Aktien und andere On-Chain-Darstellungen traditioneller Vermögenswerte.
Das schafft einen praktischen Use Case, der über „Lending auf DeFi“ hinausgeht.
Ein Unternehmen, Trader oder Investor könnte potenziell wissen:
wie viel Kapital sie erhalten,
wie lange sie es haben,
und wie hoch die Borrowing-Kosten sein werden.
Das kommt näher an die Funktionsweise von traditionellem Kredit heran.
Die Herausforderung ist, dass Sicherheit nicht kostenlos ist.
Nutzer müssen möglicherweise weniger Flexibilität akzeptieren, eine feste Laufzeit und die Notwendigkeit, ihre Position bis zur Fälligkeit zu verwalten.
Also ist der eigentliche Test für TermMax nicht, ob sich festverzinsliches Lending nützlich anhört.
Sondern ob es tatsächlich Situationen gibt, in denen es mehr wert ist, die exakten Kosten des Kapitals zu kennen, als die Freiheit zu haben, die Position jederzeit ändern zu können.
Das ist eine viel schwierigere Frage.
Und vermutlich die wichtigere.
#termmax @termmax
Ich habe TermMax anders betrachtet, als ich aufgehört habe, festverzinsliches Lending nur als „besseren Zinssatz“ zu denken.
Die praktischere Frage ist:
Was kannst du mit einem Zinssatz wirklich anfangen, der sich nicht ändert?
Stell dir vor, du hast 50.000 US-Dollar in Stablecoins und weißt, dass du das Kapital in sechs Monaten wieder brauchen wirst.
Bei einem variabel verzinslichen Markt kannst du heute Rendite erzielen, aber der Zinssatz kann sich deutlich ändern, bevor du das Geld benötigst.
Bei einer Position mit festem Zinssatz ist das Ergebnis einfacher zu planen.
Die gleiche Idee funktioniert auch auf der Borrowing-Seite.
Angenommen, ein Trader möchte 100.000 US-Dollar für eine bestimmte Strategie ausleihen und weiß bereits, dass die Position sechs Monate braucht, um auszuspielen.
Ein variabler Zinssatz schafft eine weitere Variable:
Was, wenn die Kreditkosten in der Mitte des Trades steigen?
Ein fester Zinssatz nimmt diese Unsicherheit.
Und das wird mit echten Assets noch interessanter.
TermMax hat bereits mit RWA-Kollateral experimentiert, darunter tokenisierte Aktien und andere On-Chain-Darstellungen traditioneller Vermögenswerte.
Das schafft einen praktischen Use Case, der über „Lending auf DeFi“ hinausgeht.
Ein Unternehmen, Trader oder Investor könnte potenziell wissen:
wie viel Kapital sie erhalten,
wie lange sie es haben,
und wie hoch die Borrowing-Kosten sein werden.
Das kommt näher an die Funktionsweise von traditionellem Kredit heran.
Die Herausforderung ist, dass Sicherheit nicht kostenlos ist.
Nutzer müssen möglicherweise weniger Flexibilität akzeptieren, eine feste Laufzeit und die Notwendigkeit, ihre Position bis zur Fälligkeit zu verwalten.
Also ist der eigentliche Test für TermMax nicht, ob sich festverzinsliches Lending nützlich anhört.
Sondern ob es tatsächlich Situationen gibt, in denen es mehr wert ist, die exakten Kosten des Kapitals zu kennen, als die Freiheit zu haben, die Position jederzeit ändern zu können.
Das ist eine viel schwierigere Frage.
Und vermutlich die wichtigere.
#termmax @TermMax
6
4
673
·
--
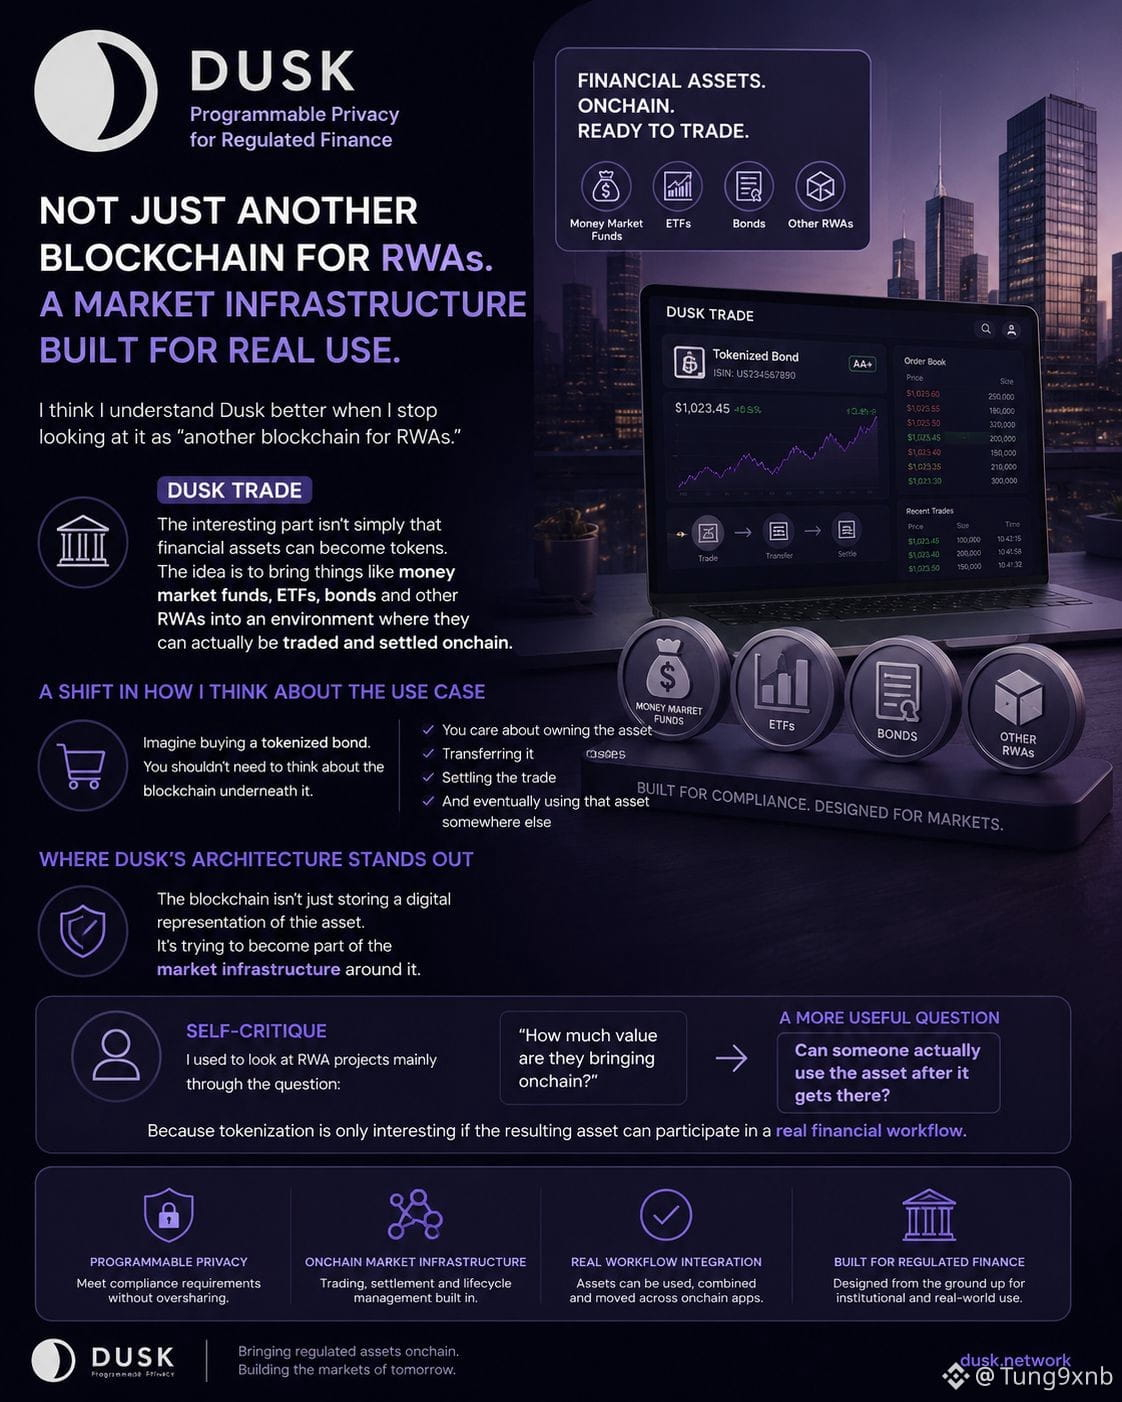
Ich glaube, ich verstehe Dusk besser, wenn ich aufhöre, es als „weitere Blockchain für RWAs“ zu betrachten.
Nehmen wir zum Beispiel Dusk Trade.
Das Interessante ist nicht einfach, dass Finanzwerte zu Token werden können. Die Idee ist, Dinge wie Geldmarktfonds, ETFs, Anleihen und andere RWAs in eine Umgebung zu bringen, in der sie tatsächlich gehandelt und Onchain abgewickelt werden können.
Das verändert, wie ich über den Use Case nachdenke.
Stell dir vor, du kaufst eine tokenisierte Anleihe.
Du solltest nicht darüber nachdenken müssen, welche Blockchain darunter liegt. Du interessierst dich dafür, den Vermögenswert zu besitzen, ihn zu übertragen, den Handel abzuwickeln und ihn schließlich irgendwo anders einzusetzen.
Genau dort fängt Dusk’ Architektur an, für mich praktischer zu wirken.
Die Blockchain ist nicht nur dabei, eine digitale Darstellung des Vermögenswerts zu speichern.
Sie versucht, Teil der Marktinfrastruktur darum herum zu werden.
Selbstkritik: Früher habe ich RWA-Projekte vor allem anhand der Frage betrachtet: „Wie viel Wert bringen sie Onchain?“
Aber die sinnvollere Frage könnte sein:
„Kann jemand den Vermögenswert tatsächlich nutzen, nachdem er dort angekommen ist?“
Denn Tokenisierung ist nur dann interessant, wenn der daraus entstehende Vermögenswert in einen echten finanziellen Prozess eingebunden werden kann.
Frage: Was macht eine RWA nützlich?
#dusk $DUSK @Dusk_Foundation
Ich glaube, ich verstehe Dusk besser, wenn ich aufhöre, es als „weitere Blockchain für RWAs“ zu betrachten.
Nehmen wir zum Beispiel Dusk Trade.
Das Interessante ist nicht einfach, dass Finanzwerte zu Token werden können. Die Idee ist, Dinge wie Geldmarktfonds, ETFs, Anleihen und andere RWAs in eine Umgebung zu bringen, in der sie tatsächlich gehandelt und Onchain abgewickelt werden können.
Das verändert, wie ich über den Use Case nachdenke.
Stell dir vor, du kaufst eine tokenisierte Anleihe.
Du solltest nicht darüber nachdenken müssen, welche Blockchain darunter liegt. Du interessierst dich dafür, den Vermögenswert zu besitzen, ihn zu übertragen, den Handel abzuwickeln und ihn schließlich irgendwo anders einzusetzen.
Genau dort fängt Dusk’ Architektur an, für mich praktischer zu wirken.
Die Blockchain ist nicht nur dabei, eine digitale Darstellung des Vermögenswerts zu speichern.
Sie versucht, Teil der Marktinfrastruktur darum herum zu werden.
Selbstkritik: Früher habe ich RWA-Projekte vor allem anhand der Frage betrachtet: „Wie viel Wert bringen sie Onchain?“
Aber die sinnvollere Frage könnte sein:
„Kann jemand den Vermögenswert tatsächlich nutzen, nachdem er dort angekommen ist?“
Denn Tokenisierung ist nur dann interessant, wenn der daraus entstehende Vermögenswert in einen echten finanziellen Prozess eingebunden werden kann.
Frage: Was macht eine RWA nützlich?
#dusk $DUSK @Dusk
18
16
3.1k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceLaunchesBinanceIntelligence
206,343 Aufrufe
1,846 Kommentare
Warum Binance Intelligence und die Stabilität von BTC im Oktober dominieren
hk_Spot
·0 Likes
·524 Aufrufe
StriveBuys2000BTCFor$169M
9,161 Aufrufe
88 Kommentare
EvernorthXRPTreasuryCompletesSPACMerger
112,216 Aufrufe
1,096 Kommentare