
米兔meto
1.4k Beiträge
米兔meto
Melden
Nutzer blockieren
写这个号没别的,就是想把自己每天盯盘看到的、想到的记下来,顺便赚点手续费补贴生活。我不是老师,也不是KOL,就是一个普通的交易者。分析对了是运气,错了是常态。你赚了不用谢我,亏了也别骂我。我自己也经常看错方向,止损割肉是家常便饭。所以千万别把我的话当投资铁律,钱是你自己的,决定也得你自己做。
Hochfrequenz-Trader
12.1 Monate
82 Following
1.2K+ Follower
3.5K+ Like gegeben
Beiträge
Alle
Zitierungen
PINNED
·
--

Artikel
Warum Shorten am leichtesten zur Ernte führt
In letzter Zeit haben viele Anleger, die Short-Positionen auf $PIPPIN, $JELLYJELLY, $BEAT und andere Memecoins halten, eine Zwickmühle erlebt: Soll man standhaft bleiben und auf eine Rückkehr warten oder die Position schließen und auf einen Trendwechsel setzen? Solche Szenarien bringen das Thema "Shorten wird leicht zur Ernte" wieder ins Rampenlicht. Aber wir müssen klarstellen, dass das Shorten an sich kein Ungeheuer ist - es ist ein wesentlicher Bestandteil des Marktbewertungsmechanismus, der Blasen eindämmen und Bewertungen ausbalancieren kann. Es ist die Entfremdung des Shortens zu einer "einseitigen Obsession", die die Fähigkeit zur objektiven Beurteilung verloren hat, die die Privatanleger in eine passive Position bringt. Heute werden wir die tiefere Logik hinter diesem Phänomen aufschlüsseln.
Warum Shorten am leichtesten zur Ernte führt
In letzter Zeit haben viele Anleger, die Short-Positionen auf $PIPPIN, $JELLYJELLY, $BEAT und andere Memecoins halten, eine Zwickmühle erlebt: Soll man standhaft bleiben und auf eine Rückkehr warten oder die Position schließen und auf einen Trendwechsel setzen? Solche Szenarien bringen das Thema "Shorten wird leicht zur Ernte" wieder ins Rampenlicht. Aber wir müssen klarstellen, dass das Shorten an sich kein Ungeheuer ist - es ist ein wesentlicher Bestandteil des Marktbewertungsmechanismus, der Blasen eindämmen und Bewertungen ausbalancieren kann. Es ist die Entfremdung des Shortens zu einer "einseitigen Obsession", die die Fähigkeit zur objektiven Beurteilung verloren hat, die die Privatanleger in eine passive Position bringt. Heute werden wir die tiefere Logik hinter diesem Phänomen aufschlüsseln.
11
3
20
4.6k
·
--
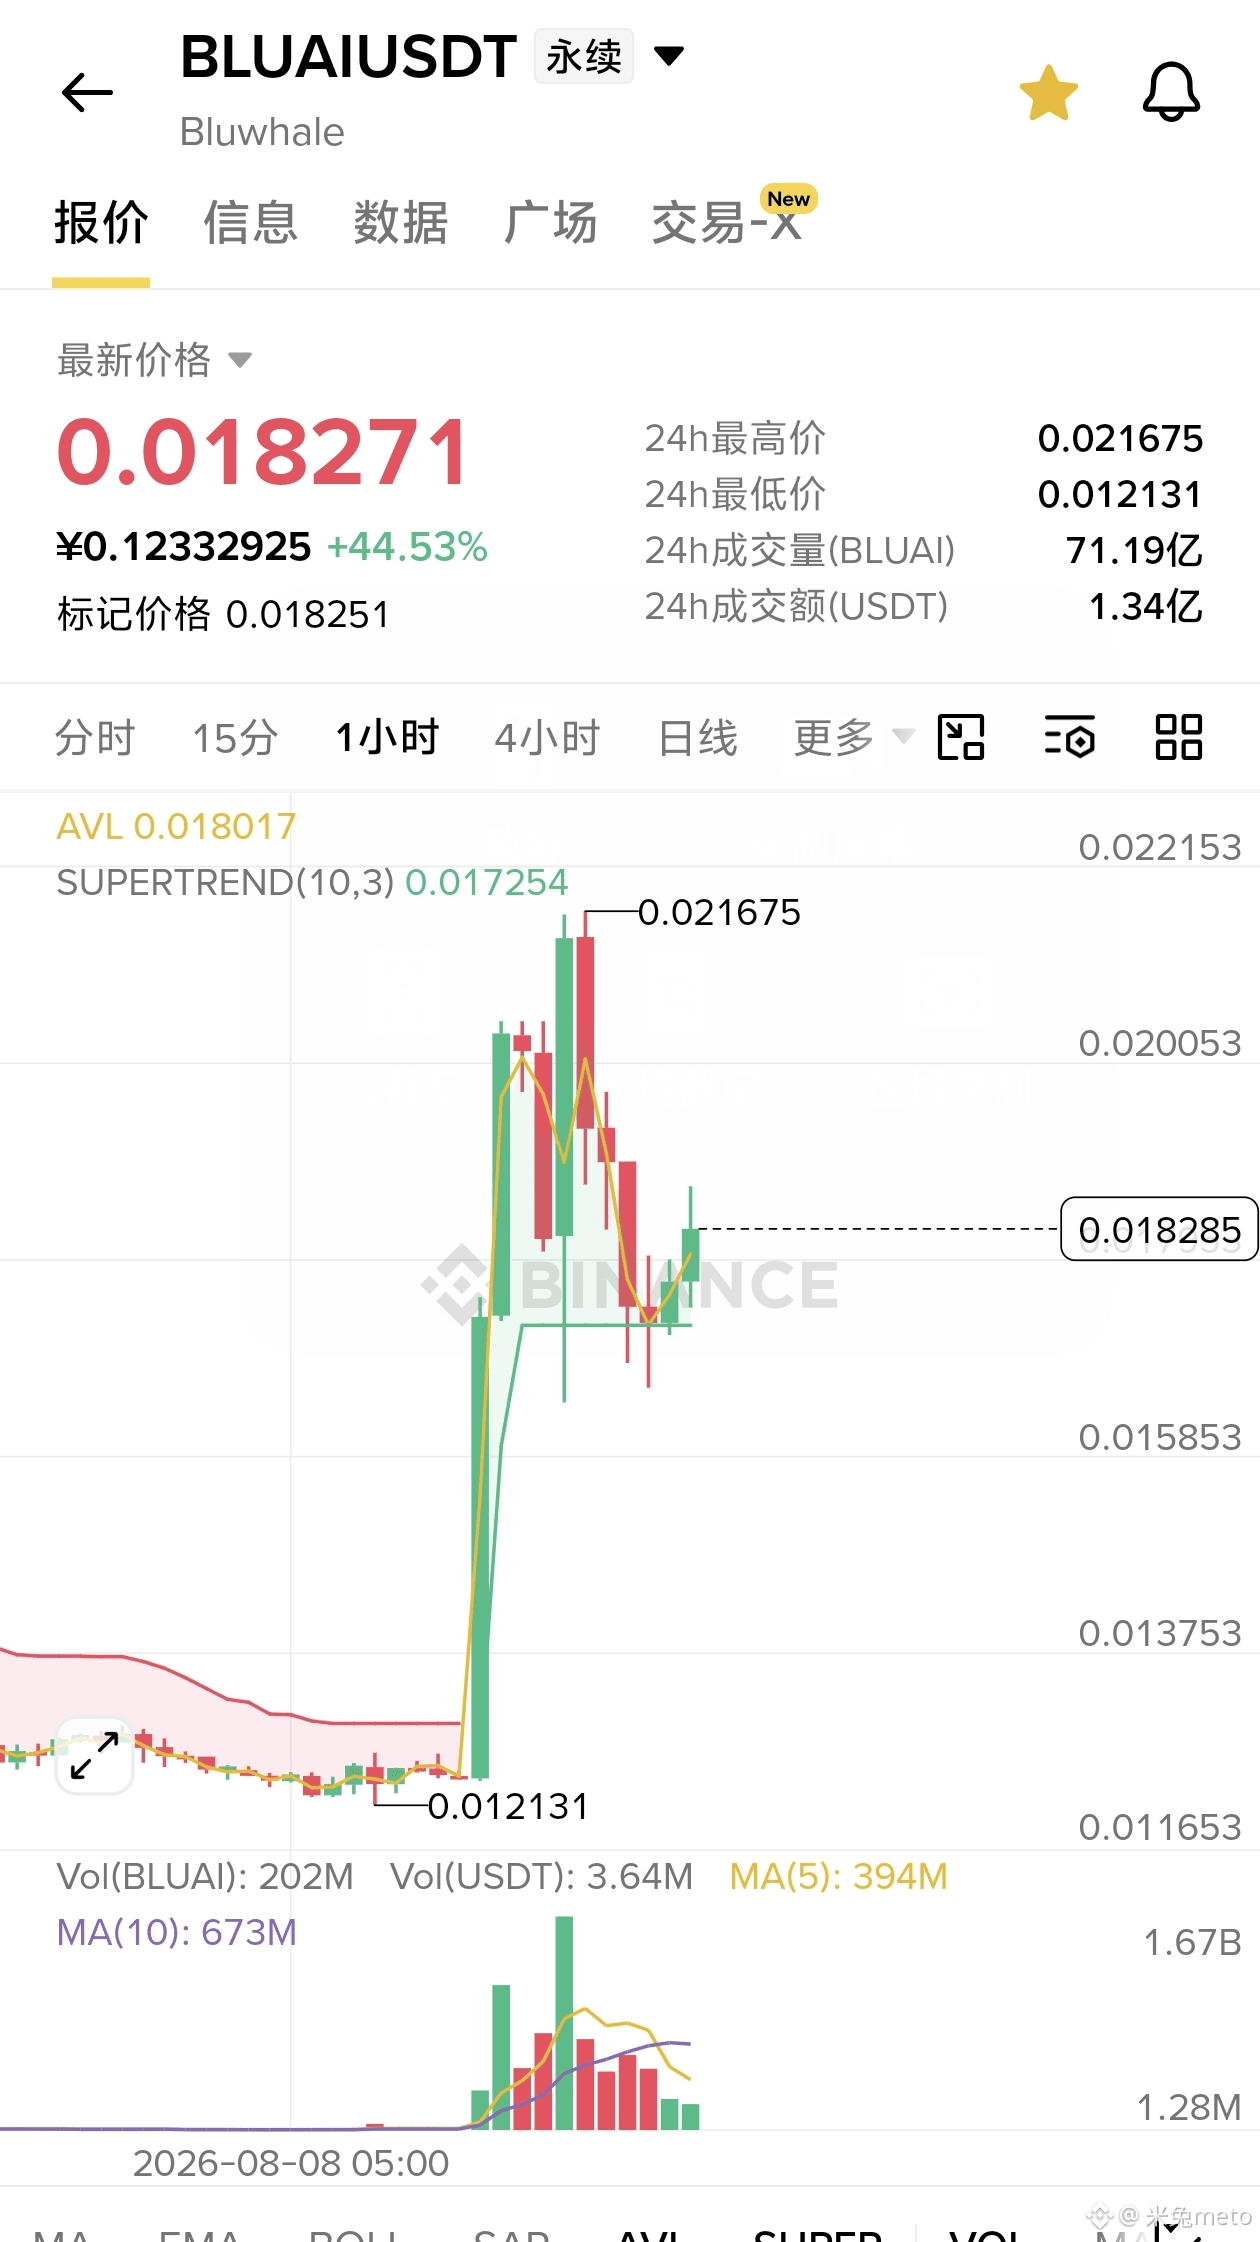
$BLUAI | Diese Tageskerze ist wirklich interessant. Von etwa 0.0097 aus gab es mit einem enormen Volumen eine riesige bullische Kerze, die direkt auf 0.0216 stieg. Danach wurde das Ganze mit abnehmendem Volumen wieder zurück auf 0.018 gedrückt. Der gesamte Ablauf sieht extrem nach dem ersten Washout nach dem Aufbau durch Institutionen aus. Was das „Hochlaufen und anschließende Zurückfallen“-Szenario betrifft: Erfahrene Leute erkennen sofort, dass das kein Ausverkauf ist, sondern dass Gewinnmitnahmen laufen – die eigentlichen Coins sind unten noch als Fundament eingepreist.
Bei Bluwhale ist die zugrunde liegende Story im Grunde solider als bei den meisten AI-Coins. Das Team stammt von Stanford und Berkeley; geleitet von ehemaligen TikTok-AI-Ingenieuren. SBI, UOB, Animoca und weitere Institutionen haben fast 100 Millionen US-Dollar investiert. TGE ist gerade erst weniger als ein Jahr her. Die Umlauf-Marktkapitalisierung liegt bei ungefähr 20 Millionen Dollar. In diesem Zyklus voller AI-Agent-Hysterie ist diese Größe für den Markt nahezu ein vergessenes Eck.
Noch spannender sind die Daten von Binance bezüglich Perpetuals: Das Verhältnis der Long-/Short-Konten ist von 0.6 kontinuierlich auf 1.26 gestiegen, und auch die Großanleger-Positionen kippen in Richtung Long. Selten stehen Privatanleger und Großanleger auf derselben Seite – das deutet darauf hin, dass der Markt 0.018 inzwischen stärker akzeptiert. Der 4-Stunden-Supertrend ist immer noch grün. Der AVL liegt zudem genau nahe am aktuellen Kurs. Technisch gesehen ist das im Grunde eine Sprungschanze, um die nächste bullische Phase neu zu starten.
Meine Einschätzung: Diese lange obere Lunte ist nicht das Top, sondern eher der Auftakt zur Reparatur der Kursbewegung. Das frühere Hoch bei 0.0216 wurde kurz angetippt und dann wieder zurückgezogen. Der Hauptakteur plant nicht, sofort mit einem Schlag komplett nach oben zu stürmen, aber auch nicht, den Kurs zurück in den Abgrund fallen zu lassen. Wenn die Coins noch einmal ausreichend gewaschen wurden, ist ein zweiter Anlauf im Rahmen der Reparaturbewegung sehr wahrscheinlich. In dieser Zone haben die Bären kaum noch Spielraum.
{future}(BLUAIUSDT)
$BLUAI | Diese Tageskerze ist wirklich interessant. Von etwa 0.0097 aus gab es mit einem enormen Volumen eine riesige bullische Kerze, die direkt auf 0.0216 stieg. Danach wurde das Ganze mit abnehmendem Volumen wieder zurück auf 0.018 gedrückt. Der gesamte Ablauf sieht extrem nach dem ersten Washout nach dem Aufbau durch Institutionen aus. Was das „Hochlaufen und anschließende Zurückfallen“-Szenario betrifft: Erfahrene Leute erkennen sofort, dass das kein Ausverkauf ist, sondern dass Gewinnmitnahmen laufen – die eigentlichen Coins sind unten noch als Fundament eingepreist.
Bei Bluwhale ist die zugrunde liegende Story im Grunde solider als bei den meisten AI-Coins. Das Team stammt von Stanford und Berkeley; geleitet von ehemaligen TikTok-AI-Ingenieuren. SBI, UOB, Animoca und weitere Institutionen haben fast 100 Millionen US-Dollar investiert. TGE ist gerade erst weniger als ein Jahr her. Die Umlauf-Marktkapitalisierung liegt bei ungefähr 20 Millionen Dollar. In diesem Zyklus voller AI-Agent-Hysterie ist diese Größe für den Markt nahezu ein vergessenes Eck.
Noch spannender sind die Daten von Binance bezüglich Perpetuals: Das Verhältnis der Long-/Short-Konten ist von 0.6 kontinuierlich auf 1.26 gestiegen, und auch die Großanleger-Positionen kippen in Richtung Long. Selten stehen Privatanleger und Großanleger auf derselben Seite – das deutet darauf hin, dass der Markt 0.018 inzwischen stärker akzeptiert. Der 4-Stunden-Supertrend ist immer noch grün. Der AVL liegt zudem genau nahe am aktuellen Kurs. Technisch gesehen ist das im Grunde eine Sprungschanze, um die nächste bullische Phase neu zu starten.
Meine Einschätzung: Diese lange obere Lunte ist nicht das Top, sondern eher der Auftakt zur Reparatur der Kursbewegung. Das frühere Hoch bei 0.0216 wurde kurz angetippt und dann wieder zurückgezogen. Der Hauptakteur plant nicht, sofort mit einem Schlag komplett nach oben zu stürmen, aber auch nicht, den Kurs zurück in den Abgrund fallen zu lassen. Wenn die Coins noch einmal ausreichend gewaschen wurden, ist ein zweiter Anlauf im Rahmen der Reparaturbewegung sehr wahrscheinlich. In dieser Zone haben die Bären kaum noch Spielraum.
Bei Bluwhale ist die zugrunde liegende Story im Grunde solider als bei den meisten AI-Coins. Das Team stammt von Stanford und Berkeley; geleitet von ehemaligen TikTok-AI-Ingenieuren. SBI, UOB, Animoca und weitere Institutionen haben fast 100 Millionen US-Dollar investiert. TGE ist gerade erst weniger als ein Jahr her. Die Umlauf-Marktkapitalisierung liegt bei ungefähr 20 Millionen Dollar. In diesem Zyklus voller AI-Agent-Hysterie ist diese Größe für den Markt nahezu ein vergessenes Eck.
Noch spannender sind die Daten von Binance bezüglich Perpetuals: Das Verhältnis der Long-/Short-Konten ist von 0.6 kontinuierlich auf 1.26 gestiegen, und auch die Großanleger-Positionen kippen in Richtung Long. Selten stehen Privatanleger und Großanleger auf derselben Seite – das deutet darauf hin, dass der Markt 0.018 inzwischen stärker akzeptiert. Der 4-Stunden-Supertrend ist immer noch grün. Der AVL liegt zudem genau nahe am aktuellen Kurs. Technisch gesehen ist das im Grunde eine Sprungschanze, um die nächste bullische Phase neu zu starten.
Meine Einschätzung: Diese lange obere Lunte ist nicht das Top, sondern eher der Auftakt zur Reparatur der Kursbewegung. Das frühere Hoch bei 0.0216 wurde kurz angetippt und dann wieder zurückgezogen. Der Hauptakteur plant nicht, sofort mit einem Schlag komplett nach oben zu stürmen, aber auch nicht, den Kurs zurück in den Abgrund fallen zu lassen. Wenn die Coins noch einmal ausreichend gewaschen wurden, ist ein zweiter Anlauf im Rahmen der Reparaturbewegung sehr wahrscheinlich. In dieser Zone haben die Bären kaum noch Spielraum.
1
643
·
--
Bullisch
$TUT | 这波拉盘的凶悍程度,根本不像教育赛道币,活脱脱就是纯种Meme的逼空走法。
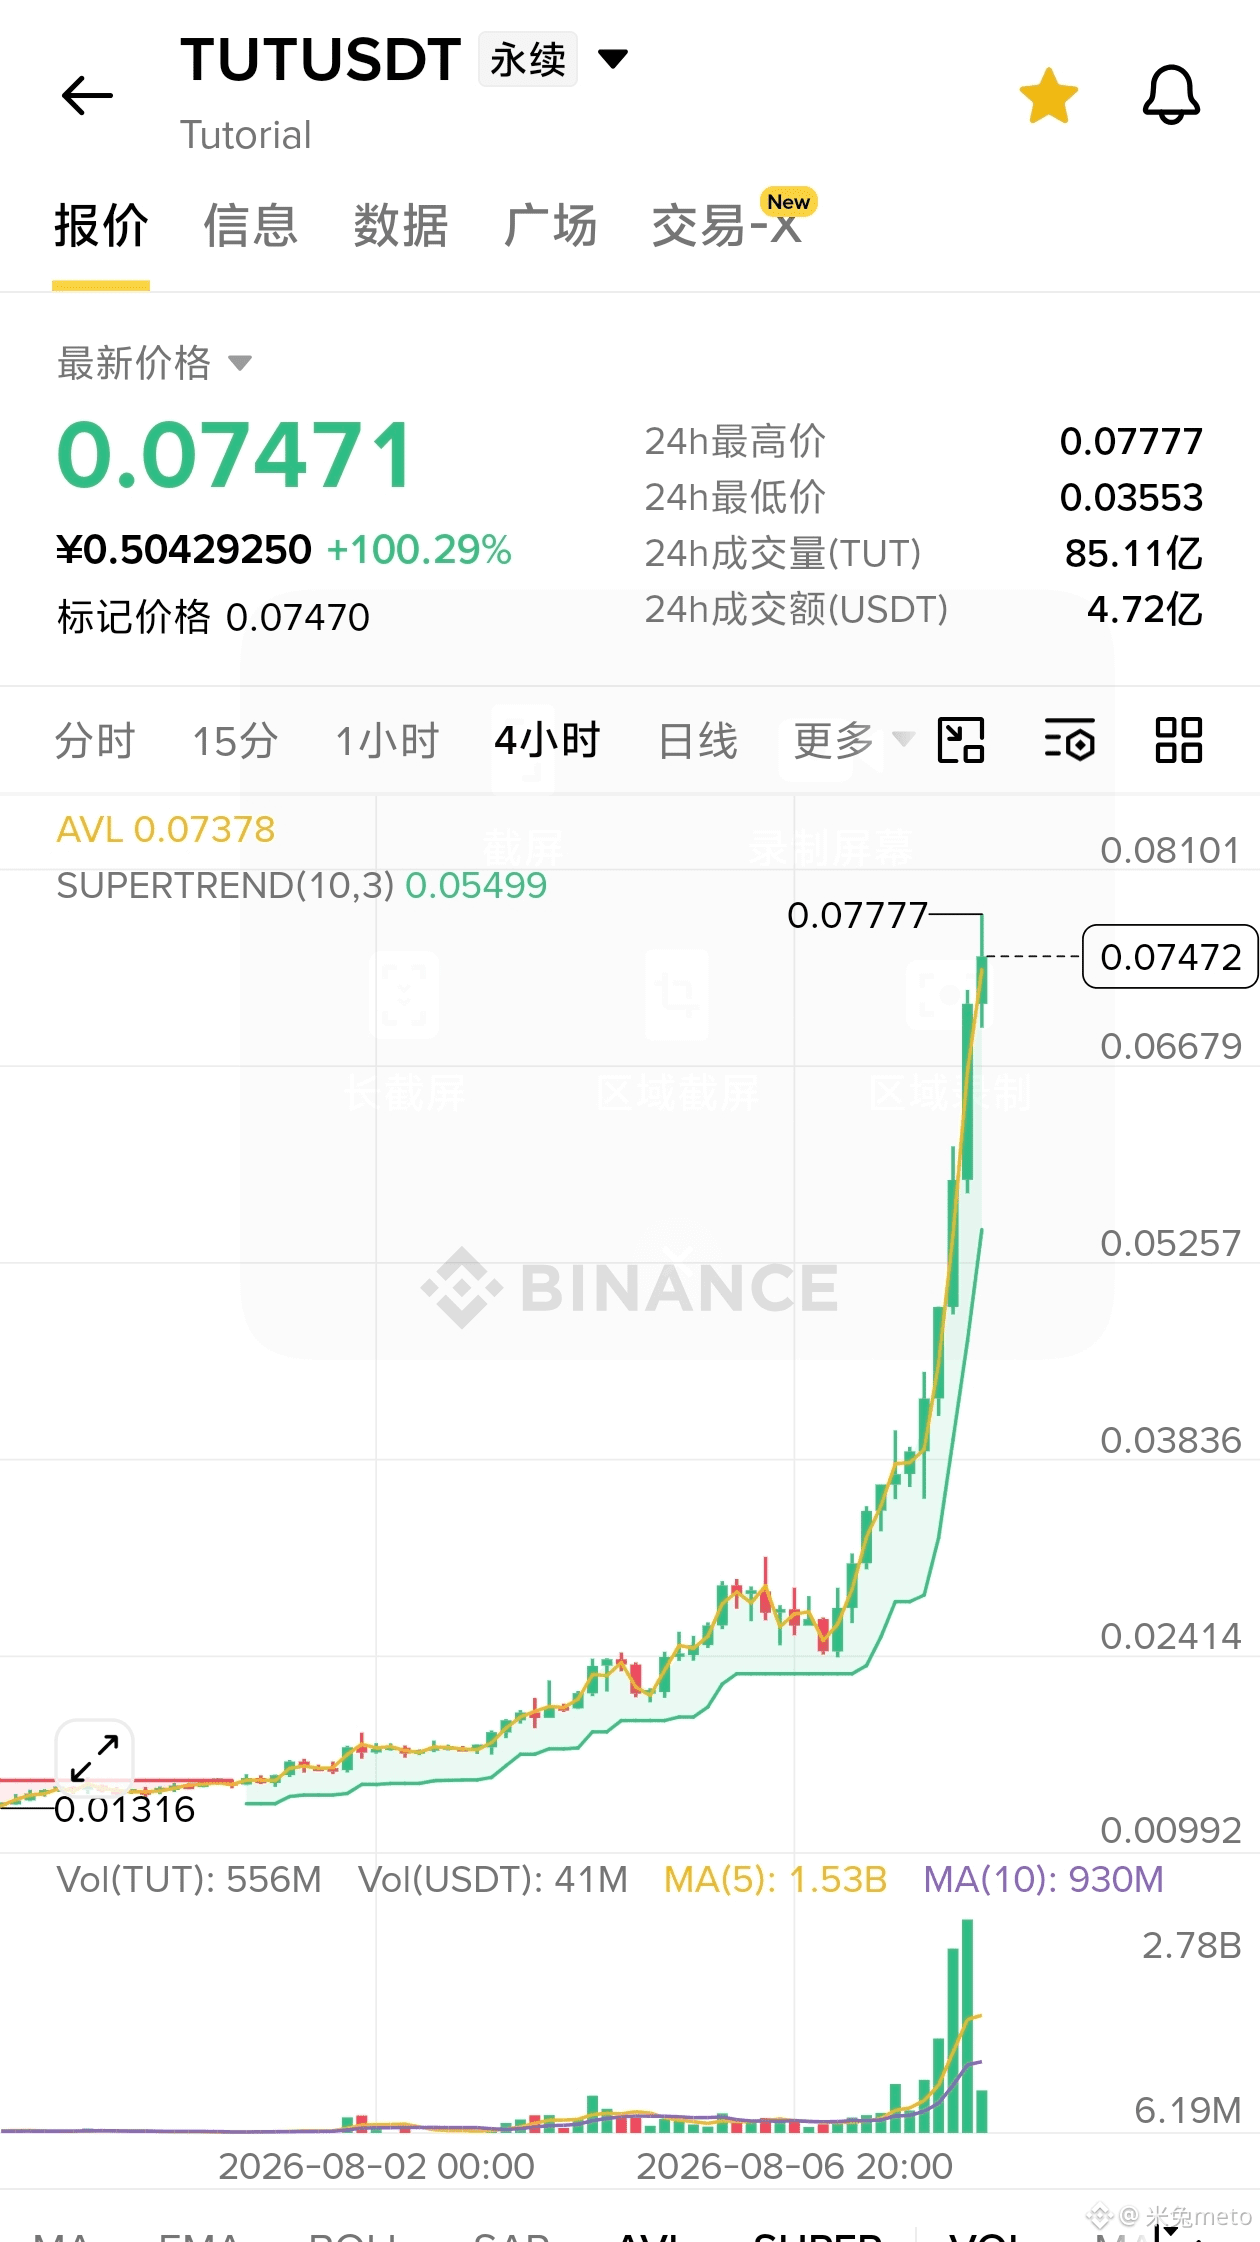
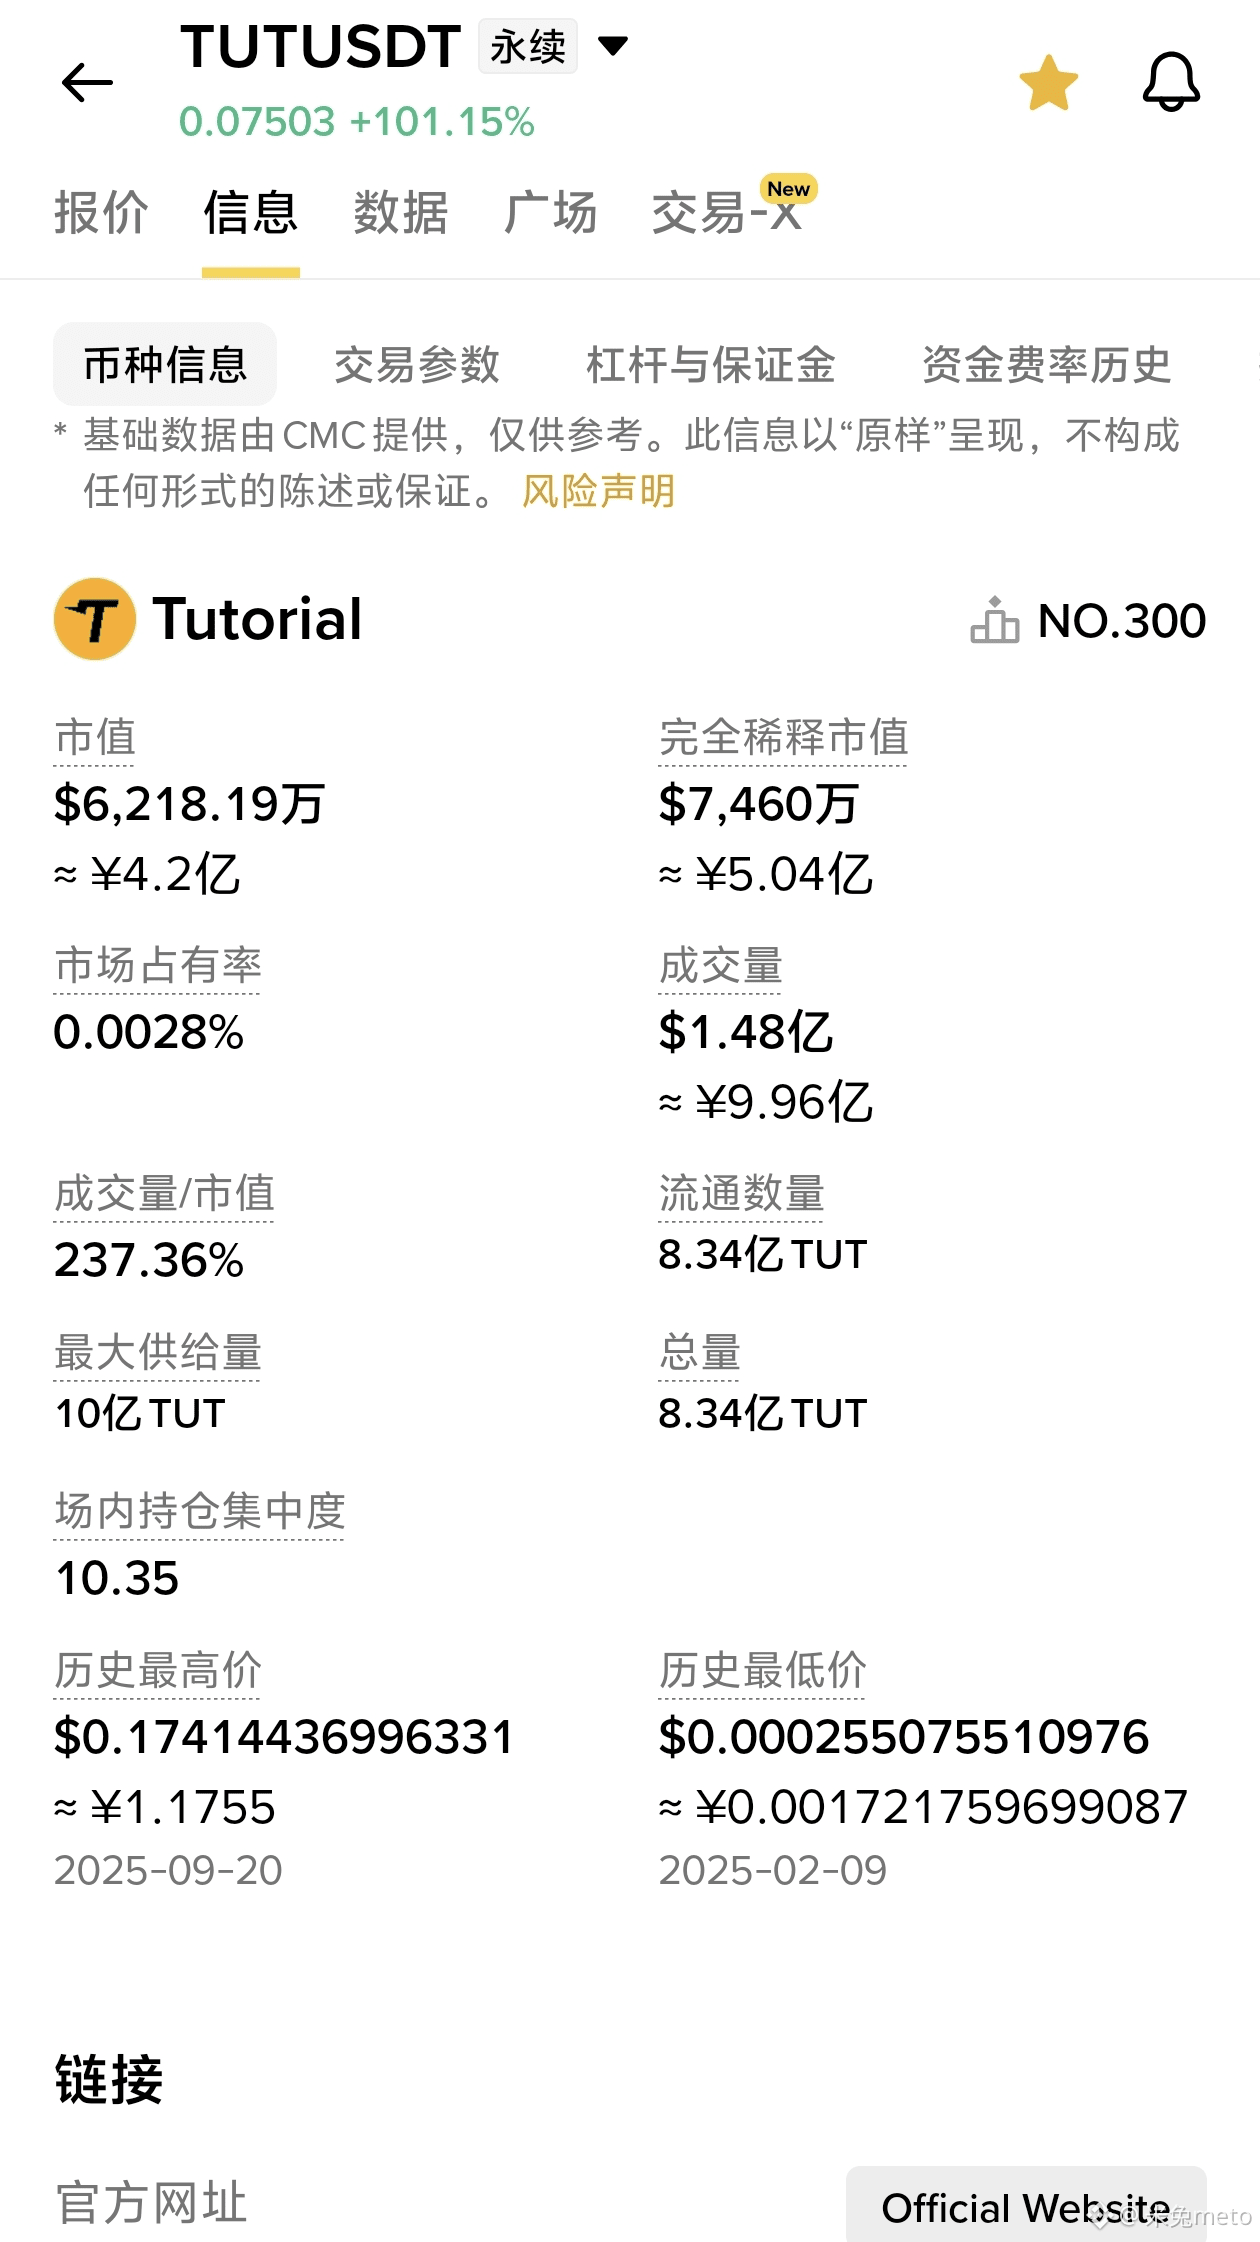
从0.00853一路拉到0.07777,日线近乎垂直拉涨,币安永续持仓集中度冲到10.35,换手率直接干到237%。筹码在高速对倒,老庄边拉边洗,散户根本跟不上节奏。
创始人Yerasyl Amanbek出身币安、还做过Entangle项目,吃透了BNB Chain的流动性玩法,把“AI教育”叙事和Meme传播属性捏在一起,刚好踩中当下市场缺新故事的空窗期。
但风险也明摆着。
8.34亿的流通量,市值才6200万美金,盘子轻得像张纸,拉起来有多猛,砸下来就有多快。
四小时Supertrend还卡在多头区间,但价格已经远远甩开均线,这种级别的乖离率,光靠横盘根本消化不了。
历史高点0.174就在上面挂着,主力未必不想冲,但现在这口气喘得太急,续不上就容易栽。
交易层面现在非常尴尬:做空等于伸手进绞肉机,逼空行情没走完,随时能爆拉;做多又跟接飞刀没区别,没一次带量插针洗盘确认,进场成本全悬在半空。
市值确实低,叙事也有底子,但再好的标的也得等合适的价位。等一根带量长针砸下来,把追高的杠杆全爆干净,再考虑进场也不晚。
妖币的行情,从来都不是一条直线拉到底的。
{future}(TUTUSDT)
$TUT | 这波拉盘的凶悍程度,根本不像教育赛道币,活脱脱就是纯种Meme的逼空走法。
从0.00853一路拉到0.07777,日线近乎垂直拉涨,币安永续持仓集中度冲到10.35,换手率直接干到237%。筹码在高速对倒,老庄边拉边洗,散户根本跟不上节奏。
创始人Yerasyl Amanbek出身币安、还做过Entangle项目,吃透了BNB Chain的流动性玩法,把“AI教育”叙事和Meme传播属性捏在一起,刚好踩中当下市场缺新故事的空窗期。
但风险也明摆着。
8.34亿的流通量,市值才6200万美金,盘子轻得像张纸,拉起来有多猛,砸下来就有多快。
四小时Supertrend还卡在多头区间,但价格已经远远甩开均线,这种级别的乖离率,光靠横盘根本消化不了。
历史高点0.174就在上面挂着,主力未必不想冲,但现在这口气喘得太急,续不上就容易栽。
交易层面现在非常尴尬:做空等于伸手进绞肉机,逼空行情没走完,随时能爆拉;做多又跟接飞刀没区别,没一次带量插针洗盘确认,进场成本全悬在半空。
市值确实低,叙事也有底子,但再好的标的也得等合适的价位。等一根带量长针砸下来,把追高的杠杆全爆干净,再考虑进场也不晚。
妖币的行情,从来都不是一条直线拉到底的。
从0.00853一路拉到0.07777,日线近乎垂直拉涨,币安永续持仓集中度冲到10.35,换手率直接干到237%。筹码在高速对倒,老庄边拉边洗,散户根本跟不上节奏。
创始人Yerasyl Amanbek出身币安、还做过Entangle项目,吃透了BNB Chain的流动性玩法,把“AI教育”叙事和Meme传播属性捏在一起,刚好踩中当下市场缺新故事的空窗期。
但风险也明摆着。
8.34亿的流通量,市值才6200万美金,盘子轻得像张纸,拉起来有多猛,砸下来就有多快。
四小时Supertrend还卡在多头区间,但价格已经远远甩开均线,这种级别的乖离率,光靠横盘根本消化不了。
历史高点0.174就在上面挂着,主力未必不想冲,但现在这口气喘得太急,续不上就容易栽。
交易层面现在非常尴尬:做空等于伸手进绞肉机,逼空行情没走完,随时能爆拉;做多又跟接飞刀没区别,没一次带量插针洗盘确认,进场成本全悬在半空。
市值确实低,叙事也有底子,但再好的标的也得等合适的价位。等一根带量长针砸下来,把追高的杠杆全爆干净,再考虑进场也不晚。
妖币的行情,从来都不是一条直线拉到底的。
5
1
1.5k
·
--
Bullisch
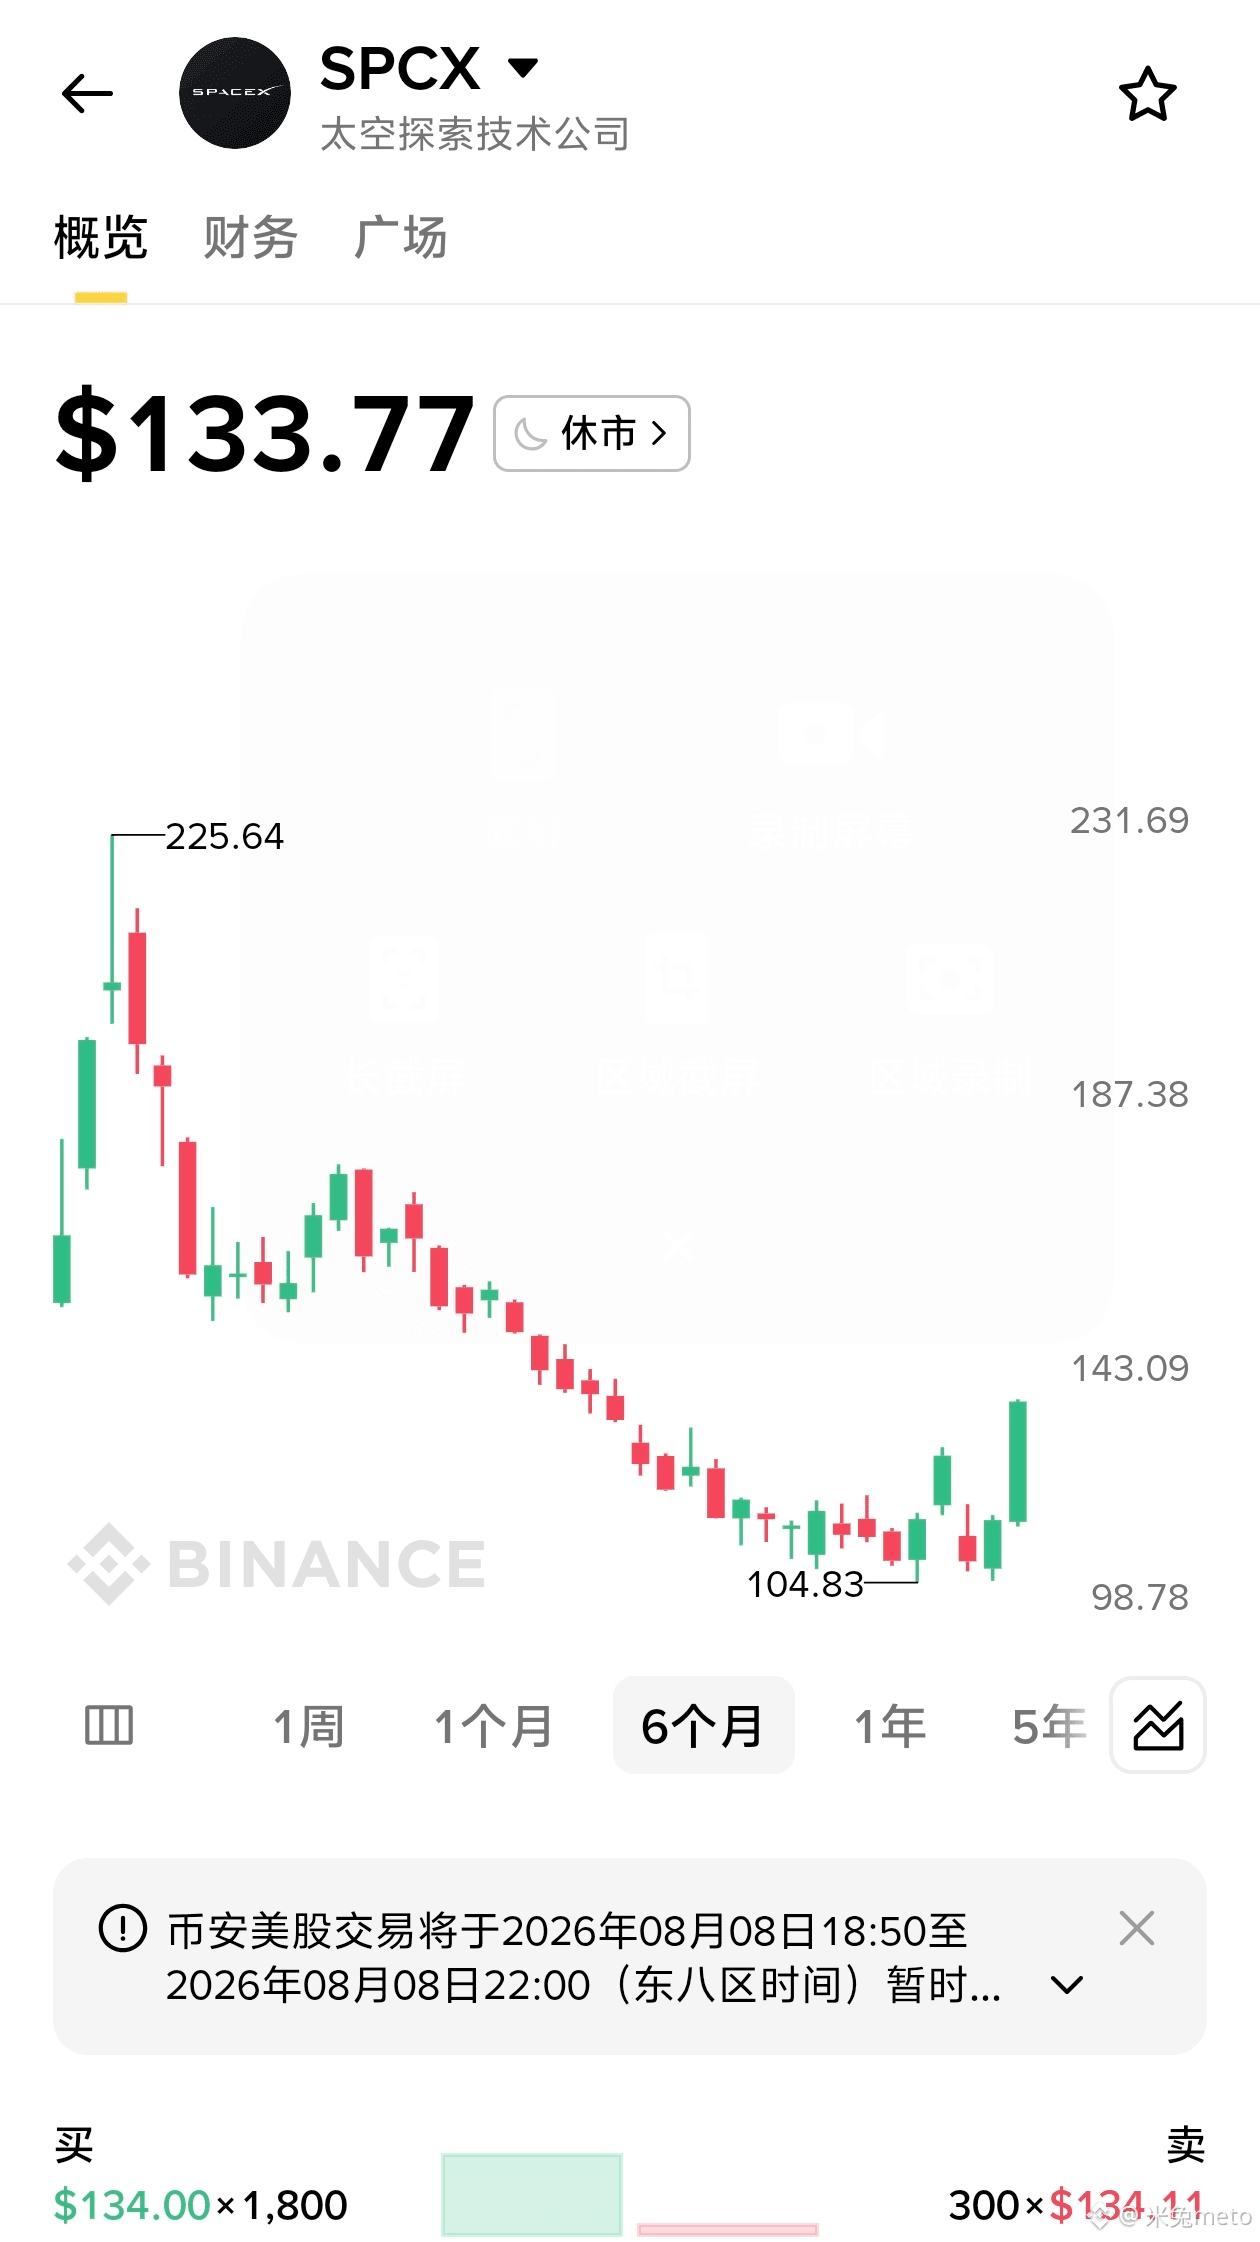
$SPCX kommt von 104 Dollar auf 134 zurück, innerhalb einer Woche 23% geschafft. Die Bewegung wirkt zwar heftig, aber dahinter steckt ein Spiel, das die meisten nicht durchschauen.
Am 6. August wurden 910 Millionen Aktien entsperrt. Der Markt hat die Panik schon einen Monat früher eingepreist. Am Tag der Veröffentlichung der Zahlen verdoppelte sich zwar der Umsatz und das EBITDA ver-dreifachte sich, doch die Aktie wurde trotzdem um 13% nach unten geprügelt. Aber schau jetzt: Sobald die Sperrfrist wirklich kommt, hält sich der Kurs sogar stabil. Was bedeutet das? Dass die Panik bereits überpreist ist. Inländisches Kapital, das wirklich rauswill, ist schon längst unter 110 gelaufen, und die restlichen Stücke sind schwerer, als der Markt sich vorstellt.
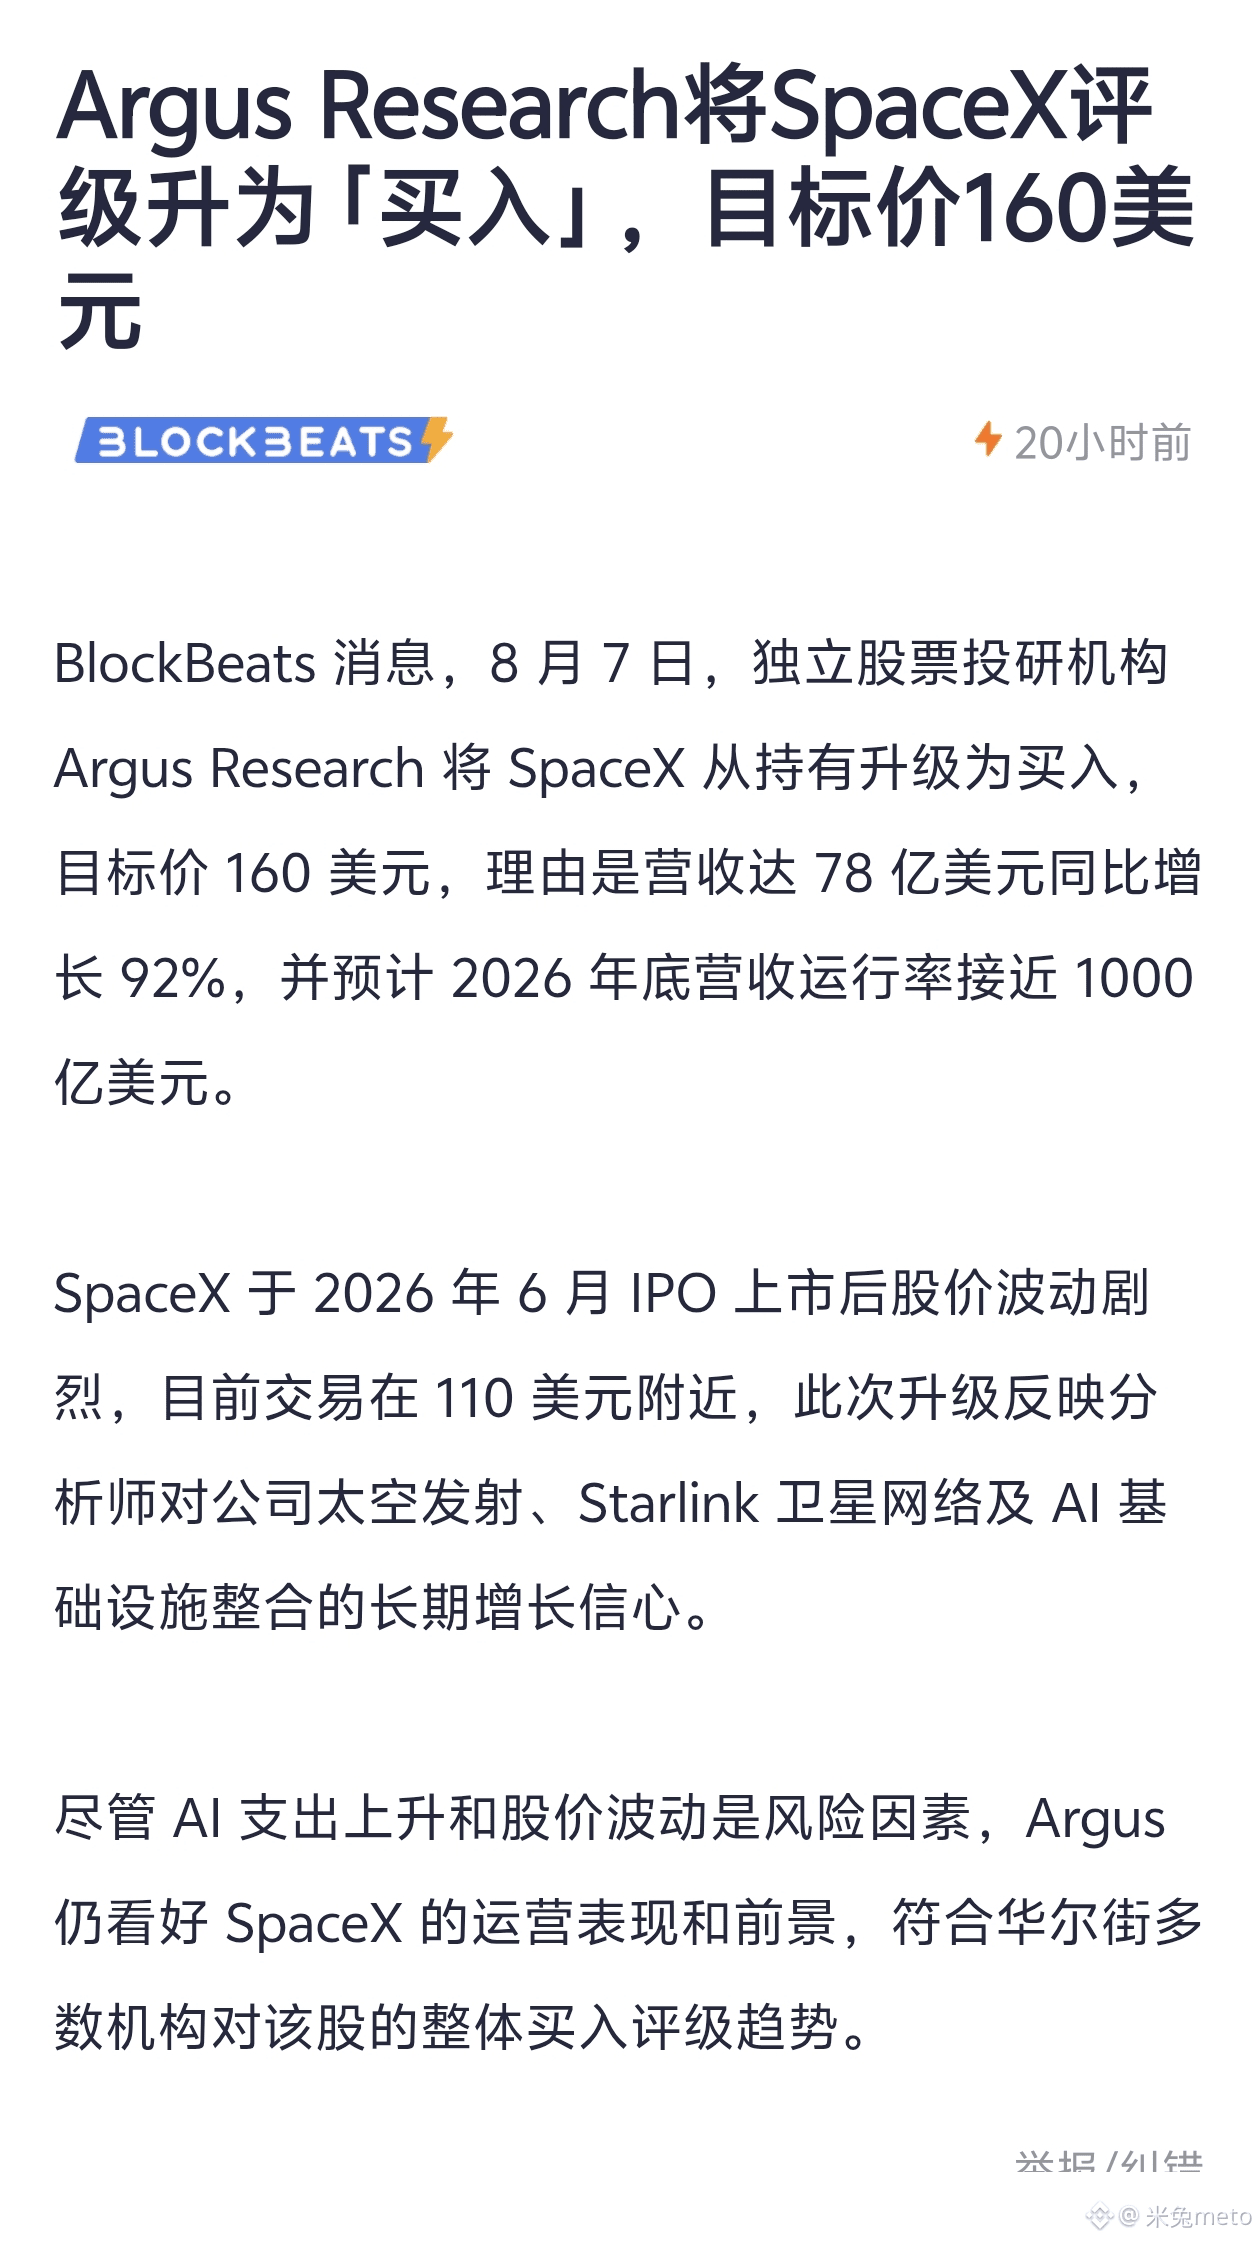
Starlink ist der einzige profitablen Geschäftsbereich von SpaceX. Im Q2 lagen die Connectivity-Umsätze bei 4,29 Milliarden, annualisiert bei 17,0 Milliarden; die Nutzerzahl schießt auf 12 Millionen. Doch das ARPU ist von 91 Dollar auf 66 Dollar gefallen. Das ist der Weg, Gewinn gegen Wachstum zu tauschen: kurzfristig sieht es gut aus, langfristig muss man schauen, ob Unternehmenskunden den Preis pro Einheit wieder hochziehen können. Argus setzt ein Kursziel von 160 Dollar. Die Zuversicht kommt aus dem Umsatz-Guide, bis Ende des Jahres auf 100 Milliarden annualisiert zu zielen. Aber vergiss eine Zahl nicht: Im Q2 lagen die Capex bei 18,37 Milliarden, also das 2,35-Fache des Umsatzes. SpaceX druckt kein Geld, sondern verbrennt Kapital, um Zeit zu kaufen.
Im Orderbuch liegen Kaufaufträge von 1800 Kontrakten gegen 300 Kontrakte Verkauf; die Kaufseite ist klar überlegen. Trotzdem empfehle ich hier nicht hinterherzujagen. Die 134er-Marke liegt genau auf dem Fibonacci-0,236-Retracement. Die kurzfristige Stimmung ist überhitzt, und der echte Verkaufsdruck nach der Entsperrung wurde noch nicht vollständig abgebaut. Ein komfortablerer Einstieg liegt eher im Bereich 120–125. Dann, wenn nach Oktober die zweite Tranche entsperrt und verdaut ist, und die Verbesserung des Cashflows durch den Q3-Report bestätigt wird, ist das Longen viel verlässlicher.
Die Geschichte vom Ausbau der Raumfahrt-Infrastruktur ist groß, aber auch eine gute Story braucht einen guten Preis.
{future}(SPCXUSDT)
$SPCX kommt von 104 Dollar auf 134 zurück, innerhalb einer Woche 23% geschafft. Die Bewegung wirkt zwar heftig, aber dahinter steckt ein Spiel, das die meisten nicht durchschauen.
Am 6. August wurden 910 Millionen Aktien entsperrt. Der Markt hat die Panik schon einen Monat früher eingepreist. Am Tag der Veröffentlichung der Zahlen verdoppelte sich zwar der Umsatz und das EBITDA ver-dreifachte sich, doch die Aktie wurde trotzdem um 13% nach unten geprügelt. Aber schau jetzt: Sobald die Sperrfrist wirklich kommt, hält sich der Kurs sogar stabil. Was bedeutet das? Dass die Panik bereits überpreist ist. Inländisches Kapital, das wirklich rauswill, ist schon längst unter 110 gelaufen, und die restlichen Stücke sind schwerer, als der Markt sich vorstellt.
Starlink ist der einzige profitablen Geschäftsbereich von SpaceX. Im Q2 lagen die Connectivity-Umsätze bei 4,29 Milliarden, annualisiert bei 17,0 Milliarden; die Nutzerzahl schießt auf 12 Millionen. Doch das ARPU ist von 91 Dollar auf 66 Dollar gefallen. Das ist der Weg, Gewinn gegen Wachstum zu tauschen: kurzfristig sieht es gut aus, langfristig muss man schauen, ob Unternehmenskunden den Preis pro Einheit wieder hochziehen können. Argus setzt ein Kursziel von 160 Dollar. Die Zuversicht kommt aus dem Umsatz-Guide, bis Ende des Jahres auf 100 Milliarden annualisiert zu zielen. Aber vergiss eine Zahl nicht: Im Q2 lagen die Capex bei 18,37 Milliarden, also das 2,35-Fache des Umsatzes. SpaceX druckt kein Geld, sondern verbrennt Kapital, um Zeit zu kaufen.
Im Orderbuch liegen Kaufaufträge von 1800 Kontrakten gegen 300 Kontrakte Verkauf; die Kaufseite ist klar überlegen. Trotzdem empfehle ich hier nicht hinterherzujagen. Die 134er-Marke liegt genau auf dem Fibonacci-0,236-Retracement. Die kurzfristige Stimmung ist überhitzt, und der echte Verkaufsdruck nach der Entsperrung wurde noch nicht vollständig abgebaut. Ein komfortablerer Einstieg liegt eher im Bereich 120–125. Dann, wenn nach Oktober die zweite Tranche entsperrt und verdaut ist, und die Verbesserung des Cashflows durch den Q3-Report bestätigt wird, ist das Longen viel verlässlicher.
Die Geschichte vom Ausbau der Raumfahrt-Infrastruktur ist groß, aber auch eine gute Story braucht einen guten Preis.
Am 6. August wurden 910 Millionen Aktien entsperrt. Der Markt hat die Panik schon einen Monat früher eingepreist. Am Tag der Veröffentlichung der Zahlen verdoppelte sich zwar der Umsatz und das EBITDA ver-dreifachte sich, doch die Aktie wurde trotzdem um 13% nach unten geprügelt. Aber schau jetzt: Sobald die Sperrfrist wirklich kommt, hält sich der Kurs sogar stabil. Was bedeutet das? Dass die Panik bereits überpreist ist. Inländisches Kapital, das wirklich rauswill, ist schon längst unter 110 gelaufen, und die restlichen Stücke sind schwerer, als der Markt sich vorstellt.
Starlink ist der einzige profitablen Geschäftsbereich von SpaceX. Im Q2 lagen die Connectivity-Umsätze bei 4,29 Milliarden, annualisiert bei 17,0 Milliarden; die Nutzerzahl schießt auf 12 Millionen. Doch das ARPU ist von 91 Dollar auf 66 Dollar gefallen. Das ist der Weg, Gewinn gegen Wachstum zu tauschen: kurzfristig sieht es gut aus, langfristig muss man schauen, ob Unternehmenskunden den Preis pro Einheit wieder hochziehen können. Argus setzt ein Kursziel von 160 Dollar. Die Zuversicht kommt aus dem Umsatz-Guide, bis Ende des Jahres auf 100 Milliarden annualisiert zu zielen. Aber vergiss eine Zahl nicht: Im Q2 lagen die Capex bei 18,37 Milliarden, also das 2,35-Fache des Umsatzes. SpaceX druckt kein Geld, sondern verbrennt Kapital, um Zeit zu kaufen.
Im Orderbuch liegen Kaufaufträge von 1800 Kontrakten gegen 300 Kontrakte Verkauf; die Kaufseite ist klar überlegen. Trotzdem empfehle ich hier nicht hinterherzujagen. Die 134er-Marke liegt genau auf dem Fibonacci-0,236-Retracement. Die kurzfristige Stimmung ist überhitzt, und der echte Verkaufsdruck nach der Entsperrung wurde noch nicht vollständig abgebaut. Ein komfortablerer Einstieg liegt eher im Bereich 120–125. Dann, wenn nach Oktober die zweite Tranche entsperrt und verdaut ist, und die Verbesserung des Cashflows durch den Q3-Report bestätigt wird, ist das Longen viel verlässlicher.
Die Geschichte vom Ausbau der Raumfahrt-Infrastruktur ist groß, aber auch eine gute Story braucht einen guten Preis.
1
625
·
--
Bullisch
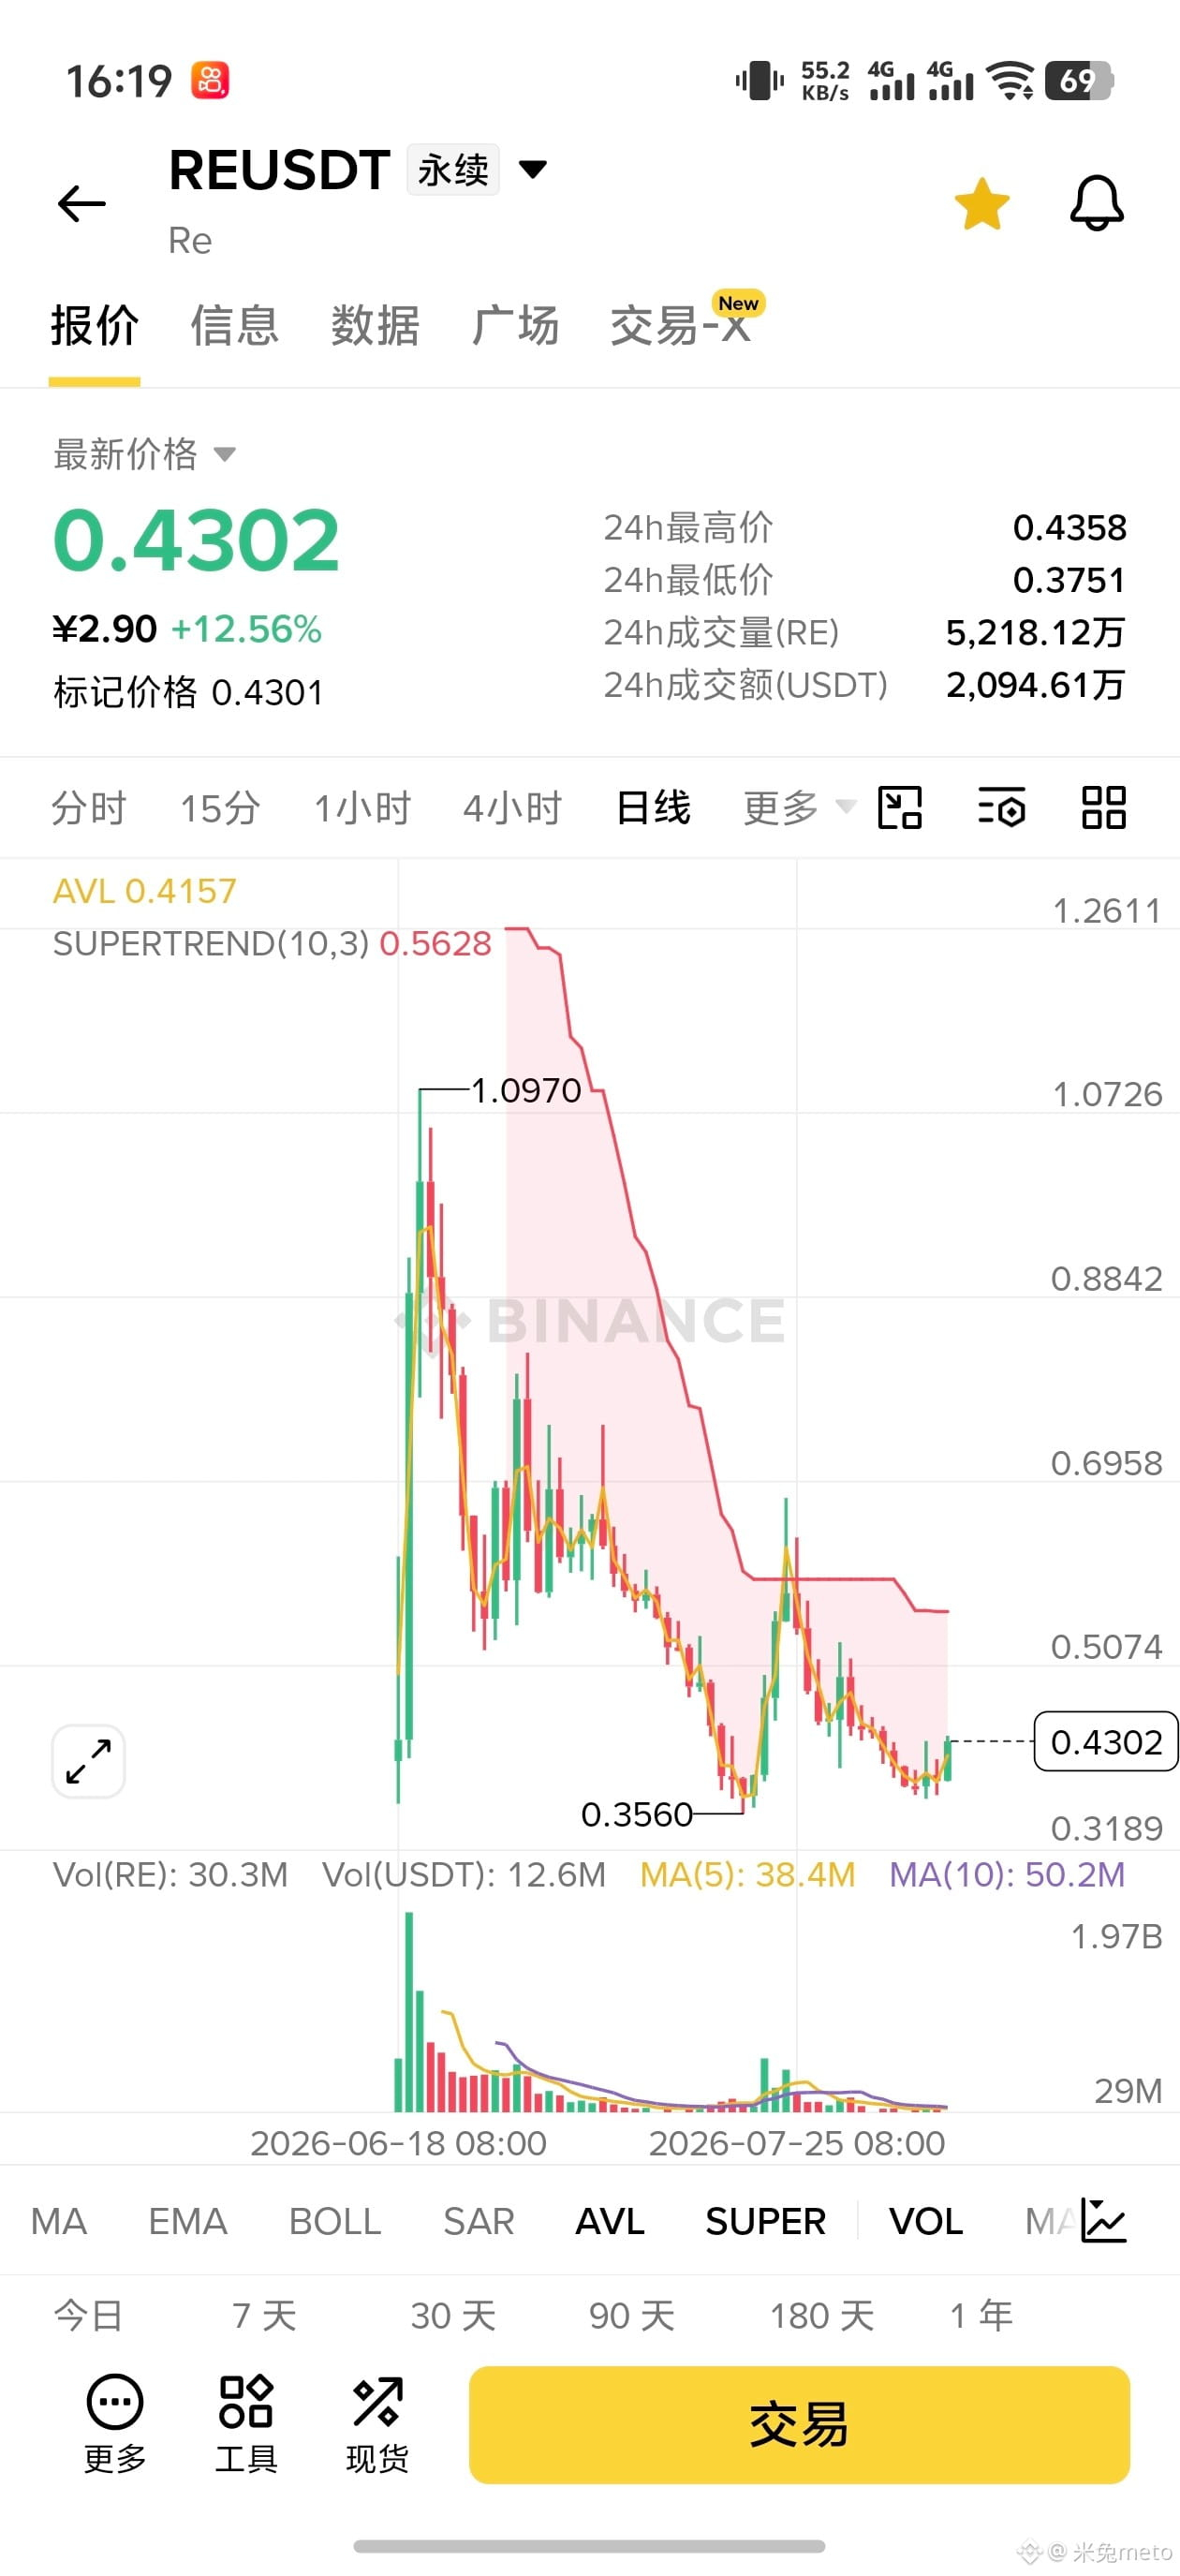
$RE von 1,09 auf 0,35 herunter gerollt: In zwei Monaten fast sieben Zehntel abgebaut – die Coins wurden früh genug gründlich „durchgewaschen“. Viele sind vom Gesamtvolumen von 1 Milliarde erschrocken, aber tatsächlich sind nur 160 Millionen im Umlauf; die Marktkapitalisierung liegt unter 70 Millionen. Die „Schale“ ist so leicht wie Papier. Diese Nische „Versicherung“ ist in DeFi eher unbedeutend; unbedeutend heißt: Es gibt weniger Wettbewerber. Dass RE am Tag der Listung direkt an der Börse Binance sowie bei Coinbase sowohl als Spot als auch als Futures gelistet wurde, ist eine Bestätigung auf dieser Größenordnung – das bekommt nicht irgendein Projekt einfach so.
Auf dem Vier-Stunden-Level lässt sich das ganz klar sehen: 0,3713 wurde zweimal als Tief getestet. Beim zweiten Mal hat der Verkäufer-Bereich nicht mehr durchbrochen; der Druck ließ sauber nach. Gestern hat dann eine einzelne Kerze mit hohem Volumen direkt den vorherigen Widerstand bei 0,43 durchbrochen. Der Supertrend hat auf 15 Minuten, 1 Stunde und 4 Stunden gleichzeitig auf Grün/Rot gewechselt – also „grün auf grün“? Solche Mehr-Zeitrahmen-Konvergenzen kommen nicht oft vor. Auf Tagesebene bringt diese Gegenbewegung auch wieder Volumen mit; das ist kein volumenloses Hochziehen.
0,3751 ist sehr wahrscheinlich ein kurzfristiger, phasenweiser Boden. Kurzfristig wird um 0,42 herum mit kleinerem Volumen konsolidiert; das Umschichten/Wechseln der Bestände wäscht das „schwimmende“ Kapital heraus, dadurch wird die Bewegung eher stabiler. Die nächste echte Druckzone liegt zwischen 0,50 und 0,54 – dort befindet sich der dichte Bereich der früheren gehaltenen Coins. Der Trend steht bereits wieder auf der Seite der Bullen. Wenn 0,39 nach unten bricht, neu bewerten; bis dahin bleibt der Ansatz unverändert.
Ziel: das vorherige Allzeithoch.
{future}(REUSDT)
$RE von 1,09 auf 0,35 herunter gerollt: In zwei Monaten fast sieben Zehntel abgebaut – die Coins wurden früh genug gründlich „durchgewaschen“. Viele sind vom Gesamtvolumen von 1 Milliarde erschrocken, aber tatsächlich sind nur 160 Millionen im Umlauf; die Marktkapitalisierung liegt unter 70 Millionen. Die „Schale“ ist so leicht wie Papier. Diese Nische „Versicherung“ ist in DeFi eher unbedeutend; unbedeutend heißt: Es gibt weniger Wettbewerber. Dass RE am Tag der Listung direkt an der Börse Binance sowie bei Coinbase sowohl als Spot als auch als Futures gelistet wurde, ist eine Bestätigung auf dieser Größenordnung – das bekommt nicht irgendein Projekt einfach so.
Auf dem Vier-Stunden-Level lässt sich das ganz klar sehen: 0,3713 wurde zweimal als Tief getestet. Beim zweiten Mal hat der Verkäufer-Bereich nicht mehr durchbrochen; der Druck ließ sauber nach. Gestern hat dann eine einzelne Kerze mit hohem Volumen direkt den vorherigen Widerstand bei 0,43 durchbrochen. Der Supertrend hat auf 15 Minuten, 1 Stunde und 4 Stunden gleichzeitig auf Grün/Rot gewechselt – also „grün auf grün“? Solche Mehr-Zeitrahmen-Konvergenzen kommen nicht oft vor. Auf Tagesebene bringt diese Gegenbewegung auch wieder Volumen mit; das ist kein volumenloses Hochziehen.
0,3751 ist sehr wahrscheinlich ein kurzfristiger, phasenweiser Boden. Kurzfristig wird um 0,42 herum mit kleinerem Volumen konsolidiert; das Umschichten/Wechseln der Bestände wäscht das „schwimmende“ Kapital heraus, dadurch wird die Bewegung eher stabiler. Die nächste echte Druckzone liegt zwischen 0,50 und 0,54 – dort befindet sich der dichte Bereich der früheren gehaltenen Coins. Der Trend steht bereits wieder auf der Seite der Bullen. Wenn 0,39 nach unten bricht, neu bewerten; bis dahin bleibt der Ansatz unverändert.
Ziel: das vorherige Allzeithoch.
Auf dem Vier-Stunden-Level lässt sich das ganz klar sehen: 0,3713 wurde zweimal als Tief getestet. Beim zweiten Mal hat der Verkäufer-Bereich nicht mehr durchbrochen; der Druck ließ sauber nach. Gestern hat dann eine einzelne Kerze mit hohem Volumen direkt den vorherigen Widerstand bei 0,43 durchbrochen. Der Supertrend hat auf 15 Minuten, 1 Stunde und 4 Stunden gleichzeitig auf Grün/Rot gewechselt – also „grün auf grün“? Solche Mehr-Zeitrahmen-Konvergenzen kommen nicht oft vor. Auf Tagesebene bringt diese Gegenbewegung auch wieder Volumen mit; das ist kein volumenloses Hochziehen.
0,3751 ist sehr wahrscheinlich ein kurzfristiger, phasenweiser Boden. Kurzfristig wird um 0,42 herum mit kleinerem Volumen konsolidiert; das Umschichten/Wechseln der Bestände wäscht das „schwimmende“ Kapital heraus, dadurch wird die Bewegung eher stabiler. Die nächste echte Druckzone liegt zwischen 0,50 und 0,54 – dort befindet sich der dichte Bereich der früheren gehaltenen Coins. Der Trend steht bereits wieder auf der Seite der Bullen. Wenn 0,39 nach unten bricht, neu bewerten; bis dahin bleibt der Ansatz unverändert.
Ziel: das vorherige Allzeithoch.
1
490
·
--
Bärisch
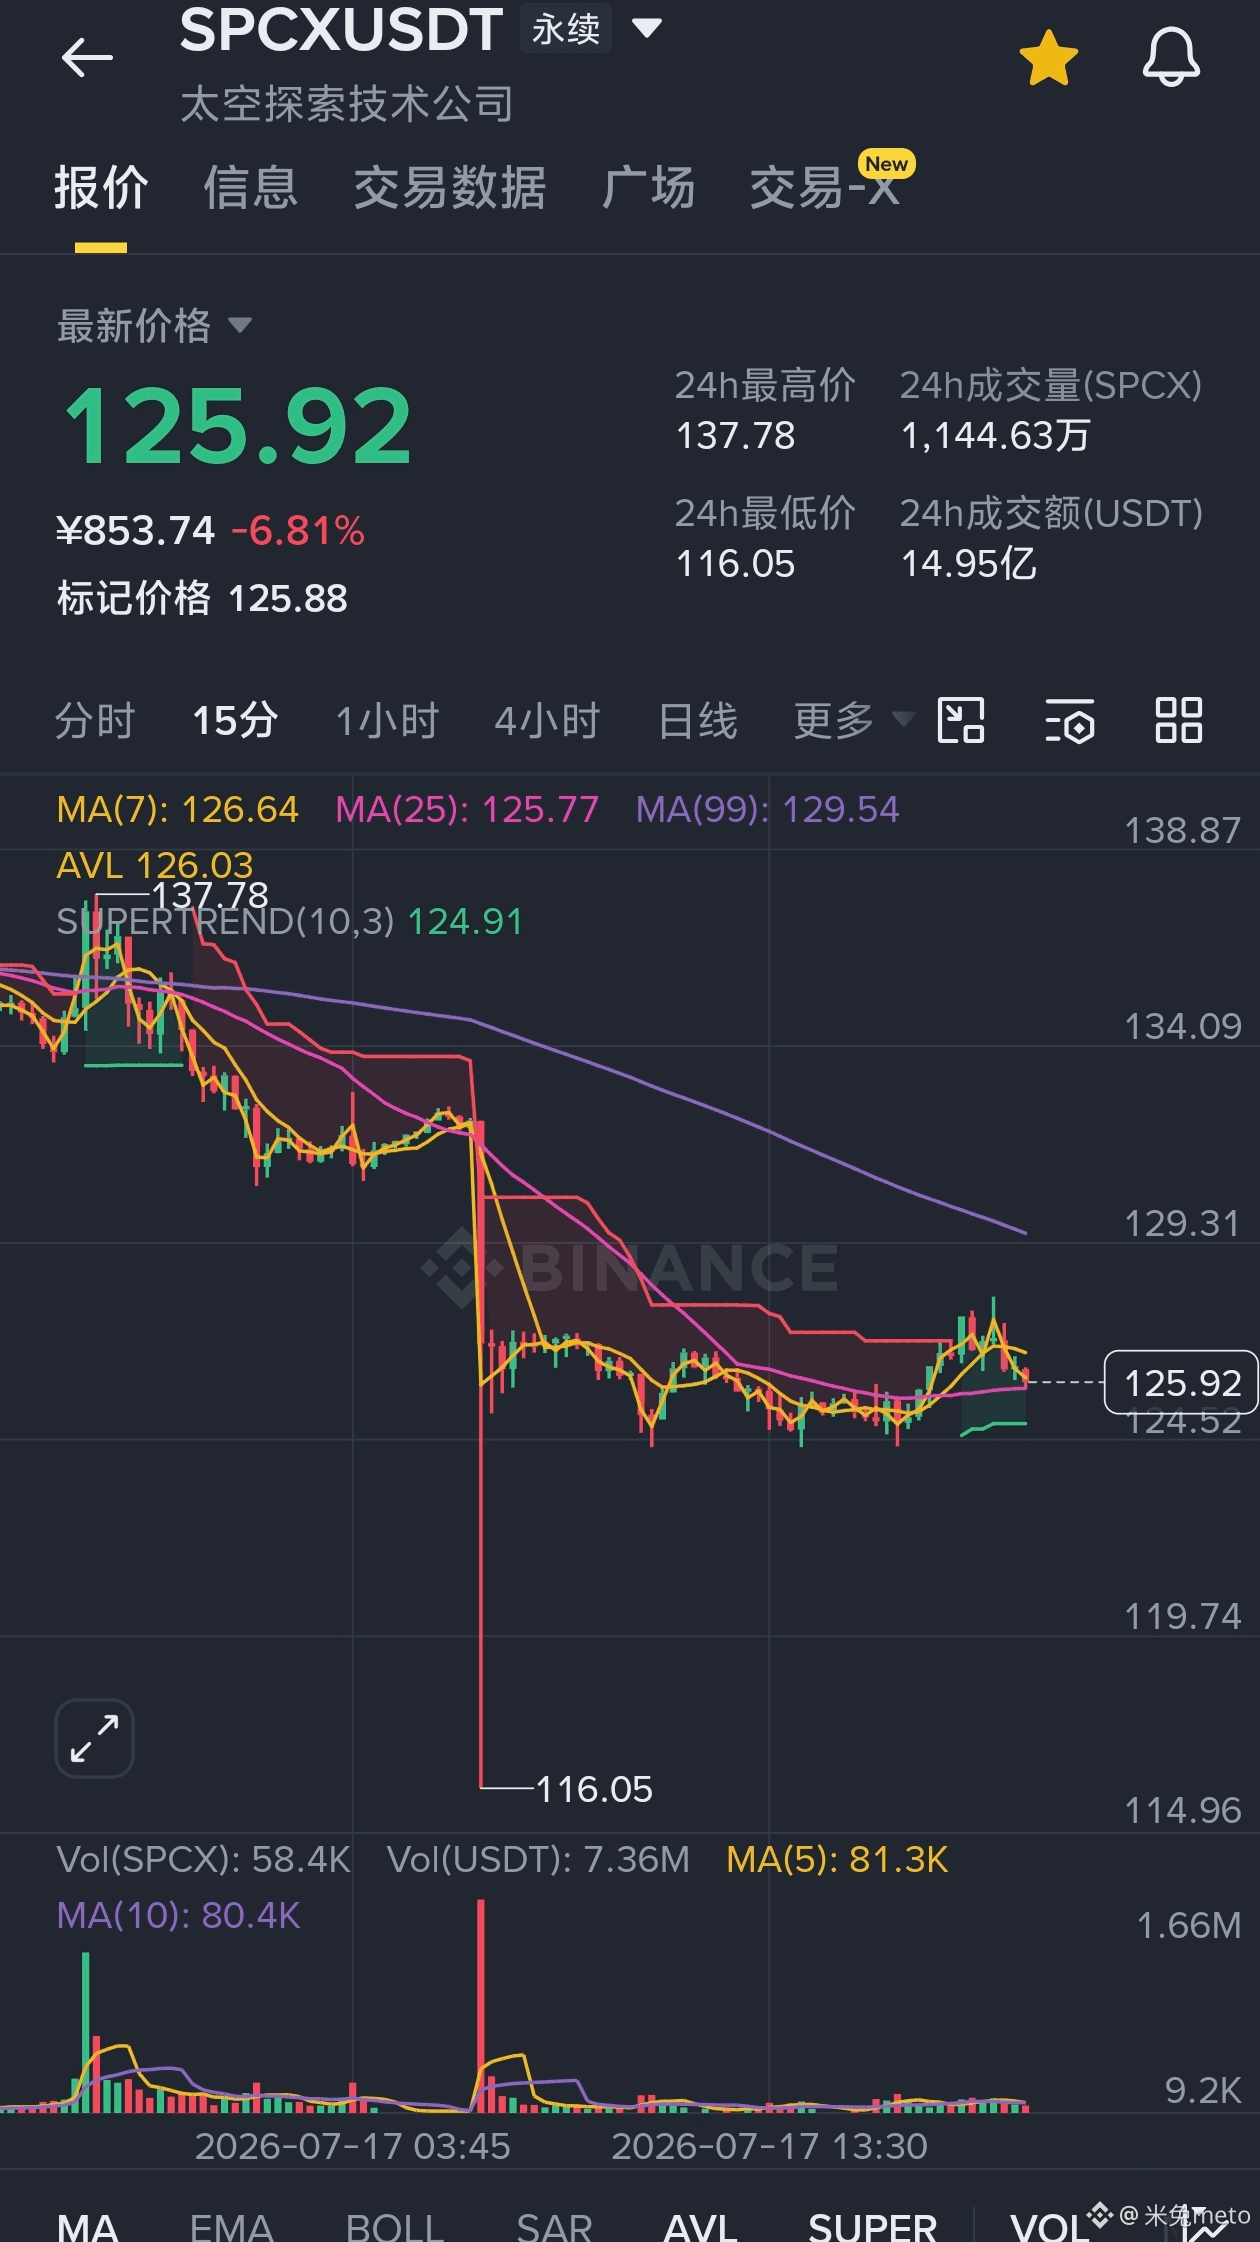
$SPCX In so einem Fall dürfte auch der Raketenstart fallen. Es gibt wirklich keinen Grund, der seine Kursgewinne stützt. Kurzfristig kann man direkt auf Shitcoins leerverkaufen.
{future}(SPCXUSDT)
$SPCX In so einem Fall dürfte auch der Raketenstart fallen. Es gibt wirklich keinen Grund, der seine Kursgewinne stützt. Kurzfristig kann man direkt auf Shitcoins leerverkaufen.
1
556
·
--
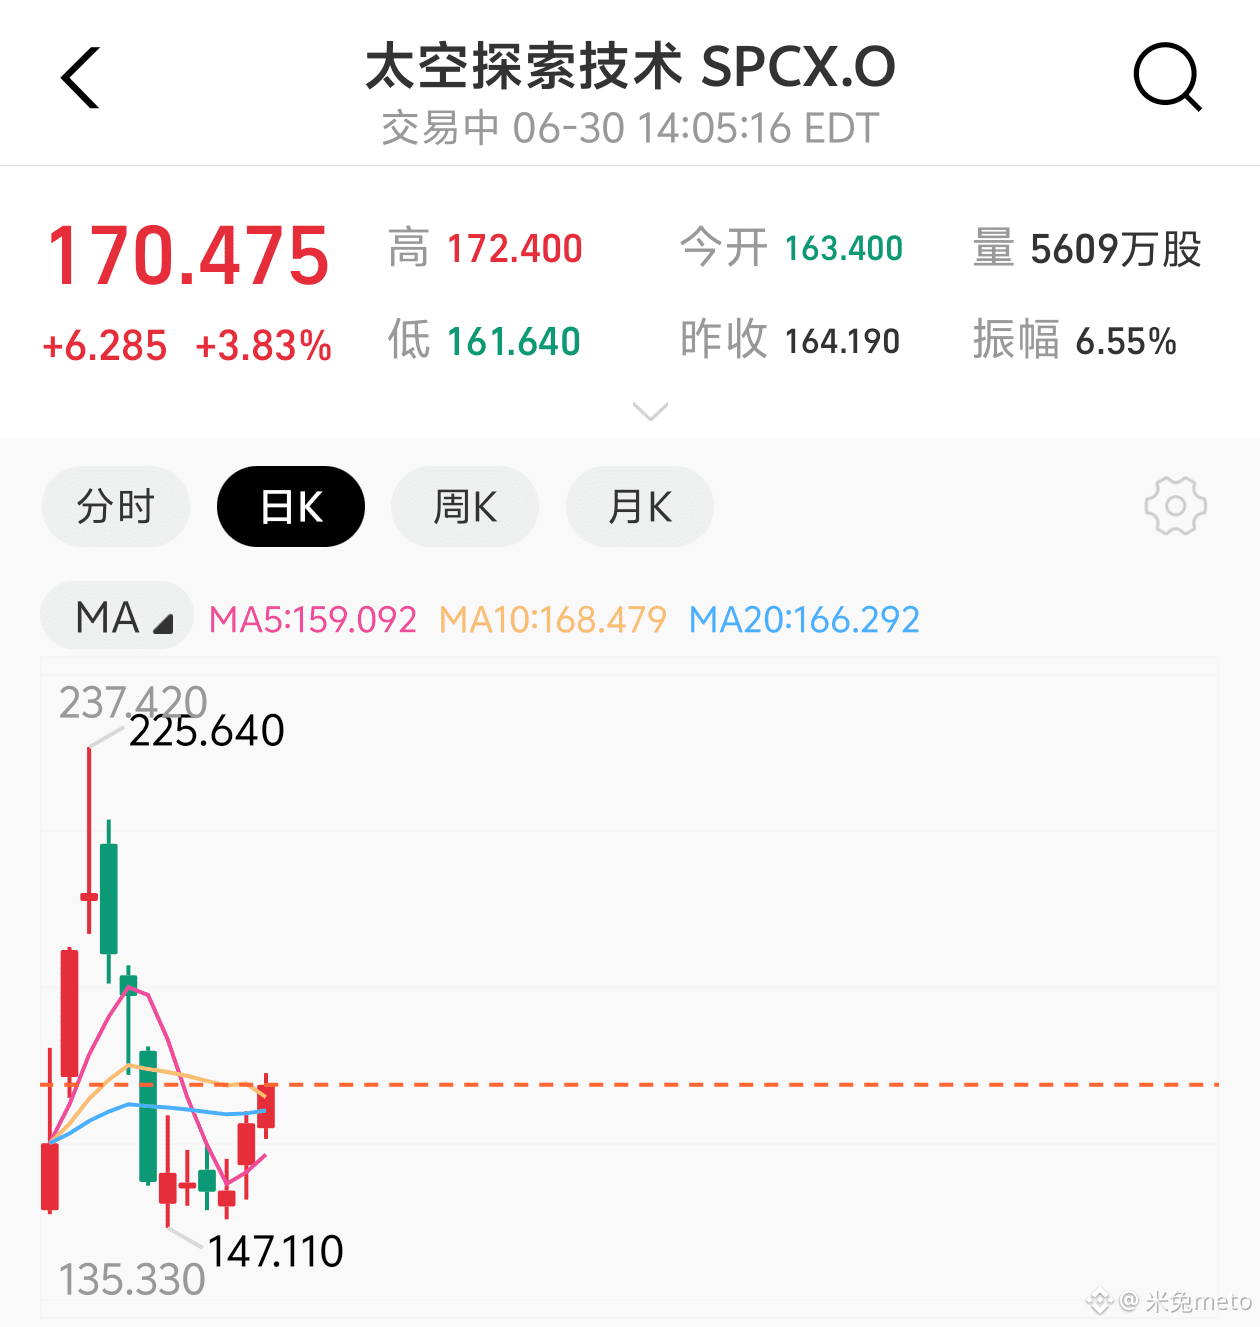
Von 161 auf 172 gezogen: Entscheidend ist nicht die reine Umsumme, sondern die Umschichtungsstruktur. In 9,02 Millionen Aktien Handelsvolumen – wie viel davon ist bereits von passivem Kapital vorab eingeplant worden, und wie viel ist kurzfristige Spekulation, die auf die Aufnahme in den Index setzt?
Auf Datenebene: Der Free Float von SpaceX liegt bei 25%–30%, Musk hält 82% der Stimmrechte. Die von der JPMorgan errechneten 4,3 Milliarden US-Dollar passiver Zuflüsse müssen nach dem Börsenschluss am 6. Juli zeitgleich zugeordnet werden. Das bedeutet: Indexfonds müssen mit begrenzten verfügbaren Stückzahlen das notwendige Gewicht exakt treffen – Angebot und Nachfrage sind dadurch extrem unausgewogen. Historische Fälle zeigen: Bei Emittenten mit niedrigem Free Float liegt die durchschnittliche Prämie vor der Aufnahme vorab bei 15%–25%. Bei SPCX liegt der Kurs aktuell bei etwa 170 – da ist noch Spielraum.
Ob ein Long jedoch funktioniert, hängt von zwei Daten-Knickpunkten ab. Der erste ist eine finanzielle „Qualitätswende“ bei Starlink: 2025 Umsatz 11,4 Milliarden, operatives Ergebnis 4,4 Milliarden, Bruttomarge 39%; im Q1 2026 steigt der Anteil auf 69%. Analysten prognostizieren, dass Starlink 2026 den Umsatz auf 18,7 Milliarden bringt – plus 80% YoY. Noch subtiler: SpaceX erhöhte im Mai entgegen dem Trend die Preise für Starlink-Pakete – im Schnitt um 10 US-Dollar pro Monat. Das zeigt den Wechsel von „User abgreifen“ zu „monetize installed base“; das Wachstum der EBITDA dürfte damit das Umsatzwachstum übertreffen. Dieses Fundament stützt die Long-These zumindest bis zur Untergrenze.
Der zweite Knickpunkt ist das 1,5-Billionen-Dollar-Verteidigungsbudget von Trump. Castelion – ein von ehemaligen SpaceX-Mitarbeitern gegründetes Unternehmen – hat bereits auf den Markt für Hyperschall-Marschflugkörper aufgesattelt und arbeitet mit dem Modell „Festpreisvertrag“. Genau diese Vorgehensweise hat SpaceX im Raumfahrtbereich bereits validiert. Die Ausweitung des Verteidigungsbudgets verschafft der militärischen Story von SpaceX einen neuen festen Anker: Nicht nur Raketen und Satelliten, sondern das gesamte „SpaceX-Ökosystem“ dringt in die Beschaffungssysteme des Pentagon ein.
Auch die Risikodaten sind klar: xAI machte 2025 einen Verlust von 6,35 Milliarden, im Q1 2026 nochmals 4,28 Milliarden Verlust; der GAAP-Nettoverlust von SpaceX in Höhe von 4,9 Milliarden wird hauptsächlich durch AI verursacht. Der Lieferverzug bei Grok und der Rücktritt von Mitgründern – all das zehrt an der Geduld des Marktes. Am 8. Dezember läuft die Sperrfrist aus; der daraus entstehende Verkaufsdruck nach der Expansion des Free Float ist ein deterministisches Ereignis.
Meine Einschätzung: Die Daten stützen kurzfristig einen Long. Die vorherige Allokation passiven Kapitals ist ein verlässlicher Käuferimpuls. Die Verbesserung der Starlink-Profitabilität liefert eine fundamentale Sicherheitsunterlage, und die Verteidigungs-Story öffnet die Bewertungsobergrenze. Der Bereich 180–200 ist vor dem 7. Juli mit hoher Wahrscheinlichkeit erreichbar. Aber die eine Woche nach der Aufnahme ist ein gefährliches Zeitfenster: Historisch liegt die Wahrscheinlichkeit, dass „Gute Nachrichten schon eingepreist sind“, bei über 50%. Wer jetzt long geht, verdient vor allem am Geldfluss in der Kapitalstruktur – nicht an der Unternehmenswertentwicklung. Man muss unbedingt vor der Freigabe der Sperrfrist aussteigen.
Von 161 auf 172 gezogen: Entscheidend ist nicht die reine Umsumme, sondern die Umschichtungsstruktur. In 9,02 Millionen Aktien Handelsvolumen – wie viel davon ist bereits von passivem Kapital vorab eingeplant worden, und wie viel ist kurzfristige Spekulation, die auf die Aufnahme in den Index setzt?
Auf Datenebene: Der Free Float von SpaceX liegt bei 25%–30%, Musk hält 82% der Stimmrechte. Die von der JPMorgan errechneten 4,3 Milliarden US-Dollar passiver Zuflüsse müssen nach dem Börsenschluss am 6. Juli zeitgleich zugeordnet werden. Das bedeutet: Indexfonds müssen mit begrenzten verfügbaren Stückzahlen das notwendige Gewicht exakt treffen – Angebot und Nachfrage sind dadurch extrem unausgewogen. Historische Fälle zeigen: Bei Emittenten mit niedrigem Free Float liegt die durchschnittliche Prämie vor der Aufnahme vorab bei 15%–25%. Bei SPCX liegt der Kurs aktuell bei etwa 170 – da ist noch Spielraum.
Ob ein Long jedoch funktioniert, hängt von zwei Daten-Knickpunkten ab. Der erste ist eine finanzielle „Qualitätswende“ bei Starlink: 2025 Umsatz 11,4 Milliarden, operatives Ergebnis 4,4 Milliarden, Bruttomarge 39%; im Q1 2026 steigt der Anteil auf 69%. Analysten prognostizieren, dass Starlink 2026 den Umsatz auf 18,7 Milliarden bringt – plus 80% YoY. Noch subtiler: SpaceX erhöhte im Mai entgegen dem Trend die Preise für Starlink-Pakete – im Schnitt um 10 US-Dollar pro Monat. Das zeigt den Wechsel von „User abgreifen“ zu „monetize installed base“; das Wachstum der EBITDA dürfte damit das Umsatzwachstum übertreffen. Dieses Fundament stützt die Long-These zumindest bis zur Untergrenze.
Der zweite Knickpunkt ist das 1,5-Billionen-Dollar-Verteidigungsbudget von Trump. Castelion – ein von ehemaligen SpaceX-Mitarbeitern gegründetes Unternehmen – hat bereits auf den Markt für Hyperschall-Marschflugkörper aufgesattelt und arbeitet mit dem Modell „Festpreisvertrag“. Genau diese Vorgehensweise hat SpaceX im Raumfahrtbereich bereits validiert. Die Ausweitung des Verteidigungsbudgets verschafft der militärischen Story von SpaceX einen neuen festen Anker: Nicht nur Raketen und Satelliten, sondern das gesamte „SpaceX-Ökosystem“ dringt in die Beschaffungssysteme des Pentagon ein.
Auch die Risikodaten sind klar: xAI machte 2025 einen Verlust von 6,35 Milliarden, im Q1 2026 nochmals 4,28 Milliarden Verlust; der GAAP-Nettoverlust von SpaceX in Höhe von 4,9 Milliarden wird hauptsächlich durch AI verursacht. Der Lieferverzug bei Grok und der Rücktritt von Mitgründern – all das zehrt an der Geduld des Marktes. Am 8. Dezember läuft die Sperrfrist aus; der daraus entstehende Verkaufsdruck nach der Expansion des Free Float ist ein deterministisches Ereignis.
Meine Einschätzung: Die Daten stützen kurzfristig einen Long. Die vorherige Allokation passiven Kapitals ist ein verlässlicher Käuferimpuls. Die Verbesserung der Starlink-Profitabilität liefert eine fundamentale Sicherheitsunterlage, und die Verteidigungs-Story öffnet die Bewertungsobergrenze. Der Bereich 180–200 ist vor dem 7. Juli mit hoher Wahrscheinlichkeit erreichbar. Aber die eine Woche nach der Aufnahme ist ein gefährliches Zeitfenster: Historisch liegt die Wahrscheinlichkeit, dass „Gute Nachrichten schon eingepreist sind“, bei über 50%. Wer jetzt long geht, verdient vor allem am Geldfluss in der Kapitalstruktur – nicht an der Unternehmenswertentwicklung. Man muss unbedingt vor der Freigabe der Sperrfrist aussteigen.
Auf Datenebene: Der Free Float von SpaceX liegt bei 25%–30%, Musk hält 82% der Stimmrechte. Die von der JPMorgan errechneten 4,3 Milliarden US-Dollar passiver Zuflüsse müssen nach dem Börsenschluss am 6. Juli zeitgleich zugeordnet werden. Das bedeutet: Indexfonds müssen mit begrenzten verfügbaren Stückzahlen das notwendige Gewicht exakt treffen – Angebot und Nachfrage sind dadurch extrem unausgewogen. Historische Fälle zeigen: Bei Emittenten mit niedrigem Free Float liegt die durchschnittliche Prämie vor der Aufnahme vorab bei 15%–25%. Bei SPCX liegt der Kurs aktuell bei etwa 170 – da ist noch Spielraum.
Ob ein Long jedoch funktioniert, hängt von zwei Daten-Knickpunkten ab. Der erste ist eine finanzielle „Qualitätswende“ bei Starlink: 2025 Umsatz 11,4 Milliarden, operatives Ergebnis 4,4 Milliarden, Bruttomarge 39%; im Q1 2026 steigt der Anteil auf 69%. Analysten prognostizieren, dass Starlink 2026 den Umsatz auf 18,7 Milliarden bringt – plus 80% YoY. Noch subtiler: SpaceX erhöhte im Mai entgegen dem Trend die Preise für Starlink-Pakete – im Schnitt um 10 US-Dollar pro Monat. Das zeigt den Wechsel von „User abgreifen“ zu „monetize installed base“; das Wachstum der EBITDA dürfte damit das Umsatzwachstum übertreffen. Dieses Fundament stützt die Long-These zumindest bis zur Untergrenze.
Der zweite Knickpunkt ist das 1,5-Billionen-Dollar-Verteidigungsbudget von Trump. Castelion – ein von ehemaligen SpaceX-Mitarbeitern gegründetes Unternehmen – hat bereits auf den Markt für Hyperschall-Marschflugkörper aufgesattelt und arbeitet mit dem Modell „Festpreisvertrag“. Genau diese Vorgehensweise hat SpaceX im Raumfahrtbereich bereits validiert. Die Ausweitung des Verteidigungsbudgets verschafft der militärischen Story von SpaceX einen neuen festen Anker: Nicht nur Raketen und Satelliten, sondern das gesamte „SpaceX-Ökosystem“ dringt in die Beschaffungssysteme des Pentagon ein.
Auch die Risikodaten sind klar: xAI machte 2025 einen Verlust von 6,35 Milliarden, im Q1 2026 nochmals 4,28 Milliarden Verlust; der GAAP-Nettoverlust von SpaceX in Höhe von 4,9 Milliarden wird hauptsächlich durch AI verursacht. Der Lieferverzug bei Grok und der Rücktritt von Mitgründern – all das zehrt an der Geduld des Marktes. Am 8. Dezember läuft die Sperrfrist aus; der daraus entstehende Verkaufsdruck nach der Expansion des Free Float ist ein deterministisches Ereignis.
Meine Einschätzung: Die Daten stützen kurzfristig einen Long. Die vorherige Allokation passiven Kapitals ist ein verlässlicher Käuferimpuls. Die Verbesserung der Starlink-Profitabilität liefert eine fundamentale Sicherheitsunterlage, und die Verteidigungs-Story öffnet die Bewertungsobergrenze. Der Bereich 180–200 ist vor dem 7. Juli mit hoher Wahrscheinlichkeit erreichbar. Aber die eine Woche nach der Aufnahme ist ein gefährliches Zeitfenster: Historisch liegt die Wahrscheinlichkeit, dass „Gute Nachrichten schon eingepreist sind“, bei über 50%. Wer jetzt long geht, verdient vor allem am Geldfluss in der Kapitalstruktur – nicht an der Unternehmenswertentwicklung. Man muss unbedingt vor der Freigabe der Sperrfrist aussteigen.
SPCX+6,68%
SPCXUS+2,14%
2
2
1.8k
·
--
Bärisch
$SLX Diese Seitwärts-Schwerlast/der „stille“ Abverkauf lässt sich nicht erraten: Der Unlock am 5. Juli steht bereits im Kalender. Der erwartete Verkaufsdruck aus dem gebündelten Airdrop ist für alle sichtbar, aber die eigentliche Rechnung lautet nicht, wie viel am Tag der Freischaltung „eingeknallt“ wird, sondern was der Market-Maker bereits vor dem Unlock macht.
Er wird nicht erst am Tag der Freischaltung passiv vom Kurs getroffen werden. Solange die Liquidität noch reicht, richtet er auf Kontrakts-Ebene zuerst das Hedging für Shorts ein und sperrt die Gewinne aus dem Spot ein. Das ist der rationalste Weg. Wenn die Hedging-Positionen erst einmal ausgelegt sind, bringt ihm ein Pump überhaupt keinen Vorteil – mit Short-Positionen in der Tasche bedeutet ein Pump: Er macht sich selbst kaputt. Ihm geht es nicht darum, eine Short-Squeeze zu erzwingen, sondern um ein ruhiges Landen: Damit die Coins aus der Freischaltung mit geringerem Risiko abgeräumt werden können.
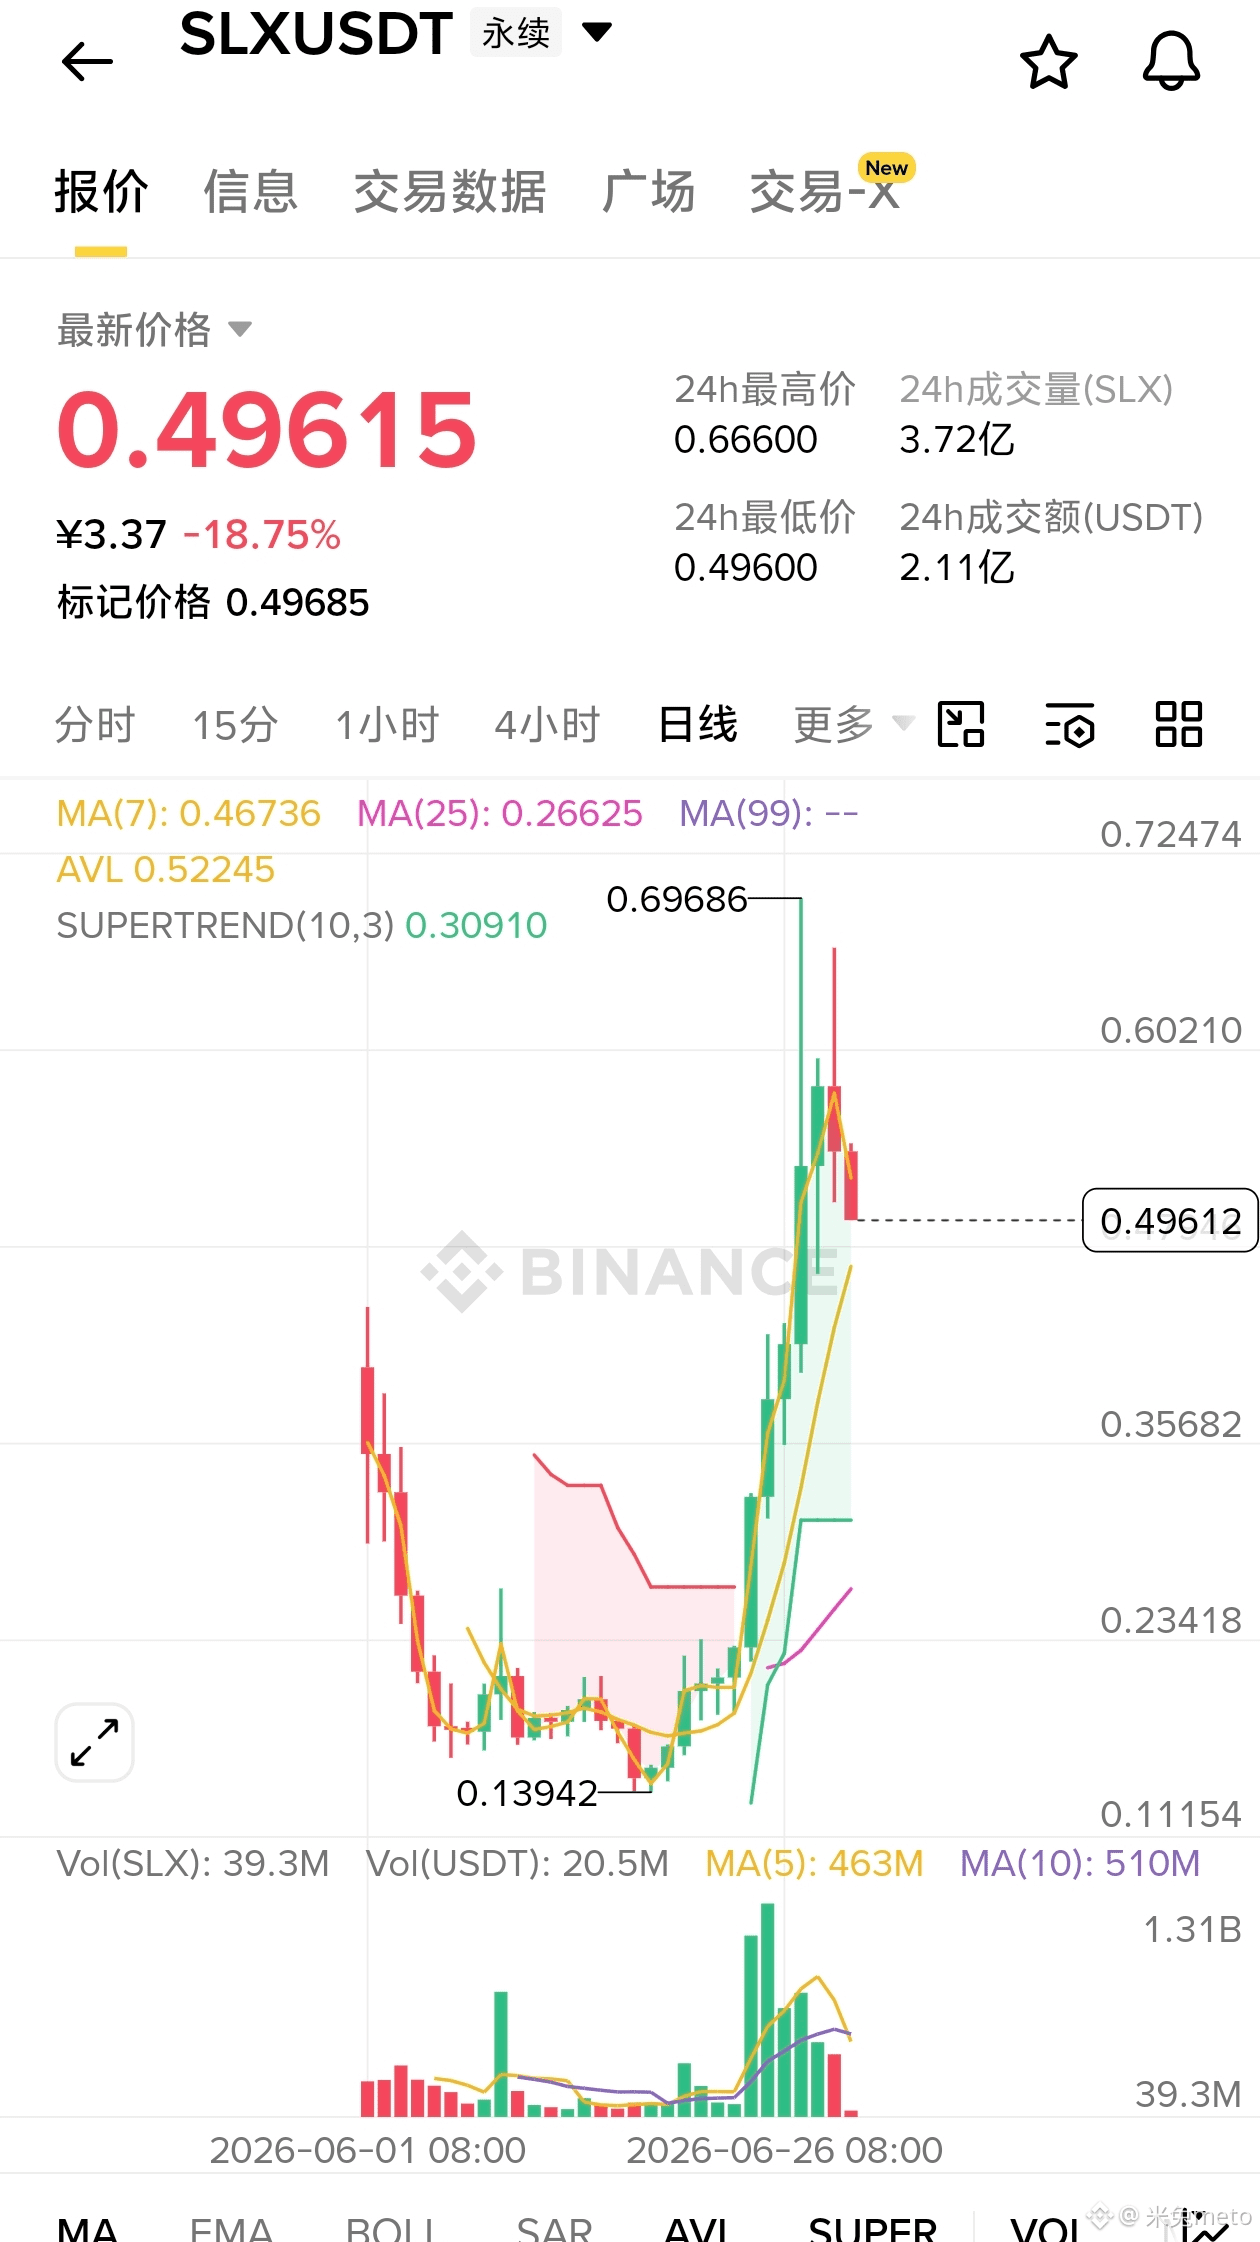
Auch das Orderbuch wirkt ehrlich. Der lange obere Schatten bei 0.69686 hat das kurzfristige Hoch festgenagelt. Die Hochs im Rebound sind von Mal zu Mal niedriger geworden, und mittlerweile ist der Kurs schon in der Nähe der 0.5-Marke gerutscht. Rebound bis 0.52–0.54 zum gestaffelten, eher leichten Short gehen, mit Stop-Loss oberhalb von 0.57. Als erster Halt sind 0.45 im Blick; nach dem Unlock soll es weiter Richtung 0.4 gehen. Die Tendenz ist klar leicht bärisch: Positionen nicht zu schwer. Die Angebots-/Nachfrage-Knoten sind verlässlicher als bloße Stimmung.
{future}(SLXUSDT)
$SLX Diese Seitwärts-Schwerlast/der „stille“ Abverkauf lässt sich nicht erraten: Der Unlock am 5. Juli steht bereits im Kalender. Der erwartete Verkaufsdruck aus dem gebündelten Airdrop ist für alle sichtbar, aber die eigentliche Rechnung lautet nicht, wie viel am Tag der Freischaltung „eingeknallt“ wird, sondern was der Market-Maker bereits vor dem Unlock macht.
Er wird nicht erst am Tag der Freischaltung passiv vom Kurs getroffen werden. Solange die Liquidität noch reicht, richtet er auf Kontrakts-Ebene zuerst das Hedging für Shorts ein und sperrt die Gewinne aus dem Spot ein. Das ist der rationalste Weg. Wenn die Hedging-Positionen erst einmal ausgelegt sind, bringt ihm ein Pump überhaupt keinen Vorteil – mit Short-Positionen in der Tasche bedeutet ein Pump: Er macht sich selbst kaputt. Ihm geht es nicht darum, eine Short-Squeeze zu erzwingen, sondern um ein ruhiges Landen: Damit die Coins aus der Freischaltung mit geringerem Risiko abgeräumt werden können.
Auch das Orderbuch wirkt ehrlich. Der lange obere Schatten bei 0.69686 hat das kurzfristige Hoch festgenagelt. Die Hochs im Rebound sind von Mal zu Mal niedriger geworden, und mittlerweile ist der Kurs schon in der Nähe der 0.5-Marke gerutscht. Rebound bis 0.52–0.54 zum gestaffelten, eher leichten Short gehen, mit Stop-Loss oberhalb von 0.57. Als erster Halt sind 0.45 im Blick; nach dem Unlock soll es weiter Richtung 0.4 gehen. Die Tendenz ist klar leicht bärisch: Positionen nicht zu schwer. Die Angebots-/Nachfrage-Knoten sind verlässlicher als bloße Stimmung.
Er wird nicht erst am Tag der Freischaltung passiv vom Kurs getroffen werden. Solange die Liquidität noch reicht, richtet er auf Kontrakts-Ebene zuerst das Hedging für Shorts ein und sperrt die Gewinne aus dem Spot ein. Das ist der rationalste Weg. Wenn die Hedging-Positionen erst einmal ausgelegt sind, bringt ihm ein Pump überhaupt keinen Vorteil – mit Short-Positionen in der Tasche bedeutet ein Pump: Er macht sich selbst kaputt. Ihm geht es nicht darum, eine Short-Squeeze zu erzwingen, sondern um ein ruhiges Landen: Damit die Coins aus der Freischaltung mit geringerem Risiko abgeräumt werden können.
Auch das Orderbuch wirkt ehrlich. Der lange obere Schatten bei 0.69686 hat das kurzfristige Hoch festgenagelt. Die Hochs im Rebound sind von Mal zu Mal niedriger geworden, und mittlerweile ist der Kurs schon in der Nähe der 0.5-Marke gerutscht. Rebound bis 0.52–0.54 zum gestaffelten, eher leichten Short gehen, mit Stop-Loss oberhalb von 0.57. Als erster Halt sind 0.45 im Blick; nach dem Unlock soll es weiter Richtung 0.4 gehen. Die Tendenz ist klar leicht bärisch: Positionen nicht zu schwer. Die Angebots-/Nachfrage-Knoten sind verlässlicher als bloße Stimmung.
1
676
·
--
Bullisch
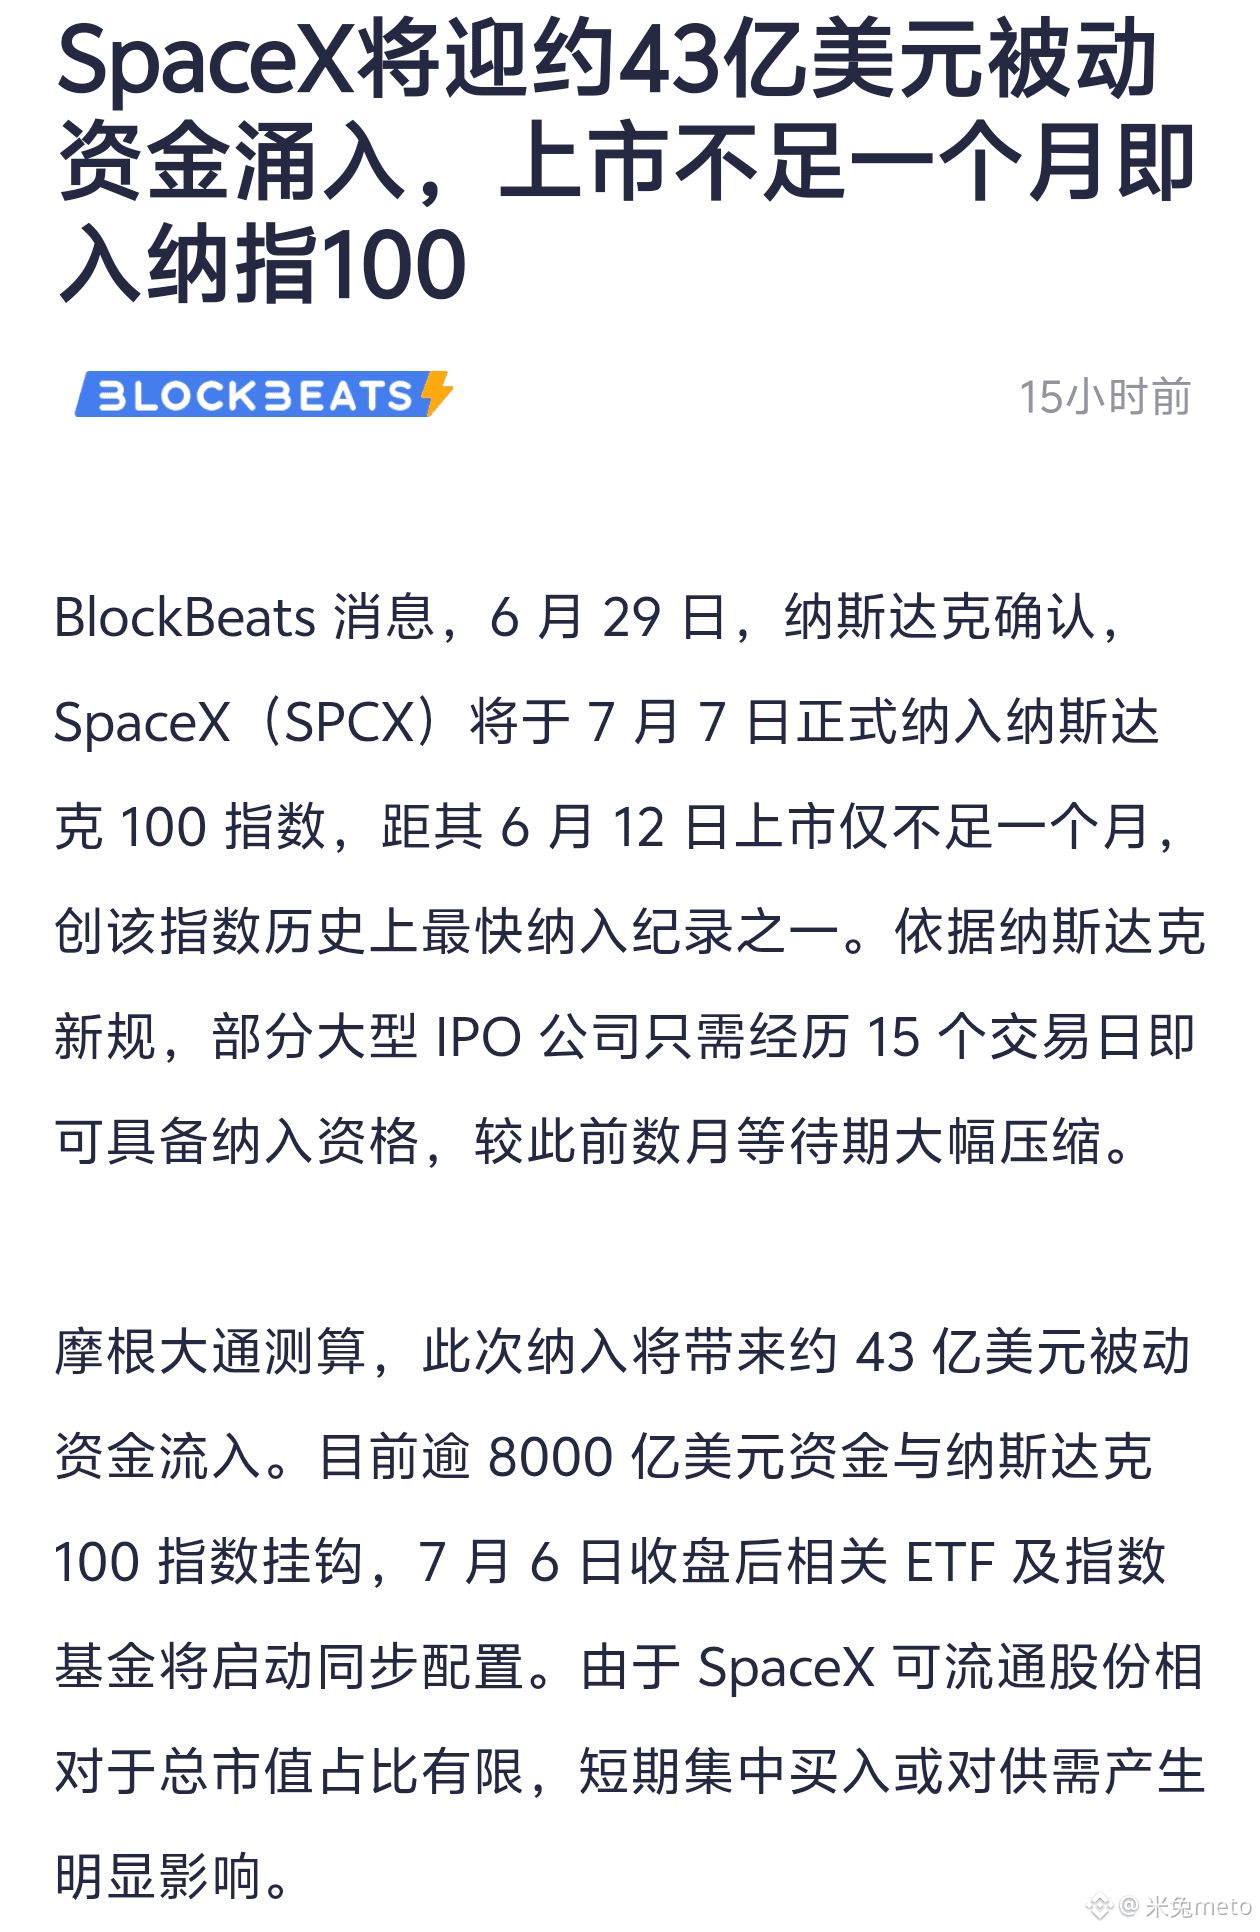
$SPCX 纳指纳入这件事,本质上是一场精心编排的流动性魔术。SpaceX上市不到一个月就被塞进纳指100,纳斯达克破了15个交易日的最快纪录,还给了低流通盘3倍权重乘数。这背后不是SpaceX有多优秀,是交易所需要一个新的"科技图腾"来替代英伟达、特斯拉之后的故事空白。
摩根大通算出43亿美元被动流入,但没人追问这钱从哪来。目前追踪纳指100的ETF和指数基金超过8000亿美元,SpaceX的权重估计在0.5%-0.7%之间。问题是SpaceX流通盘只有25%-30%,马斯克捏着82%以上的投票权不放。指数基金要在有限筹码里完成配置,等于把43亿美元倒进一个漏斗,价格必然被暴力拱高。短期到7月7日纳入前,170甚至180都摸得到,这是供需失衡制造的"抢筹幻觉",跟公司值多少钱关系不大。
但做多的可行性,得看7月7日之后谁接盘。历史规律摆在这里:纳指纳入通常是"利多出尽"。等ETF调仓完成,买盘断流,一个日均成交4349万股、估值94倍营收、还在亏损的标的,没有被动资金托底,股价会立刻显出原形。Monte Carlo模拟显示,90天内平均回撤31.2%,48.7%的概率跌超30%。
SpaceX是"Starlink养xAI"的局。Starlink 2025年营收114亿,运营利润44亿,毛利率39%,实打实的现金牛。但xAI 2025年亏了63.5亿,2026年Q1又亏42.8亿,马斯克把IPO钱拿去填AI的无底洞。市场炒的不是火箭发射,是"马斯克讲AI故事"的溢价。Grok跳票两个月,xAI联合创始人跑了一半,这个叙事其实很脆弱。
180天锁定期12月8日到期,员工和早期投资人的股票会在年底涌入市场,流通盘瞬间膨胀,抛压不可小觑。
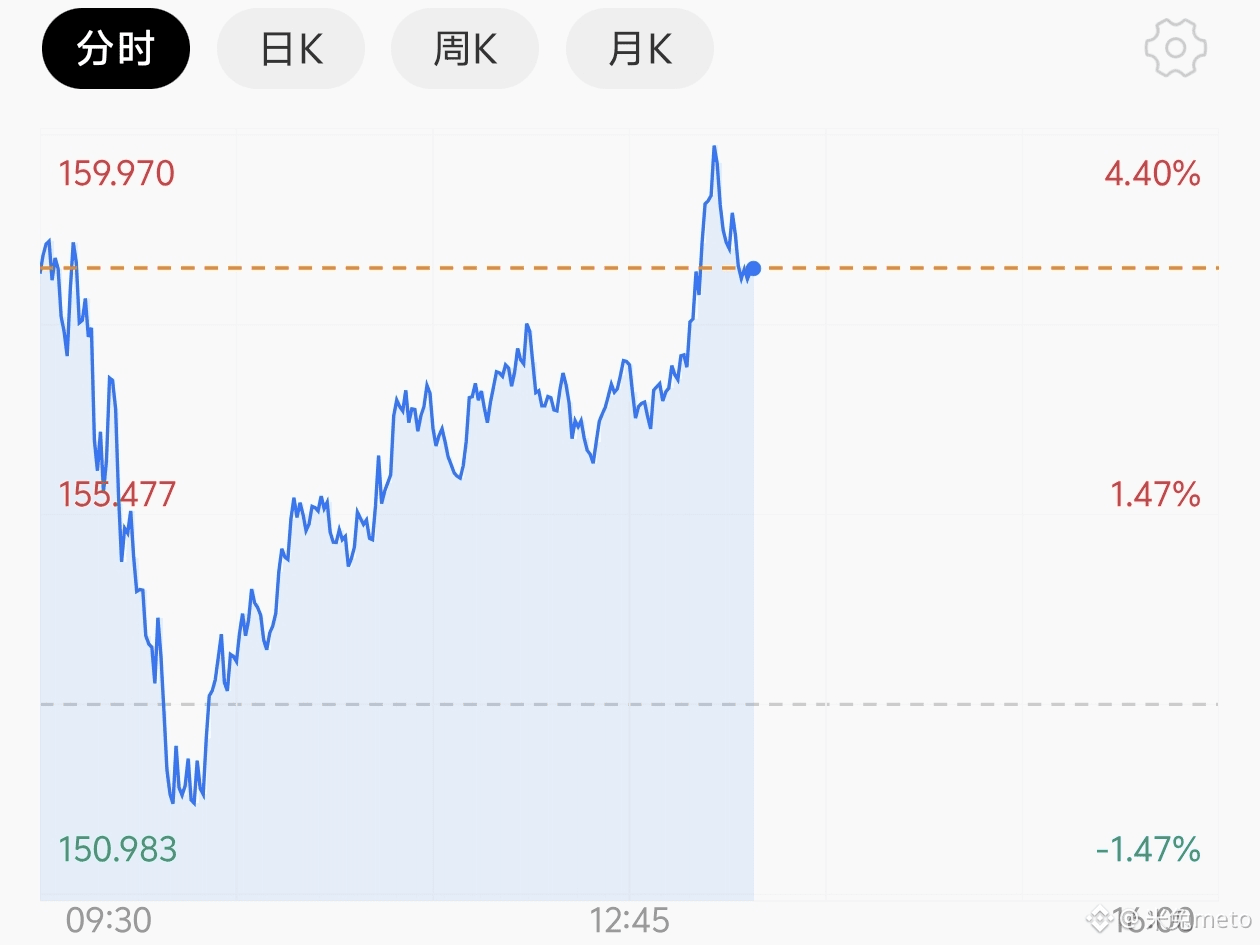
纳入前可以短线跟风做多,但必须在7月7日前离场。中长期看,SPCX的合理估值应该在100-120区间——Starlink值这个钱,xAI的亏损和马斯克的话术溢价不该算进去。现在158的价格,做多等于替马斯克的AI赌局买单,风险收益比极差。
$SPCX 纳指纳入这件事,本质上是一场精心编排的流动性魔术。SpaceX上市不到一个月就被塞进纳指100,纳斯达克破了15个交易日的最快纪录,还给了低流通盘3倍权重乘数。这背后不是SpaceX有多优秀,是交易所需要一个新的"科技图腾"来替代英伟达、特斯拉之后的故事空白。
摩根大通算出43亿美元被动流入,但没人追问这钱从哪来。目前追踪纳指100的ETF和指数基金超过8000亿美元,SpaceX的权重估计在0.5%-0.7%之间。问题是SpaceX流通盘只有25%-30%,马斯克捏着82%以上的投票权不放。指数基金要在有限筹码里完成配置,等于把43亿美元倒进一个漏斗,价格必然被暴力拱高。短期到7月7日纳入前,170甚至180都摸得到,这是供需失衡制造的"抢筹幻觉",跟公司值多少钱关系不大。
但做多的可行性,得看7月7日之后谁接盘。历史规律摆在这里:纳指纳入通常是"利多出尽"。等ETF调仓完成,买盘断流,一个日均成交4349万股、估值94倍营收、还在亏损的标的,没有被动资金托底,股价会立刻显出原形。Monte Carlo模拟显示,90天内平均回撤31.2%,48.7%的概率跌超30%。
SpaceX是"Starlink养xAI"的局。Starlink 2025年营收114亿,运营利润44亿,毛利率39%,实打实的现金牛。但xAI 2025年亏了63.5亿,2026年Q1又亏42.8亿,马斯克把IPO钱拿去填AI的无底洞。市场炒的不是火箭发射,是"马斯克讲AI故事"的溢价。Grok跳票两个月,xAI联合创始人跑了一半,这个叙事其实很脆弱。
180天锁定期12月8日到期,员工和早期投资人的股票会在年底涌入市场,流通盘瞬间膨胀,抛压不可小觑。
纳入前可以短线跟风做多,但必须在7月7日前离场。中长期看,SPCX的合理估值应该在100-120区间——Starlink值这个钱,xAI的亏损和马斯克的话术溢价不该算进去。现在158的价格,做多等于替马斯克的AI赌局买单,风险收益比极差。
摩根大通算出43亿美元被动流入,但没人追问这钱从哪来。目前追踪纳指100的ETF和指数基金超过8000亿美元,SpaceX的权重估计在0.5%-0.7%之间。问题是SpaceX流通盘只有25%-30%,马斯克捏着82%以上的投票权不放。指数基金要在有限筹码里完成配置,等于把43亿美元倒进一个漏斗,价格必然被暴力拱高。短期到7月7日纳入前,170甚至180都摸得到,这是供需失衡制造的"抢筹幻觉",跟公司值多少钱关系不大。
但做多的可行性,得看7月7日之后谁接盘。历史规律摆在这里:纳指纳入通常是"利多出尽"。等ETF调仓完成,买盘断流,一个日均成交4349万股、估值94倍营收、还在亏损的标的,没有被动资金托底,股价会立刻显出原形。Monte Carlo模拟显示,90天内平均回撤31.2%,48.7%的概率跌超30%。
SpaceX是"Starlink养xAI"的局。Starlink 2025年营收114亿,运营利润44亿,毛利率39%,实打实的现金牛。但xAI 2025年亏了63.5亿,2026年Q1又亏42.8亿,马斯克把IPO钱拿去填AI的无底洞。市场炒的不是火箭发射,是"马斯克讲AI故事"的溢价。Grok跳票两个月,xAI联合创始人跑了一半,这个叙事其实很脆弱。
180天锁定期12月8日到期,员工和早期投资人的股票会在年底涌入市场,流通盘瞬间膨胀,抛压不可小觑。
纳入前可以短线跟风做多,但必须在7月7日前离场。中长期看,SPCX的合理估值应该在100-120区间——Starlink值这个钱,xAI的亏损和马斯克的话术溢价不该算进去。现在158的价格,做多等于替马斯克的AI赌局买单,风险收益比极差。
1
1.5k
·
--
Bullisch
Verifiziert
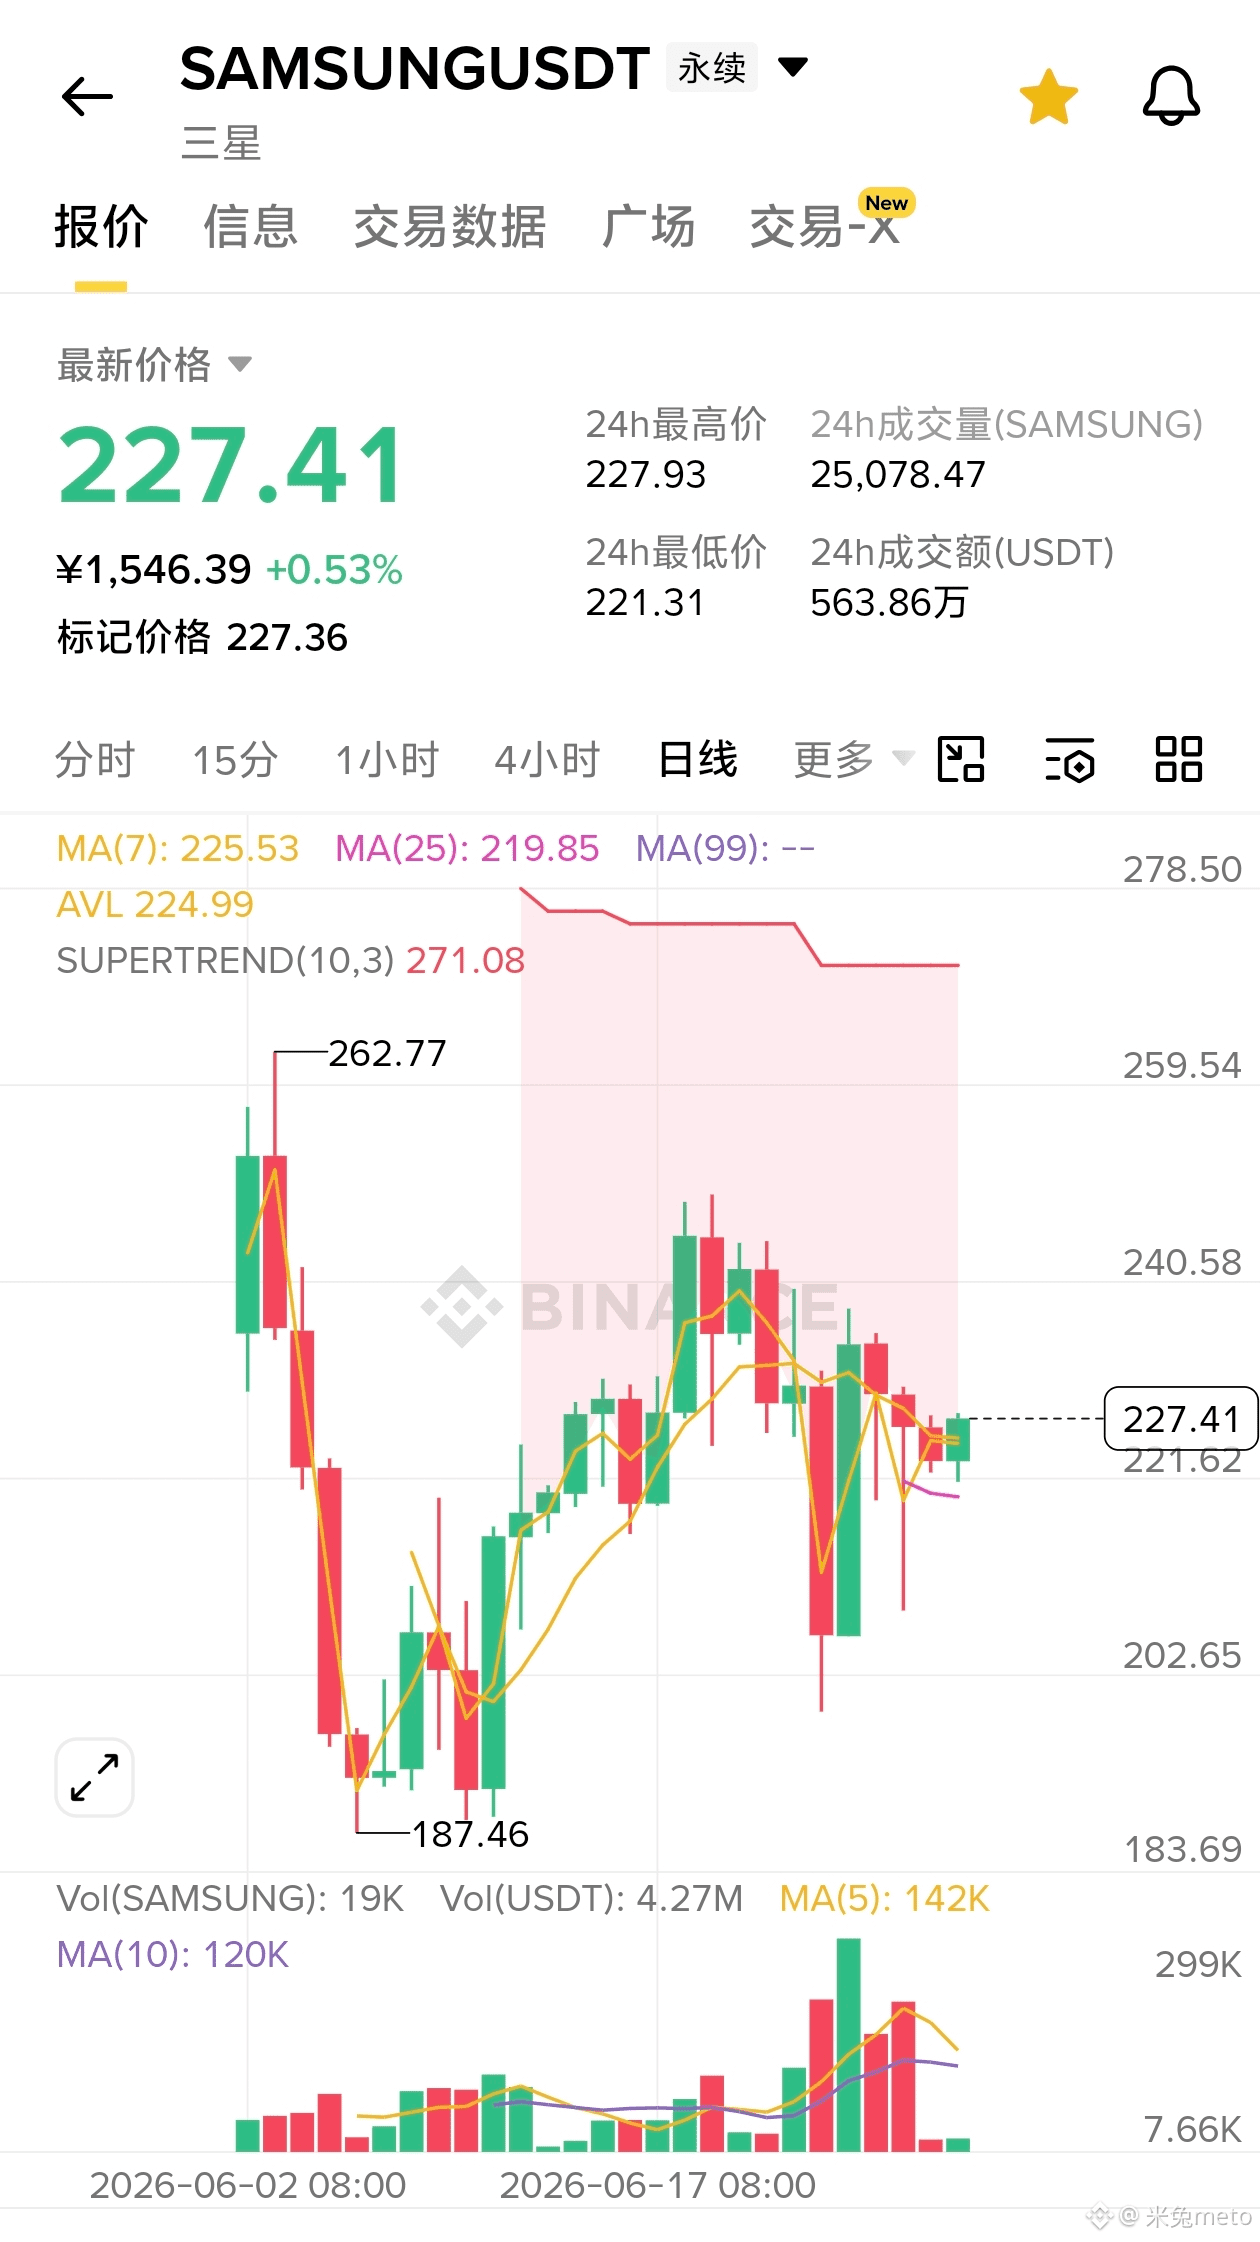
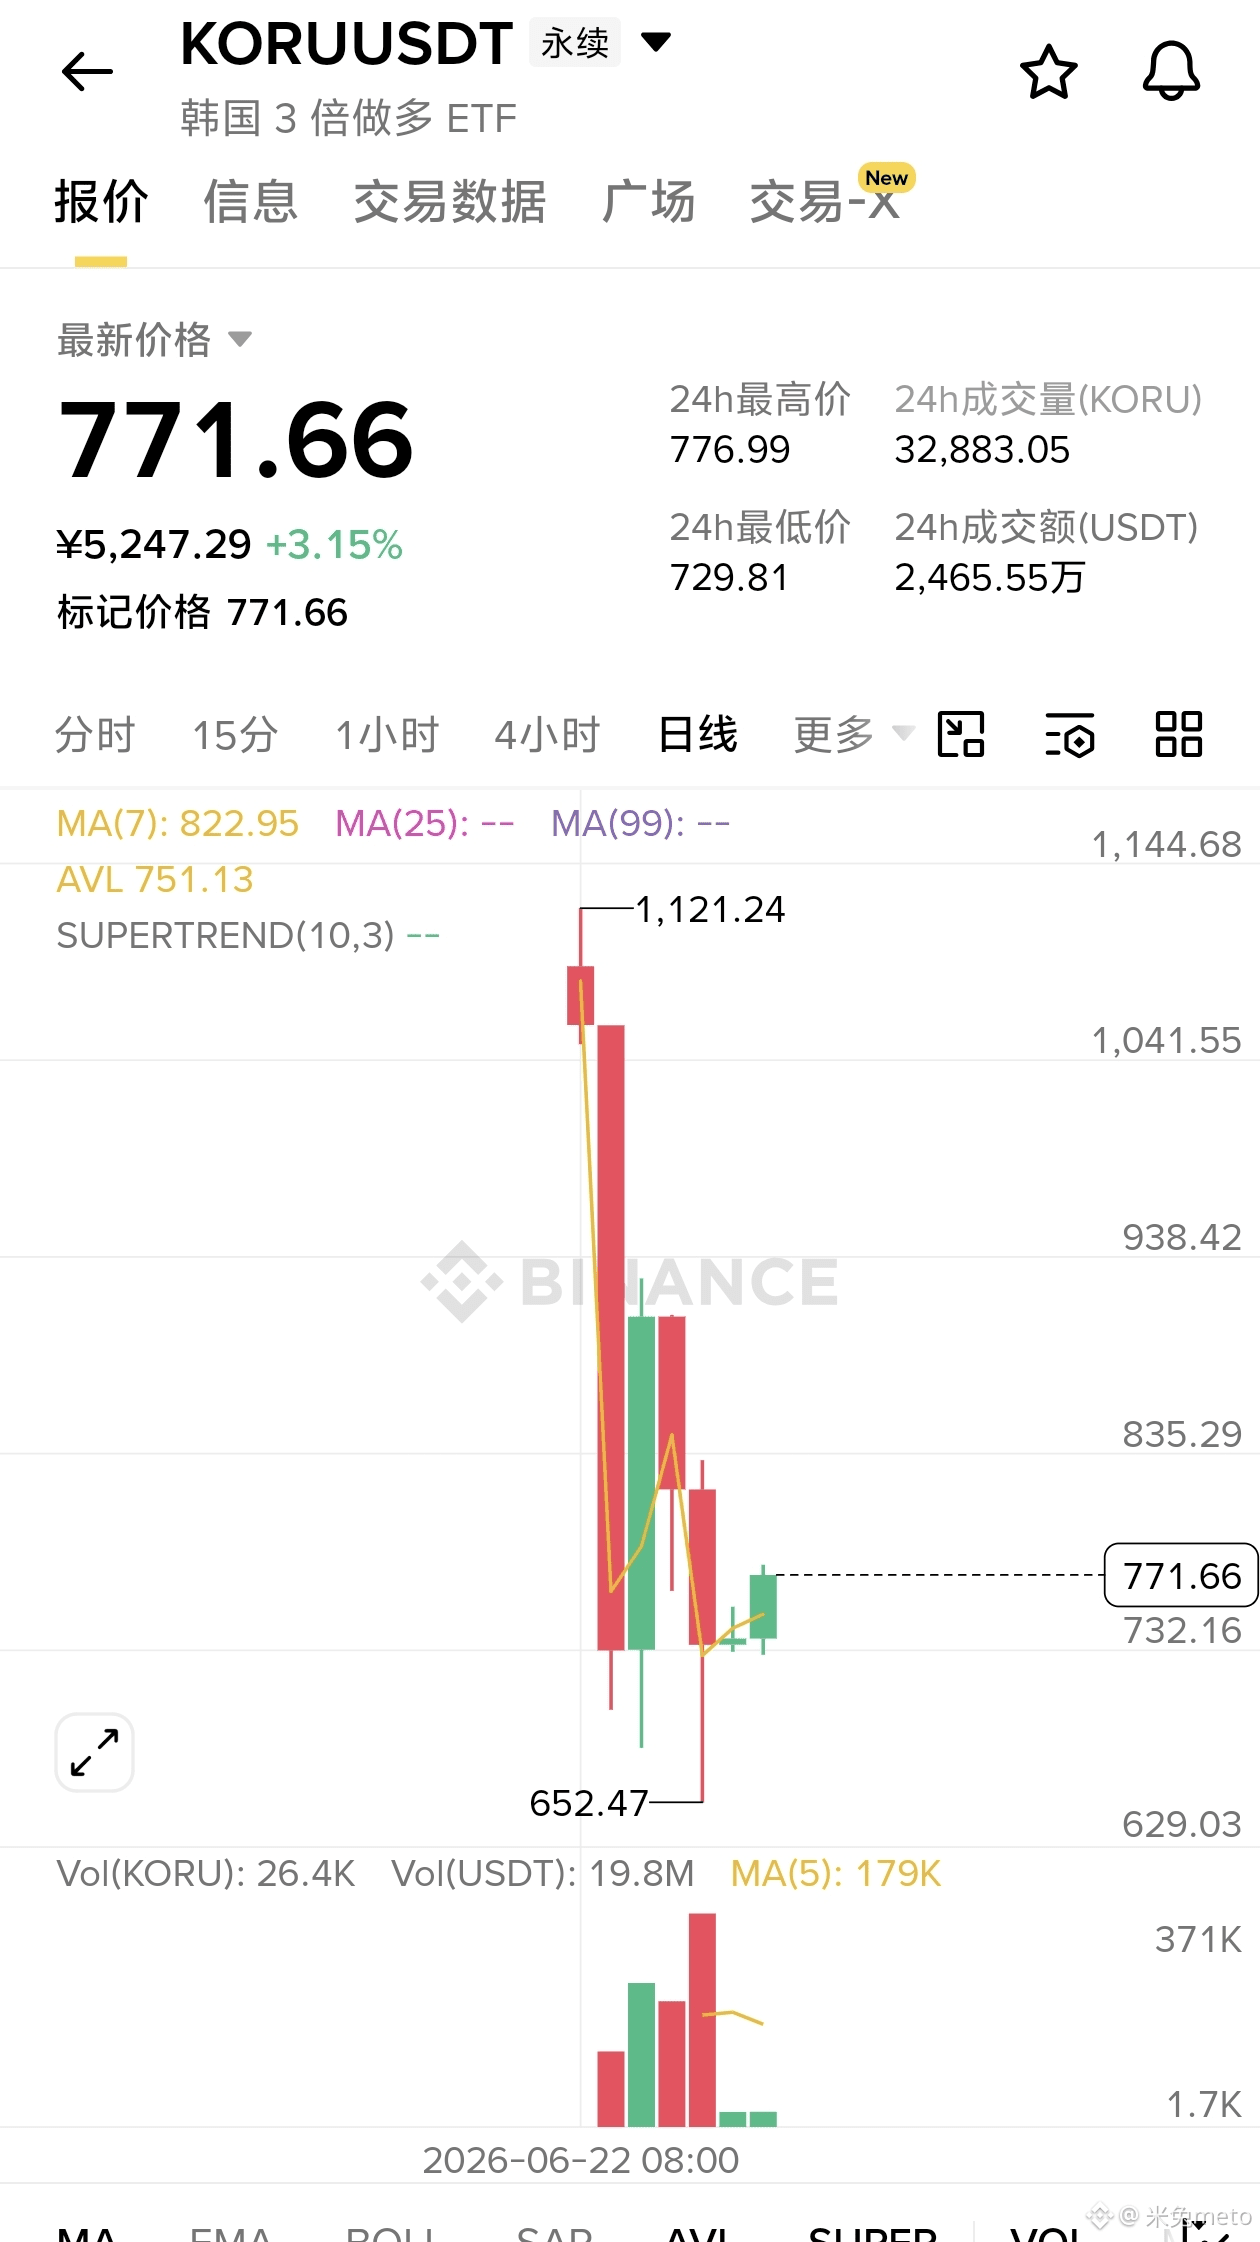
$KORU SK海力士 steigt von 1181 auf 1977 und wird dann auf 1741 zurückgeschlagen; derzeit liegt es in einem engen Hin und Her zwischen Long und Short um 1810+; Samsung Electronics steigt von 187 auf 262, wird ebenfalls in die Nähe von 200 zurückgeschlagen. Die beiden Börsenriesen mit synchronen Kurskerzen – dahinter steckt die Neubewertung der HBM4-Erzählung.
Morgen um 13 Uhr gibt es im Blue House (Cheong Wa Dae) ein Briefing; Lee Jae-myung steht persönlich als Anschieber auf der Bühne. Samsung und SK hynix (Hynix) werden ein zehnjähriges Halbleiter-Investitionsprogramm von 1000 Billionen Won (ca. 4,4 Billionen RMB) vorstellen, das sich über Jeolla, Chungcheong und Gyeongsang erstreckt, und damit offiziell „koreanischen Halbleiter-Nationalismus“ ausrufen. Lee nutzt die Politikvorteile, um die Chaebol an die Regierungspolitik zu binden; die Chaebol wiederum stützen ihre regional ausgewogene Politik mit Investitionszusagen. Der Markt kümmert sich nicht um Fertigungsstandorte in der Ferne – gehandelt wird mit Nachrichtenstimmung. Unterdessen sind die Margin-Kredite für koreanische Privatanleger auf 26 Milliarden US-Dollar gestiegen, ein historischer Höchststand; die Leverage-Mittel reagieren extrem empfindlich. Wenn die Details die Erwartungen übertreffen, dürfte SK hynix mit hoher Wahrscheinlichkeit über das vorherige Hoch von 1977 ausbrechen, während Samsung auf 260 zusteuert – das ist der fette kurzfristige Spielzug.
Die tiefere Ebene ist der stille Kampf um HBM4-Anteile. SK hynix deckt 60%-70% der HBM4-Bestellungen von NVIDIA ab, die Ausbeute ist stabil, die Bruttomarge peilt 45%+ an; der Gewinn könnte 2026 über 1 Billion RMB liegen. Samsungs HBM4-Ausbeute liegt nur bei 50%-60%; dafür hat Samsung bei NVIDIA SOCAMM 2 die Hälfte der Bestellungen abgegriffen und versucht, die HBM-Lücke mit DRAM-Modulen zu kompensieren. Micron investiert zwar 24 Milliarden US-Dollar in einen neuen Fertigungsstandort in Singapur, aber die Zertifizierung lässt sich kurzfristig nicht mit der Basistauglichkeit der koreanischen Werke erschüttern.
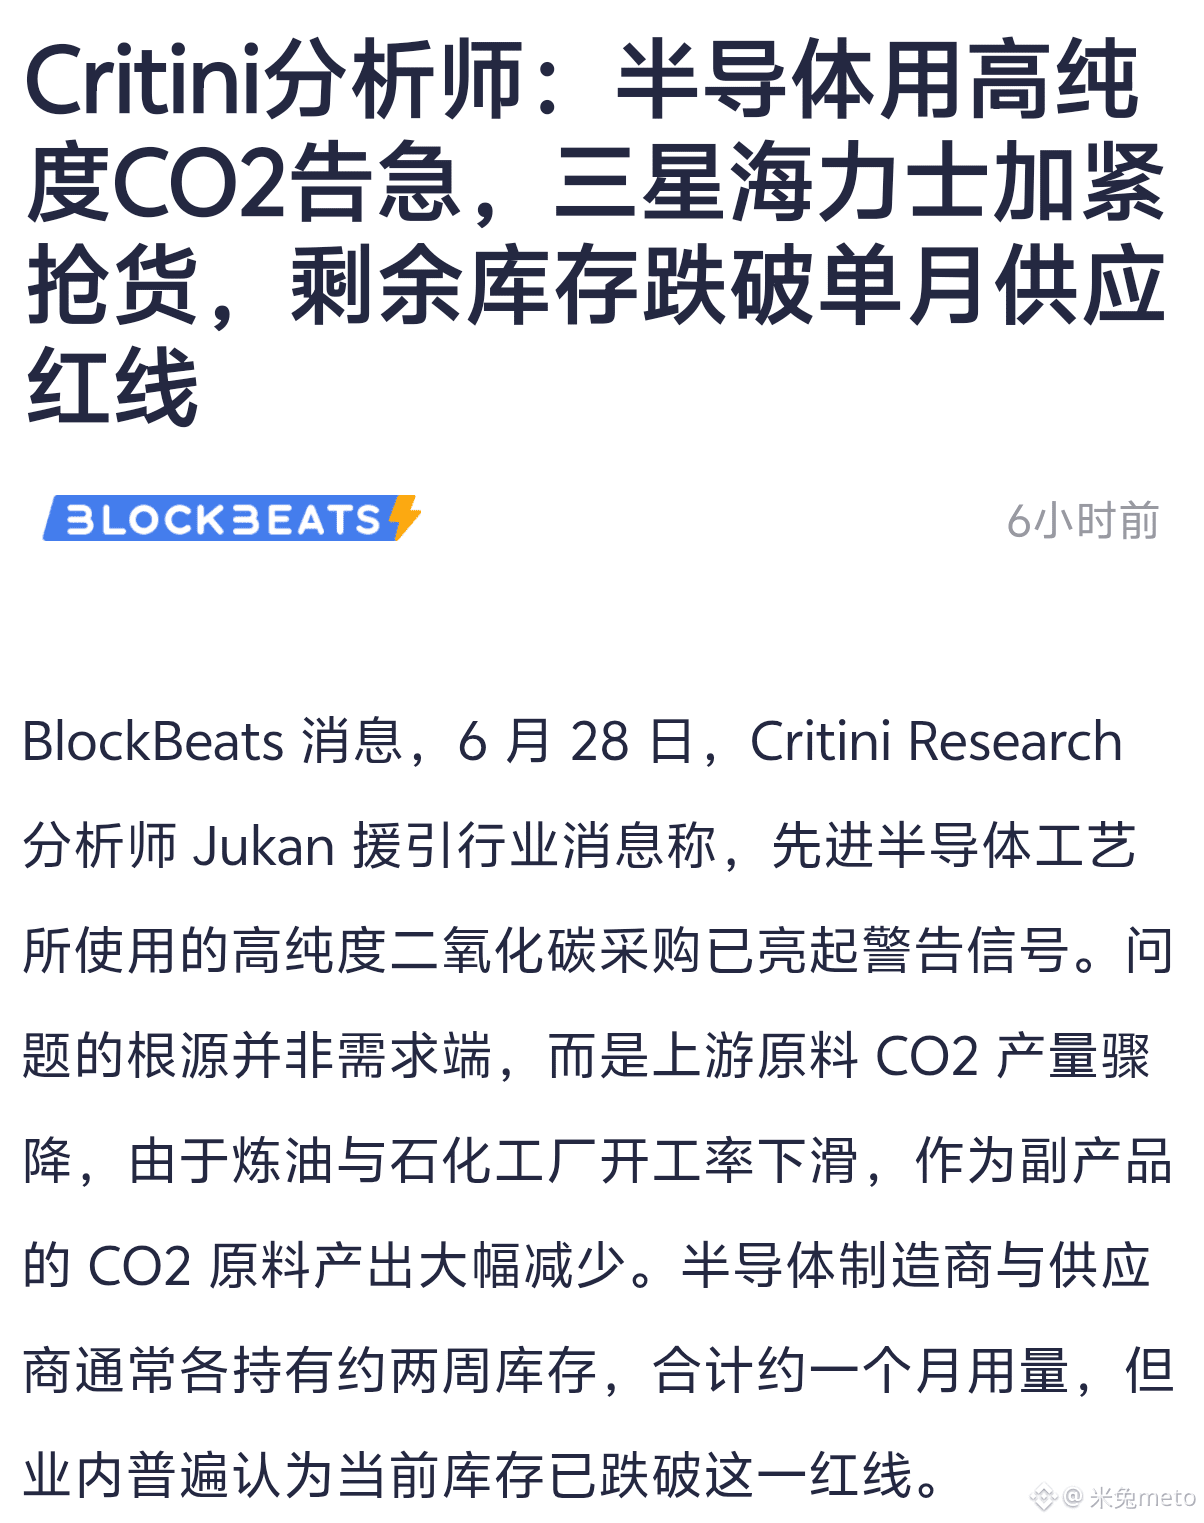
Versteckte Variable: Der Bestand an hochreinem CO₂ ist unter die rote Linie für den Monatsverbrauch gefallen; in den Prozessen Ätzen und Reinigen besteht ein Risiko bei den Verbrauchsmaterialien. Wenn der Investitionsplan für morgen auch eine Eigenfertigung/Autarkie der Upstream-Materialien umfasst, wäre das wirklich der Graben – die Rückeroberung der Schlüsselrolle in der Lieferkette.
Gesamturteil: Vor dem Event erwarten Käuferdruck und treiben den Kurs hoch; das Volumen im Derivatehandel wurde bereits im Voraus verstärkt. Wenn der Investitionsplan jedoch nur „Zukunftsmusik“ ist und keinen konkreten Zeitplan für Kapazitäten enthält, werden kurzfristige Mittel nach der Umsetzung wahrscheinlich aussteigen. Mittelfristig und langfristig dürfte die angespannte Lage bei HBM4 Angebot/Nachfrage mindestens bis 2027 anhalten, SK hynix als Branchenführer damit noch stabiler. Falls Samsung die HBM4-Ausbeute von 50% auf 70% anheben kann, gibt es deutlich mehr Raum für eine Bewertungsanpassung. Vom Kursbild her: SK hynix wartet darauf, ob 1977 wirklich durchbrochen wird – darüber beginnt ein neuer Trend. Samsung wechselt zwischen 220-230 die Hand, und bei starker Stimulierung sieht man 240. Das größte Risiko ist die Rekordhöhe der Margin-Hebelung der Privatanleger: Wenn sich die Stimmung dreht, ist die Crash-Geschwindigkeit beim Abverkauf mehr als doppelt so hoch wie beim Anstieg.
{future}(KORUUSDT)
$KORU SK海力士 steigt von 1181 auf 1977 und wird dann auf 1741 zurückgeschlagen; derzeit liegt es in einem engen Hin und Her zwischen Long und Short um 1810+; Samsung Electronics steigt von 187 auf 262, wird ebenfalls in die Nähe von 200 zurückgeschlagen. Die beiden Börsenriesen mit synchronen Kurskerzen – dahinter steckt die Neubewertung der HBM4-Erzählung.
Morgen um 13 Uhr gibt es im Blue House (Cheong Wa Dae) ein Briefing; Lee Jae-myung steht persönlich als Anschieber auf der Bühne. Samsung und SK hynix (Hynix) werden ein zehnjähriges Halbleiter-Investitionsprogramm von 1000 Billionen Won (ca. 4,4 Billionen RMB) vorstellen, das sich über Jeolla, Chungcheong und Gyeongsang erstreckt, und damit offiziell „koreanischen Halbleiter-Nationalismus“ ausrufen. Lee nutzt die Politikvorteile, um die Chaebol an die Regierungspolitik zu binden; die Chaebol wiederum stützen ihre regional ausgewogene Politik mit Investitionszusagen. Der Markt kümmert sich nicht um Fertigungsstandorte in der Ferne – gehandelt wird mit Nachrichtenstimmung. Unterdessen sind die Margin-Kredite für koreanische Privatanleger auf 26 Milliarden US-Dollar gestiegen, ein historischer Höchststand; die Leverage-Mittel reagieren extrem empfindlich. Wenn die Details die Erwartungen übertreffen, dürfte SK hynix mit hoher Wahrscheinlichkeit über das vorherige Hoch von 1977 ausbrechen, während Samsung auf 260 zusteuert – das ist der fette kurzfristige Spielzug.
Die tiefere Ebene ist der stille Kampf um HBM4-Anteile. SK hynix deckt 60%-70% der HBM4-Bestellungen von NVIDIA ab, die Ausbeute ist stabil, die Bruttomarge peilt 45%+ an; der Gewinn könnte 2026 über 1 Billion RMB liegen. Samsungs HBM4-Ausbeute liegt nur bei 50%-60%; dafür hat Samsung bei NVIDIA SOCAMM 2 die Hälfte der Bestellungen abgegriffen und versucht, die HBM-Lücke mit DRAM-Modulen zu kompensieren. Micron investiert zwar 24 Milliarden US-Dollar in einen neuen Fertigungsstandort in Singapur, aber die Zertifizierung lässt sich kurzfristig nicht mit der Basistauglichkeit der koreanischen Werke erschüttern.
Versteckte Variable: Der Bestand an hochreinem CO₂ ist unter die rote Linie für den Monatsverbrauch gefallen; in den Prozessen Ätzen und Reinigen besteht ein Risiko bei den Verbrauchsmaterialien. Wenn der Investitionsplan für morgen auch eine Eigenfertigung/Autarkie der Upstream-Materialien umfasst, wäre das wirklich der Graben – die Rückeroberung der Schlüsselrolle in der Lieferkette.
Gesamturteil: Vor dem Event erwarten Käuferdruck und treiben den Kurs hoch; das Volumen im Derivatehandel wurde bereits im Voraus verstärkt. Wenn der Investitionsplan jedoch nur „Zukunftsmusik“ ist und keinen konkreten Zeitplan für Kapazitäten enthält, werden kurzfristige Mittel nach der Umsetzung wahrscheinlich aussteigen. Mittelfristig und langfristig dürfte die angespannte Lage bei HBM4 Angebot/Nachfrage mindestens bis 2027 anhalten, SK hynix als Branchenführer damit noch stabiler. Falls Samsung die HBM4-Ausbeute von 50% auf 70% anheben kann, gibt es deutlich mehr Raum für eine Bewertungsanpassung. Vom Kursbild her: SK hynix wartet darauf, ob 1977 wirklich durchbrochen wird – darüber beginnt ein neuer Trend. Samsung wechselt zwischen 220-230 die Hand, und bei starker Stimulierung sieht man 240. Das größte Risiko ist die Rekordhöhe der Margin-Hebelung der Privatanleger: Wenn sich die Stimmung dreht, ist die Crash-Geschwindigkeit beim Abverkauf mehr als doppelt so hoch wie beim Anstieg.
Morgen um 13 Uhr gibt es im Blue House (Cheong Wa Dae) ein Briefing; Lee Jae-myung steht persönlich als Anschieber auf der Bühne. Samsung und SK hynix (Hynix) werden ein zehnjähriges Halbleiter-Investitionsprogramm von 1000 Billionen Won (ca. 4,4 Billionen RMB) vorstellen, das sich über Jeolla, Chungcheong und Gyeongsang erstreckt, und damit offiziell „koreanischen Halbleiter-Nationalismus“ ausrufen. Lee nutzt die Politikvorteile, um die Chaebol an die Regierungspolitik zu binden; die Chaebol wiederum stützen ihre regional ausgewogene Politik mit Investitionszusagen. Der Markt kümmert sich nicht um Fertigungsstandorte in der Ferne – gehandelt wird mit Nachrichtenstimmung. Unterdessen sind die Margin-Kredite für koreanische Privatanleger auf 26 Milliarden US-Dollar gestiegen, ein historischer Höchststand; die Leverage-Mittel reagieren extrem empfindlich. Wenn die Details die Erwartungen übertreffen, dürfte SK hynix mit hoher Wahrscheinlichkeit über das vorherige Hoch von 1977 ausbrechen, während Samsung auf 260 zusteuert – das ist der fette kurzfristige Spielzug.
Die tiefere Ebene ist der stille Kampf um HBM4-Anteile. SK hynix deckt 60%-70% der HBM4-Bestellungen von NVIDIA ab, die Ausbeute ist stabil, die Bruttomarge peilt 45%+ an; der Gewinn könnte 2026 über 1 Billion RMB liegen. Samsungs HBM4-Ausbeute liegt nur bei 50%-60%; dafür hat Samsung bei NVIDIA SOCAMM 2 die Hälfte der Bestellungen abgegriffen und versucht, die HBM-Lücke mit DRAM-Modulen zu kompensieren. Micron investiert zwar 24 Milliarden US-Dollar in einen neuen Fertigungsstandort in Singapur, aber die Zertifizierung lässt sich kurzfristig nicht mit der Basistauglichkeit der koreanischen Werke erschüttern.
Versteckte Variable: Der Bestand an hochreinem CO₂ ist unter die rote Linie für den Monatsverbrauch gefallen; in den Prozessen Ätzen und Reinigen besteht ein Risiko bei den Verbrauchsmaterialien. Wenn der Investitionsplan für morgen auch eine Eigenfertigung/Autarkie der Upstream-Materialien umfasst, wäre das wirklich der Graben – die Rückeroberung der Schlüsselrolle in der Lieferkette.
Gesamturteil: Vor dem Event erwarten Käuferdruck und treiben den Kurs hoch; das Volumen im Derivatehandel wurde bereits im Voraus verstärkt. Wenn der Investitionsplan jedoch nur „Zukunftsmusik“ ist und keinen konkreten Zeitplan für Kapazitäten enthält, werden kurzfristige Mittel nach der Umsetzung wahrscheinlich aussteigen. Mittelfristig und langfristig dürfte die angespannte Lage bei HBM4 Angebot/Nachfrage mindestens bis 2027 anhalten, SK hynix als Branchenführer damit noch stabiler. Falls Samsung die HBM4-Ausbeute von 50% auf 70% anheben kann, gibt es deutlich mehr Raum für eine Bewertungsanpassung. Vom Kursbild her: SK hynix wartet darauf, ob 1977 wirklich durchbrochen wird – darüber beginnt ein neuer Trend. Samsung wechselt zwischen 220-230 die Hand, und bei starker Stimulierung sieht man 240. Das größte Risiko ist die Rekordhöhe der Margin-Hebelung der Privatanleger: Wenn sich die Stimmung dreht, ist die Crash-Geschwindigkeit beim Abverkauf mehr als doppelt so hoch wie beim Anstieg.
2
4.8k
·
--
Bärisch
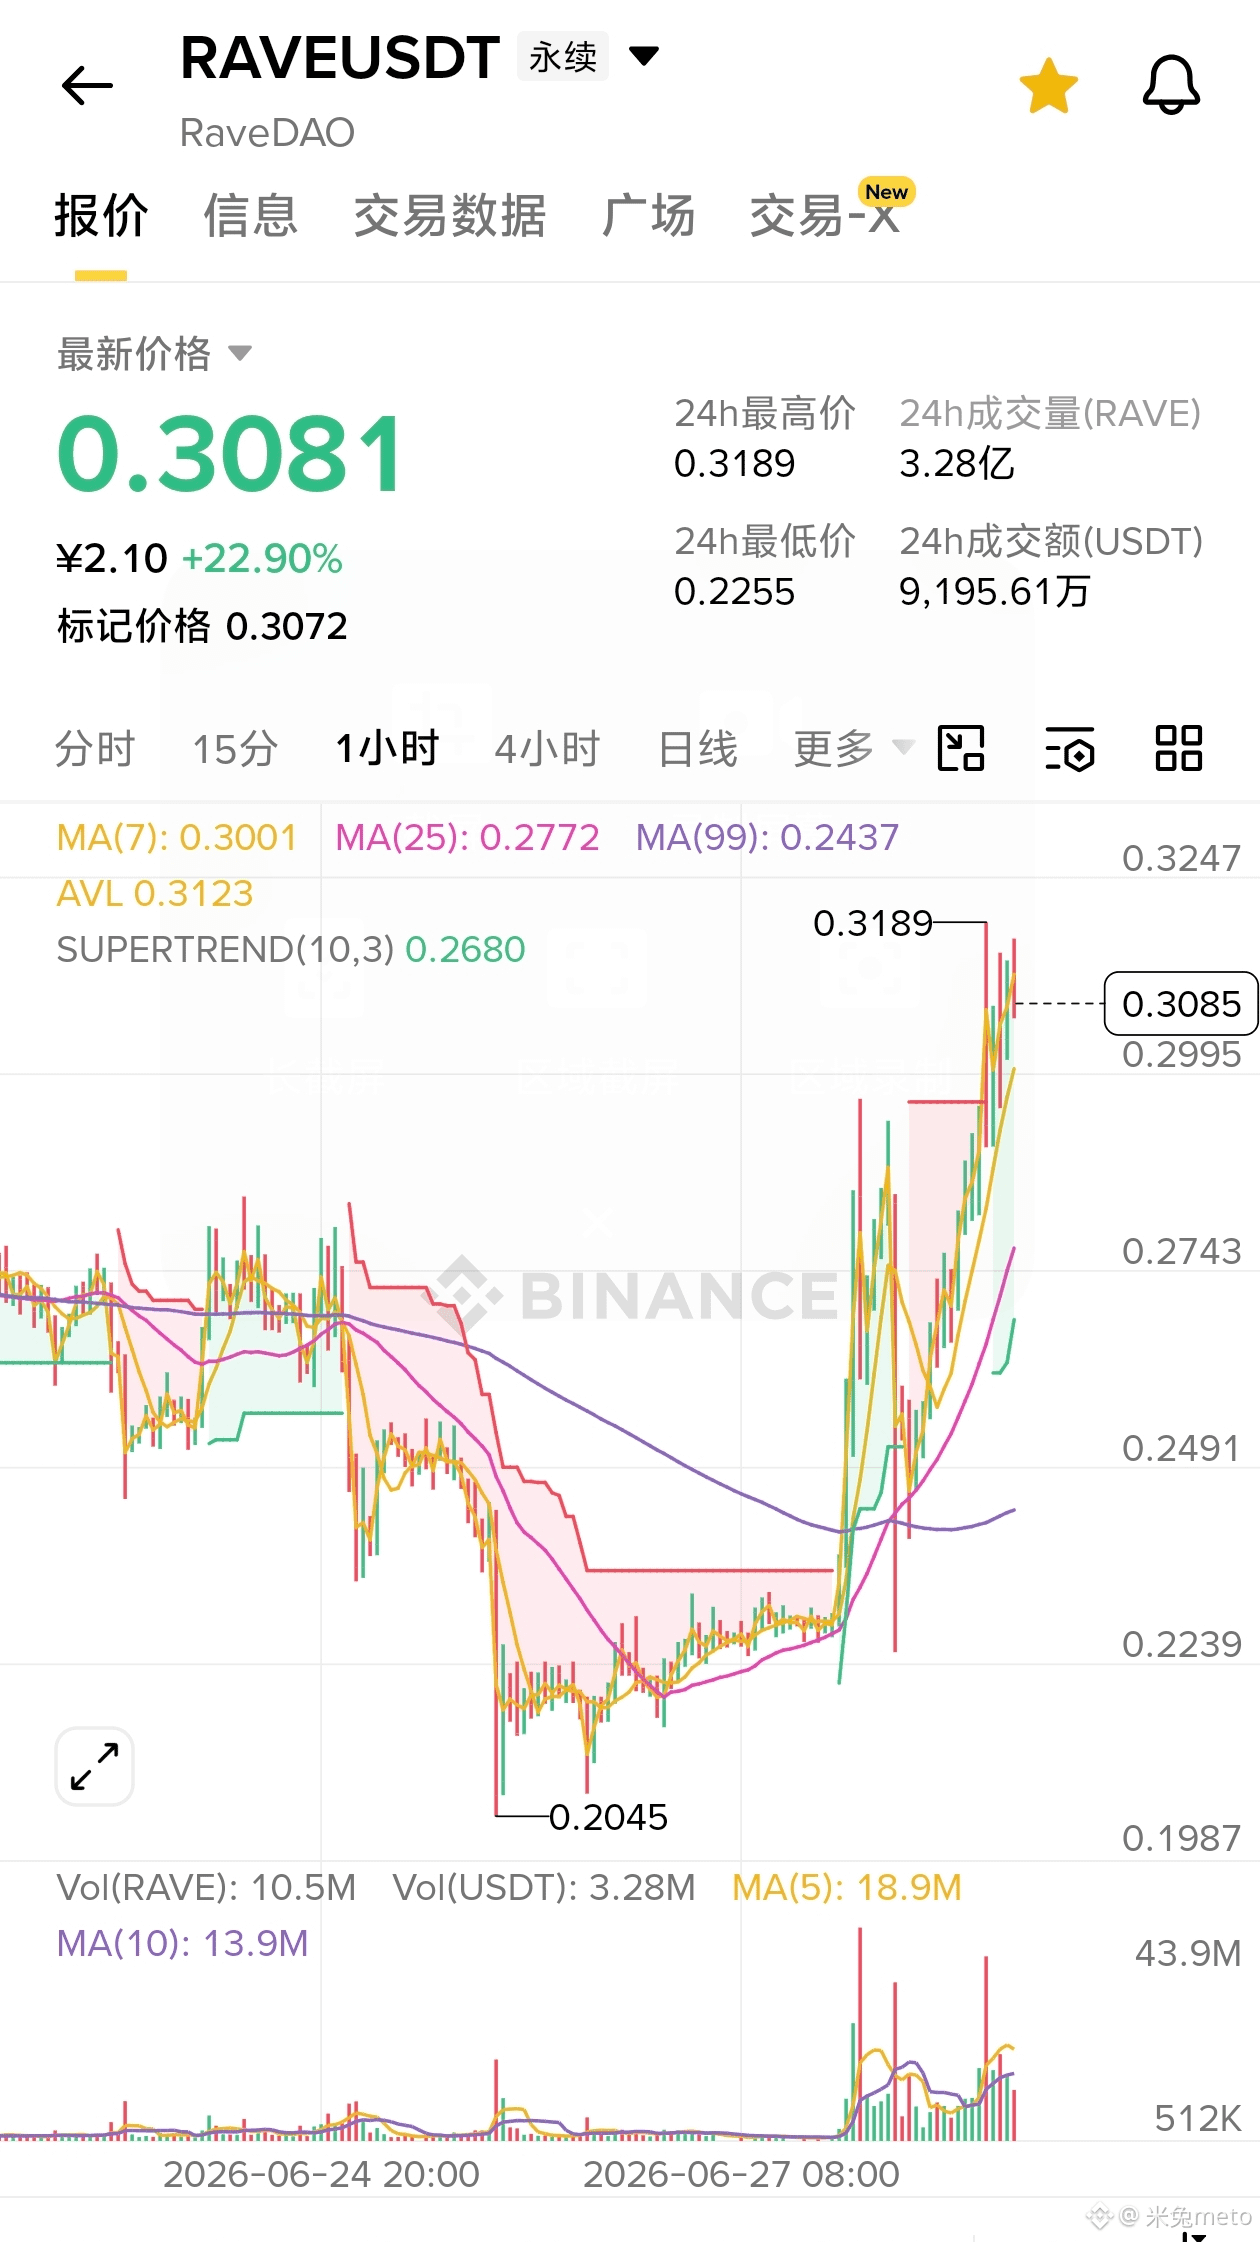
$RAVE Diese bullische Kerze sieht zwar spektakulär aus, aber ganz ehrlich: Das ist in einer überverkauften Erholungsbewegung ein typischer Lockvogel – keine echte Trendwende.
Von 0,22 auf 0,31: ein Anstieg von 32%, das wirkt beeindruckend. Doch dahinter sind die Gewinnmitnahmen von zuvor tief eingeklemmten Anlegern, die die Erholung nutzen, um auszusteigen. Die Käufer, die am Ende übernehmen, sind allesamt Privatanleger, die hineinstürmen, um „günstig“ zu kaufen.
Und vergiss nicht die Vorgeschichte: Der Tageseinbruch von 27,88 USD um über 95%. Interne Adressen kontrollieren über 90% des zirkulierenden Angebots. Das Spiel läuft immer nach dem alten Muster: „Spot hochziehen + Kontrakte leerfischen“. Jede Kurserhöhung ist nicht dafür da, dir Geld zu schenken, sondern um neue Nachzügler an die Kasse zu locken. Wenn bei dieser Erholung das Volumen nicht mitgezogen hat und die Stimmung im Markt nicht angezogen ist, dann ist es im Grunde nur die Ablenkungs-Show des Marktteilnehmers unten, um zu verteilen.
Zur Vorgehensweise: Bei 0,30–0,31 in Tranchen und mit geringem Einsatz short gehen, den Stop strikt oberhalb von 0,34 setzen. Das erste Ziel liegt bei 0,24; wenn das durchbrochen wird, dann im Anschluss weiter Richtung 0,20. Die Richtung ist eher bärisch – die Position muss auf jeden Fall leicht bleiben. Lass dich von dieser bullischen Kerze nicht blenden; die Bewegung ist längst vorbei. Jetzt ist es nur noch das kurze Aufflackern kurz vor dem Schlussverkauf.
{future}(RAVEUSDT)
$RAVE Diese bullische Kerze sieht zwar spektakulär aus, aber ganz ehrlich: Das ist in einer überverkauften Erholungsbewegung ein typischer Lockvogel – keine echte Trendwende.
Von 0,22 auf 0,31: ein Anstieg von 32%, das wirkt beeindruckend. Doch dahinter sind die Gewinnmitnahmen von zuvor tief eingeklemmten Anlegern, die die Erholung nutzen, um auszusteigen. Die Käufer, die am Ende übernehmen, sind allesamt Privatanleger, die hineinstürmen, um „günstig“ zu kaufen.
Und vergiss nicht die Vorgeschichte: Der Tageseinbruch von 27,88 USD um über 95%. Interne Adressen kontrollieren über 90% des zirkulierenden Angebots. Das Spiel läuft immer nach dem alten Muster: „Spot hochziehen + Kontrakte leerfischen“. Jede Kurserhöhung ist nicht dafür da, dir Geld zu schenken, sondern um neue Nachzügler an die Kasse zu locken. Wenn bei dieser Erholung das Volumen nicht mitgezogen hat und die Stimmung im Markt nicht angezogen ist, dann ist es im Grunde nur die Ablenkungs-Show des Marktteilnehmers unten, um zu verteilen.
Zur Vorgehensweise: Bei 0,30–0,31 in Tranchen und mit geringem Einsatz short gehen, den Stop strikt oberhalb von 0,34 setzen. Das erste Ziel liegt bei 0,24; wenn das durchbrochen wird, dann im Anschluss weiter Richtung 0,20. Die Richtung ist eher bärisch – die Position muss auf jeden Fall leicht bleiben. Lass dich von dieser bullischen Kerze nicht blenden; die Bewegung ist längst vorbei. Jetzt ist es nur noch das kurze Aufflackern kurz vor dem Schlussverkauf.
Von 0,22 auf 0,31: ein Anstieg von 32%, das wirkt beeindruckend. Doch dahinter sind die Gewinnmitnahmen von zuvor tief eingeklemmten Anlegern, die die Erholung nutzen, um auszusteigen. Die Käufer, die am Ende übernehmen, sind allesamt Privatanleger, die hineinstürmen, um „günstig“ zu kaufen.
Und vergiss nicht die Vorgeschichte: Der Tageseinbruch von 27,88 USD um über 95%. Interne Adressen kontrollieren über 90% des zirkulierenden Angebots. Das Spiel läuft immer nach dem alten Muster: „Spot hochziehen + Kontrakte leerfischen“. Jede Kurserhöhung ist nicht dafür da, dir Geld zu schenken, sondern um neue Nachzügler an die Kasse zu locken. Wenn bei dieser Erholung das Volumen nicht mitgezogen hat und die Stimmung im Markt nicht angezogen ist, dann ist es im Grunde nur die Ablenkungs-Show des Marktteilnehmers unten, um zu verteilen.
Zur Vorgehensweise: Bei 0,30–0,31 in Tranchen und mit geringem Einsatz short gehen, den Stop strikt oberhalb von 0,34 setzen. Das erste Ziel liegt bei 0,24; wenn das durchbrochen wird, dann im Anschluss weiter Richtung 0,20. Die Richtung ist eher bärisch – die Position muss auf jeden Fall leicht bleiben. Lass dich von dieser bullischen Kerze nicht blenden; die Bewegung ist längst vorbei. Jetzt ist es nur noch das kurze Aufflackern kurz vor dem Schlussverkauf.
1
447
·
--
Bullisch
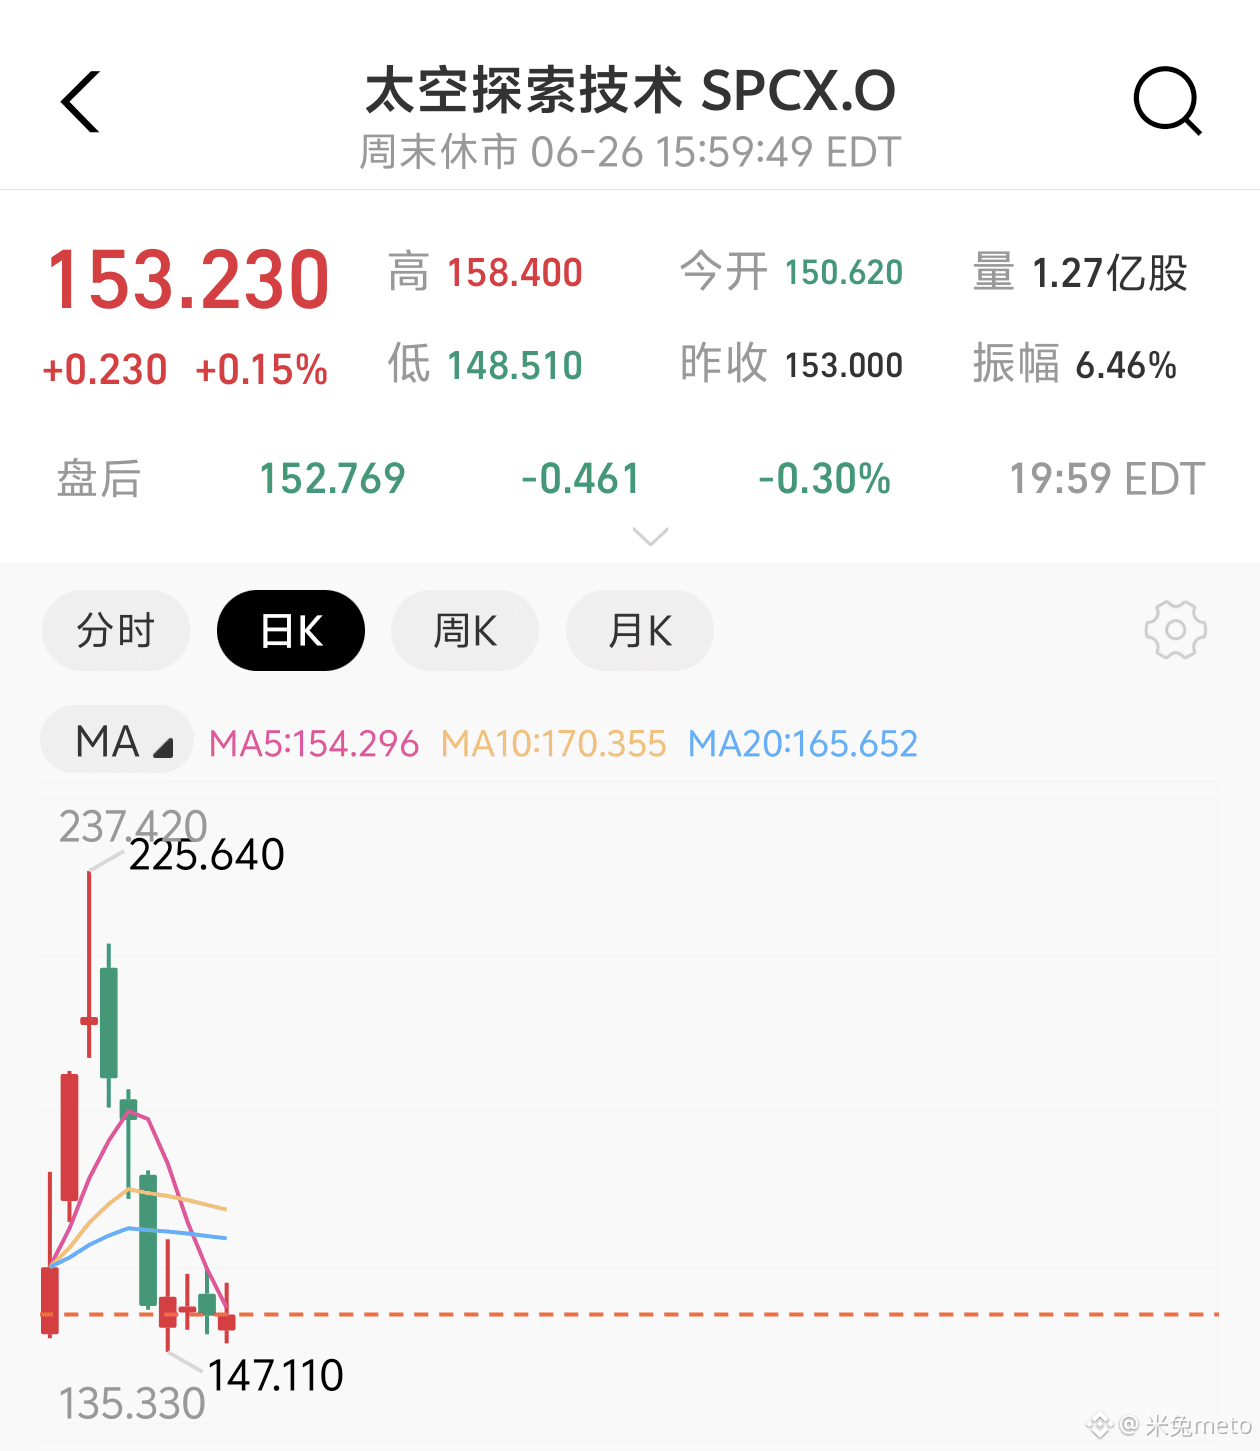
$SPCX vom 237 auf 147 gefallen, dreimal derselbe Bereich getestet, als würde man die Härte des Bodens prüfen. Dieser Boden ist nicht wie eine technische Grafik gezeichnet, sondern die psychologische Schutzlinie von Institutionen über dem IPO-Ausgabepreis von 135 – der letzte Glaube, bevor die Story aus dem passiven Kapital noch nicht eingelöst ist.
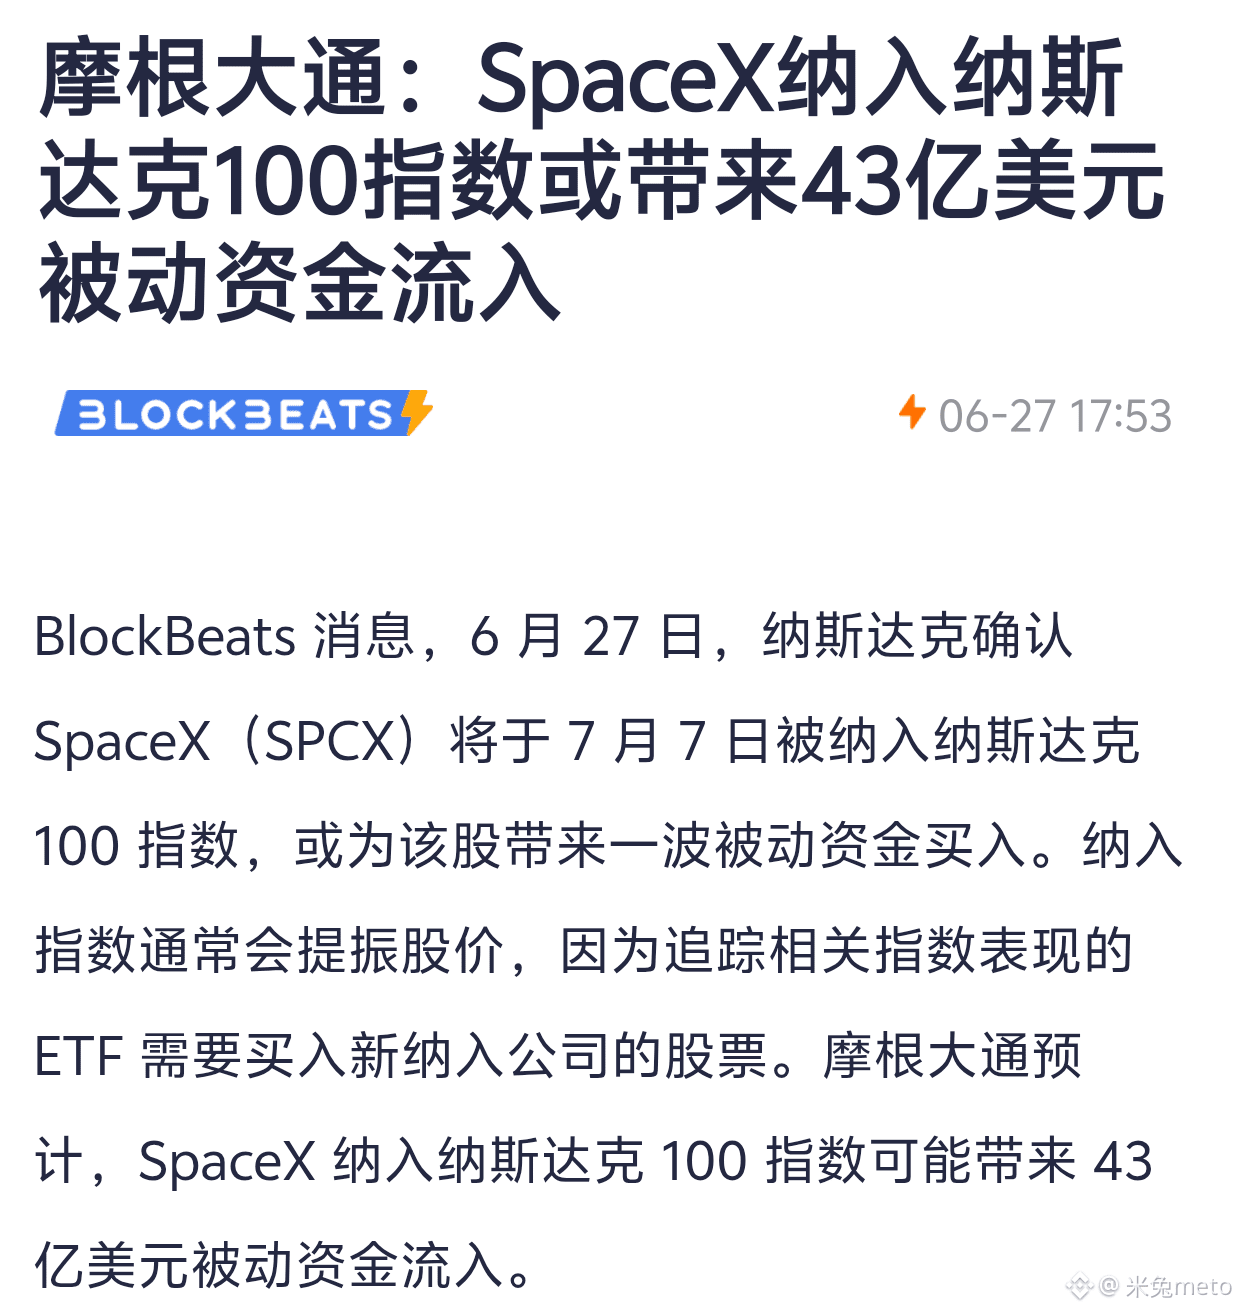
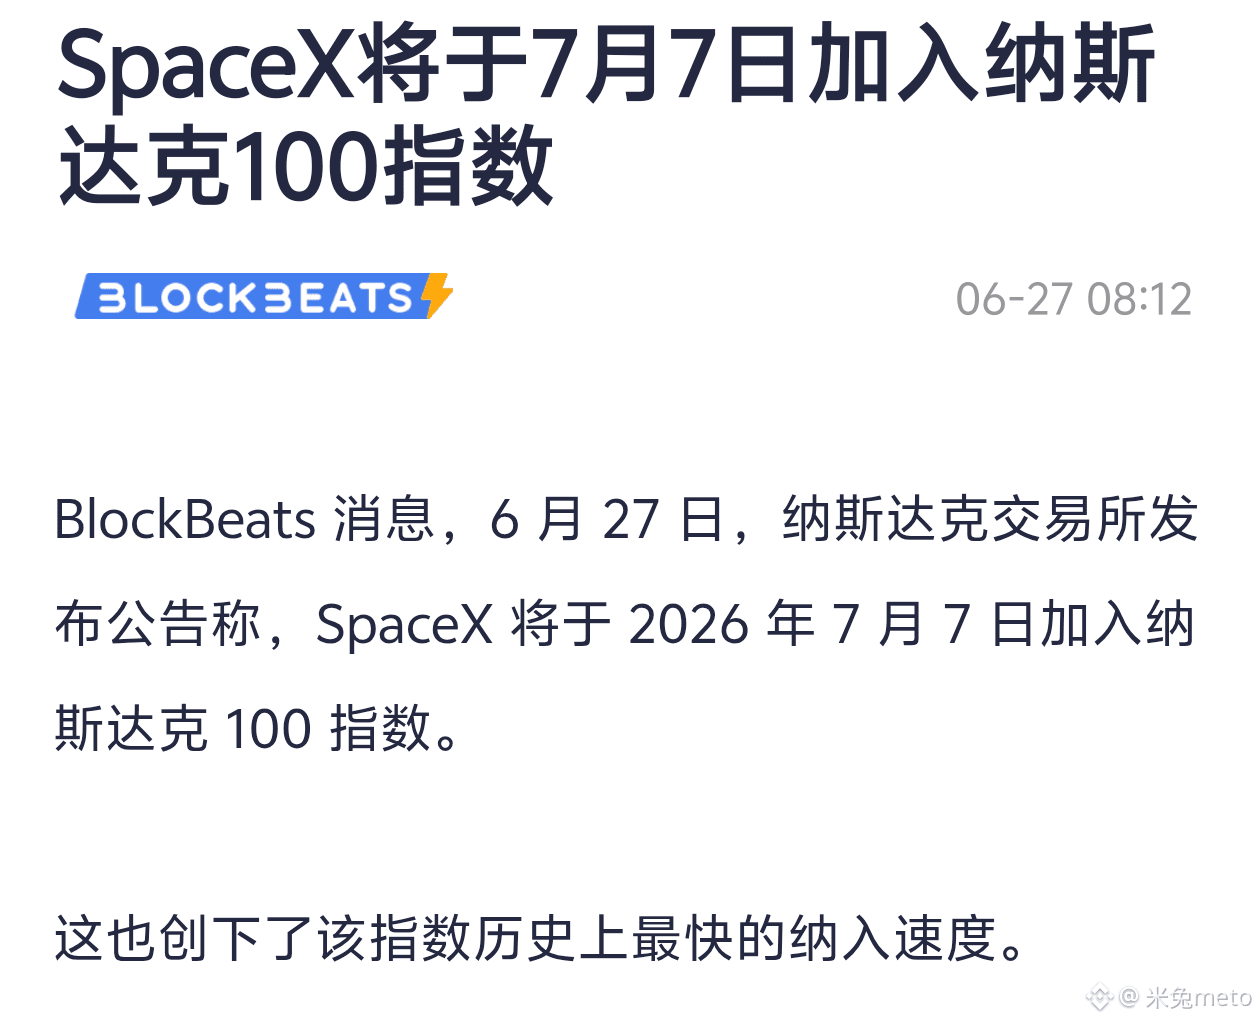
Am 7. Juli in den Nasdaq-100 aufgenommen: Die Nasdaq bricht ein Präzedenz – nach nur 15 Handelstagen wird freigegeben, außerdem bekommt sie für den geringen Streubesitz den Faktor 3 als Multiplikator. J.P. Morgan ruft 4,3 Milliarden US-Dollar an passiven Zuflüssen aus – klingt nach viel, ist aber eigentlich die größte Falle. Der Streubesitz von SpaceX liegt nur bei 4%; Musk hält 42% der Anteile fest. Indexfonds müssen genug Gewicht aufbauen – das ist, als würde man in der Wüste Wasser rauben. In den zwei Wochen vor der Aufnahme werden Market Maker und „clevere Gelder“ den Kurs zuerst nach oben drücken, um diese Dringlichkeit des „Zuschlagen“ zu erzeugen, damit Privatanleger glauben: Das ist der nächste Nvidia. Kursverlauf: 170, ja sogar 180, ist erreichbar.
Doch genau das ist die klassische „Good News, but all the way out“-Situation. Wenn der 7. Juli nach Börsenschluss ist und die Indexfonds ihre Umschichtungen abgeschlossen haben, bricht die Kaufnachfrage im Handumdrehen ab. Bei einem durchschnittlichen Tagesvolumen von nur 127 Millionen Aktien und einem Streubesitz, der so dünn ist wie Papier, gibt es ohne die Stütze durch passives Kapital sofort die echte Gestalt zu sehen. Grok verfehlt die Erwartungen um zwei Monate, die Mitgründerin von xAI ist zur Hälfte abgehauen – der Markt handelt im Grunde nicht das Produkt, sondern Musks Wortgeklingel. Die Übernahme von Mesh Optical ist dagegen eine echte Aktion; sie zeigt, dass SpaceX im Bereich optische Interconnects für KI-Datencenter noch Lücken hat, die geschlossen werden müssen – vertikale Integration ist noch lange nicht abgeschlossen.
Meine Einschätzung ist ganz klar: Vor der Aufnahme wird die Gegenbewegung gespielt, nach der Aufnahme werden Leute „begraben“. Die „harte Unterkante“ bei 147–148 wird Mitte Juli erneut getestet werden. Wenn die Gewinne im KI-Leasinggeschäft nicht schnell realisiert werden können, ist ein Bruch unter 135 keine Fantasie mehr. Auf diesem Niveau kann man kurzfristig aufspringen – langfristig halten heißt, für Musk mitzukaufen.
$SPCX vom 237 auf 147 gefallen, dreimal derselbe Bereich getestet, als würde man die Härte des Bodens prüfen. Dieser Boden ist nicht wie eine technische Grafik gezeichnet, sondern die psychologische Schutzlinie von Institutionen über dem IPO-Ausgabepreis von 135 – der letzte Glaube, bevor die Story aus dem passiven Kapital noch nicht eingelöst ist.
Am 7. Juli in den Nasdaq-100 aufgenommen: Die Nasdaq bricht ein Präzedenz – nach nur 15 Handelstagen wird freigegeben, außerdem bekommt sie für den geringen Streubesitz den Faktor 3 als Multiplikator. J.P. Morgan ruft 4,3 Milliarden US-Dollar an passiven Zuflüssen aus – klingt nach viel, ist aber eigentlich die größte Falle. Der Streubesitz von SpaceX liegt nur bei 4%; Musk hält 42% der Anteile fest. Indexfonds müssen genug Gewicht aufbauen – das ist, als würde man in der Wüste Wasser rauben. In den zwei Wochen vor der Aufnahme werden Market Maker und „clevere Gelder“ den Kurs zuerst nach oben drücken, um diese Dringlichkeit des „Zuschlagen“ zu erzeugen, damit Privatanleger glauben: Das ist der nächste Nvidia. Kursverlauf: 170, ja sogar 180, ist erreichbar.
Doch genau das ist die klassische „Good News, but all the way out“-Situation. Wenn der 7. Juli nach Börsenschluss ist und die Indexfonds ihre Umschichtungen abgeschlossen haben, bricht die Kaufnachfrage im Handumdrehen ab. Bei einem durchschnittlichen Tagesvolumen von nur 127 Millionen Aktien und einem Streubesitz, der so dünn ist wie Papier, gibt es ohne die Stütze durch passives Kapital sofort die echte Gestalt zu sehen. Grok verfehlt die Erwartungen um zwei Monate, die Mitgründerin von xAI ist zur Hälfte abgehauen – der Markt handelt im Grunde nicht das Produkt, sondern Musks Wortgeklingel. Die Übernahme von Mesh Optical ist dagegen eine echte Aktion; sie zeigt, dass SpaceX im Bereich optische Interconnects für KI-Datencenter noch Lücken hat, die geschlossen werden müssen – vertikale Integration ist noch lange nicht abgeschlossen.
Meine Einschätzung ist ganz klar: Vor der Aufnahme wird die Gegenbewegung gespielt, nach der Aufnahme werden Leute „begraben“. Die „harte Unterkante“ bei 147–148 wird Mitte Juli erneut getestet werden. Wenn die Gewinne im KI-Leasinggeschäft nicht schnell realisiert werden können, ist ein Bruch unter 135 keine Fantasie mehr. Auf diesem Niveau kann man kurzfristig aufspringen – langfristig halten heißt, für Musk mitzukaufen.
Am 7. Juli in den Nasdaq-100 aufgenommen: Die Nasdaq bricht ein Präzedenz – nach nur 15 Handelstagen wird freigegeben, außerdem bekommt sie für den geringen Streubesitz den Faktor 3 als Multiplikator. J.P. Morgan ruft 4,3 Milliarden US-Dollar an passiven Zuflüssen aus – klingt nach viel, ist aber eigentlich die größte Falle. Der Streubesitz von SpaceX liegt nur bei 4%; Musk hält 42% der Anteile fest. Indexfonds müssen genug Gewicht aufbauen – das ist, als würde man in der Wüste Wasser rauben. In den zwei Wochen vor der Aufnahme werden Market Maker und „clevere Gelder“ den Kurs zuerst nach oben drücken, um diese Dringlichkeit des „Zuschlagen“ zu erzeugen, damit Privatanleger glauben: Das ist der nächste Nvidia. Kursverlauf: 170, ja sogar 180, ist erreichbar.
Doch genau das ist die klassische „Good News, but all the way out“-Situation. Wenn der 7. Juli nach Börsenschluss ist und die Indexfonds ihre Umschichtungen abgeschlossen haben, bricht die Kaufnachfrage im Handumdrehen ab. Bei einem durchschnittlichen Tagesvolumen von nur 127 Millionen Aktien und einem Streubesitz, der so dünn ist wie Papier, gibt es ohne die Stütze durch passives Kapital sofort die echte Gestalt zu sehen. Grok verfehlt die Erwartungen um zwei Monate, die Mitgründerin von xAI ist zur Hälfte abgehauen – der Markt handelt im Grunde nicht das Produkt, sondern Musks Wortgeklingel. Die Übernahme von Mesh Optical ist dagegen eine echte Aktion; sie zeigt, dass SpaceX im Bereich optische Interconnects für KI-Datencenter noch Lücken hat, die geschlossen werden müssen – vertikale Integration ist noch lange nicht abgeschlossen.
Meine Einschätzung ist ganz klar: Vor der Aufnahme wird die Gegenbewegung gespielt, nach der Aufnahme werden Leute „begraben“. Die „harte Unterkante“ bei 147–148 wird Mitte Juli erneut getestet werden. Wenn die Gewinne im KI-Leasinggeschäft nicht schnell realisiert werden können, ist ein Bruch unter 135 keine Fantasie mehr. Auf diesem Niveau kann man kurzfristig aufspringen – langfristig halten heißt, für Musk mitzukaufen.
SPCXUS+2,14%
1
672
·
--
Bullisch
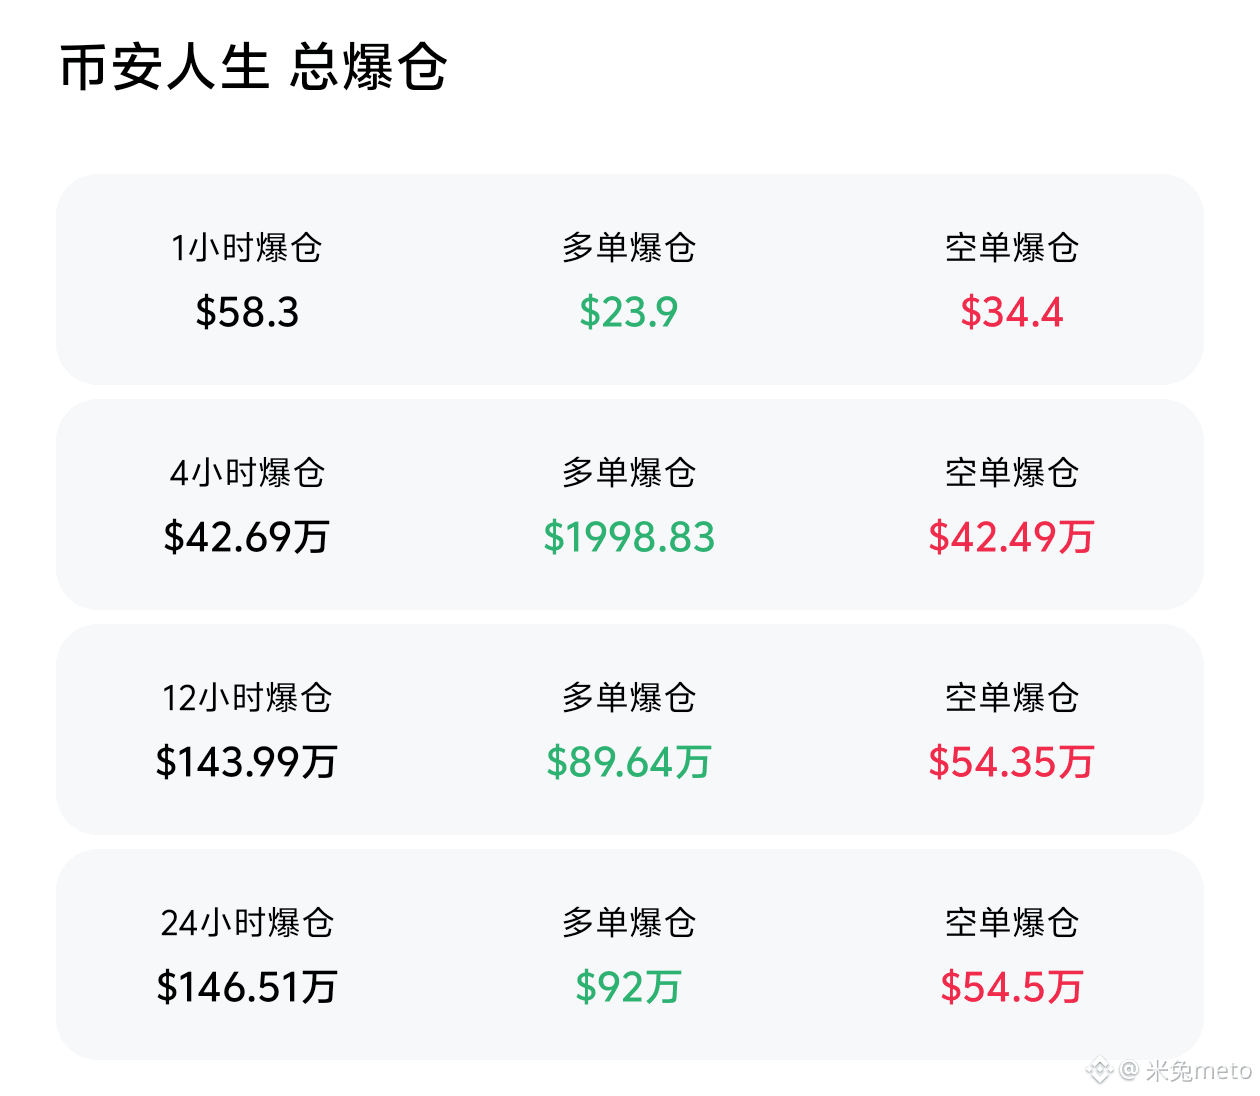
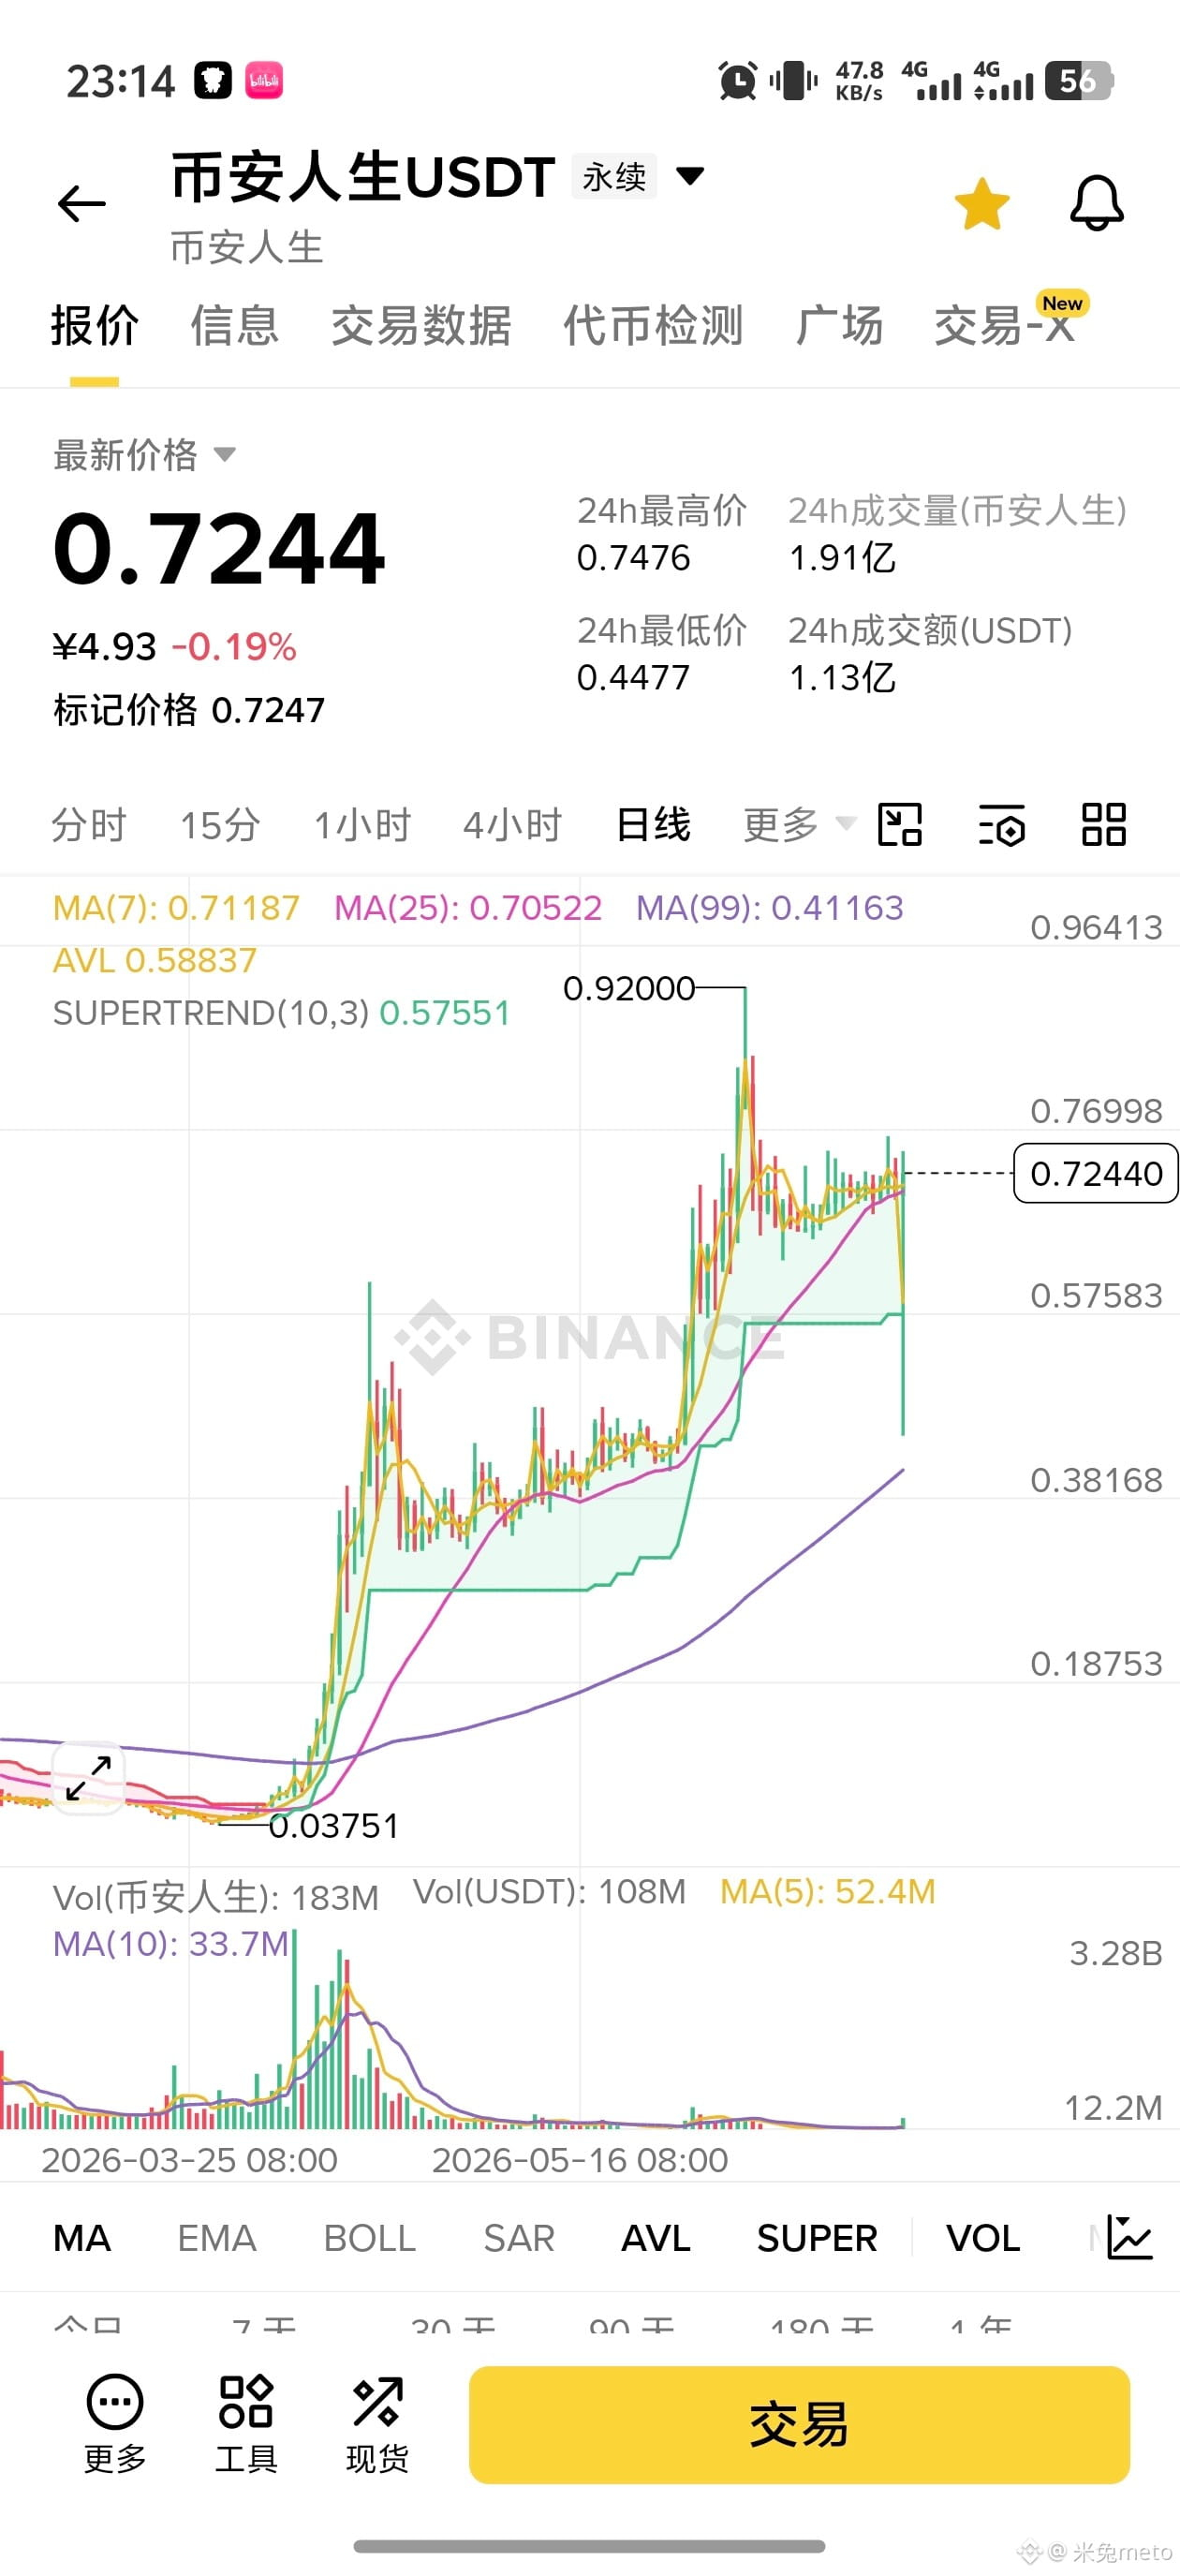
$币安人生 Heute wurde diese Nadel von 0,76 direkt auf 0,44 durchgestochen—ein Rückgang von vierzig Prozentpunkten; der ganze Markt hat dabei weniger als eine Million liquidiert. Ehrlich gesagt ist diese Zahl noch nachdenklicher als der Chart selbst: Ein Orderbuch mit einem Marktwert von siebenhundert Millionen bricht blitzartig ein, und in den Kontrakten befinden sich erstaunlich wenige Spieler mit hohem Hebel. Die Tokens liegen größtenteils in der Hand von Spot-Anlegern.
Diese Art von Positionsstruktur ist bei Meme-Coins ziemlich ungewöhnlich. Normalerweise ist bei kleinen Coins der Kontrakthandel längst eine Hebel-Spielhölle—Liquidationen werden dann in Millionen gerechnet. Aber bei Binance wirkt alles zu ruhig. Es gibt nur eine Erklärung: Die Marktmacht hat die frei umlaufenden Stücke so hart eingesammelt, dass die Kontrakt-Tiefe extrem flach ist; Retail traut sich gar nicht, schwer zu positionieren.
Dahinter steckt die Logik vom Binance-Platz, die den Traffic antreibt. Das ist kein gewöhnliches Meme: Es ist der erste chinesische Ticker, der es in die Binance Alpha geschafft hat. In Yis Positionsseite ist dieses Asset früher schon einmal kurz aufgetaucht; dynamische Beiträge von CZ auf dem Platz geben ihm da und dort immer wieder „ein Atemzugs Leben“. Der Bewertungsanker ist im Grunde nicht Code, sondern die Aufmerksamkeit—die Zuteilung innerhalb dieses Traffic-Pools vom Binance-Platz.
Diese Nadel heute ist im Kern ein Liquiditätstest. Auf 0,44 abklatschen und dann in Sekunden zurückziehen—die Hauptakteure prüfen damit, wie viele unterhalb wirklich bereit sind zu übernehmen, und gleichzeitig schütteln sie die nach dem Hoch gejagten, „floatenden“ Käufe aus dem Markt. Die Tageslinie ging von 0,037 auf 0,92—über zwanzigfacher Anstieg—dazwischen gab es keine einzige wirklich große, tiefgreifende Korrektur. Dieses tiefe V macht die Struktur diesmal eher richtig „fest“.
0,44 ist mit hoher Wahrscheinlichkeit ein Zwischenboden. Als Nächstes wird es vermutlich um 0,7 herum seitwärts pendeln, dann weiter den vorherigen Hochbereich antesten. Der Narrativ-Zyklus auf dem Binance-Platz ist noch lange nicht vorbei—die Aufmerksamkeitprämie für den Leader-Coin hat noch Raum. Aber nicht verwechseln: Von Anfang bis Ende ist das ein Spiel um Aufmerksamkeit, keine Investition.
{future}(币安人生USDT)
$币安人生 Heute wurde diese Nadel von 0,76 direkt auf 0,44 durchgestochen—ein Rückgang von vierzig Prozentpunkten; der ganze Markt hat dabei weniger als eine Million liquidiert. Ehrlich gesagt ist diese Zahl noch nachdenklicher als der Chart selbst: Ein Orderbuch mit einem Marktwert von siebenhundert Millionen bricht blitzartig ein, und in den Kontrakten befinden sich erstaunlich wenige Spieler mit hohem Hebel. Die Tokens liegen größtenteils in der Hand von Spot-Anlegern.
Diese Art von Positionsstruktur ist bei Meme-Coins ziemlich ungewöhnlich. Normalerweise ist bei kleinen Coins der Kontrakthandel längst eine Hebel-Spielhölle—Liquidationen werden dann in Millionen gerechnet. Aber bei Binance wirkt alles zu ruhig. Es gibt nur eine Erklärung: Die Marktmacht hat die frei umlaufenden Stücke so hart eingesammelt, dass die Kontrakt-Tiefe extrem flach ist; Retail traut sich gar nicht, schwer zu positionieren.
Dahinter steckt die Logik vom Binance-Platz, die den Traffic antreibt. Das ist kein gewöhnliches Meme: Es ist der erste chinesische Ticker, der es in die Binance Alpha geschafft hat. In Yis Positionsseite ist dieses Asset früher schon einmal kurz aufgetaucht; dynamische Beiträge von CZ auf dem Platz geben ihm da und dort immer wieder „ein Atemzugs Leben“. Der Bewertungsanker ist im Grunde nicht Code, sondern die Aufmerksamkeit—die Zuteilung innerhalb dieses Traffic-Pools vom Binance-Platz.
Diese Nadel heute ist im Kern ein Liquiditätstest. Auf 0,44 abklatschen und dann in Sekunden zurückziehen—die Hauptakteure prüfen damit, wie viele unterhalb wirklich bereit sind zu übernehmen, und gleichzeitig schütteln sie die nach dem Hoch gejagten, „floatenden“ Käufe aus dem Markt. Die Tageslinie ging von 0,037 auf 0,92—über zwanzigfacher Anstieg—dazwischen gab es keine einzige wirklich große, tiefgreifende Korrektur. Dieses tiefe V macht die Struktur diesmal eher richtig „fest“.
0,44 ist mit hoher Wahrscheinlichkeit ein Zwischenboden. Als Nächstes wird es vermutlich um 0,7 herum seitwärts pendeln, dann weiter den vorherigen Hochbereich antesten. Der Narrativ-Zyklus auf dem Binance-Platz ist noch lange nicht vorbei—die Aufmerksamkeitprämie für den Leader-Coin hat noch Raum. Aber nicht verwechseln: Von Anfang bis Ende ist das ein Spiel um Aufmerksamkeit, keine Investition.
Diese Art von Positionsstruktur ist bei Meme-Coins ziemlich ungewöhnlich. Normalerweise ist bei kleinen Coins der Kontrakthandel längst eine Hebel-Spielhölle—Liquidationen werden dann in Millionen gerechnet. Aber bei Binance wirkt alles zu ruhig. Es gibt nur eine Erklärung: Die Marktmacht hat die frei umlaufenden Stücke so hart eingesammelt, dass die Kontrakt-Tiefe extrem flach ist; Retail traut sich gar nicht, schwer zu positionieren.
Dahinter steckt die Logik vom Binance-Platz, die den Traffic antreibt. Das ist kein gewöhnliches Meme: Es ist der erste chinesische Ticker, der es in die Binance Alpha geschafft hat. In Yis Positionsseite ist dieses Asset früher schon einmal kurz aufgetaucht; dynamische Beiträge von CZ auf dem Platz geben ihm da und dort immer wieder „ein Atemzugs Leben“. Der Bewertungsanker ist im Grunde nicht Code, sondern die Aufmerksamkeit—die Zuteilung innerhalb dieses Traffic-Pools vom Binance-Platz.
Diese Nadel heute ist im Kern ein Liquiditätstest. Auf 0,44 abklatschen und dann in Sekunden zurückziehen—die Hauptakteure prüfen damit, wie viele unterhalb wirklich bereit sind zu übernehmen, und gleichzeitig schütteln sie die nach dem Hoch gejagten, „floatenden“ Käufe aus dem Markt. Die Tageslinie ging von 0,037 auf 0,92—über zwanzigfacher Anstieg—dazwischen gab es keine einzige wirklich große, tiefgreifende Korrektur. Dieses tiefe V macht die Struktur diesmal eher richtig „fest“.
0,44 ist mit hoher Wahrscheinlichkeit ein Zwischenboden. Als Nächstes wird es vermutlich um 0,7 herum seitwärts pendeln, dann weiter den vorherigen Hochbereich antesten. Der Narrativ-Zyklus auf dem Binance-Platz ist noch lange nicht vorbei—die Aufmerksamkeitprämie für den Leader-Coin hat noch Raum. Aber nicht verwechseln: Von Anfang bis Ende ist das ein Spiel um Aufmerksamkeit, keine Investition.
9
1
12
20.7k
·
--
Bullisch
$MU Gestern haben sie mit diesem Quartalsbericht die Shortseller regelrecht an die Wand gedrückt. Die Bruttomarge schoss auf 84,9%, der Umsatz lag bei 41,4 Milliarden US-Dollar, der Nettogewinn bei 28,2 Milliarden – Zahlen allein sind längst nicht mehr das Entscheidende. Entscheidend ist, dass das Management es selbst bestätigt: Die HBM-Kapazität ist für das gesamte Jahr 2026 ausverkauft, 2027 ist ebenfalls fast vollständig vorbestellt, und außerdem haben sie die branchenweit erste Fünf-Jahres-Long-Contract-Vereinbarung unterschrieben. Das ist kein Zykliker – das ist der Weg einer „Energiewerte“-Logik: Die Preissetzungsmacht liegt in ihrer Hand
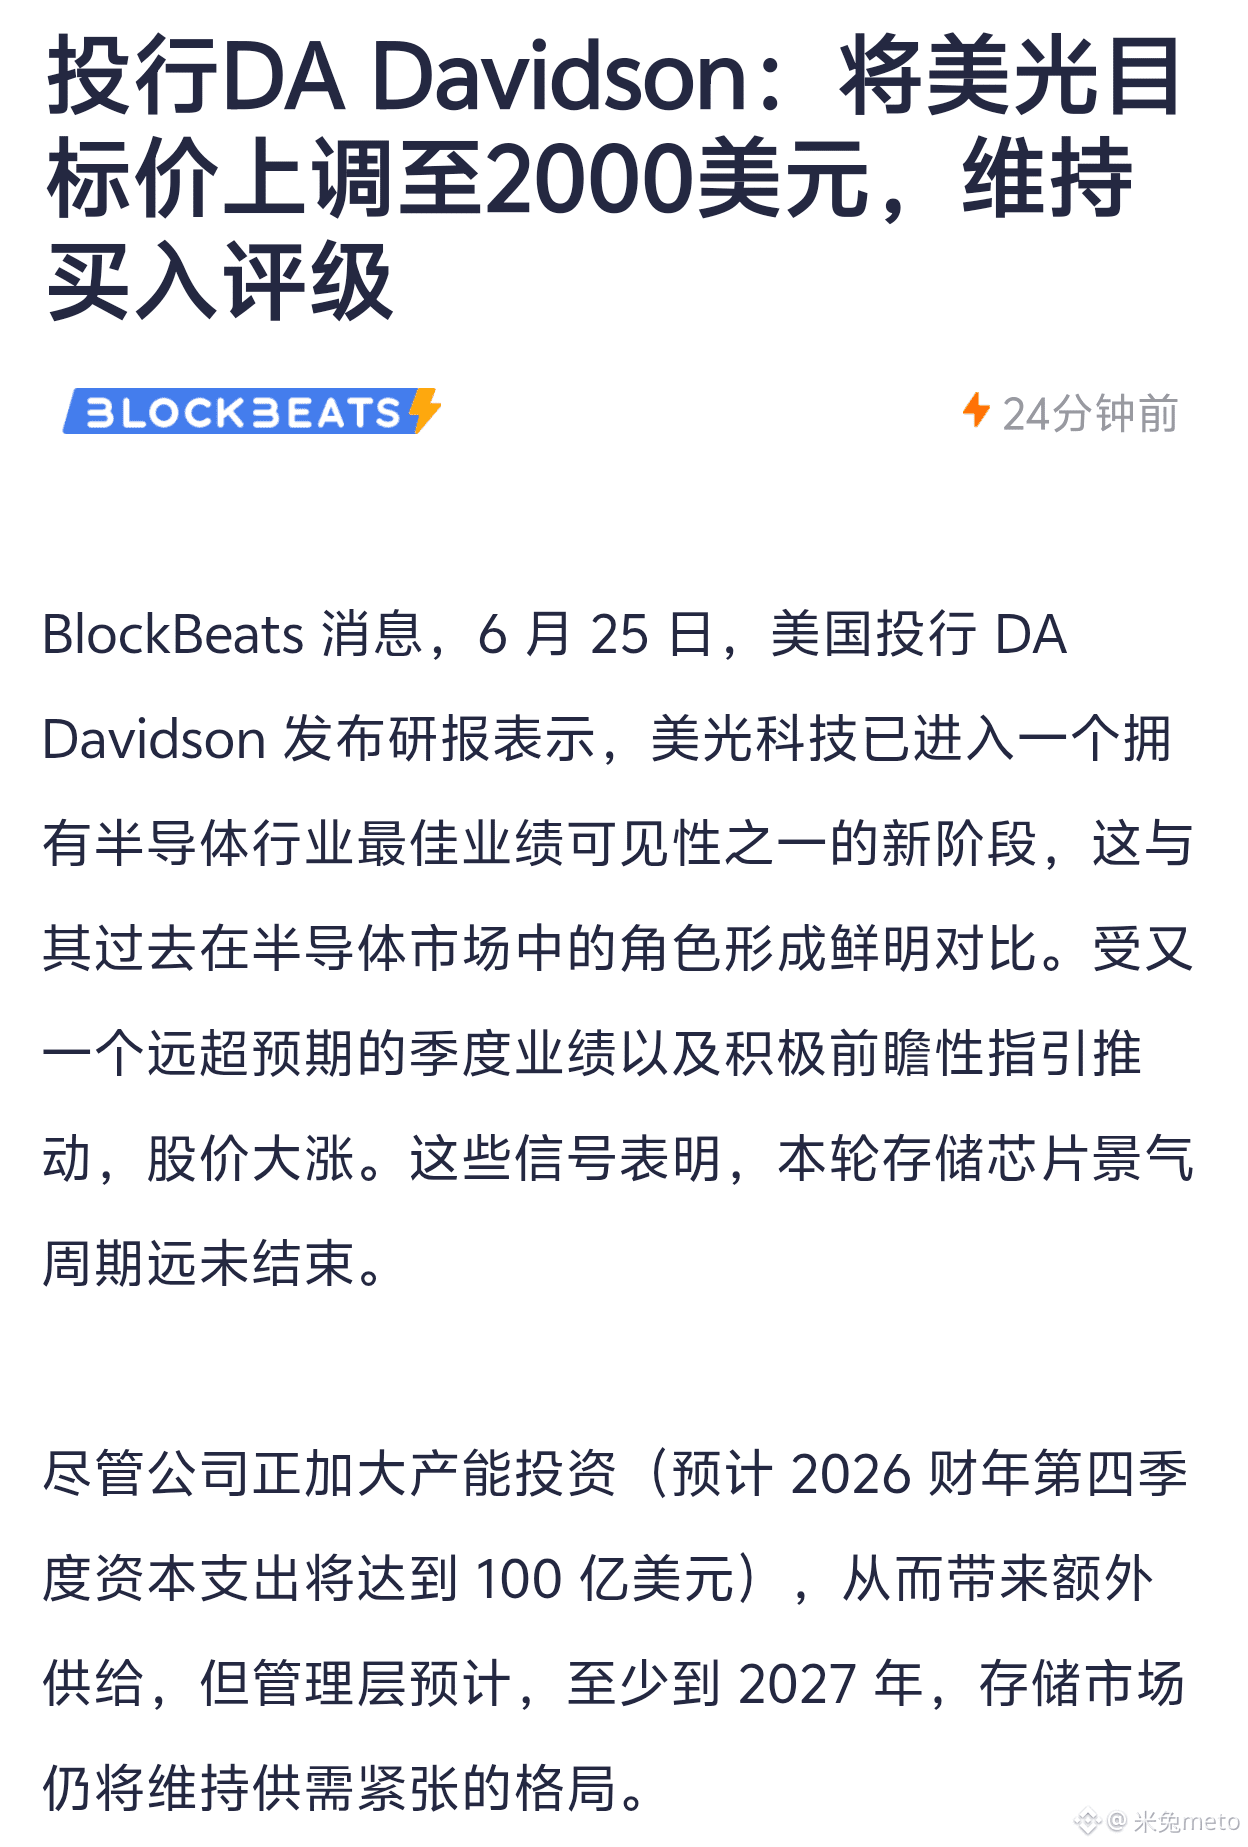
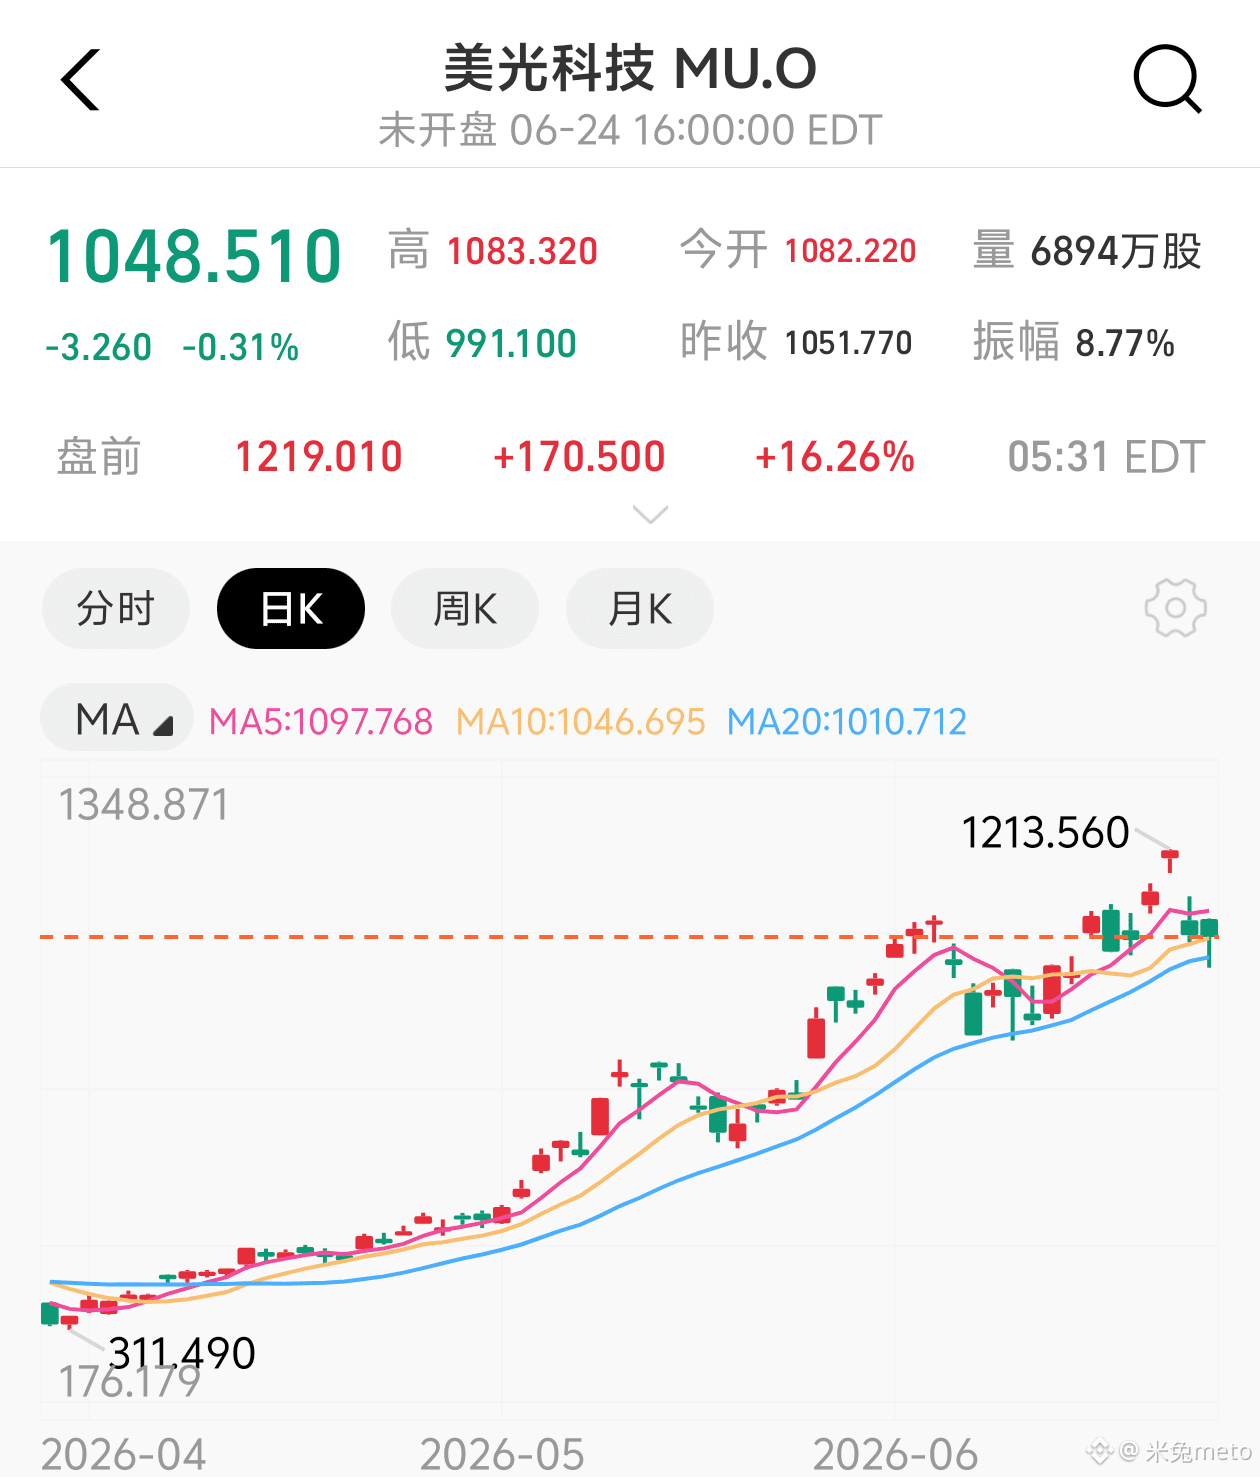
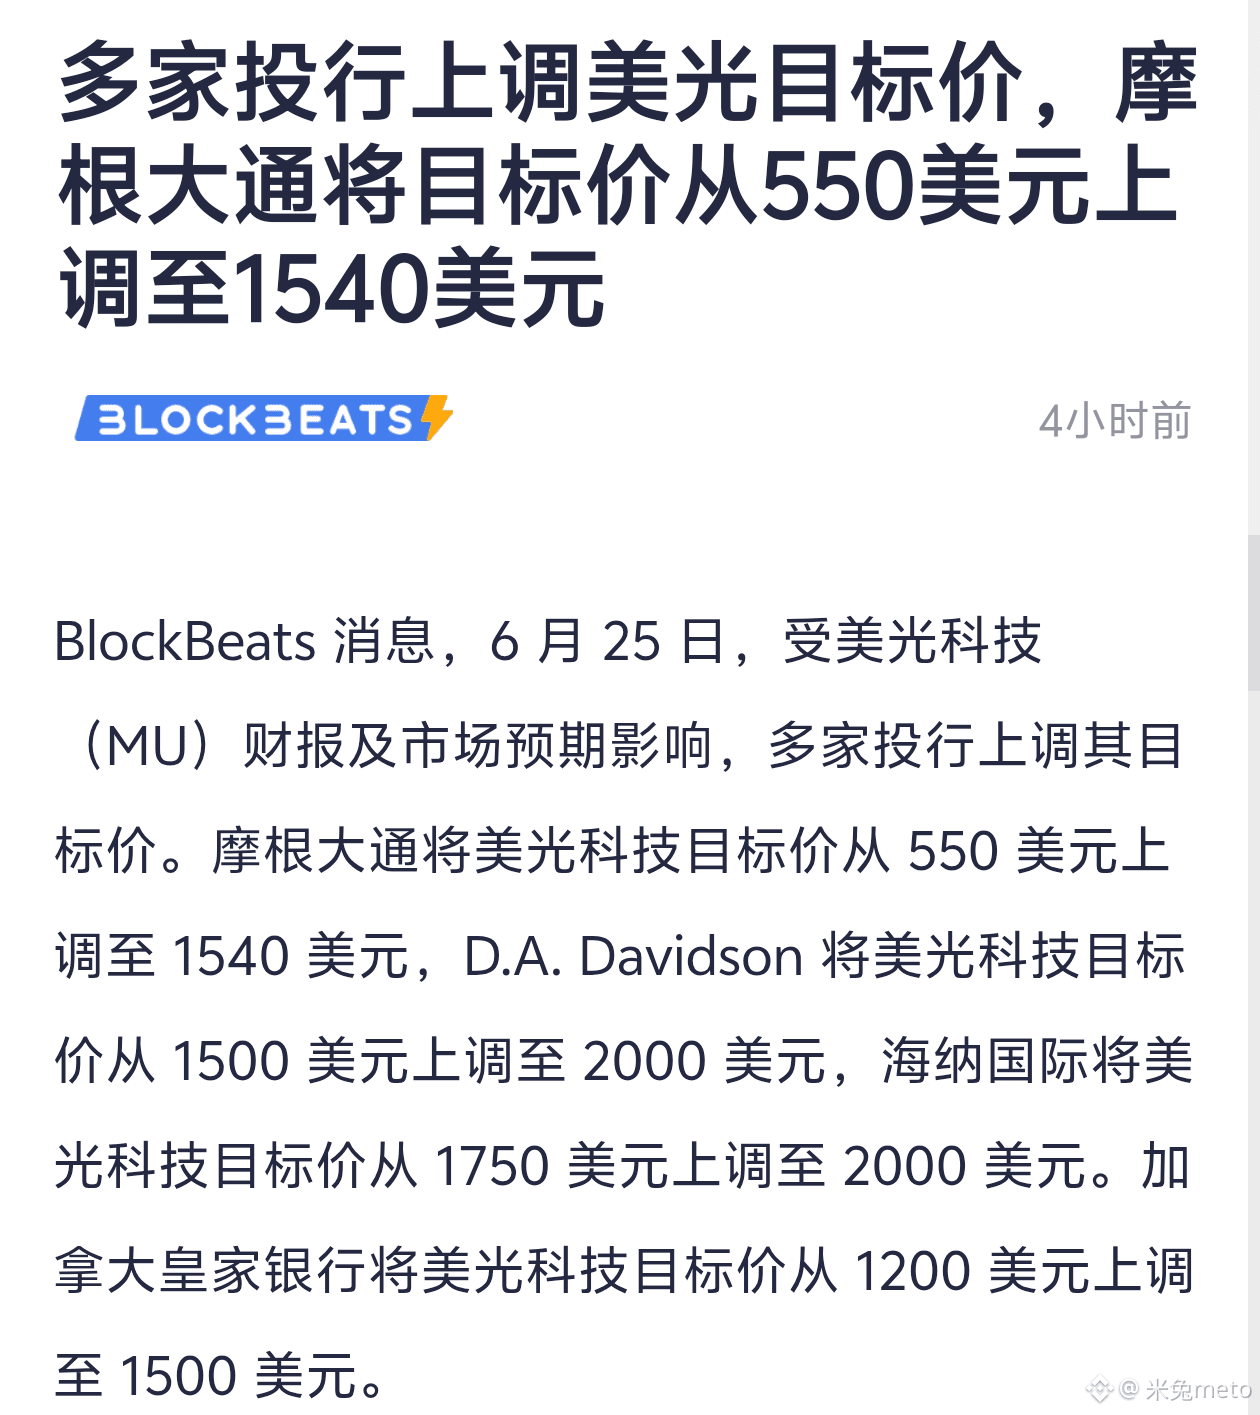
Im Pre-Market sprang die Aktie um 16% nach oben und berührte zeitweise 1252. JPMorgan hat das Kursziel von 550 US-Dollar direkt auf 1540 angehoben, D.A. Davidson und Hainan International rufen sogar 2000. Diese Investmentbanken geraten nicht einfach aus dem Bauch heraus in Euphorie – sie sehen eine strukturelle Veränderung, die viele übersehen: Microns Kundenstruktur ist von „quartalsweiser Auktion“ auf „jährliche Fixpreisverträge“ umgestellt worden. Damit steigt die Planbarkeit der Ergebnisse auf eine für die Halbleiterbranche seltene Länge. Früher war Micron ein Lohnarbeiter, der vom Lagerzyklus lebt – jetzt wird es zum Mieter der KI-Infrastruktur
HBM4 liefert bereits in Serie für Nvidias Rubin-Plattform, HBM4E geht nächstes Jahr in die Massenproduktion, und die technische Iteration erzeugt fortlaufend neue Premium-Preispunkte. Gleichzeitig saugt HBM die Wafer-Kapazität ab – normale DRAM- und NAND-Kapazitäten bleiben eher knapp. Die Preiswelle über alle Produktkategorien dürfte mindestens bis 2027 anhalten. Das Management erwartet für das Geschäftsjahr 2026 im Q4 Investitionsausgaben von 10 Milliarden US-Dollar für den Ausbau – aber das Angebot-Nachfrage-Defizit schließt sich dadurch nicht. Neue Werke brauchen zwei Jahre von Baubeginn bis zur Massenproduktion, und der Bedarf an KI-Rechenleistung übertrifft jedes Quartal die Erwartungen
Trumps Zwischenwahl ist eine weitere unterschwellige Spur. Anfang des Jahres hat er auf bestimmte fortschrittliche Chips eine Steuer von 25% erhoben und außerdem heftig dafür geworben, dass Micron im Bundesstaat New York ein neues Werk im Wert von mehreren Milliarden US-Dollar aufbaut. Ganz offen: Speicherkarten/Storage-Chips werden gerade „waffenisiert“ – als Einsatzstück im Tech-Krieg und zugleich als Vorzeigeprojekt für die Rückverlagerung der Industrie. Micron ist als US-Heimat-Säule für HBM praktisch das einzige „Wildes Tier“, daher werden politische Vorteile eher mehr als weniger. Die Zollschranken schützen es umso mehr vor einem Preisekampf mit Samsung und Hynix
Charttechnisch: Von Anfang April (311 US-Dollar) ging es hoch auf jetzt 1220 – fast vierfacher Anstieg. Aber das Forward-PE liegt nur bei 9,4. Was heißt das? Die Gewinnwachstumsrate läuft schneller als der Kursanstieg – die Bewertung wird quasi „nachlaufend“ verdaut
Es sollte noch ein Rücksetzer von 30% Luft geben – falls die KI-Investitionsausgaben plötzlich abkühlen oder die Hynix-HBM-Kapazitäten unerwartet freigesetzt werden, ist ein kurzfristiger Drop von 20%–30% völlig normal. Aber mittelfristig und langfristig: Länge und Stärke dieses Superzyklus übertreffen die ursprünglichen Markt-Erwartungen deutlich. Geringe Verschuldung beim Halten lässt die Zeit für dich entscheiden.
{future}(MUUSDT)
$MU Gestern haben sie mit diesem Quartalsbericht die Shortseller regelrecht an die Wand gedrückt. Die Bruttomarge schoss auf 84,9%, der Umsatz lag bei 41,4 Milliarden US-Dollar, der Nettogewinn bei 28,2 Milliarden – Zahlen allein sind längst nicht mehr das Entscheidende. Entscheidend ist, dass das Management es selbst bestätigt: Die HBM-Kapazität ist für das gesamte Jahr 2026 ausverkauft, 2027 ist ebenfalls fast vollständig vorbestellt, und außerdem haben sie die branchenweit erste Fünf-Jahres-Long-Contract-Vereinbarung unterschrieben. Das ist kein Zykliker – das ist der Weg einer „Energiewerte“-Logik: Die Preissetzungsmacht liegt in ihrer Hand
Im Pre-Market sprang die Aktie um 16% nach oben und berührte zeitweise 1252. JPMorgan hat das Kursziel von 550 US-Dollar direkt auf 1540 angehoben, D.A. Davidson und Hainan International rufen sogar 2000. Diese Investmentbanken geraten nicht einfach aus dem Bauch heraus in Euphorie – sie sehen eine strukturelle Veränderung, die viele übersehen: Microns Kundenstruktur ist von „quartalsweiser Auktion“ auf „jährliche Fixpreisverträge“ umgestellt worden. Damit steigt die Planbarkeit der Ergebnisse auf eine für die Halbleiterbranche seltene Länge. Früher war Micron ein Lohnarbeiter, der vom Lagerzyklus lebt – jetzt wird es zum Mieter der KI-Infrastruktur
HBM4 liefert bereits in Serie für Nvidias Rubin-Plattform, HBM4E geht nächstes Jahr in die Massenproduktion, und die technische Iteration erzeugt fortlaufend neue Premium-Preispunkte. Gleichzeitig saugt HBM die Wafer-Kapazität ab – normale DRAM- und NAND-Kapazitäten bleiben eher knapp. Die Preiswelle über alle Produktkategorien dürfte mindestens bis 2027 anhalten. Das Management erwartet für das Geschäftsjahr 2026 im Q4 Investitionsausgaben von 10 Milliarden US-Dollar für den Ausbau – aber das Angebot-Nachfrage-Defizit schließt sich dadurch nicht. Neue Werke brauchen zwei Jahre von Baubeginn bis zur Massenproduktion, und der Bedarf an KI-Rechenleistung übertrifft jedes Quartal die Erwartungen
Trumps Zwischenwahl ist eine weitere unterschwellige Spur. Anfang des Jahres hat er auf bestimmte fortschrittliche Chips eine Steuer von 25% erhoben und außerdem heftig dafür geworben, dass Micron im Bundesstaat New York ein neues Werk im Wert von mehreren Milliarden US-Dollar aufbaut. Ganz offen: Speicherkarten/Storage-Chips werden gerade „waffenisiert“ – als Einsatzstück im Tech-Krieg und zugleich als Vorzeigeprojekt für die Rückverlagerung der Industrie. Micron ist als US-Heimat-Säule für HBM praktisch das einzige „Wildes Tier“, daher werden politische Vorteile eher mehr als weniger. Die Zollschranken schützen es umso mehr vor einem Preisekampf mit Samsung und Hynix
Charttechnisch: Von Anfang April (311 US-Dollar) ging es hoch auf jetzt 1220 – fast vierfacher Anstieg. Aber das Forward-PE liegt nur bei 9,4. Was heißt das? Die Gewinnwachstumsrate läuft schneller als der Kursanstieg – die Bewertung wird quasi „nachlaufend“ verdaut
Es sollte noch ein Rücksetzer von 30% Luft geben – falls die KI-Investitionsausgaben plötzlich abkühlen oder die Hynix-HBM-Kapazitäten unerwartet freigesetzt werden, ist ein kurzfristiger Drop von 20%–30% völlig normal. Aber mittelfristig und langfristig: Länge und Stärke dieses Superzyklus übertreffen die ursprünglichen Markt-Erwartungen deutlich. Geringe Verschuldung beim Halten lässt die Zeit für dich entscheiden.
Im Pre-Market sprang die Aktie um 16% nach oben und berührte zeitweise 1252. JPMorgan hat das Kursziel von 550 US-Dollar direkt auf 1540 angehoben, D.A. Davidson und Hainan International rufen sogar 2000. Diese Investmentbanken geraten nicht einfach aus dem Bauch heraus in Euphorie – sie sehen eine strukturelle Veränderung, die viele übersehen: Microns Kundenstruktur ist von „quartalsweiser Auktion“ auf „jährliche Fixpreisverträge“ umgestellt worden. Damit steigt die Planbarkeit der Ergebnisse auf eine für die Halbleiterbranche seltene Länge. Früher war Micron ein Lohnarbeiter, der vom Lagerzyklus lebt – jetzt wird es zum Mieter der KI-Infrastruktur
HBM4 liefert bereits in Serie für Nvidias Rubin-Plattform, HBM4E geht nächstes Jahr in die Massenproduktion, und die technische Iteration erzeugt fortlaufend neue Premium-Preispunkte. Gleichzeitig saugt HBM die Wafer-Kapazität ab – normale DRAM- und NAND-Kapazitäten bleiben eher knapp. Die Preiswelle über alle Produktkategorien dürfte mindestens bis 2027 anhalten. Das Management erwartet für das Geschäftsjahr 2026 im Q4 Investitionsausgaben von 10 Milliarden US-Dollar für den Ausbau – aber das Angebot-Nachfrage-Defizit schließt sich dadurch nicht. Neue Werke brauchen zwei Jahre von Baubeginn bis zur Massenproduktion, und der Bedarf an KI-Rechenleistung übertrifft jedes Quartal die Erwartungen
Trumps Zwischenwahl ist eine weitere unterschwellige Spur. Anfang des Jahres hat er auf bestimmte fortschrittliche Chips eine Steuer von 25% erhoben und außerdem heftig dafür geworben, dass Micron im Bundesstaat New York ein neues Werk im Wert von mehreren Milliarden US-Dollar aufbaut. Ganz offen: Speicherkarten/Storage-Chips werden gerade „waffenisiert“ – als Einsatzstück im Tech-Krieg und zugleich als Vorzeigeprojekt für die Rückverlagerung der Industrie. Micron ist als US-Heimat-Säule für HBM praktisch das einzige „Wildes Tier“, daher werden politische Vorteile eher mehr als weniger. Die Zollschranken schützen es umso mehr vor einem Preisekampf mit Samsung und Hynix
Charttechnisch: Von Anfang April (311 US-Dollar) ging es hoch auf jetzt 1220 – fast vierfacher Anstieg. Aber das Forward-PE liegt nur bei 9,4. Was heißt das? Die Gewinnwachstumsrate läuft schneller als der Kursanstieg – die Bewertung wird quasi „nachlaufend“ verdaut
Es sollte noch ein Rücksetzer von 30% Luft geben – falls die KI-Investitionsausgaben plötzlich abkühlen oder die Hynix-HBM-Kapazitäten unerwartet freigesetzt werden, ist ein kurzfristiger Drop von 20%–30% völlig normal. Aber mittelfristig und langfristig: Länge und Stärke dieses Superzyklus übertreffen die ursprünglichen Markt-Erwartungen deutlich. Geringe Verschuldung beim Halten lässt die Zeit für dich entscheiden.
MUonAlpha
MUUS+2,80%
1
492
·
--
Bullisch
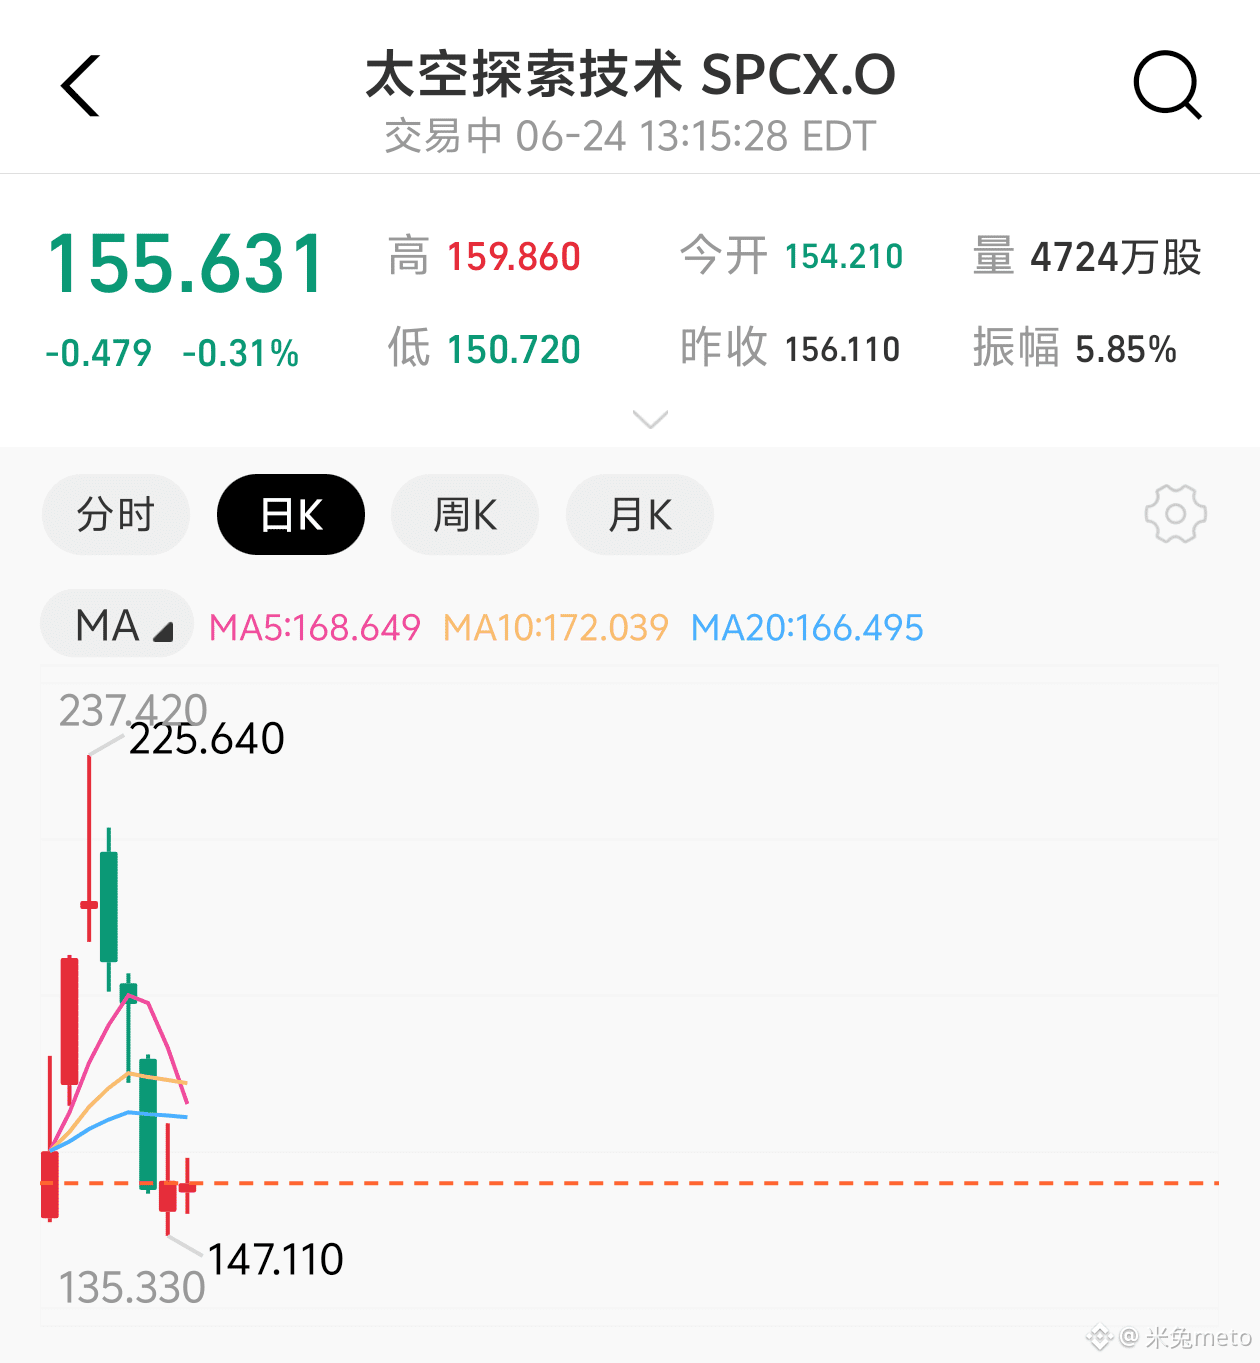
$SPCX 在155附近磨了太久。,4小时 Supertrend翻绿,空头短期占优——但这套技术指标本身没什么信息量。真正决定方向的,是两场大戏的碰撞:7月7日纳指100纳入生效,和7月底Q2财报后的第一波锁仓解禁
多数人忽略了一个关键细节。SpaceX的锁仓是阶梯式的,Q2财报后20%员工股份解锁,但如果此前10个交易日里有5天收盘价高于175.5美元——发行价135的130%——会额外触发10%的绩效解锁。股价越高,第一波倒货越猛。现在155的价格,刚好卡在这个阈值下方。市场在刻意压制,避免给自己挖坑。
但被动资金的入场是刚性的。QQQ管理近4000亿美元资产,SpaceX纳入后权重预计5%-8%,对应被动买盘约200-300亿美元。更隐蔽的是,承销商已经行使绿鞋条款,额外增发8330万股且无锁仓限制,流通盘一次性增加15%。这部分筹码现在就在市场上,压住了价格,却也悄悄完成了早期机构的换手。
短期看,150-155是支撑区间。如果纳入前股价被压在175以下,绩效解锁不会触发,7月底抛压反而可控。但7月7日当天,被动基金必须按规则建仓,无论价格——这才是真正的买盘引擎。时间线上,7月7日纳入→被动买盘涌入→7月底财报+20%解锁,中间有两到三周窗口期,股价大概率被推升。
更深层的催化剂是Starmind。马斯克确认了这个轨道AI计算网络,计划部署最多100万颗AI卫星,每颗都是太阳能驱动的"飞行计算节点"。这不是概念——SpaceX刚发行250亿美元债券重组债务,把X和xAI的高息贷款替换成投资级债券,年利息从18亿降到15亿。现金流在优化,AI叙事在升温,Baird分析师甚至放话特斯拉和SpaceX合并是"最终方向"。
我的判断:150附近建底仓,止损放146下方。7月7日纳入当天若放量突破165,加仓。目标看到7月底财报前,180-190区间。那时候再评估要不要面对解锁抛压。
$SPCX 在155附近磨了太久。,4小时 Supertrend翻绿,空头短期占优——但这套技术指标本身没什么信息量。真正决定方向的,是两场大戏的碰撞:7月7日纳指100纳入生效,和7月底Q2财报后的第一波锁仓解禁
多数人忽略了一个关键细节。SpaceX的锁仓是阶梯式的,Q2财报后20%员工股份解锁,但如果此前10个交易日里有5天收盘价高于175.5美元——发行价135的130%——会额外触发10%的绩效解锁。股价越高,第一波倒货越猛。现在155的价格,刚好卡在这个阈值下方。市场在刻意压制,避免给自己挖坑。
但被动资金的入场是刚性的。QQQ管理近4000亿美元资产,SpaceX纳入后权重预计5%-8%,对应被动买盘约200-300亿美元。更隐蔽的是,承销商已经行使绿鞋条款,额外增发8330万股且无锁仓限制,流通盘一次性增加15%。这部分筹码现在就在市场上,压住了价格,却也悄悄完成了早期机构的换手。
短期看,150-155是支撑区间。如果纳入前股价被压在175以下,绩效解锁不会触发,7月底抛压反而可控。但7月7日当天,被动基金必须按规则建仓,无论价格——这才是真正的买盘引擎。时间线上,7月7日纳入→被动买盘涌入→7月底财报+20%解锁,中间有两到三周窗口期,股价大概率被推升。
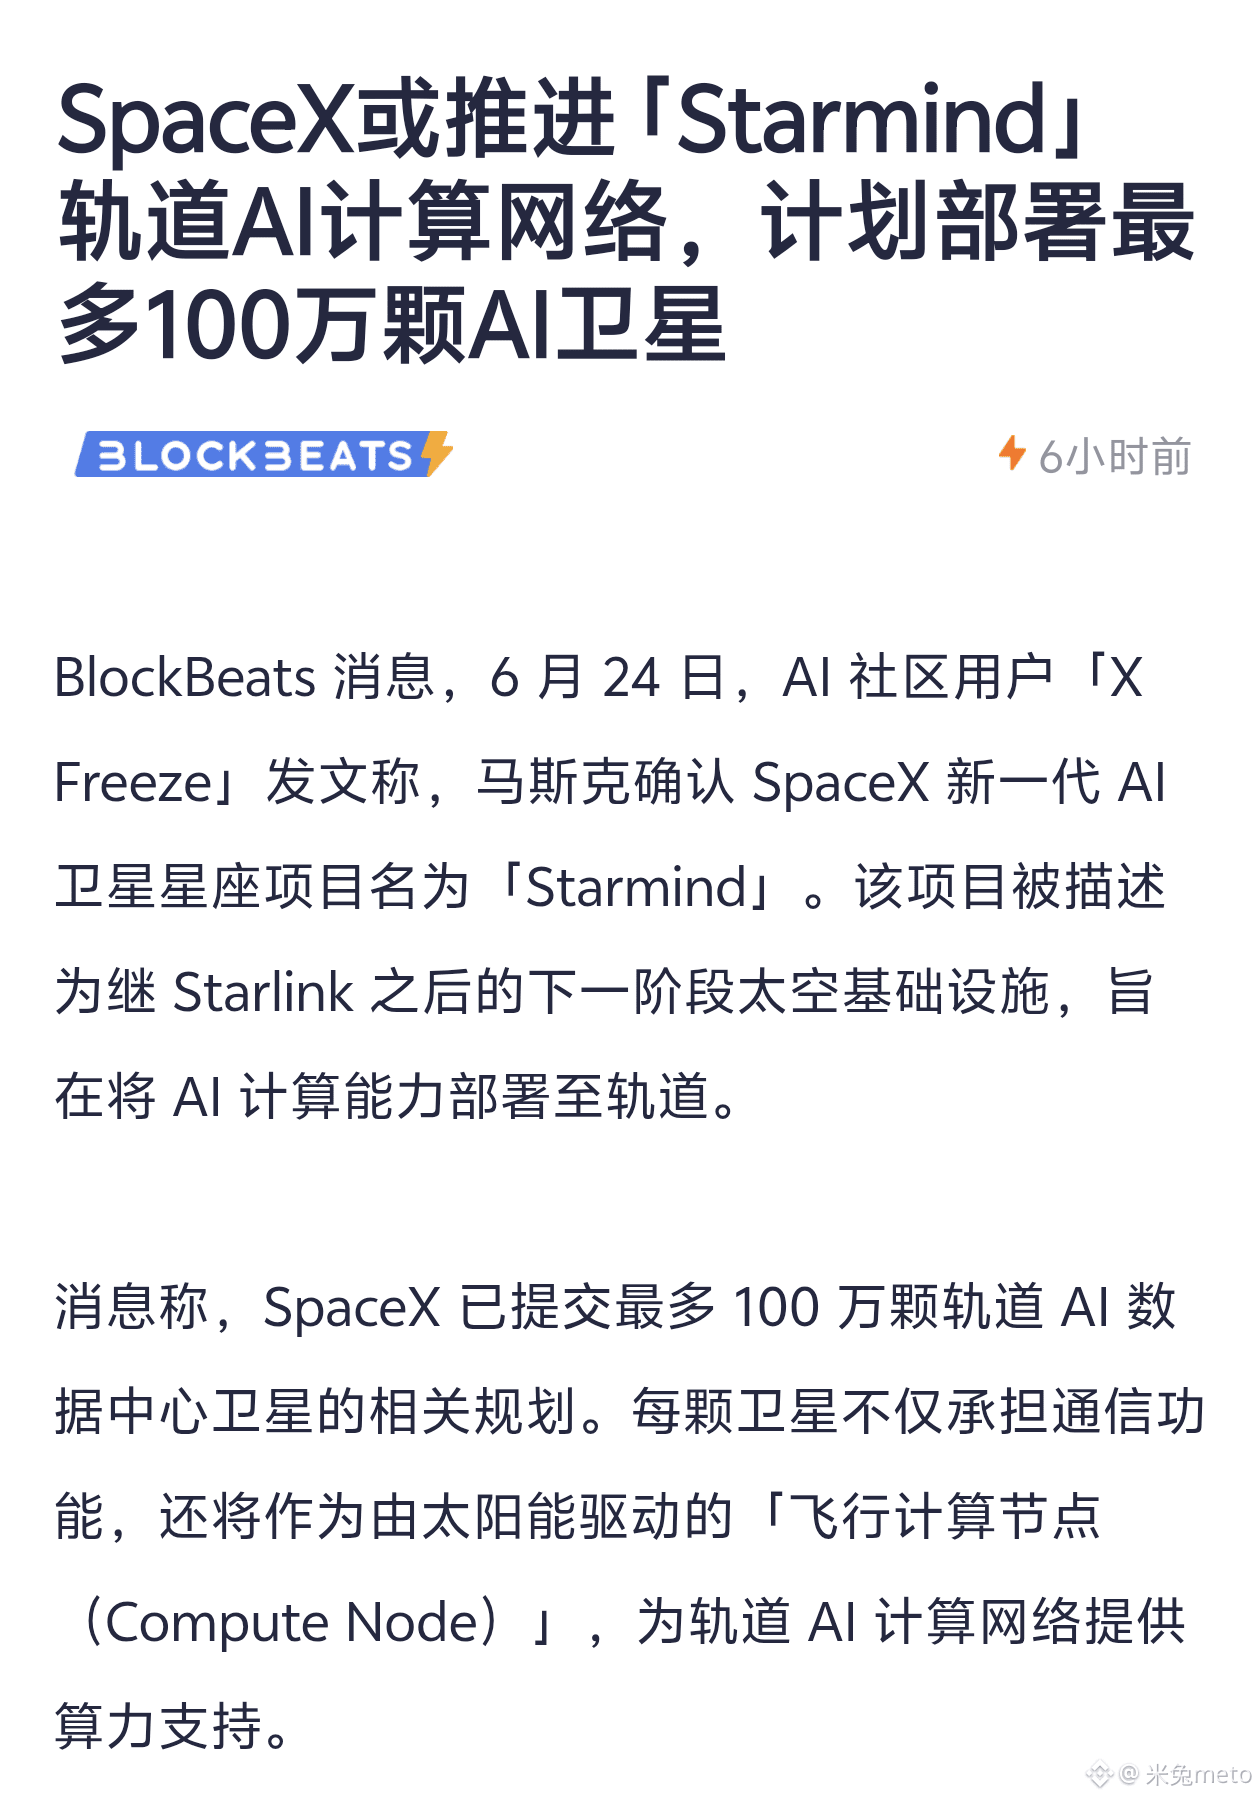
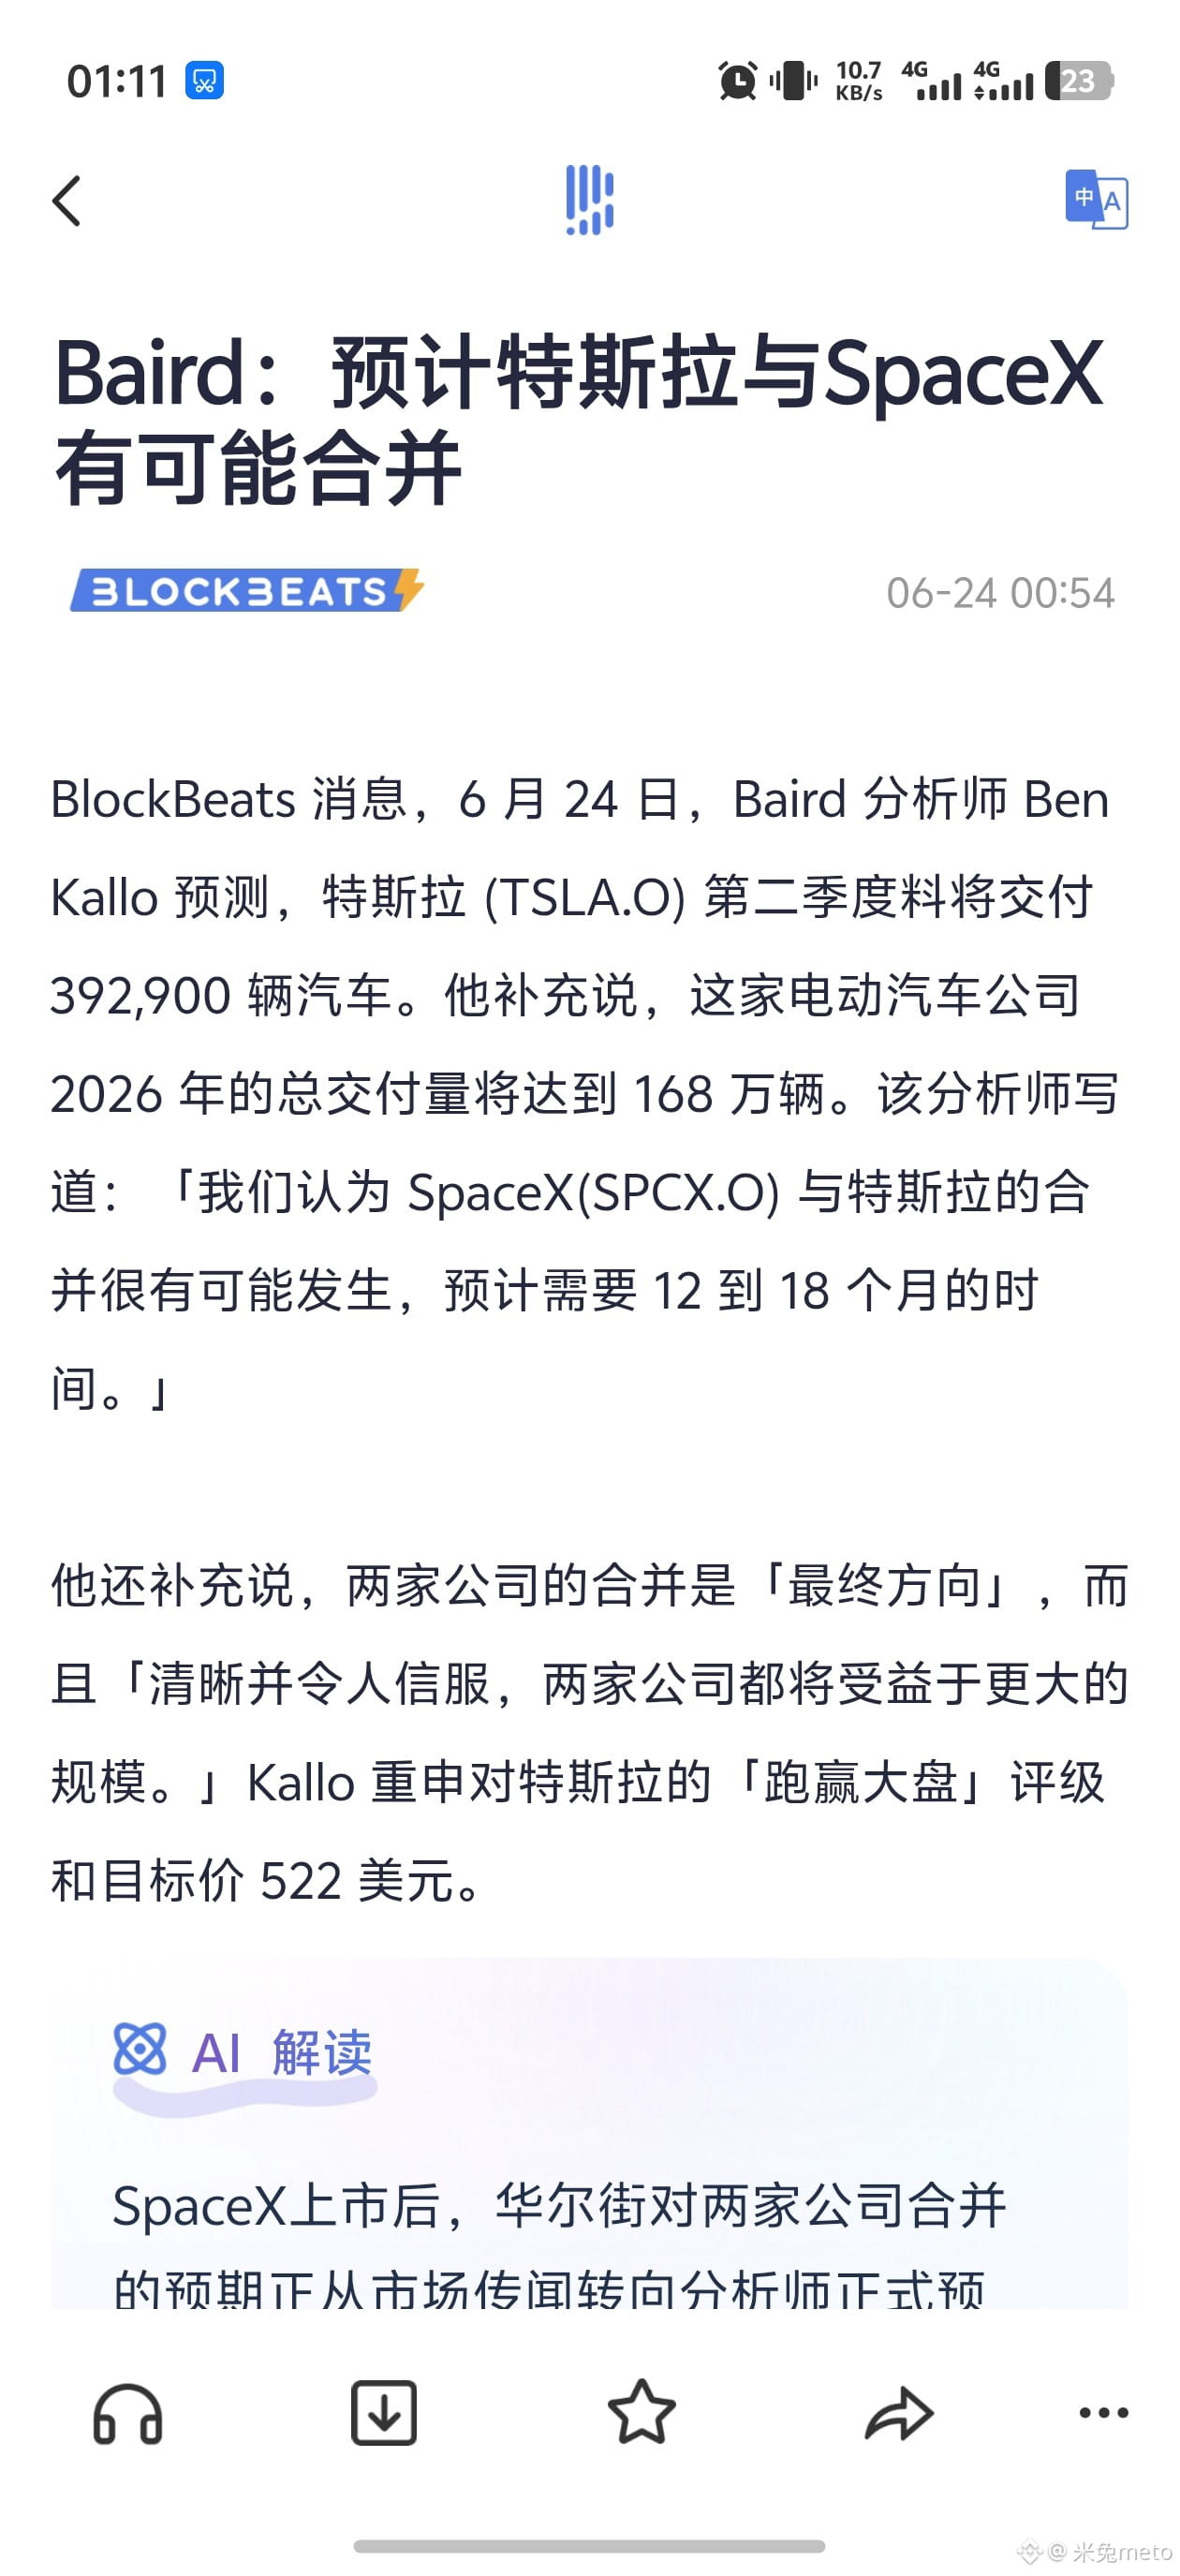
更深层的催化剂是Starmind。马斯克确认了这个轨道AI计算网络,计划部署最多100万颗AI卫星,每颗都是太阳能驱动的"飞行计算节点"。这不是概念——SpaceX刚发行250亿美元债券重组债务,把X和xAI的高息贷款替换成投资级债券,年利息从18亿降到15亿。现金流在优化,AI叙事在升温,Baird分析师甚至放话特斯拉和SpaceX合并是"最终方向"。
我的判断:150附近建底仓,止损放146下方。7月7日纳入当天若放量突破165,加仓。目标看到7月底财报前,180-190区间。那时候再评估要不要面对解锁抛压。
多数人忽略了一个关键细节。SpaceX的锁仓是阶梯式的,Q2财报后20%员工股份解锁,但如果此前10个交易日里有5天收盘价高于175.5美元——发行价135的130%——会额外触发10%的绩效解锁。股价越高,第一波倒货越猛。现在155的价格,刚好卡在这个阈值下方。市场在刻意压制,避免给自己挖坑。
但被动资金的入场是刚性的。QQQ管理近4000亿美元资产,SpaceX纳入后权重预计5%-8%,对应被动买盘约200-300亿美元。更隐蔽的是,承销商已经行使绿鞋条款,额外增发8330万股且无锁仓限制,流通盘一次性增加15%。这部分筹码现在就在市场上,压住了价格,却也悄悄完成了早期机构的换手。
短期看,150-155是支撑区间。如果纳入前股价被压在175以下,绩效解锁不会触发,7月底抛压反而可控。但7月7日当天,被动基金必须按规则建仓,无论价格——这才是真正的买盘引擎。时间线上,7月7日纳入→被动买盘涌入→7月底财报+20%解锁,中间有两到三周窗口期,股价大概率被推升。
更深层的催化剂是Starmind。马斯克确认了这个轨道AI计算网络,计划部署最多100万颗AI卫星,每颗都是太阳能驱动的"飞行计算节点"。这不是概念——SpaceX刚发行250亿美元债券重组债务,把X和xAI的高息贷款替换成投资级债券,年利息从18亿降到15亿。现金流在优化,AI叙事在升温,Baird分析师甚至放话特斯拉和SpaceX合并是"最终方向"。
我的判断:150附近建底仓,止损放146下方。7月7日纳入当天若放量突破165,加仓。目标看到7月底财报前,180-190区间。那时候再评估要不要面对解锁抛压。
TSLAUS+2,09%
SPCXUS+2,14%
1
742
·
--
Bärisch
7
2
3.6k
·
--
Bullisch
$SPCX SpaceX-Investmentbank-Team plant mindestens 20 Milliarden US-Dollar an einer Anleiheemission. S&P vergibt ein Rating von BBB, Ausblick stabil. Das klingt wie ein gutes Zeichen, ist aber eigentlich ein Signal – das Unternehmen hat dringend Bedarf an Geld. Erst kurz nach dem IPO wurden 75 Milliarden eingesammelt, und schon danach soll erneut eine Anleihe folgen. Mas`ks „Space-AI-Datenzentrum“-Narrativ wird das Geld regelrecht verheizen – heißer als bei einem Starship-Start. Starlink ist zwar ein Cash-Cow: 2025 operativer Gewinn von 4,4 Milliarden, aber bei xAI gibt es Verluste von 6,35 Milliarden; insgesamt verbucht das ganze Unternehmen einen Nettoverlust von knapp 5 Milliarden. In dieser Struktur ist eine Anleihe nicht Expansion, sondern am Leben bleiben.
Kommen wir zum Free Float. SPCX ist an der Nasdaq gelistet, aber auf Binance handelt es sich um einen Perpetual Contract, dessen Basis auf tokenisierten Aktien beruht. Die Liquidität ist daher völlig anders als bei der „echten“ Aktie. Laut Screenshot liegt das 24-Stunden-Volumen nur bei 1,3687 Mio. SPCX, das Handelsvolumen bei 246 Mio. USDT – für ein Unternehmen, das angeblich eine Marktkapitalisierung von 1,75 Billionen hat, ist diese Liquidität extrem dünn. Was bedeutet geringer Free Float? Der Kurs lässt sich leicht von Emotionen treiben; ein Tweet von Musk kann Schwankungen von mehreren zehn Dollar auslösen.
Was macht Musk gerade? Auf X veröffentlicht er häufig Beiträge – von Space-Computing bis zur Chipfabrik in Texas; die Dichte des Narrativs nimmt deutlich zu. Das wirkt nicht zufällig, sondern eher wie ein Warm-up für die kommende Anleiheemission. Der Markt kauft das – besonders Privatanleger. Institutionelle Akteure ticken anders: In den S&P-Berichten steht ausdrücklich, dass das Rating keine „noch nicht quantifizierbaren“ Projekte wie Mars-Pläne oder Mondbasen beinhaltet. Institutionen schauen auf die Verschuldungsquote. Nach Anpassungen liegt die Verschuldung bei SpaceX unter 2,0 – das gibt Spielraum für die Emission, zeigt aber auch, dass das Unternehmen die Schulden bewusst kontrolliert und nicht alles zu riskant macht.
Hier treffen sich technische Lage und Fundamentaldaten. Kurzfristig ist 180 eine Unterstützung; im Bereich 177–178 sind Kauforder-Spuren erkennbar. Aber oberhalb lasten festgehaltene Orders bei 185–190. Worauf es sich wirklich zu warten lohnt, ist das Zeitfenster Ende des Monats bis Anfang Juli – wenn große Indexfonds passiv allokieren. SpaceX ist gerade erst an die Börse gekommen, viele Indizes haben die Umschichtungen noch nicht abgeschlossen. Sobald es in den S&P oder den Nasdaq-100 aufgenommen wird, wird passives Kapital den Kurs regelrecht nach oben drücken.
Ein Rücksetzer auf etwa 177, dort long gehen, Stop-Loss unter 175, und die Ziele nicht auf die nächsten paar Zehn-Dollar konzentrieren – auf die Welle warten, wenn Indexfonds einsteigen. Musk wird mit seiner Stimmungsvorarbeit nicht aufhören; der geringe Free Float schränkt das Abwärtspotenzial ein. Die eigentliche Bewegung kommt erst im Juli. Warum also jetzt Stress? Lasst die „Kugeln“ noch ein bisschen fliegen, und lasst die Unentschlossenen erst einmal aussteigen.
$SPCX SpaceX-Investmentbank-Team plant mindestens 20 Milliarden US-Dollar an einer Anleiheemission. S&P vergibt ein Rating von BBB, Ausblick stabil. Das klingt wie ein gutes Zeichen, ist aber eigentlich ein Signal – das Unternehmen hat dringend Bedarf an Geld. Erst kurz nach dem IPO wurden 75 Milliarden eingesammelt, und schon danach soll erneut eine Anleihe folgen. Mas`ks „Space-AI-Datenzentrum“-Narrativ wird das Geld regelrecht verheizen – heißer als bei einem Starship-Start. Starlink ist zwar ein Cash-Cow: 2025 operativer Gewinn von 4,4 Milliarden, aber bei xAI gibt es Verluste von 6,35 Milliarden; insgesamt verbucht das ganze Unternehmen einen Nettoverlust von knapp 5 Milliarden. In dieser Struktur ist eine Anleihe nicht Expansion, sondern am Leben bleiben.
Kommen wir zum Free Float. SPCX ist an der Nasdaq gelistet, aber auf Binance handelt es sich um einen Perpetual Contract, dessen Basis auf tokenisierten Aktien beruht. Die Liquidität ist daher völlig anders als bei der „echten“ Aktie. Laut Screenshot liegt das 24-Stunden-Volumen nur bei 1,3687 Mio. SPCX, das Handelsvolumen bei 246 Mio. USDT – für ein Unternehmen, das angeblich eine Marktkapitalisierung von 1,75 Billionen hat, ist diese Liquidität extrem dünn. Was bedeutet geringer Free Float? Der Kurs lässt sich leicht von Emotionen treiben; ein Tweet von Musk kann Schwankungen von mehreren zehn Dollar auslösen.
Was macht Musk gerade? Auf X veröffentlicht er häufig Beiträge – von Space-Computing bis zur Chipfabrik in Texas; die Dichte des Narrativs nimmt deutlich zu. Das wirkt nicht zufällig, sondern eher wie ein Warm-up für die kommende Anleiheemission. Der Markt kauft das – besonders Privatanleger. Institutionelle Akteure ticken anders: In den S&P-Berichten steht ausdrücklich, dass das Rating keine „noch nicht quantifizierbaren“ Projekte wie Mars-Pläne oder Mondbasen beinhaltet. Institutionen schauen auf die Verschuldungsquote. Nach Anpassungen liegt die Verschuldung bei SpaceX unter 2,0 – das gibt Spielraum für die Emission, zeigt aber auch, dass das Unternehmen die Schulden bewusst kontrolliert und nicht alles zu riskant macht.
Hier treffen sich technische Lage und Fundamentaldaten. Kurzfristig ist 180 eine Unterstützung; im Bereich 177–178 sind Kauforder-Spuren erkennbar. Aber oberhalb lasten festgehaltene Orders bei 185–190. Worauf es sich wirklich zu warten lohnt, ist das Zeitfenster Ende des Monats bis Anfang Juli – wenn große Indexfonds passiv allokieren. SpaceX ist gerade erst an die Börse gekommen, viele Indizes haben die Umschichtungen noch nicht abgeschlossen. Sobald es in den S&P oder den Nasdaq-100 aufgenommen wird, wird passives Kapital den Kurs regelrecht nach oben drücken.
Ein Rücksetzer auf etwa 177, dort long gehen, Stop-Loss unter 175, und die Ziele nicht auf die nächsten paar Zehn-Dollar konzentrieren – auf die Welle warten, wenn Indexfonds einsteigen. Musk wird mit seiner Stimmungsvorarbeit nicht aufhören; der geringe Free Float schränkt das Abwärtspotenzial ein. Die eigentliche Bewegung kommt erst im Juli. Warum also jetzt Stress? Lasst die „Kugeln“ noch ein bisschen fliegen, und lasst die Unentschlossenen erst einmal aussteigen.
Kommen wir zum Free Float. SPCX ist an der Nasdaq gelistet, aber auf Binance handelt es sich um einen Perpetual Contract, dessen Basis auf tokenisierten Aktien beruht. Die Liquidität ist daher völlig anders als bei der „echten“ Aktie. Laut Screenshot liegt das 24-Stunden-Volumen nur bei 1,3687 Mio. SPCX, das Handelsvolumen bei 246 Mio. USDT – für ein Unternehmen, das angeblich eine Marktkapitalisierung von 1,75 Billionen hat, ist diese Liquidität extrem dünn. Was bedeutet geringer Free Float? Der Kurs lässt sich leicht von Emotionen treiben; ein Tweet von Musk kann Schwankungen von mehreren zehn Dollar auslösen.
Was macht Musk gerade? Auf X veröffentlicht er häufig Beiträge – von Space-Computing bis zur Chipfabrik in Texas; die Dichte des Narrativs nimmt deutlich zu. Das wirkt nicht zufällig, sondern eher wie ein Warm-up für die kommende Anleiheemission. Der Markt kauft das – besonders Privatanleger. Institutionelle Akteure ticken anders: In den S&P-Berichten steht ausdrücklich, dass das Rating keine „noch nicht quantifizierbaren“ Projekte wie Mars-Pläne oder Mondbasen beinhaltet. Institutionen schauen auf die Verschuldungsquote. Nach Anpassungen liegt die Verschuldung bei SpaceX unter 2,0 – das gibt Spielraum für die Emission, zeigt aber auch, dass das Unternehmen die Schulden bewusst kontrolliert und nicht alles zu riskant macht.
Hier treffen sich technische Lage und Fundamentaldaten. Kurzfristig ist 180 eine Unterstützung; im Bereich 177–178 sind Kauforder-Spuren erkennbar. Aber oberhalb lasten festgehaltene Orders bei 185–190. Worauf es sich wirklich zu warten lohnt, ist das Zeitfenster Ende des Monats bis Anfang Juli – wenn große Indexfonds passiv allokieren. SpaceX ist gerade erst an die Börse gekommen, viele Indizes haben die Umschichtungen noch nicht abgeschlossen. Sobald es in den S&P oder den Nasdaq-100 aufgenommen wird, wird passives Kapital den Kurs regelrecht nach oben drücken.
Ein Rücksetzer auf etwa 177, dort long gehen, Stop-Loss unter 175, und die Ziele nicht auf die nächsten paar Zehn-Dollar konzentrieren – auf die Welle warten, wenn Indexfonds einsteigen. Musk wird mit seiner Stimmungsvorarbeit nicht aufhören; der geringe Free Float schränkt das Abwärtspotenzial ein. Die eigentliche Bewegung kommt erst im Juli. Warum also jetzt Stress? Lasst die „Kugeln“ noch ein bisschen fliegen, und lasst die Unentschlossenen erst einmal aussteigen.
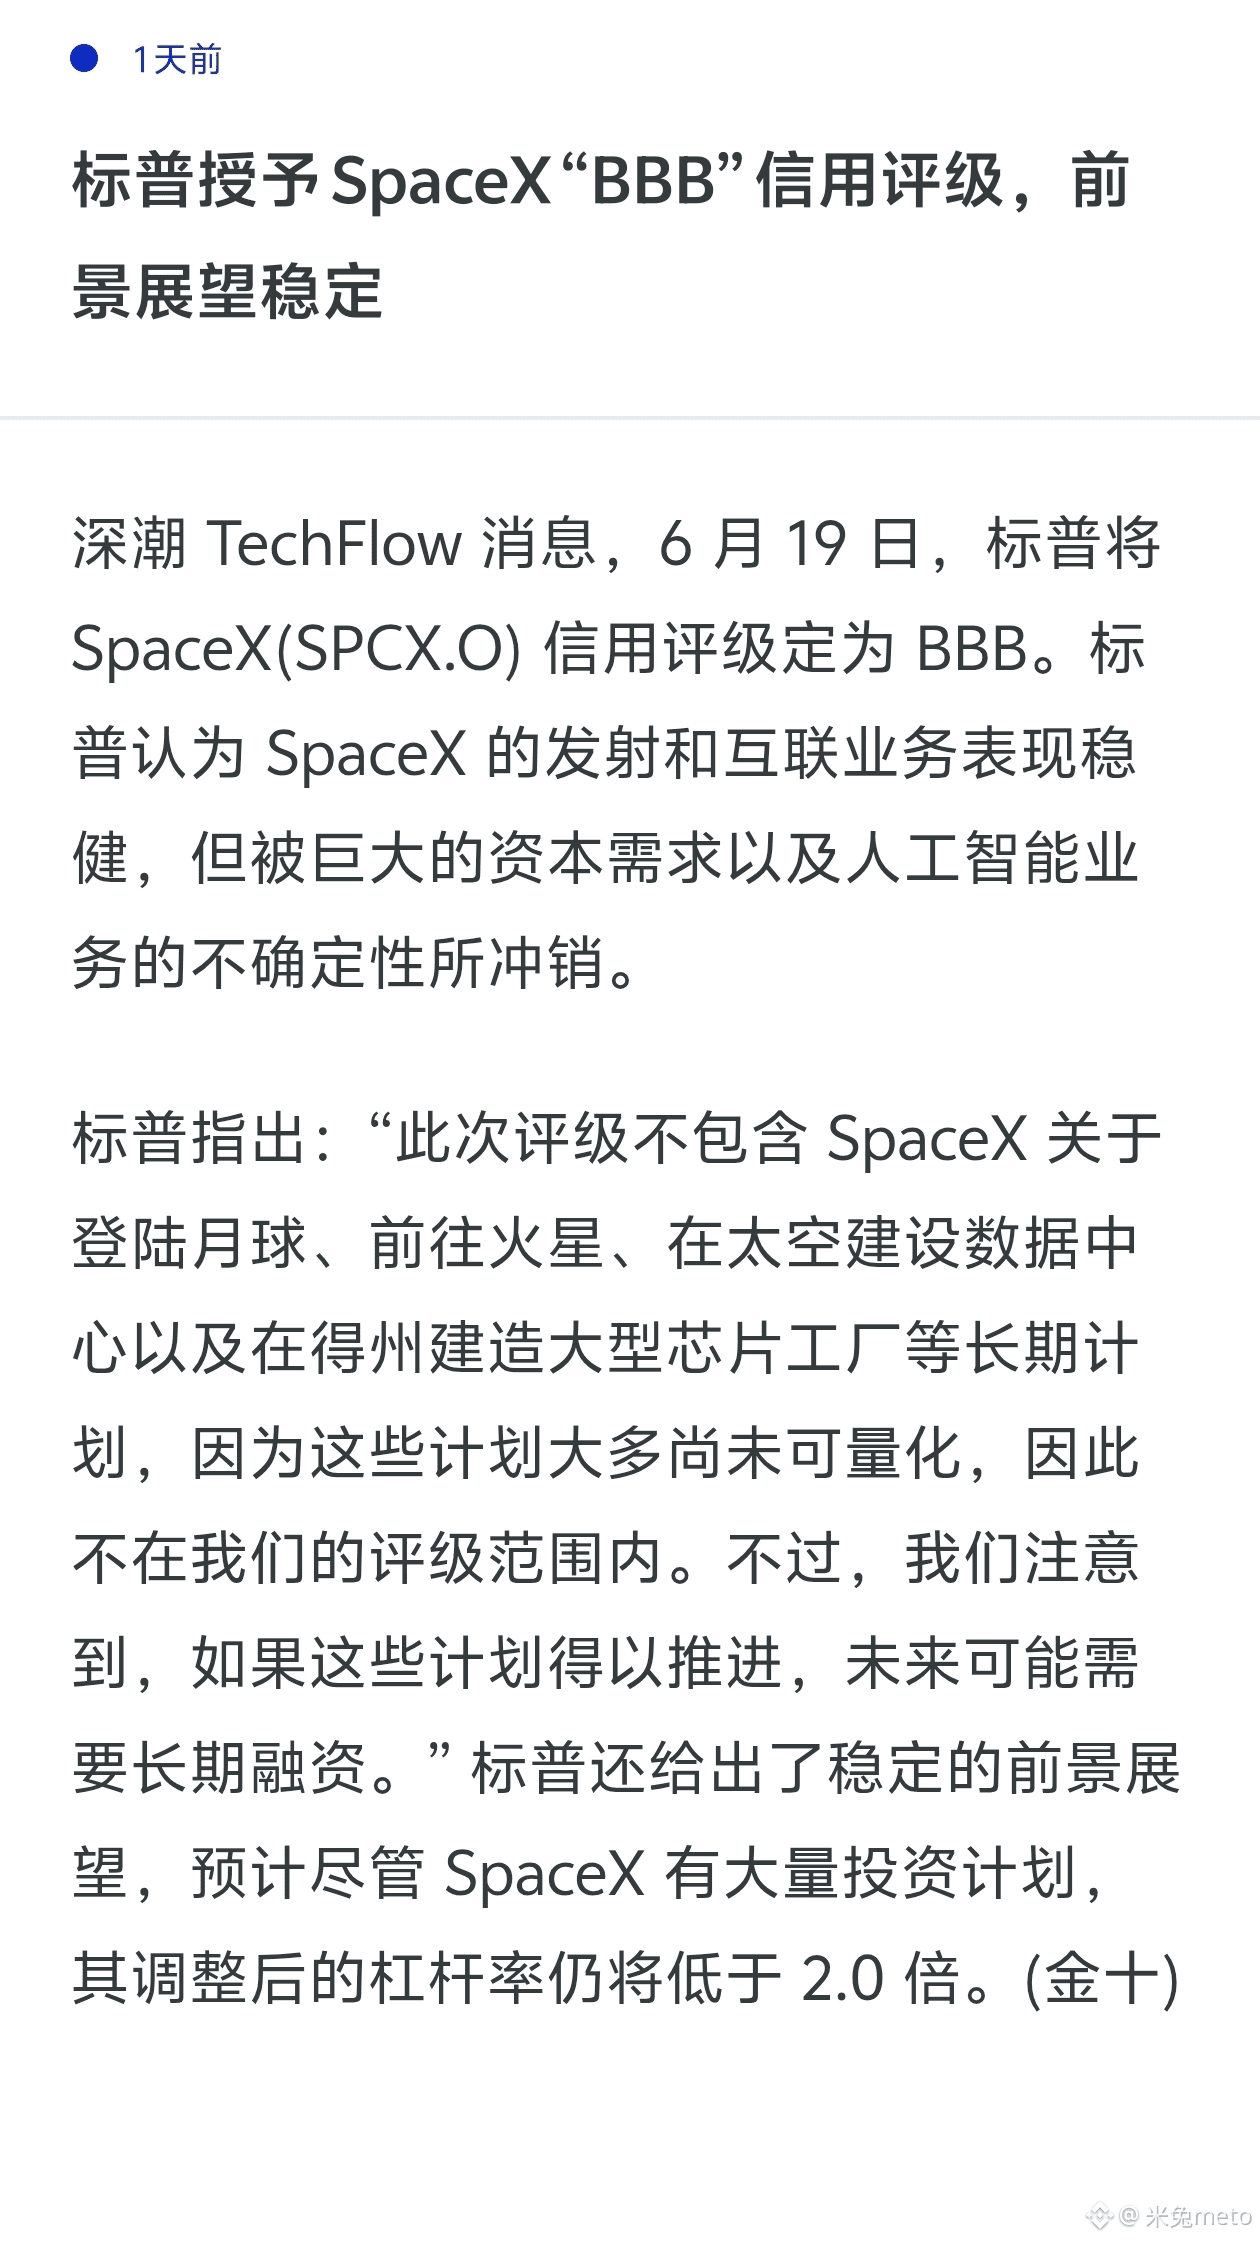
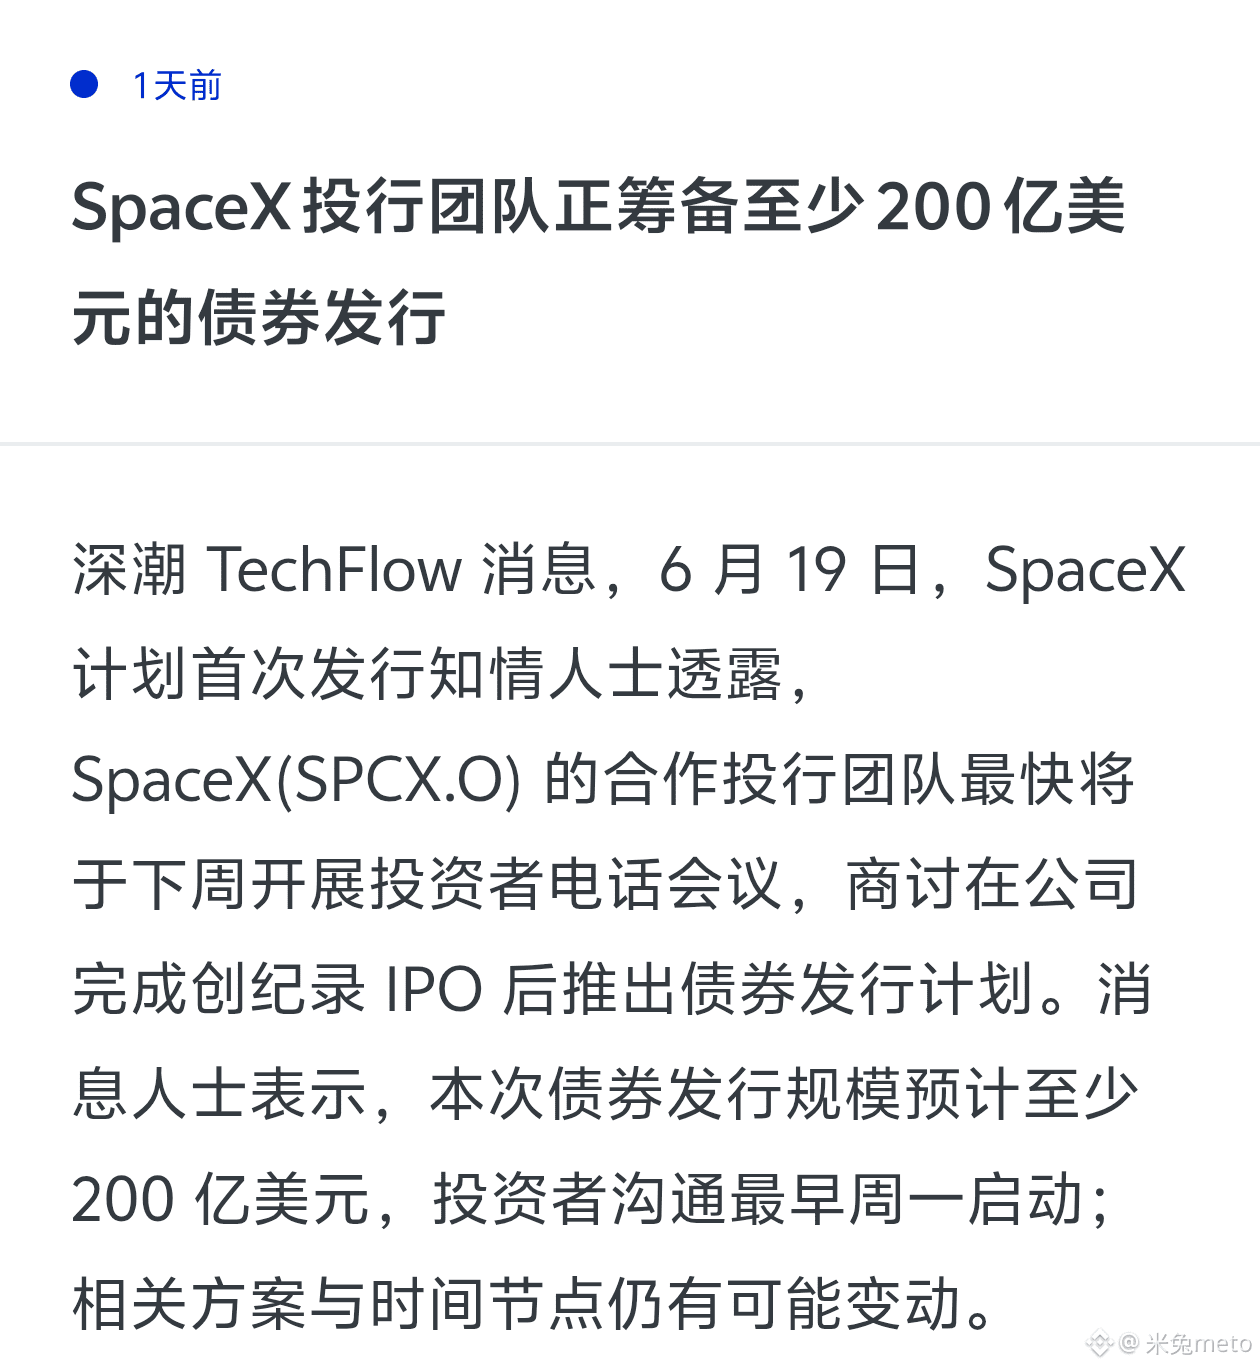
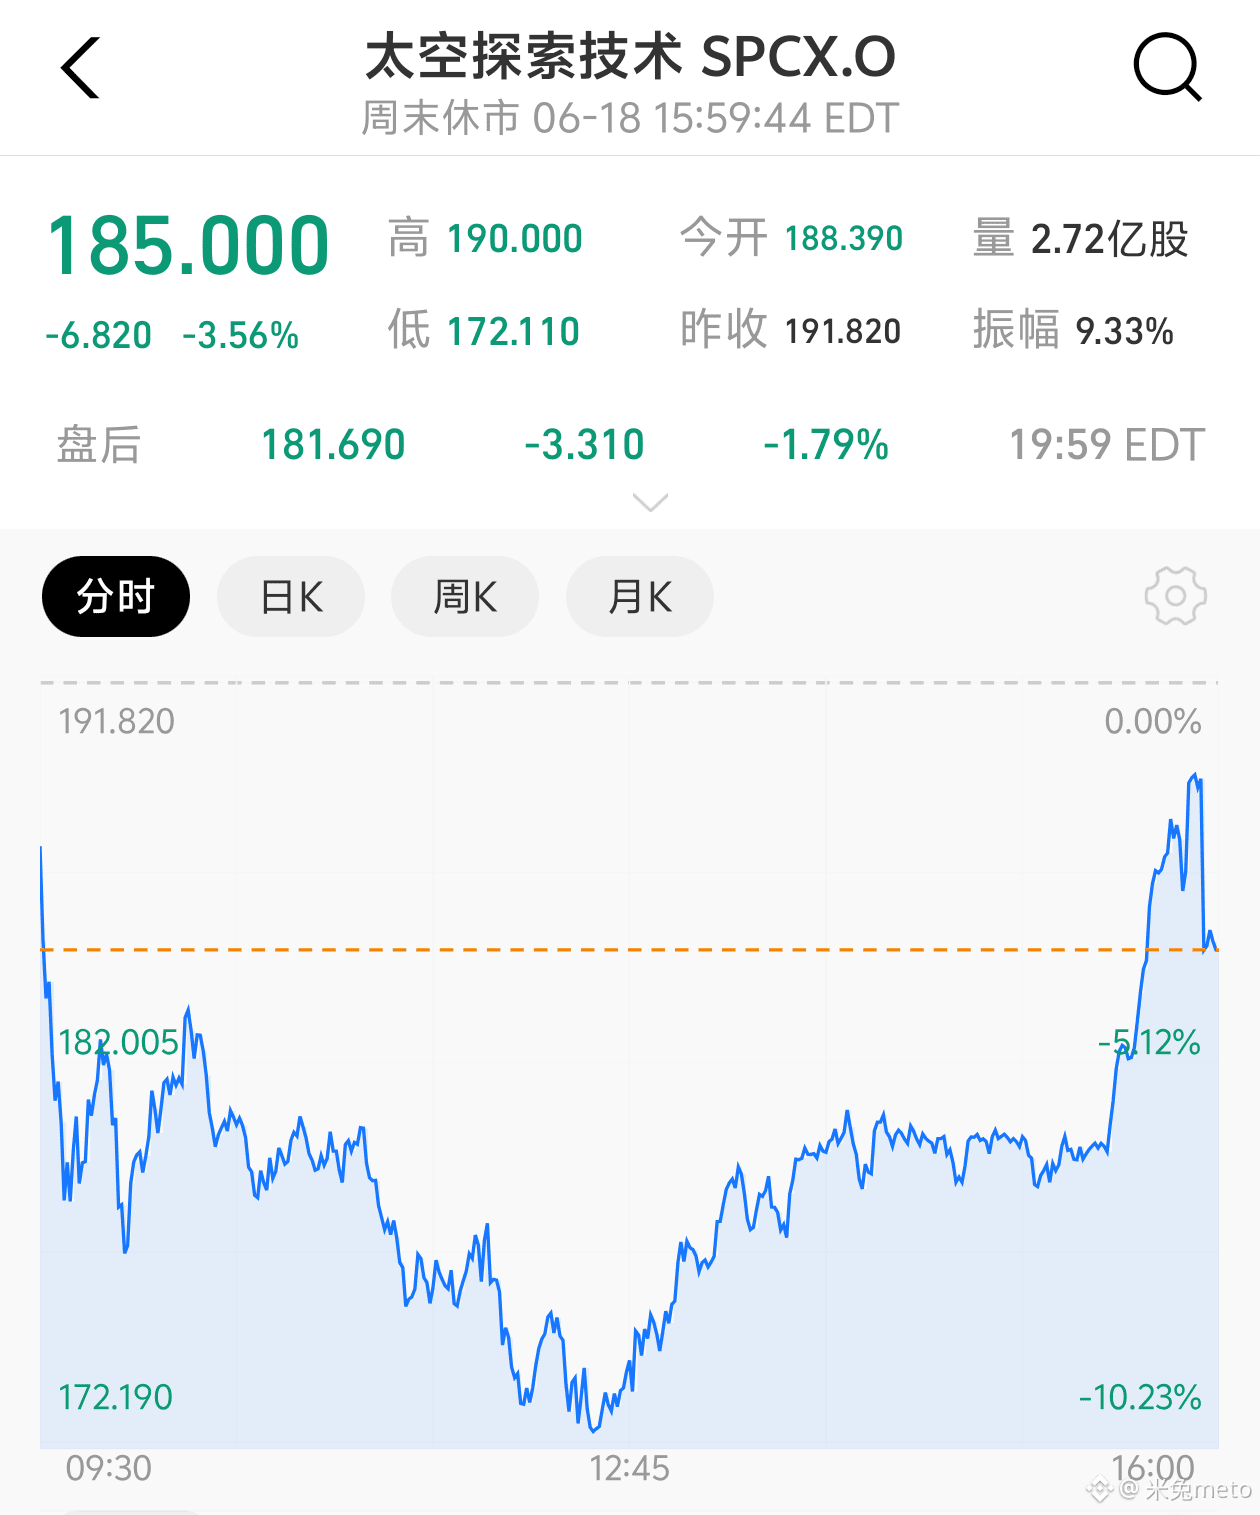
1
305
·
--
Bullisch
Verifiziert
$H 旧合约被朝鲜黑客砸穿,3200万美元蒸发,BSC链永久受损——放在大多数项目上,这就是教科书级别的跑路剧本。但H团队选了最难走的那条路:彻底重启。
币安亲自下场,支持旧H从BEP20按1:1全面迁移到ERC20新合约。交易所层面的系统性清理,意味着旧合约的残局正在被官方扫进垃圾堆,新桌子已经摆好,流动性通道正在重新铺开。
更深一层看,这次迁移不只是技术修复,而是一次信任重构。项目方在被国家级黑客组织盯上后,没有消失,没有沉默,而是用真金白银重建生态。全新ERC-20代币上线,1:1空投给快照持币者,补偿基金同步设立,索赔门户正式开放。这种级别的担当,在加密史上并不多见。
币安Alpha 2.0同步上线新H,生态迁移一步到位。交易所亲自下场配合迁移,这是比任何KOL喊单都硬核的背书——旧合约的残局被系统性清理,新合约的流动性通道正在重新铺开。
现在新H在0.25附近的每一次震荡,都是市场在重新定价这份担当。一个被砸了3200万还能站起来的团队,一个被交易所官方认可的新合约,这张新桌子上的故事,才刚开始。
走势上,方向偏多,但仓位要轻。格局不是喊出来的,是砸了3200万之后还能站起来。0.25附近震荡消化后,上方空间会逐渐打开。
{future}(HUSDT)
$H 旧合约被朝鲜黑客砸穿,3200万美元蒸发,BSC链永久受损——放在大多数项目上,这就是教科书级别的跑路剧本。但H团队选了最难走的那条路:彻底重启。
币安亲自下场,支持旧H从BEP20按1:1全面迁移到ERC20新合约。交易所层面的系统性清理,意味着旧合约的残局正在被官方扫进垃圾堆,新桌子已经摆好,流动性通道正在重新铺开。
更深一层看,这次迁移不只是技术修复,而是一次信任重构。项目方在被国家级黑客组织盯上后,没有消失,没有沉默,而是用真金白银重建生态。全新ERC-20代币上线,1:1空投给快照持币者,补偿基金同步设立,索赔门户正式开放。这种级别的担当,在加密史上并不多见。
币安Alpha 2.0同步上线新H,生态迁移一步到位。交易所亲自下场配合迁移,这是比任何KOL喊单都硬核的背书——旧合约的残局被系统性清理,新合约的流动性通道正在重新铺开。
现在新H在0.25附近的每一次震荡,都是市场在重新定价这份担当。一个被砸了3200万还能站起来的团队,一个被交易所官方认可的新合约,这张新桌子上的故事,才刚开始。
走势上,方向偏多,但仓位要轻。格局不是喊出来的,是砸了3200万之后还能站起来。0.25附近震荡消化后,上方空间会逐渐打开。
币安亲自下场,支持旧H从BEP20按1:1全面迁移到ERC20新合约。交易所层面的系统性清理,意味着旧合约的残局正在被官方扫进垃圾堆,新桌子已经摆好,流动性通道正在重新铺开。
更深一层看,这次迁移不只是技术修复,而是一次信任重构。项目方在被国家级黑客组织盯上后,没有消失,没有沉默,而是用真金白银重建生态。全新ERC-20代币上线,1:1空投给快照持币者,补偿基金同步设立,索赔门户正式开放。这种级别的担当,在加密史上并不多见。
币安Alpha 2.0同步上线新H,生态迁移一步到位。交易所亲自下场配合迁移,这是比任何KOL喊单都硬核的背书——旧合约的残局被系统性清理,新合约的流动性通道正在重新铺开。
现在新H在0.25附近的每一次震荡,都是市场在重新定价这份担当。一个被砸了3200万还能站起来的团队,一个被交易所官方认可的新合约,这张新桌子上的故事,才刚开始。
走势上,方向偏多,但仓位要轻。格局不是喊出来的,是砸了3200万之后还能站起来。0.25附近震荡消化后,上方空间会逐渐打开。
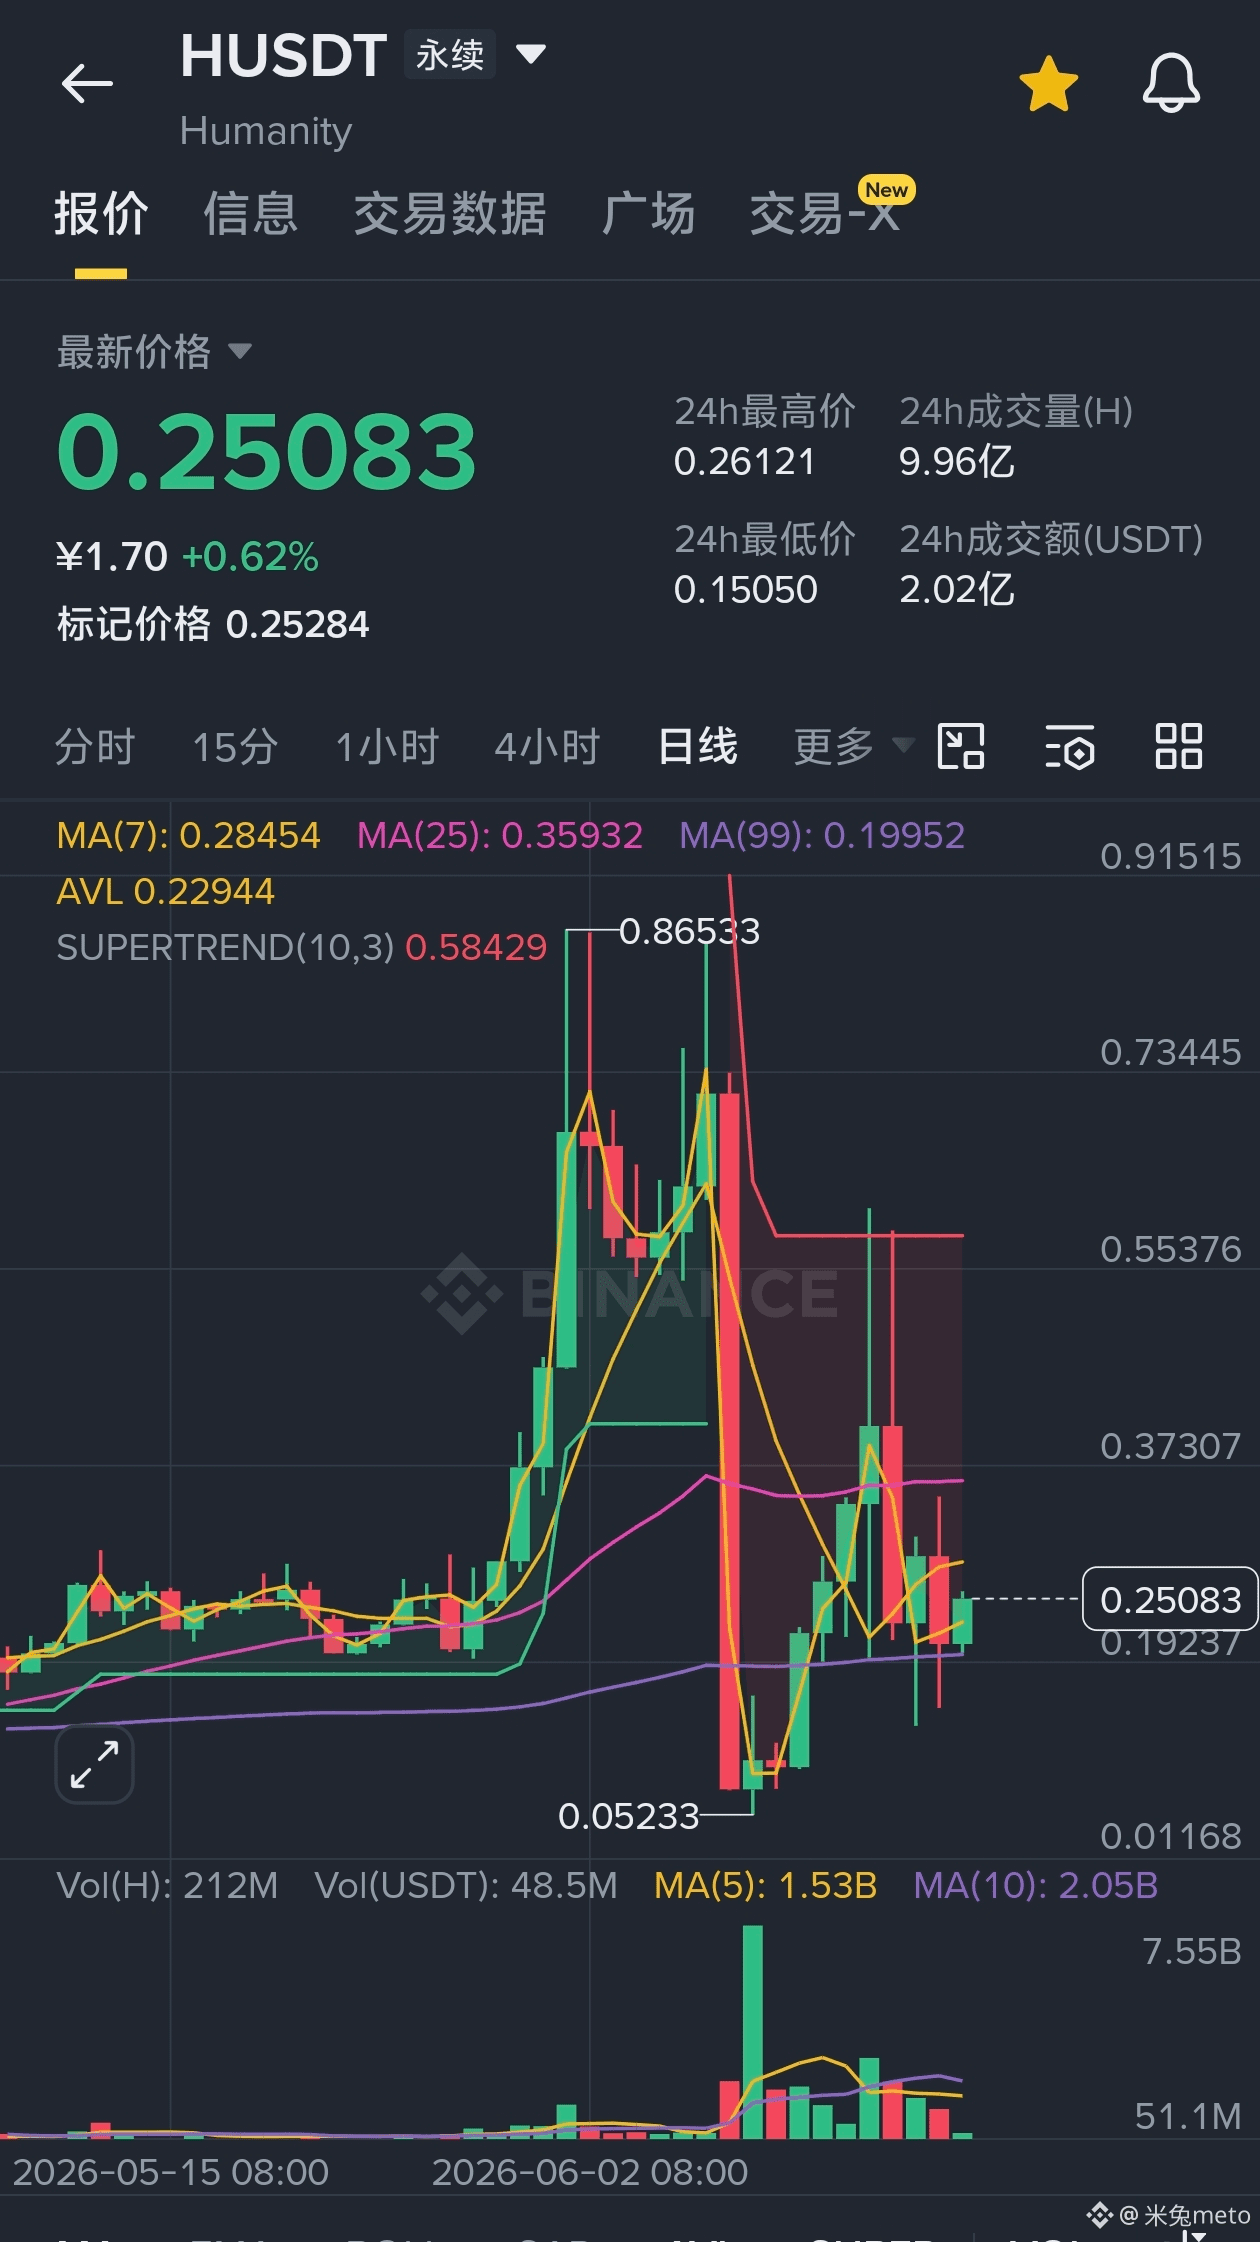
3
3
762
·
--
Bullisch
$FOLKS Diese Welle von 1,98 auf 2,61, auf dem Tageschart bildet sich eine typische "Cup and Handle"-Struktur. Der vorherige Höchststand bei 2,613 hat kurzzeitig Widerstand geleistet, und der Rückgang auf 2,54 ist keine Spitze, sondern ein Power-Up.
Die zugrunde liegende Logik von Folks Finance haben viele nicht verstanden. Ursprünglich in Algorand verwurzelt, hat sich das Hub auf Avalanche umgeschaltet und nutzt ein Hub-and-Spoke-Modell für Cross-Chain-Kredite. Chainlink CCIP, Wormhole und Circle CCTP sind gleichzeitig angebunden, was bedeutet, dass sein Liquiditätspool keine isolierte Einzelkette ist, sondern ein Netzwerk, das Ethereum, Base, Arbitrum, Avalanche, BNB Chain, Polygon und Sei überquert. Diese Architektur ist in DeFi-Protokollen äußerst selten – Aave und Compound sind bis heute multi-chain implementiert, aber die Liquidität ist fragmentiert. Das einheitliche USDC-Pool-Design von Folks ermöglicht echtes "ein Konto, überall Zugang" für Cross-Chain-Kredite.
Tiefere Einblicke: Die gesamte Versorgung von FOLKS beträgt 50 Millionen Token, mit einer Zirkulation von etwa 12,7 Millionen, was einer Zirkulationsrate von weniger als 26 % entspricht. Eine niedrige Zirkulation bedeutet, dass der Preis extrem empfindlich auf Kapitalzuflüsse reagiert. Das Team wurde letztes Jahr in der A-Runde mit 75 Millionen Dollar bewertet, angeführt von Borderless Capital, während Coinbase Ventures, Jump Crypto und OKX Ventures bereits in der Seed-Runde investiert haben. Diese Institutionen haben einen Kostenpunkt, der weit unter dem aktuellen Preis liegt, was kurzfristig keinen Verkaufsdruck erzeugt.
In der Nähe des vorherigen Höchststands von 2,613 gab es eine Volumenrückbildung, was zeigt, dass die Bullen nicht eilig sind, Gewinne zu realisieren, sondern auf einen saubereren Durchbruch warten. Das 24-Stunden-Transaktionsvolumen beträgt 18,24 Millionen Dollar, was für eine Marktkapitalisierung von etwa 32 Millionen Dollar einer Umschlagshäufigkeit von über 50 % entspricht. Die Chips werden schnell weitergegeben, aber der Preis ist nicht gefallen – das ist typisch für "Volumenwechsel, hohe Positionierung".
Der nächste Verlauf wird mit hoher Wahrscheinlichkeit zuerst seitwärts zur Verdauung der festgefahrenen Positionen im Bereich von 2,55-2,60 verlaufen, bevor er den vorherigen Höchststand von 2,613 durchbricht. Erstes Ziel 2,85-3,0, mittelfristig über 3,5. Die Unterstützung für Rückgänge liegt bei 2,35-2,40, wo die 4-Stunden-MA25 und der vorherige Bereich mit hoher Handelsaktivität übereinstimmen; ein Durchbruch darunter erfordert Wachsamkeit für einen Trendwechsel.
Was die Strategie betrifft, auf der Grundlage der Unterstützung bei 2,40 Long-Positionen eingehen und den Stop-Loss unter 2,25 setzen. Der Trend hat sich bereits ins Bullish gewandelt.
{future}(FOLKSUSDT)
$FOLKS Diese Welle von 1,98 auf 2,61, auf dem Tageschart bildet sich eine typische "Cup and Handle"-Struktur. Der vorherige Höchststand bei 2,613 hat kurzzeitig Widerstand geleistet, und der Rückgang auf 2,54 ist keine Spitze, sondern ein Power-Up.
Die zugrunde liegende Logik von Folks Finance haben viele nicht verstanden. Ursprünglich in Algorand verwurzelt, hat sich das Hub auf Avalanche umgeschaltet und nutzt ein Hub-and-Spoke-Modell für Cross-Chain-Kredite. Chainlink CCIP, Wormhole und Circle CCTP sind gleichzeitig angebunden, was bedeutet, dass sein Liquiditätspool keine isolierte Einzelkette ist, sondern ein Netzwerk, das Ethereum, Base, Arbitrum, Avalanche, BNB Chain, Polygon und Sei überquert. Diese Architektur ist in DeFi-Protokollen äußerst selten – Aave und Compound sind bis heute multi-chain implementiert, aber die Liquidität ist fragmentiert. Das einheitliche USDC-Pool-Design von Folks ermöglicht echtes "ein Konto, überall Zugang" für Cross-Chain-Kredite.
Tiefere Einblicke: Die gesamte Versorgung von FOLKS beträgt 50 Millionen Token, mit einer Zirkulation von etwa 12,7 Millionen, was einer Zirkulationsrate von weniger als 26 % entspricht. Eine niedrige Zirkulation bedeutet, dass der Preis extrem empfindlich auf Kapitalzuflüsse reagiert. Das Team wurde letztes Jahr in der A-Runde mit 75 Millionen Dollar bewertet, angeführt von Borderless Capital, während Coinbase Ventures, Jump Crypto und OKX Ventures bereits in der Seed-Runde investiert haben. Diese Institutionen haben einen Kostenpunkt, der weit unter dem aktuellen Preis liegt, was kurzfristig keinen Verkaufsdruck erzeugt.
In der Nähe des vorherigen Höchststands von 2,613 gab es eine Volumenrückbildung, was zeigt, dass die Bullen nicht eilig sind, Gewinne zu realisieren, sondern auf einen saubereren Durchbruch warten. Das 24-Stunden-Transaktionsvolumen beträgt 18,24 Millionen Dollar, was für eine Marktkapitalisierung von etwa 32 Millionen Dollar einer Umschlagshäufigkeit von über 50 % entspricht. Die Chips werden schnell weitergegeben, aber der Preis ist nicht gefallen – das ist typisch für "Volumenwechsel, hohe Positionierung".
Der nächste Verlauf wird mit hoher Wahrscheinlichkeit zuerst seitwärts zur Verdauung der festgefahrenen Positionen im Bereich von 2,55-2,60 verlaufen, bevor er den vorherigen Höchststand von 2,613 durchbricht. Erstes Ziel 2,85-3,0, mittelfristig über 3,5. Die Unterstützung für Rückgänge liegt bei 2,35-2,40, wo die 4-Stunden-MA25 und der vorherige Bereich mit hoher Handelsaktivität übereinstimmen; ein Durchbruch darunter erfordert Wachsamkeit für einen Trendwechsel.
Was die Strategie betrifft, auf der Grundlage der Unterstützung bei 2,40 Long-Positionen eingehen und den Stop-Loss unter 2,25 setzen. Der Trend hat sich bereits ins Bullish gewandelt.
Die zugrunde liegende Logik von Folks Finance haben viele nicht verstanden. Ursprünglich in Algorand verwurzelt, hat sich das Hub auf Avalanche umgeschaltet und nutzt ein Hub-and-Spoke-Modell für Cross-Chain-Kredite. Chainlink CCIP, Wormhole und Circle CCTP sind gleichzeitig angebunden, was bedeutet, dass sein Liquiditätspool keine isolierte Einzelkette ist, sondern ein Netzwerk, das Ethereum, Base, Arbitrum, Avalanche, BNB Chain, Polygon und Sei überquert. Diese Architektur ist in DeFi-Protokollen äußerst selten – Aave und Compound sind bis heute multi-chain implementiert, aber die Liquidität ist fragmentiert. Das einheitliche USDC-Pool-Design von Folks ermöglicht echtes "ein Konto, überall Zugang" für Cross-Chain-Kredite.
Tiefere Einblicke: Die gesamte Versorgung von FOLKS beträgt 50 Millionen Token, mit einer Zirkulation von etwa 12,7 Millionen, was einer Zirkulationsrate von weniger als 26 % entspricht. Eine niedrige Zirkulation bedeutet, dass der Preis extrem empfindlich auf Kapitalzuflüsse reagiert. Das Team wurde letztes Jahr in der A-Runde mit 75 Millionen Dollar bewertet, angeführt von Borderless Capital, während Coinbase Ventures, Jump Crypto und OKX Ventures bereits in der Seed-Runde investiert haben. Diese Institutionen haben einen Kostenpunkt, der weit unter dem aktuellen Preis liegt, was kurzfristig keinen Verkaufsdruck erzeugt.
In der Nähe des vorherigen Höchststands von 2,613 gab es eine Volumenrückbildung, was zeigt, dass die Bullen nicht eilig sind, Gewinne zu realisieren, sondern auf einen saubereren Durchbruch warten. Das 24-Stunden-Transaktionsvolumen beträgt 18,24 Millionen Dollar, was für eine Marktkapitalisierung von etwa 32 Millionen Dollar einer Umschlagshäufigkeit von über 50 % entspricht. Die Chips werden schnell weitergegeben, aber der Preis ist nicht gefallen – das ist typisch für "Volumenwechsel, hohe Positionierung".
Der nächste Verlauf wird mit hoher Wahrscheinlichkeit zuerst seitwärts zur Verdauung der festgefahrenen Positionen im Bereich von 2,55-2,60 verlaufen, bevor er den vorherigen Höchststand von 2,613 durchbricht. Erstes Ziel 2,85-3,0, mittelfristig über 3,5. Die Unterstützung für Rückgänge liegt bei 2,35-2,40, wo die 4-Stunden-MA25 und der vorherige Bereich mit hoher Handelsaktivität übereinstimmen; ein Durchbruch darunter erfordert Wachsamkeit für einen Trendwechsel.
Was die Strategie betrifft, auf der Grundlage der Unterstützung bei 2,40 Long-Positionen eingehen und den Stop-Loss unter 2,25 setzen. Der Trend hat sich bereits ins Bullish gewandelt.
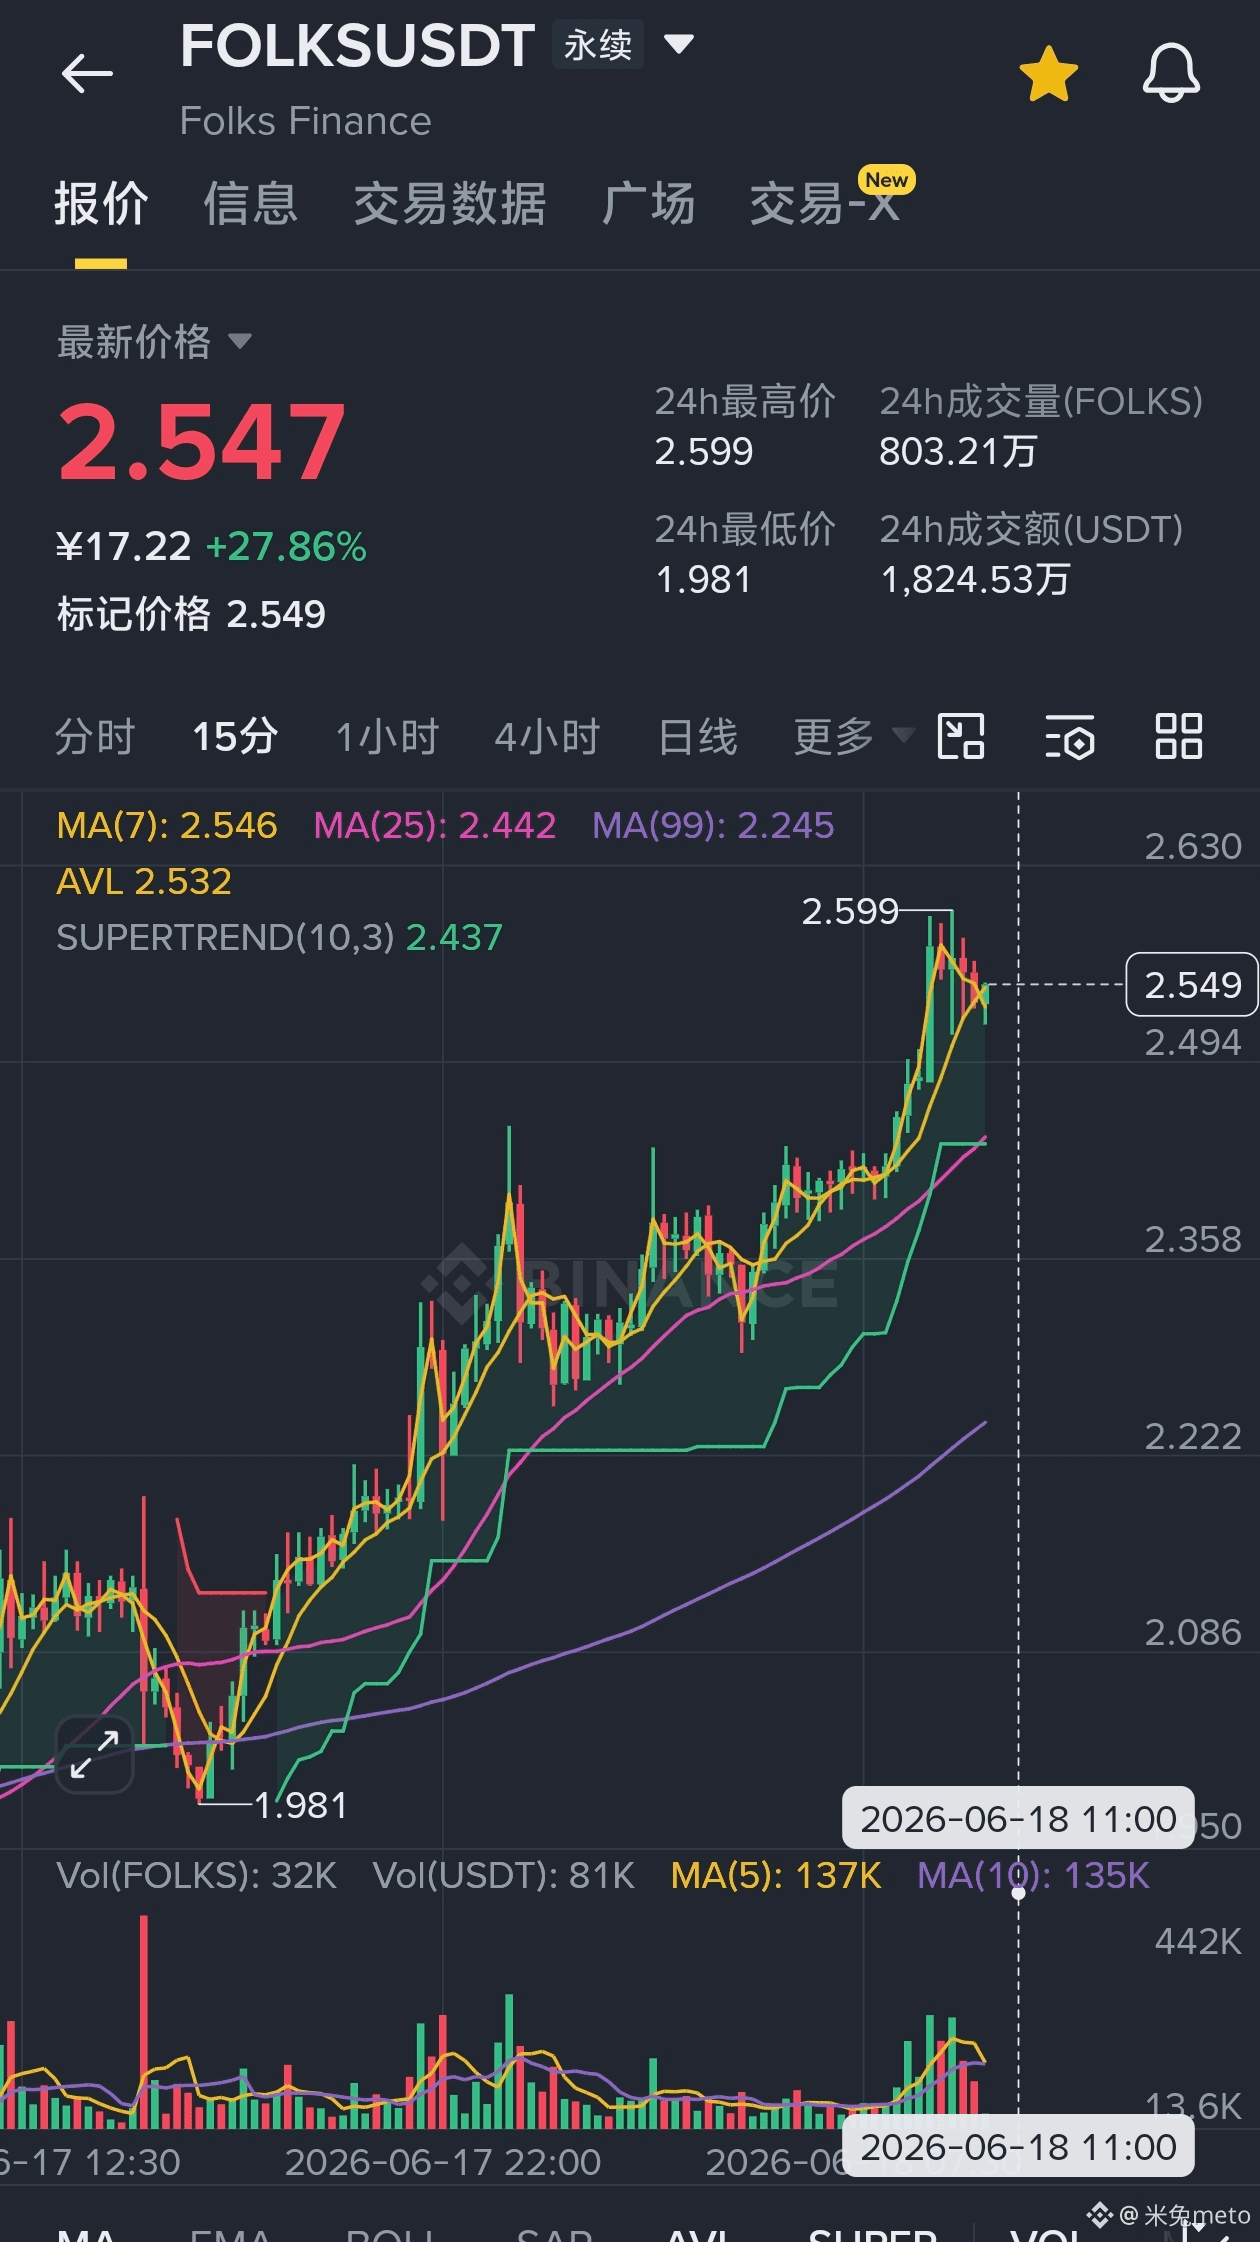
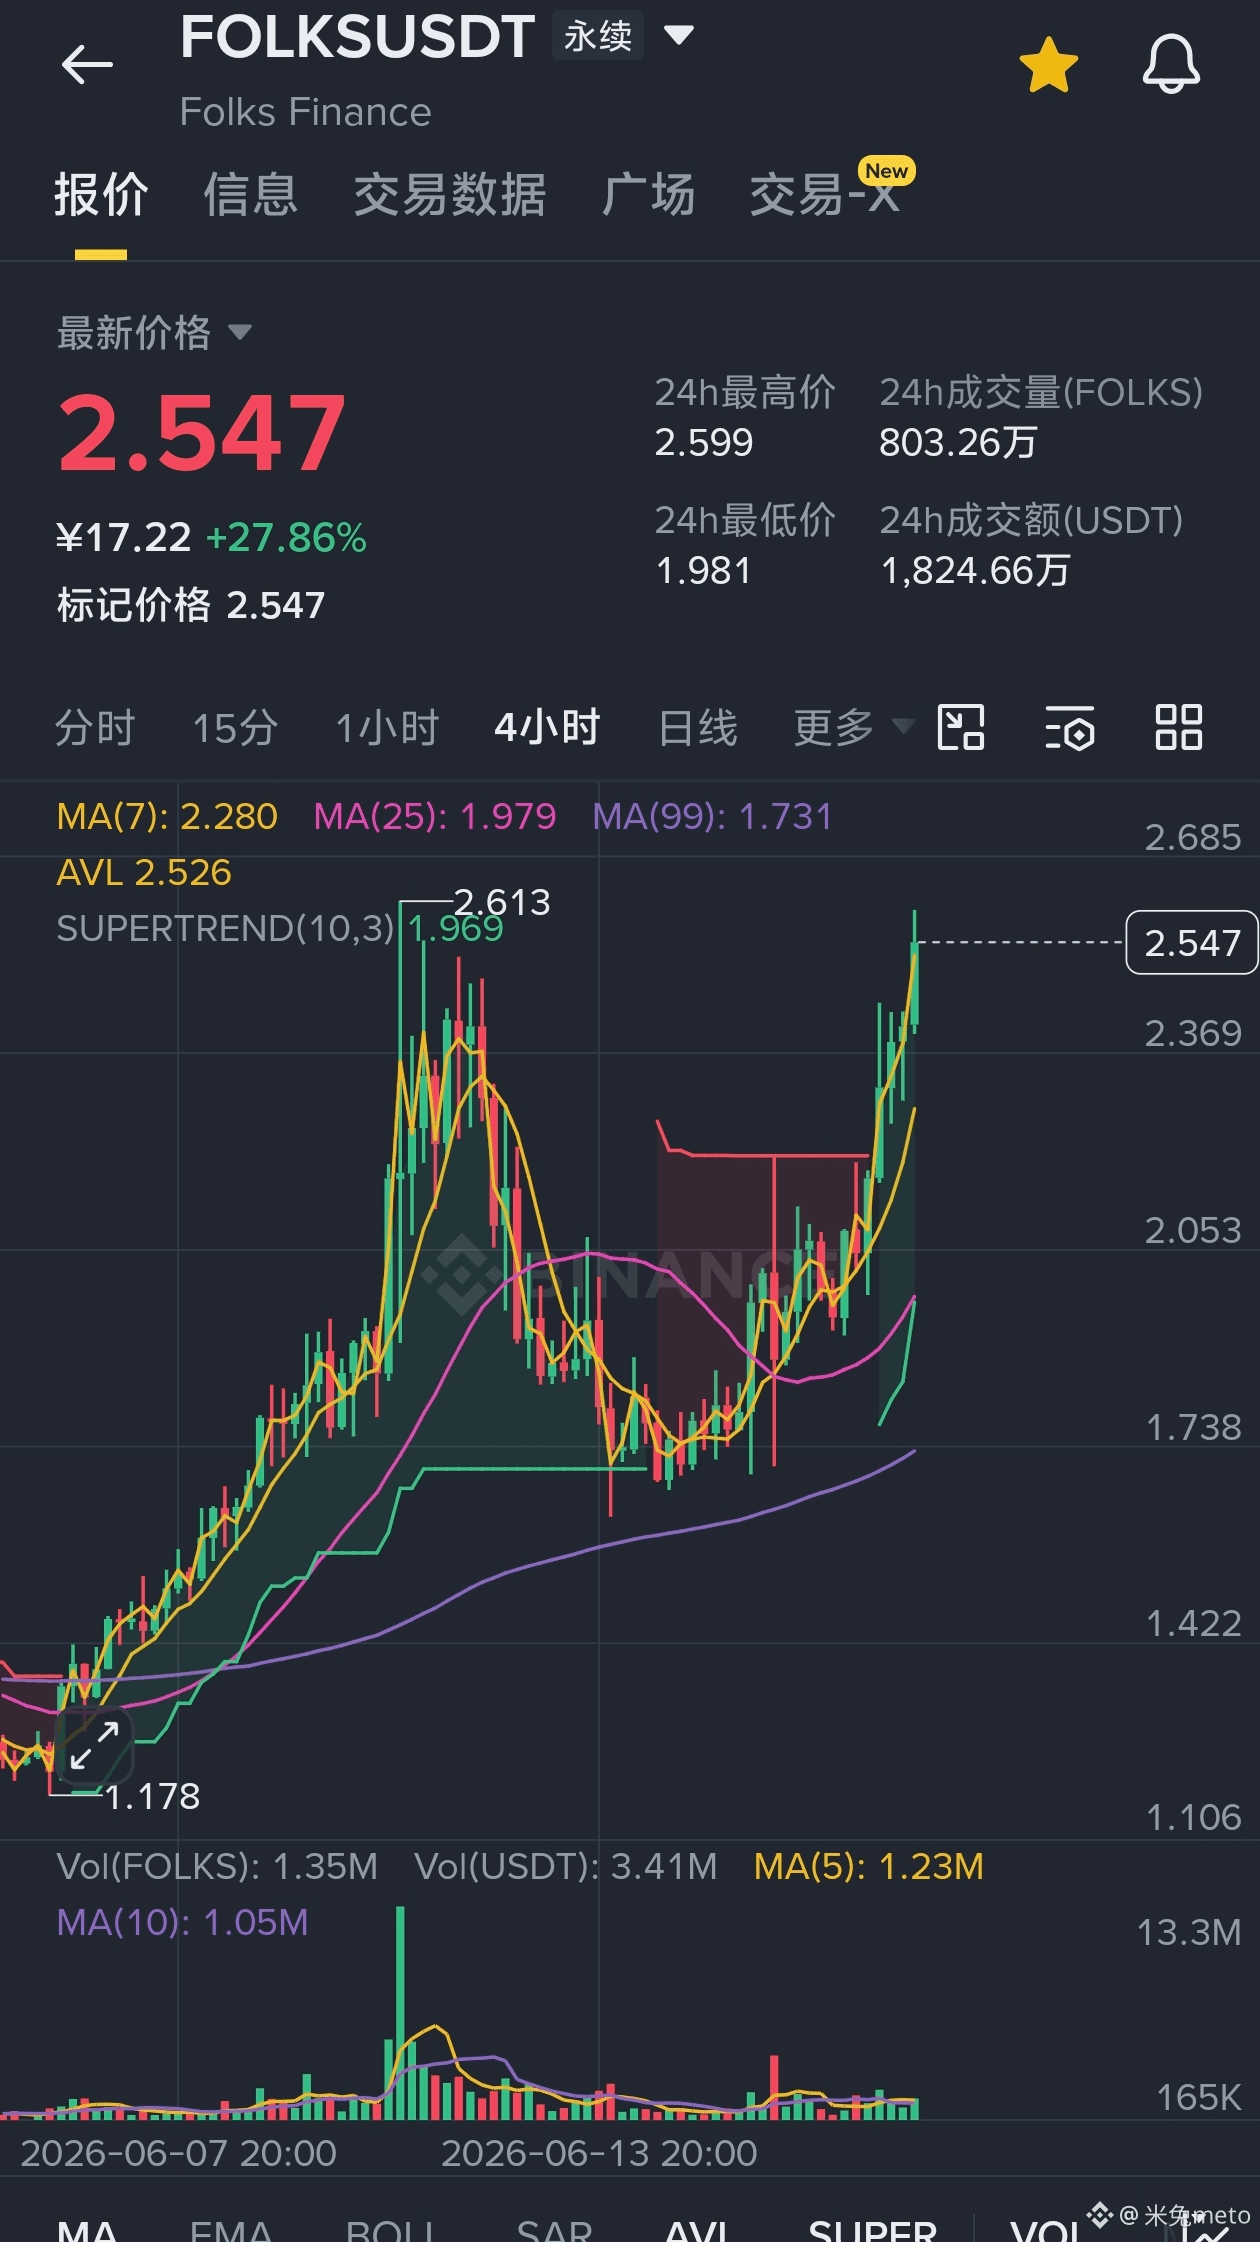
1
1.4k
·
--
Bullisch
$币安人生 CZ's Haftungsausschluss ist klar: Der Markt erkennt nur eines an: Dieses Buch ist das Ergebnis von vier Monaten Haft. Die Geschichte vom Comeback aus der Krise ist mehr wert als jedes Whitepaper.
Das Binance-Leben hat sich von 0.03 auf 0.6 entwickelt, und nicht durch Technik, sondern durch Konsens. Die Kosten der großen Wale bei 0.6 wurden nie effektiv durchbrochen, und jedes Mal, wenn negative Nachrichten kommen, gibt es Käufer. Dieses Memoar ist die Burggraben – solange CZ's Hype anhält, wird das narrative Fundament nicht einstürzen.
Der Markt hat sich bereits verändert. Der Preis hat sich stabil bei 0.71 eingepegelt und hat den Widerstand bei 0.66-0.69 durchbrochen. Während der seitlichen Bewegung hat der Hauptakteur ständig aufgekauft, große Beträge wurden auf der Blockchain abgehoben und die Krypto-Bestände an den Börsen reduzieren sich kontinuierlich. Die vorherige enge Konsolidierung war, um die Geduld der 0.72-0.75 Short-Positionen zu testen, und das ist jetzt vorbei.
Alle gleitenden Durchschnitte haben sich gedreht, die 7-Tage-Linie bei 0.686 und die 25-Tage-Linie bei 0.676 bilden eine doppelte Unterstützung. Die 1-Stunden- und 4-Stunden-Candlestick-Muster bestätigen den Bull-Run, die Rücksetzer sind mit geringem Volumen und der Verkaufsdruck wird sauber abgebaut. Interessanterweise gibt es viele Retail-Trader, die über 0.71 short gehen; diese Short-Positionen könnten als Treibstoff für den nächsten Anstieg dienen.
In der Preisbewegung sollten wir zuerst 0.72 testen, um die kurzfristigen Gewinnmitnahmen abzubauen, danach könnte es bei einem Rücksetzer auf 0.69-0.70 weiter nach oben gehen. Das erste Ziel ist 0.78, mittelfristig schauen wir auf 0.92.
In der Handelsstrategie sollten wir uns auf die Unterstützung bei 0.68 stützen und Long gehen, mit einem Stop-Loss unter 0.65. Der Trend hat sich bereits auf Bullish gedreht, und jeder Rücksetzer auf die gleitenden Durchschnitte bietet eine Gelegenheit für Long-Positionen.
{future}(币安人生USDT)
$币安人生 CZ's Haftungsausschluss ist klar: Der Markt erkennt nur eines an: Dieses Buch ist das Ergebnis von vier Monaten Haft. Die Geschichte vom Comeback aus der Krise ist mehr wert als jedes Whitepaper.
Das Binance-Leben hat sich von 0.03 auf 0.6 entwickelt, und nicht durch Technik, sondern durch Konsens. Die Kosten der großen Wale bei 0.6 wurden nie effektiv durchbrochen, und jedes Mal, wenn negative Nachrichten kommen, gibt es Käufer. Dieses Memoar ist die Burggraben – solange CZ's Hype anhält, wird das narrative Fundament nicht einstürzen.
Der Markt hat sich bereits verändert. Der Preis hat sich stabil bei 0.71 eingepegelt und hat den Widerstand bei 0.66-0.69 durchbrochen. Während der seitlichen Bewegung hat der Hauptakteur ständig aufgekauft, große Beträge wurden auf der Blockchain abgehoben und die Krypto-Bestände an den Börsen reduzieren sich kontinuierlich. Die vorherige enge Konsolidierung war, um die Geduld der 0.72-0.75 Short-Positionen zu testen, und das ist jetzt vorbei.
Alle gleitenden Durchschnitte haben sich gedreht, die 7-Tage-Linie bei 0.686 und die 25-Tage-Linie bei 0.676 bilden eine doppelte Unterstützung. Die 1-Stunden- und 4-Stunden-Candlestick-Muster bestätigen den Bull-Run, die Rücksetzer sind mit geringem Volumen und der Verkaufsdruck wird sauber abgebaut. Interessanterweise gibt es viele Retail-Trader, die über 0.71 short gehen; diese Short-Positionen könnten als Treibstoff für den nächsten Anstieg dienen.
In der Preisbewegung sollten wir zuerst 0.72 testen, um die kurzfristigen Gewinnmitnahmen abzubauen, danach könnte es bei einem Rücksetzer auf 0.69-0.70 weiter nach oben gehen. Das erste Ziel ist 0.78, mittelfristig schauen wir auf 0.92.
In der Handelsstrategie sollten wir uns auf die Unterstützung bei 0.68 stützen und Long gehen, mit einem Stop-Loss unter 0.65. Der Trend hat sich bereits auf Bullish gedreht, und jeder Rücksetzer auf die gleitenden Durchschnitte bietet eine Gelegenheit für Long-Positionen.
Das Binance-Leben hat sich von 0.03 auf 0.6 entwickelt, und nicht durch Technik, sondern durch Konsens. Die Kosten der großen Wale bei 0.6 wurden nie effektiv durchbrochen, und jedes Mal, wenn negative Nachrichten kommen, gibt es Käufer. Dieses Memoar ist die Burggraben – solange CZ's Hype anhält, wird das narrative Fundament nicht einstürzen.
Der Markt hat sich bereits verändert. Der Preis hat sich stabil bei 0.71 eingepegelt und hat den Widerstand bei 0.66-0.69 durchbrochen. Während der seitlichen Bewegung hat der Hauptakteur ständig aufgekauft, große Beträge wurden auf der Blockchain abgehoben und die Krypto-Bestände an den Börsen reduzieren sich kontinuierlich. Die vorherige enge Konsolidierung war, um die Geduld der 0.72-0.75 Short-Positionen zu testen, und das ist jetzt vorbei.
Alle gleitenden Durchschnitte haben sich gedreht, die 7-Tage-Linie bei 0.686 und die 25-Tage-Linie bei 0.676 bilden eine doppelte Unterstützung. Die 1-Stunden- und 4-Stunden-Candlestick-Muster bestätigen den Bull-Run, die Rücksetzer sind mit geringem Volumen und der Verkaufsdruck wird sauber abgebaut. Interessanterweise gibt es viele Retail-Trader, die über 0.71 short gehen; diese Short-Positionen könnten als Treibstoff für den nächsten Anstieg dienen.
In der Preisbewegung sollten wir zuerst 0.72 testen, um die kurzfristigen Gewinnmitnahmen abzubauen, danach könnte es bei einem Rücksetzer auf 0.69-0.70 weiter nach oben gehen. Das erste Ziel ist 0.78, mittelfristig schauen wir auf 0.92.
In der Handelsstrategie sollten wir uns auf die Unterstützung bei 0.68 stützen und Long gehen, mit einem Stop-Loss unter 0.65. Der Trend hat sich bereits auf Bullish gedreht, und jeder Rücksetzer auf die gleitenden Durchschnitte bietet eine Gelegenheit für Long-Positionen.
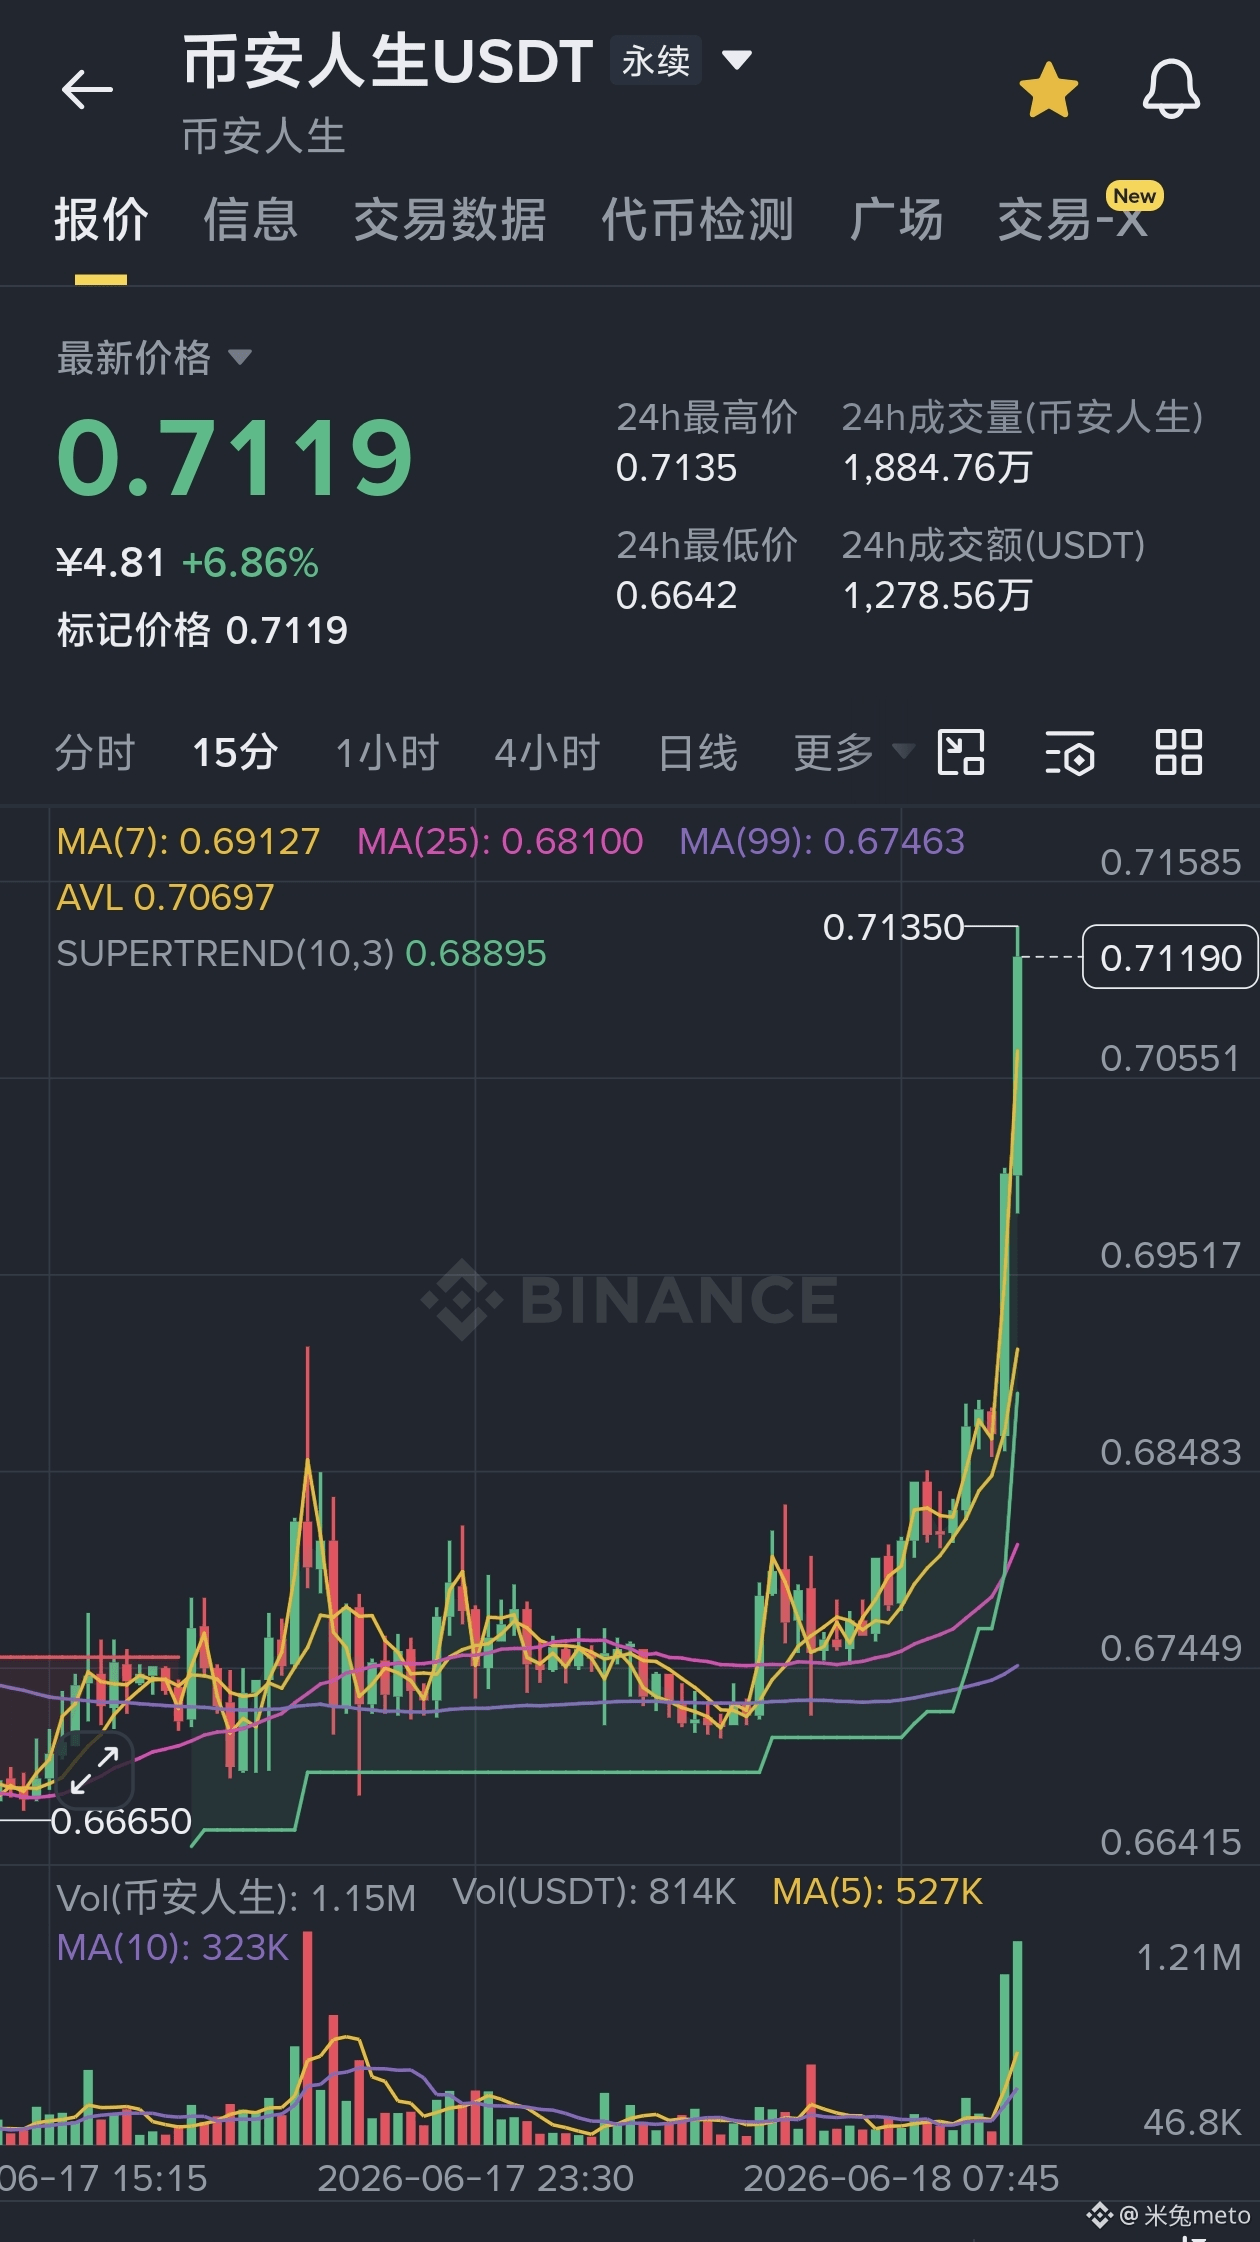
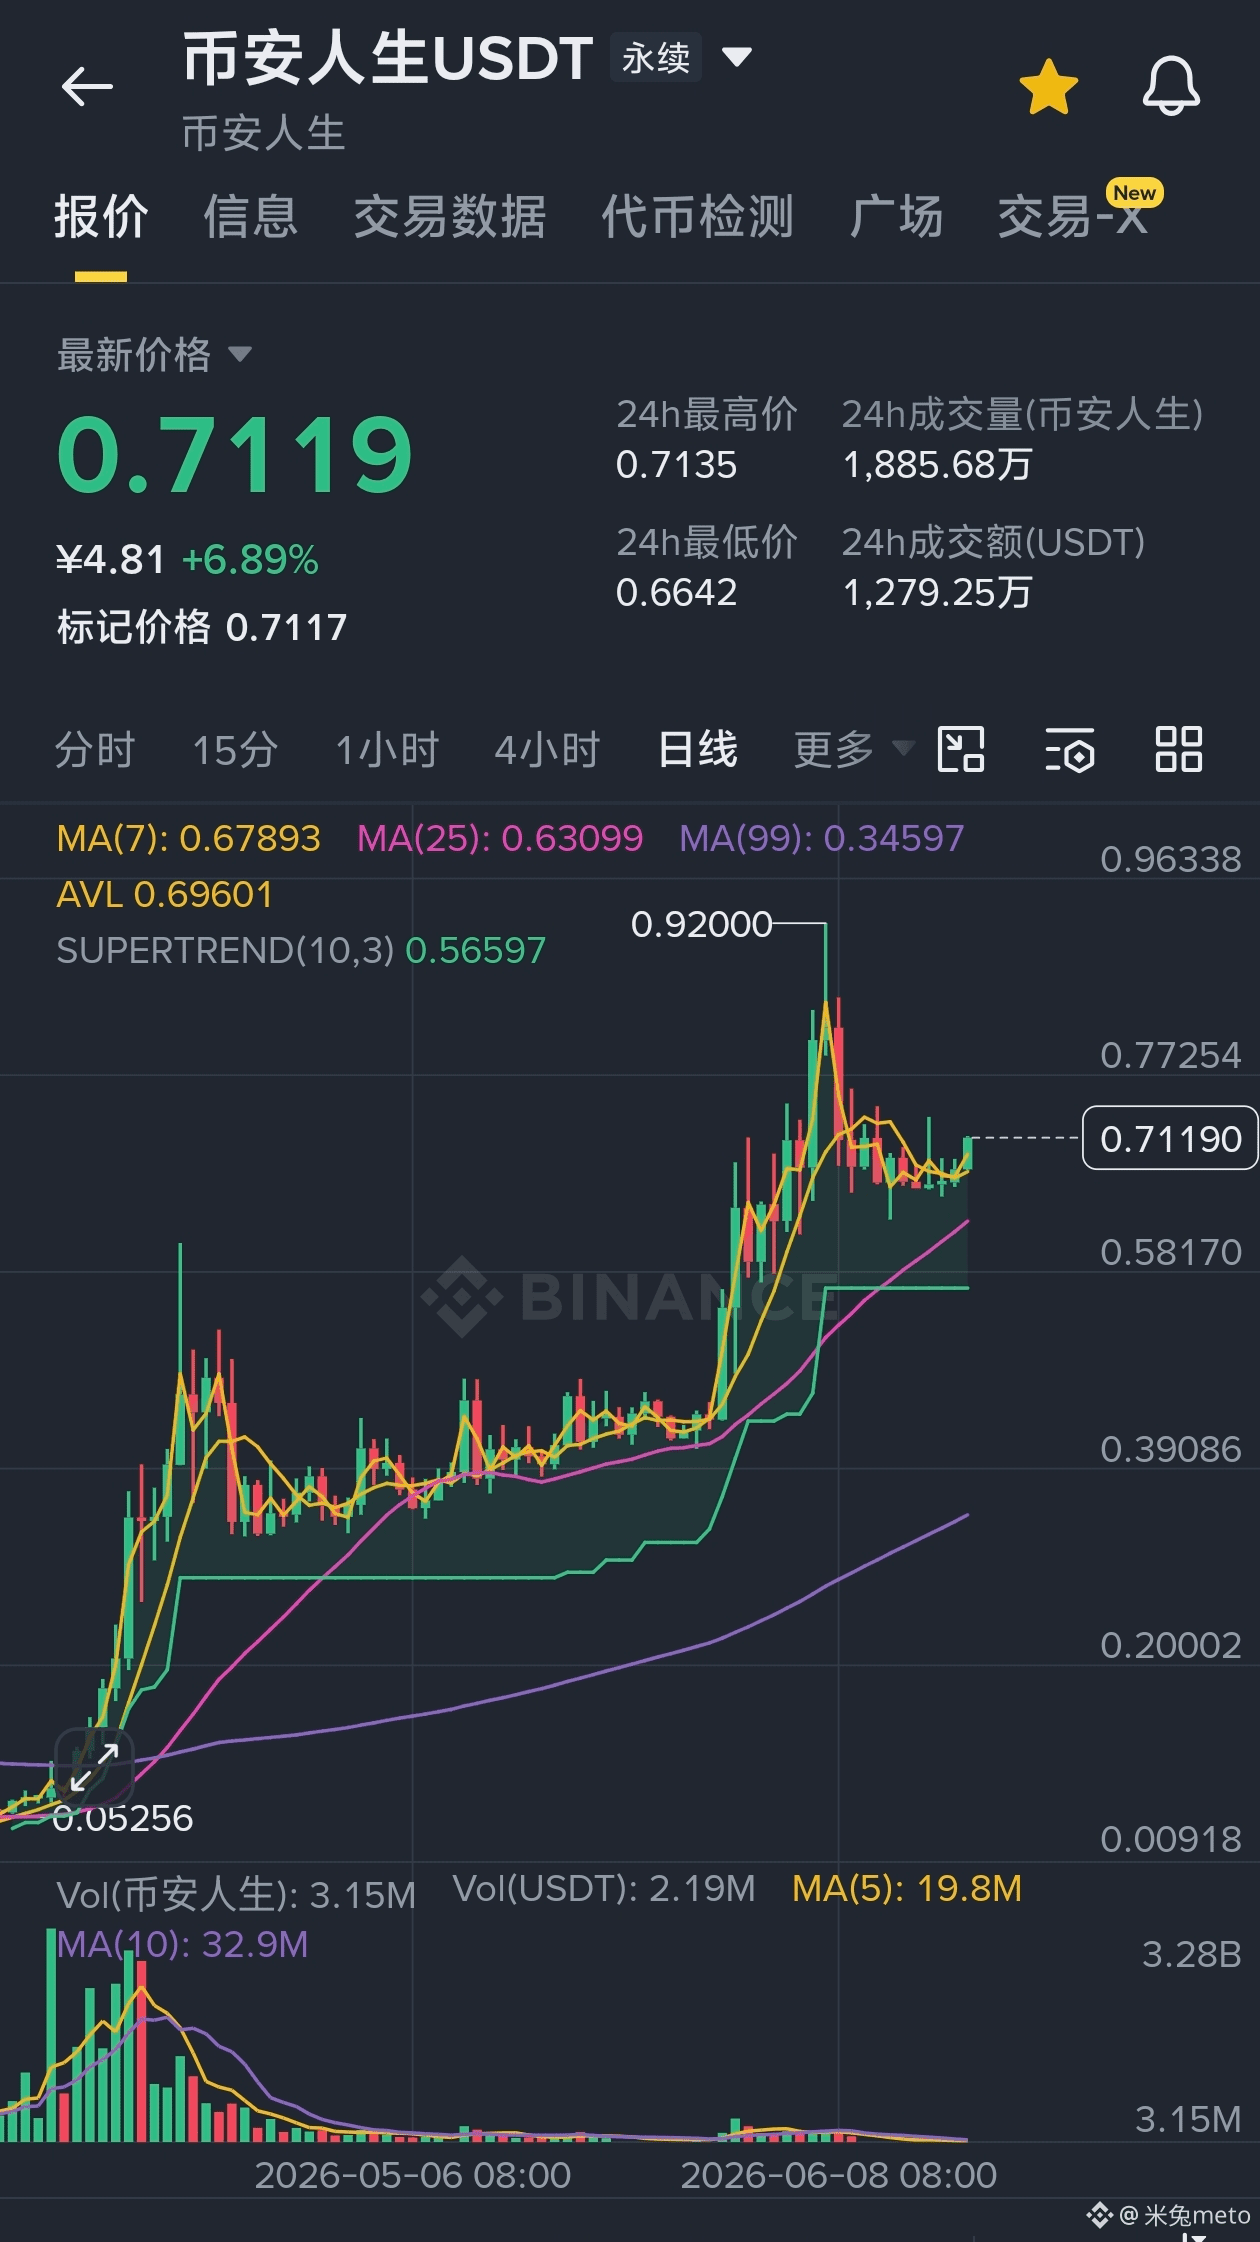
1
8
9.3k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
ElSalvadorBTCHoldingsRiseTo7777
5,434 Aufrufe
185 Kommentare
🚨Das Rätsel um die 7.777 BTC von El Salvador
#elsalvadorbtcholdingsriseto7777
🇸🇻 El Salvador hat gerade 7.777 BTC erreicht – aber die Zahl ist nicht die ganze Geschichte.
Neue Überwachungsberichte von heute beziffern die Bitcoin-Bestände der Regierung auf 7.777 BTC, die bei dem gemeldeten Marktpreis etwa 594 Mio. USD wert sind.
Bei durchschnittlichen Kosten von rund 55.718 USD/BTC ergibt das ungefähr 162 Mio. USD an nicht realisierten Gewinnen.
Aber jetzt wird es interessant. 👀
Die heute im Umlauf befindliche Schlagzeile lautet, El Salvador habe seine Strategie „1 BTC pro Tag“ seit 916 Tagen fortgesetzt.
Der neueste Bericht des IWF fügt eine wichtige Einschränkung hinzu:
Er sagt, die von salvadorianischen Behörden vorgelegten Unterlagen hätten verifiziert, dass der seit der ersten IWF-Prüfung angehäufte Bitcoin auf private Spenden zurückgeht – ohne dass öffentliche Mittel verwendet wurden.
Daher sollten wir nicht automatisch gleichsetzen:
„7.777 BTC in staatlich kontrollierten Beständen“
mit
„7.777 BTC, die mit staatlichem Geld gekauft wurden.“
Das sind unterschiedliche Aussagen.
Der IWF sagt außerdem, er erwarte keine weitere Anhäufung über die dokumentierten Spenden hinaus, während die Identitäten und die Gesamtsumme dieser privaten Spenden in der Erklärung des IWF nicht öffentlich offengelegt wurden.
Das wirft die viel spannendere Frage auf:
Wie genau hat sich der BTC-Bestand von El Salvador von dem Stand nach der IWF-Prüfung auf heute 7.777 BTC bewegt – und welcher Teil stammte aus Käufen, Spenden oder Bewegungen zwischen kontrollierten Wallets?
Das ist eine deutlich nützlichere Frage, als einfach nur die Coins zu zählen.
$BTC $BNB $ETH
DYOR. Folge den Wallets, der Geldfluss-Spur und den primären Offenlegungen – nicht nur der Schlagzeile.
#ElSalvadorBTCHoldingsRiseTo7777 #MemeLaunchpads82%OfArcDayOneVolume #HyperliquidUSDCSupplyOvertakesSolana #SKPoliceRefer18PolymarketUsersToProsecutors
Stink meaner
·2 Likes
·2.1k Aufrufe
MemeLaunchpads82%OfArcDayOneVolume
14,769 Aufrufe
405 Kommentare
OstiumLoanDisputeHearingSetInNYFederalCourt
13,763 Aufrufe
312 Kommentare