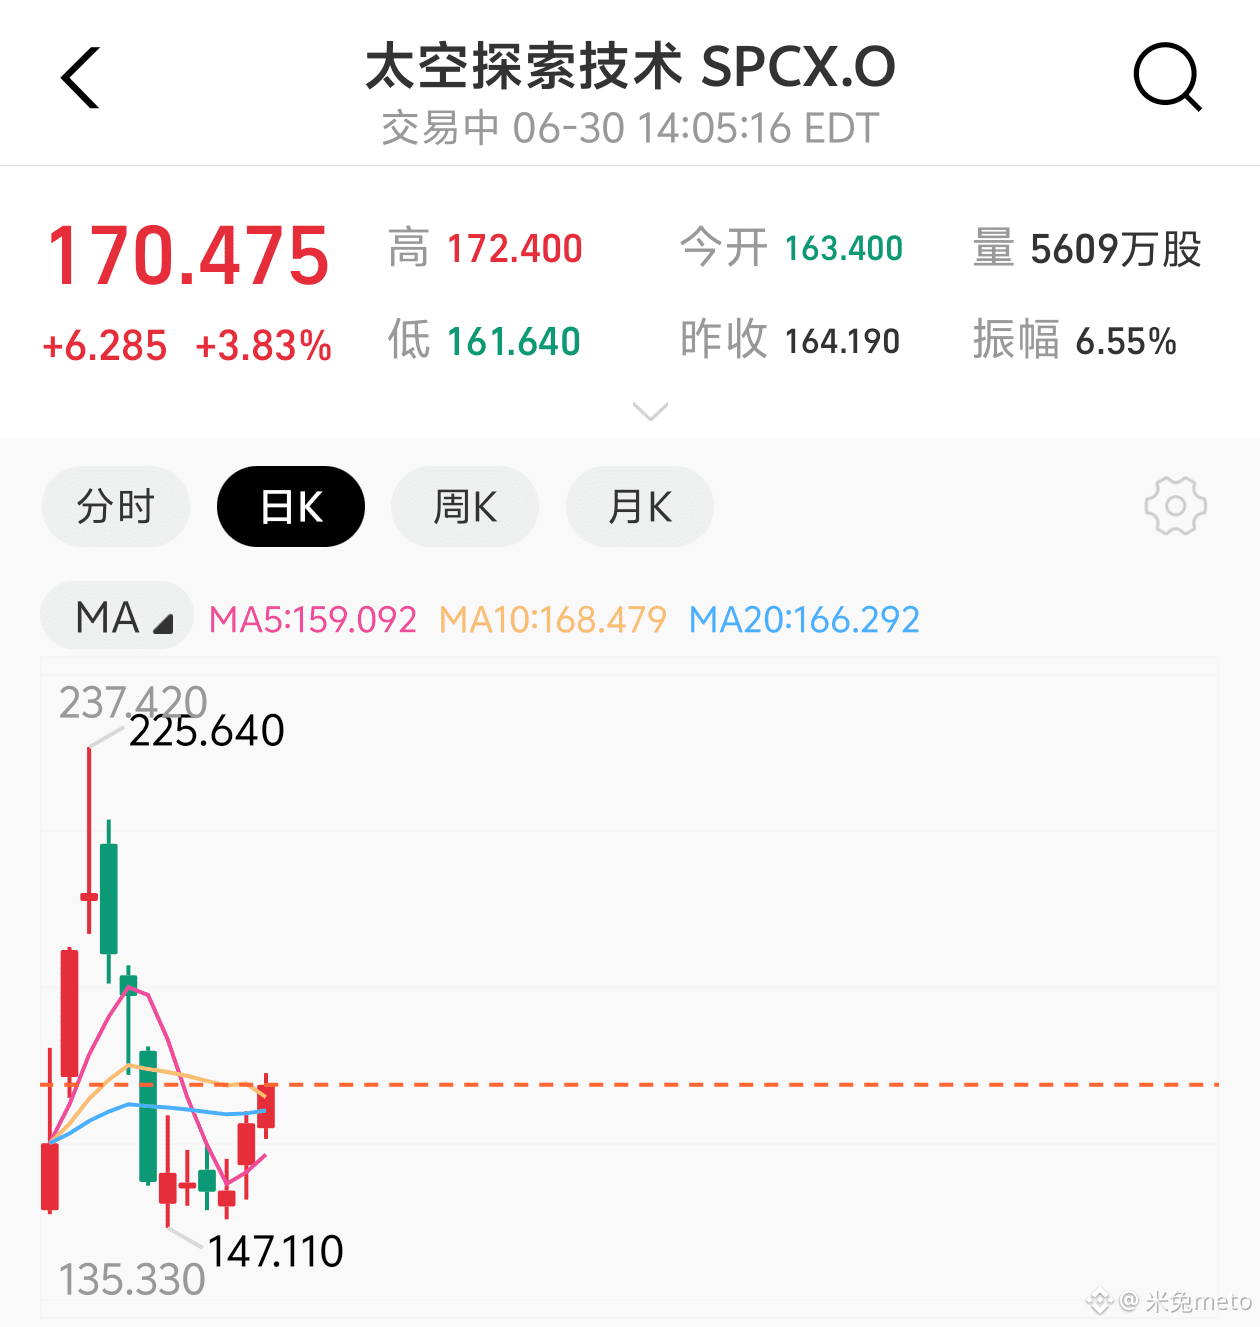
Von 161 auf 172 gezogen: Entscheidend ist nicht die reine Umsumme, sondern die Umschichtungsstruktur. In 9,02 Millionen Aktien Handelsvolumen – wie viel davon ist bereits von passivem Kapital vorab eingeplant worden, und wie viel ist kurzfristige Spekulation, die auf die Aufnahme in den Index setzt?
Auf Datenebene: Der Free Float von SpaceX liegt bei 25%–30%, Musk hält 82% der Stimmrechte. Die von der JPMorgan errechneten 4,3 Milliarden US-Dollar passiver Zuflüsse müssen nach dem Börsenschluss am 6. Juli zeitgleich zugeordnet werden. Das bedeutet: Indexfonds müssen mit begrenzten verfügbaren Stückzahlen das notwendige Gewicht exakt treffen – Angebot und Nachfrage sind dadurch extrem unausgewogen. Historische Fälle zeigen: Bei Emittenten mit niedrigem Free Float liegt die durchschnittliche Prämie vor der Aufnahme vorab bei 15%–25%. Bei SPCX liegt der Kurs aktuell bei etwa 170 – da ist noch Spielraum.
Ob ein Long jedoch funktioniert, hängt von zwei Daten-Knickpunkten ab. Der erste ist eine finanzielle „Qualitätswende“ bei Starlink: 2025 Umsatz 11,4 Milliarden, operatives Ergebnis 4,4 Milliarden, Bruttomarge 39%; im Q1 2026 steigt der Anteil auf 69%. Analysten prognostizieren, dass Starlink 2026 den Umsatz auf 18,7 Milliarden bringt – plus 80% YoY. Noch subtiler: SpaceX erhöhte im Mai entgegen dem Trend die Preise für Starlink-Pakete – im Schnitt um 10 US-Dollar pro Monat. Das zeigt den Wechsel von „User abgreifen“ zu „monetize installed base“; das Wachstum der EBITDA dürfte damit das Umsatzwachstum übertreffen. Dieses Fundament stützt die Long-These zumindest bis zur Untergrenze.
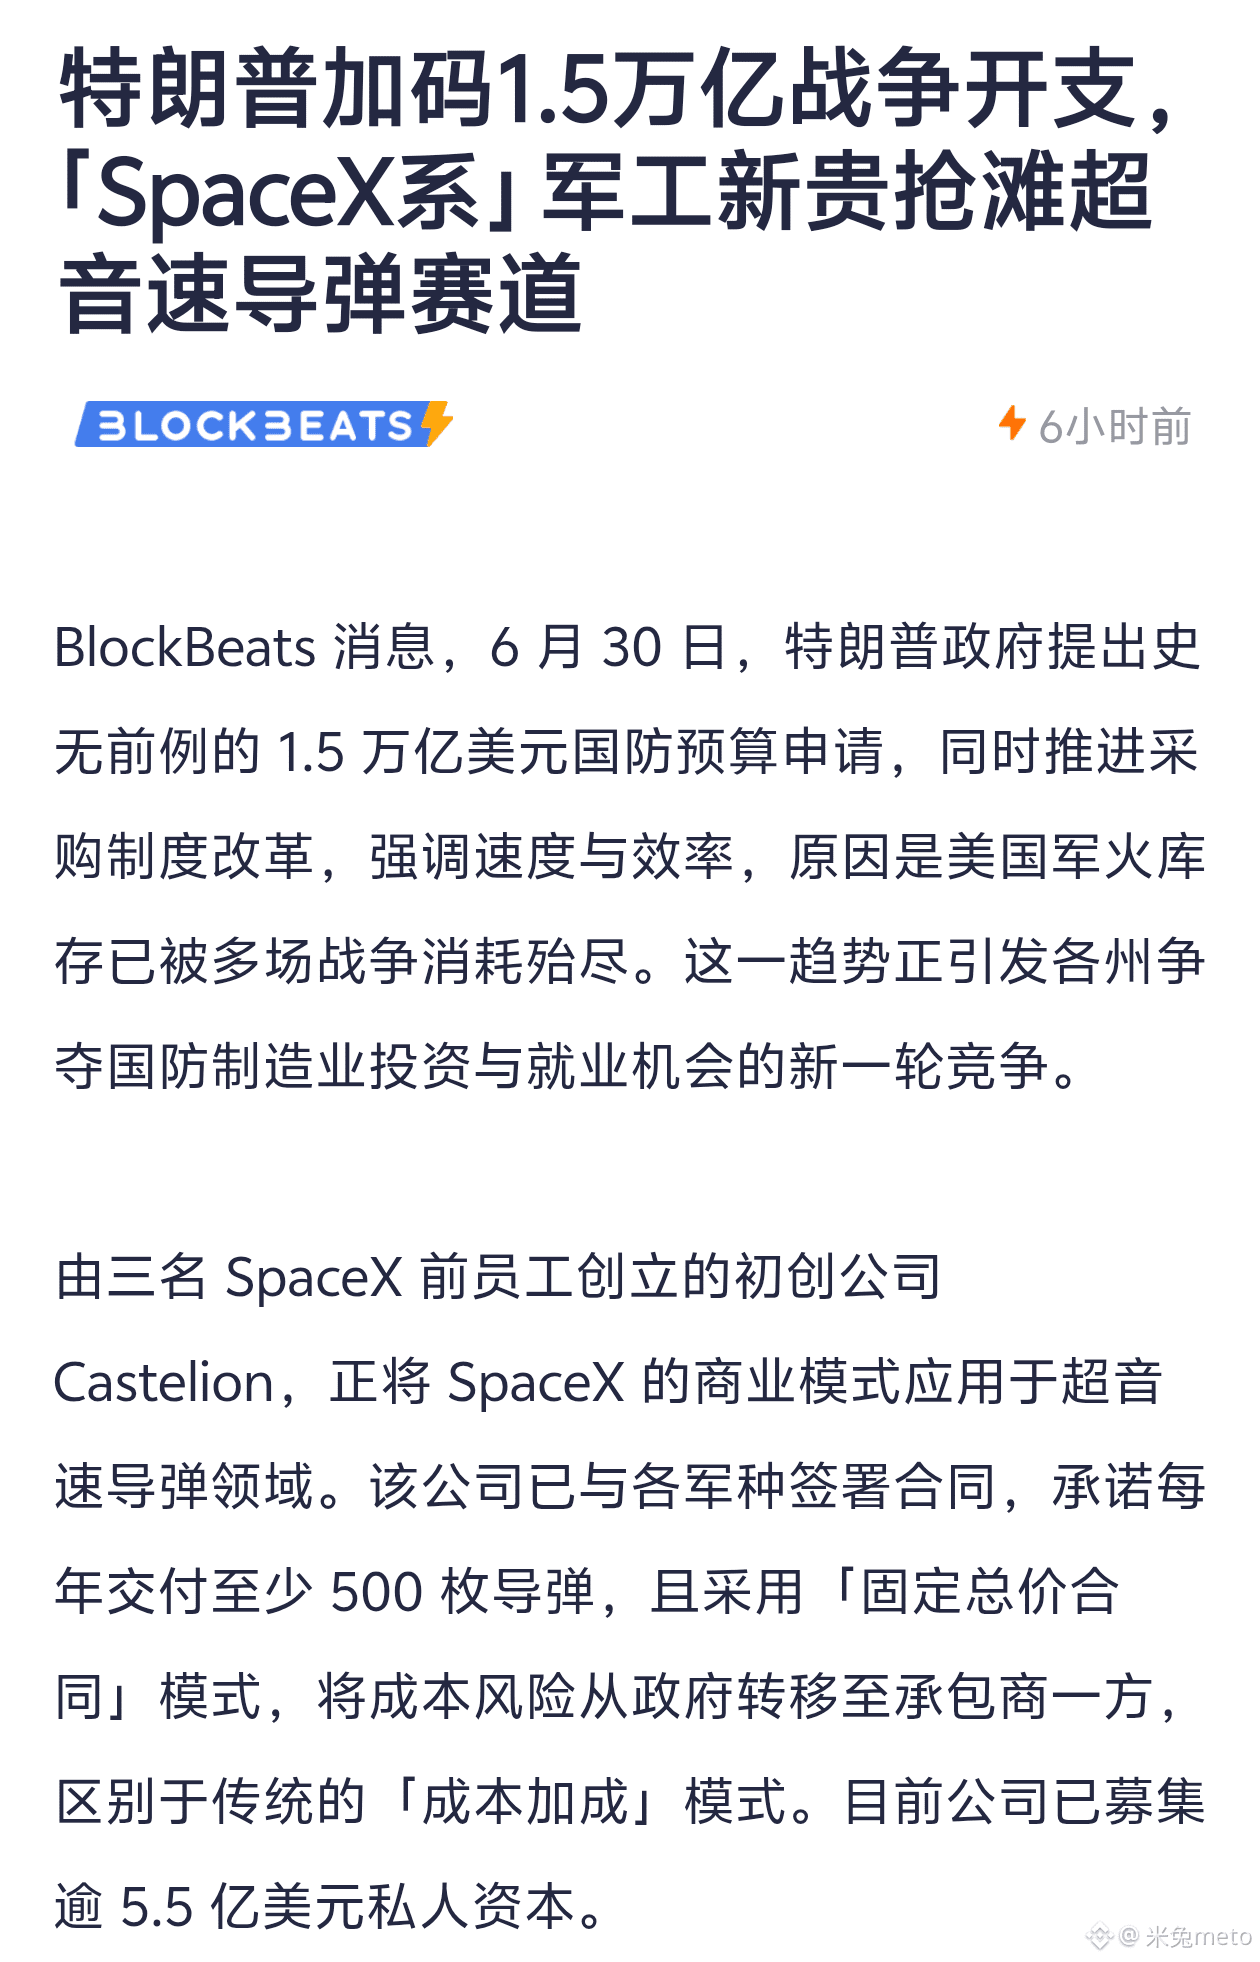
Der zweite Knickpunkt ist das 1,5-Billionen-Dollar-Verteidigungsbudget von Trump. Castelion – ein von ehemaligen SpaceX-Mitarbeitern gegründetes Unternehmen – hat bereits auf den Markt für Hyperschall-Marschflugkörper aufgesattelt und arbeitet mit dem Modell „Festpreisvertrag“. Genau diese Vorgehensweise hat SpaceX im Raumfahrtbereich bereits validiert. Die Ausweitung des Verteidigungsbudgets verschafft der militärischen Story von SpaceX einen neuen festen Anker: Nicht nur Raketen und Satelliten, sondern das gesamte „SpaceX-Ökosystem“ dringt in die Beschaffungssysteme des Pentagon ein.
Auch die Risikodaten sind klar: xAI machte 2025 einen Verlust von 6,35 Milliarden, im Q1 2026 nochmals 4,28 Milliarden Verlust; der GAAP-Nettoverlust von SpaceX in Höhe von 4,9 Milliarden wird hauptsächlich durch AI verursacht. Der Lieferverzug bei Grok und der Rücktritt von Mitgründern – all das zehrt an der Geduld des Marktes. Am 8. Dezember läuft die Sperrfrist aus; der daraus entstehende Verkaufsdruck nach der Expansion des Free Float ist ein deterministisches Ereignis.
Meine Einschätzung: Die Daten stützen kurzfristig einen Long. Die vorherige Allokation passiven Kapitals ist ein verlässlicher Käuferimpuls. Die Verbesserung der Starlink-Profitabilität liefert eine fundamentale Sicherheitsunterlage, und die Verteidigungs-Story öffnet die Bewertungsobergrenze. Der Bereich 180–200 ist vor dem 7. Juli mit hoher Wahrscheinlichkeit erreichbar. Aber die eine Woche nach der Aufnahme ist ein gefährliches Zeitfenster: Historisch liegt die Wahrscheinlichkeit, dass „Gute Nachrichten schon eingepreist sind“, bei über 50%. Wer jetzt long geht, verdient vor allem am Geldfluss in der Kapitalstruktur – nicht an der Unternehmenswertentwicklung. Man muss unbedingt vor der Freigabe der Sperrfrist aussteigen.
Auf Datenebene: Der Free Float von SpaceX liegt bei 25%–30%, Musk hält 82% der Stimmrechte. Die von der JPMorgan errechneten 4,3 Milliarden US-Dollar passiver Zuflüsse müssen nach dem Börsenschluss am 6. Juli zeitgleich zugeordnet werden. Das bedeutet: Indexfonds müssen mit begrenzten verfügbaren Stückzahlen das notwendige Gewicht exakt treffen – Angebot und Nachfrage sind dadurch extrem unausgewogen. Historische Fälle zeigen: Bei Emittenten mit niedrigem Free Float liegt die durchschnittliche Prämie vor der Aufnahme vorab bei 15%–25%. Bei SPCX liegt der Kurs aktuell bei etwa 170 – da ist noch Spielraum.
Ob ein Long jedoch funktioniert, hängt von zwei Daten-Knickpunkten ab. Der erste ist eine finanzielle „Qualitätswende“ bei Starlink: 2025 Umsatz 11,4 Milliarden, operatives Ergebnis 4,4 Milliarden, Bruttomarge 39%; im Q1 2026 steigt der Anteil auf 69%. Analysten prognostizieren, dass Starlink 2026 den Umsatz auf 18,7 Milliarden bringt – plus 80% YoY. Noch subtiler: SpaceX erhöhte im Mai entgegen dem Trend die Preise für Starlink-Pakete – im Schnitt um 10 US-Dollar pro Monat. Das zeigt den Wechsel von „User abgreifen“ zu „monetize installed base“; das Wachstum der EBITDA dürfte damit das Umsatzwachstum übertreffen. Dieses Fundament stützt die Long-These zumindest bis zur Untergrenze.
Der zweite Knickpunkt ist das 1,5-Billionen-Dollar-Verteidigungsbudget von Trump. Castelion – ein von ehemaligen SpaceX-Mitarbeitern gegründetes Unternehmen – hat bereits auf den Markt für Hyperschall-Marschflugkörper aufgesattelt und arbeitet mit dem Modell „Festpreisvertrag“. Genau diese Vorgehensweise hat SpaceX im Raumfahrtbereich bereits validiert. Die Ausweitung des Verteidigungsbudgets verschafft der militärischen Story von SpaceX einen neuen festen Anker: Nicht nur Raketen und Satelliten, sondern das gesamte „SpaceX-Ökosystem“ dringt in die Beschaffungssysteme des Pentagon ein.
Auch die Risikodaten sind klar: xAI machte 2025 einen Verlust von 6,35 Milliarden, im Q1 2026 nochmals 4,28 Milliarden Verlust; der GAAP-Nettoverlust von SpaceX in Höhe von 4,9 Milliarden wird hauptsächlich durch AI verursacht. Der Lieferverzug bei Grok und der Rücktritt von Mitgründern – all das zehrt an der Geduld des Marktes. Am 8. Dezember läuft die Sperrfrist aus; der daraus entstehende Verkaufsdruck nach der Expansion des Free Float ist ein deterministisches Ereignis.
Meine Einschätzung: Die Daten stützen kurzfristig einen Long. Die vorherige Allokation passiven Kapitals ist ein verlässlicher Käuferimpuls. Die Verbesserung der Starlink-Profitabilität liefert eine fundamentale Sicherheitsunterlage, und die Verteidigungs-Story öffnet die Bewertungsobergrenze. Der Bereich 180–200 ist vor dem 7. Juli mit hoher Wahrscheinlichkeit erreichbar. Aber die eine Woche nach der Aufnahme ist ein gefährliches Zeitfenster: Historisch liegt die Wahrscheinlichkeit, dass „Gute Nachrichten schon eingepreist sind“, bei über 50%. Wer jetzt long geht, verdient vor allem am Geldfluss in der Kapitalstruktur – nicht an der Unternehmenswertentwicklung. Man muss unbedingt vor der Freigabe der Sperrfrist aussteigen.