$MU Gestern haben sie mit diesem Quartalsbericht die Shortseller regelrecht an die Wand gedrückt. Die Bruttomarge schoss auf 84,9%, der Umsatz lag bei 41,4 Milliarden US-Dollar, der Nettogewinn bei 28,2 Milliarden – Zahlen allein sind längst nicht mehr das Entscheidende. Entscheidend ist, dass das Management es selbst bestätigt: Die HBM-Kapazität ist für das gesamte Jahr 2026 ausverkauft, 2027 ist ebenfalls fast vollständig vorbestellt, und außerdem haben sie die branchenweit erste Fünf-Jahres-Long-Contract-Vereinbarung unterschrieben. Das ist kein Zykliker – das ist der Weg einer „Energiewerte“-Logik: Die Preissetzungsmacht liegt in ihrer Hand
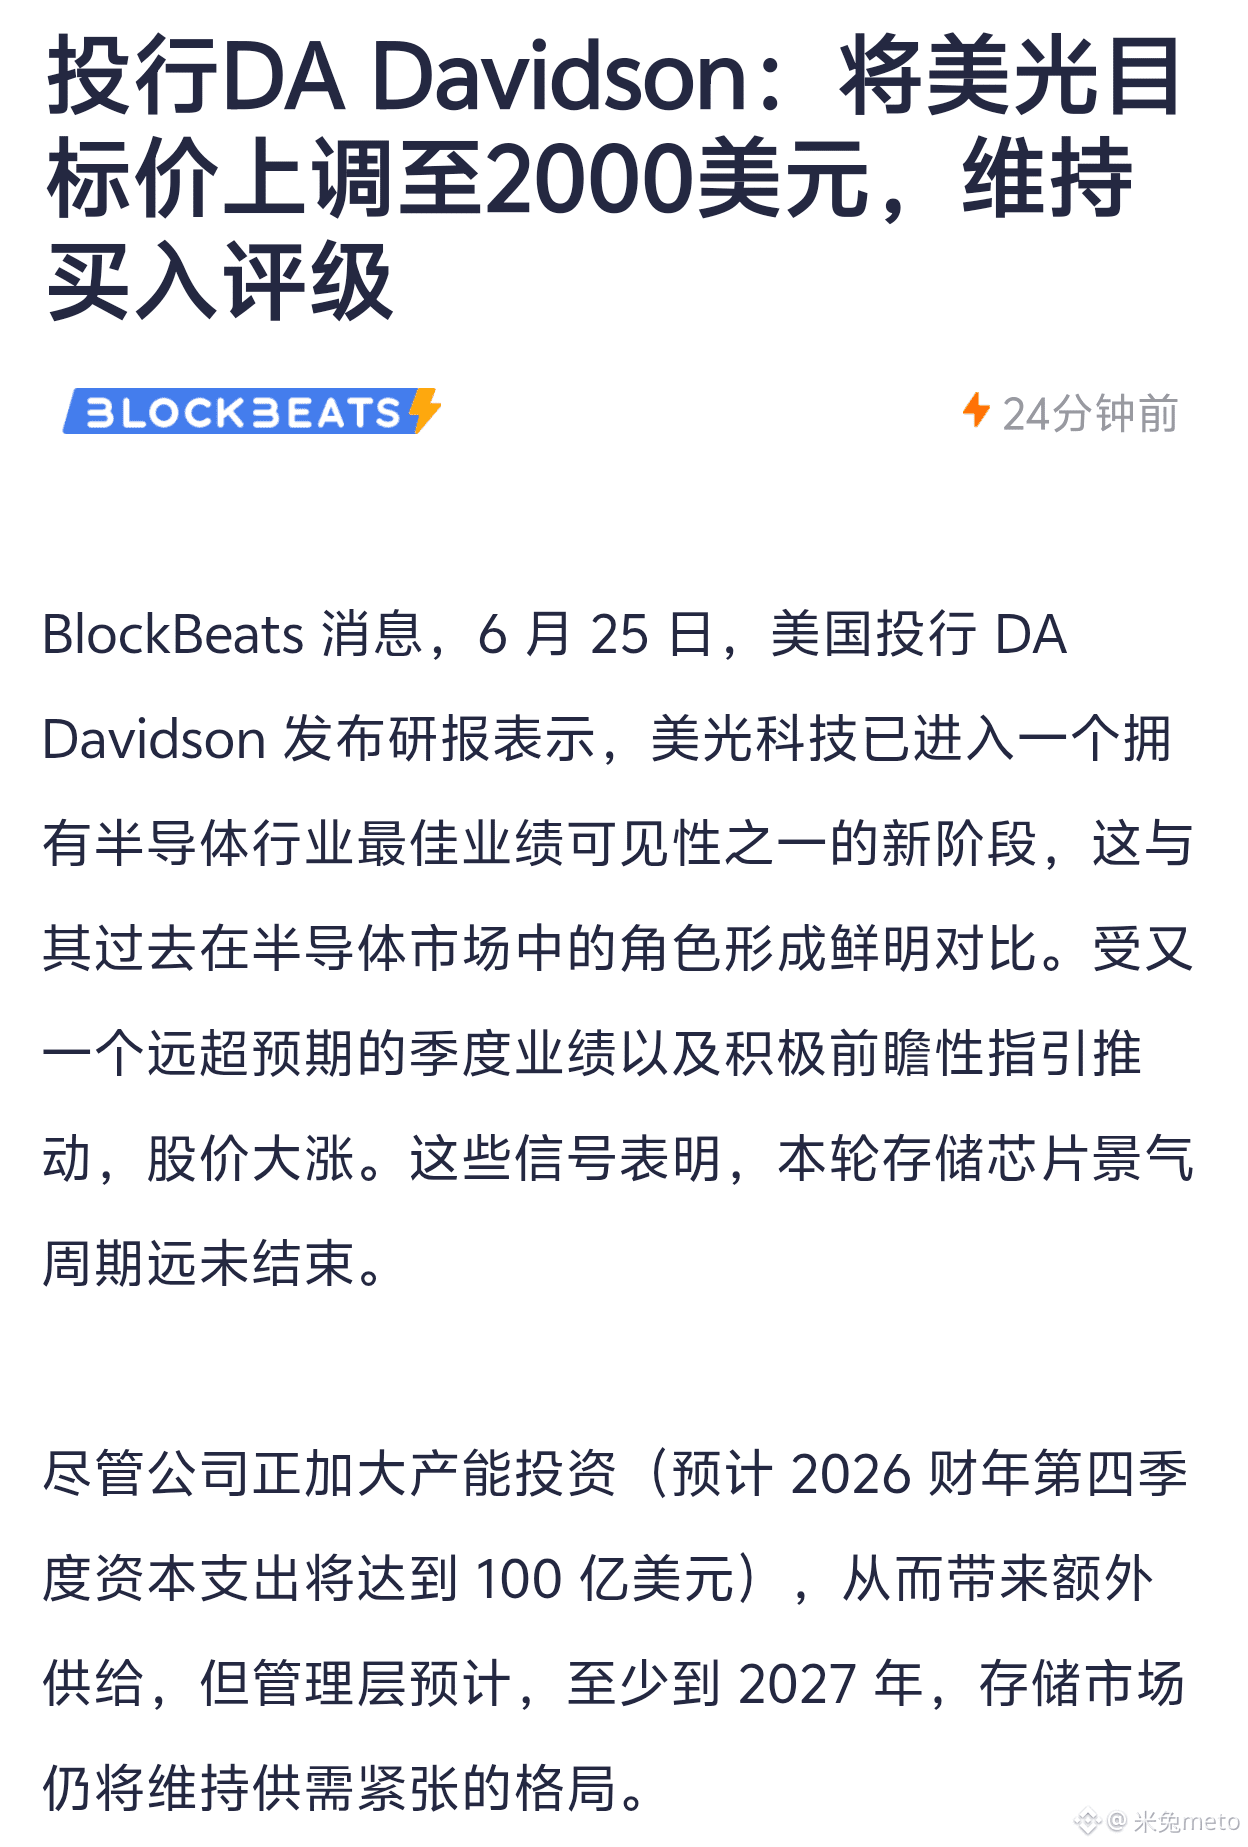
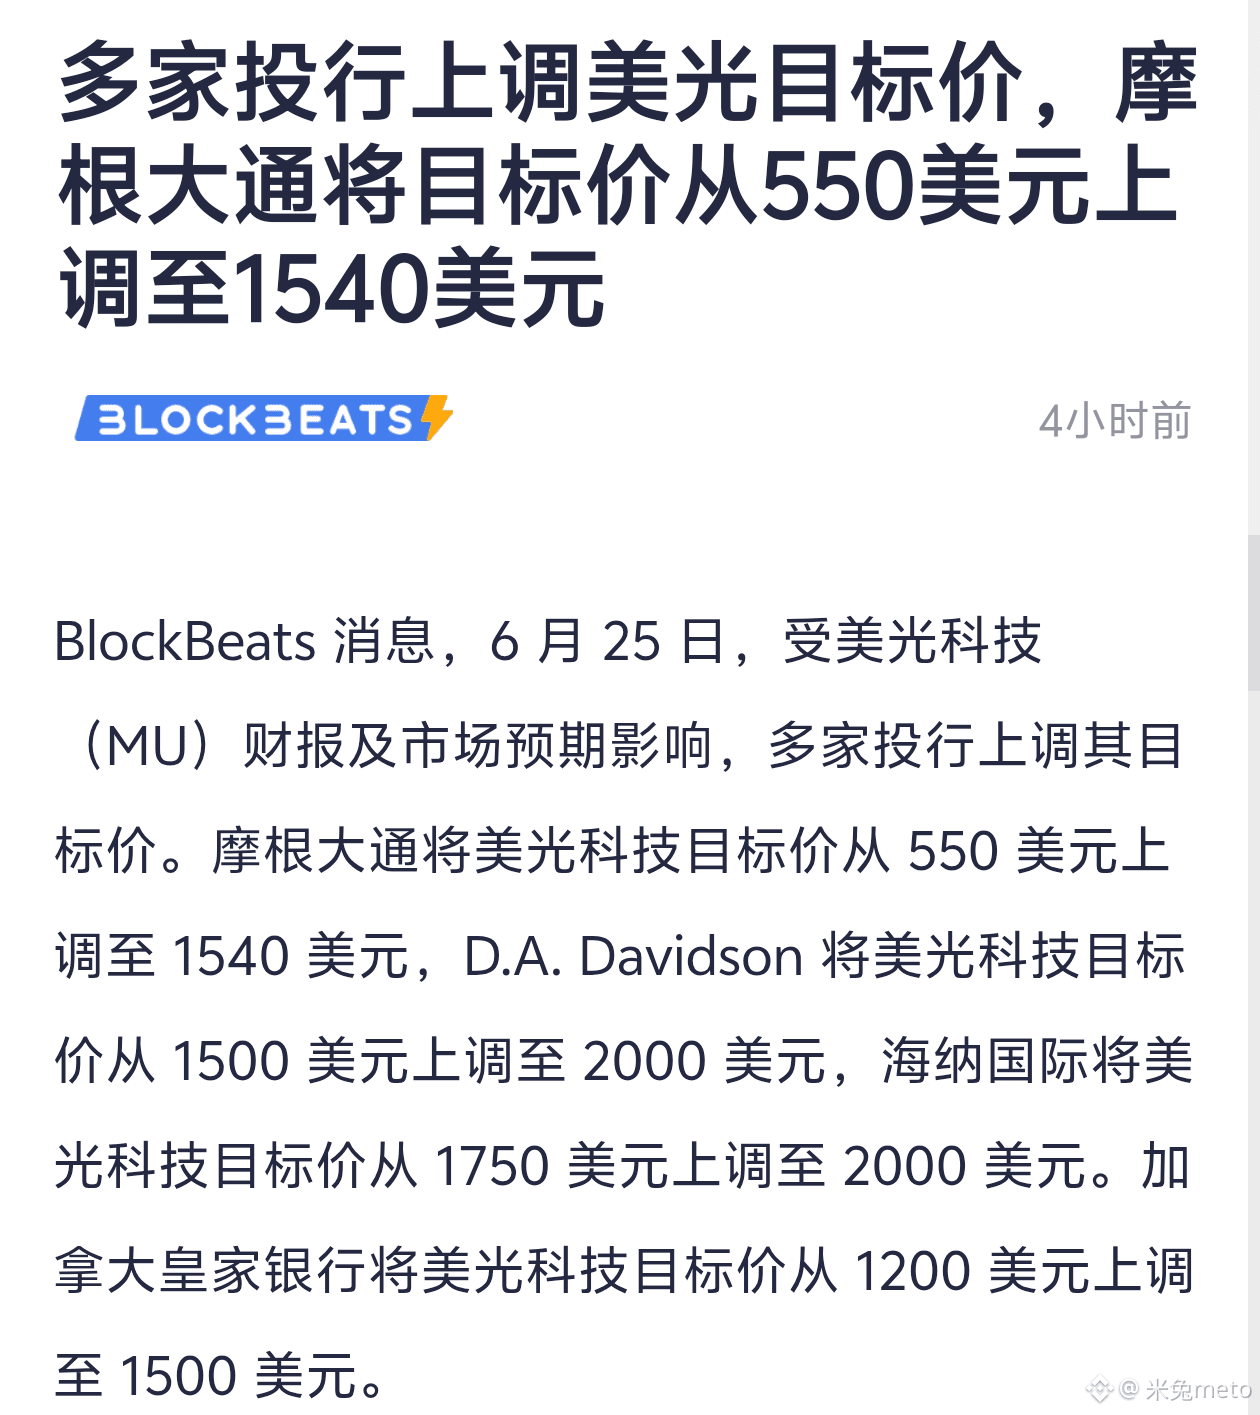
Im Pre-Market sprang die Aktie um 16% nach oben und berührte zeitweise 1252. JPMorgan hat das Kursziel von 550 US-Dollar direkt auf 1540 angehoben, D.A. Davidson und Hainan International rufen sogar 2000. Diese Investmentbanken geraten nicht einfach aus dem Bauch heraus in Euphorie – sie sehen eine strukturelle Veränderung, die viele übersehen: Microns Kundenstruktur ist von „quartalsweiser Auktion“ auf „jährliche Fixpreisverträge“ umgestellt worden. Damit steigt die Planbarkeit der Ergebnisse auf eine für die Halbleiterbranche seltene Länge. Früher war Micron ein Lohnarbeiter, der vom Lagerzyklus lebt – jetzt wird es zum Mieter der KI-Infrastruktur
HBM4 liefert bereits in Serie für Nvidias Rubin-Plattform, HBM4E geht nächstes Jahr in die Massenproduktion, und die technische Iteration erzeugt fortlaufend neue Premium-Preispunkte. Gleichzeitig saugt HBM die Wafer-Kapazität ab – normale DRAM- und NAND-Kapazitäten bleiben eher knapp. Die Preiswelle über alle Produktkategorien dürfte mindestens bis 2027 anhalten. Das Management erwartet für das Geschäftsjahr 2026 im Q4 Investitionsausgaben von 10 Milliarden US-Dollar für den Ausbau – aber das Angebot-Nachfrage-Defizit schließt sich dadurch nicht. Neue Werke brauchen zwei Jahre von Baubeginn bis zur Massenproduktion, und der Bedarf an KI-Rechenleistung übertrifft jedes Quartal die Erwartungen
Trumps Zwischenwahl ist eine weitere unterschwellige Spur. Anfang des Jahres hat er auf bestimmte fortschrittliche Chips eine Steuer von 25% erhoben und außerdem heftig dafür geworben, dass Micron im Bundesstaat New York ein neues Werk im Wert von mehreren Milliarden US-Dollar aufbaut. Ganz offen: Speicherkarten/Storage-Chips werden gerade „waffenisiert“ – als Einsatzstück im Tech-Krieg und zugleich als Vorzeigeprojekt für die Rückverlagerung der Industrie. Micron ist als US-Heimat-Säule für HBM praktisch das einzige „Wildes Tier“, daher werden politische Vorteile eher mehr als weniger. Die Zollschranken schützen es umso mehr vor einem Preisekampf mit Samsung und Hynix
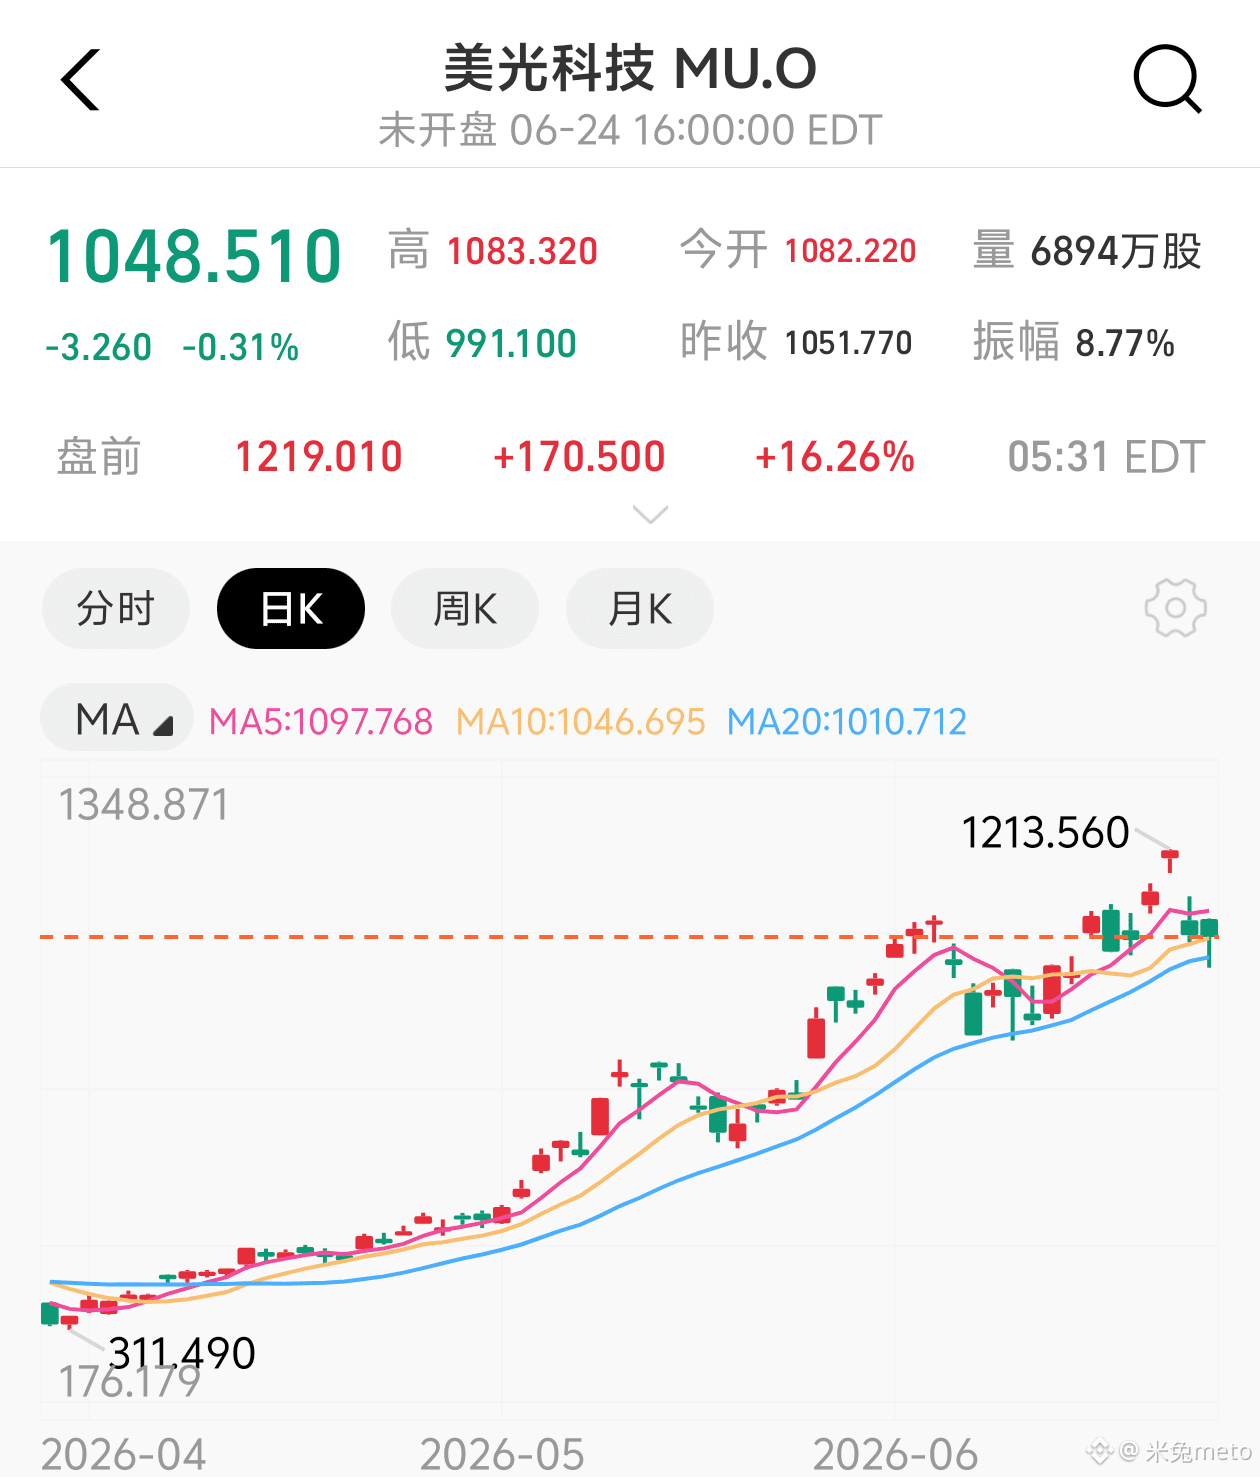
Charttechnisch: Von Anfang April (311 US-Dollar) ging es hoch auf jetzt 1220 – fast vierfacher Anstieg. Aber das Forward-PE liegt nur bei 9,4. Was heißt das? Die Gewinnwachstumsrate läuft schneller als der Kursanstieg – die Bewertung wird quasi „nachlaufend“ verdaut
Es sollte noch ein Rücksetzer von 30% Luft geben – falls die KI-Investitionsausgaben plötzlich abkühlen oder die Hynix-HBM-Kapazitäten unerwartet freigesetzt werden, ist ein kurzfristiger Drop von 20%–30% völlig normal. Aber mittelfristig und langfristig: Länge und Stärke dieses Superzyklus übertreffen die ursprünglichen Markt-Erwartungen deutlich. Geringe Verschuldung beim Halten lässt die Zeit für dich entscheiden.
Im Pre-Market sprang die Aktie um 16% nach oben und berührte zeitweise 1252. JPMorgan hat das Kursziel von 550 US-Dollar direkt auf 1540 angehoben, D.A. Davidson und Hainan International rufen sogar 2000. Diese Investmentbanken geraten nicht einfach aus dem Bauch heraus in Euphorie – sie sehen eine strukturelle Veränderung, die viele übersehen: Microns Kundenstruktur ist von „quartalsweiser Auktion“ auf „jährliche Fixpreisverträge“ umgestellt worden. Damit steigt die Planbarkeit der Ergebnisse auf eine für die Halbleiterbranche seltene Länge. Früher war Micron ein Lohnarbeiter, der vom Lagerzyklus lebt – jetzt wird es zum Mieter der KI-Infrastruktur
HBM4 liefert bereits in Serie für Nvidias Rubin-Plattform, HBM4E geht nächstes Jahr in die Massenproduktion, und die technische Iteration erzeugt fortlaufend neue Premium-Preispunkte. Gleichzeitig saugt HBM die Wafer-Kapazität ab – normale DRAM- und NAND-Kapazitäten bleiben eher knapp. Die Preiswelle über alle Produktkategorien dürfte mindestens bis 2027 anhalten. Das Management erwartet für das Geschäftsjahr 2026 im Q4 Investitionsausgaben von 10 Milliarden US-Dollar für den Ausbau – aber das Angebot-Nachfrage-Defizit schließt sich dadurch nicht. Neue Werke brauchen zwei Jahre von Baubeginn bis zur Massenproduktion, und der Bedarf an KI-Rechenleistung übertrifft jedes Quartal die Erwartungen
Trumps Zwischenwahl ist eine weitere unterschwellige Spur. Anfang des Jahres hat er auf bestimmte fortschrittliche Chips eine Steuer von 25% erhoben und außerdem heftig dafür geworben, dass Micron im Bundesstaat New York ein neues Werk im Wert von mehreren Milliarden US-Dollar aufbaut. Ganz offen: Speicherkarten/Storage-Chips werden gerade „waffenisiert“ – als Einsatzstück im Tech-Krieg und zugleich als Vorzeigeprojekt für die Rückverlagerung der Industrie. Micron ist als US-Heimat-Säule für HBM praktisch das einzige „Wildes Tier“, daher werden politische Vorteile eher mehr als weniger. Die Zollschranken schützen es umso mehr vor einem Preisekampf mit Samsung und Hynix
Charttechnisch: Von Anfang April (311 US-Dollar) ging es hoch auf jetzt 1220 – fast vierfacher Anstieg. Aber das Forward-PE liegt nur bei 9,4. Was heißt das? Die Gewinnwachstumsrate läuft schneller als der Kursanstieg – die Bewertung wird quasi „nachlaufend“ verdaut
Es sollte noch ein Rücksetzer von 30% Luft geben – falls die KI-Investitionsausgaben plötzlich abkühlen oder die Hynix-HBM-Kapazitäten unerwartet freigesetzt werden, ist ein kurzfristiger Drop von 20%–30% völlig normal. Aber mittelfristig und langfristig: Länge und Stärke dieses Superzyklus übertreffen die ursprünglichen Markt-Erwartungen deutlich. Geringe Verschuldung beim Halten lässt die Zeit für dich entscheiden.