
园长
263 Beiträge

园长
 Square Verified
Melden
Nutzer blockieren
区块链投资基金 SanyuanCapital 和 Web3 招聘平台 DeJob 创始人
6 Following
10.8K+ Follower
3.9K+ Like gegeben
Beiträge
·
--
Übersetzung ansehen
$HOOD.US 营收创历史新高,盘后还是坐了跳楼机
Robinhood 第三季营收为 14.24 亿美元,同比增长 12 %,
但是,但净利润同比下降14%,来到4.76亿美元。
加密业务收入去年同比下降 55 %,但和上一季相比则增长了 20 % 。
特别提一下 Robinhood 链,
主网上线首季就贡献收入,就为Robinhood贡献 2600 万美元收入。
DEX交易量超过 800亿美元,链上费用超过 5000万美元。
不过,如果剔除了2600 万美元的主网收入,和上一季环比其实还跌了 6 % 。
Robinhood链上活跃度最近也有点熄火了,日活跃地址高点回落三成,日交易量也少了四成。
如果继续趋势延续下去,第四季度还能不能保持着同样的收入,我觉得还是有点悬。
不过,预测市场业务倒是黑马,
这季预测市场的收入,已经超过加密业务的 1.2亿美元,
和去年同期相比,增长超过 6 倍,来到了单季 1.73 亿美元。
终结: 营收创新高,利润没跟上。
如果未来这两个月 Robinhood 链继续搞事情,链上活跃度能够回暖,第四季度估计还撑得住。
如果链上继续降温,传统加密又迟迟没复苏。
下季度财报估计头更大。
{future}(HOODUSDT)
$HOOD.US 营收创历史新高,盘后还是坐了跳楼机
Robinhood 第三季营收为 14.24 亿美元,同比增长 12 %,
但是,但净利润同比下降14%,来到4.76亿美元。
加密业务收入去年同比下降 55 %,但和上一季相比则增长了 20 % 。
特别提一下 Robinhood 链,
主网上线首季就贡献收入,就为Robinhood贡献 2600 万美元收入。
DEX交易量超过 800亿美元,链上费用超过 5000万美元。
不过,如果剔除了2600 万美元的主网收入,和上一季环比其实还跌了 6 % 。
Robinhood链上活跃度最近也有点熄火了,日活跃地址高点回落三成,日交易量也少了四成。
如果继续趋势延续下去,第四季度还能不能保持着同样的收入,我觉得还是有点悬。
不过,预测市场业务倒是黑马,
这季预测市场的收入,已经超过加密业务的 1.2亿美元,
和去年同期相比,增长超过 6 倍,来到了单季 1.73 亿美元。
终结: 营收创新高,利润没跟上。
如果未来这两个月 Robinhood 链继续搞事情,链上活跃度能够回暖,第四季度估计还撑得住。
如果链上继续降温,传统加密又迟迟没复苏。
下季度财报估计头更大。
Robinhood 第三季营收为 14.24 亿美元,同比增长 12 %,
但是,但净利润同比下降14%,来到4.76亿美元。
加密业务收入去年同比下降 55 %,但和上一季相比则增长了 20 % 。
特别提一下 Robinhood 链,
主网上线首季就贡献收入,就为Robinhood贡献 2600 万美元收入。
DEX交易量超过 800亿美元,链上费用超过 5000万美元。
不过,如果剔除了2600 万美元的主网收入,和上一季环比其实还跌了 6 % 。
Robinhood链上活跃度最近也有点熄火了,日活跃地址高点回落三成,日交易量也少了四成。
如果继续趋势延续下去,第四季度还能不能保持着同样的收入,我觉得还是有点悬。
不过,预测市场业务倒是黑马,
这季预测市场的收入,已经超过加密业务的 1.2亿美元,
和去年同期相比,增长超过 6 倍,来到了单季 1.73 亿美元。
终结: 营收创新高,利润没跟上。
如果未来这两个月 Robinhood 链继续搞事情,链上活跃度能够回暖,第四季度估计还撑得住。
如果链上继续降温,传统加密又迟迟没复苏。
下季度财报估计头更大。
HOODUS-0,46%
1
521
·
--
Verifiziert
Erst heute, als ich mich in mein US-Aktiendepot eingeloggt habe, habe ich entdeckt, dass $MRNA letzte Woche um 16 % gestiegen ist,
nur um am Donnerstag 17 % abzustürzen.
Der Grund: Die Details zum mRNA-Krebsimpfstoff, den MRNA gemeinsam mit $MRK entwickelt hat, wurden veröffentlicht.
Bei den Studienteilnehmern, die den Impfstoff erhielten,
sank das Risiko eines Rückfalls oder Todes um 42 % und das Risiko von Fernmetastasen oder Tod um 38 %.
Wie erwartet: Fällt der Kurs trotz guter Nachrichten, werden die guten Nachrichten plötzlich als schlechte aufgefasst – und die Aktie korrigiert direkt.
Während der KI-Sektor letzte Woche nachgab, entwickelten sich Gesundheitsaktien dagegen recht gut.
Am 20. Oktober erreichte der Gesundheitssektor im S&P 500 sogar ein neues Allzeithoch.
Offenbar ist das aus dem KI-Sektor abgezogene Kapital in den Gesundheitssektor geflossen.
Als ich $MRNA damals kaufte, lag der Kurs bei etwa 51 US-Dollar. Im August stieg er auf 164 US-Dollar, und letzte Woche erreichte er kurzzeitig 252 US-Dollar – fast das Fünffache meines Einstiegskurses.
Am Ende habe ich den Höchststand verpasst. Fühlt sich an, als hätte ich eine Million verpasst, haha.
Na ja, mal sehen, ob der Gesundheitssektor diese Woche weiter zulegt.
{future}(MRNAUSDT)
Erst heute, als ich mich in mein US-Aktiendepot eingeloggt habe, habe ich entdeckt, dass $MRNA letzte Woche um 16 % gestiegen ist,
nur um am Donnerstag 17 % abzustürzen.
Der Grund: Die Details zum mRNA-Krebsimpfstoff, den MRNA gemeinsam mit $MRK entwickelt hat, wurden veröffentlicht.
Bei den Studienteilnehmern, die den Impfstoff erhielten,
sank das Risiko eines Rückfalls oder Todes um 42 % und das Risiko von Fernmetastasen oder Tod um 38 %.
Wie erwartet: Fällt der Kurs trotz guter Nachrichten, werden die guten Nachrichten plötzlich als schlechte aufgefasst – und die Aktie korrigiert direkt.
Während der KI-Sektor letzte Woche nachgab, entwickelten sich Gesundheitsaktien dagegen recht gut.
Am 20. Oktober erreichte der Gesundheitssektor im S&P 500 sogar ein neues Allzeithoch.
Offenbar ist das aus dem KI-Sektor abgezogene Kapital in den Gesundheitssektor geflossen.
Als ich $MRNA damals kaufte, lag der Kurs bei etwa 51 US-Dollar. Im August stieg er auf 164 US-Dollar, und letzte Woche erreichte er kurzzeitig 252 US-Dollar – fast das Fünffache meines Einstiegskurses.
Am Ende habe ich den Höchststand verpasst. Fühlt sich an, als hätte ich eine Million verpasst, haha.
Na ja, mal sehen, ob der Gesundheitssektor diese Woche weiter zulegt.
nur um am Donnerstag 17 % abzustürzen.
Der Grund: Die Details zum mRNA-Krebsimpfstoff, den MRNA gemeinsam mit $MRK entwickelt hat, wurden veröffentlicht.
Bei den Studienteilnehmern, die den Impfstoff erhielten,
sank das Risiko eines Rückfalls oder Todes um 42 % und das Risiko von Fernmetastasen oder Tod um 38 %.
Wie erwartet: Fällt der Kurs trotz guter Nachrichten, werden die guten Nachrichten plötzlich als schlechte aufgefasst – und die Aktie korrigiert direkt.
Während der KI-Sektor letzte Woche nachgab, entwickelten sich Gesundheitsaktien dagegen recht gut.
Am 20. Oktober erreichte der Gesundheitssektor im S&P 500 sogar ein neues Allzeithoch.
Offenbar ist das aus dem KI-Sektor abgezogene Kapital in den Gesundheitssektor geflossen.
Als ich $MRNA damals kaufte, lag der Kurs bei etwa 51 US-Dollar. Im August stieg er auf 164 US-Dollar, und letzte Woche erreichte er kurzzeitig 252 US-Dollar – fast das Fünffache meines Einstiegskurses.
Am Ende habe ich den Höchststand verpasst. Fühlt sich an, als hätte ich eine Million verpasst, haha.
Na ja, mal sehen, ob der Gesundheitssektor diese Woche weiter zulegt.
1
1k
·
--
Aktie steigt, warum verlierst du trotzdem mit deinem Call-Optionsschein Geld?
Viele Anfänger denken, dass man mit dem Kauf eines Calls (einer Call-Option) automatisch Geld verdient, sobald die Aktie steigt.
Tatsächlich kaufst du mit einem Call nicht nur die Erwartung auf einen steigenden Aktienkurs, sondern musst auch vorhersagen, wie stark er bis zum Verfall steigt, wann er steigt und wann du verkaufen solltest. Es ist nicht so, dass man ihn einfach kauft und dann passiv hält, bis man Gewinn macht.
Komplex? Schauen wir uns einfach ein Beispiel an:
Nehmen wir $SPCX als Beispiel:
Am 20. Oktober wurde nach Börsenschluss der Quartalsbericht veröffentlicht, und am nächsten Tag sprang der Kurs zeitweise auf 166.17 US-Dollar.
Angenommen, du hast einen Call mit Verfall am 21. Oktober und einem Ausübungspreis von 162.50 US-Dollar gekauft,
obwohl der Kurs die 162.50 US-Dollar bereits überschritten hat, kann es trotzdem passieren, dass am Ende alles verloren geht.
Denn $SPCX fiel am 21. Oktober zum Handelsschluss wieder auf 159.29 und lag damit unter dem Ausübungspreis,
und ausgerechnet an diesem Tag lief auch dieser Call aus.
Zum Verfall lag der Kurs immer noch unter dem Ausübungspreis, also war dieser Call wertlos,
und die zuvor gezahlte Prämie war damit vollständig verloren.
Kann man also früher verkaufen?
Natürlich, eine Option muss nicht bis zum Verfall gehalten werden; man kann sie auch intraday schließen.
Aber selbst wenn der Aktienkurs den Ausübungspreis übersteigt, bedeutet das nicht automatisch Gewinn. Es kommt auch darauf an, wie viel Prämie man ursprünglich gezahlt hat und zu welchem Optionspreis man verkauft. Das erkläre ich beim nächsten Mal genauer.
{future}(SPCXUSDT)
Aktie steigt, warum verlierst du trotzdem mit deinem Call-Optionsschein Geld?
Viele Anfänger denken, dass man mit dem Kauf eines Calls (einer Call-Option) automatisch Geld verdient, sobald die Aktie steigt.
Tatsächlich kaufst du mit einem Call nicht nur die Erwartung auf einen steigenden Aktienkurs, sondern musst auch vorhersagen, wie stark er bis zum Verfall steigt, wann er steigt und wann du verkaufen solltest. Es ist nicht so, dass man ihn einfach kauft und dann passiv hält, bis man Gewinn macht.
Komplex? Schauen wir uns einfach ein Beispiel an:
Nehmen wir $SPCX als Beispiel:
Am 20. Oktober wurde nach Börsenschluss der Quartalsbericht veröffentlicht, und am nächsten Tag sprang der Kurs zeitweise auf 166.17 US-Dollar.
Angenommen, du hast einen Call mit Verfall am 21. Oktober und einem Ausübungspreis von 162.50 US-Dollar gekauft,
obwohl der Kurs die 162.50 US-Dollar bereits überschritten hat, kann es trotzdem passieren, dass am Ende alles verloren geht.
Denn $SPCX fiel am 21. Oktober zum Handelsschluss wieder auf 159.29 und lag damit unter dem Ausübungspreis,
und ausgerechnet an diesem Tag lief auch dieser Call aus.
Zum Verfall lag der Kurs immer noch unter dem Ausübungspreis, also war dieser Call wertlos,
und die zuvor gezahlte Prämie war damit vollständig verloren.
Kann man also früher verkaufen?
Natürlich, eine Option muss nicht bis zum Verfall gehalten werden; man kann sie auch intraday schließen.
Aber selbst wenn der Aktienkurs den Ausübungspreis übersteigt, bedeutet das nicht automatisch Gewinn. Es kommt auch darauf an, wie viel Prämie man ursprünglich gezahlt hat und zu welchem Optionspreis man verkauft. Das erkläre ich beim nächsten Mal genauer.
Viele Anfänger denken, dass man mit dem Kauf eines Calls (einer Call-Option) automatisch Geld verdient, sobald die Aktie steigt.
Tatsächlich kaufst du mit einem Call nicht nur die Erwartung auf einen steigenden Aktienkurs, sondern musst auch vorhersagen, wie stark er bis zum Verfall steigt, wann er steigt und wann du verkaufen solltest. Es ist nicht so, dass man ihn einfach kauft und dann passiv hält, bis man Gewinn macht.
Komplex? Schauen wir uns einfach ein Beispiel an:
Nehmen wir $SPCX als Beispiel:
Am 20. Oktober wurde nach Börsenschluss der Quartalsbericht veröffentlicht, und am nächsten Tag sprang der Kurs zeitweise auf 166.17 US-Dollar.
Angenommen, du hast einen Call mit Verfall am 21. Oktober und einem Ausübungspreis von 162.50 US-Dollar gekauft,
obwohl der Kurs die 162.50 US-Dollar bereits überschritten hat, kann es trotzdem passieren, dass am Ende alles verloren geht.
Denn $SPCX fiel am 21. Oktober zum Handelsschluss wieder auf 159.29 und lag damit unter dem Ausübungspreis,
und ausgerechnet an diesem Tag lief auch dieser Call aus.
Zum Verfall lag der Kurs immer noch unter dem Ausübungspreis, also war dieser Call wertlos,
und die zuvor gezahlte Prämie war damit vollständig verloren.
Kann man also früher verkaufen?
Natürlich, eine Option muss nicht bis zum Verfall gehalten werden; man kann sie auch intraday schließen.
Aber selbst wenn der Aktienkurs den Ausübungspreis übersteigt, bedeutet das nicht automatisch Gewinn. Es kommt auch darauf an, wie viel Prämie man ursprünglich gezahlt hat und zu welchem Optionspreis man verkauft. Das erkläre ich beim nächsten Mal genauer.
872
·
--
Verifiziert
$SPCX schreibt endlich schwarze Zahlen
$SPCX hat nach dem Börsengang endlich sein erstes profitables Quartal erzielt.
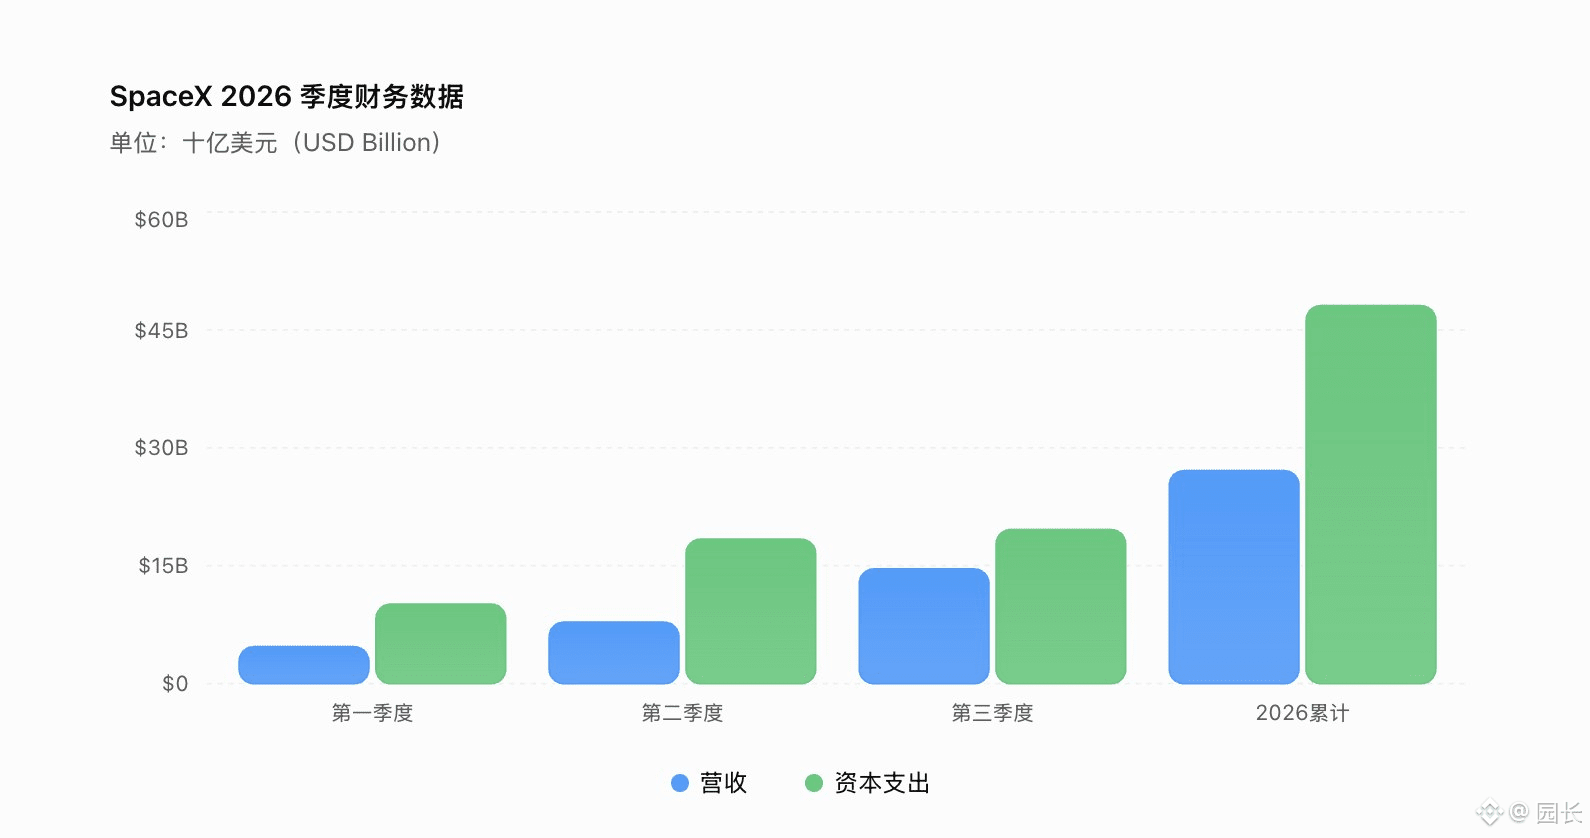
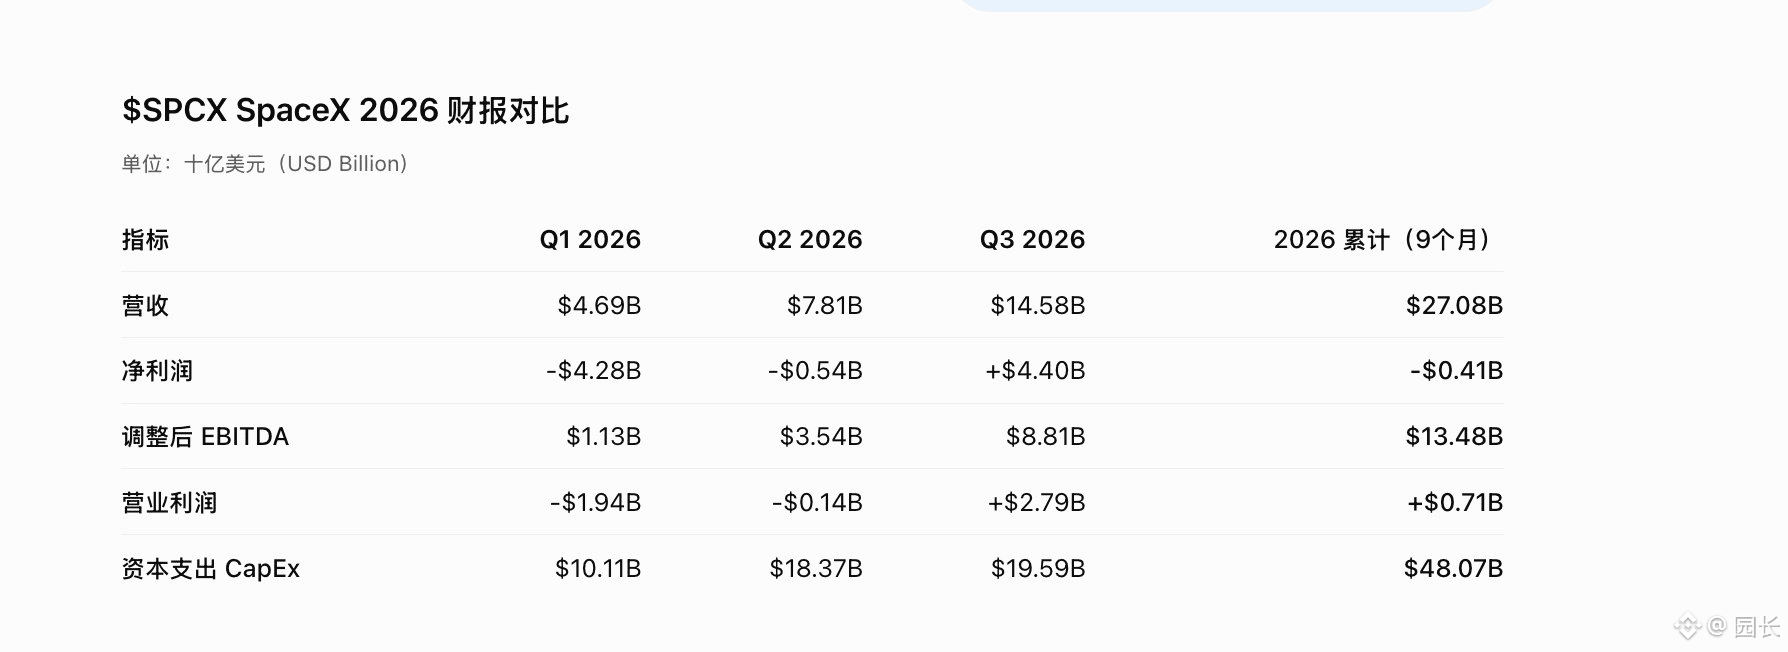
Der Umsatz erreichte 14,6 Milliarden US-Dollar – ein Plus von 161 % gegenüber dem Vorjahr.
Im dritten Quartal lag der Nettogewinn bei 4,4 Milliarden US-Dollar, und die Aktie legte nachbörslich direkt um 4 % zu.
Der Quartalsbericht für Q3 ist zwar beeindruckend, aber ist der Markt vielleicht etwas zu optimistisch?
Betrachtet man die Zahlen der ersten drei Quartale, beliefen sich die Investitionsausgaben auf 48 Milliarden US-Dollar, während sich der kumulierte Verlust auf 410 Millionen US-Dollar summierte.
Die Investitionsausgaben entsprachen dem 1,78-Fachen des Umsatzes.
Schauen wir uns nun das KI-Geschäft an, das in diesem Quartal den höchsten Umsatz erzielt hat:
In den ersten drei Quartalen beliefen sich die Investitionsausgaben auf satte 40 Milliarden US-Dollar,
während der Umsatz nur 10,9 Milliarden betrug.
Nicht vergessen: Die Marktkapitalisierung von $SPCX liegt bei über 2 Billionen US-Dollar.
Wie zu erwarten, zählt bei Musks Unternehmen
die Marktstimmung mehr als jede Analyse – jegliche Vernunft scheint außer Kraft gesetzt.
{future}(SPCXUSDT)
$SPCX schreibt endlich schwarze Zahlen
$SPCX hat nach dem Börsengang endlich sein erstes profitables Quartal erzielt.
Der Umsatz erreichte 14,6 Milliarden US-Dollar – ein Plus von 161 % gegenüber dem Vorjahr.
Im dritten Quartal lag der Nettogewinn bei 4,4 Milliarden US-Dollar, und die Aktie legte nachbörslich direkt um 4 % zu.
Der Quartalsbericht für Q3 ist zwar beeindruckend, aber ist der Markt vielleicht etwas zu optimistisch?
Betrachtet man die Zahlen der ersten drei Quartale, beliefen sich die Investitionsausgaben auf 48 Milliarden US-Dollar, während sich der kumulierte Verlust auf 410 Millionen US-Dollar summierte.
Die Investitionsausgaben entsprachen dem 1,78-Fachen des Umsatzes.
Schauen wir uns nun das KI-Geschäft an, das in diesem Quartal den höchsten Umsatz erzielt hat:
In den ersten drei Quartalen beliefen sich die Investitionsausgaben auf satte 40 Milliarden US-Dollar,
während der Umsatz nur 10,9 Milliarden betrug.
Nicht vergessen: Die Marktkapitalisierung von $SPCX liegt bei über 2 Billionen US-Dollar.
Wie zu erwarten, zählt bei Musks Unternehmen
die Marktstimmung mehr als jede Analyse – jegliche Vernunft scheint außer Kraft gesetzt.
$SPCX hat nach dem Börsengang endlich sein erstes profitables Quartal erzielt.
Der Umsatz erreichte 14,6 Milliarden US-Dollar – ein Plus von 161 % gegenüber dem Vorjahr.
Im dritten Quartal lag der Nettogewinn bei 4,4 Milliarden US-Dollar, und die Aktie legte nachbörslich direkt um 4 % zu.
Der Quartalsbericht für Q3 ist zwar beeindruckend, aber ist der Markt vielleicht etwas zu optimistisch?
Betrachtet man die Zahlen der ersten drei Quartale, beliefen sich die Investitionsausgaben auf 48 Milliarden US-Dollar, während sich der kumulierte Verlust auf 410 Millionen US-Dollar summierte.
Die Investitionsausgaben entsprachen dem 1,78-Fachen des Umsatzes.
Schauen wir uns nun das KI-Geschäft an, das in diesem Quartal den höchsten Umsatz erzielt hat:
In den ersten drei Quartalen beliefen sich die Investitionsausgaben auf satte 40 Milliarden US-Dollar,
während der Umsatz nur 10,9 Milliarden betrug.
Nicht vergessen: Die Marktkapitalisierung von $SPCX liegt bei über 2 Billionen US-Dollar.
Wie zu erwarten, zählt bei Musks Unternehmen
die Marktstimmung mehr als jede Analyse – jegliche Vernunft scheint außer Kraft gesetzt.
1
3
2.7k
·
--
Stimmen Sie jetzt für 园长|YuanMan ab und helfen Sie ihm, einer der 100 besten Blockchain-Creator des Jahres 2026 zu werden! [立即投票](https://app.binance.com/uni-qr/cact26user/579)
Stimmen Sie jetzt für 园长|YuanMan ab und helfen Sie ihm, einer der 100 besten Blockchain-Creator des Jahres 2026 zu werden! 立即投票
5
367
·
--
Verifiziert
$STRK Nach der großen Freischaltung kam die Gegenbewegung nach dem Abverkauf
Am 15. Oktober wurden 127 Millionen $STRK freigeschaltet. Danach erholte sich der Preis vom Tief bei 0,0718 US-Dollar auf 0,08364 US-Dollar. Gleichzeitig startete Starknet an diesem Tag eine Abstimmung darüber, ob eine Abspaltung von ETH geprüft werden soll. Diese Abstimmung ist jedoch nicht bindend und dient hauptsächlich dazu, Meinungen einzuholen.
Schauen wir uns die Derivatedaten an:
Das 24-Stunden-Handelsvolumen bei Futures beträgt 1,45 Milliarden US-Dollar, während das Spot-Volumen 207 Millionen beträgt. Das Futures-Volumen ist also 7-mal so hoch wie das Spot-Volumen.
Der Futures-Markt ist in der Tat sehr aktiv.
Die Veränderung des Binance-OI beträgt außerdem +11,51 %. Wenn Preis und OI gleichzeitig steigen, deutet das darauf hin, dass die Erholung von neuen offenen Positionen begleitet wird. Die Funding Rate ist weiterhin positiv.
In Kombination mit diesen Bedingungen kann man davon ausgehen, dass der Markt die Nachricht über die Freischaltung von
$STRK bereits verdaut hat.
Da die Funding Rate positiv ist und das Futures-Volumen deutlich über dem Spot-Volumen liegt, sind die Long-Positionen leicht überfüllt.
Wenn die Spot-Käufe mithalten können, besteht vermutlich die Chance, dass der Preis weiter steigt.
Andernfalls könnte der Hebel eine Korrektur verstärken.
{future}(STRKUSDT)
$STRK Nach der großen Freischaltung kam die Gegenbewegung nach dem Abverkauf
Am 15. Oktober wurden 127 Millionen $STRK freigeschaltet. Danach erholte sich der Preis vom Tief bei 0,0718 US-Dollar auf 0,08364 US-Dollar. Gleichzeitig startete Starknet an diesem Tag eine Abstimmung darüber, ob eine Abspaltung von ETH geprüft werden soll. Diese Abstimmung ist jedoch nicht bindend und dient hauptsächlich dazu, Meinungen einzuholen.
Schauen wir uns die Derivatedaten an:
Das 24-Stunden-Handelsvolumen bei Futures beträgt 1,45 Milliarden US-Dollar, während das Spot-Volumen 207 Millionen beträgt. Das Futures-Volumen ist also 7-mal so hoch wie das Spot-Volumen.
Der Futures-Markt ist in der Tat sehr aktiv.
Die Veränderung des Binance-OI beträgt außerdem +11,51 %. Wenn Preis und OI gleichzeitig steigen, deutet das darauf hin, dass die Erholung von neuen offenen Positionen begleitet wird. Die Funding Rate ist weiterhin positiv.
In Kombination mit diesen Bedingungen kann man davon ausgehen, dass der Markt die Nachricht über die Freischaltung von
$STRK bereits verdaut hat.
Da die Funding Rate positiv ist und das Futures-Volumen deutlich über dem Spot-Volumen liegt, sind die Long-Positionen leicht überfüllt.
Wenn die Spot-Käufe mithalten können, besteht vermutlich die Chance, dass der Preis weiter steigt.
Andernfalls könnte der Hebel eine Korrektur verstärken.
Am 15. Oktober wurden 127 Millionen $STRK freigeschaltet. Danach erholte sich der Preis vom Tief bei 0,0718 US-Dollar auf 0,08364 US-Dollar. Gleichzeitig startete Starknet an diesem Tag eine Abstimmung darüber, ob eine Abspaltung von ETH geprüft werden soll. Diese Abstimmung ist jedoch nicht bindend und dient hauptsächlich dazu, Meinungen einzuholen.
Schauen wir uns die Derivatedaten an:
Das 24-Stunden-Handelsvolumen bei Futures beträgt 1,45 Milliarden US-Dollar, während das Spot-Volumen 207 Millionen beträgt. Das Futures-Volumen ist also 7-mal so hoch wie das Spot-Volumen.
Der Futures-Markt ist in der Tat sehr aktiv.
Die Veränderung des Binance-OI beträgt außerdem +11,51 %. Wenn Preis und OI gleichzeitig steigen, deutet das darauf hin, dass die Erholung von neuen offenen Positionen begleitet wird. Die Funding Rate ist weiterhin positiv.
In Kombination mit diesen Bedingungen kann man davon ausgehen, dass der Markt die Nachricht über die Freischaltung von
$STRK bereits verdaut hat.
Da die Funding Rate positiv ist und das Futures-Volumen deutlich über dem Spot-Volumen liegt, sind die Long-Positionen leicht überfüllt.
Wenn die Spot-Käufe mithalten können, besteht vermutlich die Chance, dass der Preis weiter steigt.
Andernfalls könnte der Hebel eine Korrektur verstärken.
1
876
·
--
Verifiziert
$STRK hat sich innerhalb eines Monats verdreifacht und innerhalb einer Woche verdoppelt –
ist das der Startschuss zum Abheben oder der Beginn einer neuen Welle von Anlegern, die auf Verlusten sitzen bleiben?
Der CEO von StarkWare ließ eine Bombe platzen:
Starknet erwägt, das von Ethereum geschützte Netzwerk zu verlassen und eine eigene Layer-1-Blockchain aufzubauen.
Bis 2027 will das Projekt quantensicher sein und umfassenden Schutz vor Quantencomputern bieten.
Das Ziel auf der Ethereum-Roadmap liegt dagegen bei 2029.
Ehrlich gesagt halte ich das für ein Scheinargument.
Starknet war ursprünglich mit dem Versprechen angetreten, Ethereum zu skalieren und gleichzeitig dessen Sicherheit zu nutzen.
Der Grund für den Plan, jetzt eine eigene Blockchain aufzubauen, lautet, dass die Abhängigkeit von Ethereum die eigenen Sicherheits-Upgrades verlangsame.
Ist man automatisch sicherer, wenn man Ethereum verlässt und selbst über Upgrades entscheiden kann?
Soll man nur deshalb, um zwei Jahre früher quantensicher zu werden, auf die Sicherheitsgarantien von Ethereum verzichten?
Auch bei den quantensicheren Maßnahmen von $STRK sehe ich für normale Nutzer keine besondere Dringlichkeit.
Zuvor wurden schon allerlei Versprechen gemacht – etwa, zur Ausführungsebene von Bitcoin zu werden,
oder Sequencer und Beweissysteme zu dezentralisieren.
Diese Roadmaps sind noch längst nicht vollständig umgesetzt, und jetzt wird schon erwogen, eine L1 aufzubauen?
Noch Anfang dieses Jahres wurde Starknet vom Markt verspottet: acht täglich aktive Nutzer und zehn Transaktionen pro Tag.
Und plötzlich ist das Projekt wieder heiß begehrt.
Die Nachricht kam vor ein paar Tagen heraus, und der Kurs steigt immer noch.
Zufälligerweise werden am 15. Oktober auch noch 127 Millionen $STRK freigeschaltet.
Andere Layer-1-Blockchains suchen mit einer Neuausrichtung nach neuen Wegen,
während Starknet sich kopfüber in die Sache stürzt.
Da frage ich mich: Ist das wirklich ein technischer Durchbruch – oder wird der Kurs wieder einmal nur mit großen Worten hochgetrieben?
{future}(STRKUSDT)
$STRK hat sich innerhalb eines Monats verdreifacht und innerhalb einer Woche verdoppelt –
ist das der Startschuss zum Abheben oder der Beginn einer neuen Welle von Anlegern, die auf Verlusten sitzen bleiben?
Der CEO von StarkWare ließ eine Bombe platzen:
Starknet erwägt, das von Ethereum geschützte Netzwerk zu verlassen und eine eigene Layer-1-Blockchain aufzubauen.
Bis 2027 will das Projekt quantensicher sein und umfassenden Schutz vor Quantencomputern bieten.
Das Ziel auf der Ethereum-Roadmap liegt dagegen bei 2029.
Ehrlich gesagt halte ich das für ein Scheinargument.
Starknet war ursprünglich mit dem Versprechen angetreten, Ethereum zu skalieren und gleichzeitig dessen Sicherheit zu nutzen.
Der Grund für den Plan, jetzt eine eigene Blockchain aufzubauen, lautet, dass die Abhängigkeit von Ethereum die eigenen Sicherheits-Upgrades verlangsame.
Ist man automatisch sicherer, wenn man Ethereum verlässt und selbst über Upgrades entscheiden kann?
Soll man nur deshalb, um zwei Jahre früher quantensicher zu werden, auf die Sicherheitsgarantien von Ethereum verzichten?
Auch bei den quantensicheren Maßnahmen von $STRK sehe ich für normale Nutzer keine besondere Dringlichkeit.
Zuvor wurden schon allerlei Versprechen gemacht – etwa, zur Ausführungsebene von Bitcoin zu werden,
oder Sequencer und Beweissysteme zu dezentralisieren.
Diese Roadmaps sind noch längst nicht vollständig umgesetzt, und jetzt wird schon erwogen, eine L1 aufzubauen?
Noch Anfang dieses Jahres wurde Starknet vom Markt verspottet: acht täglich aktive Nutzer und zehn Transaktionen pro Tag.
Und plötzlich ist das Projekt wieder heiß begehrt.
Die Nachricht kam vor ein paar Tagen heraus, und der Kurs steigt immer noch.
Zufälligerweise werden am 15. Oktober auch noch 127 Millionen $STRK freigeschaltet.
Andere Layer-1-Blockchains suchen mit einer Neuausrichtung nach neuen Wegen,
während Starknet sich kopfüber in die Sache stürzt.
Da frage ich mich: Ist das wirklich ein technischer Durchbruch – oder wird der Kurs wieder einmal nur mit großen Worten hochgetrieben?
ist das der Startschuss zum Abheben oder der Beginn einer neuen Welle von Anlegern, die auf Verlusten sitzen bleiben?
Der CEO von StarkWare ließ eine Bombe platzen:
Starknet erwägt, das von Ethereum geschützte Netzwerk zu verlassen und eine eigene Layer-1-Blockchain aufzubauen.
Bis 2027 will das Projekt quantensicher sein und umfassenden Schutz vor Quantencomputern bieten.
Das Ziel auf der Ethereum-Roadmap liegt dagegen bei 2029.
Ehrlich gesagt halte ich das für ein Scheinargument.
Starknet war ursprünglich mit dem Versprechen angetreten, Ethereum zu skalieren und gleichzeitig dessen Sicherheit zu nutzen.
Der Grund für den Plan, jetzt eine eigene Blockchain aufzubauen, lautet, dass die Abhängigkeit von Ethereum die eigenen Sicherheits-Upgrades verlangsame.
Ist man automatisch sicherer, wenn man Ethereum verlässt und selbst über Upgrades entscheiden kann?
Soll man nur deshalb, um zwei Jahre früher quantensicher zu werden, auf die Sicherheitsgarantien von Ethereum verzichten?
Auch bei den quantensicheren Maßnahmen von $STRK sehe ich für normale Nutzer keine besondere Dringlichkeit.
Zuvor wurden schon allerlei Versprechen gemacht – etwa, zur Ausführungsebene von Bitcoin zu werden,
oder Sequencer und Beweissysteme zu dezentralisieren.
Diese Roadmaps sind noch längst nicht vollständig umgesetzt, und jetzt wird schon erwogen, eine L1 aufzubauen?
Noch Anfang dieses Jahres wurde Starknet vom Markt verspottet: acht täglich aktive Nutzer und zehn Transaktionen pro Tag.
Und plötzlich ist das Projekt wieder heiß begehrt.
Die Nachricht kam vor ein paar Tagen heraus, und der Kurs steigt immer noch.
Zufälligerweise werden am 15. Oktober auch noch 127 Millionen $STRK freigeschaltet.
Andere Layer-1-Blockchains suchen mit einer Neuausrichtung nach neuen Wegen,
während Starknet sich kopfüber in die Sache stürzt.
Da frage ich mich: Ist das wirklich ein technischer Durchbruch – oder wird der Kurs wieder einmal nur mit großen Worten hochgetrieben?
1
1k
·
--
Verifiziert
$AVAX Wartend auf die NYSE, aber angekommen ist der KOSPI
Südkorea treibt die Tokenisierung von Wertpapieren voran und plant, einen Teil der koreanischen Aktien sowie Anleihen und Fonds auf die Kette zu bringen.
In der ersten Phase geht es zunächst um institutionelle Private-Equity-Fonds, Anleihen und nicht-börsennotierte Aktien;
börsennotierte KOSPI-Aktien sollen in einer späteren Phase folgen.
Laut Berichten hat Hanwha Investment Securities bereits eine Token-Wertpapierplattform aufgebaut, die Avalanche und Hyperledger Besu unterstützt.
Die südkoreanische Wertpapierverwahr- und Abwicklungsstelle KSD bereitet sich auf das Onboarding auf der Kette vor, damit es später kompatibel mit anderen Technologien wie Avalanche und Besu ist.
$AVAX kann es Institutionen ermöglichen, ihr eigenes Netzwerk aufzubauen, sodass Teilnehmer und Validatoren ihre Einstellungen selbst festlegen können.
Zum Beispiel: Für bestimmte Transaktionen braucht man ein KYC, oder nur bestimmte Finanzinstitute dürfen Validatoren werden.
In klaren Worten: Man will Blockchain – aber gleichzeitig noch Compliance 😂
Der Wind von dieser Welle der Tokenisierung weht bereits auch durch Asien.
Neben Korea hat Japan schon im Jahr 2020 die Wertpapiergesetze angepasst und die Emission von Security-Token gezielt in die Regulierung aufgenommen. Singapur hat ebenfalls ähnliche Regeln.
Allerdings hat Südkorea derzeit noch nicht festgelegt, dass alle Wertpapiere die Avalanche-Technologie verwenden sollen, und man sieht auch noch nicht, wie $AVAX konkret profitieren könnte.
Also erst mal kein ALL IN ha
{future}(AVAXUSDT)
$AVAX Wartend auf die NYSE, aber angekommen ist der KOSPI
Südkorea treibt die Tokenisierung von Wertpapieren voran und plant, einen Teil der koreanischen Aktien sowie Anleihen und Fonds auf die Kette zu bringen.
In der ersten Phase geht es zunächst um institutionelle Private-Equity-Fonds, Anleihen und nicht-börsennotierte Aktien;
börsennotierte KOSPI-Aktien sollen in einer späteren Phase folgen.
Laut Berichten hat Hanwha Investment Securities bereits eine Token-Wertpapierplattform aufgebaut, die Avalanche und Hyperledger Besu unterstützt.
Die südkoreanische Wertpapierverwahr- und Abwicklungsstelle KSD bereitet sich auf das Onboarding auf der Kette vor, damit es später kompatibel mit anderen Technologien wie Avalanche und Besu ist.
$AVAX kann es Institutionen ermöglichen, ihr eigenes Netzwerk aufzubauen, sodass Teilnehmer und Validatoren ihre Einstellungen selbst festlegen können.
Zum Beispiel: Für bestimmte Transaktionen braucht man ein KYC, oder nur bestimmte Finanzinstitute dürfen Validatoren werden.
In klaren Worten: Man will Blockchain – aber gleichzeitig noch Compliance 😂
Der Wind von dieser Welle der Tokenisierung weht bereits auch durch Asien.
Neben Korea hat Japan schon im Jahr 2020 die Wertpapiergesetze angepasst und die Emission von Security-Token gezielt in die Regulierung aufgenommen. Singapur hat ebenfalls ähnliche Regeln.
Allerdings hat Südkorea derzeit noch nicht festgelegt, dass alle Wertpapiere die Avalanche-Technologie verwenden sollen, und man sieht auch noch nicht, wie $AVAX konkret profitieren könnte.
Also erst mal kein ALL IN ha
Südkorea treibt die Tokenisierung von Wertpapieren voran und plant, einen Teil der koreanischen Aktien sowie Anleihen und Fonds auf die Kette zu bringen.
In der ersten Phase geht es zunächst um institutionelle Private-Equity-Fonds, Anleihen und nicht-börsennotierte Aktien;
börsennotierte KOSPI-Aktien sollen in einer späteren Phase folgen.
Laut Berichten hat Hanwha Investment Securities bereits eine Token-Wertpapierplattform aufgebaut, die Avalanche und Hyperledger Besu unterstützt.
Die südkoreanische Wertpapierverwahr- und Abwicklungsstelle KSD bereitet sich auf das Onboarding auf der Kette vor, damit es später kompatibel mit anderen Technologien wie Avalanche und Besu ist.
$AVAX kann es Institutionen ermöglichen, ihr eigenes Netzwerk aufzubauen, sodass Teilnehmer und Validatoren ihre Einstellungen selbst festlegen können.
Zum Beispiel: Für bestimmte Transaktionen braucht man ein KYC, oder nur bestimmte Finanzinstitute dürfen Validatoren werden.
In klaren Worten: Man will Blockchain – aber gleichzeitig noch Compliance 😂
Der Wind von dieser Welle der Tokenisierung weht bereits auch durch Asien.
Neben Korea hat Japan schon im Jahr 2020 die Wertpapiergesetze angepasst und die Emission von Security-Token gezielt in die Regulierung aufgenommen. Singapur hat ebenfalls ähnliche Regeln.
Allerdings hat Südkorea derzeit noch nicht festgelegt, dass alle Wertpapiere die Avalanche-Technologie verwenden sollen, und man sieht auch noch nicht, wie $AVAX konkret profitieren könnte.
Also erst mal kein ALL IN ha
3
6
8.3k
·
--
Verifiziert
$ENA Erleben Sie das letzte große Unlock-Event
Wird das letzte Unlock zum Zusammenbruch führen oder zu einer negativen, aber realisierten Nachricht?
Ethena hat offiziell auf Twitter bekannt gegeben, dass ab Ende des Monats alle ENA-Anreize und die Inflation im Zusammenhang mit USDe auf null gesetzt werden.
Ist das für diejenigen, die Coins halten, gut oder schlecht?
Zuerst: $ENA hat keine durch USDe verursachte Inflation, das bedeutet, dass dieser Teil des zusätzlichen Verkaufsdrucks wegfällt.
Gleichzeitig hat die Stiftung die gesperrten Token großer Investoren „abgekauft“ und am 5. Oktober einmalig freigegeben. Zuvor wurden sie jeden Monat bis 2028 freigegeben.
Darüber hinaus gibt es noch einen neuen Rückkaufmechanismus: Wenn die USDe-Angebotsmenge wieder über 7,5 Milliarden USD steigt, wird $ENA Rückkäufe auslösen.
Schauen wir auf die andere Seite:
Die USDe-Angebotsmenge ist von einem Höchststand von 15 Milliarden USD auf mittlerweile unter 5 Milliarden USD gefallen. Wenn es jetzt keine $ENA-Subventionen mehr gibt, wird die Angebotsmenge weiter fallen? Das weiß niemand.
Der eben erwähnte Rückkauf hat außerdem eine ziemlich hohe Schwelle: Er wird ungefähr dann ausgelöst, wenn die aktuelle Angebotsmenge etwa um die Hälfte darüber liegt. Vor dem Auslösen sind alle Pläne nur Theorie.
Daher denke ich, dass es bei der Frage, ob es am 5. Oktober zum Zusammenbruch kommt, eigentlich nicht so entscheidend ist.
Wenn nach Wegfall der Subventionen die Nachfrage nach USDe weiter fällt, dann ist alles nur eine Scheindebatte.
{future}(ENAUSDT)
$ENA Erleben Sie das letzte große Unlock-Event
Wird das letzte Unlock zum Zusammenbruch führen oder zu einer negativen, aber realisierten Nachricht?
Ethena hat offiziell auf Twitter bekannt gegeben, dass ab Ende des Monats alle ENA-Anreize und die Inflation im Zusammenhang mit USDe auf null gesetzt werden.
Ist das für diejenigen, die Coins halten, gut oder schlecht?
Zuerst: $ENA hat keine durch USDe verursachte Inflation, das bedeutet, dass dieser Teil des zusätzlichen Verkaufsdrucks wegfällt.
Gleichzeitig hat die Stiftung die gesperrten Token großer Investoren „abgekauft“ und am 5. Oktober einmalig freigegeben. Zuvor wurden sie jeden Monat bis 2028 freigegeben.
Darüber hinaus gibt es noch einen neuen Rückkaufmechanismus: Wenn die USDe-Angebotsmenge wieder über 7,5 Milliarden USD steigt, wird $ENA Rückkäufe auslösen.
Schauen wir auf die andere Seite:
Die USDe-Angebotsmenge ist von einem Höchststand von 15 Milliarden USD auf mittlerweile unter 5 Milliarden USD gefallen. Wenn es jetzt keine $ENA -Subventionen mehr gibt, wird die Angebotsmenge weiter fallen? Das weiß niemand.
Der eben erwähnte Rückkauf hat außerdem eine ziemlich hohe Schwelle: Er wird ungefähr dann ausgelöst, wenn die aktuelle Angebotsmenge etwa um die Hälfte darüber liegt. Vor dem Auslösen sind alle Pläne nur Theorie.
Daher denke ich, dass es bei der Frage, ob es am 5. Oktober zum Zusammenbruch kommt, eigentlich nicht so entscheidend ist.
Wenn nach Wegfall der Subventionen die Nachfrage nach USDe weiter fällt, dann ist alles nur eine Scheindebatte.
Wird das letzte Unlock zum Zusammenbruch führen oder zu einer negativen, aber realisierten Nachricht?
Ethena hat offiziell auf Twitter bekannt gegeben, dass ab Ende des Monats alle ENA-Anreize und die Inflation im Zusammenhang mit USDe auf null gesetzt werden.
Ist das für diejenigen, die Coins halten, gut oder schlecht?
Zuerst: $ENA hat keine durch USDe verursachte Inflation, das bedeutet, dass dieser Teil des zusätzlichen Verkaufsdrucks wegfällt.
Gleichzeitig hat die Stiftung die gesperrten Token großer Investoren „abgekauft“ und am 5. Oktober einmalig freigegeben. Zuvor wurden sie jeden Monat bis 2028 freigegeben.
Darüber hinaus gibt es noch einen neuen Rückkaufmechanismus: Wenn die USDe-Angebotsmenge wieder über 7,5 Milliarden USD steigt, wird $ENA Rückkäufe auslösen.
Schauen wir auf die andere Seite:
Die USDe-Angebotsmenge ist von einem Höchststand von 15 Milliarden USD auf mittlerweile unter 5 Milliarden USD gefallen. Wenn es jetzt keine $ENA -Subventionen mehr gibt, wird die Angebotsmenge weiter fallen? Das weiß niemand.
Der eben erwähnte Rückkauf hat außerdem eine ziemlich hohe Schwelle: Er wird ungefähr dann ausgelöst, wenn die aktuelle Angebotsmenge etwa um die Hälfte darüber liegt. Vor dem Auslösen sind alle Pläne nur Theorie.
Daher denke ich, dass es bei der Frage, ob es am 5. Oktober zum Zusammenbruch kommt, eigentlich nicht so entscheidend ist.
Wenn nach Wegfall der Subventionen die Nachfrage nach USDe weiter fällt, dann ist alles nur eine Scheindebatte.
4
1
8.5k
·
--
Verifiziert
$CRCL So schnell vom Thron gestürzt?
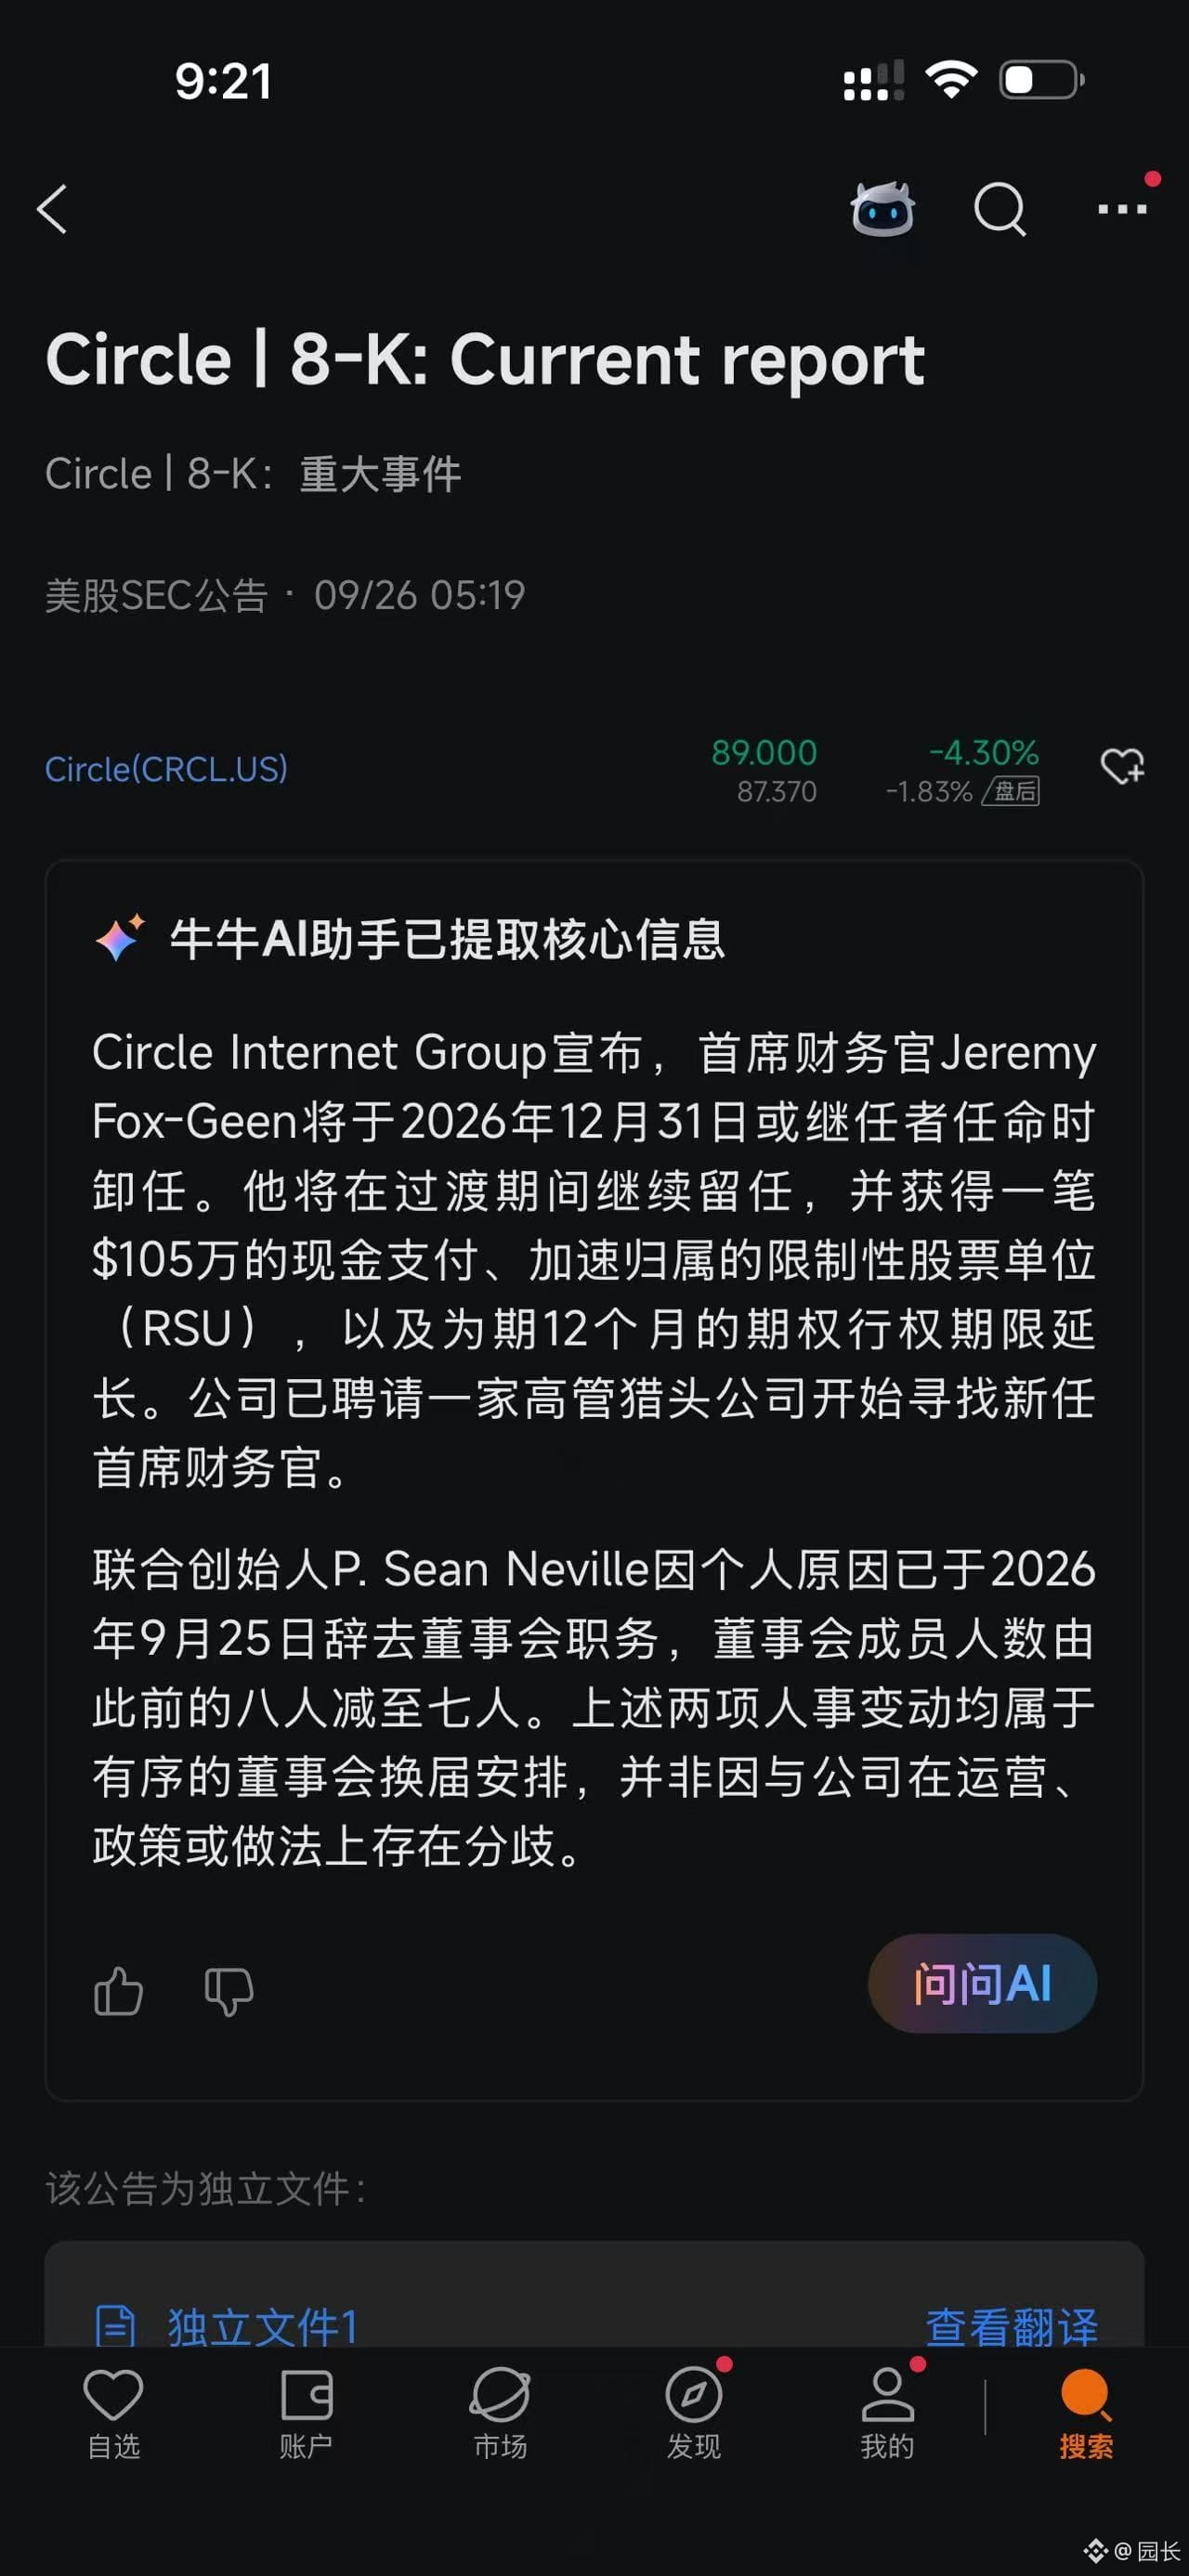
Am Freitag wurde nach Börsenschluss in den USA eine Schocknachricht verkündet:
Der CFO von Circle bereitet sich darauf vor, noch vor Jahresende zurückzutreten.
Der Grund: Er will sich ausruhen und in die nächste Phase seines Lebens eintreten.
Aktuell ist man gerade dabei, Nachfolger zu sichten,
aber bislang wurde noch keine Person offiziell bekanntgegeben.
Nicht nur das: Auch ein weiterer Mitgründer tritt sofort aus dem Vorstand zurück,
als Begründung werden private Angelegenheiten genannt.
Laut offizieller Darstellung gibt es bei beiden Abgängen keinerlei Differenzen mit dem Unternehmen.
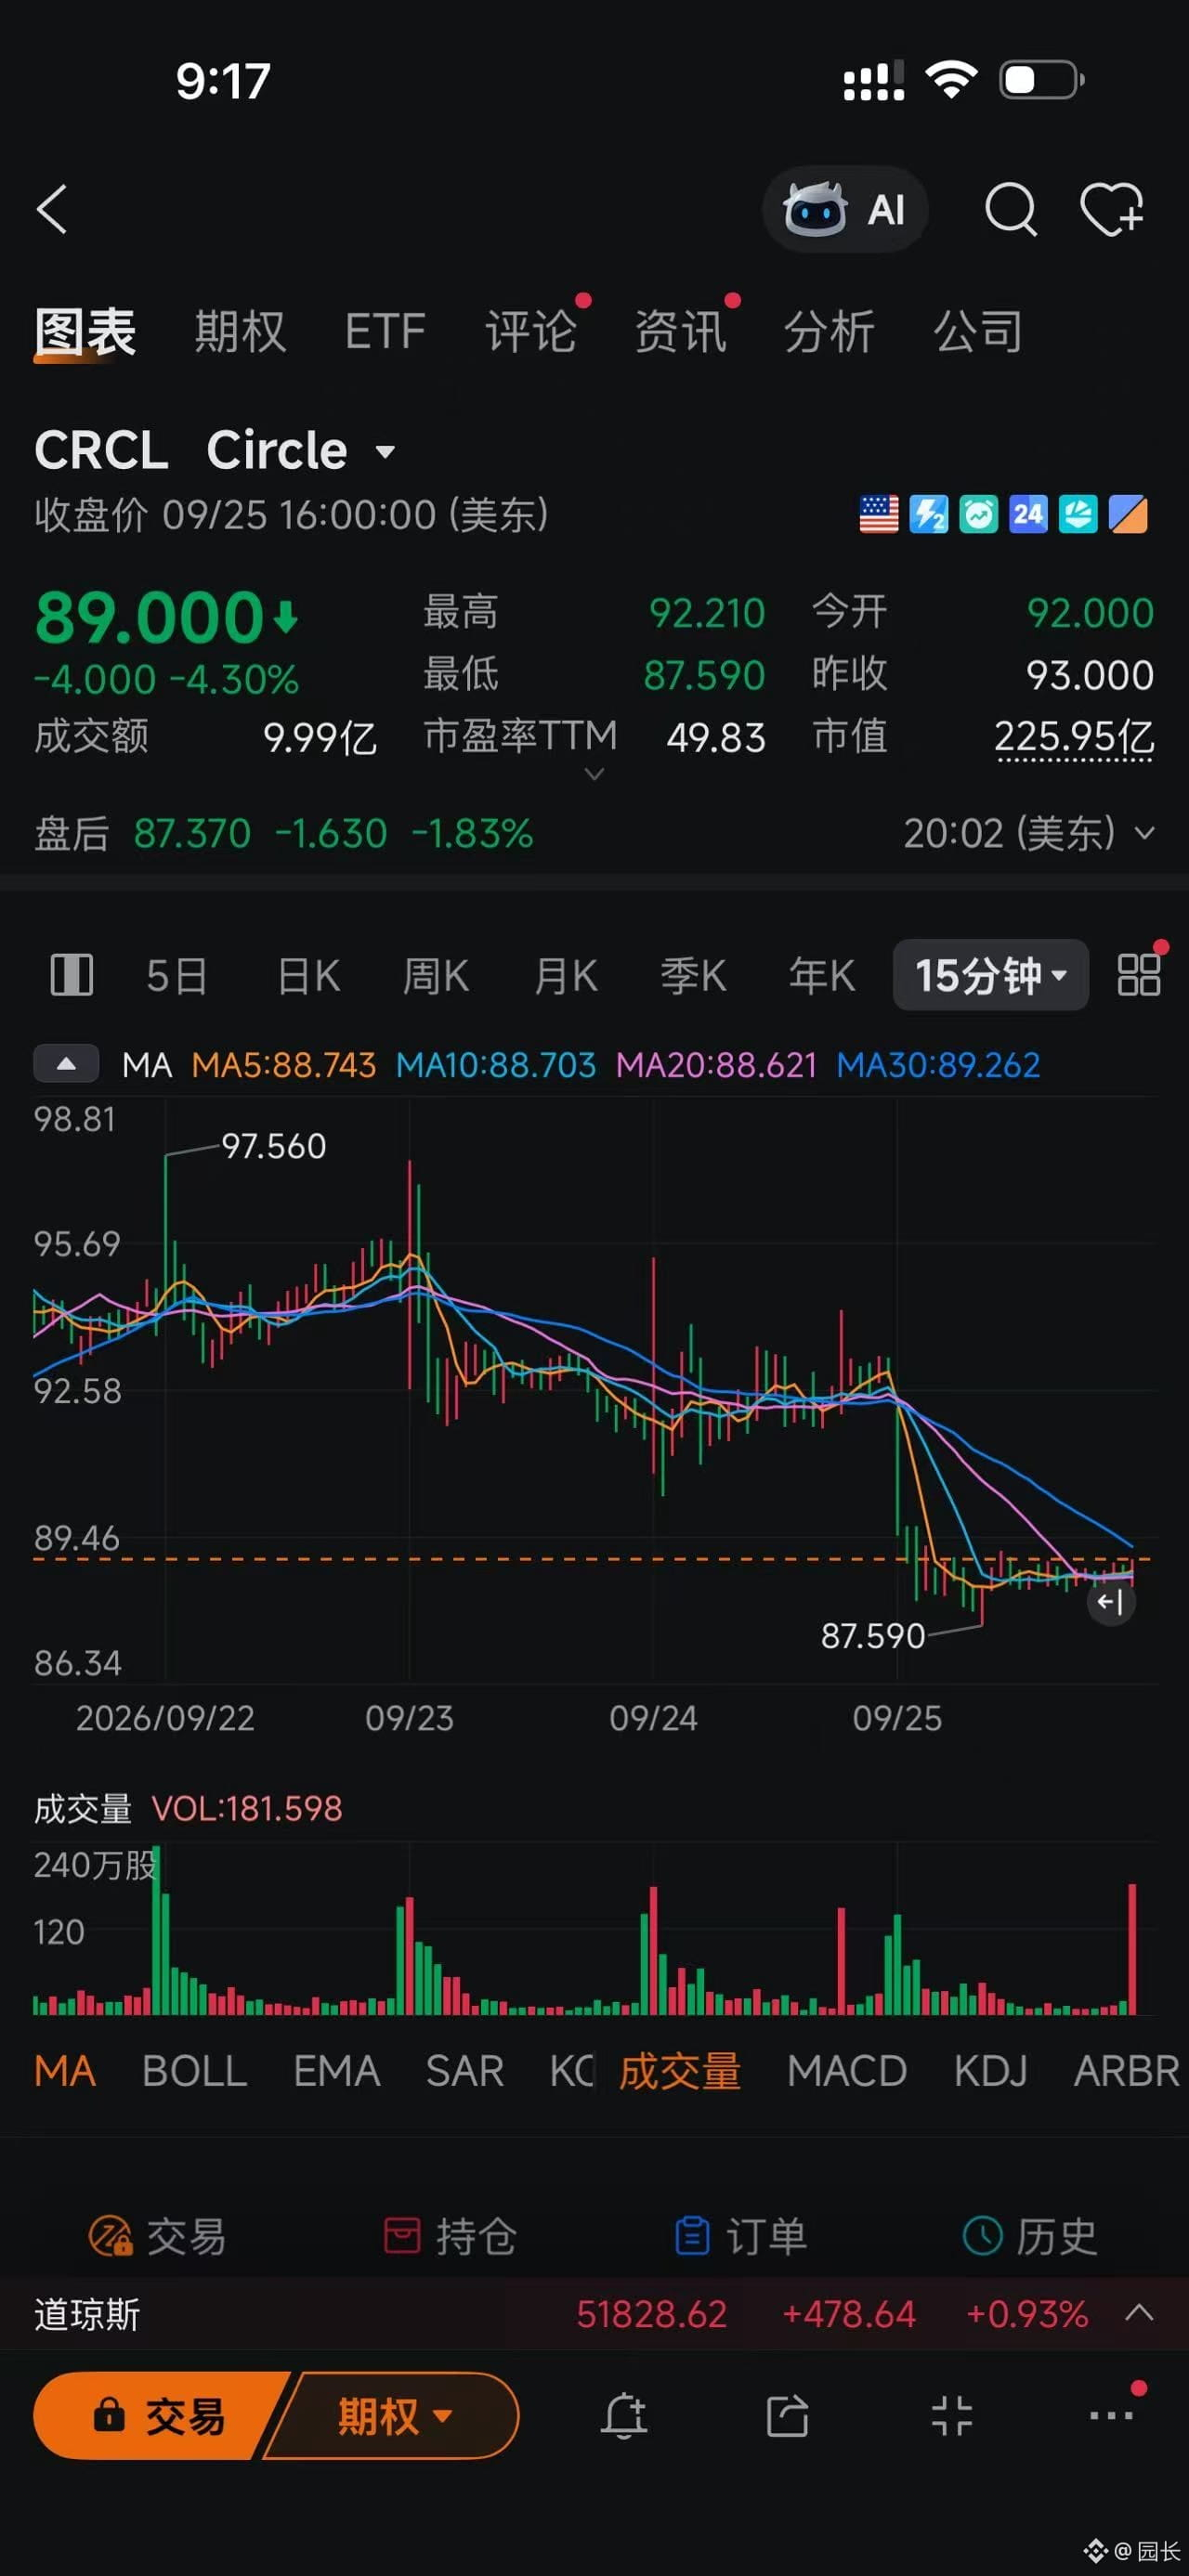
Vor der Bekanntgabe hatte die $CRCL bereits um ungefähr 4 % korrigiert,
und als die Nachricht dann kam, fiel der Kurs weiter deutlich.
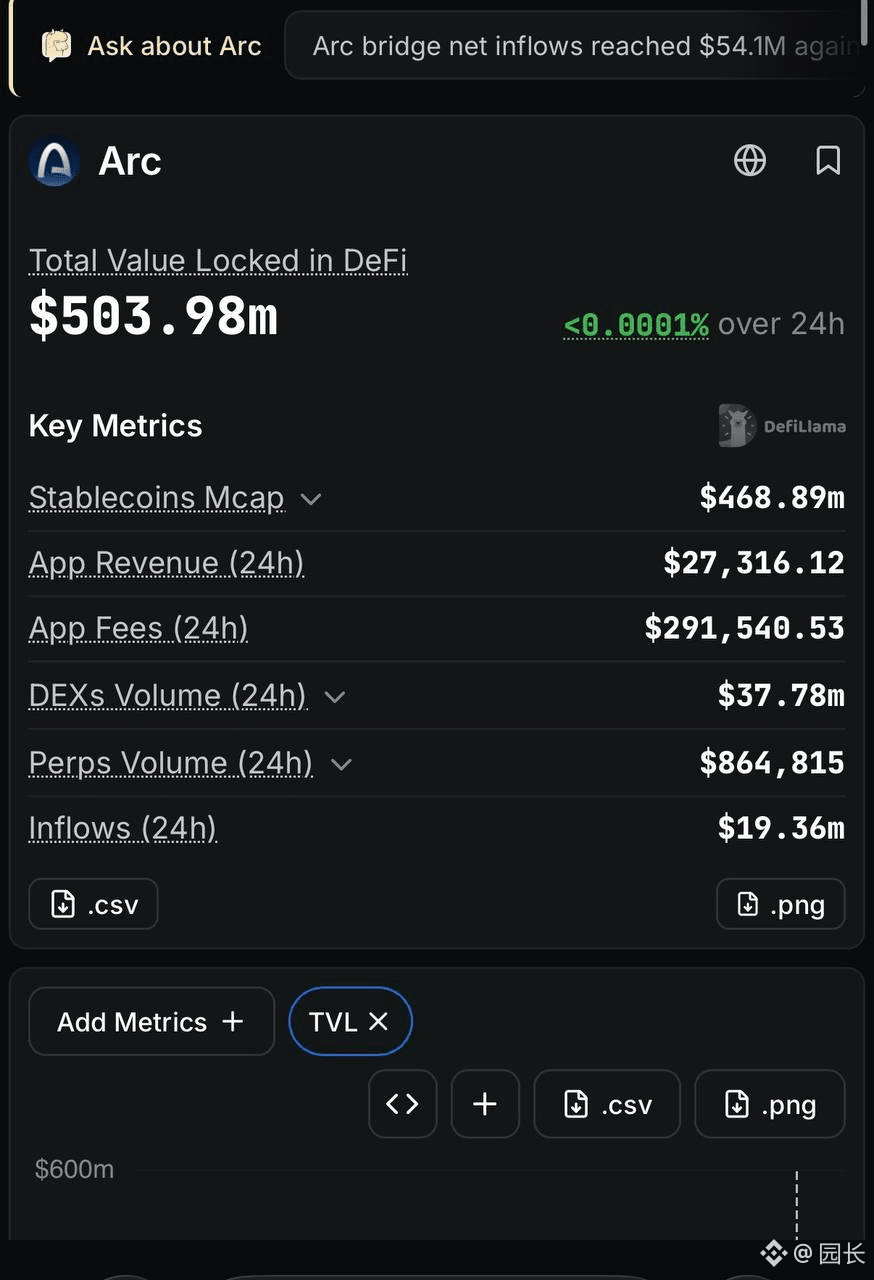
Die öffentliche Kette Arc von CRCL ist gerade erst live gegangen.
Auch wenn die On-Chain-Daten bisher nicht schlecht sind,
hat man bislang noch kein richtungsweisendes Projekt gesehen.
Vom Gefühl her wirkt es im Moment eher wie „viel Lärm, aber wenig Regen“ 😂
Die Beteiligung von Binance an CRCL ist zwar sicherlich positiv,
aber scheinbar ist es für Binance noch vorteilhafter.
Wenn dann noch zwei wichtige Personen gleichzeitig weggehen,
ist es für den Markt eigentlich normal, dass man etwas vorsichtig wird.
Meine Meinung bleibt unverändert:
Solange die $CRCL das Problem in den Griff bekommt, nicht übermäßig von den Erträgen aus den Reserven abhängig zu sein,
und auch die übrigen Geschäfte weiterhin kontinuierlich wachsen,
dann sehe ich den Abgang der Führungsperson nicht als großes Thema.
{future}(CRCLUSDT)
$CRCL So schnell vom Thron gestürzt?
Am Freitag wurde nach Börsenschluss in den USA eine Schocknachricht verkündet:
Der CFO von Circle bereitet sich darauf vor, noch vor Jahresende zurückzutreten.
Der Grund: Er will sich ausruhen und in die nächste Phase seines Lebens eintreten.
Aktuell ist man gerade dabei, Nachfolger zu sichten,
aber bislang wurde noch keine Person offiziell bekanntgegeben.
Nicht nur das: Auch ein weiterer Mitgründer tritt sofort aus dem Vorstand zurück,
als Begründung werden private Angelegenheiten genannt.
Laut offizieller Darstellung gibt es bei beiden Abgängen keinerlei Differenzen mit dem Unternehmen.
Vor der Bekanntgabe hatte die $CRCL bereits um ungefähr 4 % korrigiert,
und als die Nachricht dann kam, fiel der Kurs weiter deutlich.
Die öffentliche Kette Arc von CRCL ist gerade erst live gegangen.
Auch wenn die On-Chain-Daten bisher nicht schlecht sind,
hat man bislang noch kein richtungsweisendes Projekt gesehen.
Vom Gefühl her wirkt es im Moment eher wie „viel Lärm, aber wenig Regen“ 😂
Die Beteiligung von Binance an CRCL ist zwar sicherlich positiv,
aber scheinbar ist es für Binance noch vorteilhafter.
Wenn dann noch zwei wichtige Personen gleichzeitig weggehen,
ist es für den Markt eigentlich normal, dass man etwas vorsichtig wird.
Meine Meinung bleibt unverändert:
Solange die $CRCL das Problem in den Griff bekommt, nicht übermäßig von den Erträgen aus den Reserven abhängig zu sein,
und auch die übrigen Geschäfte weiterhin kontinuierlich wachsen,
dann sehe ich den Abgang der Führungsperson nicht als großes Thema.
Am Freitag wurde nach Börsenschluss in den USA eine Schocknachricht verkündet:
Der CFO von Circle bereitet sich darauf vor, noch vor Jahresende zurückzutreten.
Der Grund: Er will sich ausruhen und in die nächste Phase seines Lebens eintreten.
Aktuell ist man gerade dabei, Nachfolger zu sichten,
aber bislang wurde noch keine Person offiziell bekanntgegeben.
Nicht nur das: Auch ein weiterer Mitgründer tritt sofort aus dem Vorstand zurück,
als Begründung werden private Angelegenheiten genannt.
Laut offizieller Darstellung gibt es bei beiden Abgängen keinerlei Differenzen mit dem Unternehmen.
Vor der Bekanntgabe hatte die $CRCL bereits um ungefähr 4 % korrigiert,
und als die Nachricht dann kam, fiel der Kurs weiter deutlich.
Die öffentliche Kette Arc von CRCL ist gerade erst live gegangen.
Auch wenn die On-Chain-Daten bisher nicht schlecht sind,
hat man bislang noch kein richtungsweisendes Projekt gesehen.
Vom Gefühl her wirkt es im Moment eher wie „viel Lärm, aber wenig Regen“ 😂
Die Beteiligung von Binance an CRCL ist zwar sicherlich positiv,
aber scheinbar ist es für Binance noch vorteilhafter.
Wenn dann noch zwei wichtige Personen gleichzeitig weggehen,
ist es für den Markt eigentlich normal, dass man etwas vorsichtig wird.
Meine Meinung bleibt unverändert:
Solange die $CRCL das Problem in den Griff bekommt, nicht übermäßig von den Erträgen aus den Reserven abhängig zu sein,
und auch die übrigen Geschäfte weiterhin kontinuierlich wachsen,
dann sehe ich den Abgang der Führungsperson nicht als großes Thema.
3
3
10.1k
·
--
Verifiziert
$ENA Eine Woche lang mehr als 50 % ziehen?
Vor ein paar Wochen wurden erst Rückkauf-Neuigkeiten als positives Signal veröffentlicht, jetzt gibt es wieder neue Meldungen—kommt da etwas Großes?
Wir haben zuvor bereits darüber gesprochen: Ethena nutzt Kryptowährungen und Stablecoins als Basiswerte,
und macht gleichzeitig Futures/Perpetuals im Short, um die Preisvolatilität abzusichern, und gibt dann USDe aus.
Gerade im Bullenmarkt, wenn alle völlig durchdrehen und Long gehen,
hedet Ethena mit einem Short ab—und kassiert dabei außerdem eine Runde Funding Fees.
Jetzt ist Ethena bei Binas bStocks dabei,
mit dem gleichen Konzept: Gewinn aus den Funding-Rates und dem Basis-Spread der Kontrakte.
Damit erweitert sich die eigene Arbitrage- oder Hedging-Reichweite von ursprünglichen Kryptowährungen
auf tokenisierte Aktien.
bStocks hat in den letzten 6 Monaten im Durchschnitt eine annualisierte Rendite von über 11 % erzielt.
Und in den letzten 3 Monaten ist das ausstehende Open-Interest im Schnitt pro Monat um 30 % gewachsen.
Außerdem wird Binance die ADL-Priorität von Ethena senken.
Was bedeutet das?
Dass es bei extremen Marktbewegungen weniger wahrscheinlich ist, dass man dann automatisch zuerst reduziert wird—
das verringert das Risiko, dass der Hedge-Trade in extremen Situationen plötzlich verschwindet.
Mittlerweile reicht RWA nicht mehr aus, um US-Aktien „on-chain“ abzubilden;
direkt tokenisierte Aktien werden als Collateral für Stablecoins verwendet.
Zurück zu Ethena:
Wir hatten auch eine Frage aufgeworfen: Wenn ein Bärenmarkt kommt und die Funding Fees nicht mehr so hoch sind—wie geht es dann mit Ethena weiter?
Ethena gibt darauf eine sehr gute Antwort:
Heute ist Ethena nicht mehr nur von den Funding-Rates aus dem Krypto-Markt abhängig.
Durch die Aufnahme tokenisierter US-Aktien hat es eine weitere Einnahmequelle.
Je nach Ausmaß kann das die Abhängigkeit von Funding Fees aus dem Krypto-Markt senken—
und es ermöglicht, durch den Bullen- und Bärenzyklus zu kommen.
{future}(ENAUSDT)
$ENA Eine Woche lang mehr als 50 % ziehen?
Vor ein paar Wochen wurden erst Rückkauf-Neuigkeiten als positives Signal veröffentlicht, jetzt gibt es wieder neue Meldungen—kommt da etwas Großes?
Wir haben zuvor bereits darüber gesprochen: Ethena nutzt Kryptowährungen und Stablecoins als Basiswerte,
und macht gleichzeitig Futures/Perpetuals im Short, um die Preisvolatilität abzusichern, und gibt dann USDe aus.
Gerade im Bullenmarkt, wenn alle völlig durchdrehen und Long gehen,
hedet Ethena mit einem Short ab—und kassiert dabei außerdem eine Runde Funding Fees.
Jetzt ist Ethena bei Binas bStocks dabei,
mit dem gleichen Konzept: Gewinn aus den Funding-Rates und dem Basis-Spread der Kontrakte.
Damit erweitert sich die eigene Arbitrage- oder Hedging-Reichweite von ursprünglichen Kryptowährungen
auf tokenisierte Aktien.
bStocks hat in den letzten 6 Monaten im Durchschnitt eine annualisierte Rendite von über 11 % erzielt.
Und in den letzten 3 Monaten ist das ausstehende Open-Interest im Schnitt pro Monat um 30 % gewachsen.
Außerdem wird Binance die ADL-Priorität von Ethena senken.
Was bedeutet das?
Dass es bei extremen Marktbewegungen weniger wahrscheinlich ist, dass man dann automatisch zuerst reduziert wird—
das verringert das Risiko, dass der Hedge-Trade in extremen Situationen plötzlich verschwindet.
Mittlerweile reicht RWA nicht mehr aus, um US-Aktien „on-chain“ abzubilden;
direkt tokenisierte Aktien werden als Collateral für Stablecoins verwendet.
Zurück zu Ethena:
Wir hatten auch eine Frage aufgeworfen: Wenn ein Bärenmarkt kommt und die Funding Fees nicht mehr so hoch sind—wie geht es dann mit Ethena weiter?
Ethena gibt darauf eine sehr gute Antwort:
Heute ist Ethena nicht mehr nur von den Funding-Rates aus dem Krypto-Markt abhängig.
Durch die Aufnahme tokenisierter US-Aktien hat es eine weitere Einnahmequelle.
Je nach Ausmaß kann das die Abhängigkeit von Funding Fees aus dem Krypto-Markt senken—
und es ermöglicht, durch den Bullen- und Bärenzyklus zu kommen.
Vor ein paar Wochen wurden erst Rückkauf-Neuigkeiten als positives Signal veröffentlicht, jetzt gibt es wieder neue Meldungen—kommt da etwas Großes?
Wir haben zuvor bereits darüber gesprochen: Ethena nutzt Kryptowährungen und Stablecoins als Basiswerte,
und macht gleichzeitig Futures/Perpetuals im Short, um die Preisvolatilität abzusichern, und gibt dann USDe aus.
Gerade im Bullenmarkt, wenn alle völlig durchdrehen und Long gehen,
hedet Ethena mit einem Short ab—und kassiert dabei außerdem eine Runde Funding Fees.
Jetzt ist Ethena bei Binas bStocks dabei,
mit dem gleichen Konzept: Gewinn aus den Funding-Rates und dem Basis-Spread der Kontrakte.
Damit erweitert sich die eigene Arbitrage- oder Hedging-Reichweite von ursprünglichen Kryptowährungen
auf tokenisierte Aktien.
bStocks hat in den letzten 6 Monaten im Durchschnitt eine annualisierte Rendite von über 11 % erzielt.
Und in den letzten 3 Monaten ist das ausstehende Open-Interest im Schnitt pro Monat um 30 % gewachsen.
Außerdem wird Binance die ADL-Priorität von Ethena senken.
Was bedeutet das?
Dass es bei extremen Marktbewegungen weniger wahrscheinlich ist, dass man dann automatisch zuerst reduziert wird—
das verringert das Risiko, dass der Hedge-Trade in extremen Situationen plötzlich verschwindet.
Mittlerweile reicht RWA nicht mehr aus, um US-Aktien „on-chain“ abzubilden;
direkt tokenisierte Aktien werden als Collateral für Stablecoins verwendet.
Zurück zu Ethena:
Wir hatten auch eine Frage aufgeworfen: Wenn ein Bärenmarkt kommt und die Funding Fees nicht mehr so hoch sind—wie geht es dann mit Ethena weiter?
Ethena gibt darauf eine sehr gute Antwort:
Heute ist Ethena nicht mehr nur von den Funding-Rates aus dem Krypto-Markt abhängig.
Durch die Aufnahme tokenisierter US-Aktien hat es eine weitere Einnahmequelle.
Je nach Ausmaß kann das die Abhängigkeit von Funding Fees aus dem Krypto-Markt senken—
und es ermöglicht, durch den Bullen- und Bärenzyklus zu kommen.
1
2
5.8k
·
--
Verifiziert
Kürzlich sind alte Coins wieder in Mode gekommen – und plötzlich fällt mir etwas ein: Polygon, damals ein echter Publikumsliebling.
Damals, 2021, waren die Gas-Gebühren auf Ethereum einfach unglaublich hoch.
Polygon wurde durch seine schnellere Geschwindigkeit und die niedrigeren Gebühren von einem kleinen, unscheinbaren Projekt zu einem neuen Stern.
Es wurde zum Liebling von führenden DeFi-Projekten wie Aave, Curve, SushiSwap usw.; das TVL stieg auf über 10 Milliarden US-Dollar.
Damals hieß sein Token noch MATIC – wer hat das beim Überweisen, Cross-Chain und Nachladen nicht schon mal ausprobiert?
Haha, da greift die Erinnerung an!
Erinnert ihr euch? Damals ging eine Überweisung schnell – dann dauerte es höchstens 5 Minuten; war sie langsam, musste man bis zur nächsten Stunde warten.
Heute, wenn nach mehr als zwei Minuten noch nichts da ist, zweifelt man direkt, ob die Coins vielleicht weg sind 😂
Die Zeiten sind wirklich anders.
Die Hauptbühne von Polygon liegt heute nicht mehr nur im DeFi,
sondern in der Narrative von AI Agents + Zahlungen.
Polygon steckt sein Augenmerk in den Wallet-Markt für KI-Roboter.
Es glaubt, dass der größte Zahlungsmarkt der Zukunft diejenigen sein werden, die unzählige APIs in Sekundenabruf nutzen – also AI Agents.
Das kumulierte Überweisungsvolumen von Polygon liegt inzwischen bei ungefähr 3 Billionen US-Dollar.
Die durchschnittlichen Kosten pro Transaktion betragen nur 0,002 US-Dollar – extrem günstig.
Sein neuester Zahlungs-Kanal kann außerdem Updates zu KI-Zahlungen erst off-chain verarbeiten und sie am Ende gesammelt für den Settlement-Prozess in Polygon einreichen.
So werden mehr Micro-Zahlungen in kürzerer Zeit und zu geringeren Kosten abgewickelt.
Nachdem wir über Polygon gesprochen haben, zurück zum Token selbst:
Wenn die Gas-Kosten immer weiter sinken,
können viele Micro-Zahlungen zunächst off-chain verarbeitet werden.
Selbst wenn das Zahlungsvolumen später auf ein gigantisches Niveau steigt,
ist noch unklar, ob das POL am Ende einen echten Mehrwert bringt.
$POL hat aktuell noch eine jährliche Emissionsrate von 2 %.
Aber gestern wurde gerade erst 100 Millionen Einheiten von $POL verbrannt – etwa 1 % der gesamten zirkulierenden Menge.
Diese Coins stammen aus den Base Fees, die sich in der Vergangenheit angesammelt haben.
Je stärker das Netzwerk genutzt wird, desto mehr Base Fees sammeln sich an – und desto mehr POL kann dann verbrannt werden.
Dieses Jahr hat $POL bereits den Status der Netto-Deflation erreicht.
Die Polygon-Narrative ist wirklich stark.
Auch die Stärken von POL treten langsam deutlicher hervor.
Schauen wir mal weiter.
{future}(POLUSDT)
Kürzlich sind alte Coins wieder in Mode gekommen – und plötzlich fällt mir etwas ein: Polygon, damals ein echter Publikumsliebling.
Damals, 2021, waren die Gas-Gebühren auf Ethereum einfach unglaublich hoch.
Polygon wurde durch seine schnellere Geschwindigkeit und die niedrigeren Gebühren von einem kleinen, unscheinbaren Projekt zu einem neuen Stern.
Es wurde zum Liebling von führenden DeFi-Projekten wie Aave, Curve, SushiSwap usw.; das TVL stieg auf über 10 Milliarden US-Dollar.
Damals hieß sein Token noch MATIC – wer hat das beim Überweisen, Cross-Chain und Nachladen nicht schon mal ausprobiert?
Haha, da greift die Erinnerung an!
Erinnert ihr euch? Damals ging eine Überweisung schnell – dann dauerte es höchstens 5 Minuten; war sie langsam, musste man bis zur nächsten Stunde warten.
Heute, wenn nach mehr als zwei Minuten noch nichts da ist, zweifelt man direkt, ob die Coins vielleicht weg sind 😂
Die Zeiten sind wirklich anders.
Die Hauptbühne von Polygon liegt heute nicht mehr nur im DeFi,
sondern in der Narrative von AI Agents + Zahlungen.
Polygon steckt sein Augenmerk in den Wallet-Markt für KI-Roboter.
Es glaubt, dass der größte Zahlungsmarkt der Zukunft diejenigen sein werden, die unzählige APIs in Sekundenabruf nutzen – also AI Agents.
Das kumulierte Überweisungsvolumen von Polygon liegt inzwischen bei ungefähr 3 Billionen US-Dollar.
Die durchschnittlichen Kosten pro Transaktion betragen nur 0,002 US-Dollar – extrem günstig.
Sein neuester Zahlungs-Kanal kann außerdem Updates zu KI-Zahlungen erst off-chain verarbeiten und sie am Ende gesammelt für den Settlement-Prozess in Polygon einreichen.
So werden mehr Micro-Zahlungen in kürzerer Zeit und zu geringeren Kosten abgewickelt.
Nachdem wir über Polygon gesprochen haben, zurück zum Token selbst:
Wenn die Gas-Kosten immer weiter sinken,
können viele Micro-Zahlungen zunächst off-chain verarbeitet werden.
Selbst wenn das Zahlungsvolumen später auf ein gigantisches Niveau steigt,
ist noch unklar, ob das POL am Ende einen echten Mehrwert bringt.
$POL hat aktuell noch eine jährliche Emissionsrate von 2 %.
Aber gestern wurde gerade erst 100 Millionen Einheiten von $POL verbrannt – etwa 1 % der gesamten zirkulierenden Menge.
Diese Coins stammen aus den Base Fees, die sich in der Vergangenheit angesammelt haben.
Je stärker das Netzwerk genutzt wird, desto mehr Base Fees sammeln sich an – und desto mehr POL kann dann verbrannt werden.
Dieses Jahr hat $POL bereits den Status der Netto-Deflation erreicht.
Die Polygon-Narrative ist wirklich stark.
Auch die Stärken von POL treten langsam deutlicher hervor.
Schauen wir mal weiter.
Damals, 2021, waren die Gas-Gebühren auf Ethereum einfach unglaublich hoch.
Polygon wurde durch seine schnellere Geschwindigkeit und die niedrigeren Gebühren von einem kleinen, unscheinbaren Projekt zu einem neuen Stern.
Es wurde zum Liebling von führenden DeFi-Projekten wie Aave, Curve, SushiSwap usw.; das TVL stieg auf über 10 Milliarden US-Dollar.
Damals hieß sein Token noch MATIC – wer hat das beim Überweisen, Cross-Chain und Nachladen nicht schon mal ausprobiert?
Haha, da greift die Erinnerung an!
Erinnert ihr euch? Damals ging eine Überweisung schnell – dann dauerte es höchstens 5 Minuten; war sie langsam, musste man bis zur nächsten Stunde warten.
Heute, wenn nach mehr als zwei Minuten noch nichts da ist, zweifelt man direkt, ob die Coins vielleicht weg sind 😂
Die Zeiten sind wirklich anders.
Die Hauptbühne von Polygon liegt heute nicht mehr nur im DeFi,
sondern in der Narrative von AI Agents + Zahlungen.
Polygon steckt sein Augenmerk in den Wallet-Markt für KI-Roboter.
Es glaubt, dass der größte Zahlungsmarkt der Zukunft diejenigen sein werden, die unzählige APIs in Sekundenabruf nutzen – also AI Agents.
Das kumulierte Überweisungsvolumen von Polygon liegt inzwischen bei ungefähr 3 Billionen US-Dollar.
Die durchschnittlichen Kosten pro Transaktion betragen nur 0,002 US-Dollar – extrem günstig.
Sein neuester Zahlungs-Kanal kann außerdem Updates zu KI-Zahlungen erst off-chain verarbeiten und sie am Ende gesammelt für den Settlement-Prozess in Polygon einreichen.
So werden mehr Micro-Zahlungen in kürzerer Zeit und zu geringeren Kosten abgewickelt.
Nachdem wir über Polygon gesprochen haben, zurück zum Token selbst:
Wenn die Gas-Kosten immer weiter sinken,
können viele Micro-Zahlungen zunächst off-chain verarbeitet werden.
Selbst wenn das Zahlungsvolumen später auf ein gigantisches Niveau steigt,
ist noch unklar, ob das POL am Ende einen echten Mehrwert bringt.
$POL hat aktuell noch eine jährliche Emissionsrate von 2 %.
Aber gestern wurde gerade erst 100 Millionen Einheiten von $POL verbrannt – etwa 1 % der gesamten zirkulierenden Menge.
Diese Coins stammen aus den Base Fees, die sich in der Vergangenheit angesammelt haben.
Je stärker das Netzwerk genutzt wird, desto mehr Base Fees sammeln sich an – und desto mehr POL kann dann verbrannt werden.
Dieses Jahr hat $POL bereits den Status der Netto-Deflation erreicht.
Die Polygon-Narrative ist wirklich stark.
Auch die Stärken von POL treten langsam deutlicher hervor.
Schauen wir mal weiter.
3
5
4.8k
·
--
Verifiziert
BlackRock setzt durch Ondo Finance tokenisierte Model-Portfolios um
Viele unterschätzen diese Nachricht.
BlackRock hat $ONDO eine Anlagestrategie entworfen, und ONDO bündelt diese zu Ondo Intelligent Portfolios.
Ondo Intelligent Portfolios packt die komplette Portfolio-Strategie in einen einzigen Token.
Die Nutzer müssen keine Menge US-Aktien oder ETPs kaufen, und sie brauchen auch keine Positionsgewichtung vorzunehmen – einfach den Token kaufen und damit ist die Vermögensallokation erledigt.
BlackRock hat für $ONDO drei verschiedene Strategien entworfen:
$BLKHIon – ein eher ertragsorientiertes Portfolio.
Es setzt hauptsächlich auf Anleihen, High-Yield-Anleihen und Credit-ETFs.
Die Haupteinnahmequelle sind Kupons bzw. Zinseinnahmen. Das eignet sich für Nutzer, die eher geringe Schwankungen anstreben.
$BLKDIGon – ein eher ausgewogenes Portfolio.
Die Allokation liegt ungefähr bei 70 % Aktien, 30 % Anleihen und anderen Vermögenswerten sowie einer kleinen Portion Bitcoin.
Dieser Token entspricht am ehesten der klassischen Wall-Street-Allokation, allerdings in einer etwas offensiveren Version.
Das eignet sich für Nutzer, die vom Kursanstieg der Aktien profitieren wollen, aber die Volatilität nicht zu hoch haben möchten.
$BLKGRWon – direkt, simpel und kompromisslos.
Allokation: 95 % Aktien und 5 % Bitcoin.
Am besten geeignet für Nutzer, die Schwankungen aushalten können und auf langfristiges Wachstum setzen.
Hohe Rendite bedeutet natürlich auch ein höheres Risiko.
Das ist wirklich ein neues Narrativ für RWA: $ONDO ist nicht mehr zufrieden damit, nur Aktien und ETPs on-chain zu bringen – sogar die Wall-Street-Operationen werden auf die Kette kopiert.
{future}(ONDOUSDT)
BlackRock setzt durch Ondo Finance tokenisierte Model-Portfolios um
Viele unterschätzen diese Nachricht.
BlackRock hat $ONDO eine Anlagestrategie entworfen, und ONDO bündelt diese zu Ondo Intelligent Portfolios.
Ondo Intelligent Portfolios packt die komplette Portfolio-Strategie in einen einzigen Token.
Die Nutzer müssen keine Menge US-Aktien oder ETPs kaufen, und sie brauchen auch keine Positionsgewichtung vorzunehmen – einfach den Token kaufen und damit ist die Vermögensallokation erledigt.
BlackRock hat für $ONDO drei verschiedene Strategien entworfen:
$BLKHIon – ein eher ertragsorientiertes Portfolio.
Es setzt hauptsächlich auf Anleihen, High-Yield-Anleihen und Credit-ETFs.
Die Haupteinnahmequelle sind Kupons bzw. Zinseinnahmen. Das eignet sich für Nutzer, die eher geringe Schwankungen anstreben.
$BLKDIGon – ein eher ausgewogenes Portfolio.
Die Allokation liegt ungefähr bei 70 % Aktien, 30 % Anleihen und anderen Vermögenswerten sowie einer kleinen Portion Bitcoin.
Dieser Token entspricht am ehesten der klassischen Wall-Street-Allokation, allerdings in einer etwas offensiveren Version.
Das eignet sich für Nutzer, die vom Kursanstieg der Aktien profitieren wollen, aber die Volatilität nicht zu hoch haben möchten.
$BLKGRWon – direkt, simpel und kompromisslos.
Allokation: 95 % Aktien und 5 % Bitcoin.
Am besten geeignet für Nutzer, die Schwankungen aushalten können und auf langfristiges Wachstum setzen.
Hohe Rendite bedeutet natürlich auch ein höheres Risiko.
Das ist wirklich ein neues Narrativ für RWA: $ONDO ist nicht mehr zufrieden damit, nur Aktien und ETPs on-chain zu bringen – sogar die Wall-Street-Operationen werden auf die Kette kopiert.
Viele unterschätzen diese Nachricht.
BlackRock hat $ONDO eine Anlagestrategie entworfen, und ONDO bündelt diese zu Ondo Intelligent Portfolios.
Ondo Intelligent Portfolios packt die komplette Portfolio-Strategie in einen einzigen Token.
Die Nutzer müssen keine Menge US-Aktien oder ETPs kaufen, und sie brauchen auch keine Positionsgewichtung vorzunehmen – einfach den Token kaufen und damit ist die Vermögensallokation erledigt.
BlackRock hat für $ONDO drei verschiedene Strategien entworfen:
$BLKHIon – ein eher ertragsorientiertes Portfolio.
Es setzt hauptsächlich auf Anleihen, High-Yield-Anleihen und Credit-ETFs.
Die Haupteinnahmequelle sind Kupons bzw. Zinseinnahmen. Das eignet sich für Nutzer, die eher geringe Schwankungen anstreben.
$BLKDIGon – ein eher ausgewogenes Portfolio.
Die Allokation liegt ungefähr bei 70 % Aktien, 30 % Anleihen und anderen Vermögenswerten sowie einer kleinen Portion Bitcoin.
Dieser Token entspricht am ehesten der klassischen Wall-Street-Allokation, allerdings in einer etwas offensiveren Version.
Das eignet sich für Nutzer, die vom Kursanstieg der Aktien profitieren wollen, aber die Volatilität nicht zu hoch haben möchten.
$BLKGRWon – direkt, simpel und kompromisslos.
Allokation: 95 % Aktien und 5 % Bitcoin.
Am besten geeignet für Nutzer, die Schwankungen aushalten können und auf langfristiges Wachstum setzen.
Hohe Rendite bedeutet natürlich auch ein höheres Risiko.
Das ist wirklich ein neues Narrativ für RWA: $ONDO ist nicht mehr zufrieden damit, nur Aktien und ETPs on-chain zu bringen – sogar die Wall-Street-Operationen werden auf die Kette kopiert.
1
8
4k
·
--
Kürzlich weht ein Wind der Privatsphäre – sogar Vitalik Buterin (V God) hat diesen Bereich betont.
Schauen wir also gemeinsam: Wo liegen die Unterschiede in der Privatsphäre zwischen $ZEC , $NEAR und $ZAMA?
Zuerst ist da $ZEC. Es versteckt vor allem Transaktionshistorien.
Im Modus für private Transaktionen können Dritte nicht sehen, wer die echte Überweisung macht, wie viel übertragen wird und auch nicht den Wallet-Saldo.
$NEAR hatten wir zuvor bereits besprochen:
Es verbirgt die Order-Absichten vor der Ausführung sowie den Ausführungsprozess – damit große Orders nicht von anderen „abgegriffen“ werden.
So schützt du deine Handelsstrategie.
Die Privatsphäre von $ZAMA basiert auf vollhomomorpher Verschlüsselung (FHE).
Dabei werden Daten, Guthaben und Positionen vollständig verschlüsselt.
Wenn man die Daten einfach außerhalb der Kette (off-chain) speichert, gäbe es dann nicht das Privatsphäre-Problem? Und gleichzeitig könnte die Blockchain diese Daten auch nicht nutzen.
Das Wertvolle an FHE ist: Die Daten müssen nicht entschlüsselt werden, und Smart Contracts können trotzdem automatisch berechnen, handeln, verleihen und liquidieren.
Normale Verschlüsselungstechniken können nur beim Speichern Geheimhaltung gewährleisten.
Für Berechnungen müssen die Daten erst entschlüsselt werden.
Wer sagt, dass man nicht Fisch und Fleisch zugleich haben kann?
$ZAMA kann außerdem selektiv Berechtigungen vergeben.
Zum Beispiel, wenn Compliance erforderlich ist: Dann gibst du die Rechte an bestimmte Stellen weiter – und so werden die Privatsphäre von Aufsicht und Institutionen gleichermaßen berücksichtigt.
Allerdings sind die Rechenkosten von FHE derzeit noch nicht gerade günstig und die Geschwindigkeit eher langsam.
Daher gibt es bei Privatsphäre viele Richtungen:
$ZEC ist das Aushängeschild,
$NEAR wurde schon in mehreren Beiträgen diskutiert.
$ZAMA ist technisch stark und hat viel Potenzial für die Zukunft – aber es muss noch Geschwindigkeit und Kosten in den Griff bekommen.
Obwohl $ZAMA mit am kleinsten ist unter diesen drei Projekten, liegt es immerhin bei 230 Mio., und das FDV liegt auch über 1 Mrd.
Aber bei neuen Dingen gilt: erst mal eine Basisposition kaufen und dann nach und nach schauen.
{future}(NEARUSDT)
{future}(ZAMAUSDT)
{future}(ZECUSDT)
Kürzlich weht ein Wind der Privatsphäre – sogar Vitalik Buterin (V God) hat diesen Bereich betont.
Schauen wir also gemeinsam: Wo liegen die Unterschiede in der Privatsphäre zwischen $ZEC , $NEAR und $ZAMA ?
Zuerst ist da $ZEC . Es versteckt vor allem Transaktionshistorien.
Im Modus für private Transaktionen können Dritte nicht sehen, wer die echte Überweisung macht, wie viel übertragen wird und auch nicht den Wallet-Saldo.
$NEAR hatten wir zuvor bereits besprochen:
Es verbirgt die Order-Absichten vor der Ausführung sowie den Ausführungsprozess – damit große Orders nicht von anderen „abgegriffen“ werden.
So schützt du deine Handelsstrategie.
Die Privatsphäre von $ZAMA basiert auf vollhomomorpher Verschlüsselung (FHE).
Dabei werden Daten, Guthaben und Positionen vollständig verschlüsselt.
Wenn man die Daten einfach außerhalb der Kette (off-chain) speichert, gäbe es dann nicht das Privatsphäre-Problem? Und gleichzeitig könnte die Blockchain diese Daten auch nicht nutzen.
Das Wertvolle an FHE ist: Die Daten müssen nicht entschlüsselt werden, und Smart Contracts können trotzdem automatisch berechnen, handeln, verleihen und liquidieren.
Normale Verschlüsselungstechniken können nur beim Speichern Geheimhaltung gewährleisten.
Für Berechnungen müssen die Daten erst entschlüsselt werden.
Wer sagt, dass man nicht Fisch und Fleisch zugleich haben kann?
$ZAMA kann außerdem selektiv Berechtigungen vergeben.
Zum Beispiel, wenn Compliance erforderlich ist: Dann gibst du die Rechte an bestimmte Stellen weiter – und so werden die Privatsphäre von Aufsicht und Institutionen gleichermaßen berücksichtigt.
Allerdings sind die Rechenkosten von FHE derzeit noch nicht gerade günstig und die Geschwindigkeit eher langsam.
Daher gibt es bei Privatsphäre viele Richtungen:
$ZEC ist das Aushängeschild,
$NEAR wurde schon in mehreren Beiträgen diskutiert.
$ZAMA ist technisch stark und hat viel Potenzial für die Zukunft – aber es muss noch Geschwindigkeit und Kosten in den Griff bekommen.
Obwohl $ZAMA mit am kleinsten ist unter diesen drei Projekten, liegt es immerhin bei 230 Mio., und das FDV liegt auch über 1 Mrd.
Aber bei neuen Dingen gilt: erst mal eine Basisposition kaufen und dann nach und nach schauen.
Schauen wir also gemeinsam: Wo liegen die Unterschiede in der Privatsphäre zwischen $ZEC , $NEAR und $ZAMA ?
Zuerst ist da $ZEC . Es versteckt vor allem Transaktionshistorien.
Im Modus für private Transaktionen können Dritte nicht sehen, wer die echte Überweisung macht, wie viel übertragen wird und auch nicht den Wallet-Saldo.
$NEAR hatten wir zuvor bereits besprochen:
Es verbirgt die Order-Absichten vor der Ausführung sowie den Ausführungsprozess – damit große Orders nicht von anderen „abgegriffen“ werden.
So schützt du deine Handelsstrategie.
Die Privatsphäre von $ZAMA basiert auf vollhomomorpher Verschlüsselung (FHE).
Dabei werden Daten, Guthaben und Positionen vollständig verschlüsselt.
Wenn man die Daten einfach außerhalb der Kette (off-chain) speichert, gäbe es dann nicht das Privatsphäre-Problem? Und gleichzeitig könnte die Blockchain diese Daten auch nicht nutzen.
Das Wertvolle an FHE ist: Die Daten müssen nicht entschlüsselt werden, und Smart Contracts können trotzdem automatisch berechnen, handeln, verleihen und liquidieren.
Normale Verschlüsselungstechniken können nur beim Speichern Geheimhaltung gewährleisten.
Für Berechnungen müssen die Daten erst entschlüsselt werden.
Wer sagt, dass man nicht Fisch und Fleisch zugleich haben kann?
$ZAMA kann außerdem selektiv Berechtigungen vergeben.
Zum Beispiel, wenn Compliance erforderlich ist: Dann gibst du die Rechte an bestimmte Stellen weiter – und so werden die Privatsphäre von Aufsicht und Institutionen gleichermaßen berücksichtigt.
Allerdings sind die Rechenkosten von FHE derzeit noch nicht gerade günstig und die Geschwindigkeit eher langsam.
Daher gibt es bei Privatsphäre viele Richtungen:
$ZEC ist das Aushängeschild,
$NEAR wurde schon in mehreren Beiträgen diskutiert.
$ZAMA ist technisch stark und hat viel Potenzial für die Zukunft – aber es muss noch Geschwindigkeit und Kosten in den Griff bekommen.
Obwohl $ZAMA mit am kleinsten ist unter diesen drei Projekten, liegt es immerhin bei 230 Mio., und das FDV liegt auch über 1 Mrd.
Aber bei neuen Dingen gilt: erst mal eine Basisposition kaufen und dann nach und nach schauen.
1
5
5k
·
--
Verifiziert
NEAR und ONDO haben eine starke Kooperation gestartet
ONDO bringt tokenisierte US-Aktien und ETFs auf near.com.
Der TVL von Ondo Stocks hat bereits 1 Milliarde US-Dollar überschritten, das kumulierte Handelsvolumen liegt bei über 20 Milliarden US-Dollar – damit ist es derzeit die größte Plattform für tokenisierte Aktien.
Und im letzten Monat ist das Handelsvolumen von Near Intents bereits über 27 Milliarden US-Dollar gestiegen – mehr als 30 Millionen Transaktionen.
NEAR löst eines der besonders lästigen Probleme bei ONDO:
Wie zieht man mehr Kapital an?
Nachdem ONDO NEAR Intents angebunden hat, wurden zugleich über 30 Blockchain-Netze als Einstiegspunkte für Liquidität angebunden.
Nutzer können direkt mit $BTC, $SOL, $ETH oder anderen Vermögenswerten die von Ondo angebotenen tokenisierten Aktien kaufen.
Die erste Tranche umfasst bereits Aktien wie $NVDA, $TSLA, $AAPL und auch ETFs wie $QQQ.
Der gesamte Prozess erfordert nur, dass man mit dem Account bei near.com eine Bestellung aufgibt.
Man muss nicht wie zuvor ständig verschiedene Wallets wechseln und selbst plattformübergreifend (Cross-Chain) umstellen sowie Gas vorbereiten.
Man gibt einfach den Befehl: „Ich möchte $NVDA kaufen.“
Den Rest der Handelsroute erledigt NEAR Intents im Hintergrund.
$NEAR und $ONDO zusammen ergibt nicht nur Sinn – es ist auch perfekt.
ONDO tokenisiert US-Aktien,
Near öffnet ihm dann den Zugang für Nutzer.
RWA ist jetzt nicht nur vielfältiger geworden, sondern auch die Bedienung wird immer einfacher.
{future}(NEARUSDT)
{future}(ONDOUSDT)
NEAR und ONDO haben eine starke Kooperation gestartet
ONDO bringt tokenisierte US-Aktien und ETFs auf near.com.
Der TVL von Ondo Stocks hat bereits 1 Milliarde US-Dollar überschritten, das kumulierte Handelsvolumen liegt bei über 20 Milliarden US-Dollar – damit ist es derzeit die größte Plattform für tokenisierte Aktien.
Und im letzten Monat ist das Handelsvolumen von Near Intents bereits über 27 Milliarden US-Dollar gestiegen – mehr als 30 Millionen Transaktionen.
NEAR löst eines der besonders lästigen Probleme bei ONDO:
Wie zieht man mehr Kapital an?
Nachdem ONDO NEAR Intents angebunden hat, wurden zugleich über 30 Blockchain-Netze als Einstiegspunkte für Liquidität angebunden.
Nutzer können direkt mit $BTC, $SOL, $ETH oder anderen Vermögenswerten die von Ondo angebotenen tokenisierten Aktien kaufen.
Die erste Tranche umfasst bereits Aktien wie $NVDA, $TSLA, $AAPL und auch ETFs wie $QQQ.
Der gesamte Prozess erfordert nur, dass man mit dem Account bei near.com eine Bestellung aufgibt.
Man muss nicht wie zuvor ständig verschiedene Wallets wechseln und selbst plattformübergreifend (Cross-Chain) umstellen sowie Gas vorbereiten.
Man gibt einfach den Befehl: „Ich möchte $NVDA kaufen.“
Den Rest der Handelsroute erledigt NEAR Intents im Hintergrund.
$NEAR und $ONDO zusammen ergibt nicht nur Sinn – es ist auch perfekt.
ONDO tokenisiert US-Aktien,
Near öffnet ihm dann den Zugang für Nutzer.
RWA ist jetzt nicht nur vielfältiger geworden, sondern auch die Bedienung wird immer einfacher.
ONDO bringt tokenisierte US-Aktien und ETFs auf near.com.
Der TVL von Ondo Stocks hat bereits 1 Milliarde US-Dollar überschritten, das kumulierte Handelsvolumen liegt bei über 20 Milliarden US-Dollar – damit ist es derzeit die größte Plattform für tokenisierte Aktien.
Und im letzten Monat ist das Handelsvolumen von Near Intents bereits über 27 Milliarden US-Dollar gestiegen – mehr als 30 Millionen Transaktionen.
NEAR löst eines der besonders lästigen Probleme bei ONDO:
Wie zieht man mehr Kapital an?
Nachdem ONDO NEAR Intents angebunden hat, wurden zugleich über 30 Blockchain-Netze als Einstiegspunkte für Liquidität angebunden.
Nutzer können direkt mit $BTC, $SOL, $ETH oder anderen Vermögenswerten die von Ondo angebotenen tokenisierten Aktien kaufen.
Die erste Tranche umfasst bereits Aktien wie $NVDA, $TSLA, $AAPL und auch ETFs wie $QQQ.
Der gesamte Prozess erfordert nur, dass man mit dem Account bei near.com eine Bestellung aufgibt.
Man muss nicht wie zuvor ständig verschiedene Wallets wechseln und selbst plattformübergreifend (Cross-Chain) umstellen sowie Gas vorbereiten.
Man gibt einfach den Befehl: „Ich möchte $NVDA kaufen.“
Den Rest der Handelsroute erledigt NEAR Intents im Hintergrund.
$NEAR und $ONDO zusammen ergibt nicht nur Sinn – es ist auch perfekt.
ONDO tokenisiert US-Aktien,
Near öffnet ihm dann den Zugang für Nutzer.
RWA ist jetzt nicht nur vielfältiger geworden, sondern auch die Bedienung wird immer einfacher.
3
3k
·
--
Verifiziert
V hat gerade über Privatsphäre gesprochen – und schon hat eine Privacy-KI-Münze still einen neuen Höchststand erreicht: $VVV.
Venice.ai ist eine datenschutzorientierte KI-Plattform. Sie speichert die Prompts der Nutzer nicht auf Servern. Venice ist ein bisschen wie ChatGPT – nur in einer Web3-Datenschutz-Variante. Und VVV ist das Plattform-Token dafür.
Wenn du $VVV kaufst und stakest, bekommst du direkt Zugriff auf Venice Pro – also Mitgliedschaft. Dann gibt es mehr KI-Modelle, Funktionen zum Textgenerieren und Bilderzeugung.
Nach dem Staking kannst du sVVV außerdem weiterverriegeln, um DIEM zu prägen.
Wofür ist DIEM da?
DIEM ist das Nutzungskontingent für die Venice API. 1 DIEM entspricht 1 US-Dollar API-Kontingent pro Tag. Entwickler und KI-Agenten können es nutzen, um Modelle aufzurufen.
DIEM kann außerdem an andere weitergegeben werden, die es brauchen.
Staking heißt nicht nur: auf Kursgewinne warten. Du kannst das Kontingent auch verkaufen.
Venice wird außerdem einen Teil der Abo-Einnahmen verwenden, um $VVV am Markt zurückzukaufen und zu verbrennen. Jetzt werden die neuen Pro-, Pro+- und Max-Abos automatisch auch kleine Rückkäufe/Verbrennungen auslösen.
Solange die Zahl der zahlenden Venice-Nutzer steigt, sollte das theoretisch zu mehr Kaufdruck durch $VVV führen.
Venice hat bereits 3,5 Millionen registrierte Nutzer. Pro Monat verarbeitet es 1,3 Billionen Token. Und jeden Tag gibt es ungefähr 2 Millionen API-Aufrufe.
Aber: Die Marktkapitalisierung liegt aktuell bei ungefähr 1,5 Milliarden US-Dollar, das FDV bei etwa 2,55 Milliarden US-Dollar.
Und die Unternehmensbewertung der Firma aus der letzten Finanzierungsrunde von Venice lag bei nur rund 1 Milliarde US-Dollar.
Auch wenn die beiden Werte nicht direkt vergleichbar sind und $VVV lediglich ein Utility-Token von Venice ist.
Innerhalb eines Jahres wurde es bereits auf über das Zehnfache getrieben.
An dieser Stelle mache ich es nicht mehr nach.
{future}(VVVUSDT)
V hat gerade über Privatsphäre gesprochen – und schon hat eine Privacy-KI-Münze still einen neuen Höchststand erreicht: $VVV .
Venice.ai ist eine datenschutzorientierte KI-Plattform. Sie speichert die Prompts der Nutzer nicht auf Servern. Venice ist ein bisschen wie ChatGPT – nur in einer Web3-Datenschutz-Variante. Und VVV ist das Plattform-Token dafür.
Wenn du $VVV kaufst und stakest, bekommst du direkt Zugriff auf Venice Pro – also Mitgliedschaft. Dann gibt es mehr KI-Modelle, Funktionen zum Textgenerieren und Bilderzeugung.
Nach dem Staking kannst du sVVV außerdem weiterverriegeln, um DIEM zu prägen.
Wofür ist DIEM da?
DIEM ist das Nutzungskontingent für die Venice API. 1 DIEM entspricht 1 US-Dollar API-Kontingent pro Tag. Entwickler und KI-Agenten können es nutzen, um Modelle aufzurufen.
DIEM kann außerdem an andere weitergegeben werden, die es brauchen.
Staking heißt nicht nur: auf Kursgewinne warten. Du kannst das Kontingent auch verkaufen.
Venice wird außerdem einen Teil der Abo-Einnahmen verwenden, um $VVV am Markt zurückzukaufen und zu verbrennen. Jetzt werden die neuen Pro-, Pro+- und Max-Abos automatisch auch kleine Rückkäufe/Verbrennungen auslösen.
Solange die Zahl der zahlenden Venice-Nutzer steigt, sollte das theoretisch zu mehr Kaufdruck durch $VVV führen.
Venice hat bereits 3,5 Millionen registrierte Nutzer. Pro Monat verarbeitet es 1,3 Billionen Token. Und jeden Tag gibt es ungefähr 2 Millionen API-Aufrufe.
Aber: Die Marktkapitalisierung liegt aktuell bei ungefähr 1,5 Milliarden US-Dollar, das FDV bei etwa 2,55 Milliarden US-Dollar.
Und die Unternehmensbewertung der Firma aus der letzten Finanzierungsrunde von Venice lag bei nur rund 1 Milliarde US-Dollar.
Auch wenn die beiden Werte nicht direkt vergleichbar sind und $VVV lediglich ein Utility-Token von Venice ist.
Innerhalb eines Jahres wurde es bereits auf über das Zehnfache getrieben.
An dieser Stelle mache ich es nicht mehr nach.
Venice.ai ist eine datenschutzorientierte KI-Plattform. Sie speichert die Prompts der Nutzer nicht auf Servern. Venice ist ein bisschen wie ChatGPT – nur in einer Web3-Datenschutz-Variante. Und VVV ist das Plattform-Token dafür.
Wenn du $VVV kaufst und stakest, bekommst du direkt Zugriff auf Venice Pro – also Mitgliedschaft. Dann gibt es mehr KI-Modelle, Funktionen zum Textgenerieren und Bilderzeugung.
Nach dem Staking kannst du sVVV außerdem weiterverriegeln, um DIEM zu prägen.
Wofür ist DIEM da?
DIEM ist das Nutzungskontingent für die Venice API. 1 DIEM entspricht 1 US-Dollar API-Kontingent pro Tag. Entwickler und KI-Agenten können es nutzen, um Modelle aufzurufen.
DIEM kann außerdem an andere weitergegeben werden, die es brauchen.
Staking heißt nicht nur: auf Kursgewinne warten. Du kannst das Kontingent auch verkaufen.
Venice wird außerdem einen Teil der Abo-Einnahmen verwenden, um $VVV am Markt zurückzukaufen und zu verbrennen. Jetzt werden die neuen Pro-, Pro+- und Max-Abos automatisch auch kleine Rückkäufe/Verbrennungen auslösen.
Solange die Zahl der zahlenden Venice-Nutzer steigt, sollte das theoretisch zu mehr Kaufdruck durch $VVV führen.
Venice hat bereits 3,5 Millionen registrierte Nutzer. Pro Monat verarbeitet es 1,3 Billionen Token. Und jeden Tag gibt es ungefähr 2 Millionen API-Aufrufe.
Aber: Die Marktkapitalisierung liegt aktuell bei ungefähr 1,5 Milliarden US-Dollar, das FDV bei etwa 2,55 Milliarden US-Dollar.
Und die Unternehmensbewertung der Firma aus der letzten Finanzierungsrunde von Venice lag bei nur rund 1 Milliarde US-Dollar.
Auch wenn die beiden Werte nicht direkt vergleichbar sind und $VVV lediglich ein Utility-Token von Venice ist.
Innerhalb eines Jahres wurde es bereits auf über das Zehnfache getrieben.
An dieser Stelle mache ich es nicht mehr nach.
1
4
1.9k
·
--
Teilweise korrekt
Gestern war das Interesse der Community sehr groß.
Heute gehen wir noch einen Schritt weiter und sprechen darüber,
welche Art von Burn wirklich die höchste „Gold“-Qualität hat.
Stand heute wurden $UNI bereits insgesamt 112 Millionen Coins vernichtet,
was mehr als 11 % der ursprünglichen Gesamtmenge entspricht.
Ich finde, das ist ein Burn mit hoher Substanz – nicht nur wegen der Zahl,
sondern weil es ein fortlaufendes Vernichtungsmechanismus gibt.
Allein in diesem Jahr hat UNI durch dieses System bereits 11,7 Millionen Coins vernichtet.
Nach einer Transaktion auf Uniswap fallen bei den Nutzern Gebühren an.
Diese Gebühren können $ETH, $USDC oder andere Tokens sein.
Sämtliche dieser Coins werden dann gebündelt im Gebühren-Tresor TokenJar gespeichert.
Sobald der Wert dort hoch genug ist, entstehen außen Arbitrage-Chancen.
Zum Beispiel: Wenn im TokenJar 101.000 US-Dollar von $ETH liegen,
dann verlangt der Burn-Smart-Contract bei Uniswap nur, dass 100.000 US-Dollar an UNI vernichtet werden.
Teilnehmer können also UNI im Wert von 100.000 US-Dollar kaufen, um es zu vernichten,
dan schlussendlich die $ETH daraus entnehmen.
So verdienen die Teilnehmer 1.000 US-Dollar und gleichzeitig wird $UNI vernichtet.
Solange Uniswap weiterhin ein aktives Handelsvolumen hat,
und es dadurch mehr Gebühren gibt,
werden auch mehr UNI verbrannt.
Außerdem: Die SEC hat gerade grünes Licht für tokenisierte Aktien gegeben,
und das kommt auch dem UNI Permissioned Pool zugute.
Obwohl dieser kontinuierliche Burn-Mechanismus sehr vorteilhaft für $UNI ist,
wollen wir es trotzdem etwas strenger betrachten:
Dieses Jahr gab es keine Neuausgabe neuer Coins,
aber es werden voraussichtlich etwa 15 Millionen freigegeben.
In diesem Jahr wurden ungefähr 11,7 Millionen vernichtet,
aber es gibt auch rund 15 Millionen Freigaben.
Wenn man auf die Umlaufmenge schaut,
ist die Freigabe um etwa 3,3 Millionen höher als der Burn,
wodurch sich das potenzielle zirkulierende Angebot noch erhöhen könnte.
Aber anhand dieses Trends sieht es so aus,
dass die Vernichtungsmenge bis zum Jahresende eventuell die Freigaben einholen kann.
Wir schauen weiter und prüfen bis dahin auf den nächsten Stand.
Gestern war das Interesse der Community sehr groß.
Heute gehen wir noch einen Schritt weiter und sprechen darüber,
welche Art von Burn wirklich die höchste „Gold“-Qualität hat.
Stand heute wurden $UNI bereits insgesamt 112 Millionen Coins vernichtet,
was mehr als 11 % der ursprünglichen Gesamtmenge entspricht.
Ich finde, das ist ein Burn mit hoher Substanz – nicht nur wegen der Zahl,
sondern weil es ein fortlaufendes Vernichtungsmechanismus gibt.
Allein in diesem Jahr hat UNI durch dieses System bereits 11,7 Millionen Coins vernichtet.
Nach einer Transaktion auf Uniswap fallen bei den Nutzern Gebühren an.
Diese Gebühren können $ETH , $USDC oder andere Tokens sein.
Sämtliche dieser Coins werden dann gebündelt im Gebühren-Tresor TokenJar gespeichert.
Sobald der Wert dort hoch genug ist, entstehen außen Arbitrage-Chancen.
Zum Beispiel: Wenn im TokenJar 101.000 US-Dollar von $ETH liegen,
dann verlangt der Burn-Smart-Contract bei Uniswap nur, dass 100.000 US-Dollar an UNI vernichtet werden.
Teilnehmer können also UNI im Wert von 100.000 US-Dollar kaufen, um es zu vernichten,
dan schlussendlich die $ETH daraus entnehmen.
So verdienen die Teilnehmer 1.000 US-Dollar und gleichzeitig wird $UNI vernichtet.
Solange Uniswap weiterhin ein aktives Handelsvolumen hat,
und es dadurch mehr Gebühren gibt,
werden auch mehr UNI verbrannt.
Außerdem: Die SEC hat gerade grünes Licht für tokenisierte Aktien gegeben,
und das kommt auch dem UNI Permissioned Pool zugute.
Obwohl dieser kontinuierliche Burn-Mechanismus sehr vorteilhaft für $UNI ist,
wollen wir es trotzdem etwas strenger betrachten:
Dieses Jahr gab es keine Neuausgabe neuer Coins,
aber es werden voraussichtlich etwa 15 Millionen freigegeben.
In diesem Jahr wurden ungefähr 11,7 Millionen vernichtet,
aber es gibt auch rund 15 Millionen Freigaben.
Wenn man auf die Umlaufmenge schaut,
ist die Freigabe um etwa 3,3 Millionen höher als der Burn,
wodurch sich das potenzielle zirkulierende Angebot noch erhöhen könnte.
Aber anhand dieses Trends sieht es so aus,
dass die Vernichtungsmenge bis zum Jahresende eventuell die Freigaben einholen kann.
Wir schauen weiter und prüfen bis dahin auf den nächsten Stand.
Heute gehen wir noch einen Schritt weiter und sprechen darüber,
welche Art von Burn wirklich die höchste „Gold“-Qualität hat.
Stand heute wurden $UNI bereits insgesamt 112 Millionen Coins vernichtet,
was mehr als 11 % der ursprünglichen Gesamtmenge entspricht.
Ich finde, das ist ein Burn mit hoher Substanz – nicht nur wegen der Zahl,
sondern weil es ein fortlaufendes Vernichtungsmechanismus gibt.
Allein in diesem Jahr hat UNI durch dieses System bereits 11,7 Millionen Coins vernichtet.
Nach einer Transaktion auf Uniswap fallen bei den Nutzern Gebühren an.
Diese Gebühren können $ETH , $USDC oder andere Tokens sein.
Sämtliche dieser Coins werden dann gebündelt im Gebühren-Tresor TokenJar gespeichert.
Sobald der Wert dort hoch genug ist, entstehen außen Arbitrage-Chancen.
Zum Beispiel: Wenn im TokenJar 101.000 US-Dollar von $ETH liegen,
dann verlangt der Burn-Smart-Contract bei Uniswap nur, dass 100.000 US-Dollar an UNI vernichtet werden.
Teilnehmer können also UNI im Wert von 100.000 US-Dollar kaufen, um es zu vernichten,
dan schlussendlich die $ETH daraus entnehmen.
So verdienen die Teilnehmer 1.000 US-Dollar und gleichzeitig wird $UNI vernichtet.
Solange Uniswap weiterhin ein aktives Handelsvolumen hat,
und es dadurch mehr Gebühren gibt,
werden auch mehr UNI verbrannt.
Außerdem: Die SEC hat gerade grünes Licht für tokenisierte Aktien gegeben,
und das kommt auch dem UNI Permissioned Pool zugute.
Obwohl dieser kontinuierliche Burn-Mechanismus sehr vorteilhaft für $UNI ist,
wollen wir es trotzdem etwas strenger betrachten:
Dieses Jahr gab es keine Neuausgabe neuer Coins,
aber es werden voraussichtlich etwa 15 Millionen freigegeben.
In diesem Jahr wurden ungefähr 11,7 Millionen vernichtet,
aber es gibt auch rund 15 Millionen Freigaben.
Wenn man auf die Umlaufmenge schaut,
ist die Freigabe um etwa 3,3 Millionen höher als der Burn,
wodurch sich das potenzielle zirkulierende Angebot noch erhöhen könnte.
Aber anhand dieses Trends sieht es so aus,
dass die Vernichtungsmenge bis zum Jahresende eventuell die Freigaben einholen kann.
Wir schauen weiter und prüfen bis dahin auf den nächsten Stand.
2
1.2k
·
--
Warum sind manche Rückkäufe eigentlich nur „Hosen ausziehen und Dampf ablassen“?
Wenn bei einem Projekt 10 Millionen Coins verbrannt werden, aber gleichzeitig 100 Millionen Coins freigeschaltet oder neu emittiert werden,
klappt das zwar als „Verbrennung“ – in Wahrheit aber gibt es gar keine echte Deflation.
Es wird lediglich eine gute Nachricht benutzt, um den Verkaufsdruck zu überdecken.
Zum Beispiel die $FLOW in diesem Jahr:
Es wurden über 50 Millionen $FLOW verbrannt, was auf den ersten Blick extrem positiv wirkt.
Aber diese Runde der Verbrennung dient dazu, eine außerordentliche Angebotslage nach dem Vorfall mit gefälschten Coins zu bereinigen – nicht die normalen, regulär im Markt zirkulierenden Coins.
Außerdem emittiert $FLOW weiterhin Coins, um die Belohnungen für Validatoren zu bezahlen.
Man verbrennt einerseits, man emittiert andererseits – die Netto-Emissionsrate bleibt trotzdem bei nahezu 5 % pro Jahr.
Natürlich gibt es auch gesündere Beispiele.
$CAKE hat im August dieses Jahres 2,746 Millionen Coins $CAKE verbrannt und gleichzeitig 674.000 Coins hinzugefügt.
Diese grundlegende Mathematik dürfte jeder ausrechnen können:
Abzüglich der zusätzlichen Emissionen ergibt sich eine Netto-Verbrennung von ungefähr 2,072 Millionen Coins.
Das ist bereits der 36. Monat in Folge, in dem $CAKE einen Rückgang des Nettoangebots erreicht.
Außerdem gibt es noch das zuvor erwähnte $LIT:
Und Lighter wird die Einnahmen nutzen, um $LIT am Markt zurückzukaufen,
dann die zurückgekauften Coins dauerhaft zu verbrennen.
Allerdings wird es gegen Ende dieses Jahres auch eine lineare Freischaltung sowohl für das Team als auch für Investoren geben.
Ob die Verbrennungsgeschwindigkeit am Ende schneller laufen kann als die Freischaltungsgeschwindigkeit, ist derzeit noch unklar.
Also: Wenn ihr künftig die Worte „Verbrennung“ oder „Burn“ seht, kommt nicht sofort auf Hochtouren 😂
Wenn man gleichzeitig emittiert und verbrennt,
ist es im Grunde besser, gar nicht erst zu verbrennen.
{future}(CAKEUSDT)
{future}(FLOWUSDT)
Warum sind manche Rückkäufe eigentlich nur „Hosen ausziehen und Dampf ablassen“?
Wenn bei einem Projekt 10 Millionen Coins verbrannt werden, aber gleichzeitig 100 Millionen Coins freigeschaltet oder neu emittiert werden,
klappt das zwar als „Verbrennung“ – in Wahrheit aber gibt es gar keine echte Deflation.
Es wird lediglich eine gute Nachricht benutzt, um den Verkaufsdruck zu überdecken.
Zum Beispiel die $FLOW in diesem Jahr:
Es wurden über 50 Millionen $FLOW verbrannt, was auf den ersten Blick extrem positiv wirkt.
Aber diese Runde der Verbrennung dient dazu, eine außerordentliche Angebotslage nach dem Vorfall mit gefälschten Coins zu bereinigen – nicht die normalen, regulär im Markt zirkulierenden Coins.
Außerdem emittiert $FLOW weiterhin Coins, um die Belohnungen für Validatoren zu bezahlen.
Man verbrennt einerseits, man emittiert andererseits – die Netto-Emissionsrate bleibt trotzdem bei nahezu 5 % pro Jahr.
Natürlich gibt es auch gesündere Beispiele.
$CAKE hat im August dieses Jahres 2,746 Millionen Coins $CAKE verbrannt und gleichzeitig 674.000 Coins hinzugefügt.
Diese grundlegende Mathematik dürfte jeder ausrechnen können:
Abzüglich der zusätzlichen Emissionen ergibt sich eine Netto-Verbrennung von ungefähr 2,072 Millionen Coins.
Das ist bereits der 36. Monat in Folge, in dem $CAKE einen Rückgang des Nettoangebots erreicht.
Außerdem gibt es noch das zuvor erwähnte $LIT:
Und Lighter wird die Einnahmen nutzen, um $LIT am Markt zurückzukaufen,
dann die zurückgekauften Coins dauerhaft zu verbrennen.
Allerdings wird es gegen Ende dieses Jahres auch eine lineare Freischaltung sowohl für das Team als auch für Investoren geben.
Ob die Verbrennungsgeschwindigkeit am Ende schneller laufen kann als die Freischaltungsgeschwindigkeit, ist derzeit noch unklar.
Also: Wenn ihr künftig die Worte „Verbrennung“ oder „Burn“ seht, kommt nicht sofort auf Hochtouren 😂
Wenn man gleichzeitig emittiert und verbrennt,
ist es im Grunde besser, gar nicht erst zu verbrennen.
Wenn bei einem Projekt 10 Millionen Coins verbrannt werden, aber gleichzeitig 100 Millionen Coins freigeschaltet oder neu emittiert werden,
klappt das zwar als „Verbrennung“ – in Wahrheit aber gibt es gar keine echte Deflation.
Es wird lediglich eine gute Nachricht benutzt, um den Verkaufsdruck zu überdecken.
Zum Beispiel die $FLOW in diesem Jahr:
Es wurden über 50 Millionen $FLOW verbrannt, was auf den ersten Blick extrem positiv wirkt.
Aber diese Runde der Verbrennung dient dazu, eine außerordentliche Angebotslage nach dem Vorfall mit gefälschten Coins zu bereinigen – nicht die normalen, regulär im Markt zirkulierenden Coins.
Außerdem emittiert $FLOW weiterhin Coins, um die Belohnungen für Validatoren zu bezahlen.
Man verbrennt einerseits, man emittiert andererseits – die Netto-Emissionsrate bleibt trotzdem bei nahezu 5 % pro Jahr.
Natürlich gibt es auch gesündere Beispiele.
$CAKE hat im August dieses Jahres 2,746 Millionen Coins $CAKE verbrannt und gleichzeitig 674.000 Coins hinzugefügt.
Diese grundlegende Mathematik dürfte jeder ausrechnen können:
Abzüglich der zusätzlichen Emissionen ergibt sich eine Netto-Verbrennung von ungefähr 2,072 Millionen Coins.
Das ist bereits der 36. Monat in Folge, in dem $CAKE einen Rückgang des Nettoangebots erreicht.
Außerdem gibt es noch das zuvor erwähnte $LIT:
Und Lighter wird die Einnahmen nutzen, um $LIT am Markt zurückzukaufen,
dann die zurückgekauften Coins dauerhaft zu verbrennen.
Allerdings wird es gegen Ende dieses Jahres auch eine lineare Freischaltung sowohl für das Team als auch für Investoren geben.
Ob die Verbrennungsgeschwindigkeit am Ende schneller laufen kann als die Freischaltungsgeschwindigkeit, ist derzeit noch unklar.
Also: Wenn ihr künftig die Worte „Verbrennung“ oder „Burn“ seht, kommt nicht sofort auf Hochtouren 😂
Wenn man gleichzeitig emittiert und verbrennt,
ist es im Grunde besser, gar nicht erst zu verbrennen.
1
4
6.8k
·
--
Verifiziert
Geschrieben anlässlich der neuen Höhe von $ETH 。
V Gott sagt: Solange du aufgibst, wirst du sterben.
Ich gebe nicht auf, ich wette sogar doppelt.
V Gott betonte plötzlich die Privatsphäre:
Auf Layer 1 mangelt es mittlerweile weder an Geschwindigkeit noch an günstigen Gebühren.
Im Gegenteil: Die Privatsphäre wird immer wichtiger.
Wenn Institutionen ihre Daten auf die Kette bringen wollen, brauchen sie vor allem, um Aufträge und den Ausführungsprozess zu verbergen.
Sobald alles offengelegt wird, werden sie direkt von MEV-Bots angegriffen, ausgehebelt und „vorgezogen“; dadurch könnte die gesamte Handelsstrategie durchsickern.
Uniswap Permissioned Pools sorgt dafür, dass der Pool sicher verwahrt wird,
NEAR Confidential Intents sorgt dafür, dass die Absichten der Orders und der Ausführungsprozess vor dem Abschluss verborgen bleiben.
Also: Was will $ETH eigentlich tun?
Zuerst will es die Verknüpfung von Adressen kappen。
Denn sobald eine Adresse Uniswap, Aave oder NFTs genutzt hat, kann jemand mit entsprechender Absicht nach und nach die gesamte Abfolge von Assets und Handlungen zusammensetzen.
Ethereum möchte durch temporäre Adressen die direkte Zuordnung zwischen Anwendungen und Anwendungen erschweren.
Dann möchte $ETH auch die Zugriffshistorie verbergen.
Aktuell kann selbst dann, wenn du keine Transaktion ausführst, deine IP-Adresse offengelegt werden und es kann sichtbar werden, welche Wallet du gerade ansiehst—zum Beispiel wenn du nur deine Wallet mit dem RPC verbindest, um den Kontostand abzufragen.
Zuletzt möchte es auch selektiv offenlegen: nur bestimmten Parteien, etwa einer Bank oder Regulierungsbehörden, Informationen geben—ohne die Welt davon zu informieren.
Mittlerweile sind die alten „Eheketten“ nicht mehr im Trend, um Gebühren und Geschwindigkeit gegeneinander auszuspielen; sie setzen jetzt auf Privatsphäre.
{future}(ETHUSDT)
Geschrieben anlässlich der neuen Höhe von $ETH 。
V Gott sagt: Solange du aufgibst, wirst du sterben.
Ich gebe nicht auf, ich wette sogar doppelt.
V Gott betonte plötzlich die Privatsphäre:
Auf Layer 1 mangelt es mittlerweile weder an Geschwindigkeit noch an günstigen Gebühren.
Im Gegenteil: Die Privatsphäre wird immer wichtiger.
Wenn Institutionen ihre Daten auf die Kette bringen wollen, brauchen sie vor allem, um Aufträge und den Ausführungsprozess zu verbergen.
Sobald alles offengelegt wird, werden sie direkt von MEV-Bots angegriffen, ausgehebelt und „vorgezogen“; dadurch könnte die gesamte Handelsstrategie durchsickern.
Uniswap Permissioned Pools sorgt dafür, dass der Pool sicher verwahrt wird,
NEAR Confidential Intents sorgt dafür, dass die Absichten der Orders und der Ausführungsprozess vor dem Abschluss verborgen bleiben.
Also: Was will $ETH eigentlich tun?
Zuerst will es die Verknüpfung von Adressen kappen。
Denn sobald eine Adresse Uniswap, Aave oder NFTs genutzt hat, kann jemand mit entsprechender Absicht nach und nach die gesamte Abfolge von Assets und Handlungen zusammensetzen.
Ethereum möchte durch temporäre Adressen die direkte Zuordnung zwischen Anwendungen und Anwendungen erschweren.
Dann möchte $ETH auch die Zugriffshistorie verbergen.
Aktuell kann selbst dann, wenn du keine Transaktion ausführst, deine IP-Adresse offengelegt werden und es kann sichtbar werden, welche Wallet du gerade ansiehst—zum Beispiel wenn du nur deine Wallet mit dem RPC verbindest, um den Kontostand abzufragen.
Zuletzt möchte es auch selektiv offenlegen: nur bestimmten Parteien, etwa einer Bank oder Regulierungsbehörden, Informationen geben—ohne die Welt davon zu informieren.
Mittlerweile sind die alten „Eheketten“ nicht mehr im Trend, um Gebühren und Geschwindigkeit gegeneinander auszuspielen; sie setzen jetzt auf Privatsphäre.
V Gott sagt: Solange du aufgibst, wirst du sterben.
Ich gebe nicht auf, ich wette sogar doppelt.
V Gott betonte plötzlich die Privatsphäre:
Auf Layer 1 mangelt es mittlerweile weder an Geschwindigkeit noch an günstigen Gebühren.
Im Gegenteil: Die Privatsphäre wird immer wichtiger.
Wenn Institutionen ihre Daten auf die Kette bringen wollen, brauchen sie vor allem, um Aufträge und den Ausführungsprozess zu verbergen.
Sobald alles offengelegt wird, werden sie direkt von MEV-Bots angegriffen, ausgehebelt und „vorgezogen“; dadurch könnte die gesamte Handelsstrategie durchsickern.
Uniswap Permissioned Pools sorgt dafür, dass der Pool sicher verwahrt wird,
NEAR Confidential Intents sorgt dafür, dass die Absichten der Orders und der Ausführungsprozess vor dem Abschluss verborgen bleiben.
Also: Was will $ETH eigentlich tun?
Zuerst will es die Verknüpfung von Adressen kappen。
Denn sobald eine Adresse Uniswap, Aave oder NFTs genutzt hat, kann jemand mit entsprechender Absicht nach und nach die gesamte Abfolge von Assets und Handlungen zusammensetzen.
Ethereum möchte durch temporäre Adressen die direkte Zuordnung zwischen Anwendungen und Anwendungen erschweren.
Dann möchte $ETH auch die Zugriffshistorie verbergen.
Aktuell kann selbst dann, wenn du keine Transaktion ausführst, deine IP-Adresse offengelegt werden und es kann sichtbar werden, welche Wallet du gerade ansiehst—zum Beispiel wenn du nur deine Wallet mit dem RPC verbindest, um den Kontostand abzufragen.
Zuletzt möchte es auch selektiv offenlegen: nur bestimmten Parteien, etwa einer Bank oder Regulierungsbehörden, Informationen geben—ohne die Welt davon zu informieren.
Mittlerweile sind die alten „Eheketten“ nicht mehr im Trend, um Gebühren und Geschwindigkeit gegeneinander auszuspielen; sie setzen jetzt auf Privatsphäre.
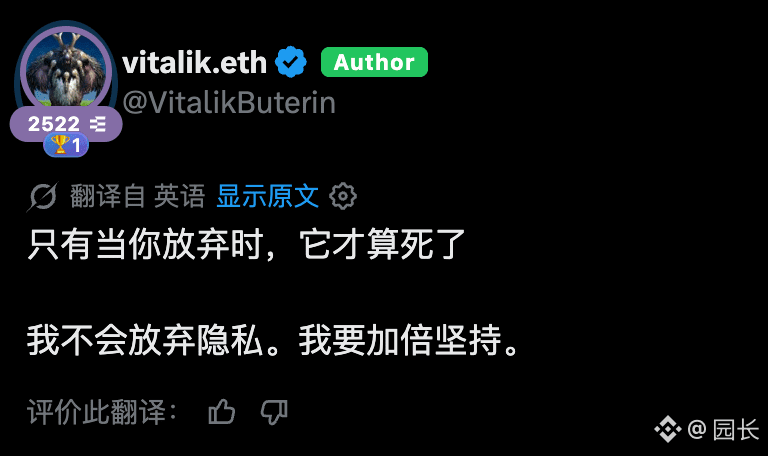
2
2.4k
·
--
$HYPE ist immer näher an die 100 angelangt.
Wer wird der Drachen #2 bei Perp DEX sein?
Nach dem bisherigen Kontrakt-Volumen liegt Hyperliquid derzeit mit 227,8 Milliarden US-Dollar unangefochten auf Platz 1, während Aster mit 71,0 Milliarden US-Dollar und Lighter mit 54,3 Milliarden US-Dollar auf Platz 2 bzw. 3 liegen.
Datenmäßig steht außer Frage: $ASTER ist im Moment der Drachen #2.
Aber eigentlich ist der Abstand zwischen Aster und Lighter nicht so groß, wie man sich vorstellt. Zwischen ihnen liegt beim Handelsvolumen nur eine Differenz von 31 %.
Der jüngste Aufstieg der Robinhood Chain hat dafür gesorgt, dass $LIT eine entscheidende Veränderung durchmacht.
Im vergangenen Monat betrug das Volumen der ewigen Lighter-Transaktionen ungefähr 54,3 Milliarden US-Dollar. Die Robinhood Chain steuerte davon etwa 9,5 Milliarden US-Dollar bei – das entspricht nur 18 %. Allerdings brachten die Robinhood Chain 1,28 Millionen US-Dollar an Gebühreneinnahmen ein, was 27 % von Lighters Gesamteinnahmen ausmacht.
Auch wenn das Handelsvolumen nicht am größten ist, ist der Anteil an den Einnahmen deutlich höher.
Die Verwertungseffizienz ist also höher.
Und Lighter wird die Gewinne nutzen, um $LIT am Markt zurückzukaufen, und die zurückgekauften Coins anschließend dauerhaft vernichten.
Derzeit hat Lighter insgesamt 15,64 Millionen $LIT zurückgekauft und verbrannt – ungefähr 6,3 % des damaligen Umlaufs.
Solange das Transaktionsvolumen von Lighter steigt und damit auch die Gebühren,
werden auch die Rückkäufe zunehmen, und natürlich wird auch die Anzahl der Vernichtungen immer weiter steigen.
Kommen wir zum Kurs: Die umlaufende Marktkapitalisierung von $ASTER liegt bei etwa 2 Milliarden US-Dollar, während $LIT bei etwa 1,17 Milliarden US-Dollar liegt.
Zwischen ihnen liegt nur eine Differenz beim Handelsvolumen von 31 %, aber die umlaufende Marktkapitalisierung von $ASTER ist rund 71 % höher als die von $LIT.
Was meint ihr: Wer wird der Drachen #2?
{future}(ASTERUSDT)
{future}(HYPEUSDT)
$HYPE ist immer näher an die 100 angelangt.
Wer wird der Drachen #2 bei Perp DEX sein?
Nach dem bisherigen Kontrakt-Volumen liegt Hyperliquid derzeit mit 227,8 Milliarden US-Dollar unangefochten auf Platz 1, während Aster mit 71,0 Milliarden US-Dollar und Lighter mit 54,3 Milliarden US-Dollar auf Platz 2 bzw. 3 liegen.
Datenmäßig steht außer Frage: $ASTER ist im Moment der Drachen #2.
Aber eigentlich ist der Abstand zwischen Aster und Lighter nicht so groß, wie man sich vorstellt. Zwischen ihnen liegt beim Handelsvolumen nur eine Differenz von 31 %.
Der jüngste Aufstieg der Robinhood Chain hat dafür gesorgt, dass $LIT eine entscheidende Veränderung durchmacht.
Im vergangenen Monat betrug das Volumen der ewigen Lighter-Transaktionen ungefähr 54,3 Milliarden US-Dollar. Die Robinhood Chain steuerte davon etwa 9,5 Milliarden US-Dollar bei – das entspricht nur 18 %. Allerdings brachten die Robinhood Chain 1,28 Millionen US-Dollar an Gebühreneinnahmen ein, was 27 % von Lighters Gesamteinnahmen ausmacht.
Auch wenn das Handelsvolumen nicht am größten ist, ist der Anteil an den Einnahmen deutlich höher.
Die Verwertungseffizienz ist also höher.
Und Lighter wird die Gewinne nutzen, um $LIT am Markt zurückzukaufen, und die zurückgekauften Coins anschließend dauerhaft vernichten.
Derzeit hat Lighter insgesamt 15,64 Millionen $LIT zurückgekauft und verbrannt – ungefähr 6,3 % des damaligen Umlaufs.
Solange das Transaktionsvolumen von Lighter steigt und damit auch die Gebühren,
werden auch die Rückkäufe zunehmen, und natürlich wird auch die Anzahl der Vernichtungen immer weiter steigen.
Kommen wir zum Kurs: Die umlaufende Marktkapitalisierung von $ASTER liegt bei etwa 2 Milliarden US-Dollar, während $LIT bei etwa 1,17 Milliarden US-Dollar liegt.
Zwischen ihnen liegt nur eine Differenz beim Handelsvolumen von 31 %, aber die umlaufende Marktkapitalisierung von $ASTER ist rund 71 % höher als die von $LIT.
Was meint ihr: Wer wird der Drachen #2?
Wer wird der Drachen #2 bei Perp DEX sein?
Nach dem bisherigen Kontrakt-Volumen liegt Hyperliquid derzeit mit 227,8 Milliarden US-Dollar unangefochten auf Platz 1, während Aster mit 71,0 Milliarden US-Dollar und Lighter mit 54,3 Milliarden US-Dollar auf Platz 2 bzw. 3 liegen.
Datenmäßig steht außer Frage: $ASTER ist im Moment der Drachen #2.
Aber eigentlich ist der Abstand zwischen Aster und Lighter nicht so groß, wie man sich vorstellt. Zwischen ihnen liegt beim Handelsvolumen nur eine Differenz von 31 %.
Der jüngste Aufstieg der Robinhood Chain hat dafür gesorgt, dass $LIT eine entscheidende Veränderung durchmacht.
Im vergangenen Monat betrug das Volumen der ewigen Lighter-Transaktionen ungefähr 54,3 Milliarden US-Dollar. Die Robinhood Chain steuerte davon etwa 9,5 Milliarden US-Dollar bei – das entspricht nur 18 %. Allerdings brachten die Robinhood Chain 1,28 Millionen US-Dollar an Gebühreneinnahmen ein, was 27 % von Lighters Gesamteinnahmen ausmacht.
Auch wenn das Handelsvolumen nicht am größten ist, ist der Anteil an den Einnahmen deutlich höher.
Die Verwertungseffizienz ist also höher.
Und Lighter wird die Gewinne nutzen, um $LIT am Markt zurückzukaufen, und die zurückgekauften Coins anschließend dauerhaft vernichten.
Derzeit hat Lighter insgesamt 15,64 Millionen $LIT zurückgekauft und verbrannt – ungefähr 6,3 % des damaligen Umlaufs.
Solange das Transaktionsvolumen von Lighter steigt und damit auch die Gebühren,
werden auch die Rückkäufe zunehmen, und natürlich wird auch die Anzahl der Vernichtungen immer weiter steigen.
Kommen wir zum Kurs: Die umlaufende Marktkapitalisierung von $ASTER liegt bei etwa 2 Milliarden US-Dollar, während $LIT bei etwa 1,17 Milliarden US-Dollar liegt.
Zwischen ihnen liegt nur eine Differenz beim Handelsvolumen von 31 %, aber die umlaufende Marktkapitalisierung von $ASTER ist rund 71 % höher als die von $LIT.
Was meint ihr: Wer wird der Drachen #2?
1
5
5.7k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceReopensWithdrawalsForMoreAssets
15,377 Aufrufe
482 Kommentare
🚨 Binance: Update zu Auszahlungen — Phase 2 der Wiederaufnahme beginnt
Binance hat nach zusätzlichen Sicherheitsprüfungen infolge des jüngsten Sicherheitsvorfalls die zweite Phase der Wiederaufnahme von Auszahlungen angekündigt.
✅ Die Wiederaufnahme der Auszahlungen beginnt:
📅 2026-11-03
⏰ 04:00 UTC
🔹 Auszahlungen werden nicht für alle Assets sofort wieder möglich sein.
🔹 Assets werden nach Sicherheits- und Bereitschaftsprüfungen schrittweise freigeschaltet.
🔹 Einzahlungen bleiben geöffnet und sind nicht betroffen.
🔥 Zu den wichtigsten Assets in dieser Phase gehören:
🟠 BSC:
BTC, ETH, XRP, SOL, ADA, DOGE, ZEC, NEAR, SHIB, DOT, LINK, HUMA, IOST, BONK & weitere
🔵 ETH-Netzwerk:
ONDO, QNT, FET, WLD, PENDLE, STRK, LSK, RLC, ETHFI, BTC, SHIB & weitere
🟣 SOL-Netzwerk:
PUMP, RENDER, RAY, TRUMP, JUP, PYTH, BONK, WIF, HUMA, JTO & weitere
🌐 Weitere Netzwerke: Auch SUI-, Arbitrum-, Optimism-, TRX- und Base-Assets sind enthalten.
💬 Binance erklärte: „Binance wird die finanziellen Auswirkungen der gestohlenen Gelder tragen. Diese Verluste werden nicht an die Nutzer weitergegeben.“
📌 Beobachtung der Marktauswirkungen:
- Die kurzfristige Volatilität könnte mit der Wiederaufnahme der Auszahlungen zunehmen.
- Die Liquiditätsbedingungen könnten sich normalisieren.
- Händler beobachten BTC, ETH, SOL-Ökosystem-Token und wichtige Altcoins.
⚠️ Prüfe vor einer Übertragung immer, ob Auszahlungen für dein jeweiliges Asset und Netzwerk verfügbar sind.
#BinanceReopensWithdrawalsForMoreAssets #BinanceWithdrawalScamWarning #BinanceRestores28FiatWithdrawals #Verify1to1BinanceReserves
MaheshJBG
·0 Likes
·455 Aufrufe
AppleReportsMixedResults
10,608 Aufrufe
385 Kommentare
BinanceHourlyDepositsExceedWithdrawals
912 Aufrufe
76 Kommentare