
PolinaK13
44 Beiträge

PolinaK13
Melden
Nutzer blockieren
10 Following
29 Follower
44 Like gegeben
Beiträge
Alle
Zitierungen
·
--
Übersetzung ansehen
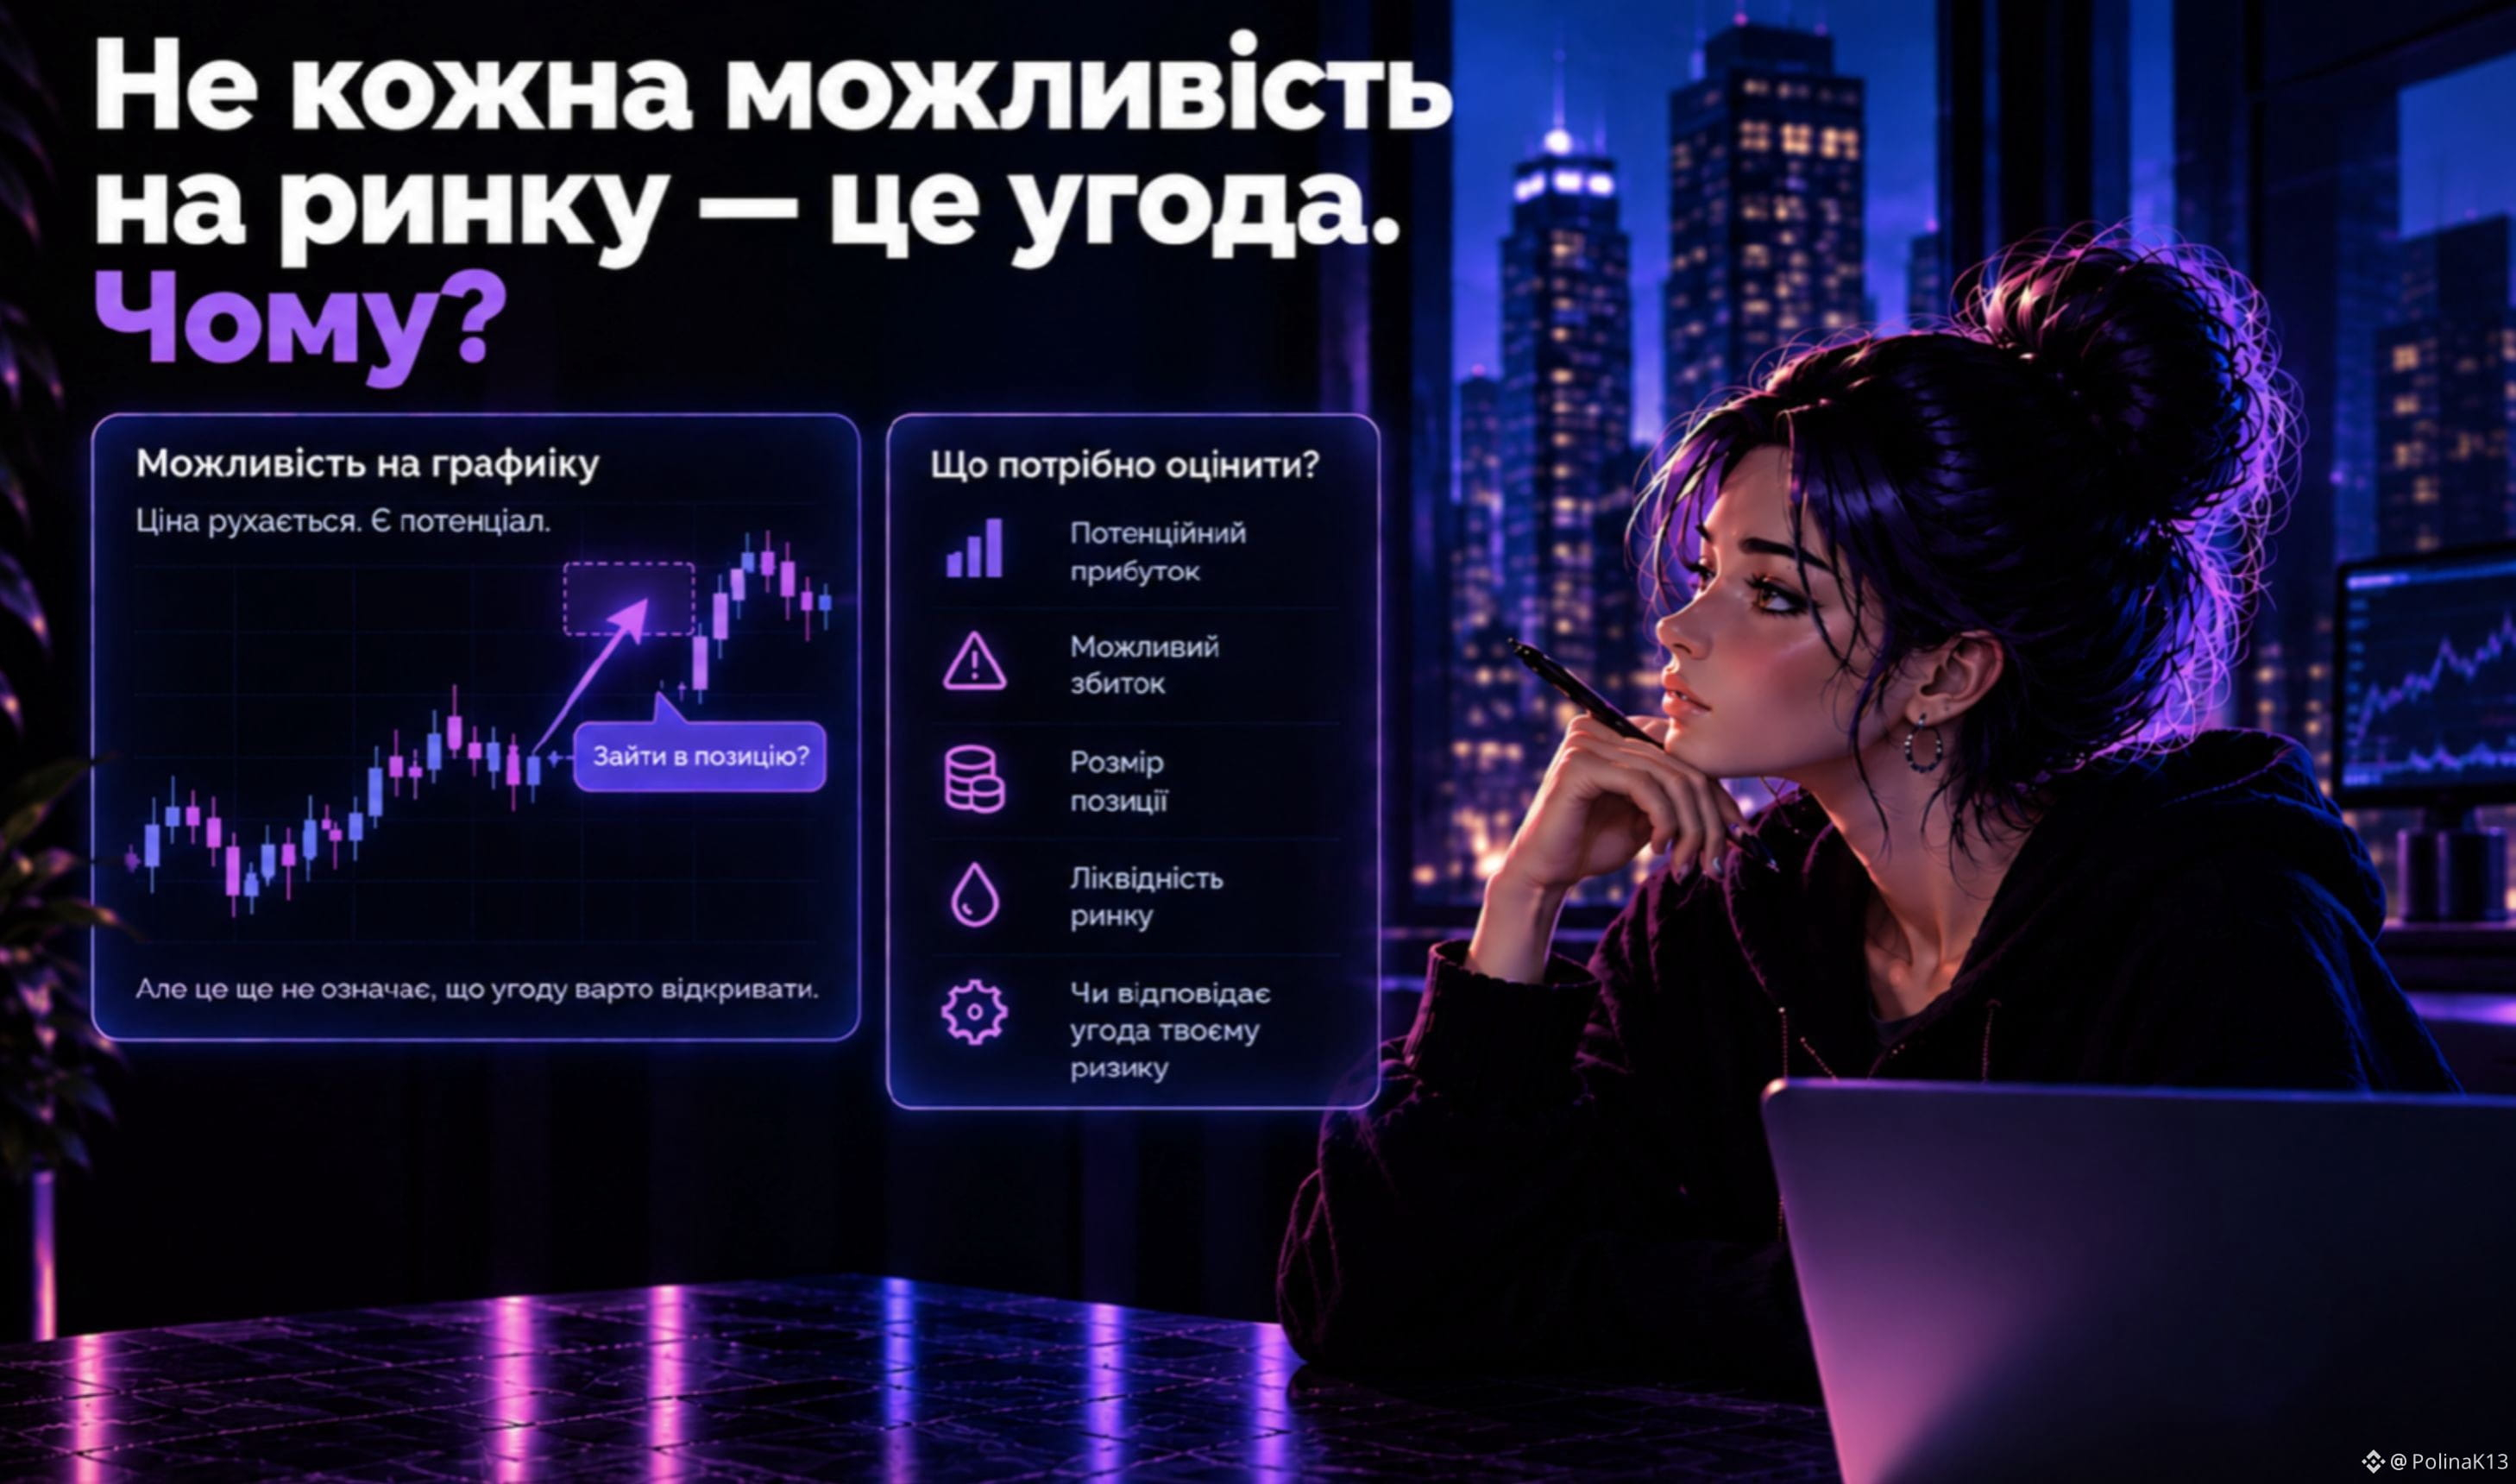
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
171
·
--
Übersetzung ansehen
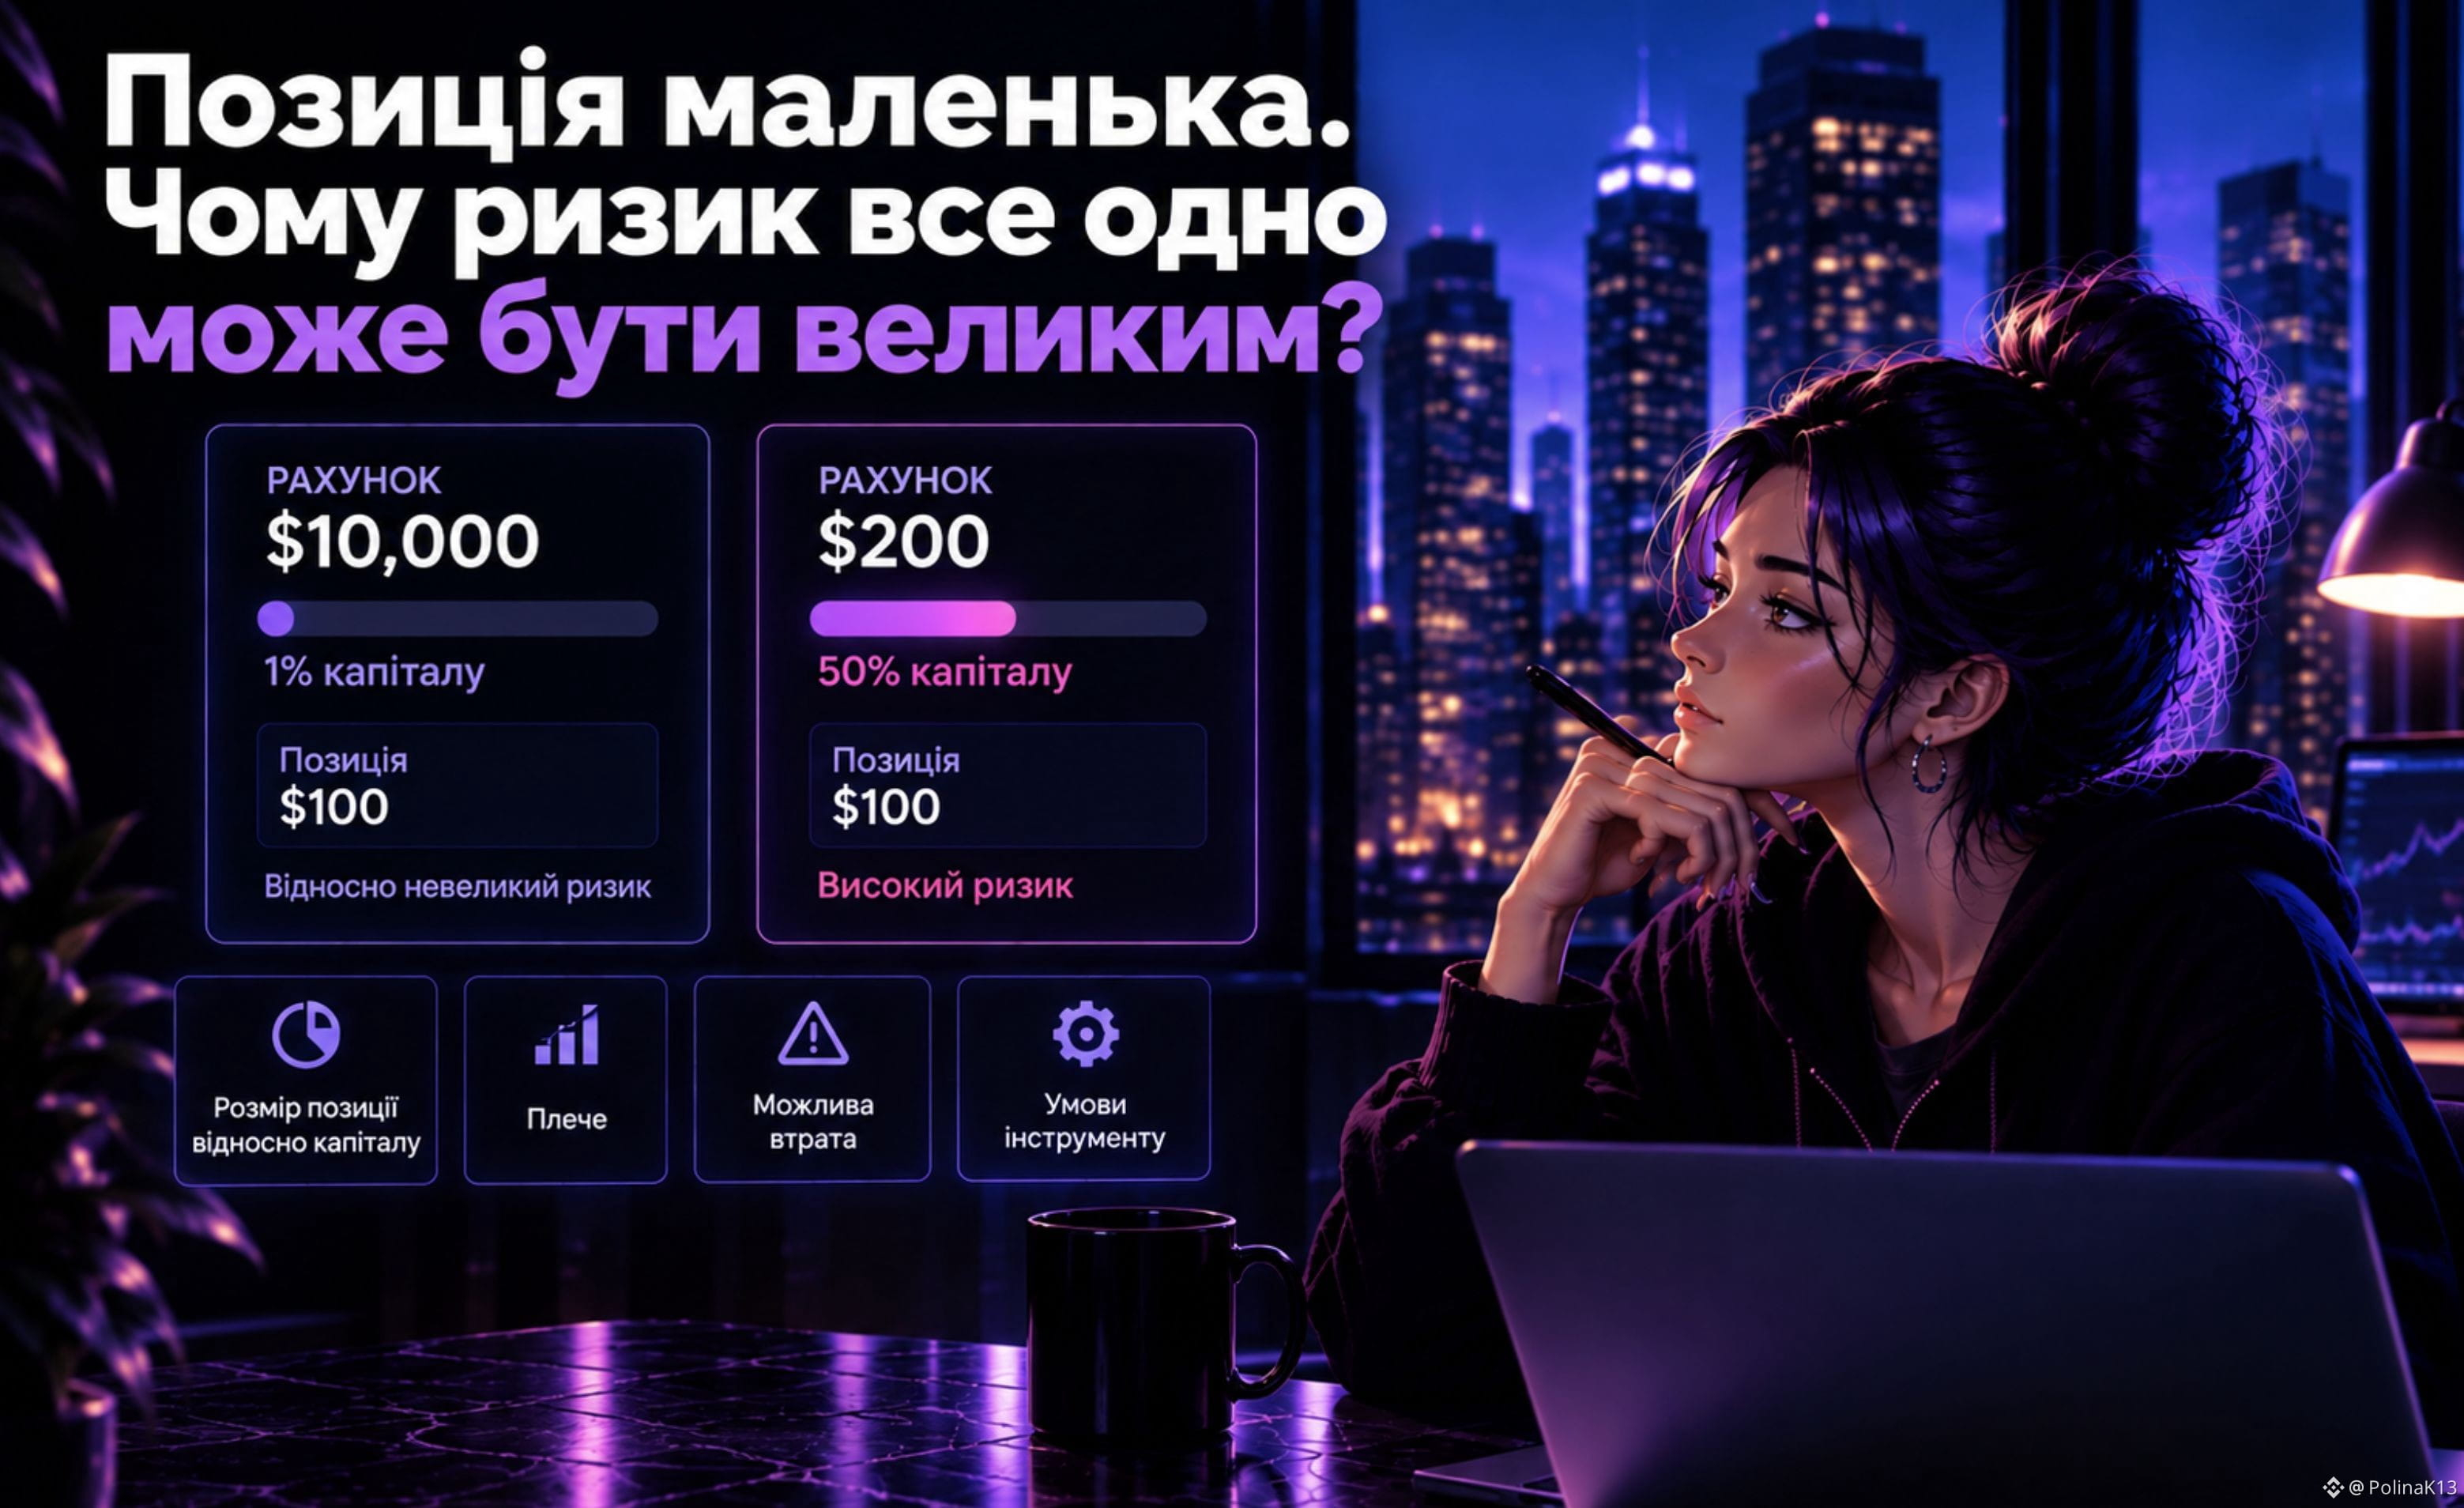
Позиція маленька. Чому ризик все одно може бути великим?
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
Позиція маленька. Чому ризик все одно може бути великим?
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
363
·
--
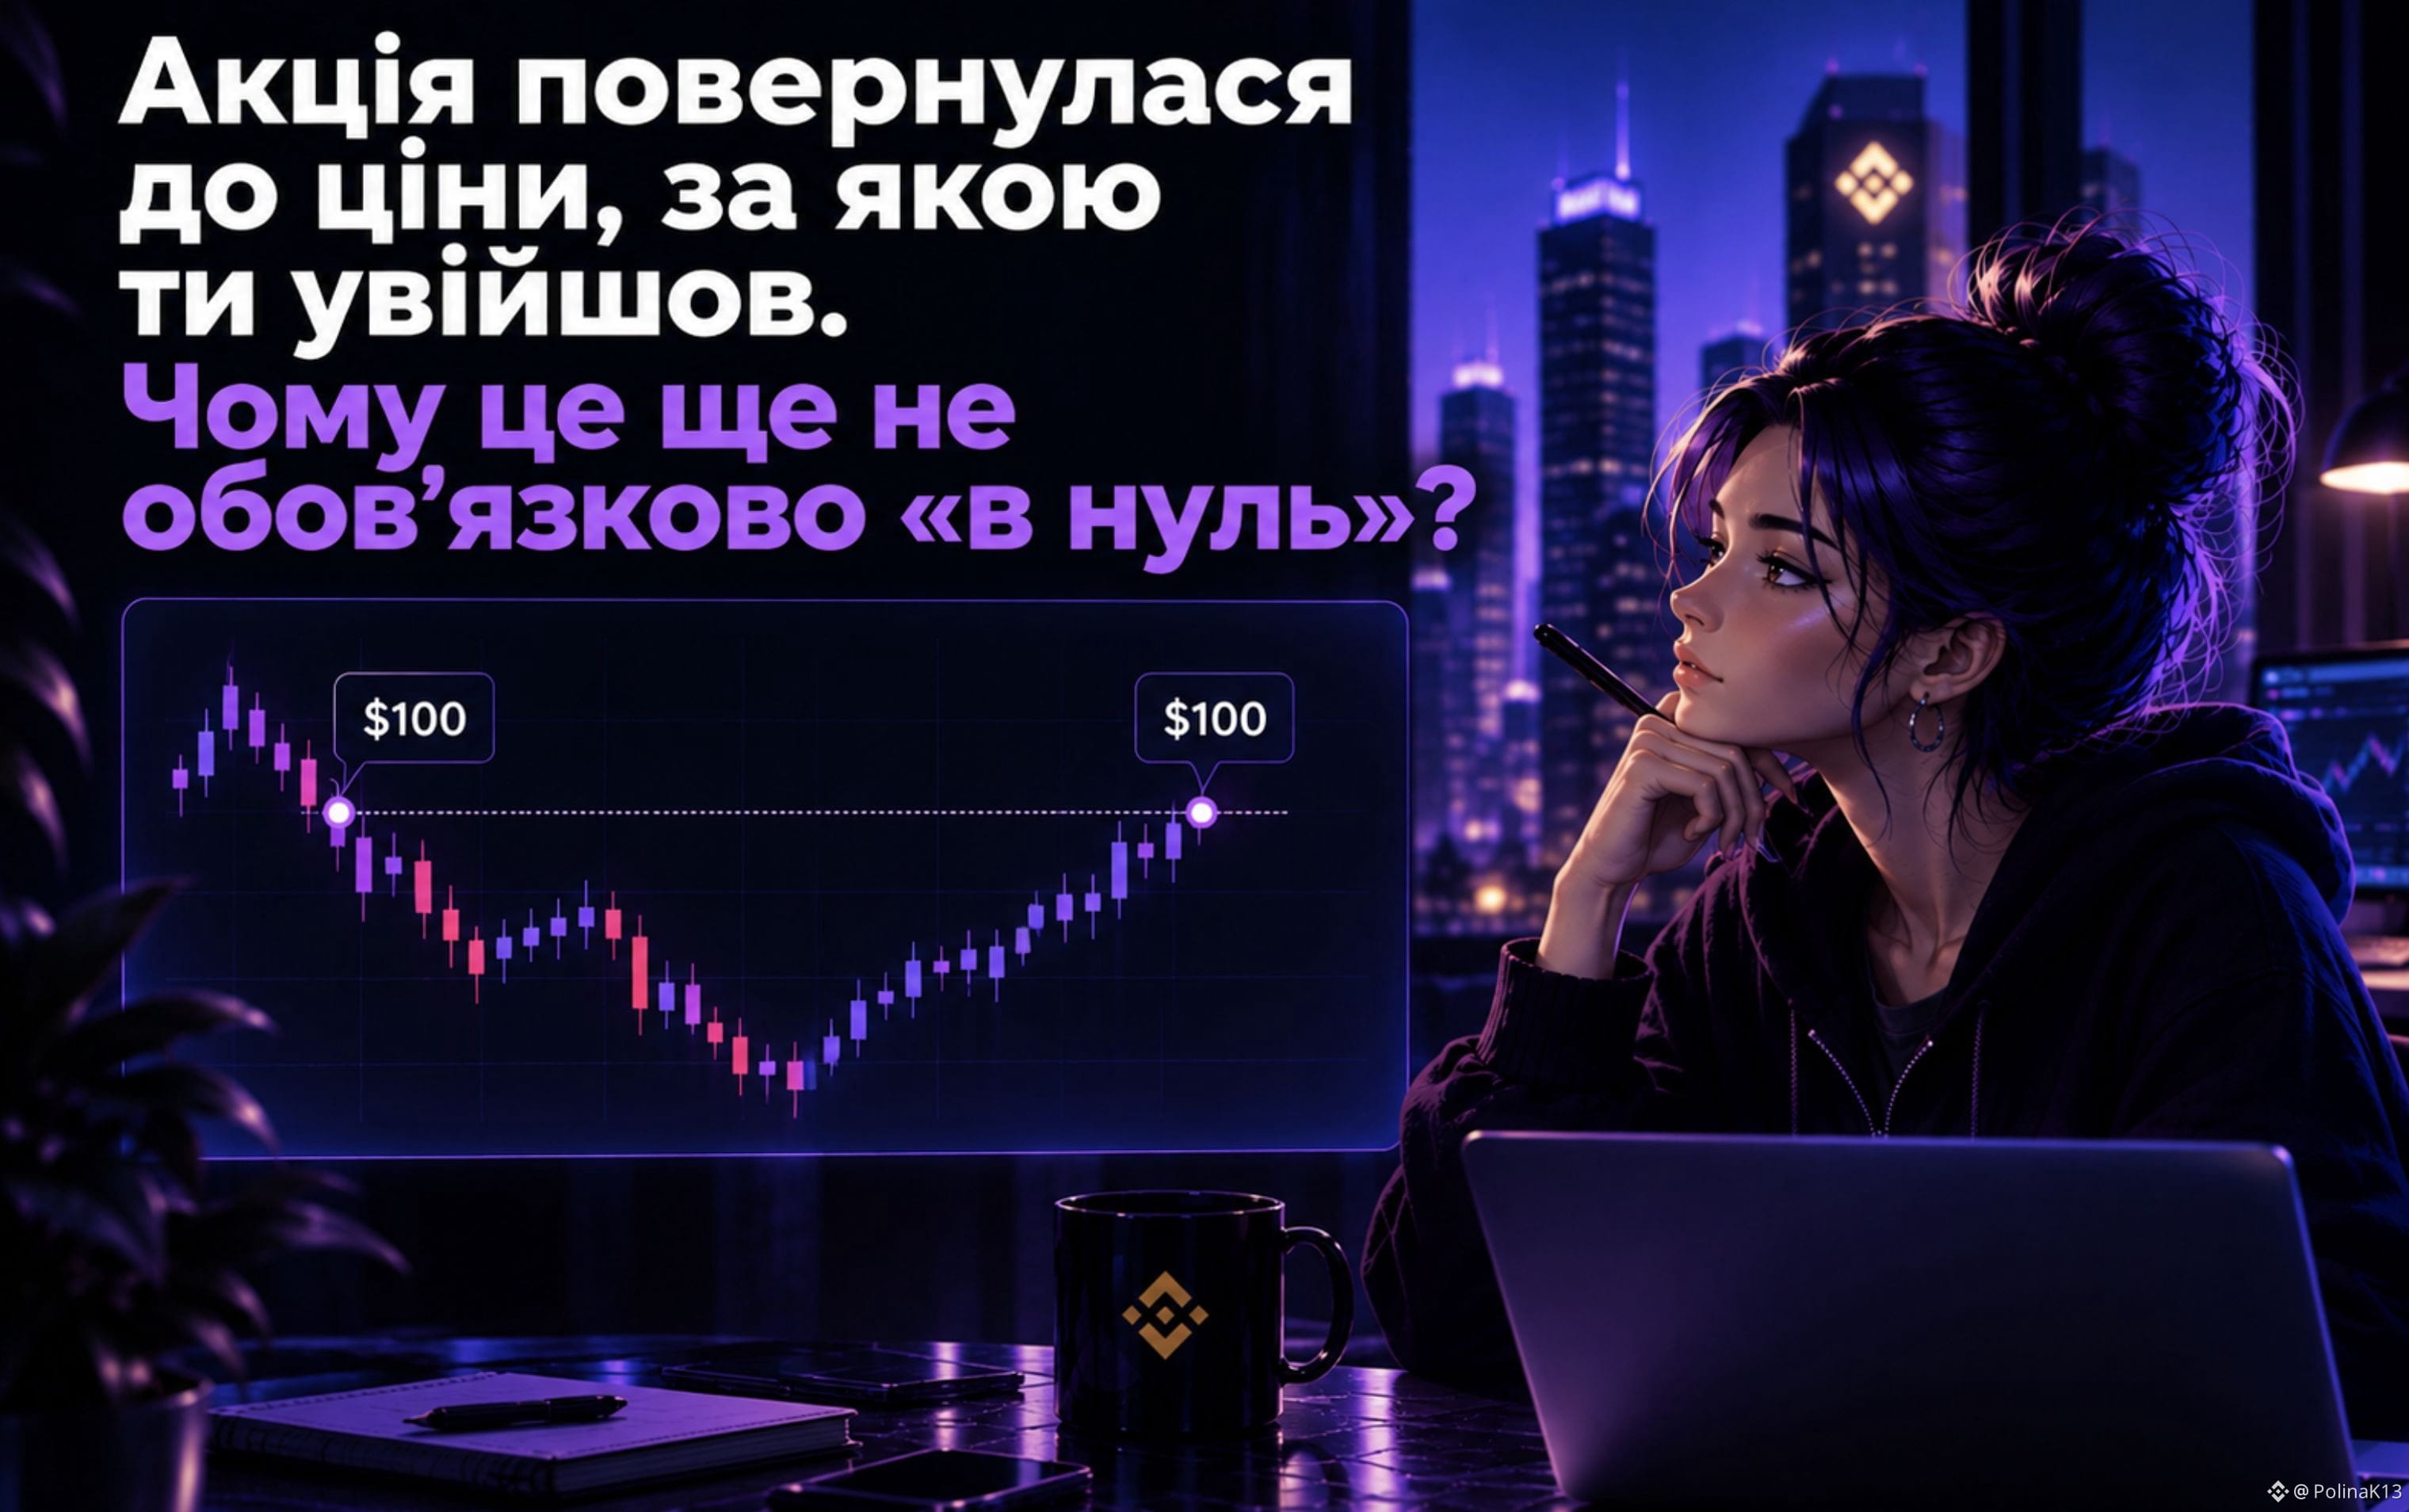
Die Aktion ist zurück auf den Preis gekommen, zu dem du eingestiegen bist. Warum ist das noch nicht unbedingt „auf Null“?
Stell dir vor:
Du hast eine Position eröffnet, als die Aktie 100 $ kostete.
Zuerst ist sie auf 95 $ gefallen und dann wieder auf 100 $ gestiegen.
Es scheint:
„Der Preis ist zurückgekommen → ich bin wieder bei null“.
Aber nicht ganz.
Das Ergebnis des Trades kann von Kosten beeinflusst werden, die mit der Position verbunden sind.
Zum Beispiel:
Gebühr fürs Eröffnen und Schließen;
Funding, falls es sich um ein Perpetual handelt;
die Differenz zwischen dem Preis, den du im Chart siehst, und dem tatsächlichen Ausführungspreis.
Daher kann selbst wenn der Basiswert zu deinem Einstiegspreis zurückgekehrt ist, das tatsächliche Ergebnis der Position weiterhin negativ bleiben.
Und hier ist der wichtige Unterschied:
Der Preis ist zum Einstiegspunkt zurückgekehrt ≠ der Trade wird automatisch auf null geschlossen.
Der Chart zeigt die Kursbewegung.
Und dein echter P&L hängt außerdem davon ab, mit welchem Instrument du handelst und welche Kosten während des Trades angefallen sind.
Daher reicht es nicht, nur auf Folgendes zu schauen:
„Ich bin zu 100 $ eingestiegen, jetzt wieder 100 $“
— das ist nicht genug.
Manchmal ist der Preis wieder auf null zurückgekehrt, aber deine Position noch nicht.
#Trading #RiskManagement
Die Aktion ist zurück auf den Preis gekommen, zu dem du eingestiegen bist. Warum ist das noch nicht unbedingt „auf Null“?
Stell dir vor:
Du hast eine Position eröffnet, als die Aktie 100 $ kostete.
Zuerst ist sie auf 95 $ gefallen und dann wieder auf 100 $ gestiegen.
Es scheint:
„Der Preis ist zurückgekommen → ich bin wieder bei null“.
Aber nicht ganz.
Das Ergebnis des Trades kann von Kosten beeinflusst werden, die mit der Position verbunden sind.
Zum Beispiel:
Gebühr fürs Eröffnen und Schließen;
Funding, falls es sich um ein Perpetual handelt;
die Differenz zwischen dem Preis, den du im Chart siehst, und dem tatsächlichen Ausführungspreis.
Daher kann selbst wenn der Basiswert zu deinem Einstiegspreis zurückgekehrt ist, das tatsächliche Ergebnis der Position weiterhin negativ bleiben.
Und hier ist der wichtige Unterschied:
Der Preis ist zum Einstiegspunkt zurückgekehrt ≠ der Trade wird automatisch auf null geschlossen.
Der Chart zeigt die Kursbewegung.
Und dein echter P&L hängt außerdem davon ab, mit welchem Instrument du handelst und welche Kosten während des Trades angefallen sind.
Daher reicht es nicht, nur auf Folgendes zu schauen:
„Ich bin zu 100 $ eingestiegen, jetzt wieder 100 $“
— das ist nicht genug.
Manchmal ist der Preis wieder auf null zurückgekehrt, aber deine Position noch nicht.
#Trading #RiskManagement
Stell dir vor:
Du hast eine Position eröffnet, als die Aktie 100 $ kostete.
Zuerst ist sie auf 95 $ gefallen und dann wieder auf 100 $ gestiegen.
Es scheint:
„Der Preis ist zurückgekommen → ich bin wieder bei null“.
Aber nicht ganz.
Das Ergebnis des Trades kann von Kosten beeinflusst werden, die mit der Position verbunden sind.
Zum Beispiel:
Gebühr fürs Eröffnen und Schließen;
Funding, falls es sich um ein Perpetual handelt;
die Differenz zwischen dem Preis, den du im Chart siehst, und dem tatsächlichen Ausführungspreis.
Daher kann selbst wenn der Basiswert zu deinem Einstiegspreis zurückgekehrt ist, das tatsächliche Ergebnis der Position weiterhin negativ bleiben.
Und hier ist der wichtige Unterschied:
Der Preis ist zum Einstiegspunkt zurückgekehrt ≠ der Trade wird automatisch auf null geschlossen.
Der Chart zeigt die Kursbewegung.
Und dein echter P&L hängt außerdem davon ab, mit welchem Instrument du handelst und welche Kosten während des Trades angefallen sind.
Daher reicht es nicht, nur auf Folgendes zu schauen:
„Ich bin zu 100 $ eingestiegen, jetzt wieder 100 $“
— das ist nicht genug.
Manchmal ist der Preis wieder auf null zurückgekehrt, aber deine Position noch nicht.
#Trading #RiskManagement
106
·
--
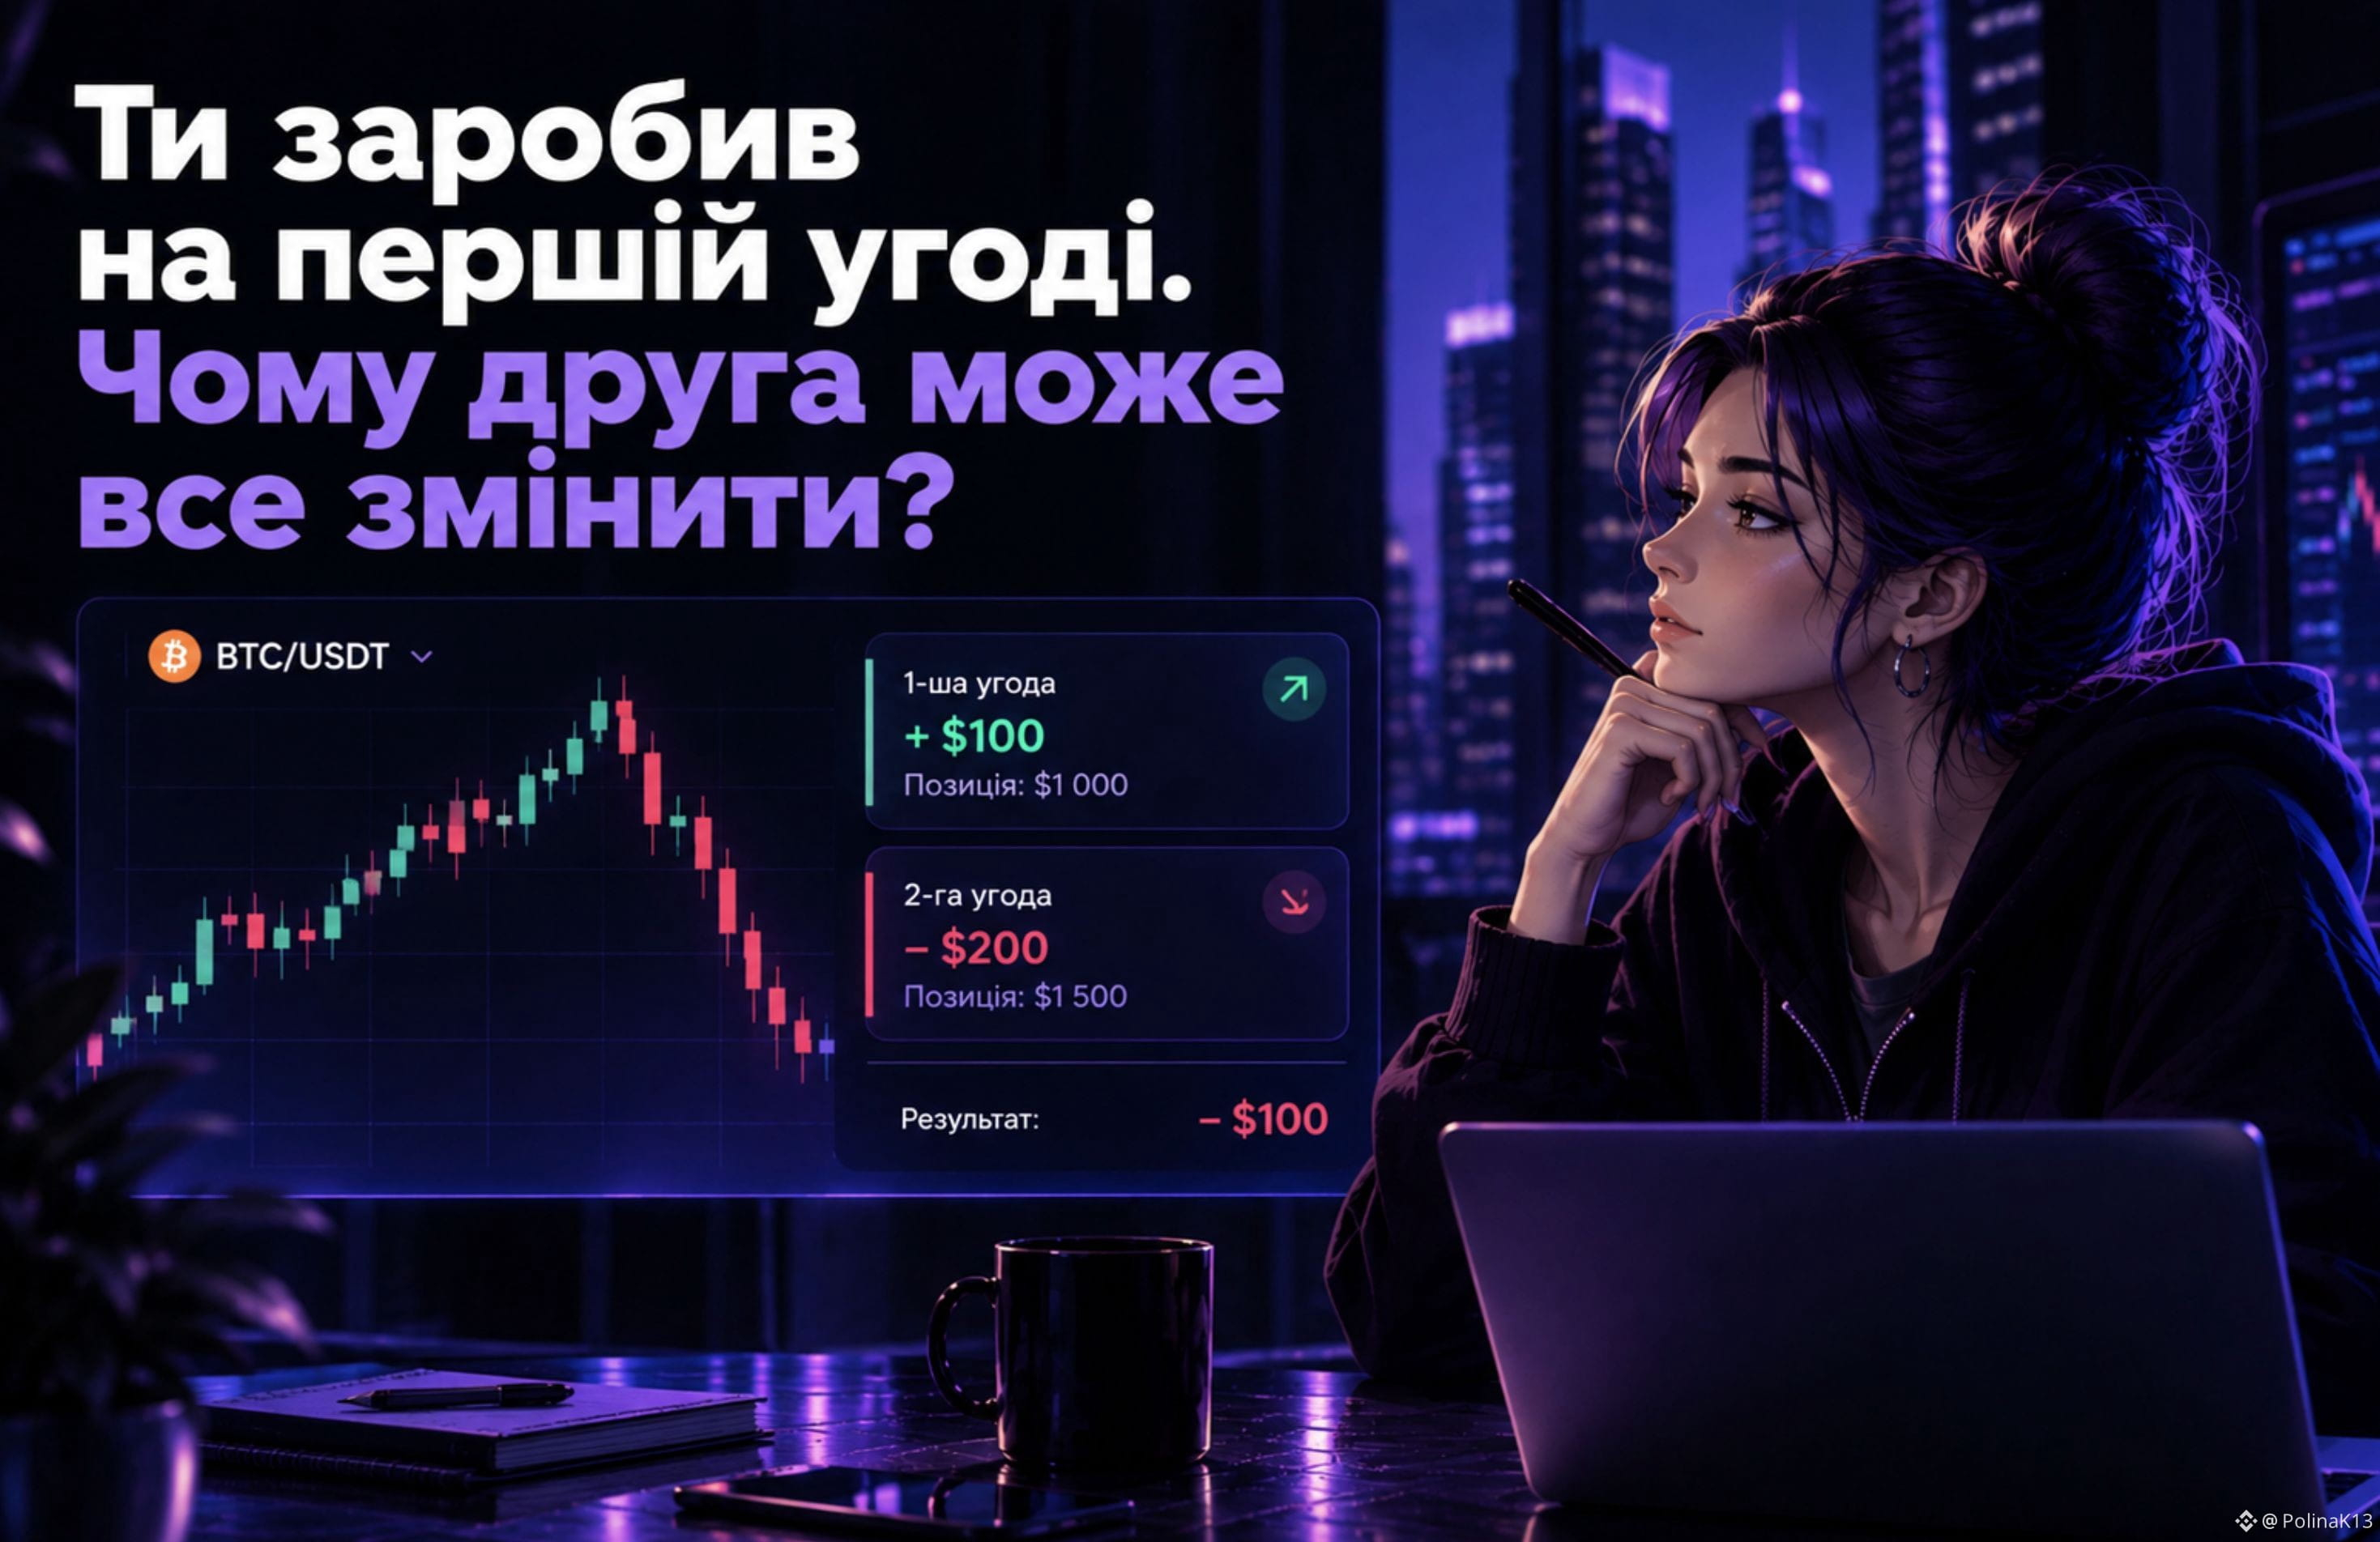
Du hast bei der ersten Transaktion verdient. Warum kann die zweite alles verändern?
Stell dir vor:
Du hast eine Transaktion mit $1 000 eröffnet und $100 verdient.
Auf dem Konto sind bereits $1 100.
Das wirkt logisch:
„Wenn es einmal geklappt hat — kann man es wiederholen“.
Und hier ändert sich oft das Wichtigste — die Höhe des Risikos.
Nach einer gewinnbringenden Transaktion kann der Trader die Position vergrößern, mehr Hebel nutzen oder einfach stärker zu riskieren beginnen.
Zum Beispiel:
1. Transaktion: +$100
2. Transaktion: −$200
Am Ende:
+$100 − $200 = −$100
Das heißt: Eine verlustreiche Transaktion hat nicht nur den Gewinn aus der ersten genommen — sie hat das gesamte Ergebnis ins Minus gedreht.
Deshalb liegt das Problem nicht darin, dass die zweite Transaktion zwangsläufig erfolglos sein muss.
Das Problem entsteht, wenn sich nach einem Erfolg das Risikoniveau verändert.
Eine gewinnbringende Transaktion macht die nächste Transaktion nicht automatisch sicherer.
Der Markt weiß nicht, dass du gerade eben Geld verdient hast.
Darum ist es nach einem Plus wichtig, die nächste Position genauso zu bewerten wie die erste:
Wie groß wird der Verlust sein, wenn ich dieses Mal einen Fehler mache?
#Trading #RiskManagement
Du hast bei der ersten Transaktion verdient. Warum kann die zweite alles verändern?
Stell dir vor:
Du hast eine Transaktion mit $1 000 eröffnet und $100 verdient.
Auf dem Konto sind bereits $1 100.
Das wirkt logisch:
„Wenn es einmal geklappt hat — kann man es wiederholen“.
Und hier ändert sich oft das Wichtigste — die Höhe des Risikos.
Nach einer gewinnbringenden Transaktion kann der Trader die Position vergrößern, mehr Hebel nutzen oder einfach stärker zu riskieren beginnen.
Zum Beispiel:
1. Transaktion: +$100
2. Transaktion: −$200
Am Ende:
+$100 − $200 = −$100
Das heißt: Eine verlustreiche Transaktion hat nicht nur den Gewinn aus der ersten genommen — sie hat das gesamte Ergebnis ins Minus gedreht.
Deshalb liegt das Problem nicht darin, dass die zweite Transaktion zwangsläufig erfolglos sein muss.
Das Problem entsteht, wenn sich nach einem Erfolg das Risikoniveau verändert.
Eine gewinnbringende Transaktion macht die nächste Transaktion nicht automatisch sicherer.
Der Markt weiß nicht, dass du gerade eben Geld verdient hast.
Darum ist es nach einem Plus wichtig, die nächste Position genauso zu bewerten wie die erste:
Wie groß wird der Verlust sein, wenn ich dieses Mal einen Fehler mache?
#Trading #RiskManagement
Stell dir vor:
Du hast eine Transaktion mit $1 000 eröffnet und $100 verdient.
Auf dem Konto sind bereits $1 100.
Das wirkt logisch:
„Wenn es einmal geklappt hat — kann man es wiederholen“.
Und hier ändert sich oft das Wichtigste — die Höhe des Risikos.
Nach einer gewinnbringenden Transaktion kann der Trader die Position vergrößern, mehr Hebel nutzen oder einfach stärker zu riskieren beginnen.
Zum Beispiel:
1. Transaktion: +$100
2. Transaktion: −$200
Am Ende:
+$100 − $200 = −$100
Das heißt: Eine verlustreiche Transaktion hat nicht nur den Gewinn aus der ersten genommen — sie hat das gesamte Ergebnis ins Minus gedreht.
Deshalb liegt das Problem nicht darin, dass die zweite Transaktion zwangsläufig erfolglos sein muss.
Das Problem entsteht, wenn sich nach einem Erfolg das Risikoniveau verändert.
Eine gewinnbringende Transaktion macht die nächste Transaktion nicht automatisch sicherer.
Der Markt weiß nicht, dass du gerade eben Geld verdient hast.
Darum ist es nach einem Plus wichtig, die nächste Position genauso zu bewerten wie die erste:
Wie groß wird der Verlust sein, wenn ich dieses Mal einen Fehler mache?
#Trading #RiskManagement
3
1.7k
·
--
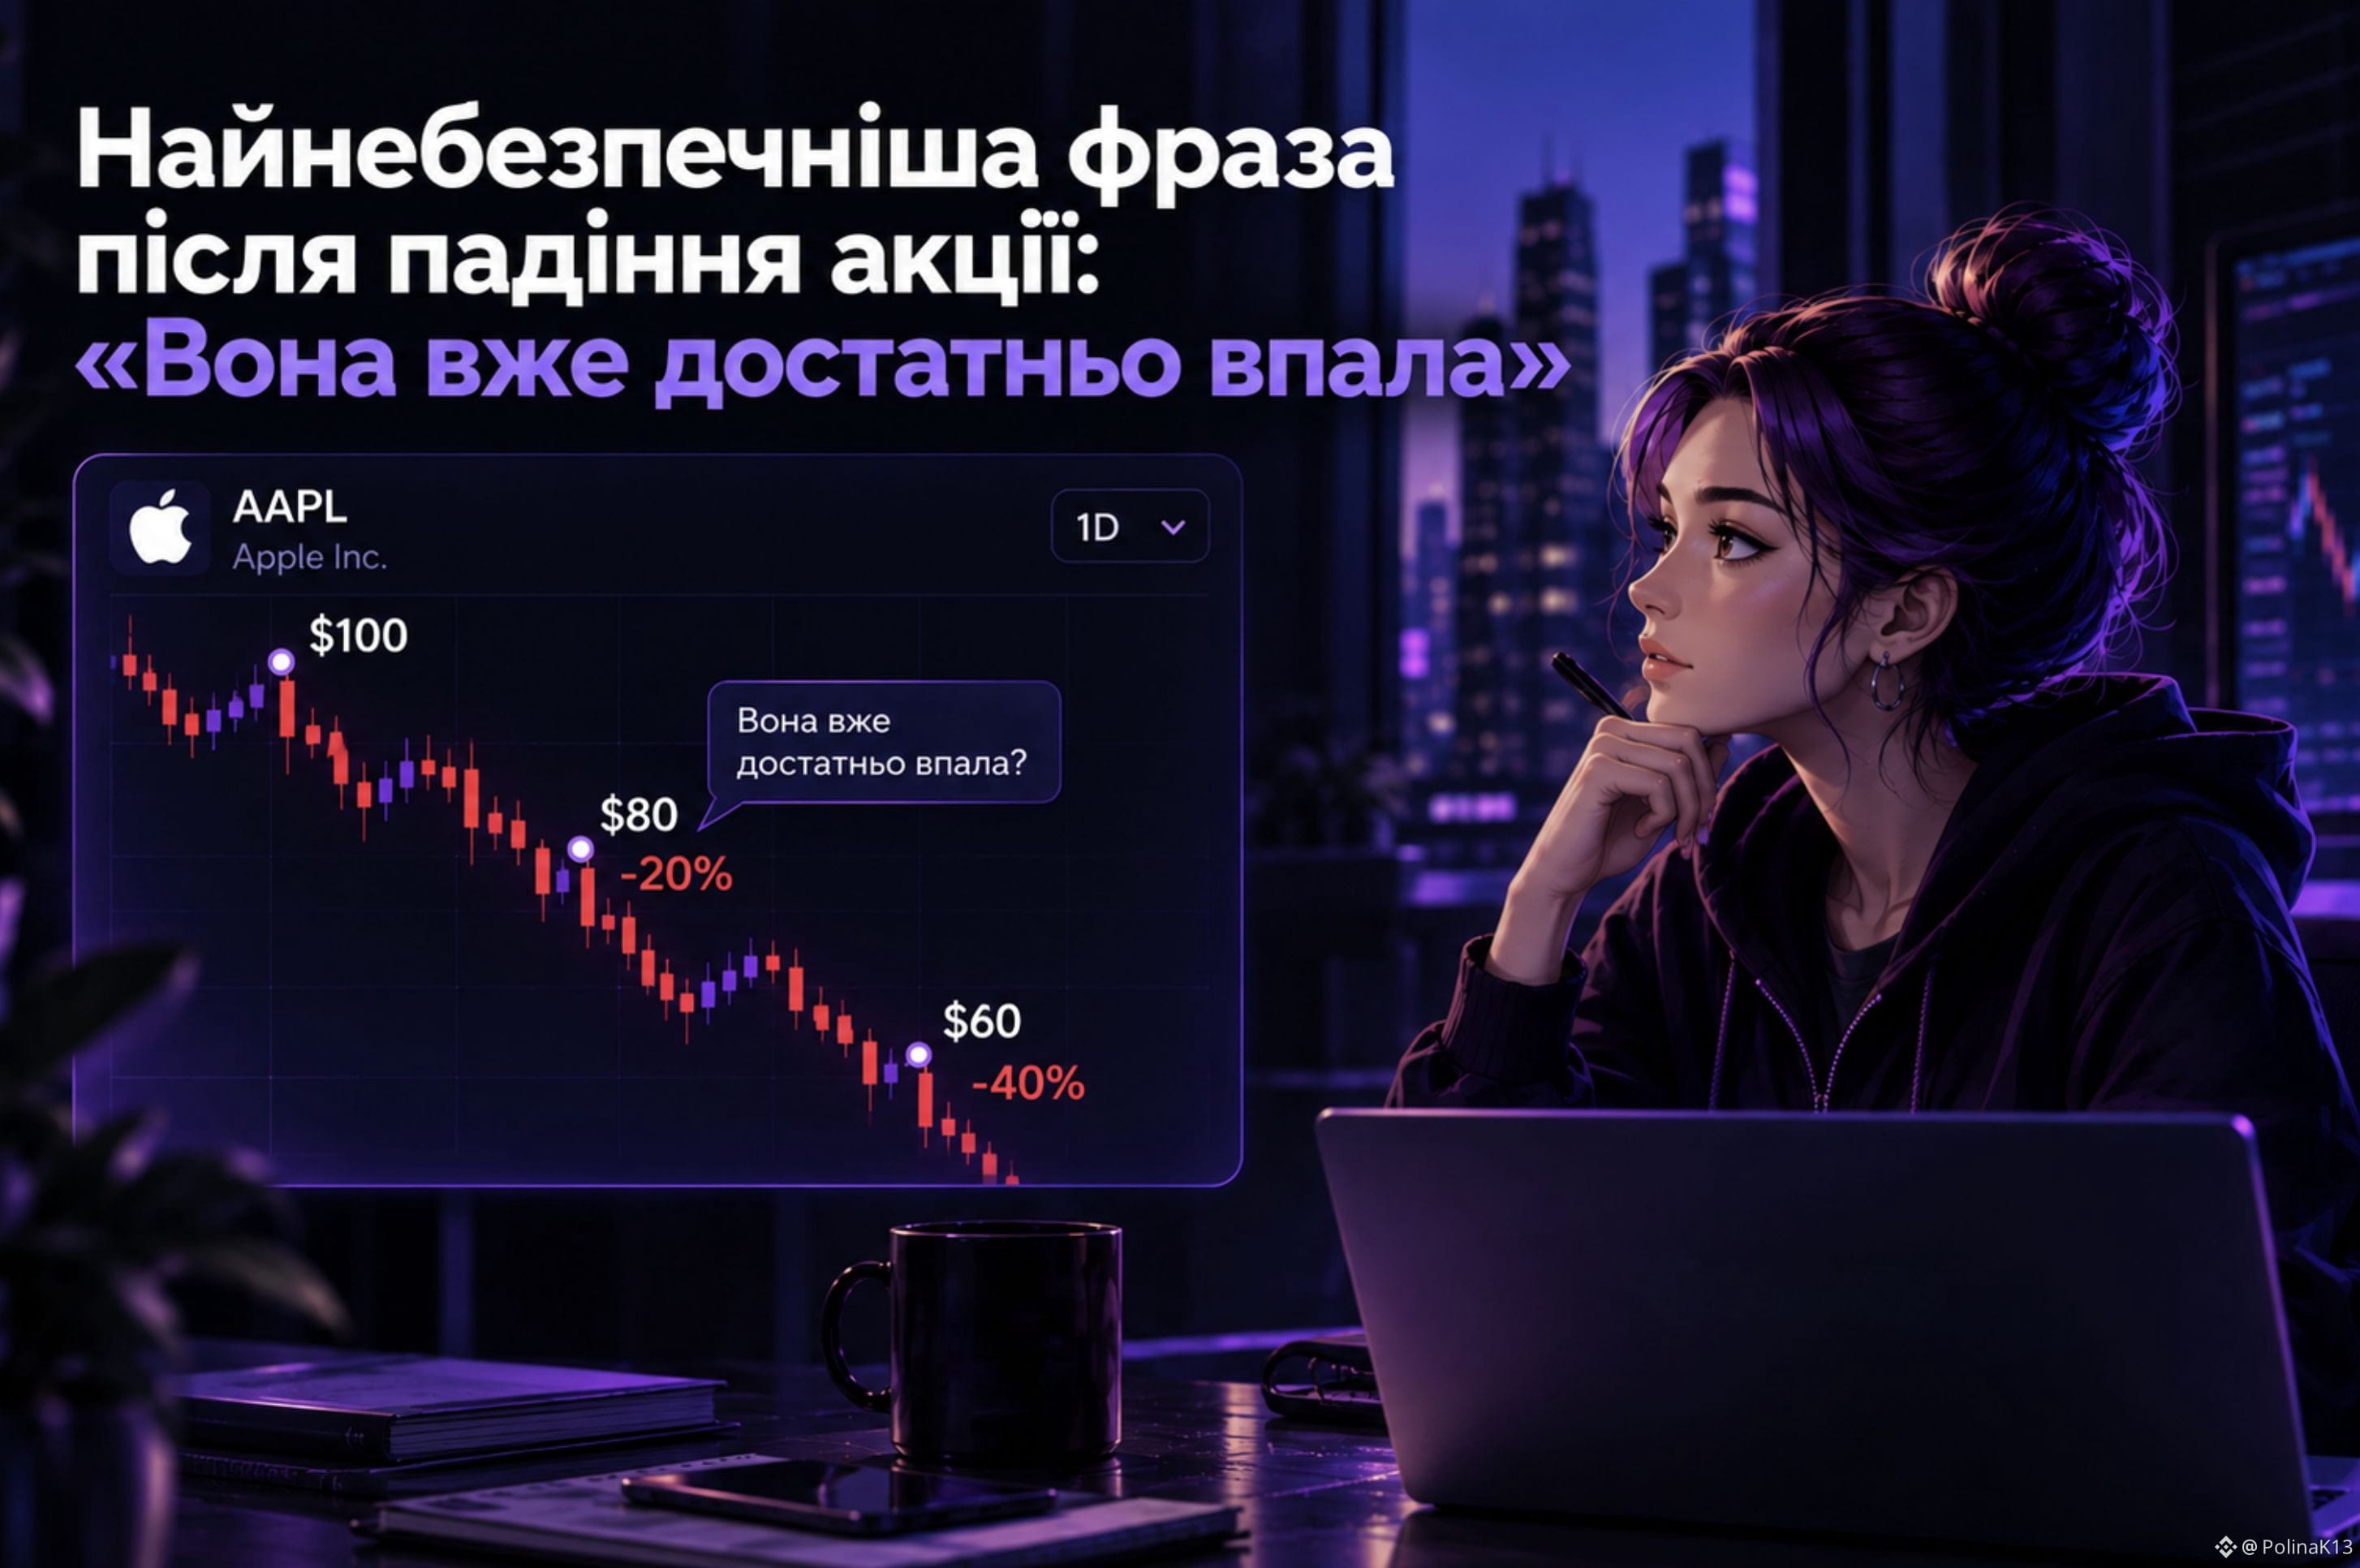
Der gefährlichste Satz nach einem Kurssturz: „Sie ist schon genug gefallen“
Die Aktie ist um 20% gefallen.
Der erste Gedanke:
„Na, wo soll sie denn noch hinfallen?“
Aber der Markt weiß nicht, wo für dich „genug niedrig“ ist.
Die Aktie kann noch um 10%, 20% oder sogar 50% fallen.
Zum Beispiel:
$100 → $80 → $60
Bei $80 kann es scheinen, dass die Aktie bereits billig ist.
Aber nach dem Fall auf $60 entsteht die Frage:
Warum schien $80 überhaupt das Tief zu sein?
Daher statt:
❌ „Wie weit ist sie schon gefallen?“
besser fragen:
✅ „Warum fällt sie?“
Haben sich die Aussichten des Unternehmens geändert?
Ist das eine Reaktion des Marktes?
Gibt es Gründe, auf eine Erholung zu hoffen?
Ein Kurssturz allein macht ein Asset nicht automatisch günstig.
Und bei TradFi Perpetual ist das noch wichtiger: Die Möglichkeit, eine Short-Position zu eröffnen, bedeutet nicht, dass jeder Rückgang automatisch eine Verdienstmöglichkeit ist.
„Sie ist schon genug gefallen“ ist keine Analyse.
Es ist nur die Annahme, dass es als Nächstes besser wird.
#TradFi
Der gefährlichste Satz nach einem Kurssturz: „Sie ist schon genug gefallen“
Die Aktie ist um 20% gefallen.
Der erste Gedanke:
„Na, wo soll sie denn noch hinfallen?“
Aber der Markt weiß nicht, wo für dich „genug niedrig“ ist.
Die Aktie kann noch um 10%, 20% oder sogar 50% fallen.
Zum Beispiel:
$100 → $80 → $60
Bei $80 kann es scheinen, dass die Aktie bereits billig ist.
Aber nach dem Fall auf $60 entsteht die Frage:
Warum schien $80 überhaupt das Tief zu sein?
Daher statt:
❌ „Wie weit ist sie schon gefallen?“
besser fragen:
✅ „Warum fällt sie?“
Haben sich die Aussichten des Unternehmens geändert?
Ist das eine Reaktion des Marktes?
Gibt es Gründe, auf eine Erholung zu hoffen?
Ein Kurssturz allein macht ein Asset nicht automatisch günstig.
Und bei TradFi Perpetual ist das noch wichtiger: Die Möglichkeit, eine Short-Position zu eröffnen, bedeutet nicht, dass jeder Rückgang automatisch eine Verdienstmöglichkeit ist.
„Sie ist schon genug gefallen“ ist keine Analyse.
Es ist nur die Annahme, dass es als Nächstes besser wird.
#TradFi
Die Aktie ist um 20% gefallen.
Der erste Gedanke:
„Na, wo soll sie denn noch hinfallen?“
Aber der Markt weiß nicht, wo für dich „genug niedrig“ ist.
Die Aktie kann noch um 10%, 20% oder sogar 50% fallen.
Zum Beispiel:
$100 → $80 → $60
Bei $80 kann es scheinen, dass die Aktie bereits billig ist.
Aber nach dem Fall auf $60 entsteht die Frage:
Warum schien $80 überhaupt das Tief zu sein?
Daher statt:
❌ „Wie weit ist sie schon gefallen?“
besser fragen:
✅ „Warum fällt sie?“
Haben sich die Aussichten des Unternehmens geändert?
Ist das eine Reaktion des Marktes?
Gibt es Gründe, auf eine Erholung zu hoffen?
Ein Kurssturz allein macht ein Asset nicht automatisch günstig.
Und bei TradFi Perpetual ist das noch wichtiger: Die Möglichkeit, eine Short-Position zu eröffnen, bedeutet nicht, dass jeder Rückgang automatisch eine Verdienstmöglichkeit ist.
„Sie ist schon genug gefallen“ ist keine Analyse.
Es ist nur die Annahme, dass es als Nächstes besser wird.
#TradFi
615
·
--
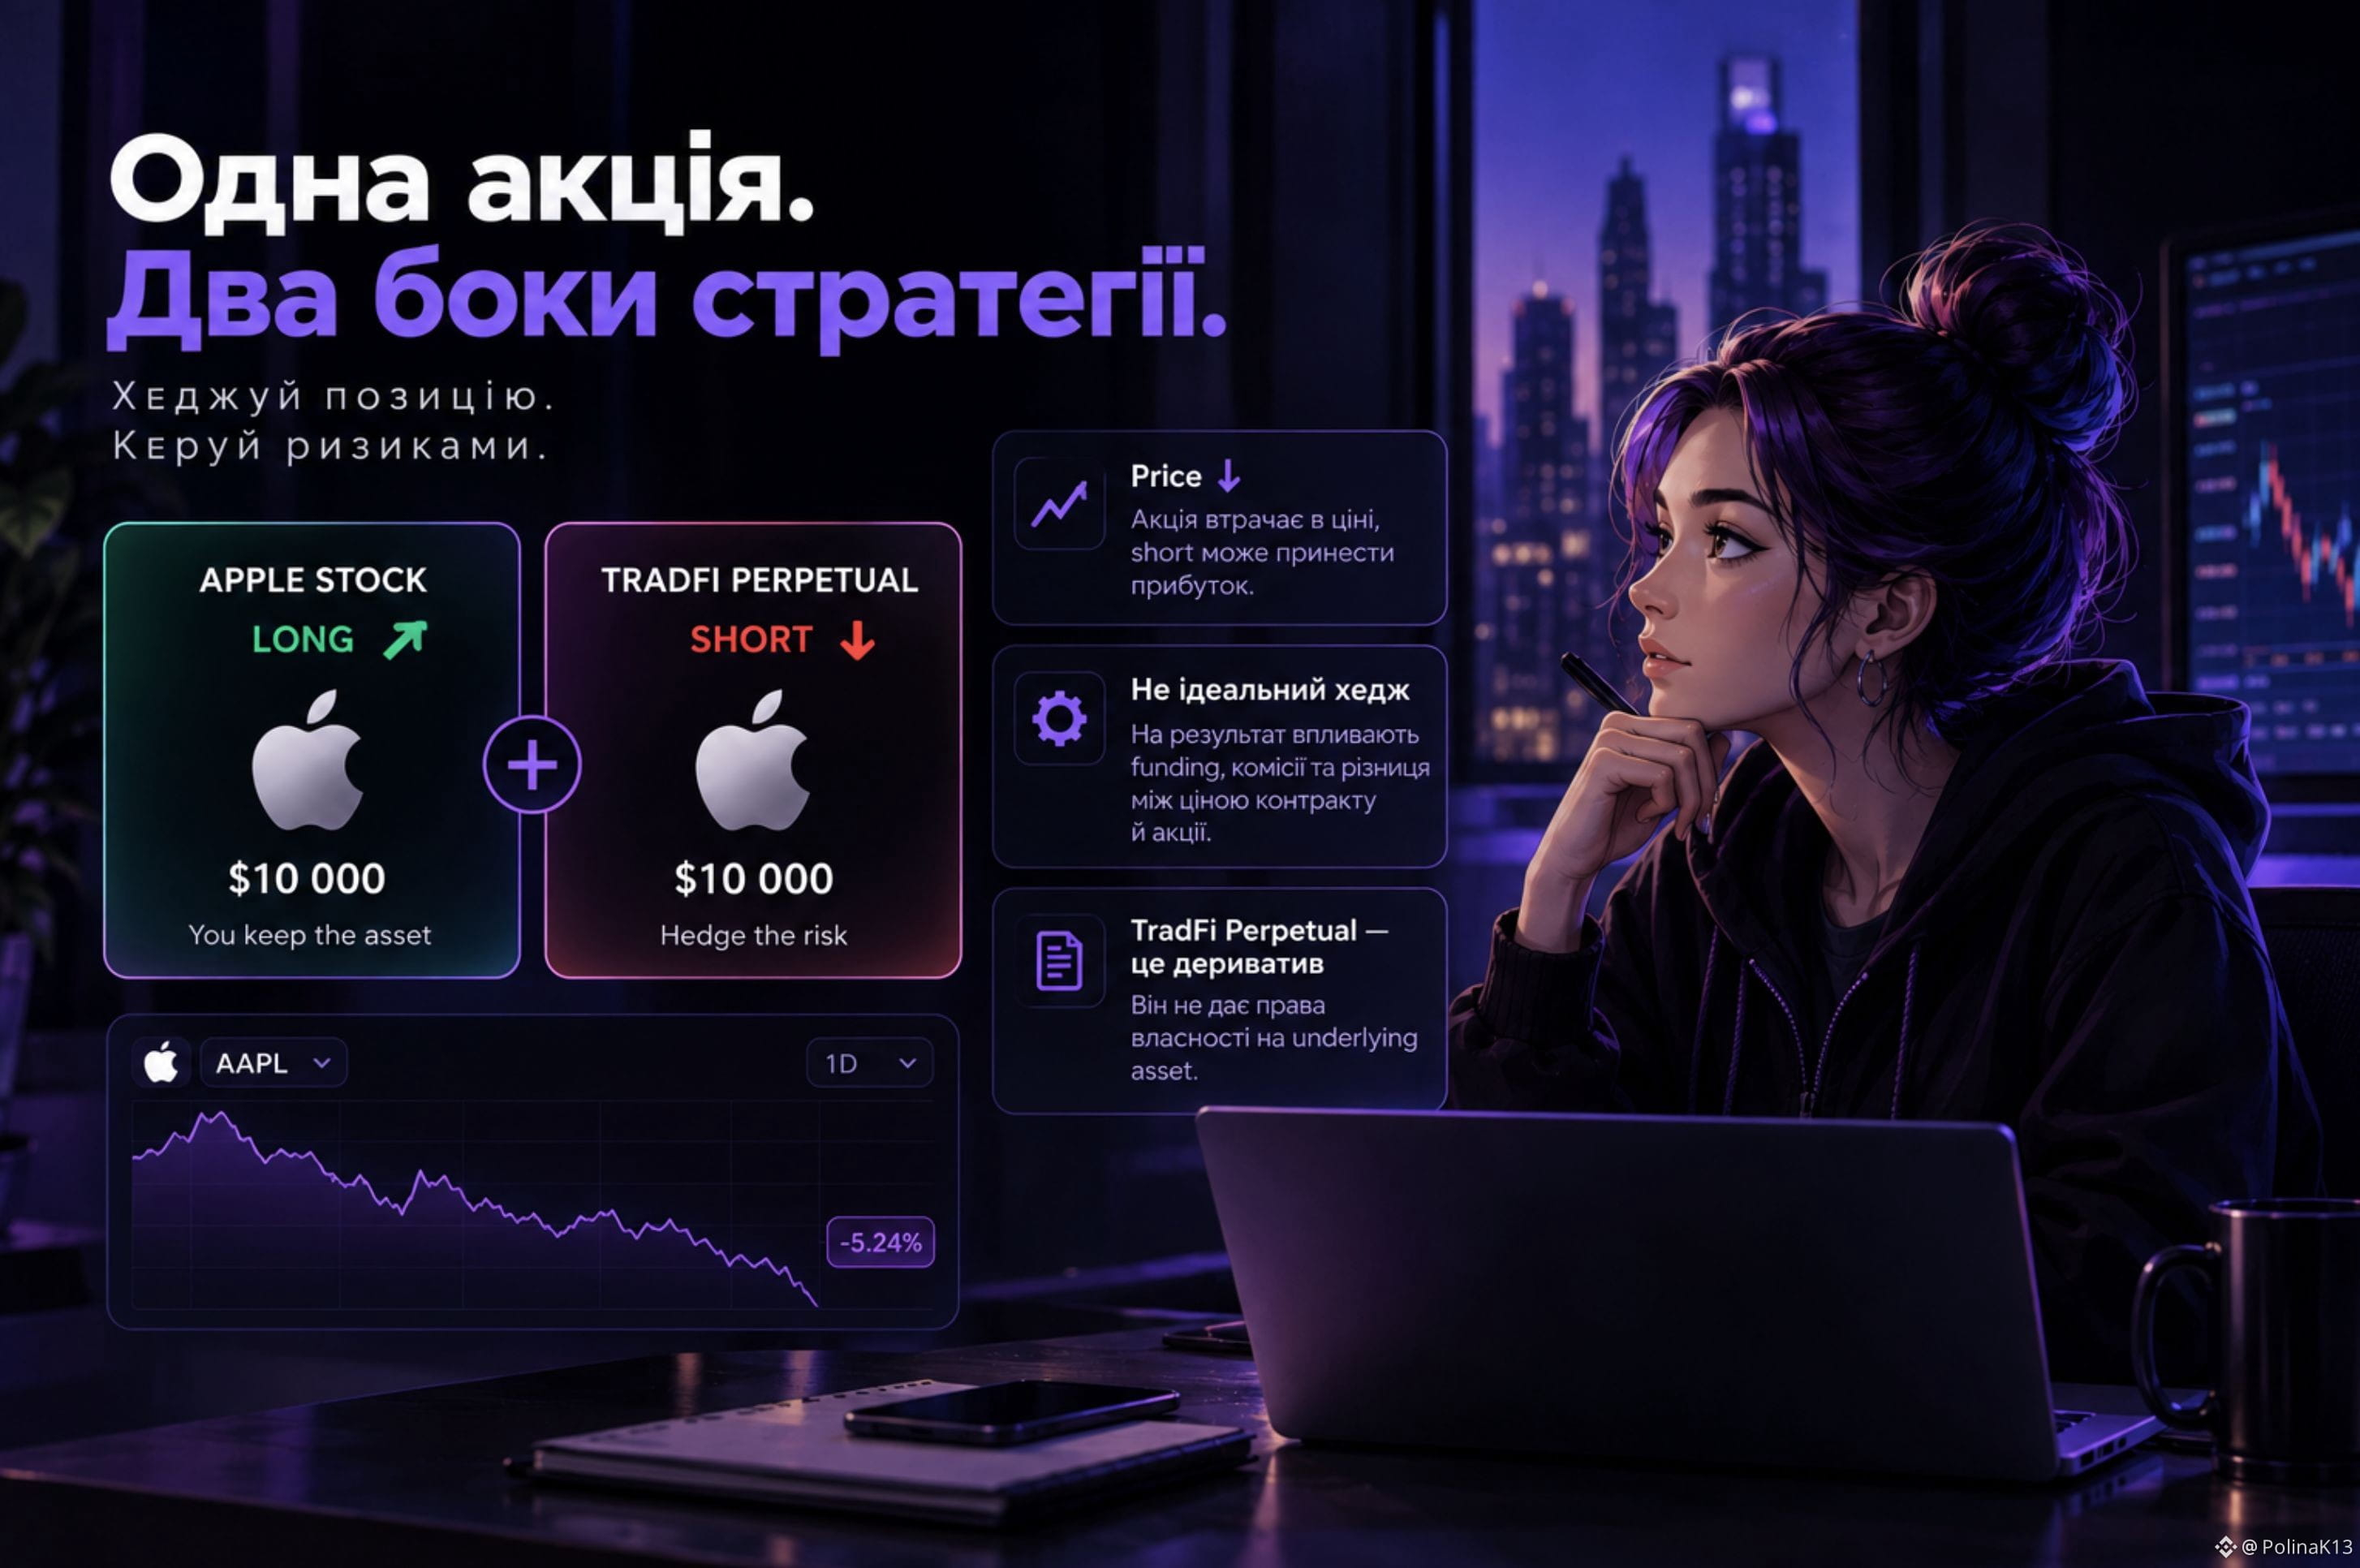
Kann man eine Aktie über TradFi Perpetual absichern, ohne die Aktie selbst zu verkaufen?
Stellen wir uns eine Situation vor: Ich habe eine Aktie im Wert von 10.000 $, aber ich erwarte einen kurzfristigen Kursrückgang.
Ich möchte sie nicht verkaufen, weil ich länger in der Position bleiben will.
Dann kommt die Idee, einen Short-Trade auf einen TradFi Perpetual für denselben Underlying zu eröffnen.
Wenn der Aktienkurs fällt, sinkt ihr Wert, und die Short-Position kann potenziell Gewinn bringen.
Auf den ersten Blick scheint alles einfach zu sein:
Aktie → Long
Perpetual → Short
Aber es gibt eine wichtige Besonderheit.
TradFi Perpetual ist ein Derivat und nicht die Aktie selbst. Es gibt kein Eigentumsrecht am Underlying-Asset.
Daher ist der Short keine perfekte Kopie meiner Aktienposition.
Das Ergebnis kann durch Funding, Gebühren, die Positionsgröße und die Differenz zwischen dem Kontraktpreis und dem Aktienkurs beeinflusst werden.
Wenn zum Beispiel die Aktie um 5% fällt, bedeutet das nicht, dass der Short-Trade auf TradFi Perpetual automatisch exakt 5% Gewinn abwirft.
Genau deshalb ist eine Absicherung nicht einfach nur die gegenteilige Position.
Man muss sich ansehen, wie genau das Derivat die Bewegung des Underlying nachbildet und wie viel es kostet, den Hedge zu halten.
Für mich ist das ein interessantes Beispiel dafür, dass TradFi Perpetual nicht nur als Instrument für Spekulation betrachtet werden kann.
In bestimmten Situationen kann es helfen, das Risiko einer bereits bestehenden Position vorübergehend zu reduzieren, ohne den eigentlichen Vermögenswert zu verkaufen.
#TradFi
Kann man eine Aktie über TradFi Perpetual absichern, ohne die Aktie selbst zu verkaufen?
Stellen wir uns eine Situation vor: Ich habe eine Aktie im Wert von 10.000 $, aber ich erwarte einen kurzfristigen Kursrückgang.
Ich möchte sie nicht verkaufen, weil ich länger in der Position bleiben will.
Dann kommt die Idee, einen Short-Trade auf einen TradFi Perpetual für denselben Underlying zu eröffnen.
Wenn der Aktienkurs fällt, sinkt ihr Wert, und die Short-Position kann potenziell Gewinn bringen.
Auf den ersten Blick scheint alles einfach zu sein:
Aktie → Long
Perpetual → Short
Aber es gibt eine wichtige Besonderheit.
TradFi Perpetual ist ein Derivat und nicht die Aktie selbst. Es gibt kein Eigentumsrecht am Underlying-Asset.
Daher ist der Short keine perfekte Kopie meiner Aktienposition.
Das Ergebnis kann durch Funding, Gebühren, die Positionsgröße und die Differenz zwischen dem Kontraktpreis und dem Aktienkurs beeinflusst werden.
Wenn zum Beispiel die Aktie um 5% fällt, bedeutet das nicht, dass der Short-Trade auf TradFi Perpetual automatisch exakt 5% Gewinn abwirft.
Genau deshalb ist eine Absicherung nicht einfach nur die gegenteilige Position.
Man muss sich ansehen, wie genau das Derivat die Bewegung des Underlying nachbildet und wie viel es kostet, den Hedge zu halten.
Für mich ist das ein interessantes Beispiel dafür, dass TradFi Perpetual nicht nur als Instrument für Spekulation betrachtet werden kann.
In bestimmten Situationen kann es helfen, das Risiko einer bereits bestehenden Position vorübergehend zu reduzieren, ohne den eigentlichen Vermögenswert zu verkaufen.
#TradFi
Stellen wir uns eine Situation vor: Ich habe eine Aktie im Wert von 10.000 $, aber ich erwarte einen kurzfristigen Kursrückgang.
Ich möchte sie nicht verkaufen, weil ich länger in der Position bleiben will.
Dann kommt die Idee, einen Short-Trade auf einen TradFi Perpetual für denselben Underlying zu eröffnen.
Wenn der Aktienkurs fällt, sinkt ihr Wert, und die Short-Position kann potenziell Gewinn bringen.
Auf den ersten Blick scheint alles einfach zu sein:
Aktie → Long
Perpetual → Short
Aber es gibt eine wichtige Besonderheit.
TradFi Perpetual ist ein Derivat und nicht die Aktie selbst. Es gibt kein Eigentumsrecht am Underlying-Asset.
Daher ist der Short keine perfekte Kopie meiner Aktienposition.
Das Ergebnis kann durch Funding, Gebühren, die Positionsgröße und die Differenz zwischen dem Kontraktpreis und dem Aktienkurs beeinflusst werden.
Wenn zum Beispiel die Aktie um 5% fällt, bedeutet das nicht, dass der Short-Trade auf TradFi Perpetual automatisch exakt 5% Gewinn abwirft.
Genau deshalb ist eine Absicherung nicht einfach nur die gegenteilige Position.
Man muss sich ansehen, wie genau das Derivat die Bewegung des Underlying nachbildet und wie viel es kostet, den Hedge zu halten.
Für mich ist das ein interessantes Beispiel dafür, dass TradFi Perpetual nicht nur als Instrument für Spekulation betrachtet werden kann.
In bestimmten Situationen kann es helfen, das Risiko einer bereits bestehenden Position vorübergehend zu reduzieren, ohne den eigentlichen Vermögenswert zu verkaufen.
#TradFi
194
·
--
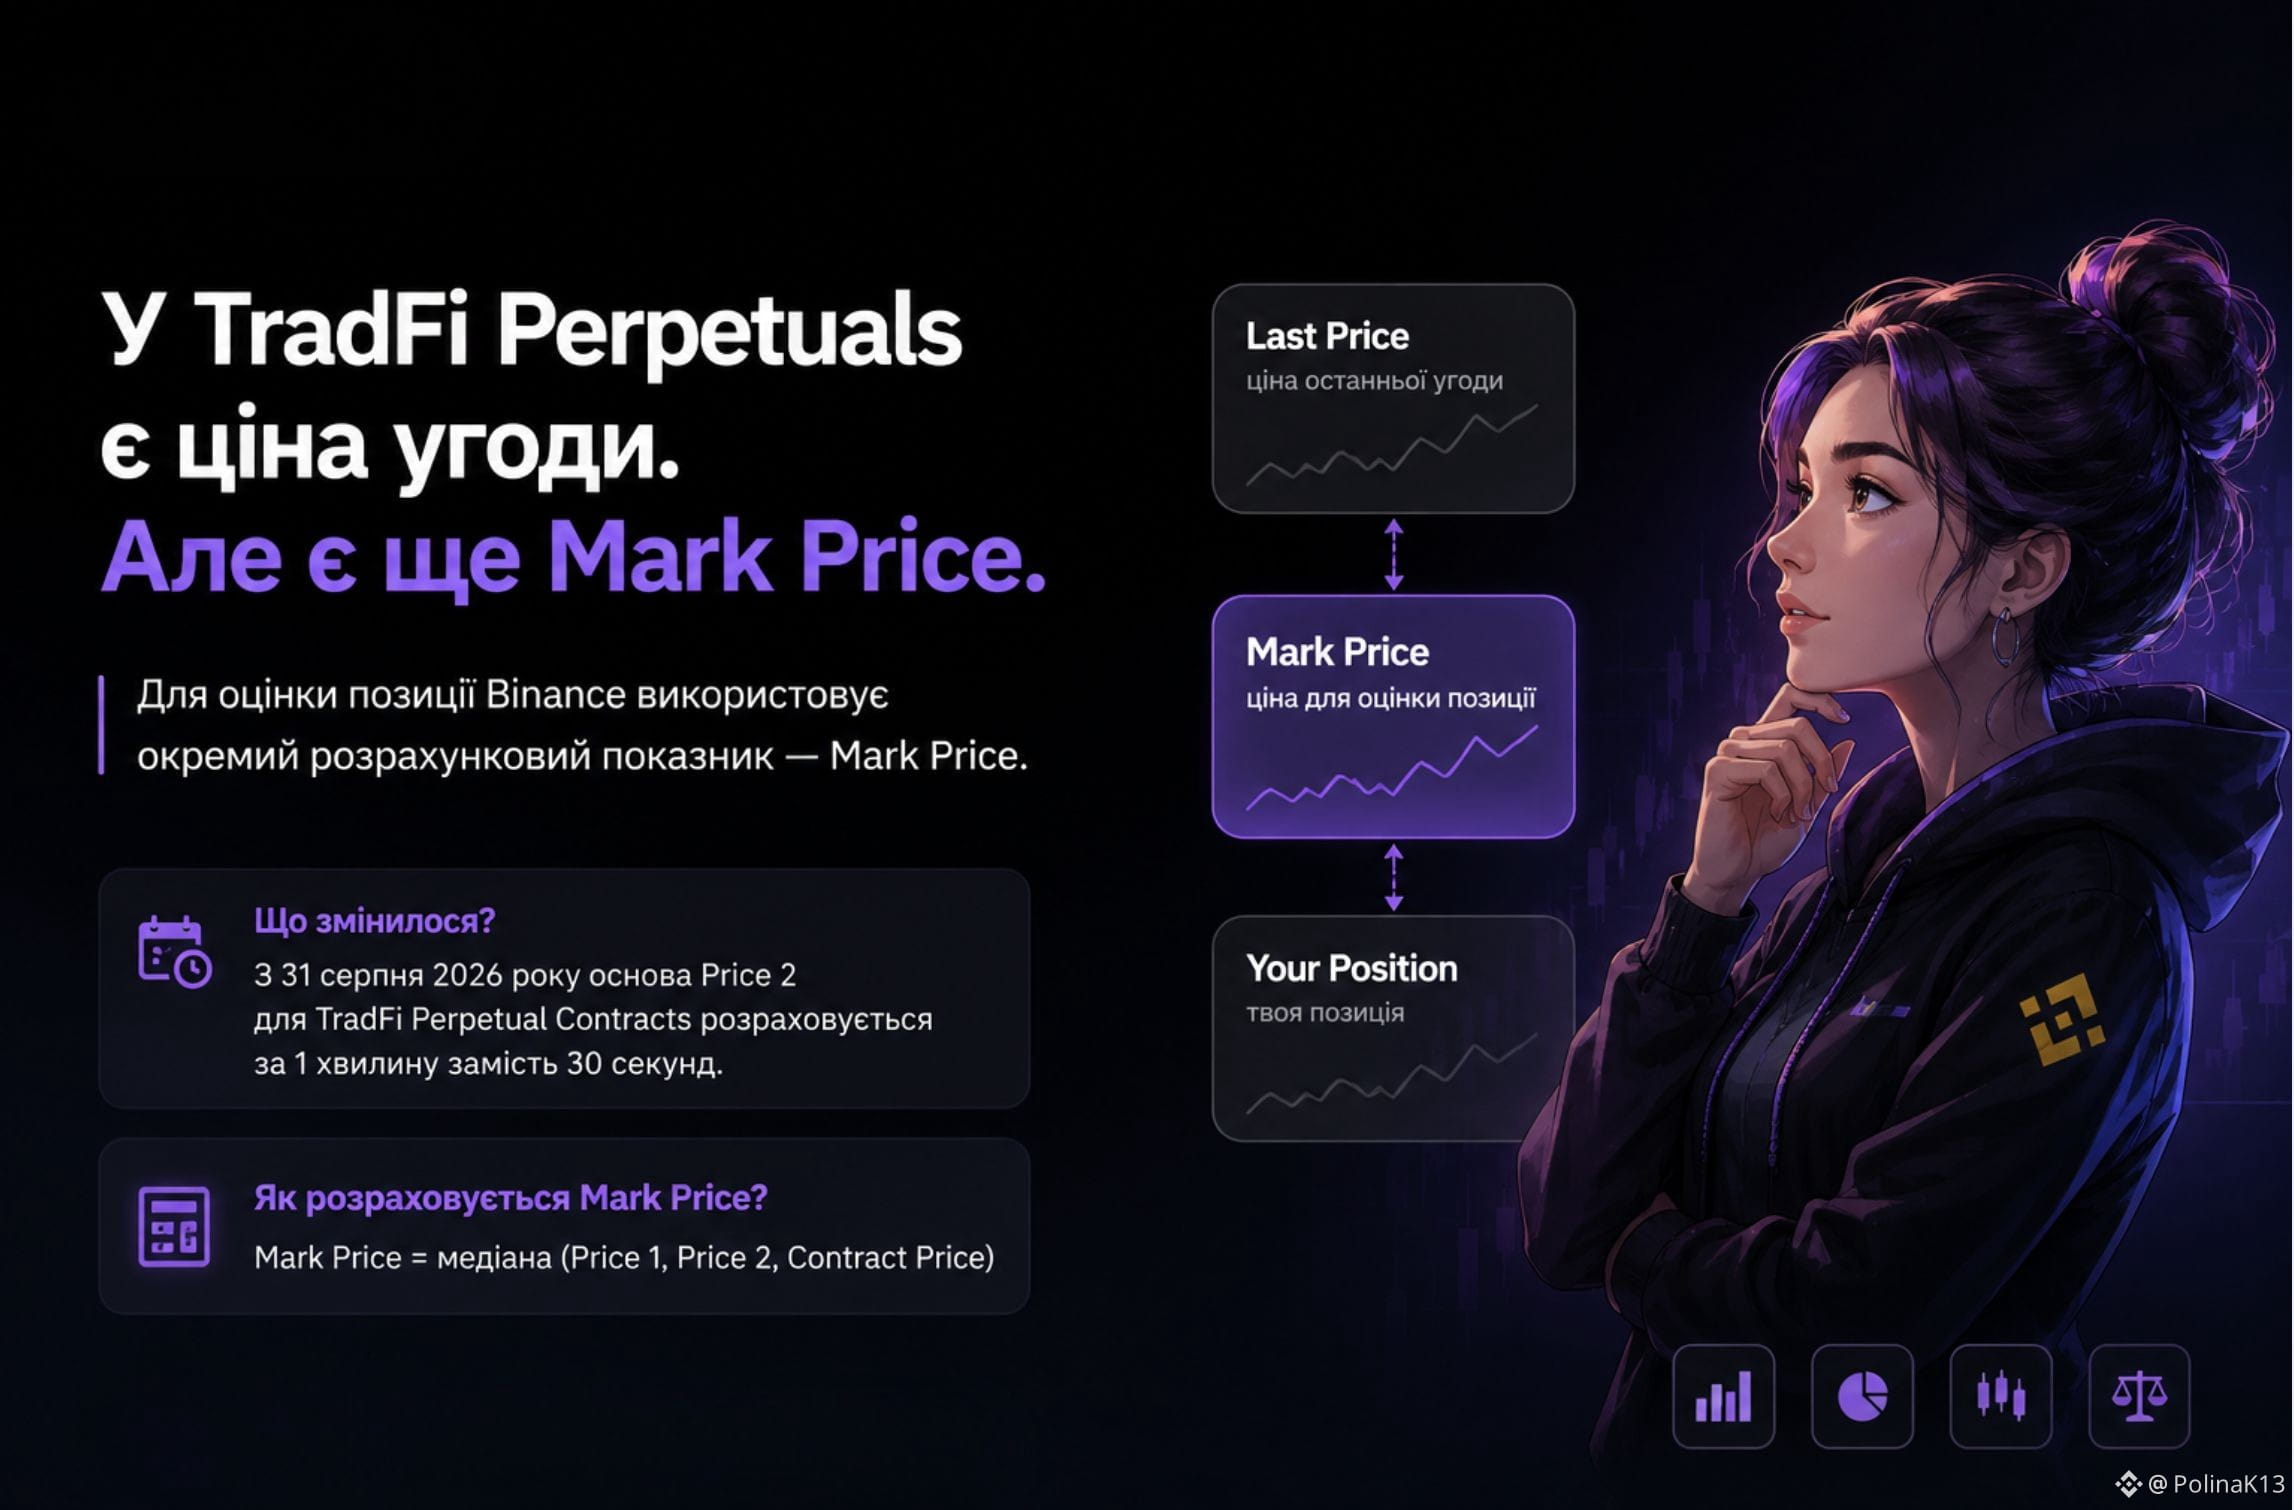
Bei TradFi Perpetuals gibt es einen Ausführungspreis. Aber für die Berechnung des Mark Price verwendet Binance nicht nur diesen.
Auf den ersten Blick erscheint es logisch: Wenn der Kontrakt zu einem bestimmten Preis gehandelt wird, sollte genau dieser Preis von der Börse verwendet werden.
Aber bei Perpetual-Kontrakten ist die Mechanik komplexer.
Binance berechnet den Mark Price über den Median aus drei Werten: Price 1, Price 2 und Contract Price.
Und genau Price 2 hat sich kürzlich geändert.
Seit dem 31. August 2026 hat Binance für TradFi Perpetual Contracts die Grundlage für seine Berechnung geändert: Anstelle eines Moving Average über 30 Sekunden wird ein Durchschnitt über 1 Minute verwendet.
Dabei wird der Mark Price selbst weiterhin als Median aus Price 1, Price 2 und Contract Price berechnet.
Warum ist das interessant?
Weil schon eine kleine Änderung in der Berechnungsmethodik eine wichtige Sache zeigt:
Der Preis, den du als den letzten Trade siehst, und der Mark Price sind verschiedene Größen.
Der Mark Price ist eine separate Kennzahl, nicht einfach eine Kopie des letzten Trades.
Darum reicht es bei der Arbeit mit TradFi Perpetuals nicht, nur auf den Chart zu schauen.
Es ist wichtig zu verstehen, wie genau der Preis zustande kommt, den die Mechanik des Kontrakts verwendet.
Und mir gefällt genau dieser Punkt bei TradFi auf Binance: Hinter dem vertrauten Namen einer Aktie steckt eine völlig andere Marktinfrastruktur.
Hier ist nicht nur der Preis des Assets wichtig, sondern auch, wie die Börse ihn berechnet.
#TradFi
Bei TradFi Perpetuals gibt es einen Ausführungspreis. Aber für die Berechnung des Mark Price verwendet Binance nicht nur diesen.
Auf den ersten Blick erscheint es logisch: Wenn der Kontrakt zu einem bestimmten Preis gehandelt wird, sollte genau dieser Preis von der Börse verwendet werden.
Aber bei Perpetual-Kontrakten ist die Mechanik komplexer.
Binance berechnet den Mark Price über den Median aus drei Werten: Price 1, Price 2 und Contract Price.
Und genau Price 2 hat sich kürzlich geändert.
Seit dem 31. August 2026 hat Binance für TradFi Perpetual Contracts die Grundlage für seine Berechnung geändert: Anstelle eines Moving Average über 30 Sekunden wird ein Durchschnitt über 1 Minute verwendet.
Dabei wird der Mark Price selbst weiterhin als Median aus Price 1, Price 2 und Contract Price berechnet.
Warum ist das interessant?
Weil schon eine kleine Änderung in der Berechnungsmethodik eine wichtige Sache zeigt:
Der Preis, den du als den letzten Trade siehst, und der Mark Price sind verschiedene Größen.
Der Mark Price ist eine separate Kennzahl, nicht einfach eine Kopie des letzten Trades.
Darum reicht es bei der Arbeit mit TradFi Perpetuals nicht, nur auf den Chart zu schauen.
Es ist wichtig zu verstehen, wie genau der Preis zustande kommt, den die Mechanik des Kontrakts verwendet.
Und mir gefällt genau dieser Punkt bei TradFi auf Binance: Hinter dem vertrauten Namen einer Aktie steckt eine völlig andere Marktinfrastruktur.
Hier ist nicht nur der Preis des Assets wichtig, sondern auch, wie die Börse ihn berechnet.
#TradFi
Auf den ersten Blick erscheint es logisch: Wenn der Kontrakt zu einem bestimmten Preis gehandelt wird, sollte genau dieser Preis von der Börse verwendet werden.
Aber bei Perpetual-Kontrakten ist die Mechanik komplexer.
Binance berechnet den Mark Price über den Median aus drei Werten: Price 1, Price 2 und Contract Price.
Und genau Price 2 hat sich kürzlich geändert.
Seit dem 31. August 2026 hat Binance für TradFi Perpetual Contracts die Grundlage für seine Berechnung geändert: Anstelle eines Moving Average über 30 Sekunden wird ein Durchschnitt über 1 Minute verwendet.
Dabei wird der Mark Price selbst weiterhin als Median aus Price 1, Price 2 und Contract Price berechnet.
Warum ist das interessant?
Weil schon eine kleine Änderung in der Berechnungsmethodik eine wichtige Sache zeigt:
Der Preis, den du als den letzten Trade siehst, und der Mark Price sind verschiedene Größen.
Der Mark Price ist eine separate Kennzahl, nicht einfach eine Kopie des letzten Trades.
Darum reicht es bei der Arbeit mit TradFi Perpetuals nicht, nur auf den Chart zu schauen.
Es ist wichtig zu verstehen, wie genau der Preis zustande kommt, den die Mechanik des Kontrakts verwendet.
Und mir gefällt genau dieser Punkt bei TradFi auf Binance: Hinter dem vertrauten Namen einer Aktie steckt eine völlig andere Marktinfrastruktur.
Hier ist nicht nur der Preis des Assets wichtig, sondern auch, wie die Börse ihn berechnet.
#TradFi
112
·
--
Wenn die Prämie im Voraus festgelegt wird: Ist das tatsächlich die Gesamtkosten einer Alpha-Position?
Es ist leicht, die im Voraus gezahlte Prämie als Kosten der Position zu betrachten.
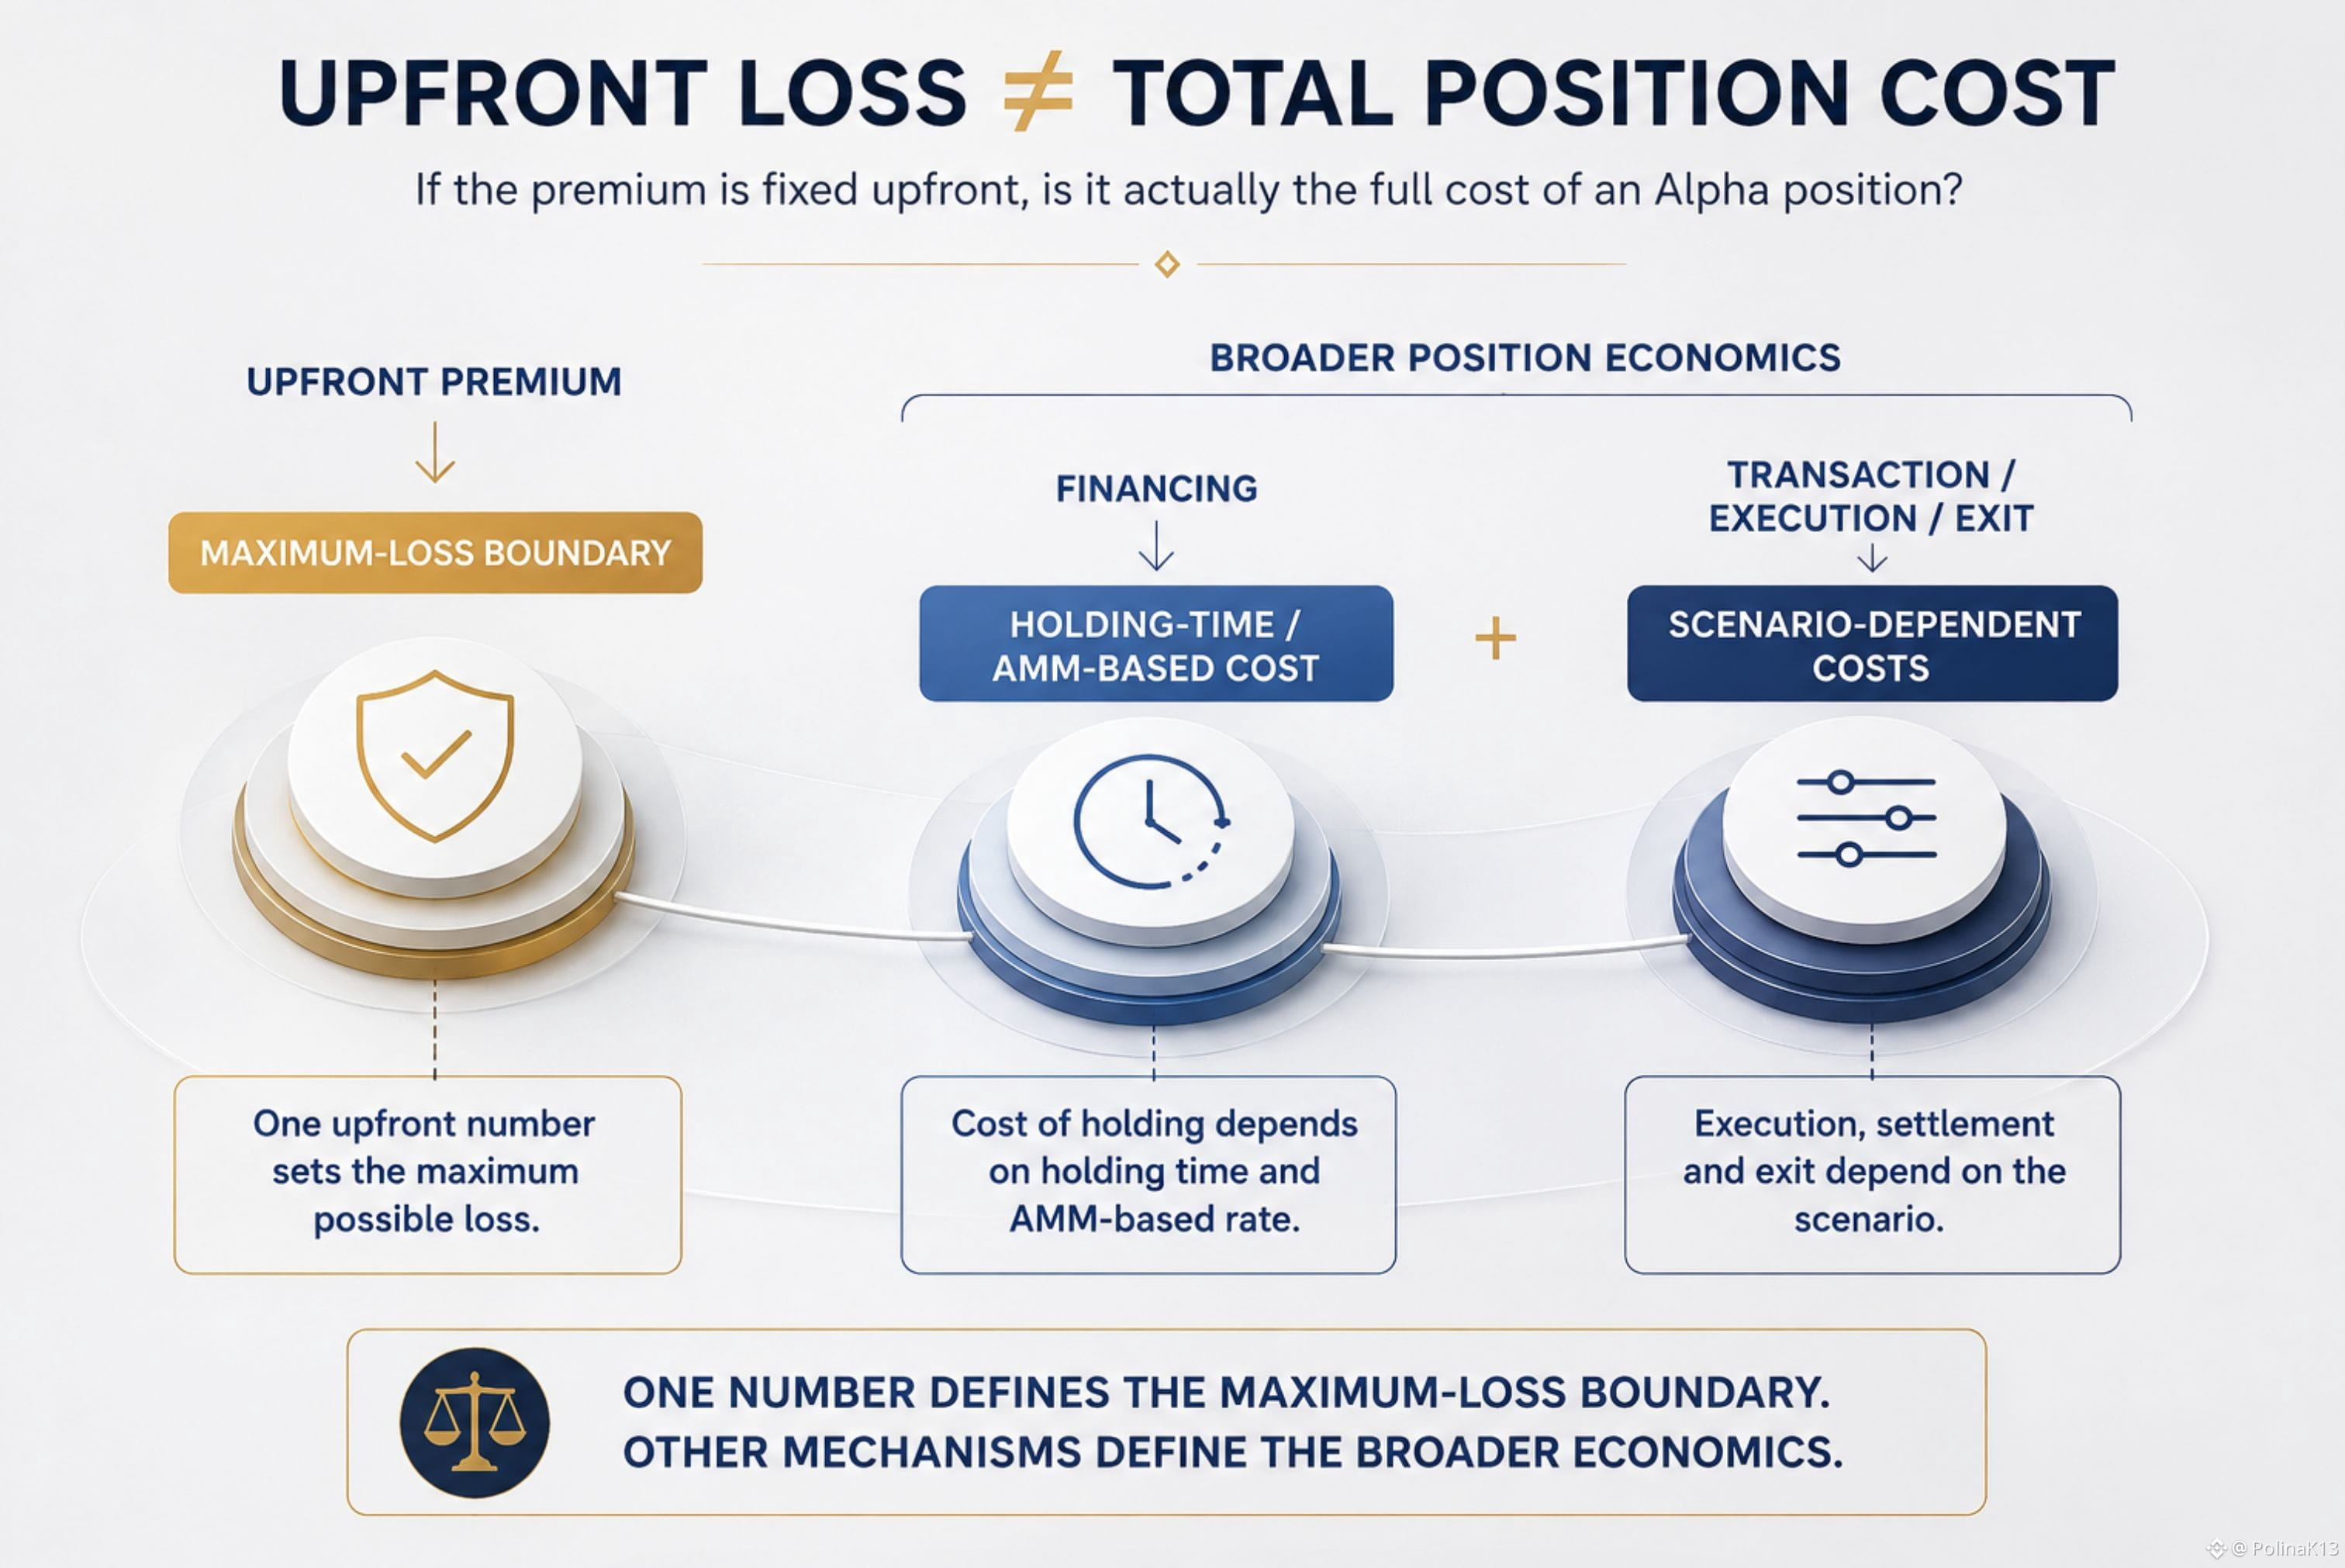
Schließlich definiert TermMax „Max Cost“ als die im Voraus gezahlte Prämie — und als den maximal möglichen Verlust der Alpha-Position.
Aber das beantwortet nur eine Frage:
Wie hoch kann der Verlust der Position maximal sein?
Es beantwortet nicht zwangsläufig eine andere:
Wie sehen die umfassenderen wirtschaftlichen Aspekte des Haltens oder Ausführens der Position aus?
TermMax dokumentiert die Optionsfinanzierung separat.
Diese Finanzierung wird anhand des Nominalwerts der Option, der AMM-Rate und der Zeit berechnet, in der die Position gehalten wird. Die AMM-basierte jährliche Rate kann sich ebenfalls dynamisch anpassen.
Und die Finanzierung ist nicht der einzige separate Mechanismus. TermMax dokumentiert außerdem Transaktions-, Ausführungs- und exitbezogene Kosten, die je nach Szenario anfallen können.
Der wichtige Unterschied ist nicht:
Prämie + Gebühren = ein größerer maximaler Verlust.
Das würde dem widersprechen, was „Max Cost“ eigentlich abbilden soll.
Der Unterschied ist:
maximale-Verlust-Grenze
vs.
breitere Kostenstruktur der wirtschaftlichen Gesamtlage
Wenn Sie also den maximalen Verlust im Voraus kennen, heißt das nicht, dass jede wirtschaftliche Kostenkomponente, die mit dem Halten oder Ausführen der Position verbunden ist, ebenfalls bereits im Voraus feststeht.
Die sinnvolle Unterscheidung ist nicht „günstig vs. teuer“.
Es geht darum zu verstehen, was die Zahl im Voraus tatsächlich übermittelt — und was nicht.
IM VORAUS BEGRENZTER VERLUST ≠ GESAMTE POSITIONSKOSTEN
#termmax @termmax
Wenn die Prämie im Voraus festgelegt wird: Ist das tatsächlich die Gesamtkosten einer Alpha-Position?
Es ist leicht, die im Voraus gezahlte Prämie als Kosten der Position zu betrachten.
Schließlich definiert TermMax „Max Cost“ als die im Voraus gezahlte Prämie — und als den maximal möglichen Verlust der Alpha-Position.
Aber das beantwortet nur eine Frage:
Wie hoch kann der Verlust der Position maximal sein?
Es beantwortet nicht zwangsläufig eine andere:
Wie sehen die umfassenderen wirtschaftlichen Aspekte des Haltens oder Ausführens der Position aus?
TermMax dokumentiert die Optionsfinanzierung separat.
Diese Finanzierung wird anhand des Nominalwerts der Option, der AMM-Rate und der Zeit berechnet, in der die Position gehalten wird. Die AMM-basierte jährliche Rate kann sich ebenfalls dynamisch anpassen.
Und die Finanzierung ist nicht der einzige separate Mechanismus. TermMax dokumentiert außerdem Transaktions-, Ausführungs- und exitbezogene Kosten, die je nach Szenario anfallen können.
Der wichtige Unterschied ist nicht:
Prämie + Gebühren = ein größerer maximaler Verlust.
Das würde dem widersprechen, was „Max Cost“ eigentlich abbilden soll.
Der Unterschied ist:
maximale-Verlust-Grenze
vs.
breitere Kostenstruktur der wirtschaftlichen Gesamtlage
Wenn Sie also den maximalen Verlust im Voraus kennen, heißt das nicht, dass jede wirtschaftliche Kostenkomponente, die mit dem Halten oder Ausführen der Position verbunden ist, ebenfalls bereits im Voraus feststeht.
Die sinnvolle Unterscheidung ist nicht „günstig vs. teuer“.
Es geht darum zu verstehen, was die Zahl im Voraus tatsächlich übermittelt — und was nicht.
IM VORAUS BEGRENZTER VERLUST ≠ GESAMTE POSITIONSKOSTEN
#termmax @TermMax
Es ist leicht, die im Voraus gezahlte Prämie als Kosten der Position zu betrachten.
Schließlich definiert TermMax „Max Cost“ als die im Voraus gezahlte Prämie — und als den maximal möglichen Verlust der Alpha-Position.
Aber das beantwortet nur eine Frage:
Wie hoch kann der Verlust der Position maximal sein?
Es beantwortet nicht zwangsläufig eine andere:
Wie sehen die umfassenderen wirtschaftlichen Aspekte des Haltens oder Ausführens der Position aus?
TermMax dokumentiert die Optionsfinanzierung separat.
Diese Finanzierung wird anhand des Nominalwerts der Option, der AMM-Rate und der Zeit berechnet, in der die Position gehalten wird. Die AMM-basierte jährliche Rate kann sich ebenfalls dynamisch anpassen.
Und die Finanzierung ist nicht der einzige separate Mechanismus. TermMax dokumentiert außerdem Transaktions-, Ausführungs- und exitbezogene Kosten, die je nach Szenario anfallen können.
Der wichtige Unterschied ist nicht:
Prämie + Gebühren = ein größerer maximaler Verlust.
Das würde dem widersprechen, was „Max Cost“ eigentlich abbilden soll.
Der Unterschied ist:
maximale-Verlust-Grenze
vs.
breitere Kostenstruktur der wirtschaftlichen Gesamtlage
Wenn Sie also den maximalen Verlust im Voraus kennen, heißt das nicht, dass jede wirtschaftliche Kostenkomponente, die mit dem Halten oder Ausführen der Position verbunden ist, ebenfalls bereits im Voraus feststeht.
Die sinnvolle Unterscheidung ist nicht „günstig vs. teuer“.
Es geht darum zu verstehen, was die Zahl im Voraus tatsächlich übermittelt — und was nicht.
IM VORAUS BEGRENZTER VERLUST ≠ GESAMTE POSITIONSKOSTEN
#termmax @TermMax
82
·
--
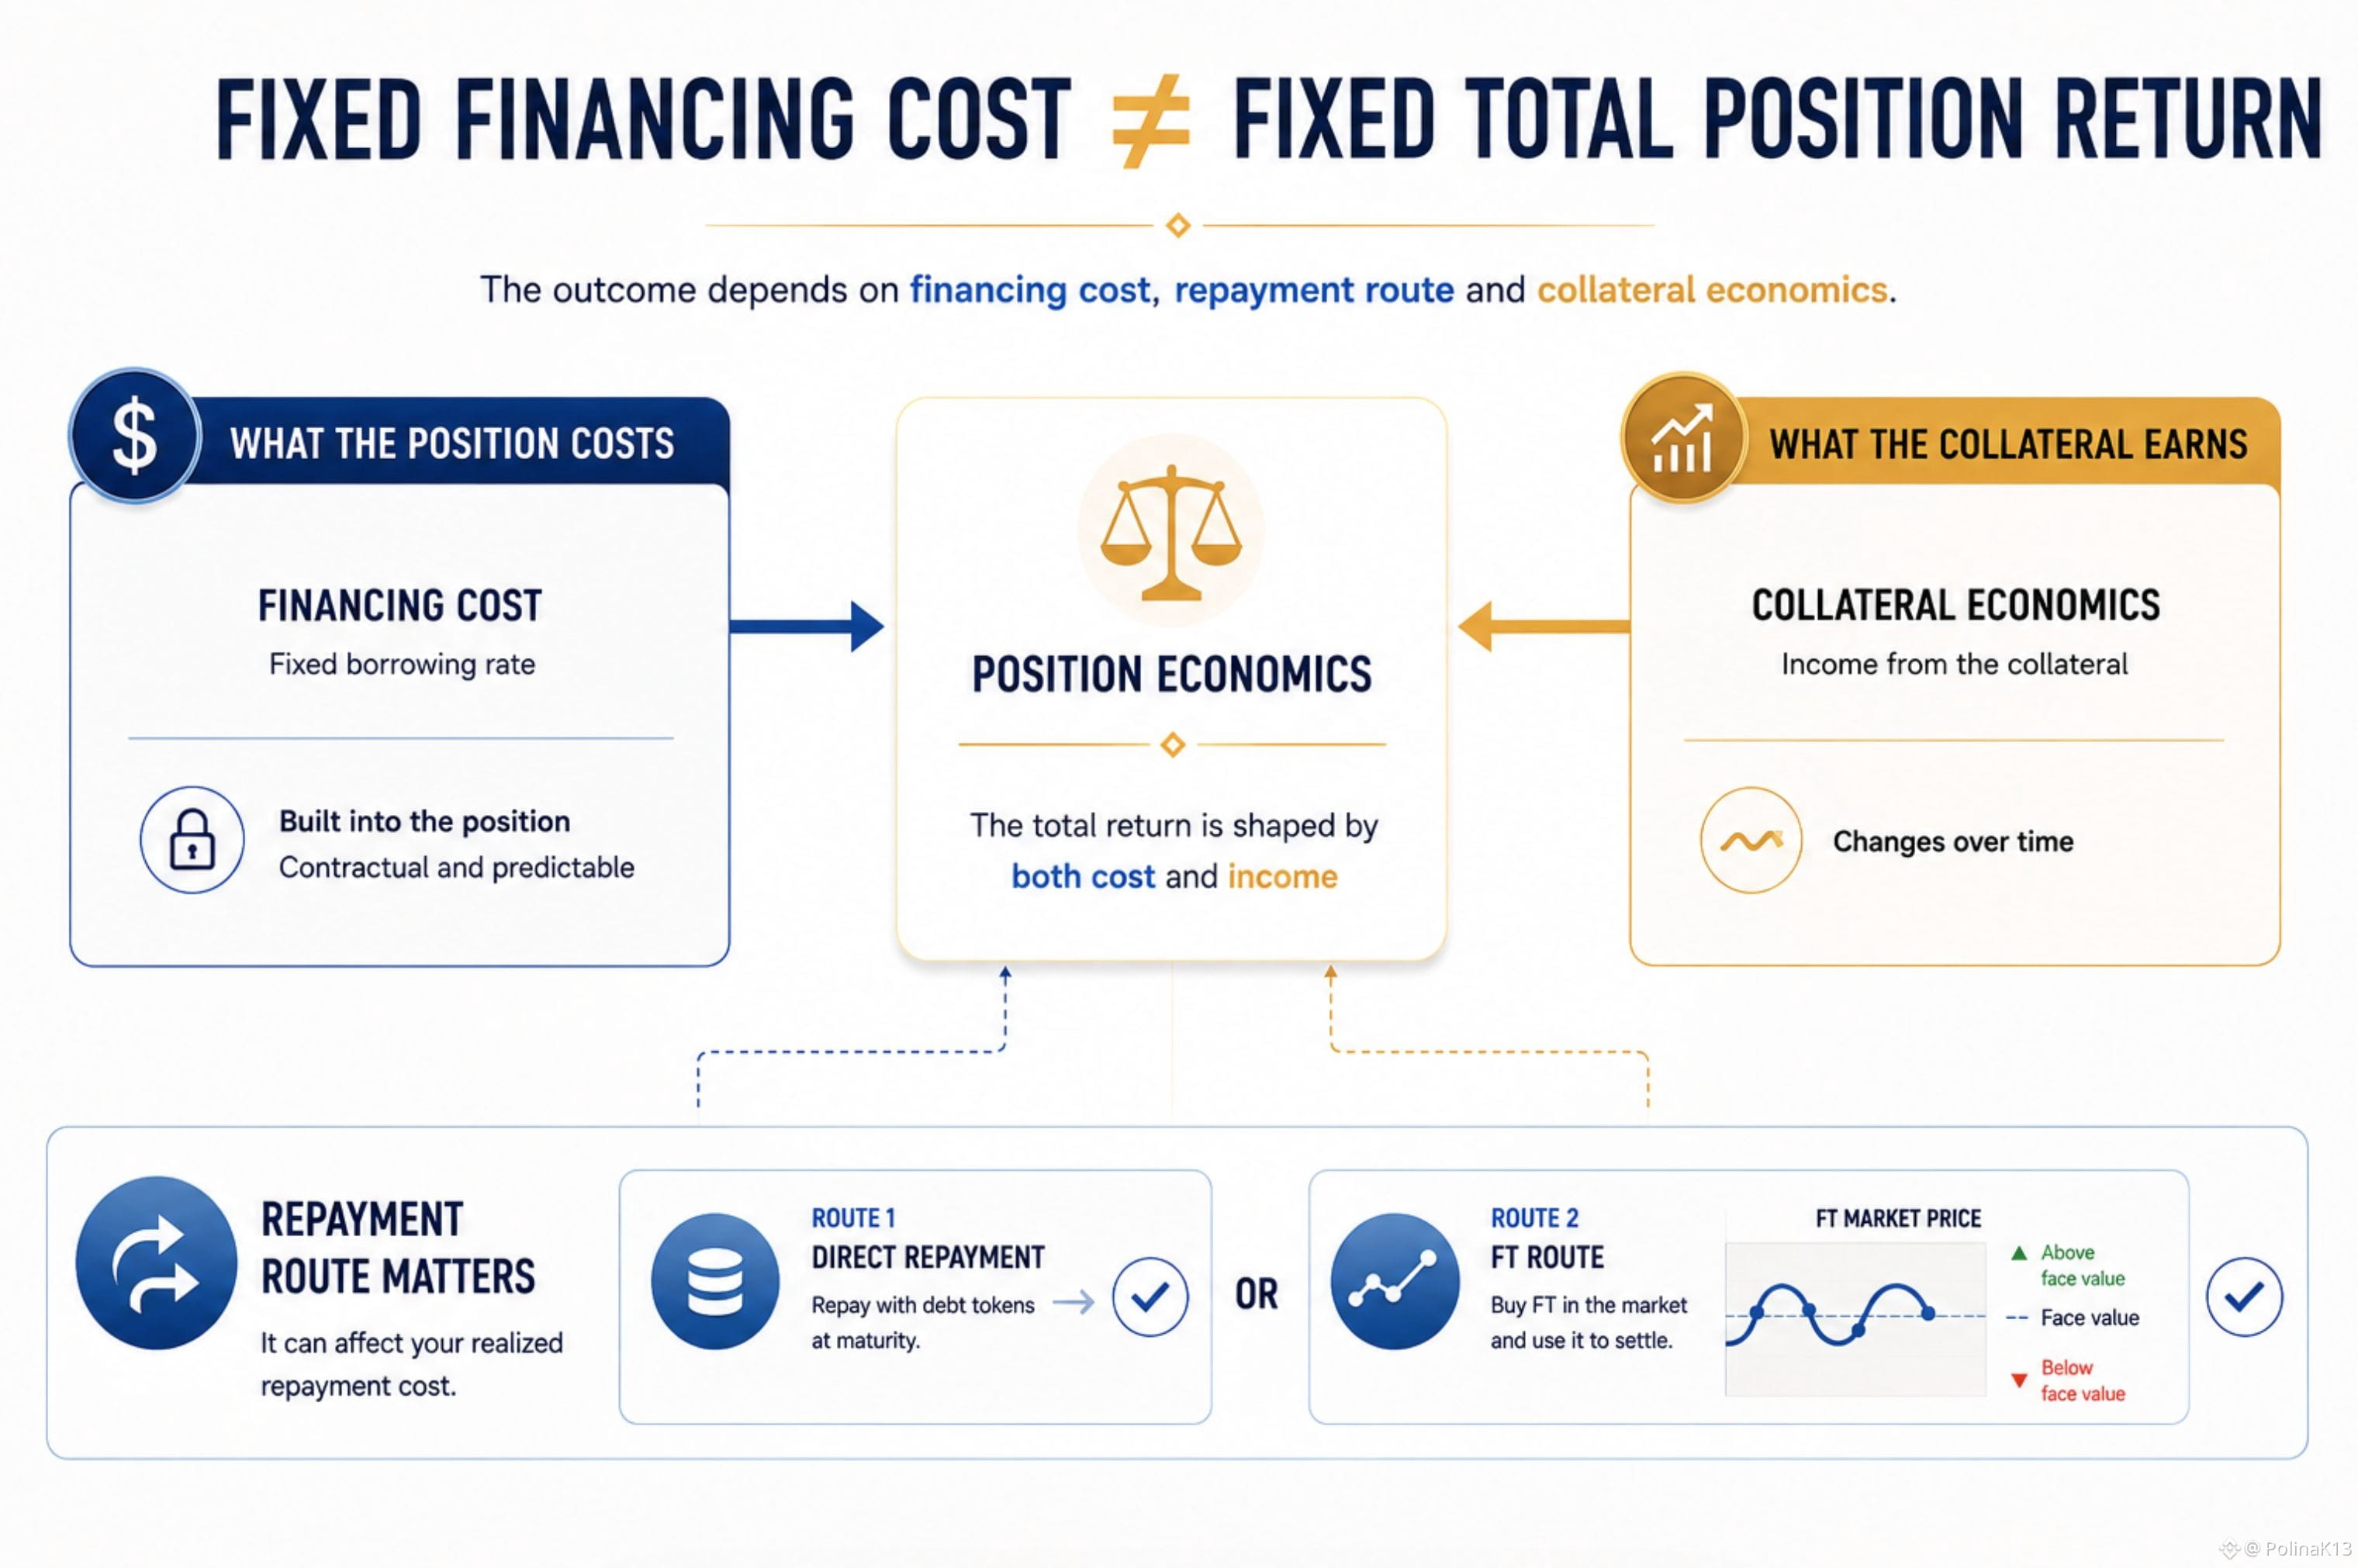
Eine gehebelte Position kann günstiger oder teurer aussehen, als man erwartet – und zwar aus einem Grund, der leicht übersehen wird.
In TermMax ist der Kredit-/Leihzins festgelegt, sobald die Position gebildet wird.
Der entscheidende Punkt ist jedoch, was das für den Wert der Position bedeutet.
TermMax finalisiert die Finanzierungskosten im Voraus. Die zukünftige Zinsverpflichtung ist daher bereits im Wert des GT enthalten – statt sich über die Zeit einfach anzusammeln wie Zinsen in einem herkömmlichen Geldmarkt mit variabler Verzinsung.
Das verändert, wie ich eine gehebelt Position lese.
Die richtige Frage ist nicht nur:
„Wie hoch ist der Kredit-/Leihzins?“
Sondern auch:
„Wie viel der Finanzierungskosten ist bereits in der Position eingepreist, die ich mir anschaue?“
Es gibt noch eine weitere Ebene.
Vor Fälligkeit kann der Kreditnehmer entweder die Schuld direkt mit Debt-Tokens zurückzahlen oder den entsprechenden FT nutzen, um die Schuld zu begleichen.
Wenn dieser FT zu einem ausreichenden Abschlag verfügbar ist, kann der FT-Weg potenziell die tatsächlich realisierten Rückzahlungskosten senken.
Die vertragliche Finanzierungspflicht ist also fest.
Aber die Wirtschaftlichkeit, diese Verpflichtung zu begleichen, kann trotzdem vom Rückzahlungsweg abhängen.
Und auf der anderen Seite der Position kann das Sicherheiten-Asset sein eigenes Ertragsprofil haben.
Das bedeutet, ich würde den Hebel über zwei getrennte Fragen bewerten:
Was kosten die Finanzierungskosten?
und
Was erwirtschaftet die Sicherheit?
Der feste Zinssatz gibt Klarheit über den ersten Punkt.
Er sagt allein jedoch nicht, welche wirtschaftliche Rendite die gesamte Position erzielt.
Für mich ist das der nützlichere Weg, eine gehebelte TermMax-Position zu lesen: die Finanzierungspflicht von der Wirtschaftlichkeit zu trennen, die durch die Sicherheit entsteht.
#termmax @termmax
Eine gehebelte Position kann günstiger oder teurer aussehen, als man erwartet – und zwar aus einem Grund, der leicht übersehen wird.
In TermMax ist der Kredit-/Leihzins festgelegt, sobald die Position gebildet wird.
Der entscheidende Punkt ist jedoch, was das für den Wert der Position bedeutet.
TermMax finalisiert die Finanzierungskosten im Voraus. Die zukünftige Zinsverpflichtung ist daher bereits im Wert des GT enthalten – statt sich über die Zeit einfach anzusammeln wie Zinsen in einem herkömmlichen Geldmarkt mit variabler Verzinsung.
Das verändert, wie ich eine gehebelt Position lese.
Die richtige Frage ist nicht nur:
„Wie hoch ist der Kredit-/Leihzins?“
Sondern auch:
„Wie viel der Finanzierungskosten ist bereits in der Position eingepreist, die ich mir anschaue?“
Es gibt noch eine weitere Ebene.
Vor Fälligkeit kann der Kreditnehmer entweder die Schuld direkt mit Debt-Tokens zurückzahlen oder den entsprechenden FT nutzen, um die Schuld zu begleichen.
Wenn dieser FT zu einem ausreichenden Abschlag verfügbar ist, kann der FT-Weg potenziell die tatsächlich realisierten Rückzahlungskosten senken.
Die vertragliche Finanzierungspflicht ist also fest.
Aber die Wirtschaftlichkeit, diese Verpflichtung zu begleichen, kann trotzdem vom Rückzahlungsweg abhängen.
Und auf der anderen Seite der Position kann das Sicherheiten-Asset sein eigenes Ertragsprofil haben.
Das bedeutet, ich würde den Hebel über zwei getrennte Fragen bewerten:
Was kosten die Finanzierungskosten?
und
Was erwirtschaftet die Sicherheit?
Der feste Zinssatz gibt Klarheit über den ersten Punkt.
Er sagt allein jedoch nicht, welche wirtschaftliche Rendite die gesamte Position erzielt.
Für mich ist das der nützlichere Weg, eine gehebelte TermMax-Position zu lesen: die Finanzierungspflicht von der Wirtschaftlichkeit zu trennen, die durch die Sicherheit entsteht.
#termmax @TermMax
In TermMax ist der Kredit-/Leihzins festgelegt, sobald die Position gebildet wird.
Der entscheidende Punkt ist jedoch, was das für den Wert der Position bedeutet.
TermMax finalisiert die Finanzierungskosten im Voraus. Die zukünftige Zinsverpflichtung ist daher bereits im Wert des GT enthalten – statt sich über die Zeit einfach anzusammeln wie Zinsen in einem herkömmlichen Geldmarkt mit variabler Verzinsung.
Das verändert, wie ich eine gehebelt Position lese.
Die richtige Frage ist nicht nur:
„Wie hoch ist der Kredit-/Leihzins?“
Sondern auch:
„Wie viel der Finanzierungskosten ist bereits in der Position eingepreist, die ich mir anschaue?“
Es gibt noch eine weitere Ebene.
Vor Fälligkeit kann der Kreditnehmer entweder die Schuld direkt mit Debt-Tokens zurückzahlen oder den entsprechenden FT nutzen, um die Schuld zu begleichen.
Wenn dieser FT zu einem ausreichenden Abschlag verfügbar ist, kann der FT-Weg potenziell die tatsächlich realisierten Rückzahlungskosten senken.
Die vertragliche Finanzierungspflicht ist also fest.
Aber die Wirtschaftlichkeit, diese Verpflichtung zu begleichen, kann trotzdem vom Rückzahlungsweg abhängen.
Und auf der anderen Seite der Position kann das Sicherheiten-Asset sein eigenes Ertragsprofil haben.
Das bedeutet, ich würde den Hebel über zwei getrennte Fragen bewerten:
Was kosten die Finanzierungskosten?
und
Was erwirtschaftet die Sicherheit?
Der feste Zinssatz gibt Klarheit über den ersten Punkt.
Er sagt allein jedoch nicht, welche wirtschaftliche Rendite die gesamte Position erzielt.
Für mich ist das der nützlichere Weg, eine gehebelte TermMax-Position zu lesen: die Finanzierungspflicht von der Wirtschaftlichkeit zu trennen, die durch die Sicherheit entsteht.
#termmax @TermMax
78
·
--
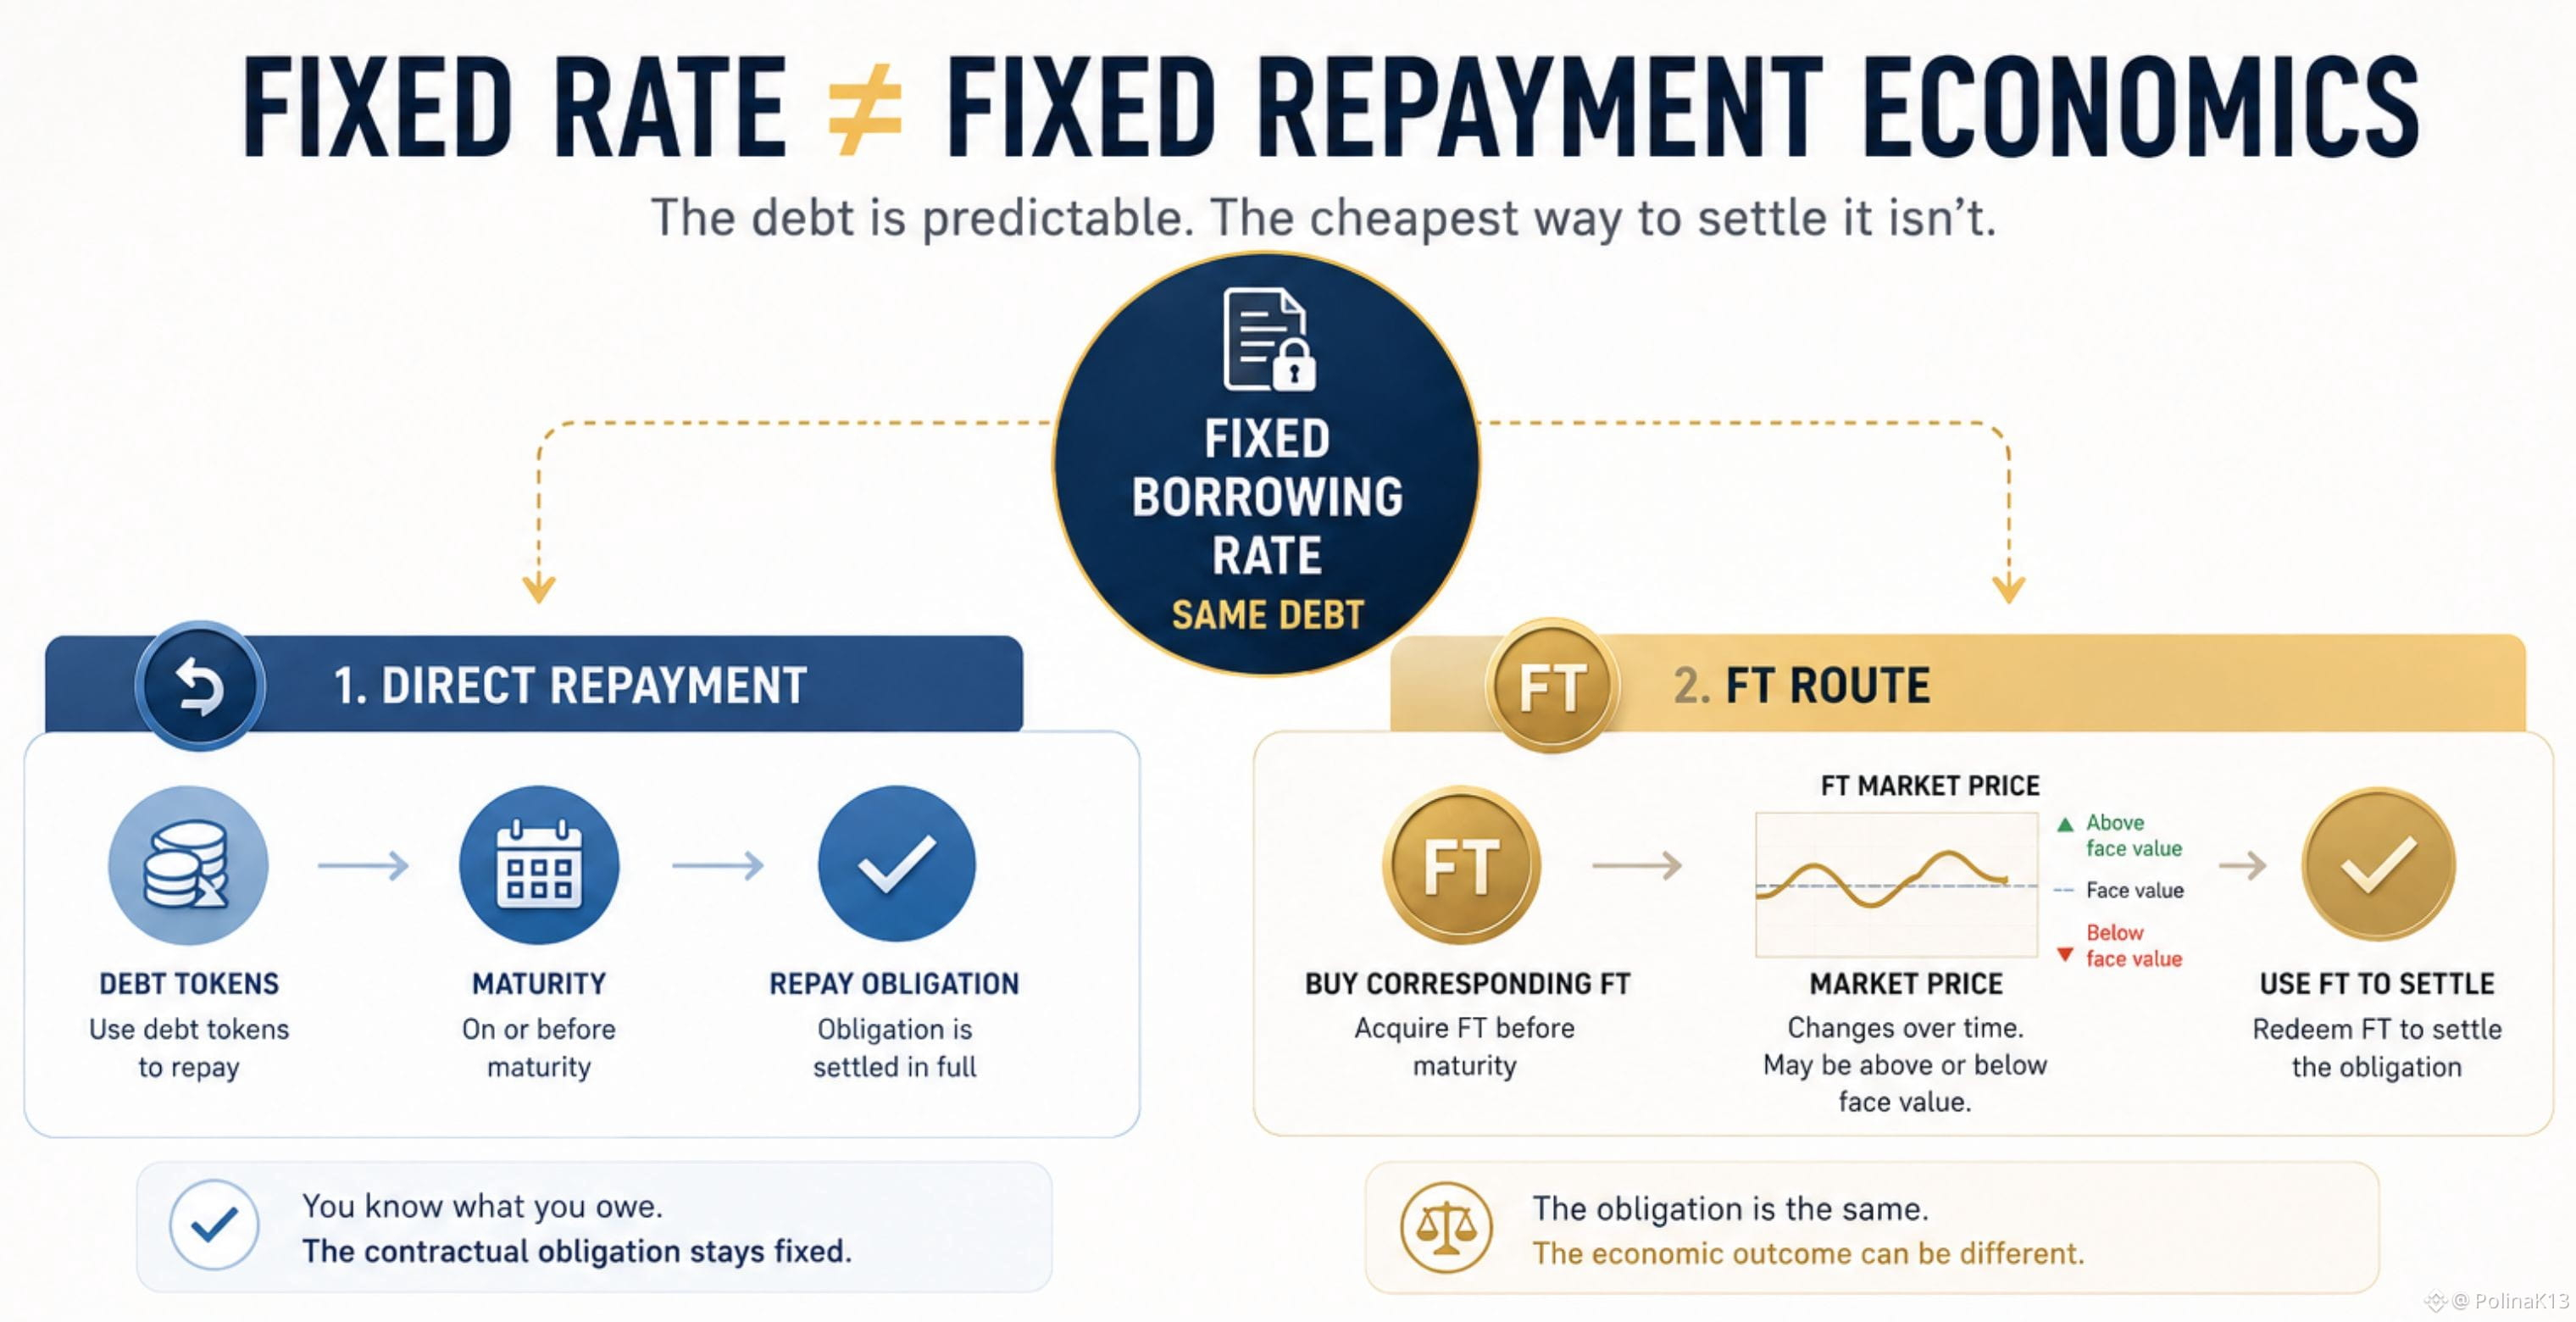
Ein fester Kreditaufnahmezins kann die Schulden planbar machen. Die interessante Frage ist, ob der günstigste Weg, diese Schulden zu begleichen, ebenfalls planbar bleibt.
In TermMax hat ein Kreditnehmer zwei Rückzahlungswege:
→ die Schuld direkt mit Schuldentokens zurückzahlen
→ oder den entsprechenden FT vor Fälligkeit kaufen und ihn zur Begleichung der Schuld verwenden.
Dieser zweite Weg ist der, bei dem die Wirtschaftlichkeit spannender wird.
Vor Fälligkeit kann ein FT unter seinem Nennwert handeln. Und der Zusammenhang zwischen dem aktuellen Marktzins und dem vom Kreditnehmer fest vereinbarten Zinssatz kann beeinflussen, ob dieser Abschlag existiert und wie attraktiv der FT-Weg wird.
Wenn sich die Marktzinsen über den Zinssatz bewegen, den der Kreditnehmer ursprünglich festgelegt hat, hält die Dokumentation von TermMax fest, dass der entsprechende FT möglicherweise mit einem Abschlag verfügbar ist—was die Begleichung potenziell günstiger macht.
Aber „möglicherweise“ ist entscheidend.
Die Schuldverpflichtung selbst hat sich nicht geändert. Und ein Abschlag bedeutet nicht automatisch, dass der Kreditnehmer Geld spart. Der FT muss noch zu einem ausreichend hohen Abschlag verfügbar sein, damit dieser Rückzahlungsweg wirtschaftlich vorteilhafter ist.
Eine Kreditaufnahme mit festem Zinssatz gibt Ihnen also Sicherheit über den Zinssatz.
Sie gibt Ihnen aber nicht unbedingt Sicherheit darüber, welcher Weg zur Begleichung derselben Verpflichtung am günstigsten ist.
Diese Unterscheidung macht die Rückzahlungsökonomie spannender als der feste Zinssatz allein.
#termmax @termmax
Ein fester Kreditaufnahmezins kann die Schulden planbar machen. Die interessante Frage ist, ob der günstigste Weg, diese Schulden zu begleichen, ebenfalls planbar bleibt.
In TermMax hat ein Kreditnehmer zwei Rückzahlungswege:
→ die Schuld direkt mit Schuldentokens zurückzahlen
→ oder den entsprechenden FT vor Fälligkeit kaufen und ihn zur Begleichung der Schuld verwenden.
Dieser zweite Weg ist der, bei dem die Wirtschaftlichkeit spannender wird.
Vor Fälligkeit kann ein FT unter seinem Nennwert handeln. Und der Zusammenhang zwischen dem aktuellen Marktzins und dem vom Kreditnehmer fest vereinbarten Zinssatz kann beeinflussen, ob dieser Abschlag existiert und wie attraktiv der FT-Weg wird.
Wenn sich die Marktzinsen über den Zinssatz bewegen, den der Kreditnehmer ursprünglich festgelegt hat, hält die Dokumentation von TermMax fest, dass der entsprechende FT möglicherweise mit einem Abschlag verfügbar ist—was die Begleichung potenziell günstiger macht.
Aber „möglicherweise“ ist entscheidend.
Die Schuldverpflichtung selbst hat sich nicht geändert. Und ein Abschlag bedeutet nicht automatisch, dass der Kreditnehmer Geld spart. Der FT muss noch zu einem ausreichend hohen Abschlag verfügbar sein, damit dieser Rückzahlungsweg wirtschaftlich vorteilhafter ist.
Eine Kreditaufnahme mit festem Zinssatz gibt Ihnen also Sicherheit über den Zinssatz.
Sie gibt Ihnen aber nicht unbedingt Sicherheit darüber, welcher Weg zur Begleichung derselben Verpflichtung am günstigsten ist.
Diese Unterscheidung macht die Rückzahlungsökonomie spannender als der feste Zinssatz allein.
#termmax @TermMax
In TermMax hat ein Kreditnehmer zwei Rückzahlungswege:
→ die Schuld direkt mit Schuldentokens zurückzahlen
→ oder den entsprechenden FT vor Fälligkeit kaufen und ihn zur Begleichung der Schuld verwenden.
Dieser zweite Weg ist der, bei dem die Wirtschaftlichkeit spannender wird.
Vor Fälligkeit kann ein FT unter seinem Nennwert handeln. Und der Zusammenhang zwischen dem aktuellen Marktzins und dem vom Kreditnehmer fest vereinbarten Zinssatz kann beeinflussen, ob dieser Abschlag existiert und wie attraktiv der FT-Weg wird.
Wenn sich die Marktzinsen über den Zinssatz bewegen, den der Kreditnehmer ursprünglich festgelegt hat, hält die Dokumentation von TermMax fest, dass der entsprechende FT möglicherweise mit einem Abschlag verfügbar ist—was die Begleichung potenziell günstiger macht.
Aber „möglicherweise“ ist entscheidend.
Die Schuldverpflichtung selbst hat sich nicht geändert. Und ein Abschlag bedeutet nicht automatisch, dass der Kreditnehmer Geld spart. Der FT muss noch zu einem ausreichend hohen Abschlag verfügbar sein, damit dieser Rückzahlungsweg wirtschaftlich vorteilhafter ist.
Eine Kreditaufnahme mit festem Zinssatz gibt Ihnen also Sicherheit über den Zinssatz.
Sie gibt Ihnen aber nicht unbedingt Sicherheit darüber, welcher Weg zur Begleichung derselben Verpflichtung am günstigsten ist.
Diese Unterscheidung macht die Rückzahlungsökonomie spannender als der feste Zinssatz allein.
#termmax @TermMax
83
·
--
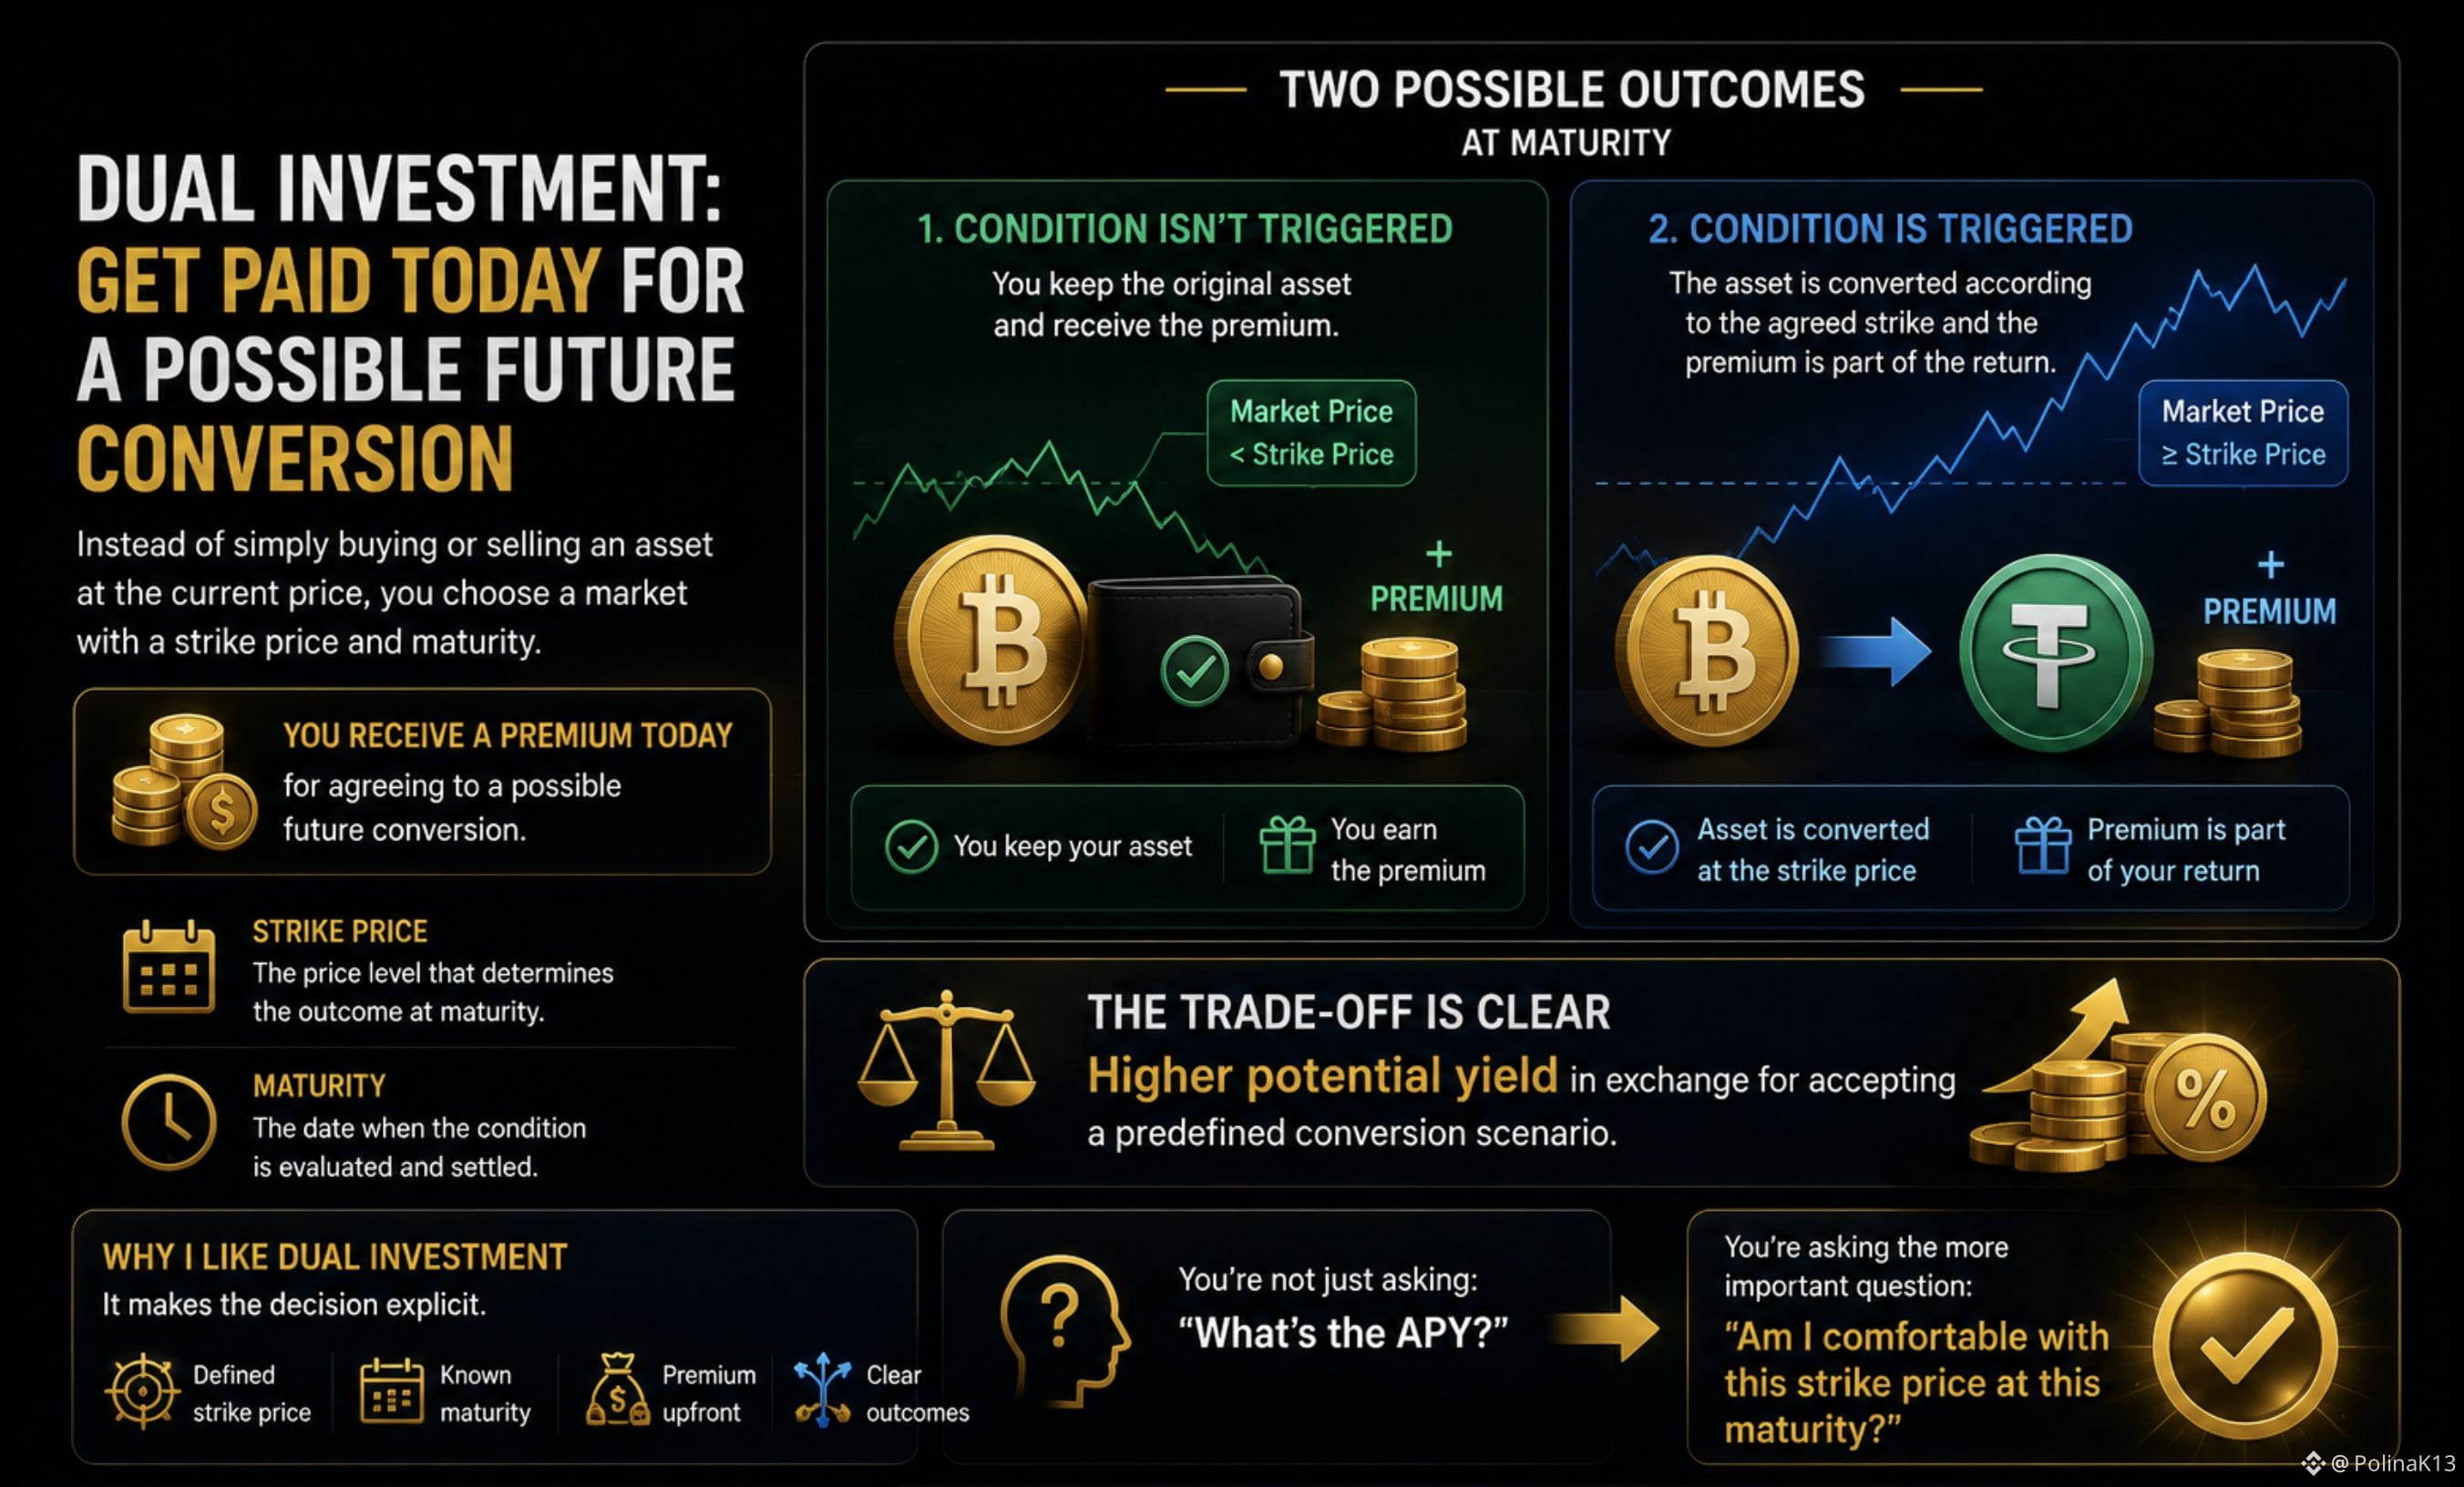
Was wäre, wenn Sie heute bezahlt werden könnten, weil Sie einer möglichen künftigen Umwandlung zustimmen?
Das ist die Grundidee hinter Dual Investment.
Anstatt einfach nur einen Vermögenswert zum aktuellen Preis zu kaufen oder zu verkaufen, wählen Sie einen Markt mit einem Strike-Preis und einer Laufzeit.
Dann gibt es zwei mögliche Ergebnisse.
Wenn die Bedingung nicht ausgelöst wird:
→ Sie behalten den ursprünglichen Vermögenswert
→ und erhalten die Prämie
Wenn die Bedingung ausgelöst wird:
→ der Vermögenswert wird gemäß dem vereinbarten Strike umgewandelt
→ und die Prämie ist Teil der Rendite.
Der Trade-off ist also ziemlich klar:
eine höhere potenzielle Rendite im Austausch dafür, dass Sie ein vordefiniertes Umwandlungsszenario akzeptieren.
Ich mag diese Struktur, weil sie die Entscheidung explizit macht.
Sie stellen nicht nur eine Frage:
„Wie hoch ist der APY?“
Sie fragen:
„Bin ich mit diesem Strike-Preis bei dieser Laufzeit einverstanden?“
Das ist eine viel nützlichere Frage.
#termmax @termmax
Was wäre, wenn Sie heute bezahlt werden könnten, weil Sie einer möglichen künftigen Umwandlung zustimmen?
Das ist die Grundidee hinter Dual Investment.
Anstatt einfach nur einen Vermögenswert zum aktuellen Preis zu kaufen oder zu verkaufen, wählen Sie einen Markt mit einem Strike-Preis und einer Laufzeit.
Dann gibt es zwei mögliche Ergebnisse.
Wenn die Bedingung nicht ausgelöst wird:
→ Sie behalten den ursprünglichen Vermögenswert
→ und erhalten die Prämie
Wenn die Bedingung ausgelöst wird:
→ der Vermögenswert wird gemäß dem vereinbarten Strike umgewandelt
→ und die Prämie ist Teil der Rendite.
Der Trade-off ist also ziemlich klar:
eine höhere potenzielle Rendite im Austausch dafür, dass Sie ein vordefiniertes Umwandlungsszenario akzeptieren.
Ich mag diese Struktur, weil sie die Entscheidung explizit macht.
Sie stellen nicht nur eine Frage:
„Wie hoch ist der APY?“
Sie fragen:
„Bin ich mit diesem Strike-Preis bei dieser Laufzeit einverstanden?“
Das ist eine viel nützlichere Frage.
#termmax @TermMax
Das ist die Grundidee hinter Dual Investment.
Anstatt einfach nur einen Vermögenswert zum aktuellen Preis zu kaufen oder zu verkaufen, wählen Sie einen Markt mit einem Strike-Preis und einer Laufzeit.
Dann gibt es zwei mögliche Ergebnisse.
Wenn die Bedingung nicht ausgelöst wird:
→ Sie behalten den ursprünglichen Vermögenswert
→ und erhalten die Prämie
Wenn die Bedingung ausgelöst wird:
→ der Vermögenswert wird gemäß dem vereinbarten Strike umgewandelt
→ und die Prämie ist Teil der Rendite.
Der Trade-off ist also ziemlich klar:
eine höhere potenzielle Rendite im Austausch dafür, dass Sie ein vordefiniertes Umwandlungsszenario akzeptieren.
Ich mag diese Struktur, weil sie die Entscheidung explizit macht.
Sie stellen nicht nur eine Frage:
„Wie hoch ist der APY?“
Sie fragen:
„Bin ich mit diesem Strike-Preis bei dieser Laufzeit einverstanden?“
Das ist eine viel nützlichere Frage.
#termmax @TermMax
56
·
--
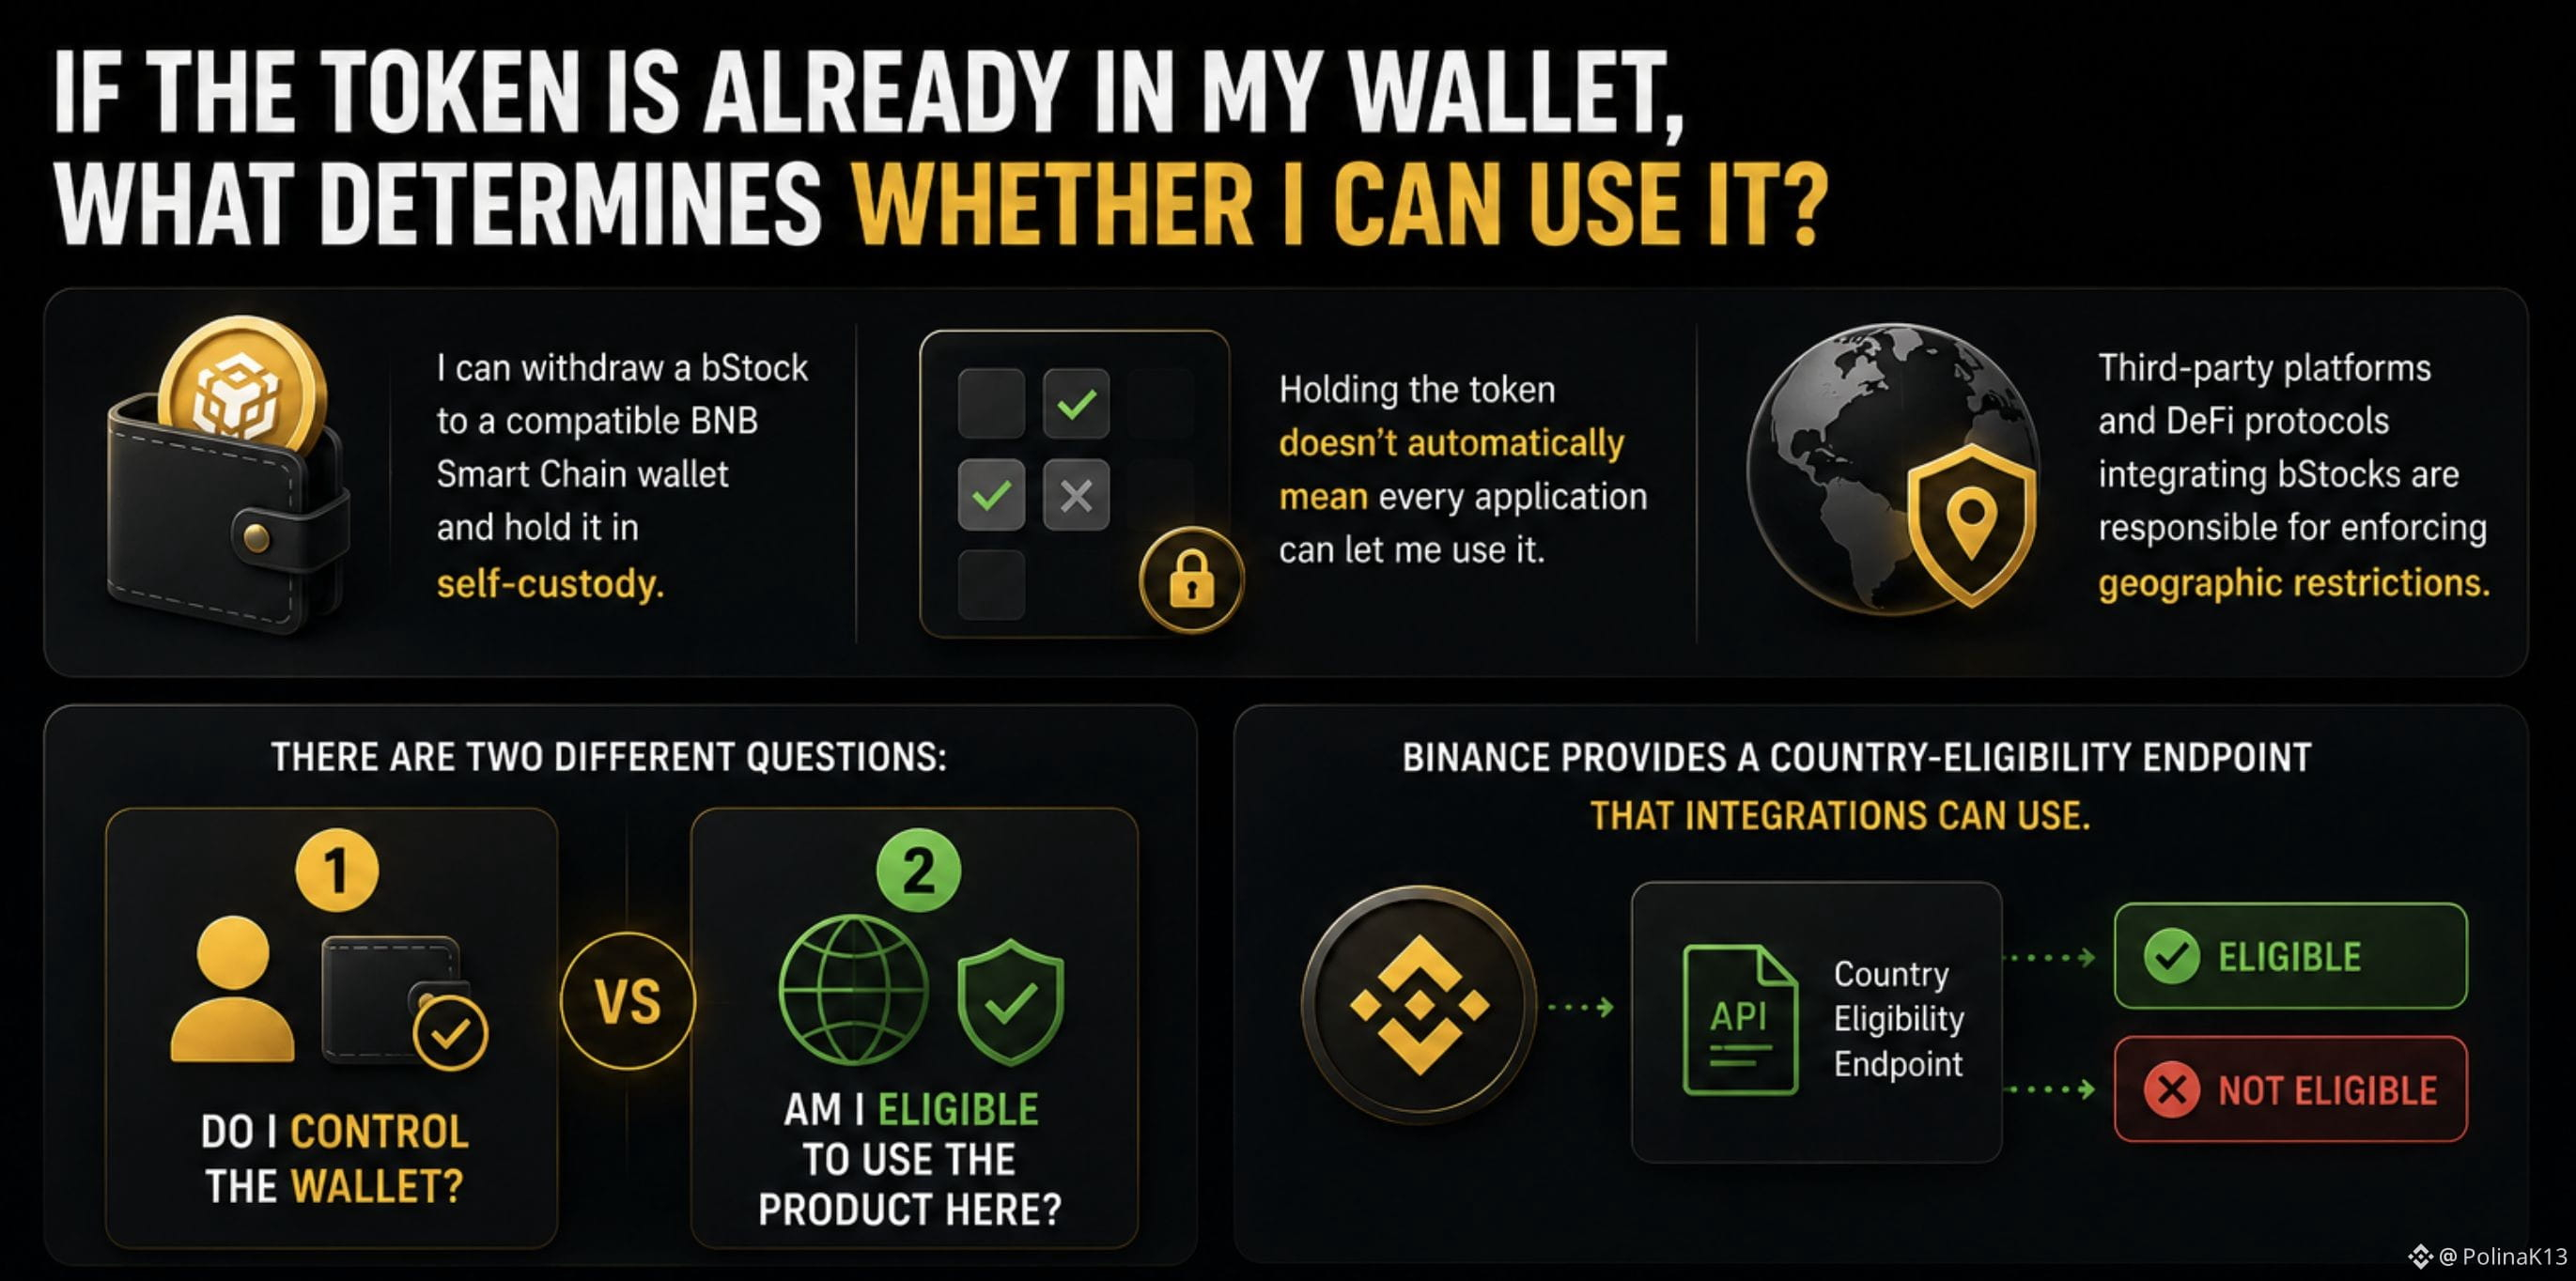
Wenn das Token bereits in meiner Wallet ist, was bestimmt dann, ob ich es verwenden kann?
Früher dachte ich, dass die wichtigste Frage nur darin bestand, ob ich das Asset kontrolliere.
Aber bStocks haben mich zwei Dinge auseinanderhalten lassen.
Ich kann einen bStock auf eine kompatible BNB-Smart-Chain-Wallet zurückziehen und ihn in eigener Verwahrung (Self-Custody) halten.
Aber das Halten des Tokens bedeutet nicht automatisch, dass jede Anwendung es für mich nutzbar machen kann.
Drittanbieter-Plattformen und DeFi-Protokolle, die bStocks integrieren, sind dafür verantwortlich, geografische Einschränkungen durchzusetzen.
Binance stellt außerdem einen Country-Eligibility-Endpunkt bereit, den Integrationen verwenden können, um zu prüfen, ob ein Nutzer in einer bestimmten Jurisdiktion berechtigt ist.
Es gibt also zwei unterschiedliche Fragen:
Kontrolliere ich die Wallet?
und
Bin ich hier berechtigt, das Produkt zu nutzen?
Das ist der Unterschied, der mir interessant erscheint.
Self-Custody verändert, wo ich das Asset halte.
Es ändert nicht automatisch, wo das Produkt verwendet werden kann.
Statt also nur zu fragen:
„Ist das Token in meiner Wallet?“
würde ich auch fragen:
„Was bestimmt, ob ich es tatsächlich verwenden kann?“
Für mich gilt:
Wallet-Kontrolle ≠ Produktberechtigung.
#bstockscis @BinanceCIS
Wenn das Token bereits in meiner Wallet ist, was bestimmt dann, ob ich es verwenden kann?
Früher dachte ich, dass die wichtigste Frage nur darin bestand, ob ich das Asset kontrolliere.
Aber bStocks haben mich zwei Dinge auseinanderhalten lassen.
Ich kann einen bStock auf eine kompatible BNB-Smart-Chain-Wallet zurückziehen und ihn in eigener Verwahrung (Self-Custody) halten.
Aber das Halten des Tokens bedeutet nicht automatisch, dass jede Anwendung es für mich nutzbar machen kann.
Drittanbieter-Plattformen und DeFi-Protokolle, die bStocks integrieren, sind dafür verantwortlich, geografische Einschränkungen durchzusetzen.
Binance stellt außerdem einen Country-Eligibility-Endpunkt bereit, den Integrationen verwenden können, um zu prüfen, ob ein Nutzer in einer bestimmten Jurisdiktion berechtigt ist.
Es gibt also zwei unterschiedliche Fragen:
Kontrolliere ich die Wallet?
und
Bin ich hier berechtigt, das Produkt zu nutzen?
Das ist der Unterschied, der mir interessant erscheint.
Self-Custody verändert, wo ich das Asset halte.
Es ändert nicht automatisch, wo das Produkt verwendet werden kann.
Statt also nur zu fragen:
„Ist das Token in meiner Wallet?“
würde ich auch fragen:
„Was bestimmt, ob ich es tatsächlich verwenden kann?“
Für mich gilt:
Wallet-Kontrolle ≠ Produktberechtigung.
#bstockscis @BinanceCIS
Früher dachte ich, dass die wichtigste Frage nur darin bestand, ob ich das Asset kontrolliere.
Aber bStocks haben mich zwei Dinge auseinanderhalten lassen.
Ich kann einen bStock auf eine kompatible BNB-Smart-Chain-Wallet zurückziehen und ihn in eigener Verwahrung (Self-Custody) halten.
Aber das Halten des Tokens bedeutet nicht automatisch, dass jede Anwendung es für mich nutzbar machen kann.
Drittanbieter-Plattformen und DeFi-Protokolle, die bStocks integrieren, sind dafür verantwortlich, geografische Einschränkungen durchzusetzen.
Binance stellt außerdem einen Country-Eligibility-Endpunkt bereit, den Integrationen verwenden können, um zu prüfen, ob ein Nutzer in einer bestimmten Jurisdiktion berechtigt ist.
Es gibt also zwei unterschiedliche Fragen:
Kontrolliere ich die Wallet?
und
Bin ich hier berechtigt, das Produkt zu nutzen?
Das ist der Unterschied, der mir interessant erscheint.
Self-Custody verändert, wo ich das Asset halte.
Es ändert nicht automatisch, wo das Produkt verwendet werden kann.
Statt also nur zu fragen:
„Ist das Token in meiner Wallet?“
würde ich auch fragen:
„Was bestimmt, ob ich es tatsächlich verwenden kann?“
Für mich gilt:
Wallet-Kontrolle ≠ Produktberechtigung.
#bstockscis @BinanceCIS
2
1
73
·
--
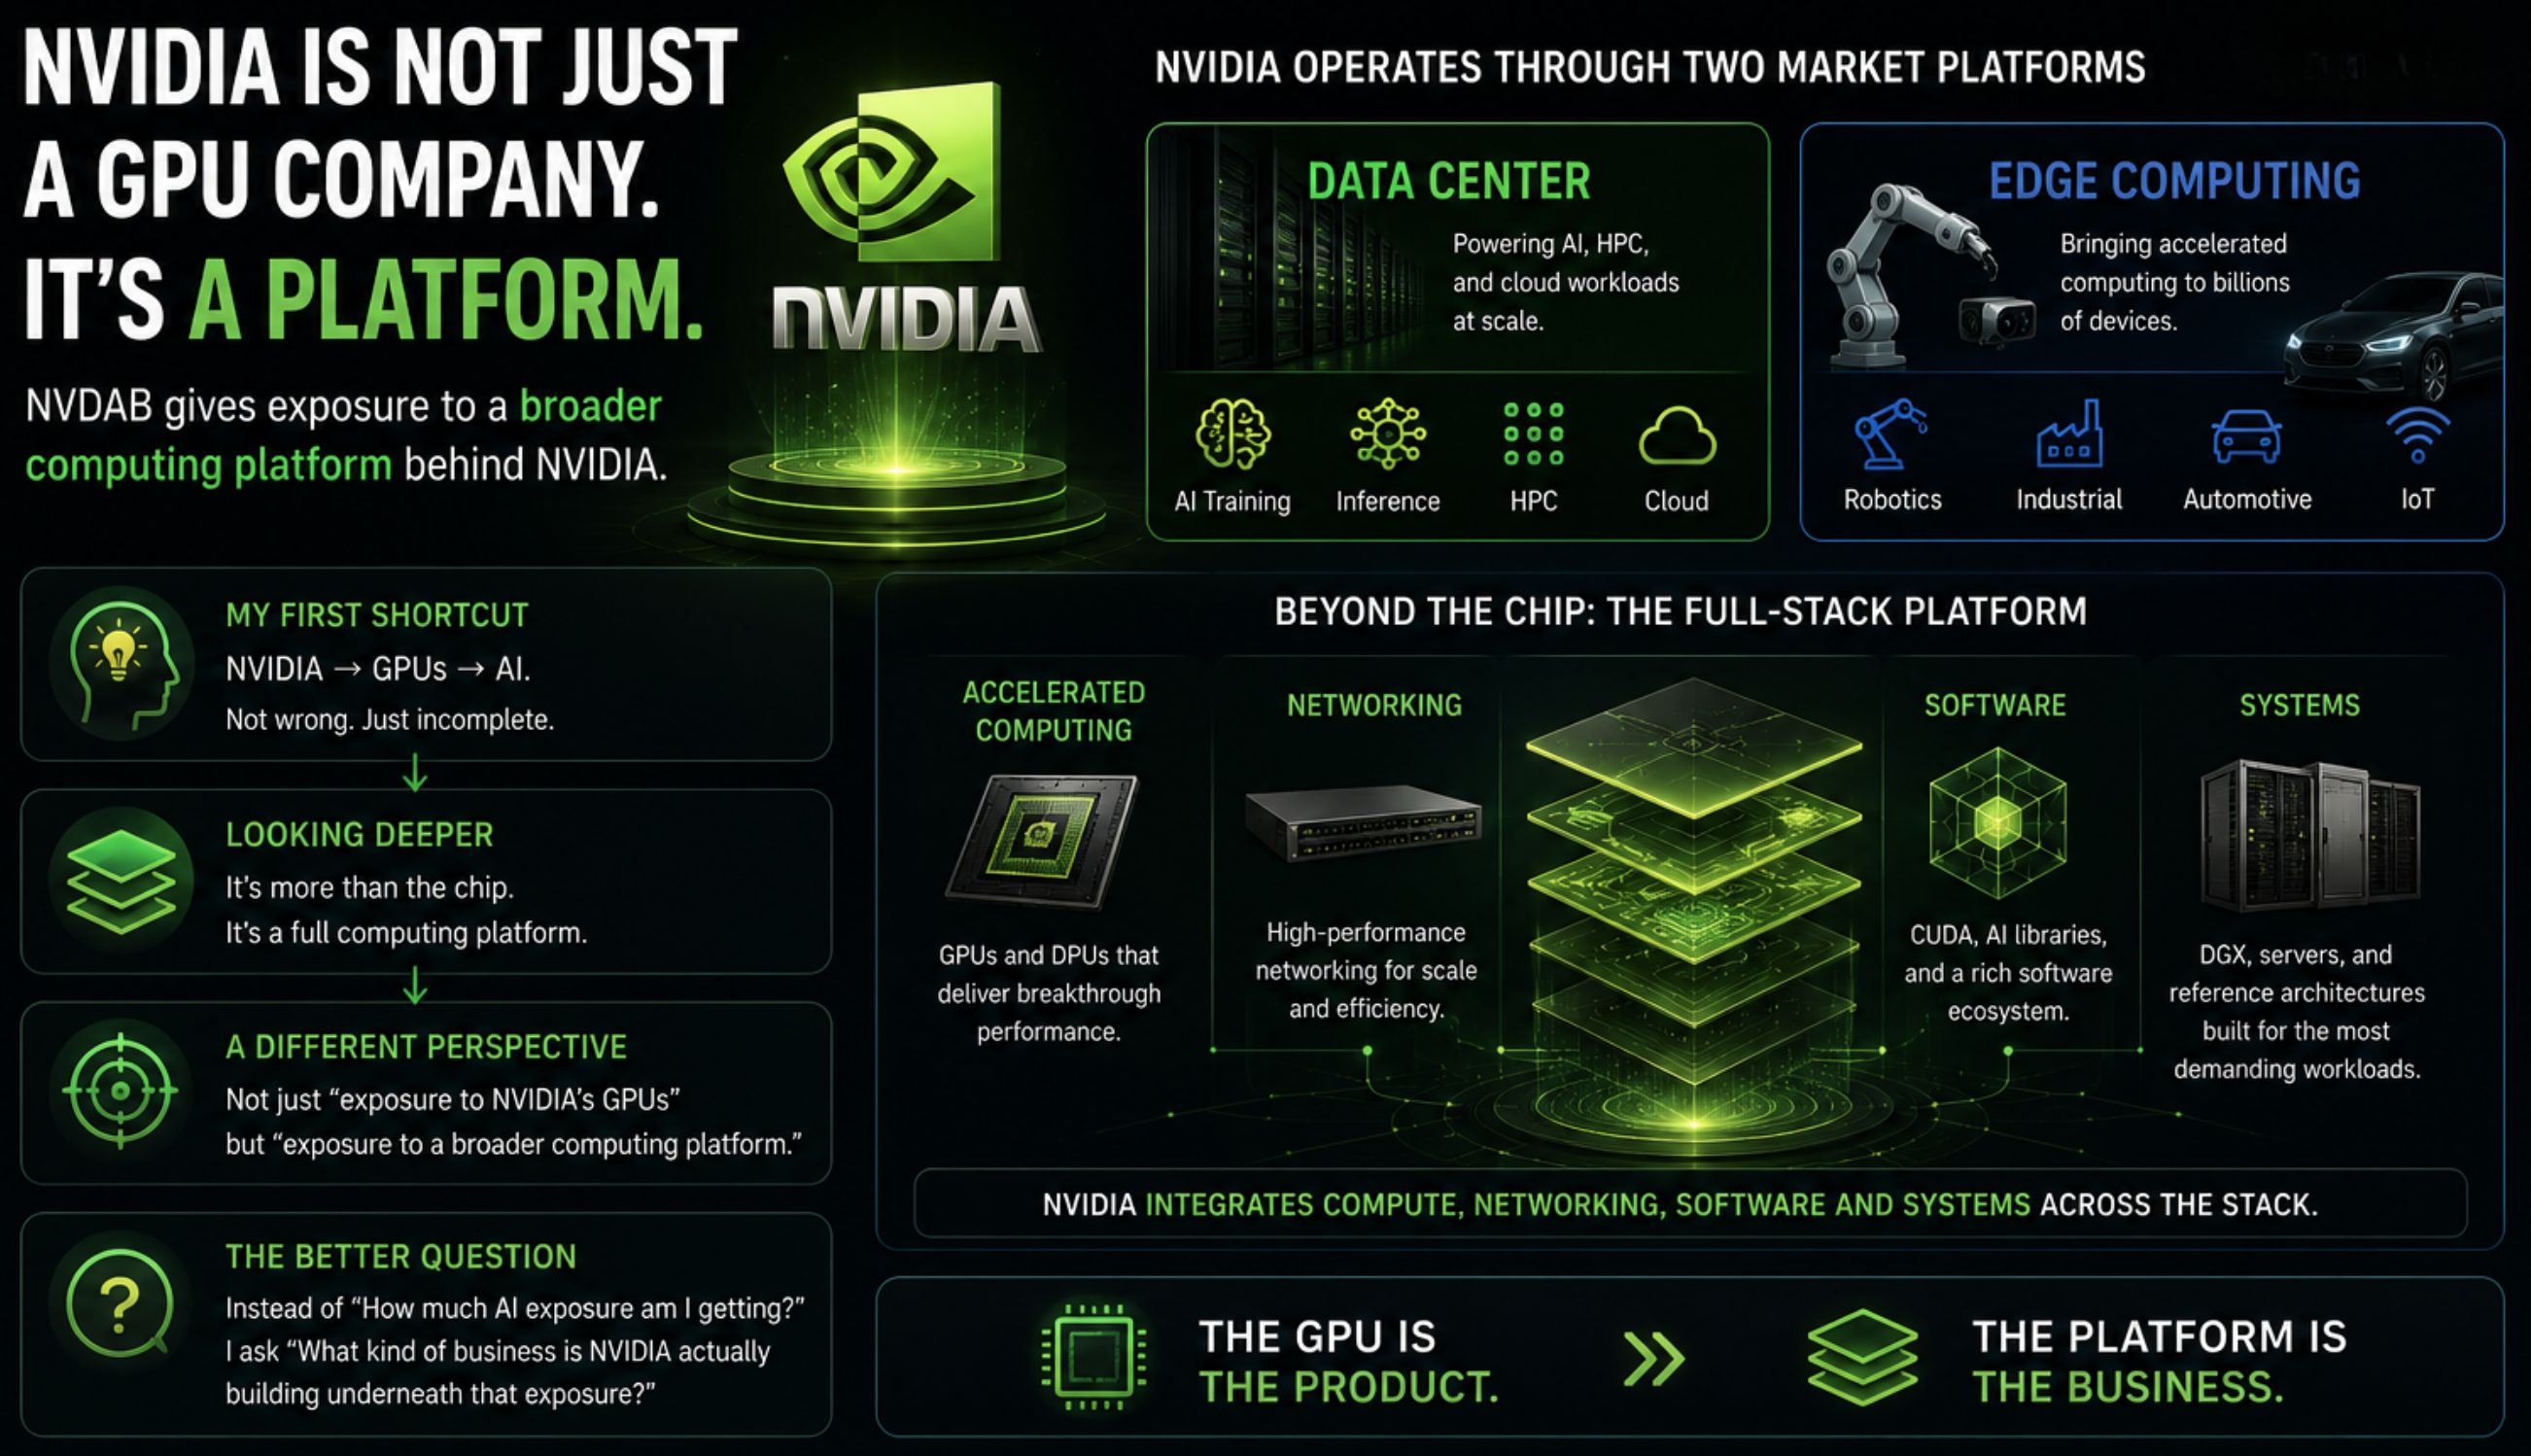
NVIDIA sieht aus wie ein GPU-Unternehmen. Aber das zugrunde liegende Geschäft ist eine Plattform.
Als ich NVDAB zum ersten Mal ansah, war mein gedanklicher Schnellschluss ganz einfach:
NVIDIA → GPUs → KI.
Dieser Schnellschluss ist nicht falsch.
Er lässt nur eine Schicht aus, die ich viel interessanter finde.
NVIDIA beschreibt sein Geschäft heute über zwei Marktplattformen:
Rechenzentren
und
Edge Computing.
Und die Plattform geht über den Chip selbst hinaus.
NVIDIA kombiniert über den gesamten Stack hinweg beschleunigtes Computing, Networking, Software und Systeme.
Also habe ich NVDAB angefangen, anders zu betrachten.
Nicht einfach als:
„Exposure gegenüber den GPUs von NVIDIA“
sondern als:
„Exposure gegenüber einer breiteren Computing-Plattform.“
Das verändert die Fragestellung für mich.
Nicht mehr:
„Wie viel KI-Exposure bekomme ich?“
sondern:
„Welche Art von Geschäft baut NVIDIA eigentlich unter dieser Exposure auf?“
Für mich gilt:
Die GPU ist das Produkt.
Die Plattform ist das Geschäft.
#bstockscis @BinanceCIS
NVIDIA sieht aus wie ein GPU-Unternehmen. Aber das zugrunde liegende Geschäft ist eine Plattform.
Als ich NVDAB zum ersten Mal ansah, war mein gedanklicher Schnellschluss ganz einfach:
NVIDIA → GPUs → KI.
Dieser Schnellschluss ist nicht falsch.
Er lässt nur eine Schicht aus, die ich viel interessanter finde.
NVIDIA beschreibt sein Geschäft heute über zwei Marktplattformen:
Rechenzentren
und
Edge Computing.
Und die Plattform geht über den Chip selbst hinaus.
NVIDIA kombiniert über den gesamten Stack hinweg beschleunigtes Computing, Networking, Software und Systeme.
Also habe ich NVDAB angefangen, anders zu betrachten.
Nicht einfach als:
„Exposure gegenüber den GPUs von NVIDIA“
sondern als:
„Exposure gegenüber einer breiteren Computing-Plattform.“
Das verändert die Fragestellung für mich.
Nicht mehr:
„Wie viel KI-Exposure bekomme ich?“
sondern:
„Welche Art von Geschäft baut NVIDIA eigentlich unter dieser Exposure auf?“
Für mich gilt:
Die GPU ist das Produkt.
Die Plattform ist das Geschäft.
#bstockscis @BinanceCIS
Als ich NVDAB zum ersten Mal ansah, war mein gedanklicher Schnellschluss ganz einfach:
NVIDIA → GPUs → KI.
Dieser Schnellschluss ist nicht falsch.
Er lässt nur eine Schicht aus, die ich viel interessanter finde.
NVIDIA beschreibt sein Geschäft heute über zwei Marktplattformen:
Rechenzentren
und
Edge Computing.
Und die Plattform geht über den Chip selbst hinaus.
NVIDIA kombiniert über den gesamten Stack hinweg beschleunigtes Computing, Networking, Software und Systeme.
Also habe ich NVDAB angefangen, anders zu betrachten.
Nicht einfach als:
„Exposure gegenüber den GPUs von NVIDIA“
sondern als:
„Exposure gegenüber einer breiteren Computing-Plattform.“
Das verändert die Fragestellung für mich.
Nicht mehr:
„Wie viel KI-Exposure bekomme ich?“
sondern:
„Welche Art von Geschäft baut NVIDIA eigentlich unter dieser Exposure auf?“
Für mich gilt:
Die GPU ist das Produkt.
Die Plattform ist das Geschäft.
#bstockscis @BinanceCIS
52
·
--
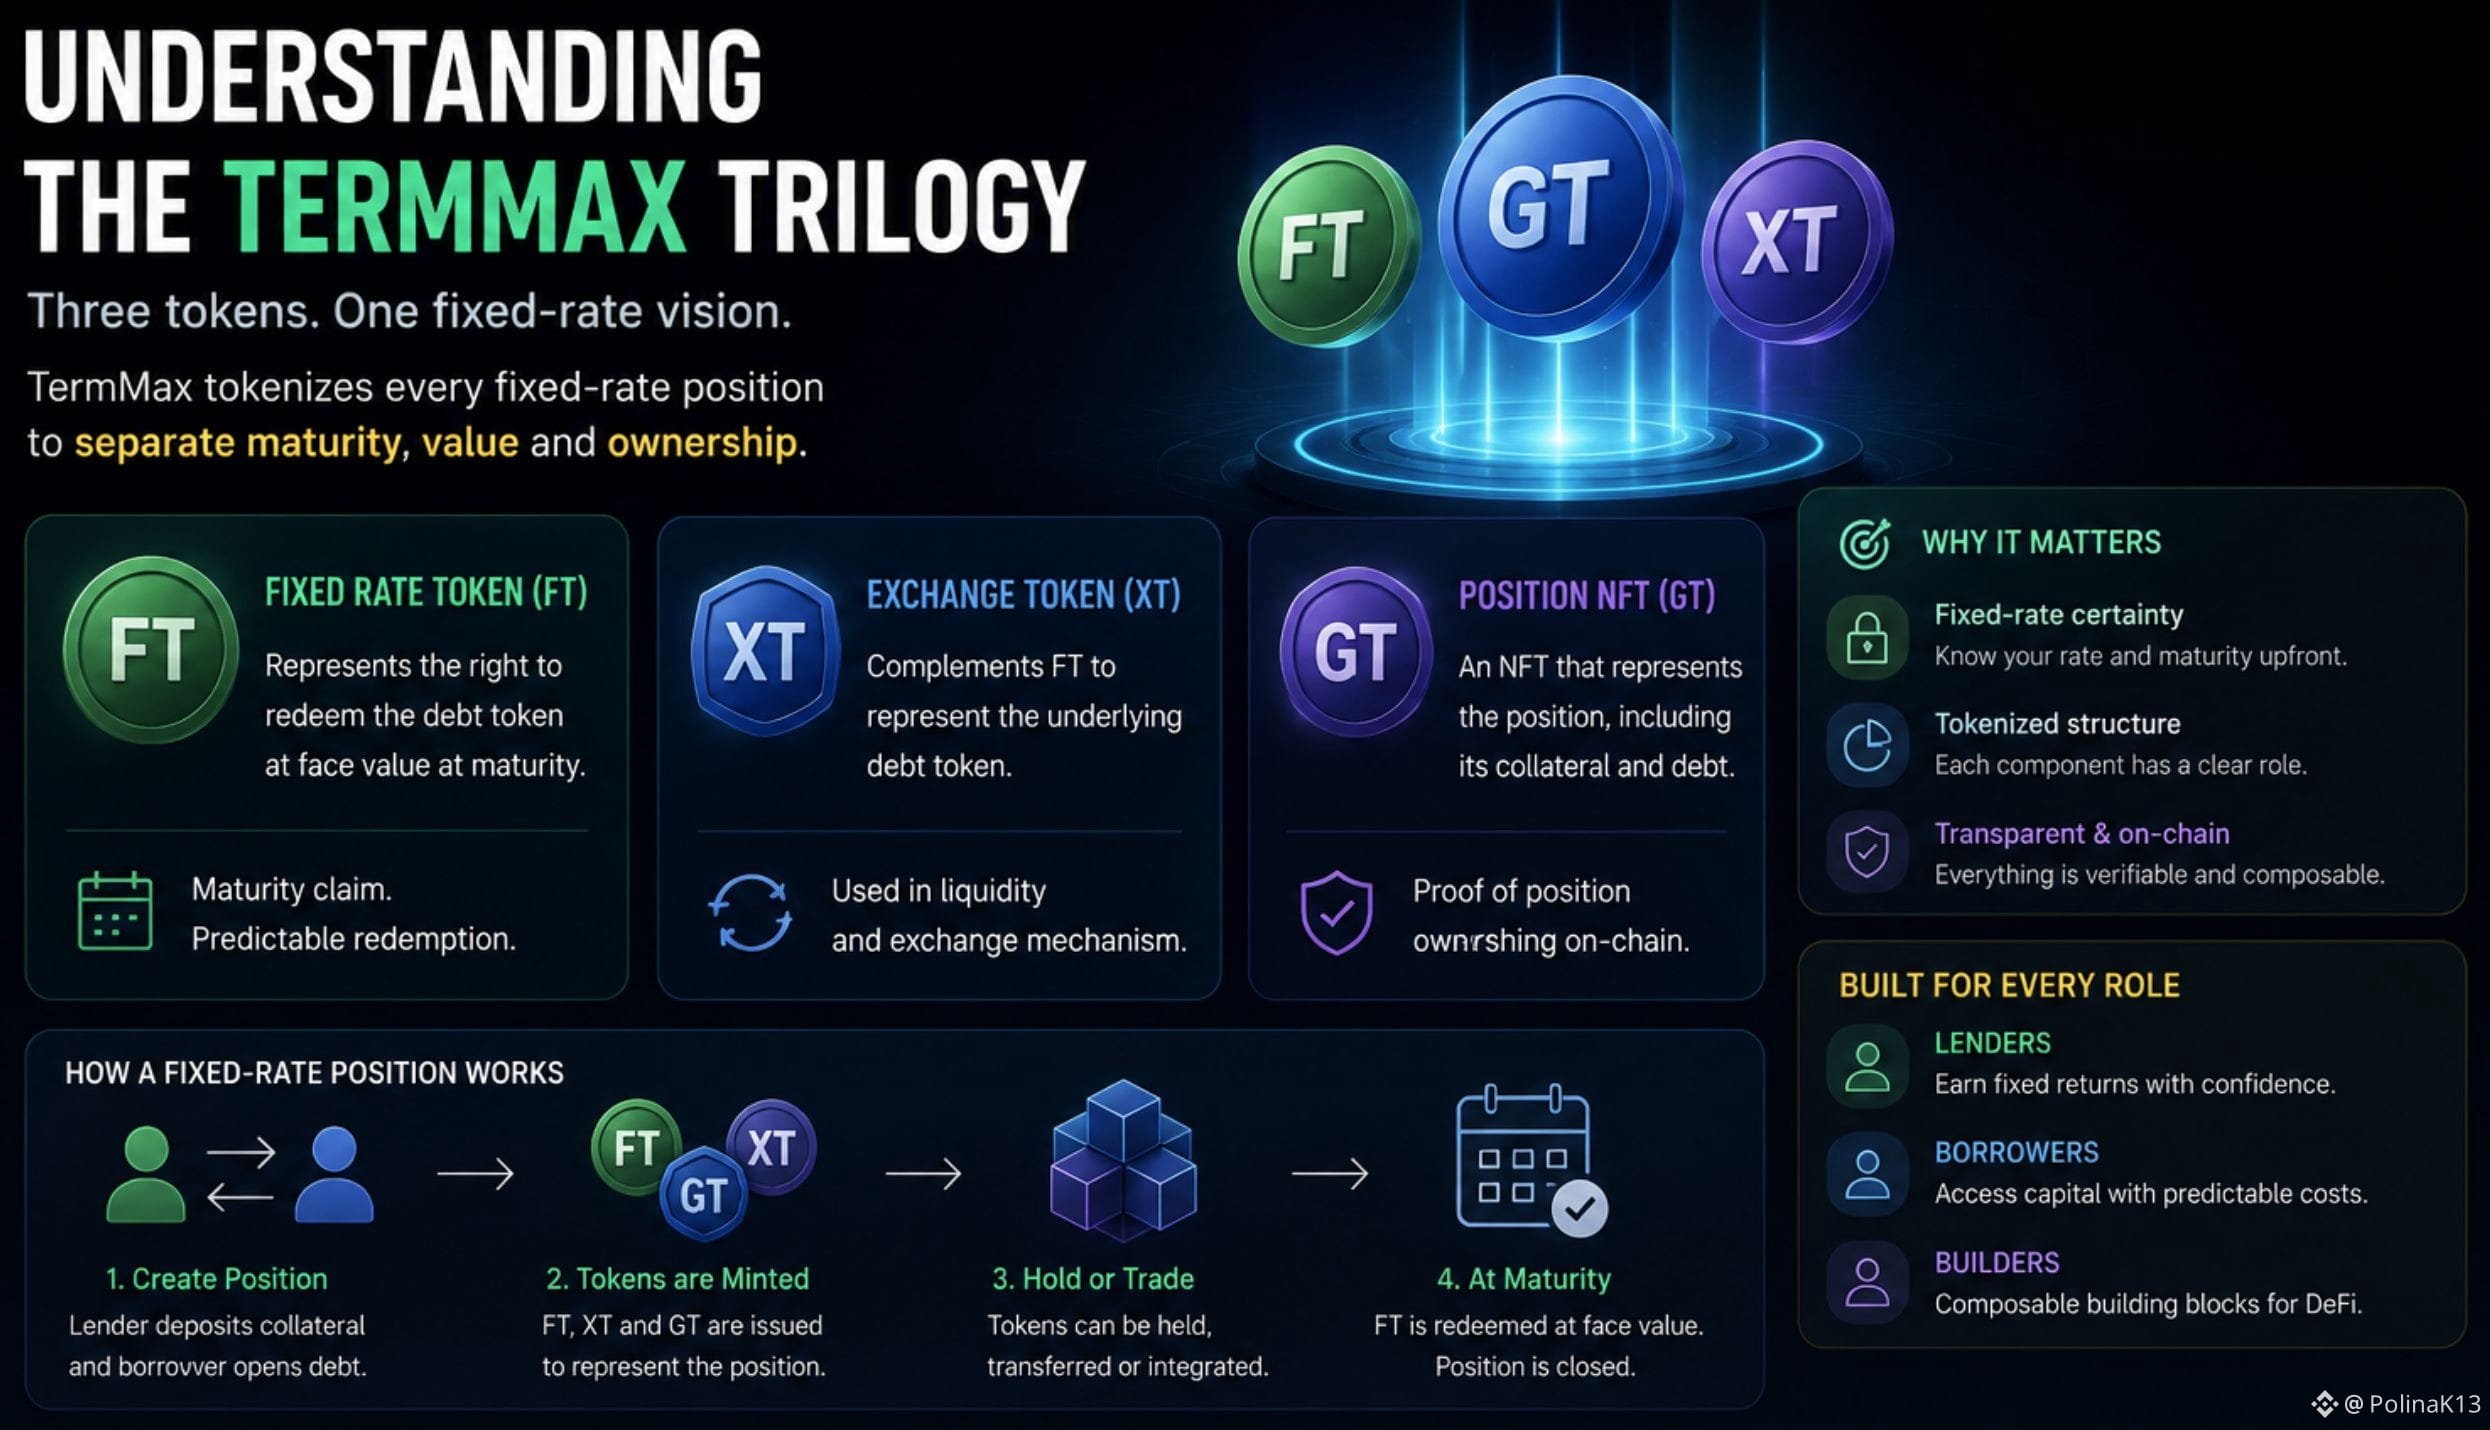
Ich wollte verstehen, was in einer TermMax-Festzinsposition tatsächlich passiert.
Die Architektur basiert auf drei wesentlichen Tokens:
FT → repräsentiert das Recht, den Schuldtoken bei Fälligkeit zum Nennwert zurückzulösen.
XT → ergänzt FT, um den zugrunde liegenden Schuldtoken abzubilden, und spielt eine Rolle im Liquiditätsmechanismus.
GT → ein NFT, der die Position repräsentiert, einschließlich ihres Collaterals und ihrer Schulden.
TermMax sagt also nicht einfach „hier ist ein fester Zinssatz“.
Stattdessen tokenisiert TermMax verschiedene Teile der Position und trennt den Anspruch bei Fälligkeit von den zugrunde liegenden wirtschaftlichen Aspekten.
Für Kreditgeber schafft das eine Position mit fixierter Rendite.
Für Kreditnehmer schafft es eine Finanzierung mit definierter Laufzeit und Zinsstruktur.
Diese Token-Architektur ist wahrscheinlich eines der interessantesten Dinge, die man verstehen sollte, bevor man TermMax als nur ein weiteres Kreditprotokoll beurteilt.
#termmax @termmax
Ich wollte verstehen, was in einer TermMax-Festzinsposition tatsächlich passiert.
Die Architektur basiert auf drei wesentlichen Tokens:
FT → repräsentiert das Recht, den Schuldtoken bei Fälligkeit zum Nennwert zurückzulösen.
XT → ergänzt FT, um den zugrunde liegenden Schuldtoken abzubilden, und spielt eine Rolle im Liquiditätsmechanismus.
GT → ein NFT, der die Position repräsentiert, einschließlich ihres Collaterals und ihrer Schulden.
TermMax sagt also nicht einfach „hier ist ein fester Zinssatz“.
Stattdessen tokenisiert TermMax verschiedene Teile der Position und trennt den Anspruch bei Fälligkeit von den zugrunde liegenden wirtschaftlichen Aspekten.
Für Kreditgeber schafft das eine Position mit fixierter Rendite.
Für Kreditnehmer schafft es eine Finanzierung mit definierter Laufzeit und Zinsstruktur.
Diese Token-Architektur ist wahrscheinlich eines der interessantesten Dinge, die man verstehen sollte, bevor man TermMax als nur ein weiteres Kreditprotokoll beurteilt.
#termmax @TermMax
Die Architektur basiert auf drei wesentlichen Tokens:
FT → repräsentiert das Recht, den Schuldtoken bei Fälligkeit zum Nennwert zurückzulösen.
XT → ergänzt FT, um den zugrunde liegenden Schuldtoken abzubilden, und spielt eine Rolle im Liquiditätsmechanismus.
GT → ein NFT, der die Position repräsentiert, einschließlich ihres Collaterals und ihrer Schulden.
TermMax sagt also nicht einfach „hier ist ein fester Zinssatz“.
Stattdessen tokenisiert TermMax verschiedene Teile der Position und trennt den Anspruch bei Fälligkeit von den zugrunde liegenden wirtschaftlichen Aspekten.
Für Kreditgeber schafft das eine Position mit fixierter Rendite.
Für Kreditnehmer schafft es eine Finanzierung mit definierter Laufzeit und Zinsstruktur.
Diese Token-Architektur ist wahrscheinlich eines der interessantesten Dinge, die man verstehen sollte, bevor man TermMax als nur ein weiteres Kreditprotokoll beurteilt.
#termmax @TermMax
71
·
--
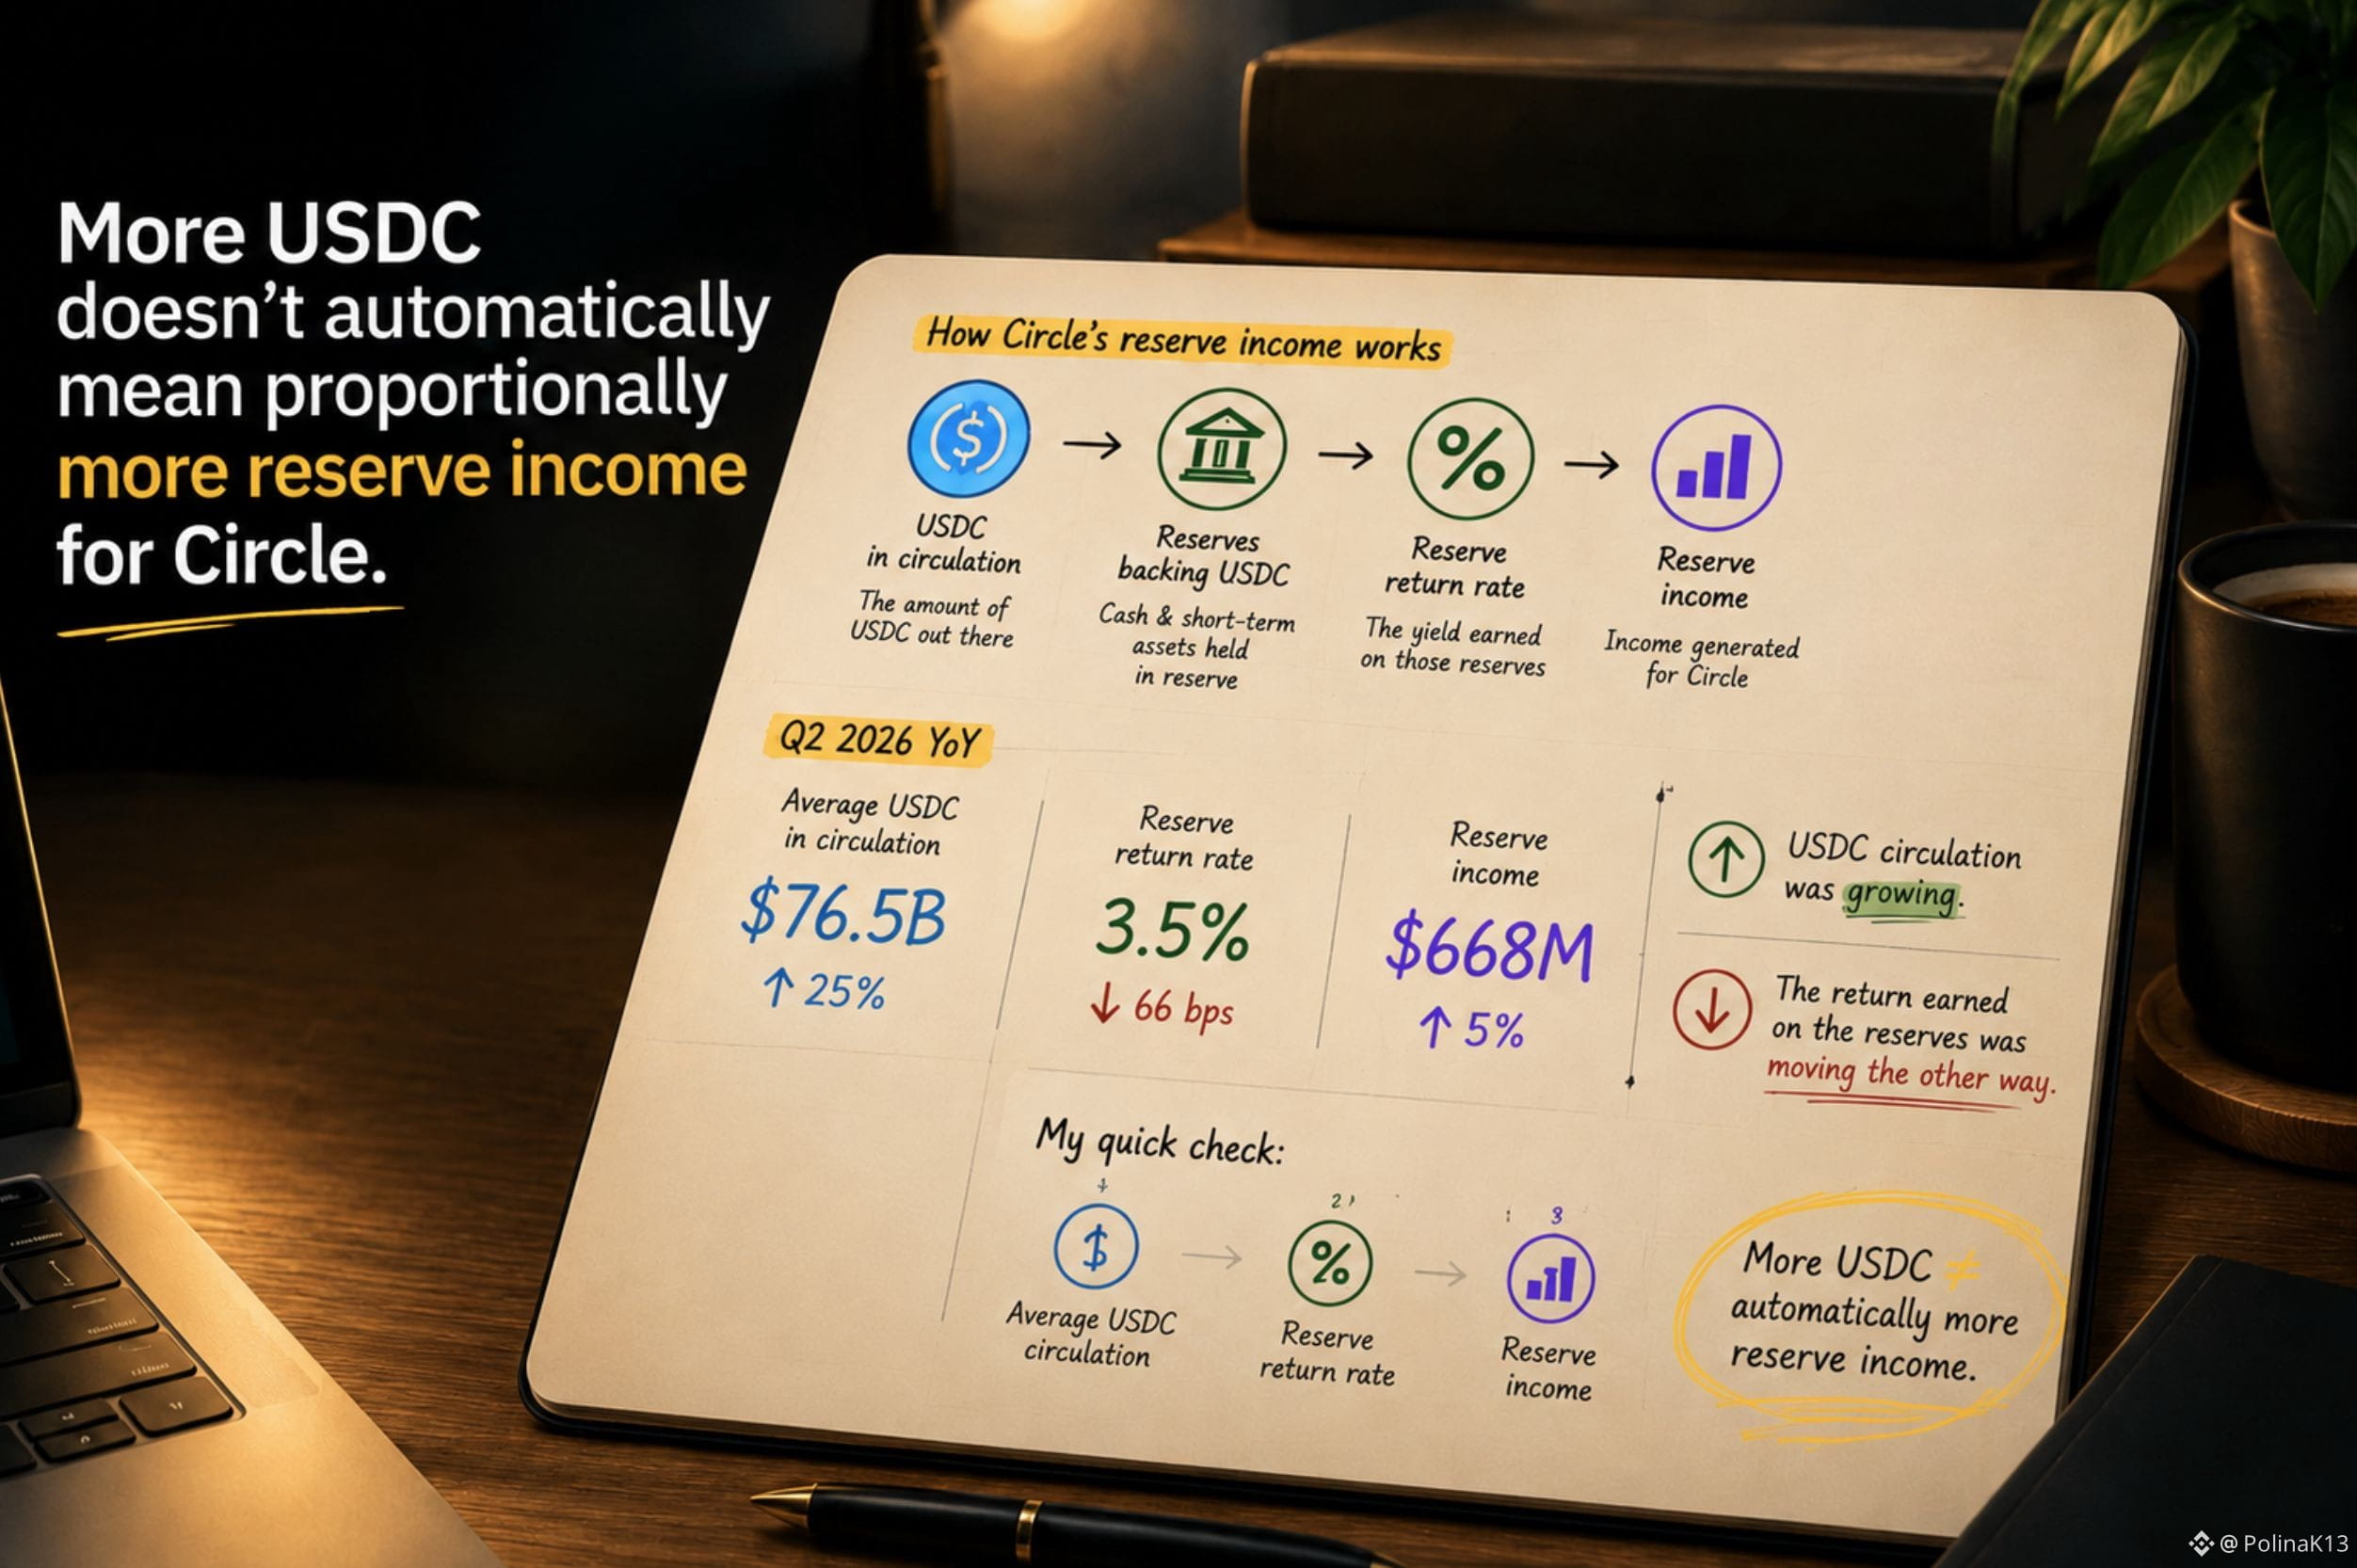
Mehr USDC bedeutet nicht automatisch, dass Circle auch proportional mehr Reserveerträge erzielt.
CRCLB ist eine der bStocks, die meine Aufmerksamkeit geweckt hat, weil die offensichtliche Kennzeichnung einfach ist:
Circle = USDC.
Wenn also die USDC-Umlaufmenge wächst, liegt mein erster Gedanke nahe, dass die Reserveerträge von Circle ungefähr im gleichen Tempo mitwachsen.
Doch die neuesten Zahlen machen diese Annahme zu simpel.
Im Q2 erreichte der durchschnittliche USDC-Umlauf etwa 76,5 Mrd. $, ein Plus von 25% YoY.
Der Reserveertrag lag jedoch bei rund 668 Mio. $, nur ein Plus von 5% YoY.
Woran liegt die Lücke?
Denn Reserveerträge hängen sowohl von der Menge an USDC in Umlauf als auch von der Rendite ab, die mit den Reserven erzielt wird, die es stützen.
Und während die Umlaufmenge wuchs, fiel die Reserve-Rendite auf etwa 3,5%, runter 66 bps YoY.
Die USDC-Umlaufmenge wuchs. Die Rendite der Reserven ging in die andere Richtung.
Das hat meine Sicht auf CRCLB verändert.
Ich möchte nicht nur bei:
„Die USDC-Adoption wächst.“
stehen bleiben.
Ich möchte stattdessen fragen:
„Was macht dieses Wachstum tatsächlich mit den Economics von Circle?“
Mein schneller Check wäre:
1. Durchschnittliche USDC-Umlaufmenge
2. Reserve-Rendite
3. Reserveertrag
Denn:
Mehr USDC ≠ automatisch mehr Reserveerträge.
#bstockscis @BinanceCIS
Mehr USDC bedeutet nicht automatisch, dass Circle auch proportional mehr Reserveerträge erzielt.
CRCLB ist eine der bStocks, die meine Aufmerksamkeit geweckt hat, weil die offensichtliche Kennzeichnung einfach ist:
Circle = USDC.
Wenn also die USDC-Umlaufmenge wächst, liegt mein erster Gedanke nahe, dass die Reserveerträge von Circle ungefähr im gleichen Tempo mitwachsen.
Doch die neuesten Zahlen machen diese Annahme zu simpel.
Im Q2 erreichte der durchschnittliche USDC-Umlauf etwa 76,5 Mrd. $, ein Plus von 25% YoY.
Der Reserveertrag lag jedoch bei rund 668 Mio. $, nur ein Plus von 5% YoY.
Woran liegt die Lücke?
Denn Reserveerträge hängen sowohl von der Menge an USDC in Umlauf als auch von der Rendite ab, die mit den Reserven erzielt wird, die es stützen.
Und während die Umlaufmenge wuchs, fiel die Reserve-Rendite auf etwa 3,5%, runter 66 bps YoY.
Die USDC-Umlaufmenge wuchs. Die Rendite der Reserven ging in die andere Richtung.
Das hat meine Sicht auf CRCLB verändert.
Ich möchte nicht nur bei:
„Die USDC-Adoption wächst.“
stehen bleiben.
Ich möchte stattdessen fragen:
„Was macht dieses Wachstum tatsächlich mit den Economics von Circle?“
Mein schneller Check wäre:
1. Durchschnittliche USDC-Umlaufmenge
2. Reserve-Rendite
3. Reserveertrag
Denn:
Mehr USDC ≠ automatisch mehr Reserveerträge.
#bstockscis @BinanceCIS
CRCLB ist eine der bStocks, die meine Aufmerksamkeit geweckt hat, weil die offensichtliche Kennzeichnung einfach ist:
Circle = USDC.
Wenn also die USDC-Umlaufmenge wächst, liegt mein erster Gedanke nahe, dass die Reserveerträge von Circle ungefähr im gleichen Tempo mitwachsen.
Doch die neuesten Zahlen machen diese Annahme zu simpel.
Im Q2 erreichte der durchschnittliche USDC-Umlauf etwa 76,5 Mrd. $, ein Plus von 25% YoY.
Der Reserveertrag lag jedoch bei rund 668 Mio. $, nur ein Plus von 5% YoY.
Woran liegt die Lücke?
Denn Reserveerträge hängen sowohl von der Menge an USDC in Umlauf als auch von der Rendite ab, die mit den Reserven erzielt wird, die es stützen.
Und während die Umlaufmenge wuchs, fiel die Reserve-Rendite auf etwa 3,5%, runter 66 bps YoY.
Die USDC-Umlaufmenge wuchs. Die Rendite der Reserven ging in die andere Richtung.
Das hat meine Sicht auf CRCLB verändert.
Ich möchte nicht nur bei:
„Die USDC-Adoption wächst.“
stehen bleiben.
Ich möchte stattdessen fragen:
„Was macht dieses Wachstum tatsächlich mit den Economics von Circle?“
Mein schneller Check wäre:
1. Durchschnittliche USDC-Umlaufmenge
2. Reserve-Rendite
3. Reserveertrag
Denn:
Mehr USDC ≠ automatisch mehr Reserveerträge.
#bstockscis @BinanceCIS
2
1
212
·
--
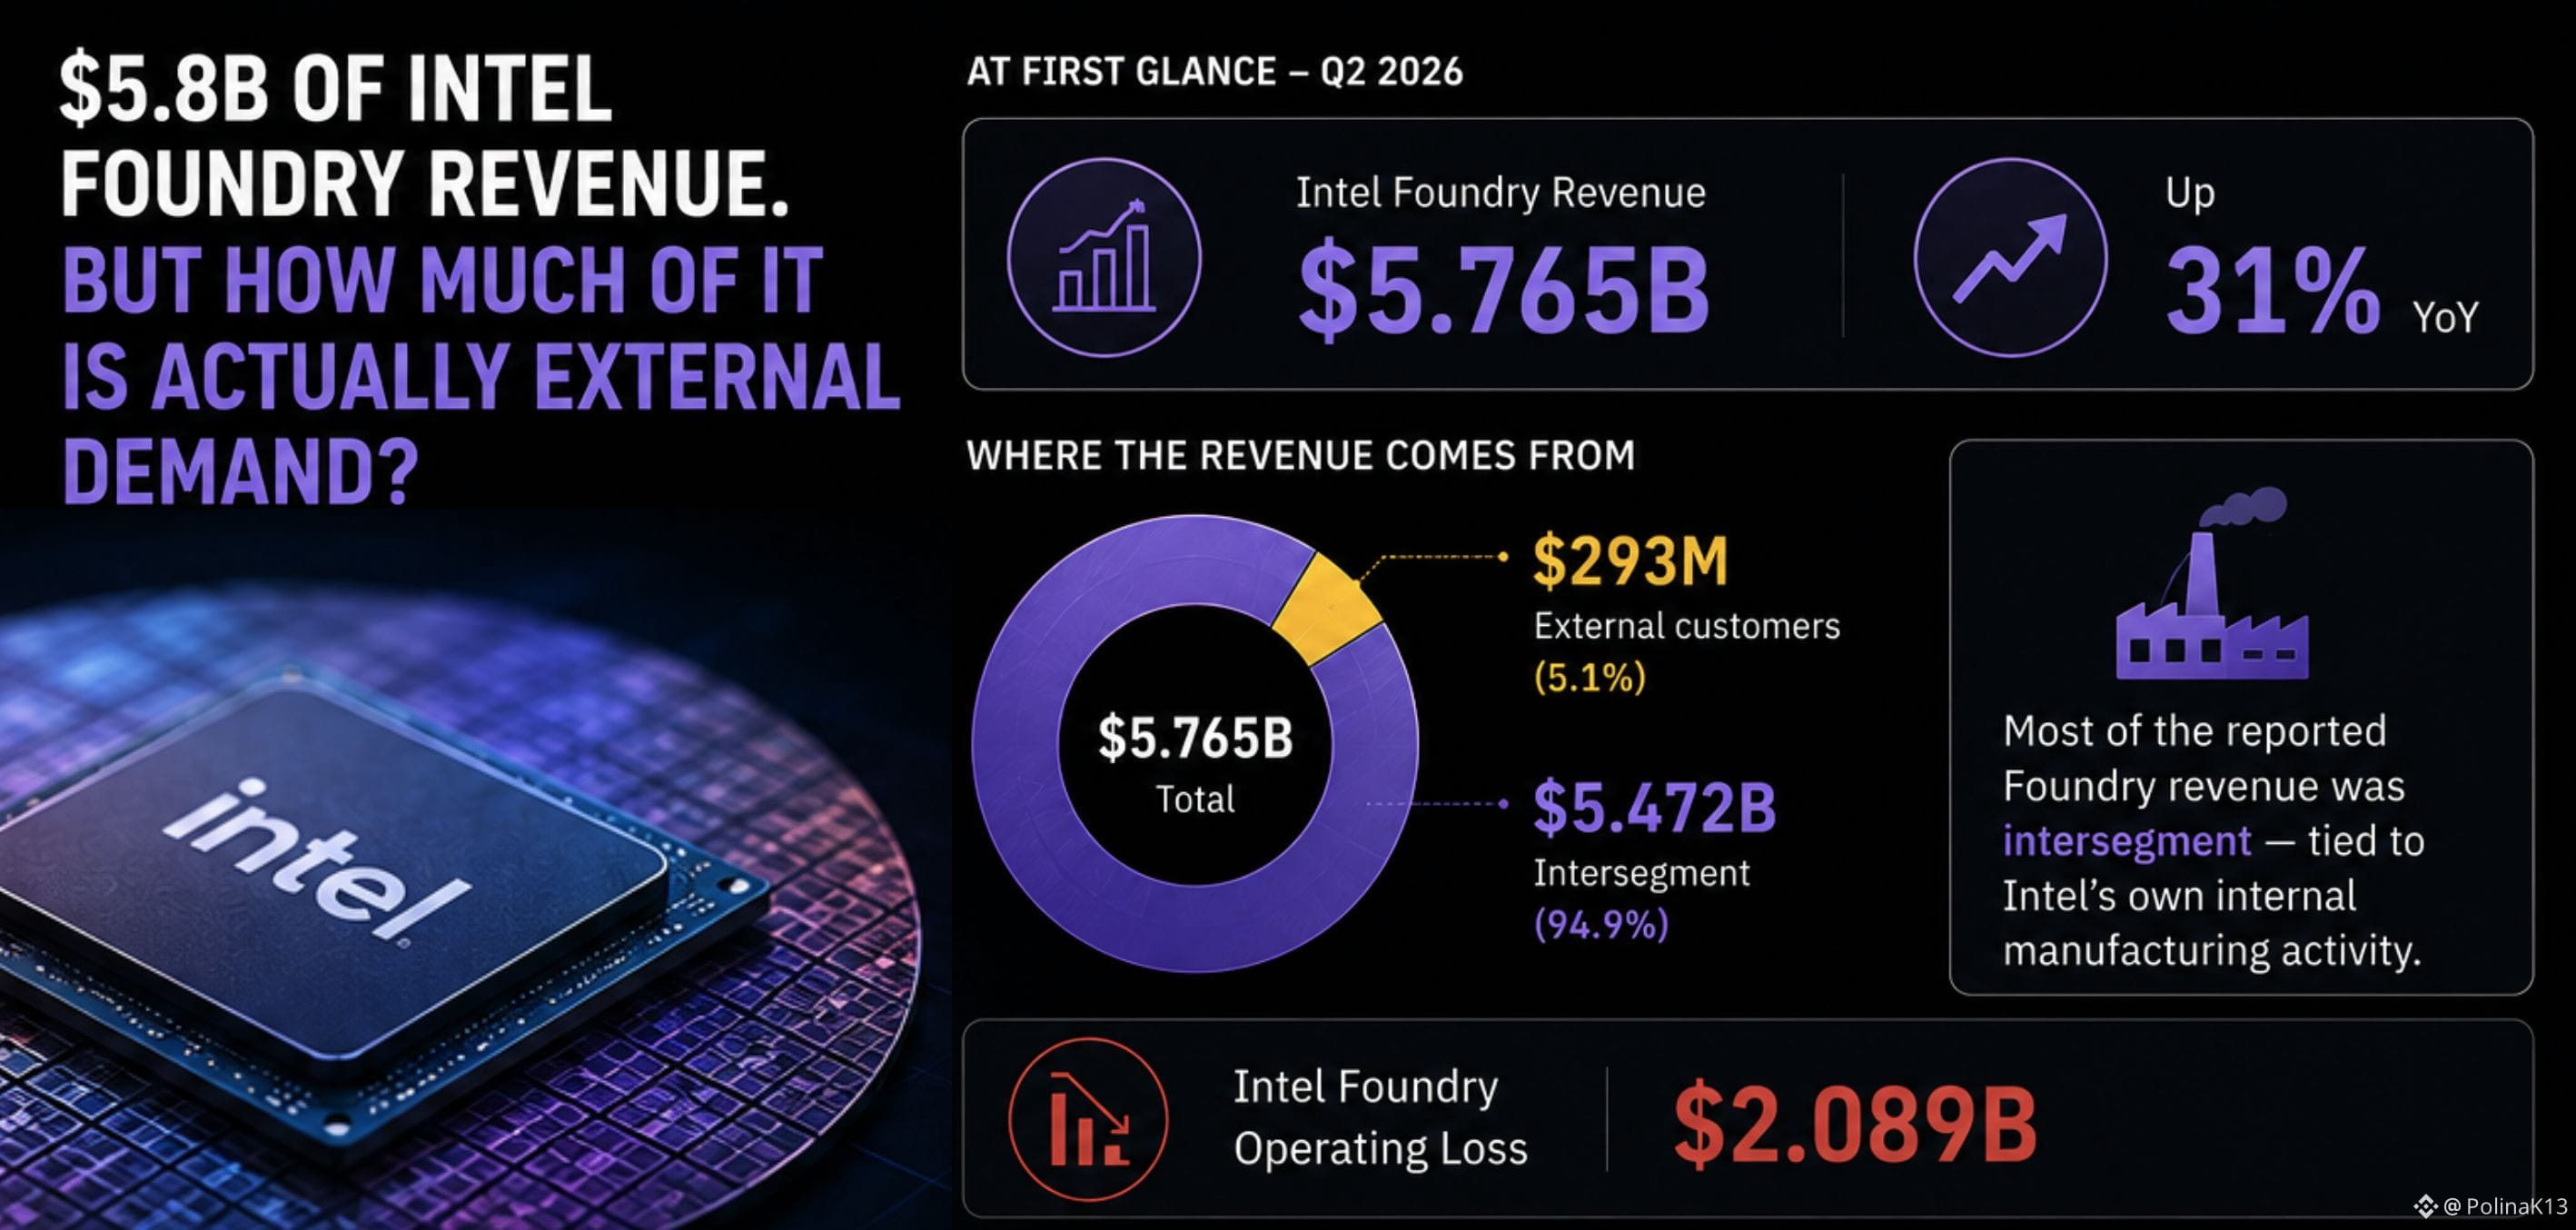
$5,8B Umsatz von Intel Foundry. Aber wie viel davon ist tatsächlich externe Nachfrage?
INTCB ist einer der bStocks, mit denen wir ein Exposure gegenüber Intel bekommen können.
Auf den ersten Blick sieht der Q2-Umsatz von Intel Foundry nach einem großen Gießerei-Geschäft aus:
5,765 Mrd. $, plus 31 % im Jahresvergleich.
Doch dann habe ich noch eine Schicht tiefer geschaut.
Nur 293 Mio. $ kamen von externen Kunden.
Der Großteil des berichteten Foundry-Umsatzes war konzernintern – verbunden mit Intels eigener interner Fertigungsaktivität. Intel meldete für das Segment außerdem einen operativen Verlust von 2,089 Mrd. $.
Das hat meine Lesart der Schlagzeile verändert.
Foundry-Umsatz ≠ externe Gießerei-Nachfrage.
Ein Segment kann groß sein, bevor sein Geschäft mit externen Kunden es ist.
Wenn ich mir also INTCB anschaue, möchte ich nicht nur wissen:
„Wie groß ist Intel Foundry?“
Ich möchte wissen:
„Wie viel von diesem Geschäft wird tatsächlich von externen Kunden gekauft?“
Für mich ist das ein viel nützlicherer Weg, eine Gießerei-Story zu lesen.
#bstockscis @BinanceCIS
$5,8B Umsatz von Intel Foundry. Aber wie viel davon ist tatsächlich externe Nachfrage?
INTCB ist einer der bStocks, mit denen wir ein Exposure gegenüber Intel bekommen können.
Auf den ersten Blick sieht der Q2-Umsatz von Intel Foundry nach einem großen Gießerei-Geschäft aus:
5,765 Mrd. $, plus 31 % im Jahresvergleich.
Doch dann habe ich noch eine Schicht tiefer geschaut.
Nur 293 Mio. $ kamen von externen Kunden.
Der Großteil des berichteten Foundry-Umsatzes war konzernintern – verbunden mit Intels eigener interner Fertigungsaktivität. Intel meldete für das Segment außerdem einen operativen Verlust von 2,089 Mrd. $.
Das hat meine Lesart der Schlagzeile verändert.
Foundry-Umsatz ≠ externe Gießerei-Nachfrage.
Ein Segment kann groß sein, bevor sein Geschäft mit externen Kunden es ist.
Wenn ich mir also INTCB anschaue, möchte ich nicht nur wissen:
„Wie groß ist Intel Foundry?“
Ich möchte wissen:
„Wie viel von diesem Geschäft wird tatsächlich von externen Kunden gekauft?“
Für mich ist das ein viel nützlicherer Weg, eine Gießerei-Story zu lesen.
#bstockscis @BinanceCIS
INTCB ist einer der bStocks, mit denen wir ein Exposure gegenüber Intel bekommen können.
Auf den ersten Blick sieht der Q2-Umsatz von Intel Foundry nach einem großen Gießerei-Geschäft aus:
5,765 Mrd. $, plus 31 % im Jahresvergleich.
Doch dann habe ich noch eine Schicht tiefer geschaut.
Nur 293 Mio. $ kamen von externen Kunden.
Der Großteil des berichteten Foundry-Umsatzes war konzernintern – verbunden mit Intels eigener interner Fertigungsaktivität. Intel meldete für das Segment außerdem einen operativen Verlust von 2,089 Mrd. $.
Das hat meine Lesart der Schlagzeile verändert.
Foundry-Umsatz ≠ externe Gießerei-Nachfrage.
Ein Segment kann groß sein, bevor sein Geschäft mit externen Kunden es ist.
Wenn ich mir also INTCB anschaue, möchte ich nicht nur wissen:
„Wie groß ist Intel Foundry?“
Ich möchte wissen:
„Wie viel von diesem Geschäft wird tatsächlich von externen Kunden gekauft?“
Für mich ist das ein viel nützlicherer Weg, eine Gießerei-Story zu lesen.
#bstockscis @BinanceCIS
4
2
91
·
--
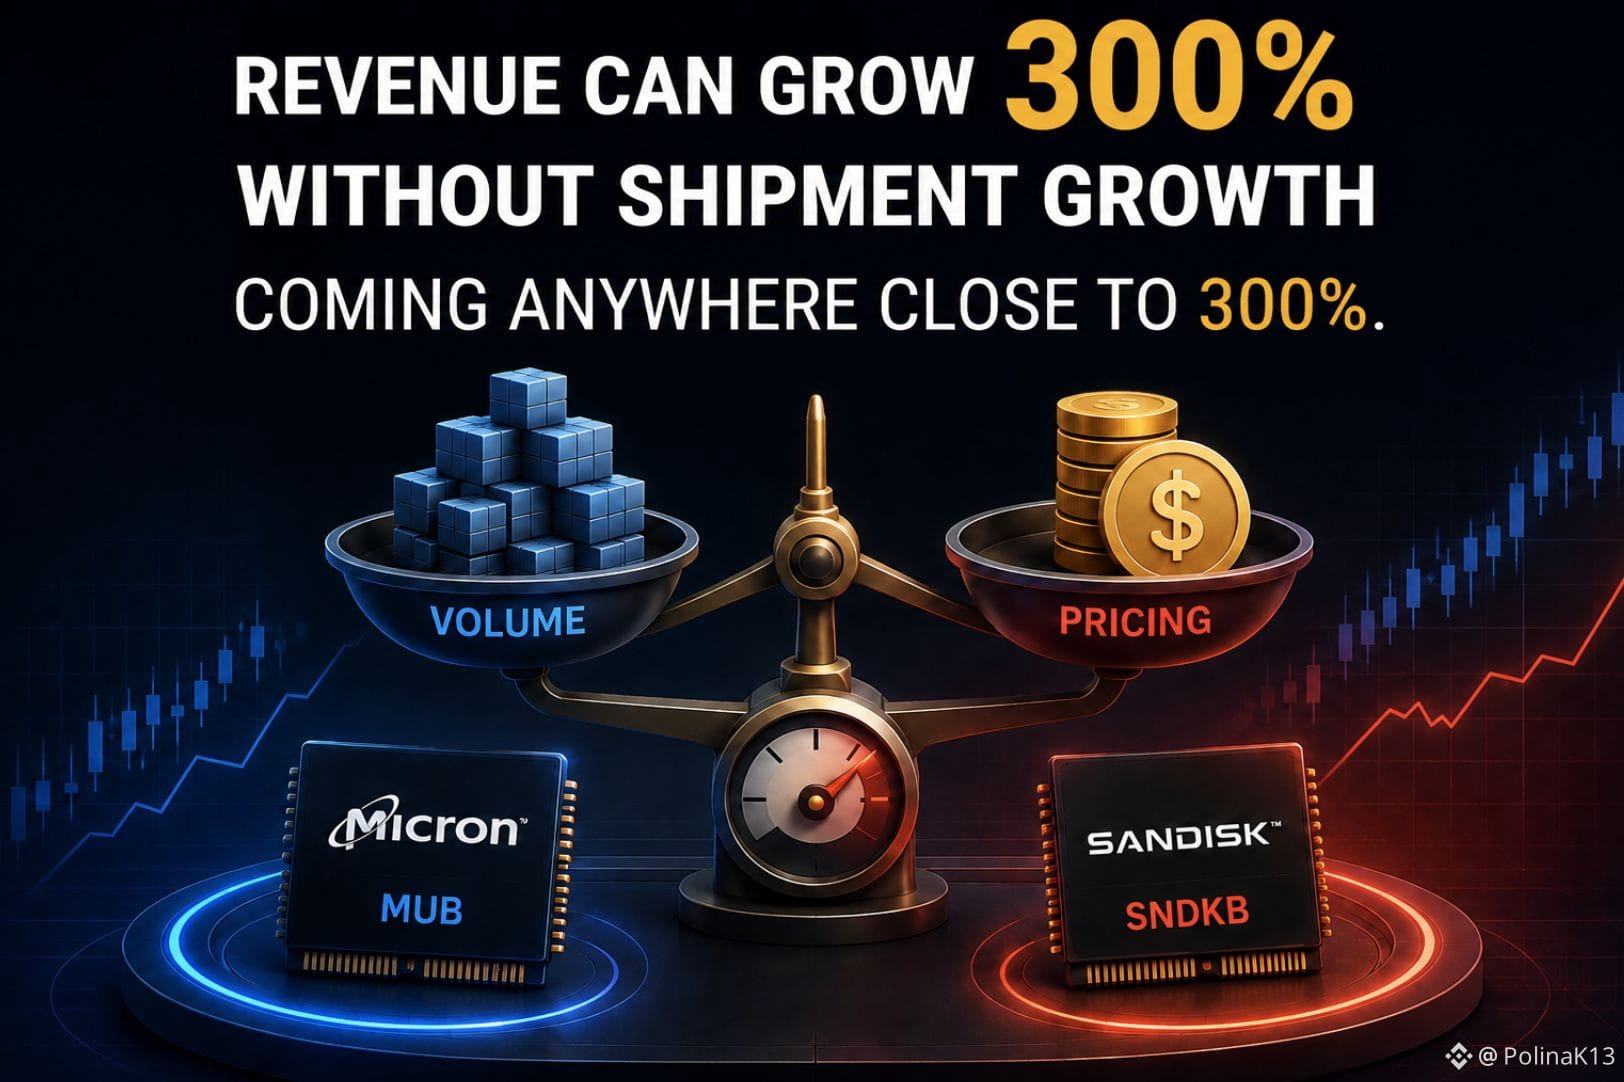
Der Umsatz kann um 300%+ wachsen, ohne dass das Versandwachstum irgendwo annähernd 300% erreicht.
MUB und SNDKB sind beide als bStocks verfügbar und liegen im weiteren Halbleiter-/Memory-Universum.
Auf den ersten Blick ist es also einfach, sie in dieselbe breitere Halbleiter-Wachstumsstory einzuordnen.
Doch betrachten wir, was die Zahlen tatsächlich antreibt.
Bei Micron erreichte der DRAM-Umsatz im Geschäftsjahr Q3 31,3 Mrd. US-Dollar, ein Plus von 343% im Jahresvergleich (YoY) und damit 76% des Gesamtumsatzes.
Allerdings wuchsen die DRAM-Bit-Shipments nur im Bereich von knapp 20% YoY, während die DRAM-ASP (durchschnittlichen Verkaufspreise) um rund 260% im unteren Bereich stiegen.
Mit anderen Worten: Das Umsatzwachstum bei DRAM hing nicht einfach davon ab, deutlich mehr Bits zu verkaufen.
SanDisks jüngstes Quartal erzählt eine ähnliche Geschichte, aber aus einem anderen Blickwinkel.
Der Umsatz im Geschäftsjahr Q4 erreichte 8,97 Mrd. US-Dollar — sequenziell ein Plus von 51%. Dabei stammte etwa ein Drittel des sequenziellen Anstiegs aus höherem Volumen und zwei Drittel aus höheren Preisen.
Das hat mich darüber nachdenken lassen, wie ich „Wachstum“ lese, wenn ich auf bStocks schaue.
Das Ticker-Symbol sagt mir, welche Firma ich in der Hand habe.
Die Schlagzeilen-Zahl zum Wachstum zeigt mir jedoch nicht automatisch, was diese Exposition antreibt.
Zwei bStocks können in derselben breiten Kategorie sitzen, während völlig unterschiedliche Faktoren ihre finanziellen Ergebnisse treiben.
Bevor man Wachstumsraten vergleicht, sollte man fragen, was dem Wachstum zugrunde liegt.
#bstockscis @BinanceCIS
Der Umsatz kann um 300%+ wachsen, ohne dass das Versandwachstum irgendwo annähernd 300% erreicht.
MUB und SNDKB sind beide als bStocks verfügbar und liegen im weiteren Halbleiter-/Memory-Universum.
Auf den ersten Blick ist es also einfach, sie in dieselbe breitere Halbleiter-Wachstumsstory einzuordnen.
Doch betrachten wir, was die Zahlen tatsächlich antreibt.
Bei Micron erreichte der DRAM-Umsatz im Geschäftsjahr Q3 31,3 Mrd. US-Dollar, ein Plus von 343% im Jahresvergleich (YoY) und damit 76% des Gesamtumsatzes.
Allerdings wuchsen die DRAM-Bit-Shipments nur im Bereich von knapp 20% YoY, während die DRAM-ASP (durchschnittlichen Verkaufspreise) um rund 260% im unteren Bereich stiegen.
Mit anderen Worten: Das Umsatzwachstum bei DRAM hing nicht einfach davon ab, deutlich mehr Bits zu verkaufen.
SanDisks jüngstes Quartal erzählt eine ähnliche Geschichte, aber aus einem anderen Blickwinkel.
Der Umsatz im Geschäftsjahr Q4 erreichte 8,97 Mrd. US-Dollar — sequenziell ein Plus von 51%. Dabei stammte etwa ein Drittel des sequenziellen Anstiegs aus höherem Volumen und zwei Drittel aus höheren Preisen.
Das hat mich darüber nachdenken lassen, wie ich „Wachstum“ lese, wenn ich auf bStocks schaue.
Das Ticker-Symbol sagt mir, welche Firma ich in der Hand habe.
Die Schlagzeilen-Zahl zum Wachstum zeigt mir jedoch nicht automatisch, was diese Exposition antreibt.
Zwei bStocks können in derselben breiten Kategorie sitzen, während völlig unterschiedliche Faktoren ihre finanziellen Ergebnisse treiben.
Bevor man Wachstumsraten vergleicht, sollte man fragen, was dem Wachstum zugrunde liegt.
#bstockscis @BinanceCIS
MUB und SNDKB sind beide als bStocks verfügbar und liegen im weiteren Halbleiter-/Memory-Universum.
Auf den ersten Blick ist es also einfach, sie in dieselbe breitere Halbleiter-Wachstumsstory einzuordnen.
Doch betrachten wir, was die Zahlen tatsächlich antreibt.
Bei Micron erreichte der DRAM-Umsatz im Geschäftsjahr Q3 31,3 Mrd. US-Dollar, ein Plus von 343% im Jahresvergleich (YoY) und damit 76% des Gesamtumsatzes.
Allerdings wuchsen die DRAM-Bit-Shipments nur im Bereich von knapp 20% YoY, während die DRAM-ASP (durchschnittlichen Verkaufspreise) um rund 260% im unteren Bereich stiegen.
Mit anderen Worten: Das Umsatzwachstum bei DRAM hing nicht einfach davon ab, deutlich mehr Bits zu verkaufen.
SanDisks jüngstes Quartal erzählt eine ähnliche Geschichte, aber aus einem anderen Blickwinkel.
Der Umsatz im Geschäftsjahr Q4 erreichte 8,97 Mrd. US-Dollar — sequenziell ein Plus von 51%. Dabei stammte etwa ein Drittel des sequenziellen Anstiegs aus höherem Volumen und zwei Drittel aus höheren Preisen.
Das hat mich darüber nachdenken lassen, wie ich „Wachstum“ lese, wenn ich auf bStocks schaue.
Das Ticker-Symbol sagt mir, welche Firma ich in der Hand habe.
Die Schlagzeilen-Zahl zum Wachstum zeigt mir jedoch nicht automatisch, was diese Exposition antreibt.
Zwei bStocks können in derselben breiten Kategorie sitzen, während völlig unterschiedliche Faktoren ihre finanziellen Ergebnisse treiben.
Bevor man Wachstumsraten vergleicht, sollte man fragen, was dem Wachstum zugrunde liegt.
#bstockscis @BinanceCIS
2
1
130
·
--
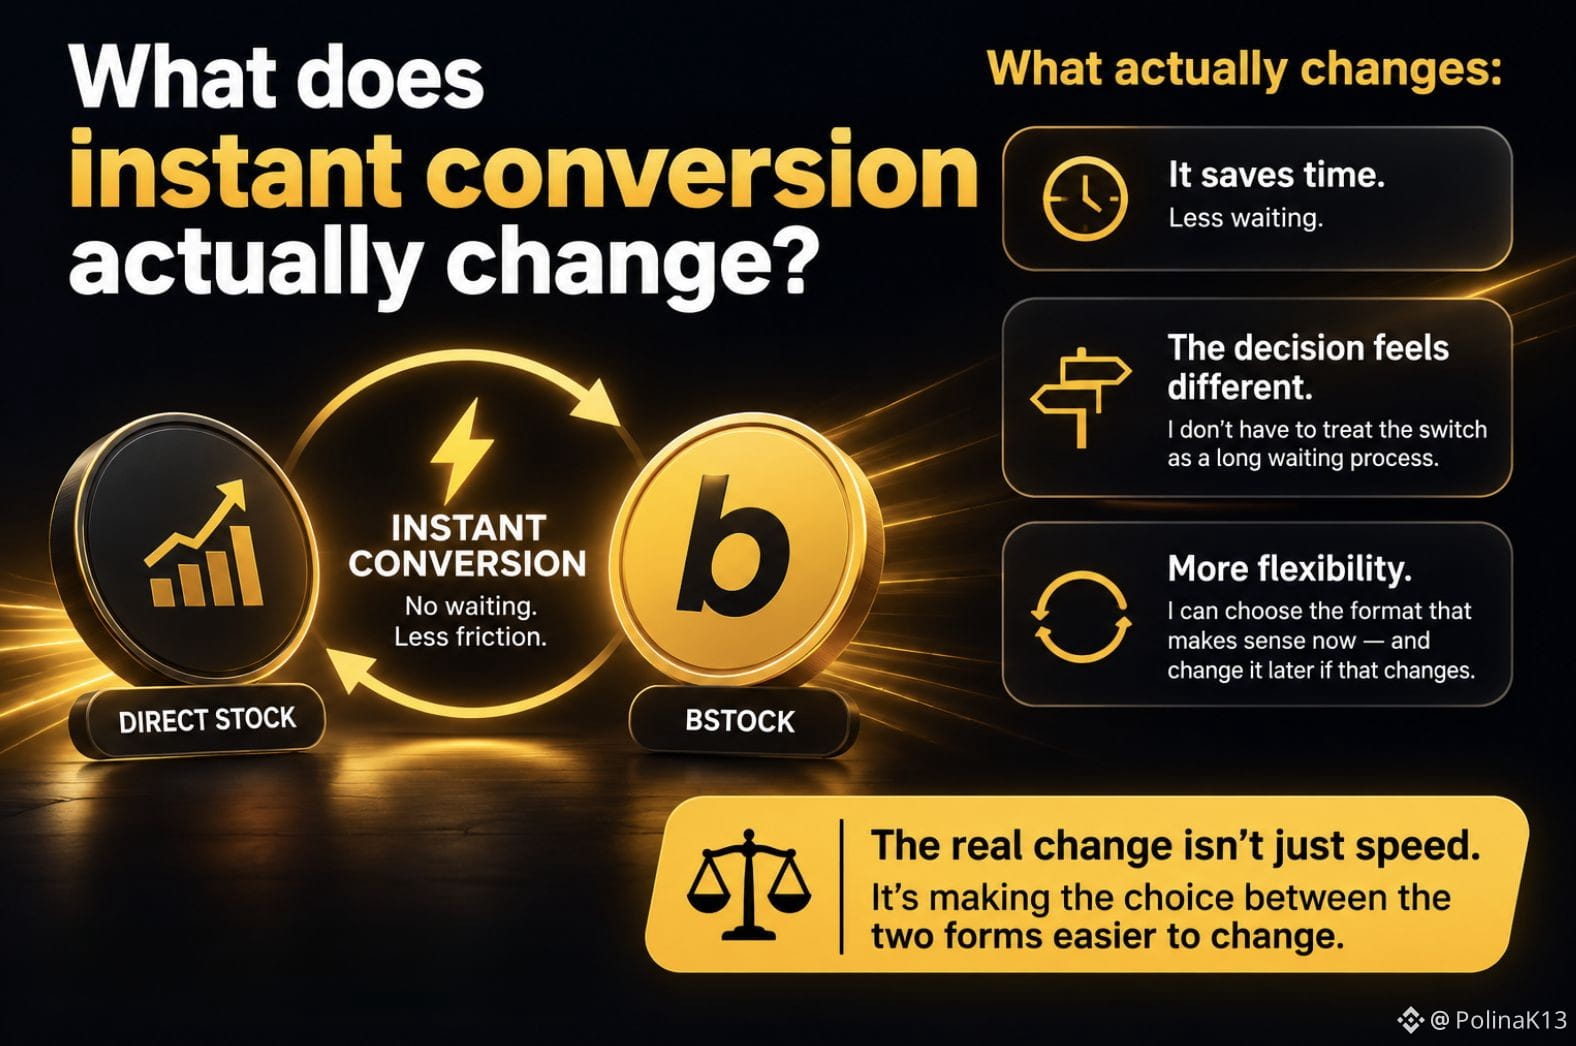
Was ändert die Sofortumwandlung tatsächlich?
Als ich zum ersten Mal gesehen habe, dass berechtigte Aktien sofort in bStocks umgewandelt werden können, dachte ich, der Hauptvorteil sei offensichtlich:
Sie spart Zeit.
Aber je mehr ich darüber nachdachte, desto weniger schien das die ganze Geschichte zu sein.
Wenn der Wechsel zwischen einer direkten Aktie und einer bStock nicht erfordert, dass ich auf einen herkömmlichen Umwandlungsprozess warten muss, beginnt sich die Entscheidung selbst anders anzufühlen.
Ich muss den Wechsel nicht als eine Entscheidung behandeln, die mit einer langen Wartezeit verbunden ist.
Ich kann das Format wählen, das für das sinnvoll ist, was ich jetzt tun möchte — und es später ändern, wenn sich das ändert.
Das hat mich dazu gebracht, das Wort „instant“ (sofort) anders zu betrachten.
Es geht nicht nur darum, wie schnell die Umwandlung abläuft.
Es geht darum, wie viel Reibung dabei entsteht, meine Entscheidung zu ändern.
Also habe ich mich gefragt:
Spart die Sofortumwandlung einfach nur Zeit — oder macht sie das Wechseln zwischen den beiden Formen der Exponierung zu einer anderen Art von Entscheidung?
Für mich ist das der spannendere Teil.
Der Wert liegt nicht nur darin, schneller von der einen in die andere Form zu gelangen.
Er liegt darin, die Wahl zwischen ihnen leichter anpassbar zu machen.
#bstockscis @BinanceCIS
Was ändert die Sofortumwandlung tatsächlich?
Als ich zum ersten Mal gesehen habe, dass berechtigte Aktien sofort in bStocks umgewandelt werden können, dachte ich, der Hauptvorteil sei offensichtlich:
Sie spart Zeit.
Aber je mehr ich darüber nachdachte, desto weniger schien das die ganze Geschichte zu sein.
Wenn der Wechsel zwischen einer direkten Aktie und einer bStock nicht erfordert, dass ich auf einen herkömmlichen Umwandlungsprozess warten muss, beginnt sich die Entscheidung selbst anders anzufühlen.
Ich muss den Wechsel nicht als eine Entscheidung behandeln, die mit einer langen Wartezeit verbunden ist.
Ich kann das Format wählen, das für das sinnvoll ist, was ich jetzt tun möchte — und es später ändern, wenn sich das ändert.
Das hat mich dazu gebracht, das Wort „instant“ (sofort) anders zu betrachten.
Es geht nicht nur darum, wie schnell die Umwandlung abläuft.
Es geht darum, wie viel Reibung dabei entsteht, meine Entscheidung zu ändern.
Also habe ich mich gefragt:
Spart die Sofortumwandlung einfach nur Zeit — oder macht sie das Wechseln zwischen den beiden Formen der Exponierung zu einer anderen Art von Entscheidung?
Für mich ist das der spannendere Teil.
Der Wert liegt nicht nur darin, schneller von der einen in die andere Form zu gelangen.
Er liegt darin, die Wahl zwischen ihnen leichter anpassbar zu machen.
#bstockscis @BinanceCIS
Als ich zum ersten Mal gesehen habe, dass berechtigte Aktien sofort in bStocks umgewandelt werden können, dachte ich, der Hauptvorteil sei offensichtlich:
Sie spart Zeit.
Aber je mehr ich darüber nachdachte, desto weniger schien das die ganze Geschichte zu sein.
Wenn der Wechsel zwischen einer direkten Aktie und einer bStock nicht erfordert, dass ich auf einen herkömmlichen Umwandlungsprozess warten muss, beginnt sich die Entscheidung selbst anders anzufühlen.
Ich muss den Wechsel nicht als eine Entscheidung behandeln, die mit einer langen Wartezeit verbunden ist.
Ich kann das Format wählen, das für das sinnvoll ist, was ich jetzt tun möchte — und es später ändern, wenn sich das ändert.
Das hat mich dazu gebracht, das Wort „instant“ (sofort) anders zu betrachten.
Es geht nicht nur darum, wie schnell die Umwandlung abläuft.
Es geht darum, wie viel Reibung dabei entsteht, meine Entscheidung zu ändern.
Also habe ich mich gefragt:
Spart die Sofortumwandlung einfach nur Zeit — oder macht sie das Wechseln zwischen den beiden Formen der Exponierung zu einer anderen Art von Entscheidung?
Für mich ist das der spannendere Teil.
Der Wert liegt nicht nur darin, schneller von der einen in die andere Form zu gelangen.
Er liegt darin, die Wahl zwischen ihnen leichter anpassbar zu machen.
#bstockscis @BinanceCIS
85
·
--
Wenn ein bStock einen gelisteten Aktienwert verfolgt, ist das dasselbe Finanzprodukt?
Als ich mir bStocks zum ersten Mal angesehen habe, lag eine einfache Annahme nahe.
Wenn mir ein bStock Zugang zu einem gelisteten Unternehmen verschafft, dachte ich, dass das Produkt selbst dem Aktienwert ziemlich ähnlich sein müsste, den ich über einen traditionellen Broker kaufen würde.
Aber genau da wurde mir klar, dass ich zwei verschiedene Dinge durcheinandergebracht hatte.
Ein bStock kann mir Zugang zu demselben zugrunde liegenden Unternehmen geben, ohne selbst das gelistete Eigenkapital zu sein.
Es handelt sich um ein Zertifikatsprodukt im Rahmen des ADGM/FSRA-Regelwerks, statt um die gelistete Aktie.
Und diese Unterscheidung ist wichtig.
Zwei Produkte können mir Zugang zu demselben Unternehmen geben, ohne dass es sich um dasselbe Finanzprodukt handelt.
Das hat dazu geführt, dass ich die Frage ändere, die ich mir stelle, wenn ich mir einen bStock anschaue.
Nicht nur:
„Auf welches Unternehmen bekomme ich Zugang?“
Sondern auch:
„Welche Art von Finanzprodukt halte ich tatsächlich?“
Ich kann den zugrunde liegenden Zugang vergleichen.
Ich kann vergleichen, wie sich der Preis bewegt.
Aber ich sollte nicht automatisch davon ausgehen, dass die beiden Instrumente identisch sind, nur weil sie mir Zugang zu demselben Unternehmen geben.
Für mich ist das eine der wichtigen Unterscheidungen, die man bei tokenisierten Assets verstehen sollte.
Dasselbe zugrunde liegende Unternehmen bedeutet nicht zwangsläufig dasselbe Finanzprodukt.
#bstockscis @BinanceCIS
Wenn ein bStock einen gelisteten Aktienwert verfolgt, ist das dasselbe Finanzprodukt?
Als ich mir bStocks zum ersten Mal angesehen habe, lag eine einfache Annahme nahe.
Wenn mir ein bStock Zugang zu einem gelisteten Unternehmen verschafft, dachte ich, dass das Produkt selbst dem Aktienwert ziemlich ähnlich sein müsste, den ich über einen traditionellen Broker kaufen würde.
Aber genau da wurde mir klar, dass ich zwei verschiedene Dinge durcheinandergebracht hatte.
Ein bStock kann mir Zugang zu demselben zugrunde liegenden Unternehmen geben, ohne selbst das gelistete Eigenkapital zu sein.
Es handelt sich um ein Zertifikatsprodukt im Rahmen des ADGM/FSRA-Regelwerks, statt um die gelistete Aktie.
Und diese Unterscheidung ist wichtig.
Zwei Produkte können mir Zugang zu demselben Unternehmen geben, ohne dass es sich um dasselbe Finanzprodukt handelt.
Das hat dazu geführt, dass ich die Frage ändere, die ich mir stelle, wenn ich mir einen bStock anschaue.
Nicht nur:
„Auf welches Unternehmen bekomme ich Zugang?“
Sondern auch:
„Welche Art von Finanzprodukt halte ich tatsächlich?“
Ich kann den zugrunde liegenden Zugang vergleichen.
Ich kann vergleichen, wie sich der Preis bewegt.
Aber ich sollte nicht automatisch davon ausgehen, dass die beiden Instrumente identisch sind, nur weil sie mir Zugang zu demselben Unternehmen geben.
Für mich ist das eine der wichtigen Unterscheidungen, die man bei tokenisierten Assets verstehen sollte.
Dasselbe zugrunde liegende Unternehmen bedeutet nicht zwangsläufig dasselbe Finanzprodukt.
#bstockscis @BinanceCIS
Als ich mir bStocks zum ersten Mal angesehen habe, lag eine einfache Annahme nahe.
Wenn mir ein bStock Zugang zu einem gelisteten Unternehmen verschafft, dachte ich, dass das Produkt selbst dem Aktienwert ziemlich ähnlich sein müsste, den ich über einen traditionellen Broker kaufen würde.
Aber genau da wurde mir klar, dass ich zwei verschiedene Dinge durcheinandergebracht hatte.
Ein bStock kann mir Zugang zu demselben zugrunde liegenden Unternehmen geben, ohne selbst das gelistete Eigenkapital zu sein.
Es handelt sich um ein Zertifikatsprodukt im Rahmen des ADGM/FSRA-Regelwerks, statt um die gelistete Aktie.
Und diese Unterscheidung ist wichtig.
Zwei Produkte können mir Zugang zu demselben Unternehmen geben, ohne dass es sich um dasselbe Finanzprodukt handelt.
Das hat dazu geführt, dass ich die Frage ändere, die ich mir stelle, wenn ich mir einen bStock anschaue.
Nicht nur:
„Auf welches Unternehmen bekomme ich Zugang?“
Sondern auch:
„Welche Art von Finanzprodukt halte ich tatsächlich?“
Ich kann den zugrunde liegenden Zugang vergleichen.
Ich kann vergleichen, wie sich der Preis bewegt.
Aber ich sollte nicht automatisch davon ausgehen, dass die beiden Instrumente identisch sind, nur weil sie mir Zugang zu demselben Unternehmen geben.
Für mich ist das eine der wichtigen Unterscheidungen, die man bei tokenisierten Assets verstehen sollte.
Dasselbe zugrunde liegende Unternehmen bedeutet nicht zwangsläufig dasselbe Finanzprodukt.
#bstockscis @BinanceCIS
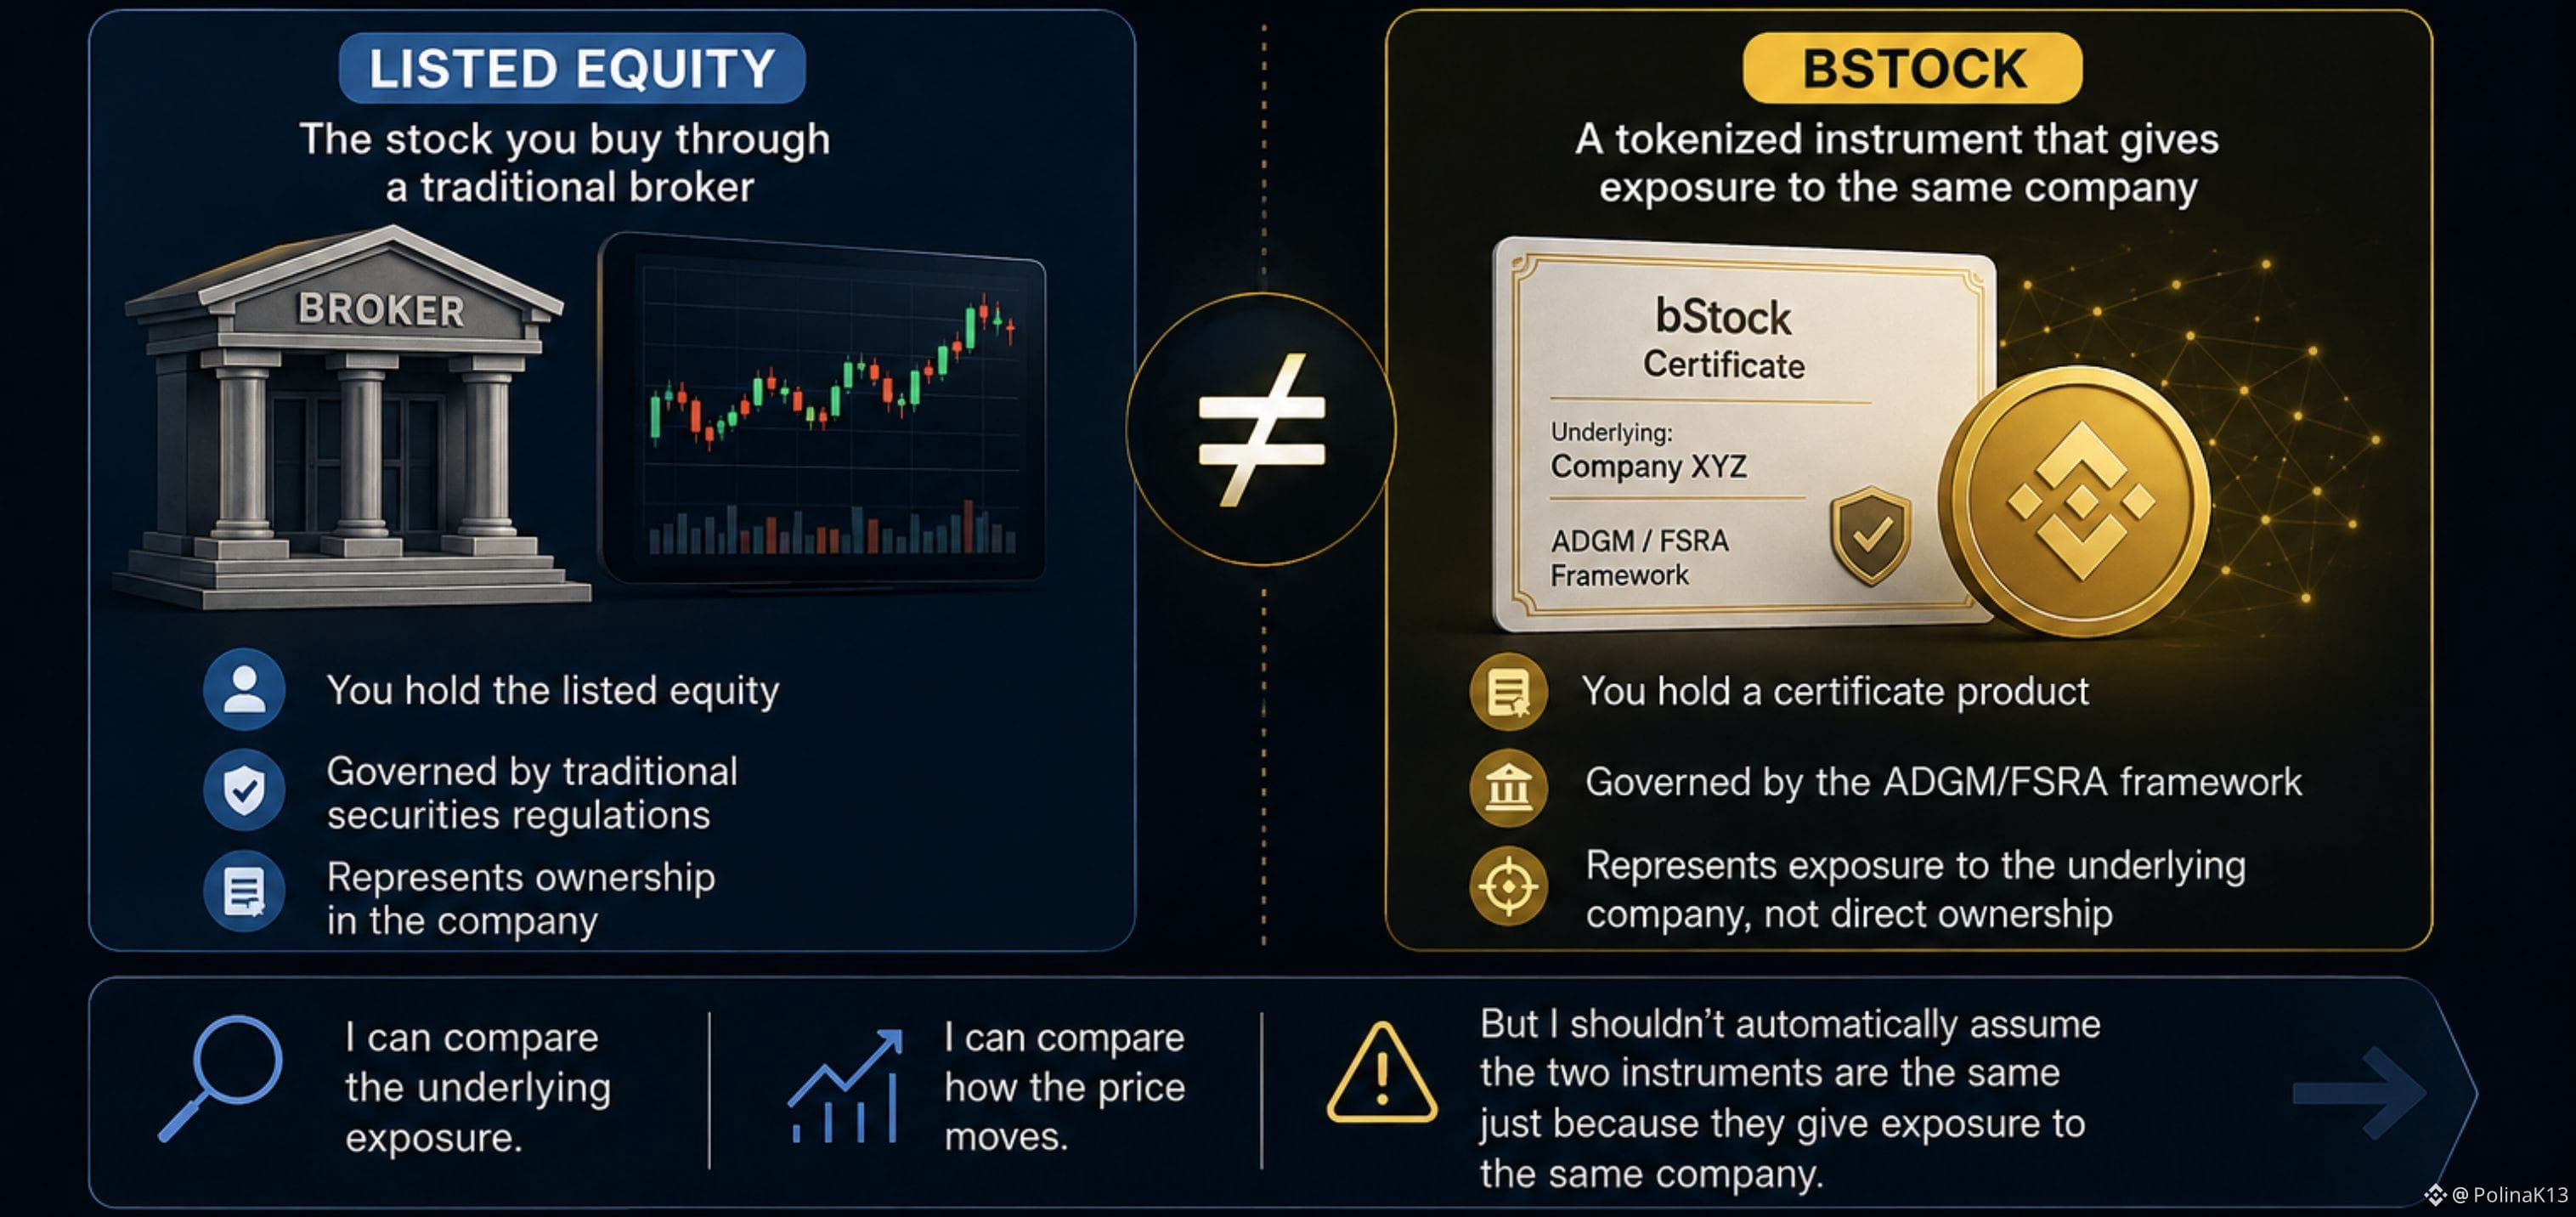
73
·
--
Warum kann derselbe bStock völlig unterschiedliche Ausgangspunkte haben?
Als ich bStocks zum ersten Mal angesehen habe, dachte ich vor allem an den Token selbst.
Dann begann ich, an die Person zu denken, die ihn hält.
Zwei Personen können am Ende denselben bStock haben und doch von völlig unterschiedlichen Orten kommen.
Die eine hält vielleicht bereits USDT und kauft den bStock über Binance Spot.
Jemand anderes hat vielleicht schon ein Engagement im zugrunde liegenden Aktienwert und gelangt über den Konvertierungsweg zum selben bStock.
Dasselbe Token.
Ein anderer Ausgangspunkt.
Und ich finde, das ist interessanter, als es zunächst klingt.
Tokenisierung muss nicht zwangsläufig ein völlig neuer Weg für jemanden sein, der in den Markt einsteigt.
Sie kann auch ein weiteres Format für jemanden werden, der bereits ein Engagement im zugrunde liegenden Vermögenswert hat.
Deshalb habe ich begonnen, bStocks weniger als eine einzelne Art, auf Aktien zuzugreifen, und mehr als eine Brücke zwischen unterschiedlichen Ausgangspunkten zu sehen.
Die Frage lautet nicht nur:
„Wie bekomme ich diesen bStock?“
Sie lautet:
„Von wo starte ich, bevor ich dort ankomme?“
Für mich ist das einer der interessanteren Aspekte tokenisierter Vermögenswerte.
Das Ziel kann dasselbe sein.
Der Ausgangspunkt muss es nicht sein.
#bstockscis @BinanceCIS
Warum kann derselbe bStock völlig unterschiedliche Ausgangspunkte haben?
Als ich bStocks zum ersten Mal angesehen habe, dachte ich vor allem an den Token selbst.
Dann begann ich, an die Person zu denken, die ihn hält.
Zwei Personen können am Ende denselben bStock haben und doch von völlig unterschiedlichen Orten kommen.
Die eine hält vielleicht bereits USDT und kauft den bStock über Binance Spot.
Jemand anderes hat vielleicht schon ein Engagement im zugrunde liegenden Aktienwert und gelangt über den Konvertierungsweg zum selben bStock.
Dasselbe Token.
Ein anderer Ausgangspunkt.
Und ich finde, das ist interessanter, als es zunächst klingt.
Tokenisierung muss nicht zwangsläufig ein völlig neuer Weg für jemanden sein, der in den Markt einsteigt.
Sie kann auch ein weiteres Format für jemanden werden, der bereits ein Engagement im zugrunde liegenden Vermögenswert hat.
Deshalb habe ich begonnen, bStocks weniger als eine einzelne Art, auf Aktien zuzugreifen, und mehr als eine Brücke zwischen unterschiedlichen Ausgangspunkten zu sehen.
Die Frage lautet nicht nur:
„Wie bekomme ich diesen bStock?“
Sie lautet:
„Von wo starte ich, bevor ich dort ankomme?“
Für mich ist das einer der interessanteren Aspekte tokenisierter Vermögenswerte.
Das Ziel kann dasselbe sein.
Der Ausgangspunkt muss es nicht sein.
#bstockscis @BinanceCIS
Als ich bStocks zum ersten Mal angesehen habe, dachte ich vor allem an den Token selbst.
Dann begann ich, an die Person zu denken, die ihn hält.
Zwei Personen können am Ende denselben bStock haben und doch von völlig unterschiedlichen Orten kommen.
Die eine hält vielleicht bereits USDT und kauft den bStock über Binance Spot.
Jemand anderes hat vielleicht schon ein Engagement im zugrunde liegenden Aktienwert und gelangt über den Konvertierungsweg zum selben bStock.
Dasselbe Token.
Ein anderer Ausgangspunkt.
Und ich finde, das ist interessanter, als es zunächst klingt.
Tokenisierung muss nicht zwangsläufig ein völlig neuer Weg für jemanden sein, der in den Markt einsteigt.
Sie kann auch ein weiteres Format für jemanden werden, der bereits ein Engagement im zugrunde liegenden Vermögenswert hat.
Deshalb habe ich begonnen, bStocks weniger als eine einzelne Art, auf Aktien zuzugreifen, und mehr als eine Brücke zwischen unterschiedlichen Ausgangspunkten zu sehen.
Die Frage lautet nicht nur:
„Wie bekomme ich diesen bStock?“
Sie lautet:
„Von wo starte ich, bevor ich dort ankomme?“
Für mich ist das einer der interessanteren Aspekte tokenisierter Vermögenswerte.
Das Ziel kann dasselbe sein.
Der Ausgangspunkt muss es nicht sein.
#bstockscis @BinanceCIS
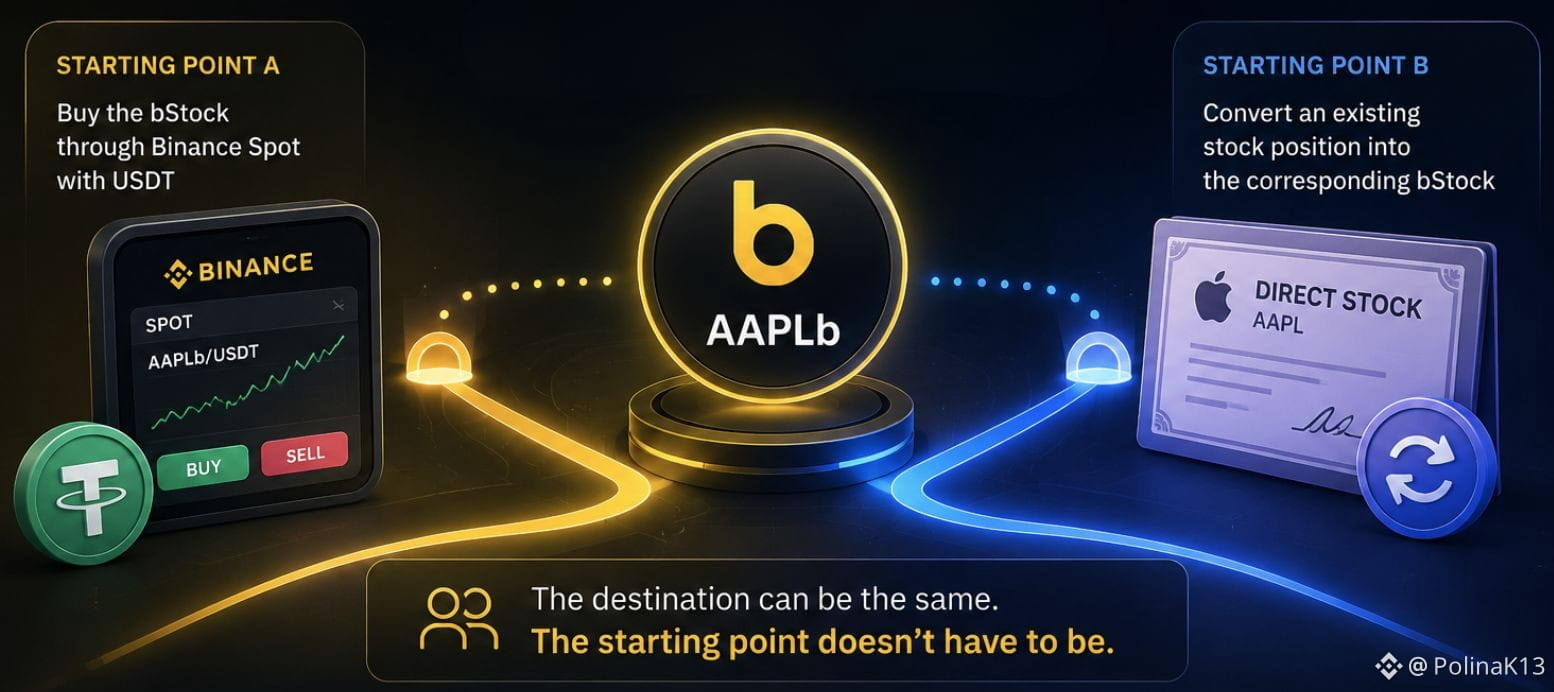
3
1
95
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
AIStocksWhatNext
75,981 Aufrufe
843 Kommentare
Teile & gewinne Traffic-Rewards in unserer angesagten Hashtag-Kampagne
✨Thema: Welche anderen Investitionsmöglichkeiten gibt es noch, während KI-Aktien weiter steigen?
👉So machst du mit:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #AIStocksWhatNext
Teile, ob du bullisch oder bärisch bist, und poste deine KI-Aktienbestände oder Trades – die Nutzung des Trade-Widgets kann deine Berechtigung verbessern.
Du kannst deinen Beitrag auch stärken, indem du Daten oder Diagramme teilst und KI-generierte Bilder vermeidest.
✍️Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Nvidia sagt, dass sich der Chip-Umsatz im nächsten Jahr verdoppeln wird, und die führenden KI-Unternehmen erreichen weiterhin Rekordumsätze – der Rechenaufwand dahinter ist ebenso beeindruckend. Verläuft die Nachfrage nach KI wirklich gerade erst so richtig, oder geht es nur noch eine Weile weiter? KI-Aktien steigen derzeit branchenweit. Ist das ein echter Ausbruch oder nur ein kurzfristiger Rückprall?
- Branchenführer fordern dazu auf, die Entwicklung von KI zu verlangsamen, während Trump plant, eine „AI Force“ aufzubauen, und behauptet, KI könne in der Zukunft 25% des US-BIP ausmachen. Auf welcher Seite stehst du? Wird staatliche Unterstützung ein langfristiger Gewinn für KI-Aktien sein?
- Kaufst du KI-Aktien? Teile deinen KI-bezogenen Trade/deine Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien einhalten und mehr als 100 Wörter enthalten, werden überprüft und können möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Views erhalten. Du erhältst eine Benachrichtigung von deiner Feed-Sekretärin, wenn dein Beitrag ausgewählt wurde.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Brauchst du Ideen für deinen Beitrag? Besuche die Thema-Seite #AIStocksWhatNext oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·180 Likes
·251.3k Aufrufe
BitcoinBreaksAboveMayHighNears$86K
71 Aufrufe
11 Kommentare
DogecoinRises15%
734 Aufrufe
56 Kommentare