
MO_BSC
689 Beiträge
MO_BSC
Melden
Nutzer blockieren
content creator BUIDL binance FAM

Binance Square Angels
Trade eröffnen

BNB Halter
Gelegenheitstrader
3.5 Jahre
71 Following
1.8K+ Follower
2.1K+ Like gegeben
1 Abzeichen
Beiträge
Portfolio
Alle
Zitierungen
Videos
PINNED
·
--
Vertrauen basierend auf Ergebnissen #Binance
Geleitet von @richardteng & @heyi
#BinanceAIShortDramaContest
Vertrauen basierend auf Ergebnissen #Binance
Geleitet von @Richard Teng & @Yi He
#BinanceAIShortDramaContest
Geleitet von @Richard Teng & @Yi He
#BinanceAIShortDramaContest
2
1
14
558
·
--
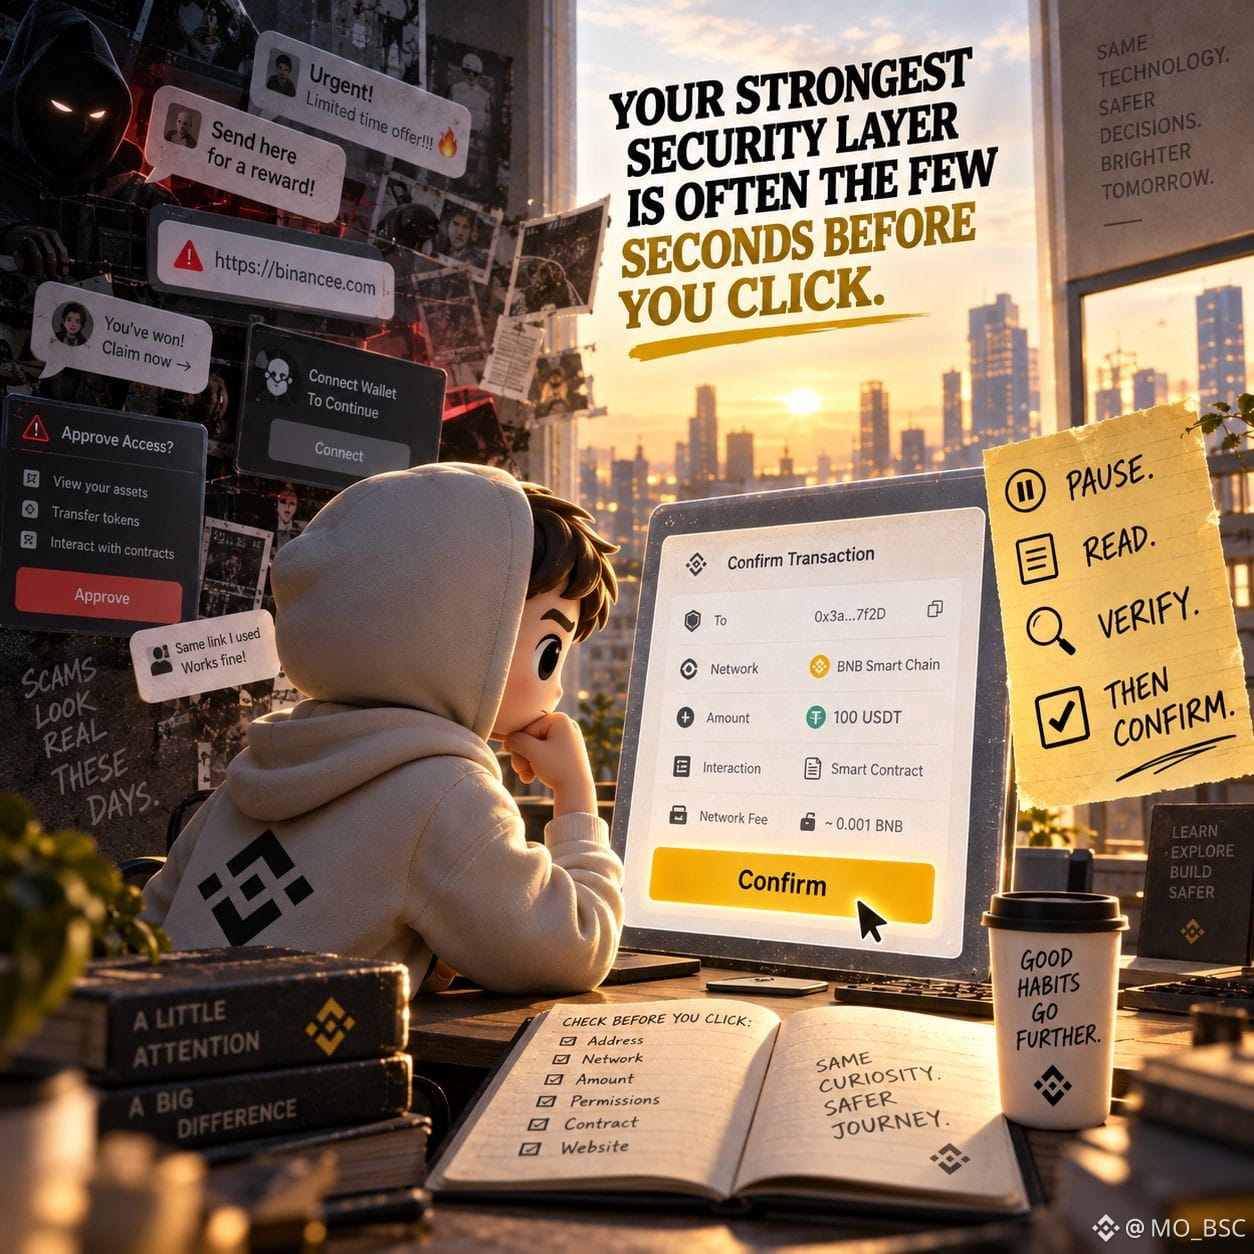
Im Krypto-Bereich ist einer der wichtigsten Buttons möglicherweise etwas wie…
Bestätigen.
Nicht, weil der Button selbst besonders ist.
Sondern weil alles, was davor passiert, entscheidend ist.
Welche Adresse sendest du an?
Welches Netzwerk?
Wie viel?
Welche Berechtigungen erteilst du?
Mit welchem Vertrag interagierst du?
Ist die Website legitim?
Eine Transaktion kann auf dem Bildschirm völlig normal aussehen…
während die zugrunde liegende Aktion etwas ganz anderes ist.
Deshalb geht es bei der Sicherheit in Web3 oft weniger darum, jede Codezeile zu verstehen…
sondern vielmehr darum, gute Gewohnheiten zu entwickeln.
Pausiere.
Lies.
Überprüfe.
Und dann bestätige.
Lass nicht zu, dass Dringlichkeit die Entscheidung für dich trifft.
Und nimm niemals an, dass eine vertraut aussehende Website, eine Nachricht oder ein Account automatisch legitim ist.
Im klassischen Finanzwesen würdest du nach einem Fehler eventuell den Kundensupport kontaktieren.
Im Krypto-Bereich ist eine Wiederherstellung je nach Transaktion und Netzwerk möglicherweise nicht möglich.
Also merke dir:
Deine stärkste Sicherheitsschicht sind oft die wenigen Sekunden, bevor du klickst.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#CryptoSecurity #Web3
Im Krypto-Bereich ist einer der wichtigsten Buttons möglicherweise etwas wie…
Bestätigen.
Nicht, weil der Button selbst besonders ist.
Sondern weil alles, was davor passiert, entscheidend ist.
Welche Adresse sendest du an?
Welches Netzwerk?
Wie viel?
Welche Berechtigungen erteilst du?
Mit welchem Vertrag interagierst du?
Ist die Website legitim?
Eine Transaktion kann auf dem Bildschirm völlig normal aussehen…
während die zugrunde liegende Aktion etwas ganz anderes ist.
Deshalb geht es bei der Sicherheit in Web3 oft weniger darum, jede Codezeile zu verstehen…
sondern vielmehr darum, gute Gewohnheiten zu entwickeln.
Pausiere.
Lies.
Überprüfe.
Und dann bestätige.
Lass nicht zu, dass Dringlichkeit die Entscheidung für dich trifft.
Und nimm niemals an, dass eine vertraut aussehende Website, eine Nachricht oder ein Account automatisch legitim ist.
Im klassischen Finanzwesen würdest du nach einem Fehler eventuell den Kundensupport kontaktieren.
Im Krypto-Bereich ist eine Wiederherstellung je nach Transaktion und Netzwerk möglicherweise nicht möglich.
Also merke dir:
Deine stärkste Sicherheitsschicht sind oft die wenigen Sekunden, bevor du klickst.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#CryptoSecurity #Web3
Bestätigen.
Nicht, weil der Button selbst besonders ist.
Sondern weil alles, was davor passiert, entscheidend ist.
Welche Adresse sendest du an?
Welches Netzwerk?
Wie viel?
Welche Berechtigungen erteilst du?
Mit welchem Vertrag interagierst du?
Ist die Website legitim?
Eine Transaktion kann auf dem Bildschirm völlig normal aussehen…
während die zugrunde liegende Aktion etwas ganz anderes ist.
Deshalb geht es bei der Sicherheit in Web3 oft weniger darum, jede Codezeile zu verstehen…
sondern vielmehr darum, gute Gewohnheiten zu entwickeln.
Pausiere.
Lies.
Überprüfe.
Und dann bestätige.
Lass nicht zu, dass Dringlichkeit die Entscheidung für dich trifft.
Und nimm niemals an, dass eine vertraut aussehende Website, eine Nachricht oder ein Account automatisch legitim ist.
Im klassischen Finanzwesen würdest du nach einem Fehler eventuell den Kundensupport kontaktieren.
Im Krypto-Bereich ist eine Wiederherstellung je nach Transaktion und Netzwerk möglicherweise nicht möglich.
Also merke dir:
Deine stärkste Sicherheitsschicht sind oft die wenigen Sekunden, bevor du klickst.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#CryptoSecurity #Web3
3
49
·
--
Stell dir vor, du nimmst etwas, das bereits existiert...
und änderst die Art und Weise, wie es dargestellt und bewegt wird.
Das ist eine Möglichkeit, Tokenisierung zu verstehen.
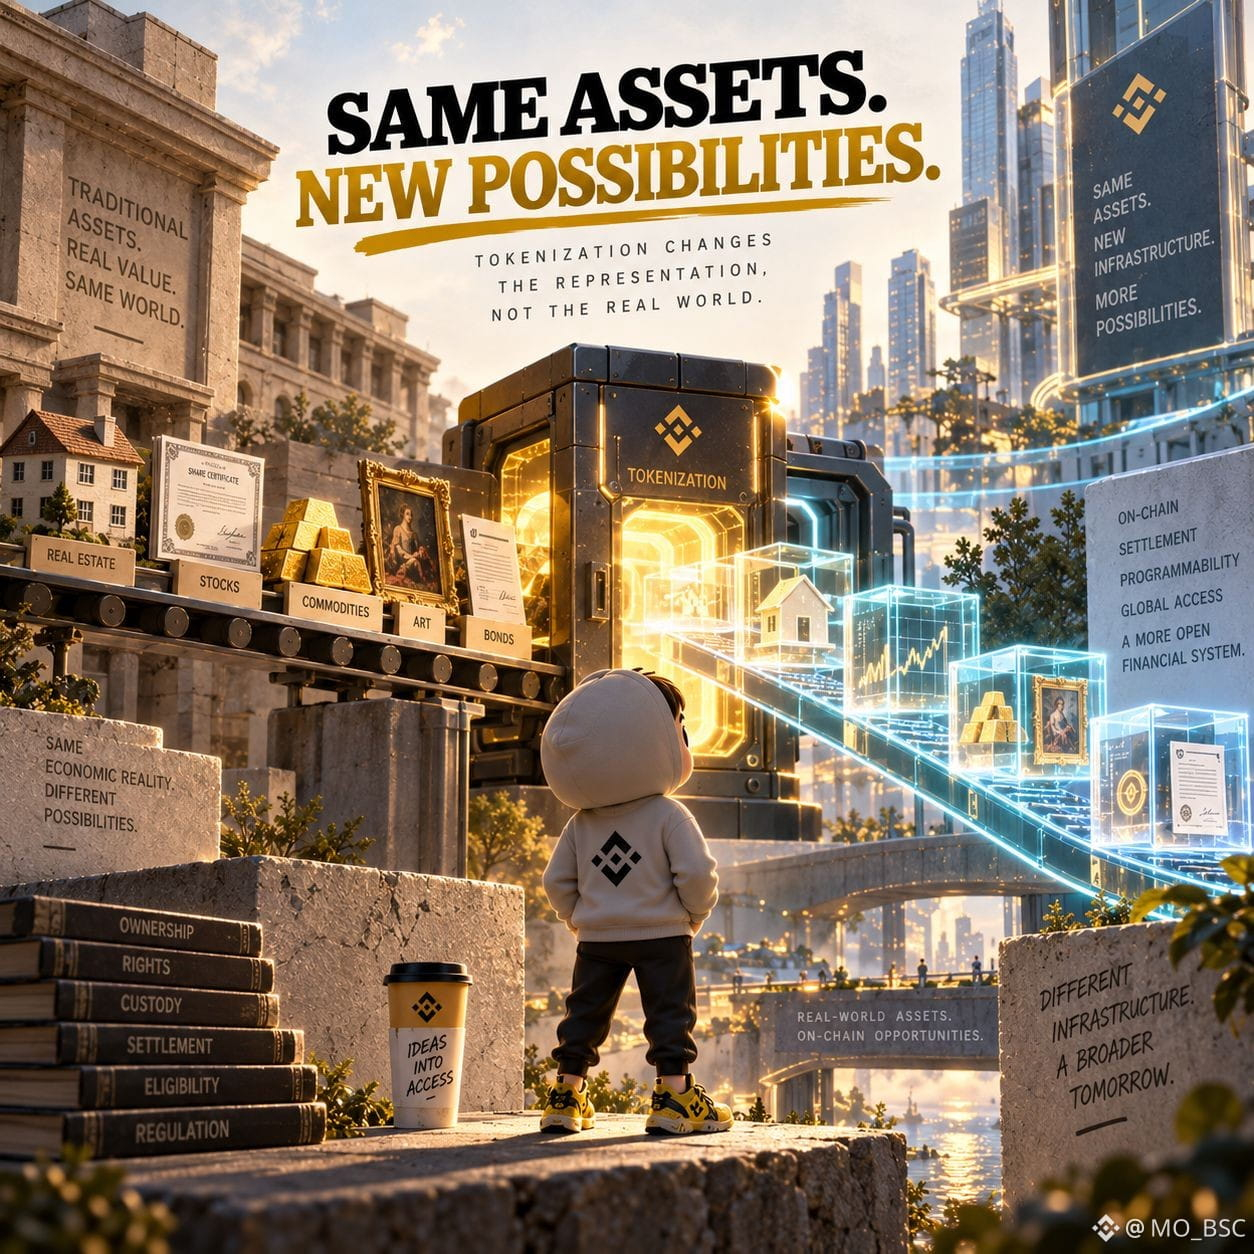
Ein Vermögenswert oder Anspruch, der traditionell innerhalb konventioneller Finanzinfrastruktur existiert, kann digital mithilfe von blockchainbasierten Tokens abgebildet werden.
Und plötzlich fragst du nicht mehr nur:
„Was ist der Vermögenswert?“
Du fragst auch:
„Welche Infrastruktur stellt ihn dar?“
Hier wird Tokenisierung interessant.
Sie kann potenziell blockchainbasiertes Settlement, Programmierbarkeit und digitale Übertragungsmechanismen in Bereiche bringen, die bislang traditionell von Finanzinfrastruktur bedient werden.
Aktien sind ein Beispiel, das unter anderem über Produkte wie tokenisierte Wertpapiere erforscht wird.
Aber Tokenisierung löscht nicht einfach magisch die rechtliche oder wirtschaftliche Struktur des ursprünglichen Vermögenswerts.
Die entscheidenden Details bleiben:
Eigentum.
Rechte.
Verwahrung.
Abwicklung.
Berechtigung.
Regulierung.
Deshalb ist Tokenisierung nicht einfach:
„Alles auf eine Blockchain setzen.“
Es ist eine Veränderung in der **Darstellung und Infrastruktur** rund um einen Vermögenswert.
Und diese Unterscheidung ist wichtig.
DYOR.
Nur zu Bildungszwecken — keine finanzielle Beratung.
#Tokenization #TradFi #Blockchain
Stell dir vor, du nimmst etwas, das bereits existiert...
und änderst die Art und Weise, wie es dargestellt und bewegt wird.
Das ist eine Möglichkeit, Tokenisierung zu verstehen.
Ein Vermögenswert oder Anspruch, der traditionell innerhalb konventioneller Finanzinfrastruktur existiert, kann digital mithilfe von blockchainbasierten Tokens abgebildet werden.
Und plötzlich fragst du nicht mehr nur:
„Was ist der Vermögenswert?“
Du fragst auch:
„Welche Infrastruktur stellt ihn dar?“
Hier wird Tokenisierung interessant.
Sie kann potenziell blockchainbasiertes Settlement, Programmierbarkeit und digitale Übertragungsmechanismen in Bereiche bringen, die bislang traditionell von Finanzinfrastruktur bedient werden.
Aktien sind ein Beispiel, das unter anderem über Produkte wie tokenisierte Wertpapiere erforscht wird.
Aber Tokenisierung löscht nicht einfach magisch die rechtliche oder wirtschaftliche Struktur des ursprünglichen Vermögenswerts.
Die entscheidenden Details bleiben:
Eigentum.
Rechte.
Verwahrung.
Abwicklung.
Berechtigung.
Regulierung.
Deshalb ist Tokenisierung nicht einfach:
„Alles auf eine Blockchain setzen.“
Es ist eine Veränderung in der **Darstellung und Infrastruktur** rund um einen Vermögenswert.
Und diese Unterscheidung ist wichtig.
DYOR.
Nur zu Bildungszwecken — keine finanzielle Beratung.
#Tokenization #TradFi #Blockchain
und änderst die Art und Weise, wie es dargestellt und bewegt wird.
Das ist eine Möglichkeit, Tokenisierung zu verstehen.
Ein Vermögenswert oder Anspruch, der traditionell innerhalb konventioneller Finanzinfrastruktur existiert, kann digital mithilfe von blockchainbasierten Tokens abgebildet werden.
Und plötzlich fragst du nicht mehr nur:
„Was ist der Vermögenswert?“
Du fragst auch:
„Welche Infrastruktur stellt ihn dar?“
Hier wird Tokenisierung interessant.
Sie kann potenziell blockchainbasiertes Settlement, Programmierbarkeit und digitale Übertragungsmechanismen in Bereiche bringen, die bislang traditionell von Finanzinfrastruktur bedient werden.
Aktien sind ein Beispiel, das unter anderem über Produkte wie tokenisierte Wertpapiere erforscht wird.
Aber Tokenisierung löscht nicht einfach magisch die rechtliche oder wirtschaftliche Struktur des ursprünglichen Vermögenswerts.
Die entscheidenden Details bleiben:
Eigentum.
Rechte.
Verwahrung.
Abwicklung.
Berechtigung.
Regulierung.
Deshalb ist Tokenisierung nicht einfach:
„Alles auf eine Blockchain setzen.“
Es ist eine Veränderung in der **Darstellung und Infrastruktur** rund um einen Vermögenswert.
Und diese Unterscheidung ist wichtig.
DYOR.
Nur zu Bildungszwecken — keine finanzielle Beratung.
#Tokenization #TradFi #Blockchain
4
51
·
--
Sie haben den Ausdruck wahrscheinlich schon gesehen:
„Es ist On-Chain.“
Aber was bedeutet das eigentlich?
Ganz einfach: Dabei geht es um Aktivitäten, die direkt in einer Blockchain aufgezeichnet werden.
Eine Transaktion kann über das Netzwerk verifiziert werden, statt nur in einer privaten Datenbank zu existieren.
Das schafft etwas Ungewöhnliches für die Finanzinfrastruktur:
Eine öffentliche, überprüfbare Aufzeichnung.
Je nach Blockchain und Anwendung können Sie sich unter anderem ansehen:
→ Transaktionen
→ Wallet-Adressen
→ Token-Bewegungen
→ Smart-Contract-Aktivitäten
Das bedeutet nicht automatisch, dass Sie wissen, wer hinter jeder Adresse steckt.
Das ist eine weitere wichtige Unterscheidung.
Blockchain-Daten können transparent sein...
während Identitäten pseudonym bleiben können.
Wenn also jemand sagt:
„Schau es dir On-Chain an.“
dann verweist er Sie auf die öffentliche Aufzeichnung der Blockchain.
Kein Screenshot.
Kein Gerücht.
Kein Social-Media-Post.
Die tatsächlichen Netzdaten.
Und eine dieser Ideen macht Blockchain im Kern so grundlegend anders als viele herkömmliche Systeme.
Vertrauen Sie nicht nur der Story.
Prüfen Sie das Ledger.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#Binance #OnChain #Blockchain #Web3 #Crypto
Sie haben den Ausdruck wahrscheinlich schon gesehen:
„Es ist On-Chain.“
Aber was bedeutet das eigentlich?
Ganz einfach: Dabei geht es um Aktivitäten, die direkt in einer Blockchain aufgezeichnet werden.
Eine Transaktion kann über das Netzwerk verifiziert werden, statt nur in einer privaten Datenbank zu existieren.
Das schafft etwas Ungewöhnliches für die Finanzinfrastruktur:
Eine öffentliche, überprüfbare Aufzeichnung.
Je nach Blockchain und Anwendung können Sie sich unter anderem ansehen:
→ Transaktionen
→ Wallet-Adressen
→ Token-Bewegungen
→ Smart-Contract-Aktivitäten
Das bedeutet nicht automatisch, dass Sie wissen, wer hinter jeder Adresse steckt.
Das ist eine weitere wichtige Unterscheidung.
Blockchain-Daten können transparent sein...
während Identitäten pseudonym bleiben können.
Wenn also jemand sagt:
„Schau es dir On-Chain an.“
dann verweist er Sie auf die öffentliche Aufzeichnung der Blockchain.
Kein Screenshot.
Kein Gerücht.
Kein Social-Media-Post.
Die tatsächlichen Netzdaten.
Und eine dieser Ideen macht Blockchain im Kern so grundlegend anders als viele herkömmliche Systeme.
Vertrauen Sie nicht nur der Story.
Prüfen Sie das Ledger.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#Binance #OnChain #Blockchain #Web3 #Crypto
„Es ist On-Chain.“
Aber was bedeutet das eigentlich?
Ganz einfach: Dabei geht es um Aktivitäten, die direkt in einer Blockchain aufgezeichnet werden.
Eine Transaktion kann über das Netzwerk verifiziert werden, statt nur in einer privaten Datenbank zu existieren.
Das schafft etwas Ungewöhnliches für die Finanzinfrastruktur:
Eine öffentliche, überprüfbare Aufzeichnung.
Je nach Blockchain und Anwendung können Sie sich unter anderem ansehen:
→ Transaktionen
→ Wallet-Adressen
→ Token-Bewegungen
→ Smart-Contract-Aktivitäten
Das bedeutet nicht automatisch, dass Sie wissen, wer hinter jeder Adresse steckt.
Das ist eine weitere wichtige Unterscheidung.
Blockchain-Daten können transparent sein...
während Identitäten pseudonym bleiben können.
Wenn also jemand sagt:
„Schau es dir On-Chain an.“
dann verweist er Sie auf die öffentliche Aufzeichnung der Blockchain.
Kein Screenshot.
Kein Gerücht.
Kein Social-Media-Post.
Die tatsächlichen Netzdaten.
Und eine dieser Ideen macht Blockchain im Kern so grundlegend anders als viele herkömmliche Systeme.
Vertrauen Sie nicht nur der Story.
Prüfen Sie das Ledger.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#Binance #OnChain #Blockchain #Web3 #Crypto

3
26
·
--
Sag „Blockchain“...
und viele Menschen denken sofort:
Bitcoin.
Ethereum.
Trading.
Doch die Blockchain-Technologie ist viel größer als das.
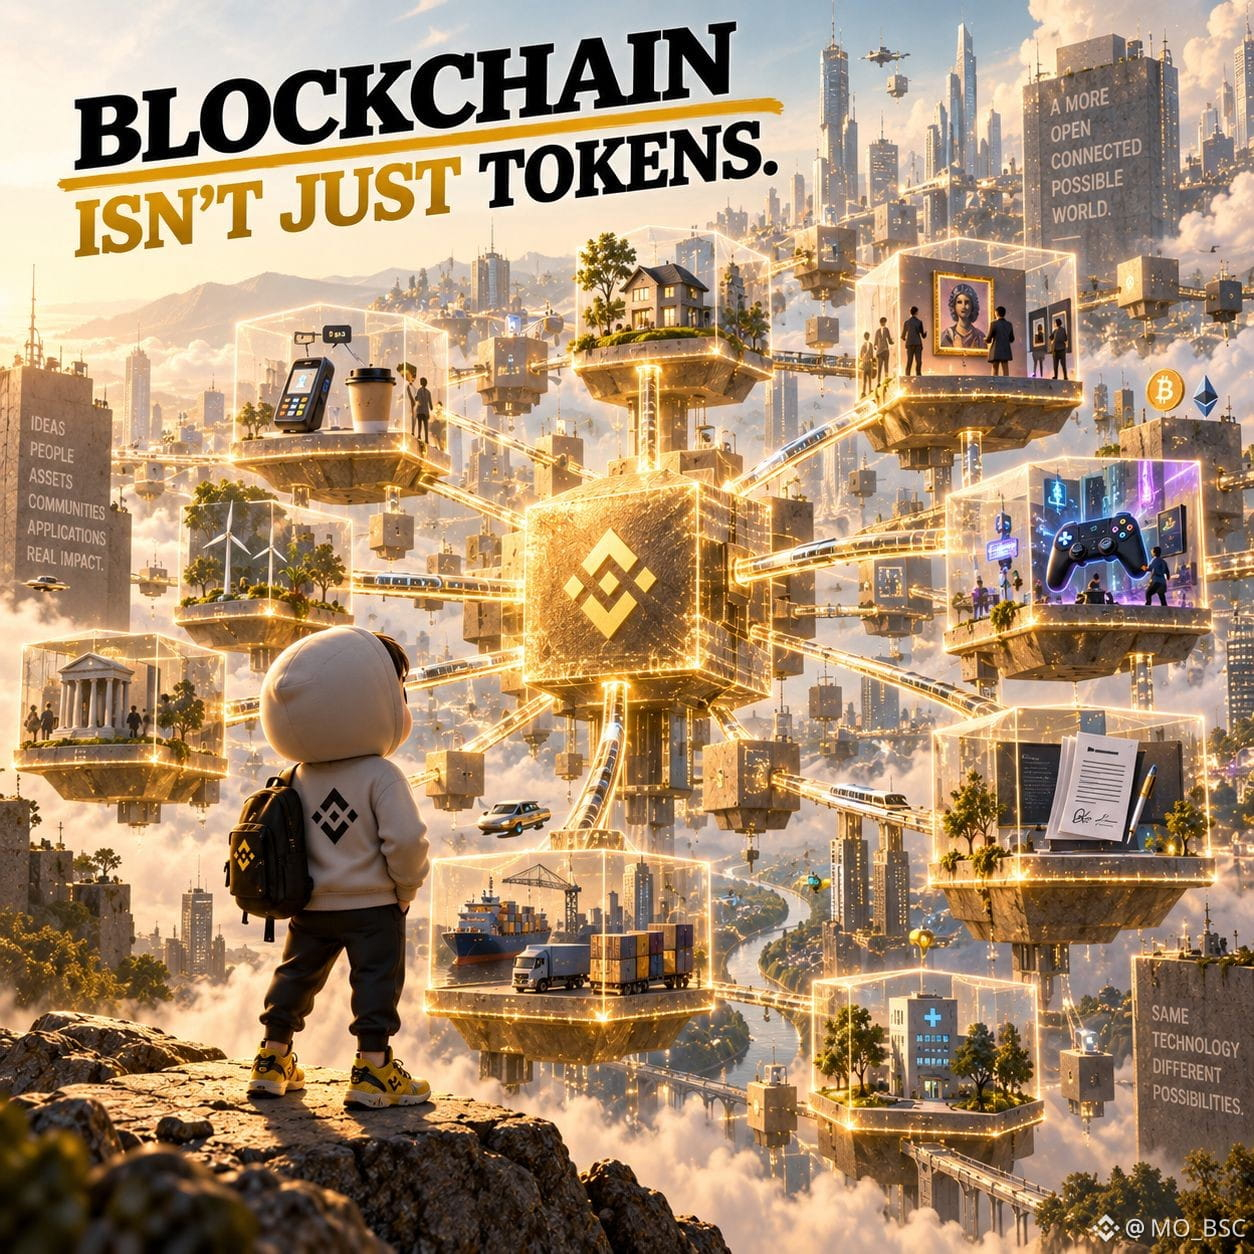
Im Kern ist eine Blockchain ein verteiltes System zum Erfassen von Transaktionen und anderen Daten, mit dem die Teilnehmer den Zustand des Netzwerks verifizieren können.
Diese einfache Idee kann ganz unterschiedliche Anwendungen unterstützen.
Zahlungen.
Tokenisierung.
Digitale Eigentümerschaft.
Abwicklung.
Dezentrale Anwendungen.
Und mehr.
Darum ist es sinnvoll, zu trennen:
„Krypto-Assets“
von
„Blockchain-Infrastruktur“
Das eine bezieht sich darauf, was im Netzwerk existieren kann.
Das andere beschreibt die Technologie, die es dem System ermöglicht, zu funktionieren.
Denk an Folgendes:
Das Internet ist nicht nur Websites.
Und Blockchain ist nicht nur Tokens.
Die interessante Frage ist nicht nur:
„Was kannst du kaufen?“
Sondern:
„Wozu kann diese Infrastruktur befähigen?“
Dort wird Web3 viel spannender.
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#Blockchain #Web3 #BinanceAcademy
Sag „Blockchain“...
und viele Menschen denken sofort:
Bitcoin.
Ethereum.
Trading.
Doch die Blockchain-Technologie ist viel größer als das.
Im Kern ist eine Blockchain ein verteiltes System zum Erfassen von Transaktionen und anderen Daten, mit dem die Teilnehmer den Zustand des Netzwerks verifizieren können.
Diese einfache Idee kann ganz unterschiedliche Anwendungen unterstützen.
Zahlungen.
Tokenisierung.
Digitale Eigentümerschaft.
Abwicklung.
Dezentrale Anwendungen.
Und mehr.
Darum ist es sinnvoll, zu trennen:
„Krypto-Assets“
von
„Blockchain-Infrastruktur“
Das eine bezieht sich darauf, was im Netzwerk existieren kann.
Das andere beschreibt die Technologie, die es dem System ermöglicht, zu funktionieren.
Denk an Folgendes:
Das Internet ist nicht nur Websites.
Und Blockchain ist nicht nur Tokens.
Die interessante Frage ist nicht nur:
„Was kannst du kaufen?“
Sondern:
„Wozu kann diese Infrastruktur befähigen?“
Dort wird Web3 viel spannender.
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#Blockchain #Web3 #BinanceAcademy
und viele Menschen denken sofort:
Bitcoin.
Ethereum.
Trading.
Doch die Blockchain-Technologie ist viel größer als das.
Im Kern ist eine Blockchain ein verteiltes System zum Erfassen von Transaktionen und anderen Daten, mit dem die Teilnehmer den Zustand des Netzwerks verifizieren können.
Diese einfache Idee kann ganz unterschiedliche Anwendungen unterstützen.
Zahlungen.
Tokenisierung.
Digitale Eigentümerschaft.
Abwicklung.
Dezentrale Anwendungen.
Und mehr.
Darum ist es sinnvoll, zu trennen:
„Krypto-Assets“
von
„Blockchain-Infrastruktur“
Das eine bezieht sich darauf, was im Netzwerk existieren kann.
Das andere beschreibt die Technologie, die es dem System ermöglicht, zu funktionieren.
Denk an Folgendes:
Das Internet ist nicht nur Websites.
Und Blockchain ist nicht nur Tokens.
Die interessante Frage ist nicht nur:
„Was kannst du kaufen?“
Sondern:
„Wozu kann diese Infrastruktur befähigen?“
Dort wird Web3 viel spannender.
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#Blockchain #Web3 #BinanceAcademy
3
158
·
--
Eine Krypto-Wallet wirkt ganz einfach.
Öffne sie.
Sieh dir den Kontostand an.
Sende etwas.
Empfange etwas.
Doch unter dieser einfachen Oberfläche steckt ein völlig anderes Konzept.
Eine Krypto-Wallet „speichert“ nicht nur Coins, so wie eine physische Geldbörse Bargeld speichert.
Sie verwaltet den Zugriff auf deine Assets über kryptografische Schlüssel.
Dieser Unterschied ist wichtig.
Deine Wallet-Adresse kann geteilt werden.
Dein privater Schlüssel sollte es nicht.
Und deine Wiederherstellungsphrase?
Behandle sie wie den Master Key für das Konto.
Das ist eine der größten Denkverschiebungen beim Einstieg in Krypto:
Du nutzt nicht nur eine App.
Du interagierst mit einem System, in dem Kontrolle und Verantwortung viel näher beim Nutzer liegen können.
Das kann mächtig sein.
Es kann aber auch bedeuten, dass ein einfacher Sicherheitsfehler ernsthafte Folgen haben kann.
Bevor du also alles erkundest, was Krypto bietet...
Lerne zuerst die Grundlagen der Wallet-Sicherheit.
Teile niemals deine Seed-Phrase.
Achte auf Links und Berechtigungen.
Überprüfe Adressen, bevor du sendest.
Dein erstes Security-Tool ist nicht die Hardware-Wallet.
Es ist zu verstehen, was du tatsächlich kontrollierst.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Binance #Crypto #Web3 #Wallets #BinanceAcademy
Eine Krypto-Wallet wirkt ganz einfach.
Öffne sie.
Sieh dir den Kontostand an.
Sende etwas.
Empfange etwas.
Doch unter dieser einfachen Oberfläche steckt ein völlig anderes Konzept.
Eine Krypto-Wallet „speichert“ nicht nur Coins, so wie eine physische Geldbörse Bargeld speichert.
Sie verwaltet den Zugriff auf deine Assets über kryptografische Schlüssel.
Dieser Unterschied ist wichtig.
Deine Wallet-Adresse kann geteilt werden.
Dein privater Schlüssel sollte es nicht.
Und deine Wiederherstellungsphrase?
Behandle sie wie den Master Key für das Konto.
Das ist eine der größten Denkverschiebungen beim Einstieg in Krypto:
Du nutzt nicht nur eine App.
Du interagierst mit einem System, in dem Kontrolle und Verantwortung viel näher beim Nutzer liegen können.
Das kann mächtig sein.
Es kann aber auch bedeuten, dass ein einfacher Sicherheitsfehler ernsthafte Folgen haben kann.
Bevor du also alles erkundest, was Krypto bietet...
Lerne zuerst die Grundlagen der Wallet-Sicherheit.
Teile niemals deine Seed-Phrase.
Achte auf Links und Berechtigungen.
Überprüfe Adressen, bevor du sendest.
Dein erstes Security-Tool ist nicht die Hardware-Wallet.
Es ist zu verstehen, was du tatsächlich kontrollierst.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Binance #Crypto #Web3 #Wallets #BinanceAcademy
Öffne sie.
Sieh dir den Kontostand an.
Sende etwas.
Empfange etwas.
Doch unter dieser einfachen Oberfläche steckt ein völlig anderes Konzept.
Eine Krypto-Wallet „speichert“ nicht nur Coins, so wie eine physische Geldbörse Bargeld speichert.
Sie verwaltet den Zugriff auf deine Assets über kryptografische Schlüssel.
Dieser Unterschied ist wichtig.
Deine Wallet-Adresse kann geteilt werden.
Dein privater Schlüssel sollte es nicht.
Und deine Wiederherstellungsphrase?
Behandle sie wie den Master Key für das Konto.
Das ist eine der größten Denkverschiebungen beim Einstieg in Krypto:
Du nutzt nicht nur eine App.
Du interagierst mit einem System, in dem Kontrolle und Verantwortung viel näher beim Nutzer liegen können.
Das kann mächtig sein.
Es kann aber auch bedeuten, dass ein einfacher Sicherheitsfehler ernsthafte Folgen haben kann.
Bevor du also alles erkundest, was Krypto bietet...
Lerne zuerst die Grundlagen der Wallet-Sicherheit.
Teile niemals deine Seed-Phrase.
Achte auf Links und Berechtigungen.
Überprüfe Adressen, bevor du sendest.
Dein erstes Security-Tool ist nicht die Hardware-Wallet.
Es ist zu verstehen, was du tatsächlich kontrollierst.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Binance #Crypto #Web3 #Wallets #BinanceAcademy

5
209
·
--
„Gen Z handelt einfach alles weg.“
Das klingt plausibel.
Aber Daten können eine andere Geschichte erzählen.
Eine aktuelle Binance-Studie zu Gen-Z-Nutzern in Krypto- und traditionellen Finanzprodukten zeigt ein interessantes Muster:
Gen Z ist nicht unbedingt die Generation mit dem höchsten Umsatz.
In mehreren Produkten kann ihre Handelsaktivität niedriger sein als die älterer Kohorten.
Das ist interessant, weil das Klischee nahelegt:
Jung = ungeduldig = handelt ständig.
Aber das Nutzerverhalten ist komplexer.
Die Häufigkeit des Handelns erzählt nicht die ganze Geschichte.
Man muss auch darauf schauen:
→ Wofür die Leute es nutzen
→ Wie oft sie handeln
→ Ob sie Positionen aufbauen oder reduzieren
→ Welche Produkte sie wählen
→ Wie sich ihr Verhalten im Laufe der Zeit verändert
Das ist die größere Erkenntnis.
Eine Generation kann eine völlig andere Beziehung zur Finanztechnologie haben, ohne sich genau so zu verhalten, wie es das Klischee vorhersagt.
Bevor man also sagt:
„Gen Z macht X.“
Frag:
„Was zeigen die Daten tatsächlich?“
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#BinanceResearch #GenZ #Crypto #TradFi #Binance
„Gen Z handelt einfach alles weg.“
Das klingt plausibel.
Aber Daten können eine andere Geschichte erzählen.
Eine aktuelle Binance-Studie zu Gen-Z-Nutzern in Krypto- und traditionellen Finanzprodukten zeigt ein interessantes Muster:
Gen Z ist nicht unbedingt die Generation mit dem höchsten Umsatz.
In mehreren Produkten kann ihre Handelsaktivität niedriger sein als die älterer Kohorten.
Das ist interessant, weil das Klischee nahelegt:
Jung = ungeduldig = handelt ständig.
Aber das Nutzerverhalten ist komplexer.
Die Häufigkeit des Handelns erzählt nicht die ganze Geschichte.
Man muss auch darauf schauen:
→ Wofür die Leute es nutzen
→ Wie oft sie handeln
→ Ob sie Positionen aufbauen oder reduzieren
→ Welche Produkte sie wählen
→ Wie sich ihr Verhalten im Laufe der Zeit verändert
Das ist die größere Erkenntnis.
Eine Generation kann eine völlig andere Beziehung zur Finanztechnologie haben, ohne sich genau so zu verhalten, wie es das Klischee vorhersagt.
Bevor man also sagt:
„Gen Z macht X.“
Frag:
„Was zeigen die Daten tatsächlich?“
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#BinanceResearch #GenZ #Crypto #TradFi #Binance
Das klingt plausibel.
Aber Daten können eine andere Geschichte erzählen.
Eine aktuelle Binance-Studie zu Gen-Z-Nutzern in Krypto- und traditionellen Finanzprodukten zeigt ein interessantes Muster:
Gen Z ist nicht unbedingt die Generation mit dem höchsten Umsatz.
In mehreren Produkten kann ihre Handelsaktivität niedriger sein als die älterer Kohorten.
Das ist interessant, weil das Klischee nahelegt:
Jung = ungeduldig = handelt ständig.
Aber das Nutzerverhalten ist komplexer.
Die Häufigkeit des Handelns erzählt nicht die ganze Geschichte.
Man muss auch darauf schauen:
→ Wofür die Leute es nutzen
→ Wie oft sie handeln
→ Ob sie Positionen aufbauen oder reduzieren
→ Welche Produkte sie wählen
→ Wie sich ihr Verhalten im Laufe der Zeit verändert
Das ist die größere Erkenntnis.
Eine Generation kann eine völlig andere Beziehung zur Finanztechnologie haben, ohne sich genau so zu verhalten, wie es das Klischee vorhersagt.
Bevor man also sagt:
„Gen Z macht X.“
Frag:
„Was zeigen die Daten tatsächlich?“
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#BinanceResearch #GenZ #Crypto #TradFi #Binance

3
33
·
--
Der Preis bewegt sich.
Alle reden darüber.
Deine Zeitleiste ist voll mit Screenshots.
Jemand postet:
„Ich hätte gestern kaufen sollen.“
Und plötzlich...
Warten fühlt sich an wie etwas zu verpassen.
Das ist FOMO.
Das Interessante ist, dass FOMO selten mit einer Analyse beginnt.
Es beginnt mit Emotionen.
Du siehst Bewegung →
du stellst dir vor, was du hättest verdienen können →
du fühlst dich zu spät →
du willst sofort handeln.
Aber ein steigender Preis macht ein Asset nicht automatisch weniger riskant.
Und eine verpasste Bewegung bedeutet nicht, dass du der nächsten hinterherjagen musst.
Eine sinnvolle Gewohnheit ist, zwei Fragen zu trennen:
„Ist das interessant?“
von
„Muss ich jetzt sofort handeln?“
Das sind nicht dieselben Fragen.
Märkte werden immer eine weitere Schlagzeile hervorbringen.
Noch eine Kerze.
Noch eine Gelegenheit, sich zu spät zu fühlen.
Gute Entscheidungsfindung beginnt, wenn die Dringlichkeit aufhört, die Entscheidung für dich zu treffen.
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#Crypto #Bitcoin #DYOR
$BTC
{spot}(BTCUSDT)
Der Preis bewegt sich.
Alle reden darüber.
Deine Zeitleiste ist voll mit Screenshots.
Jemand postet:
„Ich hätte gestern kaufen sollen.“
Und plötzlich...
Warten fühlt sich an wie etwas zu verpassen.
Das ist FOMO.
Das Interessante ist, dass FOMO selten mit einer Analyse beginnt.
Es beginnt mit Emotionen.
Du siehst Bewegung →
du stellst dir vor, was du hättest verdienen können →
du fühlst dich zu spät →
du willst sofort handeln.
Aber ein steigender Preis macht ein Asset nicht automatisch weniger riskant.
Und eine verpasste Bewegung bedeutet nicht, dass du der nächsten hinterherjagen musst.
Eine sinnvolle Gewohnheit ist, zwei Fragen zu trennen:
„Ist das interessant?“
von
„Muss ich jetzt sofort handeln?“
Das sind nicht dieselben Fragen.
Märkte werden immer eine weitere Schlagzeile hervorbringen.
Noch eine Kerze.
Noch eine Gelegenheit, sich zu spät zu fühlen.
Gute Entscheidungsfindung beginnt, wenn die Dringlichkeit aufhört, die Entscheidung für dich zu treffen.
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#Crypto #Bitcoin #DYOR
$BTC
Alle reden darüber.
Deine Zeitleiste ist voll mit Screenshots.
Jemand postet:
„Ich hätte gestern kaufen sollen.“
Und plötzlich...
Warten fühlt sich an wie etwas zu verpassen.
Das ist FOMO.
Das Interessante ist, dass FOMO selten mit einer Analyse beginnt.
Es beginnt mit Emotionen.
Du siehst Bewegung →
du stellst dir vor, was du hättest verdienen können →
du fühlst dich zu spät →
du willst sofort handeln.
Aber ein steigender Preis macht ein Asset nicht automatisch weniger riskant.
Und eine verpasste Bewegung bedeutet nicht, dass du der nächsten hinterherjagen musst.
Eine sinnvolle Gewohnheit ist, zwei Fragen zu trennen:
„Ist das interessant?“
von
„Muss ich jetzt sofort handeln?“
Das sind nicht dieselben Fragen.
Märkte werden immer eine weitere Schlagzeile hervorbringen.
Noch eine Kerze.
Noch eine Gelegenheit, sich zu spät zu fühlen.
Gute Entscheidungsfindung beginnt, wenn die Dringlichkeit aufhört, die Entscheidung für dich zu treffen.
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#Crypto #Bitcoin #DYOR
$BTC

2
90
·
--
Dein erster Bitcoin-Kauf ist ganz einfach.
Verstehen, was du da kaufst?
Das ist der eigentliche erste Schritt.
Bevor du über den Preis nachdenkst, stell dir eine einfachere Frage:
Was ist Bitcoin?
Bitcoin ist ein dezentrales digitales Asset, das Peer-to-Peer-Überweisungen ermöglicht, ohne sich auf eine einzelne zentrale Instanz zu verlassen.
Sein Angebot ist auf 21 Millionen BTC begrenzt.
Und ein Bitcoin muss auch nicht als ein ganzer Bitcoin gekauft werden.
Die kleinste Einheit heißt Satoshi:
1 BTC = 100.000.000 Satoshis.
Das bedeutet, dass das Gespräch nicht so lauten muss:
„Kann ich mir einen Bitcoin leisten?“
Die bessere Frage ist:
„Verstehe ich das Asset, das ich in Betracht ziehe zu kaufen?“
Der Preis kommt und geht.
Das Verständnis bleibt nützlich.
Lerne die Technologie.
Verstehe die Volatilität.
Kenne die Risiken.
Dann entscheide, was für dich sinnvoll ist.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Bitcoin #BTC #Binance #BinanceAcademy
Dein erster Bitcoin-Kauf ist ganz einfach.
Verstehen, was du da kaufst?
Das ist der eigentliche erste Schritt.
Bevor du über den Preis nachdenkst, stell dir eine einfachere Frage:
Was ist Bitcoin?
Bitcoin ist ein dezentrales digitales Asset, das Peer-to-Peer-Überweisungen ermöglicht, ohne sich auf eine einzelne zentrale Instanz zu verlassen.
Sein Angebot ist auf 21 Millionen BTC begrenzt.
Und ein Bitcoin muss auch nicht als ein ganzer Bitcoin gekauft werden.
Die kleinste Einheit heißt Satoshi:
1 BTC = 100.000.000 Satoshis.
Das bedeutet, dass das Gespräch nicht so lauten muss:
„Kann ich mir einen Bitcoin leisten?“
Die bessere Frage ist:
„Verstehe ich das Asset, das ich in Betracht ziehe zu kaufen?“
Der Preis kommt und geht.
Das Verständnis bleibt nützlich.
Lerne die Technologie.
Verstehe die Volatilität.
Kenne die Risiken.
Dann entscheide, was für dich sinnvoll ist.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Bitcoin #BTC #Binance #BinanceAcademy
Verstehen, was du da kaufst?
Das ist der eigentliche erste Schritt.
Bevor du über den Preis nachdenkst, stell dir eine einfachere Frage:
Was ist Bitcoin?
Bitcoin ist ein dezentrales digitales Asset, das Peer-to-Peer-Überweisungen ermöglicht, ohne sich auf eine einzelne zentrale Instanz zu verlassen.
Sein Angebot ist auf 21 Millionen BTC begrenzt.
Und ein Bitcoin muss auch nicht als ein ganzer Bitcoin gekauft werden.
Die kleinste Einheit heißt Satoshi:
1 BTC = 100.000.000 Satoshis.
Das bedeutet, dass das Gespräch nicht so lauten muss:
„Kann ich mir einen Bitcoin leisten?“
Die bessere Frage ist:
„Verstehe ich das Asset, das ich in Betracht ziehe zu kaufen?“
Der Preis kommt und geht.
Das Verständnis bleibt nützlich.
Lerne die Technologie.
Verstehe die Volatilität.
Kenne die Risiken.
Dann entscheide, was für dich sinnvoll ist.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Bitcoin #BTC #Binance #BinanceAcademy

2
57
·
--
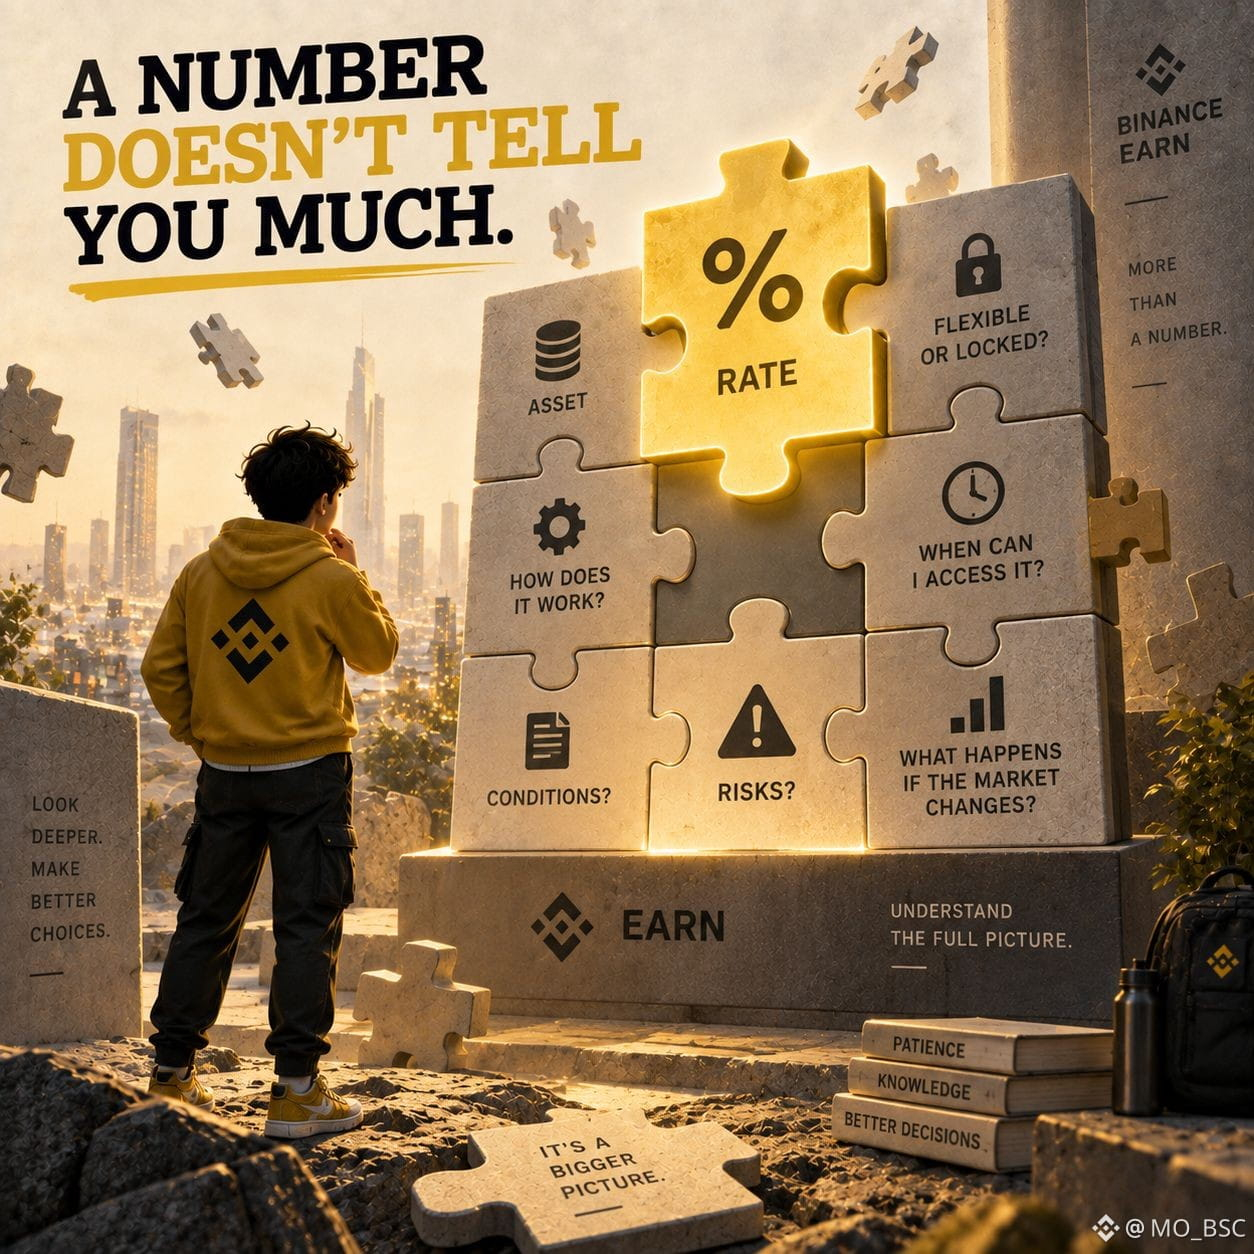
Eine Zahl kann attraktiv wirken.
Aber eine Zahl ohne Kontext sagt dir nicht viel.
Das gilt besonders, wenn du dir ein Earn-Produkt ansiehst.
Die erste Frage sollte nicht immer sein:
„Wie hoch ist der Zinssatz?“
Es gibt bessere Fragen:
Welchen Vermögenswert verwende ich?
Wie funktioniert das Produkt?
Ist der Vermögenswert flexibel oder gesperrt?
Wann kann ich darauf zugreifen?
Gibt es Bedingungen?
Welche Risiken gelten?
Was passiert, wenn sich der Markt ändert?
Verschiedene Earn-Produkte können unterschiedliche Strukturen und Konditionen haben.
Darum kann der Vergleich von Produkten anhand nur einer Zahl irreführend sein.
Denk so darüber nach:
Der Zinssatz ist nur ein Teil des Puzzles.
Produktstruktur + Zugriff + Konditionen + Risiko = das Gesamtbild.
Das Verständnis dieser Details ist nützlicher, als der höchsten Zahl hinterherzujagen, die du siehst.
Lies immer die Produktkonditionen und die offiziellen Informationen, bevor du eine Entscheidung triffst.
DYOR.
Nur zu Bildungszwecken – keine Finanzberatung.
#BinanceEarn #BinanceAcademy
Eine Zahl kann attraktiv wirken.
Aber eine Zahl ohne Kontext sagt dir nicht viel.
Das gilt besonders, wenn du dir ein Earn-Produkt ansiehst.
Die erste Frage sollte nicht immer sein:
„Wie hoch ist der Zinssatz?“
Es gibt bessere Fragen:
Welchen Vermögenswert verwende ich?
Wie funktioniert das Produkt?
Ist der Vermögenswert flexibel oder gesperrt?
Wann kann ich darauf zugreifen?
Gibt es Bedingungen?
Welche Risiken gelten?
Was passiert, wenn sich der Markt ändert?
Verschiedene Earn-Produkte können unterschiedliche Strukturen und Konditionen haben.
Darum kann der Vergleich von Produkten anhand nur einer Zahl irreführend sein.
Denk so darüber nach:
Der Zinssatz ist nur ein Teil des Puzzles.
Produktstruktur + Zugriff + Konditionen + Risiko = das Gesamtbild.
Das Verständnis dieser Details ist nützlicher, als der höchsten Zahl hinterherzujagen, die du siehst.
Lies immer die Produktkonditionen und die offiziellen Informationen, bevor du eine Entscheidung triffst.
DYOR.
Nur zu Bildungszwecken – keine Finanzberatung.
#BinanceEarn #BinanceAcademy
Aber eine Zahl ohne Kontext sagt dir nicht viel.
Das gilt besonders, wenn du dir ein Earn-Produkt ansiehst.
Die erste Frage sollte nicht immer sein:
„Wie hoch ist der Zinssatz?“
Es gibt bessere Fragen:
Welchen Vermögenswert verwende ich?
Wie funktioniert das Produkt?
Ist der Vermögenswert flexibel oder gesperrt?
Wann kann ich darauf zugreifen?
Gibt es Bedingungen?
Welche Risiken gelten?
Was passiert, wenn sich der Markt ändert?
Verschiedene Earn-Produkte können unterschiedliche Strukturen und Konditionen haben.
Darum kann der Vergleich von Produkten anhand nur einer Zahl irreführend sein.
Denk so darüber nach:
Der Zinssatz ist nur ein Teil des Puzzles.
Produktstruktur + Zugriff + Konditionen + Risiko = das Gesamtbild.
Das Verständnis dieser Details ist nützlicher, als der höchsten Zahl hinterherzujagen, die du siehst.
Lies immer die Produktkonditionen und die offiziellen Informationen, bevor du eine Entscheidung triffst.
DYOR.
Nur zu Bildungszwecken – keine Finanzberatung.
#BinanceEarn #BinanceAcademy
3
46
·
--
Warum gibt es Stablecoins überhaupt?
Weil Krypto ein Problem hat:
Die meisten digitalen Assets können sich in ihrem Preis sehr schnell bewegen.
Das macht sie für einige Zwecke nützlich...
aber weniger praktisch, wenn das Ziel einfach darin besteht, eine digitale Wertdarstellung zu bewegen oder zu halten – ohne das gleiche Maß an Preisbewegungen.
Hier kommen Stablecoins ins Spiel.
Sie sind so konzipiert, dass ihr Wert im Verhältnis zu einem Referenz-Asset stabil bleibt, üblicherweise zu einer Fiat-Währung wie dem US-Dollar.
Dadurch entsteht etwas Spannendes:
Man kann ein blockchain-basiertes Asset haben, das für Stabilität ausgelegt ist.
Das macht Stablecoins in verschiedenen Bereichen des Ökosystems nützlich:
→ Handel
→ Überweisungen
→ Zahlungen
→ Abwicklung
→ Liquidität zwischen Plattformen bewegen
Aber es gibt eine wichtige Unterscheidung:
„Stabil“ bedeutet nicht „risikofrei“.
Die Mechanismen, Reserven, der Emittent, die Sicherheiten und die Rücknahme-/Einlösungstruktur sind allesamt entscheidend.
Die richtige Frage ist also nicht:
„Ist es stabil?“
Sondern:
„Wie ist diese Stabilität tatsächlich so konzipiert, dass sie funktioniert?“
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#Binance #Stablecoins #Crypto #BinanceAcademy
Warum gibt es Stablecoins überhaupt?
Weil Krypto ein Problem hat:
Die meisten digitalen Assets können sich in ihrem Preis sehr schnell bewegen.
Das macht sie für einige Zwecke nützlich...
aber weniger praktisch, wenn das Ziel einfach darin besteht, eine digitale Wertdarstellung zu bewegen oder zu halten – ohne das gleiche Maß an Preisbewegungen.
Hier kommen Stablecoins ins Spiel.
Sie sind so konzipiert, dass ihr Wert im Verhältnis zu einem Referenz-Asset stabil bleibt, üblicherweise zu einer Fiat-Währung wie dem US-Dollar.
Dadurch entsteht etwas Spannendes:
Man kann ein blockchain-basiertes Asset haben, das für Stabilität ausgelegt ist.
Das macht Stablecoins in verschiedenen Bereichen des Ökosystems nützlich:
→ Handel
→ Überweisungen
→ Zahlungen
→ Abwicklung
→ Liquidität zwischen Plattformen bewegen
Aber es gibt eine wichtige Unterscheidung:
„Stabil“ bedeutet nicht „risikofrei“.
Die Mechanismen, Reserven, der Emittent, die Sicherheiten und die Rücknahme-/Einlösungstruktur sind allesamt entscheidend.
Die richtige Frage ist also nicht:
„Ist es stabil?“
Sondern:
„Wie ist diese Stabilität tatsächlich so konzipiert, dass sie funktioniert?“
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#Binance #Stablecoins #Crypto #BinanceAcademy
Weil Krypto ein Problem hat:
Die meisten digitalen Assets können sich in ihrem Preis sehr schnell bewegen.
Das macht sie für einige Zwecke nützlich...
aber weniger praktisch, wenn das Ziel einfach darin besteht, eine digitale Wertdarstellung zu bewegen oder zu halten – ohne das gleiche Maß an Preisbewegungen.
Hier kommen Stablecoins ins Spiel.
Sie sind so konzipiert, dass ihr Wert im Verhältnis zu einem Referenz-Asset stabil bleibt, üblicherweise zu einer Fiat-Währung wie dem US-Dollar.
Dadurch entsteht etwas Spannendes:
Man kann ein blockchain-basiertes Asset haben, das für Stabilität ausgelegt ist.
Das macht Stablecoins in verschiedenen Bereichen des Ökosystems nützlich:
→ Handel
→ Überweisungen
→ Zahlungen
→ Abwicklung
→ Liquidität zwischen Plattformen bewegen
Aber es gibt eine wichtige Unterscheidung:
„Stabil“ bedeutet nicht „risikofrei“.
Die Mechanismen, Reserven, der Emittent, die Sicherheiten und die Rücknahme-/Einlösungstruktur sind allesamt entscheidend.
Die richtige Frage ist also nicht:
„Ist es stabil?“
Sondern:
„Wie ist diese Stabilität tatsächlich so konzipiert, dass sie funktioniert?“
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#Binance #Stablecoins #Crypto #BinanceAcademy

2
12
·
--
Eine Aktie und eine bStock können sich auf dasselbe Unternehmen beziehen...
aber die Struktur kann sehr unterschiedlich sein.
Traditionelle Aktien werden über traditionelle Finanzmarkt-Infrastruktur ausgegeben und gehandelt.
Binance bStocks sind tokenisierte Wertpapiere, die dafür entwickelt wurden, berechtigten Nutzern über Binance eine Exposition gegenüber ausgewählten Aktien zu ermöglichen.
Der Unterschied liegt in der Infrastruktur.
Eine bStock wird mithilfe blockchain-basierter Technologie dargestellt, statt einfach als eine herkömmlich an einer Börse gelistete Aktie zu existieren.
Das kann ein anderes Handelserlebnis ermöglichen, einschließlich 24/7-Handel auf Binance Spot, sofern unterstützt.
Aber ein wichtiger Punkt wird dabei übersehen:
Eine bStock ist nicht einfach dasselbe wie der direkte Besitz der zugrunde liegenden Aktie.
Die Rechte, die Struktur, die Verwahrungsvereinbarung und die Produktbedingungen sind entscheidend.
Und die Verfügbarkeit ist nicht überall gegeben.
Binance bStocks sind nur für berechtigte Nutzer in unterstützten Regionen verfügbar.
Stopp also nicht bei:
„Es ist im Grunde dieselbe Aktie.“
Lerne, wie das Produkt tatsächlich strukturiert ist.
DYOR.
Nur zu Bildungszwecken
keine finanzielle Beratung
#Binance #bStocks #TradFi #BinanceAcademy #Crypto
Eine Aktie und eine bStock können sich auf dasselbe Unternehmen beziehen...
aber die Struktur kann sehr unterschiedlich sein.
Traditionelle Aktien werden über traditionelle Finanzmarkt-Infrastruktur ausgegeben und gehandelt.
Binance bStocks sind tokenisierte Wertpapiere, die dafür entwickelt wurden, berechtigten Nutzern über Binance eine Exposition gegenüber ausgewählten Aktien zu ermöglichen.
Der Unterschied liegt in der Infrastruktur.
Eine bStock wird mithilfe blockchain-basierter Technologie dargestellt, statt einfach als eine herkömmlich an einer Börse gelistete Aktie zu existieren.
Das kann ein anderes Handelserlebnis ermöglichen, einschließlich 24/7-Handel auf Binance Spot, sofern unterstützt.
Aber ein wichtiger Punkt wird dabei übersehen:
Eine bStock ist nicht einfach dasselbe wie der direkte Besitz der zugrunde liegenden Aktie.
Die Rechte, die Struktur, die Verwahrungsvereinbarung und die Produktbedingungen sind entscheidend.
Und die Verfügbarkeit ist nicht überall gegeben.
Binance bStocks sind nur für berechtigte Nutzer in unterstützten Regionen verfügbar.
Stopp also nicht bei:
„Es ist im Grunde dieselbe Aktie.“
Lerne, wie das Produkt tatsächlich strukturiert ist.
DYOR.
Nur zu Bildungszwecken
keine finanzielle Beratung
#Binance #bStocks #TradFi #BinanceAcademy #Crypto
aber die Struktur kann sehr unterschiedlich sein.
Traditionelle Aktien werden über traditionelle Finanzmarkt-Infrastruktur ausgegeben und gehandelt.
Binance bStocks sind tokenisierte Wertpapiere, die dafür entwickelt wurden, berechtigten Nutzern über Binance eine Exposition gegenüber ausgewählten Aktien zu ermöglichen.
Der Unterschied liegt in der Infrastruktur.
Eine bStock wird mithilfe blockchain-basierter Technologie dargestellt, statt einfach als eine herkömmlich an einer Börse gelistete Aktie zu existieren.
Das kann ein anderes Handelserlebnis ermöglichen, einschließlich 24/7-Handel auf Binance Spot, sofern unterstützt.
Aber ein wichtiger Punkt wird dabei übersehen:
Eine bStock ist nicht einfach dasselbe wie der direkte Besitz der zugrunde liegenden Aktie.
Die Rechte, die Struktur, die Verwahrungsvereinbarung und die Produktbedingungen sind entscheidend.
Und die Verfügbarkeit ist nicht überall gegeben.
Binance bStocks sind nur für berechtigte Nutzer in unterstützten Regionen verfügbar.
Stopp also nicht bei:
„Es ist im Grunde dieselbe Aktie.“
Lerne, wie das Produkt tatsächlich strukturiert ist.
DYOR.
Nur zu Bildungszwecken
keine finanzielle Beratung
#Binance #bStocks #TradFi #BinanceAcademy #Crypto

3
119
·
--
Eine Bank hat Öffnungszeiten.
Eine Börse hat einen Handelskalender.
Krypto?
Das Netzwerk überprüft nicht die Uhr.
Kryptomärkte laufen 24/7, weil Märkte für digitale Vermögenswerte nicht an einen einzigen traditionellen Börsenfahrplan gebunden sind.
Das verändert die Nutzererfahrung auf der ganzen Welt.
Es gibt keinen Standard:
„Der Markt öffnet um 9:30 Uhr.“
Es gibt keinen universellen:
„Der Markt ist am Wochenende geschlossen.“
Nachrichten können jederzeit eintreffen.
Preisbewegungen können passieren, während du schläfst.
Und hier werden KI-Agenten zu einem interessanten Teil des Gesprächs.
Wenn die Finanzinfrastruktur immer verfügbar ist...
muss ein intelligentes System nicht zwangsläufig auch auf einen 9-bis-5-Zeitplan angewiesen sein.
Das heißt nicht, dass du den ganzen Tag handeln solltest.
Es bedeutet, dass die Infrastruktur selbst kontinuierlich verfügbar ist.
Immer-aktive Märkte erfordern ein besseres Verständnis, nicht ständige Aufmerksamkeit.
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#AIAgents #BinanceAcademy
Eine Bank hat Öffnungszeiten.
Eine Börse hat einen Handelskalender.
Krypto?
Das Netzwerk überprüft nicht die Uhr.
Kryptomärkte laufen 24/7, weil Märkte für digitale Vermögenswerte nicht an einen einzigen traditionellen Börsenfahrplan gebunden sind.
Das verändert die Nutzererfahrung auf der ganzen Welt.
Es gibt keinen Standard:
„Der Markt öffnet um 9:30 Uhr.“
Es gibt keinen universellen:
„Der Markt ist am Wochenende geschlossen.“
Nachrichten können jederzeit eintreffen.
Preisbewegungen können passieren, während du schläfst.
Und hier werden KI-Agenten zu einem interessanten Teil des Gesprächs.
Wenn die Finanzinfrastruktur immer verfügbar ist...
muss ein intelligentes System nicht zwangsläufig auch auf einen 9-bis-5-Zeitplan angewiesen sein.
Das heißt nicht, dass du den ganzen Tag handeln solltest.
Es bedeutet, dass die Infrastruktur selbst kontinuierlich verfügbar ist.
Immer-aktive Märkte erfordern ein besseres Verständnis, nicht ständige Aufmerksamkeit.
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#AIAgents #BinanceAcademy
Eine Börse hat einen Handelskalender.
Krypto?
Das Netzwerk überprüft nicht die Uhr.
Kryptomärkte laufen 24/7, weil Märkte für digitale Vermögenswerte nicht an einen einzigen traditionellen Börsenfahrplan gebunden sind.
Das verändert die Nutzererfahrung auf der ganzen Welt.
Es gibt keinen Standard:
„Der Markt öffnet um 9:30 Uhr.“
Es gibt keinen universellen:
„Der Markt ist am Wochenende geschlossen.“
Nachrichten können jederzeit eintreffen.
Preisbewegungen können passieren, während du schläfst.
Und hier werden KI-Agenten zu einem interessanten Teil des Gesprächs.
Wenn die Finanzinfrastruktur immer verfügbar ist...
muss ein intelligentes System nicht zwangsläufig auch auf einen 9-bis-5-Zeitplan angewiesen sein.
Das heißt nicht, dass du den ganzen Tag handeln solltest.
Es bedeutet, dass die Infrastruktur selbst kontinuierlich verfügbar ist.
Immer-aktive Märkte erfordern ein besseres Verständnis, nicht ständige Aufmerksamkeit.
DYOR.
Nur zu Bildungszwecken
keine Finanzberatung
#AIAgents #BinanceAcademy

3
44
·
--
Seit Jahrzehnten bedeutete die Nutzung von Finanzdienstleistungen meistens, dass man zuerst die Benutzeroberfläche lernen musste.
Finde die richtige App.
Finde den richtigen Markt.
Finde den richtigen Button.
Verstehe den Workflow.
KI-Agenten bringen eine andere Idee:
Was wäre, wenn du stattdessen das Ziel beschreiben würdest?
Anstatt selbst durch mehrere Tools zu navigieren, könnte ein Agent möglicherweise Informationen und Aktionen über verbundene Services hinweg koordinieren.
Das ist ein großer Wandel in der Art, wie Menschen über Software nachdenken.
Die Benutzeroberfläche wandert von:
„Wo klicke ich?“
zu:
„Was versuche ich zu erreichen?“
Binance Agent OS ist Teil dieses größeren Wandels hin zu agentenbasierten Interaktionen mit Finanz- und Web3-Tools.
Doch Automatisierung nimmt keine Verantwortung weg.
Der Nutzer muss weiterhin verstehen, was der Agent tut, welche Berechtigungen er hat und welche Risiken damit verbunden sind.
Die Zukunft von Finanzschnittstellen könnte nicht mehr aus zusätzlichen Buttons bestehen.
Vielleicht gibt es weniger Buttons — dafür intelligentere Workflows.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#AgentOS #AIAgents #Crypto
Seit Jahrzehnten bedeutete die Nutzung von Finanzdienstleistungen meistens, dass man zuerst die Benutzeroberfläche lernen musste.
Finde die richtige App.
Finde den richtigen Markt.
Finde den richtigen Button.
Verstehe den Workflow.
KI-Agenten bringen eine andere Idee:
Was wäre, wenn du stattdessen das Ziel beschreiben würdest?
Anstatt selbst durch mehrere Tools zu navigieren, könnte ein Agent möglicherweise Informationen und Aktionen über verbundene Services hinweg koordinieren.
Das ist ein großer Wandel in der Art, wie Menschen über Software nachdenken.
Die Benutzeroberfläche wandert von:
„Wo klicke ich?“
zu:
„Was versuche ich zu erreichen?“
Binance Agent OS ist Teil dieses größeren Wandels hin zu agentenbasierten Interaktionen mit Finanz- und Web3-Tools.
Doch Automatisierung nimmt keine Verantwortung weg.
Der Nutzer muss weiterhin verstehen, was der Agent tut, welche Berechtigungen er hat und welche Risiken damit verbunden sind.
Die Zukunft von Finanzschnittstellen könnte nicht mehr aus zusätzlichen Buttons bestehen.
Vielleicht gibt es weniger Buttons — dafür intelligentere Workflows.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#AgentOS #AIAgents #Crypto
Finde die richtige App.
Finde den richtigen Markt.
Finde den richtigen Button.
Verstehe den Workflow.
KI-Agenten bringen eine andere Idee:
Was wäre, wenn du stattdessen das Ziel beschreiben würdest?
Anstatt selbst durch mehrere Tools zu navigieren, könnte ein Agent möglicherweise Informationen und Aktionen über verbundene Services hinweg koordinieren.
Das ist ein großer Wandel in der Art, wie Menschen über Software nachdenken.
Die Benutzeroberfläche wandert von:
„Wo klicke ich?“
zu:
„Was versuche ich zu erreichen?“
Binance Agent OS ist Teil dieses größeren Wandels hin zu agentenbasierten Interaktionen mit Finanz- und Web3-Tools.
Doch Automatisierung nimmt keine Verantwortung weg.
Der Nutzer muss weiterhin verstehen, was der Agent tut, welche Berechtigungen er hat und welche Risiken damit verbunden sind.
Die Zukunft von Finanzschnittstellen könnte nicht mehr aus zusätzlichen Buttons bestehen.
Vielleicht gibt es weniger Buttons — dafür intelligentere Workflows.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#AgentOS #AIAgents #Crypto

2
115
·
--
Was ändert sich, wenn KI bei „hier ist die Antwort“ nicht mehr aufhört…
und stattdessen daran arbeitet, „hier ist die Aufgabe“ zu erreichen?
Eine Menge.
Stell dir vor, du fragst nach Marktinformationen.
Ein Chatbot kann dir die Informationen geben.
Ein KI-Agent kann potenziell mehrere Schritte kombinieren:
Die relevanten Daten finden.
Sie analysieren.
Verbundene Tools nutzen.
Dann eine autorisierte Aktion ausführen.
Das macht die Interaktion weniger wie das Durchsuchen mehrerer Oberflächen…
und mehr wie das Zuweisen eines Ziels an ein System.
Das ist einer der Gründe, warum KI-Agenten im Krypto-Bereich immer interessanter werden.
Blockhainbasierte Systeme setzen bereits stark auf Software, APIs, Wallets und programmierbare Infrastruktur.
Die Herausforderung besteht nicht mehr nur darin, KI intelligenter zu machen.
Sondern darin, sicherzustellen, dass Agenten mit den richtigen:
Tools.
Berechtigungen.
Einschränkungen.
Transparenz.
arbeiten.
Denn eine KI, die handeln kann, braucht mehr als nur Intelligenz.
Sie braucht Grenzen.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Binance #Aİ #AgentOS
Was ändert sich, wenn KI bei „hier ist die Antwort“ nicht mehr aufhört…
und stattdessen daran arbeitet, „hier ist die Aufgabe“ zu erreichen?
Eine Menge.
Stell dir vor, du fragst nach Marktinformationen.
Ein Chatbot kann dir die Informationen geben.
Ein KI-Agent kann potenziell mehrere Schritte kombinieren:
Die relevanten Daten finden.
Sie analysieren.
Verbundene Tools nutzen.
Dann eine autorisierte Aktion ausführen.
Das macht die Interaktion weniger wie das Durchsuchen mehrerer Oberflächen…
und mehr wie das Zuweisen eines Ziels an ein System.
Das ist einer der Gründe, warum KI-Agenten im Krypto-Bereich immer interessanter werden.
Blockhainbasierte Systeme setzen bereits stark auf Software, APIs, Wallets und programmierbare Infrastruktur.
Die Herausforderung besteht nicht mehr nur darin, KI intelligenter zu machen.
Sondern darin, sicherzustellen, dass Agenten mit den richtigen:
Tools.
Berechtigungen.
Einschränkungen.
Transparenz.
arbeiten.
Denn eine KI, die handeln kann, braucht mehr als nur Intelligenz.
Sie braucht Grenzen.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Binance #Aİ #AgentOS
und stattdessen daran arbeitet, „hier ist die Aufgabe“ zu erreichen?
Eine Menge.
Stell dir vor, du fragst nach Marktinformationen.
Ein Chatbot kann dir die Informationen geben.
Ein KI-Agent kann potenziell mehrere Schritte kombinieren:
Die relevanten Daten finden.
Sie analysieren.
Verbundene Tools nutzen.
Dann eine autorisierte Aktion ausführen.
Das macht die Interaktion weniger wie das Durchsuchen mehrerer Oberflächen…
und mehr wie das Zuweisen eines Ziels an ein System.
Das ist einer der Gründe, warum KI-Agenten im Krypto-Bereich immer interessanter werden.
Blockhainbasierte Systeme setzen bereits stark auf Software, APIs, Wallets und programmierbare Infrastruktur.
Die Herausforderung besteht nicht mehr nur darin, KI intelligenter zu machen.
Sondern darin, sicherzustellen, dass Agenten mit den richtigen:
Tools.
Berechtigungen.
Einschränkungen.
Transparenz.
arbeiten.
Denn eine KI, die handeln kann, braucht mehr als nur Intelligenz.
Sie braucht Grenzen.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Binance #Aİ #AgentOS

3
66
·
--
KI, die dir antwortet, ist nützlich.
KI, die tatsächlich handeln kann, ist etwas anderes.
Das ist die Kernidee hinter KI-Agenten.
Ein herkömmlicher KI-Assistent kann dir vielleicht dabei helfen, Informationen zu finden, etwas zusammenzufassen oder eine Frage zu beantworten.
Ein KI-Agent kann so konzipiert werden, dass er weiter geht:
→ Ein Ziel verstehen
→ Schritte planen
→ Verbundene Tools nutzen
→ Handlungen ausführen
→ Auf die Fertigstellung der Aufgabe hinarbeiten
Diese Unterscheidung wird besonders spannend im Krypto-Bereich: Dort sind Wallets, Marktdaten, Blockchain-Netzwerke und Finanzdienstleistungen bereits digital und programmierbar.
Binance Agent OS erkundet diese Richtung, indem es KI-Agenten mit Binance-Diensten und -Funktionen verbindet.
Die entscheidende Veränderung besteht nicht einfach in:
KI + Krypto.
Sondern in:
KI, die verstehen → verbinden → handeln kann.
Die Technologie entwickelt sich schnell, daher ist es wichtig zu verstehen, was ein Agent tatsächlich tun kann — und welche Berechtigungen er hat.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#Binance #AIAgents #AgentOS
KI, die dir antwortet, ist nützlich.
KI, die tatsächlich handeln kann, ist etwas anderes.
Das ist die Kernidee hinter KI-Agenten.
Ein herkömmlicher KI-Assistent kann dir vielleicht dabei helfen, Informationen zu finden, etwas zusammenzufassen oder eine Frage zu beantworten.
Ein KI-Agent kann so konzipiert werden, dass er weiter geht:
→ Ein Ziel verstehen
→ Schritte planen
→ Verbundene Tools nutzen
→ Handlungen ausführen
→ Auf die Fertigstellung der Aufgabe hinarbeiten
Diese Unterscheidung wird besonders spannend im Krypto-Bereich: Dort sind Wallets, Marktdaten, Blockchain-Netzwerke und Finanzdienstleistungen bereits digital und programmierbar.
Binance Agent OS erkundet diese Richtung, indem es KI-Agenten mit Binance-Diensten und -Funktionen verbindet.
Die entscheidende Veränderung besteht nicht einfach in:
KI + Krypto.
Sondern in:
KI, die verstehen → verbinden → handeln kann.
Die Technologie entwickelt sich schnell, daher ist es wichtig zu verstehen, was ein Agent tatsächlich tun kann — und welche Berechtigungen er hat.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#Binance #AIAgents #AgentOS
KI, die tatsächlich handeln kann, ist etwas anderes.
Das ist die Kernidee hinter KI-Agenten.
Ein herkömmlicher KI-Assistent kann dir vielleicht dabei helfen, Informationen zu finden, etwas zusammenzufassen oder eine Frage zu beantworten.
Ein KI-Agent kann so konzipiert werden, dass er weiter geht:
→ Ein Ziel verstehen
→ Schritte planen
→ Verbundene Tools nutzen
→ Handlungen ausführen
→ Auf die Fertigstellung der Aufgabe hinarbeiten
Diese Unterscheidung wird besonders spannend im Krypto-Bereich: Dort sind Wallets, Marktdaten, Blockchain-Netzwerke und Finanzdienstleistungen bereits digital und programmierbar.
Binance Agent OS erkundet diese Richtung, indem es KI-Agenten mit Binance-Diensten und -Funktionen verbindet.
Die entscheidende Veränderung besteht nicht einfach in:
KI + Krypto.
Sondern in:
KI, die verstehen → verbinden → handeln kann.
Die Technologie entwickelt sich schnell, daher ist es wichtig zu verstehen, was ein Agent tatsächlich tun kann — und welche Berechtigungen er hat.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#Binance #AIAgents #AgentOS

3
88
·
--
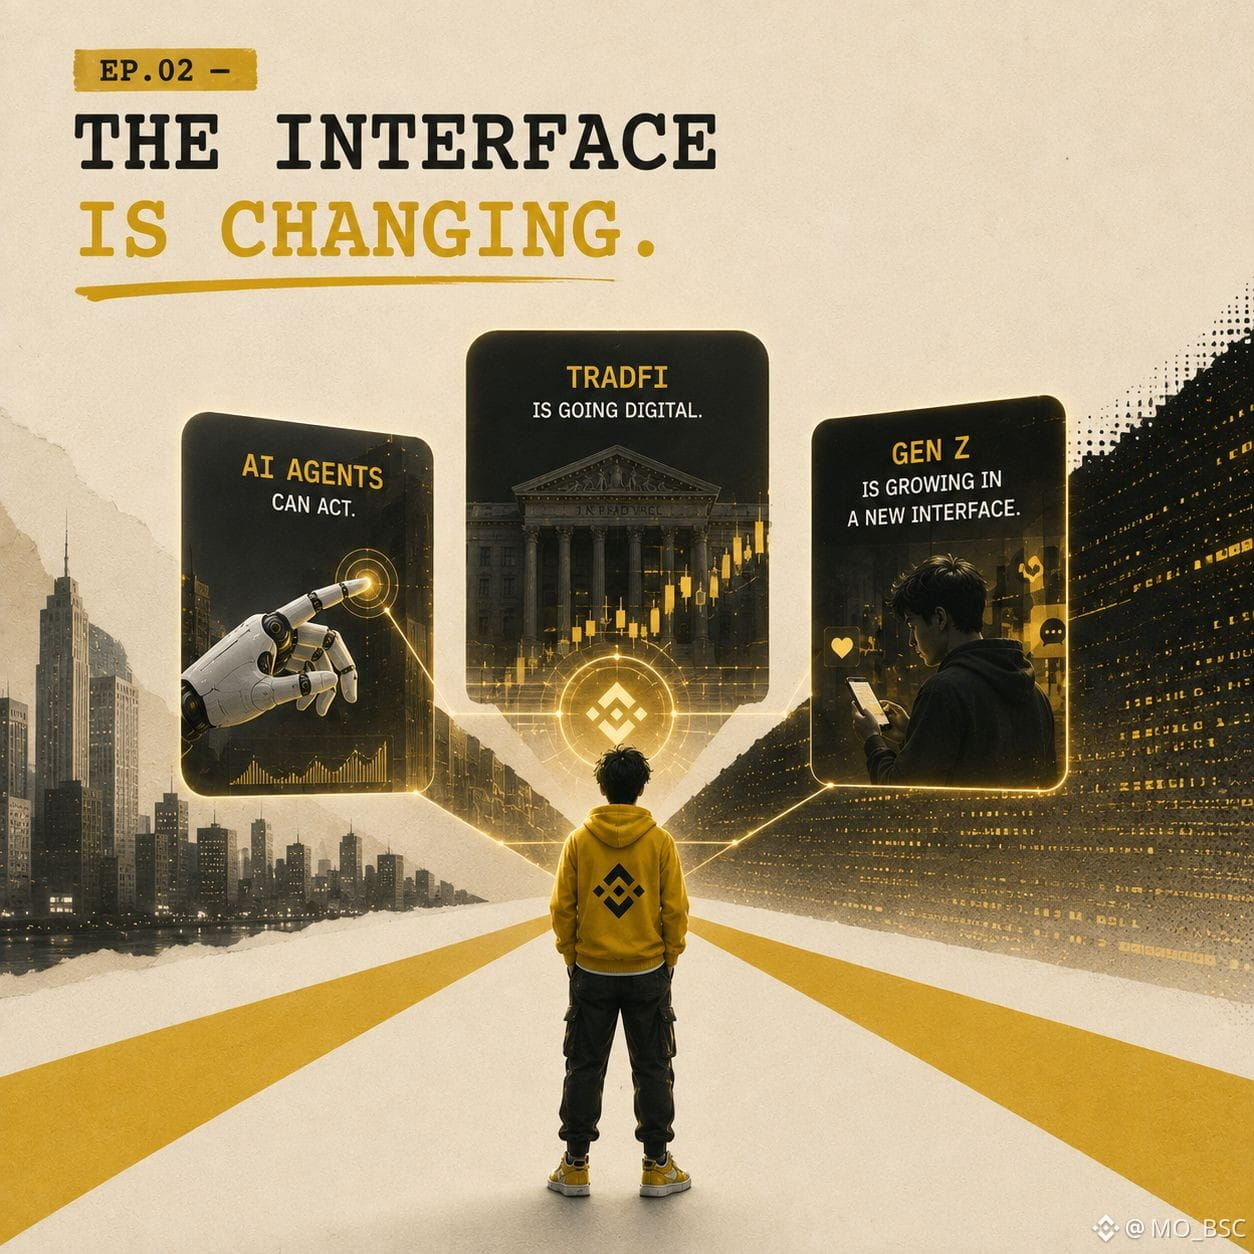
EP.02 — DIE SCHNITTSTELLE VERÄNDERT SICH.
Seit langer Zeit hat Finance eine vertraute Oberfläche:
Man öffnet eine Bank.
Man öffnet einen Broker.
Man öffnet eine Börse.
Man trifft die Entscheidung.
Man führt die Aktion aus.
Jetzt passieren drei Umbrüche.
KI-Agenten können handeln.
Binance Agent OS ermöglicht autorisierten Agenten die Verbindung mit Binance-Diensten, den Zugriff auf Marktdaten und Kontoinformationen sowie die Ausführung von Trades innerhalb der von dir festgelegten Berechtigungen.
TradFi wird durch digitale Plattformen zugänglicher.
Aktien, ETFs und andere Exposures des traditionellen Markts tauchen in Produkten auf, die für crypto-native Nutzer entwickelt wurden — während sie in manchen Fällen dennoch grundsätzlich anders sind als der Besitz der zugrunde liegenden Vermögenswerte.
Und Gen Z wächst in dieser neuen Schnittstelle auf.
Aber die Daten zeigen nicht einfach, dass eine Generation mehr Trades hinterherjagt. Binance Research fand, dass Gen Z die niedrigste Umschlagshäufigkeit unter den untersuchten Altersgruppen im Erwerbsalter aufwies.
Drei verschiedene Umbrüche.
Eine größere Frage:
Was passiert, wenn die Schnittstelle selbst intelligent wird?
Vielleicht ist die nächste Evolution von Finance nicht nur neue Assets.
Vielleicht ist es eine neue Art, mit ihnen zu interagieren.
EP.02/?
DYOR.
Nur Bildungsinhalt — keine Finanzberatung.
#Binance #AIAgent #GenZ #BinanceAcademy
EP.02 — DIE SCHNITTSTELLE VERÄNDERT SICH.
Seit langer Zeit hat Finance eine vertraute Oberfläche:
Man öffnet eine Bank.
Man öffnet einen Broker.
Man öffnet eine Börse.
Man trifft die Entscheidung.
Man führt die Aktion aus.
Jetzt passieren drei Umbrüche.
KI-Agenten können handeln.
Binance Agent OS ermöglicht autorisierten Agenten die Verbindung mit Binance-Diensten, den Zugriff auf Marktdaten und Kontoinformationen sowie die Ausführung von Trades innerhalb der von dir festgelegten Berechtigungen.
TradFi wird durch digitale Plattformen zugänglicher.
Aktien, ETFs und andere Exposures des traditionellen Markts tauchen in Produkten auf, die für crypto-native Nutzer entwickelt wurden — während sie in manchen Fällen dennoch grundsätzlich anders sind als der Besitz der zugrunde liegenden Vermögenswerte.
Und Gen Z wächst in dieser neuen Schnittstelle auf.
Aber die Daten zeigen nicht einfach, dass eine Generation mehr Trades hinterherjagt. Binance Research fand, dass Gen Z die niedrigste Umschlagshäufigkeit unter den untersuchten Altersgruppen im Erwerbsalter aufwies.
Drei verschiedene Umbrüche.
Eine größere Frage:
Was passiert, wenn die Schnittstelle selbst intelligent wird?
Vielleicht ist die nächste Evolution von Finance nicht nur neue Assets.
Vielleicht ist es eine neue Art, mit ihnen zu interagieren.
EP.02/?
DYOR.
Nur Bildungsinhalt — keine Finanzberatung.
#Binance #AIAgent #GenZ #BinanceAcademy
Seit langer Zeit hat Finance eine vertraute Oberfläche:
Man öffnet eine Bank.
Man öffnet einen Broker.
Man öffnet eine Börse.
Man trifft die Entscheidung.
Man führt die Aktion aus.
Jetzt passieren drei Umbrüche.
KI-Agenten können handeln.
Binance Agent OS ermöglicht autorisierten Agenten die Verbindung mit Binance-Diensten, den Zugriff auf Marktdaten und Kontoinformationen sowie die Ausführung von Trades innerhalb der von dir festgelegten Berechtigungen.
TradFi wird durch digitale Plattformen zugänglicher.
Aktien, ETFs und andere Exposures des traditionellen Markts tauchen in Produkten auf, die für crypto-native Nutzer entwickelt wurden — während sie in manchen Fällen dennoch grundsätzlich anders sind als der Besitz der zugrunde liegenden Vermögenswerte.
Und Gen Z wächst in dieser neuen Schnittstelle auf.
Aber die Daten zeigen nicht einfach, dass eine Generation mehr Trades hinterherjagt. Binance Research fand, dass Gen Z die niedrigste Umschlagshäufigkeit unter den untersuchten Altersgruppen im Erwerbsalter aufwies.
Drei verschiedene Umbrüche.
Eine größere Frage:
Was passiert, wenn die Schnittstelle selbst intelligent wird?
Vielleicht ist die nächste Evolution von Finance nicht nur neue Assets.
Vielleicht ist es eine neue Art, mit ihnen zu interagieren.
EP.02/?
DYOR.
Nur Bildungsinhalt — keine Finanzberatung.
#Binance #AIAgent #GenZ #BinanceAcademy
3
108
·
--
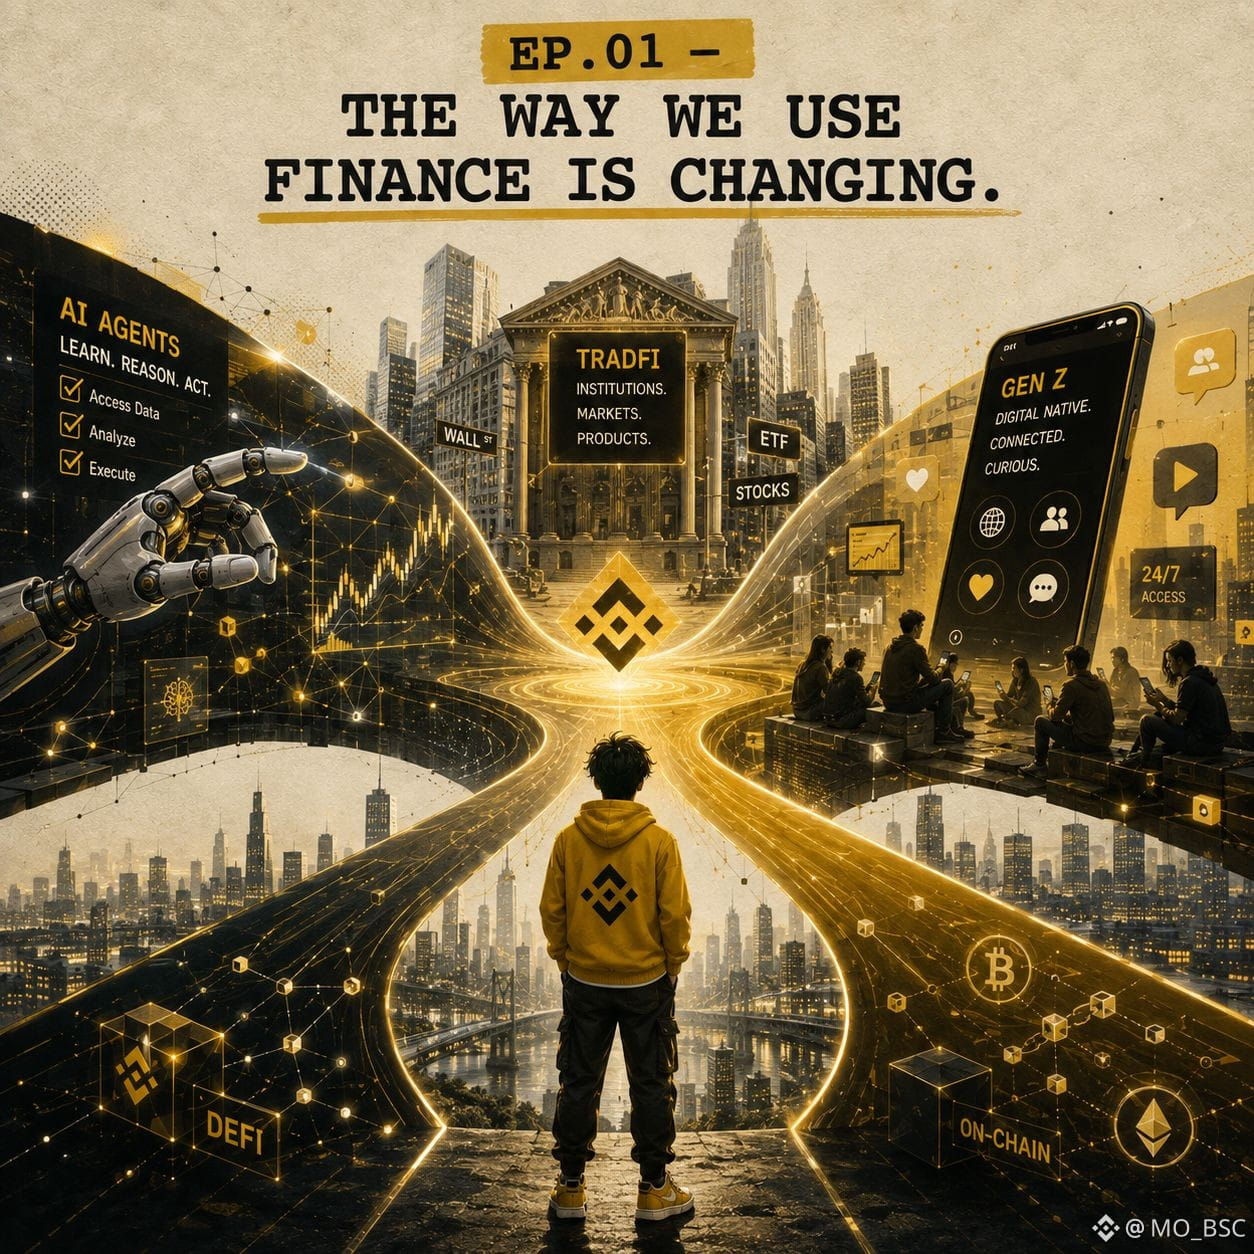
EP.01 — WIE WIR FINANZEN NUTZEN, ÄNDERT SICH.
Drei Dinge passieren gleichzeitig:
KI-Agenten lernen, zu handeln.
Binance Agent OS ermöglicht KI-Agenten, sich mit Binance-Diensten zu verbinden und — mit den richtigen Berechtigungen — Marktdaten abzurufen, Kontostände einzusehen und Trades auszuführen.
TradFi rückt näher an die Krypto-Infrastruktur heran.
Aktien, ETFs und andere traditionelle Finanzwerte können nun in digitalen Finanzprodukten auftauchen und schaffen neue Möglichkeiten, wie Menschen mit den Märkten interagieren.
Und dann gibt es noch Gen Z.
Laut einer Binance-Studie war Gen Z in den drei untersuchten Produkten die Gruppe mit der niedrigsten Umsatz- bzw. Umschlaghäufigkeit im erwerbsfähigen Alter — und stellt damit die Annahme infrage, dass „digital aufgewachsen“ automatisch bedeutet, mehr zu handeln.
Unterschiedliche Geschichten.
Aber eine größere Veränderung:
Finanzen werden digitaler, stärker vernetzt und besser programmierbar.
Die spannende Frage ist nicht, welcher Trend gewinnt.
Sondern, was passiert, wenn sie miteinander anfangen zu interagieren.
Wir sind immer noch ganz am Anfang.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#AIAgents #TradFi #BinanceAcademy
EP.01 — WIE WIR FINANZEN NUTZEN, ÄNDERT SICH.
Drei Dinge passieren gleichzeitig:
KI-Agenten lernen, zu handeln.
Binance Agent OS ermöglicht KI-Agenten, sich mit Binance-Diensten zu verbinden und — mit den richtigen Berechtigungen — Marktdaten abzurufen, Kontostände einzusehen und Trades auszuführen.
TradFi rückt näher an die Krypto-Infrastruktur heran.
Aktien, ETFs und andere traditionelle Finanzwerte können nun in digitalen Finanzprodukten auftauchen und schaffen neue Möglichkeiten, wie Menschen mit den Märkten interagieren.
Und dann gibt es noch Gen Z.
Laut einer Binance-Studie war Gen Z in den drei untersuchten Produkten die Gruppe mit der niedrigsten Umsatz- bzw. Umschlaghäufigkeit im erwerbsfähigen Alter — und stellt damit die Annahme infrage, dass „digital aufgewachsen“ automatisch bedeutet, mehr zu handeln.
Unterschiedliche Geschichten.
Aber eine größere Veränderung:
Finanzen werden digitaler, stärker vernetzt und besser programmierbar.
Die spannende Frage ist nicht, welcher Trend gewinnt.
Sondern, was passiert, wenn sie miteinander anfangen zu interagieren.
Wir sind immer noch ganz am Anfang.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#AIAgents #TradFi #BinanceAcademy
Drei Dinge passieren gleichzeitig:
KI-Agenten lernen, zu handeln.
Binance Agent OS ermöglicht KI-Agenten, sich mit Binance-Diensten zu verbinden und — mit den richtigen Berechtigungen — Marktdaten abzurufen, Kontostände einzusehen und Trades auszuführen.
TradFi rückt näher an die Krypto-Infrastruktur heran.
Aktien, ETFs und andere traditionelle Finanzwerte können nun in digitalen Finanzprodukten auftauchen und schaffen neue Möglichkeiten, wie Menschen mit den Märkten interagieren.
Und dann gibt es noch Gen Z.
Laut einer Binance-Studie war Gen Z in den drei untersuchten Produkten die Gruppe mit der niedrigsten Umsatz- bzw. Umschlaghäufigkeit im erwerbsfähigen Alter — und stellt damit die Annahme infrage, dass „digital aufgewachsen“ automatisch bedeutet, mehr zu handeln.
Unterschiedliche Geschichten.
Aber eine größere Veränderung:
Finanzen werden digitaler, stärker vernetzt und besser programmierbar.
Die spannende Frage ist nicht, welcher Trend gewinnt.
Sondern, was passiert, wenn sie miteinander anfangen zu interagieren.
Wir sind immer noch ganz am Anfang.
DYOR.
Nur Bildungsinhalte — keine Finanzberatung.
#AIAgents #TradFi #BinanceAcademy
4
182
·
--
Gen Z ist nicht mit derselben Beziehung zur Technologie aufgewachsen wie frühere Generationen.
Für sie ist digital keine eigene Welt.
Es ist einfach Teil des täglichen Lebens.
Wenn also auch das Finanzwesen digital wird, ist die spannende Frage nicht nur:
„Wird Gen Z Krypto nutzen?“
Sondern:
Was erwartet Gen Z, wie sich Finanztechnologie anfühlen soll?
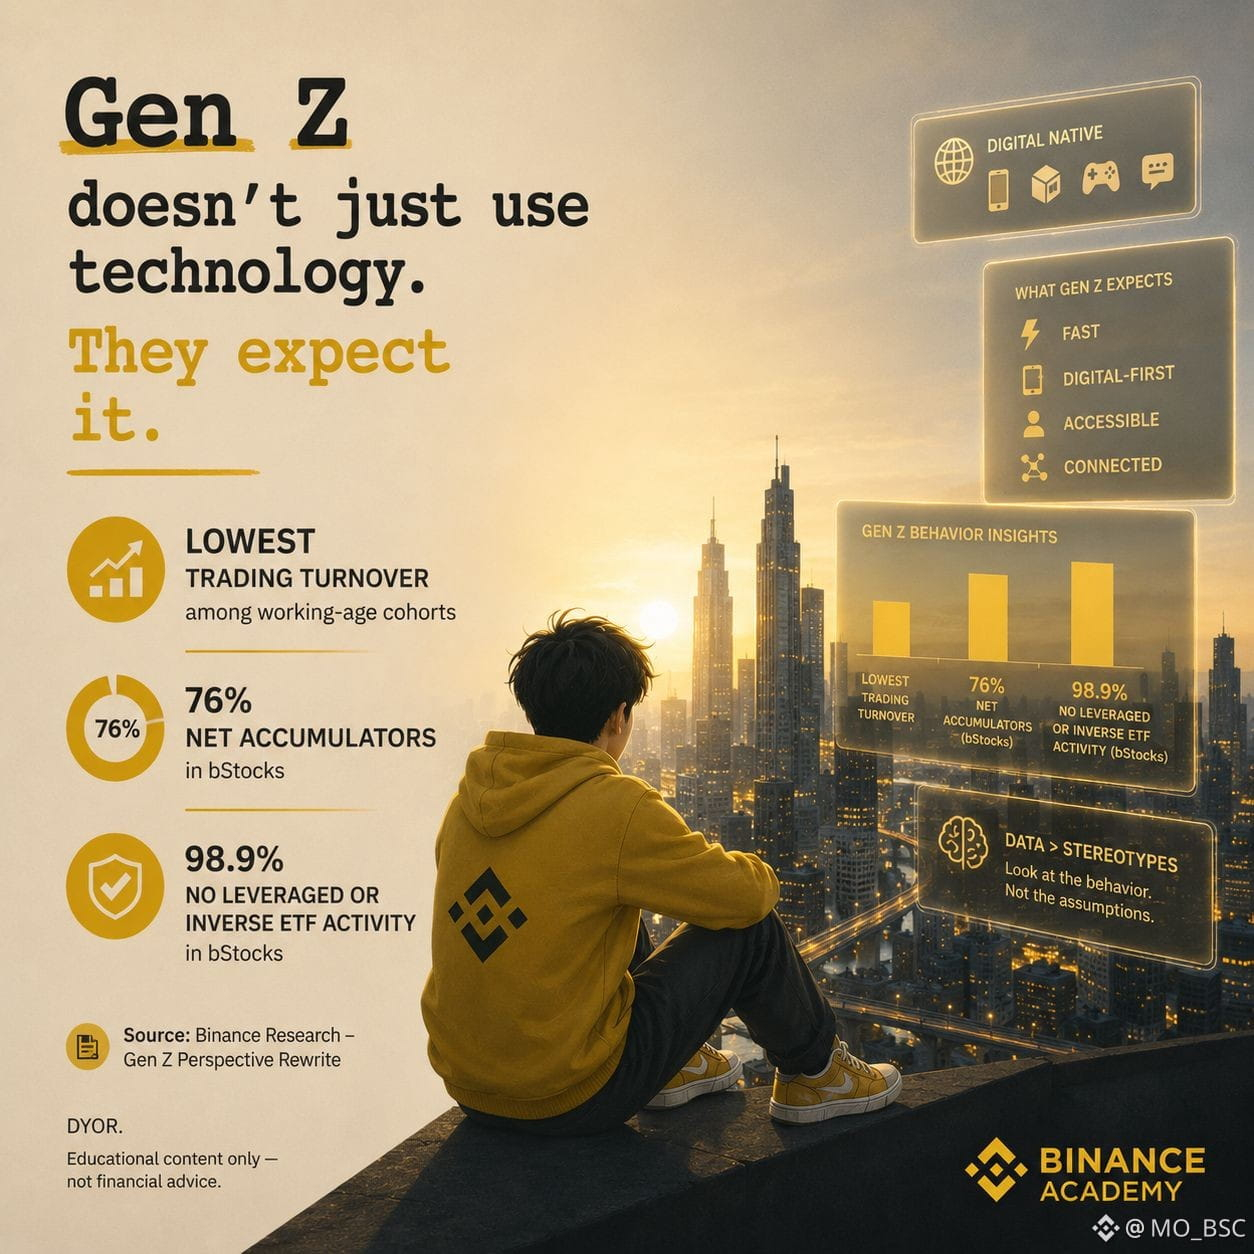
Schnell.
Digital-first.
Zugänglich.
Vernetzt.
Aber das bedeutet nicht automatisch, dass Gen Z nach maximalem Risiko sucht.
Tatsächlich hat Binance Research in einer Studie zum Verhalten von Gen Z über bStocks, direkte Aktien und TradFi-Perps hinweg mehrere interessante Muster gefunden.
Gen Z hatte den niedrigsten Handelsumschlag unter den untersuchten Altersgruppen im Erwerbsalter.
In bStocks wurden 76 % der Konten von Gen Z als Netto-Akkumulatoren eingestuft.
Und 98,9 % der bStocks-Konten von Gen Z hatten im analysierten Zeitraum keine Aktivitäten mit gehebelten oder inversen ETFs.
Das ist eine wichtige Erinnerung:
Eine digital-affine Generation bedeutet nicht automatisch, dass sie ständig handelt oder nach Hebelwirkung sucht.
Technologie verändert, wie Menschen auf Finanzprodukte zugreifen.
Sie sagt uns nicht genau, wie jede Person sie nutzen wird.
Und deshalb sind Daten wichtiger als Stereotype.
Keine Annahmen.
Nicht verallgemeinern.
Auf das Verhalten schauen.
📚 Quelle: Binance Research — Gen Z Perspective Rewrite
DYOR.
Nur zu Bildungszwecken — keine Finanzberatung.
#GenZ #BinanceAcademy
Gen Z ist nicht mit derselben Beziehung zur Technologie aufgewachsen wie frühere Generationen.
Für sie ist digital keine eigene Welt.
Es ist einfach Teil des täglichen Lebens.
Wenn also auch das Finanzwesen digital wird, ist die spannende Frage nicht nur:
„Wird Gen Z Krypto nutzen?“
Sondern:
Was erwartet Gen Z, wie sich Finanztechnologie anfühlen soll?
Schnell.
Digital-first.
Zugänglich.
Vernetzt.
Aber das bedeutet nicht automatisch, dass Gen Z nach maximalem Risiko sucht.
Tatsächlich hat Binance Research in einer Studie zum Verhalten von Gen Z über bStocks, direkte Aktien und TradFi-Perps hinweg mehrere interessante Muster gefunden.
Gen Z hatte den niedrigsten Handelsumschlag unter den untersuchten Altersgruppen im Erwerbsalter.
In bStocks wurden 76 % der Konten von Gen Z als Netto-Akkumulatoren eingestuft.
Und 98,9 % der bStocks-Konten von Gen Z hatten im analysierten Zeitraum keine Aktivitäten mit gehebelten oder inversen ETFs.
Das ist eine wichtige Erinnerung:
Eine digital-affine Generation bedeutet nicht automatisch, dass sie ständig handelt oder nach Hebelwirkung sucht.
Technologie verändert, wie Menschen auf Finanzprodukte zugreifen.
Sie sagt uns nicht genau, wie jede Person sie nutzen wird.
Und deshalb sind Daten wichtiger als Stereotype.
Keine Annahmen.
Nicht verallgemeinern.
Auf das Verhalten schauen.
📚 Quelle: Binance Research — Gen Z Perspective Rewrite
DYOR.
Nur zu Bildungszwecken — keine Finanzberatung.
#GenZ #BinanceAcademy
Für sie ist digital keine eigene Welt.
Es ist einfach Teil des täglichen Lebens.
Wenn also auch das Finanzwesen digital wird, ist die spannende Frage nicht nur:
„Wird Gen Z Krypto nutzen?“
Sondern:
Was erwartet Gen Z, wie sich Finanztechnologie anfühlen soll?
Schnell.
Digital-first.
Zugänglich.
Vernetzt.
Aber das bedeutet nicht automatisch, dass Gen Z nach maximalem Risiko sucht.
Tatsächlich hat Binance Research in einer Studie zum Verhalten von Gen Z über bStocks, direkte Aktien und TradFi-Perps hinweg mehrere interessante Muster gefunden.
Gen Z hatte den niedrigsten Handelsumschlag unter den untersuchten Altersgruppen im Erwerbsalter.
In bStocks wurden 76 % der Konten von Gen Z als Netto-Akkumulatoren eingestuft.
Und 98,9 % der bStocks-Konten von Gen Z hatten im analysierten Zeitraum keine Aktivitäten mit gehebelten oder inversen ETFs.
Das ist eine wichtige Erinnerung:
Eine digital-affine Generation bedeutet nicht automatisch, dass sie ständig handelt oder nach Hebelwirkung sucht.
Technologie verändert, wie Menschen auf Finanzprodukte zugreifen.
Sie sagt uns nicht genau, wie jede Person sie nutzen wird.
Und deshalb sind Daten wichtiger als Stereotype.
Keine Annahmen.
Nicht verallgemeinern.
Auf das Verhalten schauen.
📚 Quelle: Binance Research — Gen Z Perspective Rewrite
DYOR.
Nur zu Bildungszwecken — keine Finanzberatung.
#GenZ #BinanceAcademy
1
4
396
·
--
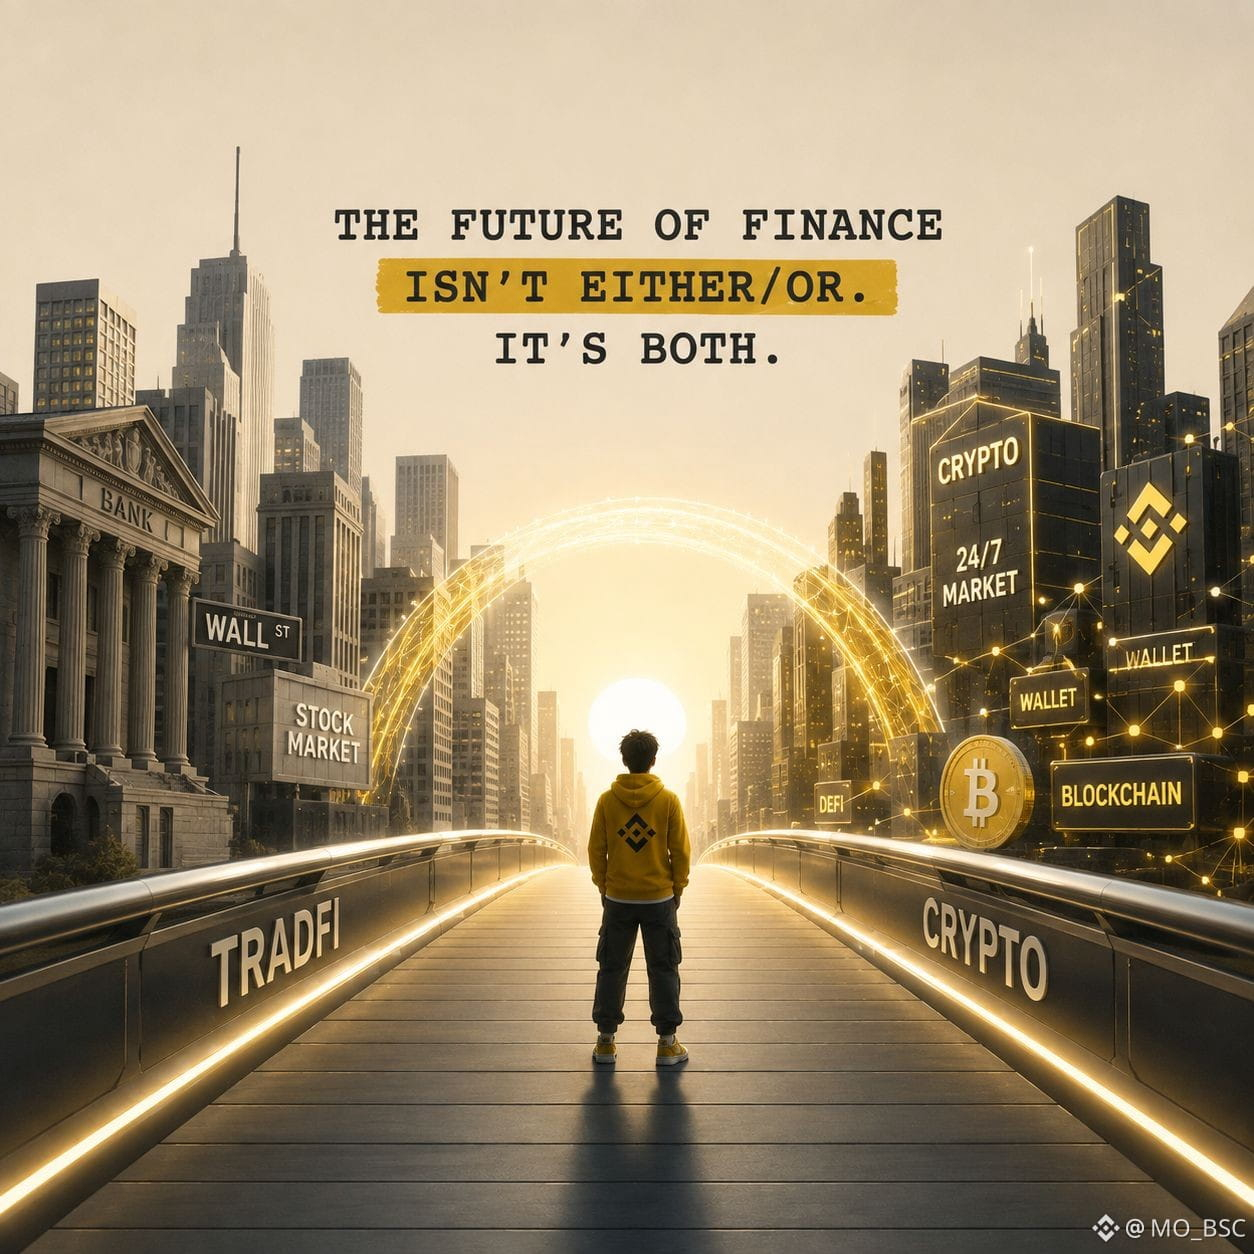
Seit Jahren klang das Gespräch so:
Krypto vs. TradFi.
Aber vielleicht ist das die falsche Frage.
TradFi – traditionelles Finanzwesen – ist das Finanzsystem, das die meisten von uns bereits kennen.
Banken.
Börsen.
Broker.
Zahlungsnetzwerke.
Traditionelle Anlageprodukte.
Krypto hat eine andere Finanzarchitektur eingeführt, die auf Blockchain-Netzwerken und digitalen Vermögenswerten basiert.
Aber Technologie ersetzt ein altes System nicht immer über Nacht.
Manchmal verbindet sie sich damit.
Deshalb sehen wir zunehmend Gespräche darüber, traditionelle Finanzkonzepte in digitale und On-Chain-Umgebungen zu übertragen.
Die interessante Frage lautet nicht:
„Wer gewinnt?“
Sondern:
**Was passiert, wenn die Stärken beider Welten miteinander zu verbinden beginnen?**
TradFi verfügt über Jahrzehnte an Infrastruktur, Regulierung, Institutionen und etablierten Finanzmärkten.
Krypto bringt programmierbare Netzwerke, digitales Eigentum und eine 24/7-Infrastruktur auf Basis von Blockchain.
Sie lösen unterschiedliche Probleme und arbeiten nach unterschiedlichen Modellen.
Und die Grenze zwischen beiden Welten könnte sich weiterentwickeln.
Für Einsteiger ist der sinnvollste Ansatz nicht, sich für eine Seite zu entscheiden.
Er besteht darin, beides zu verstehen.
Lerne, wie traditionelle Märkte funktionieren.
Lerne, wie Krypto-Märkte funktionieren.
Verstehe dann, wo sich das überschneidet – und wo es grundsätzlich unterschiedlich bleibt.
Die Zukunft des Finanzwesens muss nicht zwangsläufig entweder/oder sein.
Sie könnte stärker miteinander verbunden sein.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Binance #TradFi #learnwithbinance
$BTC
{spot}(BTCUSDT)
Seit Jahren klang das Gespräch so:
Krypto vs. TradFi.
Aber vielleicht ist das die falsche Frage.
TradFi – traditionelles Finanzwesen – ist das Finanzsystem, das die meisten von uns bereits kennen.
Banken.
Börsen.
Broker.
Zahlungsnetzwerke.
Traditionelle Anlageprodukte.
Krypto hat eine andere Finanzarchitektur eingeführt, die auf Blockchain-Netzwerken und digitalen Vermögenswerten basiert.
Aber Technologie ersetzt ein altes System nicht immer über Nacht.
Manchmal verbindet sie sich damit.
Deshalb sehen wir zunehmend Gespräche darüber, traditionelle Finanzkonzepte in digitale und On-Chain-Umgebungen zu übertragen.
Die interessante Frage lautet nicht:
„Wer gewinnt?“
Sondern:
**Was passiert, wenn die Stärken beider Welten miteinander zu verbinden beginnen?**
TradFi verfügt über Jahrzehnte an Infrastruktur, Regulierung, Institutionen und etablierten Finanzmärkten.
Krypto bringt programmierbare Netzwerke, digitales Eigentum und eine 24/7-Infrastruktur auf Basis von Blockchain.
Sie lösen unterschiedliche Probleme und arbeiten nach unterschiedlichen Modellen.
Und die Grenze zwischen beiden Welten könnte sich weiterentwickeln.
Für Einsteiger ist der sinnvollste Ansatz nicht, sich für eine Seite zu entscheiden.
Er besteht darin, beides zu verstehen.
Lerne, wie traditionelle Märkte funktionieren.
Lerne, wie Krypto-Märkte funktionieren.
Verstehe dann, wo sich das überschneidet – und wo es grundsätzlich unterschiedlich bleibt.
Die Zukunft des Finanzwesens muss nicht zwangsläufig entweder/oder sein.
Sie könnte stärker miteinander verbunden sein.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Binance #TradFi #learnwithbinance
$BTC
Krypto vs. TradFi.
Aber vielleicht ist das die falsche Frage.
TradFi – traditionelles Finanzwesen – ist das Finanzsystem, das die meisten von uns bereits kennen.
Banken.
Börsen.
Broker.
Zahlungsnetzwerke.
Traditionelle Anlageprodukte.
Krypto hat eine andere Finanzarchitektur eingeführt, die auf Blockchain-Netzwerken und digitalen Vermögenswerten basiert.
Aber Technologie ersetzt ein altes System nicht immer über Nacht.
Manchmal verbindet sie sich damit.
Deshalb sehen wir zunehmend Gespräche darüber, traditionelle Finanzkonzepte in digitale und On-Chain-Umgebungen zu übertragen.
Die interessante Frage lautet nicht:
„Wer gewinnt?“
Sondern:
**Was passiert, wenn die Stärken beider Welten miteinander zu verbinden beginnen?**
TradFi verfügt über Jahrzehnte an Infrastruktur, Regulierung, Institutionen und etablierten Finanzmärkten.
Krypto bringt programmierbare Netzwerke, digitales Eigentum und eine 24/7-Infrastruktur auf Basis von Blockchain.
Sie lösen unterschiedliche Probleme und arbeiten nach unterschiedlichen Modellen.
Und die Grenze zwischen beiden Welten könnte sich weiterentwickeln.
Für Einsteiger ist der sinnvollste Ansatz nicht, sich für eine Seite zu entscheiden.
Er besteht darin, beides zu verstehen.
Lerne, wie traditionelle Märkte funktionieren.
Lerne, wie Krypto-Märkte funktionieren.
Verstehe dann, wo sich das überschneidet – und wo es grundsätzlich unterschiedlich bleibt.
Die Zukunft des Finanzwesens muss nicht zwangsläufig entweder/oder sein.
Sie könnte stärker miteinander verbunden sein.
DYOR.
Nur Bildungsinhalte – keine Finanzberatung.
#Binance #TradFi #learnwithbinance
$BTC
3
159
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinSurpasses$77000
4,341 Aufrufe
85 Kommentare
$BTC steigt trotz allem weiter stark nach oben. 🚀
Heute gab es die erste Zinserhöhung seit über 3 Jahren, während der CLARITY Act gestern erneut blockiert wurde.
Setup wieder einen großen langen Trade - danke mir später
Einstieg: 75500 - 76500
Stoploss: 74900
Take Profit: 77000 - 78000
Mach dich bereit für einen verrückten Wachstumsschub. 🔥
TF_bnb
·15 Likes
·6.3k Aufrufe
ParadigmDisclosesZECHolding
8,313 Aufrufe
314 Kommentare
BitcoinETFsShed$450M
15,774 Aufrufe
149 Kommentare