
MacroMicro
46 Beiträge
MacroMicro
Melden
Nutzer blockieren
Global Data and AI Decision Platform. Over 100 million data points and years of research to help you make smarter decisions: https://en.macromicro.me
0 Following
369 Follower
91 Like gegeben
Beiträge
PINNED
·
--
👋🏻 Lerne MacroMicro kennen — globale Data & AI-Entscheidungsplattform
Seit 2015 haben wir mit einer festen Überzeugung begonnen: Wirtschaftsdaten sollten nicht nur einer ausgewählten Gruppe gehören — sondern intuitiv, visuell und für alle zugänglich sein.
Was als Plattform für Makrodaten begann, ist zu einem umfassenden Ökosystem für finanzielle Entscheidungsfindung herangewachsen — heute, angetrieben durch KI, um wirtschaftliche Grundlagen mit Branchentrends und Unternehmenskennzahlen zu verbinden.
📊 100M+ Datensätze, 900K+ interaktive Diagramme
🌍 600K+ Nutzer weltweit, 9,5M+ monatliche Besuche
🤝 Von 150+ Unternehmen weltweit vertraut, darunter TSMC, moomoo und Yahoo Finance.
Wir helfen dir, über reine Kursdiagramme hinauszugehen — zu verstehen, warum sich Märkte bewegen, nicht nur, dass sie sich bewegt haben. Von der Geldpolitik der Zentralbanken über den AI-Capex-Zyklus bis zu globalen Lieferketten verknüpfen wir die Punkte über Makrogrundlagen, Branchen und Unternehmensdaten hinweg.
🔗 Entdecke MacroMicro: https://en.macromicro.me/
#MacroMicro #Makroökonomie #KI #Datengesteuert #GlobaleMärkte
👋🏻 Lerne MacroMicro kennen — globale Data & AI-Entscheidungsplattform
Seit 2015 haben wir mit einer festen Überzeugung begonnen: Wirtschaftsdaten sollten nicht nur einer ausgewählten Gruppe gehören — sondern intuitiv, visuell und für alle zugänglich sein.
Was als Plattform für Makrodaten begann, ist zu einem umfassenden Ökosystem für finanzielle Entscheidungsfindung herangewachsen — heute, angetrieben durch KI, um wirtschaftliche Grundlagen mit Branchentrends und Unternehmenskennzahlen zu verbinden.
📊 100M+ Datensätze, 900K+ interaktive Diagramme
🌍 600K+ Nutzer weltweit, 9,5M+ monatliche Besuche
🤝 Von 150+ Unternehmen weltweit vertraut, darunter TSMC, moomoo und Yahoo Finance.
Wir helfen dir, über reine Kursdiagramme hinauszugehen — zu verstehen, warum sich Märkte bewegen, nicht nur, dass sie sich bewegt haben. Von der Geldpolitik der Zentralbanken über den AI-Capex-Zyklus bis zu globalen Lieferketten verknüpfen wir die Punkte über Makrogrundlagen, Branchen und Unternehmensdaten hinweg.
🔗 Entdecke MacroMicro: https://en.macromicro.me/
#MacroMicro #Makroökonomie #KI #Datengesteuert #GlobaleMärkte
Seit 2015 haben wir mit einer festen Überzeugung begonnen: Wirtschaftsdaten sollten nicht nur einer ausgewählten Gruppe gehören — sondern intuitiv, visuell und für alle zugänglich sein.
Was als Plattform für Makrodaten begann, ist zu einem umfassenden Ökosystem für finanzielle Entscheidungsfindung herangewachsen — heute, angetrieben durch KI, um wirtschaftliche Grundlagen mit Branchentrends und Unternehmenskennzahlen zu verbinden.
📊 100M+ Datensätze, 900K+ interaktive Diagramme
🌍 600K+ Nutzer weltweit, 9,5M+ monatliche Besuche
🤝 Von 150+ Unternehmen weltweit vertraut, darunter TSMC, moomoo und Yahoo Finance.
Wir helfen dir, über reine Kursdiagramme hinauszugehen — zu verstehen, warum sich Märkte bewegen, nicht nur, dass sie sich bewegt haben. Von der Geldpolitik der Zentralbanken über den AI-Capex-Zyklus bis zu globalen Lieferketten verknüpfen wir die Punkte über Makrogrundlagen, Branchen und Unternehmensdaten hinweg.
🔗 Entdecke MacroMicro: https://en.macromicro.me/
#MacroMicro #Makroökonomie #KI #Datengesteuert #GlobaleMärkte
1
5
6.3k
·
--
Verifiziert
🔥 September 2026 FOMC-Sitzung: Die wichtigsten Erkenntnisse 🔎
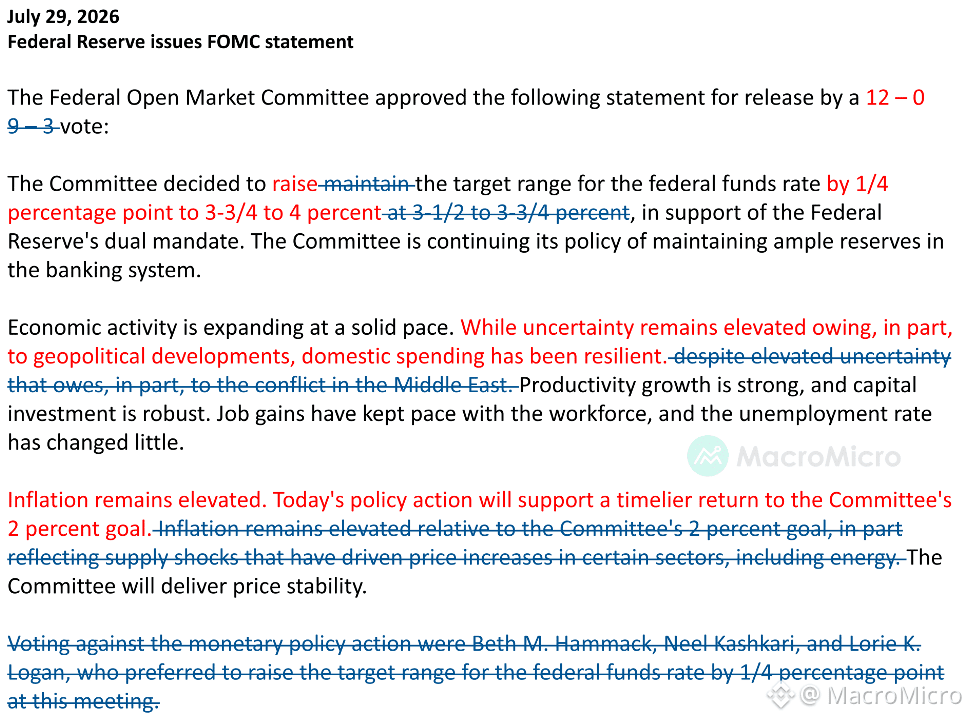
📌 Die Fed erhöhte die Zinsen um 25 bp auf 3,75%-4,00%, einstimmig (12-0). Begründet wurde dies mit solider wirtschaftlicher Entwicklung und dem Bestreben, den Fortschritt hin zum Inflationsziel von 2% zu beschleunigen.
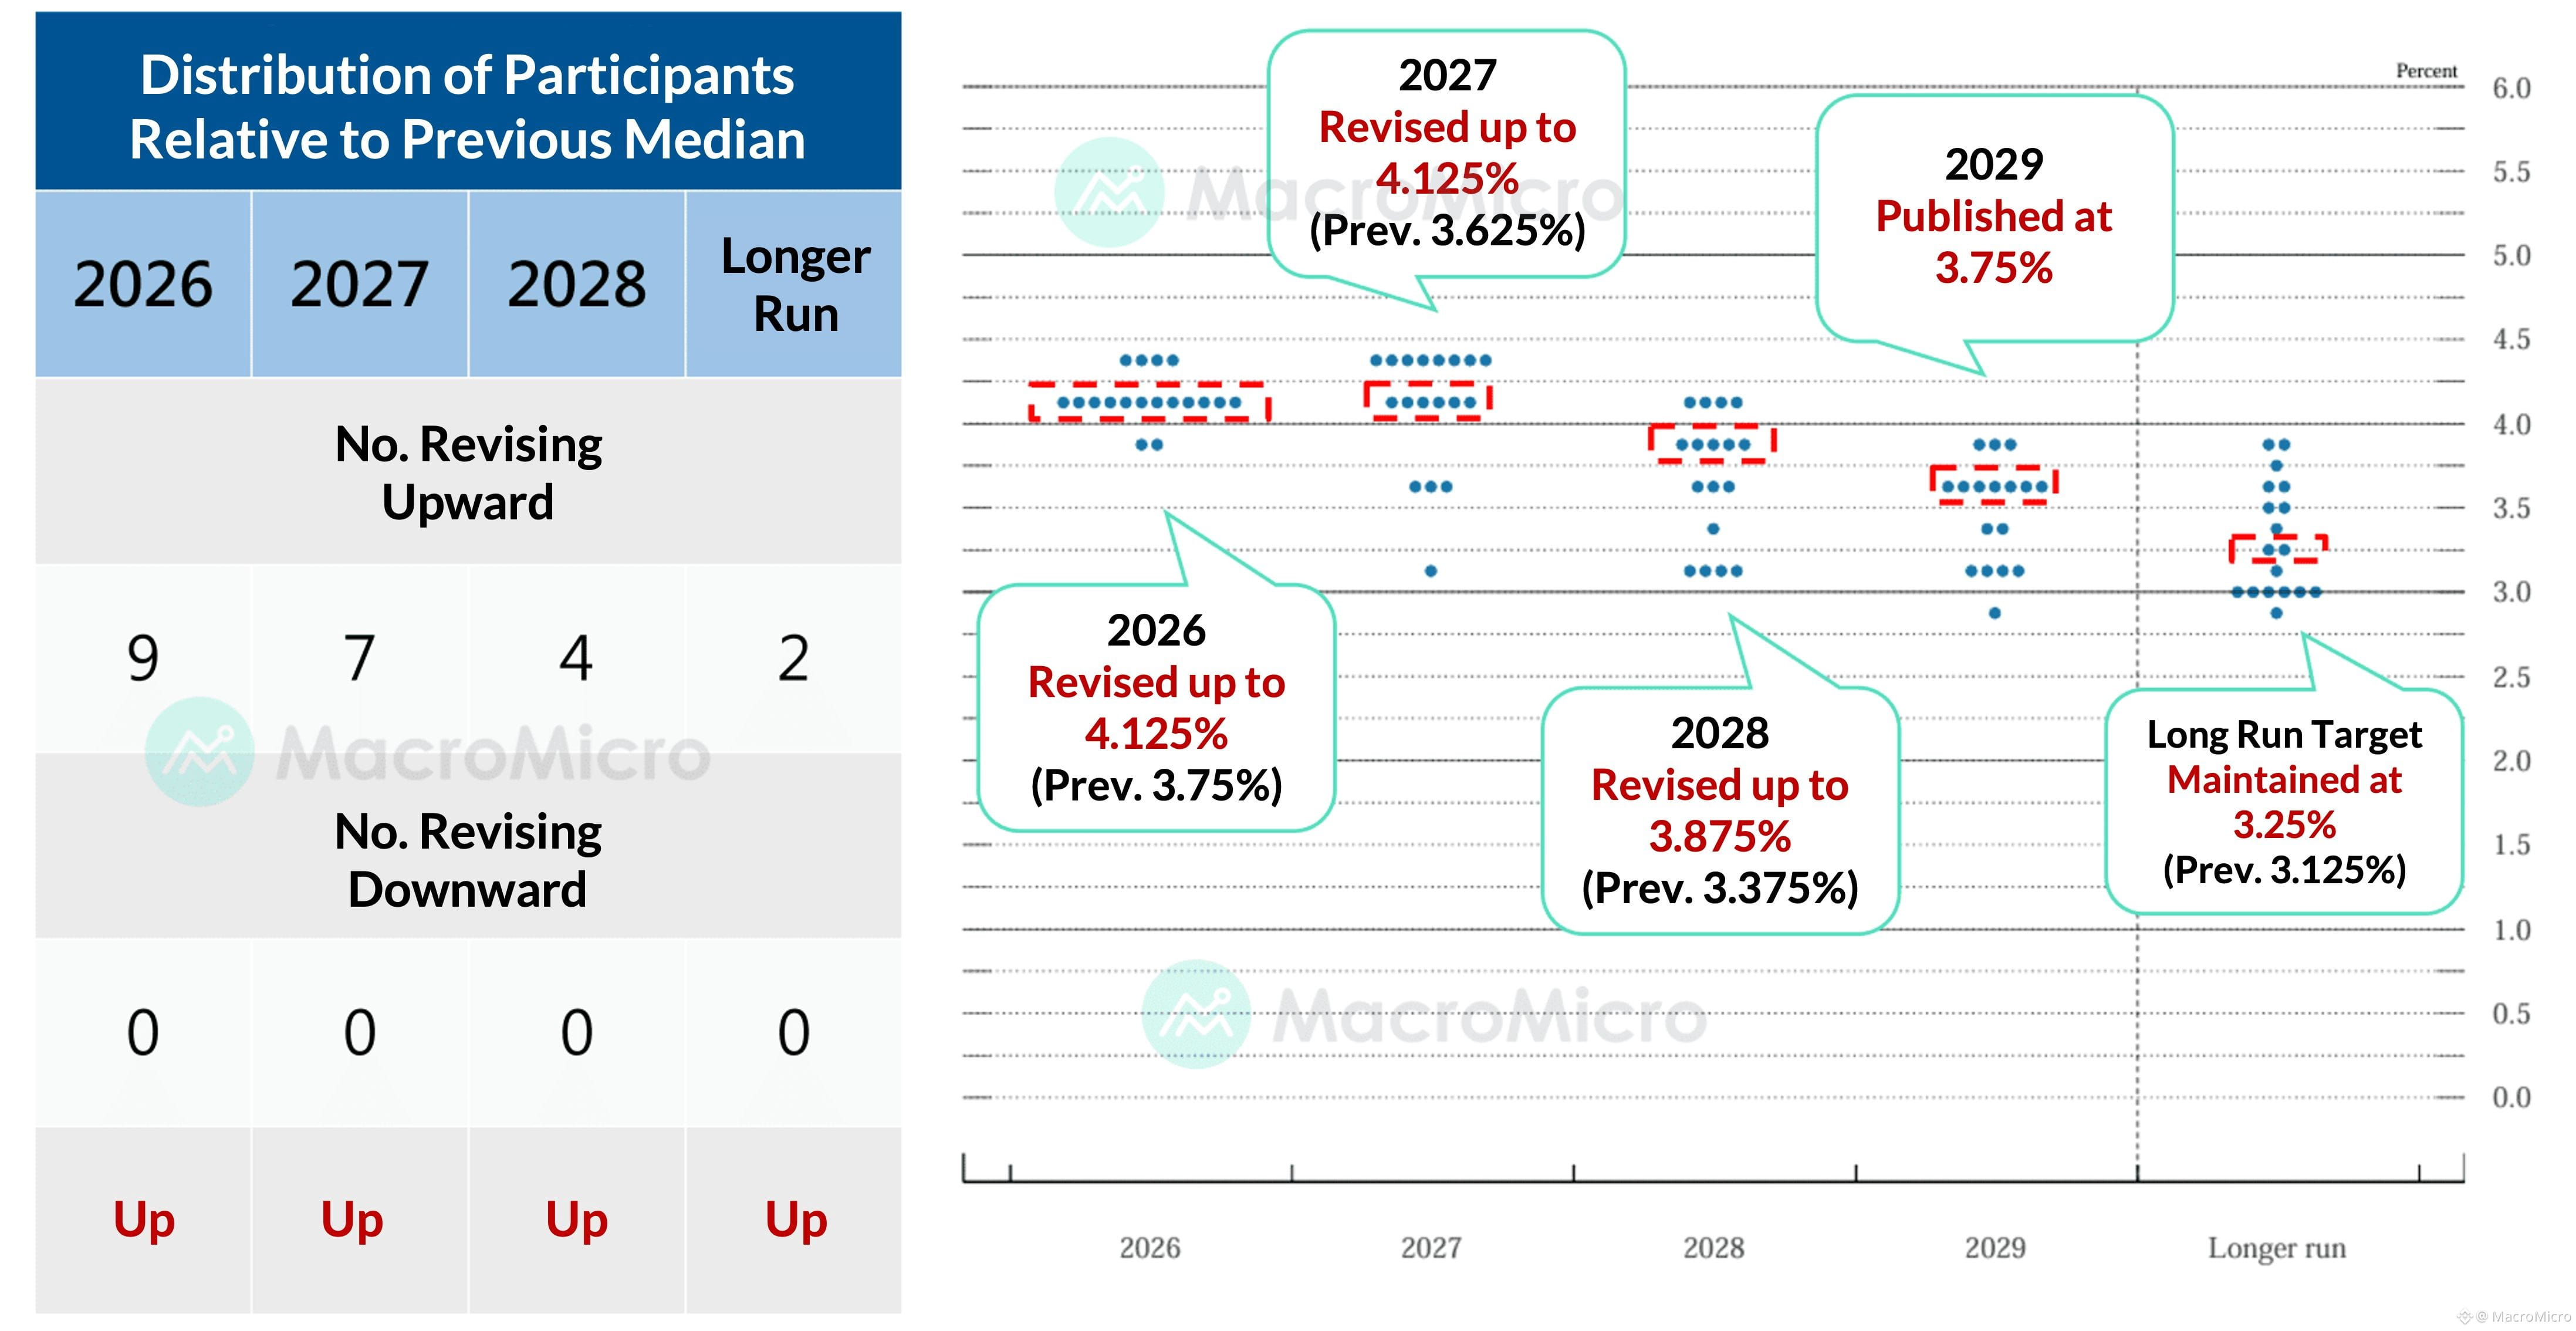
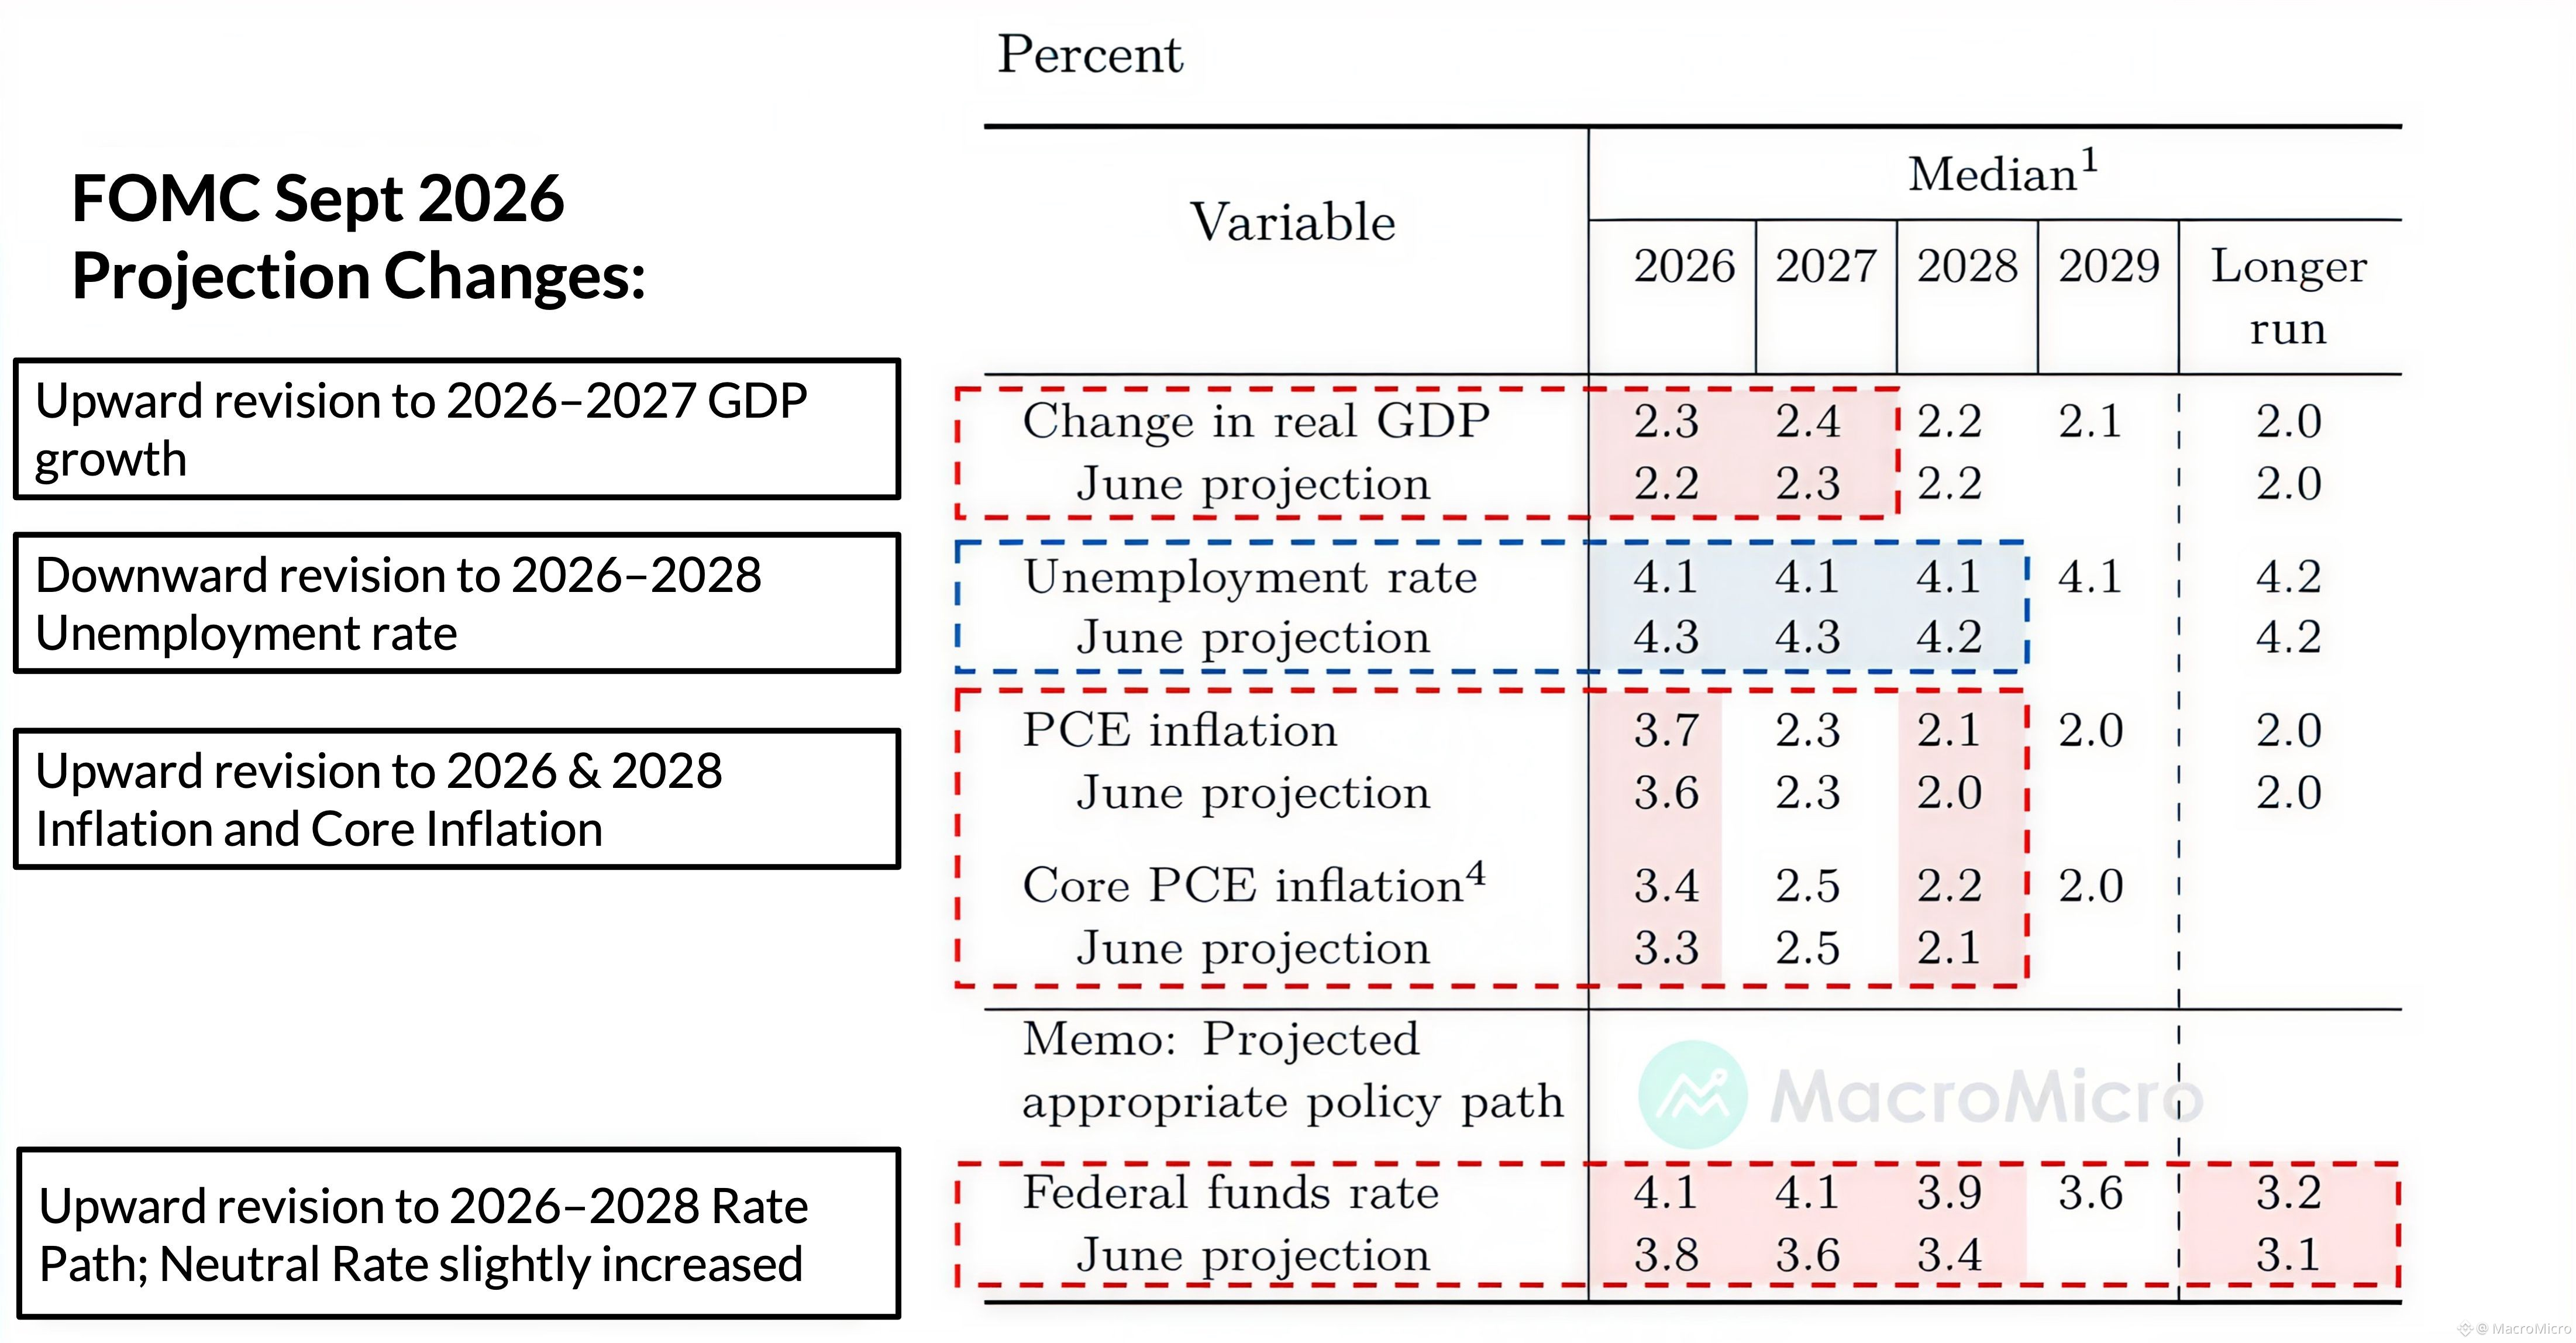
📌 Der Dot-Plot verschob sich deutlich in eine stärker „hawkische“ Richtung: Die Median-Prognosen für die Zinsentwicklung 2026–2027 stiegen auf 4,00%-4,25%. 16 bzw. 14 Mitglieder stützten weitere Zinserhöhungen, was bedeutet, dass in diesem Jahr und im nächsten ggf. 1–2 weitere Zinsschritte möglich sind, bevor der Zinsausblick wieder nach unten dreht – und sich schließlich in Richtung eines höheren langfristigen Zinssatzes von 3,25% bewegt.
📌 Die SEP-Prognosen zeigen, dass die Fed über das gesamte Spektrum hinweg „hawkischer“ wird: Das BIP für 2026–2027 wurde auf 2,3% und 2,4% angehoben, die Arbeitslosenquote auf 4,1% gesenkt (von 4,3%, unter dem langjährigen Durchschnitt), während die Inflation und die Kerninflation auf 3,7% bzw. 3,4% revidiert wurden (von 3,6% und 3,3%).
📌 Warsh sagte, die Wirtschaft befinde sich in Vollbeschäftigung und es gebe keinen Konflikt zwischen den beiden Zielen der Fed. Er bezeichnete es als schwierig, die aktuellen finanziellen Bedingungen als restriktiv zu beschreiben, und nannte drei Gründe für die Anhebung: widerstandsfähige Arbeitsmarktdaten, ungelöste zugrunde liegende Inflationsentwicklungen und steigendes geopolitisches Risiko.
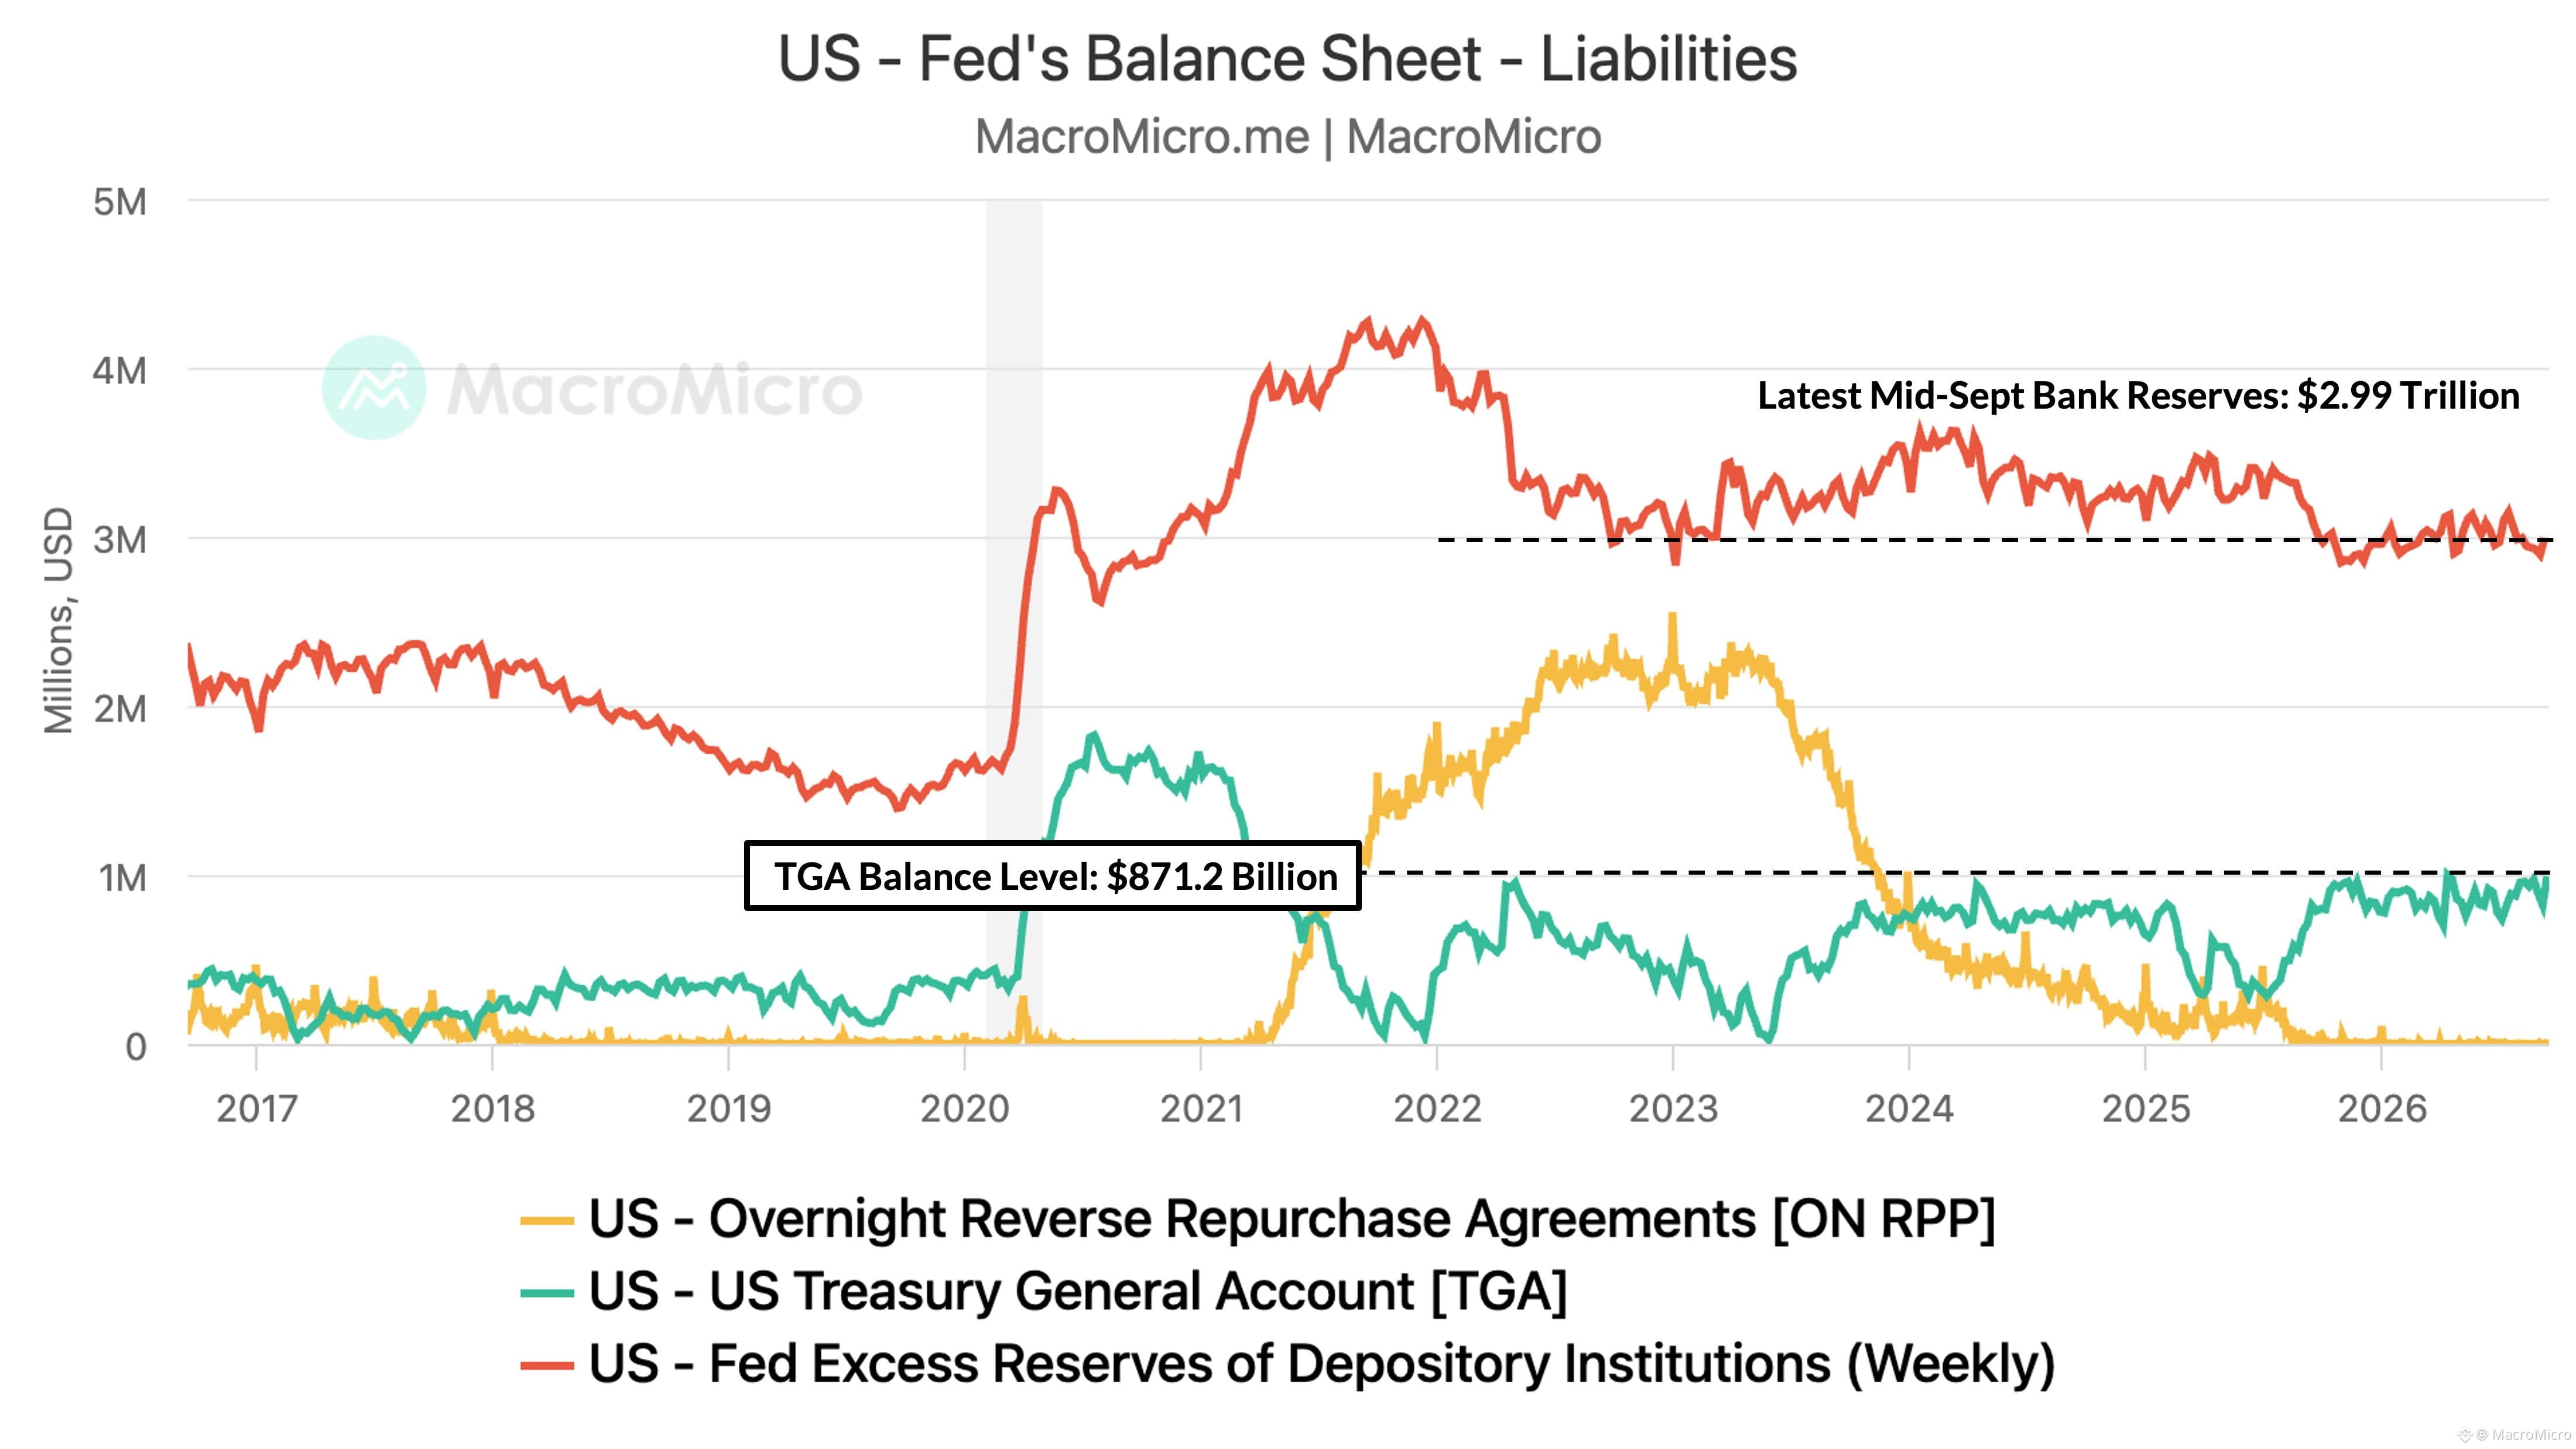
📌 Die Fed bekräftigte ihre Politik der reichlichen Reserven, nachdem sie die Käufe kurzfristiger Bills im August beendet hatte. Die Bankreserven bleiben nahe bei 2,99 Bio. USD stabil. Die TGA wird voraussichtlich bis September/Oktober auf etwa 1 Bio. USD zusteuern – gestützt auf die Unternehmenssteuer-Einnahmen bis Ende des Jahres, deren Ziel bei 850 Mrd. USD liegt. Das impliziert eine Freisetzung von 100–200 Mrd. USD an Liquidität, um die Reserven gestützt zu halten.
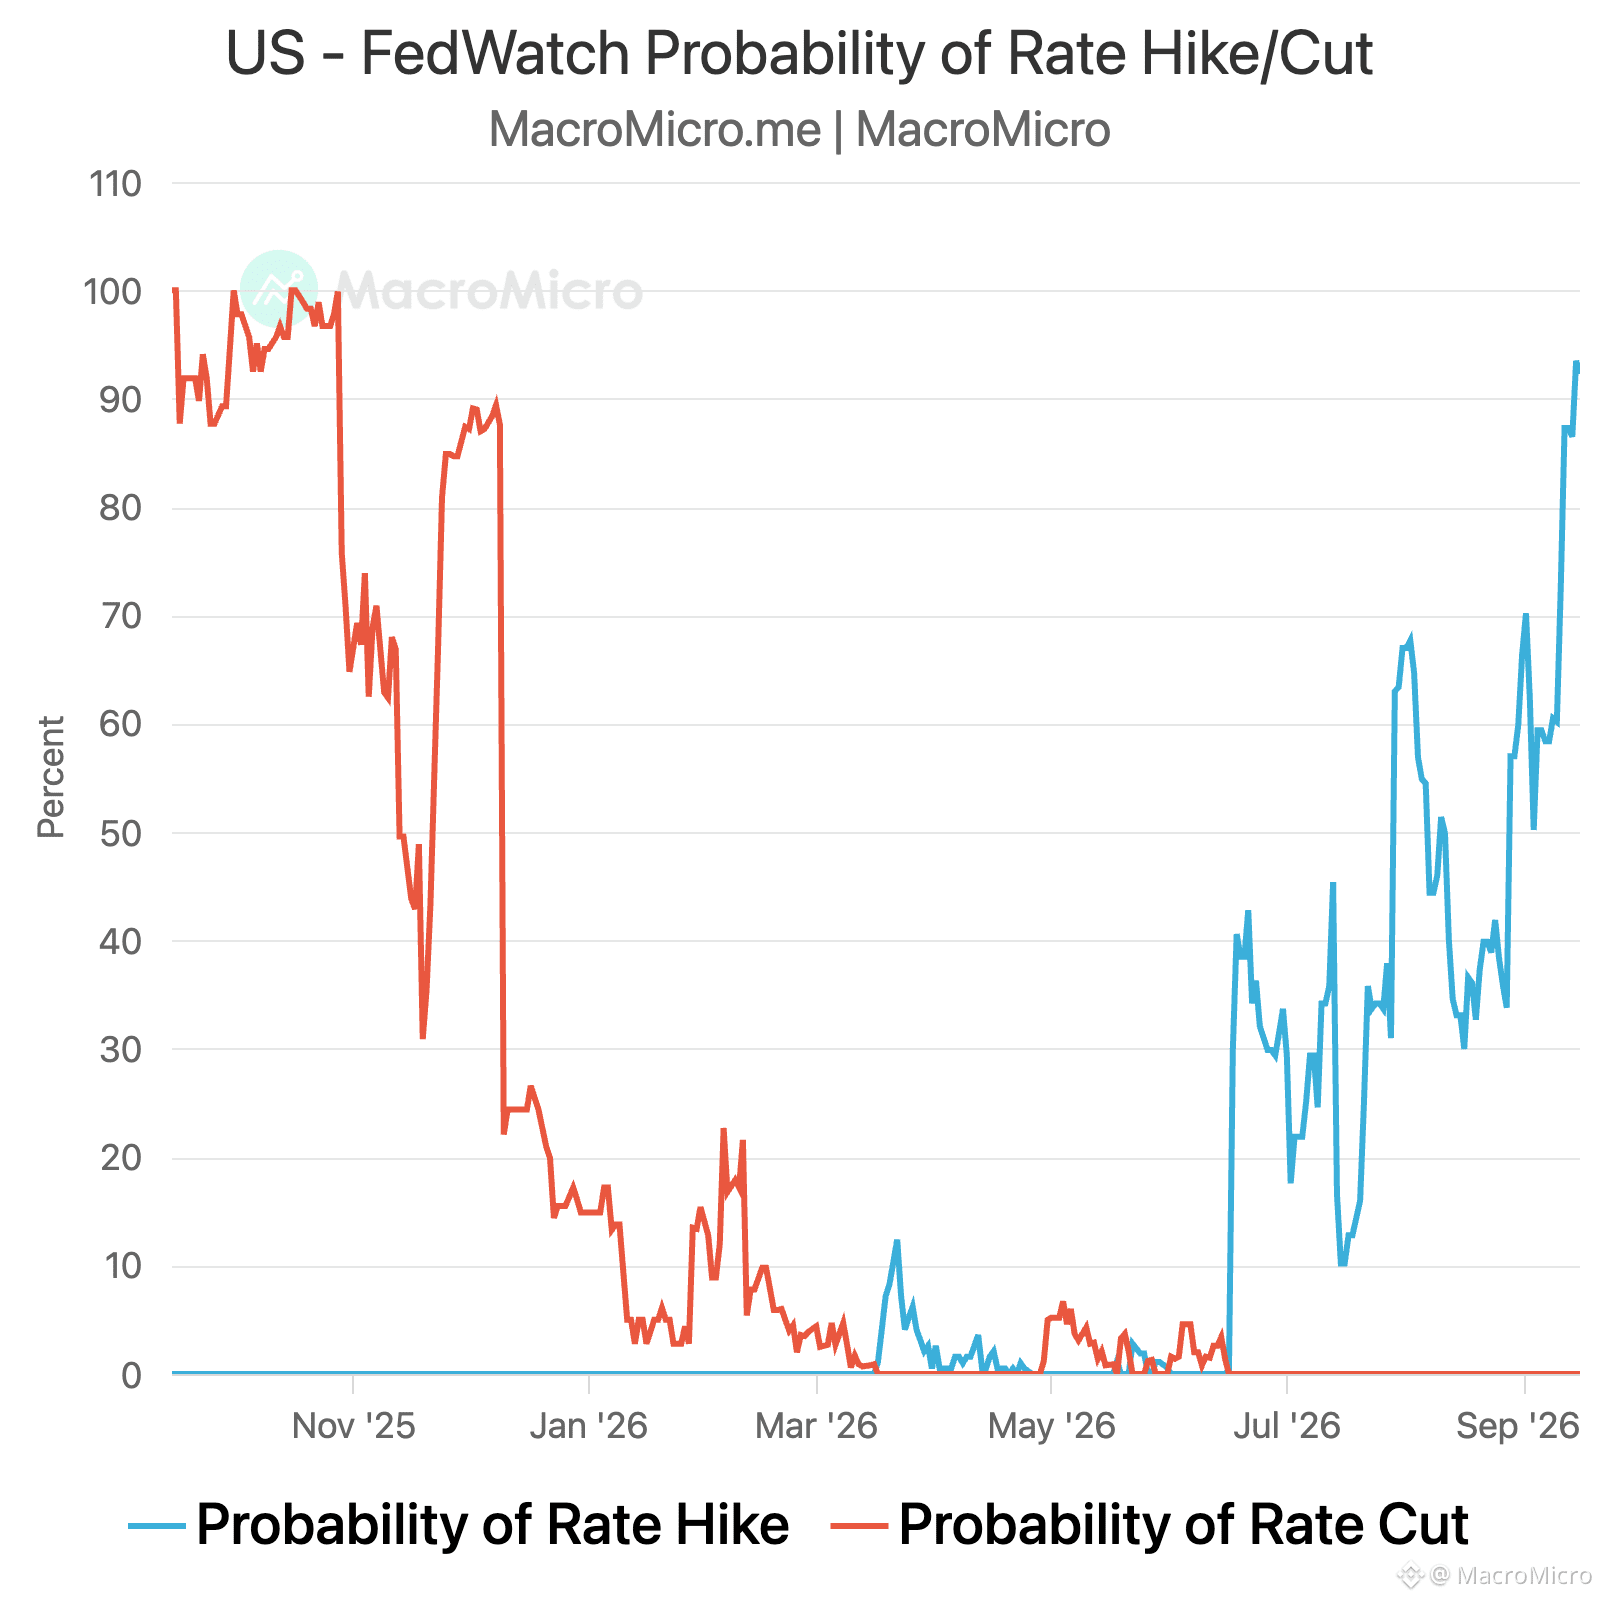
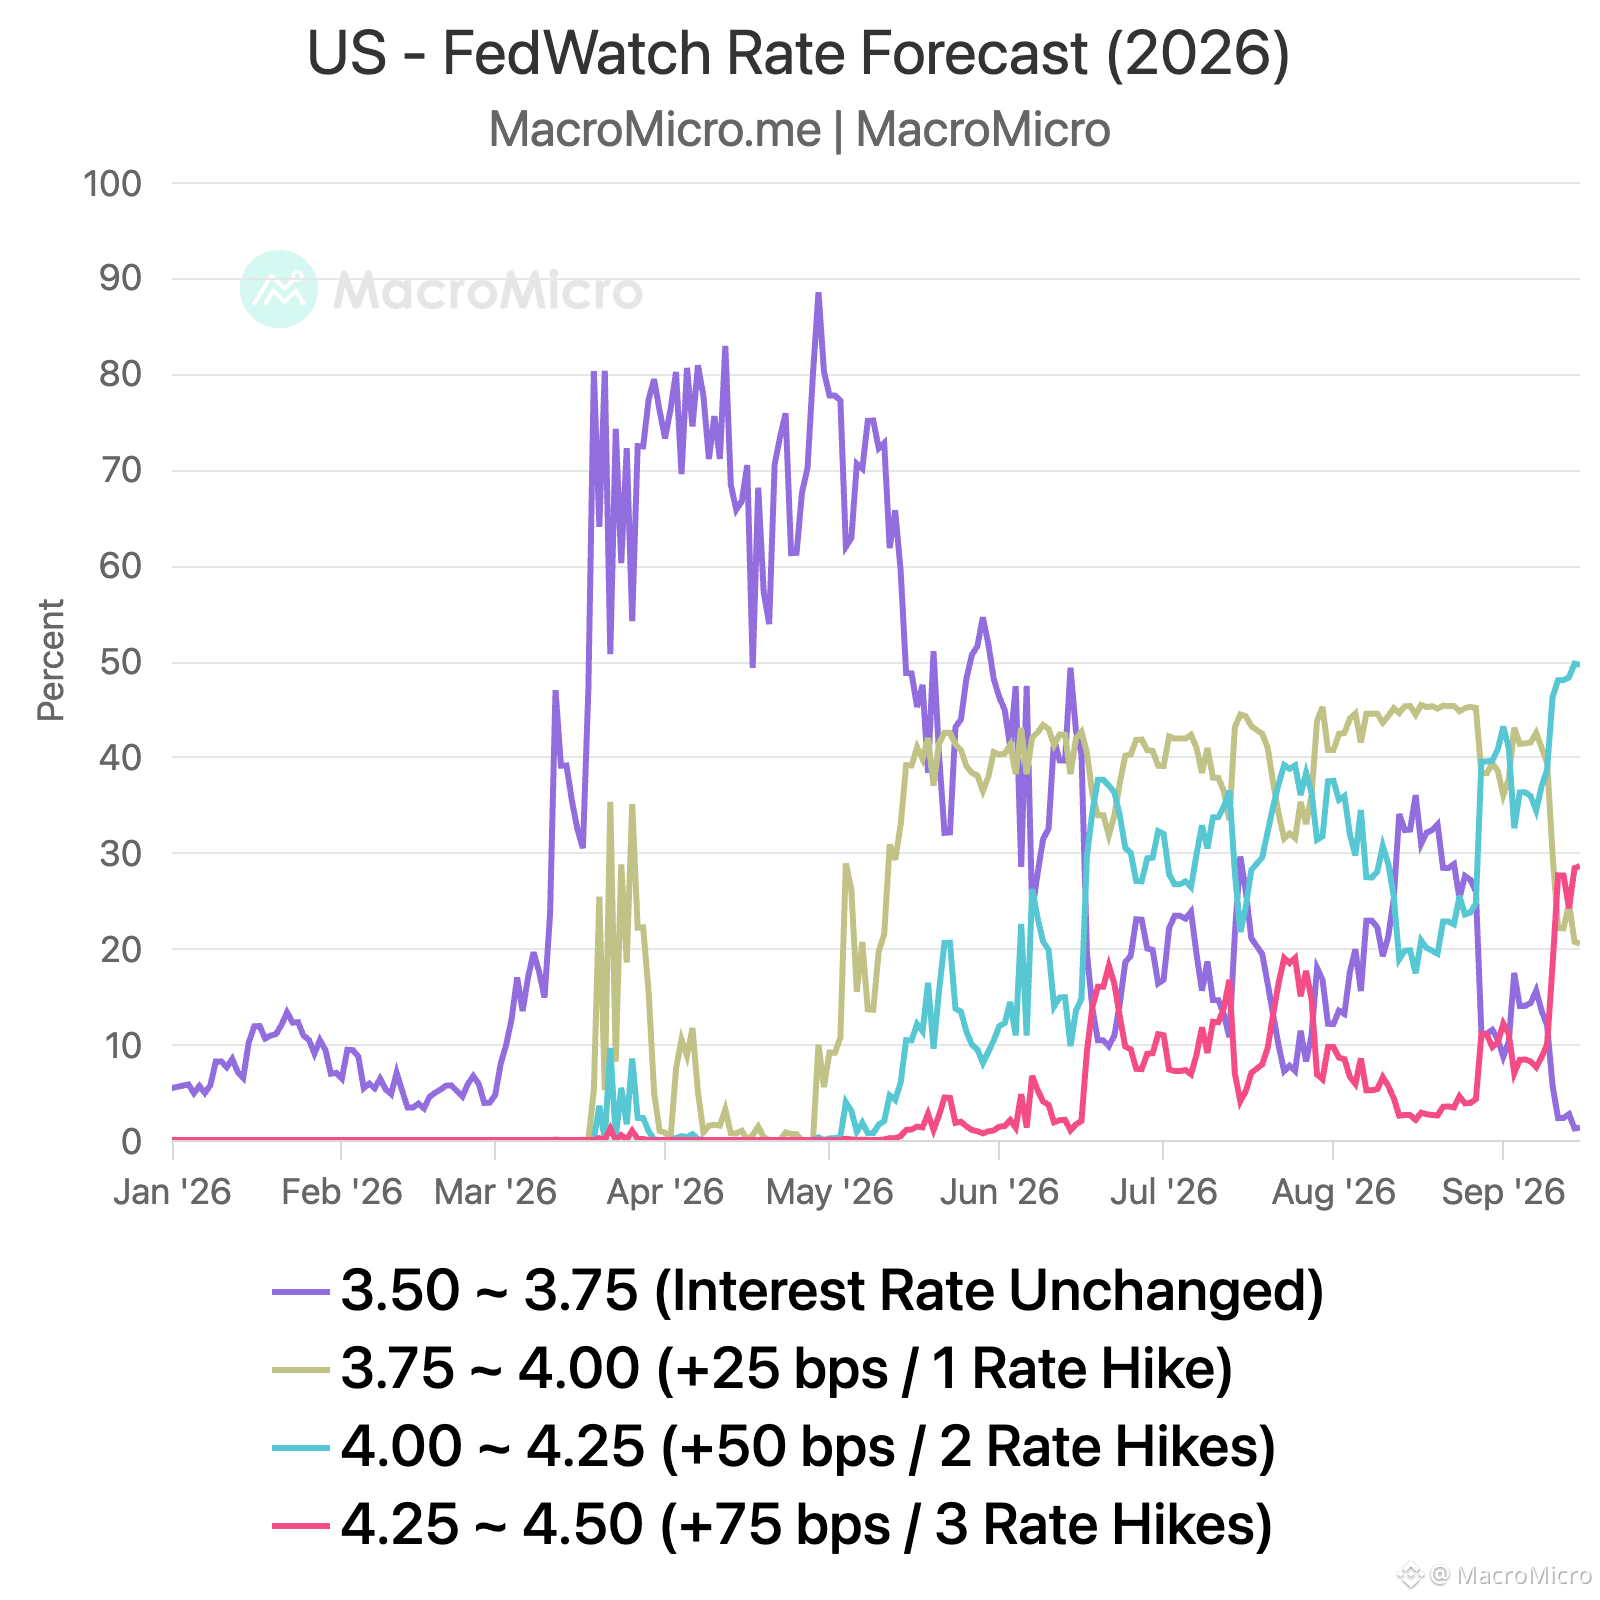
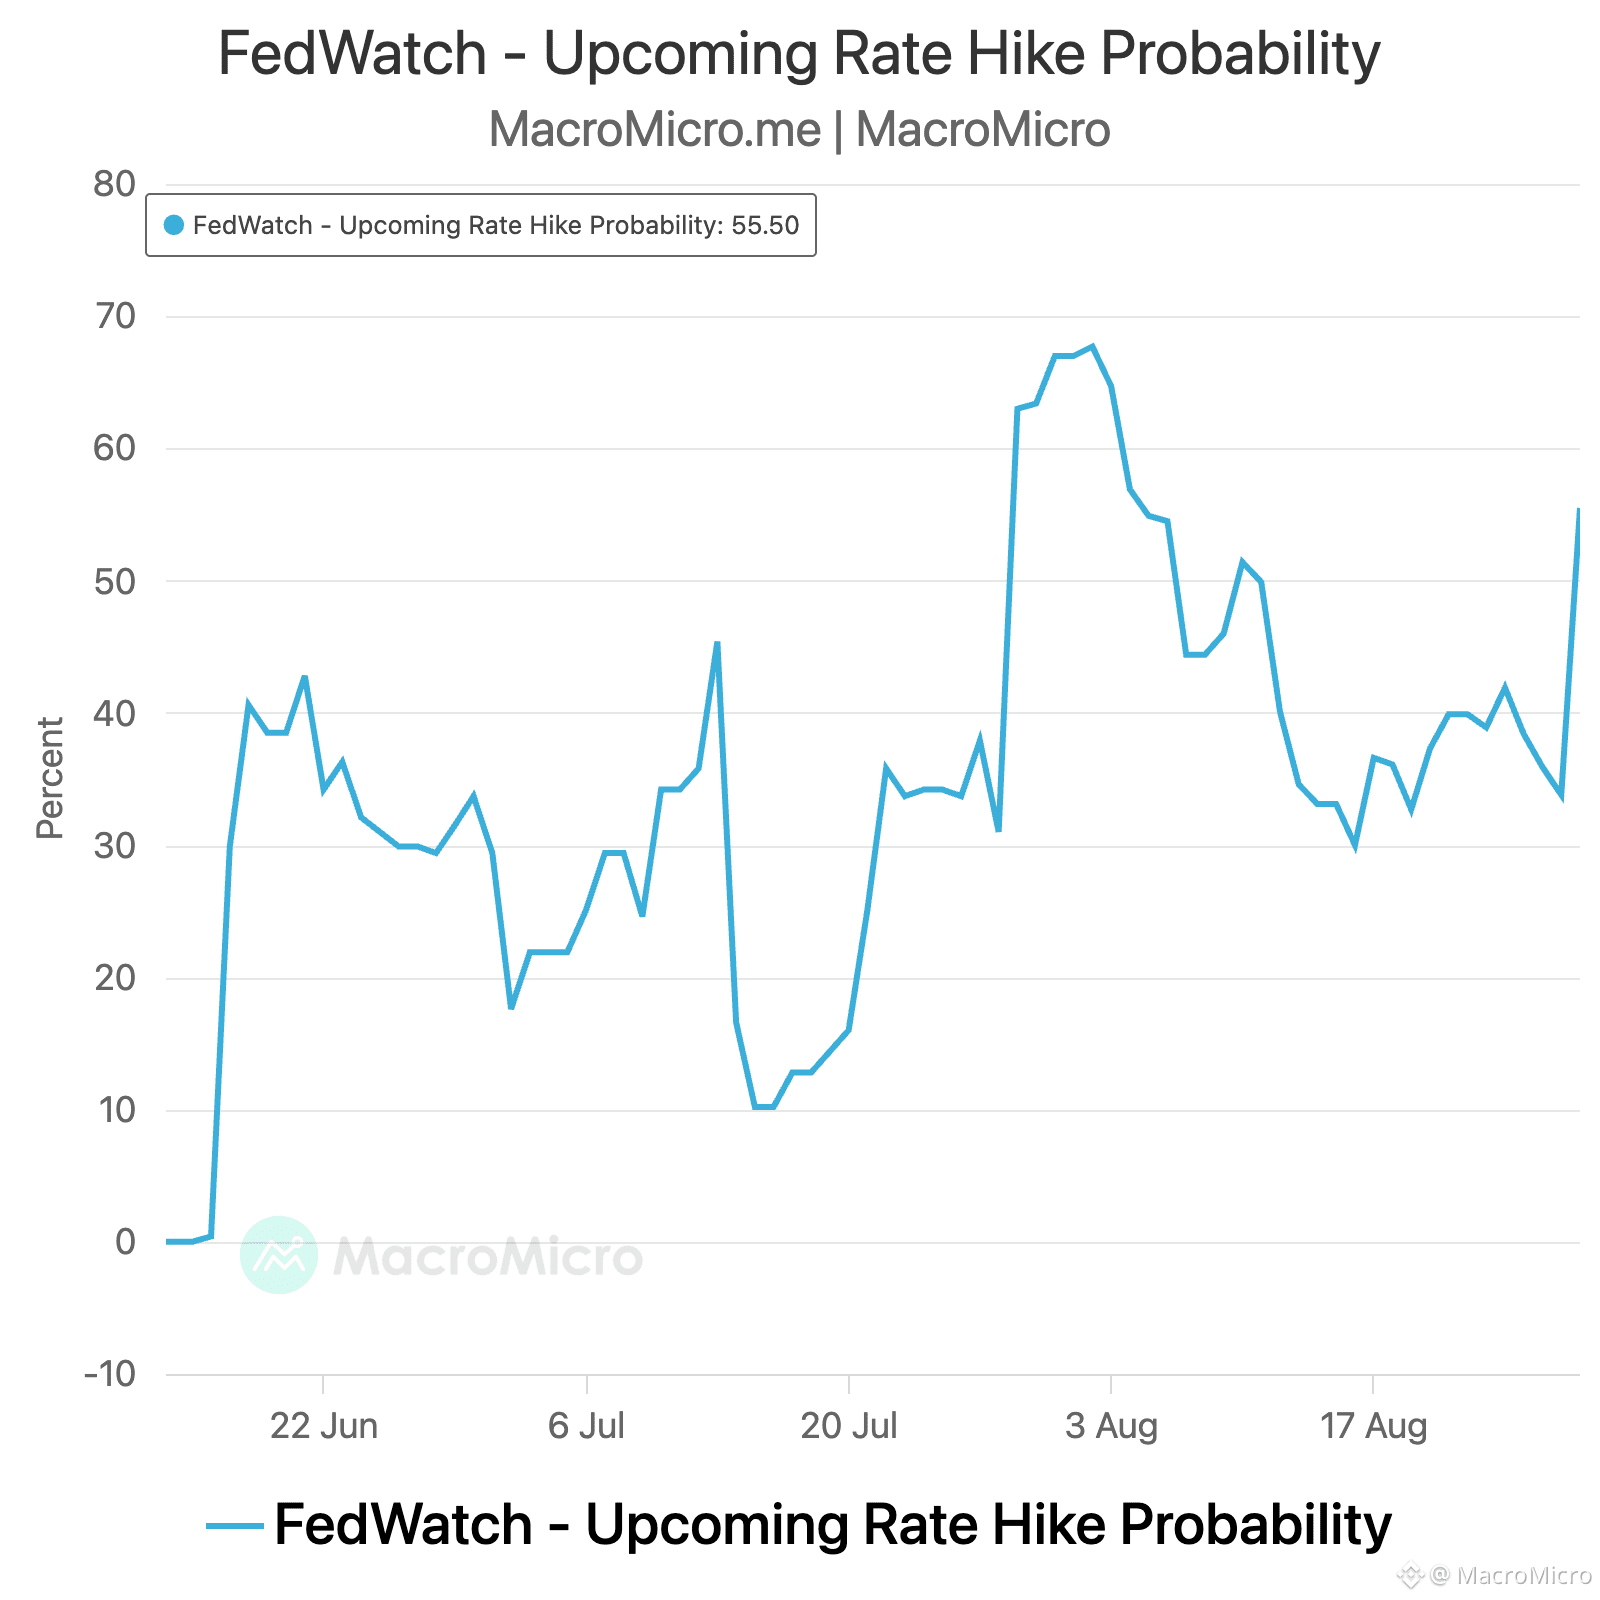
📌 Märkte interpretieren es als hawkish: Die Wahrscheinlichkeit für eine Zinserhöhung im Oktober stieg von 41% auf 51%, und die Wahrscheinlichkeit für drei Zinserhöhungen bis 2026 stieg von 28% auf 39% laut FedWatch. Gleichzeitig stieg die Rendite der 10-jährigen Staatsanleihe auf über 4,74% und die der 30-jährigen hielt sich bei 5,36% – dem höchsten Stand seit Juli 2007.
#FedRateWatch
🔥 September 2026 FOMC-Sitzung: Die wichtigsten Erkenntnisse 🔎
📌 Die Fed erhöhte die Zinsen um 25 bp auf 3,75%-4,00%, einstimmig (12-0). Begründet wurde dies mit solider wirtschaftlicher Entwicklung und dem Bestreben, den Fortschritt hin zum Inflationsziel von 2% zu beschleunigen.
📌 Der Dot-Plot verschob sich deutlich in eine stärker „hawkische“ Richtung: Die Median-Prognosen für die Zinsentwicklung 2026–2027 stiegen auf 4,00%-4,25%. 16 bzw. 14 Mitglieder stützten weitere Zinserhöhungen, was bedeutet, dass in diesem Jahr und im nächsten ggf. 1–2 weitere Zinsschritte möglich sind, bevor der Zinsausblick wieder nach unten dreht – und sich schließlich in Richtung eines höheren langfristigen Zinssatzes von 3,25% bewegt.
📌 Die SEP-Prognosen zeigen, dass die Fed über das gesamte Spektrum hinweg „hawkischer“ wird: Das BIP für 2026–2027 wurde auf 2,3% und 2,4% angehoben, die Arbeitslosenquote auf 4,1% gesenkt (von 4,3%, unter dem langjährigen Durchschnitt), während die Inflation und die Kerninflation auf 3,7% bzw. 3,4% revidiert wurden (von 3,6% und 3,3%).
📌 Warsh sagte, die Wirtschaft befinde sich in Vollbeschäftigung und es gebe keinen Konflikt zwischen den beiden Zielen der Fed. Er bezeichnete es als schwierig, die aktuellen finanziellen Bedingungen als restriktiv zu beschreiben, und nannte drei Gründe für die Anhebung: widerstandsfähige Arbeitsmarktdaten, ungelöste zugrunde liegende Inflationsentwicklungen und steigendes geopolitisches Risiko.
📌 Die Fed bekräftigte ihre Politik der reichlichen Reserven, nachdem sie die Käufe kurzfristiger Bills im August beendet hatte. Die Bankreserven bleiben nahe bei 2,99 Bio. USD stabil. Die TGA wird voraussichtlich bis September/Oktober auf etwa 1 Bio. USD zusteuern – gestützt auf die Unternehmenssteuer-Einnahmen bis Ende des Jahres, deren Ziel bei 850 Mrd. USD liegt. Das impliziert eine Freisetzung von 100–200 Mrd. USD an Liquidität, um die Reserven gestützt zu halten.
📌 Märkte interpretieren es als hawkish: Die Wahrscheinlichkeit für eine Zinserhöhung im Oktober stieg von 41% auf 51%, und die Wahrscheinlichkeit für drei Zinserhöhungen bis 2026 stieg von 28% auf 39% laut FedWatch. Gleichzeitig stieg die Rendite der 10-jährigen Staatsanleihe auf über 4,74% und die der 30-jährigen hielt sich bei 5,36% – dem höchsten Stand seit Juli 2007.
#FedRateWatch
📌 Die Fed erhöhte die Zinsen um 25 bp auf 3,75%-4,00%, einstimmig (12-0). Begründet wurde dies mit solider wirtschaftlicher Entwicklung und dem Bestreben, den Fortschritt hin zum Inflationsziel von 2% zu beschleunigen.
📌 Der Dot-Plot verschob sich deutlich in eine stärker „hawkische“ Richtung: Die Median-Prognosen für die Zinsentwicklung 2026–2027 stiegen auf 4,00%-4,25%. 16 bzw. 14 Mitglieder stützten weitere Zinserhöhungen, was bedeutet, dass in diesem Jahr und im nächsten ggf. 1–2 weitere Zinsschritte möglich sind, bevor der Zinsausblick wieder nach unten dreht – und sich schließlich in Richtung eines höheren langfristigen Zinssatzes von 3,25% bewegt.
📌 Die SEP-Prognosen zeigen, dass die Fed über das gesamte Spektrum hinweg „hawkischer“ wird: Das BIP für 2026–2027 wurde auf 2,3% und 2,4% angehoben, die Arbeitslosenquote auf 4,1% gesenkt (von 4,3%, unter dem langjährigen Durchschnitt), während die Inflation und die Kerninflation auf 3,7% bzw. 3,4% revidiert wurden (von 3,6% und 3,3%).
📌 Warsh sagte, die Wirtschaft befinde sich in Vollbeschäftigung und es gebe keinen Konflikt zwischen den beiden Zielen der Fed. Er bezeichnete es als schwierig, die aktuellen finanziellen Bedingungen als restriktiv zu beschreiben, und nannte drei Gründe für die Anhebung: widerstandsfähige Arbeitsmarktdaten, ungelöste zugrunde liegende Inflationsentwicklungen und steigendes geopolitisches Risiko.
📌 Die Fed bekräftigte ihre Politik der reichlichen Reserven, nachdem sie die Käufe kurzfristiger Bills im August beendet hatte. Die Bankreserven bleiben nahe bei 2,99 Bio. USD stabil. Die TGA wird voraussichtlich bis September/Oktober auf etwa 1 Bio. USD zusteuern – gestützt auf die Unternehmenssteuer-Einnahmen bis Ende des Jahres, deren Ziel bei 850 Mrd. USD liegt. Das impliziert eine Freisetzung von 100–200 Mrd. USD an Liquidität, um die Reserven gestützt zu halten.
📌 Märkte interpretieren es als hawkish: Die Wahrscheinlichkeit für eine Zinserhöhung im Oktober stieg von 41% auf 51%, und die Wahrscheinlichkeit für drei Zinserhöhungen bis 2026 stieg von 28% auf 39% laut FedWatch. Gleichzeitig stieg die Rendite der 10-jährigen Staatsanleihe auf über 4,74% und die der 30-jährigen hielt sich bei 5,36% – dem höchsten Stand seit Juli 2007.
#FedRateWatch
1
1
2.3k
·
--
Verifiziert
Die September-FOMC-Entscheidung steht in nur wenigen Stunden an. Die Märkte erwarten fast durchgehend eine Zinserhöhung nach den Inflationsdaten der vergangenen Woche, während Öl-Futures über 100 US-Dollar gehandelt werden.
Die entscheidende Frage lautet: Wie verändert sich das Dot-Plot (Zinsdiagramm) im Zuge der Entscheidung?
Wir sehen drei mögliche Szenarien:
📌 Taub: Die Zinsen bleiben unverändert, während der mittlere Dot steigt, um eine Zinserhöhung in diesem Jahr zu signalisieren.
📌 Neutral: Die Zinsen steigen um 25 Basispunkte, wobei der mittlere Dot ebenfalls eine Zinserhöhung in diesem Jahr signalisiert – was impliziert, dass es nach September keine weiteren Erhöhungen gibt.
📌 Falkenhaft: Die Zinsen steigen um 25 Basispunkte, während der mittlere Dot zwei Zinserhöhungen in diesem Jahr signalisiert – das lässt Raum für eine weitere Erhöhung nach September.
Vor den CPI- und PPI-Veröffentlichungen der vergangenen Woche betrachteten wir das taube Szenario als unseren Basiscase. Da die Inflation über den Erwartungen liegt und die Ölpreise über 100 US-Dollar gestiegen sind, hat sich die Wahrscheinlichkeit einer September-Erhöhung deutlich erhöht.
Dennoch würde eine Erhöhung nicht zwangsläufig bedeuten, dass die Fed klar in den hawkischen Kurs einschwenkt. Die Kerninflation hat keine breite Re-Acceleration gezeigt. Selbst wenn die Fed die Straffung wieder aufnimmt, könnte die Maßnahme eine oder zwei eher vorsorgliche Zinsschritte darstellen – statt den Beginn eines nachhaltigen Zinserhöhungszyklus.
Diese Unterscheidung wird für die Märkte wichtig sein. Im neutralen Szenario könnte eine September-Erhöhung als „schlechte Nachrichten, die bereits eingepreist sind“ verstanden werden: Sobald die Erhöhung geliefert ist, würde die Unsicherheit über den Zins- Pfad dieses Jahres sinken. Das könnte es ermöglichen, dass die Renditen langfristiger US-Staatsanleihen ihren Höchststand erreichen und anschließend wieder zurückgehen.
Das SEP wird ein weiteres wichtiges Signal liefern. Wenn die wirtschaftlichen Projektionen beibehalten oder angehoben werden, während die Inflationsprojektionen unverändert bleiben, würde das die Sicht bestärken, dass jede Verschiebung hin zu Zinserhöhungen vorsorglich erfolgt – bei einer geringen Wahrscheinlichkeit auf aufeinanderfolgende Zinsschritte.
Die Entscheidung kommt in wenigen Stunden. Die Zinserhöhung ist entscheidend, aber das Dot-Plot wird uns zeigen, was als Nächstes passiert.
#FedRateWatch
Die September-FOMC-Entscheidung steht in nur wenigen Stunden an. Die Märkte erwarten fast durchgehend eine Zinserhöhung nach den Inflationsdaten der vergangenen Woche, während Öl-Futures über 100 US-Dollar gehandelt werden.
Die entscheidende Frage lautet: Wie verändert sich das Dot-Plot (Zinsdiagramm) im Zuge der Entscheidung?
Wir sehen drei mögliche Szenarien:
📌 Taub: Die Zinsen bleiben unverändert, während der mittlere Dot steigt, um eine Zinserhöhung in diesem Jahr zu signalisieren.
📌 Neutral: Die Zinsen steigen um 25 Basispunkte, wobei der mittlere Dot ebenfalls eine Zinserhöhung in diesem Jahr signalisiert – was impliziert, dass es nach September keine weiteren Erhöhungen gibt.
📌 Falkenhaft: Die Zinsen steigen um 25 Basispunkte, während der mittlere Dot zwei Zinserhöhungen in diesem Jahr signalisiert – das lässt Raum für eine weitere Erhöhung nach September.
Vor den CPI- und PPI-Veröffentlichungen der vergangenen Woche betrachteten wir das taube Szenario als unseren Basiscase. Da die Inflation über den Erwartungen liegt und die Ölpreise über 100 US-Dollar gestiegen sind, hat sich die Wahrscheinlichkeit einer September-Erhöhung deutlich erhöht.
Dennoch würde eine Erhöhung nicht zwangsläufig bedeuten, dass die Fed klar in den hawkischen Kurs einschwenkt. Die Kerninflation hat keine breite Re-Acceleration gezeigt. Selbst wenn die Fed die Straffung wieder aufnimmt, könnte die Maßnahme eine oder zwei eher vorsorgliche Zinsschritte darstellen – statt den Beginn eines nachhaltigen Zinserhöhungszyklus.
Diese Unterscheidung wird für die Märkte wichtig sein. Im neutralen Szenario könnte eine September-Erhöhung als „schlechte Nachrichten, die bereits eingepreist sind“ verstanden werden: Sobald die Erhöhung geliefert ist, würde die Unsicherheit über den Zins- Pfad dieses Jahres sinken. Das könnte es ermöglichen, dass die Renditen langfristiger US-Staatsanleihen ihren Höchststand erreichen und anschließend wieder zurückgehen.
Das SEP wird ein weiteres wichtiges Signal liefern. Wenn die wirtschaftlichen Projektionen beibehalten oder angehoben werden, während die Inflationsprojektionen unverändert bleiben, würde das die Sicht bestärken, dass jede Verschiebung hin zu Zinserhöhungen vorsorglich erfolgt – bei einer geringen Wahrscheinlichkeit auf aufeinanderfolgende Zinsschritte.
Die Entscheidung kommt in wenigen Stunden. Die Zinserhöhung ist entscheidend, aber das Dot-Plot wird uns zeigen, was als Nächstes passiert.
#FedRateWatch
Die entscheidende Frage lautet: Wie verändert sich das Dot-Plot (Zinsdiagramm) im Zuge der Entscheidung?
Wir sehen drei mögliche Szenarien:
📌 Taub: Die Zinsen bleiben unverändert, während der mittlere Dot steigt, um eine Zinserhöhung in diesem Jahr zu signalisieren.
📌 Neutral: Die Zinsen steigen um 25 Basispunkte, wobei der mittlere Dot ebenfalls eine Zinserhöhung in diesem Jahr signalisiert – was impliziert, dass es nach September keine weiteren Erhöhungen gibt.
📌 Falkenhaft: Die Zinsen steigen um 25 Basispunkte, während der mittlere Dot zwei Zinserhöhungen in diesem Jahr signalisiert – das lässt Raum für eine weitere Erhöhung nach September.
Vor den CPI- und PPI-Veröffentlichungen der vergangenen Woche betrachteten wir das taube Szenario als unseren Basiscase. Da die Inflation über den Erwartungen liegt und die Ölpreise über 100 US-Dollar gestiegen sind, hat sich die Wahrscheinlichkeit einer September-Erhöhung deutlich erhöht.
Dennoch würde eine Erhöhung nicht zwangsläufig bedeuten, dass die Fed klar in den hawkischen Kurs einschwenkt. Die Kerninflation hat keine breite Re-Acceleration gezeigt. Selbst wenn die Fed die Straffung wieder aufnimmt, könnte die Maßnahme eine oder zwei eher vorsorgliche Zinsschritte darstellen – statt den Beginn eines nachhaltigen Zinserhöhungszyklus.
Diese Unterscheidung wird für die Märkte wichtig sein. Im neutralen Szenario könnte eine September-Erhöhung als „schlechte Nachrichten, die bereits eingepreist sind“ verstanden werden: Sobald die Erhöhung geliefert ist, würde die Unsicherheit über den Zins- Pfad dieses Jahres sinken. Das könnte es ermöglichen, dass die Renditen langfristiger US-Staatsanleihen ihren Höchststand erreichen und anschließend wieder zurückgehen.
Das SEP wird ein weiteres wichtiges Signal liefern. Wenn die wirtschaftlichen Projektionen beibehalten oder angehoben werden, während die Inflationsprojektionen unverändert bleiben, würde das die Sicht bestärken, dass jede Verschiebung hin zu Zinserhöhungen vorsorglich erfolgt – bei einer geringen Wahrscheinlichkeit auf aufeinanderfolgende Zinsschritte.
Die Entscheidung kommt in wenigen Stunden. Die Zinserhöhung ist entscheidend, aber das Dot-Plot wird uns zeigen, was als Nächstes passiert.
#FedRateWatch
3
1
1.8k
·
--
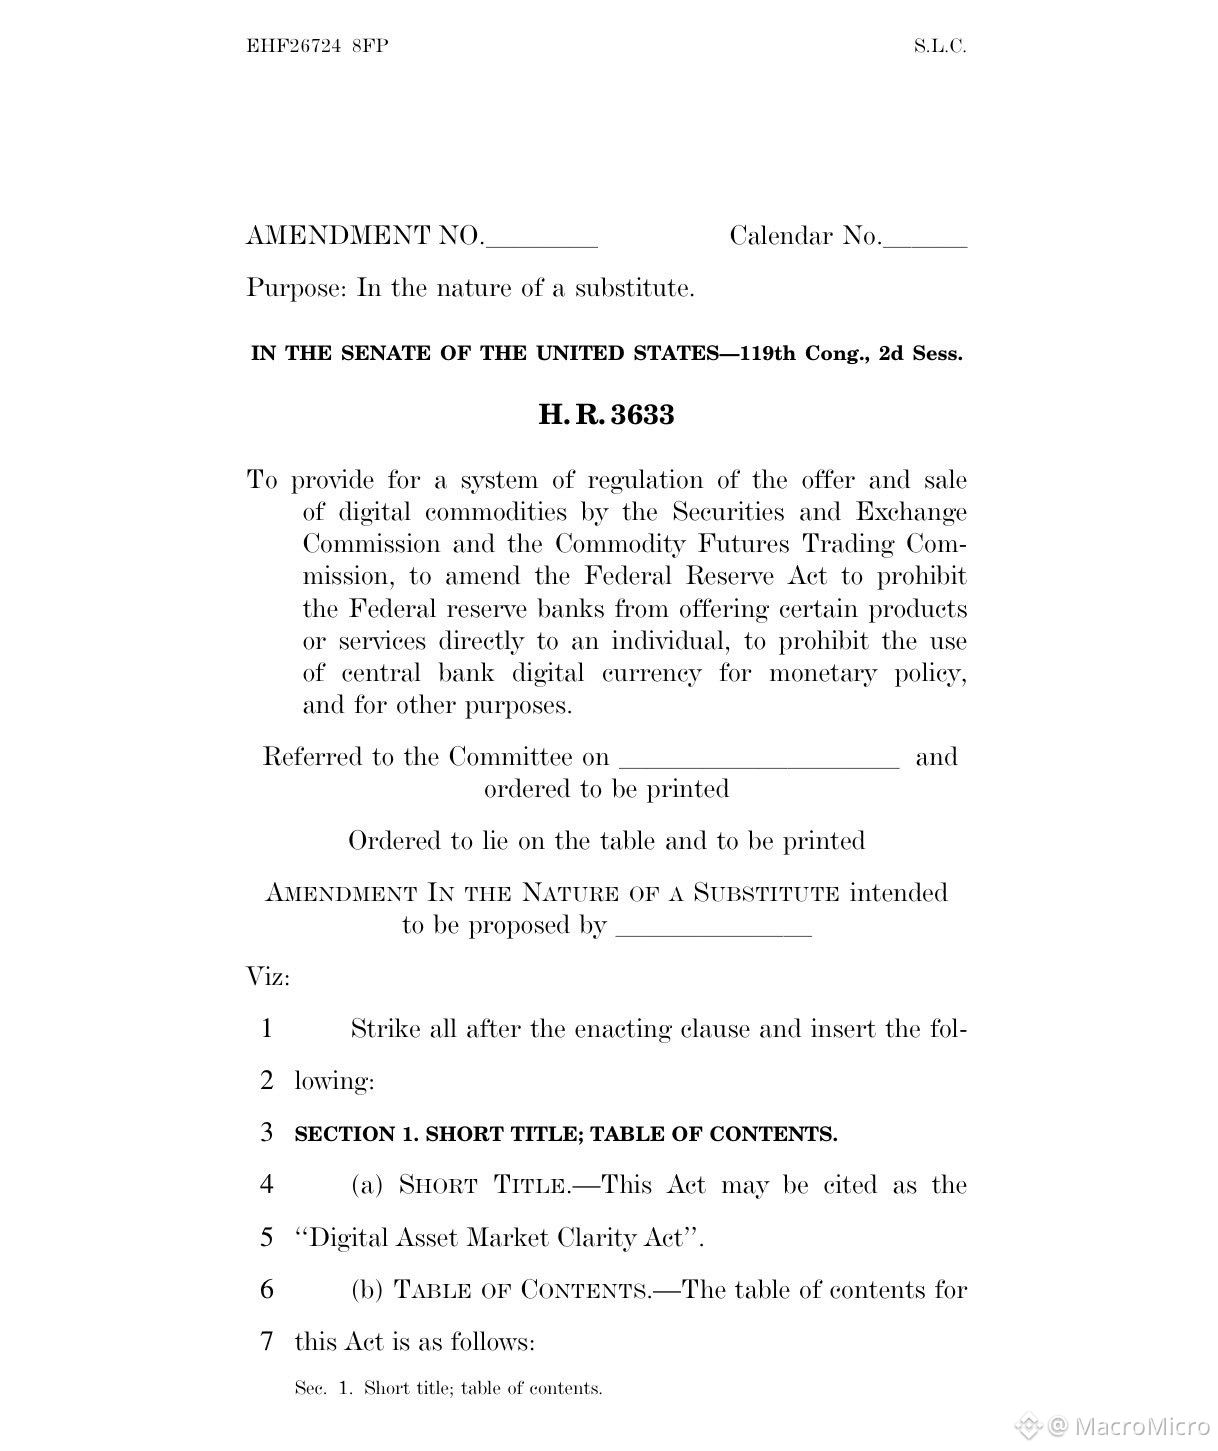
🚨 BREAKING: 🇺🇸 Senats-Republikaner haben ein weiteres überarbeitetes 635-seitiges CLARITY-Gesetz veröffentlicht und nennen es ihr „letztes, bestes und endgültiges“ Angebot vor dem kritischen Cloture-Votum am Dienstag.
Der überarbeitete Gesetzentwurf enthält große Änderungen:
📌 Von Trump unterstützte Ethikregeln würden den Präsidenten und andere Bundesbeamte daran hindern, digitale Assets auszugeben oder zu sponsern.
📌 Stablecoin-Regeln fügen einen „Schalter“ („circuit breaker“) hinzu, der ein staatliches Eingreifen ermöglicht, falls Community-Banken bei einer weitverbreiteten Abwanderung von Einlagen in Stablecoins unter Druck geraten.
📌 BRCA-Schutzmaßnahmen wurden eingeschränkt und entfernen Formulierungen, die ausdrücklich bestimmte Schutzmaßnahmen auf Strafverfahren ausgeweitet hatten.
📌 Neue Regeln zu Interessenkonflikten richten sich gegen verbundenes Trading (Affiliate Trading) im Zusammenhang mit digitalen Rohstoffbörsen, Maklern und Händlern.
Das Weiße Haus hat sich in letzter Minute in einem Kraftakt durchgesetzt, um genug Unterstützung für den Gesetzentwurf zu sichern, und den Ethikbestimmungen zugestimmt.
Nun geht die Gesetzgebung zum Senatsvotum am Dienstag, bei dem sie 60 Stimmen benötigt, um voranzukommen.
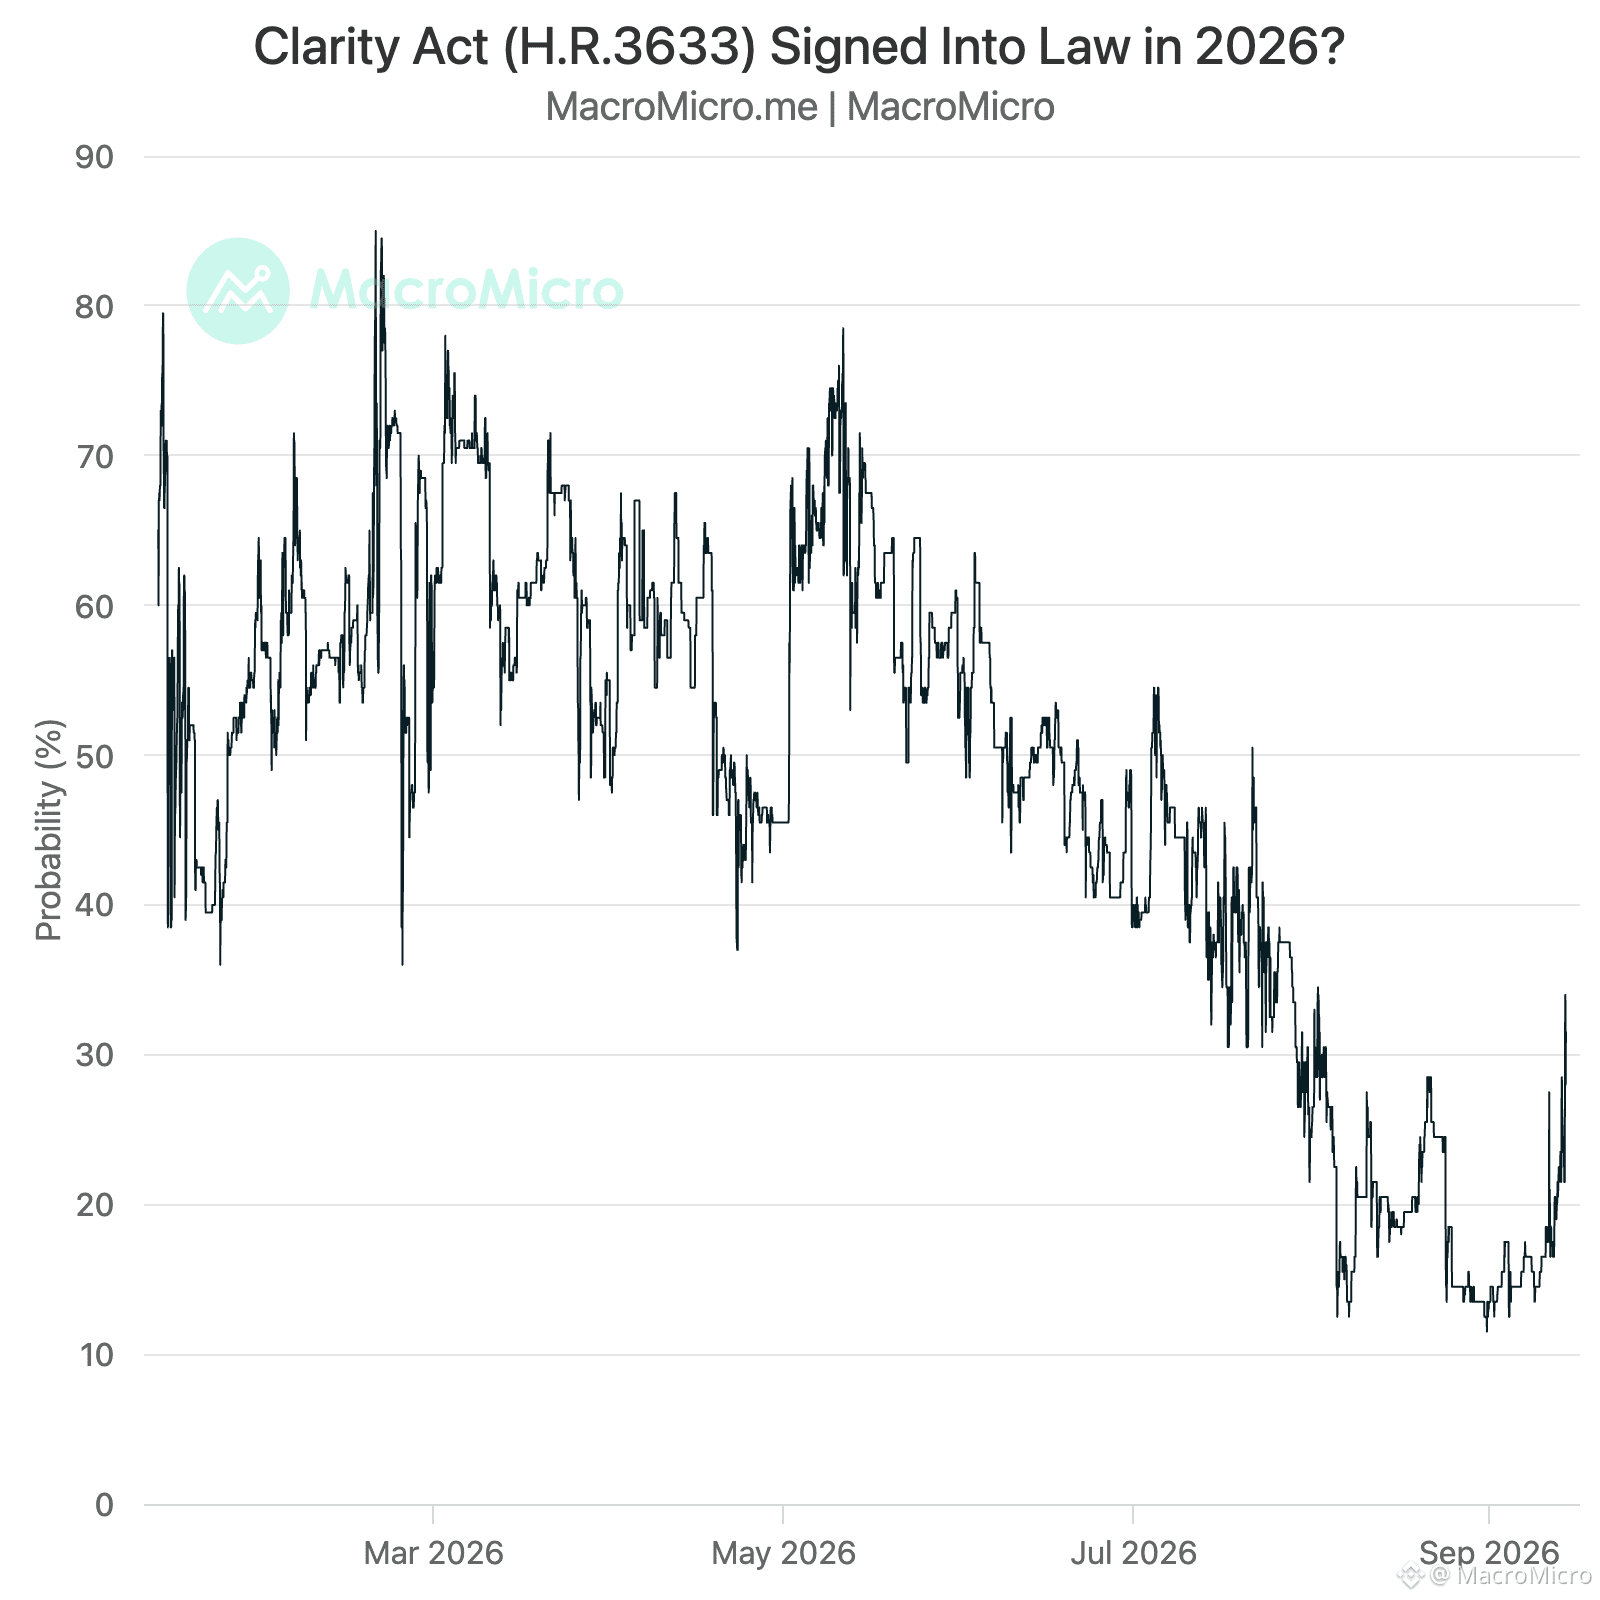
Dies könnte der letzte republikanische Versuch sein, die Pattsituation zu durchbrechen und das lang erwartete Gesetz zur Kryptomarktstruktur voranzubringen. Die Prognosemarkt-Chancen für eine Verabschiedung im Jahr 2026 sind auf 32% gestiegen 🚀
🚨 BREAKING: 🇺🇸 Senats-Republikaner haben ein weiteres überarbeitetes 635-seitiges CLARITY-Gesetz veröffentlicht und nennen es ihr „letztes, bestes und endgültiges“ Angebot vor dem kritischen Cloture-Votum am Dienstag.
Der überarbeitete Gesetzentwurf enthält große Änderungen:
📌 Von Trump unterstützte Ethikregeln würden den Präsidenten und andere Bundesbeamte daran hindern, digitale Assets auszugeben oder zu sponsern.
📌 Stablecoin-Regeln fügen einen „Schalter“ („circuit breaker“) hinzu, der ein staatliches Eingreifen ermöglicht, falls Community-Banken bei einer weitverbreiteten Abwanderung von Einlagen in Stablecoins unter Druck geraten.
📌 BRCA-Schutzmaßnahmen wurden eingeschränkt und entfernen Formulierungen, die ausdrücklich bestimmte Schutzmaßnahmen auf Strafverfahren ausgeweitet hatten.
📌 Neue Regeln zu Interessenkonflikten richten sich gegen verbundenes Trading (Affiliate Trading) im Zusammenhang mit digitalen Rohstoffbörsen, Maklern und Händlern.
Das Weiße Haus hat sich in letzter Minute in einem Kraftakt durchgesetzt, um genug Unterstützung für den Gesetzentwurf zu sichern, und den Ethikbestimmungen zugestimmt.
Nun geht die Gesetzgebung zum Senatsvotum am Dienstag, bei dem sie 60 Stimmen benötigt, um voranzukommen.
Dies könnte der letzte republikanische Versuch sein, die Pattsituation zu durchbrechen und das lang erwartete Gesetz zur Kryptomarktstruktur voranzubringen. Die Prognosemarkt-Chancen für eine Verabschiedung im Jahr 2026 sind auf 32% gestiegen 🚀
Der überarbeitete Gesetzentwurf enthält große Änderungen:
📌 Von Trump unterstützte Ethikregeln würden den Präsidenten und andere Bundesbeamte daran hindern, digitale Assets auszugeben oder zu sponsern.
📌 Stablecoin-Regeln fügen einen „Schalter“ („circuit breaker“) hinzu, der ein staatliches Eingreifen ermöglicht, falls Community-Banken bei einer weitverbreiteten Abwanderung von Einlagen in Stablecoins unter Druck geraten.
📌 BRCA-Schutzmaßnahmen wurden eingeschränkt und entfernen Formulierungen, die ausdrücklich bestimmte Schutzmaßnahmen auf Strafverfahren ausgeweitet hatten.
📌 Neue Regeln zu Interessenkonflikten richten sich gegen verbundenes Trading (Affiliate Trading) im Zusammenhang mit digitalen Rohstoffbörsen, Maklern und Händlern.
Das Weiße Haus hat sich in letzter Minute in einem Kraftakt durchgesetzt, um genug Unterstützung für den Gesetzentwurf zu sichern, und den Ethikbestimmungen zugestimmt.
Nun geht die Gesetzgebung zum Senatsvotum am Dienstag, bei dem sie 60 Stimmen benötigt, um voranzukommen.
Dies könnte der letzte republikanische Versuch sein, die Pattsituation zu durchbrechen und das lang erwartete Gesetz zur Kryptomarktstruktur voranzubringen. Die Prognosemarkt-Chancen für eine Verabschiedung im Jahr 2026 sind auf 32% gestiegen 🚀
8
1
7
9.5k
·
--
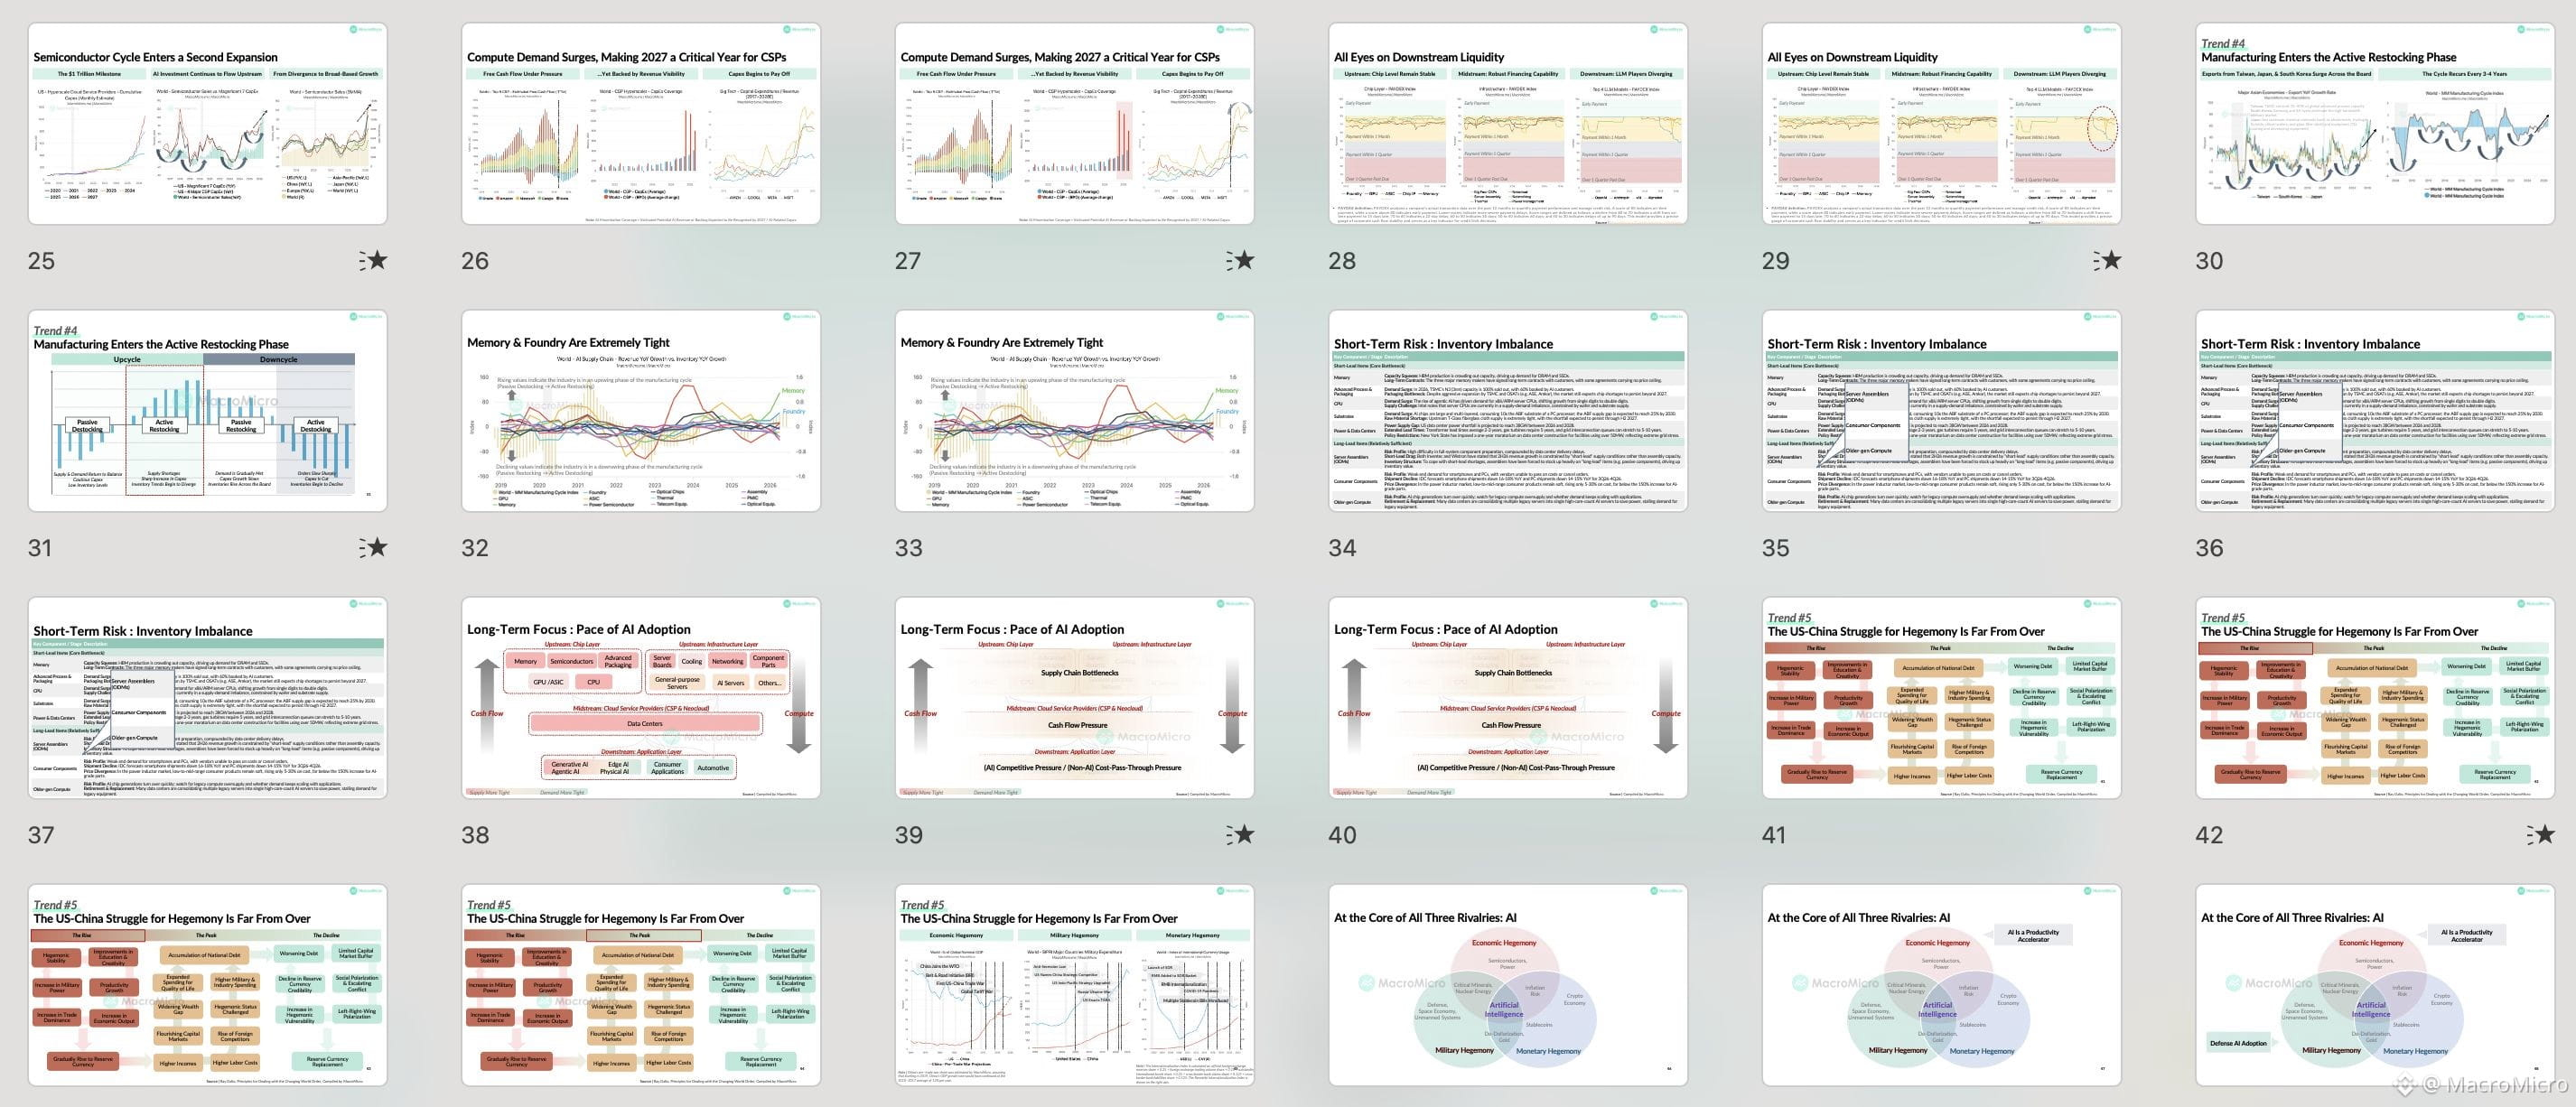
Wir haben gerade eine Vorschau von THE $1T MEGATRENDS: Money, Margin, & Macro veröffentlicht — mit Fokus auf das Erreichen der $1-Billionen-CapEx-Meilensteins, warum Speicher und Foundry extrem knapp sind und wo sich die kurzfristigen Risiken gerade aufbauen.
Willst du die vollständige Aufschlüsselung? Jetzt live — kostenlos mit Max AI Annual, plus 1 Jahr Zugriff auf die AI Supply Chain Intelligence Hub.
Vorschau ansehen: https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
Wir haben gerade eine Vorschau von THE $1T MEGATRENDS: Money, Margin, & Macro veröffentlicht — mit Fokus auf das Erreichen der $1-Billionen-CapEx-Meilensteins, warum Speicher und Foundry extrem knapp sind und wo sich die kurzfristigen Risiken gerade aufbauen.
Willst du die vollständige Aufschlüsselung? Jetzt live — kostenlos mit Max AI Annual, plus 1 Jahr Zugriff auf die AI Supply Chain Intelligence Hub.
Vorschau ansehen: https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
Willst du die vollständige Aufschlüsselung? Jetzt live — kostenlos mit Max AI Annual, plus 1 Jahr Zugriff auf die AI Supply Chain Intelligence Hub.
Vorschau ansehen: https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
416
·
--
🚨 Republikaner im Senat haben nach den Verhandlungen in der August-Pause den überarbeiteten Gesetzestext zum CLARITY Act veröffentlicht. 114+ demokratische Anliegen wurden eingearbeitet, aber die zwei Abschnitte, um die die Demokraten am stärksten gekämpft haben (Ethik, Stablecoin-Yield), bleiben unverändert.
Der neueste Text scheint die regulatorische Reichweite um DeFi weiter zu verschärfen, gleichzeitig aber einen klareren Weg dafür zu schaffen, dass regulierte Finanzinstitute an Krypto teilnehmen können.
Wichtige Änderungen:
📌 Nicht-dezentralisiertes DeFi rückt weiter in den regulatorischen Bereich. Protokolle mit identifizierbaren Parteien, die in der Lage sind, die Funktionsweise kontrollieren oder wesentlich verändern zu können, die außerhalb transparenter, codebasierter Regeln operieren oder Nutzer einschränken, würden eine Registrierung bei der CFTC sowie damit verbundene Anforderungen an Verhalten, Offenlegung, Aufzeichnung und Aufsicht treffen müssen.
📌 Die DeFi-Bestimmungen werden auf Spot-/Kassadigital-Waren-Transaktionen verengt. Das scheint teilweise darauf abzuzielen, Bedenken hinsichtlich blockchainbasierter Vorhersagemärkte auszuräumen und damit einzuschränken, wie weit das DeFi-Rahmenwerk Aktivitäten erfassen kann, die keine herkömmlichen Spot-Warenmärkte sind.
📌 Die Befugnis der Kreditgenossenschaften wird ausdrücklich klargestellt. Bundesweite Kreditgenossenschaften könnten digitale Vermögenswerte und DLT nutzen, um Aktivitäten anzubieten, die ihnen ansonsten bereits gestattet sind, wodurch eine größere Gleichstellung mit den umfassenderen Bankenbestimmungen des Gesetzes entsteht.
Keine Änderungen an den Ethikbestimmungen, während die BRCA- und Stablecoin-Yield-Bestimmungen unverändert bleiben.
Kurz gesagt: Die Überarbeitungen wirken so, als wären sie darauf ausgerichtet, 60 Stimmen zu gewinnen, während die Kernstruktur des Gesetzes erhalten bleibt. Die entscheidende Frage ist nun, ob die Demokraten die 114 Bestimmungen als substantielle Zugeständnisse ansehen oder als den Versuch, begrenzte Änderungen größer wirken zu lassen als sie tatsächlich sind.
#CLARITYAct
🚨 Republikaner im Senat haben nach den Verhandlungen in der August-Pause den überarbeiteten Gesetzestext zum CLARITY Act veröffentlicht. 114+ demokratische Anliegen wurden eingearbeitet, aber die zwei Abschnitte, um die die Demokraten am stärksten gekämpft haben (Ethik, Stablecoin-Yield), bleiben unverändert.
Der neueste Text scheint die regulatorische Reichweite um DeFi weiter zu verschärfen, gleichzeitig aber einen klareren Weg dafür zu schaffen, dass regulierte Finanzinstitute an Krypto teilnehmen können.
Wichtige Änderungen:
📌 Nicht-dezentralisiertes DeFi rückt weiter in den regulatorischen Bereich. Protokolle mit identifizierbaren Parteien, die in der Lage sind, die Funktionsweise kontrollieren oder wesentlich verändern zu können, die außerhalb transparenter, codebasierter Regeln operieren oder Nutzer einschränken, würden eine Registrierung bei der CFTC sowie damit verbundene Anforderungen an Verhalten, Offenlegung, Aufzeichnung und Aufsicht treffen müssen.
📌 Die DeFi-Bestimmungen werden auf Spot-/Kassadigital-Waren-Transaktionen verengt. Das scheint teilweise darauf abzuzielen, Bedenken hinsichtlich blockchainbasierter Vorhersagemärkte auszuräumen und damit einzuschränken, wie weit das DeFi-Rahmenwerk Aktivitäten erfassen kann, die keine herkömmlichen Spot-Warenmärkte sind.
📌 Die Befugnis der Kreditgenossenschaften wird ausdrücklich klargestellt. Bundesweite Kreditgenossenschaften könnten digitale Vermögenswerte und DLT nutzen, um Aktivitäten anzubieten, die ihnen ansonsten bereits gestattet sind, wodurch eine größere Gleichstellung mit den umfassenderen Bankenbestimmungen des Gesetzes entsteht.
Keine Änderungen an den Ethikbestimmungen, während die BRCA- und Stablecoin-Yield-Bestimmungen unverändert bleiben.
Kurz gesagt: Die Überarbeitungen wirken so, als wären sie darauf ausgerichtet, 60 Stimmen zu gewinnen, während die Kernstruktur des Gesetzes erhalten bleibt. Die entscheidende Frage ist nun, ob die Demokraten die 114 Bestimmungen als substantielle Zugeständnisse ansehen oder als den Versuch, begrenzte Änderungen größer wirken zu lassen als sie tatsächlich sind.
#CLARITYAct
Der neueste Text scheint die regulatorische Reichweite um DeFi weiter zu verschärfen, gleichzeitig aber einen klareren Weg dafür zu schaffen, dass regulierte Finanzinstitute an Krypto teilnehmen können.
Wichtige Änderungen:
📌 Nicht-dezentralisiertes DeFi rückt weiter in den regulatorischen Bereich. Protokolle mit identifizierbaren Parteien, die in der Lage sind, die Funktionsweise kontrollieren oder wesentlich verändern zu können, die außerhalb transparenter, codebasierter Regeln operieren oder Nutzer einschränken, würden eine Registrierung bei der CFTC sowie damit verbundene Anforderungen an Verhalten, Offenlegung, Aufzeichnung und Aufsicht treffen müssen.
📌 Die DeFi-Bestimmungen werden auf Spot-/Kassadigital-Waren-Transaktionen verengt. Das scheint teilweise darauf abzuzielen, Bedenken hinsichtlich blockchainbasierter Vorhersagemärkte auszuräumen und damit einzuschränken, wie weit das DeFi-Rahmenwerk Aktivitäten erfassen kann, die keine herkömmlichen Spot-Warenmärkte sind.
📌 Die Befugnis der Kreditgenossenschaften wird ausdrücklich klargestellt. Bundesweite Kreditgenossenschaften könnten digitale Vermögenswerte und DLT nutzen, um Aktivitäten anzubieten, die ihnen ansonsten bereits gestattet sind, wodurch eine größere Gleichstellung mit den umfassenderen Bankenbestimmungen des Gesetzes entsteht.
Keine Änderungen an den Ethikbestimmungen, während die BRCA- und Stablecoin-Yield-Bestimmungen unverändert bleiben.
Kurz gesagt: Die Überarbeitungen wirken so, als wären sie darauf ausgerichtet, 60 Stimmen zu gewinnen, während die Kernstruktur des Gesetzes erhalten bleibt. Die entscheidende Frage ist nun, ob die Demokraten die 114 Bestimmungen als substantielle Zugeständnisse ansehen oder als den Versuch, begrenzte Änderungen größer wirken zu lassen als sie tatsächlich sind.
#CLARITYAct

3
10
9.4k
·
--
Bullisch
Verifiziert
🇺🇸 Der August-CPI wird in wenigen Stunden veröffentlicht, und eine Woche nach den besser als erwarteten Non-Farm-Payrolls liefert er einen wichtigen Test dafür, ob höhere Energiepreise in die Kerninflation durchwirken.
Fed-Chair Warsh hat gesagt, dass die Entscheidung an diesem Datenpunkt hängt: Eine Kernrate, die sich breit im Rahmen der Erwartungen bewegt, stützt einen unveränderten Beschluss; eine Überraschung nach oben öffnet die Tür zu einer Zinserhöhung im September. Waller hat im Wesentlichen Ähnliches gesagt und ergänzt, dass sich die zugrunde liegende Inflation bereits besser darstellt als der Kernwert nahelegt, wenn man den unterstellten Anteil nicht-marktbezogener Dienstleistungen herausrechnet—während Energie und Zölle noch nicht als anhaltende Belastung sichtbar werden.
Für den Kernwert werden etwa 0,2 % MoM erwartet, was die Jahresrate auf 2,4 % von 2,5 % senkt. Wir sehen derzeit keinen Durchschlag von Öl—trotz erneuter Spannungen mit dem Iran und erhöhter Preise—in Kernwaren oder -dienstleistungen. Wir tendieren zu einer Pause.
Unser Vorhersagemarkt impliziert für den August einen Headline-CPI von 3,34 % YoY und einen Kern-CPI von 2,33 % YoY.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast
🇺🇸 Der August-CPI wird in wenigen Stunden veröffentlicht, und eine Woche nach den besser als erwarteten Non-Farm-Payrolls liefert er einen wichtigen Test dafür, ob höhere Energiepreise in die Kerninflation durchwirken.
Fed-Chair Warsh hat gesagt, dass die Entscheidung an diesem Datenpunkt hängt: Eine Kernrate, die sich breit im Rahmen der Erwartungen bewegt, stützt einen unveränderten Beschluss; eine Überraschung nach oben öffnet die Tür zu einer Zinserhöhung im September. Waller hat im Wesentlichen Ähnliches gesagt und ergänzt, dass sich die zugrunde liegende Inflation bereits besser darstellt als der Kernwert nahelegt, wenn man den unterstellten Anteil nicht-marktbezogener Dienstleistungen herausrechnet—während Energie und Zölle noch nicht als anhaltende Belastung sichtbar werden.
Für den Kernwert werden etwa 0,2 % MoM erwartet, was die Jahresrate auf 2,4 % von 2,5 % senkt. Wir sehen derzeit keinen Durchschlag von Öl—trotz erneuter Spannungen mit dem Iran und erhöhter Preise—in Kernwaren oder -dienstleistungen. Wir tendieren zu einer Pause.
Unser Vorhersagemarkt impliziert für den August einen Headline-CPI von 3,34 % YoY und einen Kern-CPI von 2,33 % YoY.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast
Fed-Chair Warsh hat gesagt, dass die Entscheidung an diesem Datenpunkt hängt: Eine Kernrate, die sich breit im Rahmen der Erwartungen bewegt, stützt einen unveränderten Beschluss; eine Überraschung nach oben öffnet die Tür zu einer Zinserhöhung im September. Waller hat im Wesentlichen Ähnliches gesagt und ergänzt, dass sich die zugrunde liegende Inflation bereits besser darstellt als der Kernwert nahelegt, wenn man den unterstellten Anteil nicht-marktbezogener Dienstleistungen herausrechnet—während Energie und Zölle noch nicht als anhaltende Belastung sichtbar werden.
Für den Kernwert werden etwa 0,2 % MoM erwartet, was die Jahresrate auf 2,4 % von 2,5 % senkt. Wir sehen derzeit keinen Durchschlag von Öl—trotz erneuter Spannungen mit dem Iran und erhöhter Preise—in Kernwaren oder -dienstleistungen. Wir tendieren zu einer Pause.
Unser Vorhersagemarkt impliziert für den August einen Headline-CPI von 3,34 % YoY und einen Kern-CPI von 2,33 % YoY.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast

1
2
1.8k
·
--
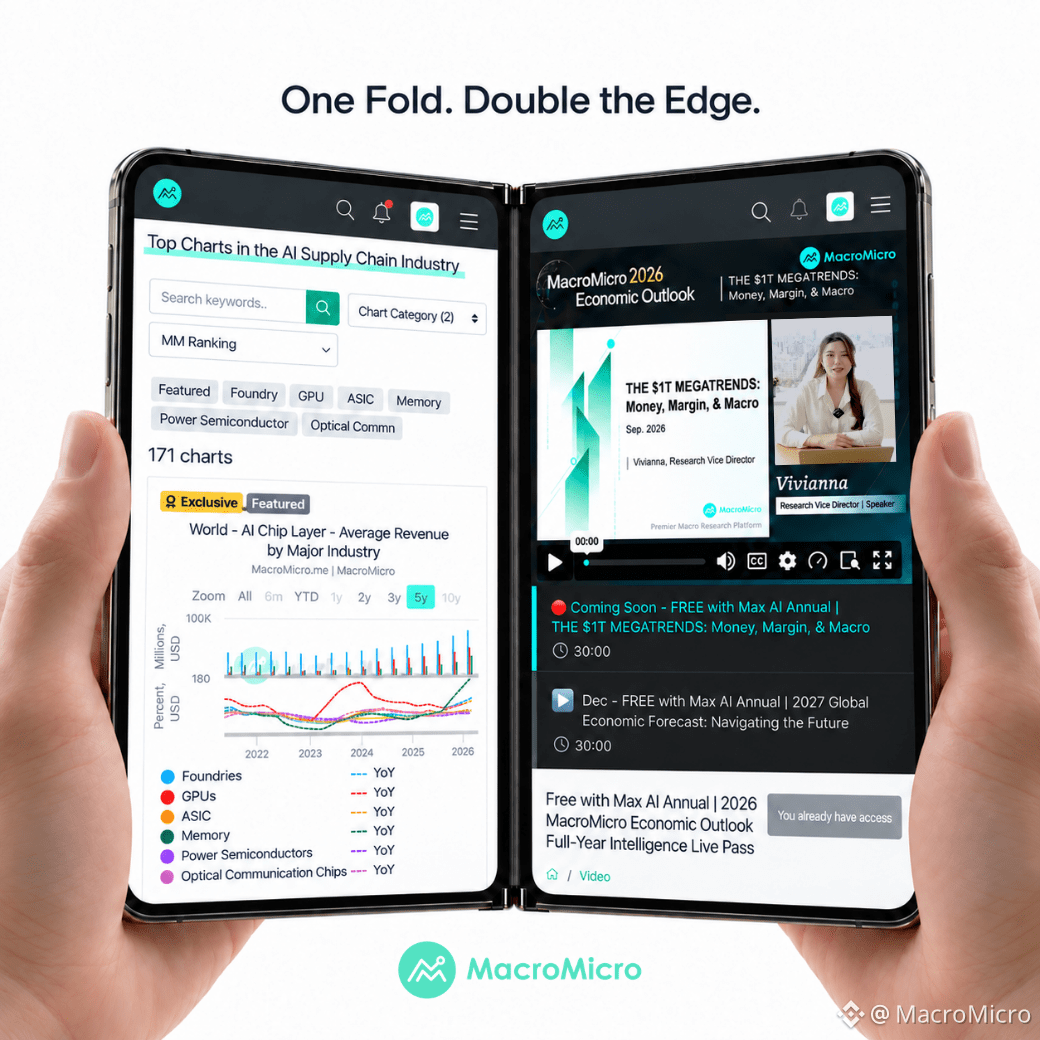
Das neue iPhone klappt auf und zeigt zwei Bildschirme.
Unser Max AI Jahresplan klappt auf und zeigt zwei Vorteile.
Zufall? Wir glauben nicht...
Bevor iPhone Duo in den Verkauf geht, greif zuerst zu — unser Angebot endet bald, und wenn es weg ist, ist es weg.
Link in diesem Beitrag👇🏻
Das neue iPhone klappt auf und zeigt zwei Bildschirme.
Unser Max AI Jahresplan klappt auf und zeigt zwei Vorteile.
Zufall? Wir glauben nicht...
Bevor iPhone Duo in den Verkauf geht, greif zuerst zu — unser Angebot endet bald, und wenn es weg ist, ist es weg.
Link in diesem Beitrag👇🏻
Unser Max AI Jahresplan klappt auf und zeigt zwei Vorteile.
Zufall? Wir glauben nicht...
Bevor iPhone Duo in den Verkauf geht, greif zuerst zu — unser Angebot endet bald, und wenn es weg ist, ist es weg.
Link in diesem Beitrag👇🏻
3
2
1.5k
·
--
🔴 BREAKING: USD/JPY bricht 153, der Yen so stark wie seit Februar nicht mehr!
Drei Dinge treffen gleichzeitig ein:
▸ Q2-BIP nach oben revidiert auf 1,4% annualisiert, statt 1,1% vorläufig
▸ August-Gewinne im Cash-Bereich +4,7% ggü. Vorjahr — übertrifft 3,9% Konsens, schnellstes Tempo seit 1997
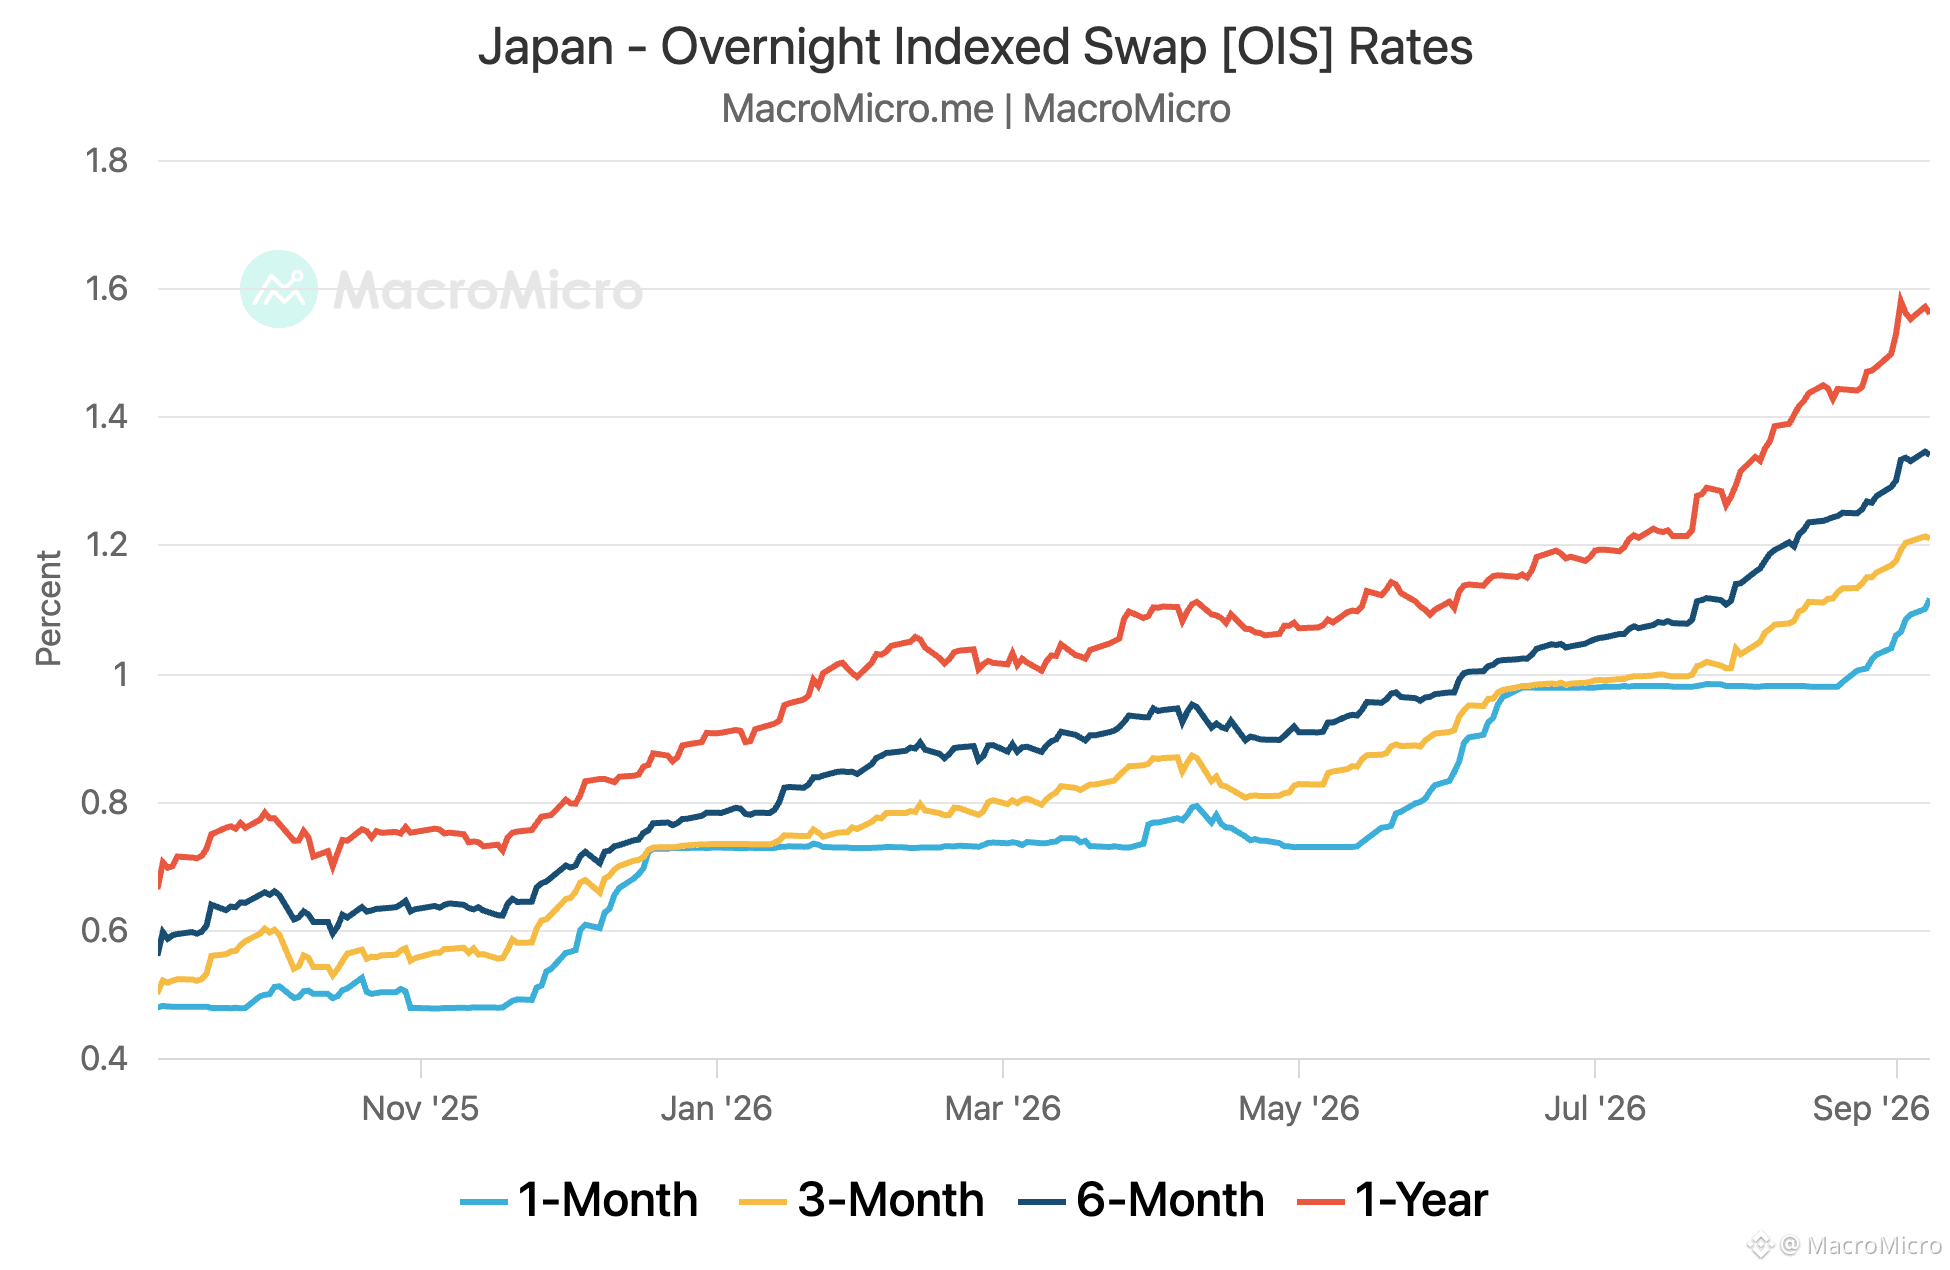
▸ 1M OIS bei 1,12%, preist eine 25bp-Erhöhung nächste Woche vollständig ein
🔴 BREAKING: USD/JPY bricht 153, der Yen so stark wie seit Februar nicht mehr!
Drei Dinge treffen gleichzeitig ein:
▸ Q2-BIP nach oben revidiert auf 1,4% annualisiert, statt 1,1% vorläufig
▸ August-Gewinne im Cash-Bereich +4,7% ggü. Vorjahr — übertrifft 3,9% Konsens, schnellstes Tempo seit 1997
▸ 1M OIS bei 1,12%, preist eine 25bp-Erhöhung nächste Woche vollständig ein
Drei Dinge treffen gleichzeitig ein:
▸ Q2-BIP nach oben revidiert auf 1,4% annualisiert, statt 1,1% vorläufig
▸ August-Gewinne im Cash-Bereich +4,7% ggü. Vorjahr — übertrifft 3,9% Konsens, schnellstes Tempo seit 1997
▸ 1M OIS bei 1,12%, preist eine 25bp-Erhöhung nächste Woche vollständig ein
1
324
·
--
Die folgenreichste Veränderung bei Stablecoins besteht nicht im Zahlungsvolumen, sondern darin, dass sie zu einem bedeutenden Käufer von US-Staatsanleihen werden.
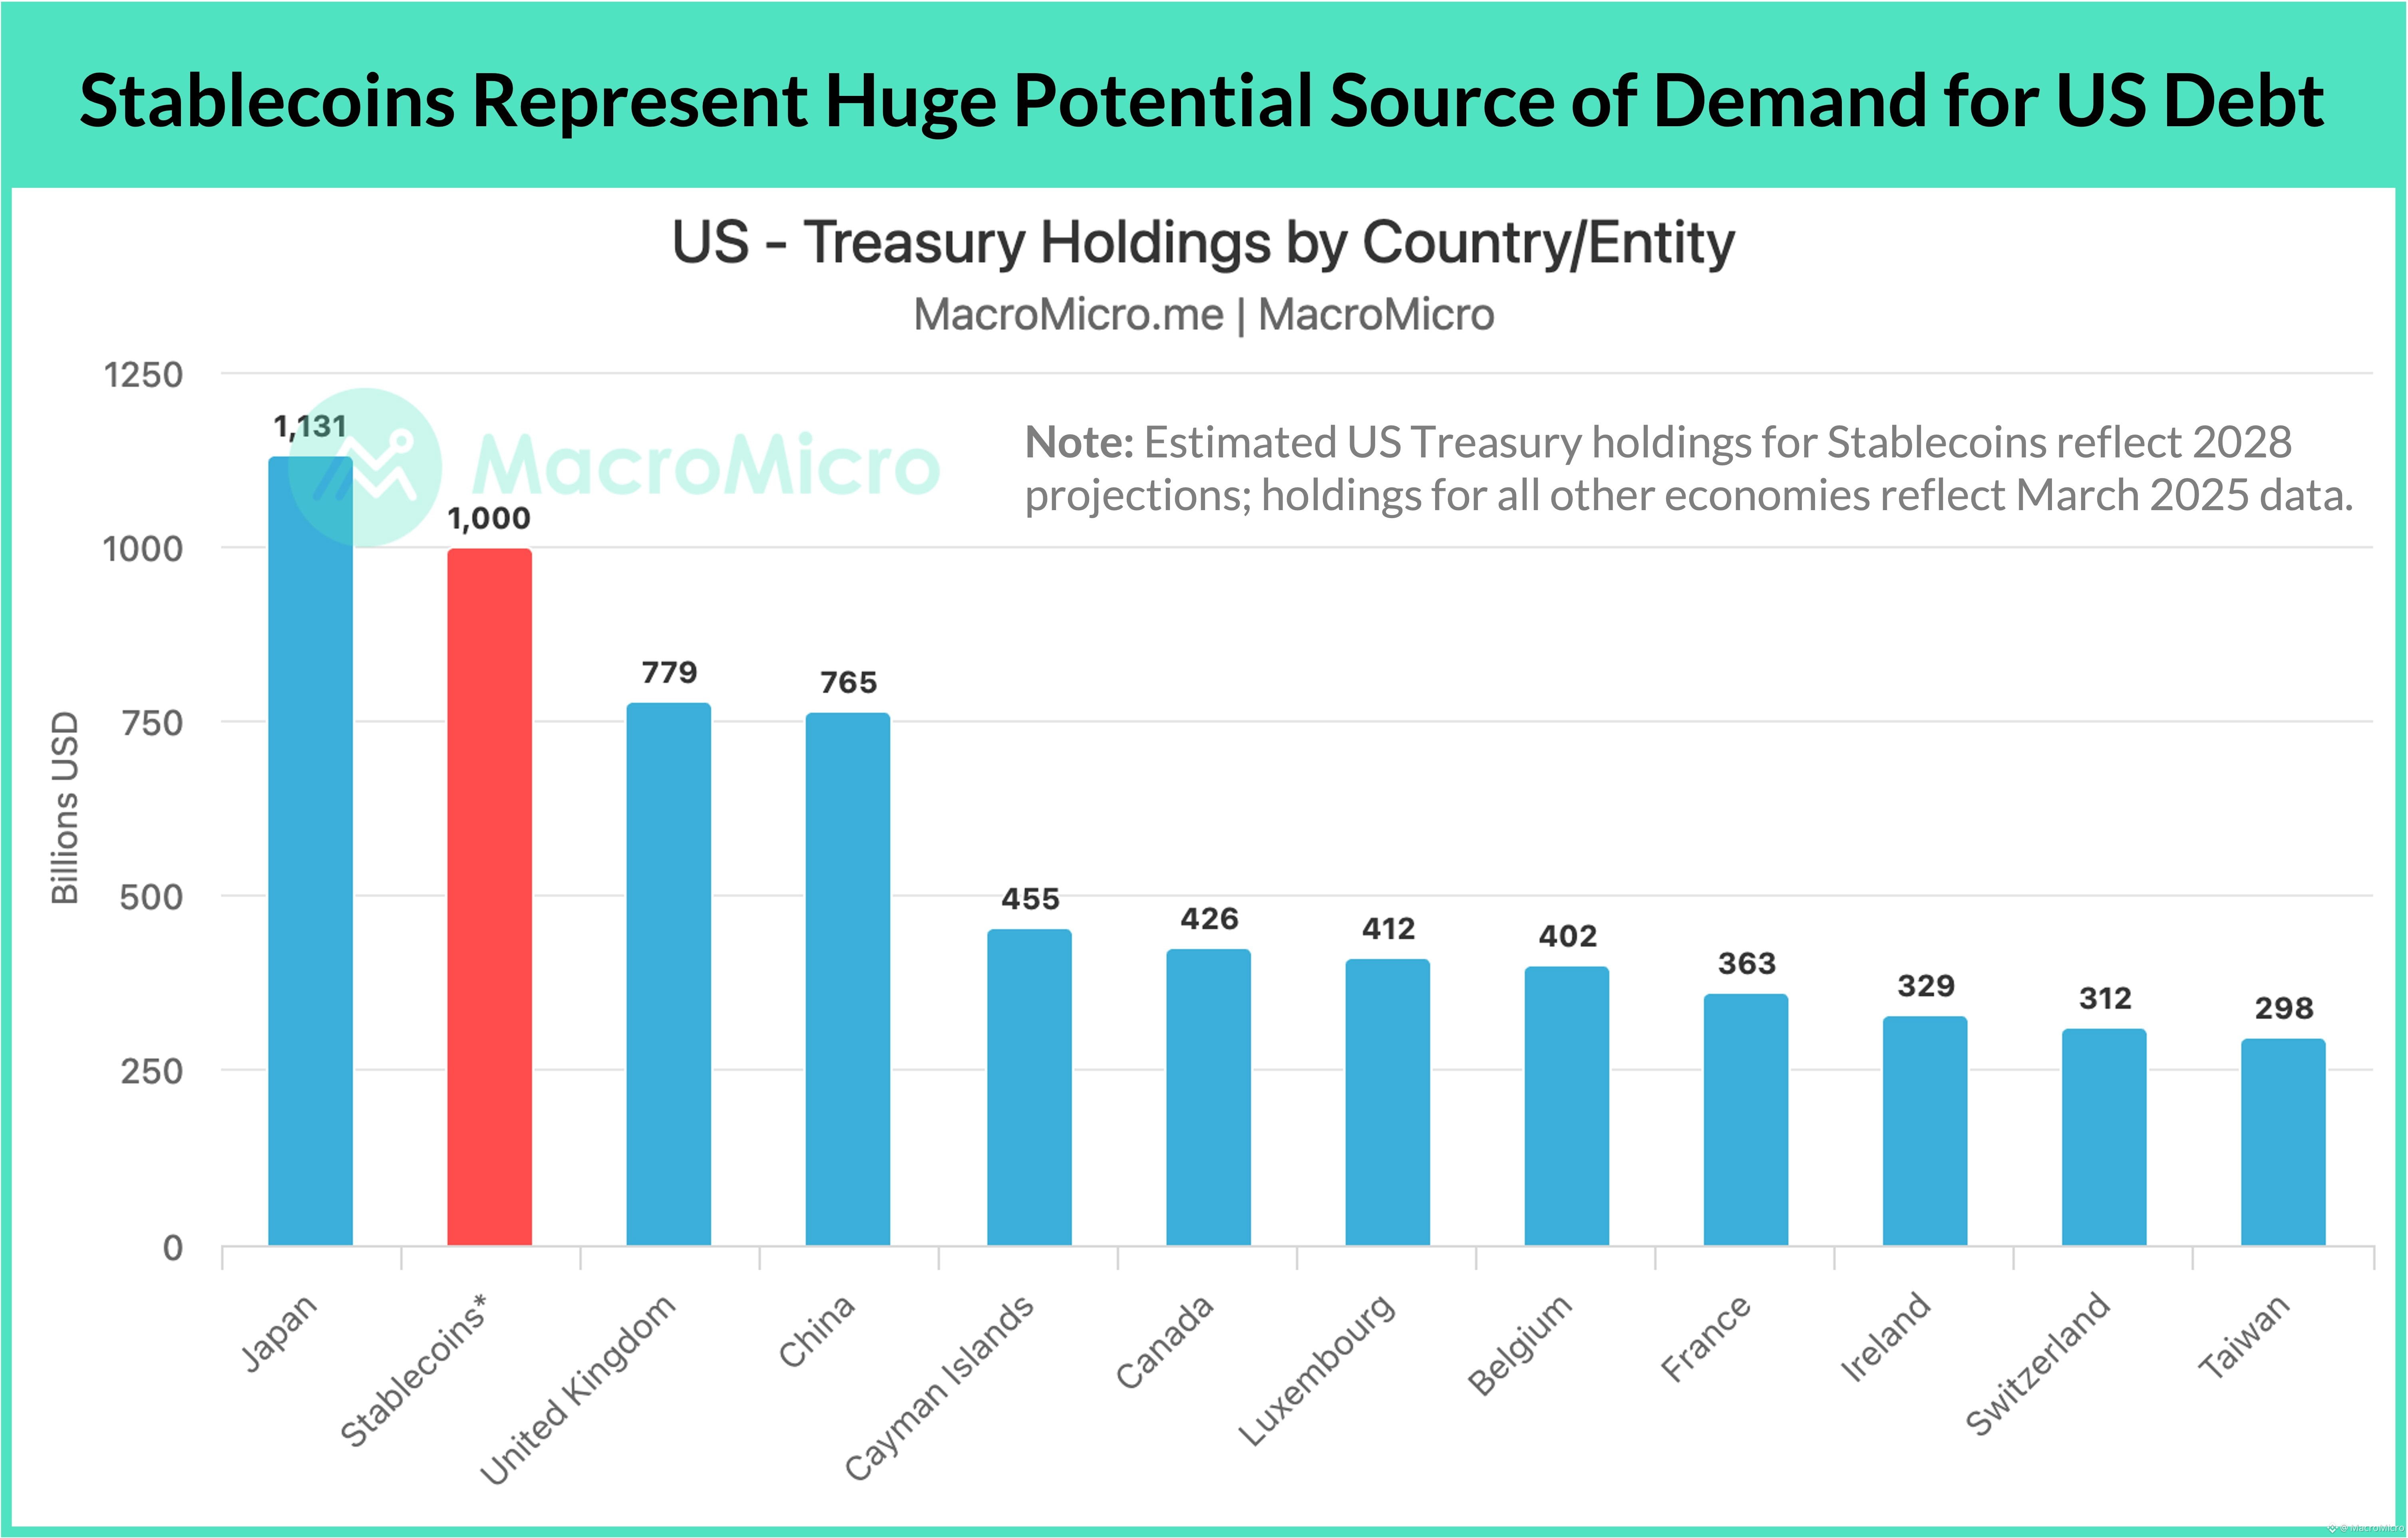
Laut Schätzungen des Treasury Borrowing Advisory Committee (TBAC) könnte der Stablecoin-Markt bis 2028 auf 2 Billionen US-Dollar anwachsen. Um diese Expansion zu stützen, wären ungefähr 1 Billion US-Dollar in kurzfristigen Treasury Bills erforderlich – gegenüber etwa 120 Milliarden US-Dollar heute. Diese Größenordnung für die Rücklagen würde Stablecoin-Emittenten in etwa auf eine Stufe mit Japan stellen (1,1 Billionen US-Dollar) als größter Halter von US-Schulden.
Diese Nachfrage entsteht genau in dem Moment, in dem das US-Finanzministerium seine Schuldenmanagement-Strategie anpasst. In seiner vierteljährlichen Emissions- und Rückzahlungsmeldung im August änderte das Finanzministerium seine Vorgaben für Coupon-Auktionen: Statt von „increases“ (Erhöhungen) spricht es nun von „changes“ (Veränderungen). Die Änderung deutet auf eine höhere Ausgabe von Bills und weniger Auktionen mit längeren Laufzeiten hin, um die Term-Premie bei langfristigen Renditen zu dämpfen. T-Bills machen bereits 22% der ausstehenden handelbaren Treasuries aus – nach 15% vor der Pandemie.
Während Geldmarktfonds bei nahezu 8 Billionen US-Dollar stehen und die Federal Reserve die auslaufenden MBS-Prinzipbeträge in T-Bills lenkt, bieten Stablecoins eine wachsende Käuferbasis, die weniger preissensibel ist. Für Washington sind digitale Dollar still und leise zu einem Instrument geworden, um die kurzfristige Finanzierung von Haushaltsdefiziten aufzusaugen.
🔗 Mehr lesen: https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
Die folgenreichste Veränderung bei Stablecoins besteht nicht im Zahlungsvolumen, sondern darin, dass sie zu einem bedeutenden Käufer von US-Staatsanleihen werden.
Laut Schätzungen des Treasury Borrowing Advisory Committee (TBAC) könnte der Stablecoin-Markt bis 2028 auf 2 Billionen US-Dollar anwachsen. Um diese Expansion zu stützen, wären ungefähr 1 Billion US-Dollar in kurzfristigen Treasury Bills erforderlich – gegenüber etwa 120 Milliarden US-Dollar heute. Diese Größenordnung für die Rücklagen würde Stablecoin-Emittenten in etwa auf eine Stufe mit Japan stellen (1,1 Billionen US-Dollar) als größter Halter von US-Schulden.
Diese Nachfrage entsteht genau in dem Moment, in dem das US-Finanzministerium seine Schuldenmanagement-Strategie anpasst. In seiner vierteljährlichen Emissions- und Rückzahlungsmeldung im August änderte das Finanzministerium seine Vorgaben für Coupon-Auktionen: Statt von „increases“ (Erhöhungen) spricht es nun von „changes“ (Veränderungen). Die Änderung deutet auf eine höhere Ausgabe von Bills und weniger Auktionen mit längeren Laufzeiten hin, um die Term-Premie bei langfristigen Renditen zu dämpfen. T-Bills machen bereits 22% der ausstehenden handelbaren Treasuries aus – nach 15% vor der Pandemie.
Während Geldmarktfonds bei nahezu 8 Billionen US-Dollar stehen und die Federal Reserve die auslaufenden MBS-Prinzipbeträge in T-Bills lenkt, bieten Stablecoins eine wachsende Käuferbasis, die weniger preissensibel ist. Für Washington sind digitale Dollar still und leise zu einem Instrument geworden, um die kurzfristige Finanzierung von Haushaltsdefiziten aufzusaugen.
🔗 Mehr lesen: https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
Laut Schätzungen des Treasury Borrowing Advisory Committee (TBAC) könnte der Stablecoin-Markt bis 2028 auf 2 Billionen US-Dollar anwachsen. Um diese Expansion zu stützen, wären ungefähr 1 Billion US-Dollar in kurzfristigen Treasury Bills erforderlich – gegenüber etwa 120 Milliarden US-Dollar heute. Diese Größenordnung für die Rücklagen würde Stablecoin-Emittenten in etwa auf eine Stufe mit Japan stellen (1,1 Billionen US-Dollar) als größter Halter von US-Schulden.
Diese Nachfrage entsteht genau in dem Moment, in dem das US-Finanzministerium seine Schuldenmanagement-Strategie anpasst. In seiner vierteljährlichen Emissions- und Rückzahlungsmeldung im August änderte das Finanzministerium seine Vorgaben für Coupon-Auktionen: Statt von „increases“ (Erhöhungen) spricht es nun von „changes“ (Veränderungen). Die Änderung deutet auf eine höhere Ausgabe von Bills und weniger Auktionen mit längeren Laufzeiten hin, um die Term-Premie bei langfristigen Renditen zu dämpfen. T-Bills machen bereits 22% der ausstehenden handelbaren Treasuries aus – nach 15% vor der Pandemie.
Während Geldmarktfonds bei nahezu 8 Billionen US-Dollar stehen und die Federal Reserve die auslaufenden MBS-Prinzipbeträge in T-Bills lenkt, bieten Stablecoins eine wachsende Käuferbasis, die weniger preissensibel ist. Für Washington sind digitale Dollar still und leise zu einem Instrument geworden, um die kurzfristige Finanzierung von Haushaltsdefiziten aufzusaugen.
🔗 Mehr lesen: https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
434
·
--
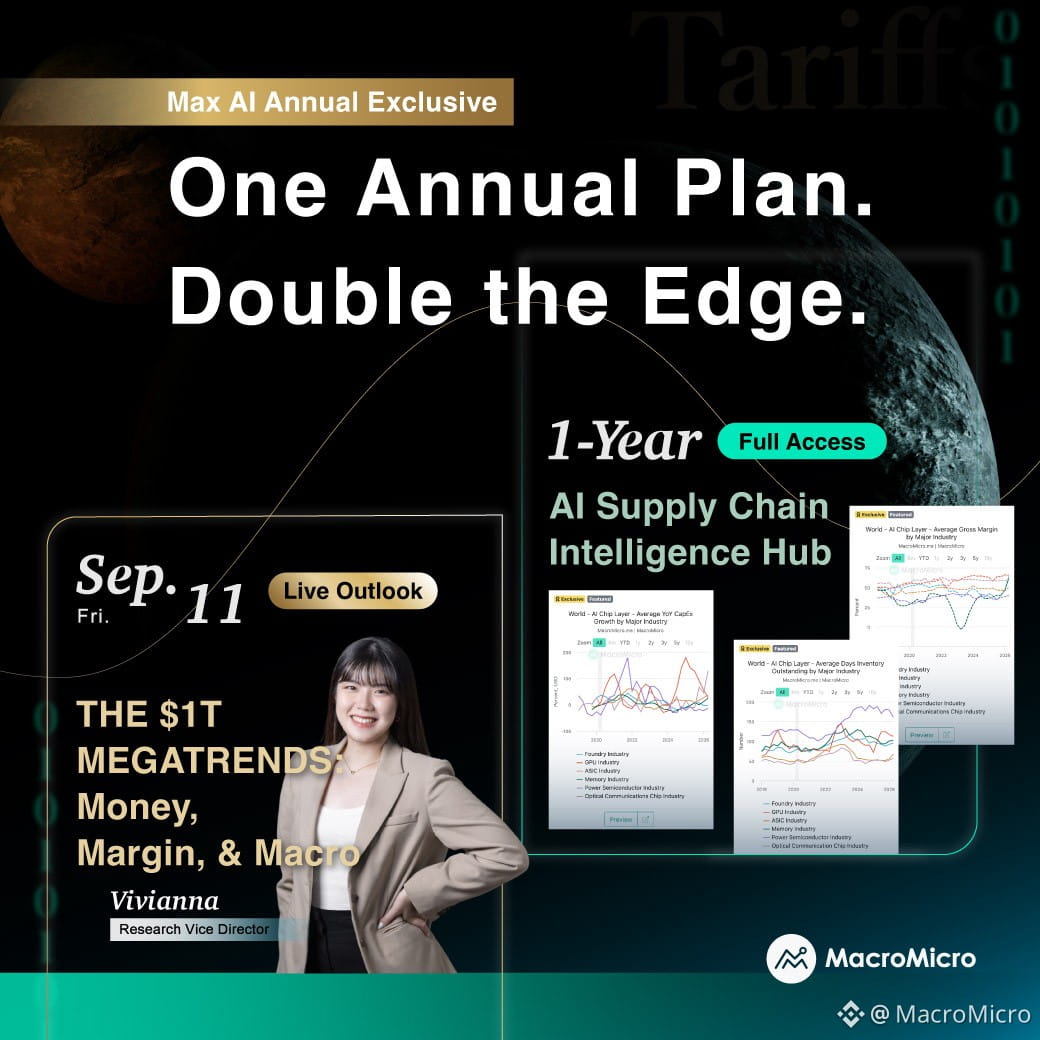
📈 KI-Capex ist auf Kurs, bis 2027 die Marke von 1 Billion US-Dollar zu überschreiten, und die Lieferkette zeigt bereits erste Belastungen. Speicher- und Gießerei-Kapazitäten sind am Limit, die Hardware-Preise liegen wieder über den Spitzenwerten von 2021, und die Preissetzungsmacht verlagert sich nach oben, weg von den Apps, mit denen alle gerade handeln.
Wir decken in diesem September alles ab – mit zwei in einem Plan freigeschalteten Vorteilen:
📌 Live Outlook (11. Sep.) — unser Research-VP führt live durch die $1T KI-Megatrends
📌 1 Jahr Vollzugriff auf den AI Supply Chain Hub — 18 exklusive Charts zu Chips, Infrastruktur und Compute
Ob diese Engstelle bestehen bleibt oder aufbricht, hängt von echter Nachfrage ab – nicht nur von knapper Supply.
Genau dafür sind beide da, damit Sie es nachvollziehen können.
Behalten Sie es im Blick, bevor der Markt die Preise dafür einpreist. Ende: 30. Sep.
🔗 https://mmgo.me/xxv4q3
📈 KI-Capex ist auf Kurs, bis 2027 die Marke von 1 Billion US-Dollar zu überschreiten, und die Lieferkette zeigt bereits erste Belastungen. Speicher- und Gießerei-Kapazitäten sind am Limit, die Hardware-Preise liegen wieder über den Spitzenwerten von 2021, und die Preissetzungsmacht verlagert sich nach oben, weg von den Apps, mit denen alle gerade handeln.
Wir decken in diesem September alles ab – mit zwei in einem Plan freigeschalteten Vorteilen:
📌 Live Outlook (11. Sep.) — unser Research-VP führt live durch die $1T KI-Megatrends
📌 1 Jahr Vollzugriff auf den AI Supply Chain Hub — 18 exklusive Charts zu Chips, Infrastruktur und Compute
Ob diese Engstelle bestehen bleibt oder aufbricht, hängt von echter Nachfrage ab – nicht nur von knapper Supply.
Genau dafür sind beide da, damit Sie es nachvollziehen können.
Behalten Sie es im Blick, bevor der Markt die Preise dafür einpreist. Ende: 30. Sep.
🔗 https://mmgo.me/xxv4q3
Wir decken in diesem September alles ab – mit zwei in einem Plan freigeschalteten Vorteilen:
📌 Live Outlook (11. Sep.) — unser Research-VP führt live durch die $1T KI-Megatrends
📌 1 Jahr Vollzugriff auf den AI Supply Chain Hub — 18 exklusive Charts zu Chips, Infrastruktur und Compute
Ob diese Engstelle bestehen bleibt oder aufbricht, hängt von echter Nachfrage ab – nicht nur von knapper Supply.
Genau dafür sind beide da, damit Sie es nachvollziehen können.
Behalten Sie es im Blick, bevor der Markt die Preise dafür einpreist. Ende: 30. Sep.
🔗 https://mmgo.me/xxv4q3
421
·
--
Verifiziert
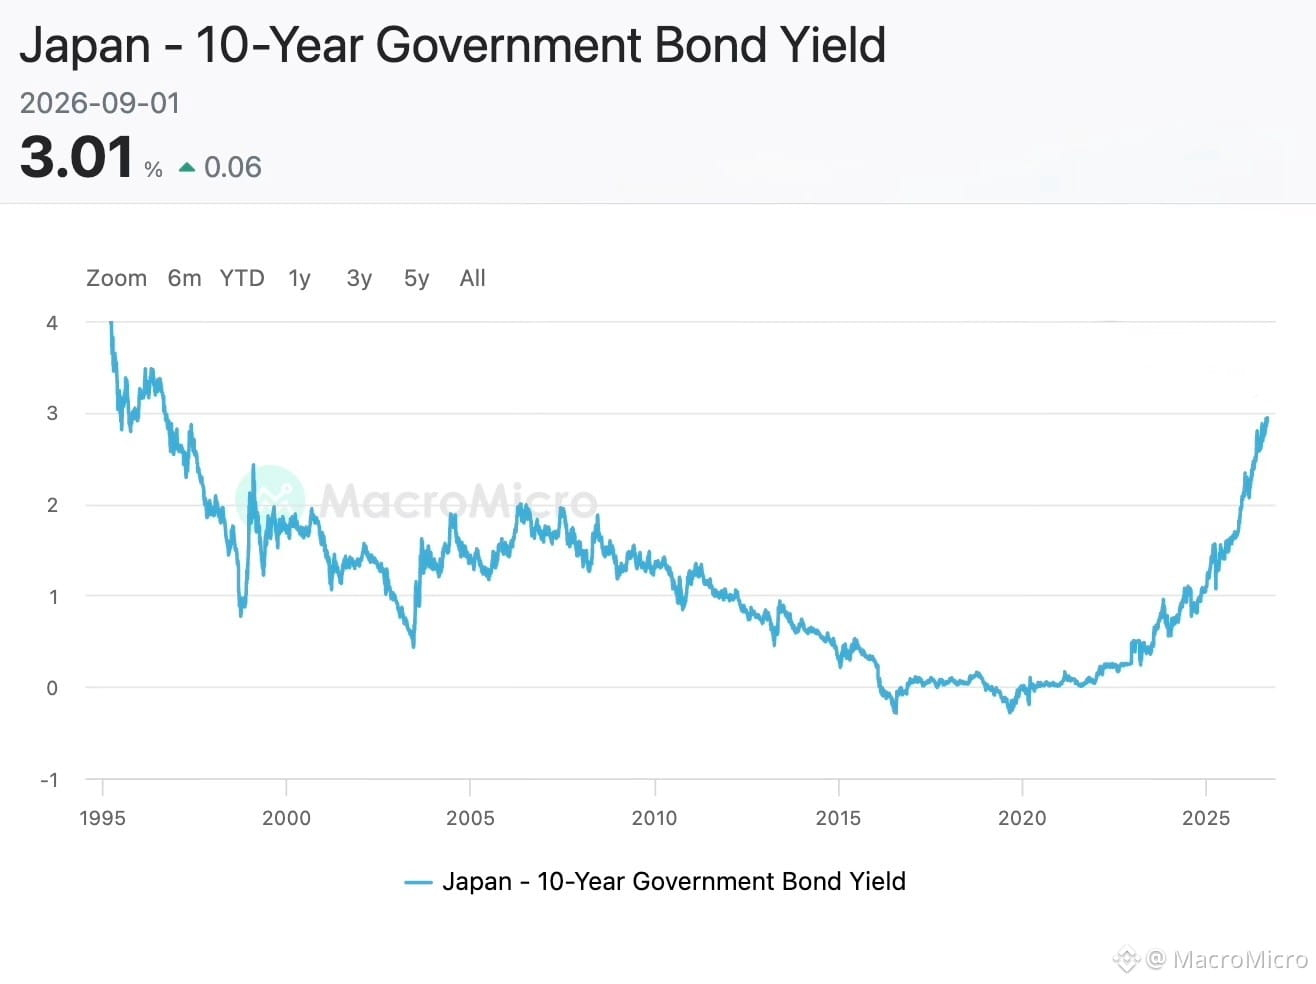
🔴 BREAKING: Die Rendite der zehnjährigen Staatsanleihe Japans stieg auf 3,00% und erreichte damit den höchsten Stand seit September 1996.
$EWJ
🔴 BREAKING: Die Rendite der zehnjährigen Staatsanleihe Japans stieg auf 3,00% und erreichte damit den höchsten Stand seit September 1996.
$EWJ
$EWJ
1
717
·
--
🔴 65 Monate über dem Ziel: Inflation dominiert Warshs Jackson-Hole-Rede
„Das bevorzugte Inflationsmaß der Fed – die 12‑Monats-Veränderung des PCE-Preisindex – liegt bei 3,7 Prozent, während die Sechs‑Monats-Veränderung bei 4,1 Prozent liegt.“
„Auf der Seite der Preisstabilität sind die Zahlen hingegen besorgniserregender.“
„Der vorrangige Fokus der Fed sollte sich daher im Moment auf die Preise richten.“
„Und obwohl die PCE- und CPI-Daten dieses Sommers besser ausgefallen sind als erwartet, sagen sie mir nicht, dass sich die zugrunde liegenden Trends spürbar verbessert haben.“
„In den vergangenen 12 Monaten zeigten 54 Prozent der Waren und Dienstleistungen im PCE‑Korb Preissteigerungen über 3 Prozent. Das liegt zwar deutlich unter den Höchstständen nach der Pandemie von etwa 77 Prozent, aber es bleibt klar über dem Niveau von 32 Prozent in den zwei Jahrzehnten vor der Pandemie.“
„Die Verantwortung für 65 Monate anhaltend hoher Inflation liegt eindeutig bei der Zentralbank. Und dort gehört sie auch hin.“
„Preis-stabilität setzt sich nicht von selbst durch, und Inflation ist nicht zwangsläufig rückläufig.“
„Wir müssen sicher sein, dass sich die zugrunde liegende Inflation in Richtung unseres Ziels bewegt – klar und mit ausreichender Geschwindigkeit. Andernfalls haben wir Arbeit vor uns.“
„Aber die Inflation blieb zu hoch.“
„Die vergleichbaren Messwerte aus dem Verbraucherpreisindex (CPI) sind ebenfalls erhöht, ebenso wie die Kernkennzahlen der PCE‑ und CPI‑Inflation.“
„Keines dieser Maße ist perfekt, aber alle erzählen eine ähnliche Geschichte: Die Inflation läuft über unserem 2‑Prozent-Ziel.“
„Auch der jüngste Anstieg der gesamten Rohstoffpreise sollte beobachtet werden.“
„Bestimmte Bereiche – wie Wohnen und Landwirtschaft – zeigen Belastungen. Aber insgesamt würde ich es für schwierig halten, die allgemeinen finanziellen Bedingungen als restriktiv zu beschreiben.“
„Es ist die Aufgabe der Fed sicherzustellen, dass sich die Inflationserwartungen nicht entankern.“
„Und es spielt auch eine Rolle, ob die Inflationsdaten der vergangenen fünf-plus Jahre in die Erwartungen hineingesickert sind.“
$SHY.ETF
🔴 65 Monate über dem Ziel: Inflation dominiert Warshs Jackson-Hole-Rede
„Das bevorzugte Inflationsmaß der Fed – die 12‑Monats-Veränderung des PCE-Preisindex – liegt bei 3,7 Prozent, während die Sechs‑Monats-Veränderung bei 4,1 Prozent liegt.“
„Auf der Seite der Preisstabilität sind die Zahlen hingegen besorgniserregender.“
„Der vorrangige Fokus der Fed sollte sich daher im Moment auf die Preise richten.“
„Und obwohl die PCE- und CPI-Daten dieses Sommers besser ausgefallen sind als erwartet, sagen sie mir nicht, dass sich die zugrunde liegenden Trends spürbar verbessert haben.“
„In den vergangenen 12 Monaten zeigten 54 Prozent der Waren und Dienstleistungen im PCE‑Korb Preissteigerungen über 3 Prozent. Das liegt zwar deutlich unter den Höchstständen nach der Pandemie von etwa 77 Prozent, aber es bleibt klar über dem Niveau von 32 Prozent in den zwei Jahrzehnten vor der Pandemie.“
„Die Verantwortung für 65 Monate anhaltend hoher Inflation liegt eindeutig bei der Zentralbank. Und dort gehört sie auch hin.“
„Preis-stabilität setzt sich nicht von selbst durch, und Inflation ist nicht zwangsläufig rückläufig.“
„Wir müssen sicher sein, dass sich die zugrunde liegende Inflation in Richtung unseres Ziels bewegt – klar und mit ausreichender Geschwindigkeit. Andernfalls haben wir Arbeit vor uns.“
„Aber die Inflation blieb zu hoch.“
„Die vergleichbaren Messwerte aus dem Verbraucherpreisindex (CPI) sind ebenfalls erhöht, ebenso wie die Kernkennzahlen der PCE‑ und CPI‑Inflation.“
„Keines dieser Maße ist perfekt, aber alle erzählen eine ähnliche Geschichte: Die Inflation läuft über unserem 2‑Prozent-Ziel.“
„Auch der jüngste Anstieg der gesamten Rohstoffpreise sollte beobachtet werden.“
„Bestimmte Bereiche – wie Wohnen und Landwirtschaft – zeigen Belastungen. Aber insgesamt würde ich es für schwierig halten, die allgemeinen finanziellen Bedingungen als restriktiv zu beschreiben.“
„Es ist die Aufgabe der Fed sicherzustellen, dass sich die Inflationserwartungen nicht entankern.“
„Und es spielt auch eine Rolle, ob die Inflationsdaten der vergangenen fünf-plus Jahre in die Erwartungen hineingesickert sind.“
$SHY.ETF
„Das bevorzugte Inflationsmaß der Fed – die 12‑Monats-Veränderung des PCE-Preisindex – liegt bei 3,7 Prozent, während die Sechs‑Monats-Veränderung bei 4,1 Prozent liegt.“
„Auf der Seite der Preisstabilität sind die Zahlen hingegen besorgniserregender.“
„Der vorrangige Fokus der Fed sollte sich daher im Moment auf die Preise richten.“
„Und obwohl die PCE- und CPI-Daten dieses Sommers besser ausgefallen sind als erwartet, sagen sie mir nicht, dass sich die zugrunde liegenden Trends spürbar verbessert haben.“
„In den vergangenen 12 Monaten zeigten 54 Prozent der Waren und Dienstleistungen im PCE‑Korb Preissteigerungen über 3 Prozent. Das liegt zwar deutlich unter den Höchstständen nach der Pandemie von etwa 77 Prozent, aber es bleibt klar über dem Niveau von 32 Prozent in den zwei Jahrzehnten vor der Pandemie.“
„Die Verantwortung für 65 Monate anhaltend hoher Inflation liegt eindeutig bei der Zentralbank. Und dort gehört sie auch hin.“
„Preis-stabilität setzt sich nicht von selbst durch, und Inflation ist nicht zwangsläufig rückläufig.“
„Wir müssen sicher sein, dass sich die zugrunde liegende Inflation in Richtung unseres Ziels bewegt – klar und mit ausreichender Geschwindigkeit. Andernfalls haben wir Arbeit vor uns.“
„Aber die Inflation blieb zu hoch.“
„Die vergleichbaren Messwerte aus dem Verbraucherpreisindex (CPI) sind ebenfalls erhöht, ebenso wie die Kernkennzahlen der PCE‑ und CPI‑Inflation.“
„Keines dieser Maße ist perfekt, aber alle erzählen eine ähnliche Geschichte: Die Inflation läuft über unserem 2‑Prozent-Ziel.“
„Auch der jüngste Anstieg der gesamten Rohstoffpreise sollte beobachtet werden.“
„Bestimmte Bereiche – wie Wohnen und Landwirtschaft – zeigen Belastungen. Aber insgesamt würde ich es für schwierig halten, die allgemeinen finanziellen Bedingungen als restriktiv zu beschreiben.“
„Es ist die Aufgabe der Fed sicherzustellen, dass sich die Inflationserwartungen nicht entankern.“
„Und es spielt auch eine Rolle, ob die Inflationsdaten der vergangenen fünf-plus Jahre in die Erwartungen hineingesickert sind.“
$SHY.ETF
SHYETF+0,00%
1
493
·
--
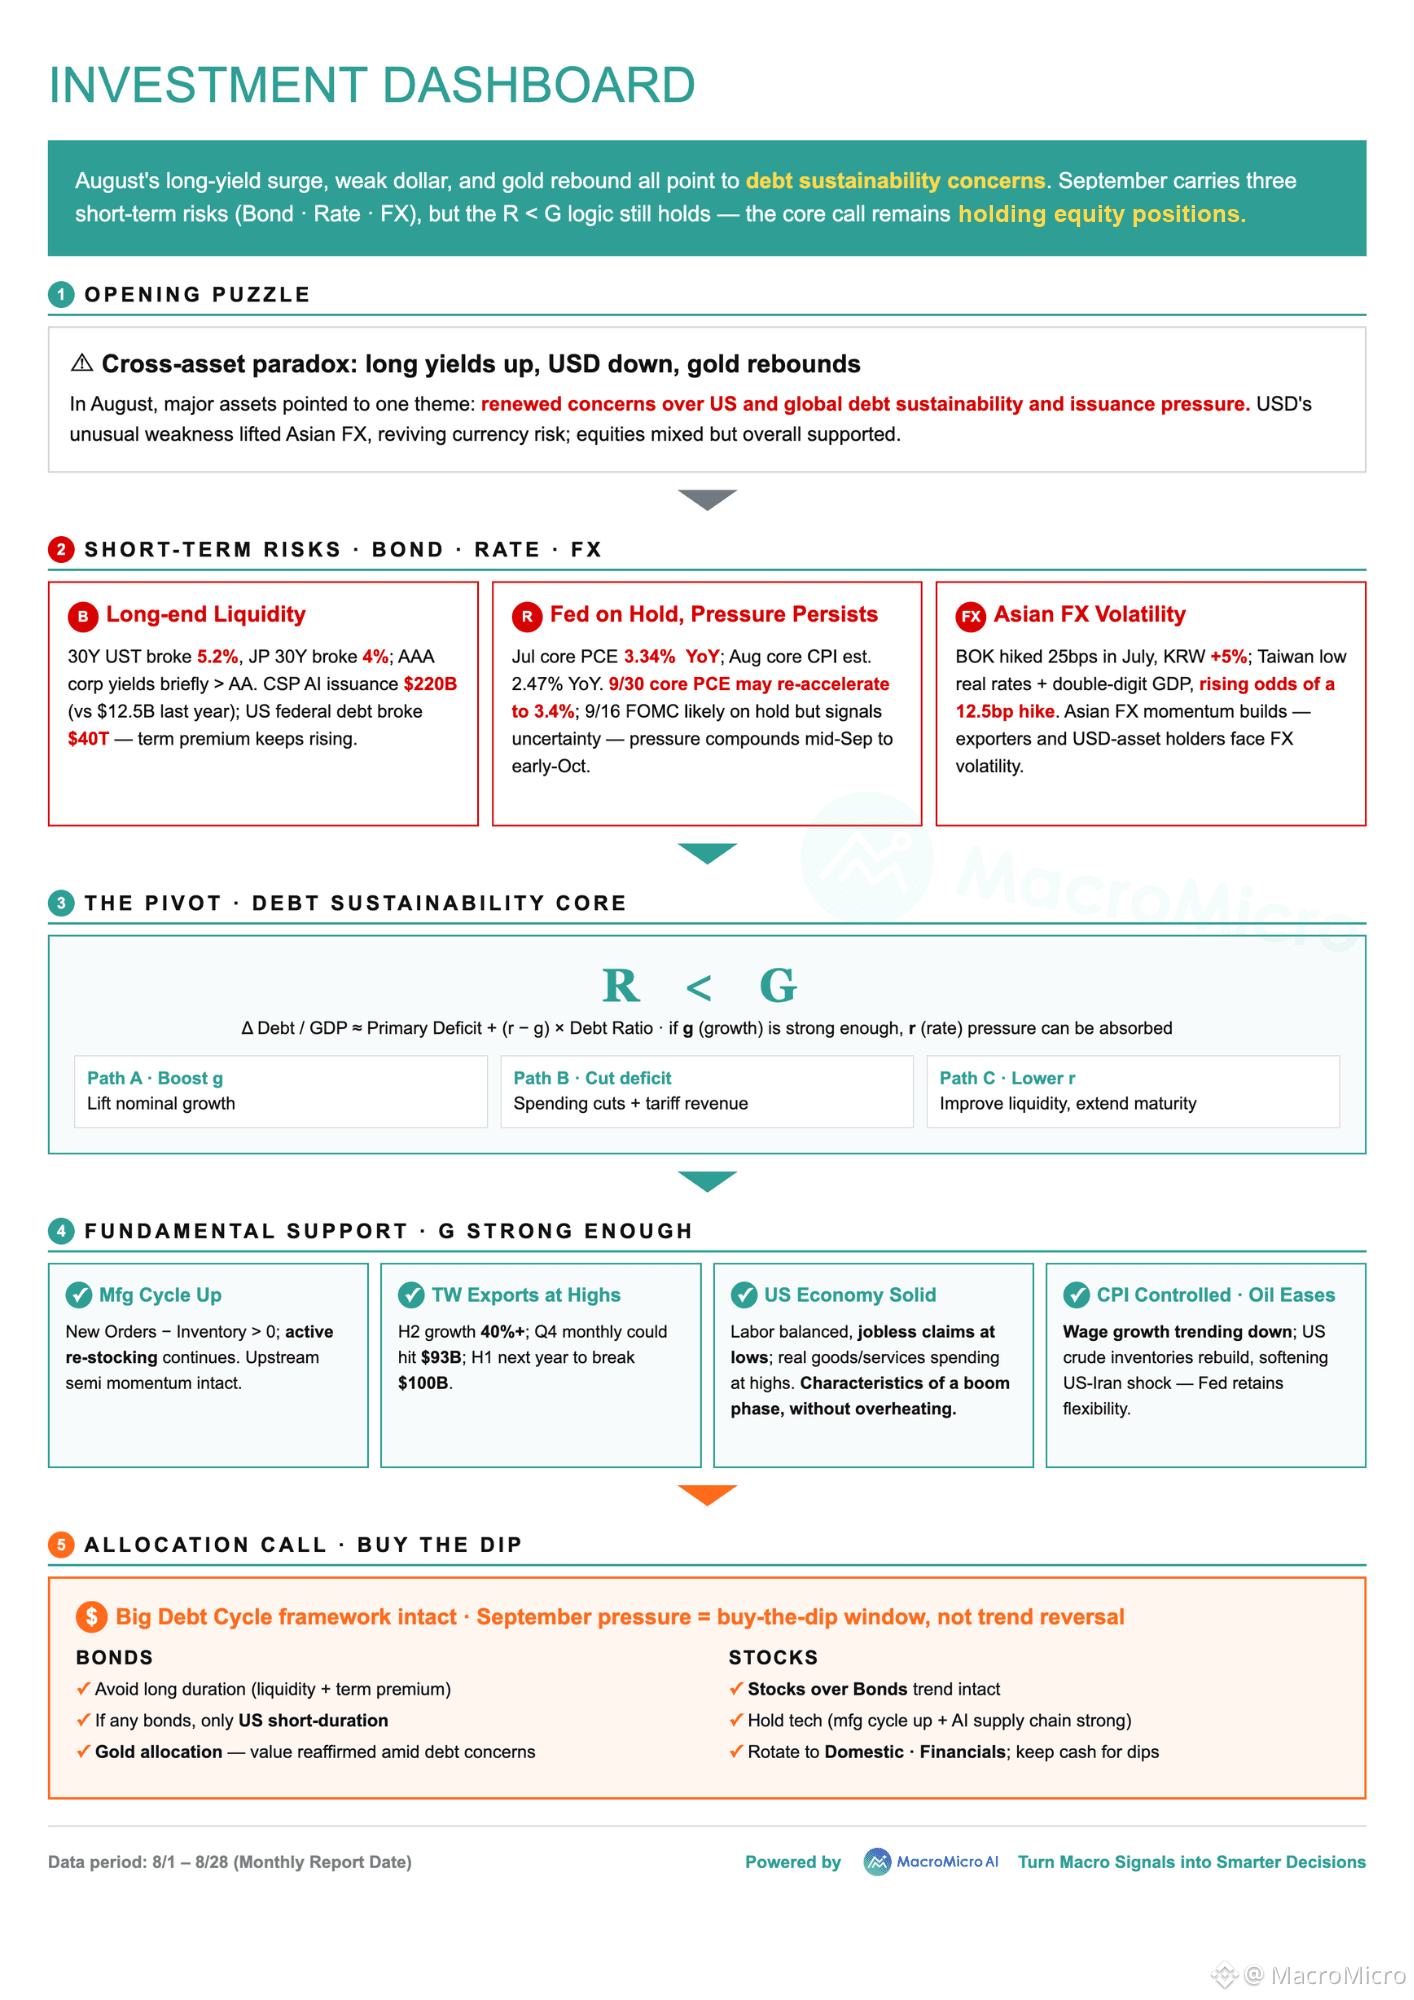
📊 Das neueste Investment-Dashboard ist da!
Du kannst es gern speichern und teilen — dieses hier solltest du parat haben.
Die Vermögensbewegungen im August zeigten alle in dieselbe Richtung: Long-Zinsen schossen nach oben, der Dollar sank und Gold erholte sich — drei getrennte Signale, ein gemeinsames Thema: Sorgen um die Tragfähigkeit der Schulden sind zurück.
Mit Blick auf September lautet die eigentliche Frage nicht, ob dieser Druck nachlässt. Sondern ob das Wachstum (G) noch stark genug ist, um mit ihm mitzuhalten.
Wir haben das Ganze in 3 Themen aufgeteilt — volle Ansicht im Dashboard unten.
👋🏻Du darfst gern teilen oder neu posten. Folge MacroMicro, um Markt-Risiken vor dem nächsten Schritt voraus zu sein: https://mmgo.me/y6cugk
📊 Das neueste Investment-Dashboard ist da!
Du kannst es gern speichern und teilen — dieses hier solltest du parat haben.
Die Vermögensbewegungen im August zeigten alle in dieselbe Richtung: Long-Zinsen schossen nach oben, der Dollar sank und Gold erholte sich — drei getrennte Signale, ein gemeinsames Thema: Sorgen um die Tragfähigkeit der Schulden sind zurück.
Mit Blick auf September lautet die eigentliche Frage nicht, ob dieser Druck nachlässt. Sondern ob das Wachstum (G) noch stark genug ist, um mit ihm mitzuhalten.
Wir haben das Ganze in 3 Themen aufgeteilt — volle Ansicht im Dashboard unten.
👋🏻Du darfst gern teilen oder neu posten. Folge MacroMicro, um Markt-Risiken vor dem nächsten Schritt voraus zu sein: https://mmgo.me/y6cugk
Du kannst es gern speichern und teilen — dieses hier solltest du parat haben.
Die Vermögensbewegungen im August zeigten alle in dieselbe Richtung: Long-Zinsen schossen nach oben, der Dollar sank und Gold erholte sich — drei getrennte Signale, ein gemeinsames Thema: Sorgen um die Tragfähigkeit der Schulden sind zurück.
Mit Blick auf September lautet die eigentliche Frage nicht, ob dieser Druck nachlässt. Sondern ob das Wachstum (G) noch stark genug ist, um mit ihm mitzuhalten.
Wir haben das Ganze in 3 Themen aufgeteilt — volle Ansicht im Dashboard unten.
👋🏻Du darfst gern teilen oder neu posten. Folge MacroMicro, um Markt-Risiken vor dem nächsten Schritt voraus zu sein: https://mmgo.me/y6cugk
623
·
--
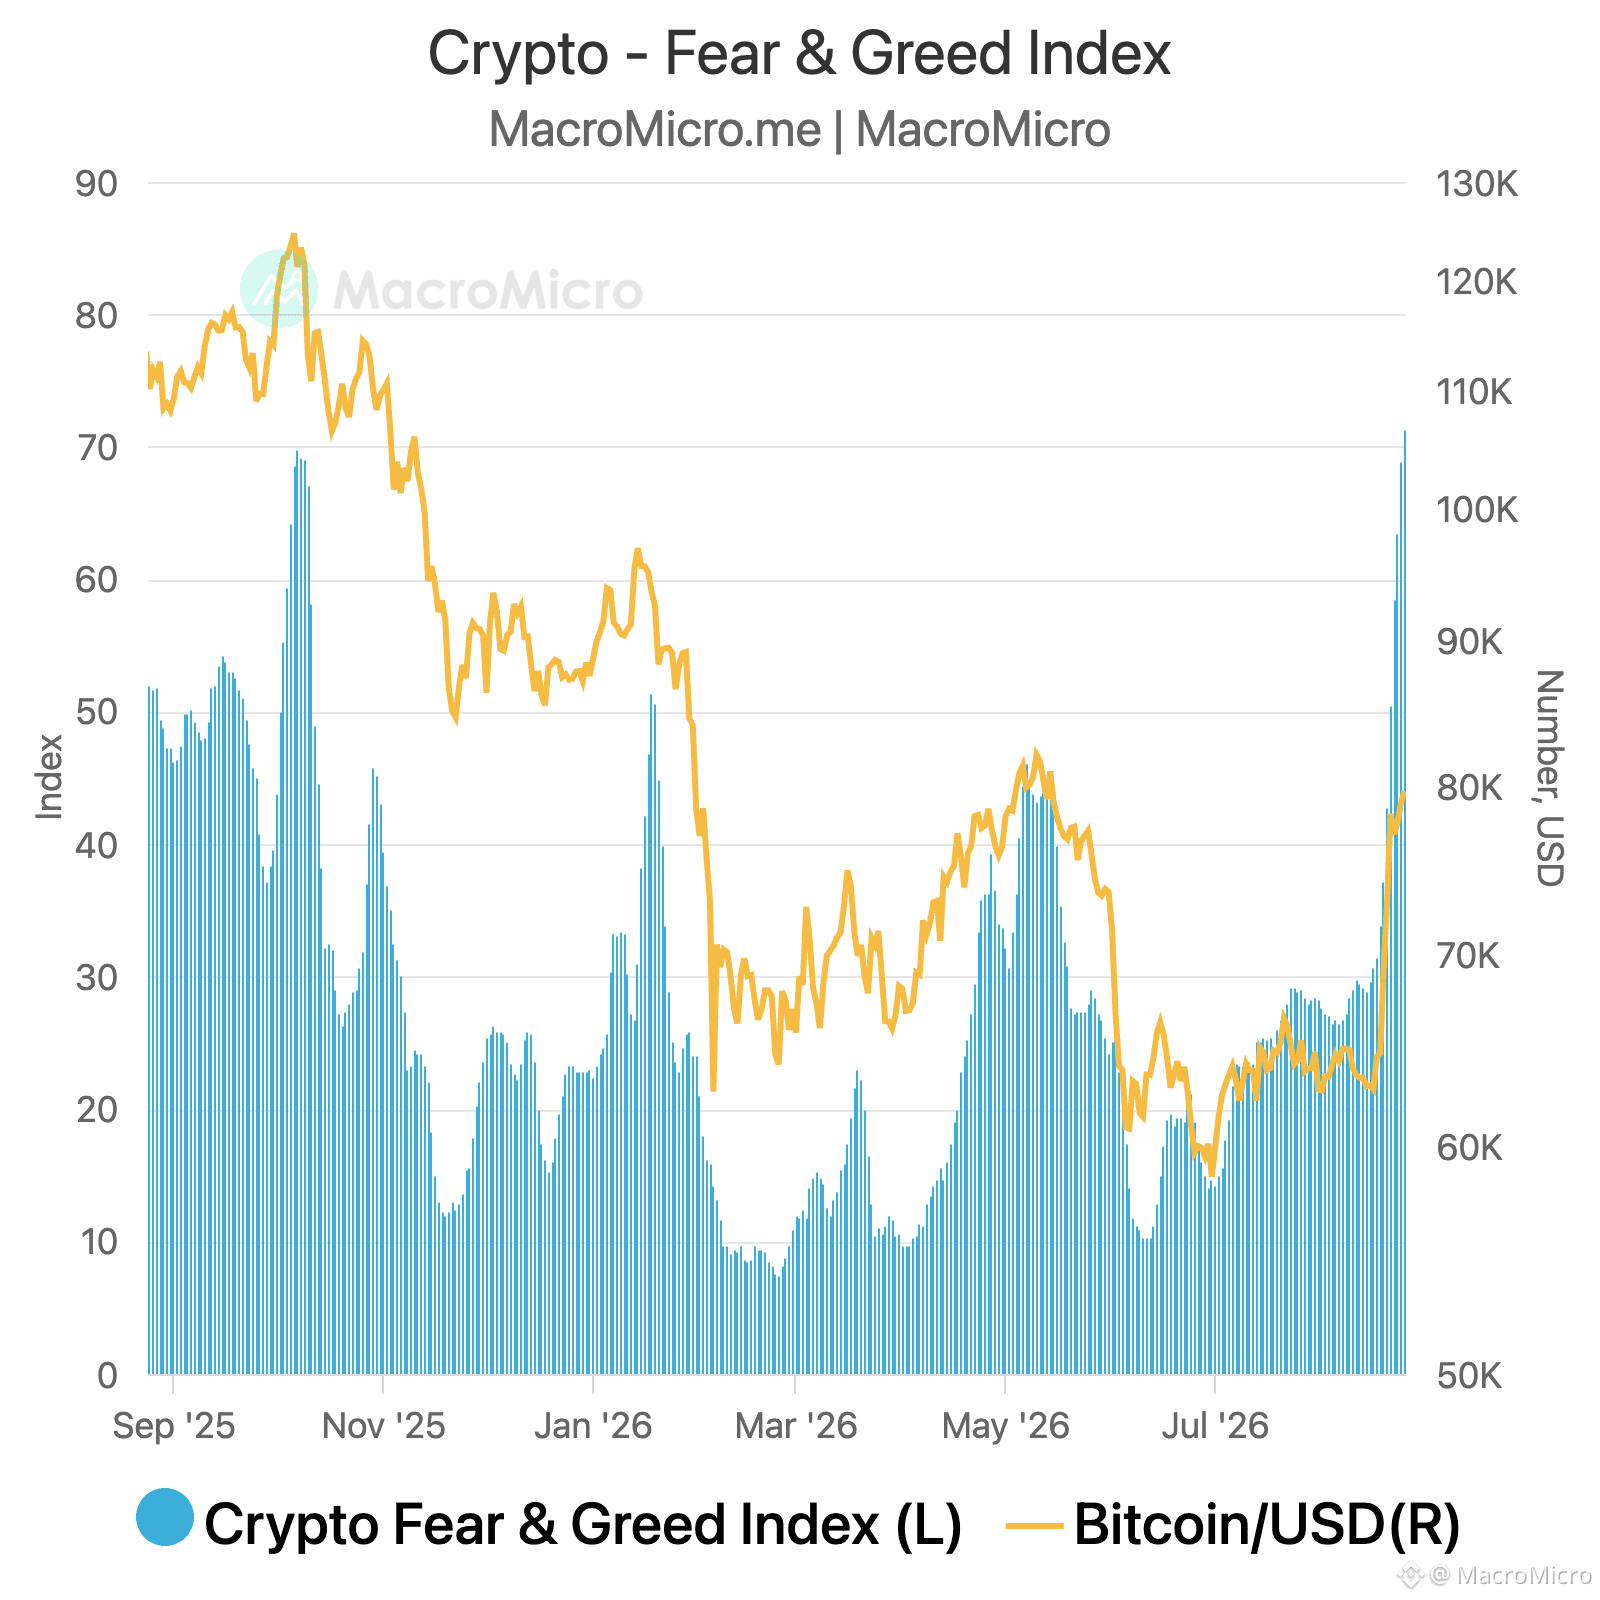
📈 Bitcoin hat zum ersten Mal seit Mai 2026 die Marke von 80.000 US-Dollar erreicht. Gold macht die gleiche Bewegung.
Die Fed fügt keine T-Bill-Käufe mehr hinzu, und das Finanzministerium erweitert seine Rückkaufkapazität für das lange Laufzeitsegment. Zusammen nehmen diese Schritte den Druck auf die kurzfristigen Refinanzierungsmärkte, also genau jene Repo-Kanäle, die auch hinter TGCR, BGCR und SOFR stehen.
Nonfarm und CPI haben bereits jede kurzfristige Anhebung von der Agenda genommen. Die Märkte preisen diese Verbesserung bereits ein – noch bevor die Klarheit kommt, die die für September erwarteten Gespräche des FOMC und der Diskussionen in Jackson Hole bringen sollen.
$BTC
{spot}(BTCUSDT)
📈 Bitcoin hat zum ersten Mal seit Mai 2026 die Marke von 80.000 US-Dollar erreicht. Gold macht die gleiche Bewegung.
Die Fed fügt keine T-Bill-Käufe mehr hinzu, und das Finanzministerium erweitert seine Rückkaufkapazität für das lange Laufzeitsegment. Zusammen nehmen diese Schritte den Druck auf die kurzfristigen Refinanzierungsmärkte, also genau jene Repo-Kanäle, die auch hinter TGCR, BGCR und SOFR stehen.
Nonfarm und CPI haben bereits jede kurzfristige Anhebung von der Agenda genommen. Die Märkte preisen diese Verbesserung bereits ein – noch bevor die Klarheit kommt, die die für September erwarteten Gespräche des FOMC und der Diskussionen in Jackson Hole bringen sollen.
$BTC
Die Fed fügt keine T-Bill-Käufe mehr hinzu, und das Finanzministerium erweitert seine Rückkaufkapazität für das lange Laufzeitsegment. Zusammen nehmen diese Schritte den Druck auf die kurzfristigen Refinanzierungsmärkte, also genau jene Repo-Kanäle, die auch hinter TGCR, BGCR und SOFR stehen.
Nonfarm und CPI haben bereits jede kurzfristige Anhebung von der Agenda genommen. Die Märkte preisen diese Verbesserung bereits ein – noch bevor die Klarheit kommt, die die für September erwarteten Gespräche des FOMC und der Diskussionen in Jackson Hole bringen sollen.
$BTC
2
16
19.5k
·
--
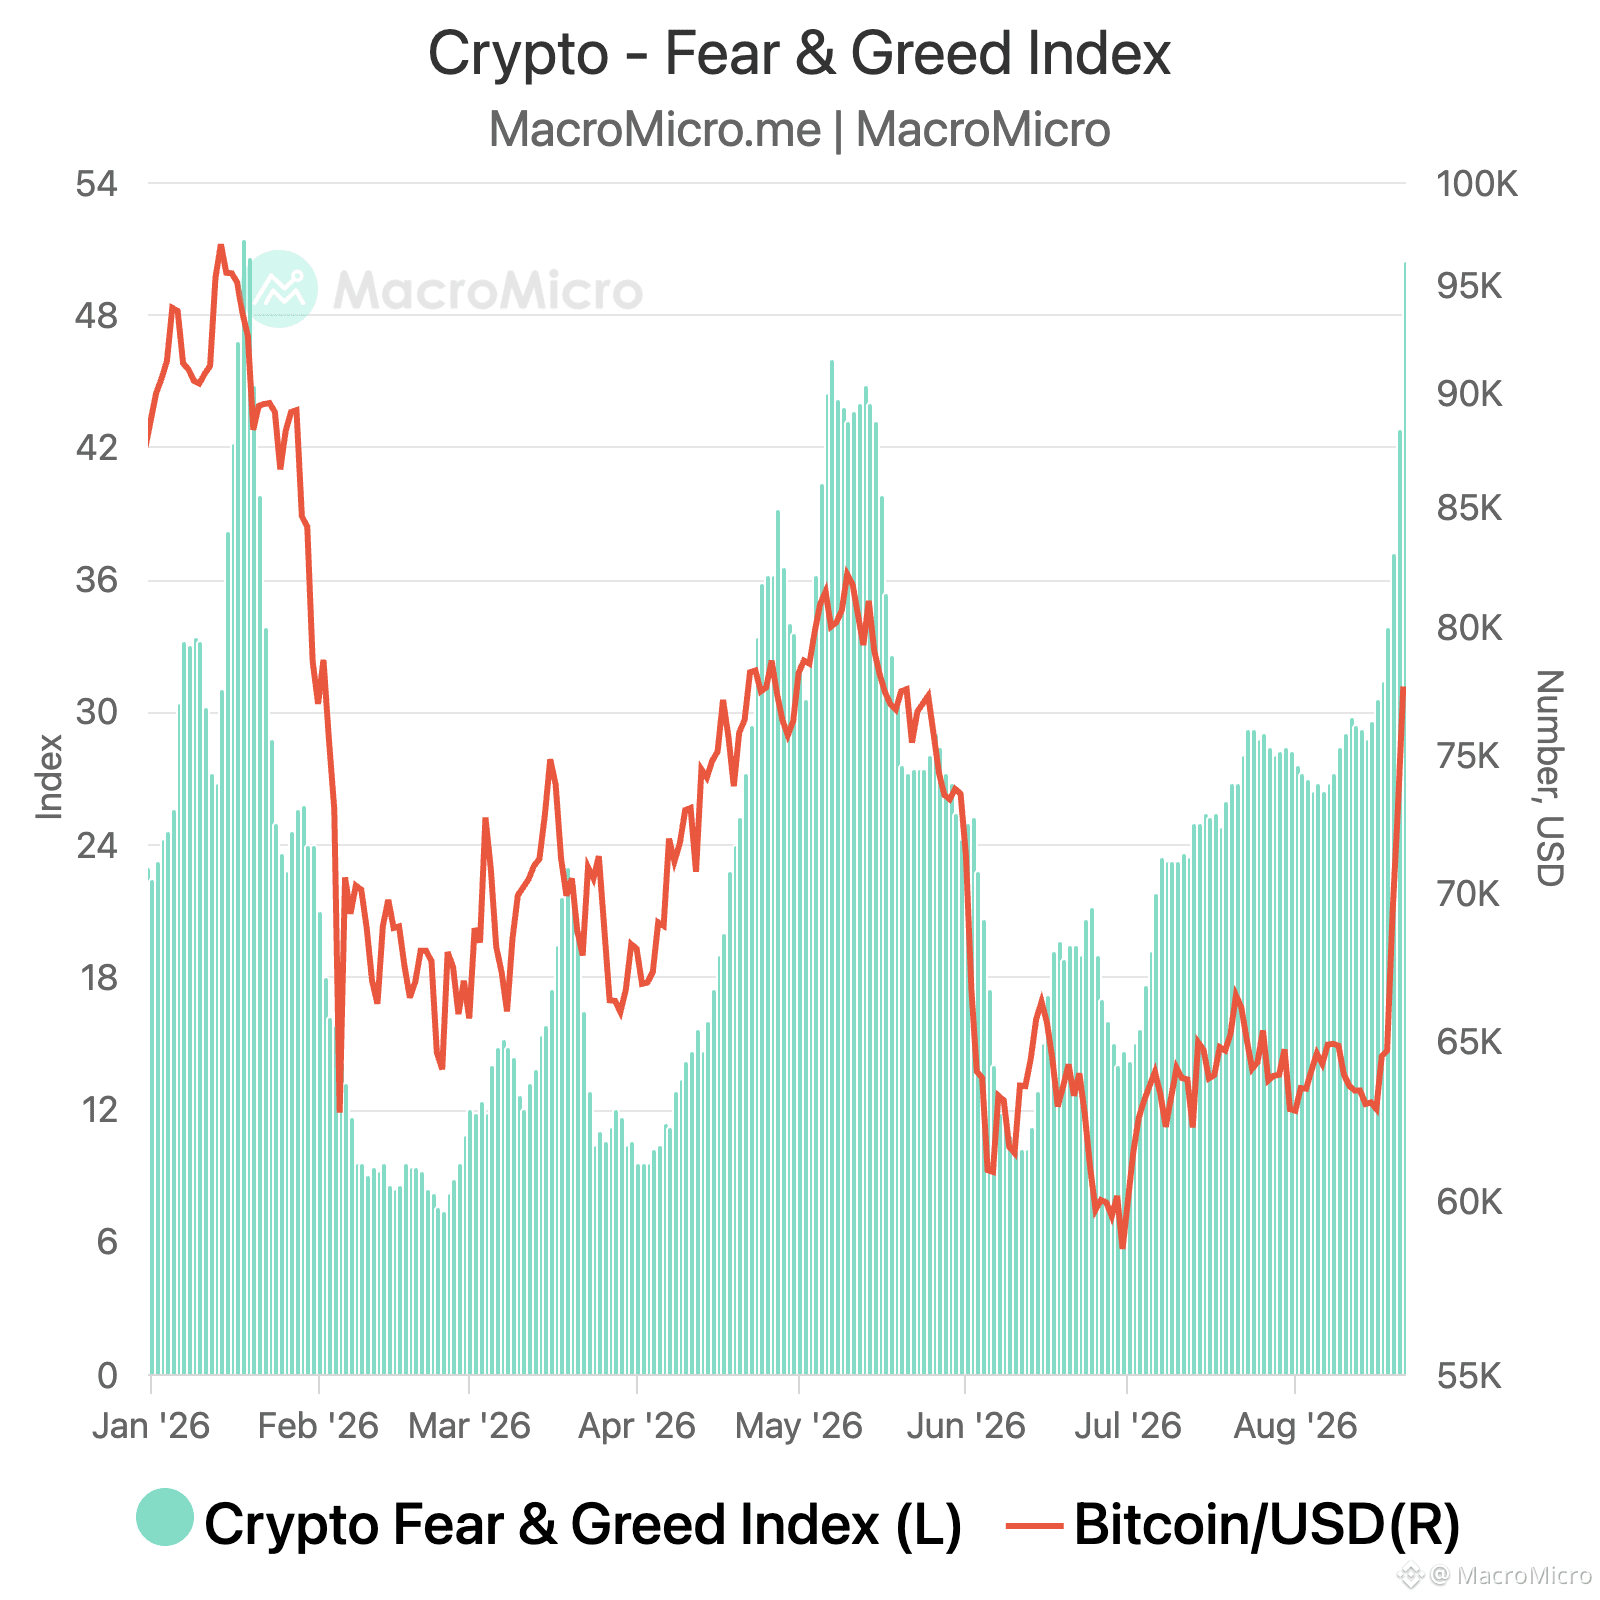
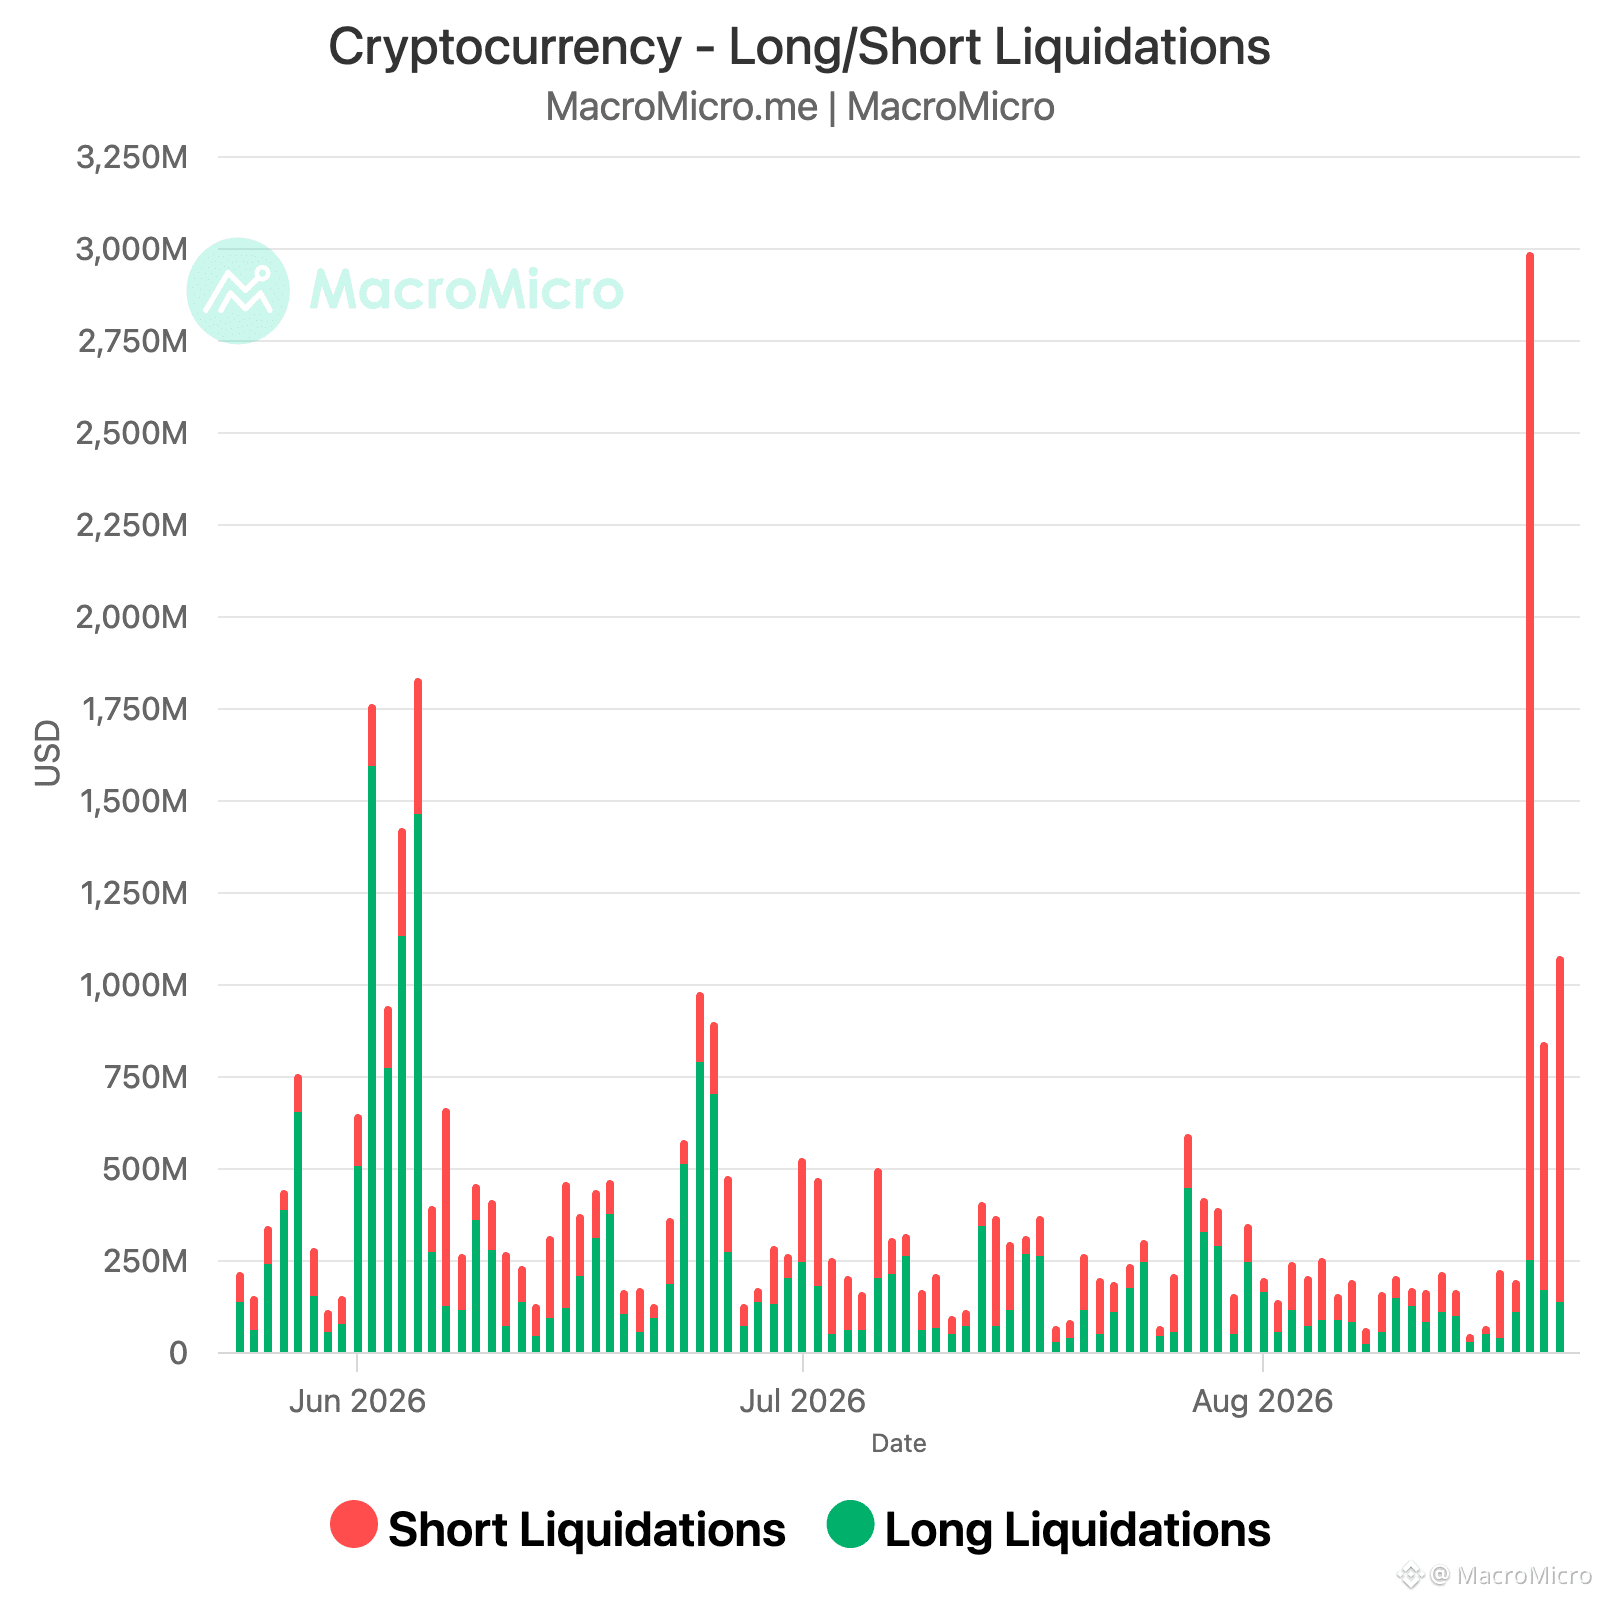
🚨 Bitcoin über 78.000 US-Dollar, in vier Tagen um über 30% gestiegen. Die Marktkapitalisierung des Krypto-Markts hat seit Montag 450 Milliarden US-Dollar hinzugewonnen.
Allein in den letzten 24 Stunden wurden Krypto-Shorts im Wert von 1,24 Milliarden US-Dollar liquidiert!
$BTC
{spot}(BTCUSDT)
🚨 Bitcoin über 78.000 US-Dollar, in vier Tagen um über 30% gestiegen. Die Marktkapitalisierung des Krypto-Markts hat seit Montag 450 Milliarden US-Dollar hinzugewonnen.
Allein in den letzten 24 Stunden wurden Krypto-Shorts im Wert von 1,24 Milliarden US-Dollar liquidiert!
$BTC
Allein in den letzten 24 Stunden wurden Krypto-Shorts im Wert von 1,24 Milliarden US-Dollar liquidiert!
$BTC
3
5.5k
·
--
Verifiziert
🇰🇷Jetzt live! Korea Macro Monitor – wird der Bullenmarkt durch Fundamentaldaten gestützt?
Der Beweis für heute: Der KOSPI schoss um +5,9 % auf 6.852,58 zurück und löste einen Buy-Sidecar aus – der 49. des Jahres. Samsung +9 %, SK Hynix +12 %, angetrieben durch eine Ankündigung eines 29-Mrd.-$-Buybacks von SK Hynix sowie fallende Renditen US-Staatsanleihen, die die Erholung befeuerten.
Korea ist gerade zurückgesprungen, die Fundamentaldaten haben aber noch nicht aufgeholt:
Leverage-getriebener Anstieg → Scharfe Korrektur → Zurück ins Bullen-Territorium.
Warum das wichtig ist: Samsung + SK Hynix machen den Großteil der weltweiten HBM/DRAM aus – die Speicherchips hinter dem KI-Ausbau. Koreas Exportdaten liegen oft den Namen wie Micron und dem breiteren Memory-Zyklus voraus.
Fünf Charts zu Koreas Fundamentaldaten + dem Memory-Zyklus:
1. Ist die Erholung real? Konjunkturindikatoren
2. Hält der Export-Impuls an? Gesamtexporte in den ersten 20 Tagen
3. Konjunktur-Barometer für den Memory-Zyklus? Exportpreisindex – Memory (YoY)
4. Echte Nachfrage oder nur Preissprünge? Halbleiter & Teile: Vorräte-zu-Versand-Quote
5. Steckt Liquidität hinter dem Rallye? — Kundeneinlagen von Anlegern
👇Chart-Links in den Kommentaren
🇰🇷Jetzt live! Korea Macro Monitor – wird der Bullenmarkt durch Fundamentaldaten gestützt?
Der Beweis für heute: Der KOSPI schoss um +5,9 % auf 6.852,58 zurück und löste einen Buy-Sidecar aus – der 49. des Jahres. Samsung +9 %, SK Hynix +12 %, angetrieben durch eine Ankündigung eines 29-Mrd.-$-Buybacks von SK Hynix sowie fallende Renditen US-Staatsanleihen, die die Erholung befeuerten.
Korea ist gerade zurückgesprungen, die Fundamentaldaten haben aber noch nicht aufgeholt:
Leverage-getriebener Anstieg → Scharfe Korrektur → Zurück ins Bullen-Territorium.
Warum das wichtig ist: Samsung + SK Hynix machen den Großteil der weltweiten HBM/DRAM aus – die Speicherchips hinter dem KI-Ausbau. Koreas Exportdaten liegen oft den Namen wie Micron und dem breiteren Memory-Zyklus voraus.
Fünf Charts zu Koreas Fundamentaldaten + dem Memory-Zyklus:
1. Ist die Erholung real? Konjunkturindikatoren
2. Hält der Export-Impuls an? Gesamtexporte in den ersten 20 Tagen
3. Konjunktur-Barometer für den Memory-Zyklus? Exportpreisindex – Memory (YoY)
4. Echte Nachfrage oder nur Preissprünge? Halbleiter & Teile: Vorräte-zu-Versand-Quote
5. Steckt Liquidität hinter dem Rallye? — Kundeneinlagen von Anlegern
👇Chart-Links in den Kommentaren
Der Beweis für heute: Der KOSPI schoss um +5,9 % auf 6.852,58 zurück und löste einen Buy-Sidecar aus – der 49. des Jahres. Samsung +9 %, SK Hynix +12 %, angetrieben durch eine Ankündigung eines 29-Mrd.-$-Buybacks von SK Hynix sowie fallende Renditen US-Staatsanleihen, die die Erholung befeuerten.
Korea ist gerade zurückgesprungen, die Fundamentaldaten haben aber noch nicht aufgeholt:
Leverage-getriebener Anstieg → Scharfe Korrektur → Zurück ins Bullen-Territorium.
Warum das wichtig ist: Samsung + SK Hynix machen den Großteil der weltweiten HBM/DRAM aus – die Speicherchips hinter dem KI-Ausbau. Koreas Exportdaten liegen oft den Namen wie Micron und dem breiteren Memory-Zyklus voraus.
Fünf Charts zu Koreas Fundamentaldaten + dem Memory-Zyklus:
1. Ist die Erholung real? Konjunkturindikatoren
2. Hält der Export-Impuls an? Gesamtexporte in den ersten 20 Tagen
3. Konjunktur-Barometer für den Memory-Zyklus? Exportpreisindex – Memory (YoY)
4. Echte Nachfrage oder nur Preissprünge? Halbleiter & Teile: Vorräte-zu-Versand-Quote
5. Steckt Liquidität hinter dem Rallye? — Kundeneinlagen von Anlegern
👇Chart-Links in den Kommentaren
1
1.2k
·
--
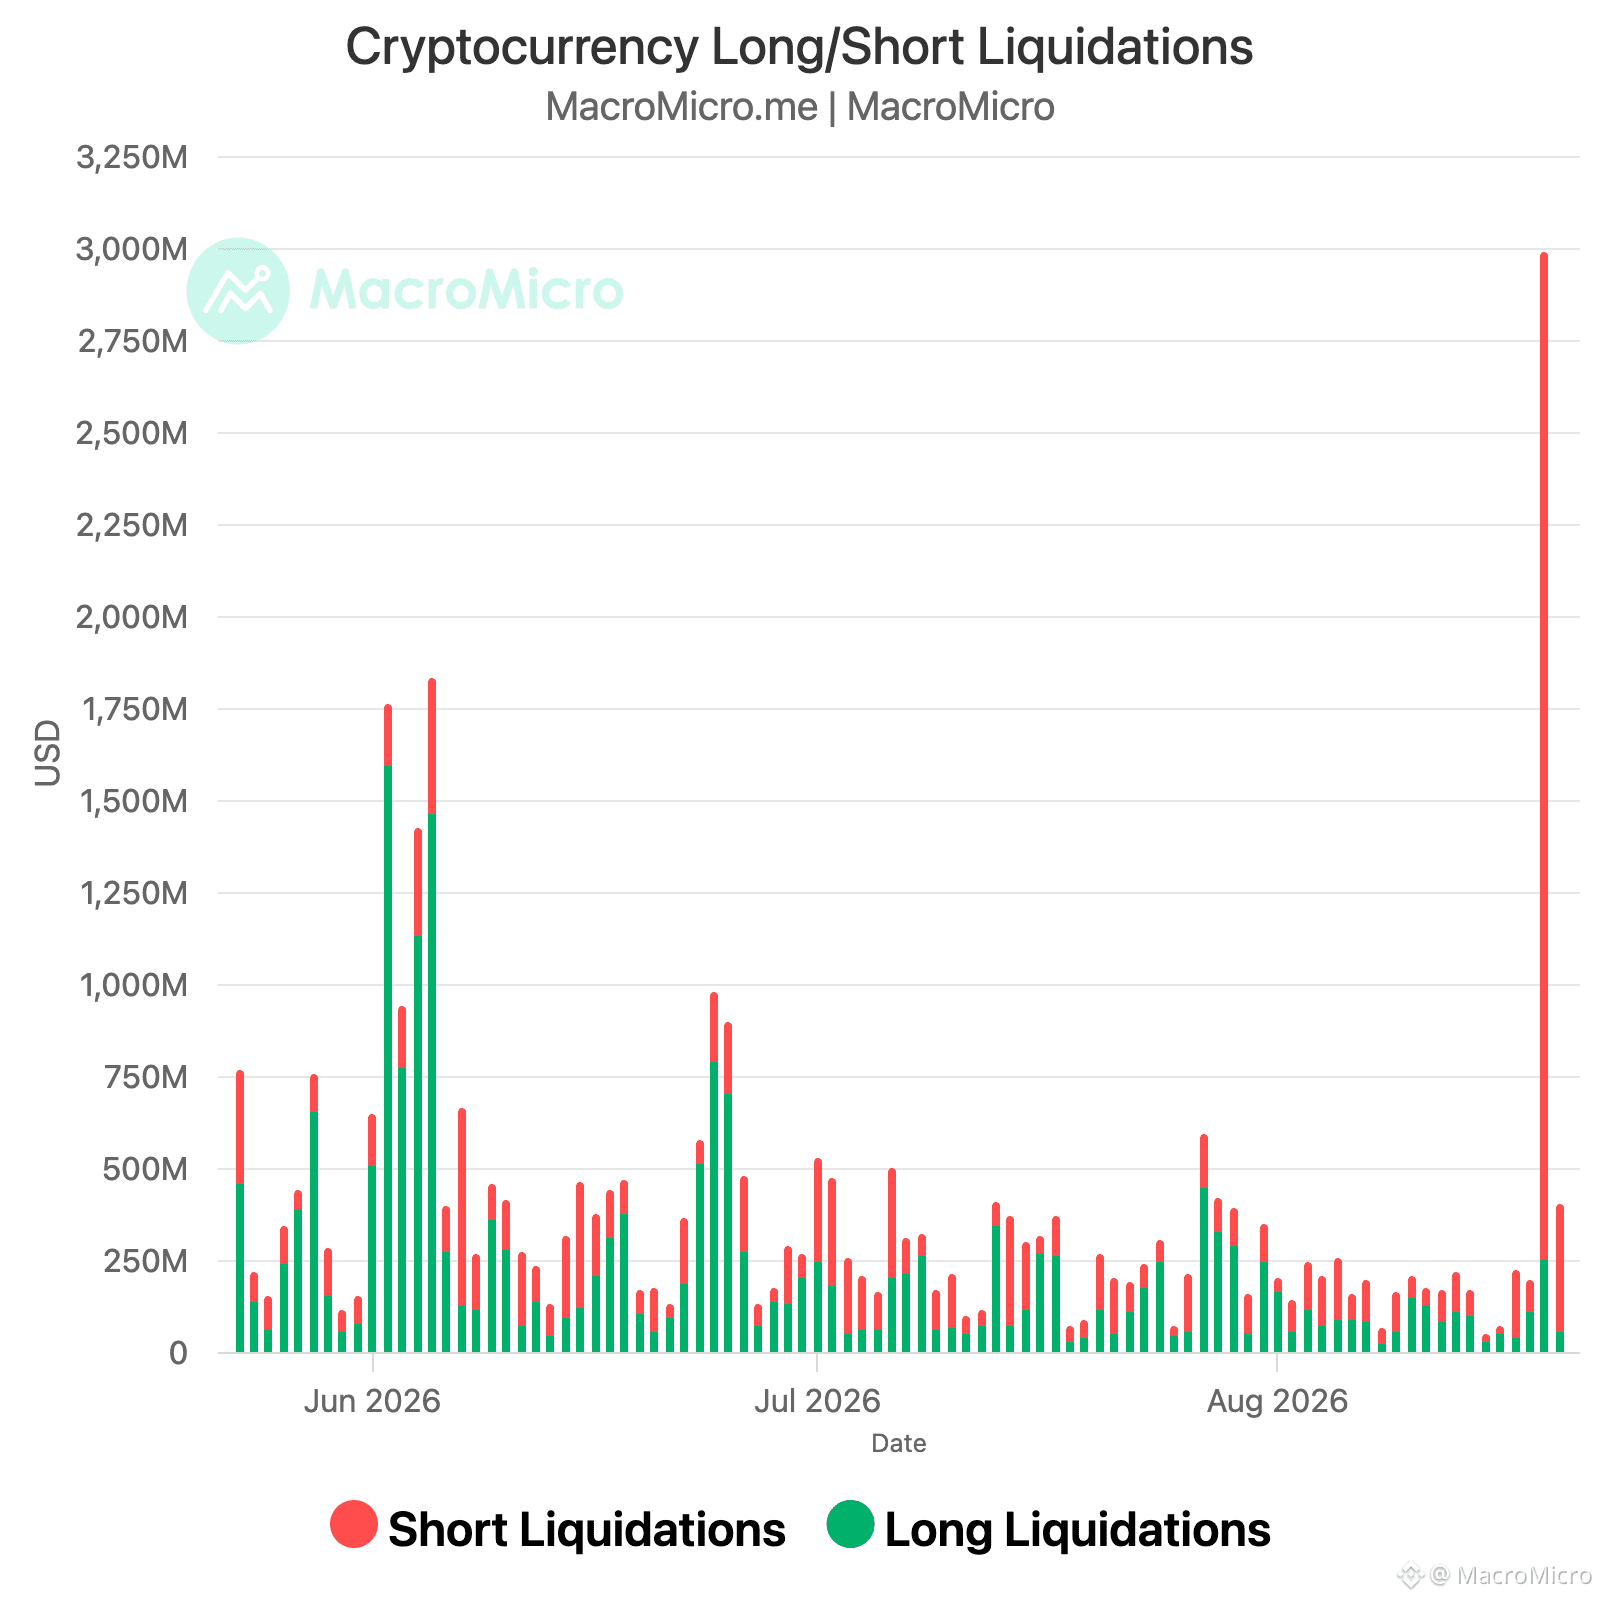
📈 Bitcoin war in weniger als einer Stunde von 65.400 $ auf 69.700 $ gestiegen. Dabei wurden bei einer einzelnen Ein-Minuten-Kerze 746 Millionen $ an Shorts ausgelöscht, als die Bewegung gehebelte Verkäufer in die Enge trieb. Insgesamt erreichten die gesamten Krypto-Liquidationen 3 Milliarden $ innerhalb von 24 Stunden.
Die Entwicklung lässt sich auf den Anleihemarkt zurückführen. Das US-Finanzministerium hat seine Obergrenze für langfristige Rückkäufe pro Vorgang von 2 Mrd. $ auf 4 Mrd. $ verdoppelt und dabei 10- bis 30-jährige Schuldtitel anvisiert – vom 9. September bis zum 4. November. Die Ankündigung kam einen Tag, nachdem die Rendite der 30-jährigen Anleihe 5,337% erreicht hatte – den höchsten Stand seit 2007. Die 10-jährige Rendite fiel um 6 Basispunkte auf 4,647%, die 30-jährige fiel um 9 Basispunkte auf 5,196%.
Das ist kein QE. Die Fed hat ihre Bilanz nicht ausgeweitet. Das Finanzministerium kaufte stattdessen seine eigenen bereits bestehenden Schulden zurück, um die Liquidität im langen Ende zu glätten – in einem Ausmaß, das weiterhin klein ist im Verhältnis zu einem Markt von 32 Billionen $. Aber fallende langfristige Renditen senkten den Diskontsatz für risikobehaftete Assets genau in dem Moment, als sich gehebelte Shorts gegen Bitcoin positioniert hatten, und der Short Squeeze erledigte den Rest.
$BTC
{spot}(BTCUSDT)
📈 Bitcoin war in weniger als einer Stunde von 65.400 $ auf 69.700 $ gestiegen. Dabei wurden bei einer einzelnen Ein-Minuten-Kerze 746 Millionen $ an Shorts ausgelöscht, als die Bewegung gehebelte Verkäufer in die Enge trieb. Insgesamt erreichten die gesamten Krypto-Liquidationen 3 Milliarden $ innerhalb von 24 Stunden.
Die Entwicklung lässt sich auf den Anleihemarkt zurückführen. Das US-Finanzministerium hat seine Obergrenze für langfristige Rückkäufe pro Vorgang von 2 Mrd. $ auf 4 Mrd. $ verdoppelt und dabei 10- bis 30-jährige Schuldtitel anvisiert – vom 9. September bis zum 4. November. Die Ankündigung kam einen Tag, nachdem die Rendite der 30-jährigen Anleihe 5,337% erreicht hatte – den höchsten Stand seit 2007. Die 10-jährige Rendite fiel um 6 Basispunkte auf 4,647%, die 30-jährige fiel um 9 Basispunkte auf 5,196%.
Das ist kein QE. Die Fed hat ihre Bilanz nicht ausgeweitet. Das Finanzministerium kaufte stattdessen seine eigenen bereits bestehenden Schulden zurück, um die Liquidität im langen Ende zu glätten – in einem Ausmaß, das weiterhin klein ist im Verhältnis zu einem Markt von 32 Billionen $. Aber fallende langfristige Renditen senkten den Diskontsatz für risikobehaftete Assets genau in dem Moment, als sich gehebelte Shorts gegen Bitcoin positioniert hatten, und der Short Squeeze erledigte den Rest.
$BTC
Die Entwicklung lässt sich auf den Anleihemarkt zurückführen. Das US-Finanzministerium hat seine Obergrenze für langfristige Rückkäufe pro Vorgang von 2 Mrd. $ auf 4 Mrd. $ verdoppelt und dabei 10- bis 30-jährige Schuldtitel anvisiert – vom 9. September bis zum 4. November. Die Ankündigung kam einen Tag, nachdem die Rendite der 30-jährigen Anleihe 5,337% erreicht hatte – den höchsten Stand seit 2007. Die 10-jährige Rendite fiel um 6 Basispunkte auf 4,647%, die 30-jährige fiel um 9 Basispunkte auf 5,196%.
Das ist kein QE. Die Fed hat ihre Bilanz nicht ausgeweitet. Das Finanzministerium kaufte stattdessen seine eigenen bereits bestehenden Schulden zurück, um die Liquidität im langen Ende zu glätten – in einem Ausmaß, das weiterhin klein ist im Verhältnis zu einem Markt von 32 Billionen $. Aber fallende langfristige Renditen senkten den Diskontsatz für risikobehaftete Assets genau in dem Moment, als sich gehebelte Shorts gegen Bitcoin positioniert hatten, und der Short Squeeze erledigte den Rest.
$BTC
8
11
26.7k
·
--
Verifiziert
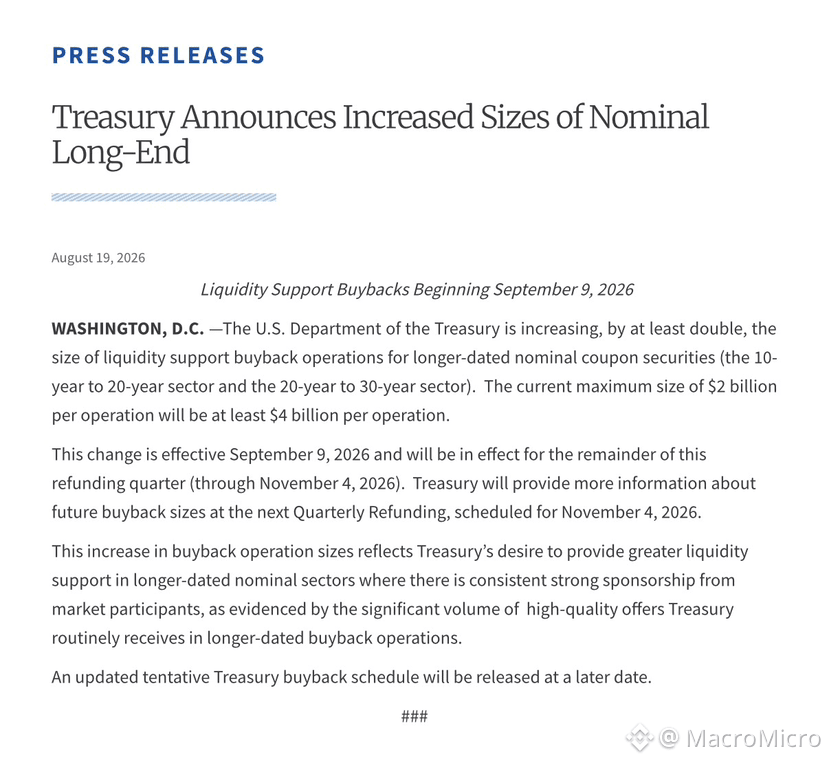
🔴BREAKING: US-Finanzministerium erhöht die Größe der Liquiditätsstützungs-Buyback-Operationen für länger laufende, nominal verzinsliche Wertpapiere.
Das Finanzministerium verdoppelt die Rückkäufe für Wertpapiere mit Laufzeiten von 10 bis 30 Jahren auf mindestens 4 Milliarden US-Dollar pro Operation.
Zeitrahmen: Die neuen Obergrenzen gelten vom 9. September bis zum 4. November 2026.
Ziel: Die Änderung soll die Marktliquidität in diesen länger laufenden Segmenten verbessern.
🔴BREAKING: US-Finanzministerium erhöht die Größe der Liquiditätsstützungs-Buyback-Operationen für länger laufende, nominal verzinsliche Wertpapiere.
Das Finanzministerium verdoppelt die Rückkäufe für Wertpapiere mit Laufzeiten von 10 bis 30 Jahren auf mindestens 4 Milliarden US-Dollar pro Operation.
Zeitrahmen: Die neuen Obergrenzen gelten vom 9. September bis zum 4. November 2026.
Ziel: Die Änderung soll die Marktliquidität in diesen länger laufenden Segmenten verbessern.
Das Finanzministerium verdoppelt die Rückkäufe für Wertpapiere mit Laufzeiten von 10 bis 30 Jahren auf mindestens 4 Milliarden US-Dollar pro Operation.
Zeitrahmen: Die neuen Obergrenzen gelten vom 9. September bis zum 4. November 2026.
Ziel: Die Änderung soll die Marktliquidität in diesen länger laufenden Segmenten verbessern.
901
·
--
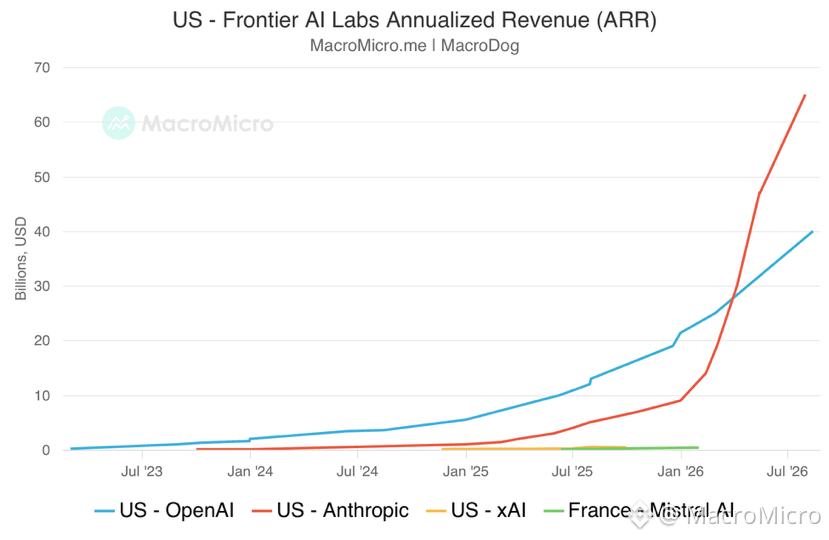
Anthropics annualisierte Umsatz-Run-Rate lag bis Ende Juli bei über 65 Mrd. US-Dollar, nachdem sie zum Jahresende noch bei knapp ~9 Mrd. US-Dollar gelegen hatte.
Doch das Tempo hat nachgelassen: Von Anfang Mai bis Juli stieg sie um etwa ~18 Mrd. US-Dollar, verglichen mit nur ~17 Mrd. US-Dollar in einem Monat von April bis Mai.
Die Markterwartungen waren deutlich höher: Einige Schätzungen Dritter lagen zuvor bei rund 80 Mrd. US-Dollar.
Anthropics annualisierte Umsatz-Run-Rate lag bis Ende Juli bei über 65 Mrd. US-Dollar, nachdem sie zum Jahresende noch bei knapp ~9 Mrd. US-Dollar gelegen hatte.
Doch das Tempo hat nachgelassen: Von Anfang Mai bis Juli stieg sie um etwa ~18 Mrd. US-Dollar, verglichen mit nur ~17 Mrd. US-Dollar in einem Monat von April bis Mai.
Die Markterwartungen waren deutlich höher: Einige Schätzungen Dritter lagen zuvor bei rund 80 Mrd. US-Dollar.
Doch das Tempo hat nachgelassen: Von Anfang Mai bis Juli stieg sie um etwa ~18 Mrd. US-Dollar, verglichen mit nur ~17 Mrd. US-Dollar in einem Monat von April bis Mai.
Die Markterwartungen waren deutlich höher: Einige Schätzungen Dritter lagen zuvor bei rund 80 Mrd. US-Dollar.
2.5k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
CardanoAddedToX402KitForADAPayments
992 Aufrufe
108 Kommentare
#CardanoAddedToX402KitForADAPayments 🟣 Cardano (ADA) — Einfaches neuestes Update
🔥 Große Neuigkeit: Cardano wurde zum offiziellen x402-Zahlungs-Kit hinzugefügt.
🤖 KI-Zahlungen: Apps und KI-Agenten können ADA oder Cardano-Token verwenden, um Online-Dienste/API-Aufrufe zu bezahlen.
💳 Einfache Zahlungen: Das System ist so konzipiert, dass Zahlungen ohne Konto, API-Schlüssel oder normalen Checkout möglich sind.
🧪 Aktueller Status: Das x402-System von Cardano hat bereits eine echte Transaktion in der Pre-Production abgeschlossen, aber die Nutzung im Mainnet wurde noch nicht getestet.
👀 Warum das wichtig ist: Das eröffnet ADA einen neuen Anwendungsfall im wachsenden Bereich von KI-Agenten-Zahlungen, aber der echte Effekt hängt davon ab, ob Entwickler es tatsächlich nutzen.
👉 Einfach:
Cardano + x402 🤖 → KI-Agenten können mit ADA bezahlen → als Nächstes ist die Mainnet-Einführung zu beobachten.
Hamza364
·0 Likes
·6 Aufrufe
XRPRises8%
8,643 Aufrufe
447 Kommentare
AMDHits$1TrillionMarketCap
149 Aufrufe
21 Kommentare