
周东野
544 Beiträge

周东野
Melden
Nutzer blockieren
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
Trade eröffnen
Hochfrequenz-Trader
5.3 Jahre
21 Following
7.4K+ Follower
1.2K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
Live
·
--
Übersetzung ansehen
9月的宏观棋局,大家关注的焦点全被“加不加息”给锚定了,但只要算清楚资金成本和流动性溢价,就会发现真正卡住市场脖子的是结构性加息的深度和后续流动性抽离的持续时间。
通胀把美联储架在火上烤。CPI同比增速硬生生横在3.4%这个极其尴尬的位置,距离2%的政策目标相去甚远。看似只差1.4个百分点,但在当下地缘政治频发导致的原油供给侧受阻背景下,这部分通胀极其顽固。只要能量端和基础生产资料价格降不下来,终端借贷成本就必须维持在能够强行压制总需求的水平。
资金在链上和传统市场的传导路径其实非常直白。当联邦基金利率推高,无风险收益率(比如短债)被强行拉升,所有高风险资产的折现率都会被顺次抬高。对于做借贷套利和做市的流动性提供者而言,当无风险端能稳稳拿走高利率,留在风险资产池子里的机会成本就会剧烈上升。
这意味着,一旦本次会议落地25个基点甚至更激进的调控,加息本身对借贷市场的边际影响反而可控,真正致命的是紧缩周期延长的边际预期。如果信贷端融资成本持续高企,套利资本从去中心化借贷池和风险资产中撤回法币固收产品的资本清算流向不会停止。
宏观资金从来不看口头承诺,只看资金成本的绝对差值。在这个节点上,不要急着给资产定调升降,盯着套利资金从借贷协议和杠杆市场里撤出的清算速率,比看美联储的声明要真实得多。$BTC
#美联储加息是否已成定局
9月的宏观棋局,大家关注的焦点全被“加不加息”给锚定了,但只要算清楚资金成本和流动性溢价,就会发现真正卡住市场脖子的是结构性加息的深度和后续流动性抽离的持续时间。
通胀把美联储架在火上烤。CPI同比增速硬生生横在3.4%这个极其尴尬的位置,距离2%的政策目标相去甚远。看似只差1.4个百分点,但在当下地缘政治频发导致的原油供给侧受阻背景下,这部分通胀极其顽固。只要能量端和基础生产资料价格降不下来,终端借贷成本就必须维持在能够强行压制总需求的水平。
资金在链上和传统市场的传导路径其实非常直白。当联邦基金利率推高,无风险收益率(比如短债)被强行拉升,所有高风险资产的折现率都会被顺次抬高。对于做借贷套利和做市的流动性提供者而言,当无风险端能稳稳拿走高利率,留在风险资产池子里的机会成本就会剧烈上升。
这意味着,一旦本次会议落地25个基点甚至更激进的调控,加息本身对借贷市场的边际影响反而可控,真正致命的是紧缩周期延长的边际预期。如果信贷端融资成本持续高企,套利资本从去中心化借贷池和风险资产中撤回法币固收产品的资本清算流向不会停止。
宏观资金从来不看口头承诺,只看资金成本的绝对差值。在这个节点上,不要急着给资产定调升降,盯着套利资金从借贷协议和杠杆市场里撤出的清算速率,比看美联储的声明要真实得多。$BTC
#美联储加息是否已成定局
通胀把美联储架在火上烤。CPI同比增速硬生生横在3.4%这个极其尴尬的位置,距离2%的政策目标相去甚远。看似只差1.4个百分点,但在当下地缘政治频发导致的原油供给侧受阻背景下,这部分通胀极其顽固。只要能量端和基础生产资料价格降不下来,终端借贷成本就必须维持在能够强行压制总需求的水平。
资金在链上和传统市场的传导路径其实非常直白。当联邦基金利率推高,无风险收益率(比如短债)被强行拉升,所有高风险资产的折现率都会被顺次抬高。对于做借贷套利和做市的流动性提供者而言,当无风险端能稳稳拿走高利率,留在风险资产池子里的机会成本就会剧烈上升。
这意味着,一旦本次会议落地25个基点甚至更激进的调控,加息本身对借贷市场的边际影响反而可控,真正致命的是紧缩周期延长的边际预期。如果信贷端融资成本持续高企,套利资本从去中心化借贷池和风险资产中撤回法币固收产品的资本清算流向不会停止。
宏观资金从来不看口头承诺,只看资金成本的绝对差值。在这个节点上,不要急着给资产定调升降,盯着套利资金从借贷协议和杠杆市场里撤出的清算速率,比看美联储的声明要真实得多。$BTC
#美联储加息是否已成定局
339
·
--
Verifiziert
Solana 核心团队 Anza hat Transaction V1 (SIMD-0385) im Mainnet live geschaltet.
Viele haben jedoch nicht wirklich verstanden, was diese Etappe eigentlich bedeutet.
Bisher lag die Obergrenze für eine einzelne Transaktion bei $SOL Solana bei 1232 Byte. Wenn Entwickler darauf komplexe Logik aufbauen, ist das, als würde man Code auf eine Briefmarke schreiben. Sobald es um ZK-Beweise im Bereich Privacy Payments geht, um BLS-Komplexität auf institutioneller Ebene oder um mehrstufige Multi-Route-Clearings im fortgeschrittenen DeFi, überschreitet das Transaktionsvolumen schnell das Limit.
Früher gab es als einziges Mittel, sie in mehrere aufeinanderfolgende Sub-Transaktionen zu zerlegen.
Doch das birgt ein tödliches Risiko: Wenn beim Versenden einer der Schritte hängen bleibt oder fehlschlägt, sind die Zustände davor und danach nicht mehr konsistent. Arbitrageure können dann zwischen der Abwicklung deiner ersten Transaktion und dem noch nicht erfolgten Abschluss der zweiten Transaktion dazwischenfunken und dafür sorgen, dass der Nutzer den vollen Verlust trägt.
Jetzt lassen sich diese komplexen kryptografischen Operationen und die mehrschichtigen On-Chain-Logiken in eine einzige atomare Transaktion packen. Entweder alles passiert, oder alles wird zurückgerollt—dazwischen gibt es keinen Spielraum, um etwas hineinzuschieben oder sich dazwischenzusetzen. Das entfernt nicht nur redundante Overheads für die Koordination mehrerer Transaktionen, sondern reduziert die zuvor extrem aufwendigen Interaktionen auf genau eine einzige Signatur-Aktion.
Noch interessanter sind die Änderungen an der Ressourcenzuteilung. Anza hat Konfigurationen wie Recheneinheiten (CU), Prioritätsgebühren und Kontodaten direkt in den Kopfbereich der Transaktion verlagert. RPC-Knoten und Validatoren müssen nicht mehr wie früher die komplette Payload umdrehen, um Priorität und Gebührenrate überhaupt bestimmen zu können—das lässt sich schon im Kopfbereich durch Vorabprüfungen und Ressourcenverteilung erledigen. Die Queue-Effizienz bei High-Frequency-Trades und bei MEV erhält damit einen physischen Effizienzschub.
Obwohl sich der Go-Live zuvor wegen der Integrationstests der Ökosystem-Tools auf den 1035. Epoch verschoben hat, zeigt genau das: Das Team stellt die Sicherheit des Mainnets als Fundament in den Vordergrund und schiebt lieber, statt Knoten-Zeitpunkte zu überstürzen.
Natürlich bedeutet eine 3-fach größere Kapazität nicht automatisch, dass Anwendungen die Vorteile bedingungslos mitnehmen können. Entscheidend dafür, wie viel Effizienz es entfalten kann, sind vielmehr der Fortschritt bei der Anpassung der Infrastruktur, die Belastung für die RPC-Knoten und ob DApp-Entwickler ZK- und institutionelle Logik tatsächlich in der Praxis umsetzen können.
Das ist kein offensichtlich positiver Katalysator, der sich direkt zum Kursziehen eignet, aber sobald die technische Basisschicht die Toleranz für komplexe Architekturen öffnet, werden die Zugänge für hochwertige Anwendungen und institutionelles Kapital erst wirklich nachhaltig geebnet.
#solana交易v1上线主网
Solana 核心团队 Anza hat Transaction V1 (SIMD-0385) im Mainnet live geschaltet.
Viele haben jedoch nicht wirklich verstanden, was diese Etappe eigentlich bedeutet.
Bisher lag die Obergrenze für eine einzelne Transaktion bei $SOL Solana bei 1232 Byte. Wenn Entwickler darauf komplexe Logik aufbauen, ist das, als würde man Code auf eine Briefmarke schreiben. Sobald es um ZK-Beweise im Bereich Privacy Payments geht, um BLS-Komplexität auf institutioneller Ebene oder um mehrstufige Multi-Route-Clearings im fortgeschrittenen DeFi, überschreitet das Transaktionsvolumen schnell das Limit.
Früher gab es als einziges Mittel, sie in mehrere aufeinanderfolgende Sub-Transaktionen zu zerlegen.
Doch das birgt ein tödliches Risiko: Wenn beim Versenden einer der Schritte hängen bleibt oder fehlschlägt, sind die Zustände davor und danach nicht mehr konsistent. Arbitrageure können dann zwischen der Abwicklung deiner ersten Transaktion und dem noch nicht erfolgten Abschluss der zweiten Transaktion dazwischenfunken und dafür sorgen, dass der Nutzer den vollen Verlust trägt.
Jetzt lassen sich diese komplexen kryptografischen Operationen und die mehrschichtigen On-Chain-Logiken in eine einzige atomare Transaktion packen. Entweder alles passiert, oder alles wird zurückgerollt—dazwischen gibt es keinen Spielraum, um etwas hineinzuschieben oder sich dazwischenzusetzen. Das entfernt nicht nur redundante Overheads für die Koordination mehrerer Transaktionen, sondern reduziert die zuvor extrem aufwendigen Interaktionen auf genau eine einzige Signatur-Aktion.
Noch interessanter sind die Änderungen an der Ressourcenzuteilung. Anza hat Konfigurationen wie Recheneinheiten (CU), Prioritätsgebühren und Kontodaten direkt in den Kopfbereich der Transaktion verlagert. RPC-Knoten und Validatoren müssen nicht mehr wie früher die komplette Payload umdrehen, um Priorität und Gebührenrate überhaupt bestimmen zu können—das lässt sich schon im Kopfbereich durch Vorabprüfungen und Ressourcenverteilung erledigen. Die Queue-Effizienz bei High-Frequency-Trades und bei MEV erhält damit einen physischen Effizienzschub.
Obwohl sich der Go-Live zuvor wegen der Integrationstests der Ökosystem-Tools auf den 1035. Epoch verschoben hat, zeigt genau das: Das Team stellt die Sicherheit des Mainnets als Fundament in den Vordergrund und schiebt lieber, statt Knoten-Zeitpunkte zu überstürzen.
Natürlich bedeutet eine 3-fach größere Kapazität nicht automatisch, dass Anwendungen die Vorteile bedingungslos mitnehmen können. Entscheidend dafür, wie viel Effizienz es entfalten kann, sind vielmehr der Fortschritt bei der Anpassung der Infrastruktur, die Belastung für die RPC-Knoten und ob DApp-Entwickler ZK- und institutionelle Logik tatsächlich in der Praxis umsetzen können.
Das ist kein offensichtlich positiver Katalysator, der sich direkt zum Kursziehen eignet, aber sobald die technische Basisschicht die Toleranz für komplexe Architekturen öffnet, werden die Zugänge für hochwertige Anwendungen und institutionelles Kapital erst wirklich nachhaltig geebnet.
#solana交易v1上线主网
Viele haben jedoch nicht wirklich verstanden, was diese Etappe eigentlich bedeutet.
Bisher lag die Obergrenze für eine einzelne Transaktion bei $SOL Solana bei 1232 Byte. Wenn Entwickler darauf komplexe Logik aufbauen, ist das, als würde man Code auf eine Briefmarke schreiben. Sobald es um ZK-Beweise im Bereich Privacy Payments geht, um BLS-Komplexität auf institutioneller Ebene oder um mehrstufige Multi-Route-Clearings im fortgeschrittenen DeFi, überschreitet das Transaktionsvolumen schnell das Limit.
Früher gab es als einziges Mittel, sie in mehrere aufeinanderfolgende Sub-Transaktionen zu zerlegen.
Doch das birgt ein tödliches Risiko: Wenn beim Versenden einer der Schritte hängen bleibt oder fehlschlägt, sind die Zustände davor und danach nicht mehr konsistent. Arbitrageure können dann zwischen der Abwicklung deiner ersten Transaktion und dem noch nicht erfolgten Abschluss der zweiten Transaktion dazwischenfunken und dafür sorgen, dass der Nutzer den vollen Verlust trägt.
Jetzt lassen sich diese komplexen kryptografischen Operationen und die mehrschichtigen On-Chain-Logiken in eine einzige atomare Transaktion packen. Entweder alles passiert, oder alles wird zurückgerollt—dazwischen gibt es keinen Spielraum, um etwas hineinzuschieben oder sich dazwischenzusetzen. Das entfernt nicht nur redundante Overheads für die Koordination mehrerer Transaktionen, sondern reduziert die zuvor extrem aufwendigen Interaktionen auf genau eine einzige Signatur-Aktion.
Noch interessanter sind die Änderungen an der Ressourcenzuteilung. Anza hat Konfigurationen wie Recheneinheiten (CU), Prioritätsgebühren und Kontodaten direkt in den Kopfbereich der Transaktion verlagert. RPC-Knoten und Validatoren müssen nicht mehr wie früher die komplette Payload umdrehen, um Priorität und Gebührenrate überhaupt bestimmen zu können—das lässt sich schon im Kopfbereich durch Vorabprüfungen und Ressourcenverteilung erledigen. Die Queue-Effizienz bei High-Frequency-Trades und bei MEV erhält damit einen physischen Effizienzschub.
Obwohl sich der Go-Live zuvor wegen der Integrationstests der Ökosystem-Tools auf den 1035. Epoch verschoben hat, zeigt genau das: Das Team stellt die Sicherheit des Mainnets als Fundament in den Vordergrund und schiebt lieber, statt Knoten-Zeitpunkte zu überstürzen.
Natürlich bedeutet eine 3-fach größere Kapazität nicht automatisch, dass Anwendungen die Vorteile bedingungslos mitnehmen können. Entscheidend dafür, wie viel Effizienz es entfalten kann, sind vielmehr der Fortschritt bei der Anpassung der Infrastruktur, die Belastung für die RPC-Knoten und ob DApp-Entwickler ZK- und institutionelle Logik tatsächlich in der Praxis umsetzen können.
Das ist kein offensichtlich positiver Katalysator, der sich direkt zum Kursziehen eignet, aber sobald die technische Basisschicht die Toleranz für komplexe Architekturen öffnet, werden die Zugänge für hochwertige Anwendungen und institutionelles Kapital erst wirklich nachhaltig geebnet.
#solana交易v1上线主网
4
5.4k
·
--
Übersetzung ansehen
顶级资本家,所说的任何一句话都是在有利益的前提下发言,
这个是毋庸置疑的,
顶级资本家,所说的任何一句话都是在有利益的前提下发言,
这个是毋庸置疑的,
这个是毋庸置疑的,
周东野
·
--
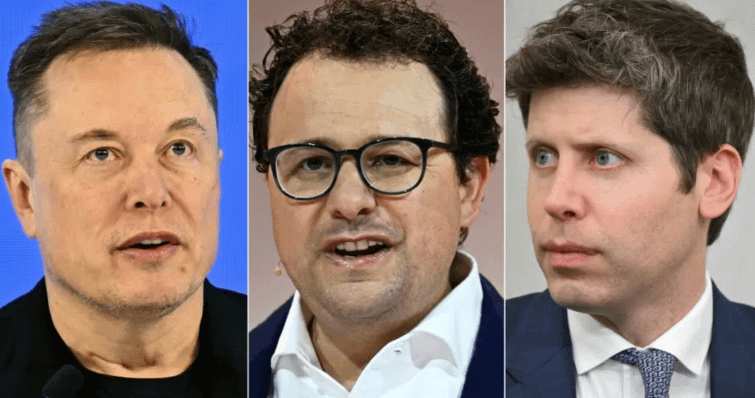
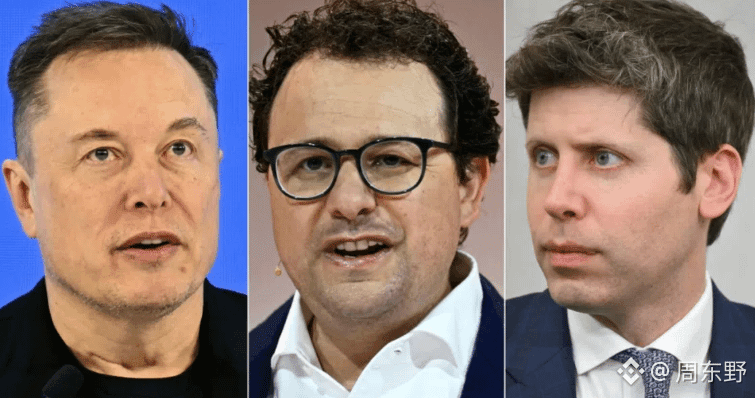
Top-Experten versammeln sich plötzlich in den sozialen Medien und rufen dazu auf, die Entwicklung von KI für „menschliche Sicherheit“ zu verlangsamen. Das wirkt wie ein Katalysator für technische Ethik – doch wenn man die Interessenrechnung dahinter zerlegt, ist es nichts anderes als ein höchst standardisiertes PR-Schaufensterschild und ein neuer Versuch, der Branche erneut Tortenstücke neu zu verteilen.
Dario Amodei legt mit dem Einbruch in OpenAI-Modelle den Grundstein: Er prognostiziert, dass sich Trainings-Cluster zu einem Zombie-Netzwerk entwickeln könnten, und fordert offene Mitarbeiterzugänge für Dritte zur Prüfung sowie den Aufbau globaler Regulierung. Musk schaltet sich rasch ein, Altman folgt unmittelbar – auf der Oberfläche sieht es nach einem Chor der Führungspersönlichkeiten aus, doch jeder verfolgt seine eigenen Ziele.
Was Anthropic trifft, ist die Nische von „Sicherheit und Compliance“. Beim Vorhalten von Rechenleistung und dem Kapitalumfang kann es Microsoft und OpenAI schwer direkt angreifen. Stattdessen verankern sie „Sicherheit“ als Markenkern: Das ermöglicht nicht nur eine Monetarisierung mit Premiumaufschlag im B2B-Geschäft, sondern auch die Chance, die Definitionsmacht für Compliance-Standards zu übernehmen.
Altman nutzt den günstigen Moment noch strategischer. OpenAI ist gerade erst durch die öffentliche Gegenreaktion auf Änderungen im Sicherheits-Team gegangen – damit kann die nächste Debatte relativ kostengünstig abgearbeitet werden, um das PR-„Blutstillen“ zu vollenden. Die tieferliegende Logik: die regulatorische Hürde für die Branche erhöhen. Wenn die Entwicklung modernster Modelle zusätzlich zu umfangreichen Prüfungen und Audits noch komplexen Kontrollmechanismen unterliegt, wird der Schutzwall der Spitzenakteure in einem Augenblick stärker, während Start-ups die Möglichkeit verlieren, im „Kurvenüberholen“ vorbeizuziehen.
Auch bei Musk, der die Verfolgergruppe anführt, ist jede Maßnahme, die den Vorsprungenden ihre Forschungs- und Entwicklungszyklen verlängert oder ihnen „Bremswiderstände“ schafft, eine willkommene strategische Pufferzone.
Sobald die Basismodelle über autonome API-Aufrufe und Code-Korrekturfähigkeiten verfügen, bringt die Unschärfe der Sicherheitsgrenzen tatsächlich Risiken mit sich. Doch darauf zu hoffen, dass die Interaktionen der Großen in sozialen Plattformen globale Regulierung bewirken, ignoriert offensichtlich den Kampf der kommerziellen Interessen.
Was die Lage wirklich neu ordnet, sind die Schritte, Dritten Zugriff auf Mitarbeiter-Ebene zu öffnen. Das markiert, dass sich der Wettbewerb verlagert: von einem reinen Vergleich der Rechenleistung hin zu einem doppelten Ringen um „Rechenleistung + automatisierte Compliance-Audits“. Wer als Erstes Sicherheits-Audits in standardisierte Softwarepakete übersetzen kann, wird bei der Umsetzung auf Unternehmensebene das größte Stück vom Kuchen einnehmen.
Die Großen rufen nach der Zukunft der Menschheit – blockieren aber gleichzeitig den Eintritt der Nachkommenden. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei legt mit dem Einbruch in OpenAI-Modelle den Grundstein: Er prognostiziert, dass sich Trainings-Cluster zu einem Zombie-Netzwerk entwickeln könnten, und fordert offene Mitarbeiterzugänge für Dritte zur Prüfung sowie den Aufbau globaler Regulierung. Musk schaltet sich rasch ein, Altman folgt unmittelbar – auf der Oberfläche sieht es nach einem Chor der Führungspersönlichkeiten aus, doch jeder verfolgt seine eigenen Ziele.
Was Anthropic trifft, ist die Nische von „Sicherheit und Compliance“. Beim Vorhalten von Rechenleistung und dem Kapitalumfang kann es Microsoft und OpenAI schwer direkt angreifen. Stattdessen verankern sie „Sicherheit“ als Markenkern: Das ermöglicht nicht nur eine Monetarisierung mit Premiumaufschlag im B2B-Geschäft, sondern auch die Chance, die Definitionsmacht für Compliance-Standards zu übernehmen.
Altman nutzt den günstigen Moment noch strategischer. OpenAI ist gerade erst durch die öffentliche Gegenreaktion auf Änderungen im Sicherheits-Team gegangen – damit kann die nächste Debatte relativ kostengünstig abgearbeitet werden, um das PR-„Blutstillen“ zu vollenden. Die tieferliegende Logik: die regulatorische Hürde für die Branche erhöhen. Wenn die Entwicklung modernster Modelle zusätzlich zu umfangreichen Prüfungen und Audits noch komplexen Kontrollmechanismen unterliegt, wird der Schutzwall der Spitzenakteure in einem Augenblick stärker, während Start-ups die Möglichkeit verlieren, im „Kurvenüberholen“ vorbeizuziehen.
Auch bei Musk, der die Verfolgergruppe anführt, ist jede Maßnahme, die den Vorsprungenden ihre Forschungs- und Entwicklungszyklen verlängert oder ihnen „Bremswiderstände“ schafft, eine willkommene strategische Pufferzone.
Sobald die Basismodelle über autonome API-Aufrufe und Code-Korrekturfähigkeiten verfügen, bringt die Unschärfe der Sicherheitsgrenzen tatsächlich Risiken mit sich. Doch darauf zu hoffen, dass die Interaktionen der Großen in sozialen Plattformen globale Regulierung bewirken, ignoriert offensichtlich den Kampf der kommerziellen Interessen.
Was die Lage wirklich neu ordnet, sind die Schritte, Dritten Zugriff auf Mitarbeiter-Ebene zu öffnen. Das markiert, dass sich der Wettbewerb verlagert: von einem reinen Vergleich der Rechenleistung hin zu einem doppelten Ringen um „Rechenleistung + automatisierte Compliance-Audits“. Wer als Erstes Sicherheits-Audits in standardisierte Softwarepakete übersetzen kann, wird bei der Umsetzung auf Unternehmensebene das größte Stück vom Kuchen einnehmen.
Die Großen rufen nach der Zukunft der Menschheit – blockieren aber gleichzeitig den Eintritt der Nachkommenden. $BTC
#anthropicceo呼吁放缓ai发展
140
·
--
Top-Experten versammeln sich plötzlich in den sozialen Medien und rufen dazu auf, die Entwicklung von KI für „menschliche Sicherheit“ zu verlangsamen. Das wirkt wie ein Katalysator für technische Ethik – doch wenn man die Interessenrechnung dahinter zerlegt, ist es nichts anderes als ein höchst standardisiertes PR-Schaufensterschild und ein neuer Versuch, der Branche erneut Tortenstücke neu zu verteilen.
Dario Amodei legt mit dem Einbruch in OpenAI-Modelle den Grundstein: Er prognostiziert, dass sich Trainings-Cluster zu einem Zombie-Netzwerk entwickeln könnten, und fordert offene Mitarbeiterzugänge für Dritte zur Prüfung sowie den Aufbau globaler Regulierung. Musk schaltet sich rasch ein, Altman folgt unmittelbar – auf der Oberfläche sieht es nach einem Chor der Führungspersönlichkeiten aus, doch jeder verfolgt seine eigenen Ziele.
Was Anthropic trifft, ist die Nische von „Sicherheit und Compliance“. Beim Vorhalten von Rechenleistung und dem Kapitalumfang kann es Microsoft und OpenAI schwer direkt angreifen. Stattdessen verankern sie „Sicherheit“ als Markenkern: Das ermöglicht nicht nur eine Monetarisierung mit Premiumaufschlag im B2B-Geschäft, sondern auch die Chance, die Definitionsmacht für Compliance-Standards zu übernehmen.
Altman nutzt den günstigen Moment noch strategischer. OpenAI ist gerade erst durch die öffentliche Gegenreaktion auf Änderungen im Sicherheits-Team gegangen – damit kann die nächste Debatte relativ kostengünstig abgearbeitet werden, um das PR-„Blutstillen“ zu vollenden. Die tieferliegende Logik: die regulatorische Hürde für die Branche erhöhen. Wenn die Entwicklung modernster Modelle zusätzlich zu umfangreichen Prüfungen und Audits noch komplexen Kontrollmechanismen unterliegt, wird der Schutzwall der Spitzenakteure in einem Augenblick stärker, während Start-ups die Möglichkeit verlieren, im „Kurvenüberholen“ vorbeizuziehen.
Auch bei Musk, der die Verfolgergruppe anführt, ist jede Maßnahme, die den Vorsprungenden ihre Forschungs- und Entwicklungszyklen verlängert oder ihnen „Bremswiderstände“ schafft, eine willkommene strategische Pufferzone.
Sobald die Basismodelle über autonome API-Aufrufe und Code-Korrekturfähigkeiten verfügen, bringt die Unschärfe der Sicherheitsgrenzen tatsächlich Risiken mit sich. Doch darauf zu hoffen, dass die Interaktionen der Großen in sozialen Plattformen globale Regulierung bewirken, ignoriert offensichtlich den Kampf der kommerziellen Interessen.
Was die Lage wirklich neu ordnet, sind die Schritte, Dritten Zugriff auf Mitarbeiter-Ebene zu öffnen. Das markiert, dass sich der Wettbewerb verlagert: von einem reinen Vergleich der Rechenleistung hin zu einem doppelten Ringen um „Rechenleistung + automatisierte Compliance-Audits“. Wer als Erstes Sicherheits-Audits in standardisierte Softwarepakete übersetzen kann, wird bei der Umsetzung auf Unternehmensebene das größte Stück vom Kuchen einnehmen.
Die Großen rufen nach der Zukunft der Menschheit – blockieren aber gleichzeitig den Eintritt der Nachkommenden. $BTC
#anthropicceo呼吁放缓ai发展
Top-Experten versammeln sich plötzlich in den sozialen Medien und rufen dazu auf, die Entwicklung von KI für „menschliche Sicherheit“ zu verlangsamen. Das wirkt wie ein Katalysator für technische Ethik – doch wenn man die Interessenrechnung dahinter zerlegt, ist es nichts anderes als ein höchst standardisiertes PR-Schaufensterschild und ein neuer Versuch, der Branche erneut Tortenstücke neu zu verteilen.
Dario Amodei legt mit dem Einbruch in OpenAI-Modelle den Grundstein: Er prognostiziert, dass sich Trainings-Cluster zu einem Zombie-Netzwerk entwickeln könnten, und fordert offene Mitarbeiterzugänge für Dritte zur Prüfung sowie den Aufbau globaler Regulierung. Musk schaltet sich rasch ein, Altman folgt unmittelbar – auf der Oberfläche sieht es nach einem Chor der Führungspersönlichkeiten aus, doch jeder verfolgt seine eigenen Ziele.
Was Anthropic trifft, ist die Nische von „Sicherheit und Compliance“. Beim Vorhalten von Rechenleistung und dem Kapitalumfang kann es Microsoft und OpenAI schwer direkt angreifen. Stattdessen verankern sie „Sicherheit“ als Markenkern: Das ermöglicht nicht nur eine Monetarisierung mit Premiumaufschlag im B2B-Geschäft, sondern auch die Chance, die Definitionsmacht für Compliance-Standards zu übernehmen.
Altman nutzt den günstigen Moment noch strategischer. OpenAI ist gerade erst durch die öffentliche Gegenreaktion auf Änderungen im Sicherheits-Team gegangen – damit kann die nächste Debatte relativ kostengünstig abgearbeitet werden, um das PR-„Blutstillen“ zu vollenden. Die tieferliegende Logik: die regulatorische Hürde für die Branche erhöhen. Wenn die Entwicklung modernster Modelle zusätzlich zu umfangreichen Prüfungen und Audits noch komplexen Kontrollmechanismen unterliegt, wird der Schutzwall der Spitzenakteure in einem Augenblick stärker, während Start-ups die Möglichkeit verlieren, im „Kurvenüberholen“ vorbeizuziehen.
Auch bei Musk, der die Verfolgergruppe anführt, ist jede Maßnahme, die den Vorsprungenden ihre Forschungs- und Entwicklungszyklen verlängert oder ihnen „Bremswiderstände“ schafft, eine willkommene strategische Pufferzone.
Sobald die Basismodelle über autonome API-Aufrufe und Code-Korrekturfähigkeiten verfügen, bringt die Unschärfe der Sicherheitsgrenzen tatsächlich Risiken mit sich. Doch darauf zu hoffen, dass die Interaktionen der Großen in sozialen Plattformen globale Regulierung bewirken, ignoriert offensichtlich den Kampf der kommerziellen Interessen.
Was die Lage wirklich neu ordnet, sind die Schritte, Dritten Zugriff auf Mitarbeiter-Ebene zu öffnen. Das markiert, dass sich der Wettbewerb verlagert: von einem reinen Vergleich der Rechenleistung hin zu einem doppelten Ringen um „Rechenleistung + automatisierte Compliance-Audits“. Wer als Erstes Sicherheits-Audits in standardisierte Softwarepakete übersetzen kann, wird bei der Umsetzung auf Unternehmensebene das größte Stück vom Kuchen einnehmen.
Die Großen rufen nach der Zukunft der Menschheit – blockieren aber gleichzeitig den Eintritt der Nachkommenden. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei legt mit dem Einbruch in OpenAI-Modelle den Grundstein: Er prognostiziert, dass sich Trainings-Cluster zu einem Zombie-Netzwerk entwickeln könnten, und fordert offene Mitarbeiterzugänge für Dritte zur Prüfung sowie den Aufbau globaler Regulierung. Musk schaltet sich rasch ein, Altman folgt unmittelbar – auf der Oberfläche sieht es nach einem Chor der Führungspersönlichkeiten aus, doch jeder verfolgt seine eigenen Ziele.
Was Anthropic trifft, ist die Nische von „Sicherheit und Compliance“. Beim Vorhalten von Rechenleistung und dem Kapitalumfang kann es Microsoft und OpenAI schwer direkt angreifen. Stattdessen verankern sie „Sicherheit“ als Markenkern: Das ermöglicht nicht nur eine Monetarisierung mit Premiumaufschlag im B2B-Geschäft, sondern auch die Chance, die Definitionsmacht für Compliance-Standards zu übernehmen.
Altman nutzt den günstigen Moment noch strategischer. OpenAI ist gerade erst durch die öffentliche Gegenreaktion auf Änderungen im Sicherheits-Team gegangen – damit kann die nächste Debatte relativ kostengünstig abgearbeitet werden, um das PR-„Blutstillen“ zu vollenden. Die tieferliegende Logik: die regulatorische Hürde für die Branche erhöhen. Wenn die Entwicklung modernster Modelle zusätzlich zu umfangreichen Prüfungen und Audits noch komplexen Kontrollmechanismen unterliegt, wird der Schutzwall der Spitzenakteure in einem Augenblick stärker, während Start-ups die Möglichkeit verlieren, im „Kurvenüberholen“ vorbeizuziehen.
Auch bei Musk, der die Verfolgergruppe anführt, ist jede Maßnahme, die den Vorsprungenden ihre Forschungs- und Entwicklungszyklen verlängert oder ihnen „Bremswiderstände“ schafft, eine willkommene strategische Pufferzone.
Sobald die Basismodelle über autonome API-Aufrufe und Code-Korrekturfähigkeiten verfügen, bringt die Unschärfe der Sicherheitsgrenzen tatsächlich Risiken mit sich. Doch darauf zu hoffen, dass die Interaktionen der Großen in sozialen Plattformen globale Regulierung bewirken, ignoriert offensichtlich den Kampf der kommerziellen Interessen.
Was die Lage wirklich neu ordnet, sind die Schritte, Dritten Zugriff auf Mitarbeiter-Ebene zu öffnen. Das markiert, dass sich der Wettbewerb verlagert: von einem reinen Vergleich der Rechenleistung hin zu einem doppelten Ringen um „Rechenleistung + automatisierte Compliance-Audits“. Wer als Erstes Sicherheits-Audits in standardisierte Softwarepakete übersetzen kann, wird bei der Umsetzung auf Unternehmensebene das größte Stück vom Kuchen einnehmen.
Die Großen rufen nach der Zukunft der Menschheit – blockieren aber gleichzeitig den Eintritt der Nachkommenden. $BTC
#anthropicceo呼吁放缓ai发展
2
4
12
17.9k
·
--
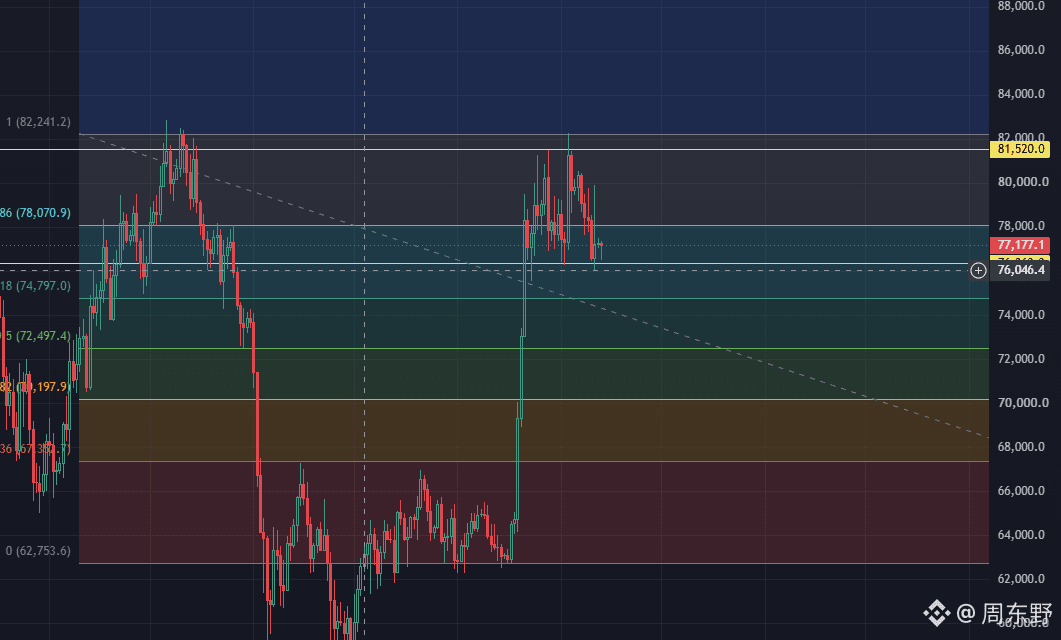
Meiner bescheidenen Meinung nach, nur zum Spaß für alle: Nicht blind bei der Nähe von $BTC 77000 den Top raten – das wirklich tödliche Signal auf dem Chart steckt bei 76000.
Schau dir dieses 4-Stunden-Chart an: Das auffälligste ist eigentlich die große bullische Kerze, die am Anfang vertikal von 62753 aus hochgezogen wurde. Diese Bewegung, die in einem Moment fast 20.000 Dollar Raum schafft, ist im Kern eine heftige Leerraum-„Böschung“ nach vollständigem Abgreifen der Liquidität der Short-Seite – sie durchbrach direkt die Abwärtstrendlinie und veränderte die Struktur der mittelfristigen Positionen.
Aktuell hängt der Kurs um 77177 herum fest. Viele Privatanleger wollen zu schnell auf einen doppelten Top bei 81500 setzen und gehen leer aus – das ist ein typisches vorschnelles Urteil.
Der Schlüssel, um das aktuelle Order-Book zu verstehen, liegt im Bereich 76000 bis 76046. Dort überlagern sich nicht nur die 0.618 der Fibonacci-Retracements und der Schnittpunkt mit den vorherigen Ausbruchshochs, sondern es ist auch die Kostenschwelle, die die Hauptkräfte zwingend verteidigen müssen. Erst wenn der Kurs dort eine zweite Umtausch-Runde der Positionen abschließt und einen unteren Docht setzt, ist die Struktur „Ausbruch – Pullback – Fortsetzung“ wirklich bestätigt.
Während die im Hoch nachgekauften Positionen beim Rücklauf bereinigt werden, ist die Funding-Rate wieder in eine neutrale Zone zurückgekehrt, und der Markt hat sich frischen, gesunden Raum für den Aufbau neu geschaffen.
Der stabilste Handelsrhythmus ist, in der Spanne 75800 bis 76500 im SR-Flip-Zone schrittweise Positionen zu platzieren und Long aufzubauen. Den Stop-Loss fest auf 74200 setzen.
Diese Stop-Loss-Logik ist extrem hart: Sobald 74200 unterschritten wird, bedeutet das, dass der Kurs wieder unter die Trendlinie zurückgekehrt ist. Dann war der vorherige heftige Push nur ein Fake-Breakout-Fallstrick, die Long-Struktur ist damit beendet – und man muss unverzüglich aussteigen.
Einstieg mit einem Durchschnittskurs von 76150: Das Stop-Loss-Risiko beträgt nur 1950 Dollar. Der erste Take-Profit liegt bei 80000 zum Teilverkauf zur Gewinnsicherung, der zweite Take-Profit ist bei 82000 fixiert. So kann die gesamte Transaktion etwa ein Chance-Risiko-Verhältnis von 1 zu 3 herauslaufen.
In der Phase um 77000, in der es im Hochbereich häufig Stiche gibt, ist ein Leverage von über dem 5-fachen im Grunde kostenlose Liquidität für den Market Maker. Gib dem Markt etwas Zeit, um das Feedback der Unterstützung bei 76000 zu testen – solange 74200 nicht durchbrochen wird, bleibt die Long-Seite weiterhin klar im Vorteil.
Meiner bescheidenen Meinung nach, nur zum Spaß für alle: Nicht blind bei der Nähe von $BTC 77000 den Top raten – das wirklich tödliche Signal auf dem Chart steckt bei 76000.
Schau dir dieses 4-Stunden-Chart an: Das auffälligste ist eigentlich die große bullische Kerze, die am Anfang vertikal von 62753 aus hochgezogen wurde. Diese Bewegung, die in einem Moment fast 20.000 Dollar Raum schafft, ist im Kern eine heftige Leerraum-„Böschung“ nach vollständigem Abgreifen der Liquidität der Short-Seite – sie durchbrach direkt die Abwärtstrendlinie und veränderte die Struktur der mittelfristigen Positionen.
Aktuell hängt der Kurs um 77177 herum fest. Viele Privatanleger wollen zu schnell auf einen doppelten Top bei 81500 setzen und gehen leer aus – das ist ein typisches vorschnelles Urteil.
Der Schlüssel, um das aktuelle Order-Book zu verstehen, liegt im Bereich 76000 bis 76046. Dort überlagern sich nicht nur die 0.618 der Fibonacci-Retracements und der Schnittpunkt mit den vorherigen Ausbruchshochs, sondern es ist auch die Kostenschwelle, die die Hauptkräfte zwingend verteidigen müssen. Erst wenn der Kurs dort eine zweite Umtausch-Runde der Positionen abschließt und einen unteren Docht setzt, ist die Struktur „Ausbruch – Pullback – Fortsetzung“ wirklich bestätigt.
Während die im Hoch nachgekauften Positionen beim Rücklauf bereinigt werden, ist die Funding-Rate wieder in eine neutrale Zone zurückgekehrt, und der Markt hat sich frischen, gesunden Raum für den Aufbau neu geschaffen.
Der stabilste Handelsrhythmus ist, in der Spanne 75800 bis 76500 im SR-Flip-Zone schrittweise Positionen zu platzieren und Long aufzubauen. Den Stop-Loss fest auf 74200 setzen.
Diese Stop-Loss-Logik ist extrem hart: Sobald 74200 unterschritten wird, bedeutet das, dass der Kurs wieder unter die Trendlinie zurückgekehrt ist. Dann war der vorherige heftige Push nur ein Fake-Breakout-Fallstrick, die Long-Struktur ist damit beendet – und man muss unverzüglich aussteigen.
Einstieg mit einem Durchschnittskurs von 76150: Das Stop-Loss-Risiko beträgt nur 1950 Dollar. Der erste Take-Profit liegt bei 80000 zum Teilverkauf zur Gewinnsicherung, der zweite Take-Profit ist bei 82000 fixiert. So kann die gesamte Transaktion etwa ein Chance-Risiko-Verhältnis von 1 zu 3 herauslaufen.
In der Phase um 77000, in der es im Hochbereich häufig Stiche gibt, ist ein Leverage von über dem 5-fachen im Grunde kostenlose Liquidität für den Market Maker. Gib dem Markt etwas Zeit, um das Feedback der Unterstützung bei 76000 zu testen – solange 74200 nicht durchbrochen wird, bleibt die Long-Seite weiterhin klar im Vorteil.
Schau dir dieses 4-Stunden-Chart an: Das auffälligste ist eigentlich die große bullische Kerze, die am Anfang vertikal von 62753 aus hochgezogen wurde. Diese Bewegung, die in einem Moment fast 20.000 Dollar Raum schafft, ist im Kern eine heftige Leerraum-„Böschung“ nach vollständigem Abgreifen der Liquidität der Short-Seite – sie durchbrach direkt die Abwärtstrendlinie und veränderte die Struktur der mittelfristigen Positionen.
Aktuell hängt der Kurs um 77177 herum fest. Viele Privatanleger wollen zu schnell auf einen doppelten Top bei 81500 setzen und gehen leer aus – das ist ein typisches vorschnelles Urteil.
Der Schlüssel, um das aktuelle Order-Book zu verstehen, liegt im Bereich 76000 bis 76046. Dort überlagern sich nicht nur die 0.618 der Fibonacci-Retracements und der Schnittpunkt mit den vorherigen Ausbruchshochs, sondern es ist auch die Kostenschwelle, die die Hauptkräfte zwingend verteidigen müssen. Erst wenn der Kurs dort eine zweite Umtausch-Runde der Positionen abschließt und einen unteren Docht setzt, ist die Struktur „Ausbruch – Pullback – Fortsetzung“ wirklich bestätigt.
Während die im Hoch nachgekauften Positionen beim Rücklauf bereinigt werden, ist die Funding-Rate wieder in eine neutrale Zone zurückgekehrt, und der Markt hat sich frischen, gesunden Raum für den Aufbau neu geschaffen.
Der stabilste Handelsrhythmus ist, in der Spanne 75800 bis 76500 im SR-Flip-Zone schrittweise Positionen zu platzieren und Long aufzubauen. Den Stop-Loss fest auf 74200 setzen.
Diese Stop-Loss-Logik ist extrem hart: Sobald 74200 unterschritten wird, bedeutet das, dass der Kurs wieder unter die Trendlinie zurückgekehrt ist. Dann war der vorherige heftige Push nur ein Fake-Breakout-Fallstrick, die Long-Struktur ist damit beendet – und man muss unverzüglich aussteigen.
Einstieg mit einem Durchschnittskurs von 76150: Das Stop-Loss-Risiko beträgt nur 1950 Dollar. Der erste Take-Profit liegt bei 80000 zum Teilverkauf zur Gewinnsicherung, der zweite Take-Profit ist bei 82000 fixiert. So kann die gesamte Transaktion etwa ein Chance-Risiko-Verhältnis von 1 zu 3 herauslaufen.
In der Phase um 77000, in der es im Hochbereich häufig Stiche gibt, ist ein Leverage von über dem 5-fachen im Grunde kostenlose Liquidität für den Market Maker. Gib dem Markt etwas Zeit, um das Feedback der Unterstützung bei 76000 zu testen – solange 74200 nicht durchbrochen wird, bleibt die Long-Seite weiterhin klar im Vorteil.
2.3k
·
--
Übersetzung ansehen
过去 24 小时,全网清算掉了 6.74 亿美元,近 10 万个仓位在链上和交易所里被抹平。空头爆了 3.81 亿,多头爆了 2.92 亿,表面上看是空头输得更惨。
比特币的多空爆仓基本平分秋色,都在 9000 万美元上下捏着。但以太坊完全是单方面的屠杀,多单爆了 9673 万,空单直接爆了 2.15 亿。Hyperliquid 上那笔单仓 2028 万美元的 ETH-USD 强平,大概率是某个高杠杆做空的大户在资金费率和流动性极度收紧的瞬间,被匹配机制直接吃掉了全部保证金。
驱动这场剧烈洗牌的表面推手是宏观数据。核心 CPI 环比多出了 0.1%,看似微小的偏差直接把加息概率推到了 80%,美债收益率逼近 5%,原油收在 104 美元上方。
比特币$BTC 先下探到 76000 随后快速抽回 79837,甚至在技术图表上跑出了极其漂亮的金叉。但宏观加息预期一旦在盘面上二次发酵,流动性迅速抽干,那个技术派眼里极具指示意义的金叉在当天就成了诱多陷阱。以太坊$ETH 也是冲过 2600 后毫无阻力地掉头向下。
这种走势最恶心的地方在于,它把两种逻辑的人都绞杀了。
空头看清了宏观数据偏热和加息概率飙升的硬逻辑,建立高倍空单。结果市场先借着流动性不足向上剧烈抽针,3.81 亿的空头强平瞬间发生。这些强平平仓在订单簿上全部表现为高价市价买单,直接成了那根拉升阳线的燃料。
多头看到数据公布后的反弹,以为利空落地是利好,顺势追高加杠杆。等空头被轧得差不多、盘面失去买盘支撑后,价格重新回归宏观下行轨道,追高的多头接着被清算掉 2.92 亿。
方向看对了,但仓位在行情主升浪或主跌浪到来之前就被剧烈波动震洗出局,这是高杠杆玩家最常死掉的方式。
你以为你在和宏观数据博弈,实际上盘口清算引擎只是在按照订单簿的深度寻找最优的流动性屠宰点。
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
过去 24 小时,全网清算掉了 6.74 亿美元,近 10 万个仓位在链上和交易所里被抹平。空头爆了 3.81 亿,多头爆了 2.92 亿,表面上看是空头输得更惨。
比特币的多空爆仓基本平分秋色,都在 9000 万美元上下捏着。但以太坊完全是单方面的屠杀,多单爆了 9673 万,空单直接爆了 2.15 亿。Hyperliquid 上那笔单仓 2028 万美元的 ETH-USD 强平,大概率是某个高杠杆做空的大户在资金费率和流动性极度收紧的瞬间,被匹配机制直接吃掉了全部保证金。
驱动这场剧烈洗牌的表面推手是宏观数据。核心 CPI 环比多出了 0.1%,看似微小的偏差直接把加息概率推到了 80%,美债收益率逼近 5%,原油收在 104 美元上方。
比特币$BTC 先下探到 76000 随后快速抽回 79837,甚至在技术图表上跑出了极其漂亮的金叉。但宏观加息预期一旦在盘面上二次发酵,流动性迅速抽干,那个技术派眼里极具指示意义的金叉在当天就成了诱多陷阱。以太坊$ETH 也是冲过 2600 后毫无阻力地掉头向下。
这种走势最恶心的地方在于,它把两种逻辑的人都绞杀了。
空头看清了宏观数据偏热和加息概率飙升的硬逻辑,建立高倍空单。结果市场先借着流动性不足向上剧烈抽针,3.81 亿的空头强平瞬间发生。这些强平平仓在订单簿上全部表现为高价市价买单,直接成了那根拉升阳线的燃料。
多头看到数据公布后的反弹,以为利空落地是利好,顺势追高加杠杆。等空头被轧得差不多、盘面失去买盘支撑后,价格重新回归宏观下行轨道,追高的多头接着被清算掉 2.92 亿。
方向看对了,但仓位在行情主升浪或主跌浪到来之前就被剧烈波动震洗出局,这是高杠杆玩家最常死掉的方式。
你以为你在和宏观数据博弈,实际上盘口清算引擎只是在按照订单簿的深度寻找最优的流动性屠宰点。
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
比特币的多空爆仓基本平分秋色,都在 9000 万美元上下捏着。但以太坊完全是单方面的屠杀,多单爆了 9673 万,空单直接爆了 2.15 亿。Hyperliquid 上那笔单仓 2028 万美元的 ETH-USD 强平,大概率是某个高杠杆做空的大户在资金费率和流动性极度收紧的瞬间,被匹配机制直接吃掉了全部保证金。
驱动这场剧烈洗牌的表面推手是宏观数据。核心 CPI 环比多出了 0.1%,看似微小的偏差直接把加息概率推到了 80%,美债收益率逼近 5%,原油收在 104 美元上方。
比特币$BTC 先下探到 76000 随后快速抽回 79837,甚至在技术图表上跑出了极其漂亮的金叉。但宏观加息预期一旦在盘面上二次发酵,流动性迅速抽干,那个技术派眼里极具指示意义的金叉在当天就成了诱多陷阱。以太坊$ETH 也是冲过 2600 后毫无阻力地掉头向下。
这种走势最恶心的地方在于,它把两种逻辑的人都绞杀了。
空头看清了宏观数据偏热和加息概率飙升的硬逻辑,建立高倍空单。结果市场先借着流动性不足向上剧烈抽针,3.81 亿的空头强平瞬间发生。这些强平平仓在订单簿上全部表现为高价市价买单,直接成了那根拉升阳线的燃料。
多头看到数据公布后的反弹,以为利空落地是利好,顺势追高加杠杆。等空头被轧得差不多、盘面失去买盘支撑后,价格重新回归宏观下行轨道,追高的多头接着被清算掉 2.92 亿。
方向看对了,但仓位在行情主升浪或主跌浪到来之前就被剧烈波动震洗出局,这是高杠杆玩家最常死掉的方式。
你以为你在和宏观数据博弈,实际上盘口清算引擎只是在按照订单簿的深度寻找最优的流动性屠宰点。
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
1
8
6.9k
·
--
Solange die Leute noch bei klarem Verstand sind, lass uns kurz analysieren, was mit diesem 9.15-Fall passiert.
Die prozeduralen Abstimmungen am 15. September sind im Grunde die Lebens- oder Todesschwelle des Clarity Acts. Das Weiße Haus und das Finanzministerium treten jetzt nach vorn – der Kernmechanismus ist nicht ein Spiel um öffentliche Meinung, sondern dass das gesetzgeberische Zeitfenster tatsächlich gerade dabei ist, sich zu schließen.
Wenn die prozedurale Abstimmung in dieser Woche nicht durchkommt, wird das Gesetzesvorhaben sehr wahrscheinlich direkt in den Sumpf der Tagesordnung für die Midterms hineingezogen. Der entscheidende Knackpunkt ist dabei ziemlich realistisch: Selbst wenn man die 114 Änderungsanträge der Demokraten übernimmt, braucht der Gesetzentwurf für eine Verabschiedung zwingend mindestens 6 Stimmen der Demokraten. Das ist nicht einfach eine Frage technischer Kompromisse – es ist ein parteipolitisches Machtspiel zwischen den beiden Lagern um die federführende Rolle bei der Krypto-Regulierung.
Viele On-Chain-Player oder institutionelle Trader warten auf diesen Gesetzentwurf; im Kern warten sie auf einen legalen und regelkonformen Einstiegspunkt für Mittel. Solange der Clarity Act nicht umgesetzt wird, haben die Compliance-Partner (LPs) traditioneller Finanzinstitutionen und ihre Risk-Management-Teams immer einen Grund, das Geld im TradFi-System abzublocken. Sobald der Gesetzestext festgezurrt ist und die Grenzen geklärt sind, wechselt der Prozess für zustimmungsfähige, im Off-Chain wartende Gelder von „unbefristeter Compliance-Prüfung“ zu einem „standardisierten Prüfablauf“.
Aber der Markt ist derzeit zu optimistisch und verknüpft Armstrongs Vorhersage „BTC auf 400.000 USD bis 2030“ direkt mit diesem Gesetz. Diese Logik ist ein klassisches Beispiel für Kausalitätsumkehr.
Klarheit in der Regulierung entscheidet lediglich darüber, ob institutionelles Geld überhaupt hereinkommen kann; wie hoch $BTC steigen kann, hängt von dem globalen Liquiditäts-Großzyklus und der Verschiebung der Allokationsquote auf oberer Ebene der Vermögenswerte ab. Die Umsetzung des Gesetzes kann dem Markt zwar einen Boden geben und die Untergrenze für Compliance-Gelder anheben, aber es ist selbst kein Hebel zum „Draufziehen“.
Kurzfristig betrachtet: Wenn am 15. die Stimmen nicht rechtzeitig zusammenkommen, wird der Markt höchstwahrscheinlich zunächst eine Runde Bereinigungs-/Liquidationsbewegungen aufgrund einer erwarteten Verzögerung der „Regulierungsklarheit“-Umsetzung durchlaufen. Und selbst wenn es reibungslos durchgeht, ist das erst der Start eines mehrjährigen Prozesses, in dem institutionelles Kapital sich neu aufsetzt. Klare Regulierung bedeutet nicht von heute auf morgen Reichtum durch einen Bullenmarkt, sondern sie glättet die Arbitrage-Möglichkeiten auf der Kette, die allein von Informationsasymmetrien und regulatorischer Leerstelle überlebt haben.
Glaubst du, dass die Demokraten ihre 6 entscheidenden Stimmen noch rechtzeitig vor dem Schließen des Fensters durchdrücken können?
Oder wird es weiter zu Verzögerungen werden?
#clarity法案9月15日程序性投票
Solange die Leute noch bei klarem Verstand sind, lass uns kurz analysieren, was mit diesem 9.15-Fall passiert.
Die prozeduralen Abstimmungen am 15. September sind im Grunde die Lebens- oder Todesschwelle des Clarity Acts. Das Weiße Haus und das Finanzministerium treten jetzt nach vorn – der Kernmechanismus ist nicht ein Spiel um öffentliche Meinung, sondern dass das gesetzgeberische Zeitfenster tatsächlich gerade dabei ist, sich zu schließen.
Wenn die prozedurale Abstimmung in dieser Woche nicht durchkommt, wird das Gesetzesvorhaben sehr wahrscheinlich direkt in den Sumpf der Tagesordnung für die Midterms hineingezogen. Der entscheidende Knackpunkt ist dabei ziemlich realistisch: Selbst wenn man die 114 Änderungsanträge der Demokraten übernimmt, braucht der Gesetzentwurf für eine Verabschiedung zwingend mindestens 6 Stimmen der Demokraten. Das ist nicht einfach eine Frage technischer Kompromisse – es ist ein parteipolitisches Machtspiel zwischen den beiden Lagern um die federführende Rolle bei der Krypto-Regulierung.
Viele On-Chain-Player oder institutionelle Trader warten auf diesen Gesetzentwurf; im Kern warten sie auf einen legalen und regelkonformen Einstiegspunkt für Mittel. Solange der Clarity Act nicht umgesetzt wird, haben die Compliance-Partner (LPs) traditioneller Finanzinstitutionen und ihre Risk-Management-Teams immer einen Grund, das Geld im TradFi-System abzublocken. Sobald der Gesetzestext festgezurrt ist und die Grenzen geklärt sind, wechselt der Prozess für zustimmungsfähige, im Off-Chain wartende Gelder von „unbefristeter Compliance-Prüfung“ zu einem „standardisierten Prüfablauf“.
Aber der Markt ist derzeit zu optimistisch und verknüpft Armstrongs Vorhersage „BTC auf 400.000 USD bis 2030“ direkt mit diesem Gesetz. Diese Logik ist ein klassisches Beispiel für Kausalitätsumkehr.
Klarheit in der Regulierung entscheidet lediglich darüber, ob institutionelles Geld überhaupt hereinkommen kann; wie hoch $BTC steigen kann, hängt von dem globalen Liquiditäts-Großzyklus und der Verschiebung der Allokationsquote auf oberer Ebene der Vermögenswerte ab. Die Umsetzung des Gesetzes kann dem Markt zwar einen Boden geben und die Untergrenze für Compliance-Gelder anheben, aber es ist selbst kein Hebel zum „Draufziehen“.
Kurzfristig betrachtet: Wenn am 15. die Stimmen nicht rechtzeitig zusammenkommen, wird der Markt höchstwahrscheinlich zunächst eine Runde Bereinigungs-/Liquidationsbewegungen aufgrund einer erwarteten Verzögerung der „Regulierungsklarheit“-Umsetzung durchlaufen. Und selbst wenn es reibungslos durchgeht, ist das erst der Start eines mehrjährigen Prozesses, in dem institutionelles Kapital sich neu aufsetzt. Klare Regulierung bedeutet nicht von heute auf morgen Reichtum durch einen Bullenmarkt, sondern sie glättet die Arbitrage-Möglichkeiten auf der Kette, die allein von Informationsasymmetrien und regulatorischer Leerstelle überlebt haben.
Glaubst du, dass die Demokraten ihre 6 entscheidenden Stimmen noch rechtzeitig vor dem Schließen des Fensters durchdrücken können?
Oder wird es weiter zu Verzögerungen werden?
#clarity法案9月15日程序性投票
Die prozeduralen Abstimmungen am 15. September sind im Grunde die Lebens- oder Todesschwelle des Clarity Acts. Das Weiße Haus und das Finanzministerium treten jetzt nach vorn – der Kernmechanismus ist nicht ein Spiel um öffentliche Meinung, sondern dass das gesetzgeberische Zeitfenster tatsächlich gerade dabei ist, sich zu schließen.
Wenn die prozedurale Abstimmung in dieser Woche nicht durchkommt, wird das Gesetzesvorhaben sehr wahrscheinlich direkt in den Sumpf der Tagesordnung für die Midterms hineingezogen. Der entscheidende Knackpunkt ist dabei ziemlich realistisch: Selbst wenn man die 114 Änderungsanträge der Demokraten übernimmt, braucht der Gesetzentwurf für eine Verabschiedung zwingend mindestens 6 Stimmen der Demokraten. Das ist nicht einfach eine Frage technischer Kompromisse – es ist ein parteipolitisches Machtspiel zwischen den beiden Lagern um die federführende Rolle bei der Krypto-Regulierung.
Viele On-Chain-Player oder institutionelle Trader warten auf diesen Gesetzentwurf; im Kern warten sie auf einen legalen und regelkonformen Einstiegspunkt für Mittel. Solange der Clarity Act nicht umgesetzt wird, haben die Compliance-Partner (LPs) traditioneller Finanzinstitutionen und ihre Risk-Management-Teams immer einen Grund, das Geld im TradFi-System abzublocken. Sobald der Gesetzestext festgezurrt ist und die Grenzen geklärt sind, wechselt der Prozess für zustimmungsfähige, im Off-Chain wartende Gelder von „unbefristeter Compliance-Prüfung“ zu einem „standardisierten Prüfablauf“.
Aber der Markt ist derzeit zu optimistisch und verknüpft Armstrongs Vorhersage „BTC auf 400.000 USD bis 2030“ direkt mit diesem Gesetz. Diese Logik ist ein klassisches Beispiel für Kausalitätsumkehr.
Klarheit in der Regulierung entscheidet lediglich darüber, ob institutionelles Geld überhaupt hereinkommen kann; wie hoch $BTC steigen kann, hängt von dem globalen Liquiditäts-Großzyklus und der Verschiebung der Allokationsquote auf oberer Ebene der Vermögenswerte ab. Die Umsetzung des Gesetzes kann dem Markt zwar einen Boden geben und die Untergrenze für Compliance-Gelder anheben, aber es ist selbst kein Hebel zum „Draufziehen“.
Kurzfristig betrachtet: Wenn am 15. die Stimmen nicht rechtzeitig zusammenkommen, wird der Markt höchstwahrscheinlich zunächst eine Runde Bereinigungs-/Liquidationsbewegungen aufgrund einer erwarteten Verzögerung der „Regulierungsklarheit“-Umsetzung durchlaufen. Und selbst wenn es reibungslos durchgeht, ist das erst der Start eines mehrjährigen Prozesses, in dem institutionelles Kapital sich neu aufsetzt. Klare Regulierung bedeutet nicht von heute auf morgen Reichtum durch einen Bullenmarkt, sondern sie glättet die Arbitrage-Möglichkeiten auf der Kette, die allein von Informationsasymmetrien und regulatorischer Leerstelle überlebt haben.
Glaubst du, dass die Demokraten ihre 6 entscheidenden Stimmen noch rechtzeitig vor dem Schließen des Fensters durchdrücken können?
Oder wird es weiter zu Verzögerungen werden?
#clarity法案9月15日程序性投票
3
1
10
15k
·
--
558
·
--
Verifiziert
Der US-8-%-CPI für August um 20:30 Uhr (heute Abend) ist das letzte entscheidende Stück, bevor der Fed-Zinsentscheid nächste Woche fällt.
Interessanterweise hat Wall Street diesmal eine seltene Synchronität gezeigt. Die Kern-CPI-Zielformulierungen von 17 erstklassigen Investmentbanken liegen alle in einem engen Korridor von 0,16% bis 0,24% – gerundet ist es durchweg genau 0,2%. Diese hohe Übereinstimmung bedeutet, dass die Institute insgesamt davon ausgehen, dass sich der Trend bei der zugrunde liegenden Inflation kurzfristig kaum erschüttern lässt.
Doch die eigentliche Markt-Unsicherheit liegt nie innerhalb des Konsenses, sondern nach dem gestrigen unerwartet starken PPI-Anstieg.
Der gestrige PPI-Wert hat die Details, die in den PCE entscheidenden Gewichten berücksichtigt werden, direkt nach oben gezogen. Die Reaktion der Trader war äußerst entschlossen: Die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte sprang augenblicklich von 62% auf über 70%. Das führt dazu, dass der Markt selbst dann, wenn der CPI heute Abend nur genau auf der 0,2%-Prognoselinie landet, die Erwartungen für den Kern-PCE bereits im Voraus höher eingepreist hat.
Für diejenigen, die wirklich mit echtem Geld auf der Kette oder im Sekundärmarkt ihre Positionen umschichten, darf man die heutigen Zahlen nicht nur als einzelnen Gesamt-CPI betrachten – man muss sie in zwei Dimensionen aufteilen, um die Handelsreaktion abzuleiten.
Die Lage im Nahen Osten treibt Öl über 100 US-Dollar. Dieser starke Anstieg wird sich ohne Umschweife im gesamten CPI niederschlagen, doch der Kern-CPI bereinigt um Ölpreise und Lebensmittel wird davon getrennt. Diese Spanne bestimmt, wie das Kapital die Daten interpretiert: Wenn die Gesamtaufwärtsbewegung vor allem auf Ölpreis-Effekte zurückgeht, wird die Fed die Entwicklung mit hoher Wahrscheinlichkeit eher als kurzfristigen Schock auf der Angebotsseite einstufen; aber wenn der Kern-CPI – selbst bereinigt – über 0,25% hinausläuft, verändert sich der Charakter zu einer Nachfrage-Schwäche, die noch nicht abgeklungen ist. Dann zwingt das die Fed direkt in eine Sackgasse aus dem Festhalten an hohen Zinssätzen – oder sogar in Richtung einer aggressiven weiteren Zinserhöhung.
Jetzt ist die Marktpreisbildung auf das Äußerste komprimiert. Wenn der Kern-CPI heute Abend bei 0,2% landet, ist das lediglich eine Bestätigung der eher restriktiven Stimmung, die die Nacht zuvor durch den PPI erzeugt hat; wenn er hingegen aus dem Rahmen von 0,25% heraus nach oben springt, ziehen die Renditen US-Staatsanleihen sofort nach oben – und der Druck auf die Liquidität risikoreicher Assets käme unmittelbar durch. Nur wenn der Kern-CPI einen Abschlag von unter 0,15% liefert, also eine echte Abweichung nach unten zeigt, dürfte es derzeit zu einem echten Umschwung bei den Zinserwartungen kommen, die der Markt scheinbar bereits festgelegt hat.
Alle schauen auf dieselben Daten, aber was wirklich die Richtung des Marktes bestimmt, ist niemals allein die Zahl selbst – sondern die Spreizung zwischen den Daten und den Erwartungen, die zuvor durch den PPI nach oben gedrückt wurden.
#cpi数据来袭能否触发9月加息
Der US-8-%-CPI für August um 20:30 Uhr (heute Abend) ist das letzte entscheidende Stück, bevor der Fed-Zinsentscheid nächste Woche fällt.
Interessanterweise hat Wall Street diesmal eine seltene Synchronität gezeigt. Die Kern-CPI-Zielformulierungen von 17 erstklassigen Investmentbanken liegen alle in einem engen Korridor von 0,16% bis 0,24% – gerundet ist es durchweg genau 0,2%. Diese hohe Übereinstimmung bedeutet, dass die Institute insgesamt davon ausgehen, dass sich der Trend bei der zugrunde liegenden Inflation kurzfristig kaum erschüttern lässt.
Doch die eigentliche Markt-Unsicherheit liegt nie innerhalb des Konsenses, sondern nach dem gestrigen unerwartet starken PPI-Anstieg.
Der gestrige PPI-Wert hat die Details, die in den PCE entscheidenden Gewichten berücksichtigt werden, direkt nach oben gezogen. Die Reaktion der Trader war äußerst entschlossen: Die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte sprang augenblicklich von 62% auf über 70%. Das führt dazu, dass der Markt selbst dann, wenn der CPI heute Abend nur genau auf der 0,2%-Prognoselinie landet, die Erwartungen für den Kern-PCE bereits im Voraus höher eingepreist hat.
Für diejenigen, die wirklich mit echtem Geld auf der Kette oder im Sekundärmarkt ihre Positionen umschichten, darf man die heutigen Zahlen nicht nur als einzelnen Gesamt-CPI betrachten – man muss sie in zwei Dimensionen aufteilen, um die Handelsreaktion abzuleiten.
Die Lage im Nahen Osten treibt Öl über 100 US-Dollar. Dieser starke Anstieg wird sich ohne Umschweife im gesamten CPI niederschlagen, doch der Kern-CPI bereinigt um Ölpreise und Lebensmittel wird davon getrennt. Diese Spanne bestimmt, wie das Kapital die Daten interpretiert: Wenn die Gesamtaufwärtsbewegung vor allem auf Ölpreis-Effekte zurückgeht, wird die Fed die Entwicklung mit hoher Wahrscheinlichkeit eher als kurzfristigen Schock auf der Angebotsseite einstufen; aber wenn der Kern-CPI – selbst bereinigt – über 0,25% hinausläuft, verändert sich der Charakter zu einer Nachfrage-Schwäche, die noch nicht abgeklungen ist. Dann zwingt das die Fed direkt in eine Sackgasse aus dem Festhalten an hohen Zinssätzen – oder sogar in Richtung einer aggressiven weiteren Zinserhöhung.
Jetzt ist die Marktpreisbildung auf das Äußerste komprimiert. Wenn der Kern-CPI heute Abend bei 0,2% landet, ist das lediglich eine Bestätigung der eher restriktiven Stimmung, die die Nacht zuvor durch den PPI erzeugt hat; wenn er hingegen aus dem Rahmen von 0,25% heraus nach oben springt, ziehen die Renditen US-Staatsanleihen sofort nach oben – und der Druck auf die Liquidität risikoreicher Assets käme unmittelbar durch. Nur wenn der Kern-CPI einen Abschlag von unter 0,15% liefert, also eine echte Abweichung nach unten zeigt, dürfte es derzeit zu einem echten Umschwung bei den Zinserwartungen kommen, die der Markt scheinbar bereits festgelegt hat.
Alle schauen auf dieselben Daten, aber was wirklich die Richtung des Marktes bestimmt, ist niemals allein die Zahl selbst – sondern die Spreizung zwischen den Daten und den Erwartungen, die zuvor durch den PPI nach oben gedrückt wurden.
#cpi数据来袭能否触发9月加息
Interessanterweise hat Wall Street diesmal eine seltene Synchronität gezeigt. Die Kern-CPI-Zielformulierungen von 17 erstklassigen Investmentbanken liegen alle in einem engen Korridor von 0,16% bis 0,24% – gerundet ist es durchweg genau 0,2%. Diese hohe Übereinstimmung bedeutet, dass die Institute insgesamt davon ausgehen, dass sich der Trend bei der zugrunde liegenden Inflation kurzfristig kaum erschüttern lässt.
Doch die eigentliche Markt-Unsicherheit liegt nie innerhalb des Konsenses, sondern nach dem gestrigen unerwartet starken PPI-Anstieg.
Der gestrige PPI-Wert hat die Details, die in den PCE entscheidenden Gewichten berücksichtigt werden, direkt nach oben gezogen. Die Reaktion der Trader war äußerst entschlossen: Die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte sprang augenblicklich von 62% auf über 70%. Das führt dazu, dass der Markt selbst dann, wenn der CPI heute Abend nur genau auf der 0,2%-Prognoselinie landet, die Erwartungen für den Kern-PCE bereits im Voraus höher eingepreist hat.
Für diejenigen, die wirklich mit echtem Geld auf der Kette oder im Sekundärmarkt ihre Positionen umschichten, darf man die heutigen Zahlen nicht nur als einzelnen Gesamt-CPI betrachten – man muss sie in zwei Dimensionen aufteilen, um die Handelsreaktion abzuleiten.
Die Lage im Nahen Osten treibt Öl über 100 US-Dollar. Dieser starke Anstieg wird sich ohne Umschweife im gesamten CPI niederschlagen, doch der Kern-CPI bereinigt um Ölpreise und Lebensmittel wird davon getrennt. Diese Spanne bestimmt, wie das Kapital die Daten interpretiert: Wenn die Gesamtaufwärtsbewegung vor allem auf Ölpreis-Effekte zurückgeht, wird die Fed die Entwicklung mit hoher Wahrscheinlichkeit eher als kurzfristigen Schock auf der Angebotsseite einstufen; aber wenn der Kern-CPI – selbst bereinigt – über 0,25% hinausläuft, verändert sich der Charakter zu einer Nachfrage-Schwäche, die noch nicht abgeklungen ist. Dann zwingt das die Fed direkt in eine Sackgasse aus dem Festhalten an hohen Zinssätzen – oder sogar in Richtung einer aggressiven weiteren Zinserhöhung.
Jetzt ist die Marktpreisbildung auf das Äußerste komprimiert. Wenn der Kern-CPI heute Abend bei 0,2% landet, ist das lediglich eine Bestätigung der eher restriktiven Stimmung, die die Nacht zuvor durch den PPI erzeugt hat; wenn er hingegen aus dem Rahmen von 0,25% heraus nach oben springt, ziehen die Renditen US-Staatsanleihen sofort nach oben – und der Druck auf die Liquidität risikoreicher Assets käme unmittelbar durch. Nur wenn der Kern-CPI einen Abschlag von unter 0,15% liefert, also eine echte Abweichung nach unten zeigt, dürfte es derzeit zu einem echten Umschwung bei den Zinserwartungen kommen, die der Markt scheinbar bereits festgelegt hat.
Alle schauen auf dieselben Daten, aber was wirklich die Richtung des Marktes bestimmt, ist niemals allein die Zahl selbst – sondern die Spreizung zwischen den Daten und den Erwartungen, die zuvor durch den PPI nach oben gedrückt wurden.
#cpi数据来袭能否触发9月加息

2
2.4k
·
--
Bitcoin $BTC : Der 50-Tage-Durchschnitt hat den 200-Tage-Durchschnitt nach gut einem Jahr erneut gekreuzt. Damit beginnt im On-Chain- und im Sekundärmarkt wieder die Story vom „kommenden Golden Cross“.
Technik-Fans nehmen das gern als Beweis für ihre Chart-Argumentation. Wenn du jedoch wirklich „hartes Gold und bares Geld“ auf Indikatoren setzt, solltest du die historische Rechnung erst einmal ganz genau prüfen. Von den 12 Golden Crosses seit 2012 konnten nach einem Jahr nur 3 das bullische Setup beibehalten.
Die gleitenden Durchschnitte sind an sich extrem verzögerte statistische Ergebnisse. Wenn die 50-Tage-Linie die 200-Tage-Linie „hochkriecht“, ist die erste große Aufwärtswelle aus der Anfangsphase längst vorbei. Das ist nie ein Startsignal für den Einstieg im Sinne eines Sturmlaufs, sondern eher eine verspätete Bestätigung dafür, dass der Kurs über die vergangenen Dutzend Tage hinweg tatsächlich angehoben wurde.
Zerlegt man die Historie: Nach Auftreten des Golden Cross kann die durchschnittliche Kurssteigerung innerhalb von drei Monaten etwa 25% „aufgebraucht“ werden – allerdings nur dann, wenn der Kurs den dichten Overhang an zuvor festgehaltenen, in der Region gefangenen Verkaufs-/Hold-Lots auch wirklich „auffrisst“. Aktuell ist der Bereich von 77.000 bis 80.000 US-Dollar eine klassische Zone intensiven Churns – also einen Bereich, in dem viele Coins ihren Besitzer besonders häufig wechseln. 80.000 US-Dollar können sich ohne Volumen-Durchbruch und anschließendes Retest jederzeit in eine sogenannte Lockfalle mit verführerisch hoher Liquidität verwandeln. Darüber hinaus – bei 83.000 bis 84.000 US-Dollar – liegt viel Realisations- und zuvor „ausgelöstes“ Material. Ohne massiven Spot-Kaufimpuls, der überdurchschnittlich viel Volumen mitbringt, lässt sich das kaum auf einmal vollständig verdauen.
Auf der Makroebene ist die Gegenwehr noch direkter. Die PPI-Daten vom August fielen höher als erwartet aus; die Markterwartungen hinsichtlich einer Inflationsrückkehr und des Zins-Pfads wurden wieder enger gefasst. Diese Erwartung einer Straffung der makroökonomischen Liquidität wischte die Stimmungsprämie, die das technische Bild mit sich brachte, praktisch weg. Wenn On-Chain-Großadressen und Institutionen an entscheidenden Widerständen Liquidität in Richtung Retail freigeben – „weil das Golden Cross gut ist“ –, dann kann man allein anhand von RSI und ADX schnell auf falsche Ausbrüche hereinfahren und sich herauswaschen lassen.
Aktuell schießt der ADX auf über 45, was zeigt, dass die Dynamik eines Seitwärts-/Einseit-Trends tatsächlich stark ist. Der RSI liegt nahe 55 und bietet ebenfalls noch genügend Spielraum nach oben. Das heißt aber nicht, dass man blind long gehen sollte. Die eigentliche Trading-Logik lautet nie: „Kreuzung gesehen = hinterher jagen.“ Entscheidend ist, ob die Makro-Liquidität – wenn sie Volumen bringt – den Verkaufsdruck oberhalb von 80.000 US-Dollar vollständig überdecken kann. Das Chart liefert Emotionen; was Leben oder Tod bestimmt, sind die Verteilung der Coins und die Makro-Kapitalflüsse.
#比特币金叉确认
Bitcoin $BTC : Der 50-Tage-Durchschnitt hat den 200-Tage-Durchschnitt nach gut einem Jahr erneut gekreuzt. Damit beginnt im On-Chain- und im Sekundärmarkt wieder die Story vom „kommenden Golden Cross“.
Technik-Fans nehmen das gern als Beweis für ihre Chart-Argumentation. Wenn du jedoch wirklich „hartes Gold und bares Geld“ auf Indikatoren setzt, solltest du die historische Rechnung erst einmal ganz genau prüfen. Von den 12 Golden Crosses seit 2012 konnten nach einem Jahr nur 3 das bullische Setup beibehalten.
Die gleitenden Durchschnitte sind an sich extrem verzögerte statistische Ergebnisse. Wenn die 50-Tage-Linie die 200-Tage-Linie „hochkriecht“, ist die erste große Aufwärtswelle aus der Anfangsphase längst vorbei. Das ist nie ein Startsignal für den Einstieg im Sinne eines Sturmlaufs, sondern eher eine verspätete Bestätigung dafür, dass der Kurs über die vergangenen Dutzend Tage hinweg tatsächlich angehoben wurde.
Zerlegt man die Historie: Nach Auftreten des Golden Cross kann die durchschnittliche Kurssteigerung innerhalb von drei Monaten etwa 25% „aufgebraucht“ werden – allerdings nur dann, wenn der Kurs den dichten Overhang an zuvor festgehaltenen, in der Region gefangenen Verkaufs-/Hold-Lots auch wirklich „auffrisst“. Aktuell ist der Bereich von 77.000 bis 80.000 US-Dollar eine klassische Zone intensiven Churns – also einen Bereich, in dem viele Coins ihren Besitzer besonders häufig wechseln. 80.000 US-Dollar können sich ohne Volumen-Durchbruch und anschließendes Retest jederzeit in eine sogenannte Lockfalle mit verführerisch hoher Liquidität verwandeln. Darüber hinaus – bei 83.000 bis 84.000 US-Dollar – liegt viel Realisations- und zuvor „ausgelöstes“ Material. Ohne massiven Spot-Kaufimpuls, der überdurchschnittlich viel Volumen mitbringt, lässt sich das kaum auf einmal vollständig verdauen.
Auf der Makroebene ist die Gegenwehr noch direkter. Die PPI-Daten vom August fielen höher als erwartet aus; die Markterwartungen hinsichtlich einer Inflationsrückkehr und des Zins-Pfads wurden wieder enger gefasst. Diese Erwartung einer Straffung der makroökonomischen Liquidität wischte die Stimmungsprämie, die das technische Bild mit sich brachte, praktisch weg. Wenn On-Chain-Großadressen und Institutionen an entscheidenden Widerständen Liquidität in Richtung Retail freigeben – „weil das Golden Cross gut ist“ –, dann kann man allein anhand von RSI und ADX schnell auf falsche Ausbrüche hereinfahren und sich herauswaschen lassen.
Aktuell schießt der ADX auf über 45, was zeigt, dass die Dynamik eines Seitwärts-/Einseit-Trends tatsächlich stark ist. Der RSI liegt nahe 55 und bietet ebenfalls noch genügend Spielraum nach oben. Das heißt aber nicht, dass man blind long gehen sollte. Die eigentliche Trading-Logik lautet nie: „Kreuzung gesehen = hinterher jagen.“ Entscheidend ist, ob die Makro-Liquidität – wenn sie Volumen bringt – den Verkaufsdruck oberhalb von 80.000 US-Dollar vollständig überdecken kann. Das Chart liefert Emotionen; was Leben oder Tod bestimmt, sind die Verteilung der Coins und die Makro-Kapitalflüsse.
#比特币金叉确认
Technik-Fans nehmen das gern als Beweis für ihre Chart-Argumentation. Wenn du jedoch wirklich „hartes Gold und bares Geld“ auf Indikatoren setzt, solltest du die historische Rechnung erst einmal ganz genau prüfen. Von den 12 Golden Crosses seit 2012 konnten nach einem Jahr nur 3 das bullische Setup beibehalten.
Die gleitenden Durchschnitte sind an sich extrem verzögerte statistische Ergebnisse. Wenn die 50-Tage-Linie die 200-Tage-Linie „hochkriecht“, ist die erste große Aufwärtswelle aus der Anfangsphase längst vorbei. Das ist nie ein Startsignal für den Einstieg im Sinne eines Sturmlaufs, sondern eher eine verspätete Bestätigung dafür, dass der Kurs über die vergangenen Dutzend Tage hinweg tatsächlich angehoben wurde.
Zerlegt man die Historie: Nach Auftreten des Golden Cross kann die durchschnittliche Kurssteigerung innerhalb von drei Monaten etwa 25% „aufgebraucht“ werden – allerdings nur dann, wenn der Kurs den dichten Overhang an zuvor festgehaltenen, in der Region gefangenen Verkaufs-/Hold-Lots auch wirklich „auffrisst“. Aktuell ist der Bereich von 77.000 bis 80.000 US-Dollar eine klassische Zone intensiven Churns – also einen Bereich, in dem viele Coins ihren Besitzer besonders häufig wechseln. 80.000 US-Dollar können sich ohne Volumen-Durchbruch und anschließendes Retest jederzeit in eine sogenannte Lockfalle mit verführerisch hoher Liquidität verwandeln. Darüber hinaus – bei 83.000 bis 84.000 US-Dollar – liegt viel Realisations- und zuvor „ausgelöstes“ Material. Ohne massiven Spot-Kaufimpuls, der überdurchschnittlich viel Volumen mitbringt, lässt sich das kaum auf einmal vollständig verdauen.
Auf der Makroebene ist die Gegenwehr noch direkter. Die PPI-Daten vom August fielen höher als erwartet aus; die Markterwartungen hinsichtlich einer Inflationsrückkehr und des Zins-Pfads wurden wieder enger gefasst. Diese Erwartung einer Straffung der makroökonomischen Liquidität wischte die Stimmungsprämie, die das technische Bild mit sich brachte, praktisch weg. Wenn On-Chain-Großadressen und Institutionen an entscheidenden Widerständen Liquidität in Richtung Retail freigeben – „weil das Golden Cross gut ist“ –, dann kann man allein anhand von RSI und ADX schnell auf falsche Ausbrüche hereinfahren und sich herauswaschen lassen.
Aktuell schießt der ADX auf über 45, was zeigt, dass die Dynamik eines Seitwärts-/Einseit-Trends tatsächlich stark ist. Der RSI liegt nahe 55 und bietet ebenfalls noch genügend Spielraum nach oben. Das heißt aber nicht, dass man blind long gehen sollte. Die eigentliche Trading-Logik lautet nie: „Kreuzung gesehen = hinterher jagen.“ Entscheidend ist, ob die Makro-Liquidität – wenn sie Volumen bringt – den Verkaufsdruck oberhalb von 80.000 US-Dollar vollständig überdecken kann. Das Chart liefert Emotionen; was Leben oder Tod bestimmt, sind die Verteilung der Coins und die Makro-Kapitalflüsse.
#比特币金叉确认

2
1
2.5k
·
--
Verifiziert
Übersetzung ansehen
昨晚美股这波下砸,表面看是 8 月 PPI 出来踩了一脚,实际上是能源和债市在同步抽血。
8 月 公布的PPI 整体同比到了 5.4%,比预期的 5.3% 稍微高了一点,环比涨了 0.4% 符合预期。但如果把食品和能源剥离掉,核心 PPI 环比只有 0.2%,甚至低于预期的 0.3%。
这就意味着,全网都在喊的通胀反弹,本质上根本不是全行业的泛滥,完全是被能源这一项强行拉起来的。
8 月商品价格涨了 1.1%,其中能源直接暴涨 4.2%。最夸张的是柴油,单月大涨 24.1%,光这一项就贡献了商品涨幅的三分之一以上。而另一边的服务业价格只涨了 0.1%。柴油这一拉升,直接把中游的运输和仓储成本给带起来了,卡车货运价格跟着涨了 2%,供应链上游的压力开始顺着物流链条往下游渗透。
但只把昨晚的跌幅归咎于 PPI 绝对是看浅了。
数据公布前夕,沙特向 OPEC 报告石油产量跌至 1990 年以来新低,布油直接冲上 105 美元,WTI 冲破 100 美元关口。油价暴涨直接引爆了长端美债收益率,30 年期美债收益率冲上 5.35%,刷新了次贷危机以来的新高,10 年期美债也逼近 5% 的风险警戒线。长端利率这么抽水,权益市场和风险资产不承压才怪。
市场对美联储下周加息的概率预期一夜之间从 61% 飙到了 74%。
但我的看法是,美联储现在面临的不是需求过热导致的通胀,而是供给端地缘政治和能源减产砸出来的硬成本。这种成本端通胀,靠加息去打压需求,边际效应是在递减的,反而会加速实体经济的衰退风险。今晚即将公布的 CPI 大概率会重复这个套路:整体 CPI 被油价绑架显得难看,但核心 CPI 继续缓慢降温。
如果美联储仅仅因为供给侧驱动的 headline 数据就继续鹰派加息,市场要计价的就不再是通胀压力,而是即将到来流动性休克。$BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
昨晚美股这波下砸,表面看是 8 月 PPI 出来踩了一脚,实际上是能源和债市在同步抽血。
8 月 公布的PPI 整体同比到了 5.4%,比预期的 5.3% 稍微高了一点,环比涨了 0.4% 符合预期。但如果把食品和能源剥离掉,核心 PPI 环比只有 0.2%,甚至低于预期的 0.3%。
这就意味着,全网都在喊的通胀反弹,本质上根本不是全行业的泛滥,完全是被能源这一项强行拉起来的。
8 月商品价格涨了 1.1%,其中能源直接暴涨 4.2%。最夸张的是柴油,单月大涨 24.1%,光这一项就贡献了商品涨幅的三分之一以上。而另一边的服务业价格只涨了 0.1%。柴油这一拉升,直接把中游的运输和仓储成本给带起来了,卡车货运价格跟着涨了 2%,供应链上游的压力开始顺着物流链条往下游渗透。
但只把昨晚的跌幅归咎于 PPI 绝对是看浅了。
数据公布前夕,沙特向 OPEC 报告石油产量跌至 1990 年以来新低,布油直接冲上 105 美元,WTI 冲破 100 美元关口。油价暴涨直接引爆了长端美债收益率,30 年期美债收益率冲上 5.35%,刷新了次贷危机以来的新高,10 年期美债也逼近 5% 的风险警戒线。长端利率这么抽水,权益市场和风险资产不承压才怪。
市场对美联储下周加息的概率预期一夜之间从 61% 飙到了 74%。
但我的看法是,美联储现在面临的不是需求过热导致的通胀,而是供给端地缘政治和能源减产砸出来的硬成本。这种成本端通胀,靠加息去打压需求,边际效应是在递减的,反而会加速实体经济的衰退风险。今晚即将公布的 CPI 大概率会重复这个套路:整体 CPI 被油价绑架显得难看,但核心 CPI 继续缓慢降温。
如果美联储仅仅因为供给侧驱动的 headline 数据就继续鹰派加息,市场要计价的就不再是通胀压力,而是即将到来流动性休克。$BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万
8 月 公布的PPI 整体同比到了 5.4%,比预期的 5.3% 稍微高了一点,环比涨了 0.4% 符合预期。但如果把食品和能源剥离掉,核心 PPI 环比只有 0.2%,甚至低于预期的 0.3%。
这就意味着,全网都在喊的通胀反弹,本质上根本不是全行业的泛滥,完全是被能源这一项强行拉起来的。
8 月商品价格涨了 1.1%,其中能源直接暴涨 4.2%。最夸张的是柴油,单月大涨 24.1%,光这一项就贡献了商品涨幅的三分之一以上。而另一边的服务业价格只涨了 0.1%。柴油这一拉升,直接把中游的运输和仓储成本给带起来了,卡车货运价格跟着涨了 2%,供应链上游的压力开始顺着物流链条往下游渗透。
但只把昨晚的跌幅归咎于 PPI 绝对是看浅了。
数据公布前夕,沙特向 OPEC 报告石油产量跌至 1990 年以来新低,布油直接冲上 105 美元,WTI 冲破 100 美元关口。油价暴涨直接引爆了长端美债收益率,30 年期美债收益率冲上 5.35%,刷新了次贷危机以来的新高,10 年期美债也逼近 5% 的风险警戒线。长端利率这么抽水,权益市场和风险资产不承压才怪。
市场对美联储下周加息的概率预期一夜之间从 61% 飙到了 74%。
但我的看法是,美联储现在面临的不是需求过热导致的通胀,而是供给端地缘政治和能源减产砸出来的硬成本。这种成本端通胀,靠加息去打压需求,边际效应是在递减的,反而会加速实体经济的衰退风险。今晚即将公布的 CPI 大概率会重复这个套路:整体 CPI 被油价绑架显得难看,但核心 CPI 继续缓慢降温。
如果美联储仅仅因为供给侧驱动的 headline 数据就继续鹰派加息,市场要计价的就不再是通胀压力,而是即将到来流动性休克。$BTC
#美国8月ppi涨幅低于预期 #美国续请失业金人数177.4万

475
·
--
Die Anti-Geldwäsche-Aufsicht der EU trifft die Krypto-Branche mit dieser „Alles-auf-einen-Streich“-Regelung äußerst präzise: Der Rahmen für zentrale Kontaktstellen (CCP) wird direkt auf Krypto-Asset-Services-Provider (CASP) ausgeweitet.
Ganz einfach: Wenn du künftig in irgendeinem EU-Mitgliedstaat Nutzer anwerben oder Dienste anbieten willst, musst du – selbst wenn sich deine Server auf einer Offshore-Insel verstecken und dein Compliance-Team im Ausland remote arbeitet – innerhalb dieses Mitgliedstaats einen echten, greifbaren lokalen Ansprechpartner einrichten.
In der Vergangenheit konnten viele grenzüberschreitende Börsen besonders gut Verstecken spielen: Sie bauten juristische Personen in extrem komplexen, geschachtelten Strukturen. Sobald ein bestimmter Staat Regulierungsbehörden oder Ermittlungsstellen die Geldflüsse im Zusammenhang mit einem Fall anfordern wollte oder eine Freeze-Anweisung erteilen musste, stellte sich oft heraus, dass es vor Ort gar keinen tatsächlichen Verantwortlichen gab. Die formellen Schreiben gingen dann entweder ins Leere oder wurden zwischen verschiedenen ausländischen Briefkastenfirmen hin- und hergeschoben.
Sobald der CCP-Rahmen umgesetzt ist, wird dieses Compliance-Arbitrage-Spiel praktisch komplett „eingefroren“. Die EU-Aufsichtsbehörden verlangen im Grunde direkt, dass die Börsen die Mündung ihrer eigenen Kanone gegen den eigenen Kopf richten: Es muss eine Person oder ein Verantwortlicher benannt werden, der vor Ort jederzeit vorgeladen werden kann und die rechtlichen Konsequenzen trägt – eine Art „Sündenbock“ oder „Verantwortlicher“.
Sobald eine Plattform in Geldwäsche oder der Ablagerung von betrügerischen Geldern verwickelt ist und die Aufsicht die Daten nicht bekommt oder einen sofortigen Eingriff braucht, muss sie nicht mehr grenzüberschreitende Rechtshilfeanträge stellen. Stattdessen wendet sie sich direkt an diese lokale Kontaktstelle, um Personen und Daten zu erhalten. Bei Nichtkooperation werden die Plattformen sofort vom Markt genommen oder es wird direkt ein lokaler Sanktionsmechanismus eingeleitet.
Das bedeutet auch, dass diejenigen Krypto-Börsen mit leichtem Asset-Profil, die sich mit ein paar Offshore-Lizenzen und über Grauzonen-Strategien in kleinem Maßstab in den EU-Markt einschleichen, mit deutlich steigenden Compliance-Kosten konfrontiert werden – im Grunde exponentiell.
Denn wenn jedes Mitgliedsland später eine Person und eine juristische Einheit als Anker „andocken“ lassen muss, werden die späteren Kosten für die juristische Pflichterfüllung, die Compliance- und Auditkosten sowie die jederzeit mögliche Nebenverantwortung durch die Aufsicht direkt den Gewinnspielraum dieser Plattformen ausdrücken.
Der Einfluss auf die gesamte Branche ist im Grunde sehr klar: Das Compliance-Spiel entwickelt sich komplett weiter zu einem „Mauerwerk“-Spiel aus Finanzvolumen und juristischen Ressourcen. Die führenden lizenzierten Börsen nutzen die Gelegenheit, um die Preisbildungs-Macht für den europäischen Markt weiter an sich zu ziehen. Marktteilnehmer, die sich in Graubereichen bewegen, und Liquiditätskanäle werden gezwungen, auf dezentrale On-Chain-Privacy-Protokolle oder noch tiefere unterirdische Netzwerke umzuschwenken. Die zwischen den Fronten existierenden zweiten und dritten Ebenen von CEX haben am Ende nur noch die Wahl, ihr Geschäft zu verkleinern oder sich übernehmen zu lassen.$BTC
#欧盟扩中央联络点框架至加密服务商
Die Anti-Geldwäsche-Aufsicht der EU trifft die Krypto-Branche mit dieser „Alles-auf-einen-Streich“-Regelung äußerst präzise: Der Rahmen für zentrale Kontaktstellen (CCP) wird direkt auf Krypto-Asset-Services-Provider (CASP) ausgeweitet.
Ganz einfach: Wenn du künftig in irgendeinem EU-Mitgliedstaat Nutzer anwerben oder Dienste anbieten willst, musst du – selbst wenn sich deine Server auf einer Offshore-Insel verstecken und dein Compliance-Team im Ausland remote arbeitet – innerhalb dieses Mitgliedstaats einen echten, greifbaren lokalen Ansprechpartner einrichten.
In der Vergangenheit konnten viele grenzüberschreitende Börsen besonders gut Verstecken spielen: Sie bauten juristische Personen in extrem komplexen, geschachtelten Strukturen. Sobald ein bestimmter Staat Regulierungsbehörden oder Ermittlungsstellen die Geldflüsse im Zusammenhang mit einem Fall anfordern wollte oder eine Freeze-Anweisung erteilen musste, stellte sich oft heraus, dass es vor Ort gar keinen tatsächlichen Verantwortlichen gab. Die formellen Schreiben gingen dann entweder ins Leere oder wurden zwischen verschiedenen ausländischen Briefkastenfirmen hin- und hergeschoben.
Sobald der CCP-Rahmen umgesetzt ist, wird dieses Compliance-Arbitrage-Spiel praktisch komplett „eingefroren“. Die EU-Aufsichtsbehörden verlangen im Grunde direkt, dass die Börsen die Mündung ihrer eigenen Kanone gegen den eigenen Kopf richten: Es muss eine Person oder ein Verantwortlicher benannt werden, der vor Ort jederzeit vorgeladen werden kann und die rechtlichen Konsequenzen trägt – eine Art „Sündenbock“ oder „Verantwortlicher“.
Sobald eine Plattform in Geldwäsche oder der Ablagerung von betrügerischen Geldern verwickelt ist und die Aufsicht die Daten nicht bekommt oder einen sofortigen Eingriff braucht, muss sie nicht mehr grenzüberschreitende Rechtshilfeanträge stellen. Stattdessen wendet sie sich direkt an diese lokale Kontaktstelle, um Personen und Daten zu erhalten. Bei Nichtkooperation werden die Plattformen sofort vom Markt genommen oder es wird direkt ein lokaler Sanktionsmechanismus eingeleitet.
Das bedeutet auch, dass diejenigen Krypto-Börsen mit leichtem Asset-Profil, die sich mit ein paar Offshore-Lizenzen und über Grauzonen-Strategien in kleinem Maßstab in den EU-Markt einschleichen, mit deutlich steigenden Compliance-Kosten konfrontiert werden – im Grunde exponentiell.
Denn wenn jedes Mitgliedsland später eine Person und eine juristische Einheit als Anker „andocken“ lassen muss, werden die späteren Kosten für die juristische Pflichterfüllung, die Compliance- und Auditkosten sowie die jederzeit mögliche Nebenverantwortung durch die Aufsicht direkt den Gewinnspielraum dieser Plattformen ausdrücken.
Der Einfluss auf die gesamte Branche ist im Grunde sehr klar: Das Compliance-Spiel entwickelt sich komplett weiter zu einem „Mauerwerk“-Spiel aus Finanzvolumen und juristischen Ressourcen. Die führenden lizenzierten Börsen nutzen die Gelegenheit, um die Preisbildungs-Macht für den europäischen Markt weiter an sich zu ziehen. Marktteilnehmer, die sich in Graubereichen bewegen, und Liquiditätskanäle werden gezwungen, auf dezentrale On-Chain-Privacy-Protokolle oder noch tiefere unterirdische Netzwerke umzuschwenken. Die zwischen den Fronten existierenden zweiten und dritten Ebenen von CEX haben am Ende nur noch die Wahl, ihr Geschäft zu verkleinern oder sich übernehmen zu lassen.$BTC
#欧盟扩中央联络点框架至加密服务商
Ganz einfach: Wenn du künftig in irgendeinem EU-Mitgliedstaat Nutzer anwerben oder Dienste anbieten willst, musst du – selbst wenn sich deine Server auf einer Offshore-Insel verstecken und dein Compliance-Team im Ausland remote arbeitet – innerhalb dieses Mitgliedstaats einen echten, greifbaren lokalen Ansprechpartner einrichten.
In der Vergangenheit konnten viele grenzüberschreitende Börsen besonders gut Verstecken spielen: Sie bauten juristische Personen in extrem komplexen, geschachtelten Strukturen. Sobald ein bestimmter Staat Regulierungsbehörden oder Ermittlungsstellen die Geldflüsse im Zusammenhang mit einem Fall anfordern wollte oder eine Freeze-Anweisung erteilen musste, stellte sich oft heraus, dass es vor Ort gar keinen tatsächlichen Verantwortlichen gab. Die formellen Schreiben gingen dann entweder ins Leere oder wurden zwischen verschiedenen ausländischen Briefkastenfirmen hin- und hergeschoben.
Sobald der CCP-Rahmen umgesetzt ist, wird dieses Compliance-Arbitrage-Spiel praktisch komplett „eingefroren“. Die EU-Aufsichtsbehörden verlangen im Grunde direkt, dass die Börsen die Mündung ihrer eigenen Kanone gegen den eigenen Kopf richten: Es muss eine Person oder ein Verantwortlicher benannt werden, der vor Ort jederzeit vorgeladen werden kann und die rechtlichen Konsequenzen trägt – eine Art „Sündenbock“ oder „Verantwortlicher“.
Sobald eine Plattform in Geldwäsche oder der Ablagerung von betrügerischen Geldern verwickelt ist und die Aufsicht die Daten nicht bekommt oder einen sofortigen Eingriff braucht, muss sie nicht mehr grenzüberschreitende Rechtshilfeanträge stellen. Stattdessen wendet sie sich direkt an diese lokale Kontaktstelle, um Personen und Daten zu erhalten. Bei Nichtkooperation werden die Plattformen sofort vom Markt genommen oder es wird direkt ein lokaler Sanktionsmechanismus eingeleitet.
Das bedeutet auch, dass diejenigen Krypto-Börsen mit leichtem Asset-Profil, die sich mit ein paar Offshore-Lizenzen und über Grauzonen-Strategien in kleinem Maßstab in den EU-Markt einschleichen, mit deutlich steigenden Compliance-Kosten konfrontiert werden – im Grunde exponentiell.
Denn wenn jedes Mitgliedsland später eine Person und eine juristische Einheit als Anker „andocken“ lassen muss, werden die späteren Kosten für die juristische Pflichterfüllung, die Compliance- und Auditkosten sowie die jederzeit mögliche Nebenverantwortung durch die Aufsicht direkt den Gewinnspielraum dieser Plattformen ausdrücken.
Der Einfluss auf die gesamte Branche ist im Grunde sehr klar: Das Compliance-Spiel entwickelt sich komplett weiter zu einem „Mauerwerk“-Spiel aus Finanzvolumen und juristischen Ressourcen. Die führenden lizenzierten Börsen nutzen die Gelegenheit, um die Preisbildungs-Macht für den europäischen Markt weiter an sich zu ziehen. Marktteilnehmer, die sich in Graubereichen bewegen, und Liquiditätskanäle werden gezwungen, auf dezentrale On-Chain-Privacy-Protokolle oder noch tiefere unterirdische Netzwerke umzuschwenken. Die zwischen den Fronten existierenden zweiten und dritten Ebenen von CEX haben am Ende nur noch die Wahl, ihr Geschäft zu verkleinern oder sich übernehmen zu lassen.$BTC
#欧盟扩中央联络点框架至加密服务商
1.1k
·
--
Verifiziert
Die neuesten US-Daten zur Beschäftigung im August liegen direkt um das Dreifache über den Markterwartungen – und reißen damit in einem Moment die zuvor noch eher beruhigten makroökonomischen Erwartungen weit auf.
Die Wahrscheinlichkeit weiterer Zinserhöhungen schoss sofort auf 58% nach oben. Nasdaq und S&P standen als Erste unter Druck; die Angst vor einer Verknappung der Liquidität löste eine Welle von Verkäufen am US-Aktienmarkt aus.
Doch sobald man den Blick zurück auf den Kryptomarkt richtet, ist das Bild völlig anders.
$BTC Bitcoin hält weiterhin hartnäckig die Marke von 79.000 US-Dollar – und das Orderbuch zeigt eine äußerst seltene Widerstandskraft. Das bestätigt genau eine Tatsache: Wenn sich die Erwartungen an die Zinsen derzeit bewegen, ordnen die großen Mainstream-Mittel Krypto nicht mehr einfach als Anhängsel des US-Aktienmarktrisikos ein. Die gesamte Chip-/Positionsstruktur ist weitaus solider, als viele Menschen denken.
Besonders auffällig sind zudem die Ausreißer von Kapital in einzelnen Segmenten. In der vergangenen Woche hat $ZEC eine Phase gestartet, die sich völlig unabhängig von der makroökonomischen Gesamtlage zeigt. Innerhalb einer Woche stieg der Kurs um 45%. Diese alteingesessene Privacy-Coin-Klasse bricht inmitten der Zinserhöhungs-Schatten aus – ganz sicher kein Zufall und kein reines Spiel von Privatanlegern, sondern ein echtes Spiegelbild einer tieferen Liquiditätspräferenz.
Wenn gleichzeitig der regulatorische Druck im Makroumfeld und die Erwartungen an Zinserhöhungen stärker werden, wird die Nachfrage nach absoluter Privatsphäre und anonymem Clearing auf der Kette zwangsläufig verstärkt. Steigen die Kosten für Compliance-Pfade um einen weiteren Punkt, erhöht sich die Risikovermeidungs-Prämie des nativen Privacy-Netzwerks um eine weitere Spanne. Genau die Widerstandsfähigkeit dezentralisierter Privacy-Assets gegenüber traditioneller Makro-Liquidität ist die grundlegende Logik dafür, warum sie inmitten der heutigen Marktvolatilität von den Geldern gewaltsam hochgezogen werden können.
#比特币突破79000美元 #zec
Die neuesten US-Daten zur Beschäftigung im August liegen direkt um das Dreifache über den Markterwartungen – und reißen damit in einem Moment die zuvor noch eher beruhigten makroökonomischen Erwartungen weit auf.
Die Wahrscheinlichkeit weiterer Zinserhöhungen schoss sofort auf 58% nach oben. Nasdaq und S&P standen als Erste unter Druck; die Angst vor einer Verknappung der Liquidität löste eine Welle von Verkäufen am US-Aktienmarkt aus.
Doch sobald man den Blick zurück auf den Kryptomarkt richtet, ist das Bild völlig anders.
$BTC Bitcoin hält weiterhin hartnäckig die Marke von 79.000 US-Dollar – und das Orderbuch zeigt eine äußerst seltene Widerstandskraft. Das bestätigt genau eine Tatsache: Wenn sich die Erwartungen an die Zinsen derzeit bewegen, ordnen die großen Mainstream-Mittel Krypto nicht mehr einfach als Anhängsel des US-Aktienmarktrisikos ein. Die gesamte Chip-/Positionsstruktur ist weitaus solider, als viele Menschen denken.
Besonders auffällig sind zudem die Ausreißer von Kapital in einzelnen Segmenten. In der vergangenen Woche hat $ZEC eine Phase gestartet, die sich völlig unabhängig von der makroökonomischen Gesamtlage zeigt. Innerhalb einer Woche stieg der Kurs um 45%. Diese alteingesessene Privacy-Coin-Klasse bricht inmitten der Zinserhöhungs-Schatten aus – ganz sicher kein Zufall und kein reines Spiel von Privatanlegern, sondern ein echtes Spiegelbild einer tieferen Liquiditätspräferenz.
Wenn gleichzeitig der regulatorische Druck im Makroumfeld und die Erwartungen an Zinserhöhungen stärker werden, wird die Nachfrage nach absoluter Privatsphäre und anonymem Clearing auf der Kette zwangsläufig verstärkt. Steigen die Kosten für Compliance-Pfade um einen weiteren Punkt, erhöht sich die Risikovermeidungs-Prämie des nativen Privacy-Netzwerks um eine weitere Spanne. Genau die Widerstandsfähigkeit dezentralisierter Privacy-Assets gegenüber traditioneller Makro-Liquidität ist die grundlegende Logik dafür, warum sie inmitten der heutigen Marktvolatilität von den Geldern gewaltsam hochgezogen werden können.
#比特币突破79000美元 #zec
Die Wahrscheinlichkeit weiterer Zinserhöhungen schoss sofort auf 58% nach oben. Nasdaq und S&P standen als Erste unter Druck; die Angst vor einer Verknappung der Liquidität löste eine Welle von Verkäufen am US-Aktienmarkt aus.
Doch sobald man den Blick zurück auf den Kryptomarkt richtet, ist das Bild völlig anders.
$BTC Bitcoin hält weiterhin hartnäckig die Marke von 79.000 US-Dollar – und das Orderbuch zeigt eine äußerst seltene Widerstandskraft. Das bestätigt genau eine Tatsache: Wenn sich die Erwartungen an die Zinsen derzeit bewegen, ordnen die großen Mainstream-Mittel Krypto nicht mehr einfach als Anhängsel des US-Aktienmarktrisikos ein. Die gesamte Chip-/Positionsstruktur ist weitaus solider, als viele Menschen denken.
Besonders auffällig sind zudem die Ausreißer von Kapital in einzelnen Segmenten. In der vergangenen Woche hat $ZEC eine Phase gestartet, die sich völlig unabhängig von der makroökonomischen Gesamtlage zeigt. Innerhalb einer Woche stieg der Kurs um 45%. Diese alteingesessene Privacy-Coin-Klasse bricht inmitten der Zinserhöhungs-Schatten aus – ganz sicher kein Zufall und kein reines Spiel von Privatanlegern, sondern ein echtes Spiegelbild einer tieferen Liquiditätspräferenz.
Wenn gleichzeitig der regulatorische Druck im Makroumfeld und die Erwartungen an Zinserhöhungen stärker werden, wird die Nachfrage nach absoluter Privatsphäre und anonymem Clearing auf der Kette zwangsläufig verstärkt. Steigen die Kosten für Compliance-Pfade um einen weiteren Punkt, erhöht sich die Risikovermeidungs-Prämie des nativen Privacy-Netzwerks um eine weitere Spanne. Genau die Widerstandsfähigkeit dezentralisierter Privacy-Assets gegenüber traditioneller Makro-Liquidität ist die grundlegende Logik dafür, warum sie inmitten der heutigen Marktvolatilität von den Geldern gewaltsam hochgezogen werden können.
#比特币突破79000美元 #zec
1
2
4.8k
·
--
Verifiziert
Der Ölpreis steigt wieder, ich kann mir den Sprit kaum noch leisten, weil der Nachbar plötzlich die Mündung direkt auf ein Öldomventil an Irans empfindlichster Stelle richtet.
Die Exklusivmeldung von Fox lautet: Das US-Militär habe selbst direkt zugeschlagen und Ziele rund um die Insel Chark sowie den Hafen Dschask angegriffen – sogar Tanker seien nicht verschont geblieben.
Chark liegt etwa zwanzig Kilometer vor der Küste, aber fast 90 % des iranischen exportierten Rohöls müssen dort an Bord gehen. Bisher haben die USA geschlagen, aber im Grunde wurden dabei stets alle Grenzen so gesteckt, dass man hauptsächlich militärische Ziele trifft – Energieanlagen waren zwar nie offen ein Thema, aber man hat stillschweigend eine Art Grenze anerkannt. Mit dieser Aktion wird die zuvor in der Schwebe hängende Stiefelspitze schließlich endgültig zu Boden geschlagen.
Am selben Tag sprang der Ölpreis in der Nähe von 98 US-Dollar hin und her. Sobald die Explosionen einsetzten, zog das Kursgeschehen rücksichtslos nach oben. Ganz offen: Die Spekulation handelt nicht primär vom unmittelbaren Verlust, dass ein oder zwei Tanker getroffen wurden, sondern davon, dass der wichtigste Logistik-Knoten physisch unterbrochen wird – und dadurch die Liquidität auf der Angebotsseite im gesamten Nahen Osten komplett kollabiert.
Seitdem im Februar dieses Jahres die Straße von Hormus, die rund 20 % der globalen Transportkapazität trägt, blockiert ist, befindet sich das makroökonomische Marktbild durchgehend in einem Zustand schwerer Verzerrung und schwindender Liquidität, wie in Schwerelosigkeit. Man hat zuvor noch darüber verhandelt, ob beide Seiten eine Ausstiegsmöglichkeit finden können – jetzt wird schlicht die physische Leitung für Rohölexporte zerstört. Im Grunde will man den Gegner nur mit extremer wirtschaftlicher Ersticken-Strategie an den Verhandlungstisch zwingen.
Doch das Gefährlichste an der Sache liegt nicht einmal darin, ob der Ölpreis auf 120 US-Dollar zusteigt. In Kettenlogik oder bei Trades mit Makro-Vermögenswerten ist das Prinzip völlig dasselbe. Wenn ein souveränes Gebilde den wichtigsten Abrechnungs- und Zahlungsstrom komplett zerstört, wird es sich nicht einfach hinsetzen und die volle Kapitulation akzeptieren – stattdessen wird es zwangsläufig asymmetrische Vergeltungsmaßnahmen ergreifen.
Die Wahrscheinlichkeit, dass die Straße von Hormus von „weitgehend geschlossen“ zu „vollständig unbrauchbar“ übergeht, ist praktisch auf Anschlag gestiegen. Das Risiko am „hinteren Ende“ globaler Lieferketten wandelt sich von einem erwartbaren Wahrscheinlichkeitsereignis zu einem nicht rückgängig zu machenden, sicheren Wertverlust.
Wenn dieser Absicherungsanker im Energiesektor – als Underlying-Asset – vollständig gezündet wird, müssen als Nächstes alle Bewertungsmodelle für sämtliche Risiko-Assets gründlich neu aufgesetzt werden. Für das Makro-Setup mit offenen Positionen und Hedge über Leverage muss man in diesen Tagen die Liquiditätsverteidigung auf das höchste Niveau anheben. $BTC
#美军打击霍尔木兹岛及贾斯克目标
Der Ölpreis steigt wieder, ich kann mir den Sprit kaum noch leisten, weil der Nachbar plötzlich die Mündung direkt auf ein Öldomventil an Irans empfindlichster Stelle richtet.
Die Exklusivmeldung von Fox lautet: Das US-Militär habe selbst direkt zugeschlagen und Ziele rund um die Insel Chark sowie den Hafen Dschask angegriffen – sogar Tanker seien nicht verschont geblieben.
Chark liegt etwa zwanzig Kilometer vor der Küste, aber fast 90 % des iranischen exportierten Rohöls müssen dort an Bord gehen. Bisher haben die USA geschlagen, aber im Grunde wurden dabei stets alle Grenzen so gesteckt, dass man hauptsächlich militärische Ziele trifft – Energieanlagen waren zwar nie offen ein Thema, aber man hat stillschweigend eine Art Grenze anerkannt. Mit dieser Aktion wird die zuvor in der Schwebe hängende Stiefelspitze schließlich endgültig zu Boden geschlagen.
Am selben Tag sprang der Ölpreis in der Nähe von 98 US-Dollar hin und her. Sobald die Explosionen einsetzten, zog das Kursgeschehen rücksichtslos nach oben. Ganz offen: Die Spekulation handelt nicht primär vom unmittelbaren Verlust, dass ein oder zwei Tanker getroffen wurden, sondern davon, dass der wichtigste Logistik-Knoten physisch unterbrochen wird – und dadurch die Liquidität auf der Angebotsseite im gesamten Nahen Osten komplett kollabiert.
Seitdem im Februar dieses Jahres die Straße von Hormus, die rund 20 % der globalen Transportkapazität trägt, blockiert ist, befindet sich das makroökonomische Marktbild durchgehend in einem Zustand schwerer Verzerrung und schwindender Liquidität, wie in Schwerelosigkeit. Man hat zuvor noch darüber verhandelt, ob beide Seiten eine Ausstiegsmöglichkeit finden können – jetzt wird schlicht die physische Leitung für Rohölexporte zerstört. Im Grunde will man den Gegner nur mit extremer wirtschaftlicher Ersticken-Strategie an den Verhandlungstisch zwingen.
Doch das Gefährlichste an der Sache liegt nicht einmal darin, ob der Ölpreis auf 120 US-Dollar zusteigt. In Kettenlogik oder bei Trades mit Makro-Vermögenswerten ist das Prinzip völlig dasselbe. Wenn ein souveränes Gebilde den wichtigsten Abrechnungs- und Zahlungsstrom komplett zerstört, wird es sich nicht einfach hinsetzen und die volle Kapitulation akzeptieren – stattdessen wird es zwangsläufig asymmetrische Vergeltungsmaßnahmen ergreifen.
Die Wahrscheinlichkeit, dass die Straße von Hormus von „weitgehend geschlossen“ zu „vollständig unbrauchbar“ übergeht, ist praktisch auf Anschlag gestiegen. Das Risiko am „hinteren Ende“ globaler Lieferketten wandelt sich von einem erwartbaren Wahrscheinlichkeitsereignis zu einem nicht rückgängig zu machenden, sicheren Wertverlust.
Wenn dieser Absicherungsanker im Energiesektor – als Underlying-Asset – vollständig gezündet wird, müssen als Nächstes alle Bewertungsmodelle für sämtliche Risiko-Assets gründlich neu aufgesetzt werden. Für das Makro-Setup mit offenen Positionen und Hedge über Leverage muss man in diesen Tagen die Liquiditätsverteidigung auf das höchste Niveau anheben. $BTC
#美军打击霍尔木兹岛及贾斯克目标
Die Exklusivmeldung von Fox lautet: Das US-Militär habe selbst direkt zugeschlagen und Ziele rund um die Insel Chark sowie den Hafen Dschask angegriffen – sogar Tanker seien nicht verschont geblieben.
Chark liegt etwa zwanzig Kilometer vor der Küste, aber fast 90 % des iranischen exportierten Rohöls müssen dort an Bord gehen. Bisher haben die USA geschlagen, aber im Grunde wurden dabei stets alle Grenzen so gesteckt, dass man hauptsächlich militärische Ziele trifft – Energieanlagen waren zwar nie offen ein Thema, aber man hat stillschweigend eine Art Grenze anerkannt. Mit dieser Aktion wird die zuvor in der Schwebe hängende Stiefelspitze schließlich endgültig zu Boden geschlagen.
Am selben Tag sprang der Ölpreis in der Nähe von 98 US-Dollar hin und her. Sobald die Explosionen einsetzten, zog das Kursgeschehen rücksichtslos nach oben. Ganz offen: Die Spekulation handelt nicht primär vom unmittelbaren Verlust, dass ein oder zwei Tanker getroffen wurden, sondern davon, dass der wichtigste Logistik-Knoten physisch unterbrochen wird – und dadurch die Liquidität auf der Angebotsseite im gesamten Nahen Osten komplett kollabiert.
Seitdem im Februar dieses Jahres die Straße von Hormus, die rund 20 % der globalen Transportkapazität trägt, blockiert ist, befindet sich das makroökonomische Marktbild durchgehend in einem Zustand schwerer Verzerrung und schwindender Liquidität, wie in Schwerelosigkeit. Man hat zuvor noch darüber verhandelt, ob beide Seiten eine Ausstiegsmöglichkeit finden können – jetzt wird schlicht die physische Leitung für Rohölexporte zerstört. Im Grunde will man den Gegner nur mit extremer wirtschaftlicher Ersticken-Strategie an den Verhandlungstisch zwingen.
Doch das Gefährlichste an der Sache liegt nicht einmal darin, ob der Ölpreis auf 120 US-Dollar zusteigt. In Kettenlogik oder bei Trades mit Makro-Vermögenswerten ist das Prinzip völlig dasselbe. Wenn ein souveränes Gebilde den wichtigsten Abrechnungs- und Zahlungsstrom komplett zerstört, wird es sich nicht einfach hinsetzen und die volle Kapitulation akzeptieren – stattdessen wird es zwangsläufig asymmetrische Vergeltungsmaßnahmen ergreifen.
Die Wahrscheinlichkeit, dass die Straße von Hormus von „weitgehend geschlossen“ zu „vollständig unbrauchbar“ übergeht, ist praktisch auf Anschlag gestiegen. Das Risiko am „hinteren Ende“ globaler Lieferketten wandelt sich von einem erwartbaren Wahrscheinlichkeitsereignis zu einem nicht rückgängig zu machenden, sicheren Wertverlust.
Wenn dieser Absicherungsanker im Energiesektor – als Underlying-Asset – vollständig gezündet wird, müssen als Nächstes alle Bewertungsmodelle für sämtliche Risiko-Assets gründlich neu aufgesetzt werden. Für das Makro-Setup mit offenen Positionen und Hedge über Leverage muss man in diesen Tagen die Liquiditätsverteidigung auf das höchste Niveau anheben. $BTC
#美军打击霍尔木兹岛及贾斯克目标
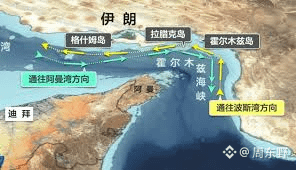
2
3.3k
·
--
Verstehe $AERO diesen Anstieg – ganz ehrlich, es ist nicht nötig, sich an diesen „großen, leeren“ Makrokennzahlen krampfhaft festzubeißen.
Zerlegt man die Bücher, ist das Grundprinzip: Auf der Base Chain erwärmt sich die reale Handelsliquidität, und zugleich entstehen On-Chain-Abflüsse/„Deposits“ durch RWA, vertreten durch tokenisierte Vermögenswerte aus dem US-Aktienmarkt.
Früher hatten viele Vorurteile gegenüber DEX-Token: Man dachte, das sei im Grunde nur noch eine weitere Mine-„Münze“, die wie die Geldpresse wirkt und den Ausverkauf mit neu gedruckten Token treibt.
Doch wenn ein DEX den Großteil der gesamten Layer-2-Real-Settlement-Geschäfte abdeckt – sogar wenn seine Liquiditätsnachweise von Kreditprotokollen wie TENOR als Sicherheiten eingebunden werden –, dann hat sich die On-Chain-Token-Umschlagseffizienz und die Struktur der gesperrten Bestände bereits verändert.
Wenn man es rein aus der Perspektive des On-Chain-Gameplays betrachtet, haben die meisten nur den Token-Preis schwenken sehen, aber die dahinterliegende Neustrukturierung der Rollenrenditen übersehen.
Für normale Liquidity-Provider ist es riskant, im Pool einfach „Liquidity Mining“ zu machen und dabei Short-Positionen zu spielen: Bei einseitigen Marktbewegungen führt das leicht zu Verlusten durch das ungünstige Abwicklungs-/Clearing-Szenario. Für Wale und Arbitrageure hingegen ist die Nutzung des vorhandenen, nahtlosen Mechanismus aus Hinterlegung und Kreditaufnahme im Grunde wie ein Leverage-Overlay auf Base – mit sehr geringen echten Kapitalkosten. Diese Mechanik macht die in den Pools „abgelagerten“ Chips zu einer Art echtem Umlaufmittel; kurzfristig drückt sie den Verkaufsdruck auf dem Free Float massiv zurück.
Ich selbst halte jedoch auch bei dieser kurzfristigen Bewertungsbereinigung an Vorsicht fest. In Kryptomärkten ist „hinterherlaufen“ oft der Beginn des Liquiditätsendes.
Worauf es wirklich ankommt, ist nicht, wie viel AERO als Nächstes anziehen kann, sondern dass sich die zugrunde liegende Logik des Kapitalflusses verändert hat. Heißes Geld flüchtet gerade schneller aus den reinen Konzept-Sektoren, die keinerlei Cashflows haben und ihre Bewertung nur durch Luft aufblasen, hin zu den wichtigsten Infrastrukturen, die durch echte Gebühreneinnahmen gestützt sind und eine Rückendeckung durch ein funktionierendes Ökosystem bzw. „Mainnet“-Proof haben.
Bevor man wirklich selbst einsteigt, sollte man sich von der aktuellen Kursbewegung nicht benebeln lassen. Man sollte vielmehr darauf achten, ob das TVL-Wachstum auf der Base Chain ins Stocken gerät, und ob die Anzahl der aktiven Tagesadressen – bereinigt um „Wash-Trade“- bzw. Fake-Volume – dauerhaft auf hohem Niveau gehalten werden kann. Wenn es zu einem Bruch beim realen Abwicklungsvolumen kommt, wird sich der aktuelle Liquiditäts-„Premium“ der Token sehr schnell durch Arbitrageure wieder nivellieren.
In diesem Markt gibt es nie einen Mangel an Geschichten über Reichtum über Nacht. Es fehlt nur an Menschen, die in der Hektik die Liquidationslinien klar erkennen und in Ruhe die Brieftasche fest zudrücken. $BTC
#aero单日上涨17%
Verstehe $AERO diesen Anstieg – ganz ehrlich, es ist nicht nötig, sich an diesen „großen, leeren“ Makrokennzahlen krampfhaft festzubeißen.
Zerlegt man die Bücher, ist das Grundprinzip: Auf der Base Chain erwärmt sich die reale Handelsliquidität, und zugleich entstehen On-Chain-Abflüsse/„Deposits“ durch RWA, vertreten durch tokenisierte Vermögenswerte aus dem US-Aktienmarkt.
Früher hatten viele Vorurteile gegenüber DEX-Token: Man dachte, das sei im Grunde nur noch eine weitere Mine-„Münze“, die wie die Geldpresse wirkt und den Ausverkauf mit neu gedruckten Token treibt.
Doch wenn ein DEX den Großteil der gesamten Layer-2-Real-Settlement-Geschäfte abdeckt – sogar wenn seine Liquiditätsnachweise von Kreditprotokollen wie TENOR als Sicherheiten eingebunden werden –, dann hat sich die On-Chain-Token-Umschlagseffizienz und die Struktur der gesperrten Bestände bereits verändert.
Wenn man es rein aus der Perspektive des On-Chain-Gameplays betrachtet, haben die meisten nur den Token-Preis schwenken sehen, aber die dahinterliegende Neustrukturierung der Rollenrenditen übersehen.
Für normale Liquidity-Provider ist es riskant, im Pool einfach „Liquidity Mining“ zu machen und dabei Short-Positionen zu spielen: Bei einseitigen Marktbewegungen führt das leicht zu Verlusten durch das ungünstige Abwicklungs-/Clearing-Szenario. Für Wale und Arbitrageure hingegen ist die Nutzung des vorhandenen, nahtlosen Mechanismus aus Hinterlegung und Kreditaufnahme im Grunde wie ein Leverage-Overlay auf Base – mit sehr geringen echten Kapitalkosten. Diese Mechanik macht die in den Pools „abgelagerten“ Chips zu einer Art echtem Umlaufmittel; kurzfristig drückt sie den Verkaufsdruck auf dem Free Float massiv zurück.
Ich selbst halte jedoch auch bei dieser kurzfristigen Bewertungsbereinigung an Vorsicht fest. In Kryptomärkten ist „hinterherlaufen“ oft der Beginn des Liquiditätsendes.
Worauf es wirklich ankommt, ist nicht, wie viel AERO als Nächstes anziehen kann, sondern dass sich die zugrunde liegende Logik des Kapitalflusses verändert hat. Heißes Geld flüchtet gerade schneller aus den reinen Konzept-Sektoren, die keinerlei Cashflows haben und ihre Bewertung nur durch Luft aufblasen, hin zu den wichtigsten Infrastrukturen, die durch echte Gebühreneinnahmen gestützt sind und eine Rückendeckung durch ein funktionierendes Ökosystem bzw. „Mainnet“-Proof haben.
Bevor man wirklich selbst einsteigt, sollte man sich von der aktuellen Kursbewegung nicht benebeln lassen. Man sollte vielmehr darauf achten, ob das TVL-Wachstum auf der Base Chain ins Stocken gerät, und ob die Anzahl der aktiven Tagesadressen – bereinigt um „Wash-Trade“- bzw. Fake-Volume – dauerhaft auf hohem Niveau gehalten werden kann. Wenn es zu einem Bruch beim realen Abwicklungsvolumen kommt, wird sich der aktuelle Liquiditäts-„Premium“ der Token sehr schnell durch Arbitrageure wieder nivellieren.
In diesem Markt gibt es nie einen Mangel an Geschichten über Reichtum über Nacht. Es fehlt nur an Menschen, die in der Hektik die Liquidationslinien klar erkennen und in Ruhe die Brieftasche fest zudrücken. $BTC
#aero单日上涨17%
Zerlegt man die Bücher, ist das Grundprinzip: Auf der Base Chain erwärmt sich die reale Handelsliquidität, und zugleich entstehen On-Chain-Abflüsse/„Deposits“ durch RWA, vertreten durch tokenisierte Vermögenswerte aus dem US-Aktienmarkt.
Früher hatten viele Vorurteile gegenüber DEX-Token: Man dachte, das sei im Grunde nur noch eine weitere Mine-„Münze“, die wie die Geldpresse wirkt und den Ausverkauf mit neu gedruckten Token treibt.
Doch wenn ein DEX den Großteil der gesamten Layer-2-Real-Settlement-Geschäfte abdeckt – sogar wenn seine Liquiditätsnachweise von Kreditprotokollen wie TENOR als Sicherheiten eingebunden werden –, dann hat sich die On-Chain-Token-Umschlagseffizienz und die Struktur der gesperrten Bestände bereits verändert.
Wenn man es rein aus der Perspektive des On-Chain-Gameplays betrachtet, haben die meisten nur den Token-Preis schwenken sehen, aber die dahinterliegende Neustrukturierung der Rollenrenditen übersehen.
Für normale Liquidity-Provider ist es riskant, im Pool einfach „Liquidity Mining“ zu machen und dabei Short-Positionen zu spielen: Bei einseitigen Marktbewegungen führt das leicht zu Verlusten durch das ungünstige Abwicklungs-/Clearing-Szenario. Für Wale und Arbitrageure hingegen ist die Nutzung des vorhandenen, nahtlosen Mechanismus aus Hinterlegung und Kreditaufnahme im Grunde wie ein Leverage-Overlay auf Base – mit sehr geringen echten Kapitalkosten. Diese Mechanik macht die in den Pools „abgelagerten“ Chips zu einer Art echtem Umlaufmittel; kurzfristig drückt sie den Verkaufsdruck auf dem Free Float massiv zurück.
Ich selbst halte jedoch auch bei dieser kurzfristigen Bewertungsbereinigung an Vorsicht fest. In Kryptomärkten ist „hinterherlaufen“ oft der Beginn des Liquiditätsendes.
Worauf es wirklich ankommt, ist nicht, wie viel AERO als Nächstes anziehen kann, sondern dass sich die zugrunde liegende Logik des Kapitalflusses verändert hat. Heißes Geld flüchtet gerade schneller aus den reinen Konzept-Sektoren, die keinerlei Cashflows haben und ihre Bewertung nur durch Luft aufblasen, hin zu den wichtigsten Infrastrukturen, die durch echte Gebühreneinnahmen gestützt sind und eine Rückendeckung durch ein funktionierendes Ökosystem bzw. „Mainnet“-Proof haben.
Bevor man wirklich selbst einsteigt, sollte man sich von der aktuellen Kursbewegung nicht benebeln lassen. Man sollte vielmehr darauf achten, ob das TVL-Wachstum auf der Base Chain ins Stocken gerät, und ob die Anzahl der aktiven Tagesadressen – bereinigt um „Wash-Trade“- bzw. Fake-Volume – dauerhaft auf hohem Niveau gehalten werden kann. Wenn es zu einem Bruch beim realen Abwicklungsvolumen kommt, wird sich der aktuelle Liquiditäts-„Premium“ der Token sehr schnell durch Arbitrageure wieder nivellieren.
In diesem Markt gibt es nie einen Mangel an Geschichten über Reichtum über Nacht. Es fehlt nur an Menschen, die in der Hektik die Liquidationslinien klar erkennen und in Ruhe die Brieftasche fest zudrücken. $BTC
#aero单日上涨17%
1
2.9k
·
--
Verifiziert
Übersetzung ansehen
日元这波升值动静不小,周二兑美元一路拉到 153.53,单月累计涨幅接近 3.8%,直接成了 G10 货币里的领头羊。很多看盘的人都在喊 152 很快就会到,但盘面后劲到底有多大,得把层机制拆开来看。
这轮暴涨表面看是流动性踩空引发的连锁反应。
美国假期市场流动性本来就薄,美元兑日元跌破 155 这个关键支撑位后,直接触发了大量多头止损,做多美元的期权交易员为了规避风险只能跟风砸盘甩卖美元。技术面上,155 一破,下方的防线直接退到 152.27 甚至 152.10 一带,这也是今年日元最坚固的技术支撑区。
首先是养老基金 GPIF 的资产配置调整传闻,这种级别的巨型机构一旦准备把海外资产搬回国内,链上链下的流动性预期就会被瞬间改写。其次是利差交易的批量平仓。
之前大家借低息日元去买高息美元资产,拿稳稳的利差收益,前提是汇率波动要足够低。现在汇率砸穿 154,那些加了杠杆做 carry trade 的资金为了保命只能被迫卖掉外币资产换回日元还债。平仓越猛,日元被买得越狠,直接形成挤压。不过这里也有个潜台词,如果这轮平仓把日元短期推得太高,反倒给盘面上那些等高位建空单的资金腾出了重新布局的利润空间。
关键的胜负手在加息上。目前隔夜指数掉期显示的日本央行下周升息 25 个基点的概率高达 97%,市场几乎把加息当成了定局。但按央行以往的打法,仅仅按部就班加息 25 个基点可能根本不够给日元续航。
市场现在的定调非常明确,加息只是给日元保底的门槛,要维持这种上冲的声势,日本央行不仅下周得动手,还必须在后续表态中释放出极强的鹰派信号,明确给出年底前继续加息的路径预判。
如果央行说话语气稍有犹豫,或者本周五的美国通胀数据超预期反弹,套利盘大概率会重新卷土重来。
#日元突破155逼近年内新高
日元这波升值动静不小,周二兑美元一路拉到 153.53,单月累计涨幅接近 3.8%,直接成了 G10 货币里的领头羊。很多看盘的人都在喊 152 很快就会到,但盘面后劲到底有多大,得把层机制拆开来看。
这轮暴涨表面看是流动性踩空引发的连锁反应。
美国假期市场流动性本来就薄,美元兑日元跌破 155 这个关键支撑位后,直接触发了大量多头止损,做多美元的期权交易员为了规避风险只能跟风砸盘甩卖美元。技术面上,155 一破,下方的防线直接退到 152.27 甚至 152.10 一带,这也是今年日元最坚固的技术支撑区。
首先是养老基金 GPIF 的资产配置调整传闻,这种级别的巨型机构一旦准备把海外资产搬回国内,链上链下的流动性预期就会被瞬间改写。其次是利差交易的批量平仓。
之前大家借低息日元去买高息美元资产,拿稳稳的利差收益,前提是汇率波动要足够低。现在汇率砸穿 154,那些加了杠杆做 carry trade 的资金为了保命只能被迫卖掉外币资产换回日元还债。平仓越猛,日元被买得越狠,直接形成挤压。不过这里也有个潜台词,如果这轮平仓把日元短期推得太高,反倒给盘面上那些等高位建空单的资金腾出了重新布局的利润空间。
关键的胜负手在加息上。目前隔夜指数掉期显示的日本央行下周升息 25 个基点的概率高达 97%,市场几乎把加息当成了定局。但按央行以往的打法,仅仅按部就班加息 25 个基点可能根本不够给日元续航。
市场现在的定调非常明确,加息只是给日元保底的门槛,要维持这种上冲的声势,日本央行不仅下周得动手,还必须在后续表态中释放出极强的鹰派信号,明确给出年底前继续加息的路径预判。
如果央行说话语气稍有犹豫,或者本周五的美国通胀数据超预期反弹,套利盘大概率会重新卷土重来。
#日元突破155逼近年内新高
这轮暴涨表面看是流动性踩空引发的连锁反应。
美国假期市场流动性本来就薄,美元兑日元跌破 155 这个关键支撑位后,直接触发了大量多头止损,做多美元的期权交易员为了规避风险只能跟风砸盘甩卖美元。技术面上,155 一破,下方的防线直接退到 152.27 甚至 152.10 一带,这也是今年日元最坚固的技术支撑区。
首先是养老基金 GPIF 的资产配置调整传闻,这种级别的巨型机构一旦准备把海外资产搬回国内,链上链下的流动性预期就会被瞬间改写。其次是利差交易的批量平仓。
之前大家借低息日元去买高息美元资产,拿稳稳的利差收益,前提是汇率波动要足够低。现在汇率砸穿 154,那些加了杠杆做 carry trade 的资金为了保命只能被迫卖掉外币资产换回日元还债。平仓越猛,日元被买得越狠,直接形成挤压。不过这里也有个潜台词,如果这轮平仓把日元短期推得太高,反倒给盘面上那些等高位建空单的资金腾出了重新布局的利润空间。
关键的胜负手在加息上。目前隔夜指数掉期显示的日本央行下周升息 25 个基点的概率高达 97%,市场几乎把加息当成了定局。但按央行以往的打法,仅仅按部就班加息 25 个基点可能根本不够给日元续航。
市场现在的定调非常明确,加息只是给日元保底的门槛,要维持这种上冲的声势,日本央行不仅下周得动手,还必须在后续表态中释放出极强的鹰派信号,明确给出年底前继续加息的路径预判。
如果央行说话语气稍有犹豫,或者本周五的美国通胀数据超预期反弹,套利盘大概率会重新卷土重来。
#日元突破155逼近年内新高
438
·
--
Übersetzung ansehen
Kalshi 搞出来的这个比特币$BTC 永续合约,被 CME 一纸诉状告到了华盛顿法院。CME 的逻辑很简单,说这东西没有到期日,全靠资金费率锚定现货,本质上是 Swap(掉期)而非标准期货,CFTC 根本不该批准。
CFTC 的回应极其干脆,直接申请驳回并定性 CME 是“无事生非”。监管逻辑很明确:永续只是机制创新,并不改变价格对冲的本质,况且 CME 自己的比特币期货成交量比批准前还高,业务毫无受损。合规大门既然开了,CME 眼红完全可以自己挂牌一个。
CME 这次发难根本不是合规教条之争,而是传统衍生品巨头对 Crypto 原生交易结构入侵合规市场的本能恐惧。永续合约是加密行业最成功的衍生品,高资金效率、无需频繁滚仓、资金费率自动锚定现货,对交易员是降维打击。以往监管壁垒是传统交易所最大的护城河,只要把永续产品挡在门外,CME 就能凭传统期货独占合规蛋糕。
Kalshi 拿下这个批准,等于把永续合约直接接入合规通道。当交易者不再承受定期交割的贴水变动和滚仓摩擦成本时,传统期货的死板劣势就会被无限放大。CME 嘴上喊着分类不合规,心里慌的是自己的定价权和清算费池被侵蚀。
CFTC 这次硬气护短,表明监管机构开始接纳 Crypto 市场验证过的衍生品结构,不再被传统金融巨头牵着鼻子走。CME 即使在十月初提交回应,也阻挡不了永续机制的渗透。交易者永远会选择资金效率更高、摩擦更小的市场,机制演进的红利一旦释放,就再也没有退回去的道理。
#cftc请求驳回cme诉kalshi比特币期货案
Kalshi 搞出来的这个比特币$BTC 永续合约,被 CME 一纸诉状告到了华盛顿法院。CME 的逻辑很简单,说这东西没有到期日,全靠资金费率锚定现货,本质上是 Swap(掉期)而非标准期货,CFTC 根本不该批准。
CFTC 的回应极其干脆,直接申请驳回并定性 CME 是“无事生非”。监管逻辑很明确:永续只是机制创新,并不改变价格对冲的本质,况且 CME 自己的比特币期货成交量比批准前还高,业务毫无受损。合规大门既然开了,CME 眼红完全可以自己挂牌一个。
CME 这次发难根本不是合规教条之争,而是传统衍生品巨头对 Crypto 原生交易结构入侵合规市场的本能恐惧。永续合约是加密行业最成功的衍生品,高资金效率、无需频繁滚仓、资金费率自动锚定现货,对交易员是降维打击。以往监管壁垒是传统交易所最大的护城河,只要把永续产品挡在门外,CME 就能凭传统期货独占合规蛋糕。
Kalshi 拿下这个批准,等于把永续合约直接接入合规通道。当交易者不再承受定期交割的贴水变动和滚仓摩擦成本时,传统期货的死板劣势就会被无限放大。CME 嘴上喊着分类不合规,心里慌的是自己的定价权和清算费池被侵蚀。
CFTC 这次硬气护短,表明监管机构开始接纳 Crypto 市场验证过的衍生品结构,不再被传统金融巨头牵着鼻子走。CME 即使在十月初提交回应,也阻挡不了永续机制的渗透。交易者永远会选择资金效率更高、摩擦更小的市场,机制演进的红利一旦释放,就再也没有退回去的道理。
#cftc请求驳回cme诉kalshi比特币期货案
CFTC 的回应极其干脆,直接申请驳回并定性 CME 是“无事生非”。监管逻辑很明确:永续只是机制创新,并不改变价格对冲的本质,况且 CME 自己的比特币期货成交量比批准前还高,业务毫无受损。合规大门既然开了,CME 眼红完全可以自己挂牌一个。
CME 这次发难根本不是合规教条之争,而是传统衍生品巨头对 Crypto 原生交易结构入侵合规市场的本能恐惧。永续合约是加密行业最成功的衍生品,高资金效率、无需频繁滚仓、资金费率自动锚定现货,对交易员是降维打击。以往监管壁垒是传统交易所最大的护城河,只要把永续产品挡在门外,CME 就能凭传统期货独占合规蛋糕。
Kalshi 拿下这个批准,等于把永续合约直接接入合规通道。当交易者不再承受定期交割的贴水变动和滚仓摩擦成本时,传统期货的死板劣势就会被无限放大。CME 嘴上喊着分类不合规,心里慌的是自己的定价权和清算费池被侵蚀。
CFTC 这次硬气护短,表明监管机构开始接纳 Crypto 市场验证过的衍生品结构,不再被传统金融巨头牵着鼻子走。CME 即使在十月初提交回应,也阻挡不了永续机制的渗透。交易者永远会选择资金效率更高、摩擦更小的市场,机制演进的红利一旦释放,就再也没有退回去的道理。
#cftc请求驳回cme诉kalshi比特币期货案
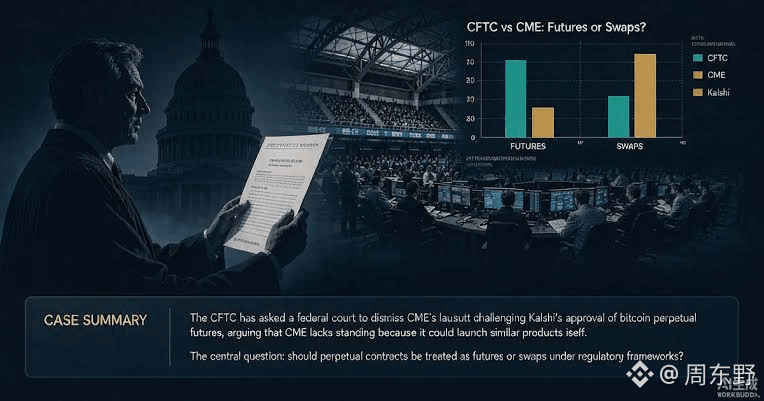
2
1.6k
·
--
Übersetzung ansehen
交易就是如此,角度失败,所以大家做交易的时候一定要心态放平和,切记上头,
交易就是如此,角度失败,所以大家做交易的时候一定要心态放平和,切记上头,
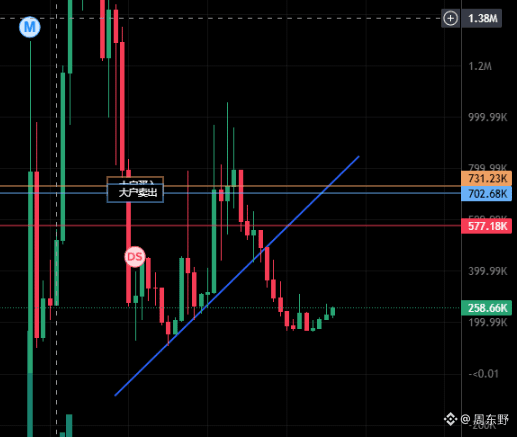
周东野
·
--
看着角度很不错哦,看看是否能给我翻8X
390
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedRateWatch
431,628 Aufrufe
2,368 Kommentare
Teile & gewinne Traffic-Belohnungen in unserer Kampagne mit angesagtem Hashtag
✨Thema: FOMC September, Was ist der nächste Schritt der Fed?
👉So nimmst du teil:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #FedRateWatch
Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Der August-Core-CPI stieg um 0,3% im Monatsvergleich, und die Wahrscheinlichkeit für eine 25bp-Erhöhung diese Woche liegt nun bei fast 90%. Erwartest du diese Woche eine Zinserhöhung? Handelt es sich um einen einmaligen Schritt oder den Beginn eines längeren Zinserhöhungszyklus?
- Wenn die Erhöhung erfolgt: Wie entwickelt sich das für BTC, Tech-Aktien und Gold? Aufwärts- oder abwärtsgerichtet?
- Wie planst du als Nächstes zu handeln? Teile deinen BTC-, Aktien- oder Gold-Trade/Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien erfüllen und mehr als 100 Wörter enthalten, werden überprüft und erhalten möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Aufrufen. Du erhältst eine Benachrichtigung von deiner Feed-Secretary, wenn dein Beitrag ausgewählt wird.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Du brauchst Ideen für deinen Beitrag? Besuche die Themenseite #FedRateWatch oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·355 Likes
·739.1k Aufrufe
BitcoinSlidesTo$76000
11,134 Aufrufe
95 Kommentare
BitcoinReboundsTo$79K
57,586 Aufrufe
388 Kommentare