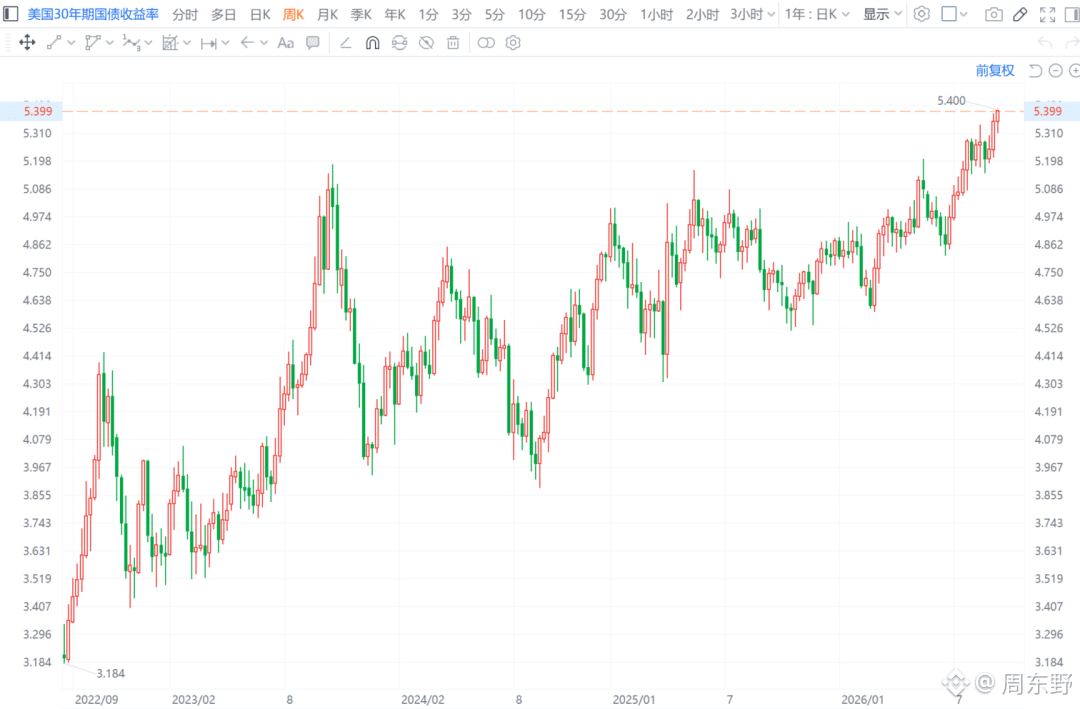
美国 30 年期国债收益率一路冲到 5.40%,直接刷出了 2007 年 6 月以来的最高纪录。
美债收益率这个走法,表面看是市场在给长期的财政赤字和通胀预期重新定价,实质上是全球无风险利率的基准锚在向上强行撕扯。当长期融资成本被死死钉在这个位置,流动性抽干效应会比预想中来得更快更狠。
很多资金还在赌降息周期的利好,但长期端收益率失控说明大资金根本不信降息能解决根本问题。每年数万亿美元的新发国债需要市场消化,买方要求更高的时间溢价是必然结果。这种无风险收益率对链上和风险资产的挤压极其残酷,当你在合规无风险资产上就能拿到年化 5% 以上的硬纯收益,资本对高风险、高摩擦的收益协议要求就会提升到极度苛刻的地步。
这意味着任何依赖流动性溢价、靠虚高 APY 补强的套利模型,在这个资本成本面前都会瞬间失效。后续真正能挺住甚至走出独立行情资产,要么具备极其扎实的底层真实收益账本,要么就是完全脱离法币计价体系的极端避险标的。这种宏观流动性环境下的杀伤力,才刚刚开始显现。$BTC
#美国30年期国债收益率升破5.40%
美债收益率这个走法,表面看是市场在给长期的财政赤字和通胀预期重新定价,实质上是全球无风险利率的基准锚在向上强行撕扯。当长期融资成本被死死钉在这个位置,流动性抽干效应会比预想中来得更快更狠。
很多资金还在赌降息周期的利好,但长期端收益率失控说明大资金根本不信降息能解决根本问题。每年数万亿美元的新发国债需要市场消化,买方要求更高的时间溢价是必然结果。这种无风险收益率对链上和风险资产的挤压极其残酷,当你在合规无风险资产上就能拿到年化 5% 以上的硬纯收益,资本对高风险、高摩擦的收益协议要求就会提升到极度苛刻的地步。
这意味着任何依赖流动性溢价、靠虚高 APY 补强的套利模型,在这个资本成本面前都会瞬间失效。后续真正能挺住甚至走出独立行情资产,要么具备极其扎实的底层真实收益账本,要么就是完全脱离法币计价体系的极端避险标的。这种宏观流动性环境下的杀伤力,才刚刚开始显现。$BTC
#美国30年期国债收益率升破5.40%