
空杯之心
13 Beiträge

空杯之心
Melden
Nutzer blockieren
分享心得
Trade eröffnen
Hochfrequenz-Trader
9 Jahre
10 Following
9 Follower
2 Like gegeben
Beiträge
Portfolio
PINNED
·
--
Das große Geld verdient man, indem man dem Trend folgt. In diesem Bullenmarkt mache ich nur drei Dinge:
1. Ich bestätige, dass ein neuer Bullenmarktzyklus begonnen hat (mehrere Indikatoren bestätigen bereits den Übergang vom Bären- zum Bullenmarkt).
2. Ich suche nach Assets mit einer nachhaltigen Erzählung, die im Zuge des Bullenmarkts kontinuierlich an Wert gewinnen können.
3. Positionsaufbau auf Tagesbasis: Ich kaufe mit 2- bis 3-fachem Hebel und stocke bei Rücksetzern auf Tagesbasis auf, wobei ich den Hebel bei 2- bis 3-fach halte.#BTC #HYPE
Das große Geld verdient man, indem man dem Trend folgt. In diesem Bullenmarkt mache ich nur drei Dinge:
1. Ich bestätige, dass ein neuer Bullenmarktzyklus begonnen hat (mehrere Indikatoren bestätigen bereits den Übergang vom Bären- zum Bullenmarkt).
2. Ich suche nach Assets mit einer nachhaltigen Erzählung, die im Zuge des Bullenmarkts kontinuierlich an Wert gewinnen können.
3. Positionsaufbau auf Tagesbasis: Ich kaufe mit 2- bis 3-fachem Hebel und stocke bei Rücksetzern auf Tagesbasis auf, wobei ich den Hebel bei 2- bis 3-fach halte.#BTC #HYPE
1. Ich bestätige, dass ein neuer Bullenmarktzyklus begonnen hat (mehrere Indikatoren bestätigen bereits den Übergang vom Bären- zum Bullenmarkt).
2. Ich suche nach Assets mit einer nachhaltigen Erzählung, die im Zuge des Bullenmarkts kontinuierlich an Wert gewinnen können.
3. Positionsaufbau auf Tagesbasis: Ich kaufe mit 2- bis 3-fachem Hebel und stocke bei Rücksetzern auf Tagesbasis auf, wobei ich den Hebel bei 2- bis 3-fach halte.#BTC #HYPE
2
200
·
--
Artikel
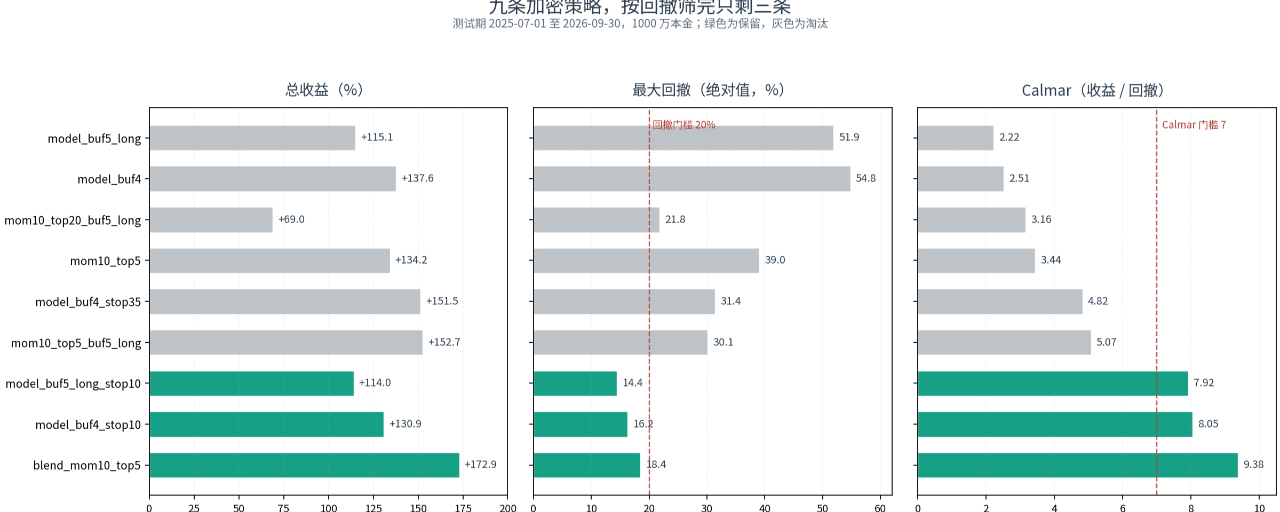
Neun Krypto-Strategien auf drei reduziert: Wer den Drawdown nicht verkraftet, bleibt auch bei hoher Rendite nicht dabeiAm Ende der letzten Folge schrieb ich, dass ich in der nächsten drei Dinge erledigen würde: den Fusionssignalen einen Puffer und einen Stop-Loss hinzufügen, den Validierungszeitraum durchlaufen lassen und anschließend einen Walk-Forward-Test durchführen.
Diesmal bin ich nicht in dieser Reihenfolge vorgegangen.
Nachdem die Daten bis zum 21. Oktober ergänzt waren, ließ ich zunächst alle neun Strategien gemeinsam im neuen Vorwärtsfenster laufen und analysierte anschließend die Drawdown-Struktur im Testzeitraum neu. Das Ergebnis: Von den neun bleiben nur drei übrig. Die anderen sechs habe ich mitsamt den Strategiedateien und Backtest-Ergebnissen gelöscht.
Die sechs gelöschten Strategien waren nicht unrentabel. Fünf erzielten im Testzeitraum eine Rendite von über +115 %, die beste sogar +152,67 %. Doch ihre maximalen Drawdowns lagen zwischen -21,8 % und -54,8 %, und die längste Zeit unter Wasser betrug 232 Handelstage. So eine Kurve mag im Backtest noch akzeptabel aussehen. Auf einem Echtgeldkonto halten die meisten aber nicht bis zu dem Tag durch, an dem sie wieder die Gewinnschwelle erreichen.
Neun Krypto-Strategien auf drei reduziert: Wer den Drawdown nicht verkraftet, bleibt auch bei hoher Rendite nicht dabei
Am Ende der letzten Folge schrieb ich, dass ich in der nächsten drei Dinge erledigen würde: den Fusionssignalen einen Puffer und einen Stop-Loss hinzufügen, den Validierungszeitraum durchlaufen lassen und anschließend einen Walk-Forward-Test durchführen.
Diesmal bin ich nicht in dieser Reihenfolge vorgegangen.
Nachdem die Daten bis zum 21. Oktober ergänzt waren, ließ ich zunächst alle neun Strategien gemeinsam im neuen Vorwärtsfenster laufen und analysierte anschließend die Drawdown-Struktur im Testzeitraum neu. Das Ergebnis: Von den neun bleiben nur drei übrig. Die anderen sechs habe ich mitsamt den Strategiedateien und Backtest-Ergebnissen gelöscht.
Die sechs gelöschten Strategien waren nicht unrentabel. Fünf erzielten im Testzeitraum eine Rendite von über +115 %, die beste sogar +152,67 %. Doch ihre maximalen Drawdowns lagen zwischen -21,8 % und -54,8 %, und die längste Zeit unter Wasser betrug 232 Handelstage. So eine Kurve mag im Backtest noch akzeptabel aussehen. Auf einem Echtgeldkonto halten die meisten aber nicht bis zu dem Tag durch, an dem sie wieder die Gewinnschwelle erreichen.
Diesmal bin ich nicht in dieser Reihenfolge vorgegangen.
Nachdem die Daten bis zum 21. Oktober ergänzt waren, ließ ich zunächst alle neun Strategien gemeinsam im neuen Vorwärtsfenster laufen und analysierte anschließend die Drawdown-Struktur im Testzeitraum neu. Das Ergebnis: Von den neun bleiben nur drei übrig. Die anderen sechs habe ich mitsamt den Strategiedateien und Backtest-Ergebnissen gelöscht.
Die sechs gelöschten Strategien waren nicht unrentabel. Fünf erzielten im Testzeitraum eine Rendite von über +115 %, die beste sogar +152,67 %. Doch ihre maximalen Drawdowns lagen zwischen -21,8 % und -54,8 %, und die längste Zeit unter Wasser betrug 232 Handelstage. So eine Kurve mag im Backtest noch akzeptabel aussehen. Auf einem Echtgeldkonto halten die meisten aber nicht bis zu dem Tag durch, an dem sie wieder die Gewinnschwelle erreichen.
402
·
--
# Neun Strategien, ein Notebook: Der Backtest mit +172,93 % muss sich mit einem Klick reproduzieren lassenIn der letzten Folge habe ich Modellscore und Momentum jeweils zur Hälfte gewichtet. Im Testzeitraum erzielte das Modell eine Rendite von +172,93 %, einen Drawdown von -18,44 % und eine Sharpe Ratio von 2,076. Zum Schluss sagte ich, dass ich in der nächsten Folge die Fusion um Buffer und Stop-Loss ergänzen und sie im Validierungszeitraum erneut testen würde.
Bevor ich tatsächlich loslegte, hielt ich kurz inne. Die Ergebnisse der neun leistungsstärksten Strategien waren über verschiedene Ablationsskripte und Cache-Verzeichnisse verstreut. Die Parameter standen in Konfigurations-Dictionaries, und die Signaldateien waren uneinheitlich benannt. Könnte ich diese neun Ergebnisse noch genauso reproduzieren, wenn ich den Rechner wechselte oder erst in zwei Wochen wieder darauf zurückkäme? Die Antwort lautet: nein.
In dieser Folge geht es also nicht darum, weiter der Rendite hinterherzujagen. Stattdessen mache ich die neun Strategien zu einem Verzeichnis, das sich mit einem Klick reproduzieren lässt. Ein Backtest, der sich nicht reproduzieren lässt, ist nicht besser als eine erfundene Geschichte.
# Neun Strategien, ein Notebook: Der Backtest mit +172,93 % muss sich mit einem Klick reproduzieren lassen
In der letzten Folge habe ich Modellscore und Momentum jeweils zur Hälfte gewichtet. Im Testzeitraum erzielte das Modell eine Rendite von +172,93 %, einen Drawdown von -18,44 % und eine Sharpe Ratio von 2,076. Zum Schluss sagte ich, dass ich in der nächsten Folge die Fusion um Buffer und Stop-Loss ergänzen und sie im Validierungszeitraum erneut testen würde.
Bevor ich tatsächlich loslegte, hielt ich kurz inne. Die Ergebnisse der neun leistungsstärksten Strategien waren über verschiedene Ablationsskripte und Cache-Verzeichnisse verstreut. Die Parameter standen in Konfigurations-Dictionaries, und die Signaldateien waren uneinheitlich benannt. Könnte ich diese neun Ergebnisse noch genauso reproduzieren, wenn ich den Rechner wechselte oder erst in zwei Wochen wieder darauf zurückkäme? Die Antwort lautet: nein.
In dieser Folge geht es also nicht darum, weiter der Rendite hinterherzujagen. Stattdessen mache ich die neun Strategien zu einem Verzeichnis, das sich mit einem Klick reproduzieren lässt. Ein Backtest, der sich nicht reproduzieren lässt, ist nicht besser als eine erfundene Geschichte.
Bevor ich tatsächlich loslegte, hielt ich kurz inne. Die Ergebnisse der neun leistungsstärksten Strategien waren über verschiedene Ablationsskripte und Cache-Verzeichnisse verstreut. Die Parameter standen in Konfigurations-Dictionaries, und die Signaldateien waren uneinheitlich benannt. Könnte ich diese neun Ergebnisse noch genauso reproduzieren, wenn ich den Rechner wechselte oder erst in zwei Wochen wieder darauf zurückkäme? Die Antwort lautet: nein.
In dieser Folge geht es also nicht darum, weiter der Rendite hinterherzujagen. Stattdessen mache ich die neun Strategien zu einem Verzeichnis, das sich mit einem Klick reproduzieren lässt. Ein Backtest, der sich nicht reproduzieren lässt, ist nicht besser als eine erfundene Geschichte.
58
·
--
In der letzten Folge lag die Baseline noch bei -5,5 %. In dieser Folge habe ich Modell und Momentum je zur Hälfte gewichtet und +172,93 % erzieltIn der letzten Folge lag die Baseline noch bei -5,5 %. In dieser Folge habe ich Modell und Momentum je zur Hälfte gewichtet und +172,93 % erzielt.
Am Ende der letzten Folge sagte ich, dass ich in der nächsten Folge Funding-Gebühren und Slippage ergänzen würde. Nachdem ich den Beitrag fertig geschrieben hatte, hielt ich erst einmal inne, denn eine grundlegendere Frage war noch offen: Der tägliche IC des Modells ist positiv – warum mache ich trotzdem Verluste, wenn ich damit Coins auswähle? Solange diese Frage nicht geklärt ist, bedeutet das Hinzufügen der Funding-Gebühren nur, die Kosten einer fehlerhaften Strategie zu berechnen.
In dieser Folge beantworte ich zuerst diese Frage. Die Antwort liegt nicht im Modell, sondern in den Regeln für die Coin-Auswahl. Nachdem ich die Regeln korrigiert hatte, erzielten Modell und Momentum jeweils die Hälfte: Im Testzeitraum waren es +172,93 % Rendite, -18,44 % Drawdown und eine Sharpe Ratio von 2,076. Freu dich aber noch nicht zu früh – später erkläre ich, wie viel von dieser Zahl wirklich Substanz hat.
In der letzten Folge lag die Baseline noch bei -5,5 %. In dieser Folge habe ich Modell und Momentum je zur Hälfte gewichtet und +172,93 % erzielt
In der letzten Folge lag die Baseline noch bei -5,5 %. In dieser Folge habe ich Modell und Momentum je zur Hälfte gewichtet und +172,93 % erzielt.
Am Ende der letzten Folge sagte ich, dass ich in der nächsten Folge Funding-Gebühren und Slippage ergänzen würde. Nachdem ich den Beitrag fertig geschrieben hatte, hielt ich erst einmal inne, denn eine grundlegendere Frage war noch offen: Der tägliche IC des Modells ist positiv – warum mache ich trotzdem Verluste, wenn ich damit Coins auswähle? Solange diese Frage nicht geklärt ist, bedeutet das Hinzufügen der Funding-Gebühren nur, die Kosten einer fehlerhaften Strategie zu berechnen.
In dieser Folge beantworte ich zuerst diese Frage. Die Antwort liegt nicht im Modell, sondern in den Regeln für die Coin-Auswahl. Nachdem ich die Regeln korrigiert hatte, erzielten Modell und Momentum jeweils die Hälfte: Im Testzeitraum waren es +172,93 % Rendite, -18,44 % Drawdown und eine Sharpe Ratio von 2,076. Freu dich aber noch nicht zu früh – später erkläre ich, wie viel von dieser Zahl wirklich Substanz hat.
Am Ende der letzten Folge sagte ich, dass ich in der nächsten Folge Funding-Gebühren und Slippage ergänzen würde. Nachdem ich den Beitrag fertig geschrieben hatte, hielt ich erst einmal inne, denn eine grundlegendere Frage war noch offen: Der tägliche IC des Modells ist positiv – warum mache ich trotzdem Verluste, wenn ich damit Coins auswähle? Solange diese Frage nicht geklärt ist, bedeutet das Hinzufügen der Funding-Gebühren nur, die Kosten einer fehlerhaften Strategie zu berechnen.
In dieser Folge beantworte ich zuerst diese Frage. Die Antwort liegt nicht im Modell, sondern in den Regeln für die Coin-Auswahl. Nachdem ich die Regeln korrigiert hatte, erzielten Modell und Momentum jeweils die Hälfte: Im Testzeitraum waren es +172,93 % Rendite, -18,44 % Drawdown und eine Sharpe Ratio von 2,076. Freu dich aber noch nicht zu früh – später erkläre ich, wie viel von dieser Zahl wirklich Substanz hat.
172
·
--
Letztes Mal sagte ich, 25 % seien der Sweet Spot für den Stop-Loss. Diesmal muss ich das zurücknehmen: Im Krypto-Pool finden sich auch AAPL, TSLA und GoldIm letzten Beitrag habe ich eine Nachbetrachtung zum Risikomanagement bei Krypto-Perpetuals geschrieben. Eine Strategie mit 62 % Rendite hatte einen maximalen Drawdown von 73 %. Nachdem ich einen Stop-Loss von 25 % für einzelne Coins hinzugefügt hatte, stieg die Rendite auf 109 % und der Drawdown sank auf 27 %. Mein damaliges Fazit: 25 % sind der Sweet Spot für den Stop-Loss-Abstand – weniger ist mehr.
Nach der Veröffentlichung habe ich nicht sofort den nächsten Beitrag geschrieben, sondern erst einmal überprüft, um was für Kontrakte es sich dabei eigentlich handelt. Dabei stellte sich heraus, dass sich im Krypto-Perpetual-Angebot von Binance tokenisierte US-Aktien, ETFs, Gold, Rohöl und Stablecoins tummeln. AAPL, TSLA, NVDA, SPY, XAU und USDC sind alle dabei. Sie werden rund um die Uhr gehandelt, und ihre Tageschart-Struktur unterscheidet sich in keiner Weise von der von Perpetuals.
Letztes Mal sagte ich, 25 % seien der Sweet Spot für den Stop-Loss. Diesmal muss ich das zurücknehmen: Im Krypto-Pool finden sich auch AAPL, TSLA und Gold
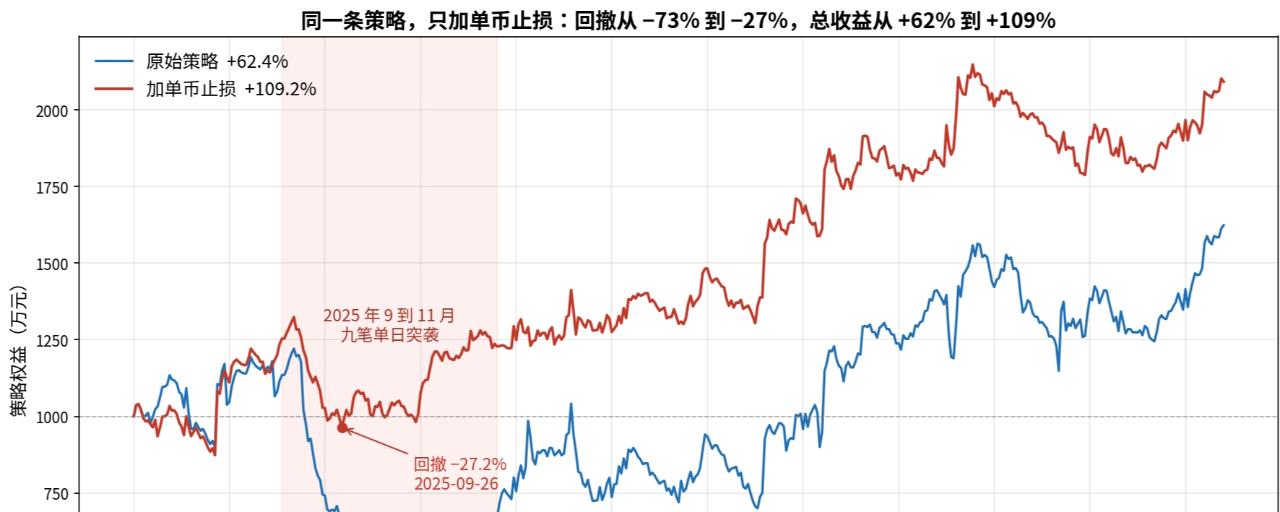
Im letzten Beitrag habe ich eine Nachbetrachtung zum Risikomanagement bei Krypto-Perpetuals geschrieben. Eine Strategie mit 62 % Rendite hatte einen maximalen Drawdown von 73 %. Nachdem ich einen Stop-Loss von 25 % für einzelne Coins hinzugefügt hatte, stieg die Rendite auf 109 % und der Drawdown sank auf 27 %. Mein damaliges Fazit: 25 % sind der Sweet Spot für den Stop-Loss-Abstand – weniger ist mehr.
Nach der Veröffentlichung habe ich nicht sofort den nächsten Beitrag geschrieben, sondern erst einmal überprüft, um was für Kontrakte es sich dabei eigentlich handelt. Dabei stellte sich heraus, dass sich im Krypto-Perpetual-Angebot von Binance tokenisierte US-Aktien, ETFs, Gold, Rohöl und Stablecoins tummeln. AAPL, TSLA, NVDA, SPY, XAU und USDC sind alle dabei. Sie werden rund um die Uhr gehandelt, und ihre Tageschart-Struktur unterscheidet sich in keiner Weise von der von Perpetuals.
Nach der Veröffentlichung habe ich nicht sofort den nächsten Beitrag geschrieben, sondern erst einmal überprüft, um was für Kontrakte es sich dabei eigentlich handelt. Dabei stellte sich heraus, dass sich im Krypto-Perpetual-Angebot von Binance tokenisierte US-Aktien, ETFs, Gold, Rohöl und Stablecoins tummeln. AAPL, TSLA, NVDA, SPY, XAU und USDC sind alle dabei. Sie werden rund um die Uhr gehandelt, und ihre Tageschart-Struktur unterscheidet sich in keiner Weise von der von Perpetuals.
275
·
--
Artikel
Backtest: 62 % Rendite bei 73 % Drawdown. Ich habe nur einen Stop-Loss hinzugefügt – der Drawdown sank auf 27 %, die Rendite verdoppelte sich1. Zuerst genau ansehen, wie das Geld verloren ging
In den vergangenen zwei Wochen habe ich an einer Long-Short-Strategie für Krypto-Perpetuals gearbeitet – mit 10 Millionen virtuellem Kapital und einem Out-of-Sample-Test über 457 Tage. Die Eigenkapitalkurve gleicht einer Achterbahnfahrt: Sowohl Gewinne als auch Verluste sind absurd hoch.
Ich habe die Gewinne und Verluste für jede einzelne Coin-Position an jedem Tag aufgeschlüsselt. Das Ergebnis ist eindeutig: Der Drawdown entstand nicht schleichend, sondern durch neun plötzliche Verluste bei einzelnen Coins an einzelnen Tagen. Acht Verlusttrades summierten sich auf 8,73 Millionen – mehr als der Gewinn des gesamten Zeitraums. Fünfmal trafen Short-Positionen auf einen senkrechten Kursanstieg, dreimal stiegen Long-Positionen in eine parabolische Bewegung ein. Die Verluste konzentrierten sich auf den Zeitraum von September bis November 2025. Doch auch 2026 wiederholen sich solche Vorfälle: AKE, KAT, PLAY, DEXE und ZKJ zeigen alle dasselbe Muster. Das war also kein einmaliger Ausrutscher.
Backtest: 62 % Rendite bei 73 % Drawdown. Ich habe nur einen Stop-Loss hinzugefügt – der Drawdown sank auf 27 %, die Rendite verdoppelte sich
1. Zuerst genau ansehen, wie das Geld verloren ging
In den vergangenen zwei Wochen habe ich an einer Long-Short-Strategie für Krypto-Perpetuals gearbeitet – mit 10 Millionen virtuellem Kapital und einem Out-of-Sample-Test über 457 Tage. Die Eigenkapitalkurve gleicht einer Achterbahnfahrt: Sowohl Gewinne als auch Verluste sind absurd hoch.
Ich habe die Gewinne und Verluste für jede einzelne Coin-Position an jedem Tag aufgeschlüsselt. Das Ergebnis ist eindeutig: Der Drawdown entstand nicht schleichend, sondern durch neun plötzliche Verluste bei einzelnen Coins an einzelnen Tagen. Acht Verlusttrades summierten sich auf 8,73 Millionen – mehr als der Gewinn des gesamten Zeitraums. Fünfmal trafen Short-Positionen auf einen senkrechten Kursanstieg, dreimal stiegen Long-Positionen in eine parabolische Bewegung ein. Die Verluste konzentrierten sich auf den Zeitraum von September bis November 2025. Doch auch 2026 wiederholen sich solche Vorfälle: AKE, KAT, PLAY, DEXE und ZKJ zeigen alle dasselbe Muster. Das war also kein einmaliger Ausrutscher.
In den vergangenen zwei Wochen habe ich an einer Long-Short-Strategie für Krypto-Perpetuals gearbeitet – mit 10 Millionen virtuellem Kapital und einem Out-of-Sample-Test über 457 Tage. Die Eigenkapitalkurve gleicht einer Achterbahnfahrt: Sowohl Gewinne als auch Verluste sind absurd hoch.
Ich habe die Gewinne und Verluste für jede einzelne Coin-Position an jedem Tag aufgeschlüsselt. Das Ergebnis ist eindeutig: Der Drawdown entstand nicht schleichend, sondern durch neun plötzliche Verluste bei einzelnen Coins an einzelnen Tagen. Acht Verlusttrades summierten sich auf 8,73 Millionen – mehr als der Gewinn des gesamten Zeitraums. Fünfmal trafen Short-Positionen auf einen senkrechten Kursanstieg, dreimal stiegen Long-Positionen in eine parabolische Bewegung ein. Die Verluste konzentrierten sich auf den Zeitraum von September bis November 2025. Doch auch 2026 wiederholen sich solche Vorfälle: AKE, KAT, PLAY, DEXE und ZKJ zeigen alle dasselbe Muster. Das war also kein einmaliger Ausrutscher.
1.6k
·
--
$BTC
{spot}(BTCUSDT)
Kurz unter 80.000 gefallen, dann schnell wieder hochgezogen. Die Tageskerze schloss gestern im Plus. Die Unterstützung bei 80.000 ist weiterhin sehr stabil – hier ist ein sehr guter Punkt, um die Position aufzustocken.
$HYPE
{spot}(HYPEUSDT)
Auch die Unterstützung bei 80 Dollar ist sehr stark. Bei 76–80 aufzustocken, ist eine gute Wahl.
Im Bullenmarkt bei Rücksetzern auf Tagesbasis die Position aufstocken – mit dreifachem Hebel durch den gesamten Bullenmarkt!
$BTC
Kurz unter 80.000 gefallen, dann schnell wieder hochgezogen. Die Tageskerze schloss gestern im Plus. Die Unterstützung bei 80.000 ist weiterhin sehr stabil – hier ist ein sehr guter Punkt, um die Position aufzustocken.
$HYPE
Auch die Unterstützung bei 80 Dollar ist sehr stark. Bei 76–80 aufzustocken, ist eine gute Wahl.
Im Bullenmarkt bei Rücksetzern auf Tagesbasis die Position aufstocken – mit dreifachem Hebel durch den gesamten Bullenmarkt!
Kurz unter 80.000 gefallen, dann schnell wieder hochgezogen. Die Tageskerze schloss gestern im Plus. Die Unterstützung bei 80.000 ist weiterhin sehr stabil – hier ist ein sehr guter Punkt, um die Position aufzustocken.
$HYPE
Auch die Unterstützung bei 80 Dollar ist sehr stark. Bei 76–80 aufzustocken, ist eine gute Wahl.
Im Bullenmarkt bei Rücksetzern auf Tagesbasis die Position aufstocken – mit dreifachem Hebel durch den gesamten Bullenmarkt!
120
·
--
Nach der Analyse von 4936 Backtest-Trades ist der wahre Grund für den Drawdown der Strategie von -73 % gefunden: nicht BTC – die Korrelation mit den Tagesrenditen beträgt nur -0,02 –, sondern sieben Handelstage mit sieben kleinen Coins. In diesen sieben Tagen gingen 7,14 Millionen verloren, während die übrigen mehr als 80 Tage einen Nettogewinn von 2,27 Millionen einbrachten. Die Ursache lässt sich in einem Satz zusammenfassen: eine feste Positionsgröße von 1 Million, kombiniert mit den volatilsten Coins – ein einzelner Coin vernichtete an einem Tag 15 % des Kapitals. Die vollständige Analyse ist als ausführlicher Artikel erschienen. Jeder, der mit Perpetuals handelt, sollte prüfen, ob die eigene Strategie für solche Fälle gewappnet ist.#量化选币 #中性策略 #量化交易
Nach der Analyse von 4936 Backtest-Trades ist der wahre Grund für den Drawdown der Strategie von -73 % gefunden: nicht BTC – die Korrelation mit den Tagesrenditen beträgt nur -0,02 –, sondern sieben Handelstage mit sieben kleinen Coins. In diesen sieben Tagen gingen 7,14 Millionen verloren, während die übrigen mehr als 80 Tage einen Nettogewinn von 2,27 Millionen einbrachten. Die Ursache lässt sich in einem Satz zusammenfassen: eine feste Positionsgröße von 1 Million, kombiniert mit den volatilsten Coins – ein einzelner Coin vernichtete an einem Tag 15 % des Kapitals. Die vollständige Analyse ist als ausführlicher Artikel erschienen. Jeder, der mit Perpetuals handelt, sollte prüfen, ob die eigene Strategie für solche Fälle gewappnet ist.#量化选币 #中性策略 #量化交易
63
·
--
Ich habe 4.936 Trades analysiert: Der Drawdown meiner marktneutralen Coin-Auswahlstrategie betrug -73 % – der wahre Übeltäter war kein MarkteinbruchEine Krypto-Futures-Strategie mit einer Gesamtrendite von +62 % über 15 Monate. Zwischendurch gab es einen maximalen Drawdown von -73 %: Das Kapital fiel vom Höchststand von 12,21 Millionen auf 3,25 Millionen.
Ich dachte zuerst, der Einbruch sei dadurch ausgelöst worden, dass BTC seinen Höchststand erreicht hatte. Nachdem ich alle 4.936 Trades einzeln analysiert hatte, kam ich zu einem überraschenden Ergebnis. Die tägliche Rendite des Portfolios korrelierte nur mit -0,02 mit der von BTC. Zwischen dem Höchststand der Strategie am 6.9. und dem tiefsten Punkt des Drawdowns am 27.10. legte BTC sogar um 4 % zu.
Was das Konto tatsächlich in den Abgrund riss, waren sieben Handelstage und sieben kaum bekannte Small-Cap-Coins. In diesem Beitrag lege ich jede einzelne Zahl offen.
Bei der Veröffentlichung hier eine Karte mit dem Nachweis der Trades oder einen Link zum Live-Trading-Profil hinzufügen. Dieser Beitrag ist eine Backtest-Analyse. Alle Daten stammen aus dem öffentlich zugänglichen historischen Binance-Archiv und sind reproduzierbar.
Ich habe 4.936 Trades analysiert: Der Drawdown meiner marktneutralen Coin-Auswahlstrategie betrug -73 % – der wahre Übeltäter war kein Markteinbruch
Eine Krypto-Futures-Strategie mit einer Gesamtrendite von +62 % über 15 Monate. Zwischendurch gab es einen maximalen Drawdown von -73 %: Das Kapital fiel vom Höchststand von 12,21 Millionen auf 3,25 Millionen.
Ich dachte zuerst, der Einbruch sei dadurch ausgelöst worden, dass BTC seinen Höchststand erreicht hatte. Nachdem ich alle 4.936 Trades einzeln analysiert hatte, kam ich zu einem überraschenden Ergebnis. Die tägliche Rendite des Portfolios korrelierte nur mit -0,02 mit der von BTC. Zwischen dem Höchststand der Strategie am 6.9. und dem tiefsten Punkt des Drawdowns am 27.10. legte BTC sogar um 4 % zu.
Was das Konto tatsächlich in den Abgrund riss, waren sieben Handelstage und sieben kaum bekannte Small-Cap-Coins. In diesem Beitrag lege ich jede einzelne Zahl offen.
Bei der Veröffentlichung hier eine Karte mit dem Nachweis der Trades oder einen Link zum Live-Trading-Profil hinzufügen. Dieser Beitrag ist eine Backtest-Analyse. Alle Daten stammen aus dem öffentlich zugänglichen historischen Binance-Archiv und sind reproduzierbar.
Ich dachte zuerst, der Einbruch sei dadurch ausgelöst worden, dass BTC seinen Höchststand erreicht hatte. Nachdem ich alle 4.936 Trades einzeln analysiert hatte, kam ich zu einem überraschenden Ergebnis. Die tägliche Rendite des Portfolios korrelierte nur mit -0,02 mit der von BTC. Zwischen dem Höchststand der Strategie am 6.9. und dem tiefsten Punkt des Drawdowns am 27.10. legte BTC sogar um 4 % zu.
Was das Konto tatsächlich in den Abgrund riss, waren sieben Handelstage und sieben kaum bekannte Small-Cap-Coins. In diesem Beitrag lege ich jede einzelne Zahl offen.
Bei der Veröffentlichung hier eine Karte mit dem Nachweis der Trades oder einen Link zum Live-Trading-Profil hinzufügen. Dieser Beitrag ist eine Backtest-Analyse. Alle Daten stammen aus dem öffentlich zugänglichen historischen Binance-Archiv und sind reproduzierbar.
332
·
--
BTC hält sich bei 80.000 sehr stabil. Gerade ist der Kurs bei hohem Volumen innerhalb einer Stunde gefallen, wurde dann aber schnell wieder hochgezogen und schloss mit einem langen unteren Docht. Wenn die 80.000 nicht durchbrochen werden, folgt eine V-förmige Erholung.
{future}(BTCUSDT)
BTC hält sich bei 80.000 sehr stabil. Gerade ist der Kurs bei hohem Volumen innerhalb einer Stunde gefallen, wurde dann aber schnell wieder hochgezogen und schloss mit einem langen unteren Docht. Wenn die 80.000 nicht durchbrochen werden, folgt eine V-förmige Erholung.
170
·
--
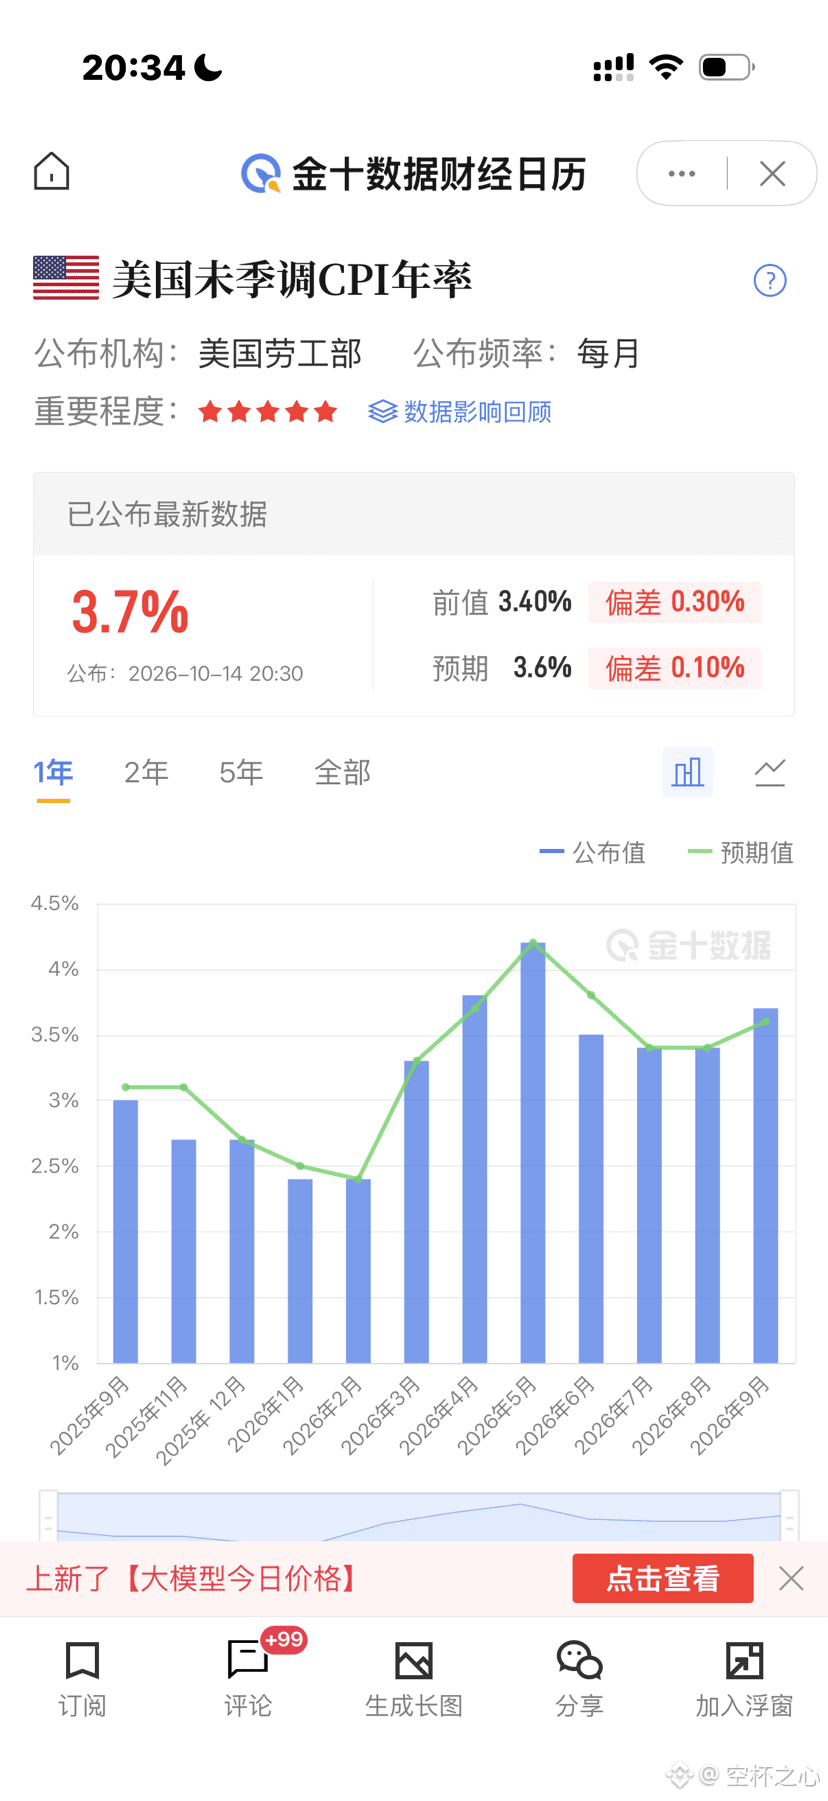
Der CPI für September lag um 0,1 % über den Erwartungen, wodurch die Erwartungen an eine Zinserhöhung erneut zunahmen. BTC gab kurzfristig entsprechend nach. Zusammen mit dem anhaltenden negativen BTC-Aufschlag bei Coinbase und den seit mehreren Tagen in Folge verzeichneten Nettoabflüssen bei mehreren großen ETFs deutet das darauf hin, dass am US-Markt zuletzt kontinuierlich verkauft wurde, um die Erwartungen an eine Zinserhöhung einzupreisen. Der BTC-Kurs bewegt sich derzeit jedoch weiterhin in einer Spanne von 82.000 bis 84.000 und hat noch keinen Abwärtstrend eingeschlagen. Sobald die Erwartungen an eine Zinserhöhung weitgehend eingepreist sind, wird der Kurs natürlich steigen.#BTC走势分析
Der CPI für September lag um 0,1 % über den Erwartungen, wodurch die Erwartungen an eine Zinserhöhung erneut zunahmen. BTC gab kurzfristig entsprechend nach. Zusammen mit dem anhaltenden negativen BTC-Aufschlag bei Coinbase und den seit mehreren Tagen in Folge verzeichneten Nettoabflüssen bei mehreren großen ETFs deutet das darauf hin, dass am US-Markt zuletzt kontinuierlich verkauft wurde, um die Erwartungen an eine Zinserhöhung einzupreisen. Der BTC-Kurs bewegt sich derzeit jedoch weiterhin in einer Spanne von 82.000 bis 84.000 und hat noch keinen Abwärtstrend eingeschlagen. Sobald die Erwartungen an eine Zinserhöhung weitgehend eingepreist sind, wird der Kurs natürlich steigen.#BTC走势分析
184
·
--
Gestern habe ich den Backtest einer querschnittlichen Multi-Faktor-Strategie zur Coin-Auswahl angepasst. Als er durchgelaufen war, sah ich: Rendite 0, Sharpe 0, maximaler Drawdown 0.
Mein erster Gedanke: Die Strategie hat überhaupt nicht gehandelt.
Dann stellte sich heraus, dass die Engine sich totstellte: An 178 von 457 Tagen war das Kontoguthaben negativ. Der Schutz vor Liquidation wurde ausgelöst, und alle Kennzahlen weigerten sich, berechnet zu werden.
Bei der Suche nach der Ursache habe ich zwei Bugs gefunden.
Bug Nummer eins: Die minimale Tickgröße war auf 0.01 gesetzt.
Orderpreise müssen auf diesen Wert gerundet werden.
Viele Coins im Pool kosten weniger als 0.005 US-Dollar. Der Limitpreis (Schlusskurs + 1 %) wurde beim Runden direkt zu 0.
Die Folge: Kauforders mit Preis 0 werden nie ausgeführt, Verkaufsorders dagegen immer. Long-Positionen lassen sich nicht eröffnen, Short-Positionen nicht schließen. Aus einem ausgeglichenen Verhältnis wurden im Konto 3,7 Long-Positionen gegenüber 9,7 Short-Positionen – praktisch jeden Tag ungedeckt short.
Bevor ich das behoben habe, prüfte ich die Daten: Im Pool waren 829 Coins. Die Preise hatten höchstens 8 Nachkommastellen, der günstigste lag bei 0.0000034 US-Dollar.
Also setzte ich die Tickgröße auf 1e-9 (9 Nachkommastellen), mit einer zusätzlichen Zehnerpotenz als Puffer.
Danach lag die Ausführungsquote der Orders wieder bei 100 %, und es gab keine Orders mehr, deren Preis auf null gerundet wurde.
Bug Nummer zwei: Hebel.
Die Strategieparameter waren aus einem Futures-Beispiel übernommen, mit einem standardmäßigen nominalen Exposure von 3x.
Krypto schwankt stark. Mit 3x lag das Guthaben ständig nahe null und der Schutz vor Liquidation konnte jederzeit ausgelöst werden.
Auf 1x gesenkt – seitdem keine Liquidation mehr.
Nachdem ich beide Fehler behoben hatte, lieferte der Backtest endlich Ergebnisse:
Gesamtrendite über 15 Monate: +62 %, annualisiert etwa 50 %, Sharpe 0,88.
Aber noch nicht zu früh freuen: maximaler Drawdown -73 %, allein an Gebühren habe ich 1,8 Millionen gezahlt.
Außerdem sind Funding-Kosten und Zwangsliquidationen noch nicht modelliert. Das zeigt also nur, dass die Pipeline funktioniert – bis zu einer „einsatzfähigen Strategie“ ist es noch ein weiter Weg.
Ich habe auch das Modell verbessert: Das Label für die Aktienauswahl wechselte von „reines Ranking nach Kursanstieg“ zu „Kursanstieg ÷ Volatilität, danach Ranking“. Außerdem richtet sich das Early Stopping beim Training jetzt nach der täglichen Vorhersagekorrelation.
Meine wichtigste Erkenntnis von gestern: Am meisten Zeit kostet nicht das Schreiben der Strategie, sondern herauszufinden, dass man sich von seinem eigenen Backtest täuschen ließ.
Heute baue ich die Funding-Kosten ein und lasse den Backtest noch einmal laufen. Ich melde mich mit den Ergebnissen 😤
#AIHarness投研工程 #量化交易员 #选币策略
Gestern habe ich den Backtest einer querschnittlichen Multi-Faktor-Strategie zur Coin-Auswahl angepasst. Als er durchgelaufen war, sah ich: Rendite 0, Sharpe 0, maximaler Drawdown 0.
Mein erster Gedanke: Die Strategie hat überhaupt nicht gehandelt.
Dann stellte sich heraus, dass die Engine sich totstellte: An 178 von 457 Tagen war das Kontoguthaben negativ. Der Schutz vor Liquidation wurde ausgelöst, und alle Kennzahlen weigerten sich, berechnet zu werden.
Bei der Suche nach der Ursache habe ich zwei Bugs gefunden.
Bug Nummer eins: Die minimale Tickgröße war auf 0.01 gesetzt.
Orderpreise müssen auf diesen Wert gerundet werden.
Viele Coins im Pool kosten weniger als 0.005 US-Dollar. Der Limitpreis (Schlusskurs + 1 %) wurde beim Runden direkt zu 0.
Die Folge: Kauforders mit Preis 0 werden nie ausgeführt, Verkaufsorders dagegen immer. Long-Positionen lassen sich nicht eröffnen, Short-Positionen nicht schließen. Aus einem ausgeglichenen Verhältnis wurden im Konto 3,7 Long-Positionen gegenüber 9,7 Short-Positionen – praktisch jeden Tag ungedeckt short.
Bevor ich das behoben habe, prüfte ich die Daten: Im Pool waren 829 Coins. Die Preise hatten höchstens 8 Nachkommastellen, der günstigste lag bei 0.0000034 US-Dollar.
Also setzte ich die Tickgröße auf 1e-9 (9 Nachkommastellen), mit einer zusätzlichen Zehnerpotenz als Puffer.
Danach lag die Ausführungsquote der Orders wieder bei 100 %, und es gab keine Orders mehr, deren Preis auf null gerundet wurde.
Bug Nummer zwei: Hebel.
Die Strategieparameter waren aus einem Futures-Beispiel übernommen, mit einem standardmäßigen nominalen Exposure von 3x.
Krypto schwankt stark. Mit 3x lag das Guthaben ständig nahe null und der Schutz vor Liquidation konnte jederzeit ausgelöst werden.
Auf 1x gesenkt – seitdem keine Liquidation mehr.
Nachdem ich beide Fehler behoben hatte, lieferte der Backtest endlich Ergebnisse:
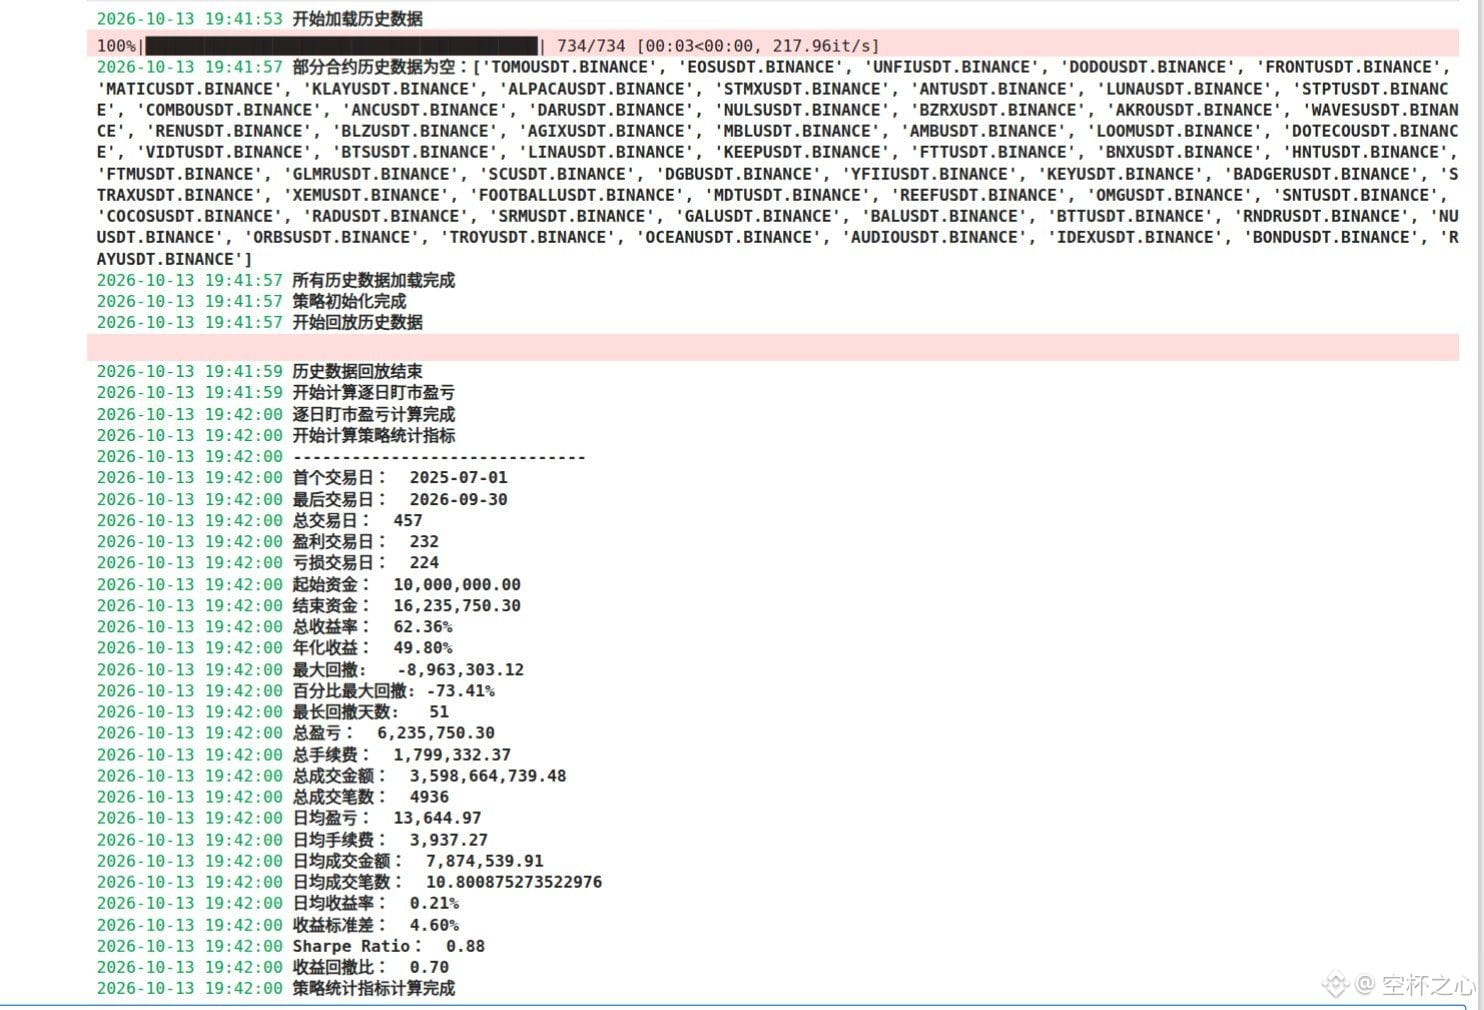
Gesamtrendite über 15 Monate: +62 %, annualisiert etwa 50 %, Sharpe 0,88.
Aber noch nicht zu früh freuen: maximaler Drawdown -73 %, allein an Gebühren habe ich 1,8 Millionen gezahlt.
Außerdem sind Funding-Kosten und Zwangsliquidationen noch nicht modelliert. Das zeigt also nur, dass die Pipeline funktioniert – bis zu einer „einsatzfähigen Strategie“ ist es noch ein weiter Weg.
Ich habe auch das Modell verbessert: Das Label für die Aktienauswahl wechselte von „reines Ranking nach Kursanstieg“ zu „Kursanstieg ÷ Volatilität, danach Ranking“. Außerdem richtet sich das Early Stopping beim Training jetzt nach der täglichen Vorhersagekorrelation.
Meine wichtigste Erkenntnis von gestern: Am meisten Zeit kostet nicht das Schreiben der Strategie, sondern herauszufinden, dass man sich von seinem eigenen Backtest täuschen ließ.
Heute baue ich die Funding-Kosten ein und lasse den Backtest noch einmal laufen. Ich melde mich mit den Ergebnissen 😤
#AIHarness投研工程 #量化交易员 #选币策略
Mein erster Gedanke: Die Strategie hat überhaupt nicht gehandelt.
Dann stellte sich heraus, dass die Engine sich totstellte: An 178 von 457 Tagen war das Kontoguthaben negativ. Der Schutz vor Liquidation wurde ausgelöst, und alle Kennzahlen weigerten sich, berechnet zu werden.
Bei der Suche nach der Ursache habe ich zwei Bugs gefunden.
Bug Nummer eins: Die minimale Tickgröße war auf 0.01 gesetzt.
Orderpreise müssen auf diesen Wert gerundet werden.
Viele Coins im Pool kosten weniger als 0.005 US-Dollar. Der Limitpreis (Schlusskurs + 1 %) wurde beim Runden direkt zu 0.
Die Folge: Kauforders mit Preis 0 werden nie ausgeführt, Verkaufsorders dagegen immer. Long-Positionen lassen sich nicht eröffnen, Short-Positionen nicht schließen. Aus einem ausgeglichenen Verhältnis wurden im Konto 3,7 Long-Positionen gegenüber 9,7 Short-Positionen – praktisch jeden Tag ungedeckt short.
Bevor ich das behoben habe, prüfte ich die Daten: Im Pool waren 829 Coins. Die Preise hatten höchstens 8 Nachkommastellen, der günstigste lag bei 0.0000034 US-Dollar.
Also setzte ich die Tickgröße auf 1e-9 (9 Nachkommastellen), mit einer zusätzlichen Zehnerpotenz als Puffer.
Danach lag die Ausführungsquote der Orders wieder bei 100 %, und es gab keine Orders mehr, deren Preis auf null gerundet wurde.
Bug Nummer zwei: Hebel.
Die Strategieparameter waren aus einem Futures-Beispiel übernommen, mit einem standardmäßigen nominalen Exposure von 3x.
Krypto schwankt stark. Mit 3x lag das Guthaben ständig nahe null und der Schutz vor Liquidation konnte jederzeit ausgelöst werden.
Auf 1x gesenkt – seitdem keine Liquidation mehr.
Nachdem ich beide Fehler behoben hatte, lieferte der Backtest endlich Ergebnisse:
Gesamtrendite über 15 Monate: +62 %, annualisiert etwa 50 %, Sharpe 0,88.
Aber noch nicht zu früh freuen: maximaler Drawdown -73 %, allein an Gebühren habe ich 1,8 Millionen gezahlt.
Außerdem sind Funding-Kosten und Zwangsliquidationen noch nicht modelliert. Das zeigt also nur, dass die Pipeline funktioniert – bis zu einer „einsatzfähigen Strategie“ ist es noch ein weiter Weg.
Ich habe auch das Modell verbessert: Das Label für die Aktienauswahl wechselte von „reines Ranking nach Kursanstieg“ zu „Kursanstieg ÷ Volatilität, danach Ranking“. Außerdem richtet sich das Early Stopping beim Training jetzt nach der täglichen Vorhersagekorrelation.
Meine wichtigste Erkenntnis von gestern: Am meisten Zeit kostet nicht das Schreiben der Strategie, sondern herauszufinden, dass man sich von seinem eigenen Backtest täuschen ließ.
Heute baue ich die Funding-Kosten ein und lasse den Backtest noch einmal laufen. Ich melde mich mit den Ergebnissen 😤
#AIHarness投研工程 #量化交易员 #选币策略
162
·
--
Nach einiger Zeit des Herumprobierens habe ich meinen bisherigen Research-Workflow für Warentermingeschäfte auf Binance Perpetuals übertragen und eine Strategie zur Coin-Auswahl entwickelt.
Das Prinzip ist ganz einfach: Jeden Tag lässt das Modell ein paar Hundert Coins danach sortieren, ob sie steigen oder fallen werden. Die fünf bestplatzierten werden long, die fünf am schlechtesten platzierten short gehandelt. Das Modell nutzt 96 Kennzahlen zu Preis und Handelsvolumen sowie die Funding-Rate, um vorherzusagen, welche Coins in den nächsten zwei Tagen steigen und welche fallen. Die Coin-Liste habe ich anhand der offiziellen Archive der Börse rekonstruiert; auch delistete Coins sind dabei. Nur die Coins zu berücksichtigen, die es bis heute geschafft haben, wäre reine Selbsttäuschung.
Vor ein paar Tagen lief zum ersten Mal ein vollständiger Backtest durch.
Liquidiert.
Nachdem ich mich kurz gefangen hatte, habe ich mir die Details angesehen und festgestellt, dass die Liquidation durchaus ihre Gründe hatte.
Im Kryptomarkt gibt es nach oben keine Grenze. Während des gut einjährigen Backtests haben sich die Coins, die ich shortete, mehrmals noch am selben Tag verdoppelt. Der stärkste Anstieg lag bei mehr als dem Dreifachen. Mit einem Short kann man höchstens 100 % gewinnen, die Verluste sind dagegen unbegrenzt – und meine Shorts waren genau in diesen Coins.
Außerdem shortet das Modell besonders gern neue Coins. Fast die Hälfte der Coins, bei denen es einen Rückgang erwartet, war noch keine zwei Monate gelistet. Neue Coins steigen nach dem Listing oft erst einmal kräftig, und das Modell wendet auf sie die Muster etablierter Coins an. Dafür wurde es immer wieder eines Besseren belehrt.
Interessant ist, dass die Rangfolge des Modells durchaus nützlich ist und eine gewisse Vorhersagekraft hat – es rät also nicht einfach ins Blaue hinein. Aber eine gute Rangfolge und damit Geld zu verdienen sind zwei verschiedene Dinge, besonders in einem Markt, in dem Kurse leicht explodieren können, während ein Coin nach unten nur bis auf null fallen kann.
In der nächsten Version bekommt die Short-Seite erst einmal ein Risikomanagement. Zumindest werde ich nicht mehr gezielt neue Coins shorten.
Es ist noch früh, also langsam angehen. Ich halte das hier nur fest – nicht einfach nachhandeln. #选币策略 #AI #量化交易员
Nach einiger Zeit des Herumprobierens habe ich meinen bisherigen Research-Workflow für Warentermingeschäfte auf Binance Perpetuals übertragen und eine Strategie zur Coin-Auswahl entwickelt.
Das Prinzip ist ganz einfach: Jeden Tag lässt das Modell ein paar Hundert Coins danach sortieren, ob sie steigen oder fallen werden. Die fünf bestplatzierten werden long, die fünf am schlechtesten platzierten short gehandelt. Das Modell nutzt 96 Kennzahlen zu Preis und Handelsvolumen sowie die Funding-Rate, um vorherzusagen, welche Coins in den nächsten zwei Tagen steigen und welche fallen. Die Coin-Liste habe ich anhand der offiziellen Archive der Börse rekonstruiert; auch delistete Coins sind dabei. Nur die Coins zu berücksichtigen, die es bis heute geschafft haben, wäre reine Selbsttäuschung.
Vor ein paar Tagen lief zum ersten Mal ein vollständiger Backtest durch.
Liquidiert.
Nachdem ich mich kurz gefangen hatte, habe ich mir die Details angesehen und festgestellt, dass die Liquidation durchaus ihre Gründe hatte.
Im Kryptomarkt gibt es nach oben keine Grenze. Während des gut einjährigen Backtests haben sich die Coins, die ich shortete, mehrmals noch am selben Tag verdoppelt. Der stärkste Anstieg lag bei mehr als dem Dreifachen. Mit einem Short kann man höchstens 100 % gewinnen, die Verluste sind dagegen unbegrenzt – und meine Shorts waren genau in diesen Coins.
Außerdem shortet das Modell besonders gern neue Coins. Fast die Hälfte der Coins, bei denen es einen Rückgang erwartet, war noch keine zwei Monate gelistet. Neue Coins steigen nach dem Listing oft erst einmal kräftig, und das Modell wendet auf sie die Muster etablierter Coins an. Dafür wurde es immer wieder eines Besseren belehrt.
Interessant ist, dass die Rangfolge des Modells durchaus nützlich ist und eine gewisse Vorhersagekraft hat – es rät also nicht einfach ins Blaue hinein. Aber eine gute Rangfolge und damit Geld zu verdienen sind zwei verschiedene Dinge, besonders in einem Markt, in dem Kurse leicht explodieren können, während ein Coin nach unten nur bis auf null fallen kann.
In der nächsten Version bekommt die Short-Seite erst einmal ein Risikomanagement. Zumindest werde ich nicht mehr gezielt neue Coins shorten.
Es ist noch früh, also langsam angehen. Ich halte das hier nur fest – nicht einfach nachhandeln. #选币策略 #AI #量化交易员
Das Prinzip ist ganz einfach: Jeden Tag lässt das Modell ein paar Hundert Coins danach sortieren, ob sie steigen oder fallen werden. Die fünf bestplatzierten werden long, die fünf am schlechtesten platzierten short gehandelt. Das Modell nutzt 96 Kennzahlen zu Preis und Handelsvolumen sowie die Funding-Rate, um vorherzusagen, welche Coins in den nächsten zwei Tagen steigen und welche fallen. Die Coin-Liste habe ich anhand der offiziellen Archive der Börse rekonstruiert; auch delistete Coins sind dabei. Nur die Coins zu berücksichtigen, die es bis heute geschafft haben, wäre reine Selbsttäuschung.
Vor ein paar Tagen lief zum ersten Mal ein vollständiger Backtest durch.
Liquidiert.
Nachdem ich mich kurz gefangen hatte, habe ich mir die Details angesehen und festgestellt, dass die Liquidation durchaus ihre Gründe hatte.
Im Kryptomarkt gibt es nach oben keine Grenze. Während des gut einjährigen Backtests haben sich die Coins, die ich shortete, mehrmals noch am selben Tag verdoppelt. Der stärkste Anstieg lag bei mehr als dem Dreifachen. Mit einem Short kann man höchstens 100 % gewinnen, die Verluste sind dagegen unbegrenzt – und meine Shorts waren genau in diesen Coins.
Außerdem shortet das Modell besonders gern neue Coins. Fast die Hälfte der Coins, bei denen es einen Rückgang erwartet, war noch keine zwei Monate gelistet. Neue Coins steigen nach dem Listing oft erst einmal kräftig, und das Modell wendet auf sie die Muster etablierter Coins an. Dafür wurde es immer wieder eines Besseren belehrt.
Interessant ist, dass die Rangfolge des Modells durchaus nützlich ist und eine gewisse Vorhersagekraft hat – es rät also nicht einfach ins Blaue hinein. Aber eine gute Rangfolge und damit Geld zu verdienen sind zwei verschiedene Dinge, besonders in einem Markt, in dem Kurse leicht explodieren können, während ein Coin nach unten nur bis auf null fallen kann.
In der nächsten Version bekommt die Short-Seite erst einmal ein Risikomanagement. Zumindest werde ich nicht mehr gezielt neue Coins shorten.
Es ist noch früh, also langsam angehen. Ich halte das hier nur fest – nicht einfach nachhandeln. #选币策略 #AI #量化交易员
1
265
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
NvidiaBeatsEstimatesWith$130BQ4Outlook
52,752 Aufrufe
273 Kommentare
Nvidia übertrifft Erwartungen mit 115,8 Milliarden US-Dollar Umsatz, prognostiziert 130 Milliarden und stockt Aktienrückkäufe um 150 Milliarden auf
Binance News
·73 Likes
·48.4k Aufrufe
AnthropicIPOPriceCouldExceed$80
53,785 Aufrufe
233 Kommentare
RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
3,034 Aufrufe
43 Kommentare