

In der letzten Folge lag die Baseline noch bei -5,5 %. In dieser Folge habe ich Modell und Momentum je zur Hälfte gewichtet und +172,93 % erzielt.
Am Ende der letzten Folge sagte ich, dass ich in der nächsten Folge Funding-Gebühren und Slippage ergänzen würde. Nachdem ich den Beitrag fertig geschrieben hatte, hielt ich erst einmal inne, denn eine grundlegendere Frage war noch offen: Der tägliche IC des Modells ist positiv – warum mache ich trotzdem Verluste, wenn ich damit Coins auswähle? Solange diese Frage nicht geklärt ist, bedeutet das Hinzufügen der Funding-Gebühren nur, die Kosten einer fehlerhaften Strategie zu berechnen.
In dieser Folge beantworte ich zuerst diese Frage. Die Antwort liegt nicht im Modell, sondern in den Regeln für die Coin-Auswahl. Nachdem ich die Regeln korrigiert hatte, erzielten Modell und Momentum jeweils die Hälfte: Im Testzeitraum waren es +172,93 % Rendite, -18,44 % Drawdown und eine Sharpe Ratio von 2,076. Freu dich aber noch nicht zu früh – später erkläre ich, wie viel von dieser Zahl wirklich Substanz hat.
Erstens: Ein Widerspruch – positives IC, aber die Strategie verliert
Nach der vollständigen Rekonstruktion der Pipeline in der letzten Folge lag die saubere Baseline bei -5,52 % Rendite und -91,61 % Drawdown. Dieselbe Modellversion erzielte im Testdatensatz jedoch ein tägliches IC von +0,0336 und ein ICIR von 5,91. Ein positives IC bedeutet, dass die Prognosescores mit den zukünftigen Renditen zusammenhängen. Dass die Strategie trotzdem Geld verliert, zeigt, dass beim Umwandeln der Scores in Positionen etwas schiefgelaufen ist.
Das Modell ist nicht das Problem – die Schnittstelle ist falsch.
Zweitens: Die Ursache – beim Training score, bei der Coin-Auswahl p5 und p0
Das Modell hat fünf Klassen. p5 ist die Wahrscheinlichkeit, dass die zukünftige Rendite in der höchsten Klasse liegt; p0 ist die Wahrscheinlichkeit für die niedrigste Klasse. Für das Training und die IC-Auswertung wird score = p5 − p0 verwendet.
Die Strategie wählt Long-Positionen jedoch nach p5 in absteigender Reihenfolge und Short-Positionen nach p0, ebenfalls in absteigender Reihenfolge.
Das Problem: Die tägliche Querschnittskorrelation zwischen p5 und p0 beträgt ganze +0,82. Ein Coin kann gleichzeitig einen sehr hohen p5- und p0-Wert haben. Das bedeutet nicht, dass der Coin steigen wird, sondern dass er stark schwanken wird. Wer Long-Positionen nach dem absoluten p5-Wert auswählt, erhält extreme Coins – keine Coins mit Aufwärtspotenzial.
Das Modell prognostiziert also die Richtung, während die Strategie auf Volatilität setzt. Ein positives IC und eine verlustreiche Strategie sind hier kein Widerspruch.
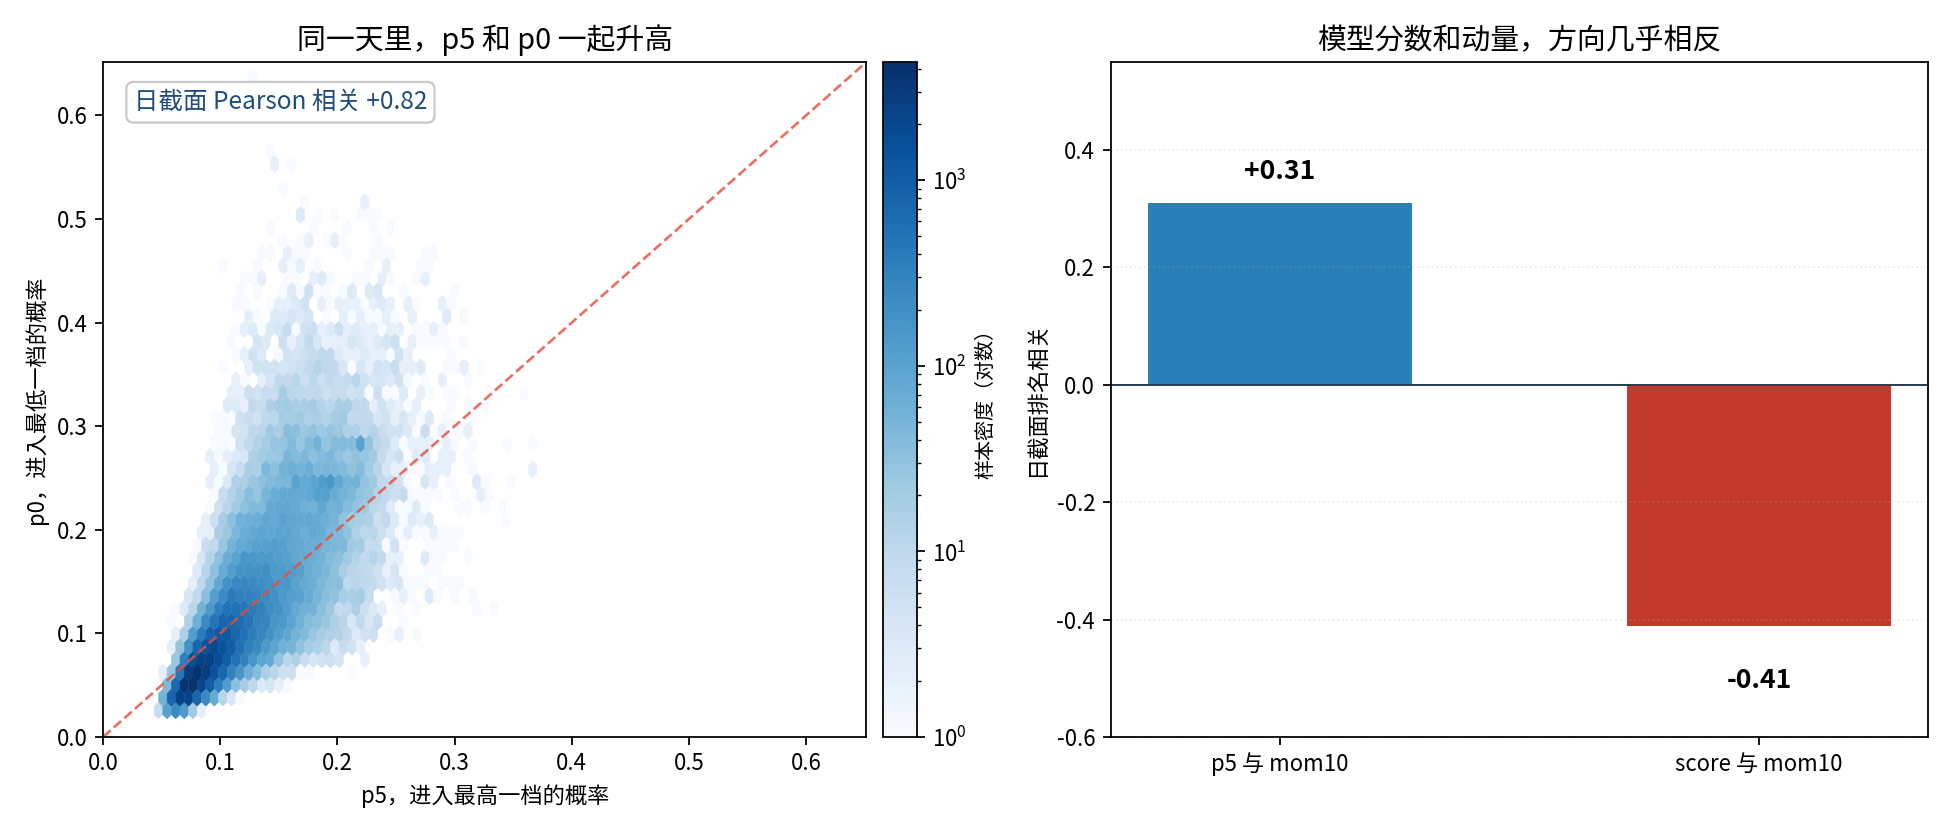
Abbildung 1: Links p5 und p0 für alle 84.000 Samples; die Punktwolke liegt deutlich entlang der Diagonale. Rechts die Rangkorrelation zwischen Modellscore und Momentum – einmal positiv, einmal negativ.
Drittens: Sortierung allein nach score – das Kapital fällt unter null
Der erste Gedanke liegt nahe: Wenn beim Training score verwendet wird, sollte auch die Coin-Auswahl nach score erfolgen. Für Long wählen wir die 5 höchsten score-Werte, für Short die 5 niedrigsten.
Das Ergebnis ist noch schlechter:
- Long und Short beide nach score: -110,67 % Rendite, -154,83 % Drawdown
- Nur die Long-Seite geändert: -75,08 % Rendite, -114,98 % Drawdown
- Nur die Short-Seite geändert: -43,20 % Rendite, -109,29 % Drawdown
Bei allen drei Konfigurationen fällt das Kapital unter null; die Kennzahlen sind nicht mehr aussagekräftig. Im Live-Handel wäre das ein Margin Call. Mit top10 wird es etwas besser, aber die Strategie ist weiterhin im Minus: -18,77 % Rendite und -53,34 % Drawdown. Auch mit buffer5 auf der Long-Seite von score bleiben es -83,11 %; das Kapital fällt unter null.
Die Sortierung allein nach score ist also keine Lösung. Die Querschnitts-Rangkorrelation zwischen score und mom10 beträgt -0,41. score tendiert grundsätzlich zur Umkehr und läuft in einem Testzeitraum wie diesem, in dem Momentum dominiert, gegen den Trend.
Viertens: Portfolioaufbau – topN hilft nicht, Buffer schon
Da die Richtung der Coin-Auswahl nicht das einzige Problem ist, habe ich auch verschiedene Portfolioaufbauten getestet.
Mehr Positionen bringen nichts. Modell-top10 erzielt -27,85 % Rendite und -54,89 % Drawdown, top20 -4,48 % Rendite und -38,06 % Drawdown. Eine breitere Auswahl verwässert das Ergebnis, kann negatives Alpha aber nicht in positives verwandeln.
Ein Ranglisten-Buffer funktioniert. buffer4 erzielt +137,55 % Rendite, -54,80 % Drawdown und eine Sharpe Ratio von 1,368. Von buffer3 bis buffer15 gibt es einen breiten Bereich mit positiven Ergebnissen: buffer3 +72,36 %, buffer5 +119,82 %, buffer6 +103,74 %, buffer7 +94,12 %, buffer8 +99,20 %, buffer10 +86,25 % und buffer15 +86,38 %.
Die Ursache zeigt sich bei der Aufschlüsselung nach Richtung. Bei Modell-top5 verliert die Long-Seite 877.000, während die Short-Seite 325.000 gewinnt. Die Long-Seite verliert langsam, aber stetig. Ein Buffer lässt bereits gehaltene Gewinner länger laufen, statt wegen kleiner Rangschwankungen an der Grenze ständig umzuschichten. Mit einem symmetrischen buffer5 erzielt die Long-Seite +12,407 Mio.
Der Buffer funktioniert aber nur auf der Long-Seite. Bei der einseitigen Short-Strategie fällt das Kapital mit buffer5 unter null; im März 2026 liegt der Tiefststand bei -709.000, im Live-Handel wäre das bereits ein Margin Call gewesen. Auf der Short-Seite kann man sich nicht auf den Buffer verlassen.
Auch einen Placebo-Test haben wir durchgeführt. Nach dem Durchmischen der Signale liegt top5 bei -33,25 % und buffer4 bei -47,65 %. Das zeigt, dass der Buffer kein Alpha aus Rauschen erzeugt. Aber auch mit zufälligen Scores lassen sich +33,41 % und +45,79 % erzielen. Die Varianz der Renditen in einem einzelnen Zeitraum ist also sehr hoch. Aus einer hübschen Zahl allein sollte man keine Schlussfolgerungen ziehen.
Fünftens: Eine ernüchternde Erkenntnis – der einzelne Faktor mom10 schlägt das Modell
Bevor ich das Modell weiter anpasse, habe ich unter denselben Bedingungen einen einzelnen Faktor als Benchmark getestet: mom10, also das Momentum der vergangenen 10 Handelstage.
mom10 top5 erzielt eine Rendite von +134,22 %, einen Drawdown von -39,03 % und eine Sharpe Ratio von 1,385. Mit buffer5 auf der Long-Seite steigen die Werte auf +152,67 % Rendite, -30,13 % Drawdown und eine Sharpe Ratio von 1,577.
Die Modell-Baseline liegt bei -5,52 %. Die Querschnitts-Rangkorrelation zwischen Modell-p5 und mom10 beträgt nur +0,31; die tägliche Überschneidung bei top5 liegt bei 23,3 %.
Das heißt: Modell und Momentum überschneiden sich teilweise, aber nicht stark. Allein eingesetzt ist das Modell trotzdem schlechter als Momentum. Das positive IC des Modells kommt möglicherweise vor allem aus dem mittleren Bereich; an den extremen Long- und Short-Enden gibt es kein handelbares Alpha. Das Modell hat noch keinen zusätzlichen Mehrwert nachgewiesen.
Wenn man die bisherigen Konfigurationen in einem Rendite-Drawdown-Diagramm darstellt, ist die Lage klar. Je weiter links oben, desto besser: score Long-Short liegt rechts unten, die Kombination links oben.
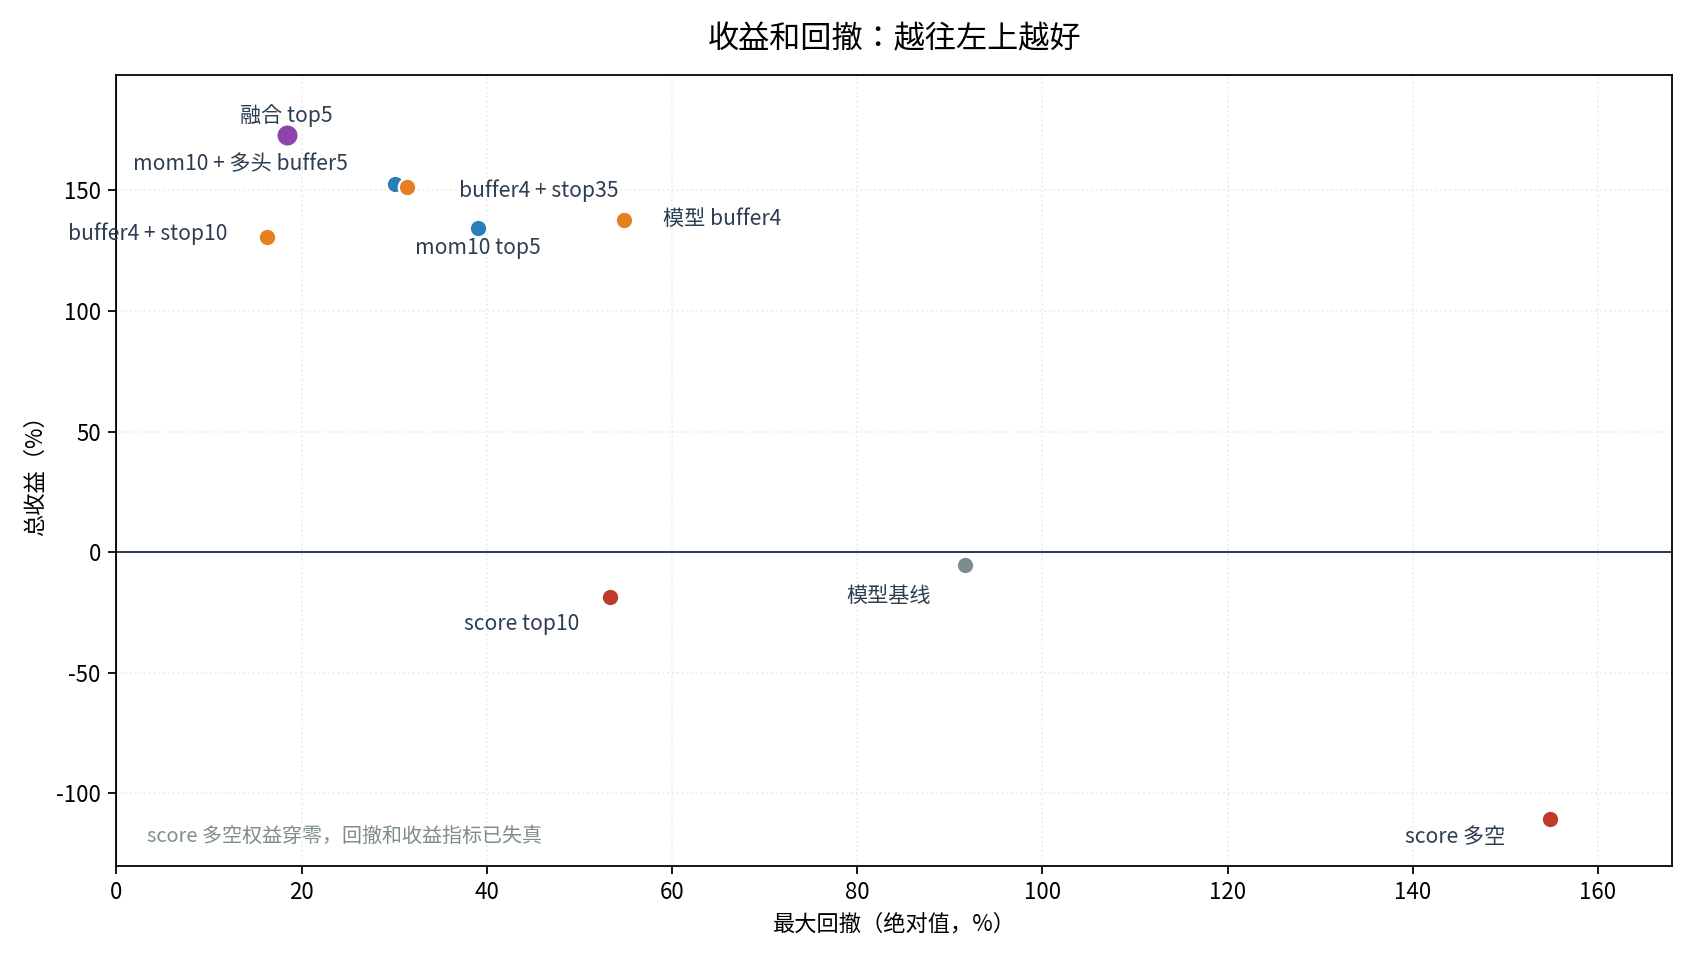
Abbildung 2: Jeder Punkt steht für eine Konfiguration. Die x-Achse zeigt den maximalen Drawdown, die y-Achse die Gesamtrendite. Das Kapital bei score Long-Short fällt unter null, daher sind die Kennzahlen nicht mehr aussagekräftig.
Sechstens: Kombination – je zur Hälfte zwei nahezu entgegengesetzte Signale
Wirklich interessant ist das Verhältnis der beiden Signale. Die Querschnitts-Rangkorrelation zwischen score und mom10 beträgt -0,41. Das eine tendiert zur Umkehr, das andere zum Momentum – sie arbeiten also fast gegeneinander.
Da beide für sich genommen nicht gut genug sind, nehmen wir von jedem die Hälfte. Jeden Tag multiplizieren wir das Querschnitts-Rangperzentil von score und das von mom10 mit jeweils 0,5 und addieren sie zum Kombinationsscore. Für die Long-Positionen wählen wir die 5 höchsten Kombinationsscores, für die Short-Positionen die 5 niedrigsten. Alle übrigen Bedingungen bleiben gleich.
Ergebnis:
- Rendite: +172,93 %
- Maximaler Drawdown: -18,44 %
- Sharpe Ratio: 2,076
- Calmar Ratio: 7,49
- Alle fünf Quartale waren positiv: +539.000, +3,734 Mio., +5,358 Mio., +972.000 und +6,690 Mio.
Aufgeschlüsselt nach Long- und Short-Seite erzielt die Kombination auf der Long-Seite +7,040 Mio. und auf der Short-Seite +10,253 Mio. Die Long-Seite von mom10 allein verliert 1,849 Mio. Die Kombination dreht diese verlustreiche Long-Seite ins Plus; auf der Short-Seite stützt sie sich weiterhin auf Momentum.
Die Überschneidung der Positionen zwischen der Long-Seite der Kombination und der Long-Seite von mom10 beträgt nur 7,0 %, mit der Long-Seite von score 19,3 %. Bei den Short-Positionen beträgt die Überschneidung der Kombination mit mom10 25,2 %, mit score dagegen nur 5,8 %. Das ist keine Variante einer Momentum-Strategie, sondern eine Kombination aus zwei unterschiedlichen Seiten.
Bei Rendite, Drawdown und Sharpe Ratio schlägt die Kombination mom10. Das ist bislang die einzige Konfiguration, der das gelungen ist.
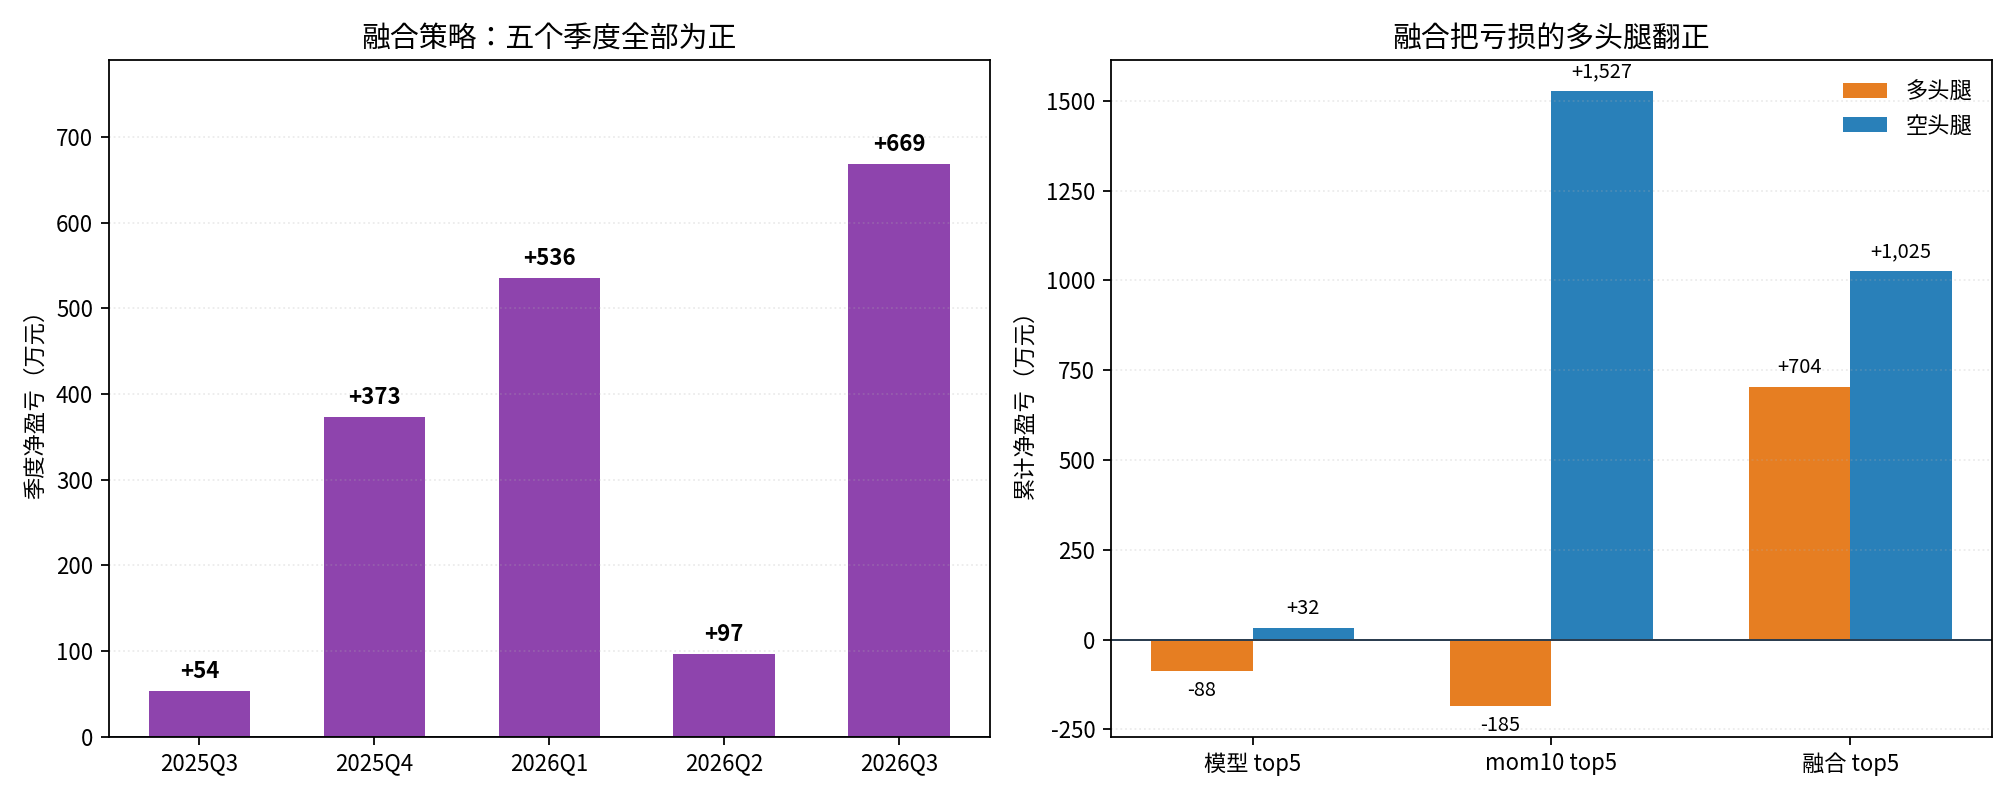
Abbildung 3: Links der Quartals-Nettoverlust und -gewinn der Kombination – alle fünf Quartale sind positiv. Rechts der Vergleich der Long- und Short-Seiten dreier Strategien: Die Kombination dreht die verlustreiche Long-Seite von mom10 ins Plus.
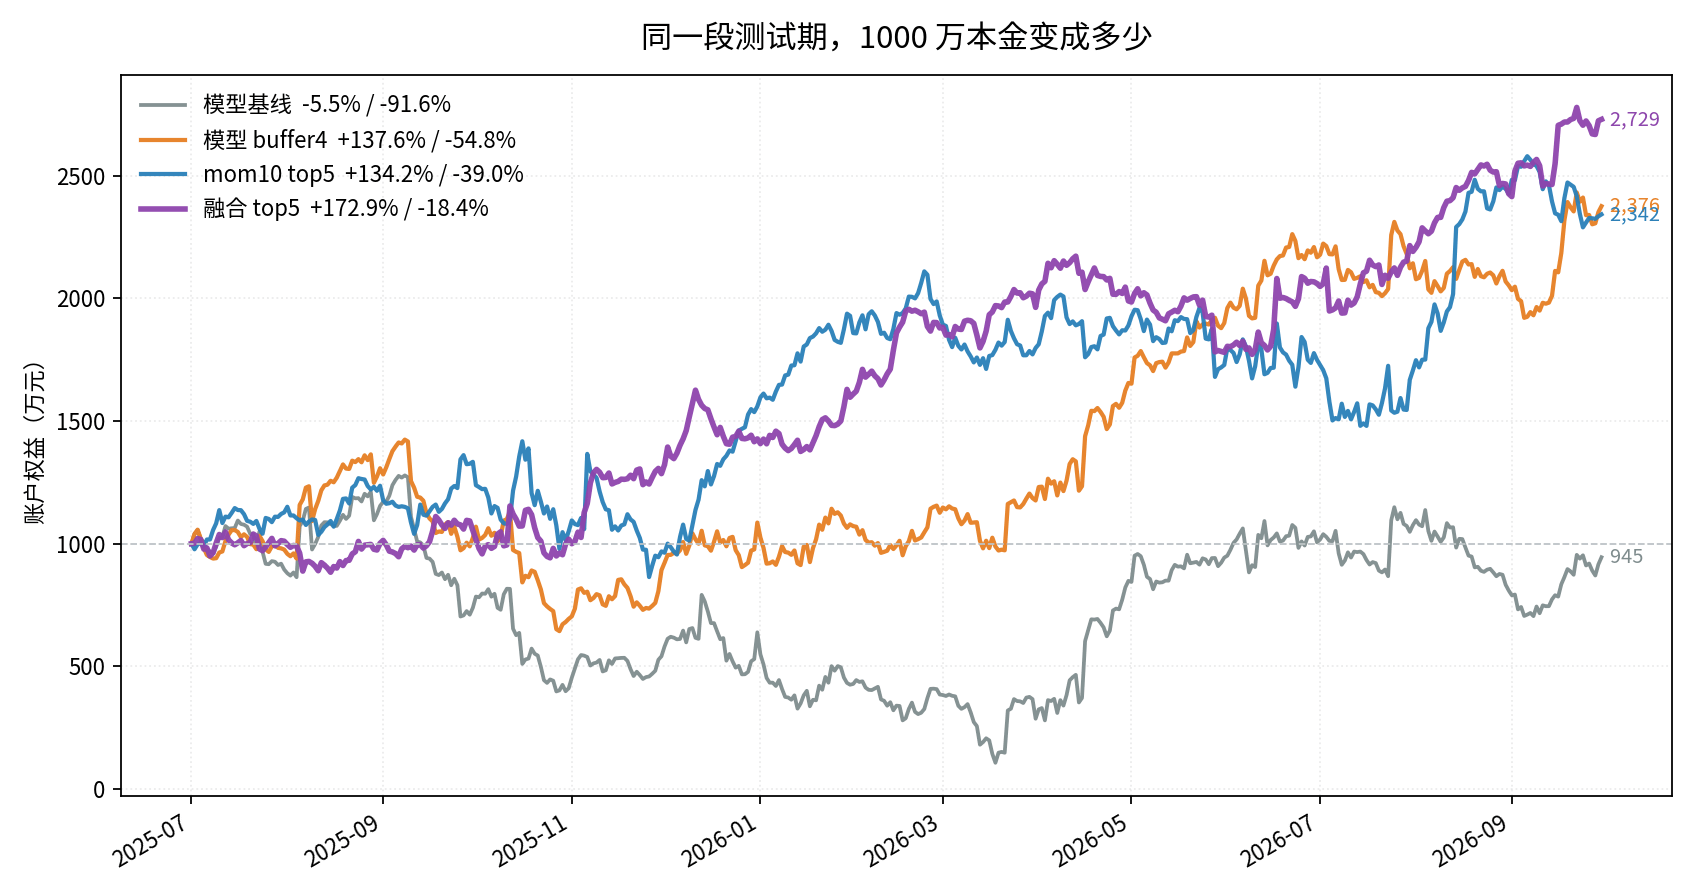
Abbildung 4: Derselbe Testzeitraum, Startkapital 10 Mio. Der Endwert der Kombination liegt bei 27,29 Mio.; ihr Drawdown ist deutlich geringer als bei Modell-buffer4 und mom10.
Siebtens: Buffer und Stop-Loss hinzufügen
Ich habe auch eine Kombination aus Buffer und Stop-Loss auf dem Modellsignal getestet.
- buffer4 plus stop10: +130,86 % Rendite, -16,25 % Drawdown, Sharpe Ratio 1,906, 646 Stop-Loss-Auslösungen
- buffer4 plus stop35: +151,47 % Rendite, -31,42 % Drawdown, Sharpe Ratio 1,635, 121 Stop-Loss-Auslösungen
Stop-Loss reagiert sehr empfindlich auf Slippage. Bei buffer4 plus stop10 ergeben sich bei 1 % Slippage +66,10 % Rendite und -22,76 % Drawdown; bei 2 % Slippage bleiben nur +1,35 % Rendite und -48,76 % Drawdown. Bei buffer4 plus stop35 sind es selbst bei 2 % Slippage noch +126,40 % Rendite und -37,00 % Drawdown.
Daher gilt: Bei geringer Slippage stop10, bei unsicherer Slippage stop35.
Ein weiterer kontraintuitiver Punkt: An den meisten Tagen, an denen der Stop-Loss ausgelöst wird, steht die Position im Minus. Die Verbesserung der Rendite kommt hauptsächlich vom Umschichten nach der Auslösung, nicht davon, dass an diesem Tag weniger verloren wird. Das deckt sich mit der Schlussfolgerung aus der letzten Folge: Der Nutzen des Stop-Loss liegt darin, den anschließenden Verlauf zu begrenzen – nicht darin, den Verlust im Moment der Auslösung zu verbuchen.
Wichtig: Diese Tests basieren auf dem Modellsignal, nicht auf dem Kombinationssignal. Buffer und Stop-Loss wurden für die Kombination noch nicht getestet.
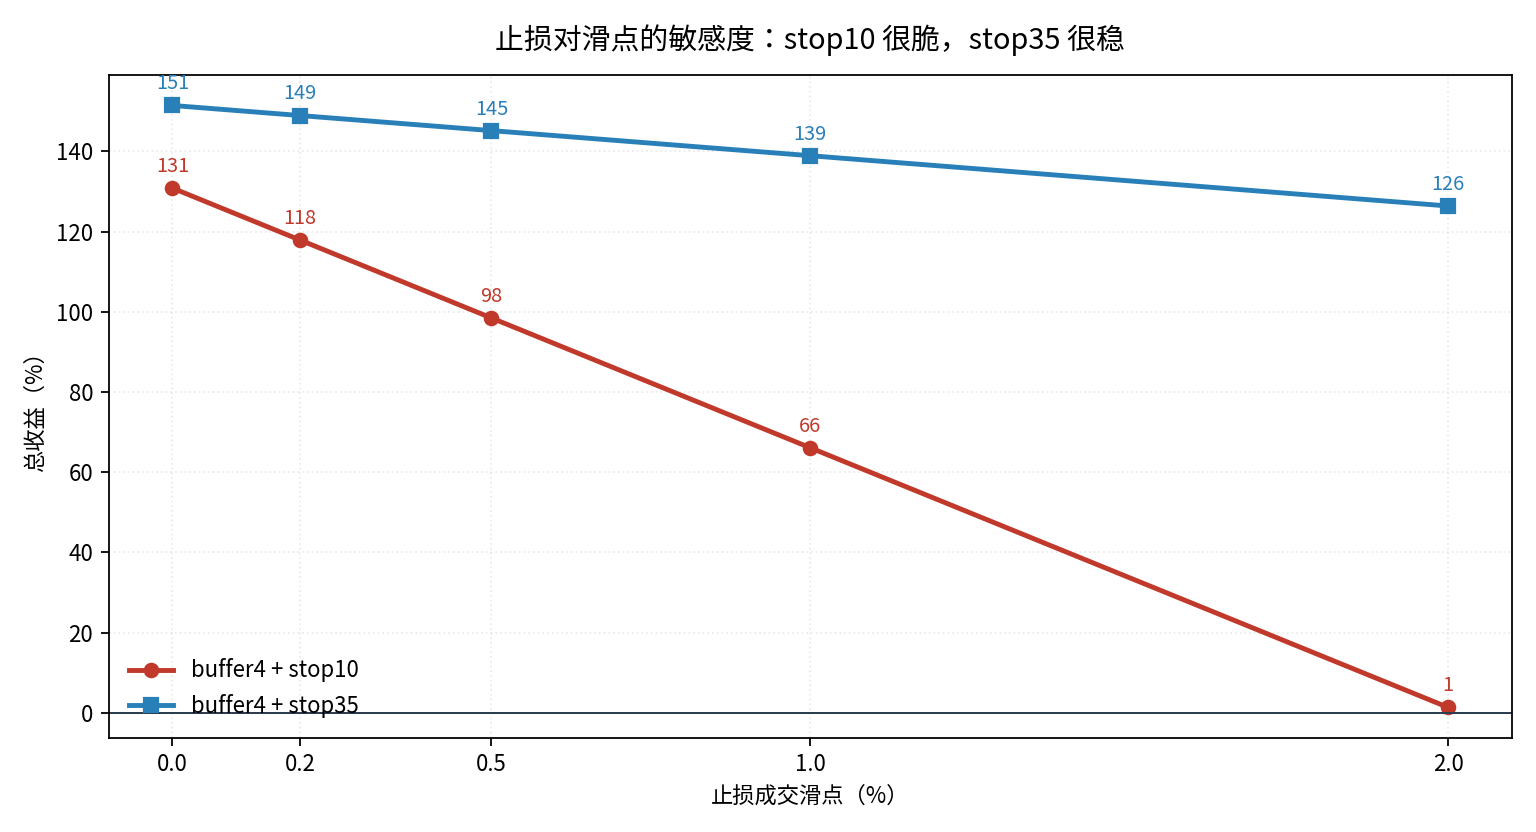
Abbildung 5: Die Rendite von stop10 fällt von 131 % auf 1 %, die von stop35 nur von 151 % auf 126 %. Je häufiger der Stop ausgelöst wird, desto stärker wirkt sich Slippage aus.
Achtens: Grenzen und nächste Folge
Zuerst müssen wir die Ergebnisse zurechtrücken.
Es handelt sich durchgehend um Ergebnisse aus einem einzelnen Testzeitraum: Juli 2025 bis September 2026, insgesamt 457 Tage. Auch die Parameter wurden wiederholt innerhalb dieses Testzeitraums ausgewählt; es ist also kein sauberer Out-of-Sample-Test. Die 50/50-Gewichtung der Kombination und das mom10-Fenster wurden nicht auf Sensitivität geprüft. Die Kombination wurde noch nicht mit Buffer und Stop-Loss getestet. Wiederholte Stop-Loss-Auslösungen wurden nicht quantifiziert. Filter für neue Coins und geringe Liquidität fehlen. Funding-Gebühren, Liquidationen und reale Slippage sind nicht berücksichtigt.
Auch die Rendite der Kombination ist stark konzentriert: Die ersten 10 Handelstage machen 65,7 % des Nettoergebnisses aus. Bei einer solchen Konzentration kann das Ergebnis in einem anderen Zeitraum deutlich abweichen.
In der nächsten Folge ergänze ich das Kombinationssignal um Buffer und Stop-Loss und teste es im Validierungszeitraum sowie mit Walk-Forward-Tests. Wenn es sich im Validierungszeitraum nicht bewährt, sind die +172,93 % nur eine hübsche Zahl aus dem Testzeitraum.
Wenn du ebenfalls Perpetual-Strategien für $BTC, $ETH und ähnliche Assets entwickelst, überprüfe zuerst eine Sache: Ist der Score, den du fürs Training verwendest, derselbe wie der Score für die Coin-Auswahl? Falls nicht, solltest du nicht zuerst die Parameter anpassen, sondern die Schnittstelle angleichen.
Dieses Quant-Labor wird seine Arbeit weiterhin öffentlich dokumentieren – von den Daten und Faktoren bis zum Risikomanagement. Wenn du das hilfreich findest, speichere es dir. Bis zur nächsten Folge.