

1. Zuerst genau ansehen, wie das Geld verloren ging
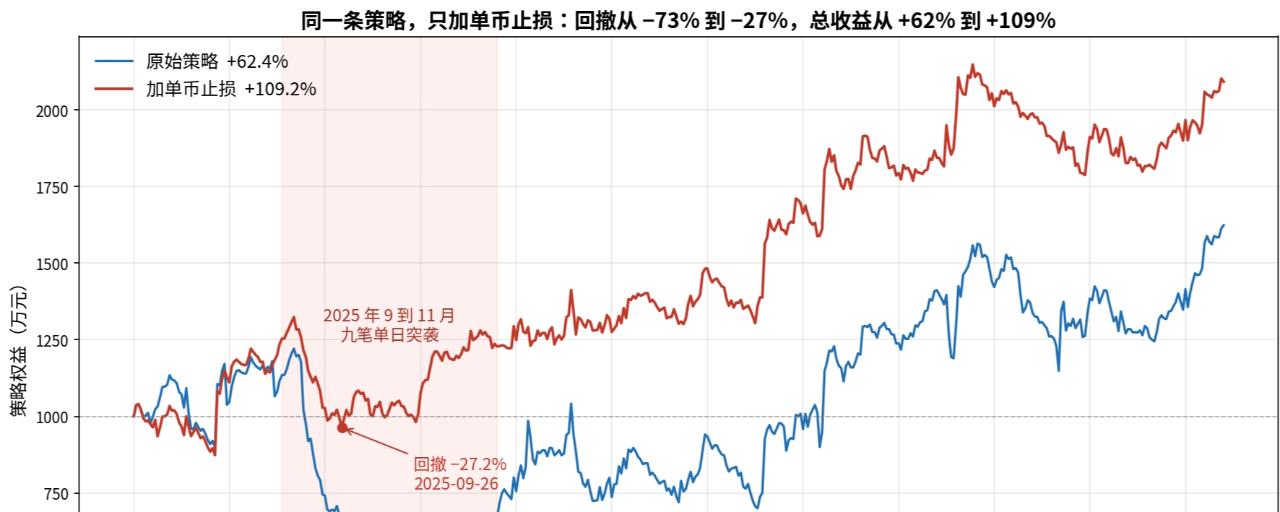
In den vergangenen zwei Wochen habe ich an einer Long-Short-Strategie für Krypto-Perpetuals gearbeitet – mit 10 Millionen virtuellem Kapital und einem Out-of-Sample-Test über 457 Tage. Die Eigenkapitalkurve gleicht einer Achterbahnfahrt: Sowohl Gewinne als auch Verluste sind absurd hoch.
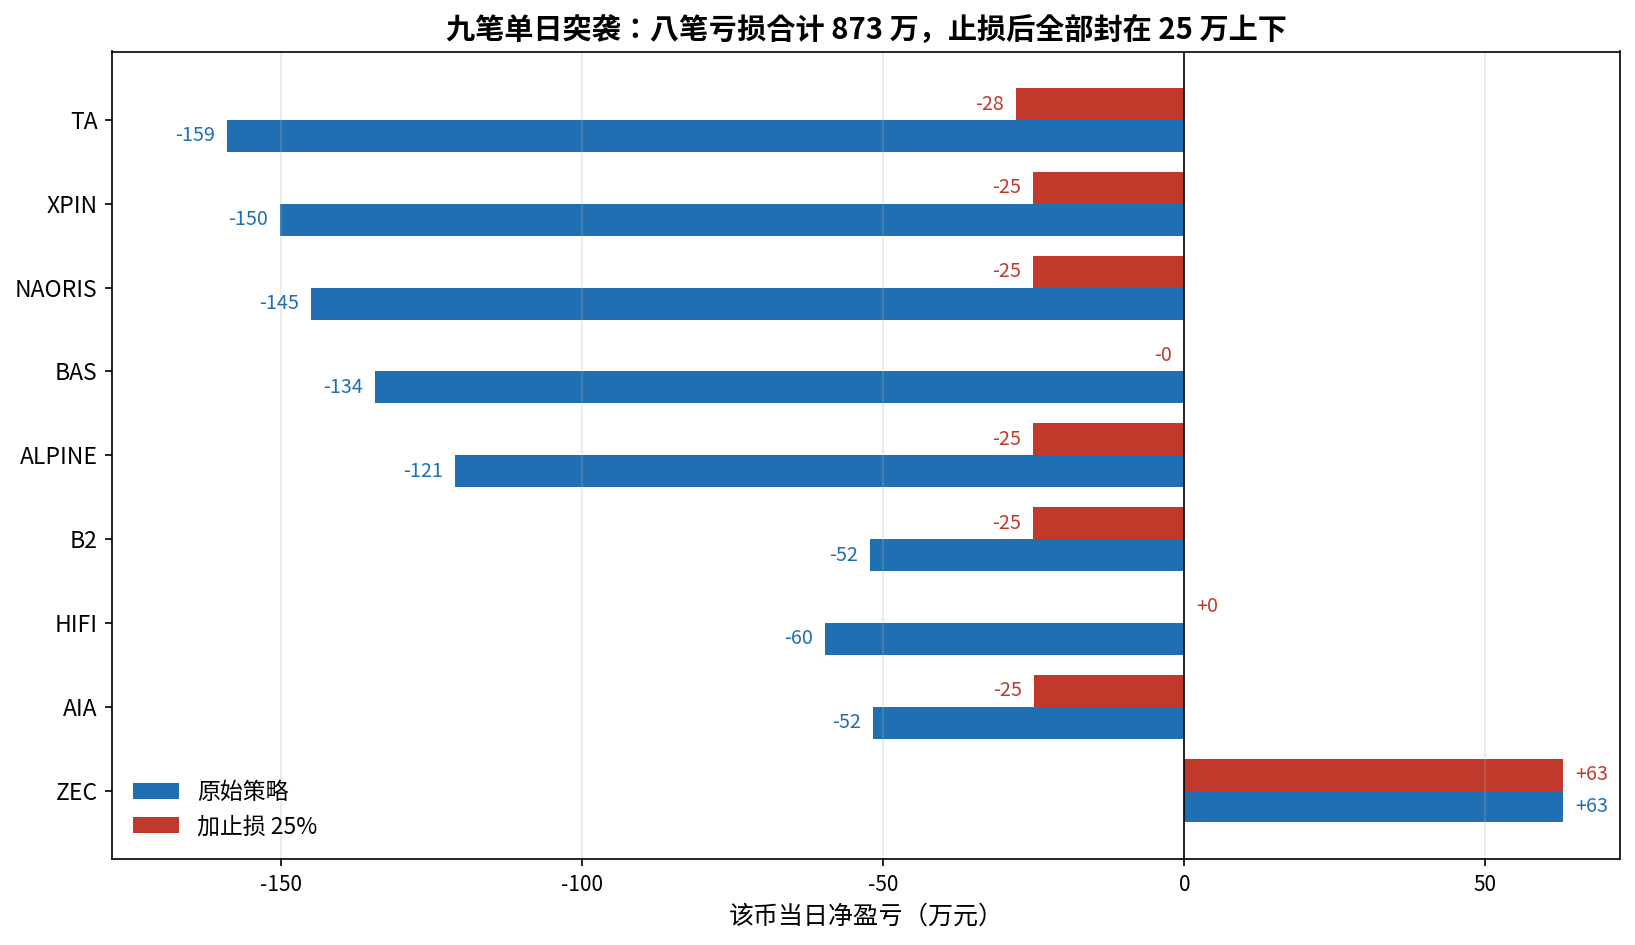
Ich habe die Gewinne und Verluste für jede einzelne Coin-Position an jedem Tag aufgeschlüsselt. Das Ergebnis ist eindeutig: Der Drawdown entstand nicht schleichend, sondern durch neun plötzliche Verluste bei einzelnen Coins an einzelnen Tagen. Acht Verlusttrades summierten sich auf 8,73 Millionen – mehr als der Gewinn des gesamten Zeitraums. Fünfmal trafen Short-Positionen auf einen senkrechten Kursanstieg, dreimal stiegen Long-Positionen in eine parabolische Bewegung ein. Die Verluste konzentrierten sich auf den Zeitraum von September bis November 2025. Doch auch 2026 wiederholen sich solche Vorfälle: AKE, KAT, PLAY, DEXE und ZKJ zeigen alle dasselbe Muster. Das war also kein einmaliger Ausrutscher.
Zwei: Erster Ansatz – Volatilitätsskalierung. Gescheitert.
Der erste Gedanke liegt nahe: Coins mit hoher Volatilität geringer gewichten. Die Position wird anhand der Volatilität der vergangenen 20 Tage im Verhältnis zum Marktmedian skaliert.
Das Ergebnis: Die Gesamtrendite fällt von 62 % auf 8,5 %, während der Drawdown lediglich von 73 % auf 56 % sinkt. Der Grund ist ernüchternd: Vor den Zwischenfällen war die Volatilität dieser Coins gar nicht hoch. BAS und ALPINE lagen sogar unter dem Marktmedian; ihr Skalierungsfaktor betrug 1,0, die Position wurde also nicht um einen Cent reduziert. Am nächsten Tag kam es dann zum explosionsartigen Tagesverlust. Die Volatilitätsskalierung kann nur Coins mit bereits hoher Volatilität dämpfen. Einen plötzlichen Absturz bei zuvor ruhigen Coins erkennt sie nicht.
Die normalisierte Variante ist noch schlechter: Die eingesparte Positionsgröße wird auf ruhige Coins umverteilt. Dadurch verschlechtert sich der Verlust bei ALPINE von 1,21 Millionen auf 1,54 Millionen. Diesen Ansatz verwerfen wir vollständig.
Drei: Zweiter Ansatz – keine Short-Positionen bei stark gestiegenen Coins. Von den Daten widerlegt.
Der zweite Gedanke ist direkter: Coins, die gerade stark gestiegen sind, dürfen nicht geshortet werden. Alle fünf problematischen Short-Positionen schienen Coins betroffen zu haben, die zuvor kräftig gestiegen waren.
Die Daten sprechen dagegen. Die betroffenen Coins waren in den fünf Tagen vor dem Einstieg lediglich um 6 % bis 55 % gestiegen. Der Median der regulären Short-Kandidaten lag sogar bei 20 % – die beiden Gruppen lassen sich also überhaupt nicht unterscheiden. Die zuvor beobachteten Anstiege von 130 % bis 270 % traten am Tag des Zwischenfalls auf. Das ist eine nachträgliche Betrachtung und nicht der Zustand vor dem Einstieg.
Noch entscheidender: Das Alpha dieser Strategie stammt gerade daher, Coins zu shorten, die kurz zuvor hochgetrieben wurden – eine Mean-Reversion-Logik. Short-Positionen bei stark gestiegenen Coins zu verbieten, würde die Gewinnlogik zunichtemachen. Im Test ergibt sich eine Gesamtrendite von minus 18,8 % bei 63 % Drawdown. Der Ansatz wird direkt verworfen. Ich hatte ursprünglich gedacht, dass dies die endgültige Lösung sein würde.
Vier: Das eigentliche Heilmittel – ein Stop-Loss von 25 % pro Coin
Am Ende kehren wir zur einfachsten Lösung zurück. Der Stop wird anhand des durchschnittlichen Einstiegskurses festgelegt: Bei Long-Positionen wird bei einem Rückgang um 25 % geschlossen, bei Short-Positionen bei einem Anstieg um 25 %. Nach einer Auslösung wird der Coin drei Tage lang nicht angerührt. Die Entscheidung basiert auf dem Tages-Tief bzw. -Hoch; geschlossen wird zur Eröffnung des folgenden Tages.
Über den gesamten Zeitraum wurde der Stop insgesamt 192 Mal ausgelöst. Der durchschnittliche Einstiegskurs wird anhand der einzelnen Ausführungen laufend aktualisiert: Nachkäufe senken den Durchschnitt, Teilverkäufe lassen ihn unverändert. Strategie und Backtest berechnen ihn mit derselben Funktion neu, damit es keine zwei unterschiedlichen Abrechnungen gibt.
Ergebnis
- Gesamtrendite von 62 % auf 109 %
- Maximaler Drawdown von 73 % auf 27 %
- Sharpe Ratio von 0,88 auf 1,50
- Calmar Ratio von 0,68 auf 3,2
Der Gesamtverlust aus acht Problemfällen sinkt von 8,73 Millionen auf 1,53 Millionen. Alle Verluste werden auf etwa 250.000 pro Coin begrenzt. Der schlimmste Einzelfall, TA, verbessert sich von einem Verlust von 1,59 Millionen auf 280.000. Nur die profitable Position mit einem Gewinn von 630.000 wird nicht fälschlich beeinträchtigt und bleibt unverändert erhalten. Auch eine Reihe von Ereignissen im Jahr 2026, darunter AKE, wird gedeckelt. Das zeigt, dass der Stop-Loss während des gesamten Testzeitraums wirksam war und nicht nur diese neun Fälle gerettet hat.
Fünf: Warum die Rendite sogar gestiegen ist
Hier steckt ein kontraintuitiver Punkt: Am Tag der Auslösung verursacht der Stop-Loss tatsächlich Verluste. Durch die 192 Auslösungen wurden insgesamt sogar weitere 1,79 Millionen an Verlusten verbucht, weil einige Coins intraday kurz unter den Stop fielen und sich bis zum Schlusskurs wieder erholten.
Der eigentliche Gewinn entsteht nach der Auslösung. Ohne Stop-Loss hätte die Position weiter Verluste angehäuft. Durch das Begrenzen der Verluste fließt kein weiteres Geld ab, und zugleich wird Kapital für neue Signale frei. Dieser Effekt trägt etwa 2,9 Millionen bei – mehr als der Verlust am Auslösetag, und zudem stabiler.
Sechs: Slippage und Robustheit der Parameter
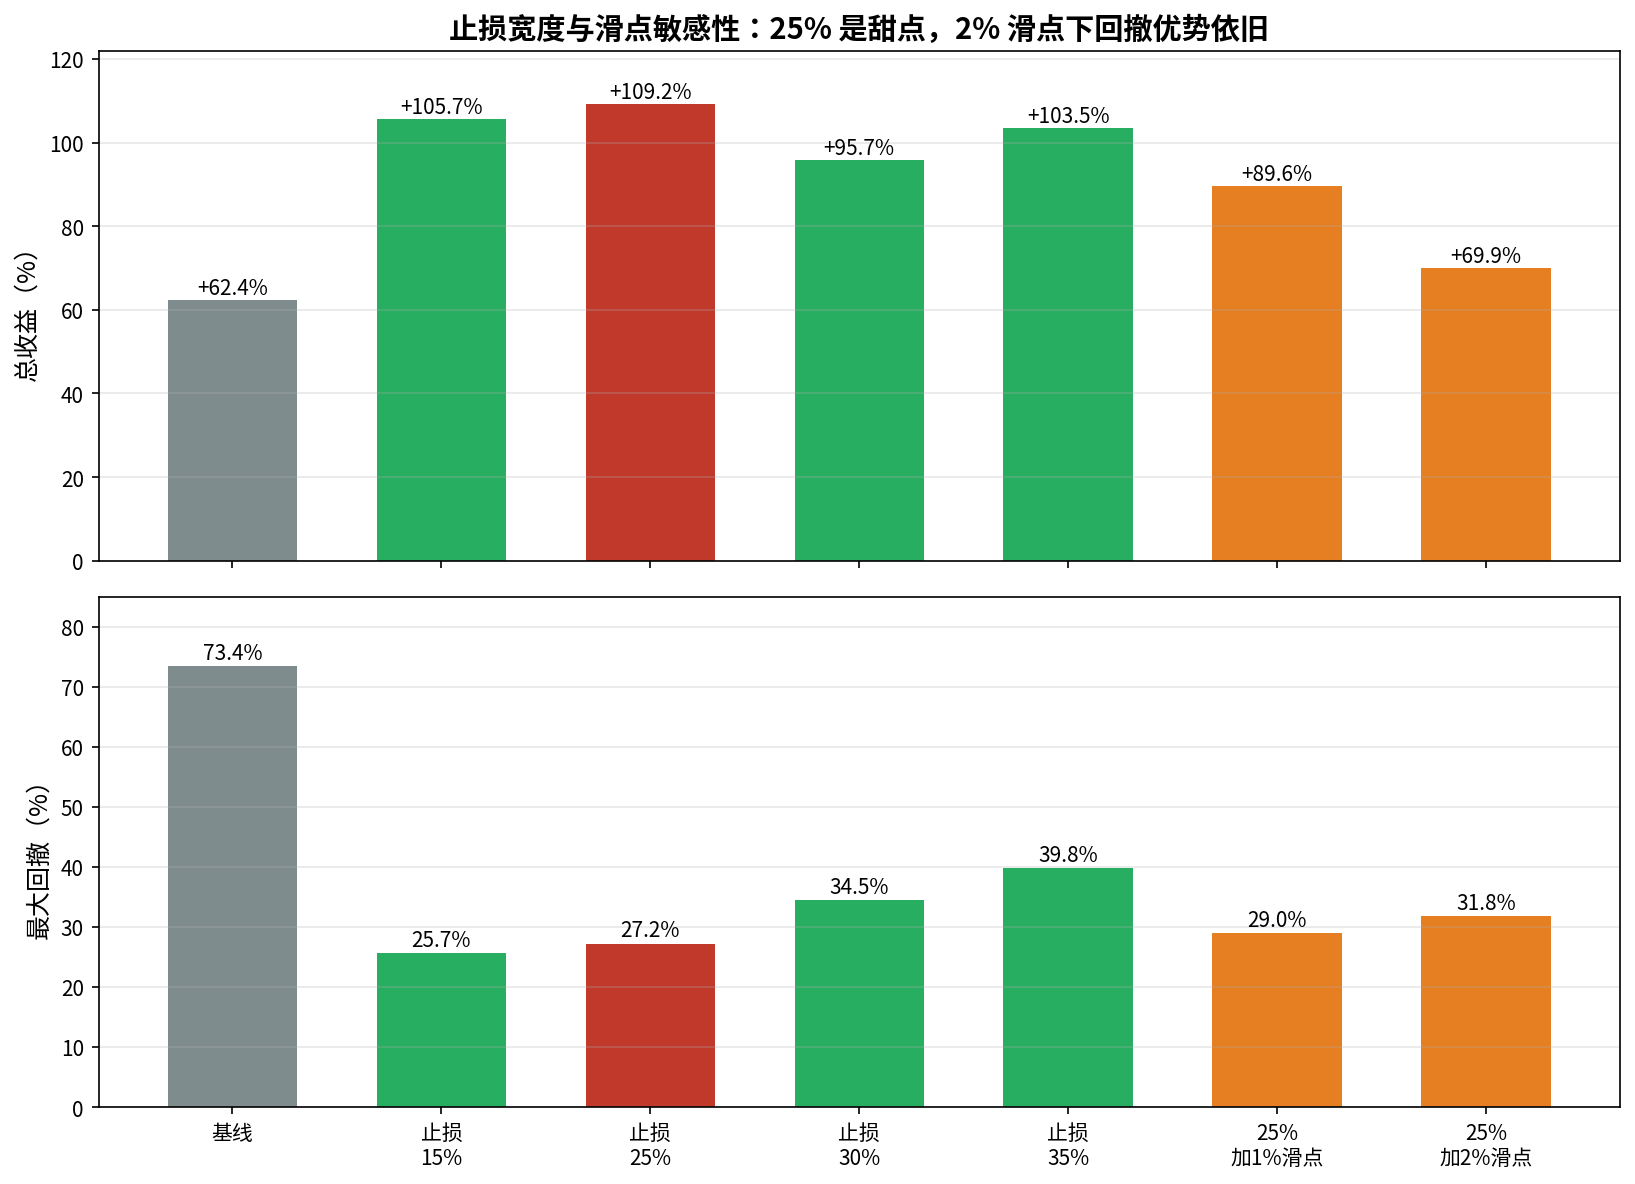
Eine Stop-Loss-Market-Order kann unmöglich genau zum Stop-Preis ausgeführt werden. Ich habe den Test mit 1 % und 2 % Slippage jeweils erneut durchgeführt. Die Gesamtrendite beträgt weiterhin 89,6 % bzw. 69,9 %, und die Verringerung des Drawdowns bleibt im Wesentlichen unverändert. Der Schutz vor plötzlichen Abstürzen hängt nicht von einer idealen Ausführung ab – das ist der entscheidende Robustheitstest.
Auch verschiedene Stop-Loss-Abstände habe ich getestet.
- 15 % lösen zu häufig aus: 383 Mal. Bei 1 % Slippage sinkt die Gesamtrendite auf 66,9 %.
- Bei 30 % Drawdown erholt sich die Rendite auf 34 %.
- Bei 35 % Drawdown erholt sich die Rendite auf 40 %.
- 25 % ist der Sweet Spot: Rendite und Drawdown sind gleichzeitig optimal.
Die Auslösehäufigkeit ist ein Multiplikator für die Slippage-Empfindlichkeit: Je häufiger ausgelöst wird, desto größer sind die Verluste im Live-Handel.
Sieben: Eine kontraintuitive Erkenntnis
Die Regel, keine Coins nach starken Kursanstiegen zu kaufen, filtert für sich allein präzise die beiden Problemfälle HIFI und AIA heraus. Die Gesamtrendite beträgt 65,6 % und liegt damit leicht über dem Basisszenario. Wird sie jedoch zusätzlich zum Stop-Loss angewendet, fällt die Rendite stattdessen von 109 % auf 76 %.
Der Grund: Der Stop-Loss hat die Problemfälle bereits abgefangen. Die zusätzliche Regel verursacht nur noch Kosten durch Umschichtungen, und unter den ausgesonderten Kandidaten waren auch Coins, die später tatsächlich stark gestiegen sind. Weniger ist mehr: Mehr Risikoregeln sind nicht automatisch besser.
Acht: Fazit und Einschränkungen
Der größte Feind dieser Strategie ist nicht die ungenaue Coin-Auswahl, sondern ein explosionsartiger Tagesverlust bei einem einzelnen Coin. Ein Stop-Loss von 25 % pro Coin, ausgelöst auf Basis des durchschnittlichen Einstiegskurses, reduziert den Drawdown um zwei Drittel und verdoppelt zugleich die Rendite.
Die Einschränkungen müssen jedoch klar benannt werden. Alle genannten Zahlen stammen aus einem Backtest mit 10 Millionen simuliertem Kapital über 457 Tage außerhalb der Stichprobe. Die Finanzierungskosten sind noch nicht berücksichtigt, und die Slippage muss im Live-Handel kalibriert werden. Die Strategie befindet sich weiterhin in der Testphase und stellt keine Live-Performance dar. Bitte nicht einfach kopieren.
Als Nächstes ergänze ich Tests zu Finanzierungskosten und kalibriere die Slippage im Live-Handel. Außerdem werde ich den Aufbau dieses Quant-Labors weiterhin öffentlich dokumentieren – von den Daten über die Faktoren bis zum Risikomanagement. Bei Interesse könnt ihr folgen; weitere Updates kommen laufend.