Gestern habe ich den Backtest einer querschnittlichen Multi-Faktor-Strategie zur Coin-Auswahl angepasst. Als er durchgelaufen war, sah ich: Rendite 0, Sharpe 0, maximaler Drawdown 0.
Mein erster Gedanke: Die Strategie hat überhaupt nicht gehandelt.
Dann stellte sich heraus, dass die Engine sich totstellte: An 178 von 457 Tagen war das Kontoguthaben negativ. Der Schutz vor Liquidation wurde ausgelöst, und alle Kennzahlen weigerten sich, berechnet zu werden.
Bei der Suche nach der Ursache habe ich zwei Bugs gefunden.
Bug Nummer eins: Die minimale Tickgröße war auf 0.01 gesetzt.
Orderpreise müssen auf diesen Wert gerundet werden.
Viele Coins im Pool kosten weniger als 0.005 US-Dollar. Der Limitpreis (Schlusskurs + 1 %) wurde beim Runden direkt zu 0.
Die Folge: Kauforders mit Preis 0 werden nie ausgeführt, Verkaufsorders dagegen immer. Long-Positionen lassen sich nicht eröffnen, Short-Positionen nicht schließen. Aus einem ausgeglichenen Verhältnis wurden im Konto 3,7 Long-Positionen gegenüber 9,7 Short-Positionen – praktisch jeden Tag ungedeckt short.
Bevor ich das behoben habe, prüfte ich die Daten: Im Pool waren 829 Coins. Die Preise hatten höchstens 8 Nachkommastellen, der günstigste lag bei 0.0000034 US-Dollar.
Also setzte ich die Tickgröße auf 1e-9 (9 Nachkommastellen), mit einer zusätzlichen Zehnerpotenz als Puffer.
Danach lag die Ausführungsquote der Orders wieder bei 100 %, und es gab keine Orders mehr, deren Preis auf null gerundet wurde.
Bug Nummer zwei: Hebel.
Die Strategieparameter waren aus einem Futures-Beispiel übernommen, mit einem standardmäßigen nominalen Exposure von 3x.
Krypto schwankt stark. Mit 3x lag das Guthaben ständig nahe null und der Schutz vor Liquidation konnte jederzeit ausgelöst werden.
Auf 1x gesenkt – seitdem keine Liquidation mehr.
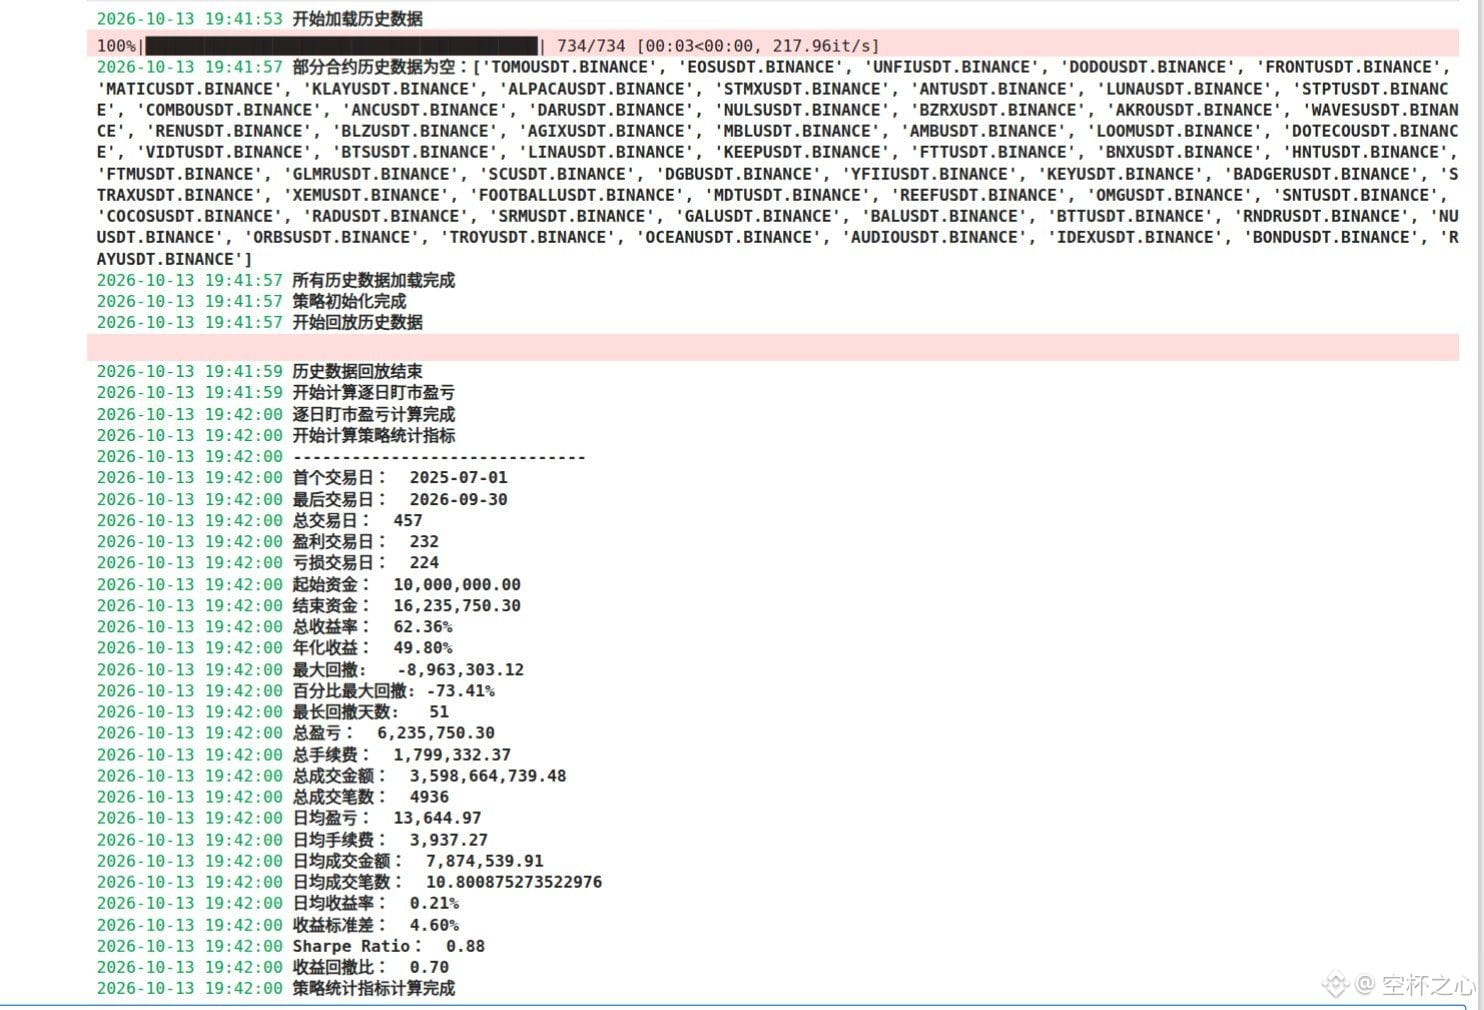
Nachdem ich beide Fehler behoben hatte, lieferte der Backtest endlich Ergebnisse:
Gesamtrendite über 15 Monate: +62 %, annualisiert etwa 50 %, Sharpe 0,88.
Aber noch nicht zu früh freuen: maximaler Drawdown -73 %, allein an Gebühren habe ich 1,8 Millionen gezahlt.
Außerdem sind Funding-Kosten und Zwangsliquidationen noch nicht modelliert. Das zeigt also nur, dass die Pipeline funktioniert – bis zu einer „einsatzfähigen Strategie“ ist es noch ein weiter Weg.
Ich habe auch das Modell verbessert: Das Label für die Aktienauswahl wechselte von „reines Ranking nach Kursanstieg“ zu „Kursanstieg ÷ Volatilität, danach Ranking“. Außerdem richtet sich das Early Stopping beim Training jetzt nach der täglichen Vorhersagekorrelation.
Meine wichtigste Erkenntnis von gestern: Am meisten Zeit kostet nicht das Schreiben der Strategie, sondern herauszufinden, dass man sich von seinem eigenen Backtest täuschen ließ.
Heute baue ich die Funding-Kosten ein und lasse den Backtest noch einmal laufen. Ich melde mich mit den Ergebnissen 😤
#AIHarness投研工程 #量化交易员 #选币策略
Mein erster Gedanke: Die Strategie hat überhaupt nicht gehandelt.
Dann stellte sich heraus, dass die Engine sich totstellte: An 178 von 457 Tagen war das Kontoguthaben negativ. Der Schutz vor Liquidation wurde ausgelöst, und alle Kennzahlen weigerten sich, berechnet zu werden.
Bei der Suche nach der Ursache habe ich zwei Bugs gefunden.
Bug Nummer eins: Die minimale Tickgröße war auf 0.01 gesetzt.
Orderpreise müssen auf diesen Wert gerundet werden.
Viele Coins im Pool kosten weniger als 0.005 US-Dollar. Der Limitpreis (Schlusskurs + 1 %) wurde beim Runden direkt zu 0.
Die Folge: Kauforders mit Preis 0 werden nie ausgeführt, Verkaufsorders dagegen immer. Long-Positionen lassen sich nicht eröffnen, Short-Positionen nicht schließen. Aus einem ausgeglichenen Verhältnis wurden im Konto 3,7 Long-Positionen gegenüber 9,7 Short-Positionen – praktisch jeden Tag ungedeckt short.
Bevor ich das behoben habe, prüfte ich die Daten: Im Pool waren 829 Coins. Die Preise hatten höchstens 8 Nachkommastellen, der günstigste lag bei 0.0000034 US-Dollar.
Also setzte ich die Tickgröße auf 1e-9 (9 Nachkommastellen), mit einer zusätzlichen Zehnerpotenz als Puffer.
Danach lag die Ausführungsquote der Orders wieder bei 100 %, und es gab keine Orders mehr, deren Preis auf null gerundet wurde.
Bug Nummer zwei: Hebel.
Die Strategieparameter waren aus einem Futures-Beispiel übernommen, mit einem standardmäßigen nominalen Exposure von 3x.
Krypto schwankt stark. Mit 3x lag das Guthaben ständig nahe null und der Schutz vor Liquidation konnte jederzeit ausgelöst werden.
Auf 1x gesenkt – seitdem keine Liquidation mehr.
Nachdem ich beide Fehler behoben hatte, lieferte der Backtest endlich Ergebnisse:
Gesamtrendite über 15 Monate: +62 %, annualisiert etwa 50 %, Sharpe 0,88.
Aber noch nicht zu früh freuen: maximaler Drawdown -73 %, allein an Gebühren habe ich 1,8 Millionen gezahlt.
Außerdem sind Funding-Kosten und Zwangsliquidationen noch nicht modelliert. Das zeigt also nur, dass die Pipeline funktioniert – bis zu einer „einsatzfähigen Strategie“ ist es noch ein weiter Weg.
Ich habe auch das Modell verbessert: Das Label für die Aktienauswahl wechselte von „reines Ranking nach Kursanstieg“ zu „Kursanstieg ÷ Volatilität, danach Ranking“. Außerdem richtet sich das Early Stopping beim Training jetzt nach der täglichen Vorhersagekorrelation.
Meine wichtigste Erkenntnis von gestern: Am meisten Zeit kostet nicht das Schreiben der Strategie, sondern herauszufinden, dass man sich von seinem eigenen Backtest täuschen ließ.
Heute baue ich die Funding-Kosten ein und lasse den Backtest noch einmal laufen. Ich melde mich mit den Ergebnissen 😤
#AIHarness投研工程 #量化交易员 #选币策略