

CRYPTO BOSS Squer
1k Beiträge
CRYPTO BOSS Squer
Melden
Nutzer blockieren
Trade eröffnen
Gelegenheitstrader
3.8 Jahre
1.3K+ Following
1.5K+ Follower
1.0K+ Like gegeben
Beiträge
Portfolio
Alle
Zitierungen
Videos
#CanGoogleDefindItsCore #EarningsSeason
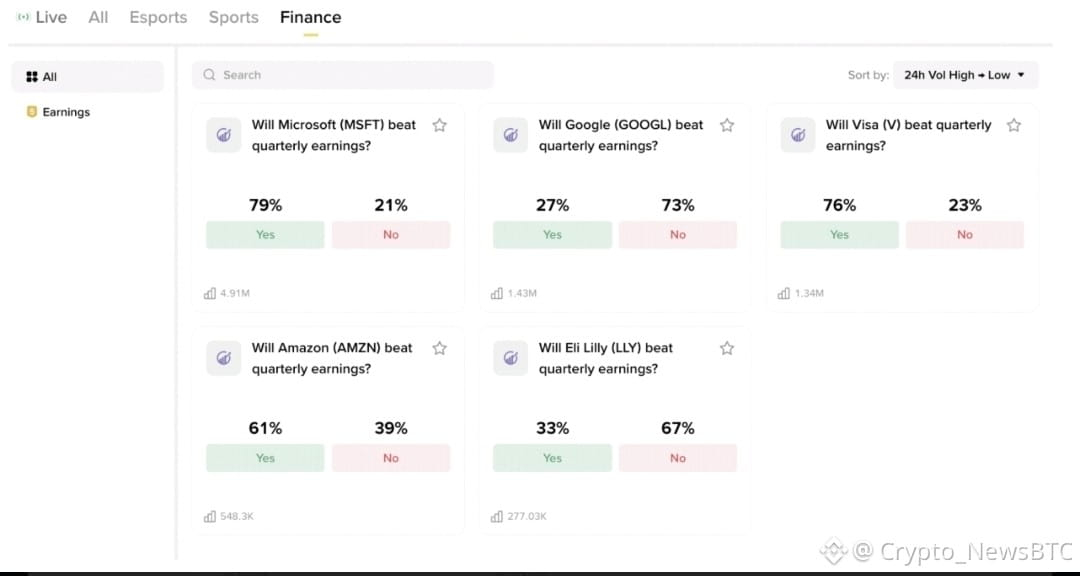
$GOOGL gegen $MSFT: KI boomt. Aber werden die Gewinne die Rechnung rechtfertigen?
Die Wall Street steht kurz vor einem entscheidenden Test für den KI-Boom. Beide Unternehmen werden voraussichtlich am 28. Oktober nach Börsenschluss in den USA ihre Geschäftszahlen veröffentlichen.
Darauf achte ich 👇
📊 Die zu übertreffenden Erwartungen
🔹 Alphabet ($GOOGL) • Erwarteter Umsatz: $127.9B • Erwarteter Gewinn je Aktie: ~$3.02 • Prognostiziertes Wachstum von Google Cloud: 95.1% ggü. dem Vorjahr
🔹 Microsoft ($MSFT) • Erwarteter Umsatz: $90.6B • Erwarteter Gewinn je Aktie: ~$4.72 • Prognostiziertes Wachstum von Azure: 47.7%
Das sind Analystenerwartungen, keine veröffentlichten Ergebnisse.
⚔️ Der eigentliche Kampf dreht sich nicht allein um den Umsatz
Google muss beweisen, dass sich das explosive Wachstum der Cloud in nachhaltige Gewinne ummünzen lässt, während die Ausgaben für KI-Infrastruktur steigen.
Microsoft steht vor einer ähnlichen Herausforderung: Können Azure und KI-Dienste schnell genug weiter wachsen, um massive Investitionen in Rechenzentren zu rechtfertigen?
📈 Meine These
Ich beobachte die Cloud-Margen und die Widerstandsfähigkeit des Suchgeschäfts von Google sowie das Azure-Wachstum und die Monetarisierung von KI bei Microsoft.
Ein Umsatz- oder Gewinn-je-Aktie-Überraschung nach oben reicht möglicherweise nicht aus. Wenn die Ausgaben schneller steigen als die dadurch erzielten Erträge, könnten selbst starke Geschäftszahlen den Markt enttäuschen.
Meine Prognose: Beide Unternehmen haben gute Chancen auf starke Ergebnisse. Doch der Ausblick und die Rentabilität der KI werden darüber entscheiden, welche Aktie stärker darauf reagiert.
Welches Unternehmen wird die größere positive Überraschung liefern: $GOOGLB
{spot}(GOOGLBUSDT)
oder $MSFTB
{spot}(MSFTBUSDT)
? Und welches muss noch mehr beweisen?
#CanGoogleDefindItsCore #EarningsSeason
$GOOGL gegen $MSFT: KI boomt. Aber werden die Gewinne die Rechnung rechtfertigen?
Die Wall Street steht kurz vor einem entscheidenden Test für den KI-Boom. Beide Unternehmen werden voraussichtlich am 28. Oktober nach Börsenschluss in den USA ihre Geschäftszahlen veröffentlichen.
Darauf achte ich 👇
📊 Die zu übertreffenden Erwartungen
🔹 Alphabet ($GOOGL) • Erwarteter Umsatz: $127.9B • Erwarteter Gewinn je Aktie: ~$3.02 • Prognostiziertes Wachstum von Google Cloud: 95.1% ggü. dem Vorjahr
🔹 Microsoft ($MSFT) • Erwarteter Umsatz: $90.6B • Erwarteter Gewinn je Aktie: ~$4.72 • Prognostiziertes Wachstum von Azure: 47.7%
Das sind Analystenerwartungen, keine veröffentlichten Ergebnisse.
⚔️ Der eigentliche Kampf dreht sich nicht allein um den Umsatz
Google muss beweisen, dass sich das explosive Wachstum der Cloud in nachhaltige Gewinne ummünzen lässt, während die Ausgaben für KI-Infrastruktur steigen.
Microsoft steht vor einer ähnlichen Herausforderung: Können Azure und KI-Dienste schnell genug weiter wachsen, um massive Investitionen in Rechenzentren zu rechtfertigen?
📈 Meine These
Ich beobachte die Cloud-Margen und die Widerstandsfähigkeit des Suchgeschäfts von Google sowie das Azure-Wachstum und die Monetarisierung von KI bei Microsoft.
Ein Umsatz- oder Gewinn-je-Aktie-Überraschung nach oben reicht möglicherweise nicht aus. Wenn die Ausgaben schneller steigen als die dadurch erzielten Erträge, könnten selbst starke Geschäftszahlen den Markt enttäuschen.
Meine Prognose: Beide Unternehmen haben gute Chancen auf starke Ergebnisse. Doch der Ausblick und die Rentabilität der KI werden darüber entscheiden, welche Aktie stärker darauf reagiert.
Welches Unternehmen wird die größere positive Überraschung liefern: $GOOGLB
oder $MSFTB
? Und welches muss noch mehr beweisen?
$GOOGL gegen $MSFT: KI boomt. Aber werden die Gewinne die Rechnung rechtfertigen?
Die Wall Street steht kurz vor einem entscheidenden Test für den KI-Boom. Beide Unternehmen werden voraussichtlich am 28. Oktober nach Börsenschluss in den USA ihre Geschäftszahlen veröffentlichen.
Darauf achte ich 👇
📊 Die zu übertreffenden Erwartungen
🔹 Alphabet ($GOOGL) • Erwarteter Umsatz: $127.9B • Erwarteter Gewinn je Aktie: ~$3.02 • Prognostiziertes Wachstum von Google Cloud: 95.1% ggü. dem Vorjahr
🔹 Microsoft ($MSFT) • Erwarteter Umsatz: $90.6B • Erwarteter Gewinn je Aktie: ~$4.72 • Prognostiziertes Wachstum von Azure: 47.7%
Das sind Analystenerwartungen, keine veröffentlichten Ergebnisse.
⚔️ Der eigentliche Kampf dreht sich nicht allein um den Umsatz
Google muss beweisen, dass sich das explosive Wachstum der Cloud in nachhaltige Gewinne ummünzen lässt, während die Ausgaben für KI-Infrastruktur steigen.
Microsoft steht vor einer ähnlichen Herausforderung: Können Azure und KI-Dienste schnell genug weiter wachsen, um massive Investitionen in Rechenzentren zu rechtfertigen?
📈 Meine These
Ich beobachte die Cloud-Margen und die Widerstandsfähigkeit des Suchgeschäfts von Google sowie das Azure-Wachstum und die Monetarisierung von KI bei Microsoft.
Ein Umsatz- oder Gewinn-je-Aktie-Überraschung nach oben reicht möglicherweise nicht aus. Wenn die Ausgaben schneller steigen als die dadurch erzielten Erträge, könnten selbst starke Geschäftszahlen den Markt enttäuschen.
Meine Prognose: Beide Unternehmen haben gute Chancen auf starke Ergebnisse. Doch der Ausblick und die Rentabilität der KI werden darüber entscheiden, welche Aktie stärker darauf reagiert.
Welches Unternehmen wird die größere positive Überraschung liefern: $GOOGLB
oder $MSFTB
? Und welches muss noch mehr beweisen?
1
436
#earningsseason
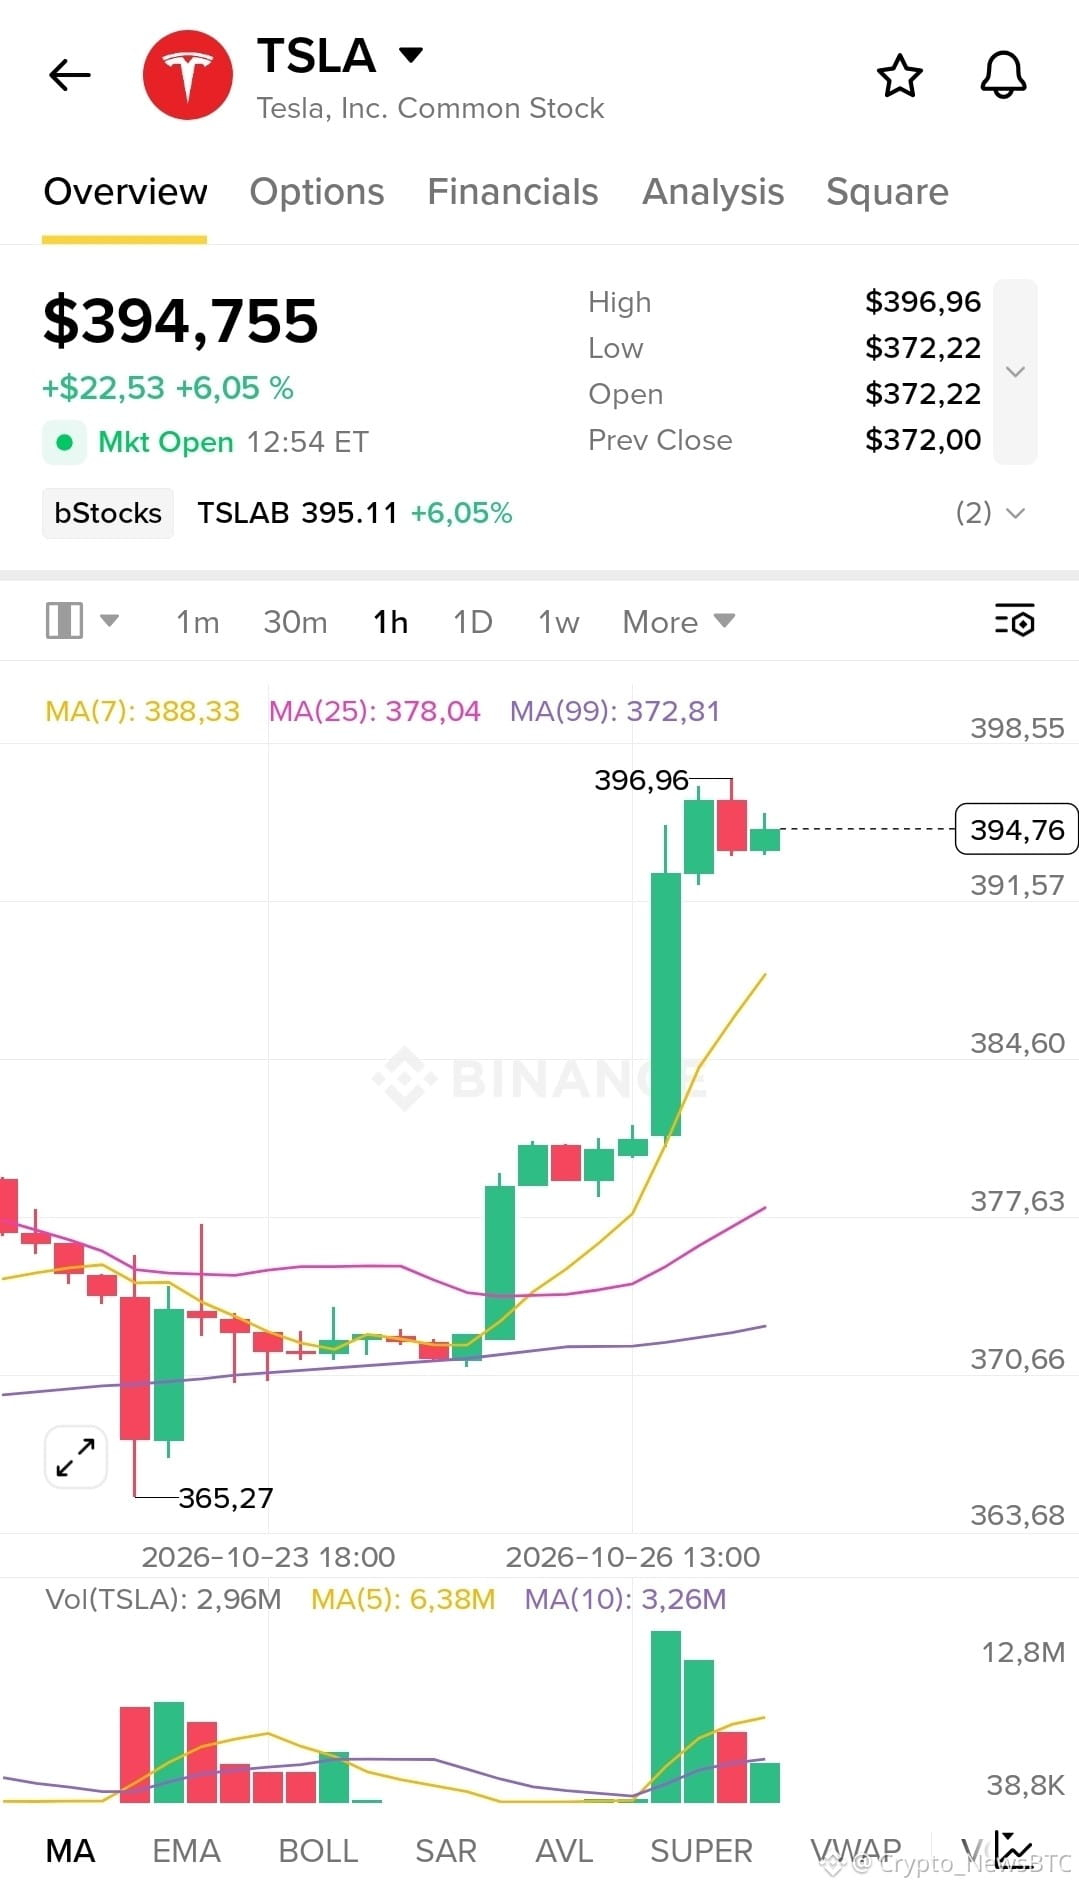
TSLA legt 6,25 % zu – ist die 400-$-Marke der nächste Test?
TSLA notiert bei 395,63 $, ein Plus von 6,25 %, nachdem der Kurs im Stundenchart kräftig aus der Zone um 380 $ ausgebrochen ist. Die Käufer haben die Kontrolle, doch die Dynamik ist bereits überdehnt.
📈 Bullishes Szenario: Ein Ausbruch über 398,13 $ könnte den Weg zur psychologisch wichtigen Marke von 400 $ freimachen.
⚠️ Korrekturrisiko: Der RSI liegt über 80 und signalisiert überkaufte Bedingungen. Fällt der Kurs unter 390 $, könnte ein Rücksetzer in Richtung 385–380 $ folgen.
Meine Einschätzung: Der Trend bleibt bullish, aber einem starken Anstieg hinterherzulaufen, ist riskant. Ich würde beobachten, wie der Kurs im Bereich um 398 $ reagiert, bevor ich davon ausgehe, dass die nächste Aufwärtsbewegung begonnen hat.
Wird TSLAX die Marke von 400 $ durchbrechen, oder brauchen die Käufer erst eine Abkühlungsphase?
$TSLAB
{spot}(TSLABUSDT)
#earningsseason
TSLA legt 6,25 % zu – ist die 400-$-Marke der nächste Test?
TSLA notiert bei 395,63 $, ein Plus von 6,25 %, nachdem der Kurs im Stundenchart kräftig aus der Zone um 380 $ ausgebrochen ist. Die Käufer haben die Kontrolle, doch die Dynamik ist bereits überdehnt.
📈 Bullishes Szenario: Ein Ausbruch über 398,13 $ könnte den Weg zur psychologisch wichtigen Marke von 400 $ freimachen.
⚠️ Korrekturrisiko: Der RSI liegt über 80 und signalisiert überkaufte Bedingungen. Fällt der Kurs unter 390 $, könnte ein Rücksetzer in Richtung 385–380 $ folgen.
Meine Einschätzung: Der Trend bleibt bullish, aber einem starken Anstieg hinterherzulaufen, ist riskant. Ich würde beobachten, wie der Kurs im Bereich um 398 $ reagiert, bevor ich davon ausgehe, dass die nächste Aufwärtsbewegung begonnen hat.
Wird TSLAX die Marke von 400 $ durchbrechen, oder brauchen die Käufer erst eine Abkühlungsphase?
$TSLAB
TSLA legt 6,25 % zu – ist die 400-$-Marke der nächste Test?
TSLA notiert bei 395,63 $, ein Plus von 6,25 %, nachdem der Kurs im Stundenchart kräftig aus der Zone um 380 $ ausgebrochen ist. Die Käufer haben die Kontrolle, doch die Dynamik ist bereits überdehnt.
📈 Bullishes Szenario: Ein Ausbruch über 398,13 $ könnte den Weg zur psychologisch wichtigen Marke von 400 $ freimachen.
⚠️ Korrekturrisiko: Der RSI liegt über 80 und signalisiert überkaufte Bedingungen. Fällt der Kurs unter 390 $, könnte ein Rücksetzer in Richtung 385–380 $ folgen.
Meine Einschätzung: Der Trend bleibt bullish, aber einem starken Anstieg hinterherzulaufen, ist riskant. Ich würde beobachten, wie der Kurs im Bereich um 398 $ reagiert, bevor ich davon ausgehe, dass die nächste Aufwärtsbewegung begonnen hat.
Wird TSLAX die Marke von 400 $ durchbrechen, oder brauchen die Käufer erst eine Abkühlungsphase?
$TSLAB
107
#earningsseason #BinancePick
Hinter der Margendebatte enthielt Teslas Q3-Update eine weniger beachtete Zahl: Wie viele Menschen jetzt für FSD bezahlen.
Was die Zahlen zeigen:
Die Zahl der aktiven Abonnements für FSD (überwacht) erreichte 1,74 Millionen – ein Anstieg um 67 % gegenüber 1,04 Millionen vor einem Jahr.
Mehr als 75 % der neuen Auslieferungen in Nordamerika umfassten ein FSD-Abonnement, etwa 20 Prozentpunkte mehr als im Q2.
FSD ist jetzt in neun EU-Ländern zugelassen, und mehr als 100.000 Kunden in Europa sind damit über 160 Millionen Kilometer gefahren.
Die Zahl der unbeaufsichtigt gefahrenen Robotaxi-Meilen stieg im Quartal auf das Achtfache und lag bei fast 2 Millionen. Dallas soll nächsten Monat folgen.
Der Zeitplan verschob sich in die andere Richtung: Unbeaufsichtigtes FSD in Kundenfahrzeugen ist nun für Q2 2027 vorgesehen und zunächst nur innerhalb der Robotaxi-Zonen.
Das kostenpflichtige Geschäft funktioniert. Abonnements verschaffen Tesla wiederkehrende Einnahmen und einen Grund, Software in den Mittelpunkt jedes Verkaufs zu stellen. Die vollständig autonome Seite hat weiterhin eine kleine Basis, denn die Zahl der gefahrenen Meilen stieg von einem niedrigen Ausgangswert aus auf das Achtfache, und der Zeitplan für Kunden wurde erneut nach hinten verschoben. Die Bewertung hängt vom zweiten Teil ab, während die finanzielle Entwicklung vom ersten abhängt.
Worauf zu achten ist: ob die Abschlussquote weiter steigt, wie viele Abonnenten nach den ersten Monaten dabeibleiben und ob der Zeitplan für Q2 2027 eingehalten wird.
Was ist für $TSLA wichtiger: die 1,74 Millionen zahlenden Abonnenten oder der Zeitplan für unbeaufsichtigtes Fahren? Entscheide dich für eins und teile deine Begründung in den Kommentaren.
$TSLAB
{spot}(TSLABUSDT)
#earningsseason #BinancePick
Hinter der Margendebatte enthielt Teslas Q3-Update eine weniger beachtete Zahl: Wie viele Menschen jetzt für FSD bezahlen.
Was die Zahlen zeigen:
Die Zahl der aktiven Abonnements für FSD (überwacht) erreichte 1,74 Millionen – ein Anstieg um 67 % gegenüber 1,04 Millionen vor einem Jahr.
Mehr als 75 % der neuen Auslieferungen in Nordamerika umfassten ein FSD-Abonnement, etwa 20 Prozentpunkte mehr als im Q2.
FSD ist jetzt in neun EU-Ländern zugelassen, und mehr als 100.000 Kunden in Europa sind damit über 160 Millionen Kilometer gefahren.
Die Zahl der unbeaufsichtigt gefahrenen Robotaxi-Meilen stieg im Quartal auf das Achtfache und lag bei fast 2 Millionen. Dallas soll nächsten Monat folgen.
Der Zeitplan verschob sich in die andere Richtung: Unbeaufsichtigtes FSD in Kundenfahrzeugen ist nun für Q2 2027 vorgesehen und zunächst nur innerhalb der Robotaxi-Zonen.
Das kostenpflichtige Geschäft funktioniert. Abonnements verschaffen Tesla wiederkehrende Einnahmen und einen Grund, Software in den Mittelpunkt jedes Verkaufs zu stellen. Die vollständig autonome Seite hat weiterhin eine kleine Basis, denn die Zahl der gefahrenen Meilen stieg von einem niedrigen Ausgangswert aus auf das Achtfache, und der Zeitplan für Kunden wurde erneut nach hinten verschoben. Die Bewertung hängt vom zweiten Teil ab, während die finanzielle Entwicklung vom ersten abhängt.
Worauf zu achten ist: ob die Abschlussquote weiter steigt, wie viele Abonnenten nach den ersten Monaten dabeibleiben und ob der Zeitplan für Q2 2027 eingehalten wird.
Was ist für $TSLA wichtiger: die 1,74 Millionen zahlenden Abonnenten oder der Zeitplan für unbeaufsichtigtes Fahren? Entscheide dich für eins und teile deine Begründung in den Kommentaren.
$TSLAB
Hinter der Margendebatte enthielt Teslas Q3-Update eine weniger beachtete Zahl: Wie viele Menschen jetzt für FSD bezahlen.
Was die Zahlen zeigen:
Die Zahl der aktiven Abonnements für FSD (überwacht) erreichte 1,74 Millionen – ein Anstieg um 67 % gegenüber 1,04 Millionen vor einem Jahr.
Mehr als 75 % der neuen Auslieferungen in Nordamerika umfassten ein FSD-Abonnement, etwa 20 Prozentpunkte mehr als im Q2.
FSD ist jetzt in neun EU-Ländern zugelassen, und mehr als 100.000 Kunden in Europa sind damit über 160 Millionen Kilometer gefahren.
Die Zahl der unbeaufsichtigt gefahrenen Robotaxi-Meilen stieg im Quartal auf das Achtfache und lag bei fast 2 Millionen. Dallas soll nächsten Monat folgen.
Der Zeitplan verschob sich in die andere Richtung: Unbeaufsichtigtes FSD in Kundenfahrzeugen ist nun für Q2 2027 vorgesehen und zunächst nur innerhalb der Robotaxi-Zonen.
Das kostenpflichtige Geschäft funktioniert. Abonnements verschaffen Tesla wiederkehrende Einnahmen und einen Grund, Software in den Mittelpunkt jedes Verkaufs zu stellen. Die vollständig autonome Seite hat weiterhin eine kleine Basis, denn die Zahl der gefahrenen Meilen stieg von einem niedrigen Ausgangswert aus auf das Achtfache, und der Zeitplan für Kunden wurde erneut nach hinten verschoben. Die Bewertung hängt vom zweiten Teil ab, während die finanzielle Entwicklung vom ersten abhängt.
Worauf zu achten ist: ob die Abschlussquote weiter steigt, wie viele Abonnenten nach den ersten Monaten dabeibleiben und ob der Zeitplan für Q2 2027 eingehalten wird.
Was ist für $TSLA wichtiger: die 1,74 Millionen zahlenden Abonnenten oder der Zeitplan für unbeaufsichtigtes Fahren? Entscheide dich für eins und teile deine Begründung in den Kommentaren.
$TSLAB
2
184
#earningsseason
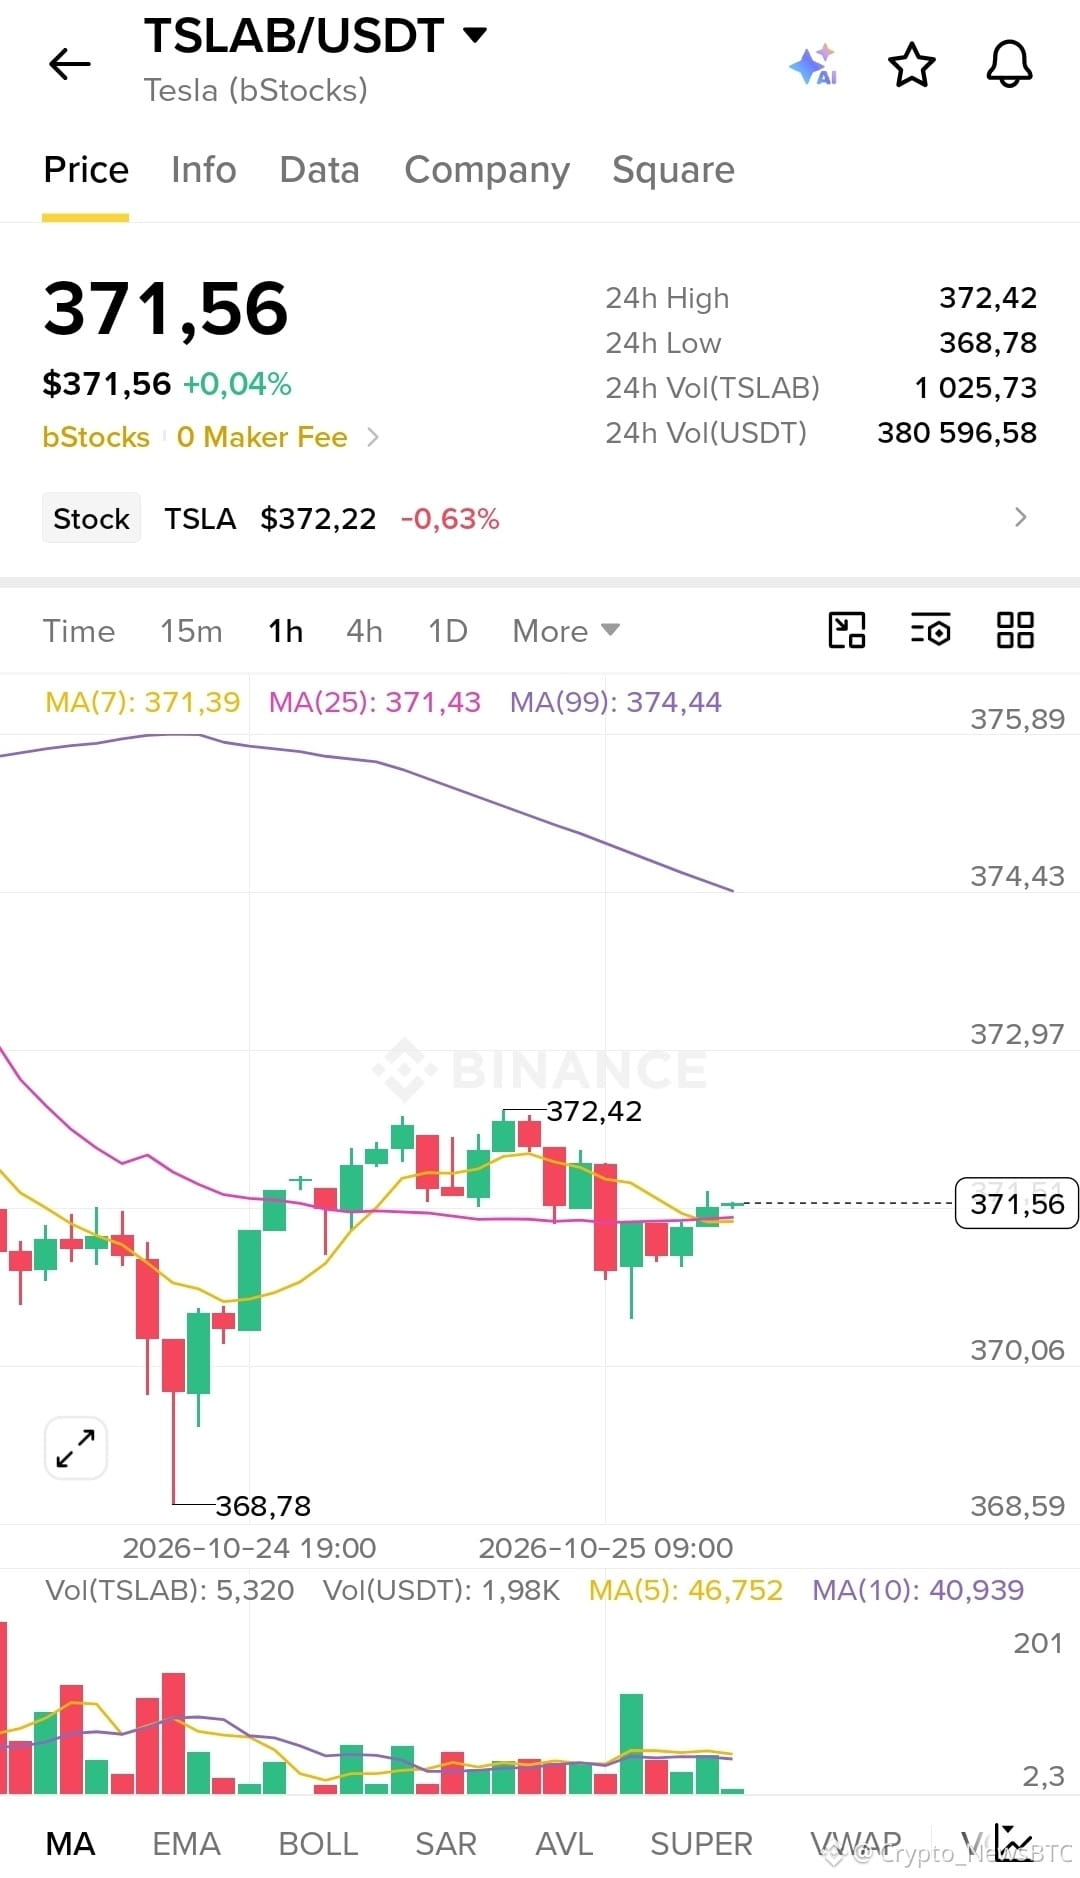
Teslas Bericht erwähnte keine Kryptowährungen, löste jedoch eine Kette von Bewegungen aus, die bis zu $BTC reichte.
Was die Zahlen sagen:
Tesla senkte seine Capex-Prognose für das Gesamtjahr um etwa 20 %, und der Markt wertete das als Signal für die gesamte Ausgabenwelle rund um KI und Rechenzentren.
Asien machte den Anfang: Der Kospi fiel am Donnerstag um 3,52 %, und Chinas CSI 300 rutschte in einen Bärenmarkt ab.
An der Wall Street fiel der Halbleiterindex um 6,7 %, und der Nasdaq verlor 2,6 %.
BTC fiel um etwa 3,8 % auf knapp 81.260 $, und Altcoins gaben stärker nach: ETH um etwa 4,2 %, SOL um etwa 4 % und XRP um etwa 5 %.
Diese Entwicklung zeigt, wie sich der Kryptomarkt während der Berichtssaison verhält. Er reagiert nicht auf die Geschäftszahlen selbst, sondern darauf, was sie über die Risikobereitschaft und die Finanzierung von KI aussagen. Bitcoin verlor weniger als die Altcoins und hielt sich über 80.900 $, was darauf hindeutet, dass Käufer diesen Bereich weiterhin verteidigen. Auf dem Papier war Teslas Kürzung unternehmensspezifisch, doch der Markt wertete sie als Signal für die gesamte Branche.
Wie geht es weiter? Microsoft, Alphabet und Amazon legen am 28. und 29. Oktober ihre Ergebnisse vor. Sie werden zeigen, ob Teslas Signal nur lokal oder branchenweit war.
Ist Teslas Kürzung der Investitionsausgaben eine Warnung für den KI-Trade oder nur eine unternehmensspezifische Neuausrichtung bei Tesla? Und was würde das für $BTC bedeuten? Teile deine Einschätzung in den Kommentaren.
$TSLAB
{spot}(TSLABUSDT)
$BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
#earningsseason
Teslas Bericht erwähnte keine Kryptowährungen, löste jedoch eine Kette von Bewegungen aus, die bis zu $BTC reichte.
Was die Zahlen sagen:
Tesla senkte seine Capex-Prognose für das Gesamtjahr um etwa 20 %, und der Markt wertete das als Signal für die gesamte Ausgabenwelle rund um KI und Rechenzentren.
Asien machte den Anfang: Der Kospi fiel am Donnerstag um 3,52 %, und Chinas CSI 300 rutschte in einen Bärenmarkt ab.
An der Wall Street fiel der Halbleiterindex um 6,7 %, und der Nasdaq verlor 2,6 %.
BTC fiel um etwa 3,8 % auf knapp 81.260 $, und Altcoins gaben stärker nach: ETH um etwa 4,2 %, SOL um etwa 4 % und XRP um etwa 5 %.
Diese Entwicklung zeigt, wie sich der Kryptomarkt während der Berichtssaison verhält. Er reagiert nicht auf die Geschäftszahlen selbst, sondern darauf, was sie über die Risikobereitschaft und die Finanzierung von KI aussagen. Bitcoin verlor weniger als die Altcoins und hielt sich über 80.900 $, was darauf hindeutet, dass Käufer diesen Bereich weiterhin verteidigen. Auf dem Papier war Teslas Kürzung unternehmensspezifisch, doch der Markt wertete sie als Signal für die gesamte Branche.
Wie geht es weiter? Microsoft, Alphabet und Amazon legen am 28. und 29. Oktober ihre Ergebnisse vor. Sie werden zeigen, ob Teslas Signal nur lokal oder branchenweit war.
Ist Teslas Kürzung der Investitionsausgaben eine Warnung für den KI-Trade oder nur eine unternehmensspezifische Neuausrichtung bei Tesla? Und was würde das für $BTC bedeuten? Teile deine Einschätzung in den Kommentaren.
$TSLAB
$BTC
$ETH
Teslas Bericht erwähnte keine Kryptowährungen, löste jedoch eine Kette von Bewegungen aus, die bis zu $BTC reichte.
Was die Zahlen sagen:
Tesla senkte seine Capex-Prognose für das Gesamtjahr um etwa 20 %, und der Markt wertete das als Signal für die gesamte Ausgabenwelle rund um KI und Rechenzentren.
Asien machte den Anfang: Der Kospi fiel am Donnerstag um 3,52 %, und Chinas CSI 300 rutschte in einen Bärenmarkt ab.
An der Wall Street fiel der Halbleiterindex um 6,7 %, und der Nasdaq verlor 2,6 %.
BTC fiel um etwa 3,8 % auf knapp 81.260 $, und Altcoins gaben stärker nach: ETH um etwa 4,2 %, SOL um etwa 4 % und XRP um etwa 5 %.
Diese Entwicklung zeigt, wie sich der Kryptomarkt während der Berichtssaison verhält. Er reagiert nicht auf die Geschäftszahlen selbst, sondern darauf, was sie über die Risikobereitschaft und die Finanzierung von KI aussagen. Bitcoin verlor weniger als die Altcoins und hielt sich über 80.900 $, was darauf hindeutet, dass Käufer diesen Bereich weiterhin verteidigen. Auf dem Papier war Teslas Kürzung unternehmensspezifisch, doch der Markt wertete sie als Signal für die gesamte Branche.
Wie geht es weiter? Microsoft, Alphabet und Amazon legen am 28. und 29. Oktober ihre Ergebnisse vor. Sie werden zeigen, ob Teslas Signal nur lokal oder branchenweit war.
Ist Teslas Kürzung der Investitionsausgaben eine Warnung für den KI-Trade oder nur eine unternehmensspezifische Neuausrichtung bei Tesla? Und was würde das für $BTC bedeuten? Teile deine Einschätzung in den Kommentaren.
$TSLAB
$BTC
$ETH
159
#earningsseason #BinancePick
Micron legte im September seine Zahlen vor, und die Aktie reagiert weiterhin auf jede Schlagzeile zu KI-Ausgaben. Die Erholung am Freitag ist ein guter Anlass, beides auseinanderzuhalten.
Was die Zahlen sagen:
Letzter Bericht: Der Umsatz im Geschäftsjahr Q4 erreichte 54,23 Mrd. $ und übertraf die Erwartungen.
Nachfrage: Das Management sagte, ein großer Teil des HBM-Volumens für 2027 sei bereits zu Preisen oberhalb des Niveaus von 2026 ausverkauft. Eine ausgeglichene Versorgung und Nachfrage sei nicht in Sicht.
Visibilität: Es wird erwartet, dass das Angebot bis 2028 knapp bleibt. Micron zufolge sind rund 35 % des Umsatzes bis 2030 abgesichert.
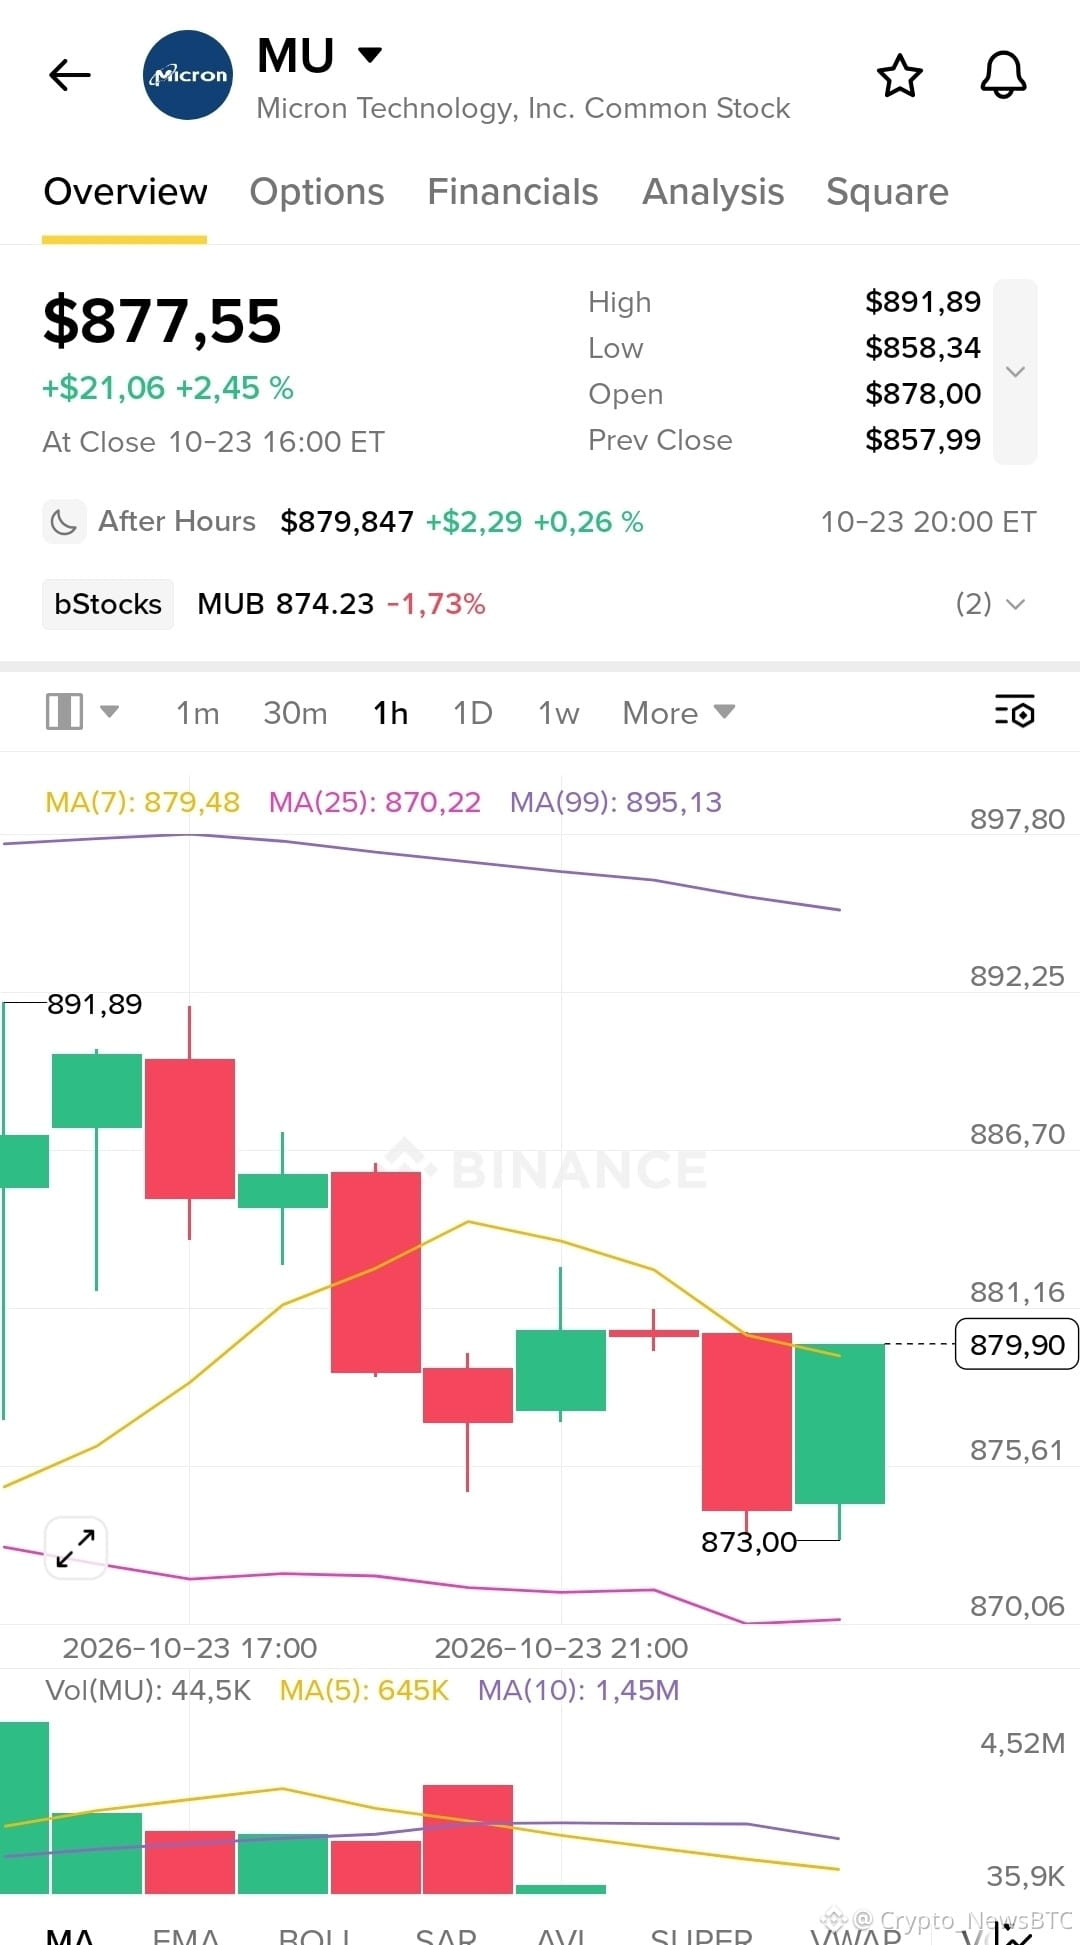
Diese Woche: $MU fiel am Donnerstag wegen Sorgen um die KI-Infrastruktur um 6,3 % und erholte sich am Freitag um 2,45 % auf einen Schlusskurs von 877,55 $ (Spanne: 858,34 $ bis 891,89 $). Damit wurde weniger als die Hälfte des Rückgangs wettgemacht.
Das Risiko auf der anderen Seite: SK Hynix baut seine Kapazitäten mit einem 38-Mrd.-$-Chipfabrikprojekt aus, und chinesische DRAM-Hersteller wie CXMT machen weiter Fortschritte. Auf den Speichermärkten kam es in der Vergangenheit zu Preisumkehrungen, sobald neue Kapazitäten verfügbar wurden.
Meine Einschätzung: Der Rückgang am Donnerstag sieht nach einer Reaktion auf die Angst vor geringeren KI-Ausgaben aus, nicht auf Microns Auftragsbestand. Verträge sorgen in einer zyklischen Branche für ungewöhnlich hohe Visibilität. Offen bleibt, ob die Preise halten, sobald konkurrierende Kapazitäten verfügbar sind.
Du bist dran: Ist ein Tagesverlust von 6 % bei $MU eine Kaufgelegenheit oder ein frühes Warnsignal für die KI-Ausgaben? Teile deine Einschätzung in den Kommentaren.
$MU.US
{stock_us}(MU.US)
#earningsseason #BinancePick
Micron legte im September seine Zahlen vor, und die Aktie reagiert weiterhin auf jede Schlagzeile zu KI-Ausgaben. Die Erholung am Freitag ist ein guter Anlass, beides auseinanderzuhalten.
Was die Zahlen sagen:
Letzter Bericht: Der Umsatz im Geschäftsjahr Q4 erreichte 54,23 Mrd. $ und übertraf die Erwartungen.
Nachfrage: Das Management sagte, ein großer Teil des HBM-Volumens für 2027 sei bereits zu Preisen oberhalb des Niveaus von 2026 ausverkauft. Eine ausgeglichene Versorgung und Nachfrage sei nicht in Sicht.
Visibilität: Es wird erwartet, dass das Angebot bis 2028 knapp bleibt. Micron zufolge sind rund 35 % des Umsatzes bis 2030 abgesichert.
Diese Woche: $MU fiel am Donnerstag wegen Sorgen um die KI-Infrastruktur um 6,3 % und erholte sich am Freitag um 2,45 % auf einen Schlusskurs von 877,55 $ (Spanne: 858,34 $ bis 891,89 $). Damit wurde weniger als die Hälfte des Rückgangs wettgemacht.
Das Risiko auf der anderen Seite: SK Hynix baut seine Kapazitäten mit einem 38-Mrd.-$-Chipfabrikprojekt aus, und chinesische DRAM-Hersteller wie CXMT machen weiter Fortschritte. Auf den Speichermärkten kam es in der Vergangenheit zu Preisumkehrungen, sobald neue Kapazitäten verfügbar wurden.
Meine Einschätzung: Der Rückgang am Donnerstag sieht nach einer Reaktion auf die Angst vor geringeren KI-Ausgaben aus, nicht auf Microns Auftragsbestand. Verträge sorgen in einer zyklischen Branche für ungewöhnlich hohe Visibilität. Offen bleibt, ob die Preise halten, sobald konkurrierende Kapazitäten verfügbar sind.
Du bist dran: Ist ein Tagesverlust von 6 % bei $MU eine Kaufgelegenheit oder ein frühes Warnsignal für die KI-Ausgaben? Teile deine Einschätzung in den Kommentaren.
$MU.US
Micron legte im September seine Zahlen vor, und die Aktie reagiert weiterhin auf jede Schlagzeile zu KI-Ausgaben. Die Erholung am Freitag ist ein guter Anlass, beides auseinanderzuhalten.
Was die Zahlen sagen:
Letzter Bericht: Der Umsatz im Geschäftsjahr Q4 erreichte 54,23 Mrd. $ und übertraf die Erwartungen.
Nachfrage: Das Management sagte, ein großer Teil des HBM-Volumens für 2027 sei bereits zu Preisen oberhalb des Niveaus von 2026 ausverkauft. Eine ausgeglichene Versorgung und Nachfrage sei nicht in Sicht.
Visibilität: Es wird erwartet, dass das Angebot bis 2028 knapp bleibt. Micron zufolge sind rund 35 % des Umsatzes bis 2030 abgesichert.
Diese Woche: $MU fiel am Donnerstag wegen Sorgen um die KI-Infrastruktur um 6,3 % und erholte sich am Freitag um 2,45 % auf einen Schlusskurs von 877,55 $ (Spanne: 858,34 $ bis 891,89 $). Damit wurde weniger als die Hälfte des Rückgangs wettgemacht.
Das Risiko auf der anderen Seite: SK Hynix baut seine Kapazitäten mit einem 38-Mrd.-$-Chipfabrikprojekt aus, und chinesische DRAM-Hersteller wie CXMT machen weiter Fortschritte. Auf den Speichermärkten kam es in der Vergangenheit zu Preisumkehrungen, sobald neue Kapazitäten verfügbar wurden.
Meine Einschätzung: Der Rückgang am Donnerstag sieht nach einer Reaktion auf die Angst vor geringeren KI-Ausgaben aus, nicht auf Microns Auftragsbestand. Verträge sorgen in einer zyklischen Branche für ungewöhnlich hohe Visibilität. Offen bleibt, ob die Preise halten, sobald konkurrierende Kapazitäten verfügbar sind.
Du bist dran: Ist ein Tagesverlust von 6 % bei $MU eine Kaufgelegenheit oder ein frühes Warnsignal für die KI-Ausgaben? Teile deine Einschätzung in den Kommentaren.
$MU.US
538
Verifiziert
#earningsseason #BinancePick
Am 22. Oktober schlugen die beiden Unternehmen bei ihren Ausgaben entgegengesetzte Richtungen ein – und keines wurde dafür belohnt.
Was die Zahlen aussagen:
$TSLA: Die Investitionsausgaben für 2026 wurden von mehr als 25 Mrd. $ auf etwa 20 Mrd. $ gesenkt. Die Aktie fiel vor Handelsbeginn um rund 5 %, erholte sich dann aber und schloss mit einem Minus von weniger als 1 %.
$META: Die Aktie fiel um 7,0 % auf 648,85 $, nachdem das Unternehmen die Untergrenze seiner Investitionsspanne angehoben, erstmals seit 2012 einen negativen freien Cashflow gemeldet und einen Rekordstand bei seinen Credit Default Swaps verzeichnet hatte.
Teslas weiteres Signal: Anleger wogen die geringeren Ausgaben für 2026 gegen die höheren Pläne für 2027 und 2028 ab. Musk sagte, dass es bis Ende 2027 dauern könnte, die Probleme beim Design des Optimus und in der Lieferkette zu lösen.
Metas Gegenargument: Zuckerberg sagte, Muse solle hochprofitabel werden, nannte dafür aber keinen Zeitplan für Umsätze.
Meine Einschätzung: Der Markt bestrafte weder die Ausgaben an sich noch deren Ausbleiben. Bestraft wurde der fehlende Nachweis einer Rendite. Teslas Kürzung kann wie ein Rückschritt bei den Ambitionen wirken, Metas Erhöhung wie ein zusätzliches Risiko. Keines der beiden Unternehmen legte Zahlen vor, die die Frage klären würden.
Welcher Schritt birgt für Aktionäre das größere Risiko: dass Tesla jetzt weniger und später mehr ausgibt oder dass Meta jetzt mehr ausgibt? Entscheide dich für eine Option und begründe deine Meinung in den Kommentaren.
$TSLAB
{spot}(TSLABUSDT)
$METAB
{spot}(METABUSDT)
#earningsseason #BinancePick
Am 22. Oktober schlugen die beiden Unternehmen bei ihren Ausgaben entgegengesetzte Richtungen ein – und keines wurde dafür belohnt.
Was die Zahlen aussagen:
$TSLA: Die Investitionsausgaben für 2026 wurden von mehr als 25 Mrd. $ auf etwa 20 Mrd. $ gesenkt. Die Aktie fiel vor Handelsbeginn um rund 5 %, erholte sich dann aber und schloss mit einem Minus von weniger als 1 %.
$META: Die Aktie fiel um 7,0 % auf 648,85 $, nachdem das Unternehmen die Untergrenze seiner Investitionsspanne angehoben, erstmals seit 2012 einen negativen freien Cashflow gemeldet und einen Rekordstand bei seinen Credit Default Swaps verzeichnet hatte.
Teslas weiteres Signal: Anleger wogen die geringeren Ausgaben für 2026 gegen die höheren Pläne für 2027 und 2028 ab. Musk sagte, dass es bis Ende 2027 dauern könnte, die Probleme beim Design des Optimus und in der Lieferkette zu lösen.
Metas Gegenargument: Zuckerberg sagte, Muse solle hochprofitabel werden, nannte dafür aber keinen Zeitplan für Umsätze.
Meine Einschätzung: Der Markt bestrafte weder die Ausgaben an sich noch deren Ausbleiben. Bestraft wurde der fehlende Nachweis einer Rendite. Teslas Kürzung kann wie ein Rückschritt bei den Ambitionen wirken, Metas Erhöhung wie ein zusätzliches Risiko. Keines der beiden Unternehmen legte Zahlen vor, die die Frage klären würden.
Welcher Schritt birgt für Aktionäre das größere Risiko: dass Tesla jetzt weniger und später mehr ausgibt oder dass Meta jetzt mehr ausgibt? Entscheide dich für eine Option und begründe deine Meinung in den Kommentaren.
$TSLAB
$METAB
Am 22. Oktober schlugen die beiden Unternehmen bei ihren Ausgaben entgegengesetzte Richtungen ein – und keines wurde dafür belohnt.
Was die Zahlen aussagen:
$TSLA: Die Investitionsausgaben für 2026 wurden von mehr als 25 Mrd. $ auf etwa 20 Mrd. $ gesenkt. Die Aktie fiel vor Handelsbeginn um rund 5 %, erholte sich dann aber und schloss mit einem Minus von weniger als 1 %.
$META: Die Aktie fiel um 7,0 % auf 648,85 $, nachdem das Unternehmen die Untergrenze seiner Investitionsspanne angehoben, erstmals seit 2012 einen negativen freien Cashflow gemeldet und einen Rekordstand bei seinen Credit Default Swaps verzeichnet hatte.
Teslas weiteres Signal: Anleger wogen die geringeren Ausgaben für 2026 gegen die höheren Pläne für 2027 und 2028 ab. Musk sagte, dass es bis Ende 2027 dauern könnte, die Probleme beim Design des Optimus und in der Lieferkette zu lösen.
Metas Gegenargument: Zuckerberg sagte, Muse solle hochprofitabel werden, nannte dafür aber keinen Zeitplan für Umsätze.
Meine Einschätzung: Der Markt bestrafte weder die Ausgaben an sich noch deren Ausbleiben. Bestraft wurde der fehlende Nachweis einer Rendite. Teslas Kürzung kann wie ein Rückschritt bei den Ambitionen wirken, Metas Erhöhung wie ein zusätzliches Risiko. Keines der beiden Unternehmen legte Zahlen vor, die die Frage klären würden.
Welcher Schritt birgt für Aktionäre das größere Risiko: dass Tesla jetzt weniger und später mehr ausgibt oder dass Meta jetzt mehr ausgibt? Entscheide dich für eine Option und begründe deine Meinung in den Kommentaren.
$TSLAB
$METAB
1
8.7k
·
--
Bullisch
Verifiziert
#earningsseason
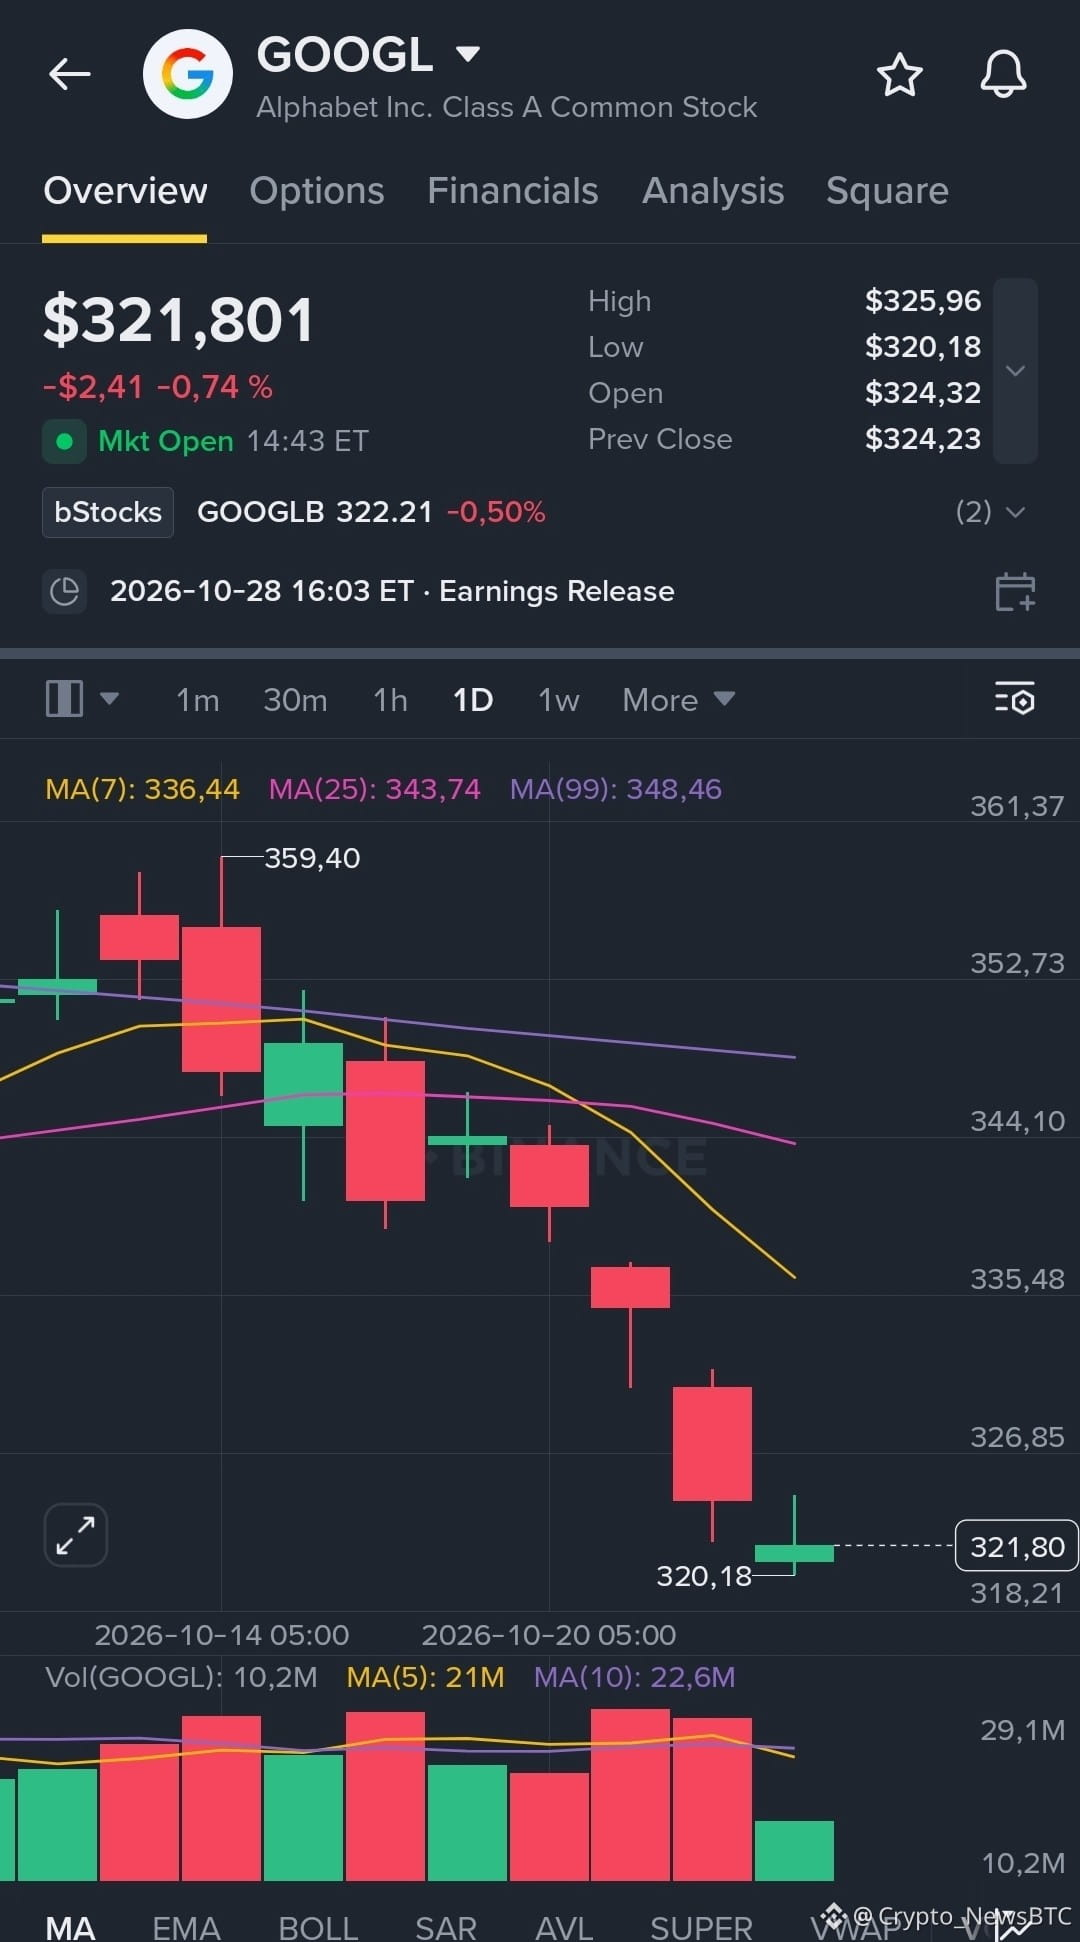
Alphabet veröffentlicht seine Q3-Zahlen am Mittwoch, dem 28. Oktober, nach Börsenschluss. Die erste echte Reaktion kommt also zur Börseneröffnung am Donnerstag. Der Gewinn je Aktie (EPS) wird bei etwa 2,94 $ erwartet, doch die Schlagzeile dürfte nicht allein über die Kursbewegung entscheiden.
Was der letzte Bericht gezeigt hat:
Im Juli übertraf Alphabet die Erwartungen bei Umsatz und EPS, trotzdem fiel die Aktie um etwa 4 % bis 7 %.
Die Optionen hatten für diesen Bericht eine Bewegung von etwa 5,9 % eingepreist, doch die Aktie bewegte sich stärker.
Für Q3 preist der Optionsmarkt eine Bewegung von etwa 6,2 % in beide Richtungen ein.
Bei etwa 62 % der jüngsten Berichte fiel die tatsächliche Kursbewegung von Alphabet stärker aus als die implizite.
Die Aktie schloss am 19. Oktober bei 344,18 $, fast genau auf dem Niveau vom 22. Juli. Das gesamte Quartal endete letztlich unverändert.
Warum die Investitionsausgaben der entscheidende Faktor sind: Investitionsausgaben von annähernd 60 Mrd. $ in Q3 würden den Plan für 2026 auf Kurs halten. Eine konkrete Spanne für 2027 könnte die Aktie jedoch stärker bewegen als das Quartal selbst. Cloud bietet einen Ausgleich: Die operative Marge lag dort in Q2 bei 35,6 %, gegenüber 20,7 % im Vorjahr.
Zwei mögliche Szenarien:
Aufwärts: Die Cloud-Margen steigen weiter, und die Investitionsausgaben für 2027 scheinen durch den Cashflow finanzierbar.
Abwärts: Eine hohe Zahl für die Investitionsausgaben 2027 kommt schneller als das Umsatzwachstum – wie nach Q2.
Bist du vor der Veröffentlichung optimistisch oder pessimistisch, und welche einzelne Zahl entscheidet für dich: die Investitionsausgaben 2027, die Cloud-Marge oder das Wachstum im Suchgeschäft? Teile deine Einschätzung in den Kommentaren.
$GOOGLB
{spot}(GOOGLBUSDT)
#earningsseason
Alphabet veröffentlicht seine Q3-Zahlen am Mittwoch, dem 28. Oktober, nach Börsenschluss. Die erste echte Reaktion kommt also zur Börseneröffnung am Donnerstag. Der Gewinn je Aktie (EPS) wird bei etwa 2,94 $ erwartet, doch die Schlagzeile dürfte nicht allein über die Kursbewegung entscheiden.
Was der letzte Bericht gezeigt hat:
Im Juli übertraf Alphabet die Erwartungen bei Umsatz und EPS, trotzdem fiel die Aktie um etwa 4 % bis 7 %.
Die Optionen hatten für diesen Bericht eine Bewegung von etwa 5,9 % eingepreist, doch die Aktie bewegte sich stärker.
Für Q3 preist der Optionsmarkt eine Bewegung von etwa 6,2 % in beide Richtungen ein.
Bei etwa 62 % der jüngsten Berichte fiel die tatsächliche Kursbewegung von Alphabet stärker aus als die implizite.
Die Aktie schloss am 19. Oktober bei 344,18 $, fast genau auf dem Niveau vom 22. Juli. Das gesamte Quartal endete letztlich unverändert.
Warum die Investitionsausgaben der entscheidende Faktor sind: Investitionsausgaben von annähernd 60 Mrd. $ in Q3 würden den Plan für 2026 auf Kurs halten. Eine konkrete Spanne für 2027 könnte die Aktie jedoch stärker bewegen als das Quartal selbst. Cloud bietet einen Ausgleich: Die operative Marge lag dort in Q2 bei 35,6 %, gegenüber 20,7 % im Vorjahr.
Zwei mögliche Szenarien:
Aufwärts: Die Cloud-Margen steigen weiter, und die Investitionsausgaben für 2027 scheinen durch den Cashflow finanzierbar.
Abwärts: Eine hohe Zahl für die Investitionsausgaben 2027 kommt schneller als das Umsatzwachstum – wie nach Q2.
Bist du vor der Veröffentlichung optimistisch oder pessimistisch, und welche einzelne Zahl entscheidet für dich: die Investitionsausgaben 2027, die Cloud-Marge oder das Wachstum im Suchgeschäft? Teile deine Einschätzung in den Kommentaren.
$GOOGLB
Alphabet veröffentlicht seine Q3-Zahlen am Mittwoch, dem 28. Oktober, nach Börsenschluss. Die erste echte Reaktion kommt also zur Börseneröffnung am Donnerstag. Der Gewinn je Aktie (EPS) wird bei etwa 2,94 $ erwartet, doch die Schlagzeile dürfte nicht allein über die Kursbewegung entscheiden.
Was der letzte Bericht gezeigt hat:
Im Juli übertraf Alphabet die Erwartungen bei Umsatz und EPS, trotzdem fiel die Aktie um etwa 4 % bis 7 %.
Die Optionen hatten für diesen Bericht eine Bewegung von etwa 5,9 % eingepreist, doch die Aktie bewegte sich stärker.
Für Q3 preist der Optionsmarkt eine Bewegung von etwa 6,2 % in beide Richtungen ein.
Bei etwa 62 % der jüngsten Berichte fiel die tatsächliche Kursbewegung von Alphabet stärker aus als die implizite.
Die Aktie schloss am 19. Oktober bei 344,18 $, fast genau auf dem Niveau vom 22. Juli. Das gesamte Quartal endete letztlich unverändert.
Warum die Investitionsausgaben der entscheidende Faktor sind: Investitionsausgaben von annähernd 60 Mrd. $ in Q3 würden den Plan für 2026 auf Kurs halten. Eine konkrete Spanne für 2027 könnte die Aktie jedoch stärker bewegen als das Quartal selbst. Cloud bietet einen Ausgleich: Die operative Marge lag dort in Q2 bei 35,6 %, gegenüber 20,7 % im Vorjahr.
Zwei mögliche Szenarien:
Aufwärts: Die Cloud-Margen steigen weiter, und die Investitionsausgaben für 2027 scheinen durch den Cashflow finanzierbar.
Abwärts: Eine hohe Zahl für die Investitionsausgaben 2027 kommt schneller als das Umsatzwachstum – wie nach Q2.
Bist du vor der Veröffentlichung optimistisch oder pessimistisch, und welche einzelne Zahl entscheidet für dich: die Investitionsausgaben 2027, die Cloud-Marge oder das Wachstum im Suchgeschäft? Teile deine Einschätzung in den Kommentaren.
$GOOGLB
1
1
283
Verifiziert
#earningsseason
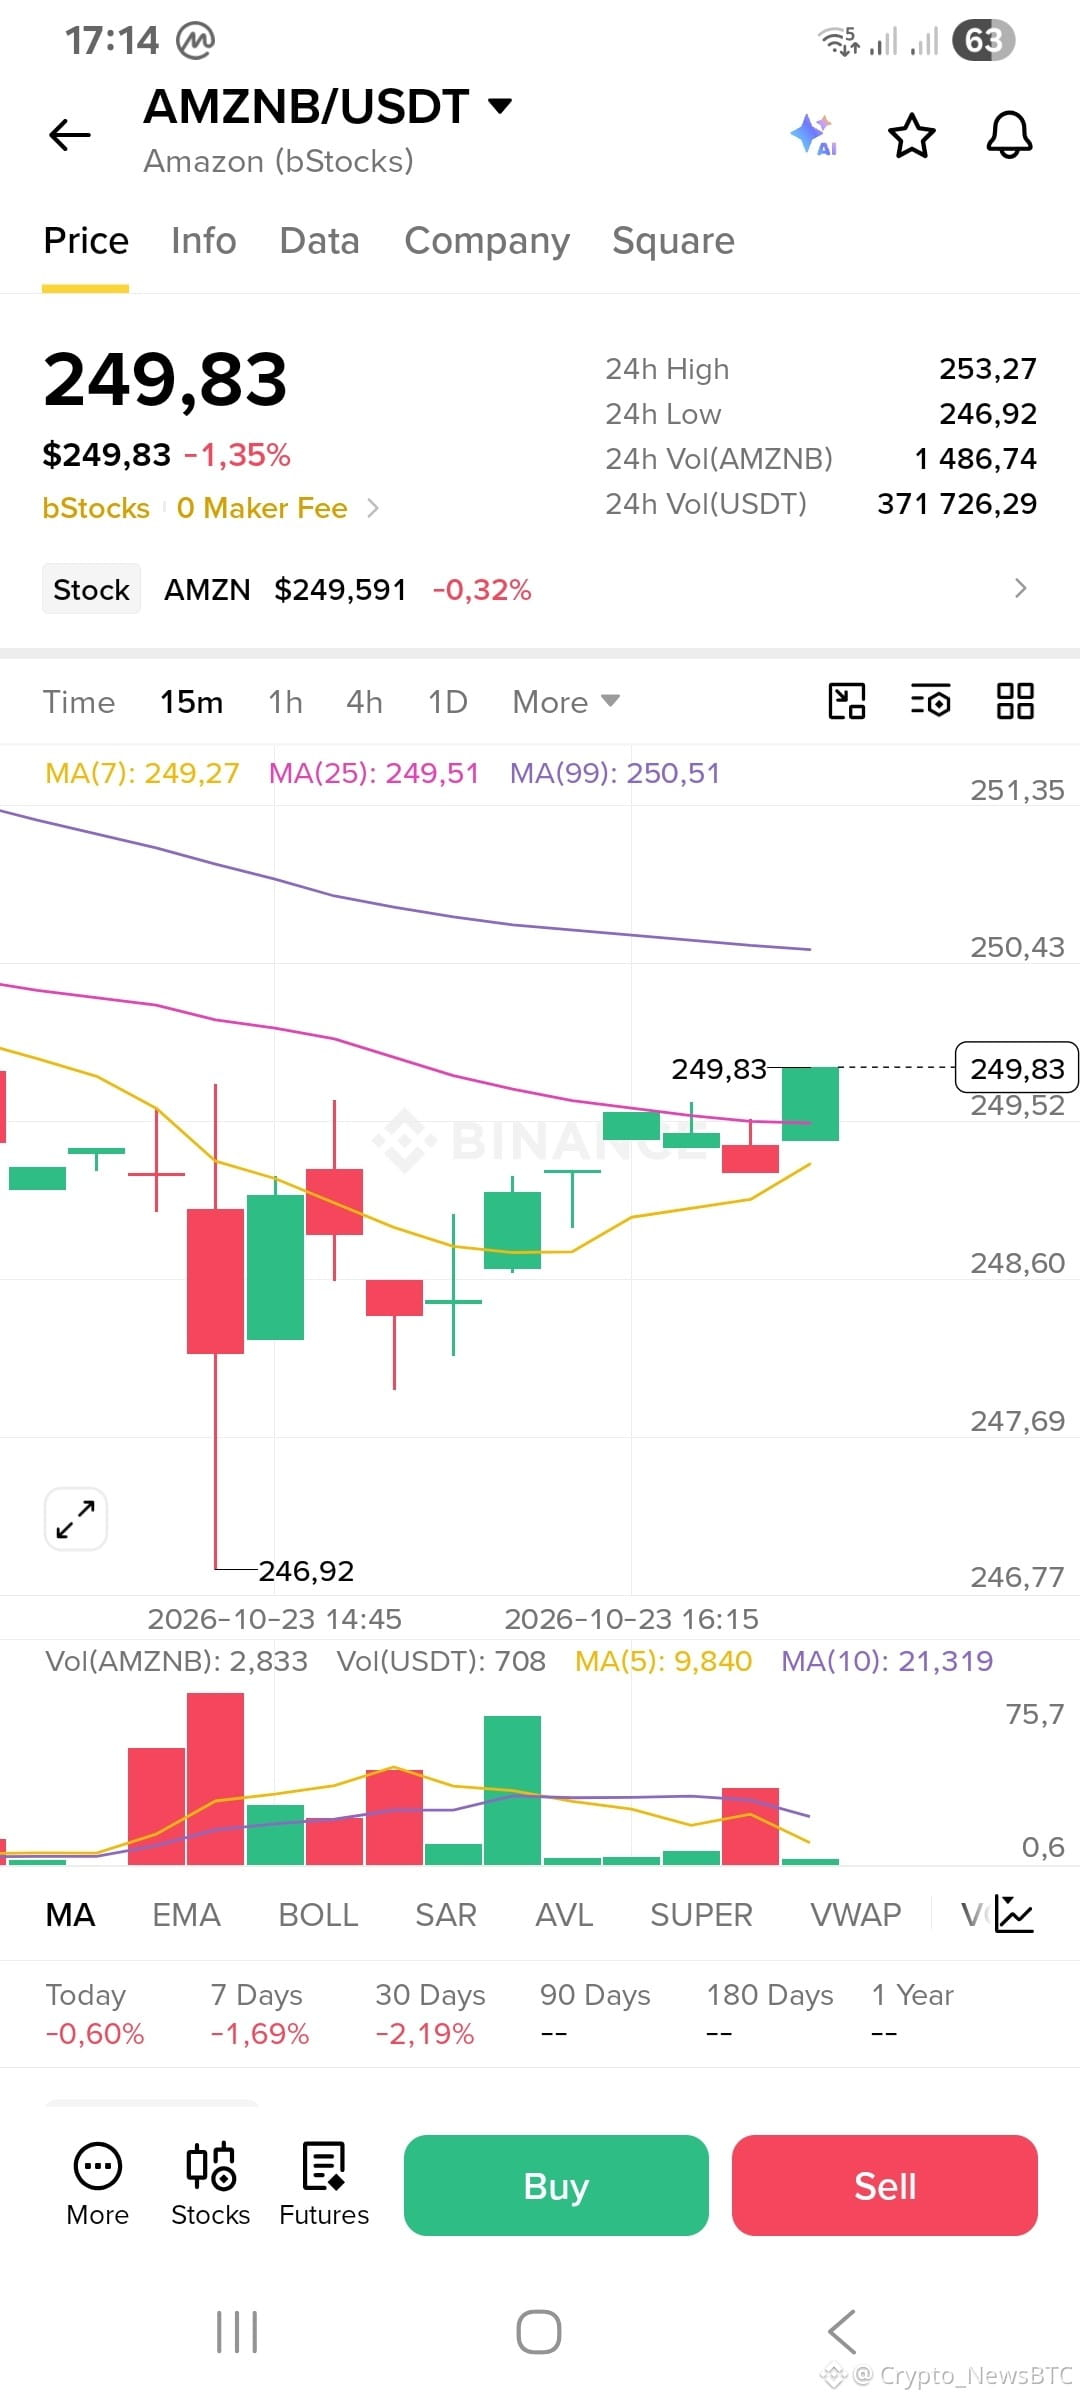
Amazon veröffentlicht am 29. Oktober seine Ergebnisse für das 3. Quartal 2026. Die zentrale Umsatzkennzahl ist wichtig – doch das Wachstum von AWS und der Cashflow könnten die nächste Kursbewegung der Aktie bestimmen.
📊 Ausgangswerte für Q2: • Umsatz: 200,6 Mrd. $, +20 % im Jahresvergleich • AWS-Umsatz: 42,2 Mrd. $, +37 % im Jahresvergleich • Werbeumsatz: 19,8 Mrd. $, +26 % im Jahresvergleich • Betriebsergebnis: 27,5 Mrd. $, +43 % im Jahresvergleich
🎯 Erwartungen für Q3: • Umsatz: etwa 202,1 Mrd. $ • Gewinn je Aktie: etwa 1,96 $ • AWS-Wachstum: Analysten rechnen mit rund 35 %
⚠️ Das Risiko, das Anleger nicht ignorieren können: Amazons Investitionsplan für 2026 ist auf rund 220 Mrd. $ gestiegen. Die Nettoinvestitionen erreichten in Q2 53,1 Mrd. $, während der freie Cashflow der letzten zwölf Monate mit 7,6 Mrd. $ ins Minus rutschte.
VORSICHTIG OPTIMISTISCH mit Blick auf die operative Entwicklung, aber nicht blind optimistisch für die Aktie.
Wenn AWS ein Wachstum von annähernd 35 % beibehält und Amazon einen Umsatz im Rahmen oder über den Erwartungen erzielt, bleibt die Ergebnisentwicklung überzeugend. Ein weiterer Anstieg der Investitionen in die KI-Infrastruktur ohne klarere Rendite könnte das Aufwärtspotenzial jedoch begrenzen.
Die entscheidende Frage: Wird das Wachstum von AWS Amazons massive KI-Investitionen rechtfertigen – oder werden Bedenken hinsichtlich des Cashflows das Umsatzwachstum überwiegen?
$AMZNB
{spot}(AMZNBUSDT)
#earningsseason
Amazon veröffentlicht am 29. Oktober seine Ergebnisse für das 3. Quartal 2026. Die zentrale Umsatzkennzahl ist wichtig – doch das Wachstum von AWS und der Cashflow könnten die nächste Kursbewegung der Aktie bestimmen.
📊 Ausgangswerte für Q2: • Umsatz: 200,6 Mrd. $, +20 % im Jahresvergleich • AWS-Umsatz: 42,2 Mrd. $, +37 % im Jahresvergleich • Werbeumsatz: 19,8 Mrd. $, +26 % im Jahresvergleich • Betriebsergebnis: 27,5 Mrd. $, +43 % im Jahresvergleich
🎯 Erwartungen für Q3: • Umsatz: etwa 202,1 Mrd. $ • Gewinn je Aktie: etwa 1,96 $ • AWS-Wachstum: Analysten rechnen mit rund 35 %
⚠️ Das Risiko, das Anleger nicht ignorieren können: Amazons Investitionsplan für 2026 ist auf rund 220 Mrd. $ gestiegen. Die Nettoinvestitionen erreichten in Q2 53,1 Mrd. $, während der freie Cashflow der letzten zwölf Monate mit 7,6 Mrd. $ ins Minus rutschte.
VORSICHTIG OPTIMISTISCH mit Blick auf die operative Entwicklung, aber nicht blind optimistisch für die Aktie.
Wenn AWS ein Wachstum von annähernd 35 % beibehält und Amazon einen Umsatz im Rahmen oder über den Erwartungen erzielt, bleibt die Ergebnisentwicklung überzeugend. Ein weiterer Anstieg der Investitionen in die KI-Infrastruktur ohne klarere Rendite könnte das Aufwärtspotenzial jedoch begrenzen.
Die entscheidende Frage: Wird das Wachstum von AWS Amazons massive KI-Investitionen rechtfertigen – oder werden Bedenken hinsichtlich des Cashflows das Umsatzwachstum überwiegen?
$AMZNB
Amazon veröffentlicht am 29. Oktober seine Ergebnisse für das 3. Quartal 2026. Die zentrale Umsatzkennzahl ist wichtig – doch das Wachstum von AWS und der Cashflow könnten die nächste Kursbewegung der Aktie bestimmen.
📊 Ausgangswerte für Q2: • Umsatz: 200,6 Mrd. $, +20 % im Jahresvergleich • AWS-Umsatz: 42,2 Mrd. $, +37 % im Jahresvergleich • Werbeumsatz: 19,8 Mrd. $, +26 % im Jahresvergleich • Betriebsergebnis: 27,5 Mrd. $, +43 % im Jahresvergleich
🎯 Erwartungen für Q3: • Umsatz: etwa 202,1 Mrd. $ • Gewinn je Aktie: etwa 1,96 $ • AWS-Wachstum: Analysten rechnen mit rund 35 %
⚠️ Das Risiko, das Anleger nicht ignorieren können: Amazons Investitionsplan für 2026 ist auf rund 220 Mrd. $ gestiegen. Die Nettoinvestitionen erreichten in Q2 53,1 Mrd. $, während der freie Cashflow der letzten zwölf Monate mit 7,6 Mrd. $ ins Minus rutschte.
VORSICHTIG OPTIMISTISCH mit Blick auf die operative Entwicklung, aber nicht blind optimistisch für die Aktie.
Wenn AWS ein Wachstum von annähernd 35 % beibehält und Amazon einen Umsatz im Rahmen oder über den Erwartungen erzielt, bleibt die Ergebnisentwicklung überzeugend. Ein weiterer Anstieg der Investitionen in die KI-Infrastruktur ohne klarere Rendite könnte das Aufwärtspotenzial jedoch begrenzen.
Die entscheidende Frage: Wird das Wachstum von AWS Amazons massive KI-Investitionen rechtfertigen – oder werden Bedenken hinsichtlich des Cashflows das Umsatzwachstum überwiegen?
$AMZNB
1
6.1k
Verifiziert
#earningsseason
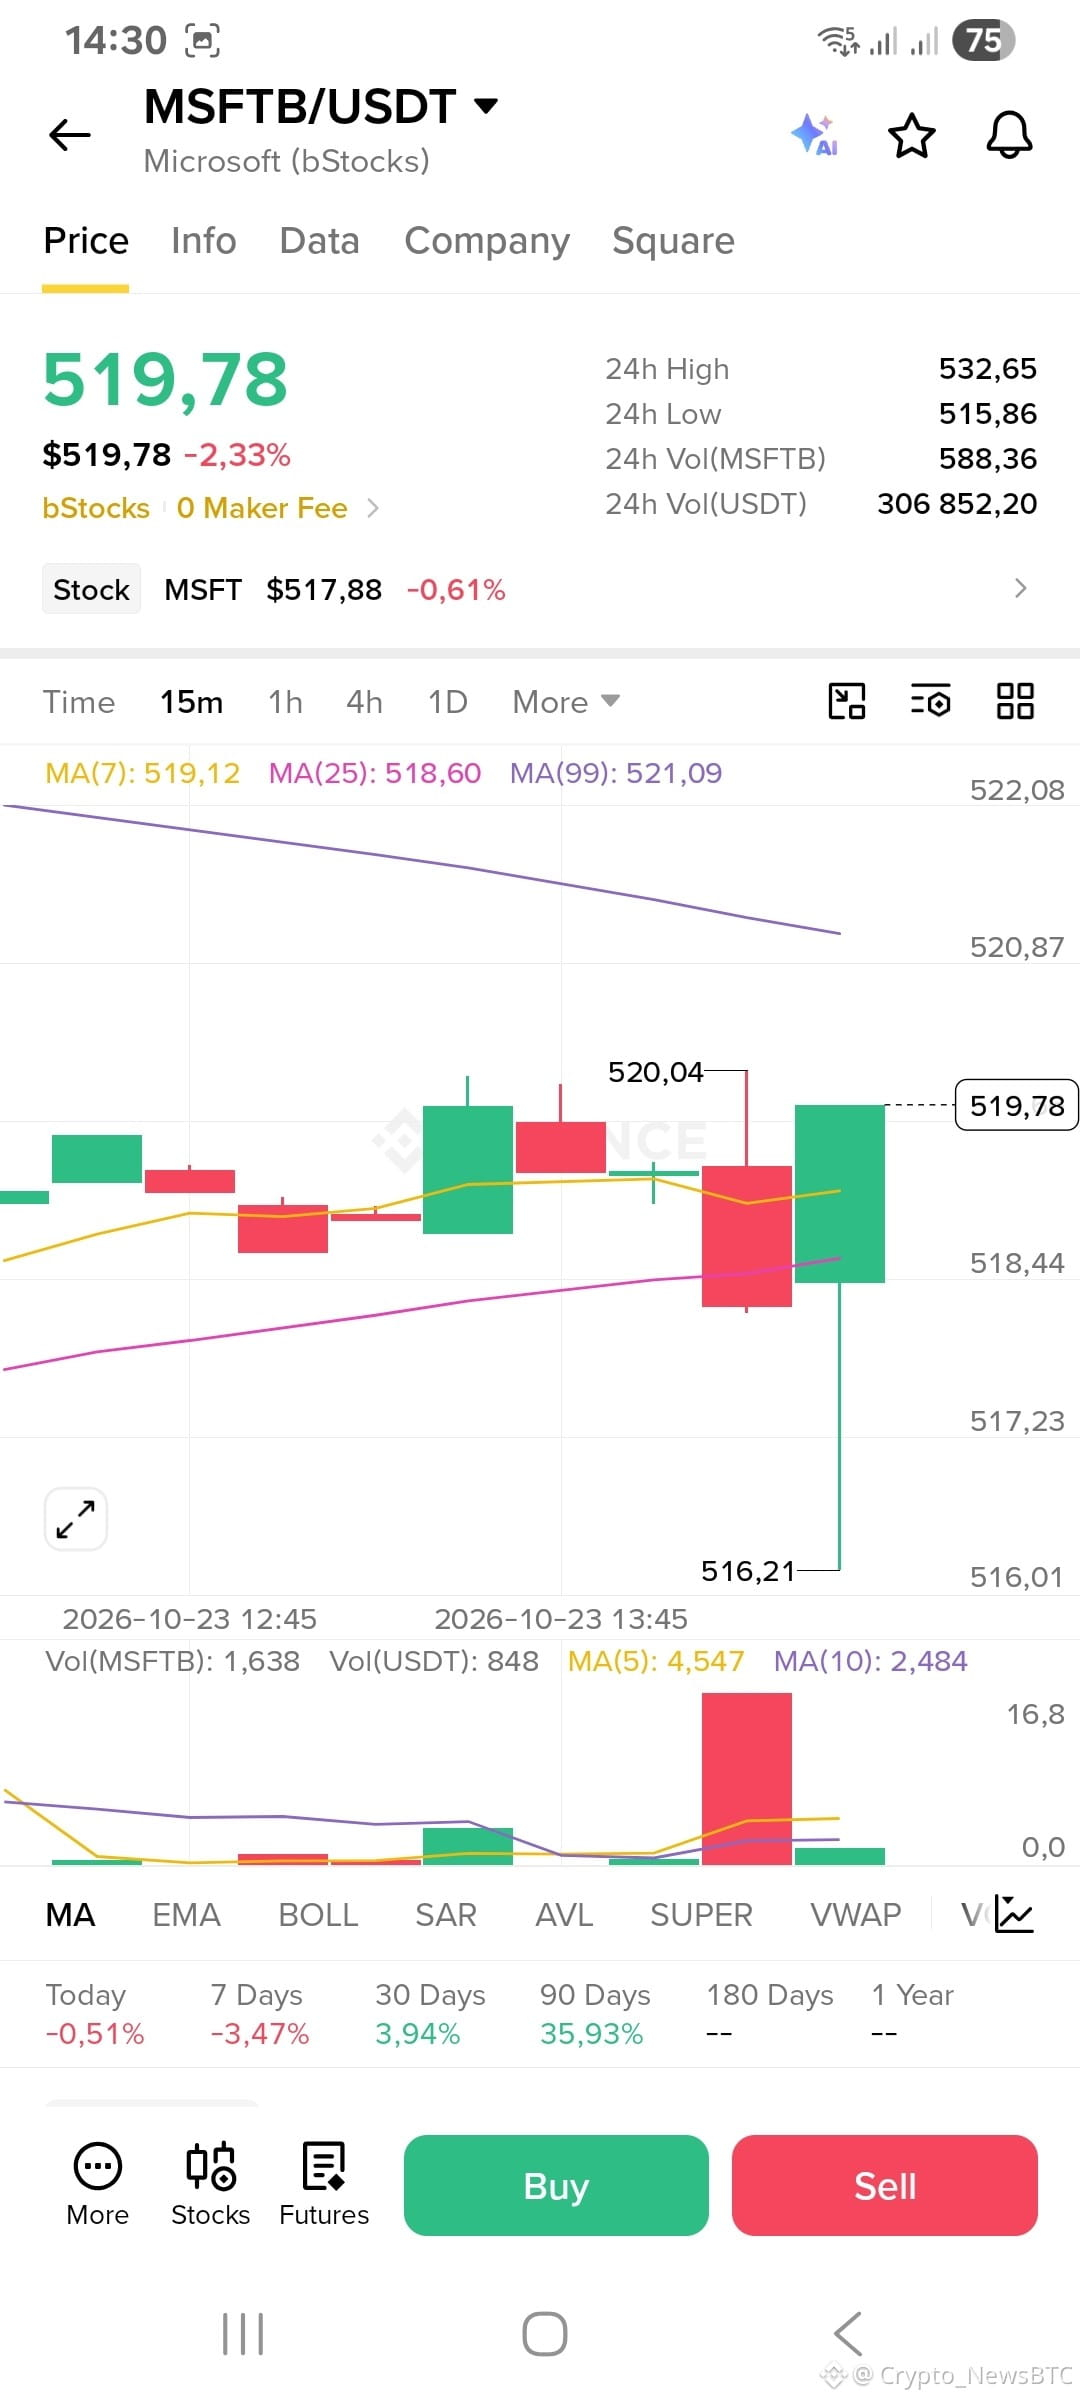
Microsoft veröffentlicht am 28. Oktober die Ergebnisse für Q1 des Geschäftsjahres 2027. Hier sind die wichtigen Zahlen:
📊 Letztes Quartal (Q4 des Geschäftsjahres 2026): • Umsatz: 90,01 Mrd. $, 18 % mehr als im Vorjahreszeitraum • Bereinigter Gewinn je Aktie: 4,74 $ gegenüber erwarteten 4,24 $ • Azure und andere Cloud-Dienste: 43 % mehr als im Vorjahreszeitraum • Umsatz mit Microsoft Cloud: 59,3 Mrd. $, ein Plus von 27 %
📈 Aktuelle Erwartungen der Wall Street: • Umsatz: etwa 90,62 Mrd. $ • Gewinn je Aktie: etwa 4,71 $
Meine Prognose: Ich bin optimistisch, was die Geschäftszahlen angeht.
Das Wachstum von 43 % bei Azure bietet Microsoft eine starke Grundlage, um die Erwartungen möglicherweise erneut zu übertreffen. Die entscheidende Frage ist jedoch, ob sich die KI-Nachfrage in nachhaltiges Umsatzwachstum und eine höhere Rentabilität niederschlägt.
⚠️ Das Risiko: Selbst wenn Umsatz und Gewinn je Aktie die Erwartungen übertreffen, könnte die Aktie von $MSFT unter Druck geraten, falls der Ausblick des Managements enttäuscht oder die Ausgaben für KI-Infrastruktur die Margen belasten.
Meine Einschätzung: Ich tendiere dazu, dass die Geschäftszahlen die Erwartungen übertreffen, würde aber nicht davon ausgehen, dass die Aktie danach zwangsläufig steigt. Die Prognose und die Erwartungen des Marktes werden die Reaktion bestimmen.
Wird $MSFT die Schätzungen erneut übertreffen – und werden Anleger dafür mit einem Kursanstieg belohnt?
$MSFTB
{spot}(MSFTBUSDT)
#earningsseason
Microsoft veröffentlicht am 28. Oktober die Ergebnisse für Q1 des Geschäftsjahres 2027. Hier sind die wichtigen Zahlen:
📊 Letztes Quartal (Q4 des Geschäftsjahres 2026): • Umsatz: 90,01 Mrd. $, 18 % mehr als im Vorjahreszeitraum • Bereinigter Gewinn je Aktie: 4,74 $ gegenüber erwarteten 4,24 $ • Azure und andere Cloud-Dienste: 43 % mehr als im Vorjahreszeitraum • Umsatz mit Microsoft Cloud: 59,3 Mrd. $, ein Plus von 27 %
📈 Aktuelle Erwartungen der Wall Street: • Umsatz: etwa 90,62 Mrd. $ • Gewinn je Aktie: etwa 4,71 $
Meine Prognose: Ich bin optimistisch, was die Geschäftszahlen angeht.
Das Wachstum von 43 % bei Azure bietet Microsoft eine starke Grundlage, um die Erwartungen möglicherweise erneut zu übertreffen. Die entscheidende Frage ist jedoch, ob sich die KI-Nachfrage in nachhaltiges Umsatzwachstum und eine höhere Rentabilität niederschlägt.
⚠️ Das Risiko: Selbst wenn Umsatz und Gewinn je Aktie die Erwartungen übertreffen, könnte die Aktie von $MSFT unter Druck geraten, falls der Ausblick des Managements enttäuscht oder die Ausgaben für KI-Infrastruktur die Margen belasten.
Meine Einschätzung: Ich tendiere dazu, dass die Geschäftszahlen die Erwartungen übertreffen, würde aber nicht davon ausgehen, dass die Aktie danach zwangsläufig steigt. Die Prognose und die Erwartungen des Marktes werden die Reaktion bestimmen.
Wird $MSFT die Schätzungen erneut übertreffen – und werden Anleger dafür mit einem Kursanstieg belohnt?
$MSFTB
Microsoft veröffentlicht am 28. Oktober die Ergebnisse für Q1 des Geschäftsjahres 2027. Hier sind die wichtigen Zahlen:
📊 Letztes Quartal (Q4 des Geschäftsjahres 2026): • Umsatz: 90,01 Mrd. $, 18 % mehr als im Vorjahreszeitraum • Bereinigter Gewinn je Aktie: 4,74 $ gegenüber erwarteten 4,24 $ • Azure und andere Cloud-Dienste: 43 % mehr als im Vorjahreszeitraum • Umsatz mit Microsoft Cloud: 59,3 Mrd. $, ein Plus von 27 %
📈 Aktuelle Erwartungen der Wall Street: • Umsatz: etwa 90,62 Mrd. $ • Gewinn je Aktie: etwa 4,71 $
Meine Prognose: Ich bin optimistisch, was die Geschäftszahlen angeht.
Das Wachstum von 43 % bei Azure bietet Microsoft eine starke Grundlage, um die Erwartungen möglicherweise erneut zu übertreffen. Die entscheidende Frage ist jedoch, ob sich die KI-Nachfrage in nachhaltiges Umsatzwachstum und eine höhere Rentabilität niederschlägt.
⚠️ Das Risiko: Selbst wenn Umsatz und Gewinn je Aktie die Erwartungen übertreffen, könnte die Aktie von $MSFT unter Druck geraten, falls der Ausblick des Managements enttäuscht oder die Ausgaben für KI-Infrastruktur die Margen belasten.
Meine Einschätzung: Ich tendiere dazu, dass die Geschäftszahlen die Erwartungen übertreffen, würde aber nicht davon ausgehen, dass die Aktie danach zwangsläufig steigt. Die Prognose und die Erwartungen des Marktes werden die Reaktion bestimmen.
Wird $MSFT die Schätzungen erneut übertreffen – und werden Anleger dafür mit einem Kursanstieg belohnt?
$MSFTB
1
8.5k
Verifiziert
#earningsseason
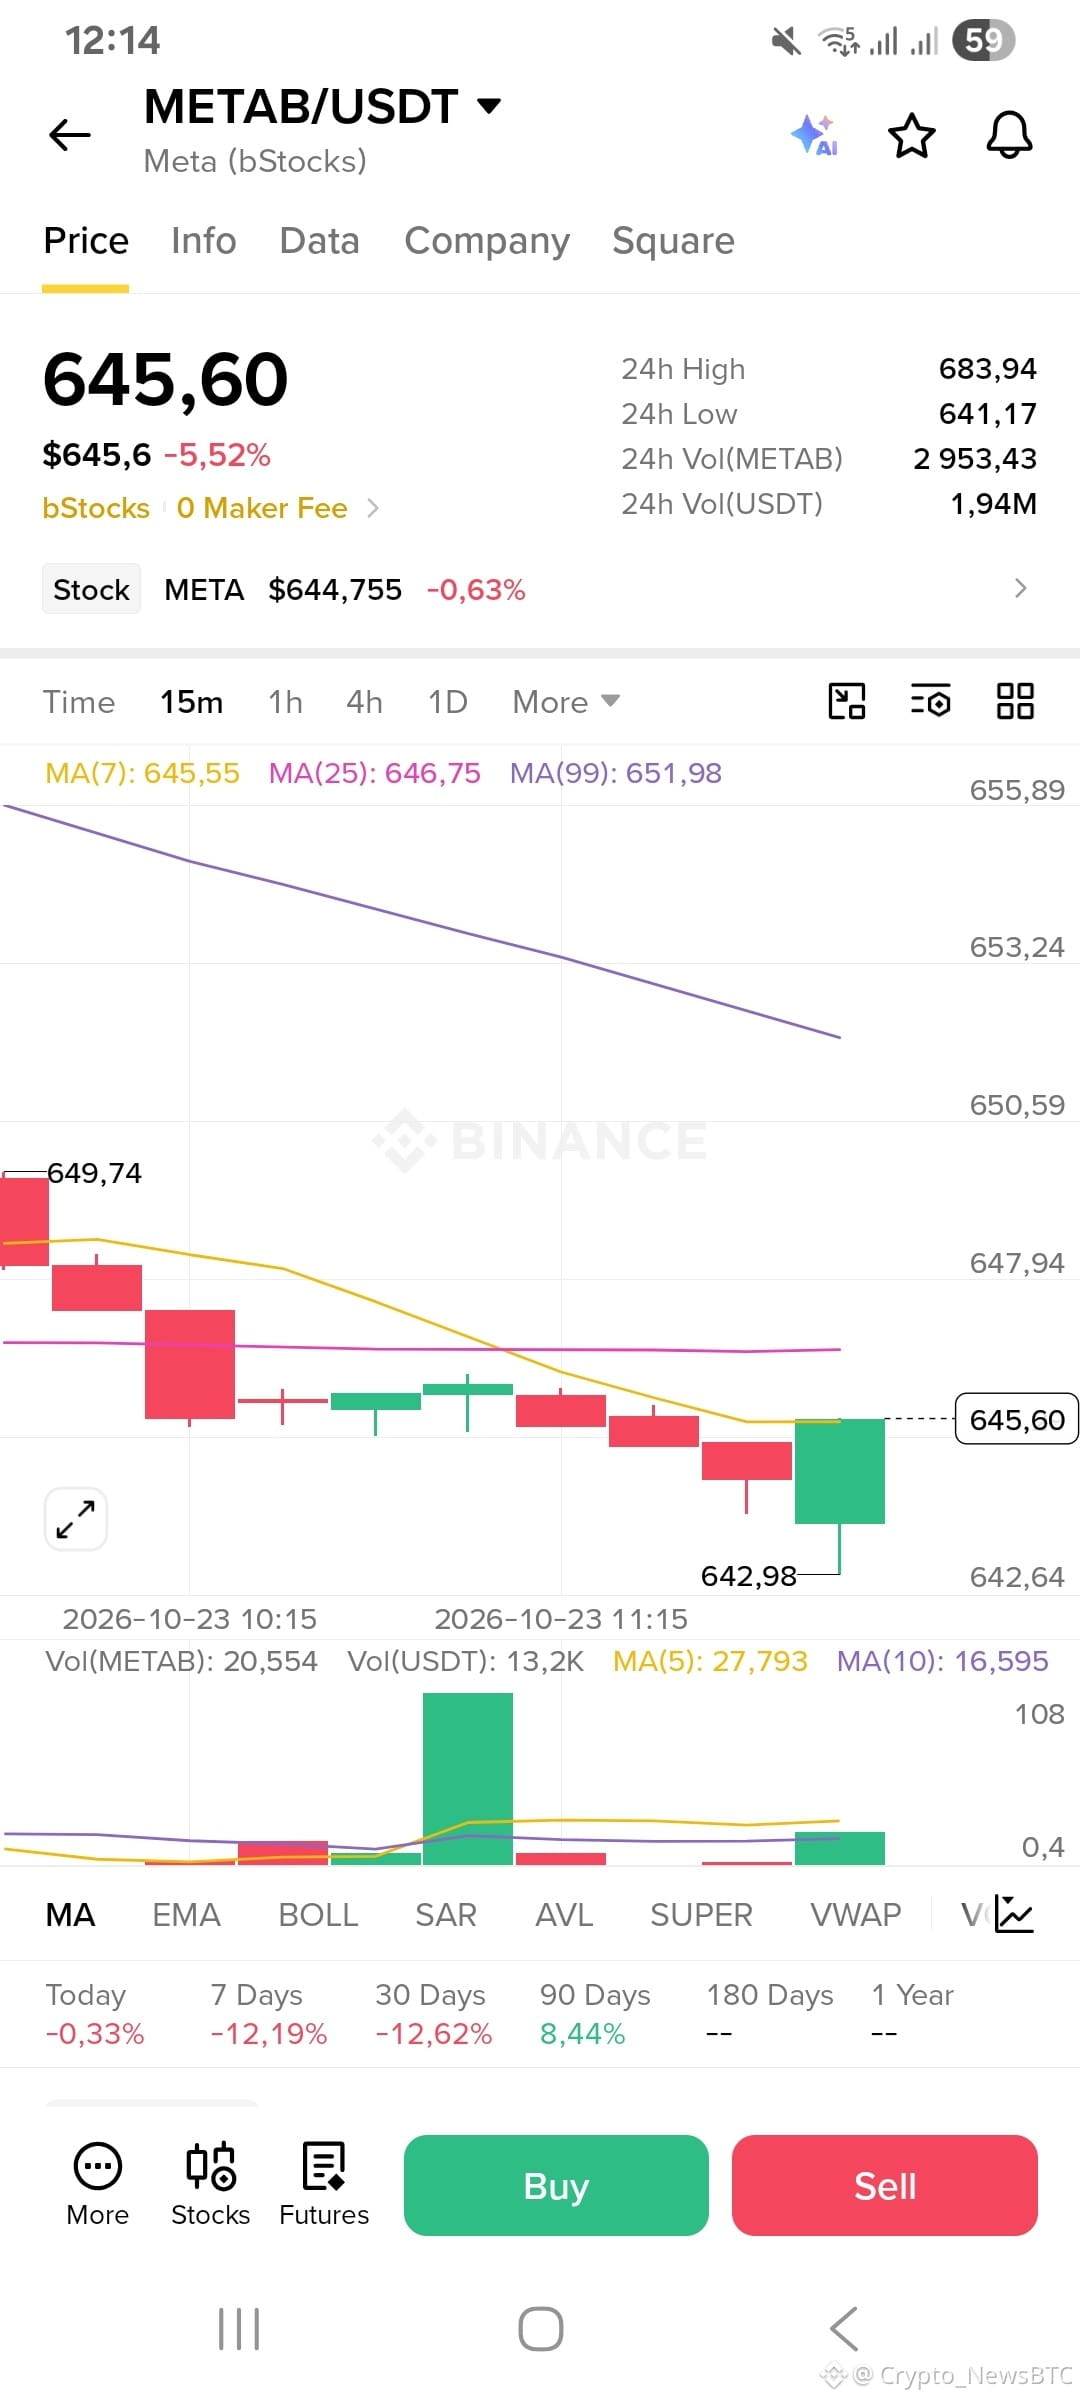
Die meisten Berichte zu Q3 konzentrierten sich auf die Rechtskosten. Die neuen Informationen kamen aus dem Gespräch.
Was es Neues gibt:
Muse-Nutzung: Mehr als 10 Millionen Menschen in den USA und Kanada richteten innerhalb von etwa sechs Wochen Muse-Agenten ein, und rund 25 % nutzen sie an einem beliebigen Tag. Einkaufen war der häufigste Anwendungsfall.
Barmittel: Der freie Cashflow lag bei minus 2,12 Mrd. $, weil die Ausgaben für den Ausbau der KI die durch den operativen Betrieb erwirtschafteten 32,79 Mrd. $ überstiegen.
Kostenbasis: Die Zahl der Beschäftigten sank im Jahresvergleich um 15 % auf 66.775, während die KI-Ausgaben weiter stiegen.
Reality Labs: Der Umsatz sank aufgrund schwächerer Quest-Verkäufe um 6 % auf 443 Mio. $. Für 2026 wird ein Verlust von 18–19 Mrd. $ prognostiziert, der 2027 auf rund 15 Mrd. $ zurückgehen soll.
Struktur: Meta kündigte eine neue, nicht stimmberechtigte Class-C-Aktie sowie einen Aktiensplit im Verhältnis 2:1 an. Der Handel soll voraussichtlich Ende Januar 2027 beginnen. So kann das Unternehmen die KI finanzieren, ohne Zuckerbergs Kontrolle zu verwässern.
Was noch fehlt: eine Investitionssumme für 2027, die das Management auf die Telefonkonferenz zu Q4 verschoben hat, und der Nachweis, dass Muse mehr einbringt, als es kostet. Neue KI-Geschäftsbereiche könnten 2027 erste Umsätze erzielen, aber eine Monetarisierung in großem Maßstab ist noch nicht erreicht.
Die schnelle Verbreitung ist ein starkes Signal und erklärt, warum Meta weiter Geld ausgibt. Bis zur Telefonkonferenz zu Q4 muss der Markt die Lücke zwischen Nutzung und Einnahmen in seine Bewertung einbeziehen.
Was sollte Muse zuerst monetarisieren: Einkaufen, Business-Agenten oder Abonnements? Entscheide dich für eine Option und begründe deine Wahl.
$METAB
{spot}(METABUSDT)
#earningsseason
Die meisten Berichte zu Q3 konzentrierten sich auf die Rechtskosten. Die neuen Informationen kamen aus dem Gespräch.
Was es Neues gibt:
Muse-Nutzung: Mehr als 10 Millionen Menschen in den USA und Kanada richteten innerhalb von etwa sechs Wochen Muse-Agenten ein, und rund 25 % nutzen sie an einem beliebigen Tag. Einkaufen war der häufigste Anwendungsfall.
Barmittel: Der freie Cashflow lag bei minus 2,12 Mrd. $, weil die Ausgaben für den Ausbau der KI die durch den operativen Betrieb erwirtschafteten 32,79 Mrd. $ überstiegen.
Kostenbasis: Die Zahl der Beschäftigten sank im Jahresvergleich um 15 % auf 66.775, während die KI-Ausgaben weiter stiegen.
Reality Labs: Der Umsatz sank aufgrund schwächerer Quest-Verkäufe um 6 % auf 443 Mio. $. Für 2026 wird ein Verlust von 18–19 Mrd. $ prognostiziert, der 2027 auf rund 15 Mrd. $ zurückgehen soll.
Struktur: Meta kündigte eine neue, nicht stimmberechtigte Class-C-Aktie sowie einen Aktiensplit im Verhältnis 2:1 an. Der Handel soll voraussichtlich Ende Januar 2027 beginnen. So kann das Unternehmen die KI finanzieren, ohne Zuckerbergs Kontrolle zu verwässern.
Was noch fehlt: eine Investitionssumme für 2027, die das Management auf die Telefonkonferenz zu Q4 verschoben hat, und der Nachweis, dass Muse mehr einbringt, als es kostet. Neue KI-Geschäftsbereiche könnten 2027 erste Umsätze erzielen, aber eine Monetarisierung in großem Maßstab ist noch nicht erreicht.
Die schnelle Verbreitung ist ein starkes Signal und erklärt, warum Meta weiter Geld ausgibt. Bis zur Telefonkonferenz zu Q4 muss der Markt die Lücke zwischen Nutzung und Einnahmen in seine Bewertung einbeziehen.
Was sollte Muse zuerst monetarisieren: Einkaufen, Business-Agenten oder Abonnements? Entscheide dich für eine Option und begründe deine Wahl.
$METAB
Die meisten Berichte zu Q3 konzentrierten sich auf die Rechtskosten. Die neuen Informationen kamen aus dem Gespräch.
Was es Neues gibt:
Muse-Nutzung: Mehr als 10 Millionen Menschen in den USA und Kanada richteten innerhalb von etwa sechs Wochen Muse-Agenten ein, und rund 25 % nutzen sie an einem beliebigen Tag. Einkaufen war der häufigste Anwendungsfall.
Barmittel: Der freie Cashflow lag bei minus 2,12 Mrd. $, weil die Ausgaben für den Ausbau der KI die durch den operativen Betrieb erwirtschafteten 32,79 Mrd. $ überstiegen.
Kostenbasis: Die Zahl der Beschäftigten sank im Jahresvergleich um 15 % auf 66.775, während die KI-Ausgaben weiter stiegen.
Reality Labs: Der Umsatz sank aufgrund schwächerer Quest-Verkäufe um 6 % auf 443 Mio. $. Für 2026 wird ein Verlust von 18–19 Mrd. $ prognostiziert, der 2027 auf rund 15 Mrd. $ zurückgehen soll.
Struktur: Meta kündigte eine neue, nicht stimmberechtigte Class-C-Aktie sowie einen Aktiensplit im Verhältnis 2:1 an. Der Handel soll voraussichtlich Ende Januar 2027 beginnen. So kann das Unternehmen die KI finanzieren, ohne Zuckerbergs Kontrolle zu verwässern.
Was noch fehlt: eine Investitionssumme für 2027, die das Management auf die Telefonkonferenz zu Q4 verschoben hat, und der Nachweis, dass Muse mehr einbringt, als es kostet. Neue KI-Geschäftsbereiche könnten 2027 erste Umsätze erzielen, aber eine Monetarisierung in großem Maßstab ist noch nicht erreicht.
Die schnelle Verbreitung ist ein starkes Signal und erklärt, warum Meta weiter Geld ausgibt. Bis zur Telefonkonferenz zu Q4 muss der Markt die Lücke zwischen Nutzung und Einnahmen in seine Bewertung einbeziehen.
Was sollte Muse zuerst monetarisieren: Einkaufen, Business-Agenten oder Abonnements? Entscheide dich für eine Option und begründe deine Wahl.
$METAB
3
10.9k
Verifiziert
#earningsseason
Beide Unternehmen stecken viel Geld in KI und neue Hardware. Der Unterschied liegt darin, wie viel Gewinn ihnen dabei bleibt.
$META: operative Marge von 20 % nach einer Rechtskostenbelastung von 9,89 Mrd. $, ohne diese Belastung etwa 35 %.
$TSLA: operative Marge von 2,6 %, das Betriebsergebnis ist um 56 % gesunken.
Meta kann ein Jahr mit hohen Investitionsausgaben zusätzlich zu seinem äußerst profitablen Werbegeschäft verkraften. Tesla finanziert seinen eigenen Ausbau von einer deutlich schmaleren Basis aus. Deshalb ist das Umsetzungstempo für Tesla wichtiger.
Der Markt wird beiden Zeit geben, aber nicht gleich viel.
Welchen Puffer würdet ihr mit Blick auf 2027 lieber haben: Metas Werbegewinne oder Teslas Auftragsbestand? Entscheidet euch für eins und sagt warum.
$TSLAB
{spot}(TSLABUSDT)
$METAB
{spot}(METABUSDT)
#earningsseason
Beide Unternehmen stecken viel Geld in KI und neue Hardware. Der Unterschied liegt darin, wie viel Gewinn ihnen dabei bleibt.
$META: operative Marge von 20 % nach einer Rechtskostenbelastung von 9,89 Mrd. $, ohne diese Belastung etwa 35 %.
$TSLA: operative Marge von 2,6 %, das Betriebsergebnis ist um 56 % gesunken.
Meta kann ein Jahr mit hohen Investitionsausgaben zusätzlich zu seinem äußerst profitablen Werbegeschäft verkraften. Tesla finanziert seinen eigenen Ausbau von einer deutlich schmaleren Basis aus. Deshalb ist das Umsetzungstempo für Tesla wichtiger.
Der Markt wird beiden Zeit geben, aber nicht gleich viel.
Welchen Puffer würdet ihr mit Blick auf 2027 lieber haben: Metas Werbegewinne oder Teslas Auftragsbestand? Entscheidet euch für eins und sagt warum.
$TSLAB
$METAB
Beide Unternehmen stecken viel Geld in KI und neue Hardware. Der Unterschied liegt darin, wie viel Gewinn ihnen dabei bleibt.
$META: operative Marge von 20 % nach einer Rechtskostenbelastung von 9,89 Mrd. $, ohne diese Belastung etwa 35 %.
$TSLA: operative Marge von 2,6 %, das Betriebsergebnis ist um 56 % gesunken.
Meta kann ein Jahr mit hohen Investitionsausgaben zusätzlich zu seinem äußerst profitablen Werbegeschäft verkraften. Tesla finanziert seinen eigenen Ausbau von einer deutlich schmaleren Basis aus. Deshalb ist das Umsetzungstempo für Tesla wichtiger.
Der Markt wird beiden Zeit geben, aber nicht gleich viel.
Welchen Puffer würdet ihr mit Blick auf 2027 lieber haben: Metas Werbegewinne oder Teslas Auftragsbestand? Entscheidet euch für eins und sagt warum.
$TSLAB
$METAB
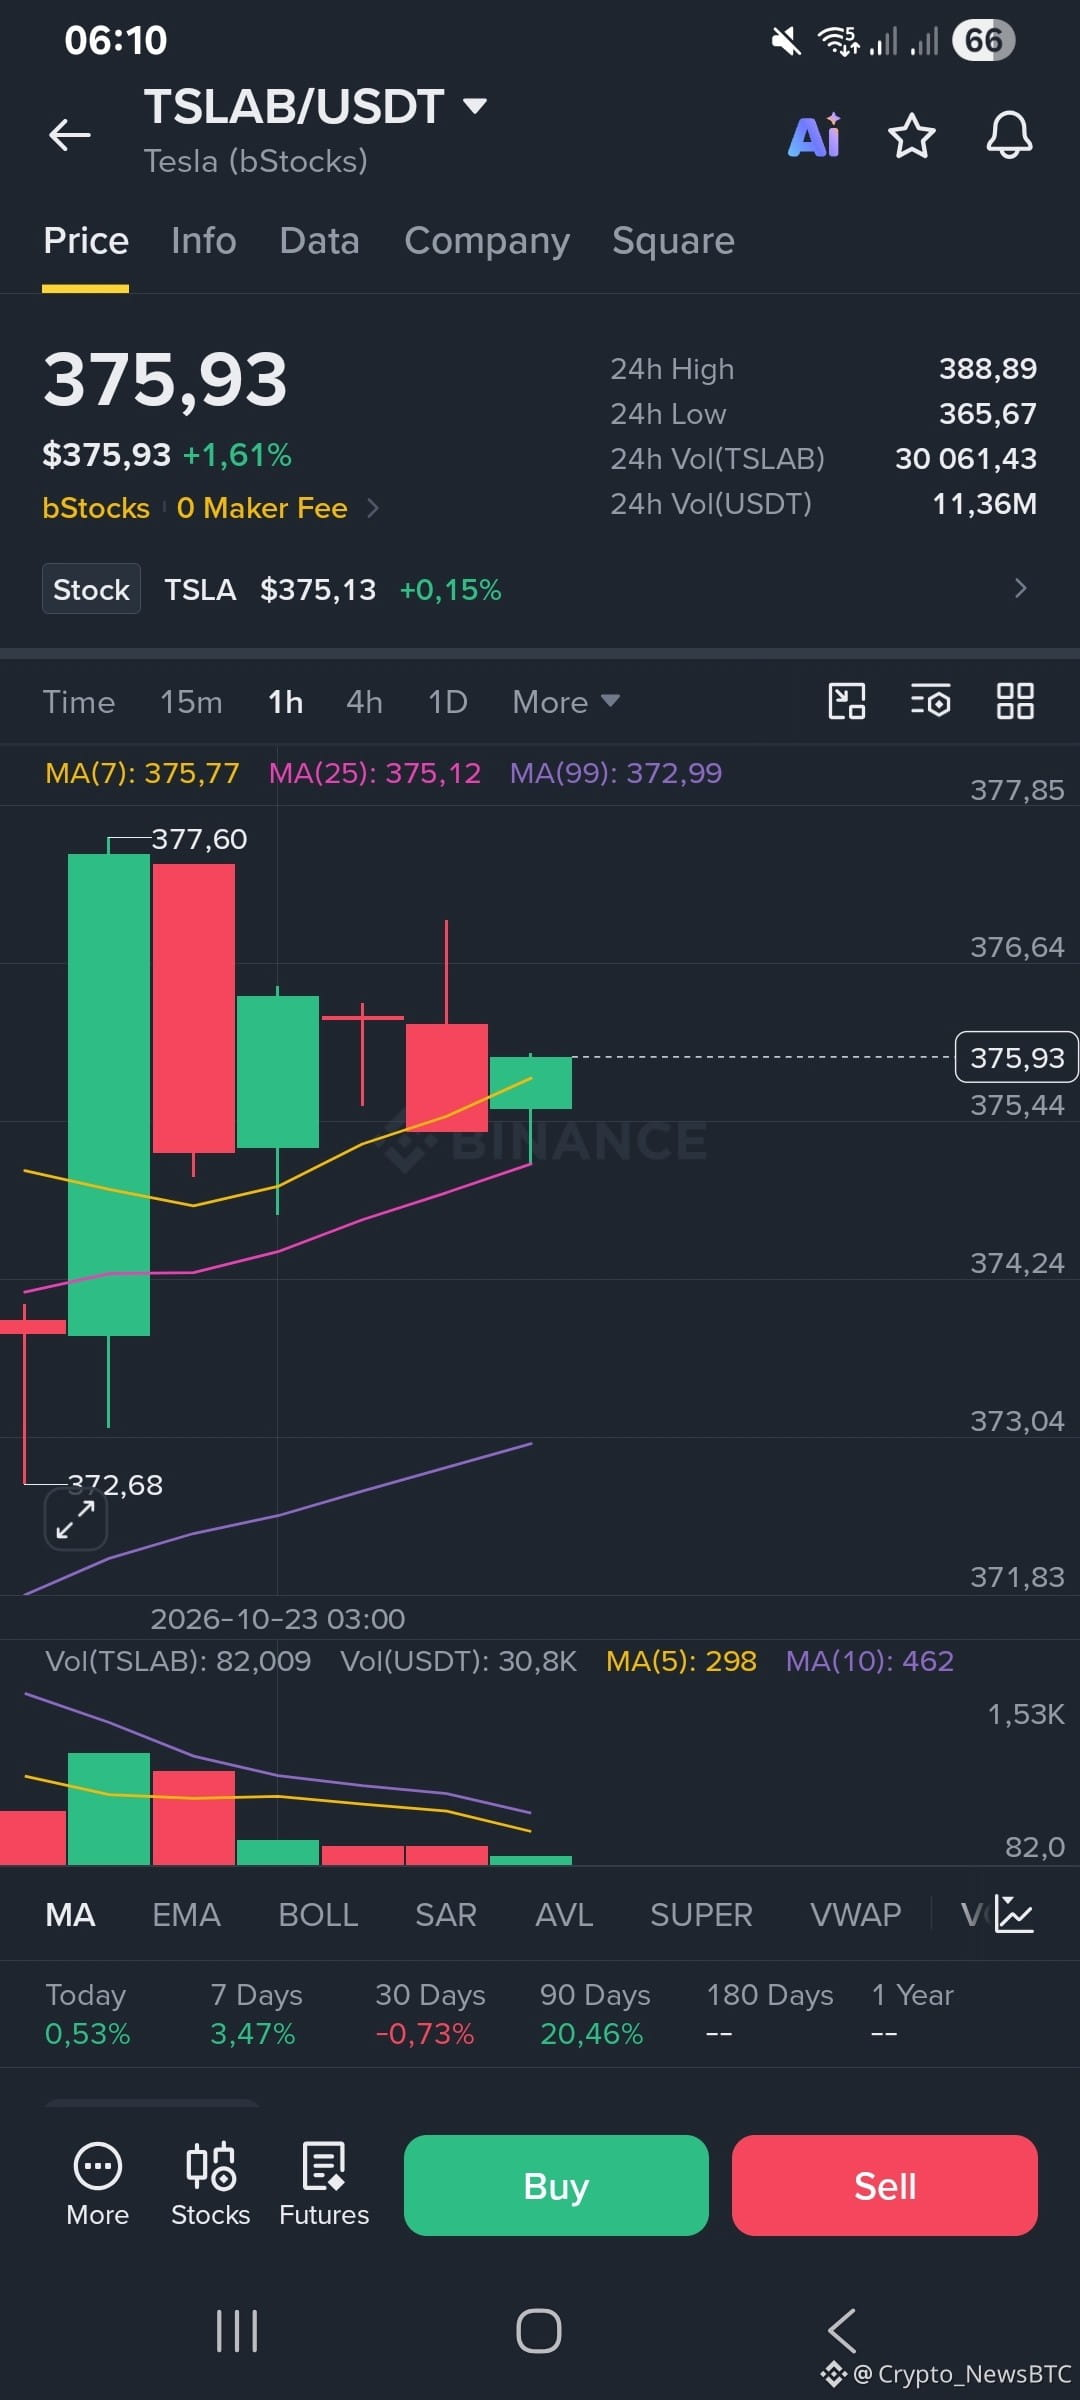
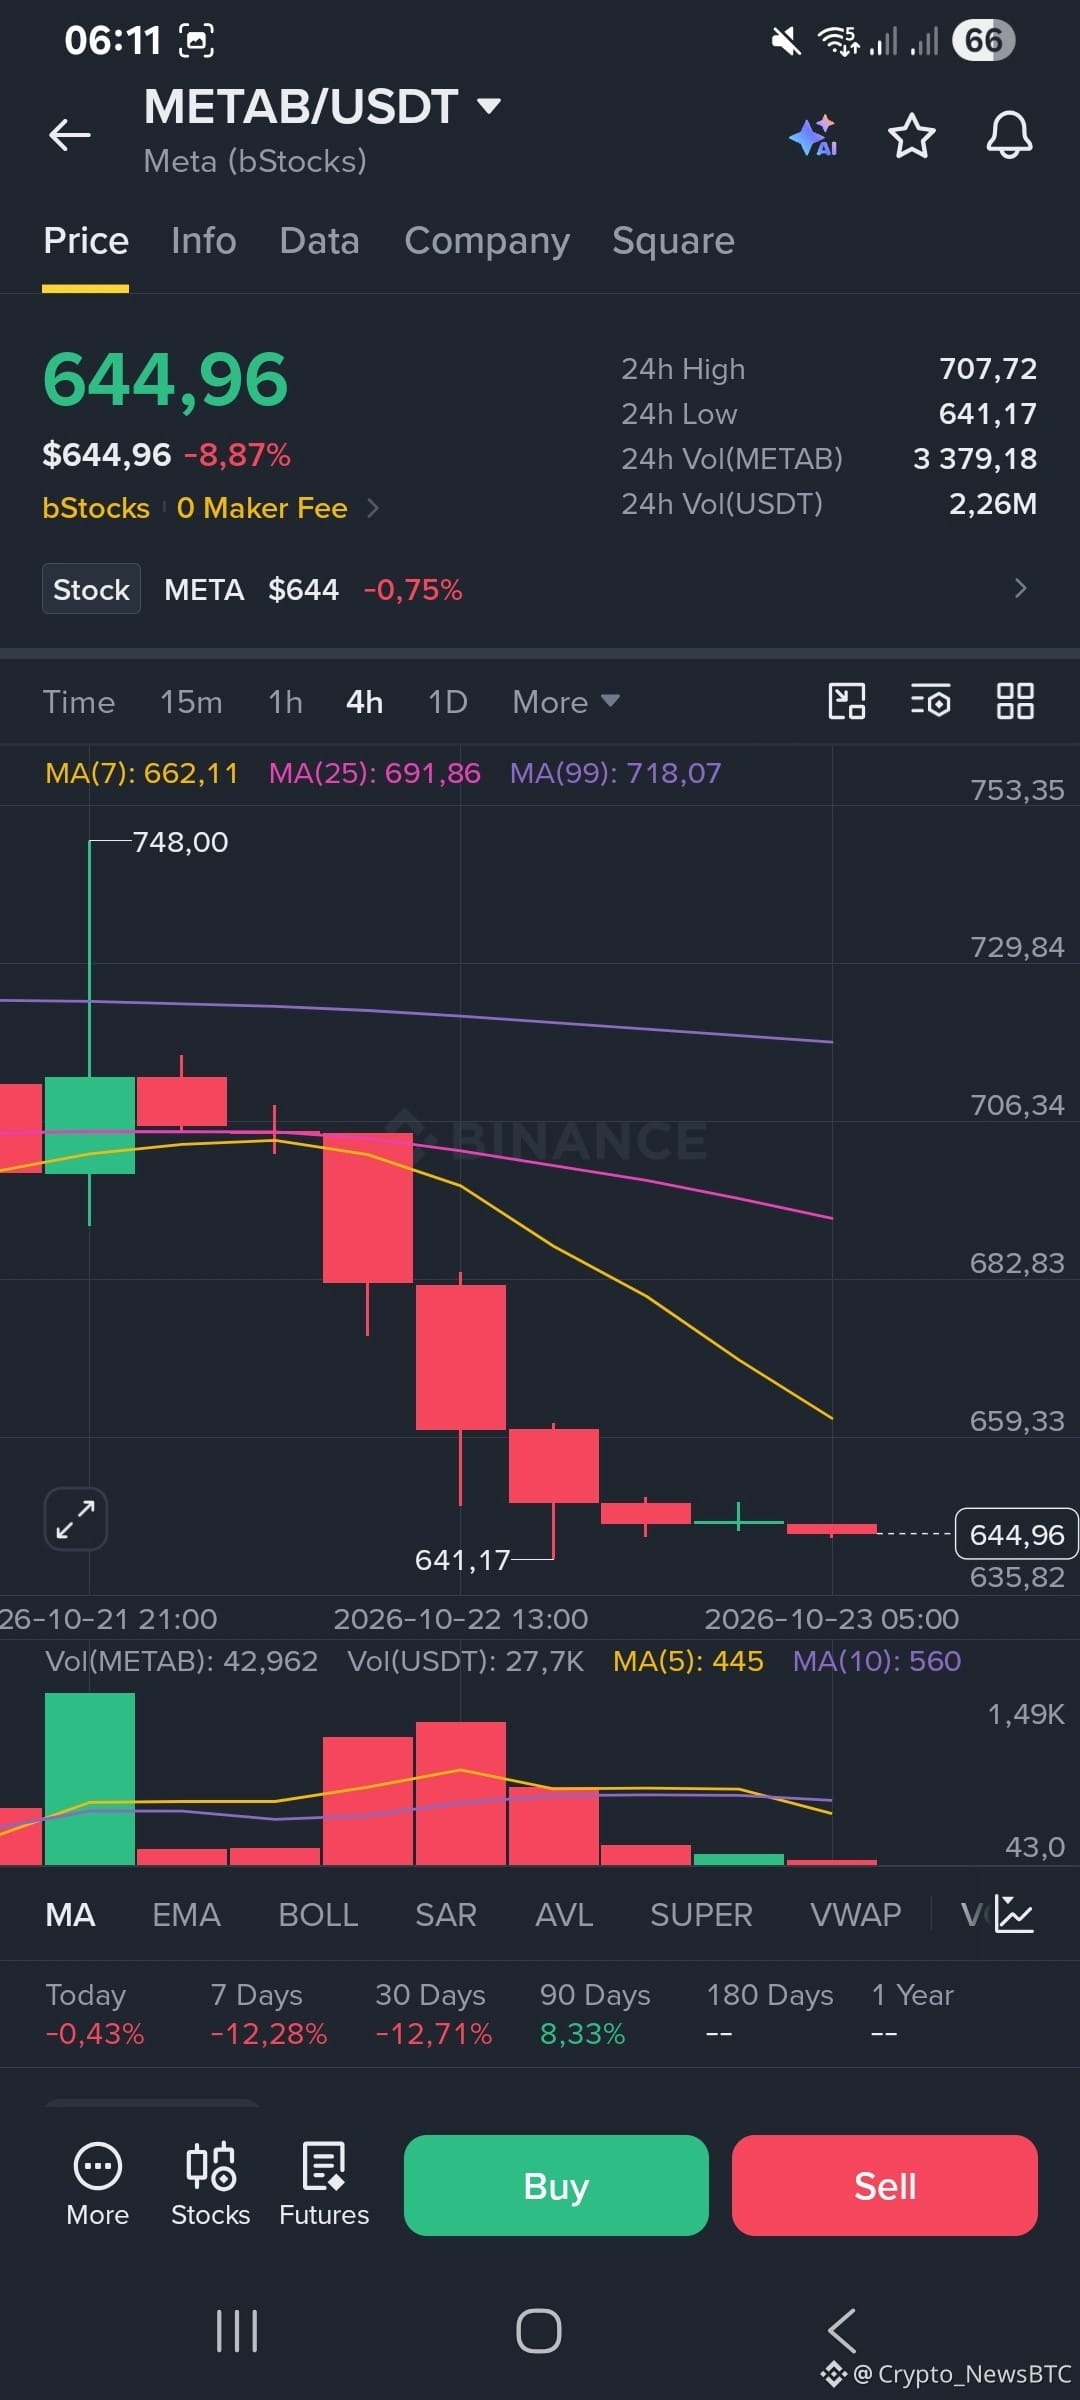
8
1
15
35.4k
Verifiziert
#earningsseason
Im Januar sagte Tesla, dass Cybercab, Semi und Megapack 3 im Jahr 2026 die Serienproduktion erreichen würden. Im Juli wurde diese Aussage gestrichen. Nach dem dritten Quartal sieht der Stand der einzelnen Produkte so aus.
Die Übersicht:
Semi: Im Werk in Nevada hat die Serienproduktion begonnen; die installierte Kapazität beträgt 25.000 Fahrzeuge pro Jahr.
Cybercab: Am 3. September starteten die Fahrten in Austin, und die installierte Kapazität liegt bei über 125.000 Fahrzeugen pro Jahr. Musk sagte, der Dienst werde hauptsächlich eine Tesla-eigene Flotte bedienen und nicht einzelne Käufer.
Optimus: Im Werk in Fremont hat die frühe Produktion auf der Fertigungslinie für hohe Stückzahlen begonnen. Das Management rechnet damit, dass es etwa ein Jahr dauern wird, bis 20.000 Einheiten pro Woche erreicht sind, und bezeichnete den Produktionshochlauf anfangs als holprig.
Megapack: Die Lagerbestände sind angesichts der Nachfrage von Rechenzentren bis 2027 nahezu ausverkauft.
Was es kostet: Tesla hat sich Zugang zu neuen Finanzierungsmöglichkeiten von bis zu 30 Milliarden US-Dollar gesichert. Das Management sagt, die Investitionsausgaben würden 2027 und darüber hinaus stärker steigen, wenn zusätzliche Produktionslinien für Optimus, KI-Rechenkapazität, Solaranlagen und eine Chipfabrik hinzukommen.
Meine Einschätzung: Die Frage „Wird es ausgeliefert?“ ist größtenteils beantwortet, denn für alle vier Produkte gibt es inzwischen entweder eine laufende Produktion oder einen aktiven Dienst. Die offene Frage lautet nun: „In welchem Umfang und mit welcher Rendite?“
Die Zahlen für das dritte Quartal zeigen, dass die Ausgaben schneller steigen als die Erträge: Das Betriebsergebnis sank um 56 %, während die Ausgaben für Forschung und Entwicklung stiegen.
Warum das für die Aktie wichtig ist: Der Markt kann einen Zeitplan honorieren, der eingehalten wird, braucht als Nächstes aber eine überzeugende Stückökonomie. Achten Sie beim nächsten Bericht auf die Fahrten pro Cybercab-Flottenfahrzeug, die Produktionsrate von Optimus und die ersten Aussagen zur Marge von Megapack.
Welches der vier Produkte ist für Teslas Bewertung am wichtigsten: Cybercab, Optimus, Semi oder Megapack? Begründen Sie Ihre Wahl in den Kommentaren.
$TSLAB
{spot}(TSLABUSDT)
#earningsseason
Im Januar sagte Tesla, dass Cybercab, Semi und Megapack 3 im Jahr 2026 die Serienproduktion erreichen würden. Im Juli wurde diese Aussage gestrichen. Nach dem dritten Quartal sieht der Stand der einzelnen Produkte so aus.
Die Übersicht:
Semi: Im Werk in Nevada hat die Serienproduktion begonnen; die installierte Kapazität beträgt 25.000 Fahrzeuge pro Jahr.
Cybercab: Am 3. September starteten die Fahrten in Austin, und die installierte Kapazität liegt bei über 125.000 Fahrzeugen pro Jahr. Musk sagte, der Dienst werde hauptsächlich eine Tesla-eigene Flotte bedienen und nicht einzelne Käufer.
Optimus: Im Werk in Fremont hat die frühe Produktion auf der Fertigungslinie für hohe Stückzahlen begonnen. Das Management rechnet damit, dass es etwa ein Jahr dauern wird, bis 20.000 Einheiten pro Woche erreicht sind, und bezeichnete den Produktionshochlauf anfangs als holprig.
Megapack: Die Lagerbestände sind angesichts der Nachfrage von Rechenzentren bis 2027 nahezu ausverkauft.
Was es kostet: Tesla hat sich Zugang zu neuen Finanzierungsmöglichkeiten von bis zu 30 Milliarden US-Dollar gesichert. Das Management sagt, die Investitionsausgaben würden 2027 und darüber hinaus stärker steigen, wenn zusätzliche Produktionslinien für Optimus, KI-Rechenkapazität, Solaranlagen und eine Chipfabrik hinzukommen.
Meine Einschätzung: Die Frage „Wird es ausgeliefert?“ ist größtenteils beantwortet, denn für alle vier Produkte gibt es inzwischen entweder eine laufende Produktion oder einen aktiven Dienst. Die offene Frage lautet nun: „In welchem Umfang und mit welcher Rendite?“
Die Zahlen für das dritte Quartal zeigen, dass die Ausgaben schneller steigen als die Erträge: Das Betriebsergebnis sank um 56 %, während die Ausgaben für Forschung und Entwicklung stiegen.
Warum das für die Aktie wichtig ist: Der Markt kann einen Zeitplan honorieren, der eingehalten wird, braucht als Nächstes aber eine überzeugende Stückökonomie. Achten Sie beim nächsten Bericht auf die Fahrten pro Cybercab-Flottenfahrzeug, die Produktionsrate von Optimus und die ersten Aussagen zur Marge von Megapack.
Welches der vier Produkte ist für Teslas Bewertung am wichtigsten: Cybercab, Optimus, Semi oder Megapack? Begründen Sie Ihre Wahl in den Kommentaren.
$TSLAB
Im Januar sagte Tesla, dass Cybercab, Semi und Megapack 3 im Jahr 2026 die Serienproduktion erreichen würden. Im Juli wurde diese Aussage gestrichen. Nach dem dritten Quartal sieht der Stand der einzelnen Produkte so aus.
Die Übersicht:
Semi: Im Werk in Nevada hat die Serienproduktion begonnen; die installierte Kapazität beträgt 25.000 Fahrzeuge pro Jahr.
Cybercab: Am 3. September starteten die Fahrten in Austin, und die installierte Kapazität liegt bei über 125.000 Fahrzeugen pro Jahr. Musk sagte, der Dienst werde hauptsächlich eine Tesla-eigene Flotte bedienen und nicht einzelne Käufer.
Optimus: Im Werk in Fremont hat die frühe Produktion auf der Fertigungslinie für hohe Stückzahlen begonnen. Das Management rechnet damit, dass es etwa ein Jahr dauern wird, bis 20.000 Einheiten pro Woche erreicht sind, und bezeichnete den Produktionshochlauf anfangs als holprig.
Megapack: Die Lagerbestände sind angesichts der Nachfrage von Rechenzentren bis 2027 nahezu ausverkauft.
Was es kostet: Tesla hat sich Zugang zu neuen Finanzierungsmöglichkeiten von bis zu 30 Milliarden US-Dollar gesichert. Das Management sagt, die Investitionsausgaben würden 2027 und darüber hinaus stärker steigen, wenn zusätzliche Produktionslinien für Optimus, KI-Rechenkapazität, Solaranlagen und eine Chipfabrik hinzukommen.
Meine Einschätzung: Die Frage „Wird es ausgeliefert?“ ist größtenteils beantwortet, denn für alle vier Produkte gibt es inzwischen entweder eine laufende Produktion oder einen aktiven Dienst. Die offene Frage lautet nun: „In welchem Umfang und mit welcher Rendite?“
Die Zahlen für das dritte Quartal zeigen, dass die Ausgaben schneller steigen als die Erträge: Das Betriebsergebnis sank um 56 %, während die Ausgaben für Forschung und Entwicklung stiegen.
Warum das für die Aktie wichtig ist: Der Markt kann einen Zeitplan honorieren, der eingehalten wird, braucht als Nächstes aber eine überzeugende Stückökonomie. Achten Sie beim nächsten Bericht auf die Fahrten pro Cybercab-Flottenfahrzeug, die Produktionsrate von Optimus und die ersten Aussagen zur Marge von Megapack.
Welches der vier Produkte ist für Teslas Bewertung am wichtigsten: Cybercab, Optimus, Semi oder Megapack? Begründen Sie Ihre Wahl in den Kommentaren.
$TSLAB
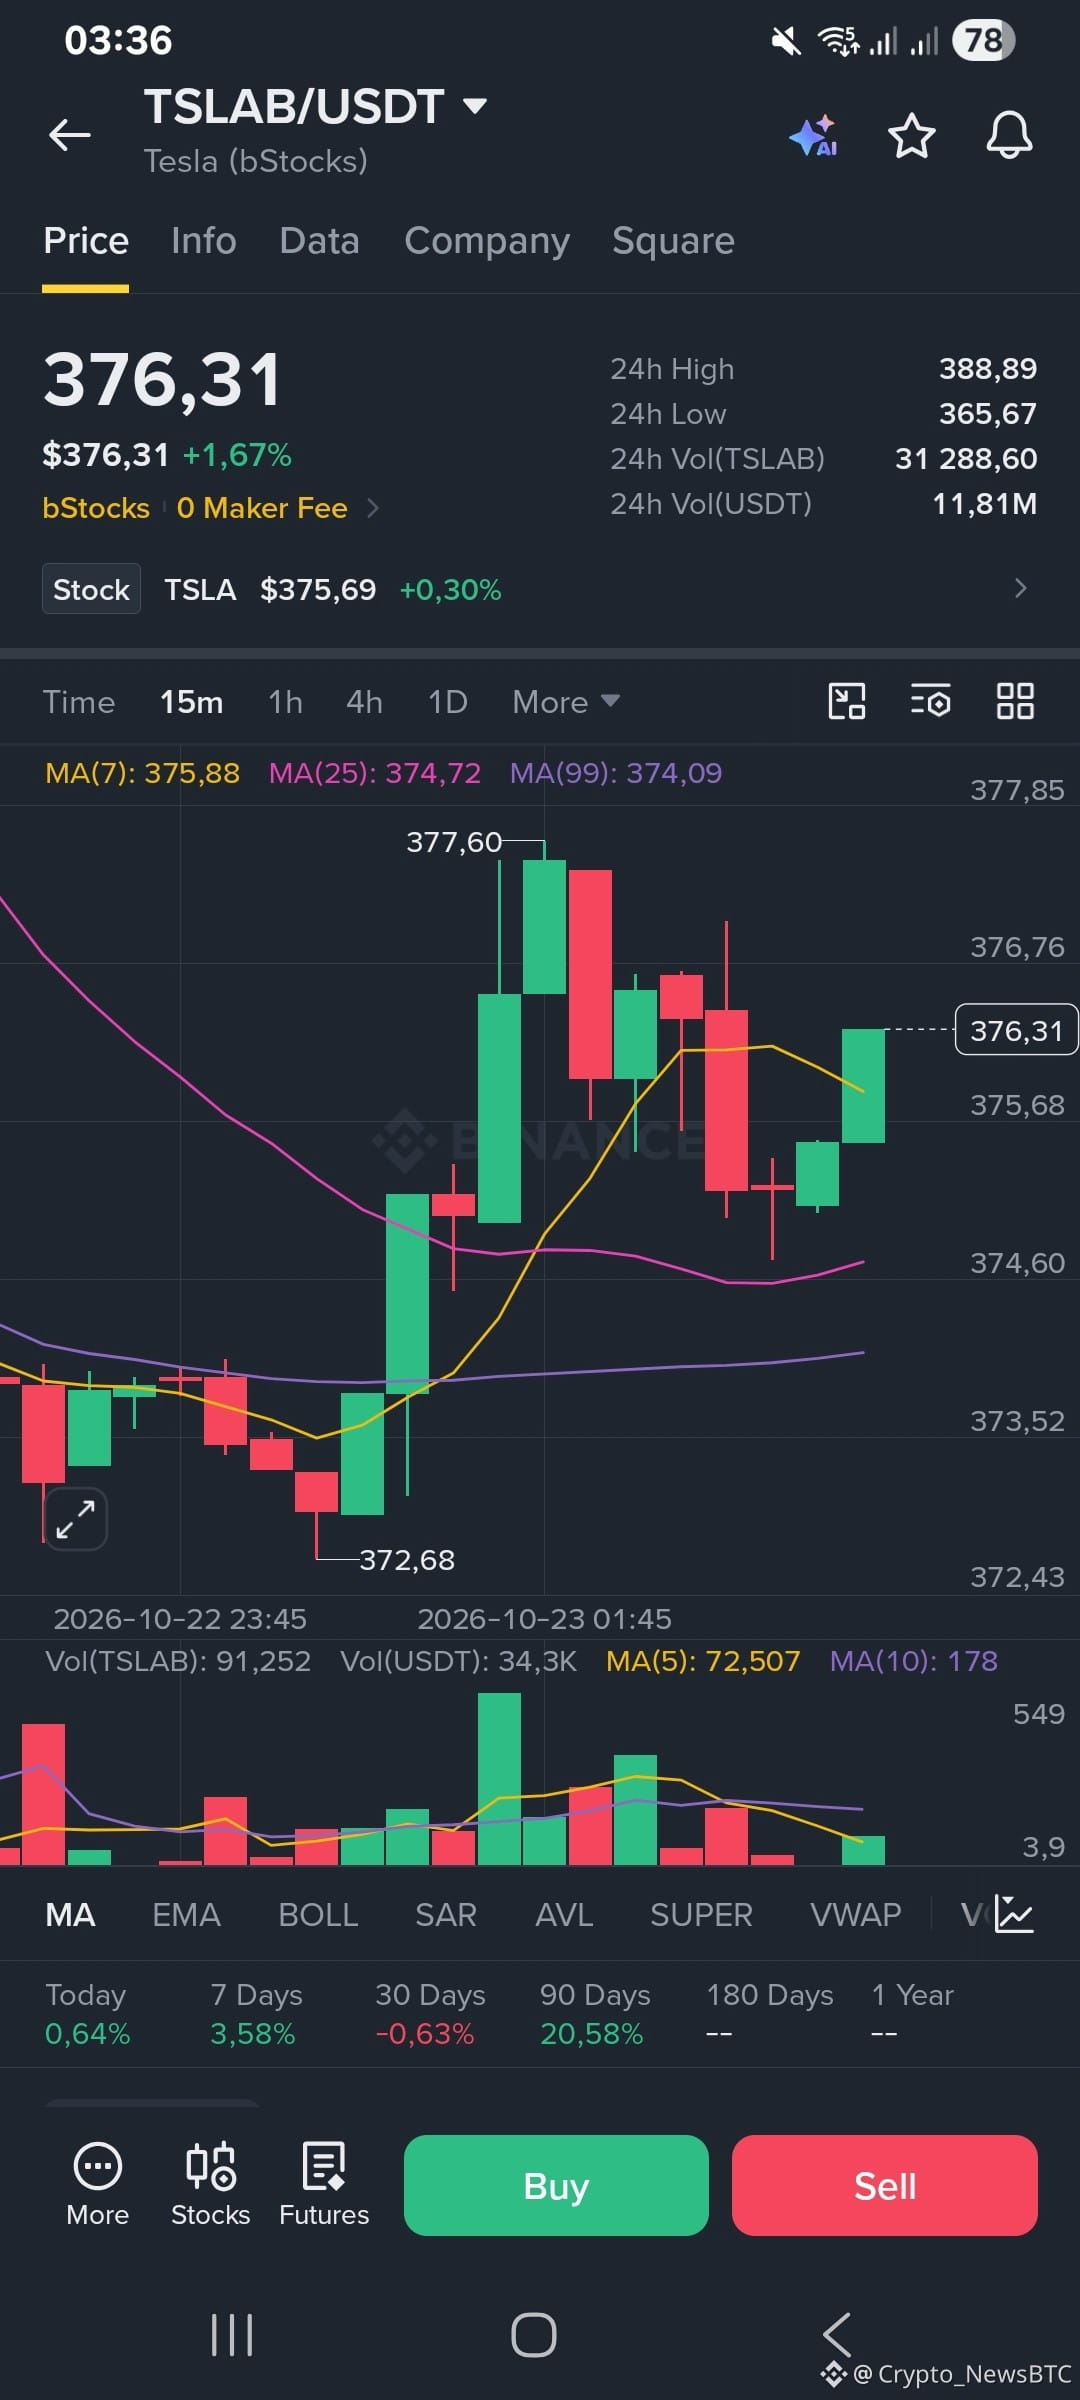
2
1
6.4k
Verifiziert
#earningsseason
Meta meldete am 21. Oktober zwei sehr unterschiedliche Gewinnzahlen – und die Differenz erzählt die eigentliche Geschichte.
Die wichtigsten Zahlen:
Der Umsatz stieg um 26 % auf 64,6 Mrd. $, während das Betriebsergebnis um 37 % auf 12,99 Mrd. $ sank und die operative Marge von 40 % auf 20 % zurückging.
Der ausgewiesene Gewinn je Aktie lag nach einer Rechtskostenbelastung von 9,89 Mrd. $ bei 3,83 $. Ohne diese Belastung hätte der Gewinn je Aktie 7,40 $ betragen.
Ohne diese Belastung hätte das Betriebsergebnis 22,88 Mrd. $ betragen.
Was die Rechtskostenbelastung verdeckt:
Die Nutzerzahl stieg nur um 3 %, der Umsatz jedoch um 26 %. Das Wachstum kam also von höheren Preisen und einer besseren Werbeleistung – nicht von mehr Nutzern.
Die Investitionsausgaben erreichten in einem einzigen Quartal 34,91 Mrd. $. Die Prognose für das Gesamtjahr wurde von 130–145 Mrd. $ auf 135–145 Mrd. $ angehoben.
Die Umsatzprognose für Q4 von 73–76 Mrd. $ liegt in etwa bei den von Analysten erwarteten 73,75 Mrd. $. Die Aussichten boten also keinen nennenswerten zusätzlichen Auftrieb.
Die Zahl von 7,40 $ zeigt die Ertragskraft des Werbegeschäfts. Die Zahl von 3,83 $ zeigt, was das Unternehmen tatsächlich verdient hat. Das Risiko besteht darin, dass einmalige Belastungen und steigende Investitionsausgaben den ausgewiesenen Gewinn weiterhin deutlich unter dem halten, was das Werbegeschäft erwirtschaftet.
Welche Zahl ist für die Bewertung von $META für dich maßgeblich: 3,83 $ oder 7,40 $? Begründe deine Wahl in den Kommentaren.
$METAB
{spot}(METABUSDT)
#earningsseason
Meta meldete am 21. Oktober zwei sehr unterschiedliche Gewinnzahlen – und die Differenz erzählt die eigentliche Geschichte.
Die wichtigsten Zahlen:
Der Umsatz stieg um 26 % auf 64,6 Mrd. $, während das Betriebsergebnis um 37 % auf 12,99 Mrd. $ sank und die operative Marge von 40 % auf 20 % zurückging.
Der ausgewiesene Gewinn je Aktie lag nach einer Rechtskostenbelastung von 9,89 Mrd. $ bei 3,83 $. Ohne diese Belastung hätte der Gewinn je Aktie 7,40 $ betragen.
Ohne diese Belastung hätte das Betriebsergebnis 22,88 Mrd. $ betragen.
Was die Rechtskostenbelastung verdeckt:
Die Nutzerzahl stieg nur um 3 %, der Umsatz jedoch um 26 %. Das Wachstum kam also von höheren Preisen und einer besseren Werbeleistung – nicht von mehr Nutzern.
Die Investitionsausgaben erreichten in einem einzigen Quartal 34,91 Mrd. $. Die Prognose für das Gesamtjahr wurde von 130–145 Mrd. $ auf 135–145 Mrd. $ angehoben.
Die Umsatzprognose für Q4 von 73–76 Mrd. $ liegt in etwa bei den von Analysten erwarteten 73,75 Mrd. $. Die Aussichten boten also keinen nennenswerten zusätzlichen Auftrieb.
Die Zahl von 7,40 $ zeigt die Ertragskraft des Werbegeschäfts. Die Zahl von 3,83 $ zeigt, was das Unternehmen tatsächlich verdient hat. Das Risiko besteht darin, dass einmalige Belastungen und steigende Investitionsausgaben den ausgewiesenen Gewinn weiterhin deutlich unter dem halten, was das Werbegeschäft erwirtschaftet.
Welche Zahl ist für die Bewertung von $META für dich maßgeblich: 3,83 $ oder 7,40 $? Begründe deine Wahl in den Kommentaren.
$METAB
Meta meldete am 21. Oktober zwei sehr unterschiedliche Gewinnzahlen – und die Differenz erzählt die eigentliche Geschichte.
Die wichtigsten Zahlen:
Der Umsatz stieg um 26 % auf 64,6 Mrd. $, während das Betriebsergebnis um 37 % auf 12,99 Mrd. $ sank und die operative Marge von 40 % auf 20 % zurückging.
Der ausgewiesene Gewinn je Aktie lag nach einer Rechtskostenbelastung von 9,89 Mrd. $ bei 3,83 $. Ohne diese Belastung hätte der Gewinn je Aktie 7,40 $ betragen.
Ohne diese Belastung hätte das Betriebsergebnis 22,88 Mrd. $ betragen.
Was die Rechtskostenbelastung verdeckt:
Die Nutzerzahl stieg nur um 3 %, der Umsatz jedoch um 26 %. Das Wachstum kam also von höheren Preisen und einer besseren Werbeleistung – nicht von mehr Nutzern.
Die Investitionsausgaben erreichten in einem einzigen Quartal 34,91 Mrd. $. Die Prognose für das Gesamtjahr wurde von 130–145 Mrd. $ auf 135–145 Mrd. $ angehoben.
Die Umsatzprognose für Q4 von 73–76 Mrd. $ liegt in etwa bei den von Analysten erwarteten 73,75 Mrd. $. Die Aussichten boten also keinen nennenswerten zusätzlichen Auftrieb.
Die Zahl von 7,40 $ zeigt die Ertragskraft des Werbegeschäfts. Die Zahl von 3,83 $ zeigt, was das Unternehmen tatsächlich verdient hat. Das Risiko besteht darin, dass einmalige Belastungen und steigende Investitionsausgaben den ausgewiesenen Gewinn weiterhin deutlich unter dem halten, was das Werbegeschäft erwirtschaftet.
Welche Zahl ist für die Bewertung von $META für dich maßgeblich: 3,83 $ oder 7,40 $? Begründe deine Wahl in den Kommentaren.
$METAB
3
4
13.5k
#TeslaSlides5%PreMarket
Der Umsatz blieb mit 28,05 Mrd. $ unverändert und entsprach den Erwartungen. Der Non-GAAP-Gewinn je Aktie von 0,48 $ übertraf den Konsens von rund 0,45 $. Auf den ersten Blick sieht das gut aus. Die Details darunter sind gemischt.
Was hinter dem besser als erwarteten Ergebnis steckt:
Das operative Ergebnis sank im Jahresvergleich um 56 % auf 0,7 Mrd. $, die operative Marge lag bei 2,6 %. Grund dafür waren höhere Ausgaben für Superintelligenz und andere Forschungs- und Entwicklungsbereiche sowie geringere Einnahmen aus regulatorischen Gutschriften.
Die Einnahmen aus regulatorischen Gutschriften lagen bei 113 Mio. $, nach 417 Mio. $ im Vorjahr.
Der Umsatz im Automobilgeschäft sank um 3 % auf 20,56 Mrd. $, der Umsatz im Energiebereich um 16 % auf 2,88 Mrd. $.
Was gut lief:
Der Umsatz mit Dienstleistungen und Sonstigem stieg um 33 %. Der Bruttogewinn in diesem Geschäftsbereich erreichte mit 734 Mio. $ einen Rekordwert.
Der freie Cashflow lag bei 1,53 Mrd. $, und die Investitionsausgaben sanken von 5,79 Mrd. $ im zweiten Quartal auf 4,73 Mrd. $. Im Vorquartal hatte der freie Cashflow bei minus 1,09 Mrd. $ gelegen.
Meine Einschätzung: Das Quartal verbesserte die Cashflow-Lage, nicht aber die Ertragskraft des Kerngeschäfts. Das optimistische Szenario: Die Ausgaben sind Investitionen, und der Cashflow erholt sich. Das pessimistische Szenario: Bei einer Marge von 2,6 % bleibt wenig Spielraum, falls das Automobil- und Energiegeschäft weiter schrumpft und die Forschungs- und Entwicklungsausgaben weiter steigen.
Wie beurteilt ihr das: Wiegt die Trendwende beim Cashflow den Rückgang des operativen Ergebnisses um 56 % auf? Teilt eure Meinung in den Kommentaren.
$TSLAB
{spot}(TSLABUSDT)
#TeslaSlides5%PreMarket
Der Umsatz blieb mit 28,05 Mrd. $ unverändert und entsprach den Erwartungen. Der Non-GAAP-Gewinn je Aktie von 0,48 $ übertraf den Konsens von rund 0,45 $. Auf den ersten Blick sieht das gut aus. Die Details darunter sind gemischt.
Was hinter dem besser als erwarteten Ergebnis steckt:
Das operative Ergebnis sank im Jahresvergleich um 56 % auf 0,7 Mrd. $, die operative Marge lag bei 2,6 %. Grund dafür waren höhere Ausgaben für Superintelligenz und andere Forschungs- und Entwicklungsbereiche sowie geringere Einnahmen aus regulatorischen Gutschriften.
Die Einnahmen aus regulatorischen Gutschriften lagen bei 113 Mio. $, nach 417 Mio. $ im Vorjahr.
Der Umsatz im Automobilgeschäft sank um 3 % auf 20,56 Mrd. $, der Umsatz im Energiebereich um 16 % auf 2,88 Mrd. $.
Was gut lief:
Der Umsatz mit Dienstleistungen und Sonstigem stieg um 33 %. Der Bruttogewinn in diesem Geschäftsbereich erreichte mit 734 Mio. $ einen Rekordwert.
Der freie Cashflow lag bei 1,53 Mrd. $, und die Investitionsausgaben sanken von 5,79 Mrd. $ im zweiten Quartal auf 4,73 Mrd. $. Im Vorquartal hatte der freie Cashflow bei minus 1,09 Mrd. $ gelegen.
Meine Einschätzung: Das Quartal verbesserte die Cashflow-Lage, nicht aber die Ertragskraft des Kerngeschäfts. Das optimistische Szenario: Die Ausgaben sind Investitionen, und der Cashflow erholt sich. Das pessimistische Szenario: Bei einer Marge von 2,6 % bleibt wenig Spielraum, falls das Automobil- und Energiegeschäft weiter schrumpft und die Forschungs- und Entwicklungsausgaben weiter steigen.
Wie beurteilt ihr das: Wiegt die Trendwende beim Cashflow den Rückgang des operativen Ergebnisses um 56 % auf? Teilt eure Meinung in den Kommentaren.
$TSLAB
Der Umsatz blieb mit 28,05 Mrd. $ unverändert und entsprach den Erwartungen. Der Non-GAAP-Gewinn je Aktie von 0,48 $ übertraf den Konsens von rund 0,45 $. Auf den ersten Blick sieht das gut aus. Die Details darunter sind gemischt.
Was hinter dem besser als erwarteten Ergebnis steckt:
Das operative Ergebnis sank im Jahresvergleich um 56 % auf 0,7 Mrd. $, die operative Marge lag bei 2,6 %. Grund dafür waren höhere Ausgaben für Superintelligenz und andere Forschungs- und Entwicklungsbereiche sowie geringere Einnahmen aus regulatorischen Gutschriften.
Die Einnahmen aus regulatorischen Gutschriften lagen bei 113 Mio. $, nach 417 Mio. $ im Vorjahr.
Der Umsatz im Automobilgeschäft sank um 3 % auf 20,56 Mrd. $, der Umsatz im Energiebereich um 16 % auf 2,88 Mrd. $.
Was gut lief:
Der Umsatz mit Dienstleistungen und Sonstigem stieg um 33 %. Der Bruttogewinn in diesem Geschäftsbereich erreichte mit 734 Mio. $ einen Rekordwert.
Der freie Cashflow lag bei 1,53 Mrd. $, und die Investitionsausgaben sanken von 5,79 Mrd. $ im zweiten Quartal auf 4,73 Mrd. $. Im Vorquartal hatte der freie Cashflow bei minus 1,09 Mrd. $ gelegen.
Meine Einschätzung: Das Quartal verbesserte die Cashflow-Lage, nicht aber die Ertragskraft des Kerngeschäfts. Das optimistische Szenario: Die Ausgaben sind Investitionen, und der Cashflow erholt sich. Das pessimistische Szenario: Bei einer Marge von 2,6 % bleibt wenig Spielraum, falls das Automobil- und Energiegeschäft weiter schrumpft und die Forschungs- und Entwicklungsausgaben weiter steigen.
Wie beurteilt ihr das: Wiegt die Trendwende beim Cashflow den Rückgang des operativen Ergebnisses um 56 % auf? Teilt eure Meinung in den Kommentaren.
$TSLAB
243
Verifiziert
#earningsseason
Beide Aktien fielen nach ihren letzten Geschäftsberichten deutlich, daher ist die Positionierung wichtiger als die Schlagzeilenzahlen.
$TSLA
Letzte Reaktion: Im Juli ging es fast 15 % nach unten – mehr als doppelt so stark, wie es die Optionspreise erwarten ließen. (blofin)
Typische Bewegung: im Median etwa 4,5 %, im Durchschnitt etwa 7,8 %.
Wichtige Einflussfaktoren: Margen, Investitionsausgaben und Cashflow.
$META
Ergebnis für Q2: Der Umsatz stieg um 28 % auf 60,8 Mrd. $, der Gewinn je Aktie sank jedoch um 13 % auf 6,18 $.
Letzte Reaktion: nachbörslich etwa 11 % im Minus.
Wichtige Einflussfaktoren: Die Prognose für Investitionsausgaben von 130 bis 145 Mrd. $ und der Ausblick für Q3.
Risikohinweis: Kurslücken nach Börsenschluss können Stop-Loss-Marken überspringen. Daher ist die Positionsgröße an Tagen mit wichtigen Ereignissen wichtiger als der Einstiegskurs.
Welche Aktie wird den Markt deiner Meinung nach eher überraschen – und warum? Schreib es in die Kommentare.
$TSLAB
{spot}(TSLABUSDT)
$METAB
{spot}(METABUSDT)
#earningsseason
Beide Aktien fielen nach ihren letzten Geschäftsberichten deutlich, daher ist die Positionierung wichtiger als die Schlagzeilenzahlen.
$TSLA
Letzte Reaktion: Im Juli ging es fast 15 % nach unten – mehr als doppelt so stark, wie es die Optionspreise erwarten ließen. (blofin)
Typische Bewegung: im Median etwa 4,5 %, im Durchschnitt etwa 7,8 %.
Wichtige Einflussfaktoren: Margen, Investitionsausgaben und Cashflow.
$META
Ergebnis für Q2: Der Umsatz stieg um 28 % auf 60,8 Mrd. $, der Gewinn je Aktie sank jedoch um 13 % auf 6,18 $.
Letzte Reaktion: nachbörslich etwa 11 % im Minus.
Wichtige Einflussfaktoren: Die Prognose für Investitionsausgaben von 130 bis 145 Mrd. $ und der Ausblick für Q3.
Risikohinweis: Kurslücken nach Börsenschluss können Stop-Loss-Marken überspringen. Daher ist die Positionsgröße an Tagen mit wichtigen Ereignissen wichtiger als der Einstiegskurs.
Welche Aktie wird den Markt deiner Meinung nach eher überraschen – und warum? Schreib es in die Kommentare.
$TSLAB
$METAB
Beide Aktien fielen nach ihren letzten Geschäftsberichten deutlich, daher ist die Positionierung wichtiger als die Schlagzeilenzahlen.
$TSLA
Letzte Reaktion: Im Juli ging es fast 15 % nach unten – mehr als doppelt so stark, wie es die Optionspreise erwarten ließen. (blofin)
Typische Bewegung: im Median etwa 4,5 %, im Durchschnitt etwa 7,8 %.
Wichtige Einflussfaktoren: Margen, Investitionsausgaben und Cashflow.
$META
Ergebnis für Q2: Der Umsatz stieg um 28 % auf 60,8 Mrd. $, der Gewinn je Aktie sank jedoch um 13 % auf 6,18 $.
Letzte Reaktion: nachbörslich etwa 11 % im Minus.
Wichtige Einflussfaktoren: Die Prognose für Investitionsausgaben von 130 bis 145 Mrd. $ und der Ausblick für Q3.
Risikohinweis: Kurslücken nach Börsenschluss können Stop-Loss-Marken überspringen. Daher ist die Positionsgröße an Tagen mit wichtigen Ereignissen wichtiger als der Einstiegskurs.
Welche Aktie wird den Markt deiner Meinung nach eher überraschen – und warum? Schreib es in die Kommentare.
$TSLAB
$METAB
1
1
3
9k
Verifiziert
#earningsseason
TSLA vs. $META: Beide fielen nach ihrem letzten Bericht. Was ist diesmal?
Letzte Reaktion
$TSLA: fiel im Juli an einem Tag um fast 15 %
$META: verlor nach dem Q2-Bericht nachbörslich etwa 11 %
Die Story, die jedes Unternehmen verkauft
$TSLA: fliegender Roadster und Optimus
$META: Muse-KI-Modelle und Smart Glasses
Was der Markt sehen will
$TSLA: bessere Margen und Cashflow
$META: Belege dafür, dass sich die KI-Ausgaben auszahlen
Letztes Mal derselbe Schmerz, diesmal andere Lösungen.
Deine Wahl: Welche Aktie erholt sich nach dem Bericht stärker – $TSLA oder $META? Sag mir warum.
$TSLAB
{spot}(TSLABUSDT)
$METAB
{spot}(METABUSDT)
#earningsseason
TSLA vs. $META: Beide fielen nach ihrem letzten Bericht. Was ist diesmal?
Letzte Reaktion
$TSLA: fiel im Juli an einem Tag um fast 15 %
$META: verlor nach dem Q2-Bericht nachbörslich etwa 11 %
Die Story, die jedes Unternehmen verkauft
$TSLA: fliegender Roadster und Optimus
$META: Muse-KI-Modelle und Smart Glasses
Was der Markt sehen will
$TSLA: bessere Margen und Cashflow
$META: Belege dafür, dass sich die KI-Ausgaben auszahlen
Letztes Mal derselbe Schmerz, diesmal andere Lösungen.
Deine Wahl: Welche Aktie erholt sich nach dem Bericht stärker – $TSLA oder $META? Sag mir warum.
$TSLAB
$METAB
TSLA vs. $META: Beide fielen nach ihrem letzten Bericht. Was ist diesmal?
Letzte Reaktion
$TSLA: fiel im Juli an einem Tag um fast 15 %
$META: verlor nach dem Q2-Bericht nachbörslich etwa 11 %
Die Story, die jedes Unternehmen verkauft
$TSLA: fliegender Roadster und Optimus
$META: Muse-KI-Modelle und Smart Glasses
Was der Markt sehen will
$TSLA: bessere Margen und Cashflow
$META: Belege dafür, dass sich die KI-Ausgaben auszahlen
Letztes Mal derselbe Schmerz, diesmal andere Lösungen.
Deine Wahl: Welche Aktie erholt sich nach dem Bericht stärker – $TSLA oder $META? Sag mir warum.
$TSLAB
$METAB
6
2
21
35.6k
Verifiziert
#earningsseason
Tesla berichtet heute Abend nach Börsenschluss. Bevor die Zahlen veröffentlicht werden, ein Blick auf den aktuellen Stand der Aktie.
Kurskontext (letzter verfügbarer Schlusskurs: 16. Okt.):
TSLA schloss bei 354,72 $, etwa 29 % unter dem 52-Wochen-Hoch von 498,83 $ und etwa 19 % über dem 52-Wochen-Tief von 297,38 $.
Die Aktie liegt seit Jahresbeginn etwa 19 % im Minus.
Wie sich die letzten Berichte auf die Aktie ausgewirkt haben:
Tesla ist nach drei seiner letzten vier Berichte gefallen. Der Rückgang im Juli von fast 15 % war mehr als doppelt so stark wie von den Optionsmärkten eingepreist.
Der freie Cashflow lag im zweiten Quartal nach Investitionsausgaben von 5,79 Mrd. $ bei minus 1,09 Mrd. $. Damit ist der Mittelabfluss neben dem Gewinn je Aktie eines der heutigen Diskussionsthemen.
Ein einfaches Kursmarken-Szenario (kein Signal):
Über dem letzten Schlusskurs (354,72 $): Eine positive Reaktion würde zeigen, wie viel des diesjährigen Rückgangs die Käufer wieder wettmachen können.
Unter dem letzten Schlusskurs: Die nächste Orientierungsmarke ist das 52-Wochen-Tief bei etwa 297 $, rund 16 % tiefer.
Zwischen diesen Marken: Die Lücke kann sich in beide Richtungen schließen. Weite Stopps im nachbörslichen Handel bieten daher möglicherweise keinen Schutz.
Was die Einschätzung verändern könnte: Prognosen zu Investitionsausgaben, Kommentare zu den Margen und eine mögliche Verbesserung des Cashflows. Die Auslieferungszahlen sind bereits bekannt – die Überraschung muss also von diesen Punkten kommen.
Jetzt seid ihr dran: Wo erwartet ihr, dass $TSLAB nach dem Bericht Halt findet, und welche Marke beobachtet ihr? Teilt es in den Kommentaren.
$TSLAB
{spot}(TSLABUSDT)
#earningsseason
Tesla berichtet heute Abend nach Börsenschluss. Bevor die Zahlen veröffentlicht werden, ein Blick auf den aktuellen Stand der Aktie.
Kurskontext (letzter verfügbarer Schlusskurs: 16. Okt.):
TSLA schloss bei 354,72 $, etwa 29 % unter dem 52-Wochen-Hoch von 498,83 $ und etwa 19 % über dem 52-Wochen-Tief von 297,38 $.
Die Aktie liegt seit Jahresbeginn etwa 19 % im Minus.
Wie sich die letzten Berichte auf die Aktie ausgewirkt haben:
Tesla ist nach drei seiner letzten vier Berichte gefallen. Der Rückgang im Juli von fast 15 % war mehr als doppelt so stark wie von den Optionsmärkten eingepreist.
Der freie Cashflow lag im zweiten Quartal nach Investitionsausgaben von 5,79 Mrd. $ bei minus 1,09 Mrd. $. Damit ist der Mittelabfluss neben dem Gewinn je Aktie eines der heutigen Diskussionsthemen.
Ein einfaches Kursmarken-Szenario (kein Signal):
Über dem letzten Schlusskurs (354,72 $): Eine positive Reaktion würde zeigen, wie viel des diesjährigen Rückgangs die Käufer wieder wettmachen können.
Unter dem letzten Schlusskurs: Die nächste Orientierungsmarke ist das 52-Wochen-Tief bei etwa 297 $, rund 16 % tiefer.
Zwischen diesen Marken: Die Lücke kann sich in beide Richtungen schließen. Weite Stopps im nachbörslichen Handel bieten daher möglicherweise keinen Schutz.
Was die Einschätzung verändern könnte: Prognosen zu Investitionsausgaben, Kommentare zu den Margen und eine mögliche Verbesserung des Cashflows. Die Auslieferungszahlen sind bereits bekannt – die Überraschung muss also von diesen Punkten kommen.
Jetzt seid ihr dran: Wo erwartet ihr, dass $TSLAB nach dem Bericht Halt findet, und welche Marke beobachtet ihr? Teilt es in den Kommentaren.
$TSLAB
Tesla berichtet heute Abend nach Börsenschluss. Bevor die Zahlen veröffentlicht werden, ein Blick auf den aktuellen Stand der Aktie.
Kurskontext (letzter verfügbarer Schlusskurs: 16. Okt.):
TSLA schloss bei 354,72 $, etwa 29 % unter dem 52-Wochen-Hoch von 498,83 $ und etwa 19 % über dem 52-Wochen-Tief von 297,38 $.
Die Aktie liegt seit Jahresbeginn etwa 19 % im Minus.
Wie sich die letzten Berichte auf die Aktie ausgewirkt haben:
Tesla ist nach drei seiner letzten vier Berichte gefallen. Der Rückgang im Juli von fast 15 % war mehr als doppelt so stark wie von den Optionsmärkten eingepreist.
Der freie Cashflow lag im zweiten Quartal nach Investitionsausgaben von 5,79 Mrd. $ bei minus 1,09 Mrd. $. Damit ist der Mittelabfluss neben dem Gewinn je Aktie eines der heutigen Diskussionsthemen.
Ein einfaches Kursmarken-Szenario (kein Signal):
Über dem letzten Schlusskurs (354,72 $): Eine positive Reaktion würde zeigen, wie viel des diesjährigen Rückgangs die Käufer wieder wettmachen können.
Unter dem letzten Schlusskurs: Die nächste Orientierungsmarke ist das 52-Wochen-Tief bei etwa 297 $, rund 16 % tiefer.
Zwischen diesen Marken: Die Lücke kann sich in beide Richtungen schließen. Weite Stopps im nachbörslichen Handel bieten daher möglicherweise keinen Schutz.
Was die Einschätzung verändern könnte: Prognosen zu Investitionsausgaben, Kommentare zu den Margen und eine mögliche Verbesserung des Cashflows. Die Auslieferungszahlen sind bereits bekannt – die Überraschung muss also von diesen Punkten kommen.
Jetzt seid ihr dran: Wo erwartet ihr, dass $TSLAB nach dem Bericht Halt findet, und welche Marke beobachtet ihr? Teilt es in den Kommentaren.
$TSLAB
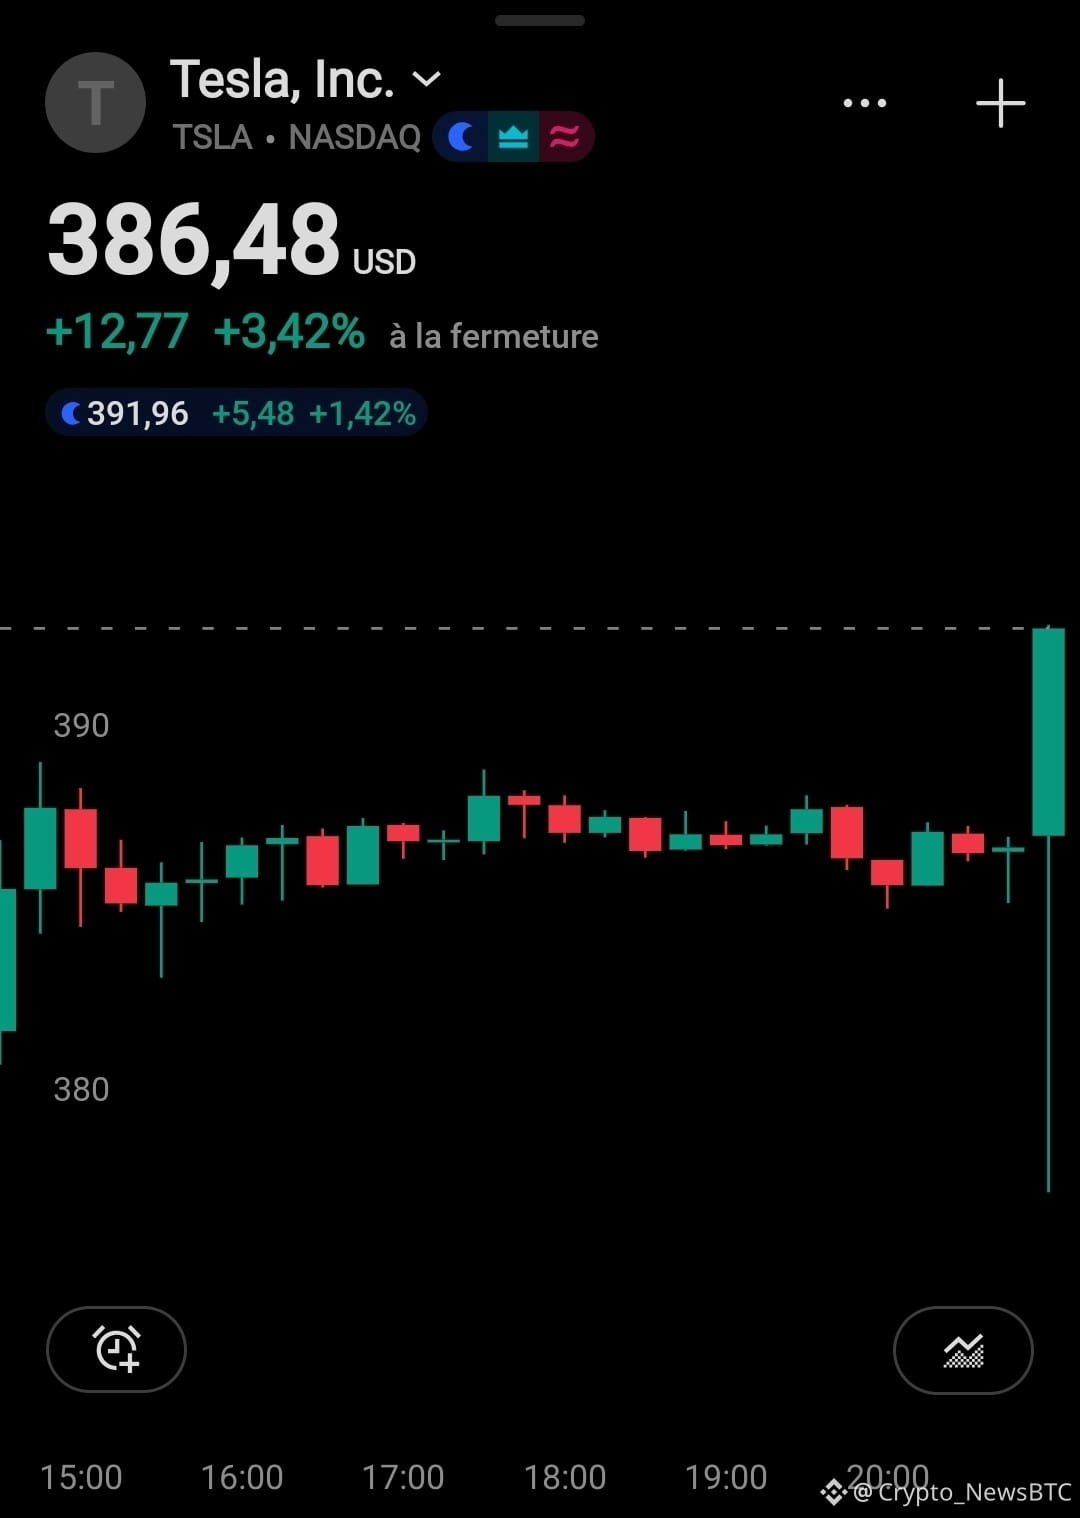
1
1.4k
#earningsseason
META-Smart-Glasses verkaufen sich. Reality Labs macht trotzdem pro Quartal 4,6 Mrd. $ Verlust.
Das Geschäft mit Verbraucher-Hardware bei Meta funktioniert, aber die Gewinn- und Verlustrechnung des Segments erzählt eine kompliziertere Geschichte.
Reality Labs, Q2 2026:
Umsatz: 431 Mio. $, ein Plus von 16 % gegenüber 370 Mio. $ ein Jahr zuvor. KI-Brillen verzeichnen starkes Wachstum, während die Verkäufe der Quest-Headsets zurückgingen. (moguravr)
Operativer Verlust: 4,619 Mrd. $, höher als die 4,53 Mrd. $ im gleichen Quartal des Vorjahres.
Erstes Halbjahr: 833 Mio. $ Umsatz bei einem operativen Verlust von 8,647 Mrd. $ – rund 1 % weniger als die 8,739 Mrd. $ im Vorjahreszeitraum. (moguravr)
Das entspricht im Quartal etwa 10 $ Verlust für jeden 1 $ Umsatz.
Das optimistische Argument: Zuckerberg bezeichnete die Brillen als eine der am schnellsten wachsenden Kategorien für Unterhaltungselektronik aller Zeiten und sagte, die frühen Verkäufe der neuen Brillen der Marke Meta mit integriertem Muse Spark hätten die Erwartungen übertroffen. Wenn die Stückzahlen steigen, sollten die Kosten pro Einheit und die Verlustquote sinken.
Das pessimistische Argument: Das Wachstum von 16 % auf einer kleinen Basis hat den Verlust bislang nicht verringert. Solange der Verlust des Segments nicht deutlich sinkt, belastet er weiterhin die Margen des Konzerns – ganz gleich, wie gut das Werbegeschäft läuft.
Worauf man im dritten Quartal achten sollte (erwartet etwa am 28. Oktober, das Datum ist nicht offiziell bestätigt):
Ob das Umsatzwachstum von Reality Labs über 16 % hinaus beschleunigt
Ob der operative Quartalsverlust unter 4,5 Mrd. $ fällt
Mögliche Aussagen zu Lieferengpässen bei den Brillen, Preisen oder neuen Software-Umsätzen
Sind die Meta-Brillen der nächste Wachstumsmotor oder ein Kostenfaktor, der sich nie auszahlt? Entscheide dich für eine Seite und erkläre in den Kommentaren, warum.
$METAB
{spot}(METABUSDT)
#earningsseason
META-Smart-Glasses verkaufen sich. Reality Labs macht trotzdem pro Quartal 4,6 Mrd. $ Verlust.
Das Geschäft mit Verbraucher-Hardware bei Meta funktioniert, aber die Gewinn- und Verlustrechnung des Segments erzählt eine kompliziertere Geschichte.
Reality Labs, Q2 2026:
Umsatz: 431 Mio. $, ein Plus von 16 % gegenüber 370 Mio. $ ein Jahr zuvor. KI-Brillen verzeichnen starkes Wachstum, während die Verkäufe der Quest-Headsets zurückgingen. (moguravr)
Operativer Verlust: 4,619 Mrd. $, höher als die 4,53 Mrd. $ im gleichen Quartal des Vorjahres.
Erstes Halbjahr: 833 Mio. $ Umsatz bei einem operativen Verlust von 8,647 Mrd. $ – rund 1 % weniger als die 8,739 Mrd. $ im Vorjahreszeitraum. (moguravr)
Das entspricht im Quartal etwa 10 $ Verlust für jeden 1 $ Umsatz.
Das optimistische Argument: Zuckerberg bezeichnete die Brillen als eine der am schnellsten wachsenden Kategorien für Unterhaltungselektronik aller Zeiten und sagte, die frühen Verkäufe der neuen Brillen der Marke Meta mit integriertem Muse Spark hätten die Erwartungen übertroffen. Wenn die Stückzahlen steigen, sollten die Kosten pro Einheit und die Verlustquote sinken.
Das pessimistische Argument: Das Wachstum von 16 % auf einer kleinen Basis hat den Verlust bislang nicht verringert. Solange der Verlust des Segments nicht deutlich sinkt, belastet er weiterhin die Margen des Konzerns – ganz gleich, wie gut das Werbegeschäft läuft.
Worauf man im dritten Quartal achten sollte (erwartet etwa am 28. Oktober, das Datum ist nicht offiziell bestätigt):
Ob das Umsatzwachstum von Reality Labs über 16 % hinaus beschleunigt
Ob der operative Quartalsverlust unter 4,5 Mrd. $ fällt
Mögliche Aussagen zu Lieferengpässen bei den Brillen, Preisen oder neuen Software-Umsätzen
Sind die Meta-Brillen der nächste Wachstumsmotor oder ein Kostenfaktor, der sich nie auszahlt? Entscheide dich für eine Seite und erkläre in den Kommentaren, warum.
$METAB
META-Smart-Glasses verkaufen sich. Reality Labs macht trotzdem pro Quartal 4,6 Mrd. $ Verlust.
Das Geschäft mit Verbraucher-Hardware bei Meta funktioniert, aber die Gewinn- und Verlustrechnung des Segments erzählt eine kompliziertere Geschichte.
Reality Labs, Q2 2026:
Umsatz: 431 Mio. $, ein Plus von 16 % gegenüber 370 Mio. $ ein Jahr zuvor. KI-Brillen verzeichnen starkes Wachstum, während die Verkäufe der Quest-Headsets zurückgingen. (moguravr)
Operativer Verlust: 4,619 Mrd. $, höher als die 4,53 Mrd. $ im gleichen Quartal des Vorjahres.
Erstes Halbjahr: 833 Mio. $ Umsatz bei einem operativen Verlust von 8,647 Mrd. $ – rund 1 % weniger als die 8,739 Mrd. $ im Vorjahreszeitraum. (moguravr)
Das entspricht im Quartal etwa 10 $ Verlust für jeden 1 $ Umsatz.
Das optimistische Argument: Zuckerberg bezeichnete die Brillen als eine der am schnellsten wachsenden Kategorien für Unterhaltungselektronik aller Zeiten und sagte, die frühen Verkäufe der neuen Brillen der Marke Meta mit integriertem Muse Spark hätten die Erwartungen übertroffen. Wenn die Stückzahlen steigen, sollten die Kosten pro Einheit und die Verlustquote sinken.
Das pessimistische Argument: Das Wachstum von 16 % auf einer kleinen Basis hat den Verlust bislang nicht verringert. Solange der Verlust des Segments nicht deutlich sinkt, belastet er weiterhin die Margen des Konzerns – ganz gleich, wie gut das Werbegeschäft läuft.
Worauf man im dritten Quartal achten sollte (erwartet etwa am 28. Oktober, das Datum ist nicht offiziell bestätigt):
Ob das Umsatzwachstum von Reality Labs über 16 % hinaus beschleunigt
Ob der operative Quartalsverlust unter 4,5 Mrd. $ fällt
Mögliche Aussagen zu Lieferengpässen bei den Brillen, Preisen oder neuen Software-Umsätzen
Sind die Meta-Brillen der nächste Wachstumsmotor oder ein Kostenfaktor, der sich nie auszahlt? Entscheide dich für eine Seite und erkläre in den Kommentaren, warum.
$METAB
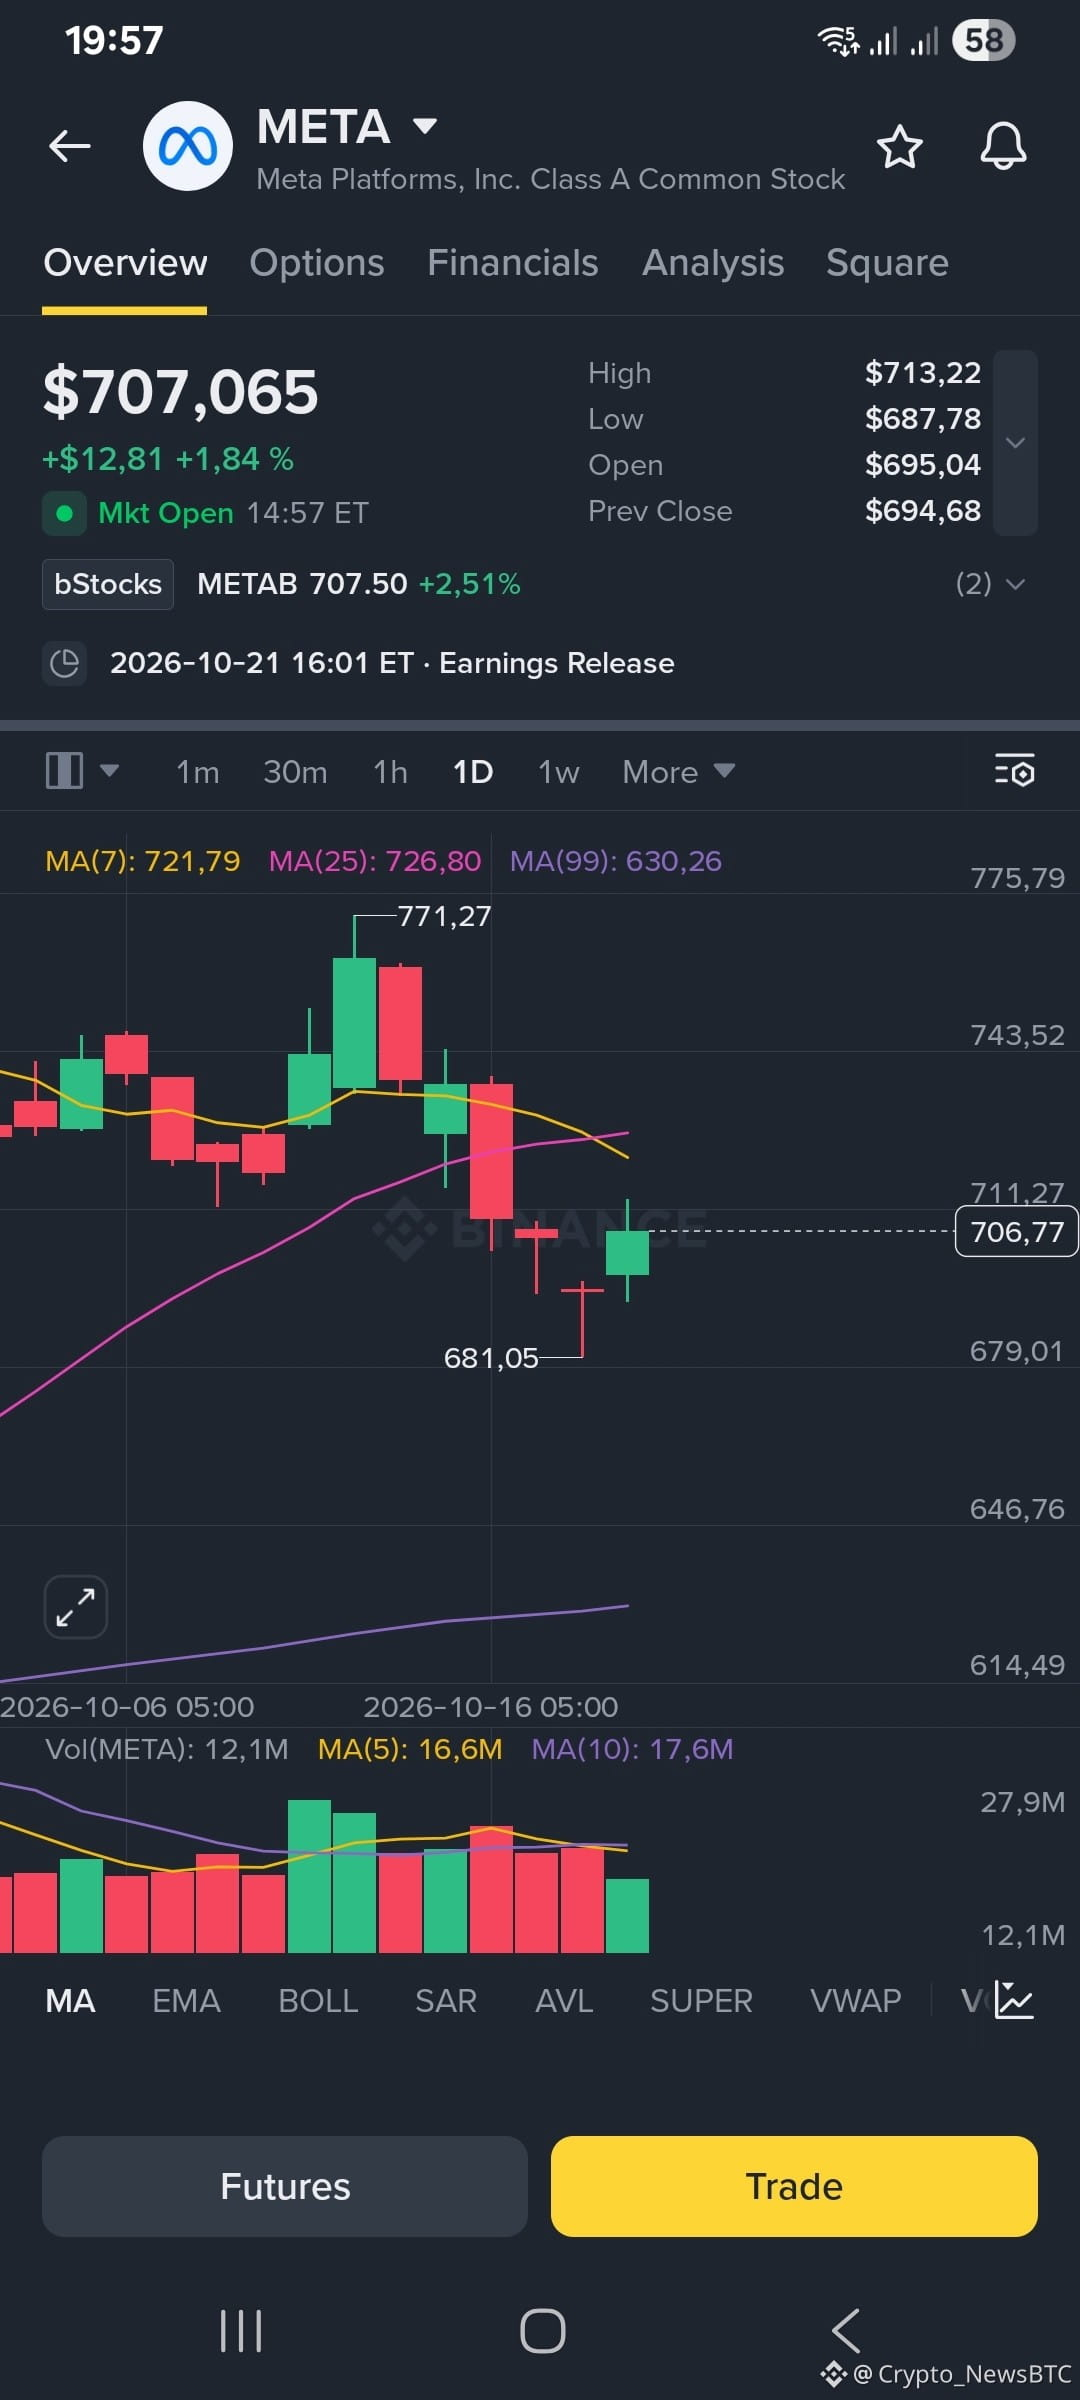
1
278
Teilweise korrekt
#earningsseason
Tesla legt heute nach Börsenschluss seine Zahlen vor, und die jüngste Vergangenheit zeigt eines ganz deutlich: Ein gutes Setup garantiert keine guten Ergebnisse.
Die letzten vier EPS-Überraschungen (Non-GAAP):
Q3 2025: entsprach der Schätzung von 0,50 $ (0 % Überraschung)
Q4 2025: 0,50 $ gegenüber 0,40 $, ein Plus von 25 %
Q1 2026: 0,41 $ gegenüber 0,30 $, ein Plus von 36,7 %
Q2 2026: 0,33 $ gegenüber 0,44 $, ein Minus von 25 %
Die Umsatzabweichungen waren geringer und gleichmäßiger, während das EPS deutlich stärker schwankte. Die Gewinnzahlen – nicht der Umsatz – waren also die Quelle der Überraschungen.
Was heute Abend anders ist:
Die Auslieferungszahlen liegen vor und übertrafen die Wall-Street-Erwartung von rund 462.000 Fahrzeugen. Die Geschichte rund um das Volumen ist also bereits eingepreist.
Zacks erwartet für Q3 einen Gewinnrückgang von 12 % gegenüber dem Vorjahr. Die Ausgaben für KI, Cybercab, Optimus und Semi dürften die Geschäftsergebnisse und den freien Cashflow belasten.
Dies ist der erste Bericht, seit Tesla die Produktion des Model S und X offiziell eingestellt und die Fertigungslinie in Fremont der Optimus-Produktion gewidmet hat. Daher könnte sich die Telefonkonferenz auf diesen Übergang konzentrieren.
Fazit für den Handel: Bei EPS-Überraschungen zwischen -25 % und +37 % in vier Quartalen war die Richtung der Überraschung schwerer vorherzusagen als das Ausmaß der Kursbewegung. Das Risiko liegt in einer Position, die auf Sicherheit ausgelegt ist – nicht in der Schlagzeile.
Du bist dran: Erwartest du nach den besser als erwartet ausgefallenen Auslieferungen heute Abend eine positive oder negative EPS-Überraschung? Schreib mir deine Zahl in die Kommentare.
$TSLAB
{spot}(TSLABUSDT)
#earningsseason
Tesla legt heute nach Börsenschluss seine Zahlen vor, und die jüngste Vergangenheit zeigt eines ganz deutlich: Ein gutes Setup garantiert keine guten Ergebnisse.
Die letzten vier EPS-Überraschungen (Non-GAAP):
Q3 2025: entsprach der Schätzung von 0,50 $ (0 % Überraschung)
Q4 2025: 0,50 $ gegenüber 0,40 $, ein Plus von 25 %
Q1 2026: 0,41 $ gegenüber 0,30 $, ein Plus von 36,7 %
Q2 2026: 0,33 $ gegenüber 0,44 $, ein Minus von 25 %
Die Umsatzabweichungen waren geringer und gleichmäßiger, während das EPS deutlich stärker schwankte. Die Gewinnzahlen – nicht der Umsatz – waren also die Quelle der Überraschungen.
Was heute Abend anders ist:
Die Auslieferungszahlen liegen vor und übertrafen die Wall-Street-Erwartung von rund 462.000 Fahrzeugen. Die Geschichte rund um das Volumen ist also bereits eingepreist.
Zacks erwartet für Q3 einen Gewinnrückgang von 12 % gegenüber dem Vorjahr. Die Ausgaben für KI, Cybercab, Optimus und Semi dürften die Geschäftsergebnisse und den freien Cashflow belasten.
Dies ist der erste Bericht, seit Tesla die Produktion des Model S und X offiziell eingestellt und die Fertigungslinie in Fremont der Optimus-Produktion gewidmet hat. Daher könnte sich die Telefonkonferenz auf diesen Übergang konzentrieren.
Fazit für den Handel: Bei EPS-Überraschungen zwischen -25 % und +37 % in vier Quartalen war die Richtung der Überraschung schwerer vorherzusagen als das Ausmaß der Kursbewegung. Das Risiko liegt in einer Position, die auf Sicherheit ausgelegt ist – nicht in der Schlagzeile.
Du bist dran: Erwartest du nach den besser als erwartet ausgefallenen Auslieferungen heute Abend eine positive oder negative EPS-Überraschung? Schreib mir deine Zahl in die Kommentare.
$TSLAB
Tesla legt heute nach Börsenschluss seine Zahlen vor, und die jüngste Vergangenheit zeigt eines ganz deutlich: Ein gutes Setup garantiert keine guten Ergebnisse.
Die letzten vier EPS-Überraschungen (Non-GAAP):
Q3 2025: entsprach der Schätzung von 0,50 $ (0 % Überraschung)
Q4 2025: 0,50 $ gegenüber 0,40 $, ein Plus von 25 %
Q1 2026: 0,41 $ gegenüber 0,30 $, ein Plus von 36,7 %
Q2 2026: 0,33 $ gegenüber 0,44 $, ein Minus von 25 %
Die Umsatzabweichungen waren geringer und gleichmäßiger, während das EPS deutlich stärker schwankte. Die Gewinnzahlen – nicht der Umsatz – waren also die Quelle der Überraschungen.
Was heute Abend anders ist:
Die Auslieferungszahlen liegen vor und übertrafen die Wall-Street-Erwartung von rund 462.000 Fahrzeugen. Die Geschichte rund um das Volumen ist also bereits eingepreist.
Zacks erwartet für Q3 einen Gewinnrückgang von 12 % gegenüber dem Vorjahr. Die Ausgaben für KI, Cybercab, Optimus und Semi dürften die Geschäftsergebnisse und den freien Cashflow belasten.
Dies ist der erste Bericht, seit Tesla die Produktion des Model S und X offiziell eingestellt und die Fertigungslinie in Fremont der Optimus-Produktion gewidmet hat. Daher könnte sich die Telefonkonferenz auf diesen Übergang konzentrieren.
Fazit für den Handel: Bei EPS-Überraschungen zwischen -25 % und +37 % in vier Quartalen war die Richtung der Überraschung schwerer vorherzusagen als das Ausmaß der Kursbewegung. Das Risiko liegt in einer Position, die auf Sicherheit ausgelegt ist – nicht in der Schlagzeile.
Du bist dran: Erwartest du nach den besser als erwartet ausgefallenen Auslieferungen heute Abend eine positive oder negative EPS-Überraschung? Schreib mir deine Zahl in die Kommentare.
$TSLAB
7
2
30
57.8k
Verifiziert
#earningsseason
Tesla veröffentlicht seine Ergebnisse für das dritte Quartal am Mittwoch, dem 21. Oktober, nach Börsenschluss in den USA. In den meisten Vorschauen wird über den Gewinn je Aktie (EPS) diskutiert. Die nützlichere Frage ist: Mit welcher großen Kursbewegung rechnet der Markt? (Startseite)
Die Zahlen hinter der Reaktion:
Die typische Kursreaktion bei Tesla nach der Veröffentlichung der Geschäftszahlen liegt bei etwa 4,5 %, der Durchschnitt jedoch bei etwa 7,8 % – beeinflusst von zwei sehr großen Bewegungen. (Startseite)
Optionen preisen eine Bewegung ein, die näher am größeren Wert liegt. (Startseite)
Die Auslieferungen sind bereits bekannt: 486.532 Fahrzeuge, gemeldet am 2. Oktober. Eine Überraschung heute Abend muss also von den Margen und dem Ausblick kommen, nicht vom Volumen. (Startseite)
Warum das für das Risiko wichtig ist:
Ein Kurssprung nach Börsenschluss kann einen gewöhnlichen Stop-Loss überspringen. Der Ausstiegskurs kann daher von dem von Ihnen festgelegten Niveau abweichen.
Eine Positionsgröße, die für einen Handelstag mit 4 % Bewegung ausgelegt ist, kann bei 8 % zu groß sein.
Zwei große Ausreißer haben den Durchschnitt nach oben gezogen. Das bedeutet, dass das Tail-Risiko real und nicht nur theoretisch ist.
Drei Ansätze, die Trader verfolgen:
Auf die Zahlen setzen: Den Kurssprung in Kauf nehmen und die Position so klein halten, dass Sie Bewegungen in beide Richtungen überstehen.
Auf die Reaktion setzen: Die erste Handelssitzung nach dem Bericht abwarten und die Richtung sich zeigen lassen.
Fernbleiben: Das Ereignis auslassen und erst wieder einsteigen, wenn das Management in der Telefonkonferenz einen Ausblick zu Margen und Investitionsausgaben gegeben hat.
Sie sind dran: Für welchen der drei Ansätze entscheiden Sie sich heute Abend, und welche Positionsgröße wäre bei einem Kurssprung von 8 % Ihrer Meinung nach zu groß? Teilen Sie Ihre Überlegungen in den Kommentaren.
$TSLAB
{spot}(TSLABUSDT)
#earningsseason
Tesla veröffentlicht seine Ergebnisse für das dritte Quartal am Mittwoch, dem 21. Oktober, nach Börsenschluss in den USA. In den meisten Vorschauen wird über den Gewinn je Aktie (EPS) diskutiert. Die nützlichere Frage ist: Mit welcher großen Kursbewegung rechnet der Markt? (Startseite)
Die Zahlen hinter der Reaktion:
Die typische Kursreaktion bei Tesla nach der Veröffentlichung der Geschäftszahlen liegt bei etwa 4,5 %, der Durchschnitt jedoch bei etwa 7,8 % – beeinflusst von zwei sehr großen Bewegungen. (Startseite)
Optionen preisen eine Bewegung ein, die näher am größeren Wert liegt. (Startseite)
Die Auslieferungen sind bereits bekannt: 486.532 Fahrzeuge, gemeldet am 2. Oktober. Eine Überraschung heute Abend muss also von den Margen und dem Ausblick kommen, nicht vom Volumen. (Startseite)
Warum das für das Risiko wichtig ist:
Ein Kurssprung nach Börsenschluss kann einen gewöhnlichen Stop-Loss überspringen. Der Ausstiegskurs kann daher von dem von Ihnen festgelegten Niveau abweichen.
Eine Positionsgröße, die für einen Handelstag mit 4 % Bewegung ausgelegt ist, kann bei 8 % zu groß sein.
Zwei große Ausreißer haben den Durchschnitt nach oben gezogen. Das bedeutet, dass das Tail-Risiko real und nicht nur theoretisch ist.
Drei Ansätze, die Trader verfolgen:
Auf die Zahlen setzen: Den Kurssprung in Kauf nehmen und die Position so klein halten, dass Sie Bewegungen in beide Richtungen überstehen.
Auf die Reaktion setzen: Die erste Handelssitzung nach dem Bericht abwarten und die Richtung sich zeigen lassen.
Fernbleiben: Das Ereignis auslassen und erst wieder einsteigen, wenn das Management in der Telefonkonferenz einen Ausblick zu Margen und Investitionsausgaben gegeben hat.
Sie sind dran: Für welchen der drei Ansätze entscheiden Sie sich heute Abend, und welche Positionsgröße wäre bei einem Kurssprung von 8 % Ihrer Meinung nach zu groß? Teilen Sie Ihre Überlegungen in den Kommentaren.
$TSLAB
Tesla veröffentlicht seine Ergebnisse für das dritte Quartal am Mittwoch, dem 21. Oktober, nach Börsenschluss in den USA. In den meisten Vorschauen wird über den Gewinn je Aktie (EPS) diskutiert. Die nützlichere Frage ist: Mit welcher großen Kursbewegung rechnet der Markt? (Startseite)
Die Zahlen hinter der Reaktion:
Die typische Kursreaktion bei Tesla nach der Veröffentlichung der Geschäftszahlen liegt bei etwa 4,5 %, der Durchschnitt jedoch bei etwa 7,8 % – beeinflusst von zwei sehr großen Bewegungen. (Startseite)
Optionen preisen eine Bewegung ein, die näher am größeren Wert liegt. (Startseite)
Die Auslieferungen sind bereits bekannt: 486.532 Fahrzeuge, gemeldet am 2. Oktober. Eine Überraschung heute Abend muss also von den Margen und dem Ausblick kommen, nicht vom Volumen. (Startseite)
Warum das für das Risiko wichtig ist:
Ein Kurssprung nach Börsenschluss kann einen gewöhnlichen Stop-Loss überspringen. Der Ausstiegskurs kann daher von dem von Ihnen festgelegten Niveau abweichen.
Eine Positionsgröße, die für einen Handelstag mit 4 % Bewegung ausgelegt ist, kann bei 8 % zu groß sein.
Zwei große Ausreißer haben den Durchschnitt nach oben gezogen. Das bedeutet, dass das Tail-Risiko real und nicht nur theoretisch ist.
Drei Ansätze, die Trader verfolgen:
Auf die Zahlen setzen: Den Kurssprung in Kauf nehmen und die Position so klein halten, dass Sie Bewegungen in beide Richtungen überstehen.
Auf die Reaktion setzen: Die erste Handelssitzung nach dem Bericht abwarten und die Richtung sich zeigen lassen.
Fernbleiben: Das Ereignis auslassen und erst wieder einsteigen, wenn das Management in der Telefonkonferenz einen Ausblick zu Margen und Investitionsausgaben gegeben hat.
Sie sind dran: Für welchen der drei Ansätze entscheiden Sie sich heute Abend, und welche Positionsgröße wäre bei einem Kurssprung von 8 % Ihrer Meinung nach zu groß? Teilen Sie Ihre Überlegungen in den Kommentaren.
$TSLAB
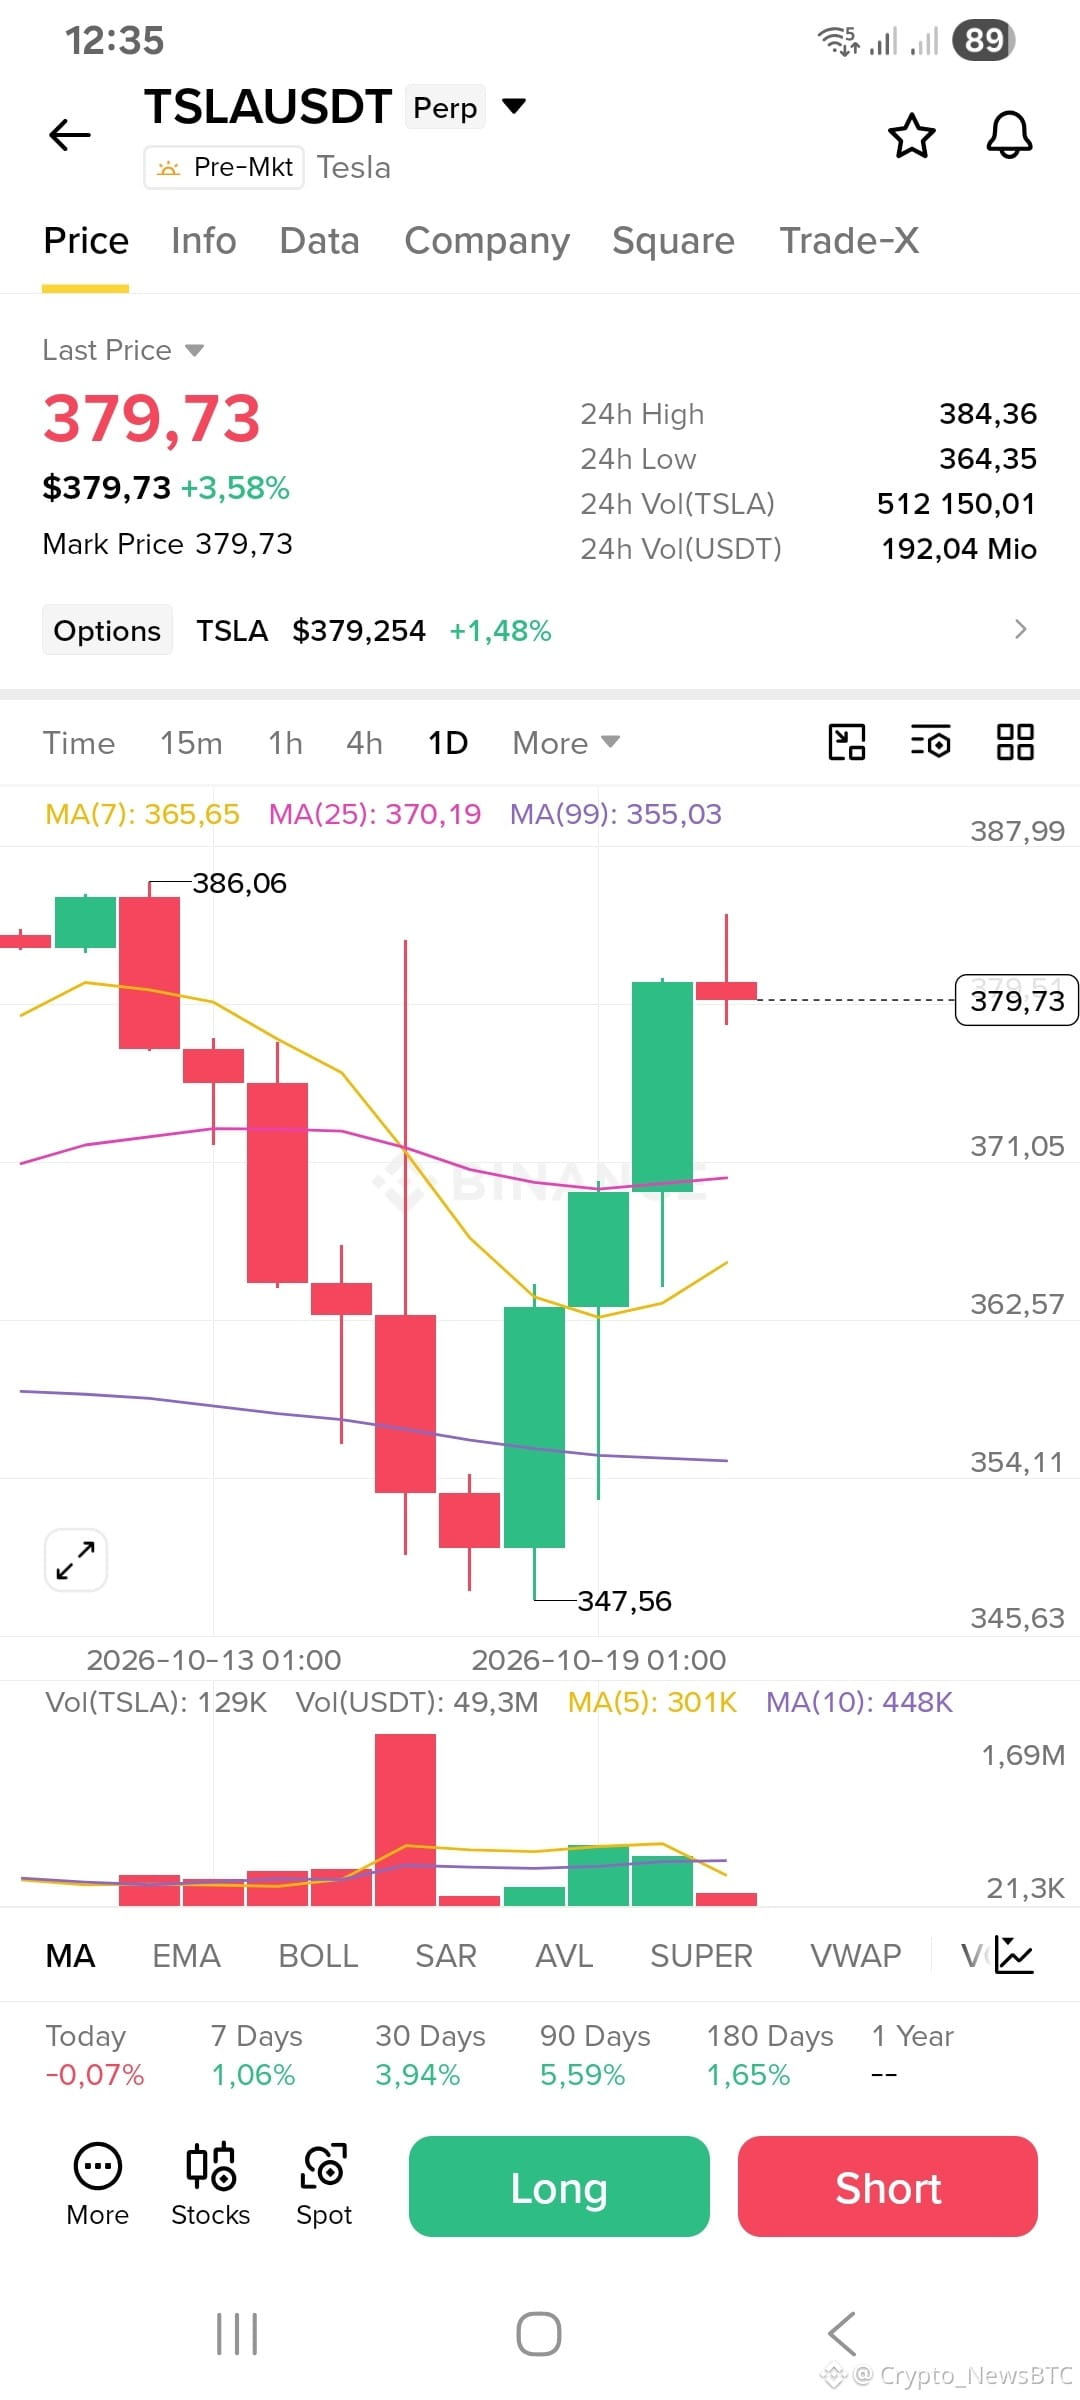
28
4
77
192.4k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BinanceSAFUFundTransferCompleted7499BTC
30,017 Aufrufe
696 Kommentare
Binance meldet Abschluss der SAFU-Fondsübertragung über 7.499 BTC
Binance News
·38 Likes
·20.8k Aufrufe
BinanceRecovery90% of stolen assets
119,955 Aufrufe
156 Kommentare
YiHe:ProofOfReserves:10TokensAt100%Backing
123,741 Aufrufe
692 Kommentare