

Cicada Capital
129 Beiträge
Cicada Capital
 Square Verified
Melden
Nutzer blockieren
Backing over 50 projects with expert market-making and liquidity management.
0 Following
1.1K+ Follower
262 Like gegeben
2 Abzeichen
Beiträge
Alle
Zitierungen
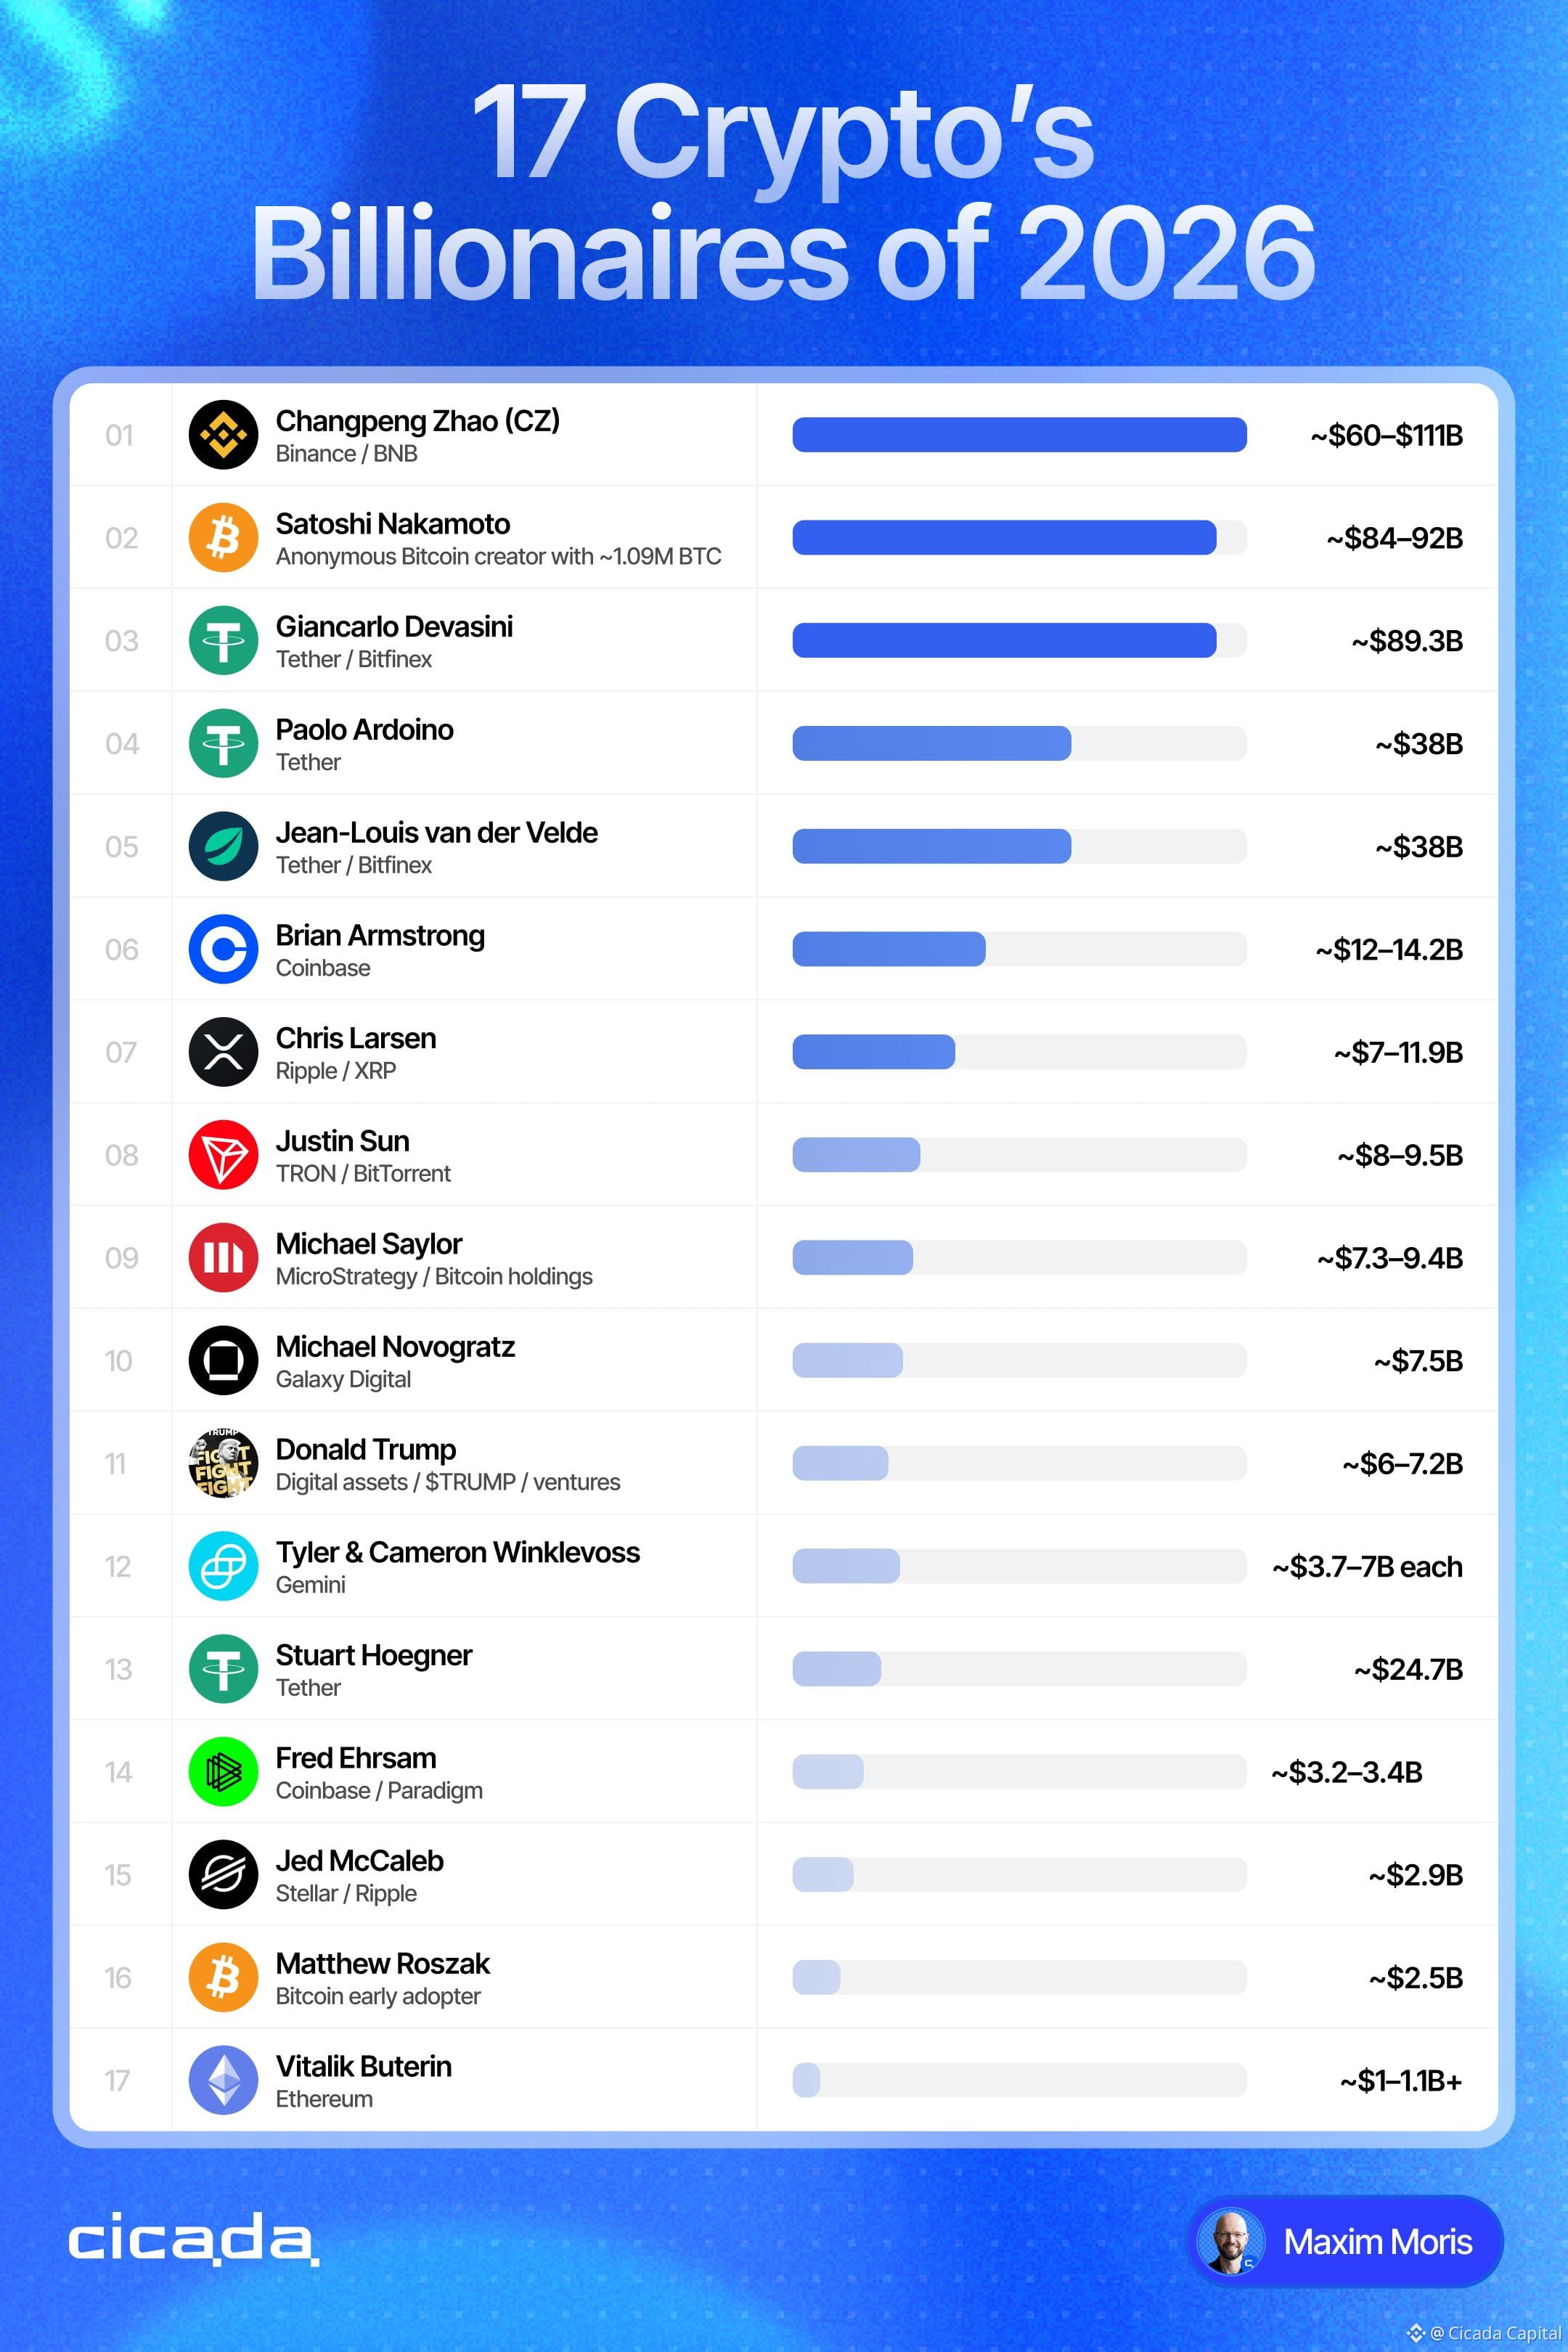
📊 Wer verdient in Krypto eigentlich am meisten?
Wir haben die 17 reichsten Menschen in Krypto für 2026 eingestuft, und die Liste zeigt zwei sehr unterschiedliche Wege, Vermögen aufzubauen.
Vier sind mit Tether und Bitfinex verbunden. CZs geschätztes Vermögen liegt bei rund 51 Mrd. $, Satoshi belegt den zweiten Platz, ohne auch nur einen Coin zu bewegen, und Vitalik Buterin komplettiert die Liste mit 1 Mrd. $.
Die Liste teilt sich in zwei Kategorien auf 👇
1) Token-Bestände, die an Marktpreise gekoppelt sind
2) Geschäftserlöse aus Handelsgebühren, Verwahrung und Zinsen auf Reserven
Infrastrukturunternehmen verdienen an der Marktaktivität unter verschiedenen Bedingungen. Protokollgründer bleiben an den Preis von Tokens gebunden.
Auf welche Seite würdest du lieber setzen: stabile Einnahmen aus Geschäftstätigkeit oder ein Token mit Wachstumspotenzial?
📊 Wer verdient in Krypto eigentlich am meisten?
Wir haben die 17 reichsten Menschen in Krypto für 2026 eingestuft, und die Liste zeigt zwei sehr unterschiedliche Wege, Vermögen aufzubauen.
Vier sind mit Tether und Bitfinex verbunden. CZs geschätztes Vermögen liegt bei rund 51 Mrd. $, Satoshi belegt den zweiten Platz, ohne auch nur einen Coin zu bewegen, und Vitalik Buterin komplettiert die Liste mit 1 Mrd. $.
Die Liste teilt sich in zwei Kategorien auf 👇
1) Token-Bestände, die an Marktpreise gekoppelt sind
2) Geschäftserlöse aus Handelsgebühren, Verwahrung und Zinsen auf Reserven
Infrastrukturunternehmen verdienen an der Marktaktivität unter verschiedenen Bedingungen. Protokollgründer bleiben an den Preis von Tokens gebunden.
Auf welche Seite würdest du lieber setzen: stabile Einnahmen aus Geschäftstätigkeit oder ein Token mit Wachstumspotenzial?
Wir haben die 17 reichsten Menschen in Krypto für 2026 eingestuft, und die Liste zeigt zwei sehr unterschiedliche Wege, Vermögen aufzubauen.
Vier sind mit Tether und Bitfinex verbunden. CZs geschätztes Vermögen liegt bei rund 51 Mrd. $, Satoshi belegt den zweiten Platz, ohne auch nur einen Coin zu bewegen, und Vitalik Buterin komplettiert die Liste mit 1 Mrd. $.
Die Liste teilt sich in zwei Kategorien auf 👇
1) Token-Bestände, die an Marktpreise gekoppelt sind
2) Geschäftserlöse aus Handelsgebühren, Verwahrung und Zinsen auf Reserven
Infrastrukturunternehmen verdienen an der Marktaktivität unter verschiedenen Bedingungen. Protokollgründer bleiben an den Preis von Tokens gebunden.
Auf welche Seite würdest du lieber setzen: stabile Einnahmen aus Geschäftstätigkeit oder ein Token mit Wachstumspotenzial?
1
1
2.3k
📊 Wochenrückblick: Die Inflationsrate von 3,7 % und der Docht bei 79.000 $
Ein überraschend hoher Inflationswert, ein neues Oktobertief und der geplante Ausschluss von MicroStrategy aus einem Index belasteten den Markt. Bitcoin fiel mit einem langen Docht auf 79.400 $, bevor er sich auf 81.800 $ erholte. Gleichzeitig wurden die ETF-Zuflüsse erneut negativ.
📌 Die makroökonomische Wende
Die Inflation im September fiel höher als erwartet aus. Damit dürfte die Fed den Leitzins vorerst bei 4,00 % belassen; Zinssenkungen sind nicht in Sicht.
• Hoher CPI-Wert: Der Verbraucherpreisindex (CPI) lag im September im Jahresvergleich bei 3,7 % statt der erwarteten 3,6 %. Die Kerninflation betrug 2,6 %. Die positive Überraschung bei der Inflation bestärkte die Erwartung, dass die Zinsen länger hoch bleiben.
• Fed-Politik: Nach der Zinserhöhung am 16. September liegt der Leitzins weiterhin bei 4,00 %. Die Arbeitslosenquote beträgt 4,2 %, das Verbrauchervertrauen liegt bei 48,1.
• Anstehende Schlüsselereignisse: Zu den nächsten makroökonomischen Impulsen zählen der LPR-Zinsentscheid Chinas am 20. Oktober, die US-Erstanträge auf Arbeitslosenhilfe am 22. Oktober und der Ergebnisbericht von Strategy für das dritte Quartal am 29. Oktober.
📌 Bitcoin-Kursentwicklung
$BTC eröffnete bei etwa 83.600 $ und fiel am 15. Oktober mit einem langen Docht auf 79.376 $, bevor sich der Kurs langsam auf 81.800 $ erholte.
• Marktstruktur: Der Rückgang testete die Unterstützung bei 80.000 $, die hielt. BTC konnte jedoch das Hoch der Vorwoche bei 84.300 $ nicht erneut testen und bildete damit ein tieferes Hoch.
• ETF-Abflüsse: Über den Wochenzeitraum ergaben sich Nettoabflüsse von 228 Mio. $, angeführt von Nettoabflüssen in Höhe von 261,4 Mio. $ an einem einzigen Tag, dem 14. Oktober.
• Altcoins und Indexbewegungen: $ETH -ETFs verzeichneten fünf Handelstage in Folge negative Zuflüsse und Abflüsse von 320 Mio. $, während ETH auf 2.397 $ fiel.
MSCI kündigte an, MicroStrategy nach einer Konsultation zum Ausschluss nicht operativer Unternehmen aus seinen Indizes zu entfernen.
📌 Stimmung und Liquidität
Der Fear-and-Greed-Index fiel auf 48 und spiegelte damit eine Abkühlung der Marktstimmung wider. Die Börsenströme zeigten Nettozuflüsse von BTC zu Handelsplattformen.
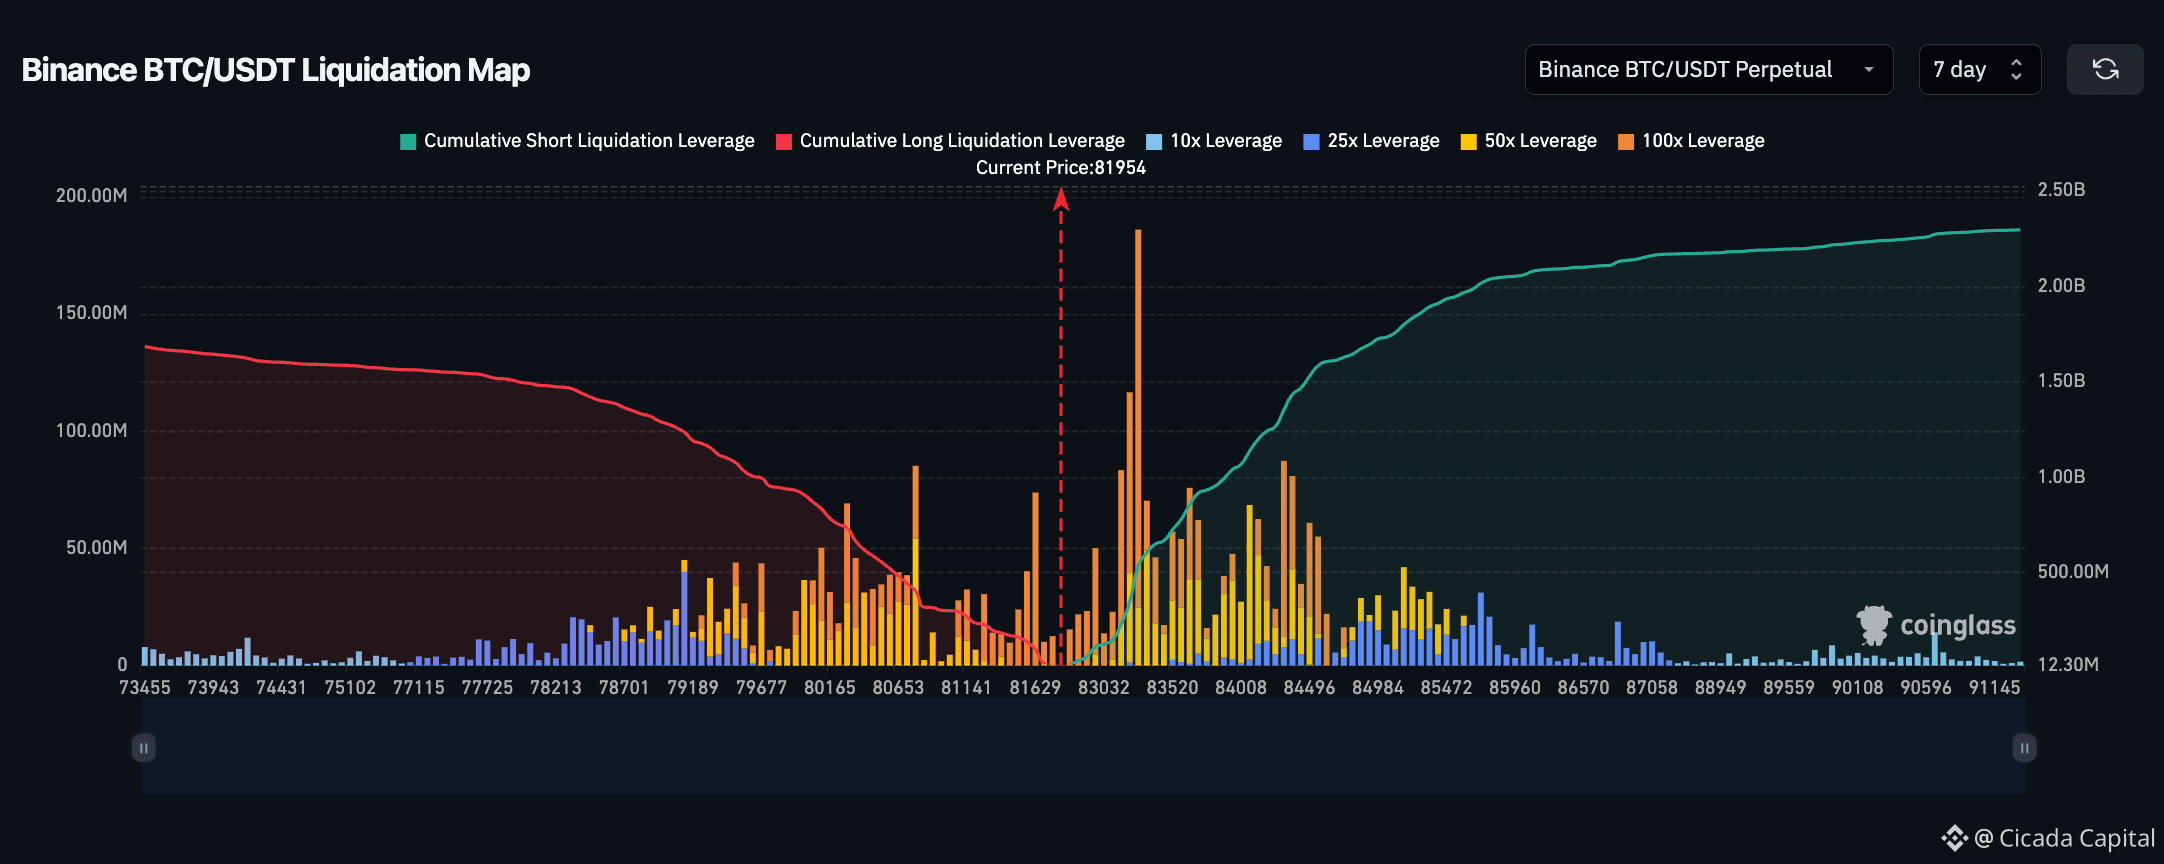
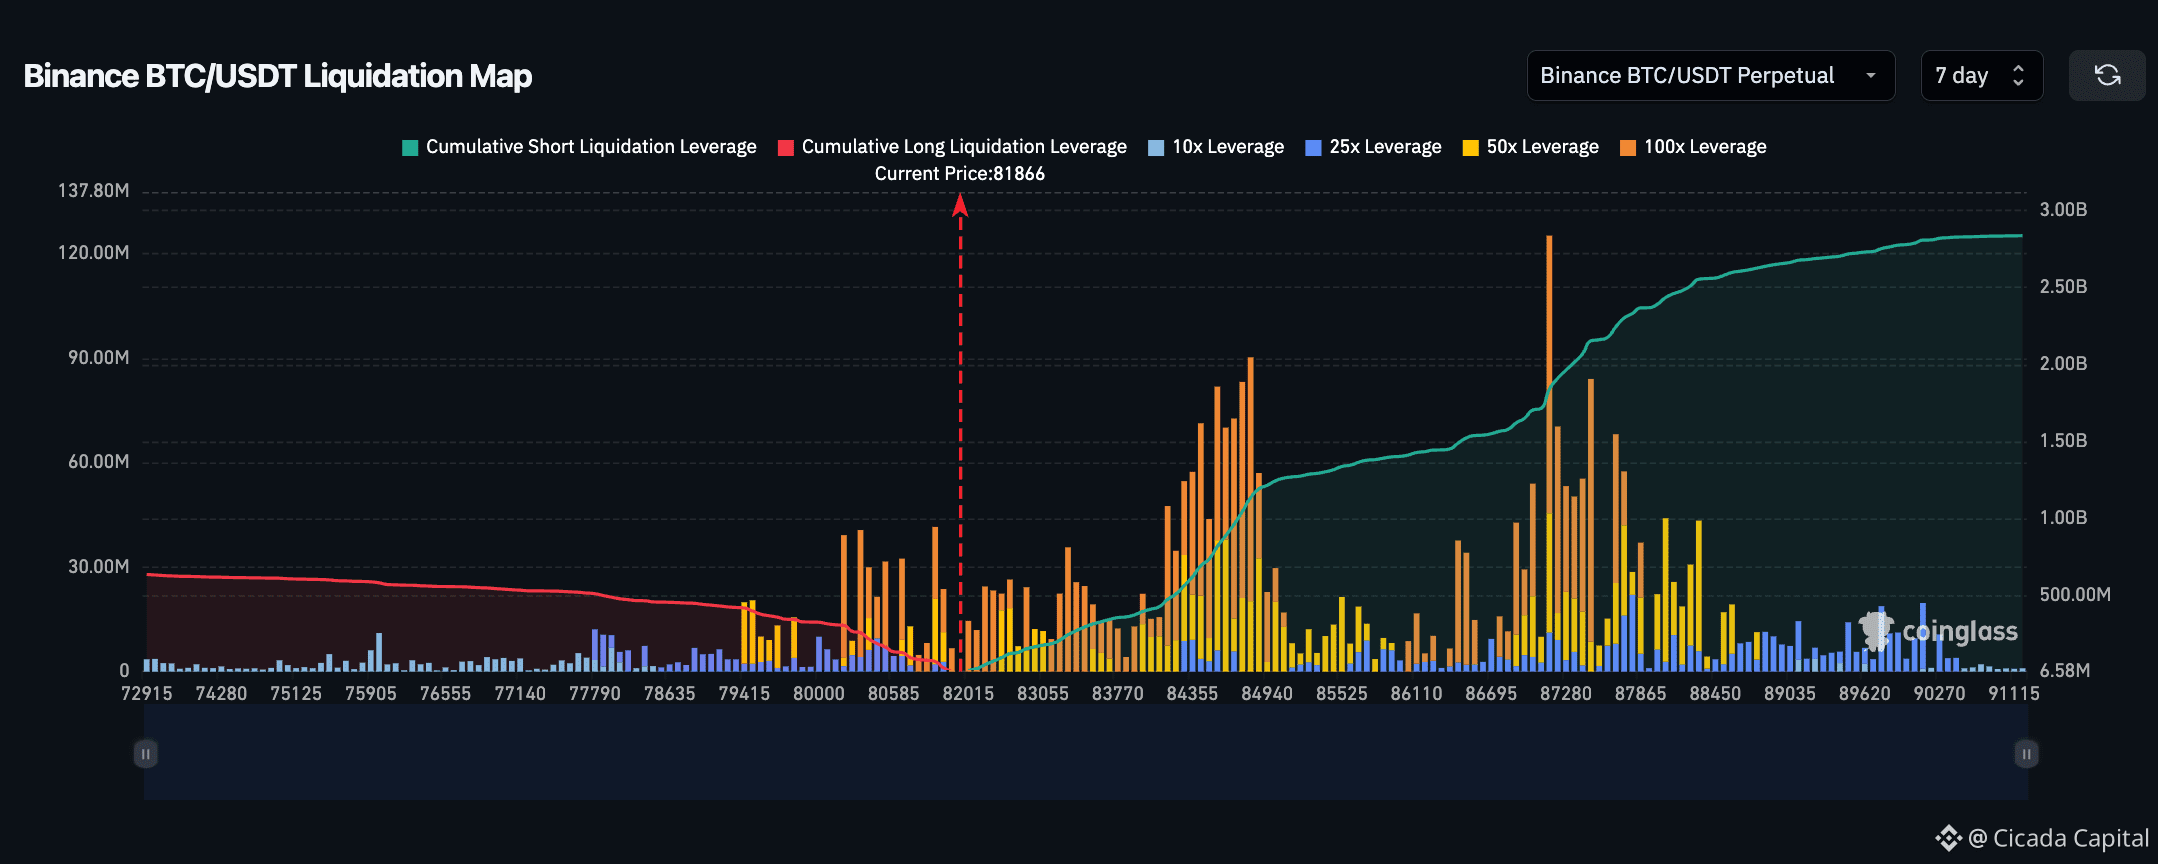
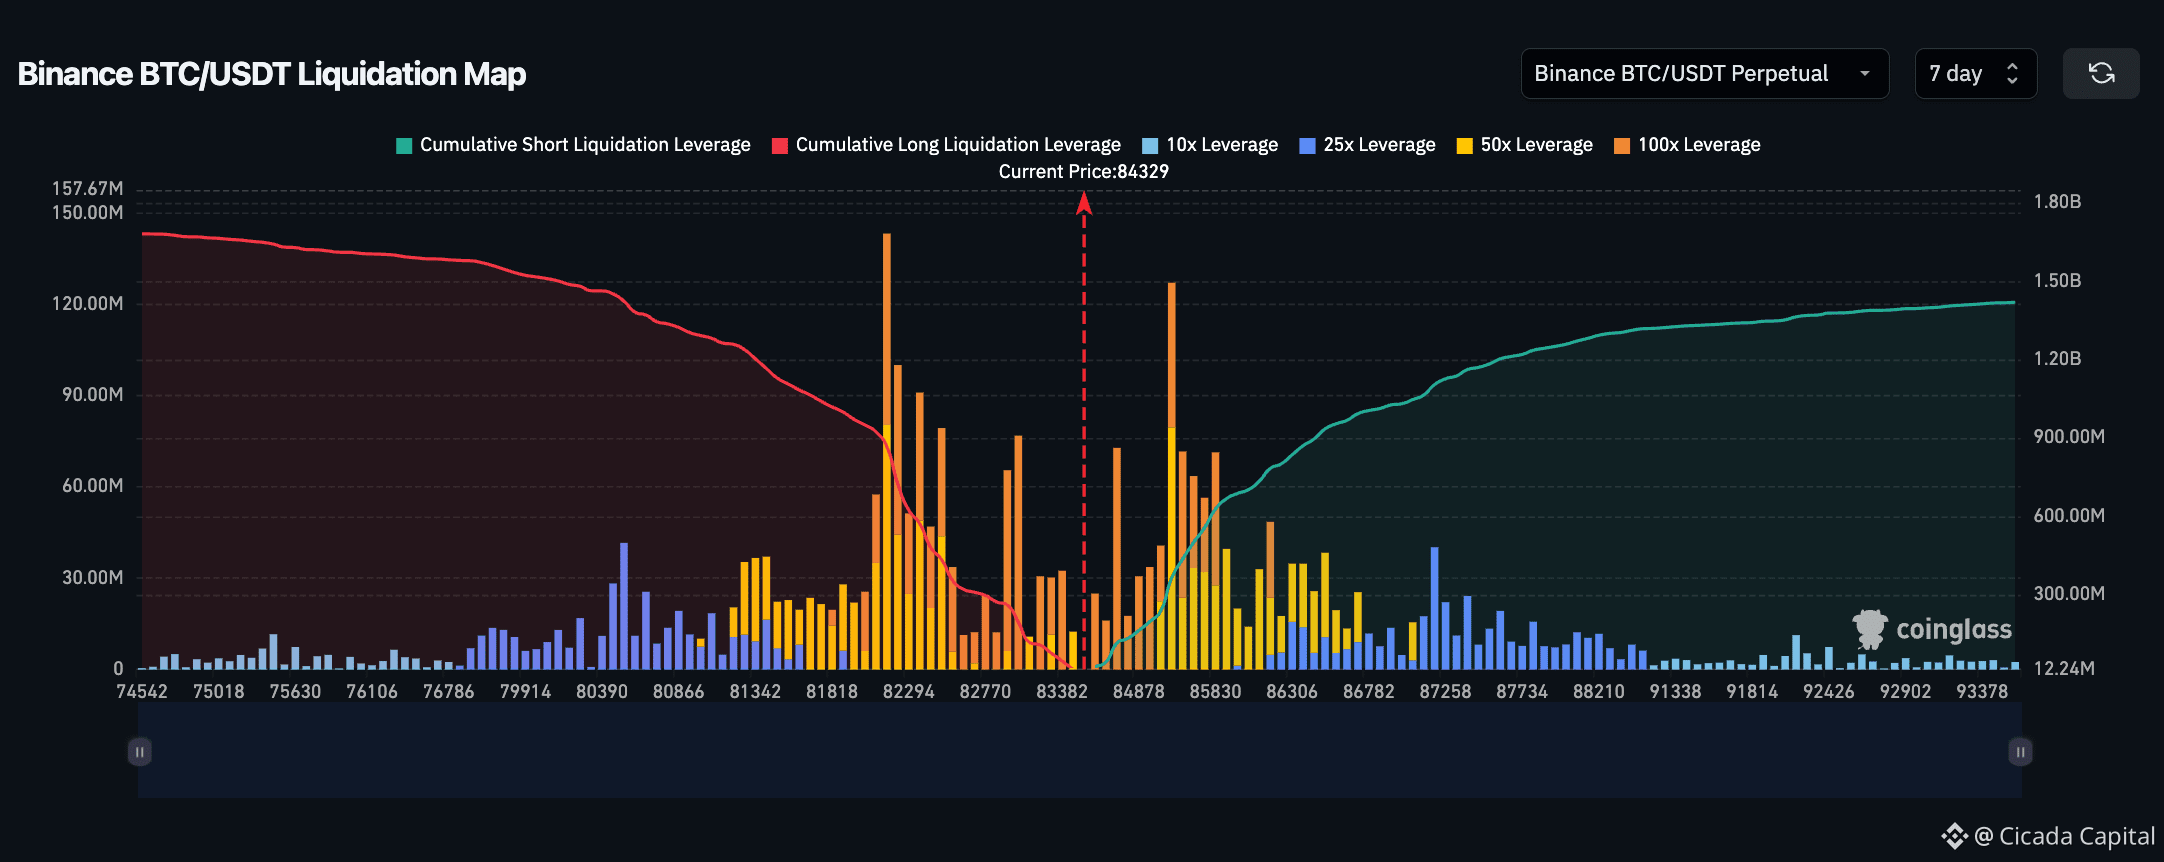
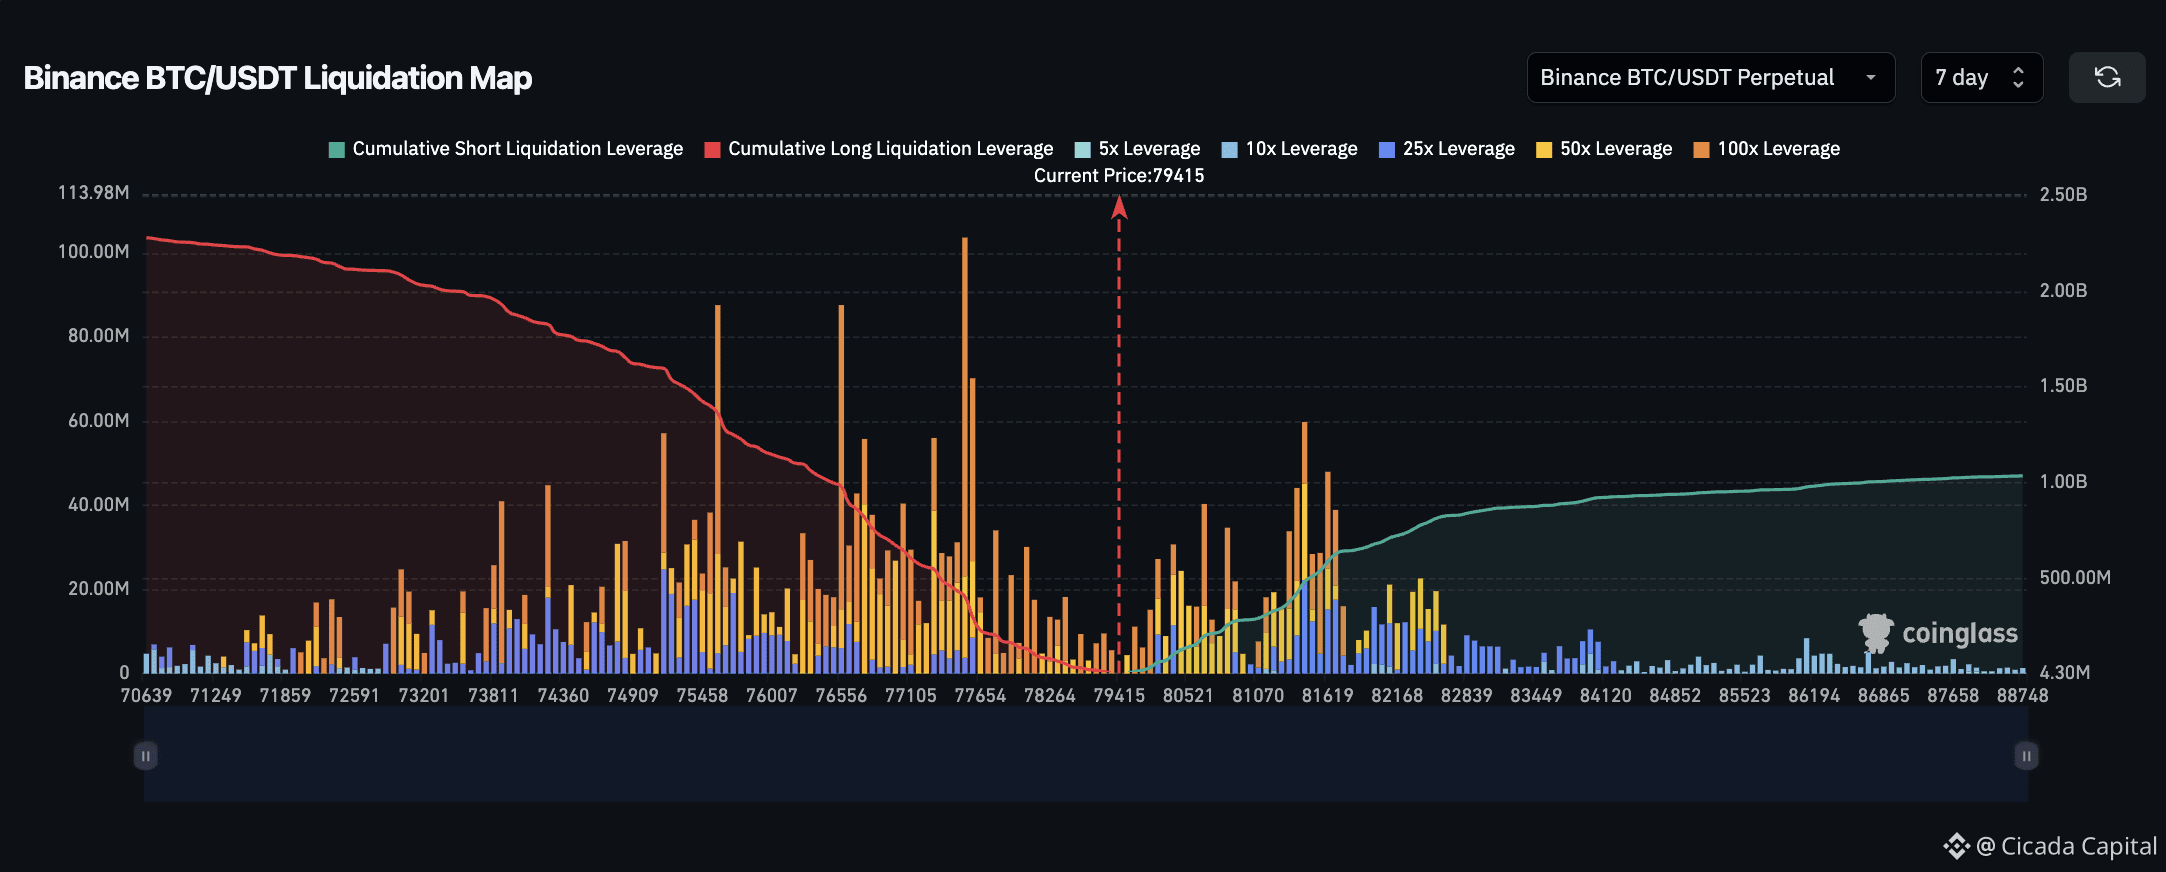
Größere Liquidationscluster liegen oberhalb des aktuellen Kurses zwischen 83.200 $ und 84.500 $, während die wichtige Unterstützung nach unten bei 80.500 $ fest bleibt.
📊 Wochenrückblick: Die Inflationsrate von 3,7 % und der Docht bei 79.000 $
Ein überraschend hoher Inflationswert, ein neues Oktobertief und der geplante Ausschluss von MicroStrategy aus einem Index belasteten den Markt. Bitcoin fiel mit einem langen Docht auf 79.400 $, bevor er sich auf 81.800 $ erholte. Gleichzeitig wurden die ETF-Zuflüsse erneut negativ.
📌 Die makroökonomische Wende
Die Inflation im September fiel höher als erwartet aus. Damit dürfte die Fed den Leitzins vorerst bei 4,00 % belassen; Zinssenkungen sind nicht in Sicht.
• Hoher CPI-Wert: Der Verbraucherpreisindex (CPI) lag im September im Jahresvergleich bei 3,7 % statt der erwarteten 3,6 %. Die Kerninflation betrug 2,6 %. Die positive Überraschung bei der Inflation bestärkte die Erwartung, dass die Zinsen länger hoch bleiben.
• Fed-Politik: Nach der Zinserhöhung am 16. September liegt der Leitzins weiterhin bei 4,00 %. Die Arbeitslosenquote beträgt 4,2 %, das Verbrauchervertrauen liegt bei 48,1.
• Anstehende Schlüsselereignisse: Zu den nächsten makroökonomischen Impulsen zählen der LPR-Zinsentscheid Chinas am 20. Oktober, die US-Erstanträge auf Arbeitslosenhilfe am 22. Oktober und der Ergebnisbericht von Strategy für das dritte Quartal am 29. Oktober.
📌 Bitcoin-Kursentwicklung
$BTC eröffnete bei etwa 83.600 $ und fiel am 15. Oktober mit einem langen Docht auf 79.376 $, bevor sich der Kurs langsam auf 81.800 $ erholte.
• Marktstruktur: Der Rückgang testete die Unterstützung bei 80.000 $, die hielt. BTC konnte jedoch das Hoch der Vorwoche bei 84.300 $ nicht erneut testen und bildete damit ein tieferes Hoch.
• ETF-Abflüsse: Über den Wochenzeitraum ergaben sich Nettoabflüsse von 228 Mio. $, angeführt von Nettoabflüssen in Höhe von 261,4 Mio. $ an einem einzigen Tag, dem 14. Oktober.
• Altcoins und Indexbewegungen: $ETH -ETFs verzeichneten fünf Handelstage in Folge negative Zuflüsse und Abflüsse von 320 Mio. $, während ETH auf 2.397 $ fiel.
MSCI kündigte an, MicroStrategy nach einer Konsultation zum Ausschluss nicht operativer Unternehmen aus seinen Indizes zu entfernen.
📌 Stimmung und Liquidität
Der Fear-and-Greed-Index fiel auf 48 und spiegelte damit eine Abkühlung der Marktstimmung wider. Die Börsenströme zeigten Nettozuflüsse von BTC zu Handelsplattformen.
Größere Liquidationscluster liegen oberhalb des aktuellen Kurses zwischen 83.200 $ und 84.500 $, während die wichtige Unterstützung nach unten bei 80.500 $ fest bleibt.
Ein überraschend hoher Inflationswert, ein neues Oktobertief und der geplante Ausschluss von MicroStrategy aus einem Index belasteten den Markt. Bitcoin fiel mit einem langen Docht auf 79.400 $, bevor er sich auf 81.800 $ erholte. Gleichzeitig wurden die ETF-Zuflüsse erneut negativ.
📌 Die makroökonomische Wende
Die Inflation im September fiel höher als erwartet aus. Damit dürfte die Fed den Leitzins vorerst bei 4,00 % belassen; Zinssenkungen sind nicht in Sicht.
• Hoher CPI-Wert: Der Verbraucherpreisindex (CPI) lag im September im Jahresvergleich bei 3,7 % statt der erwarteten 3,6 %. Die Kerninflation betrug 2,6 %. Die positive Überraschung bei der Inflation bestärkte die Erwartung, dass die Zinsen länger hoch bleiben.
• Fed-Politik: Nach der Zinserhöhung am 16. September liegt der Leitzins weiterhin bei 4,00 %. Die Arbeitslosenquote beträgt 4,2 %, das Verbrauchervertrauen liegt bei 48,1.
• Anstehende Schlüsselereignisse: Zu den nächsten makroökonomischen Impulsen zählen der LPR-Zinsentscheid Chinas am 20. Oktober, die US-Erstanträge auf Arbeitslosenhilfe am 22. Oktober und der Ergebnisbericht von Strategy für das dritte Quartal am 29. Oktober.
📌 Bitcoin-Kursentwicklung
$BTC eröffnete bei etwa 83.600 $ und fiel am 15. Oktober mit einem langen Docht auf 79.376 $, bevor sich der Kurs langsam auf 81.800 $ erholte.
• Marktstruktur: Der Rückgang testete die Unterstützung bei 80.000 $, die hielt. BTC konnte jedoch das Hoch der Vorwoche bei 84.300 $ nicht erneut testen und bildete damit ein tieferes Hoch.
• ETF-Abflüsse: Über den Wochenzeitraum ergaben sich Nettoabflüsse von 228 Mio. $, angeführt von Nettoabflüssen in Höhe von 261,4 Mio. $ an einem einzigen Tag, dem 14. Oktober.
• Altcoins und Indexbewegungen: $ETH -ETFs verzeichneten fünf Handelstage in Folge negative Zuflüsse und Abflüsse von 320 Mio. $, während ETH auf 2.397 $ fiel.
MSCI kündigte an, MicroStrategy nach einer Konsultation zum Ausschluss nicht operativer Unternehmen aus seinen Indizes zu entfernen.
📌 Stimmung und Liquidität
Der Fear-and-Greed-Index fiel auf 48 und spiegelte damit eine Abkühlung der Marktstimmung wider. Die Börsenströme zeigten Nettozuflüsse von BTC zu Handelsplattformen.
Größere Liquidationscluster liegen oberhalb des aktuellen Kurses zwischen 83.200 $ und 84.500 $, während die wichtige Unterstützung nach unten bei 80.500 $ fest bleibt.
247
📊 Wochenrückblick: Das Dreifachhoch bei 87.000 $ und der Long-Ausverkauf im Oktober
„Uptober“ geriet schnell ins Stocken. Bitcoin stieg nach einem schwachen Arbeitsmarktbericht auf ein neues Hoch von 87.100 $, drehte dann jedoch scharf nach unten, als die Kaufmauer bei 81.000 $ durchbrochen wurde und Long-Positionen im Wert von über 1,1 Mrd. $ liquidiert wurden.
📌 Die makroökonomische Wende
Ein schwacher Arbeitsmarktbericht machte die Erwartungen an eine Zinserhöhung im Oktober zunichte, doch steigende Ölpreise belasteten Risikoanlagen.
• Schwacher Arbeitsmarkt: Im September kamen laut NFP-Bericht lediglich 29.000 Arbeitsplätze hinzu, verglichen mit den erwarteten 85.000 bis 90.000. Die Arbeitslosenquote stieg auf 4,2 Prozent. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober brach von 36 Prozent auf 18 Prozent ein.
• Ölpreisvolatilität: Der Preis für Brent-Rohöl erreichte angesichts von Nachrichten aus dem Nahen Osten 85,50 $, was die Renditen zunächst nach oben trieb. Nach Äußerungen von Trump gab der Ölpreis jedoch wieder nach.
• Regulatorische Entwicklungen: Während der CLARITY Act auf Eis liegt, schlug die CFTC formelle Marktregeln im Rahmen der Regulation CTX und CAM vor, während die SEC ihre Rahmenbedingungen für digitale Vermögenswerte weiterentwickelte.
📌 Bitcoin wird zurückgewiesen
$BTC eröffnete bei etwa 84.900 $ und erreichte einen Höchststand von 87.146 $, bevor der Kurs dreimal separat an der Marke von 87.000 $ abgewiesen wurde.
• Kursentwicklung: Das Dreifachhoch bei 87.000 $ löste einen Durchbruch durch die Unterstützung bei 81.000 $ aus. Am 8. Oktober fiel der Kurs im Tagesverlauf auf ein Tief von 80.464 $. BTC konsolidiert derzeit bei etwa 81.800 $.
• ETF-Kehrtwende: Nach der Rekordserie im September setzten Abflüsse ein. Besonders hervorzuheben ist ein Nettoabfluss von 484,9 Mio. $ an nur einem Tag, dem 7. Oktober. Über die Woche summierten sich die Nettoabflüsse auf 274 Mio. $.
• ETH und Altcoins: $ETH -ETFs verzeichneten sieben Handelssitzungen in Folge Abflüsse von insgesamt 456 Mio. $. ETH fiel dadurch um 8,5 Prozent auf 2.476 $. Die Bitcoin-Dominanz stieg auf 60 Prozent, während Altcoins schlechter abschnitten.
• Unternehmensakkumulation: MicroStrategy kaufte 334 BTC und erhöhte seinen Gesamtbestand damit auf 848.000 BTC. Strive stockte um 2.000 BTC auf. Robinhood gab seinen ersten eigenen BTC-Kauf im Wert von 25 Mio. $ bekannt.
📌 Stimmung und Liquidationen
Der Fear-and-Greed-Index fiel von 68 auf 56. Am 7. und 8. Oktober wurden Positionen im Wert von über 1,12 Mrd. $ liquidiert, davon entfielen 1 Mrd. $ auf Long-Positionen.
Die Funding-Raten stürzten von 7 Prozent auf unter 1 Prozent ab. Eine wichtige Unterstützung liegt bei 80.000 $, während der Widerstand zwischen 84.800 $ und 87.600 $ liegt.
📊 Wochenrückblick: Das Dreifachhoch bei 87.000 $ und der Long-Ausverkauf im Oktober
„Uptober“ geriet schnell ins Stocken. Bitcoin stieg nach einem schwachen Arbeitsmarktbericht auf ein neues Hoch von 87.100 $, drehte dann jedoch scharf nach unten, als die Kaufmauer bei 81.000 $ durchbrochen wurde und Long-Positionen im Wert von über 1,1 Mrd. $ liquidiert wurden.
📌 Die makroökonomische Wende
Ein schwacher Arbeitsmarktbericht machte die Erwartungen an eine Zinserhöhung im Oktober zunichte, doch steigende Ölpreise belasteten Risikoanlagen.
• Schwacher Arbeitsmarkt: Im September kamen laut NFP-Bericht lediglich 29.000 Arbeitsplätze hinzu, verglichen mit den erwarteten 85.000 bis 90.000. Die Arbeitslosenquote stieg auf 4,2 Prozent. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober brach von 36 Prozent auf 18 Prozent ein.
• Ölpreisvolatilität: Der Preis für Brent-Rohöl erreichte angesichts von Nachrichten aus dem Nahen Osten 85,50 $, was die Renditen zunächst nach oben trieb. Nach Äußerungen von Trump gab der Ölpreis jedoch wieder nach.
• Regulatorische Entwicklungen: Während der CLARITY Act auf Eis liegt, schlug die CFTC formelle Marktregeln im Rahmen der Regulation CTX und CAM vor, während die SEC ihre Rahmenbedingungen für digitale Vermögenswerte weiterentwickelte.
📌 Bitcoin wird zurückgewiesen
$BTC eröffnete bei etwa 84.900 $ und erreichte einen Höchststand von 87.146 $, bevor der Kurs dreimal separat an der Marke von 87.000 $ abgewiesen wurde.
• Kursentwicklung: Das Dreifachhoch bei 87.000 $ löste einen Durchbruch durch die Unterstützung bei 81.000 $ aus. Am 8. Oktober fiel der Kurs im Tagesverlauf auf ein Tief von 80.464 $. BTC konsolidiert derzeit bei etwa 81.800 $.
• ETF-Kehrtwende: Nach der Rekordserie im September setzten Abflüsse ein. Besonders hervorzuheben ist ein Nettoabfluss von 484,9 Mio. $ an nur einem Tag, dem 7. Oktober. Über die Woche summierten sich die Nettoabflüsse auf 274 Mio. $.
• ETH und Altcoins: $ETH -ETFs verzeichneten sieben Handelssitzungen in Folge Abflüsse von insgesamt 456 Mio. $. ETH fiel dadurch um 8,5 Prozent auf 2.476 $. Die Bitcoin-Dominanz stieg auf 60 Prozent, während Altcoins schlechter abschnitten.
• Unternehmensakkumulation: MicroStrategy kaufte 334 BTC und erhöhte seinen Gesamtbestand damit auf 848.000 BTC. Strive stockte um 2.000 BTC auf. Robinhood gab seinen ersten eigenen BTC-Kauf im Wert von 25 Mio. $ bekannt.
📌 Stimmung und Liquidationen
Der Fear-and-Greed-Index fiel von 68 auf 56. Am 7. und 8. Oktober wurden Positionen im Wert von über 1,12 Mrd. $ liquidiert, davon entfielen 1 Mrd. $ auf Long-Positionen.
Die Funding-Raten stürzten von 7 Prozent auf unter 1 Prozent ab. Eine wichtige Unterstützung liegt bei 80.000 $, während der Widerstand zwischen 84.800 $ und 87.600 $ liegt.
„Uptober“ geriet schnell ins Stocken. Bitcoin stieg nach einem schwachen Arbeitsmarktbericht auf ein neues Hoch von 87.100 $, drehte dann jedoch scharf nach unten, als die Kaufmauer bei 81.000 $ durchbrochen wurde und Long-Positionen im Wert von über 1,1 Mrd. $ liquidiert wurden.
📌 Die makroökonomische Wende
Ein schwacher Arbeitsmarktbericht machte die Erwartungen an eine Zinserhöhung im Oktober zunichte, doch steigende Ölpreise belasteten Risikoanlagen.
• Schwacher Arbeitsmarkt: Im September kamen laut NFP-Bericht lediglich 29.000 Arbeitsplätze hinzu, verglichen mit den erwarteten 85.000 bis 90.000. Die Arbeitslosenquote stieg auf 4,2 Prozent. Die Wahrscheinlichkeit einer Zinserhöhung im Oktober brach von 36 Prozent auf 18 Prozent ein.
• Ölpreisvolatilität: Der Preis für Brent-Rohöl erreichte angesichts von Nachrichten aus dem Nahen Osten 85,50 $, was die Renditen zunächst nach oben trieb. Nach Äußerungen von Trump gab der Ölpreis jedoch wieder nach.
• Regulatorische Entwicklungen: Während der CLARITY Act auf Eis liegt, schlug die CFTC formelle Marktregeln im Rahmen der Regulation CTX und CAM vor, während die SEC ihre Rahmenbedingungen für digitale Vermögenswerte weiterentwickelte.
📌 Bitcoin wird zurückgewiesen
$BTC eröffnete bei etwa 84.900 $ und erreichte einen Höchststand von 87.146 $, bevor der Kurs dreimal separat an der Marke von 87.000 $ abgewiesen wurde.
• Kursentwicklung: Das Dreifachhoch bei 87.000 $ löste einen Durchbruch durch die Unterstützung bei 81.000 $ aus. Am 8. Oktober fiel der Kurs im Tagesverlauf auf ein Tief von 80.464 $. BTC konsolidiert derzeit bei etwa 81.800 $.
• ETF-Kehrtwende: Nach der Rekordserie im September setzten Abflüsse ein. Besonders hervorzuheben ist ein Nettoabfluss von 484,9 Mio. $ an nur einem Tag, dem 7. Oktober. Über die Woche summierten sich die Nettoabflüsse auf 274 Mio. $.
• ETH und Altcoins: $ETH -ETFs verzeichneten sieben Handelssitzungen in Folge Abflüsse von insgesamt 456 Mio. $. ETH fiel dadurch um 8,5 Prozent auf 2.476 $. Die Bitcoin-Dominanz stieg auf 60 Prozent, während Altcoins schlechter abschnitten.
• Unternehmensakkumulation: MicroStrategy kaufte 334 BTC und erhöhte seinen Gesamtbestand damit auf 848.000 BTC. Strive stockte um 2.000 BTC auf. Robinhood gab seinen ersten eigenen BTC-Kauf im Wert von 25 Mio. $ bekannt.
📌 Stimmung und Liquidationen
Der Fear-and-Greed-Index fiel von 68 auf 56. Am 7. und 8. Oktober wurden Positionen im Wert von über 1,12 Mrd. $ liquidiert, davon entfielen 1 Mrd. $ auf Long-Positionen.
Die Funding-Raten stürzten von 7 Prozent auf unter 1 Prozent ab. Eine wichtige Unterstützung liegt bei 80.000 $, während der Widerstand zwischen 84.800 $ und 87.600 $ liegt.
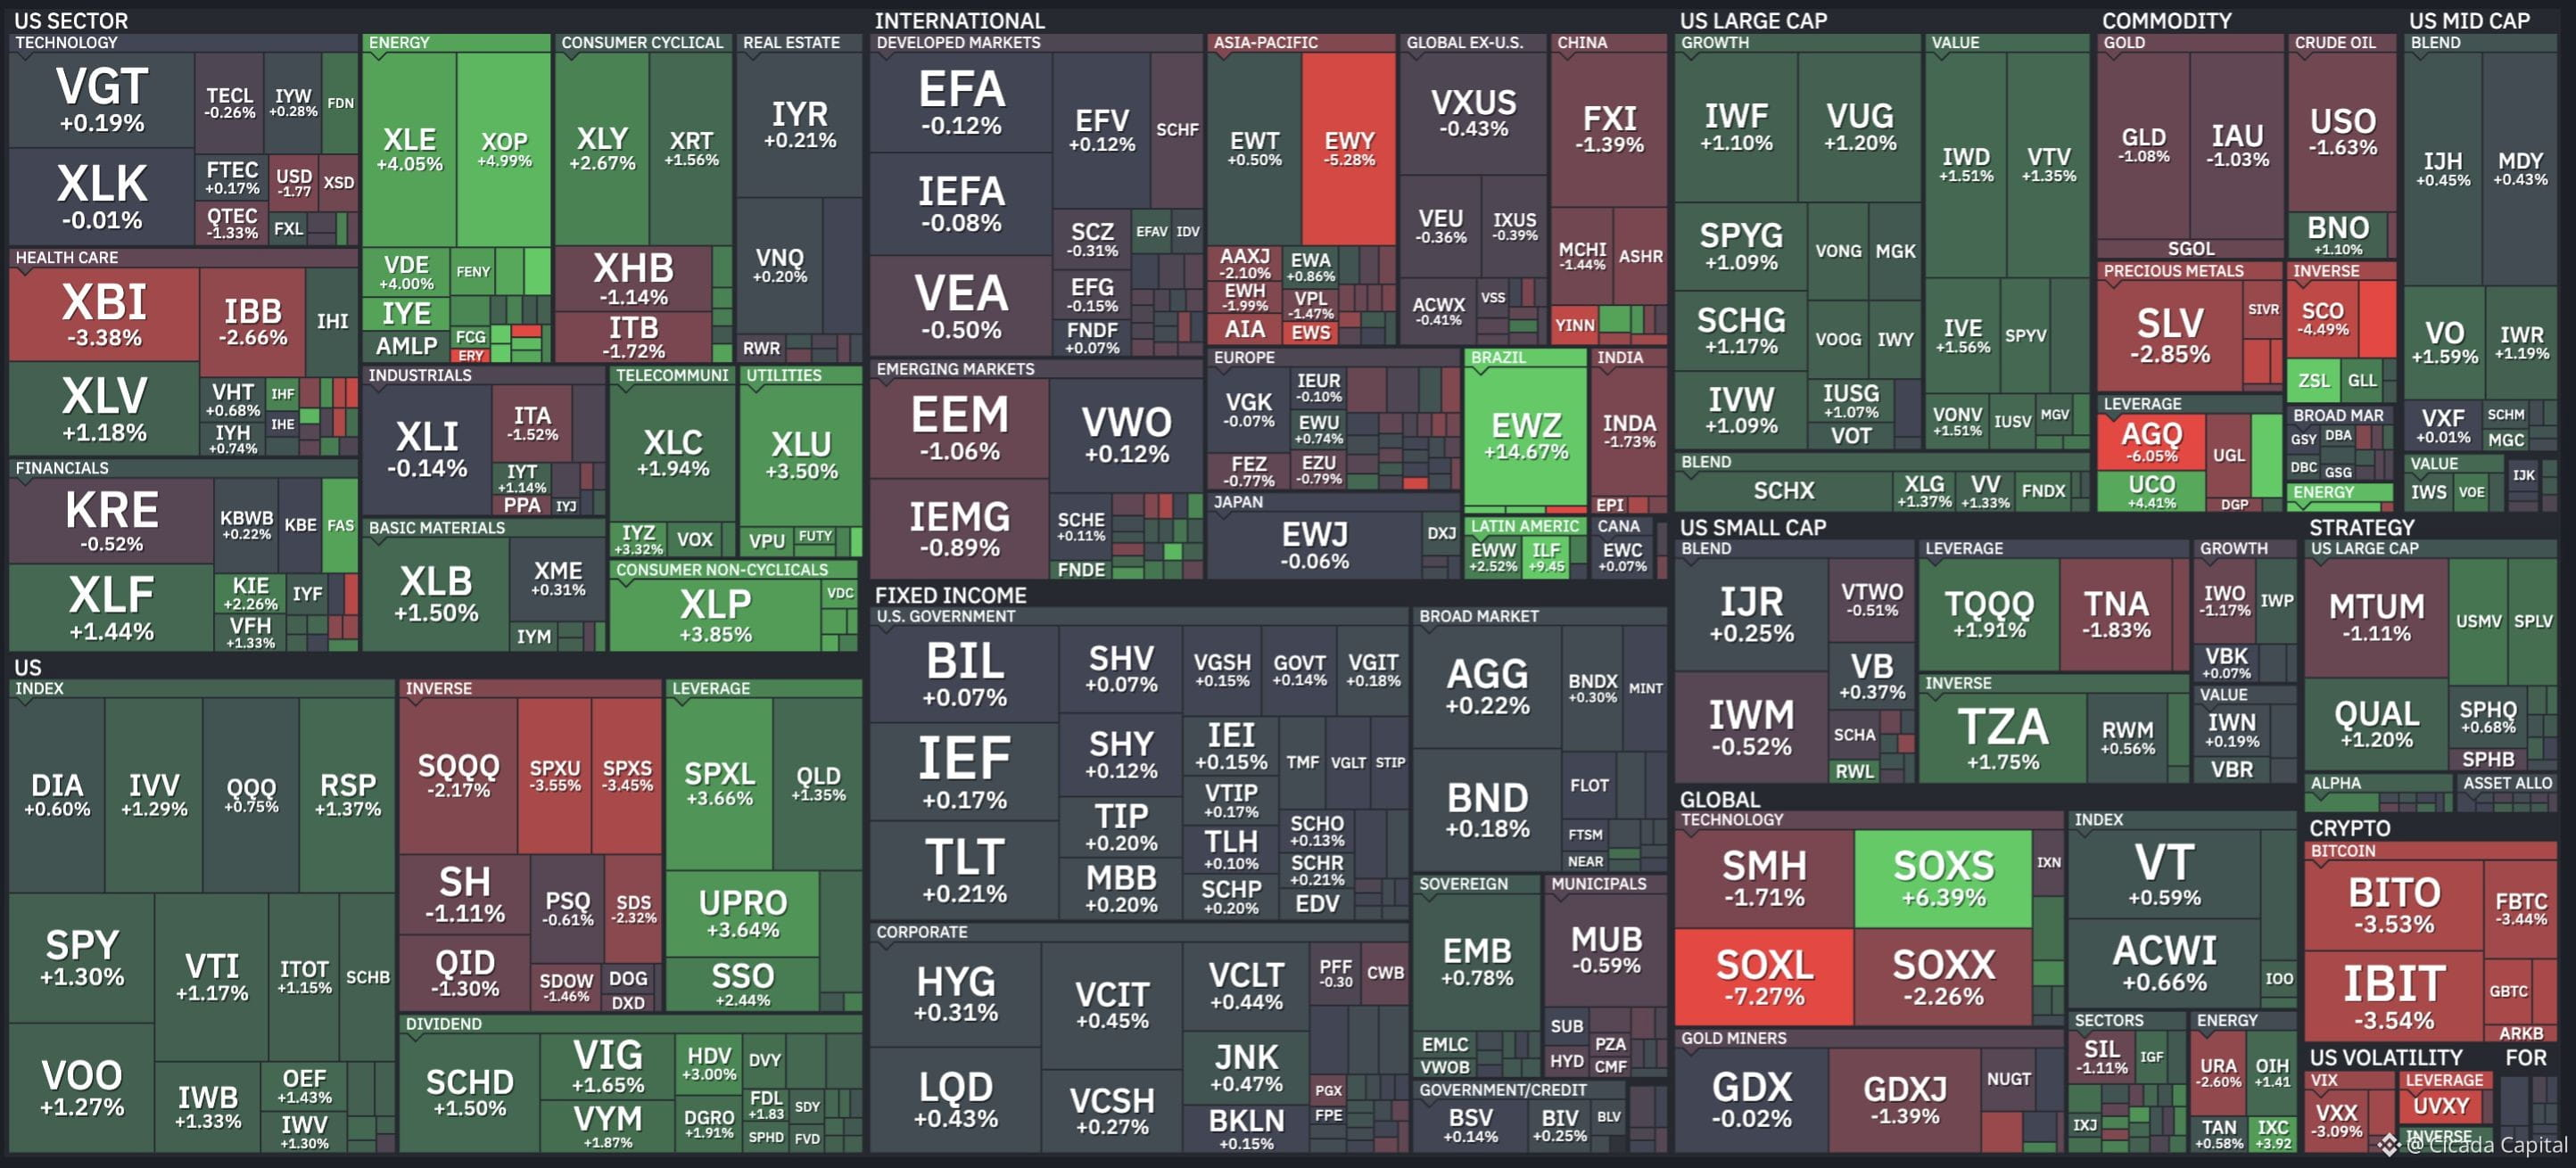
456
📊 Wöchentliche Rückschau: Die $87k-Quetschung und die Kurswende mit drei Agenturen
Bitcoin berührte einen Achtmonats-Höchststand von 87,4k US-Dollar, bevor es auf 84k zurücksetzte. Nach dem Scheitern des CLARITY Act im Senat traten Fed, CFTC und SEC auf den Plan, um regulatorische Leitlinien zu veröffentlichen.
📌 Die makroökonomische Wende
Sinkende Ölpreise und regulatorische Maßnahmen prägten das makroökonomische Umfeld – zusammen mit hawkishen Kommentaren der Fed.
• Öl und Renditen: WTI-Crude fiel um 8 Prozent auf 92,41 US-Dollar, nachdem es Gespräche über eine US-Iran-Einigung rund um die UN-Generalversammlung gab. Durch das Nachlassen der Ölpreise rutschten die US-Staatsanleiherenditen von ihren Hochs ab – und schufen damit Spielraum für Risk Assets.
• Fed-Ausblick: NY-Fed-Chef Williams signalisierte, dass eine Zinserhöhung gegen Ende 2026 vertretbar sei; 16 von 18 Vertretern würden zudem vor Jahresende eine weitere Erhöhung einplanen. Allerdings sorgten kühlere August-Daten zum Kern-PCE kurzfristig für Erleichterung.
• Regulatorisches Vorgehen: Die Fed schlug zwei Stablecoin-Regeln unter dem GENIUS Act vor, die CFTC genehmigte tokenisierte Sicherheiten, und die SEC gab Leitlinien zu Staking und Rückkäufen heraus.
📌 Bitcoin-Quetschung
$BTC schoss am Montag von 81,2k auf 87.265 US-Dollar, bevor es sich in einer Spanne von 83,2k bis 85,6k konsolidierte.
• Kursbewegung: BTC erlebte am Montag eine scharfe Quetschung, gefolgt von einem Abschwung auf 84,1k. Trotz des Rücksetzers notiert der Kurs weiterhin deutlich über den Tiefs von Mitte September.
• Rekord bei ETF-Zuflüssen: BTC-ETFs verzeichneten zwischen dem 21. und 25. September einen Zufluss von 2,4 Mrd. US-Dollar – angeführt von einem Einzel-Tageseintrag von 999 Mio. US-Dollar am 21. September. Seit Jahresbeginn drehten sich die Nettoströme ins Positive auf über 1,0 Mrd. US-Dollar, während das AUM auf 108,4 Mrd. US-Dollar stieg.
• Altcoins und Unternehmen: $SOL -ETFs erhielten 188,1 Mio. US-Dollar an wöchentlichen Zuflüssen. MicroStrategy kaufte 1.665 BTC hinzu, um die gesamten Bestände auf 847.666 BTC zu bringen.
📌 Stimmung und Liquidität
Der Fear- and Greed-Index liegt bei 68. Der Schub über 85k führte zu 648 Mio. US-Dollar an Short-Liquidationen, während das Open Interest in vier Sitzungen um 12,8 Prozent fiel.
Die On-Chain-Gewinnmargen erreichten mit 33 Prozent ein 21-Monats-Hoch – ein Hinweis auf starkes Gewinnmitnehmen. Wichtige Unterstützung liegt nahe 80k, der Widerstand bei rund 85k.
📊 Wöchentliche Rückschau: Die $87k-Quetschung und die Kurswende mit drei Agenturen
Bitcoin berührte einen Achtmonats-Höchststand von 87,4k US-Dollar, bevor es auf 84k zurücksetzte. Nach dem Scheitern des CLARITY Act im Senat traten Fed, CFTC und SEC auf den Plan, um regulatorische Leitlinien zu veröffentlichen.
📌 Die makroökonomische Wende
Sinkende Ölpreise und regulatorische Maßnahmen prägten das makroökonomische Umfeld – zusammen mit hawkishen Kommentaren der Fed.
• Öl und Renditen: WTI-Crude fiel um 8 Prozent auf 92,41 US-Dollar, nachdem es Gespräche über eine US-Iran-Einigung rund um die UN-Generalversammlung gab. Durch das Nachlassen der Ölpreise rutschten die US-Staatsanleiherenditen von ihren Hochs ab – und schufen damit Spielraum für Risk Assets.
• Fed-Ausblick: NY-Fed-Chef Williams signalisierte, dass eine Zinserhöhung gegen Ende 2026 vertretbar sei; 16 von 18 Vertretern würden zudem vor Jahresende eine weitere Erhöhung einplanen. Allerdings sorgten kühlere August-Daten zum Kern-PCE kurzfristig für Erleichterung.
• Regulatorisches Vorgehen: Die Fed schlug zwei Stablecoin-Regeln unter dem GENIUS Act vor, die CFTC genehmigte tokenisierte Sicherheiten, und die SEC gab Leitlinien zu Staking und Rückkäufen heraus.
📌 Bitcoin-Quetschung
$BTC schoss am Montag von 81,2k auf 87.265 US-Dollar, bevor es sich in einer Spanne von 83,2k bis 85,6k konsolidierte.
• Kursbewegung: BTC erlebte am Montag eine scharfe Quetschung, gefolgt von einem Abschwung auf 84,1k. Trotz des Rücksetzers notiert der Kurs weiterhin deutlich über den Tiefs von Mitte September.
• Rekord bei ETF-Zuflüssen: BTC-ETFs verzeichneten zwischen dem 21. und 25. September einen Zufluss von 2,4 Mrd. US-Dollar – angeführt von einem Einzel-Tageseintrag von 999 Mio. US-Dollar am 21. September. Seit Jahresbeginn drehten sich die Nettoströme ins Positive auf über 1,0 Mrd. US-Dollar, während das AUM auf 108,4 Mrd. US-Dollar stieg.
• Altcoins und Unternehmen: $SOL -ETFs erhielten 188,1 Mio. US-Dollar an wöchentlichen Zuflüssen. MicroStrategy kaufte 1.665 BTC hinzu, um die gesamten Bestände auf 847.666 BTC zu bringen.
📌 Stimmung und Liquidität
Der Fear- and Greed-Index liegt bei 68. Der Schub über 85k führte zu 648 Mio. US-Dollar an Short-Liquidationen, während das Open Interest in vier Sitzungen um 12,8 Prozent fiel.
Die On-Chain-Gewinnmargen erreichten mit 33 Prozent ein 21-Monats-Hoch – ein Hinweis auf starkes Gewinnmitnehmen. Wichtige Unterstützung liegt nahe 80k, der Widerstand bei rund 85k.
Bitcoin berührte einen Achtmonats-Höchststand von 87,4k US-Dollar, bevor es auf 84k zurücksetzte. Nach dem Scheitern des CLARITY Act im Senat traten Fed, CFTC und SEC auf den Plan, um regulatorische Leitlinien zu veröffentlichen.
📌 Die makroökonomische Wende
Sinkende Ölpreise und regulatorische Maßnahmen prägten das makroökonomische Umfeld – zusammen mit hawkishen Kommentaren der Fed.
• Öl und Renditen: WTI-Crude fiel um 8 Prozent auf 92,41 US-Dollar, nachdem es Gespräche über eine US-Iran-Einigung rund um die UN-Generalversammlung gab. Durch das Nachlassen der Ölpreise rutschten die US-Staatsanleiherenditen von ihren Hochs ab – und schufen damit Spielraum für Risk Assets.
• Fed-Ausblick: NY-Fed-Chef Williams signalisierte, dass eine Zinserhöhung gegen Ende 2026 vertretbar sei; 16 von 18 Vertretern würden zudem vor Jahresende eine weitere Erhöhung einplanen. Allerdings sorgten kühlere August-Daten zum Kern-PCE kurzfristig für Erleichterung.
• Regulatorisches Vorgehen: Die Fed schlug zwei Stablecoin-Regeln unter dem GENIUS Act vor, die CFTC genehmigte tokenisierte Sicherheiten, und die SEC gab Leitlinien zu Staking und Rückkäufen heraus.
📌 Bitcoin-Quetschung
$BTC schoss am Montag von 81,2k auf 87.265 US-Dollar, bevor es sich in einer Spanne von 83,2k bis 85,6k konsolidierte.
• Kursbewegung: BTC erlebte am Montag eine scharfe Quetschung, gefolgt von einem Abschwung auf 84,1k. Trotz des Rücksetzers notiert der Kurs weiterhin deutlich über den Tiefs von Mitte September.
• Rekord bei ETF-Zuflüssen: BTC-ETFs verzeichneten zwischen dem 21. und 25. September einen Zufluss von 2,4 Mrd. US-Dollar – angeführt von einem Einzel-Tageseintrag von 999 Mio. US-Dollar am 21. September. Seit Jahresbeginn drehten sich die Nettoströme ins Positive auf über 1,0 Mrd. US-Dollar, während das AUM auf 108,4 Mrd. US-Dollar stieg.
• Altcoins und Unternehmen: $SOL -ETFs erhielten 188,1 Mio. US-Dollar an wöchentlichen Zuflüssen. MicroStrategy kaufte 1.665 BTC hinzu, um die gesamten Bestände auf 847.666 BTC zu bringen.
📌 Stimmung und Liquidität
Der Fear- and Greed-Index liegt bei 68. Der Schub über 85k führte zu 648 Mio. US-Dollar an Short-Liquidationen, während das Open Interest in vier Sitzungen um 12,8 Prozent fiel.
Die On-Chain-Gewinnmargen erreichten mit 33 Prozent ein 21-Monats-Hoch – ein Hinweis auf starkes Gewinnmitnehmen. Wichtige Unterstützung liegt nahe 80k, der Widerstand bei rund 85k.
3
1.3k
Teilweise korrekt
Artikel
Die DePIN, die niemand aufbauen mussteMit Einblicken von Acurast & TokenLockr
Praktisch das gesamte Internet von heute läuft auf einer Infrastruktur, die von einer Handvoll Unternehmen kontrolliert wird. AWS, Google Cloud und Microsoft Azure besitzen in ihren Rechenzentren die tatsächliche Befugnis zu entscheiden, wer Zugang zur Cloud erhält, zu welchen Bedingungen und mit welchem Maß an Datenschutz.
Technikkritiker haben dieses Modell schon lange mit dem Feudalismus verglichen: Nutzer und Entwickler sind gezwungen, den „Cloud Lords“ zu vertrauen, ohne die Möglichkeit nachzuprüfen, was mit ihren Daten in der Infrastruktur von jemand anderem passiert.
Die DePIN, die niemand aufbauen musste
Mit Einblicken von Acurast & TokenLockr
Praktisch das gesamte Internet von heute läuft auf einer Infrastruktur, die von einer Handvoll Unternehmen kontrolliert wird. AWS, Google Cloud und Microsoft Azure besitzen in ihren Rechenzentren die tatsächliche Befugnis zu entscheiden, wer Zugang zur Cloud erhält, zu welchen Bedingungen und mit welchem Maß an Datenschutz.
Technikkritiker haben dieses Modell schon lange mit dem Feudalismus verglichen: Nutzer und Entwickler sind gezwungen, den „Cloud Lords“ zu vertrauen, ohne die Möglichkeit nachzuprüfen, was mit ihren Daten in der Infrastruktur von jemand anderem passiert.
Praktisch das gesamte Internet von heute läuft auf einer Infrastruktur, die von einer Handvoll Unternehmen kontrolliert wird. AWS, Google Cloud und Microsoft Azure besitzen in ihren Rechenzentren die tatsächliche Befugnis zu entscheiden, wer Zugang zur Cloud erhält, zu welchen Bedingungen und mit welchem Maß an Datenschutz.
Technikkritiker haben dieses Modell schon lange mit dem Feudalismus verglichen: Nutzer und Entwickler sind gezwungen, den „Cloud Lords“ zu vertrauen, ohne die Möglichkeit nachzuprüfen, was mit ihren Daten in der Infrastruktur von jemand anderem passiert.
3
24
2.5k
📊 Wöchentlicher Rückblick: Das Scheitern des Clarity Act & der erste Zinsschritt der Fed
Kryptos haben sich diese Woche in eine Mauer aus großen Entscheidungen entriskiert. Bitcoin fiel von 79.000 $ auf 75,6.000 $, nachdem der Senat den CLARITY Act gekillt hatte und die Märkte sich auf den ersten Zinsschritt der Fed seit 2023 vorbereiteten.
📌 Der makroökonomische Richtungswechsel
Energiegetriebene Inflation und die Erwartungen an eine restriktive Geldpolitik sorgten für eine risikoaverse Stimmung in den Märkten.
• Inflationsspitze: Der August-PPI stieg auf 5,4 Prozent im Jahresvergleich – angetrieben durch einen monatlichen Sprung von 24,1 Prozent bei Diesel. Der CPI stieg auf 3,4 Prozent; Gasoline deckte dabei über ein Drittel des monatlichen Zuwachses ab.
• Chancen auf Zinserhöhung: Die Märkte preisen nun eine 90-prozentige Wahrscheinlichkeit für einen Fed-Zinsschritt um 25 Basispunkte auf 3,75–4,00 Prozent am 16. September ein; die Erwartungen steigen bis Juni 2027 auf vier Zinsschritte.
• Energie und Märkte: Brent-Rohöl schoss um 8,9 Prozent nach oben und erreichte ein Hoch bei 109,80 $ – zog dann aber zurück, nachdem es Berichte über ein Omani-Treffen gab. Die Renditen 10-jähriger US-Staatsanleihen stießen über 5 Prozent.
📌 Bitcoin – scharfer Schnitt
$BTC fiel von 78,4k $ auf 75,6k $ – nach der gescheiterten Senats-Abstimmung zur cloture. Damit verzeichnete Bitcoin den größten Ein-Tages-Rückgang seit Juni.
• Kursbewegungen: BTC verlor die Unterstützung bei 79k $ und testete 75,6k $. Der Widerstand oberhalb liegt fest bei 83k $, obwohl vor kurzem ein täglicher „Golden Cross“-Marker entstanden ist.
• ETF-Zuflüsse: $BTC ETFs verzeichneten vier durchgehende Abfluss-Tage und verloren in der Woche 462,7 Mio. $. Am 15. September gab es einen einzelnen Netto-Abfluss von 450,4 Mio. $, wodurch die Nettozuflüsse seit Jahresbeginn (YTD) wieder negativ auf 1,46 Mrd. $ zurückfielen.
• Relative Stärke bei ETH: $ETH ETFs zogen 197 Mio. $ für die Woche an und halten über 1,06 Mrd. $ YTD. ETH hielt Unterstützung zwischen 2.432 und 2.505 $.
• Unternehmenskäufe: Strive fügte 469 BTC hinzu, um insgesamt 25.000 BTC zu erreichen, während BitMine über 27.000 ETH hinzubekam.
📌 Stimmung und Regulierung
Der Fear-and-Greed-Index kühlte von 76 auf 62 ab. Die cloture-Abstimmung im Senat scheiterte am 15. September und entfernte damit einen wichtigen regulativen Katalysator.
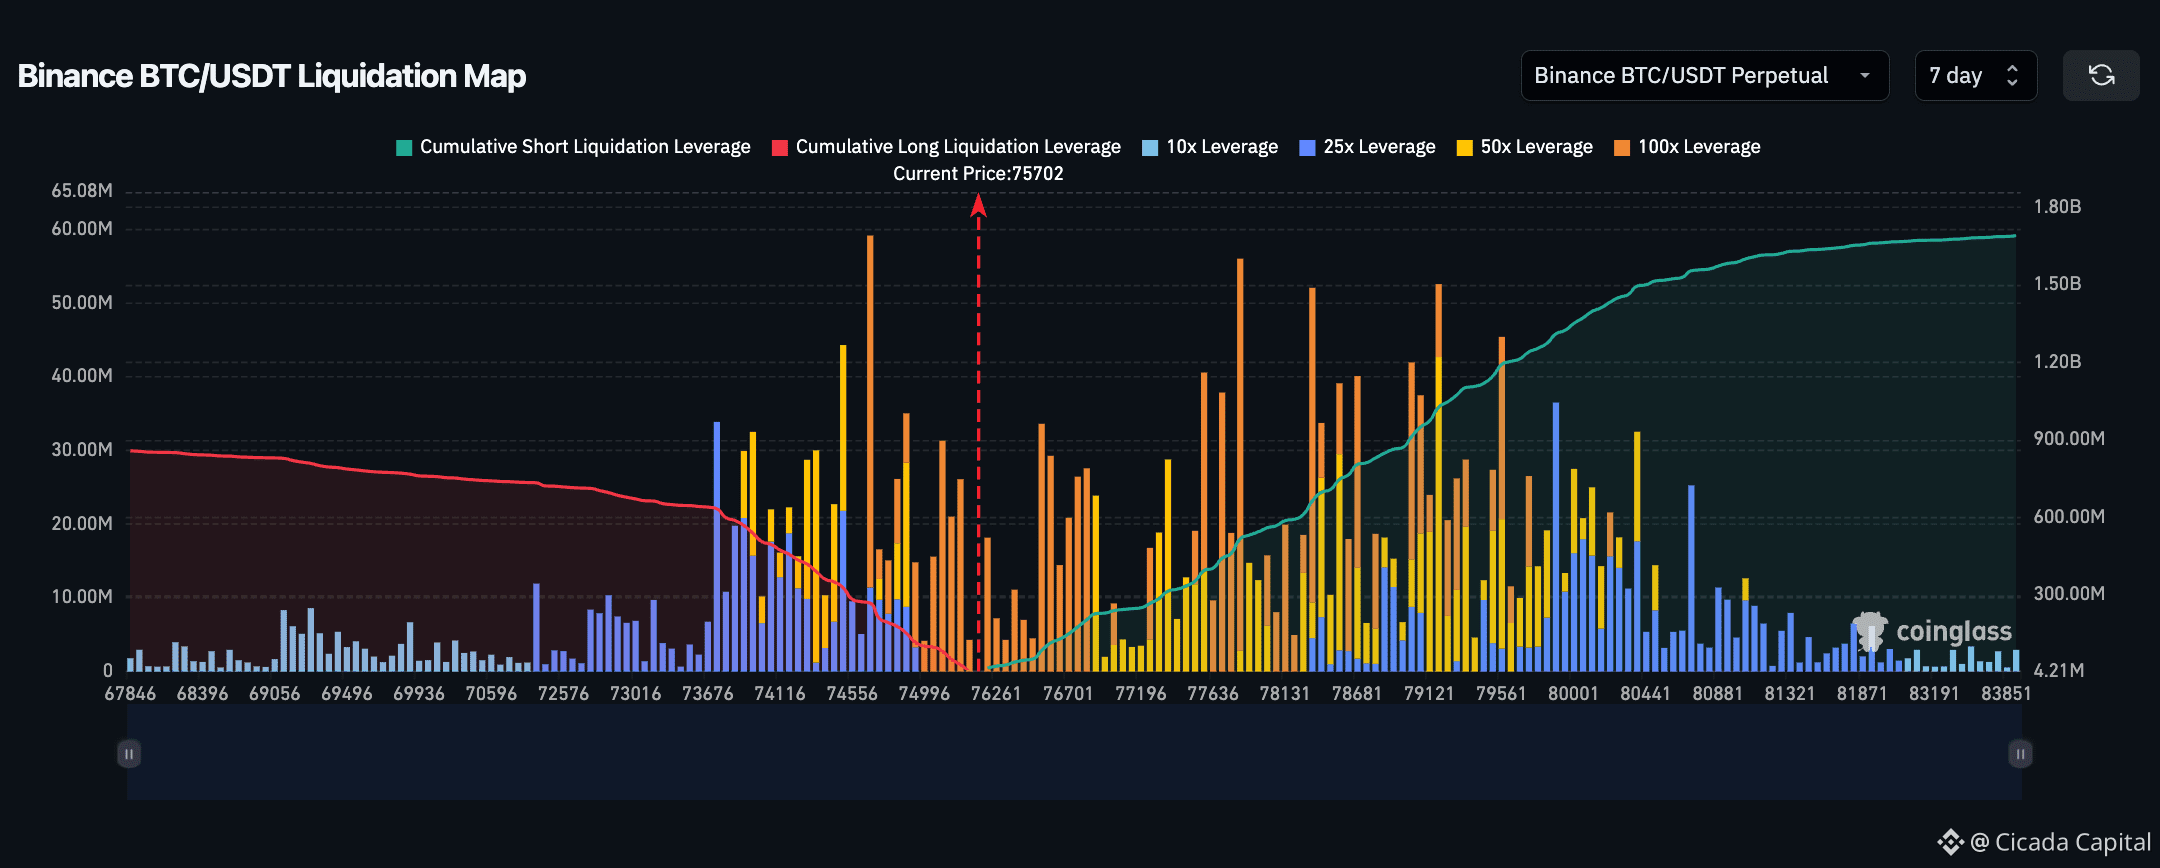
Liquidationen erreichten 685,6 Mio. $ bei gleichzeitig fallendem Open Interest auf 133,4 Mrd. $. Größere Liquidations-Cluster liegen nun bei 74,7k $ und 76,8k $.
📊 Wöchentlicher Rückblick: Das Scheitern des Clarity Act & der erste Zinsschritt der Fed
Kryptos haben sich diese Woche in eine Mauer aus großen Entscheidungen entriskiert. Bitcoin fiel von 79.000 $ auf 75,6.000 $, nachdem der Senat den CLARITY Act gekillt hatte und die Märkte sich auf den ersten Zinsschritt der Fed seit 2023 vorbereiteten.
📌 Der makroökonomische Richtungswechsel
Energiegetriebene Inflation und die Erwartungen an eine restriktive Geldpolitik sorgten für eine risikoaverse Stimmung in den Märkten.
• Inflationsspitze: Der August-PPI stieg auf 5,4 Prozent im Jahresvergleich – angetrieben durch einen monatlichen Sprung von 24,1 Prozent bei Diesel. Der CPI stieg auf 3,4 Prozent; Gasoline deckte dabei über ein Drittel des monatlichen Zuwachses ab.
• Chancen auf Zinserhöhung: Die Märkte preisen nun eine 90-prozentige Wahrscheinlichkeit für einen Fed-Zinsschritt um 25 Basispunkte auf 3,75–4,00 Prozent am 16. September ein; die Erwartungen steigen bis Juni 2027 auf vier Zinsschritte.
• Energie und Märkte: Brent-Rohöl schoss um 8,9 Prozent nach oben und erreichte ein Hoch bei 109,80 $ – zog dann aber zurück, nachdem es Berichte über ein Omani-Treffen gab. Die Renditen 10-jähriger US-Staatsanleihen stießen über 5 Prozent.
📌 Bitcoin – scharfer Schnitt
$BTC fiel von 78,4k $ auf 75,6k $ – nach der gescheiterten Senats-Abstimmung zur cloture. Damit verzeichnete Bitcoin den größten Ein-Tages-Rückgang seit Juni.
• Kursbewegungen: BTC verlor die Unterstützung bei 79k $ und testete 75,6k $. Der Widerstand oberhalb liegt fest bei 83k $, obwohl vor kurzem ein täglicher „Golden Cross“-Marker entstanden ist.
• ETF-Zuflüsse: $BTC ETFs verzeichneten vier durchgehende Abfluss-Tage und verloren in der Woche 462,7 Mio. $. Am 15. September gab es einen einzelnen Netto-Abfluss von 450,4 Mio. $, wodurch die Nettozuflüsse seit Jahresbeginn (YTD) wieder negativ auf 1,46 Mrd. $ zurückfielen.
• Relative Stärke bei ETH: $ETH ETFs zogen 197 Mio. $ für die Woche an und halten über 1,06 Mrd. $ YTD. ETH hielt Unterstützung zwischen 2.432 und 2.505 $.
• Unternehmenskäufe: Strive fügte 469 BTC hinzu, um insgesamt 25.000 BTC zu erreichen, während BitMine über 27.000 ETH hinzubekam.
📌 Stimmung und Regulierung
Der Fear-and-Greed-Index kühlte von 76 auf 62 ab. Die cloture-Abstimmung im Senat scheiterte am 15. September und entfernte damit einen wichtigen regulativen Katalysator.
Liquidationen erreichten 685,6 Mio. $ bei gleichzeitig fallendem Open Interest auf 133,4 Mrd. $. Größere Liquidations-Cluster liegen nun bei 74,7k $ und 76,8k $.
Kryptos haben sich diese Woche in eine Mauer aus großen Entscheidungen entriskiert. Bitcoin fiel von 79.000 $ auf 75,6.000 $, nachdem der Senat den CLARITY Act gekillt hatte und die Märkte sich auf den ersten Zinsschritt der Fed seit 2023 vorbereiteten.
📌 Der makroökonomische Richtungswechsel
Energiegetriebene Inflation und die Erwartungen an eine restriktive Geldpolitik sorgten für eine risikoaverse Stimmung in den Märkten.
• Inflationsspitze: Der August-PPI stieg auf 5,4 Prozent im Jahresvergleich – angetrieben durch einen monatlichen Sprung von 24,1 Prozent bei Diesel. Der CPI stieg auf 3,4 Prozent; Gasoline deckte dabei über ein Drittel des monatlichen Zuwachses ab.
• Chancen auf Zinserhöhung: Die Märkte preisen nun eine 90-prozentige Wahrscheinlichkeit für einen Fed-Zinsschritt um 25 Basispunkte auf 3,75–4,00 Prozent am 16. September ein; die Erwartungen steigen bis Juni 2027 auf vier Zinsschritte.
• Energie und Märkte: Brent-Rohöl schoss um 8,9 Prozent nach oben und erreichte ein Hoch bei 109,80 $ – zog dann aber zurück, nachdem es Berichte über ein Omani-Treffen gab. Die Renditen 10-jähriger US-Staatsanleihen stießen über 5 Prozent.
📌 Bitcoin – scharfer Schnitt
$BTC fiel von 78,4k $ auf 75,6k $ – nach der gescheiterten Senats-Abstimmung zur cloture. Damit verzeichnete Bitcoin den größten Ein-Tages-Rückgang seit Juni.
• Kursbewegungen: BTC verlor die Unterstützung bei 79k $ und testete 75,6k $. Der Widerstand oberhalb liegt fest bei 83k $, obwohl vor kurzem ein täglicher „Golden Cross“-Marker entstanden ist.
• ETF-Zuflüsse: $BTC ETFs verzeichneten vier durchgehende Abfluss-Tage und verloren in der Woche 462,7 Mio. $. Am 15. September gab es einen einzelnen Netto-Abfluss von 450,4 Mio. $, wodurch die Nettozuflüsse seit Jahresbeginn (YTD) wieder negativ auf 1,46 Mrd. $ zurückfielen.
• Relative Stärke bei ETH: $ETH ETFs zogen 197 Mio. $ für die Woche an und halten über 1,06 Mrd. $ YTD. ETH hielt Unterstützung zwischen 2.432 und 2.505 $.
• Unternehmenskäufe: Strive fügte 469 BTC hinzu, um insgesamt 25.000 BTC zu erreichen, während BitMine über 27.000 ETH hinzubekam.
📌 Stimmung und Regulierung
Der Fear-and-Greed-Index kühlte von 76 auf 62 ab. Die cloture-Abstimmung im Senat scheiterte am 15. September und entfernte damit einen wichtigen regulativen Katalysator.
Liquidationen erreichten 685,6 Mio. $ bei gleichzeitig fallendem Open Interest auf 133,4 Mrd. $. Größere Liquidations-Cluster liegen nun bei 74,7k $ und 76,8k $.
727
📊 Wöchentlicher Rückblick: Die Ablehnung über 81.000 $ und der Warsh-Schock
Bitcoin markierte ein Drei-Monats-Hoch über 81.000 $, bevor Fed-Chair Warsh sein Auftritt brachte und den Kurs auf 76.000 $ herunterdrückte. Eine heftige V-Erholung brachte den Preis anschließend wieder über 80.000 $.
📌 Der Makro-Kurswechsel
KI-Technologie legte zu, während die Fed ihre Erwartungen für Zinssenkungen im September neu bewertete.
• Nvidia-Rallye: Der Q2-Umsatz lag bei 96,2 Mrd. $. Die Aktie schoss in einer einzigen Sitzung um 8,7 Prozent nach oben und fügte dem Marktwert grob 442 Mrd. $ hinzu – der KI-Deal hielt.
• Warsh-Keynote: Auf dem Jackson Hole sprach Warsh davon, dass die finanziellen Bedingungen nicht restriktiv seien. Der Juli-Core-PCE blieb bei 3,3 Prozent. FedWatch-Wahrscheinlichkeiten für eine September-Erhöhung sprangen auf rund 63 Prozent.
• Nervosität: Brent-Öl kam geopolitisch und wegen der Zölle nahe an 95 $. Der Nasdaq verzeichnete den schlechtesten Tag in zwei Wochen, da die Renditen der 10-jährigen Staatsanleihen nahe 4,8 Prozent verharrten.
📌 Bitcoin Round Trip
$BTC moved wechselte von 79.000 $ auf 81.347 $, wurde nach Warshs Aussagen bis auf 76.248 $ durchgereicht und sprang dann zurück auf 80.400 $.
• Kursverlauf: Die Unterstützungszone von 75.000 $ bis 76.000 $ hielt fest stand und absorbierte die Liquiditätsflut durch den Hebelabbau. BTC schloss die Woche relativ flach, nachdem es seinen vorherigen Anstieg von 23 Prozent verdaut hatte.
• ETF-Zuflüsse: Eine Neun-Tage-Streak endete am 28. August mit Abflüssen, doch die Netto-Zuflüsse blieben positiv bei +122 Mio. $. Das AUM liegt nahe 97 Mrd. $ – August war damit der beste Monat seit Oktober 2025 mit +3,32 Mrd. $.
• ETH-Käufe: $ETH ETFs verzeichneten eine 12-tägige Zuflussserie in Höhe von insgesamt +376 Mio. $. MicroStrategy kaufte 4.603 BTC für 370 Mio. $, während das gesamte Netto-Kaufvolumen von Unternehmen Woche für Woche um 530 Prozent auf 513 Mio. $ anstieg.
📌 Stimmung und Liquidität
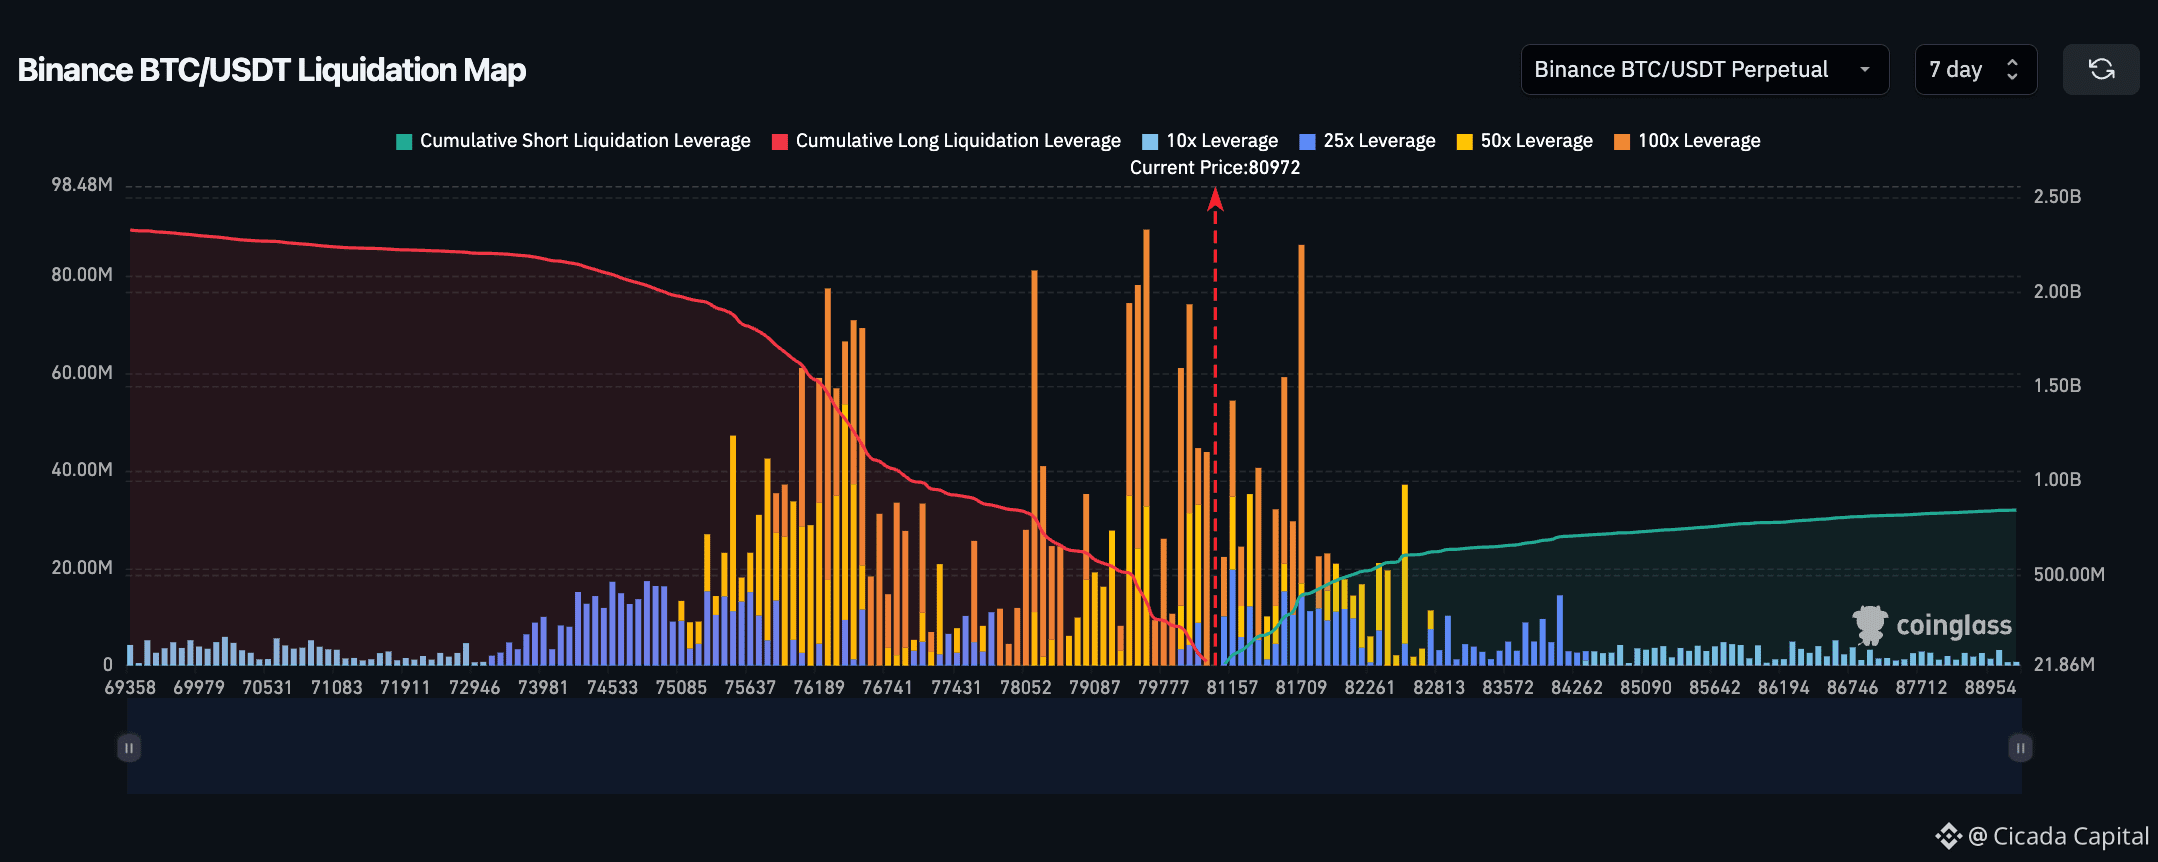
Der Fear-and-Greed-Index setzte sich bei 76. Etwa 488 Mio. $ an Long-Positionen wurden während des Rücksetzers am 28. August liquidiert, wodurch das Open Interest auf 135 Mrd. $ fiel.
Währenddessen sanken die Chancen für die Verabschiedung des CLARITY Act auf Polymarket auf 13 Prozent vor der Abstimmung am 15. September. Große Unterstützung liegt bei 75.000 $, während der Widerstand bei 82.000 $ liegt.
📊 Wöchentlicher Rückblick: Die Ablehnung über 81.000 $ und der Warsh-Schock
Bitcoin markierte ein Drei-Monats-Hoch über 81.000 $, bevor Fed-Chair Warsh sein Auftritt brachte und den Kurs auf 76.000 $ herunterdrückte. Eine heftige V-Erholung brachte den Preis anschließend wieder über 80.000 $.
📌 Der Makro-Kurswechsel
KI-Technologie legte zu, während die Fed ihre Erwartungen für Zinssenkungen im September neu bewertete.
• Nvidia-Rallye: Der Q2-Umsatz lag bei 96,2 Mrd. $. Die Aktie schoss in einer einzigen Sitzung um 8,7 Prozent nach oben und fügte dem Marktwert grob 442 Mrd. $ hinzu – der KI-Deal hielt.
• Warsh-Keynote: Auf dem Jackson Hole sprach Warsh davon, dass die finanziellen Bedingungen nicht restriktiv seien. Der Juli-Core-PCE blieb bei 3,3 Prozent. FedWatch-Wahrscheinlichkeiten für eine September-Erhöhung sprangen auf rund 63 Prozent.
• Nervosität: Brent-Öl kam geopolitisch und wegen der Zölle nahe an 95 $. Der Nasdaq verzeichnete den schlechtesten Tag in zwei Wochen, da die Renditen der 10-jährigen Staatsanleihen nahe 4,8 Prozent verharrten.
📌 Bitcoin Round Trip
$BTC moved wechselte von 79.000 $ auf 81.347 $, wurde nach Warshs Aussagen bis auf 76.248 $ durchgereicht und sprang dann zurück auf 80.400 $.
• Kursverlauf: Die Unterstützungszone von 75.000 $ bis 76.000 $ hielt fest stand und absorbierte die Liquiditätsflut durch den Hebelabbau. BTC schloss die Woche relativ flach, nachdem es seinen vorherigen Anstieg von 23 Prozent verdaut hatte.
• ETF-Zuflüsse: Eine Neun-Tage-Streak endete am 28. August mit Abflüssen, doch die Netto-Zuflüsse blieben positiv bei +122 Mio. $. Das AUM liegt nahe 97 Mrd. $ – August war damit der beste Monat seit Oktober 2025 mit +3,32 Mrd. $.
• ETH-Käufe: $ETH ETFs verzeichneten eine 12-tägige Zuflussserie in Höhe von insgesamt +376 Mio. $. MicroStrategy kaufte 4.603 BTC für 370 Mio. $, während das gesamte Netto-Kaufvolumen von Unternehmen Woche für Woche um 530 Prozent auf 513 Mio. $ anstieg.
📌 Stimmung und Liquidität
Der Fear-and-Greed-Index setzte sich bei 76. Etwa 488 Mio. $ an Long-Positionen wurden während des Rücksetzers am 28. August liquidiert, wodurch das Open Interest auf 135 Mrd. $ fiel.
Währenddessen sanken die Chancen für die Verabschiedung des CLARITY Act auf Polymarket auf 13 Prozent vor der Abstimmung am 15. September. Große Unterstützung liegt bei 75.000 $, während der Widerstand bei 82.000 $ liegt.
Bitcoin markierte ein Drei-Monats-Hoch über 81.000 $, bevor Fed-Chair Warsh sein Auftritt brachte und den Kurs auf 76.000 $ herunterdrückte. Eine heftige V-Erholung brachte den Preis anschließend wieder über 80.000 $.
📌 Der Makro-Kurswechsel
KI-Technologie legte zu, während die Fed ihre Erwartungen für Zinssenkungen im September neu bewertete.
• Nvidia-Rallye: Der Q2-Umsatz lag bei 96,2 Mrd. $. Die Aktie schoss in einer einzigen Sitzung um 8,7 Prozent nach oben und fügte dem Marktwert grob 442 Mrd. $ hinzu – der KI-Deal hielt.
• Warsh-Keynote: Auf dem Jackson Hole sprach Warsh davon, dass die finanziellen Bedingungen nicht restriktiv seien. Der Juli-Core-PCE blieb bei 3,3 Prozent. FedWatch-Wahrscheinlichkeiten für eine September-Erhöhung sprangen auf rund 63 Prozent.
• Nervosität: Brent-Öl kam geopolitisch und wegen der Zölle nahe an 95 $. Der Nasdaq verzeichnete den schlechtesten Tag in zwei Wochen, da die Renditen der 10-jährigen Staatsanleihen nahe 4,8 Prozent verharrten.
📌 Bitcoin Round Trip
$BTC moved wechselte von 79.000 $ auf 81.347 $, wurde nach Warshs Aussagen bis auf 76.248 $ durchgereicht und sprang dann zurück auf 80.400 $.
• Kursverlauf: Die Unterstützungszone von 75.000 $ bis 76.000 $ hielt fest stand und absorbierte die Liquiditätsflut durch den Hebelabbau. BTC schloss die Woche relativ flach, nachdem es seinen vorherigen Anstieg von 23 Prozent verdaut hatte.
• ETF-Zuflüsse: Eine Neun-Tage-Streak endete am 28. August mit Abflüssen, doch die Netto-Zuflüsse blieben positiv bei +122 Mio. $. Das AUM liegt nahe 97 Mrd. $ – August war damit der beste Monat seit Oktober 2025 mit +3,32 Mrd. $.
• ETH-Käufe: $ETH ETFs verzeichneten eine 12-tägige Zuflussserie in Höhe von insgesamt +376 Mio. $. MicroStrategy kaufte 4.603 BTC für 370 Mio. $, während das gesamte Netto-Kaufvolumen von Unternehmen Woche für Woche um 530 Prozent auf 513 Mio. $ anstieg.
📌 Stimmung und Liquidität
Der Fear-and-Greed-Index setzte sich bei 76. Etwa 488 Mio. $ an Long-Positionen wurden während des Rücksetzers am 28. August liquidiert, wodurch das Open Interest auf 135 Mrd. $ fiel.
Währenddessen sanken die Chancen für die Verabschiedung des CLARITY Act auf Polymarket auf 13 Prozent vor der Abstimmung am 15. September. Große Unterstützung liegt bei 75.000 $, während der Widerstand bei 82.000 $ liegt.

163
📊 Wochenrückblick: Die Ablehnung von 81k Dollar und der Warsh-Schock
Bitcoin markierte ein Drei-Monats-Hoch über 81.000 US-Dollar, bevor das Debüt von Fed-Chef Warsh es mit einer hawkischen Ansage auf 76k drückte. Eine heftige V-Erholung drehte den Kurs dann zurück über 80k.
📌 Der makroökonomische Wendepunkt
AI-Technologie legte zu, während die Fed die Zinserwartungen für September neu bepreiste.
• Nvidia-Rally: Der Q2-Umsatz erreichte 96,2 Mrd. $. Die Aktie schoss in einer einzigen Sitzung um 8,7 Prozent nach oben und fügte dem Marktwert grob 442 Mrd. $ hinzu, da die AI-Nachfrage überlebte.
• Warsh-Keynote: Beim Jackson Hole erklärte Warsh, dass die finanziellen Bedingungen nicht restriktiv seien. Der Kern-PCE im Juli blieb bei 3,3 Prozent. Die FedWatch-Wahrscheinlichkeiten für eine September-Anhebung sprangen auf rund 63 Prozent.
• Zins- und Anleihe-Zittern: Brent-Öl näherte sich 95 $ – getrieben durch Geopolitik und Zölle. Der Nasdaq verbuchte den schlechtesten Tag in zwei Wochen, als die Renditen der 10J-Staatsanleihen nahe 4,8 Prozent verharrten.
📌 Bitcoin-Round-Trip
$BTC moved von 79k auf 81.347 $, fiel nach Warshs Aussagen auf 76.248 $ zurück und prallte dann wieder auf 80.400 $.
• Kursverlauf: Die Support-Zone von 75k bis 76k hielt stand und absorbierte den Liquiditäts-/Leverage-Flush. BTC beendete die Woche insgesamt relativ flach, nachdem zuvor die 23-Prozent-Rally verdaut wurde.
• ETF-Flows: Eine neun Tage lange Zuflussserie endete am 28. August mit Abflüssen, doch die Netto-Weekly-Flows blieben positiv bei +122 Mio. $. Das AUM liegt nahe 97 Mrd. $ – August damit der beste Monat seit Oktober 2025 bei +3,32 Mrd. $.
• ETH und Corporate Buys: $ETH ETFs verzeichneten eine 12-Tage-Zuflussserie in Höhe von insgesamt +376 Mio. $. MicroStrategy kaufte 4.603 BTC für 370 Mio. $, während der gesamte Netto-Kauf von Unternehmen wöchentlich um 530 Prozent auf 513 Mio. $ anstieg.
📌 Stimmung und Liquidität
Der Fear-and-Greed-Index setzte sich auf 76. Rund 488 Mio. $ in Long-Positionen wurden während des Rücksetzers am 28. August liquidiert, wodurch das Open Interest auf 135 Mrd. $ sank.
In der Zwischenzeit fielen die Chancen auf die Verabschiedung des CLARITY Act auf Polymarket auf 13 Prozent vor der Abstimmung am 15. September. Bedeutender Support liegt bei 75k, Widerstand bei 82k.
📊 Wochenrückblick: Die Ablehnung von 81k Dollar und der Warsh-Schock
Bitcoin markierte ein Drei-Monats-Hoch über 81.000 US-Dollar, bevor das Debüt von Fed-Chef Warsh es mit einer hawkischen Ansage auf 76k drückte. Eine heftige V-Erholung drehte den Kurs dann zurück über 80k.
📌 Der makroökonomische Wendepunkt
AI-Technologie legte zu, während die Fed die Zinserwartungen für September neu bepreiste.
• Nvidia-Rally: Der Q2-Umsatz erreichte 96,2 Mrd. $. Die Aktie schoss in einer einzigen Sitzung um 8,7 Prozent nach oben und fügte dem Marktwert grob 442 Mrd. $ hinzu, da die AI-Nachfrage überlebte.
• Warsh-Keynote: Beim Jackson Hole erklärte Warsh, dass die finanziellen Bedingungen nicht restriktiv seien. Der Kern-PCE im Juli blieb bei 3,3 Prozent. Die FedWatch-Wahrscheinlichkeiten für eine September-Anhebung sprangen auf rund 63 Prozent.
• Zins- und Anleihe-Zittern: Brent-Öl näherte sich 95 $ – getrieben durch Geopolitik und Zölle. Der Nasdaq verbuchte den schlechtesten Tag in zwei Wochen, als die Renditen der 10J-Staatsanleihen nahe 4,8 Prozent verharrten.
📌 Bitcoin-Round-Trip
$BTC moved von 79k auf 81.347 $, fiel nach Warshs Aussagen auf 76.248 $ zurück und prallte dann wieder auf 80.400 $.
• Kursverlauf: Die Support-Zone von 75k bis 76k hielt stand und absorbierte den Liquiditäts-/Leverage-Flush. BTC beendete die Woche insgesamt relativ flach, nachdem zuvor die 23-Prozent-Rally verdaut wurde.
• ETF-Flows: Eine neun Tage lange Zuflussserie endete am 28. August mit Abflüssen, doch die Netto-Weekly-Flows blieben positiv bei +122 Mio. $. Das AUM liegt nahe 97 Mrd. $ – August damit der beste Monat seit Oktober 2025 bei +3,32 Mrd. $.
• ETH und Corporate Buys: $ETH ETFs verzeichneten eine 12-Tage-Zuflussserie in Höhe von insgesamt +376 Mio. $. MicroStrategy kaufte 4.603 BTC für 370 Mio. $, während der gesamte Netto-Kauf von Unternehmen wöchentlich um 530 Prozent auf 513 Mio. $ anstieg.
📌 Stimmung und Liquidität
Der Fear-and-Greed-Index setzte sich auf 76. Rund 488 Mio. $ in Long-Positionen wurden während des Rücksetzers am 28. August liquidiert, wodurch das Open Interest auf 135 Mrd. $ sank.
In der Zwischenzeit fielen die Chancen auf die Verabschiedung des CLARITY Act auf Polymarket auf 13 Prozent vor der Abstimmung am 15. September. Bedeutender Support liegt bei 75k, Widerstand bei 82k.
Bitcoin markierte ein Drei-Monats-Hoch über 81.000 US-Dollar, bevor das Debüt von Fed-Chef Warsh es mit einer hawkischen Ansage auf 76k drückte. Eine heftige V-Erholung drehte den Kurs dann zurück über 80k.
📌 Der makroökonomische Wendepunkt
AI-Technologie legte zu, während die Fed die Zinserwartungen für September neu bepreiste.
• Nvidia-Rally: Der Q2-Umsatz erreichte 96,2 Mrd. $. Die Aktie schoss in einer einzigen Sitzung um 8,7 Prozent nach oben und fügte dem Marktwert grob 442 Mrd. $ hinzu, da die AI-Nachfrage überlebte.
• Warsh-Keynote: Beim Jackson Hole erklärte Warsh, dass die finanziellen Bedingungen nicht restriktiv seien. Der Kern-PCE im Juli blieb bei 3,3 Prozent. Die FedWatch-Wahrscheinlichkeiten für eine September-Anhebung sprangen auf rund 63 Prozent.
• Zins- und Anleihe-Zittern: Brent-Öl näherte sich 95 $ – getrieben durch Geopolitik und Zölle. Der Nasdaq verbuchte den schlechtesten Tag in zwei Wochen, als die Renditen der 10J-Staatsanleihen nahe 4,8 Prozent verharrten.
📌 Bitcoin-Round-Trip
$BTC moved von 79k auf 81.347 $, fiel nach Warshs Aussagen auf 76.248 $ zurück und prallte dann wieder auf 80.400 $.
• Kursverlauf: Die Support-Zone von 75k bis 76k hielt stand und absorbierte den Liquiditäts-/Leverage-Flush. BTC beendete die Woche insgesamt relativ flach, nachdem zuvor die 23-Prozent-Rally verdaut wurde.
• ETF-Flows: Eine neun Tage lange Zuflussserie endete am 28. August mit Abflüssen, doch die Netto-Weekly-Flows blieben positiv bei +122 Mio. $. Das AUM liegt nahe 97 Mrd. $ – August damit der beste Monat seit Oktober 2025 bei +3,32 Mrd. $.
• ETH und Corporate Buys: $ETH ETFs verzeichneten eine 12-Tage-Zuflussserie in Höhe von insgesamt +376 Mio. $. MicroStrategy kaufte 4.603 BTC für 370 Mio. $, während der gesamte Netto-Kauf von Unternehmen wöchentlich um 530 Prozent auf 513 Mio. $ anstieg.
📌 Stimmung und Liquidität
Der Fear-and-Greed-Index setzte sich auf 76. Rund 488 Mio. $ in Long-Positionen wurden während des Rücksetzers am 28. August liquidiert, wodurch das Open Interest auf 135 Mrd. $ sank.
In der Zwischenzeit fielen die Chancen auf die Verabschiedung des CLARITY Act auf Polymarket auf 13 Prozent vor der Abstimmung am 15. September. Bedeutender Support liegt bei 75k, Widerstand bei 82k.
1.8k
📊 On-Chain & Futures-Analyse
— Wöchentlicher Marktüberblick
📌 Entschuldung nach dem lokalen Hoch
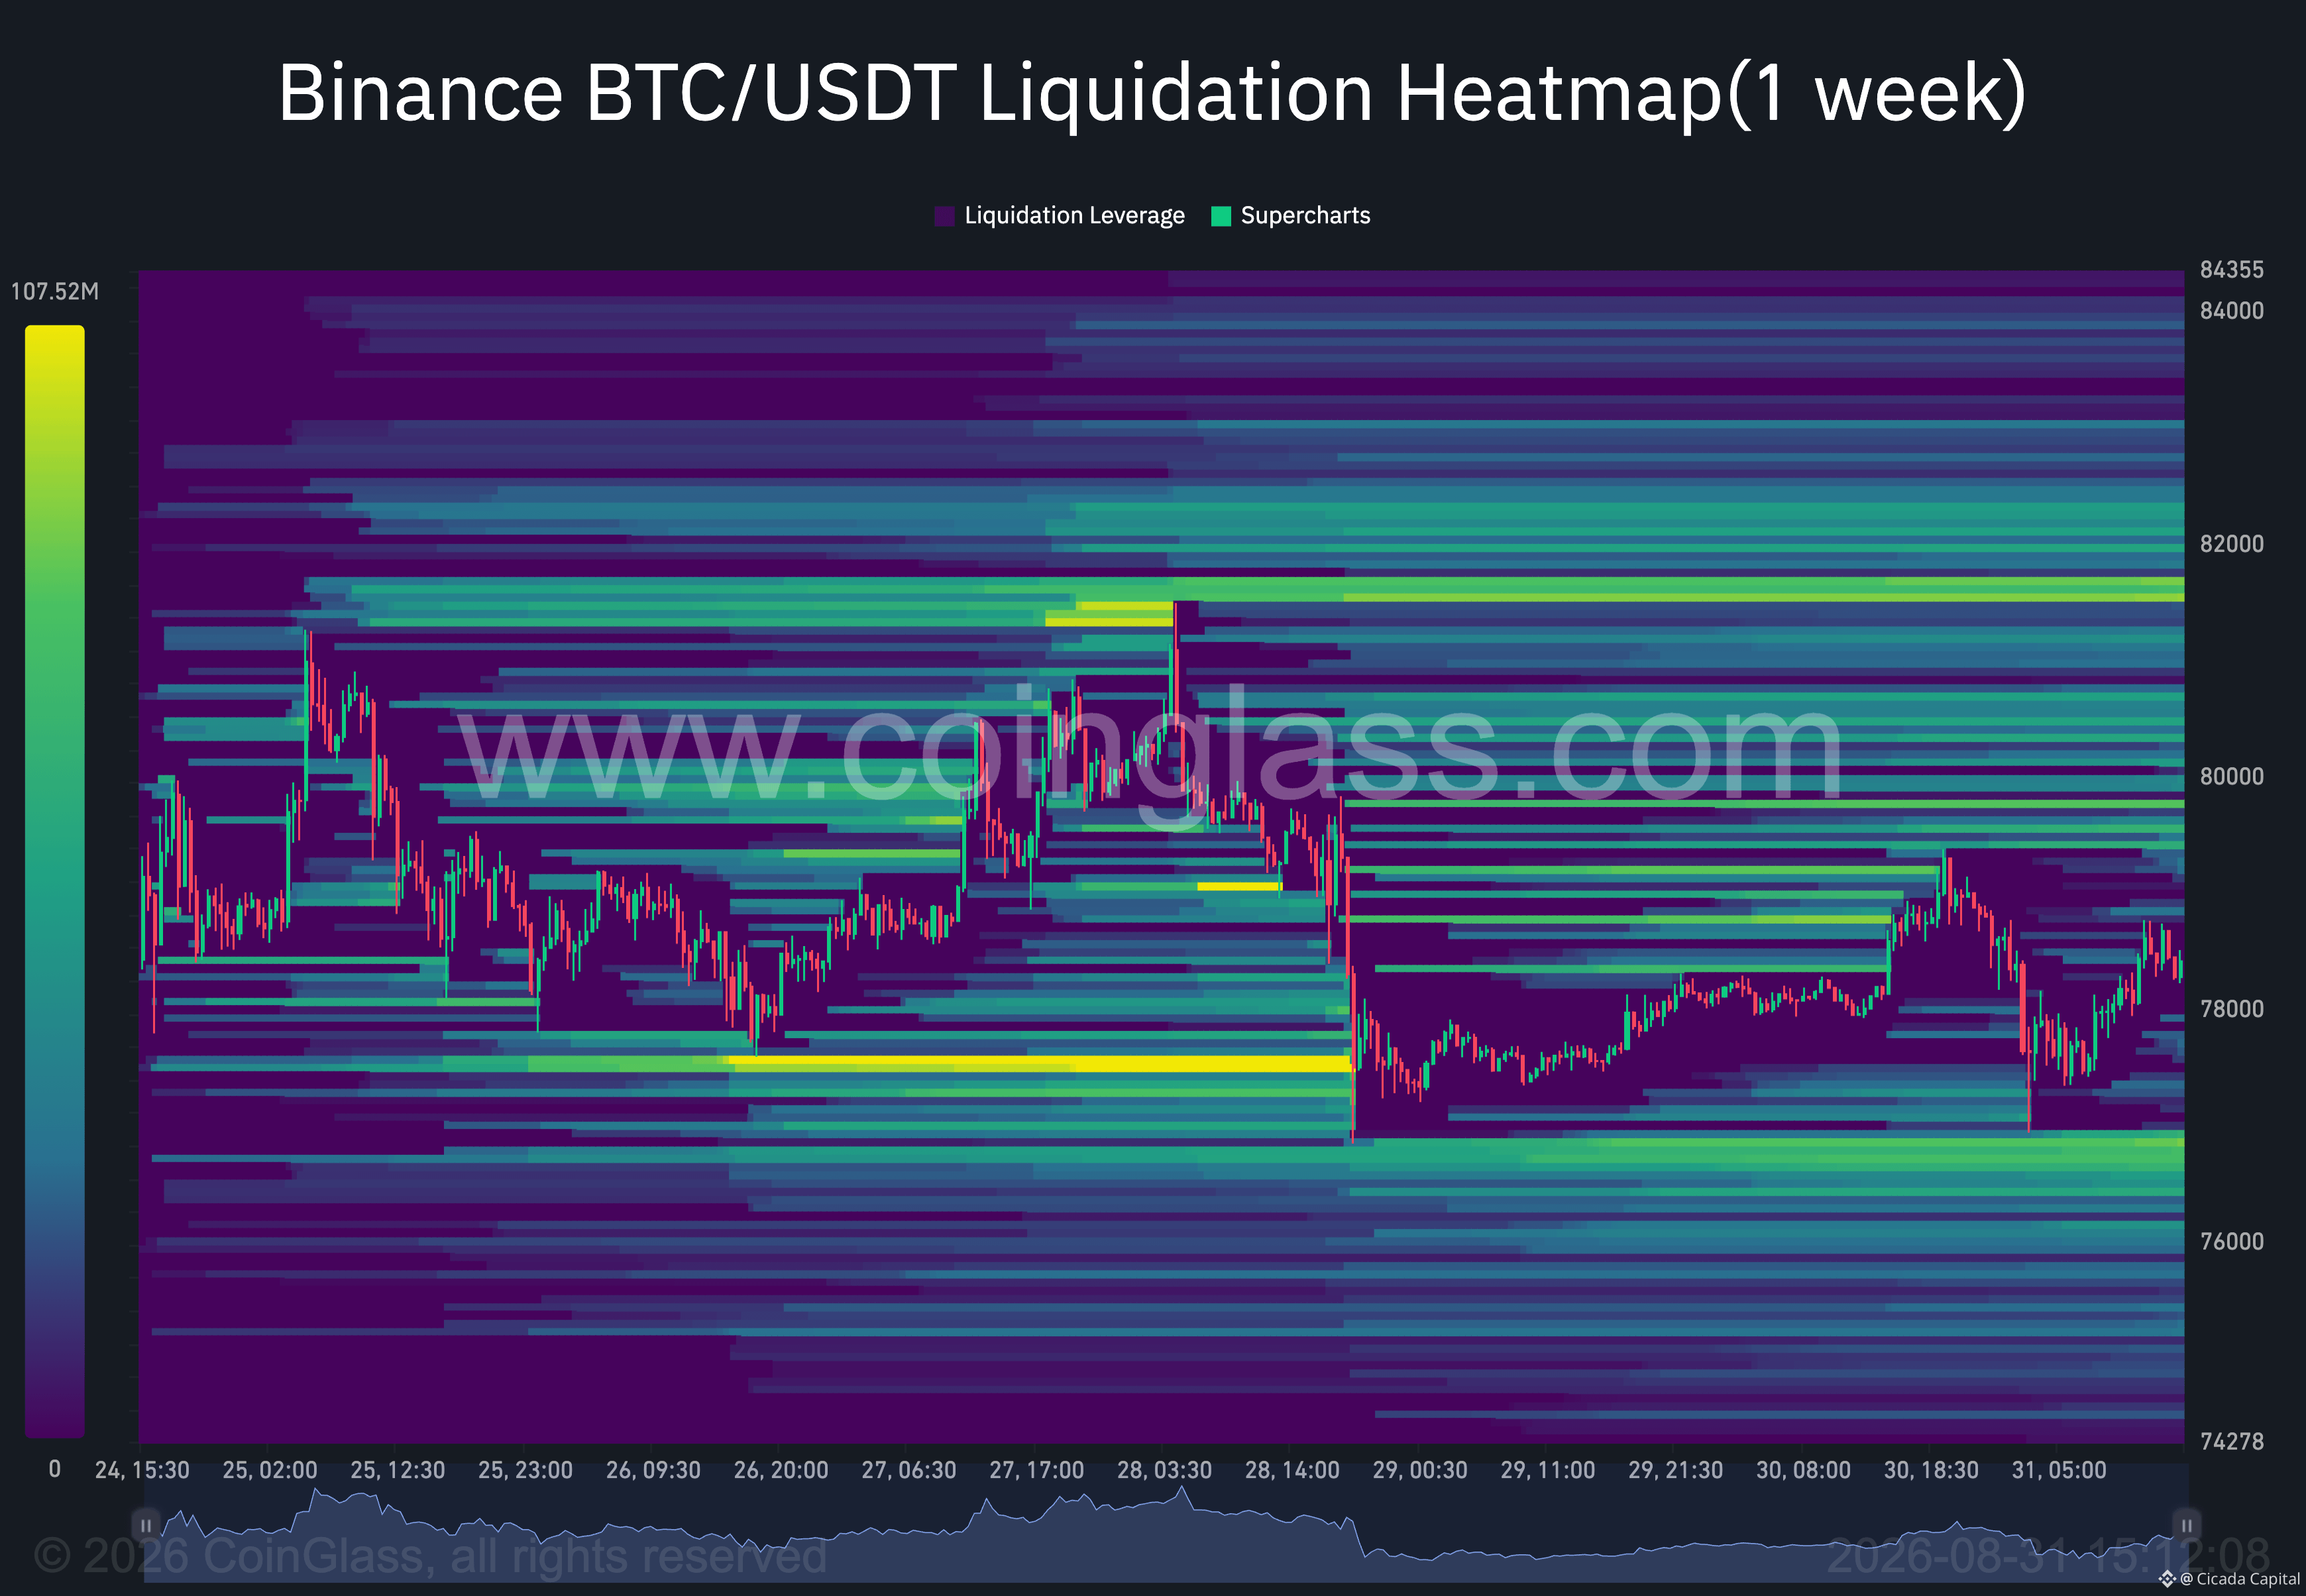
Die Futures-Leverage hat sich im Wochenverlauf deutlich zurückgesetzt. $BTC eröffnete bei $77.749 und schoss über $80K hinaus auf ein Drei-Monats-Hoch von $81.347. Die anschließenden hawkishen Kommentare der Fed lösten ein Liquidationsereignis in Höhe von 481 Mio. $ aus und drückten die Preise auf $76.909, bevor es am Wochenende zu einer Erholung auf $78,4K kam.
$ETH folgte eng und konsolidierte bei rund $2.448, nachdem ein Intraday-Hoch von $2.564 erreicht worden war.
📌 Derivate-Reset auf neutral
Das Open Interest der Futures sank im Wochenrückblick um 11% (bezogen auf Münzen). Die Funding-Rates blieben zwar positiv, normalisierten sich jedoch rasch, was darauf hindeutet, dass der Anstieg vor allem durch Käufe im Spot-Markt und Short-Covering getrieben wurde — nicht durch überhebelte Long-Positionen.
📌 Whale-Aufstockung vs. Verkauf durch Privatanleger
Große Wallets, die über 100 BTC halten, fügten diese Woche ihren Beständen 39K BTC hinzu — im Gegensatz zu einer starken Verteilung durch Privatanleger. On-Chain-Bull-Metriken erreichten ihre höchsten Werte seit Ende 2025, obwohl die kurzfristige Realisierung von Gewinnen bei Haltern im Dreitageszeitraum 1,2 Mrd. $ erreichte.
Entscheidender Support liegt bei $76,9K und reicht bis zur $73,7K-Defense-Zone, während der Widerstand weiterhin fest bei der technischen Wand von $81K bis $83K bleibt.
📊 On-Chain & Futures-Analyse
— Wöchentlicher Marktüberblick
📌 Entschuldung nach dem lokalen Hoch
Die Futures-Leverage hat sich im Wochenverlauf deutlich zurückgesetzt. $BTC eröffnete bei $77.749 und schoss über $80K hinaus auf ein Drei-Monats-Hoch von $81.347. Die anschließenden hawkishen Kommentare der Fed lösten ein Liquidationsereignis in Höhe von 481 Mio. $ aus und drückten die Preise auf $76.909, bevor es am Wochenende zu einer Erholung auf $78,4K kam.
$ETH folgte eng und konsolidierte bei rund $2.448, nachdem ein Intraday-Hoch von $2.564 erreicht worden war.
📌 Derivate-Reset auf neutral
Das Open Interest der Futures sank im Wochenrückblick um 11% (bezogen auf Münzen). Die Funding-Rates blieben zwar positiv, normalisierten sich jedoch rasch, was darauf hindeutet, dass der Anstieg vor allem durch Käufe im Spot-Markt und Short-Covering getrieben wurde — nicht durch überhebelte Long-Positionen.
📌 Whale-Aufstockung vs. Verkauf durch Privatanleger
Große Wallets, die über 100 BTC halten, fügten diese Woche ihren Beständen 39K BTC hinzu — im Gegensatz zu einer starken Verteilung durch Privatanleger. On-Chain-Bull-Metriken erreichten ihre höchsten Werte seit Ende 2025, obwohl die kurzfristige Realisierung von Gewinnen bei Haltern im Dreitageszeitraum 1,2 Mrd. $ erreichte.
Entscheidender Support liegt bei $76,9K und reicht bis zur $73,7K-Defense-Zone, während der Widerstand weiterhin fest bei der technischen Wand von $81K bis $83K bleibt.
— Wöchentlicher Marktüberblick
📌 Entschuldung nach dem lokalen Hoch
Die Futures-Leverage hat sich im Wochenverlauf deutlich zurückgesetzt. $BTC eröffnete bei $77.749 und schoss über $80K hinaus auf ein Drei-Monats-Hoch von $81.347. Die anschließenden hawkishen Kommentare der Fed lösten ein Liquidationsereignis in Höhe von 481 Mio. $ aus und drückten die Preise auf $76.909, bevor es am Wochenende zu einer Erholung auf $78,4K kam.
$ETH folgte eng und konsolidierte bei rund $2.448, nachdem ein Intraday-Hoch von $2.564 erreicht worden war.
📌 Derivate-Reset auf neutral
Das Open Interest der Futures sank im Wochenrückblick um 11% (bezogen auf Münzen). Die Funding-Rates blieben zwar positiv, normalisierten sich jedoch rasch, was darauf hindeutet, dass der Anstieg vor allem durch Käufe im Spot-Markt und Short-Covering getrieben wurde — nicht durch überhebelte Long-Positionen.
📌 Whale-Aufstockung vs. Verkauf durch Privatanleger
Große Wallets, die über 100 BTC halten, fügten diese Woche ihren Beständen 39K BTC hinzu — im Gegensatz zu einer starken Verteilung durch Privatanleger. On-Chain-Bull-Metriken erreichten ihre höchsten Werte seit Ende 2025, obwohl die kurzfristige Realisierung von Gewinnen bei Haltern im Dreitageszeitraum 1,2 Mrd. $ erreichte.
Entscheidender Support liegt bei $76,9K und reicht bis zur $73,7K-Defense-Zone, während der Widerstand weiterhin fest bei der technischen Wand von $81K bis $83K bleibt.
299
📊 Krypto-Kapitalströme
— Wöchentlicher Marktüberblick
📌 August bringt massive Zuflüsse
Die institutionelle Nachfrage blieb die ganze Woche über robust und zog 924,5 Mio. USD in Bitcoin-ETFs sowie 824,4 Mio. USD in Ethereum-ETFs. Offiziell endete der August als stärkster ETF-Monat seit Oktober 2025, obwohl sich die breitere Marktdynamik gegen das Wochenende hin verlangsamte.
📌 Bitcoin vs. Ethereum ETF-Aktivität
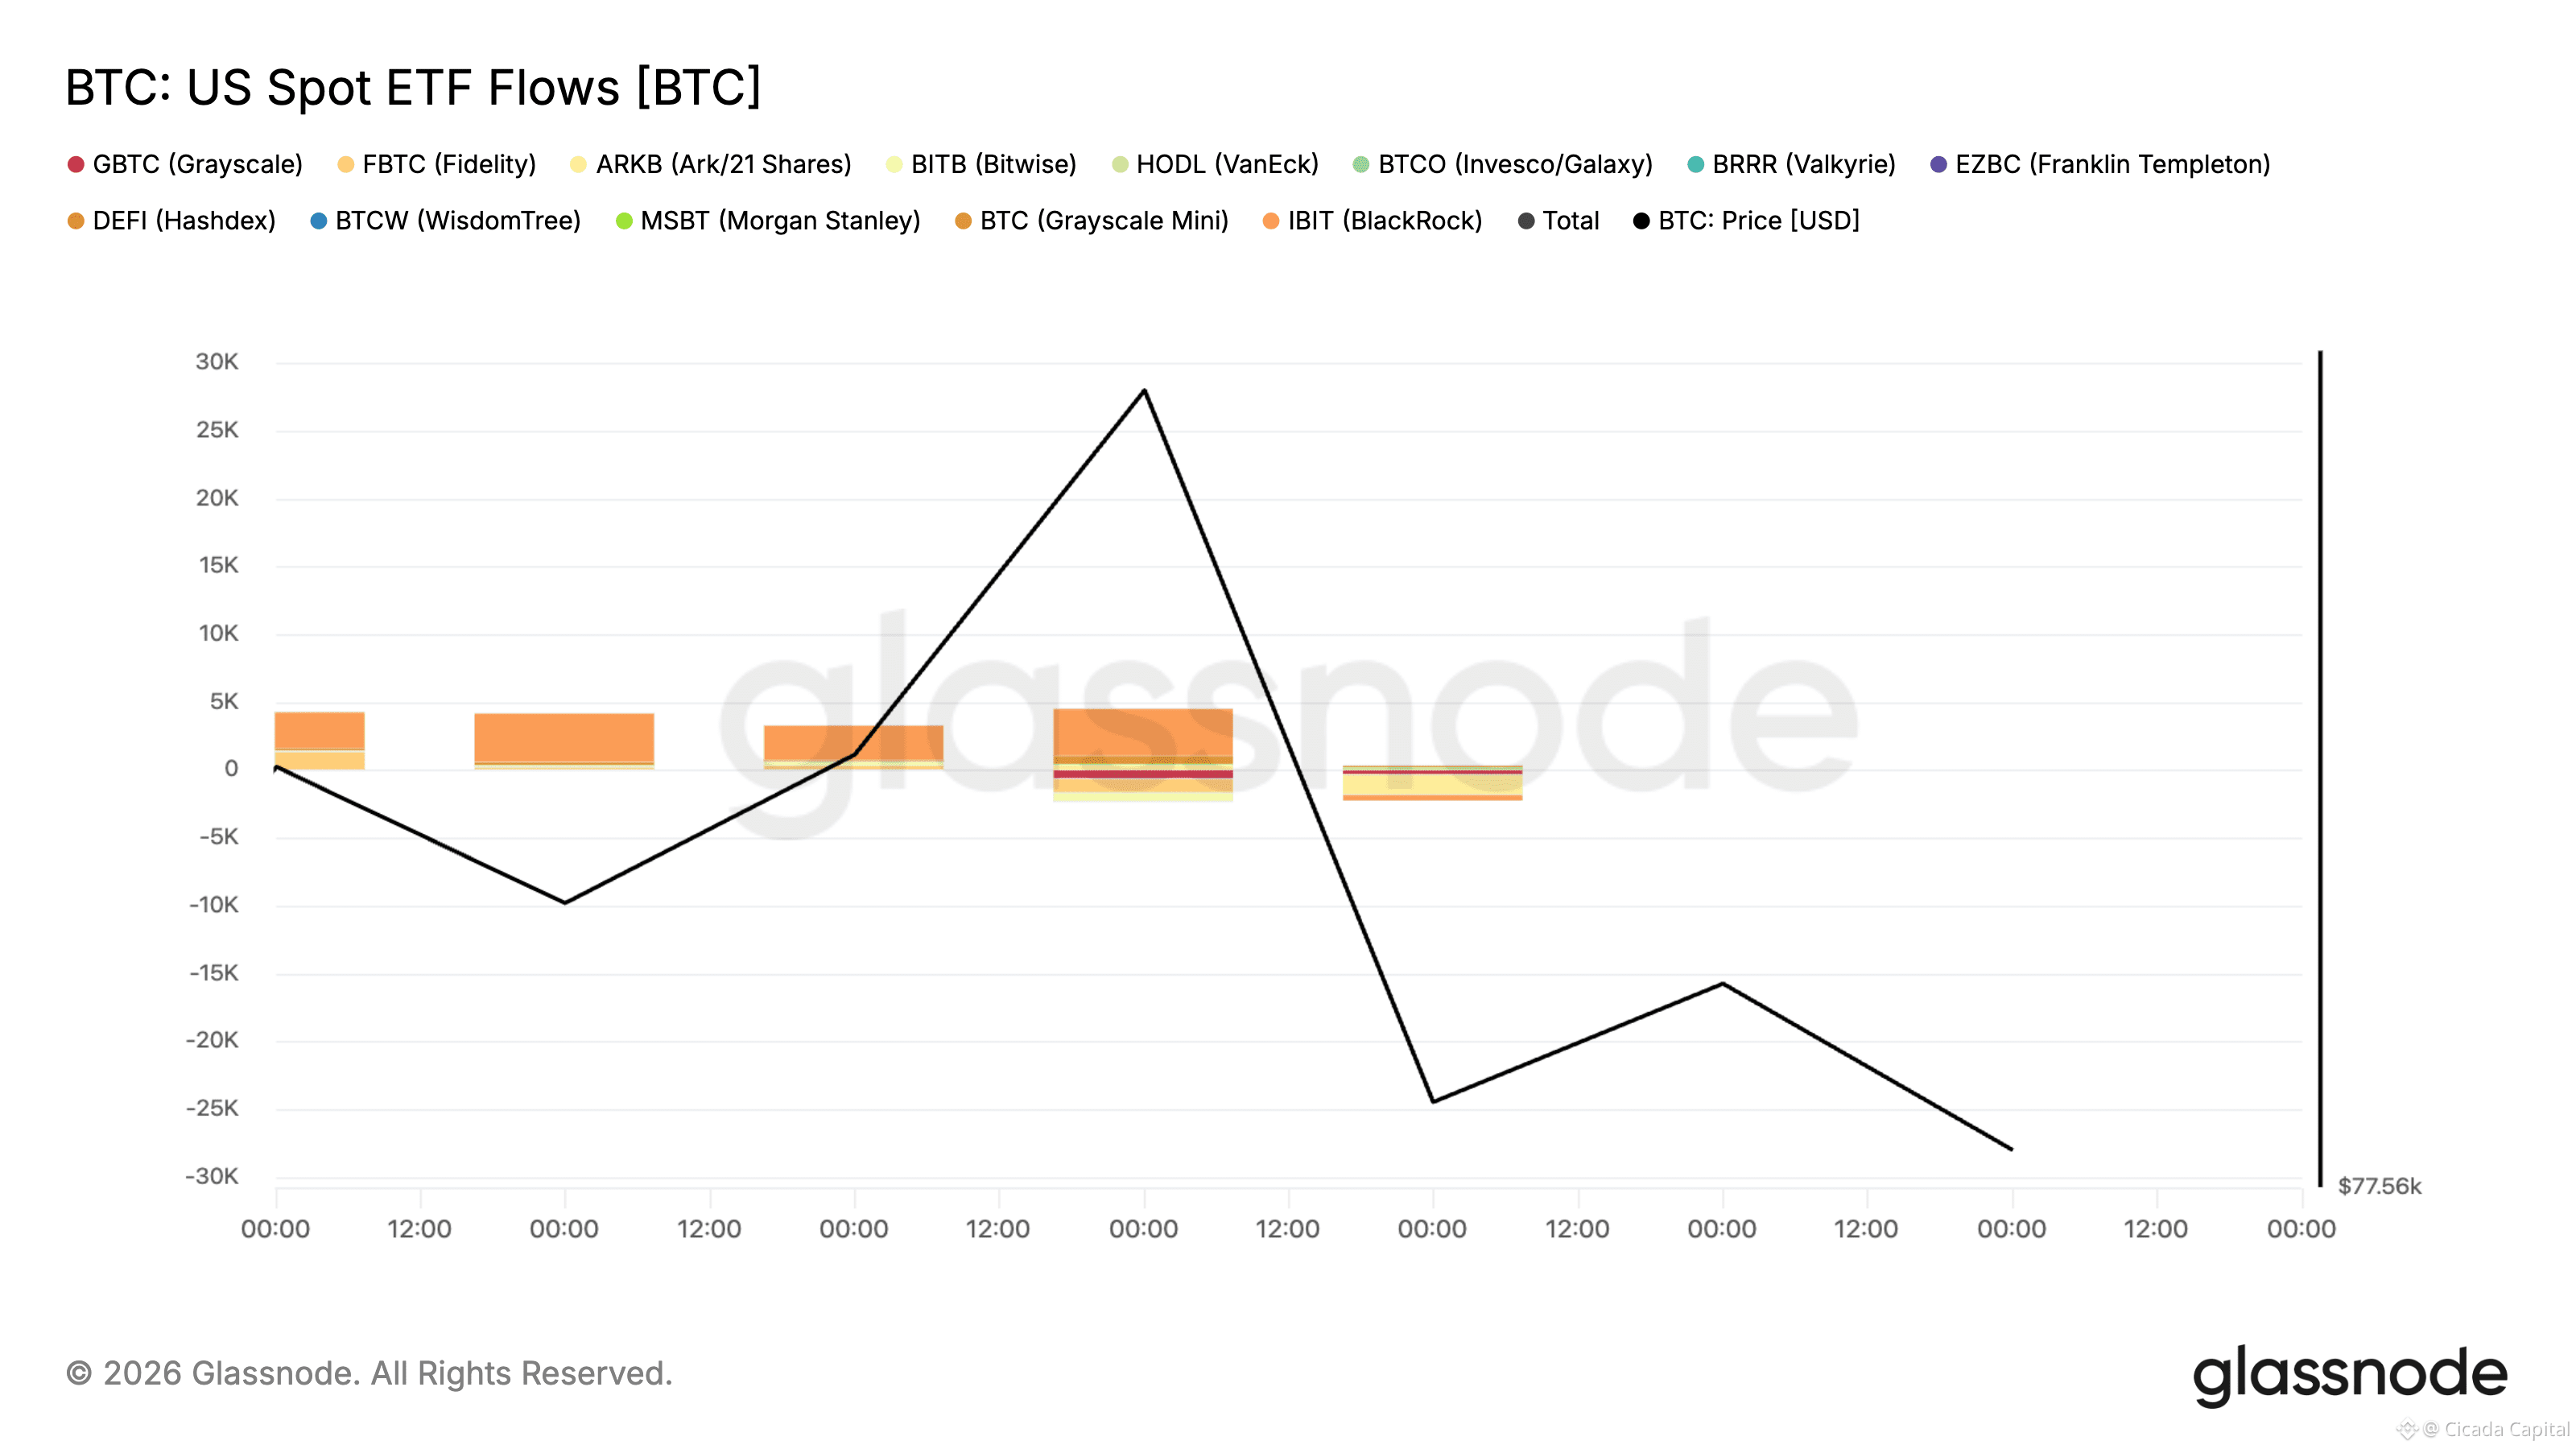
$BTC ETFs verzeichneten vier aufeinanderfolgende Tage starken Kaufs, bevor am Freitag nach Fed-Zinsbedenken ein Abfluss von 201,9 Mio. USD erfolgte. BlackRocks IBIT dominierte das wöchentliche Handelsvolumen mit 937,2 Mio. USD an Nettokäufen und brachte die gesamten US-Spot-ETF-Bestände auf 1,25 Mio. BTC.
$ETH ETFs erwiesen sich als noch beständiger: Sie verlängerten eine 10-tägige Serie positiver Nettozuflüsse und brachten die kumulierten Gesamtsummen auf 12,9 Mrd. USD.
📌 Börsendynamik und Unternehmensreserven
On-Chain-Daten zeigten, dass über die Woche 15,0K BTC von Börsen abflossen, was eine stetige Spot-Ansammlung bei Preisdips bestätigt. Umgekehrt sah Ethereum einen Zufluss von 43,4K ETH zu Börsen, da kurzfristige Trader nach dem jüngsten 32%-Pump Gewinne mitnahmen.
Unternehmensakteure blieben aktiv: Metaplanet verlegte 2.400 BTC zu Coinbase Prime, MicroStrategy erhöhte sich mit einem Betrag von 2,01 Mrd. USD durch Aktienverkäufe, und BitMine erweiterte sein Treasury auf 5,85 Mio. ETH.
📊 Krypto-Kapitalströme
— Wöchentlicher Marktüberblick
📌 August bringt massive Zuflüsse
Die institutionelle Nachfrage blieb die ganze Woche über robust und zog 924,5 Mio. USD in Bitcoin-ETFs sowie 824,4 Mio. USD in Ethereum-ETFs. Offiziell endete der August als stärkster ETF-Monat seit Oktober 2025, obwohl sich die breitere Marktdynamik gegen das Wochenende hin verlangsamte.
📌 Bitcoin vs. Ethereum ETF-Aktivität
$BTC ETFs verzeichneten vier aufeinanderfolgende Tage starken Kaufs, bevor am Freitag nach Fed-Zinsbedenken ein Abfluss von 201,9 Mio. USD erfolgte. BlackRocks IBIT dominierte das wöchentliche Handelsvolumen mit 937,2 Mio. USD an Nettokäufen und brachte die gesamten US-Spot-ETF-Bestände auf 1,25 Mio. BTC.
$ETH ETFs erwiesen sich als noch beständiger: Sie verlängerten eine 10-tägige Serie positiver Nettozuflüsse und brachten die kumulierten Gesamtsummen auf 12,9 Mrd. USD.
📌 Börsendynamik und Unternehmensreserven
On-Chain-Daten zeigten, dass über die Woche 15,0K BTC von Börsen abflossen, was eine stetige Spot-Ansammlung bei Preisdips bestätigt. Umgekehrt sah Ethereum einen Zufluss von 43,4K ETH zu Börsen, da kurzfristige Trader nach dem jüngsten 32%-Pump Gewinne mitnahmen.
Unternehmensakteure blieben aktiv: Metaplanet verlegte 2.400 BTC zu Coinbase Prime, MicroStrategy erhöhte sich mit einem Betrag von 2,01 Mrd. USD durch Aktienverkäufe, und BitMine erweiterte sein Treasury auf 5,85 Mio. ETH.
— Wöchentlicher Marktüberblick
📌 August bringt massive Zuflüsse
Die institutionelle Nachfrage blieb die ganze Woche über robust und zog 924,5 Mio. USD in Bitcoin-ETFs sowie 824,4 Mio. USD in Ethereum-ETFs. Offiziell endete der August als stärkster ETF-Monat seit Oktober 2025, obwohl sich die breitere Marktdynamik gegen das Wochenende hin verlangsamte.
📌 Bitcoin vs. Ethereum ETF-Aktivität
$BTC ETFs verzeichneten vier aufeinanderfolgende Tage starken Kaufs, bevor am Freitag nach Fed-Zinsbedenken ein Abfluss von 201,9 Mio. USD erfolgte. BlackRocks IBIT dominierte das wöchentliche Handelsvolumen mit 937,2 Mio. USD an Nettokäufen und brachte die gesamten US-Spot-ETF-Bestände auf 1,25 Mio. BTC.
$ETH ETFs erwiesen sich als noch beständiger: Sie verlängerten eine 10-tägige Serie positiver Nettozuflüsse und brachten die kumulierten Gesamtsummen auf 12,9 Mrd. USD.
📌 Börsendynamik und Unternehmensreserven
On-Chain-Daten zeigten, dass über die Woche 15,0K BTC von Börsen abflossen, was eine stetige Spot-Ansammlung bei Preisdips bestätigt. Umgekehrt sah Ethereum einen Zufluss von 43,4K ETH zu Börsen, da kurzfristige Trader nach dem jüngsten 32%-Pump Gewinne mitnahmen.
Unternehmensakteure blieben aktiv: Metaplanet verlegte 2.400 BTC zu Coinbase Prime, MicroStrategy erhöhte sich mit einem Betrag von 2,01 Mrd. USD durch Aktienverkäufe, und BitMine erweiterte sein Treasury auf 5,85 Mio. ETH.
173
📊 Makro-Überblick
— Wochenmarkt-Update
📌 Die Taubenflitterwochen sind vorbei
Warshs erstes Keynote-Statement als Fed-Vorsitzender beendete die Marktoptimismus. Mit der Aussage, dass das 2%-Inflationsziel fest und unverrückbar ist, warnte er, dass die politischen Entscheidungsträger noch Arbeit vor sich haben.
Die Markterwartungen für eine Zinserhöhung im September stiegen direkt auf 60%, während große Banken nun zwei Zinserhöhungen für die kommenden Schritte einplanen. Der US-Dollar-Index schoss auf 99,69 nach oben, während Gold um über 3% fiel, obwohl es kurzzeitig die Marke von 4.500 US-Dollar berührte.
📌 Zähe Inflation und Unternehmensschübe
Der hawkische Kurswechsel geht einher mit zähen Juli-PCE-Daten von 3,7% im Jahresvergleich. Die Erstanträge auf Arbeitslosenhilfe fielen auf 203.000 und zeigten damit weiterhin Stabilität am Arbeitsmarkt, während die Verkäufe neuer Eigenheime um 10,5% zurückgingen.
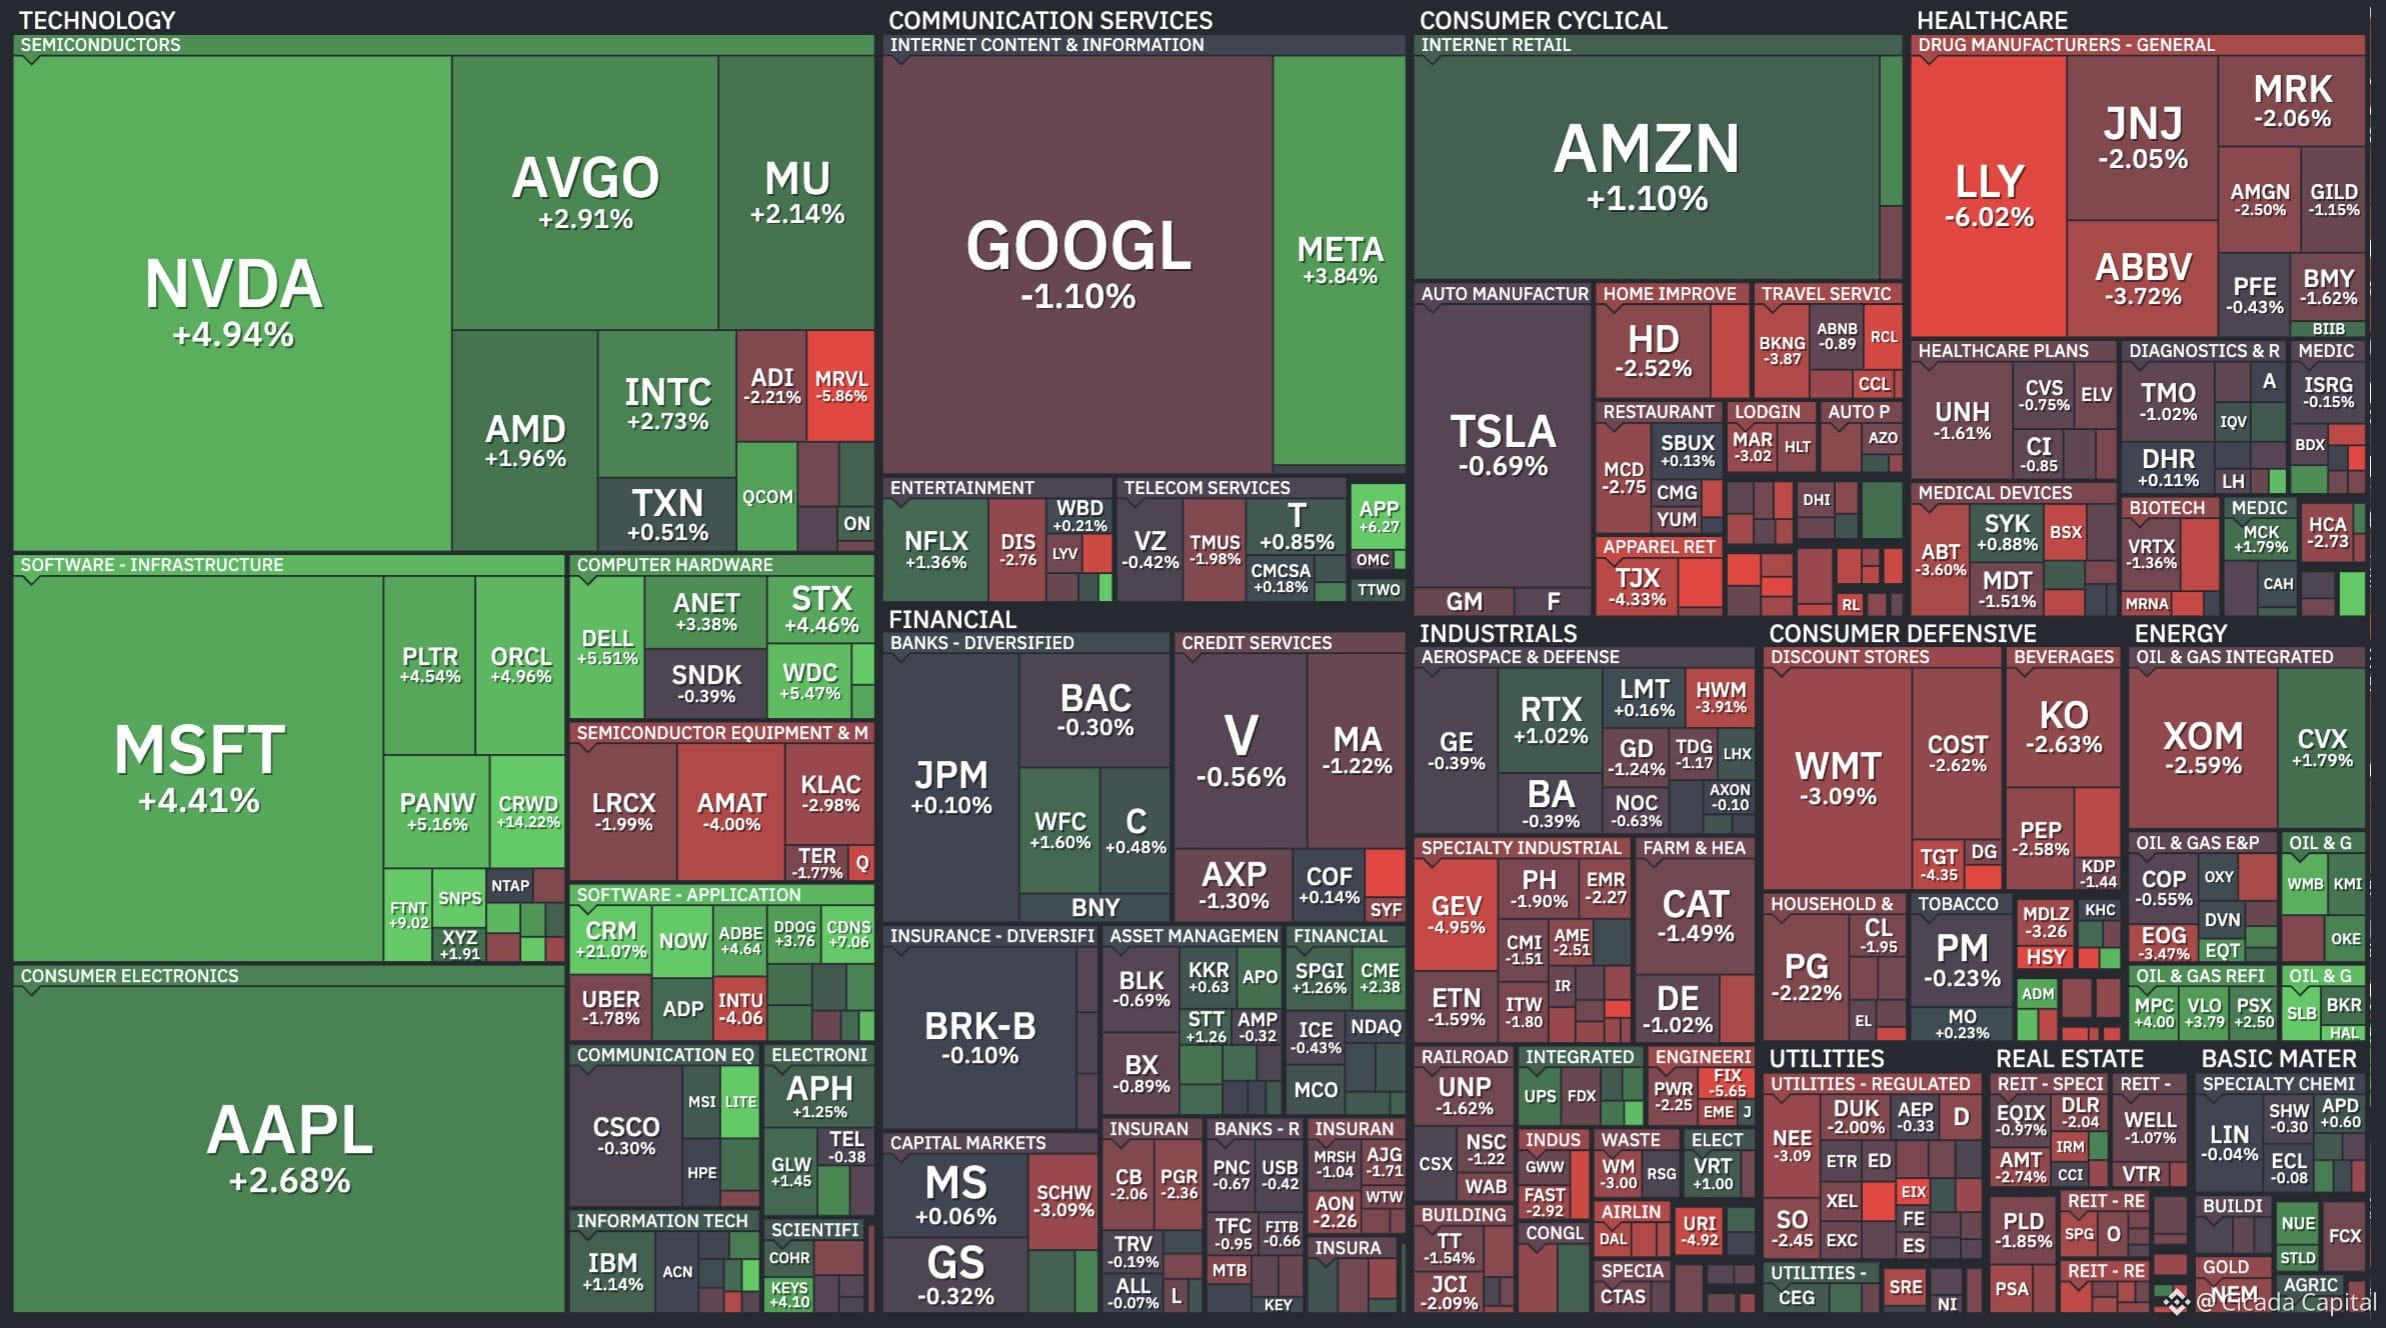
Die Aktienmärkte handelten uneinheitlich: Der S&P 500 schloss leicht im Minus bei 7.711,76, während der Nasdaq nachgab. NVIDIA fungierte als wichtigster Gegengewicht und stieg um fast 9%, nachdem das Unternehmen $96,2 Mrd. Umsatz gemeldet hatte und innerhalb eines Tages $442 Mrd. an Marktkapitalisierung hinzufügte.
📌 Bevorstehende regulatorische Fristen
Die geopolitische Spannung trieb Brent-Rohöl nach US-Angriffen auf den Iran über 90 US-Dollar. Unterdessen steht der Clarity Act vor einer entscheidenden Cloture-Abstimmung am 15. September, bei der 60 Stimmen erforderlich sind; die Wahrscheinlichkeit der Verabschiedung ist jedoch aufgrund von Streitigkeiten über Bankrenditen auf 19,5% gesunken.
Der bevorstehende Bericht zu den August-NFPs am 4. September gilt als die letzte große Veröffentlichung vor dem nächsten FOMC-Treffen.
📊 Makro-Überblick
— Wochenmarkt-Update
📌 Die Taubenflitterwochen sind vorbei
Warshs erstes Keynote-Statement als Fed-Vorsitzender beendete die Marktoptimismus. Mit der Aussage, dass das 2%-Inflationsziel fest und unverrückbar ist, warnte er, dass die politischen Entscheidungsträger noch Arbeit vor sich haben.
Die Markterwartungen für eine Zinserhöhung im September stiegen direkt auf 60%, während große Banken nun zwei Zinserhöhungen für die kommenden Schritte einplanen. Der US-Dollar-Index schoss auf 99,69 nach oben, während Gold um über 3% fiel, obwohl es kurzzeitig die Marke von 4.500 US-Dollar berührte.
📌 Zähe Inflation und Unternehmensschübe
Der hawkische Kurswechsel geht einher mit zähen Juli-PCE-Daten von 3,7% im Jahresvergleich. Die Erstanträge auf Arbeitslosenhilfe fielen auf 203.000 und zeigten damit weiterhin Stabilität am Arbeitsmarkt, während die Verkäufe neuer Eigenheime um 10,5% zurückgingen.
Die Aktienmärkte handelten uneinheitlich: Der S&P 500 schloss leicht im Minus bei 7.711,76, während der Nasdaq nachgab. NVIDIA fungierte als wichtigster Gegengewicht und stieg um fast 9%, nachdem das Unternehmen $96,2 Mrd. Umsatz gemeldet hatte und innerhalb eines Tages $442 Mrd. an Marktkapitalisierung hinzufügte.
📌 Bevorstehende regulatorische Fristen
Die geopolitische Spannung trieb Brent-Rohöl nach US-Angriffen auf den Iran über 90 US-Dollar. Unterdessen steht der Clarity Act vor einer entscheidenden Cloture-Abstimmung am 15. September, bei der 60 Stimmen erforderlich sind; die Wahrscheinlichkeit der Verabschiedung ist jedoch aufgrund von Streitigkeiten über Bankrenditen auf 19,5% gesunken.
Der bevorstehende Bericht zu den August-NFPs am 4. September gilt als die letzte große Veröffentlichung vor dem nächsten FOMC-Treffen.
— Wochenmarkt-Update
📌 Die Taubenflitterwochen sind vorbei
Warshs erstes Keynote-Statement als Fed-Vorsitzender beendete die Marktoptimismus. Mit der Aussage, dass das 2%-Inflationsziel fest und unverrückbar ist, warnte er, dass die politischen Entscheidungsträger noch Arbeit vor sich haben.
Die Markterwartungen für eine Zinserhöhung im September stiegen direkt auf 60%, während große Banken nun zwei Zinserhöhungen für die kommenden Schritte einplanen. Der US-Dollar-Index schoss auf 99,69 nach oben, während Gold um über 3% fiel, obwohl es kurzzeitig die Marke von 4.500 US-Dollar berührte.
📌 Zähe Inflation und Unternehmensschübe
Der hawkische Kurswechsel geht einher mit zähen Juli-PCE-Daten von 3,7% im Jahresvergleich. Die Erstanträge auf Arbeitslosenhilfe fielen auf 203.000 und zeigten damit weiterhin Stabilität am Arbeitsmarkt, während die Verkäufe neuer Eigenheime um 10,5% zurückgingen.
Die Aktienmärkte handelten uneinheitlich: Der S&P 500 schloss leicht im Minus bei 7.711,76, während der Nasdaq nachgab. NVIDIA fungierte als wichtigster Gegengewicht und stieg um fast 9%, nachdem das Unternehmen $96,2 Mrd. Umsatz gemeldet hatte und innerhalb eines Tages $442 Mrd. an Marktkapitalisierung hinzufügte.
📌 Bevorstehende regulatorische Fristen
Die geopolitische Spannung trieb Brent-Rohöl nach US-Angriffen auf den Iran über 90 US-Dollar. Unterdessen steht der Clarity Act vor einer entscheidenden Cloture-Abstimmung am 15. September, bei der 60 Stimmen erforderlich sind; die Wahrscheinlichkeit der Verabschiedung ist jedoch aufgrund von Streitigkeiten über Bankrenditen auf 19,5% gesunken.
Der bevorstehende Bericht zu den August-NFPs am 4. September gilt als die letzte große Veröffentlichung vor dem nächsten FOMC-Treffen.
392
Artikel
Einblicke in Robotik und Physical AIMit Einblicken von Axis Robotics
Im Jahr 2026 lernte die Künstliche-Intelligenz-Branche, das Rechenproblem zu lösen. GPUs werden immer leichter zugänglich, Modelle sind günstiger für Inferenzläufe, und die Cloud-Infrastruktur wächst weiter. Aber die nächste Welle von KI, Robotik und Physical AI hat ein völlig anderes Problem. Am Ende geht es um Daten, die in dem benötigten Umfang schlicht nicht existieren.
Kein Internet für Roboter
LLMs sind aus einer Grundlage entstanden, die bereits vorhanden war. Jahrzehnte an Texten im Internet, Billionen von Tokens, die nahezu jedes Wissensgebiet der menschlichen Welt abdecken. Mit diesem Korpus im Rücken bestand der Fortschritt vor allem darin, Rechenleistung zu skalieren und Architekturen zu verbessern.
Einblicke in Robotik und Physical AI
Mit Einblicken von Axis Robotics
Im Jahr 2026 lernte die Künstliche-Intelligenz-Branche, das Rechenproblem zu lösen. GPUs werden immer leichter zugänglich, Modelle sind günstiger für Inferenzläufe, und die Cloud-Infrastruktur wächst weiter. Aber die nächste Welle von KI, Robotik und Physical AI hat ein völlig anderes Problem. Am Ende geht es um Daten, die in dem benötigten Umfang schlicht nicht existieren.
Kein Internet für Roboter
LLMs sind aus einer Grundlage entstanden, die bereits vorhanden war. Jahrzehnte an Texten im Internet, Billionen von Tokens, die nahezu jedes Wissensgebiet der menschlichen Welt abdecken. Mit diesem Korpus im Rücken bestand der Fortschritt vor allem darin, Rechenleistung zu skalieren und Architekturen zu verbessern.
Im Jahr 2026 lernte die Künstliche-Intelligenz-Branche, das Rechenproblem zu lösen. GPUs werden immer leichter zugänglich, Modelle sind günstiger für Inferenzläufe, und die Cloud-Infrastruktur wächst weiter. Aber die nächste Welle von KI, Robotik und Physical AI hat ein völlig anderes Problem. Am Ende geht es um Daten, die in dem benötigten Umfang schlicht nicht existieren.
Kein Internet für Roboter
LLMs sind aus einer Grundlage entstanden, die bereits vorhanden war. Jahrzehnte an Texten im Internet, Billionen von Tokens, die nahezu jedes Wissensgebiet der menschlichen Welt abdecken. Mit diesem Korpus im Rücken bestand der Fortschritt vor allem darin, Rechenleistung zu skalieren und Architekturen zu verbessern.
1
2.5k
📊 Wöchentlicher Rückblick: Der $80k-Ausbruch und der Debasement-Trade
Krypto ging diese Woche steil nach oben. Bitcoin durchbrach zum ersten Mal seit Mai die Marke von $80.000, ETF-Zuflüsse erreichten einen Rekordtempo und der Debasement-Trade ersetzte das AI-Mania-Spiel offiziell als treibende Markt-Kraft.
📌 Der makroökonomische Wendepunkt
Eingriffe am Bondmarkt, ein schwächerer Dollar und nachlassende AI-Euphorie lenkten Kapital in Sachwerte.
• Debasement-Trade: Treasury-Secretary Bessent's Bond-Rückkäufe begrenzten die Renditen auf lange Sicht und machten den Dollar weicher. IBIT und GLD kehrten in die Top 10 der meistgehandelten ETFs zurück und verdrängten Semiconductor-Fonds.
• AI-Müdigkeit: Nvidia verzeichnete in den Earnings eine 7-Tage-Verlustserie, während die Emission von IG-Anleihen einen Rekord von $1,7B T erreichte – da die Finanzierung von AI-Infrastruktur mit Treasuries konkurriert.
• Zinsen und Inflation: Der Juli-Core-PCE blieb bei 3,3 Prozent und markiert 65 Monate in Folge über dem Ziel. FedWatch preist eine Aufteilung von 60/40 für einen September-Stop vs. eine Erhöhung.
📌 Bitcoin-Ausbruch
$BTC moved von $69,3k auf ein Hoch von $81.235 innerhalb von sechs Tagen – der stärkste wöchentliche Anstieg in 2,5 Jahren.
• Kursverlauf: BTC eröffnete nahe $69,3k und durchbrach am 25. August $80k. Aktuell konsolidiert es um $79,1k – etwa +14 Prozent im Wochenverlauf.
• ETF-Zuflüsse: Acht aufeinanderfolgende Tage mit Zuflüssen brachten $1,8B für die Woche. Die August-Summe liegt bei über $3B – damit der beste Monat des Jahres.
• $ETH ETFs: Ether-Fonds hielten den 8-Tage-Run mit $890M an wöchentlichen Zuflüssen. ETH stieg um 11 Prozent auf $2.510.
• Institutioneller Motor: Die BTC-ETF-Vermögenswerte unter Management liegen bei rund $99B. BlackRock senkte die Mindestgrenze für In-kind-Conversions von $25M auf $1M und trieb dadurch über $5B an Conversions.
📌 Stimmung und Regulierung
Der Fear-and-Greed-Index schoss von 29 auf 80. Trump forderte den Kongress auf, den CLARITY Act zu verabschieden, und pries die Strategic Bitcoin Reserve.
Währenddessen hat die SEC ihren Rahmen für die Regulation Crypto Assets mit Safe Harbors für Startups vorgeschlagen. Strategy (MSTR) hält weiterhin 840,449 BTC.
📊 Wöchentlicher Rückblick: Der $80k-Ausbruch und der Debasement-Trade
Krypto ging diese Woche steil nach oben. Bitcoin durchbrach zum ersten Mal seit Mai die Marke von $80.000, ETF-Zuflüsse erreichten einen Rekordtempo und der Debasement-Trade ersetzte das AI-Mania-Spiel offiziell als treibende Markt-Kraft.
📌 Der makroökonomische Wendepunkt
Eingriffe am Bondmarkt, ein schwächerer Dollar und nachlassende AI-Euphorie lenkten Kapital in Sachwerte.
• Debasement-Trade: Treasury-Secretary Bessent's Bond-Rückkäufe begrenzten die Renditen auf lange Sicht und machten den Dollar weicher. IBIT und GLD kehrten in die Top 10 der meistgehandelten ETFs zurück und verdrängten Semiconductor-Fonds.
• AI-Müdigkeit: Nvidia verzeichnete in den Earnings eine 7-Tage-Verlustserie, während die Emission von IG-Anleihen einen Rekord von $1,7B T erreichte – da die Finanzierung von AI-Infrastruktur mit Treasuries konkurriert.
• Zinsen und Inflation: Der Juli-Core-PCE blieb bei 3,3 Prozent und markiert 65 Monate in Folge über dem Ziel. FedWatch preist eine Aufteilung von 60/40 für einen September-Stop vs. eine Erhöhung.
📌 Bitcoin-Ausbruch
$BTC moved von $69,3k auf ein Hoch von $81.235 innerhalb von sechs Tagen – der stärkste wöchentliche Anstieg in 2,5 Jahren.
• Kursverlauf: BTC eröffnete nahe $69,3k und durchbrach am 25. August $80k. Aktuell konsolidiert es um $79,1k – etwa +14 Prozent im Wochenverlauf.
• ETF-Zuflüsse: Acht aufeinanderfolgende Tage mit Zuflüssen brachten $1,8B für die Woche. Die August-Summe liegt bei über $3B – damit der beste Monat des Jahres.
• $ETH ETFs: Ether-Fonds hielten den 8-Tage-Run mit $890M an wöchentlichen Zuflüssen. ETH stieg um 11 Prozent auf $2.510.
• Institutioneller Motor: Die BTC-ETF-Vermögenswerte unter Management liegen bei rund $99B. BlackRock senkte die Mindestgrenze für In-kind-Conversions von $25M auf $1M und trieb dadurch über $5B an Conversions.
📌 Stimmung und Regulierung
Der Fear-and-Greed-Index schoss von 29 auf 80. Trump forderte den Kongress auf, den CLARITY Act zu verabschieden, und pries die Strategic Bitcoin Reserve.
Währenddessen hat die SEC ihren Rahmen für die Regulation Crypto Assets mit Safe Harbors für Startups vorgeschlagen. Strategy (MSTR) hält weiterhin 840,449 BTC.
Krypto ging diese Woche steil nach oben. Bitcoin durchbrach zum ersten Mal seit Mai die Marke von $80.000, ETF-Zuflüsse erreichten einen Rekordtempo und der Debasement-Trade ersetzte das AI-Mania-Spiel offiziell als treibende Markt-Kraft.
📌 Der makroökonomische Wendepunkt
Eingriffe am Bondmarkt, ein schwächerer Dollar und nachlassende AI-Euphorie lenkten Kapital in Sachwerte.
• Debasement-Trade: Treasury-Secretary Bessent's Bond-Rückkäufe begrenzten die Renditen auf lange Sicht und machten den Dollar weicher. IBIT und GLD kehrten in die Top 10 der meistgehandelten ETFs zurück und verdrängten Semiconductor-Fonds.
• AI-Müdigkeit: Nvidia verzeichnete in den Earnings eine 7-Tage-Verlustserie, während die Emission von IG-Anleihen einen Rekord von $1,7B T erreichte – da die Finanzierung von AI-Infrastruktur mit Treasuries konkurriert.
• Zinsen und Inflation: Der Juli-Core-PCE blieb bei 3,3 Prozent und markiert 65 Monate in Folge über dem Ziel. FedWatch preist eine Aufteilung von 60/40 für einen September-Stop vs. eine Erhöhung.
📌 Bitcoin-Ausbruch
$BTC moved von $69,3k auf ein Hoch von $81.235 innerhalb von sechs Tagen – der stärkste wöchentliche Anstieg in 2,5 Jahren.
• Kursverlauf: BTC eröffnete nahe $69,3k und durchbrach am 25. August $80k. Aktuell konsolidiert es um $79,1k – etwa +14 Prozent im Wochenverlauf.
• ETF-Zuflüsse: Acht aufeinanderfolgende Tage mit Zuflüssen brachten $1,8B für die Woche. Die August-Summe liegt bei über $3B – damit der beste Monat des Jahres.
• $ETH ETFs: Ether-Fonds hielten den 8-Tage-Run mit $890M an wöchentlichen Zuflüssen. ETH stieg um 11 Prozent auf $2.510.
• Institutioneller Motor: Die BTC-ETF-Vermögenswerte unter Management liegen bei rund $99B. BlackRock senkte die Mindestgrenze für In-kind-Conversions von $25M auf $1M und trieb dadurch über $5B an Conversions.
📌 Stimmung und Regulierung
Der Fear-and-Greed-Index schoss von 29 auf 80. Trump forderte den Kongress auf, den CLARITY Act zu verabschieden, und pries die Strategic Bitcoin Reserve.
Währenddessen hat die SEC ihren Rahmen für die Regulation Crypto Assets mit Safe Harbors für Startups vorgeschlagen. Strategy (MSTR) hält weiterhin 840,449 BTC.
1
1.9k
📊 On‑Chain & Futures-Analyse
— Wöchentlicher Marktüberblick
Der Leverage kam mit Macht zurück: Die Funding-Raten gingen ins Positive über und wurden bis Freitag am 0,01%-Cap festgenagelt; das OI-gewichtete Funding druckte die höchsten Werte seit dem July-Flush, und ein $1,29B Short Squeeze zündete die Bewegung an. Gleichzeitig stieg das OI jedoch nur um etwa 4% gegenüber einem 10–11%igen Kursgewinn – damit handelt es sich um eine spotgetriebene Rally mit begrenztem neuem Leverage.
$BTC startete die Woche bei $62.819 am 17. Aug und pendelte dienstags zwischen $62,7K und $65K, während die Märkte auf die Protokolle warteten.
Am Mittwoch, dem 19. Aug, kam die Zündung: Die News zum Treasury-Rückkauf schickten BTC von ungefähr $64,7K auf einen Schlusskurs von $69.266 – ein 7%iger Sprung an einem Tag, der $1,29B Shorts innerhalb von etwa einer Stunde liquidierte. Am Donnerstag kamen +5,4% auf $73.033 dazu, nachdem die ETF-Zuflüsse ihren Höhepunkt erreichten; am Freitag brach BTC die Marke von $76K und schloss bei $78.335.
$ETH war der Star: 1.874 → $2.482, die beste Woche seit Mai 2025, mit dem Bruch des Widerstands bei $1.980 und dem Ausdrucken eines Golden Cross.
• Funding-Raten blieben die ganze Woche positiv und wurden heiß. In Summe schloss das Funding bei 0,0052% → 0,0016% → 0,0097% → 0,0050% → am 0,01%-Cap (Fr–So) festgenagelt → 0,0059%.
Das OI-gewichtete Funding stieg am 22. Aug auf 0,0114% – der höchste Stand seit dem July-Flush. Das ETH OI-gewichtete Funding erreichte an diesem Tag intraday 0,0174% und zeigte damit, dass der Leverage sich in die zweite Etappe der Rally hinein aufbaute.
Bitfinex-Lesart: OI +4% vs. Preis +10–11% bedeutet, dass die Bewegung Spot-Nachfrage und Short-Covering ist – kein leverage-getriebenes Euphorie-Signal. Das gibt ihr eine längere Haltbarkeit als bei einem typischen Short Squeeze.
• Wichtige Marken: Bitfinex markiert die Zone $68–69K als den Bereich, der unbedingt gehalten werden muss – nahe der durchschnittlichen Kostenbasis der Käufer der letzten fünf Monate. Der größte Risikofaktor für die Rally sind Gewinnmitnahme-Flows in Richtung Börsen.
Der 365-Tage-Moving-Average nahe $83K ist nun der letzte technische Prüfstein – der Endboss. Bitcoin-Dominanz stieg auf ein 15-Wochen-Hoch. Sonstiges: Der Stand zum Coldcard-Hack wurde auf 1.789 BTC nach oben korrigiert, wobei 87% weiterhin unverändert sind.
📊 On‑Chain & Futures-Analyse
— Wöchentlicher Marktüberblick
Der Leverage kam mit Macht zurück: Die Funding-Raten gingen ins Positive über und wurden bis Freitag am 0,01%-Cap festgenagelt; das OI-gewichtete Funding druckte die höchsten Werte seit dem July-Flush, und ein $1,29B Short Squeeze zündete die Bewegung an. Gleichzeitig stieg das OI jedoch nur um etwa 4% gegenüber einem 10–11%igen Kursgewinn – damit handelt es sich um eine spotgetriebene Rally mit begrenztem neuem Leverage.
$BTC startete die Woche bei $62.819 am 17. Aug und pendelte dienstags zwischen $62,7K und $65K, während die Märkte auf die Protokolle warteten.
Am Mittwoch, dem 19. Aug, kam die Zündung: Die News zum Treasury-Rückkauf schickten BTC von ungefähr $64,7K auf einen Schlusskurs von $69.266 – ein 7%iger Sprung an einem Tag, der $1,29B Shorts innerhalb von etwa einer Stunde liquidierte. Am Donnerstag kamen +5,4% auf $73.033 dazu, nachdem die ETF-Zuflüsse ihren Höhepunkt erreichten; am Freitag brach BTC die Marke von $76K und schloss bei $78.335.
$ETH war der Star: 1.874 → $2.482, die beste Woche seit Mai 2025, mit dem Bruch des Widerstands bei $1.980 und dem Ausdrucken eines Golden Cross.
• Funding-Raten blieben die ganze Woche positiv und wurden heiß. In Summe schloss das Funding bei 0,0052% → 0,0016% → 0,0097% → 0,0050% → am 0,01%-Cap (Fr–So) festgenagelt → 0,0059%.
Das OI-gewichtete Funding stieg am 22. Aug auf 0,0114% – der höchste Stand seit dem July-Flush. Das ETH OI-gewichtete Funding erreichte an diesem Tag intraday 0,0174% und zeigte damit, dass der Leverage sich in die zweite Etappe der Rally hinein aufbaute.
Bitfinex-Lesart: OI +4% vs. Preis +10–11% bedeutet, dass die Bewegung Spot-Nachfrage und Short-Covering ist – kein leverage-getriebenes Euphorie-Signal. Das gibt ihr eine längere Haltbarkeit als bei einem typischen Short Squeeze.
• Wichtige Marken: Bitfinex markiert die Zone $68–69K als den Bereich, der unbedingt gehalten werden muss – nahe der durchschnittlichen Kostenbasis der Käufer der letzten fünf Monate. Der größte Risikofaktor für die Rally sind Gewinnmitnahme-Flows in Richtung Börsen.
Der 365-Tage-Moving-Average nahe $83K ist nun der letzte technische Prüfstein – der Endboss. Bitcoin-Dominanz stieg auf ein 15-Wochen-Hoch. Sonstiges: Der Stand zum Coldcard-Hack wurde auf 1.789 BTC nach oben korrigiert, wobei 87% weiterhin unverändert sind.
— Wöchentlicher Marktüberblick
Der Leverage kam mit Macht zurück: Die Funding-Raten gingen ins Positive über und wurden bis Freitag am 0,01%-Cap festgenagelt; das OI-gewichtete Funding druckte die höchsten Werte seit dem July-Flush, und ein $1,29B Short Squeeze zündete die Bewegung an. Gleichzeitig stieg das OI jedoch nur um etwa 4% gegenüber einem 10–11%igen Kursgewinn – damit handelt es sich um eine spotgetriebene Rally mit begrenztem neuem Leverage.
$BTC startete die Woche bei $62.819 am 17. Aug und pendelte dienstags zwischen $62,7K und $65K, während die Märkte auf die Protokolle warteten.
Am Mittwoch, dem 19. Aug, kam die Zündung: Die News zum Treasury-Rückkauf schickten BTC von ungefähr $64,7K auf einen Schlusskurs von $69.266 – ein 7%iger Sprung an einem Tag, der $1,29B Shorts innerhalb von etwa einer Stunde liquidierte. Am Donnerstag kamen +5,4% auf $73.033 dazu, nachdem die ETF-Zuflüsse ihren Höhepunkt erreichten; am Freitag brach BTC die Marke von $76K und schloss bei $78.335.
$ETH war der Star: 1.874 → $2.482, die beste Woche seit Mai 2025, mit dem Bruch des Widerstands bei $1.980 und dem Ausdrucken eines Golden Cross.
• Funding-Raten blieben die ganze Woche positiv und wurden heiß. In Summe schloss das Funding bei 0,0052% → 0,0016% → 0,0097% → 0,0050% → am 0,01%-Cap (Fr–So) festgenagelt → 0,0059%.
Das OI-gewichtete Funding stieg am 22. Aug auf 0,0114% – der höchste Stand seit dem July-Flush. Das ETH OI-gewichtete Funding erreichte an diesem Tag intraday 0,0174% und zeigte damit, dass der Leverage sich in die zweite Etappe der Rally hinein aufbaute.
Bitfinex-Lesart: OI +4% vs. Preis +10–11% bedeutet, dass die Bewegung Spot-Nachfrage und Short-Covering ist – kein leverage-getriebenes Euphorie-Signal. Das gibt ihr eine längere Haltbarkeit als bei einem typischen Short Squeeze.
• Wichtige Marken: Bitfinex markiert die Zone $68–69K als den Bereich, der unbedingt gehalten werden muss – nahe der durchschnittlichen Kostenbasis der Käufer der letzten fünf Monate. Der größte Risikofaktor für die Rally sind Gewinnmitnahme-Flows in Richtung Börsen.
Der 365-Tage-Moving-Average nahe $83K ist nun der letzte technische Prüfstein – der Endboss. Bitcoin-Dominanz stieg auf ein 15-Wochen-Hoch. Sonstiges: Der Stand zum Coldcard-Hack wurde auf 1.789 BTC nach oben korrigiert, wobei 87% weiterhin unverändert sind.
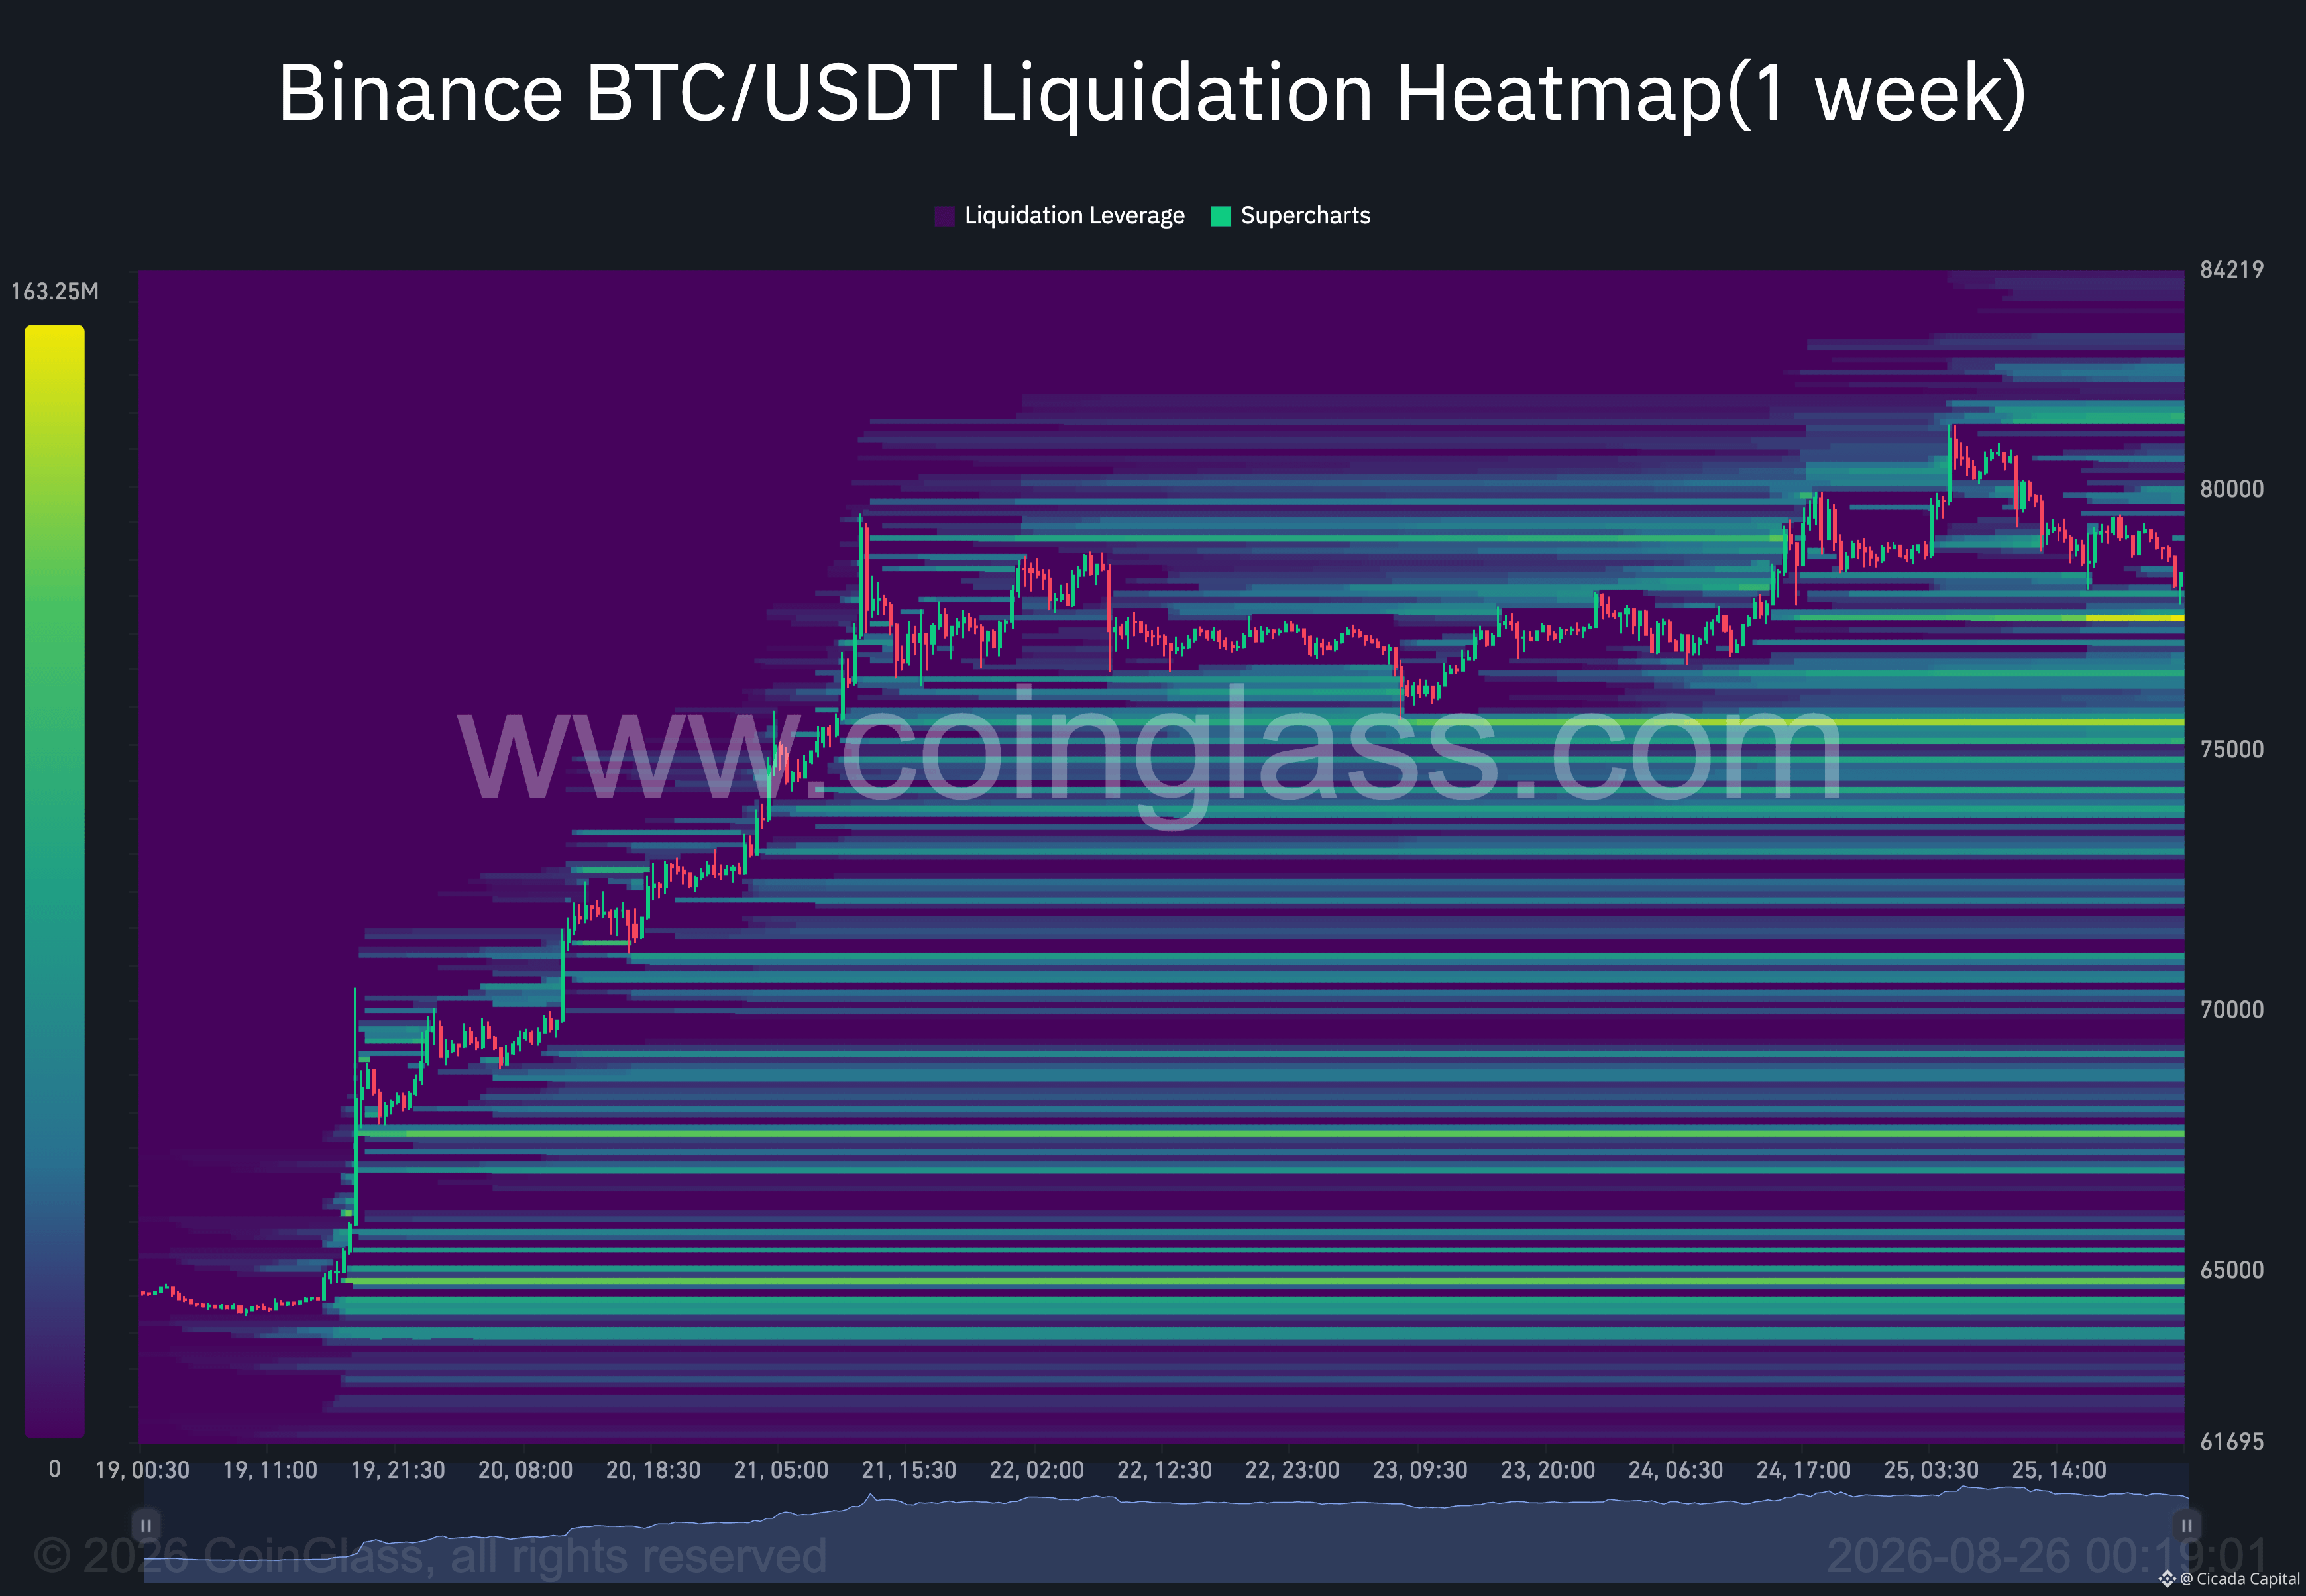
187
📊 Krypto-Kapitalflüsse
— Wochenmarktüberblick
Institutionelle Zuflüsse lieferten die stärkste Woche seit Oktober 2025: $2,6 Mrd. flossen kombiniert in BTC- und ETH-ETFs, wobei BTC allein $1,92 Mrd. beisteuerte, da BlackRocks IBIT den Großteil aufsaugte.
• $BTC-ETF-Zuflüsse: Mo +$297,5 Mio., Di +$189,3 Mio., Mi +$517,2 Mio., Do +$606,3 Mio.—größter Einzel-Tageszufluss seit dem 1. Mai, ~82% über IBIT—und Fr +$307,5 Mio.
Wöchentlicher Netto: etwa +$1,92 Mrd., die größte Woche 2026, angeführt von IBIT und FBTC; VanEck HODL war der einzige wöchentliche Abfluss. Die Serie setzte sich bis Montag, 24. Aug, fort und brachte den Sechs-Tage-Run auf $2,26 Mrd., während die YTD-Nettoabflüsse auf ~ $2,57 Mrd. gekürzt wurden. Der BTC-ETF-NAV erreichte $96,1 Mrd.; kumulierte Zuflüsse $53,7 Mrd.
• $ETH-ETF-Zuflüsse: Ethereum-ETFs verzeichneten den größten wöchentlichen Zufluss seit Oktober 2025: +$697,2 Mio., ergänzt durch +$115,6 Mio. am 24. Aug. Das kombinierte BTC+ETH-ETF-Volumen verdreifachte sich auf $29 Mrd.
Exchange Netflow: On-Chain-Daten zeigen, dass BTC weiter Börsen verlässt: etwa -12,3K BTC Nettoabflüsse; die Akkumulation hielt an, selbst als der Preis nach oben riss.
ETH zeichnete ein zweigeteiltes Bild: +245K ETH Nettozuflüsse flossen über den 20.–24. Aug in Börsen—Gewinnmitnahme-Einlagen während des +32%-Pumps—teilweise ausgeglichen durch BitMines OTC-Akkumulation.
Nachfrage aus dem Unternehmenssektor blieb das strukturelle Kaufargument: BitMine fügte 32.447 ETH hinzu, der größte wöchentliche Kauf seit Anfang Juli, und hob seinen Bestand auf 5,85 Mio. ETH; börsennotierte Unternehmen halten nun 7,86 Mio. ETH. Metaplanet verlegte am 25. Aug 1.000 BTC zu Coinbase Prime, mitten in Verkaufsspekulationen.
Strategie meldete keine neue BTC-Aktivität, aber verkaufte $2,01 Mrd. an MSTR-Aktien, als BTC die Marke von $80K überschritt, und schaffte damit Liquidität für einen möglichen Wiedereinstieg.
Zum ersten Mal seit Beginn der Erholung bewegten sich ETF-Nachfrage, Unternehmens-Treasuries und Börsenabhebungen in die gleiche Richtung.
📊 Krypto-Kapitalflüsse
— Wochenmarktüberblick
Institutionelle Zuflüsse lieferten die stärkste Woche seit Oktober 2025: $2,6 Mrd. flossen kombiniert in BTC- und ETH-ETFs, wobei BTC allein $1,92 Mrd. beisteuerte, da BlackRocks IBIT den Großteil aufsaugte.
• $BTC-ETF-Zuflüsse: Mo +$297,5 Mio., Di +$189,3 Mio., Mi +$517,2 Mio., Do +$606,3 Mio.—größter Einzel-Tageszufluss seit dem 1. Mai, ~82% über IBIT—und Fr +$307,5 Mio.
Wöchentlicher Netto: etwa +$1,92 Mrd., die größte Woche 2026, angeführt von IBIT und FBTC; VanEck HODL war der einzige wöchentliche Abfluss. Die Serie setzte sich bis Montag, 24. Aug, fort und brachte den Sechs-Tage-Run auf $2,26 Mrd., während die YTD-Nettoabflüsse auf ~ $2,57 Mrd. gekürzt wurden. Der BTC-ETF-NAV erreichte $96,1 Mrd.; kumulierte Zuflüsse $53,7 Mrd.
• $ETH-ETF-Zuflüsse: Ethereum-ETFs verzeichneten den größten wöchentlichen Zufluss seit Oktober 2025: +$697,2 Mio., ergänzt durch +$115,6 Mio. am 24. Aug. Das kombinierte BTC+ETH-ETF-Volumen verdreifachte sich auf $29 Mrd.
Exchange Netflow: On-Chain-Daten zeigen, dass BTC weiter Börsen verlässt: etwa -12,3K BTC Nettoabflüsse; die Akkumulation hielt an, selbst als der Preis nach oben riss.
ETH zeichnete ein zweigeteiltes Bild: +245K ETH Nettozuflüsse flossen über den 20.–24. Aug in Börsen—Gewinnmitnahme-Einlagen während des +32%-Pumps—teilweise ausgeglichen durch BitMines OTC-Akkumulation.
Nachfrage aus dem Unternehmenssektor blieb das strukturelle Kaufargument: BitMine fügte 32.447 ETH hinzu, der größte wöchentliche Kauf seit Anfang Juli, und hob seinen Bestand auf 5,85 Mio. ETH; börsennotierte Unternehmen halten nun 7,86 Mio. ETH. Metaplanet verlegte am 25. Aug 1.000 BTC zu Coinbase Prime, mitten in Verkaufsspekulationen.
Strategie meldete keine neue BTC-Aktivität, aber verkaufte $2,01 Mrd. an MSTR-Aktien, als BTC die Marke von $80K überschritt, und schaffte damit Liquidität für einen möglichen Wiedereinstieg.
Zum ersten Mal seit Beginn der Erholung bewegten sich ETF-Nachfrage, Unternehmens-Treasuries und Börsenabhebungen in die gleiche Richtung.
— Wochenmarktüberblick
Institutionelle Zuflüsse lieferten die stärkste Woche seit Oktober 2025: $2,6 Mrd. flossen kombiniert in BTC- und ETH-ETFs, wobei BTC allein $1,92 Mrd. beisteuerte, da BlackRocks IBIT den Großteil aufsaugte.
• $BTC-ETF-Zuflüsse: Mo +$297,5 Mio., Di +$189,3 Mio., Mi +$517,2 Mio., Do +$606,3 Mio.—größter Einzel-Tageszufluss seit dem 1. Mai, ~82% über IBIT—und Fr +$307,5 Mio.
Wöchentlicher Netto: etwa +$1,92 Mrd., die größte Woche 2026, angeführt von IBIT und FBTC; VanEck HODL war der einzige wöchentliche Abfluss. Die Serie setzte sich bis Montag, 24. Aug, fort und brachte den Sechs-Tage-Run auf $2,26 Mrd., während die YTD-Nettoabflüsse auf ~ $2,57 Mrd. gekürzt wurden. Der BTC-ETF-NAV erreichte $96,1 Mrd.; kumulierte Zuflüsse $53,7 Mrd.
• $ETH-ETF-Zuflüsse: Ethereum-ETFs verzeichneten den größten wöchentlichen Zufluss seit Oktober 2025: +$697,2 Mio., ergänzt durch +$115,6 Mio. am 24. Aug. Das kombinierte BTC+ETH-ETF-Volumen verdreifachte sich auf $29 Mrd.
Exchange Netflow: On-Chain-Daten zeigen, dass BTC weiter Börsen verlässt: etwa -12,3K BTC Nettoabflüsse; die Akkumulation hielt an, selbst als der Preis nach oben riss.
ETH zeichnete ein zweigeteiltes Bild: +245K ETH Nettozuflüsse flossen über den 20.–24. Aug in Börsen—Gewinnmitnahme-Einlagen während des +32%-Pumps—teilweise ausgeglichen durch BitMines OTC-Akkumulation.
Nachfrage aus dem Unternehmenssektor blieb das strukturelle Kaufargument: BitMine fügte 32.447 ETH hinzu, der größte wöchentliche Kauf seit Anfang Juli, und hob seinen Bestand auf 5,85 Mio. ETH; börsennotierte Unternehmen halten nun 7,86 Mio. ETH. Metaplanet verlegte am 25. Aug 1.000 BTC zu Coinbase Prime, mitten in Verkaufsspekulationen.
Strategie meldete keine neue BTC-Aktivität, aber verkaufte $2,01 Mrd. an MSTR-Aktien, als BTC die Marke von $80K überschritt, und schaffte damit Liquidität für einen möglichen Wiedereinstieg.
Zum ersten Mal seit Beginn der Erholung bewegten sich ETF-Nachfrage, Unternehmens-Treasuries und Börsenabhebungen in die gleiche Richtung.
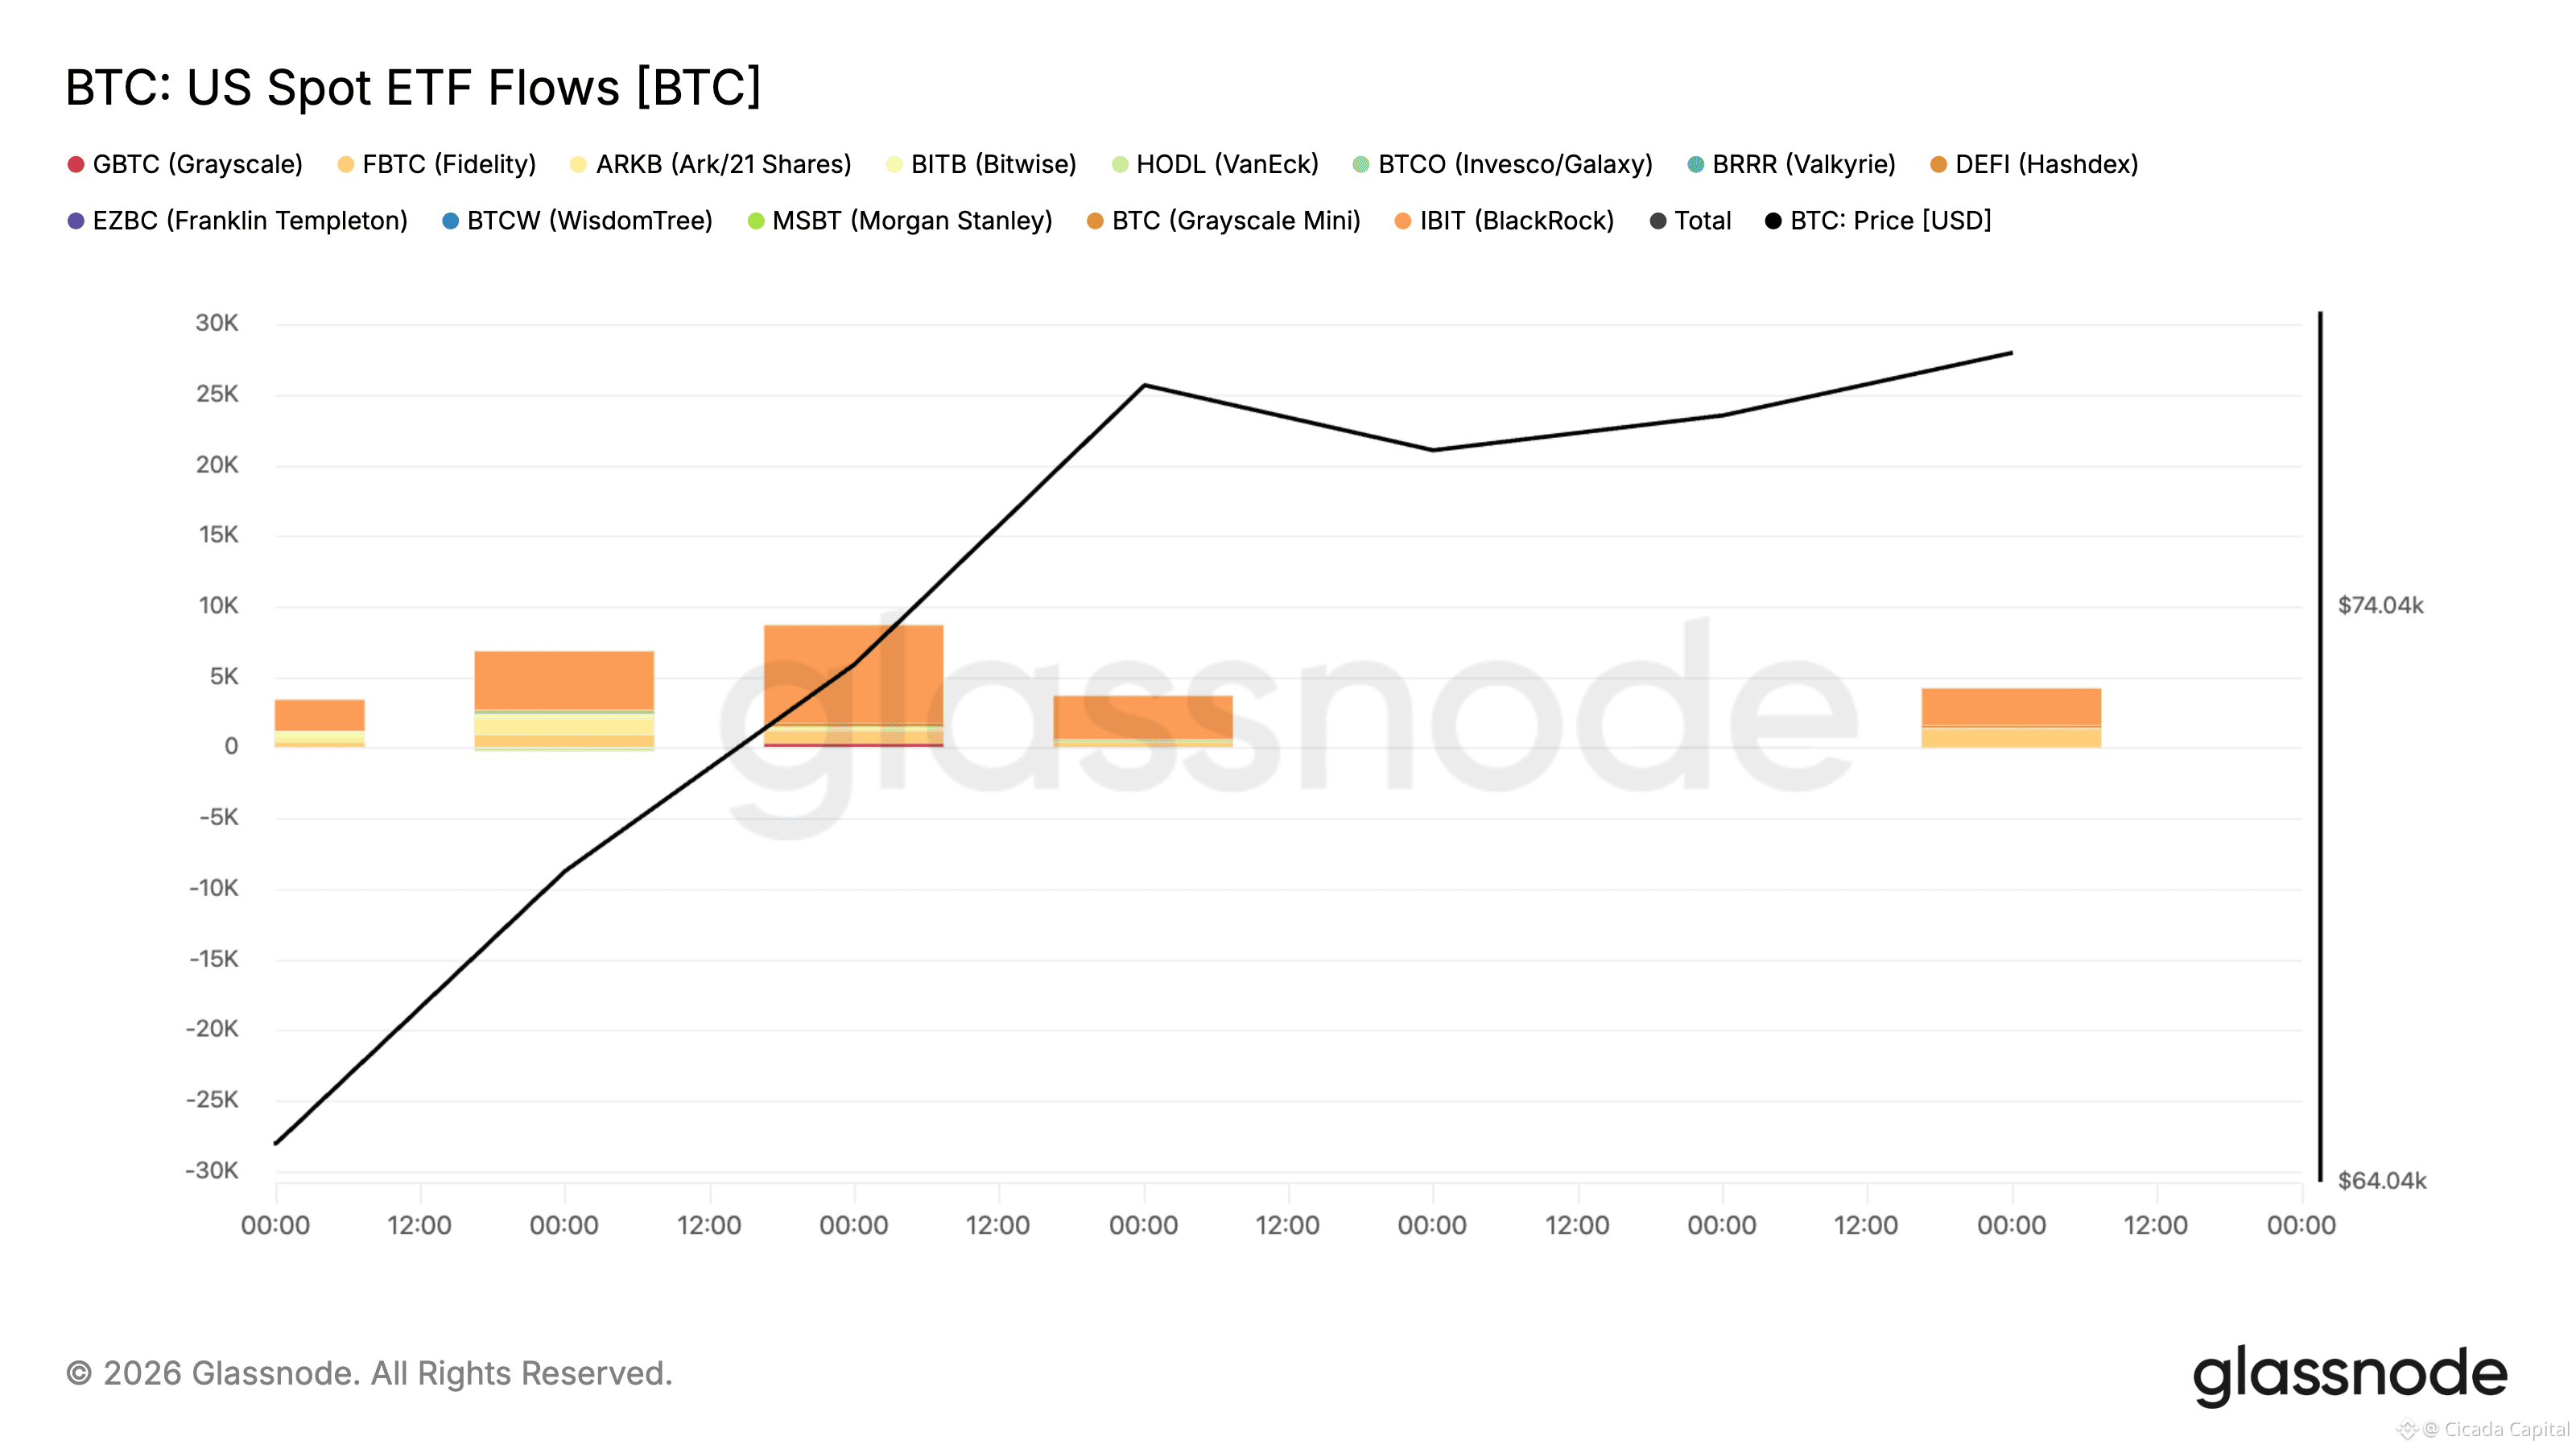
287
📊 Makro-Überblick
— Wöchentlicher Marktüberblick
Die Makro-Woche hat die Geschichte gedreht: Anteile gingen nach unten von Rekordniveaus zurück, während Krypto deutlich nach oben schoss – nachdem das US-Finanzministerium am 19. August eine dramatische Ausweitung seines Programms zum Rückkauf langfristiger Anleihen angekündigt hatte. Diese Liquiditätsspritze drückte die Renditen im langen Laufzeitbereich, schwächte den Dollar und löste einen Short Squeeze in Höhe von 1,29 Mrd. USD bei BTC aus.
• S&P 500 -1,4 % | DXY ~99
Die Aktien wurden nach dem Rekordlauf etwas abgekühlt: Der S&P 500 schloss am 21. August bei 7.674,37, ein Minus von 1,4 % für die Woche. Der Dow fiel um 0,8 % auf 53.277,01 und der Nasdaq gab um 2,1 % auf 26.180,45 nach – als hawkische Protokolle und Sorgen um die Bewertung von KI den Schwung der August-Rally ausbremsten.
Die Flash-PMIs waren gemischt bis stark: Das verarbeitende Gewerbe lag bei 53,2, die Dienstleistungen stiegen auf 56,8. Das Konsumvertrauen rutschte auf 51 von 55,2, und die Einzelhandelsumsätze fielen im Juli um -0,6 % MoM. Das sind schwache Stellen, die Goldmans Sicht stützen, dass eine Zinserhöhung im September sehr unwahrscheinlich ist.
Der Anleihemarkt war das Zentrum: Am 19. August kündigte das Finanzministerium an, seine Rückkauf-Operationen für langfristige Anleihen mindestens zu verdoppeln – auf jeweils 4 Mrd. USD. Später berichtete CNBC, dass es erwägt, die Kassenreserve seines ~950 Mrd. USD schweren Treasury General Account anzuzapfen, um das Programm weiter auszuweiten.
Bei der Regulierung: Die SEC schlug am 18. August Regulation Crypto Assets vor – ihren bedeutendsten Schritt hin zu einem maßgeschneiderten Angebotsrahmen für Krypto. Der Clarity Act blieb in der Schwebe, die Abstimmung im Senat wird nun für September erwartet. Jackson Hole ist das nächste große Makro-Event der kommenden Woche.
Für $BTC kippte die Makro-Mischung klar in Richtung positiv: ein schwächerer Dollar, sinkende Renditen im langen Laufzeitbereich und ein frischer Liquiditätskanal aus dem Treasury-Programm. Geoff Kendrick von Standard Chartered nannte genau dieses Szenario die Art von Unterstützung, die Bitcoin bevorzugt, und bekräftigte erneut sein Ziel von 100.000 USD zum Jahresende.
📊 Makro-Überblick
— Wöchentlicher Marktüberblick
Die Makro-Woche hat die Geschichte gedreht: Anteile gingen nach unten von Rekordniveaus zurück, während Krypto deutlich nach oben schoss – nachdem das US-Finanzministerium am 19. August eine dramatische Ausweitung seines Programms zum Rückkauf langfristiger Anleihen angekündigt hatte. Diese Liquiditätsspritze drückte die Renditen im langen Laufzeitbereich, schwächte den Dollar und löste einen Short Squeeze in Höhe von 1,29 Mrd. USD bei BTC aus.
• S&P 500 -1,4 % | DXY ~99
Die Aktien wurden nach dem Rekordlauf etwas abgekühlt: Der S&P 500 schloss am 21. August bei 7.674,37, ein Minus von 1,4 % für die Woche. Der Dow fiel um 0,8 % auf 53.277,01 und der Nasdaq gab um 2,1 % auf 26.180,45 nach – als hawkische Protokolle und Sorgen um die Bewertung von KI den Schwung der August-Rally ausbremsten.
Die Flash-PMIs waren gemischt bis stark: Das verarbeitende Gewerbe lag bei 53,2, die Dienstleistungen stiegen auf 56,8. Das Konsumvertrauen rutschte auf 51 von 55,2, und die Einzelhandelsumsätze fielen im Juli um -0,6 % MoM. Das sind schwache Stellen, die Goldmans Sicht stützen, dass eine Zinserhöhung im September sehr unwahrscheinlich ist.
Der Anleihemarkt war das Zentrum: Am 19. August kündigte das Finanzministerium an, seine Rückkauf-Operationen für langfristige Anleihen mindestens zu verdoppeln – auf jeweils 4 Mrd. USD. Später berichtete CNBC, dass es erwägt, die Kassenreserve seines ~950 Mrd. USD schweren Treasury General Account anzuzapfen, um das Programm weiter auszuweiten.
Bei der Regulierung: Die SEC schlug am 18. August Regulation Crypto Assets vor – ihren bedeutendsten Schritt hin zu einem maßgeschneiderten Angebotsrahmen für Krypto. Der Clarity Act blieb in der Schwebe, die Abstimmung im Senat wird nun für September erwartet. Jackson Hole ist das nächste große Makro-Event der kommenden Woche.
Für $BTC kippte die Makro-Mischung klar in Richtung positiv: ein schwächerer Dollar, sinkende Renditen im langen Laufzeitbereich und ein frischer Liquiditätskanal aus dem Treasury-Programm. Geoff Kendrick von Standard Chartered nannte genau dieses Szenario die Art von Unterstützung, die Bitcoin bevorzugt, und bekräftigte erneut sein Ziel von 100.000 USD zum Jahresende.
— Wöchentlicher Marktüberblick
Die Makro-Woche hat die Geschichte gedreht: Anteile gingen nach unten von Rekordniveaus zurück, während Krypto deutlich nach oben schoss – nachdem das US-Finanzministerium am 19. August eine dramatische Ausweitung seines Programms zum Rückkauf langfristiger Anleihen angekündigt hatte. Diese Liquiditätsspritze drückte die Renditen im langen Laufzeitbereich, schwächte den Dollar und löste einen Short Squeeze in Höhe von 1,29 Mrd. USD bei BTC aus.
• S&P 500 -1,4 % | DXY ~99
Die Aktien wurden nach dem Rekordlauf etwas abgekühlt: Der S&P 500 schloss am 21. August bei 7.674,37, ein Minus von 1,4 % für die Woche. Der Dow fiel um 0,8 % auf 53.277,01 und der Nasdaq gab um 2,1 % auf 26.180,45 nach – als hawkische Protokolle und Sorgen um die Bewertung von KI den Schwung der August-Rally ausbremsten.
Die Flash-PMIs waren gemischt bis stark: Das verarbeitende Gewerbe lag bei 53,2, die Dienstleistungen stiegen auf 56,8. Das Konsumvertrauen rutschte auf 51 von 55,2, und die Einzelhandelsumsätze fielen im Juli um -0,6 % MoM. Das sind schwache Stellen, die Goldmans Sicht stützen, dass eine Zinserhöhung im September sehr unwahrscheinlich ist.
Der Anleihemarkt war das Zentrum: Am 19. August kündigte das Finanzministerium an, seine Rückkauf-Operationen für langfristige Anleihen mindestens zu verdoppeln – auf jeweils 4 Mrd. USD. Später berichtete CNBC, dass es erwägt, die Kassenreserve seines ~950 Mrd. USD schweren Treasury General Account anzuzapfen, um das Programm weiter auszuweiten.
Bei der Regulierung: Die SEC schlug am 18. August Regulation Crypto Assets vor – ihren bedeutendsten Schritt hin zu einem maßgeschneiderten Angebotsrahmen für Krypto. Der Clarity Act blieb in der Schwebe, die Abstimmung im Senat wird nun für September erwartet. Jackson Hole ist das nächste große Makro-Event der kommenden Woche.
Für $BTC kippte die Makro-Mischung klar in Richtung positiv: ein schwächerer Dollar, sinkende Renditen im langen Laufzeitbereich und ein frischer Liquiditätskanal aus dem Treasury-Programm. Geoff Kendrick von Standard Chartered nannte genau dieses Szenario die Art von Unterstützung, die Bitcoin bevorzugt, und bekräftigte erneut sein Ziel von 100.000 USD zum Jahresende.
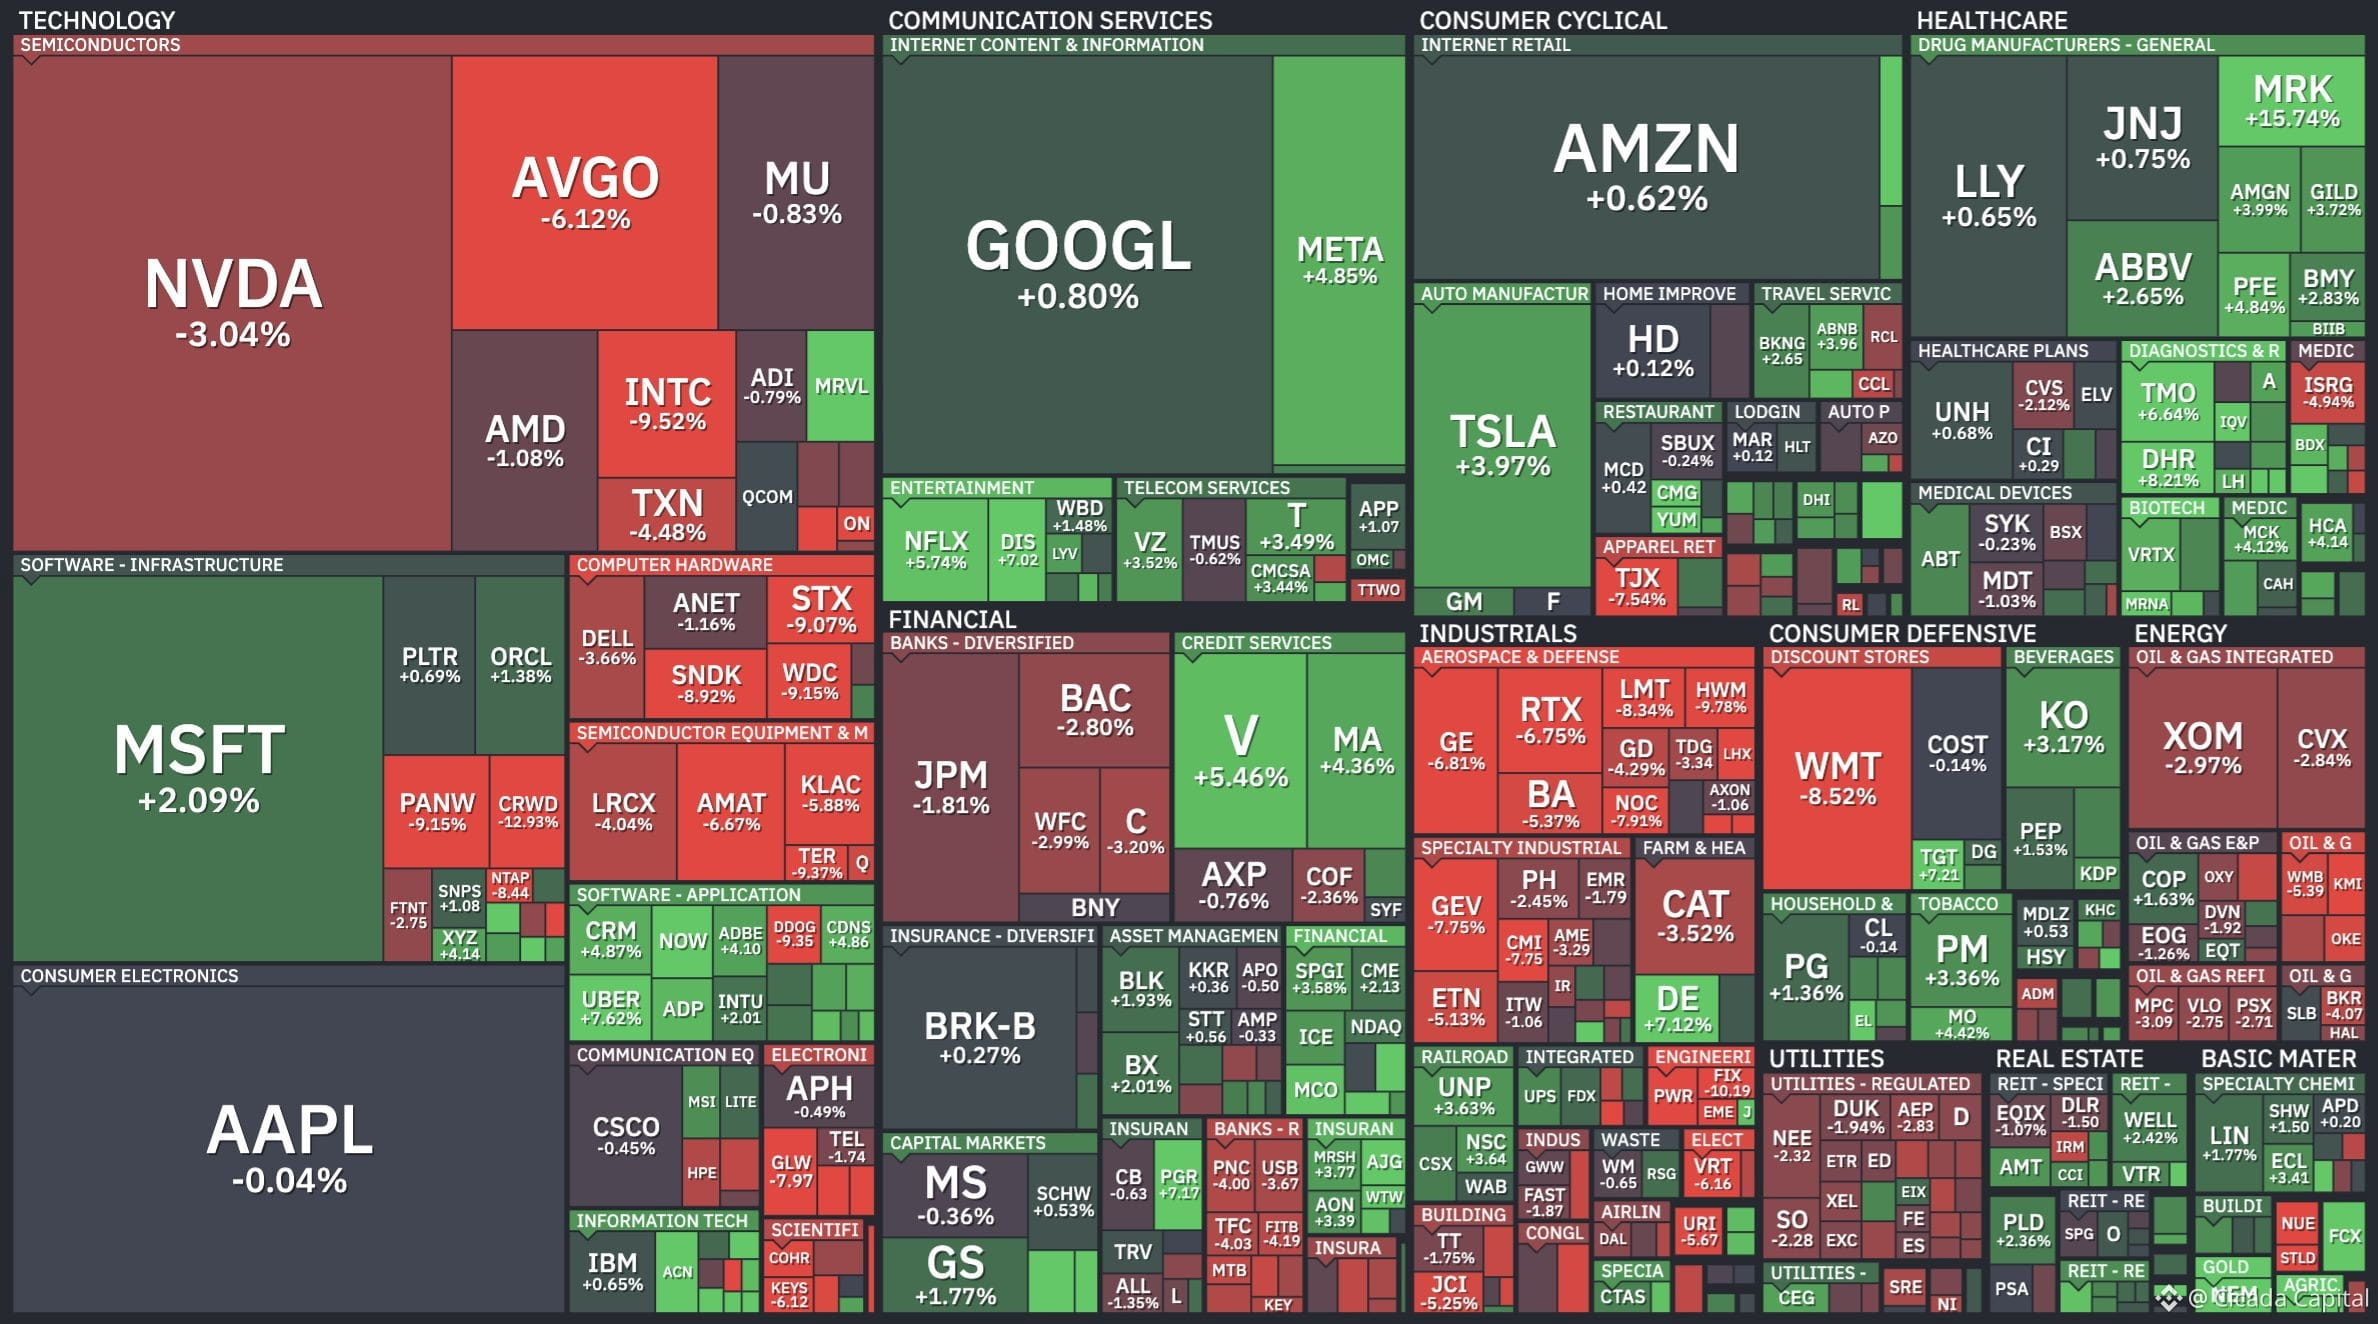
216
Artikel
Anatomie eines gesunden MarktesVon Maxim Moris, CEO und Mitbegründer von Cicada – einem in Dubai ansässigen Market-Making-Unternehmen mit 6 Jahren persönlicher Erfahrung, 1.000+ Projekten und 500+ Börsenlistings.
Dein Token ist innerhalb eines Tages um 100% gestiegen. Ist das gut oder schlecht? Antworte nicht vorschnell. Die richtige Antwort ist: Du weißt es nicht, denn der Preis allein sagt dir gar nichts.
Ein 100%iger Sprung kann ein Zeichen für eine gesunde Nachfrage sein. Oder es kann bedeuten, dass dein Orderbuch leer ist und eine einzelne Bestellung über 100 Dollar den Preis bewegen kann, wohin sie will.
So liest man einen Markt. Danach wirst du in der Lage sein, das Orderbuch eines beliebigen Tokens zu öffnen und innerhalb einer Minute zu erkennen, ob es echt oder künstlich ist.
Anatomie eines gesunden Marktes
Von Maxim Moris, CEO und Mitbegründer von Cicada – einem in Dubai ansässigen Market-Making-Unternehmen mit 6 Jahren persönlicher Erfahrung, 1.000+ Projekten und 500+ Börsenlistings.
Dein Token ist innerhalb eines Tages um 100% gestiegen. Ist das gut oder schlecht? Antworte nicht vorschnell. Die richtige Antwort ist: Du weißt es nicht, denn der Preis allein sagt dir gar nichts.
Ein 100%iger Sprung kann ein Zeichen für eine gesunde Nachfrage sein. Oder es kann bedeuten, dass dein Orderbuch leer ist und eine einzelne Bestellung über 100 Dollar den Preis bewegen kann, wohin sie will.
So liest man einen Markt. Danach wirst du in der Lage sein, das Orderbuch eines beliebigen Tokens zu öffnen und innerhalb einer Minute zu erkennen, ob es echt oder künstlich ist.
Dein Token ist innerhalb eines Tages um 100% gestiegen. Ist das gut oder schlecht? Antworte nicht vorschnell. Die richtige Antwort ist: Du weißt es nicht, denn der Preis allein sagt dir gar nichts.
Ein 100%iger Sprung kann ein Zeichen für eine gesunde Nachfrage sein. Oder es kann bedeuten, dass dein Orderbuch leer ist und eine einzelne Bestellung über 100 Dollar den Preis bewegen kann, wohin sie will.
So liest man einen Markt. Danach wirst du in der Lage sein, das Orderbuch eines beliebigen Tokens zu öffnen und innerhalb einer Minute zu erkennen, ob es echt oder künstlich ist.
146
📊 On‑Chain & Futures Analyse
— Wöchentlicher Marktüberblick
Leverage signalisierte einen klaren Buy bei der CPI, Sell bei der Nachricht: Die Finanzierung blieb die ganze Woche über positiv, aber die OI-gewichtete Finanzierung schoss bis zum höchsten Stand seit dem Juli-Ausverkauf direkt in den CPI-Print hinein, wurde dann jedoch abgebaut, als die Woche sich dem Ende zuneigte.
$BTC startete die Woche am 10. Aug bei $64.845 und druckte sofort das Wochhoch von $65.322 — der dritte gescheiterte Versuch, $65K+ in drei Wochen zu erreichen. Danach ging es die ganze Woche abwärts: $63.911, ein CPI-Tagessprung auf $64.381, der scheiterte, dann ein Rutsch durch $63,4K bis zum Wochentief von $62.488 am 14. Aug — dem niedrigsten Stand seit dem 1. Aug.
Ein ruhiges Wochenende ließ BTC am 16. Aug bei $62.819 stehen, rund -3,1% WoW, und den schwächsten wöchentlichen Schluss seit Anfang August; Montag, 17. Aug, hält sich bei ~ $62,7K. $ETH hielt sich im Vergleich dazu besser: 1.909 → $1.874, mit einem Intraday-Spike auf $1.922 rund um den CPI, bevor es wieder abflaute, während ETH/BTC sich gegen die 0.03‑Marke drückt.
• Die Funding-Rates blieben die ganze Woche über positiv — die vierte consecutive positive Woche — aber die Form ist entscheidend: Die kombinierte Funding sprang am 11. Aug auf 0.01% und die OI-gewichtete Funding stieg von 0.0062% auf ein Post‑Flush‑Hoch von 0.0101% intraday am 13. Aug; Longs wurden in den CPI‑Print hinein gehebelt.
• Die Strategie blieb ruhig, kein neues wöchentliches Update. CEO Phong Le verbrachte die Woche stattdessen damit, die Story zu verkaufen: er sieht 7 rückläufige Katalysatoren, regulatorische Schritte, Bankbeteiligung, digitale Finanzprodukte und bekräftigte, dass wir wieder mehr kaufen werden.
📌 Fazit
Makro‑Bullishness (3,4% CPI, 40% Wahrscheinlichkeit für eine Zinserhöhung, Rekordstände bei den Aktien) konnte BTC nicht nach oben ziehen: BTC fiel -3,1% auf $62,8K, nachdem ein dritter, abgelehnter Breakout bei $65K scheiterte — getrieben durch -$385M ETF‑Abflüsse und ein 90‑Tage‑negatives Coinbase Premium, was auf von den USA angeführtes Verkaufen hindeutet.
Die Wahrscheinlichkeit für die Verabschiedung des Clarity Act sank auf 10%, wodurch sich die Krypto‑Regulierung hin zu langsameren SEC‑Regelprozessen verschiebt. Wichtiger Support liegt bei $62,2–62,5K (wenn das bricht, öffnet sich $60K). Eine Erholung erfordert dagegen einen Close über $63,5K, um $65,3K anzusteuern — vor den kommenden FOMC‑Minutes und Jackson Hole.
📊 On‑Chain & Futures Analyse
— Wöchentlicher Marktüberblick
Leverage signalisierte einen klaren Buy bei der CPI, Sell bei der Nachricht: Die Finanzierung blieb die ganze Woche über positiv, aber die OI-gewichtete Finanzierung schoss bis zum höchsten Stand seit dem Juli-Ausverkauf direkt in den CPI-Print hinein, wurde dann jedoch abgebaut, als die Woche sich dem Ende zuneigte.
$BTC startete die Woche am 10. Aug bei $64.845 und druckte sofort das Wochhoch von $65.322 — der dritte gescheiterte Versuch, $65K+ in drei Wochen zu erreichen. Danach ging es die ganze Woche abwärts: $63.911, ein CPI-Tagessprung auf $64.381, der scheiterte, dann ein Rutsch durch $63,4K bis zum Wochentief von $62.488 am 14. Aug — dem niedrigsten Stand seit dem 1. Aug.
Ein ruhiges Wochenende ließ BTC am 16. Aug bei $62.819 stehen, rund -3,1% WoW, und den schwächsten wöchentlichen Schluss seit Anfang August; Montag, 17. Aug, hält sich bei ~ $62,7K. $ETH hielt sich im Vergleich dazu besser: 1.909 → $1.874, mit einem Intraday-Spike auf $1.922 rund um den CPI, bevor es wieder abflaute, während ETH/BTC sich gegen die 0.03‑Marke drückt.
• Die Funding-Rates blieben die ganze Woche über positiv — die vierte consecutive positive Woche — aber die Form ist entscheidend: Die kombinierte Funding sprang am 11. Aug auf 0.01% und die OI-gewichtete Funding stieg von 0.0062% auf ein Post‑Flush‑Hoch von 0.0101% intraday am 13. Aug; Longs wurden in den CPI‑Print hinein gehebelt.
• Die Strategie blieb ruhig, kein neues wöchentliches Update. CEO Phong Le verbrachte die Woche stattdessen damit, die Story zu verkaufen: er sieht 7 rückläufige Katalysatoren, regulatorische Schritte, Bankbeteiligung, digitale Finanzprodukte und bekräftigte, dass wir wieder mehr kaufen werden.
📌 Fazit
Makro‑Bullishness (3,4% CPI, 40% Wahrscheinlichkeit für eine Zinserhöhung, Rekordstände bei den Aktien) konnte BTC nicht nach oben ziehen: BTC fiel -3,1% auf $62,8K, nachdem ein dritter, abgelehnter Breakout bei $65K scheiterte — getrieben durch -$385M ETF‑Abflüsse und ein 90‑Tage‑negatives Coinbase Premium, was auf von den USA angeführtes Verkaufen hindeutet.
Die Wahrscheinlichkeit für die Verabschiedung des Clarity Act sank auf 10%, wodurch sich die Krypto‑Regulierung hin zu langsameren SEC‑Regelprozessen verschiebt. Wichtiger Support liegt bei $62,2–62,5K (wenn das bricht, öffnet sich $60K). Eine Erholung erfordert dagegen einen Close über $63,5K, um $65,3K anzusteuern — vor den kommenden FOMC‑Minutes und Jackson Hole.
— Wöchentlicher Marktüberblick
Leverage signalisierte einen klaren Buy bei der CPI, Sell bei der Nachricht: Die Finanzierung blieb die ganze Woche über positiv, aber die OI-gewichtete Finanzierung schoss bis zum höchsten Stand seit dem Juli-Ausverkauf direkt in den CPI-Print hinein, wurde dann jedoch abgebaut, als die Woche sich dem Ende zuneigte.
$BTC startete die Woche am 10. Aug bei $64.845 und druckte sofort das Wochhoch von $65.322 — der dritte gescheiterte Versuch, $65K+ in drei Wochen zu erreichen. Danach ging es die ganze Woche abwärts: $63.911, ein CPI-Tagessprung auf $64.381, der scheiterte, dann ein Rutsch durch $63,4K bis zum Wochentief von $62.488 am 14. Aug — dem niedrigsten Stand seit dem 1. Aug.
Ein ruhiges Wochenende ließ BTC am 16. Aug bei $62.819 stehen, rund -3,1% WoW, und den schwächsten wöchentlichen Schluss seit Anfang August; Montag, 17. Aug, hält sich bei ~ $62,7K. $ETH hielt sich im Vergleich dazu besser: 1.909 → $1.874, mit einem Intraday-Spike auf $1.922 rund um den CPI, bevor es wieder abflaute, während ETH/BTC sich gegen die 0.03‑Marke drückt.
• Die Funding-Rates blieben die ganze Woche über positiv — die vierte consecutive positive Woche — aber die Form ist entscheidend: Die kombinierte Funding sprang am 11. Aug auf 0.01% und die OI-gewichtete Funding stieg von 0.0062% auf ein Post‑Flush‑Hoch von 0.0101% intraday am 13. Aug; Longs wurden in den CPI‑Print hinein gehebelt.
• Die Strategie blieb ruhig, kein neues wöchentliches Update. CEO Phong Le verbrachte die Woche stattdessen damit, die Story zu verkaufen: er sieht 7 rückläufige Katalysatoren, regulatorische Schritte, Bankbeteiligung, digitale Finanzprodukte und bekräftigte, dass wir wieder mehr kaufen werden.
📌 Fazit
Makro‑Bullishness (3,4% CPI, 40% Wahrscheinlichkeit für eine Zinserhöhung, Rekordstände bei den Aktien) konnte BTC nicht nach oben ziehen: BTC fiel -3,1% auf $62,8K, nachdem ein dritter, abgelehnter Breakout bei $65K scheiterte — getrieben durch -$385M ETF‑Abflüsse und ein 90‑Tage‑negatives Coinbase Premium, was auf von den USA angeführtes Verkaufen hindeutet.
Die Wahrscheinlichkeit für die Verabschiedung des Clarity Act sank auf 10%, wodurch sich die Krypto‑Regulierung hin zu langsameren SEC‑Regelprozessen verschiebt. Wichtiger Support liegt bei $62,2–62,5K (wenn das bricht, öffnet sich $60K). Eine Erholung erfordert dagegen einen Close über $63,5K, um $65,3K anzusteuern — vor den kommenden FOMC‑Minutes und Jackson Hole.
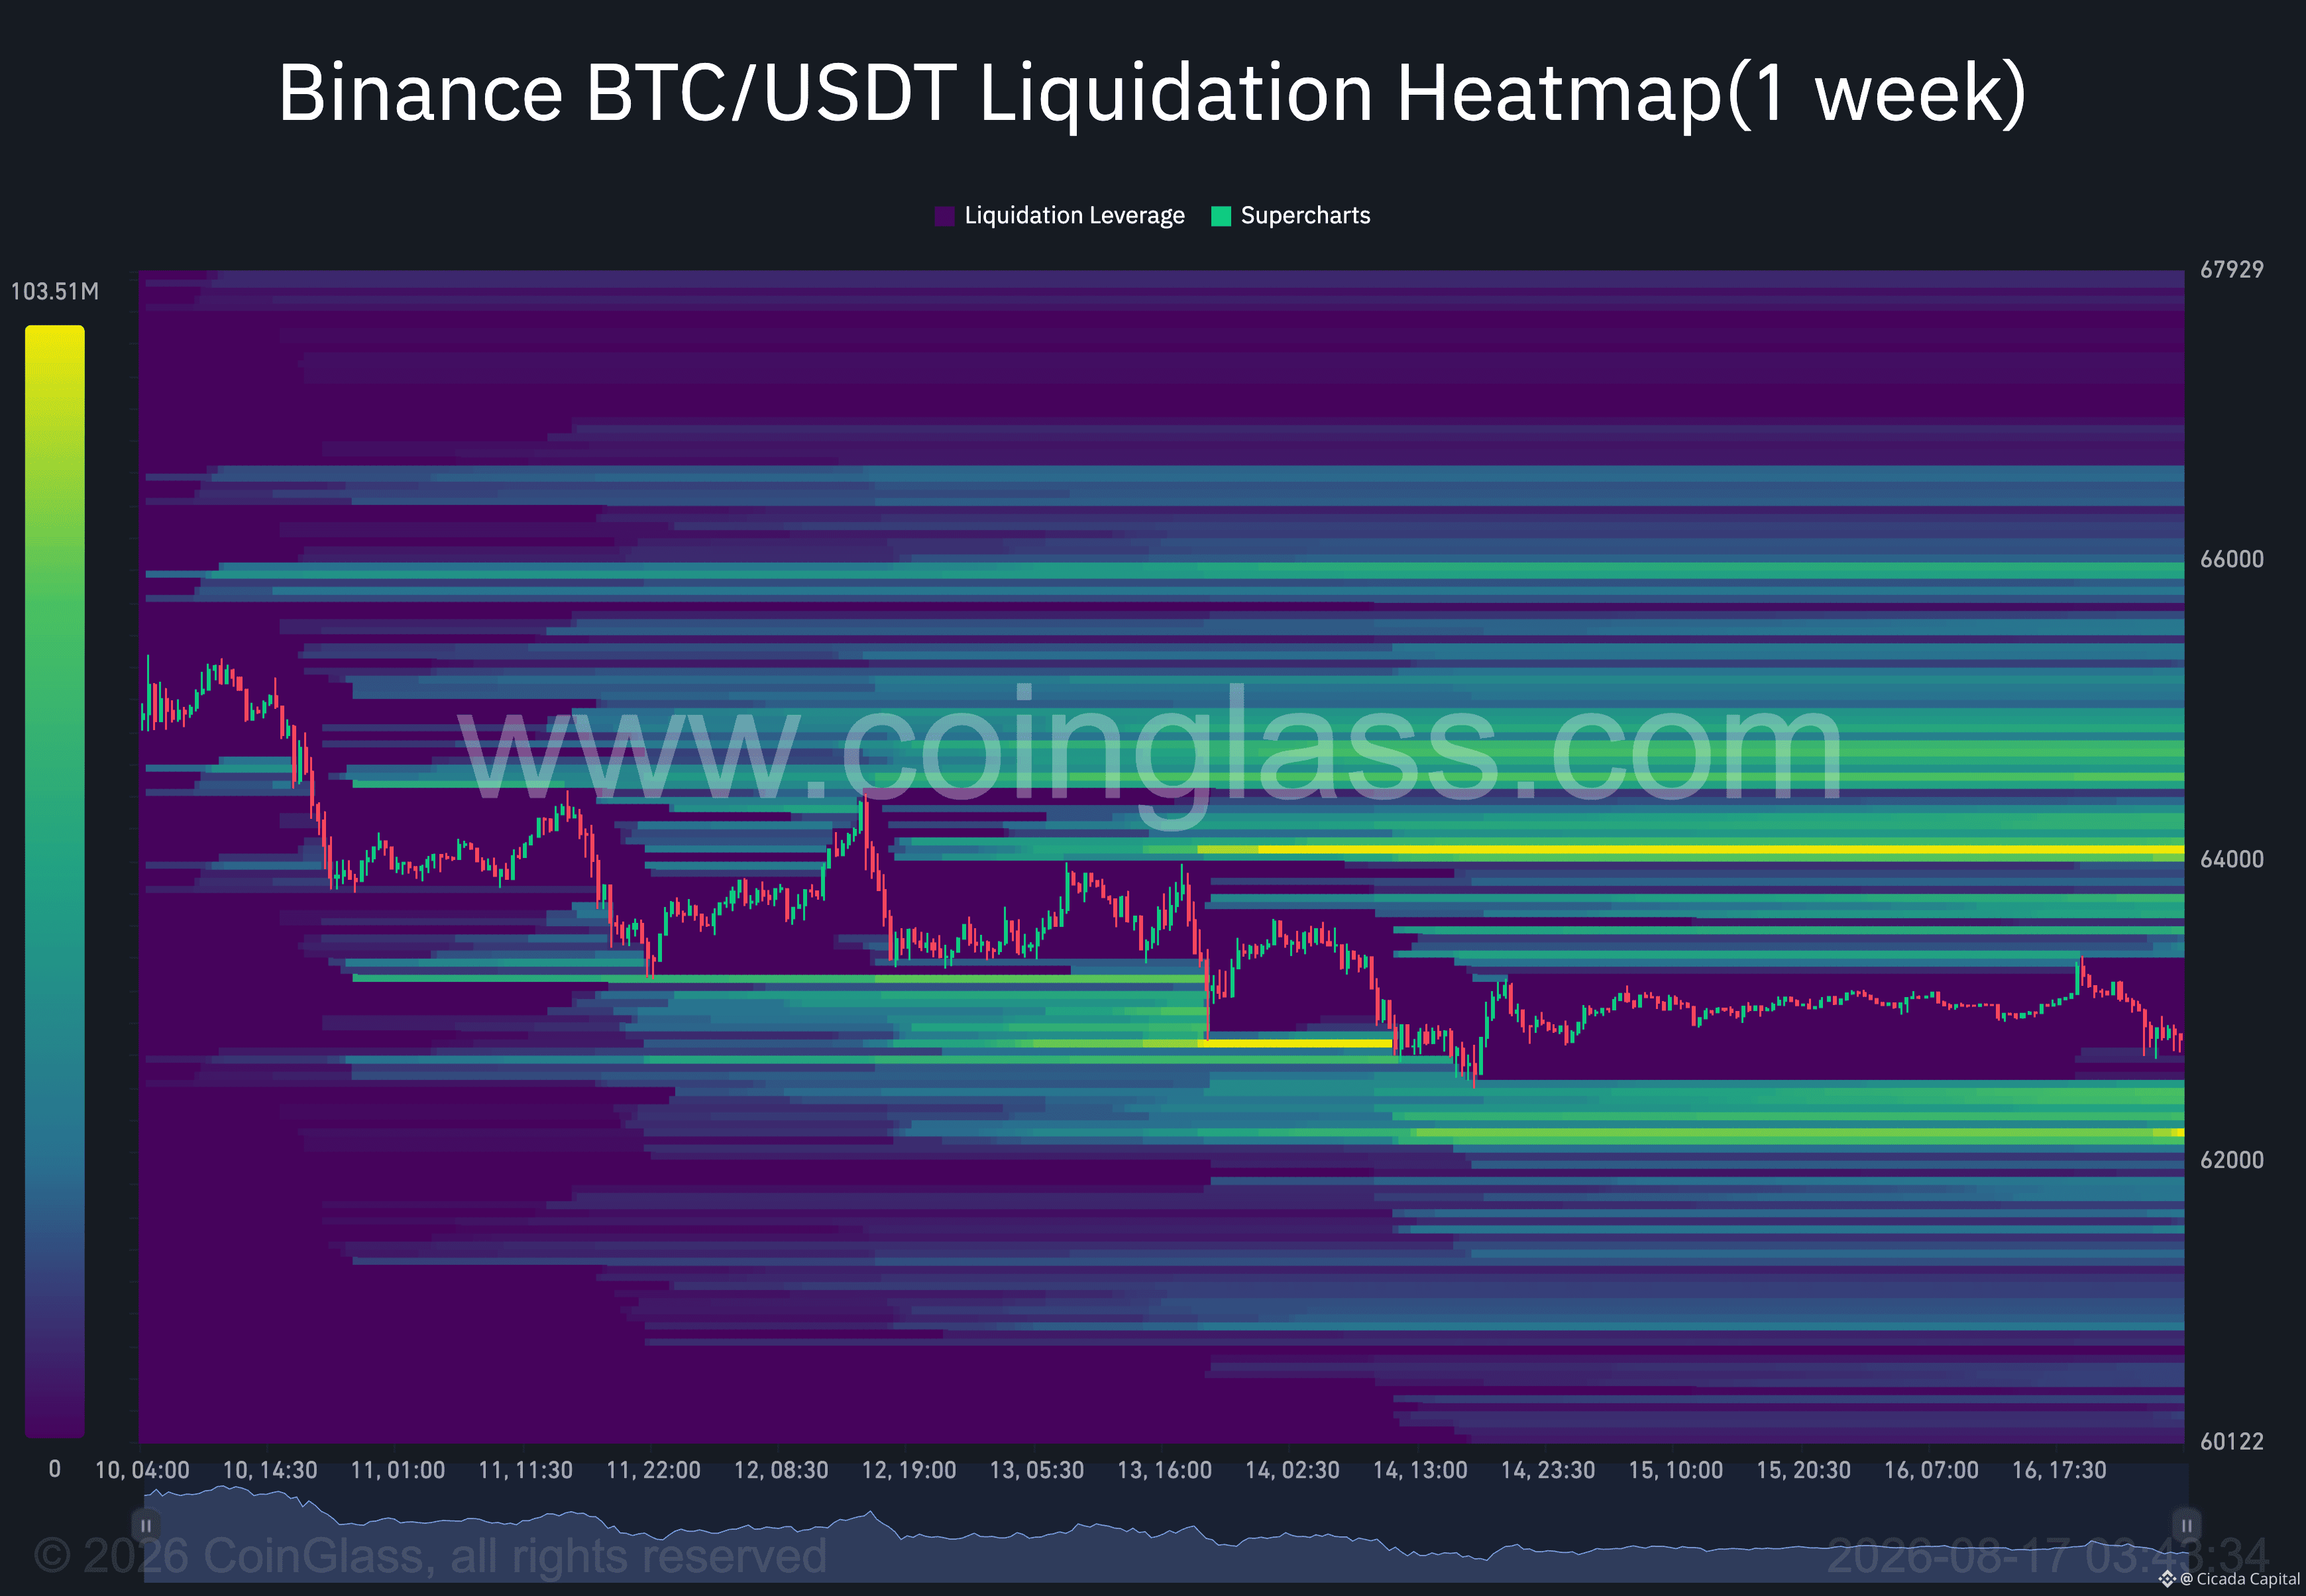
151
📊 Crypto-Kapitalflüsse
— Wöchentlicher Marktüberblick
Institutionelle Flüsse drehten hart ins Gegenteil: Nach der stärksten ETF-Woche seit Juni gaben die BTC-ETFs innerhalb von fünf Tagen etwa die Hälfte davon zurück, während sich die ETH-ETFs seitwärts bewegten. Gleichzeitig kippte der Austausch der On-Chain-Börsenflüsse auf Netto-BTC-Zuflüsse – eine zweigeteilte Warnung.
• $BTC ETF-Flüsse: Die Woche startete am 10. August mit -$144,6M. Am 11. August gab es dann +$7,8M bei Tokens, gefolgt von -$61,1M am CPI-Tag (12. August), -$131,1M am 13. August und -$56,2M am 14. August.
Wöchentliches Netto: etwa -$385,2M – die erste negative Woche seit der FOMC-Woche vom 28. Juli und die schwächste Performance der Erholungsphase. Auffällig: Die Abflüsse fielen in eine Woche mit guten Makro-News, was eher nach verkaufsgetriebenem Positioning als nach makrobedingter Flucht klingt.
• $ETH ETF-Flüsse: Ethereum hielt sich deutlich besser: -$14,6M, -$1,7M, +$7,4M, +$5,9M und am 14. August unverändert. Insgesamt rund -$3,0M netto – im Grunde neutral nach dem +$244M-Schub der letzten Woche. Die Rotationsthese rund um ETH pausierte zwar, brach aber nicht; Spot-ETH schnitt in der Woche besser ab als BTC.
Börsen-Netflow: Die On-Chain-Daten wurden für BTC negativ: Rund +16,5K BTC netto flossen in der Zeit vom 10. bis 16. August in Börsen – der stärkste wöchentliche Zufluss seit dem Flush. Das ist ein Hinweis darauf, dass Angebot in Richtung „Sell-Side“-Liquidität wandert.
ETH zeichnete ein insgesamt etwa flaches Bild bei +5,1K ETH – mit einer heftigen Woche auf beiden Seiten: Ein Abfluss-Druck von -55,8K wurde fast vollständig durch einen Zufluss-Tag von +43,0K ausgeglichen.
Das Fluss-Puzzle drehte sich im Vergleich zur Vorwoche: Die ETF-Nachfrage absorbiert die Börsen-Zuflüsse nicht mehr. Die ausgleichende Kaufseite kommt jetzt von Unternehmen: BitMine schob seinen ETH-Bestand auf 5,81M ETH und hob damit die gesamten ETH-Bestände der gelisteten Unternehmen auf 7,82M ETH. Außerdem gibt es anhaltende Berichte über Schwäche im US-Spot-Markt: AMBCrypto verweist auf eine verlängerte negative Coinbase Premium als 90-Tage-Warnsignal für die US-Nachfrage.
📊 Crypto-Kapitalflüsse
— Wöchentlicher Marktüberblick
Institutionelle Flüsse drehten hart ins Gegenteil: Nach der stärksten ETF-Woche seit Juni gaben die BTC-ETFs innerhalb von fünf Tagen etwa die Hälfte davon zurück, während sich die ETH-ETFs seitwärts bewegten. Gleichzeitig kippte der Austausch der On-Chain-Börsenflüsse auf Netto-BTC-Zuflüsse – eine zweigeteilte Warnung.
• $BTC ETF-Flüsse: Die Woche startete am 10. August mit -$144,6M. Am 11. August gab es dann +$7,8M bei Tokens, gefolgt von -$61,1M am CPI-Tag (12. August), -$131,1M am 13. August und -$56,2M am 14. August.
Wöchentliches Netto: etwa -$385,2M – die erste negative Woche seit der FOMC-Woche vom 28. Juli und die schwächste Performance der Erholungsphase. Auffällig: Die Abflüsse fielen in eine Woche mit guten Makro-News, was eher nach verkaufsgetriebenem Positioning als nach makrobedingter Flucht klingt.
• $ETH ETF-Flüsse: Ethereum hielt sich deutlich besser: -$14,6M, -$1,7M, +$7,4M, +$5,9M und am 14. August unverändert. Insgesamt rund -$3,0M netto – im Grunde neutral nach dem +$244M-Schub der letzten Woche. Die Rotationsthese rund um ETH pausierte zwar, brach aber nicht; Spot-ETH schnitt in der Woche besser ab als BTC.
Börsen-Netflow: Die On-Chain-Daten wurden für BTC negativ: Rund +16,5K BTC netto flossen in der Zeit vom 10. bis 16. August in Börsen – der stärkste wöchentliche Zufluss seit dem Flush. Das ist ein Hinweis darauf, dass Angebot in Richtung „Sell-Side“-Liquidität wandert.
ETH zeichnete ein insgesamt etwa flaches Bild bei +5,1K ETH – mit einer heftigen Woche auf beiden Seiten: Ein Abfluss-Druck von -55,8K wurde fast vollständig durch einen Zufluss-Tag von +43,0K ausgeglichen.
Das Fluss-Puzzle drehte sich im Vergleich zur Vorwoche: Die ETF-Nachfrage absorbiert die Börsen-Zuflüsse nicht mehr. Die ausgleichende Kaufseite kommt jetzt von Unternehmen: BitMine schob seinen ETH-Bestand auf 5,81M ETH und hob damit die gesamten ETH-Bestände der gelisteten Unternehmen auf 7,82M ETH. Außerdem gibt es anhaltende Berichte über Schwäche im US-Spot-Markt: AMBCrypto verweist auf eine verlängerte negative Coinbase Premium als 90-Tage-Warnsignal für die US-Nachfrage.
— Wöchentlicher Marktüberblick
Institutionelle Flüsse drehten hart ins Gegenteil: Nach der stärksten ETF-Woche seit Juni gaben die BTC-ETFs innerhalb von fünf Tagen etwa die Hälfte davon zurück, während sich die ETH-ETFs seitwärts bewegten. Gleichzeitig kippte der Austausch der On-Chain-Börsenflüsse auf Netto-BTC-Zuflüsse – eine zweigeteilte Warnung.
• $BTC ETF-Flüsse: Die Woche startete am 10. August mit -$144,6M. Am 11. August gab es dann +$7,8M bei Tokens, gefolgt von -$61,1M am CPI-Tag (12. August), -$131,1M am 13. August und -$56,2M am 14. August.
Wöchentliches Netto: etwa -$385,2M – die erste negative Woche seit der FOMC-Woche vom 28. Juli und die schwächste Performance der Erholungsphase. Auffällig: Die Abflüsse fielen in eine Woche mit guten Makro-News, was eher nach verkaufsgetriebenem Positioning als nach makrobedingter Flucht klingt.
• $ETH ETF-Flüsse: Ethereum hielt sich deutlich besser: -$14,6M, -$1,7M, +$7,4M, +$5,9M und am 14. August unverändert. Insgesamt rund -$3,0M netto – im Grunde neutral nach dem +$244M-Schub der letzten Woche. Die Rotationsthese rund um ETH pausierte zwar, brach aber nicht; Spot-ETH schnitt in der Woche besser ab als BTC.
Börsen-Netflow: Die On-Chain-Daten wurden für BTC negativ: Rund +16,5K BTC netto flossen in der Zeit vom 10. bis 16. August in Börsen – der stärkste wöchentliche Zufluss seit dem Flush. Das ist ein Hinweis darauf, dass Angebot in Richtung „Sell-Side“-Liquidität wandert.
ETH zeichnete ein insgesamt etwa flaches Bild bei +5,1K ETH – mit einer heftigen Woche auf beiden Seiten: Ein Abfluss-Druck von -55,8K wurde fast vollständig durch einen Zufluss-Tag von +43,0K ausgeglichen.
Das Fluss-Puzzle drehte sich im Vergleich zur Vorwoche: Die ETF-Nachfrage absorbiert die Börsen-Zuflüsse nicht mehr. Die ausgleichende Kaufseite kommt jetzt von Unternehmen: BitMine schob seinen ETH-Bestand auf 5,81M ETH und hob damit die gesamten ETH-Bestände der gelisteten Unternehmen auf 7,82M ETH. Außerdem gibt es anhaltende Berichte über Schwäche im US-Spot-Markt: AMBCrypto verweist auf eine verlängerte negative Coinbase Premium als 90-Tage-Warnsignal für die US-Nachfrage.
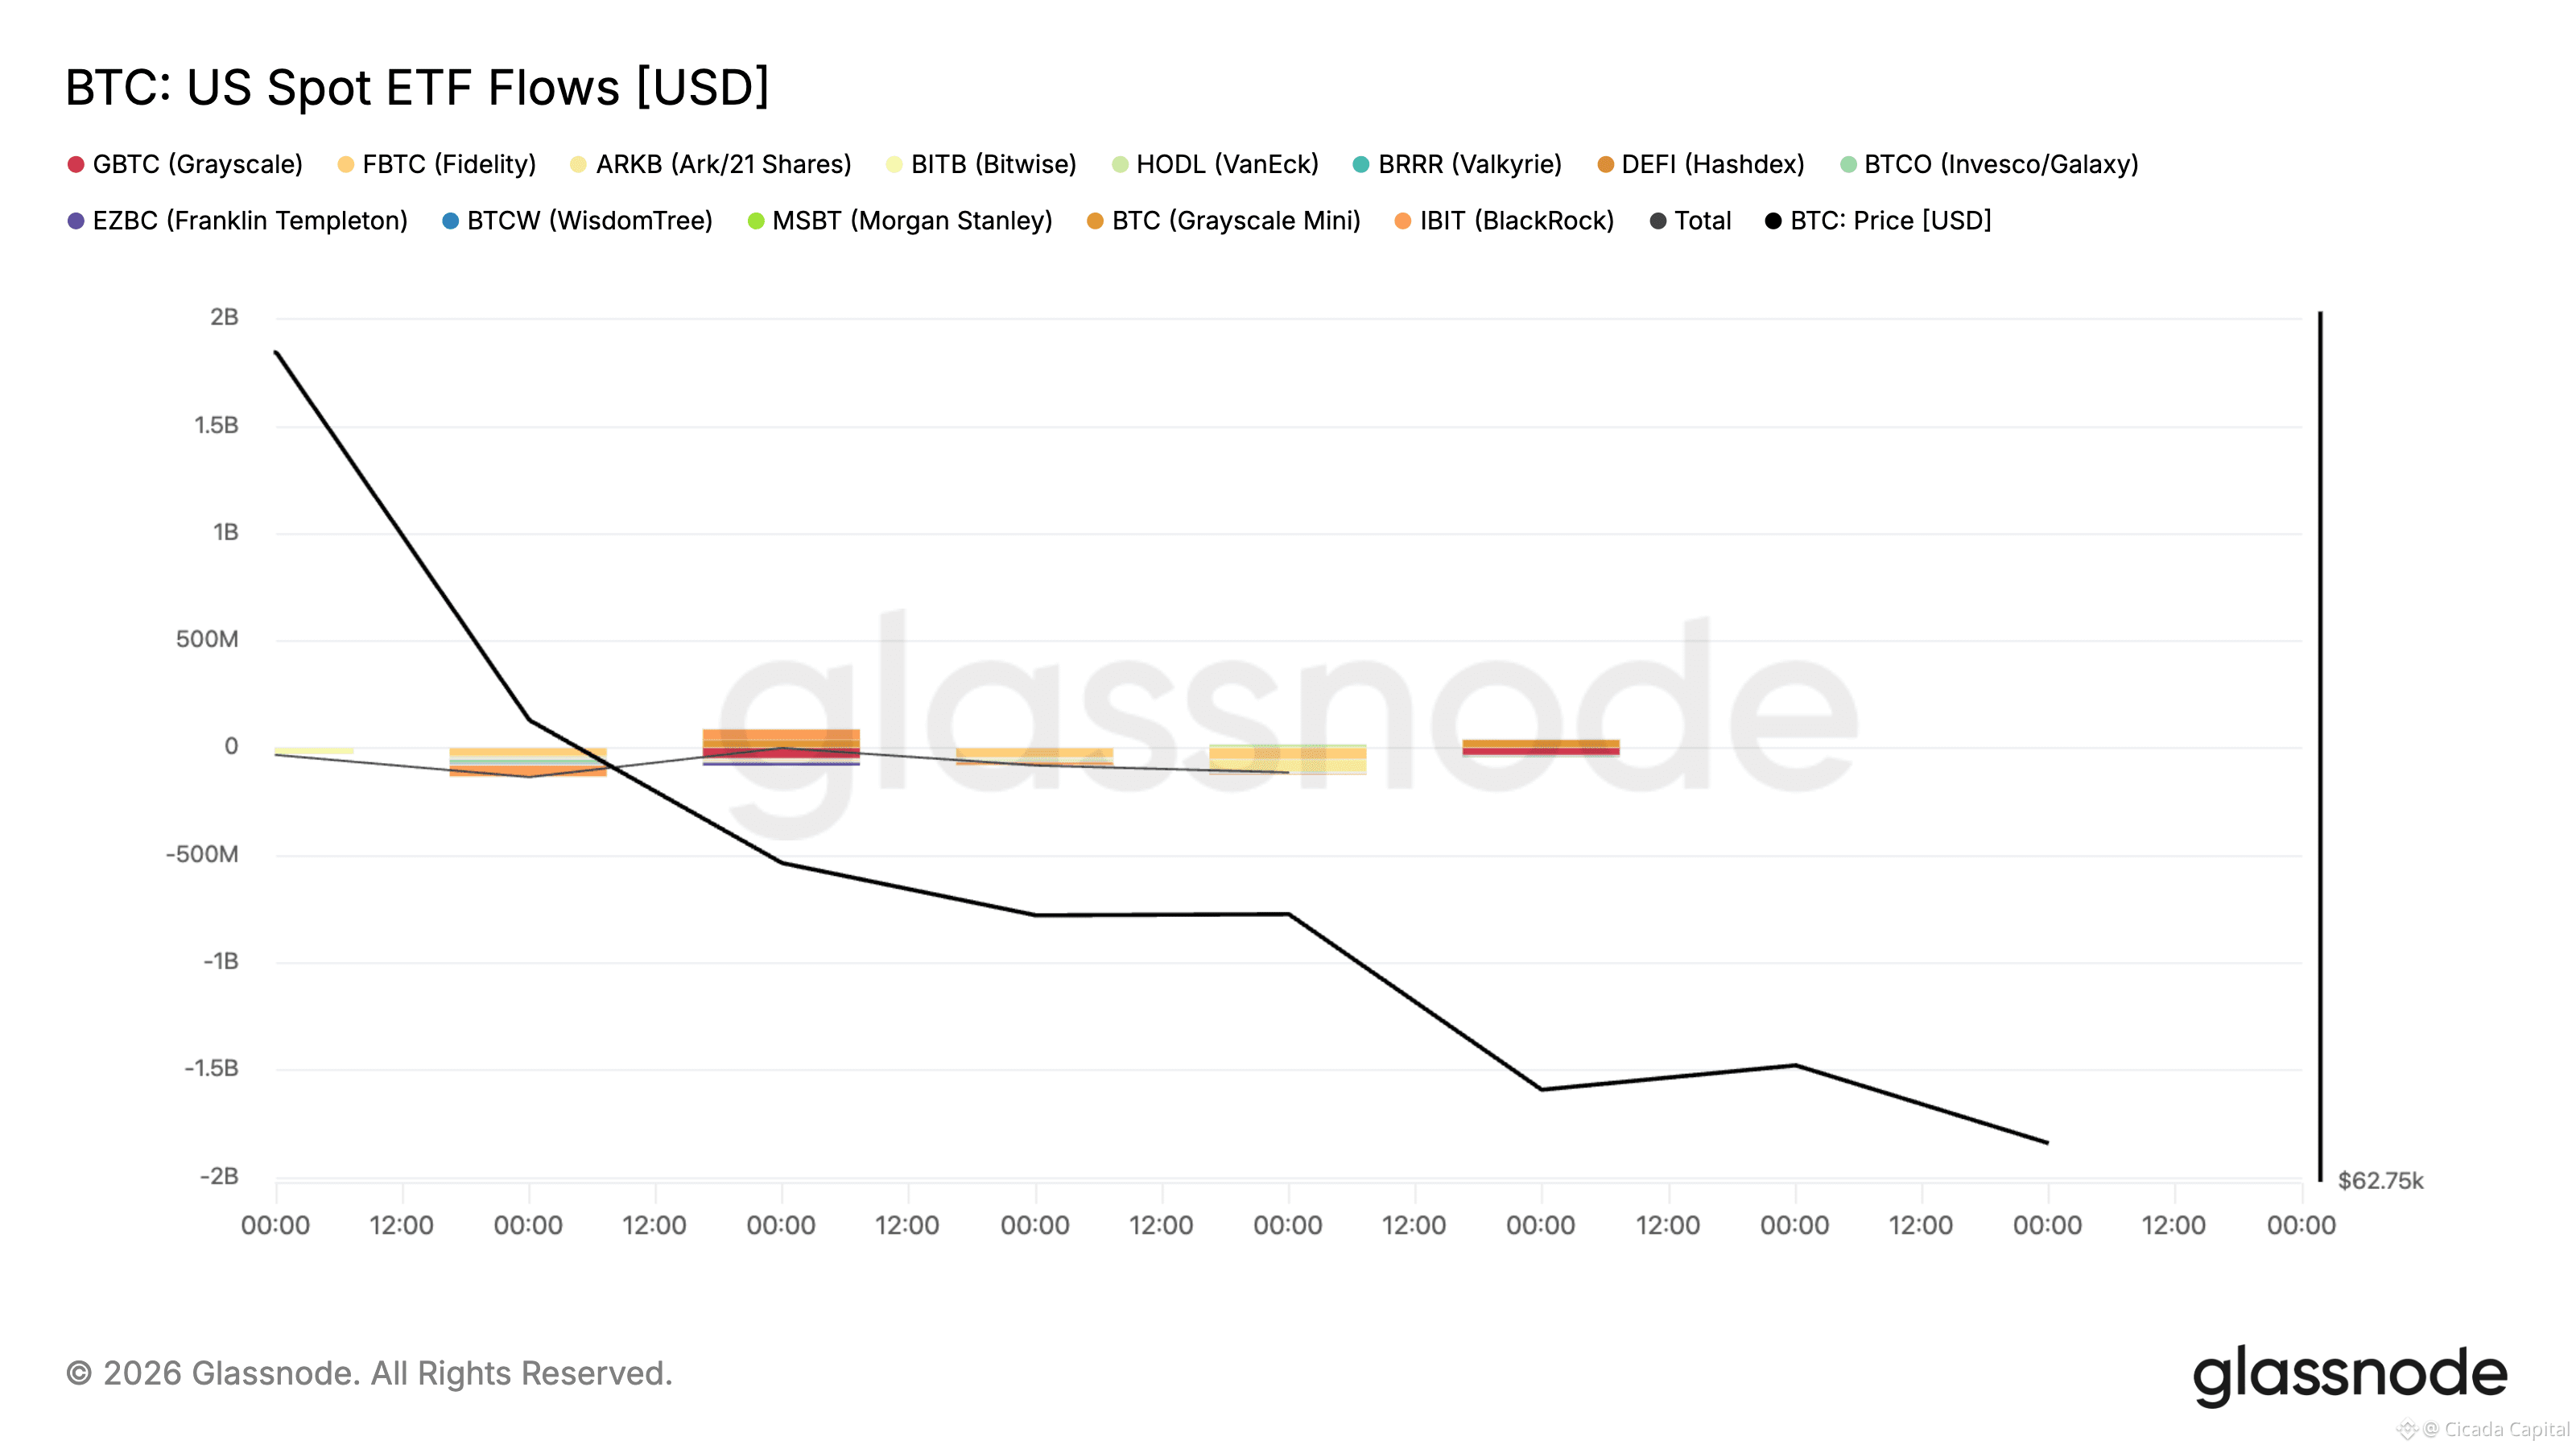
160
📊 Makro-Überblick
— Wöchentlicher Markt-Update
Die Makrowoche lieferte die Entlastungs-Rallye, auf die Aktien gewartet hatten, doch Krypto blieb außen vor: Der Juli-CPI lag bei 3,4%, der PPI wurde unverändert gemeldet, und die Wahrscheinlichkeiten für eine Zinserhöhung im September stürzten auf ~40%. Dennoch fiel Bitcoin bis zu seinem schwächsten wöchentlichen Schlusskurs seit Anfang August – und entkoppelte sich damit von einem S&P 500, der weiterhin neue Rekorde machte.
• S&P 500 +0,4% | DXY ~99,5
Der S&P 500 schloss am 13. August nach dem CPI mit einem Rekordstand von 7.798, während der Dow bei 54.085 und der Nasdaq bei 26.803 lag – die Chips führten. Der Juli-CPI lag bei 3,4% im Jahresvergleich, der Kernwert bei 2,5% und ein Rückgang um 1,5% bei den Energiepreisen nach dem Stopp des Mittleren-Ost-Kriegs. Der Juli-PPI blieb MoM unverändert bei 4,7% im Jahresvergleich, dem niedrigsten Stand seit März.
Die Preisfindung für Zinserhöhungen im September fiel auf ~40%, aber die Falken schoben zurück: Clevelands Hamaker betonte, die Geldpolitik sei nicht restriktiv genug, und Barkin bezeichnete eine Erhöhung als eine offene Frage.
Die Risse zeigen sich in den Rekord-Aktienkursen: Die Einzelhandelsumsätze fielen um -0,6% MoM, das Verbrauchervertrauen sank auf 51 von 55,2 und die Erstanträge auf Arbeitslosenhilfe stiegen auf 209K – das höchste Niveau seit Mitte Juli. Der DXY rutschte auf 99,54 ab, die globalen Renditen im Anleihebereich liegen auf Niveaus, die zuletzt im Juli 2008 zu sehen waren, und Goldman rechnet nun damit, dass die Fed bis zum Jahresende unverändert bleibt, mit einem Kern-PCE von +0,23% MoM.
Zur Regulierung: Der Clarity Act liegt faktisch auf Eis. Galaxy senkte die Durchlass-Chancen auf 10%, da die September-Session nur 2–3 Wochen dauert, und die Endabstimmung im Senat könnte sich auf den stabilcoinbezogenen Ertragskampf zwischen Banken und Krypto-Plattformen zuspitzen.
Die SEC hat ihr Krypto-Regulierungs-Meeting am Freitag kurzfristig abgesagt, bereitet jedoch eine Innovations-Ausnahme für 24/7-Handel von tokenisierten Aktien auf der On-Chain-Ebene vor – etwa von Apple, Tesla und Nvidia – und prüft zudem Cboes Antrag, 3x BTC/ETH-ETFs zu listen.
Für $BTC wurde aus einer Woche mit nachlassender Inflation, die eigentlich bullish hätte werden müssen, eine Woche, in der sich die ETF-Flüsse umdrehten und die US-Nachfrage still wurde – die deutlichste Entkopplung von Aktien seit dem Beginn der Erholung.
📊 Makro-Überblick
— Wöchentlicher Markt-Update
Die Makrowoche lieferte die Entlastungs-Rallye, auf die Aktien gewartet hatten, doch Krypto blieb außen vor: Der Juli-CPI lag bei 3,4%, der PPI wurde unverändert gemeldet, und die Wahrscheinlichkeiten für eine Zinserhöhung im September stürzten auf ~40%. Dennoch fiel Bitcoin bis zu seinem schwächsten wöchentlichen Schlusskurs seit Anfang August – und entkoppelte sich damit von einem S&P 500, der weiterhin neue Rekorde machte.
• S&P 500 +0,4% | DXY ~99,5
Der S&P 500 schloss am 13. August nach dem CPI mit einem Rekordstand von 7.798, während der Dow bei 54.085 und der Nasdaq bei 26.803 lag – die Chips führten. Der Juli-CPI lag bei 3,4% im Jahresvergleich, der Kernwert bei 2,5% und ein Rückgang um 1,5% bei den Energiepreisen nach dem Stopp des Mittleren-Ost-Kriegs. Der Juli-PPI blieb MoM unverändert bei 4,7% im Jahresvergleich, dem niedrigsten Stand seit März.
Die Preisfindung für Zinserhöhungen im September fiel auf ~40%, aber die Falken schoben zurück: Clevelands Hamaker betonte, die Geldpolitik sei nicht restriktiv genug, und Barkin bezeichnete eine Erhöhung als eine offene Frage.
Die Risse zeigen sich in den Rekord-Aktienkursen: Die Einzelhandelsumsätze fielen um -0,6% MoM, das Verbrauchervertrauen sank auf 51 von 55,2 und die Erstanträge auf Arbeitslosenhilfe stiegen auf 209K – das höchste Niveau seit Mitte Juli. Der DXY rutschte auf 99,54 ab, die globalen Renditen im Anleihebereich liegen auf Niveaus, die zuletzt im Juli 2008 zu sehen waren, und Goldman rechnet nun damit, dass die Fed bis zum Jahresende unverändert bleibt, mit einem Kern-PCE von +0,23% MoM.
Zur Regulierung: Der Clarity Act liegt faktisch auf Eis. Galaxy senkte die Durchlass-Chancen auf 10%, da die September-Session nur 2–3 Wochen dauert, und die Endabstimmung im Senat könnte sich auf den stabilcoinbezogenen Ertragskampf zwischen Banken und Krypto-Plattformen zuspitzen.
Die SEC hat ihr Krypto-Regulierungs-Meeting am Freitag kurzfristig abgesagt, bereitet jedoch eine Innovations-Ausnahme für 24/7-Handel von tokenisierten Aktien auf der On-Chain-Ebene vor – etwa von Apple, Tesla und Nvidia – und prüft zudem Cboes Antrag, 3x BTC/ETH-ETFs zu listen.
Für $BTC wurde aus einer Woche mit nachlassender Inflation, die eigentlich bullish hätte werden müssen, eine Woche, in der sich die ETF-Flüsse umdrehten und die US-Nachfrage still wurde – die deutlichste Entkopplung von Aktien seit dem Beginn der Erholung.
— Wöchentlicher Markt-Update
Die Makrowoche lieferte die Entlastungs-Rallye, auf die Aktien gewartet hatten, doch Krypto blieb außen vor: Der Juli-CPI lag bei 3,4%, der PPI wurde unverändert gemeldet, und die Wahrscheinlichkeiten für eine Zinserhöhung im September stürzten auf ~40%. Dennoch fiel Bitcoin bis zu seinem schwächsten wöchentlichen Schlusskurs seit Anfang August – und entkoppelte sich damit von einem S&P 500, der weiterhin neue Rekorde machte.
• S&P 500 +0,4% | DXY ~99,5
Der S&P 500 schloss am 13. August nach dem CPI mit einem Rekordstand von 7.798, während der Dow bei 54.085 und der Nasdaq bei 26.803 lag – die Chips führten. Der Juli-CPI lag bei 3,4% im Jahresvergleich, der Kernwert bei 2,5% und ein Rückgang um 1,5% bei den Energiepreisen nach dem Stopp des Mittleren-Ost-Kriegs. Der Juli-PPI blieb MoM unverändert bei 4,7% im Jahresvergleich, dem niedrigsten Stand seit März.
Die Preisfindung für Zinserhöhungen im September fiel auf ~40%, aber die Falken schoben zurück: Clevelands Hamaker betonte, die Geldpolitik sei nicht restriktiv genug, und Barkin bezeichnete eine Erhöhung als eine offene Frage.
Die Risse zeigen sich in den Rekord-Aktienkursen: Die Einzelhandelsumsätze fielen um -0,6% MoM, das Verbrauchervertrauen sank auf 51 von 55,2 und die Erstanträge auf Arbeitslosenhilfe stiegen auf 209K – das höchste Niveau seit Mitte Juli. Der DXY rutschte auf 99,54 ab, die globalen Renditen im Anleihebereich liegen auf Niveaus, die zuletzt im Juli 2008 zu sehen waren, und Goldman rechnet nun damit, dass die Fed bis zum Jahresende unverändert bleibt, mit einem Kern-PCE von +0,23% MoM.
Zur Regulierung: Der Clarity Act liegt faktisch auf Eis. Galaxy senkte die Durchlass-Chancen auf 10%, da die September-Session nur 2–3 Wochen dauert, und die Endabstimmung im Senat könnte sich auf den stabilcoinbezogenen Ertragskampf zwischen Banken und Krypto-Plattformen zuspitzen.
Die SEC hat ihr Krypto-Regulierungs-Meeting am Freitag kurzfristig abgesagt, bereitet jedoch eine Innovations-Ausnahme für 24/7-Handel von tokenisierten Aktien auf der On-Chain-Ebene vor – etwa von Apple, Tesla und Nvidia – und prüft zudem Cboes Antrag, 3x BTC/ETH-ETFs zu listen.
Für $BTC wurde aus einer Woche mit nachlassender Inflation, die eigentlich bullish hätte werden müssen, eine Woche, in der sich die ETF-Flüsse umdrehten und die US-Nachfrage still wurde – die deutlichste Entkopplung von Aktien seit dem Beginn der Erholung.
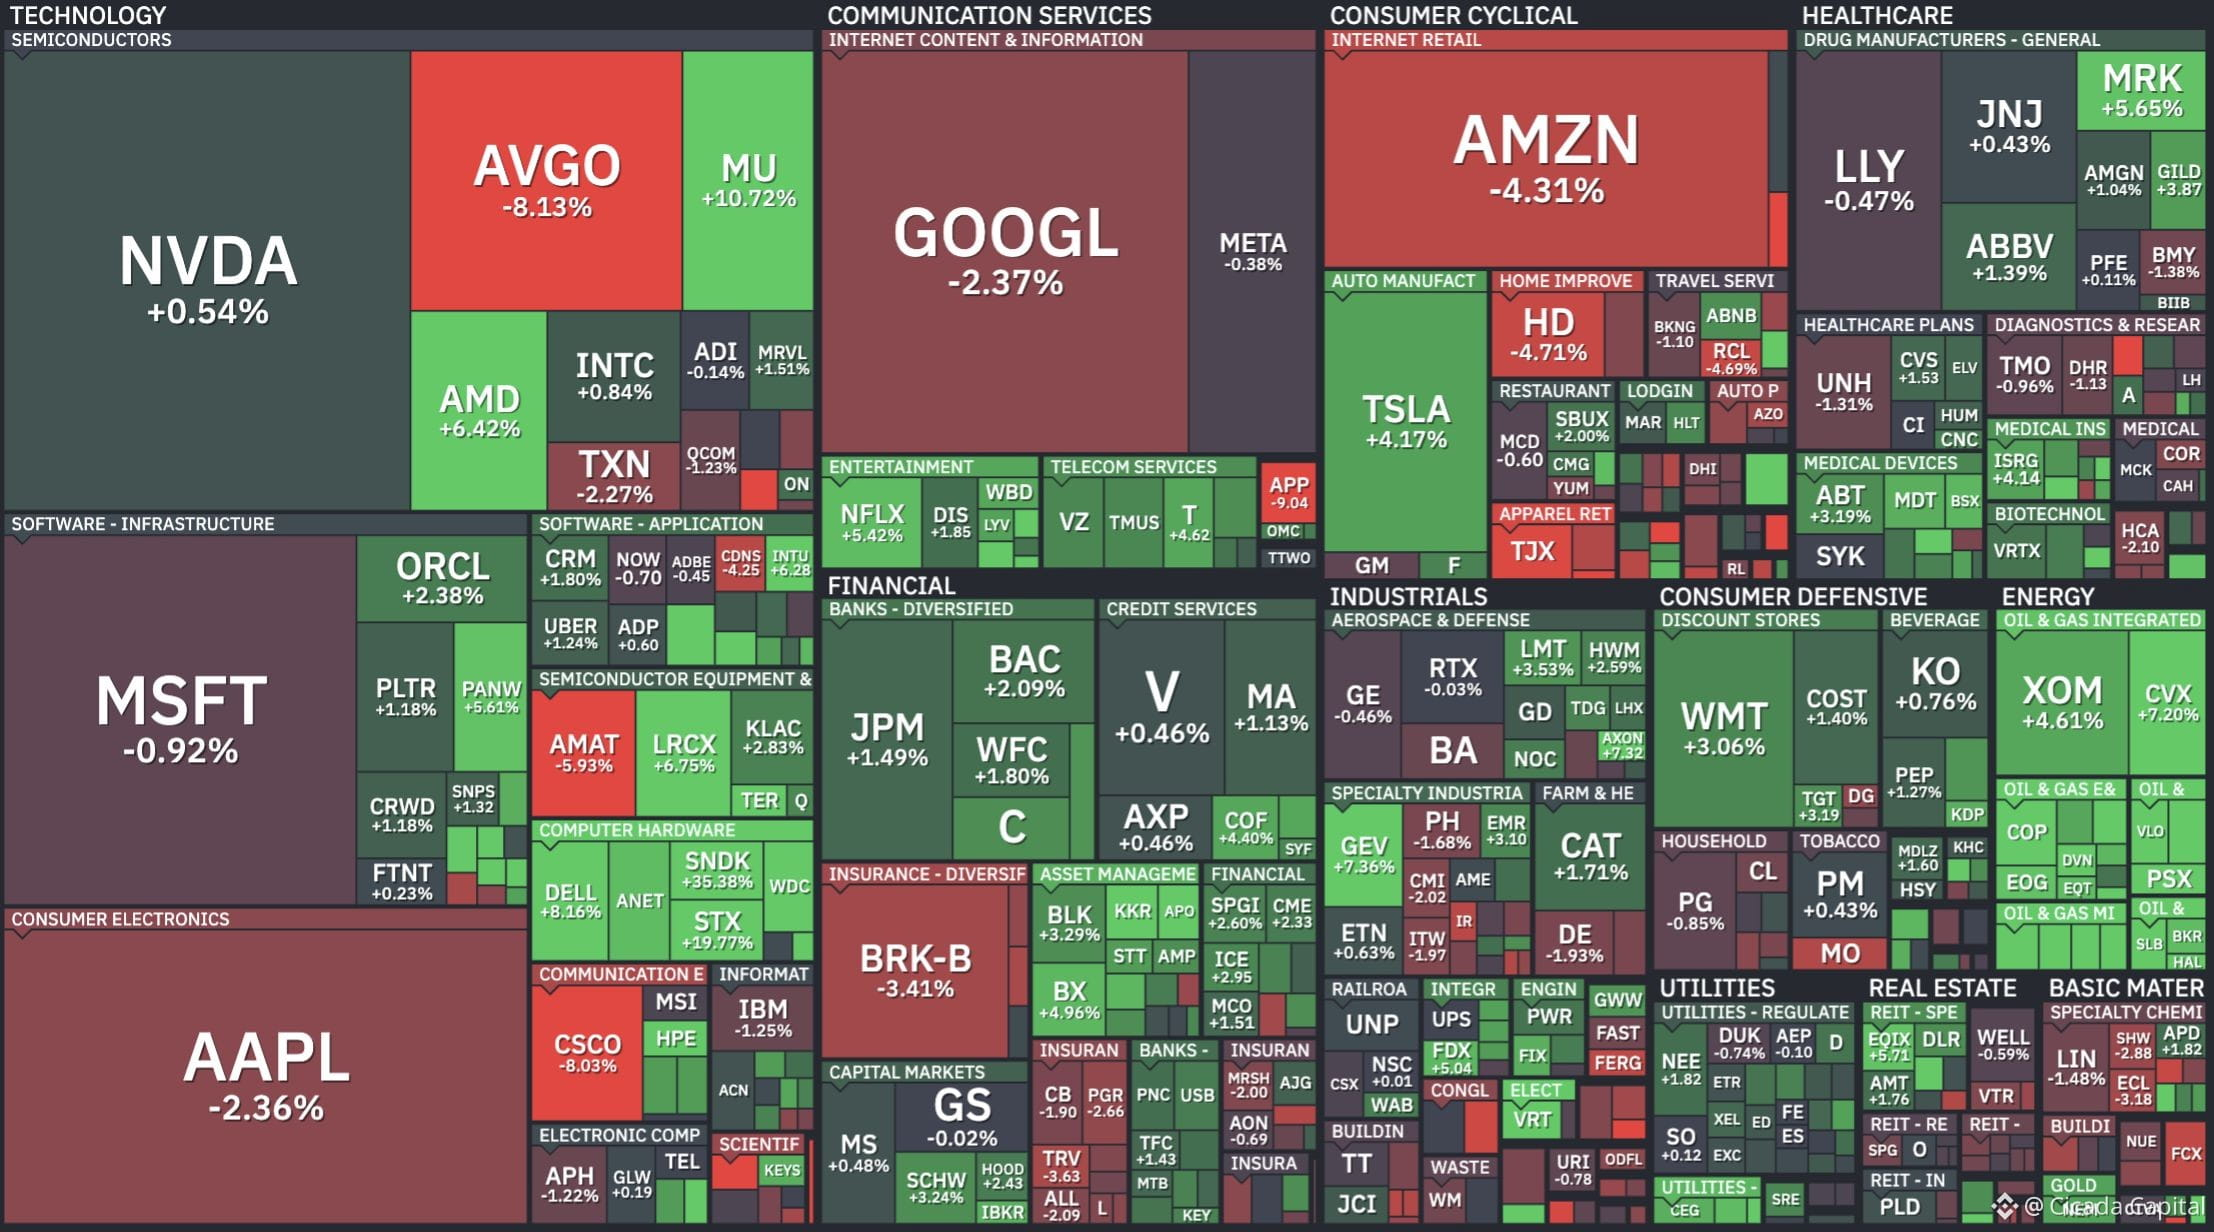
170
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
EthereumDropsBelow$2300
1,722 Aufrufe
75 Kommentare
#EthereumDropsBelow$2300 📉 Ethereum testet wichtige Unterstützung, da der Kurs unter 2.300 $ fällt
Die zweitgrößte Kryptowährung nach Marktkapitalisierung steht an einem entscheidenden technischen Wendepunkt. Hier erfahren Sie, was diese jüngste Kursbewegung für das gesamte Ethereum-Ökosystem und die Märkte für digitale Vermögenswerte bedeutet.
📰 Aktuelle Nachrichten
Ethereum (ETH) ist kürzlich unter die Marke von 2.300 $ gefallen. Diese Bewegung spiegelt eine Kombination aus der allgemeinen Marktvolatilität, gewöhnlichen Gewinnmitnahmen und einer wechselnden makroökonomischen Stimmung wider, die die Bewertung digitaler Vermögenswerte weiterhin beeinflusst.
📊 Auswirkungen auf den Markt
• Stimmung am Altcoin-Markt Als einer der wichtigsten Marktführer gibt die Kursentwicklung von ETH häufig die Richtung für den breiteren Altcoin-Markt vor, einschließlich Layer-2-Skalierungslösungen und Token aus dem Bereich der dezentralen Finanzwirtschaft (DeFi).
•Technische Niveaus Die Marke von 2.300 $ gilt als wichtige psychologische und historische Unterstützungszone. Marktteilnehmer beobachten genau, ob dieses Niveau hält oder ob es kurzfristig zu einer weiteren Konsolidierung kommt.
• Fundamentaldaten des Netzwerks Trotz kurzfristiger Kursschwankungen entwickeln sich die zugrunde liegenden On-Chain-Kennzahlen von Ethereum, etwa die Beteiligung am Staking, das Wachstum der Validatoren und die laufende Entwicklung des Netzwerks, weiterhin unabhängig von den täglichen Marktdiagrammen.
💬 Diskutieren Sie mit
Wie beurteilen Sie das aktuelle Kursniveau von Ethereum? Sehen Sie darin eine wichtige Unterstützungszone, die es zu beobachten gilt, oder erwarten Sie eine weitere Marktkonsolidierung? Teilen Sie unten Ihre Einschätzungen! 👇
#Ethereum #ETH #CryptoMarket #DeFi #Web3
Dies dient ausschließlich Bildungszwecken und stellt keine Finanzberatung dar (NFA). Recherchieren Sie immer selbst (DYOR).
$HUMA $BANK $ETH
User-4d6a0d2
·0 Likes
·118 Aufrufe
BitcoinSlipsBelow$80KAgain
4,213 Aufrufe
44 Kommentare
ThailandLaunchesWORPTStablecoinToQRPaymentApp
6,020 Aufrufe
152 Kommentare