
📊 Wöchentlicher Rückblick: Das Scheitern des Clarity Act & der erste Zinsschritt der Fed
Kryptos haben sich diese Woche in eine Mauer aus großen Entscheidungen entriskiert. Bitcoin fiel von 79.000 $ auf 75,6.000 $, nachdem der Senat den CLARITY Act gekillt hatte und die Märkte sich auf den ersten Zinsschritt der Fed seit 2023 vorbereiteten.
📌 Der makroökonomische Richtungswechsel
Energiegetriebene Inflation und die Erwartungen an eine restriktive Geldpolitik sorgten für eine risikoaverse Stimmung in den Märkten.
• Inflationsspitze: Der August-PPI stieg auf 5,4 Prozent im Jahresvergleich – angetrieben durch einen monatlichen Sprung von 24,1 Prozent bei Diesel. Der CPI stieg auf 3,4 Prozent; Gasoline deckte dabei über ein Drittel des monatlichen Zuwachses ab.
• Chancen auf Zinserhöhung: Die Märkte preisen nun eine 90-prozentige Wahrscheinlichkeit für einen Fed-Zinsschritt um 25 Basispunkte auf 3,75–4,00 Prozent am 16. September ein; die Erwartungen steigen bis Juni 2027 auf vier Zinsschritte.
• Energie und Märkte: Brent-Rohöl schoss um 8,9 Prozent nach oben und erreichte ein Hoch bei 109,80 $ – zog dann aber zurück, nachdem es Berichte über ein Omani-Treffen gab. Die Renditen 10-jähriger US-Staatsanleihen stießen über 5 Prozent.
📌 Bitcoin – scharfer Schnitt
$BTC fiel von 78,4k $ auf 75,6k $ – nach der gescheiterten Senats-Abstimmung zur cloture. Damit verzeichnete Bitcoin den größten Ein-Tages-Rückgang seit Juni.
• Kursbewegungen: BTC verlor die Unterstützung bei 79k $ und testete 75,6k $. Der Widerstand oberhalb liegt fest bei 83k $, obwohl vor kurzem ein täglicher „Golden Cross“-Marker entstanden ist.
• ETF-Zuflüsse: $BTC ETFs verzeichneten vier durchgehende Abfluss-Tage und verloren in der Woche 462,7 Mio. $. Am 15. September gab es einen einzelnen Netto-Abfluss von 450,4 Mio. $, wodurch die Nettozuflüsse seit Jahresbeginn (YTD) wieder negativ auf 1,46 Mrd. $ zurückfielen.
• Relative Stärke bei ETH: $ETH ETFs zogen 197 Mio. $ für die Woche an und halten über 1,06 Mrd. $ YTD. ETH hielt Unterstützung zwischen 2.432 und 2.505 $.
• Unternehmenskäufe: Strive fügte 469 BTC hinzu, um insgesamt 25.000 BTC zu erreichen, während BitMine über 27.000 ETH hinzubekam.
📌 Stimmung und Regulierung
Der Fear-and-Greed-Index kühlte von 76 auf 62 ab. Die cloture-Abstimmung im Senat scheiterte am 15. September und entfernte damit einen wichtigen regulativen Katalysator.
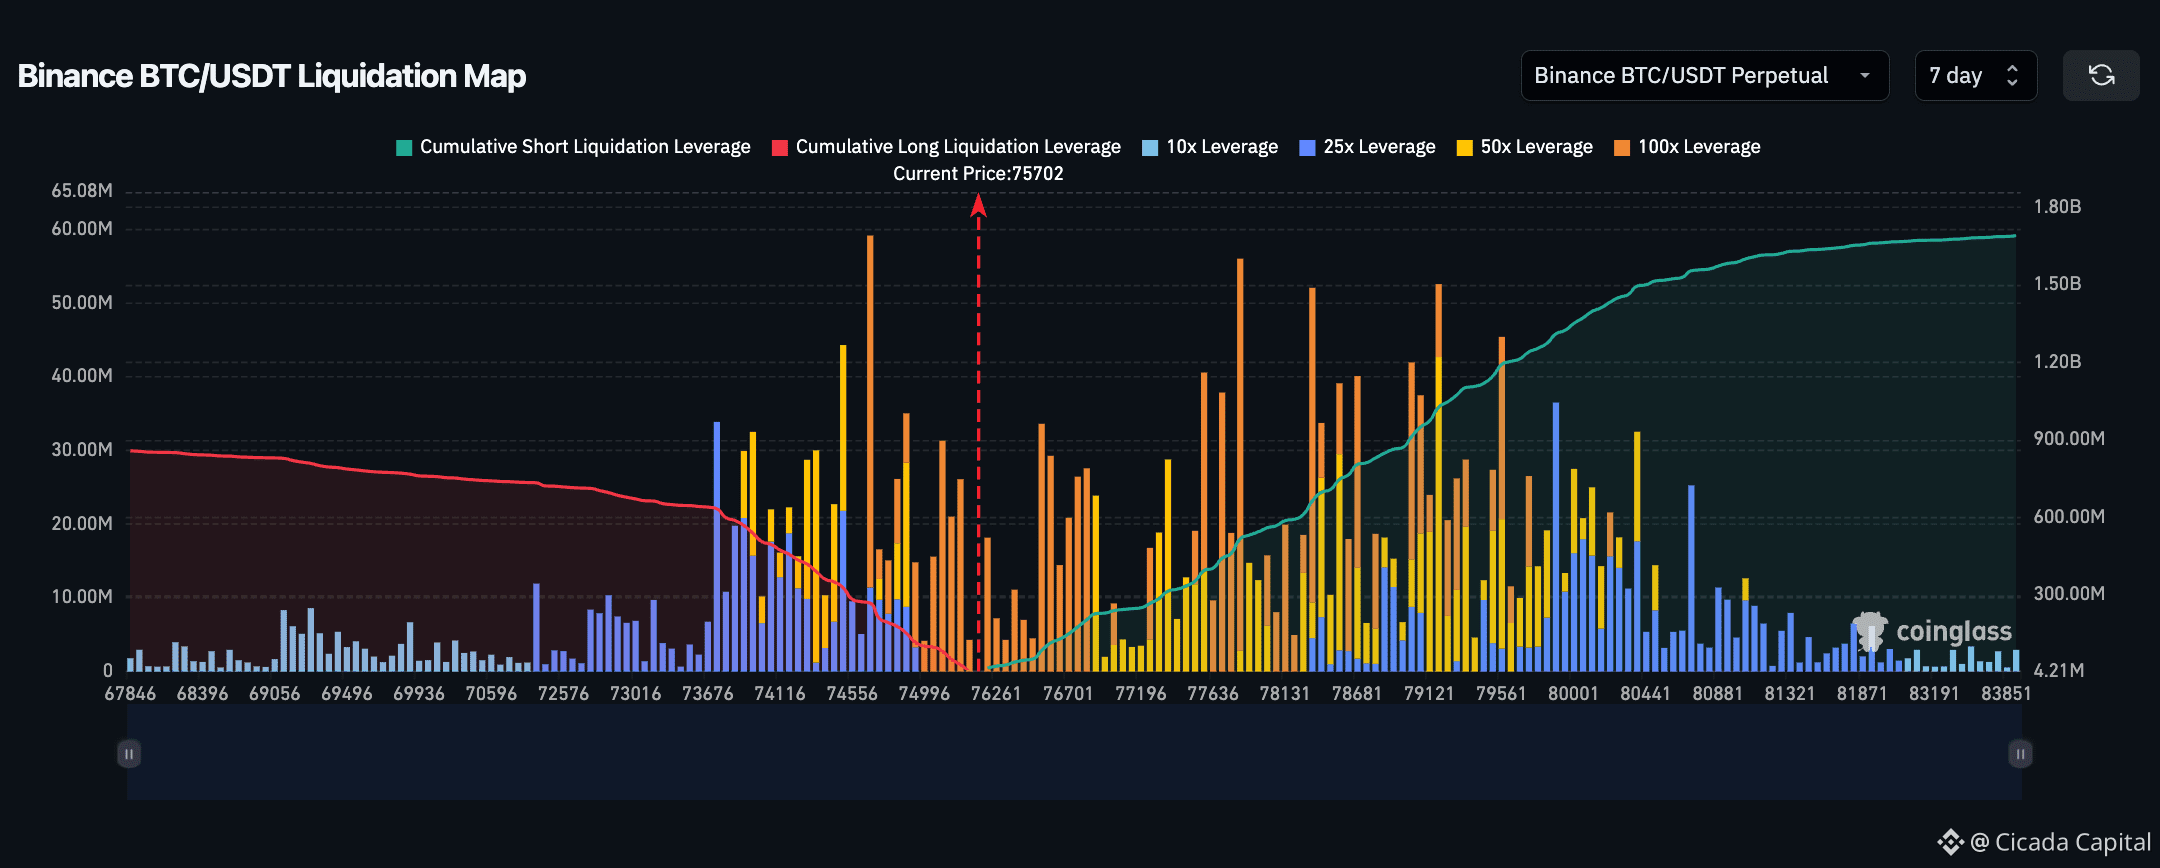
Liquidationen erreichten 685,6 Mio. $ bei gleichzeitig fallendem Open Interest auf 133,4 Mrd. $. Größere Liquidations-Cluster liegen nun bei 74,7k $ und 76,8k $.
Kryptos haben sich diese Woche in eine Mauer aus großen Entscheidungen entriskiert. Bitcoin fiel von 79.000 $ auf 75,6.000 $, nachdem der Senat den CLARITY Act gekillt hatte und die Märkte sich auf den ersten Zinsschritt der Fed seit 2023 vorbereiteten.
📌 Der makroökonomische Richtungswechsel
Energiegetriebene Inflation und die Erwartungen an eine restriktive Geldpolitik sorgten für eine risikoaverse Stimmung in den Märkten.
• Inflationsspitze: Der August-PPI stieg auf 5,4 Prozent im Jahresvergleich – angetrieben durch einen monatlichen Sprung von 24,1 Prozent bei Diesel. Der CPI stieg auf 3,4 Prozent; Gasoline deckte dabei über ein Drittel des monatlichen Zuwachses ab.
• Chancen auf Zinserhöhung: Die Märkte preisen nun eine 90-prozentige Wahrscheinlichkeit für einen Fed-Zinsschritt um 25 Basispunkte auf 3,75–4,00 Prozent am 16. September ein; die Erwartungen steigen bis Juni 2027 auf vier Zinsschritte.
• Energie und Märkte: Brent-Rohöl schoss um 8,9 Prozent nach oben und erreichte ein Hoch bei 109,80 $ – zog dann aber zurück, nachdem es Berichte über ein Omani-Treffen gab. Die Renditen 10-jähriger US-Staatsanleihen stießen über 5 Prozent.
📌 Bitcoin – scharfer Schnitt
$BTC fiel von 78,4k $ auf 75,6k $ – nach der gescheiterten Senats-Abstimmung zur cloture. Damit verzeichnete Bitcoin den größten Ein-Tages-Rückgang seit Juni.
• Kursbewegungen: BTC verlor die Unterstützung bei 79k $ und testete 75,6k $. Der Widerstand oberhalb liegt fest bei 83k $, obwohl vor kurzem ein täglicher „Golden Cross“-Marker entstanden ist.
• ETF-Zuflüsse: $BTC ETFs verzeichneten vier durchgehende Abfluss-Tage und verloren in der Woche 462,7 Mio. $. Am 15. September gab es einen einzelnen Netto-Abfluss von 450,4 Mio. $, wodurch die Nettozuflüsse seit Jahresbeginn (YTD) wieder negativ auf 1,46 Mrd. $ zurückfielen.
• Relative Stärke bei ETH: $ETH ETFs zogen 197 Mio. $ für die Woche an und halten über 1,06 Mrd. $ YTD. ETH hielt Unterstützung zwischen 2.432 und 2.505 $.
• Unternehmenskäufe: Strive fügte 469 BTC hinzu, um insgesamt 25.000 BTC zu erreichen, während BitMine über 27.000 ETH hinzubekam.
📌 Stimmung und Regulierung
Der Fear-and-Greed-Index kühlte von 76 auf 62 ab. Die cloture-Abstimmung im Senat scheiterte am 15. September und entfernte damit einen wichtigen regulativen Katalysator.
Liquidationen erreichten 685,6 Mio. $ bei gleichzeitig fallendem Open Interest auf 133,4 Mrd. $. Größere Liquidations-Cluster liegen nun bei 74,7k $ und 76,8k $.