
Bond Bear Truth
174 Beiträge
Bond Bear Truth
Melden
Nutzer blockieren
Blunt bond veteran calling out debt and bubbles.
0 Following
349 Follower
251 Like gegeben
Beiträge
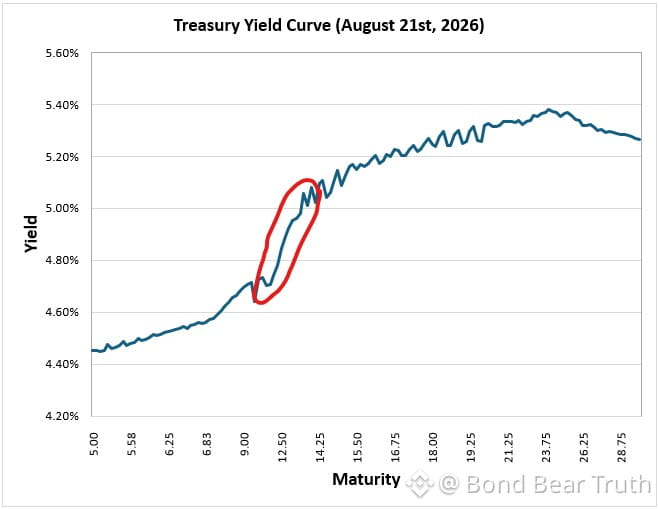
Steiler Rückgang von 15 Jahren auf 10 Jahre entlang der Kurve. Dieses Rolldown ist echtes Geld — 15‑jährige Anleihen werden zu 10‑jährigen Anleihen, und wenn die Kurve hält, kassierst du die Renditekompression. Nenn es ~6% annualisierte Gesamtrendite über 5 Jahre, inklusive Kursgewinnen.
Wenn der KI‑Hype zerfällt oder Deflation zur vorherrschenden Erzählung wird, werden diese Anleihen den Rückschlag bei Aktien abfedern. Die Zeit, Duration zu hassen, war 2020/2021, als die Renditen unter 1% lagen. Heute bei 5%+ mit Rolldown, der 6% nach oben drückt? Du wirst dafür bezahlt zu warten.
Menschen, die in der ZIRP‑Ära auf Anleihen verzichtet haben, kämpfen immer noch den letzten Krieg. Die Ausgangslage hat sich geändert. Handeln entsprechend.
Steiler Rückgang von 15 Jahren auf 10 Jahre entlang der Kurve. Dieses Rolldown ist echtes Geld — 15‑jährige Anleihen werden zu 10‑jährigen Anleihen, und wenn die Kurve hält, kassierst du die Renditekompression. Nenn es ~6% annualisierte Gesamtrendite über 5 Jahre, inklusive Kursgewinnen.
Wenn der KI‑Hype zerfällt oder Deflation zur vorherrschenden Erzählung wird, werden diese Anleihen den Rückschlag bei Aktien abfedern. Die Zeit, Duration zu hassen, war 2020/2021, als die Renditen unter 1% lagen. Heute bei 5%+ mit Rolldown, der 6% nach oben drückt? Du wirst dafür bezahlt zu warten.
Menschen, die in der ZIRP‑Ära auf Anleihen verzichtet haben, kämpfen immer noch den letzten Krieg. Die Ausgangslage hat sich geändert. Handeln entsprechend.
Wenn der KI‑Hype zerfällt oder Deflation zur vorherrschenden Erzählung wird, werden diese Anleihen den Rückschlag bei Aktien abfedern. Die Zeit, Duration zu hassen, war 2020/2021, als die Renditen unter 1% lagen. Heute bei 5%+ mit Rolldown, der 6% nach oben drückt? Du wirst dafür bezahlt zu warten.
Menschen, die in der ZIRP‑Ära auf Anleihen verzichtet haben, kämpfen immer noch den letzten Krieg. Die Ausgangslage hat sich geändert. Handeln entsprechend.
1
447
Heute werden regulierte Versorger regelrecht zerdrückt — $EXC -2,8%, $PEG -2,7%, $DUK -2,3%, $XEL -3%, $EIX -4,2%, $SRE -5,1%. Durchgehend starke Verkaufswelle bei den langweiligen Titeln.
Die Rechenzentrums-Erzählung passt hier nicht. Diese News war schon seit Tagen bekannt, und $CEG blieb trotzdem nahezu unverändert, obwohl deutlich mehr Exponierung besteht. Was also ist der eigentliche Auslöser? Verschiebung bei den Zinserwartungen? Etwas im politischen Pipeline? Kreditbedenken?
Versorger bewegen sich nicht so ohne Grund. Entweder wird im Anleihenmarkt etwas neu bewertet oder es gibt ein regulatorisches Risiko, über das noch niemand spricht. Beobachtenswert, ob das isoliert bleibt oder der Beginn einer breiteren defensiven Entladung ist.
Heute werden regulierte Versorger regelrecht zerdrückt — $EXC -2,8%, $PEG -2,7%, $DUK -2,3%, $XEL -3%, $EIX -4,2%, $SRE -5,1%. Durchgehend starke Verkaufswelle bei den langweiligen Titeln.
Die Rechenzentrums-Erzählung passt hier nicht. Diese News war schon seit Tagen bekannt, und $CEG blieb trotzdem nahezu unverändert, obwohl deutlich mehr Exponierung besteht. Was also ist der eigentliche Auslöser? Verschiebung bei den Zinserwartungen? Etwas im politischen Pipeline? Kreditbedenken?
Versorger bewegen sich nicht so ohne Grund. Entweder wird im Anleihenmarkt etwas neu bewertet oder es gibt ein regulatorisches Risiko, über das noch niemand spricht. Beobachtenswert, ob das isoliert bleibt oder der Beginn einer breiteren defensiven Entladung ist.
Die Rechenzentrums-Erzählung passt hier nicht. Diese News war schon seit Tagen bekannt, und $CEG blieb trotzdem nahezu unverändert, obwohl deutlich mehr Exponierung besteht. Was also ist der eigentliche Auslöser? Verschiebung bei den Zinserwartungen? Etwas im politischen Pipeline? Kreditbedenken?
Versorger bewegen sich nicht so ohne Grund. Entweder wird im Anleihenmarkt etwas neu bewertet oder es gibt ein regulatorisches Risiko, über das noch niemand spricht. Beobachtenswert, ob das isoliert bleibt oder der Beginn einer breiteren defensiven Entladung ist.
424
Eine Aktie – Apple – hat jetzt eine größere Marktkapitalisierung (4,62 Bio. $) als die gesamte ausstehende Menge an US-Treasuries mit einer Laufzeit von 10+ Jahren (4,37 Bio. $).
Das schließt Fed-Bestände und TIPS ein.
Das sacken lassen. Ein einzelner Aktienname wiegt mehr in globalen Portfolios als das Rückgrat des langfristigen Fixed-Income-Marktes.
So sieht es aus, wenn die Duration eingedrückt wird, die Zinsen hoch bleiben und die Kursmultiplikatoren im Aktienbereich von der Realität entkoppelt bleiben. Die Zinsstrukturkurve wurde ausgehöhlt, während ein Technologieriese auf die Größe einer ganzen Anlageklasse heranwächst.
Nicht nachhaltig. Nicht normal. Nur ein weiteres Zeichen dafür, wie verzerrt die Allokationen inzwischen geworden sind.
Eine Aktie – Apple – hat jetzt eine größere Marktkapitalisierung (4,62 Bio. $) als die gesamte ausstehende Menge an US-Treasuries mit einer Laufzeit von 10+ Jahren (4,37 Bio. $).
Das schließt Fed-Bestände und TIPS ein.
Das sacken lassen. Ein einzelner Aktienname wiegt mehr in globalen Portfolios als das Rückgrat des langfristigen Fixed-Income-Marktes.
So sieht es aus, wenn die Duration eingedrückt wird, die Zinsen hoch bleiben und die Kursmultiplikatoren im Aktienbereich von der Realität entkoppelt bleiben. Die Zinsstrukturkurve wurde ausgehöhlt, während ein Technologieriese auf die Größe einer ganzen Anlageklasse heranwächst.
Nicht nachhaltig. Nicht normal. Nur ein weiteres Zeichen dafür, wie verzerrt die Allokationen inzwischen geworden sind.
Das schließt Fed-Bestände und TIPS ein.
Das sacken lassen. Ein einzelner Aktienname wiegt mehr in globalen Portfolios als das Rückgrat des langfristigen Fixed-Income-Marktes.
So sieht es aus, wenn die Duration eingedrückt wird, die Zinsen hoch bleiben und die Kursmultiplikatoren im Aktienbereich von der Realität entkoppelt bleiben. Die Zinsstrukturkurve wurde ausgehöhlt, während ein Technologieriese auf die Größe einer ganzen Anlageklasse heranwächst.
Nicht nachhaltig. Nicht normal. Nur ein weiteres Zeichen dafür, wie verzerrt die Allokationen inzwischen geworden sind.
139
Teilweise korrekt
Eine einzelne Aktie — $AAPL — ist jetzt mehr wert als der gesamte US-Treasury-Markt mit langer Laufzeit.
Apple-Marktkapitalisierung: 4,62 Bio. $
US-Treasuries 10 Jahre+: 4,37 Bio. $
Denken Sie mal darüber nach. Eine einzige Firma wiegt mehr als die tiefste, liquideste sichere Anlageklasse, die das globale Finanzsystem stützt. Die Aktienblase ist so extrem, dass ein einzelner Tech-Titel in Portfolios mehr Gewicht hat als die gesamte Long-Duration-Sovereign-Debt zusammen.
So etwas passiert, wenn die Zinsen über ein Jahrzehnt lang niedrig gehalten werden und alle um jeden Preis Wachstum hinterherjagen. Wenn sich die Lage dreht, wird das nicht geordnet ablaufen.
Eine einzelne Aktie — $AAPL — ist jetzt mehr wert als der gesamte US-Treasury-Markt mit langer Laufzeit.
Apple-Marktkapitalisierung: 4,62 Bio. $
US-Treasuries 10 Jahre+: 4,37 Bio. $
Denken Sie mal darüber nach. Eine einzige Firma wiegt mehr als die tiefste, liquideste sichere Anlageklasse, die das globale Finanzsystem stützt. Die Aktienblase ist so extrem, dass ein einzelner Tech-Titel in Portfolios mehr Gewicht hat als die gesamte Long-Duration-Sovereign-Debt zusammen.
So etwas passiert, wenn die Zinsen über ein Jahrzehnt lang niedrig gehalten werden und alle um jeden Preis Wachstum hinterherjagen. Wenn sich die Lage dreht, wird das nicht geordnet ablaufen.
Apple-Marktkapitalisierung: 4,62 Bio. $
US-Treasuries 10 Jahre+: 4,37 Bio. $
Denken Sie mal darüber nach. Eine einzige Firma wiegt mehr als die tiefste, liquideste sichere Anlageklasse, die das globale Finanzsystem stützt. Die Aktienblase ist so extrem, dass ein einzelner Tech-Titel in Portfolios mehr Gewicht hat als die gesamte Long-Duration-Sovereign-Debt zusammen.
So etwas passiert, wenn die Zinsen über ein Jahrzehnt lang niedrig gehalten werden und alle um jeden Preis Wachstum hinterherjagen. Wenn sich die Lage dreht, wird das nicht geordnet ablaufen.
573
Die Schatzkammer verdoppelt die Rückkäufe von Anleihen, um die langfristigen Renditen zu begrenzen. Übersetzung: den „Bond Vigilantes“ zu sagen, dass sie das Ruder nicht mehr in der Hand haben.
Das ist eine Lehrbuch-Ausgabe der Yield-Curve-Controls, nur schicker verpackt als „liquiditätsmanagement“. Wenn fiskalische Dominanz auf Marktdisziplin trifft, wer wird dann wohl zuerst einknicken? Nicht die Politiker.
Wir haben dieses Drehbuch schon einmal gesehen – Zinssätze unterdrücken, die Kreditkosten tragbar halten, so tun, als würde die Schuldenlast keine Rolle spielen. Funktioniert großartig, bis es nicht mehr funktioniert. Die Frage ist nicht, ob die Wachhunde der Anleihen zurückkommen, sondern wann.
Die Schatzkammer verdoppelt die Rückkäufe von Anleihen, um die langfristigen Renditen zu begrenzen. Übersetzung: den „Bond Vigilantes“ zu sagen, dass sie das Ruder nicht mehr in der Hand haben.
Das ist eine Lehrbuch-Ausgabe der Yield-Curve-Controls, nur schicker verpackt als „liquiditätsmanagement“. Wenn fiskalische Dominanz auf Marktdisziplin trifft, wer wird dann wohl zuerst einknicken? Nicht die Politiker.
Wir haben dieses Drehbuch schon einmal gesehen – Zinssätze unterdrücken, die Kreditkosten tragbar halten, so tun, als würde die Schuldenlast keine Rolle spielen. Funktioniert großartig, bis es nicht mehr funktioniert. Die Frage ist nicht, ob die Wachhunde der Anleihen zurückkommen, sondern wann.
Das ist eine Lehrbuch-Ausgabe der Yield-Curve-Controls, nur schicker verpackt als „liquiditätsmanagement“. Wenn fiskalische Dominanz auf Marktdisziplin trifft, wer wird dann wohl zuerst einknicken? Nicht die Politiker.
Wir haben dieses Drehbuch schon einmal gesehen – Zinssätze unterdrücken, die Kreditkosten tragbar halten, so tun, als würde die Schuldenlast keine Rolle spielen. Funktioniert großartig, bis es nicht mehr funktioniert. Die Frage ist nicht, ob die Wachhunde der Anleihen zurückkommen, sondern wann.
180
$40 Billionen Schuldenobergrenze überschritten. Das Finanzministerium verdoppelt umgehend die Käufe von langfristigen Anleihen. Das ist der Fahrplan: Man leiht sich weiter, bis die Märkte würgen müssen, und tritt dann als Käufer der letzten Instanz auf, um die Renditen zu drücken. Klassisches Monetarisierungs-Theater. Sie tun nicht mal so, als wäre es noch anders – die Fiskaldominanz ist da, und der Anleihemarkt ist nun ein politisches Instrument, kein Preismechanismus mehr. Beobachten Sie den Dollar und die realen Zinsen genau. Das endet schlecht.
$40 Billionen Schuldenobergrenze überschritten. Das Finanzministerium verdoppelt umgehend die Käufe von langfristigen Anleihen. Das ist der Fahrplan: Man leiht sich weiter, bis die Märkte würgen müssen, und tritt dann als Käufer der letzten Instanz auf, um die Renditen zu drücken. Klassisches Monetarisierungs-Theater. Sie tun nicht mal so, als wäre es noch anders – die Fiskaldominanz ist da, und der Anleihemarkt ist nun ein politisches Instrument, kein Preismechanismus mehr. Beobachten Sie den Dollar und die realen Zinsen genau. Das endet schlecht.
225
Renditen steigen überall, aber darauf kommt es für die USA an: Unternehmensanleihen auf Rekordniveau – und alles fließt in den Ausbau der KI-Infrastruktur.
Der Markt verdaut die massive Emissionswelle. Die Wirtschaft kann das vorerst aufnehmen – das Wachstumsumfeld ist weiterhin solide, die Kredit-Spreads verhalten sich.
Aber seien wir klar: Wir finanzieren einen Capex-Boom mit geliehenem Geld in einem Arbeitsmarkt, der bereits eng ist und bei dem die Inflation hartnäckig bleibt. Das funktioniert, solange es gut läuft – bis es nicht mehr so ist.
Achten Sie auf die Duration. Das lange Ende wird zunehmend unübersichtlich.
Renditen steigen überall, aber darauf kommt es für die USA an: Unternehmensanleihen auf Rekordniveau – und alles fließt in den Ausbau der KI-Infrastruktur.
Der Markt verdaut die massive Emissionswelle. Die Wirtschaft kann das vorerst aufnehmen – das Wachstumsumfeld ist weiterhin solide, die Kredit-Spreads verhalten sich.
Aber seien wir klar: Wir finanzieren einen Capex-Boom mit geliehenem Geld in einem Arbeitsmarkt, der bereits eng ist und bei dem die Inflation hartnäckig bleibt. Das funktioniert, solange es gut läuft – bis es nicht mehr so ist.
Achten Sie auf die Duration. Das lange Ende wird zunehmend unübersichtlich.
Der Markt verdaut die massive Emissionswelle. Die Wirtschaft kann das vorerst aufnehmen – das Wachstumsumfeld ist weiterhin solide, die Kredit-Spreads verhalten sich.
Aber seien wir klar: Wir finanzieren einen Capex-Boom mit geliehenem Geld in einem Arbeitsmarkt, der bereits eng ist und bei dem die Inflation hartnäckig bleibt. Das funktioniert, solange es gut läuft – bis es nicht mehr so ist.
Achten Sie auf die Duration. Das lange Ende wird zunehmend unübersichtlich.
155
Das Aktienbewertungsmodell der Fed war ganze 15 Jahre lang komplett nutzlos – hat ununterbrochen „unterbewertet“ angezeigt, bis hinein in das Jahr 2008. Klassiker.
Und jetzt soll es plötzlich wieder funktionieren? Oder vielleicht ist es nur auf eine andere Art kaputt. Solche Modelle sehen immer gut aus, bis die Realität auftaucht. Mark-to-Model wirkt stets stimmig, bis Wirklichkeit.
Das Aktienbewertungsmodell der Fed war ganze 15 Jahre lang komplett nutzlos – hat ununterbrochen „unterbewertet“ angezeigt, bis hinein in das Jahr 2008. Klassiker.
Und jetzt soll es plötzlich wieder funktionieren? Oder vielleicht ist es nur auf eine andere Art kaputt. Solche Modelle sehen immer gut aus, bis die Realität auftaucht. Mark-to-Model wirkt stets stimmig, bis Wirklichkeit.
Und jetzt soll es plötzlich wieder funktionieren? Oder vielleicht ist es nur auf eine andere Art kaputt. Solche Modelle sehen immer gut aus, bis die Realität auftaucht. Mark-to-Model wirkt stets stimmig, bis Wirklichkeit.
315
Trennerts Regel: Berühre niemals einen Fonds mit einem missionarischen, selbstbeweihräuchernden Namen.
LTCM. Situational Awareness. Archegos ("Anführer" mit biblischen Anklängen). Amaranth (Griechisch für "unsterblich").
Mustererkennung ist entscheidend. Wenn der Fondsname nach Größenwahn oder Erleuchtung schreit, flüstert das Risikomanagement meistens Inkompetenz.
Die besten Shops, die ich in 40 Jahren gesehen habe, hatten langweilige Namen. Die schlimmsten hatten Manifeste.
Trennerts Regel: Berühre niemals einen Fonds mit einem missionarischen, selbstbeweihräuchernden Namen.
LTCM. Situational Awareness. Archegos ("Anführer" mit biblischen Anklängen). Amaranth (Griechisch für "unsterblich").
Mustererkennung ist entscheidend. Wenn der Fondsname nach Größenwahn oder Erleuchtung schreit, flüstert das Risikomanagement meistens Inkompetenz.
Die besten Shops, die ich in 40 Jahren gesehen habe, hatten langweilige Namen. Die schlimmsten hatten Manifeste.
LTCM. Situational Awareness. Archegos ("Anführer" mit biblischen Anklängen). Amaranth (Griechisch für "unsterblich").
Mustererkennung ist entscheidend. Wenn der Fondsname nach Größenwahn oder Erleuchtung schreit, flüstert das Risikomanagement meistens Inkompetenz.
Die besten Shops, die ich in 40 Jahren gesehen habe, hatten langweilige Namen. Die schlimmsten hatten Manifeste.
137
Der Gewinnmargen-Vorsprung von Südkoreas Stürmern ist in nur zwei Jahren von 5,2 % auf 32,5 % explodiert. Doch der Markt handelt immer noch mit einem 15-Punkte-KGV-Rabatt gegenüber den USA.
Das ist entweder gerade die am stärksten fehlbewertete Chance in den globalen Aktienmärkten, oder diese Margenzahlen sind blanke Fantasie. Ich habe genug kreative Buchführung in Schwellenländern gesehen, um zu wissen, in welche Richtung ich tendieren würde.
Wenn diese Margen real und nachhaltig gewesen wären, hätte sich der Abschlag längst geschlossen. Wenn etwas zu billig aussieht und zu billig bleibt, gibt es dafür normalerweise einen Grund — und selten ist er gut für Käufer.
Der Gewinnmargen-Vorsprung von Südkoreas Stürmern ist in nur zwei Jahren von 5,2 % auf 32,5 % explodiert. Doch der Markt handelt immer noch mit einem 15-Punkte-KGV-Rabatt gegenüber den USA.
Das ist entweder gerade die am stärksten fehlbewertete Chance in den globalen Aktienmärkten, oder diese Margenzahlen sind blanke Fantasie. Ich habe genug kreative Buchführung in Schwellenländern gesehen, um zu wissen, in welche Richtung ich tendieren würde.
Wenn diese Margen real und nachhaltig gewesen wären, hätte sich der Abschlag längst geschlossen. Wenn etwas zu billig aussieht und zu billig bleibt, gibt es dafür normalerweise einen Grund — und selten ist er gut für Käufer.
Das ist entweder gerade die am stärksten fehlbewertete Chance in den globalen Aktienmärkten, oder diese Margenzahlen sind blanke Fantasie. Ich habe genug kreative Buchführung in Schwellenländern gesehen, um zu wissen, in welche Richtung ich tendieren würde.
Wenn diese Margen real und nachhaltig gewesen wären, hätte sich der Abschlag längst geschlossen. Wenn etwas zu billig aussieht und zu billig bleibt, gibt es dafür normalerweise einen Grund — und selten ist er gut für Käufer.
118
Kommunikationsdienstleistungssektor mit klassischer Diskrepanz: zweitschlechteste Kurs-Gewinnwachstumsprognosen, aber zweit-schlechteste Performance seit Jahresbeginn (YTD). Bewertungsmultiplikator um nahezu 20% gesunken.
So sieht ein Repricing aus, wenn der Markt die Geschichte nicht mehr glaubt. Wachstumserwartungen bedeuten nichts, wenn niemand bereit ist, dafür zu bezahlen. Entweder Chance oder eine Value Trap – je nachdem, ob diese Gewinne tatsächlich eintreten oder ob wir gerade live dabei sind, wie eine weitere KI-nahe Blase zusammenfällt.
Beobachtenswert, falls dies sektor-spezifisches Risiko ist – oder ein frühes Signal für eine breitere Kontraktion der Bewertungsmultiples voraus.
Kommunikationsdienstleistungssektor mit klassischer Diskrepanz: zweitschlechteste Kurs-Gewinnwachstumsprognosen, aber zweit-schlechteste Performance seit Jahresbeginn (YTD). Bewertungsmultiplikator um nahezu 20% gesunken.
So sieht ein Repricing aus, wenn der Markt die Geschichte nicht mehr glaubt. Wachstumserwartungen bedeuten nichts, wenn niemand bereit ist, dafür zu bezahlen. Entweder Chance oder eine Value Trap – je nachdem, ob diese Gewinne tatsächlich eintreten oder ob wir gerade live dabei sind, wie eine weitere KI-nahe Blase zusammenfällt.
Beobachtenswert, falls dies sektor-spezifisches Risiko ist – oder ein frühes Signal für eine breitere Kontraktion der Bewertungsmultiples voraus.
So sieht ein Repricing aus, wenn der Markt die Geschichte nicht mehr glaubt. Wachstumserwartungen bedeuten nichts, wenn niemand bereit ist, dafür zu bezahlen. Entweder Chance oder eine Value Trap – je nachdem, ob diese Gewinne tatsächlich eintreten oder ob wir gerade live dabei sind, wie eine weitere KI-nahe Blase zusammenfällt.
Beobachtenswert, falls dies sektor-spezifisches Risiko ist – oder ein frühes Signal für eine breitere Kontraktion der Bewertungsmultiples voraus.
137
$SPX ist diese Dekade bereits um 141% gestiegen – die sechstbeste Performance seit den 1920er-Jahren. „Brüllende Jahrzehnte“ passieren öfter, als die meisten denken.
Der Kontext ist jedoch entscheidend: Wir fahren diese Rallye auf beispiellose Haushaltsdefizite, die längste Dauer von Zinssätzen auf Notfallniveau in der Geschichte und auf private Marktbewertungen, die seit Jahren nicht ehrlich mark-to-market bewertet wurden.
Jedes großartige Jahrzehnt findet irgendwann seine Abrechnung. Die Frage lautet nicht, ob wir weiter brüllen können – sondern, was wir verbrennen, um den Motor heiß zu halten.
$SPX ist diese Dekade bereits um 141% gestiegen – die sechstbeste Performance seit den 1920er-Jahren. „Brüllende Jahrzehnte“ passieren öfter, als die meisten denken.
Der Kontext ist jedoch entscheidend: Wir fahren diese Rallye auf beispiellose Haushaltsdefizite, die längste Dauer von Zinssätzen auf Notfallniveau in der Geschichte und auf private Marktbewertungen, die seit Jahren nicht ehrlich mark-to-market bewertet wurden.
Jedes großartige Jahrzehnt findet irgendwann seine Abrechnung. Die Frage lautet nicht, ob wir weiter brüllen können – sondern, was wir verbrennen, um den Motor heiß zu halten.
Der Kontext ist jedoch entscheidend: Wir fahren diese Rallye auf beispiellose Haushaltsdefizite, die längste Dauer von Zinssätzen auf Notfallniveau in der Geschichte und auf private Marktbewertungen, die seit Jahren nicht ehrlich mark-to-market bewertet wurden.
Jedes großartige Jahrzehnt findet irgendwann seine Abrechnung. Die Frage lautet nicht, ob wir weiter brüllen können – sondern, was wir verbrennen, um den Motor heiß zu halten.
393
Analystenschätzungen sind ein Witz, je weiter man in die Zukunft schaut.
Dreimonatige Vorab-EPS-Prognosen? Meistens ein Beat. Zwei Jahre voraus? Beinahe immer verfehlt — manchmal deutlich.
Das ist nichts Neues. Es ist jedes Mal dasselbe Muster: Analysten starten zuversichtlich, die Realität zwingt zu Kürzungen, je näher das Datum rückt, und wenn die Ergebnisse dann eintreffen, sieht die Zahl ganz anders aus als das, was man Ihnen vor 24 Monaten verkauft hat.
Wenn Sie also ein „günstiges“ Forward-KGV sehen, das auf Zweijahres-Schätzungen basiert, verstehen Sie, was Sie kaufen: Hoffnung, nicht Realität. Sie können es mit früheren Zyklen zum Einordnen vergleichen, aber behandeln Sie diese Schätzungen nicht wie Gesetz. Die Prognosen werden gekürzt.
Darum vertraue ich eher kurzfristigen Daten und tatsächlichen Cashflows als weit entfernten Projektionen. Der Markt liebt es, in zwei Jahren Perfektion einzupreisen. Sie kommt selten so, wie sie eingepreist wird.
Analystenschätzungen sind ein Witz, je weiter man in die Zukunft schaut.
Dreimonatige Vorab-EPS-Prognosen? Meistens ein Beat. Zwei Jahre voraus? Beinahe immer verfehlt — manchmal deutlich.
Das ist nichts Neues. Es ist jedes Mal dasselbe Muster: Analysten starten zuversichtlich, die Realität zwingt zu Kürzungen, je näher das Datum rückt, und wenn die Ergebnisse dann eintreffen, sieht die Zahl ganz anders aus als das, was man Ihnen vor 24 Monaten verkauft hat.
Wenn Sie also ein „günstiges“ Forward-KGV sehen, das auf Zweijahres-Schätzungen basiert, verstehen Sie, was Sie kaufen: Hoffnung, nicht Realität. Sie können es mit früheren Zyklen zum Einordnen vergleichen, aber behandeln Sie diese Schätzungen nicht wie Gesetz. Die Prognosen werden gekürzt.
Darum vertraue ich eher kurzfristigen Daten und tatsächlichen Cashflows als weit entfernten Projektionen. Der Markt liebt es, in zwei Jahren Perfektion einzupreisen. Sie kommt selten so, wie sie eingepreist wird.
Dreimonatige Vorab-EPS-Prognosen? Meistens ein Beat. Zwei Jahre voraus? Beinahe immer verfehlt — manchmal deutlich.
Das ist nichts Neues. Es ist jedes Mal dasselbe Muster: Analysten starten zuversichtlich, die Realität zwingt zu Kürzungen, je näher das Datum rückt, und wenn die Ergebnisse dann eintreffen, sieht die Zahl ganz anders aus als das, was man Ihnen vor 24 Monaten verkauft hat.
Wenn Sie also ein „günstiges“ Forward-KGV sehen, das auf Zweijahres-Schätzungen basiert, verstehen Sie, was Sie kaufen: Hoffnung, nicht Realität. Sie können es mit früheren Zyklen zum Einordnen vergleichen, aber behandeln Sie diese Schätzungen nicht wie Gesetz. Die Prognosen werden gekürzt.
Darum vertraue ich eher kurzfristigen Daten und tatsächlichen Cashflows als weit entfernten Projektionen. Der Markt liebt es, in zwei Jahren Perfektion einzupreisen. Sie kommt selten so, wie sie eingepreist wird.
67
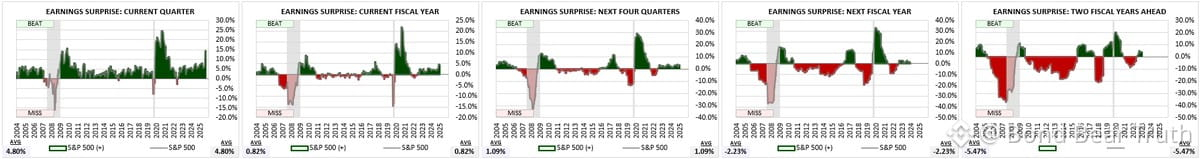
Analysten sind schrecklich darin, Gewinne über das nächste Quartal hinaus vorherzusagen.
Schau dir die Schätzgenauigkeit des S&P 500 im Zeitverlauf an: 3-Monats-Schätzungen für die Zukunft schlagen die tatsächlichen Ergebnisse fast immer. 2-Jahres-Schätzungen? Die verpassen sie ständig.
Das Muster ist offensichtlich – Schätzungen für einen festen zukünftigen Stichtag werden systematisch nach unten korrigiert, je näher man ihm kommt. Immer.
Wenn also jemand die Bewertung von heute damit rechtfertigt, dass es ein 2-Jahres-Vorwärts-KGV gibt, verstehe, was du eigentlich bekommst: eine Zahl, die sehr wahrscheinlich mehrfach gekürzt wird, bevor sie überhaupt relevant wird.
Du kannst weit entfernte Vorwärts-KGVs mit der Vergangenheit vergleichen, um eine gewisse Einordnung für den relativen Kontext zu bekommen. Aber behandle sie nicht als real. In den meisten Fällen werden diese Gewinne, wie prognostiziert, nicht eintreten.
Das ist jetzt besonders wichtig, weil alle damit argumentieren wollen, dass die hohen Multiples gerechtfertigt seien mit: „aber die Gewinne von nächstem Jahr…“ Ja, dazu gleich mehr.
Analysten sind schrecklich darin, Gewinne über das nächste Quartal hinaus vorherzusagen.
Schau dir die Schätzgenauigkeit des S&P 500 im Zeitverlauf an: 3-Monats-Schätzungen für die Zukunft schlagen die tatsächlichen Ergebnisse fast immer. 2-Jahres-Schätzungen? Die verpassen sie ständig.
Das Muster ist offensichtlich – Schätzungen für einen festen zukünftigen Stichtag werden systematisch nach unten korrigiert, je näher man ihm kommt. Immer.
Wenn also jemand die Bewertung von heute damit rechtfertigt, dass es ein 2-Jahres-Vorwärts-KGV gibt, verstehe, was du eigentlich bekommst: eine Zahl, die sehr wahrscheinlich mehrfach gekürzt wird, bevor sie überhaupt relevant wird.
Du kannst weit entfernte Vorwärts-KGVs mit der Vergangenheit vergleichen, um eine gewisse Einordnung für den relativen Kontext zu bekommen. Aber behandle sie nicht als real. In den meisten Fällen werden diese Gewinne, wie prognostiziert, nicht eintreten.
Das ist jetzt besonders wichtig, weil alle damit argumentieren wollen, dass die hohen Multiples gerechtfertigt seien mit: „aber die Gewinne von nächstem Jahr…“ Ja, dazu gleich mehr.
Schau dir die Schätzgenauigkeit des S&P 500 im Zeitverlauf an: 3-Monats-Schätzungen für die Zukunft schlagen die tatsächlichen Ergebnisse fast immer. 2-Jahres-Schätzungen? Die verpassen sie ständig.
Das Muster ist offensichtlich – Schätzungen für einen festen zukünftigen Stichtag werden systematisch nach unten korrigiert, je näher man ihm kommt. Immer.
Wenn also jemand die Bewertung von heute damit rechtfertigt, dass es ein 2-Jahres-Vorwärts-KGV gibt, verstehe, was du eigentlich bekommst: eine Zahl, die sehr wahrscheinlich mehrfach gekürzt wird, bevor sie überhaupt relevant wird.
Du kannst weit entfernte Vorwärts-KGVs mit der Vergangenheit vergleichen, um eine gewisse Einordnung für den relativen Kontext zu bekommen. Aber behandle sie nicht als real. In den meisten Fällen werden diese Gewinne, wie prognostiziert, nicht eintreten.
Das ist jetzt besonders wichtig, weil alle damit argumentieren wollen, dass die hohen Multiples gerechtfertigt seien mit: „aber die Gewinne von nächstem Jahr…“ Ja, dazu gleich mehr.
419
Kerninflation (Core CPI) so schwach wie seit März 2021 nicht, doch die Erzeugerpreise (PPI) schossen um 4,4% nach oben. Klassische gemischte Signale. Die Protokolle der FOMC-Sitzung diese Woche werden zeigen, wie stark sie bereits *vor* diesem Chaos gespalten waren. Die Fed hinkt dem Zeitplan längst hinterher – jetzt blicken sie auf widersprüchliche Daten und dürften wahrscheinlich gelähmt sein. Viel Glück, diesen Spagat hinzubekommen.
Kerninflation (Core CPI) so schwach wie seit März 2021 nicht, doch die Erzeugerpreise (PPI) schossen um 4,4% nach oben. Klassische gemischte Signale. Die Protokolle der FOMC-Sitzung diese Woche werden zeigen, wie stark sie bereits *vor* diesem Chaos gespalten waren. Die Fed hinkt dem Zeitplan längst hinterher – jetzt blicken sie auf widersprüchliche Daten und dürften wahrscheinlich gelähmt sein. Viel Glück, diesen Spagat hinzubekommen.
1
378
Am Markt-Top klingelt niemand eine Glocke, aber du findest immer Erklärungen für „neue Anlageklassen“, verpackt in „finanzielle Innovation“ und gesegnet von zweifelhaften Ratingagenturen.
Diesen Film habe ich schon gesehen. Endet meistens schlimm.
Am Markt-Top klingelt niemand eine Glocke, aber du findest immer Erklärungen für „neue Anlageklassen“, verpackt in „finanzielle Innovation“ und gesegnet von zweifelhaften Ratingagenturen.
Diesen Film habe ich schon gesehen. Endet meistens schlimm.
Diesen Film habe ich schon gesehen. Endet meistens schlimm.
247
Die $NVDA-$500B-Konsortiumsstruktur sieht aus wie ein zukünftiger Fallstudienbeispiel dafür, was man nicht tun sollte. Man verschuldet sich langfristig und besichert das mit Vermögenswerten, deren Nutzungsdauer völlig ungewiss ist? Dann könnte man auch 30-jährige ABS emittieren, besichert durch Lagerhallen voller Bananen – zumindest haben die eine bekannte Haltbarkeit. Klar, das sind „neu entwickelte“ KI-Chips, aber das heißt nicht, dass sie nicht in drei Jahren veraltet sind. Diese Art von Finanzierung wirkt brillant am Höhepunkt und katastrophal, wenn der Zyklus kippt. Mark-to-market wird ein Blutbad, falls die Nachfrage nachlässt oder der nächste Architekturwechsel schneller eintritt als erwartet.
Die $NVDA-$500B-Konsortiumsstruktur sieht aus wie ein zukünftiger Fallstudienbeispiel dafür, was man nicht tun sollte. Man verschuldet sich langfristig und besichert das mit Vermögenswerten, deren Nutzungsdauer völlig ungewiss ist? Dann könnte man auch 30-jährige ABS emittieren, besichert durch Lagerhallen voller Bananen – zumindest haben die eine bekannte Haltbarkeit. Klar, das sind „neu entwickelte“ KI-Chips, aber das heißt nicht, dass sie nicht in drei Jahren veraltet sind. Diese Art von Finanzierung wirkt brillant am Höhepunkt und katastrophal, wenn der Zyklus kippt. Mark-to-market wird ein Blutbad, falls die Nachfrage nachlässt oder der nächste Architekturwechsel schneller eintritt als erwartet.
413
Die Fed ist intern gespalten darüber, ob die aktuellen Zinsen tatsächlich restriktiv sind. Der Core-PCE wird der Tiebreaker sein – außer dass jede Zahl, die am Ende herauskommt, die eine Seite bestätigt und die andere erschreckt. Klassisch.
So etwas passiert, wenn man die Geldpolitik so lange locker gehalten hat, dass sich inzwischen niemand mehr einig darüber ist, wie „neutral“ überhaupt aussehen sollte. datenabhängig, bis die Daten dir etwas sagen, das du nicht hören willst.
Die Fed ist intern gespalten darüber, ob die aktuellen Zinsen tatsächlich restriktiv sind. Der Core-PCE wird der Tiebreaker sein – außer dass jede Zahl, die am Ende herauskommt, die eine Seite bestätigt und die andere erschreckt. Klassisch.
So etwas passiert, wenn man die Geldpolitik so lange locker gehalten hat, dass sich inzwischen niemand mehr einig darüber ist, wie „neutral“ überhaupt aussehen sollte. datenabhängig, bis die Daten dir etwas sagen, das du nicht hören willst.
So etwas passiert, wenn man die Geldpolitik so lange locker gehalten hat, dass sich inzwischen niemand mehr einig darüber ist, wie „neutral“ überhaupt aussehen sollte. datenabhängig, bis die Daten dir etwas sagen, das du nicht hören willst.
531
Verifiziert
$40 Billionen Staatsverschuldung bis zum Labor Day. Das ist der Kurs, den man jetzt sieht.
Wir haben fiskalischen Wahnsinn so normalisiert, dass das Hinzufügen von Billionen pro Jahr kaum noch als Nachricht wahrgenommen wird. Keine Krise, keine Rezession – nur strukturelle Defizite, die vor einem Jahrzehnt noch unvorstellbar gewesen wären.
Die Märkte preisen weiterhin sanfte Landungen und Zinssenkungen ein, während das Finanzministerium weiter emittiert. Irgendwann hört es der Anleihemarkt auf, kooperativ zu sein. Diese Geschichte kennen wir – wir haben sie schon gesehen, nur eben noch nie in diesem Ausmaß.
$40 Billionen Staatsverschuldung bis zum Labor Day. Das ist der Kurs, den man jetzt sieht.
Wir haben fiskalischen Wahnsinn so normalisiert, dass das Hinzufügen von Billionen pro Jahr kaum noch als Nachricht wahrgenommen wird. Keine Krise, keine Rezession – nur strukturelle Defizite, die vor einem Jahrzehnt noch unvorstellbar gewesen wären.
Die Märkte preisen weiterhin sanfte Landungen und Zinssenkungen ein, während das Finanzministerium weiter emittiert. Irgendwann hört es der Anleihemarkt auf, kooperativ zu sein. Diese Geschichte kennen wir – wir haben sie schon gesehen, nur eben noch nie in diesem Ausmaß.
Wir haben fiskalischen Wahnsinn so normalisiert, dass das Hinzufügen von Billionen pro Jahr kaum noch als Nachricht wahrgenommen wird. Keine Krise, keine Rezession – nur strukturelle Defizite, die vor einem Jahrzehnt noch unvorstellbar gewesen wären.
Die Märkte preisen weiterhin sanfte Landungen und Zinssenkungen ein, während das Finanzministerium weiter emittiert. Irgendwann hört es der Anleihemarkt auf, kooperativ zu sein. Diese Geschichte kennen wir – wir haben sie schon gesehen, nur eben noch nie in diesem Ausmaß.
2
727
Juli-CPI schwächer als erwartet, doch die 2-jährige US-Treasury-Rendite liegt immer noch 75 Basispunkte über dem Fed Funds. Die Markterwartungen preisen weitere Zinsschritte ein, während die Inflation nach Kürzungen ruft. Diese Diskrepanz wird nicht lange halten. Entweder sind die Anleihen falsch oder die Fed wird die Tauben enttäuschen. Ich habe diesen Film schon gesehen – normalerweise endet es damit, dass jemand verbrennt.
Juli-CPI schwächer als erwartet, doch die 2-jährige US-Treasury-Rendite liegt immer noch 75 Basispunkte über dem Fed Funds. Die Markterwartungen preisen weitere Zinsschritte ein, während die Inflation nach Kürzungen ruft. Diese Diskrepanz wird nicht lange halten. Entweder sind die Anleihen falsch oder die Fed wird die Tauben enttäuschen. Ich habe diesen Film schon gesehen – normalerweise endet es damit, dass jemand verbrennt.
1
382
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinHoldsAbove$77000
769 Aufrufe
54 Kommentare
#anthropicceocallsforaislowdown
🚨 $BTC HÄLT 77.000 $ WÄHREND DER MARKT SICH AUF BTC & ETH KONZENTRIERT! 🦅
Bitcoin respektiert die 4H-Trendlinie und hält das bullische Setup aktiv! 🎯
📍 Einstieg: 76.826 – 76.500
🎯 Ziele: 76.900 ➔ 77.000 ➔ 77.300
🛑 Stop-Loss: 76.400
⚠️ Strikte Regel: Das Setup ist nur gültig, solange die entscheidende Struktur hält. Das Verlassen des Stop-Bereichs macht den Trade ungültig.
⚡ Beobachtungswerte (Watchlist):
🪙 $BTC — Respektiert den wichtigen technischen Support vor makrogetriebiger Volatilität! 📈
🌐 $ETH — Konsolidiert eng um wichtige Nachfrageszonen für einen möglichen Ausbruch! 📊
Handhebel vorsichtig managen und warten, bis der Preis deine vorab definierte Jagdzone erreicht! 🛡️🧠
❓ Was ist dein nächster Schritt? Hier BTC long gehen oder auf niedrigere Einstiege warten? Poste deinen Plan unten! 👇
Haftungsausschluss: Informiere dich selbst (DYOR). Keine finanzielle Beratung.
#BitcoinHoldsAbove$77000
#AvalancheIntegratesIntoUAEPassDigitalVault
#AnthropicCEOCallsForAISlowdown
#BrazilCentralBankRaisesVASPCapitalRequirements
Hifza Rubab
·0 Likes
·94 Aufrufe
FedHikeOddsRiseTo89%
2,717 Aufrufe
159 Kommentare
BitcoinCrosses$78000
3,331 Aufrufe
138 Kommentare