

W Shakespeare
1.8k Beiträge
W Shakespeare
Melden
Nutzer blockieren
It's vacation time
U Halter
Regelmäßiger Trader
8.8 Jahre
203 Following
1.1K+ Follower
2.7K+ Like gegeben
Beiträge
Alle
Zitierungen
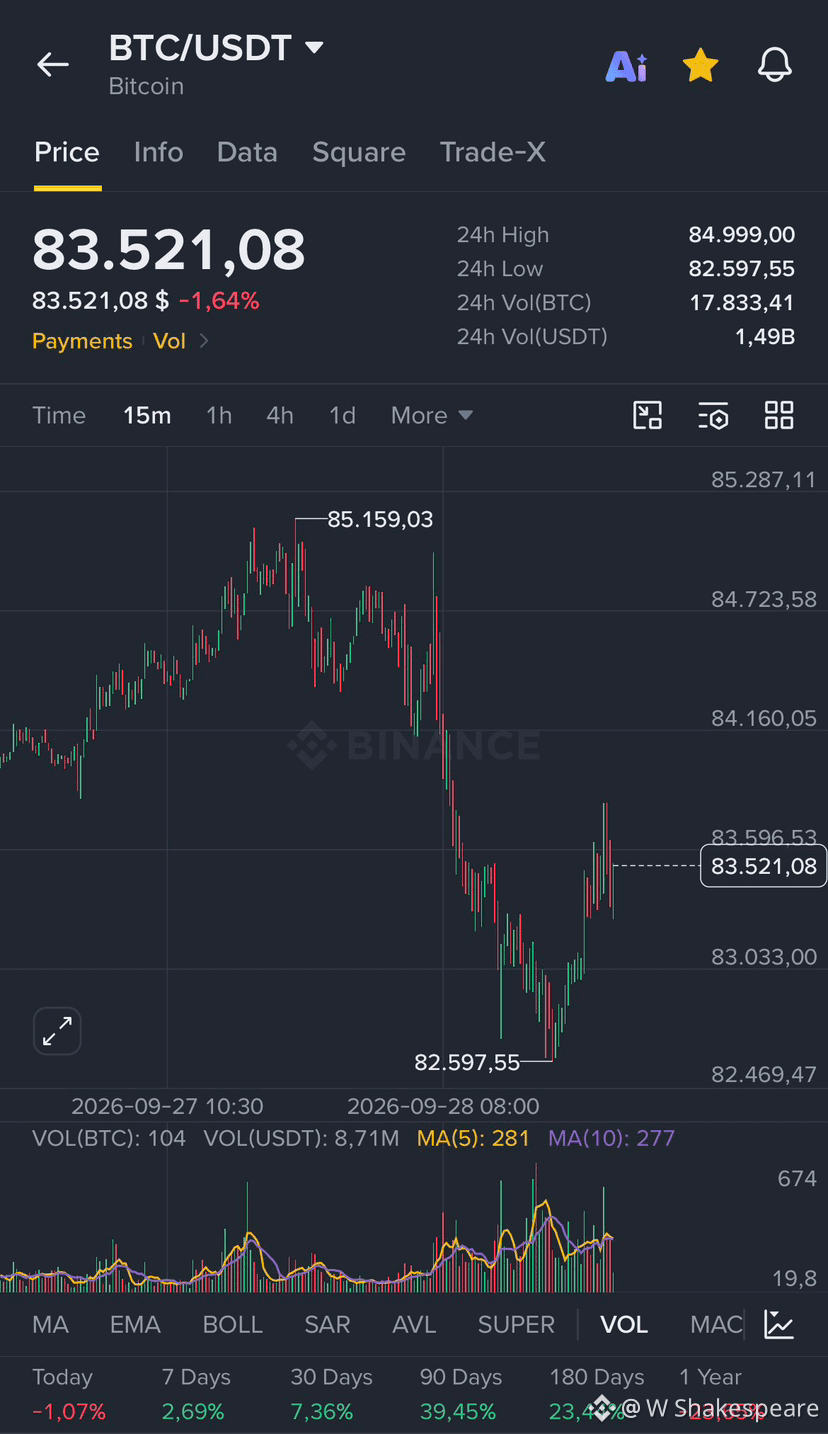
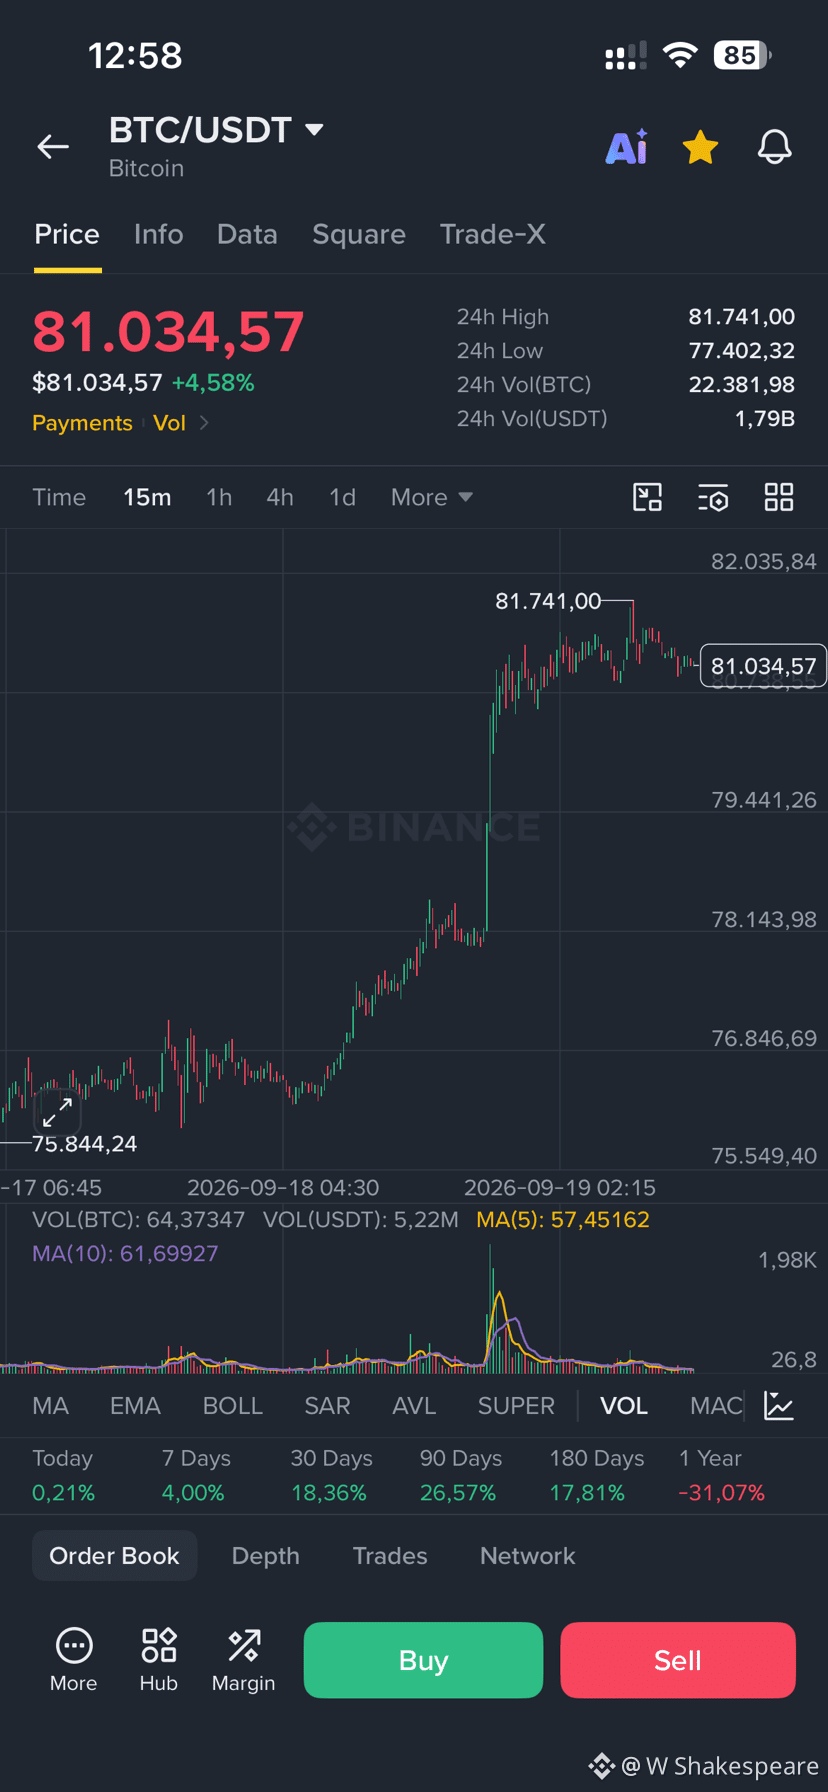
Schlechter Tag für alle Märkte, sowohl BTC als auch $XAU gehen nach unten
Schlechter Tag für alle Märkte, sowohl BTC als auch $XAU gehen nach unten
235
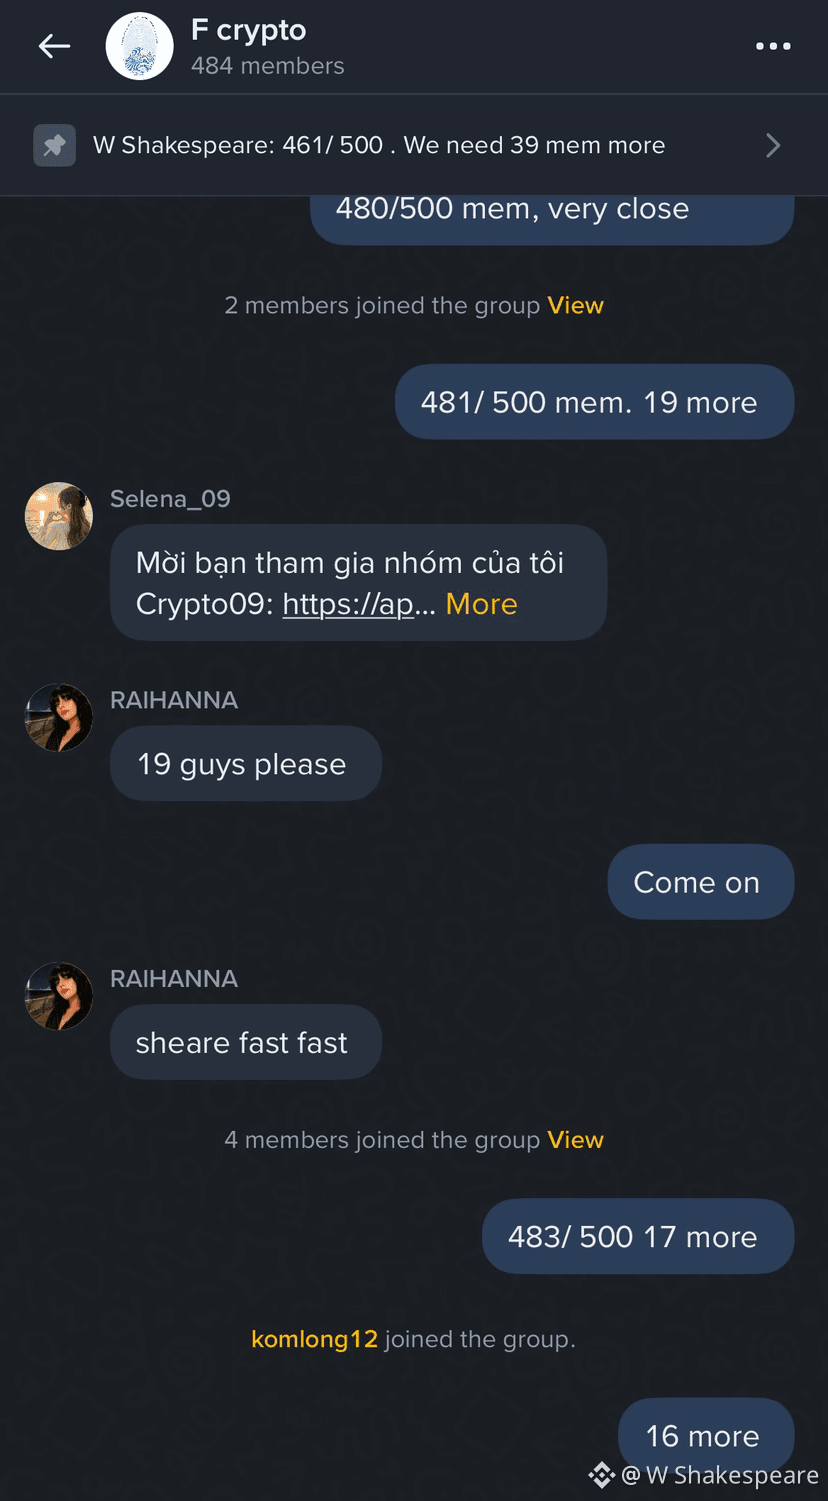
$ZEC Meine Binance-Chatgruppe hat gerade 484 Mitglieder erreicht. Werde jetzt mit uns dabei: [HERE!!!](https://www.binance.com/vi/groupChatLanding?channelToken=WE6u2rLXMtOrOXLze_26GAyYuITtfo0y4UkwC8-hrkQHbepE2GsAEY3V0XmQdXsj8I7AWq9VpQE8fi98sSSPaA&entrySource=new_sharing_link&inviteBy=GbdJGmBwzccH8vA7LYkmuQ&type=2&utm_medium=app_share&utm_source=chat)
$ZEC Meine Binance-Chatgruppe hat gerade 484 Mitglieder erreicht. Werde jetzt mit uns dabei: HERE!!!
1
1
3
737
Ich erstelle gerade einen Gruppenchat bei Binance. Er ist kostenlos, einfach genießen: [https://app.binance.com/uni-qr/64Py3R6k](https://app.binance.com/uni-qr/64Py3R6k)
Ich erstelle gerade einen Gruppenchat bei Binance. Er ist kostenlos, einfach genießen: https://app.binance.com/uni-qr/64Py3R6k
2
43
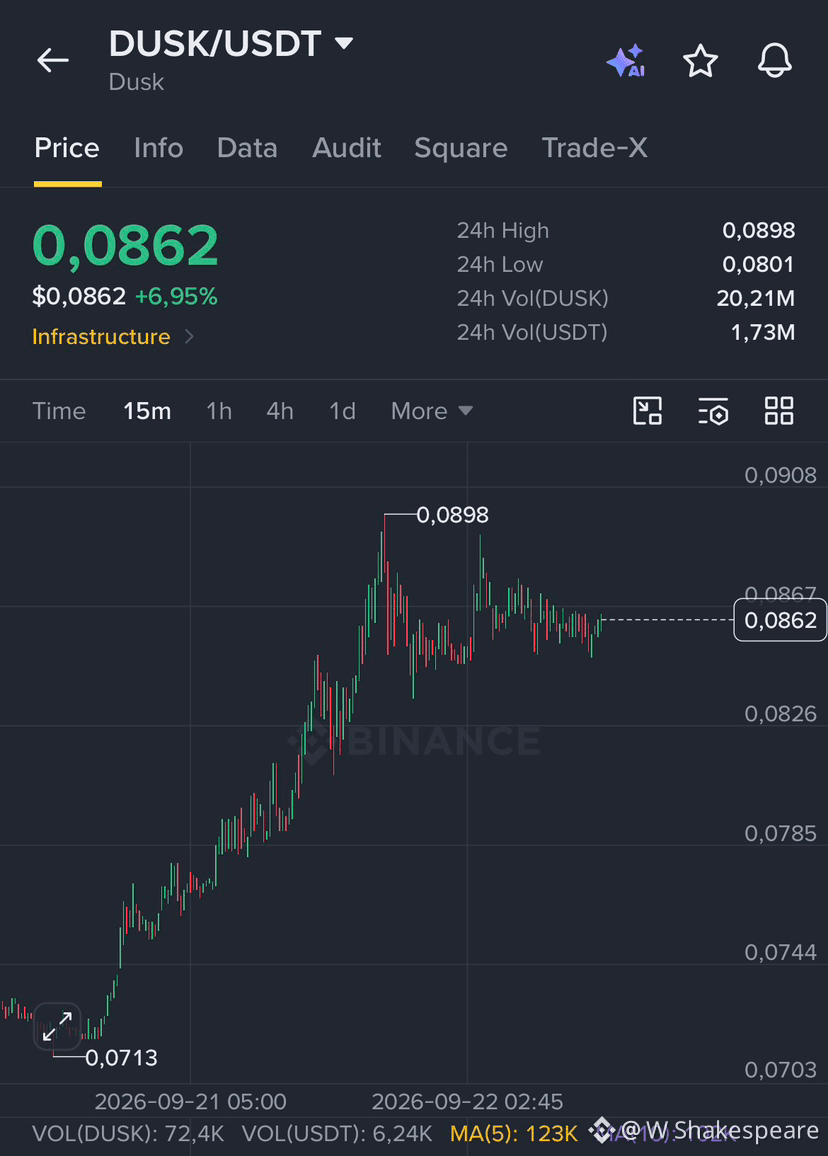
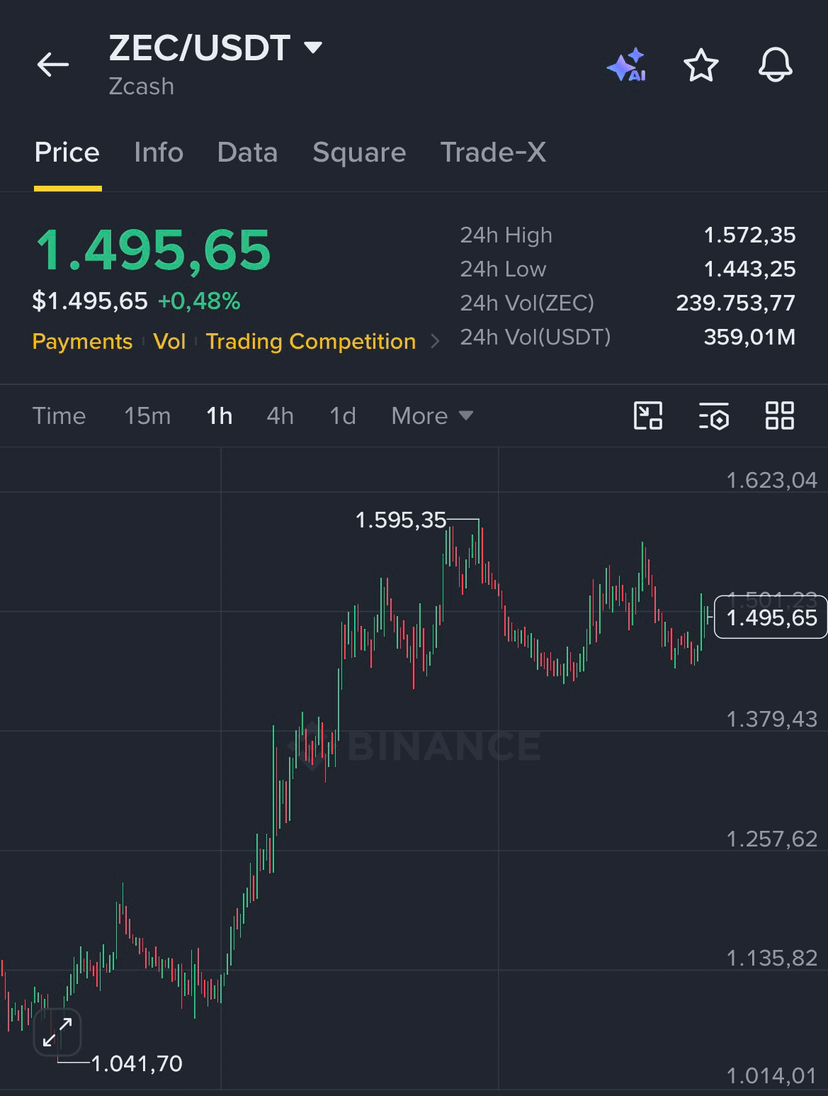
Beide $ZEC und $DUSK sind Privacy-Coins. Daher ist das Diagramm ähnlich zueinander
{future}(ZECUSDT)
Beide $ZEC und $DUSK sind Privacy-Coins. Daher ist das Diagramm ähnlich zueinander
1
5
705
1
147
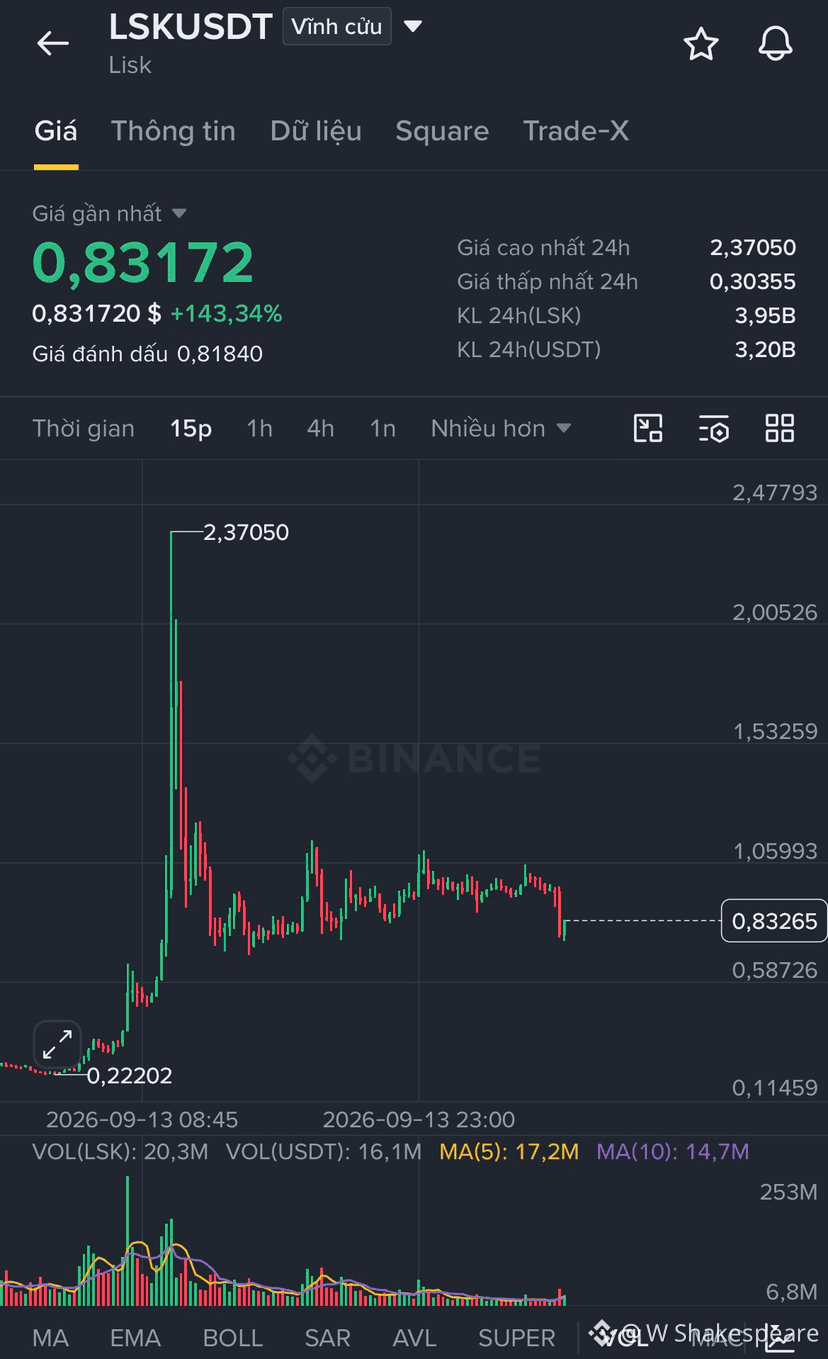
$LSK Preis ist immer noch nicht auf Binance und anderen CEX gleich. Es ist eine große Finanzierung-Falle für Nutzer, die über mehrere Plattformen hinweg arbitrage betreiben.
$LSK Preis ist immer noch nicht auf Binance und anderen CEX gleich. Es ist eine große Finanzierung-Falle für Nutzer, die über mehrere Plattformen hinweg arbitrage betreiben.
1
375
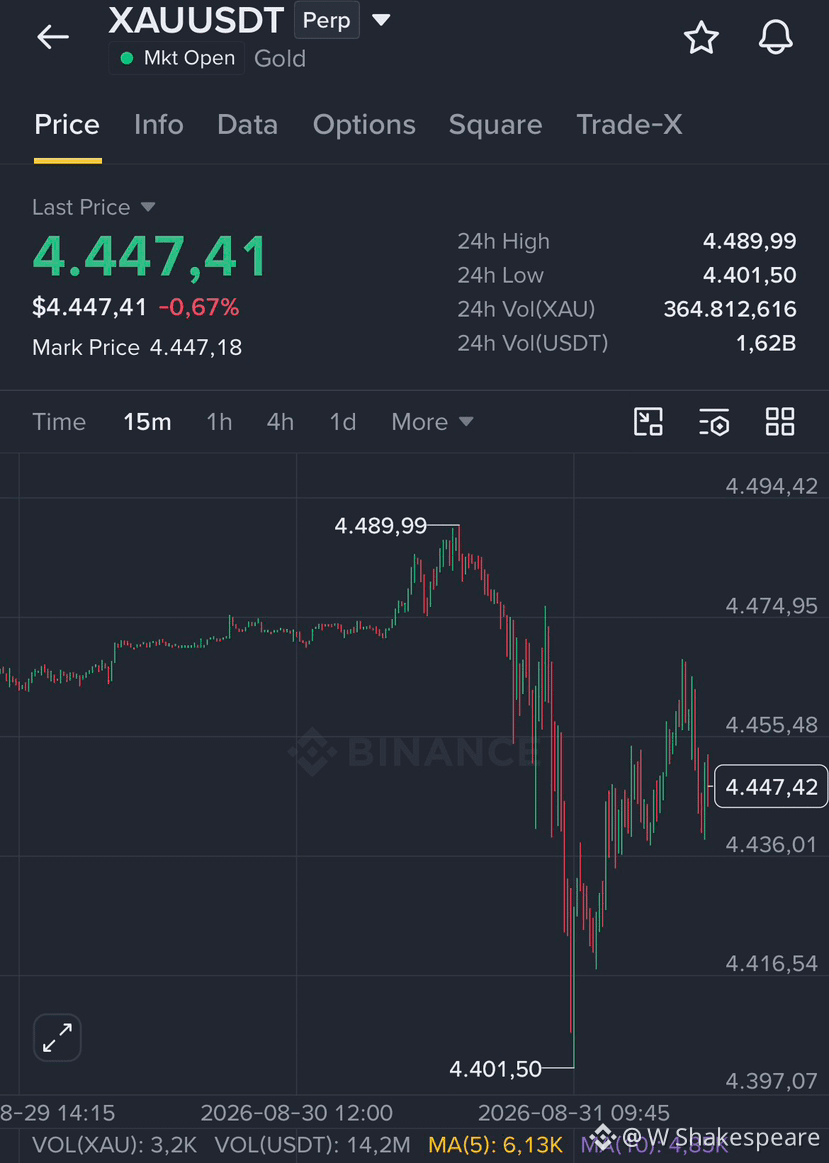
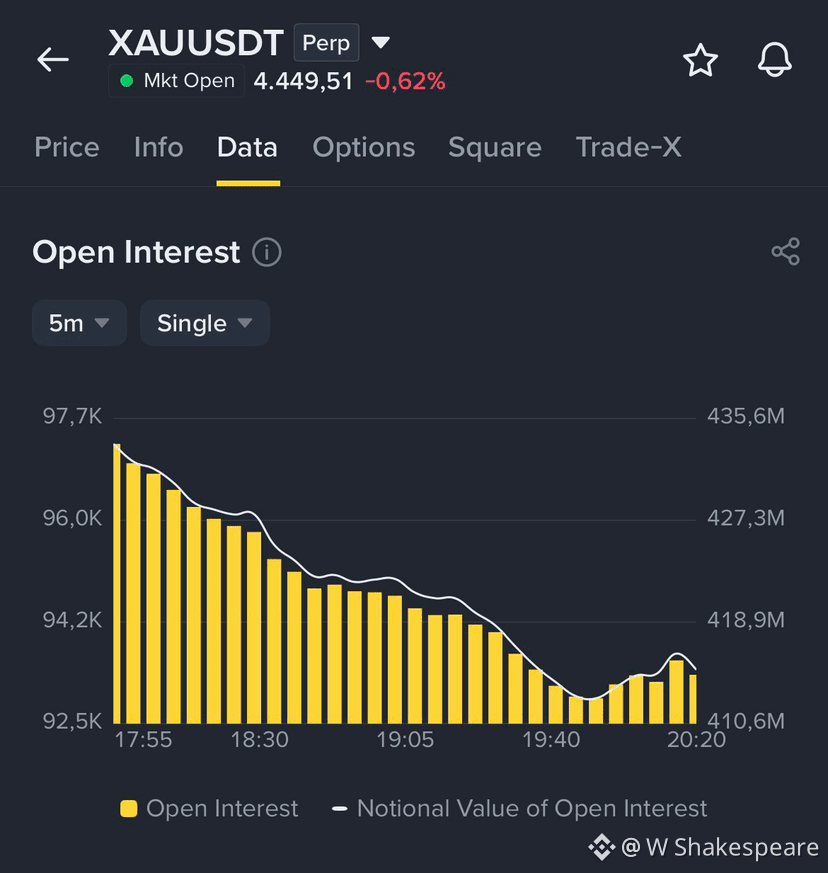
$XAU start new Woche mit Open Interest erreicht ~$410M
{future}(XAUUSDT)
$XAU start new Woche mit Open Interest erreicht ~$410M
985
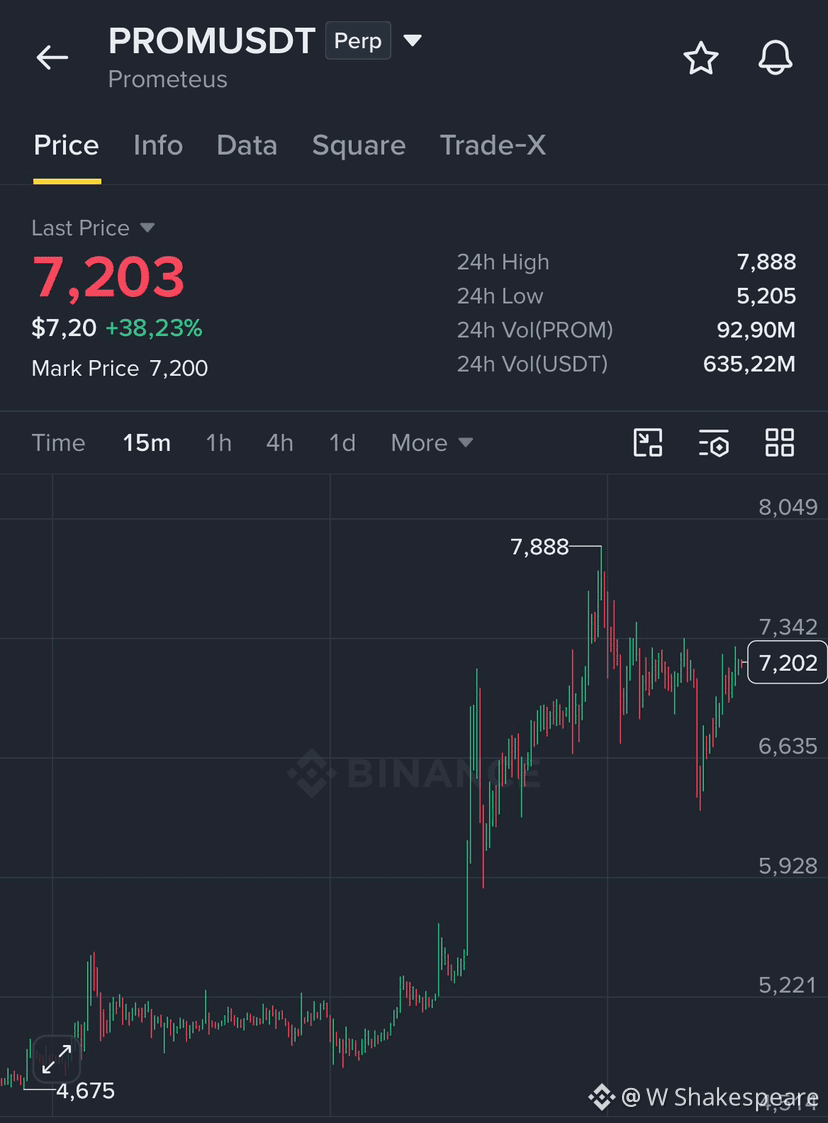
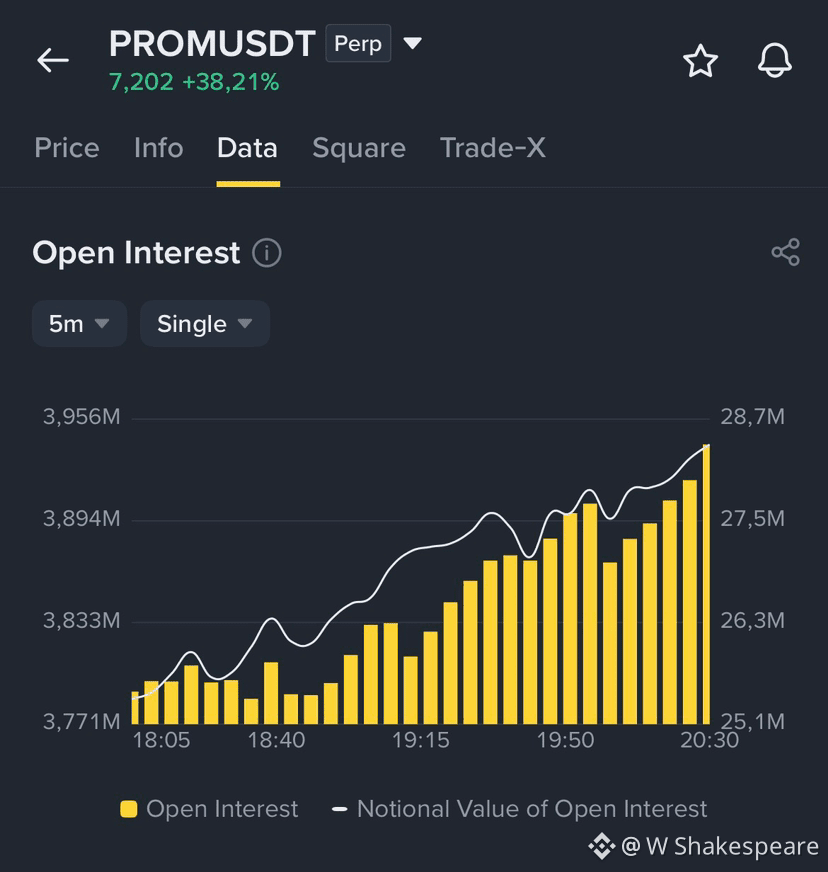
$PROM + 40% in 24h mit Open Interest, das ~29 Mio. $ erreicht
{future}(PROMUSDT)
$PROM + 40% in 24h mit Open Interest, das ~29 Mio. $ erreicht
1
1.2k
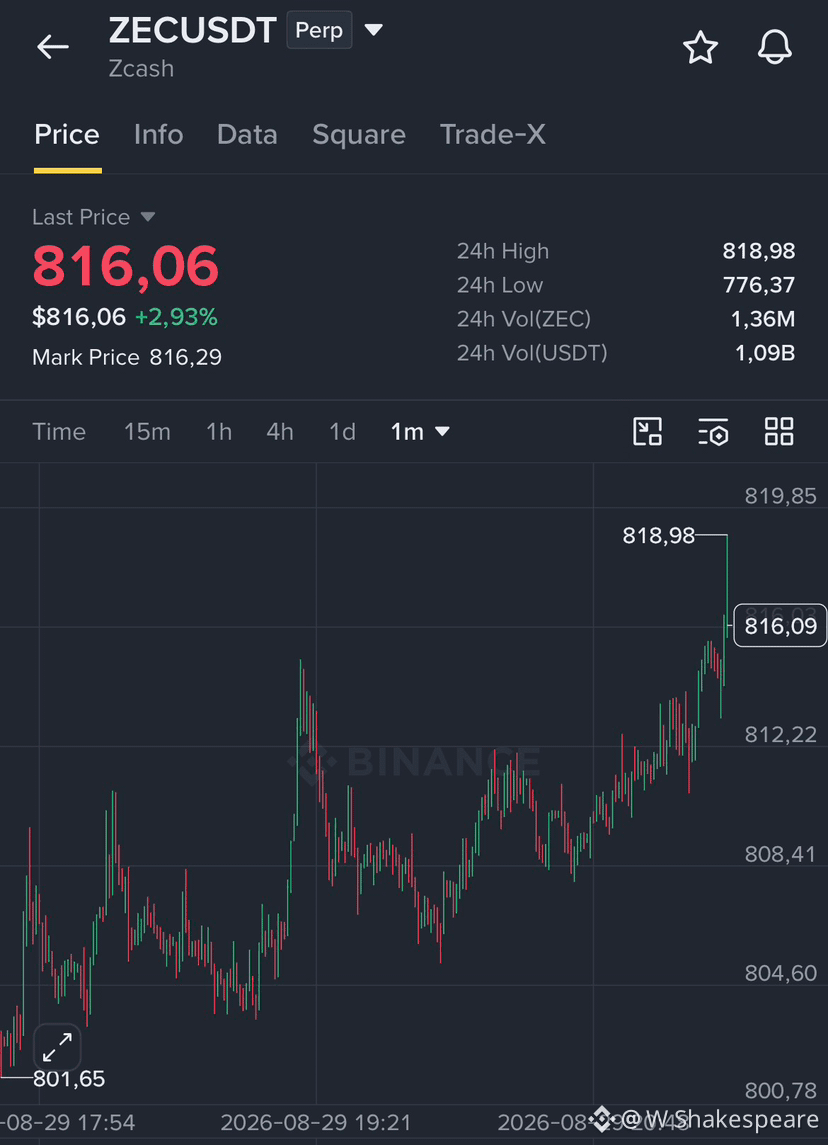
$ZEC pumpe mit hohem volumen auf binance
{future}(ZECUSDT)
$ZEC pumpe mit hohem volumen auf binance
2
911
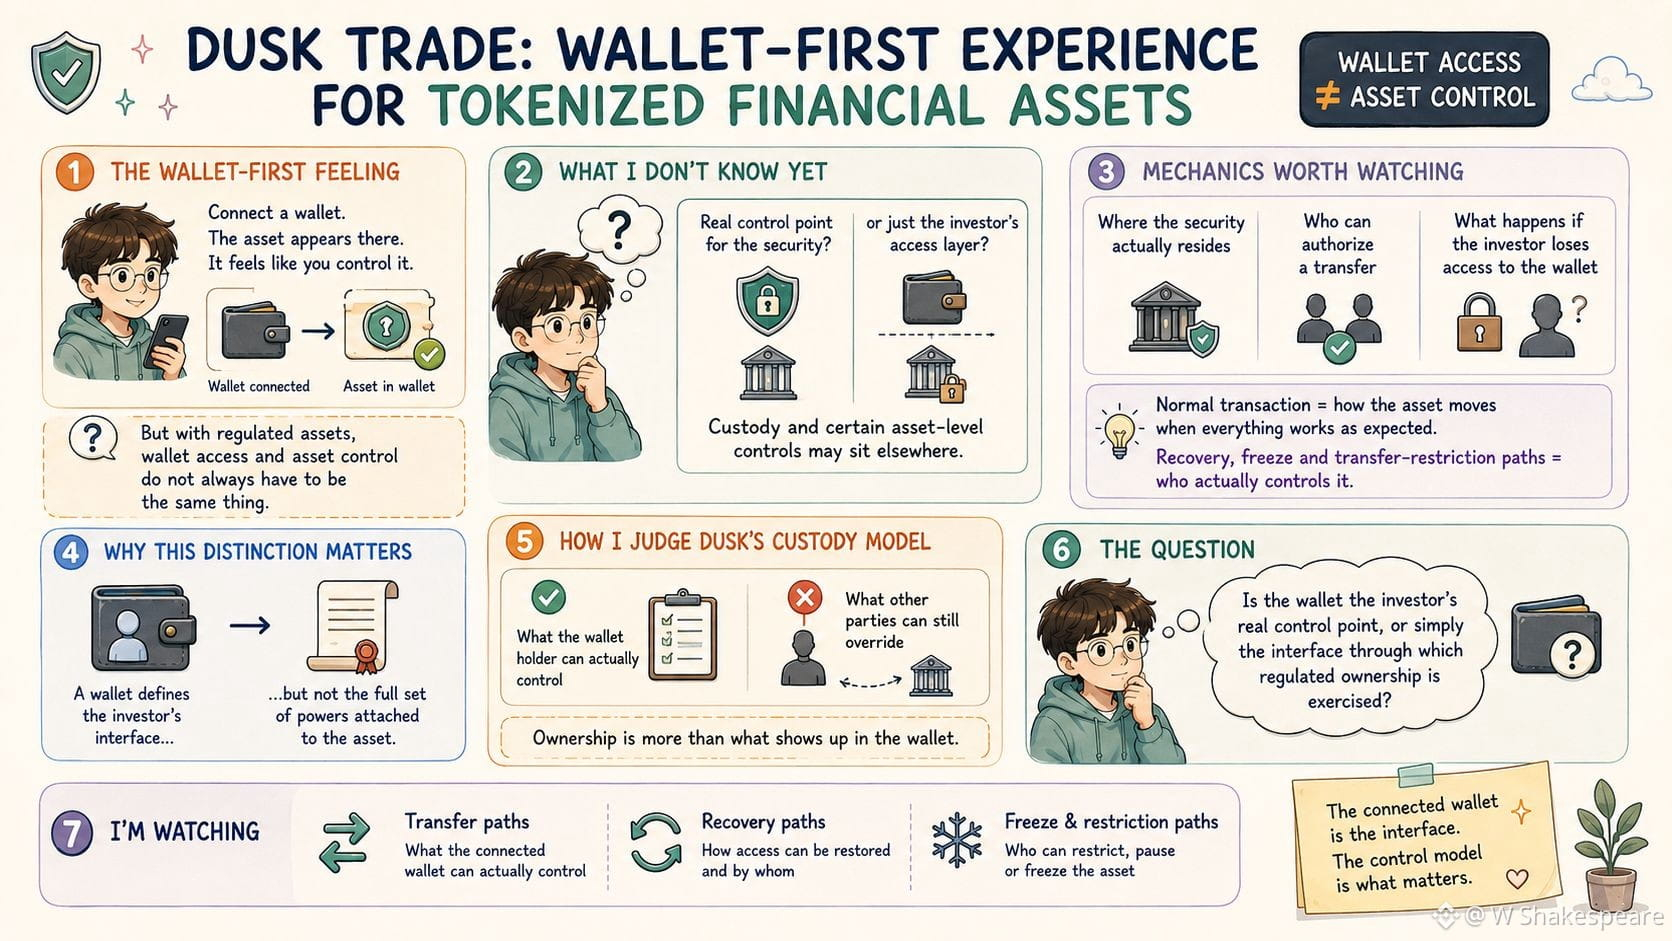
Ich komme immer wieder auf die wallet-first-Erfahrung von Dusk Trade für tokenisierte Finanzwerte zurück. Wenn man eine Wallet verbindet, wirkt das Eigentumsmodell unkompliziert. Deine Wallet ist verbunden, der Vermögenswert erscheint dort, und die naheliegende Annahme ist, dass du ihn kontrollierst. Bei regulierten Assets müssen Wallet-Zugriff und Asset-Kontrolle jedoch nicht immer dasselbe sein. Was ich noch nicht weiß, ist, ob eine verbundene Wallet wirklich der eigentliche Kontrollpunkt für das Security-Token ist oder lediglich die Zugriffsebene des Investors, während Verwahrung und bestimmte Asset-Level-Kontrollen an anderer Stelle liegen.
Die Mechaniken, auf die man achten sollte, sind: Wo die Security tatsächlich residiert, wer eine Übertragung autorisieren kann und was passiert, wenn der Investor den Zugriff auf die Wallet verliert. Die normale Transaktion zeigt mir nur, wie sich der Vermögenswert bewegt, wenn alles wie erwartet funktioniert. Die Wege für Wiederherstellung (Recovery), Freeze und Übertragungsbeschränkung verraten mir viel mehr darüber, wer es tatsächlich kontrolliert. Diese Unterscheidung ist wichtig, weil eine Wallet zwar die Benutzeroberfläche des Investors definieren kann, aber nicht zwangsläufig das vollständige Spektrum an Befugnissen, das mit dem Asset verbunden ist.
Ich würde das Verwahrmodell von Dusk danach beurteilen, was der Wallet-Inhaber tatsächlich kontrollieren kann und was andere Parteien weiterhin außer Kraft setzen können.
Die Frage ist, ob die Wallet der echte Kontrollpunkt des Investors ist oder nur die Schnittstelle, über die das regulierte Eigentum ausgeübt wird. Ich beobachte die Pfade für Übertragung, Wiederherstellung und Freeze, um zu sehen, was die verbundene Wallet tatsächlich kontrollieren kann.
#dusk $DUSK @Dusk_Foundation 🔥
Ich komme immer wieder auf die wallet-first-Erfahrung von Dusk Trade für tokenisierte Finanzwerte zurück. Wenn man eine Wallet verbindet, wirkt das Eigentumsmodell unkompliziert. Deine Wallet ist verbunden, der Vermögenswert erscheint dort, und die naheliegende Annahme ist, dass du ihn kontrollierst. Bei regulierten Assets müssen Wallet-Zugriff und Asset-Kontrolle jedoch nicht immer dasselbe sein. Was ich noch nicht weiß, ist, ob eine verbundene Wallet wirklich der eigentliche Kontrollpunkt für das Security-Token ist oder lediglich die Zugriffsebene des Investors, während Verwahrung und bestimmte Asset-Level-Kontrollen an anderer Stelle liegen.
Die Mechaniken, auf die man achten sollte, sind: Wo die Security tatsächlich residiert, wer eine Übertragung autorisieren kann und was passiert, wenn der Investor den Zugriff auf die Wallet verliert. Die normale Transaktion zeigt mir nur, wie sich der Vermögenswert bewegt, wenn alles wie erwartet funktioniert. Die Wege für Wiederherstellung (Recovery), Freeze und Übertragungsbeschränkung verraten mir viel mehr darüber, wer es tatsächlich kontrolliert. Diese Unterscheidung ist wichtig, weil eine Wallet zwar die Benutzeroberfläche des Investors definieren kann, aber nicht zwangsläufig das vollständige Spektrum an Befugnissen, das mit dem Asset verbunden ist.
Ich würde das Verwahrmodell von Dusk danach beurteilen, was der Wallet-Inhaber tatsächlich kontrollieren kann und was andere Parteien weiterhin außer Kraft setzen können.
Die Frage ist, ob die Wallet der echte Kontrollpunkt des Investors ist oder nur die Schnittstelle, über die das regulierte Eigentum ausgeübt wird. Ich beobachte die Pfade für Übertragung, Wiederherstellung und Freeze, um zu sehen, was die verbundene Wallet tatsächlich kontrollieren kann.
#dusk $DUSK @Dusk 🔥
3
5
349
Verifiziert
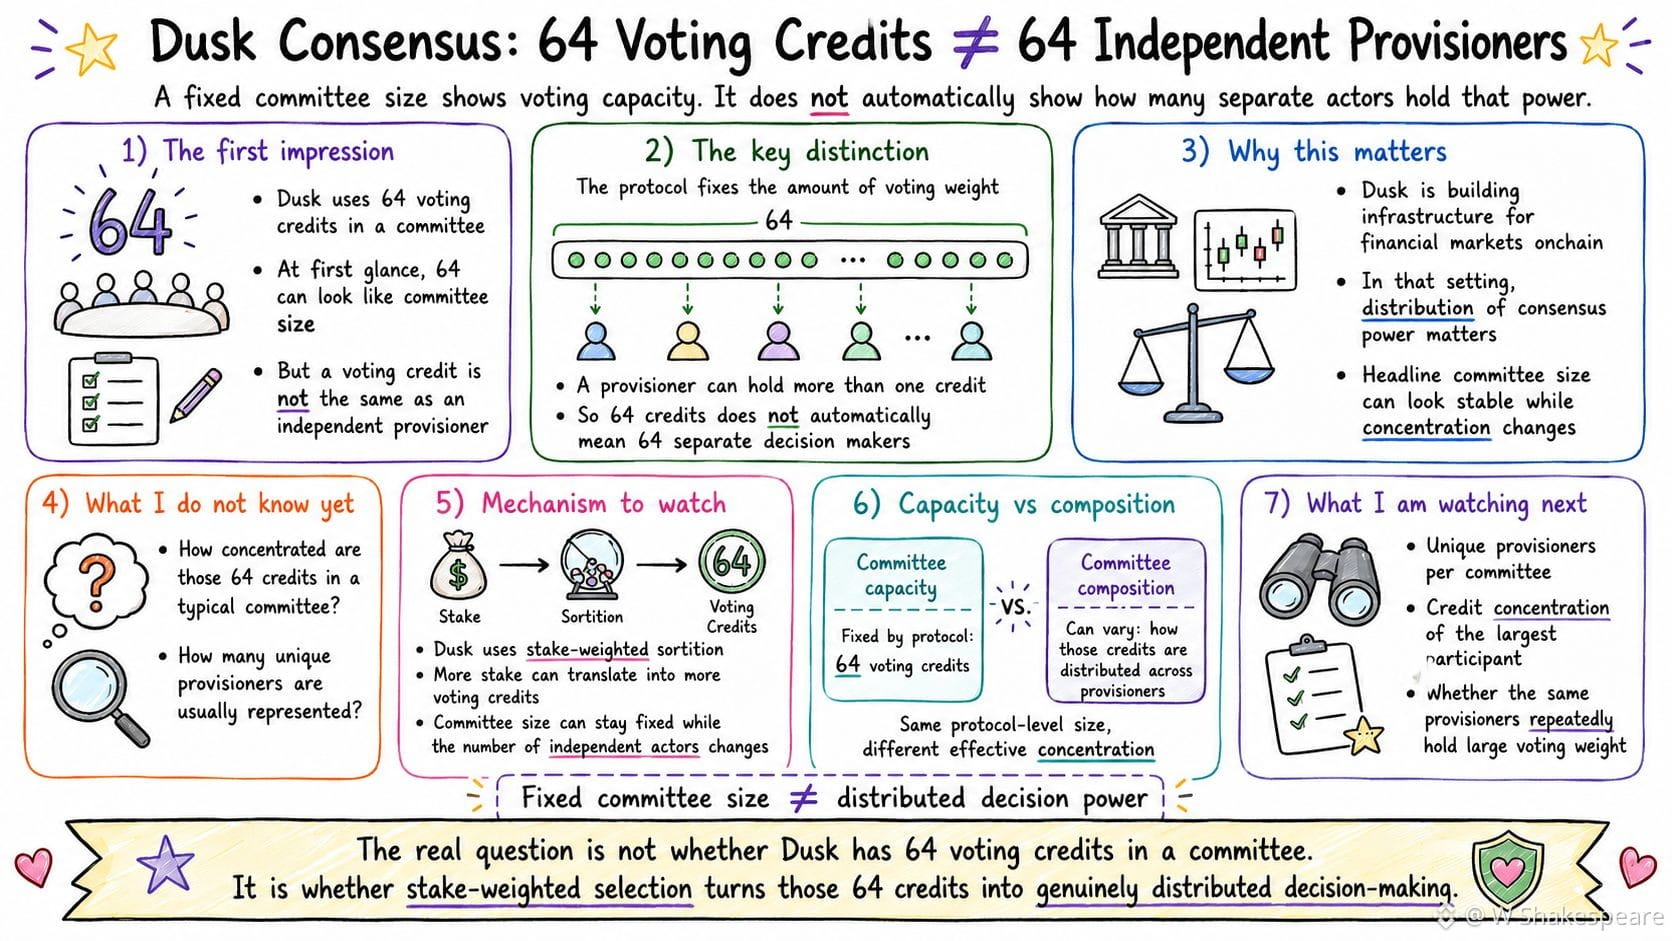
Ich denke immer wieder über Dusk’ Einsatz von 64 Stimmgutschriften in seinen Konsenskomitees nach.
Auf den ersten Blick klingt „64“ nach einer einfachen Kennzahl für die Größe des Komitees. Aber eine Stimmgutschrift ist nicht dasselbe wie ein unabhängiger Bereitsteller. Das ist wichtig, weil Dusk Finanzmärkte Onchain bringen will – mit EU-lizenzierten Institutionen –, bei denen die Verteilung der Konsensmacht wichtiger ist als die reine Schlagzeilen-Größe des Komitees.
Die 64-Gutschriften-Struktur sagt mir, wie viel Stimmgewicht innerhalb eines Komitees vorhanden ist. Sie sagt mir jedoch nicht, wie viele einzelne Akteure dieses Gewicht tatsächlich halten, denn ein Bereitsteller kann mehr als eine Gutschrift besitzen. Was ich noch nicht weiß, ist, wie stark diese 64 Gutschriften über die Bereitsteller verteilt sind, die in ein typisches Komitee ausgewählt werden.
Dusk’ stake-gewichtete Sortition bietet hierfür einen nützlichen Mechanismus zur Beobachtung. Mehr Stake kann zu mehr Stimmgutschriften führen, was bedeutet, dass die nominelle Komitegröße gleich bleiben kann, obwohl sich die Anzahl der unabhängigen Entscheidungsträger dahinter verändert. Dadurch ist „64“ als Dezentralisierungs-Signal schwächer, als es zunächst den Anschein hat.
Der entscheidende Unterschied besteht zwischen der Kapazität eines Komitees und seiner Zusammensetzung. Die eine ist durch das Protokoll festgelegt; die andere kann sich von einer Auswahl zur nächsten ändern. Die stärkere Evidenz wäre daher die Anzahl der einzigartigen Bereitsteller, die in jedem Komitee vertreten sind, wie viele Gutschriften der größte Teilnehmer hält, und ob dieselben Bereitsteller wiederholt einen großen Anteil am Stimmgewicht ausmachen. Eine gleiche Komiteegröße auf Protokollebene kann daher zu sehr unterschiedlichen effektiven Konzentrationen der Stimmmacht führen – je nachdem, wie diese Gutschriften verteilt sind.
Das verändert, wie ich Dusk’ Komitee-Design bewerte.
Die Frage ist, ob Dusk’ stake-gewichtete Auswahl diese 64 Gutschriften konsequent in verteilte Entscheidungsfindung übersetzt – oder ob eine feste Komiteegröße konzentrierte Stimmmacht verschleiern kann. Ich beobachte als Nächstes die Anzahl einzigartiger Bereitsteller pro Komitee, die Gutschriftenkonzentration und die wiederholte Zusammensetzung der Komitees.
#dusk $DUSK @Dusk_Foundation ✨
Ich denke immer wieder über Dusk’ Einsatz von 64 Stimmgutschriften in seinen Konsenskomitees nach.
Auf den ersten Blick klingt „64“ nach einer einfachen Kennzahl für die Größe des Komitees. Aber eine Stimmgutschrift ist nicht dasselbe wie ein unabhängiger Bereitsteller. Das ist wichtig, weil Dusk Finanzmärkte Onchain bringen will – mit EU-lizenzierten Institutionen –, bei denen die Verteilung der Konsensmacht wichtiger ist als die reine Schlagzeilen-Größe des Komitees.
Die 64-Gutschriften-Struktur sagt mir, wie viel Stimmgewicht innerhalb eines Komitees vorhanden ist. Sie sagt mir jedoch nicht, wie viele einzelne Akteure dieses Gewicht tatsächlich halten, denn ein Bereitsteller kann mehr als eine Gutschrift besitzen. Was ich noch nicht weiß, ist, wie stark diese 64 Gutschriften über die Bereitsteller verteilt sind, die in ein typisches Komitee ausgewählt werden.
Dusk’ stake-gewichtete Sortition bietet hierfür einen nützlichen Mechanismus zur Beobachtung. Mehr Stake kann zu mehr Stimmgutschriften führen, was bedeutet, dass die nominelle Komitegröße gleich bleiben kann, obwohl sich die Anzahl der unabhängigen Entscheidungsträger dahinter verändert. Dadurch ist „64“ als Dezentralisierungs-Signal schwächer, als es zunächst den Anschein hat.
Der entscheidende Unterschied besteht zwischen der Kapazität eines Komitees und seiner Zusammensetzung. Die eine ist durch das Protokoll festgelegt; die andere kann sich von einer Auswahl zur nächsten ändern. Die stärkere Evidenz wäre daher die Anzahl der einzigartigen Bereitsteller, die in jedem Komitee vertreten sind, wie viele Gutschriften der größte Teilnehmer hält, und ob dieselben Bereitsteller wiederholt einen großen Anteil am Stimmgewicht ausmachen. Eine gleiche Komiteegröße auf Protokollebene kann daher zu sehr unterschiedlichen effektiven Konzentrationen der Stimmmacht führen – je nachdem, wie diese Gutschriften verteilt sind.
Das verändert, wie ich Dusk’ Komitee-Design bewerte.
Die Frage ist, ob Dusk’ stake-gewichtete Auswahl diese 64 Gutschriften konsequent in verteilte Entscheidungsfindung übersetzt – oder ob eine feste Komiteegröße konzentrierte Stimmmacht verschleiern kann. Ich beobachte als Nächstes die Anzahl einzigartiger Bereitsteller pro Komitee, die Gutschriftenkonzentration und die wiederholte Zusammensetzung der Komitees.
#dusk $DUSK @Dusk ✨
1
2
394
Verifiziert
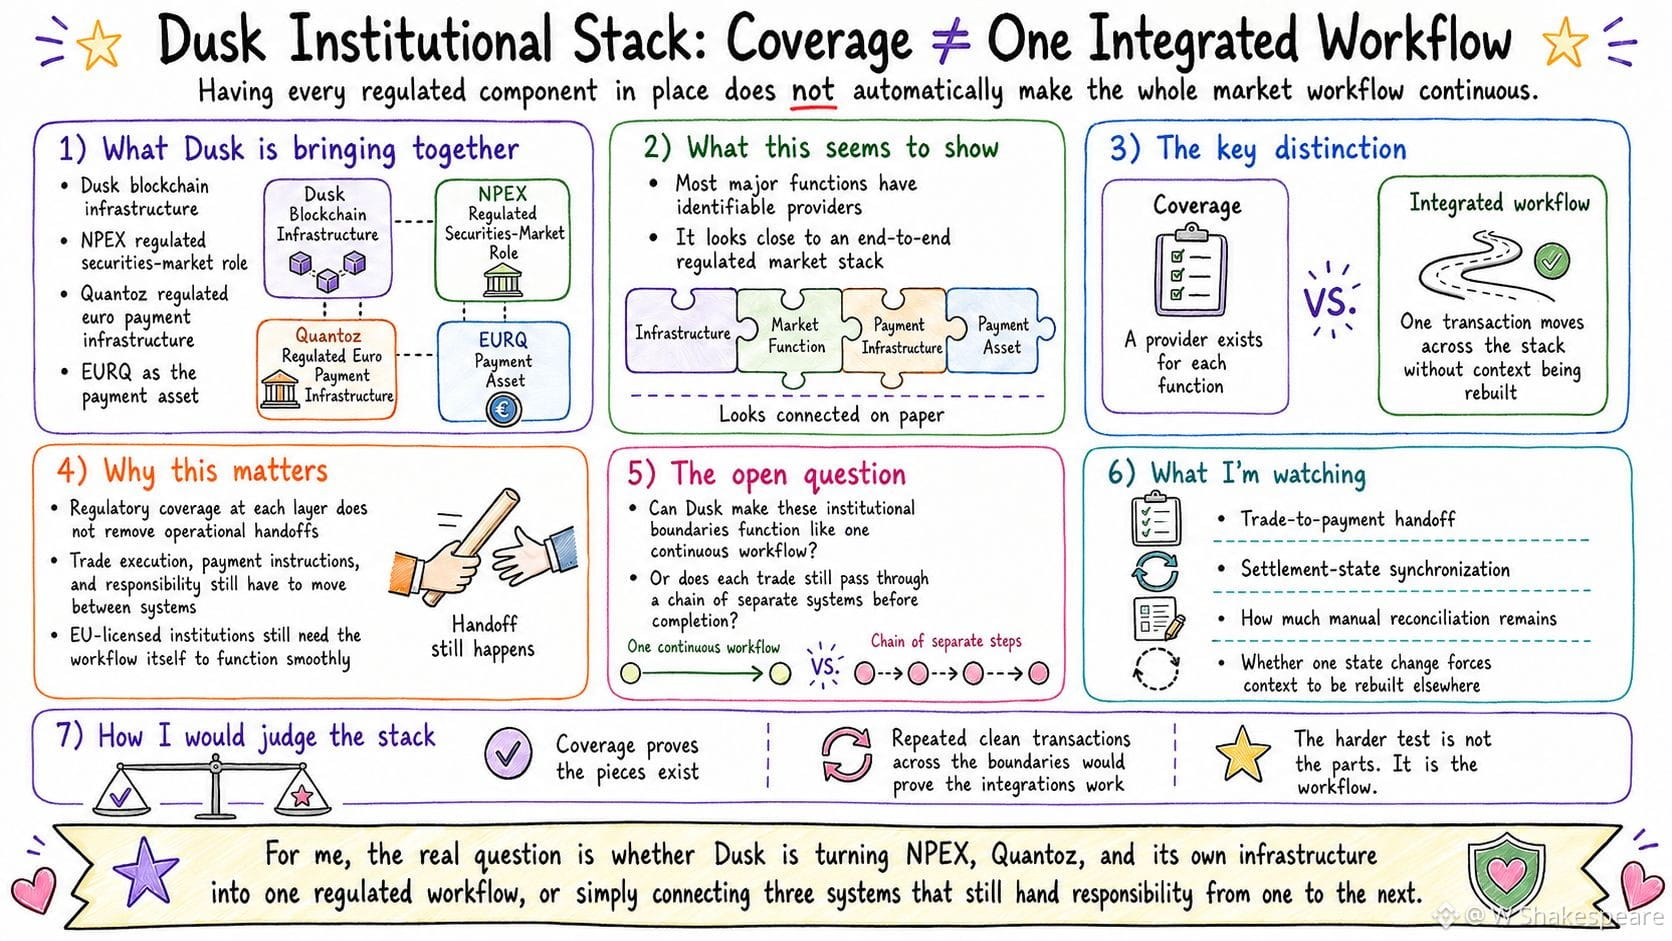
Der Dämmerung bringt ihre Blockchain-Infrastruktur mit der regulierten Rolle von NPEX im Wertpapiermarkt sowie der regulierten Euro-Zahlungsinfrastruktur von Quantoz rund um EURQ zusammen.|
Das gibt Dusk viele der Bausteine für einen Ende-zu-Ende regulierten Markt. Aber der regulatorische Abdeckungsgrad auf jeder Ebene macht aus diesen Bausteinen nicht automatisch einen durchgängigen Workflow.
Was ich noch nicht weiß, ist, ob Dusk die Abwicklung von Handel, Zahlung und Abrechnung so gestalten kann, dass sie wie eine verbundene Transaktion funktionieren, oder ob die Verantwortung weiterhin zwischen getrennten Systemen auf dem Weg weitergegeben werden muss.
Dabei sind vor allem die Mechanismen relevant, die man im Blick behalten sollte: die Übergabe von Handel zu Zahlung, wie der Abrechnungsstatus über die verschiedenen Komponenten hinweg synchron bleibt und wo weiterhin eine manuelle Abstimmung erforderlich ist.
Wenn es für jede Funktion einen Anbieter gibt, sagt mir das, dass der Stack abgedeckt ist. Eine Transaktion, die reibungslos über diese Grenzen hinweg läuft, sagt mir noch etwas Aussagekräftigeres: ob die Integrationen zwischen den Komponenten tatsächlich funktionieren. Das ist entscheidend, während Dusk darauf drängt, Finanzmärkte Onchain mit EU-lizenzierten Institutionen zu bringen. Der schwierigere Test ist nicht, ob jede erforderliche Komponente vorhanden ist, sondern ob diese Komponenten den Transaktionsstatus und die Verantwortung von einem Schritt zum nächsten bewahren können.
Die Frage ist, ob Dusk NPEX, Quantoz und seine eigene Infrastruktur in einen einzigen regulierten Workflow überführt oder Systeme miteinander verbindet, die weiterhin als getrennte Phasen arbeiten. Ich beobachte die Übergaben von Handel zu Zahlung, die Synchronisierung des Abrechnungsstatus und wo die Abstimmung weiterhin bestehen bleibt.
#dusk $DUSK @Dusk_Foundation 🔥
Der Dämmerung bringt ihre Blockchain-Infrastruktur mit der regulierten Rolle von NPEX im Wertpapiermarkt sowie der regulierten Euro-Zahlungsinfrastruktur von Quantoz rund um EURQ zusammen.|
Das gibt Dusk viele der Bausteine für einen Ende-zu-Ende regulierten Markt. Aber der regulatorische Abdeckungsgrad auf jeder Ebene macht aus diesen Bausteinen nicht automatisch einen durchgängigen Workflow.
Was ich noch nicht weiß, ist, ob Dusk die Abwicklung von Handel, Zahlung und Abrechnung so gestalten kann, dass sie wie eine verbundene Transaktion funktionieren, oder ob die Verantwortung weiterhin zwischen getrennten Systemen auf dem Weg weitergegeben werden muss.
Dabei sind vor allem die Mechanismen relevant, die man im Blick behalten sollte: die Übergabe von Handel zu Zahlung, wie der Abrechnungsstatus über die verschiedenen Komponenten hinweg synchron bleibt und wo weiterhin eine manuelle Abstimmung erforderlich ist.
Wenn es für jede Funktion einen Anbieter gibt, sagt mir das, dass der Stack abgedeckt ist. Eine Transaktion, die reibungslos über diese Grenzen hinweg läuft, sagt mir noch etwas Aussagekräftigeres: ob die Integrationen zwischen den Komponenten tatsächlich funktionieren. Das ist entscheidend, während Dusk darauf drängt, Finanzmärkte Onchain mit EU-lizenzierten Institutionen zu bringen. Der schwierigere Test ist nicht, ob jede erforderliche Komponente vorhanden ist, sondern ob diese Komponenten den Transaktionsstatus und die Verantwortung von einem Schritt zum nächsten bewahren können.
Die Frage ist, ob Dusk NPEX, Quantoz und seine eigene Infrastruktur in einen einzigen regulierten Workflow überführt oder Systeme miteinander verbindet, die weiterhin als getrennte Phasen arbeiten. Ich beobachte die Übergaben von Handel zu Zahlung, die Synchronisierung des Abrechnungsstatus und wo die Abstimmung weiterhin bestehen bleibt.
#dusk $DUSK @Dusk 🔥
1
5
376
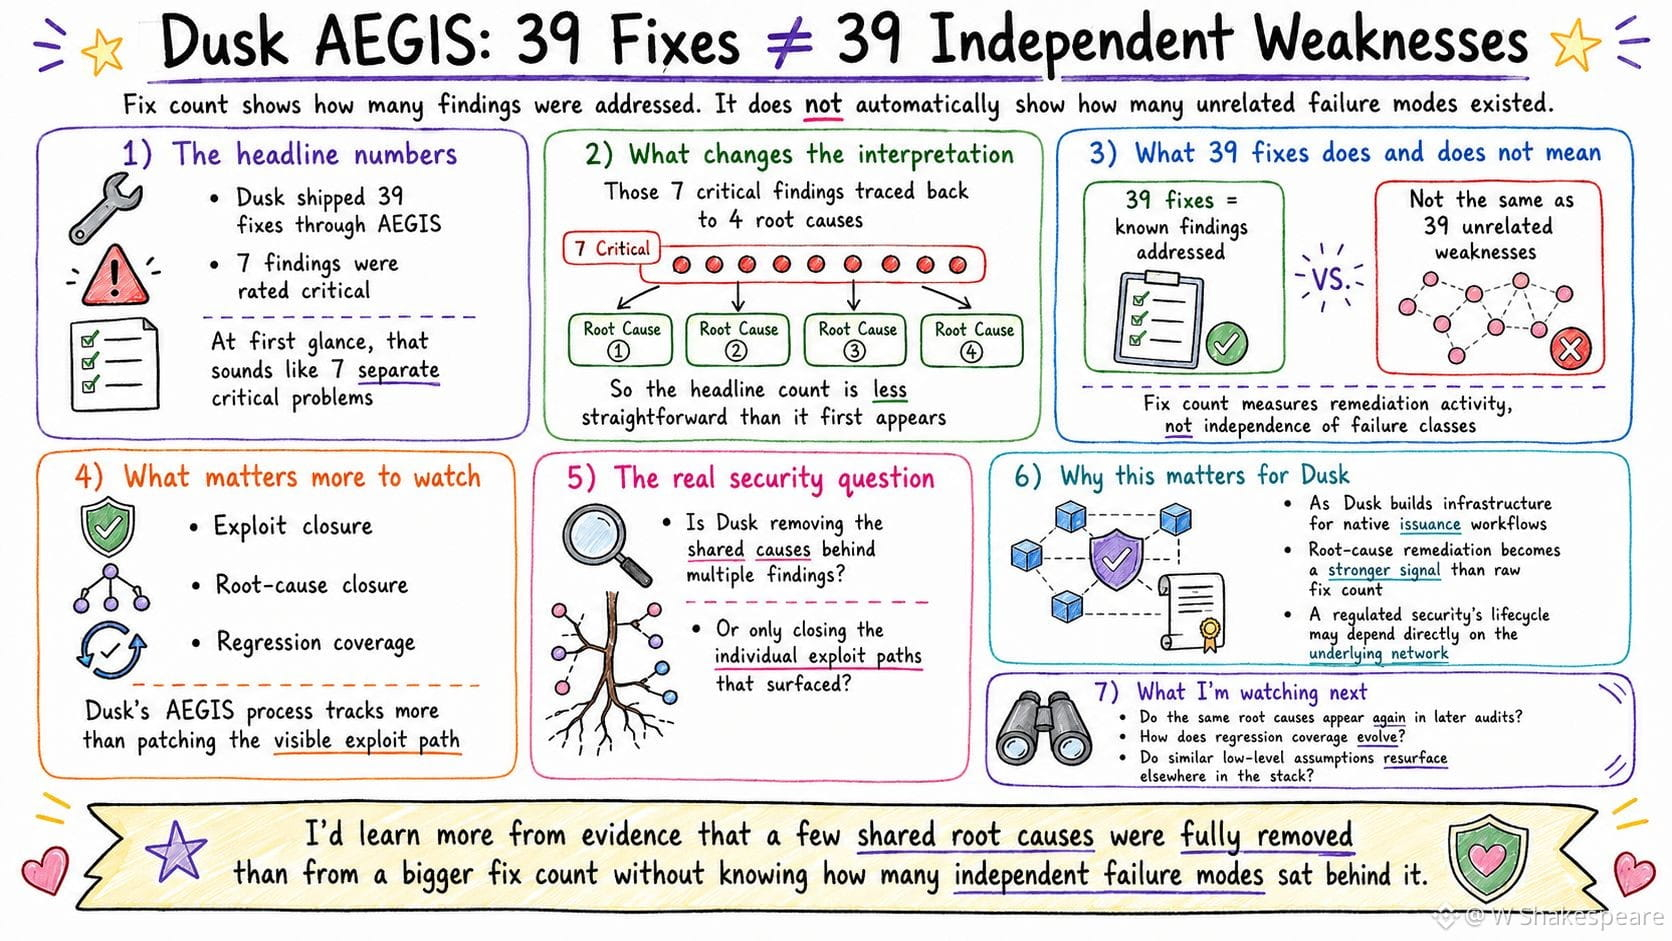
Dusk hat 39 Fixes über AEGIS ausgeliefert. Unter den Erkenntnissen, die zu dieser Behebung führten, wurden 7 als kritisch eingestuft. Das klingt nach einer großen Zahl separater Sicherheitsprobleme. Doch diese 7 kritischen Befunde ließen sich auf nur 4 Hauptursachen zurückführen – dadurch ist die Schlagzeilen-Zählung weniger eindeutig, als sie zunächst wirkt.
Neununddreißig Fixes zeigen mir das Ausmaß der Sanierungsarbeit von Dusk. Sie sagen mir jedoch nicht, wie viele unabhängige Ausfallmechanismen diese Fixes tatsächlich adressierten. Was mir noch fehlt, ist die Frage, ob der Sanierungsprozess von Dusk die gemeinsamen Ursachen hinter mehreren Befunden konsistent entfernt – oder ob er lediglich die einzelnen Exploit-Pfade schließt, die gerade zufällig aufgetaucht sind.
Der eigene AEGIS-Prozess von Dusk bietet dafür einen nützlichen Mechanismus zur Beobachtung. Kritische Behebungen werden nicht nur anhand der Schließung von Exploits verfolgt, sondern auch anhand der Behebung der Hauptursachen und der Regressionsabdeckung. Das macht zukünftige Wiederholungen für mich aussagekräftiger als die reine Fix-Anzahl. Ein Patch beweist, dass ein bekanntes Problem adressiert wurde. Stärker wäre die Evidenz, wenn dieselbe zugrunde liegende Fehlerklasse in späteren Reviews oder in angrenzenden Teilen des Stacks nicht erneut auftaucht.
Während Dusk Infrastruktur für native Ausgabe-Workflows aufbaut, bei denen mehr vom Lebenszyklus einer regulierten Sicherheit direkt vom zugrunde liegenden Netzwerk abhängen kann, wird die Behebung der Hauptursache zu einem aussagekräftigeren Sicherheitsindikator als die rohe Zahl der ausgelieferten Fixes.
Ich würde mehr Erkenntnisse aus dem Beleg gewinnen, dass ein paar gemeinsame Hauptursachen vollständig entfernt wurden, als aus einer größeren Fix-Anzahl, ohne zu wissen, wie viele unabhängige Ausfallmechanismen dahinterstanden.
Die Frage ist, ob der Sicherheitsprozess von Dusk die zugrunde liegenden Fehlerklassen verkleinert – nicht nur die Anzahl offener Befunde. Ich beobachte, ob dieselben Hauptursachen in späteren Audits wieder auftauchen, wie sich die Regressionsabdeckung entwickelt und ob ähnliche Annahmen auf niedriger Ebene andernorts im Stack erneut zutage treten.
#dusk $DUSK @Dusk_Foundation ✨
Dusk hat 39 Fixes über AEGIS ausgeliefert. Unter den Erkenntnissen, die zu dieser Behebung führten, wurden 7 als kritisch eingestuft. Das klingt nach einer großen Zahl separater Sicherheitsprobleme. Doch diese 7 kritischen Befunde ließen sich auf nur 4 Hauptursachen zurückführen – dadurch ist die Schlagzeilen-Zählung weniger eindeutig, als sie zunächst wirkt.
Neununddreißig Fixes zeigen mir das Ausmaß der Sanierungsarbeit von Dusk. Sie sagen mir jedoch nicht, wie viele unabhängige Ausfallmechanismen diese Fixes tatsächlich adressierten. Was mir noch fehlt, ist die Frage, ob der Sanierungsprozess von Dusk die gemeinsamen Ursachen hinter mehreren Befunden konsistent entfernt – oder ob er lediglich die einzelnen Exploit-Pfade schließt, die gerade zufällig aufgetaucht sind.
Der eigene AEGIS-Prozess von Dusk bietet dafür einen nützlichen Mechanismus zur Beobachtung. Kritische Behebungen werden nicht nur anhand der Schließung von Exploits verfolgt, sondern auch anhand der Behebung der Hauptursachen und der Regressionsabdeckung. Das macht zukünftige Wiederholungen für mich aussagekräftiger als die reine Fix-Anzahl. Ein Patch beweist, dass ein bekanntes Problem adressiert wurde. Stärker wäre die Evidenz, wenn dieselbe zugrunde liegende Fehlerklasse in späteren Reviews oder in angrenzenden Teilen des Stacks nicht erneut auftaucht.
Während Dusk Infrastruktur für native Ausgabe-Workflows aufbaut, bei denen mehr vom Lebenszyklus einer regulierten Sicherheit direkt vom zugrunde liegenden Netzwerk abhängen kann, wird die Behebung der Hauptursache zu einem aussagekräftigeren Sicherheitsindikator als die rohe Zahl der ausgelieferten Fixes.
Ich würde mehr Erkenntnisse aus dem Beleg gewinnen, dass ein paar gemeinsame Hauptursachen vollständig entfernt wurden, als aus einer größeren Fix-Anzahl, ohne zu wissen, wie viele unabhängige Ausfallmechanismen dahinterstanden.
Die Frage ist, ob der Sicherheitsprozess von Dusk die zugrunde liegenden Fehlerklassen verkleinert – nicht nur die Anzahl offener Befunde. Ich beobachte, ob dieselben Hauptursachen in späteren Audits wieder auftauchen, wie sich die Regressionsabdeckung entwickelt und ob ähnliche Annahmen auf niedriger Ebene andernorts im Stack erneut zutage treten.
#dusk $DUSK @Dusk ✨
8
10
691
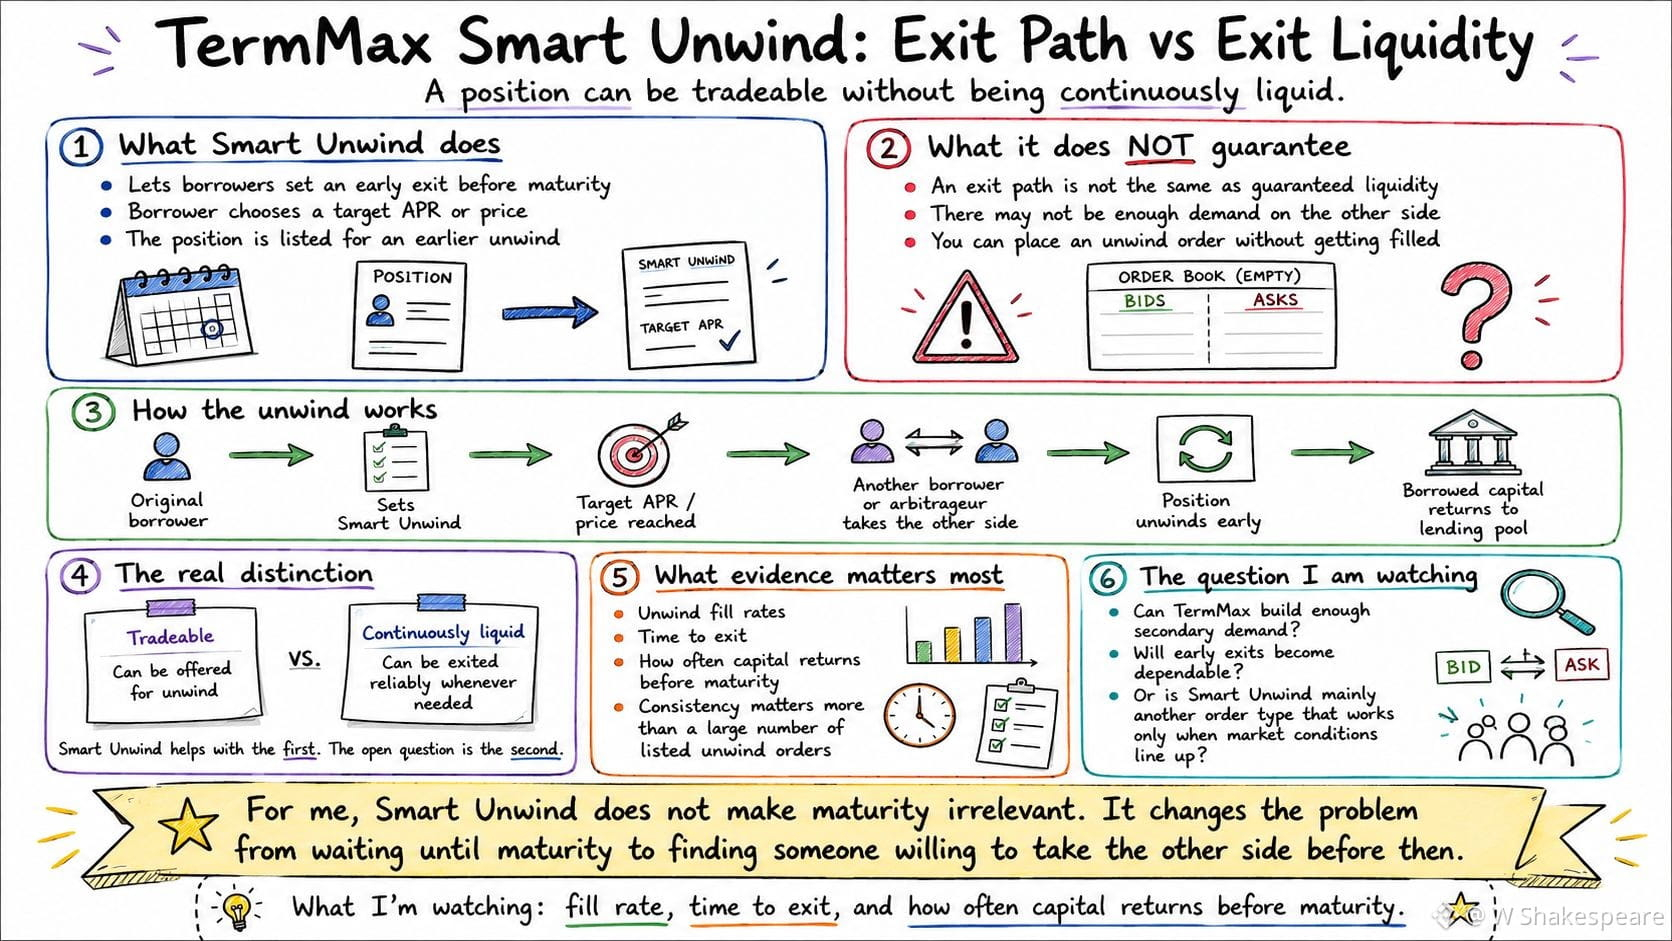
Ich komme immer wieder auf Smart Unwind von TermMax zurück – auf dessen Mechanismus, mit dem Kreditnehmer einen vorzeitigen Ausstieg aus festverzinslichen Positionen vor dem Fälligkeitsdatum festlegen können.
Auf dem Papier macht das die Festzins-Schulden deutlich liquider. Aber ein Ausstiegspfad zu haben und ihn jederzeit nutzen zu können, sind zwei verschiedene Dinge. Smart Unwind sagt mir, dass ein Kreditnehmer eine bestehende Position für einen früheren Ausstieg zu einem Ziel-APR oder zu einem bestimmten Preis einstellen kann. Es sagt mir aber nicht, dass es immer genug Nachfrage geben wird, um die Gegenseite zu übernehmen. Was ich noch nicht weiß, ist, ob TermMax diese frühen Ausstiege zuverlässig machen kann – oder ob es hauptsächlich einen Ausstiegspfad schafft, der nur dann funktioniert, wenn Marktbedingungen und die Sekundärnachfrage zufällig zusammenpassen.
Die Mechanik macht diese Unterscheidung deutlicher. Wenn das Ziel erreicht wird, kann ein anderer Kreditnehmer oder ein Arbitrageur die Gegenseite übernehmen – sodass sich die ursprüngliche Position auflösen und das geliehene Kapital vor ihrer ursprünglichen Laufzeit an den Kreditpool zurückkehren kann.
Eine Position kann also handelbar sein, ohne durchgehend liquide zu sein. Die stärkeren Belege liegen nicht darin, wie viele Smart-Unwind-Aufträge Kreditnehmer platzieren können, sondern darin, wie oft diese Aufträge tatsächlich ausgeführt werden, wie lange Ausstiege dauern und wie oft das Kapital noch vor der Fälligkeit auf die Kreditgeberseite zurückkehrt.
Ich würde mehr aus einer kleineren Zahl von Positionen lernen, die konsistent aussteigen, als aus einer viel größeren Zahl, die einfach nur dort sitzt und jederzeit zum Ausstieg bereit wäre. Smart Unwind macht die Fälligkeit nicht irrelevant. Es verlagert das Problem von „eine Position bis zur Fälligkeit halten müssen“ hin zu „jemanden zu finden, der die Gegenseite übernimmt, bevor es so weit ist“.
Die Frage ist, ob TermMax genug Sekundärnachfrage aufbauen kann, damit Festzinspositionen tatsächlich leichter aussteigbar werden – oder ob vor allem noch ein weiterer Auflagentyp hinzukommt, dessen Nutzen weiterhin von den Marktbedingungen abhängt.
Ich beobachte die Ausführungsraten beim Unwind, die Zeit bis zum Ausstieg und wie oft das Kapital vor der Fälligkeit zurückkehrt.
#termmax @termmax 🔥
Ich komme immer wieder auf Smart Unwind von TermMax zurück – auf dessen Mechanismus, mit dem Kreditnehmer einen vorzeitigen Ausstieg aus festverzinslichen Positionen vor dem Fälligkeitsdatum festlegen können.
Auf dem Papier macht das die Festzins-Schulden deutlich liquider. Aber ein Ausstiegspfad zu haben und ihn jederzeit nutzen zu können, sind zwei verschiedene Dinge. Smart Unwind sagt mir, dass ein Kreditnehmer eine bestehende Position für einen früheren Ausstieg zu einem Ziel-APR oder zu einem bestimmten Preis einstellen kann. Es sagt mir aber nicht, dass es immer genug Nachfrage geben wird, um die Gegenseite zu übernehmen. Was ich noch nicht weiß, ist, ob TermMax diese frühen Ausstiege zuverlässig machen kann – oder ob es hauptsächlich einen Ausstiegspfad schafft, der nur dann funktioniert, wenn Marktbedingungen und die Sekundärnachfrage zufällig zusammenpassen.
Die Mechanik macht diese Unterscheidung deutlicher. Wenn das Ziel erreicht wird, kann ein anderer Kreditnehmer oder ein Arbitrageur die Gegenseite übernehmen – sodass sich die ursprüngliche Position auflösen und das geliehene Kapital vor ihrer ursprünglichen Laufzeit an den Kreditpool zurückkehren kann.
Eine Position kann also handelbar sein, ohne durchgehend liquide zu sein. Die stärkeren Belege liegen nicht darin, wie viele Smart-Unwind-Aufträge Kreditnehmer platzieren können, sondern darin, wie oft diese Aufträge tatsächlich ausgeführt werden, wie lange Ausstiege dauern und wie oft das Kapital noch vor der Fälligkeit auf die Kreditgeberseite zurückkehrt.
Ich würde mehr aus einer kleineren Zahl von Positionen lernen, die konsistent aussteigen, als aus einer viel größeren Zahl, die einfach nur dort sitzt und jederzeit zum Ausstieg bereit wäre. Smart Unwind macht die Fälligkeit nicht irrelevant. Es verlagert das Problem von „eine Position bis zur Fälligkeit halten müssen“ hin zu „jemanden zu finden, der die Gegenseite übernimmt, bevor es so weit ist“.
Die Frage ist, ob TermMax genug Sekundärnachfrage aufbauen kann, damit Festzinspositionen tatsächlich leichter aussteigbar werden – oder ob vor allem noch ein weiterer Auflagentyp hinzukommt, dessen Nutzen weiterhin von den Marktbedingungen abhängt.
Ich beobachte die Ausführungsraten beim Unwind, die Zeit bis zum Ausstieg und wie oft das Kapital vor der Fälligkeit zurückkehrt.
#termmax @TermMax 🔥
2
2
383
Verifiziert
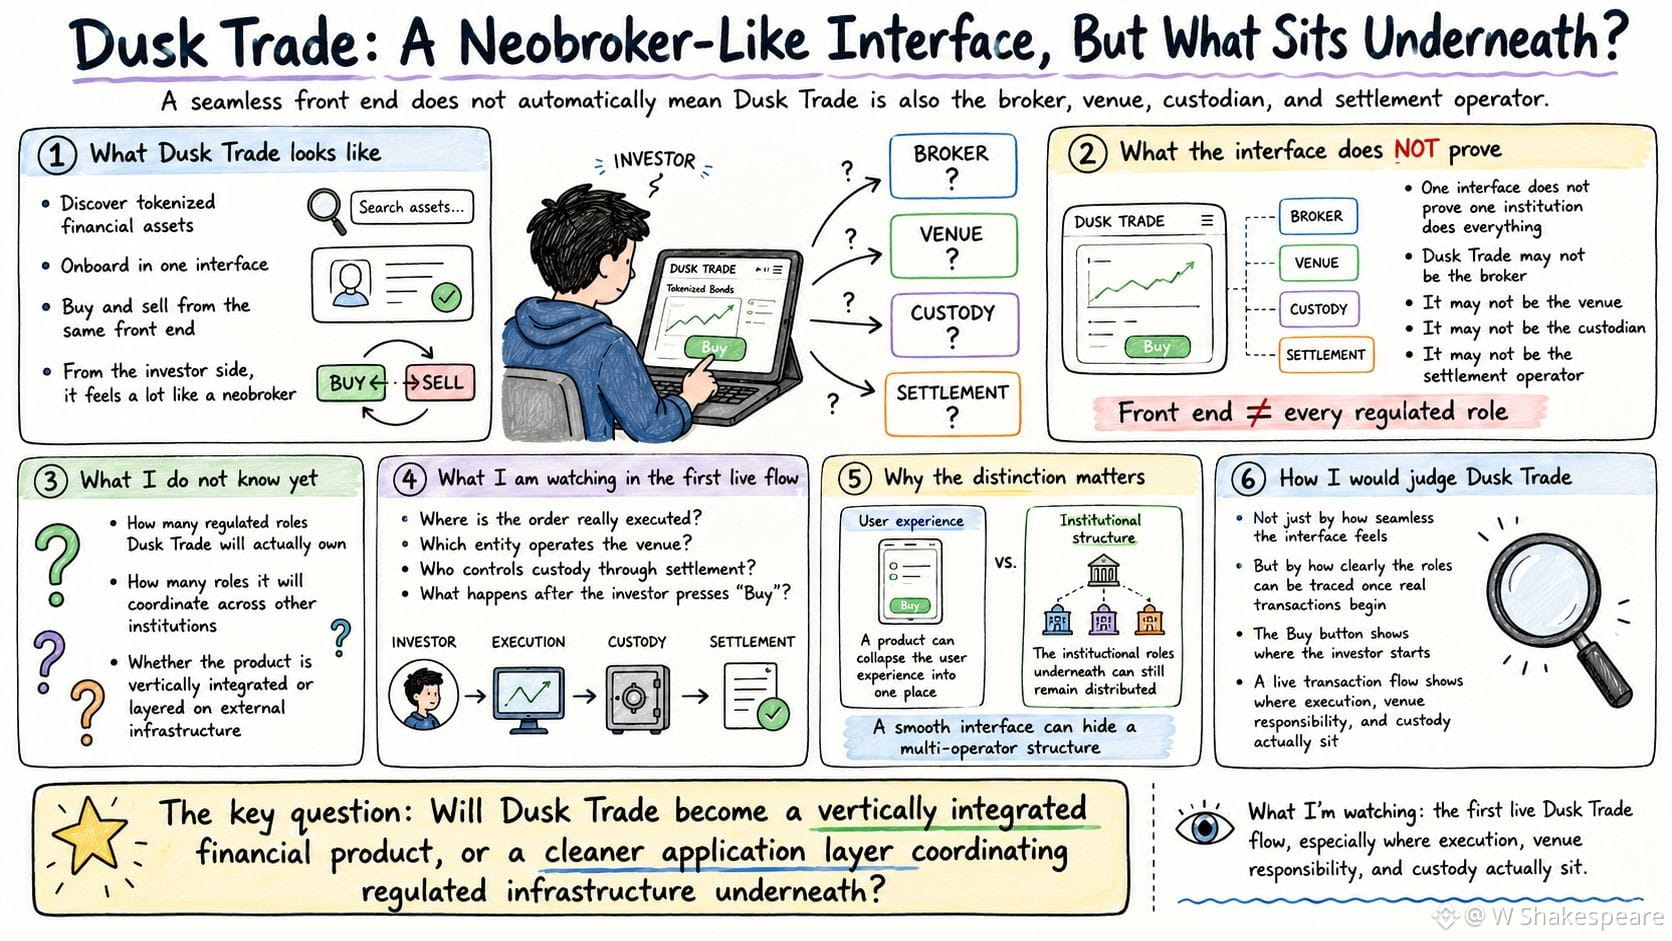
Ich komme immer wieder auf den Punkt zurück, wie Dusk Trade als Ort positioniert wird, an dem man tokenisierte Finanzwerte entdecken, kaufen und verkaufen kann.
Aus Sicht der Anleger sieht das sehr nach einem Neobroker aus. Eine einzige Oberfläche kann sowohl die Entdeckung, die Onboarding-Phase als auch den eigentlichen Handel abdecken. Aber ein nahtloses Frontend bedeutet nicht automatisch, dass Dusk Trade auch der Broker, die Handelsplattform, der Verwahrer oder der Abwicklungsbetreiber darunter ist.
Was ich noch nicht weiß, ist, wie viele dieser regulierten Rollen Dusk Trade tatsächlich selbst übernehmen wird und wie viele es mit anderen Institutionen koordinieren wird.
Die Mechanismen, auf die es sich zu achten lohnt, sind die Stelle, an der ein Auftrag wirklich ausgeführt wird, welches Unternehmen die Plattform betreibt und wer über die Verwahrung die Kontrolle durch die Abwicklung hat.
Die Schaltfläche „Kaufen“ sagt mir nur, wo der Anleger mit dem Handel beginnt. Ein Live-Transaktionsablauf verrät mir etwas Nützlicheres: Wo tatsächlich Ausführung, Verwahrung und Verantwortlichkeiten für die Handelsplattform verortet sind.
Diese Unterscheidung ist wichtig, weil ein Produkt die Nutzererfahrung an einer Stelle bündeln kann, während die institutionellen Rollen darunter weiterhin auf mehrere regulierte Betreiber verteilt bleiben.
Daher bewerte ich Dusk Trade weniger danach, wie nahtlos sich die Oberfläche anfühlt, sondern vielmehr danach, wie klar sich diese Rollen zurückverfolgen lassen, sobald echte Transaktionen beginnen.
Die Frage ist, ob Dusk Trade zu einem vertikal integrierten Finanzprodukt wird oder zu einer saubereren Anwendungsschicht, die die darunterliegende regulierte Infrastruktur koordiniert. Ich beobachte den ersten Live-Dusk-Trade-Ablauf genau genug, um zu sehen, wo sich Ausführung, Verantwortlichkeit für die Handelsplattform und Verwahrung tatsächlich befinden.
#dusk $DUSK @Dusk_Foundation ✨
Ich komme immer wieder auf den Punkt zurück, wie Dusk Trade als Ort positioniert wird, an dem man tokenisierte Finanzwerte entdecken, kaufen und verkaufen kann.
Aus Sicht der Anleger sieht das sehr nach einem Neobroker aus. Eine einzige Oberfläche kann sowohl die Entdeckung, die Onboarding-Phase als auch den eigentlichen Handel abdecken. Aber ein nahtloses Frontend bedeutet nicht automatisch, dass Dusk Trade auch der Broker, die Handelsplattform, der Verwahrer oder der Abwicklungsbetreiber darunter ist.
Was ich noch nicht weiß, ist, wie viele dieser regulierten Rollen Dusk Trade tatsächlich selbst übernehmen wird und wie viele es mit anderen Institutionen koordinieren wird.
Die Mechanismen, auf die es sich zu achten lohnt, sind die Stelle, an der ein Auftrag wirklich ausgeführt wird, welches Unternehmen die Plattform betreibt und wer über die Verwahrung die Kontrolle durch die Abwicklung hat.
Die Schaltfläche „Kaufen“ sagt mir nur, wo der Anleger mit dem Handel beginnt. Ein Live-Transaktionsablauf verrät mir etwas Nützlicheres: Wo tatsächlich Ausführung, Verwahrung und Verantwortlichkeiten für die Handelsplattform verortet sind.
Diese Unterscheidung ist wichtig, weil ein Produkt die Nutzererfahrung an einer Stelle bündeln kann, während die institutionellen Rollen darunter weiterhin auf mehrere regulierte Betreiber verteilt bleiben.
Daher bewerte ich Dusk Trade weniger danach, wie nahtlos sich die Oberfläche anfühlt, sondern vielmehr danach, wie klar sich diese Rollen zurückverfolgen lassen, sobald echte Transaktionen beginnen.
Die Frage ist, ob Dusk Trade zu einem vertikal integrierten Finanzprodukt wird oder zu einer saubereren Anwendungsschicht, die die darunterliegende regulierte Infrastruktur koordiniert. Ich beobachte den ersten Live-Dusk-Trade-Ablauf genau genug, um zu sehen, wo sich Ausführung, Verantwortlichkeit für die Handelsplattform und Verwahrung tatsächlich befinden.
#dusk $DUSK @Dusk ✨
17
11
682
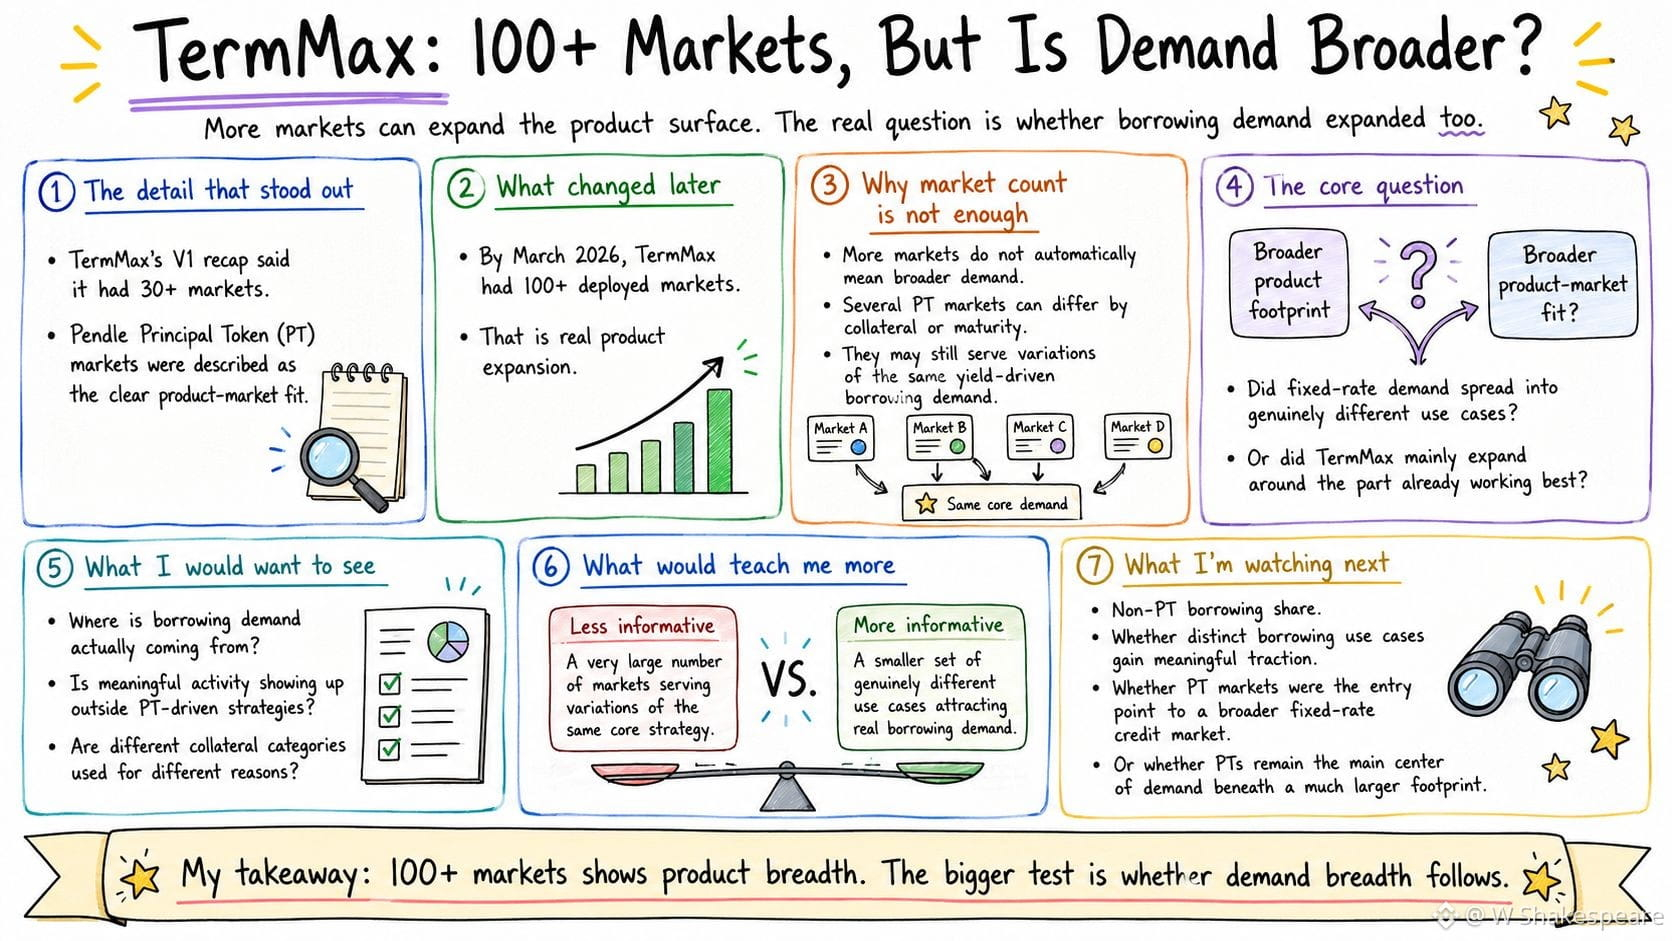
Ich finde es immer wieder erstaunlich, wie schnell TermMax seinen Markt-Fußabdruck ausgeweitet hat. In seinem V1-Recap sagte TermMax, dass es über 30 Märkte gestartet habe; die Märkte für den Pendle Principal Token (PT) seien dabei der deutlichste Beleg für ein Produkt‑Markt‑Fit gewesen. Bis März 2026 war dieser Fußabdruck auf mehr als 100 eingesetzte Märkte angewachsen. Das zeigt mir, dass TermMax als Produkt deutlich breiter geworden ist. Was es mir jedoch nicht verrät, ist, ob die Nachfrage unter dieser Expansion ebenfalls breiter geworden ist.
PT-gestützte Strategien waren ein natürlicher früher Fit für TermMax. Der Kredit zu festen Zinssätzen funktioniert besonders gut, wenn Nutzer gegen ertragsbringende Positionen aufnehmen können und Leveraged‑Yield‑Trades um eine bekannte Kreditkostenstruktur herum aufsetzen können. Daher sagt mir der Erfolg in diesen Märkten etwas Sinnvolles darüber, wo TermMax zuerst auf Nachfrage gestoßen ist.
Was ich noch nicht weiß, ist, ob TermMax seitdem ebenso überzeugende Gründe gefunden hat, warum Kreditnehmer seine Märkte auch außerhalb dieser ursprünglichen „Wedge“ nutzen.
Das wäre es, was den Schritt von 30+ auf 100+ Märkte für mich deutlich bedeutungsvoller machen würde.
Kredite außerhalb PT-getriebener Strategien wären ein stärkerer Beleg – insbesondere, wenn sie aus Use Cases kommen, die nicht von demselben Yield‑Trade‑Setup abhängen. Das würde zeigen, dass TermMax nicht nur mehr Orte zum Aufnehmen hinzufügt, sondern auch mehr Gründe findet, warum Menschen zu festen Zinssätzen aufnehmen.
Ich würde mehr aus einer kleineren, wirklich unterschiedlichen Menge von Kredit-Use‑Cases lernen, die echten Zuspruch gewinnen, als aus einer deutlich größeren Zahl eingesetzter Märkte, die auf Varianten von Nachfrage basieren, die TermMax bereits zuvor bewiesen hatte.
Die Frage ist, ob TermMax seinen frühen PT-Produkt‑Markt‑Fit als Einstieg in einen breiteren Markt für Kredite mit festen Zinssätzen nutzt – oder ob der ursprüngliche Use Case weiterhin den Großteil der Nachfrage hinter seinem größeren Fußabdruck erklärt. Ich beobachte, woher die Nicht‑PT‑Nachfrage nach Krediten bei TermMax kommt, und welche neuen Use Cases anfangen, spürbar an Zugkraft zu gewinnen.
#termmax @termmax ✨
Ich finde es immer wieder erstaunlich, wie schnell TermMax seinen Markt-Fußabdruck ausgeweitet hat. In seinem V1-Recap sagte TermMax, dass es über 30 Märkte gestartet habe; die Märkte für den Pendle Principal Token (PT) seien dabei der deutlichste Beleg für ein Produkt‑Markt‑Fit gewesen. Bis März 2026 war dieser Fußabdruck auf mehr als 100 eingesetzte Märkte angewachsen. Das zeigt mir, dass TermMax als Produkt deutlich breiter geworden ist. Was es mir jedoch nicht verrät, ist, ob die Nachfrage unter dieser Expansion ebenfalls breiter geworden ist.
PT-gestützte Strategien waren ein natürlicher früher Fit für TermMax. Der Kredit zu festen Zinssätzen funktioniert besonders gut, wenn Nutzer gegen ertragsbringende Positionen aufnehmen können und Leveraged‑Yield‑Trades um eine bekannte Kreditkostenstruktur herum aufsetzen können. Daher sagt mir der Erfolg in diesen Märkten etwas Sinnvolles darüber, wo TermMax zuerst auf Nachfrage gestoßen ist.
Was ich noch nicht weiß, ist, ob TermMax seitdem ebenso überzeugende Gründe gefunden hat, warum Kreditnehmer seine Märkte auch außerhalb dieser ursprünglichen „Wedge“ nutzen.
Das wäre es, was den Schritt von 30+ auf 100+ Märkte für mich deutlich bedeutungsvoller machen würde.
Kredite außerhalb PT-getriebener Strategien wären ein stärkerer Beleg – insbesondere, wenn sie aus Use Cases kommen, die nicht von demselben Yield‑Trade‑Setup abhängen. Das würde zeigen, dass TermMax nicht nur mehr Orte zum Aufnehmen hinzufügt, sondern auch mehr Gründe findet, warum Menschen zu festen Zinssätzen aufnehmen.
Ich würde mehr aus einer kleineren, wirklich unterschiedlichen Menge von Kredit-Use‑Cases lernen, die echten Zuspruch gewinnen, als aus einer deutlich größeren Zahl eingesetzter Märkte, die auf Varianten von Nachfrage basieren, die TermMax bereits zuvor bewiesen hatte.
Die Frage ist, ob TermMax seinen frühen PT-Produkt‑Markt‑Fit als Einstieg in einen breiteren Markt für Kredite mit festen Zinssätzen nutzt – oder ob der ursprüngliche Use Case weiterhin den Großteil der Nachfrage hinter seinem größeren Fußabdruck erklärt. Ich beobachte, woher die Nicht‑PT‑Nachfrage nach Krediten bei TermMax kommt, und welche neuen Use Cases anfangen, spürbar an Zugkraft zu gewinnen.
#termmax @TermMax ✨
2
4
341
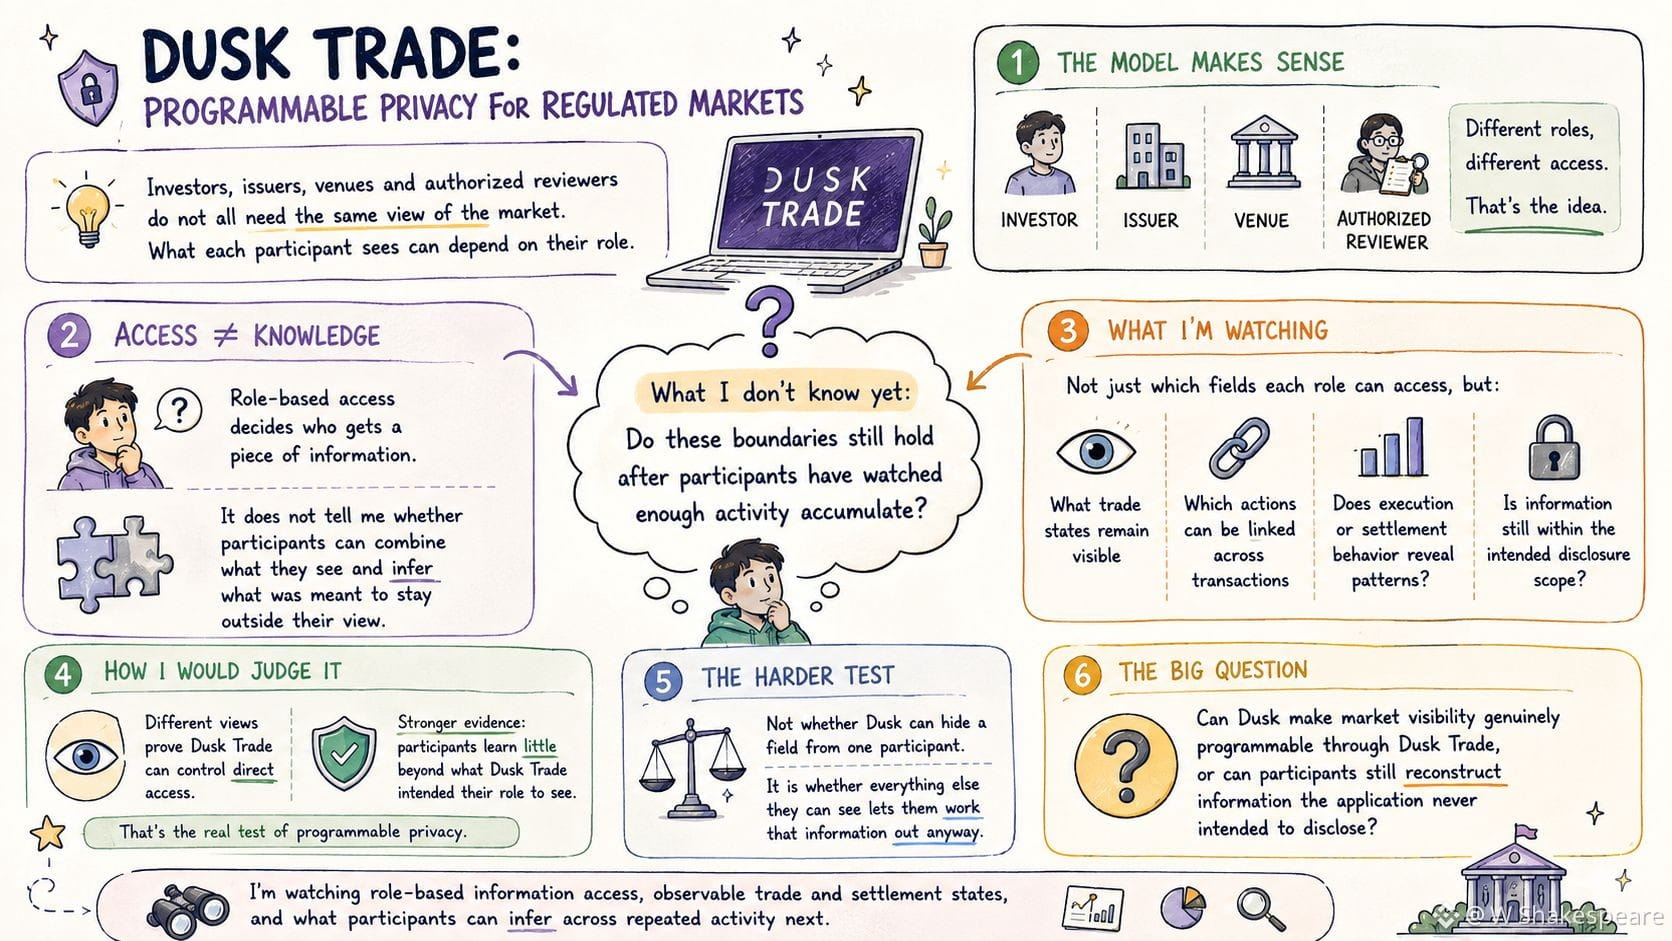
Ich komme immer wieder auf Dusk’ Idee von programmierbarer Privatsphäre für regulierte Märkte zurück – insbesondere darauf, wie sich das innerhalb von Dusk Trade auswirkt.
Das Modell ergibt Sinn. Investoren, Emittenten, Handelsplätze und autorisierte Prüfer müssen nicht alle dieselbe Sicht auf den Markt haben; daher kann es davon abhängen, welche Rolle jeder Teilnehmer einnimmt, was er sieht.
Doch das direkte Steuern dessen, was jemand angezeigt bekommt, ist nicht dasselbe wie das Steuern dessen, was er letztlich lernen kann.
Der rollenbasierte Zugriff sagt mir, dass Dusk entscheiden kann, wer einen bestimmten Informationsausschnitt erhält. Er sagt mir aber nicht, ob die Teilnehmer die Aktivität, die sie sehen können, zusammensetzen und daraus etwas ableiten können, das eigentlich außerhalb ihres Blickfelds bleiben sollte.
Was ich noch nicht weiß, ist, ob diese Grenzen auch dann noch gelten, nachdem die Teilnehmer genug Aktivität beobachtet haben, um sich anzusammeln.
Die Signale, die es wert sind, beobachtet zu werden, sind daher nicht nur, welche Felder jede Rolle erreichen kann, sondern auch, welche Handelszustände sichtbar bleiben, welche Aktionen über Transaktionen hinweg verknüpft werden können und ob Ausführungs- oder Abwicklungsverhalten Muster erkennen lassen, die über den beabsichtigten Offenlegungsumfang hinausgehen.
Wenn man verschiedenen Teilnehmern unterschiedliche Ansichten gibt, würde beweisen, dass Dusk Trade den direkten Zugriff steuern kann. Ein stärkerer Beleg wäre, dass sie wenig oder nichts darüber hinaus lernen, was Dusk Trade beabsichtigt hat, dass ihre Rolle sehen soll.
Das verändert, wie ich Dusk’ Modell für programmierbare Privatsphäre bewerte.
Der schwierigere Test besteht nicht darin, ob Dusk ein Feld vor einem Teilnehmer verbergen kann. Entscheidend ist, ob alles andere, was dieser Teilnehmer sehen kann, es ihm trotzdem ermöglicht, diese Information am Ende herauszuarbeiten.
Die Frage ist, ob Dusk die Markttransparenz durch Dusk Trade tatsächlich wirklich programmierbar machen kann – oder ob die Teilnehmer weiterhin Informationen rekonstruieren können, die die Anwendung nie zur Offenlegung vorgesehen hatte.
Ich beobachte den rollenbasierten Informationszugriff, beobachtbare Handels- und Abwicklungszustände und das, was die Teilnehmer aus wiederholter Aktivität ableiten können.
#dusk $DUSK @Dusk_Foundation ✨
Ich komme immer wieder auf Dusk’ Idee von programmierbarer Privatsphäre für regulierte Märkte zurück – insbesondere darauf, wie sich das innerhalb von Dusk Trade auswirkt.
Das Modell ergibt Sinn. Investoren, Emittenten, Handelsplätze und autorisierte Prüfer müssen nicht alle dieselbe Sicht auf den Markt haben; daher kann es davon abhängen, welche Rolle jeder Teilnehmer einnimmt, was er sieht.
Doch das direkte Steuern dessen, was jemand angezeigt bekommt, ist nicht dasselbe wie das Steuern dessen, was er letztlich lernen kann.
Der rollenbasierte Zugriff sagt mir, dass Dusk entscheiden kann, wer einen bestimmten Informationsausschnitt erhält. Er sagt mir aber nicht, ob die Teilnehmer die Aktivität, die sie sehen können, zusammensetzen und daraus etwas ableiten können, das eigentlich außerhalb ihres Blickfelds bleiben sollte.
Was ich noch nicht weiß, ist, ob diese Grenzen auch dann noch gelten, nachdem die Teilnehmer genug Aktivität beobachtet haben, um sich anzusammeln.
Die Signale, die es wert sind, beobachtet zu werden, sind daher nicht nur, welche Felder jede Rolle erreichen kann, sondern auch, welche Handelszustände sichtbar bleiben, welche Aktionen über Transaktionen hinweg verknüpft werden können und ob Ausführungs- oder Abwicklungsverhalten Muster erkennen lassen, die über den beabsichtigten Offenlegungsumfang hinausgehen.
Wenn man verschiedenen Teilnehmern unterschiedliche Ansichten gibt, würde beweisen, dass Dusk Trade den direkten Zugriff steuern kann. Ein stärkerer Beleg wäre, dass sie wenig oder nichts darüber hinaus lernen, was Dusk Trade beabsichtigt hat, dass ihre Rolle sehen soll.
Das verändert, wie ich Dusk’ Modell für programmierbare Privatsphäre bewerte.
Der schwierigere Test besteht nicht darin, ob Dusk ein Feld vor einem Teilnehmer verbergen kann. Entscheidend ist, ob alles andere, was dieser Teilnehmer sehen kann, es ihm trotzdem ermöglicht, diese Information am Ende herauszuarbeiten.
Die Frage ist, ob Dusk die Markttransparenz durch Dusk Trade tatsächlich wirklich programmierbar machen kann – oder ob die Teilnehmer weiterhin Informationen rekonstruieren können, die die Anwendung nie zur Offenlegung vorgesehen hatte.
Ich beobachte den rollenbasierten Informationszugriff, beobachtbare Handels- und Abwicklungszustände und das, was die Teilnehmer aus wiederholter Aktivität ableiten können.
#dusk $DUSK @Dusk ✨
9
10
837
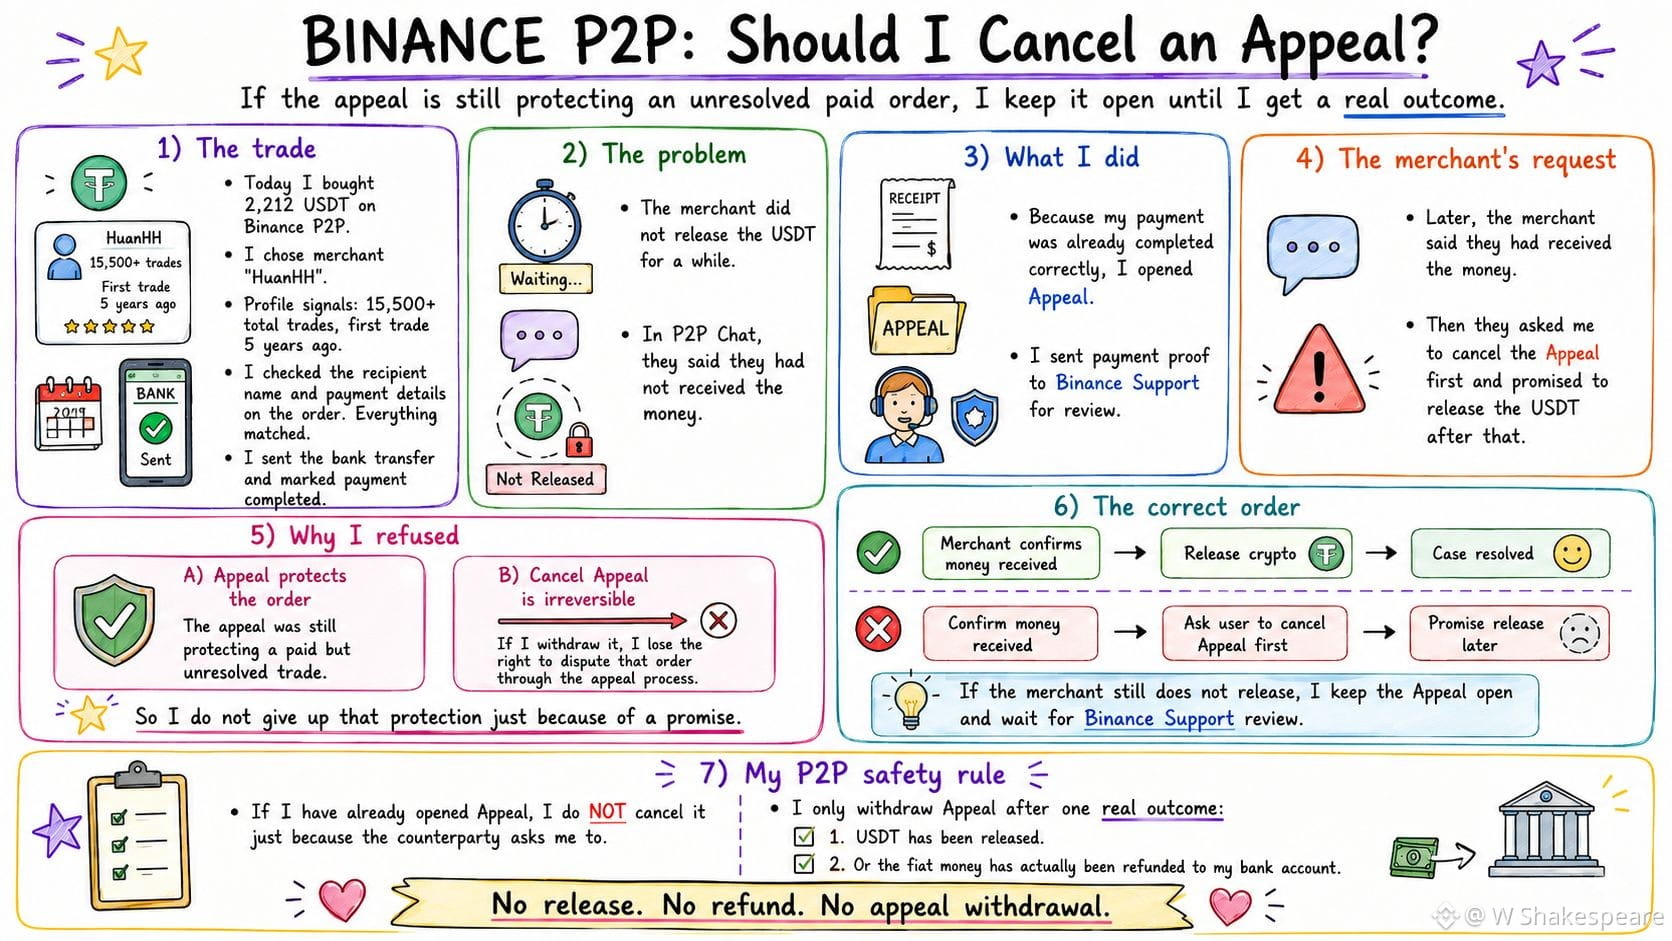
Heute habe ich 2,212 USDT über Binance P2P gekauft. Den Handelspartner, den ich ausgewählt habe, ist „HuanHH“. Das ist ein seriöser Händler, der schon seit vielen Jahren aktiv ist: Sein Profil hat über 15.500 Gesamttransaktionen und die erste Transaktion liegt vor mehr als 5 Jahren.
Ich habe die Bestellung aufgegeben und die Bank-App geöffnet, um die Überweisung zu machen. Ich habe den Namen des Empfängers sowie die Zahlungsdetails in der Bestellung ganz genau geprüft. Die Informationen stimmen überein, also habe ich das Geld überwiesen und dann „Payment completed“ markiert.
Aber dann dauerte es ziemlich lange, und der Händler hat die Krypto immer noch nicht freigegeben. In dem Moment habe ich im P2P-Chat nachgefragt. Dort sagten sie, sie hätten das Geld noch nicht erhalten.
Da meine Überweisung bereits ordnungsgemäß und genau nach den Angaben in der Bestellung abgeschlossen war, habe ich einen Appeal geöffnet und den Zahlungsnachweis zur Überprüfung an den Binance Support geschickt.
Kurz darauf schrieb der Händler mir erneut, dass sie das Geld erhalten hätten. Allerdings verlangten sie, dass ich den Appeal storniere, bevor sie die USDT freigeben.
Ich bin damit nicht einverstanden und fordere sie auf, zuerst die Krypto freizugeben.
Der Grund ist ziemlich einfach. Der Appeal schützt zu diesem Zeitpunkt noch immer eine Bestellung, die noch nicht gelöst ist. Noch wichtiger: Appeal stornieren ist nicht rückgängig zu machen. Wenn ich meinen Appeal zurückziehe, verliere ich das Recht, diese Bestellung über den Appeal-Prozess weiter anzufechten.
Daher gibt es keinen Grund, diese Schutzschicht aufzugeben, nur weil jemand verspricht, dass die Krypto später freigegeben wird.
Nachdem der Händler bestätigt hat, dass sie das Geld erhalten haben, sollte der nächste Schritt eigentlich sein, die Krypto freizugeben. Wenn sie das immer noch nicht tun, lasse ich den Appeal unverändert und warte auf das Ergebnis der Fallprüfung durch den Binance Support.
Dieser Fall hat mir gezeigt, dass, sobald ein Appeal geöffnet ist, die Reihenfolge der Bearbeitung sehr wichtig ist.
Meine P2P-Safety-Regel ist ziemlich konkret: Wenn ich einen Appeal geöffnet habe, werde ich nicht auf eine Stornierung nach Wunsch oder Versprechen des Handelspartners eingehen. Ich ziehe nur dann zurück, wenn die USDT freigegeben wurden oder das Fiat-Geld tatsächlich wieder auf das Bankkonto zurückerstattet wurde.
Solange eines von beiden Ergebnissen nicht vorliegt, lasse ich den Appeal weiterlaufen.
#binancep2pantoan @Binance_Vietnam ✨
Heute habe ich 2,212 USDT über Binance P2P gekauft. Den Handelspartner, den ich ausgewählt habe, ist „HuanHH“. Das ist ein seriöser Händler, der schon seit vielen Jahren aktiv ist: Sein Profil hat über 15.500 Gesamttransaktionen und die erste Transaktion liegt vor mehr als 5 Jahren.
Ich habe die Bestellung aufgegeben und die Bank-App geöffnet, um die Überweisung zu machen. Ich habe den Namen des Empfängers sowie die Zahlungsdetails in der Bestellung ganz genau geprüft. Die Informationen stimmen überein, also habe ich das Geld überwiesen und dann „Payment completed“ markiert.
Aber dann dauerte es ziemlich lange, und der Händler hat die Krypto immer noch nicht freigegeben. In dem Moment habe ich im P2P-Chat nachgefragt. Dort sagten sie, sie hätten das Geld noch nicht erhalten.
Da meine Überweisung bereits ordnungsgemäß und genau nach den Angaben in der Bestellung abgeschlossen war, habe ich einen Appeal geöffnet und den Zahlungsnachweis zur Überprüfung an den Binance Support geschickt.
Kurz darauf schrieb der Händler mir erneut, dass sie das Geld erhalten hätten. Allerdings verlangten sie, dass ich den Appeal storniere, bevor sie die USDT freigeben.
Ich bin damit nicht einverstanden und fordere sie auf, zuerst die Krypto freizugeben.
Der Grund ist ziemlich einfach. Der Appeal schützt zu diesem Zeitpunkt noch immer eine Bestellung, die noch nicht gelöst ist. Noch wichtiger: Appeal stornieren ist nicht rückgängig zu machen. Wenn ich meinen Appeal zurückziehe, verliere ich das Recht, diese Bestellung über den Appeal-Prozess weiter anzufechten.
Daher gibt es keinen Grund, diese Schutzschicht aufzugeben, nur weil jemand verspricht, dass die Krypto später freigegeben wird.
Nachdem der Händler bestätigt hat, dass sie das Geld erhalten haben, sollte der nächste Schritt eigentlich sein, die Krypto freizugeben. Wenn sie das immer noch nicht tun, lasse ich den Appeal unverändert und warte auf das Ergebnis der Fallprüfung durch den Binance Support.
Dieser Fall hat mir gezeigt, dass, sobald ein Appeal geöffnet ist, die Reihenfolge der Bearbeitung sehr wichtig ist.
Meine P2P-Safety-Regel ist ziemlich konkret: Wenn ich einen Appeal geöffnet habe, werde ich nicht auf eine Stornierung nach Wunsch oder Versprechen des Handelspartners eingehen. Ich ziehe nur dann zurück, wenn die USDT freigegeben wurden oder das Fiat-Geld tatsächlich wieder auf das Bankkonto zurückerstattet wurde.
Solange eines von beiden Ergebnissen nicht vorliegt, lasse ich den Appeal weiterlaufen.
#binancep2pantoan @Binance Vietnam ✨
2
4
1.1k
Teilweise korrekt
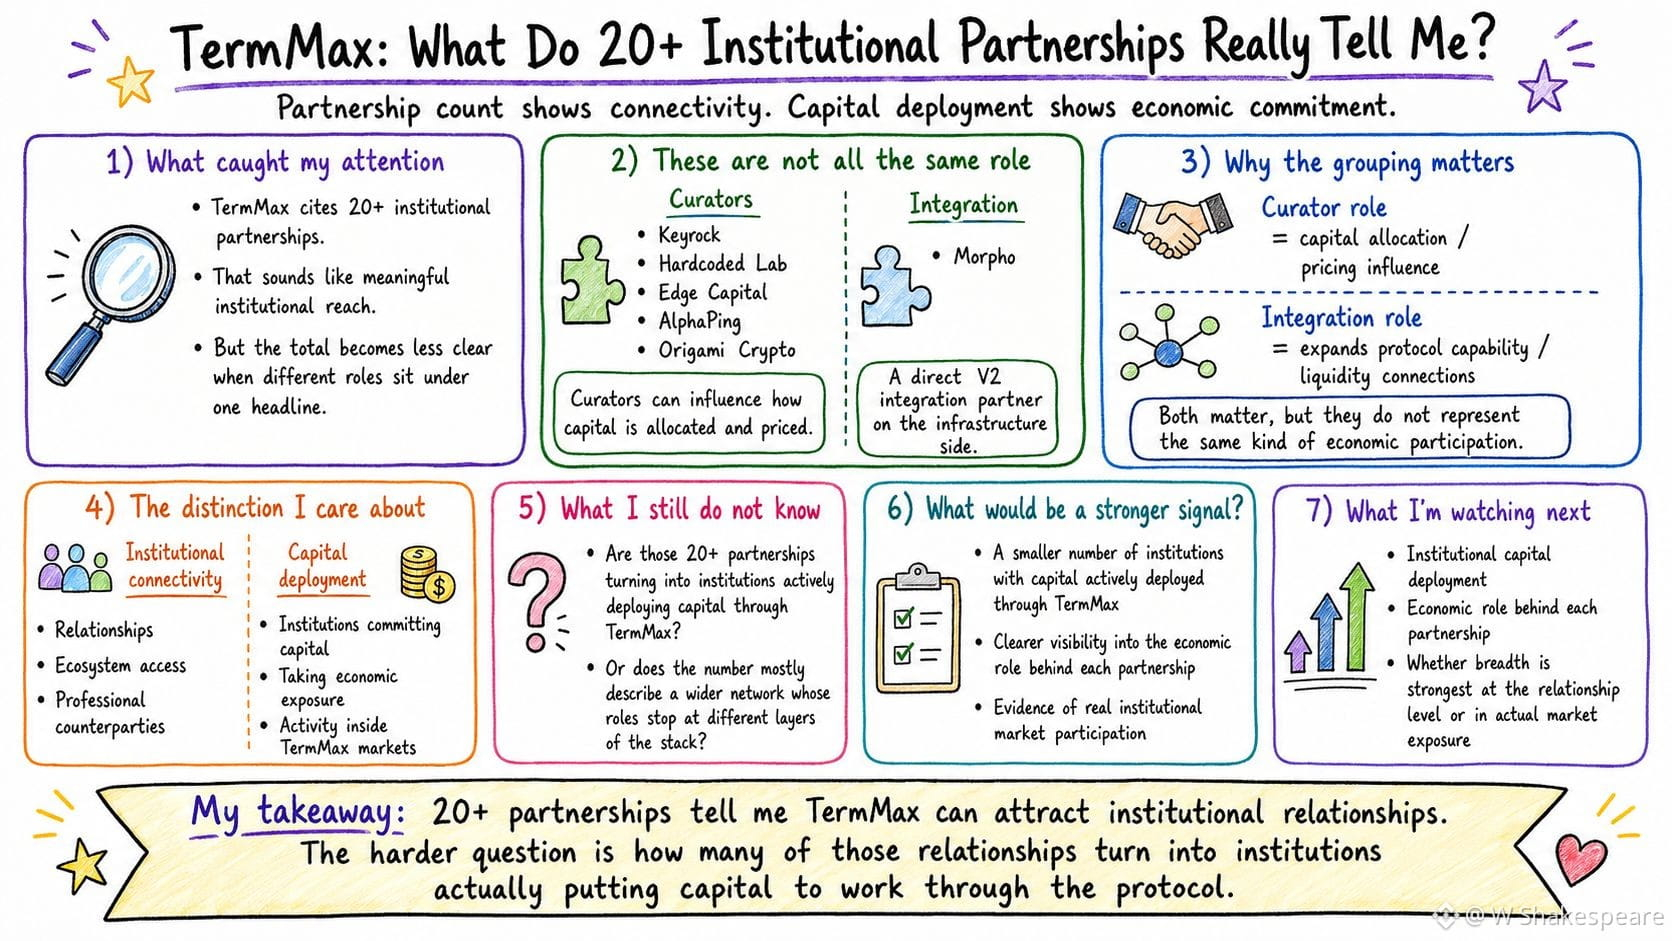
Ich komme immer wieder zu TermMax zurück, einem dezentralen Kredit- und Darlehensprotokoll mit festen Zinssätzen, und verweise dabei auf 20+ institutionelle Partnerschaften.
Das klingt nach bedeutender institutioneller Marktdynamik. Aber die Zahl wird weniger eindeutig, sobald ich frage, was eine „Partnerschaft“ wirtschaftlich eigentlich bedeutet.
Institutionen können sich an ganz unterschiedlichen Stellen im TermMax-Ökosystem befinden. Eine Beziehung könnte die Infrastruktur oder die Verteilung ausbauen. Eine andere ist näher an der Preisgestaltung, der Bereitstellung von Liquidität oder der direkten Kapitalallokation. All das kann wichtig sein, doch wenn man alles unter einer Schlagzeile bündelt, wird schwer erkennbar, wie viel von dieser institutionellen Reichweite tatsächlich in eine Kapitalbeteiligung umgewandelt wurde.
Was ich noch nicht weiß, ist, ob diese 20+ Partnerschaften sich zu einer breiten Basis von Institutionen entwickeln, die über TermMax mit echter wirtschaftlicher Exponierung verbunden sind, oder ob ein großer Teil dieser Präsenz noch immer auf anderen Ebenen des Ökosystems liegt. Genau dort ist das bereitgestellte Kapital ein stärkeres Signal. Sobald eine Institution tatsächlich Geld über TermMax in Arbeit bringt, muss die Beziehung einen wirtschaftlichen Test bestehen, den eine Partnerschaft oder eine reine Integration allein nicht erfüllt. Die Institution muss das mit dieser Position verbundene Risiko, die Rendite und die Marktbedingungen akzeptieren – und nicht lediglich „mit dem Protokoll verbunden“ sein. Daher sind Beziehungsbreite und Kapitalbreite nicht dasselbe. TermMax kann ein breites institutionelles Netzwerk aufbauen, während das Geld, das tatsächlich durch seine Märkte bewegt wird, nach wie vor aus einem viel kleineren Teil stammt.
Ich würde mehr aus einer kleineren Gruppe von Institutionen lernen, die ihr Kapital aktiv über TermMax einsetzt, als aus einer viel größeren Zahl an Partnerschaften, bei der die wirtschaftliche Rolle hinter jeder einzelnen Beziehung unklar bleibt.
Die Frage ist, ob TermMax ein breites institutionelles Netzwerk um das Protokoll herum aufbaut oder diese Breite in eine ebenso breite Basis institutioneller Kapitalbeteiligung umwandelt. Ich beobachte genau, wie viel von dieser institutionellen Präsenz sich tatsächlich als bereitgestelltes Kapital zeigt.
#termmax @termmax ✨$BTW
Ich komme immer wieder zu TermMax zurück, einem dezentralen Kredit- und Darlehensprotokoll mit festen Zinssätzen, und verweise dabei auf 20+ institutionelle Partnerschaften.
Das klingt nach bedeutender institutioneller Marktdynamik. Aber die Zahl wird weniger eindeutig, sobald ich frage, was eine „Partnerschaft“ wirtschaftlich eigentlich bedeutet.
Institutionen können sich an ganz unterschiedlichen Stellen im TermMax-Ökosystem befinden. Eine Beziehung könnte die Infrastruktur oder die Verteilung ausbauen. Eine andere ist näher an der Preisgestaltung, der Bereitstellung von Liquidität oder der direkten Kapitalallokation. All das kann wichtig sein, doch wenn man alles unter einer Schlagzeile bündelt, wird schwer erkennbar, wie viel von dieser institutionellen Reichweite tatsächlich in eine Kapitalbeteiligung umgewandelt wurde.
Was ich noch nicht weiß, ist, ob diese 20+ Partnerschaften sich zu einer breiten Basis von Institutionen entwickeln, die über TermMax mit echter wirtschaftlicher Exponierung verbunden sind, oder ob ein großer Teil dieser Präsenz noch immer auf anderen Ebenen des Ökosystems liegt. Genau dort ist das bereitgestellte Kapital ein stärkeres Signal. Sobald eine Institution tatsächlich Geld über TermMax in Arbeit bringt, muss die Beziehung einen wirtschaftlichen Test bestehen, den eine Partnerschaft oder eine reine Integration allein nicht erfüllt. Die Institution muss das mit dieser Position verbundene Risiko, die Rendite und die Marktbedingungen akzeptieren – und nicht lediglich „mit dem Protokoll verbunden“ sein. Daher sind Beziehungsbreite und Kapitalbreite nicht dasselbe. TermMax kann ein breites institutionelles Netzwerk aufbauen, während das Geld, das tatsächlich durch seine Märkte bewegt wird, nach wie vor aus einem viel kleineren Teil stammt.
Ich würde mehr aus einer kleineren Gruppe von Institutionen lernen, die ihr Kapital aktiv über TermMax einsetzt, als aus einer viel größeren Zahl an Partnerschaften, bei der die wirtschaftliche Rolle hinter jeder einzelnen Beziehung unklar bleibt.
Die Frage ist, ob TermMax ein breites institutionelles Netzwerk um das Protokoll herum aufbaut oder diese Breite in eine ebenso breite Basis institutioneller Kapitalbeteiligung umwandelt. Ich beobachte genau, wie viel von dieser institutionellen Präsenz sich tatsächlich als bereitgestelltes Kapital zeigt.
#termmax @TermMax ✨$BTW
6
8
563
Verifiziert
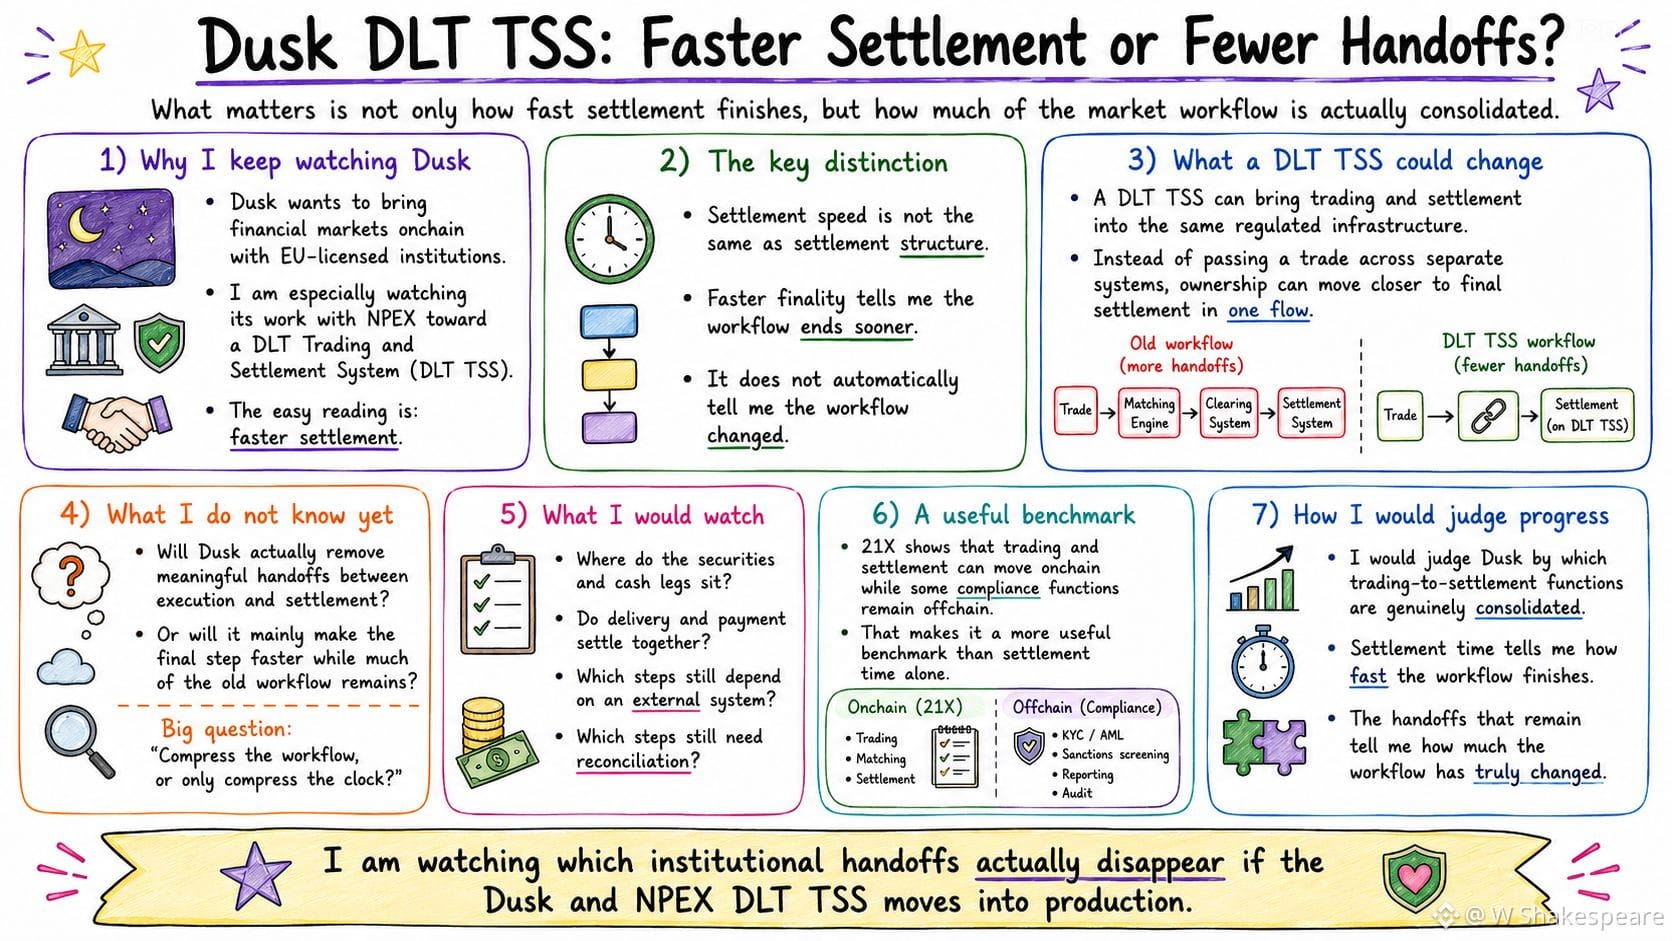
Ich komme immer wieder auf Dusk’ Bestreben zurück, Finanzmärkte mit EU-lizenzierten Institutionen auf die Blockchain zu bringen – insbesondere auf seine Arbeit mit NPEX hin zu einem DLT Trading- und Settlement-System (DLT TSS). Es ist leicht, das vor allem als Story über eine schnellere Abwicklung zu lesen.
Doch die Geschwindigkeit der Abwicklung und die Struktur der Abwicklung sind nicht dasselbe. Ein DLT TSS kann Handels- und Abwicklungsfunktionen in derselben regulierten Infrastruktur zusammenführen, statt einen Trade über getrennte Systeme hinweg weiterzugeben, bevor das Eigentum final feststeht.
Was ich noch nicht weiß, ist, ob Dusk’ Weg zum DLT TSS tatsächlich bedeutsame Übergaben zwischen Ausführung und Abwicklung abschafft – oder ob er nur den letzten Schritt beschleunigt, während ein Großteil des alten Workflows unverändert bleibt. Die Mechanik, die man im Blick behalten sollte, ist: Wo liegen die Wertpapier- und die Geldkomponente? Ob Lieferung und Zahlung gemeinsam abrechnen, und welche Schritte weiterhin ein externes System oder eine Abstimmung erfordern. Live-DLT-TSS-Infrastrukturen wie 21X zeigen, dass Handel und Abwicklung auf die Blockchain verlagert werden können, während einige Compliance-Funktionen weiterhin außerhalb der Kette bleiben. Das ist ein nützlicherer Maßstab für Dusk als nur die reine Settlement-Zeit. Die Settlement-Zeit sagt mir, wie schnell der Workflow abgeschlossen wird. Die verbleibenden Übergaben sagen mir, wie viel vom Workflow ein DLT TSS tatsächlich verändert hat.
Ich würde Dusk’ Fortschritt daran messen, welche Trading-zu-Settlement-Funktionen wirklich konsolidiert werden – nicht nur daran, wie schnell die finale Transaktion abgeschlossen ist.
Die Frage ist, ob Dusk den Markt-Workflow selbst komprimieren kann oder nur die Uhr. Ich beobachte, welche institutionellen Übergaben tatsächlich verschwinden, wenn die Dusk- und NPEX-DLT-TSS in den Produktionsbetrieb gehen.
#dusk $DUSK @Dusk_Foundation ✨
Ich komme immer wieder auf Dusk’ Bestreben zurück, Finanzmärkte mit EU-lizenzierten Institutionen auf die Blockchain zu bringen – insbesondere auf seine Arbeit mit NPEX hin zu einem DLT Trading- und Settlement-System (DLT TSS). Es ist leicht, das vor allem als Story über eine schnellere Abwicklung zu lesen.
Doch die Geschwindigkeit der Abwicklung und die Struktur der Abwicklung sind nicht dasselbe. Ein DLT TSS kann Handels- und Abwicklungsfunktionen in derselben regulierten Infrastruktur zusammenführen, statt einen Trade über getrennte Systeme hinweg weiterzugeben, bevor das Eigentum final feststeht.
Was ich noch nicht weiß, ist, ob Dusk’ Weg zum DLT TSS tatsächlich bedeutsame Übergaben zwischen Ausführung und Abwicklung abschafft – oder ob er nur den letzten Schritt beschleunigt, während ein Großteil des alten Workflows unverändert bleibt. Die Mechanik, die man im Blick behalten sollte, ist: Wo liegen die Wertpapier- und die Geldkomponente? Ob Lieferung und Zahlung gemeinsam abrechnen, und welche Schritte weiterhin ein externes System oder eine Abstimmung erfordern. Live-DLT-TSS-Infrastrukturen wie 21X zeigen, dass Handel und Abwicklung auf die Blockchain verlagert werden können, während einige Compliance-Funktionen weiterhin außerhalb der Kette bleiben. Das ist ein nützlicherer Maßstab für Dusk als nur die reine Settlement-Zeit. Die Settlement-Zeit sagt mir, wie schnell der Workflow abgeschlossen wird. Die verbleibenden Übergaben sagen mir, wie viel vom Workflow ein DLT TSS tatsächlich verändert hat.
Ich würde Dusk’ Fortschritt daran messen, welche Trading-zu-Settlement-Funktionen wirklich konsolidiert werden – nicht nur daran, wie schnell die finale Transaktion abgeschlossen ist.
Die Frage ist, ob Dusk den Markt-Workflow selbst komprimieren kann oder nur die Uhr. Ich beobachte, welche institutionellen Übergaben tatsächlich verschwinden, wenn die Dusk- und NPEX-DLT-TSS in den Produktionsbetrieb gehen.
#dusk $DUSK @Dusk ✨
8
8
124
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitcoinClears$85200
4,210 Aufrufe
127 Kommentare
Wir haben die Bewegung bekommen, und $BTC steht genau dort, wo wir vorher die Daten hatten. So sieht echte Geduld für einen Trade aus.
Die Daten kamen gemischt rein, aber mit ein paar wichtigen Zahlen. ADP Non-Farm Employment Change lag bei 90K gegenüber 73K Prognose, während Core PCE bei 0,2% gegenüber den erwarteten 0,3% lag. Das finale BIP war ebenfalls stärker bei 2,2% gegenüber 1,5% Prognose, während Personal Spending bei 0,9% gegenüber den erwarteten 0,8% lag. Gleichzeitig verfehlte Personal Income mit 0,2% gegenüber 0,5% Prognose.
BTC ist zunächst auf 85.600 $ gestiegen und ist jetzt wieder dort, wo es hingehört. Ich schaue immer noch in Richtung der unteren Bereiche bei 82.759 $ und der 80.000 $-Liquidität, weil die übergeordnete Liquidität erledigt und abgehakt ist.
Wir hatten während der Daten eine Live-Session, und in dieser Session haben wir den Markt bei 83.800 $ gesehen, dann bei 85.600 $ und anschließend wieder in Richtung 83.000 $ – und wir sind trotzdem nicht in einen Trade eingestiegen.
So sieht Geduld aus.
Wir können keinen Einstieg erzwingen, wenn der Markt keine klare Richtung hat. Der gleiche Bereich ist weiterhin im Fokus, und wir warten darauf, dass der Markt uns das Setup gibt.
Lasst mich wissen, Jungs: Wie war die Session? Und sollten wir mehr reguläre Sessions mit unseren geschätzten Mitgliedern machen, damit wir ordentliche Diskussionen über den Markt führen können?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·23 Likes
·9.4k Aufrufe
AltcoinSeasonIndexHoldsAbove60For5Days
26,057 Aufrufe
839 Kommentare
USADPAdds90000JobsInSeptember
10,547 Aufrufe
475 Kommentare