

#housing
housing
82,328 Aufrufe
87 Kommentare
Hot
Zuletzt

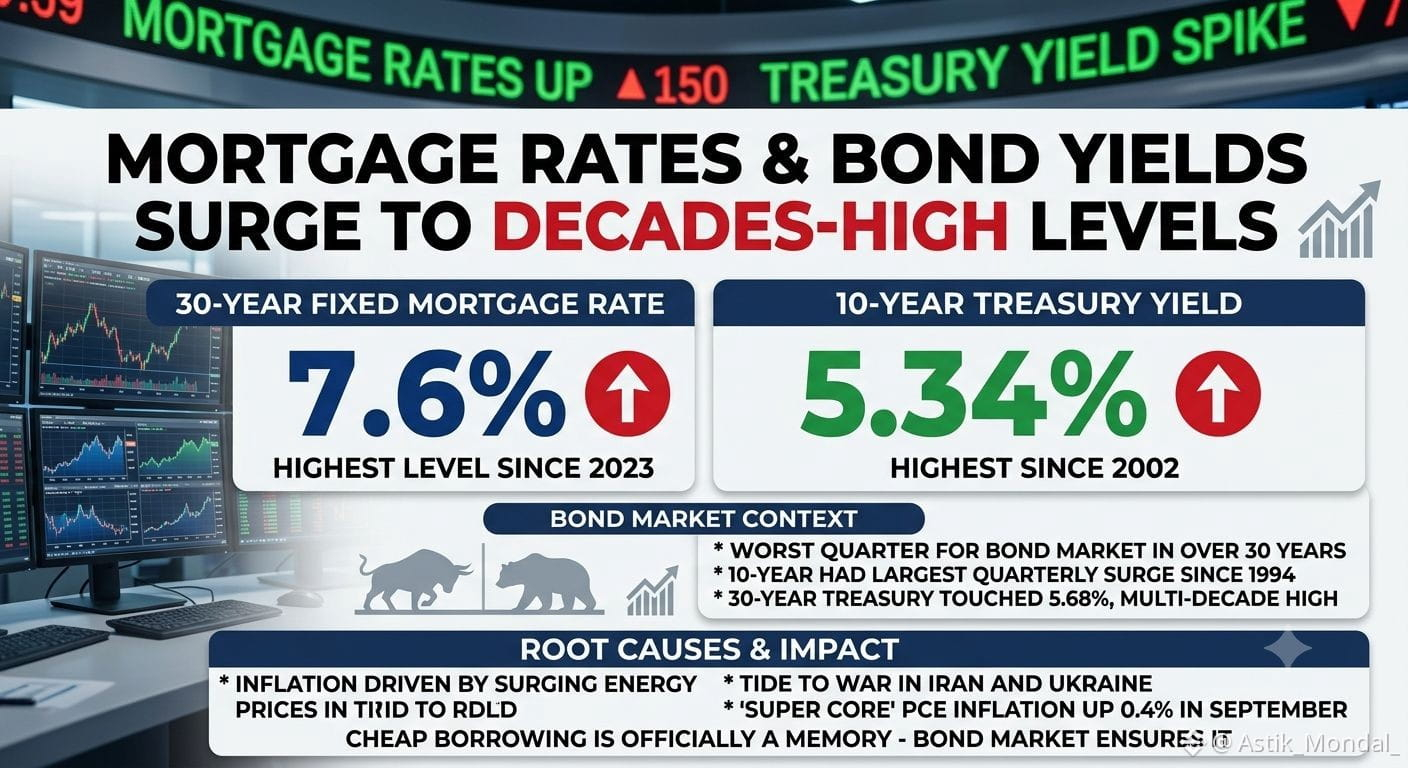
🚨 SOEBEN BEKANNT: Die Hypothekenzinsen haben ihren höchsten Stand seit 2023 erreicht, und der Anleihemarkt dahinter verzeichnete gerade das schlechteste Quartal seit über 30 Jahren.
Der durchschnittliche Festzins für 30-jährige Hypotheken stieg am späten Mittwoch auf 7,6% – der höchste Stand seit Ende 2023. Das rückt den Erwerb von Wohneigentum für Millionen potenzieller Käufer weiter in die Ferne – und zwar genau in dem Moment, in dem das Wohnungsangebot ohnehin schlechter ist: Die Zahl der unverkauften Häuser auf dem Markt erreichte gerade den höchsten Stand seit mehr als einem Jahrzehnt.
Der Auslöser ist der Anleihemarkt, und das ist wirklich historisch. Die Rendite der 10-jährigen US-Staatsanleihe schoss auf bis zu 5,34% – der höchste Stand seit 2002. In den drei Monaten bis einschließlich Mittwoch verzeichnete die 10-jährige Laufzeit den größten quartalsweisen Sprung seit 1994 – also vor 32 Jahren.
Die 30-jährige US-Staatsanleihe liegt nicht weit dahinter: Sie berührte intraday ebenfalls 5,68% – ebenfalls ein Mehr-Dekaden-Hoch.
Die eigentliche Ursache, die sich durch alles hindurchzieht: Inflationsdruck, der durch stark steigende Energiepreise getrieben wird – direkt verbunden mit den anhaltenden Kriegen im Iran und in der Ukraine. Selbst die sogenannte „Super-Core“-PCE-Inflation, also der Messwert, der Lebensmittel und Energie herausrechnet, um den zugrunde liegenden Preisdruck zu ermitteln, stieg allein im September noch um 0,4%.
Ein Fundstrat-Strategie-Experte hat das Niveau hervorgehoben, auf das jetzt alle schauen: Sobald die 30-jährige Rendite grob 5,5% überschreitet, beginnen die Bewertungen insgesamt zu schrumpfen. Das zwingt Anleger, Unternehmen und alltägliche Verbraucher dazu, die Rechnung für nahezu jede größere finanzielle Entscheidung, die sie treffen, neu aufzustellen.
Günstige Kredite sind offiziell Vergangenheit. Der Anleihemarkt hat das gerade klargestellt.
#MortgageRates #Treasury #Inflation #Housing #Economy
TLTETF+0,52%
IEFETF+0,63%
1
11
🏠 Okay, das hat mich ehrlich gesagt ziemlich überrascht.
Fannie Mae und Freddie Mac — die beiden größten Namen hinter US-Immobiliendarlehen — wurden vom FHFA angewiesen, Krypto künftig als Vermögenswert zu zählen, wenn Menschen einen Kredit beantragen.
Lies das nochmal. Deine $BTC oder $ETH bag könnte schon bald genauso zu deinem Nettovermögen zählen wie dein Sparkonto oder Aktien, wenn eine Bank entscheidet, ob du dir ein Haus leisten kannst.
Kein Hype-Thread nötig — das ist einfach… passiert. Still und leise. Während alle Preis-Charts beobachten.
Ich halte seit Jahren Krypto und hab nie im Traum daran gedacht, dass es bei sowas wie dem Kauf eines Eigenheims eine Rolle spielen könnte. Das fühlt sich an, als wären wir näher an „normaler Finanzwelt“, als viele denken.
Gibt es hier jemanden, der tatsächlich vorhat, Krypto-Bestände irgendwann für eine Hypothek einzusetzen? Mich würde interessieren, wie viele von euch daran denken 👇
#Bitcoin #Ethereum #CryptoNews🚀🔥 #BinanceSquare #Housing
{future}(BTCUSDT)
🏠 Okay, das hat mich ehrlich gesagt ziemlich überrascht.
Fannie Mae und Freddie Mac — die beiden größten Namen hinter US-Immobiliendarlehen — wurden vom FHFA angewiesen, Krypto künftig als Vermögenswert zu zählen, wenn Menschen einen Kredit beantragen.
Lies das nochmal. Deine $BTC oder $ETH bag könnte schon bald genauso zu deinem Nettovermögen zählen wie dein Sparkonto oder Aktien, wenn eine Bank entscheidet, ob du dir ein Haus leisten kannst.
Kein Hype-Thread nötig — das ist einfach… passiert. Still und leise. Während alle Preis-Charts beobachten.
Ich halte seit Jahren Krypto und hab nie im Traum daran gedacht, dass es bei sowas wie dem Kauf eines Eigenheims eine Rolle spielen könnte. Das fühlt sich an, als wären wir näher an „normaler Finanzwelt“, als viele denken.
Gibt es hier jemanden, der tatsächlich vorhat, Krypto-Bestände irgendwann für eine Hypothek einzusetzen? Mich würde interessieren, wie viele von euch daran denken 👇
#Bitcoin #Ethereum #CryptoNews🚀🔥 #BinanceSquare #Housing
2
1
85

·
--
Bullisch
Berkshire Hathaway lässt $8.5B BARGELD für Taylor Morrison 🏠💰 — Greg Abels ERSTER Mega-Deal als neuer CEO! 24% Aufschlag, 350 Communities, 12 US-Bundesstaaten gehen PRIVAT! Buffetts $400B Bargeldreserve wird eingesetzt. Wette auf die Erholung des Wohnungsmarktes ist AN! 🎯 #Berkshire #TaylorMorrison #Housing $USDC
Berkshire Hathaway lässt $8.5B BARGELD für Taylor Morrison 🏠💰 — Greg Abels ERSTER Mega-Deal als neuer CEO! 24% Aufschlag, 350 Communities, 12 US-Bundesstaaten gehen PRIVAT! Buffetts $400B Bargeldreserve wird eingesetzt. Wette auf die Erholung des Wohnungsmarktes ist AN! 🎯 #Berkshire #TaylorMorrison #Housing $USDC
1
145
·
--
Trump wird das Wohnbaugesetz nicht unterzeichnen, wenn es ein CBDC-Verbot enthält – Wird es Gesetz? Toni...
Wenn Präsident Trump das Gesetz nicht ablehnt, wird es um Mitternacht in Kraft treten und die Federal Reserve daran hindern, bis 2031 eine CBDC zu entwickeln.
Diese Entwicklung fügt sich in eine sich schnell bewegende Erzählung im Bereich digitaler Assets ein, in der Marktteilnehmer abwägen, wie institutionelle Zuflüsse, Regulierung und On-Chain-Aktivitäten die nächste Phase der Einführung prägen.
Händler und langfristige Inhaber schauen gleichermaßen genau hin, denn Schlagzeilen wie diese setzen oft den Ton für die Stimmung in naher Zukunft und können die Positionierung im gesamten Krypto-Markt beeinflussen.
Was glaubst du, passiert als Nächstes? Teile deine Meinung unten. 👇
#Trump #Sign #Housing
10
🚨 EILMELDUNG: Die Kosten für den Kauf eines Hauses in den USA sind erneut gestiegen: 7,49 % für eine 30-jährige Hypothek – der höchste Wert seit November 2023.
Die Mortgage Bankers Association meldete, dass der durchschnittliche Festzins für 30-jährige Hypotheken in der Woche bis zum 2. Oktober um 19 Basispunkte auf den höchsten Stand seit fast drei Jahren gestiegen ist.
Der Grund dafür ist der Anleihemarkt. Die Hypothekenzinsen orientieren sich eng an der Rendite zehnjähriger US-Staatsanleihen. Diese Rendite hat gerade ihren höchsten Stand seit 24 Jahren erreicht – angetrieben von Sorgen über den Inflationsdruck infolge der stark gestiegenen Ölpreise und von Daten, die zeigen, dass die US-Wirtschaft in der ersten Jahreshälfte stärker gewachsen ist als zunächst geschätzt.
Der Zeitpunkt ist besonders bitter. Der Anstieg kommt vier Wochen vor den Zwischenwahlen, bei denen entschieden wird, ob die Republikaner die Kontrolle über den Kongress behalten. Bezahlbarkeit ist für die Wähler inzwischen zu einem zentralen Wirtschaftsthema geworden.
Auch von der Fed ist keine schnelle Entlastung zu erwarten. Die Entscheidungsträger haben signalisiert, dass sie vor Jahresende mit einer weiteren Zinserhöhung rechnen, obwohl die Märkte derzeit darauf setzen, dass es bei der Sitzung am 28. Oktober keine Änderung geben wird.
Die Auswirkungen im Alltag sind bereits spürbar: Die Hypothekenanträge gingen vergangene Woche um 4,2 % zurück, wobei die Refinanzierungen deutlich abnahmen. „Für sehr wenige Hausbesitzer lohnt sich eine Refinanzierung zu diesen Zinssätzen, und der sprunghafte Anstieg der Kreditkosten hat viele potenzielle Kreditnehmer dazu veranlasst, sich vom Immobilienkaufmarkt zurückzuziehen“, sagte Joel Kan, stellvertretender Chefökonom der MBA.
So hohe Zinsen sind längst nicht mehr nur eine Zahl auf einer Grafik. Sie schließen Menschen in Echtzeit vom Markt aus – genau zu dem Zeitpunkt, an dem die politischen Einsätze rund um die Wirtschaft ihren Höhepunkt erreichen dürften.
#MortgageRates #Housing #Economy #Fed #RealEstate
1
40

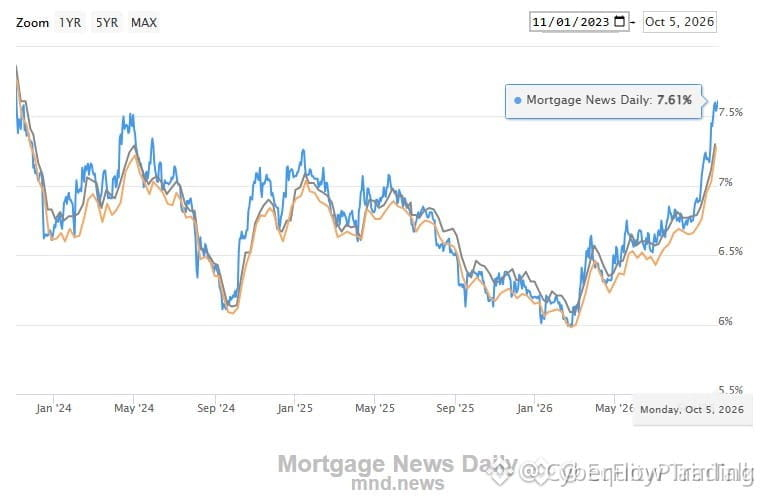
🚨 HYPOTHEKENZINSEN SCHNELLEN AUF 7,61 % HOCH, WÄHREND $DHI UND HAUSBAUER UNTER MASSIVEN DRUCK GERATEN! 📉
Der sprunghafte Anstieg der Makrozinsen auf 7,61 % erschüttert die traditionellen Kapitalmärkte. Bei Standardkrediten kommen für jeden einzelnen Prozentpunkt bis zu 250 $ pro Monat hinzu. 📊 Hausbauer wie $DHI, $LEN und $PHM stehen direkt im Fadenkreuz, da die Kaufkraft von Immobilienkäufern systematisch schwindet.
Bestehende Hausbesitzer, die sich Altzinsen von 3 % gesichert haben, weigern sich, ihre Häuser auf den Markt zu bringen. Dadurch kommt das Wohnungsangebot völlig zum Erliegen, während das verfügbare Einkommen im breiteren Markt schrumpft. ⚡ Wenn der Schuldendienst immer mehr vom verfügbaren Einkommen der Verbraucher verschlingt, bekommen risikoreiche Anlagen und zyklische Branchen die sekundäre Liquiditätsverknappung schnell zu spüren.
💬 Wie positionierst du dein Portfolio, während der Druck durch die Makrozinsen die traditionellen Märkte weiter einengt? 👇
⚠️ Keine Finanzberatung. Achte stets auf dein Risikomanagement. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
20

🚨 $BTC MACRO-WARNUNG: WOHNUNGSKOSTEN LEITEN STILL RISIKOKAPITAL AB 💥
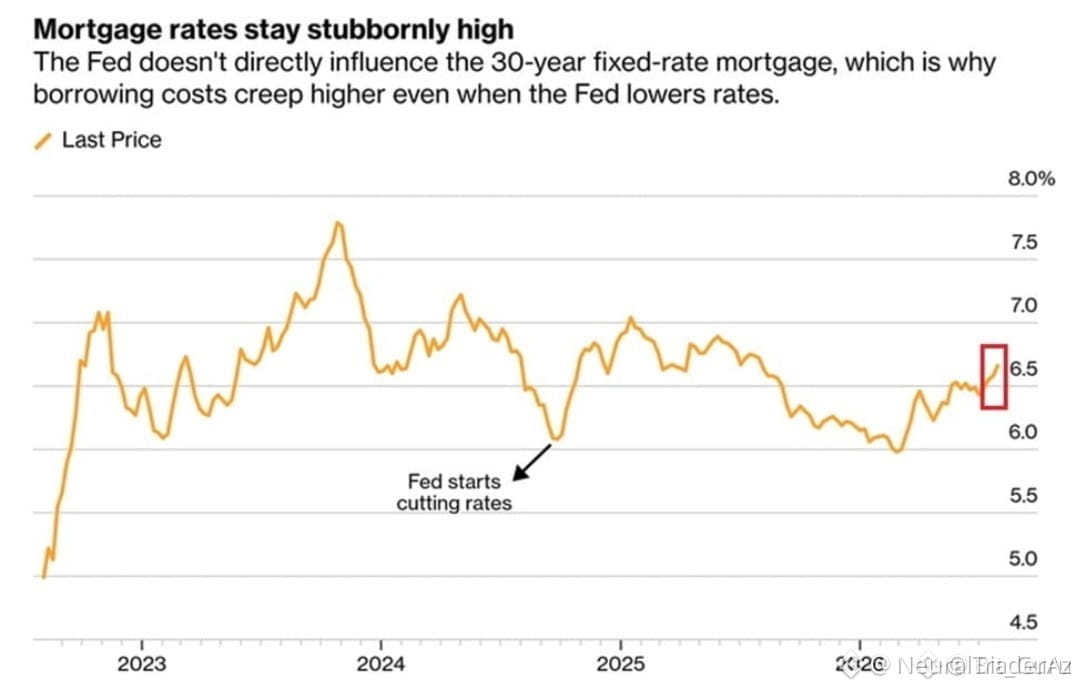
Hypothekenzinsen bei 6,69% — ein fünfter wöchentlicher Anstieg in Folge — zeigt: Der geldpolitische Lockerungszyklus der Fed kommt bei den Verbrauchern bislang noch nicht wirklich an. 📊 Das ist ein Liquiditätsparadox, das jeder institutionelle Desk genau beobachtet.
Wenn Wohnen einen größeren Anteil des verfügbaren Einkommens verschlingt, wird das Kapital, das in riskante Assets fließt, dünner. 🏦 Smart Money interpretiert das als anhaltenden Gegenwind für die kurzfristige Nachfragebasis von Krypto — selbst wenn die Makro-Lockerungs-Erzählung weiter Bestand hat. 💡
Die entscheidende Frage lautet nicht, ob die Zinsen hoch bleiben — sondern wie lange diese Enge den nächsten marginalen Käufer digitaler Assets hinauszögert. 💬 Berücksichtigst du Wohnungsstress in deinem BTC-Setup oder bleibst du rein chart-getrieben? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #BTC #Housing #Macro #Fed #Crypto
📊 🔍
17
·
--
DER US-SENAT HAT SOEBEN EIN GESETZ VERABSCHIEDET, UM GROßE UNTERNEHMEN DARAN ZU HINDERN, ZU VIELE HÄUSER ZU BESITZEN. DIE GESCHICHTE DES IMMOBILIENMARKTS ÄNDERT SICH.
Ein neues Gesetzentwurf des Senats würde großen institutionellen Investoren die Möglichkeit entziehen, übermäßige Mengen an Einfamilienhäusern zu besitzen – ein Versuch, die Krise der Wohnraumverfügbarkeit zu beheben.
Wenn das verabschiedet wird und Institutionen gezwungen sind, im großen Stil aus dem Immobilienmarkt auszusteigen – wohin fließt dieses Kapital?
Historisch gesehen, wenn institutionelles Geld aus einer Anlageklasse abzieht, rotiert es in andere.
Hohe Liquidität. Hohe Renditen. Unkorreliert zu Immobilien. Wachsende institutionelle Infrastruktur.
Die Antwort könnte gerade bei $76.000 sitzen.
Entdecken Institutionen bald das Kapital für Krypto-Immobilien? 👇
#Housing #realestate #bitcoin #Institutional #crypto
{spot}(BTCUSDT)
DER US-SENAT HAT SOEBEN EIN GESETZ VERABSCHIEDET, UM GROßE UNTERNEHMEN DARAN ZU HINDERN, ZU VIELE HÄUSER ZU BESITZEN. DIE GESCHICHTE DES IMMOBILIENMARKTS ÄNDERT SICH.
Ein neues Gesetzentwurf des Senats würde großen institutionellen Investoren die Möglichkeit entziehen, übermäßige Mengen an Einfamilienhäusern zu besitzen – ein Versuch, die Krise der Wohnraumverfügbarkeit zu beheben.
Wenn das verabschiedet wird und Institutionen gezwungen sind, im großen Stil aus dem Immobilienmarkt auszusteigen – wohin fließt dieses Kapital?
Historisch gesehen, wenn institutionelles Geld aus einer Anlageklasse abzieht, rotiert es in andere.
Hohe Liquidität. Hohe Renditen. Unkorreliert zu Immobilien. Wachsende institutionelle Infrastruktur.
Die Antwort könnte gerade bei $76.000 sitzen.
Entdecken Institutionen bald das Kapital für Krypto-Immobilien? 👇
#Housing #realestate #bitcoin #Institutional #crypto
18
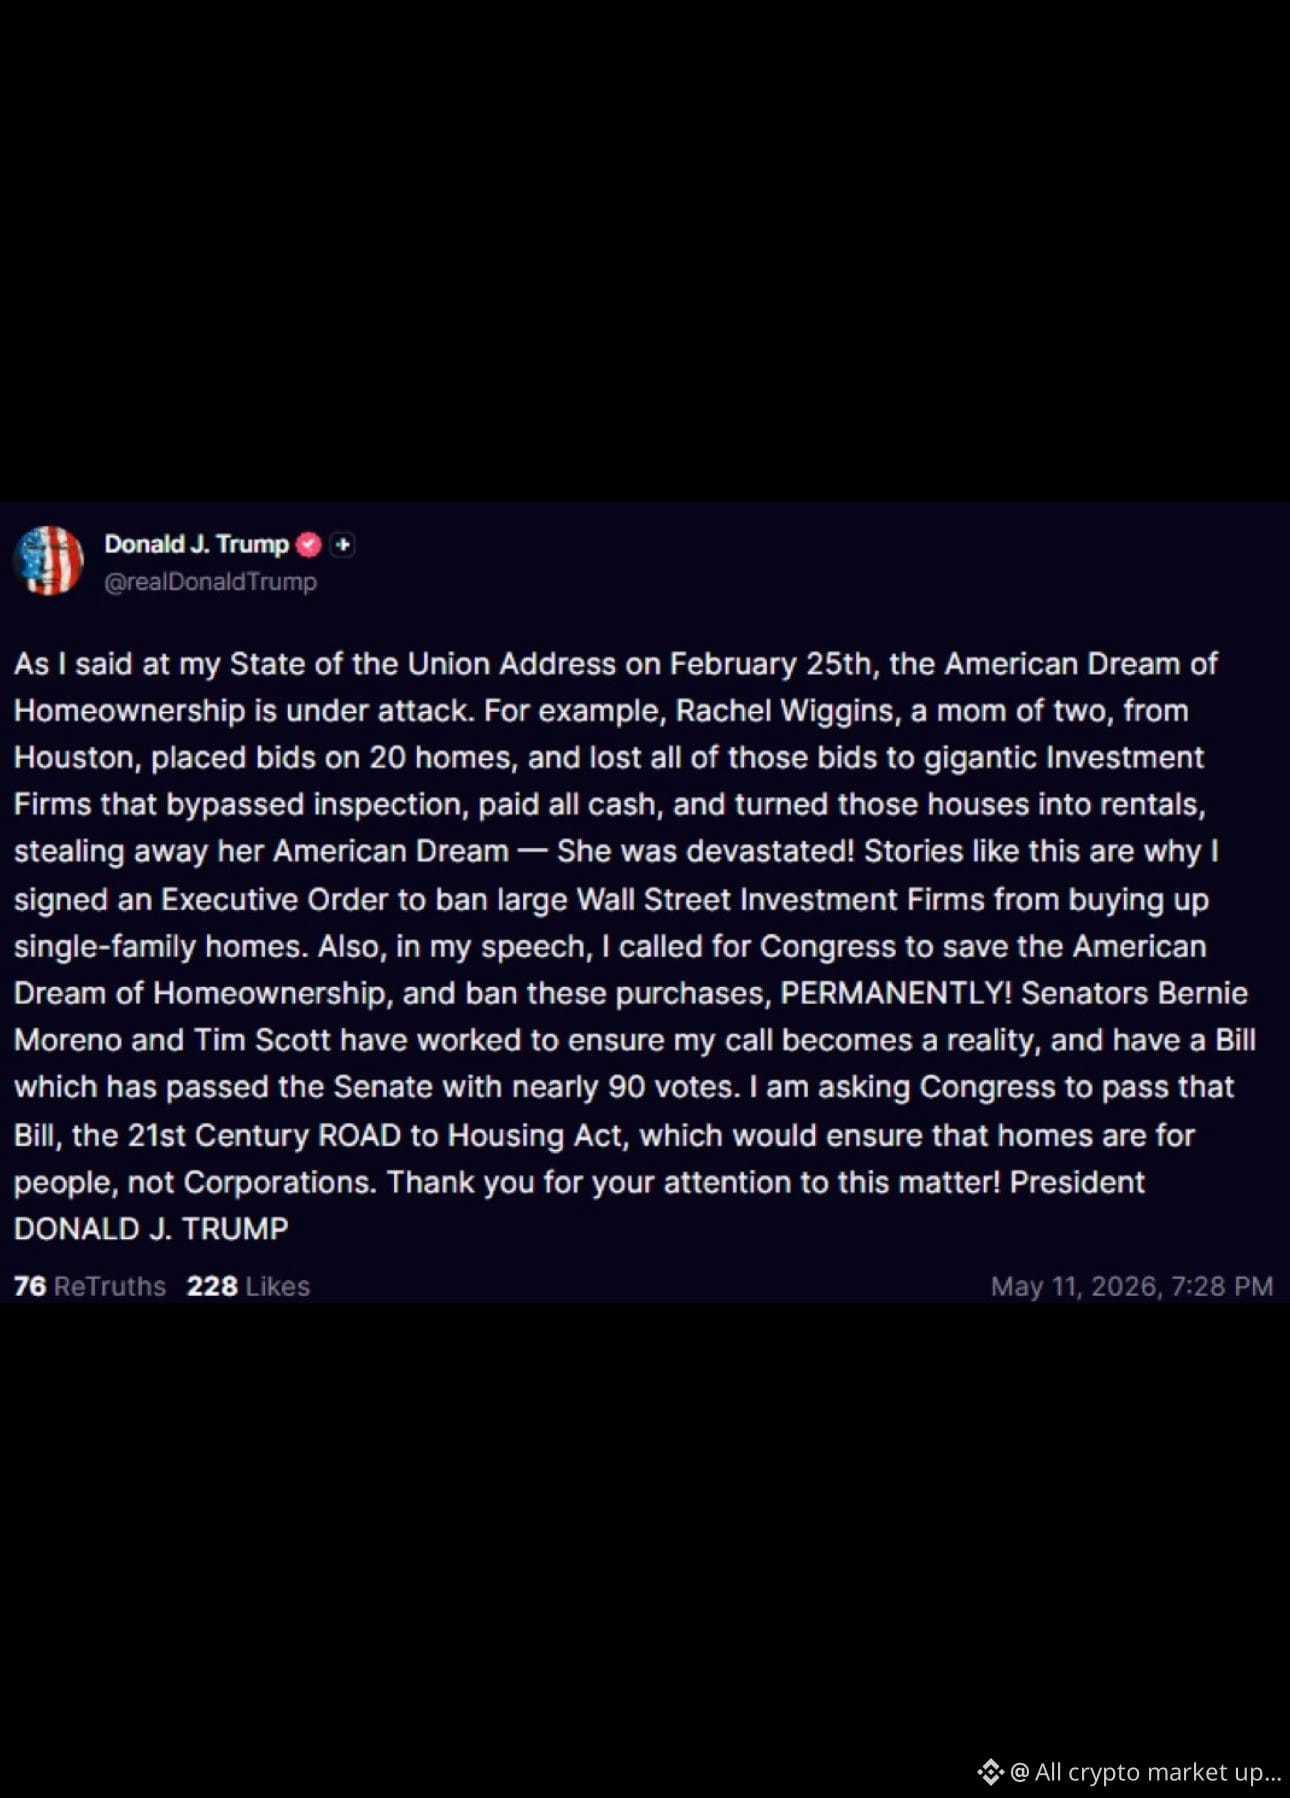
🚨 NEU: 🇺🇸 Präsident Trump fordert den Kongress auf, das "21st Century ROAD to Housing Act" zu verabschieden.
Trump sagt, der Vorschlag würde helfen, "sicherzustellen, dass Häuser für Menschen und nicht für Unternehmen sind."
Die Krise der Wohnraumverfügbarkeit wird zu einem immer größeren politischen und wirtschaftlichen Problem in den USA.
#Housing #RealEstate #Trump #Markets #BreakingNews
Trump sagt, der Vorschlag würde helfen, "sicherzustellen, dass Häuser für Menschen und nicht für Unternehmen sind."
Die Krise der Wohnraumverfügbarkeit wird zu einem immer größeren politischen und wirtschaftlichen Problem in den USA.
#Housing #RealEstate #Trump #Markets #BreakingNews
17

·
--
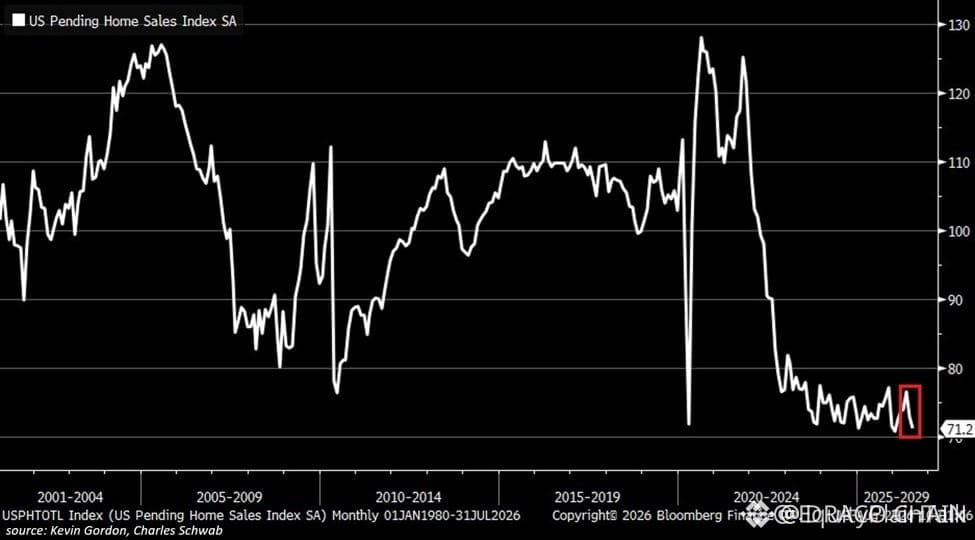
🚨 REKORD-VERZÖGERUNG IM WOHNUNGSBAU SIGNALISIERT MACRO-LIQUIDITÄTSWECHSEL VORAUS FÜR $BTC 📉
Der US-Wohnungsmarkt kommt ins Stocken: Die Pending Home Sales im Juli brechen um 2,3% auf 71,2 ein – und markieren damit den zweittiefsten Stand in der Geschichte. 📊 In allen vier großen Regionen spiegelt die institutionelle Struktur den systemischen Druck wider: Hohe Hypothekenzinsen klemmen den Bestand fest und reduzieren die Liquidität der Käufer. 🌊
Während die West-Region um 7,7% auf Allzeittiefs einbricht und die gesamte Aktivität um 36% unter den Spitzen von 2021 liegt, ist der strukturelle Bruch eindeutig. 🔍 Smarte Akteure erkennen: Wenn die Mechanik der Realwirtschaft so stark stoppt, folgen in der Regel Anpassungen der Zentralbankpolitik und schließlich Liquiditätszuführungen. 💡
🤔 Wie schnell erwarten Sie, dass Makro-Kapital in harte Assets umschwenkt, sobald die Politik gelockert wird? 👇
⚠️ Keine Finanzberatung. Verwalten Sie immer Ihr Risiko. 🛡️
🏷️ #BTC #Macro #Liquidity #Fed #Housing
🎯 🦈
36
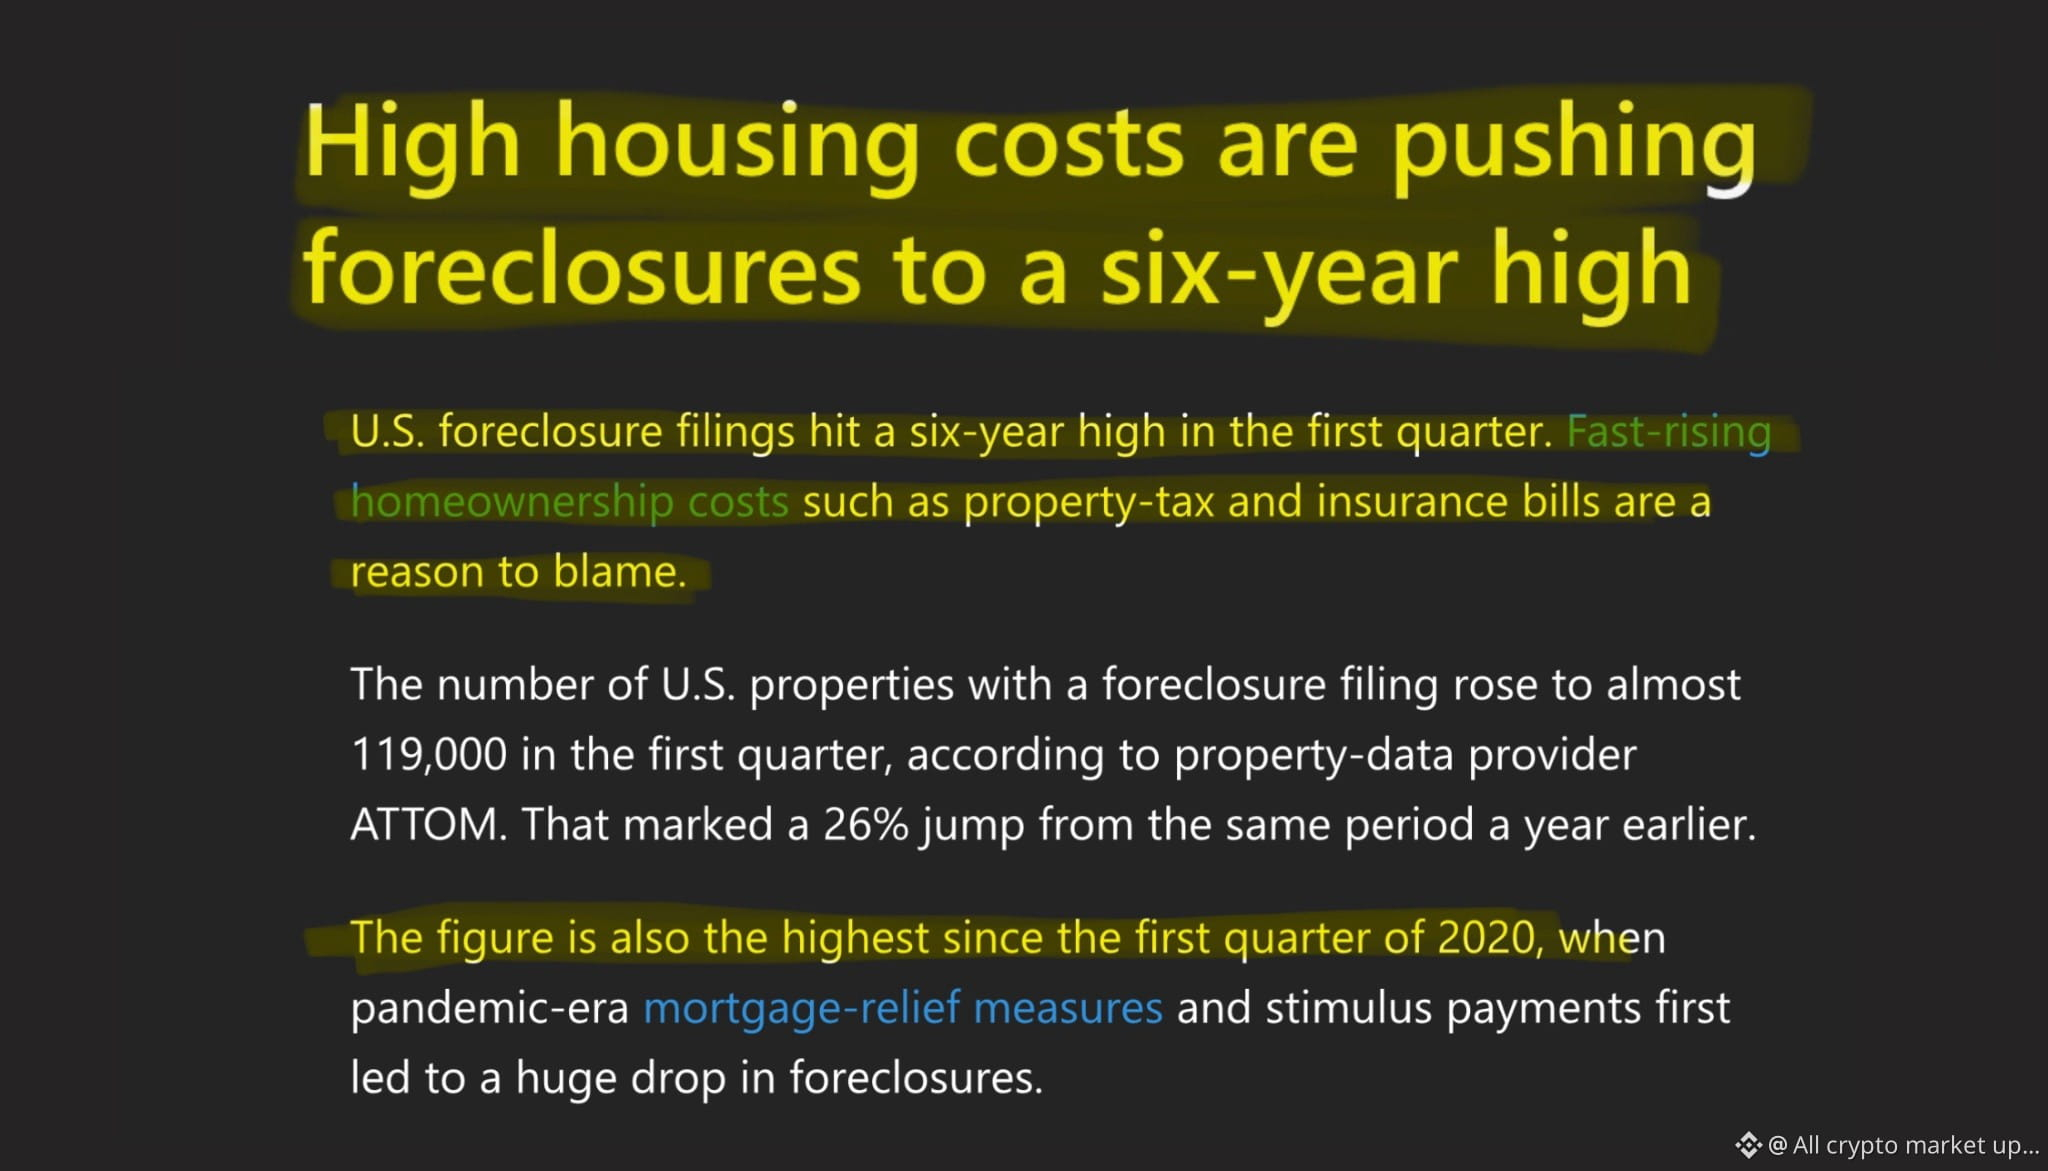
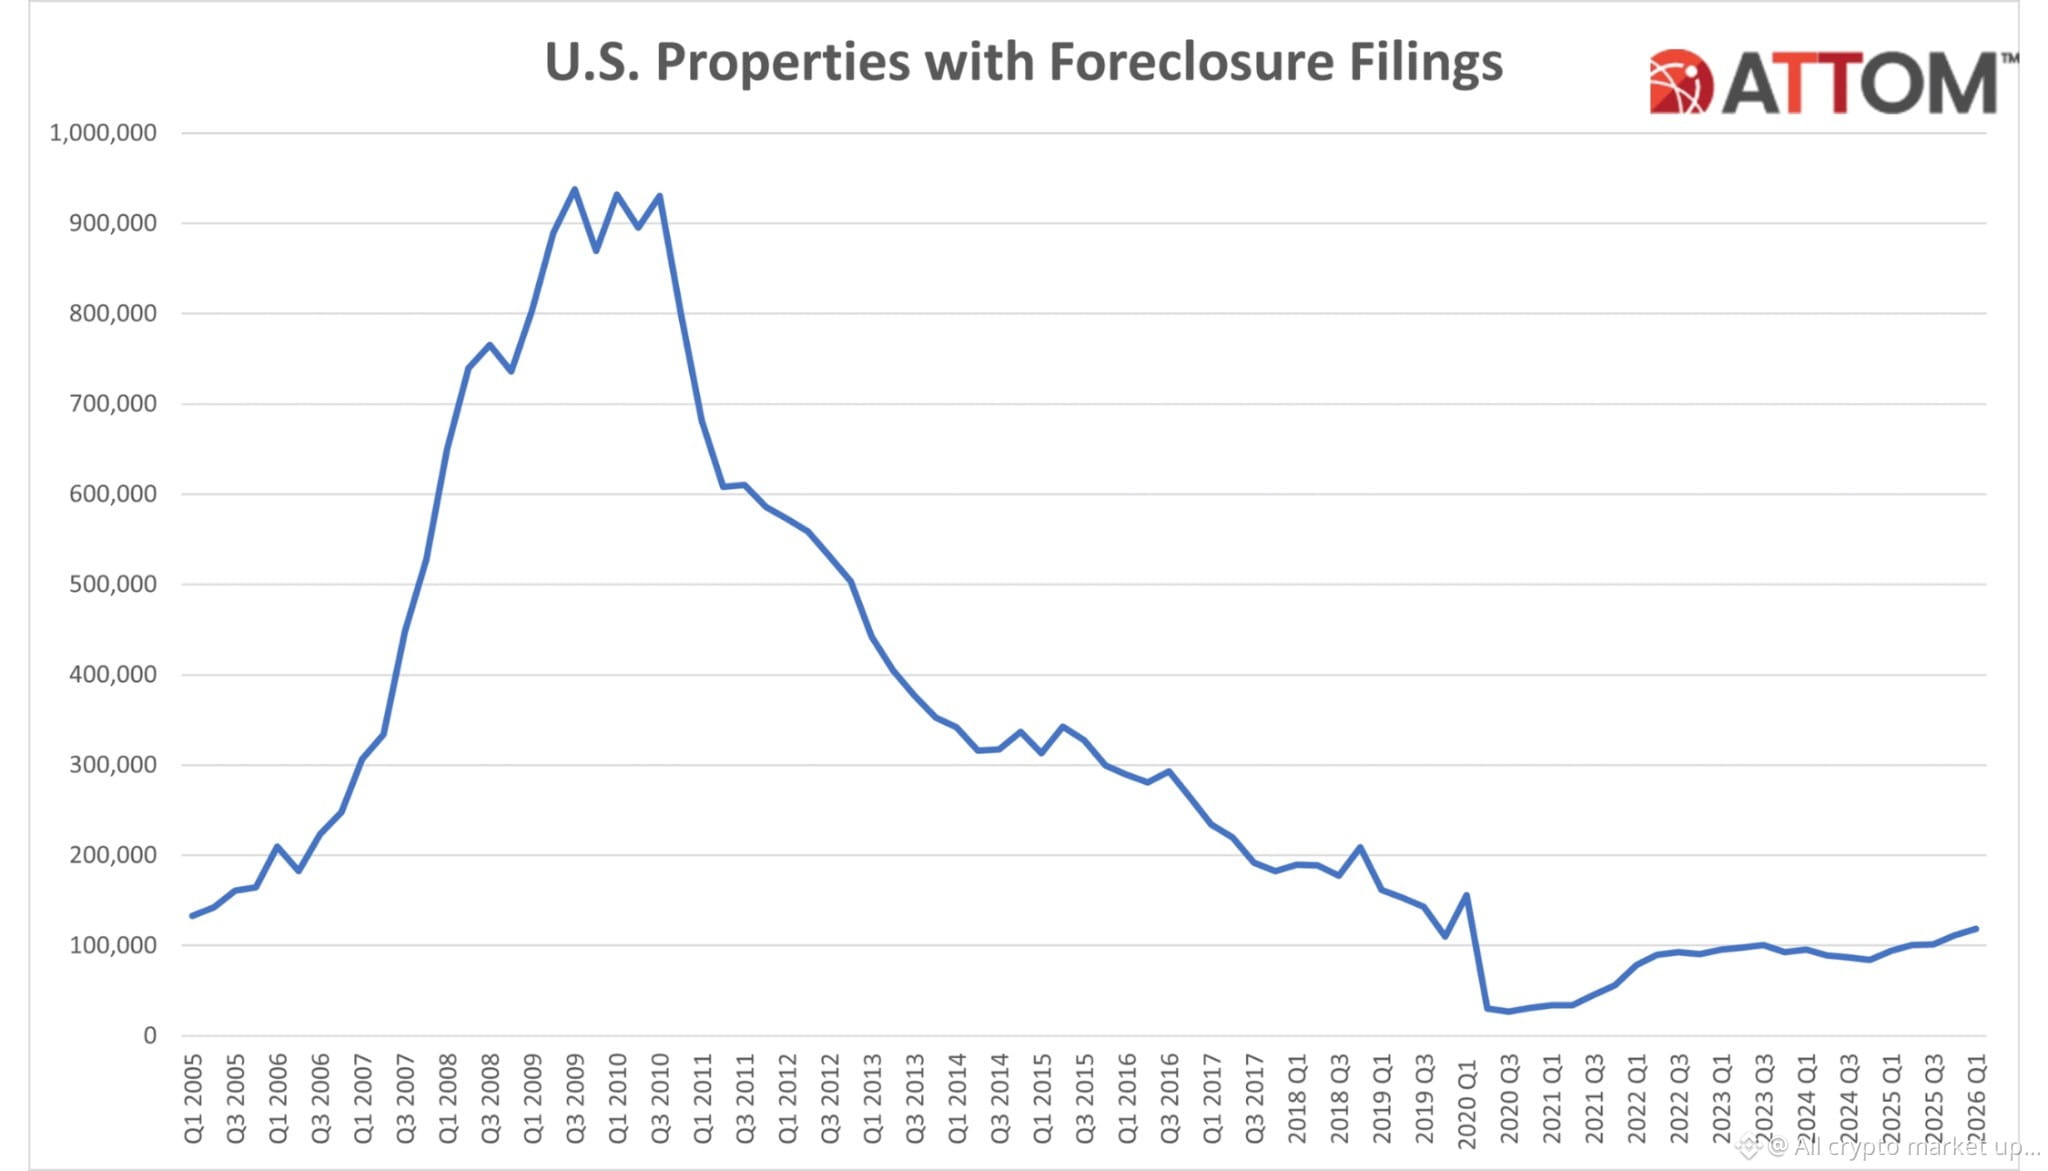
**119.000 amerikanische Familien haben ihre Häuser verloren. In 3 Monaten.** ☠️
Sechs-Jahres-Hoch. Es wird jeden Monat schlimmer. ⚡
Die Zahlen erzählen die Geschichte —
Zwangsvollstreckungen um 20% im Vergleich zum Vorjahr gestiegen. 💣
Bankrücknahmen um 45%. 🎯
Diese 45% sind die alarmierendste Zahl.
Banken nehmen Häuser nicht zurück,
bis jede einzelne Option erschöpft ist.
**Ein Anstieg von 45% bedeutet, dass Hunderttausende
völlig ohne Optionen dastehen.** 🌍
Warum passiert das?
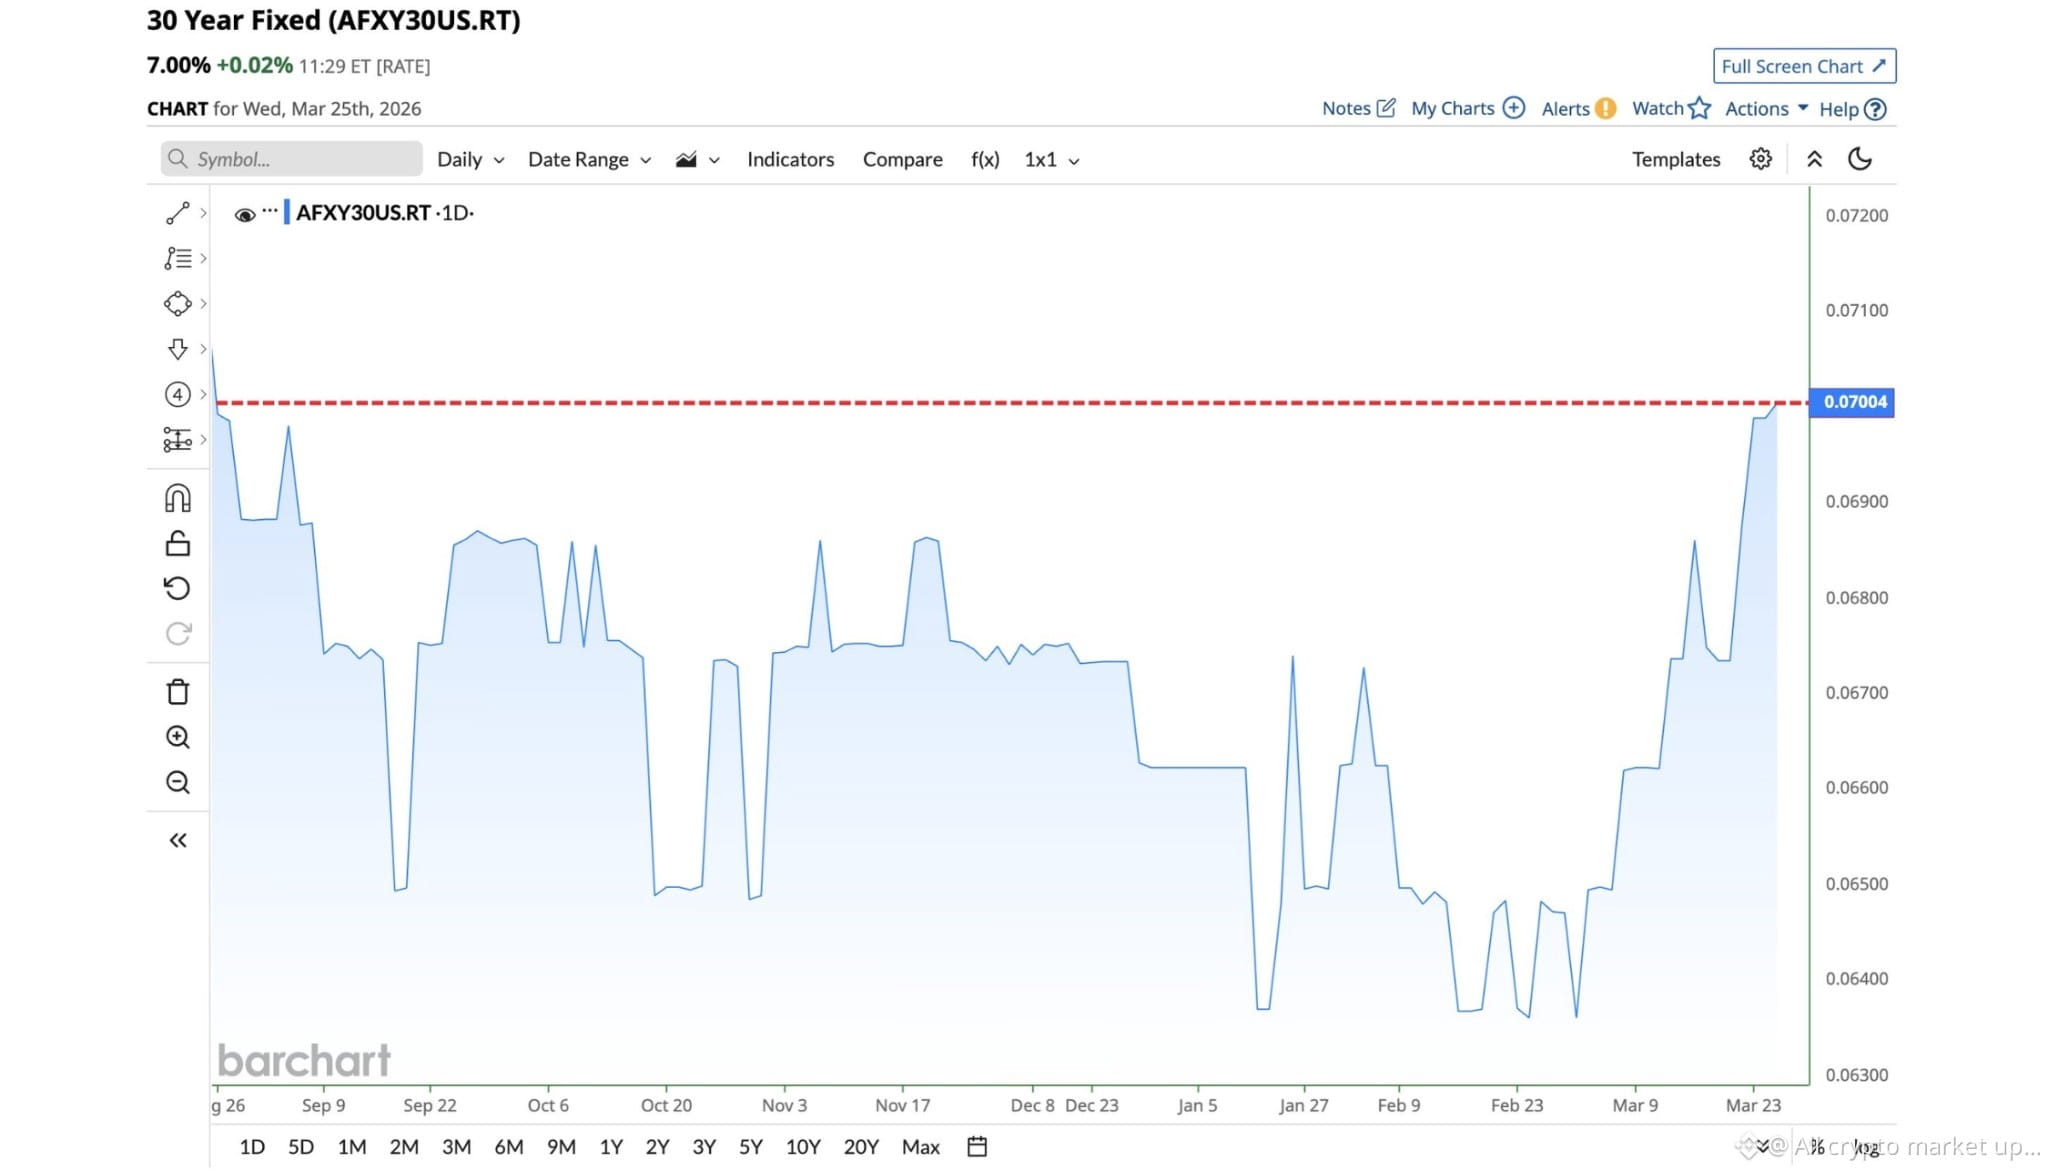
Hypothekenzinsen über 7%. ☠️
Grundsteuern steigen.
Hausversicherungen haben sich in vielen Bundesstaaten verdoppelt.
Die Löhne sind mit nichts davon Schritt gehalten. 💣
Menschen, die am Höhepunkt von COVID gekauft haben —
Können nicht verkaufen. Preise sind gefallen. 🔴
Können nicht refinanzieren. Zinsen zu hoch. 🔴
Können sich die monatlichen Kosten nicht mehr leisten. 🔴
**Eingeschlossen in Häuser, die sie sich nicht mehr leisten können.** 🎯
In der Zwischenzeit —
S&P 500 auf Allzeithoch. 📈
Unternehmensgewinne steigen sprunghaft an. 📈
119.000 Familien obdachlos in einem Quartal. 📉
**Die Wirtschaft sieht auf dem Papier großartig aus.**
Sie fühlt sich vor Ort nicht großartig an. 🌍
Hier hat 2008 begonnen.
Nicht mit einem Marktzusammenbruch.
Nicht mit Bankenpleiten.
Mit Zwangsvollstreckungsdaten,
die jeder ignoriert hat. 💣
Als es in den Märkten auftauchte —
war es bereits zu spät. ☠️
Der S&P erreicht ATH.
Familien landen auf der Straße.
**Beides geschieht gleichzeitig.**
Im selben Land.
Im selben Quartal. 📉
Die Geschichte gibt uns eine weitere Warnung.
Die Frage ist, ob es jemand liest. 👇
#Foreclosure #Housing #Wirtschaft #Recession #Macro #BreakingNews #Amerika #2008 #Märkte #Bitcoin
46

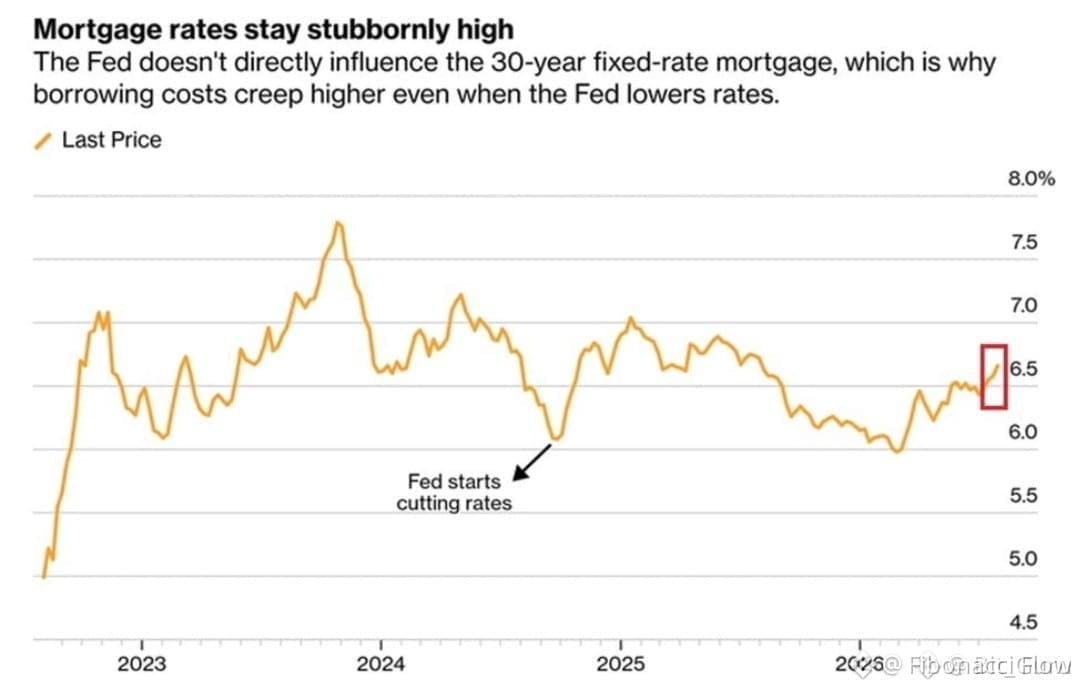
🚨 $BTC DURCH KAMM GEDRÜCKT VON 6,69% HYPOTHEKENZINSEN — FED-SENKUNGEN VERLIEREN IHREN BISS 📉
📊 Der 5‑Wochen‑Anstieg auf 6,69% ist nicht nur eine Immobiliengeschichte — er ist ein Liquiditätsentzugssignal für jedes Risikoasset. Die Zinssenkungen der Fed verlieren ihren Punch gegenüber hartnäckigen langfristigen Renditen, und kluge Marktteilnehmer beobachten diese Divergenz genau. 🔍 Wenn die Erschwinglichkeit von Wohnen sich verschärft, schrumpft die Kaufkraft der Verbraucher — und das ist ein Gegenwind für BTCs Nachfrage.
💡 Wenn sich dieser Trend fortsetzt, erwarten Sie, dass Risk‑off‑Ströme den Druck auf die Krypto‑Spotmärkte weiter erhöhen. Der Markt preist eine Fed ein, die nicht vollständig entspannen kann, ohne die Inflation neu anzufachen. 🌊 Unter BTC wird die Kaufseite immer dünner — achten Sie auf einen Liquiditätssweep unter die jüngsten Tiefs, bevor es zu echter Akkumulation kommt. 💬 Hält Sie dieses makroökonomische Damoklesschwert auf Abstand, oder kaufen Sie den Dip aus dieser Angst heraus? 👇
⚠️ Keine Finanzberatung. Steuern Sie immer Ihr Risiko. 🛡️
🏷️ #BTC #Macro #Housing #RiskOff #Crypto
🐻 ⚡
25

·
--
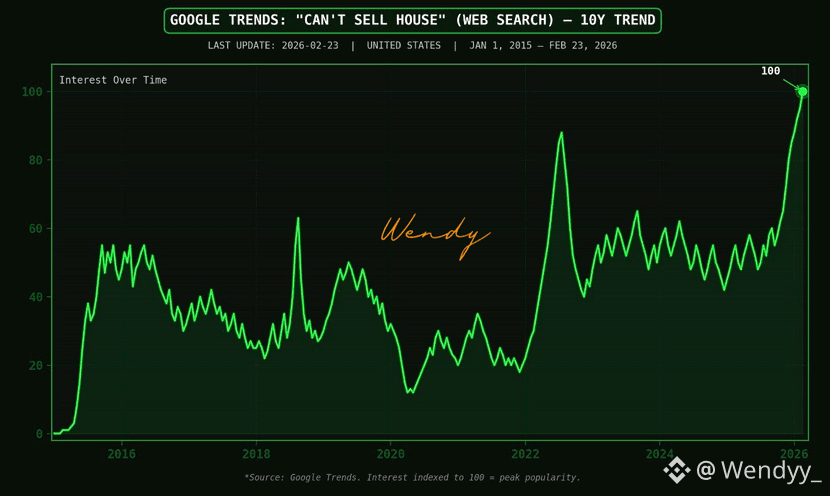
$BTC WOHNUNG RISSIG? "Kann Haus nicht verkaufen" Suchanfragen EXPLODIEREN
Etwas verschiebt sich unter der Oberfläche.
Google-Suchanfragen nach "kann Haus nicht verkaufen" sind gerade auf ein Allzeithoch gestiegen – über 2008 hinaus. Über COVID hinaus. Höher als zu jedem Zeitpunkt im letzten Jahrzehnt.
Wenn Verkäufer nicht aussteigen können, trocknet die Liquidität aus. Und wenn die Liquidität im Wohnungsmarkt austrocknet, wird die Preisfindung chaotisch. Steigende Hypothekenzinsen, Druck auf die Erschwinglichkeit und straffere Kreditbedingungen könnten gleichzeitig aufeinanderprallen.
Wohnen ist nicht nur eine weitere Anlageklasse – es ist das Rückgrat der Bilanzen der Verbraucher. Wenn Verkäufer feststecken und Käufer an der Seitenlinie stehen, kann sich der Stress schnell auf breitere Märkte ausbreiten.
Die Frage ist nicht, ob das wichtig ist.
Es ist, wie lange es dauert, bis die Ripple-Effekte die Aktienmärkte… und Krypto treffen.
Wenn der Immobilienmarkt einfriert, spürt es jeder.
#Crypto #Macro #Housing #wendy
3
2
14
9.5k
·
--
Der US-Immobilienmarkt hat gerade den bislang unerschwinglichsten Stand erreicht.
Die Hauspreise steigen weiter, während die Löhne nicht Schritt halten.
Für viele ist der Kauf eines Hauses von „schwierig“ zu „praktisch unerreichbar“ geworden.
Das ist eine dieser stillen makroökonomischen Veränderungen, die zwar keine täglichen Schlagzeilen macht, aber bestimmt, wie eine ganze Generation Vermögen aufbaut (oder eben nicht).
Probleme der Erschwinglichkeit dieser Tiefe lösen sich nicht schnell von selbst.
#Housing #rsshanto #USEconomy #Macro #Finance
21
·
--
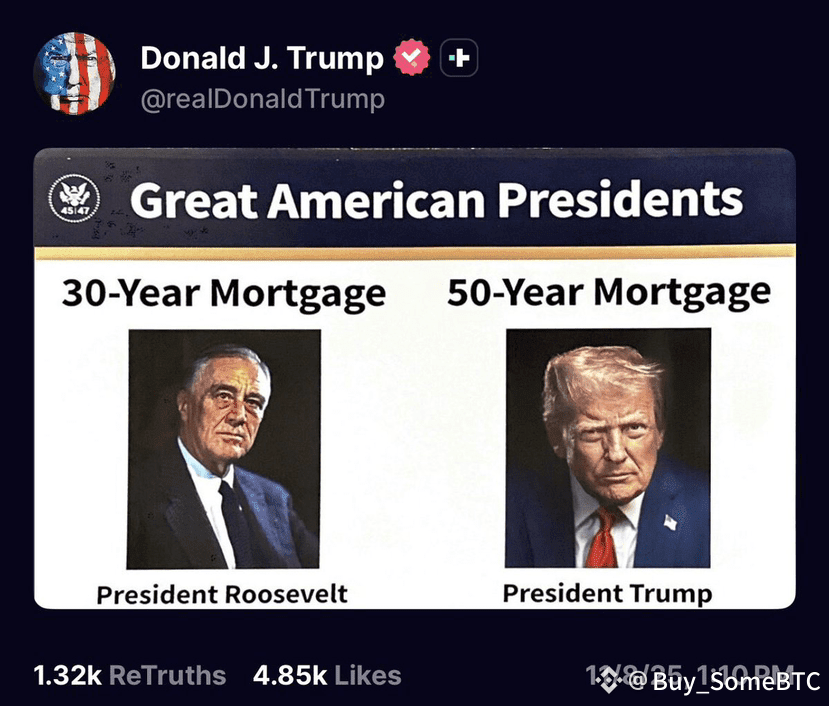
Präsident Trump hat die Einführung von 50-Jahres-Hypotheken in den USA bestätigt, was einen der größten Veränderungen in der amerikanischen Wohnungspolitik seit Jahrzehnten markiert.
Dieser Schritt zielt darauf ab, die monatlichen Zahlungen zu senken, den Zugang zum Eigentum zu erweitern und die langfristige Erschwinglichkeit für Millionen neu zu gestalten.
#usa #Economy #Housing
Dieser Schritt zielt darauf ab, die monatlichen Zahlungen zu senken, den Zugang zum Eigentum zu erweitern und die langfristige Erschwinglichkeit für Millionen neu zu gestalten.
#usa #Economy #Housing
43
34
165
80.7k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#$1.5BInLeveragedCryptoBetsLiquidated
1,270 Aufrufe
31 Kommentare
2
#KOSPIFalls3.53%BackBelow6000
3,609 Aufrufe
129 Kommentare
3
#USMidtermElections
107,774 Aufrufe
1,370 Kommentare
4
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
1,717 Aufrufe
52 Kommentare
5
#BinanceWillListPredictPREDICT
25,275 Aufrufe
580 Kommentare
6
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
1,172 Aufrufe
68 Kommentare
7
#StrategyReports$21BQ3OperatingProfit
1,217 Aufrufe
41 Kommentare
8
#Strategy三季度营业利润210亿美元
17,255 Aufrufe
62 Kommentare
9
#TwoAddressesHoldingAbout1.28BUSDTFrozen
12,666 Aufrufe
316 Kommentare
10
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
453 Aufrufe
15 Kommentare