
#crossborder
crossborder
8,094 Aufrufe
110 Kommentare
Hot
Zuletzt
🔶 $XRP Zieht sich bei großer Bandbreite zurück: Cross-Border-Token erleichtert 1,9%
Am 6. August 2026 gab $XRP 1,9% zurück auf 1,046 US-Dollar, nachdem zuvor ein Hoch von 1,072 US-Dollar erreicht wurde, obwohl der Token weiterhin 1,16 Mrd. US-Dollar an 24-Stunden-Volumen in seine sechs Wochen umfassende Spanne mitnimmt.
Eine Marktkapitalisierung von 65,4 Mrd. US-Dollar hält den cross-border fokussierten Vermögenswert trotz des heutigen Rücksetzers weiterhin unter den sechs größten nach Größe.
Das niedrige Niveau wurde bei 1,041 US-Dollar gedruckt und lässt eine enge Spanne zurück, die Trader eher als Pause denn als Wende interpretieren.
📌 Kernaussage:
Der Rücksetzer wirkt technisch vor dem Hintergrund einer breiten Spanne von 1,041 bis 1,072 US-Dollar, und die Story der Projekt-Zahlungen bleibt intakt.
#Ripple #CrossBorder
#BinanceAlphaAlert
🔶 $XRP Zieht sich bei großer Bandbreite zurück: Cross-Border-Token erleichtert 1,9%
Am 6. August 2026 gab $XRP 1,9% zurück auf 1,046 US-Dollar, nachdem zuvor ein Hoch von 1,072 US-Dollar erreicht wurde, obwohl der Token weiterhin 1,16 Mrd. US-Dollar an 24-Stunden-Volumen in seine sechs Wochen umfassende Spanne mitnimmt.
Eine Marktkapitalisierung von 65,4 Mrd. US-Dollar hält den cross-border fokussierten Vermögenswert trotz des heutigen Rücksetzers weiterhin unter den sechs größten nach Größe.
Das niedrige Niveau wurde bei 1,041 US-Dollar gedruckt und lässt eine enge Spanne zurück, die Trader eher als Pause denn als Wende interpretieren.
📌 Kernaussage:
Der Rücksetzer wirkt technisch vor dem Hintergrund einer breiten Spanne von 1,041 bis 1,072 US-Dollar, und die Story der Projekt-Zahlungen bleibt intakt.
#Ripple #CrossBorder
#BinanceAlphaAlert
Am 6. August 2026 gab $XRP 1,9% zurück auf 1,046 US-Dollar, nachdem zuvor ein Hoch von 1,072 US-Dollar erreicht wurde, obwohl der Token weiterhin 1,16 Mrd. US-Dollar an 24-Stunden-Volumen in seine sechs Wochen umfassende Spanne mitnimmt.
Eine Marktkapitalisierung von 65,4 Mrd. US-Dollar hält den cross-border fokussierten Vermögenswert trotz des heutigen Rücksetzers weiterhin unter den sechs größten nach Größe.
Das niedrige Niveau wurde bei 1,041 US-Dollar gedruckt und lässt eine enge Spanne zurück, die Trader eher als Pause denn als Wende interpretieren.
📌 Kernaussage:
Der Rücksetzer wirkt technisch vor dem Hintergrund einer breiten Spanne von 1,041 bis 1,072 US-Dollar, und die Story der Projekt-Zahlungen bleibt intakt.
#Ripple #CrossBorder
#BinanceAlphaAlert
32
·
--
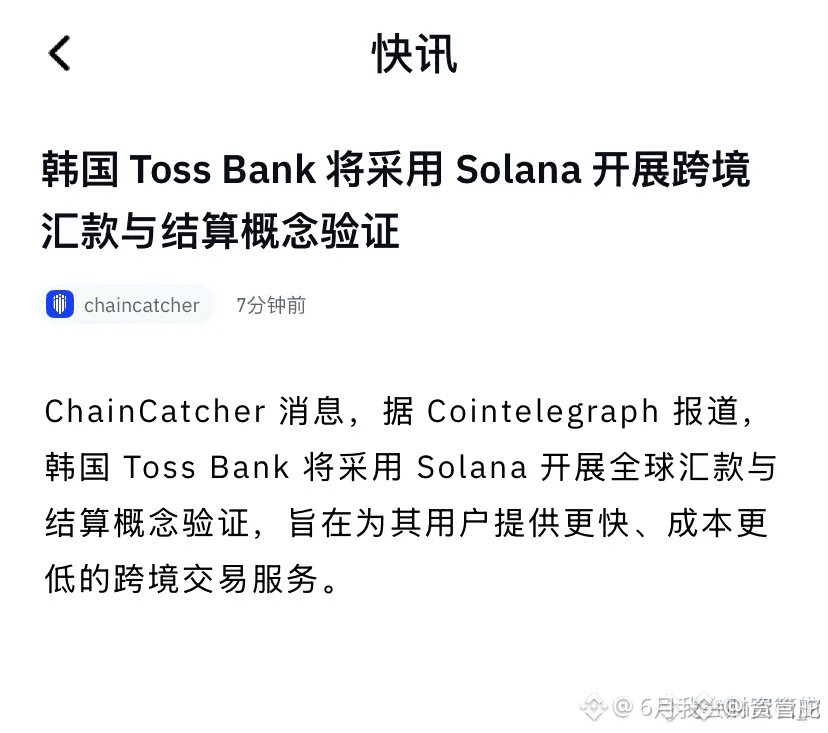
Korea Toss Bank × Solana – TradFi tritt offiziell ein
Eilmeldung: Die koreanische Toss Bank wird Solana für ein Konzept zur grenzüberschreitenden Überweisung und Abwicklung einsetzen.
Warum ist das wichtig?
Toss Bank ist eine der größten digitalen Banken in Korea:
→ Über 20 Millionen Nutzer
→ Entspricht 40 % der koreanischen Bevölkerung
→ 15 Millionen+ monatlich aktive Nutzer
Das ist kein „Crypto-native“ Projekt, sondern eine ganz normale Bank.
Vorteile von Solana:
✓ 400 ms Bestätigungszeit
✓ Ø-Kosten von $0,00025
✓ 65.000+ TPS
Vergleich mit traditionellem SWIFT:
→ Kosten: $20–50 → $0,00025
→ Zeit: 1–5 Tage → 400 ms
→ Vermittler: 5–7 → 0
Ein größeres Signal:
Korea ist ein krypto-freundliches Land,
und die Regierung unterstützt Blockchain-Innovationen klar.
Wenn Toss Bank erfolgreich ist,
werden andere asiatische Banken nachziehen.
$SOL bewegt sich in seiner Story von Meme zu Utility.
#SOL #TossBank #CrossBorder
Korea Toss Bank × Solana – TradFi tritt offiziell ein
Eilmeldung: Die koreanische Toss Bank wird Solana für ein Konzept zur grenzüberschreitenden Überweisung und Abwicklung einsetzen.
Warum ist das wichtig?
Toss Bank ist eine der größten digitalen Banken in Korea:
→ Über 20 Millionen Nutzer
→ Entspricht 40 % der koreanischen Bevölkerung
→ 15 Millionen+ monatlich aktive Nutzer
Das ist kein „Crypto-native“ Projekt, sondern eine ganz normale Bank.
Vorteile von Solana:
✓ 400 ms Bestätigungszeit
✓ Ø-Kosten von $0,00025
✓ 65.000+ TPS
Vergleich mit traditionellem SWIFT:
→ Kosten: $20–50 → $0,00025
→ Zeit: 1–5 Tage → 400 ms
→ Vermittler: 5–7 → 0
Ein größeres Signal:
Korea ist ein krypto-freundliches Land,
und die Regierung unterstützt Blockchain-Innovationen klar.
Wenn Toss Bank erfolgreich ist,
werden andere asiatische Banken nachziehen.
$SOL bewegt sich in seiner Story von Meme zu Utility.
#SOL #TossBank #CrossBorder
Eilmeldung: Die koreanische Toss Bank wird Solana für ein Konzept zur grenzüberschreitenden Überweisung und Abwicklung einsetzen.
Warum ist das wichtig?
Toss Bank ist eine der größten digitalen Banken in Korea:
→ Über 20 Millionen Nutzer
→ Entspricht 40 % der koreanischen Bevölkerung
→ 15 Millionen+ monatlich aktive Nutzer
Das ist kein „Crypto-native“ Projekt, sondern eine ganz normale Bank.
Vorteile von Solana:
✓ 400 ms Bestätigungszeit
✓ Ø-Kosten von $0,00025
✓ 65.000+ TPS
Vergleich mit traditionellem SWIFT:
→ Kosten: $20–50 → $0,00025
→ Zeit: 1–5 Tage → 400 ms
→ Vermittler: 5–7 → 0
Ein größeres Signal:
Korea ist ein krypto-freundliches Land,
und die Regierung unterstützt Blockchain-Innovationen klar.
Wenn Toss Bank erfolgreich ist,
werden andere asiatische Banken nachziehen.
$SOL bewegt sich in seiner Story von Meme zu Utility.
#SOL #TossBank #CrossBorder
1
76
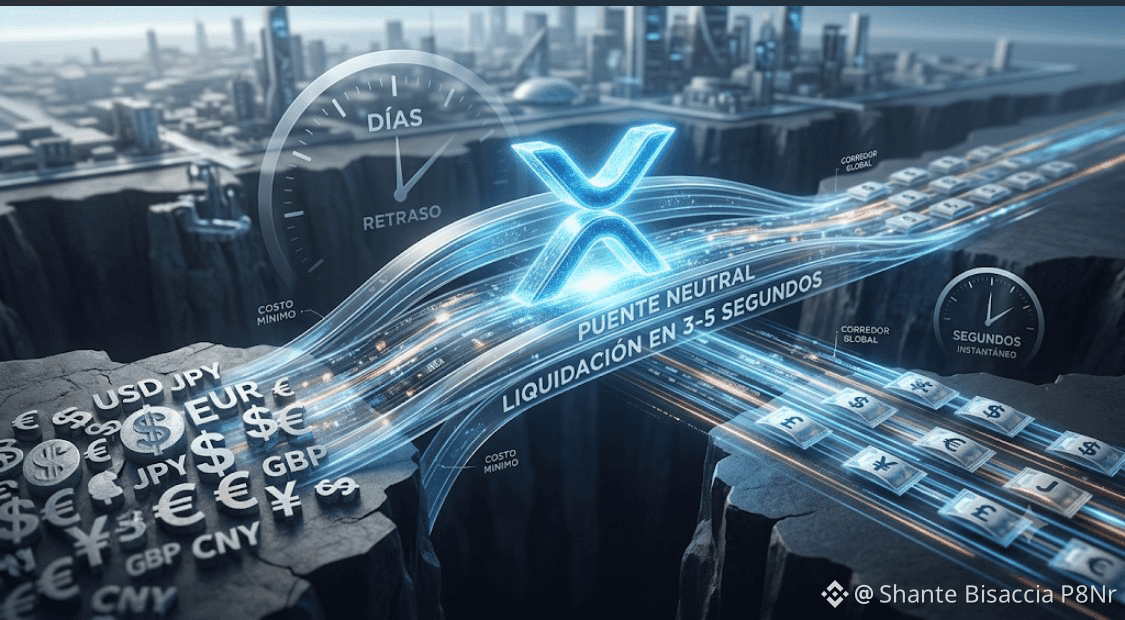
Das traditionelle Finanzsystem benötigt Tage, um Geld über Grenzen hinweg zwischen mehreren Korrespondenzbanken zu bewegen.🌍
$XRP ist darauf ausgelegt, diese Trägheit zu durchbrechen, indem es als neutraler globaler Brückenbauer fungiert: Es liquidiert Überweisungen zwischen jeder Währung (USD, EUR, JPY, INR, ARS) in nur 3–5 Sekunden und für einen Bruchteil eines Cents.
Ein einziges Asset, um alle Zahlungskorridore der Welt zu verbinden.
$XRP #Ripple #Crypto #CrossBorder
Das traditionelle Finanzsystem benötigt Tage, um Geld über Grenzen hinweg zwischen mehreren Korrespondenzbanken zu bewegen.🌍
$XRP ist darauf ausgelegt, diese Trägheit zu durchbrechen, indem es als neutraler globaler Brückenbauer fungiert: Es liquidiert Überweisungen zwischen jeder Währung (USD, EUR, JPY, INR, ARS) in nur 3–5 Sekunden und für einen Bruchteil eines Cents.
Ein einziges Asset, um alle Zahlungskorridore der Welt zu verbinden.
$XRP #Ripple #Crypto #CrossBorder
$XRP ist darauf ausgelegt, diese Trägheit zu durchbrechen, indem es als neutraler globaler Brückenbauer fungiert: Es liquidiert Überweisungen zwischen jeder Währung (USD, EUR, JPY, INR, ARS) in nur 3–5 Sekunden und für einen Bruchteil eines Cents.
Ein einziges Asset, um alle Zahlungskorridore der Welt zu verbinden.
$XRP #Ripple #Crypto #CrossBorder
4
534

El Dorado hat 9 Millionen Dollar in der A-Runde abgeschlossen, angeführt von Coinbase Ventures und Verda Ventures.
Diese Lateinamerika-Cross-Border-Payment-App hat einen etwas anderen Weg eingeschlagen: Sie baut auf der Layer 1 Blockchain Tempo auf, die von Paradigm und Stripe gemeinsam inkubiert wurde, und integriert Stablecoins und Fiat-Währungs-Kanäle auf derselben Zahlungsschicht.
Das Interessanteste ist ihr tatsächliches Anwendungsfeld – derzeit haben bereits über 100 Unternehmens-Kunden angebunden, hauptsächlich für die Import-Abwicklung von Elektrofahrzeugen aus China nach Lateinamerika. Made in China + Stablecoin-Abwicklung + lokale Fiat-Währungs-Auszahlungen in Lateinamerika, dieses Setup ersetzt heimlich die traditionellen internationalen Überweisungen.
Als die Stripe-Infrastruktur begann, den Süd-Süd-Handel zu bedienen, wurde die Erzählung über Krypto-Zahlungen nicht mehr nur auf "Dollarifizierung" reduziert, sondern ist zu einer高速公路 für Kapital zwischen Schwellenmärkten geworden.
#StablecoinPayments #LATAM #CrossBorder
El Dorado hat 9 Millionen Dollar in der A-Runde abgeschlossen, angeführt von Coinbase Ventures und Verda Ventures.
Diese Lateinamerika-Cross-Border-Payment-App hat einen etwas anderen Weg eingeschlagen: Sie baut auf der Layer 1 Blockchain Tempo auf, die von Paradigm und Stripe gemeinsam inkubiert wurde, und integriert Stablecoins und Fiat-Währungs-Kanäle auf derselben Zahlungsschicht.
Das Interessanteste ist ihr tatsächliches Anwendungsfeld – derzeit haben bereits über 100 Unternehmens-Kunden angebunden, hauptsächlich für die Import-Abwicklung von Elektrofahrzeugen aus China nach Lateinamerika. Made in China + Stablecoin-Abwicklung + lokale Fiat-Währungs-Auszahlungen in Lateinamerika, dieses Setup ersetzt heimlich die traditionellen internationalen Überweisungen.
Als die Stripe-Infrastruktur begann, den Süd-Süd-Handel zu bedienen, wurde die Erzählung über Krypto-Zahlungen nicht mehr nur auf "Dollarifizierung" reduziert, sondern ist zu einer高速公路 für Kapital zwischen Schwellenmärkten geworden.
#StablecoinPayments #LATAM #CrossBorder
Diese Lateinamerika-Cross-Border-Payment-App hat einen etwas anderen Weg eingeschlagen: Sie baut auf der Layer 1 Blockchain Tempo auf, die von Paradigm und Stripe gemeinsam inkubiert wurde, und integriert Stablecoins und Fiat-Währungs-Kanäle auf derselben Zahlungsschicht.
Das Interessanteste ist ihr tatsächliches Anwendungsfeld – derzeit haben bereits über 100 Unternehmens-Kunden angebunden, hauptsächlich für die Import-Abwicklung von Elektrofahrzeugen aus China nach Lateinamerika. Made in China + Stablecoin-Abwicklung + lokale Fiat-Währungs-Auszahlungen in Lateinamerika, dieses Setup ersetzt heimlich die traditionellen internationalen Überweisungen.
Als die Stripe-Infrastruktur begann, den Süd-Süd-Handel zu bedienen, wurde die Erzählung über Krypto-Zahlungen nicht mehr nur auf "Dollarifizierung" reduziert, sondern ist zu einer高速公路 für Kapital zwischen Schwellenmärkten geworden.
#StablecoinPayments #LATAM #CrossBorder
37
🌐 Grenzüberschreitende Zahlungsinfrastruktur: Stablecoins und Blockchain verändern Überweisungen
Am 16. Juli 2026 werden grenzüberschreitende Zahlungen durch Stablecoins und Blockchain-Netzwerke transformiert. $XRP $XRP at $1.11 und Netzwerke wie TRON $TRX facilitate Milliarden in täglichem Abwicklungsvolumen zu einem Bruchteil der traditionellen SWIFT-Kosten.
Der globale Markt für Überweisungen übersteigt jährlich $800 Mrd., wobei die durchschnittlichen Gebühren bei etwa 6% liegen. Stablecoin-Überweisungen in Blockchain-Netzwerken kosten nur Cent und werden in Sekunden abgewickelt – das steht für enorme Effizienzgewinne für migrantische Arbeitnehmer und Unternehmen.
Die Genehmigung von Revolut für die VAE und ähnliche regulatorische Fortschritte werden diese Transformation beschleunigen. Wenn sich die Stablecoin-Infrastruktur weiterentwickelt, sinken die Kosten für Geldtransfers über Grenzen hinweg gegen null – eine Revolution der finanziellen Inklusion.
📌 Kernaussage:
Blockchain-basierte grenzüberschreitende Zahlungen senken die Kosten von 6% auf nahezu null. Stablecoins und digitale Zahlungsnetzwerke revolutionieren Überweisungen und globale Abwicklungen.
#CrossBorder #Stablecoins
#BinanceAlphaAlert
🌐 Grenzüberschreitende Zahlungsinfrastruktur: Stablecoins und Blockchain verändern Überweisungen
Am 16. Juli 2026 werden grenzüberschreitende Zahlungen durch Stablecoins und Blockchain-Netzwerke transformiert. $XRP $XRP at $1.11 und Netzwerke wie TRON $TRX facilitate Milliarden in täglichem Abwicklungsvolumen zu einem Bruchteil der traditionellen SWIFT-Kosten.
Der globale Markt für Überweisungen übersteigt jährlich $800 Mrd., wobei die durchschnittlichen Gebühren bei etwa 6% liegen. Stablecoin-Überweisungen in Blockchain-Netzwerken kosten nur Cent und werden in Sekunden abgewickelt – das steht für enorme Effizienzgewinne für migrantische Arbeitnehmer und Unternehmen.
Die Genehmigung von Revolut für die VAE und ähnliche regulatorische Fortschritte werden diese Transformation beschleunigen. Wenn sich die Stablecoin-Infrastruktur weiterentwickelt, sinken die Kosten für Geldtransfers über Grenzen hinweg gegen null – eine Revolution der finanziellen Inklusion.
📌 Kernaussage:
Blockchain-basierte grenzüberschreitende Zahlungen senken die Kosten von 6% auf nahezu null. Stablecoins und digitale Zahlungsnetzwerke revolutionieren Überweisungen und globale Abwicklungen.
#CrossBorder #Stablecoins
#BinanceAlphaAlert
Am 16. Juli 2026 werden grenzüberschreitende Zahlungen durch Stablecoins und Blockchain-Netzwerke transformiert. $XRP $XRP at $1.11 und Netzwerke wie TRON $TRX facilitate Milliarden in täglichem Abwicklungsvolumen zu einem Bruchteil der traditionellen SWIFT-Kosten.
Der globale Markt für Überweisungen übersteigt jährlich $800 Mrd., wobei die durchschnittlichen Gebühren bei etwa 6% liegen. Stablecoin-Überweisungen in Blockchain-Netzwerken kosten nur Cent und werden in Sekunden abgewickelt – das steht für enorme Effizienzgewinne für migrantische Arbeitnehmer und Unternehmen.
Die Genehmigung von Revolut für die VAE und ähnliche regulatorische Fortschritte werden diese Transformation beschleunigen. Wenn sich die Stablecoin-Infrastruktur weiterentwickelt, sinken die Kosten für Geldtransfers über Grenzen hinweg gegen null – eine Revolution der finanziellen Inklusion.
📌 Kernaussage:
Blockchain-basierte grenzüberschreitende Zahlungen senken die Kosten von 6% auf nahezu null. Stablecoins und digitale Zahlungsnetzwerke revolutionieren Überweisungen und globale Abwicklungen.
#CrossBorder #Stablecoins
#BinanceAlphaAlert
99
🌍 Grenzüberschreitende Krypto-Flows unter der Lupe nach dem Bericht über 3,8 Mrd. US-Dollar
Am 25. Juni 2026 hat der TRM-Bericht, der 3,8 Mrd. US-Dollar an iranbezogenen Krypto-Flows über CoinEx aufdeckt, grenzüberschreitende Krypto-Transaktionen erneut unter verstärkte Beobachtung gestellt. Regulierungsbehörden weltweit prüfen erneut, wie Krypto über Grenzen hinweg fließt.
Was das für die Branche bedeutet:
- Verstärkte Due Diligence für große grenzüberschreitende Transaktionen, insbesondere mit Hochrisiko-Jurisdiktionen.
- Börsen müssen ausgefeiltere Systeme zur Transaktionsüberwachung implementieren.
- Privacy Coins und Mixing-Dienste stehen unter zusätzlicher Beobachtung als mögliche Werkzeuge zur Umgehung von Sanktionen.
- Die transparente Natur der Blockchain hilft hier tatsächlich — jede Transaktion wird dauerhaft aufgezeichnet.
Für legitime Nutzer ist die Transparenz der Blockchain ein Vorteil gegenüber dem traditionellen Bankwesen, bei dem grenzüberschreitende Geldflüsse schwerer nachverfolgbar sind.
📌 Kernaussage:
Grenzüberschreitende Krypto-Flows stehen nach dem Fall Iran-CoinEx über 3,8 Mrd. US-Dollar unter verstärkter Beobachtung — aber die Transparenz der Blockchain macht Krypto zum am besten nachvollziehbaren Finanzsystem, das je gebaut wurde.
#CrossBorder #Crypto
#BinanceAlphaAlert
🌍 Grenzüberschreitende Krypto-Flows unter der Lupe nach dem Bericht über 3,8 Mrd. US-Dollar
Am 25. Juni 2026 hat der TRM-Bericht, der 3,8 Mrd. US-Dollar an iranbezogenen Krypto-Flows über CoinEx aufdeckt, grenzüberschreitende Krypto-Transaktionen erneut unter verstärkte Beobachtung gestellt. Regulierungsbehörden weltweit prüfen erneut, wie Krypto über Grenzen hinweg fließt.
Was das für die Branche bedeutet:
- Verstärkte Due Diligence für große grenzüberschreitende Transaktionen, insbesondere mit Hochrisiko-Jurisdiktionen.
- Börsen müssen ausgefeiltere Systeme zur Transaktionsüberwachung implementieren.
- Privacy Coins und Mixing-Dienste stehen unter zusätzlicher Beobachtung als mögliche Werkzeuge zur Umgehung von Sanktionen.
- Die transparente Natur der Blockchain hilft hier tatsächlich — jede Transaktion wird dauerhaft aufgezeichnet.
Für legitime Nutzer ist die Transparenz der Blockchain ein Vorteil gegenüber dem traditionellen Bankwesen, bei dem grenzüberschreitende Geldflüsse schwerer nachverfolgbar sind.
📌 Kernaussage:
Grenzüberschreitende Krypto-Flows stehen nach dem Fall Iran-CoinEx über 3,8 Mrd. US-Dollar unter verstärkter Beobachtung — aber die Transparenz der Blockchain macht Krypto zum am besten nachvollziehbaren Finanzsystem, das je gebaut wurde.
#CrossBorder #Crypto
#BinanceAlphaAlert
Am 25. Juni 2026 hat der TRM-Bericht, der 3,8 Mrd. US-Dollar an iranbezogenen Krypto-Flows über CoinEx aufdeckt, grenzüberschreitende Krypto-Transaktionen erneut unter verstärkte Beobachtung gestellt. Regulierungsbehörden weltweit prüfen erneut, wie Krypto über Grenzen hinweg fließt.
Was das für die Branche bedeutet:
- Verstärkte Due Diligence für große grenzüberschreitende Transaktionen, insbesondere mit Hochrisiko-Jurisdiktionen.
- Börsen müssen ausgefeiltere Systeme zur Transaktionsüberwachung implementieren.
- Privacy Coins und Mixing-Dienste stehen unter zusätzlicher Beobachtung als mögliche Werkzeuge zur Umgehung von Sanktionen.
- Die transparente Natur der Blockchain hilft hier tatsächlich — jede Transaktion wird dauerhaft aufgezeichnet.
Für legitime Nutzer ist die Transparenz der Blockchain ein Vorteil gegenüber dem traditionellen Bankwesen, bei dem grenzüberschreitende Geldflüsse schwerer nachverfolgbar sind.
📌 Kernaussage:
Grenzüberschreitende Krypto-Flows stehen nach dem Fall Iran-CoinEx über 3,8 Mrd. US-Dollar unter verstärkter Beobachtung — aber die Transparenz der Blockchain macht Krypto zum am besten nachvollziehbaren Finanzsystem, das je gebaut wurde.
#CrossBorder #Crypto
#BinanceAlphaAlert
3
TRONs grenzüberschreitende Zahlungs-Routen: Verbinden der Welt 💸
Grenzüberschreitende Zahlungen gehören zu den überzeugendsten Anwendungsfällen der Blockchain – und TRON ist zum führenden Netzwerk für internationale Überweisungen geworden.
Traditionelle grenzüberschreitende Überweisungen dauern 3–5 Tage und kosten 5–10% an Gebühren. TRON-Transfers werden in 3 Sekunden abgewickelt – für weniger als 0,01 US-Dollar.
Für die 280 Millionen Migranten weltweit, die Geld nach Hause schicken, bietet TRON eine Lebensader.
Mit der Digitalisierung des globalen Handels wird die grenzüberschreitende Infrastruktur von TRON zunehmend wertvoll.
@TRON DAO
#TRONEcoStar #CrossBorder #Remittances
TRONs grenzüberschreitende Zahlungs-Routen: Verbinden der Welt 💸
Grenzüberschreitende Zahlungen gehören zu den überzeugendsten Anwendungsfällen der Blockchain – und TRON ist zum führenden Netzwerk für internationale Überweisungen geworden.
Traditionelle grenzüberschreitende Überweisungen dauern 3–5 Tage und kosten 5–10% an Gebühren. TRON-Transfers werden in 3 Sekunden abgewickelt – für weniger als 0,01 US-Dollar.
Für die 280 Millionen Migranten weltweit, die Geld nach Hause schicken, bietet TRON eine Lebensader.
Mit der Digitalisierung des globalen Handels wird die grenzüberschreitende Infrastruktur von TRON zunehmend wertvoll.
@TRON DAO
#TRONEcoStar #CrossBorder #Remittances
Grenzüberschreitende Zahlungen gehören zu den überzeugendsten Anwendungsfällen der Blockchain – und TRON ist zum führenden Netzwerk für internationale Überweisungen geworden.
Traditionelle grenzüberschreitende Überweisungen dauern 3–5 Tage und kosten 5–10% an Gebühren. TRON-Transfers werden in 3 Sekunden abgewickelt – für weniger als 0,01 US-Dollar.
Für die 280 Millionen Migranten weltweit, die Geld nach Hause schicken, bietet TRON eine Lebensader.
Mit der Digitalisierung des globalen Handels wird die grenzüberschreitende Infrastruktur von TRON zunehmend wertvoll.
@TRON DAO
#TRONEcoStar #CrossBorder #Remittances
11
🌐 Entwicklung grenzüberschreitender Zahlungen: Stellar und XRP treiben Innovationen im Blockchain-Zahlungsverkehr an
Am 10. Juli 2026 stieg Stellar $XLM um 3,65% auf 0,190 $, während $XRP bei 1,11 $ stabil blieb – was das anhaltende Interesse an blockchainbasierten grenzüberschreitenden Zahlungen unterstreicht.
Beide Netzwerke setzen auf schnelle, kostengünstige internationale Überweisungen. Traditionelle Remittance-Korridore verarbeiten jährlich 700 Mrd.+, und Blockchain-Lösungen bieten erhebliche Vorteile bei Kosten und Geschwindigkeit.
Partnerschaften mit Finanzinstituten und Zahlungsanbietern werden weiter ausgebaut, um die Reichweite von blockchainbasierten Zahlungsnetzwerken zu vergrößern.
📌 Kernaussage:
Grensüberschreitende Zahlungen per Blockchain – angeführt von Stellar $XLM und $XRP – gewinnen als schnellere, günstigere Alternativen zu traditionellen Remittance-Systemen zunehmend an Zugkraft.
#Payments #CrossBorder
#BinanceAlphaAlert
🌐 Entwicklung grenzüberschreitender Zahlungen: Stellar und XRP treiben Innovationen im Blockchain-Zahlungsverkehr an
Am 10. Juli 2026 stieg Stellar $XLM um 3,65% auf 0,190 $, während $XRP bei 1,11 $ stabil blieb – was das anhaltende Interesse an blockchainbasierten grenzüberschreitenden Zahlungen unterstreicht.
Beide Netzwerke setzen auf schnelle, kostengünstige internationale Überweisungen. Traditionelle Remittance-Korridore verarbeiten jährlich 700 Mrd.+, und Blockchain-Lösungen bieten erhebliche Vorteile bei Kosten und Geschwindigkeit.
Partnerschaften mit Finanzinstituten und Zahlungsanbietern werden weiter ausgebaut, um die Reichweite von blockchainbasierten Zahlungsnetzwerken zu vergrößern.
📌 Kernaussage:
Grensüberschreitende Zahlungen per Blockchain – angeführt von Stellar $XLM und $XRP – gewinnen als schnellere, günstigere Alternativen zu traditionellen Remittance-Systemen zunehmend an Zugkraft.
#Payments #CrossBorder
#BinanceAlphaAlert
Am 10. Juli 2026 stieg Stellar $XLM um 3,65% auf 0,190 $, während $XRP bei 1,11 $ stabil blieb – was das anhaltende Interesse an blockchainbasierten grenzüberschreitenden Zahlungen unterstreicht.
Beide Netzwerke setzen auf schnelle, kostengünstige internationale Überweisungen. Traditionelle Remittance-Korridore verarbeiten jährlich 700 Mrd.+, und Blockchain-Lösungen bieten erhebliche Vorteile bei Kosten und Geschwindigkeit.
Partnerschaften mit Finanzinstituten und Zahlungsanbietern werden weiter ausgebaut, um die Reichweite von blockchainbasierten Zahlungsnetzwerken zu vergrößern.
📌 Kernaussage:
Grensüberschreitende Zahlungen per Blockchain – angeführt von Stellar $XLM und $XRP – gewinnen als schnellere, günstigere Alternativen zu traditionellen Remittance-Systemen zunehmend an Zugkraft.
#Payments #CrossBorder
#BinanceAlphaAlert
62
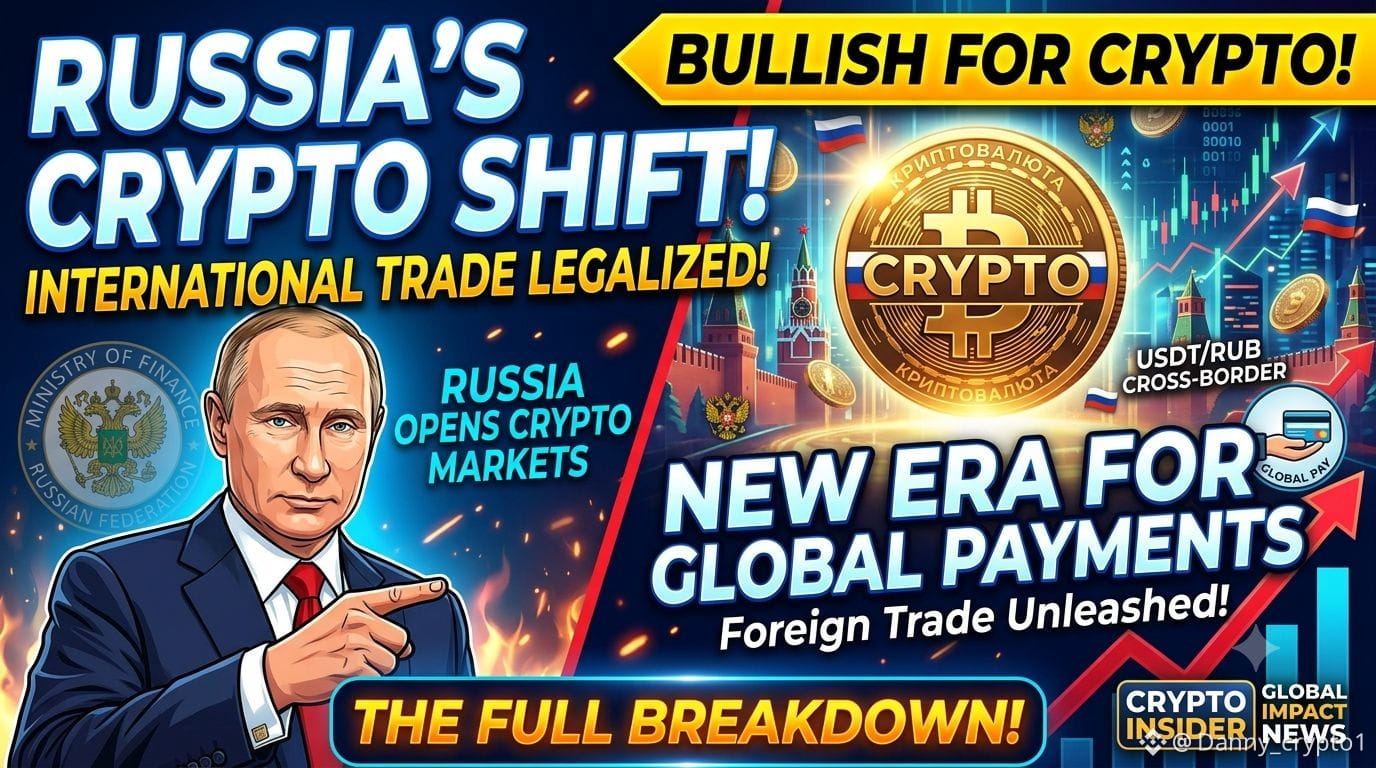
💥 RUSSLAND GIBT KRYPTowährung FÜR DEN AUSSENHANDEL OFFIZIELL FREI! 🇷🇺
Die russische Staatsduma hat gerade das lang erwartete Krypto-Regulierungsgesetz verabschiedet! 🚀
⚡ Grenzüberschreitende Abwicklung: Krypto ist jetzt offiziell für internationale Handelsgeschäfte autorisiert.
⚡ Regulierter Markt: Klare Regeln für Börsen, Broker und institutionelle Akteure festgelegt.
⚡ Globale Auswirkungen: Ein bedeutender Wendepunkt für grenzüberschreitende Zahlungen und das internationale Finanzwesen.
Was bedeutet das für die Zukunft der weltweiten Akzeptanz digitaler Vermögenswerte? Schreib deinen Standpunkt in die Kommentare! 👇
#CryptoNews #Web3 #bitcoin #CryptoMarket #CrossBorder
💥 RUSSLAND GIBT KRYPTowährung FÜR DEN AUSSENHANDEL OFFIZIELL FREI! 🇷🇺
Die russische Staatsduma hat gerade das lang erwartete Krypto-Regulierungsgesetz verabschiedet! 🚀
⚡ Grenzüberschreitende Abwicklung: Krypto ist jetzt offiziell für internationale Handelsgeschäfte autorisiert.
⚡ Regulierter Markt: Klare Regeln für Börsen, Broker und institutionelle Akteure festgelegt.
⚡ Globale Auswirkungen: Ein bedeutender Wendepunkt für grenzüberschreitende Zahlungen und das internationale Finanzwesen.
Was bedeutet das für die Zukunft der weltweiten Akzeptanz digitaler Vermögenswerte? Schreib deinen Standpunkt in die Kommentare! 👇
#CryptoNews #Web3 #bitcoin #CryptoMarket #CrossBorder
Die russische Staatsduma hat gerade das lang erwartete Krypto-Regulierungsgesetz verabschiedet! 🚀
⚡ Grenzüberschreitende Abwicklung: Krypto ist jetzt offiziell für internationale Handelsgeschäfte autorisiert.
⚡ Regulierter Markt: Klare Regeln für Börsen, Broker und institutionelle Akteure festgelegt.
⚡ Globale Auswirkungen: Ein bedeutender Wendepunkt für grenzüberschreitende Zahlungen und das internationale Finanzwesen.
Was bedeutet das für die Zukunft der weltweiten Akzeptanz digitaler Vermögenswerte? Schreib deinen Standpunkt in die Kommentare! 👇
#CryptoNews #Web3 #bitcoin #CryptoMarket #CrossBorder
1
74

·
--
Korrespondentenbanking ist eines der kaputtgemachtesten Systeme im globalen Finanzwesen – und Krypto baut es still und leise ab.
Heute kann eine grenzüberschreitende Überweisung von Buenos Aires nach Manila 3–5 Tage dauern und 5–8% an Zwischenhändler verlieren. Dieses Geld läuft über 2–4 Korrespondenzbanken, von denen jede einen Anteil nimmt, jede zusätzliche Verzögerung einfügt und jede neue Fehlerquellen hinzufügt. Das ist eine Abwicklungsinfrastruktur, die für die 1970er gebaut wurde – und 2026 noch immer läuft.
$XRP wurde genau für dieses Problem entworfen. Ripplenet’s On-Demand-Liquidität beseitigt die Notwendigkeit vorab finanzierter Nostro/Vostro-Konten – des Kapitals, das Banken derzeit blockieren, um schnelle Überweisungen zu ermöglichen. Dieses gebundene Kapital ist weltweit auf Hunderte Milliarden US-Dollar geschätzt.
Doch das eigentliche Rennen ist größer. Das Ökosystem von $BNB ermöglicht kostengünstige plattformübergreifende Transfers, und $SOL treibt Korridore für Stablecoins an – sie greifen dasselbe Problem aus unterschiedlichen Blickwinkeln an.
Das Modell des Korrespondenzbankings schöpft Rendite, indem es den Zugang kontrolliert. Blockchain beseitigt das Zugangsproblem vollständig. Wenn die Abwicklung zustimmungsfrei und nahezu in Echtzeit wird, verschwindet die Miete.
Schwellenländer sind der Belastungstest. Wo herkömmliches Banking dünn und die Nachfrage nach Remittances hoch ist, gewinnen Krypto-Schienen bereits heute bei Kosten und Tempo. Das ist keine Spekulation – das ist gelebtes Volumen.
Das etablierte Modell wird nicht über Nacht sterben. Aber jeder Dollar, der on-chain geroutet wird, ist ein Dollar, der das Korrespondenznetzwerk nicht mehr füttert.
Das ist eine strukturelle Veränderung – kein Trade.
#CrossBorder #Remittance #CryptoPayments #DeFi #Blockchain
Korrespondentenbanking ist eines der kaputtgemachtesten Systeme im globalen Finanzwesen – und Krypto baut es still und leise ab.
Heute kann eine grenzüberschreitende Überweisung von Buenos Aires nach Manila 3–5 Tage dauern und 5–8% an Zwischenhändler verlieren. Dieses Geld läuft über 2–4 Korrespondenzbanken, von denen jede einen Anteil nimmt, jede zusätzliche Verzögerung einfügt und jede neue Fehlerquellen hinzufügt. Das ist eine Abwicklungsinfrastruktur, die für die 1970er gebaut wurde – und 2026 noch immer läuft.
$XRP wurde genau für dieses Problem entworfen. Ripplenet’s On-Demand-Liquidität beseitigt die Notwendigkeit vorab finanzierter Nostro/Vostro-Konten – des Kapitals, das Banken derzeit blockieren, um schnelle Überweisungen zu ermöglichen. Dieses gebundene Kapital ist weltweit auf Hunderte Milliarden US-Dollar geschätzt.
Doch das eigentliche Rennen ist größer. Das Ökosystem von $BNB ermöglicht kostengünstige plattformübergreifende Transfers, und $SOL treibt Korridore für Stablecoins an – sie greifen dasselbe Problem aus unterschiedlichen Blickwinkeln an.
Das Modell des Korrespondenzbankings schöpft Rendite, indem es den Zugang kontrolliert. Blockchain beseitigt das Zugangsproblem vollständig. Wenn die Abwicklung zustimmungsfrei und nahezu in Echtzeit wird, verschwindet die Miete.
Schwellenländer sind der Belastungstest. Wo herkömmliches Banking dünn und die Nachfrage nach Remittances hoch ist, gewinnen Krypto-Schienen bereits heute bei Kosten und Tempo. Das ist keine Spekulation – das ist gelebtes Volumen.
Das etablierte Modell wird nicht über Nacht sterben. Aber jeder Dollar, der on-chain geroutet wird, ist ein Dollar, der das Korrespondenznetzwerk nicht mehr füttert.
Das ist eine strukturelle Veränderung – kein Trade.
#CrossBorder #Remittance #CryptoPayments #DeFi #Blockchain
Heute kann eine grenzüberschreitende Überweisung von Buenos Aires nach Manila 3–5 Tage dauern und 5–8% an Zwischenhändler verlieren. Dieses Geld läuft über 2–4 Korrespondenzbanken, von denen jede einen Anteil nimmt, jede zusätzliche Verzögerung einfügt und jede neue Fehlerquellen hinzufügt. Das ist eine Abwicklungsinfrastruktur, die für die 1970er gebaut wurde – und 2026 noch immer läuft.
$XRP wurde genau für dieses Problem entworfen. Ripplenet’s On-Demand-Liquidität beseitigt die Notwendigkeit vorab finanzierter Nostro/Vostro-Konten – des Kapitals, das Banken derzeit blockieren, um schnelle Überweisungen zu ermöglichen. Dieses gebundene Kapital ist weltweit auf Hunderte Milliarden US-Dollar geschätzt.
Doch das eigentliche Rennen ist größer. Das Ökosystem von $BNB ermöglicht kostengünstige plattformübergreifende Transfers, und $SOL treibt Korridore für Stablecoins an – sie greifen dasselbe Problem aus unterschiedlichen Blickwinkeln an.
Das Modell des Korrespondenzbankings schöpft Rendite, indem es den Zugang kontrolliert. Blockchain beseitigt das Zugangsproblem vollständig. Wenn die Abwicklung zustimmungsfrei und nahezu in Echtzeit wird, verschwindet die Miete.
Schwellenländer sind der Belastungstest. Wo herkömmliches Banking dünn und die Nachfrage nach Remittances hoch ist, gewinnen Krypto-Schienen bereits heute bei Kosten und Tempo. Das ist keine Spekulation – das ist gelebtes Volumen.
Das etablierte Modell wird nicht über Nacht sterben. Aber jeder Dollar, der on-chain geroutet wird, ist ein Dollar, der das Korrespondenznetzwerk nicht mehr füttert.
Das ist eine strukturelle Veränderung – kein Trade.
#CrossBorder #Remittance #CryptoPayments #DeFi #Blockchain
88
USD1 (USD1) verankert die Liquidität im stabilen Markt und befeuert einen Anstieg der Order-Block-Tiefe für Zcash (ZEC) und Ripple (XRP). Der jüngste Anstieg des Handelsvolumens signalisiert bullischen Schwung; die institutionelle Übernahme der ZEC-Privacy-Technologie und die Innovation für grenzüberschreitende Zahlungen von XRP verleihen dem Ganzen zusätzliches Gewicht. Die Anlegerstimmung ist bullisch – starker Kauf für USD1, ZEC und XRP, während das Wachstum des Ökosystems beschleunigt. 🚀💹 #Stablecoin #Privacy #CrossBorder #Bullish
USD1 (USD1) verankert die Liquidität im stabilen Markt und befeuert einen Anstieg der Order-Block-Tiefe für Zcash (ZEC) und Ripple (XRP). Der jüngste Anstieg des Handelsvolumens signalisiert bullischen Schwung; die institutionelle Übernahme der ZEC-Privacy-Technologie und die Innovation für grenzüberschreitende Zahlungen von XRP verleihen dem Ganzen zusätzliches Gewicht. Die Anlegerstimmung ist bullisch – starker Kauf für USD1, ZEC und XRP, während das Wachstum des Ökosystems beschleunigt. 🚀💹 #Stablecoin #Privacy #CrossBorder #Bullish
2
·
--
Stellar ($XLM) sprang heute um etwa 10% auf ungefähr 0,196$ an, während Bitcoin um rund 1% nachgab und die gesamte Krypto-Marktkapitalisierung um etwa 0,7% fiel – ein Alleingang an einem ansonsten flachen Tag.
Bei Square gibt es schon genug „Payments Season ist zurück“-Sprüche. Ich kaufe das nicht. Grenzüberschreitende Zahlungs-Schienensysteme drehen nicht plötzlich durch, nur weil ein älterer Altcoin ohne frischen Aufhänger im Hinterrad zweistellig nach oben gesprungen ist. Das wirkt eher wie eine Rotation in bekannte Namen als wie ein echtes Stellar-„Catalyst“-Ereignis, das gerade auftaucht.
Was ich beobachte, ist, ob $XLM in der Nähe von 0,196$ hält, wenn die heißen Takes abklingen – nicht ob jemand einen alten Partnerschafts-Thread wieder ausgräbt.
#Stellar #XLM #CrossBorder
Stellar ($XLM ) sprang heute um etwa 10% auf ungefähr 0,196$ an, während Bitcoin um rund 1% nachgab und die gesamte Krypto-Marktkapitalisierung um etwa 0,7% fiel – ein Alleingang an einem ansonsten flachen Tag.
Bei Square gibt es schon genug „Payments Season ist zurück“-Sprüche. Ich kaufe das nicht. Grenzüberschreitende Zahlungs-Schienensysteme drehen nicht plötzlich durch, nur weil ein älterer Altcoin ohne frischen Aufhänger im Hinterrad zweistellig nach oben gesprungen ist. Das wirkt eher wie eine Rotation in bekannte Namen als wie ein echtes Stellar-„Catalyst“-Ereignis, das gerade auftaucht.
Was ich beobachte, ist, ob $XLM in der Nähe von 0,196$ hält, wenn die heißen Takes abklingen – nicht ob jemand einen alten Partnerschafts-Thread wieder ausgräbt.
#Stellar #XLM #CrossBorder
Bei Square gibt es schon genug „Payments Season ist zurück“-Sprüche. Ich kaufe das nicht. Grenzüberschreitende Zahlungs-Schienensysteme drehen nicht plötzlich durch, nur weil ein älterer Altcoin ohne frischen Aufhänger im Hinterrad zweistellig nach oben gesprungen ist. Das wirkt eher wie eine Rotation in bekannte Namen als wie ein echtes Stellar-„Catalyst“-Ereignis, das gerade auftaucht.
Was ich beobachte, ist, ob $XLM in der Nähe von 0,196$ hält, wenn die heißen Takes abklingen – nicht ob jemand einen alten Partnerschafts-Thread wieder ausgräbt.
#Stellar #XLM #CrossBorder
46
·
--
Bullisch
Verifiziert
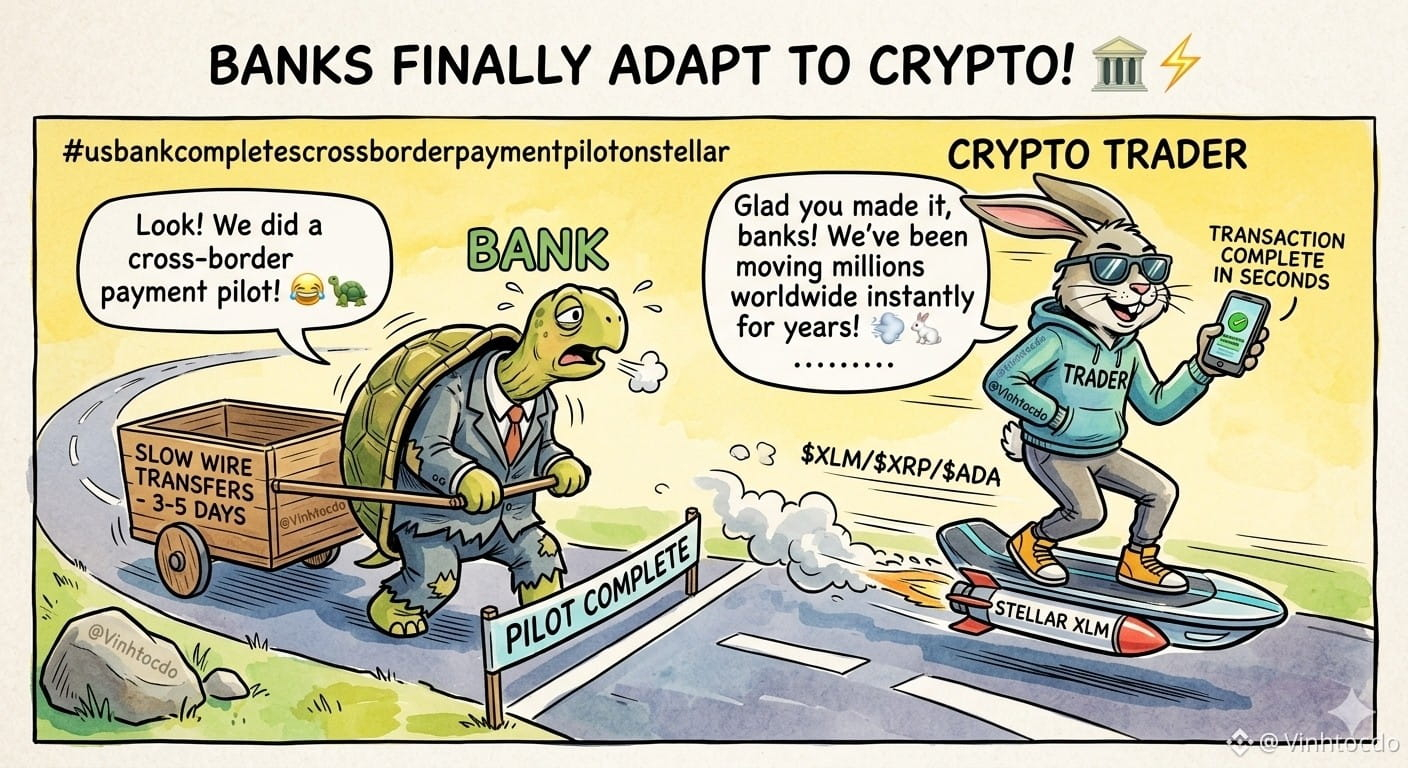
#usbankcompletescrossborderpaymentpilotonstellar
Warte, Banken entdecken grenzüberschreitende Zahlungen jetzt erst?! 😂🏦
Große Neuigkeit: #usbankcompletescrossborderpaymentpilotonstellar! Eine große US-Bank hat gerade erfolgreich einen Test für internationale Überweisungen auf Stellar abgeschlossen. Während sie dieses „Pilot“-Projekt feiern, haben Krypto-Trader schon seit Jahren Millionen in Sekunden über die ganze Welt bewegt – mit Coins! Willkommen in der Zukunft, Banken, schön dass ihr es endlich schafft! 🐢💨
Was sollten Trader tun?
Lächeln, denn die klassische Finanzwelt passt sich langsam unserem Spielplatz an.
Behalte payment-fokussierte Tokens im Blick, während die reale Nutzung wächst.
⚠️ Keine Finanzberatung! DYOR!
Bereit, den traditionellen Banken davonzurennen? Registriere dich bei Binance mit meinem Code VINHTOCDO oder verlinke: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO) 🏎💥
👇 Klick unten auf „Trade“, um mich zu unterstützen:
$XLM
{future}(XLMUSDT)
| $XRP
{future}(XRPUSDT)
| $ADA
{future}(ADAUSDT)
#stellar #XLM #CrossBorder #VINHTOCDO
#usbankcompletescrossborderpaymentpilotonstellar
Warte, Banken entdecken grenzüberschreitende Zahlungen jetzt erst?! 😂🏦
Große Neuigkeit: #usbankcompletescrossborderpaymentpilotonstellar! Eine große US-Bank hat gerade erfolgreich einen Test für internationale Überweisungen auf Stellar abgeschlossen. Während sie dieses „Pilot“-Projekt feiern, haben Krypto-Trader schon seit Jahren Millionen in Sekunden über die ganze Welt bewegt – mit Coins! Willkommen in der Zukunft, Banken, schön dass ihr es endlich schafft! 🐢💨
Was sollten Trader tun?
Lächeln, denn die klassische Finanzwelt passt sich langsam unserem Spielplatz an.
Behalte payment-fokussierte Tokens im Blick, während die reale Nutzung wächst.
⚠️ Keine Finanzberatung! DYOR!
Bereit, den traditionellen Banken davonzurennen? Registriere dich bei Binance mit meinem Code VINHTOCDO oder verlinke: https://www.binance.com/register?ref=VINHTOCDO 🏎💥
👇 Klick unten auf „Trade“, um mich zu unterstützen:
$XLM
| $XRP
| $ADA
#stellar #XLM #CrossBorder #VINHTOCDO
Warte, Banken entdecken grenzüberschreitende Zahlungen jetzt erst?! 😂🏦
Große Neuigkeit: #usbankcompletescrossborderpaymentpilotonstellar! Eine große US-Bank hat gerade erfolgreich einen Test für internationale Überweisungen auf Stellar abgeschlossen. Während sie dieses „Pilot“-Projekt feiern, haben Krypto-Trader schon seit Jahren Millionen in Sekunden über die ganze Welt bewegt – mit Coins! Willkommen in der Zukunft, Banken, schön dass ihr es endlich schafft! 🐢💨
Was sollten Trader tun?
Lächeln, denn die klassische Finanzwelt passt sich langsam unserem Spielplatz an.
Behalte payment-fokussierte Tokens im Blick, während die reale Nutzung wächst.
⚠️ Keine Finanzberatung! DYOR!
Bereit, den traditionellen Banken davonzurennen? Registriere dich bei Binance mit meinem Code VINHTOCDO oder verlinke: https://www.binance.com/register?ref=VINHTOCDO 🏎💥
👇 Klick unten auf „Trade“, um mich zu unterstützen:
$XLM
| $XRP
| $ADA
#stellar #XLM #CrossBorder #VINHTOCDO
ABO3ZAM:
دخول المؤسسات المالية يعزز من ثقة السوق على المدى البعيد، لكن لا تغتر بالأخبار لرفع تمركز الزخم اللحظي. راقب مناطق الرفض السعري بدقة لتأمين أرباحك، فالسوق لا يرحم من يتجاهل إدارة المخاطر عند حدوث أي تقلبات حادة في السيولة.
2
6
308
·
--
Stablecoins haben die Grenze von einem Krypto-Experiment zu einer finanziellen Infrastruktur still und leise überschritten.
Das Gespräch über Stablecoins dreht sich stets um die Marktkapitalisierung. Die eigentliche Geschichte ist die Abwicklungsgeschwindigkeit – und sie nimmt in Korridoren zu, die die meisten Trader nicht im Blick haben.
Grenzüberschreitende B2B-Zahlungen, die über Stablecoin-Trassen abgewickelt werden, wachsen in einem Tempo, das den Stablecoin-Bullenlauf von 2021 wie einen Warm-up aussehen lässt. Unternehmen verwenden USDT und USDC nicht, weil sie Krypto-Enthusiasten sind. Sie nutzen sie, weil eine 30-Sekunden-Abwicklung über $0.01 eine 3-tägige SWIFT-Überweisung für $25 übertrifft – bei der sechs Zwischenbanken ihren Anteil nehmen.
Das Korrespondenzbankmodell wurde für eine Welt ohne Internet gebaut. Stablecoins sind die Internet-Version dieses Systems – schneller, günstiger und zunehmend reguliert. Der GENIUS Act hat diesen Trend nicht erschaffen. Er hat lediglich bestätigt, was bereits geschah.
So geht vielen Folgendes durch: Das Abwicklungsvolumen von Stablecoins wetteifert inzwischen in manchen Korridoren mit einigen großen Zahlungsnetzwerken – insbesondere bei der Abwicklung des Handels Asien–Europa und beim Zugang zu Dollar in Lateinamerika. Das Volumen kommt nicht von Tradern. Es kommt von Importeuren, Exporteuren und KMU, die Dollar-Liquidität benötigen, ohne lokalen Bankzugang.
Die Chains, die diesen Fluss einfangen, sind nicht unbedingt die mit der höchsten TPS. Es sind die mit der tiefsten Liquidität, den besten Compliance-Trassen und dem geringsten Abwicklungsrisiko.
Beobachte das Verhältnis von Abwicklung zu Marktkapitalisierung – nicht nur die Marktkapitalisierung.
$ETH $SOL $BNB
#Stablecoins #CryptoPayments #CrossBorder #DeFi #Finanzinfrastruktur
Stablecoins haben die Grenze von einem Krypto-Experiment zu einer finanziellen Infrastruktur still und leise überschritten.
Das Gespräch über Stablecoins dreht sich stets um die Marktkapitalisierung. Die eigentliche Geschichte ist die Abwicklungsgeschwindigkeit – und sie nimmt in Korridoren zu, die die meisten Trader nicht im Blick haben.
Grenzüberschreitende B2B-Zahlungen, die über Stablecoin-Trassen abgewickelt werden, wachsen in einem Tempo, das den Stablecoin-Bullenlauf von 2021 wie einen Warm-up aussehen lässt. Unternehmen verwenden USDT und USDC nicht, weil sie Krypto-Enthusiasten sind. Sie nutzen sie, weil eine 30-Sekunden-Abwicklung über $0.01 eine 3-tägige SWIFT-Überweisung für $25 übertrifft – bei der sechs Zwischenbanken ihren Anteil nehmen.
Das Korrespondenzbankmodell wurde für eine Welt ohne Internet gebaut. Stablecoins sind die Internet-Version dieses Systems – schneller, günstiger und zunehmend reguliert. Der GENIUS Act hat diesen Trend nicht erschaffen. Er hat lediglich bestätigt, was bereits geschah.
So geht vielen Folgendes durch: Das Abwicklungsvolumen von Stablecoins wetteifert inzwischen in manchen Korridoren mit einigen großen Zahlungsnetzwerken – insbesondere bei der Abwicklung des Handels Asien–Europa und beim Zugang zu Dollar in Lateinamerika. Das Volumen kommt nicht von Tradern. Es kommt von Importeuren, Exporteuren und KMU, die Dollar-Liquidität benötigen, ohne lokalen Bankzugang.
Die Chains, die diesen Fluss einfangen, sind nicht unbedingt die mit der höchsten TPS. Es sind die mit der tiefsten Liquidität, den besten Compliance-Trassen und dem geringsten Abwicklungsrisiko.
Beobachte das Verhältnis von Abwicklung zu Marktkapitalisierung – nicht nur die Marktkapitalisierung.
$ETH $SOL $BNB
#Stablecoins #CryptoPayments #CrossBorder #DeFi #Finanzinfrastruktur
Das Gespräch über Stablecoins dreht sich stets um die Marktkapitalisierung. Die eigentliche Geschichte ist die Abwicklungsgeschwindigkeit – und sie nimmt in Korridoren zu, die die meisten Trader nicht im Blick haben.
Grenzüberschreitende B2B-Zahlungen, die über Stablecoin-Trassen abgewickelt werden, wachsen in einem Tempo, das den Stablecoin-Bullenlauf von 2021 wie einen Warm-up aussehen lässt. Unternehmen verwenden USDT und USDC nicht, weil sie Krypto-Enthusiasten sind. Sie nutzen sie, weil eine 30-Sekunden-Abwicklung über $0.01 eine 3-tägige SWIFT-Überweisung für $25 übertrifft – bei der sechs Zwischenbanken ihren Anteil nehmen.
Das Korrespondenzbankmodell wurde für eine Welt ohne Internet gebaut. Stablecoins sind die Internet-Version dieses Systems – schneller, günstiger und zunehmend reguliert. Der GENIUS Act hat diesen Trend nicht erschaffen. Er hat lediglich bestätigt, was bereits geschah.
So geht vielen Folgendes durch: Das Abwicklungsvolumen von Stablecoins wetteifert inzwischen in manchen Korridoren mit einigen großen Zahlungsnetzwerken – insbesondere bei der Abwicklung des Handels Asien–Europa und beim Zugang zu Dollar in Lateinamerika. Das Volumen kommt nicht von Tradern. Es kommt von Importeuren, Exporteuren und KMU, die Dollar-Liquidität benötigen, ohne lokalen Bankzugang.
Die Chains, die diesen Fluss einfangen, sind nicht unbedingt die mit der höchsten TPS. Es sind die mit der tiefsten Liquidität, den besten Compliance-Trassen und dem geringsten Abwicklungsrisiko.
Beobachte das Verhältnis von Abwicklung zu Marktkapitalisierung – nicht nur die Marktkapitalisierung.
$ETH $SOL $BNB
#Stablecoins #CryptoPayments #CrossBorder #DeFi #Finanzinfrastruktur
150

·
--
🚀 $USBDC BREAKS GROUND MIT LIVE-GRENZÜBERSCHREITENDER ZAHLUNG AUF STELLAR 🌊
📊 Der U.S.‑Bank‑Pilot zeigt einen vollständig integrierten USD‑Stablecoin‑Workflow auf Stellar – mit einer Verknüpfung von Treasury-, Risk- und Compliance‑Layern ohne Reibung. 🦈 Smart‑Money‑Institutionen können nun Token in Echtzeit emittieren, einfrieren und zurückfordern und so die Liquiditätssteuerung über Kontinente hinweg straffen. 🔍 Diese grenzüberschreitende Ausführung zwischen Nordamerika und Europa bestätigt eine nahtlose Brücke für tokenisierte Assets und deutet auf einen breiteren institutionellen Wandel hin – hin zu Blockchain‑gestützter Abwicklung. 📈 Rechnen Sie mit einer beschleunigten Einführung, da Banken die betriebliche Effizienz verfolgen, die dieses Modell liefert.
💬 Wie schnell werden andere Traditionsbanken nachziehen? 👇
⚠️ Keine Finanzberatung. Gehen Sie immer umsichtig mit Ihrem Risiko um. 🛡️
🏷️ #USBDC #Stablecoin #Stellar #CrossBorder #Crypto
🦈 🚀
🚀 $USBDC BREAKS GROUND MIT LIVE-GRENZÜBERSCHREITENDER ZAHLUNG AUF STELLAR 🌊
📊 Der U.S.‑Bank‑Pilot zeigt einen vollständig integrierten USD‑Stablecoin‑Workflow auf Stellar – mit einer Verknüpfung von Treasury-, Risk- und Compliance‑Layern ohne Reibung. 🦈 Smart‑Money‑Institutionen können nun Token in Echtzeit emittieren, einfrieren und zurückfordern und so die Liquiditätssteuerung über Kontinente hinweg straffen. 🔍 Diese grenzüberschreitende Ausführung zwischen Nordamerika und Europa bestätigt eine nahtlose Brücke für tokenisierte Assets und deutet auf einen breiteren institutionellen Wandel hin – hin zu Blockchain‑gestützter Abwicklung. 📈 Rechnen Sie mit einer beschleunigten Einführung, da Banken die betriebliche Effizienz verfolgen, die dieses Modell liefert.
💬 Wie schnell werden andere Traditionsbanken nachziehen? 👇
⚠️ Keine Finanzberatung. Gehen Sie immer umsichtig mit Ihrem Risiko um. 🛡️
🏷️ #USBDC #Stablecoin #Stellar #CrossBorder #Crypto
🦈 🚀
📊 Der U.S.‑Bank‑Pilot zeigt einen vollständig integrierten USD‑Stablecoin‑Workflow auf Stellar – mit einer Verknüpfung von Treasury-, Risk- und Compliance‑Layern ohne Reibung. 🦈 Smart‑Money‑Institutionen können nun Token in Echtzeit emittieren, einfrieren und zurückfordern und so die Liquiditätssteuerung über Kontinente hinweg straffen. 🔍 Diese grenzüberschreitende Ausführung zwischen Nordamerika und Europa bestätigt eine nahtlose Brücke für tokenisierte Assets und deutet auf einen breiteren institutionellen Wandel hin – hin zu Blockchain‑gestützter Abwicklung. 📈 Rechnen Sie mit einer beschleunigten Einführung, da Banken die betriebliche Effizienz verfolgen, die dieses Modell liefert.
💬 Wie schnell werden andere Traditionsbanken nachziehen? 👇
⚠️ Keine Finanzberatung. Gehen Sie immer umsichtig mit Ihrem Risiko um. 🛡️
🏷️ #USBDC #Stablecoin #Stellar #CrossBorder #Crypto
🦈 🚀
2

·
--
Übersetzung ansehen
🚨 $IOST & $SC POISED FOR STABLECOIN CROSS‑BORDER SURGE 🌊
The US Bank live cross‑border test has lit a clear liquidity corridor for fiat‑backed stablecoins, turning the USDBC network into a de‑risked conduit for institutional capital. 📊 The instant settlement strips away correspondent delays, forcing traditional banks to recalibrate their order flow.
Smart‑money scanners are already flagging $IOST and $SC as near‑term beneficiaries, with order blocks forming around their recent bullish ranges. 🦈 Expect a cascade of on‑chain demand as banks chase the efficiency premium, and volume spikes could push price momentum higher. ⚡
💬 How are you positioning for the next wave of fiat‑on‑chain settlements?
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #IOST #Stablecoin #CrossBorder #Crypto #Institutional
🦈 🚀
🚨 $IOST & $SC POISED FOR STABLECOIN CROSS‑BORDER SURGE 🌊
The US Bank live cross‑border test has lit a clear liquidity corridor for fiat‑backed stablecoins, turning the USDBC network into a de‑risked conduit for institutional capital. 📊 The instant settlement strips away correspondent delays, forcing traditional banks to recalibrate their order flow.
Smart‑money scanners are already flagging $IOST and $SC as near‑term beneficiaries, with order blocks forming around their recent bullish ranges. 🦈 Expect a cascade of on‑chain demand as banks chase the efficiency premium, and volume spikes could push price momentum higher. ⚡
💬 How are you positioning for the next wave of fiat‑on‑chain settlements?
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #IOST #Stablecoin #CrossBorder #Crypto #Institutional
🦈 🚀
The US Bank live cross‑border test has lit a clear liquidity corridor for fiat‑backed stablecoins, turning the USDBC network into a de‑risked conduit for institutional capital. 📊 The instant settlement strips away correspondent delays, forcing traditional banks to recalibrate their order flow.
Smart‑money scanners are already flagging $IOST and $SC as near‑term beneficiaries, with order blocks forming around their recent bullish ranges. 🦈 Expect a cascade of on‑chain demand as banks chase the efficiency premium, and volume spikes could push price momentum higher. ⚡
💬 How are you positioning for the next wave of fiat‑on‑chain settlements?
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #IOST #Stablecoin #CrossBorder #Crypto #Institutional
🦈 🚀
1
168
·
--
Übersetzung ansehen
🚨 $FF DRIVES INSTANT CROSS‑BORDER BLOCKCHAIN PAYMENTS FOR JAPAN 🚀
📊 Citi’s private ledger now settles Japanese corporate transfers in under five seconds, a true ⚡ liquidity sweep that bypasses legacy correspondent banks. 🌊 The 24/7, near‑real‑time flow is reshaping how institutions think about settlement risk and operational efficiency.
💡 Early pilots signal a broader tokenization wave, pressuring rivals to upgrade rails and nudging market sentiment higher for $FF , $QKC and $VVV . Institutional appetite is heating up as compliance frameworks scramble to keep pace.
💬 How will this acceleration reshape your corporate finance strategy? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #FF #CrossBorder #Tokenization #CryptoPayments #Institutional
🔥 💎
🚨 $FF DRIVES INSTANT CROSS‑BORDER BLOCKCHAIN PAYMENTS FOR JAPAN 🚀
📊 Citi’s private ledger now settles Japanese corporate transfers in under five seconds, a true ⚡ liquidity sweep that bypasses legacy correspondent banks. 🌊 The 24/7, near‑real‑time flow is reshaping how institutions think about settlement risk and operational efficiency.
💡 Early pilots signal a broader tokenization wave, pressuring rivals to upgrade rails and nudging market sentiment higher for $FF , $QKC and $VVV . Institutional appetite is heating up as compliance frameworks scramble to keep pace.
💬 How will this acceleration reshape your corporate finance strategy? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #FF #CrossBorder #Tokenization #CryptoPayments #Institutional
🔥 💎
📊 Citi’s private ledger now settles Japanese corporate transfers in under five seconds, a true ⚡ liquidity sweep that bypasses legacy correspondent banks. 🌊 The 24/7, near‑real‑time flow is reshaping how institutions think about settlement risk and operational efficiency.
💡 Early pilots signal a broader tokenization wave, pressuring rivals to upgrade rails and nudging market sentiment higher for $FF , $QKC and $VVV . Institutional appetite is heating up as compliance frameworks scramble to keep pace.
💬 How will this acceleration reshape your corporate finance strategy? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #FF #CrossBorder #Tokenization #CryptoPayments #Institutional
🔥 💎
139

🚀 $XRP DRIVES TOKENIZED USD-ZAHLUNGEN, DIE SPURT-GESCHWINDIGKEIT IM BLICK! ⚡
🦈 Kluge Akteure machen sich bereits bemerkbar, denn das Swift Digital Ledger nimmt Gestalt an, und tokenisierte USD-Einlagen verkürzen die Abwicklungszeit von Tagen auf Minuten. Institutionen können ihre Gelder nun 24/7 bewegen und damit das alte Banken-„Nickerchen“ umgehen. 📊
Für E‑Commerce und digitale Services bedeutet das sofortige Liquidität über Zeitzonen hinweg – ein Gamechanger für den globalen Cashflow. 🌊 Das Volumen auf den Token‑Einlage-„Schienen“ ist zwar noch in der Anfangsphase, aber die frühe Adoptionskurve deutet auf ein starkes Plus für Vermögenswerte hin, die an reale Fiat‑Bridges gekoppelt sind. ⚡
💬 Wirst du dich vor der nächsten Welle tokenisierter Abwicklungen bei dem Infrastruktur‑Play positionieren? 👇
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #XRP #TokenizedPayments #CrossBorder #Crypto #Finance
🔥 💎
🚀 $XRP DRIVES TOKENIZED USD-ZAHLUNGEN, DIE SPURT-GESCHWINDIGKEIT IM BLICK! ⚡
🦈 Kluge Akteure machen sich bereits bemerkbar, denn das Swift Digital Ledger nimmt Gestalt an, und tokenisierte USD-Einlagen verkürzen die Abwicklungszeit von Tagen auf Minuten. Institutionen können ihre Gelder nun 24/7 bewegen und damit das alte Banken-„Nickerchen“ umgehen. 📊
Für E‑Commerce und digitale Services bedeutet das sofortige Liquidität über Zeitzonen hinweg – ein Gamechanger für den globalen Cashflow. 🌊 Das Volumen auf den Token‑Einlage-„Schienen“ ist zwar noch in der Anfangsphase, aber die frühe Adoptionskurve deutet auf ein starkes Plus für Vermögenswerte hin, die an reale Fiat‑Bridges gekoppelt sind. ⚡
💬 Wirst du dich vor der nächsten Welle tokenisierter Abwicklungen bei dem Infrastruktur‑Play positionieren? 👇
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #XRP #TokenizedPayments #CrossBorder #Crypto #Finance
🔥 💎
🦈 Kluge Akteure machen sich bereits bemerkbar, denn das Swift Digital Ledger nimmt Gestalt an, und tokenisierte USD-Einlagen verkürzen die Abwicklungszeit von Tagen auf Minuten. Institutionen können ihre Gelder nun 24/7 bewegen und damit das alte Banken-„Nickerchen“ umgehen. 📊
Für E‑Commerce und digitale Services bedeutet das sofortige Liquidität über Zeitzonen hinweg – ein Gamechanger für den globalen Cashflow. 🌊 Das Volumen auf den Token‑Einlage-„Schienen“ ist zwar noch in der Anfangsphase, aber die frühe Adoptionskurve deutet auf ein starkes Plus für Vermögenswerte hin, die an reale Fiat‑Bridges gekoppelt sind. ⚡
💬 Wirst du dich vor der nächsten Welle tokenisierter Abwicklungen bei dem Infrastruktur‑Play positionieren? 👇
⚠️ Keine Finanzberatung. Verwalte stets dein Risiko. 🛡️
🏷️ #XRP #TokenizedPayments #CrossBorder #Crypto #Finance
🔥 💎
15
·
--
Die $XRP vs $SOL Stablecoin-Abwicklungsdebatte verfehlt das größere Bild.
Beide Chains gewinnen — nur in unterschiedlichen Bereichen.
Grenzüberschreitende B2B-Abwicklung ist einer der unspektakulärsten und am meisten unterschätzten Anwendungsfälle in Krypto. Jedes Jahr fließen Billionen von Dollar durch Korrespondenzbanken, mit Abwicklungsfenstern von 2–5 Tagen, 3–6 % Devisengebühren und eingebauter Intransparenz auf jeder Ebene.
Stablecoins auf programmierbaren Chains bauen das still und leise ab. Das passiert tatsächlich:
→ $XRP Ledger verarbeitet CBDC-Korridore und Bank-zu-Bank-Schienen, wo regulatorische Beziehungen am wichtigsten sind. Sein On-Demand-Liquiditätsprodukt ist in über 40 Ländern live.
→ $SOL abwickelt hochfrequente Verbraucher- und Fintech-Stablecoin-Flüsse — Visa-Pilotprojekte, Stripe-Integrationen und Händlerabwicklung, wo Geschwindigkeit und Kosten pro Transaktion am wichtigsten sind.
→ $BNB Chain erfasst Überweisungskorridore in Schwellenländern über BNB Pay, insbesondere in Südostasien und Lateinamerika.
Die Quintessenz: Stablecoin-Zahlungsschienen sind kein Winner-take-all-Markt. Sie sind ein Multi-Chain-Abwicklungsstack, in dem jede Chain ein anderes Segment des jährlichen grenzüberschreitenden Zahlungsvolumens von über 150 Bio. USD erfasst.
Die Chains, denen die Schienen gehören, kontrollieren das Float. Und das Float wächst durch Zinseszinseffekte.
Das ist derzeit die am meisten unterbewertete strukturelle These in Krypto.
#Stablecoins #CrossBorder #PaymentRails #CryptoAdoption #DeFi
Die $XRP vs $SOL Stablecoin-Abwicklungsdebatte verfehlt das größere Bild.
Beide Chains gewinnen — nur in unterschiedlichen Bereichen.
Grenzüberschreitende B2B-Abwicklung ist einer der unspektakulärsten und am meisten unterschätzten Anwendungsfälle in Krypto. Jedes Jahr fließen Billionen von Dollar durch Korrespondenzbanken, mit Abwicklungsfenstern von 2–5 Tagen, 3–6 % Devisengebühren und eingebauter Intransparenz auf jeder Ebene.
Stablecoins auf programmierbaren Chains bauen das still und leise ab. Das passiert tatsächlich:
→ $XRP Ledger verarbeitet CBDC-Korridore und Bank-zu-Bank-Schienen, wo regulatorische Beziehungen am wichtigsten sind. Sein On-Demand-Liquiditätsprodukt ist in über 40 Ländern live.
→ $SOL abwickelt hochfrequente Verbraucher- und Fintech-Stablecoin-Flüsse — Visa-Pilotprojekte, Stripe-Integrationen und Händlerabwicklung, wo Geschwindigkeit und Kosten pro Transaktion am wichtigsten sind.
→ $BNB Chain erfasst Überweisungskorridore in Schwellenländern über BNB Pay, insbesondere in Südostasien und Lateinamerika.
Die Quintessenz: Stablecoin-Zahlungsschienen sind kein Winner-take-all-Markt. Sie sind ein Multi-Chain-Abwicklungsstack, in dem jede Chain ein anderes Segment des jährlichen grenzüberschreitenden Zahlungsvolumens von über 150 Bio. USD erfasst.
Die Chains, denen die Schienen gehören, kontrollieren das Float. Und das Float wächst durch Zinseszinseffekte.
Das ist derzeit die am meisten unterbewertete strukturelle These in Krypto.
#Stablecoins #CrossBorder #PaymentRails #CryptoAdoption #DeFi
Beide Chains gewinnen — nur in unterschiedlichen Bereichen.
Grenzüberschreitende B2B-Abwicklung ist einer der unspektakulärsten und am meisten unterschätzten Anwendungsfälle in Krypto. Jedes Jahr fließen Billionen von Dollar durch Korrespondenzbanken, mit Abwicklungsfenstern von 2–5 Tagen, 3–6 % Devisengebühren und eingebauter Intransparenz auf jeder Ebene.
Stablecoins auf programmierbaren Chains bauen das still und leise ab. Das passiert tatsächlich:
→ $XRP Ledger verarbeitet CBDC-Korridore und Bank-zu-Bank-Schienen, wo regulatorische Beziehungen am wichtigsten sind. Sein On-Demand-Liquiditätsprodukt ist in über 40 Ländern live.
→ $SOL abwickelt hochfrequente Verbraucher- und Fintech-Stablecoin-Flüsse — Visa-Pilotprojekte, Stripe-Integrationen und Händlerabwicklung, wo Geschwindigkeit und Kosten pro Transaktion am wichtigsten sind.
→ $BNB Chain erfasst Überweisungskorridore in Schwellenländern über BNB Pay, insbesondere in Südostasien und Lateinamerika.
Die Quintessenz: Stablecoin-Zahlungsschienen sind kein Winner-take-all-Markt. Sie sind ein Multi-Chain-Abwicklungsstack, in dem jede Chain ein anderes Segment des jährlichen grenzüberschreitenden Zahlungsvolumens von über 150 Bio. USD erfasst.
Die Chains, denen die Schienen gehören, kontrollieren das Float. Und das Float wächst durch Zinseszinseffekte.
Das ist derzeit die am meisten unterbewertete strukturelle These in Krypto.
#Stablecoins #CrossBorder #PaymentRails #CryptoAdoption #DeFi
133

G20 GIBT GRÜNES LICHT. $XRP IS IST BEREIT, DIE ÜBERGREIFENDE ADOPTION ANZUFÜHREN!
Der Makro-Wind dreht sich rasant. Führungskräfte weltweit rahmen digitale Vermögenswerte als Wachstumsmotoren – nicht als regulatorische Bedrohung. Die G20 drängt vehement auf nahtlose grenzüberschreitende Zahlungswege und auf ISO-20022-Konformität. Institutionelle Liquidität sucht gerade aktiv nach Unternehmens-Infrastruktur.
Finanzminister Scott Bessent setzt sich für den CLARITY Act ein. Die Bühne ist bereitet für eine massive strukturelle Neubewertung über Versorgungswerte hinweg wie $XRP . „Smart Money“ ist bereits positioniert, bevor die klassische Finanzwelt den Durchbruch vorwegnimmt, um höher zu reißen. 🚀
Die Grundlagen wirken selten so perfekt abgestimmt. Bist du bereit, die Bewegung zu fangen, während ISO-20022-konforme Assets die nächste Welle institutionellen Kapitals absorbieren?
Keine Finanzberatung. Verwalte immer dein Risiko.
#XRP #ISO20022 #Crypto #CrossBorder #Macro
Handele die Bewegung, nicht das Rauschen. 🔥
G20 GIBT GRÜNES LICHT. $XRP IS IST BEREIT, DIE ÜBERGREIFENDE ADOPTION ANZUFÜHREN!
Der Makro-Wind dreht sich rasant. Führungskräfte weltweit rahmen digitale Vermögenswerte als Wachstumsmotoren – nicht als regulatorische Bedrohung. Die G20 drängt vehement auf nahtlose grenzüberschreitende Zahlungswege und auf ISO-20022-Konformität. Institutionelle Liquidität sucht gerade aktiv nach Unternehmens-Infrastruktur.
Finanzminister Scott Bessent setzt sich für den CLARITY Act ein. Die Bühne ist bereitet für eine massive strukturelle Neubewertung über Versorgungswerte hinweg wie $XRP . „Smart Money“ ist bereits positioniert, bevor die klassische Finanzwelt den Durchbruch vorwegnimmt, um höher zu reißen. 🚀
Die Grundlagen wirken selten so perfekt abgestimmt. Bist du bereit, die Bewegung zu fangen, während ISO-20022-konforme Assets die nächste Welle institutionellen Kapitals absorbieren?
Keine Finanzberatung. Verwalte immer dein Risiko.
#XRP #ISO20022 #Crypto #CrossBorder #Macro
Handele die Bewegung, nicht das Rauschen. 🔥
Der Makro-Wind dreht sich rasant. Führungskräfte weltweit rahmen digitale Vermögenswerte als Wachstumsmotoren – nicht als regulatorische Bedrohung. Die G20 drängt vehement auf nahtlose grenzüberschreitende Zahlungswege und auf ISO-20022-Konformität. Institutionelle Liquidität sucht gerade aktiv nach Unternehmens-Infrastruktur.
Finanzminister Scott Bessent setzt sich für den CLARITY Act ein. Die Bühne ist bereitet für eine massive strukturelle Neubewertung über Versorgungswerte hinweg wie $XRP . „Smart Money“ ist bereits positioniert, bevor die klassische Finanzwelt den Durchbruch vorwegnimmt, um höher zu reißen. 🚀
Die Grundlagen wirken selten so perfekt abgestimmt. Bist du bereit, die Bewegung zu fangen, während ISO-20022-konforme Assets die nächste Welle institutionellen Kapitals absorbieren?
Keine Finanzberatung. Verwalte immer dein Risiko.
#XRP #ISO20022 #Crypto #CrossBorder #Macro
Handele die Bewegung, nicht das Rauschen. 🔥
56
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#AnthropicCEOCallsForAISlowdown
81,950 Aufrufe
1,239 Kommentare
2
#BitcoinThirdSingleBlockReorgInFourWeeks
10,645 Aufrufe
351 Kommentare
3
#EthereumFallsBelow$2500
702 Aufrufe
46 Kommentare
4
#BitcoinDropsToIntradayLow$76367
261 Aufrufe
9 Kommentare
5
#WhiteHouseRejectsAISlowdownCalls
639 Aufrufe
48 Kommentare
6
#UKMayExemptTokenizedGoldFromFundRules
394 Aufrufe
34 Kommentare
7
#BitcoinSpotETFsRecord$463MNetOutflowLastWeek
21 Aufrufe
2 Kommentare
8
#LSKSurgesOver515%In24Hours
9,703 Aufrufe
201 Kommentare
9
#ClarityActLawIn2026OddsRiseTo30%
7,066 Aufrufe
121 Kommentare
10
#KoreaCryptoTaxDelayPetitionMeetsReviewThreshold
1,845 Aufrufe
64 Kommentare