

#buybacks
buybacks
13,222 Aufrufe
59 Kommentare
Hot
Zuletzt

·
--
🚀 $STONK SMASHES $2.6B VOLUMEN-MEILENSTEIN, $40M BELLOHNUNGEN ENTFESSELT! 💎
📊 Die StonkFun-Plattform verarbeitet mittlerweile über $2.6 Milliarden an kumuliertem Handelsvolumen – ein Liquiditäts-Magnet, der die Augen von Smart Money anzieht. Die Ausschüttung von $40 Millionen Belohnungen vertieft den Anreiz für Inhaber und verstärkt den Nachfrage-Druck.
🦈 Der gestrige Umsatz lag bei $870,663, wobei $517,396 in aggressive Buybacks umgeleitet wurden und ein Token-Burn von 2.57 M erfolgte – klassische Dynamiken zur Angebotsverknappung, die oft den nächsten Preisanstieg anstoßen. Der kürzlich entstandene Order Block dürfte als Sprungbrett dienen, während Liquiditätsjäger herausgedrängt werden.
💬 Positionierst du dich für den nächsten Upside-Swing oder wartest du auf den nächsten Burn-Zyklus? 👇
⚠️ Keine Finanzberatung. Manage dein Risiko immer. 🛡️
🏷️ #STONK #VolumeSurge #Buybacks #CryptoRewards
🚀 💎
23

📈 Kryptoprojekte verzeichnen Rekordwerte bei Token-Rückkäufen
Ein Bericht zeigt, dass Kryptowährungsprojekte in diesem Jahr bisher fast 638 Millionen US-Dollar für Token-Rückkäufe ausgegeben haben – ein neuer Rekord. Die beiden Plattformen Hyperliquid und Pump.fun machten den überwiegenden Teil dieser Beträge aus, da Protokolle über diesen Mechanismus versuchen, den Inhabern der Token mehr Wert zurückzugeben.
━━━━━━━━━━━━━━
📊 Auswirkung: 📈 Hoch
🏷️ DEFI
#Crypto #Buybacks #DeFi #MarketAnalysis #Blockchain
📰 Quelle: cointelegraph.com
15
🔥 $HYPE — Rückkaufkraft bekommt immer mehr Aufmerksamkeit!
💰 Token-Rückkäufe werden zu einem großen Krypto-Narrativ, und Hyperliquid ($HYPE HYPE) ist einer der größten Namen in diesem Trend.
📉 Weniger Token im Umlauf + starke Aktivität auf der Plattform könnten langfristigen bullischen Druck erzeugen.
🚀 Könnte $HYPE YPE einer der nächsten großen Rückkauf-Spiele sein?
#HYPE #Buybacks #binance
{future}(HYPEUSDT)
Krypto #binance #Altcoins Rückkauf #DeFi
🔥 $HYPE — Rückkaufkraft bekommt immer mehr Aufmerksamkeit!
💰 Token-Rückkäufe werden zu einem großen Krypto-Narrativ, und Hyperliquid ($HYPE HYPE) ist einer der größten Namen in diesem Trend.
📉 Weniger Token im Umlauf + starke Aktivität auf der Plattform könnten langfristigen bullischen Druck erzeugen.
🚀 Könnte $HYPE YPE einer der nächsten großen Rückkauf-Spiele sein?
#HYPE #Buybacks #binance
Krypto #binance #Altcoins Rückkauf #DeFi
1
52
🔥 Um 02:13 UTC brach aus dem Burn-Vault von Pump.fun plötzlich ein $12 Millionen Strom an Liquidität aus und überschwemmte den Solana-Memecoin-Markt, gerade als SOL auf $98.67 abrutschte und sich eng an sein unteres Bollinger-Band schmiegte.
📊 Nach neun Monaten, in denen jede Einnahme verbrannt wurde, kündigte Pump.fun eine 50/50-Aufteilung zwischen aggressiven $#Buybacks und operativen Ausgaben an – und zündete damit sofort die $#PUMP community an. Neun Smart-Money-Wallets – Bros, Pumpcat und Squads – schoben Solana-basierte Assets bereits um bis zu +2.93% nach oben.
📊 Der Puls des Marktes bleibt jedoch gezeichnet: $#Solana liegt bei $98.67 mit einem bärischen RSI von 36.7 und einem MACD-Cross nach unten. Gleichzeitig schießt jedoch das AKE-Token auf der BSC-Kette um +53.7% nach oben – ein Hinweis darauf, dass Kapital bereits den nächsten Himmelfahrts-Kandidaten anpeilt, jenseits der rein auf Burn fokussierten Ära.
💡 Doch die eigentliche Dramatik liegt nicht im Burn – sondern darin, dass jetzt Cash eine schlankere Truppe antreibt, die den PUMP-Token endlich vom Meme-Treibstoff in eine nachhaltige Gewinnmaschine verwandeln könnte.
❓ Wird das neue Buy-Back-Feuer den Preis von PUMP wieder anfachen, bevor die breitere Solana-Rally zurückspringt – oder wird der Wechsel eine tiefere Liquiditätsklemme offenbaren?
376

·
--
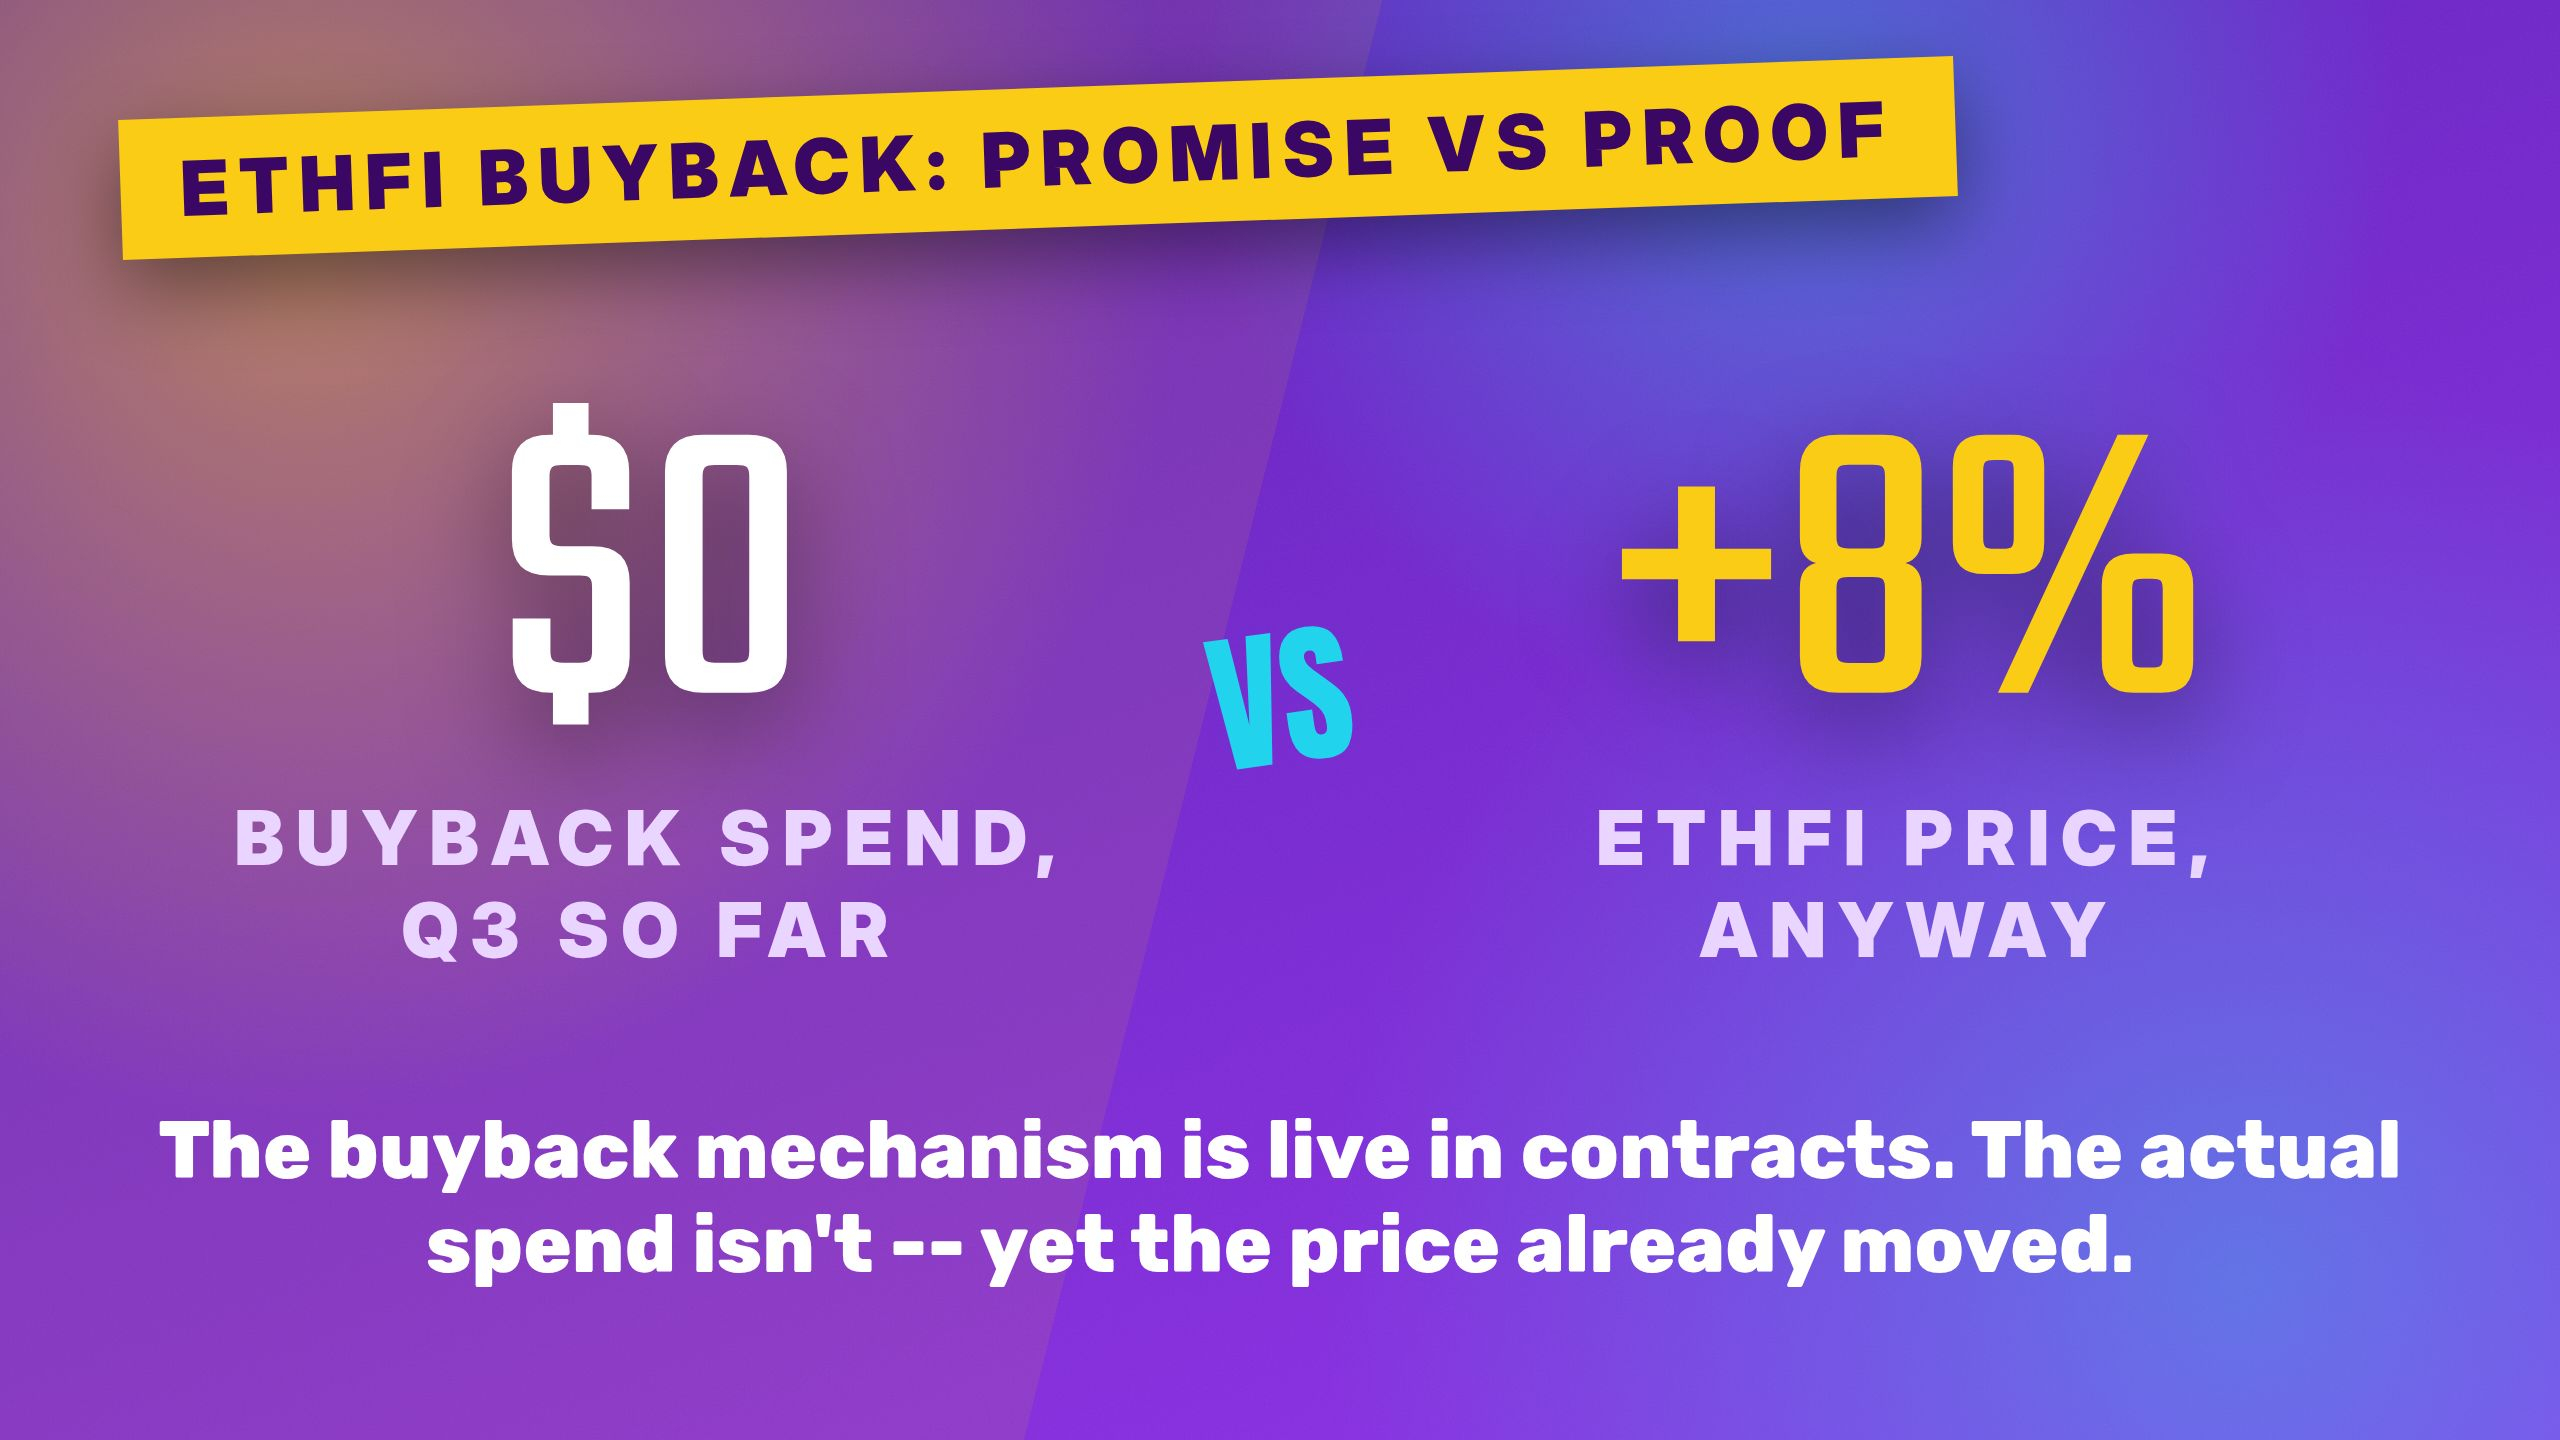
$ETHFI ist diese Woche um 8 % gestiegen, ist wieder über 0,50 $ zurückgekehrt – im Rahmen eines Rückkaufprogramms, das in diesem Quartal bislang 0 $ ausgegeben hat.
Das Follow-up: Wir haben den Relaunch der „Summer“-Neobank von ether.fi am 13. August abgedeckt – tokenisierte Aktien, von Aave gesteuerte Portfolio-Kredite und programmatische ETHFI-Rückkäufe, die in Protokollverträge geschrieben wurden. Das Rückkauf-Mechanismus war das eigentliche Bull-Case: echtes Produkt-Revenue (Gebühren für Withdrawals, Stake/Liquid/Cash-Einnahmen), die Tokenkäufe finanzieren – nicht Emissionen. Zwei Tage später berichtete AMBCrypto von null erfassten Q3-Rückkaufs-Ausgaben – das Programm ist angekündigt und vertraglich live, aber bisher nicht ausgeführt.
Der Haken: Der Markt hat nicht auf einen Beweis gewartet. ETHFI ist trotzdem gestiegen – zuerst um etwa 11,6 % nach der Ankündigung, dann weitere 8 %, als diese Woche die Widerstandsmarke von 0,50 $ durchbrochen wurde – mit Preisen für einen Rückkauf-Flow, der bisher tatsächlich noch nicht stattgefunden hat. Das ist eine echte Lücke zwischen dem Versprechen und den Belegen.
Unser Fazit: Der Neobank-Pivot selbst ist echt (500k+ Nutzer, ~150k Karten ausgegeben, echte Einnahme-Positionen), aber „Rückkäufe, die in Verträgen festgehalten sind“ und „Rückkäufe, die ausgeführt wurden“ sind zwei unterschiedliche Aussagen – und aktuell ist nur eine davon wahr. Überprüfbar: Beobachte die nächste quartalsweise Offenlegung auf tatsächliche Rückkaufs-Ausgaben – wenn sie bei null bleibt, während der Kurs weiter aufgrund des Versprechens steigt, ist das ein Warnsignal, kein Bestätigungszeichen.
Würdest du einen Token aufgrund eines Rückkaufversprechens kaufen, bevor der erste Dollar ausgegeben wurde?
Keine Finanzberatung. DYOR.
$ETHFI #DeFi #Buybacks #TokenEconomics #CryptoAnalysis
80

·
--
🚀 $STONK SCHNELLT NACH OBEN NACH $2,6B VOLUMEN & $40M REWARDS-AUSZAHLUNG! 🟢
🦈 StonkFun hat gerade eine kumulierte $2,6 B-Milestone erreicht – eine Flutwelle, die Liquidität direkt in das $STONK-Orderbuch spült. 📊 Der $40 M Rewards-Dump signalisiert, dass Smart Money die Inhaber belohnt, während die Buyback-Engine $517k in den Markt gepumpt hat und sich damit einen neuen Nachfrageboden schafft.
⚡ Dazu kommt ein 2,57 M Token Burn – grob ein 5% Supply-Cut – der Knappheit in einen Katalysator für steigenden Druck verwandelt. 💡 Der Umsatzsprung auf $870k zeigt, dass der Cashflow der Plattform nun sowohl Liquidität als auch Tokenomics antreibt – ein klassisches Vorauseilen für den nächsten Swing.
💬 Ladet ihr $STONK nach, während der Burn die nächste Rally befeuert? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #STONK #Buybacks #Burn #Rewards #Crypto
🔥 💎
22

·
--
🚨 $HYPE REICHT $88 FAST 3% VOM PRE‑CRASH OI‑HÖHEPUNKT! 🦈
Das Open Interest von Hyperliquid ist auf 14,3 Mrd. $ zurückgesprungen, nur 3 % unter der Obergrenze des Pre‑Oct‑10‑2025‑Crashs – ein Signal für die Rückkehr von Smart Money in die Kern‑Perpetuals. 🦈
Der Anstieg wird inzwischen von Core‑Crypto‑Perps angetrieben: 97 % der Gebühren fließen direkt in $HYPE buybacks, wodurch jeder neue Kontrakt zu einer institutionellen Dividende wird. 📊 Mit Base‑App‑Routing und einer möglichen behördlichen grünen Ampel sind die Liquiditätspools bereit für eine neue Akkumulationswelle. 💬 Seht ihr, wie $HYPE seine Position als die führende Buy‑back‑Maschine festigt, oder steht ein weiterer Katalysator bevor? 👇
⚠️ Keine Finanzberatung. Immer euer Risiko steuern. 🛡️
🏷️ #HYPE #Liquidity #Buybacks #Crypto #Perps
🔥 💎
110

·
--
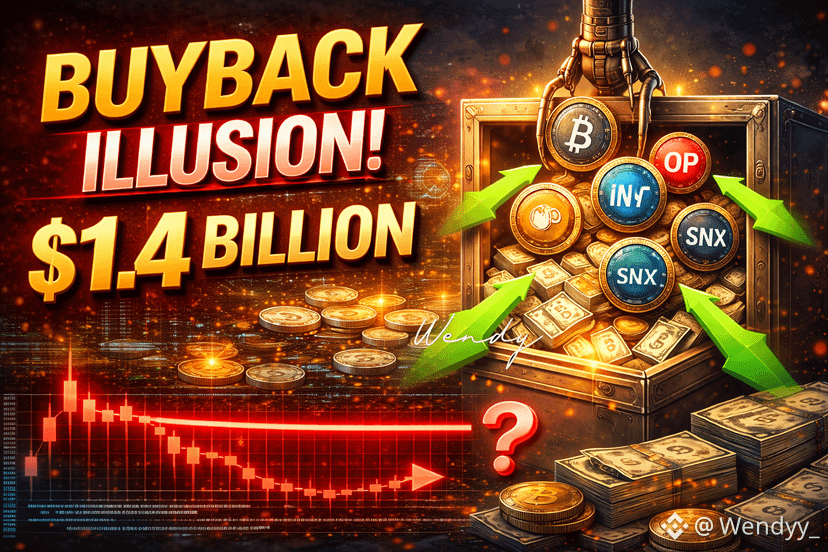
🚨 RÜCKKAUFSILLUSION: 1,4 Milliarden Dollar ausgegeben… Doch blieben die Krypto-Preise stabil?
Im Jahr 2025 haben Krypto-Projekte über 1,4 Milliarden Dollar in Token-Rückkäufe investiert, in der Hoffnung, massive Preisrallyes auszulösen. Doch die Realität? Viele Tokens bewegten sich kaum. Trotz aggressiver Strategien wie $HYPE, das 2,45% seines Angebots entfernt hat, $INJ, das 6,7 Millionen Tokens zurückgekauft hat, und $PUMP, das Rückkäufe direkt aus Einnahmen finanziert, blieb die Marktreaktion überraschend gedämpft.
Jetzt bringt 2026 eine neue Welle von Rückkaufversprechen. Wichtige Protokolle wie $AAVE, $AVNT, $OP, $SKY und $SNX haben neue Programme angekündigt, die darauf abzielen, das Angebot zu verknappen und den Token-Wert zu unterstützen. Einige Pläne umfassen automatisierte Rückkäufe, Einnahmeverteilung und mehrmonatige Einkaufsstrategien.
Doch die große Frage bleibt: Wird diese neue Runde endlich den Markt bewegen – oder verlieren Rückkäufe ihre Macht im Krypto-Bereich?
Beobachte genau. Der nächste Zyklus könnte beweisen, ob Rückkäufe echte Katalysatoren sind… oder nur Optik.
#Crypto #Tokenomics #Buybacks
18
3.4k
Verifiziert
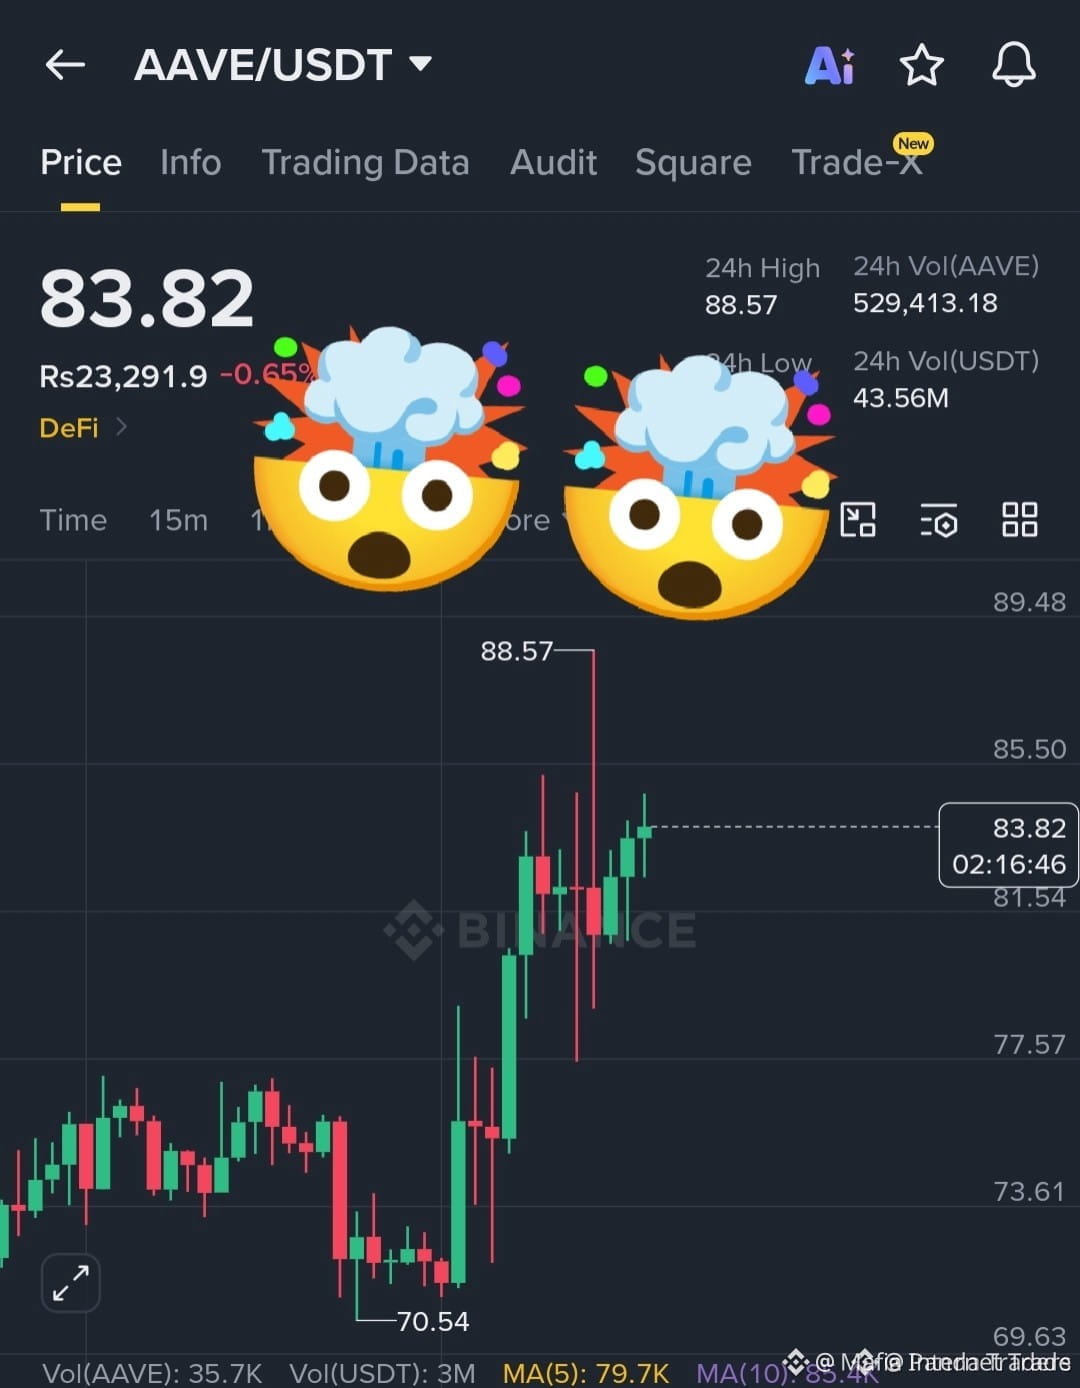
$AAVE GRÜNDER WIES 70% RABATT-GERÜCHT ZURÜCK — LIEGT DAS MARKT FALSCH? 🚀
Es wurden keine konkreten Kursniveaus in der Eingabe angegeben — der Bereich „Handelssignal“ wurde weggelassen.
Ein führendes Krypto-Exchange-Unternehmen soll seinerzeit 250.000 AAVE-Tokens plus eine 15%-Beteiligung zu einer Bewertung von 385 Mio. US-Dollar angeboten haben. Stani Kulechov konterte: „So etwas machen wir nicht — wir würden nicht mit einem 70%igen Abschlag verkaufen.“ Doch die entscheidende Information ist: Aave erzielt aktuell 134 Mio. US-Dollar an jährlichen Protokoll-Umsätzen, und Aavenomics 3.0 könnte zusätzliche automatische Rückkäufe auslösen — aufbauend auf dem bestehenden Plan für 50 Mio. US-Dollar Governance-Rückkauf pro Jahr.
Das ist kein bloßes Übernahmegerücht mehr — das ist eine öffentliche Wette auf den wahren Wert von Aave. Haltet ihr $AAVE derzeit für unterbewertet?
Keine Finanzberatung. Geht immer verantwortungsvoll mit eurem Risiko um.
#AAVE #DeFi #Buybacks #Crypto #Undervalued
🚀
30

💰 $SAMSUNG EYES 130 BILLIONEN GEWINNBERICHT — $SKHYNIX LÄDT ZU 💥
Bank of America hat gerade das Playbook skizziert: Beide koreanischen Chip-Riesen werden 50% des freien Cashflows direkt an die Aktionäre zurückführen. 💰 Samsung allein plant eine Sonderdividende über 30 Billionen Won in Q3 oder Q4, 40 Billionen Won in Aktienrückkäufen bis Mitte 2027 und eine 30-Billionen-Won-Jahresenddividende. Das ist institutionelle Überzeugung, gedruckt auf einer Bilanz. 🦈
SK Hynix fährt das gleiche Drehbuch — 40 Billionen Won in Rückkäufen, 20 Billionen Won in Dividenden — steckt aber mehr in Repurchases als in Auszahlungen. 📊 Wenn das Management seine eigene Aktie mit so viel Feuerkraft unterstützt, bewegt sich der Kurs schnell. Solch eine Liquidität kann sich nicht lange verstecken. ⚡
Kapitalrückführungs-Tsunamis in dieser Größenordnung heben meist das gesamte Risiko-Complex mit. 💬 Spielst du der Neubewertung voraus oder wartest du darauf, dass der Kurs das bestätigt? 👇
⚠️ Keine Finanzberatung. Steuere immer dein Risiko. 🛡️
🏷️ #SAMSUNG #SKHYNIX #Buybacks #Dividends #RiskOn
🦈 💰
158

DIE ERLÖS-ÄRA VON KRYPTOS IST DA — $QNTB , $COTI , UND $APR FÜHR DIR DIE LADUNG AN 💥
📊 Bitwise hat den schärfsten Kopf: Die Erzählung wurde gerade auf den Kopf gestellt — Krypto entwickelt sich von reiner Spekulation zu einer ertragsgetriebenen Maschine. Hyperliquid, Uniswap und Aave speisen echte Gewinne zurück in Buybacks und Burns — sie drücken die Angebotsseite, während darunter die Nachfrage wächst. 🦈
💡 Bullen sehen, wie zufließende Umsätze Bewertungen verstärken — wie ein Schwungrad, das sich nie aufhört zu drehen. Skeptiker? Sie nennen es einen Zuckerrausch ohne Substanz dahinter. Die Geschichte zeigt bereits: Burns ziehen den Float enger — aber nur echtes Wachstum hält den Kaufdruck am Leben. 🔍
💬 Ist das die strukturelle Wende, die den nächsten Abschnitt startet, oder nur polierte Deko am Fenster? Stimme mit deiner Überzeugung ab. 👇
⚠️ Keine Finanzberatung. Gehe immer verantwortungsvoll mit deinem Risiko um. 🛡️
🏷️ #QNTB #RevenueEra #Buybacks #TokenBurns #Crypto
🦈 💎
145

·
--
🚨 150 BILLIONEN KRW KAPITALINJEKTION GEPLANT, WÄHREND $SSNLF MASSIVE BUYBACKS VORBEREITET 💥
Samsung finalisiert eine Rekord-Strategie zur Ausschüttung an Aktionäre in Höhe von 150 bis 160 Billionen KRW und nutzt dabei den Memory-Chip-Superzyklus. 📊 Bei prognostizierten Free-Cashflow-Werten von 319 Billionen KRW bis 2026 positioniert sich institutionelles Kapital für aggressive Aktienrückkäufe und Sonderdividenden.
📌 Diese massive Kapitalallokationsstrategie fegt effektiv das umlaufende Angebot vom offenen Markt. 🔍 Smart Money betrachtet diese strukturelle Reduktion der Float als zentralen Auslöser für eine Neubewertung regionaler Tech-Aktien und eine Ausweitung der Liquidität. 💬 Wird dieser Rekord-Backkauf eine breitere Rally in den globalen Halbleitermärkten auslösen? 👇
⚠️ Keine Finanzberatung. Verwalt deine Risiken stets. 🛡️
🏷️ #SSNLF #Semiconductors #Macro #Liquidity #Buybacks
⚡ 🦈
26

·
--
🚨 $QNTB BETRITT EINE ERLÖSGETRIEBENE ÄRA, WÄHREND BUYBACKS ECHTE NACHFRAGE ANHEIZEN 💥
Ein Bitwise-CIO hat die Markterzählung neu gerahmt: Token-Buybacks und Burns von Hyperliquid, Uniswap und Aave machen die Projekt-Treasuries zu echten Revenue-Engines. 📊 Das ist institutionelles Kapital-Recycling – nicht nur Hype. 🦈 Wenn Protokolle Gewinne an Tokenholder zurückfließen lassen, verschiebt sich die Bewertungslogik von Spekulation hin zu Cashflow.
Optimisten sehen eine strukturelle Neubewertung, während Skeptiker es als kosmetisches Engineering bezeichnen. 💡 Der Unterschied liegt darin, ob das Umsatzwachstum tatsächlich schneller ist als Token-Unlocks. 🔍 Das ist die echte Shot-Clock für diesen Zyklus. 💬 Vertraust du Bewertungen, die durch Buybacks getrieben werden, oder wartest du auf den Beleg für fundamentales Wachstum? 👇
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #QNTB #Crypto #Buybacks #RevenueModel #DeFi
🦈 🔥
23

🏦 $SAMSUNG & $SKHYNIX STEUERUNG AUF 190T+ KRW ZUR RÜCKGABE AN AKTIONÄRE EINSTELLEN 💰
Der Analyst der Bank of America, Jukan, hat gerade den Fahrplan für zwei Halbleiter-Giganten skizziert, wie sie ihre Geldberge an die Aktionäre zurückgeben. 🏦 Sowohl Samsung Electronics als auch SK Hynix sollen voraussichtlich 50% des Free Cash Flow ausschütten — erstklassige Kapitaldisziplin.
Samsung’s Paket ist gestaffelt: eine 30T+ KRW Sonderdividende in Q3/Q4, ein 40T+ KRW Rückkauf in H1 2027, eine Jahresenddividende von 30T und weitere 30T für die Mitarbeitervergütung. SK Hynix setzt stärker auf Rückkäufe — 40T+ KRW — zusätzlich zu 20T+ in Bardividenden. 💰
Zusammen ergibt das über 190T KRW an Aktionärsbelohnungen — ein Liquiditäts-Footprint, den institutionelle Tische genau beobachten. 🔍 Werden die Märkte die Bestätigung vorwegnehmen oder auf die offizielle Ankündigung warten? 💬
⚠️ Keine Finanzberatung. Verwalte immer dein Risiko. 🛡️
🏷️ #Samsung #SKHynix #ShareholderReturns #Buybacks #Markets
💰 🏦
148
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#UKFCAWinsCourtOrderToRecover851400Pounds
1,225 Aufrufe
202 Kommentare
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
10,578 Aufrufe
503 Kommentare
3
#GoldFallsTo$4144
5,124 Aufrufe
105 Kommentare
4
#QNTFallsOver40%FromMorningHigh
38,850 Aufrufe
909 Kommentare
5
#USDTAdds845900HoldersInPast7Days
2,064 Aufrufe
169 Kommentare
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
8,511 Aufrufe
406 Kommentare
7
#BitgetCEOConfirms$388MStolenInHack
3,294 Aufrufe
38 Kommentare
8
#BTCFallsBelow$83000
18,508 Aufrufe
143 Kommentare
9
#BitgetDetailsSecurityIncidentTimeline
22,764 Aufrufe
563 Kommentare
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
7,744 Aufrufe
36 Kommentare