

#swift
swift
1.3M Aufrufe
1,095 Kommentare
Hot
Zuletzt

·
--
🚨 SWIFT spricht über die Zukunft des Finanzwesens, und die Inhaber von $XRP achten aufmerksam darauf. 👀🔥
Rund-um-die-Uhr-Grenzüberschreitungszahlungen, programmierbares digitales Geld, tokenisierte Wertpapiere und atomare Abwicklung werden zu wichtigen Bestandteilen der Entwicklung der Finanzbranche.
Ripple baut innerhalb dieses umfassenderen Blockchain-Zahlungsökosystems auf – die Überschneidungen sind daher einen genaueren Blick wert.
Doch hier ist der entscheidende Punkt: Wenn SWIFT über Blockchain-Infrastruktur spricht, bedeutet das nicht automatisch eine offizielle Partnerschaft oder eine direkte Einführung von XRP.
Die eigentliche Frage ist, ob XRP und das XRP Ledger eine bedeutende Rolle in diesem sich wandelnden Finanzsystem einnehmen werden. 🌎
Das werde ich genau beobachten. 🚀
#XRP #Ripple #SWIFT
ABDULGHAFFAR_00:
May God bless you and your family with happiness, health and success in every trade 🤲💛
3
1
10
5.8k

·
--
Zwei Großbanken haben gerade echtes Geld in Form von Token bewegt – und fast niemand, der Kryptowährungen hält, war daran beteiligt.
Das ist die Falle. Jedes Mal, wenn eine solche Schlagzeile erscheint, stürzen sich Leute aus FOMO auf irgendeinen Ticker, der vage nach Zahlungsverkehr oder realen Vermögenswerten klingt. Dann merken sie, dass das Produkt ihren Coin nie gebraucht hat. Du wirst nicht durch einen Smart Contract über den Tisch gezogen. Sondern durch eine Geschichte, die du nicht gelesen hast.
Am 2. September wickelten die First Abu Dhabi Bank und Citi eine tatsächliche USD-Zahlung mit tokenisierten Einlagen über das gemeinsame Ledger von Swift ab. Eine tokenisierte Einlage ist einfach eine Bankschuld in einem neuen Format. Sie ist eine Forderung an die Bilanz der Bank, so ausgestaltet, dass zwei Institute sie über ein gemeinsames Register bewegen können, statt auf die alte Nachrichtenkette zu warten. Sie ist kein $BTC. Du kannst sie nicht in eine Wallet abziehen und damit verschwinden. Das Versprechen kommt weiterhin von der Bank, und Swift gibt nach wie vor den Ton an.
Das Risiko besteht darin, das als Erfolg für das zu werten, was du ohnehin schon hältst. Diese Token können eingefroren oder rückgängig gemacht werden, weil sie von einer regulierten Bank ausgegeben wurden – nicht von einer neutralen Blockchain. Wenn die Bank Probleme hat, stehst du mit allen anderen Einlegern in der Schlange, egal ob mit Token oder ohne. Und wenn Treasury-Abteilungen diese Schiene tatsächlich attraktiv finden, könnte ein großer Teil des grenzüberschreitenden Zahlungsverkehrs, den die Leute weiterhin in $XRP or lose $ETH Tokenisierungswetten einpreisen, das Bankensystem vielleicht nie verlassen. Schnellere Geldtransfers für Banken bedeuten nicht dasselbe wie Geld, das auf den Blockchains landet, auf denen du handelst.
Wenn Banken das ohne öffentliche Kryptowährungen schaffen – was preisen wir dann eigentlich ein?
#Tokenization #RWA #Swift
Zwei Großbanken haben gerade echtes Geld in Form von Token bewegt – und fast niemand, der Kryptowährungen hält, war daran beteiligt.
Das ist die Falle. Jedes Mal, wenn eine solche Schlagzeile erscheint, stürzen sich Leute aus FOMO auf irgendeinen Ticker, der vage nach Zahlungsverkehr oder realen Vermögenswerten klingt. Dann merken sie, dass das Produkt ihren Coin nie gebraucht hat. Du wirst nicht durch einen Smart Contract über den Tisch gezogen. Sondern durch eine Geschichte, die du nicht gelesen hast.
Am 2. September wickelten die First Abu Dhabi Bank und Citi eine tatsächliche USD-Zahlung mit tokenisierten Einlagen über das gemeinsame Ledger von Swift ab. Eine tokenisierte Einlage ist einfach eine Bankschuld in einem neuen Format. Sie ist eine Forderung an die Bilanz der Bank, so ausgestaltet, dass zwei Institute sie über ein gemeinsames Register bewegen können, statt auf die alte Nachrichtenkette zu warten. Sie ist kein $BTC . Du kannst sie nicht in eine Wallet abziehen und damit verschwinden. Das Versprechen kommt weiterhin von der Bank, und Swift gibt nach wie vor den Ton an.
Das Risiko besteht darin, das als Erfolg für das zu werten, was du ohnehin schon hältst. Diese Token können eingefroren oder rückgängig gemacht werden, weil sie von einer regulierten Bank ausgegeben wurden – nicht von einer neutralen Blockchain. Wenn die Bank Probleme hat, stehst du mit allen anderen Einlegern in der Schlange, egal ob mit Token oder ohne. Und wenn Treasury-Abteilungen diese Schiene tatsächlich attraktiv finden, könnte ein großer Teil des grenzüberschreitenden Zahlungsverkehrs, den die Leute weiterhin in $XRP or lose $ETH Tokenisierungswetten einpreisen, das Bankensystem vielleicht nie verlassen. Schnellere Geldtransfers für Banken bedeuten nicht dasselbe wie Geld, das auf den Blockchains landet, auf denen du handelst.
Wenn Banken das ohne öffentliche Kryptowährungen schaffen – was preisen wir dann eigentlich ein?
#Tokenization #RWA #Swift
3
Wenn du SWIFT immer noch für ein Relikt hältst, das von Krypto längst abgehängt wurde, hör jetzt damit auf.
Trader werden immer wieder auf dem falschen Fuß erwischt, wenn sie dem neuesten Hype hinterherlaufen, während sich das echte Geld im Stillen bei Bankexperimenten bewegt. So entgeht dir die Liquidität, die tatsächlich bleibt.
Am 2. September wickelten First Abu Dhabi Bank und Citi eine echte USD-Zahlung über tokenisierte Einlagen auf dem gemeinsamen Ledger von SWIFT ab. Ich leitete die Nachricht an einen Kollegen aus dem Treasury-Operations-Team weiter und erwartete Begeisterung für Blockchain. Er fragte lediglich, wie das den täglichen Aufwand für den Abgleich von Positionen und die Nachverfolgung fehlgeschlagener Überweisungen verringern würde.
Das ist etwas anderes als die jahrelangen Versuche von $XRP , SWIFT zu ersetzen, oder das schleppende Vorankommen von Unternehmen, die $USDC und $USDT auf neue Schienen bringen wollen. Das fühlte sich immer nach zusätzlichen Schritten an. Tokenisierte Einlagen ermöglichen es denselben Banken, ihre bestehende Infrastruktur beizubehalten und gleichzeitig ein gemeinsames Ledger zu nutzen. Die meisten früheren PoCs kamen nie aus dem Labor heraus. Bei diesem hier wurden echte Dollar bewegt.
Den Leuten, die das tatsächlich nutzen werden, sind unsere Erzählungen egal. Sie wollen weniger E-Mails und schneller Klarheit. Wenn die Operations-Teams anfangen, praktische Fragen zu stellen, ist der Wandel bereits im Gange.
Was bedeutet das deiner Meinung nach für die alte Disruptionsgeschichte – verglichen damit, dass Banken einfach effizienter auf der Blockchain werden?
#Tokenization #TradFi #SWIFT
9
·
--
Bullisch
Verifiziert
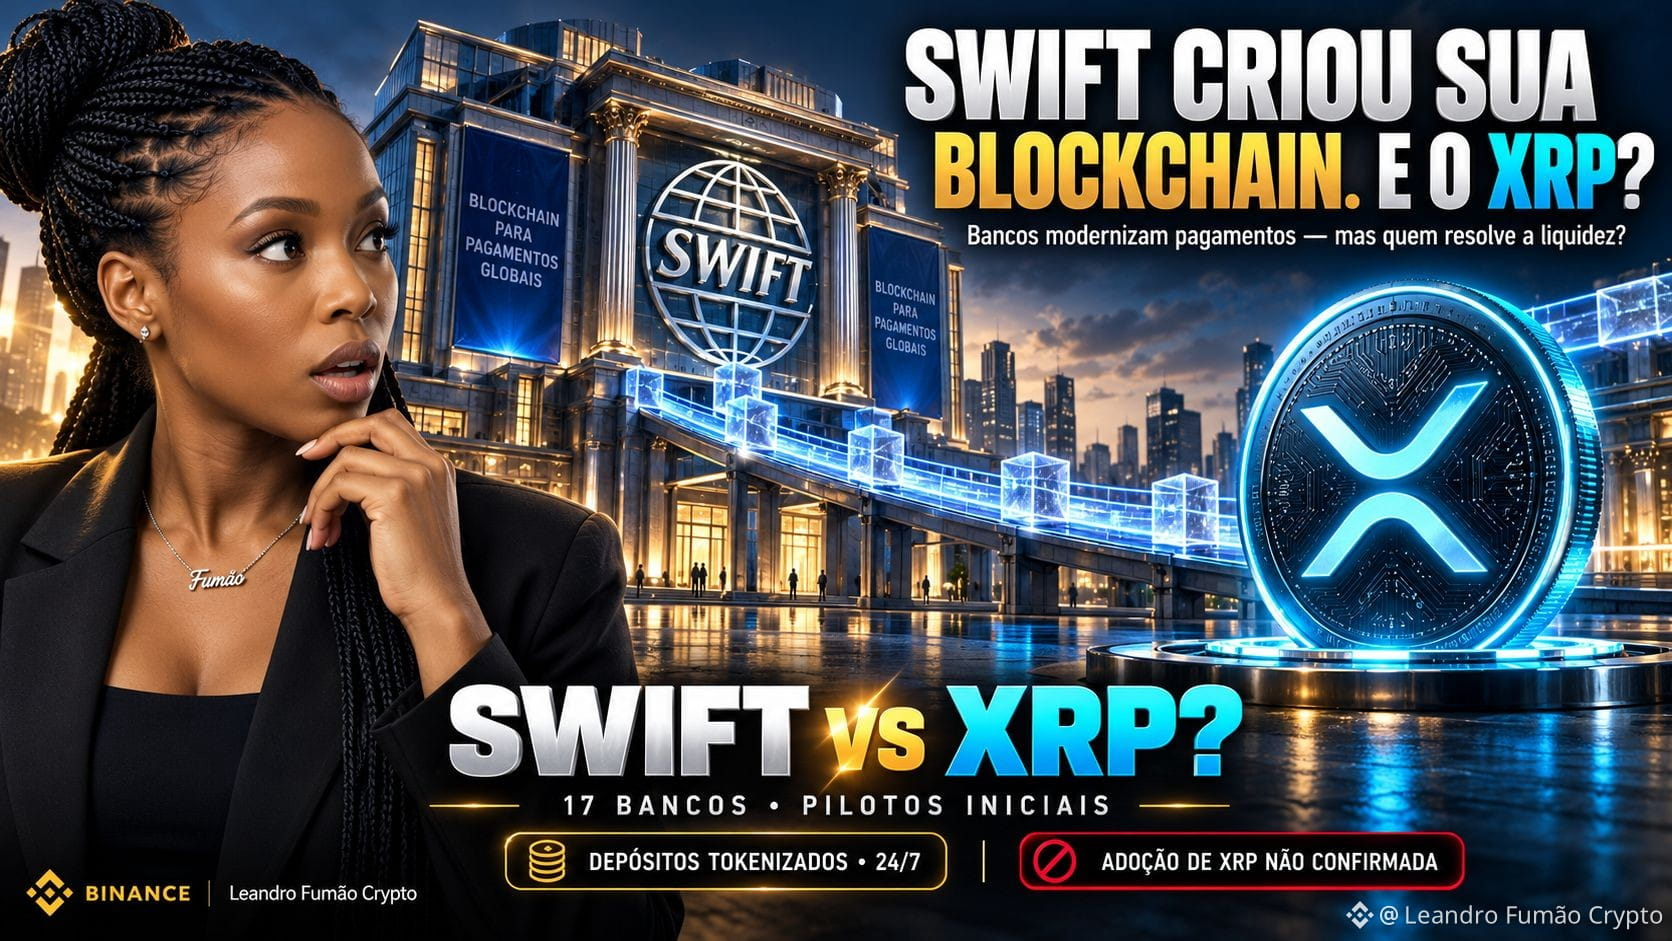
🚨જ⁀➴ SWIFT HAT EINE EIGENE BLOCKCHAIN ENTWICKELT ⥱ UND JETZT ⋙ $XRP ❓
✔️Das internationale Finanzsystem durchläuft einen gewaltigen Wandel.
SWIFT, das Tausende von Finanzinstituten miteinander verbindet, hat bereits ein eigenes Blockchain-Ledger entwickelt, um internationale Zahlungen zu modernisieren.
🔥 17 BANKEN WURDEN FÜR DIE ERSTEN PILOTPROJEKTE ANGEKÜNDIGT.
Ziel ist es, Zahlungen rund um die Uhr mithilfe tokenisierter Bankeinlagen zu ermöglichen.
Doch es gibt ein Detail, über das fast niemand spricht.
BLOCKCHAIN LÖST DAS LIQUIDITÄTSPROBLEM NICHT AUTOMATISCH.
Selbst mit einer gemeinsamen Infrastruktur müssen Banken weiterhin mit verschiedenen Währungen, der Verfügbarkeit von Mitteln und Abwicklungsmechanismen umgehen.
Genau hier stellt sich eine Frage⤵
WELCHE ROLLE SPIELT $XRP ?
XRP kann als Zwischenwert bei der Währungsumrechnung dienen und Überweisungen ermöglichen, ohne unbedingt auf zuvor in jedem Markt gehaltene Guthaben angewiesen zu sein.
Stell dir den Unterschied vor⤵
🏦 SWIFT » Zahlungskoordination und Integration zwischen Instituten.
⚡ XRP » Mögliche Liquiditätsbrücke zwischen verschiedenen Währungen und Märkten.
Aber aufgepasst⤵
⚠️ SWIFT HAT KEINE XRP-NUTZUNG IN SEINEM NEUEN LEDGER ANGEKÜNDIGT.
Ebenso wenig ist belegt, dass die Infrastruktur für ihren Betrieb XRP erfordern wird.
Die Weiterentwicklung von SWIFT könnte für einige Lösungen von Ripple Konkurrenz bedeuten und zugleich zeigen, dass der Bankensektor Technologien einführt, die früher auf die Kryptowelt beschränkt schienen.
Die eigentliche Herausforderung besteht nun darin, Systeme, Währungen und Liquidität effizient miteinander zu verbinden.
🔥 SWIFT BAUT NEUE ZAHLUNGSWEGE. ABER WER WIRD DIE BRÜCKEN BEREITSTELLEN?
GLAUBST DU, DASS $XRP UND SWIFT KONKURRENTEN ODER ERGÄNZUNGEN SEIN WERDEN?
⚠️ Der Kanal @Fumao hier auf Binance Square 🗣️ Denk daran » Dies ist eine informative und lehrreiche Analyse » Dies ist keine Finanzberatung » Informiere dich immer selbst, bevor du investierst. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT HAT EINE EIGENE BLOCKCHAIN ENTWICKELT ⥱ UND JETZT ⋙ $XRP ❓
✔️Das internationale Finanzsystem durchläuft einen gewaltigen Wandel.
SWIFT, das Tausende von Finanzinstituten miteinander verbindet, hat bereits ein eigenes Blockchain-Ledger entwickelt, um internationale Zahlungen zu modernisieren.
🔥 17 BANKEN WURDEN FÜR DIE ERSTEN PILOTPROJEKTE ANGEKÜNDIGT.
Ziel ist es, Zahlungen rund um die Uhr mithilfe tokenisierter Bankeinlagen zu ermöglichen.
Doch es gibt ein Detail, über das fast niemand spricht.
BLOCKCHAIN LÖST DAS LIQUIDITÄTSPROBLEM NICHT AUTOMATISCH.
Selbst mit einer gemeinsamen Infrastruktur müssen Banken weiterhin mit verschiedenen Währungen, der Verfügbarkeit von Mitteln und Abwicklungsmechanismen umgehen.
Genau hier stellt sich eine Frage⤵
WELCHE ROLLE SPIELT $XRP ?
XRP kann als Zwischenwert bei der Währungsumrechnung dienen und Überweisungen ermöglichen, ohne unbedingt auf zuvor in jedem Markt gehaltene Guthaben angewiesen zu sein.
Stell dir den Unterschied vor⤵
🏦 SWIFT » Zahlungskoordination und Integration zwischen Instituten.
⚡ XRP » Mögliche Liquiditätsbrücke zwischen verschiedenen Währungen und Märkten.
Aber aufgepasst⤵
⚠️ SWIFT HAT KEINE XRP-NUTZUNG IN SEINEM NEUEN LEDGER ANGEKÜNDIGT.
Ebenso wenig ist belegt, dass die Infrastruktur für ihren Betrieb XRP erfordern wird.
Die Weiterentwicklung von SWIFT könnte für einige Lösungen von Ripple Konkurrenz bedeuten und zugleich zeigen, dass der Bankensektor Technologien einführt, die früher auf die Kryptowelt beschränkt schienen.
Die eigentliche Herausforderung besteht nun darin, Systeme, Währungen und Liquidität effizient miteinander zu verbinden.
🔥 SWIFT BAUT NEUE ZAHLUNGSWEGE. ABER WER WIRD DIE BRÜCKEN BEREITSTELLEN?
GLAUBST DU, DASS $XRP UND SWIFT KONKURRENTEN ODER ERGÄNZUNGEN SEIN WERDEN?
⚠️ Der Kanal @Leandro Fumão Crypto hier auf Binance Square 🗣️ Denk daran » Dies ist eine informative und lehrreiche Analyse » Dies ist keine Finanzberatung » Informiere dich immer selbst, bevor du investierst. 👨🎓📚
#xrp #Swift #RippleXRP
3
128
·
--
Bullisch
🏗️🛠️ SWIFT BAUT ETWAS, DAS VIEL GRÖSSER IST ALS NUR EIN WEITERES ZAHLUNGS-UPDATE✨🌱
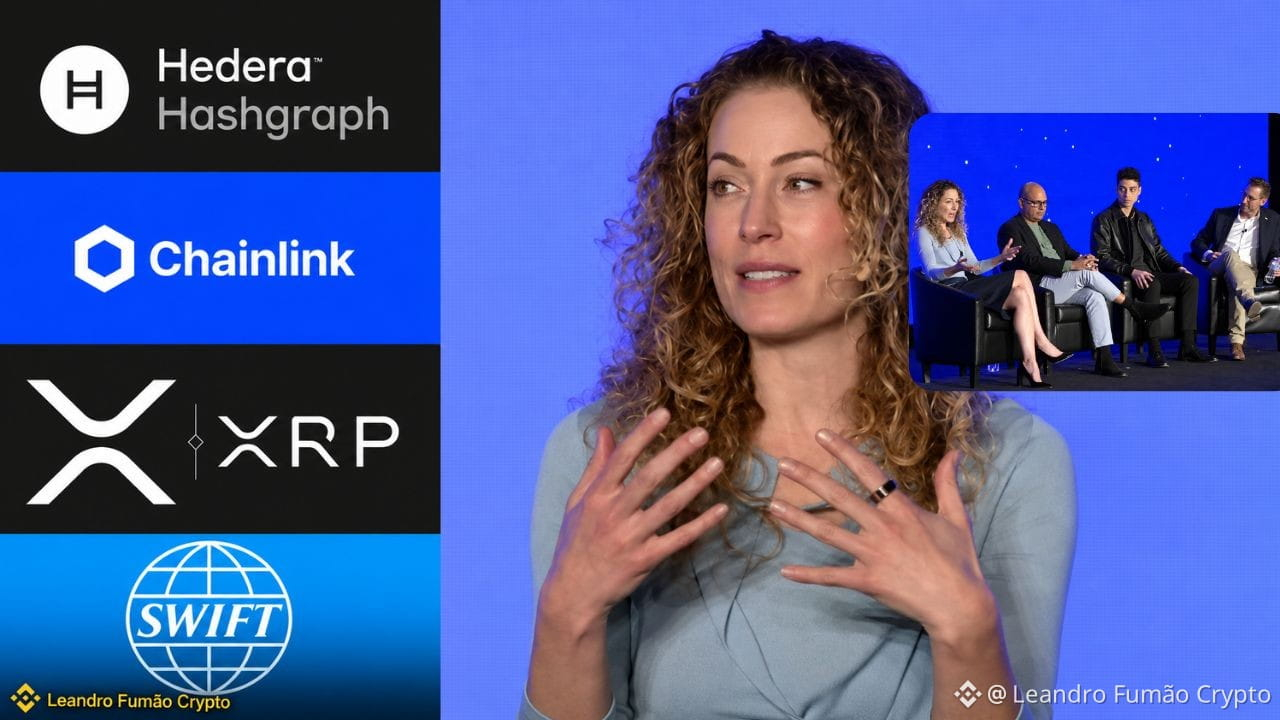
Je genauer ich mir anschaue, wohin das führt, desto optimistischer werde ich in Bezug auf $HBAR ▸ 💲LINK ▸ $XRP ✔️
Auf der HederaCon 2025 warnte Alisa DiCaprio: Angesichts der explosionsartigen Verbreitung von Stablecoins und der wachsenden Zahl neuer Finanzinstrumente bestehe die Herausforderung darin, den Wertfluss in einem zunehmend fragmentierten System aufrechtzuerhalten. 2026 baut SWIFT genau die passende Antwort darauf.
📌 SWIFT: Das gemeinsame Blockchain-Ledger hat bereits 17 Banken auf sechs Kontinenten (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo und weitere) an Bord, die rund um die Uhr Transaktionen mit tokenisierten Einlagen vorbereiten. Das Netzwerk verbindet mehr als 11.500 Institutionen in über 200 Ländern.
Der schwierige Teil besteht jetzt nicht darin, digitale Vermögenswerte zu schaffen, sondern sie miteinander zu verbinden und Liquidität zwischen ihnen zu finden. Drei unterschiedliche Rollen:
🔗 LINK (Chainlink): Die direkteste Verbindung zu SWIFT. Das Unternehmen testete die Interoperabilität über CCIP, demonstrierte die Zeichnung und Rücknahme tokenisierter Fonds mit UBS AM und gewann 2025 den SWIFT-Hackathon. Auch die DTCC nutzt Chainlink in der Collateral AppChain (Prognose: 4. Quartal 2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank und SCB TechX testeten Mehrwährungsüberweisungen mit einer Abwicklung in 3–5 Sekunden. Australian Payments Plus nutzte HashSphere im Projekt Acacia der Reserve Bank of Australia. CCIP ist bereits im Hedera-Mainnet aktiv.
💱 XRP (XRPL): Technische Konnektivität schafft keine Devisenliquidität. Das XRPL bietet Zahlungen zwischen verschiedenen Währungen, eine On-Chain-DEX, atomare Abwicklung und automatisches Bridging. Ripple und Bitso bringen MXNB und RLUSD zum XRPL – konzeptionell MXNB → XRP → RLUSD, sofern XRP die beste Route ist.
💡 Die These: Es geht nicht um HBAR vs. $LINK vs. XRP. Hedera beherbergt regulierte Vermögenswerte, Chainlink verbindet die Netzwerke und XRP hilft dabei, Liquidität zwischen Währungen zu verknüpfen.
Fragmentierung ist Realität geworden, und das globale Finanzwesen baut bereits an der Antwort. Wer bewertet diese Vermögenswerte noch so, als wäre all das nicht im Gange?
#hbar #LINK #xrp #Swift
2
198
·
--
Bullisch
Verifiziert
😱DAS BANKENSYSTEM, DAS SWIFT AUF DEM SIBOS 2026 BESCHREIBT❗
⋙ UND WO SICH CRYPTO $XRP EINFÜGT❓
✎𓂃Im Mittelpunkt steht nicht die Frage „Welches Zahlungssystem setzt sich durch?“, sondern: Wer stellt zwischen all diesen Systemen Liquidität bereit? Banken geben tokenisierte Einlagen aus, Vermögensverwalter tokenisieren Fonds, programmierbare Wertpapiere und Handel außerhalb der Banköffnungszeiten.
Mehr Geldformen, mehr Vermögenswerte, mehr Netzwerke, die gleichzeitig laufen.
📌 Swift: Das gemeinsame Blockchain-Ledger hat bereits 17 Banken (Citi, HSBC, BNY, DBS, Standard Chartered, Itaú, UBS, Wells Fargo und andere), die Pilotprojekte für tokenisierte Einlagen vorbereiten.
📌 Überschneidungen mit Ripple » Standard Chartered hat die institutionelle Verwahrung von RLUSD auf dem XRPL eingeführt; DBS bereitet den Handel mit RLUSD/sgBENJI mit Franklin Templeton vor; BNY ist der Hauptverwahrer der RLUSD-Reserven; HSBC ist Kunde von Ripple Custody.
📌 Reale Infrastruktur » Bitso integriert MXNB neben RLUSD in den XRPL (Korridor USA–Mexiko); CSD BR bildet Fondsanteile von BTG Pactual über MPTs ab; Ondo OUSG läuft rund um die Uhr mit RLUSD; Archax, Aberdeen und Aviva bringen tokenisierte Fonds ein.
📌 DvP und PvP » Der XRPL unterstützt atomare Zahlungen zwischen Währungen und „Alles-oder-nichts“-Sammeltransaktionen – entscheidend für die gemeinsame Abwicklung von Geld und Wertpapieren.
💡 Die These » Wenn Bank A einen tokenisierten Dollar und Bank B einen tokenisierten Euro ausgibt, muss der Markt sie tauschen können. XRP ist neutral (keine Verbindlichkeit einer Bank) und kann als Brückenwährung dienen, wenn es die beste Route bietet. Die tatsächliche Nachfrage würde von Market Makern kommen, die XRP-Bestände halten, sowie von Reserven und Gebühren.
⚠️ Hypothetisches Beispiel » Bei 10 Mrd. US-Dollar pro Tag und 10 % Abwicklung über XRP würden etwa 100 Mio. US-Dollar an Umlaufbestand ausreichen.
Katalysatoren: institutioneller Devisenhandel über $XRP , mehr angeschlossene Banken, RLUSD als Sicherheiten und die Skalierung von Ripple Treasury. Entscheidend sind jetzt die Volumenzahlen.
💡 Denk daran: Dies ist eine informative Analyse. 📖Recherchiere immer selbst, bevor du investierst.
#xrp #Swift #RLUSD
5
7
1.3k

·
--
Banken, die Swift an sein Blockchain-Ledger anbinden wollen, müssen zunächst drei Dinge mitbringen: eine eigene Permissioned Blockchain, Wallet-Funktionen sowie Fähigkeiten zur Tokenisierung und für Smart Contracts. Lamine Brahimi, Mitgründer von Taurus, sagte gegenüber CoinDesk, Swifts Ledger solle keine bankinternen Systeme ersetzen, sondern als „Orchestrierungsschicht“ dienen: Tokenisierte Einlagen können darüber rund um die Uhr grenzüberschreitend transferiert werden, während die Abwicklung weiterhin über die bestehenden Systeme läuft. Die Entwicklung nimmt Fahrt auf: Im Juli erklärte Swift, 17 Banken seien bereit für Echtzeittransaktionen mit tokenisierten Einlagen. Im August führten HSBC und Standard Chartered die erste Interbanktransaktion auf Basis des Ledgers durch. DBS und Citi wickelten anschließend grenzüberschreitende US-Dollar-Zahlungen am Wochenende in nur wenigen Minuten ab – zuvor dauerte das bis zu zwei Werktage. (Quelle: X) #Swift #Tokenisierung
Banken, die Swift an sein Blockchain-Ledger anbinden wollen, müssen zunächst drei Dinge mitbringen: eine eigene Permissioned Blockchain, Wallet-Funktionen sowie Fähigkeiten zur Tokenisierung und für Smart Contracts. Lamine Brahimi, Mitgründer von Taurus, sagte gegenüber CoinDesk, Swifts Ledger solle keine bankinternen Systeme ersetzen, sondern als „Orchestrierungsschicht“ dienen: Tokenisierte Einlagen können darüber rund um die Uhr grenzüberschreitend transferiert werden, während die Abwicklung weiterhin über die bestehenden Systeme läuft. Die Entwicklung nimmt Fahrt auf: Im Juli erklärte Swift, 17 Banken seien bereit für Echtzeittransaktionen mit tokenisierten Einlagen. Im August führten HSBC und Standard Chartered die erste Interbanktransaktion auf Basis des Ledgers durch. DBS und Citi wickelten anschließend grenzüberschreitende US-Dollar-Zahlungen am Wochenende in nur wenigen Minuten ab – zuvor dauerte das bis zu zwei Werktage. (Quelle: X) #Swift #Tokenisierung
23

Swift benötigt eine interne Ebene für ein Blockchain-Ledger, warnt Taurus
- Banken benötigen ein eigenes permissioned Ledger, Wallet-Tools und Smart-Contract-Funktionen, bevor sie das Tokenized-Deposit-Netzwerk von Swift nutzen
- Lamine Brahimi (Taurus) warnt vor dieser Anforderung
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Quelle: CoinDesk
- Banken benötigen ein eigenes permissioned Ledger, Wallet-Tools und Smart-Contract-Funktionen, bevor sie das Tokenized-Deposit-Netzwerk von Swift nutzen
- Lamine Brahimi (Taurus) warnt vor dieser Anforderung
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Quelle: CoinDesk
279
·
--
Verifiziert
🌐 Das SWIFT-Monopol in der Krise: IBM schaltet tokenisierte Einlagen frei
Mehr als 150 Billionen US-Dollar zirkulieren jährlich durch das traditionelle System für internationale Zahlungen, und diese jahrhundertealte „Autobahn“ hat gerade im Hintergrund ein großes technologisches Update erhalten.
Laut offiziellen Informationen, die von Livecoins zusammengetragen wurden, hat IBM die praktischen Tests für tokenisierte Einlagen freigegeben, die direkt in das neue Blockchain-Ökosystem von SWIFT integriert sind – über eine Betaversion seines digitalen Adapters.
Die These, die den institutionellen Markt antreibt, ist die Abschaffung von Kosten und die Verlangsamung der traditionellen Abwicklung. Die Migration zwischen Banken beschleunigt die weltweite Einführung der ISO-20022-Messaging-Standards.
Obwohl die Tests in erlaubten (permissionierten) Umgebungen laufen, nutzen Investoren mit kurzfristigem und langfristigem Horizont diese Nachricht, um sich in öffentlichen Netzwerken zu positionieren, die auf Unternehmensnutzen und Außenhandel ausgerichtet sind:
$XDC (XDC Network) — Blockchain, entwickelt nach Konformitätsstandards für die Digitalisierung von Akkreditiven und Handelsfinanzierung.
$XRP — Vermögenswert mit Fokus auf Liquiditätsbereitstellung auf Abruf (ODL) für schnelle grenzüberschreitende Abwicklung.
$HBAR — Hochgeschwindigkeitsnetzwerk mit fester Gebühr, das seine eigene IBM im Corporate Governance-Rat hat.
🎯 Behalte die Liquidität im Blick:
Die Bank-Tokenisierung kommt aus der Theorie. Tippe unten auf die Ticker XDC, XRP oder HBAR, um die Kaufkraft im Spot zu bewerten und die Kursbewegung des heutigen Marktes zu verfolgen!
#Livecoins #SWIFT #ISO20022 #InfraestruturaWeb3 #Write2Earn
1
1.1k
·
--
Bullisch
Verifiziert
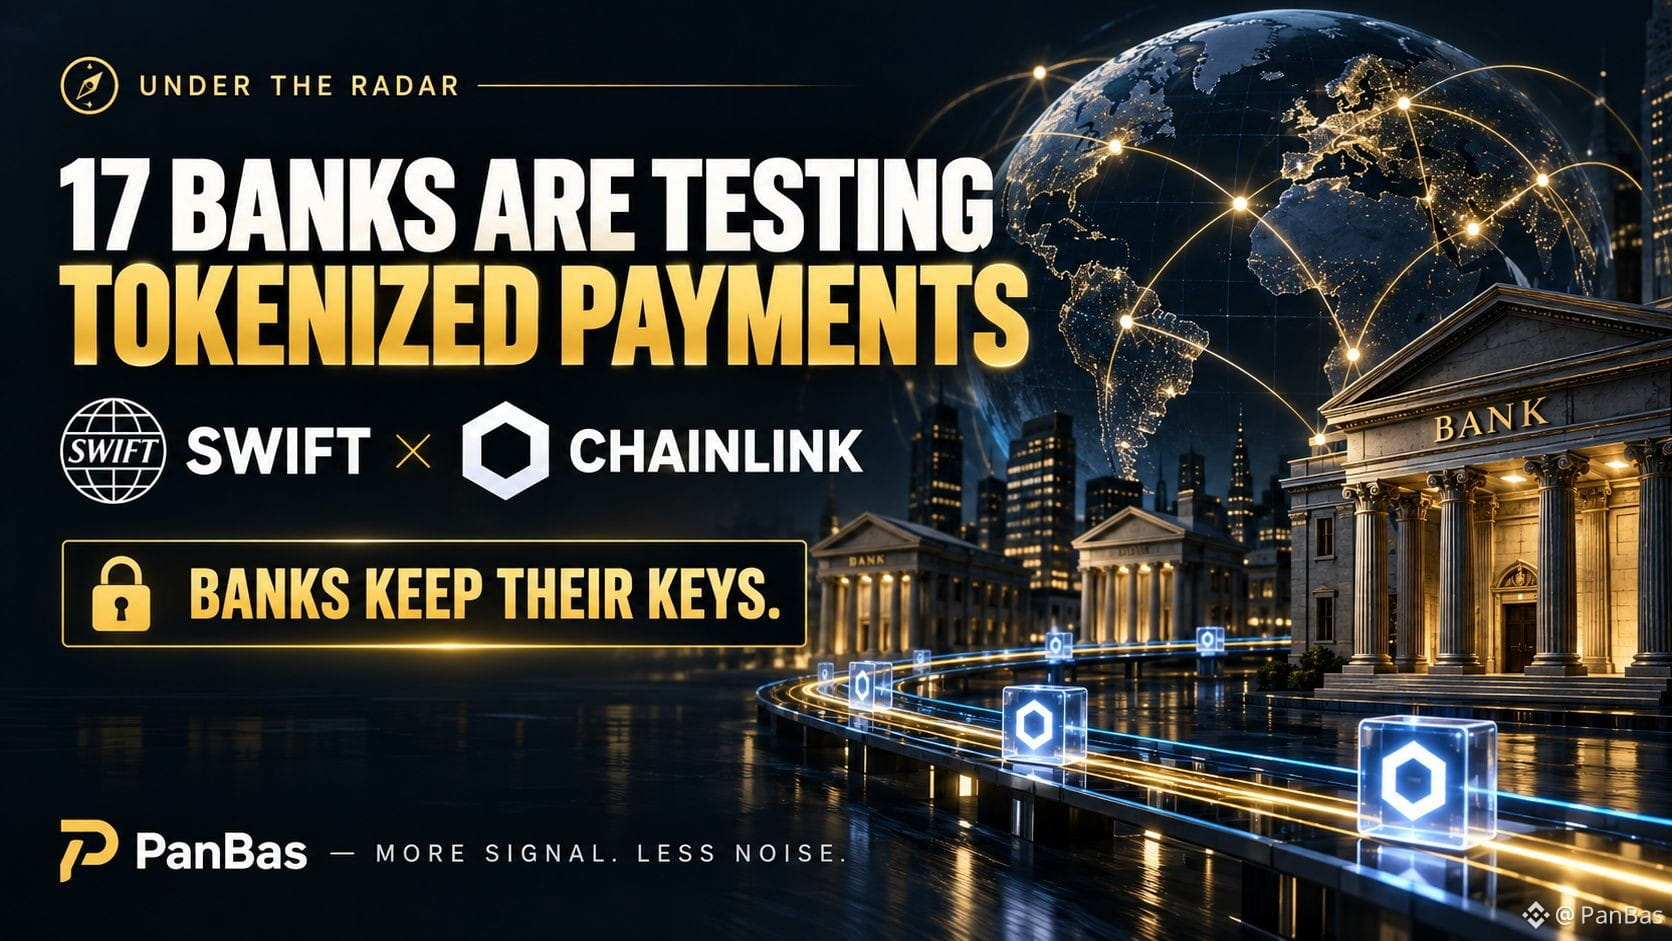
🧭 UNTER DEM RADAR: $LINK
17 BANKEN. 6 KONTINENTE. 24/7 TOKENISIERTE ZAHLUNGEN.
Und fast niemand spricht über den Teil, der am wichtigsten ist.
Swift hat 17 Banken dabei, grenzüberschreitende Zahlungen mit tokenisierten Einlagen auf seinem blockchainbasierten Ledger zu pilotieren.
Jetzt ermöglicht Chainlink Finanzinstituten, sich über CRE zu verbinden.
Aber das ist der Teil, der meine Aufmerksamkeit erregt hat:
🔐 DIE BANKEN BEHALTEN IHRE EIGENEN SCHLÜSSEL.
Chainlink verwendet ein Self-Signing-Modell.
Einfach gesagt: Banken können die Infrastruktur nutzen, ohne die Kontrolle über die Transaktionsautorisierung abzugeben.
🧩 Und das löst eine der größten institutionellen Fragen rund um Blockchain:
„Wie nutzt man das, ohne die Kontrolle abzugeben?“
Es gibt noch einen wichtigen Punkt.
Diese tokenisierten Einlagen müssen nicht zu einer weiteren spekulativen Stablecoin werden.
Sie können weiterhin Bankgeld bleiben, während Swift die Abwicklung zwischen den Institutionen koordiniert.
So sieht das Setup also aus:
⚡ 24/7 grenzüberschreitende Zahlungen
🏦 bankseitig ausgegebenes Geld
🔐 Banken behalten die Kontrolle
🌍 Swifts globales Netzwerk
Das bedeutet NICHT, dass Banken plötzlich alles auf die Blockchain verlagern.
Die Pilotprojekte müssen weiterhin beweisen, dass sie im großen Maßstab funktionieren.
Aber die Richtung ist entscheidend.
🧭 WORAUF ICH ACHTE:
Nicht die nächste $LINK Kerze.
Ich beobachte, ob dieser 17-Banken-Pilot zu einer wiederholbaren Infrastruktur wird.
Denn wenn tokenisierte Einlagen für Banken zu normalen Zahlungs-„Schienen“ werden…
dann ist das eine viel größere Geschichte als ein einzelner Krypto-Pump.
Mehr Signal. Weniger Rauschen.
#Chainlink #Swift #Tokenization
80
·
--
Die verachtenswertesten Bank-„Old Money“-Leute aus der Krypto-Branche – der Erste hat es öffentlich zugegeben: DeFi ist kein Feind.
Der Chef von Swift sagte auf dem Sibos-Gipfel in Miami, dass sein Haus künftig alles in ihre Leitungen einbauen werde – Fiat, tokenisierte Vermögenswerte. Mehr als 200 Länder, 40.000 Überweisungs-Korridore laufen dann vollständig; 17 große Banken haben bereits 24 Stunden lang im Live-Betrieb tokenisierte Vermögenswerte darauf abgewickelt – Euro, Pfund und US-Dollar sind alle bereit.
Kurz gesagt: Die Banken holen „on-chain“ offiziell ins eigene Lager.
Beim nächsten Mal, wenn Familienangehörige wieder sagen, dass die von dir gehandelten Coins Luft sind, wirf ihnen einfach diesen Link hin.
Was meinst du: In fünf Jahren ersetzen zuerst Stablecoins Swift bei grenzüberschreitenden Überweisungen, oder packt Swift zuerst Stablecoins in die eigenen Leitungen?
#Swift #代币化
115
·
--
Bullisch
🔥 $XRP KOMMT AUF EINEN $155T GLOBALEN ZAHLUNGSMARKT! 🌎💰
Ripple spielt nicht auf klein — es zielt auf die massive globale Zahlungsinfrastruktur hinter SWIFT. 🏦⚡
💥 DIE GROSSE CHANCE
• Brad Garlinghouse hat die Chance im Bereich Unternehmenszahlungen auf rund $120T im Corporate-Treasury-Volumen beziffert.
• Mit der Akquisition von GTreasury erhält Ripple Zugang zu Legacy-Enterprise-Payment-Rails, die jährlich $13T+ abwickeln. 🌐
🚀 INSTITUTIONELLE ANNAHME BEWEGT SICH
🇰🇷 Die Jeonbuk Bank hat Multi-Day-SWIFT-Überweisungen durch Ripple Payments ersetzt.
⚡ ACI Worldwide hat XRP als unterstützte Abrechnungsroute hinzugefügt und ist damit in eine Infrastruktur eingebunden, die einen erheblichen Anteil der globalen Zahlungsströme abwickelt.
⚠️ DER XRP-REALITÄTSCHECK
Die Zahlungsinfrastruktur von Ripple bedeutet nicht, dass jede Transaktion direkt $XRP verwendet.
Transaktionen können über Fiat, Stablecoins oder XRP abgewickelt werden — insbesondere, während RLUSD weiter expandiert. 💵🔗
Aber das große Ganze bleibt:
🌍 Globale Zahlungs-Rails entwickeln sich weiter.
🏦 Institutionen schließen sich an.
⚡ Die Abwicklung wird schneller.
🚀 Ripple positioniert sich innerhalb der Infrastruktur.
Könnte $XRP in der nächsten Ära globaler Zahlungen zu einem wichtigen Brücken-Asset werden? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
{spot}(XRPUSDT)
🔥 $XRP KOMMT AUF EINEN $155T GLOBALEN ZAHLUNGSMARKT! 🌎💰
Ripple spielt nicht auf klein — es zielt auf die massive globale Zahlungsinfrastruktur hinter SWIFT. 🏦⚡
💥 DIE GROSSE CHANCE
• Brad Garlinghouse hat die Chance im Bereich Unternehmenszahlungen auf rund $120T im Corporate-Treasury-Volumen beziffert.
• Mit der Akquisition von GTreasury erhält Ripple Zugang zu Legacy-Enterprise-Payment-Rails, die jährlich $13T+ abwickeln. 🌐
🚀 INSTITUTIONELLE ANNAHME BEWEGT SICH
🇰🇷 Die Jeonbuk Bank hat Multi-Day-SWIFT-Überweisungen durch Ripple Payments ersetzt.
⚡ ACI Worldwide hat XRP als unterstützte Abrechnungsroute hinzugefügt und ist damit in eine Infrastruktur eingebunden, die einen erheblichen Anteil der globalen Zahlungsströme abwickelt.
⚠️ DER XRP-REALITÄTSCHECK
Die Zahlungsinfrastruktur von Ripple bedeutet nicht, dass jede Transaktion direkt $XRP verwendet.
Transaktionen können über Fiat, Stablecoins oder XRP abgewickelt werden — insbesondere, während RLUSD weiter expandiert. 💵🔗
Aber das große Ganze bleibt:
🌍 Globale Zahlungs-Rails entwickeln sich weiter.
🏦 Institutionen schließen sich an.
⚡ Die Abwicklung wird schneller.
🚀 Ripple positioniert sich innerhalb der Infrastruktur.
Könnte $XRP in der nächsten Ära globaler Zahlungen zu einem wichtigen Brücken-Asset werden? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
107
🧐🧐 #ChainlinkLaunchesBankSWIFTLedgerFramework
🔥 $LINK Hat gerade sein Monopol im TradFi-Settlement zementiert 🔥
Am 28. September 2026 hat Chainlink still und heimlich eine absolute Bombe platzen lassen, die die meisten Retail-Trader komplett übersehen.
Das Chainlink Runtime Environment (CRE) erlaubt nun offiziell, dass Banken ihre bestehende Infrastruktur zur Transaktionssignierung direkt mit dem EVM-kompatiblen Blockchain-Ledger von SWIFT verbinden.
Hier ist der Grund, warum das eine strukturelle Marktverschiebung ist:
⭕ 17 große Finanzinstitute bereiten sich aktiv auf Live-Pilottransaktionen vor.
⭕ Banken behalten die volle Verwahrung und Kontrolle über ihre privaten Schlüssel, während sie 24/7 grenzüberschreitende Zahlungen mit tokenisierten Einlagen ausführen.
⭕ Das SWIFT-Netzwerk umfasst über 11.500 Institutionen. Chainlink positioniert sich als die einzige Interoperabilitäts-Brücke für diesen gesamten Liquiditätspool.
🧐 Professionelles Fazit (Makro-Bullisch): In Kombination mit dem Start von CCIP 2.0 wird die Off-Chain- und On-Chain-Unternehmensumsatz in LINK-Token für die Chainlink-Reserve umgewandelt.
Wir gehen von Spekulation zu erzwungenem institutionellen Kauf über. Accumulate $LINK bei allen makrobedingten Marktabschwüngen massiv.
#Swift
160

Verifiziert
#chainlinklaunchesbankswiftledgerframework
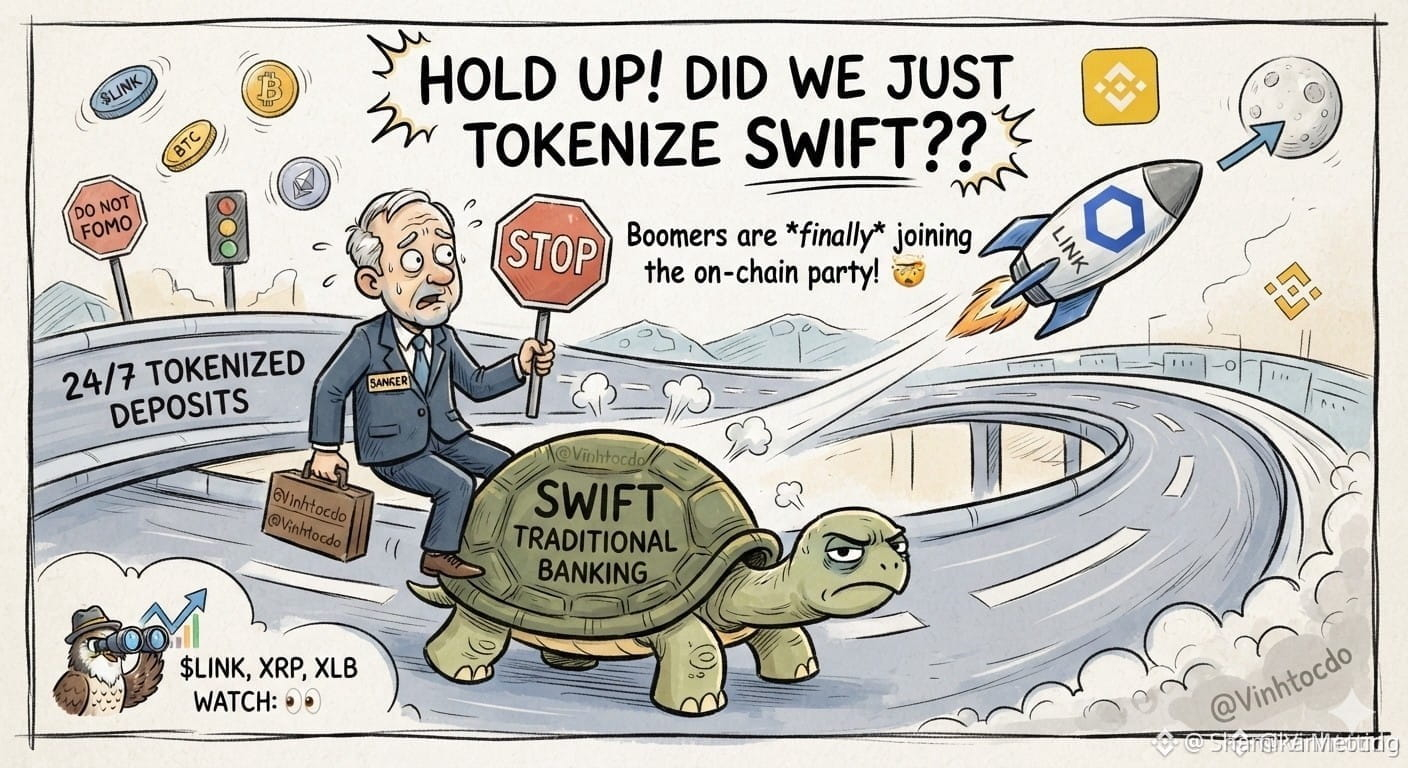
EILMELDUNG: SWIFT steuert in Krypto-Trends mit Chainlink! 🤯 Haben wir SWIFT gerade tokenisiert? Nun, im Grunde genommen! 17 große Banken testen derzeit tokenisierte Einlagen 24/7. Die Geburtsjahrgänge der 40er sind offiziell zur Blockchain-Party hinzugekommen!
Was sollten Trader tun?
1️⃣ Beobachte $LINK , XRP und XLB mit der Aufmerksamkeit eines Falken.
2️⃣ Lass dich nicht von FOMO mitreißen (Kaufen aus Angst, die Gelegenheit zu verpassen); traditionelle Banken bewegen sich langsamer als eine Schildkröte auf einer Schnellstraße.
Keine Finanzberatung! Mach deine eigene Recherche (DYOR)!
Bitte folgen
$LINK
$BTC
$ETH
#Chainlink #SWIFT #CryptoTrading
1
2.2k

·
--
IBM hat gerade eine Beta eröffnet, die seine Systeme mit dem Swift-Netzwerk verbindet.
Die Idee ist, dass Banken 24 Stunden am Tag Überweisungen von tokenisierten Einlagen durchführen können.
Das Kuriose: Sie verwenden die Zahlungsnachrichten und Compliance-Prozesse, die es heute bereits gibt.
Im Grunde wollen sie, dass die Blockchain-Technologie in die bestehende Bankinfrastruktur integriert wird, ohne zusätzliche Komplexität.
Das ist ein ziemlich konkreter technischer Schritt, um tokenisiertes Geld direkt zu bewegen.
Was hältst du von diesem Schritt von IBM?
$BTC #Blockchain #Swift
63
🚨 #XRP & SWIFT: CLAIM vs REALITY
Einige behaupten, dass XRP, wenn es nur 1% der SWIFT-Aktivität erfasst, auf 100 $ steigen könnte. 🔥🚀
Aber lassen wir es klar sein: Das ist nur eine spekulative Behauptung, keine bestätigte Realität.
Derzeit gibt es keine bestätigten Beweise dafür, dass über 11.000+ SWIFT-verbundene Banken XRP im Netzwerk von SWIFT getestet haben, und es gibt keine offizielle Bestätigung, dass SWIFT XRP für seine globale Zahlungsaktivität übernimmt.
SWIFT prüft blockchainbasierte Zahlungsinfrastruktur, und Ripple erweitert sein institutionelles Zahlungs-Geschäft — aber diese Entwicklungen direkt mit einem XRP-Preisziel von 100 $ zu verknüpfen, ist Spekulation.
Die Story ist interessant, aber im Moment ist das 100-XRP-Szenario nicht realitätsbasiert und nicht offiziell bestätigt. Trenne immer nachgewiesene Übernahmen von Krypto-Marktspekulationen.
#XRP #SWIFT #Blockchain #crypto
1
91

Das Swift-Blockchain-Ledger ist offiziell in eine erste nutzbare Phase eingetreten: In nur 9 Monaten ging es vom Konzept bis zur Umsetzung. 17 globale Banken, die sechs Kontinente abdecken, gehören zu den ersten Pilotpartnern – darunter ANZ, Société Générale, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, US Bank und weitere.
Der Kern dieses Pilots besteht darin, mit tokenisierten Einlagen grenzüberschreitende Zahlungen rund um die Uhr (24/7) zu ermöglichen: Bevor traditionelle Abrechnungssysteme die finale Abwicklung abschließen, können die Gelder bereits in Echtzeit oder außerhalb von Geschäftszeiten fließen – und dabei werden weiterhin die bestehenden Compliance-, Kredit- und Risk-Management-Rahmenwerke gewahrt.
Besonders hervorzuheben ist, dass Swift dieses Ledger ausdrücklich als „Orchestrierungsschicht“ positioniert. Zukünftig soll es zudem als grundlegende Infrastruktur für programmierbares Geld und agentisches Commerce (agentic commerce) dienen. Das bedeutet: Herkömmliche grenzüberschreitende Finanzmarkt-Infrastruktur rückt aktiv in Richtung der On-Chain-Welt – statt passiv ersetzt zu werden.
Auch die Marktsignale sind eindeutig: Institutionelle Tokenisierung bleibt nicht mehr bei Whitepaper-Visionen stehen. Die längerfristigen Narrative rund um Stablecoins, RWA und Zahlungs-orientierte Public-Chains werden dadurch erneut bestätigt.
#Swift #代币化 #跨境支付
24
·
--
SWIFT-XRP-Spekulation stößt an Grenzen
Der ehemalige SWIFT-Chef für Innovation, Tom Zschach, hat Behauptungen zurückgewiesen, wonach SWIFT plant, #XRP zu unterstützen.
Auf X erklärte Zschach, die gemunkelte Integration sei „nicht im Gange“.
Die Kommentare folgen viralen Beiträgen, denen zufolge #Swift $XRP unterstützen würde, statt sein eigenes digitales Asset zu starten – eine Behauptung, die ohne Belege präsentiert wurde.
107
·
--
Swift hat gerade seine erste echte Live-Banktransaktion abgeschlossen.
HSBC und Standard Chartered waren für diese Überweisung verantwortlich.
Das Interessante ist, dass dieses Pilotprojekt darauf abzielt, internationale Abwicklungen zu beschleunigen.
Es ist ein klares Zeichen, um angesichts des Wachstums von Stablecoins und tokenisierten Einlagen relevant zu bleiben.
Es scheint, als würde sich das traditionelle Finanzsystem schnell bewegen.
Glaubst du, dass ihnen das dabei hilft, mit Kryptowährungen zu konkurrieren?
$BTC #Swift #Fintech
212
·
--
Swift gibt die Zusammenarbeit mit 17 globalen Banken bekannt, um Blockchain-Gemeinschaftsbücher in einem Pilotprojekt zu testen und so unterbrechungsfreie grenzüberschreitende Zahlungen rund um die Uhr zu fördern. Traditionelle Finanzgiganten sind jetzt mit dabei.
Beteiligte Banken: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo usw., mit Abdeckung über sechs Kontinente.
Kernfunktion: Mit tokenisierten Einlagen werden 24/7 grenzüberschreitende Zahlungen ermöglicht, sodass Gelder auch nachts und an Wochenenden transferiert werden können. Swift betont, dass dies eine Ergänzung und kein Ersatz für bestehende Systeme ist.
Wichtiges Signal: Die traditionelle Finanzwelt kämpft nicht gegen die Blockchain, sondern umarmt sie auf eigene Weise. Tokenisierte Einlagen werden nur innerhalb des Swift-Bankensystems übertragen und nicht unter Nutzung von Stablecoins wie USDT/USDC.
Wie siehst du das? Ist Swifts Blockchain Innovation oder Abwehr?
#Swift #区块链 #跨境支付 #传统金融 #tokenisierte Einlagen
83
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#FedWatch
16.1M Aufrufe
37,755 Kommentare
2
#Nasdaq100FuturesFall0.9%
1,576 Aufrufe
66 Kommentare
3
#BitcoinCore32.1RaisesPeerConnectionLimit
16,234 Aufrufe
403 Kommentare
4
#VisaStablecoinSettlementTops$25BAnnualized
255 Aufrufe
9 Kommentare
5
#WestpacToCapCryptoPaymentsAtAUD10KPerMonth
4,862 Aufrufe
121 Kommentare
6
#RussiaPlansStandardizedTestForCryptoInvestors
6,477 Aufrufe
151 Kommentare
7
#EarningsSeason
6.2M Aufrufe
30,718 Kommentare
8
#BitcoinCoreIdentifiesThreeVulnerabilities
22,926 Aufrufe
412 Kommentare
9
#CanGoogleDefindItsCore
438,935 Aufrufe
3,193 Kommentare
10
#CanMicrosoftDeliverOnAI
694,498 Aufrufe
4,490 Kommentare