🧭 UNTER DEM RADAR: $LINK
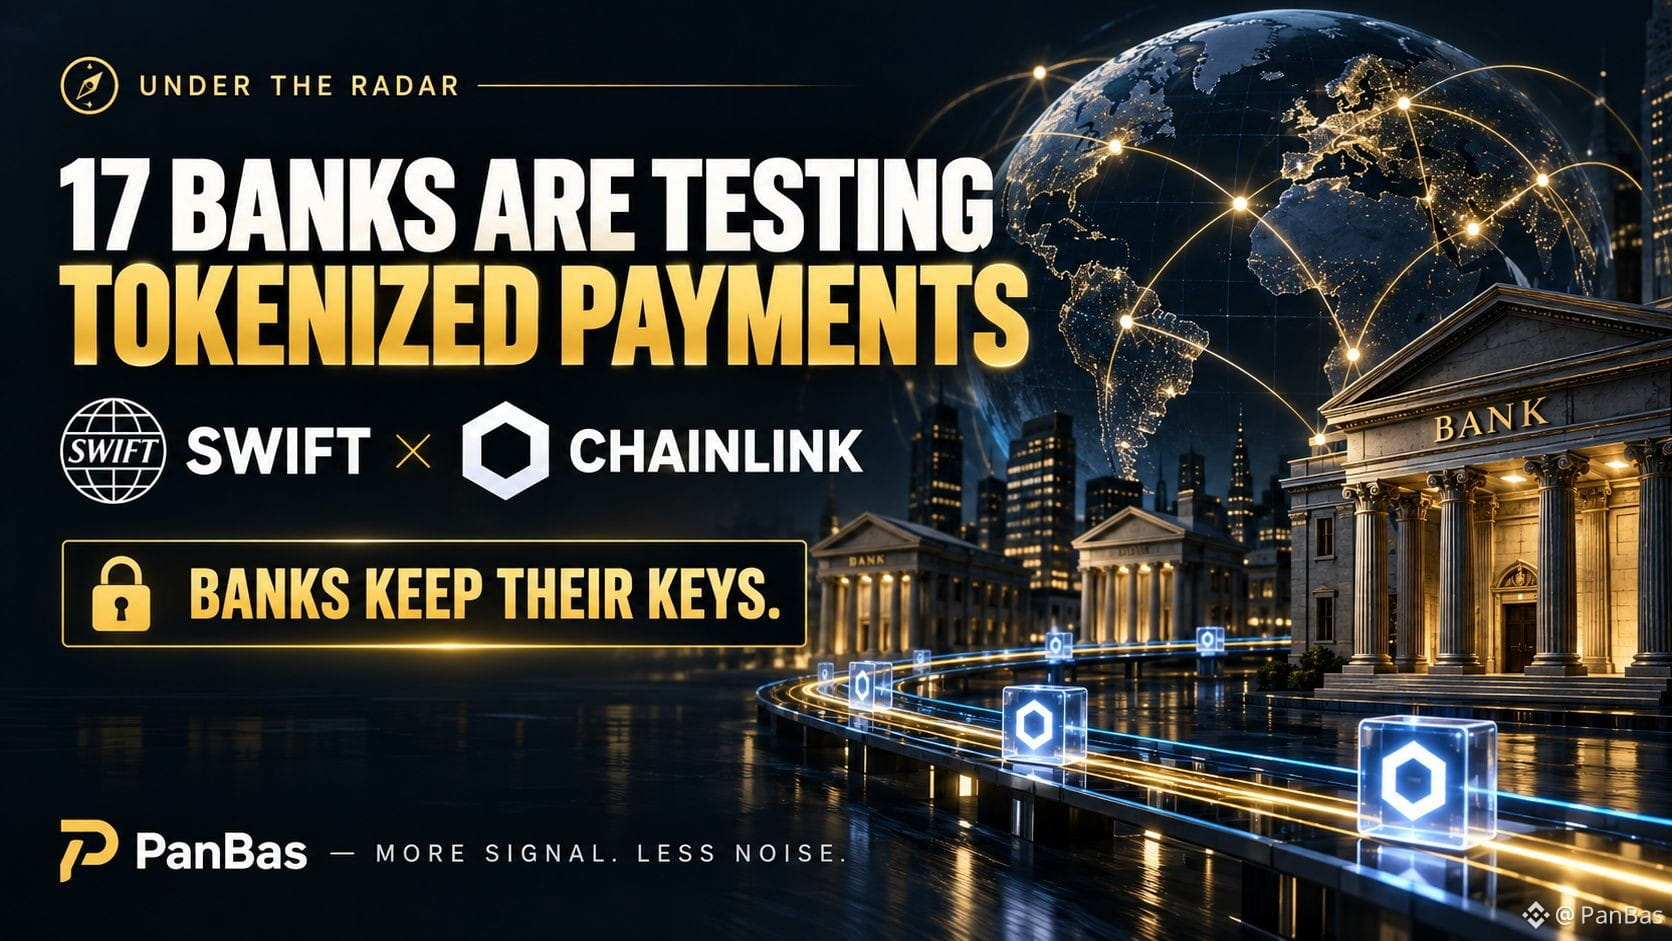
17 BANKEN. 6 KONTINENTE. 24/7 TOKENISIERTE ZAHLUNGEN.
Und fast niemand spricht über den Teil, der am wichtigsten ist.
Swift hat 17 Banken dabei, grenzüberschreitende Zahlungen mit tokenisierten Einlagen auf seinem blockchainbasierten Ledger zu pilotieren.
Jetzt ermöglicht Chainlink Finanzinstituten, sich über CRE zu verbinden.
Aber das ist der Teil, der meine Aufmerksamkeit erregt hat:
🔐 DIE BANKEN BEHALTEN IHRE EIGENEN SCHLÜSSEL.
Chainlink verwendet ein Self-Signing-Modell.
Einfach gesagt: Banken können die Infrastruktur nutzen, ohne die Kontrolle über die Transaktionsautorisierung abzugeben.
🧩 Und das löst eine der größten institutionellen Fragen rund um Blockchain:
„Wie nutzt man das, ohne die Kontrolle abzugeben?“
Es gibt noch einen wichtigen Punkt.
Diese tokenisierten Einlagen müssen nicht zu einer weiteren spekulativen Stablecoin werden.
Sie können weiterhin Bankgeld bleiben, während Swift die Abwicklung zwischen den Institutionen koordiniert.
So sieht das Setup also aus:
⚡ 24/7 grenzüberschreitende Zahlungen
🏦 bankseitig ausgegebenes Geld
🔐 Banken behalten die Kontrolle
🌍 Swifts globales Netzwerk
Das bedeutet NICHT, dass Banken plötzlich alles auf die Blockchain verlagern.
Die Pilotprojekte müssen weiterhin beweisen, dass sie im großen Maßstab funktionieren.
Aber die Richtung ist entscheidend.
🧭 WORAUF ICH ACHTE:
Nicht die nächste $LINK Kerze.
Ich beobachte, ob dieser 17-Banken-Pilot zu einer wiederholbaren Infrastruktur wird.
Denn wenn tokenisierte Einlagen für Banken zu normalen Zahlungs-„Schienen“ werden…
dann ist das eine viel größere Geschichte als ein einzelner Krypto-Pump.
Mehr Signal. Weniger Rauschen.
#Chainlink #Swift #Tokenization