

#eurozone
eurozone
860,942 Aufrufe
257 Kommentare
Hot
Zuletzt

·
--
Der europäische Anleihemarkt zeigt heute eine richtungsweisende Marktbewegung. Die Renditedifferenz zwischen französischen und deutschen 10-jährigen Staatsanleihen hat sich offiziell auf 150 Basispunkte ausgeweitet; dieses Spreads-Niveau markiert unmittelbar den höchsten Stand seit Januar 2012.
Dieser Spread-Indikator gilt seit langem als Gradmesser für das Staats- und Politikrisiko in den Kernländern des Euroraums. Der starke Anstieg auf ein Extremniveau von mehr als 14 Jahren zeigt, dass die Sorgen des Marktes hinsichtlich der fiskalischen Tragfähigkeit Frankreichs sowie der Entwicklung der politischen Lage rasch zunehmen. Gleichzeitig steigt die von Anlegern geforderte Risiko- bzw. Safe-haven-Prämie deutlich.
In den traditionellen Finanzmärkten führt eine Verbreiterung des französisch-deutschen Spreads in der Regel zu einem zeitweiligen Druck auf den Euro-Wechselkurs und löst eine Neubewertung im europäischen Markt für Staatsanleihen aus. Mittel fließen tendenziell stärker in als sicherer geltende Ausweich-Assets wie deutsche Staatsanleihen; das gesamte Liquiditätsumfeld in Europa steht damit vor einer gewissen Phase der Unsicherheit.
Für den Kryptomarkt führt die Entfaltung makroökonomischer souveräner Kreditrisiken häufig dazu, dass marktübergreifende Gelder die Asset-Allokation neu bewerten. Krypto-Assets wie die durch $BTC repräsentierten können sowohl aufgrund einer anziehenden globalen Risikoaversion Volatilität erleben als auch von Teilen der Anleger inmitten von Sorgen um Kreditqualität in Fiatwährungen als eine Alternative zu nicht-souveränen Assets betrachtet werden. Der weitere Verlauf muss jedoch weiterhin eng im Hinblick auf Veränderungen der Gesamtliquidität beobachtet werden. 👀
#BondYields #Eurozone #MacroEconomy

Übersetzung ansehen
欧洲主权债务市场今日迎来重大异动。根据最新交易数据,法国与德国10年期国债收益率利差在今日欧盘交易时段持续走阔,盘中强势突破150个基点整数大关。这一关键利差指标直接刷新了自2012年1月欧债危机以来的最高纪录,标志着欧元区核心主权信用风险溢价正迎来十余年未见的极端波动。
从宏观背景与技术指标来看,该利差走阔主要源于市场对法国财政预算赤字及政治博弈不确定性的集中定价。不过从量化分析角度来看,150个基点恰好对应着长周期图表上的强阻力密集区。动量指标已深度进入极端超买状态,历史经验表明,在极值区间出现恐慌性溢价释放,通常意味着利空情绪正在步入最后加速探顶的衰竭阶段。
在宏观跨资产层面,这一波动正重塑资金流向格局。尽管利差飙升短期内对欧元兑美元汇率构成技术性下行压力,并引发欧洲股市的防御性轮动,但这同样加速了主权债务风险的集中释放。随着最悲观的市场预期被充分消化,一旦利差在技术阻力位受阻回落,跨市场套利资金的介入将有效提振整体风险偏好。
对于加密市场而言,传统法币主权债务与财政压力的显现,再度凸显了去中心化数字资产在资产配置中的抗脆弱性。当主权信用利差触顶并带动传统避险情绪边际放缓时,宏观流动性将重新倾向于具有高弹性的风险资产,$BTC 等核心品种的技术面支撑将进一步巩固并吸引增量资金进场。🚀
#BondMarket #Eurozone #MacroEconomy
78

Übersetzung ansehen
欧洲债券市场近期出现剧烈异动,法国与德国10年期国债利差已急剧扩大至150个基点。这一利差水平创下了自2012年1月欧债危机高峰以来的最高纪录,标志着欧元区核心成员国的信用分化正在迅速恶化。
这一异动极其危险且超出市场先前的普遍预期。法德利差历来被视为衡量欧洲主权信用风险与财政健康的晴雨表。利差飙升至逾14年新高,表明投资者对法国的财政赤字扩张及政治稳定性感到严重担忧,欧洲核心资产的避险溢价正在被重新定价。
从传统金融市场来看,主权债券利差失控将加剧欧洲央行的政策困境,压制欧元汇率走势,并可能迫使欧央行在遏制通胀与防范债务碎片化之间艰难权衡。随着欧洲风险溢价攀升,全球流动性环境面临被动收紧的压力,避险资金或加速回流美元资产。
对于加密资产而言,欧洲主权债务风险的重燃短期内将重挫整体风险偏好。在去杠杆与流动性趋紧的宏观阴霾下,$BTC 等风险资产面临抛压,短期难以独善其身,投资者需高度警惕宏观黑天鹅对流动性的冲击。 #SovereignDebt #Eurozone #MacroEconomics
5

·
--
Der europäische Anleihemarkt verzeichnete gerade starke Schwankungen, als sich die Renditedifferenz von Staatsanleihen mit einer Laufzeit von 10 Jahren zwischen Frankreich und Deutschland auf 150 Basispunkte ausweitete. Dies ist die höchste Differenz, die seit Januar 2012 bis heute gemessen wurde.
Diese Rekorddifferenz schürt erneut die Sorge vor einer finanziellen Fragmentierung ähnlich der Zeit der Eurozonen-Schuldenkrise. Anleger verkaufen französische Staatsanleihen fortlaufend, getrieben durch den Druck eines Haushaltsdefizits und durch ungelöste politische Instabilität im Inneren.
Diese Entwicklung übt unmittelbaren Abwärtsdruck auf den EUR aus und erhöht die Kosten der Mittelbeschaffung in der gesamten Währungsunion. Große Kapitalströme scheinen sich in Richtung sicherer Häfen wie deutsche Staatsanleihen oder den USD zu verlagern.
Für den Krypto-Markt könnte die makroökonomische Unsicherheit in Europa die Nachfrage nach dezentralen Vermögenswerten wie $BTC zur Absicherung gegen das Risiko eines Währungssystems erhöhen. Dennoch kann die kurzfristig vorsichtige Stimmung dazu führen, dass neue Mittel weniger stark in den Risiko-Assets-Markt fließen.
#Eurozone #BondYields #MacroEconomics
15
·
--
Auf dem europäischen Finanzmarkt hat sich der heutige Verkaufsdruck weit ausgebreitet, wodurch die wichtigsten Börsenindizes nahezu zeitgleich deutlich ins Minus gerutscht sind. Besonders auffällig ist, dass sich die Renditedifferenz der Staatsanleihen mit zehnjähriger Laufzeit zwischen Frankreich und Deutschland auf 128 Basispunkte ausgeweitet hat und damit den höchsten Stand seit 2012 erreicht.
Diese Entwicklung spiegelt einen sprunghaften Anstieg der Risikoprämie für französische Staatsanleihen im Zuge zunehmender Sorgen über die sich verschärfende finanzpolitische Instabilität in der Region wider. Die Rekorddifferenz von mehr als einem Jahrzehnt erinnert an den Druck aus der Zeit der Eurozonen-Schuldenkrise und lässt Anleger weltweit besonders vorsichtig agieren.
Eine Welle der Risikovermeidung belastet derzeit die Finanzmärkte: Der britische Leitindex FTSE 100 fällt um 1,1%, und der DAX in Deutschland verliert 0,7%. Das Kapital fließt tendenziell aus riskanteren europäischen Vermögenswerten ab in Richtung sicherer Häfen. Dadurch entsteht Druck auf die Schwäche des EUR, während der US-Dollar an Stärke gewinnt.
Für den Kryptomarkt könnte die von der makroökonomischen Unsicherheit geprägte Risikoscheu in der kurzen Frist zu einer Verknappung der Liquidität führen und damit zusätzlichen Anpassungsdruck auf $BTC ausüben. Wenn sich die finanzpolitischen Spannungen in Europa jedoch weiter ausbreiten, könnte die Position dezentraler, nicht-fungibler Hedging-Assets aus dem Krypto-Sektor mittelfristig Kapitalzuflüsse auslösen.
#Eurozone #BondYields #GlobalEconomy
106
·
--
Die Zentralbank des Euroraums atmet gerade erst auf: Die Inflation sprang im August direkt auf 3,2% zurück, nach zuvor 2,9%. Damit werden auch die Erwartungen an Zinssenkungen wieder nach hinten verschoben. Der Euro legt zu, der US-Dollar steht unter Druck – und risikoreiche Assets wackeln kurzfristig entsprechend. Nicht zu eilig nachkaufen: Inflation ist so etwas wie ein Spezialmittel, das gegen jede Art von Widerspruch wirkt.
$BTC $ETH #Eurozone #Inflation #ECB #BTC
$BTC $ETH #Eurozone #Inflation #ECB #BTC
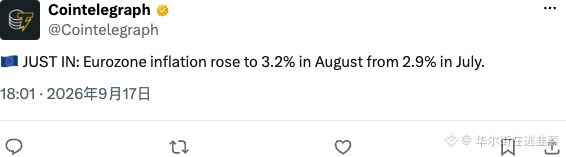
226
·
--
Das Zentrum für Europäische Wirtschaftsforschung (ZEW) wird in wenigen Minuten die Konjunkturindizes für Deutschland und den Euroraum für September veröffentlichen. Gleichzeitig wird auch das Europäische Statistikamt die saisonbereinigten Handelsbilanzdaten für den Euroraum im Juli veröffentlichen. Als Zugmaschine der europäischen Wirtschaft stehen die verschiedenen Frühindikatoren Deutschlands in letzter Zeit weltweit besonders im Fokus.
Diese Daten verdienen besondere Aufmerksamkeit, weil der Markt derzeit in hohem Maße auf den weiteren Zinssenkungspfad der EZB achtet. Sollten der Konjunkturindex Deutschlands und des Euroraums weiterhin in einem schwachen Bereich verharren, würde dies die Erwartung einer schleppenden wirtschaftlichen Erholung in Europa weiter untermauern; falls die Daten dagegen überraschend besser ausfallen, könnten zuvor übermäßig pessimistische Rezessionsstimmungen korrigiert werden.
Aus makroökonomischer Sicht wirken Schwankungen bei den europäischen Wirtschaftsdaten häufig direkt auf den EUR-USD-Wechselkurs und führen anschließend zu einer kurzfristigen Neubewertung des US-Dollar-Index (DXY) sowie der Renditen europäischer Kernstaatsanleihen. In der entscheidenden Phase des Wettstreits der Geldpolitik zwischen Europa und den USA können Feineinstellungen am Devisenmarkt indirekt die Risikobereitschaft bei globalen Rohstoffen und an den Aktienmärkten beeinflussen.
Für den Kryptomarkt $BTC sind solche europäischen Makrodaten zwar nicht das zentrale „Triebwerk“, das den großen Trend bestimmt, doch wenn sie zu starken Schwankungen bei Devisen und der Dollar-Liquidität führen, kann dies kurzfristig eine Kettenreaktion auslösen: auf die Meidung von Risiken durch das im Markt befindliche Kapital und auf gehebte Positionen. Daher könnten die Kursbewegungen in Form von impulsartigen Tests auftreten; empfiehlt sich, mehr zu beobachten und weniger vorschnell zu handeln – rationales Abwägen ist sinnvoll.📊
#Eurozone #ZEWIndex #MacroEconomy
5
Das Economic Research Center (ZEW) wird heute den Konjunkturindikator für Deutschland und den Euroraum für September veröffentlichen. Gleichzeitig werden auch die Handelsdaten für den Euroraum nach saisonaler Bereinigung für Juli veröffentlicht. Als Lokomotive der europäischen Wirtschaft sind die Frühindikatoren für Deutschland in letzter Zeit ein entscheidender Referenzpunkt, um die Wachstumsmomentum der gesamten europäischen Kontinents einzuschätzen.
Derzeit herrscht am Markt überwiegend Zurückhaltung in Bezug auf die wirtschaftlichen Aussichten für Europa. Eine anhaltend belastete Industrie sowie eine schwache Auslandsnachfrage stellen die Fundamentaldaten des Euroraums vor eine große Herausforderung. Wenn der von dem ZEW veröffentlichte Wirtschafts-Sentimentindikator weiter nachgibt, würde dies die Sorgen des Marktes darüber verstärken, dass die Wirtschaft in Deutschland – und damit auch im gesamten Euroraum – in eine Stagnations- bis Rezessionsphase gerät. Gleichzeitig würde es die Europäische Zentralbank bei der Wahl des weiteren Zinsfahrplans vor größere Dilemmata stellen.
Aus Sicht der verschiedenen Anlageklassen gilt: Schwache makroökonomische Daten drücken typischerweise die Entwicklung des EUR, veranlassen risikoscheue Mittel zur Rückkehr in den US-Dollar und lassen in der Folge den US-Dollar-Index steigen. Vor dem Hintergrund mangelnder Wachstumskraft in Europa und eines wiederholten Abwägens der Erwartungen an die globale Liquidität könnten die Renditen von Anleihen unerwartete Ausschläge zeigen. Die Unsicherheit auf Makroebene würde außerdem unmittelbar den Spielraum für eine Erholung der Bewertungen risikoreicher Assets begrenzen.
Für den Kryptomarkt gilt: Wenn die europäischen Makrodaten weiter deutlich schlechter werden und der US-Dollar stark bleibt, geraten Krypto-Assets kurzfristig unter Druck durch eine Straffung der Liquidität. Anleger sollten vorsichtig sein, dass eine Eintrübung der Risikobereitschaft zu passivem Verkaufsdruck führt. In einer Phase ohne zusätzliche Liquiditätsspritzen könnten wichtige Assets wie $BTC weiterhin in einer volatil belasteten Seitwärtsbewegung verharren; daher wird empfohlen, eine vorsichtige Positionsgröße beizubehalten.
#MacroEconomics #Eurozone #ZEWIndex
59
Das deutsche Think-Tank-ZEW wird am Vormittag nach mitteleuropäischer Zeit die Wirtschaftsstimmungsindikatoren für Deutschland und den Euroraum für September veröffentlichen. Gleichzeitig werden die Europäische Zentralbank und das Statistische Amt der Europäischen Union auch die bereinigten Handelsbilanzdaten für den Euroraum aus Juli bekanntgeben. Als Lokomotive der europäischen Wirtschaft sind die vorlaufenden Stimmungsdaten Deutschlands seit jeher ein entscheidender Gradmesser dafür, wie stark der gesamte europäische Aufschwung an Dynamik gewinnt.
Aus technischer Sicht und im Hinblick auf die gesamtwirtschaftlichen Erwartungen war der Markt bislang bereits ausreichend darauf eingestellt, dass sich die europäische Wirtschaft verlangsamt. Falls der ZEW-Index auf niedrigem Niveau Anzeichen für eine Bodenbildung und anschließend eine Erholung zeigt, würde das unmittelbar die Logik bestätigen, wonach die negativen Faktoren für die europäische Fundamentallage weitgehend „abgearbeitet“ sind. In Kombination mit einer am Rand besseren Entwicklung der Handelsdaten würde dies das Vertrauen des Marktes in eine weiche Landung von Nicht-US-Volkswirtschaften stärken und zugleich das einseitige Muster eines stark tendierenden US-Dollars durchbrechen.
Auf dem aktuellen Kursbild gilt: Wenn die Daten besser als erwartet ausfallen, könnte der EUR-USD-Wechselkurs an einer entscheidenden Unterstützung eine technische Gegenbewegung einleiten. Das würde wiederum den US-Dollar-Index (DXY) bei seinem Hoch bremsen und dessen Aufwärtsimpuls dämpfen. Eine phasenweise nachlassende Erwartung an die Dollarnachfrage bzw. -liquidität führt häufig dazu, dass sich traditionelle Risikoanlagen sowie Rohstoffe in einer gemeinsamen Gegenbewegung erholen. Das stärkt dann die Risikoappetit-Signale für Kapitalströme über mehrere Märkte hinweg.
Für den Krypto-Markt bedeutet ein Rückgang des US-Dollar-Index unmittelbar den Weg des geringsten Widerstands nach oben für riskante Assets, angeführt von $BTC . On-Chain-Mittel und die Kaufkraft der Longs bauen derzeit in einem Bereich mit hoher Dichte wichtiger gleitender Durchschnitte Positionen auf. Sobald sich das makroökonomische Risikoaufschlag-Niveau (Risk Premium) abbaut, fließt Liquidität schnell wieder in den Kryptobereich zurück. Das dürfte die wichtigsten Coins dabei unterstützen, über die obere Grenze ihrer Konsolidierungsrange auszubrechen und den Aufwärtstrend fortzusetzen.
#ZEW #Eurozone #MacroEconomics
61
·
--
Der europäische Finanzmarkt richtet seine Aufmerksamkeit heute auf wichtige Wirtschaftsdaten, darunter der ZEW-Index für das Wirtschaftsvertrauen im September für Deutschland und den Euroraum sowie die Handelsbilanz, die für Juli aktualisiert wurde.
Deutschland ist zwar der wirtschaftliche Vorreiter Europas, steht jedoch unter starkem Abschwungdruck durch die Industrieproduktion und die Energiekosten. Daher fungiert der ZEW-Index als eine frühe Messgröße für die Wachstumserwartungen von Fachleuten und institutionellen Anlegern. Jede Schwäche, die über die Prognosen hinausgeht, würde die Sorge um die Dämpfung der gesamten Eurozone weiter verstärken.
Für den traditionellen Markt kann dieses Ergebnis direkten Einfluss auf den EUR und auf die Erwartungen hinsichtlich Zinssenkungen der EZB in den kommenden Sitzungen haben. Wenn die negative Stimmung zunimmt, kann der EUR unter Druck geraten, was Kapitalströme anstößt, die auf der Suche nach Sicherheit in den USD oder in Staatsanleihen fließen.
Für den Kryptomarkt ist die Stärke des USD (DXY) stets ein entscheidender makroökonomischer Faktor, der die Risiko-Flow-Liquidität prägt. Wenn sich die europäische Wirtschaft schwächt und der USD seine überlegene Position behauptet, könnte die Liquidität für Vermögenswerte wie $BTC c kurzfristig auf Hürden stoßen, bevor echte geldpolitische Lockerungen greifen. 📊
#Eurozone #ZEW #MacroEconomy
75
Die Renditen europäischer Staatsanleihen haben starke Schwankungen erlebt. Dabei ist die Rendite der deutschen 10-jährigen Bundesanleihe – als europäische Benchmark – innerhalb eines Handelstages deutlich um 4 Basispunkte gestiegen und erreichte 3,5723%. Damit wurde zugleich das höchste Niveau seit Juni 2009 erreicht. Dieser wichtige Indikator durchbricht den Stand der letzten rund 15 Jahre und zeigt, dass der europäische Markt für Kern-Staatsanleihen unter erheblichem Verkaufsdruck steht; die Zins-Erwartungen wurden deutlich neu bewertet.
Der Kern dieser Kursbewegung liegt darin, dass sich die Marktpreise für das Szenario zunehmend verfestigen, wonach die Europäische Zentralbank ein langfristig hohes Zinsniveau aufrechterhalten wird. Obwohl in Branchen wie der Technologie die langfristigen Investitionsausgaben weiter vorangetrieben werden, drängen die Inflationshartnäckigkeit im Makrobereich sowie der Druck aus dem Anleihe- bzw. Emissionsangebot die Zinsstruktur nach oben. Zuvor waren die Erwartungen an eine zu schnelle Zinssenkung offenbar zu optimistisch. Die Benchmark-Rendite hat ein neues Hoch seit mehr als einem Jahrzehnt erreicht – ein Signal dafür, dass die globalen Finanzierungskosten für eine beträchtliche Zeit weiterhin hoch bleiben dürften.
Aus Sicht der traditionellen Finanzmärkte führt der sprunghafte Anstieg der deutschen Benchmark-Renditen unmittelbar zu höheren Finanzierungskosten für ganz Europa und darüber hinaus und dämpft zusätzlich den Bewertungsraum für Aktien und andere riskante Vermögenswerte. Vor dem Hintergrund, dass die risikofreie Rendite auf hohem Niveau verharrt, beschleunigt sich der Trend, dass Liquidität sich aus wachstumsorientierten Bereichen mit hohen Bewertungen zurückzieht. Zugleich steigt das Risiko, dass sich die Kredit-Spreads ausweiten. Das makroökonomische Liquiditätsumfeld befindet sich in einer Phase spürbarer Straffung.
Für den Kryptomarkt ist die starke Entwicklung der europäischen Benchmark-Zinsen ein Warnsignal für makroökonomische Gegenwinde. Wenn traditionelle festverzinsliche Anlageprodukte eine seltene, risikofreie Rendite über mehr als ein Jahrzehnt bieten, wird der sogenannte Spillover-Effekt institutioneller Mittel hin zu krypto-ähnlichen, stark volatilen Risikoanlagen deutlich gedämpft. Falls der globale Liquiditätsdruck anhält, stehen Kern-Assets wie $BTC kurzfristig möglicherweise vor einer harten Bewährungsprobe – durch drohende Liquiditätsverknappung und zunehmenden Bewertungsdruck.
#BondYields #MacroEconomy #Eurozone
8
·
--
Der europäische Anleihemarkt hat gerade eine starke Bewegung verzeichnet: Die Rendite deutscher Staatsanleihen mit einer Laufzeit von 10 Jahren stieg um weitere 4 Basispunkte und erreichte einen Stand von 3,5723%. Dies ist die höchste Rendite des Kreditrisiko-Standards für den Euroraum seit Juni 2009.
Diese Entwicklung ist besonders wichtig, da deutsche Staatsanleihen als „sicherer“ Vermögenswert mit einer Referenzfunktion für das Risikoprofil des gesamten europäischen Finanzmarkts gelten. Die Aufwärtsbewegung bei der 15-jährigen Forward-Rendite spiegelt die Erwartung eines weiterhin höheren Zinsumfelds wider, das länger anhält als von der Europäischen Zentralbank (EZB) prognostiziert, vor dem Hintergrund, dass der Inflationsdruck noch nicht vollständig auf das Zielniveau zurückgegangen ist.
Der starke Renditesprung erhöht den direkten Druck auf die weltweiten Aktienmärkte und treibt die Finanzierungskosten für Unternehmen nach oben. Der USD- und der EUR-Wechselkurs können sich aufgrund von Zinsdifferenzen stark bewegen, während Kapital, das nach Sicherheit sucht, tendenziell Anleihenmarktkanäle gegenüber anderen traditionellen Anlagewegen bevorzugt.
Für Krypto führt ein steigender Zinsdruck in großen Volkswirtschaften stets zu zusätzlichen Hürden bei der Mittelallokation mit hohem Risiko wie $BTC va Altcoins. Eine geringere Liquidität der Märkte bedeutet, dass neues Kapital eher seltener in den Markt fließt und damit Krypto-Gesamtkurse die Gefahr kurzfristiger Anpassungen ausgesetzt sind, bevor ein neuer Aufwärtsschub gefunden wird.
#Eurozone #BondYields #ECB
3
Das Statistische Amt der Europäischen Union hat heute die wichtigsten korrigierten makroökonomischen Daten für das zweite Quartal des Euroraums veröffentlicht. Den Angaben zufolge erreichte das BIP im zweiten Quartal den Jahresendwert mit einer Rate von 1,2 %, also über den allgemein erwarteten 1,00 % sowie den vorherigen Wert von 1,00 % hinaus. Gleichzeitig lag die saisonbereinigte Beschäftigtenzahl im zweiten Quartal bei einer Quote von 0,1 % im Quartalsvergleich; die Werte entsprachen damit sowohl den Erwartungen als auch dem vorherigen Stand. Auf den ersten Blick zeigt sich, dass sich die europäische Wirtschaft trotz multipler geopolitischer Belastungen und eines Umfelds mit hohen Zinsen eine gewisse Widerstandsfähigkeit bewahrt hat und nicht in eine technische Rezession gerutscht ist.
Bei einer tieferen Betrachtung der makroökonomischen Logik ist diese scheinbar robuste Wirtschafts- und Beschäftigungsentwicklung jedoch nicht zwangsläufig positiv für das derzeitige makroökonomische Liquiditätsumfeld. Ein BIP-Rebound über den Erwartungen auf 1,2 % in Kombination mit einem langsamen, aber anhaltenden Wachstum am Arbeitsmarkt bedeutet, dass die EZB weiterhin das Risiko einer anhaltenden, endogenen Inflationshartnäckigkeit nicht aus den Augen verlieren darf. Die zuvor optimistische Markteinpreisung, dass die EZB in einen kontinuierlichen, schnellen Zinssenkungszyklus übergehen wird, könnte angesichts solcher widerstandsfähigen Konjunkturdaten eine realistischere Korrektur erfahren, wodurch der Spielraum für eine lockere Politik weiter schrumpft.
In den klassischen Finanzmärkten dürfte die Übererfüllung bei Wirtschaftsdaten einen stärkeren Euro stützen und zugleich einen positiven Impuls für die Renditen europäischer Kern-Staatsanleihen nach oben geben. Vor dem komplexen Hintergrund des geopolitischen und geldpolitischen Kräftemessens zwischen der US- und der europäischen Notenbank gilt: Wenn die EZB den Lockerungs-Kurs aufgrund der wirtschaftlichen Widerstandsfähigkeit langsamer anpasst, wird der Abwärtsdruck auf die globalen langfristigen risikofreien Zinsen deutlich größerem Gegenwind ausgesetzt. Für bewertungsseitig bereits hoch eingepreiste und extrem von reichlich globaler Liquidität abhängige risikoreiche Vermögenswerte stellen überhitzte oder übermäßig robuste makroökonomische Daten hingegen potenziellen Bewertungsdruck durch steigende Diskontsätze dar.
Für den Kryptomarkt bedeutet das: In der kurzfristigen Perspektive ist kaum mit einer zusätzlichen, durch eine koordinierte, starke „Geldschwemme“ der globalen Notenbanken ausgelösten Liquiditätszufuhr zu rechnen. Unter der Annahme, dass sich die Nachwirkungen einer makroökonomischen Straffung verlängern, werden risikoreiche Vermögenswerte wie $BTC weiterhin durch ein sich verknappendes makroökonomisches Liquiditätsumfeld unter Druck gesetzt. Den Käufern (Long-Seite) fehlt zudem ein starker Katalysator. Wenn Investoren mit scheinbar optimistischen Wirtschaftsdaten konfrontiert sind, sollten sie insbesondere das Risiko einer Liquiditätsverknappung im Blick behalten, das dadurch entsteht, dass die Zinsen länger in einem restriktiven Korridor verharren.
#eurozone #GDP #ECB
11
Das Statistische Amt der Europäischen Union hat die neuesten Daten zum Einzelhandelsumsatz im Euroraum veröffentlicht. Die Ergebnisse zeigen, dass der Einzelhandelsumsatz im Euroraum im Juli im Monatsvergleich um -0,6% zurückging – deutlich hinter den Markterwartungen für ein Plus von 0,3% zurück. Gleichzeitig wurde der vorherige Wert, der von -0,30% (anfängliche Schätzung) gekommen war, auf 0,2% revidiert. Aus dem abrupten Umschwung der Daten ins Negative lässt sich ableiten, dass die Abkühlung der gesamten privaten Konsumnachfrage in Europa deutlich schneller voranschreitet als zuvor von eher optimistischen Marktszenarien prognostiziert.
Diese deutliche Schwäche bei einem wichtigen Makroindikator spiegelt im Kern eine strukturelle Schwäche der europäischen Wirtschaft wider – bedingt durch die verzögerte Wirkung hoher Zinsen sowie die Trägheit der Inflation. Als Messgröße für den wichtigsten internen Wachstumstreiber führt die Schrumpfung des Einzelhandelsverbrauchs unmittelbar dazu, dass der Markt die geldpolitische Pfadstrategie der Europäischen Zentralbank (EZB) neu bewertet. Dies zwingt die EZB dazu, sich zwischen Inflationsbekämpfung und der Gefahr einer Abschwächung der Konjunktur schneller Richtung Lockerung zu bewegen – möglicherweise sogar in eine Phase noch aggressiverer Zinssenkungen.
Aus der Perspektive der technischen Reaktion traditioneller Finanzmärkte übt die schwache Datenlage zunächst Abwärtsdruck auf den EUR-USD-Wechselkurs aus. Gleichzeitig drehte jedoch der schnelle Rückgang der Renditen europäischer Staatsanleihen die Liquiditätserwartungen rasch wieder um. Die Renditekurve am Anleihemarkt wird steiler; in Kombination mit dem Trend, dass Kapital von europäischen traditionellen Anlagen ins Ausland abfließt, entsteht derzeit weltweit ein deutlich entspannteres makroökonomisches Umfeld für eine Wiederbelebung der Inflation (Reflation). Das eröffnet Raum für eine Neubewertung von Risikoanlagen.
Für Kryptoassets ist die Beschleunigung der Erwartungen an eine geldpolitische Lockerung durch die EZB ein klares positives Liquiditätssignal. Wenn die realen Renditen traditioneller Fiat-Währungen mit der politischen Wende nach unten gehen, wird die weltweite Risikobereitschaft (Risk-on) zwangsläufig wieder anziehen. Auf den technischen Charts zeigen gängige Krypto-Leitwährungen wie $BTC an wichtigen Liquiditäts-Support-Zonen eine besonders starke Widerstandsfähigkeit gegen Kursrückgänge. Die schrittweise Öffnung des geldpolitischen „Liquiditätstors“ durch globale Notenbanken wird zu einem entscheidenden Katalysator für die nächste Phase eines bullischen Aufschwungs. 🚀
#eurozone #宏观经济 # Zinssenkungserwartungen
34

Eurostat hat die Daten zu den Einzelhandelsumsätzen im Euroraum für Juli veröffentlicht und dabei einen starken Rückgang von -0,6% im Monatsvergleich festgestellt. Damit wurde die Markterwartung von einem Plus von +0,3% deutlich verfehlt – selbst nachdem die vorherige Veröffentlichung von -0,3% auf +0,2% nach oben korrigiert wurde.
Die unerwartete Schrumpfung unterstreicht eine anhaltende Anfälligkeit der europäischen Konsumnachfrage angesichts anhaltenden Drucks durch erhöhte Kreditkosten. Anstatt Verbraucherresilienz zu zeigen, signalisiert die Datenlage, dass die privaten Ausgaben im gesamten Euroraum weiterhin stark eingeschränkt sind, was die breiteren Wachstumssorgen verstärkt.
Über die traditionellen Finanzmärkte hinweg erhöht dieser Rückgang den Druck auf den Euro und bekräftigt die Erwartungen auf weitere geldpolitische Lockerungen durch die Europäische Zentralbank. Die Renditen europäischer Staatsanleihen sehen eine Abwärtsdynamik, da Händler zunehmend für aggressivere Zinssenkungen positionieren, um eine schleppende Wirtschaft anzukurbeln.
Für den Kryptomarkt bietet das Abschwächen der makroökonomischen Fundamentaldaten in wichtigen Wirtschaftsblöcken ein gemischtes Umfeld. Zwar könnte die kurzfristige Risikobereitschaft vorsichtig bleiben, doch die wachsende Erwartung auf eine koordinierte weltweite Lockerung der Liquiditätsbedingungen liefert weiterhin strukturelle Unterstützung für risikobehaftete Assets – einschließlich $BTC – im mittleren Zeithorizont.
#eurozone #ecb #macro
7
Laut den neuesten von S&P Global im August veröffentlichten Daten verzeichnete der Eurozonen-Services-PMI im August (Finalwert) 51,6 und lag damit leicht unter dem vorherigen Wert sowie der Markterwartung von 51,7. Der Composite PMI lag bei 52,0 und befindet sich weiterhin in der Expansionszone oberhalb der 50er-Grenze. Obwohl sich die Wachstumsdynamik im Dienstleistungssektor leicht auf einen Zweimonatstiefstand verlangsamte, bleibt die grundlegende Lage im gesamten privaten Sektor insgesamt solide und die Wachstumsdynamik stabil.
Aus makroökonomischer Sicht zeigt der Wert von 51,6, dass die Nachfrage in der Eurozone weiterhin belastbar ist und kein abruptes Nachlassen zu erkennen ist. S&P-Global Senior Economist Joe Hayes stellte fest, dass die Logik des Wirtschaftswachstums auch im dritten Quartal weiterhin gilt: Die Erholung in der Industrie und die widerstandsfähige Performance der Dienstleistungen gleichen den Druck aus, der durch Schwankungen bei den Energiepreisen entsteht. Obwohl die Daten die Erwartungen nur minimal verfehlten, bieten sie der Europäischen Zentralbank faktisch mehr Spielraum für Zinssenkungen und Lockerungsmaßnahmen.
Bei der Reaktion makroökonomischer Finanzanlagen befindet sich die Wirtschaft in der „goldenen Zone“ aus moderater Expansion und nachlassendem Inflationsdruck. Dies bremst einen übermäßigen Anstieg der Renditen zentraler Staatsanleihen der Eurozone direkt aus, während die Aufwärtsdynamik des US-Dollar-Index begrenzt bleibt. Die Erwartungen, dass sich die Liquiditätsmarge weiter lockert, verfestigen sich, was einen hervorragenden technischen Unterstützungsboden für die Preisbereinigung bei risikobehafteten Assets schafft.
Für den Kryptomarkt gilt: Eine Verbesserung der Erwartungen an die makroökonomische Liquidität kommt der Risikoneigung zugute. $BTC und der große Markt zeigen derzeit an den wichtigsten technischen gleitenden Durchschnitten eine starke Rückkauf- bzw. Rückhaltewirkung. Da keine größeren makroökonomischen negativen Überraschungen auftreten, wird die Positionierung der Marktteilnehmer weiter gefestigt. Mit der fortschreitenden Vertiefung der Preisbildung des Marktes für den globalen Zinssenkungszyklus ist zu erwarten, dass Mittel nach und nach von der Beobachtungsphase in den Rückfluss übergehen und so einen neuen technischen Long-Preissprung bei Krypto-Assets anstoßen.
#eurozone #PMI #Makroanalyse
55

·
--
Bullisch
Die Inflation im Euroraum steigt auf 3,3%, da ein Energieschock die Verbraucherpreise nach oben treibt
📈 Die Inflation im Euroraum stieg im August auf 3,3% im Jahresvergleich (YoY) nach 2,9% im Juli. Das ist der höchste Stand seit September 2023, wie die Schnellschätzung von Eurostat zeigt.
⚡ Energie war der wichtigste Treiber: Die Preise stiegen um 14,3% YoY, deutlich mehr als zuvor mit 10,3%. Der Anstieg spiegelt den Druck durch höhere Öl- und Gaspreise wider, ausgelöst durch Spannungen im Nahen Osten sowie Störungen rund um die Straße von Hormus.
📉 Allerdings haben sich die Preisdruckeffekte nicht über die gesamte Wirtschaft hinweg verbreitert. Die Kerninflation ging auf 2,4% von 2,5% zurück, während die Teuerung bei Dienstleistungen von 3,3% auf 3,0% langsamer wurde.
🏦 Die Daten stützen zudem die Erwartungen, dass die EZB am 10. September eine Zinserhöhung um 25 Basispunkte beschließt. Das größere Risiko besteht darin, dass ein anhaltender Energiekonflikt in der zweiten Jahreshälfte bzw. im vierten Quartal auf Transport, Lebensmittel und Dienstleistungen übergreifen könnte.
#Eurozone $BNB
14

·
--
Bullisch
Verifiziert
🚨 Die Industriezone des Euro-Raums erholt sich endlich 🔥
Eine kleine Zahl kann eine große Geschichte erzählen.
Die Einkaufsmanagerzahl (PMI) für das verarbeitende Gewerbe im Euro-Raum stieg im Juli auf 51,9, wie S&P Global mitteilte und wie am 3. August berichtet wurde. Die Zahl ist wichtig, weil 50 die Grenze zwischen Expansion und Kontraktion markiert – das bedeutet, dass der Sektor weiter in Wachstumsgebiet vorgerückt ist.
Nach einer langen Phase der Schwäche im verarbeitenden Gewerbe könnte diese Verbesserung ein Signal dafür sein, dass die Fabrikaktivität im gesamten Euroraum an Dynamik gewinnt.
Ein stärkerer Industriesektor kann das Geschäftvertrauen, die Einstellung neuer Mitarbeiter, Exporte und das gesamte Wirtschaftswachstum stützen. Er kann auch beeinflussen, wie die Märkte die künftigen geldpolitischen Entscheidungen der Europäischen Zentralbank bewerten.
Die große Frage lautet nun: Ist das der Beginn einer nachhaltigen Erholung – oder nur ein vorübergehender Rückschlag nach oben?
Für Trader und Investoren sind die anstehenden PMI-Daten, Inflationskennzahlen und #ECB signals genau im Blick zu behalten.
Die Industrie im Euro-Raum zeigt Anzeichen von Leben.
#Eurozone #PMI #Manufacturing #Europe
$EUR
{spot}(EURUSDT)
$BLESS
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
$BANK
{future}(BANKUSDT)
🚨 Die Industriezone des Euro-Raums erholt sich endlich 🔥
Eine kleine Zahl kann eine große Geschichte erzählen.
Die Einkaufsmanagerzahl (PMI) für das verarbeitende Gewerbe im Euro-Raum stieg im Juli auf 51,9, wie S&P Global mitteilte und wie am 3. August berichtet wurde. Die Zahl ist wichtig, weil 50 die Grenze zwischen Expansion und Kontraktion markiert – das bedeutet, dass der Sektor weiter in Wachstumsgebiet vorgerückt ist.
Nach einer langen Phase der Schwäche im verarbeitenden Gewerbe könnte diese Verbesserung ein Signal dafür sein, dass die Fabrikaktivität im gesamten Euroraum an Dynamik gewinnt.
Ein stärkerer Industriesektor kann das Geschäftvertrauen, die Einstellung neuer Mitarbeiter, Exporte und das gesamte Wirtschaftswachstum stützen. Er kann auch beeinflussen, wie die Märkte die künftigen geldpolitischen Entscheidungen der Europäischen Zentralbank bewerten.
Die große Frage lautet nun: Ist das der Beginn einer nachhaltigen Erholung – oder nur ein vorübergehender Rückschlag nach oben?
Für Trader und Investoren sind die anstehenden PMI-Daten, Inflationskennzahlen und #ECB signals genau im Blick zu behalten.
Die Industrie im Euro-Raum zeigt Anzeichen von Leben.
#Eurozone #PMI #Manufacturing #Europe
$EUR
$BLESS
$BANK


Binance News
·
--
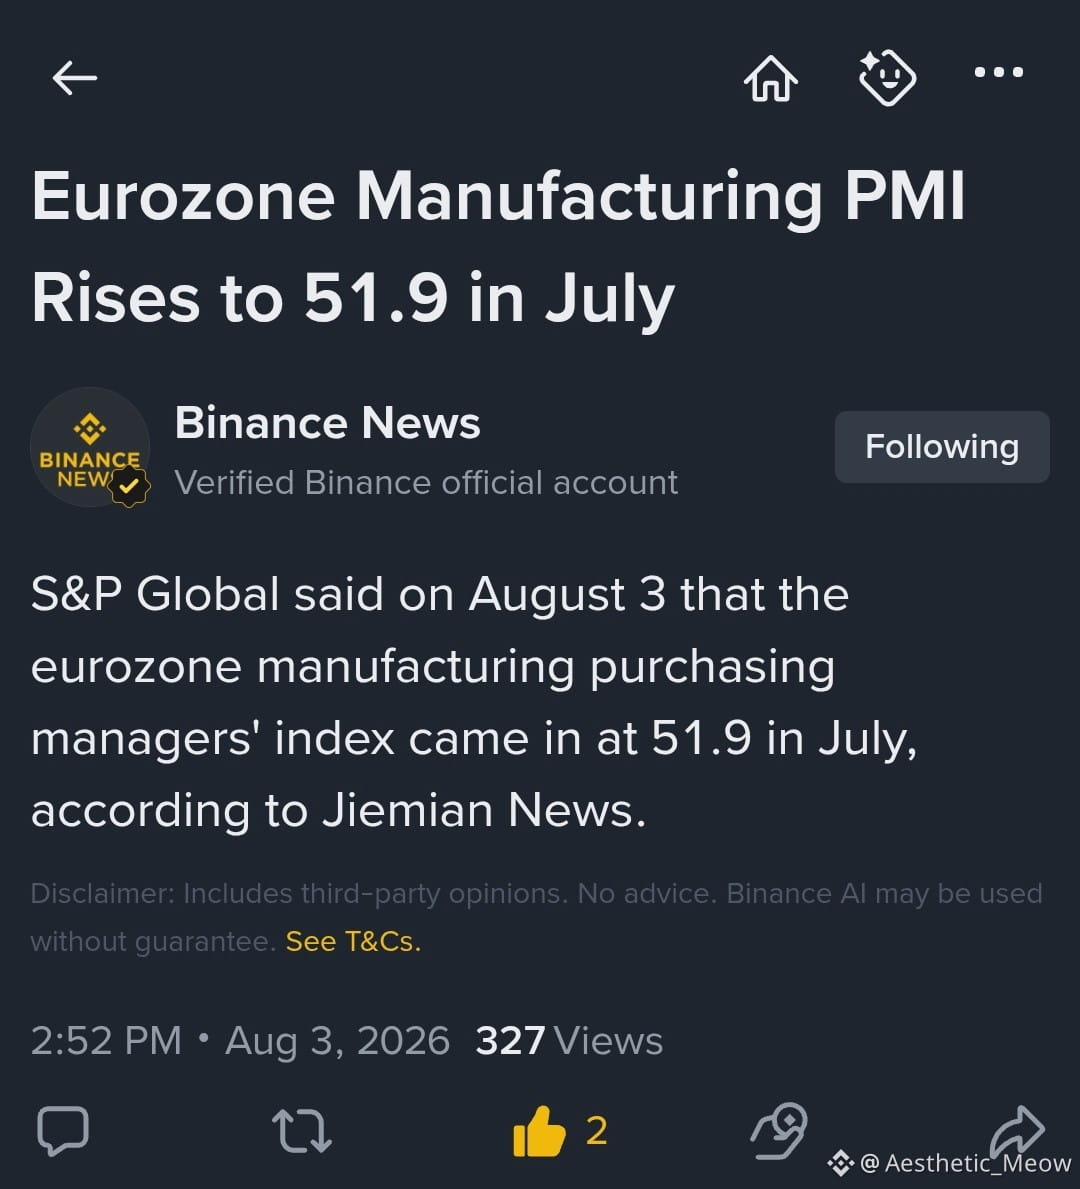
Eurozone-Industrie-PMI steigt im Juli auf 51,9
S&P Global erklärte am 3. August, dass der Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe im Euroraum im Juli bei 51,9 lag, wie Jiemian News berichtete.
2
756
·
--
Zinserhöhung der EZB stärkt den Euro
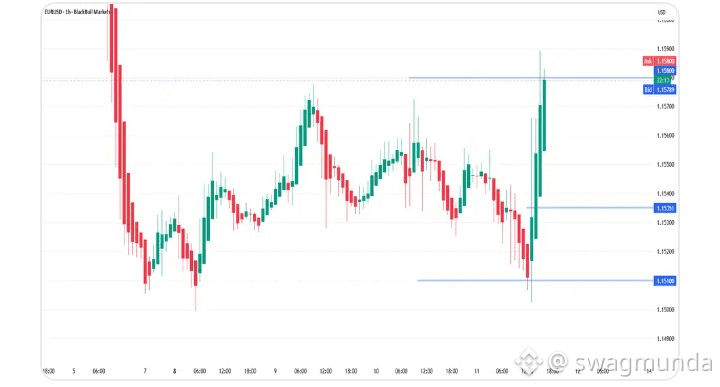
Die EZB hat die Zinssätze um 25 Basispunkte zum ersten Mal seit drei Jahren angehoben, um zu verhindern, dass die energiegetriebene Inflation im Euroraum hartnäckig wird, während auch die Inflationsprognose für 2026 auf 3,0% nach oben revidiert wurde – dies hat den EURUSD gestärkt; währenddessen zeigen AUDCAD lokale Short-Möglichkeiten, GBPUSD und AUDUSD zeigen einen Aufwärtstrend, USDJPY wird erwartet, dass es von starkem Widerstand in der Nähe von 160,50 umkehrt, und EURAUD wird voraussichtlich von Nachfragelevels zurückprallen. Muss deine Erfahrungen in den Kommentaren teilen, danke.
#ECB #eurozone
102
Übersetzung ansehen
欧盟统计局最新公布的数据显示,欧元区9月调和CPI初值同比大幅反弹至3.8%,显著高于市场预期的3.6%及前值的3.20%;按月环比增长0.6%,同样超出预期的0.5%。核心通胀指标亦呈现上行趋势,能源与食品成本的持续推升,令欧洲整体通胀压力重新抬头。
这一超预期的数据对欧洲央行(ECB)的货币政策构成了严峻挑战。此前市场普遍预期紧缩周期可能接近尾声,但通胀黏性远超预期,不仅大幅偏离2%的长期目标,更直接打破了降温的乐观叙事。面对薪酬增长与供应链的双重压力,欧洲央行被迫维持甚至加码鹰派立场的概率显著上升。
在传统金融市场上,持续的通胀压力正在重塑资产定价逻辑。欧美债券收益率面临进一步上行压力,而美银等主流机构亦警示避险情绪将长期主导市场。随着美元指数与主权债券收益率维持高位,全球风险资产的流动性环境正在加速收紧,对高估值板块构成实质性压制。
对于加密资产而言,全球央行延长紧缩周期的预期绝非利好。在流动性持续承压与资金成本居高不下的背景下,$BTC 等主要资产短期内难以获得大规模新增资金流入。投资者需警惕避险情绪外溢带来的深度回调风险,杠杆交易更应保持极度克制。
#Inflation #Eurozone #ECB
1
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#NFPWatch
10.6M Aufrufe
18,279 Kommentare
2
#BitcoinFundingRateTriplesTo10%
32,648 Aufrufe
511 Kommentare
3
#BitcoinSurpasses$86KUp2.99%
9,926 Aufrufe
57 Kommentare
4
#ZcashFalls21%FromSeptemberPeak
27,394 Aufrufe
446 Kommentare
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
20,769 Aufrufe
237 Kommentare
6
#XRPPostsFirstThreeGreenMonthsInQ3
23,251 Aufrufe
435 Kommentare
7
#BNBChainTokenizedStocksTop$1BAt30%Share
2,334 Aufrufe
26 Kommentare
8
#BitcoinRisesToward$85K
65,890 Aufrufe
131 Kommentare
9
#AmazonPlansToSell$8BNvidiaChips
6,419 Aufrufe
82 Kommentare
10
#NEARFallsToAround$4.70Down14%
42,531 Aufrufe
107 Kommentare