
币圈CCD
392 منشورات
币圈CCD
إبلاغ
حظر المُستخدم
107 تتابع
1.2K+ المتابعون
187 إعجاب
منشورات
الكل
اقتباسات
·
--
لقد انتهت وجبة “فِراق”!
أكثر مشروع “طيب” في عالم العملات الرقمية… alpha
كنت قد غادرت وظيفتي منذ عدة أيام،
لكن لم أتوقع في النهاية أن أستطيع استرداد تكاليف هذه الدورة.
أتطلع إلى أن تطلق بينانس فعاليات جديدة أكثر إثارة!
لقد انتهت وجبة “فِراق”!
أكثر مشروع “طيب” في عالم العملات الرقمية… alpha
كنت قد غادرت وظيفتي منذ عدة أيام،
لكن لم أتوقع في النهاية أن أستطيع استرداد تكاليف هذه الدورة.
أتطلع إلى أن تطلق بينانس فعاليات جديدة أكثر إثارة!
أكثر مشروع “طيب” في عالم العملات الرقمية… alpha
كنت قد غادرت وظيفتي منذ عدة أيام،
لكن لم أتوقع في النهاية أن أستطيع استرداد تكاليف هذه الدورة.
أتطلع إلى أن تطلق بينانس فعاليات جديدة أكثر إثارة!
2
3
2.8k
·
--
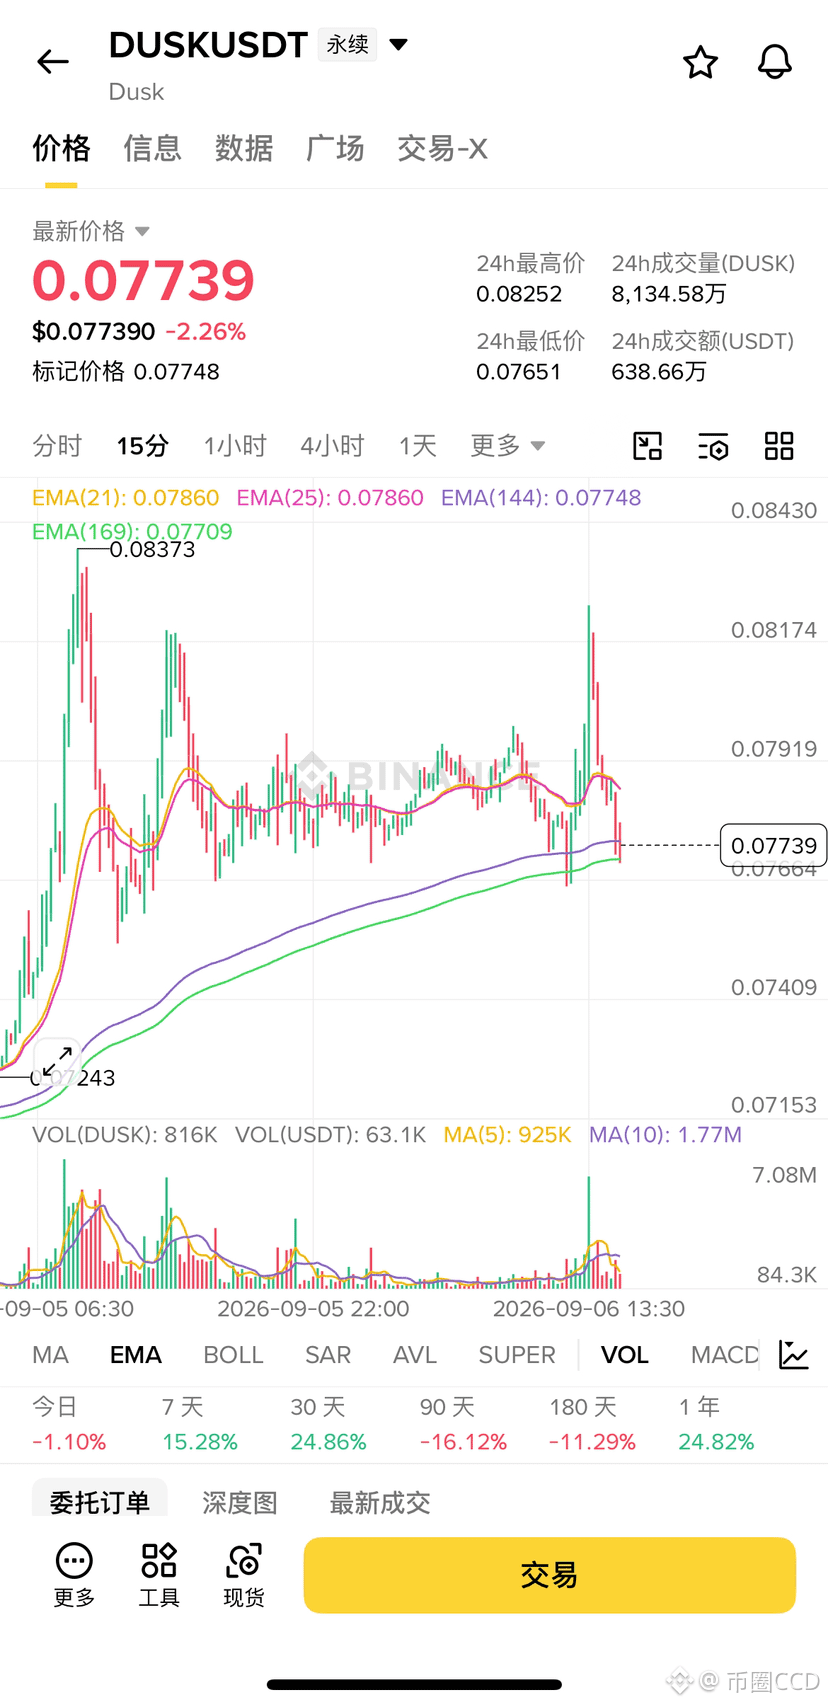
لقد فاتتني القمة 2 مرات!
المرة الماضية علّقت عند 0.83، وانتظرت وقتًا طويلًا بدون ما تُنفّذ الطلب، وبعدين ألغيت الطلب،
والنتيجة في اليوم التالي مباشرة طارت إلى 0.83!
هذه المرة علّقت عند 0.84، والنتيجة لما وصلت إلى 0.825 رجعت فورًا!
هل هذا يضغطني لأني لازم أطلع/أتحرك؟
لقد فاتتني القمة 2 مرات!
المرة الماضية علّقت عند 0.83، وانتظرت وقتًا طويلًا بدون ما تُنفّذ الطلب، وبعدين ألغيت الطلب،
والنتيجة في اليوم التالي مباشرة طارت إلى 0.83!
هذه المرة علّقت عند 0.84، والنتيجة لما وصلت إلى 0.825 رجعت فورًا!
هل هذا يضغطني لأني لازم أطلع/أتحرك؟
المرة الماضية علّقت عند 0.83، وانتظرت وقتًا طويلًا بدون ما تُنفّذ الطلب، وبعدين ألغيت الطلب،
والنتيجة في اليوم التالي مباشرة طارت إلى 0.83!
هذه المرة علّقت عند 0.84، والنتيجة لما وصلت إلى 0.825 رجعت فورًا!
هل هذا يضغطني لأني لازم أطلع/أتحرك؟
193
·
--
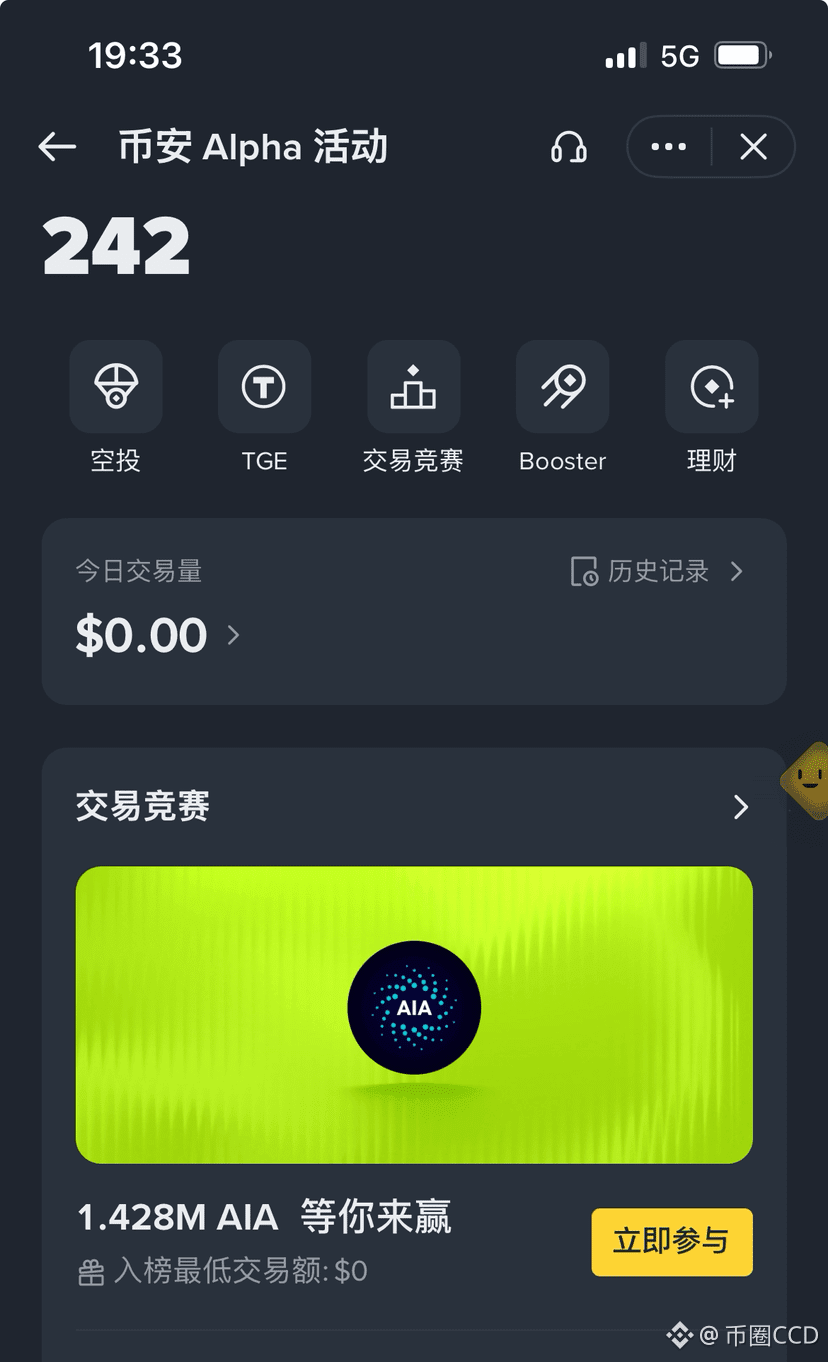
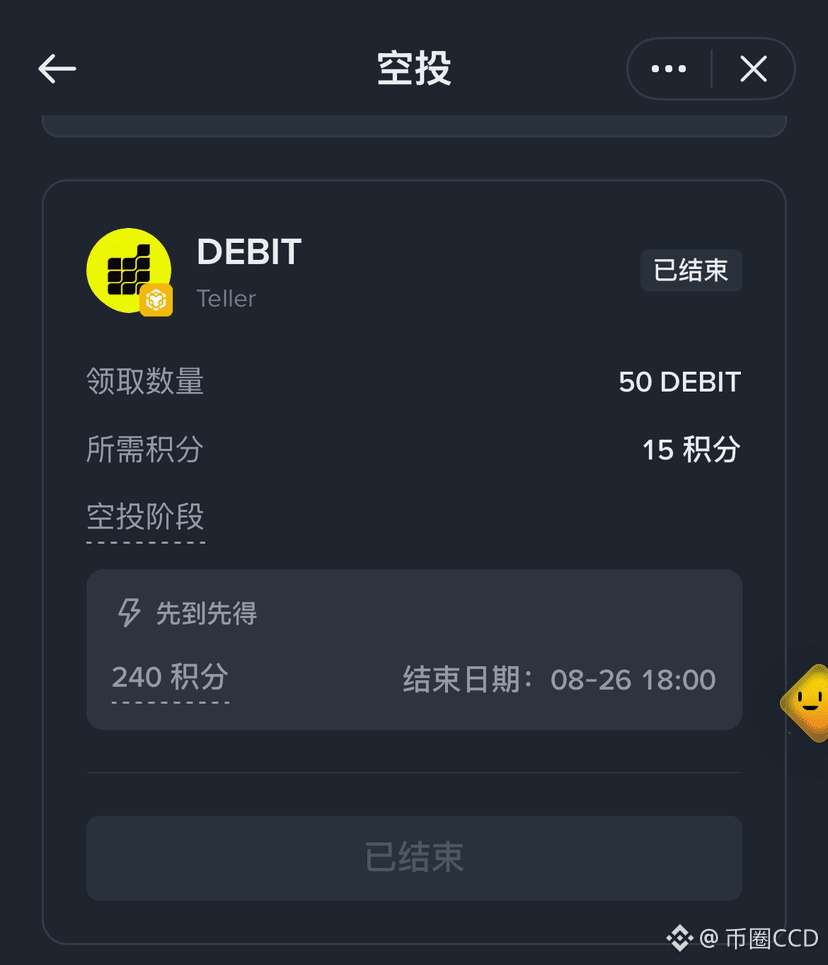
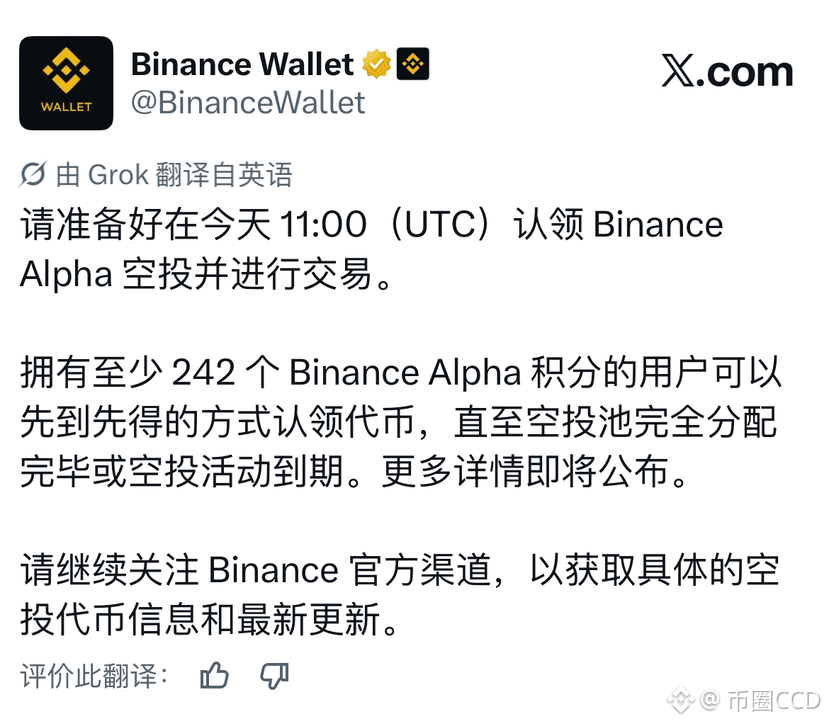
اليوم عدت بالرصيد 242، لكن لم أستلم شيئًا.
كل شيء هو أفضل ترتيب،
آمل أن يأتي في نهاية الشهر فائض ضخم جدًا كختام…
اليوم عدت بالرصيد 242، لكن لم أستلم شيئًا.
كل شيء هو أفضل ترتيب،
آمل أن يأتي في نهاية الشهر فائض ضخم جدًا كختام…
كل شيء هو أفضل ترتيب،
آمل أن يأتي في نهاية الشهر فائض ضخم جدًا كختام…
4
1
1.1k
·
--
#dusk $DUSK قبل ترقية البروتوكول، عادةً ما أجري أولًا دورة من التحويل والتحقق من التوقيع واستدعاء العقد. بعد أن اجتازت الاختبارات بالكامل، تكون البورصة على وشك استعادة الإيداع والسحب، ويبدأ الروبوت أيضًا في إزالة التحوط المؤقت، وإعادة وضع مخزون DUSK مرة أخرى في السوق. هذا سيناريو اعتيادي جدًا من سيناريوهات التشغيل.
لكن لدى Dusk تفاصيل واحدة تذكّرني بألا أستعجل بالضغط على زر الاستعادة.
داخل VM مؤقت محلي في Dusk، ضبط ارتفاع الكتلة بعد Boreas لا يعني إلا أن البرنامج يقوم بمحاكاة تلك الفترة. يجب التحقق من توقيعات BLS وفق أي مجموعة من القواعد، كما يلزم ضبط Host Query Policy بشكل منفصل. إذا فاتت هذه الخطوة، فسيظهر في واجهة الاختبار أنها Boreas، لكن الطبقة السفلية قد تستمر في التحقق من التوقيع وفق قواعد PreFork القديمة.
وهذا يؤدي إلى حادثة تداول واقعية جدًا: يختبر الروبوت بنجاح وفق القواعد القديمة، ولكن بعد ترقية العقدة الرسمية، يُرفض المعاملة وفق القواعد الجديدة. تكون البورصة قد استعادت الإيداع والسحب للتو، فتتوقف طلبات سحب المستخدمين؛ كما أن مخزون صانعي السوق قد أزيل منه التحوط، ولم يعد يمكن إرسال عمليات تغذية احتياطية على السلسلة. في النهاية، قد يتحول “علامة خضراء” في تقرير الاختبار إلى سوق أرق وتوقف للأموال.
عندما رأيت لأول مرة أن إعداد ارتفاع الكتلة وقواعد التحقق من التوقيع منفصلان، شعرت أن الأمر مزعج قليلًا. لكن عندما تضع المراكز الفعلية داخله، فإن هذه “المزاعجة” تستحق العناء فعلًا: يجب على المطورين وفرق التدقيق والبورصات أن يكتبوا بوضوح أي مجموعة بروتوكول يقومون باختبارها، وأن يتمكن الآخرون أيضًا من إعادة تشغيل الاختبارات على الإصدارات نفسها. بهذا الشكل، ناهيك عن تقليل مشاكل التداول، على الأقل يوجد تفسير يبعث على الاطمئنان.
أعتقد أن هذه نقطة شديدة القيمة من Dusk للتداول. لا يجب أن تكون “نتيجة الاختبار ناجحة” فقط دليل ترقية لسلسلة مالية؛ بل يجب أيضًا تضمين إصدار Rusk واستراتيجية Hard Fork وقواعد التوقيع. عندما تتطابق هذه الأمور الثلاثة، فقط عندها يجرؤ فريق التداول على تقصير وقت الإيقاف عن الإيداع والسحب، وتقليل المخزون الاحتياطي، واستعادة دوران الأموال بشكل أسرع.
بالنسبة لـ $DUSK، في النهاية ستنعكس الموثوقية الهندسية في حساب محدد جدًا: بعد الترقية، عدد المعاملات الفاشلة أقل، والبورصة تستعيد الإيداع والسحب أبكر، وتعود أموال صانعي السوق إلى السلسلة أسرع، ويمكن أن تحدث الاستدعاءات الفعلية وGas بشكل متواصل.
كون الاختبارات كلها خضراء يعني فقط أن البرنامج أنهى التشغيل؛ وإذا كانت القواعد أيضًا متطابقة، يجرؤ السوق عندها على إعادة الأموال. على أي حال، تجربتي الشخصية تقول: كل ما يتعلق بالموثوقية الهندسية، حتى لو بدا صغيرًا أو تفصيليًا، فهو مهم جدًا.
@Dusk_Foundation
$BTC
#dusk $DUSK قبل ترقية البروتوكول، عادةً ما أجري أولًا دورة من التحويل والتحقق من التوقيع واستدعاء العقد. بعد أن اجتازت الاختبارات بالكامل، تكون البورصة على وشك استعادة الإيداع والسحب، ويبدأ الروبوت أيضًا في إزالة التحوط المؤقت، وإعادة وضع مخزون DUSK مرة أخرى في السوق. هذا سيناريو اعتيادي جدًا من سيناريوهات التشغيل.
لكن لدى Dusk تفاصيل واحدة تذكّرني بألا أستعجل بالضغط على زر الاستعادة.
داخل VM مؤقت محلي في Dusk، ضبط ارتفاع الكتلة بعد Boreas لا يعني إلا أن البرنامج يقوم بمحاكاة تلك الفترة. يجب التحقق من توقيعات BLS وفق أي مجموعة من القواعد، كما يلزم ضبط Host Query Policy بشكل منفصل. إذا فاتت هذه الخطوة، فسيظهر في واجهة الاختبار أنها Boreas، لكن الطبقة السفلية قد تستمر في التحقق من التوقيع وفق قواعد PreFork القديمة.
وهذا يؤدي إلى حادثة تداول واقعية جدًا: يختبر الروبوت بنجاح وفق القواعد القديمة، ولكن بعد ترقية العقدة الرسمية، يُرفض المعاملة وفق القواعد الجديدة. تكون البورصة قد استعادت الإيداع والسحب للتو، فتتوقف طلبات سحب المستخدمين؛ كما أن مخزون صانعي السوق قد أزيل منه التحوط، ولم يعد يمكن إرسال عمليات تغذية احتياطية على السلسلة. في النهاية، قد يتحول “علامة خضراء” في تقرير الاختبار إلى سوق أرق وتوقف للأموال.
عندما رأيت لأول مرة أن إعداد ارتفاع الكتلة وقواعد التحقق من التوقيع منفصلان، شعرت أن الأمر مزعج قليلًا. لكن عندما تضع المراكز الفعلية داخله، فإن هذه “المزاعجة” تستحق العناء فعلًا: يجب على المطورين وفرق التدقيق والبورصات أن يكتبوا بوضوح أي مجموعة بروتوكول يقومون باختبارها، وأن يتمكن الآخرون أيضًا من إعادة تشغيل الاختبارات على الإصدارات نفسها. بهذا الشكل، ناهيك عن تقليل مشاكل التداول، على الأقل يوجد تفسير يبعث على الاطمئنان.
أعتقد أن هذه نقطة شديدة القيمة من Dusk للتداول. لا يجب أن تكون “نتيجة الاختبار ناجحة” فقط دليل ترقية لسلسلة مالية؛ بل يجب أيضًا تضمين إصدار Rusk واستراتيجية Hard Fork وقواعد التوقيع. عندما تتطابق هذه الأمور الثلاثة، فقط عندها يجرؤ فريق التداول على تقصير وقت الإيقاف عن الإيداع والسحب، وتقليل المخزون الاحتياطي، واستعادة دوران الأموال بشكل أسرع.
بالنسبة لـ $DUSK ، في النهاية ستنعكس الموثوقية الهندسية في حساب محدد جدًا: بعد الترقية، عدد المعاملات الفاشلة أقل، والبورصة تستعيد الإيداع والسحب أبكر، وتعود أموال صانعي السوق إلى السلسلة أسرع، ويمكن أن تحدث الاستدعاءات الفعلية وGas بشكل متواصل.
كون الاختبارات كلها خضراء يعني فقط أن البرنامج أنهى التشغيل؛ وإذا كانت القواعد أيضًا متطابقة، يجرؤ السوق عندها على إعادة الأموال. على أي حال، تجربتي الشخصية تقول: كل ما يتعلق بالموثوقية الهندسية، حتى لو بدا صغيرًا أو تفصيليًا، فهو مهم جدًا.
@Dusk
$BTC
لكن لدى Dusk تفاصيل واحدة تذكّرني بألا أستعجل بالضغط على زر الاستعادة.
داخل VM مؤقت محلي في Dusk، ضبط ارتفاع الكتلة بعد Boreas لا يعني إلا أن البرنامج يقوم بمحاكاة تلك الفترة. يجب التحقق من توقيعات BLS وفق أي مجموعة من القواعد، كما يلزم ضبط Host Query Policy بشكل منفصل. إذا فاتت هذه الخطوة، فسيظهر في واجهة الاختبار أنها Boreas، لكن الطبقة السفلية قد تستمر في التحقق من التوقيع وفق قواعد PreFork القديمة.
وهذا يؤدي إلى حادثة تداول واقعية جدًا: يختبر الروبوت بنجاح وفق القواعد القديمة، ولكن بعد ترقية العقدة الرسمية، يُرفض المعاملة وفق القواعد الجديدة. تكون البورصة قد استعادت الإيداع والسحب للتو، فتتوقف طلبات سحب المستخدمين؛ كما أن مخزون صانعي السوق قد أزيل منه التحوط، ولم يعد يمكن إرسال عمليات تغذية احتياطية على السلسلة. في النهاية، قد يتحول “علامة خضراء” في تقرير الاختبار إلى سوق أرق وتوقف للأموال.
عندما رأيت لأول مرة أن إعداد ارتفاع الكتلة وقواعد التحقق من التوقيع منفصلان، شعرت أن الأمر مزعج قليلًا. لكن عندما تضع المراكز الفعلية داخله، فإن هذه “المزاعجة” تستحق العناء فعلًا: يجب على المطورين وفرق التدقيق والبورصات أن يكتبوا بوضوح أي مجموعة بروتوكول يقومون باختبارها، وأن يتمكن الآخرون أيضًا من إعادة تشغيل الاختبارات على الإصدارات نفسها. بهذا الشكل، ناهيك عن تقليل مشاكل التداول، على الأقل يوجد تفسير يبعث على الاطمئنان.
أعتقد أن هذه نقطة شديدة القيمة من Dusk للتداول. لا يجب أن تكون “نتيجة الاختبار ناجحة” فقط دليل ترقية لسلسلة مالية؛ بل يجب أيضًا تضمين إصدار Rusk واستراتيجية Hard Fork وقواعد التوقيع. عندما تتطابق هذه الأمور الثلاثة، فقط عندها يجرؤ فريق التداول على تقصير وقت الإيقاف عن الإيداع والسحب، وتقليل المخزون الاحتياطي، واستعادة دوران الأموال بشكل أسرع.
بالنسبة لـ $DUSK ، في النهاية ستنعكس الموثوقية الهندسية في حساب محدد جدًا: بعد الترقية، عدد المعاملات الفاشلة أقل، والبورصة تستعيد الإيداع والسحب أبكر، وتعود أموال صانعي السوق إلى السلسلة أسرع، ويمكن أن تحدث الاستدعاءات الفعلية وGas بشكل متواصل.
كون الاختبارات كلها خضراء يعني فقط أن البرنامج أنهى التشغيل؛ وإذا كانت القواعد أيضًا متطابقة، يجرؤ السوق عندها على إعادة الأموال. على أي حال، تجربتي الشخصية تقول: كل ما يتعلق بالموثوقية الهندسية، حتى لو بدا صغيرًا أو تفصيليًا، فهو مهم جدًا.
@Dusk
$BTC
119
·
--
#dusk $DUSK أنا بصراحة أريد أن أُنفجر! السوق ينهار للأسفل، محفظتي فيها 100,000 DUSK واضحة، لكن روبوت وقف الخسارة يقول: هذا الجزء من المال لا يمكن استخدامه مؤقتًا!
في Phoenix، يتم تمثيل الرصيد السري بواسطة مجموعة من Note. بعد إرسال المعاملة، تحتجز المحفظة الـ Note المستخدمة وتُسجل Nullifier المقابل. يمكنك فهم الأمر كالتالي: هذه الأموال تم استخدامها للدفع، وحتى لا يكون الأمر مُوضحًا بشكل كامل، لا يمكن استخدامها للدفع مرة ثانية.
لكن الأكثر إزعاجًا هو عبارة «الفشل» ذاتها. أي أن تجاوز المهلة، أو تعذر العثور على المعاملة مؤقتًا، أو تلقي نتيجة فشل لم يتم تأكيدها نهائيًا بعد—لا يكفي لإثبات أن المعاملة الأصلية أُلغيت بالفعل بالكامل. في هذه الحالة، أُعيد فورًا الـ Note إلى مكانه، وقد يستخدم الروبوت نفس الدفعة من الأموال لإرسال طلب جديد؛ ثم تُؤكَّد المعاملة الأولى لاحقًا، ونتيجة ذلك: تصبح معاملتان تتنافسان على نفس جزء من الأموال.
اختارت Dusk Wallet—ضمن منطق Phoenix الذي تم دمجه بالفعل—أن تقوم أولًا بإقفال الرصيد. في الاختبارات المحلية الرسمية: عند إرسال معاملتين بشكل متوازٍ لنفس Profile، نجحت واحدة وتم اعتراض الأخرى بأمان؛ وعندما يكون السبب غير واضح، تبقى Nullifier قيد المعالجة محتفظًا بها. كما أن الحلول اللاحقة قيد المراجعة تفصل بين «استلام نتيجة التنفيذ» و«حسم المعاملة نهائيًا».
بصراحة، أول ما رأيته شعرت بالانزعاج: المعاملة تظهر أنها فشلت، فكيف تُواصل احتجاز أموالي؟
لكن عندما أعيد رسم سلسلة المراكز، لم أعد أجرؤ على دفعه ليُفرج عنها فورًا. إن أُفرجت بسرعة كبيرة، قد يحسب النظام نفس المال لصالح طلبين؛ وإن احتُجزت طويلًا، سيأخذ نظام الخصوصية رسوم احتجاز لأموال غير مرئية.
لذلك فهمت حسابي أخيرًا. لا يمكن احتساب إجمالي رصيد Phoenix كاملًا ضمن المراكز المتاحة:
السيولة السرّية الفعّالة = إجمالي الرصيد السري × نسبة ما يمكن إنفاقه
نسبة ما يمكن إنفاقه = مبلغ الـ Note المتاح حاليًا ÷ إجمالي الرصيد السري
محافظ البورصة الساخنة، روبوتات المراجحة، وإعادة التشكيل بحجوم كبيرة—كلها ينبغي ضبط سقف حجم المراكز وفق هذا الرقم، ثم مراقبة متوسط مدة احتجاز الـ Note ومتى يُفَرَّج عن أبطأ 5%.
أعتقد أن هذا هو الحساب الكلي الذي يجعل $DUSK أكثر جدارة بالبحث. نمو الرصيد السري يعني فقط أن الأموال دخلت؛ أما نسبة ما يمكن إنفاقه وسرعة الدوران، فهما اللذان يحددان كم يمكن لهذه الأموال أن تصنع من معاملات حقيقية وكم من Gas.
مسار أموال حماية الخصوصية؛ ونسبة ما يمكن إنفاقه تحدد إن كانت الأموال ما تزال تستطيع مواصلة تحقيق أرباح. وبهذا البعد تحديدًا، أُفضّل النظر إلى الخيار الثاني عندما يتعلق الأمر بالطلب طويل الأمد على $DUSK.
@Dusk_Foundation
$BTC
#dusk $DUSK أنا بصراحة أريد أن أُنفجر! السوق ينهار للأسفل، محفظتي فيها 100,000 DUSK واضحة، لكن روبوت وقف الخسارة يقول: هذا الجزء من المال لا يمكن استخدامه مؤقتًا!
في Phoenix، يتم تمثيل الرصيد السري بواسطة مجموعة من Note. بعد إرسال المعاملة، تحتجز المحفظة الـ Note المستخدمة وتُسجل Nullifier المقابل. يمكنك فهم الأمر كالتالي: هذه الأموال تم استخدامها للدفع، وحتى لا يكون الأمر مُوضحًا بشكل كامل، لا يمكن استخدامها للدفع مرة ثانية.
لكن الأكثر إزعاجًا هو عبارة «الفشل» ذاتها. أي أن تجاوز المهلة، أو تعذر العثور على المعاملة مؤقتًا، أو تلقي نتيجة فشل لم يتم تأكيدها نهائيًا بعد—لا يكفي لإثبات أن المعاملة الأصلية أُلغيت بالفعل بالكامل. في هذه الحالة، أُعيد فورًا الـ Note إلى مكانه، وقد يستخدم الروبوت نفس الدفعة من الأموال لإرسال طلب جديد؛ ثم تُؤكَّد المعاملة الأولى لاحقًا، ونتيجة ذلك: تصبح معاملتان تتنافسان على نفس جزء من الأموال.
اختارت Dusk Wallet—ضمن منطق Phoenix الذي تم دمجه بالفعل—أن تقوم أولًا بإقفال الرصيد. في الاختبارات المحلية الرسمية: عند إرسال معاملتين بشكل متوازٍ لنفس Profile، نجحت واحدة وتم اعتراض الأخرى بأمان؛ وعندما يكون السبب غير واضح، تبقى Nullifier قيد المعالجة محتفظًا بها. كما أن الحلول اللاحقة قيد المراجعة تفصل بين «استلام نتيجة التنفيذ» و«حسم المعاملة نهائيًا».
بصراحة، أول ما رأيته شعرت بالانزعاج: المعاملة تظهر أنها فشلت، فكيف تُواصل احتجاز أموالي؟
لكن عندما أعيد رسم سلسلة المراكز، لم أعد أجرؤ على دفعه ليُفرج عنها فورًا. إن أُفرجت بسرعة كبيرة، قد يحسب النظام نفس المال لصالح طلبين؛ وإن احتُجزت طويلًا، سيأخذ نظام الخصوصية رسوم احتجاز لأموال غير مرئية.
لذلك فهمت حسابي أخيرًا. لا يمكن احتساب إجمالي رصيد Phoenix كاملًا ضمن المراكز المتاحة:
السيولة السرّية الفعّالة = إجمالي الرصيد السري × نسبة ما يمكن إنفاقه
نسبة ما يمكن إنفاقه = مبلغ الـ Note المتاح حاليًا ÷ إجمالي الرصيد السري
محافظ البورصة الساخنة، روبوتات المراجحة، وإعادة التشكيل بحجوم كبيرة—كلها ينبغي ضبط سقف حجم المراكز وفق هذا الرقم، ثم مراقبة متوسط مدة احتجاز الـ Note ومتى يُفَرَّج عن أبطأ 5%.
أعتقد أن هذا هو الحساب الكلي الذي يجعل $DUSK أكثر جدارة بالبحث. نمو الرصيد السري يعني فقط أن الأموال دخلت؛ أما نسبة ما يمكن إنفاقه وسرعة الدوران، فهما اللذان يحددان كم يمكن لهذه الأموال أن تصنع من معاملات حقيقية وكم من Gas.
مسار أموال حماية الخصوصية؛ ونسبة ما يمكن إنفاقه تحدد إن كانت الأموال ما تزال تستطيع مواصلة تحقيق أرباح. وبهذا البعد تحديدًا، أُفضّل النظر إلى الخيار الثاني عندما يتعلق الأمر بالطلب طويل الأمد على $DUSK .
@Dusk
$BTC
في Phoenix، يتم تمثيل الرصيد السري بواسطة مجموعة من Note. بعد إرسال المعاملة، تحتجز المحفظة الـ Note المستخدمة وتُسجل Nullifier المقابل. يمكنك فهم الأمر كالتالي: هذه الأموال تم استخدامها للدفع، وحتى لا يكون الأمر مُوضحًا بشكل كامل، لا يمكن استخدامها للدفع مرة ثانية.
لكن الأكثر إزعاجًا هو عبارة «الفشل» ذاتها. أي أن تجاوز المهلة، أو تعذر العثور على المعاملة مؤقتًا، أو تلقي نتيجة فشل لم يتم تأكيدها نهائيًا بعد—لا يكفي لإثبات أن المعاملة الأصلية أُلغيت بالفعل بالكامل. في هذه الحالة، أُعيد فورًا الـ Note إلى مكانه، وقد يستخدم الروبوت نفس الدفعة من الأموال لإرسال طلب جديد؛ ثم تُؤكَّد المعاملة الأولى لاحقًا، ونتيجة ذلك: تصبح معاملتان تتنافسان على نفس جزء من الأموال.
اختارت Dusk Wallet—ضمن منطق Phoenix الذي تم دمجه بالفعل—أن تقوم أولًا بإقفال الرصيد. في الاختبارات المحلية الرسمية: عند إرسال معاملتين بشكل متوازٍ لنفس Profile، نجحت واحدة وتم اعتراض الأخرى بأمان؛ وعندما يكون السبب غير واضح، تبقى Nullifier قيد المعالجة محتفظًا بها. كما أن الحلول اللاحقة قيد المراجعة تفصل بين «استلام نتيجة التنفيذ» و«حسم المعاملة نهائيًا».
بصراحة، أول ما رأيته شعرت بالانزعاج: المعاملة تظهر أنها فشلت، فكيف تُواصل احتجاز أموالي؟
لكن عندما أعيد رسم سلسلة المراكز، لم أعد أجرؤ على دفعه ليُفرج عنها فورًا. إن أُفرجت بسرعة كبيرة، قد يحسب النظام نفس المال لصالح طلبين؛ وإن احتُجزت طويلًا، سيأخذ نظام الخصوصية رسوم احتجاز لأموال غير مرئية.
لذلك فهمت حسابي أخيرًا. لا يمكن احتساب إجمالي رصيد Phoenix كاملًا ضمن المراكز المتاحة:
السيولة السرّية الفعّالة = إجمالي الرصيد السري × نسبة ما يمكن إنفاقه
نسبة ما يمكن إنفاقه = مبلغ الـ Note المتاح حاليًا ÷ إجمالي الرصيد السري
محافظ البورصة الساخنة، روبوتات المراجحة، وإعادة التشكيل بحجوم كبيرة—كلها ينبغي ضبط سقف حجم المراكز وفق هذا الرقم، ثم مراقبة متوسط مدة احتجاز الـ Note ومتى يُفَرَّج عن أبطأ 5%.
أعتقد أن هذا هو الحساب الكلي الذي يجعل $DUSK أكثر جدارة بالبحث. نمو الرصيد السري يعني فقط أن الأموال دخلت؛ أما نسبة ما يمكن إنفاقه وسرعة الدوران، فهما اللذان يحددان كم يمكن لهذه الأموال أن تصنع من معاملات حقيقية وكم من Gas.
مسار أموال حماية الخصوصية؛ ونسبة ما يمكن إنفاقه تحدد إن كانت الأموال ما تزال تستطيع مواصلة تحقيق أرباح. وبهذا البعد تحديدًا، أُفضّل النظر إلى الخيار الثاني عندما يتعلق الأمر بالطلب طويل الأمد على $DUSK .
@Dusk
$BTC
1
113
·
--
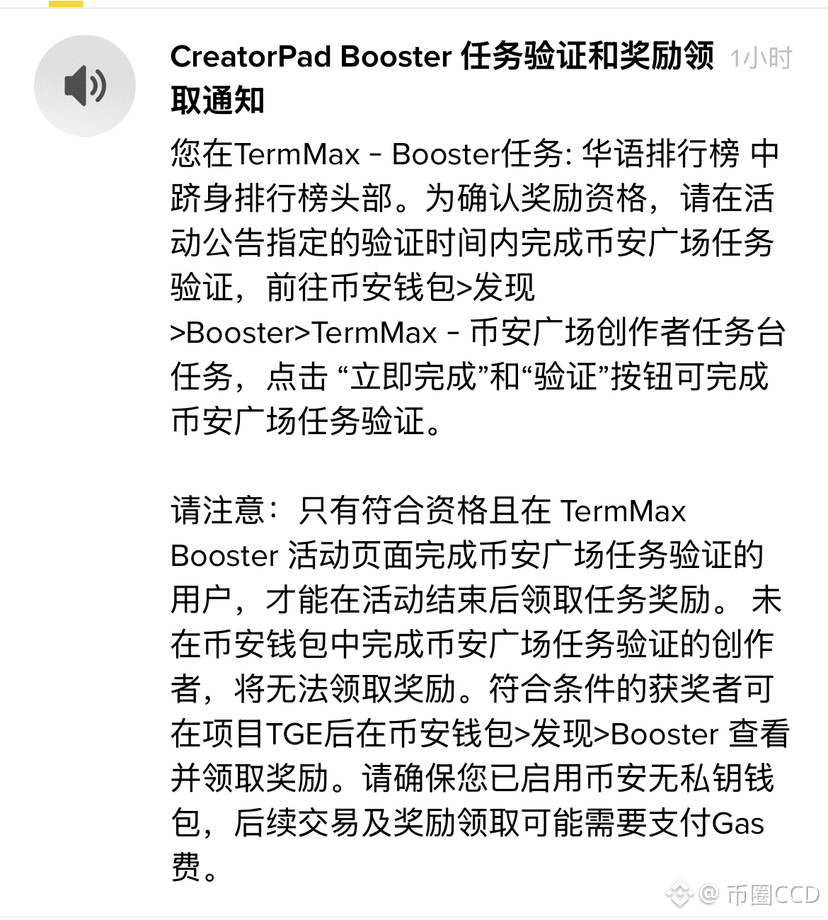
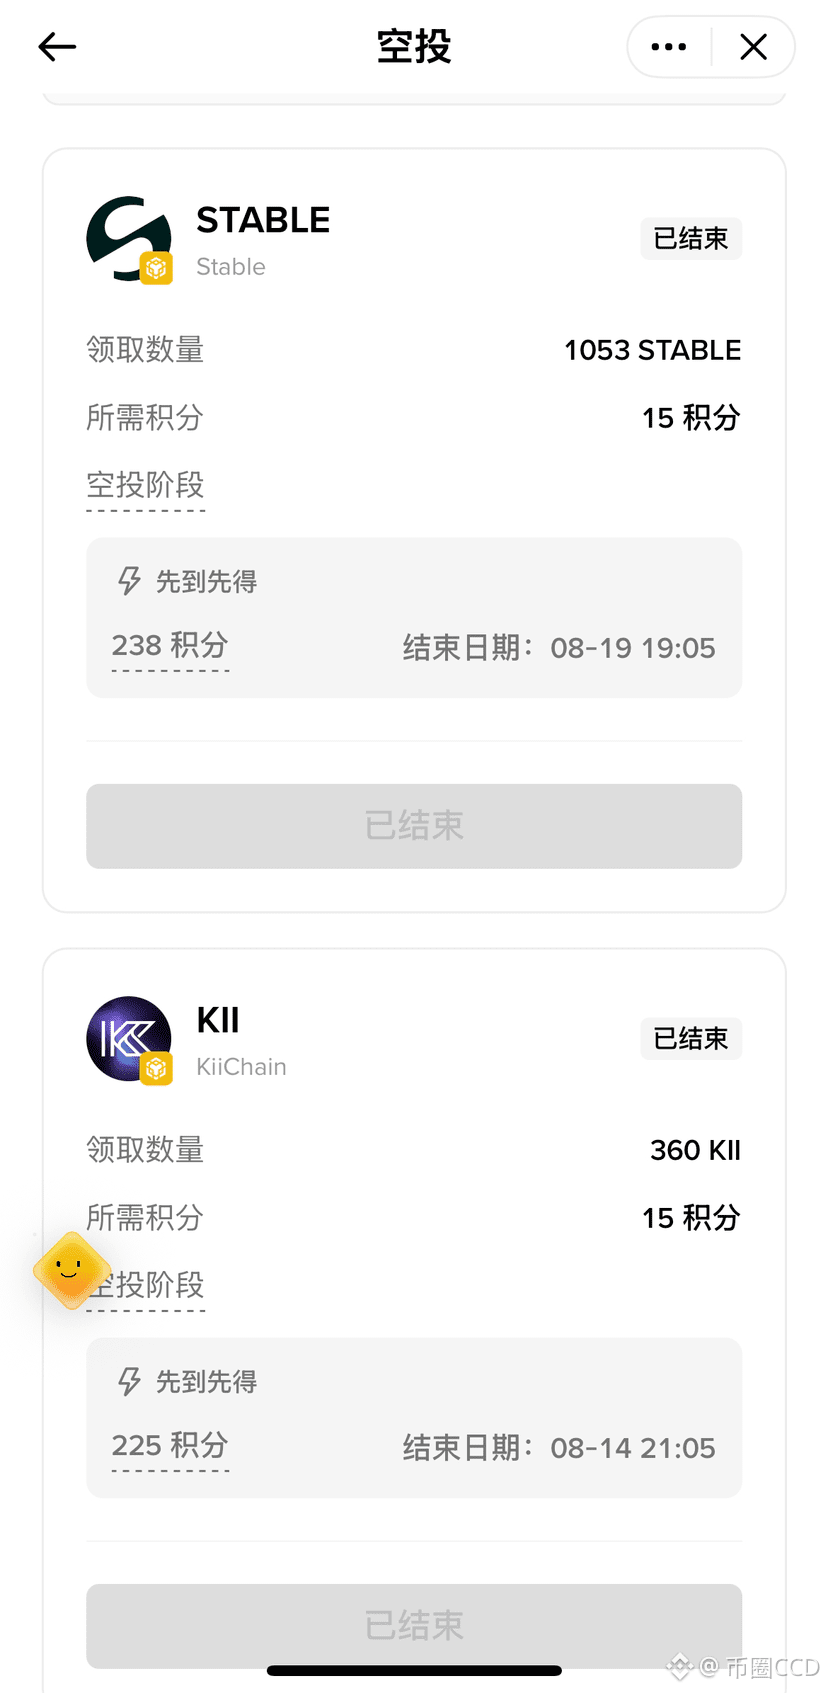
✅تأكد من الذهاب إلى صفحة نشاط booster والقيام بمهامها بالضغط على "التحقق"
✅يقال إن هذه المرة يتم توزيع الرموز كمكافأة على 500 شخص بالتساوي. اطمئن وانتظر استلام المكافأة.
✅تأكد من الذهاب إلى صفحة نشاط booster والقيام بمهامها بالضغط على "التحقق"
✅يقال إن هذه المرة يتم توزيع الرموز كمكافأة على 500 شخص بالتساوي. اطمئن وانتظر استلام المكافأة.
✅يقال إن هذه المرة يتم توزيع الرموز كمكافأة على 500 شخص بالتساوي. اطمئن وانتظر استلام المكافأة.
166
·
--
#dusk $DUSK تم إخراج التفويض بالفعل، ولم يتم إنجاز تبديل العملات، كما أُوقف الإيداع/الرهان. في هذه اللحظة لم تجرِ الأموال كما هو مخطط، لكن السوق لا يزال يتحرك. بعد ذلك، ستحتاج إلى سحب التفويض وإعادة إرساله والتحايل/التحوط (أو إجراء عمليات عكسية)، وكل خطوة تتطلب دفعًا إضافيًا. ---- ماذا تعتقد عن تصميم عملية التداول هذه؟
أستخدم مسارًا شائعًا مثل “Approve→Swap→Stake”، وأقارنه ببنية التداول الحالية لدى Dusk. تشير المناقشات المفتوحة في مستودع Rusk الرسمي لـ Dusk إلى أنه حاليًا في كل معاملة من معاملات Moonlight أو Phoenix توجد “إجراء واحد فقط على المستوى العلوي”، ولا يوجد Batch أصلي داخل صيغة المعاملة. كما لا توجد عقدة توجيه مخصصة؛ أي أن الخطوات الثلاث يجب إرسالها بشكل منفصل. بمجرد تأكيد الخطوة الأولى، إذا فشلت الخطوة الثانية فلن يتم التراجع عن الخطوة الأولى تلقائيًا.
كنت للتو أرى أن تصميم العملية يجعل الخطوات الثلاث كلها تتقاضى Gas مرة واحدة، وهذا جعلني أكون سعيدًا قليلًا حقًا لـ $DUSK. لكن عندما أرسم مراكز/مراكز المخاطرة بعد الفشل وتكلفة الإصلاح، اختفت حماستي بسرعة. الرسوم الناتجة عن تشغيل كامل بنجاح هي رسوم أعمال/خدمات. أما سحب التفويض وإعادة المحاولة والعمليات العكسية بعد الفشل فهي رسوم حوادث/أخطاء. كلا النوعين من الرسوم يستهلكان DUSK، لكن على المدى الطويل، تكون قيمة (جدوى) النوع الأول أعلى بكثير.
يمكن لـ Dusk أن يجعل عقد التوجيه يقوم بالأمور الثلاثة نيابةً عنه، لكن بعض عقود الهدف لا تتعامل إلا مع من يقوم “بأداء المهمة فعليًا أمامها”. فهي ترى عقد التوجيه، وقد لا تعترف بصلاحيات المستخدم الحقيقي. أما Batch الأصلي على مستوى البروتوكول فيمكنه الحفاظ على هوية المستخدم؛ لكن المقابل هو ضرورة ترقية صيغة المعاملة والعُقد والمحفظة معًا. فجأة أحسست أن هذه المسألة قد تكون صعبة الحل.
مع ذلك، لدى Phoenix هنا ورقة رابحة خاصة بـ Dusk: إثباتات الخصوصية لا تسجل إلا “بصمة” محتوى الاستدعاء، دون الحاجة لفهم كل خطوة داخله. وأعتقد أنه عند إضافة Batch مستقبلًا، من الناحية النظرية لن يكون هناك داعٍ لإعادة بناء دوائر الخصوصية وإعادة إعدادات معلمات الإثبات كاملة. وبذلك يمكن لـ Dusk أن يحوّل العمليات المعقدة إلى “نجاح كامل أو فشل كامل”، كما قد تنخفض تكاليف التطوير/التعديل.
بالنسبة إلى $DUSK، أرى أن Gas لكل مسار ينبغي أن تُقارن في نفس الجدول مع: معدل النجاح الكامل، ونسبة تداولات/صفقات الإصلاح، ونسبة إعادة استخدام المستخدم. كل زر يُحسب عليه رسم؛ وهذا غير كافٍ. إن كانت حزمة معاملات واحدة يمكنها أن تنفذ “بشكل كامل وعالي الكفاءة” فحينها فقط سيشعر المستخدم أنه من المنطقي أن يستمر في ترك أموال جديدة على السلسلة.
تجربة توفر المال وتأتي بسلاسة—ما المعاملة التي يمكنها أن تقاوم؟ وهذا أيضًا أحد مؤشرات تفكيري لتقييم $DUSK على المدى الطويل.
@Dusk_Foundation
$BTC
#dusk $DUSK تم إخراج التفويض بالفعل، ولم يتم إنجاز تبديل العملات، كما أُوقف الإيداع/الرهان. في هذه اللحظة لم تجرِ الأموال كما هو مخطط، لكن السوق لا يزال يتحرك. بعد ذلك، ستحتاج إلى سحب التفويض وإعادة إرساله والتحايل/التحوط (أو إجراء عمليات عكسية)، وكل خطوة تتطلب دفعًا إضافيًا. ---- ماذا تعتقد عن تصميم عملية التداول هذه؟
أستخدم مسارًا شائعًا مثل “Approve→Swap→Stake”، وأقارنه ببنية التداول الحالية لدى Dusk. تشير المناقشات المفتوحة في مستودع Rusk الرسمي لـ Dusk إلى أنه حاليًا في كل معاملة من معاملات Moonlight أو Phoenix توجد “إجراء واحد فقط على المستوى العلوي”، ولا يوجد Batch أصلي داخل صيغة المعاملة. كما لا توجد عقدة توجيه مخصصة؛ أي أن الخطوات الثلاث يجب إرسالها بشكل منفصل. بمجرد تأكيد الخطوة الأولى، إذا فشلت الخطوة الثانية فلن يتم التراجع عن الخطوة الأولى تلقائيًا.
كنت للتو أرى أن تصميم العملية يجعل الخطوات الثلاث كلها تتقاضى Gas مرة واحدة، وهذا جعلني أكون سعيدًا قليلًا حقًا لـ $DUSK . لكن عندما أرسم مراكز/مراكز المخاطرة بعد الفشل وتكلفة الإصلاح، اختفت حماستي بسرعة. الرسوم الناتجة عن تشغيل كامل بنجاح هي رسوم أعمال/خدمات. أما سحب التفويض وإعادة المحاولة والعمليات العكسية بعد الفشل فهي رسوم حوادث/أخطاء. كلا النوعين من الرسوم يستهلكان DUSK، لكن على المدى الطويل، تكون قيمة (جدوى) النوع الأول أعلى بكثير.
يمكن لـ Dusk أن يجعل عقد التوجيه يقوم بالأمور الثلاثة نيابةً عنه، لكن بعض عقود الهدف لا تتعامل إلا مع من يقوم “بأداء المهمة فعليًا أمامها”. فهي ترى عقد التوجيه، وقد لا تعترف بصلاحيات المستخدم الحقيقي. أما Batch الأصلي على مستوى البروتوكول فيمكنه الحفاظ على هوية المستخدم؛ لكن المقابل هو ضرورة ترقية صيغة المعاملة والعُقد والمحفظة معًا. فجأة أحسست أن هذه المسألة قد تكون صعبة الحل.
مع ذلك، لدى Phoenix هنا ورقة رابحة خاصة بـ Dusk: إثباتات الخصوصية لا تسجل إلا “بصمة” محتوى الاستدعاء، دون الحاجة لفهم كل خطوة داخله. وأعتقد أنه عند إضافة Batch مستقبلًا، من الناحية النظرية لن يكون هناك داعٍ لإعادة بناء دوائر الخصوصية وإعادة إعدادات معلمات الإثبات كاملة. وبذلك يمكن لـ Dusk أن يحوّل العمليات المعقدة إلى “نجاح كامل أو فشل كامل”، كما قد تنخفض تكاليف التطوير/التعديل.
بالنسبة إلى $DUSK ، أرى أن Gas لكل مسار ينبغي أن تُقارن في نفس الجدول مع: معدل النجاح الكامل، ونسبة تداولات/صفقات الإصلاح، ونسبة إعادة استخدام المستخدم. كل زر يُحسب عليه رسم؛ وهذا غير كافٍ. إن كانت حزمة معاملات واحدة يمكنها أن تنفذ “بشكل كامل وعالي الكفاءة” فحينها فقط سيشعر المستخدم أنه من المنطقي أن يستمر في ترك أموال جديدة على السلسلة.
تجربة توفر المال وتأتي بسلاسة—ما المعاملة التي يمكنها أن تقاوم؟ وهذا أيضًا أحد مؤشرات تفكيري لتقييم $DUSK على المدى الطويل.
@Dusk
$BTC
أستخدم مسارًا شائعًا مثل “Approve→Swap→Stake”، وأقارنه ببنية التداول الحالية لدى Dusk. تشير المناقشات المفتوحة في مستودع Rusk الرسمي لـ Dusk إلى أنه حاليًا في كل معاملة من معاملات Moonlight أو Phoenix توجد “إجراء واحد فقط على المستوى العلوي”، ولا يوجد Batch أصلي داخل صيغة المعاملة. كما لا توجد عقدة توجيه مخصصة؛ أي أن الخطوات الثلاث يجب إرسالها بشكل منفصل. بمجرد تأكيد الخطوة الأولى، إذا فشلت الخطوة الثانية فلن يتم التراجع عن الخطوة الأولى تلقائيًا.
كنت للتو أرى أن تصميم العملية يجعل الخطوات الثلاث كلها تتقاضى Gas مرة واحدة، وهذا جعلني أكون سعيدًا قليلًا حقًا لـ $DUSK . لكن عندما أرسم مراكز/مراكز المخاطرة بعد الفشل وتكلفة الإصلاح، اختفت حماستي بسرعة. الرسوم الناتجة عن تشغيل كامل بنجاح هي رسوم أعمال/خدمات. أما سحب التفويض وإعادة المحاولة والعمليات العكسية بعد الفشل فهي رسوم حوادث/أخطاء. كلا النوعين من الرسوم يستهلكان DUSK، لكن على المدى الطويل، تكون قيمة (جدوى) النوع الأول أعلى بكثير.
يمكن لـ Dusk أن يجعل عقد التوجيه يقوم بالأمور الثلاثة نيابةً عنه، لكن بعض عقود الهدف لا تتعامل إلا مع من يقوم “بأداء المهمة فعليًا أمامها”. فهي ترى عقد التوجيه، وقد لا تعترف بصلاحيات المستخدم الحقيقي. أما Batch الأصلي على مستوى البروتوكول فيمكنه الحفاظ على هوية المستخدم؛ لكن المقابل هو ضرورة ترقية صيغة المعاملة والعُقد والمحفظة معًا. فجأة أحسست أن هذه المسألة قد تكون صعبة الحل.
مع ذلك، لدى Phoenix هنا ورقة رابحة خاصة بـ Dusk: إثباتات الخصوصية لا تسجل إلا “بصمة” محتوى الاستدعاء، دون الحاجة لفهم كل خطوة داخله. وأعتقد أنه عند إضافة Batch مستقبلًا، من الناحية النظرية لن يكون هناك داعٍ لإعادة بناء دوائر الخصوصية وإعادة إعدادات معلمات الإثبات كاملة. وبذلك يمكن لـ Dusk أن يحوّل العمليات المعقدة إلى “نجاح كامل أو فشل كامل”، كما قد تنخفض تكاليف التطوير/التعديل.
بالنسبة إلى $DUSK ، أرى أن Gas لكل مسار ينبغي أن تُقارن في نفس الجدول مع: معدل النجاح الكامل، ونسبة تداولات/صفقات الإصلاح، ونسبة إعادة استخدام المستخدم. كل زر يُحسب عليه رسم؛ وهذا غير كافٍ. إن كانت حزمة معاملات واحدة يمكنها أن تنفذ “بشكل كامل وعالي الكفاءة” فحينها فقط سيشعر المستخدم أنه من المنطقي أن يستمر في ترك أموال جديدة على السلسلة.
تجربة توفر المال وتأتي بسلاسة—ما المعاملة التي يمكنها أن تقاوم؟ وهذا أيضًا أحد مؤشرات تفكيري لتقييم $DUSK على المدى الطويل.
@Dusk
$BTC
142
·
--
#dusk $DUSK 我最近开始做机器人交易了。我遇到最崩溃的状态是:界面一直显示 Connected,查询却迟迟没有回复,机器人还守着这条线路傻等。
Dusk官方Rusk仓库里有一则集成方Issue:W3sper判断网络是否在线,主要看本机的WebSocket连接是不是仍处于 OPEN。可以把它理解成就是电话还没挂。可线路半断时,通话图标依然亮着,对面早已听不见了。它的保活机制也只是定时往外发消息,没有确认对方确实回了话。
这会把交易拖进一个隐蔽坑:余额读不到,止损发不出,报价停在旧价格,库存也没法调整。更糟的是,系统仍认定主节点“在线”,备用节点还迟迟不会接班。
这时我看着链可能好好的,可仓位却已经失去出口。
起初我只把它当成SDK里的一处小毛病。把仓位风险算进去后,我有点坐不住了。机构给一条链分配多少资金,会直接计算故障多久能被发现、备用线路多久能接上,以及最坏情况下资金会被困多久。平均响应快几毫秒,分量反而没那么重。
所以,Dusk的“在线率”不能只看一个绿色状态。最近一次请求有没有收到回复、连续超时多少次、最慢那5%的切换用了多久、备用节点成功接管了多少次,这些数据更接近真实交易体验。
我认为这也会影响$DUSK的价值判断。假在线会把交易卡在SDK这一层,链上看起来只是手续费和交易数变少;机构却可能因此减少常驻库存,多留一份备用资金。钱不敢长期留在链上,反复交易和Gas需求自然也会变薄。
TPS告诉我们链能跑多快。故障切换能力决定行情最差时,钱还能不能跑出去。这难道不是任何人,任何机构最看重的交易体验吗?
@Dusk_Foundation
$BTC
#dusk $DUSK 我最近开始做机器人交易了。我遇到最崩溃的状态是:界面一直显示 Connected,查询却迟迟没有回复,机器人还守着这条线路傻等。
Dusk官方Rusk仓库里有一则集成方Issue:W3sper判断网络是否在线,主要看本机的WebSocket连接是不是仍处于 OPEN。可以把它理解成就是电话还没挂。可线路半断时,通话图标依然亮着,对面早已听不见了。它的保活机制也只是定时往外发消息,没有确认对方确实回了话。
这会把交易拖进一个隐蔽坑:余额读不到,止损发不出,报价停在旧价格,库存也没法调整。更糟的是,系统仍认定主节点“在线”,备用节点还迟迟不会接班。
这时我看着链可能好好的,可仓位却已经失去出口。
起初我只把它当成SDK里的一处小毛病。把仓位风险算进去后,我有点坐不住了。机构给一条链分配多少资金,会直接计算故障多久能被发现、备用线路多久能接上,以及最坏情况下资金会被困多久。平均响应快几毫秒,分量反而没那么重。
所以,Dusk的“在线率”不能只看一个绿色状态。最近一次请求有没有收到回复、连续超时多少次、最慢那5%的切换用了多久、备用节点成功接管了多少次,这些数据更接近真实交易体验。
我认为这也会影响$DUSK 的价值判断。假在线会把交易卡在SDK这一层,链上看起来只是手续费和交易数变少;机构却可能因此减少常驻库存,多留一份备用资金。钱不敢长期留在链上,反复交易和Gas需求自然也会变薄。
TPS告诉我们链能跑多快。故障切换能力决定行情最差时,钱还能不能跑出去。这难道不是任何人,任何机构最看重的交易体验吗?
@Dusk
$BTC
Dusk官方Rusk仓库里有一则集成方Issue:W3sper判断网络是否在线,主要看本机的WebSocket连接是不是仍处于 OPEN。可以把它理解成就是电话还没挂。可线路半断时,通话图标依然亮着,对面早已听不见了。它的保活机制也只是定时往外发消息,没有确认对方确实回了话。
这会把交易拖进一个隐蔽坑:余额读不到,止损发不出,报价停在旧价格,库存也没法调整。更糟的是,系统仍认定主节点“在线”,备用节点还迟迟不会接班。
这时我看着链可能好好的,可仓位却已经失去出口。
起初我只把它当成SDK里的一处小毛病。把仓位风险算进去后,我有点坐不住了。机构给一条链分配多少资金,会直接计算故障多久能被发现、备用线路多久能接上,以及最坏情况下资金会被困多久。平均响应快几毫秒,分量反而没那么重。
所以,Dusk的“在线率”不能只看一个绿色状态。最近一次请求有没有收到回复、连续超时多少次、最慢那5%的切换用了多久、备用节点成功接管了多少次,这些数据更接近真实交易体验。
我认为这也会影响$DUSK 的价值判断。假在线会把交易卡在SDK这一层,链上看起来只是手续费和交易数变少;机构却可能因此减少常驻库存,多留一份备用资金。钱不敢长期留在链上,反复交易和Gas需求自然也会变薄。
TPS告诉我们链能跑多快。故障切换能力决定行情最差时,钱还能不能跑出去。这难道不是任何人,任何机构最看重的交易体验吗?
@Dusk
$BTC
294
·
--
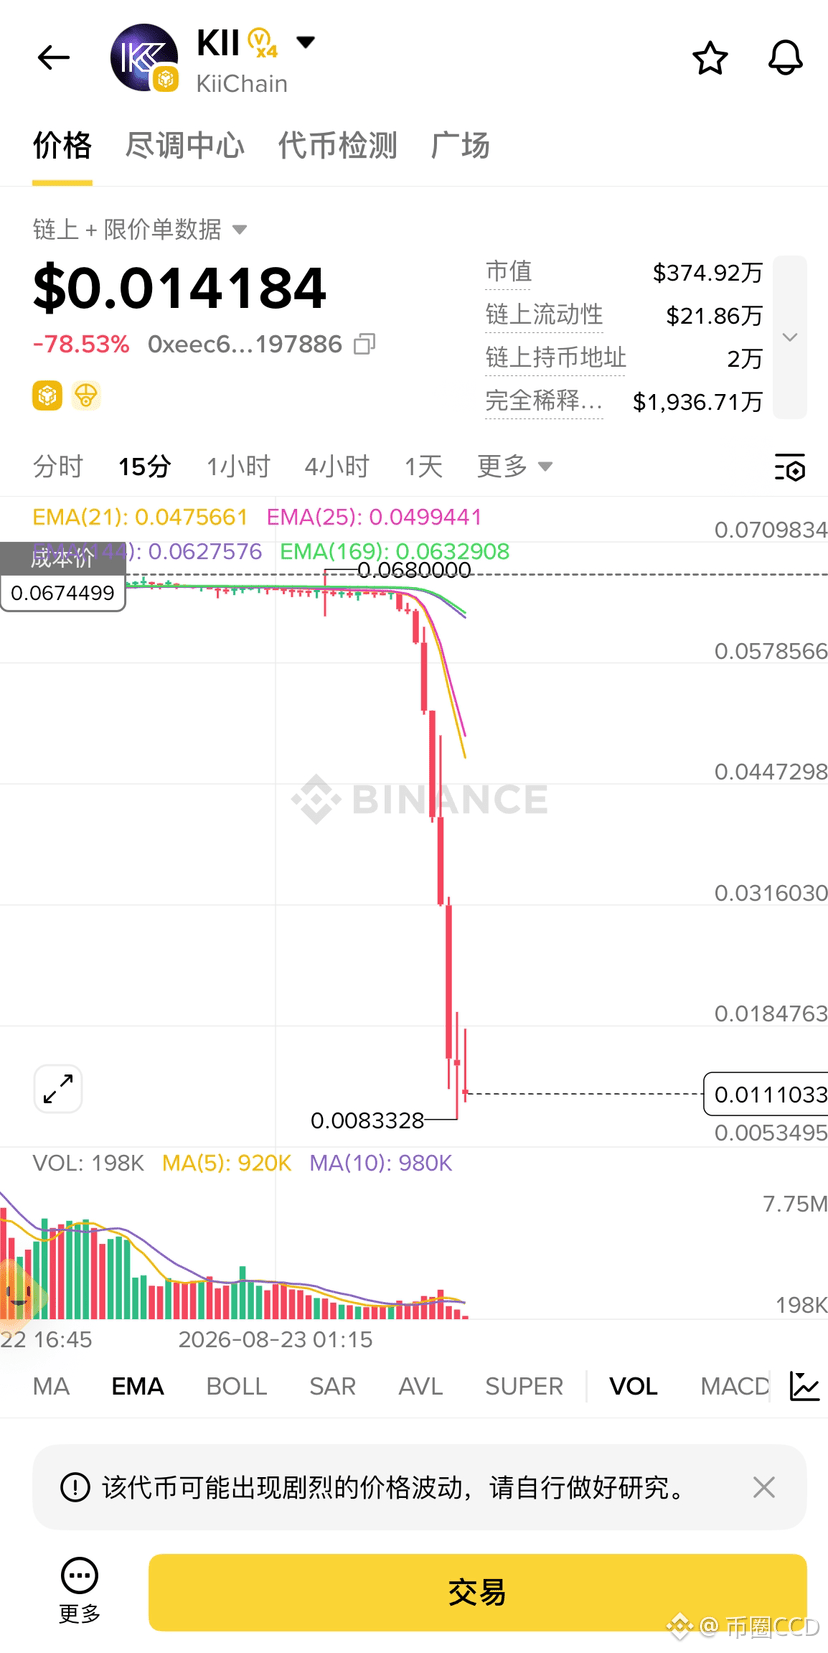
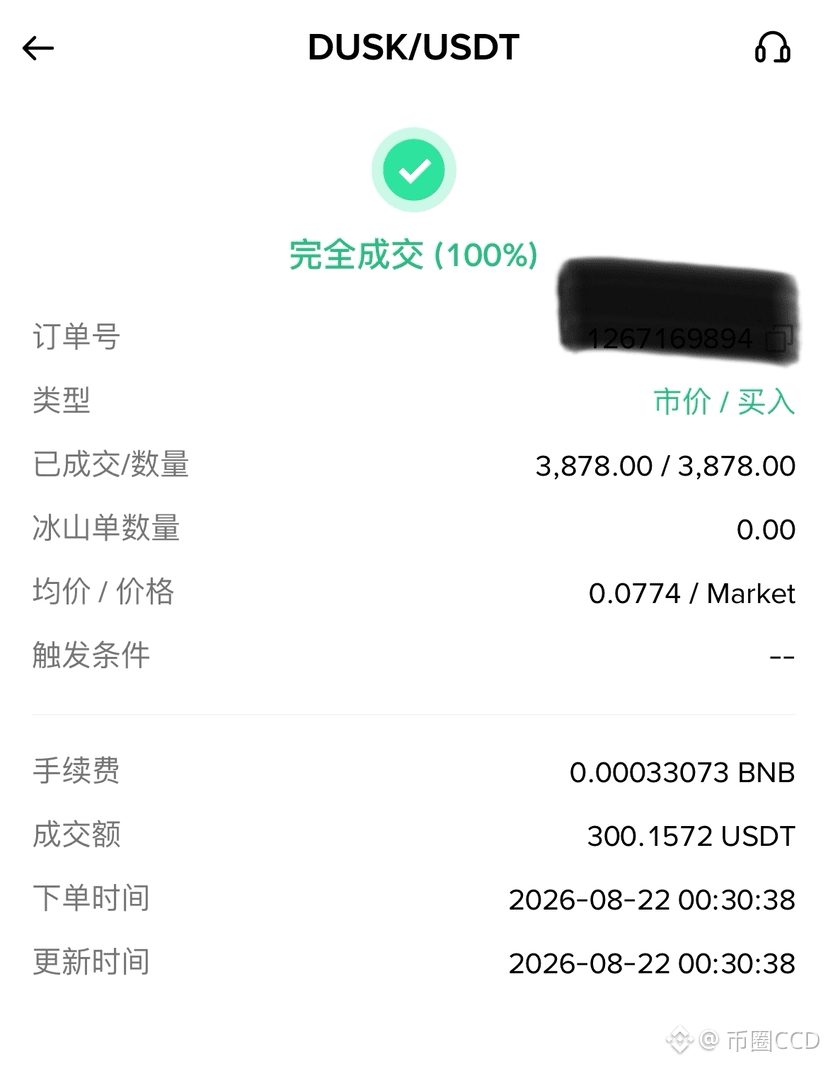
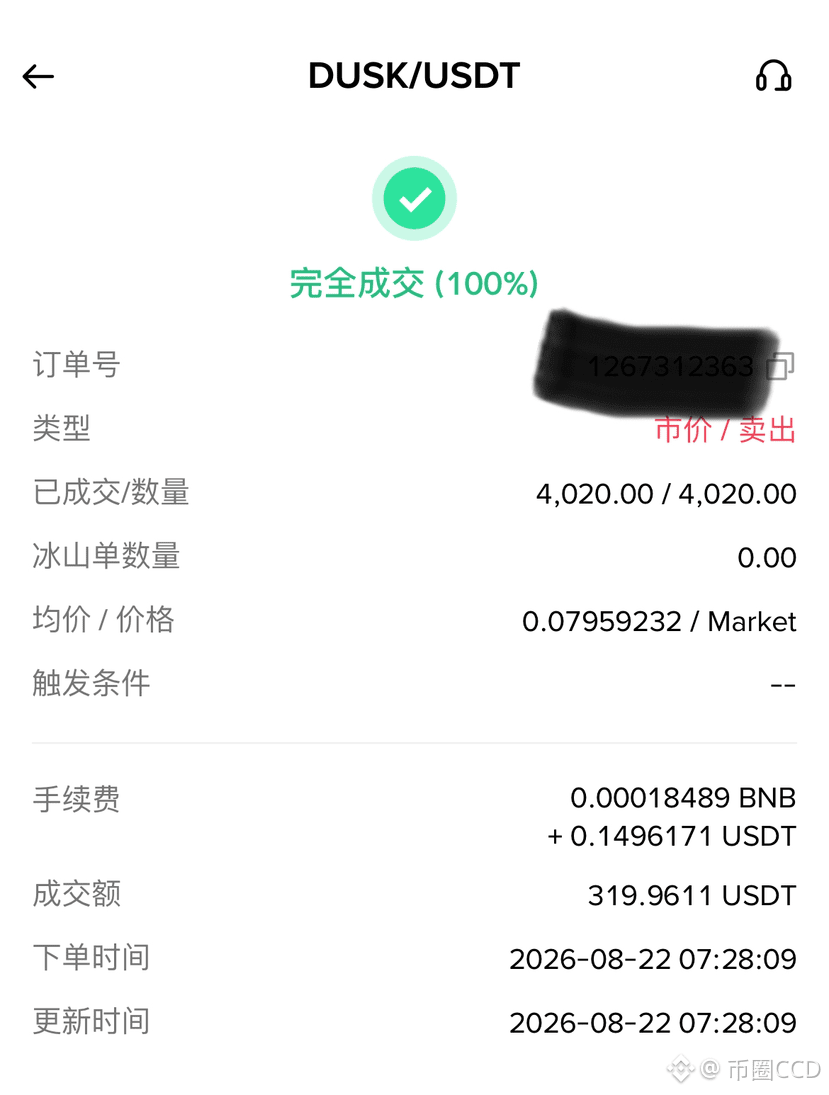
لحسن الحظ أني أمس لم أنس بيع النقاط أثناء عملية التقييم.
حتى الأرض انثَقَّت من الضرب!
لحسن الحظ أني أمس لم أنس بيع النقاط أثناء عملية التقييم.
حتى الأرض انثَقَّت من الضرب!
حتى الأرض انثَقَّت من الضرب!
1.7k
·
--
$DUSK ، لقد قمت بكسر فخذي! كنت نعسانًا جدًا عندما نشرت على منشئي المحتوى. أثناء التداول وقعت في خطأ في العملية، فاشترت كل شيء (300U) ثم حاولت البيع لكن لم ينجح. صباحًا استيقظت فوجدت أن لديّ +20U، وبعت عند 0.0079. كنت مبسوطًا. لكن عندما ألقيت نظرة الآن، كانت بالفعل 0.0883! (وقت نشر المنشور) فكم ربحًا فاتني في هذه الجولة؟
لقد كتبت لمدة 10 أيام، وما زلت لم أدخل في القائمة، لكن سأستمر.
أعتقد أن أكثر نوع دفنًا من أعطال السحب هو الذي لا يمكن للمتصفح/مُتصفح البلوك تشين أن يلاحظه أصلًا. هل لدى أحدكم نفس الشعور؟
محفظة السحب الساخنة في البورصة كان من المفترض أن تُرسل البند رقم 101 أولًا، لكنها أرسلت 102 و103 و104 مسبقًا. هذه الجولات لن تدخل الـ Mempool العادي، ولن تنتظر مع المعاملات الأخرى في الطابور. سيقوم Dusk بوضعها كـ deferred، ثم يتركها جانبًا. متى يتم استكمال 101؟ ومتى تصبح الطوابير التالية مؤهلة للانتقال للأمام.
هذه هي المرة الأولى التي أطبق فيها هذه القاعدة على عملية سحب البورصة، والصراحة كنت مترددًا جدًا نفسيًا. إذا اختلّ الترتيب، فسيتم حجز المعاملة أولًا، وهذا يضمن عدم اضطراب الحسابات—بالطبع هو أَمن. لكن من ناحية المستخدمين، مجرد فقدان معاملة واحدة بالرقم يمكن أن يقفل سلسلة طويلة من عمليات السحب بالكامل. هناك مساحة في البلوك، وTPS يبدو طبيعيًا، ومع ذلك ما زال هناك من لم يستلم عملته منذ وقت طويل.
في هذا الوقت، الاستمرار في مراقبة ازدحام الشبكة على مستوى كل شيء واتجاه التداول كان قد يكون خاطئًا بالفعل. تحقق أولًا هل دخلت المعاملة إلى الـ Mempool الحقيقي، ثم راجع هل توجد معاملات deferred، وأخيرًا أكد ترتيب الـ Nonce في المحفظة الساخنة. إذا كان المفقود هو 101، فلن ينقذك حتى أعلى Gas.
أعتقد أن هذه القاعدة الصغيرة كشفت جانبًا آخر لإدارة أموال البورصة: كلما تحكمت محفظة ساخنة بعدد أكبر من الطلبات، كان من الأسهل تعديل المخزون؛ لكن إذا حدث انقطاع في رقم الـ Nonce، فالناس المتأثرون سيكونون أكثر أيضًا. فتح عدة محافظ ساخنة يمكن أن يعزل العطل، لكن التكلفة تكون مفاتيح أكثر، ومخزون احتياطي أكثر، ومطابقة/تسوية أكثر تعقيدًا.
بالنسبة لـ $DUSK، لا يمكن تفسير ضعف الطلب بمجرد وجود Mempool فارغ. قد تكون مجموعة من طلبات السحب متوقفة في طابور غير مرئي. لكنها عندما لا تدخل إلى البلوك، فلن تنتج Gas، ولن يحدث دوران حقيقي للأموال.
لذلك، ما يستحق النشر أكثر من TPS هو: عدد deferred، أكبر فجوة في Nonce، مدى تشتت المحافظ الساخنة، ووقت الاستعادة. سأواصل المراقبة.
أكثر ازدحام على السلسلة إزعاجًا أحيانًا ليس ازدحامًا فعلًا على السلسلة. أليس كذلك؟
@Dusk_Foundation #dusk
$BTC
$DUSK ، لقد قمت بكسر فخذي! كنت نعسانًا جدًا عندما نشرت على منشئي المحتوى. أثناء التداول وقعت في خطأ في العملية، فاشترت كل شيء (300U) ثم حاولت البيع لكن لم ينجح. صباحًا استيقظت فوجدت أن لديّ +20U، وبعت عند 0.0079. كنت مبسوطًا. لكن عندما ألقيت نظرة الآن، كانت بالفعل 0.0883! (وقت نشر المنشور) فكم ربحًا فاتني في هذه الجولة؟
لقد كتبت لمدة 10 أيام، وما زلت لم أدخل في القائمة، لكن سأستمر.
أعتقد أن أكثر نوع دفنًا من أعطال السحب هو الذي لا يمكن للمتصفح/مُتصفح البلوك تشين أن يلاحظه أصلًا. هل لدى أحدكم نفس الشعور؟
محفظة السحب الساخنة في البورصة كان من المفترض أن تُرسل البند رقم 101 أولًا، لكنها أرسلت 102 و103 و104 مسبقًا. هذه الجولات لن تدخل الـ Mempool العادي، ولن تنتظر مع المعاملات الأخرى في الطابور. سيقوم Dusk بوضعها كـ deferred، ثم يتركها جانبًا. متى يتم استكمال 101؟ ومتى تصبح الطوابير التالية مؤهلة للانتقال للأمام.
هذه هي المرة الأولى التي أطبق فيها هذه القاعدة على عملية سحب البورصة، والصراحة كنت مترددًا جدًا نفسيًا. إذا اختلّ الترتيب، فسيتم حجز المعاملة أولًا، وهذا يضمن عدم اضطراب الحسابات—بالطبع هو أَمن. لكن من ناحية المستخدمين، مجرد فقدان معاملة واحدة بالرقم يمكن أن يقفل سلسلة طويلة من عمليات السحب بالكامل. هناك مساحة في البلوك، وTPS يبدو طبيعيًا، ومع ذلك ما زال هناك من لم يستلم عملته منذ وقت طويل.
في هذا الوقت، الاستمرار في مراقبة ازدحام الشبكة على مستوى كل شيء واتجاه التداول كان قد يكون خاطئًا بالفعل. تحقق أولًا هل دخلت المعاملة إلى الـ Mempool الحقيقي، ثم راجع هل توجد معاملات deferred، وأخيرًا أكد ترتيب الـ Nonce في المحفظة الساخنة. إذا كان المفقود هو 101، فلن ينقذك حتى أعلى Gas.
أعتقد أن هذه القاعدة الصغيرة كشفت جانبًا آخر لإدارة أموال البورصة: كلما تحكمت محفظة ساخنة بعدد أكبر من الطلبات، كان من الأسهل تعديل المخزون؛ لكن إذا حدث انقطاع في رقم الـ Nonce، فالناس المتأثرون سيكونون أكثر أيضًا. فتح عدة محافظ ساخنة يمكن أن يعزل العطل، لكن التكلفة تكون مفاتيح أكثر، ومخزون احتياطي أكثر، ومطابقة/تسوية أكثر تعقيدًا.
بالنسبة لـ $DUSK ، لا يمكن تفسير ضعف الطلب بمجرد وجود Mempool فارغ. قد تكون مجموعة من طلبات السحب متوقفة في طابور غير مرئي. لكنها عندما لا تدخل إلى البلوك، فلن تنتج Gas، ولن يحدث دوران حقيقي للأموال.
لذلك، ما يستحق النشر أكثر من TPS هو: عدد deferred، أكبر فجوة في Nonce، مدى تشتت المحافظ الساخنة، ووقت الاستعادة. سأواصل المراقبة.
أكثر ازدحام على السلسلة إزعاجًا أحيانًا ليس ازدحامًا فعلًا على السلسلة. أليس كذلك؟
@Dusk #dusk
$BTC
لقد كتبت لمدة 10 أيام، وما زلت لم أدخل في القائمة، لكن سأستمر.
أعتقد أن أكثر نوع دفنًا من أعطال السحب هو الذي لا يمكن للمتصفح/مُتصفح البلوك تشين أن يلاحظه أصلًا. هل لدى أحدكم نفس الشعور؟
محفظة السحب الساخنة في البورصة كان من المفترض أن تُرسل البند رقم 101 أولًا، لكنها أرسلت 102 و103 و104 مسبقًا. هذه الجولات لن تدخل الـ Mempool العادي، ولن تنتظر مع المعاملات الأخرى في الطابور. سيقوم Dusk بوضعها كـ deferred، ثم يتركها جانبًا. متى يتم استكمال 101؟ ومتى تصبح الطوابير التالية مؤهلة للانتقال للأمام.
هذه هي المرة الأولى التي أطبق فيها هذه القاعدة على عملية سحب البورصة، والصراحة كنت مترددًا جدًا نفسيًا. إذا اختلّ الترتيب، فسيتم حجز المعاملة أولًا، وهذا يضمن عدم اضطراب الحسابات—بالطبع هو أَمن. لكن من ناحية المستخدمين، مجرد فقدان معاملة واحدة بالرقم يمكن أن يقفل سلسلة طويلة من عمليات السحب بالكامل. هناك مساحة في البلوك، وTPS يبدو طبيعيًا، ومع ذلك ما زال هناك من لم يستلم عملته منذ وقت طويل.
في هذا الوقت، الاستمرار في مراقبة ازدحام الشبكة على مستوى كل شيء واتجاه التداول كان قد يكون خاطئًا بالفعل. تحقق أولًا هل دخلت المعاملة إلى الـ Mempool الحقيقي، ثم راجع هل توجد معاملات deferred، وأخيرًا أكد ترتيب الـ Nonce في المحفظة الساخنة. إذا كان المفقود هو 101، فلن ينقذك حتى أعلى Gas.
أعتقد أن هذه القاعدة الصغيرة كشفت جانبًا آخر لإدارة أموال البورصة: كلما تحكمت محفظة ساخنة بعدد أكبر من الطلبات، كان من الأسهل تعديل المخزون؛ لكن إذا حدث انقطاع في رقم الـ Nonce، فالناس المتأثرون سيكونون أكثر أيضًا. فتح عدة محافظ ساخنة يمكن أن يعزل العطل، لكن التكلفة تكون مفاتيح أكثر، ومخزون احتياطي أكثر، ومطابقة/تسوية أكثر تعقيدًا.
بالنسبة لـ $DUSK ، لا يمكن تفسير ضعف الطلب بمجرد وجود Mempool فارغ. قد تكون مجموعة من طلبات السحب متوقفة في طابور غير مرئي. لكنها عندما لا تدخل إلى البلوك، فلن تنتج Gas، ولن يحدث دوران حقيقي للأموال.
لذلك، ما يستحق النشر أكثر من TPS هو: عدد deferred، أكبر فجوة في Nonce، مدى تشتت المحافظ الساخنة، ووقت الاستعادة. سأواصل المراقبة.
أكثر ازدحام على السلسلة إزعاجًا أحيانًا ليس ازدحامًا فعلًا على السلسلة. أليس كذلك؟
@Dusk #dusk
$BTC
1
350
·
--
#termmax اليوم هو @termmax آخر يوم للمبدعين، وسأتحدث عن مشكلة الأوامر الثنائية (Dual-Sided).
في أمر ثنائي الساق، يوجد سعر على جهتي الاقتراض والإيداع (التمويل/الإيداع). عندما تكون الصفقة صغيرة، تذهب بسلاسة. لكن عندما نكبر المبلغ، يتغير متوسط سعر الفائدة بسرعة.
من جرّب أوامر كبيرة يعرف هذا: غالبًا لا تتغير الأسعار فجأة؛ بل إن إحدى الجهات من السوق تكون قد استُنزفت مبكرًا بسبب الصفقة السابقة، فتنقص السيولة هناك.
أوامر TermMax Vault الثنائية—خصوصًا يجب النظر إلى هذه الطبقة.
القيود الرسمية تمنع أن يقوم Vault في البداية بأخذ أموال المستخدمين مباشرةً والبدء في تلك الجهة من جانب الاقتراض. يجب على Vault أولًا أن يقترض USDC، ثم يحصل على FT. يمكن فهم FT على أنه «قسيمة/ورقة استلام لدفعات عند الاستحقاق». عندما تكون لديك هذه الورقة، يصبح للطرف الآخر تدريجيًا ما يكفي من السلع ليتمكن من البيع.
حتى هنا، أنا شخصيًا أشعر بتردد: من ناحية المخاطر أصبح الأمر أكثر راحة، لكن من ناحية التداول يجب أن تنتبه أكثر.
الراحة تأتي لأن Curator لا يمكنه أخذ أموال المستخدمين مباشرة ثم إضافة طبقة أخرى من الرافعة المالية؛ تصبح الحسابات أنظف. لكن المشكلة أن هذا دفتر الأوامر سيتذكر الصفقات التي تمت سابقًا. إذا استهلك المقترض كمية كبيرة من USDC، فستقل السيولة النقدية؛ وإذا كان تنفيذ الطرف الآخر قويًا جدًا، فقد لا يتوفر ما يكفي من FT. طالما أن معدلات الفائدة على الجهتين ما تزال «تُظهر»، فهل ستتمكن الصفقة الكبيرة التالية من الاستكمال تعتمد على مقدار USDC وFT المتبقي بحوزتك في هذه اللحظة.
لذلك قبل أن أضع الطلب، أرفع المبلغ إلى حجم الصفقة الذي أريده فعلًا، لأتحقق من متوسط سعر الفائدة النهائي. وبعد التنفيذ، أعود لأرى كم من الوقت ستستغرق العروض/الأسعار حتى تعود لتوفير السيولة. الأشخاص الذين «أمالوا» المخزون في الجولة السابقة غالبًا يجعلون الأشخاص في الجولة التالية يدفعون أكثر.
أما طريقتي لاحقًا عند التعامل مع TermMax: الـ TVL يوضح فقط كم من المال موجود، لكنه لا يوضح ما إذا كان يمكن تدوير هذا المال ذهابًا وإيابًا بين الجهتين لتنفيذ الأوامر. عدد المرات التي يستطيع نفس رأس المال تحقيقها خلال سنة واحدة هو ما يحدد ما إذا كانت التسوية والعمولات يمكن أن تصبح «سميكة»/عميقة.
تجعل TMX حوافز السيولة عبر الرموز، والتوصية تكون أن تُمنح مكافآت أكبر لصفقات الجهتين التي تتم، وللطلبات التي تُستكمل بسرعة بعد أن يتم «مسحها/استيعابها»، والطلبات التي تعود مخزونها إلى وضعه الصحيح في الوقت المناسب. مجرد مكافأة كمية الإيداع فقط قد يجعل أحد جانبي المعاملة ممتلئًا جدًا، بينما الجهة الأخرى قد تظل بلا سيولة.
وأخيرًا، حكمي: TermMax تختار إضافة طبقة رافعة أقل، والنمو يجب أن يعتمد على أن المال يتحرك أسرع. قيمة TMX يجب أن تُقاس في هذه الحسابات: كم جولة يستطيع رأس مال Vault قدره دولار واحد أن ينجزها خلال سنة واحدة؟ وكم من الرسوم/الأتعاب يمكن أن يتركها للبروتوكول؟ DYOR!
$BTC
#termmax اليوم هو @TermMax آخر يوم للمبدعين، وسأتحدث عن مشكلة الأوامر الثنائية (Dual-Sided).
في أمر ثنائي الساق، يوجد سعر على جهتي الاقتراض والإيداع (التمويل/الإيداع). عندما تكون الصفقة صغيرة، تذهب بسلاسة. لكن عندما نكبر المبلغ، يتغير متوسط سعر الفائدة بسرعة.
من جرّب أوامر كبيرة يعرف هذا: غالبًا لا تتغير الأسعار فجأة؛ بل إن إحدى الجهات من السوق تكون قد استُنزفت مبكرًا بسبب الصفقة السابقة، فتنقص السيولة هناك.
أوامر TermMax Vault الثنائية—خصوصًا يجب النظر إلى هذه الطبقة.
القيود الرسمية تمنع أن يقوم Vault في البداية بأخذ أموال المستخدمين مباشرةً والبدء في تلك الجهة من جانب الاقتراض. يجب على Vault أولًا أن يقترض USDC، ثم يحصل على FT. يمكن فهم FT على أنه «قسيمة/ورقة استلام لدفعات عند الاستحقاق». عندما تكون لديك هذه الورقة، يصبح للطرف الآخر تدريجيًا ما يكفي من السلع ليتمكن من البيع.
حتى هنا، أنا شخصيًا أشعر بتردد: من ناحية المخاطر أصبح الأمر أكثر راحة، لكن من ناحية التداول يجب أن تنتبه أكثر.
الراحة تأتي لأن Curator لا يمكنه أخذ أموال المستخدمين مباشرة ثم إضافة طبقة أخرى من الرافعة المالية؛ تصبح الحسابات أنظف. لكن المشكلة أن هذا دفتر الأوامر سيتذكر الصفقات التي تمت سابقًا. إذا استهلك المقترض كمية كبيرة من USDC، فستقل السيولة النقدية؛ وإذا كان تنفيذ الطرف الآخر قويًا جدًا، فقد لا يتوفر ما يكفي من FT. طالما أن معدلات الفائدة على الجهتين ما تزال «تُظهر»، فهل ستتمكن الصفقة الكبيرة التالية من الاستكمال تعتمد على مقدار USDC وFT المتبقي بحوزتك في هذه اللحظة.
لذلك قبل أن أضع الطلب، أرفع المبلغ إلى حجم الصفقة الذي أريده فعلًا، لأتحقق من متوسط سعر الفائدة النهائي. وبعد التنفيذ، أعود لأرى كم من الوقت ستستغرق العروض/الأسعار حتى تعود لتوفير السيولة. الأشخاص الذين «أمالوا» المخزون في الجولة السابقة غالبًا يجعلون الأشخاص في الجولة التالية يدفعون أكثر.
أما طريقتي لاحقًا عند التعامل مع TermMax: الـ TVL يوضح فقط كم من المال موجود، لكنه لا يوضح ما إذا كان يمكن تدوير هذا المال ذهابًا وإيابًا بين الجهتين لتنفيذ الأوامر. عدد المرات التي يستطيع نفس رأس المال تحقيقها خلال سنة واحدة هو ما يحدد ما إذا كانت التسوية والعمولات يمكن أن تصبح «سميكة»/عميقة.
تجعل TMX حوافز السيولة عبر الرموز، والتوصية تكون أن تُمنح مكافآت أكبر لصفقات الجهتين التي تتم، وللطلبات التي تُستكمل بسرعة بعد أن يتم «مسحها/استيعابها»، والطلبات التي تعود مخزونها إلى وضعه الصحيح في الوقت المناسب. مجرد مكافأة كمية الإيداع فقط قد يجعل أحد جانبي المعاملة ممتلئًا جدًا، بينما الجهة الأخرى قد تظل بلا سيولة.
وأخيرًا، حكمي: TermMax تختار إضافة طبقة رافعة أقل، والنمو يجب أن يعتمد على أن المال يتحرك أسرع. قيمة TMX يجب أن تُقاس في هذه الحسابات: كم جولة يستطيع رأس مال Vault قدره دولار واحد أن ينجزها خلال سنة واحدة؟ وكم من الرسوم/الأتعاب يمكن أن يتركها للبروتوكول؟ DYOR!
$BTC
في أمر ثنائي الساق، يوجد سعر على جهتي الاقتراض والإيداع (التمويل/الإيداع). عندما تكون الصفقة صغيرة، تذهب بسلاسة. لكن عندما نكبر المبلغ، يتغير متوسط سعر الفائدة بسرعة.
من جرّب أوامر كبيرة يعرف هذا: غالبًا لا تتغير الأسعار فجأة؛ بل إن إحدى الجهات من السوق تكون قد استُنزفت مبكرًا بسبب الصفقة السابقة، فتنقص السيولة هناك.
أوامر TermMax Vault الثنائية—خصوصًا يجب النظر إلى هذه الطبقة.
القيود الرسمية تمنع أن يقوم Vault في البداية بأخذ أموال المستخدمين مباشرةً والبدء في تلك الجهة من جانب الاقتراض. يجب على Vault أولًا أن يقترض USDC، ثم يحصل على FT. يمكن فهم FT على أنه «قسيمة/ورقة استلام لدفعات عند الاستحقاق». عندما تكون لديك هذه الورقة، يصبح للطرف الآخر تدريجيًا ما يكفي من السلع ليتمكن من البيع.
حتى هنا، أنا شخصيًا أشعر بتردد: من ناحية المخاطر أصبح الأمر أكثر راحة، لكن من ناحية التداول يجب أن تنتبه أكثر.
الراحة تأتي لأن Curator لا يمكنه أخذ أموال المستخدمين مباشرة ثم إضافة طبقة أخرى من الرافعة المالية؛ تصبح الحسابات أنظف. لكن المشكلة أن هذا دفتر الأوامر سيتذكر الصفقات التي تمت سابقًا. إذا استهلك المقترض كمية كبيرة من USDC، فستقل السيولة النقدية؛ وإذا كان تنفيذ الطرف الآخر قويًا جدًا، فقد لا يتوفر ما يكفي من FT. طالما أن معدلات الفائدة على الجهتين ما تزال «تُظهر»، فهل ستتمكن الصفقة الكبيرة التالية من الاستكمال تعتمد على مقدار USDC وFT المتبقي بحوزتك في هذه اللحظة.
لذلك قبل أن أضع الطلب، أرفع المبلغ إلى حجم الصفقة الذي أريده فعلًا، لأتحقق من متوسط سعر الفائدة النهائي. وبعد التنفيذ، أعود لأرى كم من الوقت ستستغرق العروض/الأسعار حتى تعود لتوفير السيولة. الأشخاص الذين «أمالوا» المخزون في الجولة السابقة غالبًا يجعلون الأشخاص في الجولة التالية يدفعون أكثر.
أما طريقتي لاحقًا عند التعامل مع TermMax: الـ TVL يوضح فقط كم من المال موجود، لكنه لا يوضح ما إذا كان يمكن تدوير هذا المال ذهابًا وإيابًا بين الجهتين لتنفيذ الأوامر. عدد المرات التي يستطيع نفس رأس المال تحقيقها خلال سنة واحدة هو ما يحدد ما إذا كانت التسوية والعمولات يمكن أن تصبح «سميكة»/عميقة.
تجعل TMX حوافز السيولة عبر الرموز، والتوصية تكون أن تُمنح مكافآت أكبر لصفقات الجهتين التي تتم، وللطلبات التي تُستكمل بسرعة بعد أن يتم «مسحها/استيعابها»، والطلبات التي تعود مخزونها إلى وضعه الصحيح في الوقت المناسب. مجرد مكافأة كمية الإيداع فقط قد يجعل أحد جانبي المعاملة ممتلئًا جدًا، بينما الجهة الأخرى قد تظل بلا سيولة.
وأخيرًا، حكمي: TermMax تختار إضافة طبقة رافعة أقل، والنمو يجب أن يعتمد على أن المال يتحرك أسرع. قيمة TMX يجب أن تُقاس في هذه الحسابات: كم جولة يستطيع رأس مال Vault قدره دولار واحد أن ينجزها خلال سنة واحدة؟ وكم من الرسوم/الأتعاب يمكن أن يتركها للبروتوكول؟ DYOR!
$BTC
201
·
--
#dusk $DUSK تم اعتماد DUSK على السلسلة منذ فترة، لكن أرصدة البورصات ما زالت لا تتحرك. يواصل معظم الناس مراقبة ارتفاع الكتل، لكني الآن أريد أن أسأل أولًا: هل عقد Archive الذي يقوم بتتبّع السجلات التاريخية للبورصة ما زال حيًا؟
توصي Dusk رسميًا بأن تشغّل البورصات والتطبيقات على مستوى الإنتاج عقد Archive الخاصة بها. فهو يخزّن السجلات التاريخية التي تم حسمها بالفعل؛ وستعتمد عليه عمليات فحص الإيداعات، واستعلامات المعاملات، ولوحات البيانات. ابدأ بتجهيز ما لا يقل عن 500GB، لكن الدفتر سيصبح تدريجيًا أكثر سمكًا مع مرور الوقت. وضع Archive لا يحتاج إلى رهن، وغالبًا ما يُفصل في بيئة الإنتاج عن عقد التوليد (إنتاج الكتل) لتجنب إبطاء الإجماع بسبب كثرة التدقيق في الحسابات.
هذه القسمة في العمل أحببتها في البداية. من يسجّل الحسابات يكون مطمئنًا لإنتاج الكتل، ومن يتولى التدقيق يكرّس نفسه لخدمة السوق.
لكن حين أفرد جدول المكافآت أمامي، شعرت بشيء من المقامرة. مكافآت كتلة DUSK ستذهب إلى منتِجي الكتل، ولجنة التحقق، ولجنة الاعتماد، وصندوق التطوير؛ بينما خدمة Archive بحد ذاتها لا تمتلك مكافأة بروتوكول منفصلة. تكاليف الخوادم والأقراص والصيانة يتحملها أساسًا كلٌّ من البورصة والمحفظة والتطبيقات.
أرى أن الأمر ليس مجرد «دفتر» على قرص صلب بسعة 500GB. فكلما زاد حجم الأعمال، صار التاريخ أثخن، وكانت الاستعلامات أثقل. قد تستطيع المنصات الكبيرة تحمل ذلك، لكن التطبيقات الصغيرة تكون أكثر عرضة لاعتمادها على عدد قليل من الواجهات العامة. يمكن لعملية تسجيل الحسابات على السلسلة أن تكون متفرقة، لكن «من أين يقرأ السوق الحسابات» قد يعاد تركيزه.
وعند وقوع المعاملة، ستكون العواقب على الإيداع وتسجيله، وعلى لوحة الأسعار، وعلى أنظمة إدارة المخاطر. ما دامت السلسلة لم تتوقف، فقد تبقى الأموال مع ذلك عالقة خارج «بوابة السوق» إذا تعطل مدخل Archive.
جعلتني هذه القضية أعيد تفكيك قيمة $DUSK: مكافآت الـGas والرهن تنتمي إلى «اقتصاد الكتابة»؛ أما عقد Archive فيدعم «اقتصاد القراءة». يمكن للأول أن يُلتقط عبر التوكن، بينما تكاليف الثاني حاليًا تبقى أكثر خارج نطاق البروتوكول.
رأيي الشخصي: ألا يكون عدد عقد Archive المستقلة، ودرجة تركّز الـAPI العامة، ومعدل نمو التخزين، وزمن تعطل الاستعلامات أقل أهمية من نسبة الرهن.
في سلسلة مالية، حتى إن كُتبت الحسابات بأكثر عدل، فإذا لم يستطع السوق قراءتها، فستبقى مجرد حساب مُقفل في درج. ما رأيكم؟
@Dusk_Foundation
$BTC
#dusk $DUSK تم اعتماد DUSK على السلسلة منذ فترة، لكن أرصدة البورصات ما زالت لا تتحرك. يواصل معظم الناس مراقبة ارتفاع الكتل، لكني الآن أريد أن أسأل أولًا: هل عقد Archive الذي يقوم بتتبّع السجلات التاريخية للبورصة ما زال حيًا؟
توصي Dusk رسميًا بأن تشغّل البورصات والتطبيقات على مستوى الإنتاج عقد Archive الخاصة بها. فهو يخزّن السجلات التاريخية التي تم حسمها بالفعل؛ وستعتمد عليه عمليات فحص الإيداعات، واستعلامات المعاملات، ولوحات البيانات. ابدأ بتجهيز ما لا يقل عن 500GB، لكن الدفتر سيصبح تدريجيًا أكثر سمكًا مع مرور الوقت. وضع Archive لا يحتاج إلى رهن، وغالبًا ما يُفصل في بيئة الإنتاج عن عقد التوليد (إنتاج الكتل) لتجنب إبطاء الإجماع بسبب كثرة التدقيق في الحسابات.
هذه القسمة في العمل أحببتها في البداية. من يسجّل الحسابات يكون مطمئنًا لإنتاج الكتل، ومن يتولى التدقيق يكرّس نفسه لخدمة السوق.
لكن حين أفرد جدول المكافآت أمامي، شعرت بشيء من المقامرة. مكافآت كتلة DUSK ستذهب إلى منتِجي الكتل، ولجنة التحقق، ولجنة الاعتماد، وصندوق التطوير؛ بينما خدمة Archive بحد ذاتها لا تمتلك مكافأة بروتوكول منفصلة. تكاليف الخوادم والأقراص والصيانة يتحملها أساسًا كلٌّ من البورصة والمحفظة والتطبيقات.
أرى أن الأمر ليس مجرد «دفتر» على قرص صلب بسعة 500GB. فكلما زاد حجم الأعمال، صار التاريخ أثخن، وكانت الاستعلامات أثقل. قد تستطيع المنصات الكبيرة تحمل ذلك، لكن التطبيقات الصغيرة تكون أكثر عرضة لاعتمادها على عدد قليل من الواجهات العامة. يمكن لعملية تسجيل الحسابات على السلسلة أن تكون متفرقة، لكن «من أين يقرأ السوق الحسابات» قد يعاد تركيزه.
وعند وقوع المعاملة، ستكون العواقب على الإيداع وتسجيله، وعلى لوحة الأسعار، وعلى أنظمة إدارة المخاطر. ما دامت السلسلة لم تتوقف، فقد تبقى الأموال مع ذلك عالقة خارج «بوابة السوق» إذا تعطل مدخل Archive.
جعلتني هذه القضية أعيد تفكيك قيمة $DUSK : مكافآت الـGas والرهن تنتمي إلى «اقتصاد الكتابة»؛ أما عقد Archive فيدعم «اقتصاد القراءة». يمكن للأول أن يُلتقط عبر التوكن، بينما تكاليف الثاني حاليًا تبقى أكثر خارج نطاق البروتوكول.
رأيي الشخصي: ألا يكون عدد عقد Archive المستقلة، ودرجة تركّز الـAPI العامة، ومعدل نمو التخزين، وزمن تعطل الاستعلامات أقل أهمية من نسبة الرهن.
في سلسلة مالية، حتى إن كُتبت الحسابات بأكثر عدل، فإذا لم يستطع السوق قراءتها، فستبقى مجرد حساب مُقفل في درج. ما رأيكم؟
@Dusk
$BTC
توصي Dusk رسميًا بأن تشغّل البورصات والتطبيقات على مستوى الإنتاج عقد Archive الخاصة بها. فهو يخزّن السجلات التاريخية التي تم حسمها بالفعل؛ وستعتمد عليه عمليات فحص الإيداعات، واستعلامات المعاملات، ولوحات البيانات. ابدأ بتجهيز ما لا يقل عن 500GB، لكن الدفتر سيصبح تدريجيًا أكثر سمكًا مع مرور الوقت. وضع Archive لا يحتاج إلى رهن، وغالبًا ما يُفصل في بيئة الإنتاج عن عقد التوليد (إنتاج الكتل) لتجنب إبطاء الإجماع بسبب كثرة التدقيق في الحسابات.
هذه القسمة في العمل أحببتها في البداية. من يسجّل الحسابات يكون مطمئنًا لإنتاج الكتل، ومن يتولى التدقيق يكرّس نفسه لخدمة السوق.
لكن حين أفرد جدول المكافآت أمامي، شعرت بشيء من المقامرة. مكافآت كتلة DUSK ستذهب إلى منتِجي الكتل، ولجنة التحقق، ولجنة الاعتماد، وصندوق التطوير؛ بينما خدمة Archive بحد ذاتها لا تمتلك مكافأة بروتوكول منفصلة. تكاليف الخوادم والأقراص والصيانة يتحملها أساسًا كلٌّ من البورصة والمحفظة والتطبيقات.
أرى أن الأمر ليس مجرد «دفتر» على قرص صلب بسعة 500GB. فكلما زاد حجم الأعمال، صار التاريخ أثخن، وكانت الاستعلامات أثقل. قد تستطيع المنصات الكبيرة تحمل ذلك، لكن التطبيقات الصغيرة تكون أكثر عرضة لاعتمادها على عدد قليل من الواجهات العامة. يمكن لعملية تسجيل الحسابات على السلسلة أن تكون متفرقة، لكن «من أين يقرأ السوق الحسابات» قد يعاد تركيزه.
وعند وقوع المعاملة، ستكون العواقب على الإيداع وتسجيله، وعلى لوحة الأسعار، وعلى أنظمة إدارة المخاطر. ما دامت السلسلة لم تتوقف، فقد تبقى الأموال مع ذلك عالقة خارج «بوابة السوق» إذا تعطل مدخل Archive.
جعلتني هذه القضية أعيد تفكيك قيمة $DUSK : مكافآت الـGas والرهن تنتمي إلى «اقتصاد الكتابة»؛ أما عقد Archive فيدعم «اقتصاد القراءة». يمكن للأول أن يُلتقط عبر التوكن، بينما تكاليف الثاني حاليًا تبقى أكثر خارج نطاق البروتوكول.
رأيي الشخصي: ألا يكون عدد عقد Archive المستقلة، ودرجة تركّز الـAPI العامة، ومعدل نمو التخزين، وزمن تعطل الاستعلامات أقل أهمية من نسبة الرهن.
في سلسلة مالية، حتى إن كُتبت الحسابات بأكثر عدل، فإذا لم يستطع السوق قراءتها، فستبقى مجرد حساب مُقفل في درج. ما رأيكم؟
@Dusk
$BTC
1
1
144
·
--
هل تريد الإرشادات؟ هل تريد الإرشادات؟ هل تريد الإرشادات؟
هل تريد الإرشادات؟ هل تريد الإرشادات؟ هل تريد الإرشادات؟
3
400
·
--
#termmax 还有5天TMX就要TGE了!这两天有好几个兄弟问我:TermMax 固定 5% 借 USDC,存进 Aave 浮动 6%,白薅 1% 利差,是不是稳赚?我听完只想说:يا أخي، لا توجد غداء مجاني في هذا العالم؟ سأساعدكم في حساب هذه الصفقة.
أعتقد أن هذه الاستراتيجية صحيحة من الناحية النظرية. TermMax هو بسعر فائدة ثابت، التكلفة محصورة؛ Aave هو فائدة متغيرة، والعائد يتأثر بتذبذب السوق. الربح الذي تحققه هو فرق "الثابت-المتغير". جوهرياً، هذا يعني المراهنة على تذبذب أسعار الفائدة صعوداً/هبوطاً لصالحك، مع الرهان على ألا ينخفض Aave عن 5%. هذه اللعبة في TradFi تُسمى مقايضة أسعار الفائدة (IRS)، حيث تتم صفقات بمئات/بضعة عشرات تريليونات يومياً؛ وعلى السلسلة، أنت ضمن الدفعة الأولى التي تطبخ هذا الطبق بيدك.
لكن انتبهوا بشكل خاص إلى شغل الضمانات وكفاءة رأس المال. يجب أن تقترض TermMax بضمانات فائضة (مثل الرهن بـ ETH)، كما أن إيداع Aave يشغل أيضاً حصة من الرصيد. لنحسب: إذا قمت بتحكيم 1000000 USDC، فقد تحتاج إلى 1200000 من الضمانات، فتكون كفاءة استخدام رأس المال 83%. ثم بعد خصم Gas والانزلاق (slippage) وتكلفة التمديد (展期)، قد لا يتبقّى فرق الربح الصافي سوى 0.3%. وإذا كان رأس المال صغيراً، فقد لا تكفي هذه الزيادة حتى لتغطية رسوم الغاز.
أنا شخصياً أُقرّ بقيمة هذه الاستراتيجية. لكن قيمتها تتمثل أكثر في كونها"عرضاً ترويجياً" لمنتج TermMax.
خريطة الطريق الرسمية ذكرت إطلاق ميزة IRS في الربع الرابع من 2026. عندها لن تحتاج إلى نقل الأصول يدوياً، بل سيتولى البروتوكول عملية المزامنة تلقائياً. والآن، هؤلاء الذين يقومون بالعمل يدوياً هم من يقومون بالتثقيف بالسوق لـ IRS الخاص بـ TermMax.
لذلك، أرى سلسلة الفهم لـ $TMX هي: نشاط تداول فرق الأساس → زيادة طلب اقتراض TermMax → ارتفاع رسوم تداول FT/XT الخاصة بالخزينة ورسوم الاقتراض أيضاً → يحصل مُقرضو/حاملو TMX على عوائد حقيقية. برأيي، ليست نموذج بونزي لعملة هوائية؛ بل هي توزيع حصة من الرسوم مقابل التقاط البروتوكول للنشاط الاقتصادي الحقيقي.
الأقسى هو أنه عندما يتحول منتج IRS إلى منتج جاهز للتسويق، ستتطور TermMax من"بروتوكول إقراض" إلى "بنية تحتية لمقايضات أسعار الفائدة". مرساة التقييم ستتماشى مباشرة مع CME. IRS على السلسلة ما يزال صفراً حالياً، لكن سقف TradFi هو تريليونات/مئات ملايين/مئات تريليونات من ناحية الحجم.
الناس الذين يقومون بالتحكيم الآن هم من يختبرون ضغط هذا السوق المستقبلي. هل تريد أن تقوم بالتحكيم الآن، أم تنتظر TGE وتندفع مرة واحدة؟
@termmax
$BNB
#termmax 还有5天TMX就要TGE了!这两天有好几个兄弟问我:TermMax 固定 5% 借 USDC,存进 Aave 浮动 6%,白薅 1% 利差,是不是稳赚?我听完只想说:يا أخي، لا توجد غداء مجاني في هذا العالم؟ سأساعدكم في حساب هذه الصفقة.
أعتقد أن هذه الاستراتيجية صحيحة من الناحية النظرية. TermMax هو بسعر فائدة ثابت، التكلفة محصورة؛ Aave هو فائدة متغيرة، والعائد يتأثر بتذبذب السوق. الربح الذي تحققه هو فرق "الثابت-المتغير". جوهرياً، هذا يعني المراهنة على تذبذب أسعار الفائدة صعوداً/هبوطاً لصالحك، مع الرهان على ألا ينخفض Aave عن 5%. هذه اللعبة في TradFi تُسمى مقايضة أسعار الفائدة (IRS)، حيث تتم صفقات بمئات/بضعة عشرات تريليونات يومياً؛ وعلى السلسلة، أنت ضمن الدفعة الأولى التي تطبخ هذا الطبق بيدك.
لكن انتبهوا بشكل خاص إلى شغل الضمانات وكفاءة رأس المال. يجب أن تقترض TermMax بضمانات فائضة (مثل الرهن بـ ETH)، كما أن إيداع Aave يشغل أيضاً حصة من الرصيد. لنحسب: إذا قمت بتحكيم 1000000 USDC، فقد تحتاج إلى 1200000 من الضمانات، فتكون كفاءة استخدام رأس المال 83%. ثم بعد خصم Gas والانزلاق (slippage) وتكلفة التمديد (展期)، قد لا يتبقّى فرق الربح الصافي سوى 0.3%. وإذا كان رأس المال صغيراً، فقد لا تكفي هذه الزيادة حتى لتغطية رسوم الغاز.
أنا شخصياً أُقرّ بقيمة هذه الاستراتيجية. لكن قيمتها تتمثل أكثر في كونها"عرضاً ترويجياً" لمنتج TermMax.
خريطة الطريق الرسمية ذكرت إطلاق ميزة IRS في الربع الرابع من 2026. عندها لن تحتاج إلى نقل الأصول يدوياً، بل سيتولى البروتوكول عملية المزامنة تلقائياً. والآن، هؤلاء الذين يقومون بالعمل يدوياً هم من يقومون بالتثقيف بالسوق لـ IRS الخاص بـ TermMax.
لذلك، أرى سلسلة الفهم لـ $TMX هي: نشاط تداول فرق الأساس → زيادة طلب اقتراض TermMax → ارتفاع رسوم تداول FT/XT الخاصة بالخزينة ورسوم الاقتراض أيضاً → يحصل مُقرضو/حاملو TMX على عوائد حقيقية. برأيي، ليست نموذج بونزي لعملة هوائية؛ بل هي توزيع حصة من الرسوم مقابل التقاط البروتوكول للنشاط الاقتصادي الحقيقي.
الأقسى هو أنه عندما يتحول منتج IRS إلى منتج جاهز للتسويق، ستتطور TermMax من"بروتوكول إقراض" إلى "بنية تحتية لمقايضات أسعار الفائدة". مرساة التقييم ستتماشى مباشرة مع CME. IRS على السلسلة ما يزال صفراً حالياً، لكن سقف TradFi هو تريليونات/مئات ملايين/مئات تريليونات من ناحية الحجم.
الناس الذين يقومون بالتحكيم الآن هم من يختبرون ضغط هذا السوق المستقبلي. هل تريد أن تقوم بالتحكيم الآن، أم تنتظر TGE وتندفع مرة واحدة؟
@TermMax
$BNB
أعتقد أن هذه الاستراتيجية صحيحة من الناحية النظرية. TermMax هو بسعر فائدة ثابت، التكلفة محصورة؛ Aave هو فائدة متغيرة، والعائد يتأثر بتذبذب السوق. الربح الذي تحققه هو فرق "الثابت-المتغير". جوهرياً، هذا يعني المراهنة على تذبذب أسعار الفائدة صعوداً/هبوطاً لصالحك، مع الرهان على ألا ينخفض Aave عن 5%. هذه اللعبة في TradFi تُسمى مقايضة أسعار الفائدة (IRS)، حيث تتم صفقات بمئات/بضعة عشرات تريليونات يومياً؛ وعلى السلسلة، أنت ضمن الدفعة الأولى التي تطبخ هذا الطبق بيدك.
لكن انتبهوا بشكل خاص إلى شغل الضمانات وكفاءة رأس المال. يجب أن تقترض TermMax بضمانات فائضة (مثل الرهن بـ ETH)، كما أن إيداع Aave يشغل أيضاً حصة من الرصيد. لنحسب: إذا قمت بتحكيم 1000000 USDC، فقد تحتاج إلى 1200000 من الضمانات، فتكون كفاءة استخدام رأس المال 83%. ثم بعد خصم Gas والانزلاق (slippage) وتكلفة التمديد (展期)، قد لا يتبقّى فرق الربح الصافي سوى 0.3%. وإذا كان رأس المال صغيراً، فقد لا تكفي هذه الزيادة حتى لتغطية رسوم الغاز.
أنا شخصياً أُقرّ بقيمة هذه الاستراتيجية. لكن قيمتها تتمثل أكثر في كونها"عرضاً ترويجياً" لمنتج TermMax.
خريطة الطريق الرسمية ذكرت إطلاق ميزة IRS في الربع الرابع من 2026. عندها لن تحتاج إلى نقل الأصول يدوياً، بل سيتولى البروتوكول عملية المزامنة تلقائياً. والآن، هؤلاء الذين يقومون بالعمل يدوياً هم من يقومون بالتثقيف بالسوق لـ IRS الخاص بـ TermMax.
لذلك، أرى سلسلة الفهم لـ $TMX هي: نشاط تداول فرق الأساس → زيادة طلب اقتراض TermMax → ارتفاع رسوم تداول FT/XT الخاصة بالخزينة ورسوم الاقتراض أيضاً → يحصل مُقرضو/حاملو TMX على عوائد حقيقية. برأيي، ليست نموذج بونزي لعملة هوائية؛ بل هي توزيع حصة من الرسوم مقابل التقاط البروتوكول للنشاط الاقتصادي الحقيقي.
الأقسى هو أنه عندما يتحول منتج IRS إلى منتج جاهز للتسويق، ستتطور TermMax من"بروتوكول إقراض" إلى "بنية تحتية لمقايضات أسعار الفائدة". مرساة التقييم ستتماشى مباشرة مع CME. IRS على السلسلة ما يزال صفراً حالياً، لكن سقف TradFi هو تريليونات/مئات ملايين/مئات تريليونات من ناحية الحجم.
الناس الذين يقومون بالتحكيم الآن هم من يختبرون ضغط هذا السوق المستقبلي. هل تريد أن تقوم بالتحكيم الآن، أم تنتظر TGE وتندفع مرة واحدة؟
@TermMax
$BNB
148
·
--
هذا طاير! أتريد 30 u ولا تراه كافيًا؟
للأسف لا أستطيع حتى أخذ التخفيض.
هذا طاير! أتريد 30 u ولا تراه كافيًا؟
للأسف لا أستطيع حتى أخذ التخفيض.
للأسف لا أستطيع حتى أخذ التخفيض.
948
·
--
#dusk $DUSK منذ ما يقارب前前后后، قمت بحفر وثيقة إجماع Succinct Attestation الخاصة بـ DUSK ثلاث مرات، ثم قارنت تصميم فترة التحدي لمدة 7 أيام في Arbitrum، واكتشفت اختلافًا في بنية المعاملات تم تجاهله من قِبل الصناعة: ليس هذا الفرق هو "سريع مقابل بطيء"، بل هو وجود أو عدم وجود "نافذة مخاطر الائتمان"。
على Arbitrum، عندما تبدأ معاملة، فمن الناحية النظرية يمكن الطعن فيها أو التراجع عنها خلال 7 أيام. وهذه الـ 7 أيام ليست قيدًا تقنيًا، بل هي نافذة مخاطر الائتمان لدى الطرف المقابل. عندما تبيع أصلًا ما، يمكن للطرف الآخر خلال 7 أيام أن يجد سببًا لعدم الدفع، لأن "المعاملة لم تؤكد نهائيًا بعد". في التمويل التقليدي، يتم تغطية هذا الخطر عبر الحفظ الأمين والضمان وتحسين الجدارة الائتمانية، بتكلفة قد تصل إلى حوالي 1-3% من قيمة الصفقة。
تصميم DUSK هو "الخروج من كتلة = نهائي": تصبح المعاملة نافذة بشكل دائم خلال 2 ثانية، دون فترة تحدي. وهذا يعني أن نافذة مخاطر الطرف المقابل تنكمش إلى 2 ثانية، وأن الحلقات الوسيطة ذات القيمة بمستوى تريليونات الدولارات في التمويل التقليدي (الحفظ الأمين والضمان وحل النزاعات) يتم القضاء عليها عبر نهائية تستغرق ثانيتين فقط على DUSK。
لكنني وجدت أن السوق لم يدرك هذه القيمة بالكامل بعد. حاليًا، تبلغ القيمة السوقية لـ DUSK حوالي 1/50 من Arbitrum، كما أن فترة التحدي لمدة 7 أيام في Arbitrum تجعلها غير مناسبة أصلًا لتسوية الأوراق المالية. فهي أكثر ملاءمة لـ "التداول المضاربي الذي يمكنه الانتظار 7 أيام"، وليس لـ "تسوية مالية تتطلب حسمًا فوريًا"。
لذلك استنتاجي هو: إن "النهائية الحتمية" في DUSK ليست معلمة تقنية، بل هي خندق حصين في بنية المعاملة. إنها تقضي على "مخاطر الطرف المقابل"، وهي حلقة وسيطة قيمتها تريليونات الدولارات، بينما السوق ما زال يحدد سعرها باستخدام "TPS" و"القيمة السوقية"。
لا تنظر إلى سعر $DUSK، انظر إلى توزيع زمن النهائية في المعاملات الفعلية. إذا ظلت ثابتة على نحوٍ طويل عند حوالي 2 ثانية، فستلتهم هذه السلسلة جميع سيناريوهات التمويل التي تتطلب "نهائية فورية"، بينما تستطيع Arbitrum أن تلتهم فقط سيناريوهات المضاربة التي يمكنها الانتظار 7 أيام. وهذه ليست منافسة تقنية، بل حرب بين بنى المعاملات. في رأيي، على مستوى التحديد، DUSK قد فاز بالفعل، والآن ننتظر فقط متى يكتشف السوق ذلك ويشتعل. DYOR!
@Dusk_Foundation
$BTC
#dusk $DUSK منذ ما يقارب前前后后، قمت بحفر وثيقة إجماع Succinct Attestation الخاصة بـ DUSK ثلاث مرات، ثم قارنت تصميم فترة التحدي لمدة 7 أيام في Arbitrum، واكتشفت اختلافًا في بنية المعاملات تم تجاهله من قِبل الصناعة: ليس هذا الفرق هو "سريع مقابل بطيء"، بل هو وجود أو عدم وجود "نافذة مخاطر الائتمان"。
على Arbitrum، عندما تبدأ معاملة، فمن الناحية النظرية يمكن الطعن فيها أو التراجع عنها خلال 7 أيام. وهذه الـ 7 أيام ليست قيدًا تقنيًا، بل هي نافذة مخاطر الائتمان لدى الطرف المقابل. عندما تبيع أصلًا ما، يمكن للطرف الآخر خلال 7 أيام أن يجد سببًا لعدم الدفع، لأن "المعاملة لم تؤكد نهائيًا بعد". في التمويل التقليدي، يتم تغطية هذا الخطر عبر الحفظ الأمين والضمان وتحسين الجدارة الائتمانية، بتكلفة قد تصل إلى حوالي 1-3% من قيمة الصفقة。
تصميم DUSK هو "الخروج من كتلة = نهائي": تصبح المعاملة نافذة بشكل دائم خلال 2 ثانية، دون فترة تحدي. وهذا يعني أن نافذة مخاطر الطرف المقابل تنكمش إلى 2 ثانية، وأن الحلقات الوسيطة ذات القيمة بمستوى تريليونات الدولارات في التمويل التقليدي (الحفظ الأمين والضمان وحل النزاعات) يتم القضاء عليها عبر نهائية تستغرق ثانيتين فقط على DUSK。
لكنني وجدت أن السوق لم يدرك هذه القيمة بالكامل بعد. حاليًا، تبلغ القيمة السوقية لـ DUSK حوالي 1/50 من Arbitrum، كما أن فترة التحدي لمدة 7 أيام في Arbitrum تجعلها غير مناسبة أصلًا لتسوية الأوراق المالية. فهي أكثر ملاءمة لـ "التداول المضاربي الذي يمكنه الانتظار 7 أيام"، وليس لـ "تسوية مالية تتطلب حسمًا فوريًا"。
لذلك استنتاجي هو: إن "النهائية الحتمية" في DUSK ليست معلمة تقنية، بل هي خندق حصين في بنية المعاملة. إنها تقضي على "مخاطر الطرف المقابل"، وهي حلقة وسيطة قيمتها تريليونات الدولارات، بينما السوق ما زال يحدد سعرها باستخدام "TPS" و"القيمة السوقية"。
لا تنظر إلى سعر $DUSK ، انظر إلى توزيع زمن النهائية في المعاملات الفعلية. إذا ظلت ثابتة على نحوٍ طويل عند حوالي 2 ثانية، فستلتهم هذه السلسلة جميع سيناريوهات التمويل التي تتطلب "نهائية فورية"، بينما تستطيع Arbitrum أن تلتهم فقط سيناريوهات المضاربة التي يمكنها الانتظار 7 أيام. وهذه ليست منافسة تقنية، بل حرب بين بنى المعاملات. في رأيي، على مستوى التحديد، DUSK قد فاز بالفعل، والآن ننتظر فقط متى يكتشف السوق ذلك ويشتعل. DYOR!
@Dusk
$BTC
على Arbitrum، عندما تبدأ معاملة، فمن الناحية النظرية يمكن الطعن فيها أو التراجع عنها خلال 7 أيام. وهذه الـ 7 أيام ليست قيدًا تقنيًا، بل هي نافذة مخاطر الائتمان لدى الطرف المقابل. عندما تبيع أصلًا ما، يمكن للطرف الآخر خلال 7 أيام أن يجد سببًا لعدم الدفع، لأن "المعاملة لم تؤكد نهائيًا بعد". في التمويل التقليدي، يتم تغطية هذا الخطر عبر الحفظ الأمين والضمان وتحسين الجدارة الائتمانية، بتكلفة قد تصل إلى حوالي 1-3% من قيمة الصفقة。
تصميم DUSK هو "الخروج من كتلة = نهائي": تصبح المعاملة نافذة بشكل دائم خلال 2 ثانية، دون فترة تحدي. وهذا يعني أن نافذة مخاطر الطرف المقابل تنكمش إلى 2 ثانية، وأن الحلقات الوسيطة ذات القيمة بمستوى تريليونات الدولارات في التمويل التقليدي (الحفظ الأمين والضمان وحل النزاعات) يتم القضاء عليها عبر نهائية تستغرق ثانيتين فقط على DUSK。
لكنني وجدت أن السوق لم يدرك هذه القيمة بالكامل بعد. حاليًا، تبلغ القيمة السوقية لـ DUSK حوالي 1/50 من Arbitrum، كما أن فترة التحدي لمدة 7 أيام في Arbitrum تجعلها غير مناسبة أصلًا لتسوية الأوراق المالية. فهي أكثر ملاءمة لـ "التداول المضاربي الذي يمكنه الانتظار 7 أيام"، وليس لـ "تسوية مالية تتطلب حسمًا فوريًا"。
لذلك استنتاجي هو: إن "النهائية الحتمية" في DUSK ليست معلمة تقنية، بل هي خندق حصين في بنية المعاملة. إنها تقضي على "مخاطر الطرف المقابل"، وهي حلقة وسيطة قيمتها تريليونات الدولارات، بينما السوق ما زال يحدد سعرها باستخدام "TPS" و"القيمة السوقية"。
لا تنظر إلى سعر $DUSK ، انظر إلى توزيع زمن النهائية في المعاملات الفعلية. إذا ظلت ثابتة على نحوٍ طويل عند حوالي 2 ثانية، فستلتهم هذه السلسلة جميع سيناريوهات التمويل التي تتطلب "نهائية فورية"، بينما تستطيع Arbitrum أن تلتهم فقط سيناريوهات المضاربة التي يمكنها الانتظار 7 أيام. وهذه ليست منافسة تقنية، بل حرب بين بنى المعاملات. في رأيي، على مستوى التحديد، DUSK قد فاز بالفعل، والآن ننتظر فقط متى يكتشف السوق ذلك ويشتعل. DYOR!
@Dusk
$BTC
2
1
94
·
--
#dusk $DUSK منذ أمسكت بخاطرة شريرة. لأنني رأيت أن لدى DUSK دفترين: Phoenix للخصوصية وMoonlight للعامة. العملة نفسها يمكن أن تعمل على الجهتين. فكرت: بما أن هناك حوضين، فهل يكون السعر مختلفًا؟ إذا مثل ما يحدث في التبادل بين البورصات (الـ arbitrage)، اشتريت هنا وبعت هناك، أستطيع أن أقتنص فرقًا. النتيجة؟ جلست أراقب السوق ثلاثة أيام، وفارق السعر كان صفرًا. استقرارٌ جعلني أشك في نفسي.
كنت منزعجًا في البداية، لكنني لاحقًا فهمت الأمر، بل بالعكس شعرت بالفرح. ليست لأنني أحمق، بل لأن تصميم هذه السلسلة قاسٍ جدًا.
في الوثائق الرسمية توجد كلمة اسمها convert، وهي التبديل بين دفترين. ولها خاصية: الذرّية (atomic). أي أنه لحظة التبديل، "خصم المال من اليسار" و"وصول المال إلى اليمين" هما نفس الفعل—إما أن يحدثان معًا، أو يفشلان معًا، بلا أي حالة وسط.
وبما أنه لا توجد حالة وسط، فهذا يعني أن روبوتات المراجحة لا تملك فرصة حتى للحركة. على سلاسل أخرى، توجد تأخيرات بين حوض الخصوصية وحوض العلن، فتلاحق الروبوتات التأخير لتأكل فرق السعر. أما DUSK فقد أزال التأخير؛ في أي لحظة، على هذه السلسلة، لا يوجد إلا سعر واحد لنفس العملة.
التقنية هنا قاسية فعلًا! وبالضبط هذا ما تحتاجه المؤسسات. تخيل سيناريو: صندوق استثماري يريد بناء مركز في حوض الخصوصية. ما أكثر شيء يخشاه؟ يخشى أنه بعد أن يشتري، يكتشف أن نفس العملة في حوض العلن أرخص—فيصبح هو الضحية دون أن يعرف. التحويل الذري يمحو هذا الخطر من جذوره: دفتران “ملحومان” بسعر واحد، والمستخدم حتى لو اشترى وأغلق عينيه فلن يتعرض لظلم.
قارنت: بعض مشاريع الخصوصية لديها فجوة سعرية طويلة الأمد بين الحوضين، وحتى التحويل فيه احتكاك. DUSK يحقق احتكاكًا صفريًا، والسبب هو تصميم الذرّية على مستوى البروتوكول، وليس الحظ.
لذلك الآن أراقب هذه السلسلة أكثر: أداء convert في ظل الظروف القصوى. أثناء الانهيارات الحادة أو وقت الازدحام—هل تبقى الذرّية ثابتة؟ إن كانت ثابتة فهذا يعني أن الطبقة الأساسية صلبة فعلًا؛ وإن لم تكن ثابتة، فهذا يعني أن "صفر الاحتكاك" مجرد وهم عند مواتاة الظروف.
رغم أنني انتظرت ثلاثة أيام ولم ألتقط فرصة، إلا أنني رأيت شيئًا واضحًا: أساس هذه السلسلة أكثر صلابة مما كنت أظن. بصراحة، هل أدخل أم لا؟ لا أجرؤ على القرار إلا بعد التجربة بنفسي، وهذه المرة لديّ شيء من الطمأنينة في رأسي. DYOR!
@Dusk_Foundation
$BTC
#dusk $DUSK منذ أمسكت بخاطرة شريرة. لأنني رأيت أن لدى DUSK دفترين: Phoenix للخصوصية وMoonlight للعامة. العملة نفسها يمكن أن تعمل على الجهتين. فكرت: بما أن هناك حوضين، فهل يكون السعر مختلفًا؟ إذا مثل ما يحدث في التبادل بين البورصات (الـ arbitrage)، اشتريت هنا وبعت هناك، أستطيع أن أقتنص فرقًا. النتيجة؟ جلست أراقب السوق ثلاثة أيام، وفارق السعر كان صفرًا. استقرارٌ جعلني أشك في نفسي.
كنت منزعجًا في البداية، لكنني لاحقًا فهمت الأمر، بل بالعكس شعرت بالفرح. ليست لأنني أحمق، بل لأن تصميم هذه السلسلة قاسٍ جدًا.
في الوثائق الرسمية توجد كلمة اسمها convert، وهي التبديل بين دفترين. ولها خاصية: الذرّية (atomic). أي أنه لحظة التبديل، "خصم المال من اليسار" و"وصول المال إلى اليمين" هما نفس الفعل—إما أن يحدثان معًا، أو يفشلان معًا، بلا أي حالة وسط.
وبما أنه لا توجد حالة وسط، فهذا يعني أن روبوتات المراجحة لا تملك فرصة حتى للحركة. على سلاسل أخرى، توجد تأخيرات بين حوض الخصوصية وحوض العلن، فتلاحق الروبوتات التأخير لتأكل فرق السعر. أما DUSK فقد أزال التأخير؛ في أي لحظة، على هذه السلسلة، لا يوجد إلا سعر واحد لنفس العملة.
التقنية هنا قاسية فعلًا! وبالضبط هذا ما تحتاجه المؤسسات. تخيل سيناريو: صندوق استثماري يريد بناء مركز في حوض الخصوصية. ما أكثر شيء يخشاه؟ يخشى أنه بعد أن يشتري، يكتشف أن نفس العملة في حوض العلن أرخص—فيصبح هو الضحية دون أن يعرف. التحويل الذري يمحو هذا الخطر من جذوره: دفتران “ملحومان” بسعر واحد، والمستخدم حتى لو اشترى وأغلق عينيه فلن يتعرض لظلم.
قارنت: بعض مشاريع الخصوصية لديها فجوة سعرية طويلة الأمد بين الحوضين، وحتى التحويل فيه احتكاك. DUSK يحقق احتكاكًا صفريًا، والسبب هو تصميم الذرّية على مستوى البروتوكول، وليس الحظ.
لذلك الآن أراقب هذه السلسلة أكثر: أداء convert في ظل الظروف القصوى. أثناء الانهيارات الحادة أو وقت الازدحام—هل تبقى الذرّية ثابتة؟ إن كانت ثابتة فهذا يعني أن الطبقة الأساسية صلبة فعلًا؛ وإن لم تكن ثابتة، فهذا يعني أن "صفر الاحتكاك" مجرد وهم عند مواتاة الظروف.
رغم أنني انتظرت ثلاثة أيام ولم ألتقط فرصة، إلا أنني رأيت شيئًا واضحًا: أساس هذه السلسلة أكثر صلابة مما كنت أظن. بصراحة، هل أدخل أم لا؟ لا أجرؤ على القرار إلا بعد التجربة بنفسي، وهذه المرة لديّ شيء من الطمأنينة في رأسي. DYOR!
@Dusk
$BTC
كنت منزعجًا في البداية، لكنني لاحقًا فهمت الأمر، بل بالعكس شعرت بالفرح. ليست لأنني أحمق، بل لأن تصميم هذه السلسلة قاسٍ جدًا.
في الوثائق الرسمية توجد كلمة اسمها convert، وهي التبديل بين دفترين. ولها خاصية: الذرّية (atomic). أي أنه لحظة التبديل، "خصم المال من اليسار" و"وصول المال إلى اليمين" هما نفس الفعل—إما أن يحدثان معًا، أو يفشلان معًا، بلا أي حالة وسط.
وبما أنه لا توجد حالة وسط، فهذا يعني أن روبوتات المراجحة لا تملك فرصة حتى للحركة. على سلاسل أخرى، توجد تأخيرات بين حوض الخصوصية وحوض العلن، فتلاحق الروبوتات التأخير لتأكل فرق السعر. أما DUSK فقد أزال التأخير؛ في أي لحظة، على هذه السلسلة، لا يوجد إلا سعر واحد لنفس العملة.
التقنية هنا قاسية فعلًا! وبالضبط هذا ما تحتاجه المؤسسات. تخيل سيناريو: صندوق استثماري يريد بناء مركز في حوض الخصوصية. ما أكثر شيء يخشاه؟ يخشى أنه بعد أن يشتري، يكتشف أن نفس العملة في حوض العلن أرخص—فيصبح هو الضحية دون أن يعرف. التحويل الذري يمحو هذا الخطر من جذوره: دفتران “ملحومان” بسعر واحد، والمستخدم حتى لو اشترى وأغلق عينيه فلن يتعرض لظلم.
قارنت: بعض مشاريع الخصوصية لديها فجوة سعرية طويلة الأمد بين الحوضين، وحتى التحويل فيه احتكاك. DUSK يحقق احتكاكًا صفريًا، والسبب هو تصميم الذرّية على مستوى البروتوكول، وليس الحظ.
لذلك الآن أراقب هذه السلسلة أكثر: أداء convert في ظل الظروف القصوى. أثناء الانهيارات الحادة أو وقت الازدحام—هل تبقى الذرّية ثابتة؟ إن كانت ثابتة فهذا يعني أن الطبقة الأساسية صلبة فعلًا؛ وإن لم تكن ثابتة، فهذا يعني أن "صفر الاحتكاك" مجرد وهم عند مواتاة الظروف.
رغم أنني انتظرت ثلاثة أيام ولم ألتقط فرصة، إلا أنني رأيت شيئًا واضحًا: أساس هذه السلسلة أكثر صلابة مما كنت أظن. بصراحة، هل أدخل أم لا؟ لا أجرؤ على القرار إلا بعد التجربة بنفسي، وهذه المرة لديّ شيء من الطمأنينة في رأسي. DYOR!
@Dusk
$BTC
2
1
127
·
--
#termmax هل ما زال يتم التعامل مع TermMax وPendle كمنتافسين؟ كنت أنظر إليهما بنفس الطريقة سابقًا. عندما حللت تقرير مقارنة بروتوكولات StateMind الثلاثة، اكتشفت أنهما تقدمان لك "عائدًا ثابتًا"، لكنهما يسلكان مسارين مختلفين تمامًا في التطور المالي.
Pendle هو "توريق العائد". يقوم بتقسيم أصول العائد القائمة بالفعل (مثل stETH وaUSDC وهي أصول مُنتِجة للفائدة) إلى رموز تمثل الأصل الأساسي PT ورموز تمثل العائد YT. الشرط هنا: الأصل الأساسي بالفعل يُولّد عائدًا، وPendle فقط يساعدك على تحويل العائد المستقبلي إلى نقدٍ مبكرًا. وهذا هو نفس منطق ABS في التمويل التقليدي (التوريق): المنزل يجلب إيجارًا بالفعل، فأقوم بتجميع الإيجار وبيعه كحزمة.
TermMax هو "خلق الائتمان"—فـ USDC بحد ذاته لا يُنتج فائدة، وTermMax، عبر هيكل FT/XT وباستخدام عروض المُنسّق/المدير في السوق، ينشئ سوق الإقراض من الصفر. المُقرضون يرغبون في الإقراض بنسبة 5%، والمقترضون يرغبون في الاقتراض بنسبة 6%، ويتم خلق الفارق في سعر الفائدة أثناء عملية المطابقة. وهذا يشبه تمامًا ما كانت تفعله البنوك منذ مئات السنين: تحويل ودائع المودعين إلى قروض للمقترضين، والقدرة على خلق الائتمان من لا شيء.
أعتقد أن فهم هذا الفرق مهم جدًا. لأنه يحدد من يستطيع الحصول على أكبر شريحة من الكعكة.
في التمويل التقليدي، حجم سوق السندات يبلغ 100 تريليون دولار، ومشتقات الفائدة 600 تريليون دولار. لكن الترتيب هو: أولًا يصدر السندات، ثم تظهر الحاجة إلى مشتقات الفائدة. لا يوجد ائتمان بدون سندات؛ ولا توجد مشتقات بلا أسعار فائدة. بدون ذلك تصبح المشتقات كأنها مبنية في الهواء. نقطة انطلاق Pendle هي "أصل عائد قائم"، والحد الأعلى يعتمد على مقدار أصول العائد الجيدة المتاحة على السلسلة؛ ونقطة انطلاق TermMax هي "طلب الاقتراض"، والحد الأعلى هو حجم سوق الإقراض بأكمله.
لذلك فهما ليسا في علاقة تنافس مباشر، بل هما طبقات/مستويات مختلفة في التمويل. أعتقد أنه في المستقبل ستظهر طريقة لعب تجمع بين: "مستخدمو Pendle يودعون PT في TermMax لزيادة الرافعة" (TermMax يدعم بالفعل تقديم PT كضمان)، وسيتحوّل البروتوكولان إلى قطع ليغو مكملة لبعضهما.
لذا رأيي هو: لا تَعُد بعد الآن تنظر إلى المشاريع بمنطق "Pendle مقابل TermMax من الأقوى". الفرصة الحقيقية تكمن في التركيب: قفل العائد الأساسي عبر Pendle، ثم استخدم TermMax لزيادة الرافعة وتضخيم التعرض، ليأكل الطرفان الفارق في العائد (spread). ألفا الـDeFi في المستقبل ليس في معركة نقطة واحدة، بل في التحكّم البنيوي/المراجحة الهيكلية. وإذا كنت تؤمن بخيار اللعب بالتركيب، فمن الطبيعي أن يكون لديك فكرة واضحة أيضًا بشأن $TMX. أليس كذلك؟ DYOR!
@termmax
$BTC
#termmax هل ما زال يتم التعامل مع TermMax وPendle كمنتافسين؟ كنت أنظر إليهما بنفس الطريقة سابقًا. عندما حللت تقرير مقارنة بروتوكولات StateMind الثلاثة، اكتشفت أنهما تقدمان لك "عائدًا ثابتًا"، لكنهما يسلكان مسارين مختلفين تمامًا في التطور المالي.
Pendle هو "توريق العائد". يقوم بتقسيم أصول العائد القائمة بالفعل (مثل stETH وaUSDC وهي أصول مُنتِجة للفائدة) إلى رموز تمثل الأصل الأساسي PT ورموز تمثل العائد YT. الشرط هنا: الأصل الأساسي بالفعل يُولّد عائدًا، وPendle فقط يساعدك على تحويل العائد المستقبلي إلى نقدٍ مبكرًا. وهذا هو نفس منطق ABS في التمويل التقليدي (التوريق): المنزل يجلب إيجارًا بالفعل، فأقوم بتجميع الإيجار وبيعه كحزمة.
TermMax هو "خلق الائتمان"—فـ USDC بحد ذاته لا يُنتج فائدة، وTermMax، عبر هيكل FT/XT وباستخدام عروض المُنسّق/المدير في السوق، ينشئ سوق الإقراض من الصفر. المُقرضون يرغبون في الإقراض بنسبة 5%، والمقترضون يرغبون في الاقتراض بنسبة 6%، ويتم خلق الفارق في سعر الفائدة أثناء عملية المطابقة. وهذا يشبه تمامًا ما كانت تفعله البنوك منذ مئات السنين: تحويل ودائع المودعين إلى قروض للمقترضين، والقدرة على خلق الائتمان من لا شيء.
أعتقد أن فهم هذا الفرق مهم جدًا. لأنه يحدد من يستطيع الحصول على أكبر شريحة من الكعكة.
في التمويل التقليدي، حجم سوق السندات يبلغ 100 تريليون دولار، ومشتقات الفائدة 600 تريليون دولار. لكن الترتيب هو: أولًا يصدر السندات، ثم تظهر الحاجة إلى مشتقات الفائدة. لا يوجد ائتمان بدون سندات؛ ولا توجد مشتقات بلا أسعار فائدة. بدون ذلك تصبح المشتقات كأنها مبنية في الهواء. نقطة انطلاق Pendle هي "أصل عائد قائم"، والحد الأعلى يعتمد على مقدار أصول العائد الجيدة المتاحة على السلسلة؛ ونقطة انطلاق TermMax هي "طلب الاقتراض"، والحد الأعلى هو حجم سوق الإقراض بأكمله.
لذلك فهما ليسا في علاقة تنافس مباشر، بل هما طبقات/مستويات مختلفة في التمويل. أعتقد أنه في المستقبل ستظهر طريقة لعب تجمع بين: "مستخدمو Pendle يودعون PT في TermMax لزيادة الرافعة" (TermMax يدعم بالفعل تقديم PT كضمان)، وسيتحوّل البروتوكولان إلى قطع ليغو مكملة لبعضهما.
لذا رأيي هو: لا تَعُد بعد الآن تنظر إلى المشاريع بمنطق "Pendle مقابل TermMax من الأقوى". الفرصة الحقيقية تكمن في التركيب: قفل العائد الأساسي عبر Pendle، ثم استخدم TermMax لزيادة الرافعة وتضخيم التعرض، ليأكل الطرفان الفارق في العائد (spread). ألفا الـDeFi في المستقبل ليس في معركة نقطة واحدة، بل في التحكّم البنيوي/المراجحة الهيكلية. وإذا كنت تؤمن بخيار اللعب بالتركيب، فمن الطبيعي أن يكون لديك فكرة واضحة أيضًا بشأن $TMX. أليس كذلك؟ DYOR!
@TermMax
$BTC
Pendle هو "توريق العائد". يقوم بتقسيم أصول العائد القائمة بالفعل (مثل stETH وaUSDC وهي أصول مُنتِجة للفائدة) إلى رموز تمثل الأصل الأساسي PT ورموز تمثل العائد YT. الشرط هنا: الأصل الأساسي بالفعل يُولّد عائدًا، وPendle فقط يساعدك على تحويل العائد المستقبلي إلى نقدٍ مبكرًا. وهذا هو نفس منطق ABS في التمويل التقليدي (التوريق): المنزل يجلب إيجارًا بالفعل، فأقوم بتجميع الإيجار وبيعه كحزمة.
TermMax هو "خلق الائتمان"—فـ USDC بحد ذاته لا يُنتج فائدة، وTermMax، عبر هيكل FT/XT وباستخدام عروض المُنسّق/المدير في السوق، ينشئ سوق الإقراض من الصفر. المُقرضون يرغبون في الإقراض بنسبة 5%، والمقترضون يرغبون في الاقتراض بنسبة 6%، ويتم خلق الفارق في سعر الفائدة أثناء عملية المطابقة. وهذا يشبه تمامًا ما كانت تفعله البنوك منذ مئات السنين: تحويل ودائع المودعين إلى قروض للمقترضين، والقدرة على خلق الائتمان من لا شيء.
أعتقد أن فهم هذا الفرق مهم جدًا. لأنه يحدد من يستطيع الحصول على أكبر شريحة من الكعكة.
في التمويل التقليدي، حجم سوق السندات يبلغ 100 تريليون دولار، ومشتقات الفائدة 600 تريليون دولار. لكن الترتيب هو: أولًا يصدر السندات، ثم تظهر الحاجة إلى مشتقات الفائدة. لا يوجد ائتمان بدون سندات؛ ولا توجد مشتقات بلا أسعار فائدة. بدون ذلك تصبح المشتقات كأنها مبنية في الهواء. نقطة انطلاق Pendle هي "أصل عائد قائم"، والحد الأعلى يعتمد على مقدار أصول العائد الجيدة المتاحة على السلسلة؛ ونقطة انطلاق TermMax هي "طلب الاقتراض"، والحد الأعلى هو حجم سوق الإقراض بأكمله.
لذلك فهما ليسا في علاقة تنافس مباشر، بل هما طبقات/مستويات مختلفة في التمويل. أعتقد أنه في المستقبل ستظهر طريقة لعب تجمع بين: "مستخدمو Pendle يودعون PT في TermMax لزيادة الرافعة" (TermMax يدعم بالفعل تقديم PT كضمان)، وسيتحوّل البروتوكولان إلى قطع ليغو مكملة لبعضهما.
لذا رأيي هو: لا تَعُد بعد الآن تنظر إلى المشاريع بمنطق "Pendle مقابل TermMax من الأقوى". الفرصة الحقيقية تكمن في التركيب: قفل العائد الأساسي عبر Pendle، ثم استخدم TermMax لزيادة الرافعة وتضخيم التعرض، ليأكل الطرفان الفارق في العائد (spread). ألفا الـDeFi في المستقبل ليس في معركة نقطة واحدة، بل في التحكّم البنيوي/المراجحة الهيكلية. وإذا كنت تؤمن بخيار اللعب بالتركيب، فمن الطبيعي أن يكون لديك فكرة واضحة أيضًا بشأن $TMX. أليس كذلك؟ DYOR!
@TermMax
$BTC
138
·
--
#dusk 昨晚熬夜拆了一遍DUSK文档。我有个疑问:为什么从 Arbitrum、Optimism 这些 L2 提钱回主网,要等整整 7 天?
我一开始以为这是技术不行,后来才知道,这 7 天是故意设计的,而且它是整个 L2 安全体系的核心。
原理用大白话讲:L2 处理交易时先"默认你是好人",然后留 7 天给全网"抓坏人"。任何人发现某笔交易有诈,提交证据就能领赏金。说白了,L2 的安全是花钱雇"全网赏金猎人"盯出来的,7 天就是赏金猎人的上班时间。
但我细算了一下这个模式的代价:你的钱是安全的,可你的资金被锁了 7 天。安全的成本,其实是每个提款用户用"等待"支付的。
因此,DuskEVM 干了件大胆的事:它把 7 天挑战期删了,提款秒到。它不等事后抓坏人,而是事前就让一批"专职验证节点"把每笔交易先验一遍,验过才放行。赏金猎人下岗了,换成了雇佣兵站岗。
我当时看完的第一反应是:这么激进,靠谱吗?继续往下捋,我发现了一个更关键的问题:众包模式赌的是"全网总有人盯着",雇佣兵模式赌的是"这批节点不敢作恶"。因为敢放水,他们质押的$DUSK直接罚没。
想通这层,我突然意识到一个被市场忽视的事情:DUSK 代币不只是 gas 费工具,它实际上是这条链的"安全押金"。 质押的币越多、越分散,雇佣兵作恶的代价越大,"提款不用等"这个特权才立得住。其他 L2 的安全跟代币价格毫无关系,而 DuskEVM 的安全,直接绑在 DUSK 的质押盘上。
所以,我的判断:DuskEVM 主网上线后,更应该盯预验证节点的质押分布。 质押越分散,这条链的"秒提"越可信;质押越集中,"秒提"就是一句口号。这个指标现我把它看出是这条链最真实的成色。
别的链用时间换安全,这条链在用质押换信任。如果你能看懂这笔交易,我猜,你也能看懂 $DUSK 真正的身价。DYOR!
@Dusk_Foundation
$BTC
#dusk 昨晚熬夜拆了一遍DUSK文档。我有个疑问:为什么从 Arbitrum、Optimism 这些 L2 提钱回主网,要等整整 7 天?
我一开始以为这是技术不行,后来才知道,这 7 天是故意设计的,而且它是整个 L2 安全体系的核心。
原理用大白话讲:L2 处理交易时先"默认你是好人",然后留 7 天给全网"抓坏人"。任何人发现某笔交易有诈,提交证据就能领赏金。说白了,L2 的安全是花钱雇"全网赏金猎人"盯出来的,7 天就是赏金猎人的上班时间。
但我细算了一下这个模式的代价:你的钱是安全的,可你的资金被锁了 7 天。安全的成本,其实是每个提款用户用"等待"支付的。
因此,DuskEVM 干了件大胆的事:它把 7 天挑战期删了,提款秒到。它不等事后抓坏人,而是事前就让一批"专职验证节点"把每笔交易先验一遍,验过才放行。赏金猎人下岗了,换成了雇佣兵站岗。
我当时看完的第一反应是:这么激进,靠谱吗?继续往下捋,我发现了一个更关键的问题:众包模式赌的是"全网总有人盯着",雇佣兵模式赌的是"这批节点不敢作恶"。因为敢放水,他们质押的$DUSK 直接罚没。
想通这层,我突然意识到一个被市场忽视的事情:DUSK 代币不只是 gas 费工具,它实际上是这条链的"安全押金"。 质押的币越多、越分散,雇佣兵作恶的代价越大,"提款不用等"这个特权才立得住。其他 L2 的安全跟代币价格毫无关系,而 DuskEVM 的安全,直接绑在 DUSK 的质押盘上。
所以,我的判断:DuskEVM 主网上线后,更应该盯预验证节点的质押分布。 质押越分散,这条链的"秒提"越可信;质押越集中,"秒提"就是一句口号。这个指标现我把它看出是这条链最真实的成色。
别的链用时间换安全,这条链在用质押换信任。如果你能看懂这笔交易,我猜,你也能看懂 $DUSK 真正的身价。DYOR!
@Dusk
$BTC
我一开始以为这是技术不行,后来才知道,这 7 天是故意设计的,而且它是整个 L2 安全体系的核心。
原理用大白话讲:L2 处理交易时先"默认你是好人",然后留 7 天给全网"抓坏人"。任何人发现某笔交易有诈,提交证据就能领赏金。说白了,L2 的安全是花钱雇"全网赏金猎人"盯出来的,7 天就是赏金猎人的上班时间。
但我细算了一下这个模式的代价:你的钱是安全的,可你的资金被锁了 7 天。安全的成本,其实是每个提款用户用"等待"支付的。
因此,DuskEVM 干了件大胆的事:它把 7 天挑战期删了,提款秒到。它不等事后抓坏人,而是事前就让一批"专职验证节点"把每笔交易先验一遍,验过才放行。赏金猎人下岗了,换成了雇佣兵站岗。
我当时看完的第一反应是:这么激进,靠谱吗?继续往下捋,我发现了一个更关键的问题:众包模式赌的是"全网总有人盯着",雇佣兵模式赌的是"这批节点不敢作恶"。因为敢放水,他们质押的$DUSK 直接罚没。
想通这层,我突然意识到一个被市场忽视的事情:DUSK 代币不只是 gas 费工具,它实际上是这条链的"安全押金"。 质押的币越多、越分散,雇佣兵作恶的代价越大,"提款不用等"这个特权才立得住。其他 L2 的安全跟代币价格毫无关系,而 DuskEVM 的安全,直接绑在 DUSK 的质押盘上。
所以,我的判断:DuskEVM 主网上线后,更应该盯预验证节点的质押分布。 质押越分散,这条链的"秒提"越可信;质押越集中,"秒提"就是一句口号。这个指标现我把它看出是这条链最真实的成色。
别的链用时间换安全,这条链在用质押换信任。如果你能看懂这笔交易,我猜,你也能看懂 $DUSK 真正的身价。DYOR!
@Dusk
$BTC
95
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
A Packed Week of Earnings and Data Tests Markets
0 مشاهدات
21 يقومون بالنقاش
البيانات + ZK + دعم مايكروسوفت = $SXT 🔥
في عالم مليء بالبيانات المزيفة، البيانات القابلة للتحقق هي الثورة الحقيقية.
هل تعتقد أن $SXT سيقود سردية الـ100 ضعف القادمة؟ 👀
ErinaCrypto
·2 إعجاب
·323 مشاهدات
HuangReportedlyConsidersReturnToNvidia
5,514 مشاهدات
121 يقومون بالنقاش
CryptoSelloffTriggersMultipleWhaleLiquidations
250,536 مشاهدات
2,146 يقومون بالنقاش