

Miss coit
101 منشورات

Miss coit
إبلاغ
حظر المُستخدم
8 تتابع
18 المتابعون
55 إعجاب
منشورات
الكل
اقتباسات
Live
·
--
صاعد
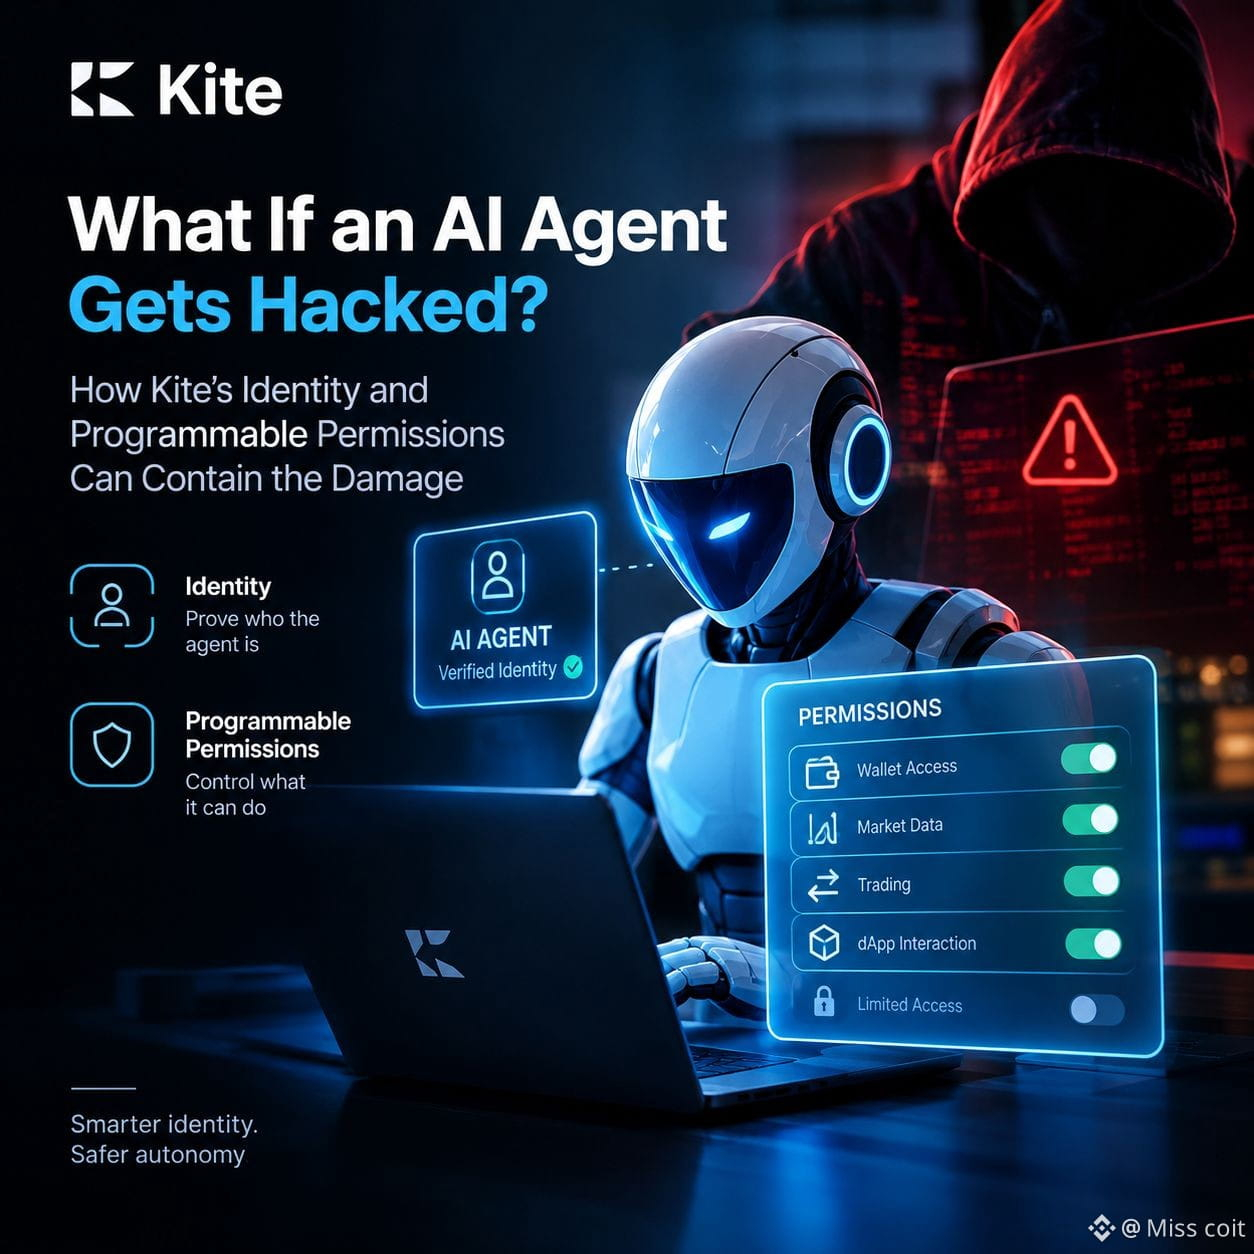
خلال جلسة بحث امتدت إلى وقت متأخر من الليل، وجدت نفسي أفكر أقل في مدى ذكاء وكلاء الذكاء الاصطناعي المتزايد، وأكثر في ما قد يحدث إذا خرج أحدهم عن السيطرة.
وهنا لفت انتباهي نظام الهوية لدى Kite والصلاحيات القابلة للبرمجة.
ظللت أعود إلى نقطة واحدة: إثبات هوية الوكيل لا يعني التحكم في صلاحياته. فقد يكون لدى الوكيل وصول مشروع إلى محفظة أو نظام تداول أو تطبيق لامركزي، لكن هذا لا يعني أنه ينبغي أن يتمتع بحرية غير محدودة في التصرف.
أرى أن نهج Kite محاولة لجعل هذا التمييز ذا مغزى. فمن خلال الجمع بين بنية تحتية للهوية وضوابط وصول قابلة للبرمجة، يتمثل الهدف في تحديد ما يستطيع الوكيل فعله، بدلًا من الوثوق ببساطة بكل ما يفعله.
وهذا مهم مع اقتراب وكلاء الذكاء الاصطناعي من تولي العمليات المالية بإشراف بشري أقل.
مع ذلك، لن أتعامل مع الصلاحيات القابلة للبرمجة بوصفها حلًا أمنيًا متكاملًا. أود أن أدرس كيفية فرض القيود، ومدى سرعة إلغاء الوصول، وما إذا كان من الممكن تجاوز تلك الضوابط باستخدام بيانات اعتماد مخترقة. فجودة التنفيذ أهم من الفكرة وحدها.
أكثر ما يثير اهتمامي هو فكرة الحد من الأضرار بدلًا من افتراض إمكانية منع كل هجوم. وفي التمويل المستقل، قد يصبح هذا الفرق جوهريًا.
أريد أن أرى كيف تتعامل Kite مع السيناريوهات العدائية، لا مع التنفيذ الاعتيادي فحسب.
إذا تعرض وكيل ذكاء اصطناعي للاختراق غدًا، فهل ستكون صلاحياته قوية بما يكفي لاحتواء الحادثة، أم سيظل النظام يعتمد أكثر مما ينبغي على الثقة بالوكيل منذ البداية؟#KiteBBW $KITE @GoKiteAI
{spot}(KITEUSDT)
خلال جلسة بحث امتدت إلى وقت متأخر من الليل، وجدت نفسي أفكر أقل في مدى ذكاء وكلاء الذكاء الاصطناعي المتزايد، وأكثر في ما قد يحدث إذا خرج أحدهم عن السيطرة.
وهنا لفت انتباهي نظام الهوية لدى Kite والصلاحيات القابلة للبرمجة.
ظللت أعود إلى نقطة واحدة: إثبات هوية الوكيل لا يعني التحكم في صلاحياته. فقد يكون لدى الوكيل وصول مشروع إلى محفظة أو نظام تداول أو تطبيق لامركزي، لكن هذا لا يعني أنه ينبغي أن يتمتع بحرية غير محدودة في التصرف.
أرى أن نهج Kite محاولة لجعل هذا التمييز ذا مغزى. فمن خلال الجمع بين بنية تحتية للهوية وضوابط وصول قابلة للبرمجة، يتمثل الهدف في تحديد ما يستطيع الوكيل فعله، بدلًا من الوثوق ببساطة بكل ما يفعله.
وهذا مهم مع اقتراب وكلاء الذكاء الاصطناعي من تولي العمليات المالية بإشراف بشري أقل.
مع ذلك، لن أتعامل مع الصلاحيات القابلة للبرمجة بوصفها حلًا أمنيًا متكاملًا. أود أن أدرس كيفية فرض القيود، ومدى سرعة إلغاء الوصول، وما إذا كان من الممكن تجاوز تلك الضوابط باستخدام بيانات اعتماد مخترقة. فجودة التنفيذ أهم من الفكرة وحدها.
أكثر ما يثير اهتمامي هو فكرة الحد من الأضرار بدلًا من افتراض إمكانية منع كل هجوم. وفي التمويل المستقل، قد يصبح هذا الفرق جوهريًا.
أريد أن أرى كيف تتعامل Kite مع السيناريوهات العدائية، لا مع التنفيذ الاعتيادي فحسب.
إذا تعرض وكيل ذكاء اصطناعي للاختراق غدًا، فهل ستكون صلاحياته قوية بما يكفي لاحتواء الحادثة، أم سيظل النظام يعتمد أكثر مما ينبغي على الثقة بالوكيل منذ البداية؟#KiteBBW $KITE @KITE AI 中文
69
·
--
$JCT تصفية مراكز البيع على المكشوف من USDT: $5.024K عند $0.00672
وصلت JCT إلى مستوى محوري بعد تصفية مراكز بيع على المكشوف قرب $0.00672. راقب حركة السعر قبل الدخول في صفقة. قد يدعم الاختراق المؤكد مزيدًا من الصعود، بينما قد يؤدي الرفض إلى ضغوط بيعية.
منطقة الشراء: $0.00655–$0.00670
الهدف: $0.00690–$0.00715
وقف الخسارة: $0.00640
انتظر التأكيد قبل الدخول، وأدر المخاطر بعناية. هذه مستويات تقديرية وليست نتائج مضمونة.#EarningsSeason
358
·
--
تنبيه تصفية: راقب هذه العملات الثلاث على بينانس
بلغت تصفيات مراكز الشراء $TAO و$CAP و$ENA . يشير ذلك إلى تعرض المشترين باستخدام الرافعة المالية لضغوط، لكن لم يتأكد حدوث انعكاس بعد.
TAO: مستوى التصفية 266.09 دولارًا
منطقة الشراء: 262–266 دولارًا
الأهداف: 272 / 278 دولارًا
وقف الخسارة: 258 دولارًا
CAP: مستوى التصفية 0.07053 دولارًا
منطقة الشراء: 0.0695–0.0710 دولارًا
الأهداف: 0.073 / 0.075 دولارًا
وقف الخسارة: 0.0680 دولارًا
ENA: مستوى التصفية 0.18652 دولارًا
منطقة الشراء: 0.184–0.187 دولارًا
الأهداف: 0.191 / 0.196 دولارًا
وقف الخسارة: 0.181 دولارًا
انتظر ظهور دعم وتأكيد صعودي قبل الدخول. هذه سيناريوهات مبدئية وليست إشارات مضمونة.#USPPIRises6.3%YearOverYear #CelestiaLaunchesEdenToTestAIAgentTrading
540
·
--
صاعد
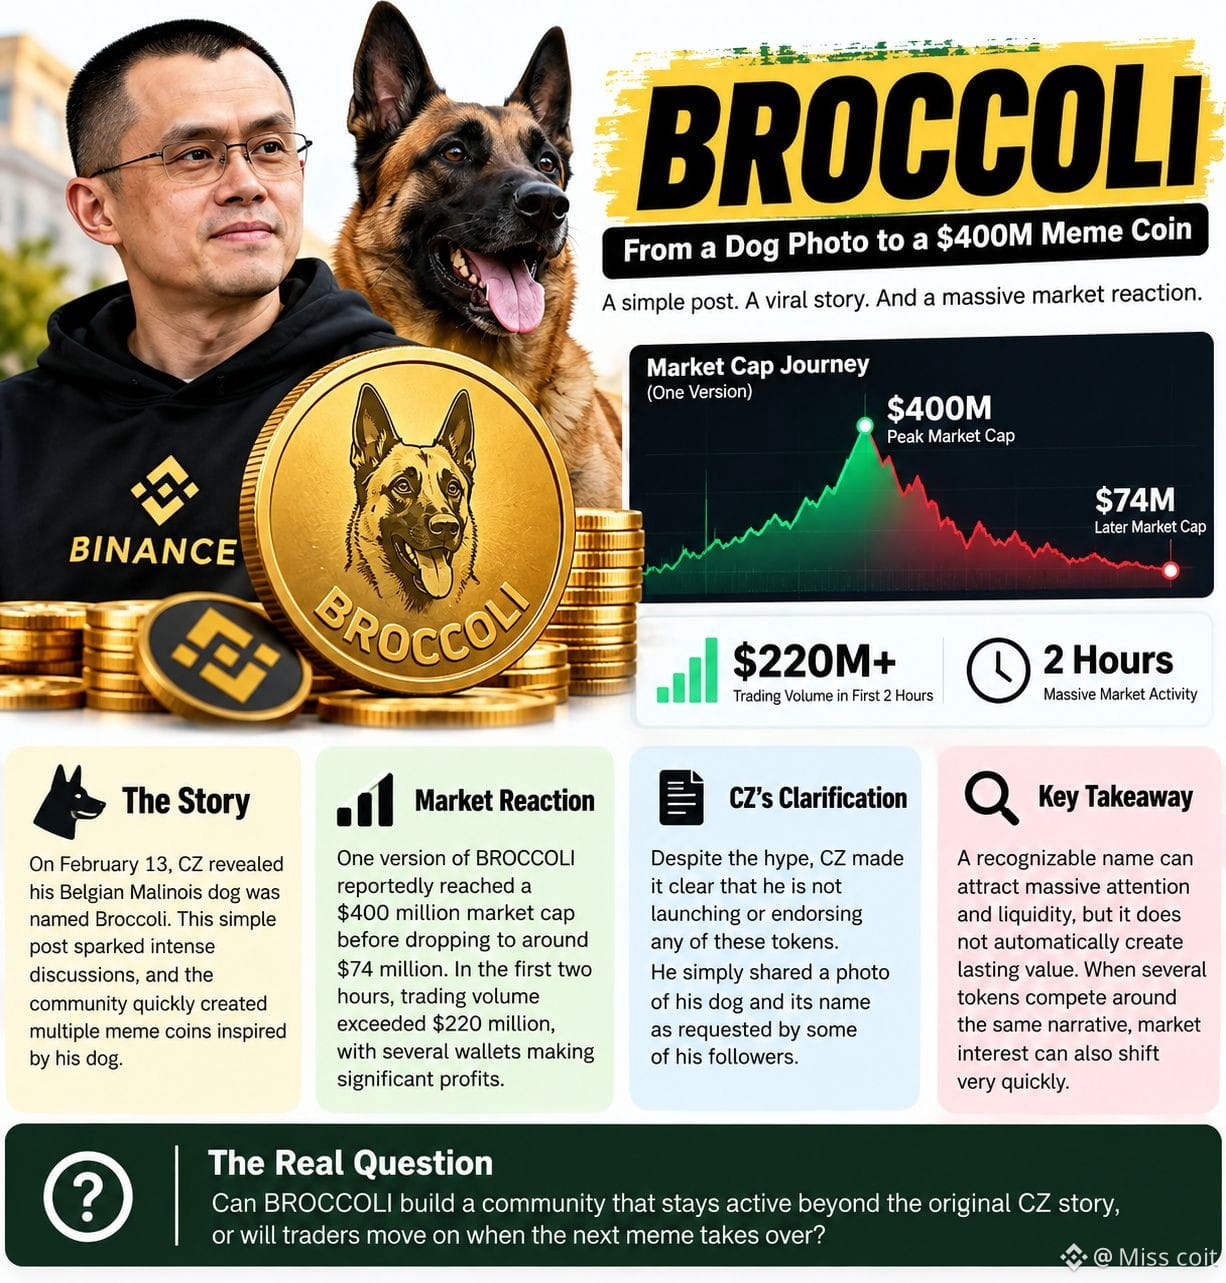
كنت أراجع التاريخ السعري لـ $BROCCOLI714 عندما لفت انتباهي تفصيل واحد: عملة ميمز مستوحاة من كلب يُزعم أنها بلغت قيمة سوقية قدرها 400 مليون دولار قبل أن تهبط إلى نحو 74 مليونًا.
هذا جعلني أتوقف.
أجد القصة وراء $BROCCOLI أكثر إثارة للاهتمام من الضجة نفسها. كشف CZ أن كلبه البلجيكي المالينو كان اسمه Broccoli، وتحول هذا الموقف بسرعة إلى موجة من عملات الميمز داخل مجتمع الكريبتو.
خلال أول ساعتين فقط، تجاوز حجم التداول المبلغ المعلن 220 مليون دولار. هذا يوضح مدى السرعة التي يمكن أن تجذب بها قصة بسيطة السيولة عندما يبدأ المتداولون بمطاردة السردية نفسها.
لكنني أرى فرقًا مهمًا بين الاهتمام والقيمة الحقيقية.
صرّح CZ بوضوح أنه لم يكن يطلق أو يؤيد هذه الرموز. بالنسبة لي، هذا يغيّر طريقة نظري إلى الصفقة بأكملها. الاسم خلق حماسًا، لكنه لم يأتِ مع دعم رسمي أو ضمان لاستمرار الطلب.
كما أنني أُولي اهتمامًا لعدد الرموز المختلفة التي يمكن أن تنبثق من لحظة فيروسية واحدة. عندما تتنافس عدة نسخ معًا، يمكن أن تتحول السيولة واهتمام المجتمع بسرعة.
أنا لست أقلّل من شأن عملات الميمز. أنا فقط أراقب ما إذا كان الاهتمام يستمر بعد أن تختفي الإثارة الأولية.
سؤالي الأكبر: هل يستطيع BROCCOLI بناء مجتمع يبقى نشطًا بعد القصة الأصلية لـ CZ، أم سينتقل المتداولون عندما تحل الميم التالية محلها؟#CFTCUpdatesGuidanceOnTokenizedAssets
266
·
--
صاعد
عندما قارنت تحركات بيتكوين بعد صدور بيانات التضخم في المرات القليلة الماضية، لاحظت تفصيلاً يسهل إغفاله: غالباً ما تبدأ الأسواق بتسعير قرارات أسعار الفائدة قبل صدور البيانات.
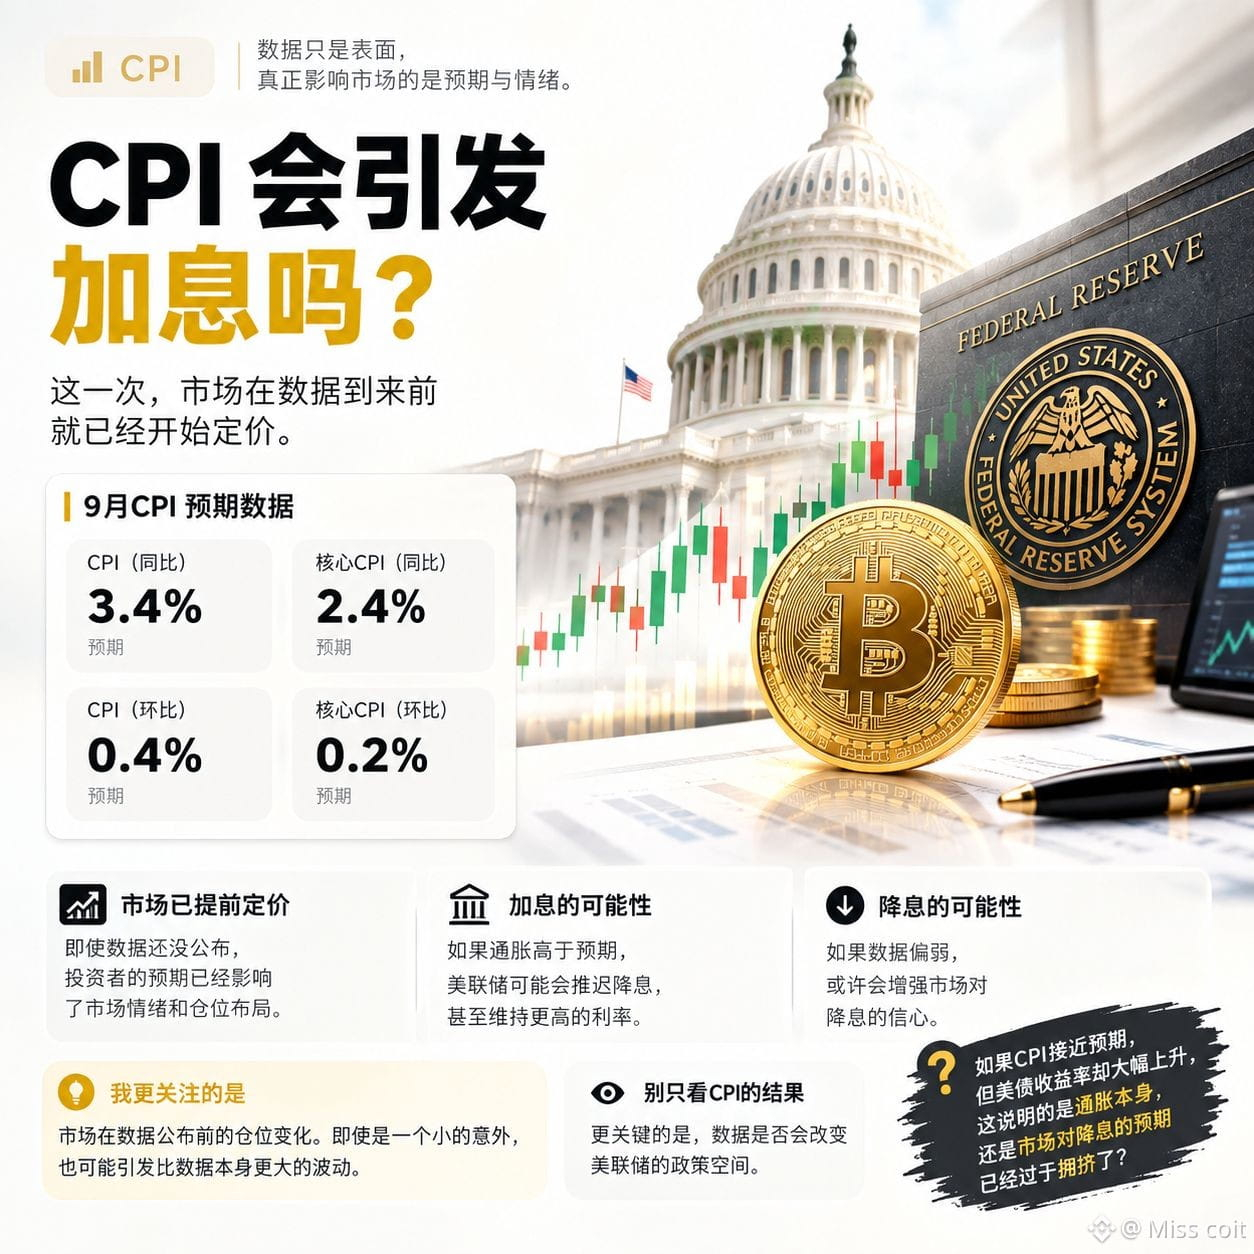
تبلغ توقعات السوق لمؤشر أسعار المستهلكين لشهر سبتمبر 3.4% على أساس سنوي، و2.4% للمؤشر الأساسي، فيما تبلغ التوقعات على أساس شهري 0.4% و0.2% على التوالي. قد لا تبدو هذه الأرقام خارجة عن السيطرة، لكنني أراقب باستمرار الفجوة بين التوقعات والبيانات الفعلية.
إذا جاء مؤشر أسعار المستهلكين أعلى من المتوقع، فقد يضطر الاحتياطي الفيدرالي إلى دراسة وتيرة خفض أسعار الفائدة بحذر أكبر، أو حتى الإبقاء على أسعار الفائدة المرتفعة لفترة أطول. وعلى العكس، إذا تراجعت بيانات التضخم، فقد تزداد ثقة السوق بالسياسة التيسيرية. لكن هذا لا يعني بالضرورة أن سعر بيتكوين سيرتفع أو ينخفض.
ما يثير اهتمامي أكثر هو التغيرات في مراكز التداول قبل صدور البيانات. فعندما يبالغ المتداولون في ترجيح نتيجة بعينها، حتى المفاجأة الطفيفة قد تؤدي إلى تقلبات تفوق بكثير ما توحي به البيانات نفسها.
ولاحظت أيضاً أن كثيراً من النقاشات في أسواق العملات المشفرة تصنف بيانات الاقتصاد الكلي ببساطة على أنها إيجابية أو سلبية. لكن الواقع أكثر تعقيداً. فبيتكوين تتأثر بالسيولة، كما أن الدولار وعوائد سندات الخزانة الأمريكية وشهية المخاطرة والرافعة المالية في السوق كلها عوامل تؤثر في رد الفعل النهائي.
بالنسبة إليّ، ما يستحق المتابعة حقاً ليس ما إذا كان مؤشر أسعار المستهلكين قد جاء مطابقاً للتوقعات، بل ما إذا كانت هذه البيانات قد غيّرت هامش المناورة المتاح للاحتياطي الفيدرالي في سياسته.
إذا جاء مؤشر أسعار المستهلكين قريباً من التوقعات، لكن عوائد سندات الخزانة الأمريكية واصلت ارتفاعها بوضوح، فهل يعني ذلك أن ضغوط التضخم لا تزال قائمة، أم أن توقعات خفض أسعار الفائدة في السوق كانت قد أصبحت مزدحمة أكثر من اللازم؟
#CPIWatch $LSK $MET $牛来
1
1
274
·
--
نهج TermMax مثير للاهتمام لأنه يركز على تقليل حلقات التغذية الراجعة الناتجة عن التصفية بدلًا من مجرد البيع بوتيرة أسرع. ينبغي اختبار إدارة المخاطر في ظروف التقلب، وليس فقط في الأسواق الهادئة.
نهج TermMax مثير للاهتمام لأنه يركز على تقليل حلقات التغذية الراجعة الناتجة عن التصفية بدلًا من مجرد البيع بوتيرة أسرع. ينبغي اختبار إدارة المخاطر في ظروف التقلب، وليس فقط في الأسواق الهادئة.

Sabrina 萨布丽娜
·
--
لقد تعرضت لحرق كفاية بسبب “إدارة المخاطر” في DeFi لدرجة أنني أشك كلما كان الحل مجرد روبوت تصفية آخر.
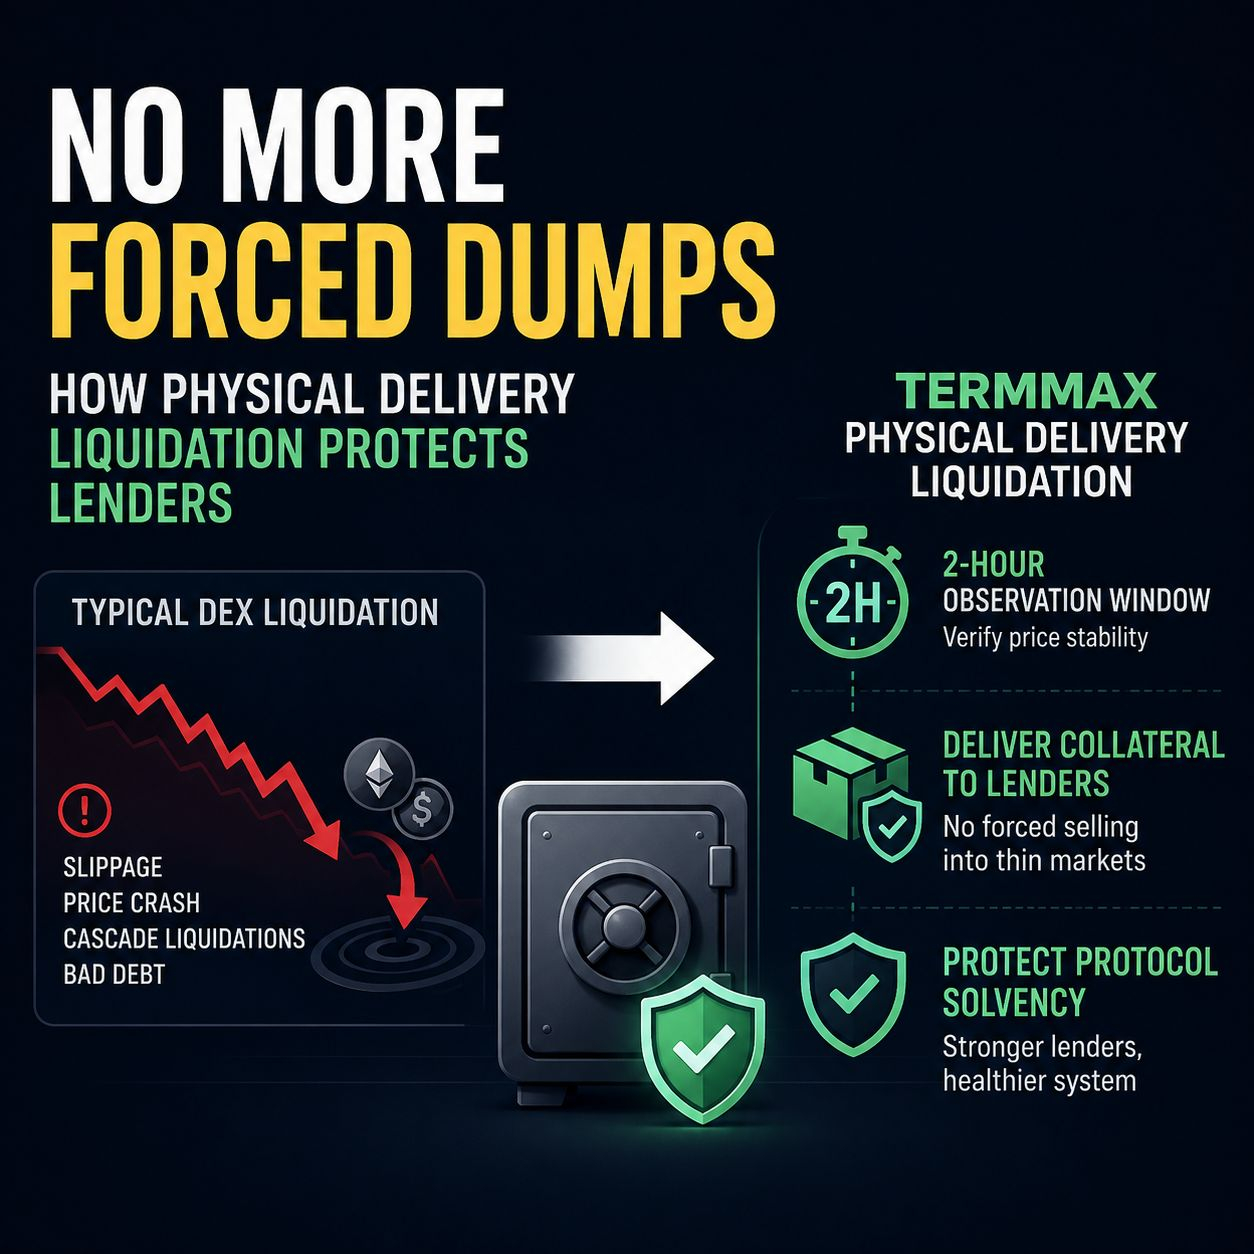
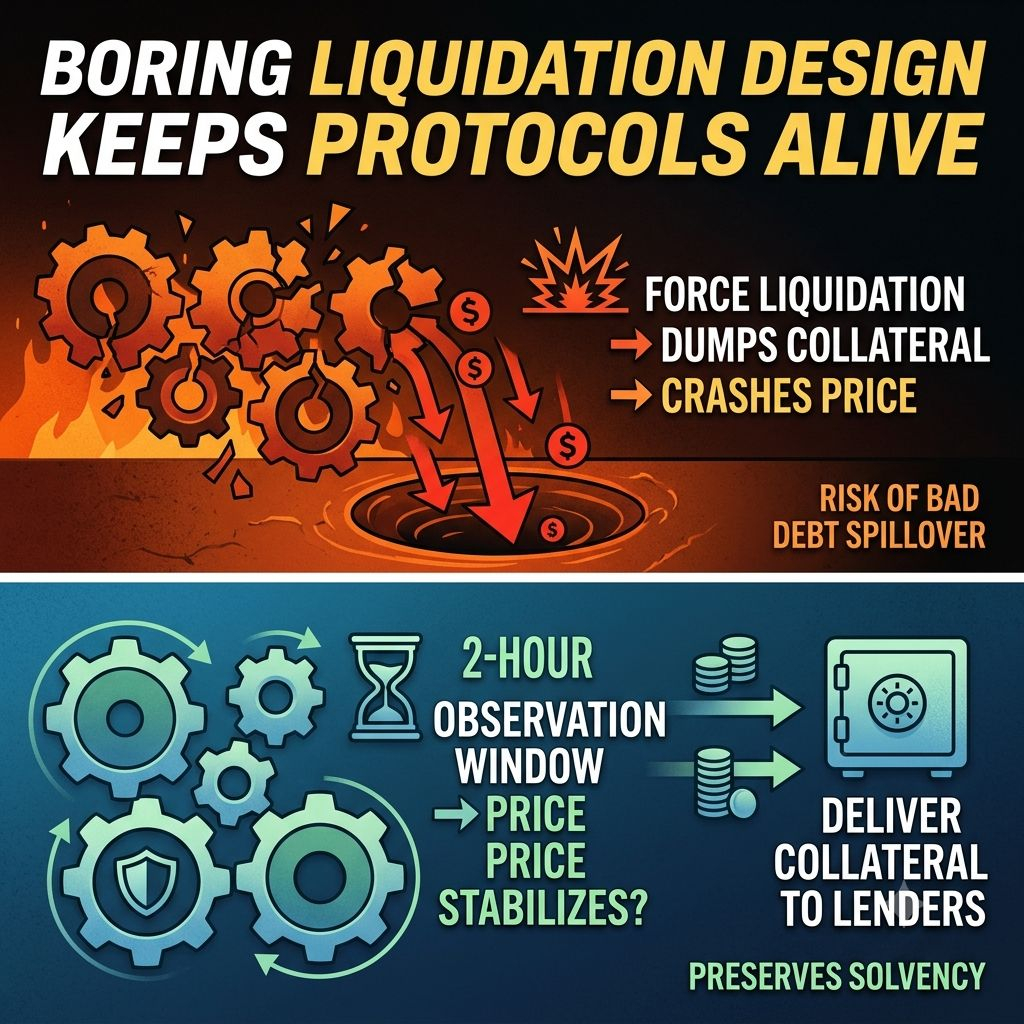
والجزء القبيح واضح: عندما تصبح الأسواق عنيفة، يمكن لعمليات التصفية الآلية على الـ DEX أن تُسقط الضمانات في سيولة رقيقة، وتلتهم الانزلاق (slippage)، وتدفع السعر للأسفل، وتُشغّل المزيد من عمليات التصفية، وتحول صفقة سيئة إلى ديْن معدوم على مستوى البروتوكول.
@TermMax يسلك طريقًا أقل إثارة.
بدلًا من إجبار بيع فوري في السوق، تعتمد عملية التصفية لديه على نافذة مراقبة مدتها ساعتان للتحقق مما إذا كان سعر الأصل قد استقر فعليًا. وإذا تمت عملية التصفية، يمكن تسليم الضمان الأساسي مباشرةً إلى المقرضين بدلًا من تدميره في سجل أوامر منهار بالفعل.
هذه “السباكة” تهم.
الهدف ليس جعل آلية التصفية تختفي. الهدف هو منع آلية التصفية نفسها من أن تصبح الشيء الذي يُفقد الملاءة.
رأيي المخالف: يستمر DeFi في مطاردة الحجم والرافعة والعائدات اللامعة، بينما يتجاهل “الآليات المملة” التي تبقي المقرضين على قيد الحياة عندما تتعطل الأمور.
واجهة مستخدم الديجن (Degen UX) تجذب الانتباه.
التصميم الممل للتصفية يبقي البروتوكولات على قيد الحياة.
#TermMax @TermMax #termmaxx
$NEIRO
$BOME
$ENA
1
73
·
--
صاعد
لقد درست TermMax مؤخرًا بجدية، وبصراحة، بدلًا من التركيز على الحماسة المبكرة الخاصة بـ TGE لدى $TMX، أنا أكثر اهتمامًا بما سيحدث بعد إطلاقه.
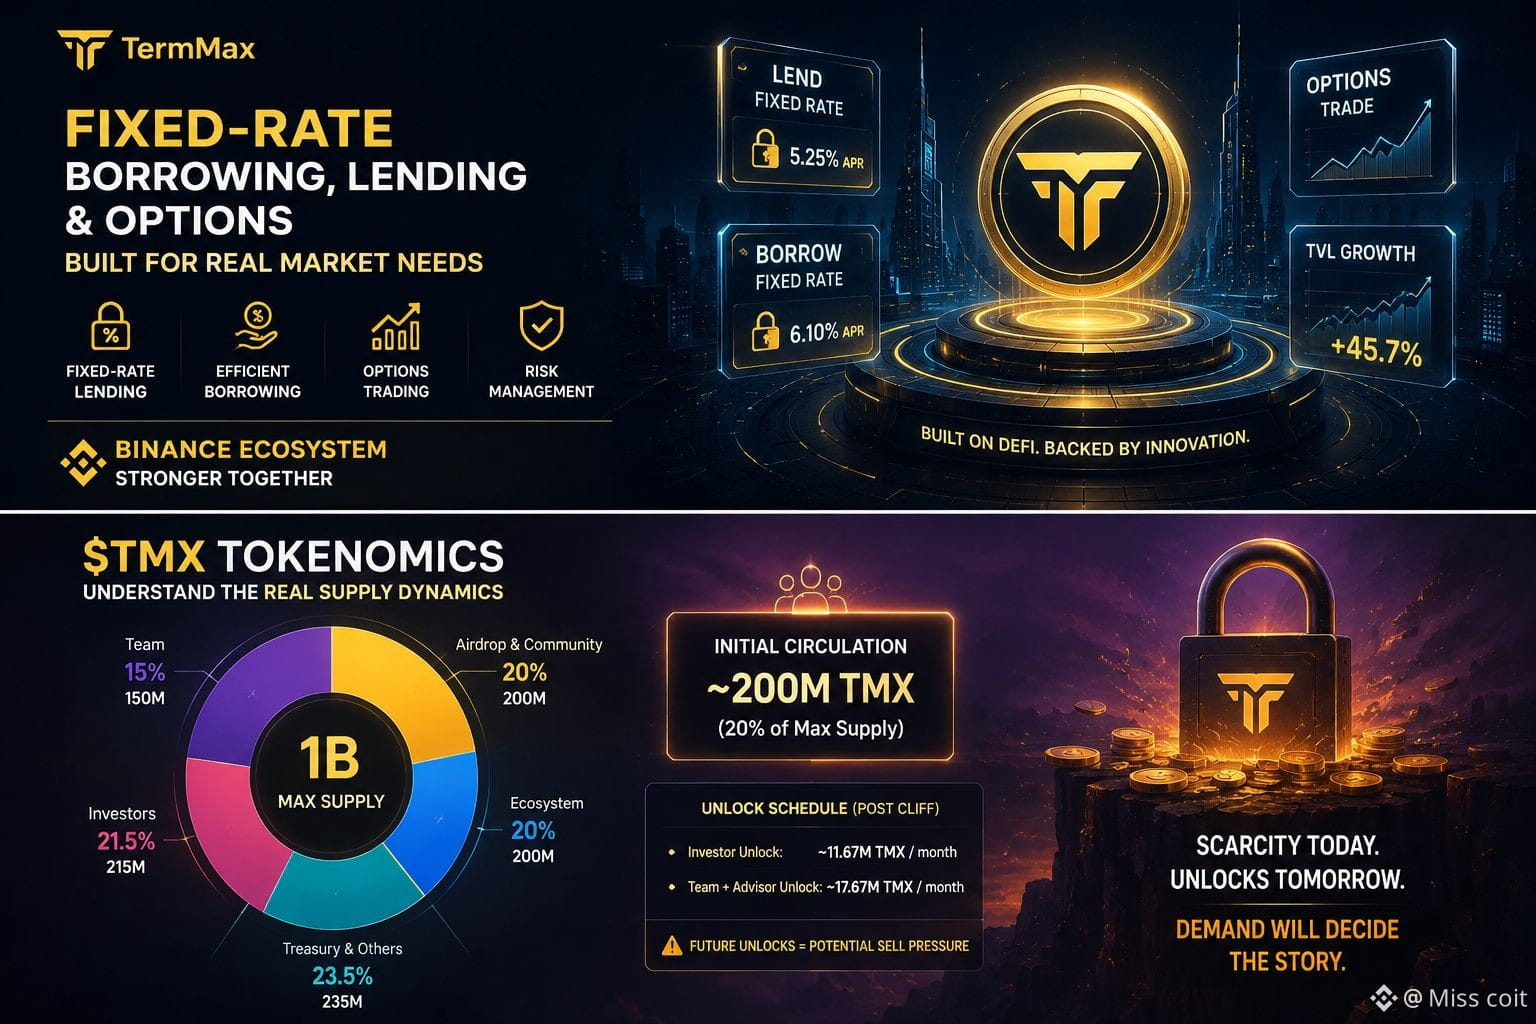
أحد الأشياء التي أُوليها اهتمامًا كبيرًا هو أن TermMax لا يعتمد فقط على أنشطة نقاط لجذب الانتباه. ما يفعله فعليًا هو الإقراض بمعدل ثابت وتداول الخيارات، وهذا يجعلني أعتقد أنه على الأقل لديه سيناريو استخدام مالي واضح نسبيًا.
كما أنني كنت أتابع العلاقة بينه وبين منظومة Binance. لن أقول بشكل مباشر إن الإطلاق على Binance سيحدث بالتأكيد في المستقبل، لأن ذلك لم يتم تأكيده حاليًا. لكن عندما تتقاطع إظهار المنصة لبيئتها، وإصدار التوكنات، وأنشطة المشاريع تدريجيًا، أعتقد أن الأمر يستحق الملاحظة المستمرة.
ومع ذلك، ما يهمني أكثر الآن هو المعروض من التوكن.
يبدو أن الحد الأقصى للإجمالي 1B كبير جدًا، لكن بالنسبة لي، الأهم هو حوالي 200 مليون قطعة $TMX التي تتداول في البداية عند TGE، وكذلك مقدار التوكنات التي ستدخل السوق لاحقًا.
تخصيص الفريق البالغ 150 مليون يثير اهتمامي أيضًا. فضلًا عن ذلك، مع الاستحقاقات المخصصة للمستثمرين والأجزاء الأخرى، لا يمكن تجاهل ضغط البيع المحتمل الذي يحتاج السوق مستقبلاً لامتصاصه.
لذلك لن أنظر فقط إلى أداء TGE الخاص بـ $TMX.
أود أن أعرف ماذا سيحدث بعد عملية الإيردروب:
هل سيتابع المستخدمون البقاء؟
هل يمكن الحفاظ على TVL؟
هل يمكن أن يستمر نشاط التداول؟
هل تستطيع الاحتياجات الحقيقية استيعاب الاستحقاقات اللاحقة؟
بالنسبة لي، هذه هي النقاط الحاسمة لتحديد ما إذا كان $TMX مجرد اهتمام قصير الأجل، أم أنه يمكن أن يتطور إلى بروتوكول طويل الأمد.
أنا حاليًا محافظ في نظرتي الإيجابية تجاهه، لكنني أفضل أن تدعم البيانات حكمِي.
ما المؤشر الذي تهتم به أكثر بالنسبة إلى $TMX؟$BNB
{future}(BNBUSDT)
#termmax @termmax
لقد درست TermMax مؤخرًا بجدية، وبصراحة، بدلًا من التركيز على الحماسة المبكرة الخاصة بـ TGE لدى $TMX، أنا أكثر اهتمامًا بما سيحدث بعد إطلاقه.
أحد الأشياء التي أُوليها اهتمامًا كبيرًا هو أن TermMax لا يعتمد فقط على أنشطة نقاط لجذب الانتباه. ما يفعله فعليًا هو الإقراض بمعدل ثابت وتداول الخيارات، وهذا يجعلني أعتقد أنه على الأقل لديه سيناريو استخدام مالي واضح نسبيًا.
كما أنني كنت أتابع العلاقة بينه وبين منظومة Binance. لن أقول بشكل مباشر إن الإطلاق على Binance سيحدث بالتأكيد في المستقبل، لأن ذلك لم يتم تأكيده حاليًا. لكن عندما تتقاطع إظهار المنصة لبيئتها، وإصدار التوكنات، وأنشطة المشاريع تدريجيًا، أعتقد أن الأمر يستحق الملاحظة المستمرة.
ومع ذلك، ما يهمني أكثر الآن هو المعروض من التوكن.
يبدو أن الحد الأقصى للإجمالي 1B كبير جدًا، لكن بالنسبة لي، الأهم هو حوالي 200 مليون قطعة $TMX التي تتداول في البداية عند TGE، وكذلك مقدار التوكنات التي ستدخل السوق لاحقًا.
تخصيص الفريق البالغ 150 مليون يثير اهتمامي أيضًا. فضلًا عن ذلك، مع الاستحقاقات المخصصة للمستثمرين والأجزاء الأخرى، لا يمكن تجاهل ضغط البيع المحتمل الذي يحتاج السوق مستقبلاً لامتصاصه.
لذلك لن أنظر فقط إلى أداء TGE الخاص بـ $TMX.
أود أن أعرف ماذا سيحدث بعد عملية الإيردروب:
هل سيتابع المستخدمون البقاء؟
هل يمكن الحفاظ على TVL؟
هل يمكن أن يستمر نشاط التداول؟
هل تستطيع الاحتياجات الحقيقية استيعاب الاستحقاقات اللاحقة؟
بالنسبة لي، هذه هي النقاط الحاسمة لتحديد ما إذا كان $TMX مجرد اهتمام قصير الأجل، أم أنه يمكن أن يتطور إلى بروتوكول طويل الأمد.
أنا حاليًا محافظ في نظرتي الإيجابية تجاهه، لكنني أفضل أن تدعم البيانات حكمِي.
ما المؤشر الذي تهتم به أكثر بالنسبة إلى $TMX؟$BNB
#termmax @TermMax
1
8.9k
·
--
صاعد
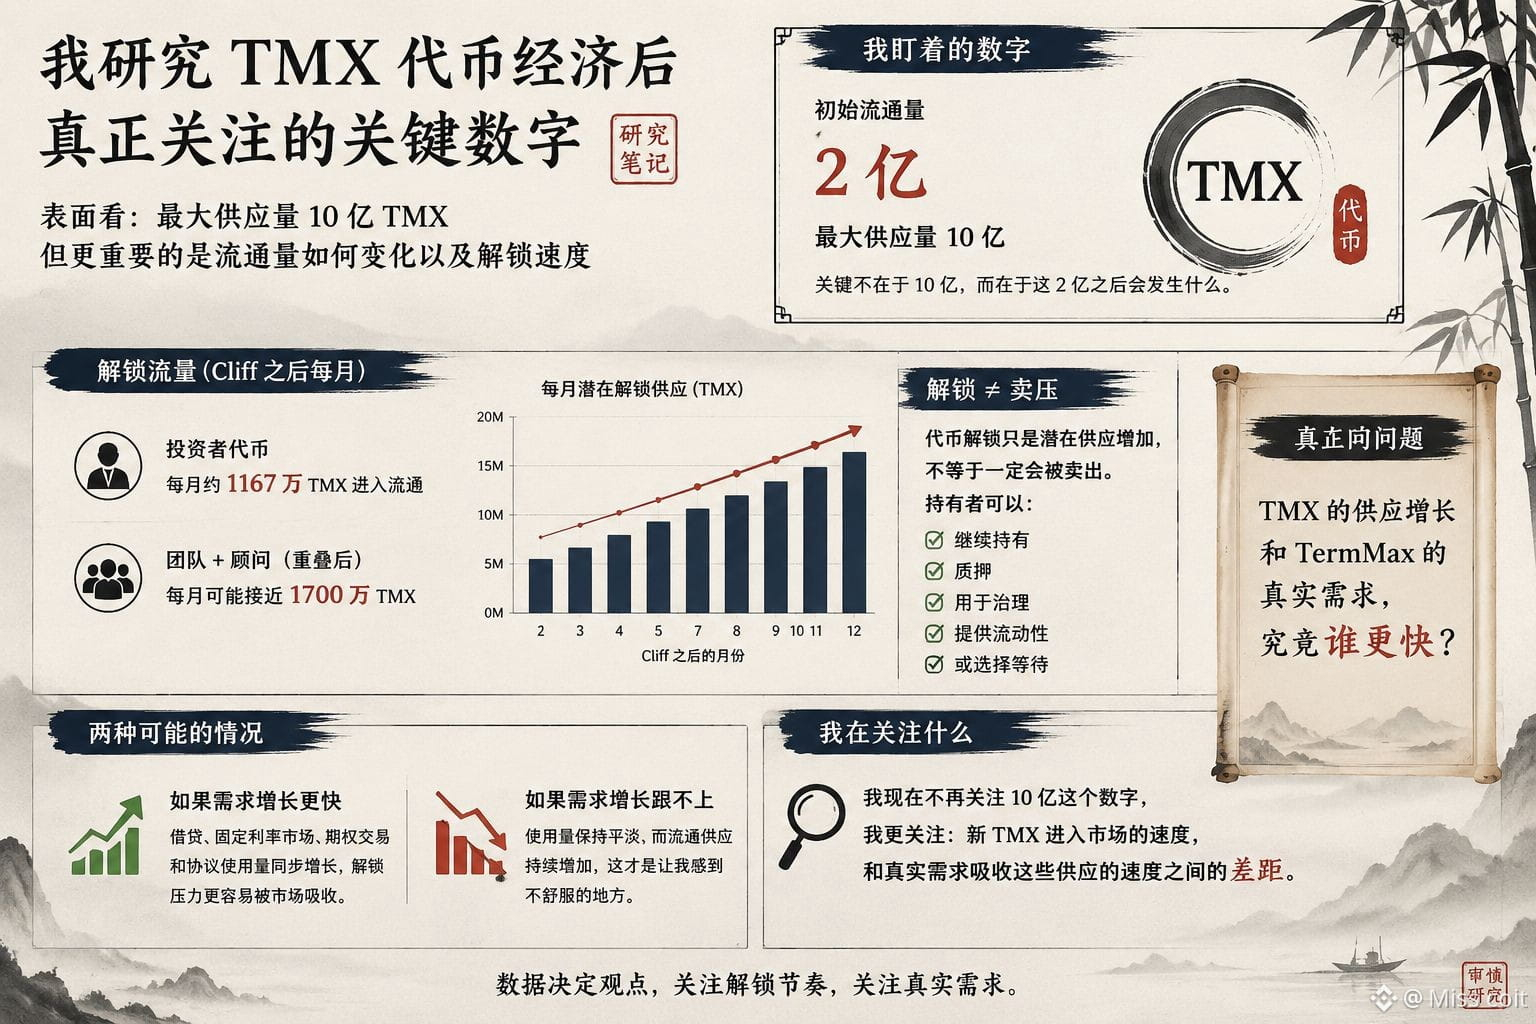
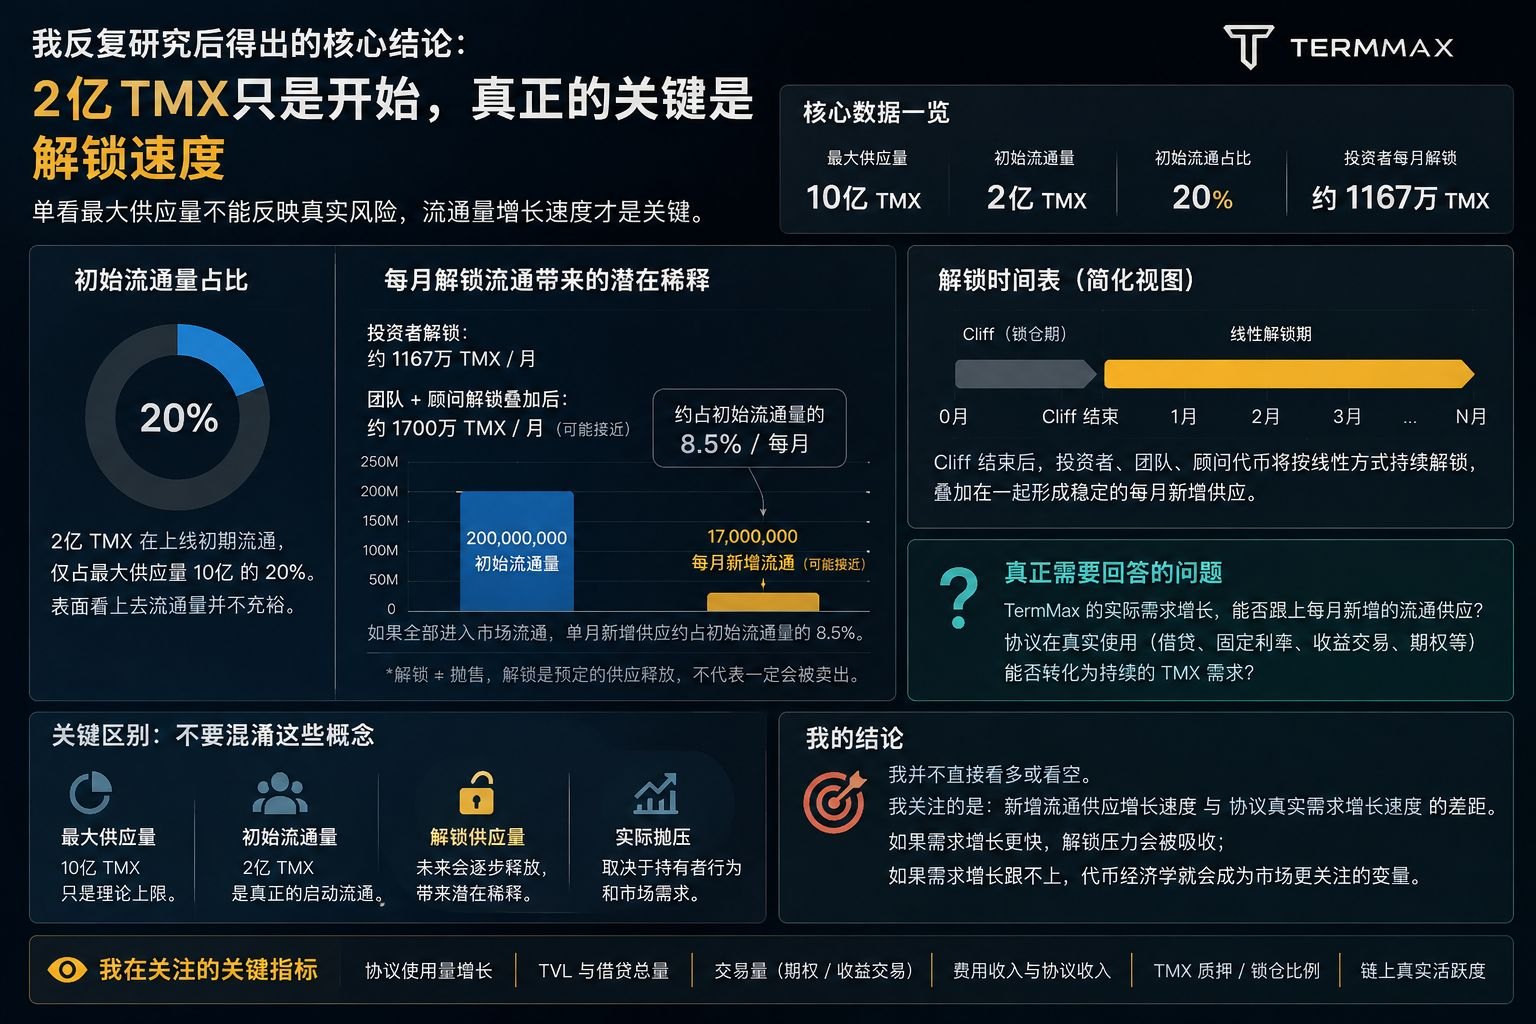
بصراحة، كنت أراقب رقمًا واحدًا من TMX: 200 مليون.
هذه هي التوقعات للتداول الأولي، بينما يبلغ الحد الأقصى للمعروض 1 مليار. يبدو الأمر بسيطًا للوهلة الأولى، لكن كلما نظرت إلى جدول الإطلاق/الاستحقاق، شعرت أن رقم “1 مليار” ليس ذا قيمة مرجعية كبيرة.
بالنسبة لي، الأهم هو ما الذي سيحدث بعد الـ 200 مليون الأولى.
فقط الرموز المخصصة للمستثمرين: قد تزيد بمقدار يقارب 11.67 مليون TMX كل شهر بعد انتهاء الـ cliff. وإذا تداخل جدول إطلاق الفريق مع جدول إطلاق المستشارين، فقد يقترب الحجم المحتمل لما يُطلق شهريًا من 17 مليون TMX.
وهذا هو الجزء الذي سأهتم به فعلًا.
لأن “الحد الأقصى 1 مليار” و“قد تدخل 17 مليون توكن شهريًا إلى التداول” في الحقيقة يرويان قصتين مختلفتين تمامًا.
أنا أيضًا لا أريد أن أصل تلقائيًا إلى استنتاج هبوطي بمجرد حدوث الإطلاق/الاستحقاق. الإطلاق يعني زيادة محتملة في المعروض، لكنه لا يعني أن هذه الرموز سيتم بيعها بالضرورة. يمكن لحامليها الاستمرار في الاحتفاظ بها، أو الرهن، أو استخدامها، أو حتى اختيار الانتظار.
لذلك بالنسبة لي، السؤال الحقيقي هو: نمو معروض TMX، مقابل الطلب الحقيقي على TermMax، أيهما سيتقدم بشكل أسرع؟
إذا كان الإقراض والاسواق ذات العوائد الثابتة وتداول الخيارات واستخدام البروتوكول ككل قادرًا على النمو مع حجم التداول، فقد يكون من السهل على السوق استيعاب هذه الإطلاقات.
لكن إذا بقيت أحجام الاستخدام ثابتة، بينما يستمر المعروض القابل للتداول في الزيادة، فهذه هي النقطة التي لا تجعلني مرتاحًا فعلًا.
لم أعد أركز كثيرًا على رقم الـ 1 مليار.
ما يهمني أكثر هو: ما مدى الفجوة بين سرعة دخول TMX الجديدة إلى السوق، وسرعة امتصاص الطلب الحقيقي لهذه الإمدادات.$BNB
{future}(BNBUSDT)
#termmax @termmax
بصراحة، كنت أراقب رقمًا واحدًا من TMX: 200 مليون.
هذه هي التوقعات للتداول الأولي، بينما يبلغ الحد الأقصى للمعروض 1 مليار. يبدو الأمر بسيطًا للوهلة الأولى، لكن كلما نظرت إلى جدول الإطلاق/الاستحقاق، شعرت أن رقم “1 مليار” ليس ذا قيمة مرجعية كبيرة.
بالنسبة لي، الأهم هو ما الذي سيحدث بعد الـ 200 مليون الأولى.
فقط الرموز المخصصة للمستثمرين: قد تزيد بمقدار يقارب 11.67 مليون TMX كل شهر بعد انتهاء الـ cliff. وإذا تداخل جدول إطلاق الفريق مع جدول إطلاق المستشارين، فقد يقترب الحجم المحتمل لما يُطلق شهريًا من 17 مليون TMX.
وهذا هو الجزء الذي سأهتم به فعلًا.
لأن “الحد الأقصى 1 مليار” و“قد تدخل 17 مليون توكن شهريًا إلى التداول” في الحقيقة يرويان قصتين مختلفتين تمامًا.
أنا أيضًا لا أريد أن أصل تلقائيًا إلى استنتاج هبوطي بمجرد حدوث الإطلاق/الاستحقاق. الإطلاق يعني زيادة محتملة في المعروض، لكنه لا يعني أن هذه الرموز سيتم بيعها بالضرورة. يمكن لحامليها الاستمرار في الاحتفاظ بها، أو الرهن، أو استخدامها، أو حتى اختيار الانتظار.
لذلك بالنسبة لي، السؤال الحقيقي هو: نمو معروض TMX، مقابل الطلب الحقيقي على TermMax، أيهما سيتقدم بشكل أسرع؟
إذا كان الإقراض والاسواق ذات العوائد الثابتة وتداول الخيارات واستخدام البروتوكول ككل قادرًا على النمو مع حجم التداول، فقد يكون من السهل على السوق استيعاب هذه الإطلاقات.
لكن إذا بقيت أحجام الاستخدام ثابتة، بينما يستمر المعروض القابل للتداول في الزيادة، فهذه هي النقطة التي لا تجعلني مرتاحًا فعلًا.
لم أعد أركز كثيرًا على رقم الـ 1 مليار.
ما يهمني أكثر هو: ما مدى الفجوة بين سرعة دخول TMX الجديدة إلى السوق، وسرعة امتصاص الطلب الحقيقي لهذه الإمدادات.$BNB
#termmax @TermMax
1
6.1k
·
--
صاعد
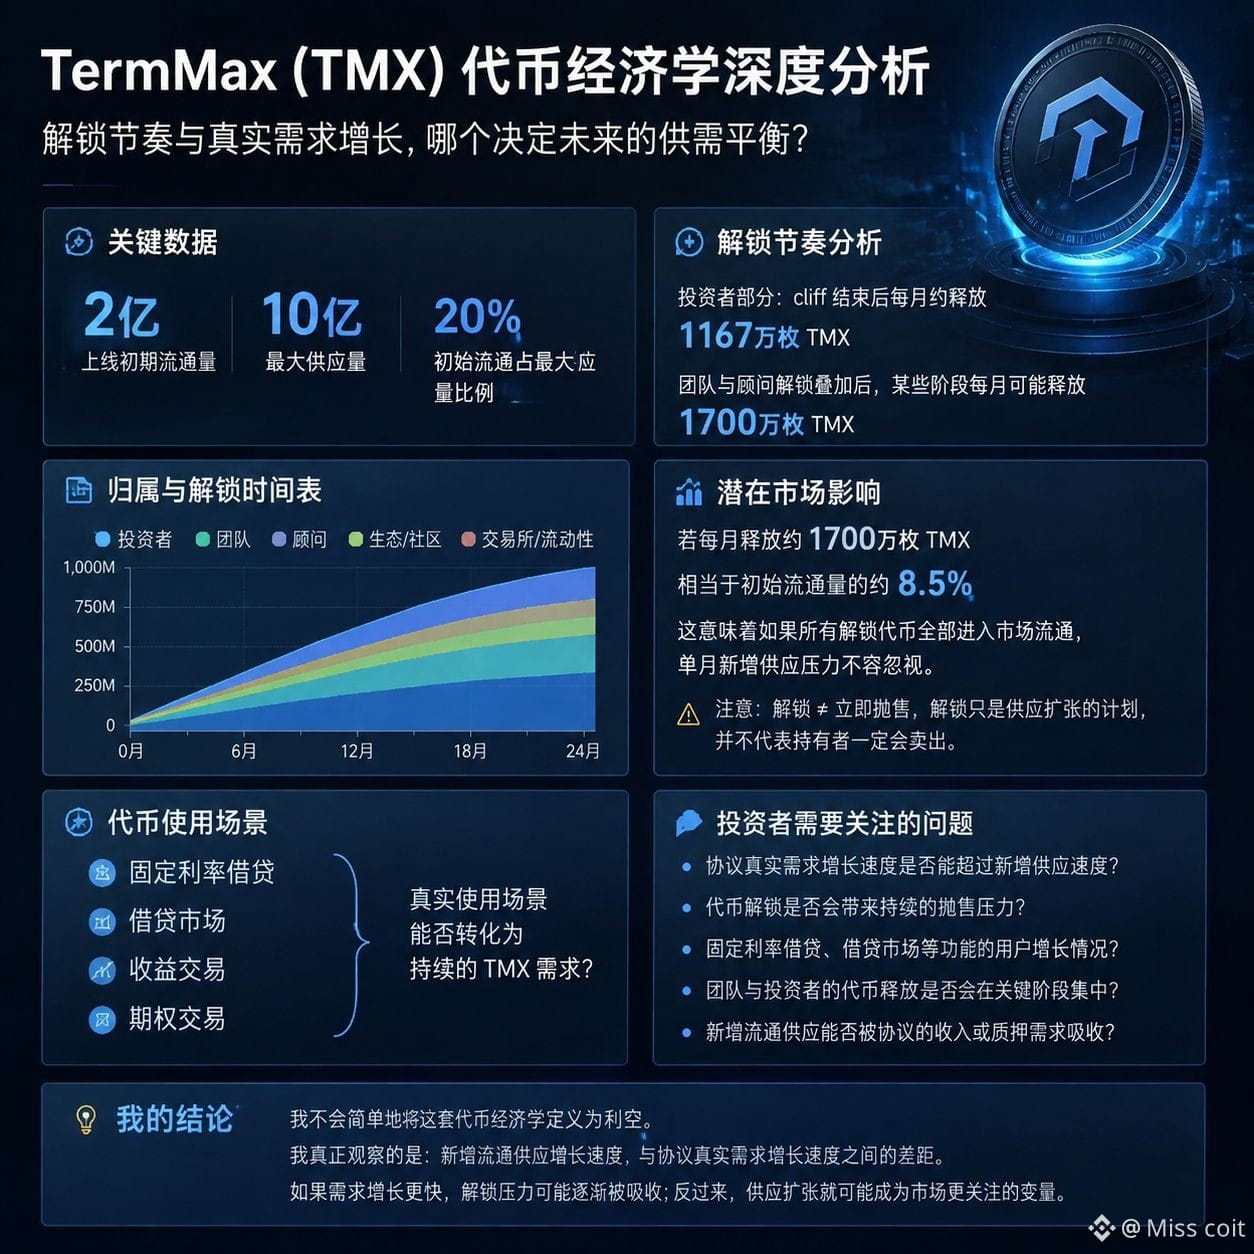
200 مليون شريحة TMX تدخل التداول في المرحلة الأولى من الإطلاق، وهذا رقم عاودت مشاهدته مرارًا.
وبالمقارنة مع إجمالي العرض الأقصى البالغ 1 مليار شريحة، فهذا يعني أن حجم التداول الأولي يمثل نحو 20% فقط من إجمالي العرض النهائي. ومن زاوية واحدة فقط، يبدو أن التداول الفعلي لرمز TMX في السوق ليس وفيرًا بشكل خاص.
لكن هذا أيضًا غيّر طريقة تفكيري في اقتصاديات توكن TermMax.
ما يستحق الانتباه الحقيقي قد لا يكون إجمالي العرض الأقصى البالغ 1 مليار شريحة، بل سرعة دخول العرض المتبقي إلى السوق.
فقط بالنسبة لجزء المستثمرين، بعد نهاية الفترة cliff، وبحسب فك القفل الخطي، من المتوقع أن يدخل إلى التداول شهريًا حوالي 11.67 مليون TMX. وبالإضافة إلى فـك قفل الفريق والمستشارين، قد يقترب مقدار الزيادة في التداول شهريًا في بعض المراحل من 17 مليون شريحة.
عندها يصبح الرقم مثيرًا للاهتمام بالفعل.
فـ 17 مليون شريحة تعادل حوالي 8.5% من حجم التداول الأولي البالغ 200 مليون. وإذا دخلت كل هذه التوكنات إلى التداول، فإن الضغط على جانب العرض المتزايد في شهر واحد ليس بسيطًا.
وبطبيعة الحال، لن أفسّر «فك القفل» مباشرةً على أنه «بيع على المكشوف/تفريغ». فك القفل يعني فقط تحريرًا مُجدولًا من العرض، ولا يعني بالضرورة أن حاملي التوكنات سيقومون بالبيع.
المشكلة التي تهمني فعلًا هي:
هل يمكن للنمو الفعلي في الطلب على TermMax أن يواكب هذا العرض الجديد الداخل إلى السوق؟
يمكن لوظائف الاقتراض/الإقراض بمعدل ثابت، وسوق الإقراض، وتداول العوائد، والخيارات أن تخلق سيناريوهات استخدام حقيقية، لكن في النهاية كل شيء يعتمد على ما إذا كانت هذه المنتجات قادرة على تحويلها إلى طلب مستمر على TMX.
لذلك، لن أعرّف ببساطة اقتصاديات التوكن هذه باعتبارها أخبارًا سلبية.
ما أراقبه حقًا هو: الفجوة بين سرعة نمو العرض المتزايد وبين سرعة نمو الطلب الحقيقي على البروتوكول.
إذا كان نمو الطلب أسرع، فقد يتم امتصاص ضغط فك القفل تدريجيًا؛ وعلى العكس، قد تصبح توسعات العرض متغيرًا يركز عليه السوق أكثر.#termmax @termmax $BNB
{future}(BNBUSDT)
200 مليون شريحة TMX تدخل التداول في المرحلة الأولى من الإطلاق، وهذا رقم عاودت مشاهدته مرارًا.
وبالمقارنة مع إجمالي العرض الأقصى البالغ 1 مليار شريحة، فهذا يعني أن حجم التداول الأولي يمثل نحو 20% فقط من إجمالي العرض النهائي. ومن زاوية واحدة فقط، يبدو أن التداول الفعلي لرمز TMX في السوق ليس وفيرًا بشكل خاص.
لكن هذا أيضًا غيّر طريقة تفكيري في اقتصاديات توكن TermMax.
ما يستحق الانتباه الحقيقي قد لا يكون إجمالي العرض الأقصى البالغ 1 مليار شريحة، بل سرعة دخول العرض المتبقي إلى السوق.
فقط بالنسبة لجزء المستثمرين، بعد نهاية الفترة cliff، وبحسب فك القفل الخطي، من المتوقع أن يدخل إلى التداول شهريًا حوالي 11.67 مليون TMX. وبالإضافة إلى فـك قفل الفريق والمستشارين، قد يقترب مقدار الزيادة في التداول شهريًا في بعض المراحل من 17 مليون شريحة.
عندها يصبح الرقم مثيرًا للاهتمام بالفعل.
فـ 17 مليون شريحة تعادل حوالي 8.5% من حجم التداول الأولي البالغ 200 مليون. وإذا دخلت كل هذه التوكنات إلى التداول، فإن الضغط على جانب العرض المتزايد في شهر واحد ليس بسيطًا.
وبطبيعة الحال، لن أفسّر «فك القفل» مباشرةً على أنه «بيع على المكشوف/تفريغ». فك القفل يعني فقط تحريرًا مُجدولًا من العرض، ولا يعني بالضرورة أن حاملي التوكنات سيقومون بالبيع.
المشكلة التي تهمني فعلًا هي:
هل يمكن للنمو الفعلي في الطلب على TermMax أن يواكب هذا العرض الجديد الداخل إلى السوق؟
يمكن لوظائف الاقتراض/الإقراض بمعدل ثابت، وسوق الإقراض، وتداول العوائد، والخيارات أن تخلق سيناريوهات استخدام حقيقية، لكن في النهاية كل شيء يعتمد على ما إذا كانت هذه المنتجات قادرة على تحويلها إلى طلب مستمر على TMX.
لذلك، لن أعرّف ببساطة اقتصاديات التوكن هذه باعتبارها أخبارًا سلبية.
ما أراقبه حقًا هو: الفجوة بين سرعة نمو العرض المتزايد وبين سرعة نمو الطلب الحقيقي على البروتوكول.
إذا كان نمو الطلب أسرع، فقد يتم امتصاص ضغط فك القفل تدريجيًا؛ وعلى العكس، قد تصبح توسعات العرض متغيرًا يركز عليه السوق أكثر.#termmax @TermMax $BNB
2
1
3.3k
·
--
عندما أعدتُ البحث في Dusk، اعتقدتُ أن ما سأراه مجرد حل من نوع L1 خصوصي مع إضافة توافق مع EVM.
لكنني أدركت أن التغيير الحقيقي لا يطال المزايا، بل يطال البنية المعمارية.
إن Dusk يفصل تدريجياً تنفيذ التطبيقات عن التسوية المالية.
واليوم، تعمل DuskDS كطبقة تسوية وإتاحة بيانات في المستوى الأساسي، بينما توفر DuskEVM بيئة EVM مكافئة مبنية على OP Stack، بحيث يمكن إدخال Solidity وأدوات Ethereum السائدة إلى Dusk. وفي الوقت نفسه، ما زالت DuskVM تحتفظ بمسار أصلي لـ Rust/WASM، لتدعم التطبيقات التي تحتاج إلى الوصول المباشر إلى L1، أو وظائف الخصوصية، أو قدرات ZK.
هذا بدّل فهمي للدور الذي كانت Dusk مهيأة له في البداية.
في السابق كانت القصة الأساسية تتمحور أكثر حول: الخصوصية + الامتثال + الأصول المالية.
أما الآن، فالاتجاه أقرب إلى: جعل البنية التحتية المالية الخاضعة للرقابة متوافقة مع منظومة المطورين القائمة.
وهذا أمر مهم، لأن المؤسسات لا تحتاج إلى تقنيات خصوصية فقط.
بل تحتاج أيضاً إلى أن تعمل المحافظ وأدوات التطوير والسيولة والتطبيقات والتسوية وقابلية التشغيل البيني معاً بشكل متناسق.
تؤكد Dusk حالياً أن DuskEVM موجه للأصول المُرمّزة وDeFi، وفي الوقت نفسه يقوم Hedger بإدخال الوظائف المرتبطة بالخصوصية إلى بيئة EVM. وبالتوازي، تظل DuskDS في المستوى الأساسي محتفظة بنموذج المعاملات الخاص بـ Phoenix وMoonlight.
لكن توجد أيضاً حقيقة يجب مواجهتها.
في 16 يناير 2026، وقع حادث أمني تم فيه اختراق محفظة موقّعة عبر الجسر. وصرّحت Dusk بأن ذلك ليس نتيجة فشل في طبقة الإجماع أو البروتوكول الأساسي. بعد ذلك، تم إعادة تصميم معمارية الجسر، بما في ذلك عزل التوقيع، وعزل معالجة الأحداث، وتحديد حدود أمان أكثر صرامة، وتقليل تعرض المحافظ الساخنة.
ثم اكتشفت AEGIS أيضاً 39 مشكلة أمنية وتم التعامل معها، بما في ذلك 7 مشكلات خطيرة تتعلق بـ VM والتسلسل (serialization) وآلية رسوم Phoenix والتشفير بالمفتاح BLS.
لذلك، لم أعد أهتم بالدرجة الأولى بما إذا كانت Dusk يمكنها “دعم EVM”.
بل بما إذا كان هذا التصميم المعياري قادراً حقاً على تحويل توافق EVM إلى نشاط مالي فعلي خاضع للرقابة.
هل ستصبح DuskEVM في النهاية الجسر الأساسي الذي يربط بين السيولة الأصلية للتشفير وبين طبقة التسوية المتوافقة لدى Dusk؟#dusk $DUSK @Dusk_Foundation
عندما أعدتُ البحث في Dusk، اعتقدتُ أن ما سأراه مجرد حل من نوع L1 خصوصي مع إضافة توافق مع EVM.
لكنني أدركت أن التغيير الحقيقي لا يطال المزايا، بل يطال البنية المعمارية.
إن Dusk يفصل تدريجياً تنفيذ التطبيقات عن التسوية المالية.
واليوم، تعمل DuskDS كطبقة تسوية وإتاحة بيانات في المستوى الأساسي، بينما توفر DuskEVM بيئة EVM مكافئة مبنية على OP Stack، بحيث يمكن إدخال Solidity وأدوات Ethereum السائدة إلى Dusk. وفي الوقت نفسه، ما زالت DuskVM تحتفظ بمسار أصلي لـ Rust/WASM، لتدعم التطبيقات التي تحتاج إلى الوصول المباشر إلى L1، أو وظائف الخصوصية، أو قدرات ZK.
هذا بدّل فهمي للدور الذي كانت Dusk مهيأة له في البداية.
في السابق كانت القصة الأساسية تتمحور أكثر حول: الخصوصية + الامتثال + الأصول المالية.
أما الآن، فالاتجاه أقرب إلى: جعل البنية التحتية المالية الخاضعة للرقابة متوافقة مع منظومة المطورين القائمة.
وهذا أمر مهم، لأن المؤسسات لا تحتاج إلى تقنيات خصوصية فقط.
بل تحتاج أيضاً إلى أن تعمل المحافظ وأدوات التطوير والسيولة والتطبيقات والتسوية وقابلية التشغيل البيني معاً بشكل متناسق.
تؤكد Dusk حالياً أن DuskEVM موجه للأصول المُرمّزة وDeFi، وفي الوقت نفسه يقوم Hedger بإدخال الوظائف المرتبطة بالخصوصية إلى بيئة EVM. وبالتوازي، تظل DuskDS في المستوى الأساسي محتفظة بنموذج المعاملات الخاص بـ Phoenix وMoonlight.
لكن توجد أيضاً حقيقة يجب مواجهتها.
في 16 يناير 2026، وقع حادث أمني تم فيه اختراق محفظة موقّعة عبر الجسر. وصرّحت Dusk بأن ذلك ليس نتيجة فشل في طبقة الإجماع أو البروتوكول الأساسي. بعد ذلك، تم إعادة تصميم معمارية الجسر، بما في ذلك عزل التوقيع، وعزل معالجة الأحداث، وتحديد حدود أمان أكثر صرامة، وتقليل تعرض المحافظ الساخنة.
ثم اكتشفت AEGIS أيضاً 39 مشكلة أمنية وتم التعامل معها، بما في ذلك 7 مشكلات خطيرة تتعلق بـ VM والتسلسل (serialization) وآلية رسوم Phoenix والتشفير بالمفتاح BLS.
لذلك، لم أعد أهتم بالدرجة الأولى بما إذا كانت Dusk يمكنها “دعم EVM”.
بل بما إذا كان هذا التصميم المعياري قادراً حقاً على تحويل توافق EVM إلى نشاط مالي فعلي خاضع للرقابة.
هل ستصبح DuskEVM في النهاية الجسر الأساسي الذي يربط بين السيولة الأصلية للتشفير وبين طبقة التسوية المتوافقة لدى Dusk؟#dusk $DUSK @Dusk
🚀 DuskEVM 会成功吗
0%
🔐 隐私+EVM 是优势吗?
0%
🏦 Dusk 能吸引机构吗
0%
0 الأصوات • تمّ إغلاق التصويت
2
81
·
--
كلما تعمّقتُ أكثر في دراسة Dusk، كلما أدركتُ أن التحديات التي تواجهها ليست فقط جعل المعاملات المالية أكثر خصوصية.
الأصعب هو: كيف نجعل الخصوصية تؤدي دورها فعليًا داخل نظام مالي ما زال يحتاج إلى التحقق.
قد يبدو الأمر بسيطًا، لكن في الحقيقة سيؤدي إلى مشكلة تصميم معقّدة للغاية.
لا يمكن للتطبيقات المالية دائمًا عرض كل تفاصيل كل معاملة علنًا. فقد تكون المراكز، والطرف المقابل، وملكية الأصول، وغيرها من المعلومات الحساسة بحاجة إلى أن تكون محمية.
لكن التصرف بالعكس تمامًا أيضًا لا يصلح.
إذا لم يستطع أحد التحقق مما حدث، فقد تنتهي “السرية” في النهاية إلى مجرد شكل آخر من أشكال عدم شفافية المعلومات.
وهذا تحديدًا هو ما أراه مثيرًا للاهتمام حقًا في بنية Dusk.
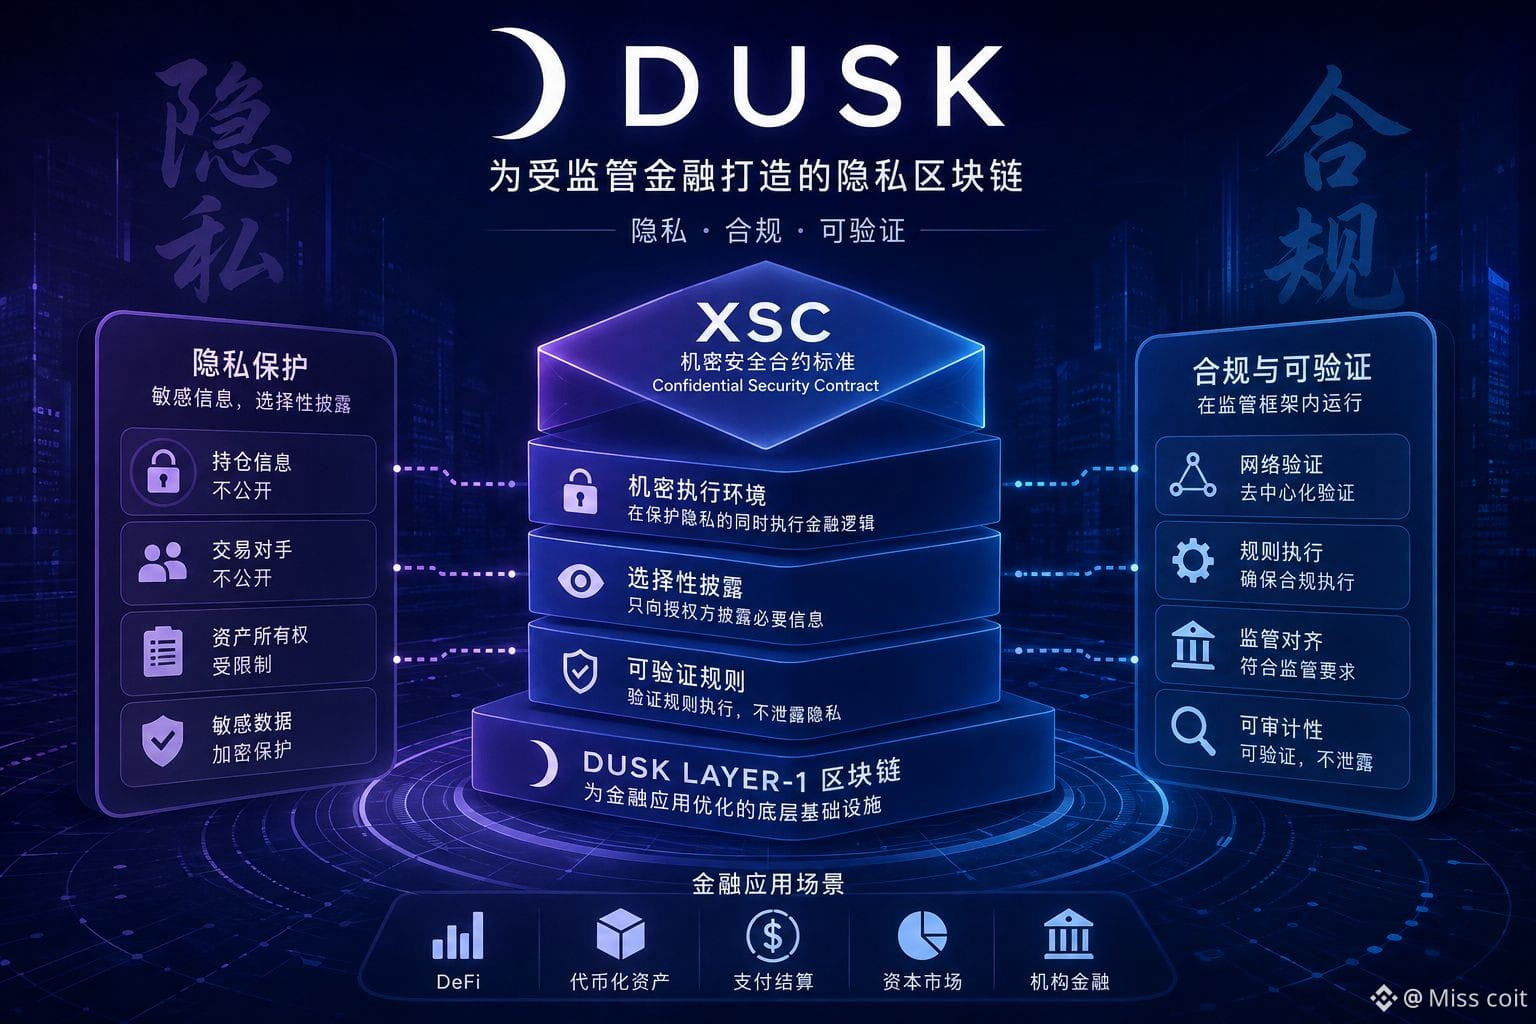
فطبقة Layer-1 مصممة لتطبيقات التمويل، بينما يوفر معيار Confidential Security Contract (XSC) للمطوّرين إطارًا لبناء عقود ذكية سرّية. تتمثل الفكرة الأساسية في تمكين منطق التمويل من التنفيذ دون اشتراط أن تكون كل معلومة داخله مكشوفة.
بعبارة أخرى، لا يتعلق الأمر فقط بإخفاء البيانات.
بل يتعلق بالتحكم في من يحتاج إلى معرفة ماذا، مع الاحتفاظ بمعلومات كافية تسمح للشبكة بتنفيذ القواعد والتحقق من القواعد المهمة فعلًا.
وهذا ما يجعلني أشعر بأن فهم Dusk لخصوصية البلوكشين أكثر واقعية.
لكن هذا التصميم يتضمن أيضًا تنازلات واضحة.
قد تؤدي عمليات التنفيذ السرية إلى زيادة التعقيد التقني. يحتاج المطورون إلى أدوات مناسبة، ويجب أن تعمل التطبيقات ضمن افتراضات أمنية أكثر تعقيدًا، كما لا يزال يتعين على المؤسسات، قبل التفكير في نقل الأنشطة المالية الحقيقية إلى مثل هذه البنية التحتية، الحصول على وضوح على مستوى التنظيم.
ثم توجد أيضًا مشكلة لا يمكن للتقنية وحدها حلّها: القبول.
يمكن لـ Dusk بناء بنية تدعم تطبيقات مالية سرّية، لكن يحتاج المطورون والمؤسسات إلى سبب مقنع بما يكفي لاستخدامها.
لذلك، لم أعد اليوم كثير الاهتمام بما إذا كانت Dusk قادرة على توفير الخصوصية.
ما يهمني أكثر هو: هل سيحتاج مستقبل التمويل الخاضع للرقابة حقًا إلى هذا المستوى من الخصوصية؟
إذا أصبحت الخصوصية وقابلية التحقق في النهاية متطلبات بنفس أهمية سائر المتطلبات في أسواق التمويل على السلسلة، فقد تصبح خيارات بنية Dusk ذات معنى كبير جدًا.
ولكن إذا لم يتشكل في السوق طلب كافٍ، فقد تكون مجرد فكرة تقنية رائعة دون وجود حالات استخدام عملية
#dusk $DUSK @Dusk_Foundation
كلما تعمّقتُ أكثر في دراسة Dusk، كلما أدركتُ أن التحديات التي تواجهها ليست فقط جعل المعاملات المالية أكثر خصوصية.
الأصعب هو: كيف نجعل الخصوصية تؤدي دورها فعليًا داخل نظام مالي ما زال يحتاج إلى التحقق.
قد يبدو الأمر بسيطًا، لكن في الحقيقة سيؤدي إلى مشكلة تصميم معقّدة للغاية.
لا يمكن للتطبيقات المالية دائمًا عرض كل تفاصيل كل معاملة علنًا. فقد تكون المراكز، والطرف المقابل، وملكية الأصول، وغيرها من المعلومات الحساسة بحاجة إلى أن تكون محمية.
لكن التصرف بالعكس تمامًا أيضًا لا يصلح.
إذا لم يستطع أحد التحقق مما حدث، فقد تنتهي “السرية” في النهاية إلى مجرد شكل آخر من أشكال عدم شفافية المعلومات.
وهذا تحديدًا هو ما أراه مثيرًا للاهتمام حقًا في بنية Dusk.
فطبقة Layer-1 مصممة لتطبيقات التمويل، بينما يوفر معيار Confidential Security Contract (XSC) للمطوّرين إطارًا لبناء عقود ذكية سرّية. تتمثل الفكرة الأساسية في تمكين منطق التمويل من التنفيذ دون اشتراط أن تكون كل معلومة داخله مكشوفة.
بعبارة أخرى، لا يتعلق الأمر فقط بإخفاء البيانات.
بل يتعلق بالتحكم في من يحتاج إلى معرفة ماذا، مع الاحتفاظ بمعلومات كافية تسمح للشبكة بتنفيذ القواعد والتحقق من القواعد المهمة فعلًا.
وهذا ما يجعلني أشعر بأن فهم Dusk لخصوصية البلوكشين أكثر واقعية.
لكن هذا التصميم يتضمن أيضًا تنازلات واضحة.
قد تؤدي عمليات التنفيذ السرية إلى زيادة التعقيد التقني. يحتاج المطورون إلى أدوات مناسبة، ويجب أن تعمل التطبيقات ضمن افتراضات أمنية أكثر تعقيدًا، كما لا يزال يتعين على المؤسسات، قبل التفكير في نقل الأنشطة المالية الحقيقية إلى مثل هذه البنية التحتية، الحصول على وضوح على مستوى التنظيم.
ثم توجد أيضًا مشكلة لا يمكن للتقنية وحدها حلّها: القبول.
يمكن لـ Dusk بناء بنية تدعم تطبيقات مالية سرّية، لكن يحتاج المطورون والمؤسسات إلى سبب مقنع بما يكفي لاستخدامها.
لذلك، لم أعد اليوم كثير الاهتمام بما إذا كانت Dusk قادرة على توفير الخصوصية.
ما يهمني أكثر هو: هل سيحتاج مستقبل التمويل الخاضع للرقابة حقًا إلى هذا المستوى من الخصوصية؟
إذا أصبحت الخصوصية وقابلية التحقق في النهاية متطلبات بنفس أهمية سائر المتطلبات في أسواق التمويل على السلسلة، فقد تصبح خيارات بنية Dusk ذات معنى كبير جدًا.
ولكن إذا لم يتشكل في السوق طلب كافٍ، فقد تكون مجرد فكرة تقنية رائعة دون وجود حالات استخدام عملية
#dusk $DUSK @Dusk
1
1
51
·
--
هابط
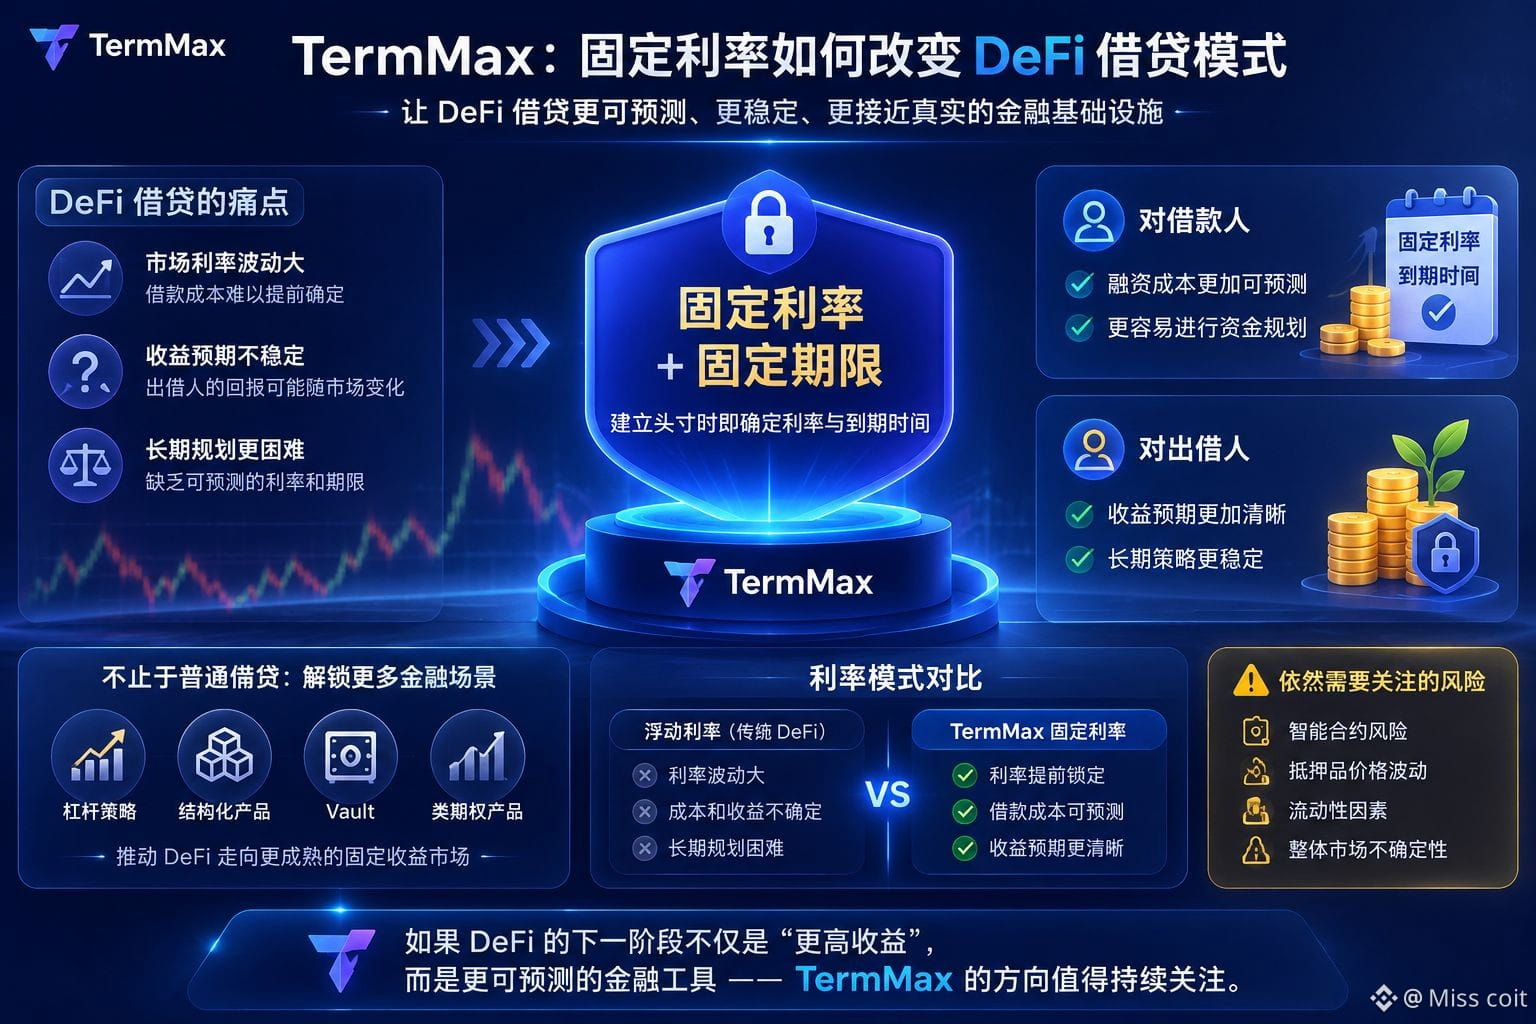
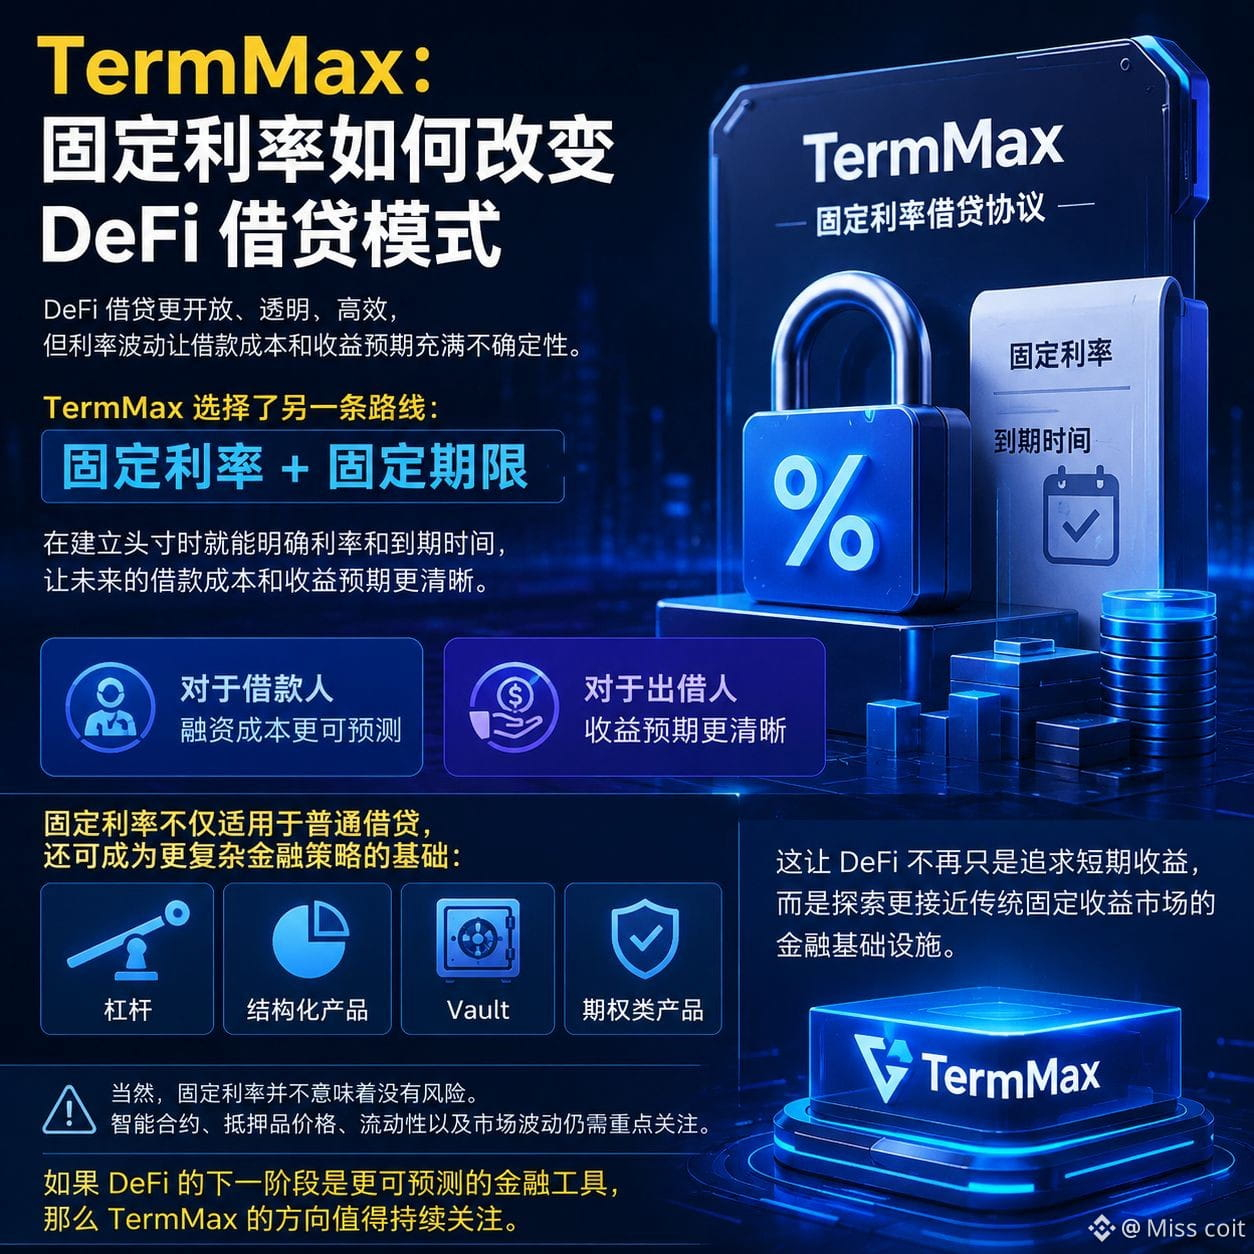
TermMax:كيف تغيّر الفائدة الثابتة نموذج الإقراض والاقتراض في DeFi
يجعل DeFi الإقراض والاقتراض أكثر انفتاحًا وشفافية وكفاءة، لكن تقلبات الفائدة تظل دائمًا من أبرز المشكلات التي يواجهها المستخدمون.
عندما تتغير معدلات الفائدة في السوق باستمرار، يصبح من الصعب على المقترضين تحديد تكلفة التمويل الفعلية مسبقًا، وقد تتغير أيضًا الأرباح المتوقعة للمقرضين مع تحركات السوق.
اختار TermMax طريقًا آخر.
آليته الأساسية هي: فائدة ثابتة + مدة ثابتة. عند إنشاء المراكز، يمكن للمستخدمين تحديد معدل الفائدة وتاريخ الاستحقاق بوضوح، ما يتيح حسابًا أوضح لتكلفة الاقتراض المستقبلية أو الأرباح المتوقعة.
بالنسبة للمقترضين، يعني ذلك أن تكلفة التمويل تصبح أكثر قابلية للتنبؤ.
وبالنسبة للمقرضين، يعني ذلك أن توقعات العائد تصبح أكثر وضوحًا.
والأهم من ذلك أن الفائدة الثابتة لا تقتصر على الاقتراض والإقراض العادي.
بل يمكن أن تشكّل أساسًا لاستراتيجيات مالية أكثر تعقيدًا، بما في ذلك الرافعة المالية، والمنتجات المهيكلة، وVault، وكذلك منتجات شبيهة بالخيارات.
وهذا يجعل DeFi لم يعد يسعى فقط إلى تحقيق أرباح قصيرة الأجل، بل يبدأ في استكشاف بنية تحتية مالية أقرب إلى أسواق الدخل الثابت التقليدية.
وبالطبع، لا تعني الفائدة الثابتة انعدام المخاطر. لا يزال يلزم التركيز على العقود الذكية، وأسعار الضمانات، والسيولة، وتقلبات السوق.
لكن إذا كانت المرحلة التالية من DeFi ليست مجرد “عائد أعلى”، بل أدوات مالية أكثر قابلية للتنبؤ، فإن اتجاه TermMax يستحق المتابعة المستمرة.$BNB
{future}(BNBUSDT)
#termmax @termmax
TermMax:كيف تغيّر الفائدة الثابتة نموذج الإقراض والاقتراض في DeFi
يجعل DeFi الإقراض والاقتراض أكثر انفتاحًا وشفافية وكفاءة، لكن تقلبات الفائدة تظل دائمًا من أبرز المشكلات التي يواجهها المستخدمون.
عندما تتغير معدلات الفائدة في السوق باستمرار، يصبح من الصعب على المقترضين تحديد تكلفة التمويل الفعلية مسبقًا، وقد تتغير أيضًا الأرباح المتوقعة للمقرضين مع تحركات السوق.
اختار TermMax طريقًا آخر.
آليته الأساسية هي: فائدة ثابتة + مدة ثابتة. عند إنشاء المراكز، يمكن للمستخدمين تحديد معدل الفائدة وتاريخ الاستحقاق بوضوح، ما يتيح حسابًا أوضح لتكلفة الاقتراض المستقبلية أو الأرباح المتوقعة.
بالنسبة للمقترضين، يعني ذلك أن تكلفة التمويل تصبح أكثر قابلية للتنبؤ.
وبالنسبة للمقرضين، يعني ذلك أن توقعات العائد تصبح أكثر وضوحًا.
والأهم من ذلك أن الفائدة الثابتة لا تقتصر على الاقتراض والإقراض العادي.
بل يمكن أن تشكّل أساسًا لاستراتيجيات مالية أكثر تعقيدًا، بما في ذلك الرافعة المالية، والمنتجات المهيكلة، وVault، وكذلك منتجات شبيهة بالخيارات.
وهذا يجعل DeFi لم يعد يسعى فقط إلى تحقيق أرباح قصيرة الأجل، بل يبدأ في استكشاف بنية تحتية مالية أقرب إلى أسواق الدخل الثابت التقليدية.
وبالطبع، لا تعني الفائدة الثابتة انعدام المخاطر. لا يزال يلزم التركيز على العقود الذكية، وأسعار الضمانات، والسيولة، وتقلبات السوق.
لكن إذا كانت المرحلة التالية من DeFi ليست مجرد “عائد أعلى”، بل أدوات مالية أكثر قابلية للتنبؤ، فإن اتجاه TermMax يستحق المتابعة المستمرة.$BNB
#termmax @TermMax
52
·
--
هابط
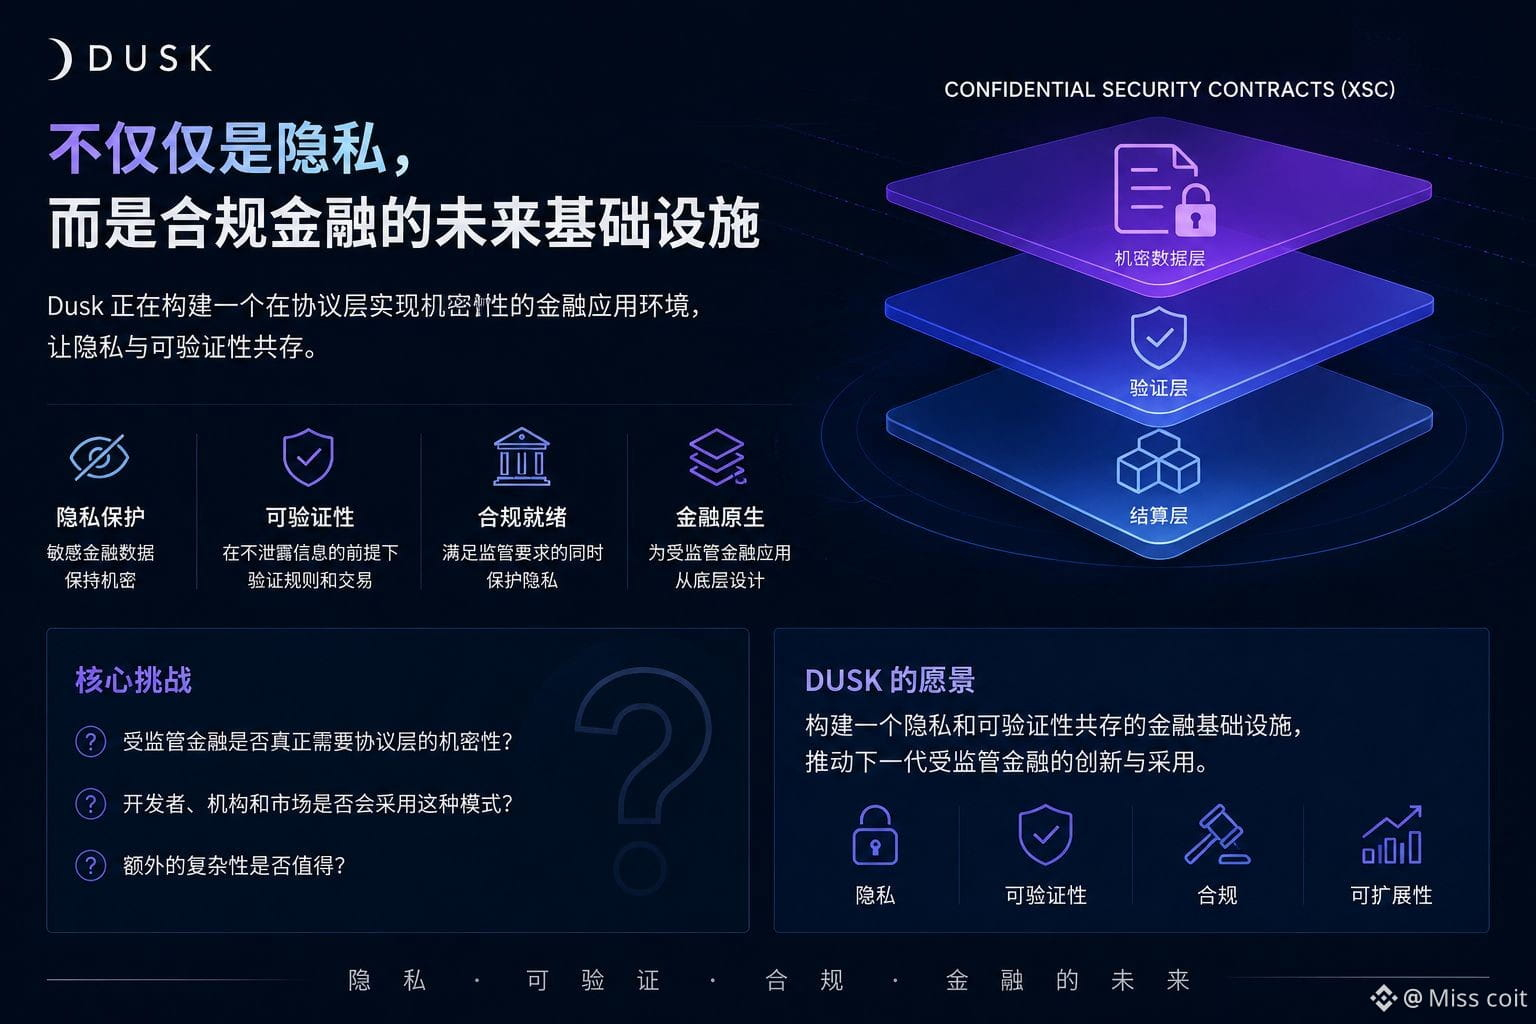
كلما تعمّقت أكثر في دراسة Dusk، كلما ظهر لي تفصيل واحد يلفت الانتباه حقًا: إنها لا تراهن فقط على “الخصوصية”.
إنها تراهن على أن التطبيقات المالية المستقبلية الخاضعة للتنظيم قد تحتاج في نهاية المطاف إلى تحقيق السرّية على مستوى البروتوكول.
وهذا الأمر مهم.
بالنسبة للبنية التحتية المالية، إخفاء المعلومات بحد ذاته لا يكفي. قد يحتاج مختلف المشاركين إلى مستويات مختلفة من إمكانية الرؤية، وفي الوقت نفسه يجب على الشبكة التحقق من أن المعاملات وأن قواعد العقود يتم تنفيذها بشكل صحيح.
وهذا يطرح مشكلة تصميم صعبة للغاية:
كيف يمكن حماية خصوصية المعلومات المالية الحساسة، دون أن يتحوّل النظام بأكمله إلى صندوق أسود؟
ولهذا السبب تحديدًا شدّني مخطط Dusk الخاص بعقد الأمن السري (XSC).
لم يأتِ Dusk ليعامل السرّية كميزة إضافية على الأطراف، بل يحاول بناؤها داخل البيئة الأساسية لتشغيل التطبيقات المالية والأصول.
لكن المعمارية وحدها لا تخلق الطلب.
الاختبار الحقيقي يتمثل في ما إذا كان المطورون والمؤسسات والأسواق الخاضعة للتنظيم يعتقدون فعلًا أن هذا النموذج مفيد بما يكفي، بحيث يكونون مستعدين لاعتماده. لا تزال تحديات النمو البيئي، والسيولة، وتجربة المطور، والتنظيم، وإثبات ما إذا كانت التعقيدات الإضافية تستحق العناء، تحديات عملية يجب مواجهتها.
وهذا هو الجزء الذي أصبح الآن أكثر اهتمامًا به.
لأن في حال اتجهت المالية الخاضعة للتنظيم نحو عالم لا بد فيه من التعايش بين الخصوصية وقابلية التحقق، فقد تتجاوز السرّية على مستوى البروتوكول مجرد تفضيل تقني.
ولكن إذا لم تظهر هذه الحاجة فعلًا في النهاية، فقد يظل كون المعمارية نفسها ممتازة لا يكفي، وقد تصبح مجرد حل ممتع لمشكلة كبيرة بما يكفي.
بالنسبة لي، هذه هي القضية الجوهرية التي لم يُعالجها Dusk بعد:
هل سيحتاج السوق فعلًا إلى ما يبنيه Dusk؟ أم أن اعتماده سيكون أصعب من التقنية نفسها؟#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
كلما تعمّقت أكثر في دراسة Dusk، كلما ظهر لي تفصيل واحد يلفت الانتباه حقًا: إنها لا تراهن فقط على “الخصوصية”.
إنها تراهن على أن التطبيقات المالية المستقبلية الخاضعة للتنظيم قد تحتاج في نهاية المطاف إلى تحقيق السرّية على مستوى البروتوكول.
وهذا الأمر مهم.
بالنسبة للبنية التحتية المالية، إخفاء المعلومات بحد ذاته لا يكفي. قد يحتاج مختلف المشاركين إلى مستويات مختلفة من إمكانية الرؤية، وفي الوقت نفسه يجب على الشبكة التحقق من أن المعاملات وأن قواعد العقود يتم تنفيذها بشكل صحيح.
وهذا يطرح مشكلة تصميم صعبة للغاية:
كيف يمكن حماية خصوصية المعلومات المالية الحساسة، دون أن يتحوّل النظام بأكمله إلى صندوق أسود؟
ولهذا السبب تحديدًا شدّني مخطط Dusk الخاص بعقد الأمن السري (XSC).
لم يأتِ Dusk ليعامل السرّية كميزة إضافية على الأطراف، بل يحاول بناؤها داخل البيئة الأساسية لتشغيل التطبيقات المالية والأصول.
لكن المعمارية وحدها لا تخلق الطلب.
الاختبار الحقيقي يتمثل في ما إذا كان المطورون والمؤسسات والأسواق الخاضعة للتنظيم يعتقدون فعلًا أن هذا النموذج مفيد بما يكفي، بحيث يكونون مستعدين لاعتماده. لا تزال تحديات النمو البيئي، والسيولة، وتجربة المطور، والتنظيم، وإثبات ما إذا كانت التعقيدات الإضافية تستحق العناء، تحديات عملية يجب مواجهتها.
وهذا هو الجزء الذي أصبح الآن أكثر اهتمامًا به.
لأن في حال اتجهت المالية الخاضعة للتنظيم نحو عالم لا بد فيه من التعايش بين الخصوصية وقابلية التحقق، فقد تتجاوز السرّية على مستوى البروتوكول مجرد تفضيل تقني.
ولكن إذا لم تظهر هذه الحاجة فعلًا في النهاية، فقد يظل كون المعمارية نفسها ممتازة لا يكفي، وقد تصبح مجرد حل ممتع لمشكلة كبيرة بما يكفي.
بالنسبة لي، هذه هي القضية الجوهرية التي لم يُعالجها Dusk بعد:
هل سيحتاج السوق فعلًا إلى ما يبنيه Dusk؟ أم أن اعتماده سيكون أصعب من التقنية نفسها؟#dusk $DUSK @Dusk
75
·
--
هابط
في البداية، ظننت أن GIGGLE مجرد توكن Meme يعتمد على اهتمام المجتمع ومعنويات السوق للتشغيل. لكن أثناء بحثي عنه ضمن مهام CreatorPad، بدأت بدلًا من ذلك أن أولي اهتمامًا بتصميم أكثر تحديدًا: آلية رسوم التداول فيه.
يضع GIGGLE ضريبة تداول بنسبة 5%، ويتم تحويل القيمة المحصلة إلى BNB، ثم تدخل ضمن آليات دعم مرتبطة بتمويل تعليمي. ما أثار اهتمامي حقًا ليس مفهوم “العمل الخيري” بحد ذاته، بل حقيقة أن هذه الآلية تربط مباشرة بين أنشطة التداول على السلسلة.
كلما زادت حيوية التداول، فمن الناحية النظرية يمكن أن تولد تمويلًا أكبر، لكن في الوقت نفسه، فإن كل عملية تداول ترفع كذلك تكلفة التداول الفعلية.
كثيرون حين يرون GIGGLE قد تكون أول استجابتهم سردية Meme. لكن بعد تعمق البحث، وجدت أنها أقرب إلى محاولة بناء علاقة: الترابط بين تداول السوق، ومشاركة المجتمع، ودعم التمويل. يبدو هذا التصميم بسيطًا، لكنه يطرح سؤالًا يستحق التفكير: هل يمكن لضريبة التداول أن تحافظ على مستوى المشاركة على المدى الطويل، أم أنها في النهاية ستقلل من حماس المتداولين؟
ملاحظتي هي أنه بدلًا من اعتبار GIGGLE مجرد توكن Meme، أفضّل فهمه كتجربة حول “كيف يولِّد النشاط في السوق تمويلًا واقعيًا”.
فما الذي سيحدث عندما تنخفض سخونة السوق؟ هل يمكن لهذه الآلية أن تحافظ على دورها الأصلي؟$BNB $GIGGLE $币安人生
{spot}(币安人生USDT)
{future}(GIGGLEUSDT)
{future}(BNBUSDT)
في البداية، ظننت أن GIGGLE مجرد توكن Meme يعتمد على اهتمام المجتمع ومعنويات السوق للتشغيل. لكن أثناء بحثي عنه ضمن مهام CreatorPad، بدأت بدلًا من ذلك أن أولي اهتمامًا بتصميم أكثر تحديدًا: آلية رسوم التداول فيه.
يضع GIGGLE ضريبة تداول بنسبة 5%، ويتم تحويل القيمة المحصلة إلى BNB، ثم تدخل ضمن آليات دعم مرتبطة بتمويل تعليمي. ما أثار اهتمامي حقًا ليس مفهوم “العمل الخيري” بحد ذاته، بل حقيقة أن هذه الآلية تربط مباشرة بين أنشطة التداول على السلسلة.
كلما زادت حيوية التداول، فمن الناحية النظرية يمكن أن تولد تمويلًا أكبر، لكن في الوقت نفسه، فإن كل عملية تداول ترفع كذلك تكلفة التداول الفعلية.
كثيرون حين يرون GIGGLE قد تكون أول استجابتهم سردية Meme. لكن بعد تعمق البحث، وجدت أنها أقرب إلى محاولة بناء علاقة: الترابط بين تداول السوق، ومشاركة المجتمع، ودعم التمويل. يبدو هذا التصميم بسيطًا، لكنه يطرح سؤالًا يستحق التفكير: هل يمكن لضريبة التداول أن تحافظ على مستوى المشاركة على المدى الطويل، أم أنها في النهاية ستقلل من حماس المتداولين؟
ملاحظتي هي أنه بدلًا من اعتبار GIGGLE مجرد توكن Meme، أفضّل فهمه كتجربة حول “كيف يولِّد النشاط في السوق تمويلًا واقعيًا”.
فما الذي سيحدث عندما تنخفض سخونة السوق؟ هل يمكن لهذه الآلية أن تحافظ على دورها الأصلي؟$BNB $GIGGLE $币安人生
321
·
--
صاعد
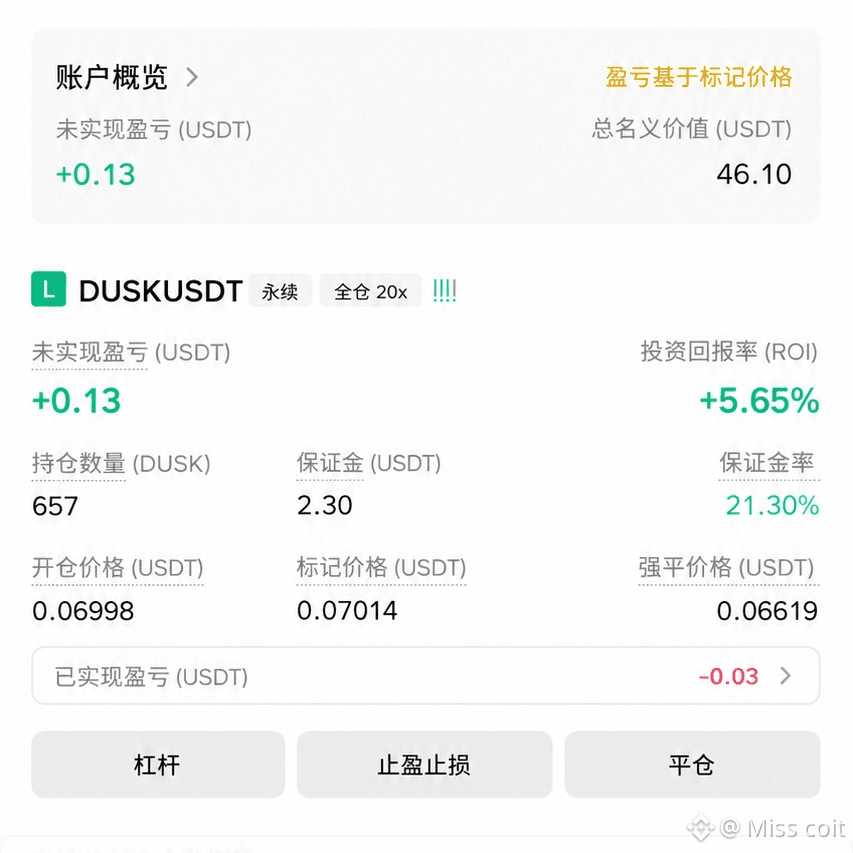
$DUSK يُظهر قوة دفع قوية، لكن بعد الارتفاع في فترة قصيرة بما يتجاوز 8%، يجب أن يبقى الاندفاع للمطاردة حذرًا.
منطقة الشراء: 0.06980–0.07010
الهدف 1: 0.07150
الهدف 2: 0.07300
الهدف 3: 0.07500
وقف الخسارة: 0.06880
أوضاعك الحالية عند حوالي 0.06998 من مراكز الشراء موجودة بالفعل في حالة ربح. إذا انخفض السعر دون 0.06980 وظهرت ضغوط بيع واضحة، يُنصح بحماية الأرباح وتجنب زيادة الرافعة. #
{spot}(DUSKUSDT)
$DUSK يُظهر قوة دفع قوية، لكن بعد الارتفاع في فترة قصيرة بما يتجاوز 8%، يجب أن يبقى الاندفاع للمطاردة حذرًا.
منطقة الشراء: 0.06980–0.07010
الهدف 1: 0.07150
الهدف 2: 0.07300
الهدف 3: 0.07500
وقف الخسارة: 0.06880
أوضاعك الحالية عند حوالي 0.06998 من مراكز الشراء موجودة بالفعل في حالة ربح. إذا انخفض السعر دون 0.06980 وظهرت ضغوط بيع واضحة، يُنصح بحماية الأرباح وتجنب زيادة الرافعة. #
منطقة الشراء: 0.06980–0.07010
الهدف 1: 0.07150
الهدف 2: 0.07300
الهدف 3: 0.07500
وقف الخسارة: 0.06880
أوضاعك الحالية عند حوالي 0.06998 من مراكز الشراء موجودة بالفعل في حالة ربح. إذا انخفض السعر دون 0.06980 وظهرت ضغوط بيع واضحة، يُنصح بحماية الأرباح وتجنب زيادة الرافعة. #
1
63
·
--
صاعد
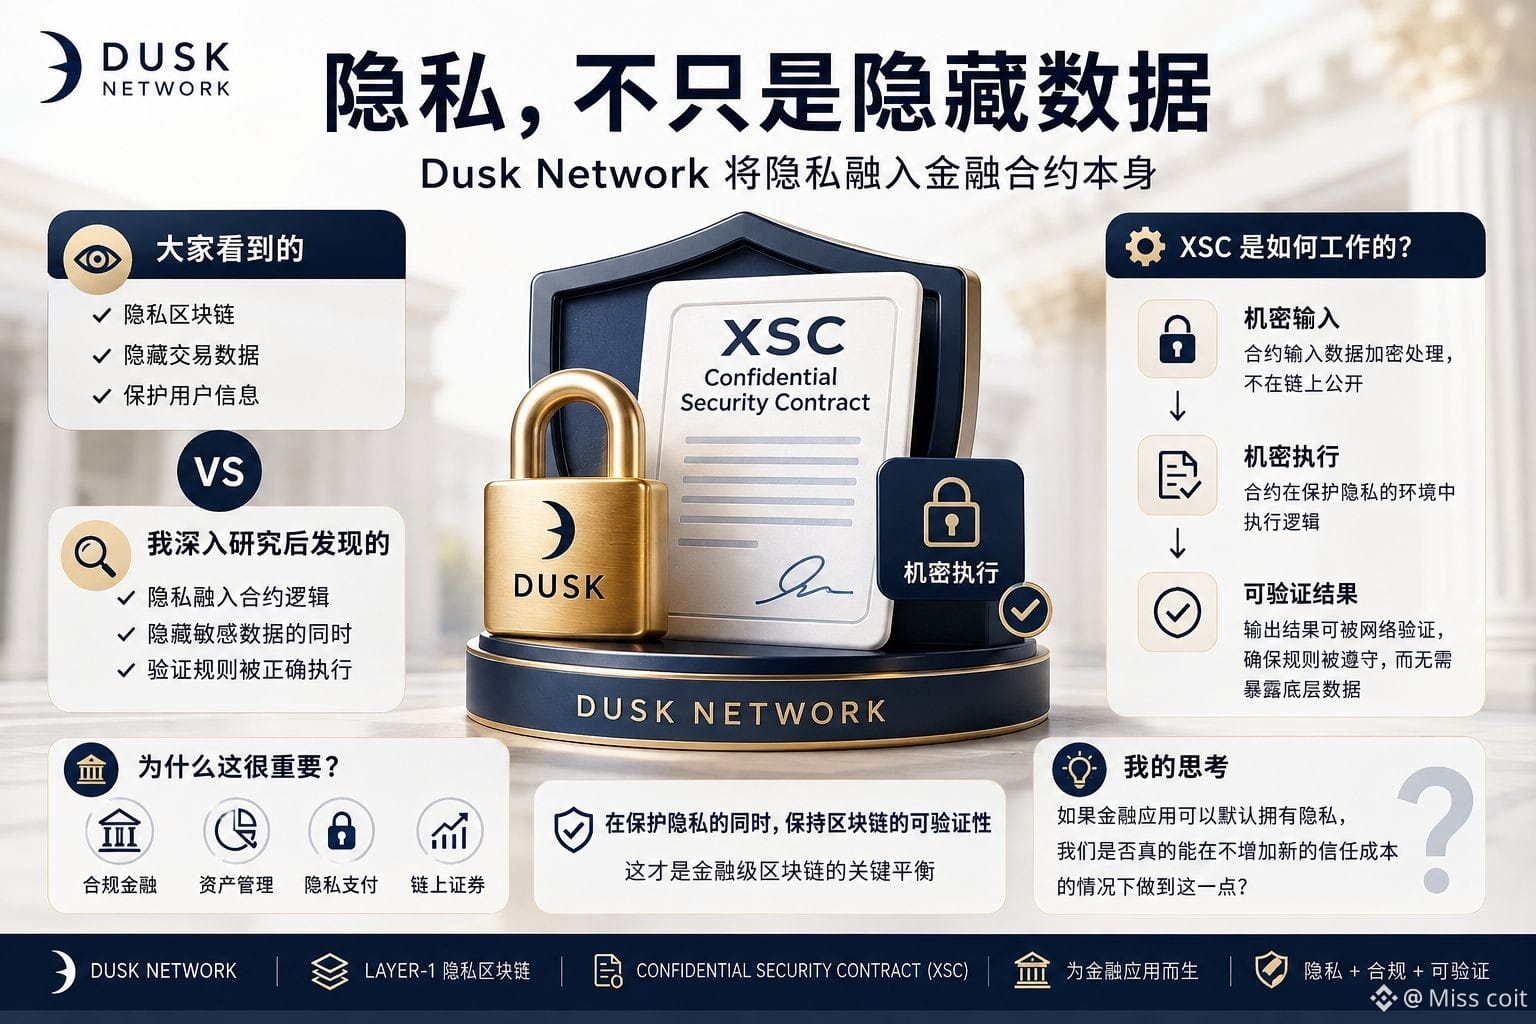
اعتقدت في البداية أن قدرات الخصوصية لدى Dusk تتمثل أساسًا في إخفاء بيانات المعاملات. لكن بعد التعمق في البحث، اكتشفت خيار تصميمًا أكثر إثارة للاهتمام: لا يهدف Dusk إلى زيادة الخصوصية على المعاملات فحسب، بل إلى دمج الخصوصية مباشرةً داخل العقود المالية نفسها.
عند دراسة Dusk لمهام CreatorPad، ركزت بشكل خاص على نموذج عقد الأمان السرّي الخاص به (XSC). Dusk هو Layer-1 موجّه لتطبيقات التمويل، يسمح للعقود الذكية بمعالجة المعلومات السرّية مع الاستمرار في إنتاج نتائج يمكن لشبكة البلوك تشين التحقق منها. وهذا الفرق مهم بالفعل. في السيناريوهات المالية الخاضعة للرقابة، إذا كانت كل البيانات مخفية لكن لا يمكن إثبات ما إذا كانت القواعد قد نُفّذت بشكل صحيح، فلن تكون الخصوصية بحد ذاتها ذات فائدة كبيرة.
ما جذبني حقًا هو هذا التوازن بين الاثنين. تحقق سلاسل البلوك تشين التقليدية التحقق من خلال الحالة العامة، بينما يحاول Dusk، مع حماية البيانات الحساسة، الحفاظ كذلك على نتائج تنفيذ قابلة للتحقق. وبعبارة بسيطة، فإنه لا يعالج فقط مسألة «كيفية إخفاء البيانات»، بل مسألة «كيفية إخفاء البيانات الحساسة مع إثبات أن القواعد قد تم تنفيذها فعلاً».
قد يلاحظ معظم الناس في Dusk تركيزه على الخصوصية أولًا. لكنني أعتقد أن ما يستحق الدراسة أكثر هو: هل يمكن للتنفيذ السري أن يصبح بالفعل بنيةً تحتية للتمويل دون أن يجعل التحقق والتدقيق والتطوير أكثر تعقيدًا؟
وهذا ما يترك لي سؤالًا: إذا كانت تطبيقات التمويل يمكنها أن تمتلك الخصوصية افتراضيًا، فهل يمكننا فعل ذلك حقًا دون زيادة تكاليف بناء الثقة؟#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
اعتقدت في البداية أن قدرات الخصوصية لدى Dusk تتمثل أساسًا في إخفاء بيانات المعاملات. لكن بعد التعمق في البحث، اكتشفت خيار تصميمًا أكثر إثارة للاهتمام: لا يهدف Dusk إلى زيادة الخصوصية على المعاملات فحسب، بل إلى دمج الخصوصية مباشرةً داخل العقود المالية نفسها.
عند دراسة Dusk لمهام CreatorPad، ركزت بشكل خاص على نموذج عقد الأمان السرّي الخاص به (XSC). Dusk هو Layer-1 موجّه لتطبيقات التمويل، يسمح للعقود الذكية بمعالجة المعلومات السرّية مع الاستمرار في إنتاج نتائج يمكن لشبكة البلوك تشين التحقق منها. وهذا الفرق مهم بالفعل. في السيناريوهات المالية الخاضعة للرقابة، إذا كانت كل البيانات مخفية لكن لا يمكن إثبات ما إذا كانت القواعد قد نُفّذت بشكل صحيح، فلن تكون الخصوصية بحد ذاتها ذات فائدة كبيرة.
ما جذبني حقًا هو هذا التوازن بين الاثنين. تحقق سلاسل البلوك تشين التقليدية التحقق من خلال الحالة العامة، بينما يحاول Dusk، مع حماية البيانات الحساسة، الحفاظ كذلك على نتائج تنفيذ قابلة للتحقق. وبعبارة بسيطة، فإنه لا يعالج فقط مسألة «كيفية إخفاء البيانات»، بل مسألة «كيفية إخفاء البيانات الحساسة مع إثبات أن القواعد قد تم تنفيذها فعلاً».
قد يلاحظ معظم الناس في Dusk تركيزه على الخصوصية أولًا. لكنني أعتقد أن ما يستحق الدراسة أكثر هو: هل يمكن للتنفيذ السري أن يصبح بالفعل بنيةً تحتية للتمويل دون أن يجعل التحقق والتدقيق والتطوير أكثر تعقيدًا؟
وهذا ما يترك لي سؤالًا: إذا كانت تطبيقات التمويل يمكنها أن تمتلك الخصوصية افتراضيًا، فهل يمكننا فعل ذلك حقًا دون زيادة تكاليف بناء الثقة؟#dusk $DUSK @Dusk
15
3
106
·
--
صاعد
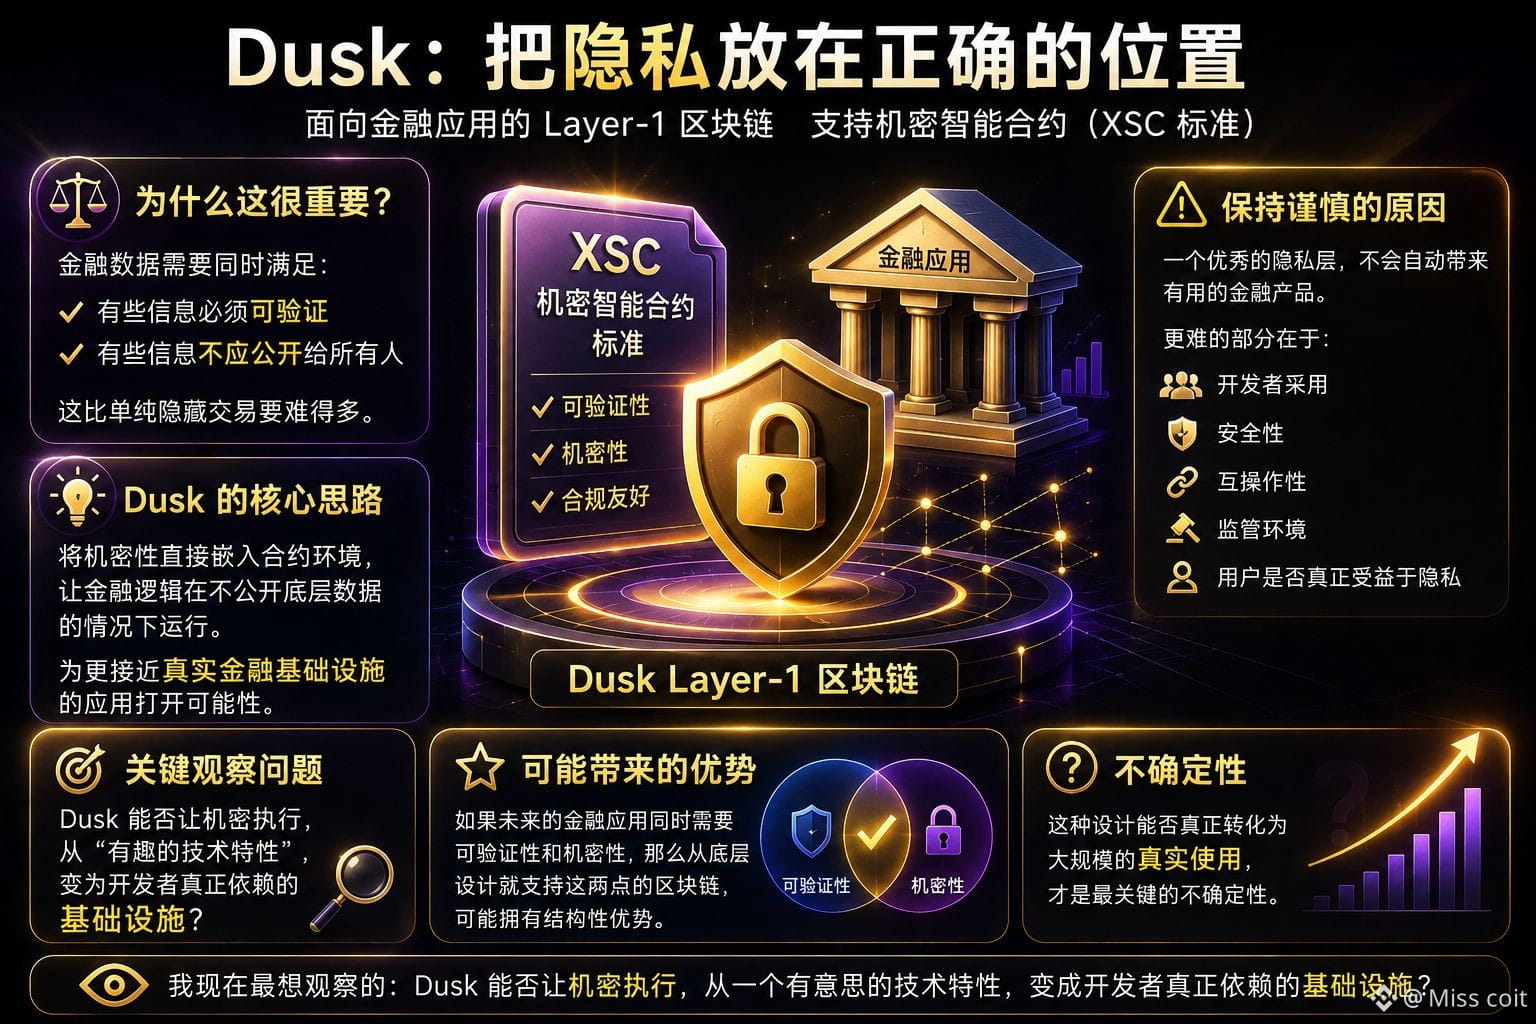
كدت أن أتخطّى جملة في وثائق Dusk لأنها بدت وكأنها تقدّم بلوكتشين خصوصية أخرى. لكنني اكتشفت لاحقًا أن الشيء الأكثر إثارة للاهتمام ليس كلمة «الخصوصية» بحد ذاتها، بل المكان الذي وضعتها فيه Dusk.
Dusk هي بلوكتشين Layer-1 تركز على التطبيقات المالية، وتدعم عقودًا ذكية سرّية عبر معيار Confidential Security Contract (XSC).
وهذه النقطة مهمّة جدًا.
لأن للبيانات المالية احتياجًا خاصًا: بعض المعلومات يجب أن تكون قابلة للتحقق، بينما يجب ألا تُكشف معلومات أخرى للجميع.
وهذا أكثر صعوبة بكثير من مجرد إخفاء المعاملات.
أعتقد أن أكثر ما يستحق الانتباه في Dusk هو محاولتها إدخال خاصية السرّية مباشرةً إلى بيئة العقد. إذا كانت المنطق المالي يمكنه العمل دون نشر كل البيانات الأساسية، فقد يملك المطوّرون مساحة أكبر لبناء تطبيقات أقرب إلى البنية التحتية المالية الحقيقية، بدلًا من مجرد تجارب DeFi شفافة.
لكن هذا أيضًا ما يجعلني أحافظ على الحذر.
إن طبقة خصوصية مصممة بشكل جميل لا تعني تلقائيًا أنها ستنتج منتجًا ماليًا ذا فائدة حقيقية. الجزء الأصعب يأتي لاحقًا: اعتماد المطوّرين، والأمان، وقابلية التشغيل البيني، والبيئة التنظيمية، وما إذا كان المستخدمون سيحصلون فعلًا على قيمة من خصوصية البيانات.
لذلك لن أعتبر ببساطة أن «الخصوصية = مساحة نمو».
أنا أكثر تركيزًا على سؤال محدد.
إذا احتاجت تطبيقات مالية في المستقبل إلى كلٍّ من قابلية التحقق والسرّية معًا، فقد تمتلك بلوكتشين وضعت هاتين النقطتين في التصميم من الأساس ميزة معينة.
أما عدم اليقين الحقيقي، فهو ما إذا كان هذا التصميم سيتحوّل إلى استخدام واقعي.
أكثر ما أرغب في مراقبته الآن هو ما إذا كانت Dusk قادرة على تحويل تنفيذ السرّ من مجرد خاصية تقنية مثيرة للاهتمام إلى بنية تحتية يعتمد عليها المطورون فعليًا؟@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
كدت أن أتخطّى جملة في وثائق Dusk لأنها بدت وكأنها تقدّم بلوكتشين خصوصية أخرى. لكنني اكتشفت لاحقًا أن الشيء الأكثر إثارة للاهتمام ليس كلمة «الخصوصية» بحد ذاتها، بل المكان الذي وضعتها فيه Dusk.
Dusk هي بلوكتشين Layer-1 تركز على التطبيقات المالية، وتدعم عقودًا ذكية سرّية عبر معيار Confidential Security Contract (XSC).
وهذه النقطة مهمّة جدًا.
لأن للبيانات المالية احتياجًا خاصًا: بعض المعلومات يجب أن تكون قابلة للتحقق، بينما يجب ألا تُكشف معلومات أخرى للجميع.
وهذا أكثر صعوبة بكثير من مجرد إخفاء المعاملات.
أعتقد أن أكثر ما يستحق الانتباه في Dusk هو محاولتها إدخال خاصية السرّية مباشرةً إلى بيئة العقد. إذا كانت المنطق المالي يمكنه العمل دون نشر كل البيانات الأساسية، فقد يملك المطوّرون مساحة أكبر لبناء تطبيقات أقرب إلى البنية التحتية المالية الحقيقية، بدلًا من مجرد تجارب DeFi شفافة.
لكن هذا أيضًا ما يجعلني أحافظ على الحذر.
إن طبقة خصوصية مصممة بشكل جميل لا تعني تلقائيًا أنها ستنتج منتجًا ماليًا ذا فائدة حقيقية. الجزء الأصعب يأتي لاحقًا: اعتماد المطوّرين، والأمان، وقابلية التشغيل البيني، والبيئة التنظيمية، وما إذا كان المستخدمون سيحصلون فعلًا على قيمة من خصوصية البيانات.
لذلك لن أعتبر ببساطة أن «الخصوصية = مساحة نمو».
أنا أكثر تركيزًا على سؤال محدد.
إذا احتاجت تطبيقات مالية في المستقبل إلى كلٍّ من قابلية التحقق والسرّية معًا، فقد تمتلك بلوكتشين وضعت هاتين النقطتين في التصميم من الأساس ميزة معينة.
أما عدم اليقين الحقيقي، فهو ما إذا كان هذا التصميم سيتحوّل إلى استخدام واقعي.
أكثر ما أرغب في مراقبته الآن هو ما إذا كانت Dusk قادرة على تحويل تنفيذ السرّ من مجرد خاصية تقنية مثيرة للاهتمام إلى بنية تحتية يعتمد عليها المطورون فعليًا؟@Dusk #dusk $DUSK
2
1
79
·
--
هابط
بعد أن أغلقت مخطط بنية Dusk، قمت بفتحه مرة أخرى. ما أوقفني فعلًا ليس طريقة «إخفاء المعاملات»، بل طريقة XSC في التعامل مع الخصوصية والامتثال.
أشعر أكثر فأكثر بأن القيمة الأساسية لـ Dusk لا تكمن في إنشاء سلسلة خصوصية أخرى، بل في محاولة حل مشكلة أكثر واقعية: الأصول المالية يجب أن تبقى سرية، لكن لا يمكن استبعاد الجهات التنظيمية بالكامل.
عندما نضع XSC وPhoenix وCitadel جنبًا إلى جنب، يصبح هذا التصميم أكثر إثارة للاهتمام. يمكن للمستخدمين تلبية شروط معيّنة عبر إثباتات بدون معرفة، دون الحاجة إلى كشف كل المعلومات الحساسة. وبالنسبة للأصول مثل الأوراق المالية المُرمّزة (Tokenized)، والصناديق، والسندات، فإن هذا يقترب أكثر من احتياجات السوق المالية الحقيقية من مجرد السعي إلى المجهولية.
أرى أن أقوى نقطة هنا هي أن الخصوصية لم تعد تتعارض ببساطة مع الامتثال، بل إنها تحاول إيجاد حالة وسط عبر الإفصاح الانتقائي.
لكن السؤال واضح أيضًا: مجرد أن التقنية يمكنها تحقيق ذلك لا يعني أن المؤسسات ستتبناها بالضرورة. ربما تكون الصعوبة الحقيقية ليست في نظام الإثبات بحد ذاته، بل في ما إذا كانت قواعد التنظيم والسيولة ومشاركو السوق وإجراءات الأعمال الفعلية يمكنهم الهجرة معًا إلى السلسلة.
لذلك، ما أصبح يهمني أكثر الآن ليس مقدار البيانات التي تستطيع Dusk إخفاءها، بل ما إذا كان بإمكانها إثبات أن «الخصوصية القابلة للتحقق» يمكن أن تصبح جزءًا من البنية التحتية المالية.
إذا احتاجت المؤسسات في النهاية إلى ألا يكون الأمر مجهولًا بالكامل، بل «إفصاحًا عن المعلومات الضرورية فقط»، فهل يمكن أن تكون مسار Dusk هذا أقرب بدلًا من ذلك إلى الشكل طويل الأمد للتمويل الموجه نحو الخصوصية؟@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
بعد أن أغلقت مخطط بنية Dusk، قمت بفتحه مرة أخرى. ما أوقفني فعلًا ليس طريقة «إخفاء المعاملات»، بل طريقة XSC في التعامل مع الخصوصية والامتثال.
أشعر أكثر فأكثر بأن القيمة الأساسية لـ Dusk لا تكمن في إنشاء سلسلة خصوصية أخرى، بل في محاولة حل مشكلة أكثر واقعية: الأصول المالية يجب أن تبقى سرية، لكن لا يمكن استبعاد الجهات التنظيمية بالكامل.
عندما نضع XSC وPhoenix وCitadel جنبًا إلى جنب، يصبح هذا التصميم أكثر إثارة للاهتمام. يمكن للمستخدمين تلبية شروط معيّنة عبر إثباتات بدون معرفة، دون الحاجة إلى كشف كل المعلومات الحساسة. وبالنسبة للأصول مثل الأوراق المالية المُرمّزة (Tokenized)، والصناديق، والسندات، فإن هذا يقترب أكثر من احتياجات السوق المالية الحقيقية من مجرد السعي إلى المجهولية.
أرى أن أقوى نقطة هنا هي أن الخصوصية لم تعد تتعارض ببساطة مع الامتثال، بل إنها تحاول إيجاد حالة وسط عبر الإفصاح الانتقائي.
لكن السؤال واضح أيضًا: مجرد أن التقنية يمكنها تحقيق ذلك لا يعني أن المؤسسات ستتبناها بالضرورة. ربما تكون الصعوبة الحقيقية ليست في نظام الإثبات بحد ذاته، بل في ما إذا كانت قواعد التنظيم والسيولة ومشاركو السوق وإجراءات الأعمال الفعلية يمكنهم الهجرة معًا إلى السلسلة.
لذلك، ما أصبح يهمني أكثر الآن ليس مقدار البيانات التي تستطيع Dusk إخفاءها، بل ما إذا كان بإمكانها إثبات أن «الخصوصية القابلة للتحقق» يمكن أن تصبح جزءًا من البنية التحتية المالية.
إذا احتاجت المؤسسات في النهاية إلى ألا يكون الأمر مجهولًا بالكامل، بل «إفصاحًا عن المعلومات الضرورية فقط»، فهل يمكن أن تكون مسار Dusk هذا أقرب بدلًا من ذلك إلى الشكل طويل الأمد للتمويل الموجه نحو الخصوصية؟@Dusk #dusk $DUSK
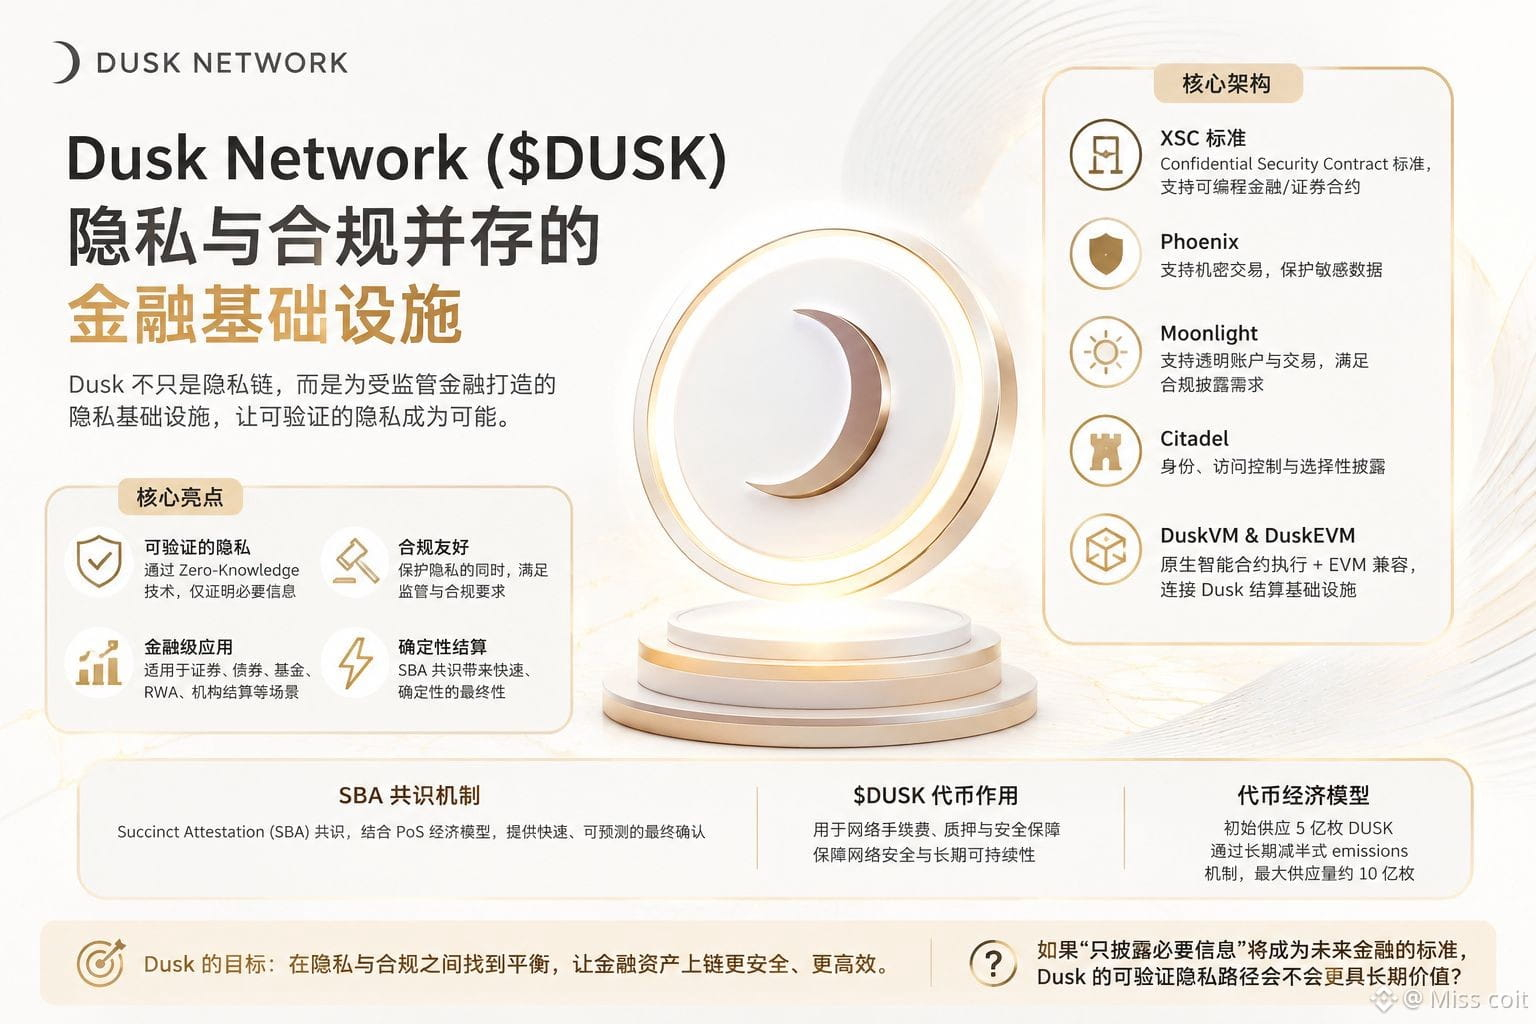
2
1
84
·
--
هابط
#dusk $DUSK في ساعة متأخرة من الليل، عندما أعادتُ رسم مخطط بنية Dusk مرة أخرى، انجذبتُ بدلًا من ذلك إلى تصميم يبدو متناقضًا للوهلة الأولى: فهو لا يتعامل مع “الخصوصية” و“الامتثال” على أنهما خياران متنافيان.
حدّقتُ طويلًا في العلاقة بين XSC وCitadel. بالنسبة إلى الأسواق المالية، فإن الخصوصية التي لها قيمة حقيقية ليست بالضرورة “إخفاء كل شيء”، بل هي تمكين المشاركين من الإفصاح عن المعلومات الضرورية فقط، مع الحفاظ على قابلية التحقق من الهوية والمؤهلات وقواعد التداول. المعنى هنا لـ Zero-Knowledge لا يقتصر على حماية الخصوصية فحسب، بل أيضًا على تقليل تعرّض البيانات الحساسة.
هذا جعلني أعيد فهم موقع Dusk. فهو أقرب إلى محاولة حل مشكلة واقعية: الأصول الرقمية مثل الأسهم وصناديق الاستثمار والسندات… إذا كانت ستدخل أسواقًا خاضعة للرقابة، فالمؤسسات تحتاج إلى السرية، وفي الوقت نفسه يجب أن تثبت أنها تستوفي القواعد. تتخذ تصاميم مثل XSC وPhoenix وCitadel شكلًا يلتف حول هذا التناقض.
أعتقد أن هذا هو أكثر ما يثير الاهتمام في Dusk.
لكنني لن أتجاهل الجانب الآخر: مهما كان تصميم البنية جميلًا، فإنه في النهاية سيواجه تبني المؤسسات، والسيولة، والالتزام عند التطبيق التنظيمي. إن كانت الخصوصية والامتثال يمكن أن يتعايشا، فهذا لا يعني أن السوق سيشكّل تلقائيًا تأثيرات الشبكة.
بالنسبة لي، فإن $DUSK ليس ما إذا كان “يمكنه” القيام بالخصوصية، بل ما إذا كانت هذه البنية التحتية للخصوصية والامتثال يمكن أن تتحول في النهاية إلى طبقة تسوية حقيقية للأنشطة المالية؟
إذا كانت المؤسسات فعلًا بحاجة إلى هذا النمط، فهل سيكون لدى Dusk عمر أطول من مجرد سلسلة خصوصية بحتة؟@Dusk_Foundation
{future}(DUSKUSDT)
#dusk $DUSK في ساعة متأخرة من الليل، عندما أعادتُ رسم مخطط بنية Dusk مرة أخرى، انجذبتُ بدلًا من ذلك إلى تصميم يبدو متناقضًا للوهلة الأولى: فهو لا يتعامل مع “الخصوصية” و“الامتثال” على أنهما خياران متنافيان.
حدّقتُ طويلًا في العلاقة بين XSC وCitadel. بالنسبة إلى الأسواق المالية، فإن الخصوصية التي لها قيمة حقيقية ليست بالضرورة “إخفاء كل شيء”، بل هي تمكين المشاركين من الإفصاح عن المعلومات الضرورية فقط، مع الحفاظ على قابلية التحقق من الهوية والمؤهلات وقواعد التداول. المعنى هنا لـ Zero-Knowledge لا يقتصر على حماية الخصوصية فحسب، بل أيضًا على تقليل تعرّض البيانات الحساسة.
هذا جعلني أعيد فهم موقع Dusk. فهو أقرب إلى محاولة حل مشكلة واقعية: الأصول الرقمية مثل الأسهم وصناديق الاستثمار والسندات… إذا كانت ستدخل أسواقًا خاضعة للرقابة، فالمؤسسات تحتاج إلى السرية، وفي الوقت نفسه يجب أن تثبت أنها تستوفي القواعد. تتخذ تصاميم مثل XSC وPhoenix وCitadel شكلًا يلتف حول هذا التناقض.
أعتقد أن هذا هو أكثر ما يثير الاهتمام في Dusk.
لكنني لن أتجاهل الجانب الآخر: مهما كان تصميم البنية جميلًا، فإنه في النهاية سيواجه تبني المؤسسات، والسيولة، والالتزام عند التطبيق التنظيمي. إن كانت الخصوصية والامتثال يمكن أن يتعايشا، فهذا لا يعني أن السوق سيشكّل تلقائيًا تأثيرات الشبكة.
بالنسبة لي، فإن $DUSK ليس ما إذا كان “يمكنه” القيام بالخصوصية، بل ما إذا كانت هذه البنية التحتية للخصوصية والامتثال يمكن أن تتحول في النهاية إلى طبقة تسوية حقيقية للأنشطة المالية؟
إذا كانت المؤسسات فعلًا بحاجة إلى هذا النمط، فهل سيكون لدى Dusk عمر أطول من مجرد سلسلة خصوصية بحتة؟@Dusk
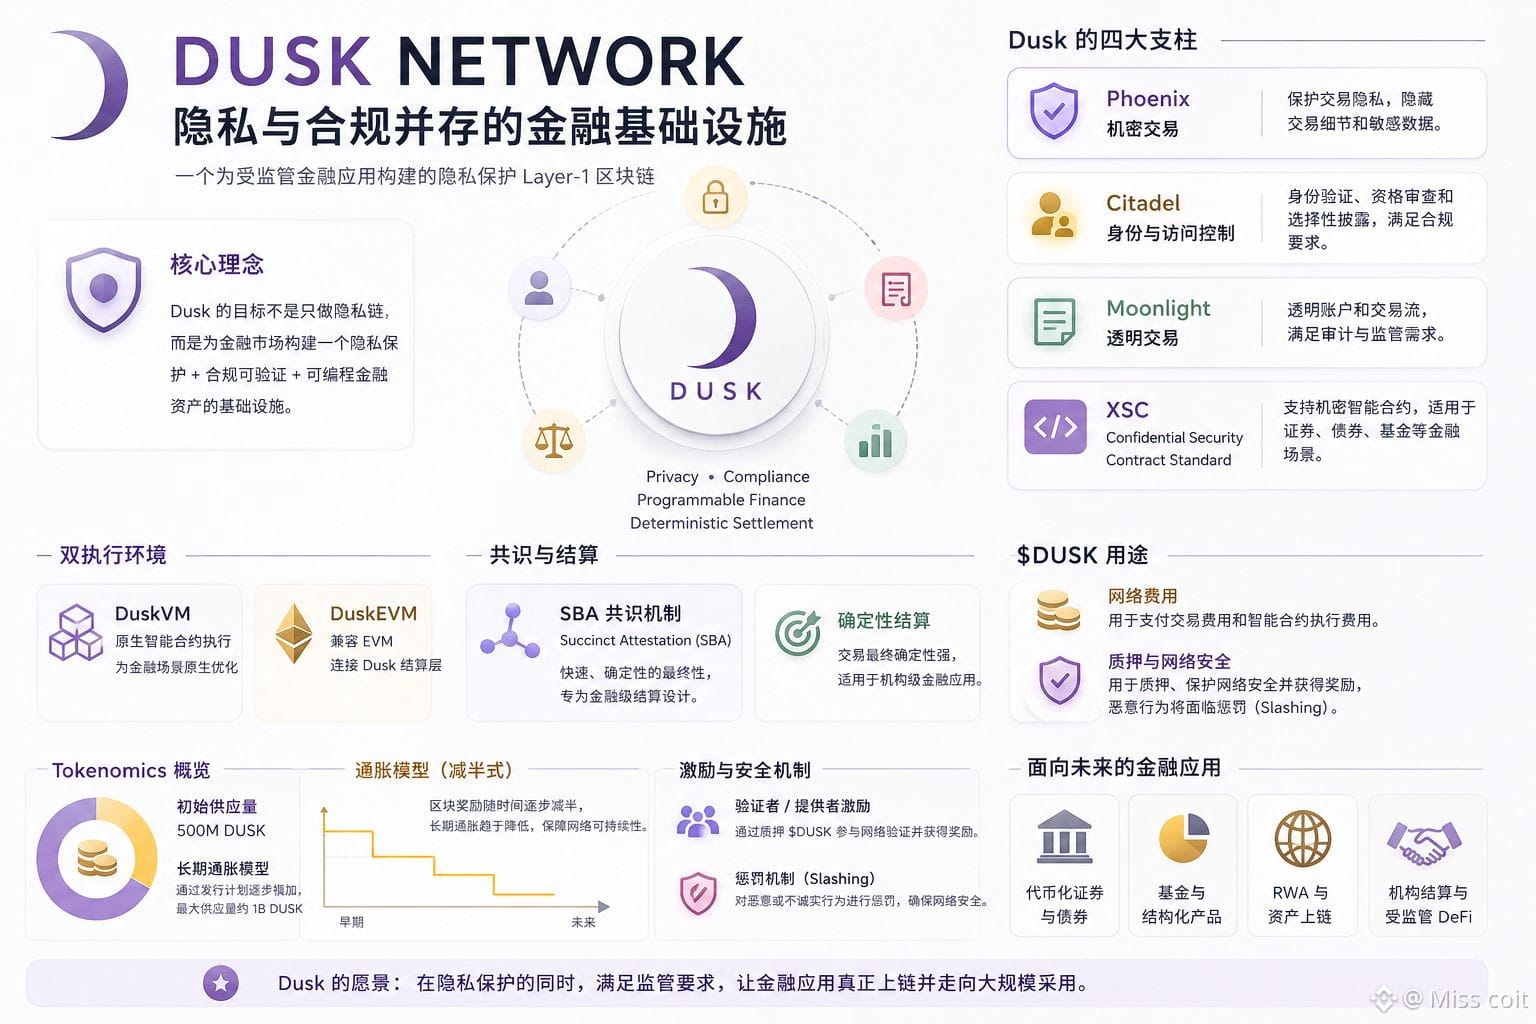
2
1
90
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinancePick
2.9M مشاهدات
149,497 يقومون بالنقاش
انضم إلى #موسم_الأرباح: توقّع الأرباح على Binance Pick وشاركنا رأيك على Binance Square!
Binance Square Official
·405 إعجاب
·341.5k مشاهدات
EarningsSeason
5.2M مشاهدات
25,518 يقومون بالنقاش
AnthropicTTMRevenueGrewAbout1200%
7,725 مشاهدات
231 يقومون بالنقاش