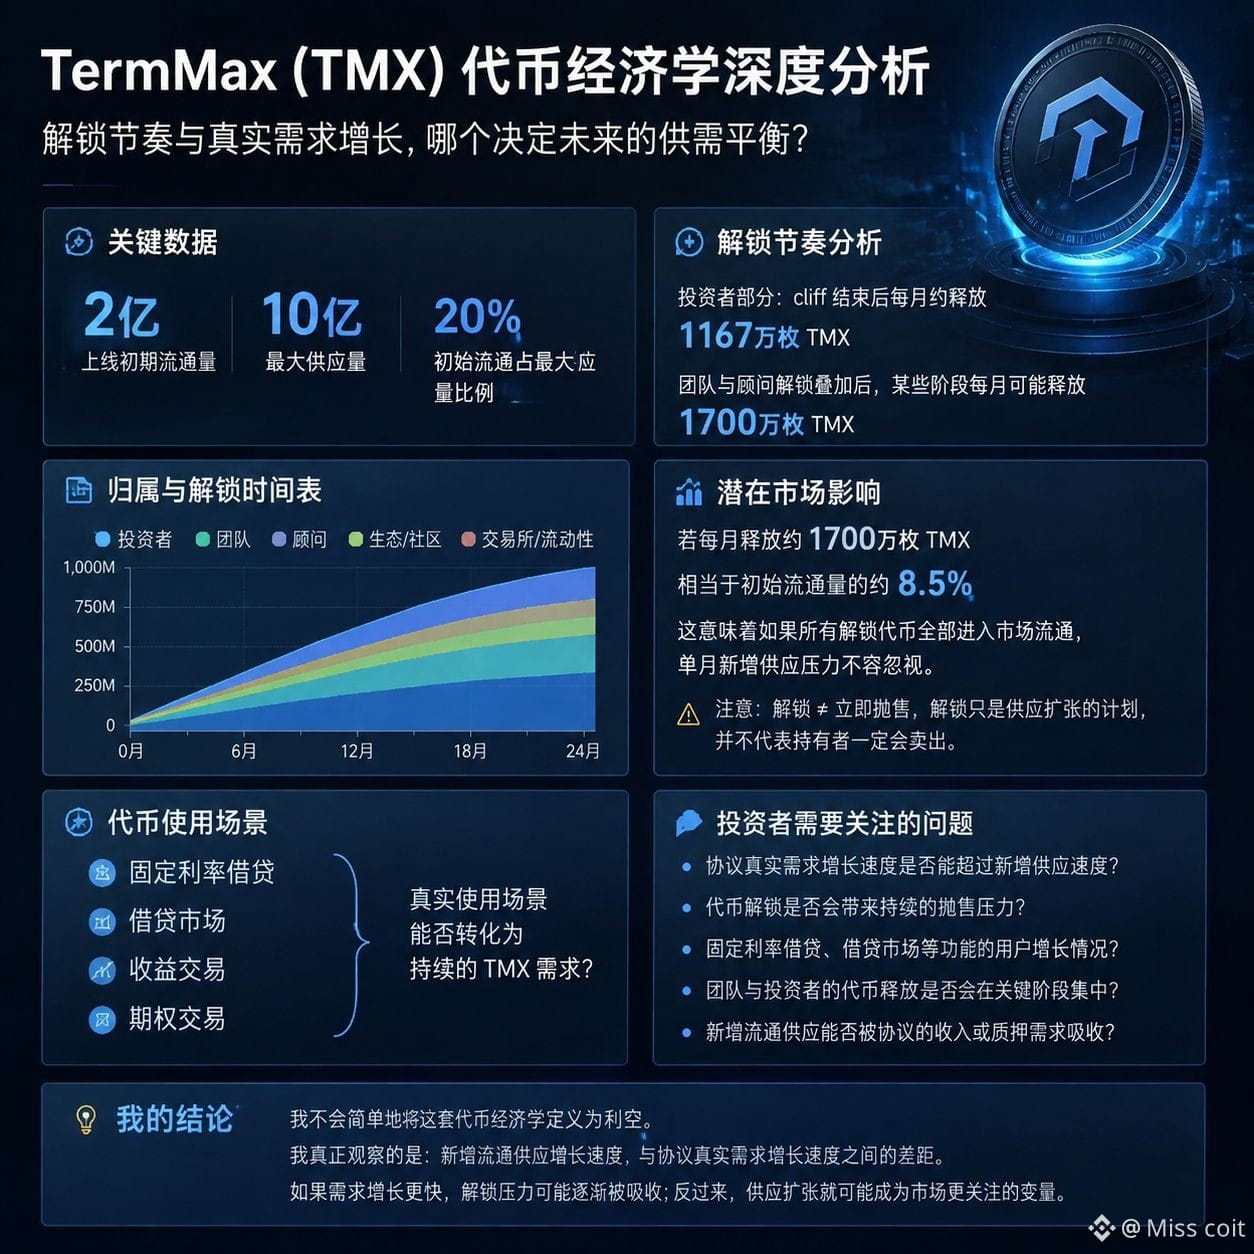
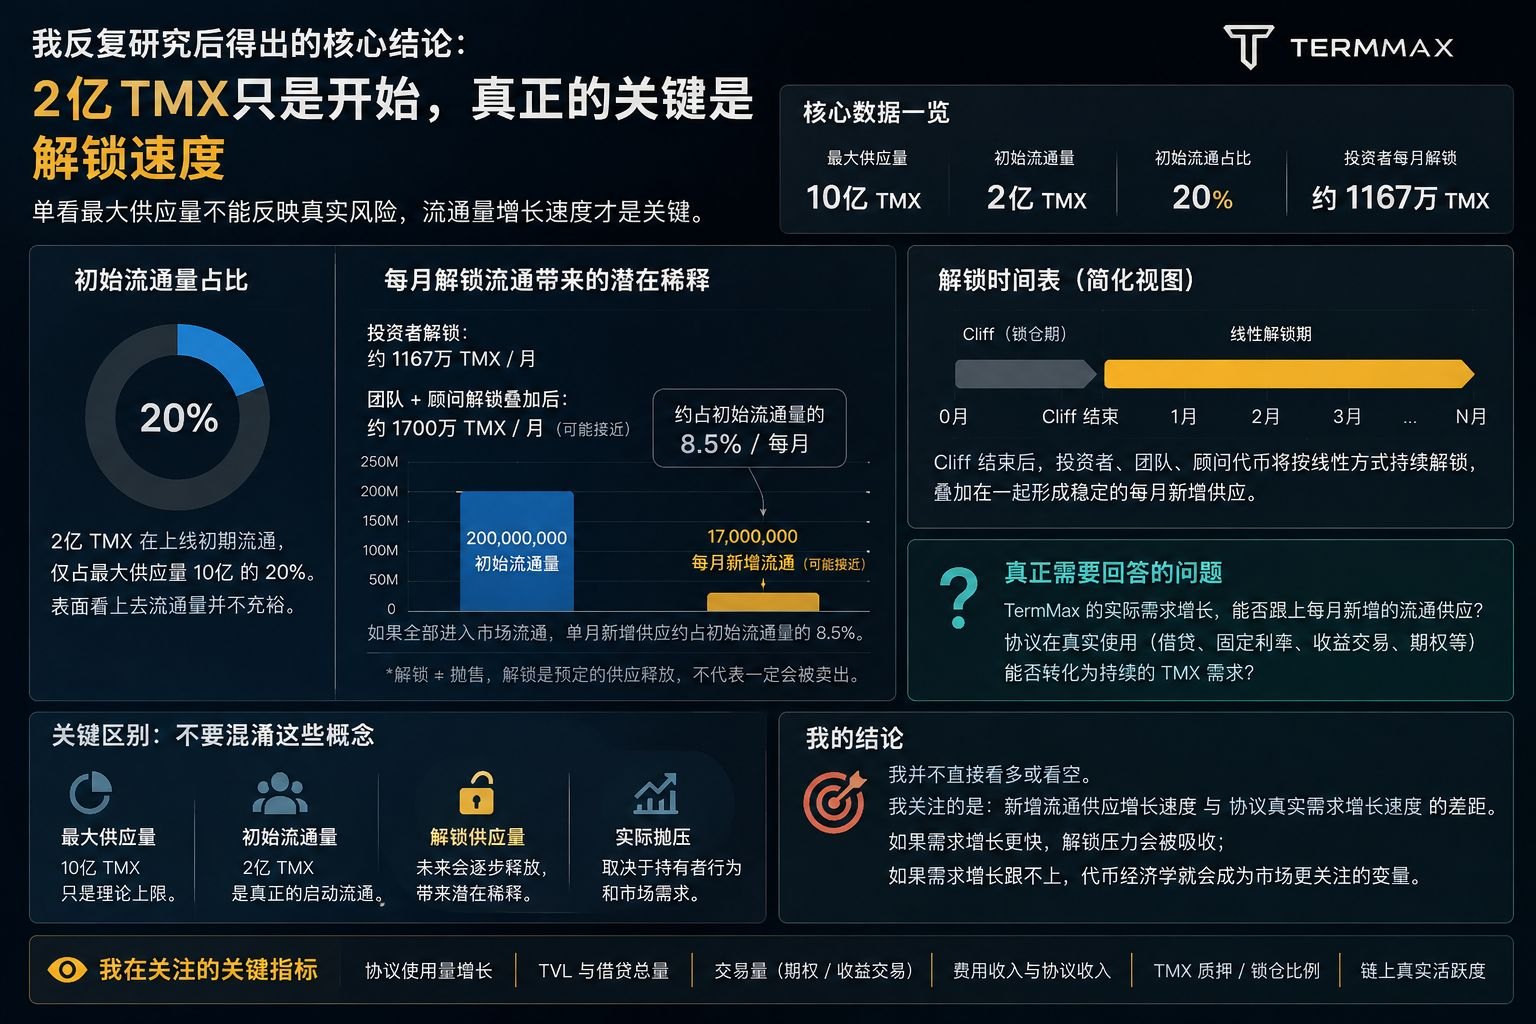
200 مليون شريحة TMX تدخل التداول في المرحلة الأولى من الإطلاق، وهذا رقم عاودت مشاهدته مرارًا.
وبالمقارنة مع إجمالي العرض الأقصى البالغ 1 مليار شريحة، فهذا يعني أن حجم التداول الأولي يمثل نحو 20% فقط من إجمالي العرض النهائي. ومن زاوية واحدة فقط، يبدو أن التداول الفعلي لرمز TMX في السوق ليس وفيرًا بشكل خاص.
لكن هذا أيضًا غيّر طريقة تفكيري في اقتصاديات توكن TermMax.
ما يستحق الانتباه الحقيقي قد لا يكون إجمالي العرض الأقصى البالغ 1 مليار شريحة، بل سرعة دخول العرض المتبقي إلى السوق.
فقط بالنسبة لجزء المستثمرين، بعد نهاية الفترة cliff، وبحسب فك القفل الخطي، من المتوقع أن يدخل إلى التداول شهريًا حوالي 11.67 مليون TMX. وبالإضافة إلى فـك قفل الفريق والمستشارين، قد يقترب مقدار الزيادة في التداول شهريًا في بعض المراحل من 17 مليون شريحة.
عندها يصبح الرقم مثيرًا للاهتمام بالفعل.
فـ 17 مليون شريحة تعادل حوالي 8.5% من حجم التداول الأولي البالغ 200 مليون. وإذا دخلت كل هذه التوكنات إلى التداول، فإن الضغط على جانب العرض المتزايد في شهر واحد ليس بسيطًا.
وبطبيعة الحال، لن أفسّر «فك القفل» مباشرةً على أنه «بيع على المكشوف/تفريغ». فك القفل يعني فقط تحريرًا مُجدولًا من العرض، ولا يعني بالضرورة أن حاملي التوكنات سيقومون بالبيع.
المشكلة التي تهمني فعلًا هي:
هل يمكن للنمو الفعلي في الطلب على TermMax أن يواكب هذا العرض الجديد الداخل إلى السوق؟
يمكن لوظائف الاقتراض/الإقراض بمعدل ثابت، وسوق الإقراض، وتداول العوائد، والخيارات أن تخلق سيناريوهات استخدام حقيقية، لكن في النهاية كل شيء يعتمد على ما إذا كانت هذه المنتجات قادرة على تحويلها إلى طلب مستمر على TMX.
لذلك، لن أعرّف ببساطة اقتصاديات التوكن هذه باعتبارها أخبارًا سلبية.
ما أراقبه حقًا هو: الفجوة بين سرعة نمو العرض المتزايد وبين سرعة نمو الطلب الحقيقي على البروتوكول.
إذا كان نمو الطلب أسرع، فقد يتم امتصاص ضغط فك القفل تدريجيًا؛ وعلى العكس، قد تصبح توسعات العرض متغيرًا يركز عليه السوق أكثر.#termmax @TermMax $BNB