

S1R0Z
1.1k منشورات

S1R0Z
إبلاغ
حظر المُستخدم
235 تتابع
121 المتابعون
702 إعجاب
منشورات
الكل
اقتباسات
·
--
تمّ التحقق
مقالة
إصدار 500 مليون دولار من USDC على سولانا: إلى أين ستذهب السيولة؟#circlemints500musdconsolana
دائرة مينتس بقيمة 500 مليون دولار من USDC على سولانا — لكن إلى أين يذهب بعد ذلك؟
لقد أعاد إصدار 500 مليون دولار من USDC على سولانا التركيز إلى سيولة العملات المستقرة، لكن العنوان وحده لا يخبرنا بكمية هذا رأس المال التي تدخل فعلًا إلى السوق.
في 26 سبتمبر، قامت خزانة USDC بإصدار 250 مليون USDC في معاملتين منفصلتين، ما أنشأ إصدارًا إجماليًا بقيمة 500 مليون دولار على سولانا. تؤكد عمليات التتبع على السلسلة أن المعاملتين تم إصدارهما عبر خزانة USDC.
للوهلة الأولى، قد يبدو إصدار 500 مليون دولار من عملة مستقرة تعزيزًا كبيرًا للسيولة على سولانا.
إصدار 500 مليون دولار من USDC على سولانا: إلى أين ستذهب السيولة؟
#circlemints500musdconsolana
دائرة مينتس بقيمة 500 مليون دولار من USDC على سولانا — لكن إلى أين يذهب بعد ذلك؟
لقد أعاد إصدار 500 مليون دولار من USDC على سولانا التركيز إلى سيولة العملات المستقرة، لكن العنوان وحده لا يخبرنا بكمية هذا رأس المال التي تدخل فعلًا إلى السوق.
في 26 سبتمبر، قامت خزانة USDC بإصدار 250 مليون USDC في معاملتين منفصلتين، ما أنشأ إصدارًا إجماليًا بقيمة 500 مليون دولار على سولانا. تؤكد عمليات التتبع على السلسلة أن المعاملتين تم إصدارهما عبر خزانة USDC.
للوهلة الأولى، قد يبدو إصدار 500 مليون دولار من عملة مستقرة تعزيزًا كبيرًا للسيولة على سولانا.
دائرة مينتس بقيمة 500 مليون دولار من USDC على سولانا — لكن إلى أين يذهب بعد ذلك؟
لقد أعاد إصدار 500 مليون دولار من USDC على سولانا التركيز إلى سيولة العملات المستقرة، لكن العنوان وحده لا يخبرنا بكمية هذا رأس المال التي تدخل فعلًا إلى السوق.
في 26 سبتمبر، قامت خزانة USDC بإصدار 250 مليون USDC في معاملتين منفصلتين، ما أنشأ إصدارًا إجماليًا بقيمة 500 مليون دولار على سولانا. تؤكد عمليات التتبع على السلسلة أن المعاملتين تم إصدارهما عبر خزانة USDC.
للوهلة الأولى، قد يبدو إصدار 500 مليون دولار من عملة مستقرة تعزيزًا كبيرًا للسيولة على سولانا.
55
·
--
صحيح جزئيًا
#circlemints500musdconsolana
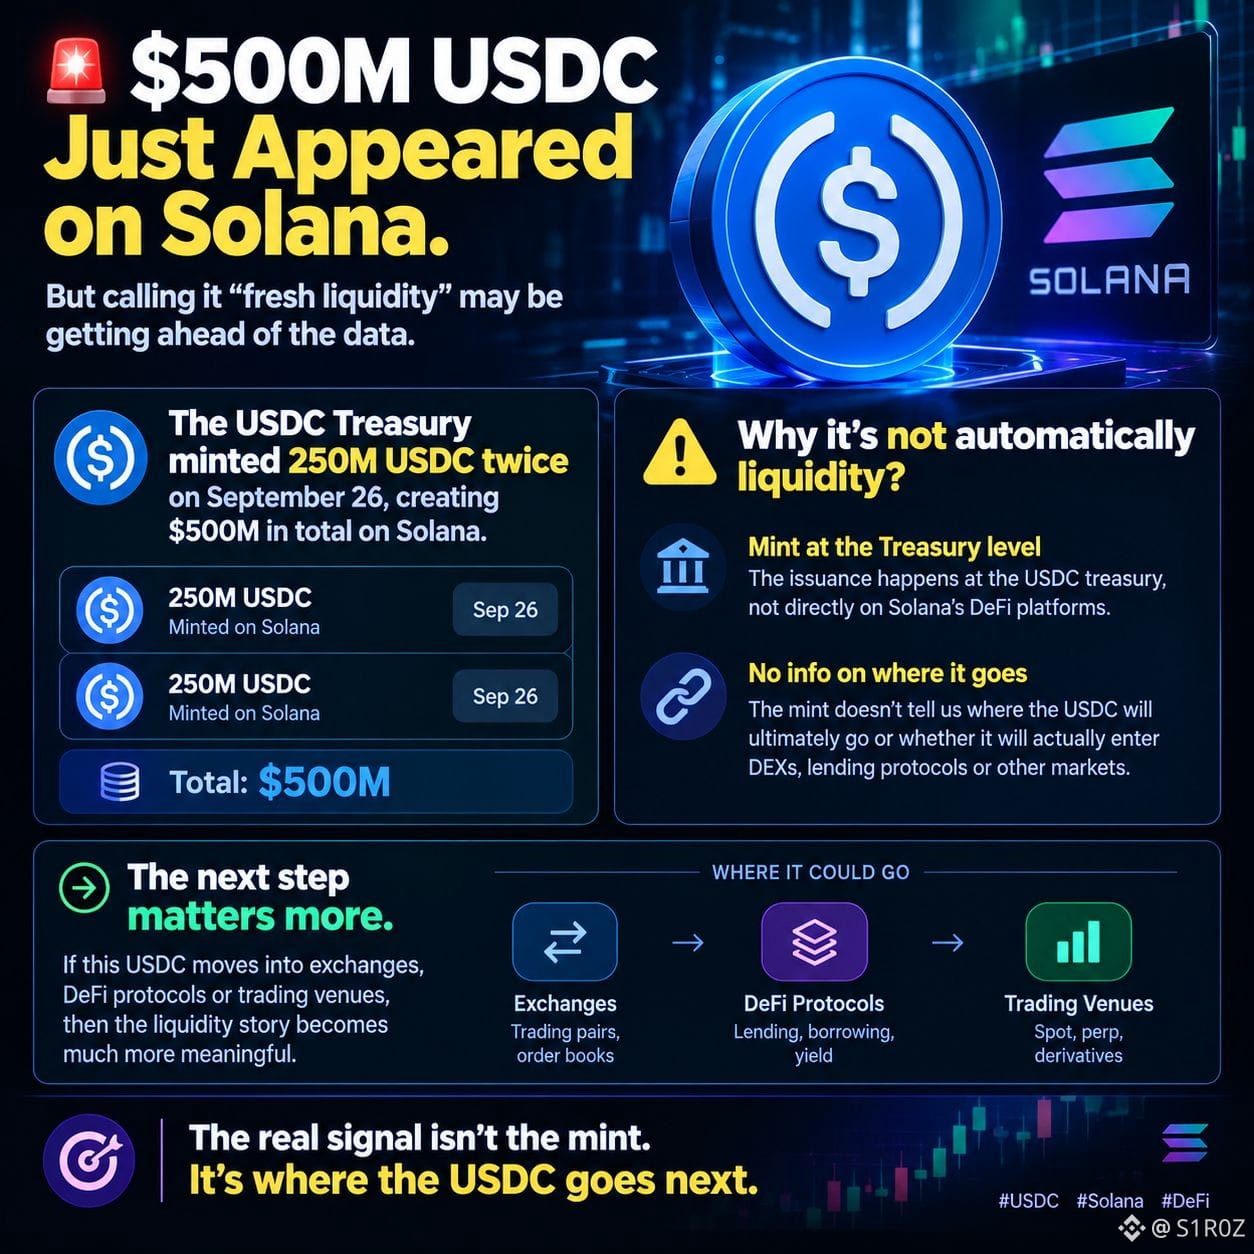
🚨 ظهر 500 مليون USDC على سولانا. لكن تسميته “سيولة طازجة” قد يكون سابقًا لأوانه.
قامت خزينة USDC بإصدار 250 مليون USDC مرتين في 26 سبتمبر، ما يخلق إجمالي 500 مليون دولار على سولانا.
يبدو ذلك صعوديًا للوهلة الأولى.
لكن هذه هي النقطة التي سأراقبها:
إن عملية سكّ التوكن ليست مثل تدفق 500 مليون دولار فورًا إلى DeFi على سولانا.
يحدث الإصدار على مستوى الخزينة، بينما لا يخبرنا سكّ التوكن بالضرورة إلى أين سيذهب USDC في النهاية أو ما إذا كان سيُدخل فعلًا بورصات DEX أو بروتوكولات الإقراض أو أسواقًا أخرى.
لهذا السبب، فإن الخطوة التالية أكثر أهمية من العنوان الرئيسي.
إذا تحرك هذا الـUSDC إلى منصات تبادل أو بروتوكولات DeFi أو منصات تداول، فستصبح قصة السيولة أكثر واقعية بكثير.
الإشارة الحقيقية ليست عملية السك. بل أين يذهب الـUSDC بعد ذلك.
$SOL
{spot}(SOLUSDT)
#USDC #solana #defi
#circlemints500musdconsolana
🚨 ظهر 500 مليون USDC على سولانا. لكن تسميته “سيولة طازجة” قد يكون سابقًا لأوانه.
قامت خزينة USDC بإصدار 250 مليون USDC مرتين في 26 سبتمبر، ما يخلق إجمالي 500 مليون دولار على سولانا.
يبدو ذلك صعوديًا للوهلة الأولى.
لكن هذه هي النقطة التي سأراقبها:
إن عملية سكّ التوكن ليست مثل تدفق 500 مليون دولار فورًا إلى DeFi على سولانا.
يحدث الإصدار على مستوى الخزينة، بينما لا يخبرنا سكّ التوكن بالضرورة إلى أين سيذهب USDC في النهاية أو ما إذا كان سيُدخل فعلًا بورصات DEX أو بروتوكولات الإقراض أو أسواقًا أخرى.
لهذا السبب، فإن الخطوة التالية أكثر أهمية من العنوان الرئيسي.
إذا تحرك هذا الـUSDC إلى منصات تبادل أو بروتوكولات DeFi أو منصات تداول، فستصبح قصة السيولة أكثر واقعية بكثير.
الإشارة الحقيقية ليست عملية السك. بل أين يذهب الـUSDC بعد ذلك.
$SOL
#USDC #solana #defi
🚨 ظهر 500 مليون USDC على سولانا. لكن تسميته “سيولة طازجة” قد يكون سابقًا لأوانه.
قامت خزينة USDC بإصدار 250 مليون USDC مرتين في 26 سبتمبر، ما يخلق إجمالي 500 مليون دولار على سولانا.
يبدو ذلك صعوديًا للوهلة الأولى.
لكن هذه هي النقطة التي سأراقبها:
إن عملية سكّ التوكن ليست مثل تدفق 500 مليون دولار فورًا إلى DeFi على سولانا.
يحدث الإصدار على مستوى الخزينة، بينما لا يخبرنا سكّ التوكن بالضرورة إلى أين سيذهب USDC في النهاية أو ما إذا كان سيُدخل فعلًا بورصات DEX أو بروتوكولات الإقراض أو أسواقًا أخرى.
لهذا السبب، فإن الخطوة التالية أكثر أهمية من العنوان الرئيسي.
إذا تحرك هذا الـUSDC إلى منصات تبادل أو بروتوكولات DeFi أو منصات تداول، فستصبح قصة السيولة أكثر واقعية بكثير.
الإشارة الحقيقية ليست عملية السك. بل أين يذهب الـUSDC بعد ذلك.
$SOL
#USDC #solana #defi
50
·
--
مقالة
رهانات فشل البنوك في بوليماركت تثير قلق مؤسسة (FDIC)#polymarketbankfailurebetsdrawfdicconcern
رهانات بوليماركت على فشل البنوك تجذب تدقيق مؤسسة التأمين على الودائع الفيدرالية (FDIC)
تتحرك أسواق التنبؤ إلى منطقة تنظيمية رمادية مع لفت انتباه المسؤولين الأمريكيين لعقود بوليماركت المرتبطة بإمكانية تعثر/فشل البنوك الكبرى.
تستضيف بوليماركت حاليًا أسواقًا تسأل عما إذا كانت بنوك تشمل ويلز فارجو وجيه بي مورغان تشيس وبنك أوف أميركا ودويتشه بنك ستفشل بحلول نهاية عام 2026. لا يزال حجم السوق الإجمالي صغيرًا نسبيًا، إذ تُظهر بوليماركت حاليًا نحو 76000 دولار من حجم التداول عبر سوق فشل البنوك الأوسع. تكون العقود الفردية أصغر بكثير، إذ يحمل بعضها فقط بضعة مئات من الدولارات وبعضها الآخر عدة آلاف من الدولارات بحجم التداول.
رهانات فشل البنوك في بوليماركت تثير قلق مؤسسة (FDIC)
#polymarketbankfailurebetsdrawfdicconcern
رهانات بوليماركت على فشل البنوك تجذب تدقيق مؤسسة التأمين على الودائع الفيدرالية (FDIC)
تتحرك أسواق التنبؤ إلى منطقة تنظيمية رمادية مع لفت انتباه المسؤولين الأمريكيين لعقود بوليماركت المرتبطة بإمكانية تعثر/فشل البنوك الكبرى.
تستضيف بوليماركت حاليًا أسواقًا تسأل عما إذا كانت بنوك تشمل ويلز فارجو وجيه بي مورغان تشيس وبنك أوف أميركا ودويتشه بنك ستفشل بحلول نهاية عام 2026. لا يزال حجم السوق الإجمالي صغيرًا نسبيًا، إذ تُظهر بوليماركت حاليًا نحو 76000 دولار من حجم التداول عبر سوق فشل البنوك الأوسع. تكون العقود الفردية أصغر بكثير، إذ يحمل بعضها فقط بضعة مئات من الدولارات وبعضها الآخر عدة آلاف من الدولارات بحجم التداول.
رهانات بوليماركت على فشل البنوك تجذب تدقيق مؤسسة التأمين على الودائع الفيدرالية (FDIC)
تتحرك أسواق التنبؤ إلى منطقة تنظيمية رمادية مع لفت انتباه المسؤولين الأمريكيين لعقود بوليماركت المرتبطة بإمكانية تعثر/فشل البنوك الكبرى.
تستضيف بوليماركت حاليًا أسواقًا تسأل عما إذا كانت بنوك تشمل ويلز فارجو وجيه بي مورغان تشيس وبنك أوف أميركا ودويتشه بنك ستفشل بحلول نهاية عام 2026. لا يزال حجم السوق الإجمالي صغيرًا نسبيًا، إذ تُظهر بوليماركت حاليًا نحو 76000 دولار من حجم التداول عبر سوق فشل البنوك الأوسع. تكون العقود الفردية أصغر بكثير، إذ يحمل بعضها فقط بضعة مئات من الدولارات وبعضها الآخر عدة آلاف من الدولارات بحجم التداول.
2
68
·
--
#polymarketbankfailurebetsdrawfdicconcern
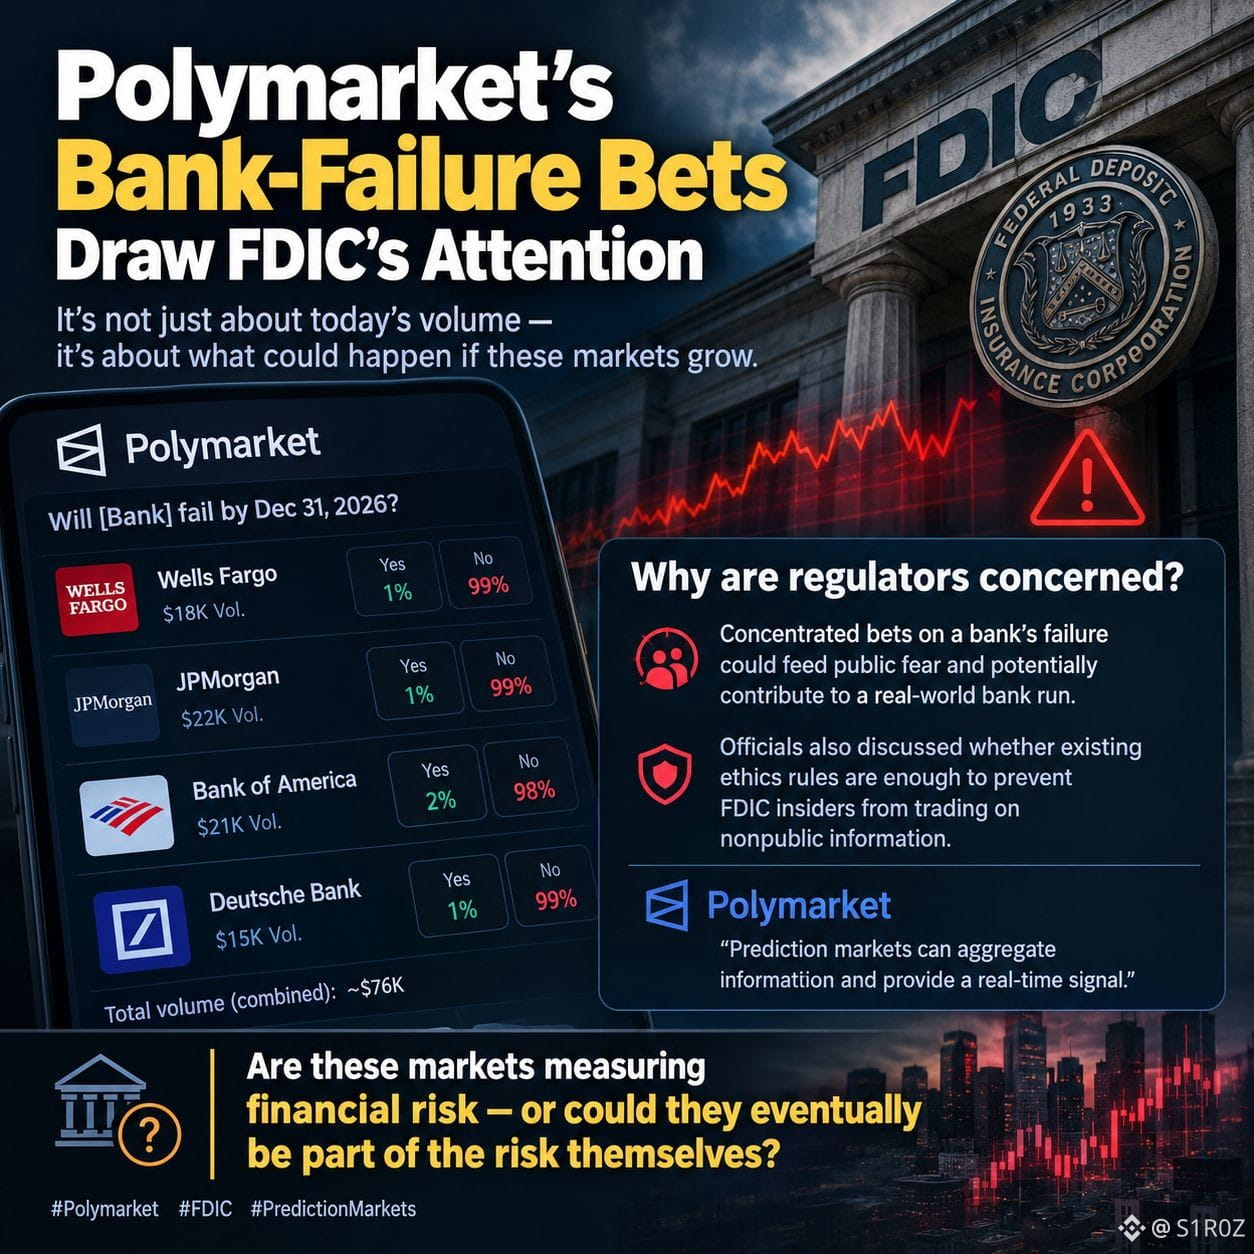
🚨 رهانات تعثر بنوك شركة Polymarket لفتت انتباه هيئة الرقابة على الودائع الفيدرالية (FDIC) — لكن القلق ليس مرتبطاً حقاً بحجم التداول اليوم.
حاليًا، لدى Polymarket أسواق تسأل عما إذا كانت بنوك كبرى مثل Wells Fargo وJPMorgan وBank of America وDeutsche Bank ستفشل بحلول نهاية عام 2026. وما زالت العقود صغيرة جداً، إذ لا يتجاوز حجمها الإجمالي حوالي 76 ألف دولار عبر أسواق تعثر البنوك الحالية.
فلماذا إذن يولي المنظمون اهتماماً؟
وفقاً لوكالة Bloomberg، يَقلق مسؤولو FDIC من أنه إذا نمت هذه الأسواق، فقد تؤدي الرهانات المركزة على تعثر بنكٍ ما إلى تغذية الخوف العام وربما المساهمة في حدوث جولة سحب بنكي في الواقع. كما ناقش المسؤولون ما إذا كانت قواعد الأخلاقيات القائمة تمنع بشكل كافٍ المطلعين في FDIC من التداول بالاستناد إلى معلومات غير عامة.
تدافع Polymarket عن أن أسواق التنبؤ يمكن أن تُجمّع المعلومات بدلاً من ذلك وتوفر إشارة في الوقت الفعلي.
وهذا يطرح سؤالاً أكبر بكثير:
هل تقيس هذه الأسواق المخاطر المالية — أم أنها قد تصبح في النهاية جزءاً من المخاطر نفسها؟
#Polymarket #FDIC #PredictionMarkets
#polymarketbankfailurebetsdrawfdicconcern
🚨 رهانات تعثر بنوك شركة Polymarket لفتت انتباه هيئة الرقابة على الودائع الفيدرالية (FDIC) — لكن القلق ليس مرتبطاً حقاً بحجم التداول اليوم.
حاليًا، لدى Polymarket أسواق تسأل عما إذا كانت بنوك كبرى مثل Wells Fargo وJPMorgan وBank of America وDeutsche Bank ستفشل بحلول نهاية عام 2026. وما زالت العقود صغيرة جداً، إذ لا يتجاوز حجمها الإجمالي حوالي 76 ألف دولار عبر أسواق تعثر البنوك الحالية.
فلماذا إذن يولي المنظمون اهتماماً؟
وفقاً لوكالة Bloomberg، يَقلق مسؤولو FDIC من أنه إذا نمت هذه الأسواق، فقد تؤدي الرهانات المركزة على تعثر بنكٍ ما إلى تغذية الخوف العام وربما المساهمة في حدوث جولة سحب بنكي في الواقع. كما ناقش المسؤولون ما إذا كانت قواعد الأخلاقيات القائمة تمنع بشكل كافٍ المطلعين في FDIC من التداول بالاستناد إلى معلومات غير عامة.
تدافع Polymarket عن أن أسواق التنبؤ يمكن أن تُجمّع المعلومات بدلاً من ذلك وتوفر إشارة في الوقت الفعلي.
وهذا يطرح سؤالاً أكبر بكثير:
هل تقيس هذه الأسواق المخاطر المالية — أم أنها قد تصبح في النهاية جزءاً من المخاطر نفسها؟
#Polymarket #FDIC #PredictionMarkets
🚨 رهانات تعثر بنوك شركة Polymarket لفتت انتباه هيئة الرقابة على الودائع الفيدرالية (FDIC) — لكن القلق ليس مرتبطاً حقاً بحجم التداول اليوم.
حاليًا، لدى Polymarket أسواق تسأل عما إذا كانت بنوك كبرى مثل Wells Fargo وJPMorgan وBank of America وDeutsche Bank ستفشل بحلول نهاية عام 2026. وما زالت العقود صغيرة جداً، إذ لا يتجاوز حجمها الإجمالي حوالي 76 ألف دولار عبر أسواق تعثر البنوك الحالية.
فلماذا إذن يولي المنظمون اهتماماً؟
وفقاً لوكالة Bloomberg، يَقلق مسؤولو FDIC من أنه إذا نمت هذه الأسواق، فقد تؤدي الرهانات المركزة على تعثر بنكٍ ما إلى تغذية الخوف العام وربما المساهمة في حدوث جولة سحب بنكي في الواقع. كما ناقش المسؤولون ما إذا كانت قواعد الأخلاقيات القائمة تمنع بشكل كافٍ المطلعين في FDIC من التداول بالاستناد إلى معلومات غير عامة.
تدافع Polymarket عن أن أسواق التنبؤ يمكن أن تُجمّع المعلومات بدلاً من ذلك وتوفر إشارة في الوقت الفعلي.
وهذا يطرح سؤالاً أكبر بكثير:
هل تقيس هذه الأسواق المخاطر المالية — أم أنها قد تصبح في النهاية جزءاً من المخاطر نفسها؟
#Polymarket #FDIC #PredictionMarkets
2
92
·
--
#nyandpolymarketsueeachother
🚨 الآن يتقاضى كلٌّ من نيويورك وPolymarket بعضهما البعض — والاشتباك الأكبر بشأن من يملك الحق في تنظيم أسواق التنبؤ.
رفعت المدعية العامة لولاية نيويورك، ليتيتيا جيمس، دعوى ضد Polymarket في 24 سبتمبر، متهمةً المنصة بإدارة عمل مقامرة غير مرخّص، وساعيةً إلى منعها من العمل داخل الولاية.
ثم ردّت Polymarket.
قدمت الشركة دعوى فيدرالية خاصة بها ضد مسؤولين في نيويورك، بحجة أن الولاية لا ينبغي أن تنظّم أسواق التنبؤ التابعة لها لأنها تقع ضمن إطار المشتقات الفيدرالي.
لذلك فهذه ليست مجرد دعوى أخرى ضد منصة أسواق تنبؤ.
إنها مواجهة مباشرة بين قوانين المقامرة على مستوى الولاية والإشراف الفيدرالي على عقود الأحداث.
وقد يهم ذلك بعيدًا عن Polymarket.
إذا رسمت المحاكم خطًا أوضح بين المقامرة وأسواق التنبؤ المنظمة، فقد يؤثر ذلك على طريقة عمل صناعة أسواق التنبؤ في الولايات المتحدة بأكملها.
السؤال الحاسم الآن: أين تنتهي سلطة الولاية وتبدأ الرقابة التنظيمية الفيدرالية؟
#Polymarket #PredictionMarkets #CFTC
#nyandpolymarketsueeachother
🚨 الآن يتقاضى كلٌّ من نيويورك وPolymarket بعضهما البعض — والاشتباك الأكبر بشأن من يملك الحق في تنظيم أسواق التنبؤ.
رفعت المدعية العامة لولاية نيويورك، ليتيتيا جيمس، دعوى ضد Polymarket في 24 سبتمبر، متهمةً المنصة بإدارة عمل مقامرة غير مرخّص، وساعيةً إلى منعها من العمل داخل الولاية.
ثم ردّت Polymarket.
قدمت الشركة دعوى فيدرالية خاصة بها ضد مسؤولين في نيويورك، بحجة أن الولاية لا ينبغي أن تنظّم أسواق التنبؤ التابعة لها لأنها تقع ضمن إطار المشتقات الفيدرالي.
لذلك فهذه ليست مجرد دعوى أخرى ضد منصة أسواق تنبؤ.
إنها مواجهة مباشرة بين قوانين المقامرة على مستوى الولاية والإشراف الفيدرالي على عقود الأحداث.
وقد يهم ذلك بعيدًا عن Polymarket.
إذا رسمت المحاكم خطًا أوضح بين المقامرة وأسواق التنبؤ المنظمة، فقد يؤثر ذلك على طريقة عمل صناعة أسواق التنبؤ في الولايات المتحدة بأكملها.
السؤال الحاسم الآن: أين تنتهي سلطة الولاية وتبدأ الرقابة التنظيمية الفيدرالية؟
#Polymarket #PredictionMarkets #CFTC
🚨 الآن يتقاضى كلٌّ من نيويورك وPolymarket بعضهما البعض — والاشتباك الأكبر بشأن من يملك الحق في تنظيم أسواق التنبؤ.
رفعت المدعية العامة لولاية نيويورك، ليتيتيا جيمس، دعوى ضد Polymarket في 24 سبتمبر، متهمةً المنصة بإدارة عمل مقامرة غير مرخّص، وساعيةً إلى منعها من العمل داخل الولاية.
ثم ردّت Polymarket.
قدمت الشركة دعوى فيدرالية خاصة بها ضد مسؤولين في نيويورك، بحجة أن الولاية لا ينبغي أن تنظّم أسواق التنبؤ التابعة لها لأنها تقع ضمن إطار المشتقات الفيدرالي.
لذلك فهذه ليست مجرد دعوى أخرى ضد منصة أسواق تنبؤ.
إنها مواجهة مباشرة بين قوانين المقامرة على مستوى الولاية والإشراف الفيدرالي على عقود الأحداث.
وقد يهم ذلك بعيدًا عن Polymarket.
إذا رسمت المحاكم خطًا أوضح بين المقامرة وأسواق التنبؤ المنظمة، فقد يؤثر ذلك على طريقة عمل صناعة أسواق التنبؤ في الولايات المتحدة بأكملها.
السؤال الحاسم الآن: أين تنتهي سلطة الولاية وتبدأ الرقابة التنظيمية الفيدرالية؟
#Polymarket #PredictionMarkets #CFTC
39
·
--
مقالة
إرشادات CFTC بشأن الترميز: ما الذي يتغير في تمويل سلسلة الكتل؟#cftcupdatesguidanceontokenizedassets
توضح لجنة تداول السلع الآجلة الأمريكية (CFTC) كيفية ملاءمة الأصول المُرمّزة (Tokenized) ضمن القواعد الحالية
تمنح لجنة تداول السلع الآجلة الأمريكية في الولايات المتحدة سوقَ الإتاحة/الترميز (tokenization) نظرةً أوضح حول كيفية ملاءمة الأصول القائمة على سلسلة الكتل ضمن الأطر التنظيمية الحالية.
في 24 سبتمبر، قام موظفو لجنة تداول السلع الآجلة الأمريكية بتحديث أسئلتها الشائعة الخاصة بالعملات المشفرة لمعالجة مجالين يزدادان أهمية مع انتقال الأسواق المالية التقليدية إلى البنية التحتية لسلسلة الكتل (blockchain): النسخ المُرمّزة من الاستثمارات المسموح بها، والتوثيق المعتمد على سلسلة الكتل.
إرشادات CFTC بشأن الترميز: ما الذي يتغير في تمويل سلسلة الكتل؟
#cftcupdatesguidanceontokenizedassets
توضح لجنة تداول السلع الآجلة الأمريكية (CFTC) كيفية ملاءمة الأصول المُرمّزة (Tokenized) ضمن القواعد الحالية
تمنح لجنة تداول السلع الآجلة الأمريكية في الولايات المتحدة سوقَ الإتاحة/الترميز (tokenization) نظرةً أوضح حول كيفية ملاءمة الأصول القائمة على سلسلة الكتل ضمن الأطر التنظيمية الحالية.
في 24 سبتمبر، قام موظفو لجنة تداول السلع الآجلة الأمريكية بتحديث أسئلتها الشائعة الخاصة بالعملات المشفرة لمعالجة مجالين يزدادان أهمية مع انتقال الأسواق المالية التقليدية إلى البنية التحتية لسلسلة الكتل (blockchain): النسخ المُرمّزة من الاستثمارات المسموح بها، والتوثيق المعتمد على سلسلة الكتل.
توضح لجنة تداول السلع الآجلة الأمريكية (CFTC) كيفية ملاءمة الأصول المُرمّزة (Tokenized) ضمن القواعد الحالية
تمنح لجنة تداول السلع الآجلة الأمريكية في الولايات المتحدة سوقَ الإتاحة/الترميز (tokenization) نظرةً أوضح حول كيفية ملاءمة الأصول القائمة على سلسلة الكتل ضمن الأطر التنظيمية الحالية.
في 24 سبتمبر، قام موظفو لجنة تداول السلع الآجلة الأمريكية بتحديث أسئلتها الشائعة الخاصة بالعملات المشفرة لمعالجة مجالين يزدادان أهمية مع انتقال الأسواق المالية التقليدية إلى البنية التحتية لسلسلة الكتل (blockchain): النسخ المُرمّزة من الاستثمارات المسموح بها، والتوثيق المعتمد على سلسلة الكتل.
24
·
--
#cftcupdatesguidanceontokenizedassets
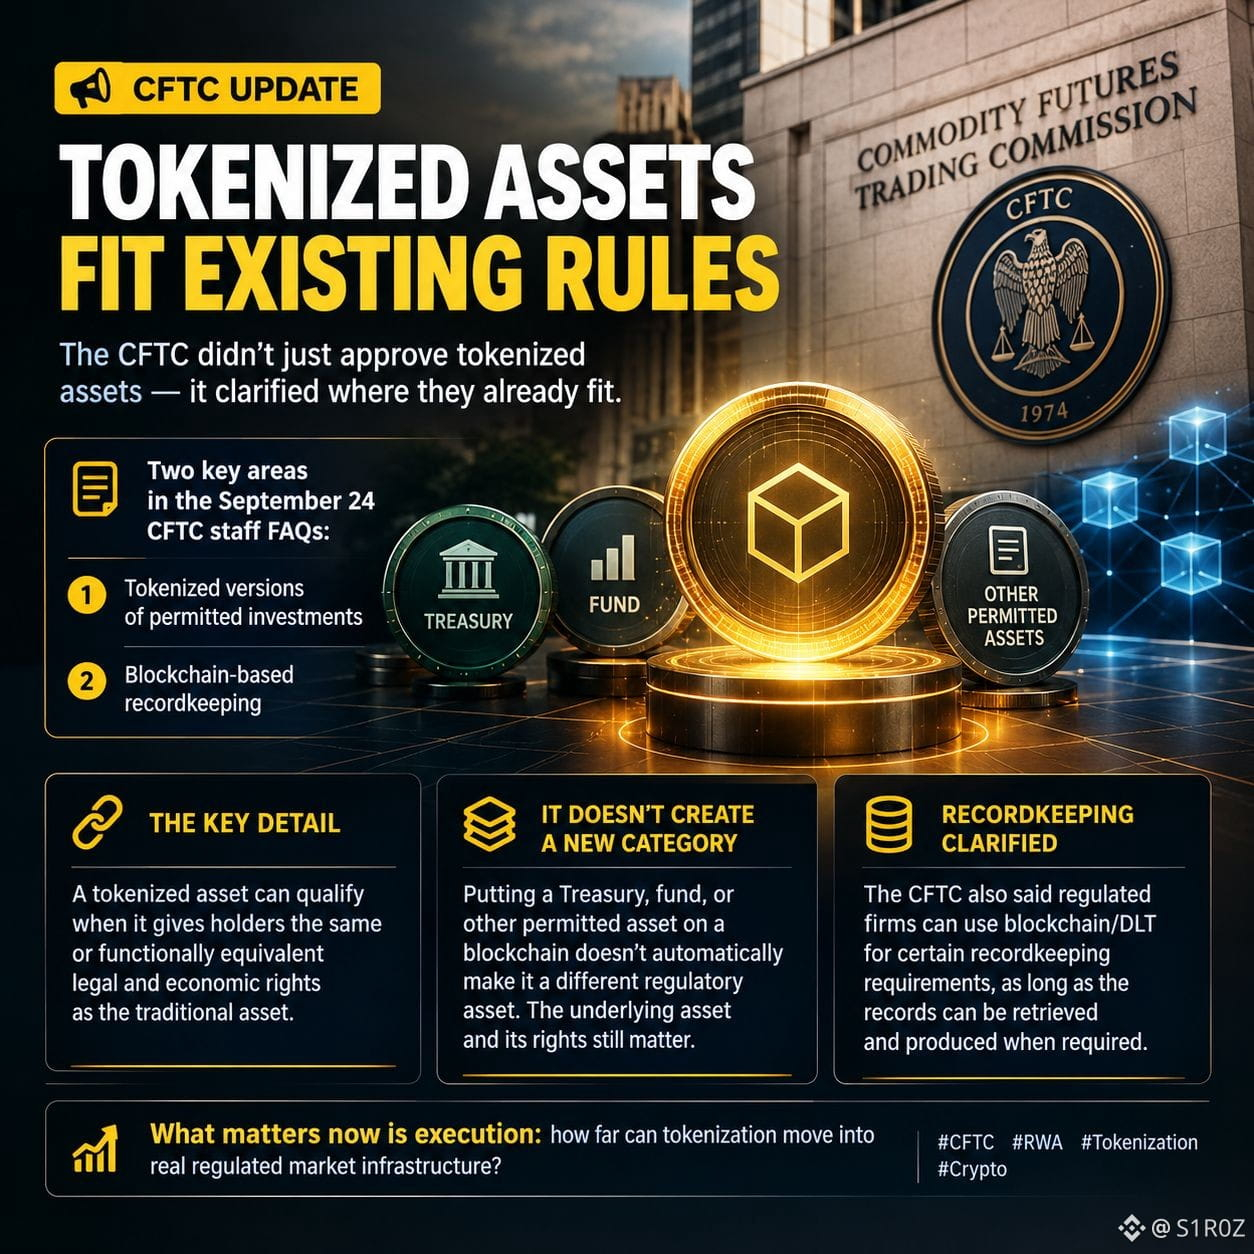
🚨 لم تكتفِ لجنة تداول السلع الآجلة الأمريكية (CFTC) بالموافقة على الأصول المُرقمنة — بل أوضحت بالفعل أين تندرج ضمن الإطار القائم.
في 24 سبتمبر، حدّثت أمانة لجنة CFTC أسئلتها الشائعة الخاصة بالعملات المشفرة لتتناول مجالين: النسخ المُرقمنة من الاستثمارات المسموح بها، وتوثيق السجلات المعتمد على تقنية البلوك تشين.
أهم التفاصيل:
يمكن للأصل المُرقمن أن يستوفي الشروط عندما يمنح الحائزين الحقوق القانونية والاقتصادية نفسها أو ما يعادلها وظيفيًا كما في الأصل التقليدي.
لذا فإن وضع سندات الخزانة أو صندوق أو أصل آخر من الأصول المسموح بها على بلوك تشين لا يعني تلقائيًا إنشاء فئة تنظيمية جديدة. ما زال الأصل الأساسي وحقوقه هما الأهم.
كما أوضحت لجنة CFTC أن المؤسسات الخاضعة للتنظيم والتي تستوفي الشروط يمكنها استخدام تقنية البلوك تشين / DLT لبعض متطلبات حفظ السجلات، بشرط القدرة على استرجاع السجلات وإنتاجها عند الحاجة.
ما يهم الآن هو التنفيذ: هل يمكن للأصول المُرقمنة أن تتحرك فعلًا بشكل أعمق داخل البنية التحتية للأسواق الخاضعة للتنظيم؟
#CFTC #RWA #Tokenization
#cftcupdatesguidanceontokenizedassets
🚨 لم تكتفِ لجنة تداول السلع الآجلة الأمريكية (CFTC) بالموافقة على الأصول المُرقمنة — بل أوضحت بالفعل أين تندرج ضمن الإطار القائم.
في 24 سبتمبر، حدّثت أمانة لجنة CFTC أسئلتها الشائعة الخاصة بالعملات المشفرة لتتناول مجالين: النسخ المُرقمنة من الاستثمارات المسموح بها، وتوثيق السجلات المعتمد على تقنية البلوك تشين.
أهم التفاصيل:
يمكن للأصل المُرقمن أن يستوفي الشروط عندما يمنح الحائزين الحقوق القانونية والاقتصادية نفسها أو ما يعادلها وظيفيًا كما في الأصل التقليدي.
لذا فإن وضع سندات الخزانة أو صندوق أو أصل آخر من الأصول المسموح بها على بلوك تشين لا يعني تلقائيًا إنشاء فئة تنظيمية جديدة. ما زال الأصل الأساسي وحقوقه هما الأهم.
كما أوضحت لجنة CFTC أن المؤسسات الخاضعة للتنظيم والتي تستوفي الشروط يمكنها استخدام تقنية البلوك تشين / DLT لبعض متطلبات حفظ السجلات، بشرط القدرة على استرجاع السجلات وإنتاجها عند الحاجة.
ما يهم الآن هو التنفيذ: هل يمكن للأصول المُرقمنة أن تتحرك فعلًا بشكل أعمق داخل البنية التحتية للأسواق الخاضعة للتنظيم؟
#CFTC #RWA #Tokenization
🚨 لم تكتفِ لجنة تداول السلع الآجلة الأمريكية (CFTC) بالموافقة على الأصول المُرقمنة — بل أوضحت بالفعل أين تندرج ضمن الإطار القائم.
في 24 سبتمبر، حدّثت أمانة لجنة CFTC أسئلتها الشائعة الخاصة بالعملات المشفرة لتتناول مجالين: النسخ المُرقمنة من الاستثمارات المسموح بها، وتوثيق السجلات المعتمد على تقنية البلوك تشين.
أهم التفاصيل:
يمكن للأصل المُرقمن أن يستوفي الشروط عندما يمنح الحائزين الحقوق القانونية والاقتصادية نفسها أو ما يعادلها وظيفيًا كما في الأصل التقليدي.
لذا فإن وضع سندات الخزانة أو صندوق أو أصل آخر من الأصول المسموح بها على بلوك تشين لا يعني تلقائيًا إنشاء فئة تنظيمية جديدة. ما زال الأصل الأساسي وحقوقه هما الأهم.
كما أوضحت لجنة CFTC أن المؤسسات الخاضعة للتنظيم والتي تستوفي الشروط يمكنها استخدام تقنية البلوك تشين / DLT لبعض متطلبات حفظ السجلات، بشرط القدرة على استرجاع السجلات وإنتاجها عند الحاجة.
ما يهم الآن هو التنفيذ: هل يمكن للأصول المُرقمنة أن تتحرك فعلًا بشكل أعمق داخل البنية التحتية للأسواق الخاضعة للتنظيم؟
#CFTC #RWA #Tokenization
33
·
--
مقالة
عرض الترجمة
Bitget $351M Breach: Private Keys Weren't Stolen#bitgetbreachforgedrequestsnotstolenkeys
The Bitget Breach Shows Why Exchange Security Is More Than Private Keys
The Bitget breach has a much more interesting lesson than simply saying “$350 million was hacked.”
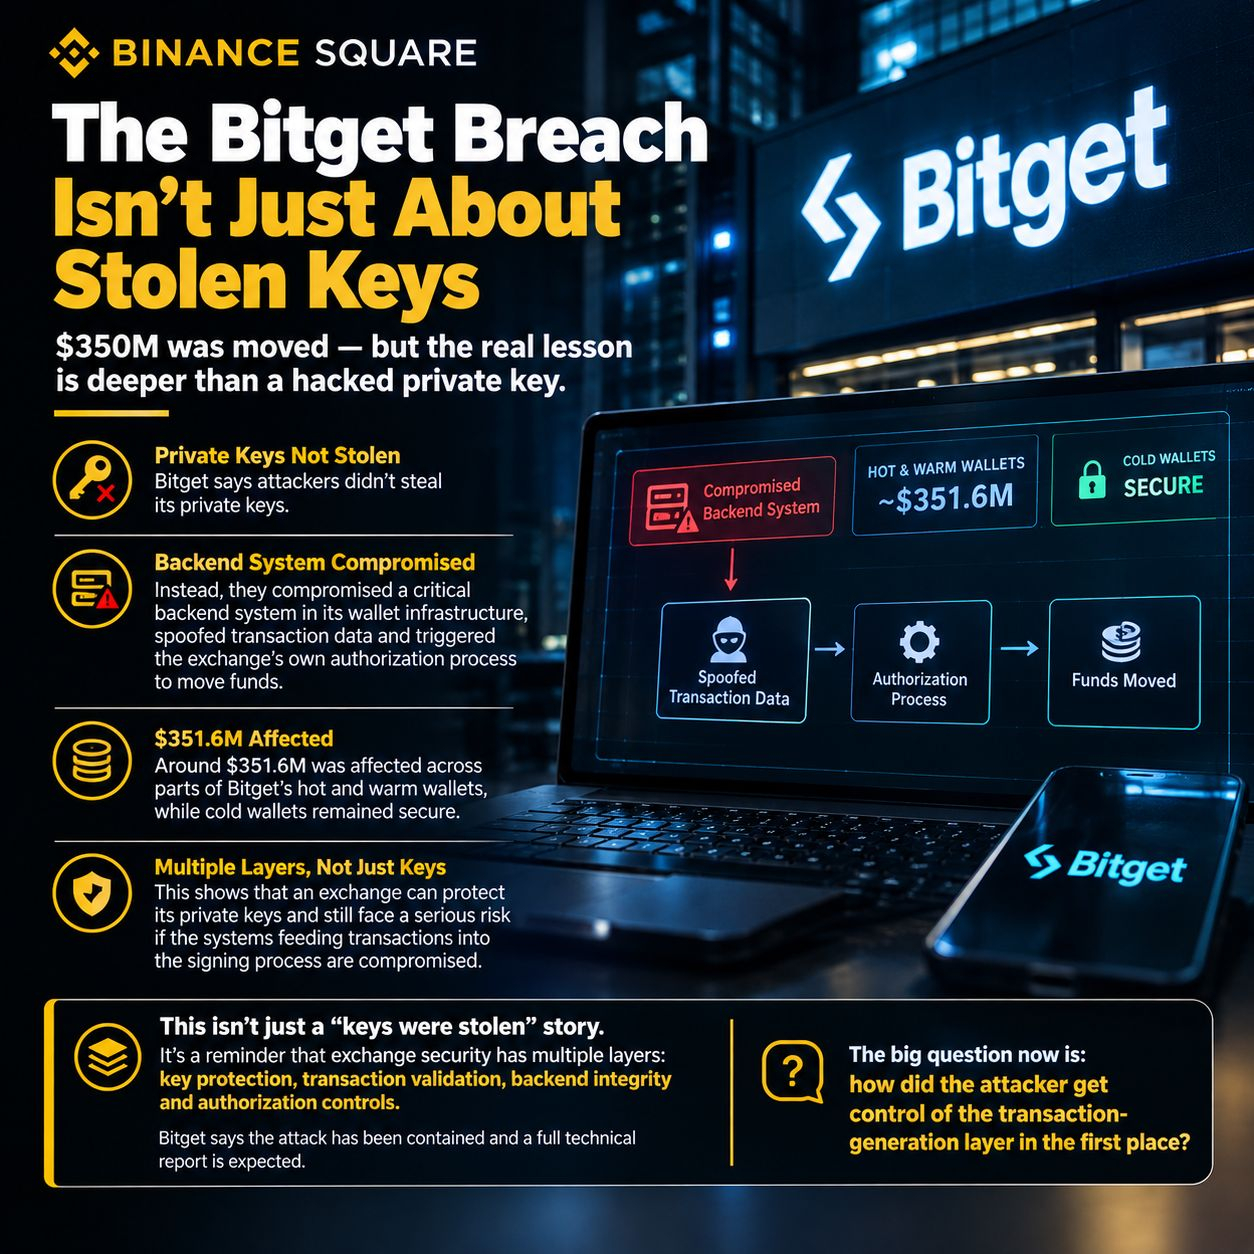
According to Bitget, the attackers did not steal the exchange’s private keys.
Instead, the incident involved a compromise of a critical backend system within the exchange’s wallet infrastructure. The attackers allegedly manipulated or spoofed transaction data and then used the exchange’s own authorization process to move funds.
Around $351.6 million was affected across parts of Bitget’s hot and warm wallets, while the exchange said its cold wallets remained secure.
That distinction matters.
Private-key protection is one of the most important parts of crypto security, but it isn't the only layer protecting funds.
An exchange also has to ensure that the systems generating, validating and presenting transactions to its signing infrastructure haven't been compromised.
If an attacker can manipulate what an authorized system believes it is signing, the security problem can exist before the private key is ever used.
That's why the incident raises broader questions about exchange architecture.
Security isn't just about protecting keys. It also involves transaction validation, backend integrity, wallet infrastructure, authorization controls and monitoring.
The Bitget incident therefore highlights a different attack surface from the classic private-key theft scenario.
Bitget has said the attack was contained and that a full technical report is expected. That report could be particularly important because the biggest unanswered question isn't simply how much was lost.
It's how the attacker gained control over the transaction-generation layer — and why the existing validation and authorization controls didn't stop the manipulated transactions.
For the broader crypto industry, those details could matter far beyond Bitget.
The real security lesson may be that protecting the key isn't enough if the system deciding what gets signed can also be compromised.
Bitget $351M Breach: Private Keys Weren't Stolen
#bitgetbreachforgedrequestsnotstolenkeys
The Bitget Breach Shows Why Exchange Security Is More Than Private Keys
The Bitget breach has a much more interesting lesson than simply saying “$350 million was hacked.”
According to Bitget, the attackers did not steal the exchange’s private keys.
Instead, the incident involved a compromise of a critical backend system within the exchange’s wallet infrastructure. The attackers allegedly manipulated or spoofed transaction data and then used the exchange’s own authorization process to move funds.
Around $351.6 million was affected across parts of Bitget’s hot and warm wallets, while the exchange said its cold wallets remained secure.
That distinction matters.
Private-key protection is one of the most important parts of crypto security, but it isn't the only layer protecting funds.
An exchange also has to ensure that the systems generating, validating and presenting transactions to its signing infrastructure haven't been compromised.
If an attacker can manipulate what an authorized system believes it is signing, the security problem can exist before the private key is ever used.
That's why the incident raises broader questions about exchange architecture.
Security isn't just about protecting keys. It also involves transaction validation, backend integrity, wallet infrastructure, authorization controls and monitoring.
The Bitget incident therefore highlights a different attack surface from the classic private-key theft scenario.
Bitget has said the attack was contained and that a full technical report is expected. That report could be particularly important because the biggest unanswered question isn't simply how much was lost.
It's how the attacker gained control over the transaction-generation layer — and why the existing validation and authorization controls didn't stop the manipulated transactions.
For the broader crypto industry, those details could matter far beyond Bitget.
The real security lesson may be that protecting the key isn't enough if the system deciding what gets signed can also be compromised.
The Bitget Breach Shows Why Exchange Security Is More Than Private Keys
The Bitget breach has a much more interesting lesson than simply saying “$350 million was hacked.”
According to Bitget, the attackers did not steal the exchange’s private keys.
Instead, the incident involved a compromise of a critical backend system within the exchange’s wallet infrastructure. The attackers allegedly manipulated or spoofed transaction data and then used the exchange’s own authorization process to move funds.
Around $351.6 million was affected across parts of Bitget’s hot and warm wallets, while the exchange said its cold wallets remained secure.
That distinction matters.
Private-key protection is one of the most important parts of crypto security, but it isn't the only layer protecting funds.
An exchange also has to ensure that the systems generating, validating and presenting transactions to its signing infrastructure haven't been compromised.
If an attacker can manipulate what an authorized system believes it is signing, the security problem can exist before the private key is ever used.
That's why the incident raises broader questions about exchange architecture.
Security isn't just about protecting keys. It also involves transaction validation, backend integrity, wallet infrastructure, authorization controls and monitoring.
The Bitget incident therefore highlights a different attack surface from the classic private-key theft scenario.
Bitget has said the attack was contained and that a full technical report is expected. That report could be particularly important because the biggest unanswered question isn't simply how much was lost.
It's how the attacker gained control over the transaction-generation layer — and why the existing validation and authorization controls didn't stop the manipulated transactions.
For the broader crypto industry, those details could matter far beyond Bitget.
The real security lesson may be that protecting the key isn't enough if the system deciding what gets signed can also be compromised.
4
·
--
#bitgetbreachforgedrequestsnotstolenkeys
تسرق اختراق Bitget درسًا أكثر إثارة للاهتمام من عبارة: "تم اختراق 350 مليون دولار".
تقول Bitget إن المهاجمين لم يسرقوا مفاتيحها الخاصة.
بدلًا من ذلك، قاموا باختراق نظام خلفي حاسم داخل بنية محفظتها، وتزييف بيانات المعاملات، ثم تفعيل عملية التفويض الخاصة بالبورصة لتحريك الأموال.
يُقال إن حوالي 351.6 مليون دولار تأثرت عبر أجزاء من محافظ Bitget الساخنة والـ warm، بينما تؤكد البورصة أن محافظها الباردة ظلت آمنة.
هذه هي النقطة التي أعتقد أنها تستحق الانتباه.
يمكن للبورصة أن تحمي مفاتيحها الخاصة وما تزال تواجه مشكلة أمنية خطيرة إذا كانت الأنظمة التي تغذي عملية التوقيع بالمعاملات قابلة للاختراق.
لذلك فهذه ليست مجرد قصة عن "سرقة المفاتيح".
إنها تذكير بأن أمن البورصات له عدة طبقات: حماية المفاتيح، والتحقق من المعاملات، وسلامة البنية الخلفية، وضوابط التفويض.
تقول Bitget إن الهجوم تم احتواؤه ومن المتوقع صدور تقرير تقني كامل.
السؤال الكبير الآن هو: كيف تمكن المهاجم من السيطرة على طبقة توليد المعاملات من الأساس؟
#Bitget #CryptoSecurity #CyberSecurity
#bitgetbreachforgedrequestsnotstolenkeys
تسرق اختراق Bitget درسًا أكثر إثارة للاهتمام من عبارة: "تم اختراق 350 مليون دولار".
تقول Bitget إن المهاجمين لم يسرقوا مفاتيحها الخاصة.
بدلًا من ذلك، قاموا باختراق نظام خلفي حاسم داخل بنية محفظتها، وتزييف بيانات المعاملات، ثم تفعيل عملية التفويض الخاصة بالبورصة لتحريك الأموال.
يُقال إن حوالي 351.6 مليون دولار تأثرت عبر أجزاء من محافظ Bitget الساخنة والـ warm، بينما تؤكد البورصة أن محافظها الباردة ظلت آمنة.
هذه هي النقطة التي أعتقد أنها تستحق الانتباه.
يمكن للبورصة أن تحمي مفاتيحها الخاصة وما تزال تواجه مشكلة أمنية خطيرة إذا كانت الأنظمة التي تغذي عملية التوقيع بالمعاملات قابلة للاختراق.
لذلك فهذه ليست مجرد قصة عن "سرقة المفاتيح".
إنها تذكير بأن أمن البورصات له عدة طبقات: حماية المفاتيح، والتحقق من المعاملات، وسلامة البنية الخلفية، وضوابط التفويض.
تقول Bitget إن الهجوم تم احتواؤه ومن المتوقع صدور تقرير تقني كامل.
السؤال الكبير الآن هو: كيف تمكن المهاجم من السيطرة على طبقة توليد المعاملات من الأساس؟
#Bitget #CryptoSecurity #CyberSecurity
تسرق اختراق Bitget درسًا أكثر إثارة للاهتمام من عبارة: "تم اختراق 350 مليون دولار".
تقول Bitget إن المهاجمين لم يسرقوا مفاتيحها الخاصة.
بدلًا من ذلك، قاموا باختراق نظام خلفي حاسم داخل بنية محفظتها، وتزييف بيانات المعاملات، ثم تفعيل عملية التفويض الخاصة بالبورصة لتحريك الأموال.
يُقال إن حوالي 351.6 مليون دولار تأثرت عبر أجزاء من محافظ Bitget الساخنة والـ warm، بينما تؤكد البورصة أن محافظها الباردة ظلت آمنة.
هذه هي النقطة التي أعتقد أنها تستحق الانتباه.
يمكن للبورصة أن تحمي مفاتيحها الخاصة وما تزال تواجه مشكلة أمنية خطيرة إذا كانت الأنظمة التي تغذي عملية التوقيع بالمعاملات قابلة للاختراق.
لذلك فهذه ليست مجرد قصة عن "سرقة المفاتيح".
إنها تذكير بأن أمن البورصات له عدة طبقات: حماية المفاتيح، والتحقق من المعاملات، وسلامة البنية الخلفية، وضوابط التفويض.
تقول Bitget إن الهجوم تم احتواؤه ومن المتوقع صدور تقرير تقني كامل.
السؤال الكبير الآن هو: كيف تمكن المهاجم من السيطرة على طبقة توليد المعاملات من الأساس؟
#Bitget #CryptoSecurity #CyberSecurity
72
·
--
تمّ التحقق
مقالة
صندوق "Grayscale" المتداول لعملة Zcash يصل إلى 1 مليار دولار من صافي الأصول#GrayscaleZcashETFHits$1BNetAssets
صندوق Zcash المتداول في البورصة يتجاوز 1 مليار دولار — لكن كم مقدار الأموال الجديدة؟
تجاوز صندوق "Grayscale" المتداول لعملة Zcash 1 مليار دولار من صافي الأصول، لكن العنوان يحتاج إلى بعض السياق.
كان لدى "Grayscale" لمؤشر ZCSH صافي أصول بلغ نحو 1 مليار دولار في 24 سبتمبر، بينما كانت التدفقات الصافية التراكمية حوالي 306 ملايين دولار.
هذا الفرق مهم.
يمكن أن تزيد أصول أي صندوق أكثر من سبب. قد تدخل رؤوس أموال جديدة إلى الصندوق عبر التدفقات الداخلة من المستثمرين، لكن قيمة الحيازات القائمة في الصندوق يمكن أن ترتفع أيضًا عندما تزداد قيمة الأصل الأساسي.
صندوق "Grayscale" المتداول لعملة Zcash يصل إلى 1 مليار دولار من صافي الأصول
#GrayscaleZcashETFHits$1BNetAssets
صندوق Zcash المتداول في البورصة يتجاوز 1 مليار دولار — لكن كم مقدار الأموال الجديدة؟
تجاوز صندوق "Grayscale" المتداول لعملة Zcash 1 مليار دولار من صافي الأصول، لكن العنوان يحتاج إلى بعض السياق.
كان لدى "Grayscale" لمؤشر ZCSH صافي أصول بلغ نحو 1 مليار دولار في 24 سبتمبر، بينما كانت التدفقات الصافية التراكمية حوالي 306 ملايين دولار.
هذا الفرق مهم.
يمكن أن تزيد أصول أي صندوق أكثر من سبب. قد تدخل رؤوس أموال جديدة إلى الصندوق عبر التدفقات الداخلة من المستثمرين، لكن قيمة الحيازات القائمة في الصندوق يمكن أن ترتفع أيضًا عندما تزداد قيمة الأصل الأساسي.
صندوق Zcash المتداول في البورصة يتجاوز 1 مليار دولار — لكن كم مقدار الأموال الجديدة؟
تجاوز صندوق "Grayscale" المتداول لعملة Zcash 1 مليار دولار من صافي الأصول، لكن العنوان يحتاج إلى بعض السياق.
كان لدى "Grayscale" لمؤشر ZCSH صافي أصول بلغ نحو 1 مليار دولار في 24 سبتمبر، بينما كانت التدفقات الصافية التراكمية حوالي 306 ملايين دولار.
هذا الفرق مهم.
يمكن أن تزيد أصول أي صندوق أكثر من سبب. قد تدخل رؤوس أموال جديدة إلى الصندوق عبر التدفقات الداخلة من المستثمرين، لكن قيمة الحيازات القائمة في الصندوق يمكن أن ترتفع أيضًا عندما تزداد قيمة الأصل الأساسي.
1
183
·
--
تمّ التحقق
#GrayscaleZcashETFHits$1BNetAssets
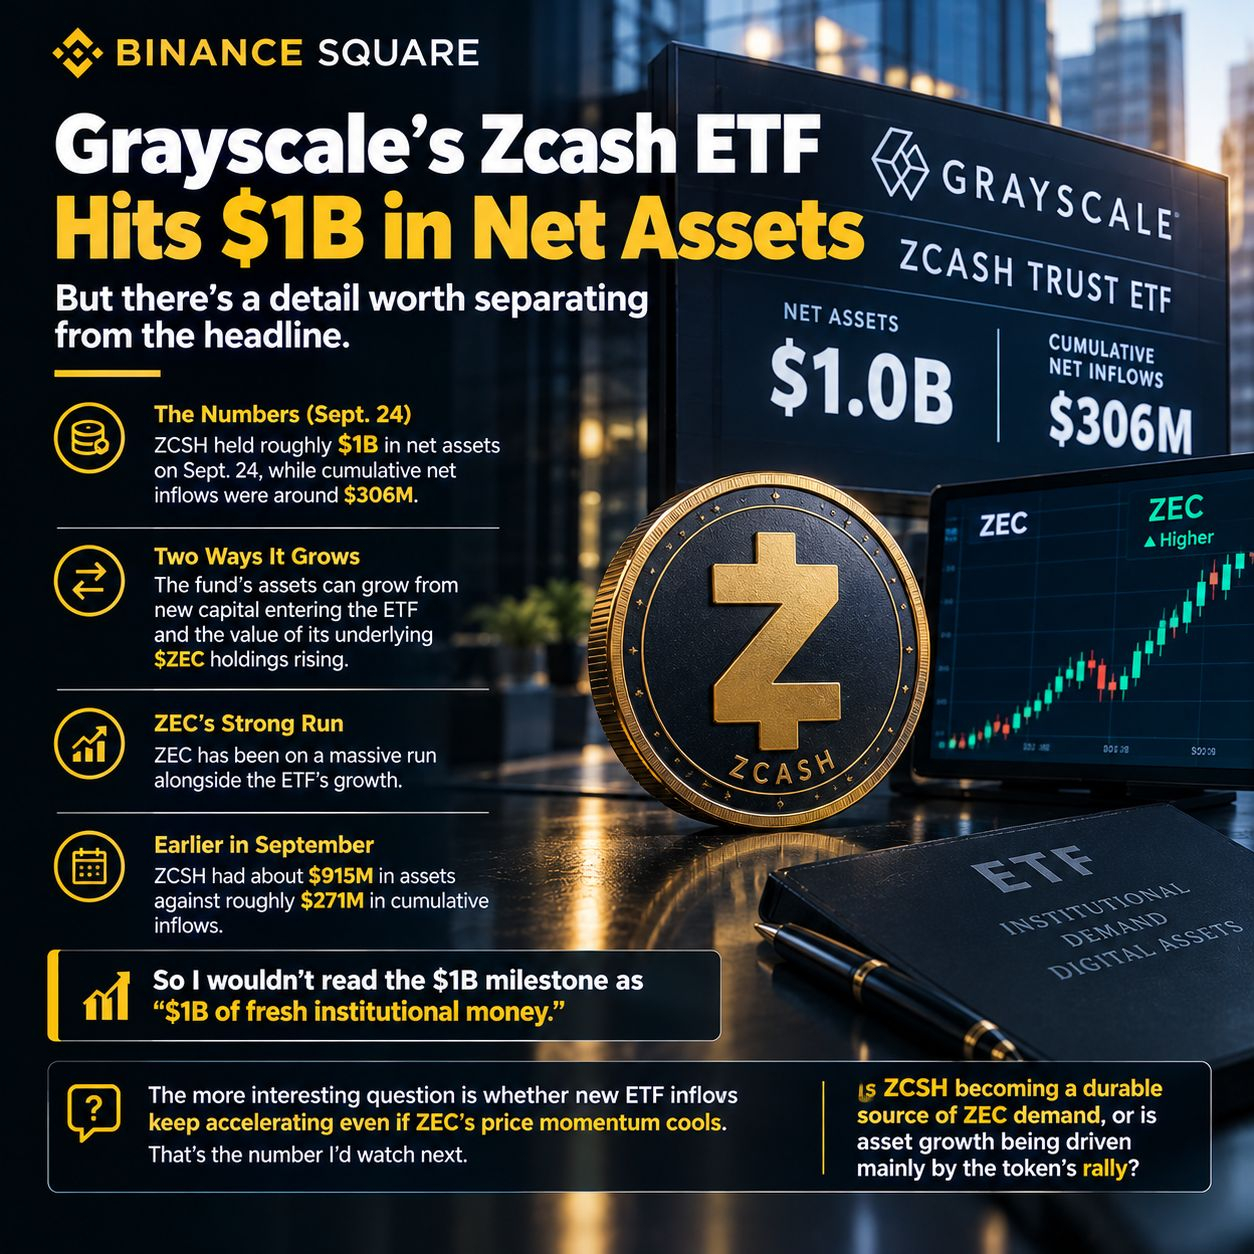
صندوق زكاش المتداول بالبورصة من Grayscale تجاوز للتو 1 مليار دولار في صافي الأصول. لكن توجد تفاصيل تستحق الفصل عن العنوان.
كانت ZCSH تحتفظ بحوالي 1 مليار دولار في صافي الأصول في 24 سبتمبر، بينما كانت التدفقات الصافية التراكمية في حدود 306 ملايين دولار.
تلك الفروقات مهمة.
يمكن لأصول الصندوق أن تنمو من اتجاهين: دخول رؤوس أموال جديدة إلى صندوق الاستثمار المتداول، وارتفاع قيمة ممتلكاته الأساسية $ZEC .
وقد كانت ZEC تحقق مسارًا صاعدًا قويًا بالتزامن مع نمو الصندوق المتداول بالبورصة.
في وقت سابق من سبتمبر، كان لدى ZCSH نحو 915 مليون دولار من الأصول مقابل تدفقات واردة تراكمية تقارب 271 مليون دولار.
لذا، لن أعتبر عتبة الـ 1 مليار دولار على أنها «1 مليار دولار من أموال مؤسسية جديدة».
السؤال الأكثر إثارة للاهتمام هو ما إذا كانت تدفقات الاستثمار الجديدة إلى صندوق ETF تستمر في التسارع حتى إذا هدأت زخم سعر ZEC.
هذا هو الرقم الذي سأراقبه بعد ذلك.
هل تصبح ZCSH مصدرًا مستدامًا لطلب ZEC، أم أن نمو الأصول مدفوع في المقام الأول بارتفاع قيمة الرمز؟
$ZEC
{spot}(ZECUSDT)
#zcash #zec #CryptoETF
#GrayscaleZcashETFHits$1BNetAssets
صندوق زكاش المتداول بالبورصة من Grayscale تجاوز للتو 1 مليار دولار في صافي الأصول. لكن توجد تفاصيل تستحق الفصل عن العنوان.
كانت ZCSH تحتفظ بحوالي 1 مليار دولار في صافي الأصول في 24 سبتمبر، بينما كانت التدفقات الصافية التراكمية في حدود 306 ملايين دولار.
تلك الفروقات مهمة.
يمكن لأصول الصندوق أن تنمو من اتجاهين: دخول رؤوس أموال جديدة إلى صندوق الاستثمار المتداول، وارتفاع قيمة ممتلكاته الأساسية $ZEC .
وقد كانت ZEC تحقق مسارًا صاعدًا قويًا بالتزامن مع نمو الصندوق المتداول بالبورصة.
في وقت سابق من سبتمبر، كان لدى ZCSH نحو 915 مليون دولار من الأصول مقابل تدفقات واردة تراكمية تقارب 271 مليون دولار.
لذا، لن أعتبر عتبة الـ 1 مليار دولار على أنها «1 مليار دولار من أموال مؤسسية جديدة».
السؤال الأكثر إثارة للاهتمام هو ما إذا كانت تدفقات الاستثمار الجديدة إلى صندوق ETF تستمر في التسارع حتى إذا هدأت زخم سعر ZEC.
هذا هو الرقم الذي سأراقبه بعد ذلك.
هل تصبح ZCSH مصدرًا مستدامًا لطلب ZEC، أم أن نمو الأصول مدفوع في المقام الأول بارتفاع قيمة الرمز؟
$ZEC
#zcash #zec #CryptoETF
صندوق زكاش المتداول بالبورصة من Grayscale تجاوز للتو 1 مليار دولار في صافي الأصول. لكن توجد تفاصيل تستحق الفصل عن العنوان.
كانت ZCSH تحتفظ بحوالي 1 مليار دولار في صافي الأصول في 24 سبتمبر، بينما كانت التدفقات الصافية التراكمية في حدود 306 ملايين دولار.
تلك الفروقات مهمة.
يمكن لأصول الصندوق أن تنمو من اتجاهين: دخول رؤوس أموال جديدة إلى صندوق الاستثمار المتداول، وارتفاع قيمة ممتلكاته الأساسية $ZEC .
وقد كانت ZEC تحقق مسارًا صاعدًا قويًا بالتزامن مع نمو الصندوق المتداول بالبورصة.
في وقت سابق من سبتمبر، كان لدى ZCSH نحو 915 مليون دولار من الأصول مقابل تدفقات واردة تراكمية تقارب 271 مليون دولار.
لذا، لن أعتبر عتبة الـ 1 مليار دولار على أنها «1 مليار دولار من أموال مؤسسية جديدة».
السؤال الأكثر إثارة للاهتمام هو ما إذا كانت تدفقات الاستثمار الجديدة إلى صندوق ETF تستمر في التسارع حتى إذا هدأت زخم سعر ZEC.
هذا هو الرقم الذي سأراقبه بعد ذلك.
هل تصبح ZCSH مصدرًا مستدامًا لطلب ZEC، أم أن نمو الأصول مدفوع في المقام الأول بارتفاع قيمة الرمز؟
$ZEC
#zcash #zec #CryptoETF
46
·
--
مقالة
صناديق بيتكوين الفورية تحقق صافيًا إيجابيًا لعام 2026#bitcoinspotetfsturnnetpositiveytd
صناديق بيتكوين المتداولة الفورية تحقق صافيًا إيجابيًا لعام 2026 بينما ينحسر سعر البيتكوين
تُظهر صناديق الاستثمار المتداولة الفورية لبيتكوين المدرجة في الولايات المتحدة للتو صافي ربح إيجابي لعام 2026، لكن التوقيت قد يكون أكثر إثارة للاهتمام من العنوان نفسه.
بعد موجة قوية من التدفقات الداخلة، انتقل سوق صناديق الاستثمار المتداولة الفورية لبيتكوين إلى منطقة إيجابية منذ بداية العام. وقد أدت سلسلة الست جلسات الأخيرة إلى ضخ أكثر من 2.8 مليار دولار، ما يشير إلى عودة الطلب من المستثمرين الذين يكتسبون تعرضًا لبيتكوين عبر الأسواق المالية التقليدية.
لكن حركة سعر بيتكوين تروي قصة مختلفة إلى حد ما.
صناديق بيتكوين الفورية تحقق صافيًا إيجابيًا لعام 2026
#bitcoinspotetfsturnnetpositiveytd
صناديق بيتكوين المتداولة الفورية تحقق صافيًا إيجابيًا لعام 2026 بينما ينحسر سعر البيتكوين
تُظهر صناديق الاستثمار المتداولة الفورية لبيتكوين المدرجة في الولايات المتحدة للتو صافي ربح إيجابي لعام 2026، لكن التوقيت قد يكون أكثر إثارة للاهتمام من العنوان نفسه.
بعد موجة قوية من التدفقات الداخلة، انتقل سوق صناديق الاستثمار المتداولة الفورية لبيتكوين إلى منطقة إيجابية منذ بداية العام. وقد أدت سلسلة الست جلسات الأخيرة إلى ضخ أكثر من 2.8 مليار دولار، ما يشير إلى عودة الطلب من المستثمرين الذين يكتسبون تعرضًا لبيتكوين عبر الأسواق المالية التقليدية.
لكن حركة سعر بيتكوين تروي قصة مختلفة إلى حد ما.
صناديق بيتكوين المتداولة الفورية تحقق صافيًا إيجابيًا لعام 2026 بينما ينحسر سعر البيتكوين
تُظهر صناديق الاستثمار المتداولة الفورية لبيتكوين المدرجة في الولايات المتحدة للتو صافي ربح إيجابي لعام 2026، لكن التوقيت قد يكون أكثر إثارة للاهتمام من العنوان نفسه.
بعد موجة قوية من التدفقات الداخلة، انتقل سوق صناديق الاستثمار المتداولة الفورية لبيتكوين إلى منطقة إيجابية منذ بداية العام. وقد أدت سلسلة الست جلسات الأخيرة إلى ضخ أكثر من 2.8 مليار دولار، ما يشير إلى عودة الطلب من المستثمرين الذين يكتسبون تعرضًا لبيتكوين عبر الأسواق المالية التقليدية.
لكن حركة سعر بيتكوين تروي قصة مختلفة إلى حد ما.
50
·
--
#bitcoinspotetfsturnnetpositiveytd
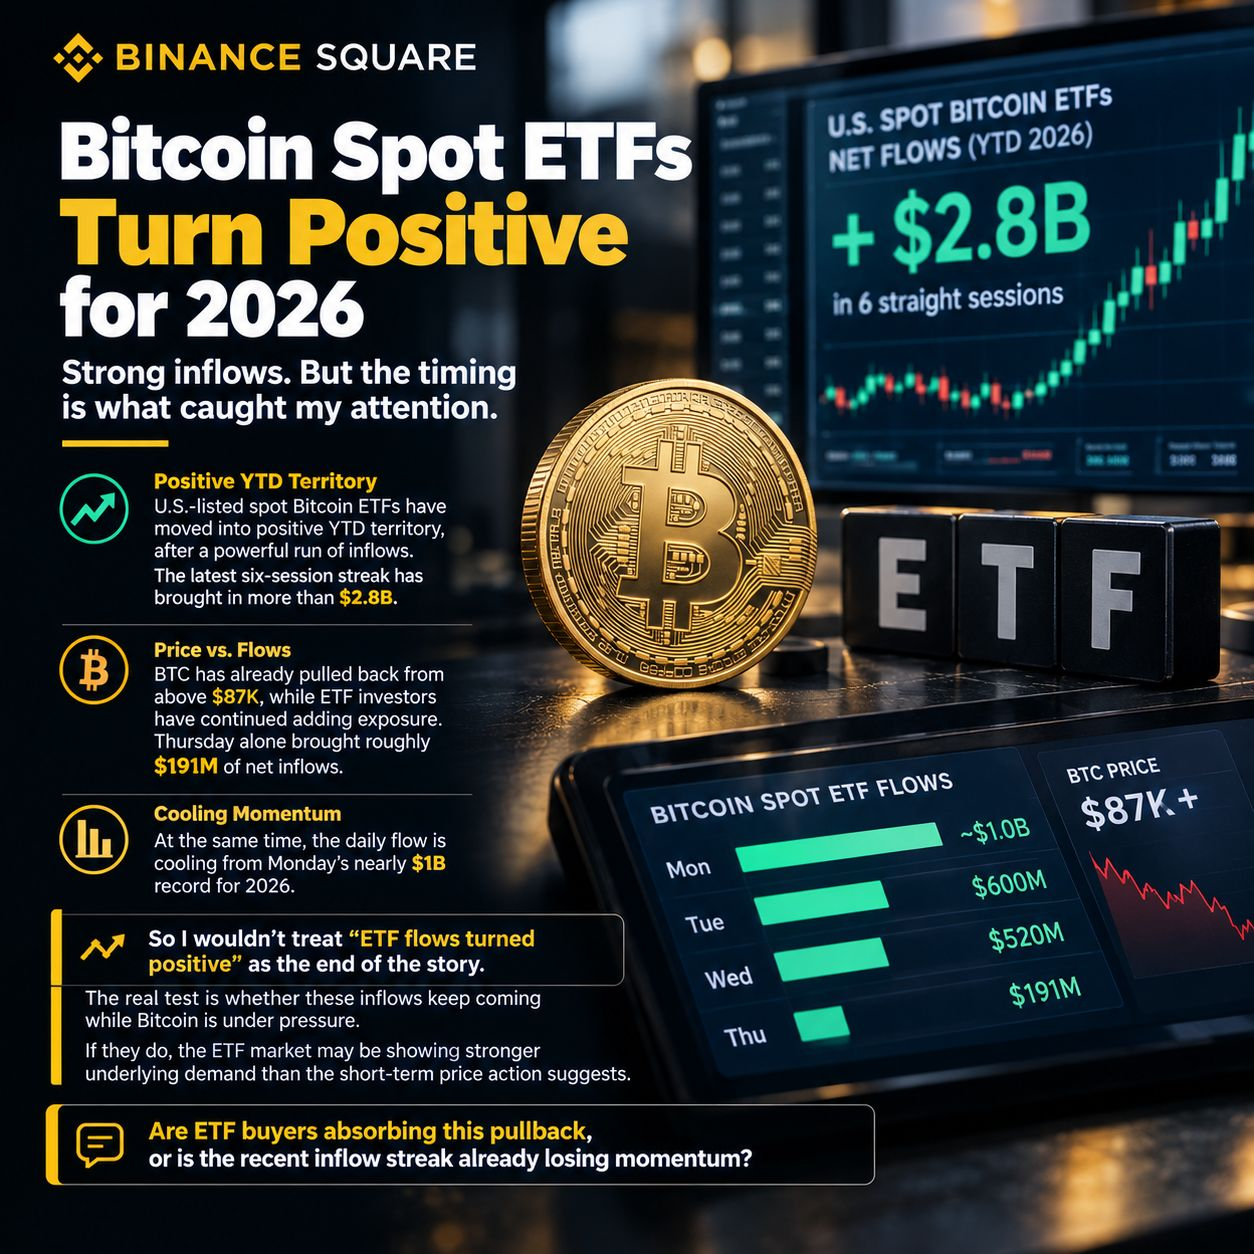
شهدت صناديق بيتكوين الفورية المتداولة للتو تحوّلًا إلى صافي إيجابي لعام 2026 — لكن التوقيت هو ما لفت انتباهي.
لقد انتقلت صناديق بيتكوين الفورية المدرجة في الولايات المتحدة الآن إلى المنطقة الإيجابية على أساس YTD، بعد موجة قوية من التدفقات الداخلة. لقد أدّى أحدث استمرار من ست جلسات إلى ضخ أكثر من 2.8 مليار دولار.
لكن هناك انفصالًا مثيرًا للاهتمام.
$BTC has بالفعل تراجعًا من أعلى من 87 ألف دولار، بينما يواصل مستثمرو الصناديق إضافة التعرض. وحده يوم الخميس جلب تقريبًا 191 مليون دولار من التدفقات الداخلة الصافية.
وفي الوقت نفسه، تتراجع التدفقات اليومية مقارنةً بسجل يوم الاثنين الذي اقترب من 1 مليار دولار لعام 2026.
لذا لن أتعامل مع عبارة «تحوّلت تدفقات الصناديق إلى الإيجابية» باعتبارها نهاية القصة.
الاختبار الحقيقي هو ما إذا كانت هذه التدفقات الداخلة ستستمر بينما يتعرّض بيتكوين لضغط.
إذا حدث ذلك، فقد يكون سوق الصناديق يُظهر طلبًا أساسيًا أقوى مما توحي به حركة السعر على المدى القصير.
هل يمتص مشترو الصناديق هذا التراجع، أم أن سلسلة التدفقات الداخلة الأخيرة بدأت بالفعل تفقد زخمها؟
$BTC
{spot}(BTCUSDT)
#bitcoin #BitcoinETF #BTC
#bitcoinspotetfsturnnetpositiveytd
شهدت صناديق بيتكوين الفورية المتداولة للتو تحوّلًا إلى صافي إيجابي لعام 2026 — لكن التوقيت هو ما لفت انتباهي.
لقد انتقلت صناديق بيتكوين الفورية المدرجة في الولايات المتحدة الآن إلى المنطقة الإيجابية على أساس YTD، بعد موجة قوية من التدفقات الداخلة. لقد أدّى أحدث استمرار من ست جلسات إلى ضخ أكثر من 2.8 مليار دولار.
لكن هناك انفصالًا مثيرًا للاهتمام.
$BTC has بالفعل تراجعًا من أعلى من 87 ألف دولار، بينما يواصل مستثمرو الصناديق إضافة التعرض. وحده يوم الخميس جلب تقريبًا 191 مليون دولار من التدفقات الداخلة الصافية.
وفي الوقت نفسه، تتراجع التدفقات اليومية مقارنةً بسجل يوم الاثنين الذي اقترب من 1 مليار دولار لعام 2026.
لذا لن أتعامل مع عبارة «تحوّلت تدفقات الصناديق إلى الإيجابية» باعتبارها نهاية القصة.
الاختبار الحقيقي هو ما إذا كانت هذه التدفقات الداخلة ستستمر بينما يتعرّض بيتكوين لضغط.
إذا حدث ذلك، فقد يكون سوق الصناديق يُظهر طلبًا أساسيًا أقوى مما توحي به حركة السعر على المدى القصير.
هل يمتص مشترو الصناديق هذا التراجع، أم أن سلسلة التدفقات الداخلة الأخيرة بدأت بالفعل تفقد زخمها؟
$BTC
#bitcoin #BitcoinETF #BTC
شهدت صناديق بيتكوين الفورية المتداولة للتو تحوّلًا إلى صافي إيجابي لعام 2026 — لكن التوقيت هو ما لفت انتباهي.
لقد انتقلت صناديق بيتكوين الفورية المدرجة في الولايات المتحدة الآن إلى المنطقة الإيجابية على أساس YTD، بعد موجة قوية من التدفقات الداخلة. لقد أدّى أحدث استمرار من ست جلسات إلى ضخ أكثر من 2.8 مليار دولار.
لكن هناك انفصالًا مثيرًا للاهتمام.
$BTC has بالفعل تراجعًا من أعلى من 87 ألف دولار، بينما يواصل مستثمرو الصناديق إضافة التعرض. وحده يوم الخميس جلب تقريبًا 191 مليون دولار من التدفقات الداخلة الصافية.
وفي الوقت نفسه، تتراجع التدفقات اليومية مقارنةً بسجل يوم الاثنين الذي اقترب من 1 مليار دولار لعام 2026.
لذا لن أتعامل مع عبارة «تحوّلت تدفقات الصناديق إلى الإيجابية» باعتبارها نهاية القصة.
الاختبار الحقيقي هو ما إذا كانت هذه التدفقات الداخلة ستستمر بينما يتعرّض بيتكوين لضغط.
إذا حدث ذلك، فقد يكون سوق الصناديق يُظهر طلبًا أساسيًا أقوى مما توحي به حركة السعر على المدى القصير.
هل يمتص مشترو الصناديق هذا التراجع، أم أن سلسلة التدفقات الداخلة الأخيرة بدأت بالفعل تفقد زخمها؟
$BTC
#bitcoin #BitcoinETF #BTC
1
224
·
--
تمّ التحقق
مقالة
QNT يرتفع 39% مع اكتساب الزخم لعمليات الإتاحة المؤسسية للتوكنات#qntrises39%
QNT في صعود قوي، لكن سؤال فائدة الرمز (Token Utility) يهم
أصبح رمز QNT الخاص بـQuant واحدًا من أكثر الأصول متابعة عن كثب مع ازدياد الاهتمام بالمشروع بفضل تطوير رئيسي في البنية التحتية المصرفية الأمريكية.
ارتفع QNT بسرعة خلال اليومين الماضيين، إذ قفز من نحو 70 دولارًا إلى 100 دولار، بعد أن تفاعل المتداولون مع مشاركة Quant في مبادرة جديدة تركز على البنية التحتية المالية المرمّزة.
يتمثل المحفّز في مبادرة “On-Chain Money” التابعة لـ”The Clearing House”، حيث تم اختيار Quant لدعم العمل المتعلق بمعاملات الإيداع المُرمّزة القابلة للتشغيل البيني، وإجراء اتصالات مع البنية التحتية للدفع القائمة، بما في ذلك RTP وCHIPS.
QNT يرتفع 39% مع اكتساب الزخم لعمليات الإتاحة المؤسسية للتوكنات
#qntrises39%
QNT في صعود قوي، لكن سؤال فائدة الرمز (Token Utility) يهم
أصبح رمز QNT الخاص بـQuant واحدًا من أكثر الأصول متابعة عن كثب مع ازدياد الاهتمام بالمشروع بفضل تطوير رئيسي في البنية التحتية المصرفية الأمريكية.
ارتفع QNT بسرعة خلال اليومين الماضيين، إذ قفز من نحو 70 دولارًا إلى 100 دولار، بعد أن تفاعل المتداولون مع مشاركة Quant في مبادرة جديدة تركز على البنية التحتية المالية المرمّزة.
يتمثل المحفّز في مبادرة “On-Chain Money” التابعة لـ”The Clearing House”، حيث تم اختيار Quant لدعم العمل المتعلق بمعاملات الإيداع المُرمّزة القابلة للتشغيل البيني، وإجراء اتصالات مع البنية التحتية للدفع القائمة، بما في ذلك RTP وCHIPS.
QNT في صعود قوي، لكن سؤال فائدة الرمز (Token Utility) يهم
أصبح رمز QNT الخاص بـQuant واحدًا من أكثر الأصول متابعة عن كثب مع ازدياد الاهتمام بالمشروع بفضل تطوير رئيسي في البنية التحتية المصرفية الأمريكية.
ارتفع QNT بسرعة خلال اليومين الماضيين، إذ قفز من نحو 70 دولارًا إلى 100 دولار، بعد أن تفاعل المتداولون مع مشاركة Quant في مبادرة جديدة تركز على البنية التحتية المالية المرمّزة.
يتمثل المحفّز في مبادرة “On-Chain Money” التابعة لـ”The Clearing House”، حيث تم اختيار Quant لدعم العمل المتعلق بمعاملات الإيداع المُرمّزة القابلة للتشغيل البيني، وإجراء اتصالات مع البنية التحتية للدفع القائمة، بما في ذلك RTP وCHIPS.
1
65
·
--
تمّ التحقق
#qntrises39%
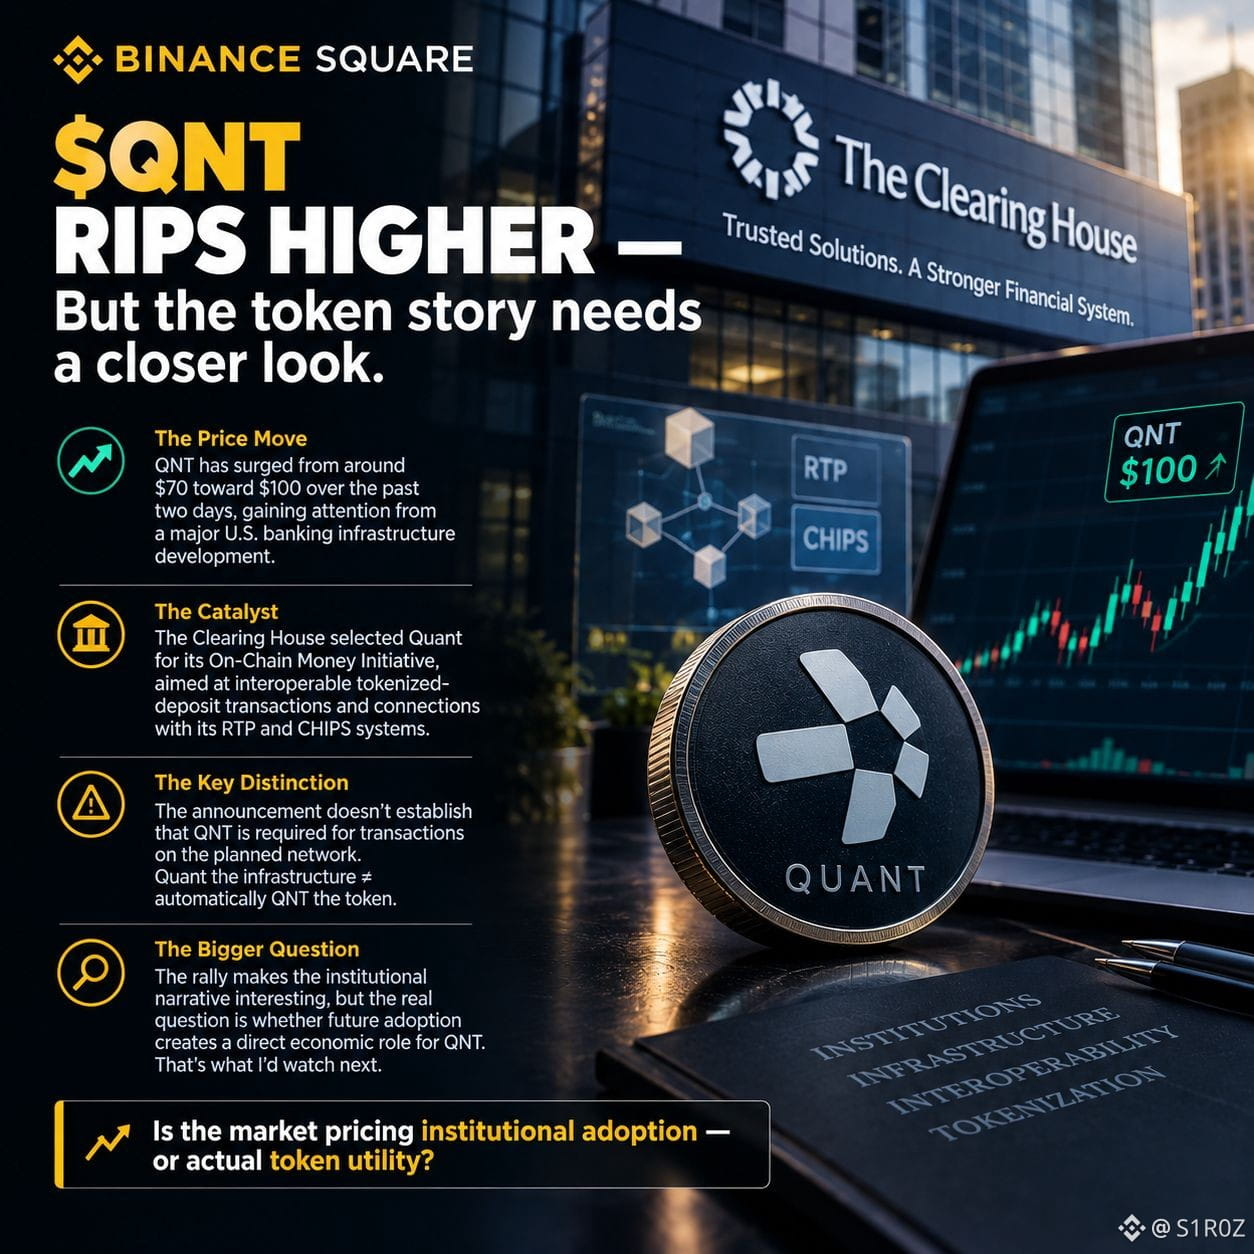
$QNT يتصاعد أعلى — ولكن قصة الرمز تحتاج إلى نظرة أقرب.
ارتفع QNT بشكل حاد خلال اليومين الماضيين، من حوالي 70 دولارًا إلى قرابة 100 دولار، مع اكتساب Quant اهتمامًا في ظل تطوير رئيسي لبنية تحتية مصرفية في الولايات المتحدة.
المحفز: اختارت The Clearing House Quant لمبادرتها On-Chain Money Initiative، بهدف معاملات إيداعات مُرمّزة قابلة للتشغيل البيني، وربطها بأنظمته RTP وCHIPS.
لكن هذا هو الجزء الذي أعتقد أن المتداولين يجب أن يفصلوه:
Quant البنية التحتية ≠ تلقائيًا QNT الرمز.
الإعلان المتاح لا يثبت أن QNT مطلوب للمعاملات على الشبكة المخططة.
لذا فإن الصعود يجعل السرد المؤسسي مثيرًا للاهتمام، لكن السؤال الأكبر هو ما إذا كان التبني المستقبلي يخلق دورًا اقتصاديًا مباشرًا لـ QNT نفسه.
هذا ما سأتطلع لمتابعته بعد ذلك.
هل تسعّر السوق التبني المؤسسي — أم المنفعة الفعلية للرمز؟$QNT
{spot}(QNTUSDT)
#QNT #Quant #RWA
#qntrises39%
$QNT يتصاعد أعلى — ولكن قصة الرمز تحتاج إلى نظرة أقرب.
ارتفع QNT بشكل حاد خلال اليومين الماضيين، من حوالي 70 دولارًا إلى قرابة 100 دولار، مع اكتساب Quant اهتمامًا في ظل تطوير رئيسي لبنية تحتية مصرفية في الولايات المتحدة.
المحفز: اختارت The Clearing House Quant لمبادرتها On-Chain Money Initiative، بهدف معاملات إيداعات مُرمّزة قابلة للتشغيل البيني، وربطها بأنظمته RTP وCHIPS.
لكن هذا هو الجزء الذي أعتقد أن المتداولين يجب أن يفصلوه:
Quant البنية التحتية ≠ تلقائيًا QNT الرمز.
الإعلان المتاح لا يثبت أن QNT مطلوب للمعاملات على الشبكة المخططة.
لذا فإن الصعود يجعل السرد المؤسسي مثيرًا للاهتمام، لكن السؤال الأكبر هو ما إذا كان التبني المستقبلي يخلق دورًا اقتصاديًا مباشرًا لـ QNT نفسه.
هذا ما سأتطلع لمتابعته بعد ذلك.
هل تسعّر السوق التبني المؤسسي — أم المنفعة الفعلية للرمز؟$QNT
#QNT #Quant #RWA
$QNT يتصاعد أعلى — ولكن قصة الرمز تحتاج إلى نظرة أقرب.
ارتفع QNT بشكل حاد خلال اليومين الماضيين، من حوالي 70 دولارًا إلى قرابة 100 دولار، مع اكتساب Quant اهتمامًا في ظل تطوير رئيسي لبنية تحتية مصرفية في الولايات المتحدة.
المحفز: اختارت The Clearing House Quant لمبادرتها On-Chain Money Initiative، بهدف معاملات إيداعات مُرمّزة قابلة للتشغيل البيني، وربطها بأنظمته RTP وCHIPS.
لكن هذا هو الجزء الذي أعتقد أن المتداولين يجب أن يفصلوه:
Quant البنية التحتية ≠ تلقائيًا QNT الرمز.
الإعلان المتاح لا يثبت أن QNT مطلوب للمعاملات على الشبكة المخططة.
لذا فإن الصعود يجعل السرد المؤسسي مثيرًا للاهتمام، لكن السؤال الأكبر هو ما إذا كان التبني المستقبلي يخلق دورًا اقتصاديًا مباشرًا لـ QNT نفسه.
هذا ما سأتطلع لمتابعته بعد ذلك.
هل تسعّر السوق التبني المؤسسي — أم المنفعة الفعلية للرمز؟$QNT
#QNT #Quant #RWA
1
73
·
--
مقالة
لجنة تداول السلع الآجلة (CFTC) تحدّث إرشاداتها بشأن الأصول المرمّزة إلى رموز#cftcupdatesguidanceontokenizedassets
إن تحديث لجنة تداول السلع الآجلة (CFTC) الأخير بشأن الترميز ليس بقدر ما يتعلق بعملات التشفير — بل يتعلق أكثر بـ "البنية التحتية" المالية.
في 24 سبتمبر، قام موظفو لجنة تداول السلع الآجلة بتحديث أسئلتها المتكررة حول العملات المشفرة لمعالجة الأشكال المرمّزة لل استثمارات المسموح بها، وقواعد حفظ السجلات التنظيمية القائمة على تقنية البلوك تشين.
لكن هناك شرط مهم:
وضع أصل على بلوك تشين لا يجعل الرمز تلقائيًا مكافئًا للأصل الأساسي.
لا يزال يتعين على الرمز توفير نفس الحقوق القانونية والاقتصادية أو ما يعادلها وظيفيًا.
لذلك فهذا ليس موافقة شاملة على الأصول المرمّزة إلى رموز.
لجنة تداول السلع الآجلة (CFTC) تحدّث إرشاداتها بشأن الأصول المرمّزة إلى رموز
#cftcupdatesguidanceontokenizedassets
إن تحديث لجنة تداول السلع الآجلة (CFTC) الأخير بشأن الترميز ليس بقدر ما يتعلق بعملات التشفير — بل يتعلق أكثر بـ "البنية التحتية" المالية.
في 24 سبتمبر، قام موظفو لجنة تداول السلع الآجلة بتحديث أسئلتها المتكررة حول العملات المشفرة لمعالجة الأشكال المرمّزة لل استثمارات المسموح بها، وقواعد حفظ السجلات التنظيمية القائمة على تقنية البلوك تشين.
لكن هناك شرط مهم:
وضع أصل على بلوك تشين لا يجعل الرمز تلقائيًا مكافئًا للأصل الأساسي.
لا يزال يتعين على الرمز توفير نفس الحقوق القانونية والاقتصادية أو ما يعادلها وظيفيًا.
لذلك فهذا ليس موافقة شاملة على الأصول المرمّزة إلى رموز.
إن تحديث لجنة تداول السلع الآجلة (CFTC) الأخير بشأن الترميز ليس بقدر ما يتعلق بعملات التشفير — بل يتعلق أكثر بـ "البنية التحتية" المالية.
في 24 سبتمبر، قام موظفو لجنة تداول السلع الآجلة بتحديث أسئلتها المتكررة حول العملات المشفرة لمعالجة الأشكال المرمّزة لل استثمارات المسموح بها، وقواعد حفظ السجلات التنظيمية القائمة على تقنية البلوك تشين.
لكن هناك شرط مهم:
وضع أصل على بلوك تشين لا يجعل الرمز تلقائيًا مكافئًا للأصل الأساسي.
لا يزال يتعين على الرمز توفير نفس الحقوق القانونية والاقتصادية أو ما يعادلها وظيفيًا.
لذلك فهذا ليس موافقة شاملة على الأصول المرمّزة إلى رموز.
2
43
·
--
#cftcupdatesguidanceontokenizedassets
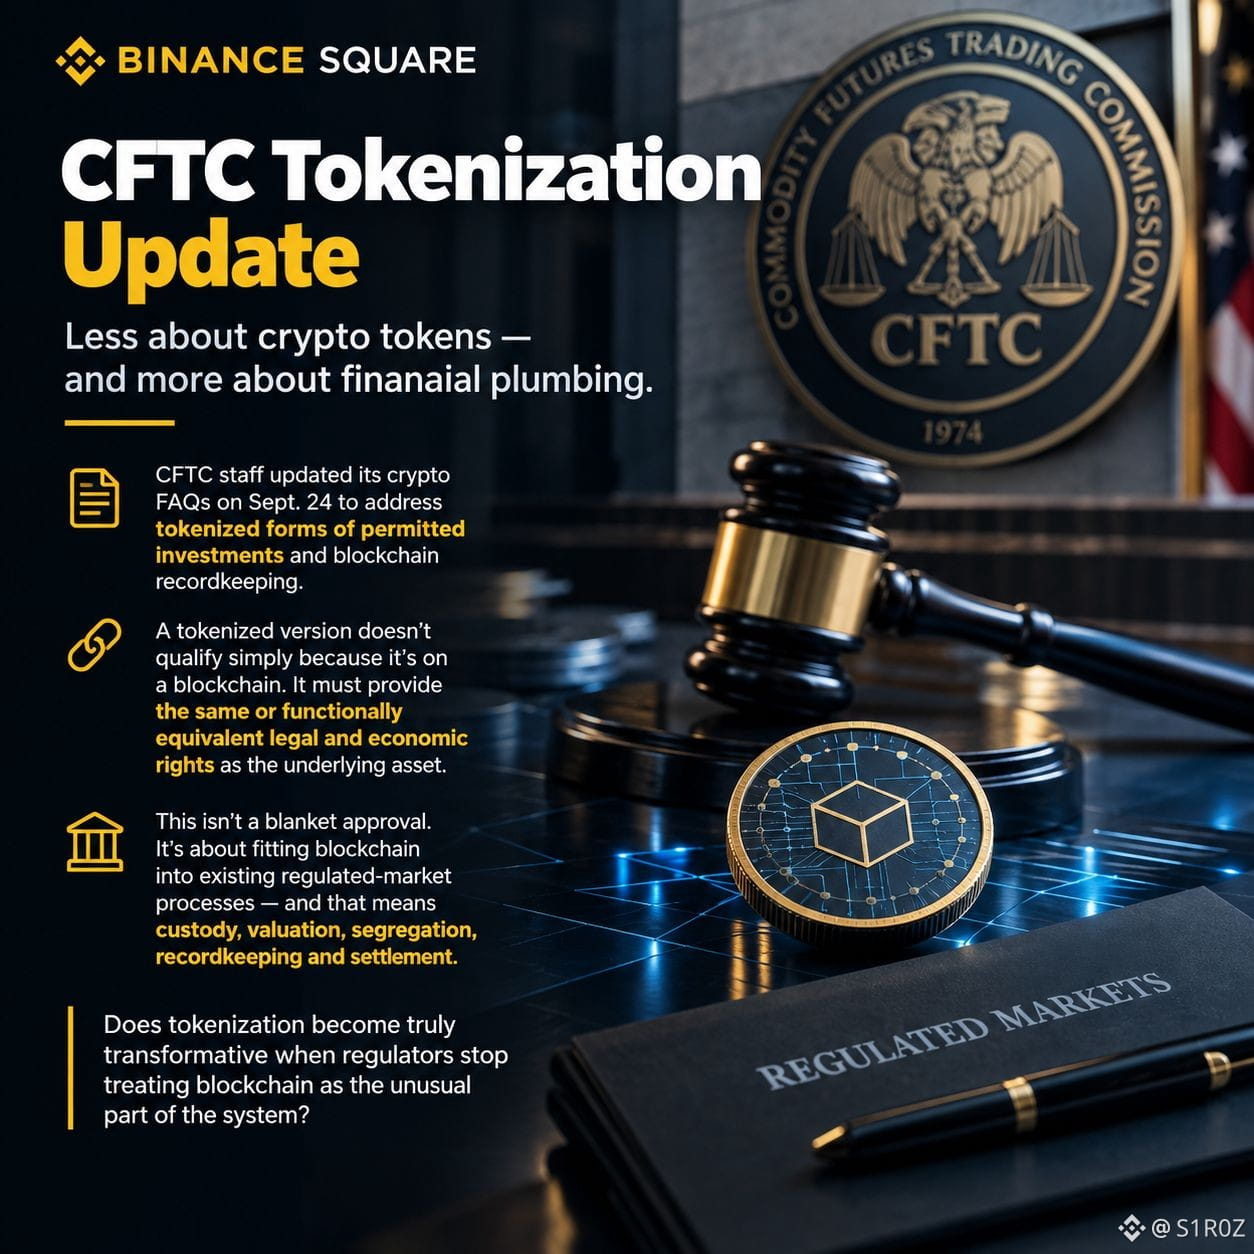
التحديث الأخير للجنة تداول السلع الآجلة للعقود الآجلة (CFTC) حول “الاست tokenization” أقلّ ارتباطًا بتوكنات العملات الرقمية نفسها—والمزيد حول “البنية التحتية المالية”.
في 24 سبتمبر، قام موظفو لجنة CFTC بتحديث أسئلتها الشائعة الخاصة بالعملات الرقمية لمعالجة الأشكال المُوَرقَنة (tokenized) للاستثمارات المسموح بها، واستخدام تقنية البلوك تشين لأغراض حفظ السجلات التنظيمية.
وهذه هي النقطة المهمة:
النسخة المُمَثّلة بتوكن (tokenized) لا تمنح الأهلية تلقائيًا لمجرد أنها موجودة على بلوك تشين. يجب أن يوفّر التوكن الحقوق القانونية والاقتصادية نفسها أو ما يعادلها وظيفيًا لتلك الأصول التقليدية الكامنة.
لذلك، هذا ليس موافقةً شاملة على الأصول المُوَرَّقة بالتوكن.
إنه شيء أكثر عملية: يتم دمج بنية البلوك تشين داخل عمليات الأسواق المنظمة القائمة.
وهذا مهم لأن “التوكننة” في النهاية يتعين أن تحلّ أكثر من مجرد عملية الإصدار. فهي تحتاج إلى الحفظ (custody)، والتقييم (valuation)، والفصل (segregation)، وحفظ السجلات (recordkeeping)، والتسوية (settlement) لكي تعمل داخل الأسواق المنظمة.
بالنسبة لي، هذه هي الجزئية التي تستحق المتابعة.
هل تصبح “التوكننة” تغييرية حقًا عندما يتوقف المنظمون عن التعامل مع البلوك تشين بوصفها الجزء “غير المعتاد” من المنظومة؟
#Tokenization #CFTC #RWA
#cftcupdatesguidanceontokenizedassets
التحديث الأخير للجنة تداول السلع الآجلة للعقود الآجلة (CFTC) حول “الاست tokenization” أقلّ ارتباطًا بتوكنات العملات الرقمية نفسها—والمزيد حول “البنية التحتية المالية”.
في 24 سبتمبر، قام موظفو لجنة CFTC بتحديث أسئلتها الشائعة الخاصة بالعملات الرقمية لمعالجة الأشكال المُوَرقَنة (tokenized) للاستثمارات المسموح بها، واستخدام تقنية البلوك تشين لأغراض حفظ السجلات التنظيمية.
وهذه هي النقطة المهمة:
النسخة المُمَثّلة بتوكن (tokenized) لا تمنح الأهلية تلقائيًا لمجرد أنها موجودة على بلوك تشين. يجب أن يوفّر التوكن الحقوق القانونية والاقتصادية نفسها أو ما يعادلها وظيفيًا لتلك الأصول التقليدية الكامنة.
لذلك، هذا ليس موافقةً شاملة على الأصول المُوَرَّقة بالتوكن.
إنه شيء أكثر عملية: يتم دمج بنية البلوك تشين داخل عمليات الأسواق المنظمة القائمة.
وهذا مهم لأن “التوكننة” في النهاية يتعين أن تحلّ أكثر من مجرد عملية الإصدار. فهي تحتاج إلى الحفظ (custody)، والتقييم (valuation)، والفصل (segregation)، وحفظ السجلات (recordkeeping)، والتسوية (settlement) لكي تعمل داخل الأسواق المنظمة.
بالنسبة لي، هذه هي الجزئية التي تستحق المتابعة.
هل تصبح “التوكننة” تغييرية حقًا عندما يتوقف المنظمون عن التعامل مع البلوك تشين بوصفها الجزء “غير المعتاد” من المنظومة؟
#Tokenization #CFTC #RWA
التحديث الأخير للجنة تداول السلع الآجلة للعقود الآجلة (CFTC) حول “الاست tokenization” أقلّ ارتباطًا بتوكنات العملات الرقمية نفسها—والمزيد حول “البنية التحتية المالية”.
في 24 سبتمبر، قام موظفو لجنة CFTC بتحديث أسئلتها الشائعة الخاصة بالعملات الرقمية لمعالجة الأشكال المُوَرقَنة (tokenized) للاستثمارات المسموح بها، واستخدام تقنية البلوك تشين لأغراض حفظ السجلات التنظيمية.
وهذه هي النقطة المهمة:
النسخة المُمَثّلة بتوكن (tokenized) لا تمنح الأهلية تلقائيًا لمجرد أنها موجودة على بلوك تشين. يجب أن يوفّر التوكن الحقوق القانونية والاقتصادية نفسها أو ما يعادلها وظيفيًا لتلك الأصول التقليدية الكامنة.
لذلك، هذا ليس موافقةً شاملة على الأصول المُوَرَّقة بالتوكن.
إنه شيء أكثر عملية: يتم دمج بنية البلوك تشين داخل عمليات الأسواق المنظمة القائمة.
وهذا مهم لأن “التوكننة” في النهاية يتعين أن تحلّ أكثر من مجرد عملية الإصدار. فهي تحتاج إلى الحفظ (custody)، والتقييم (valuation)، والفصل (segregation)، وحفظ السجلات (recordkeeping)، والتسوية (settlement) لكي تعمل داخل الأسواق المنظمة.
بالنسبة لي، هذه هي الجزئية التي تستحق المتابعة.
هل تصبح “التوكننة” تغييرية حقًا عندما يتوقف المنظمون عن التعامل مع البلوك تشين بوصفها الجزء “غير المعتاد” من المنظومة؟
#Tokenization #CFTC #RWA
2
82
·
--
مقالة
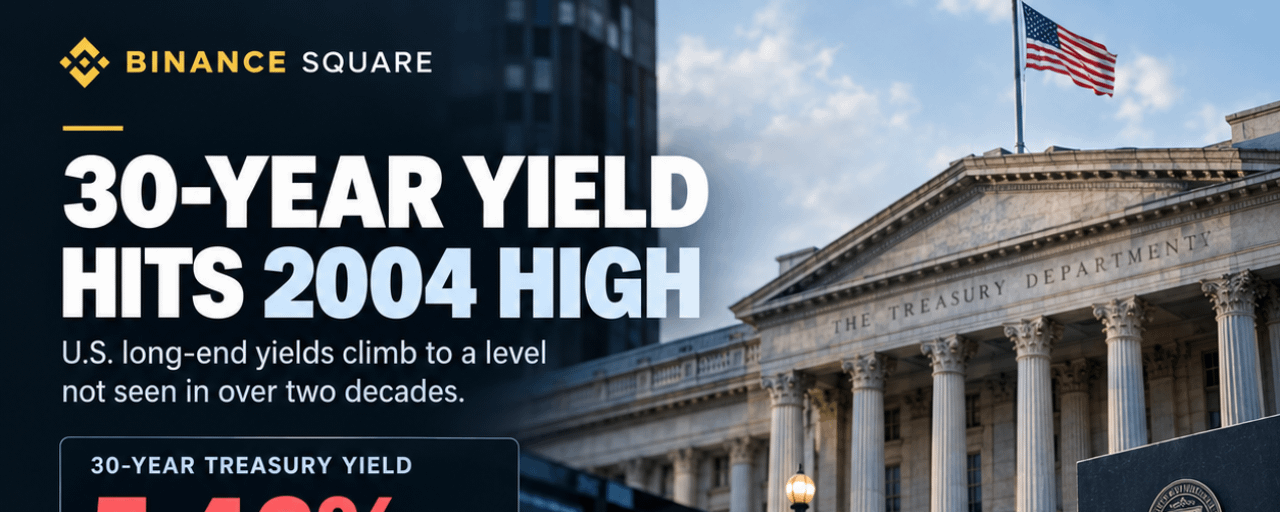
عائد سندات الخزانة الأمريكية لأجل 30 عامًا يسجل أعلى مستوى منذ 2004#us30yearyieldhighestsince2004
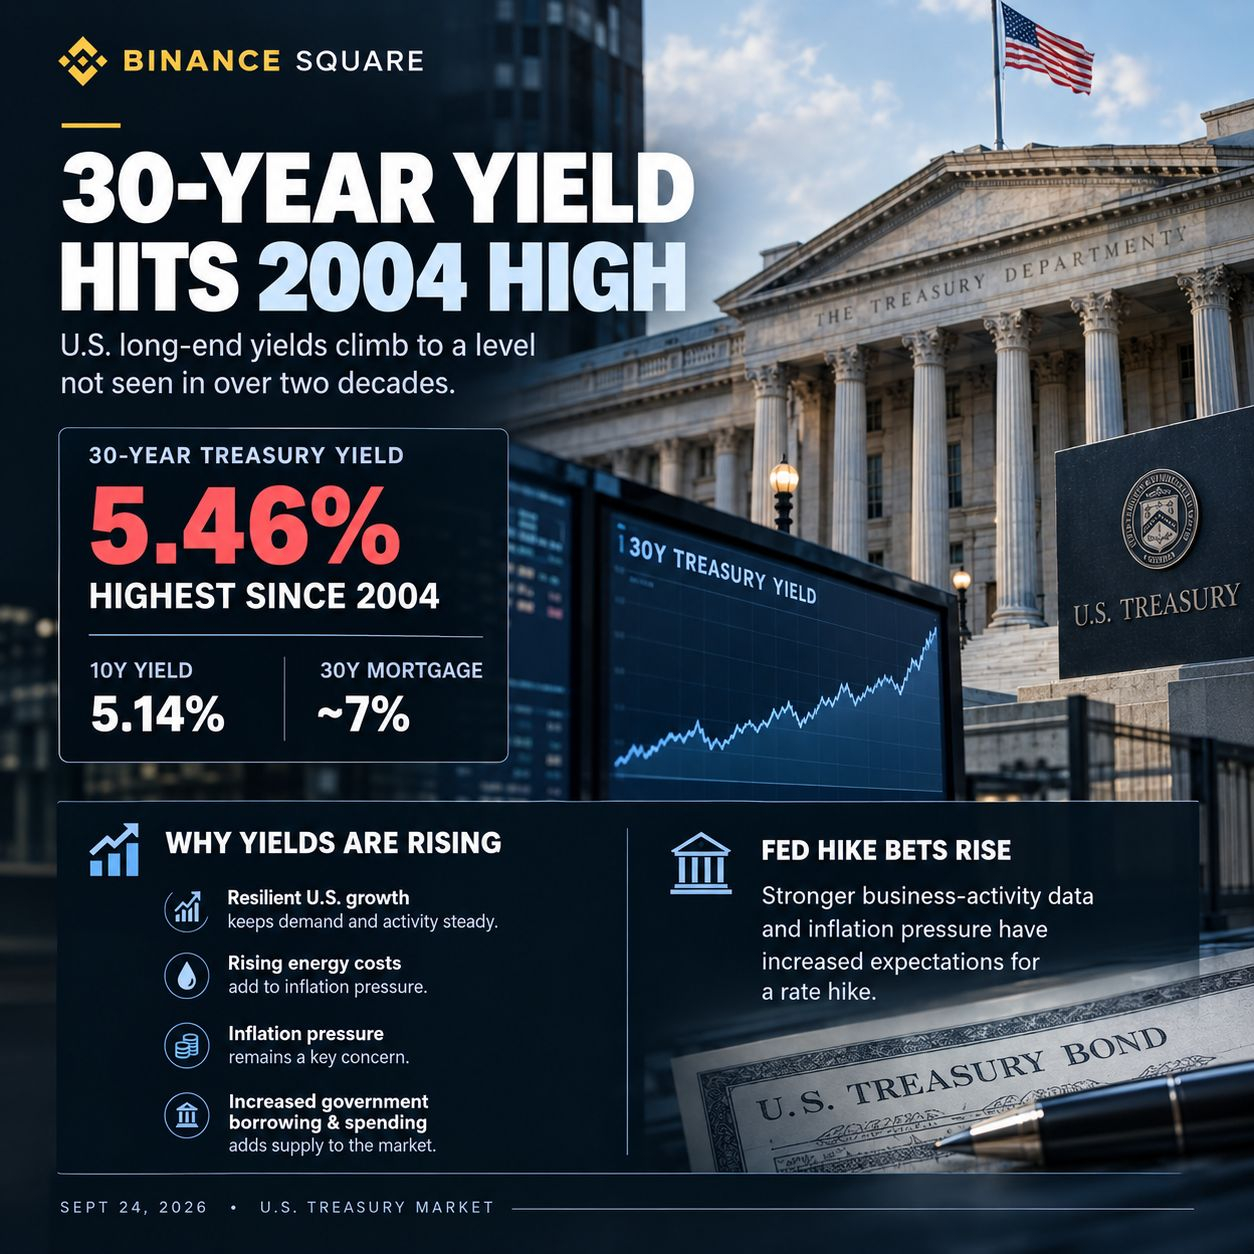
عائد سندات الخزانة لمدّة 30 عامًا يسجل أعلى مستوى منذ 2004
ارتفع عائد سندات الخزانة الأمريكية لمدة 30 عامًا للتو فوق 5.46%، ليصل إلى أعلى مستوى له منذ عام 2004 مع تسارع عمليات بيع السندات عالميًا.
لكن بالنسبة إلى العملات المشفرة، الجزء المهم ليس مجرد الرقم.
إنها ما تقوله هذه الحركة عن التكلفة الأمدية للأموال.
يتجاوز ذلك الاجتماع القادم لمجلس الاحتياطي الفيدرالي
تتأثر عوائد سندات الخزانة الأقصر أجلاً بشدة بتوقعات معدل السياسة لدى مجلس الاحتياطي الفيدرالي.
عائد سندات الـ30 عامًا مختلف.
يعكس ما يطلبه المستثمرون للإقراض إلى حكومة الولايات المتحدة عبر فترة أطول بكثير، مع دمج وجهات النظر بشأن التضخم والنمو الاقتصادي والاقتراض المالي والمقابل الذي يطلبه المستثمرون مقابل الاحتفاظ بسندات طويلة الأجل.
عائد سندات الخزانة الأمريكية لأجل 30 عامًا يسجل أعلى مستوى منذ 2004
#us30yearyieldhighestsince2004
عائد سندات الخزانة لمدّة 30 عامًا يسجل أعلى مستوى منذ 2004
ارتفع عائد سندات الخزانة الأمريكية لمدة 30 عامًا للتو فوق 5.46%، ليصل إلى أعلى مستوى له منذ عام 2004 مع تسارع عمليات بيع السندات عالميًا.
لكن بالنسبة إلى العملات المشفرة، الجزء المهم ليس مجرد الرقم.
إنها ما تقوله هذه الحركة عن التكلفة الأمدية للأموال.
يتجاوز ذلك الاجتماع القادم لمجلس الاحتياطي الفيدرالي
تتأثر عوائد سندات الخزانة الأقصر أجلاً بشدة بتوقعات معدل السياسة لدى مجلس الاحتياطي الفيدرالي.
عائد سندات الـ30 عامًا مختلف.
يعكس ما يطلبه المستثمرون للإقراض إلى حكومة الولايات المتحدة عبر فترة أطول بكثير، مع دمج وجهات النظر بشأن التضخم والنمو الاقتصادي والاقتراض المالي والمقابل الذي يطلبه المستثمرون مقابل الاحتفاظ بسندات طويلة الأجل.
عائد سندات الخزانة لمدّة 30 عامًا يسجل أعلى مستوى منذ 2004
ارتفع عائد سندات الخزانة الأمريكية لمدة 30 عامًا للتو فوق 5.46%، ليصل إلى أعلى مستوى له منذ عام 2004 مع تسارع عمليات بيع السندات عالميًا.
لكن بالنسبة إلى العملات المشفرة، الجزء المهم ليس مجرد الرقم.
إنها ما تقوله هذه الحركة عن التكلفة الأمدية للأموال.
يتجاوز ذلك الاجتماع القادم لمجلس الاحتياطي الفيدرالي
تتأثر عوائد سندات الخزانة الأقصر أجلاً بشدة بتوقعات معدل السياسة لدى مجلس الاحتياطي الفيدرالي.
عائد سندات الـ30 عامًا مختلف.
يعكس ما يطلبه المستثمرون للإقراض إلى حكومة الولايات المتحدة عبر فترة أطول بكثير، مع دمج وجهات النظر بشأن التضخم والنمو الاقتصادي والاقتراض المالي والمقابل الذي يطلبه المستثمرون مقابل الاحتفاظ بسندات طويلة الأجل.
2
51
·
--
#us30yearyieldhighestsince2004
وصل عائد سندات الخزانة الأمريكية لأجل 30 عامًا للتو إلى مستوى لم تشهده الأسواق منذ عام 2004.
وقد ارتفع لفترة وجيزة فوق 5.46%، ما امتد ببيع السندات ووصل إلى أعلى مستوى له خلال أكثر من عقدين.
لكن الجزء الذي أعتقد أنه الأهم بالنسبة إلى العملات المشفرة هو:
ليس الأمر فقط بشأن ما ستفعله الاحتياطي الفيدرالي في اجتماعه القادم.
فإن عائد سندات 30 عامًا يعكس تكلفة الأموال على المدى الأطول في السوق — بما في ذلك توقعات التضخم والنمو الاقتصادي وحجم الاقتراض الحكومي الذي يحتاج المستثمرون إلى استيعابه.
ومع ارتفاع العوائد طويلة الأجل بهذا القدر، ترتفع العوائق أمام الأصول عالية المخاطر.
ولهذا أنصح بمراقبة عوائد الخزانة إلى جانب $BTC، بدلًا من النظر إلى تحرك بيتكوين بمعزل.
السؤال الرئيسي الآن هو ما إذا كانت هذه العوائد المرتفعة ستستقر — أم ستواصل إعادة تسعير الأوضاع المالية.
$BTC
{spot}(BTCUSDT)
#bitcoin #TreasuryYields #Macro
#us30yearyieldhighestsince2004
وصل عائد سندات الخزانة الأمريكية لأجل 30 عامًا للتو إلى مستوى لم تشهده الأسواق منذ عام 2004.
وقد ارتفع لفترة وجيزة فوق 5.46%، ما امتد ببيع السندات ووصل إلى أعلى مستوى له خلال أكثر من عقدين.
لكن الجزء الذي أعتقد أنه الأهم بالنسبة إلى العملات المشفرة هو:
ليس الأمر فقط بشأن ما ستفعله الاحتياطي الفيدرالي في اجتماعه القادم.
فإن عائد سندات 30 عامًا يعكس تكلفة الأموال على المدى الأطول في السوق — بما في ذلك توقعات التضخم والنمو الاقتصادي وحجم الاقتراض الحكومي الذي يحتاج المستثمرون إلى استيعابه.
ومع ارتفاع العوائد طويلة الأجل بهذا القدر، ترتفع العوائق أمام الأصول عالية المخاطر.
ولهذا أنصح بمراقبة عوائد الخزانة إلى جانب $BTC ، بدلًا من النظر إلى تحرك بيتكوين بمعزل.
السؤال الرئيسي الآن هو ما إذا كانت هذه العوائد المرتفعة ستستقر — أم ستواصل إعادة تسعير الأوضاع المالية.
$BTC
#bitcoin #TreasuryYields #Macro
وصل عائد سندات الخزانة الأمريكية لأجل 30 عامًا للتو إلى مستوى لم تشهده الأسواق منذ عام 2004.
وقد ارتفع لفترة وجيزة فوق 5.46%، ما امتد ببيع السندات ووصل إلى أعلى مستوى له خلال أكثر من عقدين.
لكن الجزء الذي أعتقد أنه الأهم بالنسبة إلى العملات المشفرة هو:
ليس الأمر فقط بشأن ما ستفعله الاحتياطي الفيدرالي في اجتماعه القادم.
فإن عائد سندات 30 عامًا يعكس تكلفة الأموال على المدى الأطول في السوق — بما في ذلك توقعات التضخم والنمو الاقتصادي وحجم الاقتراض الحكومي الذي يحتاج المستثمرون إلى استيعابه.
ومع ارتفاع العوائد طويلة الأجل بهذا القدر، ترتفع العوائق أمام الأصول عالية المخاطر.
ولهذا أنصح بمراقبة عوائد الخزانة إلى جانب $BTC ، بدلًا من النظر إلى تحرك بيتكوين بمعزل.
السؤال الرئيسي الآن هو ما إذا كانت هذه العوائد المرتفعة ستستقر — أم ستواصل إعادة تسعير الأوضاع المالية.
$BTC
#bitcoin #TreasuryYields #Macro
BTC+0.30%
TLTETF-0.01%
2
258
·
--
مقالة
بيتكوين تهبط تحت 83 ألف دولار مع ارتفاع عوائد الخزانة#BitcoinFallsBelow$83,000
هبوط بيتكوين تحت 83 ألف دولار تقريبًا هو حقًا قصة عوائد
هبوط بيتكوين تحت 83,000 دولار ليس الجزء الذي أراقبه عن كثب أكثر.
القصة الأكبر هي مدى السرعة التي تحرك بها السوق من نحو 87,300 دولار إلى ما دون 83 ألف دولار.
وصلت بيتكوين إلى مستوى مرتفع في سبتمبر قرب 87,363 قبل أن تنعكس، بينما دفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.15% في 24 سبتمبر، وهو أعلى مستوى لها منذ يوليو 2007.
هذا يخلق إعدادًا أكثر إثارة للاهتمام لأصول المخاطر.
سوق السندات يعود فجأة إلى دائرة الضوء
كان للانتعاش الأخير لبيتكوين عدة مصادر للدعم.
بيتكوين تهبط تحت 83 ألف دولار مع ارتفاع عوائد الخزانة
#BitcoinFallsBelow$83,000
هبوط بيتكوين تحت 83 ألف دولار تقريبًا هو حقًا قصة عوائد
هبوط بيتكوين تحت 83,000 دولار ليس الجزء الذي أراقبه عن كثب أكثر.
القصة الأكبر هي مدى السرعة التي تحرك بها السوق من نحو 87,300 دولار إلى ما دون 83 ألف دولار.
وصلت بيتكوين إلى مستوى مرتفع في سبتمبر قرب 87,363 قبل أن تنعكس، بينما دفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.15% في 24 سبتمبر، وهو أعلى مستوى لها منذ يوليو 2007.
هذا يخلق إعدادًا أكثر إثارة للاهتمام لأصول المخاطر.
سوق السندات يعود فجأة إلى دائرة الضوء
كان للانتعاش الأخير لبيتكوين عدة مصادر للدعم.
هبوط بيتكوين تحت 83 ألف دولار تقريبًا هو حقًا قصة عوائد
هبوط بيتكوين تحت 83,000 دولار ليس الجزء الذي أراقبه عن كثب أكثر.
القصة الأكبر هي مدى السرعة التي تحرك بها السوق من نحو 87,300 دولار إلى ما دون 83 ألف دولار.
وصلت بيتكوين إلى مستوى مرتفع في سبتمبر قرب 87,363 قبل أن تنعكس، بينما دفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5.15% في 24 سبتمبر، وهو أعلى مستوى لها منذ يوليو 2007.
هذا يخلق إعدادًا أكثر إثارة للاهتمام لأصول المخاطر.
سوق السندات يعود فجأة إلى دائرة الضوء
كان للانتعاش الأخير لبيتكوين عدة مصادر للدعم.
BTC+0.30%
IEFETF+0.29%
2
3
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
CircleMints500MUSDCOnSolana
47,558 مشاهدات
1,224 يقومون بالنقاش
$SOL — CIRCLE تطبع للتو دفعة جديدة بقيمة 500 مليون دولار من USDC على سولانا. 🚨
قامت شركة Circle بإصدار 500 مليون USDC على سولانا على دفعتين بقيمة 250 مليون دولار، ما أضاف ضخّ سيولة رئيسي آخر إلى الشبكة. يؤكد الإبلاغ على السلسلة عمليات الإصدار، على الرغم من أن الرموز ظلت في البداية ضمن مخزون الخزانة الخاضع لسيطرة Circle بدلًا من دخول التداول فورًا.
وهذا ليس تحركًا معزولًا.
وصل إجمالي المعروض من العملات المستقرة على سولانا إلى مستوى تاريخي جديد عند 17.3 مليار دولار، بينما أفادت التقارير أن Circle قامت بإصدار ما يقارب 11 مليار دولار من USDC على سولانا خلال شهر أغسطس وحده.
لماذا هذا مهم بالنسبة إلى $SOL ؟
زيادة سيولة العملات المستقرة يمكن أن تعني وقودًا أكبر لتداول DEX وDeFi والمدفوعات والنشاط على السلسلة.
الأموال لا تغادر سولانا.
المزيد من الدولارات يتم سكّها باستمرار عليها. 👀
متابعة من فضلكم
$CRCL
#circlemints500musdconsolana #PolymarketBankFailureBetsDrawFDICConcern #BlackRockBuildsTokenizedPortfoliosForOndo #BitwiseFilesToListNEARETFOnNYSEArca #SECCommissionerPeirceToLeaveOct2
Shamika Metting
·6 إعجاب
·5.2k مشاهدات
PolymarketBankFailureBetsDrawFDICConcern
61,114 مشاهدات
1,294 يقومون بالنقاش
BlackRockBuildsTokenizedPortfoliosForOndo
48,163 مشاهدات
896 يقومون بالنقاش