
Adan Dhillon
9.7k منشورات
Adan Dhillon
إبلاغ
حظر المُستخدم
فتح تداول
مُتداول مُتكرر
10.5 أشهر
892 تتابع
2.9K+ المتابعون
3.6K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
Live
·
--
$LAPTOP – عندما تتصادم السياسة والميمز والـCrypto
سأكون صريحًا – لقد رأيت الكثير من إطلاق عملات الميمز، لكن هذا مختلف فعلًا. جاد هانتر بايدن يحوّل واحدة من أكثر القصص السياسية إثارة للجدل في العقد الماضي إلى عملة رقمية.
$LAPTOP سيُطلق غدًا على شبكة Base التابعة لـ Coinbase، وتكمن القيمة في علم الاقتصاد الخاص بالرموز وحده. إجمالي المعروض 1 مليار توكن، مع تخصيص 30% لفريق التأسيس (مقفل لمدة ستة أشهر، ثم يُستَحق على مدار سنتين). لكن المفاجأة هي أن 20% من المعروض مخصّصة لعمليات إسقاط جوي للأشخاص الذين خسروا أموالًا في ميم كوين ترامب، إلى جانب مشتركي Substack لدى بايدن وقائمة بريد يديرها الصحفي بالفيديو أندرو كولاغان.
الخلفية هنا قاسية. $TRUMP بدأت في يناير 2025، بلغت ذروتها عند 73.43 دولارًا، وهي تتداول الآن قرابة 2.25 دولار – انخفاض بنسبة 97% عن أعلى مستوى لها. تُظهر بيانات Nansen أن 988,905 محافظ تحمل خسائر مجتمعة بقيمة 3.81 مليار دولار. وفي الوقت نفسه، كشف دونالد ترامب عن 636 مليون دولار في دخل شخصي من التوكن. حوالي 5,000 محفظة حققت أرباحًا. أما الجميع الآخر فقد دعموا موعد رئيس الولايات المتحدة للدفع.
آلية الحرق جديرة بالملاحظة أيضًا. قد يتم تدمير ما يصل إلى 30% من التوكنات إذا حدثت أحداث معينة – بما في ذلك فوز ديمقراطي في 2028، أو وصول بيتكوين إلى أعلى مستوى قياسي جديد، أو تجاوز تقييم $LAPTOP لتقييم $TRUMP.
ما يجعل الأمر أكثر إثارة للاهتمام هو التوقيت. توكنات مزيفة تحمل اسم $LAPTOP ظهرت بالفعل على Solana وBNB Chain وTON، وتُتداول بحجم يقارب 7 ملايين دولار. عنوان العقد الرسمي لم يُنشر حتى الآن.
الانحياز: محايد – هذه مجرد مقامرة تخمين صِرف
تاريخ الإطلاق: 9 سبتمبر 2026
السلسلة: Base (طبقة Coinbase 2)
المعروض: 1 مليار توكن
السؤال الذي أطرحه على نفسي هو ما إذا كانت محاولة حقيقية لبناء مجتمع أم مجرد ميم كوين سياسية أخرى سيتم ضخها ثم تفريغها. عملية إسقاط $TRUMP الجوية بمثابة دعامة تسويقية ذكية، لكن مع قفل 30% وتخصيص 20% للداخلين، فإن المخاطر حقيقية.
ما رأيك – هل ترى $LAPTOP مشروعًا شرعيًا أم مجرد عملية استيلاء سياسية على الأموال؟
$TRUMP
#Write2Earn
$LAPTOP – عندما تتصادم السياسة والميمز والـCrypto
سأكون صريحًا – لقد رأيت الكثير من إطلاق عملات الميمز، لكن هذا مختلف فعلًا. جاد هانتر بايدن يحوّل واحدة من أكثر القصص السياسية إثارة للجدل في العقد الماضي إلى عملة رقمية.
$LAPTOP سيُطلق غدًا على شبكة Base التابعة لـ Coinbase، وتكمن القيمة في علم الاقتصاد الخاص بالرموز وحده. إجمالي المعروض 1 مليار توكن، مع تخصيص 30% لفريق التأسيس (مقفل لمدة ستة أشهر، ثم يُستَحق على مدار سنتين). لكن المفاجأة هي أن 20% من المعروض مخصّصة لعمليات إسقاط جوي للأشخاص الذين خسروا أموالًا في ميم كوين ترامب، إلى جانب مشتركي Substack لدى بايدن وقائمة بريد يديرها الصحفي بالفيديو أندرو كولاغان.
الخلفية هنا قاسية. $TRUMP بدأت في يناير 2025، بلغت ذروتها عند 73.43 دولارًا، وهي تتداول الآن قرابة 2.25 دولار – انخفاض بنسبة 97% عن أعلى مستوى لها. تُظهر بيانات Nansen أن 988,905 محافظ تحمل خسائر مجتمعة بقيمة 3.81 مليار دولار. وفي الوقت نفسه، كشف دونالد ترامب عن 636 مليون دولار في دخل شخصي من التوكن. حوالي 5,000 محفظة حققت أرباحًا. أما الجميع الآخر فقد دعموا موعد رئيس الولايات المتحدة للدفع.
آلية الحرق جديرة بالملاحظة أيضًا. قد يتم تدمير ما يصل إلى 30% من التوكنات إذا حدثت أحداث معينة – بما في ذلك فوز ديمقراطي في 2028، أو وصول بيتكوين إلى أعلى مستوى قياسي جديد، أو تجاوز تقييم $LAPTOP لتقييم $TRUMP .
ما يجعل الأمر أكثر إثارة للاهتمام هو التوقيت. توكنات مزيفة تحمل اسم $LAPTOP ظهرت بالفعل على Solana وBNB Chain وTON، وتُتداول بحجم يقارب 7 ملايين دولار. عنوان العقد الرسمي لم يُنشر حتى الآن.
الانحياز: محايد – هذه مجرد مقامرة تخمين صِرف
تاريخ الإطلاق: 9 سبتمبر 2026
السلسلة: Base (طبقة Coinbase 2)
المعروض: 1 مليار توكن
السؤال الذي أطرحه على نفسي هو ما إذا كانت محاولة حقيقية لبناء مجتمع أم مجرد ميم كوين سياسية أخرى سيتم ضخها ثم تفريغها. عملية إسقاط $TRUMP الجوية بمثابة دعامة تسويقية ذكية، لكن مع قفل 30% وتخصيص 20% للداخلين، فإن المخاطر حقيقية.
ما رأيك – هل ترى $LAPTOP مشروعًا شرعيًا أم مجرد عملية استيلاء سياسية على الأموال؟
$TRUMP
#Write2Earn
سأكون صريحًا – لقد رأيت الكثير من إطلاق عملات الميمز، لكن هذا مختلف فعلًا. جاد هانتر بايدن يحوّل واحدة من أكثر القصص السياسية إثارة للجدل في العقد الماضي إلى عملة رقمية.
$LAPTOP سيُطلق غدًا على شبكة Base التابعة لـ Coinbase، وتكمن القيمة في علم الاقتصاد الخاص بالرموز وحده. إجمالي المعروض 1 مليار توكن، مع تخصيص 30% لفريق التأسيس (مقفل لمدة ستة أشهر، ثم يُستَحق على مدار سنتين). لكن المفاجأة هي أن 20% من المعروض مخصّصة لعمليات إسقاط جوي للأشخاص الذين خسروا أموالًا في ميم كوين ترامب، إلى جانب مشتركي Substack لدى بايدن وقائمة بريد يديرها الصحفي بالفيديو أندرو كولاغان.
الخلفية هنا قاسية. $TRUMP بدأت في يناير 2025، بلغت ذروتها عند 73.43 دولارًا، وهي تتداول الآن قرابة 2.25 دولار – انخفاض بنسبة 97% عن أعلى مستوى لها. تُظهر بيانات Nansen أن 988,905 محافظ تحمل خسائر مجتمعة بقيمة 3.81 مليار دولار. وفي الوقت نفسه، كشف دونالد ترامب عن 636 مليون دولار في دخل شخصي من التوكن. حوالي 5,000 محفظة حققت أرباحًا. أما الجميع الآخر فقد دعموا موعد رئيس الولايات المتحدة للدفع.
آلية الحرق جديرة بالملاحظة أيضًا. قد يتم تدمير ما يصل إلى 30% من التوكنات إذا حدثت أحداث معينة – بما في ذلك فوز ديمقراطي في 2028، أو وصول بيتكوين إلى أعلى مستوى قياسي جديد، أو تجاوز تقييم $LAPTOP لتقييم $TRUMP .
ما يجعل الأمر أكثر إثارة للاهتمام هو التوقيت. توكنات مزيفة تحمل اسم $LAPTOP ظهرت بالفعل على Solana وBNB Chain وTON، وتُتداول بحجم يقارب 7 ملايين دولار. عنوان العقد الرسمي لم يُنشر حتى الآن.
الانحياز: محايد – هذه مجرد مقامرة تخمين صِرف
تاريخ الإطلاق: 9 سبتمبر 2026
السلسلة: Base (طبقة Coinbase 2)
المعروض: 1 مليار توكن
السؤال الذي أطرحه على نفسي هو ما إذا كانت محاولة حقيقية لبناء مجتمع أم مجرد ميم كوين سياسية أخرى سيتم ضخها ثم تفريغها. عملية إسقاط $TRUMP الجوية بمثابة دعامة تسويقية ذكية، لكن مع قفل 30% وتخصيص 20% للداخلين، فإن المخاطر حقيقية.
ما رأيك – هل ترى $LAPTOP مشروعًا شرعيًا أم مجرد عملية استيلاء سياسية على الأموال؟
$TRUMP
#Write2Earn
81
·
--
$SPCXB يرتفع بقوة، بنسبة 2.3% إلى 153.53، والبنية تبدو جميلة. لقد اخترقنا فوق مستوى 151 السابق المقاومة بحجم تداول، والآن نختبر القمة عند 154.58. الحركة من 145.32 كانت نظيفة — قيعان أعلى، وضغط شراء ثابت، وكل تراجع يتم شراؤه.
ما لفت انتباهي هو مستوى 147.63. لقد تحول من مقاومة إلى دعم، وقد تمسكنا به بشكل مثالي. دفتر الأوامر عند 51-49 متوازن، وهذا يخبرني أن الأمر يتعلق بتجميع حقيقي وليس مطاردة من المتداولين الأفراد.
النطاق يتوسع: مقاومة 154.58، ودعم 145.32. نحن في الربع العلوي، والزخم يتزايد. اختراق 154.58 بحجم تداول يفتح الباب أمام 156.00 و158.00. إن فقدنا 151.00 فسنعيد اختبار 147.63.
للمراكز الطويلة، أود أن أرى اختراقًا واضحًا فوق 154.58 مع إعادة اختبار. الدخول عند تراجع إلى 152.50-153.00، وقف الخسارة 151.00، والاهداف 156.00 و158.00. الإبطال هو خسارة 151.00.
SPCXX يظهر قوة حقيقية هنا. الاختراق كان نظيفًا، حجم التداول قوي، والبنية صعودية. لكنني لا ألاحق عند 153.53 — أريد أن أرى كسر 154.58 أولاً.
هل ستدخل عند الاختراق أم تنتظر إعادة الاختبار؟
#ZcashRises45%WeeklyToHighestSince2016 #CanadaToImpose15%To50%TariffsOnUSGoods #SaudiHaltsSouthernEnergySitesAfterAttacks #Write2Earn #Write2Earn!
$SPCXB يرتفع بقوة، بنسبة 2.3% إلى 153.53، والبنية تبدو جميلة. لقد اخترقنا فوق مستوى 151 السابق المقاومة بحجم تداول، والآن نختبر القمة عند 154.58. الحركة من 145.32 كانت نظيفة — قيعان أعلى، وضغط شراء ثابت، وكل تراجع يتم شراؤه.
ما لفت انتباهي هو مستوى 147.63. لقد تحول من مقاومة إلى دعم، وقد تمسكنا به بشكل مثالي. دفتر الأوامر عند 51-49 متوازن، وهذا يخبرني أن الأمر يتعلق بتجميع حقيقي وليس مطاردة من المتداولين الأفراد.
النطاق يتوسع: مقاومة 154.58، ودعم 145.32. نحن في الربع العلوي، والزخم يتزايد. اختراق 154.58 بحجم تداول يفتح الباب أمام 156.00 و158.00. إن فقدنا 151.00 فسنعيد اختبار 147.63.
للمراكز الطويلة، أود أن أرى اختراقًا واضحًا فوق 154.58 مع إعادة اختبار. الدخول عند تراجع إلى 152.50-153.00، وقف الخسارة 151.00، والاهداف 156.00 و158.00. الإبطال هو خسارة 151.00.
SPCXX يظهر قوة حقيقية هنا. الاختراق كان نظيفًا، حجم التداول قوي، والبنية صعودية. لكنني لا ألاحق عند 153.53 — أريد أن أرى كسر 154.58 أولاً.
هل ستدخل عند الاختراق أم تنتظر إعادة الاختبار؟
#ZcashRises45%WeeklyToHighestSince2016 #CanadaToImpose15%To50%TariffsOnUSGoods #SaudiHaltsSouthernEnergySitesAfterAttacks #Write2Earn #Write2Earn!
ما لفت انتباهي هو مستوى 147.63. لقد تحول من مقاومة إلى دعم، وقد تمسكنا به بشكل مثالي. دفتر الأوامر عند 51-49 متوازن، وهذا يخبرني أن الأمر يتعلق بتجميع حقيقي وليس مطاردة من المتداولين الأفراد.
النطاق يتوسع: مقاومة 154.58، ودعم 145.32. نحن في الربع العلوي، والزخم يتزايد. اختراق 154.58 بحجم تداول يفتح الباب أمام 156.00 و158.00. إن فقدنا 151.00 فسنعيد اختبار 147.63.
للمراكز الطويلة، أود أن أرى اختراقًا واضحًا فوق 154.58 مع إعادة اختبار. الدخول عند تراجع إلى 152.50-153.00، وقف الخسارة 151.00، والاهداف 156.00 و158.00. الإبطال هو خسارة 151.00.
SPCXX يظهر قوة حقيقية هنا. الاختراق كان نظيفًا، حجم التداول قوي، والبنية صعودية. لكنني لا ألاحق عند 153.53 — أريد أن أرى كسر 154.58 أولاً.
هل ستدخل عند الاختراق أم تنتظر إعادة الاختبار؟
#ZcashRises45%WeeklyToHighestSince2016 #CanadaToImpose15%To50%TariffsOnUSGoods #SaudiHaltsSouthernEnergySitesAfterAttacks #Write2Earn #Write2Earn!
82
·
--
كنت أتابع AMZNX منذ بضعة أيام، وبصراحة، هذه هي أكثر مخططات مملة رأيتها منذ فترة.
تتداول AMZNX عند 256.71، منخفضة بنسبة 0.37% اليوم، عالقة ضمن نطاق ضيق بين 255.15 و258.67. حجم التداول لا يتجاوز 113.69K — وهذا تقريبًا شيء يذكر. دفتر الأوامر مسطح، ولا توجد أي جهة واضحة.
السهم الذي تتبعه — Amazon — هو وحش بقيمة 1.8 تريليون دولار. الشركة أعلنت عن 158 مليار دولار إيرادات في الربع الماضي، مع نمو تقوده AWS والإعلانات. السوق يتحول إلى التكنولوجيا، وأساسيات Amazon متينة جدًا. لكن AMZNX؟ راكد.
من الناحية الفنية، يوضح الرسم ضغطًا شديدًا — النوع الذي غالبًا ما يسبق اختراقًا. السعر ثابت بين 255.15 و258.67، وحجم التداول يتناقص. هذا النمط غالبًا ما يكون تمهيدًا لحركة كبيرة، لكن مع انخفاض التداول بهذه الدرجة، لا أثق بالاختراق حتى أرى حجمًا.
التحيز: محايد — لا توجد صفقة واضحة بعد
دعم مهم: 255.15
مقاومة مهمة: 258.67
شرط صعودي: إغلاق لمدة 1h فوق 258.67 مع حجم
شرط هبوطي: كسر تحت 255.15 مع قبول/استيعاب
لن أشتري عند المستويات الحالية. نسبة المخاطرة/العائد لا تناسبني، وانخفاض التداول يجعل هذه حركة عالية المخاطر. أفضل الانتظار حتى أرى اختراقًا واضحًا مع حجم تداول.
ما رأيك — هل ترى AMZNX طريقة شرعية لاكتساب تعرض لسهم Amazon، أم أن انخفاض السيولة يضعها في خانة غير مقبولة؟ أنا أميل إلى الرأي الثاني، لكنني فضولي لمعرفة إن كنت تراها بشكل مختلف.
$AMZNB
#write2earn
كنت أتابع AMZNX منذ بضعة أيام، وبصراحة، هذه هي أكثر مخططات مملة رأيتها منذ فترة.
تتداول AMZNX عند 256.71، منخفضة بنسبة 0.37% اليوم، عالقة ضمن نطاق ضيق بين 255.15 و258.67. حجم التداول لا يتجاوز 113.69K — وهذا تقريبًا شيء يذكر. دفتر الأوامر مسطح، ولا توجد أي جهة واضحة.
السهم الذي تتبعه — Amazon — هو وحش بقيمة 1.8 تريليون دولار. الشركة أعلنت عن 158 مليار دولار إيرادات في الربع الماضي، مع نمو تقوده AWS والإعلانات. السوق يتحول إلى التكنولوجيا، وأساسيات Amazon متينة جدًا. لكن AMZNX؟ راكد.
من الناحية الفنية، يوضح الرسم ضغطًا شديدًا — النوع الذي غالبًا ما يسبق اختراقًا. السعر ثابت بين 255.15 و258.67، وحجم التداول يتناقص. هذا النمط غالبًا ما يكون تمهيدًا لحركة كبيرة، لكن مع انخفاض التداول بهذه الدرجة، لا أثق بالاختراق حتى أرى حجمًا.
التحيز: محايد — لا توجد صفقة واضحة بعد
دعم مهم: 255.15
مقاومة مهمة: 258.67
شرط صعودي: إغلاق لمدة 1h فوق 258.67 مع حجم
شرط هبوطي: كسر تحت 255.15 مع قبول/استيعاب
لن أشتري عند المستويات الحالية. نسبة المخاطرة/العائد لا تناسبني، وانخفاض التداول يجعل هذه حركة عالية المخاطر. أفضل الانتظار حتى أرى اختراقًا واضحًا مع حجم تداول.
ما رأيك — هل ترى AMZNX طريقة شرعية لاكتساب تعرض لسهم Amazon، أم أن انخفاض السيولة يضعها في خانة غير مقبولة؟ أنا أميل إلى الرأي الثاني، لكنني فضولي لمعرفة إن كنت تراها بشكل مختلف.
$AMZNB
#write2earn
تتداول AMZNX عند 256.71، منخفضة بنسبة 0.37% اليوم، عالقة ضمن نطاق ضيق بين 255.15 و258.67. حجم التداول لا يتجاوز 113.69K — وهذا تقريبًا شيء يذكر. دفتر الأوامر مسطح، ولا توجد أي جهة واضحة.
السهم الذي تتبعه — Amazon — هو وحش بقيمة 1.8 تريليون دولار. الشركة أعلنت عن 158 مليار دولار إيرادات في الربع الماضي، مع نمو تقوده AWS والإعلانات. السوق يتحول إلى التكنولوجيا، وأساسيات Amazon متينة جدًا. لكن AMZNX؟ راكد.
من الناحية الفنية، يوضح الرسم ضغطًا شديدًا — النوع الذي غالبًا ما يسبق اختراقًا. السعر ثابت بين 255.15 و258.67، وحجم التداول يتناقص. هذا النمط غالبًا ما يكون تمهيدًا لحركة كبيرة، لكن مع انخفاض التداول بهذه الدرجة، لا أثق بالاختراق حتى أرى حجمًا.
التحيز: محايد — لا توجد صفقة واضحة بعد
دعم مهم: 255.15
مقاومة مهمة: 258.67
شرط صعودي: إغلاق لمدة 1h فوق 258.67 مع حجم
شرط هبوطي: كسر تحت 255.15 مع قبول/استيعاب
لن أشتري عند المستويات الحالية. نسبة المخاطرة/العائد لا تناسبني، وانخفاض التداول يجعل هذه حركة عالية المخاطر. أفضل الانتظار حتى أرى اختراقًا واضحًا مع حجم تداول.
ما رأيك — هل ترى AMZNX طريقة شرعية لاكتساب تعرض لسهم Amazon، أم أن انخفاض السيولة يضعها في خانة غير مقبولة؟ أنا أميل إلى الرأي الثاني، لكنني فضولي لمعرفة إن كنت تراها بشكل مختلف.
$AMZNB
#write2earn
22
·
--
لقد كنت أراقب AMZNX لعدة أيام، وبصراحة، هذا هو أكثر مخطط ممل رأيته منذ فترة.
يتداول AMZNX عند 256.71، منخفضًا بنسبة 0.37% اليوم، عالقًا في نطاق ضيق بين 255.15 و258.67. حجم التداول لا يتجاوز 113.69K — أي أنه تقريبًا لا شيء. دفتر الأوامر مسطح، ولا يوجد اتجاه حقيقي.
السهم الذي يتتبعه — Amazon — هو عملاق بقيمة 1.8 تريليون دولار. الشركة حققت 158 مليار دولار إيرادات في الربع الماضي، مع نمو مدفوع بـ AWS والإعلانات. السوق يدور باتجاه التكنولوجيا، والأساسيات لدى أمازون قوية للغاية. لكن AMZNX؟ لقد مات.
من الناحية الفنية، يظهر الرسم ضغطًا شديدًا — من النوع الذي غالبًا ما يسبق اختراقًا. السعر محصور بين 255.15 و258.67، والسيولة في طريقها للنضوب. هذا النمط غالبًا ما يكون مقدمة لحركة كبيرة، لكن مع هذا المستوى المنخفض من التداول، لا أثق في الاختراق حتى أرى حجم تداول.
التحيز: محايد — لا يوجد تداول واضح حتى الآن
الدعم المهم: 255.15
المقاومة المهمة: 258.67
شرط صعودي: إغلاق لمدة ساعة فوق 258.67 مع حجم تداول
شرط هبوطي: كسر تحت 255.15 مع قبول
لا أشتري عند المستويات الحالية. نسبة المخاطرة/العائد لا تناسبني، كما أن انخفاض التداول يجعل هذه صفقة عالية المخاطر. سأفضّل الانتظار لاختراق واضح مع حجم تداول.
ما رأيك — هل تعتبر AMZNX طريقة شرعية لاكتساب تعرّض لأمازون، أم أن انخفاض السيولة كافٍ ليكون عائقًا؟ أنا أميل إلى الرأي الثاني، لكنني أتساءل إن كنت تراها بشكل مختلف.
$AMZNB
#write2earn
لقد كنت أراقب AMZNX لعدة أيام، وبصراحة، هذا هو أكثر مخطط ممل رأيته منذ فترة.
يتداول AMZNX عند 256.71، منخفضًا بنسبة 0.37% اليوم، عالقًا في نطاق ضيق بين 255.15 و258.67. حجم التداول لا يتجاوز 113.69K — أي أنه تقريبًا لا شيء. دفتر الأوامر مسطح، ولا يوجد اتجاه حقيقي.
السهم الذي يتتبعه — Amazon — هو عملاق بقيمة 1.8 تريليون دولار. الشركة حققت 158 مليار دولار إيرادات في الربع الماضي، مع نمو مدفوع بـ AWS والإعلانات. السوق يدور باتجاه التكنولوجيا، والأساسيات لدى أمازون قوية للغاية. لكن AMZNX؟ لقد مات.
من الناحية الفنية، يظهر الرسم ضغطًا شديدًا — من النوع الذي غالبًا ما يسبق اختراقًا. السعر محصور بين 255.15 و258.67، والسيولة في طريقها للنضوب. هذا النمط غالبًا ما يكون مقدمة لحركة كبيرة، لكن مع هذا المستوى المنخفض من التداول، لا أثق في الاختراق حتى أرى حجم تداول.
التحيز: محايد — لا يوجد تداول واضح حتى الآن
الدعم المهم: 255.15
المقاومة المهمة: 258.67
شرط صعودي: إغلاق لمدة ساعة فوق 258.67 مع حجم تداول
شرط هبوطي: كسر تحت 255.15 مع قبول
لا أشتري عند المستويات الحالية. نسبة المخاطرة/العائد لا تناسبني، كما أن انخفاض التداول يجعل هذه صفقة عالية المخاطر. سأفضّل الانتظار لاختراق واضح مع حجم تداول.
ما رأيك — هل تعتبر AMZNX طريقة شرعية لاكتساب تعرّض لأمازون، أم أن انخفاض السيولة كافٍ ليكون عائقًا؟ أنا أميل إلى الرأي الثاني، لكنني أتساءل إن كنت تراها بشكل مختلف.
$AMZNB
#write2earn
يتداول AMZNX عند 256.71، منخفضًا بنسبة 0.37% اليوم، عالقًا في نطاق ضيق بين 255.15 و258.67. حجم التداول لا يتجاوز 113.69K — أي أنه تقريبًا لا شيء. دفتر الأوامر مسطح، ولا يوجد اتجاه حقيقي.
السهم الذي يتتبعه — Amazon — هو عملاق بقيمة 1.8 تريليون دولار. الشركة حققت 158 مليار دولار إيرادات في الربع الماضي، مع نمو مدفوع بـ AWS والإعلانات. السوق يدور باتجاه التكنولوجيا، والأساسيات لدى أمازون قوية للغاية. لكن AMZNX؟ لقد مات.
من الناحية الفنية، يظهر الرسم ضغطًا شديدًا — من النوع الذي غالبًا ما يسبق اختراقًا. السعر محصور بين 255.15 و258.67، والسيولة في طريقها للنضوب. هذا النمط غالبًا ما يكون مقدمة لحركة كبيرة، لكن مع هذا المستوى المنخفض من التداول، لا أثق في الاختراق حتى أرى حجم تداول.
التحيز: محايد — لا يوجد تداول واضح حتى الآن
الدعم المهم: 255.15
المقاومة المهمة: 258.67
شرط صعودي: إغلاق لمدة ساعة فوق 258.67 مع حجم تداول
شرط هبوطي: كسر تحت 255.15 مع قبول
لا أشتري عند المستويات الحالية. نسبة المخاطرة/العائد لا تناسبني، كما أن انخفاض التداول يجعل هذه صفقة عالية المخاطر. سأفضّل الانتظار لاختراق واضح مع حجم تداول.
ما رأيك — هل تعتبر AMZNX طريقة شرعية لاكتساب تعرّض لأمازون، أم أن انخفاض السيولة كافٍ ليكون عائقًا؟ أنا أميل إلى الرأي الثاني، لكنني أتساءل إن كنت تراها بشكل مختلف.
$AMZNB
#write2earn
35
·
--
BNB يواصل الارتفاع، مرتفعًا بنسبة 0.75% إلى 750.5، والبنية تبدو نظيفة. كنا نصنع قممًا وقيعانًا أعلى منذ قاع 733، والآن نختبر مقاومة 761.3. شموع 4H متسقة — صغيرة وثابتة دون رفض كبير.
ما لفت انتباهي هو مستوى 733. كان هذا هو الدعم الذي صمد عدة مرات، والآن حوّلناه إلى الأساس لهذه الحركة. سجل الأوامر متوازن عند 49-51، ما يخبرني أنه لا توجد ضغوط شديدة في أي اتجاه. هذا يشير إلى تراكم صحي.
المستوى المحوري هو 761.3. اختراق فوقه مع حجم تداول يفتح المجال عند 770 و780. في حال فقدان 745، سنعود لإعادة اختبار 733. أنا أراقب إغلاق 4H واضحًا أعلى من 761.3 مع حجم تداول.
بالنسبة للدخول، أود رؤية اختراق ثم إعادة اختبار. الدخول عند التراجع إلى 750-755، وقف الخسارة عند 740، والأهداف 770 و780. الإبطال هو فقدان 740.
BNB يظهر قوة هادئة هنا. الاتجاه صاعد، والبنية متماسكة، وحجم التداول ثابت. لكنني لا ألاحق عند 750.5 — أريد أن يحدث كسر 761.3 أولًا.
هل ستدخل مع الاختراق أم تنتظر إعادة الاختبار؟
$BNB
#Write2Earn! #bnb
BNB يواصل الارتفاع، مرتفعًا بنسبة 0.75% إلى 750.5، والبنية تبدو نظيفة. كنا نصنع قممًا وقيعانًا أعلى منذ قاع 733، والآن نختبر مقاومة 761.3. شموع 4H متسقة — صغيرة وثابتة دون رفض كبير.
ما لفت انتباهي هو مستوى 733. كان هذا هو الدعم الذي صمد عدة مرات، والآن حوّلناه إلى الأساس لهذه الحركة. سجل الأوامر متوازن عند 49-51، ما يخبرني أنه لا توجد ضغوط شديدة في أي اتجاه. هذا يشير إلى تراكم صحي.
المستوى المحوري هو 761.3. اختراق فوقه مع حجم تداول يفتح المجال عند 770 و780. في حال فقدان 745، سنعود لإعادة اختبار 733. أنا أراقب إغلاق 4H واضحًا أعلى من 761.3 مع حجم تداول.
بالنسبة للدخول، أود رؤية اختراق ثم إعادة اختبار. الدخول عند التراجع إلى 750-755، وقف الخسارة عند 740، والأهداف 770 و780. الإبطال هو فقدان 740.
BNB يظهر قوة هادئة هنا. الاتجاه صاعد، والبنية متماسكة، وحجم التداول ثابت. لكنني لا ألاحق عند 750.5 — أريد أن يحدث كسر 761.3 أولًا.
هل ستدخل مع الاختراق أم تنتظر إعادة الاختبار؟
$BNB
#Write2Earn! #bnb
ما لفت انتباهي هو مستوى 733. كان هذا هو الدعم الذي صمد عدة مرات، والآن حوّلناه إلى الأساس لهذه الحركة. سجل الأوامر متوازن عند 49-51، ما يخبرني أنه لا توجد ضغوط شديدة في أي اتجاه. هذا يشير إلى تراكم صحي.
المستوى المحوري هو 761.3. اختراق فوقه مع حجم تداول يفتح المجال عند 770 و780. في حال فقدان 745، سنعود لإعادة اختبار 733. أنا أراقب إغلاق 4H واضحًا أعلى من 761.3 مع حجم تداول.
بالنسبة للدخول، أود رؤية اختراق ثم إعادة اختبار. الدخول عند التراجع إلى 750-755، وقف الخسارة عند 740، والأهداف 770 و780. الإبطال هو فقدان 740.
BNB يظهر قوة هادئة هنا. الاتجاه صاعد، والبنية متماسكة، وحجم التداول ثابت. لكنني لا ألاحق عند 750.5 — أريد أن يحدث كسر 761.3 أولًا.
هل ستدخل مع الاختراق أم تنتظر إعادة الاختبار؟
$BNB
#Write2Earn! #bnb
71
·
--
DOGE عالق في الميّتة. السعر عند 0.09016، يتحرّك بالكاد، والنطاق ضيّق — القمة 0.09185 والقاعدة 0.08868. شموع 4H صغيرة جدًا، الحجم ضعيف عند 12M، وسجل الأوامر متوازن عند 52-48. لا توجد قناعة في أي اتجاه.
لقد علِقنا في هذا النطاق لعدة أيام. كل محاولة لكسر 0.09185 يتم رفضها، وكل هبوط إلى 0.08868 يتم شراؤه. متوسط البيع عند 0.08920 يخبرني أن البائعين يميلون لدعم هذا المستوى.
المستويات الرئيسية: مقاومة 0.09185، ودعم 0.08868. اختراق للأعلى مع حجم يفتح 0.09250 و0.09350. فقدان 0.08868 يعيد اختبار 0.08772.
أنا لا أتداول هذا. النطاق ضيّق جدًا، والحجم منخفض جدًا، ولا يوجد زخم. أفضل الانتظار لاختراق واضح أو انهيار واضح قبل الالتزام.
هل تتداول هذا النطاق أم تنتظر الاختراق؟
$DOGE
#USIranTradeTankerStrikesEscalate #ZcashRises45%WeeklyToHighestSince2016 #IMFSaysElSalvadorBTCNoPublicFunds #Write2Earrn
DOGE عالق في الميّتة. السعر عند 0.09016، يتحرّك بالكاد، والنطاق ضيّق — القمة 0.09185 والقاعدة 0.08868. شموع 4H صغيرة جدًا، الحجم ضعيف عند 12M، وسجل الأوامر متوازن عند 52-48. لا توجد قناعة في أي اتجاه.
لقد علِقنا في هذا النطاق لعدة أيام. كل محاولة لكسر 0.09185 يتم رفضها، وكل هبوط إلى 0.08868 يتم شراؤه. متوسط البيع عند 0.08920 يخبرني أن البائعين يميلون لدعم هذا المستوى.
المستويات الرئيسية: مقاومة 0.09185، ودعم 0.08868. اختراق للأعلى مع حجم يفتح 0.09250 و0.09350. فقدان 0.08868 يعيد اختبار 0.08772.
أنا لا أتداول هذا. النطاق ضيّق جدًا، والحجم منخفض جدًا، ولا يوجد زخم. أفضل الانتظار لاختراق واضح أو انهيار واضح قبل الالتزام.
هل تتداول هذا النطاق أم تنتظر الاختراق؟
$DOGE
#USIranTradeTankerStrikesEscalate #ZcashRises45%WeeklyToHighestSince2016 #IMFSaysElSalvadorBTCNoPublicFunds #Write2Earrn
لقد علِقنا في هذا النطاق لعدة أيام. كل محاولة لكسر 0.09185 يتم رفضها، وكل هبوط إلى 0.08868 يتم شراؤه. متوسط البيع عند 0.08920 يخبرني أن البائعين يميلون لدعم هذا المستوى.
المستويات الرئيسية: مقاومة 0.09185، ودعم 0.08868. اختراق للأعلى مع حجم يفتح 0.09250 و0.09350. فقدان 0.08868 يعيد اختبار 0.08772.
أنا لا أتداول هذا. النطاق ضيّق جدًا، والحجم منخفض جدًا، ولا يوجد زخم. أفضل الانتظار لاختراق واضح أو انهيار واضح قبل الالتزام.
هل تتداول هذا النطاق أم تنتظر الاختراق؟
$DOGE
#USIranTradeTankerStrikesEscalate #ZcashRises45%WeeklyToHighestSince2016 #IMFSaysElSalvadorBTCNoPublicFunds #Write2Earrn
111
·
--
انخفضت سولانا بنسبة 2.51% اليوم، وتتداول عند 101.99، ويأتي هذا التراجع بعد الحركة القوية أمس فوق 104.00. ويتراوح النطاق خلال 24 ساعة بين 100.20 و105.92، ويقوم السعر حاليًا بالتماسك بالقرب من منتصف هذا النطاق. ويُظهر دفتر الأوامر تقسيمًا متوازنًا عند المستويات الحالية، مما يشير إلى حالة من التردد.
السياق هنا مهم. كانت سولانا من بين أقوى مشاريع الطبقة الأولى أداءً هذا العام، مع استمرار توسع نظامها البيئي رغم التحديات الأوسع في السوق. بقيت العناوين النشطة يوميًا على الشبكة مستقرة قرب 1.5 مليون، كما ارتفع نشاط المطورين فعليًا، مع مساهمة أكثر من 2,500 مطور نشط شهريًا في النظام البيئي. وقد حسّن التحديث الأخير Firedancer أداء الشبكة بشكل ملحوظ، من خلال تقليل زمن الاستجابة وزيادة الإنتاجية.
من الناحية الفنية، يُظهر الرسم البياني تراجعًا صحيًا بعد حركة قوية. يختبر السعر حاليًا الدعم عند مستوى 101.00، وهو ما يتماشى مع منطقة الاختراق الأخيرة. ويُعد مستوى 105.92 المقاومة الرئيسية، وأي اختراق فوقه سيؤكد استمرار الاتجاه. ولا تزال المتوسطات المتحركة الأسية صعودية — EMA7 فوق EMA14 فوق EMA28 — مما يشير إلى أن الاتجاه الصاعد ما يزال قائمًا.
الانحياز: صعودي فوق 101.00، لكن بحذر
منطقة الدخول: 100.50 – 101.50 بعد الرفض/التأكيد
المحفز: إشارة انعكاس صعودية أو استعادة مستوى 101.50 بعد هبوط
وقف الخسارة / الإبطال: أسفل 98.20 — إذا تم كسرها، يصبح الهيكل الصعودي لاغيًا
TP1: 105.92 (أعلى مستوى خلال 24 ساعة)
TP2: 108.00 — مستوى المقاومة الرئيسي التالي
R:R: ~2.5:1 من منطقة الدخول
أنا أراقب مستوى 101.00 عن كثب. إذا حافظ السعر على التداول فوقه وأظهر إشارة انعكاس، فسأفكر في صفقة شراء مع وقف خسارة محكم أسفل 100.20. لكن إذا كسرنا 100.20 مع حجم تداول مرتفع، فسأبتعد وأنتظر إعدادًا أفضل.
تتغير قناعتي الصعودية إذا كسر السعر 100.20 وبدأ في القبول بمستويات أدنى — فهذا سيحوّل البنية إلى سيناريو كسر هابط.
ما رأيك — هل ترى هذا تراجعًا صحيًا قبل الحركة الصاعدة التالية، أم بداية لتصحيح أعمق؟
$SOL #SolanaStrong #Write2Earn!
انخفضت سولانا بنسبة 2.51% اليوم، وتتداول عند 101.99، ويأتي هذا التراجع بعد الحركة القوية أمس فوق 104.00. ويتراوح النطاق خلال 24 ساعة بين 100.20 و105.92، ويقوم السعر حاليًا بالتماسك بالقرب من منتصف هذا النطاق. ويُظهر دفتر الأوامر تقسيمًا متوازنًا عند المستويات الحالية، مما يشير إلى حالة من التردد.
السياق هنا مهم. كانت سولانا من بين أقوى مشاريع الطبقة الأولى أداءً هذا العام، مع استمرار توسع نظامها البيئي رغم التحديات الأوسع في السوق. بقيت العناوين النشطة يوميًا على الشبكة مستقرة قرب 1.5 مليون، كما ارتفع نشاط المطورين فعليًا، مع مساهمة أكثر من 2,500 مطور نشط شهريًا في النظام البيئي. وقد حسّن التحديث الأخير Firedancer أداء الشبكة بشكل ملحوظ، من خلال تقليل زمن الاستجابة وزيادة الإنتاجية.
من الناحية الفنية، يُظهر الرسم البياني تراجعًا صحيًا بعد حركة قوية. يختبر السعر حاليًا الدعم عند مستوى 101.00، وهو ما يتماشى مع منطقة الاختراق الأخيرة. ويُعد مستوى 105.92 المقاومة الرئيسية، وأي اختراق فوقه سيؤكد استمرار الاتجاه. ولا تزال المتوسطات المتحركة الأسية صعودية — EMA7 فوق EMA14 فوق EMA28 — مما يشير إلى أن الاتجاه الصاعد ما يزال قائمًا.
الانحياز: صعودي فوق 101.00، لكن بحذر
منطقة الدخول: 100.50 – 101.50 بعد الرفض/التأكيد
المحفز: إشارة انعكاس صعودية أو استعادة مستوى 101.50 بعد هبوط
وقف الخسارة / الإبطال: أسفل 98.20 — إذا تم كسرها، يصبح الهيكل الصعودي لاغيًا
TP1: 105.92 (أعلى مستوى خلال 24 ساعة)
TP2: 108.00 — مستوى المقاومة الرئيسي التالي
R:R: ~2.5:1 من منطقة الدخول
أنا أراقب مستوى 101.00 عن كثب. إذا حافظ السعر على التداول فوقه وأظهر إشارة انعكاس، فسأفكر في صفقة شراء مع وقف خسارة محكم أسفل 100.20. لكن إذا كسرنا 100.20 مع حجم تداول مرتفع، فسأبتعد وأنتظر إعدادًا أفضل.
تتغير قناعتي الصعودية إذا كسر السعر 100.20 وبدأ في القبول بمستويات أدنى — فهذا سيحوّل البنية إلى سيناريو كسر هابط.
ما رأيك — هل ترى هذا تراجعًا صحيًا قبل الحركة الصاعدة التالية، أم بداية لتصحيح أعمق؟
$SOL #SolanaStrong #Write2Earn!
السياق هنا مهم. كانت سولانا من بين أقوى مشاريع الطبقة الأولى أداءً هذا العام، مع استمرار توسع نظامها البيئي رغم التحديات الأوسع في السوق. بقيت العناوين النشطة يوميًا على الشبكة مستقرة قرب 1.5 مليون، كما ارتفع نشاط المطورين فعليًا، مع مساهمة أكثر من 2,500 مطور نشط شهريًا في النظام البيئي. وقد حسّن التحديث الأخير Firedancer أداء الشبكة بشكل ملحوظ، من خلال تقليل زمن الاستجابة وزيادة الإنتاجية.
من الناحية الفنية، يُظهر الرسم البياني تراجعًا صحيًا بعد حركة قوية. يختبر السعر حاليًا الدعم عند مستوى 101.00، وهو ما يتماشى مع منطقة الاختراق الأخيرة. ويُعد مستوى 105.92 المقاومة الرئيسية، وأي اختراق فوقه سيؤكد استمرار الاتجاه. ولا تزال المتوسطات المتحركة الأسية صعودية — EMA7 فوق EMA14 فوق EMA28 — مما يشير إلى أن الاتجاه الصاعد ما يزال قائمًا.
الانحياز: صعودي فوق 101.00، لكن بحذر
منطقة الدخول: 100.50 – 101.50 بعد الرفض/التأكيد
المحفز: إشارة انعكاس صعودية أو استعادة مستوى 101.50 بعد هبوط
وقف الخسارة / الإبطال: أسفل 98.20 — إذا تم كسرها، يصبح الهيكل الصعودي لاغيًا
TP1: 105.92 (أعلى مستوى خلال 24 ساعة)
TP2: 108.00 — مستوى المقاومة الرئيسي التالي
R:R: ~2.5:1 من منطقة الدخول
أنا أراقب مستوى 101.00 عن كثب. إذا حافظ السعر على التداول فوقه وأظهر إشارة انعكاس، فسأفكر في صفقة شراء مع وقف خسارة محكم أسفل 100.20. لكن إذا كسرنا 100.20 مع حجم تداول مرتفع، فسأبتعد وأنتظر إعدادًا أفضل.
تتغير قناعتي الصعودية إذا كسر السعر 100.20 وبدأ في القبول بمستويات أدنى — فهذا سيحوّل البنية إلى سيناريو كسر هابط.
ما رأيك — هل ترى هذا تراجعًا صحيًا قبل الحركة الصاعدة التالية، أم بداية لتصحيح أعمق؟
$SOL #SolanaStrong #Write2Earn!
87
·
--
عادت إيثريوم (ETH) قرب ~2.4 ألف دولار، ويتم اختبار أطروحة الارتداد من جديد. 👀
المفتاح ليس الارتداد من ~2,412 — بل ما إذا كانت ETH تستطيع استعادة منطقة ~2,500 والتمسك بها.
فوق 2,500 دولار، يمكن للمشترين تحويل المقاومة إلى دعم وإعادة فتح نطاق ~2,515–~2,533.
إذا خسرت ~2,412، يضعف هيكل التعافي بشدة.
لا يحتاج السوق إلى ذيل (شمعة) آخر للأعلى.
يحتاج إلى دليل على أن المشترين مستعدون للدفاع عن عملية الاستعادة.
$ETH #ARBRises30%OnRobinhoodChainRevenue
عادت إيثريوم (ETH) قرب ~2.4 ألف دولار، ويتم اختبار أطروحة الارتداد من جديد. 👀
المفتاح ليس الارتداد من ~2,412 — بل ما إذا كانت ETH تستطيع استعادة منطقة ~2,500 والتمسك بها.
فوق 2,500 دولار، يمكن للمشترين تحويل المقاومة إلى دعم وإعادة فتح نطاق ~2,515–~2,533.
إذا خسرت ~2,412، يضعف هيكل التعافي بشدة.
لا يحتاج السوق إلى ذيل (شمعة) آخر للأعلى.
يحتاج إلى دليل على أن المشترين مستعدون للدفاع عن عملية الاستعادة.
$ETH #ARBRises30%OnRobinhoodChainRevenue
المفتاح ليس الارتداد من ~2,412 — بل ما إذا كانت ETH تستطيع استعادة منطقة ~2,500 والتمسك بها.
فوق 2,500 دولار، يمكن للمشترين تحويل المقاومة إلى دعم وإعادة فتح نطاق ~2,515–~2,533.
إذا خسرت ~2,412، يضعف هيكل التعافي بشدة.
لا يحتاج السوق إلى ذيل (شمعة) آخر للأعلى.
يحتاج إلى دليل على أن المشترين مستعدون للدفاع عن عملية الاستعادة.
$ETH #ARBRises30%OnRobinhoodChainRevenue
147
·
--
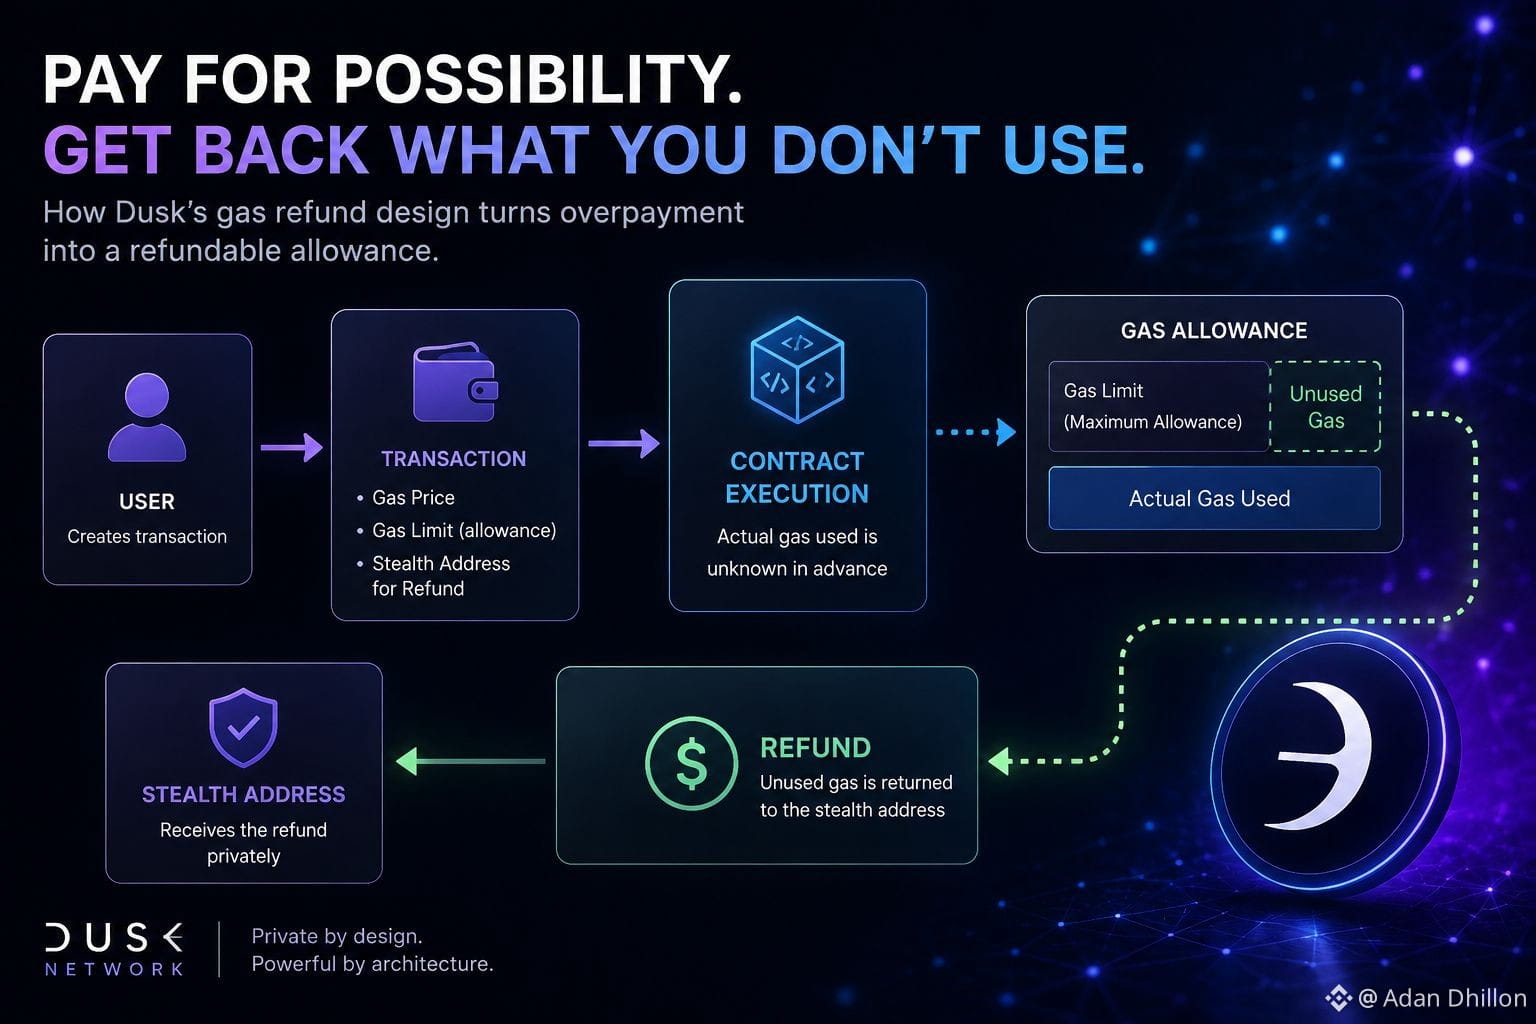
في البداية افترضت أن الدفع لتنفيذ العقد على Dusk يعني اختيار ميزانية غاز والقبول بأي جزء يتم استهلاكه. لكن كلما نظرت أكثر، شدّتني مسار الاسترداد. يتم تحديد رسوم المعاملة من سعر الغاز وحدّ الغاز، ومع ذلك يضم Dusk أيضًا عنوانًا خفيًا لإرجاع الغاز غير المستخدم. لذلك ليس حد الغاز مجرد تكلفة؛ بل هو أقرب إلى بدل مؤقت. يمكن للشبكة تخصيص مساحة لتنفيذ قد لا يكون استهلاك غازه النهائي معروفًا مسبقًا، ثم تعيد ما لم يكن مطلوبًا. ما لفتني هو المسؤولية الصغيرة التي يخلقها ذلك حول الاسترداد: تحدد المعاملة المكان الذي يجب أن تذهب إليه هذه التخصيصات غير المستخدمة. ربما يكون هذا مجرد طريقة عملية للتعامل مع تكاليف تنفيذ غير مؤكدة. يجعل ذلك حساب الميزانية يبدو أقل كونه دفعًا لفاتورة ثابتة وأكثر كونه وضع سقف قابل للاسترداد للعمل. لذا ربما يكون السؤال الأكثر هدوءًا هو: من الذي يجب أن يتحمل حالة عدم اليقين عندما لا يمكن تسعير الحساب بدقة مسبقًا؟
#dusk $DUSK @Dusk_Foundation
في البداية افترضت أن الدفع لتنفيذ العقد على Dusk يعني اختيار ميزانية غاز والقبول بأي جزء يتم استهلاكه. لكن كلما نظرت أكثر، شدّتني مسار الاسترداد. يتم تحديد رسوم المعاملة من سعر الغاز وحدّ الغاز، ومع ذلك يضم Dusk أيضًا عنوانًا خفيًا لإرجاع الغاز غير المستخدم. لذلك ليس حد الغاز مجرد تكلفة؛ بل هو أقرب إلى بدل مؤقت. يمكن للشبكة تخصيص مساحة لتنفيذ قد لا يكون استهلاك غازه النهائي معروفًا مسبقًا، ثم تعيد ما لم يكن مطلوبًا. ما لفتني هو المسؤولية الصغيرة التي يخلقها ذلك حول الاسترداد: تحدد المعاملة المكان الذي يجب أن تذهب إليه هذه التخصيصات غير المستخدمة. ربما يكون هذا مجرد طريقة عملية للتعامل مع تكاليف تنفيذ غير مؤكدة. يجعل ذلك حساب الميزانية يبدو أقل كونه دفعًا لفاتورة ثابتة وأكثر كونه وضع سقف قابل للاسترداد للعمل. لذا ربما يكون السؤال الأكثر هدوءًا هو: من الذي يجب أن يتحمل حالة عدم اليقين عندما لا يمكن تسعير الحساب بدقة مسبقًا؟
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
85
·
--
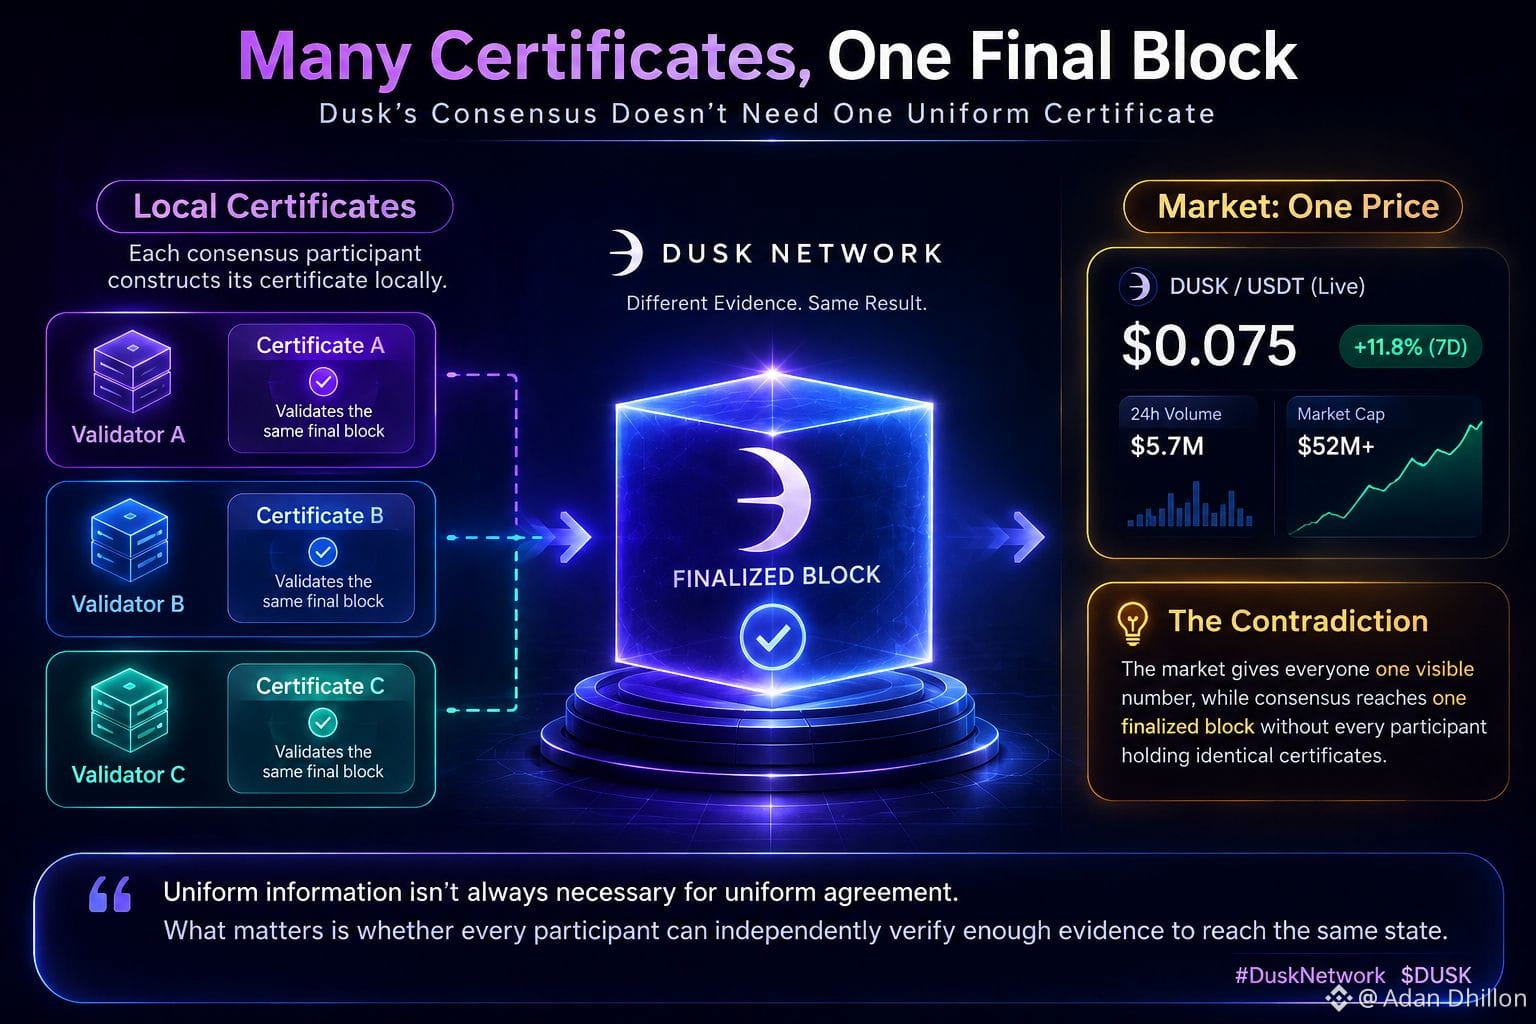
في البداية افترضت أن دليل الإجماع الخاص بـ Dusk يجب أن يكون موحّدًا حتى تتفق الشبكة على كتلة نهائية. لكن كلما نظرت أكثر، بدا تصميم الشهادة المحلية أكثر وضوحًا. يقوم المشاركون في إجماع Dusk بإنشاء الشهادات محليًا، لذلك لا توجد شهادة موحّدة واحدة لكل جولة. قد يبدو ذلك تفصيلًا تنفيذيًا صغيرًا، لكنه يخلق تباينًا مثيرًا مع طريقة تعامل DUSK: فالسوق يمنح الجميع سعرًا واحدًا مرئيًا، بينما يمكن للإجماع الوصول إلى نتيجة مشتركة واحدة دون أن يمتلك كل مشارك دليلًا متطابقًا. النظامان يعالجان مشكلات تنسيق مختلفة جدًا. أحدهما يضغط آراءً عديدة في رقم مشترك؛ والآخر يسمح للأدلة التي يتم بناؤها محليًا بدعم حالة نهائية مشتركة. لم أكن قد ربطت هاتين الفكرتين من قبل. ربما لا تكون المعلومات الموحّدة ضرورية دائمًا لتحقيق اتفاق موحّد. ما يهم قد يكون ما إذا كان كل مشارك قادرًا على التحقق بشكل مستقل من أن دليله المحلي يدعم النتيجة نفسها. إذن السؤال الأهدأ هو: هل تحتاج الأنظمة اللامركزية إلى أن يرى الجميع الدليل نفسه، أم يكفي وجود ما يكفي من الدليل للوصول إلى الحالة نفسها؟
#dusk $DUSK @Dusk_Foundation
في البداية افترضت أن دليل الإجماع الخاص بـ Dusk يجب أن يكون موحّدًا حتى تتفق الشبكة على كتلة نهائية. لكن كلما نظرت أكثر، بدا تصميم الشهادة المحلية أكثر وضوحًا. يقوم المشاركون في إجماع Dusk بإنشاء الشهادات محليًا، لذلك لا توجد شهادة موحّدة واحدة لكل جولة. قد يبدو ذلك تفصيلًا تنفيذيًا صغيرًا، لكنه يخلق تباينًا مثيرًا مع طريقة تعامل DUSK: فالسوق يمنح الجميع سعرًا واحدًا مرئيًا، بينما يمكن للإجماع الوصول إلى نتيجة مشتركة واحدة دون أن يمتلك كل مشارك دليلًا متطابقًا. النظامان يعالجان مشكلات تنسيق مختلفة جدًا. أحدهما يضغط آراءً عديدة في رقم مشترك؛ والآخر يسمح للأدلة التي يتم بناؤها محليًا بدعم حالة نهائية مشتركة. لم أكن قد ربطت هاتين الفكرتين من قبل. ربما لا تكون المعلومات الموحّدة ضرورية دائمًا لتحقيق اتفاق موحّد. ما يهم قد يكون ما إذا كان كل مشارك قادرًا على التحقق بشكل مستقل من أن دليله المحلي يدعم النتيجة نفسها. إذن السؤال الأهدأ هو: هل تحتاج الأنظمة اللامركزية إلى أن يرى الجميع الدليل نفسه، أم يكفي وجود ما يكفي من الدليل للوصول إلى الحالة نفسها؟
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
77
·
--
في البداية افترضت أن معاملة البلوك تشين هي في الأساس الشيء نفسه من اللحظة التي يرسل فيها المستخدم المعاملة حتى وصولها إلى دفتر الأستاذ. لكن كلما نظرت بعمق إلى كيفية تعامل Dusk مع المعاملات، برز بشكل أكبر مدى وضوح الفصل بين المعاملات الواردة ومعاملات دفتر الأستاذ الرسمية (canonical). يمكن لـ Rusk استقبال المعاملات عند حدود الشبكة، وتطبيعها، ثم جعلها رسمية (canonicalize) قبل الالتزام بها داخل كتلة. ما لفت انتباهي هو التباين مع السوق المحيط بـ DUSK. يمكن أن تتم إعادة تسعير الرمز باستمرار بواسطة المتداولين، بينما يحاول البروتوكول نفسه إزالة الغموض حول كيفية تمثيل بيانات المعاملة قبل أن تصبح جزءًا من دفتر الأستاذ. هذان نوعان مختلفان جدًا من النشاط حول الشبكة نفسها: السوق يواصل تغيير نظرته إلى القيمة، بينما يحاول البروتوكول أن يجعل تفسير المعاملات أقل اعتمادًا على طريقة وصول البيانات. ربما يسهل التغاضي عن هذا الفرق. لذا يتمثل السؤال الأهدأ في: هل يعتمد دفتر الأستاذ الموثوق على التحكم في التمثيل بقدر اعتماده على الوصول إلى التوافق؟
#dusk $DUSK @Dusk_Foundation
ما الذي يهم أكثر من أجل بلوك تشين موثوق؟
في البداية افترضت أن معاملة البلوك تشين هي في الأساس الشيء نفسه من اللحظة التي يرسل فيها المستخدم المعاملة حتى وصولها إلى دفتر الأستاذ. لكن كلما نظرت بعمق إلى كيفية تعامل Dusk مع المعاملات، برز بشكل أكبر مدى وضوح الفصل بين المعاملات الواردة ومعاملات دفتر الأستاذ الرسمية (canonical). يمكن لـ Rusk استقبال المعاملات عند حدود الشبكة، وتطبيعها، ثم جعلها رسمية (canonicalize) قبل الالتزام بها داخل كتلة. ما لفت انتباهي هو التباين مع السوق المحيط بـ DUSK. يمكن أن تتم إعادة تسعير الرمز باستمرار بواسطة المتداولين، بينما يحاول البروتوكول نفسه إزالة الغموض حول كيفية تمثيل بيانات المعاملة قبل أن تصبح جزءًا من دفتر الأستاذ. هذان نوعان مختلفان جدًا من النشاط حول الشبكة نفسها: السوق يواصل تغيير نظرته إلى القيمة، بينما يحاول البروتوكول أن يجعل تفسير المعاملات أقل اعتمادًا على طريقة وصول البيانات. ربما يسهل التغاضي عن هذا الفرق. لذا يتمثل السؤال الأهدأ في: هل يعتمد دفتر الأستاذ الموثوق على التحكم في التمثيل بقدر اعتماده على الوصول إلى التوافق؟
#dusk $DUSK @Dusk
ما الذي يهم أكثر من أجل بلوك تشين موثوق؟
#dusk $DUSK @Dusk
ما الذي يهم أكثر من أجل بلوك تشين موثوق؟
Consensus
0%
Transaction Normalization
0%
Data Representation
0%
All Three
0%
0 الأصوات • تمّ إغلاق التصويت
87
·
--
في البداية افترضت أن تنسيق معاملة Dusk كان مجرد تفصيل تنفيذ لا يحتاج المستخدمون إلى الاهتمام به. لكن كلما نظرت إلى Boreas، أصبح توقيت الأمر أكثر إثارة للاهتمام. الآن يقوم Dusk بفصل المعاملات الموجهة للمستخدمين، وصيغتها الأساسية في الذاكرة (بشكلها الكنسي)، وتمثيلها في دفتر الأستاذ الذي يتم الالتزام به داخل الكتل، مع فك ترميز يدعم الإصدارات وقواعد لإعادة التشغيل التاريخية. والسبب دقيق: يجب ألا تفسر عقد مختلفة نفس بايتات المعاملة بشكل مختلف. ما لفت انتباهي هو التناقض مع واقع السوق الآن. يتم تداول DUSK حول $0.073، بينما كانت الشبكة قد مرت للتو بتغيير بروتوكول مصمم تحديدًا للحفاظ على التنفيذ وإعادة التشغيل بشكل حتمي (deterministic) عبر عصور القواعد المختلفة. أحد الطرفين يتحرك دقيقة بدقيقة؛ والآخر يجعل الانتقالات بين الحالات القديمة والجديدة تتفق عمدًا. وهذا يجعلني أتساءل إن كان الجزء الأقل وضوحًا من ترقية البروتوكول هو الوعد الأصعب فعلًا: ليس إضافة سلوك جديد، بل التأكد من أن كل عقد يتفق على معنى السلوك القديم. إذا تحرك انتباه السوق أسرع من أن تُقرأ به تواريخ البروتوكول، فماذا يعني “الاتساق” حقًا؟
#DUSK $DUSK @Dusk_Foundation #dusk
ما الذي يصبح أكثر أهمية بعد ترقية البروتوكول؟
في البداية افترضت أن تنسيق معاملة Dusk كان مجرد تفصيل تنفيذ لا يحتاج المستخدمون إلى الاهتمام به. لكن كلما نظرت إلى Boreas، أصبح توقيت الأمر أكثر إثارة للاهتمام. الآن يقوم Dusk بفصل المعاملات الموجهة للمستخدمين، وصيغتها الأساسية في الذاكرة (بشكلها الكنسي)، وتمثيلها في دفتر الأستاذ الذي يتم الالتزام به داخل الكتل، مع فك ترميز يدعم الإصدارات وقواعد لإعادة التشغيل التاريخية. والسبب دقيق: يجب ألا تفسر عقد مختلفة نفس بايتات المعاملة بشكل مختلف. ما لفت انتباهي هو التناقض مع واقع السوق الآن. يتم تداول DUSK حول $0.073، بينما كانت الشبكة قد مرت للتو بتغيير بروتوكول مصمم تحديدًا للحفاظ على التنفيذ وإعادة التشغيل بشكل حتمي (deterministic) عبر عصور القواعد المختلفة. أحد الطرفين يتحرك دقيقة بدقيقة؛ والآخر يجعل الانتقالات بين الحالات القديمة والجديدة تتفق عمدًا. وهذا يجعلني أتساءل إن كان الجزء الأقل وضوحًا من ترقية البروتوكول هو الوعد الأصعب فعلًا: ليس إضافة سلوك جديد، بل التأكد من أن كل عقد يتفق على معنى السلوك القديم. إذا تحرك انتباه السوق أسرع من أن تُقرأ به تواريخ البروتوكول، فماذا يعني “الاتساق” حقًا؟
#DUSK $DUSK @Dusk #dusk
ما الذي يصبح أكثر أهمية بعد ترقية البروتوكول؟
#DUSK $DUSK @Dusk #dusk
ما الذي يصبح أكثر أهمية بعد ترقية البروتوكول؟
A) New features
0%
B) State consistency
0%
C) Both equally
0%
D) Not sure
0%
0 الأصوات • تمّ إغلاق التصويت
1
1
90
·
--
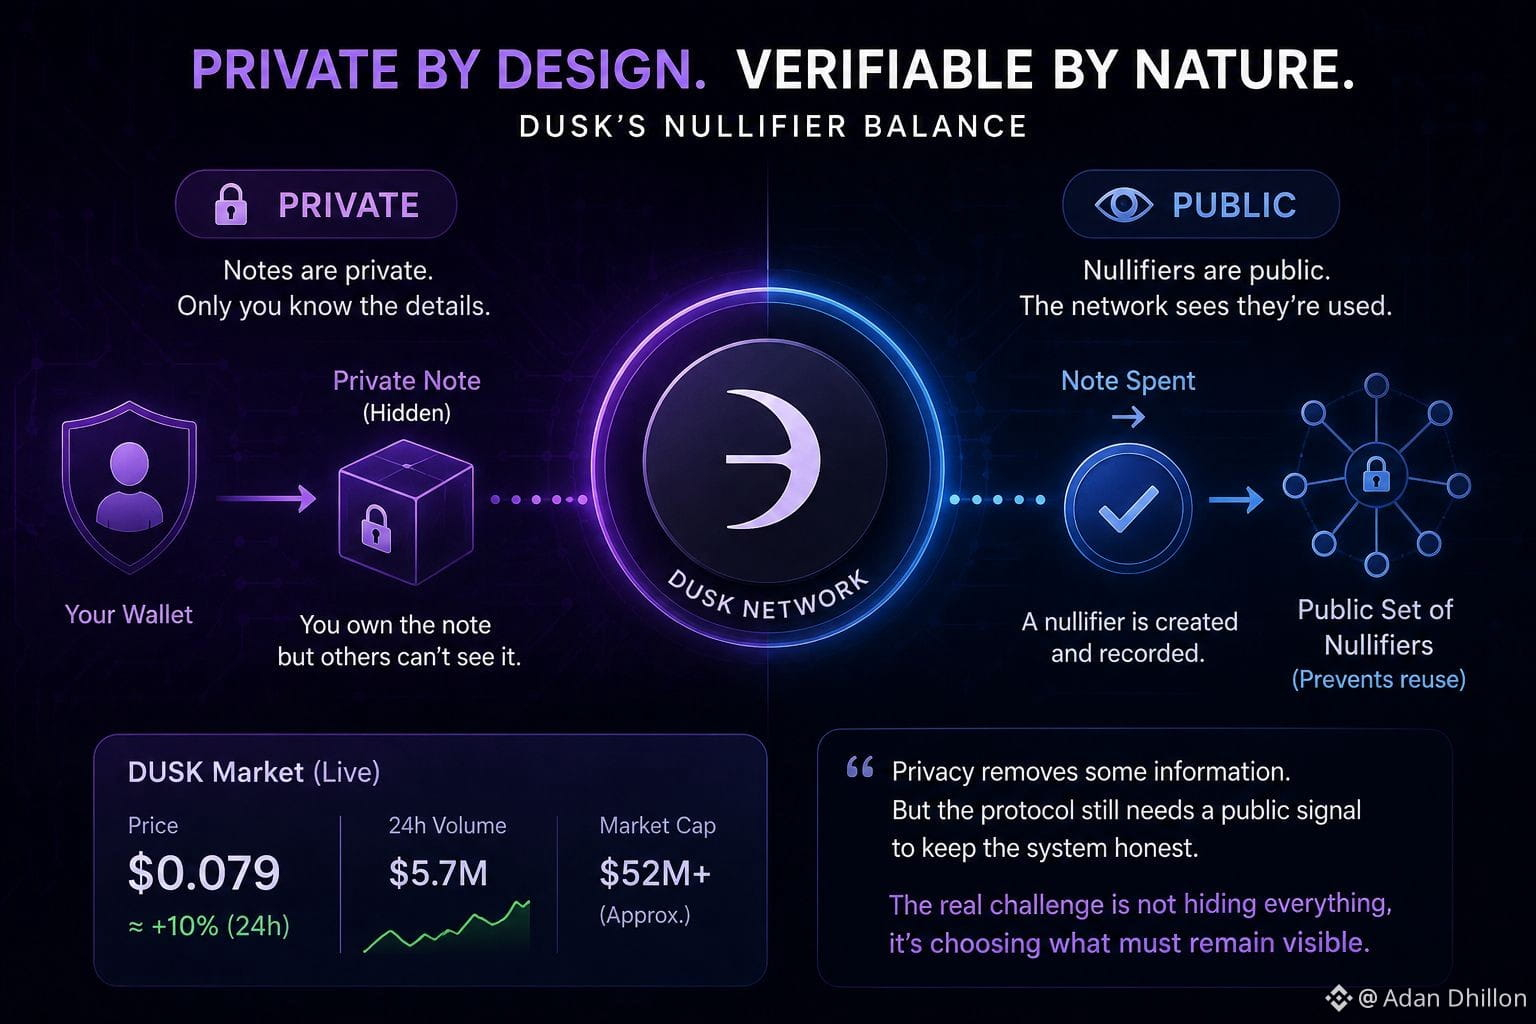
في البداية افترضت أن نموذج الخصوصية لدى Dusk يهدف أساسًا إلى جعل المعاملات الفردية أصعب في الفحص. لكن كلما نظرت إلى Phoenix، كلما جعلني تصميم الـ nullifier أفكر في حدود مختلفة. يمكن أن تظل المذكرة (note) المصروفة خاصة بينما يتم الاحتفاظ بالـ nullifier الخاص بها ضمن مجموعة عامة، بحيث لا يمكن إنفاق المخرجات نفسها مرةً أخرى. الذي شد انتباهي هو الفصل بين الشيء الخاص الذي يتم إنفاقه، والجزء الصغير من المعلومات المطلوب لإثبات أنه تم استهلاكه بالفعل. لا يحتاج الشبكة إلى كشف المذكرة نفسها فقط لفرض هذه القاعدة. وهذا يخلق تباينًا مثيرًا للاهتمام: فالخصوصية تزيل بعض معلومات المعاملة، لكن البروتوكول ما زال يحتاج إلى إشارة عامة دائمة لمنع إعادة الاستخدام. ربما يكون هذا ببساطة هو المكان الذي يجب أن ترسم عنده أنظمة المعاملات الخاصة خطها. يمكنك إخفاء سجل الأصول، لكنك لا تزال بحاجة إلى شيء يمكن للشبكة التعرف عليه على أنه مُستخدم بالفعل. لذا فإن السؤال الأهدأ هو: هل الخصوصية المالية فعلًا تهدف إلى إخفاء النشاط، أم إلى اتخاذ قرار دقيق بشأن أي أجزاء من النشاط يجب أن تظل قابلة للملاحظة؟
$DUSK @Dusk_Foundation #dusk
في البداية افترضت أن نموذج الخصوصية لدى Dusk يهدف أساسًا إلى جعل المعاملات الفردية أصعب في الفحص. لكن كلما نظرت إلى Phoenix، كلما جعلني تصميم الـ nullifier أفكر في حدود مختلفة. يمكن أن تظل المذكرة (note) المصروفة خاصة بينما يتم الاحتفاظ بالـ nullifier الخاص بها ضمن مجموعة عامة، بحيث لا يمكن إنفاق المخرجات نفسها مرةً أخرى. الذي شد انتباهي هو الفصل بين الشيء الخاص الذي يتم إنفاقه، والجزء الصغير من المعلومات المطلوب لإثبات أنه تم استهلاكه بالفعل. لا يحتاج الشبكة إلى كشف المذكرة نفسها فقط لفرض هذه القاعدة. وهذا يخلق تباينًا مثيرًا للاهتمام: فالخصوصية تزيل بعض معلومات المعاملة، لكن البروتوكول ما زال يحتاج إلى إشارة عامة دائمة لمنع إعادة الاستخدام. ربما يكون هذا ببساطة هو المكان الذي يجب أن ترسم عنده أنظمة المعاملات الخاصة خطها. يمكنك إخفاء سجل الأصول، لكنك لا تزال بحاجة إلى شيء يمكن للشبكة التعرف عليه على أنه مُستخدم بالفعل. لذا فإن السؤال الأهدأ هو: هل الخصوصية المالية فعلًا تهدف إلى إخفاء النشاط، أم إلى اتخاذ قرار دقيق بشأن أي أجزاء من النشاط يجب أن تظل قابلة للملاحظة؟
$DUSK @Dusk #dusk
$DUSK @Dusk #dusk
3
2
82
·
--
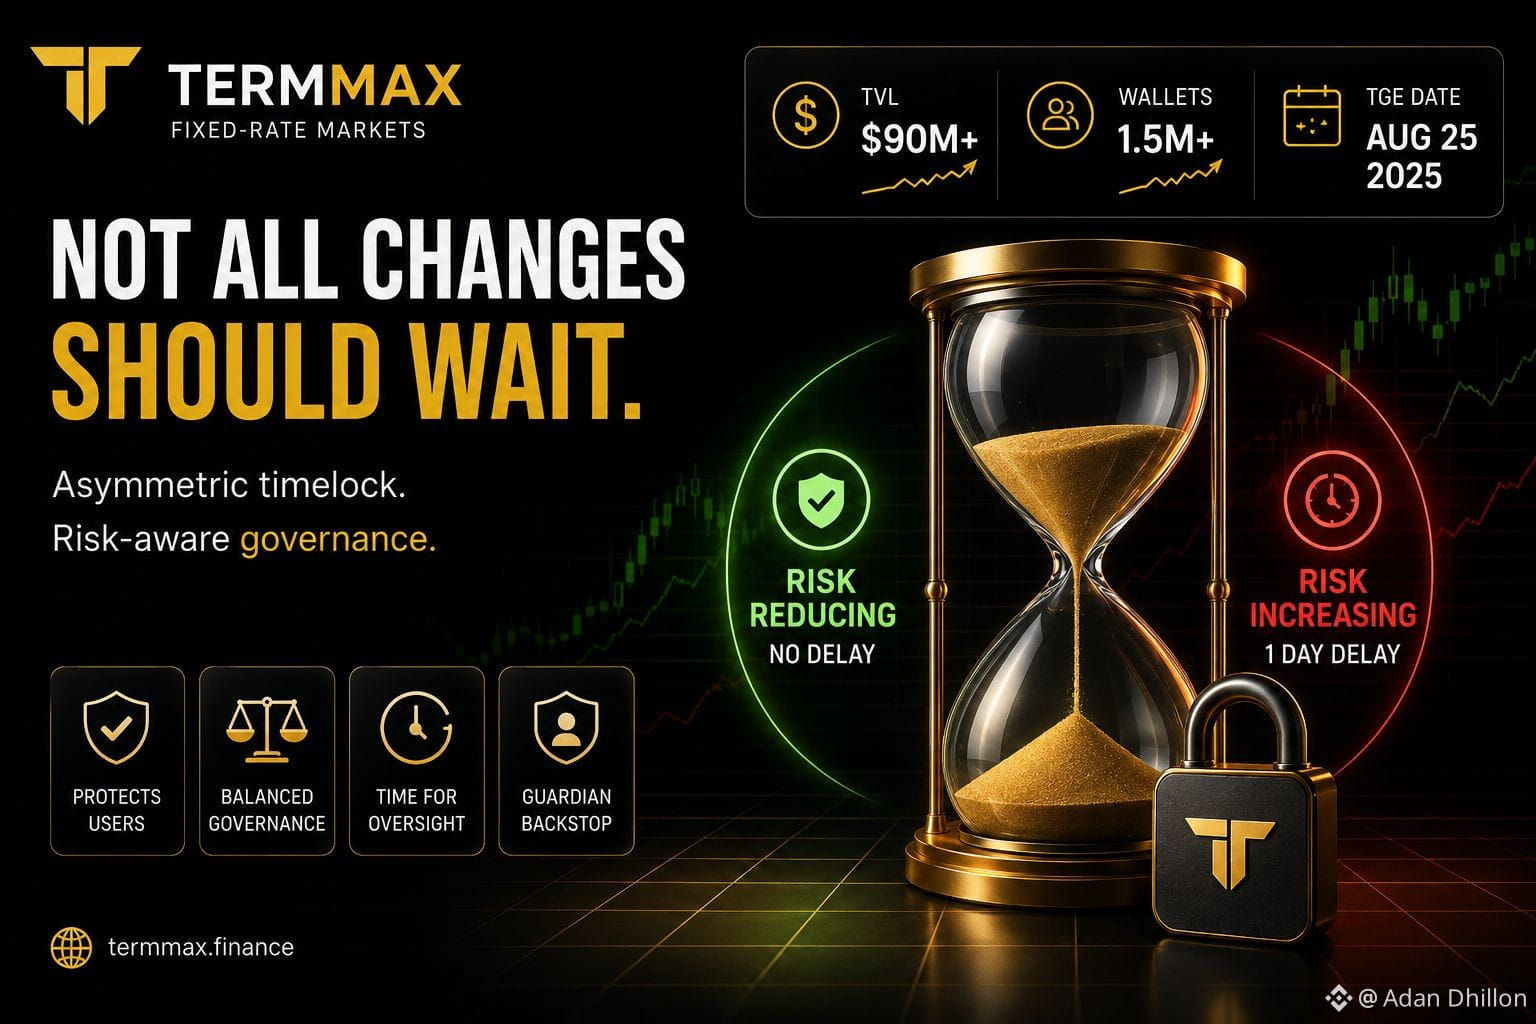
في البداية افترضت أن قفل TermMax الزمني مجرد تأخير أمان حول تغييرات الخزنة. لكن أثناء التحقق من الآلية بما يتوافق مع مكان وجود البروتوكول اليوم، لاحظت تناقضًا أقل وضوحًا. تعرض TermMax الآن $90M+ من TVL و1.5M+ من المحافظ المسجلة، ومع ذلك لم يدخل TMX بعد مرحلته السوقية المباشرة حتى TGE في 25 أغسطس. وهذا يجعل تصميم الحوكمة أكثر إثارة للاهتمام بالنسبة لي. لا تتعامل قواعد الخزنة مع كل تغيير على أنه متساوٍ: يمكن للتغييرات التي تقلل المخاطر أن تتحرك دون الانتظار المعتاد، بينما تغييرات مثل إضافة سوق، أو رفع الرسوم، أو تقصير القفل الزمني، أو تغيير Guardian تفرض تأخيرًا ليوم واحد. لذلك يمكن للبروتوكول الاستجابة بسرعة عند تشديد الضوابط، لكنه يحتاج إلى إبطاء نفسه عند توسيع الصلاحيات أو التعرض. قرأت ذلك في البداية باعتباره ميزة أمنية بسيطة. والآن يبدو الأمر أقرب إلى رهانه على أي اتجاه يستحق الاحتكاك. ومع وجود رأس مال حقيقي بالفعل داخل النظام قبل أن يصبح الرمز نشطًا، فإن هذا الفارق لا يبدو تنظيريًا بقدر ما يبدو عمليًا. لذلك ربما ليست المسألة هي ما إذا كان لدى TermMax قفل زمني، بل ما إذا كانت فكرته عن “المخاطر” تتطابق مع ما سيهتم به السوق فعليًا؟
#termmax @termmax
في البداية افترضت أن قفل TermMax الزمني مجرد تأخير أمان حول تغييرات الخزنة. لكن أثناء التحقق من الآلية بما يتوافق مع مكان وجود البروتوكول اليوم، لاحظت تناقضًا أقل وضوحًا. تعرض TermMax الآن $90M+ من TVL و1.5M+ من المحافظ المسجلة، ومع ذلك لم يدخل TMX بعد مرحلته السوقية المباشرة حتى TGE في 25 أغسطس. وهذا يجعل تصميم الحوكمة أكثر إثارة للاهتمام بالنسبة لي. لا تتعامل قواعد الخزنة مع كل تغيير على أنه متساوٍ: يمكن للتغييرات التي تقلل المخاطر أن تتحرك دون الانتظار المعتاد، بينما تغييرات مثل إضافة سوق، أو رفع الرسوم، أو تقصير القفل الزمني، أو تغيير Guardian تفرض تأخيرًا ليوم واحد. لذلك يمكن للبروتوكول الاستجابة بسرعة عند تشديد الضوابط، لكنه يحتاج إلى إبطاء نفسه عند توسيع الصلاحيات أو التعرض. قرأت ذلك في البداية باعتباره ميزة أمنية بسيطة. والآن يبدو الأمر أقرب إلى رهانه على أي اتجاه يستحق الاحتكاك. ومع وجود رأس مال حقيقي بالفعل داخل النظام قبل أن يصبح الرمز نشطًا، فإن هذا الفارق لا يبدو تنظيريًا بقدر ما يبدو عمليًا. لذلك ربما ليست المسألة هي ما إذا كان لدى TermMax قفل زمني، بل ما إذا كانت فكرته عن “المخاطر” تتطابق مع ما سيهتم به السوق فعليًا؟
#termmax @TermMax
#termmax @TermMax
70
·
--
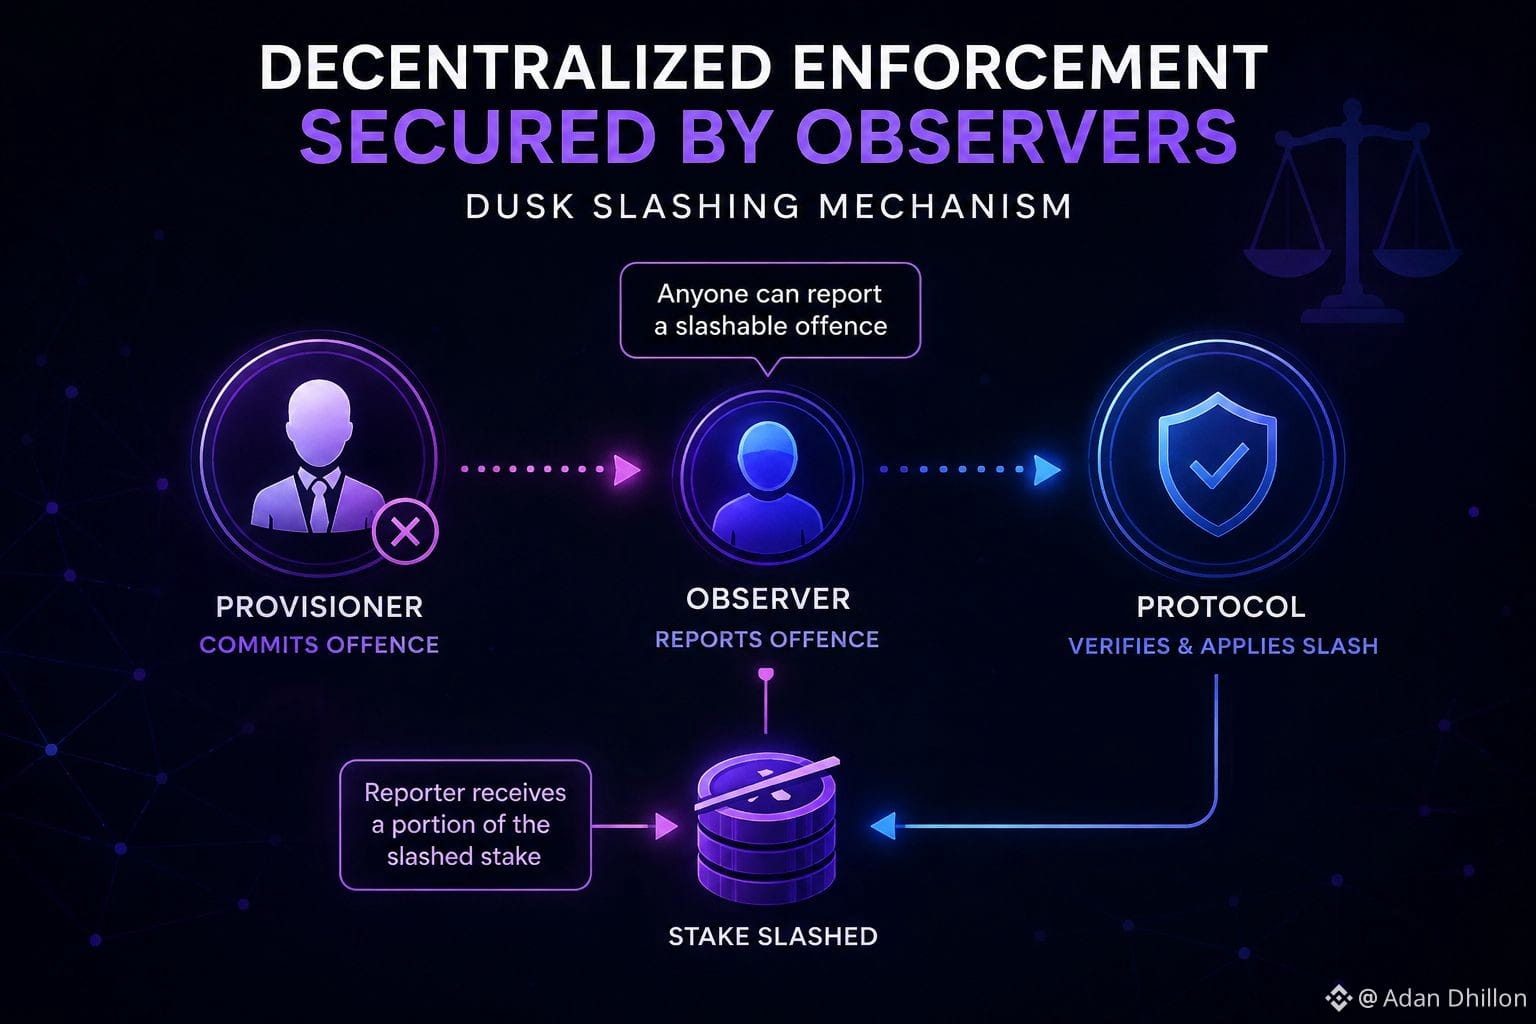
في البداية افترضت أن آلية القطع لدى داوسك كانت تدور أساسًا حول معاقبة مقدّمي الخدمة (Provisioners) الذين ينتهكون القواعد. لكن كلما نظرت أكثر، برز جانب الإبلاغ أكثر. يمكن الإبلاغ عن مخالفة قابلة للقطع من قِبل مشارك آخر في البروتوكول، ويمكن للمبلّغ أن يتلقى جزءًا من الرهان الذي يتم سحبه. ما لفت انتباهي هو أن إنفاذ النظام يعتمد بالتالي على أكثر من مجرد العقوبة نفسها. إذ يجب أن يلاحظ شخصٌ ما السلوك ثم إدخاله ضمن عملية إنفاذ البروتوكول. يمنح المكافأة ذلك الملاحظ سببًا للقيام بذلك، لكنه في الوقت نفسه يخلق اعتمادًا هادئًا على أن ينتبه المشاركون إلى ما يفعله الآخرون. لم أفكر حقًا في عملية القطع من جانب الملاحظ من قبل. ربما هذا هو ببساطة المقابل (trade-off) لجعل سوء السلوك قابلًا للاكتشاف خارج اللجنة نفسها. وهذا يجعل عملية الإنفاذ تبدو أقل كأنها مجرد قاعدة واحدة وأكثر كأنها علاقة بين الفاعل الذي يتم رصده والمشاركين الذين يقومون بالرصد. لذا فالسؤال الأكثر هدوءًا هو: هل يعتمد الإنفاذ اللامركزي بقدرٍ مماثل على حوافز الملاحظين كما يعتمد على العقوبة التي يواجهها المدققون؟
#dusk $DUSK @Dusk_Foundation
في البداية افترضت أن آلية القطع لدى داوسك كانت تدور أساسًا حول معاقبة مقدّمي الخدمة (Provisioners) الذين ينتهكون القواعد. لكن كلما نظرت أكثر، برز جانب الإبلاغ أكثر. يمكن الإبلاغ عن مخالفة قابلة للقطع من قِبل مشارك آخر في البروتوكول، ويمكن للمبلّغ أن يتلقى جزءًا من الرهان الذي يتم سحبه. ما لفت انتباهي هو أن إنفاذ النظام يعتمد بالتالي على أكثر من مجرد العقوبة نفسها. إذ يجب أن يلاحظ شخصٌ ما السلوك ثم إدخاله ضمن عملية إنفاذ البروتوكول. يمنح المكافأة ذلك الملاحظ سببًا للقيام بذلك، لكنه في الوقت نفسه يخلق اعتمادًا هادئًا على أن ينتبه المشاركون إلى ما يفعله الآخرون. لم أفكر حقًا في عملية القطع من جانب الملاحظ من قبل. ربما هذا هو ببساطة المقابل (trade-off) لجعل سوء السلوك قابلًا للاكتشاف خارج اللجنة نفسها. وهذا يجعل عملية الإنفاذ تبدو أقل كأنها مجرد قاعدة واحدة وأكثر كأنها علاقة بين الفاعل الذي يتم رصده والمشاركين الذين يقومون بالرصد. لذا فالسؤال الأكثر هدوءًا هو: هل يعتمد الإنفاذ اللامركزي بقدرٍ مماثل على حوافز الملاحظين كما يعتمد على العقوبة التي يواجهها المدققون؟
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
6
3
82
·
--
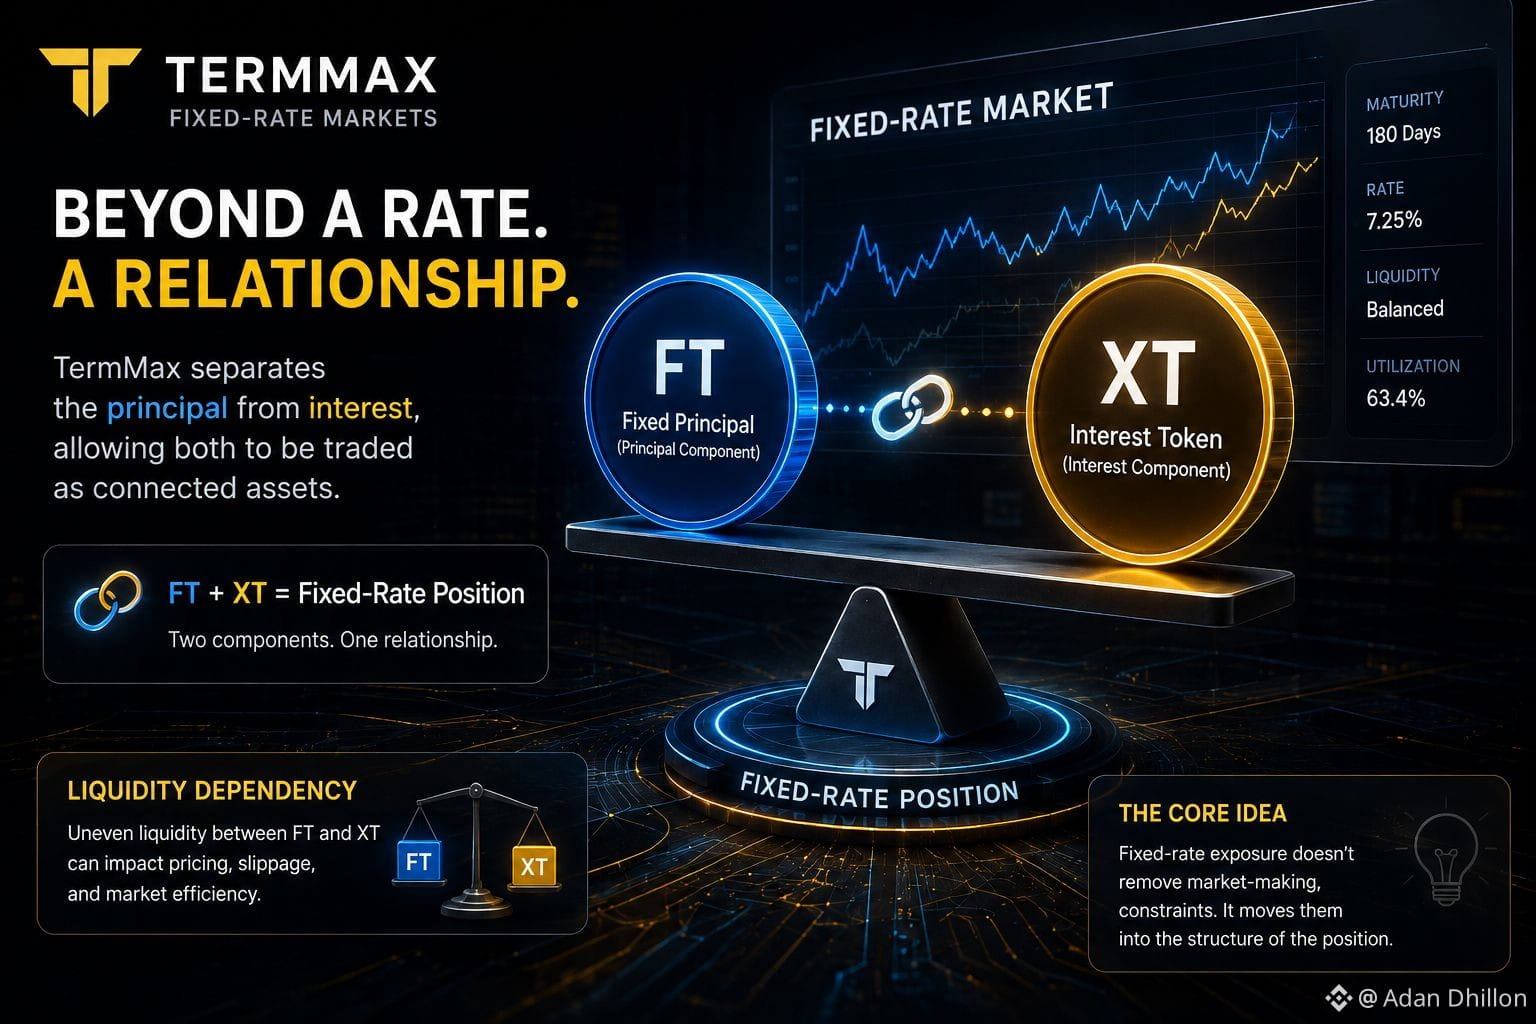
في البداية افترضت أن سوق المعدل الثابت في TermMax يدور بشكل أساسي حول جعل تكاليف الاقتراض قابلة للتنبؤ. لكن كلما نظرت إلى هيكله FT/XT، لاحظت أكثر فأكثر أن المعدل لا يُتعامل معه فعليًا كرقم مستقل. يفصل TermMax بين جزء الأصل وجزء الفائدة، ما يتيح التداول بهما كقطع مترابطة من الموقف نفسه. ما لفت انتباهي هو أن هذا يخلق اعتمادًا على السيولة. فالمتداول لا يختار معدلًا فقط. بل يدخل سوقًا تُعبَّر فيه اقتصادات ذلك المعدل من خلال العلاقة بين أصلين. إذا أصبحت السيولة غير متوازنة بينهما، فقد يصبح من الصعب تسعير الموقف أو تداوله بسلاسة. الجزء المثير للاهتمام هو أن التعرض لمعدل ثابت لا يزيل قيود صناعة السوق. يبدو أنه ينقل جزءًا منها إلى بنية الموقف نفسها. ربما تكون هذه ببساطة تكلفة جعل النضج والفائدة أكثر وضوحًا. لذا ربما ليست المسألة ما إذا كان المعدل ثابتًا، بل مدى قدرة السوق على دعم ذلك المعدل الثابت.
#termmax @termmax
في البداية افترضت أن سوق المعدل الثابت في TermMax يدور بشكل أساسي حول جعل تكاليف الاقتراض قابلة للتنبؤ. لكن كلما نظرت إلى هيكله FT/XT، لاحظت أكثر فأكثر أن المعدل لا يُتعامل معه فعليًا كرقم مستقل. يفصل TermMax بين جزء الأصل وجزء الفائدة، ما يتيح التداول بهما كقطع مترابطة من الموقف نفسه. ما لفت انتباهي هو أن هذا يخلق اعتمادًا على السيولة. فالمتداول لا يختار معدلًا فقط. بل يدخل سوقًا تُعبَّر فيه اقتصادات ذلك المعدل من خلال العلاقة بين أصلين. إذا أصبحت السيولة غير متوازنة بينهما، فقد يصبح من الصعب تسعير الموقف أو تداوله بسلاسة. الجزء المثير للاهتمام هو أن التعرض لمعدل ثابت لا يزيل قيود صناعة السوق. يبدو أنه ينقل جزءًا منها إلى بنية الموقف نفسها. ربما تكون هذه ببساطة تكلفة جعل النضج والفائدة أكثر وضوحًا. لذا ربما ليست المسألة ما إذا كان المعدل ثابتًا، بل مدى قدرة السوق على دعم ذلك المعدل الثابت.
#termmax @TermMax
#termmax @TermMax
3
4
75
·
--
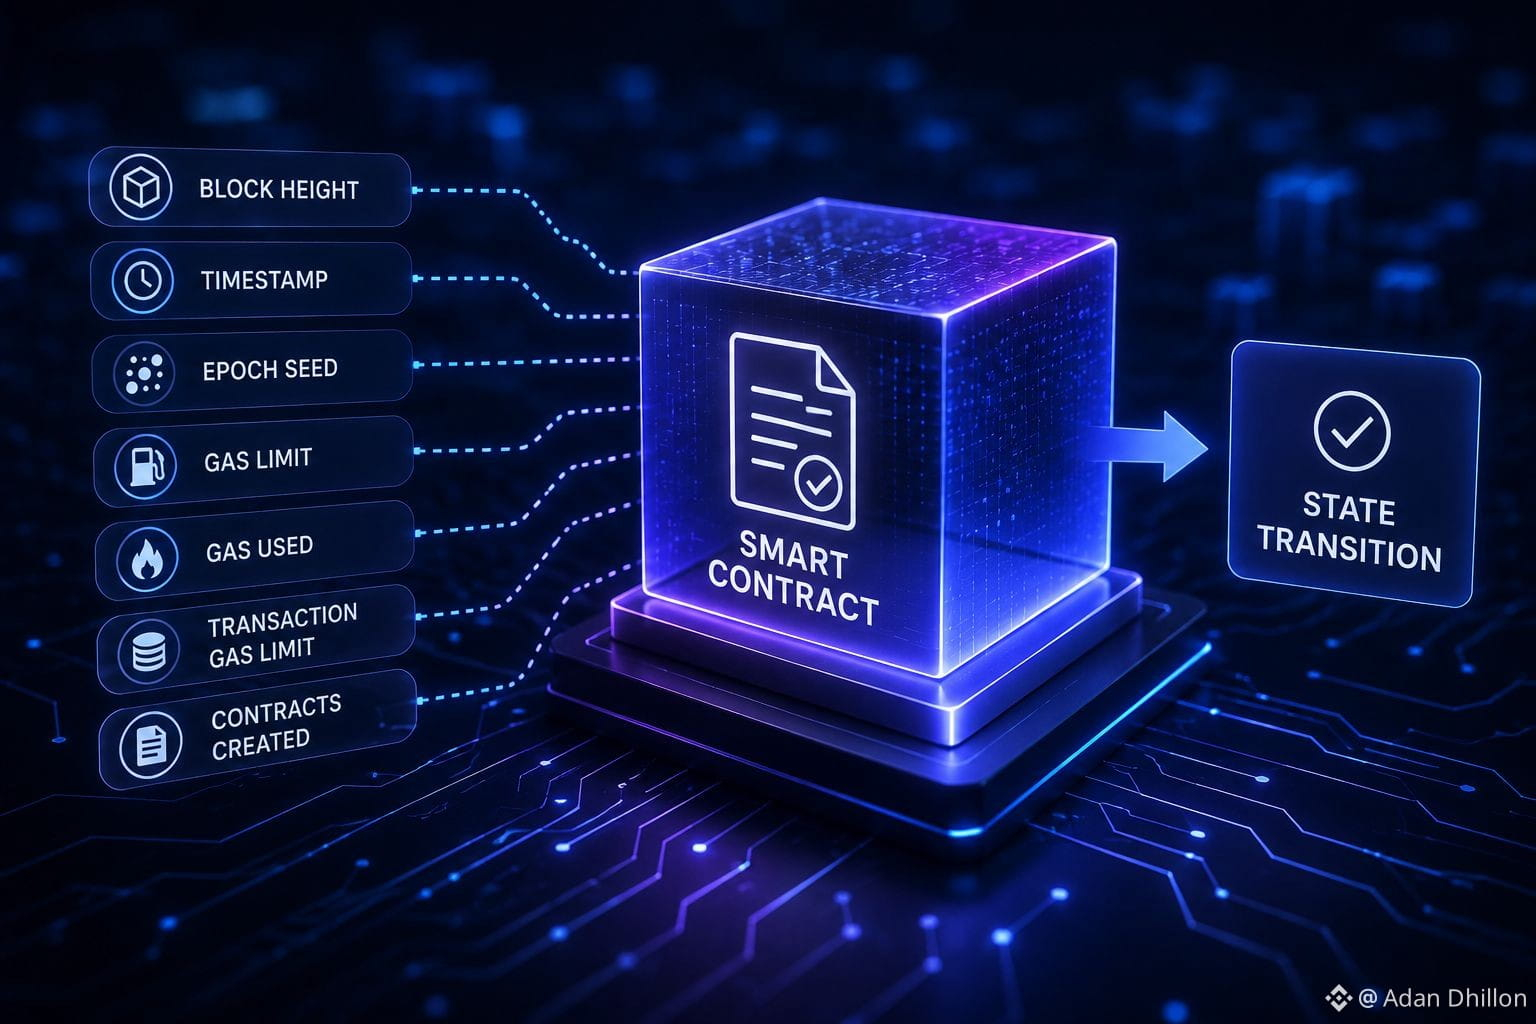
في البداية افترضت أن تنفيذ عقد دسك يعتمد أساسًا على كود العقد وعلى المعاملة التي تستدعيه. لكن كلما نظرت أكثر إلى سياق التنفيذ في آلة رو سك (Rusk VM)، برزت حالة الكتلة المحيطة بشكل أكبر. لا تعمل عملية انتقال الحالة بالاعتماد على حالة العقد وحدها؛ بل تستقبل أيضًا الارتفاع الحالي للكتلة، والطابع الزمني، وبذرة الحقبة (epoch seed)، والحد الأقصى لغاز الكتلة، والغاز الذي تم استخدامه بالفعل، والعقود التي تم إنشاؤها داخل الكتلة، وحد الغاز الخاص بالمعاملة نفسها. ما لفت انتباهي هو أن تنفيذ العقد مرتبط، بالتالي، بحالة الكتلة التي يتم تشغيله فيها. لا يعمل العقد بمعزل عن السياق الحالي للشبكة. وهذا يترك اعتمادًا صغيرًا كنت لم أضعه في اعتباري حقًا: يجب أن تظل عملية الحوسبة العامة متسقة مع كلٍ من حالة العقد وحدود الكتلة المحيطة به. ربما تكون هذه ببساطة ضرورية للتنفيذ المُقيّد، لكنها تجعل حدود تنفيذ الـ VM أقل استقلالًا مما كنت أعتقد أولًا. لذا ربما يكون السؤال الأكثر هدوءًا هو: إلى أي مدى يجب أن يعتمد سلوك العقد على سياق الكتلة المحيط بمعاملة ما؟
#dusk $DUSK @Dusk_Foundation
في البداية افترضت أن تنفيذ عقد دسك يعتمد أساسًا على كود العقد وعلى المعاملة التي تستدعيه. لكن كلما نظرت أكثر إلى سياق التنفيذ في آلة رو سك (Rusk VM)، برزت حالة الكتلة المحيطة بشكل أكبر. لا تعمل عملية انتقال الحالة بالاعتماد على حالة العقد وحدها؛ بل تستقبل أيضًا الارتفاع الحالي للكتلة، والطابع الزمني، وبذرة الحقبة (epoch seed)، والحد الأقصى لغاز الكتلة، والغاز الذي تم استخدامه بالفعل، والعقود التي تم إنشاؤها داخل الكتلة، وحد الغاز الخاص بالمعاملة نفسها. ما لفت انتباهي هو أن تنفيذ العقد مرتبط، بالتالي، بحالة الكتلة التي يتم تشغيله فيها. لا يعمل العقد بمعزل عن السياق الحالي للشبكة. وهذا يترك اعتمادًا صغيرًا كنت لم أضعه في اعتباري حقًا: يجب أن تظل عملية الحوسبة العامة متسقة مع كلٍ من حالة العقد وحدود الكتلة المحيطة به. ربما تكون هذه ببساطة ضرورية للتنفيذ المُقيّد، لكنها تجعل حدود تنفيذ الـ VM أقل استقلالًا مما كنت أعتقد أولًا. لذا ربما يكون السؤال الأكثر هدوءًا هو: إلى أي مدى يجب أن يعتمد سلوك العقد على سياق الكتلة المحيط بمعاملة ما؟
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
9
6
262
·
--
في البداية افترضت أن نموذج السعر الثابت الخاص بـ TermMax يدور في المقام الأول حول إزالة عدم اليقين بالنسبة للمقترضين والمقرضين. لكن كلما نظرت أكثر، أصبحت السيولة غير المستخدمة أكثر إثارة للاهتمام. يصف التقرير الأبيض تصميمًا يمكن فيه نشر الأموال الخاملة في أسواق خارجية ذات سعر عائم مثل Aave وMorpho وVenus بدلًا من بقائها غير مُفعّلة ببساطة. ما شد انتباهي هو الحدود التي يخلقها ذلك. يمكن أن يكون مركز المستخدمين بسعر ثابت، بينما يظل بعض رأس المال الذي يدعم ذلك السوق معرضًا لشروط سعر متغير في مكان آخر. لذلك لا تعني وعود السعر الثابت أن النظام بأكمله قد تخلص من الأسعار العائمة. بل تعني أن التعرض تم نقله إلى جزء آخر من بنية النظام. يبدو هذا أسلوبًا معقولًا لإبقاء رأس المال يعمل، لكنه في المقابل يترك TermMax معتمدًا على بروتوكولات خارجية، وعلى سيولتها، وعلى افتراضات المخاطر الخاصة به. ربما تكون هذه التبعية أمرًا لا مفر منه عندما تحتاج أسواق العقود الثابتة إلى استغلالٍ كفؤٍ لرأس المال. وهذا يطرح السؤال الأكثر هدوءًا: ما مقدار الاستقرار بسعر ثابت الذي يمكن أن يوجد عندما تكون السيولة التي تحته ما تزال تعيش في DeFi بسعر متغير؟
#termmax @termmax $MUBARAK
في البداية افترضت أن نموذج السعر الثابت الخاص بـ TermMax يدور في المقام الأول حول إزالة عدم اليقين بالنسبة للمقترضين والمقرضين. لكن كلما نظرت أكثر، أصبحت السيولة غير المستخدمة أكثر إثارة للاهتمام. يصف التقرير الأبيض تصميمًا يمكن فيه نشر الأموال الخاملة في أسواق خارجية ذات سعر عائم مثل Aave وMorpho وVenus بدلًا من بقائها غير مُفعّلة ببساطة. ما شد انتباهي هو الحدود التي يخلقها ذلك. يمكن أن يكون مركز المستخدمين بسعر ثابت، بينما يظل بعض رأس المال الذي يدعم ذلك السوق معرضًا لشروط سعر متغير في مكان آخر. لذلك لا تعني وعود السعر الثابت أن النظام بأكمله قد تخلص من الأسعار العائمة. بل تعني أن التعرض تم نقله إلى جزء آخر من بنية النظام. يبدو هذا أسلوبًا معقولًا لإبقاء رأس المال يعمل، لكنه في المقابل يترك TermMax معتمدًا على بروتوكولات خارجية، وعلى سيولتها، وعلى افتراضات المخاطر الخاصة به. ربما تكون هذه التبعية أمرًا لا مفر منه عندما تحتاج أسواق العقود الثابتة إلى استغلالٍ كفؤٍ لرأس المال. وهذا يطرح السؤال الأكثر هدوءًا: ما مقدار الاستقرار بسعر ثابت الذي يمكن أن يوجد عندما تكون السيولة التي تحته ما تزال تعيش في DeFi بسعر متغير؟
#termmax @TermMax $MUBARAK
#termmax @TermMax $MUBARAK
7
2
158
·
--
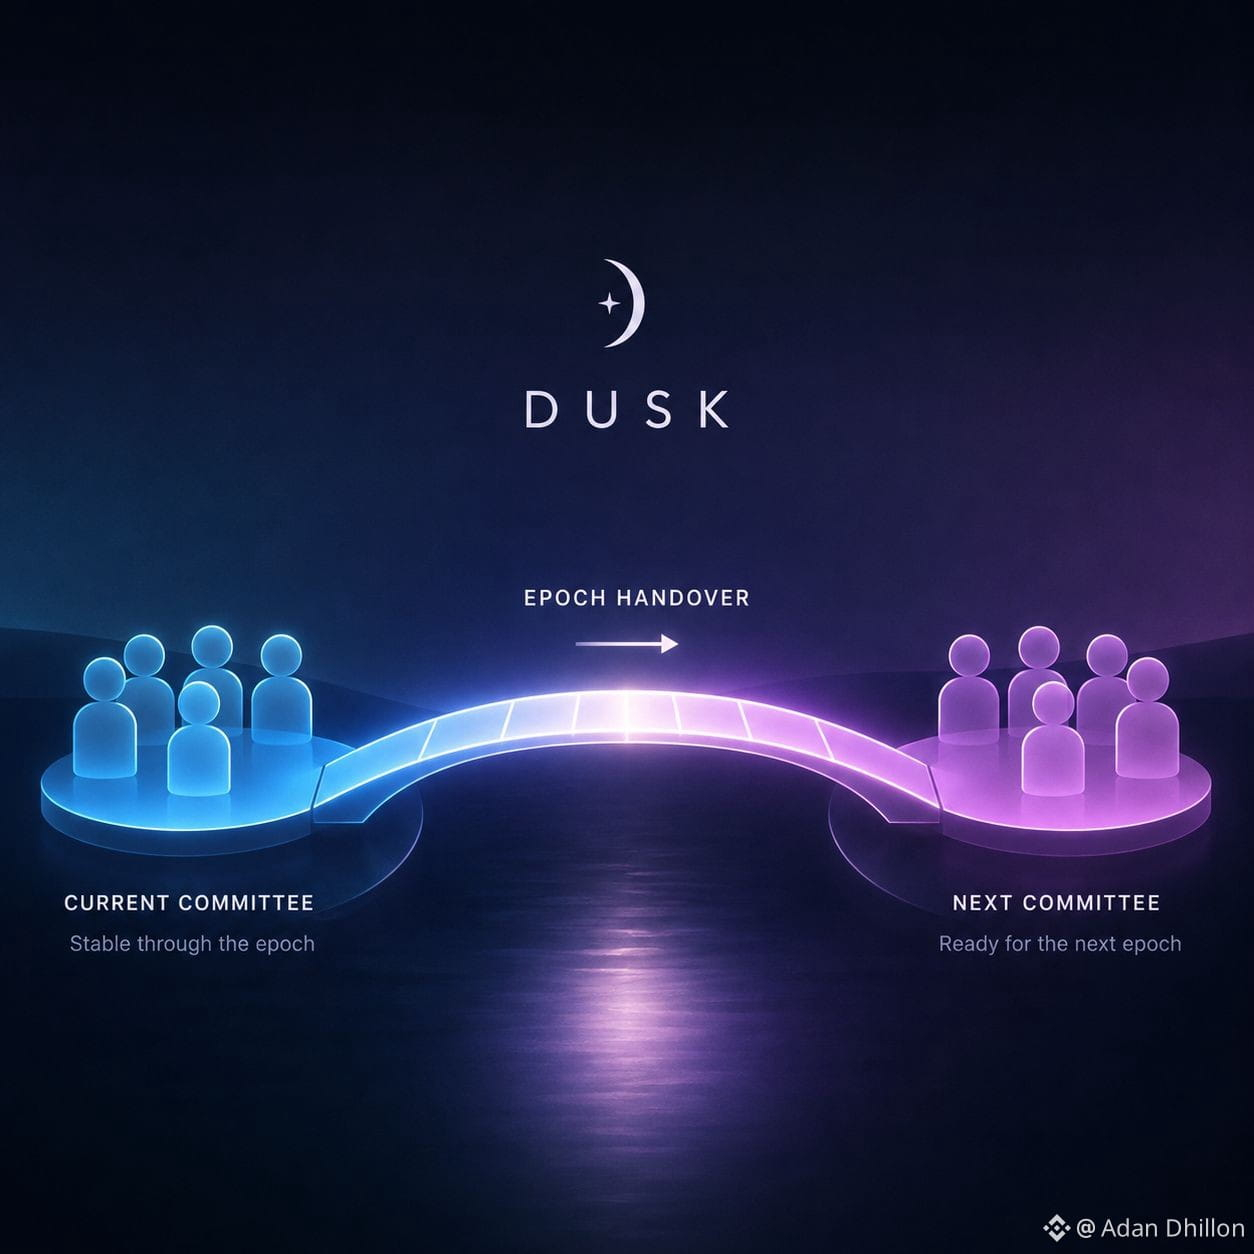
في البداية افترضت أن لجان إجماع Dusk تتغيّر فعليًا من كتلة إلى أخرى. لكن كلما نظرت أكثر، كلما برزت لي بشكل أوضح حدود الـ epoch. يحافظ Dusk على مجموعتي المولّد (Generator) والموفّر (Provisioner) دون تغيير عبر الـ epoch، بينما يتم استخدام نفس بذرة الـ epoch خلال تلك الفترة. ما لفت انتباهي هو أن اختيار اللجان ليس إذن مهمة تنسيق جديدة لكل جولة. توجد فترة يقوم فيها النظام عمدًا بإبقاء سياق الإجماع لديه ثابتًا. يبدو أن هذا يقلّل من الضوضاء/التبديل المستمر، لكنه يعني أيضًا أن الانتقال بين الـ epochs يصبح نقطة تنسيق صغيرة بحد ذاته. وفي النهاية يتعيّن على مجموعة المشاركين القديمة أن تفسح المجال لمجموعة جديدة دون أن يتحول إجراء هذا التغيير نفسه إلى مصدر عدم يقين. ربما هذا ببساطة هو المقابل المترتب على إبقاء اللجان ثابتة لأكثر من جولة. جعلني ذلك أن أنظر إلى تدوير اللجان أقل بوصفه مشكلة اختيار وأكثر بوصفه مشكلة تسليم. لذا ربما ليست المسألة هي كيفية اختيار Dusk للجنة التالية، بل كيف يمكن لشبكة لامركزية أن تنتقل بسلاسة من سياق موثوق إلى سياق آخر؟
#dusk $DUSK @Dusk_Foundation
في البداية افترضت أن لجان إجماع Dusk تتغيّر فعليًا من كتلة إلى أخرى. لكن كلما نظرت أكثر، كلما برزت لي بشكل أوضح حدود الـ epoch. يحافظ Dusk على مجموعتي المولّد (Generator) والموفّر (Provisioner) دون تغيير عبر الـ epoch، بينما يتم استخدام نفس بذرة الـ epoch خلال تلك الفترة. ما لفت انتباهي هو أن اختيار اللجان ليس إذن مهمة تنسيق جديدة لكل جولة. توجد فترة يقوم فيها النظام عمدًا بإبقاء سياق الإجماع لديه ثابتًا. يبدو أن هذا يقلّل من الضوضاء/التبديل المستمر، لكنه يعني أيضًا أن الانتقال بين الـ epochs يصبح نقطة تنسيق صغيرة بحد ذاته. وفي النهاية يتعيّن على مجموعة المشاركين القديمة أن تفسح المجال لمجموعة جديدة دون أن يتحول إجراء هذا التغيير نفسه إلى مصدر عدم يقين. ربما هذا ببساطة هو المقابل المترتب على إبقاء اللجان ثابتة لأكثر من جولة. جعلني ذلك أن أنظر إلى تدوير اللجان أقل بوصفه مشكلة اختيار وأكثر بوصفه مشكلة تسليم. لذا ربما ليست المسألة هي كيفية اختيار Dusk للجنة التالية، بل كيف يمكن لشبكة لامركزية أن تنتقل بسلاسة من سياق موثوق إلى سياق آخر؟
#dusk $DUSK @Dusk
#dusk $DUSK @Dusk
11
3
86
·
--
في البداية، افترضت أن نقل DUSK إلى مرحلة تنفيذ العقد هو مجرد مسألة تحويل رصيد.
ثم غيّر تفصيل “Crossover” هذه النظرة.
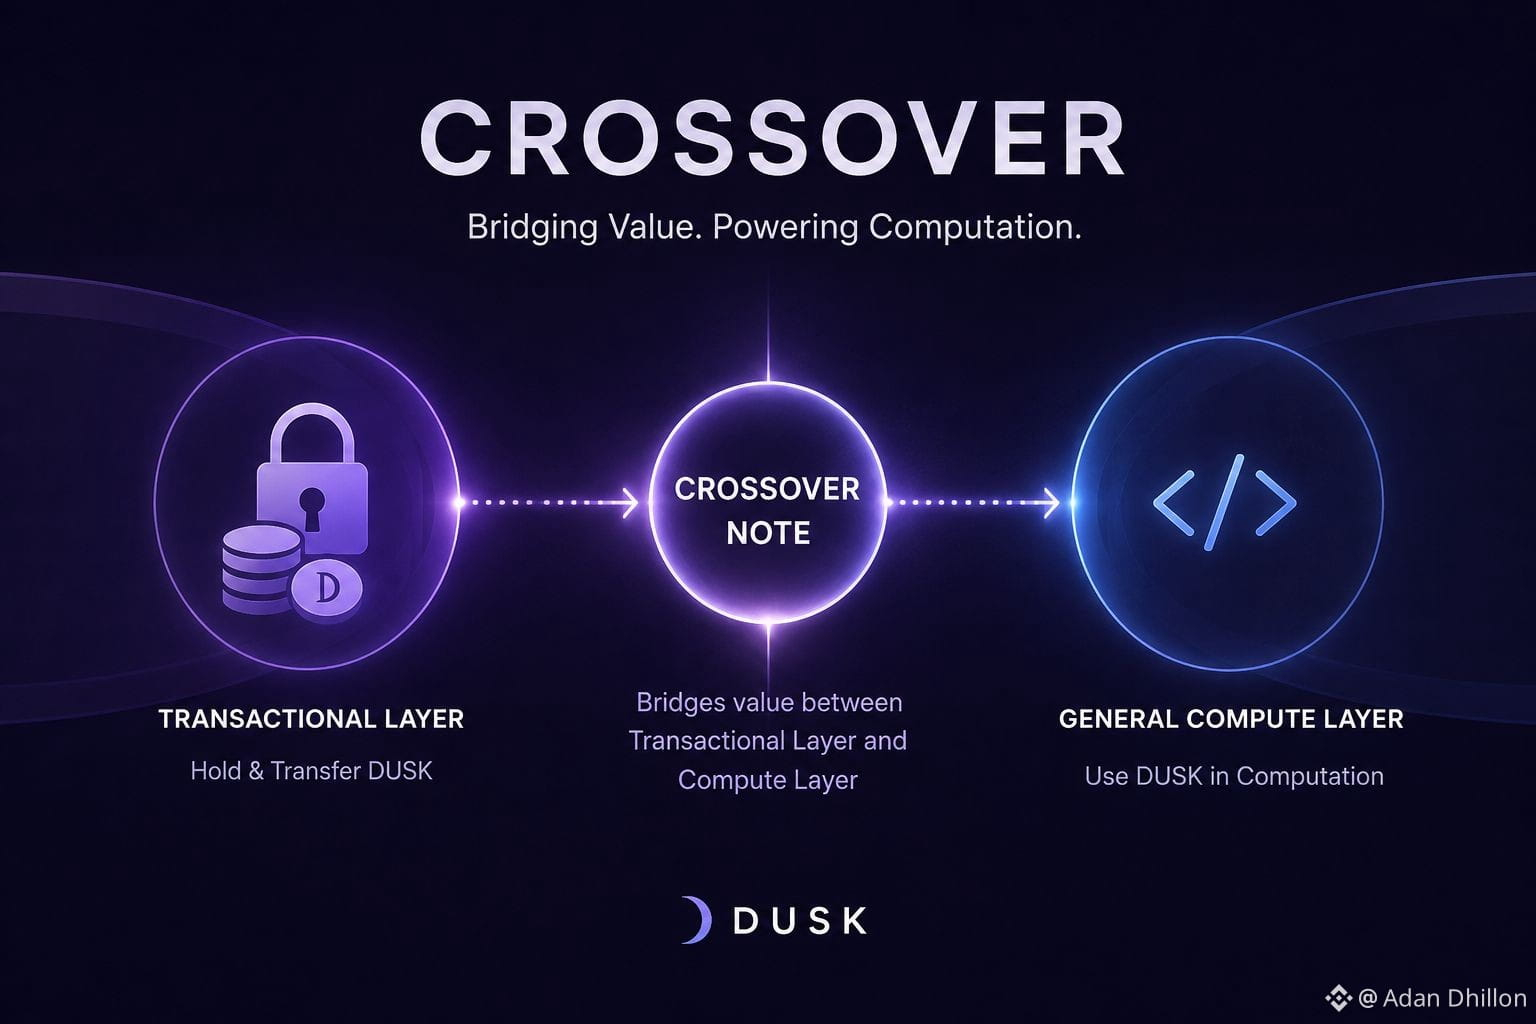
في نموذج معاملات Dusk، فإن Crossover هو ملاحظة محددة تربط طبقة المعاملات بطبقة الحوسبة العامة. لذلك ليست الحدود بين الاحتفاظ بـ DUSK وتوفيره للحوسبة مجرد مفهومٍ تجريدي—بل لها منطق معاملات صريح خلفها.
ما أراه مثيرًا للاهتمام هو أن هذا الجسر غير مطلوب لكل معاملة. يمكن للتحويل العادي أن يبقى ضمن طبقة المعاملات، بينما يمكن للمعاملة التي تحتاج إلى حوسبة أن تحمل قيمة صراحةً عبر هذا الحد.
يبدو أن هذا الفصل مقصود. فهو يمنع التحويلات الاعتيادية من الاعتماد على حوسبة لا تحتاجها، وفي الوقت نفسه يوفّر للتطبيقات آلية محددة لنقل القيمة إلى بيئة الحوسبة.
لكن هذا أيضًا يطرح سؤالًا تصميميًا مثيرًا للاهتمام: مع اعتماد التطبيقات بشكل متزايد على كلتا الطبقتين، هل يجعل هذا الحدّ الصريح النظام أسهل في الفهم، أم أنه يصبح نقطة تنسيق أخرى على المطورين إدارتها؟
إن تفصيل Crossover الصغير هذا يقول الكثير عن كيفية فصل Dusk بين حركة القيمة والحوسبة.
#dusk $DUSK @Dusk_Foundation
في البداية، افترضت أن نقل DUSK إلى مرحلة تنفيذ العقد هو مجرد مسألة تحويل رصيد.
ثم غيّر تفصيل “Crossover” هذه النظرة.
في نموذج معاملات Dusk، فإن Crossover هو ملاحظة محددة تربط طبقة المعاملات بطبقة الحوسبة العامة. لذلك ليست الحدود بين الاحتفاظ بـ DUSK وتوفيره للحوسبة مجرد مفهومٍ تجريدي—بل لها منطق معاملات صريح خلفها.
ما أراه مثيرًا للاهتمام هو أن هذا الجسر غير مطلوب لكل معاملة. يمكن للتحويل العادي أن يبقى ضمن طبقة المعاملات، بينما يمكن للمعاملة التي تحتاج إلى حوسبة أن تحمل قيمة صراحةً عبر هذا الحد.
يبدو أن هذا الفصل مقصود. فهو يمنع التحويلات الاعتيادية من الاعتماد على حوسبة لا تحتاجها، وفي الوقت نفسه يوفّر للتطبيقات آلية محددة لنقل القيمة إلى بيئة الحوسبة.
لكن هذا أيضًا يطرح سؤالًا تصميميًا مثيرًا للاهتمام: مع اعتماد التطبيقات بشكل متزايد على كلتا الطبقتين، هل يجعل هذا الحدّ الصريح النظام أسهل في الفهم، أم أنه يصبح نقطة تنسيق أخرى على المطورين إدارتها؟
إن تفصيل Crossover الصغير هذا يقول الكثير عن كيفية فصل Dusk بين حركة القيمة والحوسبة.
#dusk $DUSK @Dusk
ثم غيّر تفصيل “Crossover” هذه النظرة.
في نموذج معاملات Dusk، فإن Crossover هو ملاحظة محددة تربط طبقة المعاملات بطبقة الحوسبة العامة. لذلك ليست الحدود بين الاحتفاظ بـ DUSK وتوفيره للحوسبة مجرد مفهومٍ تجريدي—بل لها منطق معاملات صريح خلفها.
ما أراه مثيرًا للاهتمام هو أن هذا الجسر غير مطلوب لكل معاملة. يمكن للتحويل العادي أن يبقى ضمن طبقة المعاملات، بينما يمكن للمعاملة التي تحتاج إلى حوسبة أن تحمل قيمة صراحةً عبر هذا الحد.
يبدو أن هذا الفصل مقصود. فهو يمنع التحويلات الاعتيادية من الاعتماد على حوسبة لا تحتاجها، وفي الوقت نفسه يوفّر للتطبيقات آلية محددة لنقل القيمة إلى بيئة الحوسبة.
لكن هذا أيضًا يطرح سؤالًا تصميميًا مثيرًا للاهتمام: مع اعتماد التطبيقات بشكل متزايد على كلتا الطبقتين، هل يجعل هذا الحدّ الصريح النظام أسهل في الفهم، أم أنه يصبح نقطة تنسيق أخرى على المطورين إدارتها؟
إن تفصيل Crossover الصغير هذا يقول الكثير عن كيفية فصل Dusk بين حركة القيمة والحوسبة.
#dusk $DUSK @Dusk
12
7
73
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BOJRaisesRatesTo31YearHigh
26,586 مشاهدات
683 يقومون بالنقاش
#bojraisesratesto31yearhigh
بنك اليابان يرفع الفائدة إلى أعلى مستوى في 31 عامًا — لماذا تهم تفاعلات الين
وافقت اليابان على زيادة أخرى في الفائدة، ما يعيد تكاليف الاقتراض وظروف التمويل العالمية إلى دائرة الضوء.
في 18 سبتمبر 2026، صوّت بنك اليابان 7–2 لرفع هدف سعر الفائدة على المدى القصير إلى نحو 1.25%، مع سريان القرار اعتبارًا من 24 سبتمبر.
تأتي هذه الخطوة لتضع المؤشر عند أعلى مستوى له في 31 عامًا.
ومع ذلك، ضعف الين مقابل الدولار بعد ذلك، إذ لم ترقَ الإشارات إلى مزيد من التشديد إلى توقعات السوق. وتسّلّط هذه الاستجابة الضوء على مدى أهمية المسار المتوقع للفائدة.
رأيي: الأثر العالمي المحتمل يمر عبر تكاليف التمويل، وسعر الصرف، والرافعة المالية. فالمستثمرون الذين يقترضون الين لشراء أصول أخرى يواجهون ضغطًا أكبر إذا أصبح الاقتراض أكثر تكلفة وقوِي الين، ما يزيد تكلفة سداد تلك القروض.
وبالنسبة إلى العملات المشفرة، سأراقب ما إذا كانت الزيادة الحادة في قيمة الين تتزامن مع ضعف الأسهم، وانخفاض الرافعة المالية، واستمرار البيع في BTC أو ETH. سيستدعي هذا المزيج تدقيقًا أكبر، رغم أن التحركات المتزامنة ستظل بحاجة إلى دليل قبل نسب سبب بعينه.
ما الذي تراقبه عن كثب أكثر بعد هذا القرار: الين، عوائد السندات أم رافعة العملات المشفرة؟
متابعة من فضلكم
#BOJRaisesRatesTo31YearHigh #BankOfJapan #Macro
$AKE $ONE $AR
Shamika Metting
·2 إعجاب
·39 مشاهدات
BuffettStepsDownAsBerkshireChairman
7,938 مشاهدات
272 يقومون بالنقاش
XRPExchangeReservesHitSevenYearLow
11,960 مشاهدات
295 يقومون بالنقاش