

YETI_YIELDS
62 منشورات
YETI_YIELDS
إبلاغ
حظر المُستخدم
🐻COLD DATA. WARM TAKES. crypto trader & blogger — I hibernate through bear markets
8 تتابع
1 المتابعون
37 إعجاب
منشورات
·
--
عرض الترجمة
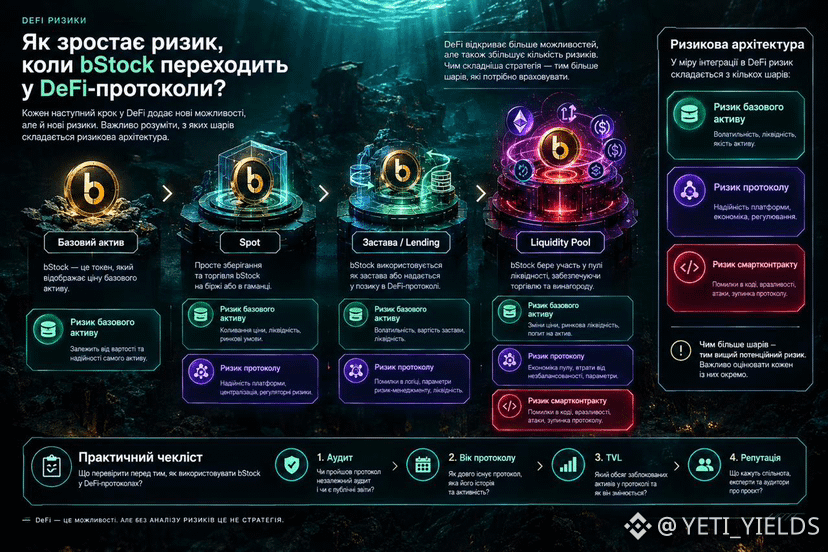
Освіта щодо ризиків плюс практичний кейс: окремий шар ризику, який з'являється, коли bStock потрапляє в DeFi-протокол, а не просто лежить на споті. ⚠️
Коли токен використовується як застава в лендинговому протоколі чи в пулі ліквідності, до звичайних ризиків самого активу додається ще один — ризик смартконтракту, тобто ймовірність помилки чи вразливості в коді самого протоколу, незалежно від того, наскільки надійний сам bStock. 🔒 Це не привід уникати DeFi взагалі, а привід усвідомлювати: кожен додатковий шар використання активу додає свій окремий, незалежний ризик зверху, який не зникає навіть якщо сам bStock залишається повністю надійним.
Практична порада для себе: почати з невеликої суми саме для перевірки протоколу на практиці, перш ніж довіряти йому більшу частину позиції. ✅ Вік протоколу, наявність аудиту та загальний обсяг коштів, які вже довірили йому інші користувачі, теж варто перевірити заздалегідь, а не постфактум.
Оцінюєте смартконтрактний ризик окремо перед тим, як заходити в DeFi-протокол?
@Binance_Ukraine @Binance_Square_Official
Освіта щодо ризиків плюс практичний кейс: окремий шар ризику, який з'являється, коли bStock потрапляє в DeFi-протокол, а не просто лежить на споті. ⚠️
Коли токен використовується як застава в лендинговому протоколі чи в пулі ліквідності, до звичайних ризиків самого активу додається ще один — ризик смартконтракту, тобто ймовірність помилки чи вразливості в коді самого протоколу, незалежно від того, наскільки надійний сам bStock. 🔒 Це не привід уникати DeFi взагалі, а привід усвідомлювати: кожен додатковий шар використання активу додає свій окремий, незалежний ризик зверху, який не зникає навіть якщо сам bStock залишається повністю надійним.
Практична порада для себе: почати з невеликої суми саме для перевірки протоколу на практиці, перш ніж довіряти йому більшу частину позиції. ✅ Вік протоколу, наявність аудиту та загальний обсяг коштів, які вже довірили йому інші користувачі, теж варто перевірити заздалегідь, а не постфактум.
Оцінюєте смартконтрактний ризик окремо перед тим, як заходити в DeFi-протокол?
@Binance_Ukraine @Binance Square Official
Коли токен використовується як застава в лендинговому протоколі чи в пулі ліквідності, до звичайних ризиків самого активу додається ще один — ризик смартконтракту, тобто ймовірність помилки чи вразливості в коді самого протоколу, незалежно від того, наскільки надійний сам bStock. 🔒 Це не привід уникати DeFi взагалі, а привід усвідомлювати: кожен додатковий шар використання активу додає свій окремий, незалежний ризик зверху, який не зникає навіть якщо сам bStock залишається повністю надійним.
Практична порада для себе: почати з невеликої суми саме для перевірки протоколу на практиці, перш ніж довіряти йому більшу частину позиції. ✅ Вік протоколу, наявність аудиту та загальний обсяг коштів, які вже довірили йому інші користувачі, теж варто перевірити заздалегідь, а не постфактум.
Оцінюєте смартконтрактний ризик окремо перед тим, як заходити в DeFi-протокол?
@Binance_Ukraine @Binance Square Official
76
·
--
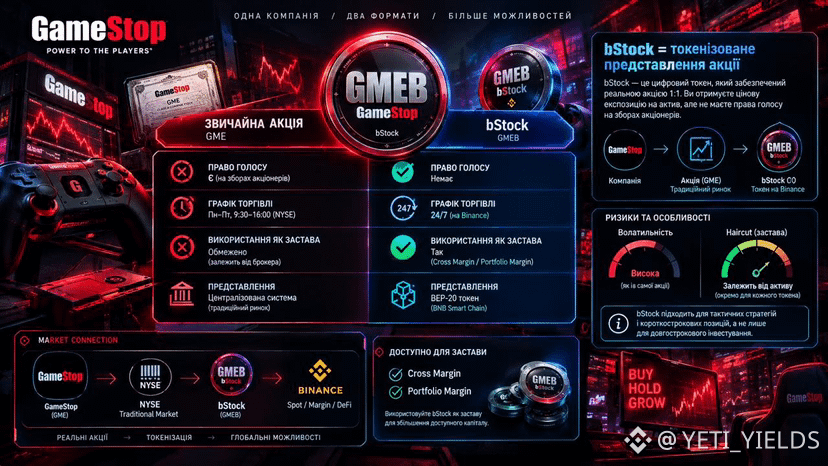
GameStop нещодавно з'явився серед bStocks (GMEB) — і це цікавий привід поєднати огляд ринку з поясненням того, чому подібні токенізовані активи відрізняються від прямої купівлі акції. 🎮
Ринково цікаво, що продукт одразу став доступний як застава для Cross і Portfolio Margin — без типового періоду очікування для нових лістингів. Але для новачка важливіше інше: bStock — це сертифікат, забезпечений реальною акцією 1:1, а не сама акція в класичном розумінні, поэтому власник отримує цінову експозицію، але не право голосу на зборах акціонерів. 📊
З погляду стратегії це означає, що подібні токени можна розглядати для тактичної, короткострокової позиції на конкретну новину чи тренд — але це не те саме, що довгострокове володіння компанією через традиційного брокера. 🔍
Є ще один нюанс: колатерал-статус нового лістингу не означає автоматично низький ризик як застави. Дисконт усе одно розраховується окремо під конкретну волатильність активу, і саме він визначає, скільки реального капіталу може бути доступно під заставу.
Нові лістинги ви розглядаєте насамперед як тактичну можливість чи як позицію на довший горизонт?
@Binance_Ukraine #bstocks @Binance Square Official
GameStop нещодавно з'явився серед bStocks (GMEB) — і це цікавий привід поєднати огляд ринку з поясненням того, чому подібні токенізовані активи відрізняються від прямої купівлі акції. 🎮
Ринково цікаво, що продукт одразу став доступний як застава для Cross і Portfolio Margin — без типового періоду очікування для нових лістингів. Але для новачка важливіше інше: bStock — це сертифікат, забезпечений реальною акцією 1:1, а не сама акція в класичном розумінні, поэтому власник отримує цінову експозицію، але не право голосу на зборах акціонерів. 📊
З погляду стратегії це означає, що подібні токени можна розглядати для тактичної, короткострокової позиції на конкретну новину чи тренд — але це не те саме, що довгострокове володіння компанією через традиційного брокера. 🔍
Є ще один нюанс: колатерал-статус нового лістингу не означає автоматично низький ризик як застави. Дисконт усе одно розраховується окремо під конкретну волатильність активу, і саме він визначає, скільки реального капіталу може бути доступно під заставу.
Нові лістинги ви розглядаєте насамперед як тактичну можливість чи як позицію на довший горизонт?
@Binance_Ukraine #bstocks @Binance Square Official
Ринково цікаво, що продукт одразу став доступний як застава для Cross і Portfolio Margin — без типового періоду очікування для нових лістингів. Але для новачка важливіше інше: bStock — це сертифікат, забезпечений реальною акцією 1:1, а не сама акція в класичном розумінні, поэтому власник отримує цінову експозицію، але не право голосу на зборах акціонерів. 📊
З погляду стратегії це означає, що подібні токени можна розглядати для тактичної, короткострокової позиції на конкретну новину чи тренд — але це не те саме, що довгострокове володіння компанією через традиційного брокера. 🔍
Є ще один нюанс: колатерал-статус нового лістингу не означає автоматично низький ризик як застави. Дисконт усе одно розраховується окремо під конкретну волатильність активу, і саме він визначає, скільки реального капіталу може бути доступно під заставу.
Нові лістинги ви розглядаєте насамперед як тактичну можливість чи як позицію на довший горизонт?
@Binance_Ukraine #bstocks @Binance Square Official
93
·
--
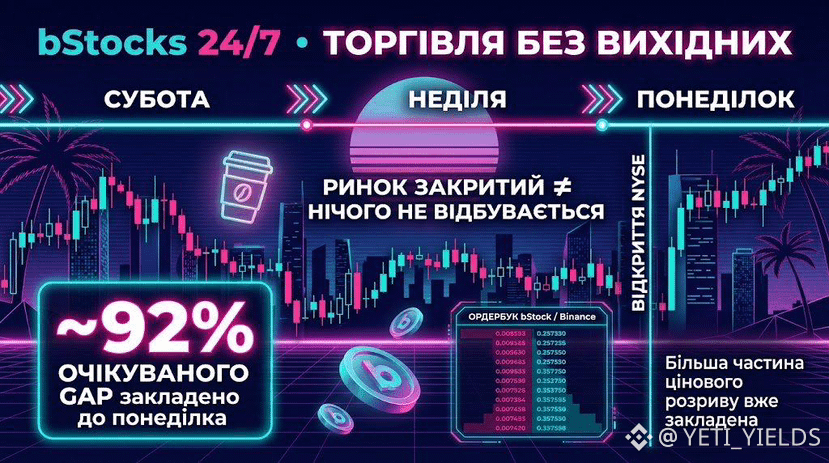
إحصاءات مثيرة حول تداول bStocks في عطلات نهاية الأسبوع، والتي لا ينتبه لها الجميع عند التخطيط لمراكزه مسبقًا. 🌙
وفقًا للبيانات المتاحة، فإن سعر bStock في عطلات نهاية الأسبوع يعكس في المتوسط جزءًا كبيرًا من حركة الأسبوع القادم — ووفقًا لبعض التقديرات، يتم تضمين نحو 92% من فجوة السعر المتوقعة في السعر قبل حتى الإعلان الرسمي عن افتتاح سوق الأسهم التقليدي. 📊 وهذا يعني أن «السوق مغلق» لا يعني إطلاقًا «لا يحدث شيء» — فالطلب والعرض الفعليان على Binance يستمران في تشكيل السعر بنشاط طوال عطلة نهاية الأسبوع، بالاستناد إلى الأخبار والشائعات والتوقعات العامة لدى المشاركين في السوق.
وبطبيعة الحال، هذا ليس ضمانًا لتوقع دقيق لحركة يوم الاثنين — أحيانًا يخطئ السوق في تقديراته. لكن هذا بالأحرى ملاحظة عملية: حركة السعر في يوم السبت أو الأحد تستحق الاهتمام والتحليل، وليس تجاهلها بالكامل حتى لحظة افتتاح السوق الكلاسيكي يوم الاثنين. 🔎
لذلك، فإن الرسم البياني في السبت أو الأحد لا يعني بالضرورة إشارة لاتخاذ إجراء. وأحيانًا يكفي فقط فهم ما يحدث مع السعر قبل افتتاح يوم الاثنين، حتى لا تُفهم حركة الصباح على أنها مفاجأة كاملة.
هل تتابعون سعر مراكزكم خلال عطلة نهاية الأسبوع؟
@Binance_Ukraine #BStocks
إحصاءات مثيرة حول تداول bStocks في عطلات نهاية الأسبوع، والتي لا ينتبه لها الجميع عند التخطيط لمراكزه مسبقًا. 🌙
وفقًا للبيانات المتاحة، فإن سعر bStock في عطلات نهاية الأسبوع يعكس في المتوسط جزءًا كبيرًا من حركة الأسبوع القادم — ووفقًا لبعض التقديرات، يتم تضمين نحو 92% من فجوة السعر المتوقعة في السعر قبل حتى الإعلان الرسمي عن افتتاح سوق الأسهم التقليدي. 📊 وهذا يعني أن «السوق مغلق» لا يعني إطلاقًا «لا يحدث شيء» — فالطلب والعرض الفعليان على Binance يستمران في تشكيل السعر بنشاط طوال عطلة نهاية الأسبوع، بالاستناد إلى الأخبار والشائعات والتوقعات العامة لدى المشاركين في السوق.
وبطبيعة الحال، هذا ليس ضمانًا لتوقع دقيق لحركة يوم الاثنين — أحيانًا يخطئ السوق في تقديراته. لكن هذا بالأحرى ملاحظة عملية: حركة السعر في يوم السبت أو الأحد تستحق الاهتمام والتحليل، وليس تجاهلها بالكامل حتى لحظة افتتاح السوق الكلاسيكي يوم الاثنين. 🔎
لذلك، فإن الرسم البياني في السبت أو الأحد لا يعني بالضرورة إشارة لاتخاذ إجراء. وأحيانًا يكفي فقط فهم ما يحدث مع السعر قبل افتتاح يوم الاثنين، حتى لا تُفهم حركة الصباح على أنها مفاجأة كاملة.
هل تتابعون سعر مراكزكم خلال عطلة نهاية الأسبوع؟
@Binance_Ukraine #BStocks
وفقًا للبيانات المتاحة، فإن سعر bStock في عطلات نهاية الأسبوع يعكس في المتوسط جزءًا كبيرًا من حركة الأسبوع القادم — ووفقًا لبعض التقديرات، يتم تضمين نحو 92% من فجوة السعر المتوقعة في السعر قبل حتى الإعلان الرسمي عن افتتاح سوق الأسهم التقليدي. 📊 وهذا يعني أن «السوق مغلق» لا يعني إطلاقًا «لا يحدث شيء» — فالطلب والعرض الفعليان على Binance يستمران في تشكيل السعر بنشاط طوال عطلة نهاية الأسبوع، بالاستناد إلى الأخبار والشائعات والتوقعات العامة لدى المشاركين في السوق.
وبطبيعة الحال، هذا ليس ضمانًا لتوقع دقيق لحركة يوم الاثنين — أحيانًا يخطئ السوق في تقديراته. لكن هذا بالأحرى ملاحظة عملية: حركة السعر في يوم السبت أو الأحد تستحق الاهتمام والتحليل، وليس تجاهلها بالكامل حتى لحظة افتتاح السوق الكلاسيكي يوم الاثنين. 🔎
لذلك، فإن الرسم البياني في السبت أو الأحد لا يعني بالضرورة إشارة لاتخاذ إجراء. وأحيانًا يكفي فقط فهم ما يحدث مع السعر قبل افتتاح يوم الاثنين، حتى لا تُفهم حركة الصباح على أنها مفاجأة كاملة.
هل تتابعون سعر مراكزكم خلال عطلة نهاية الأسبوع؟
@Binance_Ukraine #BStocks
134
·
--
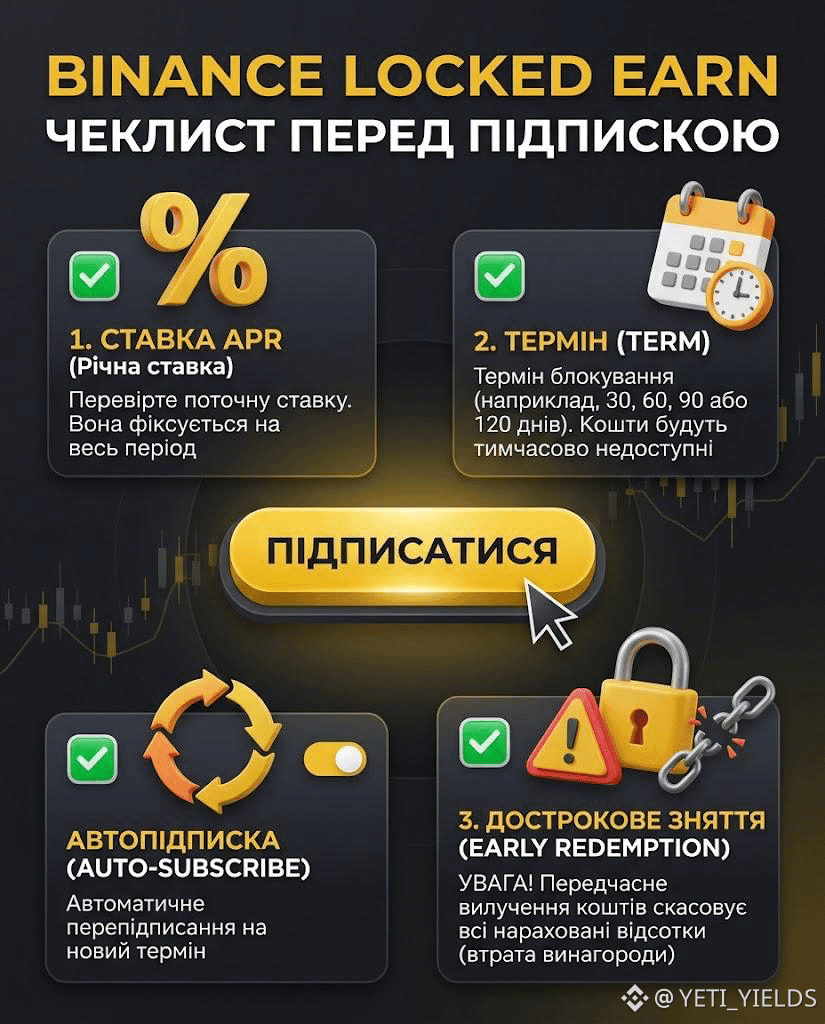
رميّ الكريبتو في Locked Earn ونسيانها — فكرة عادية، لكن فقط إذا كنت قد قرأت القواعد مسبقًا، وليس مجرد أنقر «التالي» بشكل أعمى. 🔒
وهذا هو شيك-ليستي الشخصي قبل الاشتراك بأي Locked Product 🗓️
مدة الإيداع. تأكدوا أن هذه الأصول لن تحتاجوا إليها خلال كامل الفترة.
نوع APR. كثيرون يعتقدون أن الفائدة ثابتة إلى الأبد. هذا غير صحيح! إذا لم تكن هناك علامة «Fixed Rate» في الوصف، فللبورصة الحق في تعديل APR مباشرةً أثناء فترة الستاكينغ 📊
قواعد الاسترداد المبكر. إذا حدث ظرف قاهر واضطررت إلى الحاجة إلى الأموال بشكل عاجل — فسيأخذون منك مقابل الخروج المبكر جميع الفوائد التي تم دفعها بالكامل ⚠️ إضافة إلى ذلك، تُعاد الأموال نفسها إلى الـspot ليس فورًا، بل ضمن مدة قد تصل إلى 72 ساعة.
انتبهوا أيضًا بشكل خاص إلى ميزة Auto-Subscribe 🔄 فهي تقوم تلقائيًا بإعادة الاشتراك لإيداعك في دورة جديدة بعد انتهاء المدة. وإذا نسيت إيقافها — ستعود العملات مرة أخرى إلى القفل لنفس الفترة، وستضطر للانتظار من جديد.
نهجي: إذا كان لديّ أي شك حتى ولو بسيط بخصوص المدد — أختار Flexible. الدخول إلى Locked يستحق فقط برأس مال يمكنه أن يبقى «في المدى الطويل» 👆
@Binance_Ukraine #bstock #earn
رميّ الكريبتو في Locked Earn ونسيانها — فكرة عادية، لكن فقط إذا كنت قد قرأت القواعد مسبقًا، وليس مجرد أنقر «التالي» بشكل أعمى. 🔒
وهذا هو شيك-ليستي الشخصي قبل الاشتراك بأي Locked Product 🗓️
مدة الإيداع. تأكدوا أن هذه الأصول لن تحتاجوا إليها خلال كامل الفترة.
نوع APR. كثيرون يعتقدون أن الفائدة ثابتة إلى الأبد. هذا غير صحيح! إذا لم تكن هناك علامة «Fixed Rate» في الوصف، فللبورصة الحق في تعديل APR مباشرةً أثناء فترة الستاكينغ 📊
قواعد الاسترداد المبكر. إذا حدث ظرف قاهر واضطررت إلى الحاجة إلى الأموال بشكل عاجل — فسيأخذون منك مقابل الخروج المبكر جميع الفوائد التي تم دفعها بالكامل ⚠️ إضافة إلى ذلك، تُعاد الأموال نفسها إلى الـspot ليس فورًا، بل ضمن مدة قد تصل إلى 72 ساعة.
انتبهوا أيضًا بشكل خاص إلى ميزة Auto-Subscribe 🔄 فهي تقوم تلقائيًا بإعادة الاشتراك لإيداعك في دورة جديدة بعد انتهاء المدة. وإذا نسيت إيقافها — ستعود العملات مرة أخرى إلى القفل لنفس الفترة، وستضطر للانتظار من جديد.
نهجي: إذا كان لديّ أي شك حتى ولو بسيط بخصوص المدد — أختار Flexible. الدخول إلى Locked يستحق فقط برأس مال يمكنه أن يبقى «في المدى الطويل» 👆
@Binance_Ukraine #bstock #earn
وهذا هو شيك-ليستي الشخصي قبل الاشتراك بأي Locked Product 🗓️
مدة الإيداع. تأكدوا أن هذه الأصول لن تحتاجوا إليها خلال كامل الفترة.
نوع APR. كثيرون يعتقدون أن الفائدة ثابتة إلى الأبد. هذا غير صحيح! إذا لم تكن هناك علامة «Fixed Rate» في الوصف، فللبورصة الحق في تعديل APR مباشرةً أثناء فترة الستاكينغ 📊
قواعد الاسترداد المبكر. إذا حدث ظرف قاهر واضطررت إلى الحاجة إلى الأموال بشكل عاجل — فسيأخذون منك مقابل الخروج المبكر جميع الفوائد التي تم دفعها بالكامل ⚠️ إضافة إلى ذلك، تُعاد الأموال نفسها إلى الـspot ليس فورًا، بل ضمن مدة قد تصل إلى 72 ساعة.
انتبهوا أيضًا بشكل خاص إلى ميزة Auto-Subscribe 🔄 فهي تقوم تلقائيًا بإعادة الاشتراك لإيداعك في دورة جديدة بعد انتهاء المدة. وإذا نسيت إيقافها — ستعود العملات مرة أخرى إلى القفل لنفس الفترة، وستضطر للانتظار من جديد.
نهجي: إذا كان لديّ أي شك حتى ولو بسيط بخصوص المدد — أختار Flexible. الدخول إلى Locked يستحق فقط برأس مال يمكنه أن يبقى «في المدى الطويل» 👆
@Binance_Ukraine #bstock #earn
156
·
--
#termmax @termmax
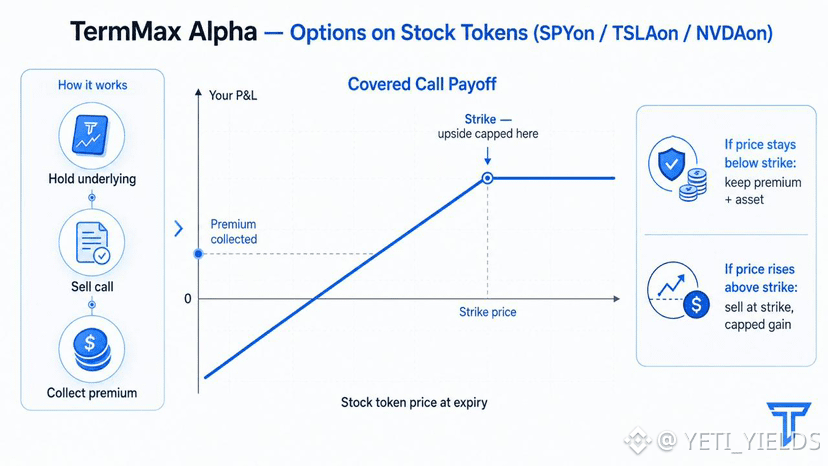
لم أتوقع ظهور "سوق الخيارات" في إعلان من TermMax، لكن التسليم الفعلي يبدو أنه يفتح بابًا لم أكن قد ربطته من قبل: استراتيجيات على نمط البيع المغطّى لحاملي رموز الأسهم. 📞
سلسلة المنطق، خطوة بخطوة: يعني التسليم الفعلي أن الضمان يمكن تسليمه مباشرة كأصل، بدلًا من إجباره على البيع القسري في السوق المفتوحة. والآلية نفسها من حيث الجوهر — التسوية في الأصل الحقيقي بدلًا من نقدٍ ناتج عن بيع في السوق — هي ما تحتاجه العقود الخيارات عند الاستحقاق أيضًا. 🔄 أطلقت TermMax Alpha منتج النداء/البيع أولًا على BNB Chain لرموز Binance Alpha؛ والآن يدرج التطبيق الحالي أيضًا أسواق النداء والبيع مباشرة على رموز الأسهم نفسها (SPYon وTSLAon وNVDAon وغيرها)، مع الأسعار التنفيذية والآجال والسيولة المعروضة هناك.
البيع المغطّى، ببساطة: أنت تمتلك الأصل الأساسي، وتبيع لشخص آخر الحق في شرائه منك بسعر محدد في تاريخ محدد، وتحصل على علاوة مقابل تحمّل هذا الالتزام. 💵 إذا ظلّ الأصل تحت سعر التنفيذ، تحتفظ بالعلاوة والأصل. وإذا ارتفع فوقه، تبيعه عند سعر التنفيذ — مكاسب صاعدة محدودة، لكنك تجمع عائدًا في كلتا الحالتين. تطبيق ذلك على حاملي رموز الأسهم يعني توليد عائد على أصول كانت ستظل عادةً ساكنة منتظرة ارتفاع السعر فحسب. 🎯
هذه أكثر تعقيدًا بشكل ملحوظ من قرض بفائدة ثابتة مباشر — فالخيارات لها ملفها الخاص من المخاطر (وكون المكسب الصاعد محدودًا هو المقايضة الأكثر وضوحًا)، ومن المهم فهم ذلك قبل اعتبار "TermMax لديه خيارات الآن" مجرد ميزة عائد أخرى. ☝️
مكسب صاعد محدود مقابل علاوة مضمونة، أو مكسب صاعد كامل مع عائد يساوي صفرًا بينما تنتظر — أي صفقة ستختارها فعلًا على رمز سهم تحتفظ به على المدى الطويل؟ 🎲
@termmax #TermMax
#termmax @TermMax
لم أتوقع ظهور "سوق الخيارات" في إعلان من TermMax، لكن التسليم الفعلي يبدو أنه يفتح بابًا لم أكن قد ربطته من قبل: استراتيجيات على نمط البيع المغطّى لحاملي رموز الأسهم. 📞
سلسلة المنطق، خطوة بخطوة: يعني التسليم الفعلي أن الضمان يمكن تسليمه مباشرة كأصل، بدلًا من إجباره على البيع القسري في السوق المفتوحة. والآلية نفسها من حيث الجوهر — التسوية في الأصل الحقيقي بدلًا من نقدٍ ناتج عن بيع في السوق — هي ما تحتاجه العقود الخيارات عند الاستحقاق أيضًا. 🔄 أطلقت TermMax Alpha منتج النداء/البيع أولًا على BNB Chain لرموز Binance Alpha؛ والآن يدرج التطبيق الحالي أيضًا أسواق النداء والبيع مباشرة على رموز الأسهم نفسها (SPYon وTSLAon وNVDAon وغيرها)، مع الأسعار التنفيذية والآجال والسيولة المعروضة هناك.
البيع المغطّى، ببساطة: أنت تمتلك الأصل الأساسي، وتبيع لشخص آخر الحق في شرائه منك بسعر محدد في تاريخ محدد، وتحصل على علاوة مقابل تحمّل هذا الالتزام. 💵 إذا ظلّ الأصل تحت سعر التنفيذ، تحتفظ بالعلاوة والأصل. وإذا ارتفع فوقه، تبيعه عند سعر التنفيذ — مكاسب صاعدة محدودة، لكنك تجمع عائدًا في كلتا الحالتين. تطبيق ذلك على حاملي رموز الأسهم يعني توليد عائد على أصول كانت ستظل عادةً ساكنة منتظرة ارتفاع السعر فحسب. 🎯
هذه أكثر تعقيدًا بشكل ملحوظ من قرض بفائدة ثابتة مباشر — فالخيارات لها ملفها الخاص من المخاطر (وكون المكسب الصاعد محدودًا هو المقايضة الأكثر وضوحًا)، ومن المهم فهم ذلك قبل اعتبار "TermMax لديه خيارات الآن" مجرد ميزة عائد أخرى. ☝️
مكسب صاعد محدود مقابل علاوة مضمونة، أو مكسب صاعد كامل مع عائد يساوي صفرًا بينما تنتظر — أي صفقة ستختارها فعلًا على رمز سهم تحتفظ به على المدى الطويل؟ 🎲
@TermMax #TermMax
لم أتوقع ظهور "سوق الخيارات" في إعلان من TermMax، لكن التسليم الفعلي يبدو أنه يفتح بابًا لم أكن قد ربطته من قبل: استراتيجيات على نمط البيع المغطّى لحاملي رموز الأسهم. 📞
سلسلة المنطق، خطوة بخطوة: يعني التسليم الفعلي أن الضمان يمكن تسليمه مباشرة كأصل، بدلًا من إجباره على البيع القسري في السوق المفتوحة. والآلية نفسها من حيث الجوهر — التسوية في الأصل الحقيقي بدلًا من نقدٍ ناتج عن بيع في السوق — هي ما تحتاجه العقود الخيارات عند الاستحقاق أيضًا. 🔄 أطلقت TermMax Alpha منتج النداء/البيع أولًا على BNB Chain لرموز Binance Alpha؛ والآن يدرج التطبيق الحالي أيضًا أسواق النداء والبيع مباشرة على رموز الأسهم نفسها (SPYon وTSLAon وNVDAon وغيرها)، مع الأسعار التنفيذية والآجال والسيولة المعروضة هناك.
البيع المغطّى، ببساطة: أنت تمتلك الأصل الأساسي، وتبيع لشخص آخر الحق في شرائه منك بسعر محدد في تاريخ محدد، وتحصل على علاوة مقابل تحمّل هذا الالتزام. 💵 إذا ظلّ الأصل تحت سعر التنفيذ، تحتفظ بالعلاوة والأصل. وإذا ارتفع فوقه، تبيعه عند سعر التنفيذ — مكاسب صاعدة محدودة، لكنك تجمع عائدًا في كلتا الحالتين. تطبيق ذلك على حاملي رموز الأسهم يعني توليد عائد على أصول كانت ستظل عادةً ساكنة منتظرة ارتفاع السعر فحسب. 🎯
هذه أكثر تعقيدًا بشكل ملحوظ من قرض بفائدة ثابتة مباشر — فالخيارات لها ملفها الخاص من المخاطر (وكون المكسب الصاعد محدودًا هو المقايضة الأكثر وضوحًا)، ومن المهم فهم ذلك قبل اعتبار "TermMax لديه خيارات الآن" مجرد ميزة عائد أخرى. ☝️
مكسب صاعد محدود مقابل علاوة مضمونة، أو مكسب صاعد كامل مع عائد يساوي صفرًا بينما تنتظر — أي صفقة ستختارها فعلًا على رمز سهم تحتفظ به على المدى الطويل؟ 🎲
@TermMax #TermMax
238
·
--
#termmax @termmax
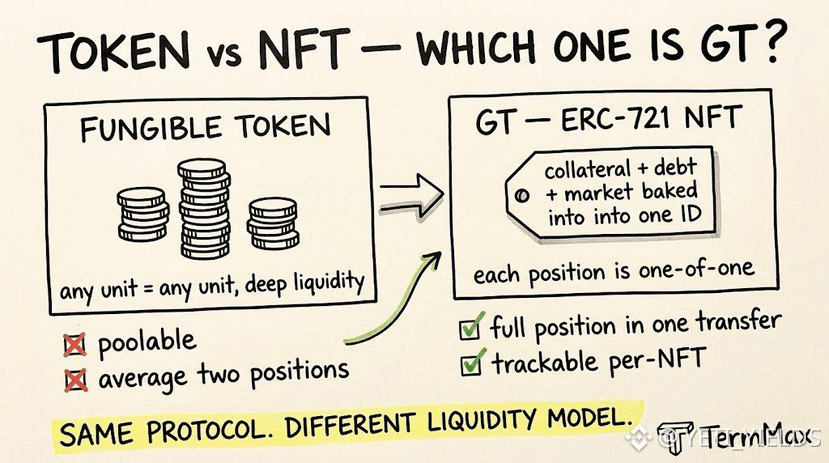
على نحوٍ عفوي، افترضت أن GT مجرد توكن آخر من نوع ERC-20 مثل FT وXT، إلى أن تحققت بالفعل — ليس كذلك. إن GT هو ERC-721، أي توكن غير قابل للاستبدال (NFT)، وهذا الاختيار التصميمي الواحد يغيّر أكثر مما يبدو. 🎴
التوكن القابل للاستبدال يعني أن كل وحدة قابلة للتبادل — 100 USDC هي 100 USDC بغض النظر عن محفظة من جاءت. أما الـNFT فيعني أن كل GT عبارة عن كائن مختلف ومُتتبَّع بشكل منفصل — مركزك المحدد المُستَغَل، مع مقدار الضمان الخاص به، ومقدار الدين، ومعلمات السوق الخاصة به، وكل ذلك مُضمَّن داخل ذلك الـToken ID الواحد. #️⃣
النتائج العملية: لا يمكنك "موازنة" أو دمج مركزين من GT معًا بنفس طريقة تجميع دفعتين من توكن قابل للاستبدال — كل GT يُعد سجلًا مستقلًا بذاته. يمكنك نقل مركز مُستَغل بالكامل إلى شخص آخر عبر نقل NFT واحد، مع الضمان والديْن وكل شيء، دون الحاجة إلى فك أي شيء أولًا. 🔁 وبما أن كل مركز هو توكن فريد، يمكن لواجهة مبنية على TermMax تتبع وعرض سجلّ مركزك الدقيق لكل NFT بدلًا من إعادة بنائه من مجموعة من أرصدة قابلة للاستبدال.
طريقة تقريبية لتقدير المقايضة: مركزان من GT بنسبة ضمان/ديْن متطابقة لا يندمجان إلى وحدة سائلة واحدة كما يحدث مع 50 USDC + 50 USDC = 100 USDC. بيع GT محدد يعني إيجاد مشتري يريد هذه التركيبة الدقيقة — وبشكل واقعي، هذا يجعل تجمع الأطراف المقابلة أصغر من سوق قابل للاستبدال بالحجم نفسه، وهو ما يُحتمل أن يفسّر لماذا تبدو أحجام تداول GT الثانوية أرقّ من أحجام FT/XT في معظم الأسواق اليوم. 📈
هل كنت تعلم أن GT كان NFT قبل ذلك، أم افترضت أنه يعمل مثل أي توكن آخر في محفظتك؟ 💬 هل سترغب فعلًا في تداول مركز GT في سوق ثانوي، أم أن خطة الإغلاق دائمًا هي الاحتفاظ حتى النهاية؟
@termmax #TermMax
#termmax @TermMax
على نحوٍ عفوي، افترضت أن GT مجرد توكن آخر من نوع ERC-20 مثل FT وXT، إلى أن تحققت بالفعل — ليس كذلك. إن GT هو ERC-721، أي توكن غير قابل للاستبدال (NFT)، وهذا الاختيار التصميمي الواحد يغيّر أكثر مما يبدو. 🎴
التوكن القابل للاستبدال يعني أن كل وحدة قابلة للتبادل — 100 USDC هي 100 USDC بغض النظر عن محفظة من جاءت. أما الـNFT فيعني أن كل GT عبارة عن كائن مختلف ومُتتبَّع بشكل منفصل — مركزك المحدد المُستَغَل، مع مقدار الضمان الخاص به، ومقدار الدين، ومعلمات السوق الخاصة به، وكل ذلك مُضمَّن داخل ذلك الـToken ID الواحد. #️⃣
النتائج العملية: لا يمكنك "موازنة" أو دمج مركزين من GT معًا بنفس طريقة تجميع دفعتين من توكن قابل للاستبدال — كل GT يُعد سجلًا مستقلًا بذاته. يمكنك نقل مركز مُستَغل بالكامل إلى شخص آخر عبر نقل NFT واحد، مع الضمان والديْن وكل شيء، دون الحاجة إلى فك أي شيء أولًا. 🔁 وبما أن كل مركز هو توكن فريد، يمكن لواجهة مبنية على TermMax تتبع وعرض سجلّ مركزك الدقيق لكل NFT بدلًا من إعادة بنائه من مجموعة من أرصدة قابلة للاستبدال.
طريقة تقريبية لتقدير المقايضة: مركزان من GT بنسبة ضمان/ديْن متطابقة لا يندمجان إلى وحدة سائلة واحدة كما يحدث مع 50 USDC + 50 USDC = 100 USDC. بيع GT محدد يعني إيجاد مشتري يريد هذه التركيبة الدقيقة — وبشكل واقعي، هذا يجعل تجمع الأطراف المقابلة أصغر من سوق قابل للاستبدال بالحجم نفسه، وهو ما يُحتمل أن يفسّر لماذا تبدو أحجام تداول GT الثانوية أرقّ من أحجام FT/XT في معظم الأسواق اليوم. 📈
هل كنت تعلم أن GT كان NFT قبل ذلك، أم افترضت أنه يعمل مثل أي توكن آخر في محفظتك؟ 💬 هل سترغب فعلًا في تداول مركز GT في سوق ثانوي، أم أن خطة الإغلاق دائمًا هي الاحتفاظ حتى النهاية؟
@TermMax #TermMax
على نحوٍ عفوي، افترضت أن GT مجرد توكن آخر من نوع ERC-20 مثل FT وXT، إلى أن تحققت بالفعل — ليس كذلك. إن GT هو ERC-721، أي توكن غير قابل للاستبدال (NFT)، وهذا الاختيار التصميمي الواحد يغيّر أكثر مما يبدو. 🎴
التوكن القابل للاستبدال يعني أن كل وحدة قابلة للتبادل — 100 USDC هي 100 USDC بغض النظر عن محفظة من جاءت. أما الـNFT فيعني أن كل GT عبارة عن كائن مختلف ومُتتبَّع بشكل منفصل — مركزك المحدد المُستَغَل، مع مقدار الضمان الخاص به، ومقدار الدين، ومعلمات السوق الخاصة به، وكل ذلك مُضمَّن داخل ذلك الـToken ID الواحد. #️⃣
النتائج العملية: لا يمكنك "موازنة" أو دمج مركزين من GT معًا بنفس طريقة تجميع دفعتين من توكن قابل للاستبدال — كل GT يُعد سجلًا مستقلًا بذاته. يمكنك نقل مركز مُستَغل بالكامل إلى شخص آخر عبر نقل NFT واحد، مع الضمان والديْن وكل شيء، دون الحاجة إلى فك أي شيء أولًا. 🔁 وبما أن كل مركز هو توكن فريد، يمكن لواجهة مبنية على TermMax تتبع وعرض سجلّ مركزك الدقيق لكل NFT بدلًا من إعادة بنائه من مجموعة من أرصدة قابلة للاستبدال.
طريقة تقريبية لتقدير المقايضة: مركزان من GT بنسبة ضمان/ديْن متطابقة لا يندمجان إلى وحدة سائلة واحدة كما يحدث مع 50 USDC + 50 USDC = 100 USDC. بيع GT محدد يعني إيجاد مشتري يريد هذه التركيبة الدقيقة — وبشكل واقعي، هذا يجعل تجمع الأطراف المقابلة أصغر من سوق قابل للاستبدال بالحجم نفسه، وهو ما يُحتمل أن يفسّر لماذا تبدو أحجام تداول GT الثانوية أرقّ من أحجام FT/XT في معظم الأسواق اليوم. 📈
هل كنت تعلم أن GT كان NFT قبل ذلك، أم افترضت أنه يعمل مثل أي توكن آخر في محفظتك؟ 💬 هل سترغب فعلًا في تداول مركز GT في سوق ثانوي، أم أن خطة الإغلاق دائمًا هي الاحتفاظ حتى النهاية؟
@TermMax #TermMax
5
4
94
·
--
#termmax @termmax
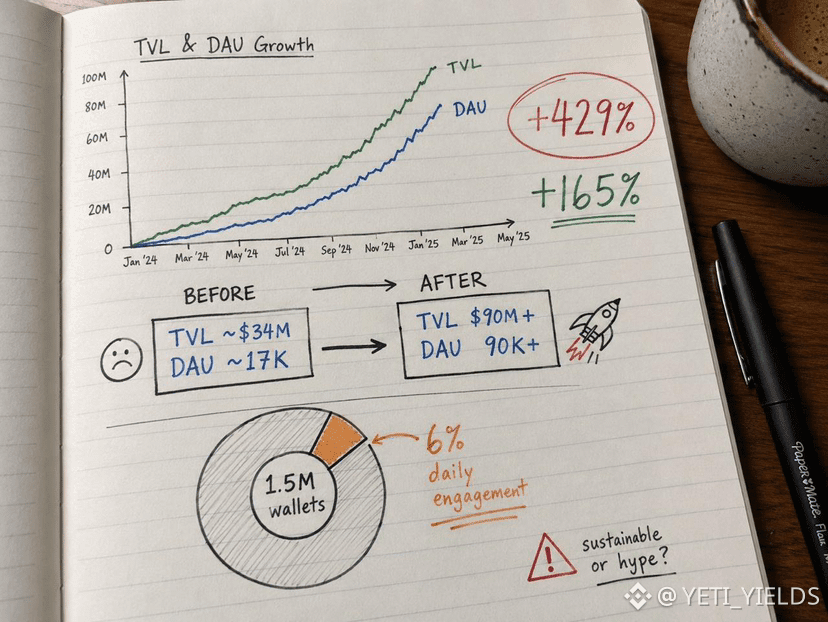
عدت وقارنت أرقام TermMax من قبل بضعة أسابيع بما نشرته للتو، ومنحنى النمو أكثر حدة مما توقعت. 📈 حساب فعلي قبل/بعد.
لقطة حديثة كانت تُظهر TVL في نطاق 30–40 مليون دولار تقريبًا مع حوالي 17 ألف مستخدم نشط يوميًا. أرقام TermMax الخاصة هذا الأسبوع: TVL أعلى من 90 مليون دولار، والمستخدمون النشطون يوميًا في اتجاه صعودي فوق 90K، و1.5M+ محافظ مسجلة. 🧮
باستخدام 34 مليون دولار كنقطة منتصف سابقة: (90−34)/34 ≈ 165% نمو في TVL — أي أن TVL تضاعف تقريبًا 2.6x. نمو DAU أكثر حدة أيضًا: (90,000−17,000)/17,000 ≈ 429% — فقد نما النشطون يوميًا بأكثر من 5x خلال نفس الإطار التقريبي. 🚀
حساب واحد آخر يستحق القيام به: 90K من النشطين يوميًا مقابل 1.5M من المحافظ المسجلة يعني معدل تفاعل يومي قدره 6%. وللسياق، كثير من بروتوكولات DeFi ترى نسب النشطين يوميًا إلى إجمالي المحافظ المسجلة أقل بكثير من ذلك بمجرد أن يزول الحماس الأولي — 6% يشير إلى أن جزءًا ذا معنى من المحافظ المسجلة ما زال يظهر بانتظام، وليس مجرد المطالبة ثم الاختفاء. 📊
أرقام النمو وحدها لا تخبرك إن كان ذلك مستدامًا أم مدفوعًا بحماس TGE — يجدر التحقق مما إذا كان DAU يبقى قريبًا من 90K بعد شهر من 25 أغسطس، عندما لا يكون هناك المزيد من النقاط للتجميع. ⚠️
هل يبدو لك نمو DAU بمقدار 5x كطلب عضوي، أم أن توقيته قبل TGE مؤكد يجعلك تميل إلى خصم جزء منه كنشاط بحث/تجميع؟
هل ستتحقق من هذه الأرقام نفسها مرة أخرى بعد شهر من TGE لمعرفة ما المتبقي؟
@termmax #TermMax
#termmax @TermMax
عدت وقارنت أرقام TermMax من قبل بضعة أسابيع بما نشرته للتو، ومنحنى النمو أكثر حدة مما توقعت. 📈 حساب فعلي قبل/بعد.
لقطة حديثة كانت تُظهر TVL في نطاق 30–40 مليون دولار تقريبًا مع حوالي 17 ألف مستخدم نشط يوميًا. أرقام TermMax الخاصة هذا الأسبوع: TVL أعلى من 90 مليون دولار، والمستخدمون النشطون يوميًا في اتجاه صعودي فوق 90K، و1.5M+ محافظ مسجلة. 🧮
باستخدام 34 مليون دولار كنقطة منتصف سابقة: (90−34)/34 ≈ 165% نمو في TVL — أي أن TVL تضاعف تقريبًا 2.6x. نمو DAU أكثر حدة أيضًا: (90,000−17,000)/17,000 ≈ 429% — فقد نما النشطون يوميًا بأكثر من 5x خلال نفس الإطار التقريبي. 🚀
حساب واحد آخر يستحق القيام به: 90K من النشطين يوميًا مقابل 1.5M من المحافظ المسجلة يعني معدل تفاعل يومي قدره 6%. وللسياق، كثير من بروتوكولات DeFi ترى نسب النشطين يوميًا إلى إجمالي المحافظ المسجلة أقل بكثير من ذلك بمجرد أن يزول الحماس الأولي — 6% يشير إلى أن جزءًا ذا معنى من المحافظ المسجلة ما زال يظهر بانتظام، وليس مجرد المطالبة ثم الاختفاء. 📊
أرقام النمو وحدها لا تخبرك إن كان ذلك مستدامًا أم مدفوعًا بحماس TGE — يجدر التحقق مما إذا كان DAU يبقى قريبًا من 90K بعد شهر من 25 أغسطس، عندما لا يكون هناك المزيد من النقاط للتجميع. ⚠️
هل يبدو لك نمو DAU بمقدار 5x كطلب عضوي، أم أن توقيته قبل TGE مؤكد يجعلك تميل إلى خصم جزء منه كنشاط بحث/تجميع؟
هل ستتحقق من هذه الأرقام نفسها مرة أخرى بعد شهر من TGE لمعرفة ما المتبقي؟
@TermMax #TermMax
عدت وقارنت أرقام TermMax من قبل بضعة أسابيع بما نشرته للتو، ومنحنى النمو أكثر حدة مما توقعت. 📈 حساب فعلي قبل/بعد.
لقطة حديثة كانت تُظهر TVL في نطاق 30–40 مليون دولار تقريبًا مع حوالي 17 ألف مستخدم نشط يوميًا. أرقام TermMax الخاصة هذا الأسبوع: TVL أعلى من 90 مليون دولار، والمستخدمون النشطون يوميًا في اتجاه صعودي فوق 90K، و1.5M+ محافظ مسجلة. 🧮
باستخدام 34 مليون دولار كنقطة منتصف سابقة: (90−34)/34 ≈ 165% نمو في TVL — أي أن TVL تضاعف تقريبًا 2.6x. نمو DAU أكثر حدة أيضًا: (90,000−17,000)/17,000 ≈ 429% — فقد نما النشطون يوميًا بأكثر من 5x خلال نفس الإطار التقريبي. 🚀
حساب واحد آخر يستحق القيام به: 90K من النشطين يوميًا مقابل 1.5M من المحافظ المسجلة يعني معدل تفاعل يومي قدره 6%. وللسياق، كثير من بروتوكولات DeFi ترى نسب النشطين يوميًا إلى إجمالي المحافظ المسجلة أقل بكثير من ذلك بمجرد أن يزول الحماس الأولي — 6% يشير إلى أن جزءًا ذا معنى من المحافظ المسجلة ما زال يظهر بانتظام، وليس مجرد المطالبة ثم الاختفاء. 📊
أرقام النمو وحدها لا تخبرك إن كان ذلك مستدامًا أم مدفوعًا بحماس TGE — يجدر التحقق مما إذا كان DAU يبقى قريبًا من 90K بعد شهر من 25 أغسطس، عندما لا يكون هناك المزيد من النقاط للتجميع. ⚠️
هل يبدو لك نمو DAU بمقدار 5x كطلب عضوي، أم أن توقيته قبل TGE مؤكد يجعلك تميل إلى خصم جزء منه كنشاط بحث/تجميع؟
هل ستتحقق من هذه الأرقام نفسها مرة أخرى بعد شهر من TGE لمعرفة ما المتبقي؟
@TermMax #TermMax
2
81
·
--
#bstockscis @BinanceCIS
#bstockscis يتم تصنيف كِلاهما تحت "تمويل مالي قريب من عالم التشفير". لكن تعرضهما الفعلي للعملات الرقمية لا يمكن أن يكون أكثر اختلافًا.
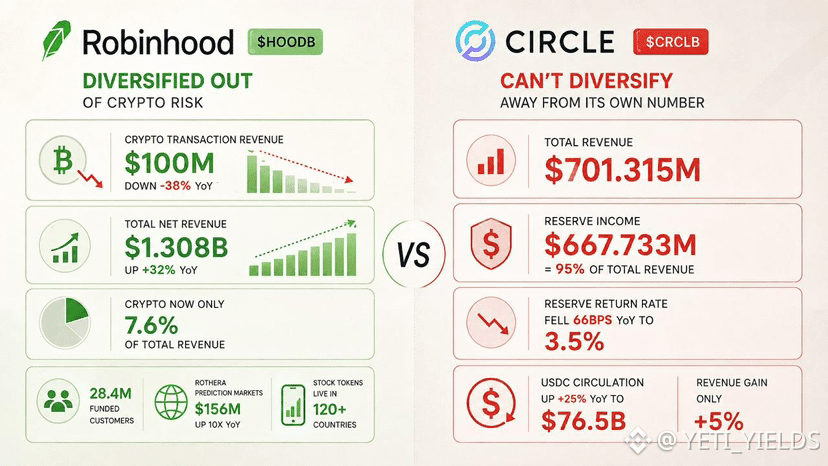
تخلّت Robinhood عن مسارها 📉➡️📈 إيرادات معاملات التشفير: 100 مليون دولار، بانخفاض -38% على أساس سنوي. إجمالي الإيرادات الصافية: 1.308 مليار دولار، بارتفاع +32% على أساس سنوي. قم بإجراء القسمة: التشفير أصبح الآن مجرد 7.6% من إجمالي الدفتر. فما الذي يحمل النمو بدلًا من ذلك — 28.4 مليون عميل ممول، وأسواق تنبؤ Rothera بقيمة 156 مليون دولار (10 أضعاف على أساس سنوي)، وStock Tokens متاح في أكثر من 120 دولة. كان التشفير هو العنوان الرئيسي. والآن هو مجرد خطأ تقريبي بجانب كل شيء آخر قامت HOOD ببنائه.
لا يمكن لـ Circle أن تتنصل من أرقامها 🔒 إجمالي الإيرادات 701.315 مليون دولار، و667.733 مليون دولار منها — 95% — هي إيرادات احتياطي مُحصّلة على أصول دعم USDC. معدل عائد الاحتياطي انخفض بالفعل 66 نقطة أساس على أساس سنوي إلى 3.5%. نمو تداول USDC بمقدار +25% على أساس سنوي إلى 76.5 مليار دولار، ومع ذلك لم يولّد سوى زيادة 5% في الإيرادات، لأن ضغط الأسعار ابتلع معظم نمو الحجم. هذه ليست شركة يمكن تقليص بند تعرضها للتشفير — فالتعرض هو قائمة الدخل بأكملها.
نفس وسم القطاع، لكن مخاطر هيكلية متعاكسة: اختارت HOOD التوقف عن الحاجة إلى التشفير كي تنمو. نموذج Circle بأكمله يحتاج إلى سياسة الاحتياطي الفيدرالي كي يتعاون. 🏛️
أي هيكل تفضّل حمله خلال دورة خفض أسعار الفائدة — شركة لديها خيارات، أم شركة تراهن على خط الإيراد الرئيسي لديها بأن تبقى الأسعار حيث هي؟ يسعدني معرفة وجهة نظرك. 🧵
@BinanceCIS #bStocksCİS $HOODB $CRCLB
{spot}(HOODBUSDT)
{spot}(CRCLBUSDT)
#bstockscis @BinanceCIS
#bstockscis يتم تصنيف كِلاهما تحت "تمويل مالي قريب من عالم التشفير". لكن تعرضهما الفعلي للعملات الرقمية لا يمكن أن يكون أكثر اختلافًا.
تخلّت Robinhood عن مسارها 📉➡️📈 إيرادات معاملات التشفير: 100 مليون دولار، بانخفاض -38% على أساس سنوي. إجمالي الإيرادات الصافية: 1.308 مليار دولار، بارتفاع +32% على أساس سنوي. قم بإجراء القسمة: التشفير أصبح الآن مجرد 7.6% من إجمالي الدفتر. فما الذي يحمل النمو بدلًا من ذلك — 28.4 مليون عميل ممول، وأسواق تنبؤ Rothera بقيمة 156 مليون دولار (10 أضعاف على أساس سنوي)، وStock Tokens متاح في أكثر من 120 دولة. كان التشفير هو العنوان الرئيسي. والآن هو مجرد خطأ تقريبي بجانب كل شيء آخر قامت HOOD ببنائه.
لا يمكن لـ Circle أن تتنصل من أرقامها 🔒 إجمالي الإيرادات 701.315 مليون دولار، و667.733 مليون دولار منها — 95% — هي إيرادات احتياطي مُحصّلة على أصول دعم USDC. معدل عائد الاحتياطي انخفض بالفعل 66 نقطة أساس على أساس سنوي إلى 3.5%. نمو تداول USDC بمقدار +25% على أساس سنوي إلى 76.5 مليار دولار، ومع ذلك لم يولّد سوى زيادة 5% في الإيرادات، لأن ضغط الأسعار ابتلع معظم نمو الحجم. هذه ليست شركة يمكن تقليص بند تعرضها للتشفير — فالتعرض هو قائمة الدخل بأكملها.
نفس وسم القطاع، لكن مخاطر هيكلية متعاكسة: اختارت HOOD التوقف عن الحاجة إلى التشفير كي تنمو. نموذج Circle بأكمله يحتاج إلى سياسة الاحتياطي الفيدرالي كي يتعاون. 🏛️
أي هيكل تفضّل حمله خلال دورة خفض أسعار الفائدة — شركة لديها خيارات، أم شركة تراهن على خط الإيراد الرئيسي لديها بأن تبقى الأسعار حيث هي؟ يسعدني معرفة وجهة نظرك. 🧵
@BinanceCIS #bStocksCİS $HOODB $CRCLB
#bstockscis يتم تصنيف كِلاهما تحت "تمويل مالي قريب من عالم التشفير". لكن تعرضهما الفعلي للعملات الرقمية لا يمكن أن يكون أكثر اختلافًا.
تخلّت Robinhood عن مسارها 📉➡️📈 إيرادات معاملات التشفير: 100 مليون دولار، بانخفاض -38% على أساس سنوي. إجمالي الإيرادات الصافية: 1.308 مليار دولار، بارتفاع +32% على أساس سنوي. قم بإجراء القسمة: التشفير أصبح الآن مجرد 7.6% من إجمالي الدفتر. فما الذي يحمل النمو بدلًا من ذلك — 28.4 مليون عميل ممول، وأسواق تنبؤ Rothera بقيمة 156 مليون دولار (10 أضعاف على أساس سنوي)، وStock Tokens متاح في أكثر من 120 دولة. كان التشفير هو العنوان الرئيسي. والآن هو مجرد خطأ تقريبي بجانب كل شيء آخر قامت HOOD ببنائه.
لا يمكن لـ Circle أن تتنصل من أرقامها 🔒 إجمالي الإيرادات 701.315 مليون دولار، و667.733 مليون دولار منها — 95% — هي إيرادات احتياطي مُحصّلة على أصول دعم USDC. معدل عائد الاحتياطي انخفض بالفعل 66 نقطة أساس على أساس سنوي إلى 3.5%. نمو تداول USDC بمقدار +25% على أساس سنوي إلى 76.5 مليار دولار، ومع ذلك لم يولّد سوى زيادة 5% في الإيرادات، لأن ضغط الأسعار ابتلع معظم نمو الحجم. هذه ليست شركة يمكن تقليص بند تعرضها للتشفير — فالتعرض هو قائمة الدخل بأكملها.
نفس وسم القطاع، لكن مخاطر هيكلية متعاكسة: اختارت HOOD التوقف عن الحاجة إلى التشفير كي تنمو. نموذج Circle بأكمله يحتاج إلى سياسة الاحتياطي الفيدرالي كي يتعاون. 🏛️
أي هيكل تفضّل حمله خلال دورة خفض أسعار الفائدة — شركة لديها خيارات، أم شركة تراهن على خط الإيراد الرئيسي لديها بأن تبقى الأسعار حيث هي؟ يسعدني معرفة وجهة نظرك. 🧵
@BinanceCIS #bStocksCİS $HOODB $CRCLB
1
1
81
·
--
@termmax #TermMax
إن الـ 80 دولارًا التي يوفرها خيار "السداد الذكي" فعليًا
الصوت: المقترضون الذين يتعاملون بالأرقام أولًا
حسبت الأرقام على خيار "السداد الذكي" في مستندات مقترضي TermMax بدلًا من تخطيه بسرعة، لأن 80 دولارًا موفّرة ليست شيئًا إذا كانت الآلية تعمل كما هو موصوف فعلًا.
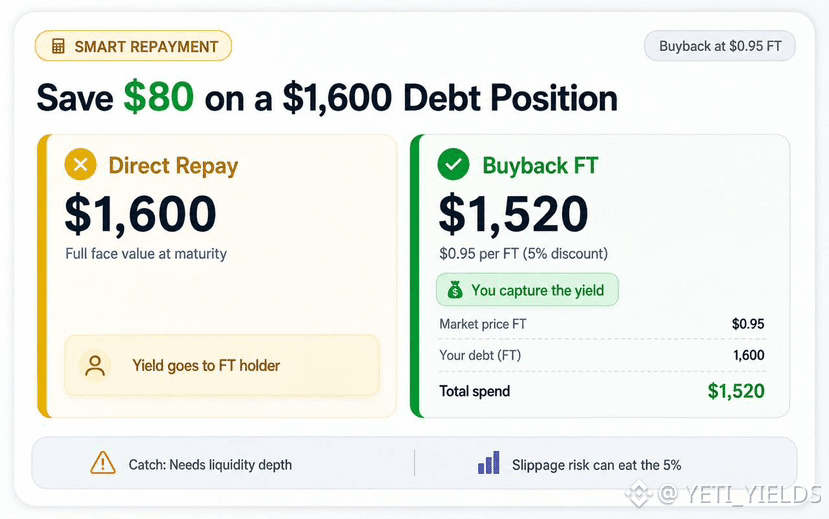
مثال على المستندات: أليس تقفل 2 ETH، وتقترض مقابلها، وتُسجّل سجلات GT أن لديها 1,600 USDC كديْن عند الاستحقاق. طريقتان لإغلاقه. الخيار 1: سدد 1,600 USDC مباشرة. الخيار 2: أعد شراء 1,600 FT من السوق المفتوح بخصم — مثلًا عند 0.95 دولار لكل FT — فتُنفق 1,520 USDC بدل 1,600. 💵
هذا يعني توفير 80 دولارًا على مركز بقيمة 1,600 دولار، أي بالضبط 5% — لأن هذا تحديدًا ما تعكسه قيمة 0.95 دولار للـ FT: تسعير السوق في عائد ثابت يتضمن بالفعل هذا الخصم. إعادة شراء الدَّين بخصم تعني فعليًا الاستحواذ على ذلك العائد بنفسك بدل تركه لمن يمتلك الـ FT حتى الاستحقاق. 🔄
المعضلة: يعمل هذا فقط إذا كانت الـ FTs تُتداول فعليًا تحت القيمة الاسمية لحظة رغبتك في السداد، وإذا كانت هناك سيولة كافية لإعادة شراء كامل 1,600 دون أن تؤثر على السعر ضدك أثناء عملية الشراء.
📊 السيولة الرقيقة في اللحظة الخطأ تمامًا قد تمحو بعضًا أو كل ذلك الـ 5%.
هل ستراقب سعر الـ FT وتوقّت سدادك حوله، أم أن السداد المباشر أبسط حتى لو تكلف أكثر قليلًا؟ 🤔 وهل التقط أحد خصم إعادة شراء حقيقي مثل هذا — كم كان حجمه؟
@termmax #TermMax
@TermMax #TermMax
إن الـ 80 دولارًا التي يوفرها خيار "السداد الذكي" فعليًا
الصوت: المقترضون الذين يتعاملون بالأرقام أولًا
حسبت الأرقام على خيار "السداد الذكي" في مستندات مقترضي TermMax بدلًا من تخطيه بسرعة، لأن 80 دولارًا موفّرة ليست شيئًا إذا كانت الآلية تعمل كما هو موصوف فعلًا.
مثال على المستندات: أليس تقفل 2 ETH، وتقترض مقابلها، وتُسجّل سجلات GT أن لديها 1,600 USDC كديْن عند الاستحقاق. طريقتان لإغلاقه. الخيار 1: سدد 1,600 USDC مباشرة. الخيار 2: أعد شراء 1,600 FT من السوق المفتوح بخصم — مثلًا عند 0.95 دولار لكل FT — فتُنفق 1,520 USDC بدل 1,600. 💵
هذا يعني توفير 80 دولارًا على مركز بقيمة 1,600 دولار، أي بالضبط 5% — لأن هذا تحديدًا ما تعكسه قيمة 0.95 دولار للـ FT: تسعير السوق في عائد ثابت يتضمن بالفعل هذا الخصم. إعادة شراء الدَّين بخصم تعني فعليًا الاستحواذ على ذلك العائد بنفسك بدل تركه لمن يمتلك الـ FT حتى الاستحقاق. 🔄
المعضلة: يعمل هذا فقط إذا كانت الـ FTs تُتداول فعليًا تحت القيمة الاسمية لحظة رغبتك في السداد، وإذا كانت هناك سيولة كافية لإعادة شراء كامل 1,600 دون أن تؤثر على السعر ضدك أثناء عملية الشراء.
📊 السيولة الرقيقة في اللحظة الخطأ تمامًا قد تمحو بعضًا أو كل ذلك الـ 5%.
هل ستراقب سعر الـ FT وتوقّت سدادك حوله، أم أن السداد المباشر أبسط حتى لو تكلف أكثر قليلًا؟ 🤔 وهل التقط أحد خصم إعادة شراء حقيقي مثل هذا — كم كان حجمه؟
@TermMax #TermMax
إن الـ 80 دولارًا التي يوفرها خيار "السداد الذكي" فعليًا
الصوت: المقترضون الذين يتعاملون بالأرقام أولًا
حسبت الأرقام على خيار "السداد الذكي" في مستندات مقترضي TermMax بدلًا من تخطيه بسرعة، لأن 80 دولارًا موفّرة ليست شيئًا إذا كانت الآلية تعمل كما هو موصوف فعلًا.
مثال على المستندات: أليس تقفل 2 ETH، وتقترض مقابلها، وتُسجّل سجلات GT أن لديها 1,600 USDC كديْن عند الاستحقاق. طريقتان لإغلاقه. الخيار 1: سدد 1,600 USDC مباشرة. الخيار 2: أعد شراء 1,600 FT من السوق المفتوح بخصم — مثلًا عند 0.95 دولار لكل FT — فتُنفق 1,520 USDC بدل 1,600. 💵
هذا يعني توفير 80 دولارًا على مركز بقيمة 1,600 دولار، أي بالضبط 5% — لأن هذا تحديدًا ما تعكسه قيمة 0.95 دولار للـ FT: تسعير السوق في عائد ثابت يتضمن بالفعل هذا الخصم. إعادة شراء الدَّين بخصم تعني فعليًا الاستحواذ على ذلك العائد بنفسك بدل تركه لمن يمتلك الـ FT حتى الاستحقاق. 🔄
المعضلة: يعمل هذا فقط إذا كانت الـ FTs تُتداول فعليًا تحت القيمة الاسمية لحظة رغبتك في السداد، وإذا كانت هناك سيولة كافية لإعادة شراء كامل 1,600 دون أن تؤثر على السعر ضدك أثناء عملية الشراء.
📊 السيولة الرقيقة في اللحظة الخطأ تمامًا قد تمحو بعضًا أو كل ذلك الـ 5%.
هل ستراقب سعر الـ FT وتوقّت سدادك حوله، أم أن السداد المباشر أبسط حتى لو تكلف أكثر قليلًا؟ 🤔 وهل التقط أحد خصم إعادة شراء حقيقي مثل هذا — كم كان حجمه؟
@TermMax #TermMax
1
100
·
--
#termmax @termmax
أجريتُ حساب الرافعة على رمز Gearing الخاص بـ TermMax قبل استخدامه فعليًا، لأن عبارة "الرافعة بنقرة واحدة" من النوع الذي لا يعني شيئًا حتى ترى المُضاعِف. ⚙️
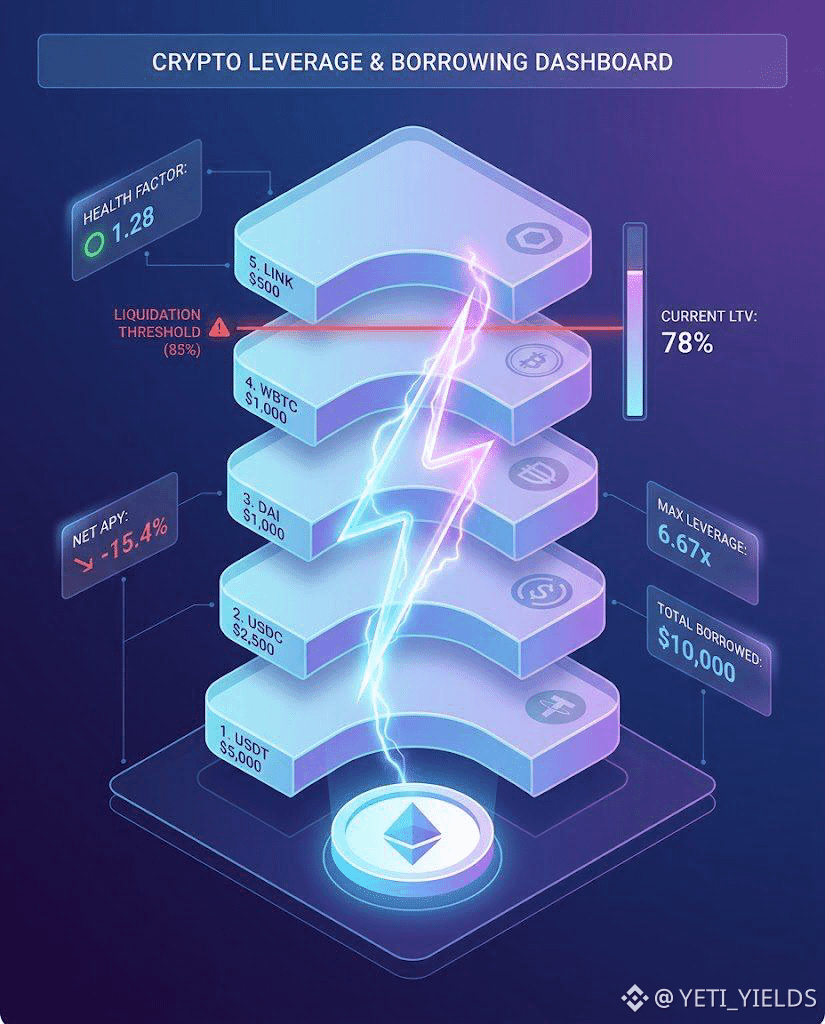
MLTV (أقصى نسبة قرض إلى قيمة) في سوق ما تُحدد مقدار ما يمكنك اقتراضه مقابل ضمانات. توثيقهم يعطي المثال: 1 ETH بسعر 1,000 دولار يدعم حتى 800 USDC من الدَّين عند MLTV 0.8. 🔢
والجزء الذي يهم فعليًا إن كنت تستخدم GT للتكرار/اللوپ: أقصى رافعة نظرية من MLTV ليست رقم MLTV نفسه، بل هي 1 / (1 − MLTV). عند 0.8، تصبح 1 / 0.2 = 5x. 🚀
لذا 1,000 دولار من حقوق الملكية الأولية، مع التكرار حتى الحدّ الرياضي عند MLTV 0.8، يمكن أن تتحكم بما يصل إلى 5,000 دولار من التعرض للضمان — منها 4,000 دولار مُقترضة. يقوم GT بهذا التكرار تلقائيًا في معاملة واحدة عبر قرض سريع (flash loan) بدلًا من أن تقترض يدويًا ثم تبادل/تودع خمس مرات منفصلة. ⚡
لكن 5x ليست رافعة مجانية — إنها 5x على كلٍّ من الجانب الصاعد وخطر التصفية، ومعدل الاقتراض الثابت الذي قفلته عند الدخول هو التكلفة الوحيدة التي لا تتحرك ضدك حتى لو صار السوق قاسيًا. 📊
إذا كان MLTV في السوق 0.9 بدلًا من 0.8، تقفز الرافعة القصوى إلى 1/(1−0.9) = 10x — فهل سيدفع TermMax MLTV إلى هذا المستوى مع ضمانات متقلبة؟ أم أن 0.8 تبدو كحد أقصى بالفعل لمنتج بسعر فائدة ثابت؟ 🎯 ما مستوى الرافعة التي تشغّلها فعليًا عبر GT — قريبًا من الحدّ النظري الأقصى، أم أقل بكثير؟
@termmax #TermMax
#termmax @TermMax
أجريتُ حساب الرافعة على رمز Gearing الخاص بـ TermMax قبل استخدامه فعليًا، لأن عبارة "الرافعة بنقرة واحدة" من النوع الذي لا يعني شيئًا حتى ترى المُضاعِف. ⚙️
MLTV (أقصى نسبة قرض إلى قيمة) في سوق ما تُحدد مقدار ما يمكنك اقتراضه مقابل ضمانات. توثيقهم يعطي المثال: 1 ETH بسعر 1,000 دولار يدعم حتى 800 USDC من الدَّين عند MLTV 0.8. 🔢
والجزء الذي يهم فعليًا إن كنت تستخدم GT للتكرار/اللوپ: أقصى رافعة نظرية من MLTV ليست رقم MLTV نفسه، بل هي 1 / (1 − MLTV). عند 0.8، تصبح 1 / 0.2 = 5x. 🚀
لذا 1,000 دولار من حقوق الملكية الأولية، مع التكرار حتى الحدّ الرياضي عند MLTV 0.8، يمكن أن تتحكم بما يصل إلى 5,000 دولار من التعرض للضمان — منها 4,000 دولار مُقترضة. يقوم GT بهذا التكرار تلقائيًا في معاملة واحدة عبر قرض سريع (flash loan) بدلًا من أن تقترض يدويًا ثم تبادل/تودع خمس مرات منفصلة. ⚡
لكن 5x ليست رافعة مجانية — إنها 5x على كلٍّ من الجانب الصاعد وخطر التصفية، ومعدل الاقتراض الثابت الذي قفلته عند الدخول هو التكلفة الوحيدة التي لا تتحرك ضدك حتى لو صار السوق قاسيًا. 📊
إذا كان MLTV في السوق 0.9 بدلًا من 0.8، تقفز الرافعة القصوى إلى 1/(1−0.9) = 10x — فهل سيدفع TermMax MLTV إلى هذا المستوى مع ضمانات متقلبة؟ أم أن 0.8 تبدو كحد أقصى بالفعل لمنتج بسعر فائدة ثابت؟ 🎯 ما مستوى الرافعة التي تشغّلها فعليًا عبر GT — قريبًا من الحدّ النظري الأقصى، أم أقل بكثير؟
@TermMax #TermMax
أجريتُ حساب الرافعة على رمز Gearing الخاص بـ TermMax قبل استخدامه فعليًا، لأن عبارة "الرافعة بنقرة واحدة" من النوع الذي لا يعني شيئًا حتى ترى المُضاعِف. ⚙️
MLTV (أقصى نسبة قرض إلى قيمة) في سوق ما تُحدد مقدار ما يمكنك اقتراضه مقابل ضمانات. توثيقهم يعطي المثال: 1 ETH بسعر 1,000 دولار يدعم حتى 800 USDC من الدَّين عند MLTV 0.8. 🔢
والجزء الذي يهم فعليًا إن كنت تستخدم GT للتكرار/اللوپ: أقصى رافعة نظرية من MLTV ليست رقم MLTV نفسه، بل هي 1 / (1 − MLTV). عند 0.8، تصبح 1 / 0.2 = 5x. 🚀
لذا 1,000 دولار من حقوق الملكية الأولية، مع التكرار حتى الحدّ الرياضي عند MLTV 0.8، يمكن أن تتحكم بما يصل إلى 5,000 دولار من التعرض للضمان — منها 4,000 دولار مُقترضة. يقوم GT بهذا التكرار تلقائيًا في معاملة واحدة عبر قرض سريع (flash loan) بدلًا من أن تقترض يدويًا ثم تبادل/تودع خمس مرات منفصلة. ⚡
لكن 5x ليست رافعة مجانية — إنها 5x على كلٍّ من الجانب الصاعد وخطر التصفية، ومعدل الاقتراض الثابت الذي قفلته عند الدخول هو التكلفة الوحيدة التي لا تتحرك ضدك حتى لو صار السوق قاسيًا. 📊
إذا كان MLTV في السوق 0.9 بدلًا من 0.8، تقفز الرافعة القصوى إلى 1/(1−0.9) = 10x — فهل سيدفع TermMax MLTV إلى هذا المستوى مع ضمانات متقلبة؟ أم أن 0.8 تبدو كحد أقصى بالفعل لمنتج بسعر فائدة ثابت؟ 🎯 ما مستوى الرافعة التي تشغّلها فعليًا عبر GT — قريبًا من الحدّ النظري الأقصى، أم أقل بكثير؟
@TermMax #TermMax
87
·
--
#bstockscis @BinanceCIS
AVGOB، AMDB، QCOMB — ثلاثة «أسهم رقائق»، ثلاثة جداول نمو مختلفة تمامًا. 🔬 أجريت المقارنة بشكل صحيح بدلًا من تجميع الثلاثة معًا، لأن أغلب التغطيات تفعل ذلك وتُخفي أكثر مما تكشف.
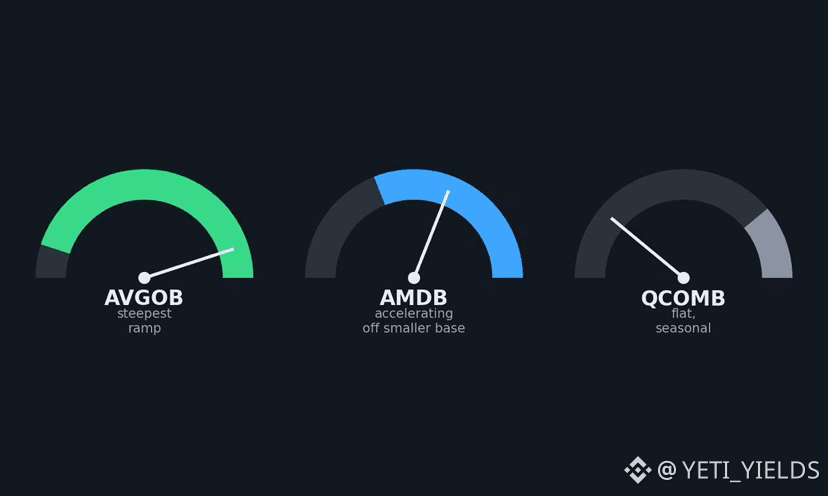
أحدث ربع لـ Broadcom: 22.2 مليار دولار إيرادات، بزيادة 48% على أساس سنوي، وتوجيه الربع القادم إلى نحو 29.4 مليار دولار — قفزة 32% ربعًا مقابل ربع على أساس التوجيه وحده، مدفوعة تقريبًا بالكامل بطلبات شبكات الذكاء الاصطناعي والطلب على السيليكون المخصص من ستة عملاء متركزين. 🚀 من جهتها، حصلت AMDB على هدف سعر جديد بقيمة 1,250 دولار من Baird، ما يعكس قناعة بأن AMD تُغلق فجوة أداء/سعر الاستدلال أمام Nvidia — أطروحة «حصة من سوق ينمو»، وليست أطروحة «استبدال». ⚔️ أما QCOMB، فتعمل على مدار مختلف تمامًا: أحجام رقائق الهواتف المحمولة وإيرادات الترخيص المرتبطة بدورات شحن الهواتف عالميًا، موسمية وعلى امتداد عدة أرباع بدلًا من تسارع إنفاق الذكاء الاصطناعي. 📱
اصطف المسارات الثلاثة للنمو، وستجد أن مسار AVGOB هو الأكثر حدة حاليًا بفارق كبير، وأن AMDB تتسارع انطلاقًا من قاعدة أصغر مع وجود قناعة محللين حقيقية وراء ذلك، بينما QCOMB أكثر تسطحًا — ليس لأن Qualcomm شركة أسوأ، بل لأنها تجيب عن سؤال طلب مختلف تمامًا. 🧮
إذا كان بإمكانك الاحتفاظ بواحد فقط من قصص النمو الثلاث، فأيّها يستحق الوزن — وهل يُعقل مفهوم «التعرض لقطاع أشباه الموصلات» كأطروحة واحدة بعد الآن نظرًا لاختلاف هذه الدورات إلى هذا الحد؟
#bStocksCIS @BinanceCIS $AVGOB $AMDB $QCOMB
{spot}(AVGOBUSDT)
{spot}(AMDBUSDT)
{spot}(QCOMBUSDT)
#bstockscis @BinanceCIS
AVGOB، AMDB، QCOMB — ثلاثة «أسهم رقائق»، ثلاثة جداول نمو مختلفة تمامًا. 🔬 أجريت المقارنة بشكل صحيح بدلًا من تجميع الثلاثة معًا، لأن أغلب التغطيات تفعل ذلك وتُخفي أكثر مما تكشف.
أحدث ربع لـ Broadcom: 22.2 مليار دولار إيرادات، بزيادة 48% على أساس سنوي، وتوجيه الربع القادم إلى نحو 29.4 مليار دولار — قفزة 32% ربعًا مقابل ربع على أساس التوجيه وحده، مدفوعة تقريبًا بالكامل بطلبات شبكات الذكاء الاصطناعي والطلب على السيليكون المخصص من ستة عملاء متركزين. 🚀 من جهتها، حصلت AMDB على هدف سعر جديد بقيمة 1,250 دولار من Baird، ما يعكس قناعة بأن AMD تُغلق فجوة أداء/سعر الاستدلال أمام Nvidia — أطروحة «حصة من سوق ينمو»، وليست أطروحة «استبدال». ⚔️ أما QCOMB، فتعمل على مدار مختلف تمامًا: أحجام رقائق الهواتف المحمولة وإيرادات الترخيص المرتبطة بدورات شحن الهواتف عالميًا، موسمية وعلى امتداد عدة أرباع بدلًا من تسارع إنفاق الذكاء الاصطناعي. 📱
اصطف المسارات الثلاثة للنمو، وستجد أن مسار AVGOB هو الأكثر حدة حاليًا بفارق كبير، وأن AMDB تتسارع انطلاقًا من قاعدة أصغر مع وجود قناعة محللين حقيقية وراء ذلك، بينما QCOMB أكثر تسطحًا — ليس لأن Qualcomm شركة أسوأ، بل لأنها تجيب عن سؤال طلب مختلف تمامًا. 🧮
إذا كان بإمكانك الاحتفاظ بواحد فقط من قصص النمو الثلاث، فأيّها يستحق الوزن — وهل يُعقل مفهوم «التعرض لقطاع أشباه الموصلات» كأطروحة واحدة بعد الآن نظرًا لاختلاف هذه الدورات إلى هذا الحد؟
#bStocksCIS @BinanceCIS $AVGOB $AMDB $QCOMB
AVGOB، AMDB، QCOMB — ثلاثة «أسهم رقائق»، ثلاثة جداول نمو مختلفة تمامًا. 🔬 أجريت المقارنة بشكل صحيح بدلًا من تجميع الثلاثة معًا، لأن أغلب التغطيات تفعل ذلك وتُخفي أكثر مما تكشف.
أحدث ربع لـ Broadcom: 22.2 مليار دولار إيرادات، بزيادة 48% على أساس سنوي، وتوجيه الربع القادم إلى نحو 29.4 مليار دولار — قفزة 32% ربعًا مقابل ربع على أساس التوجيه وحده، مدفوعة تقريبًا بالكامل بطلبات شبكات الذكاء الاصطناعي والطلب على السيليكون المخصص من ستة عملاء متركزين. 🚀 من جهتها، حصلت AMDB على هدف سعر جديد بقيمة 1,250 دولار من Baird، ما يعكس قناعة بأن AMD تُغلق فجوة أداء/سعر الاستدلال أمام Nvidia — أطروحة «حصة من سوق ينمو»، وليست أطروحة «استبدال». ⚔️ أما QCOMB، فتعمل على مدار مختلف تمامًا: أحجام رقائق الهواتف المحمولة وإيرادات الترخيص المرتبطة بدورات شحن الهواتف عالميًا، موسمية وعلى امتداد عدة أرباع بدلًا من تسارع إنفاق الذكاء الاصطناعي. 📱
اصطف المسارات الثلاثة للنمو، وستجد أن مسار AVGOB هو الأكثر حدة حاليًا بفارق كبير، وأن AMDB تتسارع انطلاقًا من قاعدة أصغر مع وجود قناعة محللين حقيقية وراء ذلك، بينما QCOMB أكثر تسطحًا — ليس لأن Qualcomm شركة أسوأ، بل لأنها تجيب عن سؤال طلب مختلف تمامًا. 🧮
إذا كان بإمكانك الاحتفاظ بواحد فقط من قصص النمو الثلاث، فأيّها يستحق الوزن — وهل يُعقل مفهوم «التعرض لقطاع أشباه الموصلات» كأطروحة واحدة بعد الآن نظرًا لاختلاف هذه الدورات إلى هذا الحد؟
#bStocksCIS @BinanceCIS $AVGOB $AMDB $QCOMB
100
·
--
#bstockscis @BinanceCIS
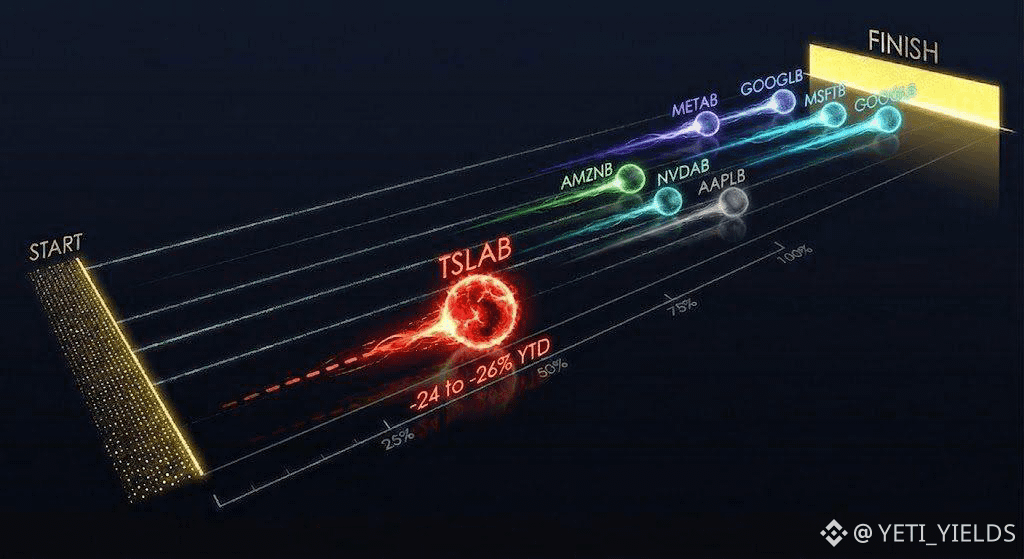
يُقال إن TSLAB هي أضعف أداء ضمن مجموعة "السبعة الرائعين" هذا العام — متراجعة في نطاق يقارب 24-26% منذ بداية العام بحسب تتبّعات حديثة — وتجميع الأسماء السبعة معًا في سلة واحدة يُخفي مدى اختلاف مسار هذا العام فعليًا لكل اسم📉📈
تراجع بنسبة 25% على اسم واحد داخل سلة يتعامل معها معظم الناس على أنها "صفقة تكنولوجيا فائقة الأهمية" يعني أن العائد المجمّع لتلك السلة يتم سحبه بشكل ملموس إلى أسفل مقارنةً بما كانت ستُظهره الأسماء الستة الأخرى وحدها — فجوة من هذا النوع لا تظهر إلا عندما تفصل الأداء الفردي بدلًا من الاكتفاء بنظرة سطحية إلى أن "التكنولوجيا الكبرى بخير". عادةً ما كانت METAB وGOOGLB صامدتين من حيث المرونة في إيرادات الإعلانات، بينما اعتمدت MSFTB على قوة السحابة لدى الشركات. نفس تسمية المجموعة، لكن عام مختلف تمامًا، وجرّ TSLAB الخاص كبير بما يكفي لأن يهم أي شخص يحتفظ بسلة مجمعة دون أن يدرك مدى عدم تساوي حجم الألم بحسب الوزن الفعلي.
إذا كان عليك الاحتفاظ بسهم واحد فقط من أسهم Magnificent Seven bStock لبقية عام 2026، أيّ واحد؟
🔥 TSLAB
⭐️ METAB
✨ MSFTB
🌕 GOOGLB
@BinanceCIS $TSLAB $METAB $MSFTB $GOOGLB #bStocksCIS
#bstockscis @BinanceCIS
يُقال إن TSLAB هي أضعف أداء ضمن مجموعة "السبعة الرائعين" هذا العام — متراجعة في نطاق يقارب 24-26% منذ بداية العام بحسب تتبّعات حديثة — وتجميع الأسماء السبعة معًا في سلة واحدة يُخفي مدى اختلاف مسار هذا العام فعليًا لكل اسم📉📈
تراجع بنسبة 25% على اسم واحد داخل سلة يتعامل معها معظم الناس على أنها "صفقة تكنولوجيا فائقة الأهمية" يعني أن العائد المجمّع لتلك السلة يتم سحبه بشكل ملموس إلى أسفل مقارنةً بما كانت ستُظهره الأسماء الستة الأخرى وحدها — فجوة من هذا النوع لا تظهر إلا عندما تفصل الأداء الفردي بدلًا من الاكتفاء بنظرة سطحية إلى أن "التكنولوجيا الكبرى بخير". عادةً ما كانت METAB وGOOGLB صامدتين من حيث المرونة في إيرادات الإعلانات، بينما اعتمدت MSFTB على قوة السحابة لدى الشركات. نفس تسمية المجموعة، لكن عام مختلف تمامًا، وجرّ TSLAB الخاص كبير بما يكفي لأن يهم أي شخص يحتفظ بسلة مجمعة دون أن يدرك مدى عدم تساوي حجم الألم بحسب الوزن الفعلي.
إذا كان عليك الاحتفاظ بسهم واحد فقط من أسهم Magnificent Seven bStock لبقية عام 2026، أيّ واحد؟
🔥 TSLAB
⭐️ METAB
✨ MSFTB
🌕 GOOGLB
@BinanceCIS $TSLAB $METAB $MSFTB $GOOGLB #bStocksCIS
يُقال إن TSLAB هي أضعف أداء ضمن مجموعة "السبعة الرائعين" هذا العام — متراجعة في نطاق يقارب 24-26% منذ بداية العام بحسب تتبّعات حديثة — وتجميع الأسماء السبعة معًا في سلة واحدة يُخفي مدى اختلاف مسار هذا العام فعليًا لكل اسم📉📈
تراجع بنسبة 25% على اسم واحد داخل سلة يتعامل معها معظم الناس على أنها "صفقة تكنولوجيا فائقة الأهمية" يعني أن العائد المجمّع لتلك السلة يتم سحبه بشكل ملموس إلى أسفل مقارنةً بما كانت ستُظهره الأسماء الستة الأخرى وحدها — فجوة من هذا النوع لا تظهر إلا عندما تفصل الأداء الفردي بدلًا من الاكتفاء بنظرة سطحية إلى أن "التكنولوجيا الكبرى بخير". عادةً ما كانت METAB وGOOGLB صامدتين من حيث المرونة في إيرادات الإعلانات، بينما اعتمدت MSFTB على قوة السحابة لدى الشركات. نفس تسمية المجموعة، لكن عام مختلف تمامًا، وجرّ TSLAB الخاص كبير بما يكفي لأن يهم أي شخص يحتفظ بسلة مجمعة دون أن يدرك مدى عدم تساوي حجم الألم بحسب الوزن الفعلي.
إذا كان عليك الاحتفاظ بسهم واحد فقط من أسهم Magnificent Seven bStock لبقية عام 2026، أيّ واحد؟
🔥 TSLAB
⭐️ METAB
✨ MSFTB
🌕 GOOGLB
@BinanceCIS $TSLAB $METAB $MSFTB $GOOGLB #bStocksCIS
2
76
·
--
تمّ التحقق
#bstockscis @BinanceCIS
بينما كانت ASTSB تفكك آراء المحللين، كانت ALABB تفعل العكس🚀
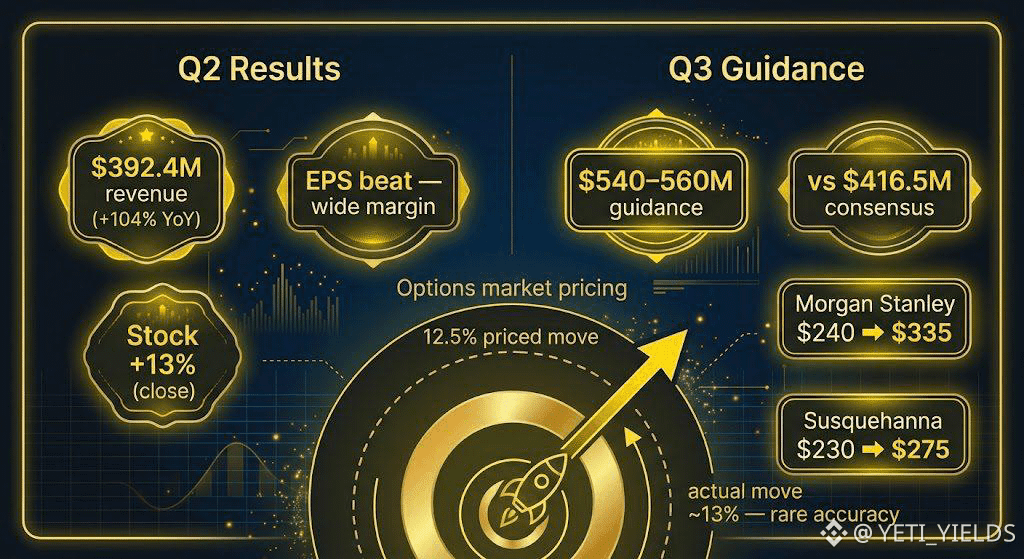
نشرت Astera Labs إيرادات الربع الثاني بقيمة 392.4 مليون دولار، أكثر من ضعف نفس الربع من العام الماضي — بزيادة 104% — وتجاوزت تقديرات ربحية السهم (EPS) بفارق كبير.
قفز السهم بنسبة 13% بنهاية التداول. جاءت إرشادات الربع الثالث أعلى بكثير مما كان يتوقعه المحللون: 540-560 مليون دولار في المبيعات موجهة، مقابل تقدير إجماعي 416.5 مليون دولار. رفعت Morgan Stanley السعر المستهدف من 240 دولار إلى 335 دولار في الأسبوع نفسه. انتقلت Susquehanna من 230 دولار إلى 275📈
كانت أسواق الخيارات قد تسعّرَت حركةً بعد إعلان الأرباح بنحو 12.5% قبل صدور التقرير — والتغيير الفعلي جاء قريباً جداً من هذا النطاق، وهي حالة نادرة لسوق المشتقات حين يُصيب توقعه بدقة.
هل يجعل هذا الربع الصافي ALABB خيار شراء بالنسبة لك، أم أنك تنتظر الربع التالي لتأكيد الاتجاه؟
$ALABB @BinanceCIS #bStocksCIS
{spot}(ALABBUSDT)
#bstockscis @BinanceCIS
بينما كانت ASTSB تفكك آراء المحللين، كانت ALABB تفعل العكس🚀
نشرت Astera Labs إيرادات الربع الثاني بقيمة 392.4 مليون دولار، أكثر من ضعف نفس الربع من العام الماضي — بزيادة 104% — وتجاوزت تقديرات ربحية السهم (EPS) بفارق كبير.
قفز السهم بنسبة 13% بنهاية التداول. جاءت إرشادات الربع الثالث أعلى بكثير مما كان يتوقعه المحللون: 540-560 مليون دولار في المبيعات موجهة، مقابل تقدير إجماعي 416.5 مليون دولار. رفعت Morgan Stanley السعر المستهدف من 240 دولار إلى 335 دولار في الأسبوع نفسه. انتقلت Susquehanna من 230 دولار إلى 275📈
كانت أسواق الخيارات قد تسعّرَت حركةً بعد إعلان الأرباح بنحو 12.5% قبل صدور التقرير — والتغيير الفعلي جاء قريباً جداً من هذا النطاق، وهي حالة نادرة لسوق المشتقات حين يُصيب توقعه بدقة.
هل يجعل هذا الربع الصافي ALABB خيار شراء بالنسبة لك، أم أنك تنتظر الربع التالي لتأكيد الاتجاه؟
$ALABB @BinanceCIS #bStocksCIS
بينما كانت ASTSB تفكك آراء المحللين، كانت ALABB تفعل العكس🚀
نشرت Astera Labs إيرادات الربع الثاني بقيمة 392.4 مليون دولار، أكثر من ضعف نفس الربع من العام الماضي — بزيادة 104% — وتجاوزت تقديرات ربحية السهم (EPS) بفارق كبير.
قفز السهم بنسبة 13% بنهاية التداول. جاءت إرشادات الربع الثالث أعلى بكثير مما كان يتوقعه المحللون: 540-560 مليون دولار في المبيعات موجهة، مقابل تقدير إجماعي 416.5 مليون دولار. رفعت Morgan Stanley السعر المستهدف من 240 دولار إلى 335 دولار في الأسبوع نفسه. انتقلت Susquehanna من 230 دولار إلى 275📈
كانت أسواق الخيارات قد تسعّرَت حركةً بعد إعلان الأرباح بنحو 12.5% قبل صدور التقرير — والتغيير الفعلي جاء قريباً جداً من هذا النطاق، وهي حالة نادرة لسوق المشتقات حين يُصيب توقعه بدقة.
هل يجعل هذا الربع الصافي ALABB خيار شراء بالنسبة لك، أم أنك تنتظر الربع التالي لتأكيد الاتجاه؟
$ALABB @BinanceCIS #bStocksCIS
12
5
147
·
--
تمّ التحقق
#bstockscis @BinanceCIS
لا أحد يتحدث عن CBRSB، وبصراحة لا أفهم لماذا، نظرًا للقصة التي تقف خلفه. 🤯
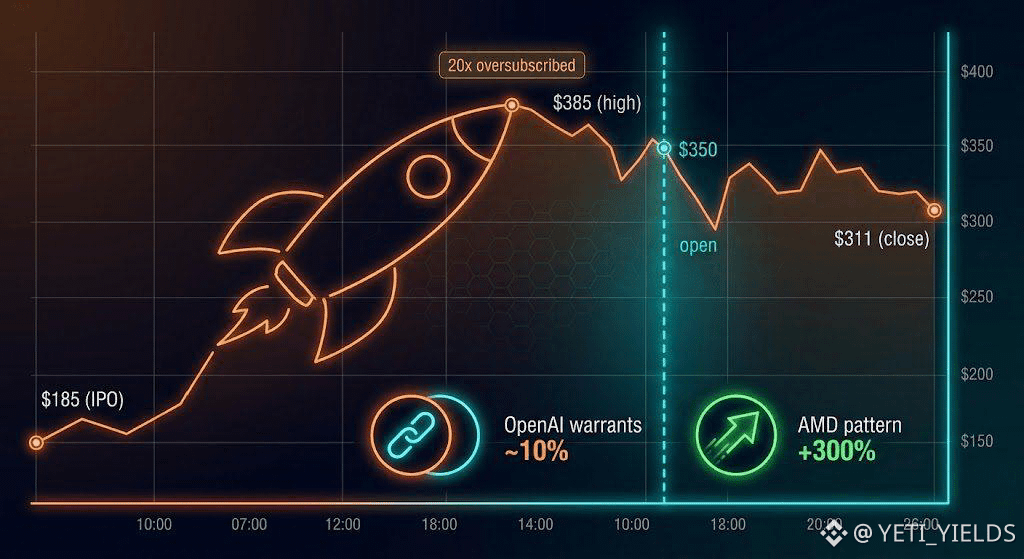
سعّرت Cerebras طرحها للاكتتاب العام عند 185 دولارًا في مايو — أكبر إدراج أمريكي خلال ما يقرب من خمس سنوات، ودَفتر الطلبات كان مشبعًا تقريبًا بنسبة 20 ضعفًا. افتتح السهم عند 350 دولارًا، ووصل إلى أعلى مستوى داخل اليوم عند 385، ثم أغلق أول يوم عند 311.07 دولارًا، بارتفاع يقارب 68%. اليوم الثاني: هبوط بنحو 10%. تقلبت القيمة السوقية حتى بلغت 70 مليار دولار مع شركة تنافس Nvidia مباشرة في رقائق استدلال الذكاء الاصطناعي. 🎢
$CBRSB
الجزء الذي ظل عالقًا في ذهني فعلًا: لدى OpenAI ضمانات (warrants) بقيمة قد تصل إلى 10% من Cerebras، وبحسب التقارير تبلغ قرابة 5 مليارات دولار عند نقطة منتصف الاكتتاب — أي ما يقرب من نصف ما تتوقع Cerebras تحصيله بشكل إجمالي من الصفقة نفسها. إنها نفس «اللعبة الدائرية» التي نفّذتها OpenAI مع AMD في أكتوبر الماضي، وقد تضاعفت أسهم AMD تقريبًا ثلاث مرات منذ أن نُشر الخبر. 🔁
إذا صح هذا النمط—even بشكلٍ غير كامل—فإن CBRSB يتواجد على قصة صعود مختلفة جدًا عما يعتقده معظم الناس الذين يمرّون عليه بسرعة دون انتباه.
هل ظهر CBRSB أصلًا ضمن نطاق اهتمامك قبل هذا، أم أن أخبار الاكتتاب قد فاتتك تمامًا؟
@BinanceCIS #bStocksCIS
{spot}(CBRSBUSDT)
#bstockscis @BinanceCIS
لا أحد يتحدث عن CBRSB، وبصراحة لا أفهم لماذا، نظرًا للقصة التي تقف خلفه. 🤯
سعّرت Cerebras طرحها للاكتتاب العام عند 185 دولارًا في مايو — أكبر إدراج أمريكي خلال ما يقرب من خمس سنوات، ودَفتر الطلبات كان مشبعًا تقريبًا بنسبة 20 ضعفًا. افتتح السهم عند 350 دولارًا، ووصل إلى أعلى مستوى داخل اليوم عند 385، ثم أغلق أول يوم عند 311.07 دولارًا، بارتفاع يقارب 68%. اليوم الثاني: هبوط بنحو 10%. تقلبت القيمة السوقية حتى بلغت 70 مليار دولار مع شركة تنافس Nvidia مباشرة في رقائق استدلال الذكاء الاصطناعي. 🎢
$CBRSB
الجزء الذي ظل عالقًا في ذهني فعلًا: لدى OpenAI ضمانات (warrants) بقيمة قد تصل إلى 10% من Cerebras، وبحسب التقارير تبلغ قرابة 5 مليارات دولار عند نقطة منتصف الاكتتاب — أي ما يقرب من نصف ما تتوقع Cerebras تحصيله بشكل إجمالي من الصفقة نفسها. إنها نفس «اللعبة الدائرية» التي نفّذتها OpenAI مع AMD في أكتوبر الماضي، وقد تضاعفت أسهم AMD تقريبًا ثلاث مرات منذ أن نُشر الخبر. 🔁
إذا صح هذا النمط—even بشكلٍ غير كامل—فإن CBRSB يتواجد على قصة صعود مختلفة جدًا عما يعتقده معظم الناس الذين يمرّون عليه بسرعة دون انتباه.
هل ظهر CBRSB أصلًا ضمن نطاق اهتمامك قبل هذا، أم أن أخبار الاكتتاب قد فاتتك تمامًا؟
@BinanceCIS #bStocksCIS
لا أحد يتحدث عن CBRSB، وبصراحة لا أفهم لماذا، نظرًا للقصة التي تقف خلفه. 🤯
سعّرت Cerebras طرحها للاكتتاب العام عند 185 دولارًا في مايو — أكبر إدراج أمريكي خلال ما يقرب من خمس سنوات، ودَفتر الطلبات كان مشبعًا تقريبًا بنسبة 20 ضعفًا. افتتح السهم عند 350 دولارًا، ووصل إلى أعلى مستوى داخل اليوم عند 385، ثم أغلق أول يوم عند 311.07 دولارًا، بارتفاع يقارب 68%. اليوم الثاني: هبوط بنحو 10%. تقلبت القيمة السوقية حتى بلغت 70 مليار دولار مع شركة تنافس Nvidia مباشرة في رقائق استدلال الذكاء الاصطناعي. 🎢
$CBRSB
الجزء الذي ظل عالقًا في ذهني فعلًا: لدى OpenAI ضمانات (warrants) بقيمة قد تصل إلى 10% من Cerebras، وبحسب التقارير تبلغ قرابة 5 مليارات دولار عند نقطة منتصف الاكتتاب — أي ما يقرب من نصف ما تتوقع Cerebras تحصيله بشكل إجمالي من الصفقة نفسها. إنها نفس «اللعبة الدائرية» التي نفّذتها OpenAI مع AMD في أكتوبر الماضي، وقد تضاعفت أسهم AMD تقريبًا ثلاث مرات منذ أن نُشر الخبر. 🔁
إذا صح هذا النمط—even بشكلٍ غير كامل—فإن CBRSB يتواجد على قصة صعود مختلفة جدًا عما يعتقده معظم الناس الذين يمرّون عليه بسرعة دون انتباه.
هل ظهر CBRSB أصلًا ضمن نطاق اهتمامك قبل هذا، أم أن أخبار الاكتتاب قد فاتتك تمامًا؟
@BinanceCIS #bStocksCIS
11
7
90
·
--
#bstockscis @BinanceCIS
تم تسجيل الدخول إلى رصيد تغيّر رغم أنني لم أُجرِ صفقة واحدة. يحدث أكثر مما يظن الناس🔍
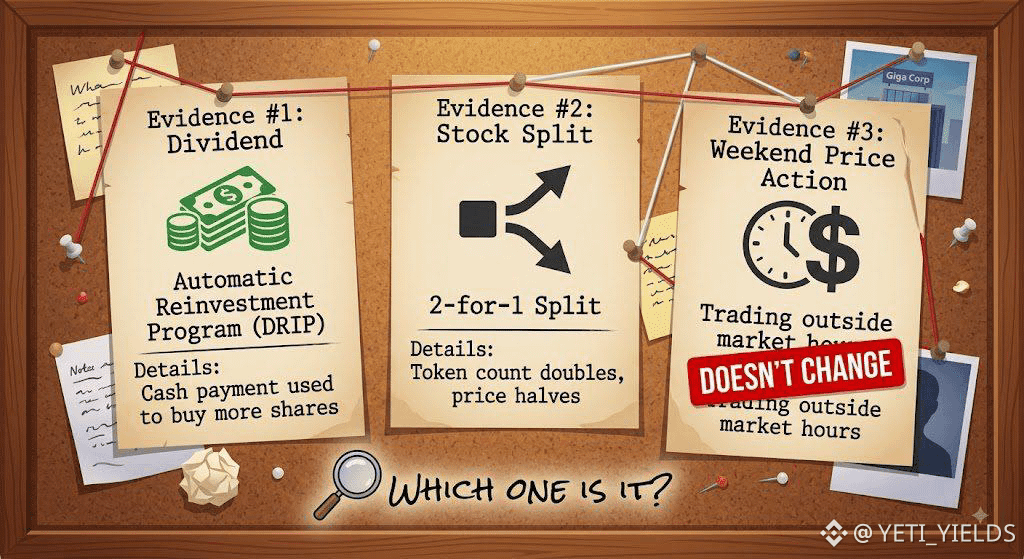
اتضح أن هناك قائمة قصيرة فعلية بالأسباب: تم إيداع أرباح (توزيع) واستثمارها تلقائيًا، أو أن عملية تقسيم للسهم عدّلت العدد المعروض صعودًا أو هبوطًا، أو أن تحرّك سعر نهاية الأسبوع نقل العلامة بينما كان السوق الأساسي مغلقًا. السببان الأولان فقط هما اللذان يغيّران عدد الرموز لديك فعليًا. أما الثالث فيغيّر فقط كم تبلغ قيمة هذا العدد — عرض الرصيد يبدو متطابقًا، لكن قيمة الدولار تحته لا.
من المهم معرفة أي واحد من الثلاثة تنظر إليه قبل أن تذهب للبحث في سجل المعاملات عن شيء لم يكن موجودًا أصلًا. 🕵️
أيٌّ منها واجهته أنت بالفعل؟
@BinanceCIS #bStocksCIS
#bstockscis @BinanceCIS
تم تسجيل الدخول إلى رصيد تغيّر رغم أنني لم أُجرِ صفقة واحدة. يحدث أكثر مما يظن الناس🔍
اتضح أن هناك قائمة قصيرة فعلية بالأسباب: تم إيداع أرباح (توزيع) واستثمارها تلقائيًا، أو أن عملية تقسيم للسهم عدّلت العدد المعروض صعودًا أو هبوطًا، أو أن تحرّك سعر نهاية الأسبوع نقل العلامة بينما كان السوق الأساسي مغلقًا. السببان الأولان فقط هما اللذان يغيّران عدد الرموز لديك فعليًا. أما الثالث فيغيّر فقط كم تبلغ قيمة هذا العدد — عرض الرصيد يبدو متطابقًا، لكن قيمة الدولار تحته لا.
من المهم معرفة أي واحد من الثلاثة تنظر إليه قبل أن تذهب للبحث في سجل المعاملات عن شيء لم يكن موجودًا أصلًا. 🕵️
أيٌّ منها واجهته أنت بالفعل؟
@BinanceCIS #bStocksCIS
تم تسجيل الدخول إلى رصيد تغيّر رغم أنني لم أُجرِ صفقة واحدة. يحدث أكثر مما يظن الناس🔍
اتضح أن هناك قائمة قصيرة فعلية بالأسباب: تم إيداع أرباح (توزيع) واستثمارها تلقائيًا، أو أن عملية تقسيم للسهم عدّلت العدد المعروض صعودًا أو هبوطًا، أو أن تحرّك سعر نهاية الأسبوع نقل العلامة بينما كان السوق الأساسي مغلقًا. السببان الأولان فقط هما اللذان يغيّران عدد الرموز لديك فعليًا. أما الثالث فيغيّر فقط كم تبلغ قيمة هذا العدد — عرض الرصيد يبدو متطابقًا، لكن قيمة الدولار تحته لا.
من المهم معرفة أي واحد من الثلاثة تنظر إليه قبل أن تذهب للبحث في سجل المعاملات عن شيء لم يكن موجودًا أصلًا. 🕵️
أيٌّ منها واجهته أنت بالفعل؟
@BinanceCIS #bStocksCIS
12
7
86
·
--
#bstockscis @BinanceCIS
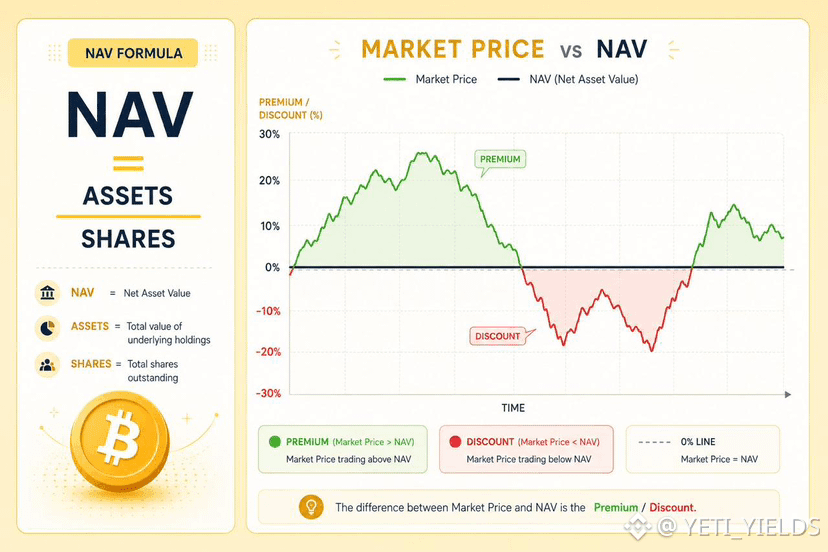
MSTRB وBMNRB كلاهما يحملان احتياطيات حقيقية في ميزانيتهما — بيتكوين لأحدهما، وأصول الخزانة المرتبطة للآخر — وكلاهما يمكن أن يتداول بعلاوة أو بخصم مقارنةً بالقيمة الفعلية لتلك الاحتياطيات. إليك لماذا يوجد هذا الفارق.
عندما يتجاوز سعر سهم الشركة قيمة ما تمتلكه من أصول في الميزانية لكل سهم، يُسمى ذلك التداول بعلاوة على صافي قيمة الأصول (NAV) — أي أن السوق يقيّم شيئًا يتجاوز الأصول الخام، مثل القدرة المستقبلية على جمع رأس المال أو سجل الإدارة. 📈
أما التداول تحت تلك القيمة فهو خصم على صافي قيمة الأصول (NAV) — بمعنى أن السوق يقول إن الأصول تساوي أكثر مما يسعّرها السهم حاليًا. ولا توجد حالة ثابتة؛ فقد تكون الفجوة نفسها أكثر تقلبًا من أصل الاحتياطي الأساسي. 📉
لذلك فإن تحرك MSTRB أو BMNRB لا يعني دائمًا فقط أن "البيتكوين تحركت" — أحيانًا تكون العلاوة أو الخصم أنفسهما هي التي تتوسع أو تتقلص من تلقاء نفسها. 🔄
هل تتحقق فعلاً من علاوة/خصم NAV قبل التداول بالأسماء مثل هذه، أم تكتفي بمراقبة سعر الرمز والتفاعل؟
@BinanceCIS #bStocksCİS $BMNRB $BMNRB
{spot}(BMNRBUSDT)
{spot}(MSTRBUSDT)
#bstockscis @BinanceCIS
MSTRB وBMNRB كلاهما يحملان احتياطيات حقيقية في ميزانيتهما — بيتكوين لأحدهما، وأصول الخزانة المرتبطة للآخر — وكلاهما يمكن أن يتداول بعلاوة أو بخصم مقارنةً بالقيمة الفعلية لتلك الاحتياطيات. إليك لماذا يوجد هذا الفارق.
عندما يتجاوز سعر سهم الشركة قيمة ما تمتلكه من أصول في الميزانية لكل سهم، يُسمى ذلك التداول بعلاوة على صافي قيمة الأصول (NAV) — أي أن السوق يقيّم شيئًا يتجاوز الأصول الخام، مثل القدرة المستقبلية على جمع رأس المال أو سجل الإدارة. 📈
أما التداول تحت تلك القيمة فهو خصم على صافي قيمة الأصول (NAV) — بمعنى أن السوق يقول إن الأصول تساوي أكثر مما يسعّرها السهم حاليًا. ولا توجد حالة ثابتة؛ فقد تكون الفجوة نفسها أكثر تقلبًا من أصل الاحتياطي الأساسي. 📉
لذلك فإن تحرك MSTRB أو BMNRB لا يعني دائمًا فقط أن "البيتكوين تحركت" — أحيانًا تكون العلاوة أو الخصم أنفسهما هي التي تتوسع أو تتقلص من تلقاء نفسها. 🔄
هل تتحقق فعلاً من علاوة/خصم NAV قبل التداول بالأسماء مثل هذه، أم تكتفي بمراقبة سعر الرمز والتفاعل؟
@BinanceCIS #bStocksCİS $BMNRB $BMNRB
MSTRB وBMNRB كلاهما يحملان احتياطيات حقيقية في ميزانيتهما — بيتكوين لأحدهما، وأصول الخزانة المرتبطة للآخر — وكلاهما يمكن أن يتداول بعلاوة أو بخصم مقارنةً بالقيمة الفعلية لتلك الاحتياطيات. إليك لماذا يوجد هذا الفارق.
عندما يتجاوز سعر سهم الشركة قيمة ما تمتلكه من أصول في الميزانية لكل سهم، يُسمى ذلك التداول بعلاوة على صافي قيمة الأصول (NAV) — أي أن السوق يقيّم شيئًا يتجاوز الأصول الخام، مثل القدرة المستقبلية على جمع رأس المال أو سجل الإدارة. 📈
أما التداول تحت تلك القيمة فهو خصم على صافي قيمة الأصول (NAV) — بمعنى أن السوق يقول إن الأصول تساوي أكثر مما يسعّرها السهم حاليًا. ولا توجد حالة ثابتة؛ فقد تكون الفجوة نفسها أكثر تقلبًا من أصل الاحتياطي الأساسي. 📉
لذلك فإن تحرك MSTRB أو BMNRB لا يعني دائمًا فقط أن "البيتكوين تحركت" — أحيانًا تكون العلاوة أو الخصم أنفسهما هي التي تتوسع أو تتقلص من تلقاء نفسها. 🔄
هل تتحقق فعلاً من علاوة/خصم NAV قبل التداول بالأسماء مثل هذه، أم تكتفي بمراقبة سعر الرمز والتفاعل؟
@BinanceCIS #bStocksCİS $BMNRB $BMNRB
6
4
63
·
--
#bStocksCIS
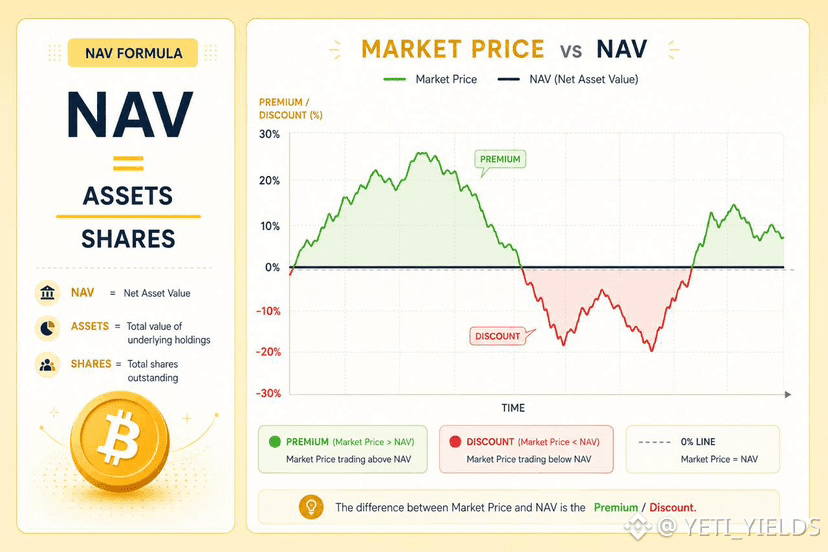
تَمتلك MSTRB وBMNRB احتياطيات حقيقية في ميزانيتيهما — بيتكوين لدى إحداهما، وأصول خزانة مرتبطة لدى الأخرى — وكلاهما يمكنه التداول بعلاوة أو بخصم مقارنةً بالقيمة الفعلية لتلك الاحتياطيات. إليك لماذا يحدث هذا الفارق.
عندما يرتفع سعر سهم شركة ما فوق القيمة للسهم لإفصاحاتها في الميزانية، يُسمّى ذلك التداول بعلاوة على NAV — أي تسعير السوق لشيء يتجاوز الأصول الخام، مثل القدرة المستقبلية على جمع رأس المال أو السجلّ الاستثماري للإدارة. 📈
التداول تحت هذه القيمة يُعد خصمًا على NAV — حيث يقول السوق إن الأصول تساوي أكثر مما تسعّره الأسهم حاليًا. ولا توجد أي من الحالتين بشكل دائم، وقد يكون الفارق نفسه أكثر تقلبًا من أصل الاحتياطي الأساسي. 📉
لذلك فإن تحرّك MSTRB أو BMNRB ليس دائمًا مجرد «تحرك البيتكوين» — أحيانًا تكون العلاوة أو الخصم نفسها هي ما يتّسع أو ينكمش. 🔄
هل تتحقق فعليًا من علاوة/خصم NAV قبل التداول بالأسماء من هذا النوع، أم تكتفي بمراقبة حركة سعر الرمز والاستجابة؟
@BinanceCIS #bStocksCIS $MSTRB $BMNRB
{spot}(MSTRBUSDT)
{spot}(BMNRBUSDT)
#bStocksCIS
تَمتلك MSTRB وBMNRB احتياطيات حقيقية في ميزانيتيهما — بيتكوين لدى إحداهما، وأصول خزانة مرتبطة لدى الأخرى — وكلاهما يمكنه التداول بعلاوة أو بخصم مقارنةً بالقيمة الفعلية لتلك الاحتياطيات. إليك لماذا يحدث هذا الفارق.
عندما يرتفع سعر سهم شركة ما فوق القيمة للسهم لإفصاحاتها في الميزانية، يُسمّى ذلك التداول بعلاوة على NAV — أي تسعير السوق لشيء يتجاوز الأصول الخام، مثل القدرة المستقبلية على جمع رأس المال أو السجلّ الاستثماري للإدارة. 📈
التداول تحت هذه القيمة يُعد خصمًا على NAV — حيث يقول السوق إن الأصول تساوي أكثر مما تسعّره الأسهم حاليًا. ولا توجد أي من الحالتين بشكل دائم، وقد يكون الفارق نفسه أكثر تقلبًا من أصل الاحتياطي الأساسي. 📉
لذلك فإن تحرّك MSTRB أو BMNRB ليس دائمًا مجرد «تحرك البيتكوين» — أحيانًا تكون العلاوة أو الخصم نفسها هي ما يتّسع أو ينكمش. 🔄
هل تتحقق فعليًا من علاوة/خصم NAV قبل التداول بالأسماء من هذا النوع، أم تكتفي بمراقبة حركة سعر الرمز والاستجابة؟
@BinanceCIS #bStocksCIS $MSTRB $BMNRB
تَمتلك MSTRB وBMNRB احتياطيات حقيقية في ميزانيتيهما — بيتكوين لدى إحداهما، وأصول خزانة مرتبطة لدى الأخرى — وكلاهما يمكنه التداول بعلاوة أو بخصم مقارنةً بالقيمة الفعلية لتلك الاحتياطيات. إليك لماذا يحدث هذا الفارق.
عندما يرتفع سعر سهم شركة ما فوق القيمة للسهم لإفصاحاتها في الميزانية، يُسمّى ذلك التداول بعلاوة على NAV — أي تسعير السوق لشيء يتجاوز الأصول الخام، مثل القدرة المستقبلية على جمع رأس المال أو السجلّ الاستثماري للإدارة. 📈
التداول تحت هذه القيمة يُعد خصمًا على NAV — حيث يقول السوق إن الأصول تساوي أكثر مما تسعّره الأسهم حاليًا. ولا توجد أي من الحالتين بشكل دائم، وقد يكون الفارق نفسه أكثر تقلبًا من أصل الاحتياطي الأساسي. 📉
لذلك فإن تحرّك MSTRB أو BMNRB ليس دائمًا مجرد «تحرك البيتكوين» — أحيانًا تكون العلاوة أو الخصم نفسها هي ما يتّسع أو ينكمش. 🔄
هل تتحقق فعليًا من علاوة/خصم NAV قبل التداول بالأسماء من هذا النوع، أم تكتفي بمراقبة حركة سعر الرمز والاستجابة؟
@BinanceCIS #bStocksCIS $MSTRB $BMNRB
6
3
156
·
--
@BinanceCIS #bStocksCIS
أمازون ما زالت أمازون. ومايكروسوفت ما زالت مايكروسوفت. فماذا يتغير فعليًا عندما تتداول $AMZNB or $MSFTB ؟
🌐التحول الحقيقي ليس داخل الشركات الأساسية—بل في بنية السوق المحيطة بها. نحن نتابع في الوقت الفعلي اندماج أسواق رأس المال التقليدية مع بنية البنى التحتية للـ DeFi. أنت تأخذ أكثر الأسهم سيولة في العالم وتُطوّرها بإمكانيات أصيلة للـ crypto: تداول على مدار 24/7 دون عطلات سوقية، وصول جزئي من 5 دولارات، والقدرة على سحب الرموز إلى محفظة التوقّع الذاتي (self-custody) عبر BNB Smart Chain. تبقى الشركات الأساسية تقليدية، لكن طبقة الوصول تصبح بلا حدود، ومرنة، وقابلة للبرمجة.
$GOOGLB
{spot}(GOOGLBUSDT)
ما هي أكبر ميزة بنيوية في bStocks تُحدث فرقًا جذريًا في سير عملك؟
@BinanceCIS #bStocksCIS
أمازون ما زالت أمازون. ومايكروسوفت ما زالت مايكروسوفت. فماذا يتغير فعليًا عندما تتداول $AMZNB or $MSFTB ؟
🌐التحول الحقيقي ليس داخل الشركات الأساسية—بل في بنية السوق المحيطة بها. نحن نتابع في الوقت الفعلي اندماج أسواق رأس المال التقليدية مع بنية البنى التحتية للـ DeFi. أنت تأخذ أكثر الأسهم سيولة في العالم وتُطوّرها بإمكانيات أصيلة للـ crypto: تداول على مدار 24/7 دون عطلات سوقية، وصول جزئي من 5 دولارات، والقدرة على سحب الرموز إلى محفظة التوقّع الذاتي (self-custody) عبر BNB Smart Chain. تبقى الشركات الأساسية تقليدية، لكن طبقة الوصول تصبح بلا حدود، ومرنة، وقابلة للبرمجة.
$GOOGLB
ما هي أكبر ميزة بنيوية في bStocks تُحدث فرقًا جذريًا في سير عملك؟
أمازون ما زالت أمازون. ومايكروسوفت ما زالت مايكروسوفت. فماذا يتغير فعليًا عندما تتداول $AMZNB or $MSFTB ؟
🌐التحول الحقيقي ليس داخل الشركات الأساسية—بل في بنية السوق المحيطة بها. نحن نتابع في الوقت الفعلي اندماج أسواق رأس المال التقليدية مع بنية البنى التحتية للـ DeFi. أنت تأخذ أكثر الأسهم سيولة في العالم وتُطوّرها بإمكانيات أصيلة للـ crypto: تداول على مدار 24/7 دون عطلات سوقية، وصول جزئي من 5 دولارات، والقدرة على سحب الرموز إلى محفظة التوقّع الذاتي (self-custody) عبر BNB Smart Chain. تبقى الشركات الأساسية تقليدية، لكن طبقة الوصول تصبح بلا حدود، ومرنة، وقابلة للبرمجة.
$GOOGLB
ما هي أكبر ميزة بنيوية في bStocks تُحدث فرقًا جذريًا في سير عملك؟
Fractional investing ($5 min.)
100%
On-chain self-custody options
0%
24/7 liquidity
0%
1 الأصوات • تمّ إغلاق التصويت
168
·
--
#bstockscis $NOKB
قمت بإدخال رقم فعلي على NOKB بدلًا من الاكتفاء بقول "المضاعِف يعيد استثمار الأرباح" ثم الانتقال للخطوة التالية، لأن العبارة تصبح أكثر معنى عندما تراها وهي تتضاعف. 🧮
نقطة البداية 🧾: كانت قيمة الدفعة المؤكدة 0.02 دولار للسهم، وتمت إعادة استثمارها عبر المضاعِف بدلًا من صرفها نقدًا. قل إنك تمتلك 1,000 NOKB وأن شركة Nokia تواصل دفع شيء ما ضمن ذلك النطاق تقريبًا كل ربع سنة — ليس ضمانًا، بل افتراض نمذجة لجعل الحساب ملموسًا.
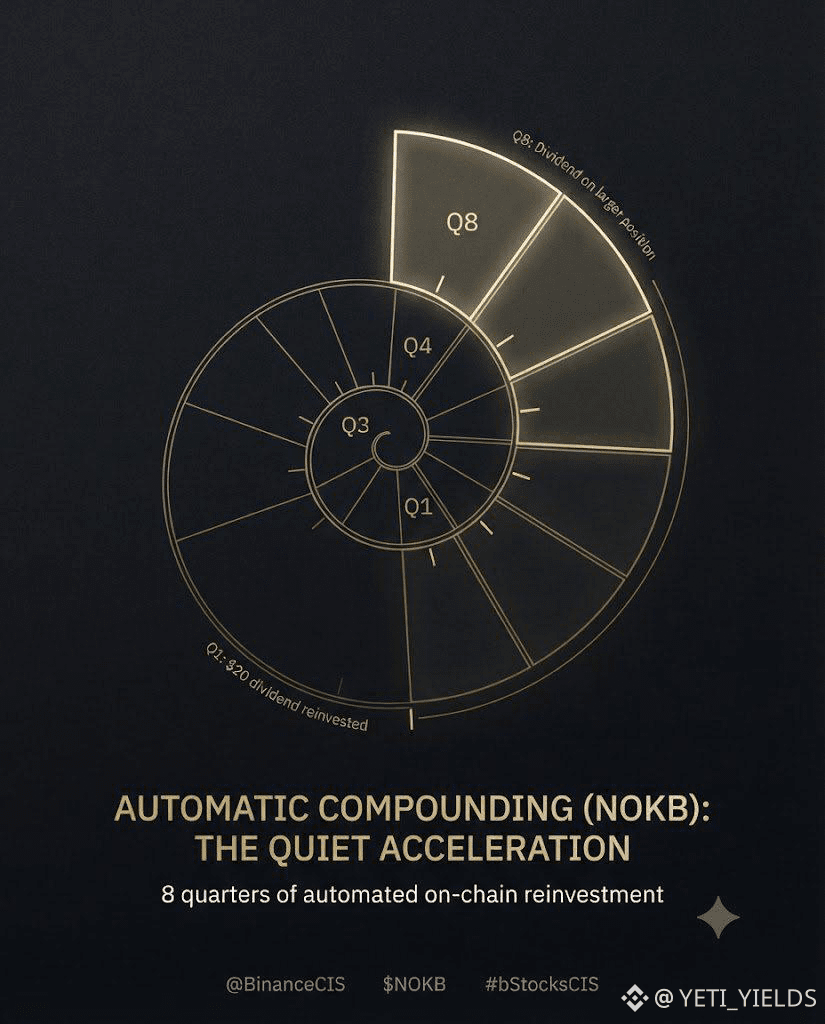
الربع 1 📅: 20 دولارًا من أرباح الأسهم تم إعادة استثمارها في المزيد من NOKB بسعر ذلك الربع. الربع 2: نفس نسبة توزيع الأرباح، لكن الآن يتم حسابها على مركز أكبر قليلًا، لأن إعادة استثمار الربع الأول متروكة هناك لتنمو وتتضاعف. طبّق نفس النمط على مدار عامين — 8 أرباع — ولن تكون فقط تجمع 8 دفعات ثابتة، بل ستحصل على دفعة مقابل مركز يتمدد بهدوء كل ربع سنة من الأرباح السابقة نفسها. على أرباح 0.02 دولار للسهم فالأثر ضمن الدولارات سيكون صغيرًا، بالتأكيد — لكن الآلية هي نفسها تمامًا لطريقة عمل مضاعفة توزيعات الأرباح على المدى الطويل في أي مكان آخر، فقط تكون مُؤتمتة على السلسلة بدلًا من مطالبتك بإعادة الاستثمار يدويًا في كل مرة.
الرقم الذي يهم فعلًا هنا ليس 0.02 دولار. 🔑 بل أن لا أحد مضطر لتذكر القيام بأي شيء كي يحدث التضاعف.
هل ستحتفظ فعلًا بشيء مثل NOKB لمدة 2+ سنوات لتترك هذا التراكم ⏳، أم أن اللعبة بطيئة جدًا بالنسبة لطريقة استخدامك لـ bStocks؟ 🏃
@BinanceCIS #bStocksCİS
{spot}(NOKBUSDT)
#bstockscis $NOKB
قمت بإدخال رقم فعلي على NOKB بدلًا من الاكتفاء بقول "المضاعِف يعيد استثمار الأرباح" ثم الانتقال للخطوة التالية، لأن العبارة تصبح أكثر معنى عندما تراها وهي تتضاعف. 🧮
نقطة البداية 🧾: كانت قيمة الدفعة المؤكدة 0.02 دولار للسهم، وتمت إعادة استثمارها عبر المضاعِف بدلًا من صرفها نقدًا. قل إنك تمتلك 1,000 NOKB وأن شركة Nokia تواصل دفع شيء ما ضمن ذلك النطاق تقريبًا كل ربع سنة — ليس ضمانًا، بل افتراض نمذجة لجعل الحساب ملموسًا.
الربع 1 📅: 20 دولارًا من أرباح الأسهم تم إعادة استثمارها في المزيد من NOKB بسعر ذلك الربع. الربع 2: نفس نسبة توزيع الأرباح، لكن الآن يتم حسابها على مركز أكبر قليلًا، لأن إعادة استثمار الربع الأول متروكة هناك لتنمو وتتضاعف. طبّق نفس النمط على مدار عامين — 8 أرباع — ولن تكون فقط تجمع 8 دفعات ثابتة، بل ستحصل على دفعة مقابل مركز يتمدد بهدوء كل ربع سنة من الأرباح السابقة نفسها. على أرباح 0.02 دولار للسهم فالأثر ضمن الدولارات سيكون صغيرًا، بالتأكيد — لكن الآلية هي نفسها تمامًا لطريقة عمل مضاعفة توزيعات الأرباح على المدى الطويل في أي مكان آخر، فقط تكون مُؤتمتة على السلسلة بدلًا من مطالبتك بإعادة الاستثمار يدويًا في كل مرة.
الرقم الذي يهم فعلًا هنا ليس 0.02 دولار. 🔑 بل أن لا أحد مضطر لتذكر القيام بأي شيء كي يحدث التضاعف.
هل ستحتفظ فعلًا بشيء مثل NOKB لمدة 2+ سنوات لتترك هذا التراكم ⏳، أم أن اللعبة بطيئة جدًا بالنسبة لطريقة استخدامك لـ bStocks؟ 🏃
@BinanceCIS #bStocksCİS
قمت بإدخال رقم فعلي على NOKB بدلًا من الاكتفاء بقول "المضاعِف يعيد استثمار الأرباح" ثم الانتقال للخطوة التالية، لأن العبارة تصبح أكثر معنى عندما تراها وهي تتضاعف. 🧮
نقطة البداية 🧾: كانت قيمة الدفعة المؤكدة 0.02 دولار للسهم، وتمت إعادة استثمارها عبر المضاعِف بدلًا من صرفها نقدًا. قل إنك تمتلك 1,000 NOKB وأن شركة Nokia تواصل دفع شيء ما ضمن ذلك النطاق تقريبًا كل ربع سنة — ليس ضمانًا، بل افتراض نمذجة لجعل الحساب ملموسًا.
الربع 1 📅: 20 دولارًا من أرباح الأسهم تم إعادة استثمارها في المزيد من NOKB بسعر ذلك الربع. الربع 2: نفس نسبة توزيع الأرباح، لكن الآن يتم حسابها على مركز أكبر قليلًا، لأن إعادة استثمار الربع الأول متروكة هناك لتنمو وتتضاعف. طبّق نفس النمط على مدار عامين — 8 أرباع — ولن تكون فقط تجمع 8 دفعات ثابتة، بل ستحصل على دفعة مقابل مركز يتمدد بهدوء كل ربع سنة من الأرباح السابقة نفسها. على أرباح 0.02 دولار للسهم فالأثر ضمن الدولارات سيكون صغيرًا، بالتأكيد — لكن الآلية هي نفسها تمامًا لطريقة عمل مضاعفة توزيعات الأرباح على المدى الطويل في أي مكان آخر، فقط تكون مُؤتمتة على السلسلة بدلًا من مطالبتك بإعادة الاستثمار يدويًا في كل مرة.
الرقم الذي يهم فعلًا هنا ليس 0.02 دولار. 🔑 بل أن لا أحد مضطر لتذكر القيام بأي شيء كي يحدث التضاعف.
هل ستحتفظ فعلًا بشيء مثل NOKB لمدة 2+ سنوات لتترك هذا التراكم ⏳، أم أن اللعبة بطيئة جدًا بالنسبة لطريقة استخدامك لـ bStocks؟ 🏃
@BinanceCIS #bStocksCİS
9
135
·
--
#bStocksCİS سريعًا: هل تعرف فعلًا ما الذي تمسك به عندما تشتري SPYB؟ 🧐
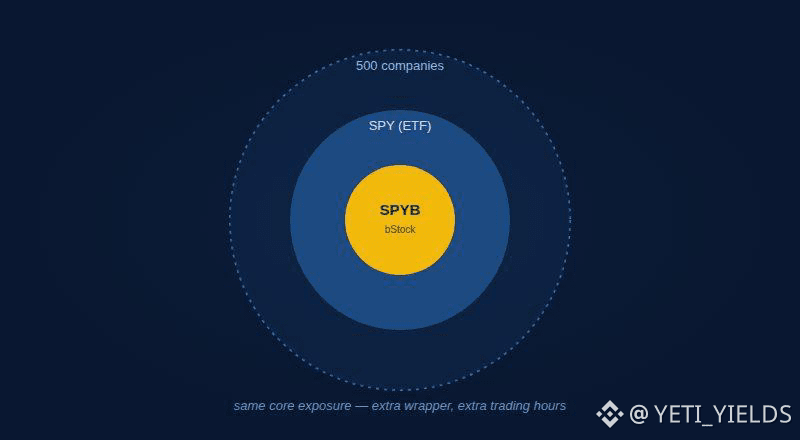
ليس "S&P 500". إنها bStock مدعومة بنسبة 1:1 بأسهم SPY — وهي بدورها صندوق ETF يحتفظ بالشركات الـ500. 📦 لذا لديك ثلاث طبقات: الشركات الـ500، ملفوفة داخل SPY، ملفوفة داخل SPYB. كل طبقة تضيف قدرًا من البنية لكنها لا تغيّر التعرض الأساسي — فأنت ما زلت تركب المؤشر، فقط عبر غلاف إضافي يتداول أيضًا في عطلات نهاية الأسبوع. 🗓️
سؤال سريع — هل كنت تعلم أن SPYB يتتبع SPY صندوق الـETF، وليس المؤشر مباشرة؟ 👇
1️⃣ نعم، بالطبع
2️⃣ لم أفكر أبدًا في الفرق
3️⃣ لم أكن أعرف فعلًا
4️⃣ لا أمتلك SPYB
@BinanceCIS $SPYB #bStocksCIS
{spot}(SPYBUSDT)
#bStocksCİS سريعًا: هل تعرف فعلًا ما الذي تمسك به عندما تشتري SPYB؟ 🧐
ليس "S&P 500". إنها bStock مدعومة بنسبة 1:1 بأسهم SPY — وهي بدورها صندوق ETF يحتفظ بالشركات الـ500. 📦 لذا لديك ثلاث طبقات: الشركات الـ500، ملفوفة داخل SPY، ملفوفة داخل SPYB. كل طبقة تضيف قدرًا من البنية لكنها لا تغيّر التعرض الأساسي — فأنت ما زلت تركب المؤشر، فقط عبر غلاف إضافي يتداول أيضًا في عطلات نهاية الأسبوع. 🗓️
سؤال سريع — هل كنت تعلم أن SPYB يتتبع SPY صندوق الـETF، وليس المؤشر مباشرة؟ 👇
1️⃣ نعم، بالطبع
2️⃣ لم أفكر أبدًا في الفرق
3️⃣ لم أكن أعرف فعلًا
4️⃣ لا أمتلك SPYB
@BinanceCIS $SPYB #bStocksCIS
ليس "S&P 500". إنها bStock مدعومة بنسبة 1:1 بأسهم SPY — وهي بدورها صندوق ETF يحتفظ بالشركات الـ500. 📦 لذا لديك ثلاث طبقات: الشركات الـ500، ملفوفة داخل SPY، ملفوفة داخل SPYB. كل طبقة تضيف قدرًا من البنية لكنها لا تغيّر التعرض الأساسي — فأنت ما زلت تركب المؤشر، فقط عبر غلاف إضافي يتداول أيضًا في عطلات نهاية الأسبوع. 🗓️
سؤال سريع — هل كنت تعلم أن SPYB يتتبع SPY صندوق الـETF، وليس المؤشر مباشرة؟ 👇
1️⃣ نعم، بالطبع
2️⃣ لم أفكر أبدًا في الفرق
3️⃣ لم أكن أعرف فعلًا
4️⃣ لا أمتلك SPYB
@BinanceCIS $SPYB #bStocksCIS
104
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitwiseFilesFinalNEARSpotETFProspectus
16,554 مشاهدات
529 يقومون بالنقاش
NEAR يقترب من مرحلة جديدة في السوق الأمريكي
قدّمت Bitwise النشرة النهائية لصندوق Bitwise NEAR ETF، في خطوة مهمة لفتح تعرض استثماري تقليدي لـ NEAR عبر سوق الأسهم الأمريكي.
الصندوق يستهدف الإدراج على NYSE Arca تحت الرمز NRR، كما تتضمن الاستراتيجية إمكانية Staking لحيازات NEAR بهدف توليد عوائد إضافية.
لكن النقطة الأهم بالنسبة لي ليست كلمة ETF وحدها؛ بل انتقال $NEAR إلى قناة استثمار منظمة يمكن أن توسّع نطاق الوصول إليه.
📌 الخطوة التالية ستكون الأهم: مراقبة حجم الطلب والتدفقات الفعلية بعد بدء التداول.
$NEAR.ETF
#BitwiseFilesFinalNEARSpotETFProspectus
yosreia
·3 إعجاب
·312 مشاهدات
BitgetHackerMoves$83MStolenXRP
15,829 مشاهدات
101 يقومون بالنقاش
SOLSpotETFWeeklyInflow$188M
7,094 مشاهدات
74 يقومون بالنقاش