
六出纷飞
2.1k منشورات

六出纷飞
إبلاغ
حظر المُستخدم
18年入场,7年老韭菜,年度百大KOL,合约高胜率交易员,公众号:《六出纷飞说》。8折手续费:LCFF888

Creator Awards 2024

Traders League Badge Beginner

حائز على USD1
مُتداول مُتكرر
2.8 سنوات
155 تتابع
22.1K+ المتابعون
46.0K+ إعجاب
2 الشارات
منشورات
الكل
اقتباسات
مقاطع فيديو
PINNED
·
--
[加入专属聊天室](https://www.binance.com/zh-CN/service-group-landing?channelToken=yubtqWtlwDmfTYamiISQ-A&type=1) هل تريد مظروفًا أحمر؟ هل تريد محيط؟ هل تريد استراتيجية؟ تحتوي غرفة الدردشة الخاصة بـ Liu Ge على كل ذلك، انضم إلى غرفة الدردشة وشارك الفوائد!
[点击加入聊天室](https://www.binance.com/zh-CN/service-group-landing?channelToken=yubtqWtlwDmfTYamiISQ-A&type=1)
#币安Alpha推出MERL交易竞赛
加入专属聊天室 هل تريد مظروفًا أحمر؟ هل تريد محيط؟ هل تريد استراتيجية؟ تحتوي غرفة الدردشة الخاصة بـ Liu Ge على كل ذلك، انضم إلى غرفة الدردشة وشارك الفوائد!
点击加入聊天室
#币安Alpha推出MERL交易竞赛
点击加入聊天室
#币安Alpha推出MERL交易竞赛
2.5k
1.3k
279
2.5k
PINNED
·
--
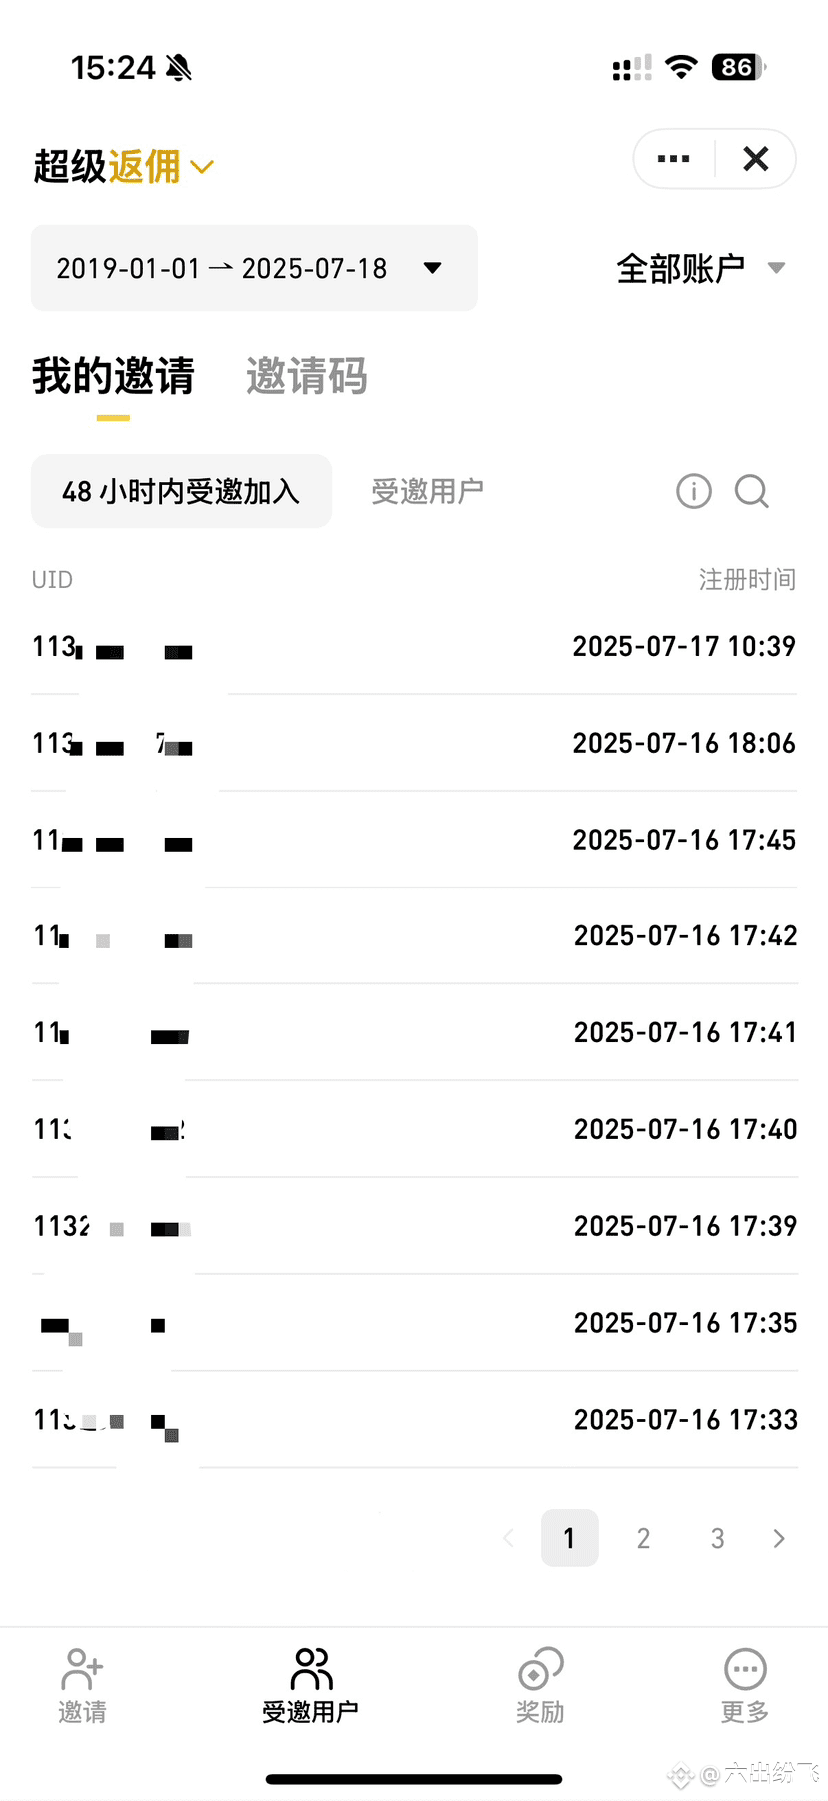
شكرًا جزيلاً لكم جميعًا على دعمكم! بالأمس، فعّل العشرات من أصحاب العمل خصومات العمولات. لنوفر وننفق قدر الإمكان. نسبة الخصم على العقود ٢٠٪، وسندفع للجميع كل يوم أحد. 🎈رمز الدعوة: LCFF666
#手续费返佣
شكرًا جزيلاً لكم جميعًا على دعمكم! بالأمس، فعّل العشرات من أصحاب العمل خصومات العمولات. لنوفر وننفق قدر الإمكان. نسبة الخصم على العقود ٢٠٪، وسندفع للجميع كل يوم أحد. 🎈رمز الدعوة: LCFF666
#手续费返佣
#手续费返佣
19
6
12
1.9k
·
--
صاعد
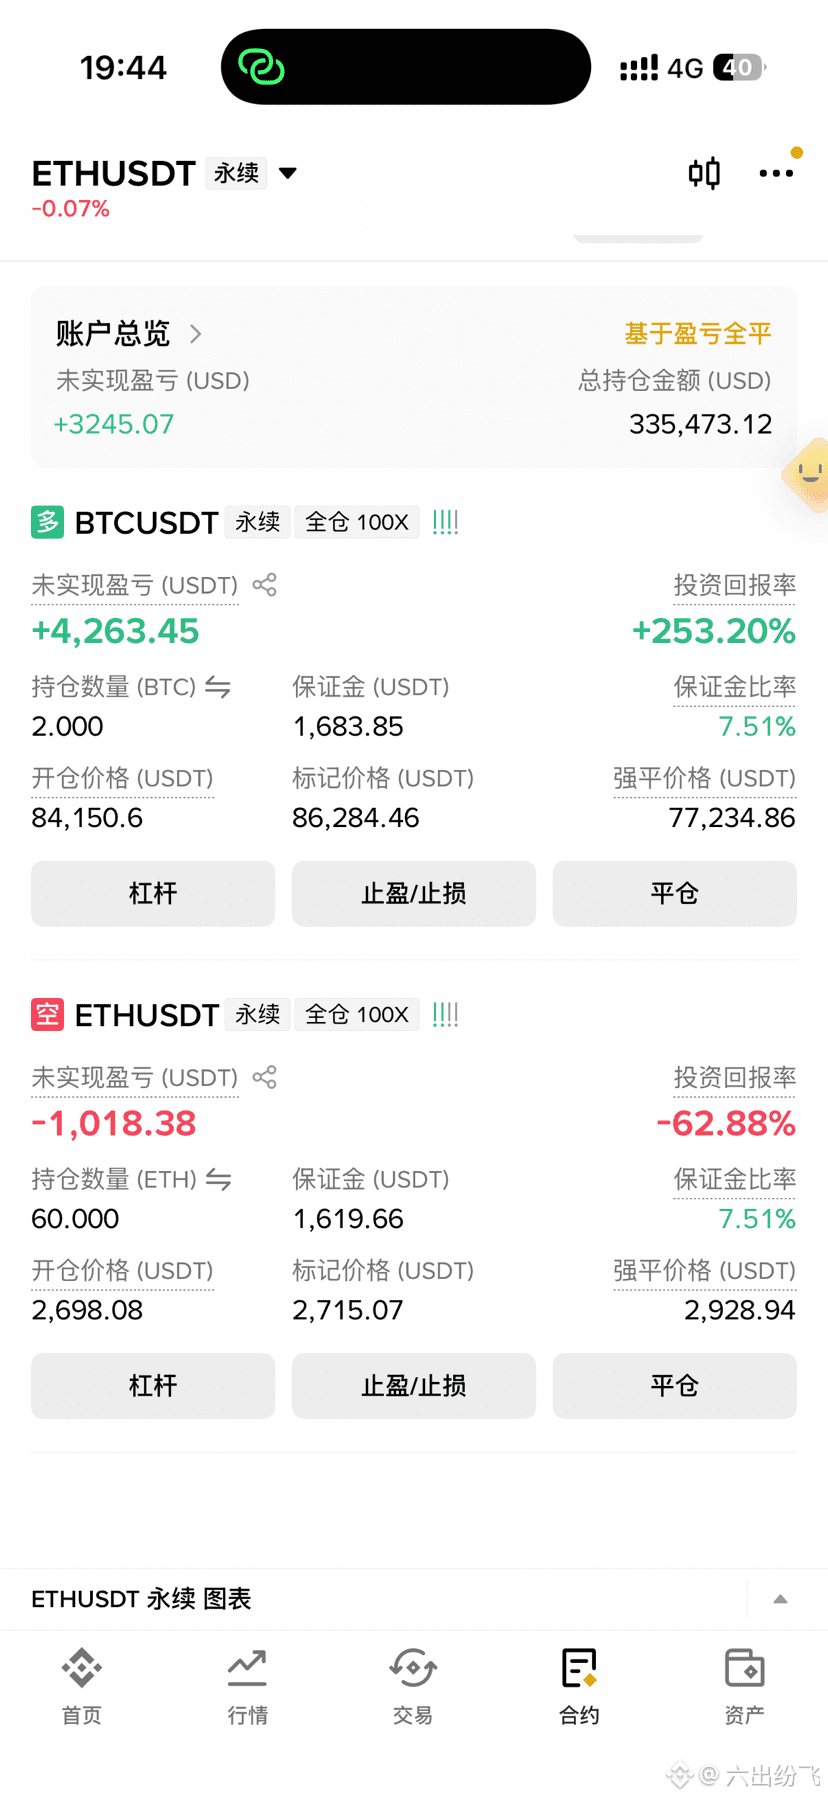
الأصدقاء الذين يصغون لن يخسروا!
من دخلوا البيتكوين عند 84k، حققوا الآن أكثر من ألفي دولار
اتجاه الرسم البياني للساعة ما زال صاعدًا، تمسّكوا به!$BTC
{future}(BTCUSDT)
الأصدقاء الذين يصغون لن يخسروا!
من دخلوا البيتكوين عند 84k، حققوا الآن أكثر من ألفي دولار
اتجاه الرسم البياني للساعة ما زال صاعدًا، تمسّكوا به!$BTC
من دخلوا البيتكوين عند 84k، حققوا الآن أكثر من ألفي دولار
اتجاه الرسم البياني للساعة ما زال صاعدًا، تمسّكوا به!$BTC
六出纷飞
·
--
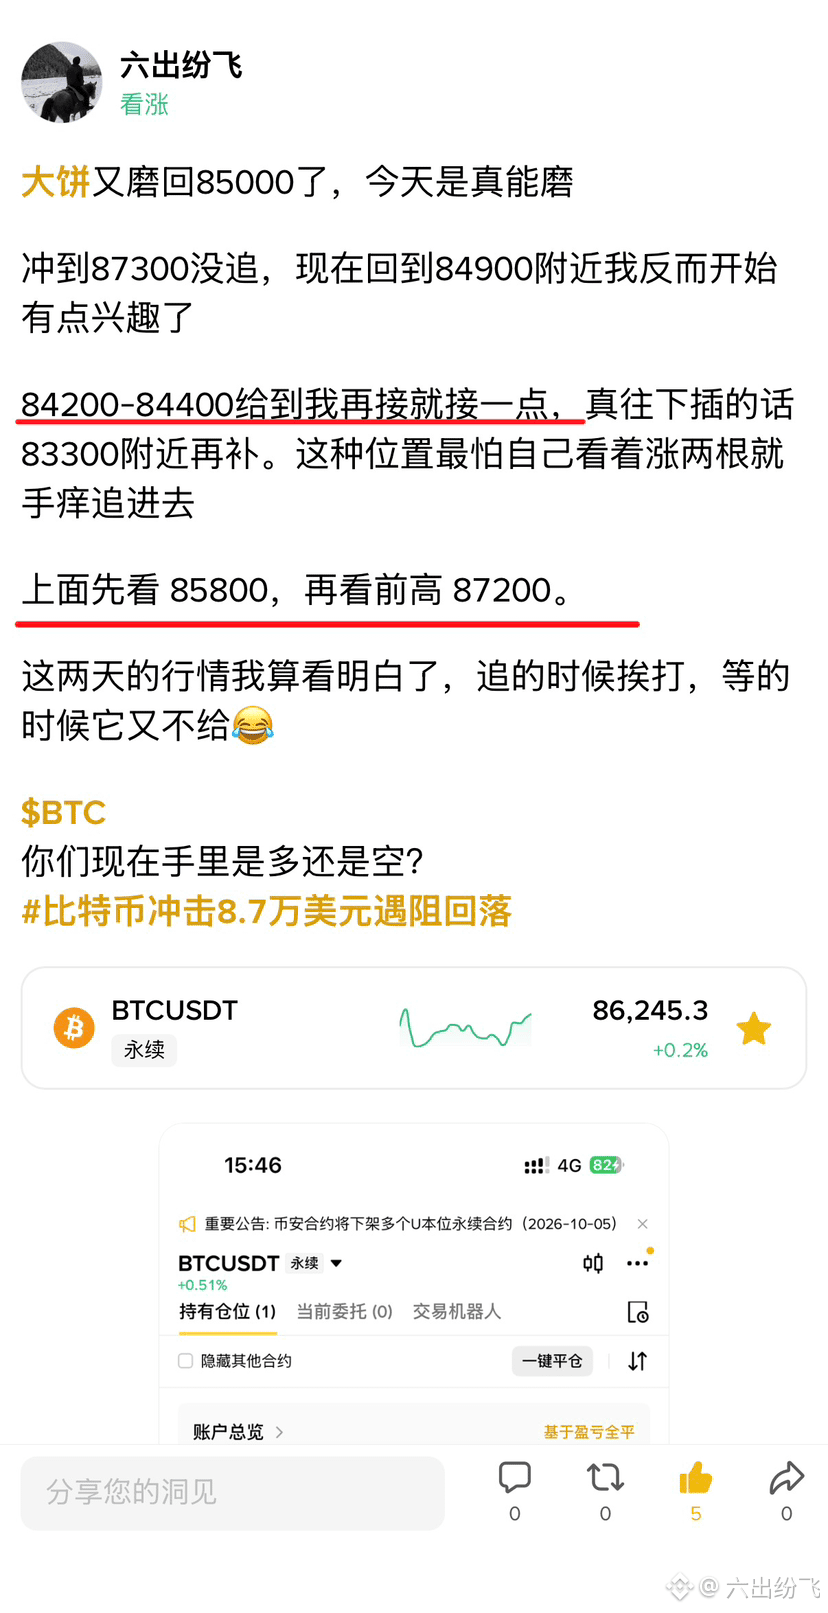
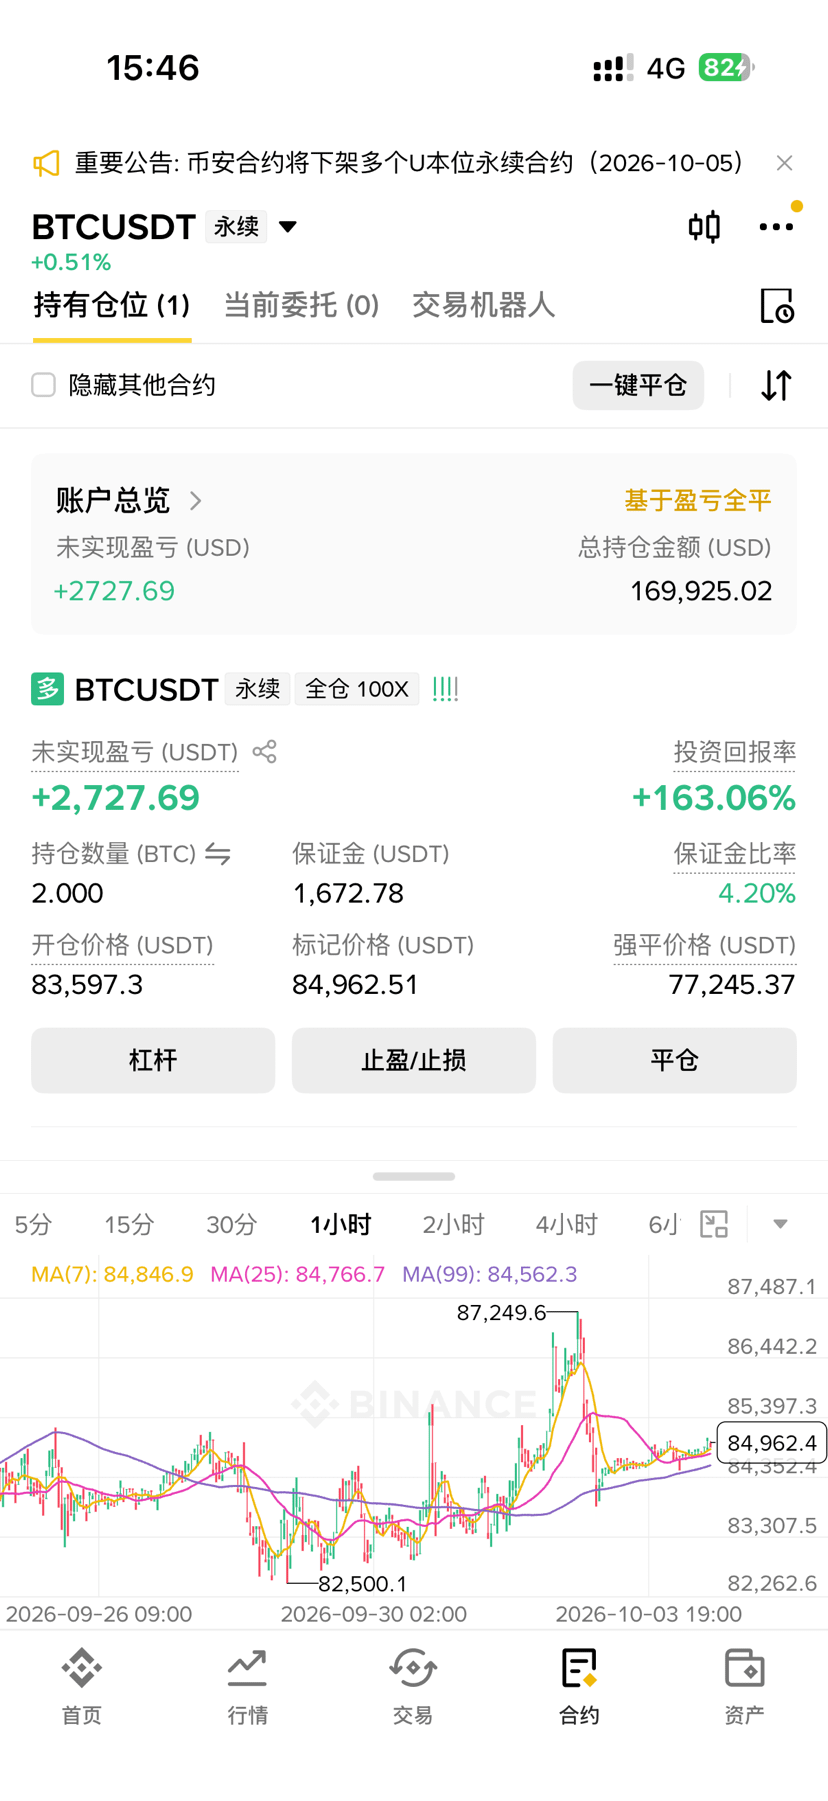
صاعدالكعكة عاودت الطحن حتى 85000 مرة أخرى، واليوم حقًا بتقدّر تطحن
لما وصلت 87300 ما لحقت، بس لما رجعت حوالي 84900 بدأت شوي أكون مهتم بدل ما أرتبك
خلّيني يجيها 84200-84400 أعطيني إياه وأكمل إذا صار؛ لو انغرزت للأسفل فعلًا فحوالي 83300 أقدر أضيف. في هالمستوى أكثر شيء أخاف منه إني أشوفها طالعة قوسين وأصير أتحمّس وأطارد وأدخل
فوق خلّينا نراقب أولًا 85800، وبعدها نشوف القمة السابقة عند 87200.
خلال هالأيام أنا حسبت السوق وفهمته: لما تطارد تتضرب، ولما تنتظر هي ما تعطيك😂
$BTC
هل أنتم الآن معاكم أكثر ولا صفقات بيع؟#比特币冲击8.7万美元遇阻回落
لما وصلت 87300 ما لحقت، بس لما رجعت حوالي 84900 بدأت شوي أكون مهتم بدل ما أرتبك
خلّيني يجيها 84200-84400 أعطيني إياه وأكمل إذا صار؛ لو انغرزت للأسفل فعلًا فحوالي 83300 أقدر أضيف. في هالمستوى أكثر شيء أخاف منه إني أشوفها طالعة قوسين وأصير أتحمّس وأطارد وأدخل
فوق خلّينا نراقب أولًا 85800، وبعدها نشوف القمة السابقة عند 87200.
خلال هالأيام أنا حسبت السوق وفهمته: لما تطارد تتضرب، ولما تنتظر هي ما تعطيك😂
$BTC
هل أنتم الآن معاكم أكثر ولا صفقات بيع؟#比特币冲击8.7万美元遇阻回落
3
951
·
--
صاعد
الكعكة عاودت الطحن حتى 85000 مرة أخرى، واليوم حقًا بتقدّر تطحن
لما وصلت 87300 ما لحقت، بس لما رجعت حوالي 84900 بدأت شوي أكون مهتم بدل ما أرتبك
خلّيني يجيها 84200-84400 أعطيني إياه وأكمل إذا صار؛ لو انغرزت للأسفل فعلًا فحوالي 83300 أقدر أضيف. في هالمستوى أكثر شيء أخاف منه إني أشوفها طالعة قوسين وأصير أتحمّس وأطارد وأدخل
فوق خلّينا نراقب أولًا 85800، وبعدها نشوف القمة السابقة عند 87200.
خلال هالأيام أنا حسبت السوق وفهمته: لما تطارد تتضرب، ولما تنتظر هي ما تعطيك😂
$BTC
هل أنتم الآن معاكم أكثر ولا صفقات بيع؟#比特币冲击8.7万美元遇阻回落
{future}(BTCUSDT)
الكعكة عاودت الطحن حتى 85000 مرة أخرى، واليوم حقًا بتقدّر تطحن
لما وصلت 87300 ما لحقت، بس لما رجعت حوالي 84900 بدأت شوي أكون مهتم بدل ما أرتبك
خلّيني يجيها 84200-84400 أعطيني إياه وأكمل إذا صار؛ لو انغرزت للأسفل فعلًا فحوالي 83300 أقدر أضيف. في هالمستوى أكثر شيء أخاف منه إني أشوفها طالعة قوسين وأصير أتحمّس وأطارد وأدخل
فوق خلّينا نراقب أولًا 85800، وبعدها نشوف القمة السابقة عند 87200.
خلال هالأيام أنا حسبت السوق وفهمته: لما تطارد تتضرب، ولما تنتظر هي ما تعطيك😂
$BTC
هل أنتم الآن معاكم أكثر ولا صفقات بيع؟#比特币冲击8.7万美元遇阻回落
لما وصلت 87300 ما لحقت، بس لما رجعت حوالي 84900 بدأت شوي أكون مهتم بدل ما أرتبك
خلّيني يجيها 84200-84400 أعطيني إياه وأكمل إذا صار؛ لو انغرزت للأسفل فعلًا فحوالي 83300 أقدر أضيف. في هالمستوى أكثر شيء أخاف منه إني أشوفها طالعة قوسين وأصير أتحمّس وأطارد وأدخل
فوق خلّينا نراقب أولًا 85800، وبعدها نشوف القمة السابقة عند 87200.
خلال هالأيام أنا حسبت السوق وفهمته: لما تطارد تتضرب، ولما تنتظر هي ما تعطيك😂
$BTC
هل أنتم الآن معاكم أكثر ولا صفقات بيع؟#比特币冲击8.7万美元遇阻回落
1
5
2.1k
·
--
صاعد
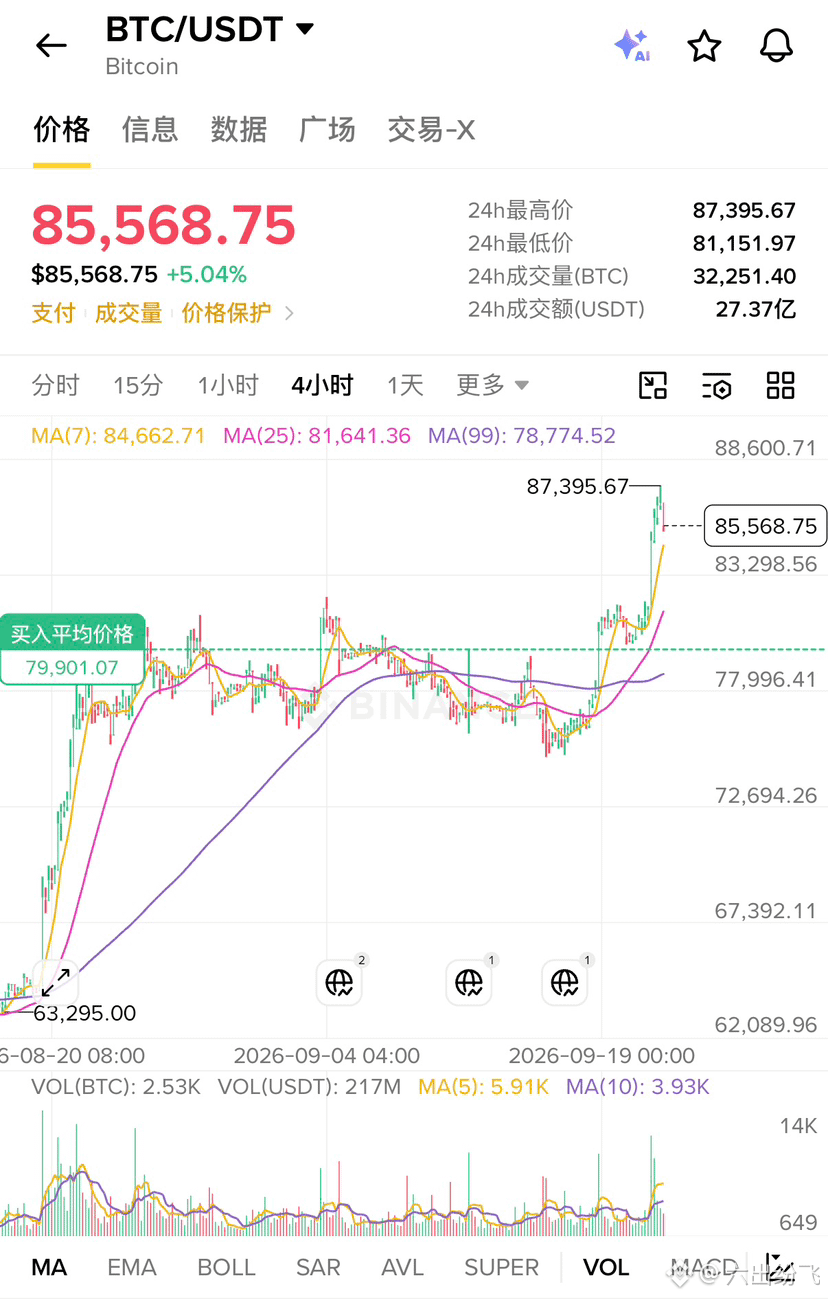
لقد عاد سوق الثيران—ماذا تشتري من العملات؟
بالنسبة لمعظم الناس، يكفي أن تشتري عبر الاستثمار الدوري المنتظم في البيتكوين (BTC). لا داعي للانشغال بكل هذه التفاصيل. مهما كان هناك جدال أو منافسة، قد لا تكون مكاسبك في النهاية أفضل من البيتكوين! $BTC
{future}(BTCUSDT)
لقد عاد سوق الثيران—ماذا تشتري من العملات؟
بالنسبة لمعظم الناس، يكفي أن تشتري عبر الاستثمار الدوري المنتظم في البيتكوين (BTC). لا داعي للانشغال بكل هذه التفاصيل. مهما كان هناك جدال أو منافسة، قد لا تكون مكاسبك في النهاية أفضل من البيتكوين! $BTC
بالنسبة لمعظم الناس، يكفي أن تشتري عبر الاستثمار الدوري المنتظم في البيتكوين (BTC). لا داعي للانشغال بكل هذه التفاصيل. مهما كان هناك جدال أو منافسة، قد لا تكون مكاسبك في النهاية أفضل من البيتكوين! $BTC
3
953
·
--
صاعد
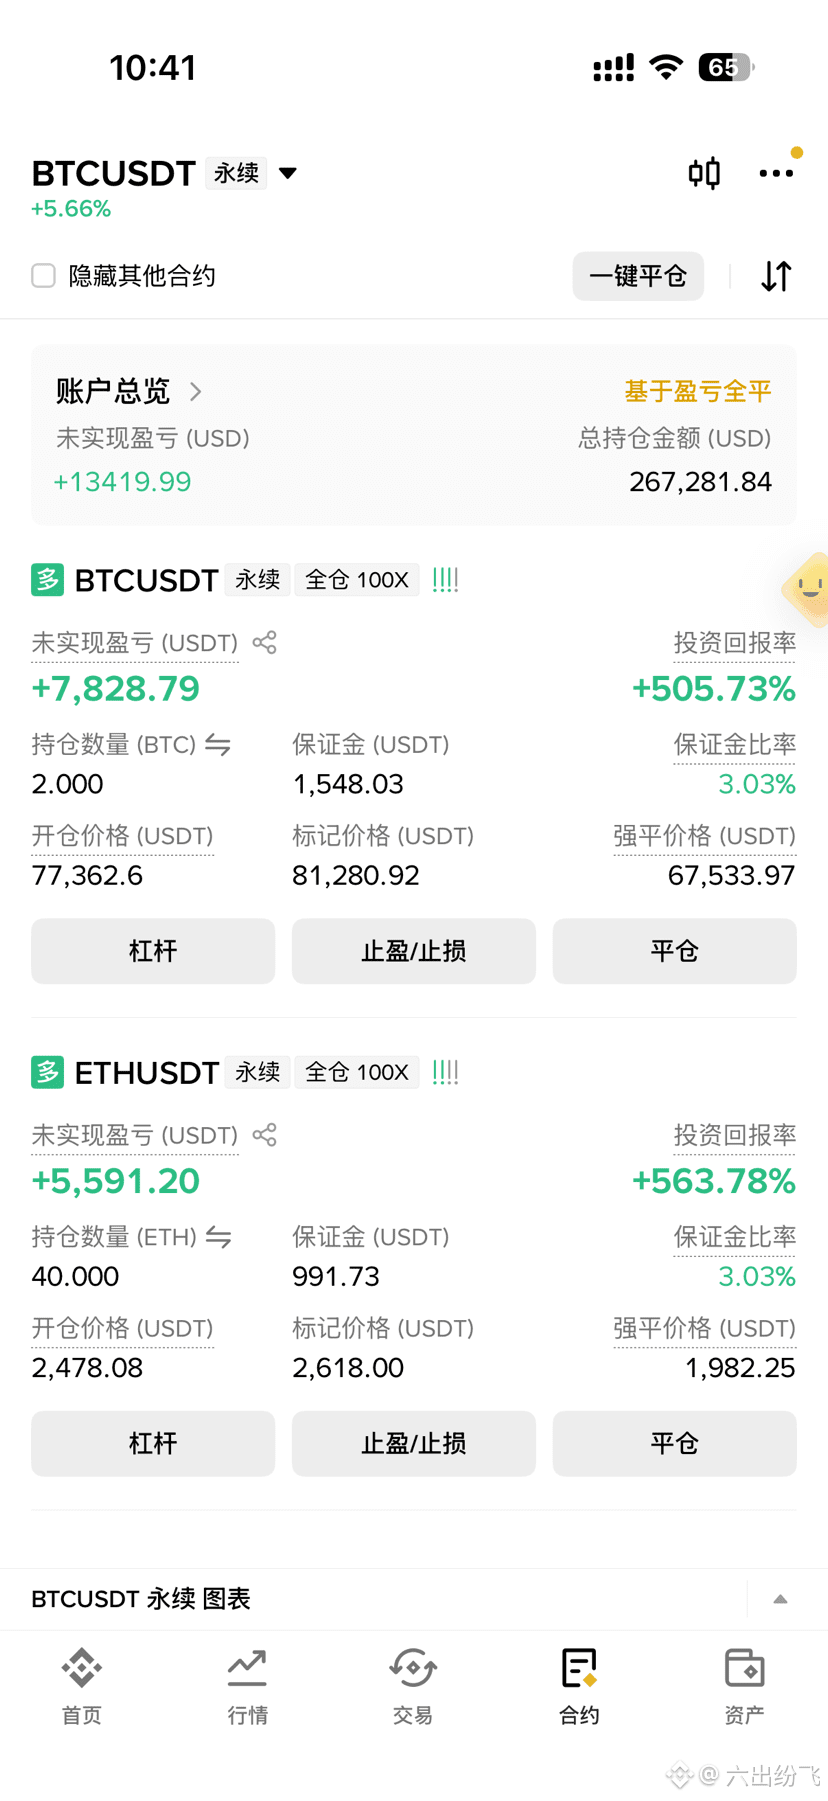
خلال يومين فقط، ارتفع السعر من 7.6 إلى 8.1، بزيادة قدرها 5000 نقطة
الأخ السادس تابع الطريق بثقة وبشكل واضح صعودًا إلى الأعلى، فهل يوجد إخوة وأخوات ما زالوا على متن السيارة؟
#比特币突破8万美元大关 $BTC
{future}(BTCUSDT)
خلال يومين فقط، ارتفع السعر من 7.6 إلى 8.1، بزيادة قدرها 5000 نقطة
الأخ السادس تابع الطريق بثقة وبشكل واضح صعودًا إلى الأعلى، فهل يوجد إخوة وأخوات ما زالوا على متن السيارة؟
#比特币突破8万美元大关 $BTC
الأخ السادس تابع الطريق بثقة وبشكل واضح صعودًا إلى الأعلى، فهل يوجد إخوة وأخوات ما زالوا على متن السيارة؟
#比特币突破8万美元大关 $BTC
六出纷飞
·
--
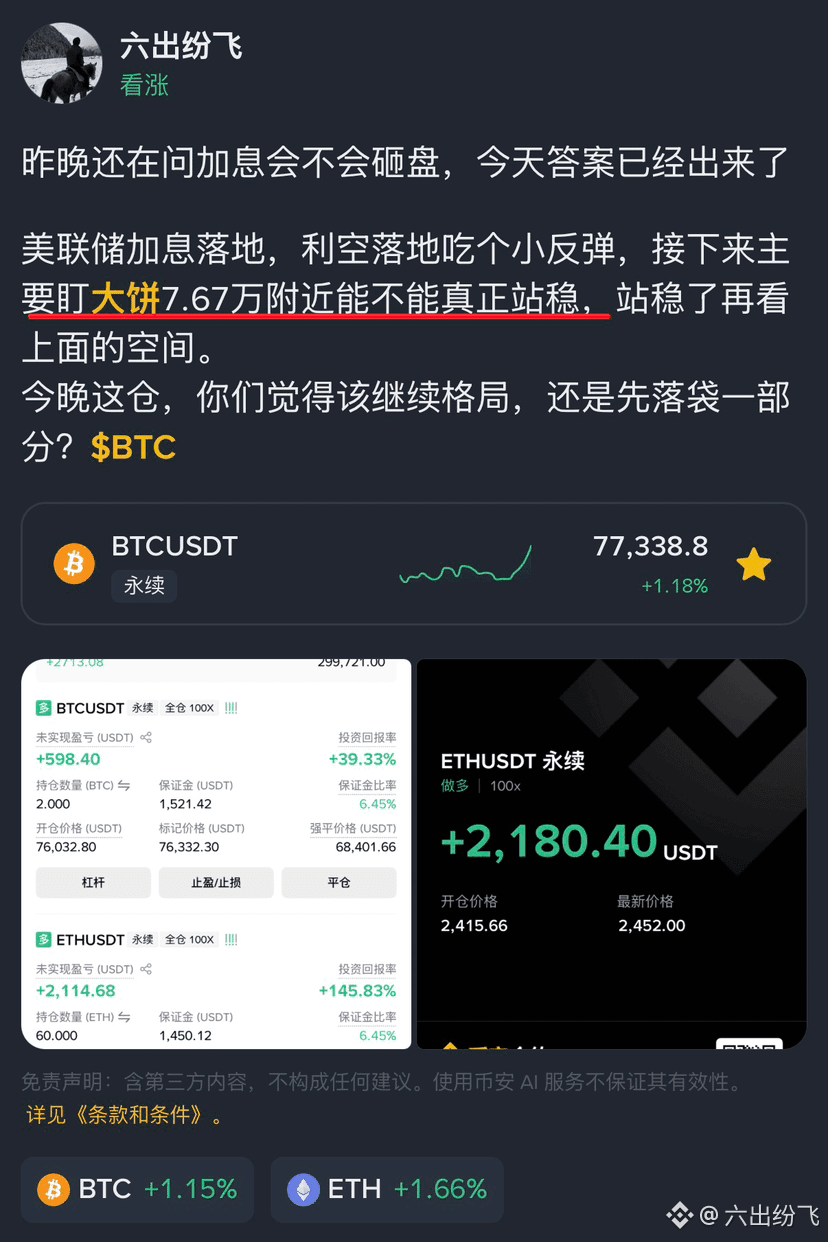
صاعدكنت ما زلت أسأل أمس إن كانت زيادة الفائدة ستؤدي إلى هبوط حاد في السوق، والآن الإجابة أصبحت واضحة اليوم.
تم تطبيق رفع الفائدة من الاحتياطي الفيدرالي، وتم احتواء الخبر السلبي، دعونا نأخذ ارتدادًا صغيرًا. بعد ذلك، سنركز أساسًا على متابعة البيتكوين قرب 76,700 (76.7 ألف) هل يمكنه فعلًا الثبات هناك. إذا ثبت، سننظر بعد ذلك في مساحة الصعود للأعلى.
هذا المساء، هذه الصفقة التي فتحتموها—هل تعتقدون أنه يجب الاستمرار في الاستراتيجية (التمسك بالمركز)، أم الأفضل جني جزء من الأرباح أولًا؟ $BTC
تم تطبيق رفع الفائدة من الاحتياطي الفيدرالي، وتم احتواء الخبر السلبي، دعونا نأخذ ارتدادًا صغيرًا. بعد ذلك، سنركز أساسًا على متابعة البيتكوين قرب 76,700 (76.7 ألف) هل يمكنه فعلًا الثبات هناك. إذا ثبت، سننظر بعد ذلك في مساحة الصعود للأعلى.
هذا المساء، هذه الصفقة التي فتحتموها—هل تعتقدون أنه يجب الاستمرار في الاستراتيجية (التمسك بالمركز)، أم الأفضل جني جزء من الأرباح أولًا؟ $BTC
5
692
·
--
صاعد
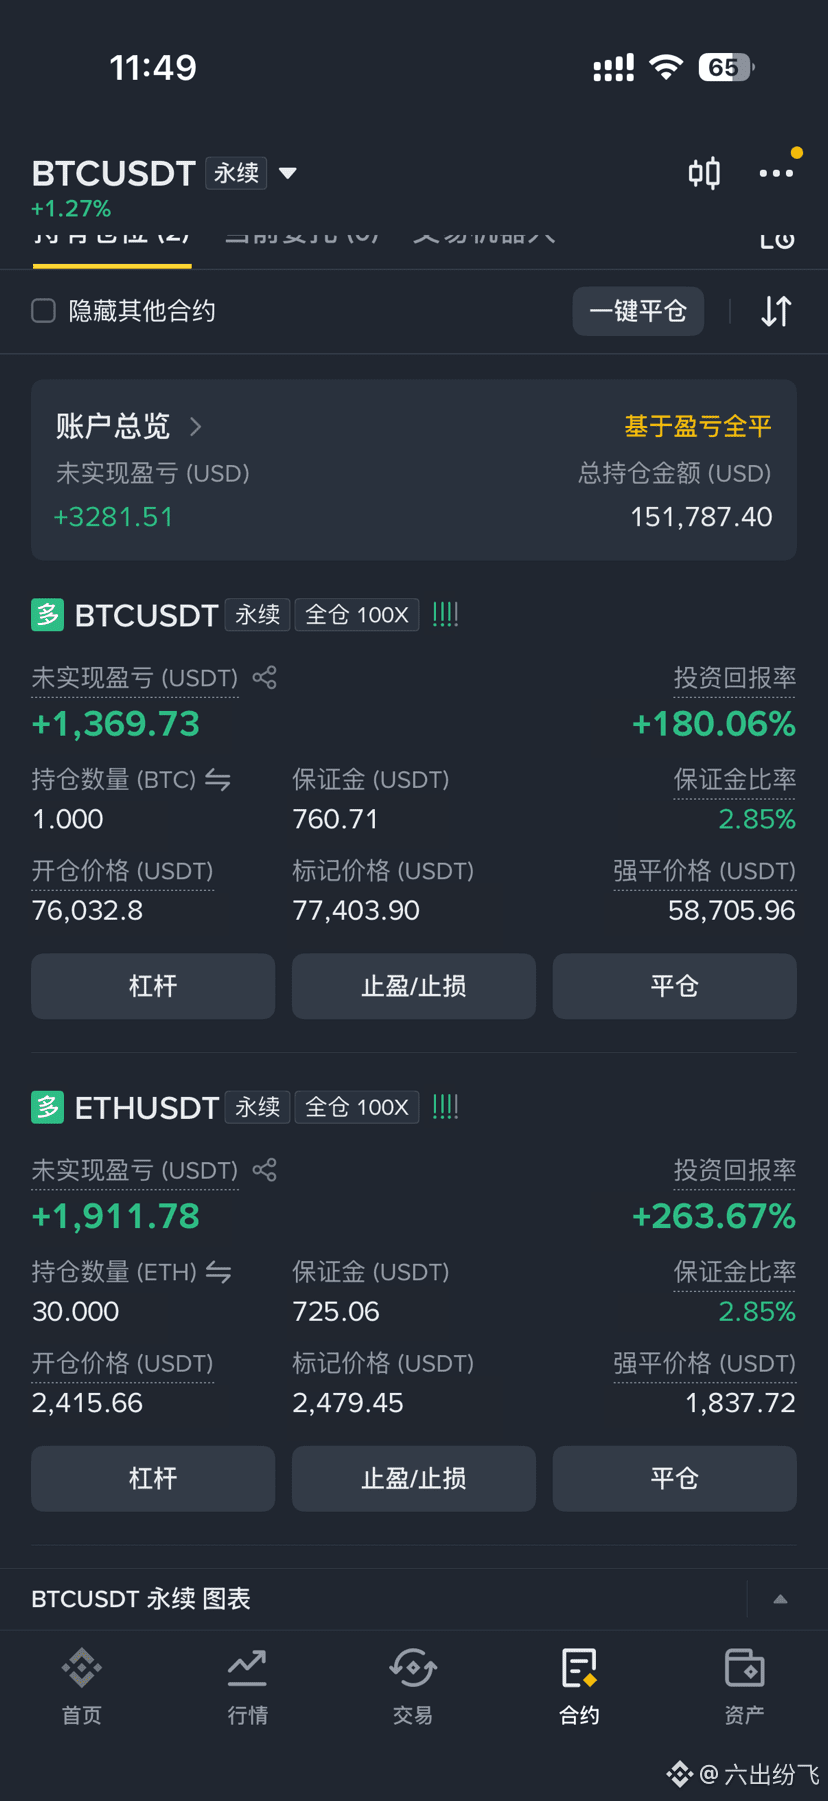
بالأمس كان هناك حديث عن ما إذا كان بإمكانه الثبات قرب 76,700 (سبعة وستة آلاف وسبعمئة)، اليوم بيتكوين الكبير بالفعل وصل إلى 77.4 ألفًا، وكأنه أعطى الإجابة
لقد قمت بتقليل نصف موقعي في BTC وETH أولًا، والباقي سأستمر في الاحتفاظ به. بعد تصفية جزء من الصفقة، أصبح الربح الذي معي أكثر راحة، ولا يوجد أي ضغط
الفلوس التي تمكّنت من جنيها ضَعها في الجيب أولًا، والباقي أتركه لظروف السوق #比特币突破77000美元 $BTC
بالأمس كان هناك حديث عن ما إذا كان بإمكانه الثبات قرب 76,700 (سبعة وستة آلاف وسبعمئة)، اليوم بيتكوين الكبير بالفعل وصل إلى 77.4 ألفًا، وكأنه أعطى الإجابة
لقد قمت بتقليل نصف موقعي في BTC وETH أولًا، والباقي سأستمر في الاحتفاظ به. بعد تصفية جزء من الصفقة، أصبح الربح الذي معي أكثر راحة، ولا يوجد أي ضغط
الفلوس التي تمكّنت من جنيها ضَعها في الجيب أولًا، والباقي أتركه لظروف السوق #比特币突破77000美元 $BTC
لقد قمت بتقليل نصف موقعي في BTC وETH أولًا، والباقي سأستمر في الاحتفاظ به. بعد تصفية جزء من الصفقة، أصبح الربح الذي معي أكثر راحة، ولا يوجد أي ضغط
الفلوس التي تمكّنت من جنيها ضَعها في الجيب أولًا، والباقي أتركه لظروف السوق #比特币突破77000美元 $BTC
4
2.3k
·
--
صاعد
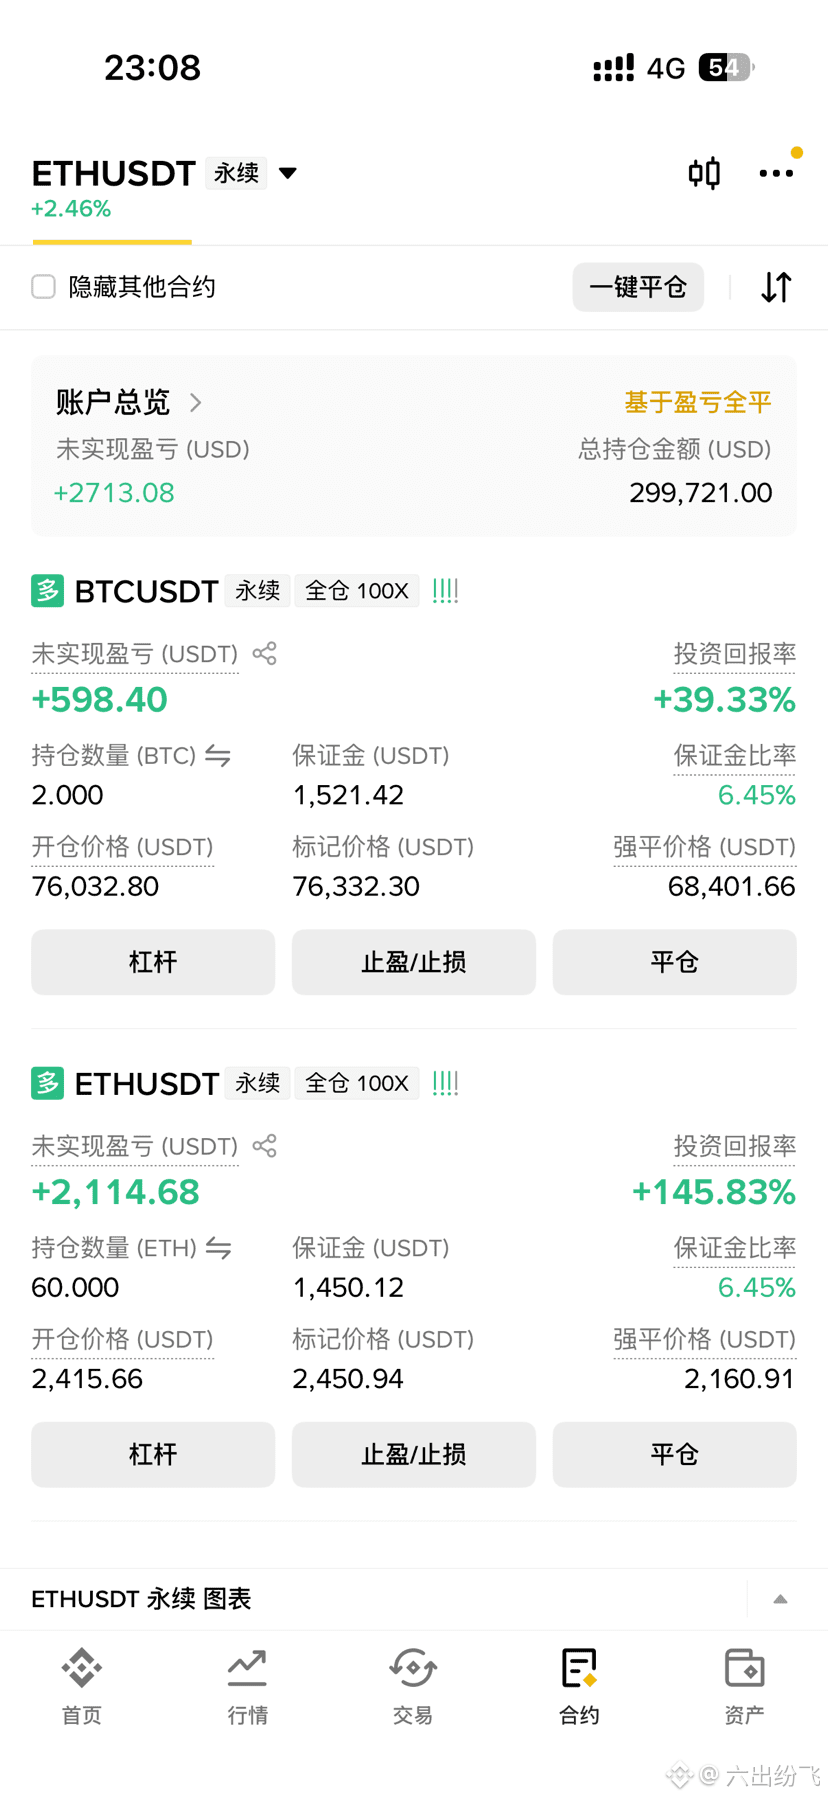
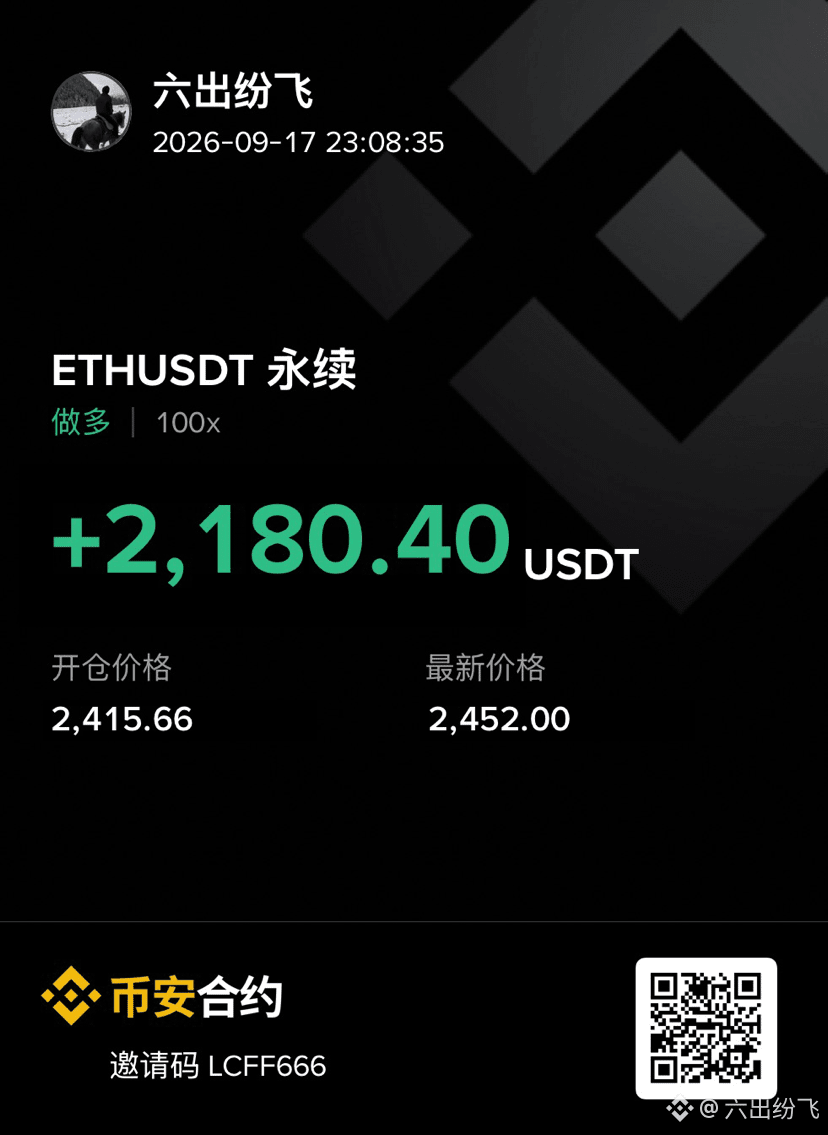
كنت ما زلت أسأل أمس إن كانت زيادة الفائدة ستؤدي إلى هبوط حاد في السوق، والآن الإجابة أصبحت واضحة اليوم.
تم تطبيق رفع الفائدة من الاحتياطي الفيدرالي، وتم احتواء الخبر السلبي، دعونا نأخذ ارتدادًا صغيرًا. بعد ذلك، سنركز أساسًا على متابعة البيتكوين قرب 76,700 (76.7 ألف) هل يمكنه فعلًا الثبات هناك. إذا ثبت، سننظر بعد ذلك في مساحة الصعود للأعلى.
هذا المساء، هذه الصفقة التي فتحتموها—هل تعتقدون أنه يجب الاستمرار في الاستراتيجية (التمسك بالمركز)، أم الأفضل جني جزء من الأرباح أولًا؟ $BTC
{future}(BTCUSDT)
كنت ما زلت أسأل أمس إن كانت زيادة الفائدة ستؤدي إلى هبوط حاد في السوق، والآن الإجابة أصبحت واضحة اليوم.
تم تطبيق رفع الفائدة من الاحتياطي الفيدرالي، وتم احتواء الخبر السلبي، دعونا نأخذ ارتدادًا صغيرًا. بعد ذلك، سنركز أساسًا على متابعة البيتكوين قرب 76,700 (76.7 ألف) هل يمكنه فعلًا الثبات هناك. إذا ثبت، سننظر بعد ذلك في مساحة الصعود للأعلى.
هذا المساء، هذه الصفقة التي فتحتموها—هل تعتقدون أنه يجب الاستمرار في الاستراتيجية (التمسك بالمركز)، أم الأفضل جني جزء من الأرباح أولًا؟ $BTC
تم تطبيق رفع الفائدة من الاحتياطي الفيدرالي، وتم احتواء الخبر السلبي، دعونا نأخذ ارتدادًا صغيرًا. بعد ذلك، سنركز أساسًا على متابعة البيتكوين قرب 76,700 (76.7 ألف) هل يمكنه فعلًا الثبات هناك. إذا ثبت، سننظر بعد ذلك في مساحة الصعود للأعلى.
هذا المساء، هذه الصفقة التي فتحتموها—هل تعتقدون أنه يجب الاستمرار في الاستراتيجية (التمسك بالمركز)، أم الأفضل جني جزء من الأرباح أولًا؟ $BTC
1
2
1.1k
·
--
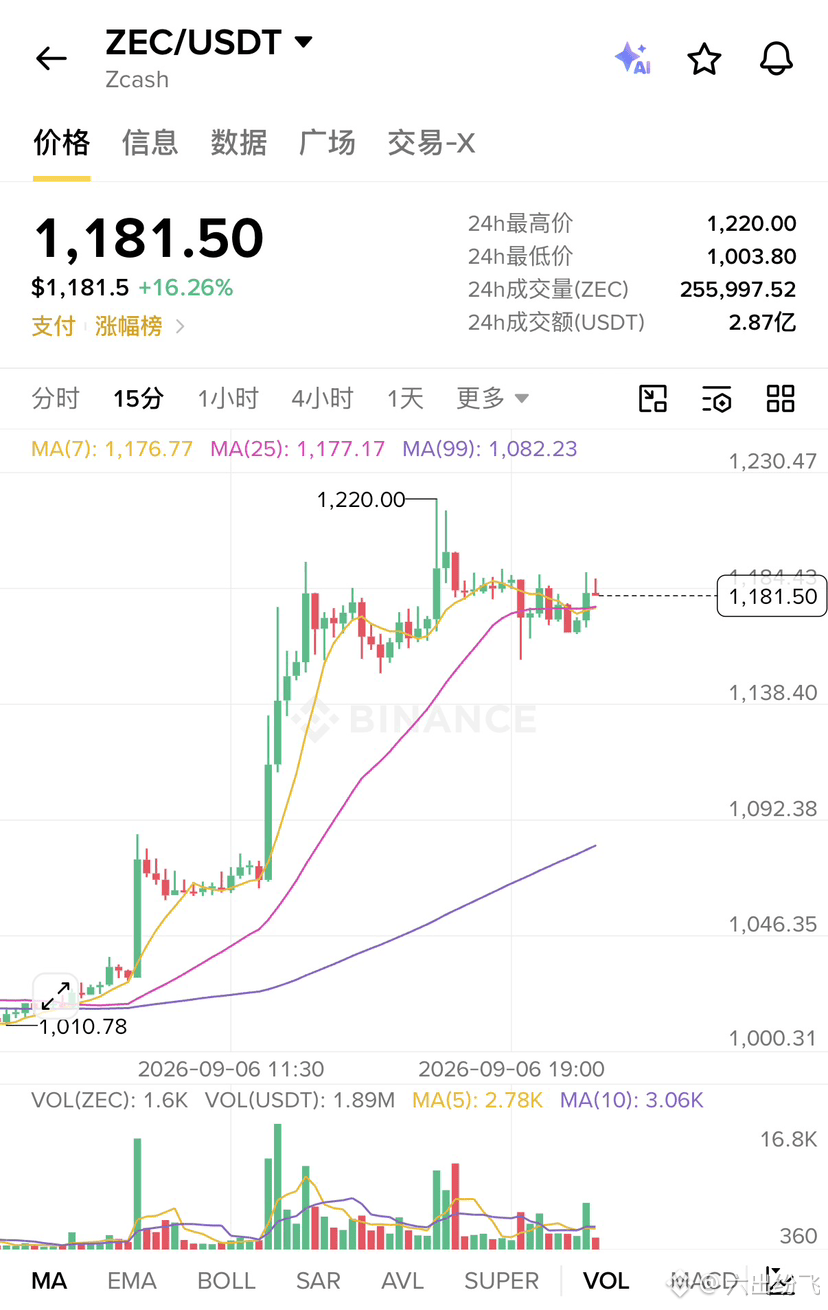
هل حقًا لا يوجد أي تراجع على الإطلاق؟
لقد فكرتُ حتى في البيع على المكشوف
$ZEC
هل حقًا لا يوجد أي تراجع على الإطلاق؟
لقد فكرتُ حتى في البيع على المكشوف
$ZEC
لقد فكرتُ حتى في البيع على المكشوف
$ZEC
2
2.2k
·
--
صاعد
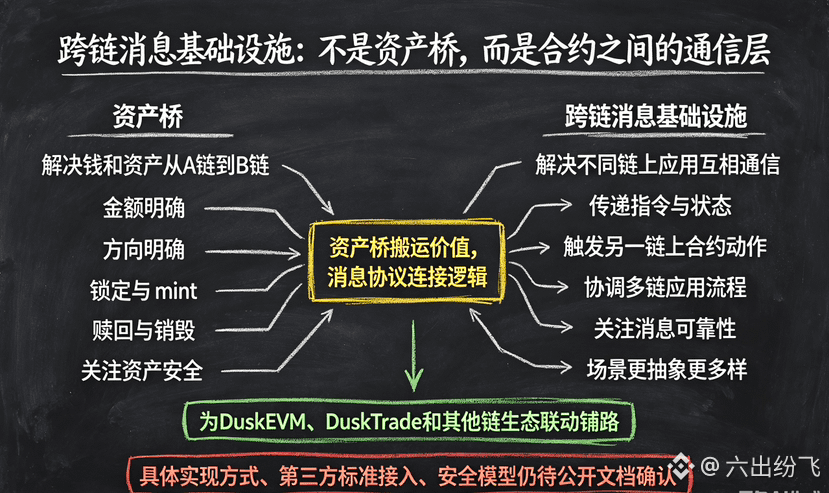
تحدثنا من قبل عن جسر السلاسل المتقاطعة، وكان هدفه حل مشكلة: "كيف نُنقل الأصول من سلسلة إلى أخرى". هذا الأسبوع أثناء تصفحي الموقع الرسمي، وجدت أن Dusk أدرجت بندًا منفصلًا بعنوان "بنية تحتية لرسائل السلاسل المتقاطعة"، ولا يُعد هذا شيئًا واحدًا مع جسر الأصول. لذا بحثت لمعرفة ما المشكلة التي تحلها هذه البنية بالضبط.
يهتم جسر الأصول بـ "نقل الأموال والأصول". أما بنية تحتية لرسائل السلاسل المتقاطعة فهي تهتم بطبقة أكثر تجريدًا: كيف تتواصل التطبيقات الموجودة على سلاسل مختلفة وتُفعّل الإجراءات بعضها بعضًا. على سبيل المثال: بعد تنفيذ عقد ذكي على سلسلة ما عمليةً معينة، يلزم إشعار عقد على سلسلة أخرى بإجراء تحديث مناسب للحالة. هذا لا يتعلق بنقل الأصول، بل بالتنسيق على مستوى المعلومات والأوامر. وبالنظر إلى أن احتياجات هذا النوع أصبحت أكثر شيوعًا في نظام متعدد السلاسل اليوم، فهي في الواقع أكثر أساسية من مجرد نقل الأصول، لكنها أيضًا أكثر تعقيدًا. فبالنسبة إلى نقل الأصول، تكون قيمة المبلغ واتجاهه واضحين؛ أما نقل الرسائل فتتعدد سيناريوهاته، ما يجعل تحدي توحيده أصعب.
أفهم سبب رغبة Dusk في ترسيخ هذه الجهة: إذا كانت تطبيقات DuskEVM تريد الارتباط بنظم سلاسل أخرى (مثل الشبكة الرئيسية لإيثريوم، أو Layer2 أخرى)، وليس مجرد نقل الأصول ذهابًا وإيابًا عبر جسر أصول، فستحتاج إلى مجموعة من بروتوكول رسائل سلاسل متقاطعة موثوق، بحيث تستطيع العقود الذكية على سلاسل مختلفة أن "تتحاور". وكنا قد ناقشنا سابقًا أن DuskTrade، إذا أرادت فعلًا إكمال سير عمل استثمار على مستوى المؤسسات، فمن المرجح في المستقبل أن تحتاج أيضًا إلى تكامل مع النظام المالي التقليدي أو مع مجمّعات أصول على سلاسل أخرى. وبذلك، تعمل بنية رسائل السلاسل المتقاطعة هذه، إلى حدٍ ما، كتهيئة مسبقة لمسارات التعاون الأكثر تعقيدًا عبر عدة سلاسل.
ومع ذلك، ما تم العثور عليه من معلومات عامة حول هذه البنية حتى الآن ما زال محدودًا نسبيًا. لم أجد تفاصيل توضح هل تم بناء البروتوكول داخليًا أم تم دمجه مع معيار رسائل سلاسل متقاطعة من طرف ثالث (مثل حلول عامة كـ LayerZero أو Wormhole). أحتاج إلى انتظار توفر وثائق تقنية أكثر تحديدًا كي أعود للتعمق مرة أخرى؛ في الوقت الحالي يمكنني فقط اعتبار أن هذا الاتجاه موجود وأنني لاحظته.
@Dusk_Foundation #dusk $DUSK
تحدثنا من قبل عن جسر السلاسل المتقاطعة، وكان هدفه حل مشكلة: "كيف نُنقل الأصول من سلسلة إلى أخرى". هذا الأسبوع أثناء تصفحي الموقع الرسمي، وجدت أن Dusk أدرجت بندًا منفصلًا بعنوان "بنية تحتية لرسائل السلاسل المتقاطعة"، ولا يُعد هذا شيئًا واحدًا مع جسر الأصول. لذا بحثت لمعرفة ما المشكلة التي تحلها هذه البنية بالضبط.
يهتم جسر الأصول بـ "نقل الأموال والأصول". أما بنية تحتية لرسائل السلاسل المتقاطعة فهي تهتم بطبقة أكثر تجريدًا: كيف تتواصل التطبيقات الموجودة على سلاسل مختلفة وتُفعّل الإجراءات بعضها بعضًا. على سبيل المثال: بعد تنفيذ عقد ذكي على سلسلة ما عمليةً معينة، يلزم إشعار عقد على سلسلة أخرى بإجراء تحديث مناسب للحالة. هذا لا يتعلق بنقل الأصول، بل بالتنسيق على مستوى المعلومات والأوامر. وبالنظر إلى أن احتياجات هذا النوع أصبحت أكثر شيوعًا في نظام متعدد السلاسل اليوم، فهي في الواقع أكثر أساسية من مجرد نقل الأصول، لكنها أيضًا أكثر تعقيدًا. فبالنسبة إلى نقل الأصول، تكون قيمة المبلغ واتجاهه واضحين؛ أما نقل الرسائل فتتعدد سيناريوهاته، ما يجعل تحدي توحيده أصعب.
أفهم سبب رغبة Dusk في ترسيخ هذه الجهة: إذا كانت تطبيقات DuskEVM تريد الارتباط بنظم سلاسل أخرى (مثل الشبكة الرئيسية لإيثريوم، أو Layer2 أخرى)، وليس مجرد نقل الأصول ذهابًا وإيابًا عبر جسر أصول، فستحتاج إلى مجموعة من بروتوكول رسائل سلاسل متقاطعة موثوق، بحيث تستطيع العقود الذكية على سلاسل مختلفة أن "تتحاور". وكنا قد ناقشنا سابقًا أن DuskTrade، إذا أرادت فعلًا إكمال سير عمل استثمار على مستوى المؤسسات، فمن المرجح في المستقبل أن تحتاج أيضًا إلى تكامل مع النظام المالي التقليدي أو مع مجمّعات أصول على سلاسل أخرى. وبذلك، تعمل بنية رسائل السلاسل المتقاطعة هذه، إلى حدٍ ما، كتهيئة مسبقة لمسارات التعاون الأكثر تعقيدًا عبر عدة سلاسل.
ومع ذلك، ما تم العثور عليه من معلومات عامة حول هذه البنية حتى الآن ما زال محدودًا نسبيًا. لم أجد تفاصيل توضح هل تم بناء البروتوكول داخليًا أم تم دمجه مع معيار رسائل سلاسل متقاطعة من طرف ثالث (مثل حلول عامة كـ LayerZero أو Wormhole). أحتاج إلى انتظار توفر وثائق تقنية أكثر تحديدًا كي أعود للتعمق مرة أخرى؛ في الوقت الحالي يمكنني فقط اعتبار أن هذا الاتجاه موجود وأنني لاحظته.
@Dusk #dusk $DUSK
يهتم جسر الأصول بـ "نقل الأموال والأصول". أما بنية تحتية لرسائل السلاسل المتقاطعة فهي تهتم بطبقة أكثر تجريدًا: كيف تتواصل التطبيقات الموجودة على سلاسل مختلفة وتُفعّل الإجراءات بعضها بعضًا. على سبيل المثال: بعد تنفيذ عقد ذكي على سلسلة ما عمليةً معينة، يلزم إشعار عقد على سلسلة أخرى بإجراء تحديث مناسب للحالة. هذا لا يتعلق بنقل الأصول، بل بالتنسيق على مستوى المعلومات والأوامر. وبالنظر إلى أن احتياجات هذا النوع أصبحت أكثر شيوعًا في نظام متعدد السلاسل اليوم، فهي في الواقع أكثر أساسية من مجرد نقل الأصول، لكنها أيضًا أكثر تعقيدًا. فبالنسبة إلى نقل الأصول، تكون قيمة المبلغ واتجاهه واضحين؛ أما نقل الرسائل فتتعدد سيناريوهاته، ما يجعل تحدي توحيده أصعب.
أفهم سبب رغبة Dusk في ترسيخ هذه الجهة: إذا كانت تطبيقات DuskEVM تريد الارتباط بنظم سلاسل أخرى (مثل الشبكة الرئيسية لإيثريوم، أو Layer2 أخرى)، وليس مجرد نقل الأصول ذهابًا وإيابًا عبر جسر أصول، فستحتاج إلى مجموعة من بروتوكول رسائل سلاسل متقاطعة موثوق، بحيث تستطيع العقود الذكية على سلاسل مختلفة أن "تتحاور". وكنا قد ناقشنا سابقًا أن DuskTrade، إذا أرادت فعلًا إكمال سير عمل استثمار على مستوى المؤسسات، فمن المرجح في المستقبل أن تحتاج أيضًا إلى تكامل مع النظام المالي التقليدي أو مع مجمّعات أصول على سلاسل أخرى. وبذلك، تعمل بنية رسائل السلاسل المتقاطعة هذه، إلى حدٍ ما، كتهيئة مسبقة لمسارات التعاون الأكثر تعقيدًا عبر عدة سلاسل.
ومع ذلك، ما تم العثور عليه من معلومات عامة حول هذه البنية حتى الآن ما زال محدودًا نسبيًا. لم أجد تفاصيل توضح هل تم بناء البروتوكول داخليًا أم تم دمجه مع معيار رسائل سلاسل متقاطعة من طرف ثالث (مثل حلول عامة كـ LayerZero أو Wormhole). أحتاج إلى انتظار توفر وثائق تقنية أكثر تحديدًا كي أعود للتعمق مرة أخرى؛ في الوقت الحالي يمكنني فقط اعتبار أن هذا الاتجاه موجود وأنني لاحظته.
@Dusk #dusk $DUSK
771
·
--
هابط
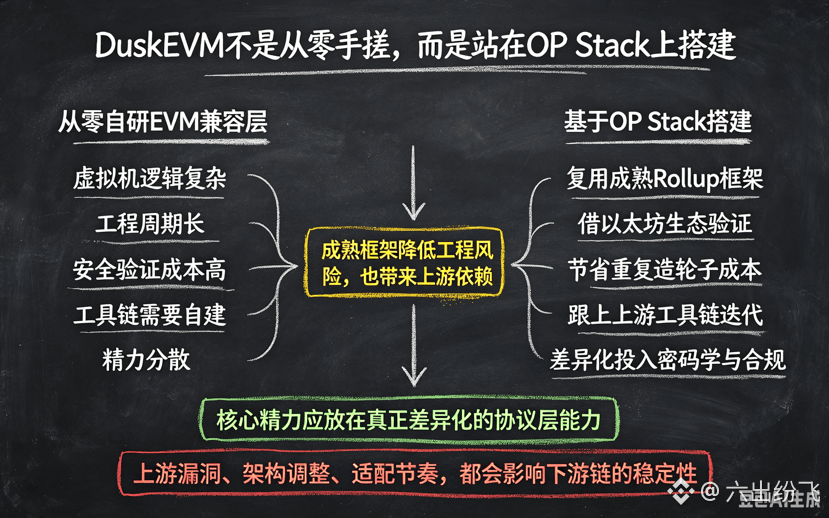
اعتقدت أن DuskEVM هي طبقة توافق EVM تم تطويرها من الصفر بالكامل بواسطة فريق Dusk، لكن بعد أن درست الأمر وجدت أن الطبقة الأساسية تستخدم مباشرة OP Stack—وهي مجموعة Rollup مفتوحة المصدر من Optimism. هذا الاكتشاف منحني فهمًا جديدًا لمكانة DuskEVM.
OP Stack هو إطار معياري تم التحقق منه في نظام Ethereum البيئي، ويتم اعتماده على نطاق واسع من قِبل عدة سلاسل Layer2 (بما فيها Optimism نفسه وBase وغيرها). وقد صُمم خصيصًا لتسهيل إنشاء طبقة تنفيذ متوافقة مع EVM بسرعة. لم يختر Dusk إعادة اختراع العجلة، بل بنى بيئة تنفيذه الخاصة فوق هذا الإطار الذي تم اختباره عمليًا على نطاق واسع؛ وفي النهاية يتم تسوية الحالة مرة أخرى على الطبقة الأساسية عبر DuskDS.
أرى أن هذا اختيار عملي للغاية—فإن بناء آلة افتراضية جديدة متوافقة مع EVM من الصفر ينطوي على مخاطر وتكاليف زمنية ليست قليلة. وبالأخص، كان من المفترض أن يركز الفريق الأساسي في Dusk أكثر على مجالات مثل التشفير والامتثال، وهي المجالات التي تمثل فروقات حقيقية. إن الاستفادة من إطار OP Stack الذي جرى اختباره على نطاق واسع داخل نظام Ethereum البيئي توفر قدرًا كبيرًا من الجهد الهندسي المتكرر في إعادة “صنع العجلة”، كما تتيح الاستفادة من حافز أدوات Rollup ضمن نظام Ethereum التي تواصل التطور. بالإضافة إلى ذلك، فإن OP Stack نفسه ما زال يتطور باستمرار. إذا تمكن Dusk من مواكبة وتيرة تحديثات البيئة الصاعدة، فمن الناحية النظرية يمكنه الاستمرار في جني المنافع التقنية من هذه التحديثات دون الحاجة إلى صيانة كاملة منفصلة لمكدس تقنيات الآلة الافتراضية.
لكن هذا يعني أيضًا أن أمن وأداء DuskEVM، إلى حد ما، يرتبطان بمتانة إطار OP Stack في المنبع. فإذا ظهرت ثغرة في الإطار أو حدثت تعديلات معمارية، فمن المرجح أن يضطر Dusk إلى التكيّف وإجراء الترميمات. ليس الأمر تقنية مستقلة قابلة للتحكم الذاتي بالكامل؛ إنها علاقة اعتماد يتعين قبولها عند “الوقوف على أكتاف العمالقة”. الفائدة هي توفير الكثير من الجهد، لكن الثمن هو تخفيف درجة الاستقلالية.$DUSK
أما فيما يخص خيارات التصميم التقني مثل “الاقتراض من إطار ناضج أم إعادة اختراع إطار جديد”، فلا توجد إجابة مطلقة صحيحة أو خاطئة. لكن فهم ما إذا كانت الطبقة الأساسية في السلسلة يتم تطويرها داخليًا أم أنها مبنية على بنية طرف ثالث على الأقل يساعدني على تقييم المخاطر التقنية بشكل أدق—ولمعرفة ما الذي يجب أن أستند إليه من السجل التاريخي الخاص بها.@Dusk_Foundation #dusk
{future}(DUSKUSDT)
اعتقدت أن DuskEVM هي طبقة توافق EVM تم تطويرها من الصفر بالكامل بواسطة فريق Dusk، لكن بعد أن درست الأمر وجدت أن الطبقة الأساسية تستخدم مباشرة OP Stack—وهي مجموعة Rollup مفتوحة المصدر من Optimism. هذا الاكتشاف منحني فهمًا جديدًا لمكانة DuskEVM.
OP Stack هو إطار معياري تم التحقق منه في نظام Ethereum البيئي، ويتم اعتماده على نطاق واسع من قِبل عدة سلاسل Layer2 (بما فيها Optimism نفسه وBase وغيرها). وقد صُمم خصيصًا لتسهيل إنشاء طبقة تنفيذ متوافقة مع EVM بسرعة. لم يختر Dusk إعادة اختراع العجلة، بل بنى بيئة تنفيذه الخاصة فوق هذا الإطار الذي تم اختباره عمليًا على نطاق واسع؛ وفي النهاية يتم تسوية الحالة مرة أخرى على الطبقة الأساسية عبر DuskDS.
أرى أن هذا اختيار عملي للغاية—فإن بناء آلة افتراضية جديدة متوافقة مع EVM من الصفر ينطوي على مخاطر وتكاليف زمنية ليست قليلة. وبالأخص، كان من المفترض أن يركز الفريق الأساسي في Dusk أكثر على مجالات مثل التشفير والامتثال، وهي المجالات التي تمثل فروقات حقيقية. إن الاستفادة من إطار OP Stack الذي جرى اختباره على نطاق واسع داخل نظام Ethereum البيئي توفر قدرًا كبيرًا من الجهد الهندسي المتكرر في إعادة “صنع العجلة”، كما تتيح الاستفادة من حافز أدوات Rollup ضمن نظام Ethereum التي تواصل التطور. بالإضافة إلى ذلك، فإن OP Stack نفسه ما زال يتطور باستمرار. إذا تمكن Dusk من مواكبة وتيرة تحديثات البيئة الصاعدة، فمن الناحية النظرية يمكنه الاستمرار في جني المنافع التقنية من هذه التحديثات دون الحاجة إلى صيانة كاملة منفصلة لمكدس تقنيات الآلة الافتراضية.
لكن هذا يعني أيضًا أن أمن وأداء DuskEVM، إلى حد ما، يرتبطان بمتانة إطار OP Stack في المنبع. فإذا ظهرت ثغرة في الإطار أو حدثت تعديلات معمارية، فمن المرجح أن يضطر Dusk إلى التكيّف وإجراء الترميمات. ليس الأمر تقنية مستقلة قابلة للتحكم الذاتي بالكامل؛ إنها علاقة اعتماد يتعين قبولها عند “الوقوف على أكتاف العمالقة”. الفائدة هي توفير الكثير من الجهد، لكن الثمن هو تخفيف درجة الاستقلالية.$DUSK
أما فيما يخص خيارات التصميم التقني مثل “الاقتراض من إطار ناضج أم إعادة اختراع إطار جديد”، فلا توجد إجابة مطلقة صحيحة أو خاطئة. لكن فهم ما إذا كانت الطبقة الأساسية في السلسلة يتم تطويرها داخليًا أم أنها مبنية على بنية طرف ثالث على الأقل يساعدني على تقييم المخاطر التقنية بشكل أدق—ولمعرفة ما الذي يجب أن أستند إليه من السجل التاريخي الخاص بها.@Dusk #dusk
OP Stack هو إطار معياري تم التحقق منه في نظام Ethereum البيئي، ويتم اعتماده على نطاق واسع من قِبل عدة سلاسل Layer2 (بما فيها Optimism نفسه وBase وغيرها). وقد صُمم خصيصًا لتسهيل إنشاء طبقة تنفيذ متوافقة مع EVM بسرعة. لم يختر Dusk إعادة اختراع العجلة، بل بنى بيئة تنفيذه الخاصة فوق هذا الإطار الذي تم اختباره عمليًا على نطاق واسع؛ وفي النهاية يتم تسوية الحالة مرة أخرى على الطبقة الأساسية عبر DuskDS.
أرى أن هذا اختيار عملي للغاية—فإن بناء آلة افتراضية جديدة متوافقة مع EVM من الصفر ينطوي على مخاطر وتكاليف زمنية ليست قليلة. وبالأخص، كان من المفترض أن يركز الفريق الأساسي في Dusk أكثر على مجالات مثل التشفير والامتثال، وهي المجالات التي تمثل فروقات حقيقية. إن الاستفادة من إطار OP Stack الذي جرى اختباره على نطاق واسع داخل نظام Ethereum البيئي توفر قدرًا كبيرًا من الجهد الهندسي المتكرر في إعادة “صنع العجلة”، كما تتيح الاستفادة من حافز أدوات Rollup ضمن نظام Ethereum التي تواصل التطور. بالإضافة إلى ذلك، فإن OP Stack نفسه ما زال يتطور باستمرار. إذا تمكن Dusk من مواكبة وتيرة تحديثات البيئة الصاعدة، فمن الناحية النظرية يمكنه الاستمرار في جني المنافع التقنية من هذه التحديثات دون الحاجة إلى صيانة كاملة منفصلة لمكدس تقنيات الآلة الافتراضية.
لكن هذا يعني أيضًا أن أمن وأداء DuskEVM، إلى حد ما، يرتبطان بمتانة إطار OP Stack في المنبع. فإذا ظهرت ثغرة في الإطار أو حدثت تعديلات معمارية، فمن المرجح أن يضطر Dusk إلى التكيّف وإجراء الترميمات. ليس الأمر تقنية مستقلة قابلة للتحكم الذاتي بالكامل؛ إنها علاقة اعتماد يتعين قبولها عند “الوقوف على أكتاف العمالقة”. الفائدة هي توفير الكثير من الجهد، لكن الثمن هو تخفيف درجة الاستقلالية.$DUSK
أما فيما يخص خيارات التصميم التقني مثل “الاقتراض من إطار ناضج أم إعادة اختراع إطار جديد”، فلا توجد إجابة مطلقة صحيحة أو خاطئة. لكن فهم ما إذا كانت الطبقة الأساسية في السلسلة يتم تطويرها داخليًا أم أنها مبنية على بنية طرف ثالث على الأقل يساعدني على تقييم المخاطر التقنية بشكل أدق—ولمعرفة ما الذي يجب أن أستند إليه من السجل التاريخي الخاص بها.@Dusk #dusk
602
·
--
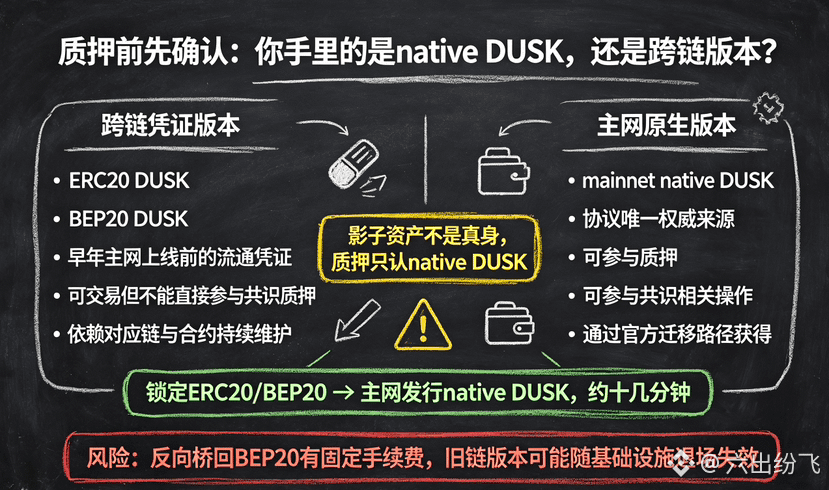
قبل أسبوع كدت أدفع نسخة BEP20 من DUSK الموجودة بيدي مباشرة إلى صفحة الاشتراك/الإيداع في التوقيع، لحسن الحظ عندما كنت على وشك الإرسال أعدت النظر في التنبيه فتبين أنها ليست نفس الشيء تمامًا… تسبب لي ذلك برعشة خوف شديدة. وفي الوقت نفسه رتبت منطق هذه الجزئية بوضوح.
حالياً يتداول DUSK بأكثر من شكل: الـ native DUSK على الشبكة الرئيسية mainnet هو الشكل الوحيد «الأصيل/الحقيقي». إضافةً إلى ذلك توجد إصدارات تاريخية للـ ERC20 (على الإيثيريوم) ونسخة BEP20 (على سلسلة BNB الذكية). جوهر هاتين النسختين مختلف تمامًا عن الـ native DUSK؛ فهما عبارة عن «شهادات/توكنات مُرمّزة» تم إصدارها في السنوات الأولى قبل إطلاق الـ mainnet لتسهيل إدراج البورصات والتداول والانتشار. لذلك لا يمكن استخدامهما مباشرة للاشتراك والمشاركة في آلية الإجماع—فالبرامج/البروتوكولات الخاصة بالـ staking تتعامل أصلاً مع الـ native DUSK فقط.
المسار الذي تقترحه الجهة الرسمية هو هجرة باتجاه واحد: قفل توكنات ERC20/BEP20 من DUSK عبر عقود رسمية، في مقابل ذلك يتم إصدار native DUSK على الـ mainnet. المدة المتوقعة في الإرشادات الرسمية لهذا الإجراء هي تقريبًا بضع عشرات من الدقائق. كما أن الرجوع من native DUSK إلى BEP20 عبر «جسر عكسي» يتم عبر مسار مستقل آخر، ويتم فيه تحصيل رسوم ثابتة قدرها DUSK واحدة كرسوم. تصميم هذين المسارين واضح جداً في نواياه—يتم تعريف native DUSK صراحةً بوصفه «المصدر/المرجع الوحيد الموثوق»، بينما يُشبه BEP20 أكثر «أصلًا ظلّيًا» موجودًا من أجل السيولة والتوافق عبر البيئات المختلفة، وليس شكلين متكافئين على قدم المساواة.
وأثناء بحثي في المصادر، صادفت أيضًا قصة تاريخية جانبية: في وقت مبكر، كان من المخطط استبعاد سلسلة Binance Beacon Chain، وجرى طلب ترحيل نسخة DUSK الخاصة بـ BEP2 إلى BEP20 ضمن مدة محددة. من لم يقم بالترحيل قبل الموعد النهائي قد يفقد إمكانية الاستخدام مباشرة. كان ذلك بمثابة تذكير لي—فهذا النوع من التوكنات متعددة الإصدارات يعتمد في الخلفية على الاستمرار والصيانة لِـ السلاسل والعقود المرتبطة. بمجرد أن تقرر سلسلة أو بنية تحتية أساسية الخروج من الخدمة، فإن الأصول المُغلّفة (wrapped) المعلّقة عليها ستضطر إلى الانتقال بسرعة، وليس من المفترض أن تظل مستقرة إلى الأبد.
هذه المرة اعتبرتها درسًا لنفسي: قبل القيام بأي عمليات تتعلق بالـ staking أو بـ نظام Dusk البيئي، تأكد أولاً مما إذا كان الموجود لديك فعلاً هو native DUSK. هذه الخطوة إذا لم تُحسم بوضوح، قد يؤدي ذلك إلى فشل العملية في الحالات الخفيفة، أما في الحالات الأسوأ فقد تقع تحت ضغط نافذة ترحيل الأصول—تمامًا كما في الدروس التاريخية التي ذكرتها الجهات الرسمية.
@Dusk_Foundation #dusk $DUSK
قبل أسبوع كدت أدفع نسخة BEP20 من DUSK الموجودة بيدي مباشرة إلى صفحة الاشتراك/الإيداع في التوقيع، لحسن الحظ عندما كنت على وشك الإرسال أعدت النظر في التنبيه فتبين أنها ليست نفس الشيء تمامًا… تسبب لي ذلك برعشة خوف شديدة. وفي الوقت نفسه رتبت منطق هذه الجزئية بوضوح.
حالياً يتداول DUSK بأكثر من شكل: الـ native DUSK على الشبكة الرئيسية mainnet هو الشكل الوحيد «الأصيل/الحقيقي». إضافةً إلى ذلك توجد إصدارات تاريخية للـ ERC20 (على الإيثيريوم) ونسخة BEP20 (على سلسلة BNB الذكية). جوهر هاتين النسختين مختلف تمامًا عن الـ native DUSK؛ فهما عبارة عن «شهادات/توكنات مُرمّزة» تم إصدارها في السنوات الأولى قبل إطلاق الـ mainnet لتسهيل إدراج البورصات والتداول والانتشار. لذلك لا يمكن استخدامهما مباشرة للاشتراك والمشاركة في آلية الإجماع—فالبرامج/البروتوكولات الخاصة بالـ staking تتعامل أصلاً مع الـ native DUSK فقط.
المسار الذي تقترحه الجهة الرسمية هو هجرة باتجاه واحد: قفل توكنات ERC20/BEP20 من DUSK عبر عقود رسمية، في مقابل ذلك يتم إصدار native DUSK على الـ mainnet. المدة المتوقعة في الإرشادات الرسمية لهذا الإجراء هي تقريبًا بضع عشرات من الدقائق. كما أن الرجوع من native DUSK إلى BEP20 عبر «جسر عكسي» يتم عبر مسار مستقل آخر، ويتم فيه تحصيل رسوم ثابتة قدرها DUSK واحدة كرسوم. تصميم هذين المسارين واضح جداً في نواياه—يتم تعريف native DUSK صراحةً بوصفه «المصدر/المرجع الوحيد الموثوق»، بينما يُشبه BEP20 أكثر «أصلًا ظلّيًا» موجودًا من أجل السيولة والتوافق عبر البيئات المختلفة، وليس شكلين متكافئين على قدم المساواة.
وأثناء بحثي في المصادر، صادفت أيضًا قصة تاريخية جانبية: في وقت مبكر، كان من المخطط استبعاد سلسلة Binance Beacon Chain، وجرى طلب ترحيل نسخة DUSK الخاصة بـ BEP2 إلى BEP20 ضمن مدة محددة. من لم يقم بالترحيل قبل الموعد النهائي قد يفقد إمكانية الاستخدام مباشرة. كان ذلك بمثابة تذكير لي—فهذا النوع من التوكنات متعددة الإصدارات يعتمد في الخلفية على الاستمرار والصيانة لِـ السلاسل والعقود المرتبطة. بمجرد أن تقرر سلسلة أو بنية تحتية أساسية الخروج من الخدمة، فإن الأصول المُغلّفة (wrapped) المعلّقة عليها ستضطر إلى الانتقال بسرعة، وليس من المفترض أن تظل مستقرة إلى الأبد.
هذه المرة اعتبرتها درسًا لنفسي: قبل القيام بأي عمليات تتعلق بالـ staking أو بـ نظام Dusk البيئي، تأكد أولاً مما إذا كان الموجود لديك فعلاً هو native DUSK. هذه الخطوة إذا لم تُحسم بوضوح، قد يؤدي ذلك إلى فشل العملية في الحالات الخفيفة، أما في الحالات الأسوأ فقد تقع تحت ضغط نافذة ترحيل الأصول—تمامًا كما في الدروس التاريخية التي ذكرتها الجهات الرسمية.
@Dusk #dusk $DUSK
حالياً يتداول DUSK بأكثر من شكل: الـ native DUSK على الشبكة الرئيسية mainnet هو الشكل الوحيد «الأصيل/الحقيقي». إضافةً إلى ذلك توجد إصدارات تاريخية للـ ERC20 (على الإيثيريوم) ونسخة BEP20 (على سلسلة BNB الذكية). جوهر هاتين النسختين مختلف تمامًا عن الـ native DUSK؛ فهما عبارة عن «شهادات/توكنات مُرمّزة» تم إصدارها في السنوات الأولى قبل إطلاق الـ mainnet لتسهيل إدراج البورصات والتداول والانتشار. لذلك لا يمكن استخدامهما مباشرة للاشتراك والمشاركة في آلية الإجماع—فالبرامج/البروتوكولات الخاصة بالـ staking تتعامل أصلاً مع الـ native DUSK فقط.
المسار الذي تقترحه الجهة الرسمية هو هجرة باتجاه واحد: قفل توكنات ERC20/BEP20 من DUSK عبر عقود رسمية، في مقابل ذلك يتم إصدار native DUSK على الـ mainnet. المدة المتوقعة في الإرشادات الرسمية لهذا الإجراء هي تقريبًا بضع عشرات من الدقائق. كما أن الرجوع من native DUSK إلى BEP20 عبر «جسر عكسي» يتم عبر مسار مستقل آخر، ويتم فيه تحصيل رسوم ثابتة قدرها DUSK واحدة كرسوم. تصميم هذين المسارين واضح جداً في نواياه—يتم تعريف native DUSK صراحةً بوصفه «المصدر/المرجع الوحيد الموثوق»، بينما يُشبه BEP20 أكثر «أصلًا ظلّيًا» موجودًا من أجل السيولة والتوافق عبر البيئات المختلفة، وليس شكلين متكافئين على قدم المساواة.
وأثناء بحثي في المصادر، صادفت أيضًا قصة تاريخية جانبية: في وقت مبكر، كان من المخطط استبعاد سلسلة Binance Beacon Chain، وجرى طلب ترحيل نسخة DUSK الخاصة بـ BEP2 إلى BEP20 ضمن مدة محددة. من لم يقم بالترحيل قبل الموعد النهائي قد يفقد إمكانية الاستخدام مباشرة. كان ذلك بمثابة تذكير لي—فهذا النوع من التوكنات متعددة الإصدارات يعتمد في الخلفية على الاستمرار والصيانة لِـ السلاسل والعقود المرتبطة. بمجرد أن تقرر سلسلة أو بنية تحتية أساسية الخروج من الخدمة، فإن الأصول المُغلّفة (wrapped) المعلّقة عليها ستضطر إلى الانتقال بسرعة، وليس من المفترض أن تظل مستقرة إلى الأبد.
هذه المرة اعتبرتها درسًا لنفسي: قبل القيام بأي عمليات تتعلق بالـ staking أو بـ نظام Dusk البيئي، تأكد أولاً مما إذا كان الموجود لديك فعلاً هو native DUSK. هذه الخطوة إذا لم تُحسم بوضوح، قد يؤدي ذلك إلى فشل العملية في الحالات الخفيفة، أما في الحالات الأسوأ فقد تقع تحت ضغط نافذة ترحيل الأصول—تمامًا كما في الدروس التاريخية التي ذكرتها الجهات الرسمية.
@Dusk #dusk $DUSK
2
613
·
--
كنت دائمًا أتساءل كيف يتم معاقبة العقدة عندما تُسيء أو تنقطع عن الاتصال. في هذا الأسبوع خصصت وقتًا لقراءة وثائق آلية العقوبات، ووجدت أن هذا التصميم أكثر دقة مما كنت أتخيل؛ ليس مجرد مصادرة مباشرة للقفل بدون تمييز.
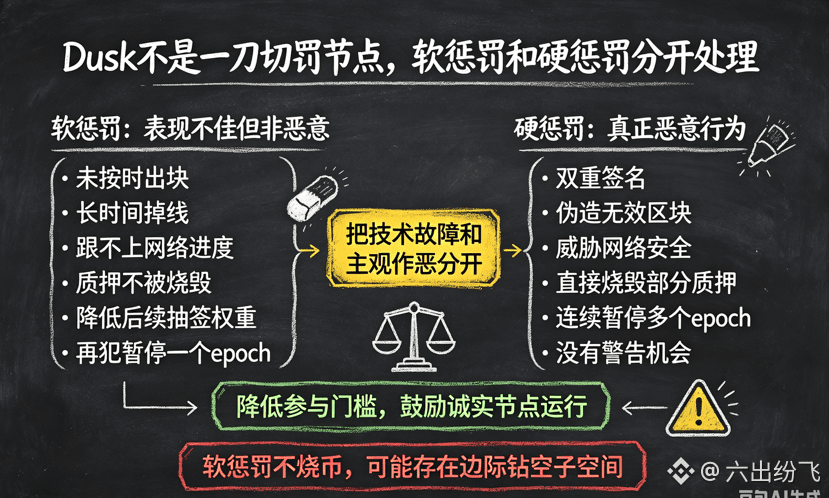
يقسم Dusk العقوبات إلى فئتين: لينة وصلبة. العقوبة اللينة (soft-slashing) مخصصة لحالات “عدم القيام بسوء نية لكن الأداء غير جيد”، مثل: عندما يحين دورك في بث الكتلة لكنك لا تقوم بالبث، أو حدوث انقطاع عن الشبكة لفترة طويلة بحيث لا تستطيع مواكبة التقدم. هذا لا يُعد إساءة متعمدة، لكنه يبطئ كفاءة الشبكة—العقوبة اللينة لا تحرق عملات (لا تُحرق رصيدًا)، فقط يتم تحويل جزء من الضمان إلى “بركة مكافآت” يمكن استلامها، وبذلك ينخفض وزن هذا الجزء من الضمان في قرعات السحب اللاحقة؛ ثم تحصل أولًا على فرصة تحذير، وإذا تكرر الأمر يتم إيقافك عن المشاركة لفترة epoch واحدة فعليًا. جوهرها هو “تقليل احتمال أن يتم اختيارك”، وليس اقتطاع المال مباشرة. أما العقوبة الصلبة (hard-slashing) فتُترك للأفعال الخبيثة فعلًا—مثل التوقيع المزدوج، أو تزوير كتل غير صالحة بشكل يهدد أمن الشبكة بشكل ملموس. في هذه الحالة فقط يتم حرق جزء من الضمان، كما يتم إيقافك عن المشاركة لعدة epochs متتالية، دون فرصة تحذير.
أرى أن فكرة هذا التقسيم بين اللين والصلب تهدف أساسًا إلى فصل “أعطال تقنية” و“سوء نية شخصي” نوعين مختلفين تمامًا من المشكلات. فاضطرابات الشبكة وتقلبات مقدمي خدمة العقد أو إعادة تشغيل الخادم—مثل هذه الحوادث قد تحدث لأي شخص في التشغيل والصيانة؛ إذا تم التعامل معها بالقوة نفسها مثل سلوكيات تستهدف الشبكة عمدًا، سيُحجم كثيرون عن تشغيل عقد، وترتفع التكلفة النفسية للدخول؛ بينما إذا كان التساهل مع الأفعال الخبيثة كبيرًا فلن يمكن ضمان أمن الشبكة. من هذا المنطلق، تمثل فئتا اللين والصلب خطًا وسيطًا بين هدف “تشجيع المشاركة” وهدف “معاقبة إساءة السلوك”.
لكن خطر لي سؤال: بما أن العقوبة اللينة لا تحرق عملات، فهل قد يدفع ذلك بعض الناس إلى “استغلال الثغرة” عمدًا؟ أي الحفاظ على مستوى تشغيل غير مستقر لكنه يبقى فقط تحت عتبة العقوبة؛ فطالما أن الخصم يكون احتمال المكافأة وليس رأس المال، تكون الخسارة قابلة للتحكم. هذا نوع من الموازنة الحدّية (marginal game)، والوثيقة لم تُفصّلها كثيرًا. أخطط للبحث في الوقت المناسب للتحقق مما إذا كانت هناك دلائل على مثل هذه السلوكيات الهامشية ضمن بيانات الشبكة الفعلية. @Dusk_Foundation #dusk $DUSK
كنت دائمًا أتساءل كيف يتم معاقبة العقدة عندما تُسيء أو تنقطع عن الاتصال. في هذا الأسبوع خصصت وقتًا لقراءة وثائق آلية العقوبات، ووجدت أن هذا التصميم أكثر دقة مما كنت أتخيل؛ ليس مجرد مصادرة مباشرة للقفل بدون تمييز.
يقسم Dusk العقوبات إلى فئتين: لينة وصلبة. العقوبة اللينة (soft-slashing) مخصصة لحالات “عدم القيام بسوء نية لكن الأداء غير جيد”، مثل: عندما يحين دورك في بث الكتلة لكنك لا تقوم بالبث، أو حدوث انقطاع عن الشبكة لفترة طويلة بحيث لا تستطيع مواكبة التقدم. هذا لا يُعد إساءة متعمدة، لكنه يبطئ كفاءة الشبكة—العقوبة اللينة لا تحرق عملات (لا تُحرق رصيدًا)، فقط يتم تحويل جزء من الضمان إلى “بركة مكافآت” يمكن استلامها، وبذلك ينخفض وزن هذا الجزء من الضمان في قرعات السحب اللاحقة؛ ثم تحصل أولًا على فرصة تحذير، وإذا تكرر الأمر يتم إيقافك عن المشاركة لفترة epoch واحدة فعليًا. جوهرها هو “تقليل احتمال أن يتم اختيارك”، وليس اقتطاع المال مباشرة. أما العقوبة الصلبة (hard-slashing) فتُترك للأفعال الخبيثة فعلًا—مثل التوقيع المزدوج، أو تزوير كتل غير صالحة بشكل يهدد أمن الشبكة بشكل ملموس. في هذه الحالة فقط يتم حرق جزء من الضمان، كما يتم إيقافك عن المشاركة لعدة epochs متتالية، دون فرصة تحذير.
أرى أن فكرة هذا التقسيم بين اللين والصلب تهدف أساسًا إلى فصل “أعطال تقنية” و“سوء نية شخصي” نوعين مختلفين تمامًا من المشكلات. فاضطرابات الشبكة وتقلبات مقدمي خدمة العقد أو إعادة تشغيل الخادم—مثل هذه الحوادث قد تحدث لأي شخص في التشغيل والصيانة؛ إذا تم التعامل معها بالقوة نفسها مثل سلوكيات تستهدف الشبكة عمدًا، سيُحجم كثيرون عن تشغيل عقد، وترتفع التكلفة النفسية للدخول؛ بينما إذا كان التساهل مع الأفعال الخبيثة كبيرًا فلن يمكن ضمان أمن الشبكة. من هذا المنطلق، تمثل فئتا اللين والصلب خطًا وسيطًا بين هدف “تشجيع المشاركة” وهدف “معاقبة إساءة السلوك”.
لكن خطر لي سؤال: بما أن العقوبة اللينة لا تحرق عملات، فهل قد يدفع ذلك بعض الناس إلى “استغلال الثغرة” عمدًا؟ أي الحفاظ على مستوى تشغيل غير مستقر لكنه يبقى فقط تحت عتبة العقوبة؛ فطالما أن الخصم يكون احتمال المكافأة وليس رأس المال، تكون الخسارة قابلة للتحكم. هذا نوع من الموازنة الحدّية (marginal game)، والوثيقة لم تُفصّلها كثيرًا. أخطط للبحث في الوقت المناسب للتحقق مما إذا كانت هناك دلائل على مثل هذه السلوكيات الهامشية ضمن بيانات الشبكة الفعلية. @Dusk #dusk $DUSK
يقسم Dusk العقوبات إلى فئتين: لينة وصلبة. العقوبة اللينة (soft-slashing) مخصصة لحالات “عدم القيام بسوء نية لكن الأداء غير جيد”، مثل: عندما يحين دورك في بث الكتلة لكنك لا تقوم بالبث، أو حدوث انقطاع عن الشبكة لفترة طويلة بحيث لا تستطيع مواكبة التقدم. هذا لا يُعد إساءة متعمدة، لكنه يبطئ كفاءة الشبكة—العقوبة اللينة لا تحرق عملات (لا تُحرق رصيدًا)، فقط يتم تحويل جزء من الضمان إلى “بركة مكافآت” يمكن استلامها، وبذلك ينخفض وزن هذا الجزء من الضمان في قرعات السحب اللاحقة؛ ثم تحصل أولًا على فرصة تحذير، وإذا تكرر الأمر يتم إيقافك عن المشاركة لفترة epoch واحدة فعليًا. جوهرها هو “تقليل احتمال أن يتم اختيارك”، وليس اقتطاع المال مباشرة. أما العقوبة الصلبة (hard-slashing) فتُترك للأفعال الخبيثة فعلًا—مثل التوقيع المزدوج، أو تزوير كتل غير صالحة بشكل يهدد أمن الشبكة بشكل ملموس. في هذه الحالة فقط يتم حرق جزء من الضمان، كما يتم إيقافك عن المشاركة لعدة epochs متتالية، دون فرصة تحذير.
أرى أن فكرة هذا التقسيم بين اللين والصلب تهدف أساسًا إلى فصل “أعطال تقنية” و“سوء نية شخصي” نوعين مختلفين تمامًا من المشكلات. فاضطرابات الشبكة وتقلبات مقدمي خدمة العقد أو إعادة تشغيل الخادم—مثل هذه الحوادث قد تحدث لأي شخص في التشغيل والصيانة؛ إذا تم التعامل معها بالقوة نفسها مثل سلوكيات تستهدف الشبكة عمدًا، سيُحجم كثيرون عن تشغيل عقد، وترتفع التكلفة النفسية للدخول؛ بينما إذا كان التساهل مع الأفعال الخبيثة كبيرًا فلن يمكن ضمان أمن الشبكة. من هذا المنطلق، تمثل فئتا اللين والصلب خطًا وسيطًا بين هدف “تشجيع المشاركة” وهدف “معاقبة إساءة السلوك”.
لكن خطر لي سؤال: بما أن العقوبة اللينة لا تحرق عملات، فهل قد يدفع ذلك بعض الناس إلى “استغلال الثغرة” عمدًا؟ أي الحفاظ على مستوى تشغيل غير مستقر لكنه يبقى فقط تحت عتبة العقوبة؛ فطالما أن الخصم يكون احتمال المكافأة وليس رأس المال، تكون الخسارة قابلة للتحكم. هذا نوع من الموازنة الحدّية (marginal game)، والوثيقة لم تُفصّلها كثيرًا. أخطط للبحث في الوقت المناسب للتحقق مما إذا كانت هناك دلائل على مثل هذه السلوكيات الهامشية ضمن بيانات الشبكة الفعلية. @Dusk #dusk $DUSK
2
929
·
--
تمّ التحقق
كنت أعتقد دائمًا أن تداول الأوراق المالية على السلسلة مجرد عملية بسيطة مثل "تقديم طلب - إتمام الصفقة". لكن عندما اطلعت على تصميم Smart Bulletin Board في Dusk، اكتشفت أن هذا السيناريو أقرب بكثير مما كنت أتخيله إلى عادات تداول السوق الأولية الواقعية.
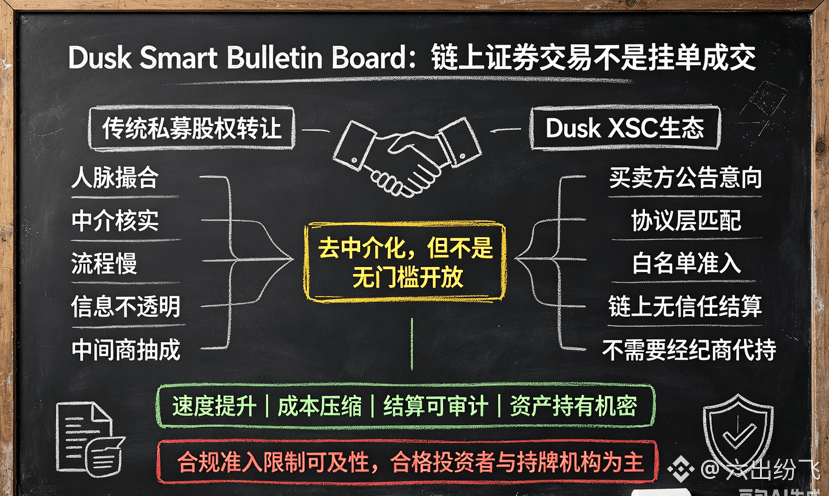
XSC هو معيار العقود الذي وضعته Dusk للأصول المالية من نوع الأوراق المالية. المطلب الأساسي منه هو الحفاظ على سرّية عمليات حيازة وتداول هذه الأصول، مع تلبية متطلبات التدقيق. أما Smart Bulletin Board فهو آلية مطابقة محددة ضمن نظام XSC البيئي. فبالنسبة لطرفيْن يرغبان في شراء/بيع أصول أوراق مالية غير متاحة للتداول العلني، يعبّر الطرفان أولًا عن نيتهما على "لوحة الإعلانات" هذه. بعد نجاح المطابقة وموافقة الطرفين، يتم تسوية الصفقة بثقة معدومة باستخدام عقد XSC، دون الحاجة إلى وسيط يقوم بالمطابقة أو التحقق أو الإحالة بالنيابة (holding).
هذا التصميم ذكرني بعمليات نقل/تحويل ملكية الأسهم الخاصة التي تعرفت عليها سابقًا. ففي كثير من تلك المعاملات، يعتمد الأمر على العلاقات والوسطاء للتوفيق بين الأطراف، فتكون العملية بطيئة، وغير شفافة معلوماتيًا، ويُكلف الوسطاء رسومًا إضافية. في جوهره، ينقل Smart Bulletin Board عملية "إيجاد الطرف المناسب" إلى السلسلة: يتقابل طرفا البيع والشراء مباشرة على مستوى البروتوكول، فإذا اتفقا أمكن إتمام التسوية مباشرة، دون طبقة السمسرة؛ ومن الناحية النظرية يمكن أن يتحسن كل من سرعة التنفيذ والتكلفة.
لكنني لاحظت أن هذه الآلية تحمل شرطًا فطريًا: يجب أن يمر المشاركون أولًا بمراجعة القائمة البيضاء (whitelist) قبل دخول السوق للتداول. إذن هذا ليس سوقًا علنيًا مفتوحًا بالكامل، بل آلية قبول مصممة خصيصًا لسيناريوهات تداول الأوراق المالية الخاضعة للرقابة. وهذا يختلف تمامًا عن منطق معظم تطبيقات DeFi التي تسمح لأي شخص بالدخول إلى السوق المفتوح. برأيي، اختيار هذا التصميم في الاتجاه الصحيح؛ فالتداول بالأوراق المالية بحد ذاته يخضع للأنظمة، لكن هذا يعني أيضًا أن إمكانية الوصول إلى هذه المنظومة ليست شاملة بقدر ما قد يتخيله البعض—فالمنفعة تكون في الغالب لمؤسسات مرخصة ومستثمرين مؤهلين ضمن نطاق محدود، وليس لسِهولة مشاركة أي مستثمر فردي عادي بشكل مباشر.
من الناحية التقنية، تم قطع دور الوسيط، لكن جدار شرط القبول لا يزال قائمًا. وهذا الدمج—بما أراه—يعكس بشكل واقعي التوتر الموجود أصلاً بين هدفَي "الامتثال" و"إزالة الوساطة": فليسا مجرد خيارين أحدهما بدل الآخر، ولا يمكن تحقيقهما بالكامل معًا بشكل بسيط.
@Dusk_Foundation #dusk $DUSK
كنت أعتقد دائمًا أن تداول الأوراق المالية على السلسلة مجرد عملية بسيطة مثل "تقديم طلب - إتمام الصفقة". لكن عندما اطلعت على تصميم Smart Bulletin Board في Dusk، اكتشفت أن هذا السيناريو أقرب بكثير مما كنت أتخيله إلى عادات تداول السوق الأولية الواقعية.
XSC هو معيار العقود الذي وضعته Dusk للأصول المالية من نوع الأوراق المالية. المطلب الأساسي منه هو الحفاظ على سرّية عمليات حيازة وتداول هذه الأصول، مع تلبية متطلبات التدقيق. أما Smart Bulletin Board فهو آلية مطابقة محددة ضمن نظام XSC البيئي. فبالنسبة لطرفيْن يرغبان في شراء/بيع أصول أوراق مالية غير متاحة للتداول العلني، يعبّر الطرفان أولًا عن نيتهما على "لوحة الإعلانات" هذه. بعد نجاح المطابقة وموافقة الطرفين، يتم تسوية الصفقة بثقة معدومة باستخدام عقد XSC، دون الحاجة إلى وسيط يقوم بالمطابقة أو التحقق أو الإحالة بالنيابة (holding).
هذا التصميم ذكرني بعمليات نقل/تحويل ملكية الأسهم الخاصة التي تعرفت عليها سابقًا. ففي كثير من تلك المعاملات، يعتمد الأمر على العلاقات والوسطاء للتوفيق بين الأطراف، فتكون العملية بطيئة، وغير شفافة معلوماتيًا، ويُكلف الوسطاء رسومًا إضافية. في جوهره، ينقل Smart Bulletin Board عملية "إيجاد الطرف المناسب" إلى السلسلة: يتقابل طرفا البيع والشراء مباشرة على مستوى البروتوكول، فإذا اتفقا أمكن إتمام التسوية مباشرة، دون طبقة السمسرة؛ ومن الناحية النظرية يمكن أن يتحسن كل من سرعة التنفيذ والتكلفة.
لكنني لاحظت أن هذه الآلية تحمل شرطًا فطريًا: يجب أن يمر المشاركون أولًا بمراجعة القائمة البيضاء (whitelist) قبل دخول السوق للتداول. إذن هذا ليس سوقًا علنيًا مفتوحًا بالكامل، بل آلية قبول مصممة خصيصًا لسيناريوهات تداول الأوراق المالية الخاضعة للرقابة. وهذا يختلف تمامًا عن منطق معظم تطبيقات DeFi التي تسمح لأي شخص بالدخول إلى السوق المفتوح. برأيي، اختيار هذا التصميم في الاتجاه الصحيح؛ فالتداول بالأوراق المالية بحد ذاته يخضع للأنظمة، لكن هذا يعني أيضًا أن إمكانية الوصول إلى هذه المنظومة ليست شاملة بقدر ما قد يتخيله البعض—فالمنفعة تكون في الغالب لمؤسسات مرخصة ومستثمرين مؤهلين ضمن نطاق محدود، وليس لسِهولة مشاركة أي مستثمر فردي عادي بشكل مباشر.
من الناحية التقنية، تم قطع دور الوسيط، لكن جدار شرط القبول لا يزال قائمًا. وهذا الدمج—بما أراه—يعكس بشكل واقعي التوتر الموجود أصلاً بين هدفَي "الامتثال" و"إزالة الوساطة": فليسا مجرد خيارين أحدهما بدل الآخر، ولا يمكن تحقيقهما بالكامل معًا بشكل بسيط.
@Dusk #dusk $DUSK
XSC هو معيار العقود الذي وضعته Dusk للأصول المالية من نوع الأوراق المالية. المطلب الأساسي منه هو الحفاظ على سرّية عمليات حيازة وتداول هذه الأصول، مع تلبية متطلبات التدقيق. أما Smart Bulletin Board فهو آلية مطابقة محددة ضمن نظام XSC البيئي. فبالنسبة لطرفيْن يرغبان في شراء/بيع أصول أوراق مالية غير متاحة للتداول العلني، يعبّر الطرفان أولًا عن نيتهما على "لوحة الإعلانات" هذه. بعد نجاح المطابقة وموافقة الطرفين، يتم تسوية الصفقة بثقة معدومة باستخدام عقد XSC، دون الحاجة إلى وسيط يقوم بالمطابقة أو التحقق أو الإحالة بالنيابة (holding).
هذا التصميم ذكرني بعمليات نقل/تحويل ملكية الأسهم الخاصة التي تعرفت عليها سابقًا. ففي كثير من تلك المعاملات، يعتمد الأمر على العلاقات والوسطاء للتوفيق بين الأطراف، فتكون العملية بطيئة، وغير شفافة معلوماتيًا، ويُكلف الوسطاء رسومًا إضافية. في جوهره، ينقل Smart Bulletin Board عملية "إيجاد الطرف المناسب" إلى السلسلة: يتقابل طرفا البيع والشراء مباشرة على مستوى البروتوكول، فإذا اتفقا أمكن إتمام التسوية مباشرة، دون طبقة السمسرة؛ ومن الناحية النظرية يمكن أن يتحسن كل من سرعة التنفيذ والتكلفة.
لكنني لاحظت أن هذه الآلية تحمل شرطًا فطريًا: يجب أن يمر المشاركون أولًا بمراجعة القائمة البيضاء (whitelist) قبل دخول السوق للتداول. إذن هذا ليس سوقًا علنيًا مفتوحًا بالكامل، بل آلية قبول مصممة خصيصًا لسيناريوهات تداول الأوراق المالية الخاضعة للرقابة. وهذا يختلف تمامًا عن منطق معظم تطبيقات DeFi التي تسمح لأي شخص بالدخول إلى السوق المفتوح. برأيي، اختيار هذا التصميم في الاتجاه الصحيح؛ فالتداول بالأوراق المالية بحد ذاته يخضع للأنظمة، لكن هذا يعني أيضًا أن إمكانية الوصول إلى هذه المنظومة ليست شاملة بقدر ما قد يتخيله البعض—فالمنفعة تكون في الغالب لمؤسسات مرخصة ومستثمرين مؤهلين ضمن نطاق محدود، وليس لسِهولة مشاركة أي مستثمر فردي عادي بشكل مباشر.
من الناحية التقنية، تم قطع دور الوسيط، لكن جدار شرط القبول لا يزال قائمًا. وهذا الدمج—بما أراه—يعكس بشكل واقعي التوتر الموجود أصلاً بين هدفَي "الامتثال" و"إزالة الوساطة": فليسا مجرد خيارين أحدهما بدل الآخر، ولا يمكن تحقيقهما بالكامل معًا بشكل بسيط.
@Dusk #dusk $DUSK
770
·
--
TermMax على Alpha، حسبت العتبة بنفسي مرة واحدة
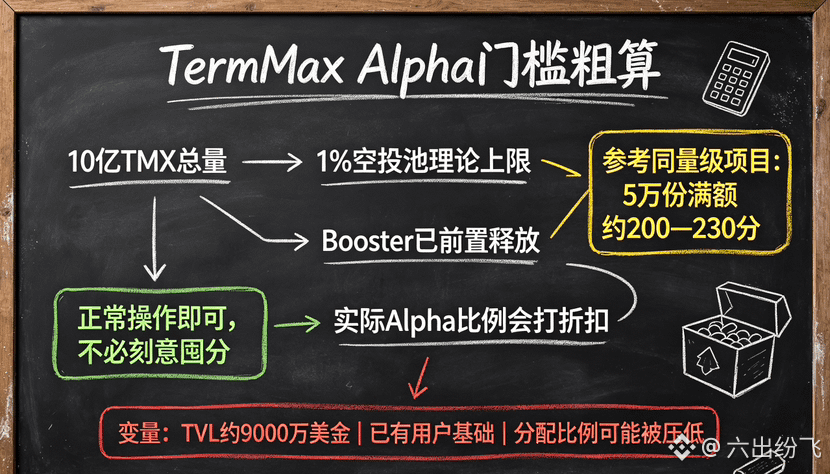
بناءً على إجمالي TMX البالغ 1 مليار، ثم الاستدلال من نطاق القيمة السوقية الحالية، إذا تم تخصيص 1% لِصندوق Alpha الخاص بالإسقاط الجوي (airdrop)، فسيكون المقدار تقريبًا في حدود “القيمة السوقية × 1%”.
لكن TermMax قام بالفعل بتنفيذ أنشطة Booster قبل ذلك، أي أنه سبق وأن تم إطلاق جزء منه، وبالتالي فإن النسبة الفعلية المخصصة لـ Alpha على الأرجح ستكون أقل، ولن تكون نسبة 1% عددًا صحيحًا تمامًا.
بالرجوع إلى الإسقاطات الجوية لمشاريع بنفس الحجم في الحلقات القليلة الماضية: عادةً ما تكون عتبة “50 ألف حصة كاملة” ضمن نطاق 200-230 نقطة. وإذا قُيِّمت TermMax وفق توزيع متساوٍ على الأفراد، فمن المرجح أن تقع أيضًا بالقرب من هذا النطاق، وليست مرتفعة جدًا.
لكن هناك متغير يجب أخذه في الاعتبار: TermMax ليس مشروعًا جديدًا؛ فهو يمتلك TVL يقارب 90 مليون دولار أمريكي، وحوالي مئات الآلاف من محافظ التسجيل، ويُعد مشروعًا معروفًا نسبيًا ضمن قطاع الإقراض (التمويل بالاقتراض). في مثل هذه المشاريع، تكون الكلمة المسموعة عادةً أثقل من المشاريع “العملات الجديدة فقط”، وقد تدفع Binance بنسبة التوزيع إلى الأسفل، وبالتالي قد تُرفع العتبة.
تقييمي الخاص هو أنه لا داعي لتجميع نقاط بشكل متعمد والتعامل معها بانتظارها. الإجراء العادي يكفي. وإذا حدث أن أصبحت العتبة مرتفعة بشكل مبالغ فيه، يمكن بكل بساطة تفويت هذه الجولة. اتجاه الإقراض بمعدل فائدة ثابت ذو قيمة على المدى الطويل، ولا يهمنا هذا الإسقاط الجوي الواحد.
#TermMax @termmax
TermMax على Alpha، حسبت العتبة بنفسي مرة واحدة
بناءً على إجمالي TMX البالغ 1 مليار، ثم الاستدلال من نطاق القيمة السوقية الحالية، إذا تم تخصيص 1% لِصندوق Alpha الخاص بالإسقاط الجوي (airdrop)، فسيكون المقدار تقريبًا في حدود “القيمة السوقية × 1%”.
لكن TermMax قام بالفعل بتنفيذ أنشطة Booster قبل ذلك، أي أنه سبق وأن تم إطلاق جزء منه، وبالتالي فإن النسبة الفعلية المخصصة لـ Alpha على الأرجح ستكون أقل، ولن تكون نسبة 1% عددًا صحيحًا تمامًا.
بالرجوع إلى الإسقاطات الجوية لمشاريع بنفس الحجم في الحلقات القليلة الماضية: عادةً ما تكون عتبة “50 ألف حصة كاملة” ضمن نطاق 200-230 نقطة. وإذا قُيِّمت TermMax وفق توزيع متساوٍ على الأفراد، فمن المرجح أن تقع أيضًا بالقرب من هذا النطاق، وليست مرتفعة جدًا.
لكن هناك متغير يجب أخذه في الاعتبار: TermMax ليس مشروعًا جديدًا؛ فهو يمتلك TVL يقارب 90 مليون دولار أمريكي، وحوالي مئات الآلاف من محافظ التسجيل، ويُعد مشروعًا معروفًا نسبيًا ضمن قطاع الإقراض (التمويل بالاقتراض). في مثل هذه المشاريع، تكون الكلمة المسموعة عادةً أثقل من المشاريع “العملات الجديدة فقط”، وقد تدفع Binance بنسبة التوزيع إلى الأسفل، وبالتالي قد تُرفع العتبة.
تقييمي الخاص هو أنه لا داعي لتجميع نقاط بشكل متعمد والتعامل معها بانتظارها. الإجراء العادي يكفي. وإذا حدث أن أصبحت العتبة مرتفعة بشكل مبالغ فيه، يمكن بكل بساطة تفويت هذه الجولة. اتجاه الإقراض بمعدل فائدة ثابت ذو قيمة على المدى الطويل، ولا يهمنا هذا الإسقاط الجوي الواحد.
#TermMax @TermMax
بناءً على إجمالي TMX البالغ 1 مليار، ثم الاستدلال من نطاق القيمة السوقية الحالية، إذا تم تخصيص 1% لِصندوق Alpha الخاص بالإسقاط الجوي (airdrop)، فسيكون المقدار تقريبًا في حدود “القيمة السوقية × 1%”.
لكن TermMax قام بالفعل بتنفيذ أنشطة Booster قبل ذلك، أي أنه سبق وأن تم إطلاق جزء منه، وبالتالي فإن النسبة الفعلية المخصصة لـ Alpha على الأرجح ستكون أقل، ولن تكون نسبة 1% عددًا صحيحًا تمامًا.
بالرجوع إلى الإسقاطات الجوية لمشاريع بنفس الحجم في الحلقات القليلة الماضية: عادةً ما تكون عتبة “50 ألف حصة كاملة” ضمن نطاق 200-230 نقطة. وإذا قُيِّمت TermMax وفق توزيع متساوٍ على الأفراد، فمن المرجح أن تقع أيضًا بالقرب من هذا النطاق، وليست مرتفعة جدًا.
لكن هناك متغير يجب أخذه في الاعتبار: TermMax ليس مشروعًا جديدًا؛ فهو يمتلك TVL يقارب 90 مليون دولار أمريكي، وحوالي مئات الآلاف من محافظ التسجيل، ويُعد مشروعًا معروفًا نسبيًا ضمن قطاع الإقراض (التمويل بالاقتراض). في مثل هذه المشاريع، تكون الكلمة المسموعة عادةً أثقل من المشاريع “العملات الجديدة فقط”، وقد تدفع Binance بنسبة التوزيع إلى الأسفل، وبالتالي قد تُرفع العتبة.
تقييمي الخاص هو أنه لا داعي لتجميع نقاط بشكل متعمد والتعامل معها بانتظارها. الإجراء العادي يكفي. وإذا حدث أن أصبحت العتبة مرتفعة بشكل مبالغ فيه، يمكن بكل بساطة تفويت هذه الجولة. اتجاه الإقراض بمعدل فائدة ثابت ذو قيمة على المدى الطويل، ولا يهمنا هذا الإسقاط الجوي الواحد.
#TermMax @TermMax
2
781
·
--
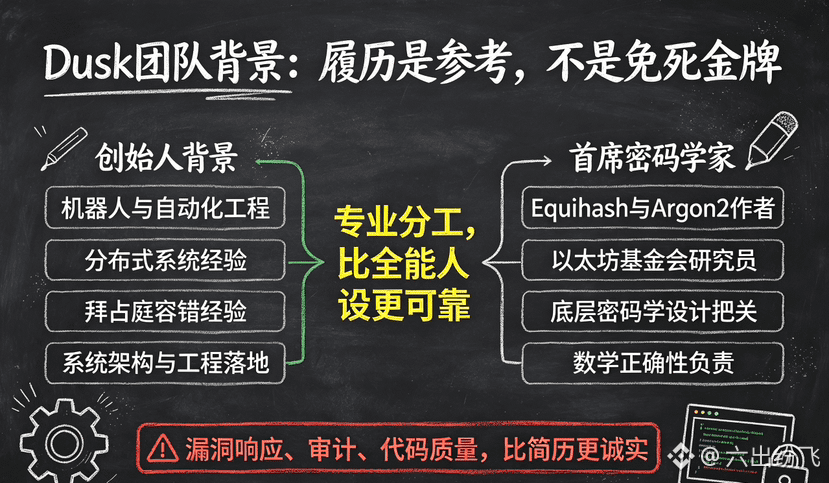
تصفحتُ خلفية فريق النواة في Dusk، ووجدت نقطةً غير بديهية إلى حدّ ما: الخلفية المهنية للمؤسس Emanuele Francioni هي الروبوتات والهندسة الأوتوماتية، وليست مسارًا كلاسيكيًا في التشفير. خلال السنوات العشرين السابقة كان يعمل في أنظمة موزعة وتحمل الأخطاء على طريقة بايزنطية (Byzantine Fault Tolerance)، ثم كانت مهاراته في التشفير لاحقًا بمثابة شجرة مهارات أضافها إلى معرفته.
لكن الشخص الذي يتولى عبء التشفير فعليًا هو كبير مهندسي/خبراء التشفير Dmitry Khovratovich. فهو ليس اسمًا غريبًا في الدوائر المعنية؛ فخوارزميتا التجزئة Equihash وArgon2 من عمله، الأولى تُستخدم بواسطة العديد من سلاسل PoW لمقاومة التعدين عبر ASIC، أما الثانية فهي إحدى معايير تجزئة/تجزئة-تشفير معترف بها على نطاق واسع في المجتمع التشفيري، كما يعمل أيضًا كباحث لدى مؤسسة إيثريوم. وجود باحث تشفير أكاديمي لديه سجل حافل يتفرغ لتصميم التشفير على المستوى الأساسي، بينما يتولى المؤسس هندسة معمارية النظام والتنفيذ، هذا النوع من التقسيم — في رأيي — أكثر إقناعًا من فكرة “المؤسس يفهم التشفير والهندسة معًا” على نمط شخصية شاملة؛ لأن صحة الرياضيات على المستوى الأساسي تُترك للحريصين والمتخصصين، وهذا يتماشى أكثر مع منطق توزيع الأدوار في الأنظمة الكبيرة.
ومع ذلك، لا أنوي اعتبار هذا “بطاقة خفّاء” لا تُفلح. حتى إن كان خبير تشفير بارعًا، فقد يخطئ. مثال ذلك ثغرة التحقق في dusk-plonk التي تحدثنا عنها سابقًا؛ إذ تُظهر أن صلابة خلفية الفريق لا تعني أبدًا صفر مخاطر في الكود. لذلك تظل عملية التدقيق والاختبار العملي/الميداني دائمًا إضافة ضرورية، ولا يجوز الاكتفاء بالنظر إلى السيرة الذاتية.
تُعدّ سجلات الفريق مجرد عناصر مرجعية في النهاية، وليست دليلًا حاسمًا. ما أرغب في رؤيته أكثر هو ما يقبع خلف هذه الأسماء: جودة الكود الذي تم تقديمه خلال العام الماضي، وسرعة الاستجابة عند ظهور ثغرات. هذا — برأيي — أكثر صدقًا من السيرة الذاتية.
@Dusk_Foundation #dusk $DUSK
تصفحتُ خلفية فريق النواة في Dusk، ووجدت نقطةً غير بديهية إلى حدّ ما: الخلفية المهنية للمؤسس Emanuele Francioni هي الروبوتات والهندسة الأوتوماتية، وليست مسارًا كلاسيكيًا في التشفير. خلال السنوات العشرين السابقة كان يعمل في أنظمة موزعة وتحمل الأخطاء على طريقة بايزنطية (Byzantine Fault Tolerance)، ثم كانت مهاراته في التشفير لاحقًا بمثابة شجرة مهارات أضافها إلى معرفته.
لكن الشخص الذي يتولى عبء التشفير فعليًا هو كبير مهندسي/خبراء التشفير Dmitry Khovratovich. فهو ليس اسمًا غريبًا في الدوائر المعنية؛ فخوارزميتا التجزئة Equihash وArgon2 من عمله، الأولى تُستخدم بواسطة العديد من سلاسل PoW لمقاومة التعدين عبر ASIC، أما الثانية فهي إحدى معايير تجزئة/تجزئة-تشفير معترف بها على نطاق واسع في المجتمع التشفيري، كما يعمل أيضًا كباحث لدى مؤسسة إيثريوم. وجود باحث تشفير أكاديمي لديه سجل حافل يتفرغ لتصميم التشفير على المستوى الأساسي، بينما يتولى المؤسس هندسة معمارية النظام والتنفيذ، هذا النوع من التقسيم — في رأيي — أكثر إقناعًا من فكرة “المؤسس يفهم التشفير والهندسة معًا” على نمط شخصية شاملة؛ لأن صحة الرياضيات على المستوى الأساسي تُترك للحريصين والمتخصصين، وهذا يتماشى أكثر مع منطق توزيع الأدوار في الأنظمة الكبيرة.
ومع ذلك، لا أنوي اعتبار هذا “بطاقة خفّاء” لا تُفلح. حتى إن كان خبير تشفير بارعًا، فقد يخطئ. مثال ذلك ثغرة التحقق في dusk-plonk التي تحدثنا عنها سابقًا؛ إذ تُظهر أن صلابة خلفية الفريق لا تعني أبدًا صفر مخاطر في الكود. لذلك تظل عملية التدقيق والاختبار العملي/الميداني دائمًا إضافة ضرورية، ولا يجوز الاكتفاء بالنظر إلى السيرة الذاتية.
تُعدّ سجلات الفريق مجرد عناصر مرجعية في النهاية، وليست دليلًا حاسمًا. ما أرغب في رؤيته أكثر هو ما يقبع خلف هذه الأسماء: جودة الكود الذي تم تقديمه خلال العام الماضي، وسرعة الاستجابة عند ظهور ثغرات. هذا — برأيي — أكثر صدقًا من السيرة الذاتية.
@Dusk #dusk $DUSK
لكن الشخص الذي يتولى عبء التشفير فعليًا هو كبير مهندسي/خبراء التشفير Dmitry Khovratovich. فهو ليس اسمًا غريبًا في الدوائر المعنية؛ فخوارزميتا التجزئة Equihash وArgon2 من عمله، الأولى تُستخدم بواسطة العديد من سلاسل PoW لمقاومة التعدين عبر ASIC، أما الثانية فهي إحدى معايير تجزئة/تجزئة-تشفير معترف بها على نطاق واسع في المجتمع التشفيري، كما يعمل أيضًا كباحث لدى مؤسسة إيثريوم. وجود باحث تشفير أكاديمي لديه سجل حافل يتفرغ لتصميم التشفير على المستوى الأساسي، بينما يتولى المؤسس هندسة معمارية النظام والتنفيذ، هذا النوع من التقسيم — في رأيي — أكثر إقناعًا من فكرة “المؤسس يفهم التشفير والهندسة معًا” على نمط شخصية شاملة؛ لأن صحة الرياضيات على المستوى الأساسي تُترك للحريصين والمتخصصين، وهذا يتماشى أكثر مع منطق توزيع الأدوار في الأنظمة الكبيرة.
ومع ذلك، لا أنوي اعتبار هذا “بطاقة خفّاء” لا تُفلح. حتى إن كان خبير تشفير بارعًا، فقد يخطئ. مثال ذلك ثغرة التحقق في dusk-plonk التي تحدثنا عنها سابقًا؛ إذ تُظهر أن صلابة خلفية الفريق لا تعني أبدًا صفر مخاطر في الكود. لذلك تظل عملية التدقيق والاختبار العملي/الميداني دائمًا إضافة ضرورية، ولا يجوز الاكتفاء بالنظر إلى السيرة الذاتية.
تُعدّ سجلات الفريق مجرد عناصر مرجعية في النهاية، وليست دليلًا حاسمًا. ما أرغب في رؤيته أكثر هو ما يقبع خلف هذه الأسماء: جودة الكود الذي تم تقديمه خلال العام الماضي، وسرعة الاستجابة عند ظهور ثغرات. هذا — برأيي — أكثر صدقًا من السيرة الذاتية.
@Dusk #dusk $DUSK
1
594
·
--
صاعد
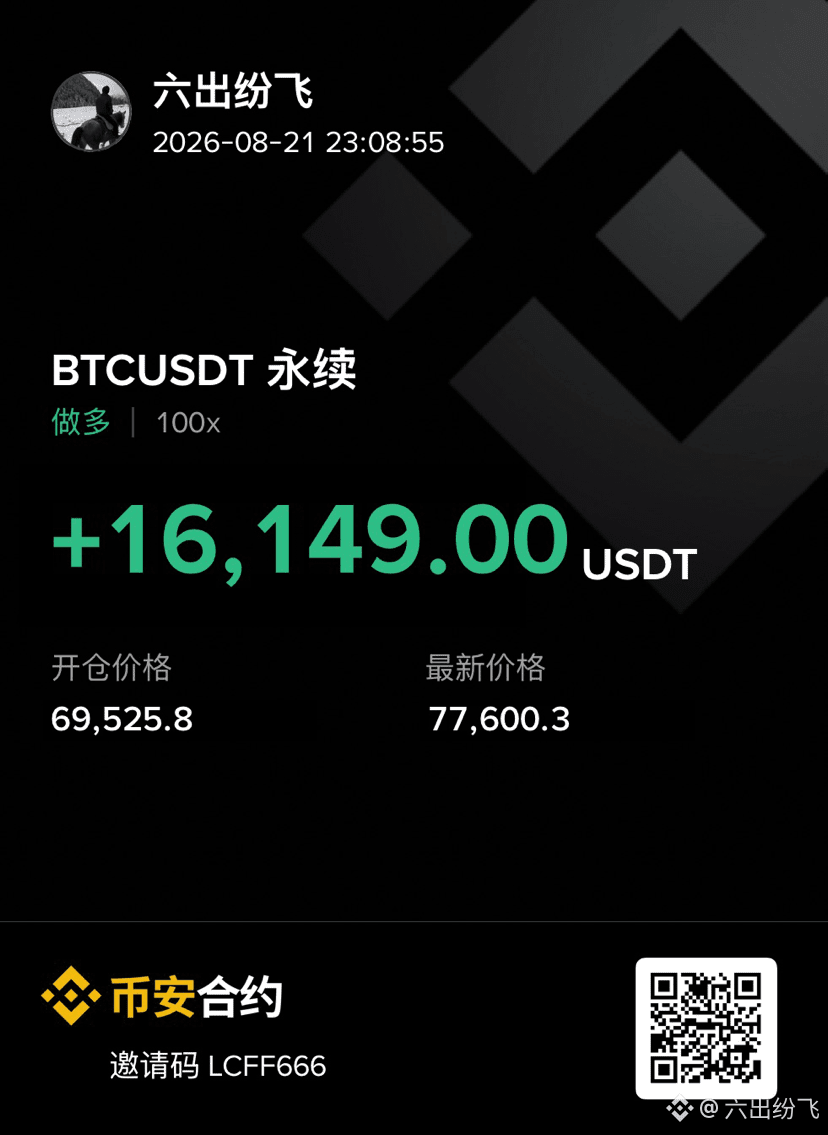
هل ما زلت تراقب، فالبيتكوين (大饼) على وشك أن يصعد إلى 80 ألف قريبًا
خلال يومين ارتفع 10 آلاف نقطة، وأنت لا تزال مترددًا فيما إذا كنت ستقوم بالبيع على المكشوف؟
$BTC
{future}(BTCUSDT)
هل ما زلت تراقب، فالبيتكوين (大饼) على وشك أن يصعد إلى 80 ألف قريبًا
خلال يومين ارتفع 10 آلاف نقطة، وأنت لا تزال مترددًا فيما إذا كنت ستقوم بالبيع على المكشوف؟
$BTC
خلال يومين ارتفع 10 آلاف نقطة، وأنت لا تزال مترددًا فيما إذا كنت ستقوم بالبيع على المكشوف؟
$BTC
1
562
·
--
أفكر في نقل جزء من أصول الإيثريوم غير المُستغلة إلى DuskEVM للتجربة. أمس اتبعتُ خطوات الجسر عبر السلاسل كما هي في الوثائق الرسمية، وسأدوّن تجربتي الواقعية—لم يكن الأمر سلسًا كما توقعت.
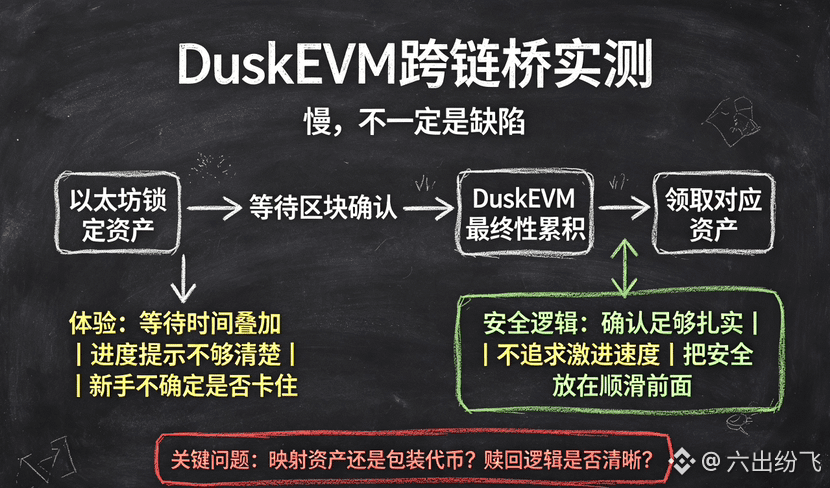
الإجراء نفسه ليس معقّدًا: أطلق معاملة القفل على شبكة الإيثريوم، انتظر التأكيد، ثم على DuskEVM استلم الأصول المقابلة. هذه المنطقية لا تختلف جوهريًا عن أغلب الجسور عبر السلاسل. ما جعلني متوترًا قليلًا هو وقت التأكيد، وليس تعطل الجسر بحد ذاته. السبب أن الإيثريوم يحتاج إلى انتظار عدد كافٍ من تأكيدات الكتل قبل السماح بالمتابعة. كما أن DuskEVM لديه آلية نهائية خاصة تتطلب وقتًا إضافيًا لتراكم الثقة. عندما يتراكب انتظار الطرفين معًا، لا تكون التجربة من نوع "اضغط مرة ووصَل فورًا".
في البداية اعتبرت هذا الانتظار عيبًا في التجربة، ثم فهمت أنه في الحقيقة تكلفة ضرورية—الجسور عبر السلاسل، تاريخيًا، تعرّضت لهجمات واستُغلت في فرص تحكّم/مراجحة كثيرة. معظم الجسور التي واجهت مشاكل، كانت في الغالب تسعى لتحقيق السرعة، فجمّعت منطق التأكيد بشكل متعجل جدًا، ما منح المهاجمين مساحة للحركة. اختارت Dusk أن تجعل نهائية الطرفين تعمل بشكل راسخ قبل الإطلاق. صحيح أنه أبطأ، لكن على الأقل فكرة التصميم تضع الأمان قبل تجربة المستخدم، وليس العكس.
مع ذلك، ما زال هناك مجال للتحسين على مستوى التجربة—أثناء العملية لم توجد مؤشرات تقدم واضحة بما يكفي. بعد إرسال المعاملة، بقيت فترة قصيرة غير متأكد هل يجب أن أستمر في الانتظار أم أن خطوة ما قد تعلّقت وتحتاج إعادة إجراء. هذا النوع من عدم اليقين غير مناسب للمستخدمين لأول مرة، وقد يدفعهم للتساؤل إن كان هناك خطأ في العملية. مقارنةً بجسور أخرى نضجت أكثر، ما زال هناك مساحة لتحسين آلية تعليقات المستخدمين.
كما أن لدي سؤالًا آخر لم أستطع حسمه بعد: بعد انتقال الأصول عبر الجسر، في DuskEVM ما الشكل الذي توجد به هذه الأصول تحديدًا—هل هي تعيين أصلي (mapping) لأصل أصلي أم رموز مُغلّفة (wrapped)؟ هذه العلاقة تحدد كيف تتم عملية استرداد الأصول في حال تعرّض هذه الجسر لأي مشكلة مستقبلًا. الجزء المقابل في الوثائق ليس واضحًا تمامًا، لذلك عليّ قراءة عدة طبقات من النصوص لاستخلاص الإجابة.
بالنسبة للجسور عبر السلاسل، كان موقفي دائمًا: إن أمكن تجنبها فالأفضل. وإذا كان لا بد منها، فسأختار دائمًا تصميمًا يقدّم الأمان ولو كان أبطأ. بعد هذه التجربة العملية، أستطيع القول إن Dusk اتجهت في الاتجاه الصحيح على الأقل، وما تزال هناك مساحة لتحسين تجربة التفاصيل.
@Dusk_Foundation #dusk $DUSK
أفكر في نقل جزء من أصول الإيثريوم غير المُستغلة إلى DuskEVM للتجربة. أمس اتبعتُ خطوات الجسر عبر السلاسل كما هي في الوثائق الرسمية، وسأدوّن تجربتي الواقعية—لم يكن الأمر سلسًا كما توقعت.
الإجراء نفسه ليس معقّدًا: أطلق معاملة القفل على شبكة الإيثريوم، انتظر التأكيد، ثم على DuskEVM استلم الأصول المقابلة. هذه المنطقية لا تختلف جوهريًا عن أغلب الجسور عبر السلاسل. ما جعلني متوترًا قليلًا هو وقت التأكيد، وليس تعطل الجسر بحد ذاته. السبب أن الإيثريوم يحتاج إلى انتظار عدد كافٍ من تأكيدات الكتل قبل السماح بالمتابعة. كما أن DuskEVM لديه آلية نهائية خاصة تتطلب وقتًا إضافيًا لتراكم الثقة. عندما يتراكب انتظار الطرفين معًا، لا تكون التجربة من نوع "اضغط مرة ووصَل فورًا".
في البداية اعتبرت هذا الانتظار عيبًا في التجربة، ثم فهمت أنه في الحقيقة تكلفة ضرورية—الجسور عبر السلاسل، تاريخيًا، تعرّضت لهجمات واستُغلت في فرص تحكّم/مراجحة كثيرة. معظم الجسور التي واجهت مشاكل، كانت في الغالب تسعى لتحقيق السرعة، فجمّعت منطق التأكيد بشكل متعجل جدًا، ما منح المهاجمين مساحة للحركة. اختارت Dusk أن تجعل نهائية الطرفين تعمل بشكل راسخ قبل الإطلاق. صحيح أنه أبطأ، لكن على الأقل فكرة التصميم تضع الأمان قبل تجربة المستخدم، وليس العكس.
مع ذلك، ما زال هناك مجال للتحسين على مستوى التجربة—أثناء العملية لم توجد مؤشرات تقدم واضحة بما يكفي. بعد إرسال المعاملة، بقيت فترة قصيرة غير متأكد هل يجب أن أستمر في الانتظار أم أن خطوة ما قد تعلّقت وتحتاج إعادة إجراء. هذا النوع من عدم اليقين غير مناسب للمستخدمين لأول مرة، وقد يدفعهم للتساؤل إن كان هناك خطأ في العملية. مقارنةً بجسور أخرى نضجت أكثر، ما زال هناك مساحة لتحسين آلية تعليقات المستخدمين.
كما أن لدي سؤالًا آخر لم أستطع حسمه بعد: بعد انتقال الأصول عبر الجسر، في DuskEVM ما الشكل الذي توجد به هذه الأصول تحديدًا—هل هي تعيين أصلي (mapping) لأصل أصلي أم رموز مُغلّفة (wrapped)؟ هذه العلاقة تحدد كيف تتم عملية استرداد الأصول في حال تعرّض هذه الجسر لأي مشكلة مستقبلًا. الجزء المقابل في الوثائق ليس واضحًا تمامًا، لذلك عليّ قراءة عدة طبقات من النصوص لاستخلاص الإجابة.
بالنسبة للجسور عبر السلاسل، كان موقفي دائمًا: إن أمكن تجنبها فالأفضل. وإذا كان لا بد منها، فسأختار دائمًا تصميمًا يقدّم الأمان ولو كان أبطأ. بعد هذه التجربة العملية، أستطيع القول إن Dusk اتجهت في الاتجاه الصحيح على الأقل، وما تزال هناك مساحة لتحسين تجربة التفاصيل.
@Dusk #dusk $DUSK
الإجراء نفسه ليس معقّدًا: أطلق معاملة القفل على شبكة الإيثريوم، انتظر التأكيد، ثم على DuskEVM استلم الأصول المقابلة. هذه المنطقية لا تختلف جوهريًا عن أغلب الجسور عبر السلاسل. ما جعلني متوترًا قليلًا هو وقت التأكيد، وليس تعطل الجسر بحد ذاته. السبب أن الإيثريوم يحتاج إلى انتظار عدد كافٍ من تأكيدات الكتل قبل السماح بالمتابعة. كما أن DuskEVM لديه آلية نهائية خاصة تتطلب وقتًا إضافيًا لتراكم الثقة. عندما يتراكب انتظار الطرفين معًا، لا تكون التجربة من نوع "اضغط مرة ووصَل فورًا".
في البداية اعتبرت هذا الانتظار عيبًا في التجربة، ثم فهمت أنه في الحقيقة تكلفة ضرورية—الجسور عبر السلاسل، تاريخيًا، تعرّضت لهجمات واستُغلت في فرص تحكّم/مراجحة كثيرة. معظم الجسور التي واجهت مشاكل، كانت في الغالب تسعى لتحقيق السرعة، فجمّعت منطق التأكيد بشكل متعجل جدًا، ما منح المهاجمين مساحة للحركة. اختارت Dusk أن تجعل نهائية الطرفين تعمل بشكل راسخ قبل الإطلاق. صحيح أنه أبطأ، لكن على الأقل فكرة التصميم تضع الأمان قبل تجربة المستخدم، وليس العكس.
مع ذلك، ما زال هناك مجال للتحسين على مستوى التجربة—أثناء العملية لم توجد مؤشرات تقدم واضحة بما يكفي. بعد إرسال المعاملة، بقيت فترة قصيرة غير متأكد هل يجب أن أستمر في الانتظار أم أن خطوة ما قد تعلّقت وتحتاج إعادة إجراء. هذا النوع من عدم اليقين غير مناسب للمستخدمين لأول مرة، وقد يدفعهم للتساؤل إن كان هناك خطأ في العملية. مقارنةً بجسور أخرى نضجت أكثر، ما زال هناك مساحة لتحسين آلية تعليقات المستخدمين.
كما أن لدي سؤالًا آخر لم أستطع حسمه بعد: بعد انتقال الأصول عبر الجسر، في DuskEVM ما الشكل الذي توجد به هذه الأصول تحديدًا—هل هي تعيين أصلي (mapping) لأصل أصلي أم رموز مُغلّفة (wrapped)؟ هذه العلاقة تحدد كيف تتم عملية استرداد الأصول في حال تعرّض هذه الجسر لأي مشكلة مستقبلًا. الجزء المقابل في الوثائق ليس واضحًا تمامًا، لذلك عليّ قراءة عدة طبقات من النصوص لاستخلاص الإجابة.
بالنسبة للجسور عبر السلاسل، كان موقفي دائمًا: إن أمكن تجنبها فالأفضل. وإذا كان لا بد منها، فسأختار دائمًا تصميمًا يقدّم الأمان ولو كان أبطأ. بعد هذه التجربة العملية، أستطيع القول إن Dusk اتجهت في الاتجاه الصحيح على الأقل، وما تزال هناك مساحة لتحسين تجربة التفاصيل.
@Dusk #dusk $DUSK
4
540
·
--
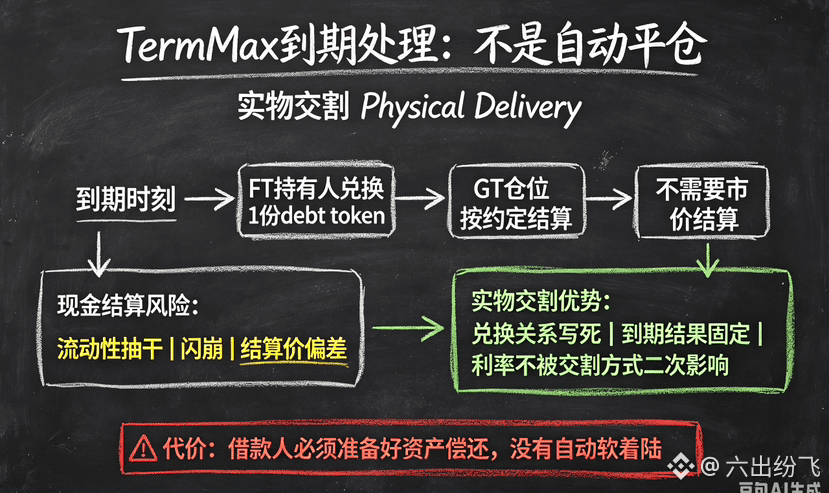
كنت أعتقد دائمًا أن انتهاء صلاحية TermMax يعني هذا الأسلوب الشائع: "الإغلاق التلقائي وتسوية الفروقات بسعر السوق"، إلى أن أعادتني إلى قراءة جزء المستندات الخاص بمعالجة الاستحقاق وفهمت أن الأمر ليس كذلك على الإطلاق. يستخدم TermMax التسليم الفعلي (Physical Delivery)، أي أنه عند لحظة الاستحقاق، يمكن لحامل FT فعليًا استبدال 1 من توكنات debt الأساسية. أما من جهة المقترض، إذا لم يقم بإغلاق مركزه مسبقًا أو تمديده (展期)، فسيتم تسوية الضمان والديْن وفقًا للآلية المتفق عليها بعد تاريخ الاستحقاق مباشرة، وليس بطريقة تقوم بها البروتوكولات بإيجاد سعر في السوق الثانوية ثم "قصّ" الفرق مقابلك.
قد يبدو هذا التصميم للوهلة الأولى مجرد تفاصيل تقنية، لكن تأثيره كبير فعلًا. تكمن مخاطرة العقود التي تعتمد التسوية النقدية في أنه عند لحظة الاستحقاق، إذا سحبت السيولة فجأة من السوق أو حدث انهيار مفاجئ في السعر، فقد يكون سعر التسوية بعيدًا جدًا عن توقعاتك. عندها يكون البروتوكول إما يعترف بالخسارة أو ينقل الخسارة إلى الطرف الآخر. يقطع التسليم الفعلي هذه الطبقة من عدم اليقين—فموعد الاستحقاق هو موعد الاستحقاق: تُكتب علاقة الاستبدال بين FT وdebt token بشكل ثابت، ولا تحتاج بعدها إلى السؤال "كم كان السوق سيدفع آنذاك؟". في عملية الإقراض والاقتراض، يتم تثبيت سعر الفائدة والنتيجة عند الاستحقاق منذ لحظة فتح الصفقة، ولا ينشأ أي انحراف إضافي في المنتصف بسبب طريقة التسليم نفسها.
لكن التسليم الفعلي ليس بلا ثمن. فهو يضع على المقترض متطلبات أكثر مباشرة: يجب أن يكون لديه في يوم الاستحقاق ما يكفي من الأصول لسداد debt token، ولا يمكنه اجتياز الأمر كما في بعض اتفاقيات التسوية النقدية عبر مناطق غامضة مثل "تعويض الفارق". وإذا لم يقم بتمد يد (展期) بشكل استباقي أو بإضافة ضمان قبل الاستحقاق، فستتم معالجة المركز بشكل صارم وفقًا لما تم الاتفاق عليه، ولن يقوم البروتوكول تلقائيًا بإيجاد سعر توفيقي للتأثير الناعم. وهذا يعني أنه عند استخدام TermMax للإقراض، يحتاج المستخدم إلى تخطيط أدق لتاريخ استحقاقه، وليس منتجًا يمكنك تجاهله تمامًا مع ترك المعالجة تلقائيًا حتى وقت الاستحقاق.
أميل إلى الاعتقاد بأن هذا التصميم هو تجسيد لفكرة TermMax لـ "التثبيت" حرفيًا—فائدة ثابتة، ونتيجة عند الاستحقاق ثابتة أيضًا. الثمن هو أن يتحمل المستخدم المزيد من مسؤولية الإدارة النشطة بنفسه. وهذا يتعارض مع الاتجاه الذي تسعى إليه كثير من بروتوكولات DeFi نحو "الأتمتة السهلة". هل يستحق الأمر أم لا يعتمد على ما إذا كنت تريد اليقين أم تريد الاطمئنان.
@termmax #TermMax
كنت أعتقد دائمًا أن انتهاء صلاحية TermMax يعني هذا الأسلوب الشائع: "الإغلاق التلقائي وتسوية الفروقات بسعر السوق"، إلى أن أعادتني إلى قراءة جزء المستندات الخاص بمعالجة الاستحقاق وفهمت أن الأمر ليس كذلك على الإطلاق. يستخدم TermMax التسليم الفعلي (Physical Delivery)، أي أنه عند لحظة الاستحقاق، يمكن لحامل FT فعليًا استبدال 1 من توكنات debt الأساسية. أما من جهة المقترض، إذا لم يقم بإغلاق مركزه مسبقًا أو تمديده (展期)، فسيتم تسوية الضمان والديْن وفقًا للآلية المتفق عليها بعد تاريخ الاستحقاق مباشرة، وليس بطريقة تقوم بها البروتوكولات بإيجاد سعر في السوق الثانوية ثم "قصّ" الفرق مقابلك.
قد يبدو هذا التصميم للوهلة الأولى مجرد تفاصيل تقنية، لكن تأثيره كبير فعلًا. تكمن مخاطرة العقود التي تعتمد التسوية النقدية في أنه عند لحظة الاستحقاق، إذا سحبت السيولة فجأة من السوق أو حدث انهيار مفاجئ في السعر، فقد يكون سعر التسوية بعيدًا جدًا عن توقعاتك. عندها يكون البروتوكول إما يعترف بالخسارة أو ينقل الخسارة إلى الطرف الآخر. يقطع التسليم الفعلي هذه الطبقة من عدم اليقين—فموعد الاستحقاق هو موعد الاستحقاق: تُكتب علاقة الاستبدال بين FT وdebt token بشكل ثابت، ولا تحتاج بعدها إلى السؤال "كم كان السوق سيدفع آنذاك؟". في عملية الإقراض والاقتراض، يتم تثبيت سعر الفائدة والنتيجة عند الاستحقاق منذ لحظة فتح الصفقة، ولا ينشأ أي انحراف إضافي في المنتصف بسبب طريقة التسليم نفسها.
لكن التسليم الفعلي ليس بلا ثمن. فهو يضع على المقترض متطلبات أكثر مباشرة: يجب أن يكون لديه في يوم الاستحقاق ما يكفي من الأصول لسداد debt token، ولا يمكنه اجتياز الأمر كما في بعض اتفاقيات التسوية النقدية عبر مناطق غامضة مثل "تعويض الفارق". وإذا لم يقم بتمد يد (展期) بشكل استباقي أو بإضافة ضمان قبل الاستحقاق، فستتم معالجة المركز بشكل صارم وفقًا لما تم الاتفاق عليه، ولن يقوم البروتوكول تلقائيًا بإيجاد سعر توفيقي للتأثير الناعم. وهذا يعني أنه عند استخدام TermMax للإقراض، يحتاج المستخدم إلى تخطيط أدق لتاريخ استحقاقه، وليس منتجًا يمكنك تجاهله تمامًا مع ترك المعالجة تلقائيًا حتى وقت الاستحقاق.
أميل إلى الاعتقاد بأن هذا التصميم هو تجسيد لفكرة TermMax لـ "التثبيت" حرفيًا—فائدة ثابتة، ونتيجة عند الاستحقاق ثابتة أيضًا. الثمن هو أن يتحمل المستخدم المزيد من مسؤولية الإدارة النشطة بنفسه. وهذا يتعارض مع الاتجاه الذي تسعى إليه كثير من بروتوكولات DeFi نحو "الأتمتة السهلة". هل يستحق الأمر أم لا يعتمد على ما إذا كنت تريد اليقين أم تريد الاطمئنان.
@TermMax #TermMax
قد يبدو هذا التصميم للوهلة الأولى مجرد تفاصيل تقنية، لكن تأثيره كبير فعلًا. تكمن مخاطرة العقود التي تعتمد التسوية النقدية في أنه عند لحظة الاستحقاق، إذا سحبت السيولة فجأة من السوق أو حدث انهيار مفاجئ في السعر، فقد يكون سعر التسوية بعيدًا جدًا عن توقعاتك. عندها يكون البروتوكول إما يعترف بالخسارة أو ينقل الخسارة إلى الطرف الآخر. يقطع التسليم الفعلي هذه الطبقة من عدم اليقين—فموعد الاستحقاق هو موعد الاستحقاق: تُكتب علاقة الاستبدال بين FT وdebt token بشكل ثابت، ولا تحتاج بعدها إلى السؤال "كم كان السوق سيدفع آنذاك؟". في عملية الإقراض والاقتراض، يتم تثبيت سعر الفائدة والنتيجة عند الاستحقاق منذ لحظة فتح الصفقة، ولا ينشأ أي انحراف إضافي في المنتصف بسبب طريقة التسليم نفسها.
لكن التسليم الفعلي ليس بلا ثمن. فهو يضع على المقترض متطلبات أكثر مباشرة: يجب أن يكون لديه في يوم الاستحقاق ما يكفي من الأصول لسداد debt token، ولا يمكنه اجتياز الأمر كما في بعض اتفاقيات التسوية النقدية عبر مناطق غامضة مثل "تعويض الفارق". وإذا لم يقم بتمد يد (展期) بشكل استباقي أو بإضافة ضمان قبل الاستحقاق، فستتم معالجة المركز بشكل صارم وفقًا لما تم الاتفاق عليه، ولن يقوم البروتوكول تلقائيًا بإيجاد سعر توفيقي للتأثير الناعم. وهذا يعني أنه عند استخدام TermMax للإقراض، يحتاج المستخدم إلى تخطيط أدق لتاريخ استحقاقه، وليس منتجًا يمكنك تجاهله تمامًا مع ترك المعالجة تلقائيًا حتى وقت الاستحقاق.
أميل إلى الاعتقاد بأن هذا التصميم هو تجسيد لفكرة TermMax لـ "التثبيت" حرفيًا—فائدة ثابتة، ونتيجة عند الاستحقاق ثابتة أيضًا. الثمن هو أن يتحمل المستخدم المزيد من مسؤولية الإدارة النشطة بنفسه. وهذا يتعارض مع الاتجاه الذي تسعى إليه كثير من بروتوكولات DeFi نحو "الأتمتة السهلة". هل يستحق الأمر أم لا يعتمد على ما إذا كنت تريد اليقين أم تريد الاطمئنان.
@TermMax #TermMax
1
1
725
·
--
صاعد
تخبط؟ لا شيء من هذا
كلما زادت الرياح والأمواج زادت قيمة السمك، هذه الاتجاهات إذا جاءت لازم تلحقها🤫
الحركة باتجاه واحد هي أفضل فرصة لعمل رولوفر (التبديل) للصفقة
نعطي لإخوتنا اللي ما يقدرون يصعدون على القطار نقطة👇
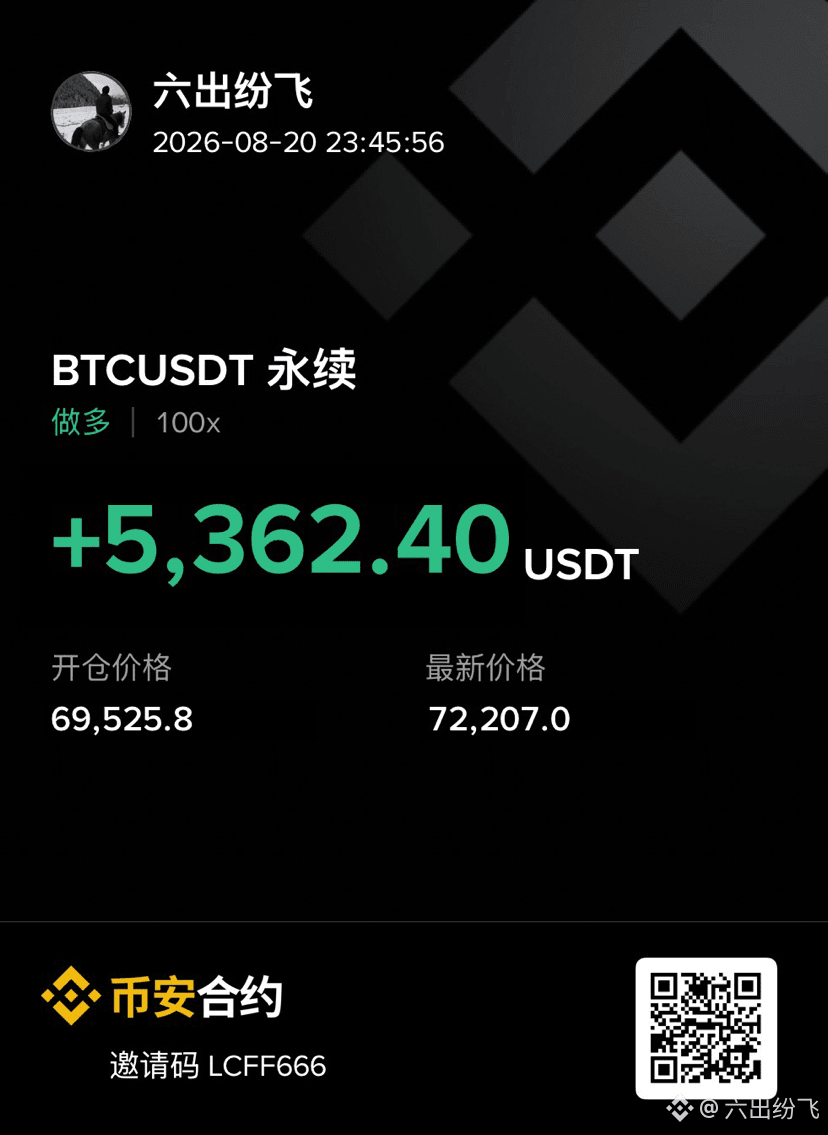
العملة: ✅BTC
الاتجاه: شراء (Long)
الرافعة: 100x
أمر دخول: 70500-70800 (انتظر أول ارتداد/اختبار مرة، لا تطارد السعر الحالي)
أوامر إضافة/تكميل: 69400-69800 (منطقة الارتداد بعد اختراق خلال 4 ساعات)
أوامر جني ربح: 72800 / 74200
أمر وقف خسارة: 68750
#BTC突破$72000 $BTC
{future}(BTCUSDT)
تخبط؟ لا شيء من هذا
كلما زادت الرياح والأمواج زادت قيمة السمك، هذه الاتجاهات إذا جاءت لازم تلحقها🤫
الحركة باتجاه واحد هي أفضل فرصة لعمل رولوفر (التبديل) للصفقة
نعطي لإخوتنا اللي ما يقدرون يصعدون على القطار نقطة👇
العملة: ✅BTC
الاتجاه: شراء (Long)
الرافعة: 100x
أمر دخول: 70500-70800 (انتظر أول ارتداد/اختبار مرة، لا تطارد السعر الحالي)
أوامر إضافة/تكميل: 69400-69800 (منطقة الارتداد بعد اختراق خلال 4 ساعات)
أوامر جني ربح: 72800 / 74200
أمر وقف خسارة: 68750
#BTC突破$72000 $BTC
كلما زادت الرياح والأمواج زادت قيمة السمك، هذه الاتجاهات إذا جاءت لازم تلحقها🤫
الحركة باتجاه واحد هي أفضل فرصة لعمل رولوفر (التبديل) للصفقة
نعطي لإخوتنا اللي ما يقدرون يصعدون على القطار نقطة👇
العملة: ✅BTC
الاتجاه: شراء (Long)
الرافعة: 100x
أمر دخول: 70500-70800 (انتظر أول ارتداد/اختبار مرة، لا تطارد السعر الحالي)
أوامر إضافة/تكميل: 69400-69800 (منطقة الارتداد بعد اختراق خلال 4 ساعات)
أوامر جني ربح: 72800 / 74200
أمر وقف خسارة: 68750
#BTC突破$72000 $BTC
3
6
1.7k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceIncidentReport
70,351 مشاهدات
728 يقومون بالنقاش
حادث Binance الأمني في 29 أكتوبر 2026: النتائج الأولية وتحديث الاستجابة
Binance Blog
·376 إعجاب
·1.2M مشاهدات
BinanceReopensWithdrawalsForMoreAssets
197,656 مشاهدات
1,882 يقومون بالنقاش
BinanceHourlyDepositsExceedWithdrawals
92,368 مشاهدات
890 يقومون بالنقاش