

R3N-
482 منشورات
R3N-
إبلاغ
حظر المُستخدم
Crypto Analyst -I trade -CMC &Square creator
مُتداول مُتكرر
2 سنوات
6 تتابع
2.3K+ المتابعون
4.0K+ إعجاب
منشورات
الكل
اقتباسات
PINNED
·
--
تم تصفية 300 مليون دولار من الصفقات الطويلة في ساعات هل ستصل بيتكوين إلى 60K دولار أو 70K دولار أولاً؟#bitcoin شهدت للتو أكثر من 300 مليون دولار في تصفية صفقات طويلة، مما سحب السعر نحو 66K دولار. تواجه السوق الآن سؤالاً حاسماً: هل ستختبر BTC دعم 60K دولار أولاً، أم ستتعافى نحو مقاومة 70K دولار؟ تميل المشاعر الحالية إلى الحذر، ولكن تدفقات ETF ونشاط الحيتان لا يزال يمكن أن يغذي الانتعاش.
🔥 ماذا حدث
التصفية: أكثر من 300 مليون دولار في $BTC تم تصفيتها في 24 ساعة، بجانب حوالي 100 مليون دولار في صفقات قصيرة.
سعر الحركة: $BTC انخفض إلى أدنى مستوى له في أسبوعين بالقرب من 66,436 دولار، مختبراً الدعم عند 66,423 دولار.
المشاعر: مؤشر الخوف عند 29، معدلات التمويل سلبية، مما يظهر تموضع بعيد عن المخاطر.
تم تصفية 300 مليون دولار من الصفقات الطويلة في ساعات هل ستصل بيتكوين إلى 60K دولار أو 70K دولار أولاً؟
#bitcoin شهدت للتو أكثر من 300 مليون دولار في تصفية صفقات طويلة، مما سحب السعر نحو 66K دولار. تواجه السوق الآن سؤالاً حاسماً: هل ستختبر BTC دعم 60K دولار أولاً، أم ستتعافى نحو مقاومة 70K دولار؟ تميل المشاعر الحالية إلى الحذر، ولكن تدفقات ETF ونشاط الحيتان لا يزال يمكن أن يغذي الانتعاش.
🔥 ماذا حدث
التصفية: أكثر من 300 مليون دولار في $BTC تم تصفيتها في 24 ساعة، بجانب حوالي 100 مليون دولار في صفقات قصيرة.
سعر الحركة: $BTC انخفض إلى أدنى مستوى له في أسبوعين بالقرب من 66,436 دولار، مختبراً الدعم عند 66,423 دولار.
المشاعر: مؤشر الخوف عند 29، معدلات التمويل سلبية، مما يظهر تموضع بعيد عن المخاطر.
18
3
120
46.1k
·
--
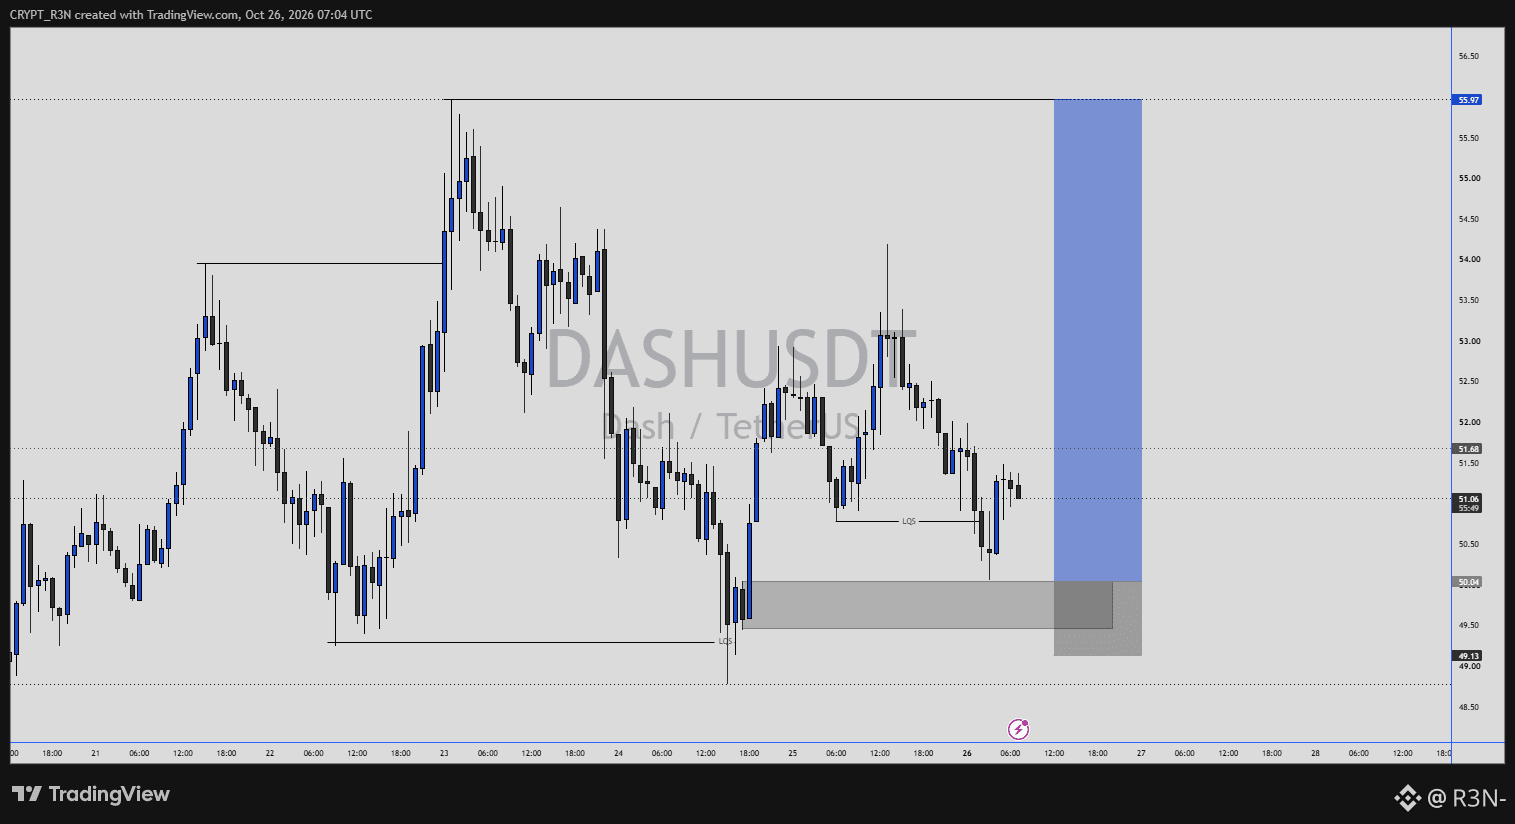
حقق DASH ما يتطلبه إعداد شراء طويل الأجل سليم: اجتاح قاعًا، وصمد عند منطقة طلب، وعليه الآن أن يثبت قدرته على البقاء فوقها.
على الرسم البياني، هبط السعر إلى نحو $50.05 في وقت مبكر من اليوم، متجاوزًا قاع $50.80 الذي وُسِم بأنه اجتياح للسيولة، ثم ارتد إلى $51.06. وتقع أسفله منطقة طلب بين $49.45 و$50.04، وهي المنطقة التي استقر فيها DASH في 24 أكتوبر قبل أن ينطلق صعودًا. والفكرة التي يعرضها الرسم هي الشراء من تلك المنطقة، مع وقف عند $49.13 أسفلها بقليل، وهدف عند $55.97، وهو أعلى مستوى سجله في 23 أكتوبر. وبحسب حساباتي، تبلغ نسبة العائد إلى المخاطرة نحو 6.5 إلى 1.
ما يلفت انتباهي أن وراء هذه الحركة بعض الضجيج الأساسي، وليس مجرد عوامل فنية. إذ أفادت التقارير بأن DASH ارتفع نحو 8% باتجاه $55 في 23 أكتوبر، بعد ترشيحه لجائزة AIBC، وينتهي التصويت اليوم. كما أطلقت الشبكة دعم المعاملات المحمية عبر Orchard في 15 أكتوبر، بعد تطوير استمر خمسة أشهر. لا يغير أي من الأمرين موقع الطلب، لكنهما يساعدان على تفسير ظهور المشترين قرب $50.
أما الحجة المضادة فهي أن الهدف بعيد. إذ يتعين على السعر أن يرتفع نحو 10% من مستوياته الحالية، متجاوزًا منطقة $52.5 إلى $54 التي تدخل عندها البائعون في 25 أكتوبر، فيما يعتمد السوق بأكمله على صمود BTC عند $80K. وسيؤدي الإغلاق دون $49.13 إلى إبطال الفكرة.
سأراقب سلوك السعر قرب $50 خلال الجلسات المقبلة. فالصمود عند المنطقة مع استقرار BTC يُبقي الإعداد قائمًا. أما انتهاء التصويت على الجائزة اليوم فليس محفزًا أعتمد عليه.
1
507
·
--
يسأل مخطط BNB سؤالًا بسيطًا: هل هذا الارتداد يشكّل قاعدة، أم أنه مجرد إعادة اختبار تسبق موجة هبوط أخرى؟
على إطار الساعة، كسر السعر تحوّل هيكل السوق قرب $725، وهبط إلى ما دون قاع $717.95 قبل أن يرتد إلى نحو $729.5. وكان الهبوط من قرب $751 في 23 أكتوبر واضحًا، وأول اختبار لذلك الهيكل المكسور يقع فوق السعر، بين $725 و$731. وفوقه تقع منطقة عرض بين $747.7 و$751.2، مع قمة $751.16 بوصفها مستوى إبطال الفكرة.
ما أجده مفيدًا هو توافق المؤشرات. فمنطقة العرض هذه تقع مباشرة عند المتوسط المتحرك لـ20 يومًا قرب $742، ولـ50 يومًا قرب $751، ما يعني أن إعادة الاختبار لديها أكثر من سبب للتوقف. وما يوحي به المخطط هو تسجيل قمة أدنى داخل تلك المنطقة، مع اعتبار $717.95 الهدف الأول، ثم قاع $706 المسجل في 18 أكتوبر. وسيبطل الإغلاق فوق $751.2 هذه الفكرة.
أما الحجة المضادة فهي القوة النسبية. فقد ارتفع BNB بنحو 1.5% خلال سبعة أيام، بحسب حساباتي انطلاقًا من $719.49 قبل أسبوع، بينما هبط BTC إلى ما دون $80K. وعادةً ما لا تكون العملة التي تصمد في سوق هابطة هي التي تقود موجة الهبوط التالية، كما أن معدل التمويل محايد، ما يشير إلى عدم وجود مراكز شراء مزدحمة لتصفيتها.
وهناك أيضًا عوامل محفزة. فمن المقرر إطلاق شبكة اختبار الانقسام الصلب Jenner في 28 أكتوبر، وهو اليوم نفسه لاجتماع الاحتياطي الفيدرالي، كما بلغت إيرادات BNB Chain في الربع الثالث $54.2M. لا يغيّر أي من ذلك موضع العرض، لكنه قد يؤثر في مدى إصرار المشترين على الدفاع عن مستوى $718.
سأراقب ما إذا كان الارتداد قادرًا على استعادة مستوى $731 عند الإغلاق. فإن لم يتمكن من ذلك، فسيظل النطاق بين $747 و$751 هو المستوى الذي يستهدفه البائعون.
$BNB #BinancePick #EarningsSeason
{spot}(BNBUSDT)
يسأل مخطط BNB سؤالًا بسيطًا: هل هذا الارتداد يشكّل قاعدة، أم أنه مجرد إعادة اختبار تسبق موجة هبوط أخرى؟
على إطار الساعة، كسر السعر تحوّل هيكل السوق قرب $725، وهبط إلى ما دون قاع $717.95 قبل أن يرتد إلى نحو $729.5. وكان الهبوط من قرب $751 في 23 أكتوبر واضحًا، وأول اختبار لذلك الهيكل المكسور يقع فوق السعر، بين $725 و$731. وفوقه تقع منطقة عرض بين $747.7 و$751.2، مع قمة $751.16 بوصفها مستوى إبطال الفكرة.
ما أجده مفيدًا هو توافق المؤشرات. فمنطقة العرض هذه تقع مباشرة عند المتوسط المتحرك لـ20 يومًا قرب $742، ولـ50 يومًا قرب $751، ما يعني أن إعادة الاختبار لديها أكثر من سبب للتوقف. وما يوحي به المخطط هو تسجيل قمة أدنى داخل تلك المنطقة، مع اعتبار $717.95 الهدف الأول، ثم قاع $706 المسجل في 18 أكتوبر. وسيبطل الإغلاق فوق $751.2 هذه الفكرة.
أما الحجة المضادة فهي القوة النسبية. فقد ارتفع BNB بنحو 1.5% خلال سبعة أيام، بحسب حساباتي انطلاقًا من $719.49 قبل أسبوع، بينما هبط BTC إلى ما دون $80K. وعادةً ما لا تكون العملة التي تصمد في سوق هابطة هي التي تقود موجة الهبوط التالية، كما أن معدل التمويل محايد، ما يشير إلى عدم وجود مراكز شراء مزدحمة لتصفيتها.
وهناك أيضًا عوامل محفزة. فمن المقرر إطلاق شبكة اختبار الانقسام الصلب Jenner في 28 أكتوبر، وهو اليوم نفسه لاجتماع الاحتياطي الفيدرالي، كما بلغت إيرادات BNB Chain في الربع الثالث $54.2M. لا يغيّر أي من ذلك موضع العرض، لكنه قد يؤثر في مدى إصرار المشترين على الدفاع عن مستوى $718.
سأراقب ما إذا كان الارتداد قادرًا على استعادة مستوى $731 عند الإغلاق. فإن لم يتمكن من ذلك، فسيظل النطاق بين $747 و$751 هو المستوى الذي يستهدفه البائعون.
$BNB #BinancePick #EarningsSeason
1
2
237
·
--
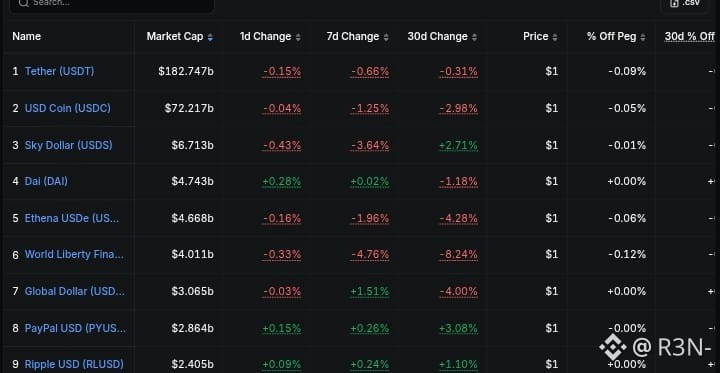
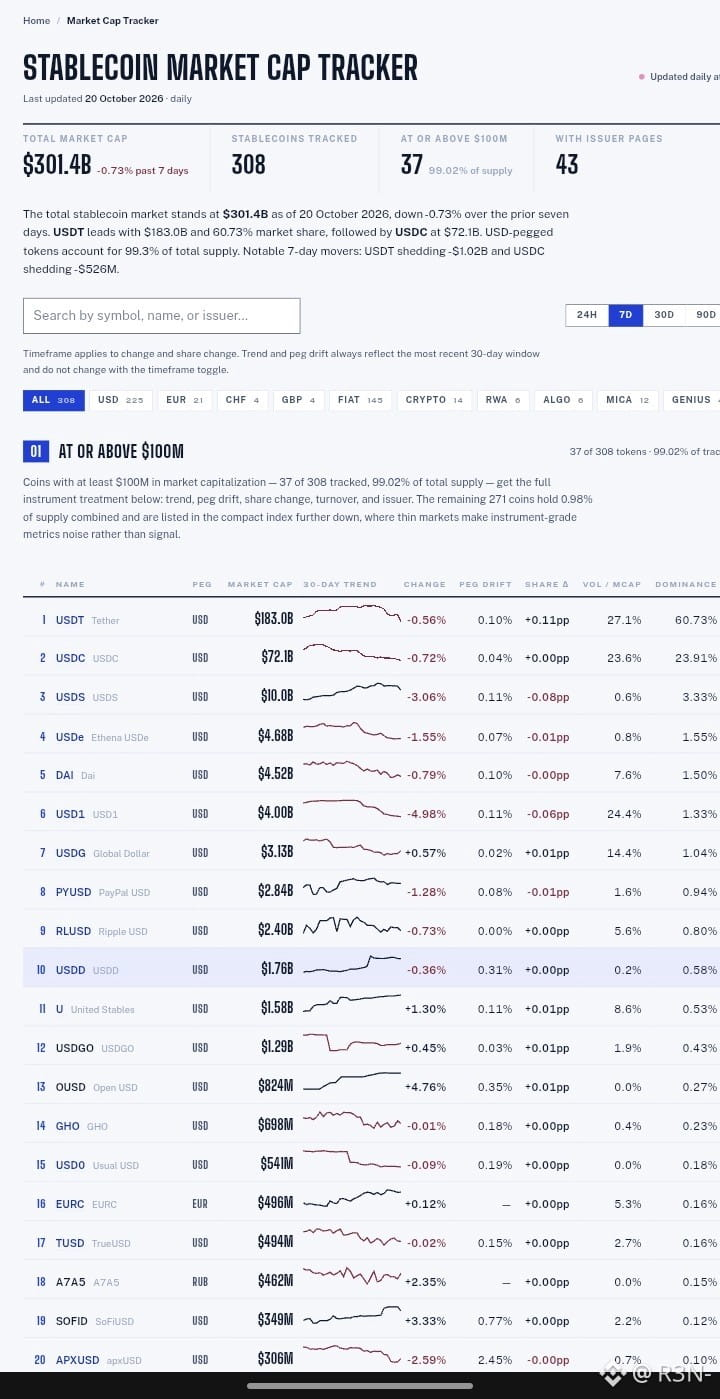
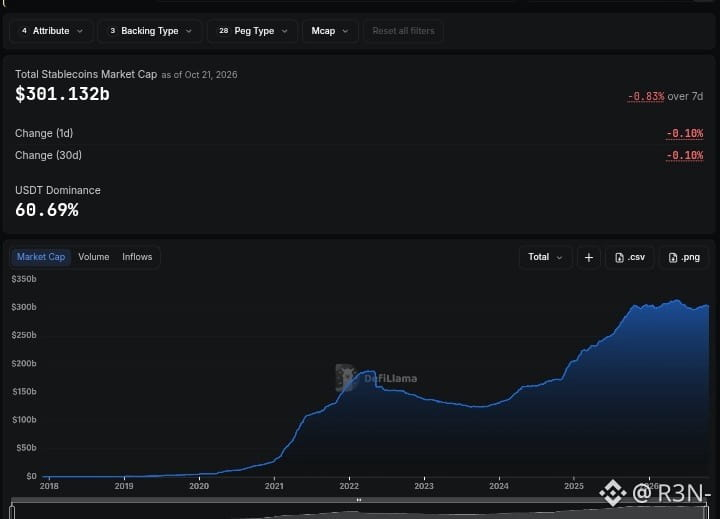
301 مليار دولار. اسمان. 84.7% من إجمالي سوق العملات المستقرة.
هذا هو واقعنا في أكتوبر 2026، والأرقام هذا الأسبوع تروي قصة يغفل عنها معظم الناس.
خسرت USDT التابعة لـTether ما يقرب من مليار دولار خلال خمسة أيام هذا الأسبوع. وانخفضت الأرصدة في منصات التداول عبر 19 منصة رئيسية بمقدار 4.6 مليار دولار بين يوليو و1 أكتوبر. لم تغادر الأموال عالم العملات المشفرة، بل انتقلت — تحديدًا من Tether إلى USDC وRLUSD. وهذا الفرق أهم مما يدركه معظم الناس.
لا تزال USDT في الصدارة بقيمة 183 مليار دولار وهيمنة تبلغ 60.71%. وهذا الموقع لا ينهار. لكن للمرة الأولى منذ أزمة FTX عام 2022، سجلت USDT انخفاضًا في المعروض لشهرين متتاليين، بينما نمت USDC بنسبة 72% على أساس سنوي. تقيس القيمة السوقية الأموال المخزنة، أما حجم المعاملات فيقيس الأموال المتداولة. تجاوز حجم معاملات USDC حجم معاملات USDT من بداية العام حتى الآن، بواقع 2.55 تريليون دولار مقابل 1.49 تريليون دولار، ما يعني أن العملة المستقرة الأصغر تتحرك بوتيرة أسرع وتُستخدم بنشاط أكبر في المدفوعات والتسويات.
ثم جاء 30 سبتمبر. أطلقت Visa وMastercard وStripe وCoinbase وBlackRock وأكثر من 140 شركة عملة OUSD، أو Open USD، مع سيولة ملتزم بها قدرها مليار دولار ونموذج لتقاسم الأرباح يمنح كل شريك حافزًا ماليًا لتوجيه حجم المعاملات عبرها بدلًا من USDC. وبعد ثلاثة أسابيع فقط، تسجل OUSD بالفعل نموًا في المعروض بنسبة 4.5%، ونموًا خلال سبعة أيام بنسبة 10.73%، وفقًا لبيانات DefiLlama حتى 15 أكتوبر.
لم يسبق أن بدا سوق العملات المستقرة بهذا القدر من الاختلال، ولا أن شهد مثل هذا التنافس في الوقت نفسه.
تتصدر USDT سباق الأموال المخزنة. وتفوز USDC بسباق الأموال المتداولة. أما OUSD فقد دخلت للتو المنافسة بدعم من أقوى تحالف شركات في تاريخ المدفوعات. ولم تتجاوز أي عملة مستقرة أخرى عتبة 5 مليارات دولار؛ فالهوة بعد العملتين الأوليين شاسعة إلى هذا الحد.
هذا هو الجزء الأول من سلسلة حروب العملات المستقرة. يتناول الجزء الثاني أي عملة مستقرة ستصمد أمام حملة تنظيمية مشددة، وقد تفاجئك الإجابة.
@OCTA_Web_3
301 مليار دولار. اسمان. 84.7% من إجمالي سوق العملات المستقرة.
هذا هو واقعنا في أكتوبر 2026، والأرقام هذا الأسبوع تروي قصة يغفل عنها معظم الناس.
خسرت USDT التابعة لـTether ما يقرب من مليار دولار خلال خمسة أيام هذا الأسبوع. وانخفضت الأرصدة في منصات التداول عبر 19 منصة رئيسية بمقدار 4.6 مليار دولار بين يوليو و1 أكتوبر. لم تغادر الأموال عالم العملات المشفرة، بل انتقلت — تحديدًا من Tether إلى USDC وRLUSD. وهذا الفرق أهم مما يدركه معظم الناس.
لا تزال USDT في الصدارة بقيمة 183 مليار دولار وهيمنة تبلغ 60.71%. وهذا الموقع لا ينهار. لكن للمرة الأولى منذ أزمة FTX عام 2022، سجلت USDT انخفاضًا في المعروض لشهرين متتاليين، بينما نمت USDC بنسبة 72% على أساس سنوي. تقيس القيمة السوقية الأموال المخزنة، أما حجم المعاملات فيقيس الأموال المتداولة. تجاوز حجم معاملات USDC حجم معاملات USDT من بداية العام حتى الآن، بواقع 2.55 تريليون دولار مقابل 1.49 تريليون دولار، ما يعني أن العملة المستقرة الأصغر تتحرك بوتيرة أسرع وتُستخدم بنشاط أكبر في المدفوعات والتسويات.
ثم جاء 30 سبتمبر. أطلقت Visa وMastercard وStripe وCoinbase وBlackRock وأكثر من 140 شركة عملة OUSD، أو Open USD، مع سيولة ملتزم بها قدرها مليار دولار ونموذج لتقاسم الأرباح يمنح كل شريك حافزًا ماليًا لتوجيه حجم المعاملات عبرها بدلًا من USDC. وبعد ثلاثة أسابيع فقط، تسجل OUSD بالفعل نموًا في المعروض بنسبة 4.5%، ونموًا خلال سبعة أيام بنسبة 10.73%، وفقًا لبيانات DefiLlama حتى 15 أكتوبر.
لم يسبق أن بدا سوق العملات المستقرة بهذا القدر من الاختلال، ولا أن شهد مثل هذا التنافس في الوقت نفسه.
تتصدر USDT سباق الأموال المخزنة. وتفوز USDC بسباق الأموال المتداولة. أما OUSD فقد دخلت للتو المنافسة بدعم من أقوى تحالف شركات في تاريخ المدفوعات. ولم تتجاوز أي عملة مستقرة أخرى عتبة 5 مليارات دولار؛ فالهوة بعد العملتين الأوليين شاسعة إلى هذا الحد.
هذا هو الجزء الأول من سلسلة حروب العملات المستقرة. يتناول الجزء الثاني أي عملة مستقرة ستصمد أمام حملة تنظيمية مشددة، وقد تفاجئك الإجابة.
@R3N-
1
133
·
--
صاعد
تمّ التحقق
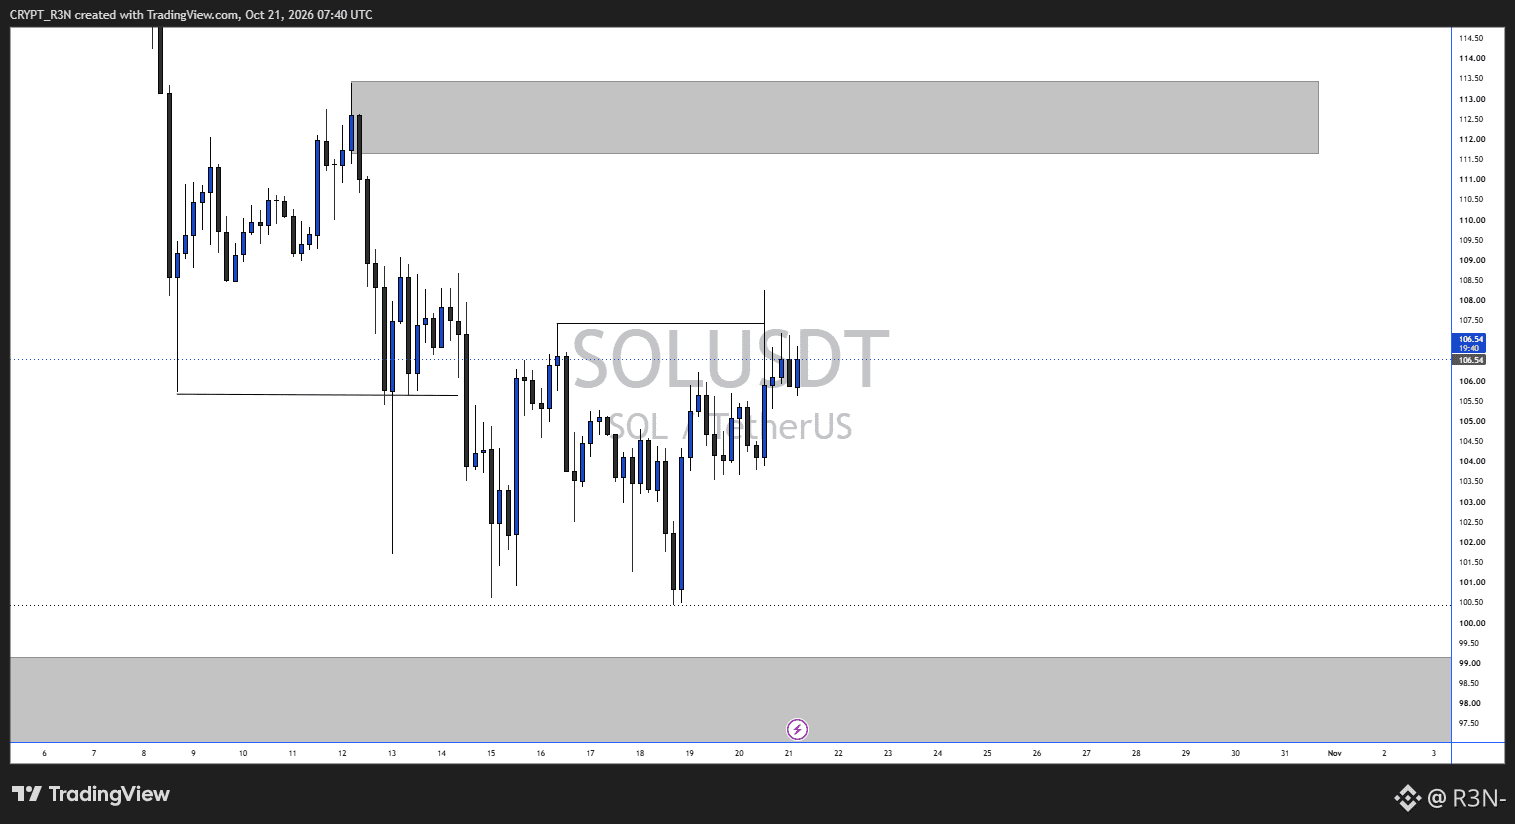
$SOL محصور بين حدّين. قيعان متساوية قرب 100.5 دولار تسنده، ومنطقة عرض على إطار 4 ساعات بين 111.7 و113.4 دولار تحدّ من صعوده، فيما يحين موعد ترقية للشبكة بعد بضع ساعات.
على الرسم البياني، يبلغ السعر 106.5 دولار، في منتصف النطاق. اختُبر القاع عند 100.5 دولار مرتين، في 15 أكتوبر ثم في 19 منه، وتقع أسفله منطقة طلب يومية تبدأ من نحو 99 دولارًا نزولًا. وتتوافق هذه المنطقة أيضًا مع المتوسط المتحرك الأسي لـ200 يوم قرب 98 دولارًا، لذا يواصل المشترون الظهور عندها. وفي الأعلى، اخترق SOL لفترة وجيزة قمة التأرجح عند 107.5 دولار، ثم أغلق دونها، في محاولة صعود فاشلة أبقت النطاق على حاله.
السيناريوهان واضحان. الإغلاق اليومي دون 100 دولار قد يفتح الطريق إلى نطاق 92–88 دولارًا، فيما تشير BeInCrypto إلى هدف لنموذج الرأس والكتفين قرب 80 دولارًا. أما الإغلاق فوق 108 دولارات فيعيد منطقة العرض عند 112 دولارًا إلى الواجهة، وهي المنطقة نفسها التي بدأت عندها خريطة الأحجام لدى CryptoQuant تُظهر نشاطًا مرتفعًا مع تراجع السعر.
ما يلفت انتباهي هو تباين المؤشرات. فقد شهدت صناديق SOL المتداولة الفورية في الولايات المتحدة تدفقات خارجة خلال معظم أكتوبر، مع اقتراب متوسط الأيام السبعة من سالب 40,000 SOL يوميًا، وهو الأعمق في 2026. لكن الأصول المُرمّزة على Solana تضاعفت لتبلغ نحو 4.4 مليار دولار منذ مايو. تشير التدفقات إلى ضعف الطلب على الرمز، بينما يدل الاستخدام على نمو الشبكة.
من المقرر إطلاق Alpenglow اليوم قرابة الساعة 15:00 بالتوقيت العالمي المنسق، بهدف الوصول إلى نهائية تبلغ نحو 150 مللي ثانية، مقارنةً بنحو 12.8 ثانية حاليًا. لكن الرأي المقابل هو أن 150 مللي ثانية مجرد هدف، وأن أداء الشبكة الرئيسية لم يُثبت بعد، وغالبًا ما تُتداول الترقيات وفق مبدأ «اشترِ الإشاعة وبِع الخبر». كما أن اجتماع الاحتياطي الفيدرالي في 28 أكتوبر يلقي بظلاله على كل ذلك.
#EarningsSeason #sol
1
963
·
--
صاعد
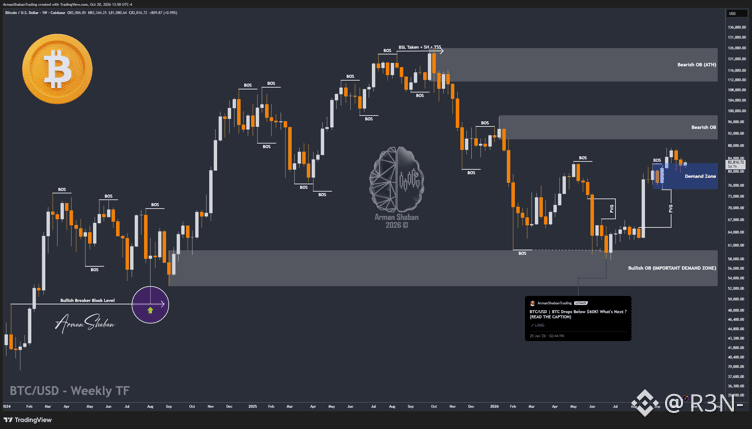
باعت ساتسوما جميع عملاتها البالغ عددها 669 بيتكوين في أواخر يوليو، وشُطبت من التداول. وخفّضت Bitdeer خزينتها إلى الصفر في فبراير، بينما صفّت Genius Group أصولها، وتخلّت Vaultz عن سياسة الاحتفاظ بالخزينة. وباعت شركات أخرى جزءًا من حيازاتها، مثل MARA التي باعت 15,133 بيتكوين في مارس لإعادة شراء سندات قابلة للتحويل بنحو مليار دولار، وEmpery التي باعت ما يقارب نصف عملاتها.
ما يلفت انتباهي هو الدافع والتوقيت. فالأسباب المعلنة هي سداد الديون، وإعادة الشراء، وتوفير السيولة التشغيلية، والإنفاق على مراكز بيانات الذكاء الاصطناعي، لا اتخاذ موقف من سعر البيتكوين. وجرت معظم عمليات البيع بين فبراير وأغسطس، حين كان $BTC أقل بكثير. وهبطت أسهم ساتسوما بنحو 97% قبل أن يصوّت المساهمون على تصفيتها، لذا لم يكن أمام شركة تستحق عليها ديون خيار يُذكر.
والحجم مهم أيضًا. فقد أفادت التقارير بأن الشركات العامة كانت تمتلك نحو 1.16 مليون بيتكوين في وقت سابق من هذا العام، لذا تمثل حيازات ساتسوما البالغة 669 بيتكوين نحو 0.06% من ذلك. أما Strategy، صاحبة النموذج الأصلي، فلا تزال تمتلك أكثر من 840,000 بيتكوين بعد بيع جزء ضئيل من حيازاتها، كما اشترت 250 بيتكوين إضافية في 12 أكتوبر.
لكن الحجة المضادة هي الأهم. فقد شكّل هؤلاء المشترون مصدرًا حقيقيًا للطلب في عام 2025، وإذا غاب المشتري المؤسسي الهامشي، فلن يعود هذا الطلب بسهولة. وتجاوزت قيمة حيازات الخزائن 100 مليار دولار في أكتوبر، ارتفاعًا من نحو 80 مليار دولار في سبتمبر، ما يمنح الشركات الأضعف مجالًا للبيع مع ارتفاع الأسعار. وأشار تقرير صدر هذا الأسبوع إلى إيداعات بقيمة 82 مليون دولار من MARA في منصات التداول.
سأراقب الشركات التي تقترب مواعيد استحقاق ديونها القابلة للتحويل، وما إذا كانت أسهم شركات الخزينة لا تزال تُتداول بأقل من قيمة ما تملكه من بيتكوين.
1
160
·
--
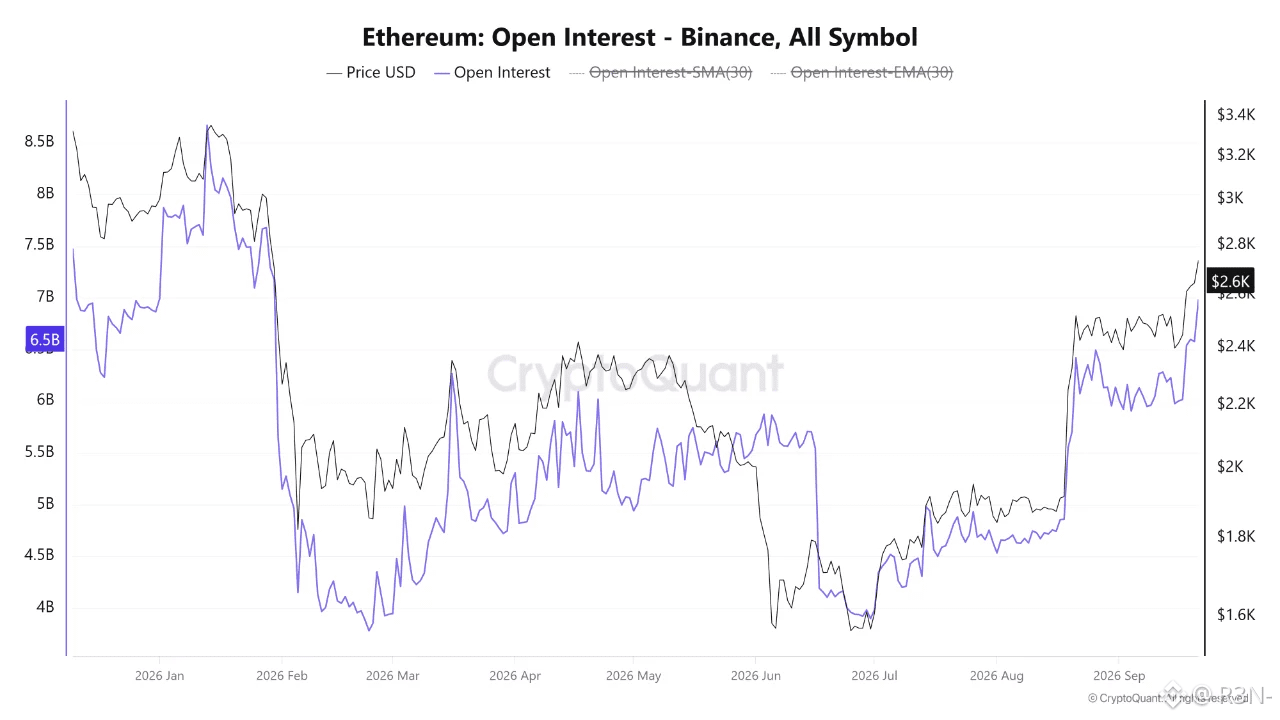
وصلت الفائدة المفتوحة على إيثريوم في بينانس للتو إلى أعلى مستوى خلال تسعة أشهر، ويبقى ما إذا كان ذلك تأكيدًا صعوديًا أم مجرد خطر ناتج عن الرافعة المالية يعتمد بالكامل على تفاصيل لا يمكن لهذا البيانات وحدها الإجابة عنها.
ارتفعت الفائدة المفتوحة من نحو 4.8 مليارات دولار في أواخر أغسطس إلى قرابة 6.58 مليارات دولار الآن، وهو تسارع حقيقي خلال سبتمبر وليس مجرد تذبذب بطيء. تزامن ذلك مع ارتفاع سعر إيثريوم إلى حوالي 2,644 دولارًا، حيث تحرك السعر والفائدة المفتوحة معًا.
هذه هي النقطة التي سأدفع للوراء فيها في الطريقة التي تُعرض بها المسألة عادةً. غالبًا ما يُقرأ ارتفاع الفائدة المفتوحة جنبًا إلى جنب مع ارتفاع السعر على أنه تلقائيًا صعودي: أموال أكثر، مشاركة أكبر، قناعة أقوى. هذا صحيح بقدر ما يذهب، لكنه ناقص دون معرفة التركيبة. ارتفاع الفائدة المفتوحة قد يعني دخول صفقات شراء جديدة بمقتَنَع حقيقي، أو قد يعني أن الصفقات القصيرة تُحاصر (short squeeze) وتضيف إلى مراكز خاسرة قبل أن تنتهي الأمور بالاستسلام/التصفية، أو قد يحدث مزيج من الاثنين في الوقت ذاته. رقم الدولار وحده لا يميّز بين هذه السيناريوهات.
ما الذي قد يحسم ذلك فعليًا؟ معدلات التمويل ونسبة العقود الطويلة/القصيرة خلال الفترة نفسها، وكلاهما غير موجود في هذه المجموعة من البيانات. ارتفاع التمويل الإيجابي بالتزامن مع هذا الصعود في الفائدة المفتوحة سيدعم قراءة «المشاركة الصعودية الحقيقية». أما بقاء التمويل مسطحًا أو سلبيًا بينما تتوسع الفائدة المفتوحة بسرعة فهذا يشير إلى سوق أكثر تنازعًا، حيث يضغط البائعون ضد الارتفاع بدل أن يقوده المشترون بشكل نظيف.
يجدر أيضًا أن نكون مباشرِين بشأن جانب المخاطر، أيًا كان السيناريو الذي ستؤول إليه الأمور. إن بلوغ أعلى مستوى خلال تسعة أشهر في الفائدة المفتوحة يعني وجود رأسمال مُدار بالرافعة المالية معرّضًا لتقلبات السعر أكثر من أي وقت منذ يناير. وهذا يعمل في الاتجاهين: قد يغذي استمرار الحركة إذا ثبت الزخم، أو قد يسرّع انعكاسًا سريعًا إذا انعكس السعر وأجبر على تصفيات في الجانب الذي أصبح مفرطًا في التمدد.
السؤال المفتوح ليس ما إذا كانت المشاركة زادت—فرقم الفائدة المفتوحة يؤكد ذلك بوضوح. إنما السؤال: أي طرف هو الذي أضاف فعليًا هذا التعرض، وهذه هي القطعة التي يتركها هذا التقرير تحديدًا خارج الصورة.
$ETH #NEARRisesNearly80%InAWeek
4
1.9k
·
--
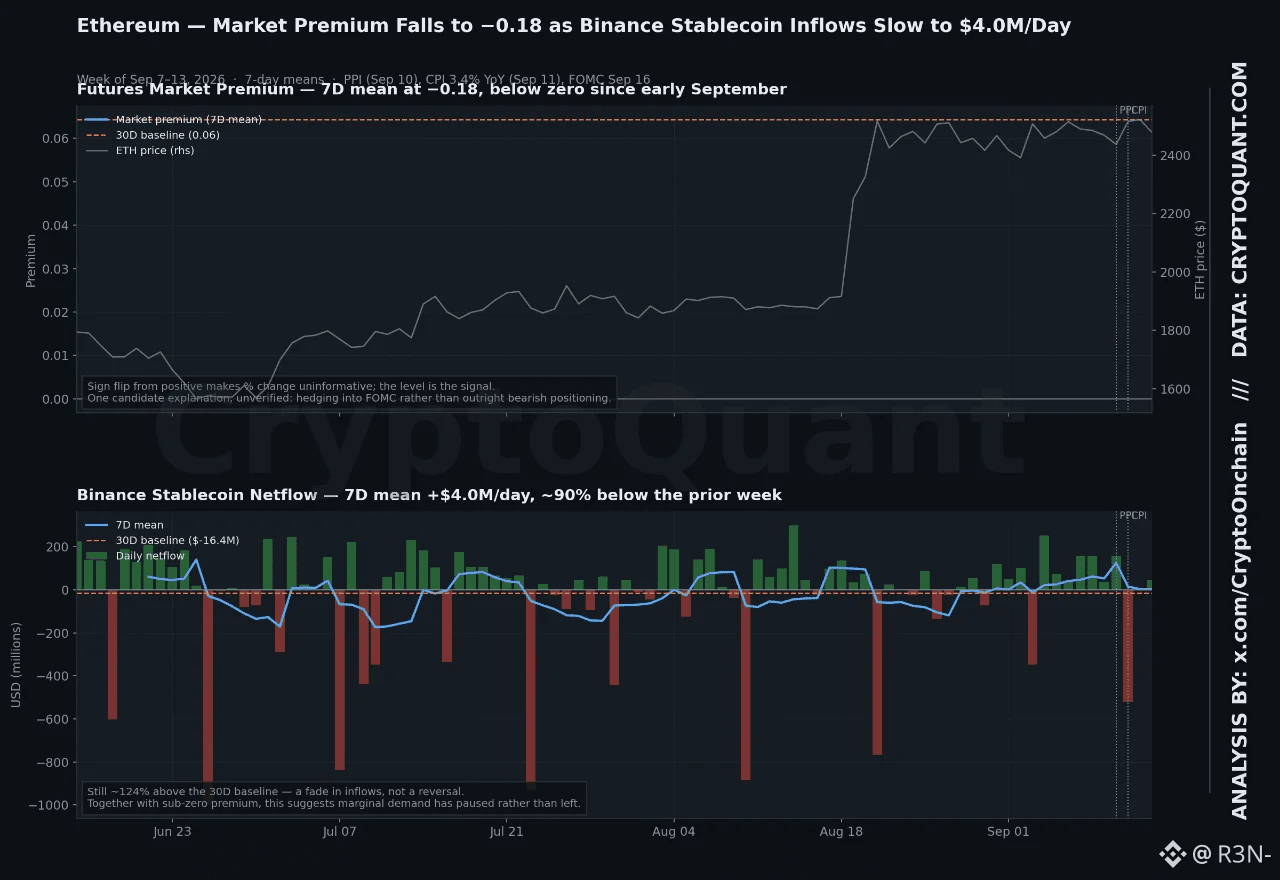
أقساط العقود الآجلة لـ ETH تحولت إلى السالب للتو، عند -0.18 خلال الأيام السبعة حتى 13 سبتمبر، بينما التموضع/التجميع بالستابل كوين في باينانس لاستيعاب المعروض توقف إلى حدّ كبير عن الظهور. هاتان الدالتان اللتان تحدثان معًا هما الإشارة الفعلية، وليس كل واحدة منهما وحدها.
يجدر بنا أن نكون دقيقين هنا. العلاوة/القسط انتقل من موجب إلى سالب، لذا فإن التغير كنسبة مئوية عليه لا يكون ذا معنى؛ المهم هو المستوى فقط. متوسط تدفق الستابل كوين إلى باينانس بلغ 4.0 مليون دولار يوميًا، منخفضًا بنحو 90% عن الأسبوع الماضي، لكنه ما يزال أعلى بنسبة 124% من خط الأساس لآخر 30 يومًا—أي تراجع من مستوى مرتفع، وليس انعكاسًا. يتم استبعاد سلاسل التحويلات والرسوم، كما أن المقامات القريبة من الصفر تجعل نسبها مضللة.
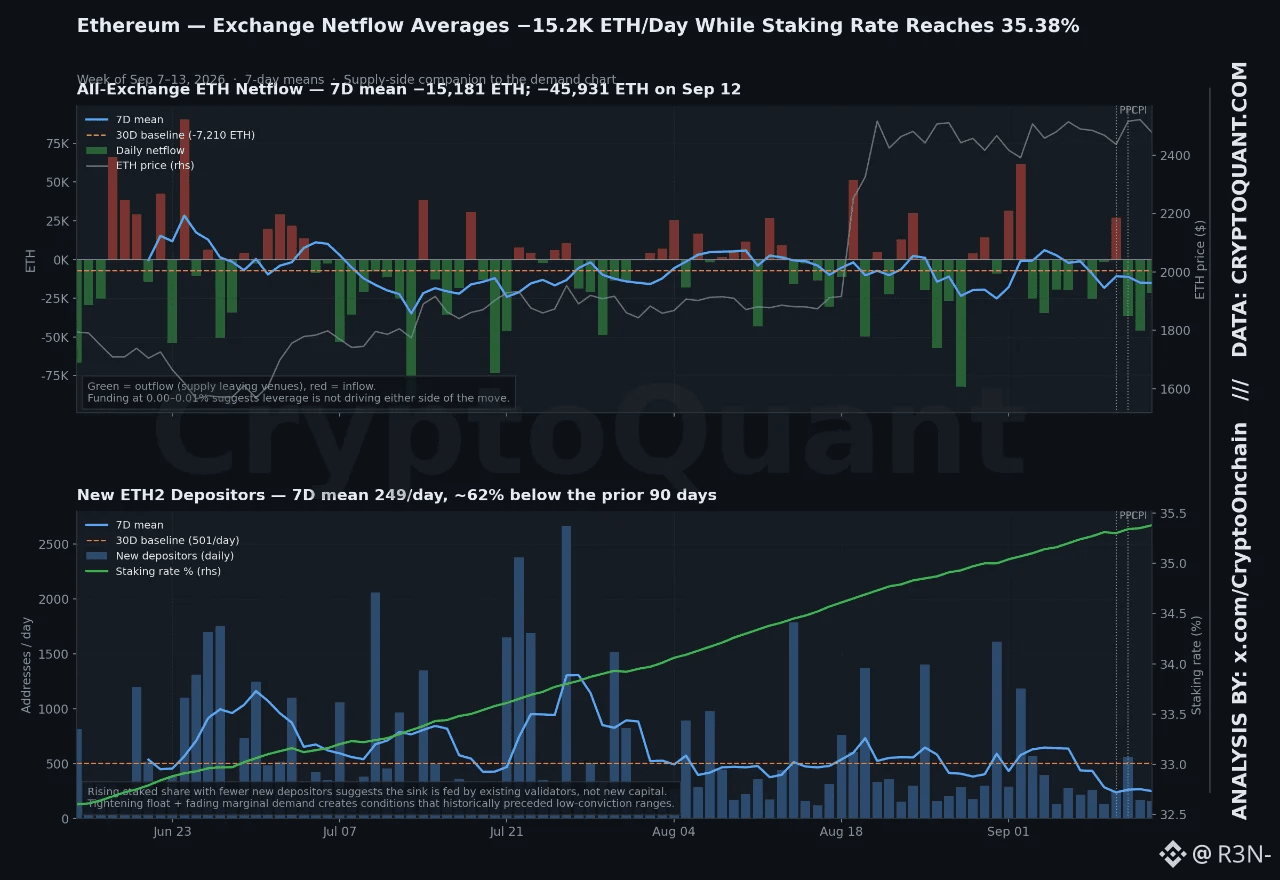
الخلفية الكلية موجودة هنا. سجل مؤشر أسعار المنتجين PPI ارتفاعًا بنسبة 5.4% على أساس سنوي في 10 سبتمبر، ووصل مؤشر أسعار المستهلكين CPI إلى 3.4%، والجزئي (core) إلى 2.4% في 11 سبتمبر، بينما بقي العائد على سندات الخزانة لأجل 10 سنوات قرب 4.95% حتى 16 سبتمبر قبل قرار الفيدرالي. أغلقت ETH عند 2,477 دولارًا، وما تزال ضمن نطاق 2,391 إلى 2,522 دولارًا المحتفظ به منذ 31 أغسطس. من احتمال واحد غير مؤكد يستحق ذكره كتخمين: قد تعكس العلاوة السالبة التحوط قبيل قرار الفيدرالي وليس تموضعًا هبوطيًا؛ إذ تشير التمويلات عند 0.00 إلى 0.01% إلى أن الرافعة المالية لا تدفع أيًا من الجانبين.
الأكثر إثارة للاهتمام هو الانقسام بين الطلب والعرض. القنوات المرتبطة بالطلب تتراجع معًا: توقف تموضع الستابل كوين، وتجارة العقود الآجلة أقل من التداول الفوري، وقسط Coinbase عند -0.05. أما العرض فيواصل التشدّد بغض النظر: متوسط صافي التدفقات في البورصات بلغ -15,181 ETH يوميًا، وبلغ معدل التكديس/الستاكينغ 35.38%. إن انخفاض المودعين الجدد يوحي بأن نمو الستاكينغ يأتي من المدققين/المشاركين الحاليين، لا من رأس مال جديد.
تقييمي الصريح: إن تشديد “العائم/الكمية المتاحة” مقابل تلاشي الطلب الهامشي هو سيناريو تاريخيًا يسبق نطاقات منخفضة الثقة في الاتجاه، وهي التي تتحلل/تُحسم بمحرك خارجي وليس عبر تدفقات الأساس وحدها.
ما أراقبه: ما إذا كان تموضع الستابل كوين سيستأنف على الجانب الآخر من قرار الفيدرالي يوم الأربعاء، أم ما إذا كانت هذه الوقفة ستستمر بغض النظر عن النتيجة.
$ETH
{spot}(ETHUSDT)
أقساط العقود الآجلة لـ ETH تحولت إلى السالب للتو، عند -0.18 خلال الأيام السبعة حتى 13 سبتمبر، بينما التموضع/التجميع بالستابل كوين في باينانس لاستيعاب المعروض توقف إلى حدّ كبير عن الظهور. هاتان الدالتان اللتان تحدثان معًا هما الإشارة الفعلية، وليس كل واحدة منهما وحدها.
يجدر بنا أن نكون دقيقين هنا. العلاوة/القسط انتقل من موجب إلى سالب، لذا فإن التغير كنسبة مئوية عليه لا يكون ذا معنى؛ المهم هو المستوى فقط. متوسط تدفق الستابل كوين إلى باينانس بلغ 4.0 مليون دولار يوميًا، منخفضًا بنحو 90% عن الأسبوع الماضي، لكنه ما يزال أعلى بنسبة 124% من خط الأساس لآخر 30 يومًا—أي تراجع من مستوى مرتفع، وليس انعكاسًا. يتم استبعاد سلاسل التحويلات والرسوم، كما أن المقامات القريبة من الصفر تجعل نسبها مضللة.
الخلفية الكلية موجودة هنا. سجل مؤشر أسعار المنتجين PPI ارتفاعًا بنسبة 5.4% على أساس سنوي في 10 سبتمبر، ووصل مؤشر أسعار المستهلكين CPI إلى 3.4%، والجزئي (core) إلى 2.4% في 11 سبتمبر، بينما بقي العائد على سندات الخزانة لأجل 10 سنوات قرب 4.95% حتى 16 سبتمبر قبل قرار الفيدرالي. أغلقت ETH عند 2,477 دولارًا، وما تزال ضمن نطاق 2,391 إلى 2,522 دولارًا المحتفظ به منذ 31 أغسطس. من احتمال واحد غير مؤكد يستحق ذكره كتخمين: قد تعكس العلاوة السالبة التحوط قبيل قرار الفيدرالي وليس تموضعًا هبوطيًا؛ إذ تشير التمويلات عند 0.00 إلى 0.01% إلى أن الرافعة المالية لا تدفع أيًا من الجانبين.
الأكثر إثارة للاهتمام هو الانقسام بين الطلب والعرض. القنوات المرتبطة بالطلب تتراجع معًا: توقف تموضع الستابل كوين، وتجارة العقود الآجلة أقل من التداول الفوري، وقسط Coinbase عند -0.05. أما العرض فيواصل التشدّد بغض النظر: متوسط صافي التدفقات في البورصات بلغ -15,181 ETH يوميًا، وبلغ معدل التكديس/الستاكينغ 35.38%. إن انخفاض المودعين الجدد يوحي بأن نمو الستاكينغ يأتي من المدققين/المشاركين الحاليين، لا من رأس مال جديد.
تقييمي الصريح: إن تشديد “العائم/الكمية المتاحة” مقابل تلاشي الطلب الهامشي هو سيناريو تاريخيًا يسبق نطاقات منخفضة الثقة في الاتجاه، وهي التي تتحلل/تُحسم بمحرك خارجي وليس عبر تدفقات الأساس وحدها.
ما أراقبه: ما إذا كان تموضع الستابل كوين سيستأنف على الجانب الآخر من قرار الفيدرالي يوم الأربعاء، أم ما إذا كانت هذه الوقفة ستستمر بغض النظر عن النتيجة.
$ETH
2
217
·
--
توقع سعر إيثريوم مع بلوغ تدفقات إيثريوم إتف أعلى مستوى خلال أسبوعين رغم تحذير غولدمان ساكس من رفع أسعار الفائدةقام غولدمان ساكس للتو بالانتقال من توقع خفض الفائدة إلى الدعوة لرفعها، وردّ مستثمرو إيثريوم بشراء المزيد لا العكس. وهذه هي النقطة التي تستحق التوقف عندها هنا فعلًا.
أولًا، الآليات. جاءت أسعار المستهلك الأساسية (CPI) أعلى من المتوقع، بارتفاع 0.3% على أساس شهري مقابل توقعات عند 0.2%، وهذا ما دفع غولدمان ساكس إلى تعديل توقعاته باتجاه رفع بمقدار 25 نقطة أساس في 16 سبتمبر. تقوم أسواق التنبؤ الآن بتسعير احتمال 79% لحدوث هذا السيناريو. والواقع أن الرفع يعني، بشكل موضوعي، بيئة سياسة نقدية أكثر تشددًا—وهي من المفترض أن تضغط على الأصول عالية المخاطر، بما في ذلك إيثريوم.
توقع سعر إيثريوم مع بلوغ تدفقات إيثريوم إتف أعلى مستوى خلال أسبوعين رغم تحذير غولدمان ساكس من رفع أسعار الفائدة
قام غولدمان ساكس للتو بالانتقال من توقع خفض الفائدة إلى الدعوة لرفعها، وردّ مستثمرو إيثريوم بشراء المزيد لا العكس. وهذه هي النقطة التي تستحق التوقف عندها هنا فعلًا.
أولًا، الآليات. جاءت أسعار المستهلك الأساسية (CPI) أعلى من المتوقع، بارتفاع 0.3% على أساس شهري مقابل توقعات عند 0.2%، وهذا ما دفع غولدمان ساكس إلى تعديل توقعاته باتجاه رفع بمقدار 25 نقطة أساس في 16 سبتمبر. تقوم أسواق التنبؤ الآن بتسعير احتمال 79% لحدوث هذا السيناريو. والواقع أن الرفع يعني، بشكل موضوعي، بيئة سياسة نقدية أكثر تشددًا—وهي من المفترض أن تضغط على الأصول عالية المخاطر، بما في ذلك إيثريوم.
أولًا، الآليات. جاءت أسعار المستهلك الأساسية (CPI) أعلى من المتوقع، بارتفاع 0.3% على أساس شهري مقابل توقعات عند 0.2%، وهذا ما دفع غولدمان ساكس إلى تعديل توقعاته باتجاه رفع بمقدار 25 نقطة أساس في 16 سبتمبر. تقوم أسواق التنبؤ الآن بتسعير احتمال 79% لحدوث هذا السيناريو. والواقع أن الرفع يعني، بشكل موضوعي، بيئة سياسة نقدية أكثر تشددًا—وهي من المفترض أن تضغط على الأصول عالية المخاطر، بما في ذلك إيثريوم.
1
182
·
--
صفر أيام تدفّق خارجة خلال 20 جلسة متتالية. هذا هو العنوان الحقيقي وراء منتج BlackRock المتعلق بـ ETHA الآن، وليس رقم الدولار المرتبط به.
لقد اجتذبَت ETHA 251.4 مليون دولار خلال أيام التداول الـ20 هذه، وفق بيانات Arkham، وكانت أحدث جلسة قد أضافت 13.9 مليون دولار. ما يجعل الأمر مميزًا ليس الحجم؛ بل الاتساق. لم تشهد أي يوم واحد من التدفقات الصافية الخارجة طوال هذه الفترة الممتدة، حتى في حين كان الإيثريوم يتداول ضمن نطاق، وسُحبت السيولة من صناديق أخرى متداولة على الإيثريوم، بما في ذلك FETH لدى Fidelity، خلال النافذة نفسها. تباين حقيقي في سلوك المؤسسات بين المُصدرين، وليس مجرد قصة عامة عن الإيثريوم في السوق.
قارن ذلك بصندوق BlackRock الخاص بالبيتكوين. لقد شهد IBIT يوم خروج فعلي مؤخرًا: 201.2 مليون دولار للخروج في 1 سبتمبر، في انعكاس للتدفقات الداخلة في الجلسة السابقة، قبل أن يرتدّ مجددًا بـ 117.4 مليون دولار داخلة في 4 سبتمبر. لا يزال IBIT يجذب رأس مالًا تراكميًا ضخمًا: أكثر من 60 مليار دولار منذ الإطلاق، و3.575 مليار دولار خلال الثلاثين يومًا الماضية وحدها، ما يفوق إجماليات ETHA بكثير. هذه ليست مقولة إن وول ستريت تتخلى عن BTC لصالح ETH؛ فمبالغ الدول ليست قريبة.
قراءة صريحة لسؤالي الحقيقي: ما تغيّر ليس حجم التخصيصات، بل الاتساق. سلسلة ETHA النظيفة بينما يُظهر IBIT تذبذبًا حقيقيًا، بما في ذلك أيام التدفقات الخارجة، تشير إلى أن التعرض للإيثريوم يتصرف بصورة أكثر ثباتًا حاليًا، وليس لأن ETHA تكسب معركة جذب رأس المال. أشياء مختلفة، وخلطها يبالغ في تصور ما يحدث.
أين أعارض تمامًا تأطير "وول ستريت تختار ETH" من الأساس: تدفقات صناديق البيتكوين تظل أكبر بعدة مرات على مستوى القيمة المطلقة. تدفق إيثريوم أكثر هدوءًا وثباتًا جنبًا إلى تدفق بيتكوين أكبر بكثير لكنه أكثر تقلبًا ليس "تحولًا"؛ بل هما شخصيتان مختلفتان للتدفقات.
ما أراقبه: ما إذا كانت سلسلة ETHA ستصمد أمام أول يوم انخفاض حقيقي لها، وما إذا كان وتيرة التدفقات التراكمية في IBIT ستتباطأ فعليًا من حيث النسبة مع تقدم سبتمبر.
#CPIWatch $ETH
{spot}(ETHUSDT)
صفر أيام تدفّق خارجة خلال 20 جلسة متتالية. هذا هو العنوان الحقيقي وراء منتج BlackRock المتعلق بـ ETHA الآن، وليس رقم الدولار المرتبط به.
لقد اجتذبَت ETHA 251.4 مليون دولار خلال أيام التداول الـ20 هذه، وفق بيانات Arkham، وكانت أحدث جلسة قد أضافت 13.9 مليون دولار. ما يجعل الأمر مميزًا ليس الحجم؛ بل الاتساق. لم تشهد أي يوم واحد من التدفقات الصافية الخارجة طوال هذه الفترة الممتدة، حتى في حين كان الإيثريوم يتداول ضمن نطاق، وسُحبت السيولة من صناديق أخرى متداولة على الإيثريوم، بما في ذلك FETH لدى Fidelity، خلال النافذة نفسها. تباين حقيقي في سلوك المؤسسات بين المُصدرين، وليس مجرد قصة عامة عن الإيثريوم في السوق.
قارن ذلك بصندوق BlackRock الخاص بالبيتكوين. لقد شهد IBIT يوم خروج فعلي مؤخرًا: 201.2 مليون دولار للخروج في 1 سبتمبر، في انعكاس للتدفقات الداخلة في الجلسة السابقة، قبل أن يرتدّ مجددًا بـ 117.4 مليون دولار داخلة في 4 سبتمبر. لا يزال IBIT يجذب رأس مالًا تراكميًا ضخمًا: أكثر من 60 مليار دولار منذ الإطلاق، و3.575 مليار دولار خلال الثلاثين يومًا الماضية وحدها، ما يفوق إجماليات ETHA بكثير. هذه ليست مقولة إن وول ستريت تتخلى عن BTC لصالح ETH؛ فمبالغ الدول ليست قريبة.
قراءة صريحة لسؤالي الحقيقي: ما تغيّر ليس حجم التخصيصات، بل الاتساق. سلسلة ETHA النظيفة بينما يُظهر IBIT تذبذبًا حقيقيًا، بما في ذلك أيام التدفقات الخارجة، تشير إلى أن التعرض للإيثريوم يتصرف بصورة أكثر ثباتًا حاليًا، وليس لأن ETHA تكسب معركة جذب رأس المال. أشياء مختلفة، وخلطها يبالغ في تصور ما يحدث.
أين أعارض تمامًا تأطير "وول ستريت تختار ETH" من الأساس: تدفقات صناديق البيتكوين تظل أكبر بعدة مرات على مستوى القيمة المطلقة. تدفق إيثريوم أكثر هدوءًا وثباتًا جنبًا إلى تدفق بيتكوين أكبر بكثير لكنه أكثر تقلبًا ليس "تحولًا"؛ بل هما شخصيتان مختلفتان للتدفقات.
ما أراقبه: ما إذا كانت سلسلة ETHA ستصمد أمام أول يوم انخفاض حقيقي لها، وما إذا كان وتيرة التدفقات التراكمية في IBIT ستتباطأ فعليًا من حيث النسبة مع تقدم سبتمبر.
#CPIWatch $ETH
1
2
152
·
--
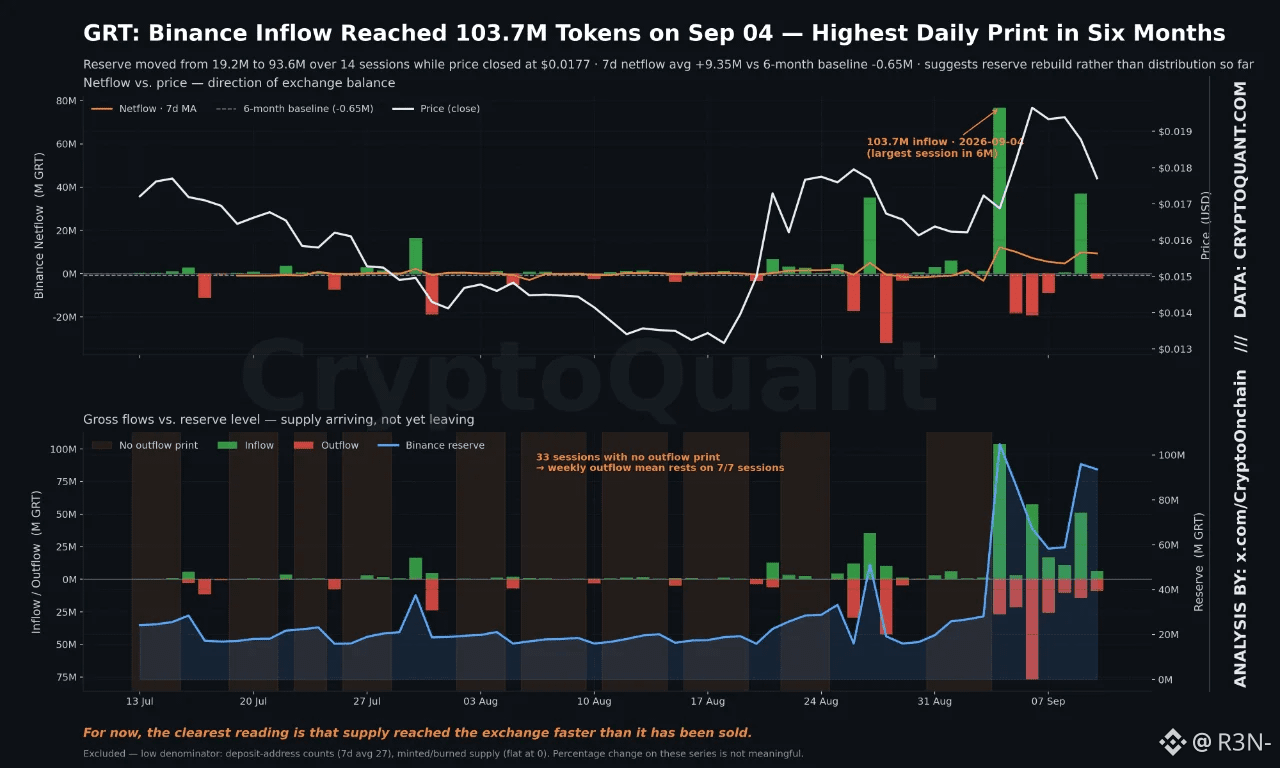
تدفق عملات GRT إلى باينانس بلغ 103.7 مليون توكن في 4 سبتمبر — أكبر جلسة منفردة خلال ستة أشهر
وصل تدفق باينانس إلى 103,693,101 GRT في 4 سبتمبر، وهو أعلى رقم يومي منذ ستة أشهر. بلغ احتياطي باينانس 93,596,706 GRT في 10 سبتمبر، مقابل 16,020,984 في 29 أغسطس. أغلقت GRT عند 0.0185 دولار في 10 سبتمبر، مرتفعة بنسبة 12.5% عن الأسبوع السابق.
ملاحظات: طبع التدفق الصادر من باينانس كان بالضبط صفرًا في 31 أغسطس و1–3 سبتمبر، لذا يعتمد متوسط التدفق الصادر الأسبوعي على ثلاث جلسات وليس سبعًا. كما أن أعداد عناوين الإيداع (متوسط 7 أيام 26.9) وإجمالي المعروض المُصك/المحروق (ثابت عند 0) تحمل مُقامات منخفضة جدًا لعرضها كنِسَب مئوية.
سياق ماكرو: أُغلِقَت النافذة مباشرةً قبيل صدور مؤشر أسعار المستهلك الأمريكي (CPI) لهذا الأسبوع، وهي فترة يتداول فيها صغار الأسهم عادةً على سيولة إجمالية بدلًا من التدفقات الخاصة بكل أصل.
وبالتالي، يبدو الأمر حتى الآن كإعادة بناء احتياطيات أكثر من كونه حدث توزيع.
بلغ متوسط صافي التدفق +9.35 مليون GRT يوميًا (+383% أسبوعيًا؛ +13,827% مقارنة بالربع) مقابل خط أساس لستة أشهر قدره −653 ألف، مع تحوّل في النظام. وصلت الإيداعات بالتزامن مع توسع نشاط الشبكة — بلغت عمليات التحويل ذروتها عند 765 مليون توكن، وبلغت العناوين النشطة 808 في 6 سبتمبر، وفي نفس الجلسة وصل حجم التداول إلى 244 مليون دولار — لذا تحرك المعروض مع اتساع المشاركة، لا بمعزل عنها. ظل السعر مرتفعًا بنسبة 9.6% مقارنة بخط أساس الربع خلال نفس النافذة. تفسير محتمل واحد، غير مُؤكَّد: إعادة تموضع صانع سوق، نظرًا لأن تدفق أعلى 10 حسابات ظل قريبًا من 2% من إجمالي التدفق.
إن إعادة بناء الاحتياطي بمقدار 5.8x، دون انخفاض في السعر، تخلق ظروفًا سبق تاريخيًا أن سبقت كلاً من استمرار الاتجاه والارتداد الحاد لمتوسط السعر؛ العامل الحاسم هو ما إذا كان صافي التدفق سيتحول إلى سلبي من هنا. $BNB
#CPIWatch
1
123
·
--
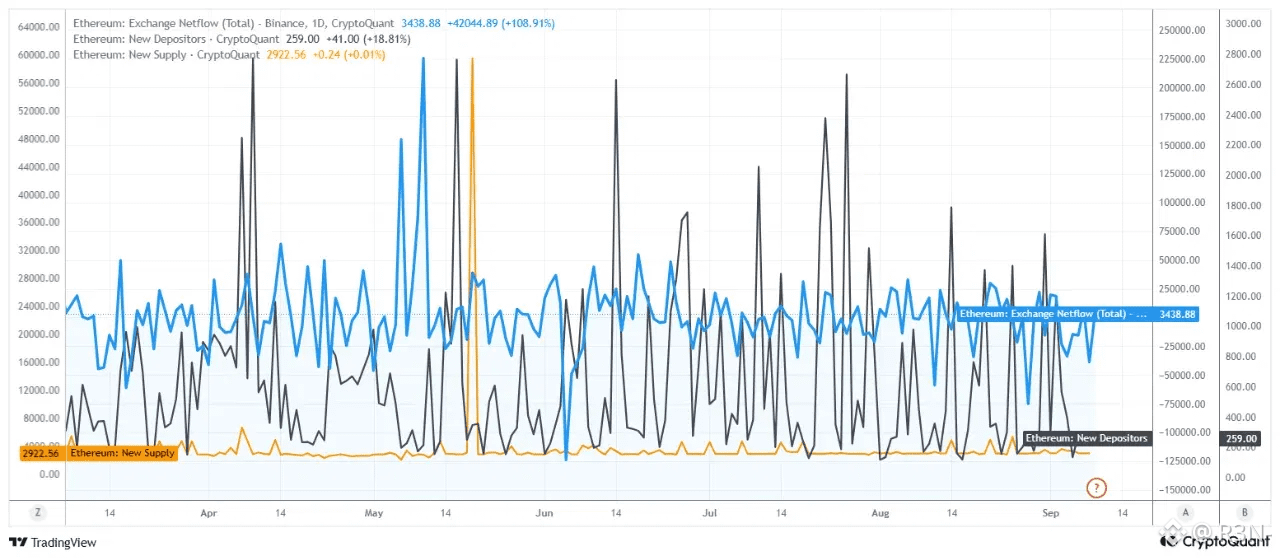
يتواجد صافي تدفقات بينانس على الإيثيريوم عند نحو +3,439 إيثيريوم، مرتفعًا بأكثر من 100% عن اليوم السابق. تبدو هذه القفزة دراماتيكية عند النظر إليها بمعزل، لكن المستوى نفسه ليس كبيرًا، ويُظهر الرسم بوضوح سبب أهمية السياق هنا.
عند التكبير للخارج، تقضي خطّة صافي التدفق الزرقاء معظم وقتها وهي تتأرجح بشكل حاد حول الصفر، مع ارتفاعات قوية في كلا الاتجاهين خلال الأشهر القليلة الماضية. إنها ليست شارت يصف تدفقًا ثابتًا باتجاه واحد؛ بل يصف بيئة متقلبة تهيمن عليها عمليات نقل قصيرة الأجل ونشاط اللاعبين الكبار. يوم واحد إيجابي داخل هذا الضجيج لا يُعد إشارة بيع موثوقة بمفرده؛ إذ يمكن أن ترتبط هذه التحويلات أيضًا بالاستيكينغ أو التمويل كضمان (كولateral) أو المراجحة أو تنقلات داخل محافظ المؤسسات.
الوافدون الجدد يقفون عند 259، مرتفعين بنحو 18.8% خلال اليوم. وتجدر الإشارة إلى أن هذا المؤشر قد أظهر بالفعل قممًا شديدة للغاية تاريخيًا على نفس هذا الرسم، وأن 259 لا يقترب من تلك القمم؛ إنها زيادة متواضعة مقابل خلفية تحركات تاريخية أكبر بكثير، وليست موجة واسعة من المشاركين الجدد.
العرض الجديد ثابت تقريبًا حول 2,922 إيثيريوم. ليس ذلك صعوديًا بحد ذاته، لكنه يلغي مخاطرة واحدة: لا يوجد توسع هيكلي مفاجئ في العرض يضيف ضغط بيع الآن. وإذا تحوّل صافي تدفق البورصات في النهاية إلى سلبي بشكل مستمر بينما يبقى العرض ثابتًا، فإن هذا المزيج سيبدأ بالميل إلى دعم السعر.
قراءتي الصادقة: هذه البيانات تدعم الحذر أكثر من دعم أي قناعة في الاتجاهين. قد تواجه ETH مقاومة في محاولات الارتفاع أو قد تتداول جانبياً إلى الأسفل نظرًا للنمط المتقلب، لكن مع بقاء الوافدين الجدد منخفضين، لا يوجد ما يدعم دعوة هبوطية صريحة بالفعل.
ما أراقبه: ما إذا كانت قفزة صافي التدفق تمتد إلى أيام متتالية من تدفق إيجابي مرتفع، أو تتلاشى لتعود إلى نفس حالة التذبذب المليء بالضوضاء التي يُظهرها الرسم طوال العام.
$ETH
2
6.1k
·
--
ارتفع سعر البيتكوين مجددًا قرب 79.4 ألف دولار منذ منتصف أغسطس، لكن بيانات خمول العملات التي تقع تحت هذه الحركة تبدو أكثر هدوءًا مما تتوقعه لانتعاش بهذا الحجم.
يضيف مؤشر CDD لتدفقات البورصات بُعدًا عمريًا إلى تدفقات العملات إلى البورصات. القراءة المرتفعة تشير إلى أن العملات التي ظلت خاملة لفترة معتبرة تتحرك باتجاه البورصات، لكنها قد تعني أيضًا مجرد دفعة كبيرة من عملات “صغيرة السن” نسبيًا انتقلت مرة واحدة، لذا فهي ليست قراءة نظيفة تمامًا من تلقاء نفسها. عند مراجعة هذا الدورة، يُظهر الرسم عدة ارتفاعات حادة في هذه المؤشرات، متجمعة في الغالب خلال أواخر 2025 وحتى أوائل 2026، وهو ما يتماشى مع ما تتوقعه من موجات التوزيع عندما جني حاملو الأمد الطويل الأرباح أو خفّضوا المخاطر عند الضعف.
ما يلفتني الآن هو التباين. لقد تعافى السعر بشكل ملحوظ بعيدًا عن أدنى مستويات 2026، لكن المتوسط المتحرك البسيط لسبعة أيام (SMA) على هذا المؤشر ظل هادئًا طوال فترة هذا الصعود بالكامل. إذا كان هذا التعافي يُستقبل بالفعل من خلال استيقاظ عملات قديمة للبيع عند القوة، فستتوقع أن يظهر ذلك هنا، وفي الوقت الحالي لا نرى ذلك.
قراءتي الصادقة: يبدو أن حاملي المدى الطويل ما زالوا في أماكنهم أكثر من كونهم يوزّعون داخل هذا الارتداد. وهذه إشارة بنّاءة فعلًا إذا استمرت، لأنها توحي بأن العملات التي لديها أكبر قناعة لا تعتبر 79 ألف دولار بمثابة نقطة خروج. ومع ذلك، سأتحفظ من المبالغة في القراءة من هذا الأمر. فالبيانات الهادئة عن الخمول لا تضمن شيئًا عمّا سيحدث لاحقًا؛ هي فقط تخبرك بما لم يحدث بعد، وقد ارتفع هذا المؤشر بشدة وسرعة من قبل دون الكثير من التحذير.
ما أراقبه: هل سيظل المؤشر هادئًا مع استمرار دفع السعر للأعلى، أم ستظهر قفزة بمجرد أن يبدأ هذا التعافي في اختبار مستويات حيث تكون العملات الخاملة منذ مدة طويلة جالسة فعليًا على أرباح كبيرة.$BTC
{spot}(BTCUSDT)
ارتفع سعر البيتكوين مجددًا قرب 79.4 ألف دولار منذ منتصف أغسطس، لكن بيانات خمول العملات التي تقع تحت هذه الحركة تبدو أكثر هدوءًا مما تتوقعه لانتعاش بهذا الحجم.
يضيف مؤشر CDD لتدفقات البورصات بُعدًا عمريًا إلى تدفقات العملات إلى البورصات. القراءة المرتفعة تشير إلى أن العملات التي ظلت خاملة لفترة معتبرة تتحرك باتجاه البورصات، لكنها قد تعني أيضًا مجرد دفعة كبيرة من عملات “صغيرة السن” نسبيًا انتقلت مرة واحدة، لذا فهي ليست قراءة نظيفة تمامًا من تلقاء نفسها. عند مراجعة هذا الدورة، يُظهر الرسم عدة ارتفاعات حادة في هذه المؤشرات، متجمعة في الغالب خلال أواخر 2025 وحتى أوائل 2026، وهو ما يتماشى مع ما تتوقعه من موجات التوزيع عندما جني حاملو الأمد الطويل الأرباح أو خفّضوا المخاطر عند الضعف.
ما يلفتني الآن هو التباين. لقد تعافى السعر بشكل ملحوظ بعيدًا عن أدنى مستويات 2026، لكن المتوسط المتحرك البسيط لسبعة أيام (SMA) على هذا المؤشر ظل هادئًا طوال فترة هذا الصعود بالكامل. إذا كان هذا التعافي يُستقبل بالفعل من خلال استيقاظ عملات قديمة للبيع عند القوة، فستتوقع أن يظهر ذلك هنا، وفي الوقت الحالي لا نرى ذلك.
قراءتي الصادقة: يبدو أن حاملي المدى الطويل ما زالوا في أماكنهم أكثر من كونهم يوزّعون داخل هذا الارتداد. وهذه إشارة بنّاءة فعلًا إذا استمرت، لأنها توحي بأن العملات التي لديها أكبر قناعة لا تعتبر 79 ألف دولار بمثابة نقطة خروج. ومع ذلك، سأتحفظ من المبالغة في القراءة من هذا الأمر. فالبيانات الهادئة عن الخمول لا تضمن شيئًا عمّا سيحدث لاحقًا؛ هي فقط تخبرك بما لم يحدث بعد، وقد ارتفع هذا المؤشر بشدة وسرعة من قبل دون الكثير من التحذير.
ما أراقبه: هل سيظل المؤشر هادئًا مع استمرار دفع السعر للأعلى، أم ستظهر قفزة بمجرد أن يبدأ هذا التعافي في اختبار مستويات حيث تكون العملات الخاملة منذ مدة طويلة جالسة فعليًا على أرباح كبيرة.$BTC
1
469
·
--
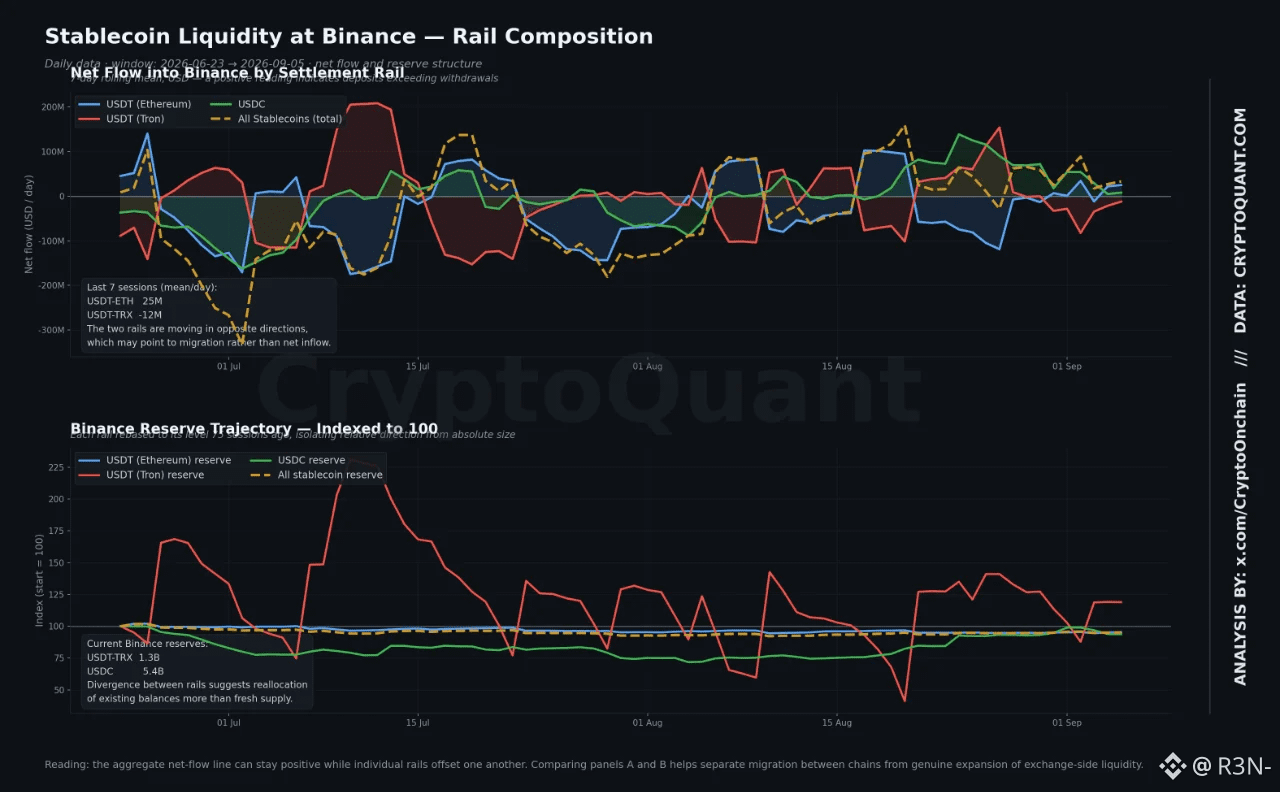
يبدو أن تدفق 33.3 مليون دولار يوميًا إلى بينانس على أساس صافي التدفقات للـ ستابل كوينز بشكل إجمالي يشير إلى رأس مال جديد يظهر. لكنه ليس كذلك، وتقسيم التفاصيل أدناه يوضح ذلك بجلاء.
أداء USDC على الإيثيريوم هو من قاد الرقم الرئيسي، بمتوسط +25.1 مليون دولار يوميًا، بزيادة 330% مقارنة بمتوسط الربع السابق. أما USDT على ترون فقد سار في الاتجاه المعاكس: -12.1 مليون دولار يوميًا، بما يعادل تذبذبًا يقارب 1,373% مقارنة بالشهر السابق. ليس مسارين مستقلين. السيولة تتحرك من مسار إلى آخر.
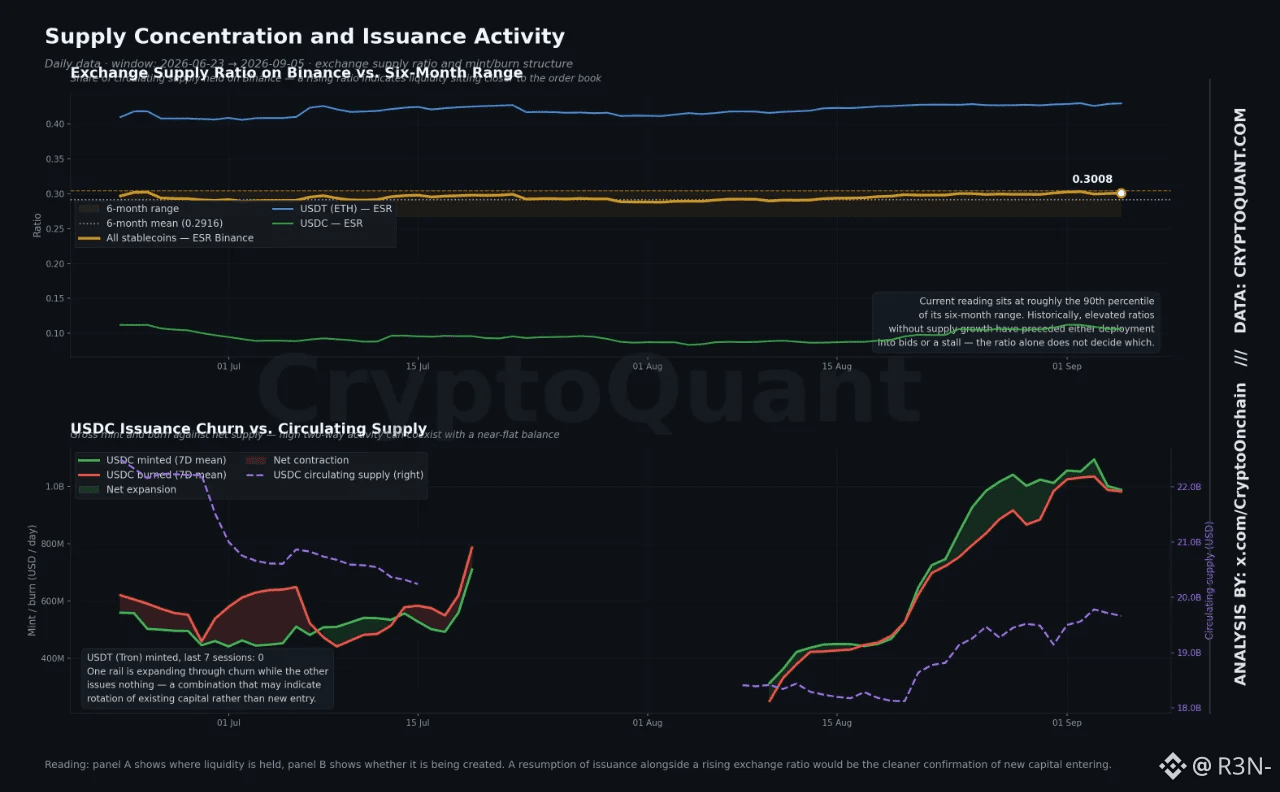
بيانات الإصدار تحسم السؤال. من جهة ترون، كل من عدد التوكينات (mint) الخاصة بـ USDT وإجمالي المعروض المِنت صَفَرا خلال الأسبوع، بانخفاض 100% مقارنةً بكلٍّ من متوسطات 30 و90 يومًا، بينما هبطت عمليات الحرق بنسبة 84%. العقد لا يتوسع ولا يتقلص. إنه خامد. احتياطيه لدى بينانس تراجع 14.8% أسبوعًا إلى أسبوع إلى 1.22 مليار دولار. أما USDC فيحكي قصة أكثر نشاطًا لكن بنفس القدر من الحياد في صافي التدفقات: تمت عملية سك 988.8 مليون دولار يوميًا مقابل 982.6 مليون دولار يوميًا تم حرقها، ما ينتج عن دوران قوي لا يفضي إلا إلى نمو في المعروض بنسبة 4.9%.
ما يجعل الأمر مثيرًا للاهتمام هو عامل التركّز. نسبة إجمالي المعروض في البورصات على بينانس تبلغ 0.3009، أي أنها تطابق فعليًا أعلى مستوى لها خلال ستة أشهر وهو 0.3046. أما نسبة USDT على الإيثيريوم فقد وصلت إلى 0.4282 مقابل متوسط ستة أشهر قدره 0.4088. ارتفع مؤشر USDC بنسبة 17.6% خلال ثلاثين يومًا إلى 0.1086، كما ارتفع احتياطي بينانس الخاص به بنسبة 19.9% إلى 5.52 مليار دولار، لكن هذا التراكم حدث في وقت سابق داخل النافذة، إذ تباطأت صافي التدفقات الأسبوعية بنسبة 88.2%.
قراءتي: السيولة الجافة (dry powder) تبدو أقرب إلى دفتر أوامر بينانس من أي وقت خلال الأشهر الستة الماضية، لكن وصولها تم عبر التحويل بين السلاسل (chains) وليس عبر دخول رأسمال جديد إلى النظام. ارتفاع نسب جانب البورصة دون نمو في المعروض سبق تاريخيًا إما إلى توظيفها في عروض فورية (spot bids) أو إلى توقف إذا ظل الإصدار (issuance) ثابتًا.
ما أراقبه: هل ستعود عمليات سك ترون (minting) من جديد؟ لأن ذلك سيكون الإشارة الأوضح إلى أن ما يحدث هو رأس مال جديد، وليس نفس الرأسمال وهو يغيّر عناوينه.$BTC
{spot}(BTCUSDT)
يبدو أن تدفق 33.3 مليون دولار يوميًا إلى بينانس على أساس صافي التدفقات للـ ستابل كوينز بشكل إجمالي يشير إلى رأس مال جديد يظهر. لكنه ليس كذلك، وتقسيم التفاصيل أدناه يوضح ذلك بجلاء.
أداء USDC على الإيثيريوم هو من قاد الرقم الرئيسي، بمتوسط +25.1 مليون دولار يوميًا، بزيادة 330% مقارنة بمتوسط الربع السابق. أما USDT على ترون فقد سار في الاتجاه المعاكس: -12.1 مليون دولار يوميًا، بما يعادل تذبذبًا يقارب 1,373% مقارنة بالشهر السابق. ليس مسارين مستقلين. السيولة تتحرك من مسار إلى آخر.
بيانات الإصدار تحسم السؤال. من جهة ترون، كل من عدد التوكينات (mint) الخاصة بـ USDT وإجمالي المعروض المِنت صَفَرا خلال الأسبوع، بانخفاض 100% مقارنةً بكلٍّ من متوسطات 30 و90 يومًا، بينما هبطت عمليات الحرق بنسبة 84%. العقد لا يتوسع ولا يتقلص. إنه خامد. احتياطيه لدى بينانس تراجع 14.8% أسبوعًا إلى أسبوع إلى 1.22 مليار دولار. أما USDC فيحكي قصة أكثر نشاطًا لكن بنفس القدر من الحياد في صافي التدفقات: تمت عملية سك 988.8 مليون دولار يوميًا مقابل 982.6 مليون دولار يوميًا تم حرقها، ما ينتج عن دوران قوي لا يفضي إلا إلى نمو في المعروض بنسبة 4.9%.
ما يجعل الأمر مثيرًا للاهتمام هو عامل التركّز. نسبة إجمالي المعروض في البورصات على بينانس تبلغ 0.3009، أي أنها تطابق فعليًا أعلى مستوى لها خلال ستة أشهر وهو 0.3046. أما نسبة USDT على الإيثيريوم فقد وصلت إلى 0.4282 مقابل متوسط ستة أشهر قدره 0.4088. ارتفع مؤشر USDC بنسبة 17.6% خلال ثلاثين يومًا إلى 0.1086، كما ارتفع احتياطي بينانس الخاص به بنسبة 19.9% إلى 5.52 مليار دولار، لكن هذا التراكم حدث في وقت سابق داخل النافذة، إذ تباطأت صافي التدفقات الأسبوعية بنسبة 88.2%.
قراءتي: السيولة الجافة (dry powder) تبدو أقرب إلى دفتر أوامر بينانس من أي وقت خلال الأشهر الستة الماضية، لكن وصولها تم عبر التحويل بين السلاسل (chains) وليس عبر دخول رأسمال جديد إلى النظام. ارتفاع نسب جانب البورصة دون نمو في المعروض سبق تاريخيًا إما إلى توظيفها في عروض فورية (spot bids) أو إلى توقف إذا ظل الإصدار (issuance) ثابتًا.
ما أراقبه: هل ستعود عمليات سك ترون (minting) من جديد؟ لأن ذلك سيكون الإشارة الأوضح إلى أن ما يحدث هو رأس مال جديد، وليس نفس الرأسمال وهو يغيّر عناوينه.$BTC
1
197
·
--
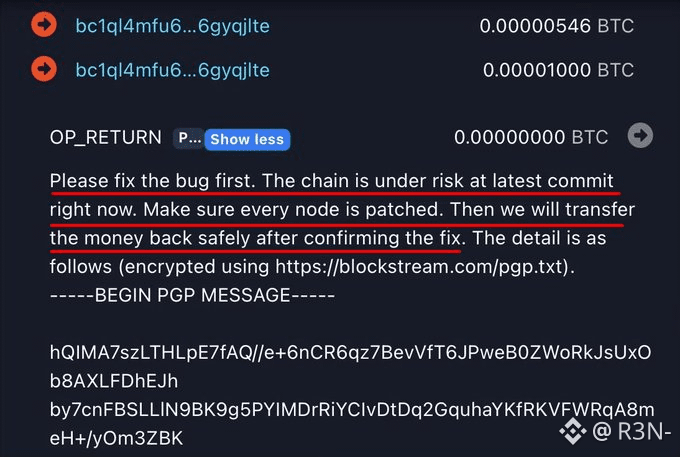
$320M المتبقية من محفظة اتحاد Liquid Network في 6 سبتمبر — 95% من احتياطيها من عملة BTC. الأشخاص الذين أخذوها يسمّون أنفسهم "whitehats" ويجرون مفاوضات لإعادتها، على السلسلة.
قامت Blockstream للتو بإصلاح الثغرة التي قالوا إنهم كانوا ينتظرونها. الكرة الآن في ملعبهم. سنراقب لمعرفة ما إذا كانوا سيسلمونها فعلاً مرة أخرى.
$BTC
{spot}(BTCUSDT)
$320M المتبقية من محفظة اتحاد Liquid Network في 6 سبتمبر — 95% من احتياطيها من عملة BTC. الأشخاص الذين أخذوها يسمّون أنفسهم "whitehats" ويجرون مفاوضات لإعادتها، على السلسلة.
قامت Blockstream للتو بإصلاح الثغرة التي قالوا إنهم كانوا ينتظرونها. الكرة الآن في ملعبهم. سنراقب لمعرفة ما إذا كانوا سيسلمونها فعلاً مرة أخرى.
$BTC
قامت Blockstream للتو بإصلاح الثغرة التي قالوا إنهم كانوا ينتظرونها. الكرة الآن في ملعبهم. سنراقب لمعرفة ما إذا كانوا سيسلمونها فعلاً مرة أخرى.
$BTC
1
409
·
--
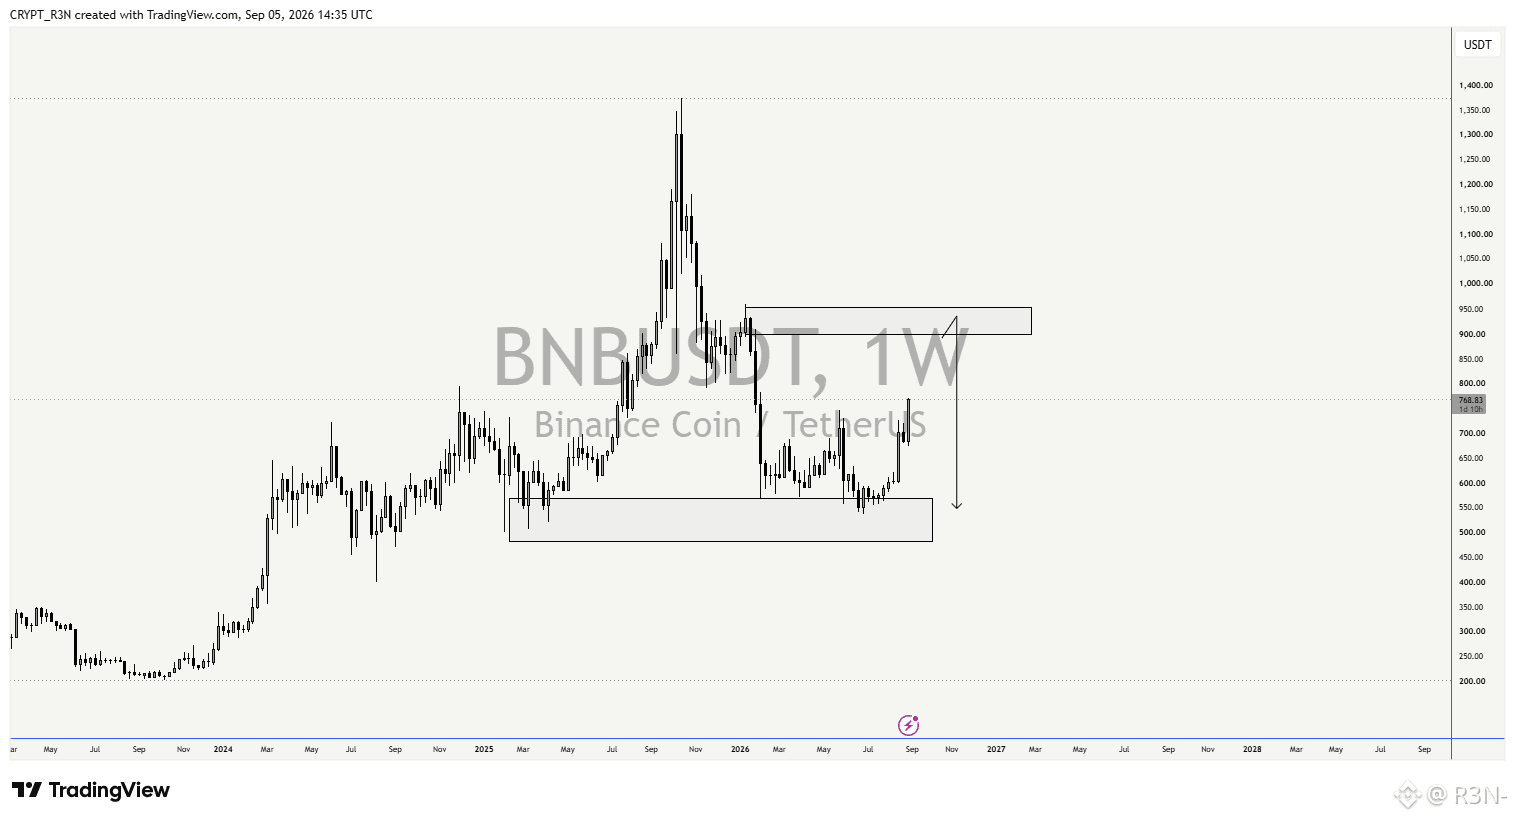
إن وجود BNB عند 768.83 دولارًا لا يخبرك بالكثير بحد ذاته. الرسم البياني الموجود تحته هو الذي يفعل ذلك.
إذا ابتعدنا قليلًا عن الصورة، فالبنية تبدو واضحة إلى حد كبير: صعود شبه مكافئ من نحو 250 دولارًا إلى ذروة قرب 1,350-1,400 دولار في أواخر 2025، تلاه تصحيح حاد أعاد السعر إلى نطاق 550-600 دولار بحلول بداية هذا العام. ومنذ ذلك الحين، كان BNB يبني نطاقًا تداوليًا — يتحرك تذبذبًا بين نحو 500-560 دولارًا في الحد الأدنى و900-950 دولارًا في الحد الأعلى، وهو بالضبط ما حددته كمناطق دعم ومقاومة على هذا الرسم البياني.
ما يلفت انتباهي هو أن هذه ليست بعد قصة استعادة نظيفة. لقد اختبر السعر المنطقة السفلية أكثر من مرة ونجح في الثبات، وهذا أمر إيجابي، لكنه لم يفعل شيئًا لاختبار نطاق 900-950 دولارًا منذ أن رُفض منه في وقت سابق من هذا العام. الارتداد الحالي إلى 768.83 دولارًا يضع BNB تقريبًا في منتصف النطاق — أقرب إلى أعلى منطقة التذبذب الأخيرة منه إلى أسفلها، لكنه لا يزال بعيدًا بما يكفي عن إثبات أي شيء أمام تلك المقاومة.
قراءةُ الوضع لدي: يبدو هذا أصلًا محصورًا داخل نطاق يعمل على استيعاب حركة سابقة ضخمة فعلًا، وليس عملة في منتصف اختراق جديد تمامًا. لقد ترك صعود 2025 المكافئ عرضَ بيعٍ كبيرًا فوق السعر بين هنا و900+ دولار، وهذا النوع من المعروض لا يزول عادةً من المحاولة الأولى.
أما النقطة التي قد تدفعني للتراجع عن هذا الميل: إذا اخترق BNB مستوى 900-950 دولارًا بزخم حقيقي، فستسقط فرضية النطاق، وسيتحول هذا إلى رسم بياني مختلف تمامًا. التصحيحات التي تأتي بعد حركات شديدة الانحدار كهذه لا تستغرق دائمًا كل هذا الوقت كي تنتهي.
ما أراقبه: هل يصمد 768 كدعم عند أي تراجع، وهل الاختبار القادم لمستوى 900-950 سيكسره فعلًا أم سيضيف ذيل رفض جديدًا إلى القائمة.
#ZECHitsANewAllTimeHigh $BNB
8
27
37.3k
·
--
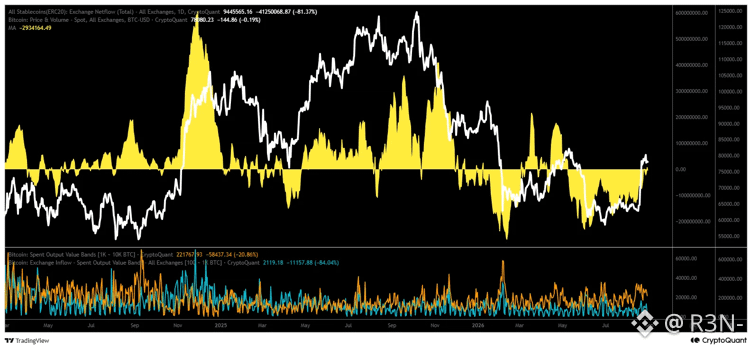
عملات مستقرة للتداول (Stablecoins) عادت لتسجيل صافي تدفقات داخلة لأول مرة منذ ثلاثة أشهر، والتسلسل الذي سبق ذلك يتماشى بشكل واضح مع ما يحدث مع بيتكوين (BTC).
منذ 8 مايو، كانت تدفقات العملات المستقرة تسير بصافي سلبي، وكان رأس المال متواجداً خارج البورصات بدل أن يكون مهيأً للشراء، وكان $BTC ضمن اتجاه هبوطي طوال تلك الفترة تقريباً. هذا ليس أمراً يجب تجاهله؛ فهل العملات المستقرة داخل البورصات تعد فعلياً “ذخيرة جافة”، والتدفق إلى الخارج المستمر يعني أن جزءاً أقل من هذه الذخيرة يبقى جاهزاً للتحول إلى مشتريات فورية (spot).
الأكثر إثارة للاهتمام هو التحول نفسه. عندما بدأ اتجاه التدفقات الخارجة بالانكماش بدل أن يتعمق، بدأت BTC بالارتداد قبل حتى أن يحدث التحول إلى أرقام موجبة. ترتيب الأحداث هذا مهم: تباطؤ التدفقات الخارجة قاد التعافي السعري، وهو ما يتماشى مع فكرة أن انخفاض ضغط البيع كان يغيّر ميزان العرض والطلب بالفعل قبل أن يتجاوز الرقم الرئيسي الصفر.
الآن، تم بالفعل تجاوز ذلك. عادت التدفقات الصافية الداخلة لأول مرة منذ ثلاثة أشهر، تاريخياً ترافق فترات التدفقات الصافية الداخلة المستدامة من العملات المستقرة مع الارتفاعات الأكبر في BTC؛ لأن هذا رأس مال يتم وضعه فعلياً على البورصات بدل أن يظل خاملاً أو يغادر.
ومن المهم أن نكون دقيقين بشأن ما الذي يؤكد ذلك وما الذي لا يزال مجرد إشارة. نقطة بيانات واحدة تتحول إلى المنطقة الإيجابية هي بمثابة الزناد (trigger)، وليست الدليل القاطع. التأكيد الحقيقي يتمثل في ما إذا استمر اتجاه التدفق هذا وبنى زخمه خلال الأسابيع القادمة، بدلاً من أن يعود بسرعة إلى تدفقات خارجة. إذا استمر، فهذه هي الآلية التي من شأنها أن تواصل تغذية اتجاه صعود BTC الحالي بدل أن يتعثر. أما إذا انعكس بسرعة، فهذا سيكون مجرد توقف قصير ضمن الاتجاه الأوسع للتدفقات الخارجة، وليس الانعكاس الذي يجري تقديمه على أنه يحدث.
#BitcoinSpotETFEnds9DayInflowStreak
2
407
·
--
تعليقات شيف الأخيرة تجمع بين ثلاث ادعاءات متراكبة. ليست كلها تحمل الوزن نفسه.
الأول كان ردًا على كوينتن فرانسوا الذي أشار إلى أن سوق الذهب يقارب 20× سوق البيتكوين، والأسهم ~100×، والعقارات أكثر من 250×. كانت الفكرة الضمنية مباشرة: ما زال بإمكان البيتكوين أن ينمو ليواكب تلك الفئات. رد شيف بأن البيتكوين ليس «أصلًا حقيقيًا»، وبالتالي فإن المقارنة لا معنى لها. هذه حركة تعريفية وليست حجة. فهو ببساطة يعلن أن البيتكوين خارج المجموعة التي يمكن مقارنتها بدلًا من شرح لماذا تكون نسب القيمة السوقية نفسها غير صالحة.
وجهة نظره بشأن التحوط من التضخم أكثر جوهرية. لقد قال شيف بشكل مباشر إن البيتكوين ليس تحوطًا ضد التضخم، وإن من يتعاملون معه على هذا الأساس مخطئون. ويوجه المستثمرين بدلًا من ذلك نحو الذهب والفضة. هذا ادعاء قابل للاختبار. الارتباط التاريخي للبيتكوين مع بيانات التضخم كان غير متسق. والسجل الأطول للذهب في هذا الدور أوضح. يمكن للأشخاص ذوي المنطق المعقول أن يختلفوا هنا — فالموقف ليس هامشيًا، حتى بين بعض حاملي البيتكوين.
أضعف جزء هو صياغة «كنت أفضل حالًا دون امتلاكه». عندما طُرح عليه سؤال عن تفويت موجة صعود البيتكوين، قال إنه كان أفضل حالًا خلال السنوات الخمس الأخيرة من خلال البقاء خارجه، وأن الحائزين الذين لم يبيعوا هم من تركوا أموالًا على الطاولة. لا يعمل ذلك إلا إذا كنت تفترض مسبقًا أن السعر في النهاية سينخفض إلى الصفر. وإلا فإن عدم بيع أصلٍ ينمو في قيمته ليس تركًا للأموال على الطاولة — بل هو الموقف يفعل ما كان مُفترضًا أن يفعله.
كما صاغ شيف موضوع الذكاء الاصطناعي باعتباره تهديدًا للبيتكوين بدلًا من قوة تكاملية. وهذا عكس الطريقة التي يصف بها كثير من مؤيدي البيتكوين العلاقة حاليًا. لا يفصّل المقال أسبابَه بالتفصيل، لذا يصعب تقييم الأمر بما يتجاوز الادعاء نفسه.
باختصار: الإهمال التعريفي للمقارنة بحجم السوق هو الحلقة الأضعف.
$BTC #BitcoinSpotETFEnds9DayInflowStreak
2
487
·
--
جولة شيف الأخيرة تستحق التفكيك لأنها في الحقيقة تتضمن ثلاث ادعاءات منفصلة متراكبة معًا، ولا تصمد جميعها بالطريقة نفسها.
بدأ الأمر بمقارنة من محلل التشفير كوينتن فرانسوا، أشار فيها إلى أن سوق الذهب بحجم يقارب 20 مرة حجم سوق بيتكوين، والأسهم أكبر بنحو 100 مرة، والعقارات أكبر بأكثر من 250 مرة، وبذلك يلمّح ضمنيًا إلى أن لبيتكوين مجالًا للنمو لتلحق بهذه الفئات. جاء رد شيف حاسمًا: بيتكوين ليست أصلًا حقيقيًا، وبالتالي فإن قيمتها لا علاقة لها بالذهب أو الأسهم أو العقارات على الإطلاق. هذا ادعاءٌ تعريفي أكثر منه حجة؛ فهو لا يشرح لماذا تكون نسبة القيمة السوقية نفسها بلا معنى، بل يفترض ببساطة أن بيتكوين لا ينبغي أن تُدرج في المقارنة.
حجته بشأن التحوّط من التضخم أكثر مضمونًا. فقد قال صراحة إنه لا يعتقد أن بيتكوين تحوّط ضد التضخم، وأن من يظن غير ذلك مخطئون، موجّهًا المستثمرين بدلًا من ذلك إلى الذهب والفضة. وهذه أطروحة قابلة للاختبار؛ إذ إن ترابط بيتكوين مع بيانات التضخم لم يكن ثابتًا تاريخيًا، بخلاف الذهب الذي يمتلك سجلًا أطول في هذا الدور. ومن المعقول أن يختلف الناس هنا؛ فهذه ليست وجهة نظر هامشية حتى بين حاملي بيتكوين.
الأصعب في تقبّلها كما هي عبارة ردّه عند سؤاله عن غياب “موجة” بيتكوين. قال إنه كان أفضل حالًا دون امتلاكها خلال السنوات الخمس الماضية، ووصف حامليها الذين لم يبيعوا بأنهم من تُركت لديهم فرصة خارج حساباتهم، وهي حجة لا تنجح إلا إذا كنت تفترض مسبقًا أن السعر في النهاية سيتجه إلى الصفر. وإلا فإن عدم بيع أصلٍ يرتفع سعره ليس “تركًا للمال على الطاولة”، بل هو ببساطة الموقف الذي يعمل.
كما أنه يجادل بأن الذكاء الاصطناعي يشكل تهديدًا لبيتكوين بدلًا من كونه اتجاهًا تكامليًا، وهو عكس ما يصوّره بعض مؤيدي بيتكوين. ومع ذلك، تجدر الإشارة إلى أن المقال لا يقدّم تفاصيل كافية لشرح سبب ذلك بالتحديد.
$BTC #BitcoinSpotETFEnds9DayInflowStreak
1
258
·
--
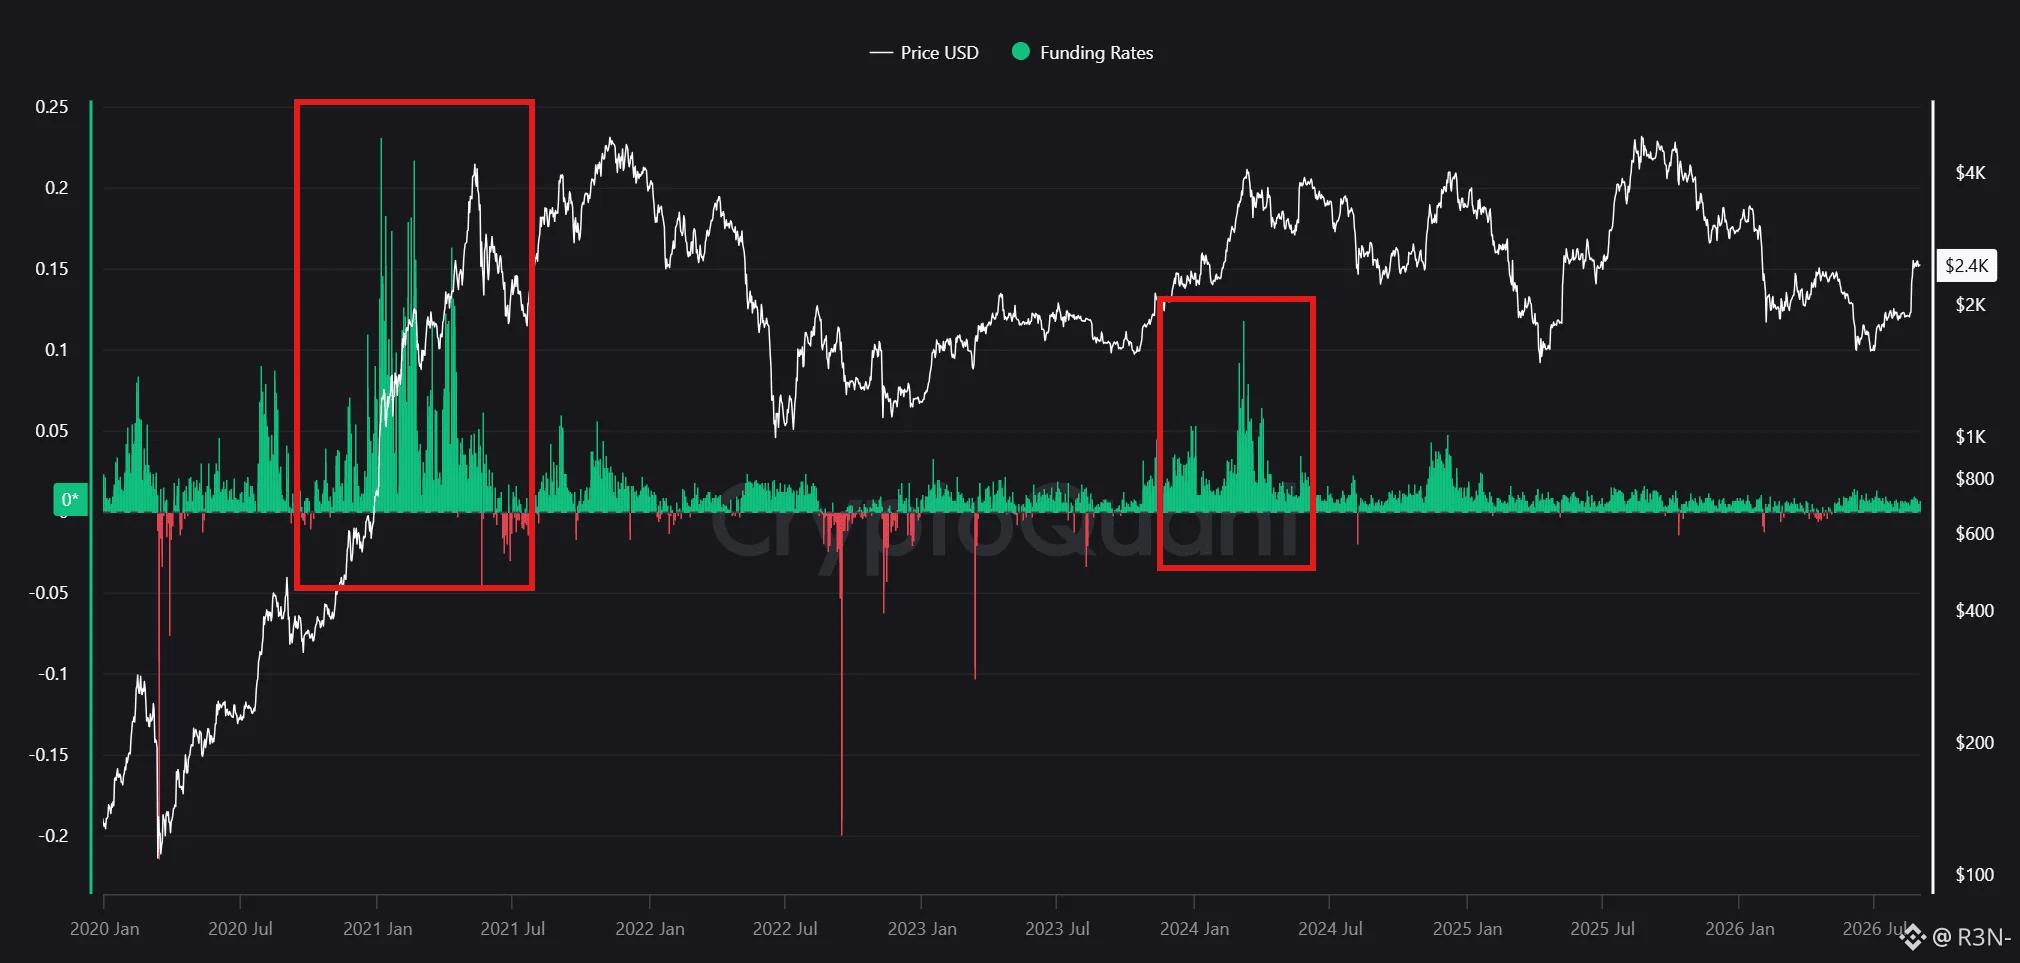
استعادت ETH 2,400 دولار بعد رحلة طويلة من التذبذب، لكنها تراجعت تقريبًا فورًا، والجميع يسأل ما إذا كان ذلك يعني أن اتجاه الهبوط يعيد فرض نفسه. تشير معدلات التمويل إلى الأرجح لا—على الأقل ليس بعد.
كل انهيار كبير $ETH crash على هذا المخطط كان يشترك في الإعداد نفسه مسبقًا. في أوائل إلى منتصف 2021، ارتفع التمويل فوق 0.2 مع تزاحم المراكز الطويلة بشكل خطير، وتبع ذلك تصحيح حقيقي. أما 2022 و2023 فشهدتا الطرف الآخر تمامًا: هبوطًا حادًا إلى -0.05 و-0.1 مع سلاسل تصفية عنيفة اجتاحت السوق. الاتجاهان معًا عبّرا عن الشيء الأساسي نفسه: سوق اختلّت فيه البنية بشكل واضح على مستوى الرافعة المالية، وفي كل مرة تحلّل هذا الاختلال بانعكاس/بيع حاد.
في الوقت الحالي، التمويل متواجد في نطاق أخضر مستقر ومتوسط، بعيد جدًا عن أي من الحدود التاريخية القصوى. هذا مهم لأن ذلك يعني أن السوق لم يبنِ بعد النوع من الازدحام في التعرضات الطويلة الممولة بالرافعة الذي ظهر قبل كل انهيار سابق مدفوع بالتصفيات على هذا المخطط. يبدو التراجع الحالي أقرب إلى توقف طبيعي بعد موجة صعود، أكثر منه المرحلة المبكرة من شيء يتفكك “بنيويًا”.
ومع ذلك، من المهم أن نكون صريحين بشأن حدود هذه القراءة. معدلات التمويل هي إشارة متأخرة؛ تعكس تمركزًا اكتمل بالفعل، وليست تمركزًا يُفترض أنه على وشك أن يتكوّن. يمكن أن يتغير بسرعة إذا تبدّل المزاج بسرعة، وارتفاع حاد في أي من الاتجاهين خلال الأيام القليلة القادمة سيغيّر هذا التقييم بالكامل. التحقق المتبادل من تباعد التمويل على مستوى البورصات ونِسَب حجم المشتقات إلى حجم التداول الفوري سيوفر اكتمالًا أكبر قبل اعتبار الأمر وكأنه “استقر”.
لكن استنادًا إلى ما يظهر فعليًا في البيانات الآن، هذا التراجع لا يحمل “علامة السخونة/الاحترار” التي سبقت كل انهيار كبير سابق لـ ETH. هذا فرق حقيقي وليس ضمانًا، وهو الفارق بين تَجَمُّع/توطيد قصير الأجل وبين بداية شيء أسوأ.
#VenezuelaUSSign25YearOilDeal #ETH
{spot}(ETHUSDT)
استعادت ETH 2,400 دولار بعد رحلة طويلة من التذبذب، لكنها تراجعت تقريبًا فورًا، والجميع يسأل ما إذا كان ذلك يعني أن اتجاه الهبوط يعيد فرض نفسه. تشير معدلات التمويل إلى الأرجح لا—على الأقل ليس بعد.
كل انهيار كبير $ETH crash على هذا المخطط كان يشترك في الإعداد نفسه مسبقًا. في أوائل إلى منتصف 2021، ارتفع التمويل فوق 0.2 مع تزاحم المراكز الطويلة بشكل خطير، وتبع ذلك تصحيح حقيقي. أما 2022 و2023 فشهدتا الطرف الآخر تمامًا: هبوطًا حادًا إلى -0.05 و-0.1 مع سلاسل تصفية عنيفة اجتاحت السوق. الاتجاهان معًا عبّرا عن الشيء الأساسي نفسه: سوق اختلّت فيه البنية بشكل واضح على مستوى الرافعة المالية، وفي كل مرة تحلّل هذا الاختلال بانعكاس/بيع حاد.
في الوقت الحالي، التمويل متواجد في نطاق أخضر مستقر ومتوسط، بعيد جدًا عن أي من الحدود التاريخية القصوى. هذا مهم لأن ذلك يعني أن السوق لم يبنِ بعد النوع من الازدحام في التعرضات الطويلة الممولة بالرافعة الذي ظهر قبل كل انهيار سابق مدفوع بالتصفيات على هذا المخطط. يبدو التراجع الحالي أقرب إلى توقف طبيعي بعد موجة صعود، أكثر منه المرحلة المبكرة من شيء يتفكك “بنيويًا”.
ومع ذلك، من المهم أن نكون صريحين بشأن حدود هذه القراءة. معدلات التمويل هي إشارة متأخرة؛ تعكس تمركزًا اكتمل بالفعل، وليست تمركزًا يُفترض أنه على وشك أن يتكوّن. يمكن أن يتغير بسرعة إذا تبدّل المزاج بسرعة، وارتفاع حاد في أي من الاتجاهين خلال الأيام القليلة القادمة سيغيّر هذا التقييم بالكامل. التحقق المتبادل من تباعد التمويل على مستوى البورصات ونِسَب حجم المشتقات إلى حجم التداول الفوري سيوفر اكتمالًا أكبر قبل اعتبار الأمر وكأنه “استقر”.
لكن استنادًا إلى ما يظهر فعليًا في البيانات الآن، هذا التراجع لا يحمل “علامة السخونة/الاحترار” التي سبقت كل انهيار كبير سابق لـ ETH. هذا فرق حقيقي وليس ضمانًا، وهو الفارق بين تَجَمُّع/توطيد قصير الأجل وبين بداية شيء أسوأ.
#VenezuelaUSSign25YearOilDeal #ETH
1
3
3.4k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinanceHadAlreadyCovered$6BofHackLoss
0 مشاهدات
0 يقومون بالنقاش
بينانس تقول إنها غطّت بالفعل 6 مليارات دولار من خسائر الاختراق
Binance News
·11 إعجاب
·4.7k مشاهدات
FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
207 مشاهدات
15 يقومون بالنقاش
BinanceSAFUFundTransferCompleted7499BTC
47,439 مشاهدات
938 يقومون بالنقاش