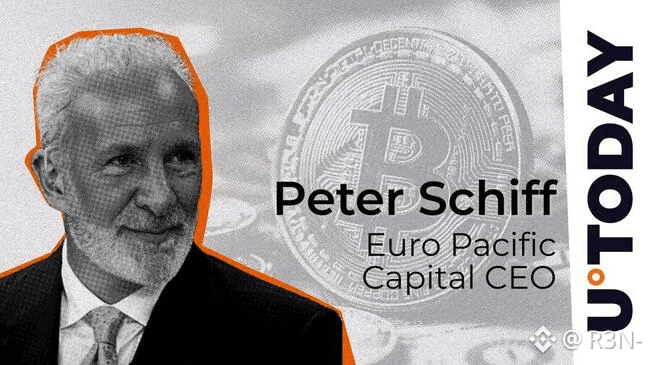
جولة شيف الأخيرة تستحق التفكيك لأنها في الحقيقة تتضمن ثلاث ادعاءات منفصلة متراكبة معًا، ولا تصمد جميعها بالطريقة نفسها.
بدأ الأمر بمقارنة من محلل التشفير كوينتن فرانسوا، أشار فيها إلى أن سوق الذهب بحجم يقارب 20 مرة حجم سوق بيتكوين، والأسهم أكبر بنحو 100 مرة، والعقارات أكبر بأكثر من 250 مرة، وبذلك يلمّح ضمنيًا إلى أن لبيتكوين مجالًا للنمو لتلحق بهذه الفئات. جاء رد شيف حاسمًا: بيتكوين ليست أصلًا حقيقيًا، وبالتالي فإن قيمتها لا علاقة لها بالذهب أو الأسهم أو العقارات على الإطلاق. هذا ادعاءٌ تعريفي أكثر منه حجة؛ فهو لا يشرح لماذا تكون نسبة القيمة السوقية نفسها بلا معنى، بل يفترض ببساطة أن بيتكوين لا ينبغي أن تُدرج في المقارنة.
حجته بشأن التحوّط من التضخم أكثر مضمونًا. فقد قال صراحة إنه لا يعتقد أن بيتكوين تحوّط ضد التضخم، وأن من يظن غير ذلك مخطئون، موجّهًا المستثمرين بدلًا من ذلك إلى الذهب والفضة. وهذه أطروحة قابلة للاختبار؛ إذ إن ترابط بيتكوين مع بيانات التضخم لم يكن ثابتًا تاريخيًا، بخلاف الذهب الذي يمتلك سجلًا أطول في هذا الدور. ومن المعقول أن يختلف الناس هنا؛ فهذه ليست وجهة نظر هامشية حتى بين حاملي بيتكوين.
الأصعب في تقبّلها كما هي عبارة ردّه عند سؤاله عن غياب “موجة” بيتكوين. قال إنه كان أفضل حالًا دون امتلاكها خلال السنوات الخمس الماضية، ووصف حامليها الذين لم يبيعوا بأنهم من تُركت لديهم فرصة خارج حساباتهم، وهي حجة لا تنجح إلا إذا كنت تفترض مسبقًا أن السعر في النهاية سيتجه إلى الصفر. وإلا فإن عدم بيع أصلٍ يرتفع سعره ليس “تركًا للمال على الطاولة”، بل هو ببساطة الموقف الذي يعمل.
كما أنه يجادل بأن الذكاء الاصطناعي يشكل تهديدًا لبيتكوين بدلًا من كونه اتجاهًا تكامليًا، وهو عكس ما يصوّره بعض مؤيدي بيتكوين. ومع ذلك، تجدر الإشارة إلى أن المقال لا يقدّم تفاصيل كافية لشرح سبب ذلك بالتحديد.
$BTC #BitcoinSpotETFEnds9DayInflowStreak
بدأ الأمر بمقارنة من محلل التشفير كوينتن فرانسوا، أشار فيها إلى أن سوق الذهب بحجم يقارب 20 مرة حجم سوق بيتكوين، والأسهم أكبر بنحو 100 مرة، والعقارات أكبر بأكثر من 250 مرة، وبذلك يلمّح ضمنيًا إلى أن لبيتكوين مجالًا للنمو لتلحق بهذه الفئات. جاء رد شيف حاسمًا: بيتكوين ليست أصلًا حقيقيًا، وبالتالي فإن قيمتها لا علاقة لها بالذهب أو الأسهم أو العقارات على الإطلاق. هذا ادعاءٌ تعريفي أكثر منه حجة؛ فهو لا يشرح لماذا تكون نسبة القيمة السوقية نفسها بلا معنى، بل يفترض ببساطة أن بيتكوين لا ينبغي أن تُدرج في المقارنة.
حجته بشأن التحوّط من التضخم أكثر مضمونًا. فقد قال صراحة إنه لا يعتقد أن بيتكوين تحوّط ضد التضخم، وأن من يظن غير ذلك مخطئون، موجّهًا المستثمرين بدلًا من ذلك إلى الذهب والفضة. وهذه أطروحة قابلة للاختبار؛ إذ إن ترابط بيتكوين مع بيانات التضخم لم يكن ثابتًا تاريخيًا، بخلاف الذهب الذي يمتلك سجلًا أطول في هذا الدور. ومن المعقول أن يختلف الناس هنا؛ فهذه ليست وجهة نظر هامشية حتى بين حاملي بيتكوين.
الأصعب في تقبّلها كما هي عبارة ردّه عند سؤاله عن غياب “موجة” بيتكوين. قال إنه كان أفضل حالًا دون امتلاكها خلال السنوات الخمس الماضية، ووصف حامليها الذين لم يبيعوا بأنهم من تُركت لديهم فرصة خارج حساباتهم، وهي حجة لا تنجح إلا إذا كنت تفترض مسبقًا أن السعر في النهاية سيتجه إلى الصفر. وإلا فإن عدم بيع أصلٍ يرتفع سعره ليس “تركًا للمال على الطاولة”، بل هو ببساطة الموقف الذي يعمل.
كما أنه يجادل بأن الذكاء الاصطناعي يشكل تهديدًا لبيتكوين بدلًا من كونه اتجاهًا تكامليًا، وهو عكس ما يصوّره بعض مؤيدي بيتكوين. ومع ذلك، تجدر الإشارة إلى أن المقال لا يقدّم تفاصيل كافية لشرح سبب ذلك بالتحديد.
$BTC #BitcoinSpotETFEnds9DayInflowStreak