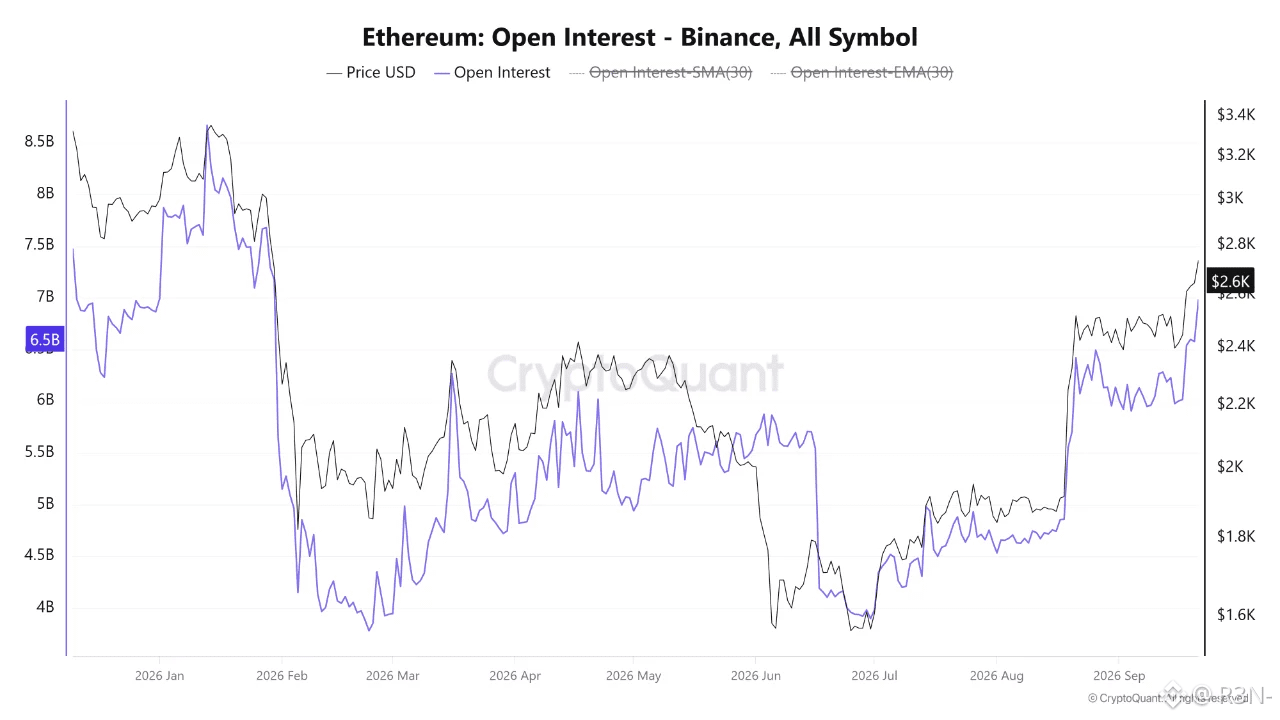
وصلت الفائدة المفتوحة على إيثريوم في بينانس للتو إلى أعلى مستوى خلال تسعة أشهر، ويبقى ما إذا كان ذلك تأكيدًا صعوديًا أم مجرد خطر ناتج عن الرافعة المالية يعتمد بالكامل على تفاصيل لا يمكن لهذا البيانات وحدها الإجابة عنها.
ارتفعت الفائدة المفتوحة من نحو 4.8 مليارات دولار في أواخر أغسطس إلى قرابة 6.58 مليارات دولار الآن، وهو تسارع حقيقي خلال سبتمبر وليس مجرد تذبذب بطيء. تزامن ذلك مع ارتفاع سعر إيثريوم إلى حوالي 2,644 دولارًا، حيث تحرك السعر والفائدة المفتوحة معًا.
هذه هي النقطة التي سأدفع للوراء فيها في الطريقة التي تُعرض بها المسألة عادةً. غالبًا ما يُقرأ ارتفاع الفائدة المفتوحة جنبًا إلى جنب مع ارتفاع السعر على أنه تلقائيًا صعودي: أموال أكثر، مشاركة أكبر، قناعة أقوى. هذا صحيح بقدر ما يذهب، لكنه ناقص دون معرفة التركيبة. ارتفاع الفائدة المفتوحة قد يعني دخول صفقات شراء جديدة بمقتَنَع حقيقي، أو قد يعني أن الصفقات القصيرة تُحاصر (short squeeze) وتضيف إلى مراكز خاسرة قبل أن تنتهي الأمور بالاستسلام/التصفية، أو قد يحدث مزيج من الاثنين في الوقت ذاته. رقم الدولار وحده لا يميّز بين هذه السيناريوهات.
ما الذي قد يحسم ذلك فعليًا؟ معدلات التمويل ونسبة العقود الطويلة/القصيرة خلال الفترة نفسها، وكلاهما غير موجود في هذه المجموعة من البيانات. ارتفاع التمويل الإيجابي بالتزامن مع هذا الصعود في الفائدة المفتوحة سيدعم قراءة «المشاركة الصعودية الحقيقية». أما بقاء التمويل مسطحًا أو سلبيًا بينما تتوسع الفائدة المفتوحة بسرعة فهذا يشير إلى سوق أكثر تنازعًا، حيث يضغط البائعون ضد الارتفاع بدل أن يقوده المشترون بشكل نظيف.
يجدر أيضًا أن نكون مباشرِين بشأن جانب المخاطر، أيًا كان السيناريو الذي ستؤول إليه الأمور. إن بلوغ أعلى مستوى خلال تسعة أشهر في الفائدة المفتوحة يعني وجود رأسمال مُدار بالرافعة المالية معرّضًا لتقلبات السعر أكثر من أي وقت منذ يناير. وهذا يعمل في الاتجاهين: قد يغذي استمرار الحركة إذا ثبت الزخم، أو قد يسرّع انعكاسًا سريعًا إذا انعكس السعر وأجبر على تصفيات في الجانب الذي أصبح مفرطًا في التمدد.
السؤال المفتوح ليس ما إذا كانت المشاركة زادت—فرقم الفائدة المفتوحة يؤكد ذلك بوضوح. إنما السؤال: أي طرف هو الذي أضاف فعليًا هذا التعرض، وهذه هي القطعة التي يتركها هذا التقرير تحديدًا خارج الصورة.
$ETH #NEARRisesNearly80%InAWeek
ارتفعت الفائدة المفتوحة من نحو 4.8 مليارات دولار في أواخر أغسطس إلى قرابة 6.58 مليارات دولار الآن، وهو تسارع حقيقي خلال سبتمبر وليس مجرد تذبذب بطيء. تزامن ذلك مع ارتفاع سعر إيثريوم إلى حوالي 2,644 دولارًا، حيث تحرك السعر والفائدة المفتوحة معًا.
هذه هي النقطة التي سأدفع للوراء فيها في الطريقة التي تُعرض بها المسألة عادةً. غالبًا ما يُقرأ ارتفاع الفائدة المفتوحة جنبًا إلى جنب مع ارتفاع السعر على أنه تلقائيًا صعودي: أموال أكثر، مشاركة أكبر، قناعة أقوى. هذا صحيح بقدر ما يذهب، لكنه ناقص دون معرفة التركيبة. ارتفاع الفائدة المفتوحة قد يعني دخول صفقات شراء جديدة بمقتَنَع حقيقي، أو قد يعني أن الصفقات القصيرة تُحاصر (short squeeze) وتضيف إلى مراكز خاسرة قبل أن تنتهي الأمور بالاستسلام/التصفية، أو قد يحدث مزيج من الاثنين في الوقت ذاته. رقم الدولار وحده لا يميّز بين هذه السيناريوهات.
ما الذي قد يحسم ذلك فعليًا؟ معدلات التمويل ونسبة العقود الطويلة/القصيرة خلال الفترة نفسها، وكلاهما غير موجود في هذه المجموعة من البيانات. ارتفاع التمويل الإيجابي بالتزامن مع هذا الصعود في الفائدة المفتوحة سيدعم قراءة «المشاركة الصعودية الحقيقية». أما بقاء التمويل مسطحًا أو سلبيًا بينما تتوسع الفائدة المفتوحة بسرعة فهذا يشير إلى سوق أكثر تنازعًا، حيث يضغط البائعون ضد الارتفاع بدل أن يقوده المشترون بشكل نظيف.
يجدر أيضًا أن نكون مباشرِين بشأن جانب المخاطر، أيًا كان السيناريو الذي ستؤول إليه الأمور. إن بلوغ أعلى مستوى خلال تسعة أشهر في الفائدة المفتوحة يعني وجود رأسمال مُدار بالرافعة المالية معرّضًا لتقلبات السعر أكثر من أي وقت منذ يناير. وهذا يعمل في الاتجاهين: قد يغذي استمرار الحركة إذا ثبت الزخم، أو قد يسرّع انعكاسًا سريعًا إذا انعكس السعر وأجبر على تصفيات في الجانب الذي أصبح مفرطًا في التمدد.
السؤال المفتوح ليس ما إذا كانت المشاركة زادت—فرقم الفائدة المفتوحة يؤكد ذلك بوضوح. إنما السؤال: أي طرف هو الذي أضاف فعليًا هذا التعرض، وهذه هي القطعة التي يتركها هذا التقرير تحديدًا خارج الصورة.
$ETH #NEARRisesNearly80%InAWeek