
虾仁_
3.9k منشورات
虾仁_
إبلاغ
حظر المُستخدم

حائز على BTC
مُتداول عرضي
2.3 سنوات
37.3K+ تتابع
4.6K+ المتابعون
3.3K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
غرفة دردشة الروبيان في اليد، لا تقلق بشأن الصفقات القصيرة، المال الكبير في جيبك بثبات!
غرفة دردشة الروبيان في اليد، لا تقلق بشأن الصفقات القصيرة، المال الكبير في جيبك بثبات!
8
1
21
609
PINNED
·
--
$BTC
{spot}(BTCUSDT)
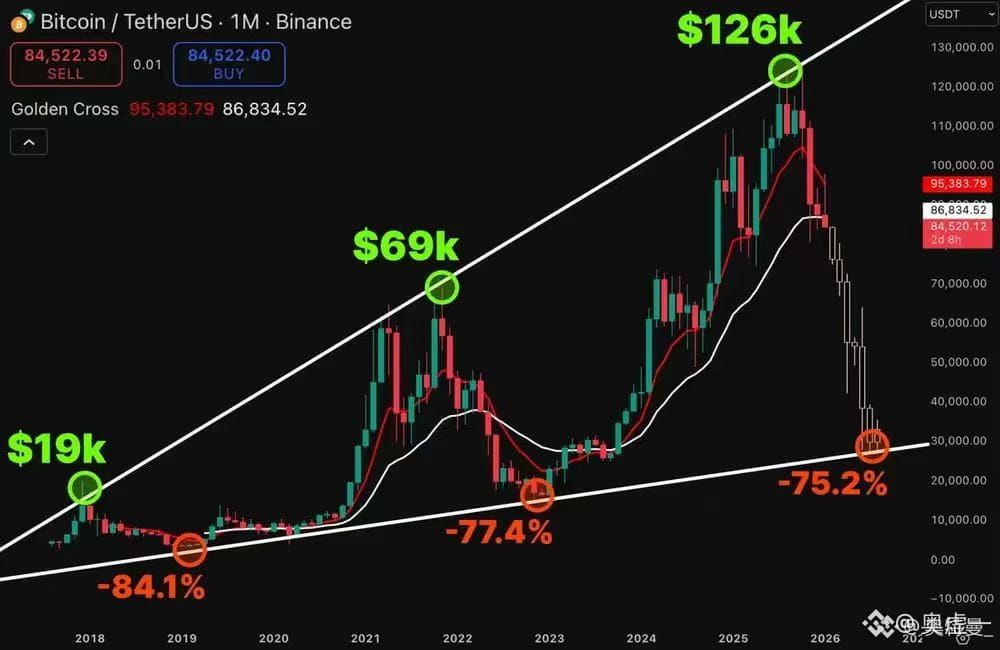
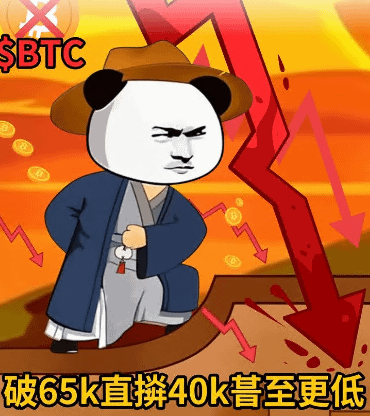
استمر في الفراغ!! انخفضت إلى 65 ألف مباشرة إلى 40 ألف أو حتى أقل!!!
يقوم كبار المتداولين ببيع كميات كبيرة على دفعات، وتتحول معدلات التمويل إلى السلبية مما يعني أن الصفقات القصيرة تجني الأرباح مع دعم + رأس المال، وعندما يصل التصحيح إلى نقطة معينة، سيكون هناك انهيار كبير. انخفضت إلى 65 ألف مباشرة إلى 40 ألف أو حتى أقل، الانتكاسة الكبرى التالية في انتظارها.
💥💥💥👇👇👇
$BTC
استمر في الفراغ!! انخفضت إلى 65 ألف مباشرة إلى 40 ألف أو حتى أقل!!!
يقوم كبار المتداولين ببيع كميات كبيرة على دفعات، وتتحول معدلات التمويل إلى السلبية مما يعني أن الصفقات القصيرة تجني الأرباح مع دعم + رأس المال، وعندما يصل التصحيح إلى نقطة معينة، سيكون هناك انهيار كبير. انخفضت إلى 65 ألف مباشرة إلى 40 ألف أو حتى أقل، الانتكاسة الكبرى التالية في انتظارها.
💥💥💥👇👇👇
استمر في الفراغ!! انخفضت إلى 65 ألف مباشرة إلى 40 ألف أو حتى أقل!!!
يقوم كبار المتداولين ببيع كميات كبيرة على دفعات، وتتحول معدلات التمويل إلى السلبية مما يعني أن الصفقات القصيرة تجني الأرباح مع دعم + رأس المال، وعندما يصل التصحيح إلى نقطة معينة، سيكون هناك انهيار كبير. انخفضت إلى 65 ألف مباشرة إلى 40 ألف أو حتى أقل، الانتكاسة الكبرى التالية في انتظارها.
💥💥💥👇👇👇
1
30
389
·
--
#绿色的泡泡 #muskgk #تابعني وسأتابعك
أعلنت Aethir، شبكة الحوسبة اللامركزية لوحدات GPU، اليوم رسميًا عن ترقية شاملة لنموذج اقتصاديات رمز ATH. ويتمثل التغيير الأساسي في إدخال آلية حرق يومية لرموز ATH، واستبدال رسوم المنصة الثابتة الحالية برسوم شبكة متغيرة. وسيُطلق نموذج الحرق في نوفمبر 2026، على أن يُنفذ يوميًا بعد ذلك.
آلية الحرق: مدفوعة بالنشاط التجاري وقابلة للتحقق على السلسلة
تتمثل الفكرة الأساسية لهذا التحديث في ربط خفض المعروض من ATH مباشرةً بالنشاط الفعلي للشبكة. والمصدر الوحيد لتمويل الحرق اليومي هو رسوم الشبكة التي تفرضها المنصة على العملاء، فيما يتغير حجم الحرق لحظيًا وفقًا لحجم حجوزات الحوسبة؛ فكلما زاد نشاط الشبكة، زادت كمية الحرق اليومية.
تُرسل كل عملية حرق إلى عنوان حرق عام:
0x000000000000000000000000000000000000dEaD
وبمجرد إرسال الرموز، تُزال نهائيًا من المعروض المتداول، وينعكس ذلك لحظيًا على بيانات المعروض المتداول في منصات التتبع الرئيسية. وستُطلق لوحة معلومات الحرق في نوفمبر بالتزامن مع أول عملية حرق، لتعرض كميات ATH المحروقة يوميًا وشهريًا وتراكميًا، إلى جانب سجل كامل للمعاملات، بما يتيح للجميع التحقق منها علنًا. وقد خضعت هذه الآلية لتدقيق CertiK.
رسوم الشبكة المتغيرة: آلية حماية في الأسواق الضعيفة
ستحل رسوم الشبكة المتغيرة محل رسوم المنصة الثابتة الحالية. ويُحدَّد المعدل الجديد وفقًا لظروف السوق، استنادًا إلى متوسط السعر المرجح زمنيًا (TWAP)، ومن خلال معادلة معلنة لا تتيح مجالًا للتدخل البشري.
وتتمثل الفكرة الأساسية في تصميمها فيما يلي:
عندما تضعف السوق، ينخفض معدل الرسوم وتزداد الحصة المخصصة للحرق.
تؤدي الرسوم الثابتة في الأسواق الهابطة إلى تقليص العائد الفعلي للمشغلين باستمرار، بينما توفر الآلية المتغيرة حمايةً عازلة للشبكة بأكملها خلال فترات الضغط على الإيرادات، عبر إجراء تعديلات عكسية. ولا يوجد حد أدنى للرسوم، إذ يمكن أن تنخفض إلى الصفر في ظروف السوق شديدة الضعف.
مكافآت Cloud Host: حد أقصى للحماية مُضمَّن في المعادلة
أكدت Aethir بوضوح في إعلانها حماية مصالح مزودي قدرة حوسبة GPU (Cloud Host). إذ تخضع رسوم الشبكة المتغيرة لحد أقصى صارم، فلا تتجاوز قيمتها أبدًا قيمة مكافآت Cloud Host، وقد أُدرج هذا الحد مباشرةً في المعادلة المعلنة. وتعود جميع الإيرادات التي تتجاوز هذا الحد إلى Host.
ولا يتأثر جدول إصدار ATH لمكافآت Cloud Host بأي شكل من الأشكال. ويقتصر هذا التحديث على تعديل آلية الرسوم المطبقة على تلك المكافآت المحمية، وسيُستخدم جزء من هذه الرسوم في الحرق.
التوافق الاستراتيجي مع ACCELERATE
أشارت Aethir في إعلانها إلى أن نشاط الشبكة سيزداد خلال الأشهر المقبلة مع استمرار خطة ACCELERATE في توسيع طاقة الحوسبة في الولايات المتحدة وأوروبا. وستُعالج إيرادات الحوسبة الناتجة عن كل موقع جديد يدخل الخدمة عبر آلية الرسوم والحرق نفسها، ما يعني أن توسع البنية التحتية المادية سيترجم مباشرةً إلى حرق أكبر لرموز ATH على السلسلة.
الجدول الزمني
نوفمبر 2026
: إطلاق نموذج الحرق رسميًا وتنفيذ أول عملية حرق يومية
نوفمبر 2026
: إطلاق لوحة معلومات الحرق بالتزامن، لتتبع جميع عمليات الحرق لحظيًا
بعد ذلك، تُنفذ عمليات الحرق يوميًا، وتُحدَّث البيانات أسبوعيًا في الوثائق الرسمية لاقتصاديات الرمز
يظل إجمالي معروض عقد ATH ثابتًا عند 42 مليار رمز، ولن يتغير. ويسهم الحرق اليومي في تقليص صافي الزيادة الجديدة في المعروض باستمرار.
#绿色的泡泡 #muskgk #تابعني وسأتابعك
أعلنت Aethir، شبكة الحوسبة اللامركزية لوحدات GPU، اليوم رسميًا عن ترقية شاملة لنموذج اقتصاديات رمز ATH. ويتمثل التغيير الأساسي في إدخال آلية حرق يومية لرموز ATH، واستبدال رسوم المنصة الثابتة الحالية برسوم شبكة متغيرة. وسيُطلق نموذج الحرق في نوفمبر 2026، على أن يُنفذ يوميًا بعد ذلك.
آلية الحرق: مدفوعة بالنشاط التجاري وقابلة للتحقق على السلسلة
تتمثل الفكرة الأساسية لهذا التحديث في ربط خفض المعروض من ATH مباشرةً بالنشاط الفعلي للشبكة. والمصدر الوحيد لتمويل الحرق اليومي هو رسوم الشبكة التي تفرضها المنصة على العملاء، فيما يتغير حجم الحرق لحظيًا وفقًا لحجم حجوزات الحوسبة؛ فكلما زاد نشاط الشبكة، زادت كمية الحرق اليومية.
تُرسل كل عملية حرق إلى عنوان حرق عام:
0x000000000000000000000000000000000000dEaD
وبمجرد إرسال الرموز، تُزال نهائيًا من المعروض المتداول، وينعكس ذلك لحظيًا على بيانات المعروض المتداول في منصات التتبع الرئيسية. وستُطلق لوحة معلومات الحرق في نوفمبر بالتزامن مع أول عملية حرق، لتعرض كميات ATH المحروقة يوميًا وشهريًا وتراكميًا، إلى جانب سجل كامل للمعاملات، بما يتيح للجميع التحقق منها علنًا. وقد خضعت هذه الآلية لتدقيق CertiK.
رسوم الشبكة المتغيرة: آلية حماية في الأسواق الضعيفة
ستحل رسوم الشبكة المتغيرة محل رسوم المنصة الثابتة الحالية. ويُحدَّد المعدل الجديد وفقًا لظروف السوق، استنادًا إلى متوسط السعر المرجح زمنيًا (TWAP)، ومن خلال معادلة معلنة لا تتيح مجالًا للتدخل البشري.
وتتمثل الفكرة الأساسية في تصميمها فيما يلي:
عندما تضعف السوق، ينخفض معدل الرسوم وتزداد الحصة المخصصة للحرق.
تؤدي الرسوم الثابتة في الأسواق الهابطة إلى تقليص العائد الفعلي للمشغلين باستمرار، بينما توفر الآلية المتغيرة حمايةً عازلة للشبكة بأكملها خلال فترات الضغط على الإيرادات، عبر إجراء تعديلات عكسية. ولا يوجد حد أدنى للرسوم، إذ يمكن أن تنخفض إلى الصفر في ظروف السوق شديدة الضعف.
مكافآت Cloud Host: حد أقصى للحماية مُضمَّن في المعادلة
أكدت Aethir بوضوح في إعلانها حماية مصالح مزودي قدرة حوسبة GPU (Cloud Host). إذ تخضع رسوم الشبكة المتغيرة لحد أقصى صارم، فلا تتجاوز قيمتها أبدًا قيمة مكافآت Cloud Host، وقد أُدرج هذا الحد مباشرةً في المعادلة المعلنة. وتعود جميع الإيرادات التي تتجاوز هذا الحد إلى Host.
ولا يتأثر جدول إصدار ATH لمكافآت Cloud Host بأي شكل من الأشكال. ويقتصر هذا التحديث على تعديل آلية الرسوم المطبقة على تلك المكافآت المحمية، وسيُستخدم جزء من هذه الرسوم في الحرق.
التوافق الاستراتيجي مع ACCELERATE
أشارت Aethir في إعلانها إلى أن نشاط الشبكة سيزداد خلال الأشهر المقبلة مع استمرار خطة ACCELERATE في توسيع طاقة الحوسبة في الولايات المتحدة وأوروبا. وستُعالج إيرادات الحوسبة الناتجة عن كل موقع جديد يدخل الخدمة عبر آلية الرسوم والحرق نفسها، ما يعني أن توسع البنية التحتية المادية سيترجم مباشرةً إلى حرق أكبر لرموز ATH على السلسلة.
الجدول الزمني
نوفمبر 2026
: إطلاق نموذج الحرق رسميًا وتنفيذ أول عملية حرق يومية
نوفمبر 2026
: إطلاق لوحة معلومات الحرق بالتزامن، لتتبع جميع عمليات الحرق لحظيًا
بعد ذلك، تُنفذ عمليات الحرق يوميًا، وتُحدَّث البيانات أسبوعيًا في الوثائق الرسمية لاقتصاديات الرمز
يظل إجمالي معروض عقد ATH ثابتًا عند 42 مليار رمز، ولن يتغير. ويسهم الحرق اليومي في تقليص صافي الزيادة الجديدة في المعروض باستمرار.
أعلنت Aethir، شبكة الحوسبة اللامركزية لوحدات GPU، اليوم رسميًا عن ترقية شاملة لنموذج اقتصاديات رمز ATH. ويتمثل التغيير الأساسي في إدخال آلية حرق يومية لرموز ATH، واستبدال رسوم المنصة الثابتة الحالية برسوم شبكة متغيرة. وسيُطلق نموذج الحرق في نوفمبر 2026، على أن يُنفذ يوميًا بعد ذلك.
آلية الحرق: مدفوعة بالنشاط التجاري وقابلة للتحقق على السلسلة
تتمثل الفكرة الأساسية لهذا التحديث في ربط خفض المعروض من ATH مباشرةً بالنشاط الفعلي للشبكة. والمصدر الوحيد لتمويل الحرق اليومي هو رسوم الشبكة التي تفرضها المنصة على العملاء، فيما يتغير حجم الحرق لحظيًا وفقًا لحجم حجوزات الحوسبة؛ فكلما زاد نشاط الشبكة، زادت كمية الحرق اليومية.
تُرسل كل عملية حرق إلى عنوان حرق عام:
0x000000000000000000000000000000000000dEaD
وبمجرد إرسال الرموز، تُزال نهائيًا من المعروض المتداول، وينعكس ذلك لحظيًا على بيانات المعروض المتداول في منصات التتبع الرئيسية. وستُطلق لوحة معلومات الحرق في نوفمبر بالتزامن مع أول عملية حرق، لتعرض كميات ATH المحروقة يوميًا وشهريًا وتراكميًا، إلى جانب سجل كامل للمعاملات، بما يتيح للجميع التحقق منها علنًا. وقد خضعت هذه الآلية لتدقيق CertiK.
رسوم الشبكة المتغيرة: آلية حماية في الأسواق الضعيفة
ستحل رسوم الشبكة المتغيرة محل رسوم المنصة الثابتة الحالية. ويُحدَّد المعدل الجديد وفقًا لظروف السوق، استنادًا إلى متوسط السعر المرجح زمنيًا (TWAP)، ومن خلال معادلة معلنة لا تتيح مجالًا للتدخل البشري.
وتتمثل الفكرة الأساسية في تصميمها فيما يلي:
عندما تضعف السوق، ينخفض معدل الرسوم وتزداد الحصة المخصصة للحرق.
تؤدي الرسوم الثابتة في الأسواق الهابطة إلى تقليص العائد الفعلي للمشغلين باستمرار، بينما توفر الآلية المتغيرة حمايةً عازلة للشبكة بأكملها خلال فترات الضغط على الإيرادات، عبر إجراء تعديلات عكسية. ولا يوجد حد أدنى للرسوم، إذ يمكن أن تنخفض إلى الصفر في ظروف السوق شديدة الضعف.
مكافآت Cloud Host: حد أقصى للحماية مُضمَّن في المعادلة
أكدت Aethir بوضوح في إعلانها حماية مصالح مزودي قدرة حوسبة GPU (Cloud Host). إذ تخضع رسوم الشبكة المتغيرة لحد أقصى صارم، فلا تتجاوز قيمتها أبدًا قيمة مكافآت Cloud Host، وقد أُدرج هذا الحد مباشرةً في المعادلة المعلنة. وتعود جميع الإيرادات التي تتجاوز هذا الحد إلى Host.
ولا يتأثر جدول إصدار ATH لمكافآت Cloud Host بأي شكل من الأشكال. ويقتصر هذا التحديث على تعديل آلية الرسوم المطبقة على تلك المكافآت المحمية، وسيُستخدم جزء من هذه الرسوم في الحرق.
التوافق الاستراتيجي مع ACCELERATE
أشارت Aethir في إعلانها إلى أن نشاط الشبكة سيزداد خلال الأشهر المقبلة مع استمرار خطة ACCELERATE في توسيع طاقة الحوسبة في الولايات المتحدة وأوروبا. وستُعالج إيرادات الحوسبة الناتجة عن كل موقع جديد يدخل الخدمة عبر آلية الرسوم والحرق نفسها، ما يعني أن توسع البنية التحتية المادية سيترجم مباشرةً إلى حرق أكبر لرموز ATH على السلسلة.
الجدول الزمني
نوفمبر 2026
: إطلاق نموذج الحرق رسميًا وتنفيذ أول عملية حرق يومية
نوفمبر 2026
: إطلاق لوحة معلومات الحرق بالتزامن، لتتبع جميع عمليات الحرق لحظيًا
بعد ذلك، تُنفذ عمليات الحرق يوميًا، وتُحدَّث البيانات أسبوعيًا في الوثائق الرسمية لاقتصاديات الرمز
يظل إجمالي معروض عقد ATH ثابتًا عند 42 مليار رمز، ولن يتغير. ويسهم الحرق اليومي في تقليص صافي الزيادة الجديدة في المعروض باستمرار.
2
207
·
--
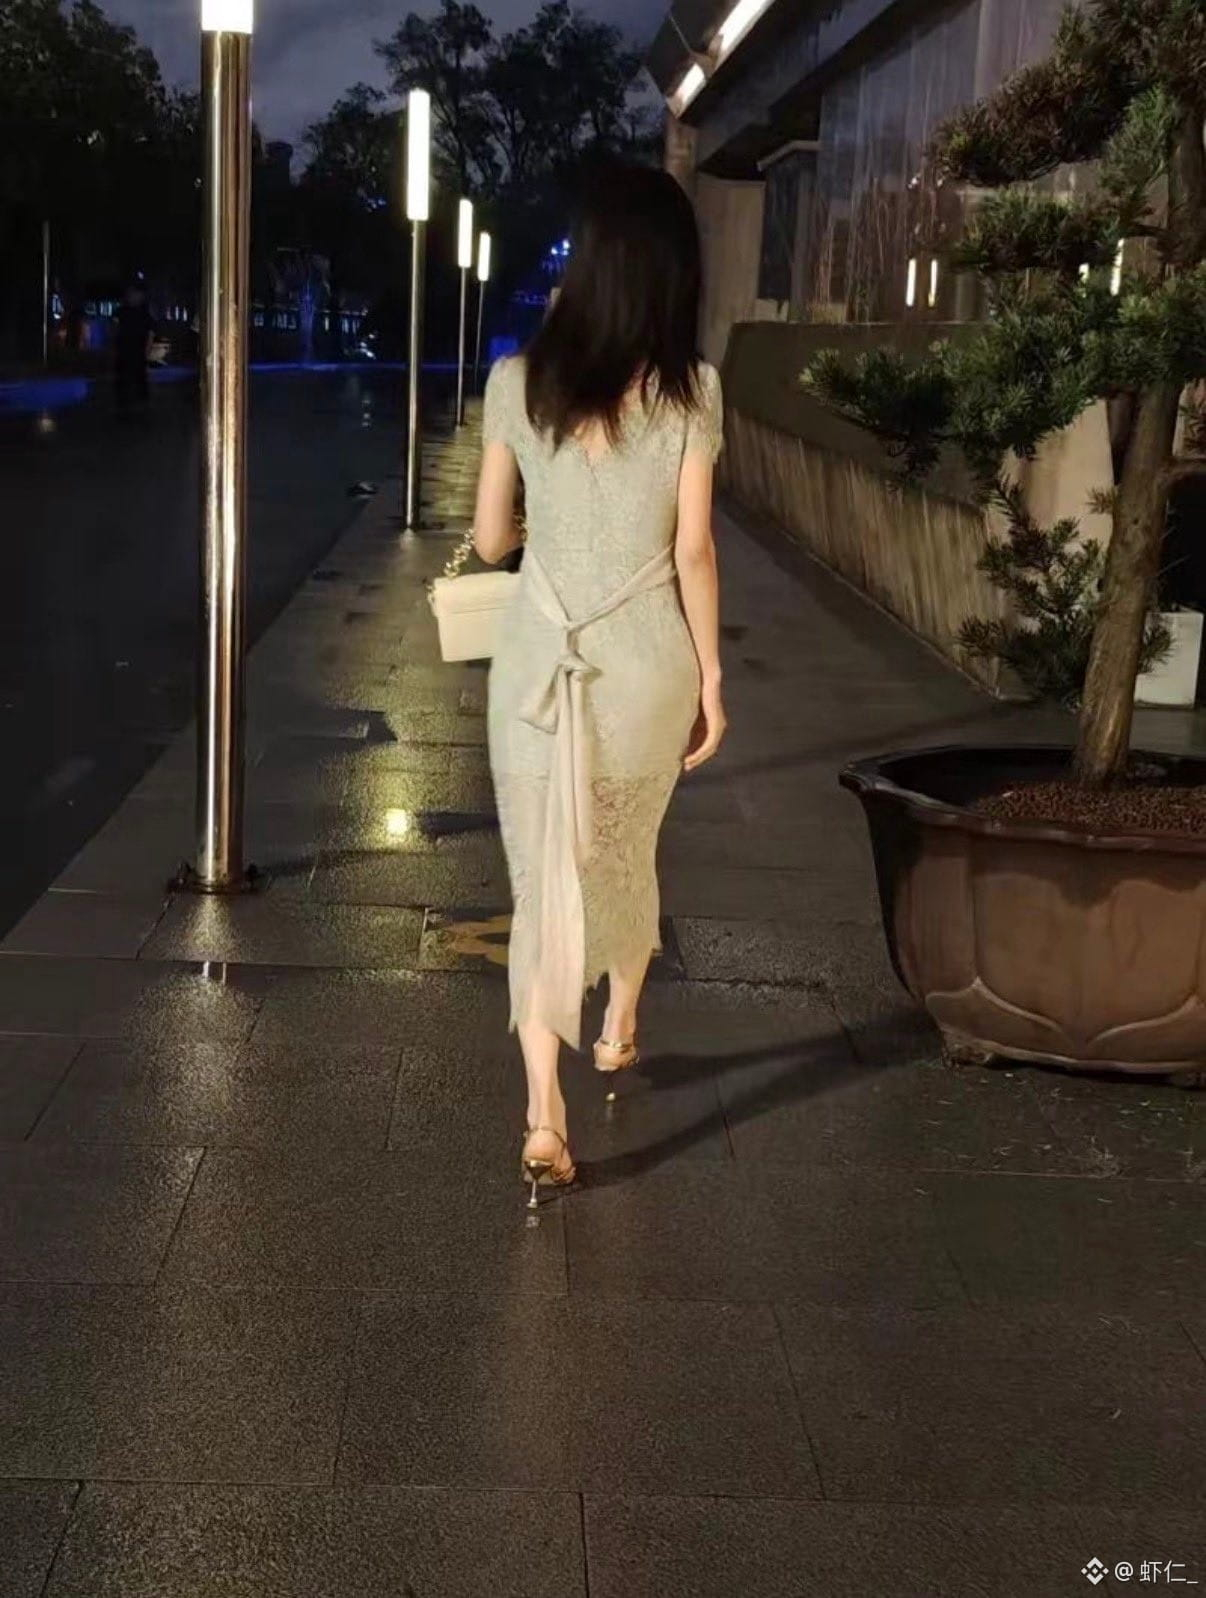
بفضل إحدى الميزات المدمجة في خرائط Amap، تمكنت من ترتيب موعد مع امرأة شابة متزوجة
بفضل إحدى الميزات المدمجة في خرائط Amap، تمكنت من ترتيب موعد مع امرأة شابة متزوجة
1
41
·
--
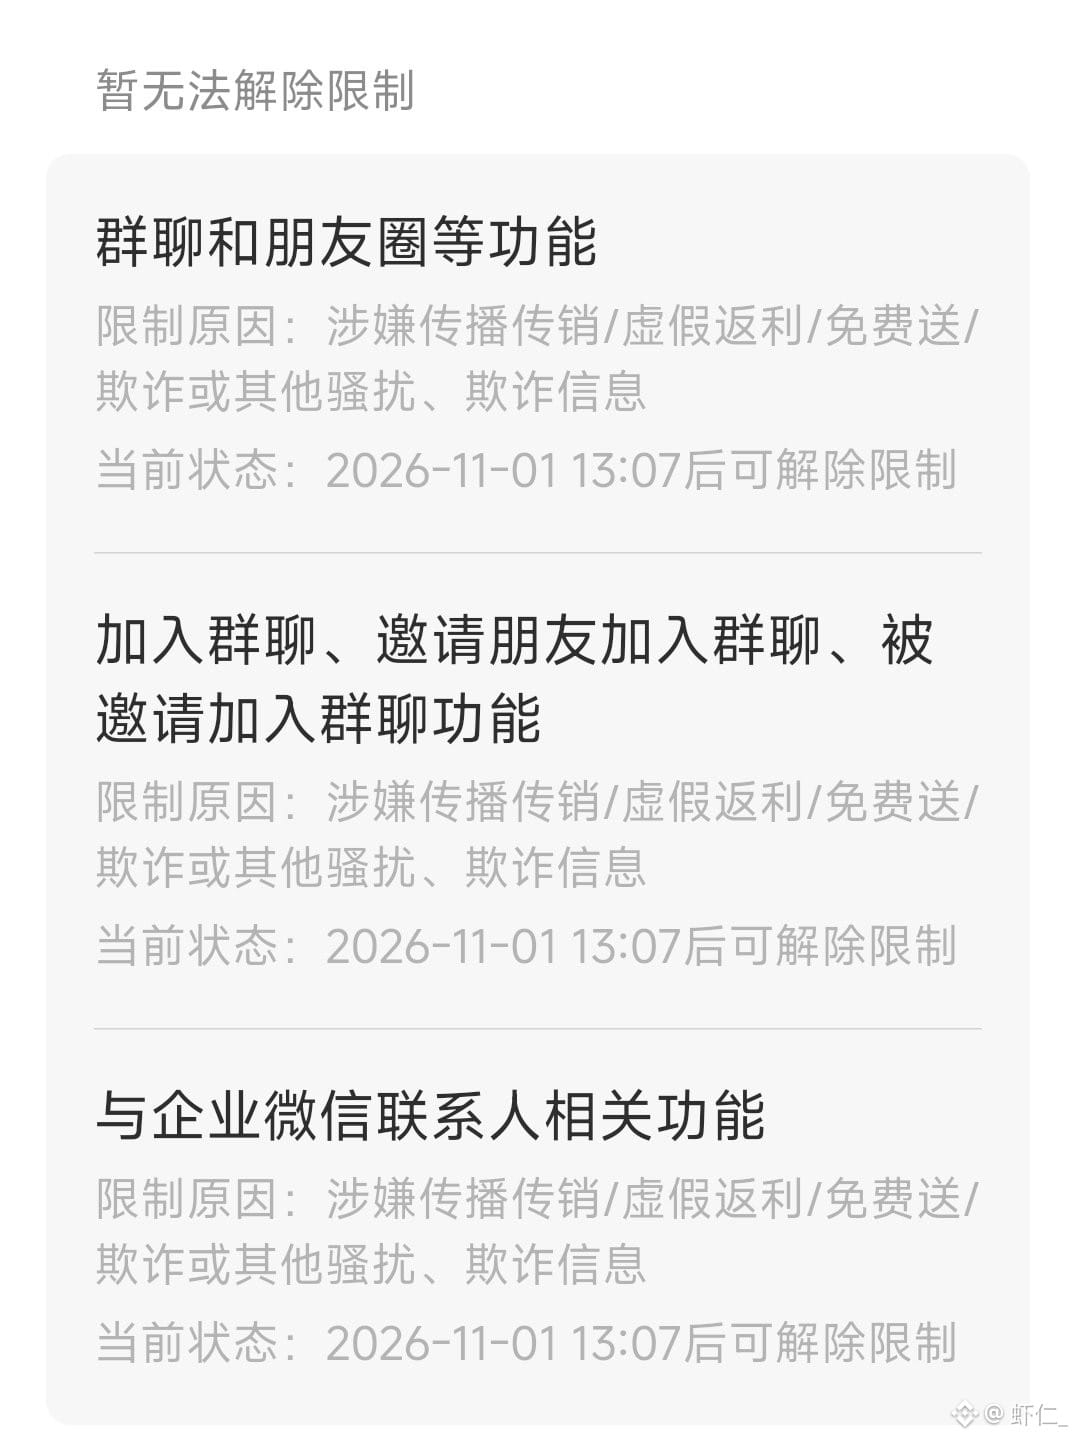
هذا أمر لا يُصدَّق، ما عاد في حيلة، صار وي تشات غير قابل للاستخدام فعلًا، حتى الدردشة مثل قبل ما عادت ممكنة
ولا تجيبوا طاري Poly في وي تشات يا شباب…
وش صاير هالأيام؟#
هذا أمر لا يُصدَّق، ما عاد في حيلة، صار وي تشات غير قابل للاستخدام فعلًا، حتى الدردشة مثل قبل ما عادت ممكنة
ولا تجيبوا طاري Poly في وي تشات يا شباب…
وش صاير هالأيام؟#
ولا تجيبوا طاري Poly في وي تشات يا شباب…
وش صاير هالأيام؟#
1
205
·
--
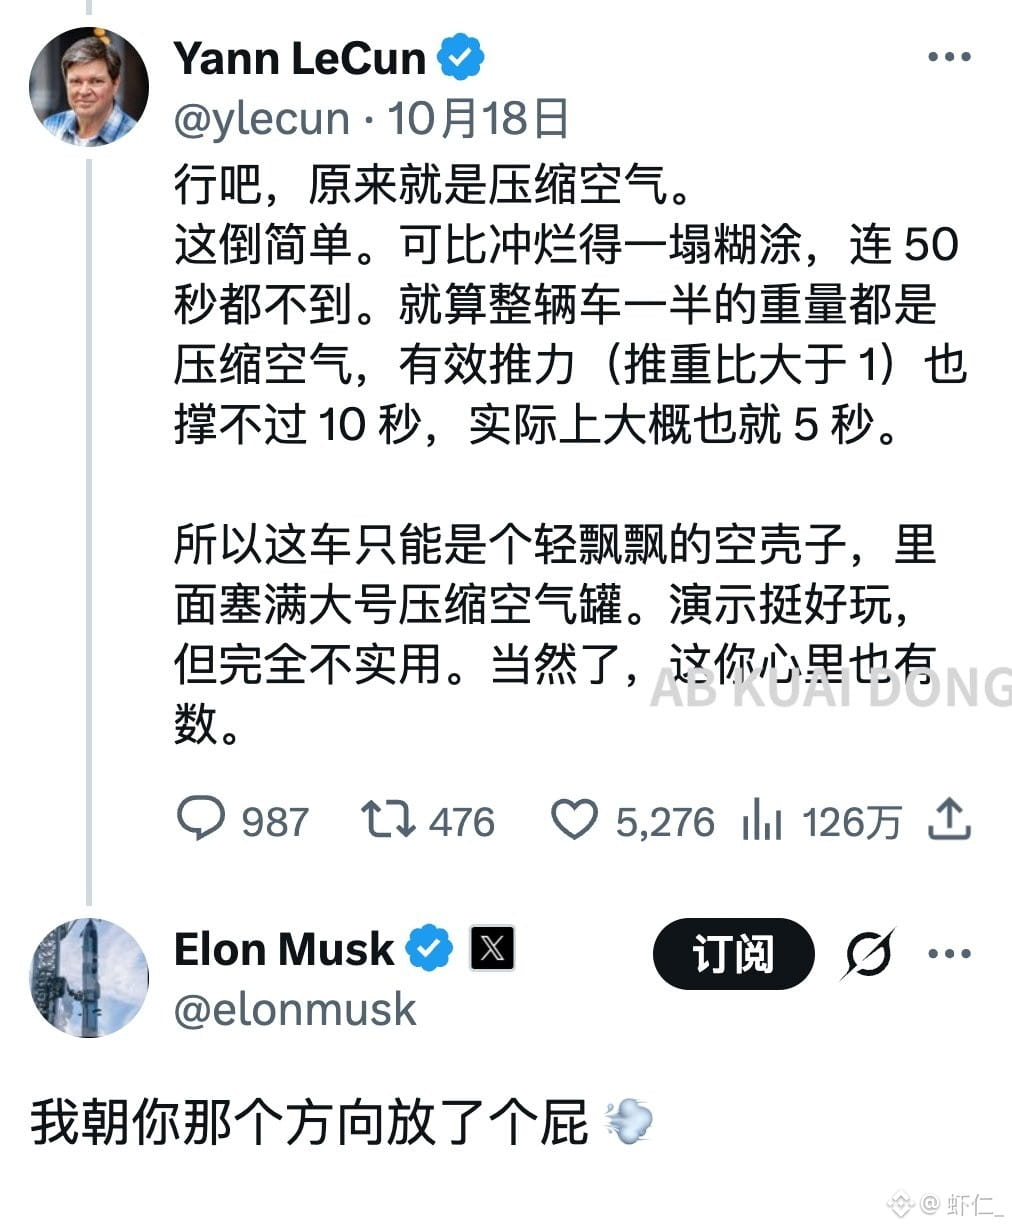
على منصة X، يمكنك أن ترى أغنى رجل في العالم، ماسك، يتبادل السباب عبر الإنترنت مع الأب الروحي للذكاء الاصطناعي والحائز على جائزة تورينغ، لوكون.
انتقد الرجل هذه السيارة الجديدة من تسلا، وقال إن قوة دفعها ضعيفة جدًا، ولا تدوم إلا لبضع ثوانٍ، وأنها غير عملية إطلاقًا، وليست سوى عرض توضيحي غير موثوق. فردّ عليه ماسك: «أطلقتُ ريحًا في اتجاهك».
ثم عاد الرجل وانتقده قائلًا إن إطلاق الريح بقوة كبيرة قد يقذفك إلى الخارج 🤣
على منصة X، يمكنك أن ترى أغنى رجل في العالم، ماسك، يتبادل السباب عبر الإنترنت مع الأب الروحي للذكاء الاصطناعي والحائز على جائزة تورينغ، لوكون.
انتقد الرجل هذه السيارة الجديدة من تسلا، وقال إن قوة دفعها ضعيفة جدًا، ولا تدوم إلا لبضع ثوانٍ، وأنها غير عملية إطلاقًا، وليست سوى عرض توضيحي غير موثوق. فردّ عليه ماسك: «أطلقتُ ريحًا في اتجاهك».
ثم عاد الرجل وانتقده قائلًا إن إطلاق الريح بقوة كبيرة قد يقذفك إلى الخارج 🤣
انتقد الرجل هذه السيارة الجديدة من تسلا، وقال إن قوة دفعها ضعيفة جدًا، ولا تدوم إلا لبضع ثوانٍ، وأنها غير عملية إطلاقًا، وليست سوى عرض توضيحي غير موثوق. فردّ عليه ماسك: «أطلقتُ ريحًا في اتجاهك».
ثم عاد الرجل وانتقده قائلًا إن إطلاق الريح بقوة كبيرة قد يقذفك إلى الخارج 🤣
2
3
4.3k
·
--
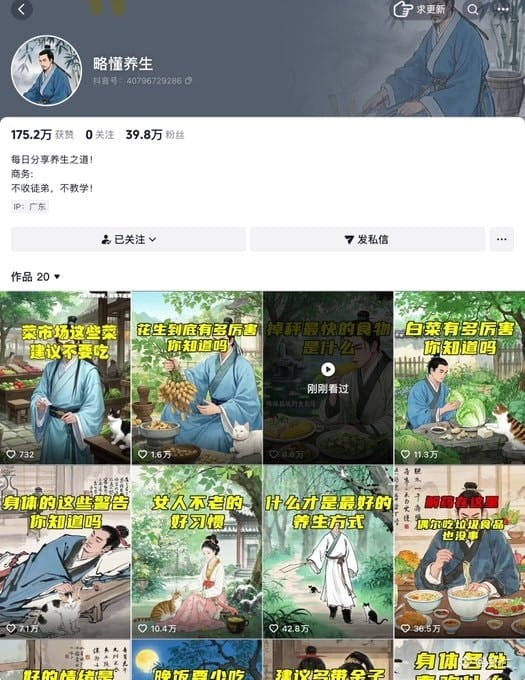
زيادة 400 ألف متابع باستخدام DeepSeek خلال 20 يومًا
في أقل من 20 يومًا
أنشأ 20 فيديو رسوم متحركة عن الصحة باستخدام DeepSeek
فزاد عدد متابعي الحساب 400 ألف
هذا الإبداع بالذكاء الاصطناعي يُظهر لنا حقًا فرصًا جديدة لنمو المحتوى
زيادة 400 ألف متابع باستخدام DeepSeek خلال 20 يومًا
في أقل من 20 يومًا
أنشأ 20 فيديو رسوم متحركة عن الصحة باستخدام DeepSeek
فزاد عدد متابعي الحساب 400 ألف
هذا الإبداع بالذكاء الاصطناعي يُظهر لنا حقًا فرصًا جديدة لنمو المحتوى
في أقل من 20 يومًا
أنشأ 20 فيديو رسوم متحركة عن الصحة باستخدام DeepSeek
فزاد عدد متابعي الحساب 400 ألف
هذا الإبداع بالذكاء الاصطناعي يُظهر لنا حقًا فرصًا جديدة لنمو المحتوى
1
160
·
--
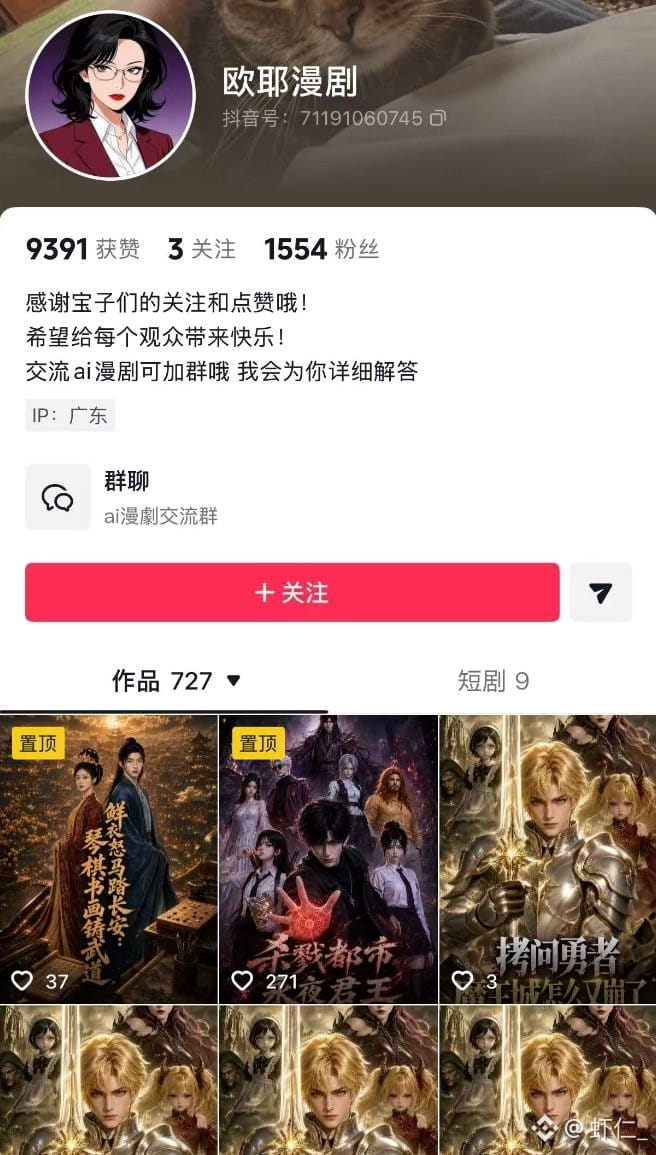
تبّاً! هل مسلسلات المانغا بالذكاء الاصطناعي مربحة إلى هذا الحد؟
لديه 1500 متابع فقط على دوين، ودخله خلال نصف سنة 940 ألفاً؟؟
معقول هذا؟ أشعر بالغيرة وأنا أقرأ.
تبّاً! هل مسلسلات المانغا بالذكاء الاصطناعي مربحة إلى هذا الحد؟
لديه 1500 متابع فقط على دوين، ودخله خلال نصف سنة 940 ألفاً؟؟
معقول هذا؟ أشعر بالغيرة وأنا أقرأ.
لديه 1500 متابع فقط على دوين، ودخله خلال نصف سنة 940 ألفاً؟؟
معقول هذا؟ أشعر بالغيرة وأنا أقرأ.
51
·
--
تبًا! هل مسلسلات الرسوم المصوّرة بالذكاء الاصطناعي مربحة إلى هذا الحد؟
لديه 1500 متابع فقط على دوين، ومع ذلك بلغ دخله 940 ألفًا خلال نصف عام؟؟
أهذا حقيقي؟ لقد شعرت بالغيرة حين رأيت ذلك.
تبًا! هل مسلسلات الرسوم المصوّرة بالذكاء الاصطناعي مربحة إلى هذا الحد؟
لديه 1500 متابع فقط على دوين، ومع ذلك بلغ دخله 940 ألفًا خلال نصف عام؟؟
أهذا حقيقي؟ لقد شعرت بالغيرة حين رأيت ذلك.
لديه 1500 متابع فقط على دوين، ومع ذلك بلغ دخله 940 ألفًا خلال نصف عام؟؟
أهذا حقيقي؟ لقد شعرت بالغيرة حين رأيت ذلك.
64
·
--
#绿色的泡泡 #muskgk #تابعني وسأتابعك
بقلم: تشاوشيانغ للأبحاث
أغلقت المؤشرات الأمريكية الرئيسية الثلاثة على ارتفاع يوم الجمعة. صعد مؤشر S&P 500 بنسبة 0.59% إلى 7811.54 نقطة، وناسداك بنسبة 0.64% إلى 27366.17 نقطة، وداو جونز بنسبة 0.83% إلى 51654.95 نقطة. وارتفعت المؤشرات هذا الأسبوع بنسبة 1.15% و0.93% و0.64% على التوالي. وكان قطاع الاتصالات الأكثر تقلباً يوم الجمعة، بعدما وافقت SpaceX على الاستحواذ على طيف ترددي منخفض يغطي الولايات المتحدة بأكملها، ما أدى إلى هبوط جماعي لأسهم T-Mobile وAT&T وVerizon، في حين ارتفعت أسهم أبراج الاتصالات بقوة. وقالت شركة الاتصالات الضوئية Lumentum إن الطاقة الإنتاجية لبعض مكوناتها البصرية محجوزة حتى أوائل 2029، فارتفع سهمها بأكثر من 5%. وانتعشت أسهم التكنولوجيا إلى حد ما، لكن مؤشر فيلادلفيا لأشباه الموصلات أنهى الجلسة منخفضاً، مع استمرار المستثمرين في البحث ضمن سلسلة صناعة الذكاء الاصطناعي عن قطاعات تتضح فيها مؤشرات الطلب أكثر.
المؤشرات الرئيسية الثلاثة تغلق على ارتفاع ومؤشر فيلادلفيا لأشباه الموصلات يتراجع عكس الاتجاه
ارتفع مؤشر S&P 500 بنسبة 0.59% إلى 7811.54 نقطة، وداو جونز بنسبة 0.83% إلى 51654.95 نقطة، وناسداك بنسبة 0.64% إلى 27366.17 نقطة. وأنهت المؤشرات الثلاثة الأسبوع على ارتفاع. وتراجع مؤشر VIX بنسبة 3.70% إلى 14.84.
ارتفعت 9 قطاعات من أصل 11 في مؤشر S&P 500؛ وصعد قطاع العقارات بنسبة 1.88%، والسلع الاستهلاكية التقديرية بنسبة 1.69%، والرعاية الصحية بنسبة 1.58%، بينما تراجع قطاع خدمات الاتصالات بنسبة 0.40% والطاقة بنسبة 0.18%. وفاق عدد الأسهم المرتفعة عدد الأسهم المتراجعة في بورصتي نيويورك وناسداك، ما يعني أن انتعاش يوم الجمعة لم يعتمد على عدد قليل من شركات التكنولوجيا الكبرى فقط.
تباين أداء عمالقة التكنولوجيا السبعة. ارتفع سهم Amazon بنسبة 3.29%، وMicrosoft بنسبة 2.38%، وTesla بنسبة 2.05%، وAlphabet A بنسبة 0.97%؛ بينما تراجع سهم Meta بنسبة 0.31%، وNvidia بنسبة 0.52%، وApple بنسبة 1.11%. وانخفض مؤشر فيلادلفيا لأشباه الموصلات بنسبة 0.41% إلى 12572.4 نقطة. وارتفع مؤشر Nasdaq Golden Dragon China بنسبة 2.69% إلى 5753.78 نقطة.
ارتفعت عوائد سندات الخزانة الأمريكية قليلاً، وبلغ عائد السندات لأجل عامين نحو 4.79% قرب الإغلاق، ولأجل 10 أعوام نحو 5.24%. واستقر سعر تسوية عقود خام WTI الآجلة عند 91.85 دولاراً للبرميل، مرتفعاً بنسبة 0.39%؛ فيما بلغ سعر تسوية عقود خام برنت الآجلة 104.72 دولاراً للبرميل، بزيادة 0.42%. وبلغ سعر تسوية عقد الذهب لشهر ديسمبر في بورصة COMEX نحو 4216.30 دولاراً للأونصة، مرتفعاً بنحو 1.4%.
شراء SpaceX للطيف الترددي يهوي بأسهم شركات الاتصالات ويرفع أسهم الأبراج بقوة
وافقت SpaceX على شراء تراخيص طيف ترددي منخفض بتردد 800MHz تغطي الولايات المتحدة بأكملها من Grain Management، وتفيد التقارير بأن قيمة الصفقة تبلغ نحو 8 مليارات دولار. وبالمقارنة مع الترددات الأعلى، تنتقل إشارات الترددات المنخفضة لمسافات أبعد، كما تخترق المباني بسهولة أكبر. وتخطط SpaceX لاستخدام هذا الطيف في Starlink Mobile، لتوفير الخدمة لمستخدمي الهواتف عبر الجمع بين الاتصالات عبر الأقمار الصناعية والبنية التحتية الأرضية.
وسرعان ما بدأ السوق يعيد تقييم حجم الضغوط التنافسية التي ستواجهها شركات الاتصالات التقليدية. تراجع سهم T-Mobile بنحو 13.3%، وAT&T بنحو 9.8%، وVerizon بنحو 8.8%. ويتمثل مصدر قلق المستثمرين في أن SpaceX، إذا تمكنت تدريجياً من معالجة قصور التغطية داخل المباني، ستتنافس مستقبلاً ليس على مستخدمي المناطق النائية فحسب، بل أيضاً على عملاء خدمات الهاتف المحمول لدى شركات الاتصالات التقليدية.
وسلكت أسهم شركات الأبراج مساراً معاكساً تماماً. ارتفع سهم Crown Castle بنحو 15.6%، وAmerican Tower بنحو 9.3%، وSBA Communications بنحو 7.3%. وحتى إذا اعتمدت SpaceX أساساً على شبكة الأقمار الصناعية، فقد تظل بحاجة إلى أبراج وهوائيات على أسطح المباني وغيرها من البنى التحتية الأرضية لتحسين التغطية في المدن وداخل المباني.
لا تزال صفقة الطيف الترددي بحاجة إلى موافقة الجهات التنظيمية، كما أن إنشاء الشبكة سيستغرق وقتاً. وتعكس تحركات الأسهم يوم الجمعة إعادة تقييم السوق للمشهد التنافسي مستقبلاً، ولا تعني أن SpaceX أنشأت بالفعل شبكة هاتف محمول تغطي البلاد.
الطاقة الإنتاجية لـLumentum محجوزة حتى 2029، والاتصالات الضوئية تتفوق على الرقائق
قال الرئيس التنفيذي لشركة Lumentum إن الطاقة الإنتاجية لبعض مكوناتها البصرية بيعت حتى أوائل 2029، وإن الطلب على بعض المنتجات قد يفوق المعروض بنحو 70% حتى العام المقبل. ويتطلب التوسع المستمر في مراكز بيانات الذكاء الاصطناعي مزيداً من معدات الربط الضوئي عالية السرعة، ولذلك يسارع العملاء إلى تأمين الإمدادات للسنوات المقبلة. وأغلق سهم Lumentum يوم الجمعة مرتفعاً بنسبة 5.23%.
لكن صعود الاتصالات الضوئية لم يرفع قطاع أشباه الموصلات بأكمله؛ إذ تراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 0.41% في ذلك اليوم، كما أغلق سهم Nvidia منخفضاً قليلاً. ويشير ارتفاع Microsoft وAmazon إلى أن انتعاش أسهم التكنولوجيا كان متبايناً أيضاً. ويميز السوق بين نوعين من الشركات: شركات بدأت ترى طلبيات وضغوطاً على الطاقة الإنتاجية، وأخرى لا تزال تنتظر تحقق الطلب.
كما ظهرت يوم الجمعة توضيحات لاحقة بشأن أرقام إيرادات OpenAI، التي تسببت في تقلب أسهم الذكاء الاصطناعي في اليوم السابق. ووفقاً للتقارير، بلغ معدل الإيرادات السنوي للشركة نحو 50 مليار دولار حتى نهاية سبتمبر؛ أما رقم 70 مليار دولار الذي تداولته السوق على نطاق واسع سابقاً، فهو الهدف الذي تأمل الشركة بلوغه أو تجاوزه بحلول نهاية هذا العام. ويشير الرقمان إلى فترتين مختلفتين، لذلك لا ينبغي اعتبار هدف نهاية العام إيرادات تحققت بالفعل حتى نهاية سبتمبر.
تراجع ثقة المستهلكين واستمرار الخلاف بشأن أنباء طلبيات Apple
انخفضت القراءة الأولية لمؤشر ثقة المستهلك الصادر عن جامعة ميشيغان الأمريكية لشهر أكتوبر إلى 46.3، مقارنة بـ48.1 في سبتمبر. وتراجع مؤشر الأوضاع الاقتصادية الراهنة إلى 44.7، في حين ارتفعت توقعات التضخم للعام المقبل من 4.6% إلى 4.7%. وتراجعت تقييمات المستهلكين للأوضاع الاقتصادية الراهنة أكثر، ولم تخف مخاوفهم من استمرار ارتفاع الأسعار.
تراجع سهم Apple بنسبة 1.11% يوم الجمعة. وذكرت تقارير أن الشركة طلبت من بعض الموردين خفض إنتاج مكونات سلسلة iPhone 18 Pro. وقال شخص في شركة من شركات سلسلة التوريد إن طلبيات طراز Pro تراجعت بعض الشيء، بينما ارتفعت طلبيات Pro Max، وإن إجمالي حجم الطلبيات لا يبدو أنه تغير كثيراً حتى الآن. وما يمكن تأكيده حالياً هو حدوث تعديلات في بعض الطلبيات؛ أما ما إذا كان الطلب على السلسلة بأكملها يتباطأ فعلاً، فسيتضح مع صدور مزيد من بيانات المبيعات.
#绿色的泡泡 #muskgk #تابعني وسأتابعك
بقلم: تشاوشيانغ للأبحاث
أغلقت المؤشرات الأمريكية الرئيسية الثلاثة على ارتفاع يوم الجمعة. صعد مؤشر S&P 500 بنسبة 0.59% إلى 7811.54 نقطة، وناسداك بنسبة 0.64% إلى 27366.17 نقطة، وداو جونز بنسبة 0.83% إلى 51654.95 نقطة. وارتفعت المؤشرات هذا الأسبوع بنسبة 1.15% و0.93% و0.64% على التوالي. وكان قطاع الاتصالات الأكثر تقلباً يوم الجمعة، بعدما وافقت SpaceX على الاستحواذ على طيف ترددي منخفض يغطي الولايات المتحدة بأكملها، ما أدى إلى هبوط جماعي لأسهم T-Mobile وAT&T وVerizon، في حين ارتفعت أسهم أبراج الاتصالات بقوة. وقالت شركة الاتصالات الضوئية Lumentum إن الطاقة الإنتاجية لبعض مكوناتها البصرية محجوزة حتى أوائل 2029، فارتفع سهمها بأكثر من 5%. وانتعشت أسهم التكنولوجيا إلى حد ما، لكن مؤشر فيلادلفيا لأشباه الموصلات أنهى الجلسة منخفضاً، مع استمرار المستثمرين في البحث ضمن سلسلة صناعة الذكاء الاصطناعي عن قطاعات تتضح فيها مؤشرات الطلب أكثر.
المؤشرات الرئيسية الثلاثة تغلق على ارتفاع ومؤشر فيلادلفيا لأشباه الموصلات يتراجع عكس الاتجاه
ارتفع مؤشر S&P 500 بنسبة 0.59% إلى 7811.54 نقطة، وداو جونز بنسبة 0.83% إلى 51654.95 نقطة، وناسداك بنسبة 0.64% إلى 27366.17 نقطة. وأنهت المؤشرات الثلاثة الأسبوع على ارتفاع. وتراجع مؤشر VIX بنسبة 3.70% إلى 14.84.
ارتفعت 9 قطاعات من أصل 11 في مؤشر S&P 500؛ وصعد قطاع العقارات بنسبة 1.88%، والسلع الاستهلاكية التقديرية بنسبة 1.69%، والرعاية الصحية بنسبة 1.58%، بينما تراجع قطاع خدمات الاتصالات بنسبة 0.40% والطاقة بنسبة 0.18%. وفاق عدد الأسهم المرتفعة عدد الأسهم المتراجعة في بورصتي نيويورك وناسداك، ما يعني أن انتعاش يوم الجمعة لم يعتمد على عدد قليل من شركات التكنولوجيا الكبرى فقط.
تباين أداء عمالقة التكنولوجيا السبعة. ارتفع سهم Amazon بنسبة 3.29%، وMicrosoft بنسبة 2.38%، وTesla بنسبة 2.05%، وAlphabet A بنسبة 0.97%؛ بينما تراجع سهم Meta بنسبة 0.31%، وNvidia بنسبة 0.52%، وApple بنسبة 1.11%. وانخفض مؤشر فيلادلفيا لأشباه الموصلات بنسبة 0.41% إلى 12572.4 نقطة. وارتفع مؤشر Nasdaq Golden Dragon China بنسبة 2.69% إلى 5753.78 نقطة.
ارتفعت عوائد سندات الخزانة الأمريكية قليلاً، وبلغ عائد السندات لأجل عامين نحو 4.79% قرب الإغلاق، ولأجل 10 أعوام نحو 5.24%. واستقر سعر تسوية عقود خام WTI الآجلة عند 91.85 دولاراً للبرميل، مرتفعاً بنسبة 0.39%؛ فيما بلغ سعر تسوية عقود خام برنت الآجلة 104.72 دولاراً للبرميل، بزيادة 0.42%. وبلغ سعر تسوية عقد الذهب لشهر ديسمبر في بورصة COMEX نحو 4216.30 دولاراً للأونصة، مرتفعاً بنحو 1.4%.
شراء SpaceX للطيف الترددي يهوي بأسهم شركات الاتصالات ويرفع أسهم الأبراج بقوة
وافقت SpaceX على شراء تراخيص طيف ترددي منخفض بتردد 800MHz تغطي الولايات المتحدة بأكملها من Grain Management، وتفيد التقارير بأن قيمة الصفقة تبلغ نحو 8 مليارات دولار. وبالمقارنة مع الترددات الأعلى، تنتقل إشارات الترددات المنخفضة لمسافات أبعد، كما تخترق المباني بسهولة أكبر. وتخطط SpaceX لاستخدام هذا الطيف في Starlink Mobile، لتوفير الخدمة لمستخدمي الهواتف عبر الجمع بين الاتصالات عبر الأقمار الصناعية والبنية التحتية الأرضية.
وسرعان ما بدأ السوق يعيد تقييم حجم الضغوط التنافسية التي ستواجهها شركات الاتصالات التقليدية. تراجع سهم T-Mobile بنحو 13.3%، وAT&T بنحو 9.8%، وVerizon بنحو 8.8%. ويتمثل مصدر قلق المستثمرين في أن SpaceX، إذا تمكنت تدريجياً من معالجة قصور التغطية داخل المباني، ستتنافس مستقبلاً ليس على مستخدمي المناطق النائية فحسب، بل أيضاً على عملاء خدمات الهاتف المحمول لدى شركات الاتصالات التقليدية.
وسلكت أسهم شركات الأبراج مساراً معاكساً تماماً. ارتفع سهم Crown Castle بنحو 15.6%، وAmerican Tower بنحو 9.3%، وSBA Communications بنحو 7.3%. وحتى إذا اعتمدت SpaceX أساساً على شبكة الأقمار الصناعية، فقد تظل بحاجة إلى أبراج وهوائيات على أسطح المباني وغيرها من البنى التحتية الأرضية لتحسين التغطية في المدن وداخل المباني.
لا تزال صفقة الطيف الترددي بحاجة إلى موافقة الجهات التنظيمية، كما أن إنشاء الشبكة سيستغرق وقتاً. وتعكس تحركات الأسهم يوم الجمعة إعادة تقييم السوق للمشهد التنافسي مستقبلاً، ولا تعني أن SpaceX أنشأت بالفعل شبكة هاتف محمول تغطي البلاد.
الطاقة الإنتاجية لـLumentum محجوزة حتى 2029، والاتصالات الضوئية تتفوق على الرقائق
قال الرئيس التنفيذي لشركة Lumentum إن الطاقة الإنتاجية لبعض مكوناتها البصرية بيعت حتى أوائل 2029، وإن الطلب على بعض المنتجات قد يفوق المعروض بنحو 70% حتى العام المقبل. ويتطلب التوسع المستمر في مراكز بيانات الذكاء الاصطناعي مزيداً من معدات الربط الضوئي عالية السرعة، ولذلك يسارع العملاء إلى تأمين الإمدادات للسنوات المقبلة. وأغلق سهم Lumentum يوم الجمعة مرتفعاً بنسبة 5.23%.
لكن صعود الاتصالات الضوئية لم يرفع قطاع أشباه الموصلات بأكمله؛ إذ تراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 0.41% في ذلك اليوم، كما أغلق سهم Nvidia منخفضاً قليلاً. ويشير ارتفاع Microsoft وAmazon إلى أن انتعاش أسهم التكنولوجيا كان متبايناً أيضاً. ويميز السوق بين نوعين من الشركات: شركات بدأت ترى طلبيات وضغوطاً على الطاقة الإنتاجية، وأخرى لا تزال تنتظر تحقق الطلب.
كما ظهرت يوم الجمعة توضيحات لاحقة بشأن أرقام إيرادات OpenAI، التي تسببت في تقلب أسهم الذكاء الاصطناعي في اليوم السابق. ووفقاً للتقارير، بلغ معدل الإيرادات السنوي للشركة نحو 50 مليار دولار حتى نهاية سبتمبر؛ أما رقم 70 مليار دولار الذي تداولته السوق على نطاق واسع سابقاً، فهو الهدف الذي تأمل الشركة بلوغه أو تجاوزه بحلول نهاية هذا العام. ويشير الرقمان إلى فترتين مختلفتين، لذلك لا ينبغي اعتبار هدف نهاية العام إيرادات تحققت بالفعل حتى نهاية سبتمبر.
تراجع ثقة المستهلكين واستمرار الخلاف بشأن أنباء طلبيات Apple
انخفضت القراءة الأولية لمؤشر ثقة المستهلك الصادر عن جامعة ميشيغان الأمريكية لشهر أكتوبر إلى 46.3، مقارنة بـ48.1 في سبتمبر. وتراجع مؤشر الأوضاع الاقتصادية الراهنة إلى 44.7، في حين ارتفعت توقعات التضخم للعام المقبل من 4.6% إلى 4.7%. وتراجعت تقييمات المستهلكين للأوضاع الاقتصادية الراهنة أكثر، ولم تخف مخاوفهم من استمرار ارتفاع الأسعار.
تراجع سهم Apple بنسبة 1.11% يوم الجمعة. وذكرت تقارير أن الشركة طلبت من بعض الموردين خفض إنتاج مكونات سلسلة iPhone 18 Pro. وقال شخص في شركة من شركات سلسلة التوريد إن طلبيات طراز Pro تراجعت بعض الشيء، بينما ارتفعت طلبيات Pro Max، وإن إجمالي حجم الطلبيات لا يبدو أنه تغير كثيراً حتى الآن. وما يمكن تأكيده حالياً هو حدوث تعديلات في بعض الطلبيات؛ أما ما إذا كان الطلب على السلسلة بأكملها يتباطأ فعلاً، فسيتضح مع صدور مزيد من بيانات المبيعات.
بقلم: تشاوشيانغ للأبحاث
أغلقت المؤشرات الأمريكية الرئيسية الثلاثة على ارتفاع يوم الجمعة. صعد مؤشر S&P 500 بنسبة 0.59% إلى 7811.54 نقطة، وناسداك بنسبة 0.64% إلى 27366.17 نقطة، وداو جونز بنسبة 0.83% إلى 51654.95 نقطة. وارتفعت المؤشرات هذا الأسبوع بنسبة 1.15% و0.93% و0.64% على التوالي. وكان قطاع الاتصالات الأكثر تقلباً يوم الجمعة، بعدما وافقت SpaceX على الاستحواذ على طيف ترددي منخفض يغطي الولايات المتحدة بأكملها، ما أدى إلى هبوط جماعي لأسهم T-Mobile وAT&T وVerizon، في حين ارتفعت أسهم أبراج الاتصالات بقوة. وقالت شركة الاتصالات الضوئية Lumentum إن الطاقة الإنتاجية لبعض مكوناتها البصرية محجوزة حتى أوائل 2029، فارتفع سهمها بأكثر من 5%. وانتعشت أسهم التكنولوجيا إلى حد ما، لكن مؤشر فيلادلفيا لأشباه الموصلات أنهى الجلسة منخفضاً، مع استمرار المستثمرين في البحث ضمن سلسلة صناعة الذكاء الاصطناعي عن قطاعات تتضح فيها مؤشرات الطلب أكثر.
المؤشرات الرئيسية الثلاثة تغلق على ارتفاع ومؤشر فيلادلفيا لأشباه الموصلات يتراجع عكس الاتجاه
ارتفع مؤشر S&P 500 بنسبة 0.59% إلى 7811.54 نقطة، وداو جونز بنسبة 0.83% إلى 51654.95 نقطة، وناسداك بنسبة 0.64% إلى 27366.17 نقطة. وأنهت المؤشرات الثلاثة الأسبوع على ارتفاع. وتراجع مؤشر VIX بنسبة 3.70% إلى 14.84.
ارتفعت 9 قطاعات من أصل 11 في مؤشر S&P 500؛ وصعد قطاع العقارات بنسبة 1.88%، والسلع الاستهلاكية التقديرية بنسبة 1.69%، والرعاية الصحية بنسبة 1.58%، بينما تراجع قطاع خدمات الاتصالات بنسبة 0.40% والطاقة بنسبة 0.18%. وفاق عدد الأسهم المرتفعة عدد الأسهم المتراجعة في بورصتي نيويورك وناسداك، ما يعني أن انتعاش يوم الجمعة لم يعتمد على عدد قليل من شركات التكنولوجيا الكبرى فقط.
تباين أداء عمالقة التكنولوجيا السبعة. ارتفع سهم Amazon بنسبة 3.29%، وMicrosoft بنسبة 2.38%، وTesla بنسبة 2.05%، وAlphabet A بنسبة 0.97%؛ بينما تراجع سهم Meta بنسبة 0.31%، وNvidia بنسبة 0.52%، وApple بنسبة 1.11%. وانخفض مؤشر فيلادلفيا لأشباه الموصلات بنسبة 0.41% إلى 12572.4 نقطة. وارتفع مؤشر Nasdaq Golden Dragon China بنسبة 2.69% إلى 5753.78 نقطة.
ارتفعت عوائد سندات الخزانة الأمريكية قليلاً، وبلغ عائد السندات لأجل عامين نحو 4.79% قرب الإغلاق، ولأجل 10 أعوام نحو 5.24%. واستقر سعر تسوية عقود خام WTI الآجلة عند 91.85 دولاراً للبرميل، مرتفعاً بنسبة 0.39%؛ فيما بلغ سعر تسوية عقود خام برنت الآجلة 104.72 دولاراً للبرميل، بزيادة 0.42%. وبلغ سعر تسوية عقد الذهب لشهر ديسمبر في بورصة COMEX نحو 4216.30 دولاراً للأونصة، مرتفعاً بنحو 1.4%.
شراء SpaceX للطيف الترددي يهوي بأسهم شركات الاتصالات ويرفع أسهم الأبراج بقوة
وافقت SpaceX على شراء تراخيص طيف ترددي منخفض بتردد 800MHz تغطي الولايات المتحدة بأكملها من Grain Management، وتفيد التقارير بأن قيمة الصفقة تبلغ نحو 8 مليارات دولار. وبالمقارنة مع الترددات الأعلى، تنتقل إشارات الترددات المنخفضة لمسافات أبعد، كما تخترق المباني بسهولة أكبر. وتخطط SpaceX لاستخدام هذا الطيف في Starlink Mobile، لتوفير الخدمة لمستخدمي الهواتف عبر الجمع بين الاتصالات عبر الأقمار الصناعية والبنية التحتية الأرضية.
وسرعان ما بدأ السوق يعيد تقييم حجم الضغوط التنافسية التي ستواجهها شركات الاتصالات التقليدية. تراجع سهم T-Mobile بنحو 13.3%، وAT&T بنحو 9.8%، وVerizon بنحو 8.8%. ويتمثل مصدر قلق المستثمرين في أن SpaceX، إذا تمكنت تدريجياً من معالجة قصور التغطية داخل المباني، ستتنافس مستقبلاً ليس على مستخدمي المناطق النائية فحسب، بل أيضاً على عملاء خدمات الهاتف المحمول لدى شركات الاتصالات التقليدية.
وسلكت أسهم شركات الأبراج مساراً معاكساً تماماً. ارتفع سهم Crown Castle بنحو 15.6%، وAmerican Tower بنحو 9.3%، وSBA Communications بنحو 7.3%. وحتى إذا اعتمدت SpaceX أساساً على شبكة الأقمار الصناعية، فقد تظل بحاجة إلى أبراج وهوائيات على أسطح المباني وغيرها من البنى التحتية الأرضية لتحسين التغطية في المدن وداخل المباني.
لا تزال صفقة الطيف الترددي بحاجة إلى موافقة الجهات التنظيمية، كما أن إنشاء الشبكة سيستغرق وقتاً. وتعكس تحركات الأسهم يوم الجمعة إعادة تقييم السوق للمشهد التنافسي مستقبلاً، ولا تعني أن SpaceX أنشأت بالفعل شبكة هاتف محمول تغطي البلاد.
الطاقة الإنتاجية لـLumentum محجوزة حتى 2029، والاتصالات الضوئية تتفوق على الرقائق
قال الرئيس التنفيذي لشركة Lumentum إن الطاقة الإنتاجية لبعض مكوناتها البصرية بيعت حتى أوائل 2029، وإن الطلب على بعض المنتجات قد يفوق المعروض بنحو 70% حتى العام المقبل. ويتطلب التوسع المستمر في مراكز بيانات الذكاء الاصطناعي مزيداً من معدات الربط الضوئي عالية السرعة، ولذلك يسارع العملاء إلى تأمين الإمدادات للسنوات المقبلة. وأغلق سهم Lumentum يوم الجمعة مرتفعاً بنسبة 5.23%.
لكن صعود الاتصالات الضوئية لم يرفع قطاع أشباه الموصلات بأكمله؛ إذ تراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 0.41% في ذلك اليوم، كما أغلق سهم Nvidia منخفضاً قليلاً. ويشير ارتفاع Microsoft وAmazon إلى أن انتعاش أسهم التكنولوجيا كان متبايناً أيضاً. ويميز السوق بين نوعين من الشركات: شركات بدأت ترى طلبيات وضغوطاً على الطاقة الإنتاجية، وأخرى لا تزال تنتظر تحقق الطلب.
كما ظهرت يوم الجمعة توضيحات لاحقة بشأن أرقام إيرادات OpenAI، التي تسببت في تقلب أسهم الذكاء الاصطناعي في اليوم السابق. ووفقاً للتقارير، بلغ معدل الإيرادات السنوي للشركة نحو 50 مليار دولار حتى نهاية سبتمبر؛ أما رقم 70 مليار دولار الذي تداولته السوق على نطاق واسع سابقاً، فهو الهدف الذي تأمل الشركة بلوغه أو تجاوزه بحلول نهاية هذا العام. ويشير الرقمان إلى فترتين مختلفتين، لذلك لا ينبغي اعتبار هدف نهاية العام إيرادات تحققت بالفعل حتى نهاية سبتمبر.
تراجع ثقة المستهلكين واستمرار الخلاف بشأن أنباء طلبيات Apple
انخفضت القراءة الأولية لمؤشر ثقة المستهلك الصادر عن جامعة ميشيغان الأمريكية لشهر أكتوبر إلى 46.3، مقارنة بـ48.1 في سبتمبر. وتراجع مؤشر الأوضاع الاقتصادية الراهنة إلى 44.7، في حين ارتفعت توقعات التضخم للعام المقبل من 4.6% إلى 4.7%. وتراجعت تقييمات المستهلكين للأوضاع الاقتصادية الراهنة أكثر، ولم تخف مخاوفهم من استمرار ارتفاع الأسعار.
تراجع سهم Apple بنسبة 1.11% يوم الجمعة. وذكرت تقارير أن الشركة طلبت من بعض الموردين خفض إنتاج مكونات سلسلة iPhone 18 Pro. وقال شخص في شركة من شركات سلسلة التوريد إن طلبيات طراز Pro تراجعت بعض الشيء، بينما ارتفعت طلبيات Pro Max، وإن إجمالي حجم الطلبيات لا يبدو أنه تغير كثيراً حتى الآن. وما يمكن تأكيده حالياً هو حدوث تعديلات في بعض الطلبيات؛ أما ما إذا كان الطلب على السلسلة بأكملها يتباطأ فعلاً، فسيتضح مع صدور مزيد من بيانات المبيعات.
147
·
--
#绿色的泡泡 #muskgk #تابعني وسأرد
أعلنت شركة WasabiCard، وهي مزوّد عالمي للبنية التحتية لمدفوعات العملات المستقرة، عن تنظيم فعالية موضوعية في سنغافورة بتاريخ 6 أكتوبر 2026 بعنوان: “Stablecoin & Payments: Funds Flow”. ستُعقد الفعالية في فندق Raffles Singapore، بصيغة دعوة مسبقة تجمع بين جلسة شاي غير رسمية ومنتدى مواضيعي، وتضم مشاركين من مختلف الجهات في مجالات إصدار العملات المستقرة وبنية مدفوعات البطاقات والبنية التحتية لأصول العالم الحقيقي على مستوى المؤسسات وخدمات الأصول الرقمية وأمن المدفوعات والتقنية.
تتزايد العملات المستقرة لتصبح بنية تحتية مهمة لتدفقات الأموال العالمية. كما أن الربط المتسارع بين التسوية على السلسلة والمدفوعات الواقعية يغيّر طريقة إدارة الشركات لأموالها، وإطلاق الأعمال عبر الحدود، والوصول إلى مستخدمين حول العالم. ستتخذ هذه الفعالية “تدفق الأموال” كخطاب محوري، مع مناقشة أسواق رأس المال على السلسلة والتطبيقات الواقعية للعملات المستقرة، مع التركيز على أوجه التآزر بين الأصول الرقمية والشبكات المالية التقليدية وسيناريوهات الأعمال العالمية.
ستركّز مناقشات الفعالية على محورين رئيسيين في الصناعة. المحور الأول يهتم بتسليسل/تسليسلنة رأس المال في الأسواق عبر السلسلة، ويشمل الأصول المُرمَّزة، والسيولة على السلسلة، وبنية السوق، ومشاركة المؤسسات، وأنظمة التسوية العالمية. أمّا المحور الثاني فيركز على التوسع في تطبيقات العملات المستقرة على نطاق واسع، مع بحث القدرات والآليات التعاونية والأساس التنظيمي اللازمة لسيناريوهات مثل المدفوعات عبر الحدود، وقبول التجار، وإصدار البطاقات عالميًا، وإدارة أموال الشركات، والمدفوعات اليومية.
سيشارك نائب الرئيس للتطوير والعلاقات كشريك في دائرة آسيا والمحيط الهادئ، Vidit Agrawal، في الفعالية لتبادل الحديث مع ممثلين من قطاعات الدفع والأصول الرقمية والتكنولوجيا المالية حول نظام العملات المستقرة وتطبيقات المدفوعات الواقعية. وقد تم إدراج WasabiCard سابقًا ضمن
Circle Alliance Program
كعضو.
ستعمل هذه الفعالية على جمع إضافي لبنّائي نظام العملات المستقرة ومزوّدي بنية تحتية للمدفوعات ومشاركي مجال التطبيقات المؤسسية، بهدف تعزيز تبادل الخبرات بين مختلف الحلقات في الصناعة.
ومن بين المشاركين الذين تم الإعلان عنهم حاليًا أيضًا: Komil Desai، مسؤول التعاون المشفّر في أمريكا لدى Visa، و Dr. Daxue Wang، كبير مسؤولي المالية CFO لدى Lotus Technology، وYogesh Sangle، نائب الرئيس التنفيذي EVP لدى NIUM في آسيا والمحيط الهادئ، وShukyee Ma، المؤسس المشارك Plume، وYifan Zhang، المدير العام للمنطقة في جنوب آسيا لدى Safeheron، وChye Kit، المؤسس المشارك والرئيس التنفيذي CEO لدى WIDTH، وKelly Sohn، مسؤولة استراتيجية الأصول الرقمية لدى Mirae Asset، بالإضافة إلى David Sung كممثل عن AWS. سيتم الإعلان تدريجيًا عن القائمة الكاملة للمشاركين ومعلومات الفعالية ذات الصلة عبر القنوات الرسمية لـ WasabiCard.
“تدخل مدفوعات العملات المستقرة مرحلة التطبيق على نطاق واسع، وتحتاج الصناعة إلى مناقشة الأصول والتسوية وشبكة المدفوعات واحتياجات الأعمال الحقيقية ضمن سياق واحد.” قال Ray Yang، المؤسس المشارك والرئيس التنفيذي لـ WasabiCard: “نأمل في جمع الممارسين من مجالات مختلفة عبر Funds Flow لتشكيل وجهات نظر تساعد على إنزال المنتجات إلى أرض الواقع والتعاون الصناعي. كما نرحب بزملائنا من TOKEN2049 للقدوم إلى سنغافورة والمشاركة في الفعالية والتواصل معنا وجهاً لوجه.”
باعتبارها الجهة المنظمة، ستجمع WasabiCard بين خبراتها العملية في مجالات إصدار البطاقات عالميًا والدفعات العالمية والمدفوعات المدمجة (Embedded Payments)، لتقديم منظور البنية التحتية للمدفوعات على أسواق رأس المال على السلسلة وتطبيقات العملات المستقرة الواقعية. وترغب الشركة من خلال هذه الفعالية في تأسيس حوار صناعي مستمر لاستكشاف طرق أكثر قابلية للتوسع لربط أموال العملات المستقرة وشبكات الدفع العالمية والأعمال الواقعية.
معلومات الفعالية
اسم الفعالية: Stablecoin & Payments: Funds Flow
التاريخ: 6 أكتوبر 2026
المكان: Raffles Singapore, 1 Beach Road, Singapore 189673
الجهة المنظمة: WasabiCard
رابط الفعالية:
https://luma.com/gj0iv2kk
حول WasabiCard
WasabiCard
هي منصة بنية تحتية عالمية للمدفوعات، توفر البنية التحتية المالية المحفّزة بالعملات المستقرة للشركات وشركات التكنولوجيا المالية والأعمال الأصلية على الإنترنت، عبر قدرات إصدار البطاقات والدفعات العالمية والمدفوعات عبر الحدود. تدعم المنصة إصدار البطاقات عالميًا، وتسوية متعددة العملات، وإيداع العملات المستقرة، وقدرات المدفوعات المدمجة، ومصممة لتناسب سيناريوهات الأعمال العالمية الحديثة. تخدم WasabiCard على نطاق واسع سيناريوهات الدفع مثل إعلانات تدفق المستخدمين (Ad traffic)، وأدوات الذكاء الاصطناعي وخدمات اشتراكات SaaS، وصرف الرواتب عالميًا، وإدارة الأموال، وتطبيقات التمويل الرقمي.
مرحبًا بمتابعة WasabiCard الرسمي
X
و
LinkedIn
للحصول على أحدث تحديثات المنتجات، وتطورات الشراكات، ورؤى صناعية حول مستقبل مدفوعات العملات المستقرة.
#绿色的泡泡 #muskgk #تابعني وسأرد
أعلنت شركة WasabiCard، وهي مزوّد عالمي للبنية التحتية لمدفوعات العملات المستقرة، عن تنظيم فعالية موضوعية في سنغافورة بتاريخ 6 أكتوبر 2026 بعنوان: “Stablecoin & Payments: Funds Flow”. ستُعقد الفعالية في فندق Raffles Singapore، بصيغة دعوة مسبقة تجمع بين جلسة شاي غير رسمية ومنتدى مواضيعي، وتضم مشاركين من مختلف الجهات في مجالات إصدار العملات المستقرة وبنية مدفوعات البطاقات والبنية التحتية لأصول العالم الحقيقي على مستوى المؤسسات وخدمات الأصول الرقمية وأمن المدفوعات والتقنية.
تتزايد العملات المستقرة لتصبح بنية تحتية مهمة لتدفقات الأموال العالمية. كما أن الربط المتسارع بين التسوية على السلسلة والمدفوعات الواقعية يغيّر طريقة إدارة الشركات لأموالها، وإطلاق الأعمال عبر الحدود، والوصول إلى مستخدمين حول العالم. ستتخذ هذه الفعالية “تدفق الأموال” كخطاب محوري، مع مناقشة أسواق رأس المال على السلسلة والتطبيقات الواقعية للعملات المستقرة، مع التركيز على أوجه التآزر بين الأصول الرقمية والشبكات المالية التقليدية وسيناريوهات الأعمال العالمية.
ستركّز مناقشات الفعالية على محورين رئيسيين في الصناعة. المحور الأول يهتم بتسليسل/تسليسلنة رأس المال في الأسواق عبر السلسلة، ويشمل الأصول المُرمَّزة، والسيولة على السلسلة، وبنية السوق، ومشاركة المؤسسات، وأنظمة التسوية العالمية. أمّا المحور الثاني فيركز على التوسع في تطبيقات العملات المستقرة على نطاق واسع، مع بحث القدرات والآليات التعاونية والأساس التنظيمي اللازمة لسيناريوهات مثل المدفوعات عبر الحدود، وقبول التجار، وإصدار البطاقات عالميًا، وإدارة أموال الشركات، والمدفوعات اليومية.
سيشارك نائب الرئيس للتطوير والعلاقات كشريك في دائرة آسيا والمحيط الهادئ، Vidit Agrawal، في الفعالية لتبادل الحديث مع ممثلين من قطاعات الدفع والأصول الرقمية والتكنولوجيا المالية حول نظام العملات المستقرة وتطبيقات المدفوعات الواقعية. وقد تم إدراج WasabiCard سابقًا ضمن
Circle Alliance Program
كعضو.
ستعمل هذه الفعالية على جمع إضافي لبنّائي نظام العملات المستقرة ومزوّدي بنية تحتية للمدفوعات ومشاركي مجال التطبيقات المؤسسية، بهدف تعزيز تبادل الخبرات بين مختلف الحلقات في الصناعة.
ومن بين المشاركين الذين تم الإعلان عنهم حاليًا أيضًا: Komil Desai، مسؤول التعاون المشفّر في أمريكا لدى Visa، و Dr. Daxue Wang، كبير مسؤولي المالية CFO لدى Lotus Technology، وYogesh Sangle، نائب الرئيس التنفيذي EVP لدى NIUM في آسيا والمحيط الهادئ، وShukyee Ma، المؤسس المشارك Plume، وYifan Zhang، المدير العام للمنطقة في جنوب آسيا لدى Safeheron، وChye Kit، المؤسس المشارك والرئيس التنفيذي CEO لدى WIDTH، وKelly Sohn، مسؤولة استراتيجية الأصول الرقمية لدى Mirae Asset، بالإضافة إلى David Sung كممثل عن AWS. سيتم الإعلان تدريجيًا عن القائمة الكاملة للمشاركين ومعلومات الفعالية ذات الصلة عبر القنوات الرسمية لـ WasabiCard.
“تدخل مدفوعات العملات المستقرة مرحلة التطبيق على نطاق واسع، وتحتاج الصناعة إلى مناقشة الأصول والتسوية وشبكة المدفوعات واحتياجات الأعمال الحقيقية ضمن سياق واحد.” قال Ray Yang، المؤسس المشارك والرئيس التنفيذي لـ WasabiCard: “نأمل في جمع الممارسين من مجالات مختلفة عبر Funds Flow لتشكيل وجهات نظر تساعد على إنزال المنتجات إلى أرض الواقع والتعاون الصناعي. كما نرحب بزملائنا من TOKEN2049 للقدوم إلى سنغافورة والمشاركة في الفعالية والتواصل معنا وجهاً لوجه.”
باعتبارها الجهة المنظمة، ستجمع WasabiCard بين خبراتها العملية في مجالات إصدار البطاقات عالميًا والدفعات العالمية والمدفوعات المدمجة (Embedded Payments)، لتقديم منظور البنية التحتية للمدفوعات على أسواق رأس المال على السلسلة وتطبيقات العملات المستقرة الواقعية. وترغب الشركة من خلال هذه الفعالية في تأسيس حوار صناعي مستمر لاستكشاف طرق أكثر قابلية للتوسع لربط أموال العملات المستقرة وشبكات الدفع العالمية والأعمال الواقعية.
معلومات الفعالية
اسم الفعالية: Stablecoin & Payments: Funds Flow
التاريخ: 6 أكتوبر 2026
المكان: Raffles Singapore, 1 Beach Road, Singapore 189673
الجهة المنظمة: WasabiCard
رابط الفعالية:
https://luma.com/gj0iv2kk
حول WasabiCard
WasabiCard
هي منصة بنية تحتية عالمية للمدفوعات، توفر البنية التحتية المالية المحفّزة بالعملات المستقرة للشركات وشركات التكنولوجيا المالية والأعمال الأصلية على الإنترنت، عبر قدرات إصدار البطاقات والدفعات العالمية والمدفوعات عبر الحدود. تدعم المنصة إصدار البطاقات عالميًا، وتسوية متعددة العملات، وإيداع العملات المستقرة، وقدرات المدفوعات المدمجة، ومصممة لتناسب سيناريوهات الأعمال العالمية الحديثة. تخدم WasabiCard على نطاق واسع سيناريوهات الدفع مثل إعلانات تدفق المستخدمين (Ad traffic)، وأدوات الذكاء الاصطناعي وخدمات اشتراكات SaaS، وصرف الرواتب عالميًا، وإدارة الأموال، وتطبيقات التمويل الرقمي.
مرحبًا بمتابعة WasabiCard الرسمي
X
و
LinkedIn
للحصول على أحدث تحديثات المنتجات، وتطورات الشراكات، ورؤى صناعية حول مستقبل مدفوعات العملات المستقرة.
أعلنت شركة WasabiCard، وهي مزوّد عالمي للبنية التحتية لمدفوعات العملات المستقرة، عن تنظيم فعالية موضوعية في سنغافورة بتاريخ 6 أكتوبر 2026 بعنوان: “Stablecoin & Payments: Funds Flow”. ستُعقد الفعالية في فندق Raffles Singapore، بصيغة دعوة مسبقة تجمع بين جلسة شاي غير رسمية ومنتدى مواضيعي، وتضم مشاركين من مختلف الجهات في مجالات إصدار العملات المستقرة وبنية مدفوعات البطاقات والبنية التحتية لأصول العالم الحقيقي على مستوى المؤسسات وخدمات الأصول الرقمية وأمن المدفوعات والتقنية.
تتزايد العملات المستقرة لتصبح بنية تحتية مهمة لتدفقات الأموال العالمية. كما أن الربط المتسارع بين التسوية على السلسلة والمدفوعات الواقعية يغيّر طريقة إدارة الشركات لأموالها، وإطلاق الأعمال عبر الحدود، والوصول إلى مستخدمين حول العالم. ستتخذ هذه الفعالية “تدفق الأموال” كخطاب محوري، مع مناقشة أسواق رأس المال على السلسلة والتطبيقات الواقعية للعملات المستقرة، مع التركيز على أوجه التآزر بين الأصول الرقمية والشبكات المالية التقليدية وسيناريوهات الأعمال العالمية.
ستركّز مناقشات الفعالية على محورين رئيسيين في الصناعة. المحور الأول يهتم بتسليسل/تسليسلنة رأس المال في الأسواق عبر السلسلة، ويشمل الأصول المُرمَّزة، والسيولة على السلسلة، وبنية السوق، ومشاركة المؤسسات، وأنظمة التسوية العالمية. أمّا المحور الثاني فيركز على التوسع في تطبيقات العملات المستقرة على نطاق واسع، مع بحث القدرات والآليات التعاونية والأساس التنظيمي اللازمة لسيناريوهات مثل المدفوعات عبر الحدود، وقبول التجار، وإصدار البطاقات عالميًا، وإدارة أموال الشركات، والمدفوعات اليومية.
سيشارك نائب الرئيس للتطوير والعلاقات كشريك في دائرة آسيا والمحيط الهادئ، Vidit Agrawal، في الفعالية لتبادل الحديث مع ممثلين من قطاعات الدفع والأصول الرقمية والتكنولوجيا المالية حول نظام العملات المستقرة وتطبيقات المدفوعات الواقعية. وقد تم إدراج WasabiCard سابقًا ضمن
Circle Alliance Program
كعضو.
ستعمل هذه الفعالية على جمع إضافي لبنّائي نظام العملات المستقرة ومزوّدي بنية تحتية للمدفوعات ومشاركي مجال التطبيقات المؤسسية، بهدف تعزيز تبادل الخبرات بين مختلف الحلقات في الصناعة.
ومن بين المشاركين الذين تم الإعلان عنهم حاليًا أيضًا: Komil Desai، مسؤول التعاون المشفّر في أمريكا لدى Visa، و Dr. Daxue Wang، كبير مسؤولي المالية CFO لدى Lotus Technology، وYogesh Sangle، نائب الرئيس التنفيذي EVP لدى NIUM في آسيا والمحيط الهادئ، وShukyee Ma، المؤسس المشارك Plume، وYifan Zhang، المدير العام للمنطقة في جنوب آسيا لدى Safeheron، وChye Kit، المؤسس المشارك والرئيس التنفيذي CEO لدى WIDTH، وKelly Sohn، مسؤولة استراتيجية الأصول الرقمية لدى Mirae Asset، بالإضافة إلى David Sung كممثل عن AWS. سيتم الإعلان تدريجيًا عن القائمة الكاملة للمشاركين ومعلومات الفعالية ذات الصلة عبر القنوات الرسمية لـ WasabiCard.
“تدخل مدفوعات العملات المستقرة مرحلة التطبيق على نطاق واسع، وتحتاج الصناعة إلى مناقشة الأصول والتسوية وشبكة المدفوعات واحتياجات الأعمال الحقيقية ضمن سياق واحد.” قال Ray Yang، المؤسس المشارك والرئيس التنفيذي لـ WasabiCard: “نأمل في جمع الممارسين من مجالات مختلفة عبر Funds Flow لتشكيل وجهات نظر تساعد على إنزال المنتجات إلى أرض الواقع والتعاون الصناعي. كما نرحب بزملائنا من TOKEN2049 للقدوم إلى سنغافورة والمشاركة في الفعالية والتواصل معنا وجهاً لوجه.”
باعتبارها الجهة المنظمة، ستجمع WasabiCard بين خبراتها العملية في مجالات إصدار البطاقات عالميًا والدفعات العالمية والمدفوعات المدمجة (Embedded Payments)، لتقديم منظور البنية التحتية للمدفوعات على أسواق رأس المال على السلسلة وتطبيقات العملات المستقرة الواقعية. وترغب الشركة من خلال هذه الفعالية في تأسيس حوار صناعي مستمر لاستكشاف طرق أكثر قابلية للتوسع لربط أموال العملات المستقرة وشبكات الدفع العالمية والأعمال الواقعية.
معلومات الفعالية
اسم الفعالية: Stablecoin & Payments: Funds Flow
التاريخ: 6 أكتوبر 2026
المكان: Raffles Singapore, 1 Beach Road, Singapore 189673
الجهة المنظمة: WasabiCard
رابط الفعالية:
https://luma.com/gj0iv2kk
حول WasabiCard
WasabiCard
هي منصة بنية تحتية عالمية للمدفوعات، توفر البنية التحتية المالية المحفّزة بالعملات المستقرة للشركات وشركات التكنولوجيا المالية والأعمال الأصلية على الإنترنت، عبر قدرات إصدار البطاقات والدفعات العالمية والمدفوعات عبر الحدود. تدعم المنصة إصدار البطاقات عالميًا، وتسوية متعددة العملات، وإيداع العملات المستقرة، وقدرات المدفوعات المدمجة، ومصممة لتناسب سيناريوهات الأعمال العالمية الحديثة. تخدم WasabiCard على نطاق واسع سيناريوهات الدفع مثل إعلانات تدفق المستخدمين (Ad traffic)، وأدوات الذكاء الاصطناعي وخدمات اشتراكات SaaS، وصرف الرواتب عالميًا، وإدارة الأموال، وتطبيقات التمويل الرقمي.
مرحبًا بمتابعة WasabiCard الرسمي
X
و
للحصول على أحدث تحديثات المنتجات، وتطورات الشراكات، ورؤى صناعية حول مستقبل مدفوعات العملات المستقرة.
1
144
·
--
#绿色的泡泡 #muskgk #تابعني وسأرد عليك
بقلم: شياو بينغ
طرحت شركة Ondo Finance في 24 سبتمبر "Ondo Intelligent Portfolios"، حيث تم إدراج ثلاث عملات/توكينات في وقت واحد: BLKHIon (عائد مرتفع)، و BLKDIGon (نمو متنوع)، و BLKGRWon (نمو عالي).
وراء كل توكن حافظة استثمارية صممتها شركة BlackRock خصيصًا لـ Ondo. امتلاك توكن واحد يعني امتلاك تعرّضات لحزمة أصول يديرها منطق تخصيص احترافي. يتم تنفيذ أوزان الحافظة وإعادة التوازن ومنطق الرسوم عبر عقود ذكية، ويمكن رؤية المراكز ونسب الحيازة على السلسلة بشكل فوري.
صرّح المدير العالمي لفريق حلول محافظ/حافظات النماذج لدى BlackRock، Lisa O'Connor، في الإعلان قائلاً: «يخلق التوكننة طريقة جديدة لتسليم استراتيجيات المحافظ عبر البنية التحتية الرقمية. ويمكن إدماج استراتيجيات المحافظ المتنوعة في منتجات استثمارية مُتوكننة، بحيث يحصل المستثمرون المؤهلون على تخصيص متنوع عبر أداة واحدة».
وقال الرئيس التنفيذي بالوكالة لدى Ondo، Ian De Bode، بشكل مباشر أكثر: «لم تظهر مثل هذه المحافظ على السلسلة من قبل».
قفز توكن ONDO فوراً، مسجلاً ارتفاعًا يقارب 22% خلال 24 ساعة.
ما الفرق بين ذلك وشراء ETF؟
على السطح، تبدو تجربة امتلاك BLKHIon وكأنها تشبه امتلاك ETF عالي العائد: نفس الرمز، وسلة من الأصول، وإدارة احترافية. لكن الاختلاف الجوهري يكمن في البنية.
يتم تداول الـ ETF داخل ساعات عمل البورصة، مع تسوية T+1، وتتطلب عمليات الاسترداد عبر المشاركين المصرح لهم، ويُعلن عن إفصاح الحيازات بصورة مؤجلة كل ربع سنة أو شهرياً.
أما توكنات المحافظ لدى Ondo فهي قابلة للتحويل على مدار الساعة، مع تسوية فورية على السلسلة، وتتم عملية الإقفال/الـ minting والاسترداد مباشرة أمام المستثمرين، ويمكن الاطلاع على الحيازات والأوزان في الوقت الحقيقي على السلسلة.
الأهم من ذلك هو القابلية للتركيب (Composability). بعد شراء ETF، يستقر في حساب الوسيط ولا تتاح خيارات كثيرة.
بعد شراء توكن محفظة، يمكن إرساله إلى بروتوكول الإقراض كضمان، ويمكن استخدامه للمضاربة بالشراء/البيع على منصات العقود الدائمة، ويمكن دمجه مع أصول أخرى على السلسلة لتكوين استراتيجيات أكثر تعقيدًا.
باختصار: ETF منتج مغلق، بينما توكنات المحافظ هي لبِنات مفتوحة.
مسار تطوير Ondo
يمثل هذا الإصدار علامة على أن Ondo أكملت الانتقال من «مُصدر الأصول» إلى «منصة إدارة أصول على السلسلة».
الخطوة الأولى هي OUSG و USDY، حيث يتم نقل تعرض سندات الخزانة الأمريكية على نحو أحادي إلى السلسلة، كي يتمكن مستخدمو السلسلة من الحصول على عوائد السندات.
الخطوة الثانية هي Ondo Global Markets، حيث تم توكننة مئات الأسهم الأمريكية وETF، وبناء منصة على السلسلة لإصدار وتداول الأوراق المالية. بلغت قيمة TVL أكثر من 1.5 مليار دولار، وتغطي 30 سوقًا في الاتحاد الأوروبي، كما حصلت الشركة على ترخيص من SEC عبر الاستحواذ على Oasis Pro.
أما الخطوة الثالثة فهي اليوم Intelligent Portfolios؛ لم يعد الأمر توكننة كل أصل على حدة، بل تجميع استراتيجيات تخصيص الأصول الاحترافية في منتج أصيل على السلسلة قابل للتداول وقابل للتركيب.
مشاركة BlackRock لا تمنح المنتج فقط اعتمادًا احترافيًا على مستوى الاستراتيجية، بل ترسل أيضاً إشارة إلى منصة توزيع Ondo: إن أكبر شركة لإدارة الأصول عالميًا ترى أن هذا القناة تستحق محتوى مخصصًا.
كل خطوة تقوم بالشيء نفسه: تقليل عتبة دخول الأدوات الاستثمارية الاحترافية.
تحولت عوائد سندات الخزانة من امتيازات المؤسسات إلى أصول/سلع عامة على السلسلة، وانتقلت الأسهم المُتوكننة من حسابات الوسطاء إلى أصول في المحفظة، والآن أصبحت استراتيجيات المحافظ من صالة مدير الثروات الخاصة لتصبح توكنات يمكن لأي شخص سكّها.
لماذا هذه المسألة مهمة؟
ناقش قطاع العملات المشفرة لسنوات طويلة «نقل وول ستريت إلى السلسلة». وفي معظم الحالات، يعني ذلك إصدار منتج سندات خزينة مُتوكنن، أو تحويل سهم إلى ERC-20.
لكن ما تفعله Ondo اليوم مختلف.
إنها تنقل منطق إدارة الأصول إلى السلسلة، لا مجرد توكننة أصل واحد؛ فاستراتيجيات التخصيص وقواعد إعادة التوازن وبنية الرسوم كلها مُشفرة في عقود ذكية. وباعتبار BlackRock شركة تدير أكثر من 10 تريليونات دولار من الأصول عالميًا، فإن استعدادها لتخصيص استراتيجيات لمنصة على السلسلة هو، بحد ذاته، تذكرة ثقة من التمويل التقليدي تجاه البنية التحتية على السلسلة.
عندما يستطيع المستثمر العادي إجراء عملية mint مرة واحدة على السلسلة للحصول على تعرّض استثماري متنوع بمستوى BlackRock، مع الحفاظ في الوقت نفسه على حرية نقل هذا المركز إلى سيناريوهات مثل الإقراض والمنتجات المشتقة وميزات DeFi الأخرى، عندها لم يعد الأمر «قصة توكننة» فحسب؛ بل إن التمويل على السلسلة يبدأ بتقديم أشياء يعجز التمويل التقليدي عن تقديمها.
استخدم ETF لمدة ثلاثين عامًا لتغيير صناعة إدارة الأصول، ونقطة انطلاق توكنات المحافظ على السلسلة بدأت اليوم.
#绿色的泡泡 #muskgk #تابعني وسأرد عليك
بقلم: شياو بينغ
طرحت شركة Ondo Finance في 24 سبتمبر "Ondo Intelligent Portfolios"، حيث تم إدراج ثلاث عملات/توكينات في وقت واحد: BLKHIon (عائد مرتفع)، و BLKDIGon (نمو متنوع)، و BLKGRWon (نمو عالي).
وراء كل توكن حافظة استثمارية صممتها شركة BlackRock خصيصًا لـ Ondo. امتلاك توكن واحد يعني امتلاك تعرّضات لحزمة أصول يديرها منطق تخصيص احترافي. يتم تنفيذ أوزان الحافظة وإعادة التوازن ومنطق الرسوم عبر عقود ذكية، ويمكن رؤية المراكز ونسب الحيازة على السلسلة بشكل فوري.
صرّح المدير العالمي لفريق حلول محافظ/حافظات النماذج لدى BlackRock، Lisa O'Connor، في الإعلان قائلاً: «يخلق التوكننة طريقة جديدة لتسليم استراتيجيات المحافظ عبر البنية التحتية الرقمية. ويمكن إدماج استراتيجيات المحافظ المتنوعة في منتجات استثمارية مُتوكننة، بحيث يحصل المستثمرون المؤهلون على تخصيص متنوع عبر أداة واحدة».
وقال الرئيس التنفيذي بالوكالة لدى Ondo، Ian De Bode، بشكل مباشر أكثر: «لم تظهر مثل هذه المحافظ على السلسلة من قبل».
قفز توكن ONDO فوراً، مسجلاً ارتفاعًا يقارب 22% خلال 24 ساعة.
ما الفرق بين ذلك وشراء ETF؟
على السطح، تبدو تجربة امتلاك BLKHIon وكأنها تشبه امتلاك ETF عالي العائد: نفس الرمز، وسلة من الأصول، وإدارة احترافية. لكن الاختلاف الجوهري يكمن في البنية.
يتم تداول الـ ETF داخل ساعات عمل البورصة، مع تسوية T+1، وتتطلب عمليات الاسترداد عبر المشاركين المصرح لهم، ويُعلن عن إفصاح الحيازات بصورة مؤجلة كل ربع سنة أو شهرياً.
أما توكنات المحافظ لدى Ondo فهي قابلة للتحويل على مدار الساعة، مع تسوية فورية على السلسلة، وتتم عملية الإقفال/الـ minting والاسترداد مباشرة أمام المستثمرين، ويمكن الاطلاع على الحيازات والأوزان في الوقت الحقيقي على السلسلة.
الأهم من ذلك هو القابلية للتركيب (Composability). بعد شراء ETF، يستقر في حساب الوسيط ولا تتاح خيارات كثيرة.
بعد شراء توكن محفظة، يمكن إرساله إلى بروتوكول الإقراض كضمان، ويمكن استخدامه للمضاربة بالشراء/البيع على منصات العقود الدائمة، ويمكن دمجه مع أصول أخرى على السلسلة لتكوين استراتيجيات أكثر تعقيدًا.
باختصار: ETF منتج مغلق، بينما توكنات المحافظ هي لبِنات مفتوحة.
مسار تطوير Ondo
يمثل هذا الإصدار علامة على أن Ondo أكملت الانتقال من «مُصدر الأصول» إلى «منصة إدارة أصول على السلسلة».
الخطوة الأولى هي OUSG و USDY، حيث يتم نقل تعرض سندات الخزانة الأمريكية على نحو أحادي إلى السلسلة، كي يتمكن مستخدمو السلسلة من الحصول على عوائد السندات.
الخطوة الثانية هي Ondo Global Markets، حيث تم توكننة مئات الأسهم الأمريكية وETF، وبناء منصة على السلسلة لإصدار وتداول الأوراق المالية. بلغت قيمة TVL أكثر من 1.5 مليار دولار، وتغطي 30 سوقًا في الاتحاد الأوروبي، كما حصلت الشركة على ترخيص من SEC عبر الاستحواذ على Oasis Pro.
أما الخطوة الثالثة فهي اليوم Intelligent Portfolios؛ لم يعد الأمر توكننة كل أصل على حدة، بل تجميع استراتيجيات تخصيص الأصول الاحترافية في منتج أصيل على السلسلة قابل للتداول وقابل للتركيب.
مشاركة BlackRock لا تمنح المنتج فقط اعتمادًا احترافيًا على مستوى الاستراتيجية، بل ترسل أيضاً إشارة إلى منصة توزيع Ondo: إن أكبر شركة لإدارة الأصول عالميًا ترى أن هذا القناة تستحق محتوى مخصصًا.
كل خطوة تقوم بالشيء نفسه: تقليل عتبة دخول الأدوات الاستثمارية الاحترافية.
تحولت عوائد سندات الخزانة من امتيازات المؤسسات إلى أصول/سلع عامة على السلسلة، وانتقلت الأسهم المُتوكننة من حسابات الوسطاء إلى أصول في المحفظة، والآن أصبحت استراتيجيات المحافظ من صالة مدير الثروات الخاصة لتصبح توكنات يمكن لأي شخص سكّها.
لماذا هذه المسألة مهمة؟
ناقش قطاع العملات المشفرة لسنوات طويلة «نقل وول ستريت إلى السلسلة». وفي معظم الحالات، يعني ذلك إصدار منتج سندات خزينة مُتوكنن، أو تحويل سهم إلى ERC-20.
لكن ما تفعله Ondo اليوم مختلف.
إنها تنقل منطق إدارة الأصول إلى السلسلة، لا مجرد توكننة أصل واحد؛ فاستراتيجيات التخصيص وقواعد إعادة التوازن وبنية الرسوم كلها مُشفرة في عقود ذكية. وباعتبار BlackRock شركة تدير أكثر من 10 تريليونات دولار من الأصول عالميًا، فإن استعدادها لتخصيص استراتيجيات لمنصة على السلسلة هو، بحد ذاته، تذكرة ثقة من التمويل التقليدي تجاه البنية التحتية على السلسلة.
عندما يستطيع المستثمر العادي إجراء عملية mint مرة واحدة على السلسلة للحصول على تعرّض استثماري متنوع بمستوى BlackRock، مع الحفاظ في الوقت نفسه على حرية نقل هذا المركز إلى سيناريوهات مثل الإقراض والمنتجات المشتقة وميزات DeFi الأخرى، عندها لم يعد الأمر «قصة توكننة» فحسب؛ بل إن التمويل على السلسلة يبدأ بتقديم أشياء يعجز التمويل التقليدي عن تقديمها.
استخدم ETF لمدة ثلاثين عامًا لتغيير صناعة إدارة الأصول، ونقطة انطلاق توكنات المحافظ على السلسلة بدأت اليوم.
بقلم: شياو بينغ
طرحت شركة Ondo Finance في 24 سبتمبر "Ondo Intelligent Portfolios"، حيث تم إدراج ثلاث عملات/توكينات في وقت واحد: BLKHIon (عائد مرتفع)، و BLKDIGon (نمو متنوع)، و BLKGRWon (نمو عالي).
وراء كل توكن حافظة استثمارية صممتها شركة BlackRock خصيصًا لـ Ondo. امتلاك توكن واحد يعني امتلاك تعرّضات لحزمة أصول يديرها منطق تخصيص احترافي. يتم تنفيذ أوزان الحافظة وإعادة التوازن ومنطق الرسوم عبر عقود ذكية، ويمكن رؤية المراكز ونسب الحيازة على السلسلة بشكل فوري.
صرّح المدير العالمي لفريق حلول محافظ/حافظات النماذج لدى BlackRock، Lisa O'Connor، في الإعلان قائلاً: «يخلق التوكننة طريقة جديدة لتسليم استراتيجيات المحافظ عبر البنية التحتية الرقمية. ويمكن إدماج استراتيجيات المحافظ المتنوعة في منتجات استثمارية مُتوكننة، بحيث يحصل المستثمرون المؤهلون على تخصيص متنوع عبر أداة واحدة».
وقال الرئيس التنفيذي بالوكالة لدى Ondo، Ian De Bode، بشكل مباشر أكثر: «لم تظهر مثل هذه المحافظ على السلسلة من قبل».
قفز توكن ONDO فوراً، مسجلاً ارتفاعًا يقارب 22% خلال 24 ساعة.
ما الفرق بين ذلك وشراء ETF؟
على السطح، تبدو تجربة امتلاك BLKHIon وكأنها تشبه امتلاك ETF عالي العائد: نفس الرمز، وسلة من الأصول، وإدارة احترافية. لكن الاختلاف الجوهري يكمن في البنية.
يتم تداول الـ ETF داخل ساعات عمل البورصة، مع تسوية T+1، وتتطلب عمليات الاسترداد عبر المشاركين المصرح لهم، ويُعلن عن إفصاح الحيازات بصورة مؤجلة كل ربع سنة أو شهرياً.
أما توكنات المحافظ لدى Ondo فهي قابلة للتحويل على مدار الساعة، مع تسوية فورية على السلسلة، وتتم عملية الإقفال/الـ minting والاسترداد مباشرة أمام المستثمرين، ويمكن الاطلاع على الحيازات والأوزان في الوقت الحقيقي على السلسلة.
الأهم من ذلك هو القابلية للتركيب (Composability). بعد شراء ETF، يستقر في حساب الوسيط ولا تتاح خيارات كثيرة.
بعد شراء توكن محفظة، يمكن إرساله إلى بروتوكول الإقراض كضمان، ويمكن استخدامه للمضاربة بالشراء/البيع على منصات العقود الدائمة، ويمكن دمجه مع أصول أخرى على السلسلة لتكوين استراتيجيات أكثر تعقيدًا.
باختصار: ETF منتج مغلق، بينما توكنات المحافظ هي لبِنات مفتوحة.
مسار تطوير Ondo
يمثل هذا الإصدار علامة على أن Ondo أكملت الانتقال من «مُصدر الأصول» إلى «منصة إدارة أصول على السلسلة».
الخطوة الأولى هي OUSG و USDY، حيث يتم نقل تعرض سندات الخزانة الأمريكية على نحو أحادي إلى السلسلة، كي يتمكن مستخدمو السلسلة من الحصول على عوائد السندات.
الخطوة الثانية هي Ondo Global Markets، حيث تم توكننة مئات الأسهم الأمريكية وETF، وبناء منصة على السلسلة لإصدار وتداول الأوراق المالية. بلغت قيمة TVL أكثر من 1.5 مليار دولار، وتغطي 30 سوقًا في الاتحاد الأوروبي، كما حصلت الشركة على ترخيص من SEC عبر الاستحواذ على Oasis Pro.
أما الخطوة الثالثة فهي اليوم Intelligent Portfolios؛ لم يعد الأمر توكننة كل أصل على حدة، بل تجميع استراتيجيات تخصيص الأصول الاحترافية في منتج أصيل على السلسلة قابل للتداول وقابل للتركيب.
مشاركة BlackRock لا تمنح المنتج فقط اعتمادًا احترافيًا على مستوى الاستراتيجية، بل ترسل أيضاً إشارة إلى منصة توزيع Ondo: إن أكبر شركة لإدارة الأصول عالميًا ترى أن هذا القناة تستحق محتوى مخصصًا.
كل خطوة تقوم بالشيء نفسه: تقليل عتبة دخول الأدوات الاستثمارية الاحترافية.
تحولت عوائد سندات الخزانة من امتيازات المؤسسات إلى أصول/سلع عامة على السلسلة، وانتقلت الأسهم المُتوكننة من حسابات الوسطاء إلى أصول في المحفظة، والآن أصبحت استراتيجيات المحافظ من صالة مدير الثروات الخاصة لتصبح توكنات يمكن لأي شخص سكّها.
لماذا هذه المسألة مهمة؟
ناقش قطاع العملات المشفرة لسنوات طويلة «نقل وول ستريت إلى السلسلة». وفي معظم الحالات، يعني ذلك إصدار منتج سندات خزينة مُتوكنن، أو تحويل سهم إلى ERC-20.
لكن ما تفعله Ondo اليوم مختلف.
إنها تنقل منطق إدارة الأصول إلى السلسلة، لا مجرد توكننة أصل واحد؛ فاستراتيجيات التخصيص وقواعد إعادة التوازن وبنية الرسوم كلها مُشفرة في عقود ذكية. وباعتبار BlackRock شركة تدير أكثر من 10 تريليونات دولار من الأصول عالميًا، فإن استعدادها لتخصيص استراتيجيات لمنصة على السلسلة هو، بحد ذاته، تذكرة ثقة من التمويل التقليدي تجاه البنية التحتية على السلسلة.
عندما يستطيع المستثمر العادي إجراء عملية mint مرة واحدة على السلسلة للحصول على تعرّض استثماري متنوع بمستوى BlackRock، مع الحفاظ في الوقت نفسه على حرية نقل هذا المركز إلى سيناريوهات مثل الإقراض والمنتجات المشتقة وميزات DeFi الأخرى، عندها لم يعد الأمر «قصة توكننة» فحسب؛ بل إن التمويل على السلسلة يبدأ بتقديم أشياء يعجز التمويل التقليدي عن تقديمها.
استخدم ETF لمدة ثلاثين عامًا لتغيير صناعة إدارة الأصول، ونقطة انطلاق توكنات المحافظ على السلسلة بدأت اليوم.
183
·
--
#绿色的泡泡 #muskgk #تابعني وسأرد
كتابة: ريتيـا
سيتوصل إجمالي حجم السوق الكلي المحتمل لصناعة أشباه الموصلات إلى 3.2 تريليون دولار بحلول عام 2030. وفي تقرير صناعة أشباه الموصلات الأمريكي الذي أصدرته بنك أمريكا في 14 سبتمبر 2026، تم رفع توقع إجمالي حجم السوق المحتمل لصناعة أشباه الموصلات من 2.7 تريليون دولار خلال الفترة 2023 إلى 2030 إلى 3.2 تريليون دولار. كما تم رفع معدل النمو السنوي المركب من 14% إلى 18% للفترة 2026 إلى 2030. وتُعد رقائق الذاكرة ومراكز البيانات المحركين الرئيسيين، في حين توفر عودة السيارات والصناعة دعمًا إضافيًا. استغلت الصناعة 50 عامًا للوصول إلى 1 تريليون دولار كمبيعات، والآن من المتوقع أن يتضاعف حجم السوق المحتمل خلال أربع سنوات من 1.7 تريليون دولار.
أشار محلل بنك أمريكا Vivek Arya في التقرير إلى أن قطاع الذكاء الاصطناعي ينتقل من السعي لتحقيق عوائد الاستثمار إلى معالجة القيود الهيكلية مثل رقائق الشرائح وتوريد الطاقة. لا تزال ندرة رقائق الذاكرة وارتفاع الأسعار عوامل نمو رئيسية. وعلى الرغم من تفاقم مخاوف السوق بشأن تباطؤ استثمارات البنية التحتية للذكاء الاصطناعي، لم تظهر علامات على تباطؤ طلبات العملاء أو الاتفاقيات طويلة الأجل أو التزامات الطاقة الإنتاجية أو تسعير منتجات أشباه الموصلات.
TAM لأشباه الموصلات يتضاعف خلال أربع سنوات
توقع بنك أمريكا نمو مبيعات أشباه الموصلات في 2026 بنسبة 113% على أساس سنوي، ونمو أشباه الموصلات الأساسية بنسبة 30% على أساس سنوي. وتحقق شرائح الذاكرة أداءً أقوى، مع نمو مبيعاتها على أساس سنوي بنحو 327%. سيرتفع DRAM بنسبة 328% على أساس سنوي، بينما سيرتفع NAND بنسبة 341% على أساس سنوي. ويفوق نمو أعمال الحوسبة والذاكرة 50% على أساس سنوي، كما لا تزال احتياجات الخوادم قوية.
حسب أسواق الاستخدام النهائي، انخفضت الاتصالات اللاسلكية بنسبة 8% على أساس سنوي، متأثرة بتراجع مبيعات الهواتف الذكية. وارتفعت السيارات بنسبة 12%، والصناعة بنسبة 32%، والإلكترونيات الاستهلاكية بنسبة 7% سلبًا، بينما ارتفعت الاتصالات السلكية بنسبة 29%. ومن المتوقع أن تبلغ إيرادات الذاكرة في 2026 نحو 937 مليار دولار، وأن تبلغ أشباه الموصلات الأساسية 739 مليار دولار.
رفع WFE إلى 270 مليار
رفع بنك أمريكا توقعاته لمصاريف معدات تصنيع الرقائق في 2026 إلى 156 مليار دولار، بزيادة 33% على أساس سنوي. ورفع توقع 2027 إلى 210 مليارات دولار، بزيادة 34%. ورفع توقع 2028 إلى 272 مليار دولار، بزيادة 30%. وتُعد DRAM المحرك الرئيسي للنمو؛ إذ تم رفع توقع 2027 بنسبة 21% إلى 52 مليار دولار، ورفع توقع 2028 إلى 81 مليار دولار. وتم رفع توقع NAND لعام 2027 بنسبة 19% إلى 20.5 مليار دولار.
يتوقع بنك أمريكا أن تبلغ نفقات رأس المال الجديدة في دورة 2025 إلى 2030 نحو 360 مليار دولار، بمعدل نمو سنوي مركب 25%. تبلغ نفقات رأس المال لـ DRAM 114 مليار دولار، وNAND 30 مليار دولار، وعمليات تصنيع الرقائق بالاستعانة بمصبوبات (foundry) والشرائح المنطقية 215 مليار دولار. ومن المتوقع أن تبلغ نفقات معدات مصانع الرقائق في الصين عام 2026 نحو 45 مليار دولار، أي 29% من إجمالي العالم، على أن تنخفض الحصة إلى نحو 20% بحلول عام 2030.
أسعار الإيجار تؤكد قوة الطلب
سعر الإيجار الفوري لجهاز GPU B200 من إنفيديا حاليًا حوالي 5.72 دولار للساعة، وقد واصل الارتفاع خلال الشهرين الماضيين، وهو أقل بأقل من 10% فقط عن ذروة 6.10 دولارات في مارس. يبلغ سعر إيجار A100 نحو 1.60 دولار، بينما يبلغ H100 نحو 2.65 دولار. وأشار بنك أمريكا إلى أن استمرار أسعار الإيجار عند مستويات مرتفعة يدل على قوة الطلب واتساع نطاقه، دون ظهور علامات تباطؤ.
ويرى بنك أمريكا أن عام 2027 سيكون عامًا مليئًا بالطلبات وتوافر العقود لجميع موردي الحوسبة والشبكات والذاكرة. ومن المتوقع أن يستمر السوق في ضيق العرض خلال 2028، مدفوعًا بزيادة الطلب على تقنيات دمج CPU وXPU والتوسعة البصرية، كما تتسارع كذلك أعمال المسرّعات الخاصة بالذكاء الاصطناعي لدى عدة شركات ASIC وGPU.
التقييم جذاب
ارتفع مؤشر أشباه الموصلات منذ بداية العام بنسبة 67%، لكن مضاعف الربحية الآجل يبلغ 18 مرة، وهو أقل من 19 مرة في مؤشر S&P 500. نما ربح السهم على أساس سنوي بنسبة 139%، أي أن وتيرة النمو تقارب 7 مرات مقارنة بالسوق. اتخذ بنك أمريكا موقفًا حذرًا قبل انتهاء الانتخابات النصفية وتهدئة المخاوف المتعلقة بالاقتصاد الكلي. وقد تراجع المؤشر مؤخرًا بنحو 17% بسبب قيام المستثمرين بإعادة تقييم استمرارية توجهات الذكاء الاصطناعي.
يتوقع بنك أمريكا أن تُظهر رقائق الحوسبة ورقائق الشبكات والرقائق التناظرية مرونة أقوى. وإذا عاد زخم السوق إلى الارتفاع، فمن المتوقع أن تقود مايكron وRAM Research وApplied Materials وIntel موجة الصعود. وأعطى بنك أمريكا السعر المستهدف لـ AMD عند 620 دولارًا، ولـ Anadno عند 500 دولار، ولـ Applied Materials عند 650 دولار، ولـ Intel عند 145 دولار، ولـ RAM Research عند 385 دولار، ولـ مايفان إلكترونيكس (Mellanox) عند 365 دولار، ولـ Micron عند 1550 دولار، ولـ إنفيديا عند 350 دولار.
من ناحية المخاطر، فإن المخاطر السلبية الرئيسية تشمل هبوط متوسط أسعار الذاكرة بأكثر من المتوقع، وتشديد المنافسة من الداخلين الجدد في الصين، وانتقال الحصة السوقية إلى منافسين كبار، وضعف الطلب على أسواق الاستخدام النهائي مثل مراكز البيانات والهواتف الذكية. وتشمل المخاطر الصعودية الاختراقات التقنية وزيادة الحصة السوقية في الفلاش وترقية NAND.
يتضاعف TAM لأشباه الموصلات خلال أربع سنوات، وتتم أيضًا زيادة إنفاق معدات مصانع الرقائق بالتزامن. ويرى بنك أمريكا أن الطلب الذي يقوده الذكاء الاصطناعي لم يصل بعد إلى ذروته.
إخلاء المسؤولية
هذه المقالة عبارة عن تجميع وتفسير لدراسة بحثية من جهة وساطة طرف ثالث (بنك أمريكا، 14 سبتمبر 2026) من إعداد جهة «تشاو شيانغ للأبحاث»، مع الاستناد إلى معلومات متاحة في السوق. إن التقييمات والأسعار المستهدفة وتوقعات الأرباح والاحكام ذات الصلة المُقتبسة في النص هي آراء محللي تلك الوساطة فقط، وتمثل موقف المؤسسة التابعة لهم حصريًا، ولا تمثل وجهة نظر «تشاو شيانغ للأبحاث»، ولا تشكل أي نصيحة استثمارية.
المخاطر موجودة في السوق، واتخاذ القرار يجب أن يكون مستقلًا. لا ينبغي أن تُستخدم هذه المقالة كأساس لشراء أو بيع أي أوراق مالية.
#绿色的泡泡 #muskgk #تابعني وسأرد
كتابة: ريتيـا
سيتوصل إجمالي حجم السوق الكلي المحتمل لصناعة أشباه الموصلات إلى 3.2 تريليون دولار بحلول عام 2030. وفي تقرير صناعة أشباه الموصلات الأمريكي الذي أصدرته بنك أمريكا في 14 سبتمبر 2026، تم رفع توقع إجمالي حجم السوق المحتمل لصناعة أشباه الموصلات من 2.7 تريليون دولار خلال الفترة 2023 إلى 2030 إلى 3.2 تريليون دولار. كما تم رفع معدل النمو السنوي المركب من 14% إلى 18% للفترة 2026 إلى 2030. وتُعد رقائق الذاكرة ومراكز البيانات المحركين الرئيسيين، في حين توفر عودة السيارات والصناعة دعمًا إضافيًا. استغلت الصناعة 50 عامًا للوصول إلى 1 تريليون دولار كمبيعات، والآن من المتوقع أن يتضاعف حجم السوق المحتمل خلال أربع سنوات من 1.7 تريليون دولار.
أشار محلل بنك أمريكا Vivek Arya في التقرير إلى أن قطاع الذكاء الاصطناعي ينتقل من السعي لتحقيق عوائد الاستثمار إلى معالجة القيود الهيكلية مثل رقائق الشرائح وتوريد الطاقة. لا تزال ندرة رقائق الذاكرة وارتفاع الأسعار عوامل نمو رئيسية. وعلى الرغم من تفاقم مخاوف السوق بشأن تباطؤ استثمارات البنية التحتية للذكاء الاصطناعي، لم تظهر علامات على تباطؤ طلبات العملاء أو الاتفاقيات طويلة الأجل أو التزامات الطاقة الإنتاجية أو تسعير منتجات أشباه الموصلات.
TAM لأشباه الموصلات يتضاعف خلال أربع سنوات
توقع بنك أمريكا نمو مبيعات أشباه الموصلات في 2026 بنسبة 113% على أساس سنوي، ونمو أشباه الموصلات الأساسية بنسبة 30% على أساس سنوي. وتحقق شرائح الذاكرة أداءً أقوى، مع نمو مبيعاتها على أساس سنوي بنحو 327%. سيرتفع DRAM بنسبة 328% على أساس سنوي، بينما سيرتفع NAND بنسبة 341% على أساس سنوي. ويفوق نمو أعمال الحوسبة والذاكرة 50% على أساس سنوي، كما لا تزال احتياجات الخوادم قوية.
حسب أسواق الاستخدام النهائي، انخفضت الاتصالات اللاسلكية بنسبة 8% على أساس سنوي، متأثرة بتراجع مبيعات الهواتف الذكية. وارتفعت السيارات بنسبة 12%، والصناعة بنسبة 32%، والإلكترونيات الاستهلاكية بنسبة 7% سلبًا، بينما ارتفعت الاتصالات السلكية بنسبة 29%. ومن المتوقع أن تبلغ إيرادات الذاكرة في 2026 نحو 937 مليار دولار، وأن تبلغ أشباه الموصلات الأساسية 739 مليار دولار.
رفع WFE إلى 270 مليار
رفع بنك أمريكا توقعاته لمصاريف معدات تصنيع الرقائق في 2026 إلى 156 مليار دولار، بزيادة 33% على أساس سنوي. ورفع توقع 2027 إلى 210 مليارات دولار، بزيادة 34%. ورفع توقع 2028 إلى 272 مليار دولار، بزيادة 30%. وتُعد DRAM المحرك الرئيسي للنمو؛ إذ تم رفع توقع 2027 بنسبة 21% إلى 52 مليار دولار، ورفع توقع 2028 إلى 81 مليار دولار. وتم رفع توقع NAND لعام 2027 بنسبة 19% إلى 20.5 مليار دولار.
يتوقع بنك أمريكا أن تبلغ نفقات رأس المال الجديدة في دورة 2025 إلى 2030 نحو 360 مليار دولار، بمعدل نمو سنوي مركب 25%. تبلغ نفقات رأس المال لـ DRAM 114 مليار دولار، وNAND 30 مليار دولار، وعمليات تصنيع الرقائق بالاستعانة بمصبوبات (foundry) والشرائح المنطقية 215 مليار دولار. ومن المتوقع أن تبلغ نفقات معدات مصانع الرقائق في الصين عام 2026 نحو 45 مليار دولار، أي 29% من إجمالي العالم، على أن تنخفض الحصة إلى نحو 20% بحلول عام 2030.
أسعار الإيجار تؤكد قوة الطلب
سعر الإيجار الفوري لجهاز GPU B200 من إنفيديا حاليًا حوالي 5.72 دولار للساعة، وقد واصل الارتفاع خلال الشهرين الماضيين، وهو أقل بأقل من 10% فقط عن ذروة 6.10 دولارات في مارس. يبلغ سعر إيجار A100 نحو 1.60 دولار، بينما يبلغ H100 نحو 2.65 دولار. وأشار بنك أمريكا إلى أن استمرار أسعار الإيجار عند مستويات مرتفعة يدل على قوة الطلب واتساع نطاقه، دون ظهور علامات تباطؤ.
ويرى بنك أمريكا أن عام 2027 سيكون عامًا مليئًا بالطلبات وتوافر العقود لجميع موردي الحوسبة والشبكات والذاكرة. ومن المتوقع أن يستمر السوق في ضيق العرض خلال 2028، مدفوعًا بزيادة الطلب على تقنيات دمج CPU وXPU والتوسعة البصرية، كما تتسارع كذلك أعمال المسرّعات الخاصة بالذكاء الاصطناعي لدى عدة شركات ASIC وGPU.
التقييم جذاب
ارتفع مؤشر أشباه الموصلات منذ بداية العام بنسبة 67%، لكن مضاعف الربحية الآجل يبلغ 18 مرة، وهو أقل من 19 مرة في مؤشر S&P 500. نما ربح السهم على أساس سنوي بنسبة 139%، أي أن وتيرة النمو تقارب 7 مرات مقارنة بالسوق. اتخذ بنك أمريكا موقفًا حذرًا قبل انتهاء الانتخابات النصفية وتهدئة المخاوف المتعلقة بالاقتصاد الكلي. وقد تراجع المؤشر مؤخرًا بنحو 17% بسبب قيام المستثمرين بإعادة تقييم استمرارية توجهات الذكاء الاصطناعي.
يتوقع بنك أمريكا أن تُظهر رقائق الحوسبة ورقائق الشبكات والرقائق التناظرية مرونة أقوى. وإذا عاد زخم السوق إلى الارتفاع، فمن المتوقع أن تقود مايكron وRAM Research وApplied Materials وIntel موجة الصعود. وأعطى بنك أمريكا السعر المستهدف لـ AMD عند 620 دولارًا، ولـ Anadno عند 500 دولار، ولـ Applied Materials عند 650 دولار، ولـ Intel عند 145 دولار، ولـ RAM Research عند 385 دولار، ولـ مايفان إلكترونيكس (Mellanox) عند 365 دولار، ولـ Micron عند 1550 دولار، ولـ إنفيديا عند 350 دولار.
من ناحية المخاطر، فإن المخاطر السلبية الرئيسية تشمل هبوط متوسط أسعار الذاكرة بأكثر من المتوقع، وتشديد المنافسة من الداخلين الجدد في الصين، وانتقال الحصة السوقية إلى منافسين كبار، وضعف الطلب على أسواق الاستخدام النهائي مثل مراكز البيانات والهواتف الذكية. وتشمل المخاطر الصعودية الاختراقات التقنية وزيادة الحصة السوقية في الفلاش وترقية NAND.
يتضاعف TAM لأشباه الموصلات خلال أربع سنوات، وتتم أيضًا زيادة إنفاق معدات مصانع الرقائق بالتزامن. ويرى بنك أمريكا أن الطلب الذي يقوده الذكاء الاصطناعي لم يصل بعد إلى ذروته.
إخلاء المسؤولية
هذه المقالة عبارة عن تجميع وتفسير لدراسة بحثية من جهة وساطة طرف ثالث (بنك أمريكا، 14 سبتمبر 2026) من إعداد جهة «تشاو شيانغ للأبحاث»، مع الاستناد إلى معلومات متاحة في السوق. إن التقييمات والأسعار المستهدفة وتوقعات الأرباح والاحكام ذات الصلة المُقتبسة في النص هي آراء محللي تلك الوساطة فقط، وتمثل موقف المؤسسة التابعة لهم حصريًا، ولا تمثل وجهة نظر «تشاو شيانغ للأبحاث»، ولا تشكل أي نصيحة استثمارية.
المخاطر موجودة في السوق، واتخاذ القرار يجب أن يكون مستقلًا. لا ينبغي أن تُستخدم هذه المقالة كأساس لشراء أو بيع أي أوراق مالية.
كتابة: ريتيـا
سيتوصل إجمالي حجم السوق الكلي المحتمل لصناعة أشباه الموصلات إلى 3.2 تريليون دولار بحلول عام 2030. وفي تقرير صناعة أشباه الموصلات الأمريكي الذي أصدرته بنك أمريكا في 14 سبتمبر 2026، تم رفع توقع إجمالي حجم السوق المحتمل لصناعة أشباه الموصلات من 2.7 تريليون دولار خلال الفترة 2023 إلى 2030 إلى 3.2 تريليون دولار. كما تم رفع معدل النمو السنوي المركب من 14% إلى 18% للفترة 2026 إلى 2030. وتُعد رقائق الذاكرة ومراكز البيانات المحركين الرئيسيين، في حين توفر عودة السيارات والصناعة دعمًا إضافيًا. استغلت الصناعة 50 عامًا للوصول إلى 1 تريليون دولار كمبيعات، والآن من المتوقع أن يتضاعف حجم السوق المحتمل خلال أربع سنوات من 1.7 تريليون دولار.
أشار محلل بنك أمريكا Vivek Arya في التقرير إلى أن قطاع الذكاء الاصطناعي ينتقل من السعي لتحقيق عوائد الاستثمار إلى معالجة القيود الهيكلية مثل رقائق الشرائح وتوريد الطاقة. لا تزال ندرة رقائق الذاكرة وارتفاع الأسعار عوامل نمو رئيسية. وعلى الرغم من تفاقم مخاوف السوق بشأن تباطؤ استثمارات البنية التحتية للذكاء الاصطناعي، لم تظهر علامات على تباطؤ طلبات العملاء أو الاتفاقيات طويلة الأجل أو التزامات الطاقة الإنتاجية أو تسعير منتجات أشباه الموصلات.
TAM لأشباه الموصلات يتضاعف خلال أربع سنوات
توقع بنك أمريكا نمو مبيعات أشباه الموصلات في 2026 بنسبة 113% على أساس سنوي، ونمو أشباه الموصلات الأساسية بنسبة 30% على أساس سنوي. وتحقق شرائح الذاكرة أداءً أقوى، مع نمو مبيعاتها على أساس سنوي بنحو 327%. سيرتفع DRAM بنسبة 328% على أساس سنوي، بينما سيرتفع NAND بنسبة 341% على أساس سنوي. ويفوق نمو أعمال الحوسبة والذاكرة 50% على أساس سنوي، كما لا تزال احتياجات الخوادم قوية.
حسب أسواق الاستخدام النهائي، انخفضت الاتصالات اللاسلكية بنسبة 8% على أساس سنوي، متأثرة بتراجع مبيعات الهواتف الذكية. وارتفعت السيارات بنسبة 12%، والصناعة بنسبة 32%، والإلكترونيات الاستهلاكية بنسبة 7% سلبًا، بينما ارتفعت الاتصالات السلكية بنسبة 29%. ومن المتوقع أن تبلغ إيرادات الذاكرة في 2026 نحو 937 مليار دولار، وأن تبلغ أشباه الموصلات الأساسية 739 مليار دولار.
رفع WFE إلى 270 مليار
رفع بنك أمريكا توقعاته لمصاريف معدات تصنيع الرقائق في 2026 إلى 156 مليار دولار، بزيادة 33% على أساس سنوي. ورفع توقع 2027 إلى 210 مليارات دولار، بزيادة 34%. ورفع توقع 2028 إلى 272 مليار دولار، بزيادة 30%. وتُعد DRAM المحرك الرئيسي للنمو؛ إذ تم رفع توقع 2027 بنسبة 21% إلى 52 مليار دولار، ورفع توقع 2028 إلى 81 مليار دولار. وتم رفع توقع NAND لعام 2027 بنسبة 19% إلى 20.5 مليار دولار.
يتوقع بنك أمريكا أن تبلغ نفقات رأس المال الجديدة في دورة 2025 إلى 2030 نحو 360 مليار دولار، بمعدل نمو سنوي مركب 25%. تبلغ نفقات رأس المال لـ DRAM 114 مليار دولار، وNAND 30 مليار دولار، وعمليات تصنيع الرقائق بالاستعانة بمصبوبات (foundry) والشرائح المنطقية 215 مليار دولار. ومن المتوقع أن تبلغ نفقات معدات مصانع الرقائق في الصين عام 2026 نحو 45 مليار دولار، أي 29% من إجمالي العالم، على أن تنخفض الحصة إلى نحو 20% بحلول عام 2030.
أسعار الإيجار تؤكد قوة الطلب
سعر الإيجار الفوري لجهاز GPU B200 من إنفيديا حاليًا حوالي 5.72 دولار للساعة، وقد واصل الارتفاع خلال الشهرين الماضيين، وهو أقل بأقل من 10% فقط عن ذروة 6.10 دولارات في مارس. يبلغ سعر إيجار A100 نحو 1.60 دولار، بينما يبلغ H100 نحو 2.65 دولار. وأشار بنك أمريكا إلى أن استمرار أسعار الإيجار عند مستويات مرتفعة يدل على قوة الطلب واتساع نطاقه، دون ظهور علامات تباطؤ.
ويرى بنك أمريكا أن عام 2027 سيكون عامًا مليئًا بالطلبات وتوافر العقود لجميع موردي الحوسبة والشبكات والذاكرة. ومن المتوقع أن يستمر السوق في ضيق العرض خلال 2028، مدفوعًا بزيادة الطلب على تقنيات دمج CPU وXPU والتوسعة البصرية، كما تتسارع كذلك أعمال المسرّعات الخاصة بالذكاء الاصطناعي لدى عدة شركات ASIC وGPU.
التقييم جذاب
ارتفع مؤشر أشباه الموصلات منذ بداية العام بنسبة 67%، لكن مضاعف الربحية الآجل يبلغ 18 مرة، وهو أقل من 19 مرة في مؤشر S&P 500. نما ربح السهم على أساس سنوي بنسبة 139%، أي أن وتيرة النمو تقارب 7 مرات مقارنة بالسوق. اتخذ بنك أمريكا موقفًا حذرًا قبل انتهاء الانتخابات النصفية وتهدئة المخاوف المتعلقة بالاقتصاد الكلي. وقد تراجع المؤشر مؤخرًا بنحو 17% بسبب قيام المستثمرين بإعادة تقييم استمرارية توجهات الذكاء الاصطناعي.
يتوقع بنك أمريكا أن تُظهر رقائق الحوسبة ورقائق الشبكات والرقائق التناظرية مرونة أقوى. وإذا عاد زخم السوق إلى الارتفاع، فمن المتوقع أن تقود مايكron وRAM Research وApplied Materials وIntel موجة الصعود. وأعطى بنك أمريكا السعر المستهدف لـ AMD عند 620 دولارًا، ولـ Anadno عند 500 دولار، ولـ Applied Materials عند 650 دولار، ولـ Intel عند 145 دولار، ولـ RAM Research عند 385 دولار، ولـ مايفان إلكترونيكس (Mellanox) عند 365 دولار، ولـ Micron عند 1550 دولار، ولـ إنفيديا عند 350 دولار.
من ناحية المخاطر، فإن المخاطر السلبية الرئيسية تشمل هبوط متوسط أسعار الذاكرة بأكثر من المتوقع، وتشديد المنافسة من الداخلين الجدد في الصين، وانتقال الحصة السوقية إلى منافسين كبار، وضعف الطلب على أسواق الاستخدام النهائي مثل مراكز البيانات والهواتف الذكية. وتشمل المخاطر الصعودية الاختراقات التقنية وزيادة الحصة السوقية في الفلاش وترقية NAND.
يتضاعف TAM لأشباه الموصلات خلال أربع سنوات، وتتم أيضًا زيادة إنفاق معدات مصانع الرقائق بالتزامن. ويرى بنك أمريكا أن الطلب الذي يقوده الذكاء الاصطناعي لم يصل بعد إلى ذروته.
إخلاء المسؤولية
هذه المقالة عبارة عن تجميع وتفسير لدراسة بحثية من جهة وساطة طرف ثالث (بنك أمريكا، 14 سبتمبر 2026) من إعداد جهة «تشاو شيانغ للأبحاث»، مع الاستناد إلى معلومات متاحة في السوق. إن التقييمات والأسعار المستهدفة وتوقعات الأرباح والاحكام ذات الصلة المُقتبسة في النص هي آراء محللي تلك الوساطة فقط، وتمثل موقف المؤسسة التابعة لهم حصريًا، ولا تمثل وجهة نظر «تشاو شيانغ للأبحاث»، ولا تشكل أي نصيحة استثمارية.
المخاطر موجودة في السوق، واتخاذ القرار يجب أن يكون مستقلًا. لا ينبغي أن تُستخدم هذه المقالة كأساس لشراء أو بيع أي أوراق مالية.
1
188
·
--
#绿色的泡泡 #muskgk #تابعني وسأرد
إعداد: ريـتا
تواصل التدفقات الداخلة إلى صناديق البيتكوين المتداولة (ETP) في التركز، في حين تواصل الأموال بالتدفق للخارج على مستوى إجمالي السوق. هذا التباين يحدد ملامح تدفق الأموال في سوق ETPs المشفرة الحالية.
في 8 سبتمبر، نشرت شركة جي بي مورغان تقرير تدفقات أموال سوق العملات المشفرة، مشيرًا إلى أنه في 4 سبتمبر (الجمعة) سجلت صناديق البيتكوين الفورية المتداولة (ETP) صافي تدفق خارج بلغ 175 مليون دولار، بينما حققت صناديق الإيثريوم صافي تدفق داخل قدره 9 ملايين دولار، وصناديق سولانا صافي تدفق خارج قدره 5 ملايين دولار. وخلال الأسبوع (حتى 4 سبتمبر) بلغ إجمالي صافي التدفقات الخارجة للفئات الثلاث الكبرى 1.126 مليار دولار، بانخفاض طفيف في وتيرة التراجع مقارنة بالأسبوعين السابقين.
انخفض البيتكوين في ذلك اليوم بنسبة 2.1%، وانخفض الإيثريوم بالتوازي بنسبة 2.1%، بينما هبطت سولانا بنحو 3%. تتزامن بشكل أساسي اتجاهات تدفق الأموال مع مسار الأسعار، لكن مستوى تركّز التدفقات الداخلة يفوق بكثير توقعات السوق.
تتركز التدفقات الداخلة لدى بلاك روك وفيدليتي
تُظهر تدفقات بيتكوين ETP درجة عالية جدًا من التركّز. إذ دخلت شركة بلاك روك عبر IBIT 118 مليون دولار في يوم واحد، بينما سجلت فيدليتي عبر FBTC تدفقًا داخلاً قدره 57 مليون دولار، وبذلك يصل الإجمالي إلى 175 مليون دولار. ولم تسجل منتجات بيتكوين ETP الفورية الأخرى التي تتابعها جي بي مورغان أي تدفقات صافية في ذلك اليوم.
لم تحقق شركة جراي سكيلز GBTC أي تدفق في ذلك اليوم، كما تقلّص حجم الأصول تحت الإدارة بشكل كبير مقارنة بذروة تاريخية. ولم تضف المنتجات ARKB وBITB وHODL أيضًا أي أموال جديدة. ليست هذه هي المرة الأولى التي يظهر فيها هذا النوع من التركّز، لكن وجوده يبدو أكثر بروزًا في ظل خلفية التدفقات الخارجة الإجمالية.
فروق الرسوم هي سبب مهم لتركّز الأموال
تُعد فروق الرسوم سببًا رئيسيًا لتركّز التدفقات. إذ تبلغ رسوم IBIT وFBTC 0.25%، بينما تصل رسوم GBTC لدى جراي سكيلز إلى 1.50%، أي ست مرات أعلى من الرسوم في المنتجين الأولين. ويبدو أن الحائزين على المدى الطويل ينتقلون من المنتجات ذات الرسوم المرتفعة إلى المنتجات ذات الرسوم المنخفضة، ويظهر ذلك بشكل أوضح خلال مرحلة خروج الأموال.
بلغ إجمالي الأصول تحت الإدارة لصناديق بيتكوين ETP بعد إغلاق يوم الجمعة 1012.5 مليون دولار. وكانت القيمة الاسمية للتداول في ذلك اليوم 2.945 مليار دولار، وهي قريبة جدًا من متوسط 3.229 مليار دولار يوميًا منذ إطلاقها في يناير 2024. عدم تضخم حجم التداول يعني أن تدفق الأموال يأتي أكثر من تعديلات على المراكز/التموضع وليس من تداول قصير الأجل، وبالتالي يكون تأثير التداول قصير الأمد محدودًا.
تدفقات الإيثريوم ETP: تحوط داخلي
تتخذ تدفقات صناديق الإيثريوم ETP بنية مختلفة. فقد حققت بلاك روك ETHA تدفقًا داخلاً صافيًا بلغ 58 مليون دولار في ذلك اليوم، بينما سجلت فيدليتي FETH تدفقًا خارجًا صافيًا بلغ 48 مليون دولار، وقد تعادلا تقريبًا بالكامل. وبقيت المنتجات الأخرى بلا تدفقات، ليبلغ إجمالي صافي التدفق الداخل لصناديق الإيثريوم ETP 9 ملايين دولار فقط.
بلغ إجمالي الأصول تحت الإدارة لصناديق الإيثريوم ETP 14.54 مليار دولار، وكان حجم التداول في ذلك اليوم 806 ملايين دولار، وهو أقل قليلًا من متوسط 949 مليون دولار يوميًا منذ إطلاقها في يوليو 2024. انخفض سعر الإيثريوم خلال جلسة الجمعة بنسبة 2.1%، وكان مطابقًا تقريبًا للتغير وقت صدور التقرير.
استمرار خروج الأموال من ETHE لدى جراي سكيلز
تواصل جراي سكيلز ETHE اتجاه تدفقات الأموال الخارجة، إذ بلغ صافي التدفقات الخارجة التراكمي أكثر من 5 مليارات دولار. كما حافظت جراي سكيلز “ميني ترست” الخاصة بالإيثريوم (ETH) على صفر تدفق داخلاً. وبوجود مواجهة بين منتجات بلاك روك وفيدليتي، فهذا يشير إلى وجود اختلاف لدى المستثمرين حول تموضعهم في الإيثريوم، إذ لم يتشكل بعد اتجاه صافي تدفقات داخلة أو خارجة على نحو مستمر.
خروج صافي من Solana ETP
سجلت Solana ETP في ذلك اليوم صافي تدفق خارج بلغ 5 ملايين دولار. وأسهمت شركتان فقط في هذا الرقم: إذ خرجت Bitwise عبر BSOL بنحو 3 ملايين دولار، بينما خرجت فيدليتي عبر FSOL بنحو 2 مليون دولار. بلغ إجمالي الأصول تحت الإدارة لصناديق Solana ETP 1.351 مليار دولار، وكان حجم التداول في ذلك اليوم 64 مليون دولار، وهو أعلى من متوسط 48 مليون دولار يوميًا منذ إطلاقها في أكتوبر 2025.
انخفض سعر سولانا في ذلك اليوم بنحو 3%، وظهر تضخم في حجم التداول بالتزامن مع هبوط السعر، ما يشير إلى أن بعض المستثمرين اختاروا تقليص المراكز عندما ضعف السعر. وبالمقارنة مع الفئات الأخرى، تكون السوق الخاصة بـ Solana ETP أصغر، لذا فإن تغيرات الأموال في منتج واحد تؤثر بشكل مباشر أكثر على إجمالي اتجاه التدفقات.
إشارات تباطؤ تدفقات الخروج الأسبوعية
خلال الأسبوع (حتى 4 سبتمبر)، بلغ إجمالي صافي التدفقات الخارجة من صناديق بيتكوين الفورية وإيثريوم وسولانا ETP في الولايات المتحدة 1.126 مليار دولار. انخفض هذا الرقم مقارنة بالأسبوعين السابقين، لكنه ما يزال يمثل الأسبوع الثالث على التوالي من صافي التدفقات الخارجة.
لفتت جي بي مورغان في تقريرها إلى أنه في 7 سبتمبر (الاثنين) كانت الأسواق الأمريكية مغلقة بسبب عطلة عيد العمال، وبالتالي لم توجد بيانات تدفقات في ذلك اليوم. أما بيانات التدفقات بعد استئناف التداول في 8 سبتمبر، فستكون نقطة الملاحظة الرئيسية للحكم على ما إذا كان اتجاه الخروج سيستمر.
ومن منظور زمني أطول، بلغ صافي التدفقات الداخلة التراكمي لصناديق بيتكوين ETP نحو 58.2 مليار دولار، ولصناديق الإيثريوم ETP نحو 12.6 مليار دولار، ولصناديق Solana ETP نحو 1.4 مليار دولار. ورغم استمرار التدفقات الخارجة مؤخرًا، ما زال حجم صافي التدفقات الداخلة التراكمي موجبًا، ما يعني أن معظم أموال التخصيصات المبكرة لم تغادر بعد.
اتجاه تدفق الأموال يعكس إيقاع التخصيص
تكشف بيانات تدفقات 4 سبتمبر عن السمة الأساسية لسوق ETPs المشفرة الحالية: فقد استوعبت شركات الإصدار الكبرى تقريبًا كامل الأموال الجديدة، في حين تم تهميش المنتجات الأخرى. ويظهر هذا النوع من التركز في كل من بيتكوين و-e- ETP الخاصة بالإيثريوم.
بلغ صافي التدفقات الخارجة أسبوعيًا 1.126 مليار دولار، مع تباطؤ مقارنة بالأسبوعين السابقين، لكن الاتجاه لم ينعكس بعد. وفي غياب محفز واضح، قد تستمر تدفقات أموال ETPs المشفرة في إظهار نمط “تركيز لدى القمة مع خروج إجمالي للأموال”.
والجدير بالملاحظة هو أنه عندما يتباطأ خروج الأموال إلى حد معين، هل ستظهر إشارة بأن المنتجات الرائدة ستتحول أولاً إلى صافي تدفقات داخلة؟ إذا استطاعت تدفقات بلاك روك وفيدليتي الداخلة أن تتوسع بما يكفي لتعويض خروج جراي سكيلز وغيرها، عندها فقط يمكن أن ينعكس اتجاه تدفقات الأموال بشكل عام.
إخلاء مسؤولية
هذا المقال هو تجميع وتحليل لتقرير بحثي من شركة “تيداو” للأوراق المالية (جي بي مورغان، 8 سبتمبر 2026) عبر الرجوع إلى معلومات السوق العامة. جميع التقييمات والأسعار المستهدفة وتوقعات الأرباح والأحكام المذكورة في النص هي آراء محللي الشركة المذكورة، وتمثل فقط موقف الجهة التابعة لها، ولا تمثل آراء “تيداو” للبحث، ولا تشكل أي نصيحة استثمارية.
توجد مخاطر في السوق، ويجب اتخاذ القرار بشكل مستقل. لا ينبغي استخدام هذه المقالة كأساس لشراء أو بيع أي أوراق مالية.
#绿色的泡泡 #muskgk #تابعني وسأرد
إعداد: ريـتا
تواصل التدفقات الداخلة إلى صناديق البيتكوين المتداولة (ETP) في التركز، في حين تواصل الأموال بالتدفق للخارج على مستوى إجمالي السوق. هذا التباين يحدد ملامح تدفق الأموال في سوق ETPs المشفرة الحالية.
في 8 سبتمبر، نشرت شركة جي بي مورغان تقرير تدفقات أموال سوق العملات المشفرة، مشيرًا إلى أنه في 4 سبتمبر (الجمعة) سجلت صناديق البيتكوين الفورية المتداولة (ETP) صافي تدفق خارج بلغ 175 مليون دولار، بينما حققت صناديق الإيثريوم صافي تدفق داخل قدره 9 ملايين دولار، وصناديق سولانا صافي تدفق خارج قدره 5 ملايين دولار. وخلال الأسبوع (حتى 4 سبتمبر) بلغ إجمالي صافي التدفقات الخارجة للفئات الثلاث الكبرى 1.126 مليار دولار، بانخفاض طفيف في وتيرة التراجع مقارنة بالأسبوعين السابقين.
انخفض البيتكوين في ذلك اليوم بنسبة 2.1%، وانخفض الإيثريوم بالتوازي بنسبة 2.1%، بينما هبطت سولانا بنحو 3%. تتزامن بشكل أساسي اتجاهات تدفق الأموال مع مسار الأسعار، لكن مستوى تركّز التدفقات الداخلة يفوق بكثير توقعات السوق.
تتركز التدفقات الداخلة لدى بلاك روك وفيدليتي
تُظهر تدفقات بيتكوين ETP درجة عالية جدًا من التركّز. إذ دخلت شركة بلاك روك عبر IBIT 118 مليون دولار في يوم واحد، بينما سجلت فيدليتي عبر FBTC تدفقًا داخلاً قدره 57 مليون دولار، وبذلك يصل الإجمالي إلى 175 مليون دولار. ولم تسجل منتجات بيتكوين ETP الفورية الأخرى التي تتابعها جي بي مورغان أي تدفقات صافية في ذلك اليوم.
لم تحقق شركة جراي سكيلز GBTC أي تدفق في ذلك اليوم، كما تقلّص حجم الأصول تحت الإدارة بشكل كبير مقارنة بذروة تاريخية. ولم تضف المنتجات ARKB وBITB وHODL أيضًا أي أموال جديدة. ليست هذه هي المرة الأولى التي يظهر فيها هذا النوع من التركّز، لكن وجوده يبدو أكثر بروزًا في ظل خلفية التدفقات الخارجة الإجمالية.
فروق الرسوم هي سبب مهم لتركّز الأموال
تُعد فروق الرسوم سببًا رئيسيًا لتركّز التدفقات. إذ تبلغ رسوم IBIT وFBTC 0.25%، بينما تصل رسوم GBTC لدى جراي سكيلز إلى 1.50%، أي ست مرات أعلى من الرسوم في المنتجين الأولين. ويبدو أن الحائزين على المدى الطويل ينتقلون من المنتجات ذات الرسوم المرتفعة إلى المنتجات ذات الرسوم المنخفضة، ويظهر ذلك بشكل أوضح خلال مرحلة خروج الأموال.
بلغ إجمالي الأصول تحت الإدارة لصناديق بيتكوين ETP بعد إغلاق يوم الجمعة 1012.5 مليون دولار. وكانت القيمة الاسمية للتداول في ذلك اليوم 2.945 مليار دولار، وهي قريبة جدًا من متوسط 3.229 مليار دولار يوميًا منذ إطلاقها في يناير 2024. عدم تضخم حجم التداول يعني أن تدفق الأموال يأتي أكثر من تعديلات على المراكز/التموضع وليس من تداول قصير الأجل، وبالتالي يكون تأثير التداول قصير الأمد محدودًا.
تدفقات الإيثريوم ETP: تحوط داخلي
تتخذ تدفقات صناديق الإيثريوم ETP بنية مختلفة. فقد حققت بلاك روك ETHA تدفقًا داخلاً صافيًا بلغ 58 مليون دولار في ذلك اليوم، بينما سجلت فيدليتي FETH تدفقًا خارجًا صافيًا بلغ 48 مليون دولار، وقد تعادلا تقريبًا بالكامل. وبقيت المنتجات الأخرى بلا تدفقات، ليبلغ إجمالي صافي التدفق الداخل لصناديق الإيثريوم ETP 9 ملايين دولار فقط.
بلغ إجمالي الأصول تحت الإدارة لصناديق الإيثريوم ETP 14.54 مليار دولار، وكان حجم التداول في ذلك اليوم 806 ملايين دولار، وهو أقل قليلًا من متوسط 949 مليون دولار يوميًا منذ إطلاقها في يوليو 2024. انخفض سعر الإيثريوم خلال جلسة الجمعة بنسبة 2.1%، وكان مطابقًا تقريبًا للتغير وقت صدور التقرير.
استمرار خروج الأموال من ETHE لدى جراي سكيلز
تواصل جراي سكيلز ETHE اتجاه تدفقات الأموال الخارجة، إذ بلغ صافي التدفقات الخارجة التراكمي أكثر من 5 مليارات دولار. كما حافظت جراي سكيلز “ميني ترست” الخاصة بالإيثريوم (ETH) على صفر تدفق داخلاً. وبوجود مواجهة بين منتجات بلاك روك وفيدليتي، فهذا يشير إلى وجود اختلاف لدى المستثمرين حول تموضعهم في الإيثريوم، إذ لم يتشكل بعد اتجاه صافي تدفقات داخلة أو خارجة على نحو مستمر.
خروج صافي من Solana ETP
سجلت Solana ETP في ذلك اليوم صافي تدفق خارج بلغ 5 ملايين دولار. وأسهمت شركتان فقط في هذا الرقم: إذ خرجت Bitwise عبر BSOL بنحو 3 ملايين دولار، بينما خرجت فيدليتي عبر FSOL بنحو 2 مليون دولار. بلغ إجمالي الأصول تحت الإدارة لصناديق Solana ETP 1.351 مليار دولار، وكان حجم التداول في ذلك اليوم 64 مليون دولار، وهو أعلى من متوسط 48 مليون دولار يوميًا منذ إطلاقها في أكتوبر 2025.
انخفض سعر سولانا في ذلك اليوم بنحو 3%، وظهر تضخم في حجم التداول بالتزامن مع هبوط السعر، ما يشير إلى أن بعض المستثمرين اختاروا تقليص المراكز عندما ضعف السعر. وبالمقارنة مع الفئات الأخرى، تكون السوق الخاصة بـ Solana ETP أصغر، لذا فإن تغيرات الأموال في منتج واحد تؤثر بشكل مباشر أكثر على إجمالي اتجاه التدفقات.
إشارات تباطؤ تدفقات الخروج الأسبوعية
خلال الأسبوع (حتى 4 سبتمبر)، بلغ إجمالي صافي التدفقات الخارجة من صناديق بيتكوين الفورية وإيثريوم وسولانا ETP في الولايات المتحدة 1.126 مليار دولار. انخفض هذا الرقم مقارنة بالأسبوعين السابقين، لكنه ما يزال يمثل الأسبوع الثالث على التوالي من صافي التدفقات الخارجة.
لفتت جي بي مورغان في تقريرها إلى أنه في 7 سبتمبر (الاثنين) كانت الأسواق الأمريكية مغلقة بسبب عطلة عيد العمال، وبالتالي لم توجد بيانات تدفقات في ذلك اليوم. أما بيانات التدفقات بعد استئناف التداول في 8 سبتمبر، فستكون نقطة الملاحظة الرئيسية للحكم على ما إذا كان اتجاه الخروج سيستمر.
ومن منظور زمني أطول، بلغ صافي التدفقات الداخلة التراكمي لصناديق بيتكوين ETP نحو 58.2 مليار دولار، ولصناديق الإيثريوم ETP نحو 12.6 مليار دولار، ولصناديق Solana ETP نحو 1.4 مليار دولار. ورغم استمرار التدفقات الخارجة مؤخرًا، ما زال حجم صافي التدفقات الداخلة التراكمي موجبًا، ما يعني أن معظم أموال التخصيصات المبكرة لم تغادر بعد.
اتجاه تدفق الأموال يعكس إيقاع التخصيص
تكشف بيانات تدفقات 4 سبتمبر عن السمة الأساسية لسوق ETPs المشفرة الحالية: فقد استوعبت شركات الإصدار الكبرى تقريبًا كامل الأموال الجديدة، في حين تم تهميش المنتجات الأخرى. ويظهر هذا النوع من التركز في كل من بيتكوين و-e- ETP الخاصة بالإيثريوم.
بلغ صافي التدفقات الخارجة أسبوعيًا 1.126 مليار دولار، مع تباطؤ مقارنة بالأسبوعين السابقين، لكن الاتجاه لم ينعكس بعد. وفي غياب محفز واضح، قد تستمر تدفقات أموال ETPs المشفرة في إظهار نمط “تركيز لدى القمة مع خروج إجمالي للأموال”.
والجدير بالملاحظة هو أنه عندما يتباطأ خروج الأموال إلى حد معين، هل ستظهر إشارة بأن المنتجات الرائدة ستتحول أولاً إلى صافي تدفقات داخلة؟ إذا استطاعت تدفقات بلاك روك وفيدليتي الداخلة أن تتوسع بما يكفي لتعويض خروج جراي سكيلز وغيرها، عندها فقط يمكن أن ينعكس اتجاه تدفقات الأموال بشكل عام.
إخلاء مسؤولية
هذا المقال هو تجميع وتحليل لتقرير بحثي من شركة “تيداو” للأوراق المالية (جي بي مورغان، 8 سبتمبر 2026) عبر الرجوع إلى معلومات السوق العامة. جميع التقييمات والأسعار المستهدفة وتوقعات الأرباح والأحكام المذكورة في النص هي آراء محللي الشركة المذكورة، وتمثل فقط موقف الجهة التابعة لها، ولا تمثل آراء “تيداو” للبحث، ولا تشكل أي نصيحة استثمارية.
توجد مخاطر في السوق، ويجب اتخاذ القرار بشكل مستقل. لا ينبغي استخدام هذه المقالة كأساس لشراء أو بيع أي أوراق مالية.
إعداد: ريـتا
تواصل التدفقات الداخلة إلى صناديق البيتكوين المتداولة (ETP) في التركز، في حين تواصل الأموال بالتدفق للخارج على مستوى إجمالي السوق. هذا التباين يحدد ملامح تدفق الأموال في سوق ETPs المشفرة الحالية.
في 8 سبتمبر، نشرت شركة جي بي مورغان تقرير تدفقات أموال سوق العملات المشفرة، مشيرًا إلى أنه في 4 سبتمبر (الجمعة) سجلت صناديق البيتكوين الفورية المتداولة (ETP) صافي تدفق خارج بلغ 175 مليون دولار، بينما حققت صناديق الإيثريوم صافي تدفق داخل قدره 9 ملايين دولار، وصناديق سولانا صافي تدفق خارج قدره 5 ملايين دولار. وخلال الأسبوع (حتى 4 سبتمبر) بلغ إجمالي صافي التدفقات الخارجة للفئات الثلاث الكبرى 1.126 مليار دولار، بانخفاض طفيف في وتيرة التراجع مقارنة بالأسبوعين السابقين.
انخفض البيتكوين في ذلك اليوم بنسبة 2.1%، وانخفض الإيثريوم بالتوازي بنسبة 2.1%، بينما هبطت سولانا بنحو 3%. تتزامن بشكل أساسي اتجاهات تدفق الأموال مع مسار الأسعار، لكن مستوى تركّز التدفقات الداخلة يفوق بكثير توقعات السوق.
تتركز التدفقات الداخلة لدى بلاك روك وفيدليتي
تُظهر تدفقات بيتكوين ETP درجة عالية جدًا من التركّز. إذ دخلت شركة بلاك روك عبر IBIT 118 مليون دولار في يوم واحد، بينما سجلت فيدليتي عبر FBTC تدفقًا داخلاً قدره 57 مليون دولار، وبذلك يصل الإجمالي إلى 175 مليون دولار. ولم تسجل منتجات بيتكوين ETP الفورية الأخرى التي تتابعها جي بي مورغان أي تدفقات صافية في ذلك اليوم.
لم تحقق شركة جراي سكيلز GBTC أي تدفق في ذلك اليوم، كما تقلّص حجم الأصول تحت الإدارة بشكل كبير مقارنة بذروة تاريخية. ولم تضف المنتجات ARKB وBITB وHODL أيضًا أي أموال جديدة. ليست هذه هي المرة الأولى التي يظهر فيها هذا النوع من التركّز، لكن وجوده يبدو أكثر بروزًا في ظل خلفية التدفقات الخارجة الإجمالية.
فروق الرسوم هي سبب مهم لتركّز الأموال
تُعد فروق الرسوم سببًا رئيسيًا لتركّز التدفقات. إذ تبلغ رسوم IBIT وFBTC 0.25%، بينما تصل رسوم GBTC لدى جراي سكيلز إلى 1.50%، أي ست مرات أعلى من الرسوم في المنتجين الأولين. ويبدو أن الحائزين على المدى الطويل ينتقلون من المنتجات ذات الرسوم المرتفعة إلى المنتجات ذات الرسوم المنخفضة، ويظهر ذلك بشكل أوضح خلال مرحلة خروج الأموال.
بلغ إجمالي الأصول تحت الإدارة لصناديق بيتكوين ETP بعد إغلاق يوم الجمعة 1012.5 مليون دولار. وكانت القيمة الاسمية للتداول في ذلك اليوم 2.945 مليار دولار، وهي قريبة جدًا من متوسط 3.229 مليار دولار يوميًا منذ إطلاقها في يناير 2024. عدم تضخم حجم التداول يعني أن تدفق الأموال يأتي أكثر من تعديلات على المراكز/التموضع وليس من تداول قصير الأجل، وبالتالي يكون تأثير التداول قصير الأمد محدودًا.
تدفقات الإيثريوم ETP: تحوط داخلي
تتخذ تدفقات صناديق الإيثريوم ETP بنية مختلفة. فقد حققت بلاك روك ETHA تدفقًا داخلاً صافيًا بلغ 58 مليون دولار في ذلك اليوم، بينما سجلت فيدليتي FETH تدفقًا خارجًا صافيًا بلغ 48 مليون دولار، وقد تعادلا تقريبًا بالكامل. وبقيت المنتجات الأخرى بلا تدفقات، ليبلغ إجمالي صافي التدفق الداخل لصناديق الإيثريوم ETP 9 ملايين دولار فقط.
بلغ إجمالي الأصول تحت الإدارة لصناديق الإيثريوم ETP 14.54 مليار دولار، وكان حجم التداول في ذلك اليوم 806 ملايين دولار، وهو أقل قليلًا من متوسط 949 مليون دولار يوميًا منذ إطلاقها في يوليو 2024. انخفض سعر الإيثريوم خلال جلسة الجمعة بنسبة 2.1%، وكان مطابقًا تقريبًا للتغير وقت صدور التقرير.
استمرار خروج الأموال من ETHE لدى جراي سكيلز
تواصل جراي سكيلز ETHE اتجاه تدفقات الأموال الخارجة، إذ بلغ صافي التدفقات الخارجة التراكمي أكثر من 5 مليارات دولار. كما حافظت جراي سكيلز “ميني ترست” الخاصة بالإيثريوم (ETH) على صفر تدفق داخلاً. وبوجود مواجهة بين منتجات بلاك روك وفيدليتي، فهذا يشير إلى وجود اختلاف لدى المستثمرين حول تموضعهم في الإيثريوم، إذ لم يتشكل بعد اتجاه صافي تدفقات داخلة أو خارجة على نحو مستمر.
خروج صافي من Solana ETP
سجلت Solana ETP في ذلك اليوم صافي تدفق خارج بلغ 5 ملايين دولار. وأسهمت شركتان فقط في هذا الرقم: إذ خرجت Bitwise عبر BSOL بنحو 3 ملايين دولار، بينما خرجت فيدليتي عبر FSOL بنحو 2 مليون دولار. بلغ إجمالي الأصول تحت الإدارة لصناديق Solana ETP 1.351 مليار دولار، وكان حجم التداول في ذلك اليوم 64 مليون دولار، وهو أعلى من متوسط 48 مليون دولار يوميًا منذ إطلاقها في أكتوبر 2025.
انخفض سعر سولانا في ذلك اليوم بنحو 3%، وظهر تضخم في حجم التداول بالتزامن مع هبوط السعر، ما يشير إلى أن بعض المستثمرين اختاروا تقليص المراكز عندما ضعف السعر. وبالمقارنة مع الفئات الأخرى، تكون السوق الخاصة بـ Solana ETP أصغر، لذا فإن تغيرات الأموال في منتج واحد تؤثر بشكل مباشر أكثر على إجمالي اتجاه التدفقات.
إشارات تباطؤ تدفقات الخروج الأسبوعية
خلال الأسبوع (حتى 4 سبتمبر)، بلغ إجمالي صافي التدفقات الخارجة من صناديق بيتكوين الفورية وإيثريوم وسولانا ETP في الولايات المتحدة 1.126 مليار دولار. انخفض هذا الرقم مقارنة بالأسبوعين السابقين، لكنه ما يزال يمثل الأسبوع الثالث على التوالي من صافي التدفقات الخارجة.
لفتت جي بي مورغان في تقريرها إلى أنه في 7 سبتمبر (الاثنين) كانت الأسواق الأمريكية مغلقة بسبب عطلة عيد العمال، وبالتالي لم توجد بيانات تدفقات في ذلك اليوم. أما بيانات التدفقات بعد استئناف التداول في 8 سبتمبر، فستكون نقطة الملاحظة الرئيسية للحكم على ما إذا كان اتجاه الخروج سيستمر.
ومن منظور زمني أطول، بلغ صافي التدفقات الداخلة التراكمي لصناديق بيتكوين ETP نحو 58.2 مليار دولار، ولصناديق الإيثريوم ETP نحو 12.6 مليار دولار، ولصناديق Solana ETP نحو 1.4 مليار دولار. ورغم استمرار التدفقات الخارجة مؤخرًا، ما زال حجم صافي التدفقات الداخلة التراكمي موجبًا، ما يعني أن معظم أموال التخصيصات المبكرة لم تغادر بعد.
اتجاه تدفق الأموال يعكس إيقاع التخصيص
تكشف بيانات تدفقات 4 سبتمبر عن السمة الأساسية لسوق ETPs المشفرة الحالية: فقد استوعبت شركات الإصدار الكبرى تقريبًا كامل الأموال الجديدة، في حين تم تهميش المنتجات الأخرى. ويظهر هذا النوع من التركز في كل من بيتكوين و-e- ETP الخاصة بالإيثريوم.
بلغ صافي التدفقات الخارجة أسبوعيًا 1.126 مليار دولار، مع تباطؤ مقارنة بالأسبوعين السابقين، لكن الاتجاه لم ينعكس بعد. وفي غياب محفز واضح، قد تستمر تدفقات أموال ETPs المشفرة في إظهار نمط “تركيز لدى القمة مع خروج إجمالي للأموال”.
والجدير بالملاحظة هو أنه عندما يتباطأ خروج الأموال إلى حد معين، هل ستظهر إشارة بأن المنتجات الرائدة ستتحول أولاً إلى صافي تدفقات داخلة؟ إذا استطاعت تدفقات بلاك روك وفيدليتي الداخلة أن تتوسع بما يكفي لتعويض خروج جراي سكيلز وغيرها، عندها فقط يمكن أن ينعكس اتجاه تدفقات الأموال بشكل عام.
إخلاء مسؤولية
هذا المقال هو تجميع وتحليل لتقرير بحثي من شركة “تيداو” للأوراق المالية (جي بي مورغان، 8 سبتمبر 2026) عبر الرجوع إلى معلومات السوق العامة. جميع التقييمات والأسعار المستهدفة وتوقعات الأرباح والأحكام المذكورة في النص هي آراء محللي الشركة المذكورة، وتمثل فقط موقف الجهة التابعة لها، ولا تمثل آراء “تيداو” للبحث، ولا تشكل أي نصيحة استثمارية.
توجد مخاطر في السوق، ويجب اتخاذ القرار بشكل مستقل. لا ينبغي استخدام هذه المقالة كأساس لشراء أو بيع أي أوراق مالية.
117
·
--
#绿色的泡泡 #muskgk #تابعني وسأرد
كتابة: رييتا
كشفت سان ديسك ( <c-1/> ) في مؤتمر Communacopia أن الاتفاقيات طويلة الأجل (NBM) تغطي 50% و67% من أحجام الشحن المخططة للسنتين الماليتين FY27 وFY28. وحتى في سيناريو متشائم مع هبوط أسعار NAND، فإن أسعار الحد الأدنى ضمن هذه الاتفاقيات لا تزال قادرة على دعم هامش إجمالي يقارب 80%. وفي تقرير “ملخص نقاط الاجتماع” الذي نشره غولدمان ساكس في 9 سبتمبر، أبقى البنك على توصية “شراء”، مع سعر مستهدف بعد 12 شهرًا يبلغ 2200 دولار، ما يشير إلى مساحة صعود تبلغ 26.6% مقارنة بسعر السهم الحالي 1738 دولارًا.
يرى غولدمان ساكس أن المنطق الأساسي لشركة سان ديسك يتحول من “معارك الدورة” إلى “الترقيات البنيوية”. ينتقل سوق NAND من التسعير الفوري قصير الأجل إلى اتفاقيات طويلة الأجل، لتصبح طلبات مراكز البيانات المحرك الرئيسي. وعلى جانب العرض، النمو مقيد، بينما يحافظ جانب الطلب على التوسع المتواصل مدفوعًا باستدلالات/تشغيلات الذكاء الاصطناعي (AI). وبفضل شراكتها مع شركة كيتش/كاي-سن (Kioxia) ومنصة الشراكة ذات كثافة رأسمالية منخفضة، تتمتع سان ديسك بقدرة أعلى على تحقيق وضوح أرباح خلال هذه الدورة.
NBM يثبت ثمانين بالمئة من الهامش الإجمالي
أوضحت الإدارة في المؤتمر بالتفصيل العناصر المالية لاتفاقيات NBM. تعد شروط سعر الحد الأدنى (floor price) هي جوهر الأمر؛ إذ تضمن أنه في السيناريوهات المتطرفة التي يهبط فيها سعر NAND بشكل كبير، يظل هامش إجمالي معظم الأعمال عند مستوى يقارب 80%. وتغيّر هذه آلية الحماية بنية أرباح سان ديسك، بحيث لا تصبح الشركة معرضة بالكامل للتقلبات الحادة في الأسعار الفورية.
ومن ناحية نسبة التغطية: تم تغطية 50% من حجم الشحن المخطط لـ FY27 عبر NBM، وارتفعت النسبة إلى 67% في FY28. ويعتقد غولدمان ساكس أن هذه التغطية تعني أن وضوح إيرادات سان ديسك خلال العامين القادمين سيتحسن بشكل ملحوظ. إن ثقة الإدارة في الأهداف المالية طويلة الأجل، مبنية على هذا اليقين الذي توفره الاتفاقيات.
العرض مقيد، والطاقة الإنتاجية في الصين “تمتص نفسها”
يميل تقييم سان ديسك لإمدادات NAND إلى التشدد (انخفاض النمو). ترى الإدارة أنه في المستقبل المنظور سيبقى نمو إمدادات NAND منخفضًا، بينما يعمل انتشار استدلالات/تشغيلات AI على زيادة الطلب بشكل مستمر. يمنح وضع العرض والطلب هذا دعمًا للأسعار.
وبخصوص التوسع في الطاقة لدى المنافسين الصينيين، ترى سان ديسك أن جزءًا كبيرًا من أي إمدادات إضافية سيتم امتصاصه في السوق المحلية، مع تأثير محدود على السوق العالمية. كما أشار غولدمان ساكس في التقرير إلى أن تكرار/تحديث خارطة طريق شركة YMTC قد يشكل خطرًا محتملًا، لكن تقييمه الحالي بأن تأثير ذلك يمكن التحكم فيه.
HBF يفتح مساحة طويلة الأجل
تتسم النظرة لدى إدارة سان ديسك بالتفاؤل تجاه الآفاق طويلة الأجل لـ HBF وKV Cache. ويُنظر إلى HBF على أنه حل محتمل لمشكلة “جدار الذاكرة” في الذكاء الاصطناعي؛ إذ يمكن لكثافته الأعلى تلبية الطلب المزدوج للذكاء الاصطناعي على عرض نطاق الذاكرة والسعة. وتعد KV Cache عنصرًا حاسمًا لاستدلال/تشغيل AI؛ وقد وصفته الإدارة سابقًا باعتباره مكوّنًا أساسيًا من مكونات TAM لذاكرة مراكز بيانات الذكاء الاصطناعي.
وبالاستناد إلى حسابات الإدارة، يذكر غولدمان ساكس أنه بحلول عام 2032 سيشكل KV Cache حوالي 35% من TAM لذاكرة مراكز بيانات الذكاء الاصطناعي البالغ 1.2 ZB. تعني هذه البيانات أن لدى سان ديسك مساحة نمو طويلة الأجل في مجال تخزين الذكاء الاصطناعي تتجاوز بكثير نمو NAND التقليدي.
انخفاض كثافة رأس المال يدعم نمو bit
تم تمديد اتفاقية الشراكة بين سان ديسك وكيتش/كاي-سن حتى عام 2034. شددت الإدارة على أن هذا الترتيب، بالاقتران مع ملكية IP والاستثمارات البحثية والتطويرية، يمنح شركة الشراكة قدرة تصنيع عالية الكفاءة، وأن حصة نمو bit لا تتناسب مع إنفاق رأس المال (CAPEX). تبلغ كثافة رأس مال سان ديسك نحو 5%، أي أقل بكثير من متوسط الصناعة.
كما أشارت الإدارة إلى أنه عبر منصة BiCS، يمكنها بالفعل رؤية مسار تقني للسنوات القادمة، ما يسمح بدعم المزيد من نمو bit ضمن نفس مستوى انخفاض كثافة رأس المال. ويعتقد غولدمان ساكس أن ميزة التكلفة هذه هي عامل التمايز الرئيسي الذي يميز سان ديسك عن أقرانها.
عمليات إعادة الشراء تقود عوائد رأس المال
أعادت سان ديسك التأكيد على أن عمليات إعادة شراء الأسهم هي الطريقة الرئيسية لإعادة رأس مال زائد إلى المساهمين. وقد نفذت الشركة حوالي 4.5 مليار دولار من عمليات إعادة الشراء. وتبدي الإدارة انفتاحًا على إدخال توزيعات الأرباح في المستقبل، لكن في المرحلة الحالية تظل عمليات إعادة الشراء هي الأداة الأساسية.
بني سعر غولدمان ساكس المستهدف البالغ 2200 دولار على مضاعف 20 مرة لربح السهم الواحد بعد “تطبيع” الأرباح بمقدار 110 دولارات. وبسعر 1738 دولارًا حاليًا، توجد مساحة صعود ضمنية تبلغ 26.6%. ويرى غولدمان ساكس أن استقرار الربحية الناتج عن NBM، بالإضافة إلى هيكل صناعة يحد من العرض، وكثافة رأس المال المنخفضة، جميعها تدعم هذا التقييم.
تشمل مخاطر الجانب السلبي: عدم تحقق التغيّر الهيكلي طويل الأجل في تسعير NAND؛ استمرار تكرار/تحديث YMTC لخارطة طريق تقنيتها؛ وعدم تمكن سان ديسك من الحصول على حصتها في سوق eSSD.
إخلاء مسؤولية
هذه المقالة هي تجميع وتفسير لبحث “اتجاه” ( <c-1/> ) لتقرير بحث من وسيط طرف ثالث (غولدمان ساكس، 9 سبتمبر 2026)، مع دمج تجميع المعلومات من السوق المفتوح. إن التقييمات، وأسعار الأهداف، والتوقعات الربحية، والأحكام المشار إليها في النص هي آراء محلل هذا الوسيط فقط، وتمثل موقف الجهة التابعة له فقط، ولا تمثل آراء “اتجاه” ولا تشكل أي نصيحة استثمارية.
توجد مخاطر في السوق، ويجب أن تكون القرارات مستقلة. لا ينبغي أن يُستخدم هذا النص كأساس لشراء أو بيع أي أوراق مالية.
#绿色的泡泡 #muskgk #تابعني وسأرد
كتابة: رييتا
كشفت سان ديسك ( <c-1/> ) في مؤتمر Communacopia أن الاتفاقيات طويلة الأجل (NBM) تغطي 50% و67% من أحجام الشحن المخططة للسنتين الماليتين FY27 وFY28. وحتى في سيناريو متشائم مع هبوط أسعار NAND، فإن أسعار الحد الأدنى ضمن هذه الاتفاقيات لا تزال قادرة على دعم هامش إجمالي يقارب 80%. وفي تقرير “ملخص نقاط الاجتماع” الذي نشره غولدمان ساكس في 9 سبتمبر، أبقى البنك على توصية “شراء”، مع سعر مستهدف بعد 12 شهرًا يبلغ 2200 دولار، ما يشير إلى مساحة صعود تبلغ 26.6% مقارنة بسعر السهم الحالي 1738 دولارًا.
يرى غولدمان ساكس أن المنطق الأساسي لشركة سان ديسك يتحول من “معارك الدورة” إلى “الترقيات البنيوية”. ينتقل سوق NAND من التسعير الفوري قصير الأجل إلى اتفاقيات طويلة الأجل، لتصبح طلبات مراكز البيانات المحرك الرئيسي. وعلى جانب العرض، النمو مقيد، بينما يحافظ جانب الطلب على التوسع المتواصل مدفوعًا باستدلالات/تشغيلات الذكاء الاصطناعي (AI). وبفضل شراكتها مع شركة كيتش/كاي-سن (Kioxia) ومنصة الشراكة ذات كثافة رأسمالية منخفضة، تتمتع سان ديسك بقدرة أعلى على تحقيق وضوح أرباح خلال هذه الدورة.
NBM يثبت ثمانين بالمئة من الهامش الإجمالي
أوضحت الإدارة في المؤتمر بالتفصيل العناصر المالية لاتفاقيات NBM. تعد شروط سعر الحد الأدنى (floor price) هي جوهر الأمر؛ إذ تضمن أنه في السيناريوهات المتطرفة التي يهبط فيها سعر NAND بشكل كبير، يظل هامش إجمالي معظم الأعمال عند مستوى يقارب 80%. وتغيّر هذه آلية الحماية بنية أرباح سان ديسك، بحيث لا تصبح الشركة معرضة بالكامل للتقلبات الحادة في الأسعار الفورية.
ومن ناحية نسبة التغطية: تم تغطية 50% من حجم الشحن المخطط لـ FY27 عبر NBM، وارتفعت النسبة إلى 67% في FY28. ويعتقد غولدمان ساكس أن هذه التغطية تعني أن وضوح إيرادات سان ديسك خلال العامين القادمين سيتحسن بشكل ملحوظ. إن ثقة الإدارة في الأهداف المالية طويلة الأجل، مبنية على هذا اليقين الذي توفره الاتفاقيات.
العرض مقيد، والطاقة الإنتاجية في الصين “تمتص نفسها”
يميل تقييم سان ديسك لإمدادات NAND إلى التشدد (انخفاض النمو). ترى الإدارة أنه في المستقبل المنظور سيبقى نمو إمدادات NAND منخفضًا، بينما يعمل انتشار استدلالات/تشغيلات AI على زيادة الطلب بشكل مستمر. يمنح وضع العرض والطلب هذا دعمًا للأسعار.
وبخصوص التوسع في الطاقة لدى المنافسين الصينيين، ترى سان ديسك أن جزءًا كبيرًا من أي إمدادات إضافية سيتم امتصاصه في السوق المحلية، مع تأثير محدود على السوق العالمية. كما أشار غولدمان ساكس في التقرير إلى أن تكرار/تحديث خارطة طريق شركة YMTC قد يشكل خطرًا محتملًا، لكن تقييمه الحالي بأن تأثير ذلك يمكن التحكم فيه.
HBF يفتح مساحة طويلة الأجل
تتسم النظرة لدى إدارة سان ديسك بالتفاؤل تجاه الآفاق طويلة الأجل لـ HBF وKV Cache. ويُنظر إلى HBF على أنه حل محتمل لمشكلة “جدار الذاكرة” في الذكاء الاصطناعي؛ إذ يمكن لكثافته الأعلى تلبية الطلب المزدوج للذكاء الاصطناعي على عرض نطاق الذاكرة والسعة. وتعد KV Cache عنصرًا حاسمًا لاستدلال/تشغيل AI؛ وقد وصفته الإدارة سابقًا باعتباره مكوّنًا أساسيًا من مكونات TAM لذاكرة مراكز بيانات الذكاء الاصطناعي.
وبالاستناد إلى حسابات الإدارة، يذكر غولدمان ساكس أنه بحلول عام 2032 سيشكل KV Cache حوالي 35% من TAM لذاكرة مراكز بيانات الذكاء الاصطناعي البالغ 1.2 ZB. تعني هذه البيانات أن لدى سان ديسك مساحة نمو طويلة الأجل في مجال تخزين الذكاء الاصطناعي تتجاوز بكثير نمو NAND التقليدي.
انخفاض كثافة رأس المال يدعم نمو bit
تم تمديد اتفاقية الشراكة بين سان ديسك وكيتش/كاي-سن حتى عام 2034. شددت الإدارة على أن هذا الترتيب، بالاقتران مع ملكية IP والاستثمارات البحثية والتطويرية، يمنح شركة الشراكة قدرة تصنيع عالية الكفاءة، وأن حصة نمو bit لا تتناسب مع إنفاق رأس المال (CAPEX). تبلغ كثافة رأس مال سان ديسك نحو 5%، أي أقل بكثير من متوسط الصناعة.
كما أشارت الإدارة إلى أنه عبر منصة BiCS، يمكنها بالفعل رؤية مسار تقني للسنوات القادمة، ما يسمح بدعم المزيد من نمو bit ضمن نفس مستوى انخفاض كثافة رأس المال. ويعتقد غولدمان ساكس أن ميزة التكلفة هذه هي عامل التمايز الرئيسي الذي يميز سان ديسك عن أقرانها.
عمليات إعادة الشراء تقود عوائد رأس المال
أعادت سان ديسك التأكيد على أن عمليات إعادة شراء الأسهم هي الطريقة الرئيسية لإعادة رأس مال زائد إلى المساهمين. وقد نفذت الشركة حوالي 4.5 مليار دولار من عمليات إعادة الشراء. وتبدي الإدارة انفتاحًا على إدخال توزيعات الأرباح في المستقبل، لكن في المرحلة الحالية تظل عمليات إعادة الشراء هي الأداة الأساسية.
بني سعر غولدمان ساكس المستهدف البالغ 2200 دولار على مضاعف 20 مرة لربح السهم الواحد بعد “تطبيع” الأرباح بمقدار 110 دولارات. وبسعر 1738 دولارًا حاليًا، توجد مساحة صعود ضمنية تبلغ 26.6%. ويرى غولدمان ساكس أن استقرار الربحية الناتج عن NBM، بالإضافة إلى هيكل صناعة يحد من العرض، وكثافة رأس المال المنخفضة، جميعها تدعم هذا التقييم.
تشمل مخاطر الجانب السلبي: عدم تحقق التغيّر الهيكلي طويل الأجل في تسعير NAND؛ استمرار تكرار/تحديث YMTC لخارطة طريق تقنيتها؛ وعدم تمكن سان ديسك من الحصول على حصتها في سوق eSSD.
إخلاء مسؤولية
هذه المقالة هي تجميع وتفسير لبحث “اتجاه” ( <c-1/> ) لتقرير بحث من وسيط طرف ثالث (غولدمان ساكس، 9 سبتمبر 2026)، مع دمج تجميع المعلومات من السوق المفتوح. إن التقييمات، وأسعار الأهداف، والتوقعات الربحية، والأحكام المشار إليها في النص هي آراء محلل هذا الوسيط فقط، وتمثل موقف الجهة التابعة له فقط، ولا تمثل آراء “اتجاه” ولا تشكل أي نصيحة استثمارية.
توجد مخاطر في السوق، ويجب أن تكون القرارات مستقلة. لا ينبغي أن يُستخدم هذا النص كأساس لشراء أو بيع أي أوراق مالية.
كتابة: رييتا
كشفت سان ديسك ( <c-1/> ) في مؤتمر Communacopia أن الاتفاقيات طويلة الأجل (NBM) تغطي 50% و67% من أحجام الشحن المخططة للسنتين الماليتين FY27 وFY28. وحتى في سيناريو متشائم مع هبوط أسعار NAND، فإن أسعار الحد الأدنى ضمن هذه الاتفاقيات لا تزال قادرة على دعم هامش إجمالي يقارب 80%. وفي تقرير “ملخص نقاط الاجتماع” الذي نشره غولدمان ساكس في 9 سبتمبر، أبقى البنك على توصية “شراء”، مع سعر مستهدف بعد 12 شهرًا يبلغ 2200 دولار، ما يشير إلى مساحة صعود تبلغ 26.6% مقارنة بسعر السهم الحالي 1738 دولارًا.
يرى غولدمان ساكس أن المنطق الأساسي لشركة سان ديسك يتحول من “معارك الدورة” إلى “الترقيات البنيوية”. ينتقل سوق NAND من التسعير الفوري قصير الأجل إلى اتفاقيات طويلة الأجل، لتصبح طلبات مراكز البيانات المحرك الرئيسي. وعلى جانب العرض، النمو مقيد، بينما يحافظ جانب الطلب على التوسع المتواصل مدفوعًا باستدلالات/تشغيلات الذكاء الاصطناعي (AI). وبفضل شراكتها مع شركة كيتش/كاي-سن (Kioxia) ومنصة الشراكة ذات كثافة رأسمالية منخفضة، تتمتع سان ديسك بقدرة أعلى على تحقيق وضوح أرباح خلال هذه الدورة.
NBM يثبت ثمانين بالمئة من الهامش الإجمالي
أوضحت الإدارة في المؤتمر بالتفصيل العناصر المالية لاتفاقيات NBM. تعد شروط سعر الحد الأدنى (floor price) هي جوهر الأمر؛ إذ تضمن أنه في السيناريوهات المتطرفة التي يهبط فيها سعر NAND بشكل كبير، يظل هامش إجمالي معظم الأعمال عند مستوى يقارب 80%. وتغيّر هذه آلية الحماية بنية أرباح سان ديسك، بحيث لا تصبح الشركة معرضة بالكامل للتقلبات الحادة في الأسعار الفورية.
ومن ناحية نسبة التغطية: تم تغطية 50% من حجم الشحن المخطط لـ FY27 عبر NBM، وارتفعت النسبة إلى 67% في FY28. ويعتقد غولدمان ساكس أن هذه التغطية تعني أن وضوح إيرادات سان ديسك خلال العامين القادمين سيتحسن بشكل ملحوظ. إن ثقة الإدارة في الأهداف المالية طويلة الأجل، مبنية على هذا اليقين الذي توفره الاتفاقيات.
العرض مقيد، والطاقة الإنتاجية في الصين “تمتص نفسها”
يميل تقييم سان ديسك لإمدادات NAND إلى التشدد (انخفاض النمو). ترى الإدارة أنه في المستقبل المنظور سيبقى نمو إمدادات NAND منخفضًا، بينما يعمل انتشار استدلالات/تشغيلات AI على زيادة الطلب بشكل مستمر. يمنح وضع العرض والطلب هذا دعمًا للأسعار.
وبخصوص التوسع في الطاقة لدى المنافسين الصينيين، ترى سان ديسك أن جزءًا كبيرًا من أي إمدادات إضافية سيتم امتصاصه في السوق المحلية، مع تأثير محدود على السوق العالمية. كما أشار غولدمان ساكس في التقرير إلى أن تكرار/تحديث خارطة طريق شركة YMTC قد يشكل خطرًا محتملًا، لكن تقييمه الحالي بأن تأثير ذلك يمكن التحكم فيه.
HBF يفتح مساحة طويلة الأجل
تتسم النظرة لدى إدارة سان ديسك بالتفاؤل تجاه الآفاق طويلة الأجل لـ HBF وKV Cache. ويُنظر إلى HBF على أنه حل محتمل لمشكلة “جدار الذاكرة” في الذكاء الاصطناعي؛ إذ يمكن لكثافته الأعلى تلبية الطلب المزدوج للذكاء الاصطناعي على عرض نطاق الذاكرة والسعة. وتعد KV Cache عنصرًا حاسمًا لاستدلال/تشغيل AI؛ وقد وصفته الإدارة سابقًا باعتباره مكوّنًا أساسيًا من مكونات TAM لذاكرة مراكز بيانات الذكاء الاصطناعي.
وبالاستناد إلى حسابات الإدارة، يذكر غولدمان ساكس أنه بحلول عام 2032 سيشكل KV Cache حوالي 35% من TAM لذاكرة مراكز بيانات الذكاء الاصطناعي البالغ 1.2 ZB. تعني هذه البيانات أن لدى سان ديسك مساحة نمو طويلة الأجل في مجال تخزين الذكاء الاصطناعي تتجاوز بكثير نمو NAND التقليدي.
انخفاض كثافة رأس المال يدعم نمو bit
تم تمديد اتفاقية الشراكة بين سان ديسك وكيتش/كاي-سن حتى عام 2034. شددت الإدارة على أن هذا الترتيب، بالاقتران مع ملكية IP والاستثمارات البحثية والتطويرية، يمنح شركة الشراكة قدرة تصنيع عالية الكفاءة، وأن حصة نمو bit لا تتناسب مع إنفاق رأس المال (CAPEX). تبلغ كثافة رأس مال سان ديسك نحو 5%، أي أقل بكثير من متوسط الصناعة.
كما أشارت الإدارة إلى أنه عبر منصة BiCS، يمكنها بالفعل رؤية مسار تقني للسنوات القادمة، ما يسمح بدعم المزيد من نمو bit ضمن نفس مستوى انخفاض كثافة رأس المال. ويعتقد غولدمان ساكس أن ميزة التكلفة هذه هي عامل التمايز الرئيسي الذي يميز سان ديسك عن أقرانها.
عمليات إعادة الشراء تقود عوائد رأس المال
أعادت سان ديسك التأكيد على أن عمليات إعادة شراء الأسهم هي الطريقة الرئيسية لإعادة رأس مال زائد إلى المساهمين. وقد نفذت الشركة حوالي 4.5 مليار دولار من عمليات إعادة الشراء. وتبدي الإدارة انفتاحًا على إدخال توزيعات الأرباح في المستقبل، لكن في المرحلة الحالية تظل عمليات إعادة الشراء هي الأداة الأساسية.
بني سعر غولدمان ساكس المستهدف البالغ 2200 دولار على مضاعف 20 مرة لربح السهم الواحد بعد “تطبيع” الأرباح بمقدار 110 دولارات. وبسعر 1738 دولارًا حاليًا، توجد مساحة صعود ضمنية تبلغ 26.6%. ويرى غولدمان ساكس أن استقرار الربحية الناتج عن NBM، بالإضافة إلى هيكل صناعة يحد من العرض، وكثافة رأس المال المنخفضة، جميعها تدعم هذا التقييم.
تشمل مخاطر الجانب السلبي: عدم تحقق التغيّر الهيكلي طويل الأجل في تسعير NAND؛ استمرار تكرار/تحديث YMTC لخارطة طريق تقنيتها؛ وعدم تمكن سان ديسك من الحصول على حصتها في سوق eSSD.
إخلاء مسؤولية
هذه المقالة هي تجميع وتفسير لبحث “اتجاه” ( <c-1/> ) لتقرير بحث من وسيط طرف ثالث (غولدمان ساكس، 9 سبتمبر 2026)، مع دمج تجميع المعلومات من السوق المفتوح. إن التقييمات، وأسعار الأهداف، والتوقعات الربحية، والأحكام المشار إليها في النص هي آراء محلل هذا الوسيط فقط، وتمثل موقف الجهة التابعة له فقط، ولا تمثل آراء “اتجاه” ولا تشكل أي نصيحة استثمارية.
توجد مخاطر في السوق، ويجب أن تكون القرارات مستقلة. لا ينبغي أن يُستخدم هذا النص كأساس لشراء أو بيع أي أوراق مالية.
223
·
--
كتابة: ريـتا
ارتفعت مبيعات أشباه الموصلات العالمية في يوليو/تموز بنسبة 131% على أساس سنوي، مع انخفاض 9.5% على أساس شهري، وهو ما يزيد قليلًا عن نسبة الانخفاض التاريخية المتوسطة البالغة 8.5%. في 8 سبتمبر/أيلول، أصدر بنك بيرنشتاين تقريرًا يتابع مؤشرات WSTS، مشيرًا إلى أن الذاكرة ما زالت هي المحرك الأساسي للنمو؛ إذ ارتفعت بنسبة 452% على أساس سنوي. وساهمت حتى الآن هذا العام بما يقارب 355 مليار دولار من الإيرادات الجديدة، ما يدفع نمو القطاع بنسبة 111% منذ بداية العام. وبدون الذاكرة، ما تزال المبيعات تسجل ارتفاعًا سنويًا قدره 35%.
ارتفاع أسعار الذاكرة يفسر قرابة 70% من الزيادة البالغة 111% هذا العام في القطاع. وفي بيانات الشهر على أساس شهري لشهر يوليو، تفوقت أغلب فئات المنتجات على الأنماط الموسمية، لكن الأداء بين المناطق تباين بشكل واضح: انخفضت الصين بنسبة 28% على أساس شهري، بينما انخفضت الأمريكتان بنسبة 0.4% فقط.
الذاكرة تسهم بما يقارب سبعة أعشار الزيادة، وغير الذاكرة يرتفع أيضًا 35%
ارتفعت إجمالي مبيعات أشباه الموصلات في يوليو/تموز بنسبة 131% على أساس سنوي، بعد ارتفاع قدره 144% في يونيو/حزيران، وما زالت عند مستويات مرتفعة. واستمرت الذاكرة في قيادة النمو بنسبة 452% على أساس سنوي، وبنهاية يوليو/تموز تراكمت مساهمة تقدر بنحو 3550 مليار دولار من الإيرادات الجديدة للقطاع، بما يمثل قرابة 70% من الزيادة البالغة 111% منذ بداية العام. وحتى عامل أسعار الذاكرة وحده يدعم معظم ارتفاع القطاع.
وباستبعاد الذاكرة، ارتفعت مبيعات القطاع بنسبة 35% على أساس سنوي، كما بقيت طلبات المنتجات غير الذاكرية في حالة صحية. وبالنظر إلى بيانات متحركة لثلاثة أشهر، يبلغ نمو مبيعات القطاع 30.4%، وهو أعلى بكثير من متوسطه التاريخي البالغ 5.5%. ويبلغ نمو الذاكرة المتحرك 48.3%، كما تصل الزيادة لغير الذاكرة إلى 10.8%.
تحسن أداء المنتجات على أساس شهري مقارنة بالقواعد الموسمية
انخفضت المبيعات الإجمالية في يوليو بنسبة 9.5% على أساس شهري، وهو أقل قليلًا من متوسطها التاريخي البالغ 8.5%. لكن أداء مختلف فئات المنتجات كان غالبًا أفضل من النمط الموسمي.
انخفضت المكونات المنفصلة بنسبة 5.9% على أساس شهري، وهو أفضل من متوسط الانخفاض الموسمي البالغ 10.2%. ارتفعت الخطوط التناظرية القياسية بنسبة 8.6% على أساس شهري، أفضل من زيادة موسمية قدرها 2.7%. ارتفعت الدوائر المنطقية بنسبة 2.2% على أساس شهري، أفضل من انخفاض بنسبة 0.9% وفقًا للموسمية. انخفضت وحدات MCU بنسبة 1.5%، أفضل من انخفاض 9.1% موسميًا. ارتفعت DSP بنسبة 6.8%، أفضل من انخفاض 5.1% موسميًا. انخفض DRAM بنسبة 17.5%، أفضل من انخفاض 25.7% موسميًا. وانخفض NAND بنسبة 14.7%، أفضل من انخفاض 28.8% موسميًا.
انخفضت MPU بنسبة 8.2% على أساس شهري، وهو أقل من متوسط الانخفاض الموسمي البالغ 5.7%، وهي إحدى الفئات القليلة التي جاءت أضعف من الاتجاه التاريخي. وظلت المنتجات الخاصة بالتطبيقات الضوئية والاحساسية والتطبيقات التناظرية المخصصة بمحاذاة المتوسط التاريخي تقريبًا.
تباين الأداء بين المناطق: الصين تنخفض 28% شهريًا
من حيث النمو على أساس سنوي، حققت جميع المناطق ارتفاعًا في إجمالي المبيعات. ارتفعت الأمريكتان بنسبة 172.6%، وأوروبا 89.8%، واليابان 58.4%، والصين 97.5%، وباقي آسيا والمحيط الهادئ 140.3%.
ومن حيث التغير على أساس شهري، كان التباين بين المناطق واضحًا. انخفضت الأمريكتان بنسبة 0.4% فقط، وزادت اليابان بنسبة 1.6%، وانخفضت أوروبا بنسبة 4.4%، وانخفضت باقي آسيا والمحيط الهادئ بنسبة 4.7%، بينما انخفضت الصين بنسبة 28.0%. وباستبعاد الذاكرة، تتحول التغيرات الشهرية في جميع المناطق إلى: الأمريكتان +13.3%، أوروبا -5.9%، اليابان +0.2%، الصين -5.9%، وباقي آسيا والمحيط الهادئ -0.9%. ويعزى الهبوط الكبير في الصين أساسًا إلى تقلبات أسعار الذاكرة.
ثبات حجم الشحنات، مدعوم ASP بأسعار الذاكرة
في يوليو، ظل إجمالي حجم الشحنات ثابتًا تقريبًا على أساس شهري (-0.3%)، بينما انخفض متوسط سعر البيع على أساس شهري بنسبة 9.3%. ومن حيث النمو على أساس سنوي، ارتفع حجم الشحنات بنسبة 16.3%، بينما زاد متوسط سعر البيع سنويًا بنسبة 98.8%، ولا تزال أسعار الذاكرة هي المحرك الرئيسي لارتفاع ASP بشكل كبير على أساس سنوي.
تفاوت أداء حجم الشحنات بين الفئات. ارتفع حجم شحن المكونات المنفصلة والمنتجات الضوئية وDSP على أساس شهري، في حين انخفضت شحنات أجهزة الاستشعار والخطوط التناظرية القياسية والمنطق وMPU وMCU وDRAM وNAND على أساس شهري. وباحتساب نمو متحرك لثلاثة أشهر، ارتفع إجمالي حجم الشحنات بنسبة 10.2%، مع تسجيل نمو في جميع الفئات.
ارتفعت ASP للذاكرة بوضوح على أساس شهري: ارتفع سعر DRAM لكل بت بنسبة 6.5%، وارتفع NAND بنسبة 9.5%. ويتناقض ذلك مع بيانات تُظهر انخفاضًا في حجم شحن الذاكرة على أساس شهري بنسبة 20% أو أكثر، ما يشير إلى أن عامل السعر للذاكرة ما زال يهيمن على نمو القطاع.
السيارات والحوسبة يتفوقان على القواعد الموسمية
ارتفع إجمالي مبيعات ASIC بنسبة 0.5% على أساس شهري، متفوقًا على الانخفاض وفق المتوسط التاريخي البالغ 2.5%. ضمن أسواق النهايات، ارتفعت مبيعات أجهزة الكمبيوتر والملحقات بنسبة 2.8% على أساس شهري، متفوقة على الانخفاض الموسمي البالغ 3.0%؛ وانخفض قطاع السيارات بنسبة 0.5%، متفوقًا على انخفاض موسمي قدره 5.3%؛ كما انخفضت متعددة الوظائف وغيرها بنسبة 3.6%، متفوقة على الانخفاض الموسمي البالغ 5.6%.
انخفضت الإلكترونيات الاستهلاكية بنسبة 8.2%، مقابل انخفاض موسمي قدره 6.0%. وتراجع الاتصال اللاسلكي بنسبة 6.1%، مقابل انخفاض موسمي قدره 0.1%. وزاد الاتصال السلكي بنسبة 1.2%، مقابل زيادة موسمية قدرها 3.9%. ويعكس صمود السيارات والصناعة، إلى جانب الأداء غير المتوقع في قطاع الحاسوب، الدعم البنيوي للطلب المرتبط بالذكاء الاصطناعي على سوق نهايات أشباه الموصلات.
تُظهر بيانات بيرنشتاين أن صناعة أشباه الموصلات في يوليو/تموز اتسمت بخصائص مدفوعة بالأسعار وتباين بنيوي. إذ يُعد ارتفاع أسعار الذاكرة المحرك الأساسي لزيادة الحجم الإجمالية، بينما يشير النمو الصحي في قطاع غير الذاكرة إلى أن أساسيات الصناعة لم تتركز بشكل مفرط في فئة واحدة. وفي ظل تباين المناطق، هبطت السوق الصينية بشكل كبير على أساس شهري، لكن وبالنظر إلى الخصوصية المرتبطة بتقلبات أسعار الذاكرة، فإن هذا لا يكفي لتغيير التوقعات الإيجابية الشاملة للقطاع.
إخلاء المسؤولية
هذه المقالة هي تجميع وتفسير لتقرير أبحاث من بنك/وسيط طرف ثالث (بيرنشتاين، 8 سبتمبر/أيلول 2026) من إعداد جهة «اتجاه المد والجزر»، وبالاستناد إلى تجميع معلومات من السوق العامة. إن التقييمات وأسعار الهدف والتوقعات للأرباح والملموسات ذات الصلة المذكورة في النص، هي آراء محللي ذلك الوسيط وحدهم، وتمثل موقف المؤسسة التابعة له فقط، ولا تمثل بالضرورة آراء «اتجاه المد والجزر»، ولا تشكل أي نصيحة استثمارية.
توجد مخاطر في السوق، وتتطلب القرارات استقلالًا في اتخاذها. لا ينبغي استخدام هذه المقالة كأساس لشراء أو بيع أي أوراق مالية.
كتابة: ريـتا
ارتفعت مبيعات أشباه الموصلات العالمية في يوليو/تموز بنسبة 131% على أساس سنوي، مع انخفاض 9.5% على أساس شهري، وهو ما يزيد قليلًا عن نسبة الانخفاض التاريخية المتوسطة البالغة 8.5%. في 8 سبتمبر/أيلول، أصدر بنك بيرنشتاين تقريرًا يتابع مؤشرات WSTS، مشيرًا إلى أن الذاكرة ما زالت هي المحرك الأساسي للنمو؛ إذ ارتفعت بنسبة 452% على أساس سنوي. وساهمت حتى الآن هذا العام بما يقارب 355 مليار دولار من الإيرادات الجديدة، ما يدفع نمو القطاع بنسبة 111% منذ بداية العام. وبدون الذاكرة، ما تزال المبيعات تسجل ارتفاعًا سنويًا قدره 35%.
ارتفاع أسعار الذاكرة يفسر قرابة 70% من الزيادة البالغة 111% هذا العام في القطاع. وفي بيانات الشهر على أساس شهري لشهر يوليو، تفوقت أغلب فئات المنتجات على الأنماط الموسمية، لكن الأداء بين المناطق تباين بشكل واضح: انخفضت الصين بنسبة 28% على أساس شهري، بينما انخفضت الأمريكتان بنسبة 0.4% فقط.
الذاكرة تسهم بما يقارب سبعة أعشار الزيادة، وغير الذاكرة يرتفع أيضًا 35%
ارتفعت إجمالي مبيعات أشباه الموصلات في يوليو/تموز بنسبة 131% على أساس سنوي، بعد ارتفاع قدره 144% في يونيو/حزيران، وما زالت عند مستويات مرتفعة. واستمرت الذاكرة في قيادة النمو بنسبة 452% على أساس سنوي، وبنهاية يوليو/تموز تراكمت مساهمة تقدر بنحو 3550 مليار دولار من الإيرادات الجديدة للقطاع، بما يمثل قرابة 70% من الزيادة البالغة 111% منذ بداية العام. وحتى عامل أسعار الذاكرة وحده يدعم معظم ارتفاع القطاع.
وباستبعاد الذاكرة، ارتفعت مبيعات القطاع بنسبة 35% على أساس سنوي، كما بقيت طلبات المنتجات غير الذاكرية في حالة صحية. وبالنظر إلى بيانات متحركة لثلاثة أشهر، يبلغ نمو مبيعات القطاع 30.4%، وهو أعلى بكثير من متوسطه التاريخي البالغ 5.5%. ويبلغ نمو الذاكرة المتحرك 48.3%، كما تصل الزيادة لغير الذاكرة إلى 10.8%.
تحسن أداء المنتجات على أساس شهري مقارنة بالقواعد الموسمية
انخفضت المبيعات الإجمالية في يوليو بنسبة 9.5% على أساس شهري، وهو أقل قليلًا من متوسطها التاريخي البالغ 8.5%. لكن أداء مختلف فئات المنتجات كان غالبًا أفضل من النمط الموسمي.
انخفضت المكونات المنفصلة بنسبة 5.9% على أساس شهري، وهو أفضل من متوسط الانخفاض الموسمي البالغ 10.2%. ارتفعت الخطوط التناظرية القياسية بنسبة 8.6% على أساس شهري، أفضل من زيادة موسمية قدرها 2.7%. ارتفعت الدوائر المنطقية بنسبة 2.2% على أساس شهري، أفضل من انخفاض بنسبة 0.9% وفقًا للموسمية. انخفضت وحدات MCU بنسبة 1.5%، أفضل من انخفاض 9.1% موسميًا. ارتفعت DSP بنسبة 6.8%، أفضل من انخفاض 5.1% موسميًا. انخفض DRAM بنسبة 17.5%، أفضل من انخفاض 25.7% موسميًا. وانخفض NAND بنسبة 14.7%، أفضل من انخفاض 28.8% موسميًا.
انخفضت MPU بنسبة 8.2% على أساس شهري، وهو أقل من متوسط الانخفاض الموسمي البالغ 5.7%، وهي إحدى الفئات القليلة التي جاءت أضعف من الاتجاه التاريخي. وظلت المنتجات الخاصة بالتطبيقات الضوئية والاحساسية والتطبيقات التناظرية المخصصة بمحاذاة المتوسط التاريخي تقريبًا.
تباين الأداء بين المناطق: الصين تنخفض 28% شهريًا
من حيث النمو على أساس سنوي، حققت جميع المناطق ارتفاعًا في إجمالي المبيعات. ارتفعت الأمريكتان بنسبة 172.6%، وأوروبا 89.8%، واليابان 58.4%، والصين 97.5%، وباقي آسيا والمحيط الهادئ 140.3%.
ومن حيث التغير على أساس شهري، كان التباين بين المناطق واضحًا. انخفضت الأمريكتان بنسبة 0.4% فقط، وزادت اليابان بنسبة 1.6%، وانخفضت أوروبا بنسبة 4.4%، وانخفضت باقي آسيا والمحيط الهادئ بنسبة 4.7%، بينما انخفضت الصين بنسبة 28.0%. وباستبعاد الذاكرة، تتحول التغيرات الشهرية في جميع المناطق إلى: الأمريكتان +13.3%، أوروبا -5.9%، اليابان +0.2%، الصين -5.9%، وباقي آسيا والمحيط الهادئ -0.9%. ويعزى الهبوط الكبير في الصين أساسًا إلى تقلبات أسعار الذاكرة.
ثبات حجم الشحنات، مدعوم ASP بأسعار الذاكرة
في يوليو، ظل إجمالي حجم الشحنات ثابتًا تقريبًا على أساس شهري (-0.3%)، بينما انخفض متوسط سعر البيع على أساس شهري بنسبة 9.3%. ومن حيث النمو على أساس سنوي، ارتفع حجم الشحنات بنسبة 16.3%، بينما زاد متوسط سعر البيع سنويًا بنسبة 98.8%، ولا تزال أسعار الذاكرة هي المحرك الرئيسي لارتفاع ASP بشكل كبير على أساس سنوي.
تفاوت أداء حجم الشحنات بين الفئات. ارتفع حجم شحن المكونات المنفصلة والمنتجات الضوئية وDSP على أساس شهري، في حين انخفضت شحنات أجهزة الاستشعار والخطوط التناظرية القياسية والمنطق وMPU وMCU وDRAM وNAND على أساس شهري. وباحتساب نمو متحرك لثلاثة أشهر، ارتفع إجمالي حجم الشحنات بنسبة 10.2%، مع تسجيل نمو في جميع الفئات.
ارتفعت ASP للذاكرة بوضوح على أساس شهري: ارتفع سعر DRAM لكل بت بنسبة 6.5%، وارتفع NAND بنسبة 9.5%. ويتناقض ذلك مع بيانات تُظهر انخفاضًا في حجم شحن الذاكرة على أساس شهري بنسبة 20% أو أكثر، ما يشير إلى أن عامل السعر للذاكرة ما زال يهيمن على نمو القطاع.
السيارات والحوسبة يتفوقان على القواعد الموسمية
ارتفع إجمالي مبيعات ASIC بنسبة 0.5% على أساس شهري، متفوقًا على الانخفاض وفق المتوسط التاريخي البالغ 2.5%. ضمن أسواق النهايات، ارتفعت مبيعات أجهزة الكمبيوتر والملحقات بنسبة 2.8% على أساس شهري، متفوقة على الانخفاض الموسمي البالغ 3.0%؛ وانخفض قطاع السيارات بنسبة 0.5%، متفوقًا على انخفاض موسمي قدره 5.3%؛ كما انخفضت متعددة الوظائف وغيرها بنسبة 3.6%، متفوقة على الانخفاض الموسمي البالغ 5.6%.
انخفضت الإلكترونيات الاستهلاكية بنسبة 8.2%، مقابل انخفاض موسمي قدره 6.0%. وتراجع الاتصال اللاسلكي بنسبة 6.1%، مقابل انخفاض موسمي قدره 0.1%. وزاد الاتصال السلكي بنسبة 1.2%، مقابل زيادة موسمية قدرها 3.9%. ويعكس صمود السيارات والصناعة، إلى جانب الأداء غير المتوقع في قطاع الحاسوب، الدعم البنيوي للطلب المرتبط بالذكاء الاصطناعي على سوق نهايات أشباه الموصلات.
تُظهر بيانات بيرنشتاين أن صناعة أشباه الموصلات في يوليو/تموز اتسمت بخصائص مدفوعة بالأسعار وتباين بنيوي. إذ يُعد ارتفاع أسعار الذاكرة المحرك الأساسي لزيادة الحجم الإجمالية، بينما يشير النمو الصحي في قطاع غير الذاكرة إلى أن أساسيات الصناعة لم تتركز بشكل مفرط في فئة واحدة. وفي ظل تباين المناطق، هبطت السوق الصينية بشكل كبير على أساس شهري، لكن وبالنظر إلى الخصوصية المرتبطة بتقلبات أسعار الذاكرة، فإن هذا لا يكفي لتغيير التوقعات الإيجابية الشاملة للقطاع.
إخلاء المسؤولية
هذه المقالة هي تجميع وتفسير لتقرير أبحاث من بنك/وسيط طرف ثالث (بيرنشتاين، 8 سبتمبر/أيلول 2026) من إعداد جهة «اتجاه المد والجزر»، وبالاستناد إلى تجميع معلومات من السوق العامة. إن التقييمات وأسعار الهدف والتوقعات للأرباح والملموسات ذات الصلة المذكورة في النص، هي آراء محللي ذلك الوسيط وحدهم، وتمثل موقف المؤسسة التابعة له فقط، ولا تمثل بالضرورة آراء «اتجاه المد والجزر»، ولا تشكل أي نصيحة استثمارية.
توجد مخاطر في السوق، وتتطلب القرارات استقلالًا في اتخاذها. لا ينبغي استخدام هذه المقالة كأساس لشراء أو بيع أي أوراق مالية.
ارتفعت مبيعات أشباه الموصلات العالمية في يوليو/تموز بنسبة 131% على أساس سنوي، مع انخفاض 9.5% على أساس شهري، وهو ما يزيد قليلًا عن نسبة الانخفاض التاريخية المتوسطة البالغة 8.5%. في 8 سبتمبر/أيلول، أصدر بنك بيرنشتاين تقريرًا يتابع مؤشرات WSTS، مشيرًا إلى أن الذاكرة ما زالت هي المحرك الأساسي للنمو؛ إذ ارتفعت بنسبة 452% على أساس سنوي. وساهمت حتى الآن هذا العام بما يقارب 355 مليار دولار من الإيرادات الجديدة، ما يدفع نمو القطاع بنسبة 111% منذ بداية العام. وبدون الذاكرة، ما تزال المبيعات تسجل ارتفاعًا سنويًا قدره 35%.
ارتفاع أسعار الذاكرة يفسر قرابة 70% من الزيادة البالغة 111% هذا العام في القطاع. وفي بيانات الشهر على أساس شهري لشهر يوليو، تفوقت أغلب فئات المنتجات على الأنماط الموسمية، لكن الأداء بين المناطق تباين بشكل واضح: انخفضت الصين بنسبة 28% على أساس شهري، بينما انخفضت الأمريكتان بنسبة 0.4% فقط.
الذاكرة تسهم بما يقارب سبعة أعشار الزيادة، وغير الذاكرة يرتفع أيضًا 35%
ارتفعت إجمالي مبيعات أشباه الموصلات في يوليو/تموز بنسبة 131% على أساس سنوي، بعد ارتفاع قدره 144% في يونيو/حزيران، وما زالت عند مستويات مرتفعة. واستمرت الذاكرة في قيادة النمو بنسبة 452% على أساس سنوي، وبنهاية يوليو/تموز تراكمت مساهمة تقدر بنحو 3550 مليار دولار من الإيرادات الجديدة للقطاع، بما يمثل قرابة 70% من الزيادة البالغة 111% منذ بداية العام. وحتى عامل أسعار الذاكرة وحده يدعم معظم ارتفاع القطاع.
وباستبعاد الذاكرة، ارتفعت مبيعات القطاع بنسبة 35% على أساس سنوي، كما بقيت طلبات المنتجات غير الذاكرية في حالة صحية. وبالنظر إلى بيانات متحركة لثلاثة أشهر، يبلغ نمو مبيعات القطاع 30.4%، وهو أعلى بكثير من متوسطه التاريخي البالغ 5.5%. ويبلغ نمو الذاكرة المتحرك 48.3%، كما تصل الزيادة لغير الذاكرة إلى 10.8%.
تحسن أداء المنتجات على أساس شهري مقارنة بالقواعد الموسمية
انخفضت المبيعات الإجمالية في يوليو بنسبة 9.5% على أساس شهري، وهو أقل قليلًا من متوسطها التاريخي البالغ 8.5%. لكن أداء مختلف فئات المنتجات كان غالبًا أفضل من النمط الموسمي.
انخفضت المكونات المنفصلة بنسبة 5.9% على أساس شهري، وهو أفضل من متوسط الانخفاض الموسمي البالغ 10.2%. ارتفعت الخطوط التناظرية القياسية بنسبة 8.6% على أساس شهري، أفضل من زيادة موسمية قدرها 2.7%. ارتفعت الدوائر المنطقية بنسبة 2.2% على أساس شهري، أفضل من انخفاض بنسبة 0.9% وفقًا للموسمية. انخفضت وحدات MCU بنسبة 1.5%، أفضل من انخفاض 9.1% موسميًا. ارتفعت DSP بنسبة 6.8%، أفضل من انخفاض 5.1% موسميًا. انخفض DRAM بنسبة 17.5%، أفضل من انخفاض 25.7% موسميًا. وانخفض NAND بنسبة 14.7%، أفضل من انخفاض 28.8% موسميًا.
انخفضت MPU بنسبة 8.2% على أساس شهري، وهو أقل من متوسط الانخفاض الموسمي البالغ 5.7%، وهي إحدى الفئات القليلة التي جاءت أضعف من الاتجاه التاريخي. وظلت المنتجات الخاصة بالتطبيقات الضوئية والاحساسية والتطبيقات التناظرية المخصصة بمحاذاة المتوسط التاريخي تقريبًا.
تباين الأداء بين المناطق: الصين تنخفض 28% شهريًا
من حيث النمو على أساس سنوي، حققت جميع المناطق ارتفاعًا في إجمالي المبيعات. ارتفعت الأمريكتان بنسبة 172.6%، وأوروبا 89.8%، واليابان 58.4%، والصين 97.5%، وباقي آسيا والمحيط الهادئ 140.3%.
ومن حيث التغير على أساس شهري، كان التباين بين المناطق واضحًا. انخفضت الأمريكتان بنسبة 0.4% فقط، وزادت اليابان بنسبة 1.6%، وانخفضت أوروبا بنسبة 4.4%، وانخفضت باقي آسيا والمحيط الهادئ بنسبة 4.7%، بينما انخفضت الصين بنسبة 28.0%. وباستبعاد الذاكرة، تتحول التغيرات الشهرية في جميع المناطق إلى: الأمريكتان +13.3%، أوروبا -5.9%، اليابان +0.2%، الصين -5.9%، وباقي آسيا والمحيط الهادئ -0.9%. ويعزى الهبوط الكبير في الصين أساسًا إلى تقلبات أسعار الذاكرة.
ثبات حجم الشحنات، مدعوم ASP بأسعار الذاكرة
في يوليو، ظل إجمالي حجم الشحنات ثابتًا تقريبًا على أساس شهري (-0.3%)، بينما انخفض متوسط سعر البيع على أساس شهري بنسبة 9.3%. ومن حيث النمو على أساس سنوي، ارتفع حجم الشحنات بنسبة 16.3%، بينما زاد متوسط سعر البيع سنويًا بنسبة 98.8%، ولا تزال أسعار الذاكرة هي المحرك الرئيسي لارتفاع ASP بشكل كبير على أساس سنوي.
تفاوت أداء حجم الشحنات بين الفئات. ارتفع حجم شحن المكونات المنفصلة والمنتجات الضوئية وDSP على أساس شهري، في حين انخفضت شحنات أجهزة الاستشعار والخطوط التناظرية القياسية والمنطق وMPU وMCU وDRAM وNAND على أساس شهري. وباحتساب نمو متحرك لثلاثة أشهر، ارتفع إجمالي حجم الشحنات بنسبة 10.2%، مع تسجيل نمو في جميع الفئات.
ارتفعت ASP للذاكرة بوضوح على أساس شهري: ارتفع سعر DRAM لكل بت بنسبة 6.5%، وارتفع NAND بنسبة 9.5%. ويتناقض ذلك مع بيانات تُظهر انخفاضًا في حجم شحن الذاكرة على أساس شهري بنسبة 20% أو أكثر، ما يشير إلى أن عامل السعر للذاكرة ما زال يهيمن على نمو القطاع.
السيارات والحوسبة يتفوقان على القواعد الموسمية
ارتفع إجمالي مبيعات ASIC بنسبة 0.5% على أساس شهري، متفوقًا على الانخفاض وفق المتوسط التاريخي البالغ 2.5%. ضمن أسواق النهايات، ارتفعت مبيعات أجهزة الكمبيوتر والملحقات بنسبة 2.8% على أساس شهري، متفوقة على الانخفاض الموسمي البالغ 3.0%؛ وانخفض قطاع السيارات بنسبة 0.5%، متفوقًا على انخفاض موسمي قدره 5.3%؛ كما انخفضت متعددة الوظائف وغيرها بنسبة 3.6%، متفوقة على الانخفاض الموسمي البالغ 5.6%.
انخفضت الإلكترونيات الاستهلاكية بنسبة 8.2%، مقابل انخفاض موسمي قدره 6.0%. وتراجع الاتصال اللاسلكي بنسبة 6.1%، مقابل انخفاض موسمي قدره 0.1%. وزاد الاتصال السلكي بنسبة 1.2%، مقابل زيادة موسمية قدرها 3.9%. ويعكس صمود السيارات والصناعة، إلى جانب الأداء غير المتوقع في قطاع الحاسوب، الدعم البنيوي للطلب المرتبط بالذكاء الاصطناعي على سوق نهايات أشباه الموصلات.
تُظهر بيانات بيرنشتاين أن صناعة أشباه الموصلات في يوليو/تموز اتسمت بخصائص مدفوعة بالأسعار وتباين بنيوي. إذ يُعد ارتفاع أسعار الذاكرة المحرك الأساسي لزيادة الحجم الإجمالية، بينما يشير النمو الصحي في قطاع غير الذاكرة إلى أن أساسيات الصناعة لم تتركز بشكل مفرط في فئة واحدة. وفي ظل تباين المناطق، هبطت السوق الصينية بشكل كبير على أساس شهري، لكن وبالنظر إلى الخصوصية المرتبطة بتقلبات أسعار الذاكرة، فإن هذا لا يكفي لتغيير التوقعات الإيجابية الشاملة للقطاع.
إخلاء المسؤولية
هذه المقالة هي تجميع وتفسير لتقرير أبحاث من بنك/وسيط طرف ثالث (بيرنشتاين، 8 سبتمبر/أيلول 2026) من إعداد جهة «اتجاه المد والجزر»، وبالاستناد إلى تجميع معلومات من السوق العامة. إن التقييمات وأسعار الهدف والتوقعات للأرباح والملموسات ذات الصلة المذكورة في النص، هي آراء محللي ذلك الوسيط وحدهم، وتمثل موقف المؤسسة التابعة له فقط، ولا تمثل بالضرورة آراء «اتجاه المد والجزر»، ولا تشكل أي نصيحة استثمارية.
توجد مخاطر في السوق، وتتطلب القرارات استقلالًا في اتخاذها. لا ينبغي استخدام هذه المقالة كأساس لشراء أو بيع أي أوراق مالية.
1
124
·
--
#虾仁 #关注我必回关 #أخبار جديدة، في 18 يونيو، أبلغت Laprovence أن الشرطة الفرنسية اعتقلت أربعة مشتبه بهم في مرسيليا والمناطق المحيطة بها، حيث يتعلق الأمر بمحاولة سرقة باستخدام أسلوب الاختطاف تستهدف أصول العملات المشفرة. حدثت الواقعة في 13 يونيو 2026 حوالي الساعة 3 صباحًا، حيث اقتحم المشتبه بهم منزلاً في المنطقة 13 من مرسيليا، وحاولوا احتجاز امرأتين للحصول على أصول متعلقة بالعملات المشفرة، واستيقظت إحدى العائلات من الضجيج وأبلغت الشرطة على الفور، وهرب المشتبه بهم من الموقع تاركين وراءهم دلائل على لوحة السيارة.
وبحسب ما ورد، فإن ظاهرة اختطاف العملات المشفرة في فرنسا تتزايد، حيث تم تسجيل حوالي 70 حالة تتعلق بالاختطاف أو الابتزاز لأصول العملات المشفرة منذ عام 2026، وتقول الشرطة إن هذه الحالات تستهدف عادة حاملي أصول العملات المشفرة وأفراد عائلاتهم، مما يظهر خصائص عالية التوجه وعنف متزايد.
#虾仁 #关注我必回关 #أخبار جديدة، في 18 يونيو، أبلغت Laprovence أن الشرطة الفرنسية اعتقلت أربعة مشتبه بهم في مرسيليا والمناطق المحيطة بها، حيث يتعلق الأمر بمحاولة سرقة باستخدام أسلوب الاختطاف تستهدف أصول العملات المشفرة. حدثت الواقعة في 13 يونيو 2026 حوالي الساعة 3 صباحًا، حيث اقتحم المشتبه بهم منزلاً في المنطقة 13 من مرسيليا، وحاولوا احتجاز امرأتين للحصول على أصول متعلقة بالعملات المشفرة، واستيقظت إحدى العائلات من الضجيج وأبلغت الشرطة على الفور، وهرب المشتبه بهم من الموقع تاركين وراءهم دلائل على لوحة السيارة.
وبحسب ما ورد، فإن ظاهرة اختطاف العملات المشفرة في فرنسا تتزايد، حيث تم تسجيل حوالي 70 حالة تتعلق بالاختطاف أو الابتزاز لأصول العملات المشفرة منذ عام 2026، وتقول الشرطة إن هذه الحالات تستهدف عادة حاملي أصول العملات المشفرة وأفراد عائلاتهم، مما يظهر خصائص عالية التوجه وعنف متزايد.
وبحسب ما ورد، فإن ظاهرة اختطاف العملات المشفرة في فرنسا تتزايد، حيث تم تسجيل حوالي 70 حالة تتعلق بالاختطاف أو الابتزاز لأصول العملات المشفرة منذ عام 2026، وتقول الشرطة إن هذه الحالات تستهدف عادة حاملي أصول العملات المشفرة وأفراد عائلاتهم، مما يظهر خصائص عالية التوجه وعنف متزايد.
1
164
·
--
#虾仁 #关注我必回关 #أحدث الأخبار، في 18 يونيو، ذكر محلل CryptoQuant أكسل أدلر جونيور أن الفيدرالي الأمريكي أبقى على سعر الفائدة الفيدرالية بين 3.50%-3.75% دون تغيير، لكن الرسم البياني للنقاط أظهر إشارات متشددة، مما أضعف دعم الأصول ذات المخاطر. نتيجة لذلك، انخفض البيتكوين بنحو 4% من حوالي 66,400 دولار، ليتجاوز 64,000 دولار، ولم يظهر حتى الآن أي شراء واضح للانتهاز؛ بينما عادت أسعار الذهب بسرعة فوق 4,300 دولار بعد الانخفاض. ويعتقد أن هذا التباين يعكس تراجع شهية المخاطرة في السوق، حيث تميل السيولة إلى تخصيص الأصول الدفاعية.
#虾仁 #关注我必回关 #أحدث الأخبار، في 18 يونيو، ذكر محلل CryptoQuant أكسل أدلر جونيور أن الفيدرالي الأمريكي أبقى على سعر الفائدة الفيدرالية بين 3.50%-3.75% دون تغيير، لكن الرسم البياني للنقاط أظهر إشارات متشددة، مما أضعف دعم الأصول ذات المخاطر. نتيجة لذلك، انخفض البيتكوين بنحو 4% من حوالي 66,400 دولار، ليتجاوز 64,000 دولار، ولم يظهر حتى الآن أي شراء واضح للانتهاز؛ بينما عادت أسعار الذهب بسرعة فوق 4,300 دولار بعد الانخفاض. ويعتقد أن هذا التباين يعكس تراجع شهية المخاطرة في السوق، حيث تميل السيولة إلى تخصيص الأصول الدفاعية.
113
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
IsAnthropic’s$1.5TMarketCapJustified?
9,207 مشاهدات
74 يقومون بالنقاش
أسهم Anthropic مرشحة للافتتاح عند 105 دولارات في ظهور قياسي على ناسداك
Binance News
·12 إعجاب
·11.8k مشاهدات
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
224,334 مشاهدات
2,034 يقومون بالنقاش
NvidiaBoardReportedlySplitOverHuang’sReturn
108,982 مشاهدات
1,088 يقومون بالنقاش