
HorizonNest
3.5k منشورات
HorizonNest
إبلاغ
حظر المُستخدم
40 تتابع
9.4K+ المتابعون
3.3K+ إعجاب
منشورات
الكل
اقتباسات
Live
·
--
صاعد
لقد أمضيت وقتًا طويلًا في عالم العملات المشفرة يكفي لأعرف أن معظم الوعود الكبيرة تبدو مألوفة بعد فترة. فكل دورة تجلب مشروعًا آخر يدّعي أنه سيحل كل شيء. لذا، عندما أنظر إلى Space and Time SXT، أعود دائمًا إلى سؤال بسيط واحد: من يحتاج إلى الوثوق بالبيانات، وما الذي يُطلب منه فعليًا الكشف عنه؟
أتفهم لماذا قد ترغب شركة ما في إبقاء سجلاتها المالية أو بيانات سلسلة التوريد خاصة. فليس كل نشاط تجاري يريد أن تكون معلوماته على سلسلة كتل عامة. والجانب المثير للاهتمام في SXT هو إمكانية إثبات صحة عملية حسابية من دون تسليم البيانات الأساسية.
لكن التمويل اللامركزي العام يواجه مشكلة مختلفة. يحتاج الناس إلى التحقق من الأمور بأنفسهم، ولا يمكنهم الاكتفاء بتصديق كلام أحدهم. وهنا تبدأ SXT Chain العامة في أن تبدو منطقية.
ما أجده مثيرًا للاهتمام هو أن هذين النهجين لا يتنافسان بالضرورة. يمكن لشركة أن تُبقي بياناتها خاصة، ومع ذلك تشارك إثباتًا يستطيع الآخرون التحقق منه. يبدو ذلك مفيدًا، لكنني لا أعتقد أنه يحل كل شيء. فإذا كانت البيانات الأصلية خاطئة، فلن يجعلها الإثبات التشفيري صحيحة بطريقة سحرية.
لقد رأيت الكثير من المشاريع تجعل التكنولوجيا المعقدة تبدو وكأن نجاحها أمر بديهي. لكن الاختبار الحقيقي دائمًا هو ما يحدث عندما يضطر الناس إلى استخدامها فعليًا.
لست متأكدًا أي الجانبين سينمو بوتيرة أسرع. فقد يحدث تبني الشركات لهذه التقنية بهدوء، بينما قد يجعل التمويل اللامركزي العام فوائدها أوضح للعيان.
بصراحة، أفضّل أن أراقب كيف يستخدم الناس SXT بدلًا من الاستماع إلى وعد كبير آخر.
برأيكم، أيهما سيُعتمد أولًا: استخدام الشركات أم التمويل اللامركزي العام؟
#sxt $SXT @SpaceandTimeDB
لقد أمضيت وقتًا طويلًا في عالم العملات المشفرة يكفي لأعرف أن معظم الوعود الكبيرة تبدو مألوفة بعد فترة. فكل دورة تجلب مشروعًا آخر يدّعي أنه سيحل كل شيء. لذا، عندما أنظر إلى Space and Time SXT، أعود دائمًا إلى سؤال بسيط واحد: من يحتاج إلى الوثوق بالبيانات، وما الذي يُطلب منه فعليًا الكشف عنه؟
أتفهم لماذا قد ترغب شركة ما في إبقاء سجلاتها المالية أو بيانات سلسلة التوريد خاصة. فليس كل نشاط تجاري يريد أن تكون معلوماته على سلسلة كتل عامة. والجانب المثير للاهتمام في SXT هو إمكانية إثبات صحة عملية حسابية من دون تسليم البيانات الأساسية.
لكن التمويل اللامركزي العام يواجه مشكلة مختلفة. يحتاج الناس إلى التحقق من الأمور بأنفسهم، ولا يمكنهم الاكتفاء بتصديق كلام أحدهم. وهنا تبدأ SXT Chain العامة في أن تبدو منطقية.
ما أجده مثيرًا للاهتمام هو أن هذين النهجين لا يتنافسان بالضرورة. يمكن لشركة أن تُبقي بياناتها خاصة، ومع ذلك تشارك إثباتًا يستطيع الآخرون التحقق منه. يبدو ذلك مفيدًا، لكنني لا أعتقد أنه يحل كل شيء. فإذا كانت البيانات الأصلية خاطئة، فلن يجعلها الإثبات التشفيري صحيحة بطريقة سحرية.
لقد رأيت الكثير من المشاريع تجعل التكنولوجيا المعقدة تبدو وكأن نجاحها أمر بديهي. لكن الاختبار الحقيقي دائمًا هو ما يحدث عندما يضطر الناس إلى استخدامها فعليًا.
لست متأكدًا أي الجانبين سينمو بوتيرة أسرع. فقد يحدث تبني الشركات لهذه التقنية بهدوء، بينما قد يجعل التمويل اللامركزي العام فوائدها أوضح للعيان.
بصراحة، أفضّل أن أراقب كيف يستخدم الناس SXT بدلًا من الاستماع إلى وعد كبير آخر.
برأيكم، أيهما سيُعتمد أولًا: استخدام الشركات أم التمويل اللامركزي العام؟
#sxt $SXT @SpaceandTime
أتفهم لماذا قد ترغب شركة ما في إبقاء سجلاتها المالية أو بيانات سلسلة التوريد خاصة. فليس كل نشاط تجاري يريد أن تكون معلوماته على سلسلة كتل عامة. والجانب المثير للاهتمام في SXT هو إمكانية إثبات صحة عملية حسابية من دون تسليم البيانات الأساسية.
لكن التمويل اللامركزي العام يواجه مشكلة مختلفة. يحتاج الناس إلى التحقق من الأمور بأنفسهم، ولا يمكنهم الاكتفاء بتصديق كلام أحدهم. وهنا تبدأ SXT Chain العامة في أن تبدو منطقية.
ما أجده مثيرًا للاهتمام هو أن هذين النهجين لا يتنافسان بالضرورة. يمكن لشركة أن تُبقي بياناتها خاصة، ومع ذلك تشارك إثباتًا يستطيع الآخرون التحقق منه. يبدو ذلك مفيدًا، لكنني لا أعتقد أنه يحل كل شيء. فإذا كانت البيانات الأصلية خاطئة، فلن يجعلها الإثبات التشفيري صحيحة بطريقة سحرية.
لقد رأيت الكثير من المشاريع تجعل التكنولوجيا المعقدة تبدو وكأن نجاحها أمر بديهي. لكن الاختبار الحقيقي دائمًا هو ما يحدث عندما يضطر الناس إلى استخدامها فعليًا.
لست متأكدًا أي الجانبين سينمو بوتيرة أسرع. فقد يحدث تبني الشركات لهذه التقنية بهدوء، بينما قد يجعل التمويل اللامركزي العام فوائدها أوضح للعيان.
بصراحة، أفضّل أن أراقب كيف يستخدم الناس SXT بدلًا من الاستماع إلى وعد كبير آخر.
برأيكم، أيهما سيُعتمد أولًا: استخدام الشركات أم التمويل اللامركزي العام؟
#sxt $SXT @SpaceandTime
1
3
377
·
--
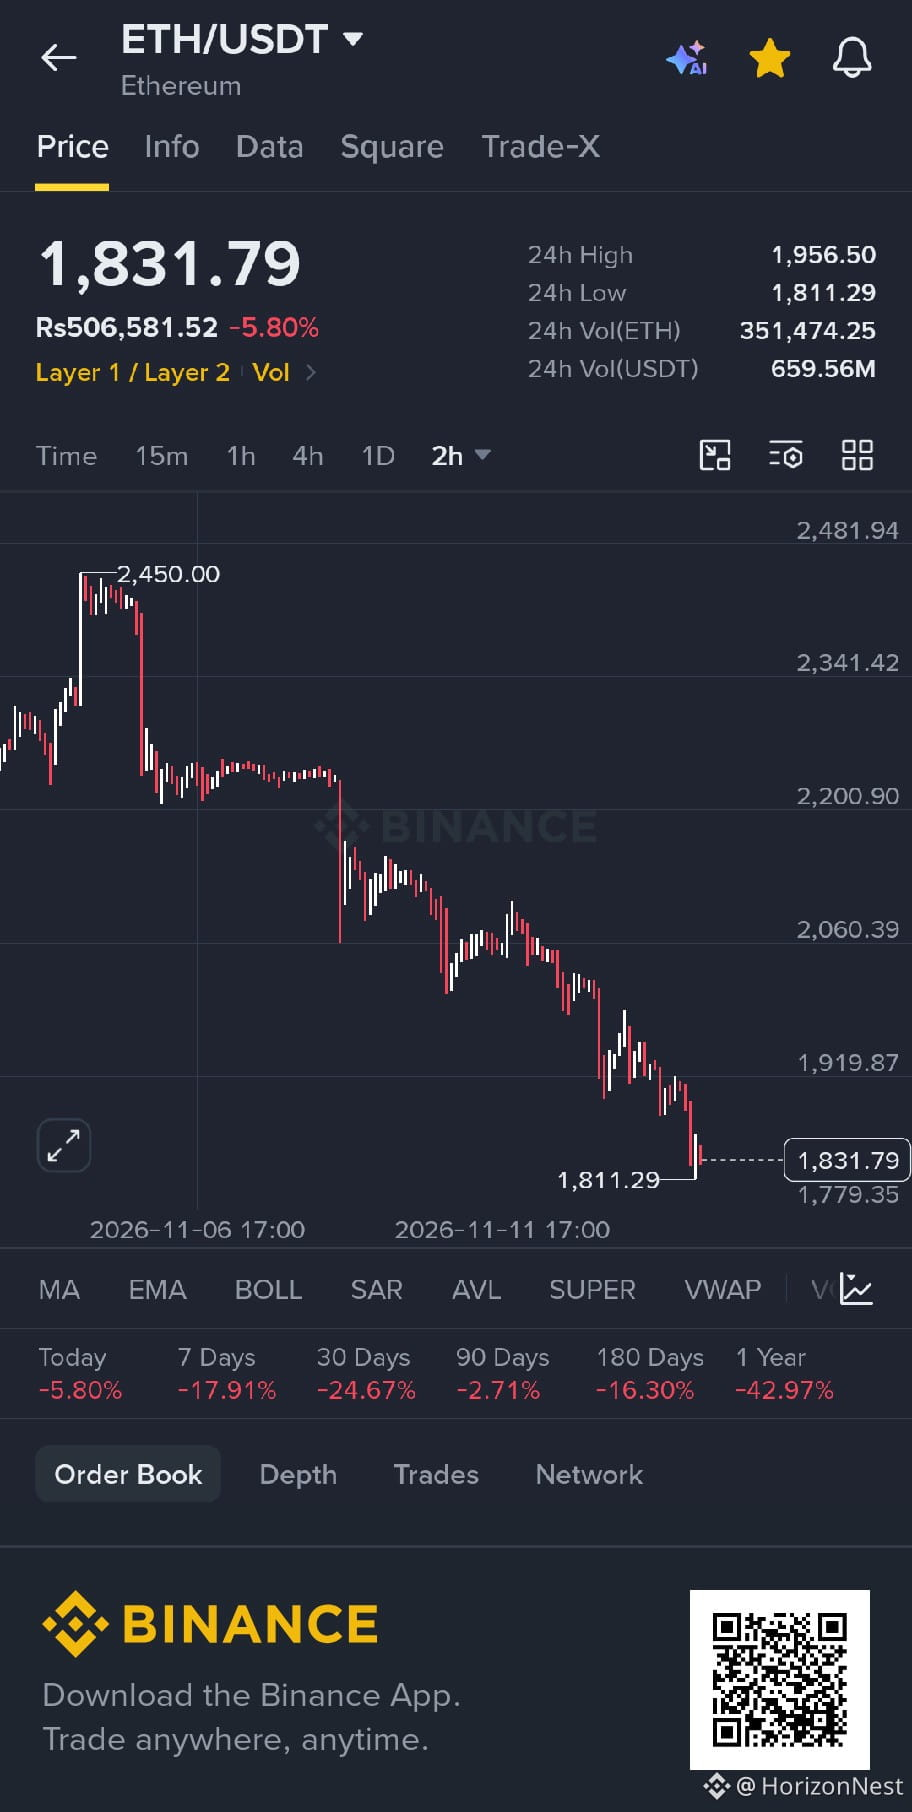
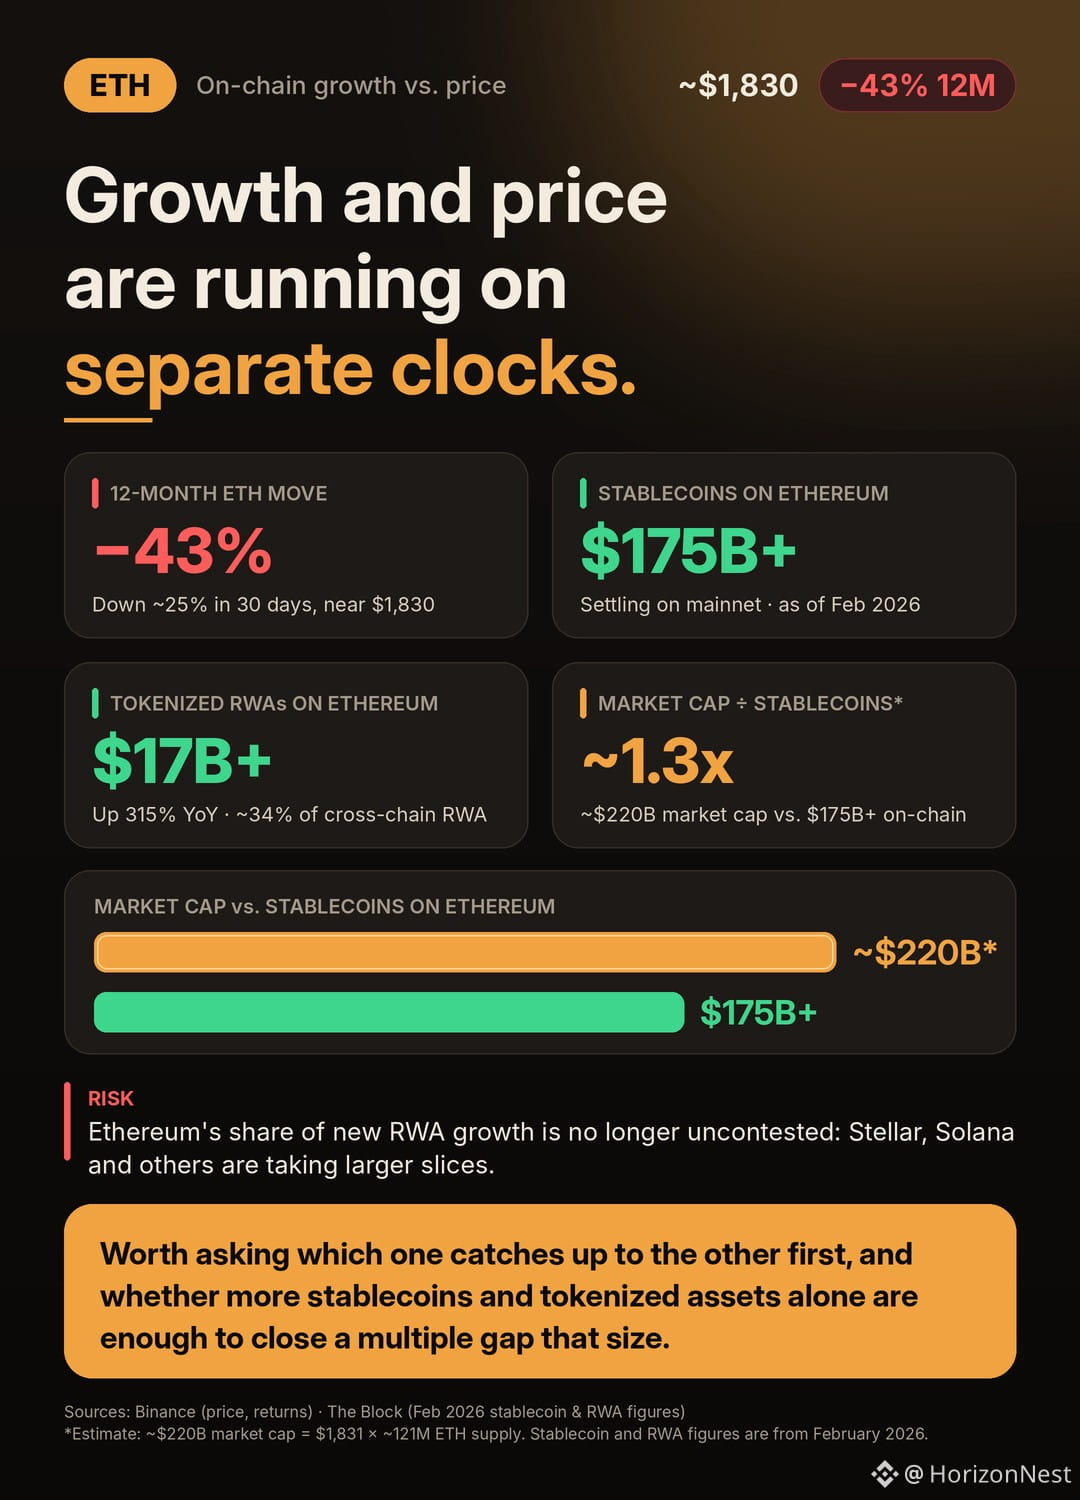
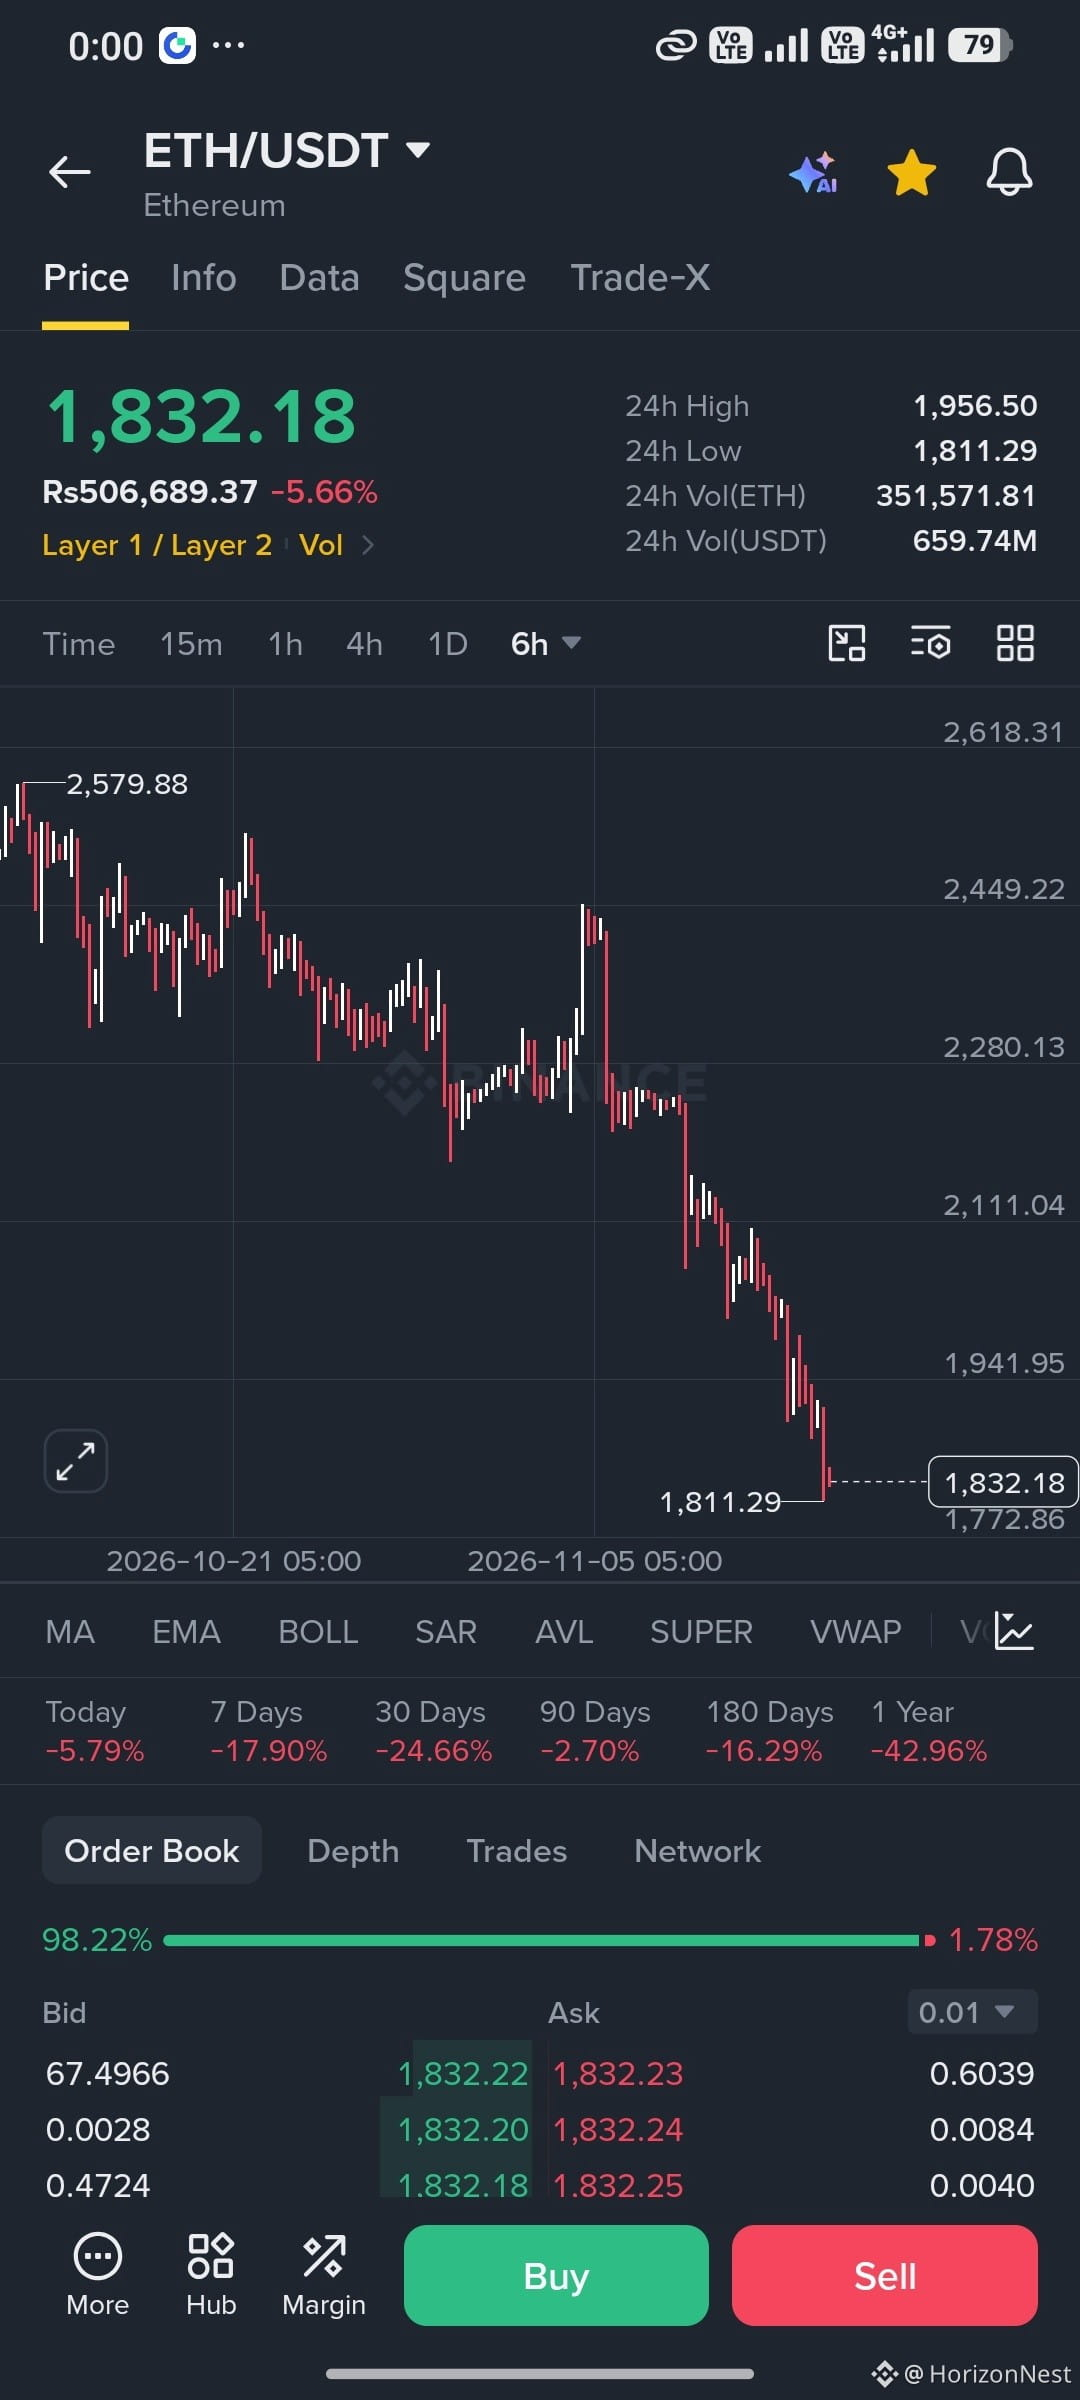
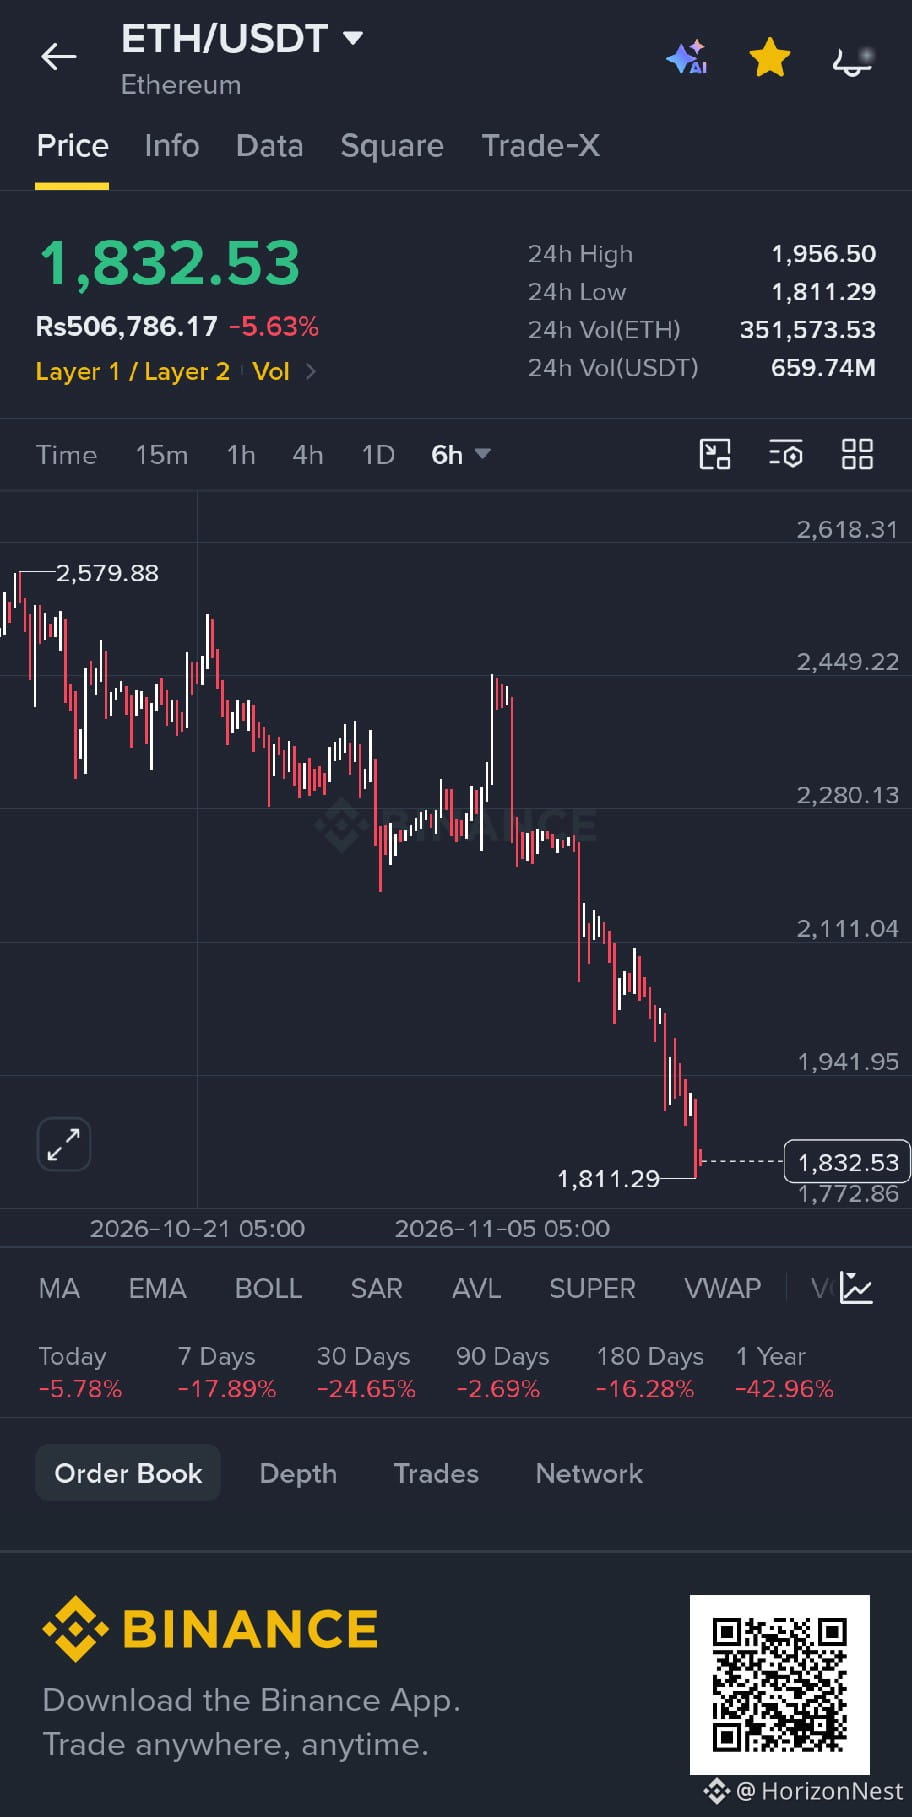
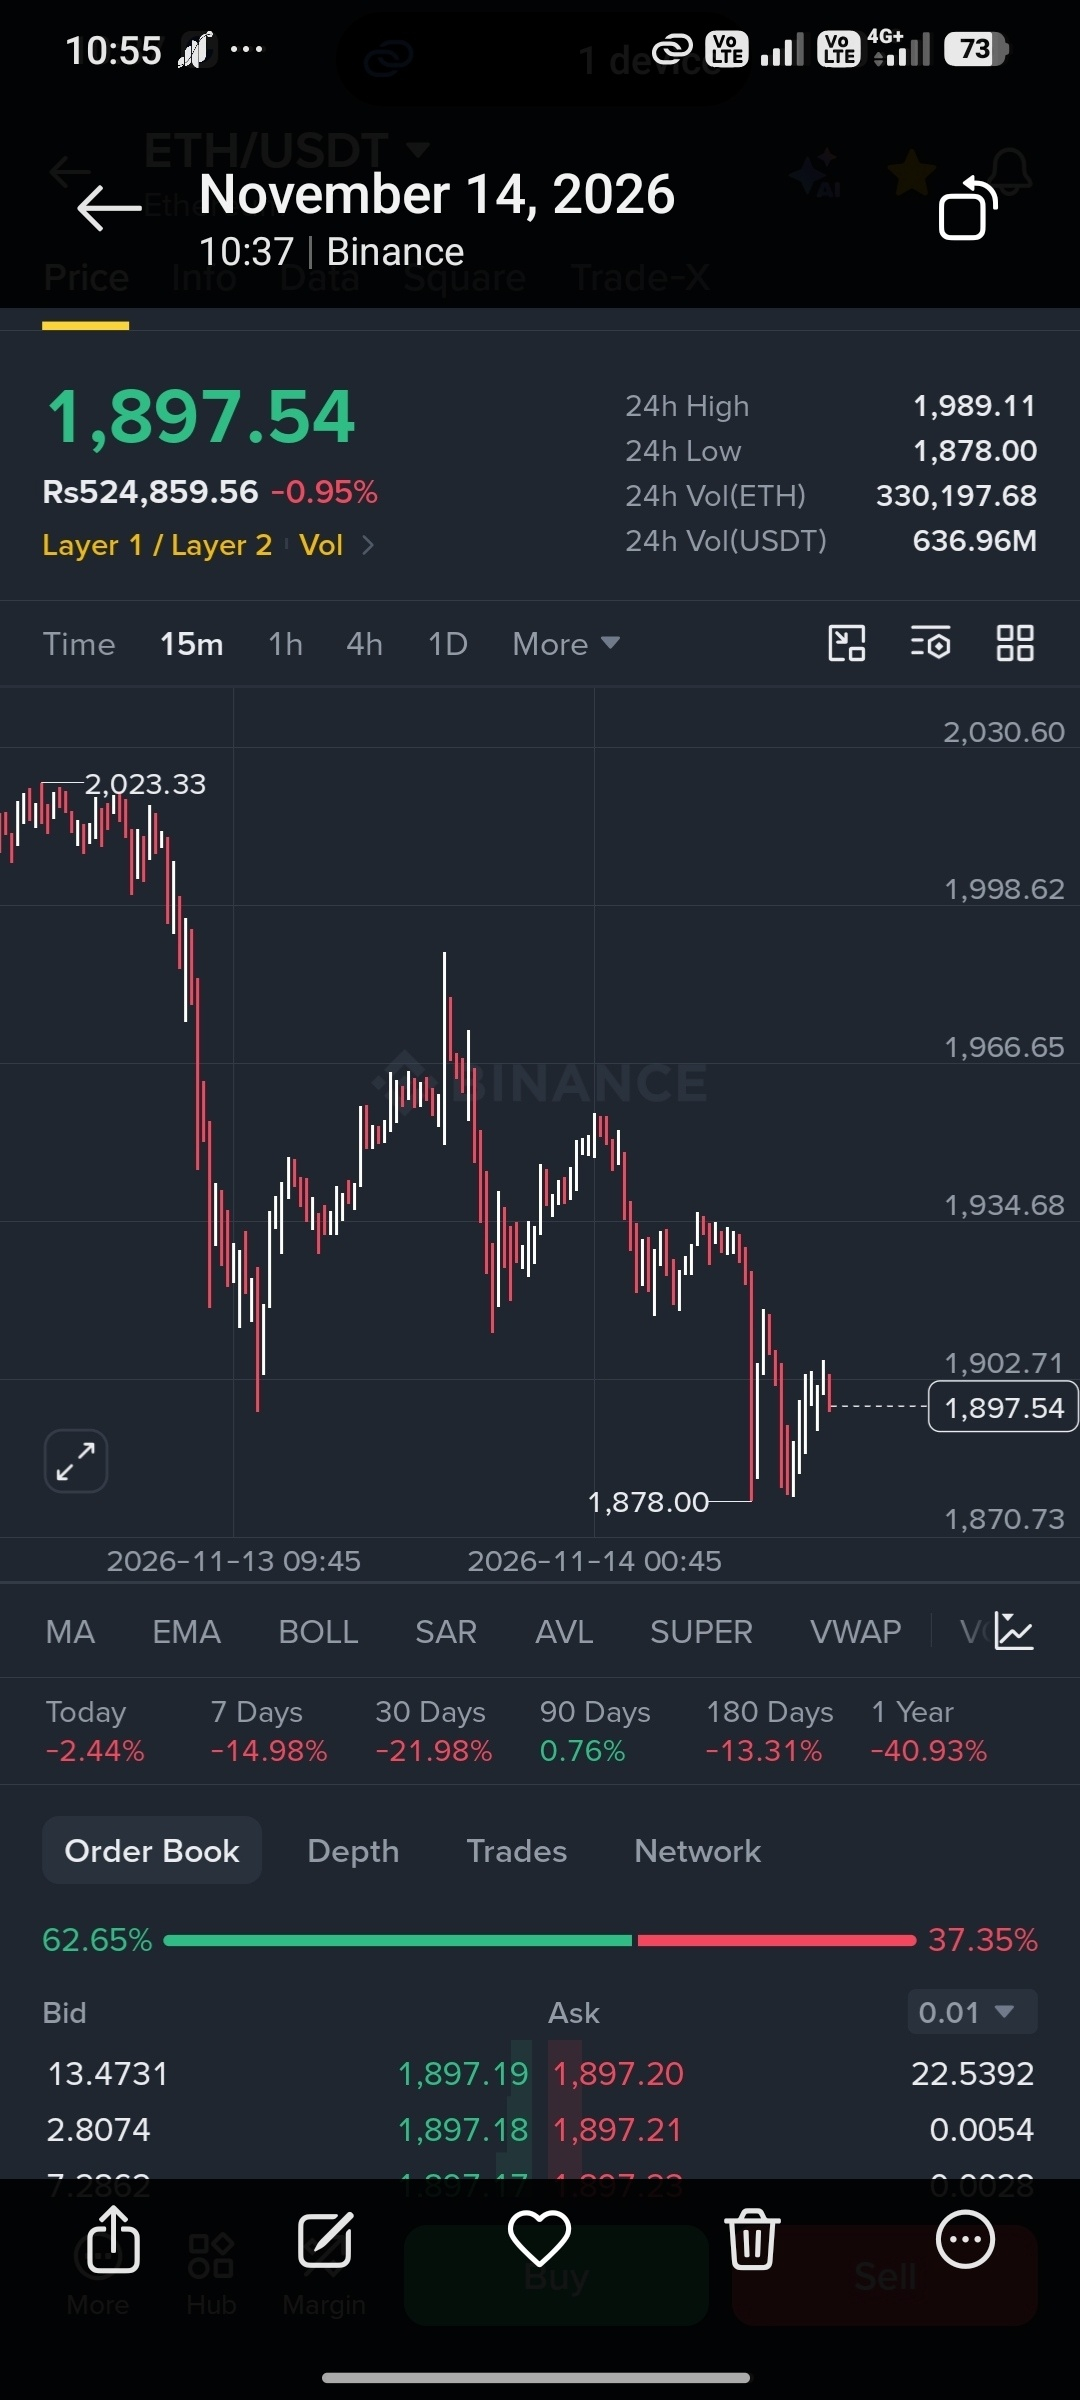
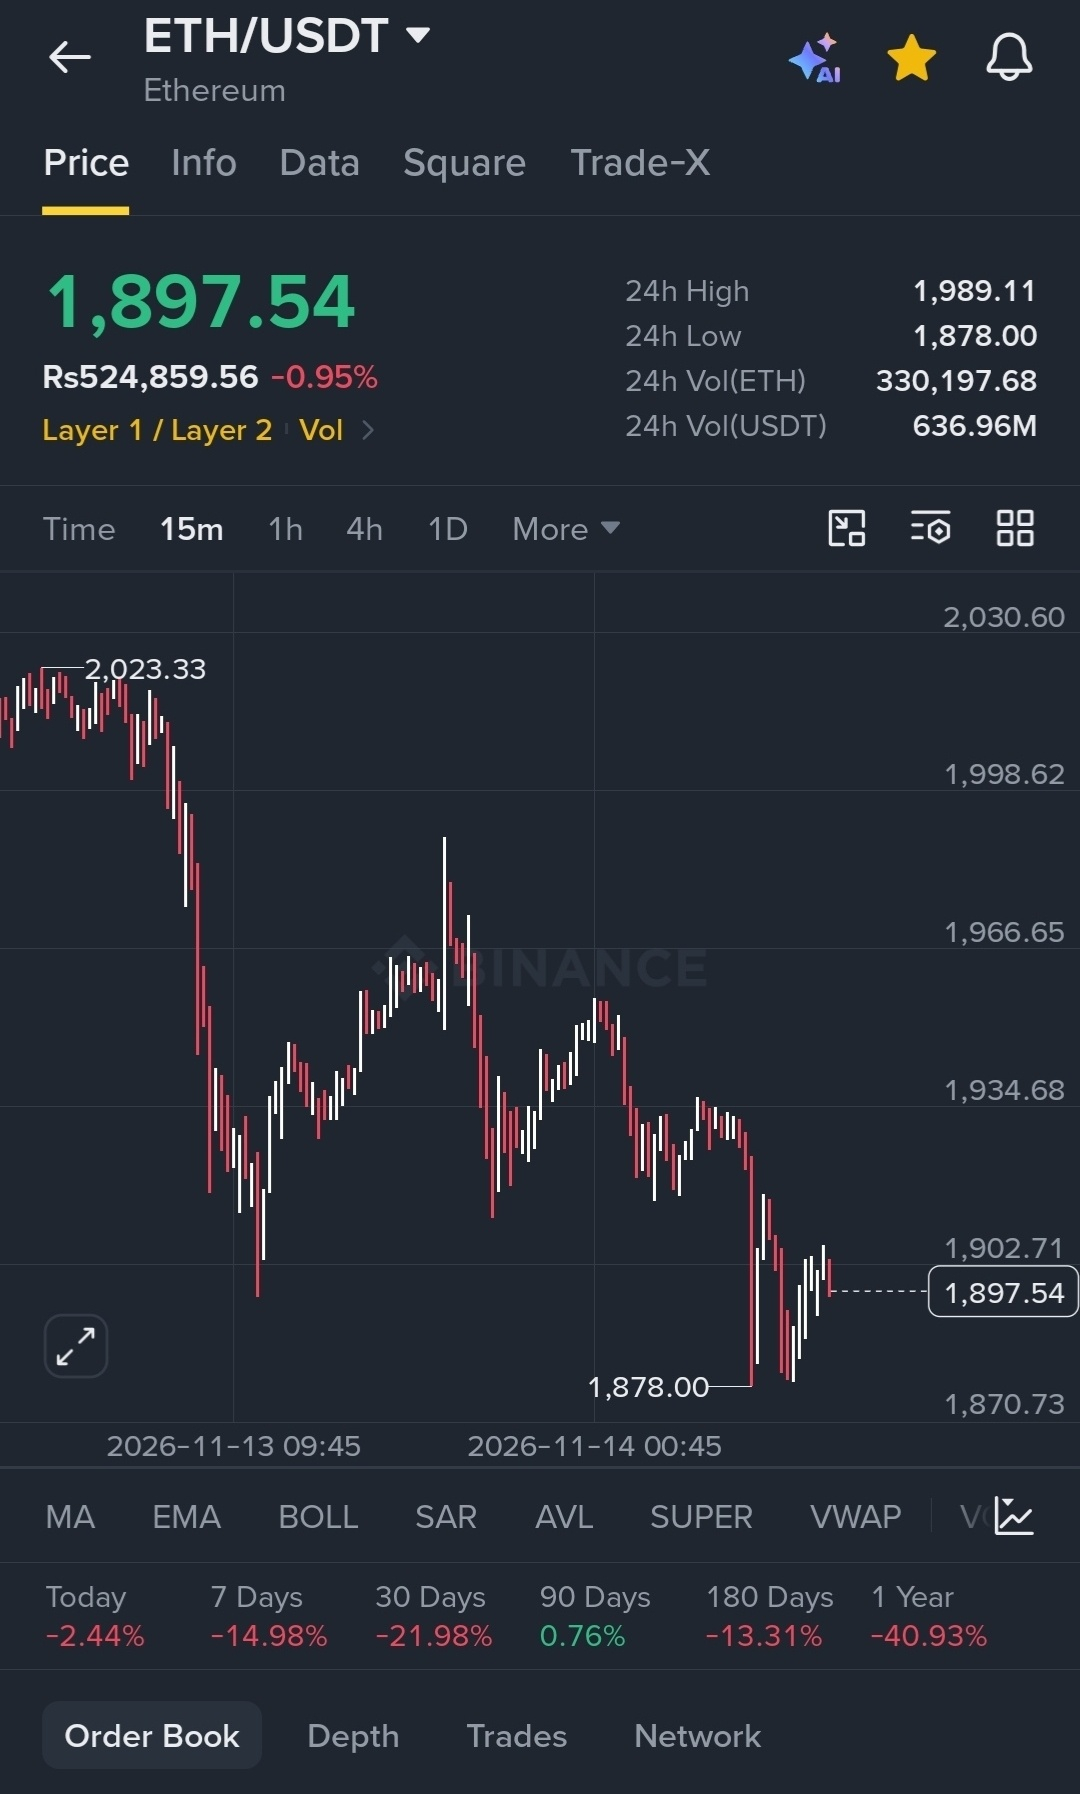
انخفض سعر ETH بنحو 43% خلال 12 شهرًا وبنحو 25% خلال 30 يومًا، ويتداول بالقرب من 1,830 دولارًا. وخلال الفترة نفسها، حافظت شبكة إيثيريوم الرئيسية على أكثر من 175 مليار دولار من العملات المستقرة، وتجاوزت قيمة أصولها الحقيقية المُرمّزة 17 مليار دولار، بزيادة سنوية قدرها 315%. هذا استخدام حقيقي، لا مجرد سردية.
عند قيمة سوقية تقارب 220 مليار دولار، يُتداول ETH الآن عند نحو 1.3 ضعف معروض العملات المستقرة التي تُسوّى على سلسلته. هذه النسبة هي الأعلى في مجموعة البيانات التي تمكنت من العثور عليها. في مارس، بلغت 0.69 ضعف، وكانت بالفعل عند المئين 99 من تاريخها. تواصل الميزانية العمومية للشبكة النمو، فيما ينكمش مضاعف قيمة الرمز مقتربًا منها.
ولا تزال البصمة تتسع. تستحوذ إيثيريوم على نحو 34% من قيمة الأصول الحقيقية المُرمّزة عبر السلاسل، فيما تتجاوز قيمة السلع وحدها 5 مليارات دولار من قاعدة أصولها المُرمّزة. وقد بلغ عدد المعاملات الأسبوعية مؤخرًا 17.3 مليونًا، بينما تقترب الرسوم من أدنى مستوياتها القياسية. أدى انخفاض تكلفة التسوية إلى زيادة عمليات التسوية.
ثمة مخاطرة غير واضحة: لم تعد حصة إيثيريوم من نمو الأصول الحقيقية المُرمّزة الجديدة مضمونة. إذ تستحوذ Stellar وSolana وغيرهما على حصص أكبر من صافي التدفقات، ويعتمد تقدم إيثيريوم بشكل متزايد على حجم قاعدتها لا على وتيرة نموها.
لا يعني أي من هذا أن الرمز مخطئ. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران حاليًا وفق ساعتين مختلفتين. يجدر بنا أن نسأل: أيهما سيلحق بالآخر أولًا؟ وهل تكفي زيادة العملات المستقرة والأصول المُرمّزة وحدها لسد فجوة بهذا الحجم في المضاعف؟
{spot}(ETHUSDT)
{spot}(BTCUSDT)
{spot}(SOLUSDT)
انخفض سعر ETH بنحو 43% خلال 12 شهرًا وبنحو 25% خلال 30 يومًا، ويتداول بالقرب من 1,830 دولارًا. وخلال الفترة نفسها، حافظت شبكة إيثيريوم الرئيسية على أكثر من 175 مليار دولار من العملات المستقرة، وتجاوزت قيمة أصولها الحقيقية المُرمّزة 17 مليار دولار، بزيادة سنوية قدرها 315%. هذا استخدام حقيقي، لا مجرد سردية.
عند قيمة سوقية تقارب 220 مليار دولار، يُتداول ETH الآن عند نحو 1.3 ضعف معروض العملات المستقرة التي تُسوّى على سلسلته. هذه النسبة هي الأعلى في مجموعة البيانات التي تمكنت من العثور عليها. في مارس، بلغت 0.69 ضعف، وكانت بالفعل عند المئين 99 من تاريخها. تواصل الميزانية العمومية للشبكة النمو، فيما ينكمش مضاعف قيمة الرمز مقتربًا منها.
ولا تزال البصمة تتسع. تستحوذ إيثيريوم على نحو 34% من قيمة الأصول الحقيقية المُرمّزة عبر السلاسل، فيما تتجاوز قيمة السلع وحدها 5 مليارات دولار من قاعدة أصولها المُرمّزة. وقد بلغ عدد المعاملات الأسبوعية مؤخرًا 17.3 مليونًا، بينما تقترب الرسوم من أدنى مستوياتها القياسية. أدى انخفاض تكلفة التسوية إلى زيادة عمليات التسوية.
ثمة مخاطرة غير واضحة: لم تعد حصة إيثيريوم من نمو الأصول الحقيقية المُرمّزة الجديدة مضمونة. إذ تستحوذ Stellar وSolana وغيرهما على حصص أكبر من صافي التدفقات، ويعتمد تقدم إيثيريوم بشكل متزايد على حجم قاعدتها لا على وتيرة نموها.
لا يعني أي من هذا أن الرمز مخطئ. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران حاليًا وفق ساعتين مختلفتين. يجدر بنا أن نسأل: أيهما سيلحق بالآخر أولًا؟ وهل تكفي زيادة العملات المستقرة والأصول المُرمّزة وحدها لسد فجوة بهذا الحجم في المضاعف؟
عند قيمة سوقية تقارب 220 مليار دولار، يُتداول ETH الآن عند نحو 1.3 ضعف معروض العملات المستقرة التي تُسوّى على سلسلته. هذه النسبة هي الأعلى في مجموعة البيانات التي تمكنت من العثور عليها. في مارس، بلغت 0.69 ضعف، وكانت بالفعل عند المئين 99 من تاريخها. تواصل الميزانية العمومية للشبكة النمو، فيما ينكمش مضاعف قيمة الرمز مقتربًا منها.
ولا تزال البصمة تتسع. تستحوذ إيثيريوم على نحو 34% من قيمة الأصول الحقيقية المُرمّزة عبر السلاسل، فيما تتجاوز قيمة السلع وحدها 5 مليارات دولار من قاعدة أصولها المُرمّزة. وقد بلغ عدد المعاملات الأسبوعية مؤخرًا 17.3 مليونًا، بينما تقترب الرسوم من أدنى مستوياتها القياسية. أدى انخفاض تكلفة التسوية إلى زيادة عمليات التسوية.
ثمة مخاطرة غير واضحة: لم تعد حصة إيثيريوم من نمو الأصول الحقيقية المُرمّزة الجديدة مضمونة. إذ تستحوذ Stellar وSolana وغيرهما على حصص أكبر من صافي التدفقات، ويعتمد تقدم إيثيريوم بشكل متزايد على حجم قاعدتها لا على وتيرة نموها.
لا يعني أي من هذا أن الرمز مخطئ. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران حاليًا وفق ساعتين مختلفتين. يجدر بنا أن نسأل: أيهما سيلحق بالآخر أولًا؟ وهل تكفي زيادة العملات المستقرة والأصول المُرمّزة وحدها لسد فجوة بهذا الحجم في المضاعف؟
1
320
·
--
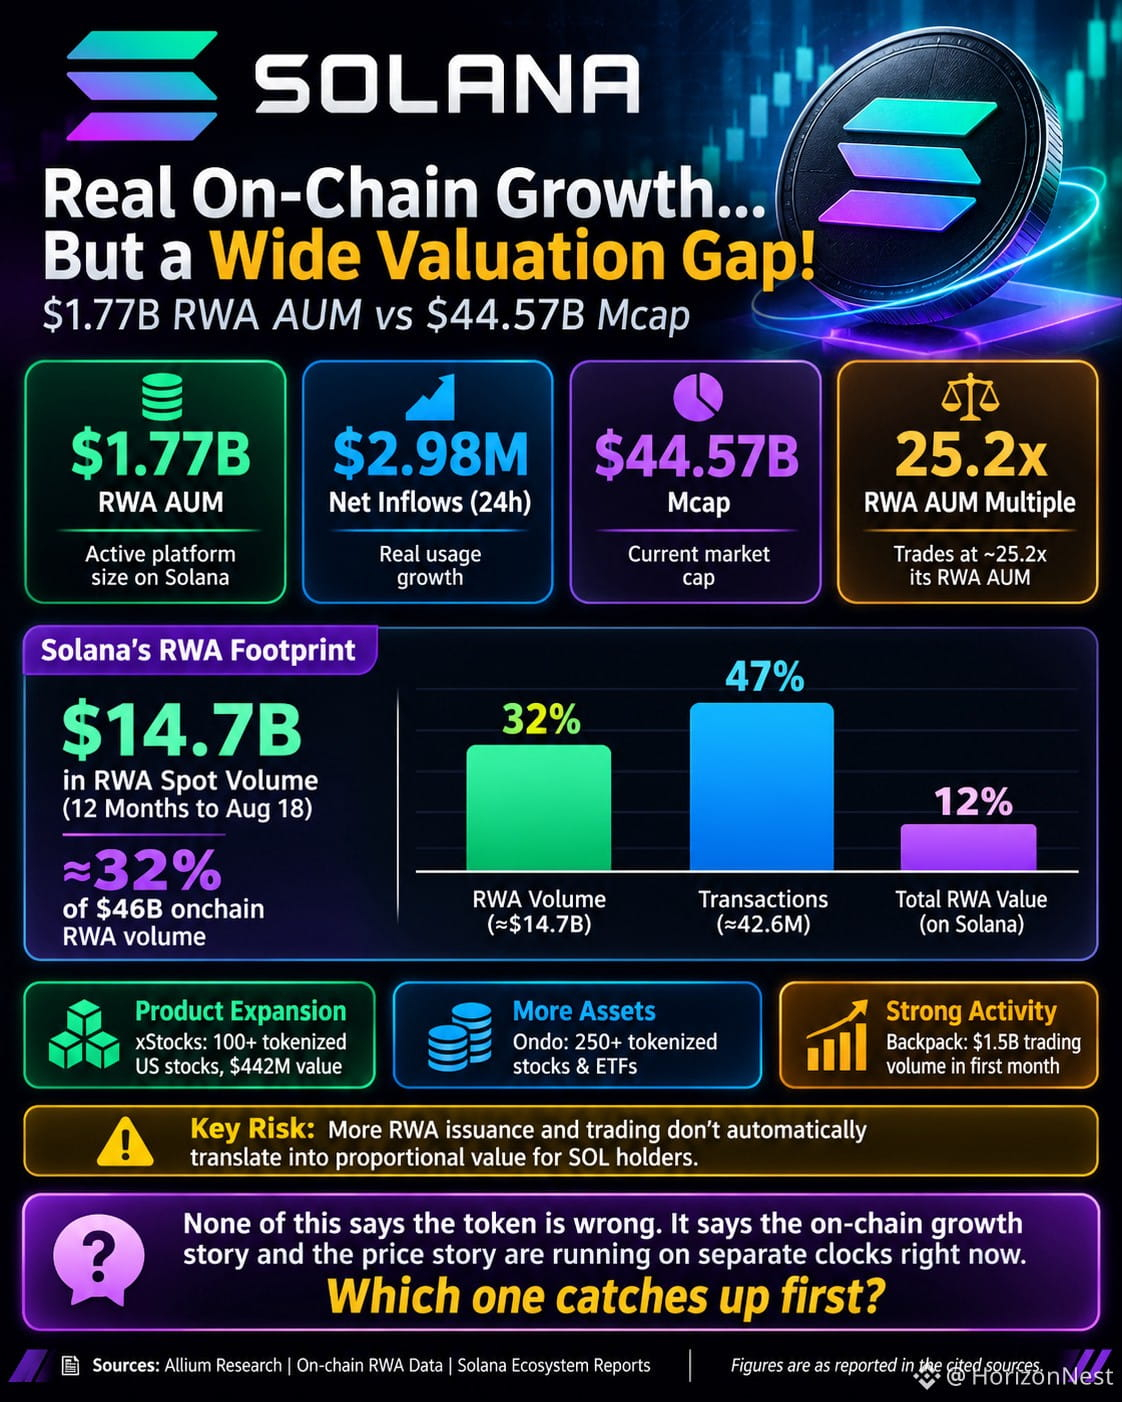
تحمل سولانا حاليًا أصولًا نشطة في العالم الحقيقي (RWA) تحت الإدارة بقيمة تقارب $1.77B، مع صافي تدفقات داخلة قدره $2.98M خلال آخر 24 ساعة. هذا استخدام حقيقي، وليس مجرد سردية. لكن التقييم يروي قصة مختلفة: فالقيمة السوقية المتداولة لـ SOL، البالغة $44.57B، تعادل نحو 25.2 ضعف أصول RWA النشطة تحت الإدارة. وهذا مؤشر تقريبي على تقييم المنظومة، وليس مضاعفًا مباشرًا لإيرادات البروتوكول، كما أن Allium Research لم تنشر مضاعف تقييم مقارنًا لـ SOL. DefiLlama +1
يصعب التشكيك في النشاط الأساسي. فقد أظهر بحث Allium الصادر في سبتمبر 2026 أن سولانا عالجت $14.7B من إجمالي حجم التداول الفوري لأصول RWA على السلسلة، البالغ $46B، خلال الأشهر الـ12 المنتهية في 18 أغسطس، إلى جانب 42.6M معاملة من أصل 91M على جميع السلاسل. ويعادل ذلك نحو 32% من الحجم و47% من المعاملات، رغم أن سولانا لا تمثل سوى 12% من إجمالي قيمة أصول RWA على السلسلة. وأصبحت الأسهم المرمّزة ومنتجات الخزانة المؤسسية والائتمان الخاص أجزاءً مهمة من هذا النشاط. Allium +1
كما أن التوسع في المنتجات لافت بالقدر نفسه. فقد أتاحت xStocks أكثر من 100 سهم أمريكي وصندوق ETF مرمّز، ووصلت قيمتها القائمة على سولانا إلى $442M بحلول أواخر يوليو. ووسّعت Ondo قائمتها لتشمل أكثر من 250 سهمًا وصندوق ETF مرمّزًا، فيما حققت الأوراق المالية التي أصدرتها Backpack حجم تداول بلغ $1.5B خلال شهرها الأول. Solana Media
أما المسألة الأقل وضوحًا فهي كيفية انتقال القيمة. فزيادة إصدار أصول RWA وتداولها لا تعني تلقائيًا أن القيمة المتراكمة لحاملي SOL ستزيد بنسبة مماثلة. ولا تزال رسوم الشبكة واقتصاديات الرمز بحاجة إلى تبرير هذه العلاوة بمعزل عن نمو المنظومة.
لا يعني أي من ذلك أن الرمز خاطئ التقييم. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران حاليًا وفق إيقاعين مختلفين. ومن الجدير التساؤل: أيهما سيلحق بالآخر أولًا، وهل يكفي وحده ازدياد الأصول المؤسسية وحجم المعاملات والتوسع في المنتجات لتبرير مضاعف تقييم بهذا الحجم؟
{spot}(SOLUSDT)
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
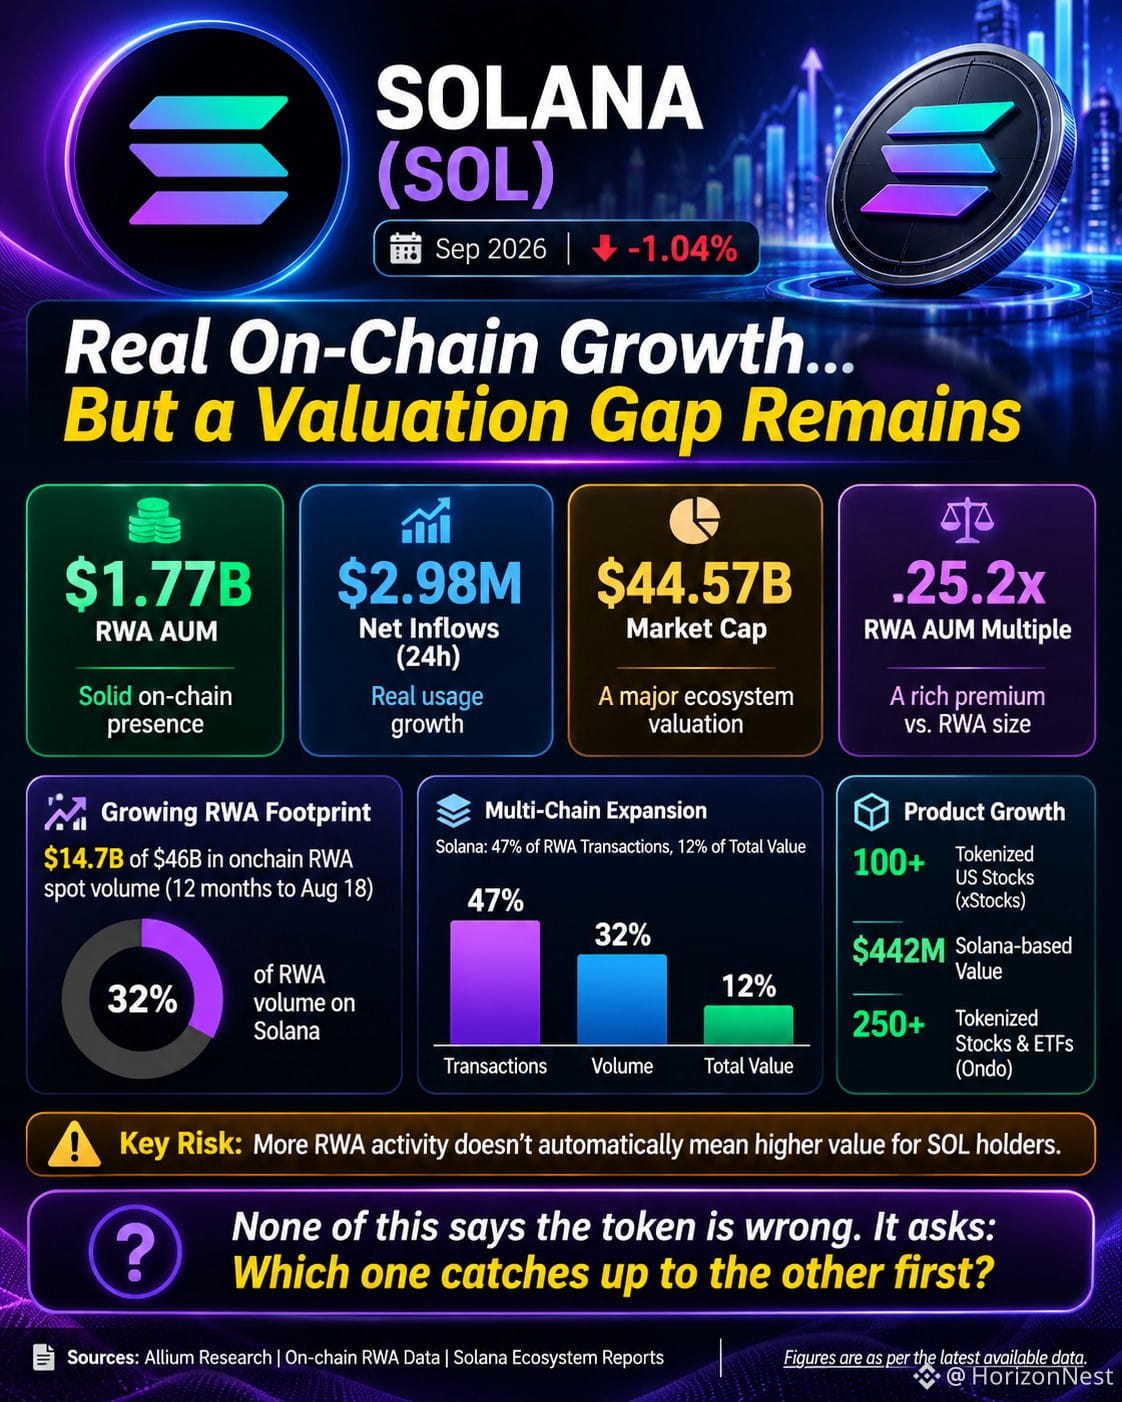
تحمل سولانا حاليًا أصولًا نشطة في العالم الحقيقي (RWA) تحت الإدارة بقيمة تقارب $1.77B، مع صافي تدفقات داخلة قدره $2.98M خلال آخر 24 ساعة. هذا استخدام حقيقي، وليس مجرد سردية. لكن التقييم يروي قصة مختلفة: فالقيمة السوقية المتداولة لـ SOL، البالغة $44.57B، تعادل نحو 25.2 ضعف أصول RWA النشطة تحت الإدارة. وهذا مؤشر تقريبي على تقييم المنظومة، وليس مضاعفًا مباشرًا لإيرادات البروتوكول، كما أن Allium Research لم تنشر مضاعف تقييم مقارنًا لـ SOL. DefiLlama +1
يصعب التشكيك في النشاط الأساسي. فقد أظهر بحث Allium الصادر في سبتمبر 2026 أن سولانا عالجت $14.7B من إجمالي حجم التداول الفوري لأصول RWA على السلسلة، البالغ $46B، خلال الأشهر الـ12 المنتهية في 18 أغسطس، إلى جانب 42.6M معاملة من أصل 91M على جميع السلاسل. ويعادل ذلك نحو 32% من الحجم و47% من المعاملات، رغم أن سولانا لا تمثل سوى 12% من إجمالي قيمة أصول RWA على السلسلة. وأصبحت الأسهم المرمّزة ومنتجات الخزانة المؤسسية والائتمان الخاص أجزاءً مهمة من هذا النشاط. Allium +1
كما أن التوسع في المنتجات لافت بالقدر نفسه. فقد أتاحت xStocks أكثر من 100 سهم أمريكي وصندوق ETF مرمّز، ووصلت قيمتها القائمة على سولانا إلى $442M بحلول أواخر يوليو. ووسّعت Ondo قائمتها لتشمل أكثر من 250 سهمًا وصندوق ETF مرمّزًا، فيما حققت الأوراق المالية التي أصدرتها Backpack حجم تداول بلغ $1.5B خلال شهرها الأول. Solana Media
أما المسألة الأقل وضوحًا فهي كيفية انتقال القيمة. فزيادة إصدار أصول RWA وتداولها لا تعني تلقائيًا أن القيمة المتراكمة لحاملي SOL ستزيد بنسبة مماثلة. ولا تزال رسوم الشبكة واقتصاديات الرمز بحاجة إلى تبرير هذه العلاوة بمعزل عن نمو المنظومة.
لا يعني أي من ذلك أن الرمز خاطئ التقييم. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران حاليًا وفق إيقاعين مختلفين. ومن الجدير التساؤل: أيهما سيلحق بالآخر أولًا، وهل يكفي وحده ازدياد الأصول المؤسسية وحجم المعاملات والتوسع في المنتجات لتبرير مضاعف تقييم بهذا الحجم؟
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
يصعب التشكيك في النشاط الأساسي. فقد أظهر بحث Allium الصادر في سبتمبر 2026 أن سولانا عالجت $14.7B من إجمالي حجم التداول الفوري لأصول RWA على السلسلة، البالغ $46B، خلال الأشهر الـ12 المنتهية في 18 أغسطس، إلى جانب 42.6M معاملة من أصل 91M على جميع السلاسل. ويعادل ذلك نحو 32% من الحجم و47% من المعاملات، رغم أن سولانا لا تمثل سوى 12% من إجمالي قيمة أصول RWA على السلسلة. وأصبحت الأسهم المرمّزة ومنتجات الخزانة المؤسسية والائتمان الخاص أجزاءً مهمة من هذا النشاط. Allium +1
كما أن التوسع في المنتجات لافت بالقدر نفسه. فقد أتاحت xStocks أكثر من 100 سهم أمريكي وصندوق ETF مرمّز، ووصلت قيمتها القائمة على سولانا إلى $442M بحلول أواخر يوليو. ووسّعت Ondo قائمتها لتشمل أكثر من 250 سهمًا وصندوق ETF مرمّزًا، فيما حققت الأوراق المالية التي أصدرتها Backpack حجم تداول بلغ $1.5B خلال شهرها الأول. Solana Media
أما المسألة الأقل وضوحًا فهي كيفية انتقال القيمة. فزيادة إصدار أصول RWA وتداولها لا تعني تلقائيًا أن القيمة المتراكمة لحاملي SOL ستزيد بنسبة مماثلة. ولا تزال رسوم الشبكة واقتصاديات الرمز بحاجة إلى تبرير هذه العلاوة بمعزل عن نمو المنظومة.
لا يعني أي من ذلك أن الرمز خاطئ التقييم. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران حاليًا وفق إيقاعين مختلفين. ومن الجدير التساؤل: أيهما سيلحق بالآخر أولًا، وهل يكفي وحده ازدياد الأصول المؤسسية وحجم المعاملات والتوسع في المنتجات لتبرير مضاعف تقييم بهذا الحجم؟
#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #USPPIMissMayEaseBTCPressure #TradFiForBeginners #BitcoinCoreDisclosesTorTrafficVulnerability
1
182
·
--
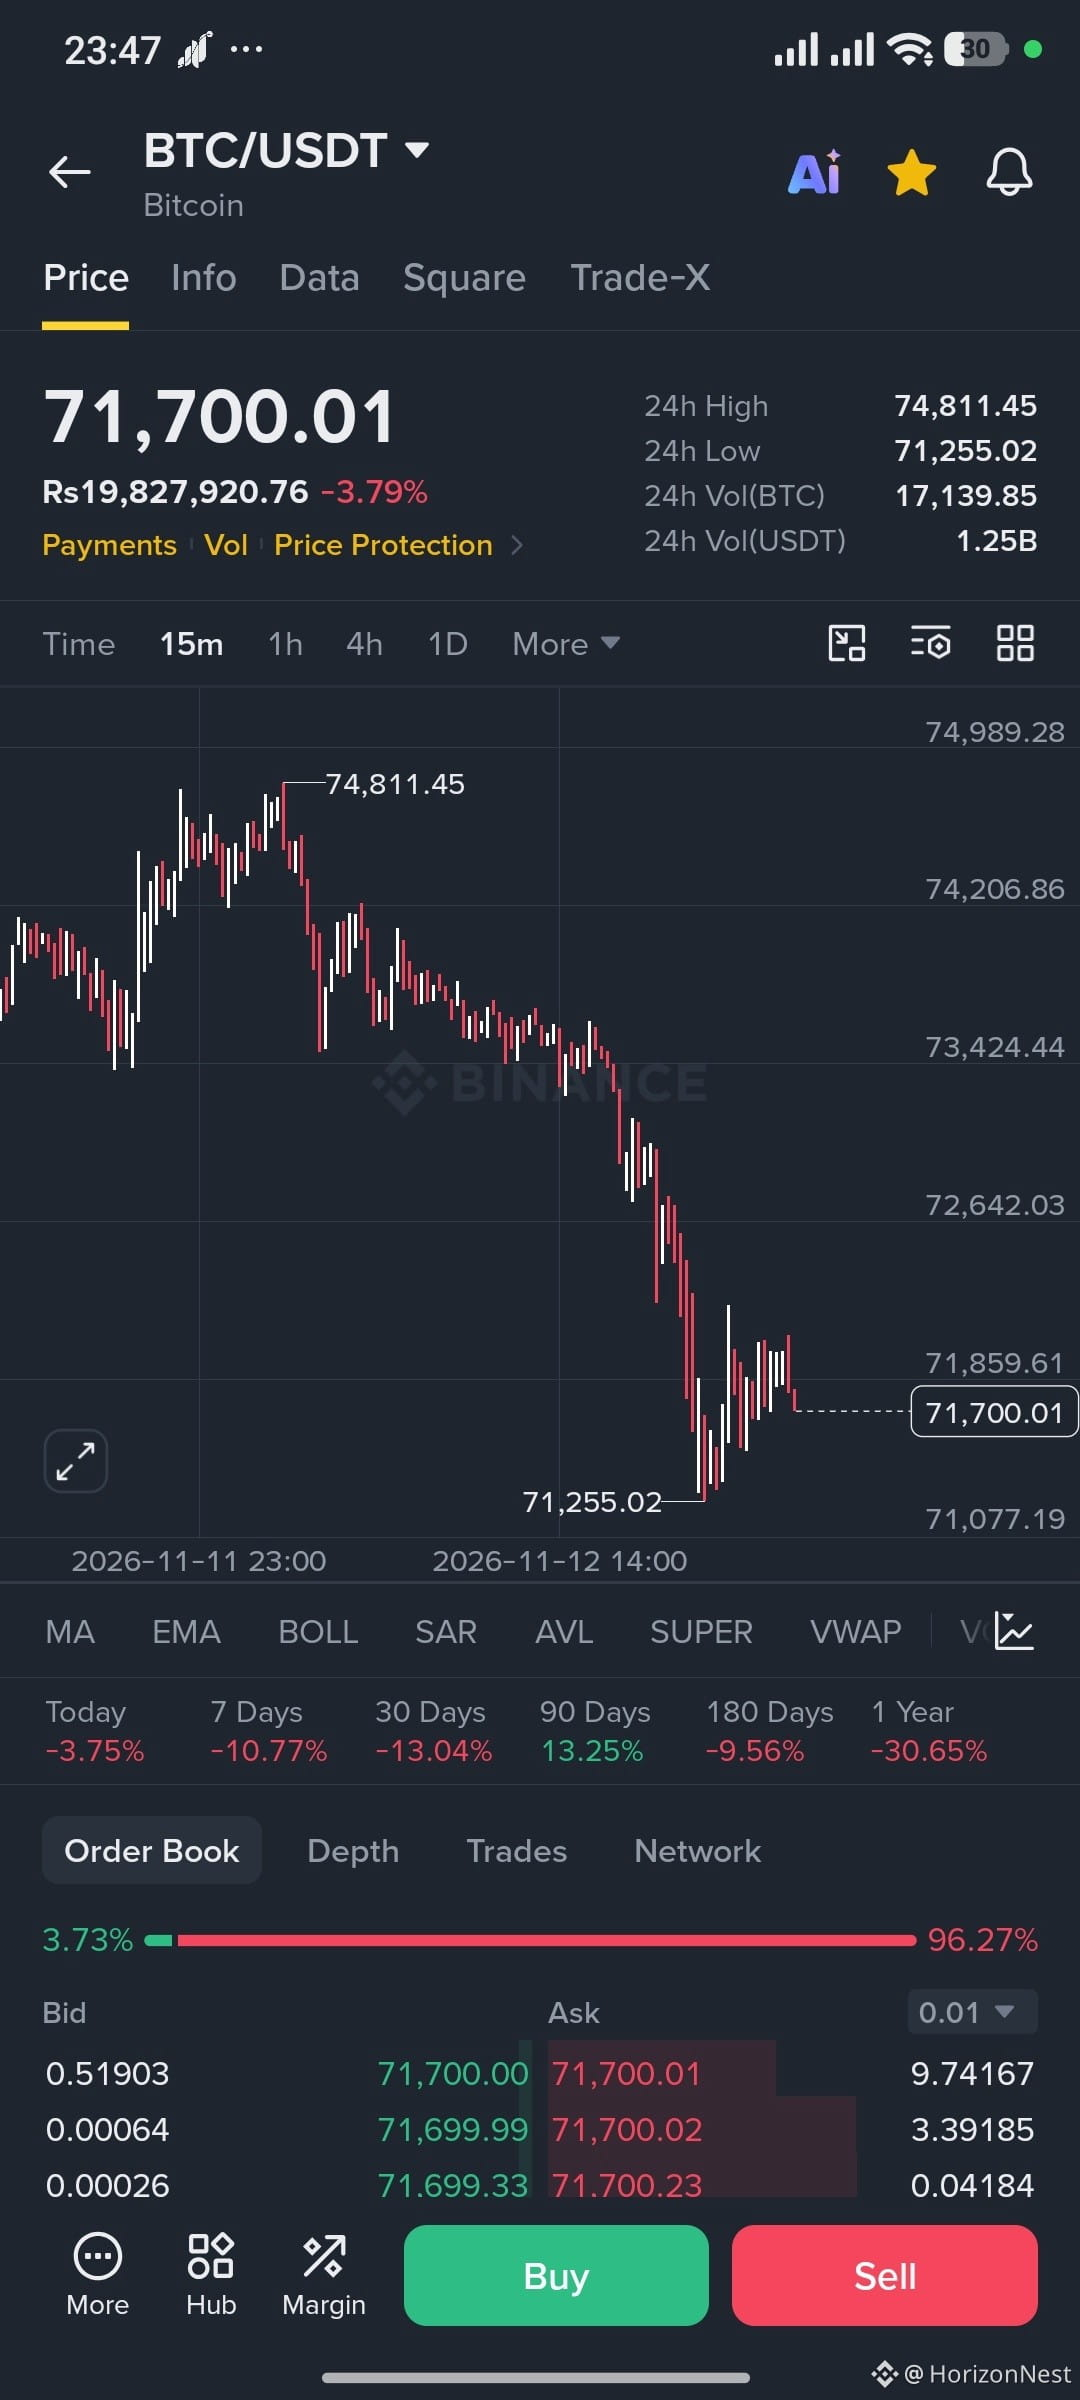
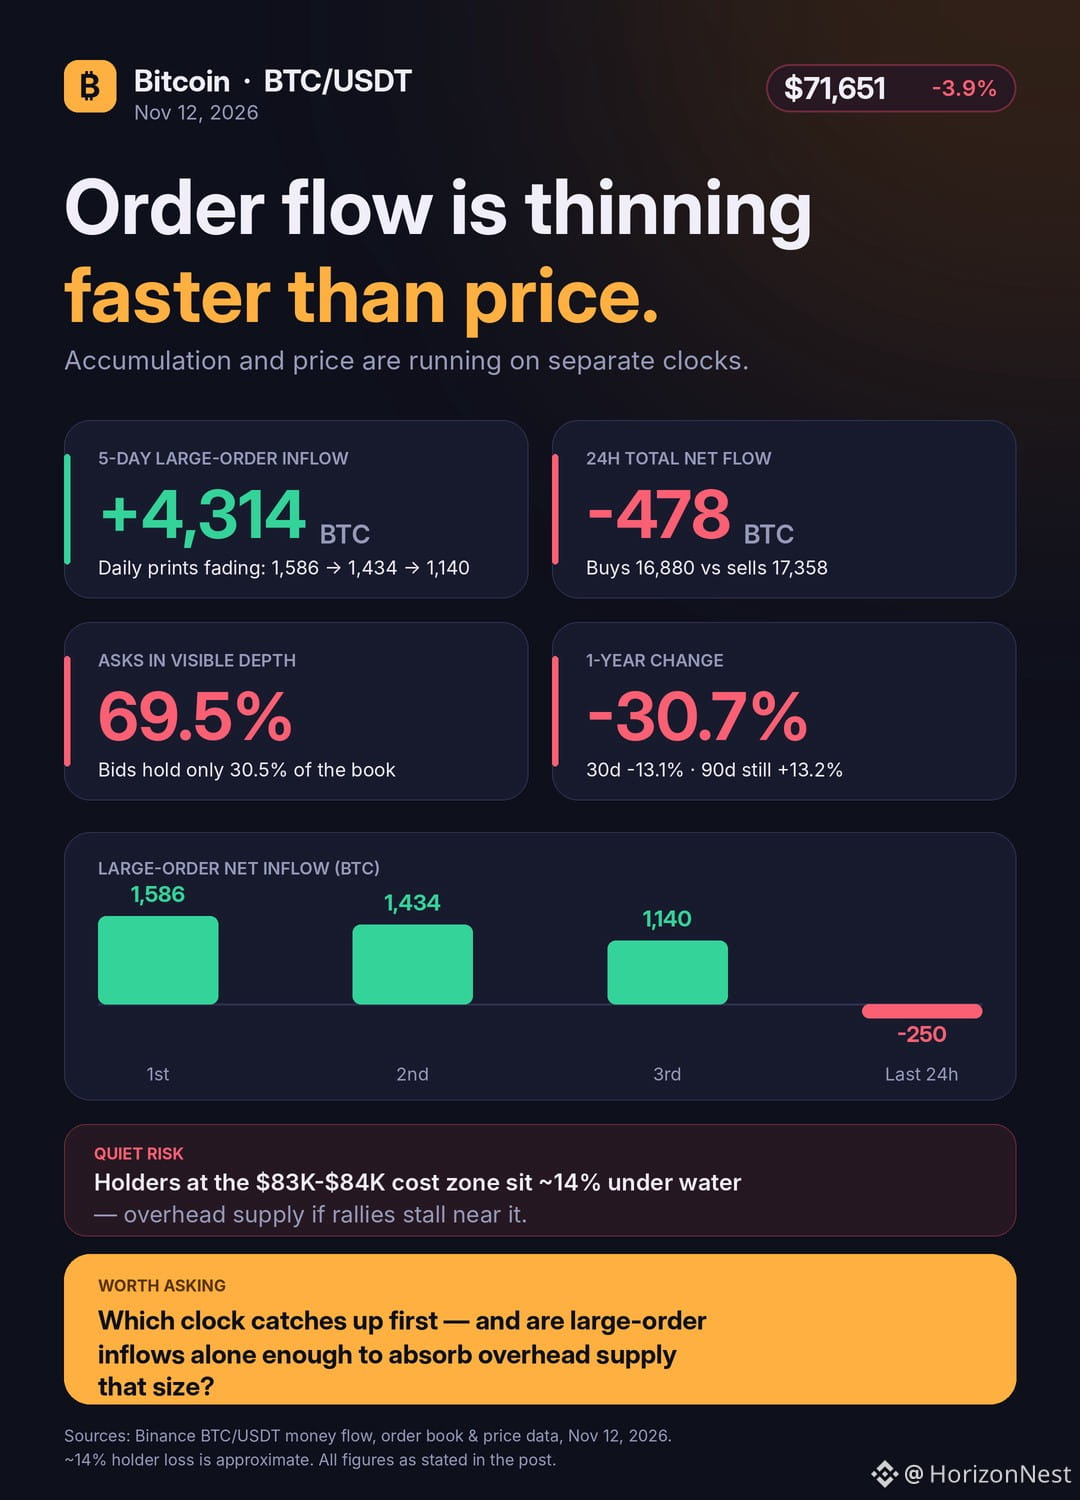
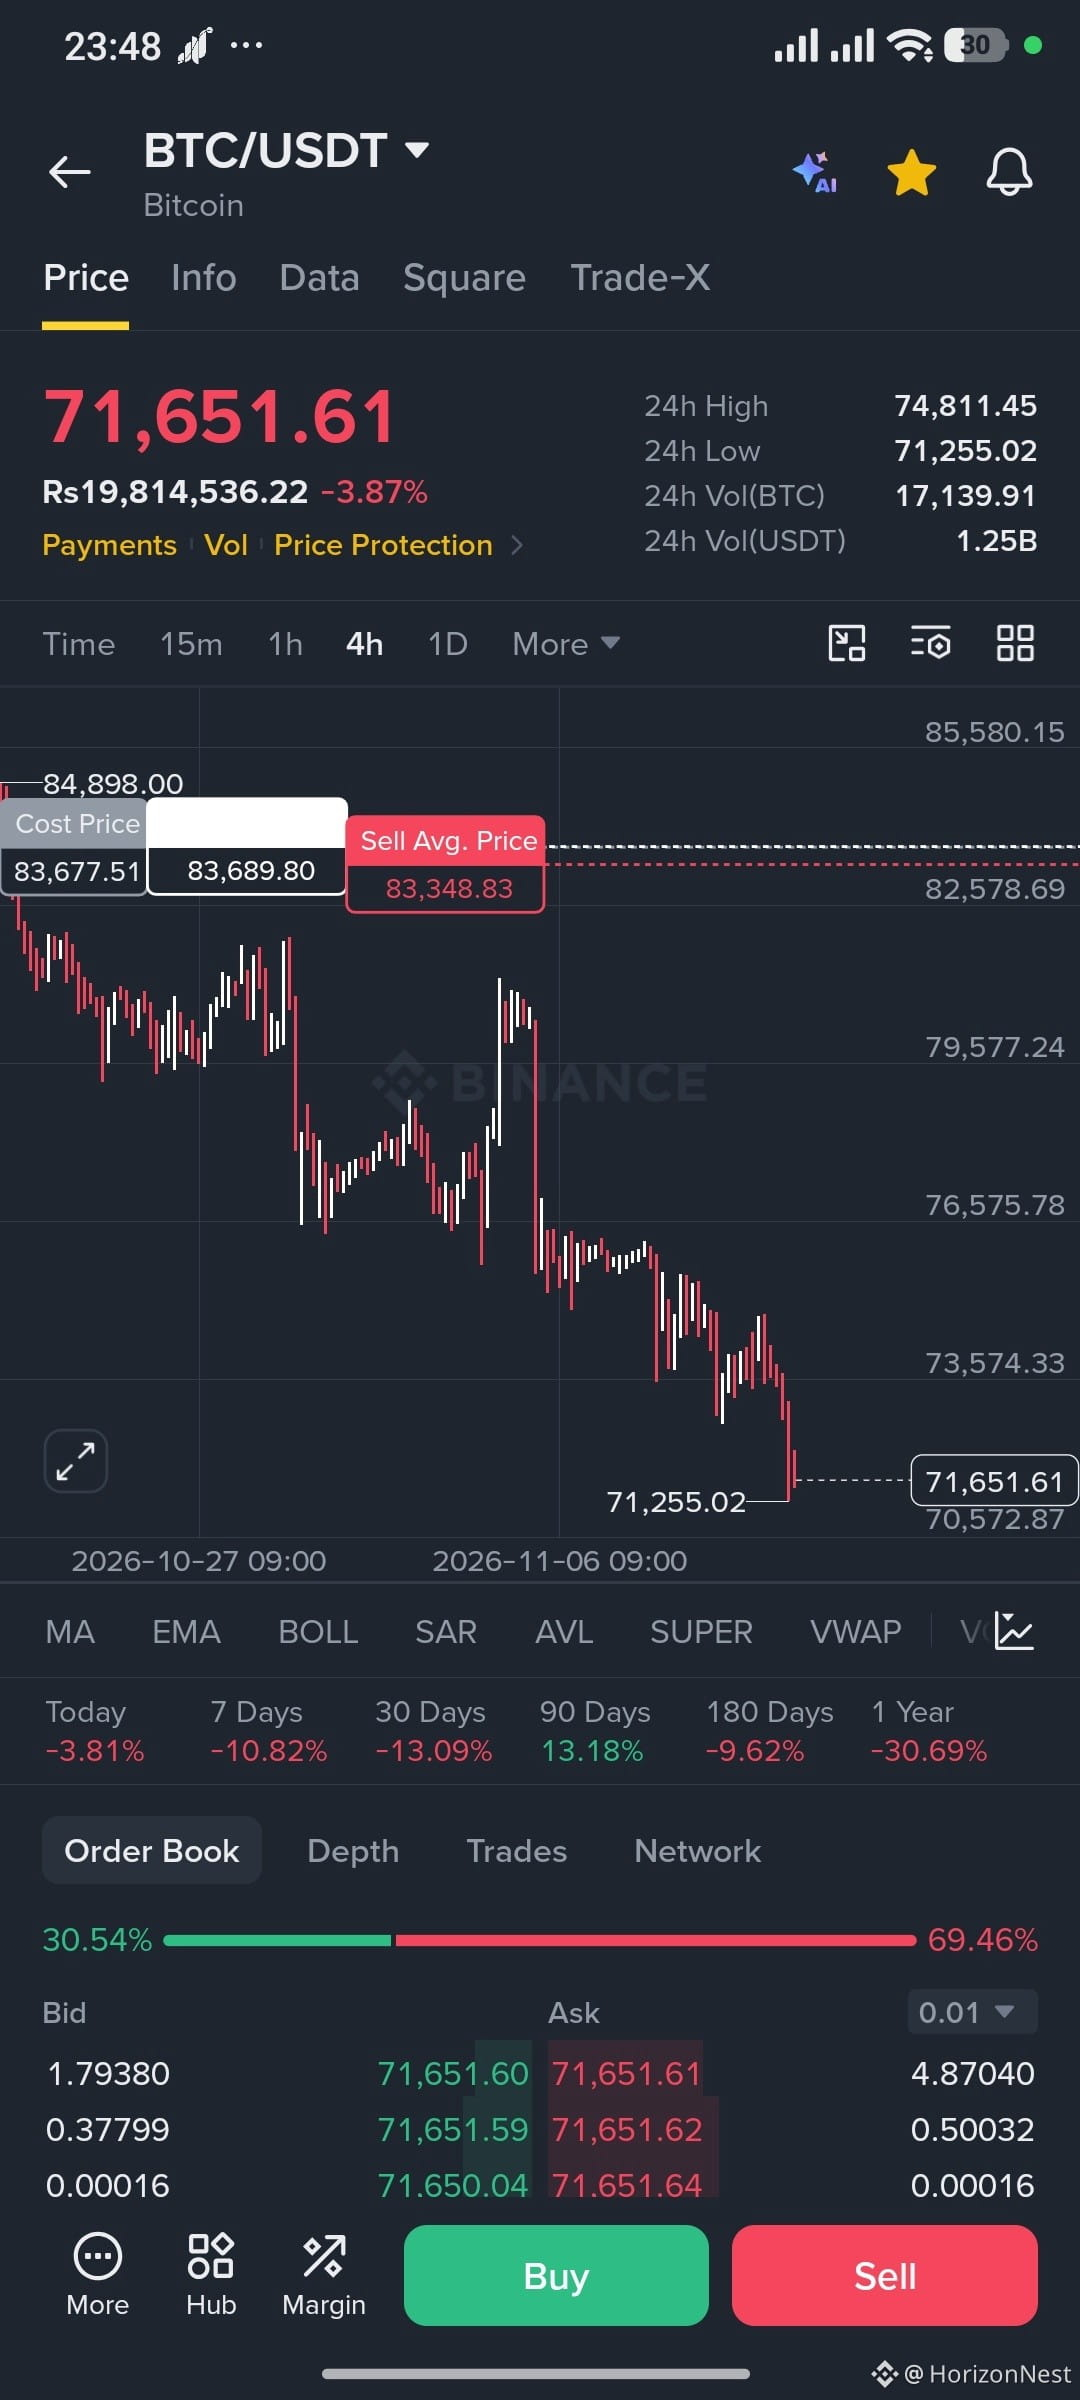
يُتداول بيتكوين عند 71,651 دولارًا بعد انخفاض يومي بنسبة 3.9%، مع تداول 17,140 BTC (نحو 1.25 مليار دولار) في سوق Binance الفوري خلال 24 ساعة. بلغ صافي تدفقات الأوامر الكبيرة 4,314 BTC خلال خمسة أيام، لكن أحجام التداول اليومية تتراجع: 1,586، ثم 1,434، ثم 1,140. وخلال الـ24 ساعة الماضية، تحوّل صافي الأوامر الكبيرة إلى سالب عند -250 BTC. هذه تدفقات أوامر فعلية، وليست مجرد سردية.
تتراجع التدفقات بوتيرة أسرع من السعر. فإجمالي المشتريات البالغ 16,880 BTC مقابل مبيعات قدرها 17,358 BTC يترك صافي تدفق إلى الخارج يبلغ 478 BTC. وسجّلت الأوامر المتوسطة -191 BTC والصغيرة -37 BTC، ما يعني أن البيع واسع النطاق وليس مقتصرًا على المستثمرين الأفراد. ويعكس دفتر الأوامر الاتجاه نفسه: تشكّل أوامر الشراء 30.5% من عمق السوق الظاهر، مقابل 69.5% لأوامر البيع.
كما ابتعد السعر كثيرًا عن المستوى الذي بدأ عنده التدفق إلى الداخل قبل خمسة أيام. فقد تراجع BTC بنسبة 10.8% خلال 7 أيام، و13.1% خلال 30 يومًا، و30.7% خلال عام، وتراوح سعره خلال 24 ساعة بين 74,811 و71,255 دولارًا. ولا يزال أداء الـ90 يومًا إيجابيًا بنسبة +13.2%، لذا لم ينكسر الاتجاه الصاعد الأطول أمدًا بالكامل. لكن الرسم البياني لأربع ساعات يُظهر تداول السعر دون نطاق متوسط التكلفة والبيع بين 83,000 و84,000 دولار بكثير. ويواجه حاملو العملات الذين اشتروا عند تلك المستويات خسارة تقارب 14%، ويشكّل هذا المعروض خطرًا كامنًا إذا تعثرت الارتفاعات بالقرب منه.
لا يعني أي من هذا أن الأصل سيئ. بل يعني أن سردية التراكم ومسار السعر يسيران حاليًا وفق إيقاعين مختلفين. ومن الجدير بالتساؤل: أيهما سيلحق بالآخر أولًا؟ وهل تكفي تدفقات الأوامر الكبيرة وحدها لامتصاص هذا القدر من المعروض العالق فوق السعر؟
{spot}(BTCUSDT)
يُتداول بيتكوين عند 71,651 دولارًا بعد انخفاض يومي بنسبة 3.9%، مع تداول 17,140 BTC (نحو 1.25 مليار دولار) في سوق Binance الفوري خلال 24 ساعة. بلغ صافي تدفقات الأوامر الكبيرة 4,314 BTC خلال خمسة أيام، لكن أحجام التداول اليومية تتراجع: 1,586، ثم 1,434، ثم 1,140. وخلال الـ24 ساعة الماضية، تحوّل صافي الأوامر الكبيرة إلى سالب عند -250 BTC. هذه تدفقات أوامر فعلية، وليست مجرد سردية.
تتراجع التدفقات بوتيرة أسرع من السعر. فإجمالي المشتريات البالغ 16,880 BTC مقابل مبيعات قدرها 17,358 BTC يترك صافي تدفق إلى الخارج يبلغ 478 BTC. وسجّلت الأوامر المتوسطة -191 BTC والصغيرة -37 BTC، ما يعني أن البيع واسع النطاق وليس مقتصرًا على المستثمرين الأفراد. ويعكس دفتر الأوامر الاتجاه نفسه: تشكّل أوامر الشراء 30.5% من عمق السوق الظاهر، مقابل 69.5% لأوامر البيع.
كما ابتعد السعر كثيرًا عن المستوى الذي بدأ عنده التدفق إلى الداخل قبل خمسة أيام. فقد تراجع BTC بنسبة 10.8% خلال 7 أيام، و13.1% خلال 30 يومًا، و30.7% خلال عام، وتراوح سعره خلال 24 ساعة بين 74,811 و71,255 دولارًا. ولا يزال أداء الـ90 يومًا إيجابيًا بنسبة +13.2%، لذا لم ينكسر الاتجاه الصاعد الأطول أمدًا بالكامل. لكن الرسم البياني لأربع ساعات يُظهر تداول السعر دون نطاق متوسط التكلفة والبيع بين 83,000 و84,000 دولار بكثير. ويواجه حاملو العملات الذين اشتروا عند تلك المستويات خسارة تقارب 14%، ويشكّل هذا المعروض خطرًا كامنًا إذا تعثرت الارتفاعات بالقرب منه.
لا يعني أي من هذا أن الأصل سيئ. بل يعني أن سردية التراكم ومسار السعر يسيران حاليًا وفق إيقاعين مختلفين. ومن الجدير بالتساؤل: أيهما سيلحق بالآخر أولًا؟ وهل تكفي تدفقات الأوامر الكبيرة وحدها لامتصاص هذا القدر من المعروض العالق فوق السعر؟
تتراجع التدفقات بوتيرة أسرع من السعر. فإجمالي المشتريات البالغ 16,880 BTC مقابل مبيعات قدرها 17,358 BTC يترك صافي تدفق إلى الخارج يبلغ 478 BTC. وسجّلت الأوامر المتوسطة -191 BTC والصغيرة -37 BTC، ما يعني أن البيع واسع النطاق وليس مقتصرًا على المستثمرين الأفراد. ويعكس دفتر الأوامر الاتجاه نفسه: تشكّل أوامر الشراء 30.5% من عمق السوق الظاهر، مقابل 69.5% لأوامر البيع.
كما ابتعد السعر كثيرًا عن المستوى الذي بدأ عنده التدفق إلى الداخل قبل خمسة أيام. فقد تراجع BTC بنسبة 10.8% خلال 7 أيام، و13.1% خلال 30 يومًا، و30.7% خلال عام، وتراوح سعره خلال 24 ساعة بين 74,811 و71,255 دولارًا. ولا يزال أداء الـ90 يومًا إيجابيًا بنسبة +13.2%، لذا لم ينكسر الاتجاه الصاعد الأطول أمدًا بالكامل. لكن الرسم البياني لأربع ساعات يُظهر تداول السعر دون نطاق متوسط التكلفة والبيع بين 83,000 و84,000 دولار بكثير. ويواجه حاملو العملات الذين اشتروا عند تلك المستويات خسارة تقارب 14%، ويشكّل هذا المعروض خطرًا كامنًا إذا تعثرت الارتفاعات بالقرب منه.
لا يعني أي من هذا أن الأصل سيئ. بل يعني أن سردية التراكم ومسار السعر يسيران حاليًا وفق إيقاعين مختلفين. ومن الجدير بالتساؤل: أيهما سيلحق بالآخر أولًا؟ وهل تكفي تدفقات الأوامر الكبيرة وحدها لامتصاص هذا القدر من المعروض العالق فوق السعر؟
1
188
·
--
صاعد
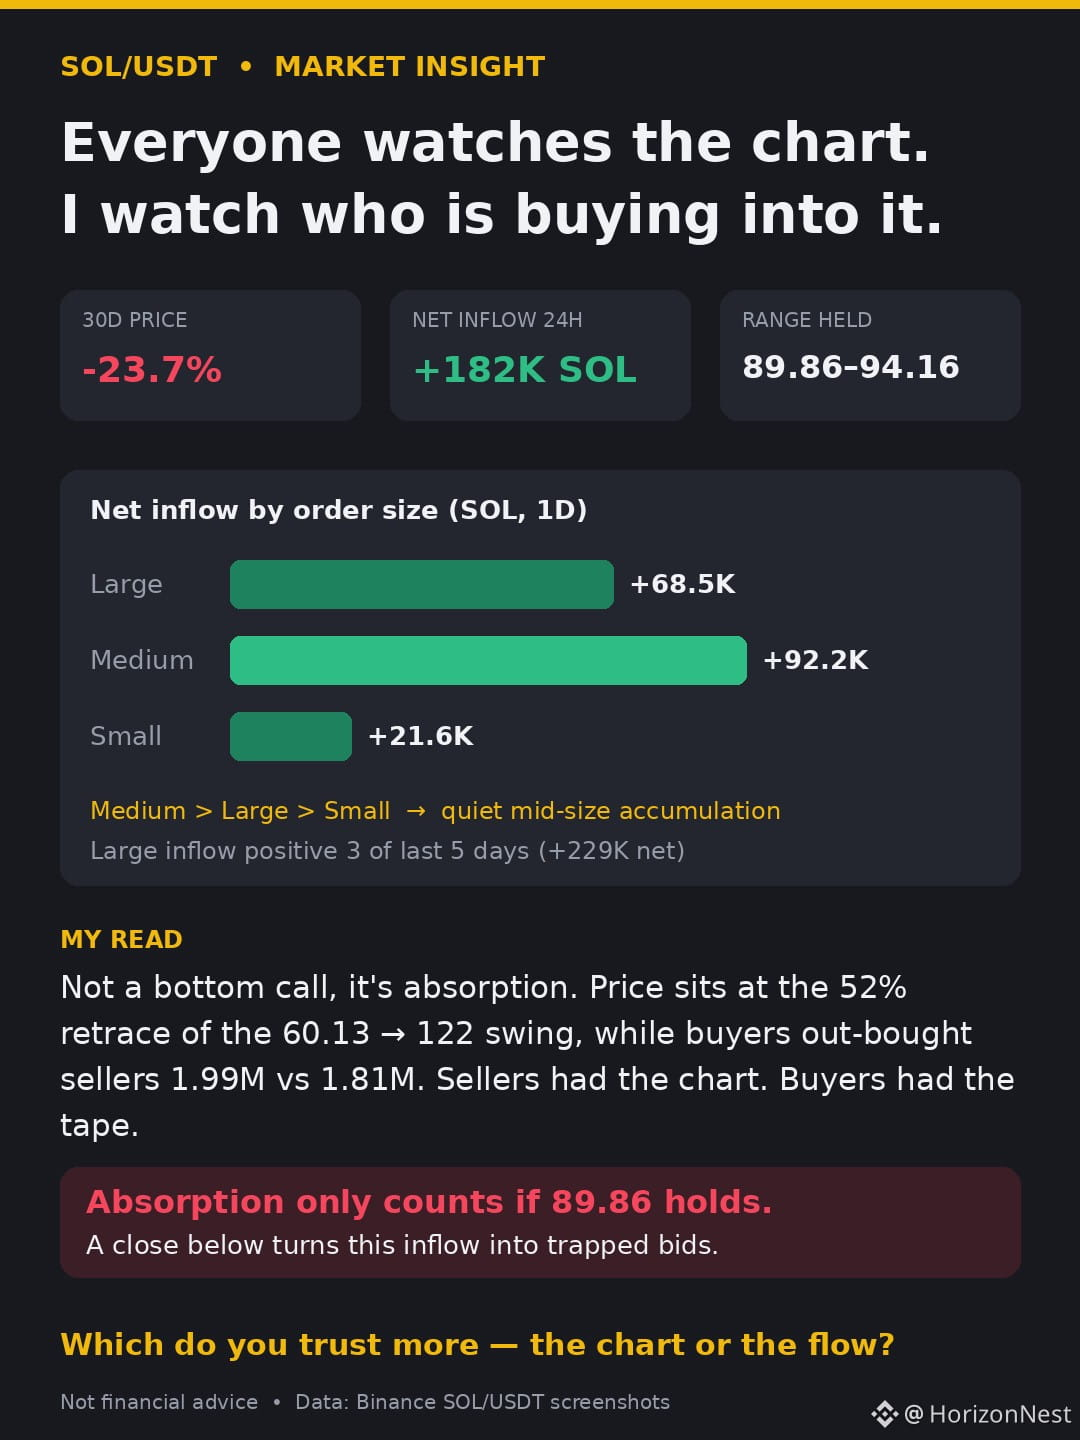
الجميع يراقب شمعة SOL ذات الـ-23.7% خلال 30 يومًا. أما أنا فأراقب من يشتري رغم ذلك.
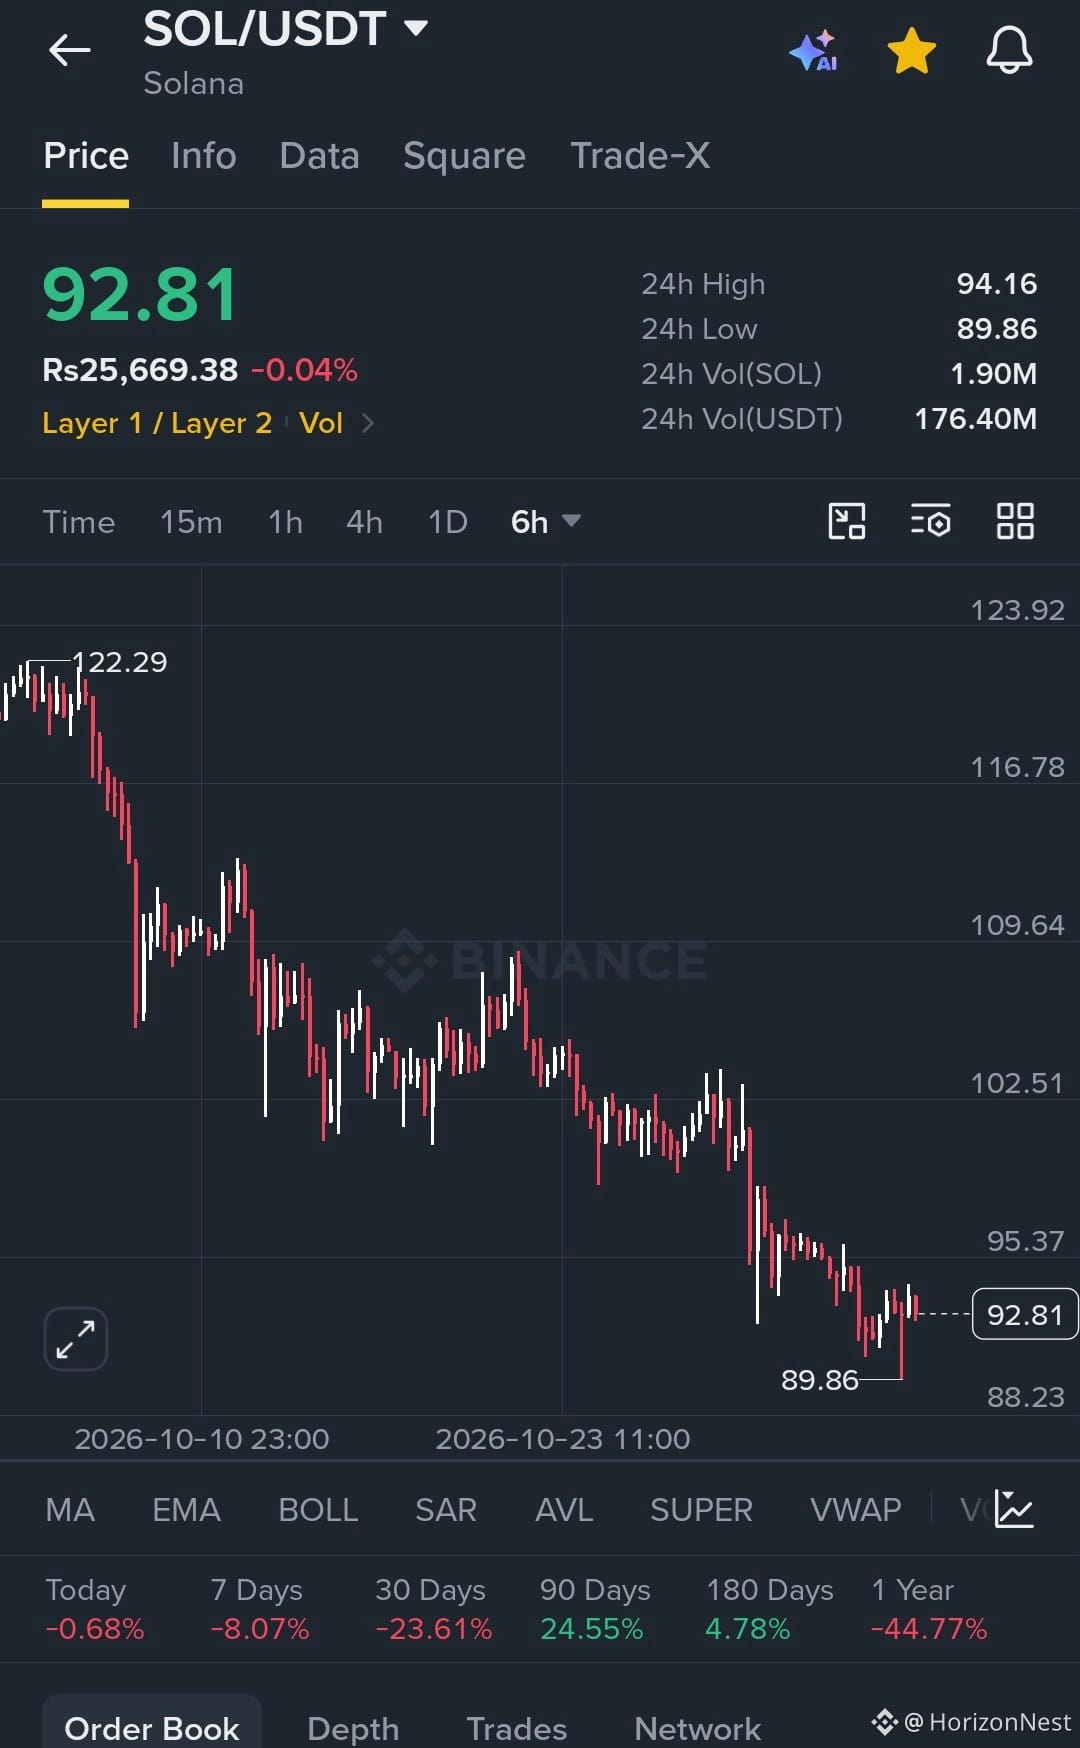
تراجع السعر من نحو 122 إلى 89.86، ومع ذلك تُظهر آخر 24 ساعة شراء 1.99 مليون SOL مقابل بيع 1.81 مليون: صافي +182 ألف SOL، أي نحو 16.9 مليون دولار، ما يعادل قرابة 10% من حجم تداول اليوم البالغ 176 مليون دولار. كان الرسم البياني في صالح البائعين، لكن تدفق الصفقات كان في صالح المشترين.
التفصيل المهم: تراكمت الطلبات المتوسطة (+92 ألفًا) بوتيرة تفوق الطلبات الكبيرة (+68 ألفًا)، بينما لم تتجاوز الطلبات الصغيرة +21 ألفًا. هذا ليس ذعرًا من المستثمرين الأفراد، ولا تحرك حوت واحد؛ بل محافظ متوسطة الحجم تزيد مراكزها بهدوء. كما ظل صافي تدفق الأموال الكبيرة إيجابيًا في 3 من آخر 5 أيام (229 ألفًا).
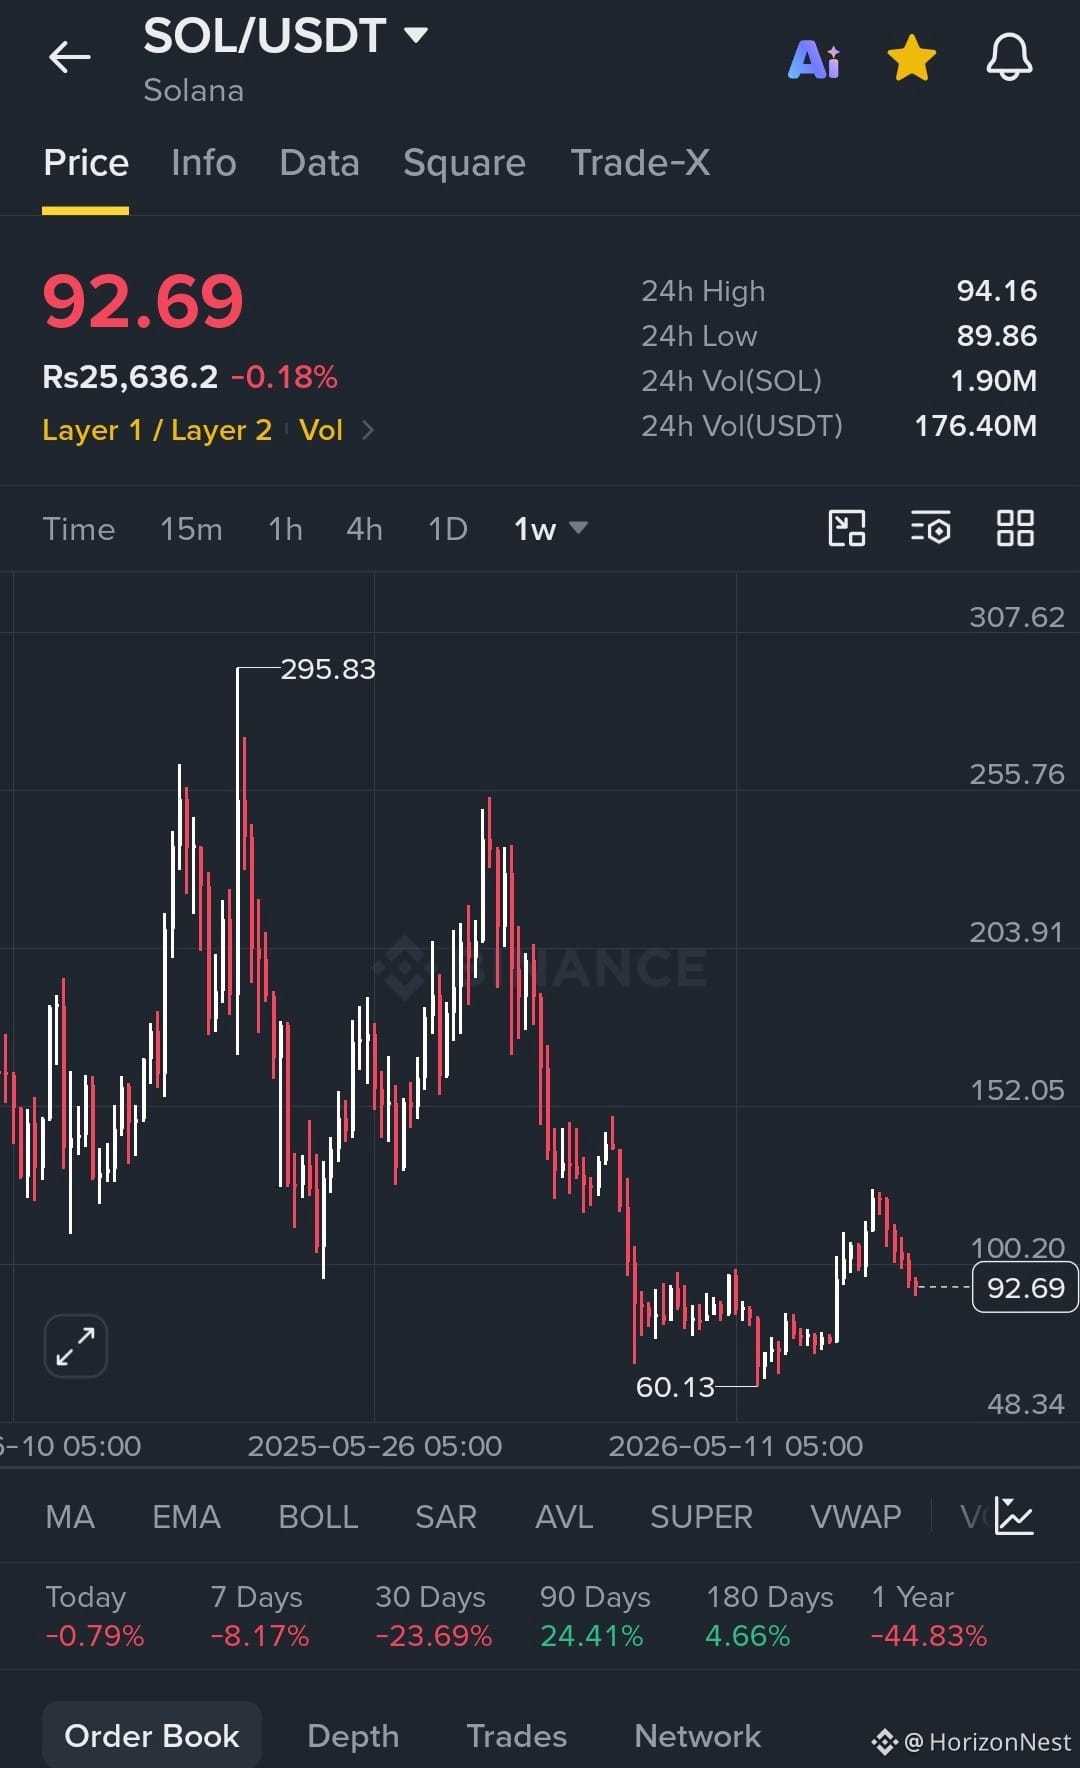
لنلقِ نظرة أوسع: صحح السعر نحو 52% من صعوده من القاع عند 60.13 إلى نحو 122، ليستقر عند نقطة المنتصف، ضمن نطاق ضيق بين 89.86 و94.16.
قراءتي: هذا ليس إعلانًا عن تشكّل قاع، بل امتصاص لضغوط البيع. ولا يُعتد بهذا الامتصاص إلا إذا صمد مستوى 89.86. أما الإغلاق دونه، فيحوّل تدفق الشراء هذا إلى أوامر شراء عالقة.
أيهما تثق به أكثر: الرسم البياني أم تدفق الأموال؟
*(نحو 910 أحرف، مستندة إلى لقطات الشاشة الثلاث التي أرسلتها: بيانات السعر والنطاق، وبنية الإطارين 6 ساعات وأسبوع، وتفصيل تدفق الأموال. ليست نصيحة مالية.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
الجميع يراقب شمعة SOL ذات الـ-23.7% خلال 30 يومًا. أما أنا فأراقب من يشتري رغم ذلك.
تراجع السعر من نحو 122 إلى 89.86، ومع ذلك تُظهر آخر 24 ساعة شراء 1.99 مليون SOL مقابل بيع 1.81 مليون: صافي +182 ألف SOL، أي نحو 16.9 مليون دولار، ما يعادل قرابة 10% من حجم تداول اليوم البالغ 176 مليون دولار. كان الرسم البياني في صالح البائعين، لكن تدفق الصفقات كان في صالح المشترين.
التفصيل المهم: تراكمت الطلبات المتوسطة (+92 ألفًا) بوتيرة تفوق الطلبات الكبيرة (+68 ألفًا)، بينما لم تتجاوز الطلبات الصغيرة +21 ألفًا. هذا ليس ذعرًا من المستثمرين الأفراد، ولا تحرك حوت واحد؛ بل محافظ متوسطة الحجم تزيد مراكزها بهدوء. كما ظل صافي تدفق الأموال الكبيرة إيجابيًا في 3 من آخر 5 أيام (229 ألفًا).
لنلقِ نظرة أوسع: صحح السعر نحو 52% من صعوده من القاع عند 60.13 إلى نحو 122، ليستقر عند نقطة المنتصف، ضمن نطاق ضيق بين 89.86 و94.16.
قراءتي: هذا ليس إعلانًا عن تشكّل قاع، بل امتصاص لضغوط البيع. ولا يُعتد بهذا الامتصاص إلا إذا صمد مستوى 89.86. أما الإغلاق دونه، فيحوّل تدفق الشراء هذا إلى أوامر شراء عالقة.
أيهما تثق به أكثر: الرسم البياني أم تدفق الأموال؟
*(نحو 910 أحرف، مستندة إلى لقطات الشاشة الثلاث التي أرسلتها: بيانات السعر والنطاق، وبنية الإطارين 6 ساعات وأسبوع، وتفصيل تدفق الأموال. ليست نصيحة مالية.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
تراجع السعر من نحو 122 إلى 89.86، ومع ذلك تُظهر آخر 24 ساعة شراء 1.99 مليون SOL مقابل بيع 1.81 مليون: صافي +182 ألف SOL، أي نحو 16.9 مليون دولار، ما يعادل قرابة 10% من حجم تداول اليوم البالغ 176 مليون دولار. كان الرسم البياني في صالح البائعين، لكن تدفق الصفقات كان في صالح المشترين.
التفصيل المهم: تراكمت الطلبات المتوسطة (+92 ألفًا) بوتيرة تفوق الطلبات الكبيرة (+68 ألفًا)، بينما لم تتجاوز الطلبات الصغيرة +21 ألفًا. هذا ليس ذعرًا من المستثمرين الأفراد، ولا تحرك حوت واحد؛ بل محافظ متوسطة الحجم تزيد مراكزها بهدوء. كما ظل صافي تدفق الأموال الكبيرة إيجابيًا في 3 من آخر 5 أيام (229 ألفًا).
لنلقِ نظرة أوسع: صحح السعر نحو 52% من صعوده من القاع عند 60.13 إلى نحو 122، ليستقر عند نقطة المنتصف، ضمن نطاق ضيق بين 89.86 و94.16.
قراءتي: هذا ليس إعلانًا عن تشكّل قاع، بل امتصاص لضغوط البيع. ولا يُعتد بهذا الامتصاص إلا إذا صمد مستوى 89.86. أما الإغلاق دونه، فيحوّل تدفق الشراء هذا إلى أوامر شراء عالقة.
أيهما تثق به أكثر: الرسم البياني أم تدفق الأموال؟
*(نحو 910 أحرف، مستندة إلى لقطات الشاشة الثلاث التي أرسلتها: بيانات السعر والنطاق، وبنية الإطارين 6 ساعات وأسبوع، وتفصيل تدفق الأموال. ليست نصيحة مالية.)
#USMidterms-WhatAreMarketsExpecting? #USOctoberNFP-AreRateCutsStillPossible #CircleQ3Revenue865M #AMDBeatsExpectations-AINarrativeContinues #BinanceIncidentReport
816
·
--
صاعد
تُعد المشاركة في توقعات السوق ضمن Binance Pick طريقة رائعة لتحليل الاتجاهات وكسب النقاط.
#BinancePick #BinanceSquare
تُعد المشاركة في توقعات السوق ضمن Binance Pick طريقة رائعة لتحليل الاتجاهات وكسب النقاط.
#BinancePick #BinanceSquare
#BinancePick #BinanceSquare
9
·
--
صاعد
🚀 استكشف مستقبل Web3 والابتكار اللامركزي
اكتشف أدوات تداول متقدمة، وبرامج رهن آمنة، ونموًا سلسًا للنظام البيئي. انضم إلى الحركة وحقّق أقصى استفادة من إمكاناتك اليوم!
#Crypto #Web3 #Blockchain #Binance #التداول
#BinancePick
🚀 استكشف مستقبل Web3 والابتكار اللامركزي
اكتشف أدوات تداول متقدمة، وبرامج رهن آمنة، ونموًا سلسًا للنظام البيئي. انضم إلى الحركة وحقّق أقصى استفادة من إمكاناتك اليوم!
#Crypto #Web3 #Blockchain #Binance #التداول
#BinancePick
اكتشف أدوات تداول متقدمة، وبرامج رهن آمنة، ونموًا سلسًا للنظام البيئي. انضم إلى الحركة وحقّق أقصى استفادة من إمكاناتك اليوم!
#Crypto #Web3 #Blockchain #Binance #التداول
#BinancePick
30
·
--
اكتمل تسجيل الحضور اليومي، وشاركت في Binance Pick، وتكسب نقاطًا على Binance Square!
#BinanceSquare #BinancePick #BinancePick
اكتمل تسجيل الحضور اليومي، وشاركت في Binance Pick، وتكسب نقاطًا على Binance Square!
#BinanceSquare #BinancePick #BinancePick
#BinanceSquare #BinancePick #BinancePick
22
·
--
#BinancePick
لقد وضعتُ للتو توقعاتي على Binance Pick! ما اختياراتكم للسوق بشأن الاتجاه القادم؟ شاركونا آراءكم أدناه!
#BinancePick
لقد وضعتُ للتو توقعاتي على Binance Pick! ما اختياراتكم للسوق بشأن الاتجاه القادم؟ شاركونا آراءكم أدناه!
لقد وضعتُ للتو توقعاتي على Binance Pick! ما اختياراتكم للسوق بشأن الاتجاه القادم؟ شاركونا آراءكم أدناه!
93
·
--
أضع توقعاتي على Binance Pick اليوم! مستعد للصعود في لوحة المتصدرين والفوز ببعض المكافآت. انضم إلى المنافسة الآن! 🚀
#BinancePick
أضع توقعاتي على Binance Pick اليوم! مستعد للصعود في لوحة المتصدرين والفوز ببعض المكافآت. انضم إلى المنافسة الآن! 🚀
#BinancePick
#BinancePick
88
·
--
صاعد
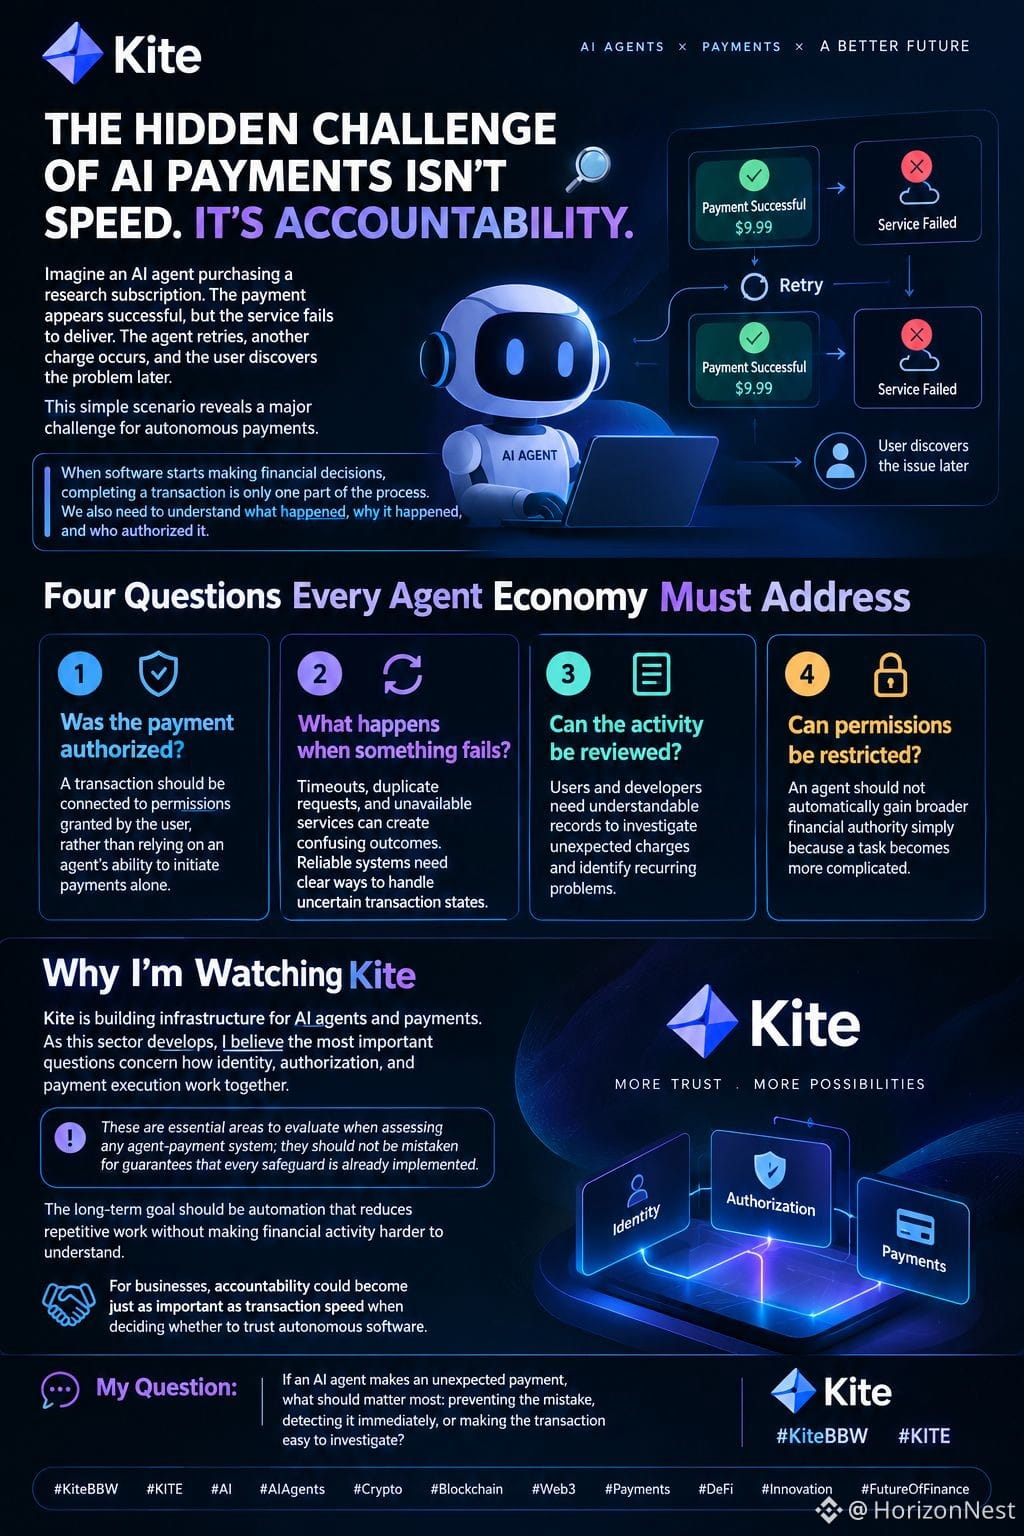
التحدي الخفي في مدفوعات الذكاء الاصطناعي ليس السرعة، بل المساءلة. 🔍
تخيّل أن وكيلاً للذكاء الاصطناعي يشتري اشتراكاً في خدمة أبحاث. تبدو عملية الدفع ناجحة، لكن الخدمة لا تُقدَّم. يعيد الوكيل المحاولة، فتُخصم دفعة أخرى، ولا يكتشف المستخدم المشكلة إلا لاحقاً.
يكشف هذا السيناريو البسيط عن تحدٍ كبير يواجه المدفوعات المستقلة.
عندما يبدأ البرنامج باتخاذ قرارات مالية، لا يكون إتمام المعاملة سوى جزء واحد من العملية. نحتاج أيضاً إلى فهم ما حدث، ولماذا حدث، ومن أجاز ذلك.
أربعة أسئلة ينبغي لكل اقتصاد قائم على الوكلاء أن يجيب عنها
1. هل جرى التصريح بالدفع؟
ينبغي ربط المعاملة بالأذونات التي منحها المستخدم، بدلاً من الاعتماد على قدرة الوكيل وحدها على بدء عمليات الدفع.
2. ماذا يحدث عند وقوع خلل؟
قد تؤدي حالات انتهاء المهلة والطلبات المكررة والخدمات غير المتاحة إلى نتائج مربكة. وتحتاج الأنظمة الموثوقة إلى آليات واضحة للتعامل مع حالات المعاملات غير المؤكدة.
3. هل يمكن مراجعة النشاط؟
يحتاج المستخدمون والمطوّرون إلى سجلات واضحة تساعدهم على التحقيق في الرسوم غير المتوقعة وتحديد المشكلات المتكررة.
4. هل يمكن تقييد الأذونات؟
ينبغي ألا يحصل الوكيل تلقائياً على صلاحيات مالية أوسع لمجرد أن المهمة أصبحت أكثر تعقيداً.
لماذا أتابع Kite
تعمل Kite على بناء بنية تحتية لوكلاء الذكاء الاصطناعي والمدفوعات. ومع تطور هذا القطاع، أعتقد أن أهم الأسئلة تتعلق بكيفية تكامل الهوية والتصريح وتنفيذ عمليات الدفع.
هذه مجالات أساسية ينبغي تقييمها عند دراسة أي نظام للمدفوعات التي ينفذها الوكلاء، ولا ينبغي اعتبارها ضماناً بأن جميع وسائل الحماية مطبّقة بالفعل.
ينبغي أن يكون الهدف على المدى البعيد أتمتةً تقلل الأعمال المتكررة من دون أن تجعل فهم الأنشطة المالية أكثر صعوبة.
بالنسبة إلى الشركات، قد تصبح المساءلة بأهمية سرعة المعاملات عند اتخاذ قرار بشأن الوثوق بالبرامج المستقلة.
سؤالي: إذا أجرى وكيل ذكاء اصطناعي دفعة غير متوقعة، فما الأهم: منع الخطأ، أم اكتشافه فوراً، أم تسهيل التحقيق في المعاملة؟
#KiteBBW $KITE @GoKiteAI
التحدي الخفي في مدفوعات الذكاء الاصطناعي ليس السرعة، بل المساءلة. 🔍
تخيّل أن وكيلاً للذكاء الاصطناعي يشتري اشتراكاً في خدمة أبحاث. تبدو عملية الدفع ناجحة، لكن الخدمة لا تُقدَّم. يعيد الوكيل المحاولة، فتُخصم دفعة أخرى، ولا يكتشف المستخدم المشكلة إلا لاحقاً.
يكشف هذا السيناريو البسيط عن تحدٍ كبير يواجه المدفوعات المستقلة.
عندما يبدأ البرنامج باتخاذ قرارات مالية، لا يكون إتمام المعاملة سوى جزء واحد من العملية. نحتاج أيضاً إلى فهم ما حدث، ولماذا حدث، ومن أجاز ذلك.
أربعة أسئلة ينبغي لكل اقتصاد قائم على الوكلاء أن يجيب عنها
1. هل جرى التصريح بالدفع؟
ينبغي ربط المعاملة بالأذونات التي منحها المستخدم، بدلاً من الاعتماد على قدرة الوكيل وحدها على بدء عمليات الدفع.
2. ماذا يحدث عند وقوع خلل؟
قد تؤدي حالات انتهاء المهلة والطلبات المكررة والخدمات غير المتاحة إلى نتائج مربكة. وتحتاج الأنظمة الموثوقة إلى آليات واضحة للتعامل مع حالات المعاملات غير المؤكدة.
3. هل يمكن مراجعة النشاط؟
يحتاج المستخدمون والمطوّرون إلى سجلات واضحة تساعدهم على التحقيق في الرسوم غير المتوقعة وتحديد المشكلات المتكررة.
4. هل يمكن تقييد الأذونات؟
ينبغي ألا يحصل الوكيل تلقائياً على صلاحيات مالية أوسع لمجرد أن المهمة أصبحت أكثر تعقيداً.
لماذا أتابع Kite
تعمل Kite على بناء بنية تحتية لوكلاء الذكاء الاصطناعي والمدفوعات. ومع تطور هذا القطاع، أعتقد أن أهم الأسئلة تتعلق بكيفية تكامل الهوية والتصريح وتنفيذ عمليات الدفع.
هذه مجالات أساسية ينبغي تقييمها عند دراسة أي نظام للمدفوعات التي ينفذها الوكلاء، ولا ينبغي اعتبارها ضماناً بأن جميع وسائل الحماية مطبّقة بالفعل.
ينبغي أن يكون الهدف على المدى البعيد أتمتةً تقلل الأعمال المتكررة من دون أن تجعل فهم الأنشطة المالية أكثر صعوبة.
بالنسبة إلى الشركات، قد تصبح المساءلة بأهمية سرعة المعاملات عند اتخاذ قرار بشأن الوثوق بالبرامج المستقلة.
سؤالي: إذا أجرى وكيل ذكاء اصطناعي دفعة غير متوقعة، فما الأهم: منع الخطأ، أم اكتشافه فوراً، أم تسهيل التحقيق في المعاملة؟
#KiteBBW $KITE @GoKiteAI
تخيّل أن وكيلاً للذكاء الاصطناعي يشتري اشتراكاً في خدمة أبحاث. تبدو عملية الدفع ناجحة، لكن الخدمة لا تُقدَّم. يعيد الوكيل المحاولة، فتُخصم دفعة أخرى، ولا يكتشف المستخدم المشكلة إلا لاحقاً.
يكشف هذا السيناريو البسيط عن تحدٍ كبير يواجه المدفوعات المستقلة.
عندما يبدأ البرنامج باتخاذ قرارات مالية، لا يكون إتمام المعاملة سوى جزء واحد من العملية. نحتاج أيضاً إلى فهم ما حدث، ولماذا حدث، ومن أجاز ذلك.
أربعة أسئلة ينبغي لكل اقتصاد قائم على الوكلاء أن يجيب عنها
1. هل جرى التصريح بالدفع؟
ينبغي ربط المعاملة بالأذونات التي منحها المستخدم، بدلاً من الاعتماد على قدرة الوكيل وحدها على بدء عمليات الدفع.
2. ماذا يحدث عند وقوع خلل؟
قد تؤدي حالات انتهاء المهلة والطلبات المكررة والخدمات غير المتاحة إلى نتائج مربكة. وتحتاج الأنظمة الموثوقة إلى آليات واضحة للتعامل مع حالات المعاملات غير المؤكدة.
3. هل يمكن مراجعة النشاط؟
يحتاج المستخدمون والمطوّرون إلى سجلات واضحة تساعدهم على التحقيق في الرسوم غير المتوقعة وتحديد المشكلات المتكررة.
4. هل يمكن تقييد الأذونات؟
ينبغي ألا يحصل الوكيل تلقائياً على صلاحيات مالية أوسع لمجرد أن المهمة أصبحت أكثر تعقيداً.
لماذا أتابع Kite
تعمل Kite على بناء بنية تحتية لوكلاء الذكاء الاصطناعي والمدفوعات. ومع تطور هذا القطاع، أعتقد أن أهم الأسئلة تتعلق بكيفية تكامل الهوية والتصريح وتنفيذ عمليات الدفع.
هذه مجالات أساسية ينبغي تقييمها عند دراسة أي نظام للمدفوعات التي ينفذها الوكلاء، ولا ينبغي اعتبارها ضماناً بأن جميع وسائل الحماية مطبّقة بالفعل.
ينبغي أن يكون الهدف على المدى البعيد أتمتةً تقلل الأعمال المتكررة من دون أن تجعل فهم الأنشطة المالية أكثر صعوبة.
بالنسبة إلى الشركات، قد تصبح المساءلة بأهمية سرعة المعاملات عند اتخاذ قرار بشأن الوثوق بالبرامج المستقلة.
سؤالي: إذا أجرى وكيل ذكاء اصطناعي دفعة غير متوقعة، فما الأهم: منع الخطأ، أم اكتشافه فوراً، أم تسهيل التحقيق في المعاملة؟
#KiteBBW $KITE @GoKiteAI
130
·
--
صاعد
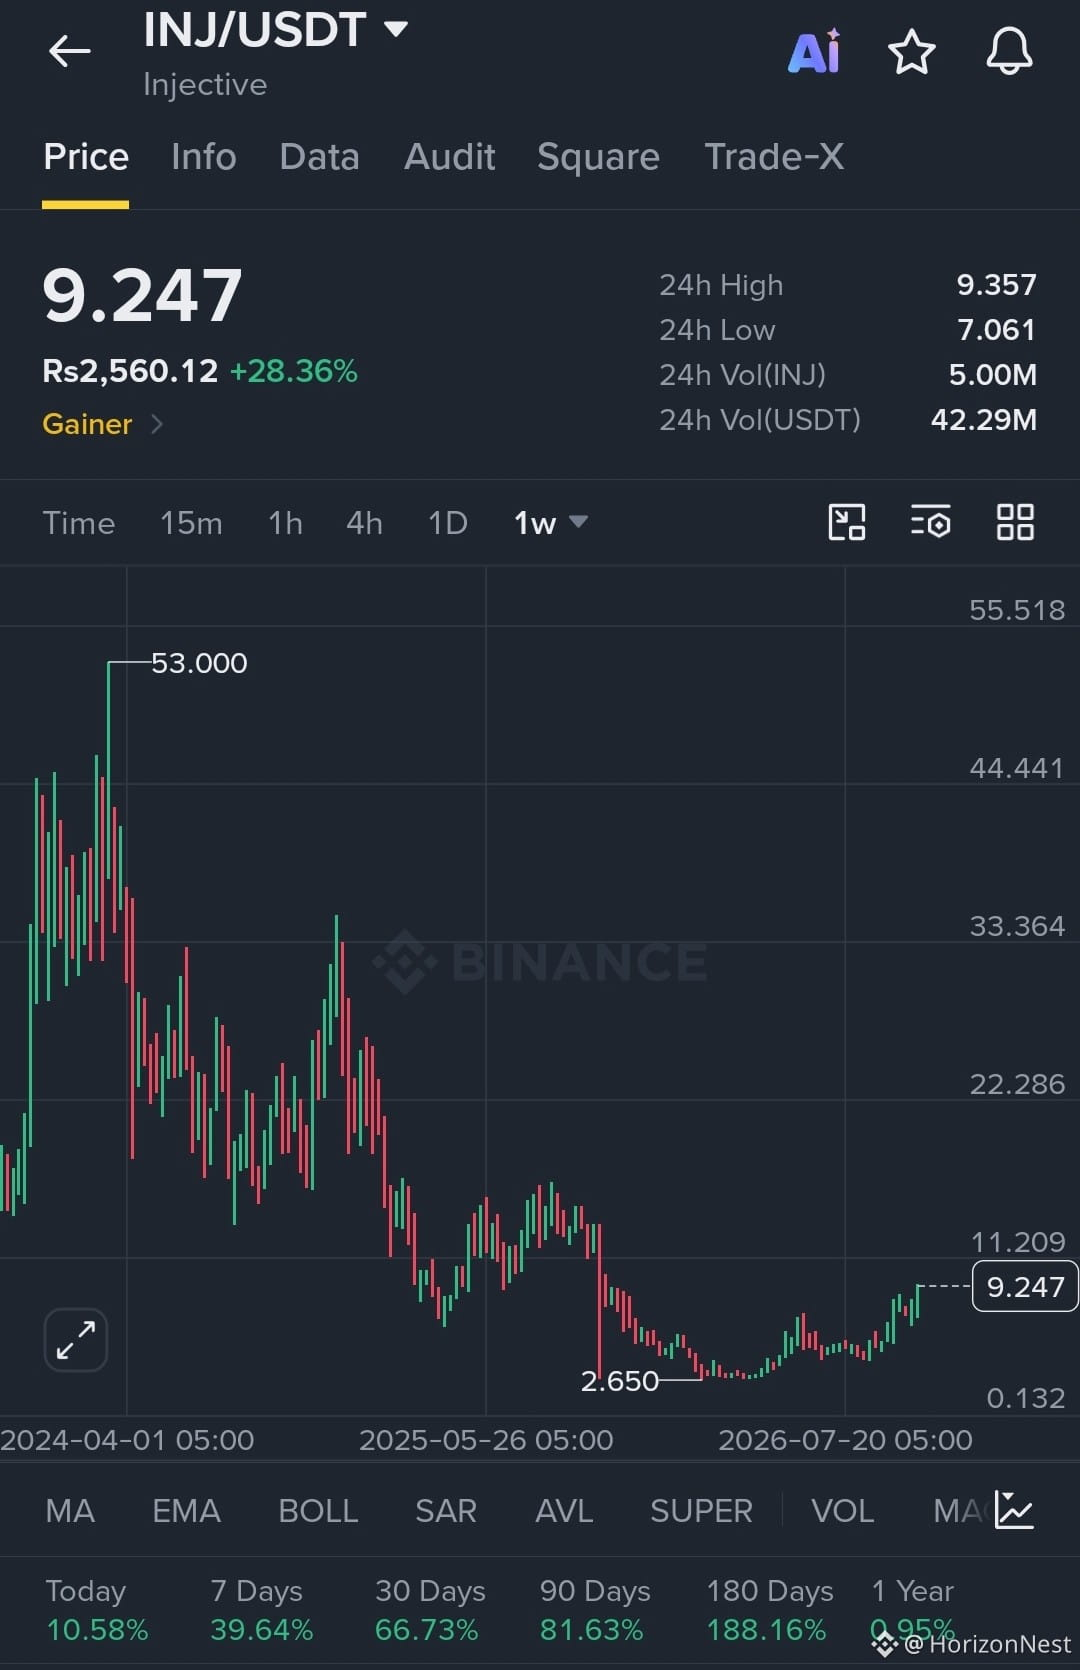
$INJ يحافظ على مستوى الدعم بينما يستوعب المشترون التراجع الأخير.
الدخول (شراء): 8.80 – 9.25
وقف الخسارة: 7.90
الهدف الأول: 11.20
الهدف الثاني: 15.50
الهدف الثالث: 22.00
يتراجع ضغط البيع، ولا يزال الهيكل إيجابيًا. إذا صمد الدعم، فقد يرتد السعر باتجاه القمم الأخيرة.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
{spot}(INJUSDT)
$INJ يحافظ على مستوى الدعم بينما يستوعب المشترون التراجع الأخير.
الدخول (شراء): 8.80 – 9.25
وقف الخسارة: 7.90
الهدف الأول: 11.20
الهدف الثاني: 15.50
الهدف الثالث: 22.00
يتراجع ضغط البيع، ولا يزال الهيكل إيجابيًا. إذا صمد الدعم، فقد يرتد السعر باتجاه القمم الأخيرة.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
الدخول (شراء): 8.80 – 9.25
وقف الخسارة: 7.90
الهدف الأول: 11.20
الهدف الثاني: 15.50
الهدف الثالث: 22.00
يتراجع ضغط البيع، ولا يزال الهيكل إيجابيًا. إذا صمد الدعم، فقد يرتد السعر باتجاه القمم الأخيرة.
#NEARRisesNearly10% #AustraliaProposesCryptoTransactionReportingLaw #SolanaAlpenglowUpgradeToActivateOnOct21 #USSeptemberPPIRisesTo6.3% #RussiaToBanDirectCryptoP2PTradesFromJuly2027
149
·
--
صاعد
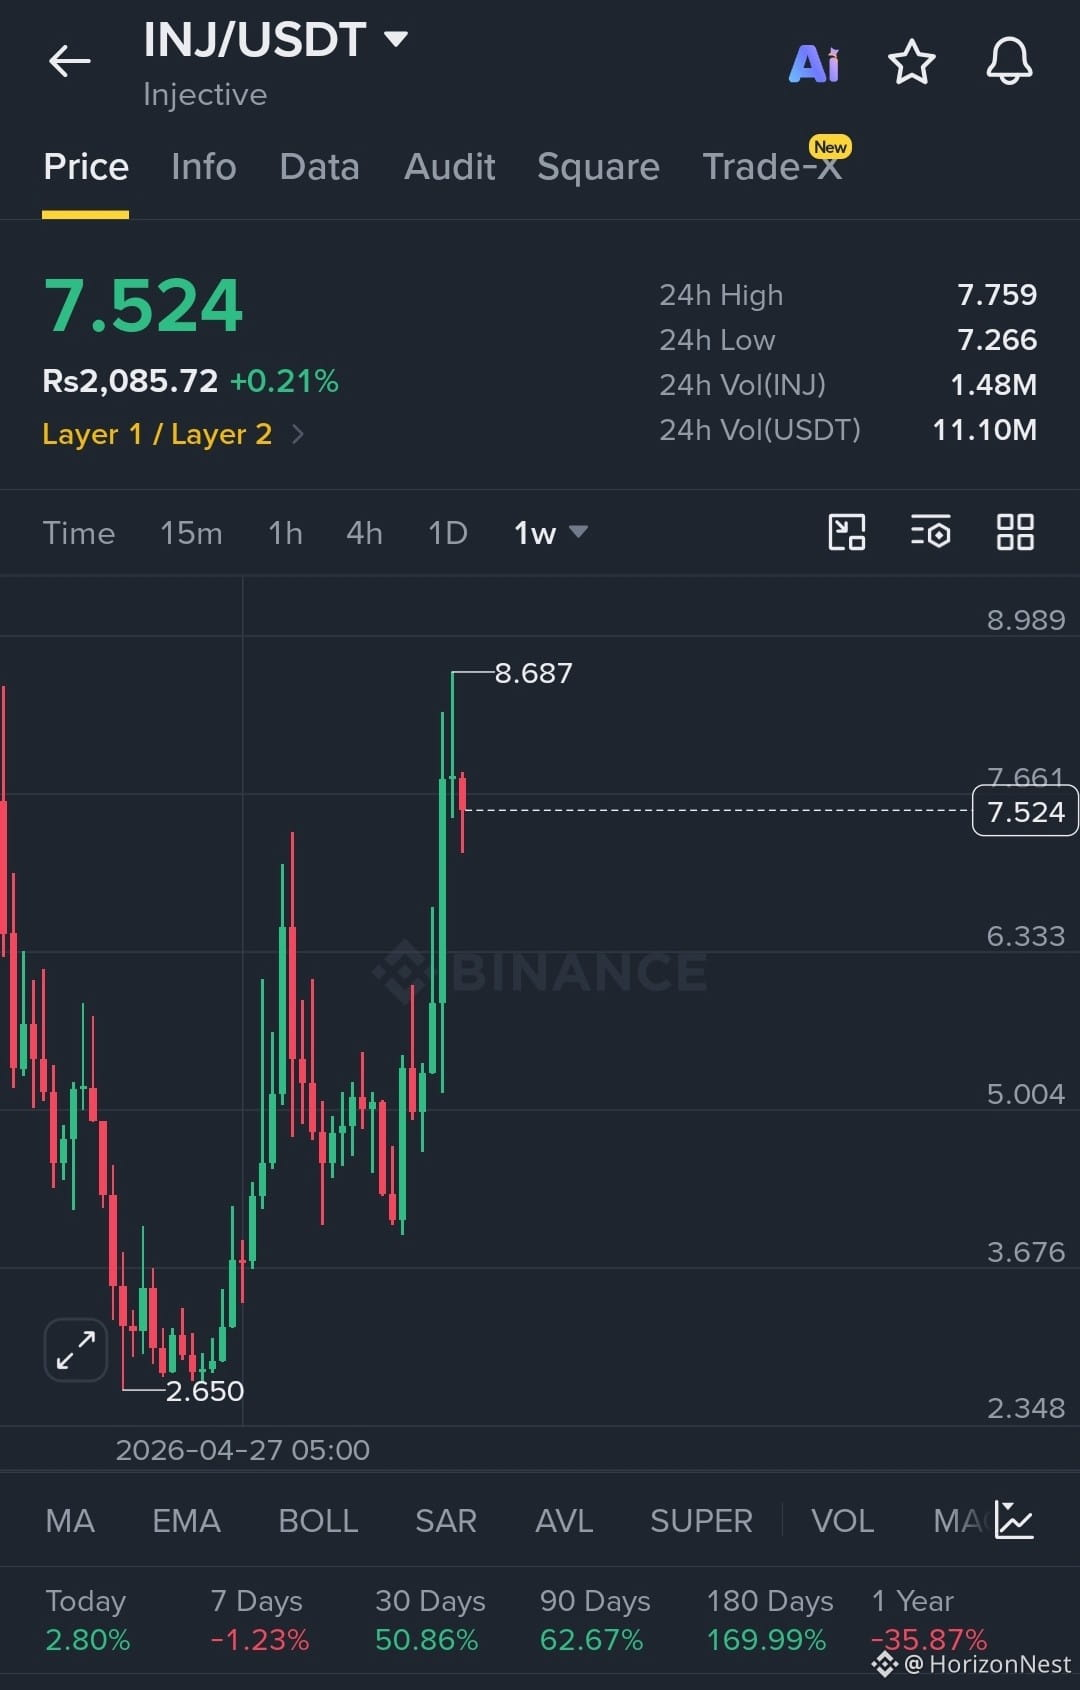
$INJ تحافظ على الدعم حيث يستوعب المشترون الانخفاض الأخير. الدخول (شراء): 7.20 – 7.50 وقف الخسارة (SL): 6.95 جني الربح (TP1): 7.85 (TP2): 8.35 (TP3): 8.90 ضغوط البيع تتلاشى والبنية ما زالت بناءة. إذا استمر الدعم، فقد يرتد السعر باتجاه القمم الأخيرة.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
{spot}(INJUSDT)
$INJ تحافظ على الدعم حيث يستوعب المشترون الانخفاض الأخير. الدخول (شراء): 7.20 – 7.50 وقف الخسارة (SL): 6.95 جني الربح (TP1): 7.85 (TP2): 8.35 (TP3): 8.90 ضغوط البيع تتلاشى والبنية ما زالت بناءة. إذا استمر الدعم، فقد يرتد السعر باتجاه القمم الأخيرة.
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
#EtherGains70.9%InQ3 #US10YearYieldNears5.3% #DollarIndexHitsHighestSinceMay2025 #USWeeklyJoblessClaimsFallTo197000 #KoreaProposesTokenizingStocksAndBonds
246
·
--
صاعد
تمّ التحقق
دائمًا ما أجد يوم مؤشر أسعار المستهلكين (CPI) مثيرًا للاهتمام لأن رقم العنوان نادرًا ما يكون القصة كاملة.
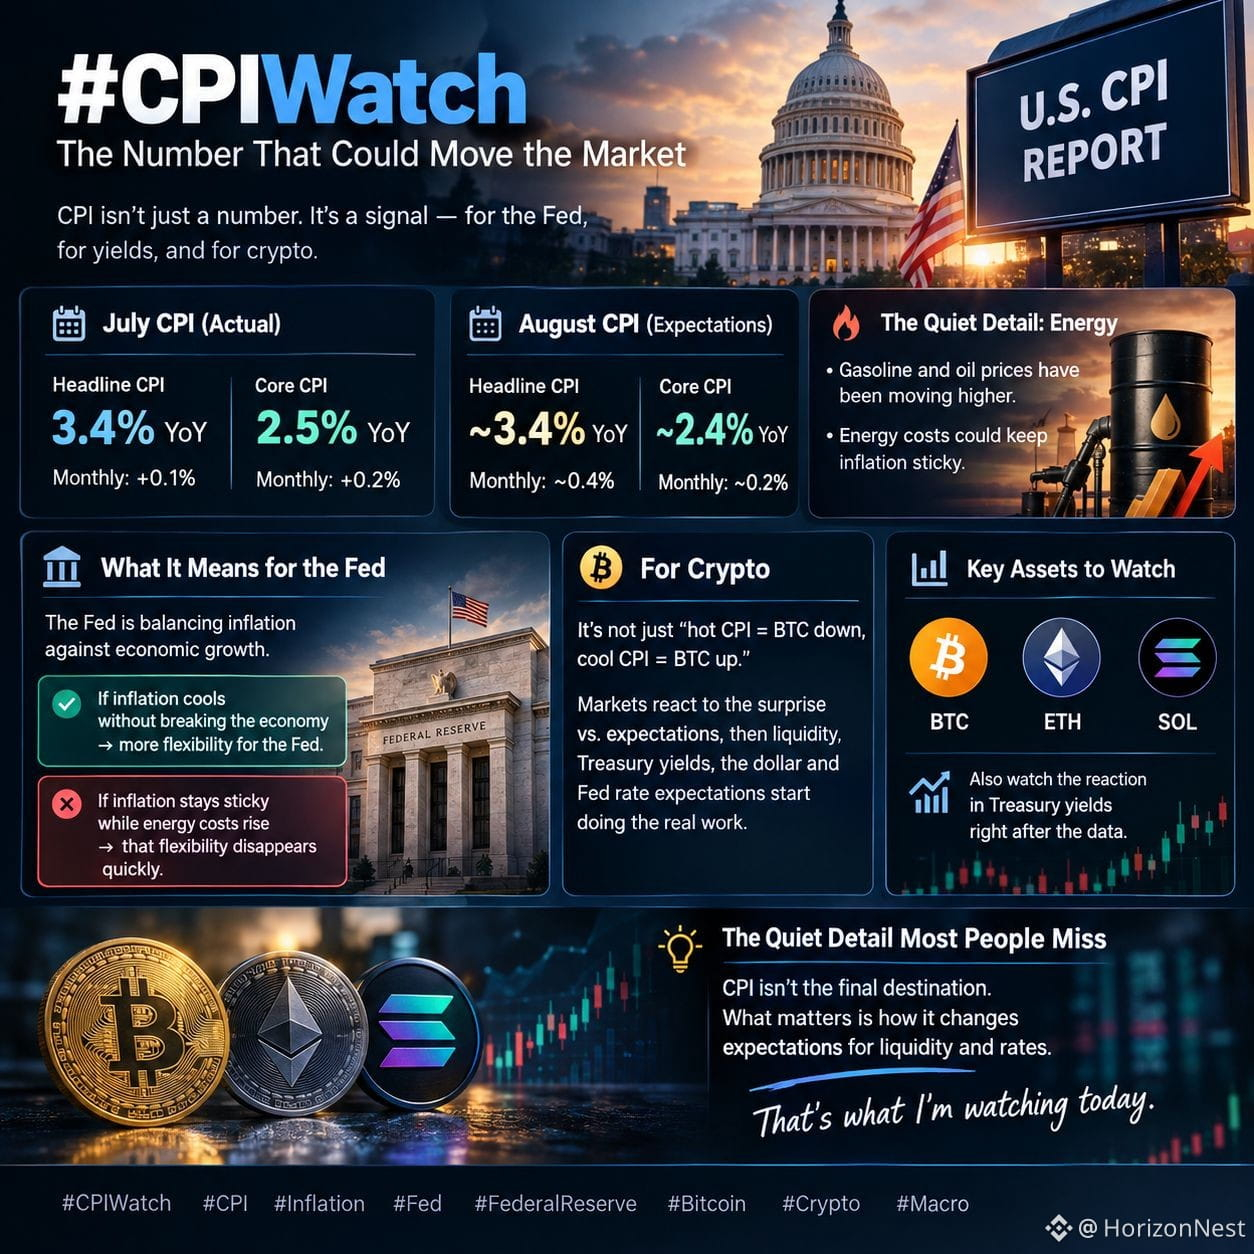
جاءت بيانات يوليو عند 3.4% سنويًا، بينما كان مؤشر CPI الأساسي 2.5%. ارتفع تضخم العنوان الشهري بنسبة 0.1%، في حين ارتفع التضخم الأساسي بنسبة 0.2%.
بالنسبة لأغسطس، يتوقع السوق تقريبًا 3.4% لتضخم العنوان و2.4% للتضخم الأساسي. لكن التفاصيل الهادئة هي الطاقة. أسعار البنزين والنفط تتحرك للأعلى، ما قد يجعل التضخم “لزجًا”.
وهذا مهم لأن الاحتياطي الفيدرالي (Fed) يوازن بين التضخم والنمو الاقتصادي. إذا هبط التضخم دون أن ينهار الاقتصاد، يحصل الفيدرالي على مرونة أكبر.
أما إذا ظل التضخم لزجًا بينما ترتفع تكاليف الطاقة، فستختفي تلك المرونة بسرعة.
وبالنسبة للعملات المشفرة، لا أعتقد أن القصة البسيطة “CPI حار = BTC ينخفض، وCPI بارد = BTC يرتفع” كافية. السوق يتفاعل مع المفاجأة مقارنة بالتوقعات، ثم تبدأ السيولة وعوائد سندات الخزانة (Treasury) والدولار وتوقعات سعر الفائدة لدى الفيدرالي في القيام بالعمل الحقيقي.
أنا أراقب BTC وETH وSOL، لكن أيضًا رد الفعل في العوائد فور صدور البيانات.
التفصيل الهادئ الذي يفوته معظم الناس: إن CPI نفسه ليس هو الوجهة النهائية. الأهم هو كيف يغيّر توقعات السيولة وأسعار الفائدة.
هذا ما أراقبه اليوم.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
{spot}(ETHUSDT)
{spot}(SOLUSDT)
{spot}(BTCUSDT)
دائمًا ما أجد يوم مؤشر أسعار المستهلكين (CPI) مثيرًا للاهتمام لأن رقم العنوان نادرًا ما يكون القصة كاملة.
جاءت بيانات يوليو عند 3.4% سنويًا، بينما كان مؤشر CPI الأساسي 2.5%. ارتفع تضخم العنوان الشهري بنسبة 0.1%، في حين ارتفع التضخم الأساسي بنسبة 0.2%.
بالنسبة لأغسطس، يتوقع السوق تقريبًا 3.4% لتضخم العنوان و2.4% للتضخم الأساسي. لكن التفاصيل الهادئة هي الطاقة. أسعار البنزين والنفط تتحرك للأعلى، ما قد يجعل التضخم “لزجًا”.
وهذا مهم لأن الاحتياطي الفيدرالي (Fed) يوازن بين التضخم والنمو الاقتصادي. إذا هبط التضخم دون أن ينهار الاقتصاد، يحصل الفيدرالي على مرونة أكبر.
أما إذا ظل التضخم لزجًا بينما ترتفع تكاليف الطاقة، فستختفي تلك المرونة بسرعة.
وبالنسبة للعملات المشفرة، لا أعتقد أن القصة البسيطة “CPI حار = BTC ينخفض، وCPI بارد = BTC يرتفع” كافية. السوق يتفاعل مع المفاجأة مقارنة بالتوقعات، ثم تبدأ السيولة وعوائد سندات الخزانة (Treasury) والدولار وتوقعات سعر الفائدة لدى الفيدرالي في القيام بالعمل الحقيقي.
أنا أراقب BTC وETH وSOL، لكن أيضًا رد الفعل في العوائد فور صدور البيانات.
التفصيل الهادئ الذي يفوته معظم الناس: إن CPI نفسه ليس هو الوجهة النهائية. الأهم هو كيف يغيّر توقعات السيولة وأسعار الفائدة.
هذا ما أراقبه اليوم.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
جاءت بيانات يوليو عند 3.4% سنويًا، بينما كان مؤشر CPI الأساسي 2.5%. ارتفع تضخم العنوان الشهري بنسبة 0.1%، في حين ارتفع التضخم الأساسي بنسبة 0.2%.
بالنسبة لأغسطس، يتوقع السوق تقريبًا 3.4% لتضخم العنوان و2.4% للتضخم الأساسي. لكن التفاصيل الهادئة هي الطاقة. أسعار البنزين والنفط تتحرك للأعلى، ما قد يجعل التضخم “لزجًا”.
وهذا مهم لأن الاحتياطي الفيدرالي (Fed) يوازن بين التضخم والنمو الاقتصادي. إذا هبط التضخم دون أن ينهار الاقتصاد، يحصل الفيدرالي على مرونة أكبر.
أما إذا ظل التضخم لزجًا بينما ترتفع تكاليف الطاقة، فستختفي تلك المرونة بسرعة.
وبالنسبة للعملات المشفرة، لا أعتقد أن القصة البسيطة “CPI حار = BTC ينخفض، وCPI بارد = BTC يرتفع” كافية. السوق يتفاعل مع المفاجأة مقارنة بالتوقعات، ثم تبدأ السيولة وعوائد سندات الخزانة (Treasury) والدولار وتوقعات سعر الفائدة لدى الفيدرالي في القيام بالعمل الحقيقي.
أنا أراقب BTC وETH وSOL، لكن أيضًا رد الفعل في العوائد فور صدور البيانات.
التفصيل الهادئ الذي يفوته معظم الناس: إن CPI نفسه ليس هو الوجهة النهائية. الأهم هو كيف يغيّر توقعات السيولة وأسعار الفائدة.
هذا ما أراقبه اليوم.
#CPIWatch #Inflation #Bitcoin #Macro
$ETH
25
17
657
·
--
صاعد
#dusk $DUSK @Dusk_Foundation
المشكلة الحقيقية
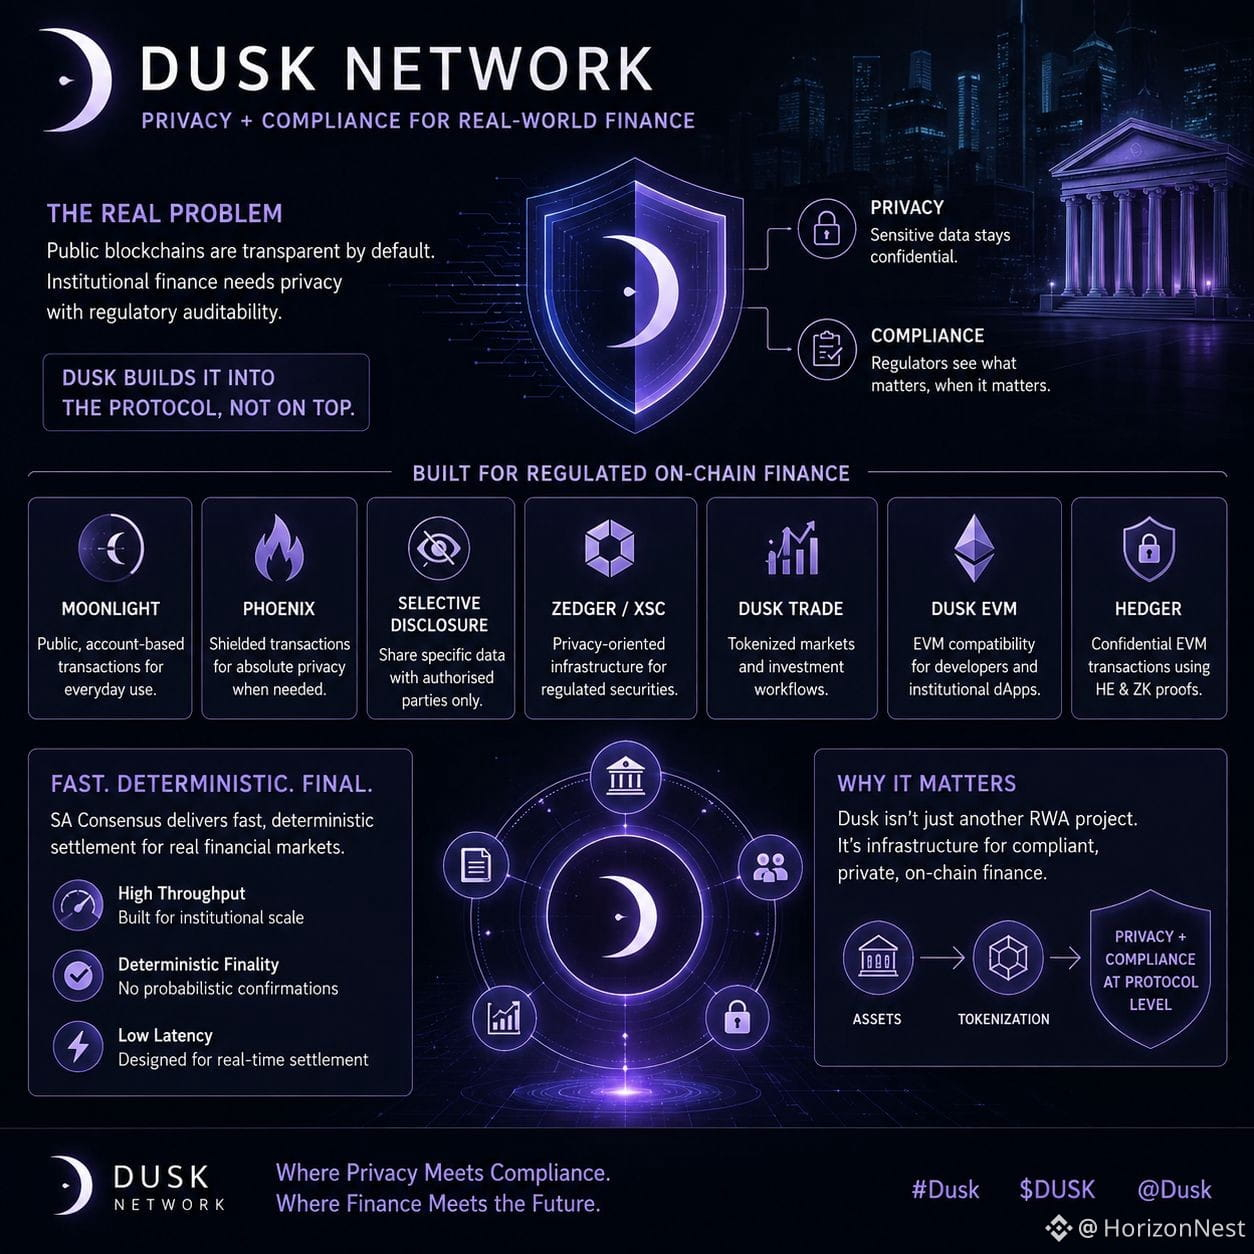
تعامل معظم سلاسل الكتل العامة الشفافية باعتبارها ميزة. وفي الأسواق المؤسسية غالبًا ما تُنظر إليها كعبء.
لهذا شدّت “Dusk” انتباهي. أطروحتها ليست مجرد “وضع الأصول الواقعية (RWAs) على السلسلة”. بل هي أقرب إلى: هل يمكن للتمويل المنظّم أن ينتقل إلى السلسلة دون كشف كل معاملة حساسة؟
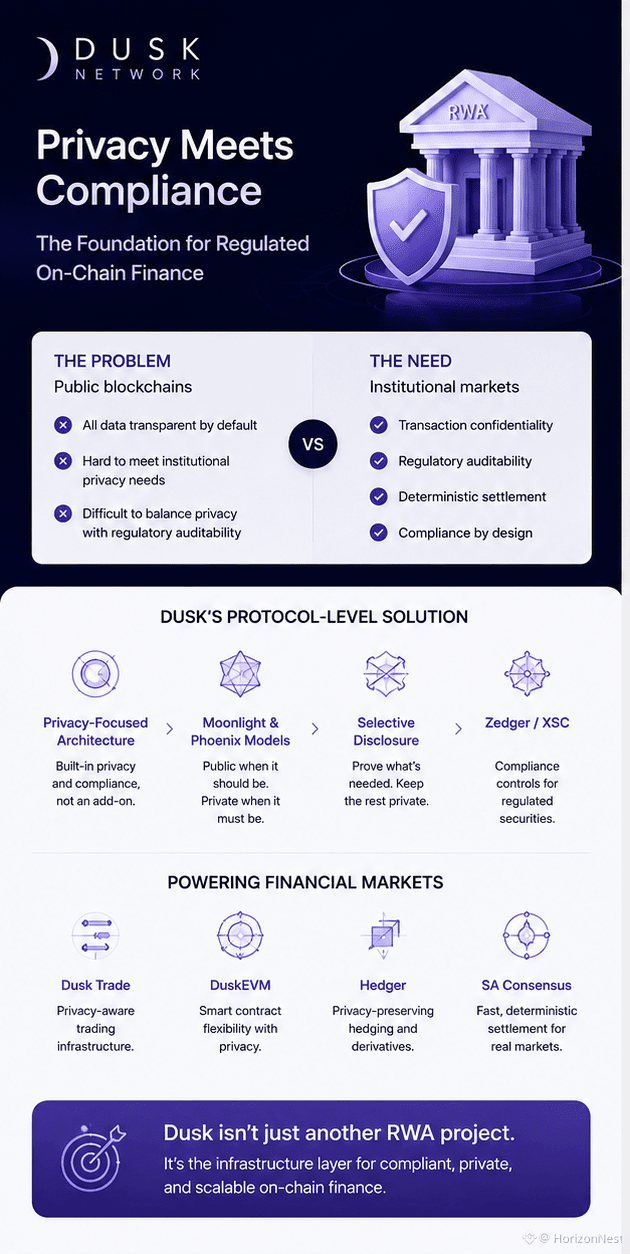
تتعامل Dusk مع ذلك على مستوى البروتوكول. يتولى “Moonlight” عمليات التحويلات العامة المعتمدة على الحسابات، بينما صُممت “Phoenix” للمعاملات المُخفّاة. تضيف “Zedger/XSC” بنية تحتية موجهة للخصوصية للأوراق المالية المُنظَّمة، بينما يهدف الإفصاح الانتقائي إلى الحفاظ على مستوى الرؤية الذي تحتاجه الجهات التنظيمية فعلًا.
ثم هناك المكدس الأوسع: “Dusk Trade” لسير عمل الأسواق المُرمَّزة، “DuskEVM” للتطبيقات المبنية على EVM، و“Hedger” لتدفقات معاملات EVM السرّية عبر التشفير المتماثل والتعرّف المُثبت بدون معرفة (zero-knowledge proofs). بُني التسوية حول إجماع SA، بهدف الحصول على نهائية سريعة وحتمية بدلًا من ترك الأسواق المالية رهينة بتأكيد احتمالي.
ما زلت متشككًا في أي سردية حول الأصول الواقعية (RWA) تفترض أن الترميز وحده يخلق اعتمادًا. لا يحدث ذلك.
الأهم هو ما إذا كانت المؤسسات قادرة فعلًا على العمل بالخصوصية وقابلية التدقيق والامتثال ضمن النظام نفسه.
وهذا ما يجعل “Dusk” أكثر إثارة لاهتمامي من أي توكن آخر من فئة RWA.
وبالنسبة لاعتماد المؤسسات، ما الأصعب في الحل: الخصوصية أم الامتثال التنظيمي؟
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
المشكلة الحقيقية
تعامل معظم سلاسل الكتل العامة الشفافية باعتبارها ميزة. وفي الأسواق المؤسسية غالبًا ما تُنظر إليها كعبء.
لهذا شدّت “Dusk” انتباهي. أطروحتها ليست مجرد “وضع الأصول الواقعية (RWAs) على السلسلة”. بل هي أقرب إلى: هل يمكن للتمويل المنظّم أن ينتقل إلى السلسلة دون كشف كل معاملة حساسة؟
تتعامل Dusk مع ذلك على مستوى البروتوكول. يتولى “Moonlight” عمليات التحويلات العامة المعتمدة على الحسابات، بينما صُممت “Phoenix” للمعاملات المُخفّاة. تضيف “Zedger/XSC” بنية تحتية موجهة للخصوصية للأوراق المالية المُنظَّمة، بينما يهدف الإفصاح الانتقائي إلى الحفاظ على مستوى الرؤية الذي تحتاجه الجهات التنظيمية فعلًا.
ثم هناك المكدس الأوسع: “Dusk Trade” لسير عمل الأسواق المُرمَّزة، “DuskEVM” للتطبيقات المبنية على EVM، و“Hedger” لتدفقات معاملات EVM السرّية عبر التشفير المتماثل والتعرّف المُثبت بدون معرفة (zero-knowledge proofs). بُني التسوية حول إجماع SA، بهدف الحصول على نهائية سريعة وحتمية بدلًا من ترك الأسواق المالية رهينة بتأكيد احتمالي.
ما زلت متشككًا في أي سردية حول الأصول الواقعية (RWA) تفترض أن الترميز وحده يخلق اعتمادًا. لا يحدث ذلك.
الأهم هو ما إذا كانت المؤسسات قادرة فعلًا على العمل بالخصوصية وقابلية التدقيق والامتثال ضمن النظام نفسه.
وهذا ما يجعل “Dusk” أكثر إثارة لاهتمامي من أي توكن آخر من فئة RWA.
وبالنسبة لاعتماد المؤسسات، ما الأصعب في الحل: الخصوصية أم الامتثال التنظيمي؟
#Dusk $DUSK @Dusk
المشكلة الحقيقية
تعامل معظم سلاسل الكتل العامة الشفافية باعتبارها ميزة. وفي الأسواق المؤسسية غالبًا ما تُنظر إليها كعبء.
لهذا شدّت “Dusk” انتباهي. أطروحتها ليست مجرد “وضع الأصول الواقعية (RWAs) على السلسلة”. بل هي أقرب إلى: هل يمكن للتمويل المنظّم أن ينتقل إلى السلسلة دون كشف كل معاملة حساسة؟
تتعامل Dusk مع ذلك على مستوى البروتوكول. يتولى “Moonlight” عمليات التحويلات العامة المعتمدة على الحسابات، بينما صُممت “Phoenix” للمعاملات المُخفّاة. تضيف “Zedger/XSC” بنية تحتية موجهة للخصوصية للأوراق المالية المُنظَّمة، بينما يهدف الإفصاح الانتقائي إلى الحفاظ على مستوى الرؤية الذي تحتاجه الجهات التنظيمية فعلًا.
ثم هناك المكدس الأوسع: “Dusk Trade” لسير عمل الأسواق المُرمَّزة، “DuskEVM” للتطبيقات المبنية على EVM، و“Hedger” لتدفقات معاملات EVM السرّية عبر التشفير المتماثل والتعرّف المُثبت بدون معرفة (zero-knowledge proofs). بُني التسوية حول إجماع SA، بهدف الحصول على نهائية سريعة وحتمية بدلًا من ترك الأسواق المالية رهينة بتأكيد احتمالي.
ما زلت متشككًا في أي سردية حول الأصول الواقعية (RWA) تفترض أن الترميز وحده يخلق اعتمادًا. لا يحدث ذلك.
الأهم هو ما إذا كانت المؤسسات قادرة فعلًا على العمل بالخصوصية وقابلية التدقيق والامتثال ضمن النظام نفسه.
وهذا ما يجعل “Dusk” أكثر إثارة لاهتمامي من أي توكن آخر من فئة RWA.
وبالنسبة لاعتماد المؤسسات، ما الأصعب في الحل: الخصوصية أم الامتثال التنظيمي؟
#Dusk $DUSK @Dusk
123
·
--
صاعد
#dusk $DUSK @Dusk_Foundation
سلاسل الكتل العامة جعلت الشفافية هي الإعداد الافتراضي.
يبدو ذلك رائعًا—إلى أن تحاول إدراج أوراق مالية منظّمة على السلسلة.
تحتاج المؤسسات إلى الخصوصية، لكن الجهات التنظيمية لا تزال بحاجة إلى قابلية التدقيق. هذه المفارقة هي ما أجده الأكثر إثارة للاهتمام في @Dusk.
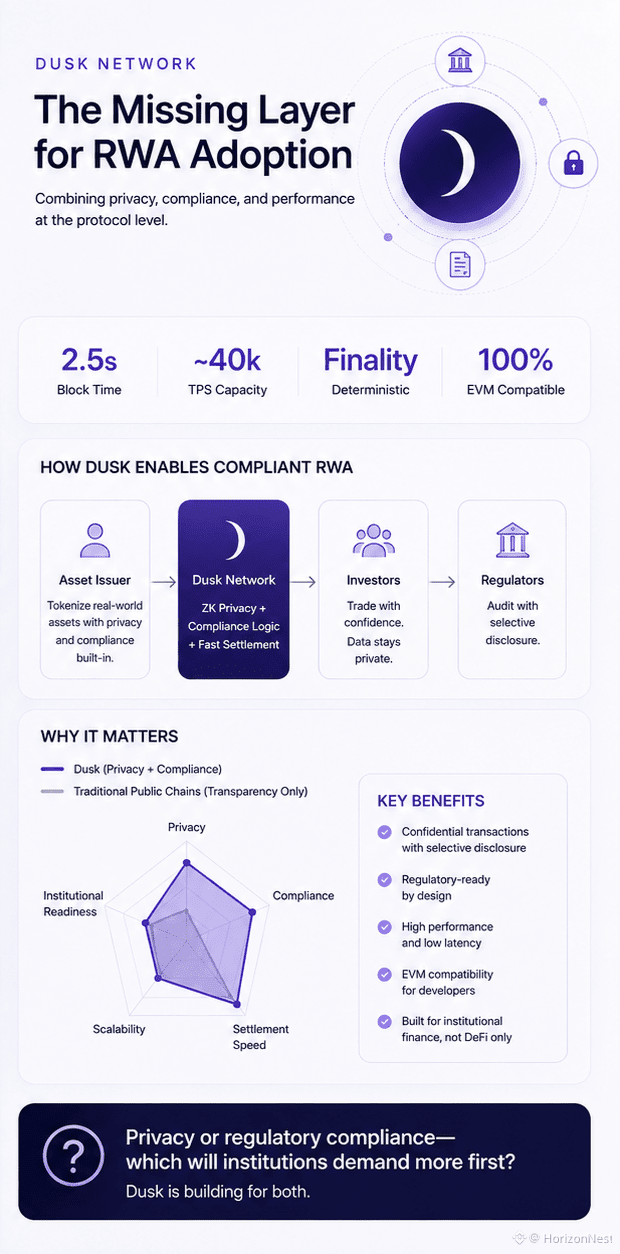
يتعامل Dusk مع ذلك على مستوى البروتوكول: يحافظ Moonlight على إبقاء التدفقات عامة عندما تكون إمكانية الرؤية مهمة، بينما تستخدم Phoenix معاملاتٍ مُشفّاة مبنية على ZK مع الإفصاح الانتقائي عندما تكون السرّية مهمة. يضيف Zedger/XSC ضوابطًا تركز على الامتثال للأوراق المالية المُنظّمة، بينما تدفع Dusk Trade وDuskEVM وHedger هذه الإمكانيات نحو سير عمل السوق الفعلي.
ثم يأتي إجماع SA، المصمم لتسوية سريعة وحتمية—وهو شيء تهتم به الأسواق المالية أكثر بكثير من مجرد رقم TPS لامع آخر.
لهذا لا أرى Dusk مجرد لعبة أخرى لتجزئة الأصول الواقعية (RWA).
رهانٌ أكبر هو البنية التحتية التي تتعايش فيها الخصوصية والامتثال من البداية.
السؤال الحقيقي: بالنسبة للمؤسسات التي تنتقل إلى العمل على السلسلة، ما الذي يصعب حله—الخصوصية أم الامتثال التنظيمي؟
#Dusk $DUSK
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
سلاسل الكتل العامة جعلت الشفافية هي الإعداد الافتراضي.
يبدو ذلك رائعًا—إلى أن تحاول إدراج أوراق مالية منظّمة على السلسلة.
تحتاج المؤسسات إلى الخصوصية، لكن الجهات التنظيمية لا تزال بحاجة إلى قابلية التدقيق. هذه المفارقة هي ما أجده الأكثر إثارة للاهتمام في @Dusk.
يتعامل Dusk مع ذلك على مستوى البروتوكول: يحافظ Moonlight على إبقاء التدفقات عامة عندما تكون إمكانية الرؤية مهمة، بينما تستخدم Phoenix معاملاتٍ مُشفّاة مبنية على ZK مع الإفصاح الانتقائي عندما تكون السرّية مهمة. يضيف Zedger/XSC ضوابطًا تركز على الامتثال للأوراق المالية المُنظّمة، بينما تدفع Dusk Trade وDuskEVM وHedger هذه الإمكانيات نحو سير عمل السوق الفعلي.
ثم يأتي إجماع SA، المصمم لتسوية سريعة وحتمية—وهو شيء تهتم به الأسواق المالية أكثر بكثير من مجرد رقم TPS لامع آخر.
لهذا لا أرى Dusk مجرد لعبة أخرى لتجزئة الأصول الواقعية (RWA).
رهانٌ أكبر هو البنية التحتية التي تتعايش فيها الخصوصية والامتثال من البداية.
السؤال الحقيقي: بالنسبة للمؤسسات التي تنتقل إلى العمل على السلسلة، ما الذي يصعب حله—الخصوصية أم الامتثال التنظيمي؟
#Dusk $DUSK
سلاسل الكتل العامة جعلت الشفافية هي الإعداد الافتراضي.
يبدو ذلك رائعًا—إلى أن تحاول إدراج أوراق مالية منظّمة على السلسلة.
تحتاج المؤسسات إلى الخصوصية، لكن الجهات التنظيمية لا تزال بحاجة إلى قابلية التدقيق. هذه المفارقة هي ما أجده الأكثر إثارة للاهتمام في @Dusk.
يتعامل Dusk مع ذلك على مستوى البروتوكول: يحافظ Moonlight على إبقاء التدفقات عامة عندما تكون إمكانية الرؤية مهمة، بينما تستخدم Phoenix معاملاتٍ مُشفّاة مبنية على ZK مع الإفصاح الانتقائي عندما تكون السرّية مهمة. يضيف Zedger/XSC ضوابطًا تركز على الامتثال للأوراق المالية المُنظّمة، بينما تدفع Dusk Trade وDuskEVM وHedger هذه الإمكانيات نحو سير عمل السوق الفعلي.
ثم يأتي إجماع SA، المصمم لتسوية سريعة وحتمية—وهو شيء تهتم به الأسواق المالية أكثر بكثير من مجرد رقم TPS لامع آخر.
لهذا لا أرى Dusk مجرد لعبة أخرى لتجزئة الأصول الواقعية (RWA).
رهانٌ أكبر هو البنية التحتية التي تتعايش فيها الخصوصية والامتثال من البداية.
السؤال الحقيقي: بالنسبة للمؤسسات التي تنتقل إلى العمل على السلسلة، ما الذي يصعب حله—الخصوصية أم الامتثال التنظيمي؟
#Dusk $DUSK
132
·
--
صاعد
#dusk $DUSK @Dusk_Foundation
لفت انتباهي الغسق لسبب لا علاقة له كثيرًا بالسردية المعتادة حول “RWA”.
تُعدّ السلاسل العامة للبلوك تشين شفافة افتراضيًا. وهذا أمر رائع للتحقق، لكنه غير مريح لأسواق مالية تحتاج إلى الخصوصية ومسار تدقيق.
يهاجم الغسق هذه المشكلة على مستوى البروتوكول.
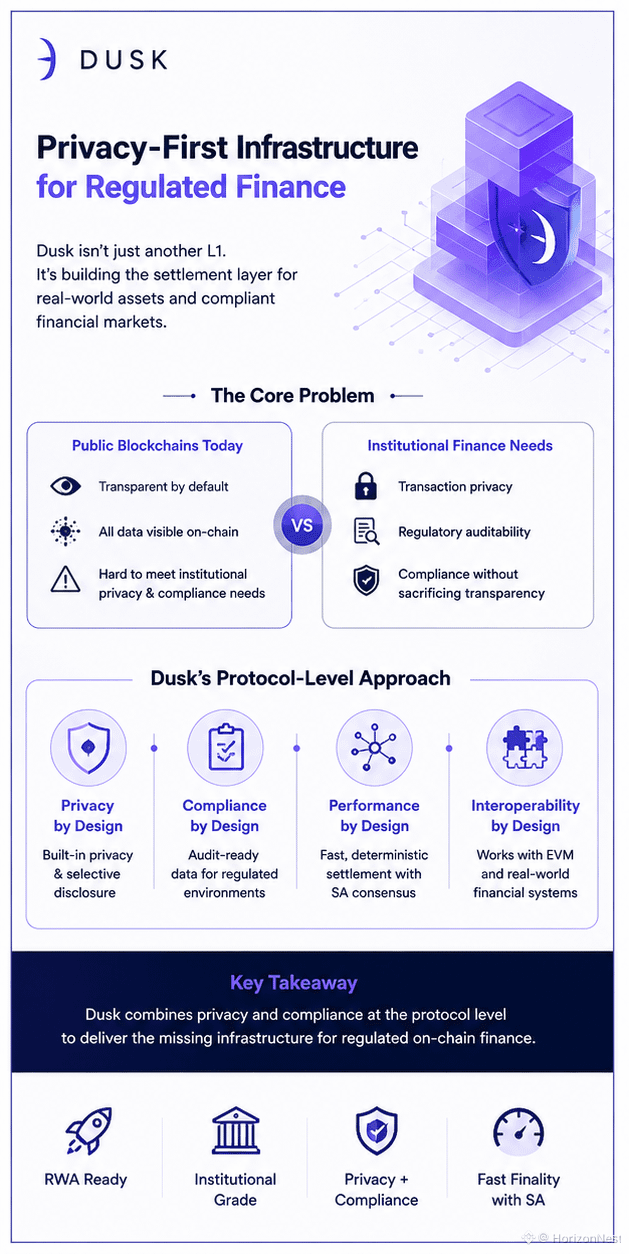
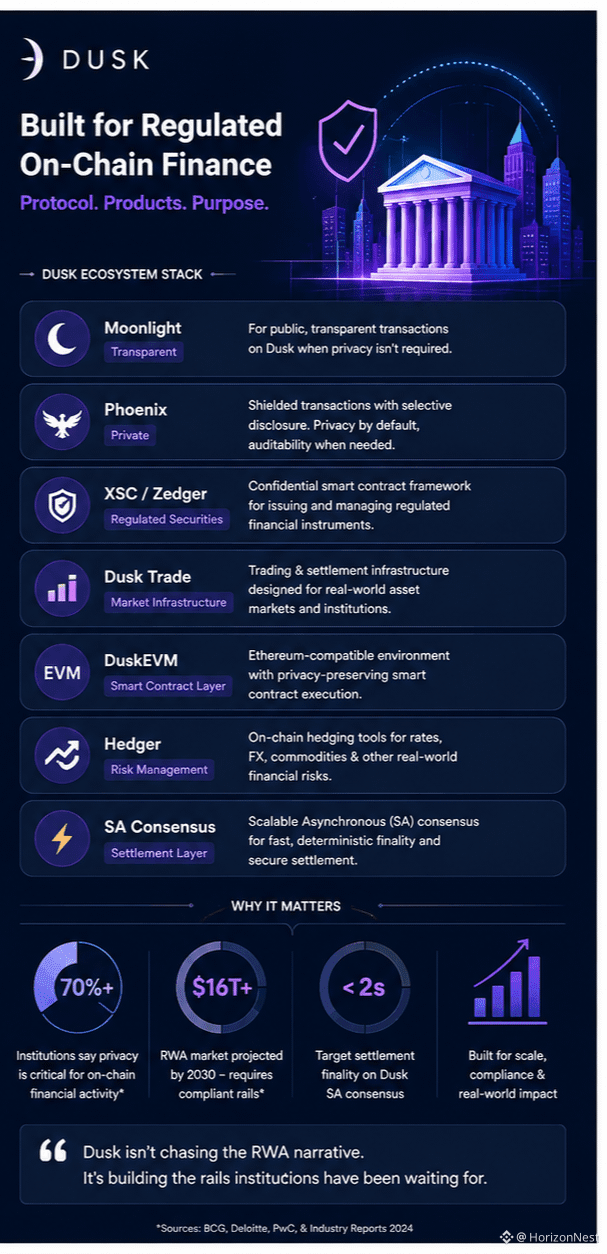
يتولى Moonlight التعامل مع المعاملات الشفافة، بينما يتيح Phoenix عمليات تحويل مُشفّاة مع إفصاح انتقائي عندما يحتاج الأطراف المصرّح لهم إلى التحقق من المعلومات. يوسّع Zedger/XSC هذا النموذج ليصل إلى الأوراق المالية الخاضعة للتنظيم، بينما يركّز Dusk Trade على سير عمل الأسواق الواقعية. ويُدخل DuskEVM وHedger التنفيذ السري الموجّه للامتثال إلى بيئة EVM.
والجزء الآخر الذي ما زلت أراقبه هو التسوية. تم تصميم توافق SA لدى الغسق لتحقيق نهائية سريعة وحتمية، بدل ترك الأسواق المالية تحت وطأة عدم يقين احتمالي لا ينتهي.
لهذا، لا يبدو الغسق وكأنه “مشروع RWA آخر”، بل كأنه محاولة لبناء البنية التحتية الأساسية للتمويل على السلسلة الموجّه للجهات المنظمة.
ما زلت متحفظًا، خصوصًا بعد حادثة محفظة الجسر في يناير 2026، والتي يقول الغسق إنها كانت اختراقًا تشغيليًا للجسر وليس فشلًا في الإجماع أو البروتوكول.
لكن السؤال الأكبر ما يزال قائمًا:
بالنسبة للمؤسسات، ما الأصعب حقًا على نطاق واسع — الخصوصية أم الامتثال التنظيمي؟
#Dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
لفت انتباهي الغسق لسبب لا علاقة له كثيرًا بالسردية المعتادة حول “RWA”.
تُعدّ السلاسل العامة للبلوك تشين شفافة افتراضيًا. وهذا أمر رائع للتحقق، لكنه غير مريح لأسواق مالية تحتاج إلى الخصوصية ومسار تدقيق.
يهاجم الغسق هذه المشكلة على مستوى البروتوكول.
يتولى Moonlight التعامل مع المعاملات الشفافة، بينما يتيح Phoenix عمليات تحويل مُشفّاة مع إفصاح انتقائي عندما يحتاج الأطراف المصرّح لهم إلى التحقق من المعلومات. يوسّع Zedger/XSC هذا النموذج ليصل إلى الأوراق المالية الخاضعة للتنظيم، بينما يركّز Dusk Trade على سير عمل الأسواق الواقعية. ويُدخل DuskEVM وHedger التنفيذ السري الموجّه للامتثال إلى بيئة EVM.
والجزء الآخر الذي ما زلت أراقبه هو التسوية. تم تصميم توافق SA لدى الغسق لتحقيق نهائية سريعة وحتمية، بدل ترك الأسواق المالية تحت وطأة عدم يقين احتمالي لا ينتهي.
لهذا، لا يبدو الغسق وكأنه “مشروع RWA آخر”، بل كأنه محاولة لبناء البنية التحتية الأساسية للتمويل على السلسلة الموجّه للجهات المنظمة.
ما زلت متحفظًا، خصوصًا بعد حادثة محفظة الجسر في يناير 2026، والتي يقول الغسق إنها كانت اختراقًا تشغيليًا للجسر وليس فشلًا في الإجماع أو البروتوكول.
لكن السؤال الأكبر ما يزال قائمًا:
بالنسبة للمؤسسات، ما الأصعب حقًا على نطاق واسع — الخصوصية أم الامتثال التنظيمي؟
#Dusk $DUSK @Dusk
لفت انتباهي الغسق لسبب لا علاقة له كثيرًا بالسردية المعتادة حول “RWA”.
تُعدّ السلاسل العامة للبلوك تشين شفافة افتراضيًا. وهذا أمر رائع للتحقق، لكنه غير مريح لأسواق مالية تحتاج إلى الخصوصية ومسار تدقيق.
يهاجم الغسق هذه المشكلة على مستوى البروتوكول.
يتولى Moonlight التعامل مع المعاملات الشفافة، بينما يتيح Phoenix عمليات تحويل مُشفّاة مع إفصاح انتقائي عندما يحتاج الأطراف المصرّح لهم إلى التحقق من المعلومات. يوسّع Zedger/XSC هذا النموذج ليصل إلى الأوراق المالية الخاضعة للتنظيم، بينما يركّز Dusk Trade على سير عمل الأسواق الواقعية. ويُدخل DuskEVM وHedger التنفيذ السري الموجّه للامتثال إلى بيئة EVM.
والجزء الآخر الذي ما زلت أراقبه هو التسوية. تم تصميم توافق SA لدى الغسق لتحقيق نهائية سريعة وحتمية، بدل ترك الأسواق المالية تحت وطأة عدم يقين احتمالي لا ينتهي.
لهذا، لا يبدو الغسق وكأنه “مشروع RWA آخر”، بل كأنه محاولة لبناء البنية التحتية الأساسية للتمويل على السلسلة الموجّه للجهات المنظمة.
ما زلت متحفظًا، خصوصًا بعد حادثة محفظة الجسر في يناير 2026، والتي يقول الغسق إنها كانت اختراقًا تشغيليًا للجسر وليس فشلًا في الإجماع أو البروتوكول.
لكن السؤال الأكبر ما يزال قائمًا:
بالنسبة للمؤسسات، ما الأصعب حقًا على نطاق واسع — الخصوصية أم الامتثال التنظيمي؟
#Dusk $DUSK @Dusk
89
·
--
صاعد
#termmax @termmax
ألاحظ TermMax بينما يبدو الإقراض في عالم DeFi متوقعًا بطريقة سيئة: تبدو المعدلات هادئة، وتبهت الحوافز، ويبدأ الوضع الذي فهمته في التصرف وكأنه صفقة.
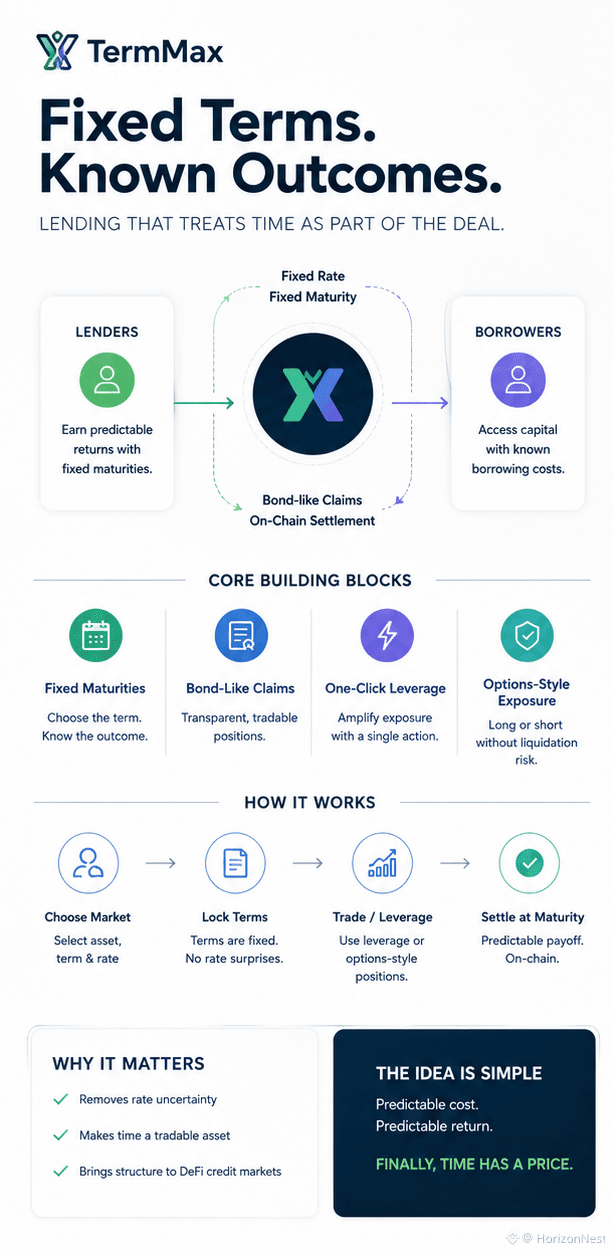
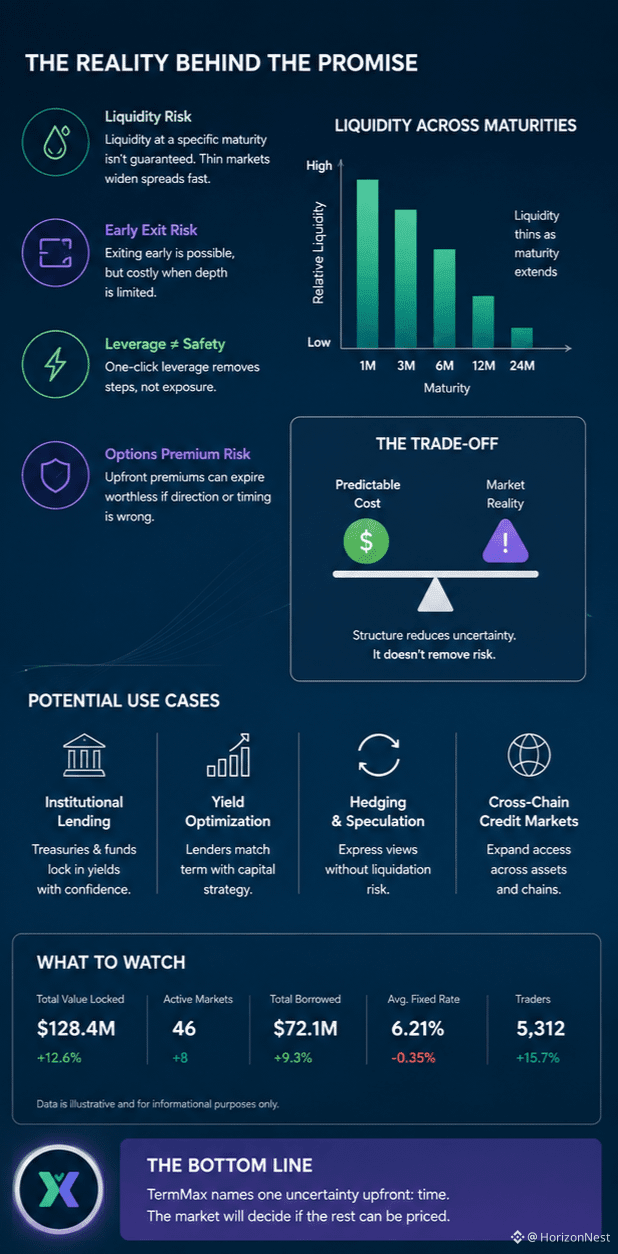
لقد شاهدت بروتوكولات بأسعار فائدة ثابتة تأتي وتذهب، لذا وحدها الوعود لا تحركني. يستخدم TermMax آجال استحقاق ثابتة وادعاءات شبيهة بالسندات ليمنح المقرضين عائدًا معروفًا وتكلفة معروفة للمقترضين، ثم يضيف رافعة بلمسة واحدة وتعرضًا بنمط الخيارات (طويل/قصير). هناك شيء في ذلك يبدو مختلفًا—ليس لأن المخاطر تختفي، بل لأن عدم اليقين الواحد يتم تسميته مسبقًا.
أستمر في ملاحظة الجزء غير المريح. لا تهم الفائدة الثابتة إلا إذا كانت هناك سيولة موجودة عند الاستحقاق الذي تحتاجه. قسّم الأسواق عبر مدد مختلفة، والضمانات، والسلاسل، ويمكن للتسعير أن يترقق بسرعة. قد توجد عملية خروج مبكر، لكن قد تصبح مكلفة عندما لا يكون هناك أحد في الجهة الأخرى. الرافعة بلمسة واحدة تزيل المعاملات، لا التعرض. دفع قسط خيارات مقدمًا قد يتجنب نداءات الهامش، لكنه لا يستطيع إصلاح تسعير سيئ أو منع هذا القسط من الذهاب إلى الصفر.
لقد رأيت هذا من قبل: آليات أنيقة تنتظر مقترضين حقيقيين. لا أثق تمامًا بالعقود الذكية أو القيّمين أو افتراضات الضمانات لأن رقم السداد ثابت. التكلفة المتوقعة ليست نتيجة متوقعة. لست متأكدًا بعد، لكن بعد سنوات من فوضى الفائدة العائمة التي بُيعت باعتبارها مرونة، يعمل TermMax على شيء لم يعامله التمويل يومًا كخيار: الوقت.
#termmax @TermMax
ألاحظ TermMax بينما يبدو الإقراض في عالم DeFi متوقعًا بطريقة سيئة: تبدو المعدلات هادئة، وتبهت الحوافز، ويبدأ الوضع الذي فهمته في التصرف وكأنه صفقة.
لقد شاهدت بروتوكولات بأسعار فائدة ثابتة تأتي وتذهب، لذا وحدها الوعود لا تحركني. يستخدم TermMax آجال استحقاق ثابتة وادعاءات شبيهة بالسندات ليمنح المقرضين عائدًا معروفًا وتكلفة معروفة للمقترضين، ثم يضيف رافعة بلمسة واحدة وتعرضًا بنمط الخيارات (طويل/قصير). هناك شيء في ذلك يبدو مختلفًا—ليس لأن المخاطر تختفي، بل لأن عدم اليقين الواحد يتم تسميته مسبقًا.
أستمر في ملاحظة الجزء غير المريح. لا تهم الفائدة الثابتة إلا إذا كانت هناك سيولة موجودة عند الاستحقاق الذي تحتاجه. قسّم الأسواق عبر مدد مختلفة، والضمانات، والسلاسل، ويمكن للتسعير أن يترقق بسرعة. قد توجد عملية خروج مبكر، لكن قد تصبح مكلفة عندما لا يكون هناك أحد في الجهة الأخرى. الرافعة بلمسة واحدة تزيل المعاملات، لا التعرض. دفع قسط خيارات مقدمًا قد يتجنب نداءات الهامش، لكنه لا يستطيع إصلاح تسعير سيئ أو منع هذا القسط من الذهاب إلى الصفر.
لقد رأيت هذا من قبل: آليات أنيقة تنتظر مقترضين حقيقيين. لا أثق تمامًا بالعقود الذكية أو القيّمين أو افتراضات الضمانات لأن رقم السداد ثابت. التكلفة المتوقعة ليست نتيجة متوقعة. لست متأكدًا بعد، لكن بعد سنوات من فوضى الفائدة العائمة التي بُيعت باعتبارها مرونة، يعمل TermMax على شيء لم يعامله التمويل يومًا كخيار: الوقت.
ألاحظ TermMax بينما يبدو الإقراض في عالم DeFi متوقعًا بطريقة سيئة: تبدو المعدلات هادئة، وتبهت الحوافز، ويبدأ الوضع الذي فهمته في التصرف وكأنه صفقة.
لقد شاهدت بروتوكولات بأسعار فائدة ثابتة تأتي وتذهب، لذا وحدها الوعود لا تحركني. يستخدم TermMax آجال استحقاق ثابتة وادعاءات شبيهة بالسندات ليمنح المقرضين عائدًا معروفًا وتكلفة معروفة للمقترضين، ثم يضيف رافعة بلمسة واحدة وتعرضًا بنمط الخيارات (طويل/قصير). هناك شيء في ذلك يبدو مختلفًا—ليس لأن المخاطر تختفي، بل لأن عدم اليقين الواحد يتم تسميته مسبقًا.
أستمر في ملاحظة الجزء غير المريح. لا تهم الفائدة الثابتة إلا إذا كانت هناك سيولة موجودة عند الاستحقاق الذي تحتاجه. قسّم الأسواق عبر مدد مختلفة، والضمانات، والسلاسل، ويمكن للتسعير أن يترقق بسرعة. قد توجد عملية خروج مبكر، لكن قد تصبح مكلفة عندما لا يكون هناك أحد في الجهة الأخرى. الرافعة بلمسة واحدة تزيل المعاملات، لا التعرض. دفع قسط خيارات مقدمًا قد يتجنب نداءات الهامش، لكنه لا يستطيع إصلاح تسعير سيئ أو منع هذا القسط من الذهاب إلى الصفر.
لقد رأيت هذا من قبل: آليات أنيقة تنتظر مقترضين حقيقيين. لا أثق تمامًا بالعقود الذكية أو القيّمين أو افتراضات الضمانات لأن رقم السداد ثابت. التكلفة المتوقعة ليست نتيجة متوقعة. لست متأكدًا بعد، لكن بعد سنوات من فوضى الفائدة العائمة التي بُيعت باعتبارها مرونة، يعمل TermMax على شيء لم يعامله التمويل يومًا كخيار: الوقت.
120
·
--
صاعد
#dusk $DUSK @Dusk_Foundation
كنت حول عالم العملات المشفرة منذ وقت كافٍ لأعرف أن كلمة “الخصوصية” يمكن أن تعني تقريبًا أي شيء هذه الأيام.
كل دورة تجلب مشاريع تعد بنظام مالي أفضل وأكثر أمانًا وأكثر خصوصية. ثم تواكبنا الحقيقة. يريد المستخدمون الراحة، ويريد المنظمون إمكانية الرؤية، ويريد المطورون أدوات بسيطة، ويريد السوق السيولة. هذه الأمور لا تتوافق دائمًا بشكلٍ مرتب مع بعضها.
وهذا جزء من السبب الذي يجعلني أظل متابعًا لشبكة Dusk.
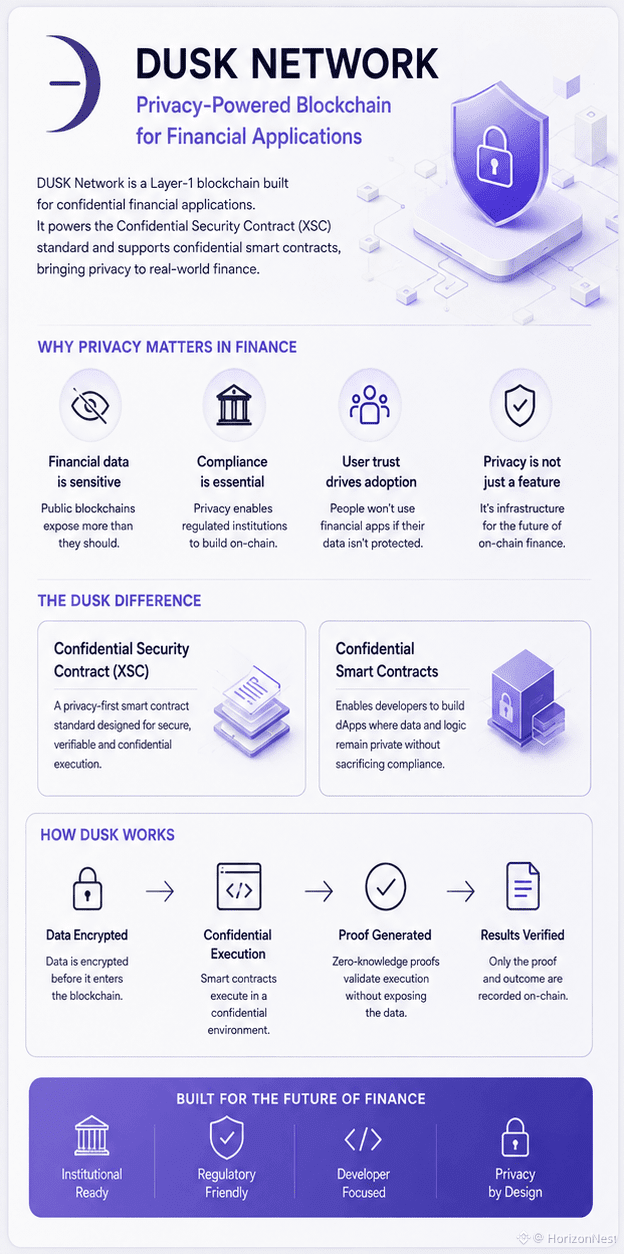
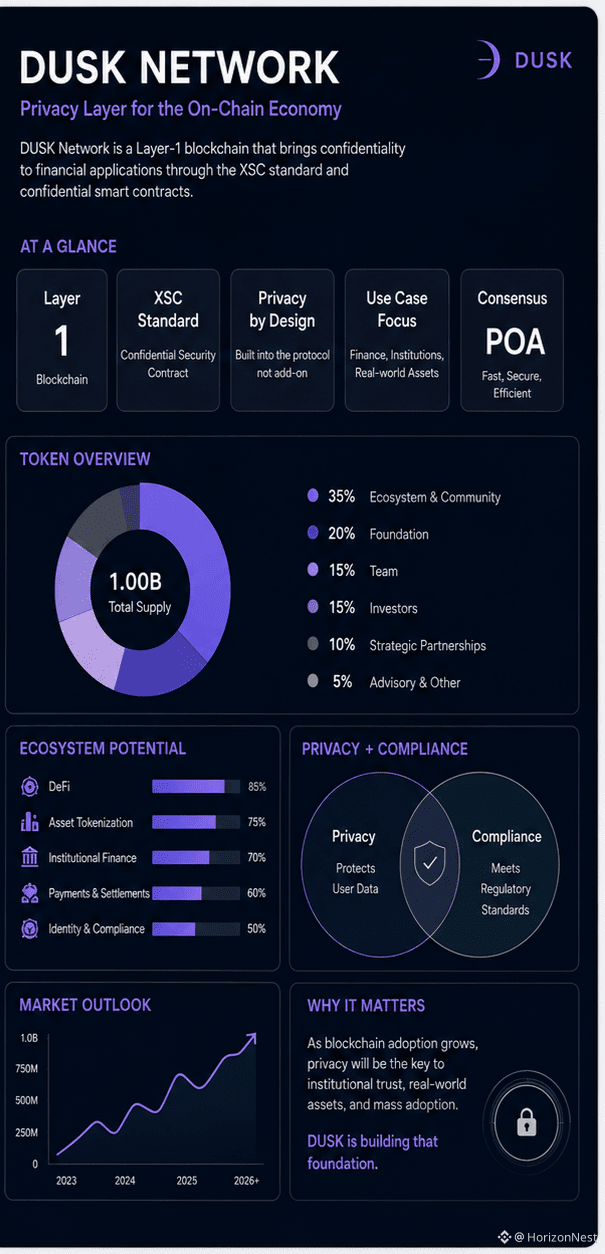
ما يهمني ليس التسمية نفسها، بل المشكلة التي تحاول العمل عليها. تبني Dusk طبقة أولى موجهة لتطبيقات مالية تكون فيها السرية جزءًا من التصميم، وذلك عبر معيار Confidential Security Contract ودعمها للعقود الذكية السرية.
أعجبني الاتجاه، لكنني لست مستعدًا لوصفه بأنه اختراق. لقد رأيت كثيرًا من الأفكار الجيدة في عالم التشفير تفشل لأن التكنولوجيا كانت جزءًا واحدًا فقط من أحجية أكبر.
السؤال الأصعب هو ما إذا كان الناس يستخدمونه بالفعل عندما تكون هناك بدائل أسهل وأكثر ضجيجًا.
لا أثق بالمشاريع فقط لأن معماريتها تبدو جيدة. لكن بعد متابعة عدة دورات، بدأت أولي اهتمامًا أكبر للفرق التي تعمل على مشكلات “مملة” قد تكون مهمة لاحقًا.
يبدو أن Dusk تشبه ذلك بالنسبة لي.
ليس شيئًا أنا متفائل به بشكل أعمى. مجرد شيء أراقبه بهدوء.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
كنت حول عالم العملات المشفرة منذ وقت كافٍ لأعرف أن كلمة “الخصوصية” يمكن أن تعني تقريبًا أي شيء هذه الأيام.
كل دورة تجلب مشاريع تعد بنظام مالي أفضل وأكثر أمانًا وأكثر خصوصية. ثم تواكبنا الحقيقة. يريد المستخدمون الراحة، ويريد المنظمون إمكانية الرؤية، ويريد المطورون أدوات بسيطة، ويريد السوق السيولة. هذه الأمور لا تتوافق دائمًا بشكلٍ مرتب مع بعضها.
وهذا جزء من السبب الذي يجعلني أظل متابعًا لشبكة Dusk.
ما يهمني ليس التسمية نفسها، بل المشكلة التي تحاول العمل عليها. تبني Dusk طبقة أولى موجهة لتطبيقات مالية تكون فيها السرية جزءًا من التصميم، وذلك عبر معيار Confidential Security Contract ودعمها للعقود الذكية السرية.
أعجبني الاتجاه، لكنني لست مستعدًا لوصفه بأنه اختراق. لقد رأيت كثيرًا من الأفكار الجيدة في عالم التشفير تفشل لأن التكنولوجيا كانت جزءًا واحدًا فقط من أحجية أكبر.
السؤال الأصعب هو ما إذا كان الناس يستخدمونه بالفعل عندما تكون هناك بدائل أسهل وأكثر ضجيجًا.
لا أثق بالمشاريع فقط لأن معماريتها تبدو جيدة. لكن بعد متابعة عدة دورات، بدأت أولي اهتمامًا أكبر للفرق التي تعمل على مشكلات “مملة” قد تكون مهمة لاحقًا.
يبدو أن Dusk تشبه ذلك بالنسبة لي.
ليس شيئًا أنا متفائل به بشكل أعمى. مجرد شيء أراقبه بهدوء.
كنت حول عالم العملات المشفرة منذ وقت كافٍ لأعرف أن كلمة “الخصوصية” يمكن أن تعني تقريبًا أي شيء هذه الأيام.
كل دورة تجلب مشاريع تعد بنظام مالي أفضل وأكثر أمانًا وأكثر خصوصية. ثم تواكبنا الحقيقة. يريد المستخدمون الراحة، ويريد المنظمون إمكانية الرؤية، ويريد المطورون أدوات بسيطة، ويريد السوق السيولة. هذه الأمور لا تتوافق دائمًا بشكلٍ مرتب مع بعضها.
وهذا جزء من السبب الذي يجعلني أظل متابعًا لشبكة Dusk.
ما يهمني ليس التسمية نفسها، بل المشكلة التي تحاول العمل عليها. تبني Dusk طبقة أولى موجهة لتطبيقات مالية تكون فيها السرية جزءًا من التصميم، وذلك عبر معيار Confidential Security Contract ودعمها للعقود الذكية السرية.
أعجبني الاتجاه، لكنني لست مستعدًا لوصفه بأنه اختراق. لقد رأيت كثيرًا من الأفكار الجيدة في عالم التشفير تفشل لأن التكنولوجيا كانت جزءًا واحدًا فقط من أحجية أكبر.
السؤال الأصعب هو ما إذا كان الناس يستخدمونه بالفعل عندما تكون هناك بدائل أسهل وأكثر ضجيجًا.
لا أثق بالمشاريع فقط لأن معماريتها تبدو جيدة. لكن بعد متابعة عدة دورات، بدأت أولي اهتمامًا أكبر للفرق التي تعمل على مشكلات “مملة” قد تكون مهمة لاحقًا.
يبدو أن Dusk تشبه ذلك بالنسبة لي.
ليس شيئًا أنا متفائل به بشكل أعمى. مجرد شيء أراقبه بهدوء.
100
·
--
صاعد
#termmax @termmax
ألاحظ TermMax لسبب لم أتوقعه: إذ يعامل الوقت كجزء من الدين، وليس كتفصيل صغير مخفي تحت نسبة APY.
لقد رأيت معدلات DeFi تبقى هادئة حتى تتراجع السيولة. بعدها ترتفع تكاليف الاقتراض، وتصبح “الاستراتيجية الآمنة” سباقًا لتصفية المراكز. إن تثبيت السعر والاستحقاق لا يحل المشكلة بالكامل في عالم العملات المشفرة، لكنه يزيل حالة عدم اليقين التي يكتشفها الناس غالبًا في وقت متأخر جدًا.
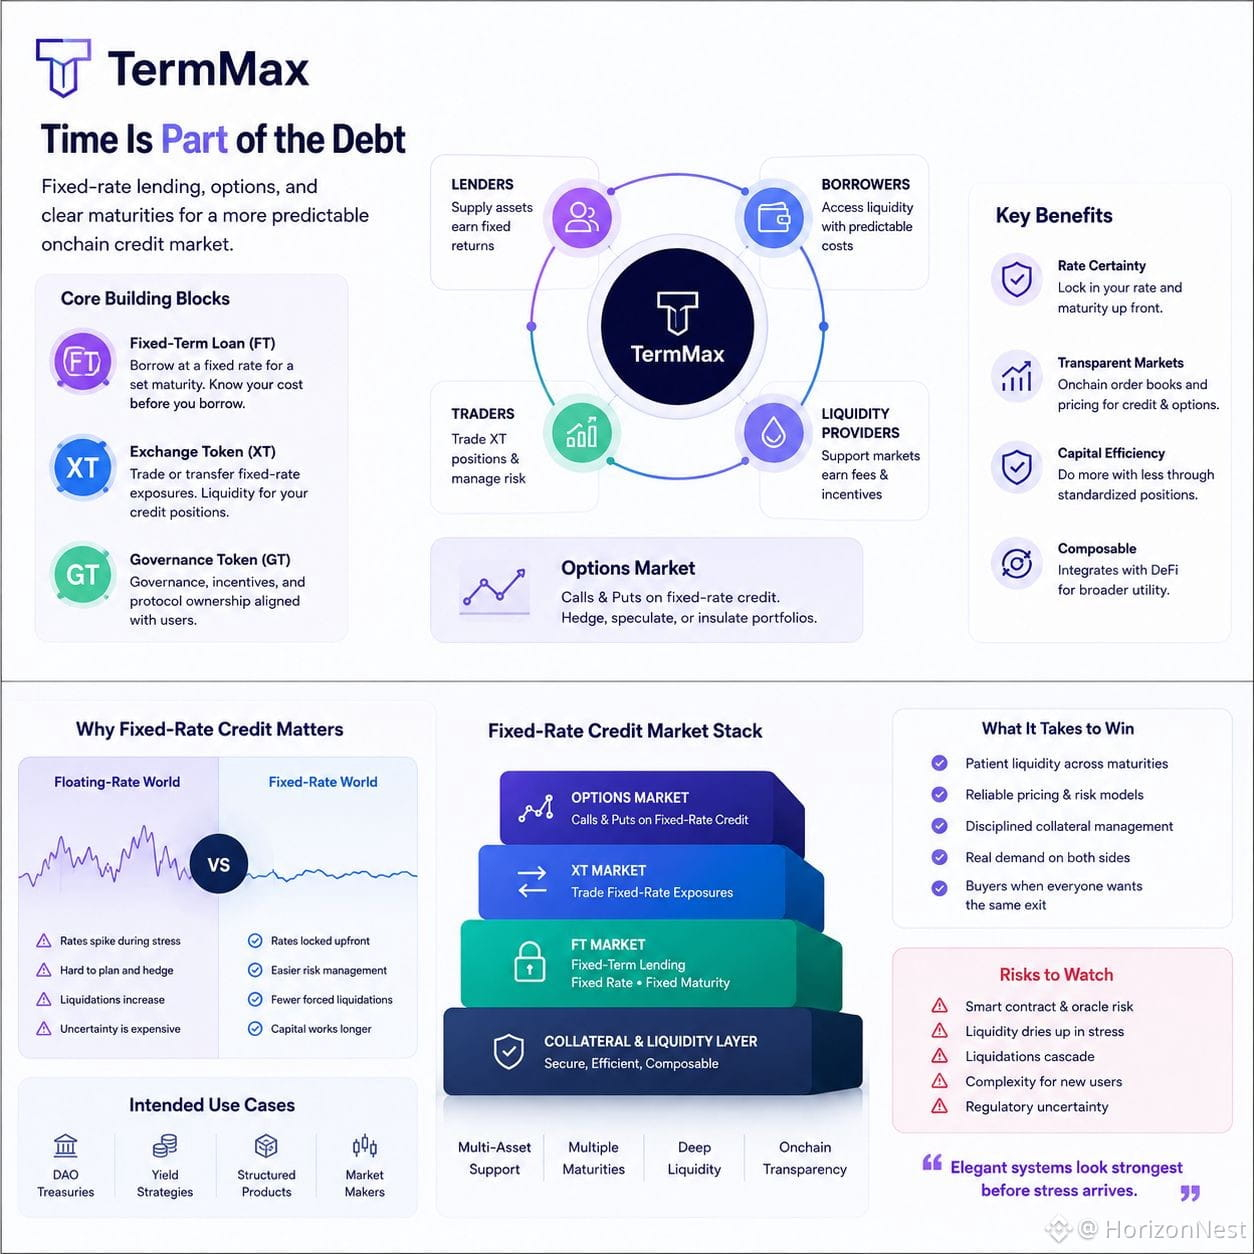
حوّل TermMax هذه الفكرة إلى مراكز FT وXT وGT. أرى جاذبية ذلك. وأرى أيضًا الاحتكاك. كل رمز إضافي يطلب من المستخدم فهم مطالبة أخرى وتاريخ انتهاء آخر ومسارًا آخر للتصفية. قد تبدو عملية التنفيذ بنقرة واحدة بسيطة؛ لكن الخطر الكامن تحتها ليس كذلك.
جانب الخيارات يستمر في جذب انتباهي للعودة. إن المكالمات والخيارات (put) إلى جانب الائتمان بسعر ثابت تجعل الأمر يبدو أقل كونه مجرد حوض عائد آخر، وأكثر كونه سوقًا ماليًا صغيرًا يتم تجميعه على السلسلة. هناك شيء ما في ذلك يبدو مختلفًا، رغم أنه يحتاج إلى أكثر من عقود ذكية لامعة. يحتاج إلى سيولة صبورة عبر آجال مختلفة، وتسعيرًا موثوقًا، وضمانات منضبطة، ومشترين عندما يريد الجميع نفس الخروج.
لقد رأيت أنظمة أنيقة تبدو أقوى قبل أن تصل الضغوط. يمكن للمراجعات (audits) فحص الكود؛ لكنها لا تستطيع مراجعة الذعر. لست متأكدًا أن TermMax يفلت من هذا النمط، ولا أثق به بالكامل بعد. لكنّه يعمل على مشكلة تبقى حتى بعد اختفاء الحوافز: المال يحتاج إلى سعر، وأحيانًا يحتاج هذا السعر إلى التوقف عن الحركة.
#termmax @TermMax
ألاحظ TermMax لسبب لم أتوقعه: إذ يعامل الوقت كجزء من الدين، وليس كتفصيل صغير مخفي تحت نسبة APY.
لقد رأيت معدلات DeFi تبقى هادئة حتى تتراجع السيولة. بعدها ترتفع تكاليف الاقتراض، وتصبح “الاستراتيجية الآمنة” سباقًا لتصفية المراكز. إن تثبيت السعر والاستحقاق لا يحل المشكلة بالكامل في عالم العملات المشفرة، لكنه يزيل حالة عدم اليقين التي يكتشفها الناس غالبًا في وقت متأخر جدًا.
حوّل TermMax هذه الفكرة إلى مراكز FT وXT وGT. أرى جاذبية ذلك. وأرى أيضًا الاحتكاك. كل رمز إضافي يطلب من المستخدم فهم مطالبة أخرى وتاريخ انتهاء آخر ومسارًا آخر للتصفية. قد تبدو عملية التنفيذ بنقرة واحدة بسيطة؛ لكن الخطر الكامن تحتها ليس كذلك.
جانب الخيارات يستمر في جذب انتباهي للعودة. إن المكالمات والخيارات (put) إلى جانب الائتمان بسعر ثابت تجعل الأمر يبدو أقل كونه مجرد حوض عائد آخر، وأكثر كونه سوقًا ماليًا صغيرًا يتم تجميعه على السلسلة. هناك شيء ما في ذلك يبدو مختلفًا، رغم أنه يحتاج إلى أكثر من عقود ذكية لامعة. يحتاج إلى سيولة صبورة عبر آجال مختلفة، وتسعيرًا موثوقًا، وضمانات منضبطة، ومشترين عندما يريد الجميع نفس الخروج.
لقد رأيت أنظمة أنيقة تبدو أقوى قبل أن تصل الضغوط. يمكن للمراجعات (audits) فحص الكود؛ لكنها لا تستطيع مراجعة الذعر. لست متأكدًا أن TermMax يفلت من هذا النمط، ولا أثق به بالكامل بعد. لكنّه يعمل على مشكلة تبقى حتى بعد اختفاء الحوافز: المال يحتاج إلى سعر، وأحيانًا يحتاج هذا السعر إلى التوقف عن الحركة.
ألاحظ TermMax لسبب لم أتوقعه: إذ يعامل الوقت كجزء من الدين، وليس كتفصيل صغير مخفي تحت نسبة APY.
لقد رأيت معدلات DeFi تبقى هادئة حتى تتراجع السيولة. بعدها ترتفع تكاليف الاقتراض، وتصبح “الاستراتيجية الآمنة” سباقًا لتصفية المراكز. إن تثبيت السعر والاستحقاق لا يحل المشكلة بالكامل في عالم العملات المشفرة، لكنه يزيل حالة عدم اليقين التي يكتشفها الناس غالبًا في وقت متأخر جدًا.
حوّل TermMax هذه الفكرة إلى مراكز FT وXT وGT. أرى جاذبية ذلك. وأرى أيضًا الاحتكاك. كل رمز إضافي يطلب من المستخدم فهم مطالبة أخرى وتاريخ انتهاء آخر ومسارًا آخر للتصفية. قد تبدو عملية التنفيذ بنقرة واحدة بسيطة؛ لكن الخطر الكامن تحتها ليس كذلك.
جانب الخيارات يستمر في جذب انتباهي للعودة. إن المكالمات والخيارات (put) إلى جانب الائتمان بسعر ثابت تجعل الأمر يبدو أقل كونه مجرد حوض عائد آخر، وأكثر كونه سوقًا ماليًا صغيرًا يتم تجميعه على السلسلة. هناك شيء ما في ذلك يبدو مختلفًا، رغم أنه يحتاج إلى أكثر من عقود ذكية لامعة. يحتاج إلى سيولة صبورة عبر آجال مختلفة، وتسعيرًا موثوقًا، وضمانات منضبطة، ومشترين عندما يريد الجميع نفس الخروج.
لقد رأيت أنظمة أنيقة تبدو أقوى قبل أن تصل الضغوط. يمكن للمراجعات (audits) فحص الكود؛ لكنها لا تستطيع مراجعة الذعر. لست متأكدًا أن TermMax يفلت من هذا النمط، ولا أثق به بالكامل بعد. لكنّه يعمل على مشكلة تبقى حتى بعد اختفاء الحوافز: المال يحتاج إلى سعر، وأحيانًا يحتاج هذا السعر إلى التوقف عن الحركة.
2
133
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BTCReboundsAbove$60KAmidWhaleDipBuying
34,591 مشاهدات
197 يقومون بالنقاش
Abraxas Capital وحيتان أخرى يشترون هبوط BTC مع استعادة بيتكوين مستوى 60,000 دولار لفترة وجيزة
Binance News
·31 إعجاب
·48.7k مشاهدات
SolanaSets2027RoadmapToDoubleComputeCapacity
18,264 مشاهدات
478 يقومون بالنقاش
CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
5,205 مشاهدات
65 يقومون بالنقاش