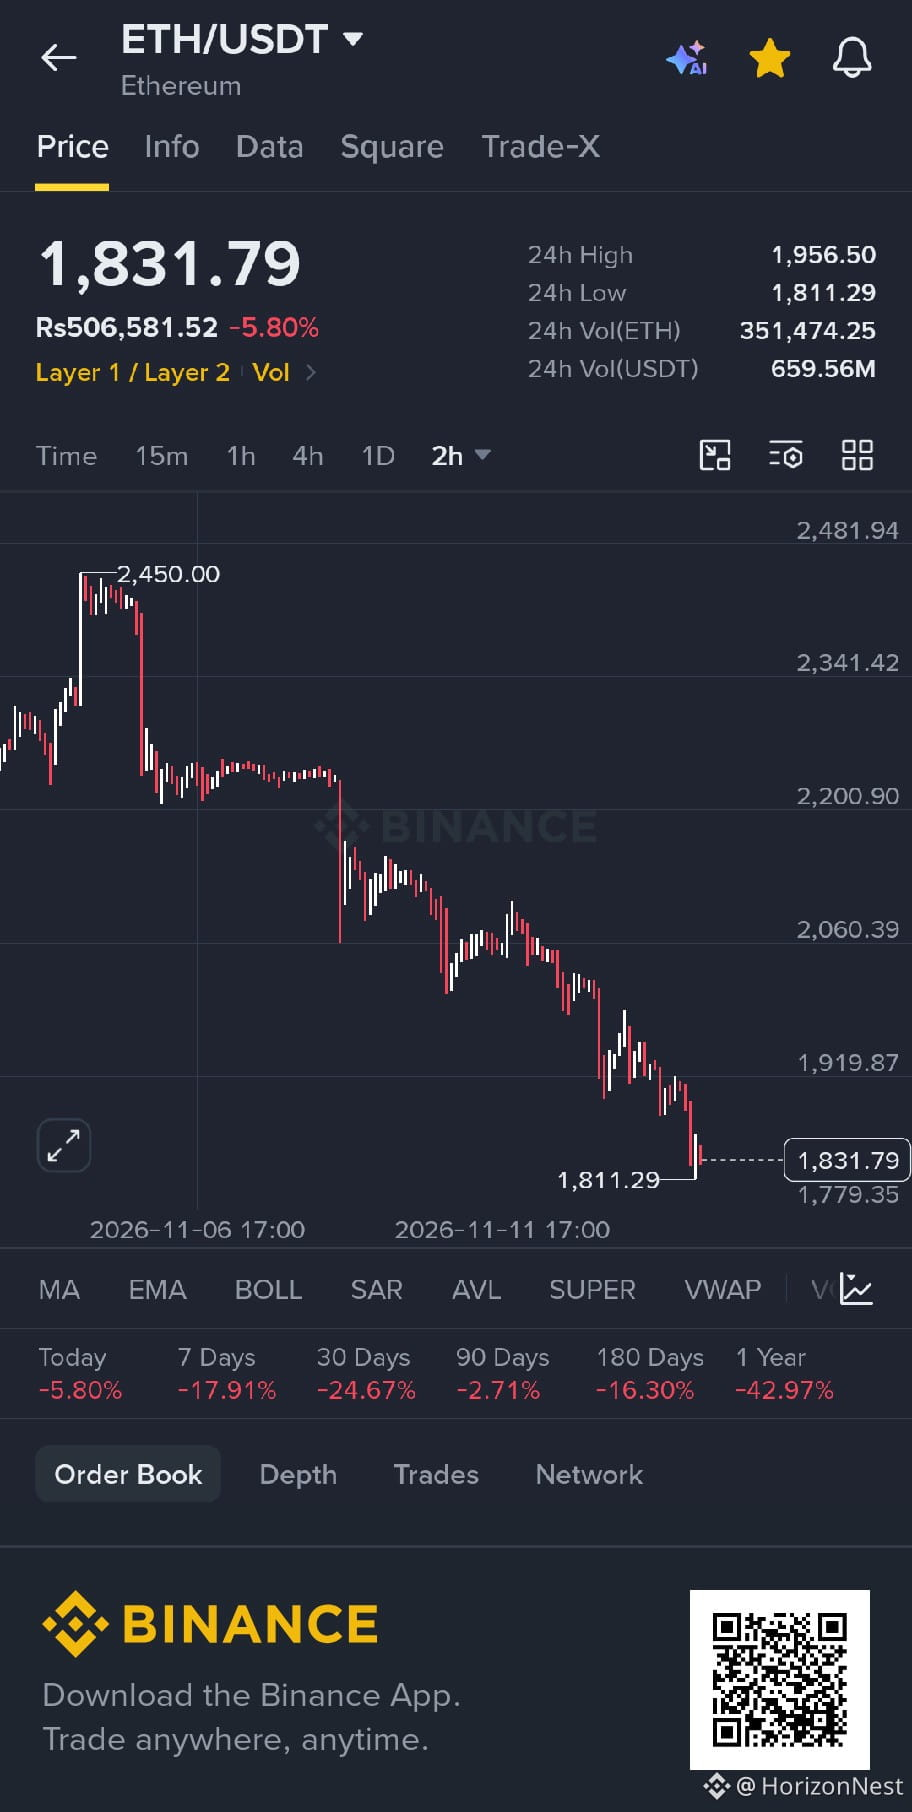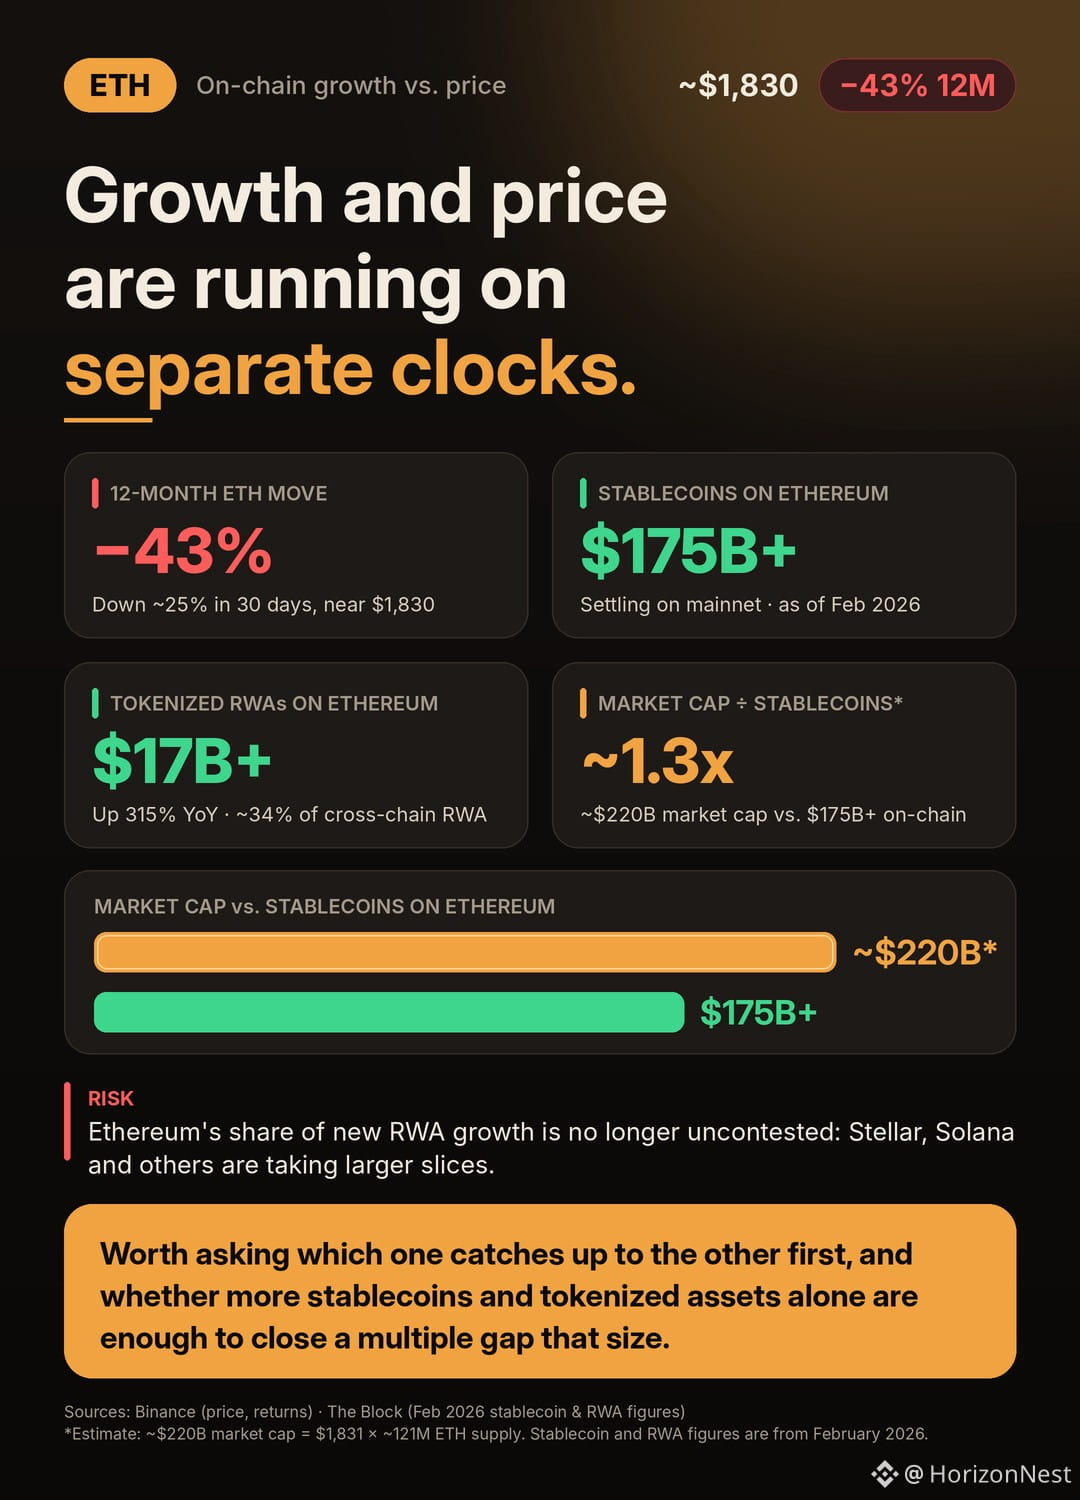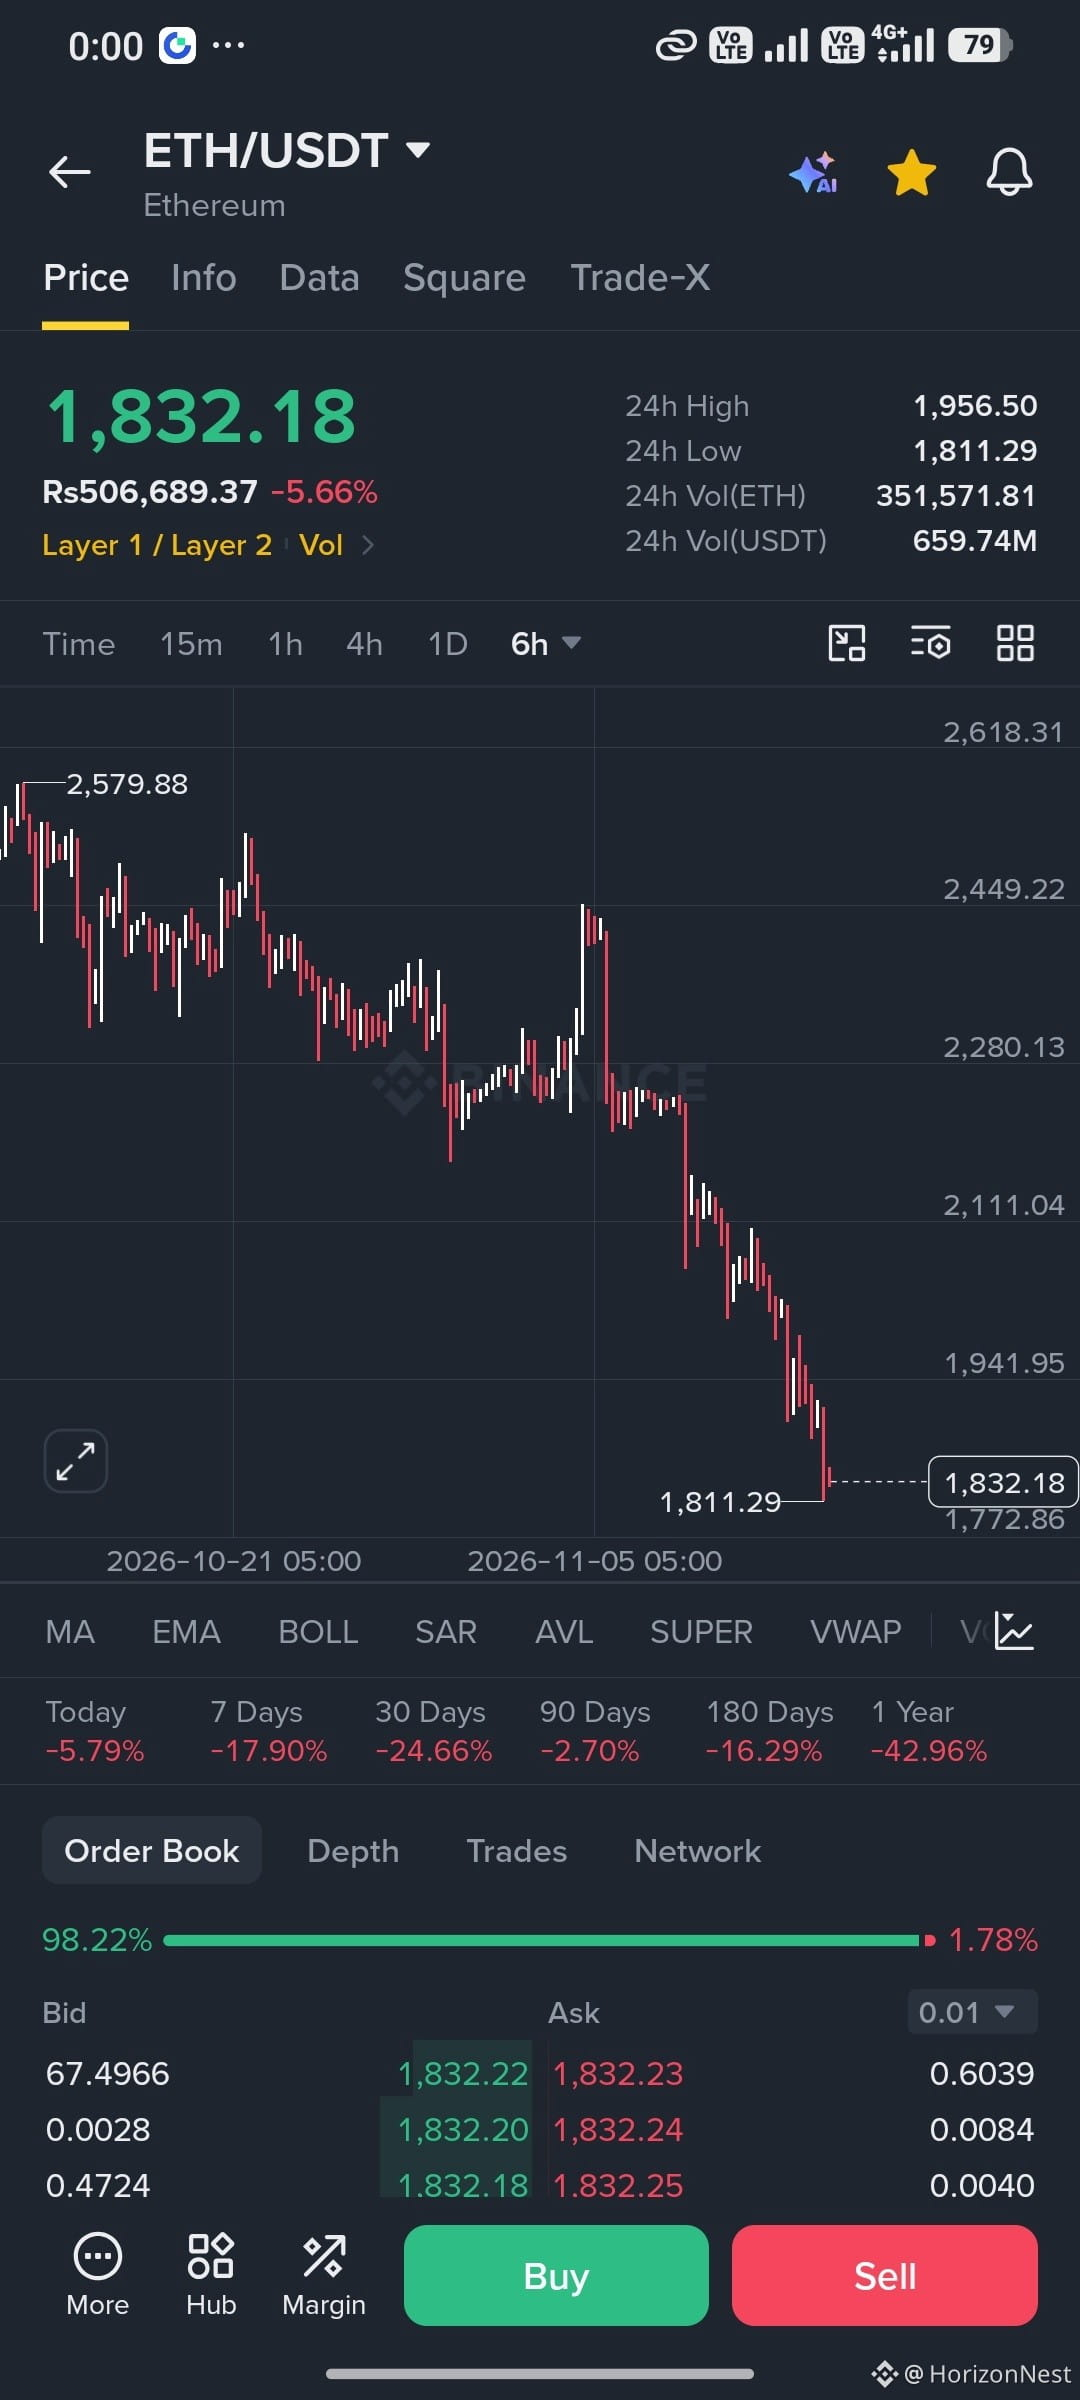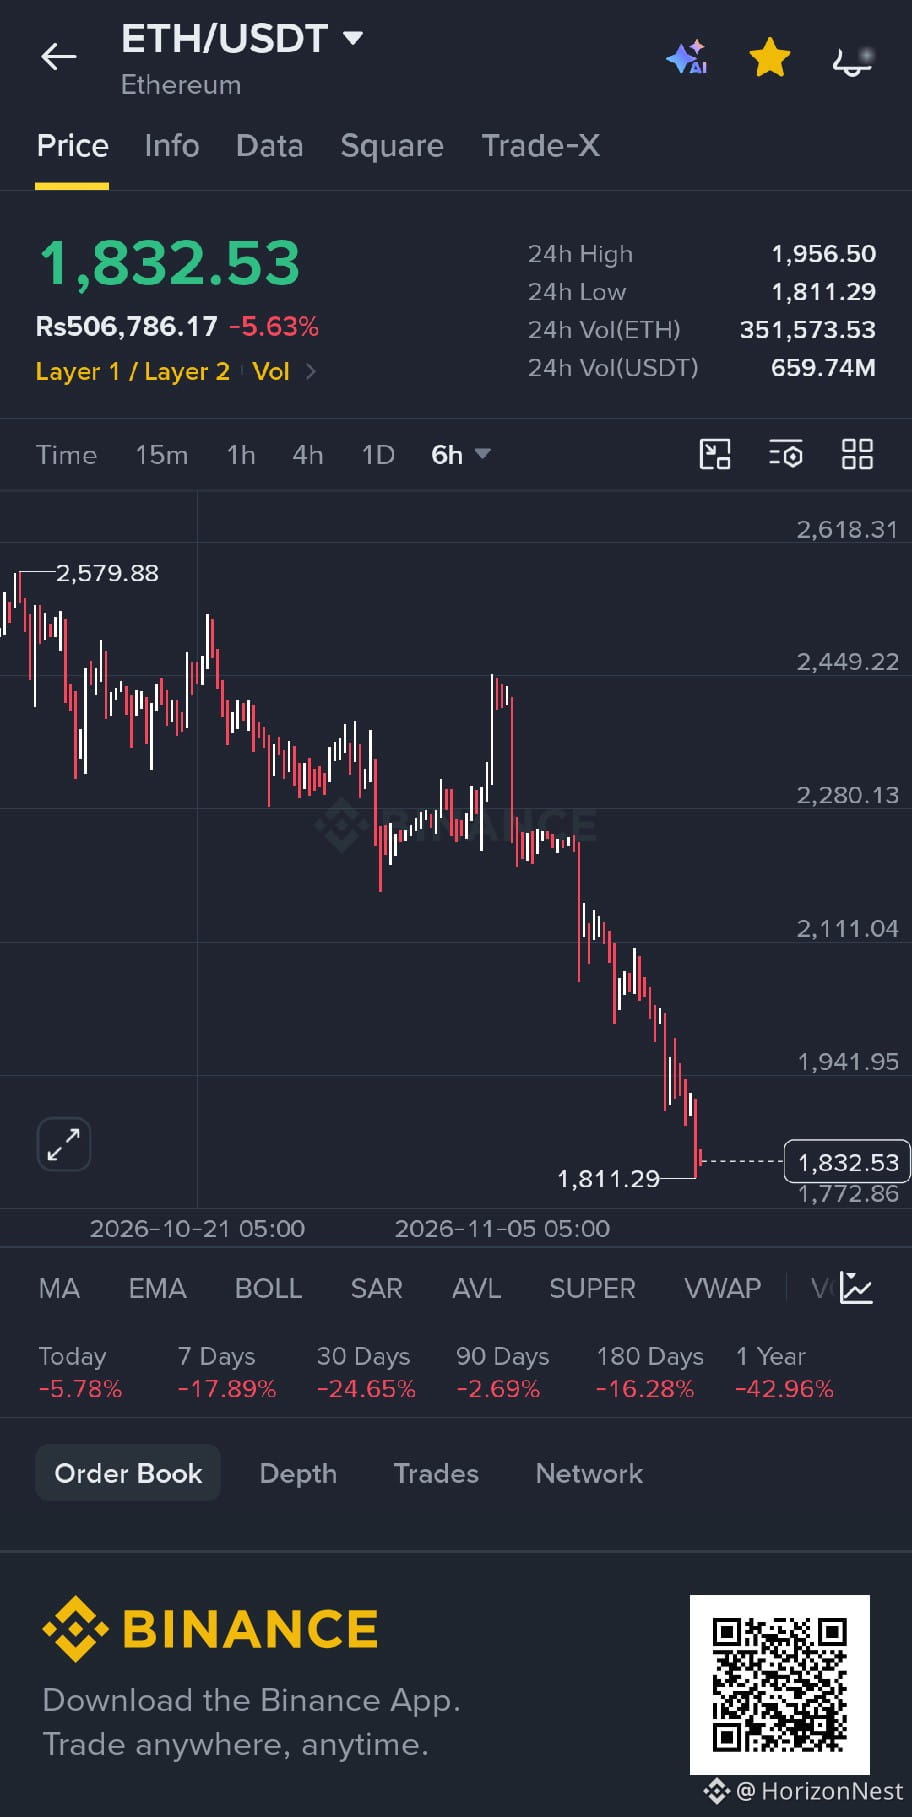
انخفض سعر ETH بنحو 43% خلال 12 شهرًا وبنحو 25% خلال 30 يومًا، ويتداول بالقرب من 1,830 دولارًا. وخلال الفترة نفسها، حافظت شبكة إيثيريوم الرئيسية على أكثر من 175 مليار دولار من العملات المستقرة، وتجاوزت قيمة أصولها الحقيقية المُرمّزة 17 مليار دولار، بزيادة سنوية قدرها 315%. هذا استخدام حقيقي، لا مجرد سردية.
عند قيمة سوقية تقارب 220 مليار دولار، يُتداول ETH الآن عند نحو 1.3 ضعف معروض العملات المستقرة التي تُسوّى على سلسلته. هذه النسبة هي الأعلى في مجموعة البيانات التي تمكنت من العثور عليها. في مارس، بلغت 0.69 ضعف، وكانت بالفعل عند المئين 99 من تاريخها. تواصل الميزانية العمومية للشبكة النمو، فيما ينكمش مضاعف قيمة الرمز مقتربًا منها.
ولا تزال البصمة تتسع. تستحوذ إيثيريوم على نحو 34% من قيمة الأصول الحقيقية المُرمّزة عبر السلاسل، فيما تتجاوز قيمة السلع وحدها 5 مليارات دولار من قاعدة أصولها المُرمّزة. وقد بلغ عدد المعاملات الأسبوعية مؤخرًا 17.3 مليونًا، بينما تقترب الرسوم من أدنى مستوياتها القياسية. أدى انخفاض تكلفة التسوية إلى زيادة عمليات التسوية.
ثمة مخاطرة غير واضحة: لم تعد حصة إيثيريوم من نمو الأصول الحقيقية المُرمّزة الجديدة مضمونة. إذ تستحوذ Stellar وSolana وغيرهما على حصص أكبر من صافي التدفقات، ويعتمد تقدم إيثيريوم بشكل متزايد على حجم قاعدتها لا على وتيرة نموها.
لا يعني أي من هذا أن الرمز مخطئ. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران حاليًا وفق ساعتين مختلفتين. يجدر بنا أن نسأل: أيهما سيلحق بالآخر أولًا؟ وهل تكفي زيادة العملات المستقرة والأصول المُرمّزة وحدها لسد فجوة بهذا الحجم في المضاعف؟
عند قيمة سوقية تقارب 220 مليار دولار، يُتداول ETH الآن عند نحو 1.3 ضعف معروض العملات المستقرة التي تُسوّى على سلسلته. هذه النسبة هي الأعلى في مجموعة البيانات التي تمكنت من العثور عليها. في مارس، بلغت 0.69 ضعف، وكانت بالفعل عند المئين 99 من تاريخها. تواصل الميزانية العمومية للشبكة النمو، فيما ينكمش مضاعف قيمة الرمز مقتربًا منها.
ولا تزال البصمة تتسع. تستحوذ إيثيريوم على نحو 34% من قيمة الأصول الحقيقية المُرمّزة عبر السلاسل، فيما تتجاوز قيمة السلع وحدها 5 مليارات دولار من قاعدة أصولها المُرمّزة. وقد بلغ عدد المعاملات الأسبوعية مؤخرًا 17.3 مليونًا، بينما تقترب الرسوم من أدنى مستوياتها القياسية. أدى انخفاض تكلفة التسوية إلى زيادة عمليات التسوية.
ثمة مخاطرة غير واضحة: لم تعد حصة إيثيريوم من نمو الأصول الحقيقية المُرمّزة الجديدة مضمونة. إذ تستحوذ Stellar وSolana وغيرهما على حصص أكبر من صافي التدفقات، ويعتمد تقدم إيثيريوم بشكل متزايد على حجم قاعدتها لا على وتيرة نموها.
لا يعني أي من هذا أن الرمز مخطئ. بل يعني أن قصة النمو على السلسلة وقصة السعر تسيران حاليًا وفق ساعتين مختلفتين. يجدر بنا أن نسأل: أيهما سيلحق بالآخر أولًا؟ وهل تكفي زيادة العملات المستقرة والأصول المُرمّزة وحدها لسد فجوة بهذا الحجم في المضاعف؟