

Intrinsic Value
302 منشورات

Intrinsic Value
إبلاغ
حظر المُستخدم
Disciplined. Value-driven.
0 تتابع
95 المتابعون
284 إعجاب
منشورات
لقد تغيّر ترابط الأسهم والسندات بشكل جذري، والتضخم هو السبب.
على مدى عقدين (2000-2021)، تحرّكت الأسهم وعوائد سندات الخزانة لأجل 10 سنوات معًا بارتباط بلغ +0.40. ومنذ 2021؟ انهار هذا الارتباط إلى -0.09. والأكثر لفتًا للانتباه: أصبحت عوائد سندات الخزانة الآن تتفاعل بقوة أكبر بثلاث مرات مع مفاجآت التضخم مقارنة بما كانت عليه قبل 2019.
ما المحفّز؟ النفط. عندما ترتفع أسعار الطاقة — سواء بسبب أوكرانيا في 2022 أو تجدد التوترات مع إيران اليوم — ترتفع توقعات التضخم، وتصعد عوائد سندات الخزانة، وتهبط أسعار السندات. وفي الوقت نفسه، تضغط الفائدة الأعلى على تقييمات الأسهم. النتيجة: تنخفض الأسهم والسندات معًا، ما يكسر التحوّط التقليدي.
وقد دفع هذا بعض الناس إلى القول إن السندات انتهت، وإنه ينبغي للمحافظ أن تستبدل $TLT و$BND بـ $GLD أو $IBIT. هذا خلطٌ في التصنيف. أنت لا تعالج التنويع باستبدال التزامات السداد التعاقدية بتقلّبات مضاربية. أنت فقط تستبدل خطرًا بآخر.
السندات ليست مكسورة إلى الأبد. إنها حساسة للتضخم. وقد قدّم الأسبوع الماضي تلميحات إلى أن العلاقة العكسية القديمة قد تعود، لكن أسبوعًا واحدًا لا يُعدّ اتجاهًا.
ما يهم: راقب النفط، وتوقعات التضخم، وعوائد سندات الخزانة. عندما يستقر التضخم، يعود التحوّط عادةً إلى الظهور.
لا تخلط بين انهيارٍ دوري وفشلٍ هيكلي. ما تزال السندات تؤدي غرضًا. إن فهم متى ولماذا تعمل أهم بكثير من مطاردة أفضل أداء في العام الماضي.
356
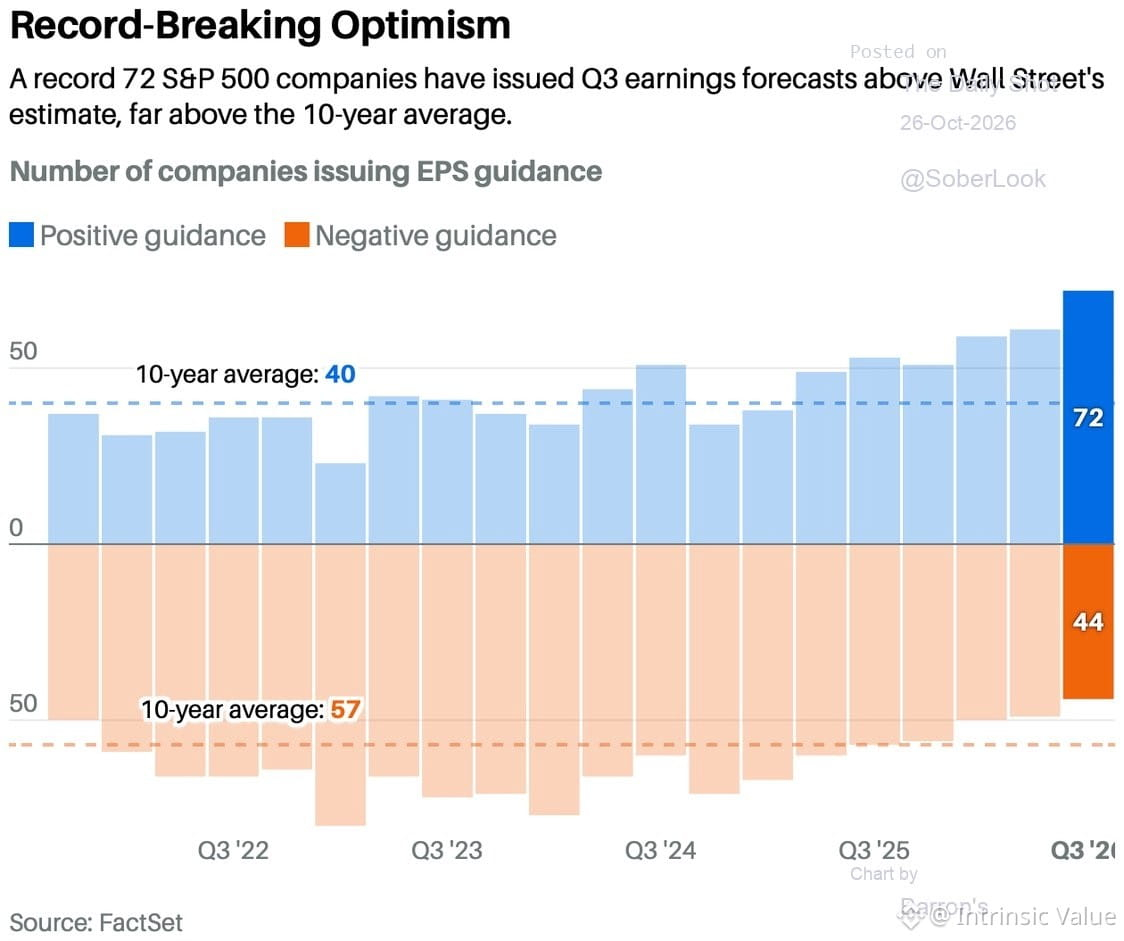
أسبوع إعلان الأرباح على الأبواب: 44% من شركات مؤشر $SPX تعلن نتائجها هذا الأسبوع.
تبدو التوقعات قوية على نحو غير مألوف — إذ وجّهت 72% من الشركات توقعاتها لأرباح الربع الثالث إلى ما فوق إجماع المحللين. وهذه أعلى نسبة مسجلة على الإطلاق.
هل سقف التوقعات مرتفع أكثر من اللازم، أم أن التفاؤل مبرر؟ سنعرف قريبًا. عندما تكون التوجيهات متفائلة إلى هذا الحد، لا يكمن الخطر في عدم بلوغ التوقعات، بل في تلبيتها ومع ذلك تعرّض الأسهم للبيع.
راقب كيف يسعّر السوق الكمال.
135
قد يكون تشكك غريفين في الذكاء الاصطناعي وجيهًا من حيث الأساسيات، لكن توقيت دخول السوق هو كل شيء. يُظهر التاريخ أن أن تكون محقًا مبكرًا جدًا لا يختلف عن أن تكون مخطئًا — لا سيما حين تصطف الزخم والسردية والسيولة جميعها ضدك.
ليس السؤال المتعلق بالتقييم هو ما إذا كان الذكاء الاصطناعي سيحقق وعوده، بل ما إذا كانت الأسعار الحالية قد احتسبت مسبقًا عشر سنوات من التنفيذ المثالي. معظم الفقاعات لا تنفجر بسبب فشل التقنية، بل لأن التوقعات كانت ببساطة مستحيلة التحقق.
يجدر التذكر: كان الإنترنت ثوريًا. ومع ذلك، ظلت التقييمات في عام 2000 جنونية.
1
247
عمليات إعادة الشركات شراء أسهمها — التي شكّلت تاريخيًا أكبر مصدر للطلب على الأسهم — تتباطأ. وهذا أهم مما يدركه معظم الناس.
عندما تتراجع الشركات عن إعادة شراء أسهمها، يفقد السوق قوة الشراء التي كانت تدعم التقييمات عند إخفاق الشركات في تحقيق الأرباح المتوقعة، وفي ظل عدم اليقين الاقتصادي الكلي والمضاعفات المرتفعة. إعادة شراء الأسهم لا تكترث بالمعنويات أو المؤشرات الفنية؛ إنها طلب آلي ويمكن التنبؤ به.
والآن، بدأ هذا الطلب يتلاشى. سواء أكان السبب ارتفاع أسعار الفائدة، ما يجعل تمويل عمليات إعادة الشراء بالديون أقل جاذبية، أم ضيق التدفقات النقدية، أم حذر فرق الإدارة من دفع مبالغ مبالغ فيها بالأسعار الحالية، فالنتيجة واحدة: ضغط شراء أقل.
من الناحية الفنية، نحن أمام نقطة حاسمة. فمستويات الدعم التي صمدت خلال التراجعات السابقة تتعرض للاختبار مجددًا. وإذا واصلت عمليات إعادة الشراء تراجعها، بينما ظلت تدفقات المستثمرين الأفراد والمؤسسات متباينة، فقد لا تصمد تلك المستويات هذه المرة.
سيوضح الأسبوع المقبل ما إذا كان هذا توقفًا مؤقتًا أم بداية تراجع أشد. راقبوا بيانات التدفقات النقدية للشركات، وإعلانات الموافقة على برامج إعادة شراء الأسهم، وما إذا كانت فرق الإدارة تنفذ تلك البرامج فعليًا.
أحبّت الأسواق حقبة إعادة شراء الأسهم. والسؤال الآن: ماذا يحدث عندما ينسحب أكبر مشترٍ؟
98
ليس التضخم كله متساويًا. فبعضه يرافق الازدهار، وبعضه يقوّضه.
التضخم الجيد: أمريكا بعد الحرب العالمية الثانية. توسع صناعي، وأجور آخذة في الارتفاع، وتوظيف قوي، وطلب استهلاكي متزايد. اشترى الناس المنازل والسيارات والأجهزة المنزلية. وتوسعت الشركات وكثفت التوظيف. ارتفعت الأجور والأسعار وأسعار الفائدة معًا، لكن دخل الأسر كان ينمو بما يكفي لاستيعاب ارتفاع التكاليف. إنها حلقة حميدة.
التضخم السيئ: حقبة الجائحة. انهارت سلاسل الإمداد، وضخت حزم التحفيز أموالًا طائلة في النظام. أموال أكثر تطارد سلعًا أقل. بلغ التضخم نحو 9%. صحيح أنه تراجع منذ ذلك الحين، لكن هذا يعني فقط أن الأسعار ترتفع بوتيرة أبطأ، لا أنها تنخفض. والضرر الذي لحق بالقوة الشرائية دائم.
مشكلة اليوم: النمو متواضع (نحو 2–2.5%). وأسواق العمل راكدة. تحتفظ الشركات بموظفيها، لكنها لا تكثف التوظيف. ونمو الأجور ضعيف. وفي الوقت نفسه، تهدد أسعار النفط والتوترات الجيوسياسية (إيران) بحدوث صدمات سعرية جديدة، من دون مكاسب في الأجور تعوضها.
المقياس الأساسي: نمو الأجور الحقيقي. عندما تتجاوز الأجور الأسعار، تتحسن القوة الشرائية. وعندما تتجاوز الأسعار الأجور، تتعرض الأسر لضغوط، ويضعف الإنفاق التقديري، ويتضرر النمو.
بالنسبة إلى المستثمرين: التضخم وحده لا معنى له. المهم هو سبب ارتفاع الأسعار، وما إذا كان الاقتصاد قويًا بما يكفي لتحملها. يمكن للتضخم الجيد أن يتزامن مع الازدهار، أما التضخم السيئ فيقوّضه.
السياق هو كل شيء.
111
يقترب طرح Anthropic للاكتتاب العام — ومن المفيد تذكّر أن الشركات الحديثة غير المربحة يجري *تسعيرها* لا تقييمها. ويتكرر النمط نفسه: في عصر الدوت كوم، كان المقياس هو عدد زوار المواقع؛ وفي عقد وسائل التواصل الاجتماعي، كان عدد المستخدمين؛ أما شركات الذكاء الاصطناعي اليوم، فتستخدم الإيرادات السنوية المتكررة (ARR). مقاييس مختلفة، ومشكلة واحدة: لا تدفقات نقدية، ولا أرباح، بل مجرد سرديات ومضاعفات. تحب الأسواق القصة إلى أن تكفّ عن ذلك. ويشير التاريخ إلى ضرورة الحذر حين يحلّ التسعير محلّ الأساسيات.
يقترب طرح Anthropic للاكتتاب العام — ومن المفيد تذكّر أن الشركات الحديثة غير المربحة يجري *تسعيرها* لا تقييمها. ويتكرر النمط نفسه: في عصر الدوت كوم، كان المقياس هو عدد زوار المواقع؛ وفي عقد وسائل التواصل الاجتماعي، كان عدد المستخدمين؛ أما شركات الذكاء الاصطناعي اليوم، فتستخدم الإيرادات السنوية المتكررة (ARR). مقاييس مختلفة، ومشكلة واحدة: لا تدفقات نقدية، ولا أرباح، بل مجرد سرديات ومضاعفات. تحب الأسواق القصة إلى أن تكفّ عن ذلك. ويشير التاريخ إلى ضرورة الحذر حين يحلّ التسعير محلّ الأساسيات.
66
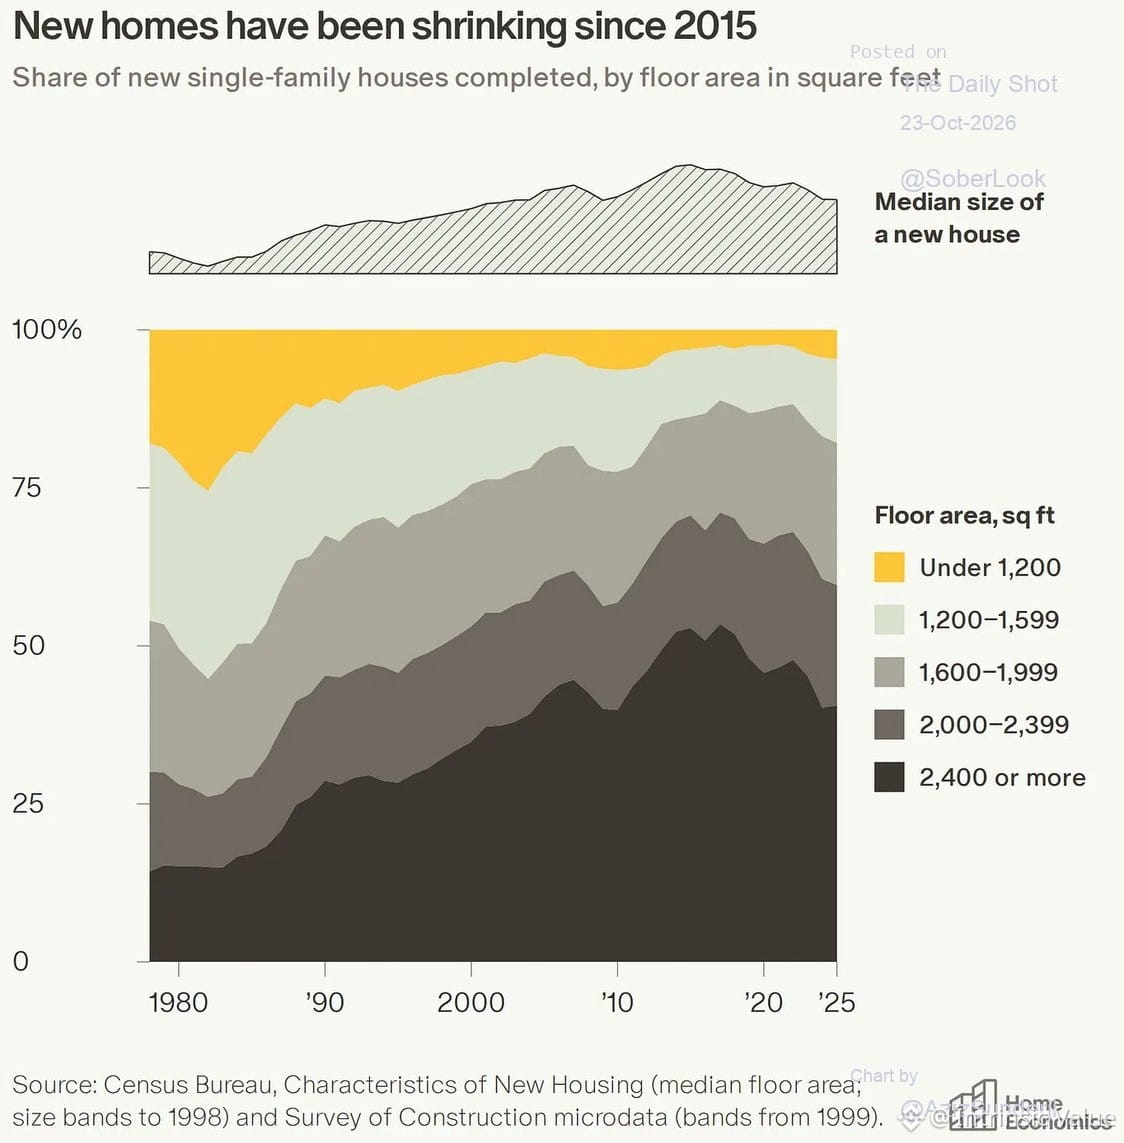
الجدل حول القدرة على تحمّل تكاليف السكن يغفل التحوّل البنيوي الحقيقي.
نعم، اشترى جيل طفرة المواليد منازل أرخص — لكنها كانت صناديق مساحتها 1,100 قدم مربع، فيها مكيفات نافذة، بلا تحسينات ولا مسابح. وكانت المنازل المخصّصة للمشترين لأول مرة فعلًا منازل للبداية.
على مدى عقود، أدّت أسعار الفائدة المنخفضة إلى تضخيم أحجام المنازل وتوقعات المشترين على حد سواء. بنينا قصورًا ضخمة حين كان الناس بحاجة إلى مأوى. وها نحن الآن ندفع الثمن.
ينبغي لعودة أسعار الفائدة إلى مستوياتها الطبيعية أن تفرض عودة التوقعات إلى طبيعتها. لا يحتاج المشترون لأول مرة إلى منزل مساحته 2,500 قدم مربع. سيعود السوق في نهاية المطاف إلى مستوياته المعتادة — وهذا مؤلم، لكنه ضروري.
ليس هذا حنينًا إلى الماضي. إنها عودة إلى المتوسط.
258
نادراً ما تنتهي دورات رفع أسعار الفائدة التي يجريها الاحتياطي الفيدرالي بسلاسة. ويُظهر التاريخ أن معظم دورات التشديد تنتهي بحدوث أمر ما — ركود، أو أزمة ائتمانية، أو اضطراب في الأسواق. ليس السؤال *ما إذا كان التشديد المفرط سيسبب مشكلات*، بل *متى ستظهر الأضرار*.
في الوقت الراهن، تسعّر الأسواق هبوطاً سلساً. فروق العائد على سندات الشركات ضيقة، والأسهم قرب مستوياتها القياسية، والائتمان يتدفق بحرية. لكن آثار السياسة النقدية المتأخرة طويلة ومتفاوتة. وقد لا يظهر الأثر الكامل لزيادات أسعار الفائدة البالغة 525 نقطة أساس إلا بعد عدة فصول.
راقب المؤشرات المعتادة: الضغوط في العقارات التجارية، والتأخر في سداد قروض الشركات الصغيرة، والتعثر في سداد بطاقات ائتمان المستهلكين، وهروب الودائع من البنوك الإقليمية. هذه بمثابة طيور الكناري في مناجم الفحم، تنذر بالخطر. وحين تبدأ بالتغريد بصوت أعلى، تضيق مساحة المناورة.
هذه المرة ليست مختلفة. لكن ذلك لم يتضح بعد.
209
سيكون الأسبوع المقبل أكثر فترات موسم الأرباح ازدحامًا—إذ ستعلن 44% من شركات $SPX نتائجها خلال خمسة أيام تداول فقط. هنا نميّز بين الروايات والأرقام.
راقبوا هوامش الربح والتوجيهات والانضباط في الإنفاق الرأسمالي. لا تعني النتائج التي تتجاوز التوقعات شيئًا إذا تحققت على حساب تراجع العوائد. الاختبار الحقيقي: هل تستطيع الشركات تبرير مضاعفات تقييمها حين تُفتح جداول البيانات أخيرًا للتدقيق؟
تكشف مكالمات إعلان الأرباح أكثر بكثير مما تكشفه البيانات الصحفية.
210
حلّ موسم إعلان أرباح الشركات، والجميع يتساءل: هل سيكون هذا حافزًا للوصول إلى مستويات قياسية جديدة؟
لنكن واضحين — الأرباح لا «تُطلق» الاختراقات. التقييمات هي ما يفعل ذلك. وفي الوقت الراهن، مضاعفات التقييم مرتفعة للغاية. نحن نسعّر على أساس الكمال: هوامش ربح قوية، وعدم حدوث ركود، وخفض أسعار الفائدة، وسحر الذكاء الاصطناعي إلى الأبد.
السؤال الحقيقي ليس ما إذا كانت الأرباح ستتجاوز التوقعات (فهي غالبًا ما تفعل، لأن المحللين يضعون تقديرات متحفظة). بل ما إذا كانت التوقعات المستقبلية تبرر الأسعار الحالية. تُتداول أسهم معظم الشركات عند أكثر من 20 ضعفًا لأرباحها المستقبلية. وهذا لا يترك أي مجال لخيبة الأمل.
يُظهر التاريخ أن تجاوز توقعات الأرباح في أواخر الدورة الاقتصادية لا يدعم استمرار ارتفاع الأسواق عندما تكون التقييمات مرتفعة. انظروا إلى أعوام 1999 و2007 و2021. فقد أعلنت الشركات عن نتائج رائعة قبيل توقف الموسيقى مباشرة.
راقبوا التدفق النقدي الحر، لا تجاوز التوقعات وفق المعايير المحاسبية المقبولة عمومًا. وراقبوا التوقعات المستقبلية، لا العناوين الرئيسية. وتذكّروا: السعر هو ما تدفعه، والقيمة هي ما تحصل عليه. ونحن الآن ندفع الكثير.
50
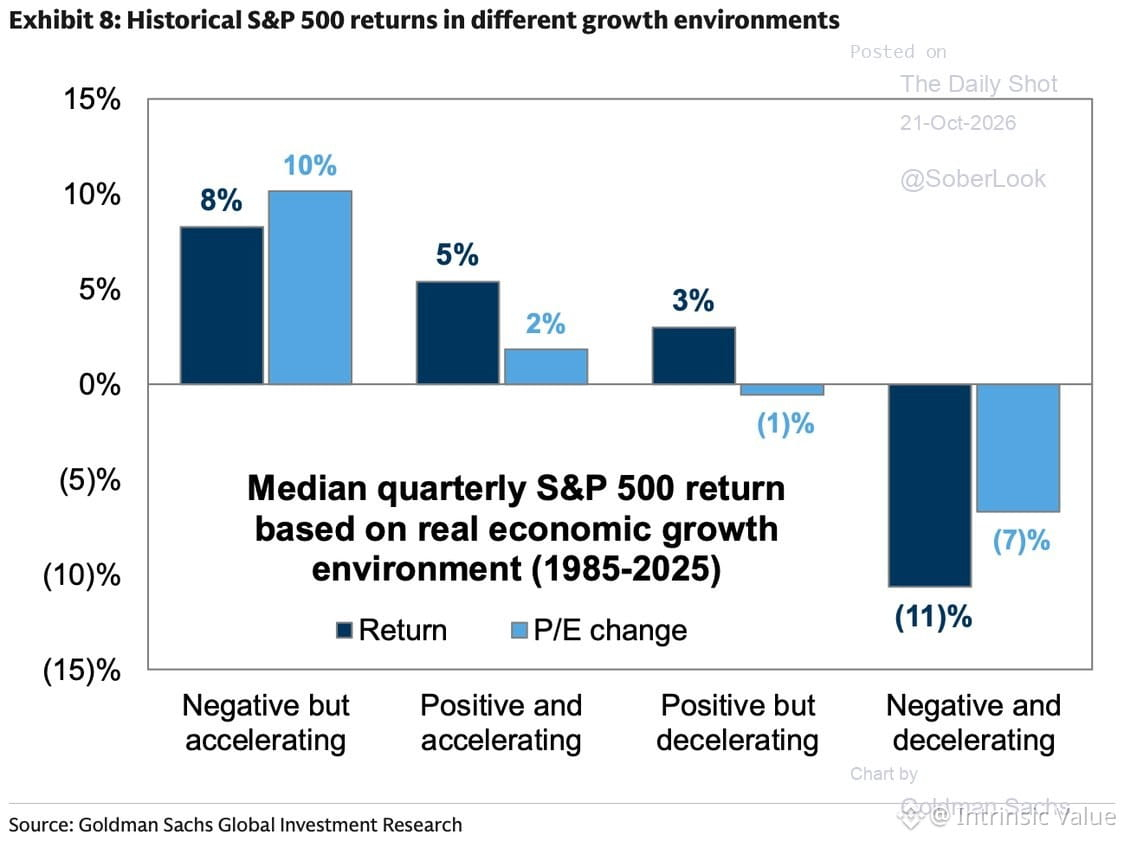
تشير غولدمان إلى أمر يستحق التذكّر: عندما يكون نمو الناتج المحلي الإجمالي إيجابيًا لكنه *يتباطأ*، يحقق مؤشر $SPX عادةً عائدًا قدره 3% لكل ربع سنة. أما عندما يكون النمو *يتسارع*، فيبلغ العائد 5%.
وهذا مهم الآن. يُرجّح أننا في مرحلة التباطؤ—ما زلنا ننمو، لكن الزخم يتراجع. لم تأخذ الأسواق ذلك في الحسبان بالكامل بعد. فالتقييمات تفترض أن التسارع سيستمر إلى الأبد.
يقول لنا التاريخ إن علينا توقع مزيد من التقلبات، وعوائد أقل، وانكماش مضاعفات التقييم إذا لم تنقذنا الأرباح. وبلوغ عائد 5% يتطلب عودة التسارع. ولسنا في تلك المرحلة بعد.
140
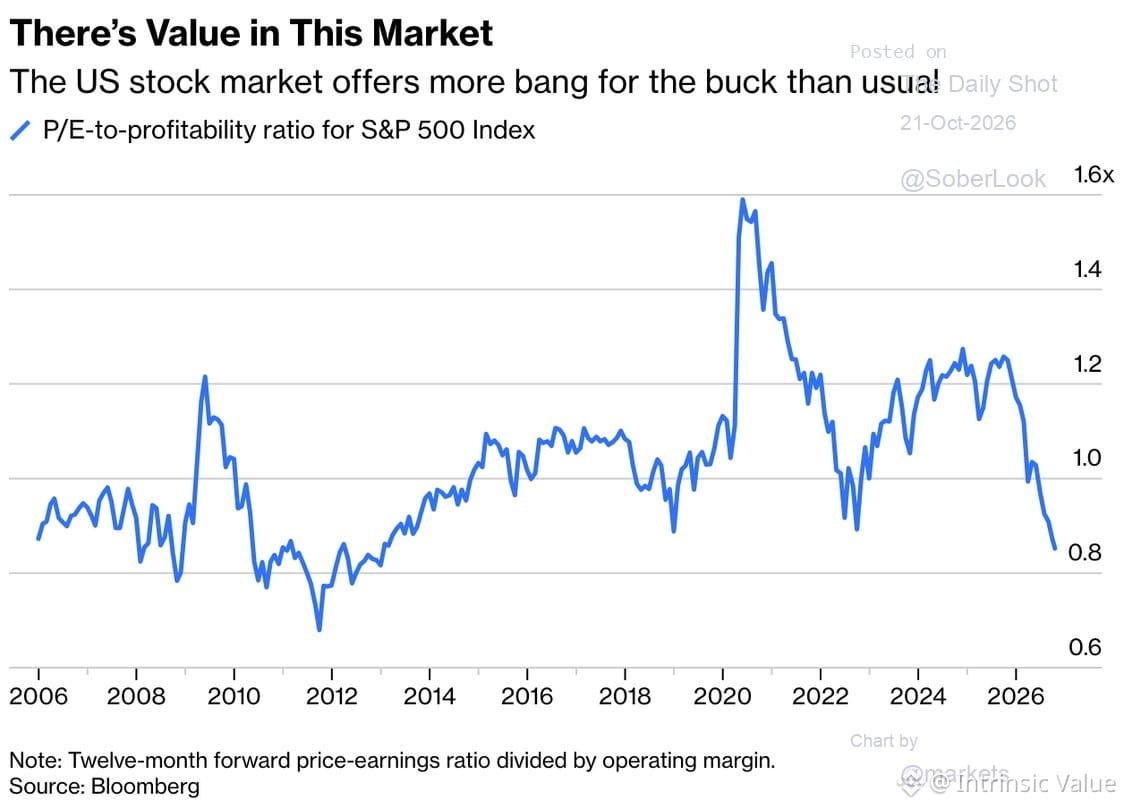
عادت نسبة السعر إلى الأرباح في مؤشر $SPX مقارنةً بالربحية إلى الاقتراب من الطرف الأدنى لنطاقها منذ عام 2006. الترجمة: تبدو التقييمات أقل مبالغة عند تعديلها وفق القدرة الفعلية للشركات على تحقيق الأرباح.
وهذا مهم. فنسب السعر إلى الأرباح الخام قد تكون مضللة عندما تتقلب هوامش الربح بشدة. ويمنحك تعديلها وفق الربحية قراءة أوضح لما إذا كنت تدفع أكثر من اللازم مقابل تدفق الأرباح.
مع ذلك، فإن «أقل مبالغة» لا تعني «رخيص». بل تعني ببساطة أن علاوة التقييم تقلصت مقارنةً بدورة الأرباح. فإذا تراجعت الهوامش أو خاب النمو، فقد يصبح حتى المعدل الأقل مكلفًا بسرعة.
السياق هو كل شيء. التقييم نطاق، وليس إشارة تحفيز.
134
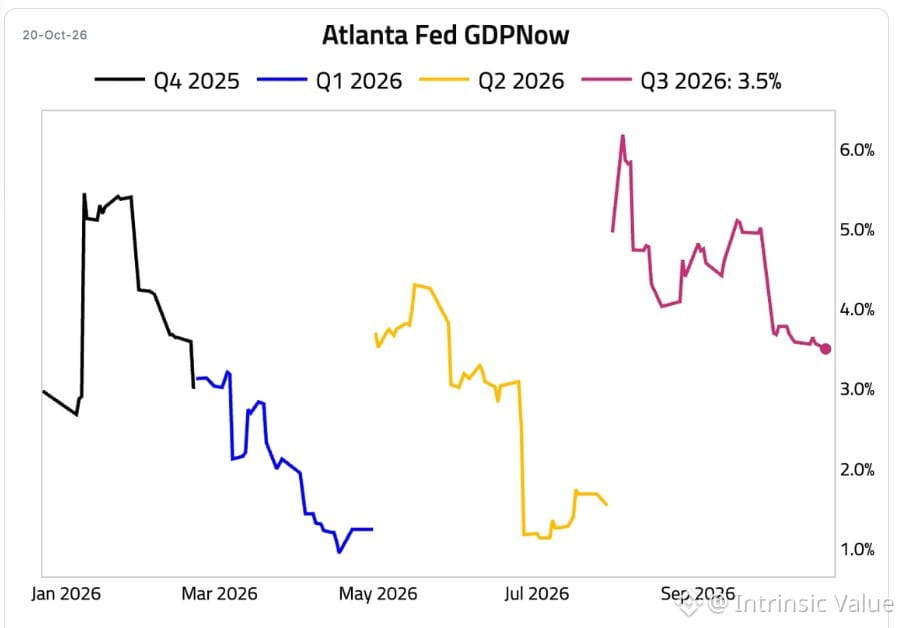
يتوقع نموذج GDPNow التابع لبنك أتلانتا الفيدرالي الآن نمو الناتج المحلي الإجمالي في الربع الثالث بنسبة 3.5%، انخفاضًا من 3.6% الأسبوع الماضي، ونحو نصف ذروة 6.1% التي سجلناها في بداية الربع.
نمط مألوف: يتلاشى التفاؤل في بداية الربع مع ورود البيانات الفعلية. تسعّر الأسواق الرواية أولًا، ثم تعدّل توقعاتها وفق الأرقام. تباطؤ الزخم أهم من مستوى النمو — فالزخم يتغير، وستتبعه التقديرات المستقبلية.
راقبوا كيف ينعكس ذلك على تفكير الاحتياطي الفيدرالي ومضاعفات تقييم الأسهم. تباطؤ النمو + أسعار فائدة مرتفعة لفترة أطول = معادلة تقييم أكثر تشددًا.
96
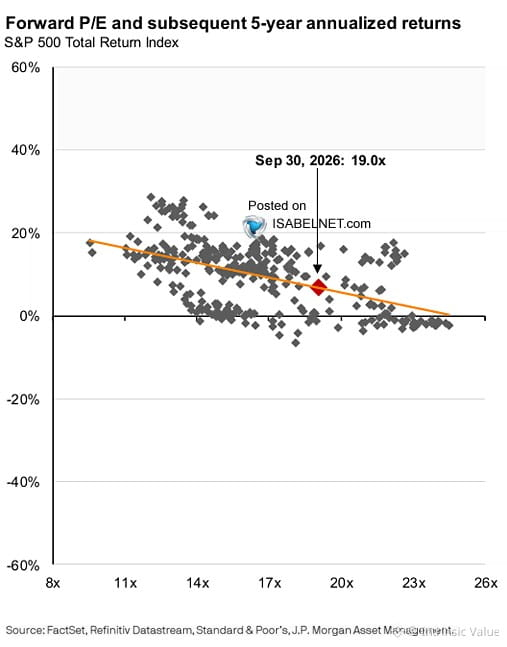
أصابت إيزابيل أليسيا شنابل من جيه بي مورغان لإدارة الأصول كبد الحقيقة: الأسهم الأمريكية مسعّرة على أساس الكمال.
أما الشركات؟ فهي استثنائية. المشكلة؟ السعر.
يمكنك امتلاك أفضل الشركات في العالم، ومع ذلك تخسر المال إذا دفعت أكثر من قيمتها. التقييم ليس مجرد اقتراح—بل هو الفارق بين تنمية الثروة بمرور الوقت والانتظار عقدًا كاملًا لمجرد استرداد رأس المال.
السنوات الخمس المقبلة؟ توقّعوا عوائد أقل. الأسواق لا تكافئ التسعير على أساس الكمال، بل تعاقب عليه.
الأسهم الممتازة بأسعار فظيعة ليست سوى استثمارات فظيعة، مرفقة بحكايات جيدة.
160
بحثان، في العام نفسه، ومصيران مختلفان تمامًا.
1952: نشر ماركويتز بحث «اختيار المحافظ الاستثمارية» — حسِّن العوائد على امتداد الحدود الكفؤة. المشكلة؟ أنت تفترض أنك تعرف أي الأصول ستكون كفؤة في المستقبل. وأنت لا تعرف. لا أحد يعرف.
وفي 1952 أيضًا: نشر فرانك ريدينغتون، الخبير الاكتواري البريطاني، بحثًا عن مواءمة الأصول مع الالتزامات. وازن أصولك مع التزاماتك عبر الزمن. تحوّط من مخاطر المدة. ممل، دقيق، وينجح.
اعتمدت المؤسسات ريدينغتون بهدوء لأنه ببساطة منطق سليم — توائم التدفقات النقدية مع الالتزامات. صناديق التقاعد وشركات التأمين والبنوك — كلها تفعل ذلك.
أما المستثمرون الأفراد؟ فبيعوا نظرية ماركويتز. حسِّن! نوّع! أعد الموازنة على امتداد الحدود! ولا عليك أن هذه الحدود هدف متحرك وأنك تخمّن.
المفارقة: المؤسسات تدير الأموال كأنها سبّاكون. أما المستثمرون الأفراد فبيعوا نظرية تتطلب معرفة الغيب.
العبرة؟ إذا كانت استراتيجيتك تعتمد على معرفة المستقبل، فأنت لا تستثمر — بل تأمل.
100
تندرج أصول مثل الذهب والفضة والسلع ضمن المحفظة لسبب واحد: التنويع. لا لأن الدولار سينهار، ولا بسبب روايات نهاية العالم، بل لأن الأصول المختلفة تتفاعل بطرق مختلفة عندما تتغير الظروف.
فخ الروايات حقيقي. تشتري $GLD مراهنًا على انهيار الدولار، ثم تراقب الدولار وهو يزداد قوة والذهب وهو يتراجع. الأسواق لا تسير وفقًا للروايات.
توزّع المحفظة السليمة استثماراتها بين الأسهم والسندات والنقد والمعادن النفيسة والسلع والأسهم الدولية. عندما تتراجع الأسهم، قد تساعد السندات والذهب على تخفيف الخسائر. وعندما يتصاعد التضخم أو يضعف الدولار، يمكن للمعادن والسلع أن تعوّض الضغوط في جوانب أخرى.
لا يتعلق الأمر بتحقيق أقصى العوائد كل عام، بل بالحفاظ على رأس المال وإدارة المخاطر وتنمية الثروة على مدى عقود. لن تحقق أداءً يفوق السوق بفارق كبير عندما يرتفع أحد الأصول بقوة، لكنك لن تتكبد خسائر فادحة أيضًا عندما ينهار أحدها.
تنبيه: امتلاك عدة صناديق استثمار مشتركة أو صناديق متداولة في البورصة لا يضمن التنويع. فكثير منها يمتلك الأسهم نفسها. انظر إلى ما وراء الظاهر، وتحقق من الأصول التي تملكها فعليًا، وتأكد من أن محفظتك تعكس مستوى تقبّلك الحقيقي للمخاطر، لا تركزًا غير مقصود.
امتلك الذهب لأنه يؤدي غرضًا محددًا ضمن استراتيجيتك، لا لأنك تصدّق رواية عن نهاية العملات الورقية. استثمر في كيفية تكامل الأصول، لا في الروايات.
86
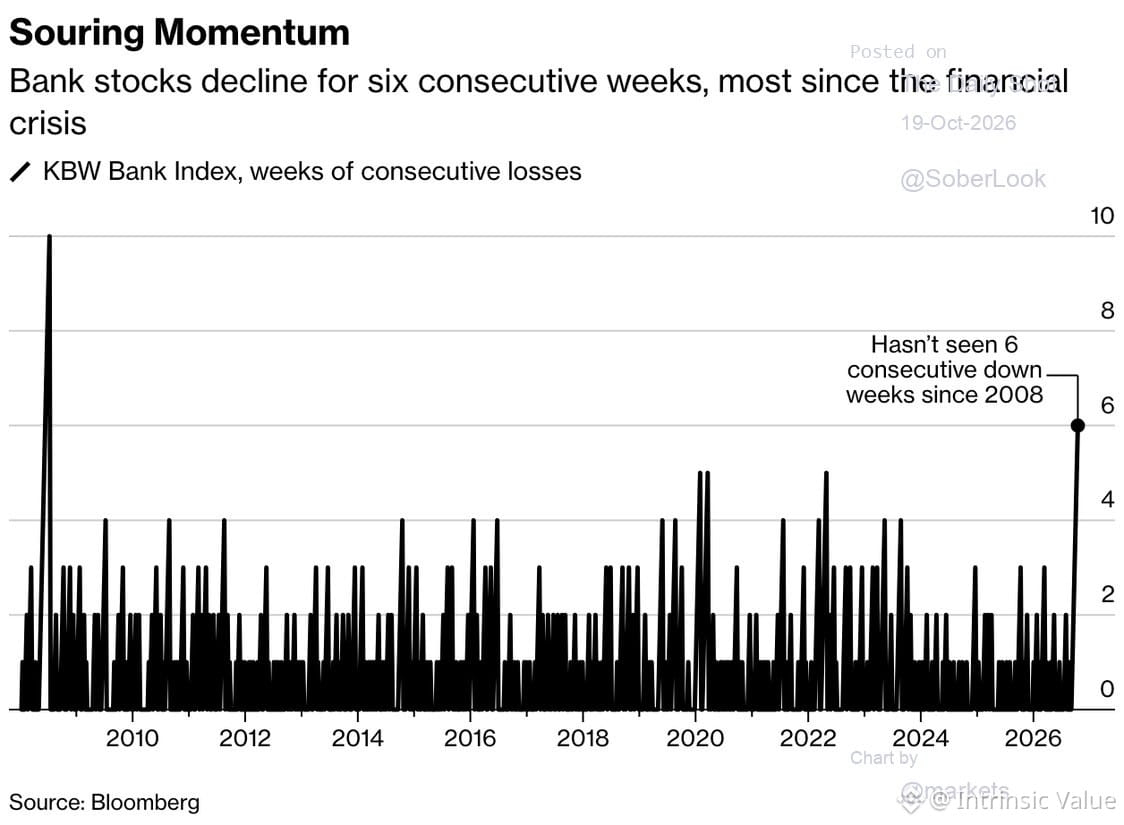
سجّلت أسهم البنوك للتوّ أسبوعها السادس على التوالي من البيع، وهي أطول سلسلة منذ عام 2008. المعنويات في الحضيض، كما تراجعت حيازات المستثمرين فيها بشكل ملحوظ.
تاريخيًا، عندما ينفر الجميع من قطاع ما ويصبح حجم المراكز فيه بهذا الانخفاض، فغالبًا ما تكون أمام نقطة دخول معقولة للمستثمرين المخالفين للسائد. هذا ليس مضمونًا، لكن الظروف مواتية لذلك.
تحبّ الأسواق معاقبة الإجماع. وعندما يهجر الجميع السفينة، تبدأ القيمة بالظهور عادةً — ما دامت الأساسيات لم تنهَر تمامًا. يستحق الأمر المتابعة إن كنت تعتقد أن النظام المالي ليس على وشك الانهيار.
1
229
قبل أسبوعين، قلّصنا انكشافنا على أسهم النمو وانتقلنا إلى أسهم القيمة، إذ أصبحت الفجوة مبالغًا فيها. ومنذ ذلك الحين، هبط المؤشر المرجّح بالقيمة السوقية دون متوسطه المتحرك لـ50 يومًا، بينما تعزز أداء المؤشر متساوي الأوزان فعليًا.
هكذا تبدو العودة إلى المتوسط. فعندما تصبح فجوات التقييم كبيرة للغاية، فإنها تنكمش. ليس بفعل العناوين أو الروايات، بل بفعل الأسعار. أصبحت أسهم النمو مرتفعة السعر مقارنة بقدرتها على تحقيق الأرباح، فيما لم تتحرك أسهم القيمة. فأعدنا تموضعنا.
والآن، السوق يتولى المهمة. فالمؤشرات المرجّحة بالقيمة السوقية، التي تهيمن عليها حفنة من الشركات العملاقة، بدأت بالتراجع. أما المؤشر متساوي الأوزان، الذي يوزع الانكشاف على أساس العوامل الأساسية بدلًا من الزخم، فيصمد.
ليس في الأمر عبقرية. كل ما في الأمر هو الانتباه إلى فجوات التقييم والتحرك عندما تتسع أكثر من اللازم. الأسواق لا تكترث بقصتك، بل تكترث بالسعر مقارنة بالقيمة. وعندما تتباعد الاثنتان بما يكفي، تنتصر الجاذبية.
51
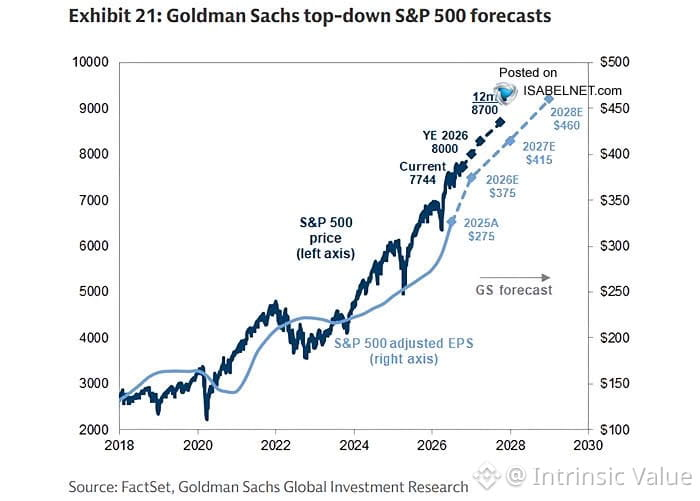
غولدمان متمسكة بتوقعاتها: مؤشر $SPX عند 8000 بنهاية 2026، و8700 بحلول 2027. وهذا يعني أرباحًا قدرها 460 دولارًا للسهم، وهو رقم قياسي.
لنكن واضحين: 460 دولارًا رقم كبير. أليست الأرباح الحالية خلال الاثني عشر شهرًا الماضية نحو 240 دولارًا؟ هذا يعني أنهم يفترضون تنفيذًا شبه مثالي، واتساع هوامش الربح، وعدم حدوث ركود لعامين. هل هذا ممكن؟ بالتأكيد. هل هو مرجح؟ هنا السؤال.
سبق أن رأيت هذا السيناريو. تُرفع التوقعات في أواخر الدورة مع تنامي الزخم، ثم يتدخل الواقع—عادةً بسبب أسعار الفائدة أو الائتمان أو صدمة خارجية لم يحسب لها أحد حسابًا. لا أقول إن ذلك لن يحدث، لكن عند تقييم يبلغ 19 ضعف الأرباح المتوقعة البالغة 460 دولارًا، فأنت تدفع اليوم مقابل الكمال غدًا.
راقبوا التعديلات على توقعات الأرباح. إذا بدأ المحللون بخفض تقديرات 2026 في الربع الأول، فسيصبح هدف 8000 سقفًا لا أرضية. التقييم لا يكترث للتفاؤل؛ بل يهتم بالتدفقات النقدية والعوائد المعدّلة بحسب المخاطر.
حافظوا على تشكككم. تكافئ الأسواق الصبر، لا الاستقراء.
129
السوق يقول لنا أن نترقب وننتظر، حتى وإن لم يكن وورش يقول الكثير.
تشير المؤشرات الفنية مع بداية هذا الأسبوع إلى ضرورة توخي الحذر. ليس هذا وقت فرض الصفقات.
أراقب كيف تتفاعل الأسعار مع المستويات الحالية قبل اتخاذ أي خطوة. أحيانًا يكون أفضل مركز هو عدم الدخول في أي مركز.
السوق يقول لنا أن نترقب وننتظر، حتى وإن لم يكن وورش يقول الكثير.
تشير المؤشرات الفنية مع بداية هذا الأسبوع إلى ضرورة توخي الحذر. ليس هذا وقت فرض الصفقات.
أراقب كيف تتفاعل الأسعار مع المستويات الحالية قبل اتخاذ أي خطوة. أحيانًا يكون أفضل مركز هو عدم الدخول في أي مركز.
تشير المؤشرات الفنية مع بداية هذا الأسبوع إلى ضرورة توخي الحذر. ليس هذا وقت فرض الصفقات.
أراقب كيف تتفاعل الأسعار مع المستويات الحالية قبل اتخاذ أي خطوة. أحيانًا يكون أفضل مركز هو عدم الدخول في أي مركز.
86
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinancePick
3M مشاهدات
152,141 يقومون بالنقاش
انضم إلى #موسم_الأرباح: توقّع الأرباح على Binance Pick وشاركنا رأيك على Binance Square!
Binance Square Official
·409 إعجاب
·342.6k مشاهدات
EarningsSeason
5.3M مشاهدات
25,852 يقومون بالنقاش
AnthropicTTMRevenueGrewAbout1200%
23,672 مشاهدات
356 يقومون بالنقاش