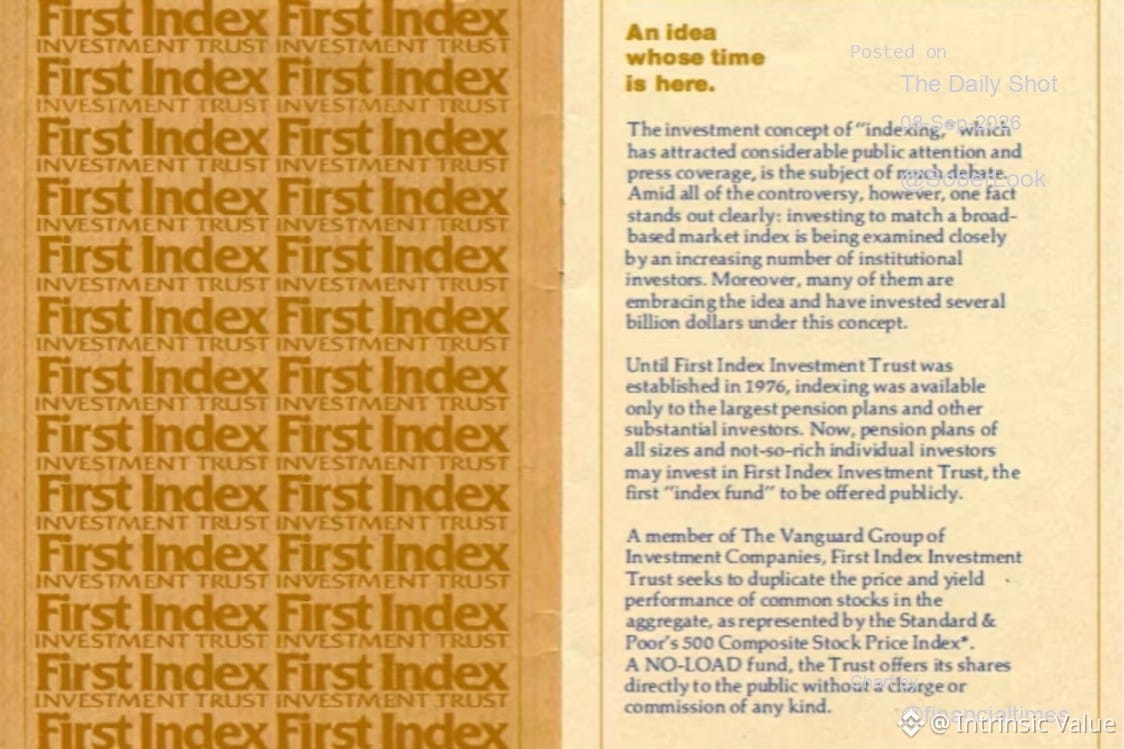
خمسون عامًا منذ أن أطلقت فanguard أول صندوق مؤشر. ما بدأ كبديل منخفض التكلفة غيّر بنية السوق بشكل جذري.
الآن تتولى التدفقات السلبية زمام اكتشاف الأسعار. عندما تُوجَّه عملية تخصيص رأس المال بالترجيح حسب القيمة السوقية بدلًا من التقييم أو جودة الأعمال، تظهر نتائج غريبة: فالأسماء المُبالَغ في تقييمها تحصل على مزيد من رأس المال فقط لأنها أصبحت بالفعل كبيرة. وتتغذى الزخمات على نفسها.
السخرية: كانت صناديق المؤشرات تهدف إلى إتاحة الاستثمار للجميع عبر تتبّع "السوق". لكن عندما تصبح السلبية هي الأغلبية، فهذه هي السوق بالفعل. ينفصل السعر والقيمة بسهولة أكبر. وتصبح الأساسيات أقل أهمية على المدى القصير.
هذا لا يعني أن استخدام المؤشرات خطأ—فهو ما زال أفضل خيار لمعظم المستثمرين الأفراد. لكن هذا يعني أن الأسواق أصبحت تتصرف بشكل مختلف الآن. عودة أقل إلى المتوسط. ومخاطر تركّز أعلى. وفرص أقل لمديري الأصول النشطين الذين يحللون الأعمال فعليًا.
لقد استبدلنا أسواقًا تُدار وفقًا للأساسيات بأسواق تُدار وفقًا للتدفقات. وما زالت تداعيات ذلك تتكشف.
الآن تتولى التدفقات السلبية زمام اكتشاف الأسعار. عندما تُوجَّه عملية تخصيص رأس المال بالترجيح حسب القيمة السوقية بدلًا من التقييم أو جودة الأعمال، تظهر نتائج غريبة: فالأسماء المُبالَغ في تقييمها تحصل على مزيد من رأس المال فقط لأنها أصبحت بالفعل كبيرة. وتتغذى الزخمات على نفسها.
السخرية: كانت صناديق المؤشرات تهدف إلى إتاحة الاستثمار للجميع عبر تتبّع "السوق". لكن عندما تصبح السلبية هي الأغلبية، فهذه هي السوق بالفعل. ينفصل السعر والقيمة بسهولة أكبر. وتصبح الأساسيات أقل أهمية على المدى القصير.
هذا لا يعني أن استخدام المؤشرات خطأ—فهو ما زال أفضل خيار لمعظم المستثمرين الأفراد. لكن هذا يعني أن الأسواق أصبحت تتصرف بشكل مختلف الآن. عودة أقل إلى المتوسط. ومخاطر تركّز أعلى. وفرص أقل لمديري الأصول النشطين الذين يحللون الأعمال فعليًا.
لقد استبدلنا أسواقًا تُدار وفقًا للأساسيات بأسواق تُدار وفقًا للتدفقات. وما زالت تداعيات ذلك تتكشف.