

S H A H_
2k منشورات
S H A H_
إبلاغ
حظر المُستخدم
Building knowledge in crypto | Sharing alpha, insights & trends. NFA DYOR
فتح تداول
مُتداول مُتكرر
3.5 سنوات
350 تتابع
1.0K+ المتابعون
2.5K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
Live
·
--
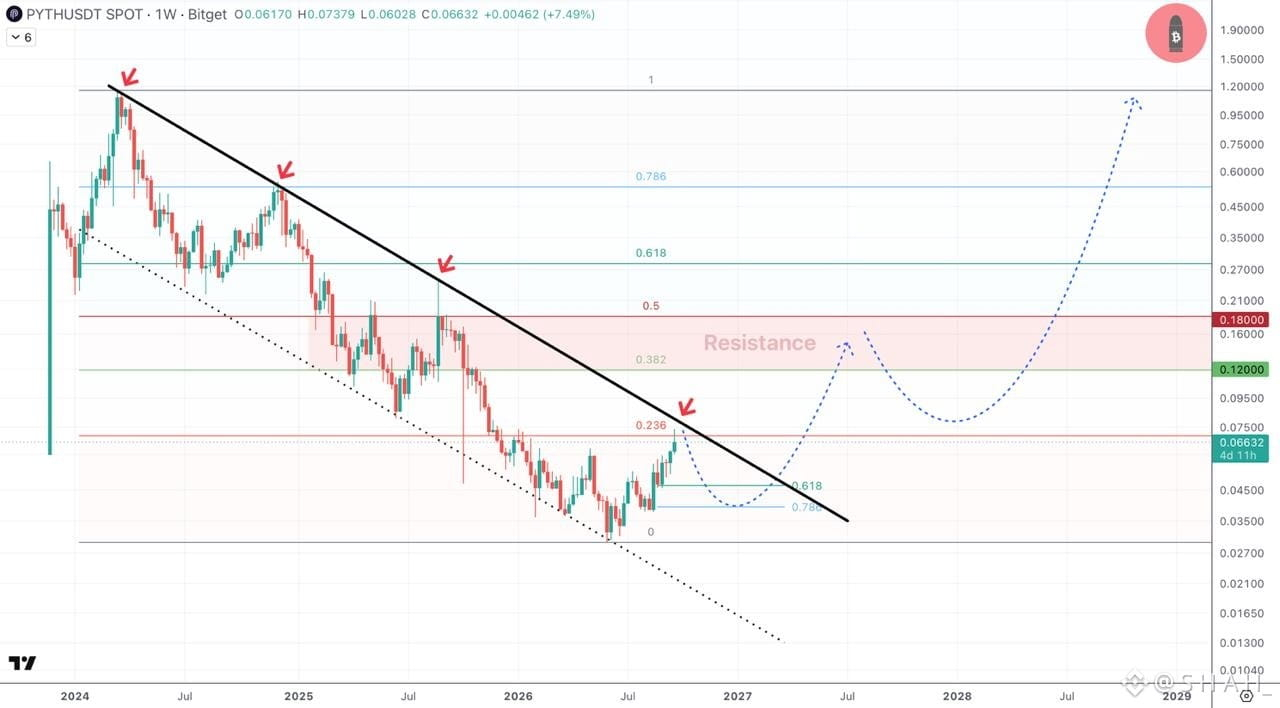
$PYTH مخطط الماكرو
$PYTH يواجه مقاومة هنا، ولا أستبعد رؤية تصحيح/هبوط إلى $0.04-0.05 قبل اختراق هذا القناة الهابطة العملاقة 📈
🔨 المقاومة/الهدف الرئيسي 1 - $0.12-0.18
🎯 أهدافي الرئيسية هي $0.5 - $1 - $1.8
$PYTH مخطط الماكرو
$PYTH يواجه مقاومة هنا، ولا أستبعد رؤية تصحيح/هبوط إلى $0.04-0.05 قبل اختراق هذا القناة الهابطة العملاقة 📈
🔨 المقاومة/الهدف الرئيسي 1 - $0.12-0.18
🎯 أهدافي الرئيسية هي $0.5 - $1 - $1.8
$PYTH يواجه مقاومة هنا، ولا أستبعد رؤية تصحيح/هبوط إلى $0.04-0.05 قبل اختراق هذا القناة الهابطة العملاقة 📈
🔨 المقاومة/الهدف الرئيسي 1 - $0.12-0.18
🎯 أهدافي الرئيسية هي $0.5 - $1 - $1.8
93
·
--
عرض الترجمة
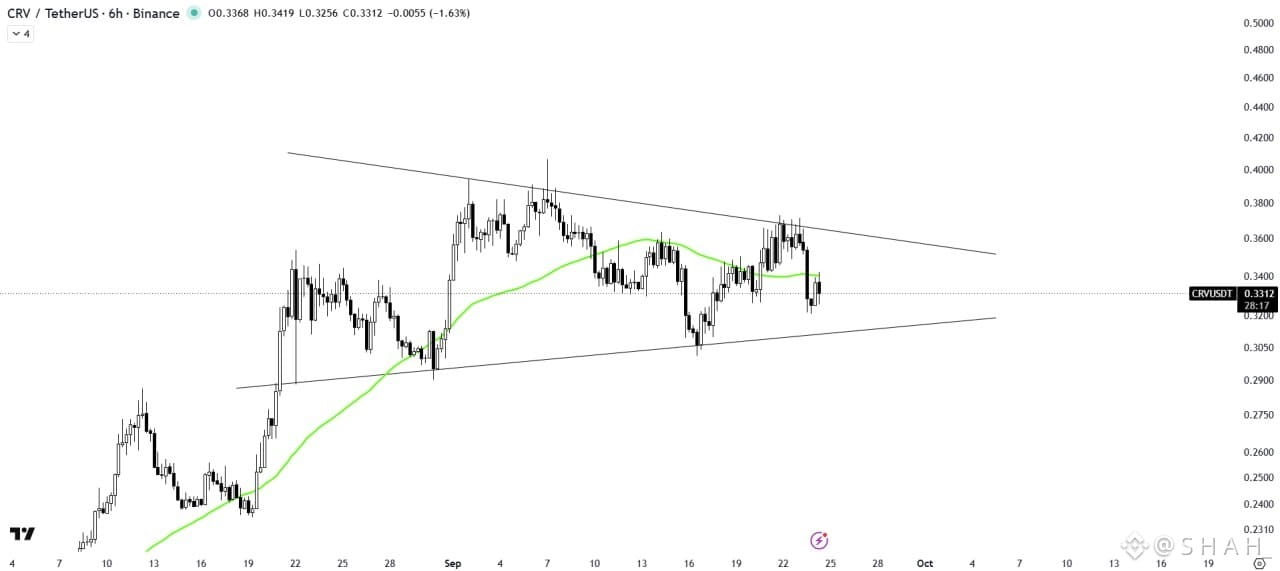
$CRV /USDT ANALYSIS
CRV is consolidating within the symmetrical triangle pattern and is currently trading below the 50MA.
The 50MA is acting as a key resistance barrier above the current price action.
We need to wait for a solid breakout or breakdown to confirm the next directional move.
$CRV /USDT ANALYSIS
CRV is consolidating within the symmetrical triangle pattern and is currently trading below the 50MA.
The 50MA is acting as a key resistance barrier above the current price action.
We need to wait for a solid breakout or breakdown to confirm the next directional move.
CRV is consolidating within the symmetrical triangle pattern and is currently trading below the 50MA.
The 50MA is acting as a key resistance barrier above the current price action.
We need to wait for a solid breakout or breakdown to confirm the next directional move.
80
·
--
هابط
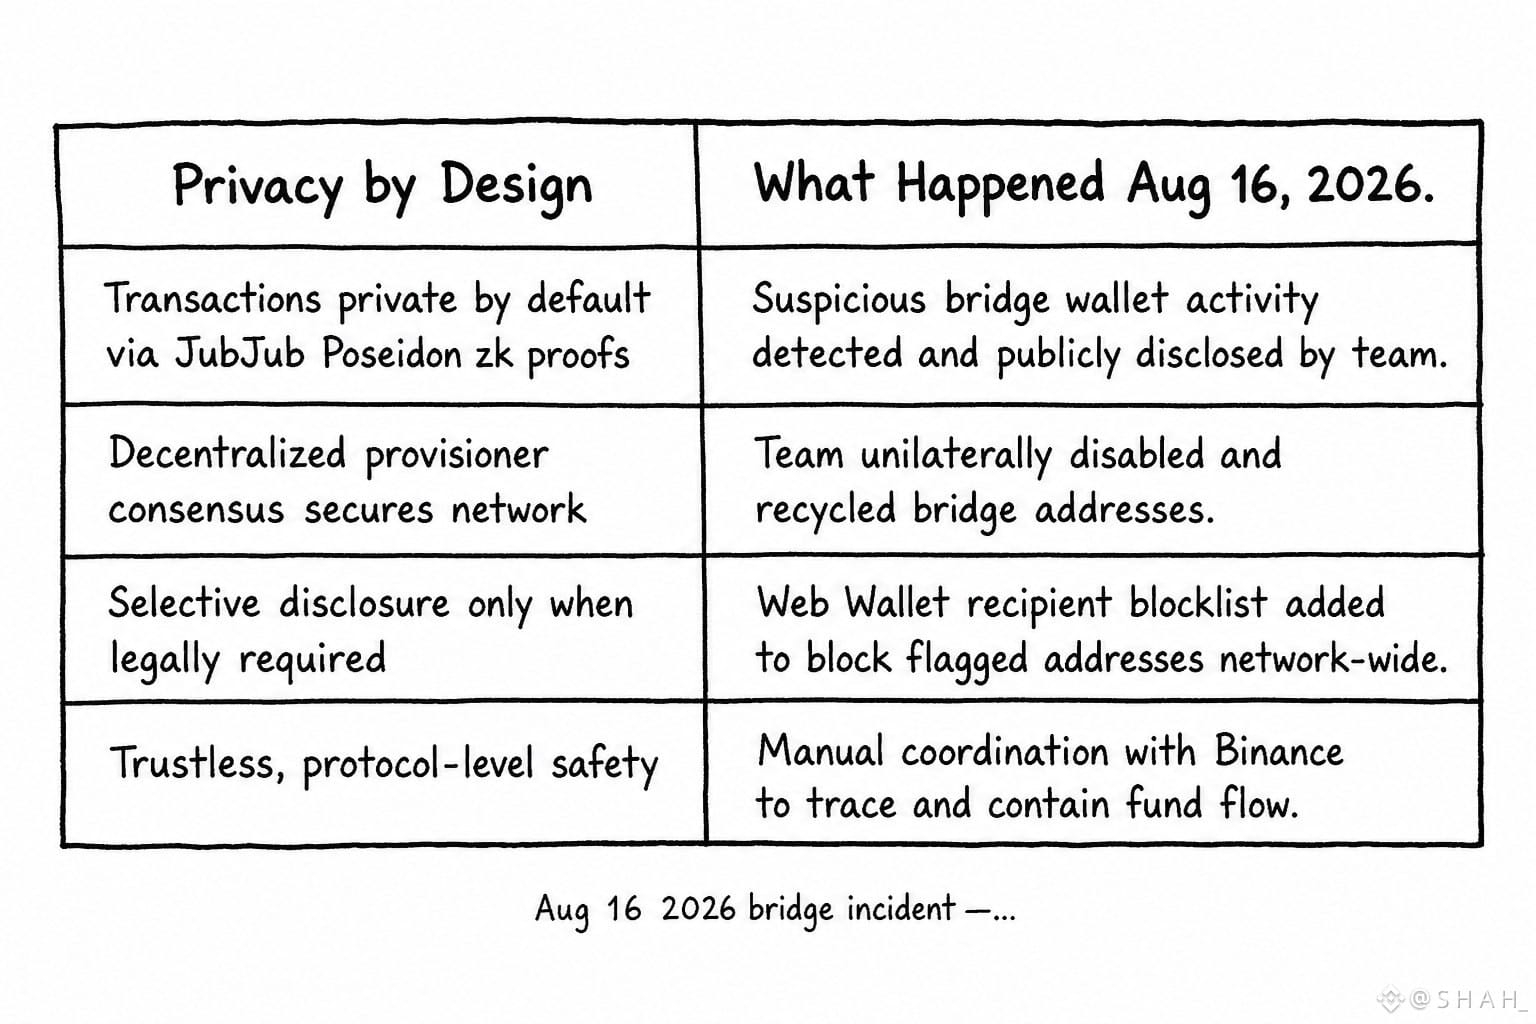
تنفيذ انحناء JubJub الخاص بـ Dusk لمهمة على CreatorPad، وبصراحة لم تكن التشفير هو الجزء الذي علق في ذهني. كان شيء مجاور — حادثة الجسر من 16 أغسطس.
سياق سريع: #Dusk رصد نشاطًا مشبوهًا على محفظة جسر مُدارة ضمن فريق، وأوقف خدمات الجسر، ثم أعاد تدوير العناوين المخترَقة وطرح قائمة حظر لِمُستلمي Web Wallet. كل ذلك خلال ساعات. @DuskFoundation تنسيق مع Binance بمجرد أن جزء من التدفق لامس منصتهم. جيد، استجابة حوادث قياسية.
هذه سلسلة بُنيت حول الخصوصية افتراضيًا، وقابلة للتدقيق عند الحاجة باستخدام JubJub وPoseidon تحديدًا حتى لا تتسرب بيانات التعريف (metadata) من المعاملات. وكان حل حدث أمني حقيقي عبارة عن إعادة تدوير عناوين ضمن قائمة حظر مركزية، تم اتخاذها وتنفيذها من قِبل الفريق. ليست حوكمة. وليست آلية جزْر (slashing) على السلسلة يتم تشغيلها عبر المُوَفِّرين (provisioners). ببساطة الفريق، يتحرك بسرعة، ويقوم بما كان سيفعله الوصي (custodian).
ليس انتقادًا، في الواقع سرعة الطرح كانت مطمئنة نوعًا ما. لكن هذا مثال واضح على الفجوة بين بروتوكول يحفظ الخصوصية كما تُقدَّم فكرته، وبين فريق عمليات مركزي يملك “مفاتيح طوارئ” كشبكة الأمان الفعلية في الممارسة. $DUSK price لم يرفّ كأنه مجرد لمحة، وهو ما يخبرك أن السوق قرأ ذلك بالطريقة نفسها التي قرأتها أنا.
عند أي نقطة يتم تقنين طبقة العمليات هذه على السلسلة؟ أم أنها تبقى مجرد افتراض هادئ يتعايش معه الجميع طالما أنه ليس كذلك؟
@Dusk_Foundation $DUSK #dusk
تنفيذ انحناء JubJub الخاص بـ Dusk لمهمة على CreatorPad، وبصراحة لم تكن التشفير هو الجزء الذي علق في ذهني. كان شيء مجاور — حادثة الجسر من 16 أغسطس.
سياق سريع: #Dusk رصد نشاطًا مشبوهًا على محفظة جسر مُدارة ضمن فريق، وأوقف خدمات الجسر، ثم أعاد تدوير العناوين المخترَقة وطرح قائمة حظر لِمُستلمي Web Wallet. كل ذلك خلال ساعات. @DuskFoundation تنسيق مع Binance بمجرد أن جزء من التدفق لامس منصتهم. جيد، استجابة حوادث قياسية.
هذه سلسلة بُنيت حول الخصوصية افتراضيًا، وقابلة للتدقيق عند الحاجة باستخدام JubJub وPoseidon تحديدًا حتى لا تتسرب بيانات التعريف (metadata) من المعاملات. وكان حل حدث أمني حقيقي عبارة عن إعادة تدوير عناوين ضمن قائمة حظر مركزية، تم اتخاذها وتنفيذها من قِبل الفريق. ليست حوكمة. وليست آلية جزْر (slashing) على السلسلة يتم تشغيلها عبر المُوَفِّرين (provisioners). ببساطة الفريق، يتحرك بسرعة، ويقوم بما كان سيفعله الوصي (custodian).
ليس انتقادًا، في الواقع سرعة الطرح كانت مطمئنة نوعًا ما. لكن هذا مثال واضح على الفجوة بين بروتوكول يحفظ الخصوصية كما تُقدَّم فكرته، وبين فريق عمليات مركزي يملك “مفاتيح طوارئ” كشبكة الأمان الفعلية في الممارسة. $DUSK price لم يرفّ كأنه مجرد لمحة، وهو ما يخبرك أن السوق قرأ ذلك بالطريقة نفسها التي قرأتها أنا.
عند أي نقطة يتم تقنين طبقة العمليات هذه على السلسلة؟ أم أنها تبقى مجرد افتراض هادئ يتعايش معه الجميع طالما أنه ليس كذلك؟
@Dusk $DUSK #dusk
1
2
94
·
--
عرض الترجمة
From Bug Bounties to 24/7 Monitoring one thing that stuck with me... TermMax security setup and almost skimmed past the number that actually mattered.
TVL sitting at $31.22M right now, down 7.2% over the past 30 days, while fees stayed steady around $19.9K. Small protocol, quiet outflow.
Nobody's panicking, nobody's tweeting about it either. the bug bounty caps critical payouts at $50K, calculated as 10% of funds directly at risk at time of submission.
So the reward literally scales with how much is actually in the pool that day... which means the incentive to report goes down as TVL drains, not up. that's the opposite of what you'd want during a slow bleed like this one.
Pair that with the Hypernative 24/7 on chain monitoring layer and it starts looking less like always watching and more like watching proportionally to what's left. Not a red flag exactly, just… a design detail that doesn't show up in the marketing copy and kept staring at that 7.2% number.
Does declining TVL quietly shrink your own security budget without anyone announcing it?
@termmax #TermMax
From Bug Bounties to 24/7 Monitoring one thing that stuck with me... TermMax security setup and almost skimmed past the number that actually mattered.
TVL sitting at $31.22M right now, down 7.2% over the past 30 days, while fees stayed steady around $19.9K. Small protocol, quiet outflow.
Nobody's panicking, nobody's tweeting about it either. the bug bounty caps critical payouts at $50K, calculated as 10% of funds directly at risk at time of submission.
So the reward literally scales with how much is actually in the pool that day... which means the incentive to report goes down as TVL drains, not up. that's the opposite of what you'd want during a slow bleed like this one.
Pair that with the Hypernative 24/7 on chain monitoring layer and it starts looking less like always watching and more like watching proportionally to what's left. Not a red flag exactly, just… a design detail that doesn't show up in the marketing copy and kept staring at that 7.2% number.
Does declining TVL quietly shrink your own security budget without anyone announcing it?
@TermMax #TermMax
1
2
65
·
--
عرض الترجمة
Dusk's bridge infra, half expecting the usual zk = untraceable marketing loop and then ran straight into the Aug 16 incident instead.
Team caught suspicious activity on a wallet tied to bridge ops, pulled the plug on the affected addresses and rolled out a Web Wallet recipient blocklist almost immediately.
The whole pitch is "private by default, accountable when required." Fine, sounds nice on a landing page. But watching it happen live was different.
The blocklist wasn't some optional compliance module tucked away for institutions later it went live fast, functioning as an actual operational safety valve.
Selective disclosure isn't just a regulatory checkbox here, it's the thing that let them contain a live problem without freezing the whole chain.
Made me pause a bit, honestly.
I went in assuming auditable privacy was mostly a story for banks and RWA issuers down the line the advanced tier feature nobody touches yet. Turns out it's also just… infrastructure hygiene. Default users benefit from it whether they notice or not.
Still chewing on this one if the accountability layer is what saves you during an incident, is privacy by default really the headline feature, or is it the audit trail underneath doing the real work?
@Dusk_Foundation $DUSK #dusk
Dusk's bridge infra, half expecting the usual zk = untraceable marketing loop and then ran straight into the Aug 16 incident instead.
Team caught suspicious activity on a wallet tied to bridge ops, pulled the plug on the affected addresses and rolled out a Web Wallet recipient blocklist almost immediately.
The whole pitch is "private by default, accountable when required." Fine, sounds nice on a landing page. But watching it happen live was different.
The blocklist wasn't some optional compliance module tucked away for institutions later it went live fast, functioning as an actual operational safety valve.
Selective disclosure isn't just a regulatory checkbox here, it's the thing that let them contain a live problem without freezing the whole chain.
Made me pause a bit, honestly.
I went in assuming auditable privacy was mostly a story for banks and RWA issuers down the line the advanced tier feature nobody touches yet. Turns out it's also just… infrastructure hygiene. Default users benefit from it whether they notice or not.
Still chewing on this one if the accountability layer is what saves you during an incident, is privacy by default really the headline feature, or is it the audit trail underneath doing the real work?
@Dusk $DUSK #dusk
1
2
78
·
--
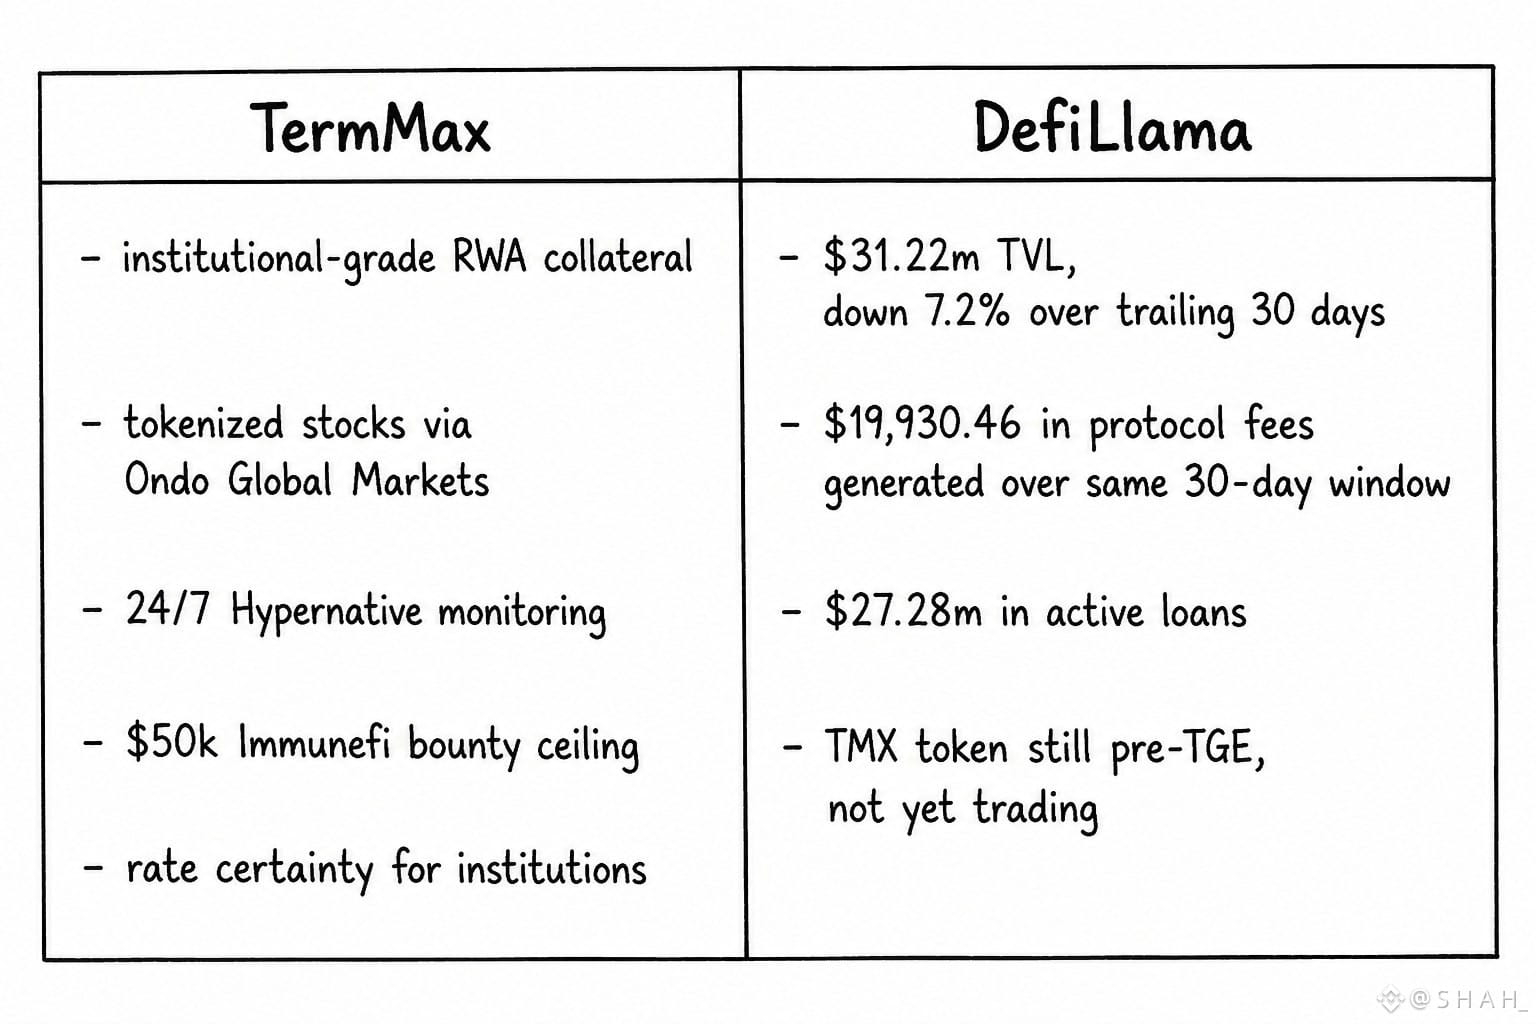
ظهر TermMax في خلاصتي باستمرار كونه مراقبًا على مدار الساعة (24/7)، ومدعومًا ببرامج مكافآت اكتشاف الثغرات (bug bounty)، لذا قررت أخيرًا الجلوس مع الأرقام الفعلية بدلًا من الدعاية.
TVL عند حوالي 31.22 مليون دولار، بانخفاض 7.2% خلال آخر 30 يومًا. ما هي الرسوم المتولدة خلال الفترة نفسها؟ 19,930.46 دولار. إيرادات بروتوكول حقيقية، وليست مُضخَّمة عبر الحوافز.
الشيء الذي علق بذهني: العناوين الخاصة بالـ RWA تتحدث عن تحويل الأسهم إلى رموز (tokenized) كضمان، ويُقدِّم اليقين بشأن الفائدة المؤسسية، وتكامل Ondo يأتي فوق قاعدة رسوم تبدو — بصراحة — متواضعة.
مجموعة الأمن التي تراقبها Hypernative في الوقت الحقيقي، ومكافأة Immunefi التي تصل إلى 50 ألف دولار، والتغييرات المقيدة بوقت (timelocked) — تم بناؤها بالفعل للتوسع، لكن التوسع الذي يستحقه الأمر لم يصل بالكامل بعد. بنية تحتية تسبق الاستخدام، لا استخدام يثبت صحة البنية التحتية.
مررت بلحظة شك أثناء التمرير؛ تساءلت إن كنت أقرأ فقط انخفاض TVL كأنه تراجع، بينما قد يكون الأمر مجرد موسم هادئ.
ربما تكون هذه هي الدرس الحقيقي: التصميم الأمني أولًا يُبنى للمؤسسات التي قيل لها إنها موعودة، بينما تُخبرك إيرادات الرسوم اليوم بمن هو موجود فعليًا.
كيف تبدو نسبة الرسوم إلى TVL عندما يظهر فعليًا تدفق الضمانات الخاصة بالأسهم المُرمّزة (tokenized equity) على السلسلة (on-chain).
@termmax #TermMax
ظهر TermMax في خلاصتي باستمرار كونه مراقبًا على مدار الساعة (24/7)، ومدعومًا ببرامج مكافآت اكتشاف الثغرات (bug bounty)، لذا قررت أخيرًا الجلوس مع الأرقام الفعلية بدلًا من الدعاية.
TVL عند حوالي 31.22 مليون دولار، بانخفاض 7.2% خلال آخر 30 يومًا. ما هي الرسوم المتولدة خلال الفترة نفسها؟ 19,930.46 دولار. إيرادات بروتوكول حقيقية، وليست مُضخَّمة عبر الحوافز.
الشيء الذي علق بذهني: العناوين الخاصة بالـ RWA تتحدث عن تحويل الأسهم إلى رموز (tokenized) كضمان، ويُقدِّم اليقين بشأن الفائدة المؤسسية، وتكامل Ondo يأتي فوق قاعدة رسوم تبدو — بصراحة — متواضعة.
مجموعة الأمن التي تراقبها Hypernative في الوقت الحقيقي، ومكافأة Immunefi التي تصل إلى 50 ألف دولار، والتغييرات المقيدة بوقت (timelocked) — تم بناؤها بالفعل للتوسع، لكن التوسع الذي يستحقه الأمر لم يصل بالكامل بعد. بنية تحتية تسبق الاستخدام، لا استخدام يثبت صحة البنية التحتية.
مررت بلحظة شك أثناء التمرير؛ تساءلت إن كنت أقرأ فقط انخفاض TVL كأنه تراجع، بينما قد يكون الأمر مجرد موسم هادئ.
ربما تكون هذه هي الدرس الحقيقي: التصميم الأمني أولًا يُبنى للمؤسسات التي قيل لها إنها موعودة، بينما تُخبرك إيرادات الرسوم اليوم بمن هو موجود فعليًا.
كيف تبدو نسبة الرسوم إلى TVL عندما يظهر فعليًا تدفق الضمانات الخاصة بالأسهم المُرمّزة (tokenized equity) على السلسلة (on-chain).
@TermMax #TermMax
56
25
322
·
--
صاعد
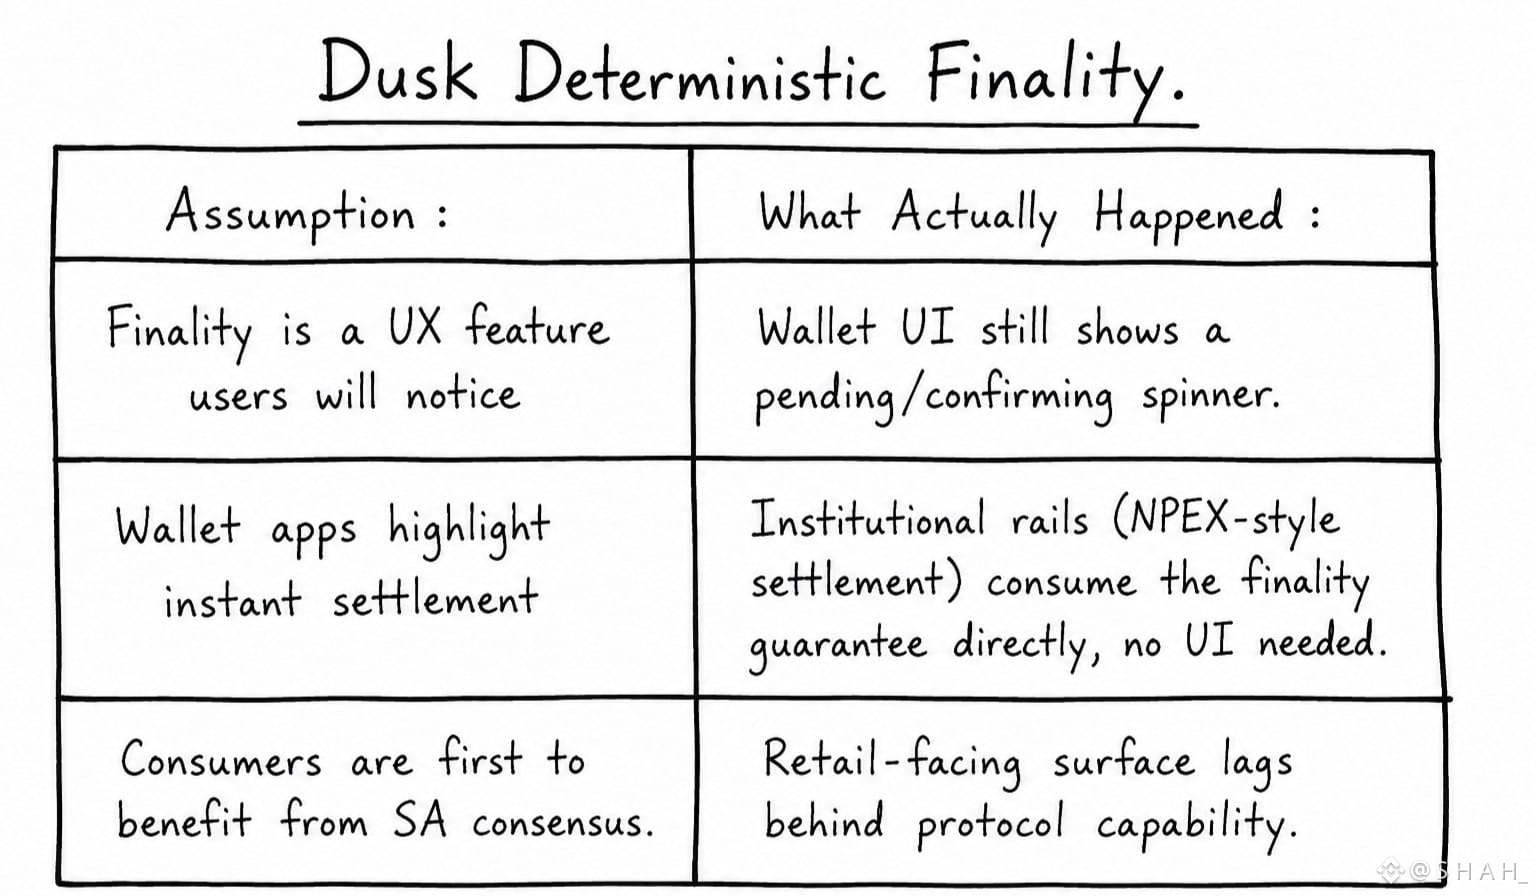
مستكشف الغسق بعد تحديث الشبكة في 15 أغسطس الذي تم إسقاطه على dusk.network — لا شيء لافت، فقط ملاحظات المنتج المعتادة، لكن دفعني ذلك فعلًا إلى التحقق مما تعنيه «النهائية الحتمية» على هذه السلسلة بدلًا من الاكتفاء بهزّ الرأس مع العبارة.
إجماع SA ينهّي كتلة في جولة واحدة دون انتظار «ست تأكيدات»، ودون طابع احتمالي «سيبقى على الأرجح» مثل ما تحصل عليه في سلاسل PoW. هذا ليس نصًا تسويقيًا، بل فقط الطريقة التي يتصرف بها تدفّق مُنتِج الكتل حاليًا على mainnet. لكن واجهة المحفظة التي كنت أنقر عبرها كانت تُظهر مع ذلك دوّار انتظار صغيرًا قبل أن تستقر، نفس النمط الذي قد تراه على أي سلسلة.
إذًا البروتوكول لديه بالفعل الضمان الذي تحتاجه المؤسسات فعلًا؛ فالأوراق المالية المُرمّزة على طريقة NPEX لا تريد أي نهائية احتمالية على الإطلاق. لكن الواجهة الموجهة للمستهلكين لم تلحق بعد بما تقوله الإعلانات.
المستخدمون الحقيقيون الذين يستفيدون أولًا ليسوا هم من يضغطون زر المحفظة. بل هي منصات تسوية الخادم. من الطريف أن أكثر خاصية تقنية لفتًا للانتباه هي الأقل ظهورًا في التجربة الافتراضية.
هل لاحظ أي شخص آخر أي ميزات تُطلق بهدوء للمؤسسات قبل أن تظهر في التطبيق الخاص بالمستهلكين؟
@Dusk_Foundation $DUSK #dusk
مستكشف الغسق بعد تحديث الشبكة في 15 أغسطس الذي تم إسقاطه على dusk.network — لا شيء لافت، فقط ملاحظات المنتج المعتادة، لكن دفعني ذلك فعلًا إلى التحقق مما تعنيه «النهائية الحتمية» على هذه السلسلة بدلًا من الاكتفاء بهزّ الرأس مع العبارة.
إجماع SA ينهّي كتلة في جولة واحدة دون انتظار «ست تأكيدات»، ودون طابع احتمالي «سيبقى على الأرجح» مثل ما تحصل عليه في سلاسل PoW. هذا ليس نصًا تسويقيًا، بل فقط الطريقة التي يتصرف بها تدفّق مُنتِج الكتل حاليًا على mainnet. لكن واجهة المحفظة التي كنت أنقر عبرها كانت تُظهر مع ذلك دوّار انتظار صغيرًا قبل أن تستقر، نفس النمط الذي قد تراه على أي سلسلة.
إذًا البروتوكول لديه بالفعل الضمان الذي تحتاجه المؤسسات فعلًا؛ فالأوراق المالية المُرمّزة على طريقة NPEX لا تريد أي نهائية احتمالية على الإطلاق. لكن الواجهة الموجهة للمستهلكين لم تلحق بعد بما تقوله الإعلانات.
المستخدمون الحقيقيون الذين يستفيدون أولًا ليسوا هم من يضغطون زر المحفظة. بل هي منصات تسوية الخادم. من الطريف أن أكثر خاصية تقنية لفتًا للانتباه هي الأقل ظهورًا في التجربة الافتراضية.
هل لاحظ أي شخص آخر أي ميزات تُطلق بهدوء للمؤسسات قبل أن تظهر في التطبيق الخاص بالمستهلكين؟
@Dusk $DUSK #dusk
43
15
317
·
--
صاعد
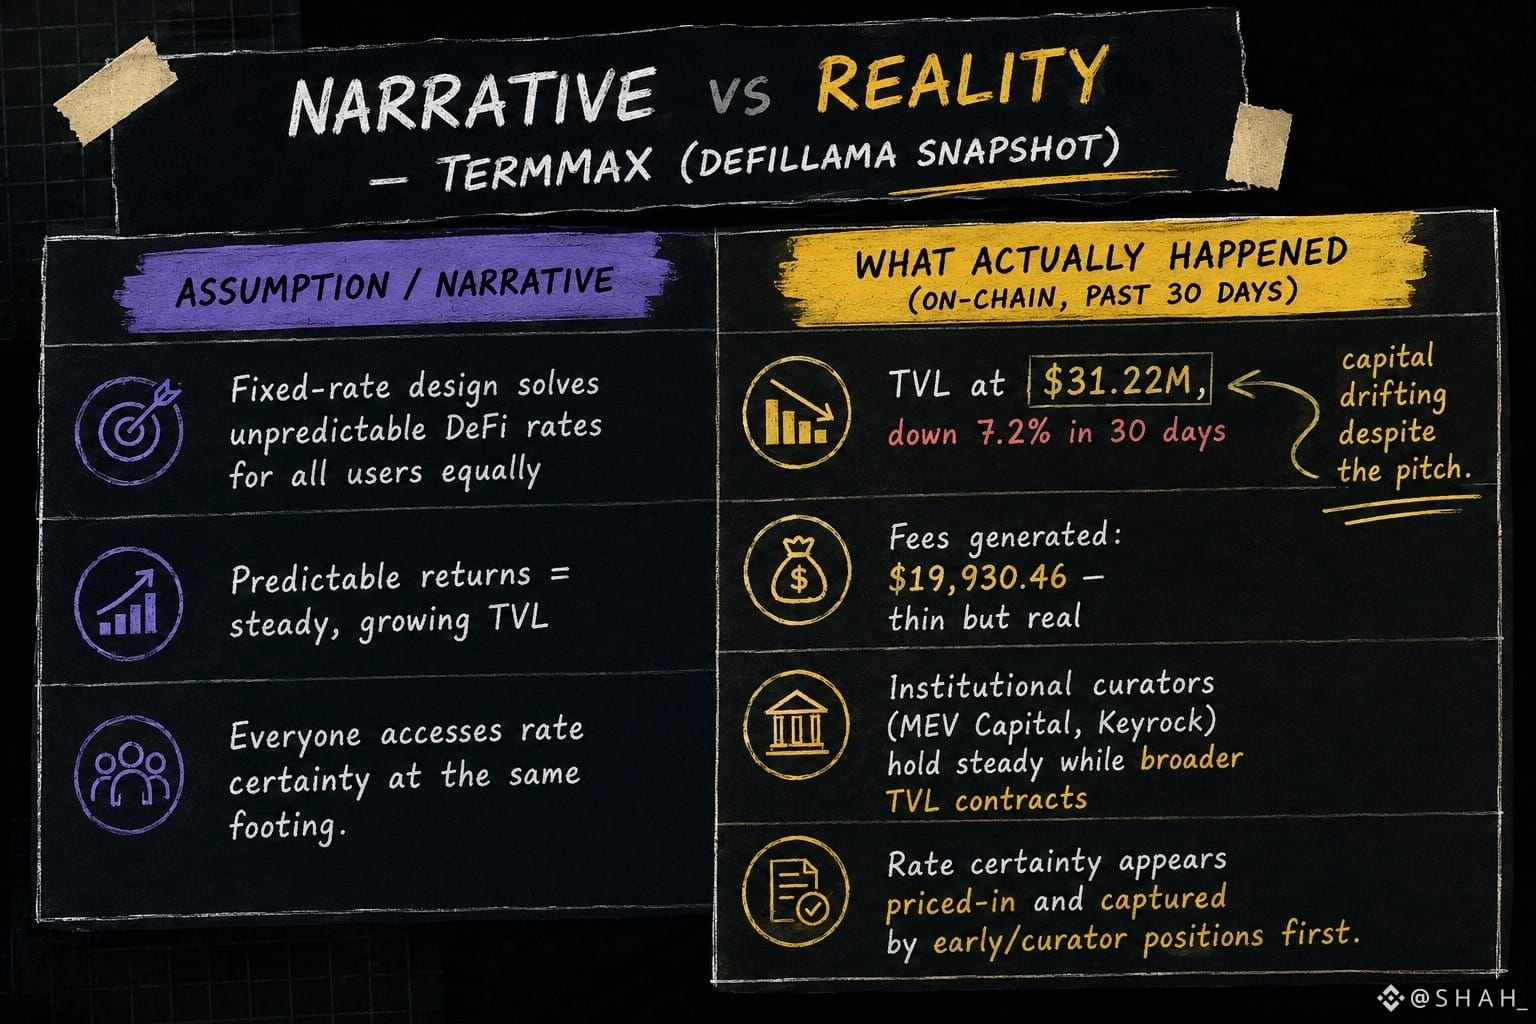
@termmax سحبت منصة DefiLlama للتأكد سريعًا من أن سعر الفائدة الثابت يحل كل شيء في العرض. قيمة إجمالية مقفلة TVL عند $31.22M الآن، بانخفاض 7.2% خلال الـ30 يومًا الماضية. العوائد المُولّدة في نفس النافذة: $19,930.46. أرقام صغيرة. أرقام حقيقية مع ذلك، وليست مجرد كلام تسويقي.
تصميم البروتوكول ذكي فعلًا: تقسيم FT/XT بدون قسيمة، وخزائن curator، وتقييد زمني لتغييرات المخاطر… كل شيء يعمل كما هو مُعلن.
لكن مشاهدة TVL ينزف ببطء بينما يحافظ القيمين مثل MEV Capital وKeyrock على حصصهم ثابتة تروي قصة مختلفة عن السرد الخاص بالمعدلات المتوقعة للجميع.
اليقين يتم تسعيره والتقاطه من قبل القيمين المؤسسيين الذين سبق أن تموضعوا، ومديري الخزائن قبل أن يتسرّب ذلك إلى المودع الفردي الذي يقوم بالتمرير في صفحة Earn.
يذكرني إلى حد ما بأي منتج دخل ثابت في الحياة الواقعية، بصراحة. الجزء الثابت ثابت فقط للشخص الذي وصل أولًا.
لست متشائمًا ولا متفائلًا، فقط ألاحظ الفجوة بين أننا حللنا أسعارًا غير متوقعة وTVL لا يزال يجد قاعه.
هل أحد غيري يتابع أين ذهب فعلًا ذلك الانخفاض 7.2%، أم أنني أقرأ كثيرًا في لقطة واحدة من لوحة التحكم؟
@termmax #TermMax
@TermMax سحبت منصة DefiLlama للتأكد سريعًا من أن سعر الفائدة الثابت يحل كل شيء في العرض. قيمة إجمالية مقفلة TVL عند $31.22M الآن، بانخفاض 7.2% خلال الـ30 يومًا الماضية. العوائد المُولّدة في نفس النافذة: $19,930.46. أرقام صغيرة. أرقام حقيقية مع ذلك، وليست مجرد كلام تسويقي.
تصميم البروتوكول ذكي فعلًا: تقسيم FT/XT بدون قسيمة، وخزائن curator، وتقييد زمني لتغييرات المخاطر… كل شيء يعمل كما هو مُعلن.
لكن مشاهدة TVL ينزف ببطء بينما يحافظ القيمين مثل MEV Capital وKeyrock على حصصهم ثابتة تروي قصة مختلفة عن السرد الخاص بالمعدلات المتوقعة للجميع.
اليقين يتم تسعيره والتقاطه من قبل القيمين المؤسسيين الذين سبق أن تموضعوا، ومديري الخزائن قبل أن يتسرّب ذلك إلى المودع الفردي الذي يقوم بالتمرير في صفحة Earn.
يذكرني إلى حد ما بأي منتج دخل ثابت في الحياة الواقعية، بصراحة. الجزء الثابت ثابت فقط للشخص الذي وصل أولًا.
لست متشائمًا ولا متفائلًا، فقط ألاحظ الفجوة بين أننا حللنا أسعارًا غير متوقعة وTVL لا يزال يجد قاعه.
هل أحد غيري يتابع أين ذهب فعلًا ذلك الانخفاض 7.2%، أم أنني أقرأ كثيرًا في لقطة واحدة من لوحة التحكم؟
@TermMax #TermMax
43
21
331
·
--
صاعد
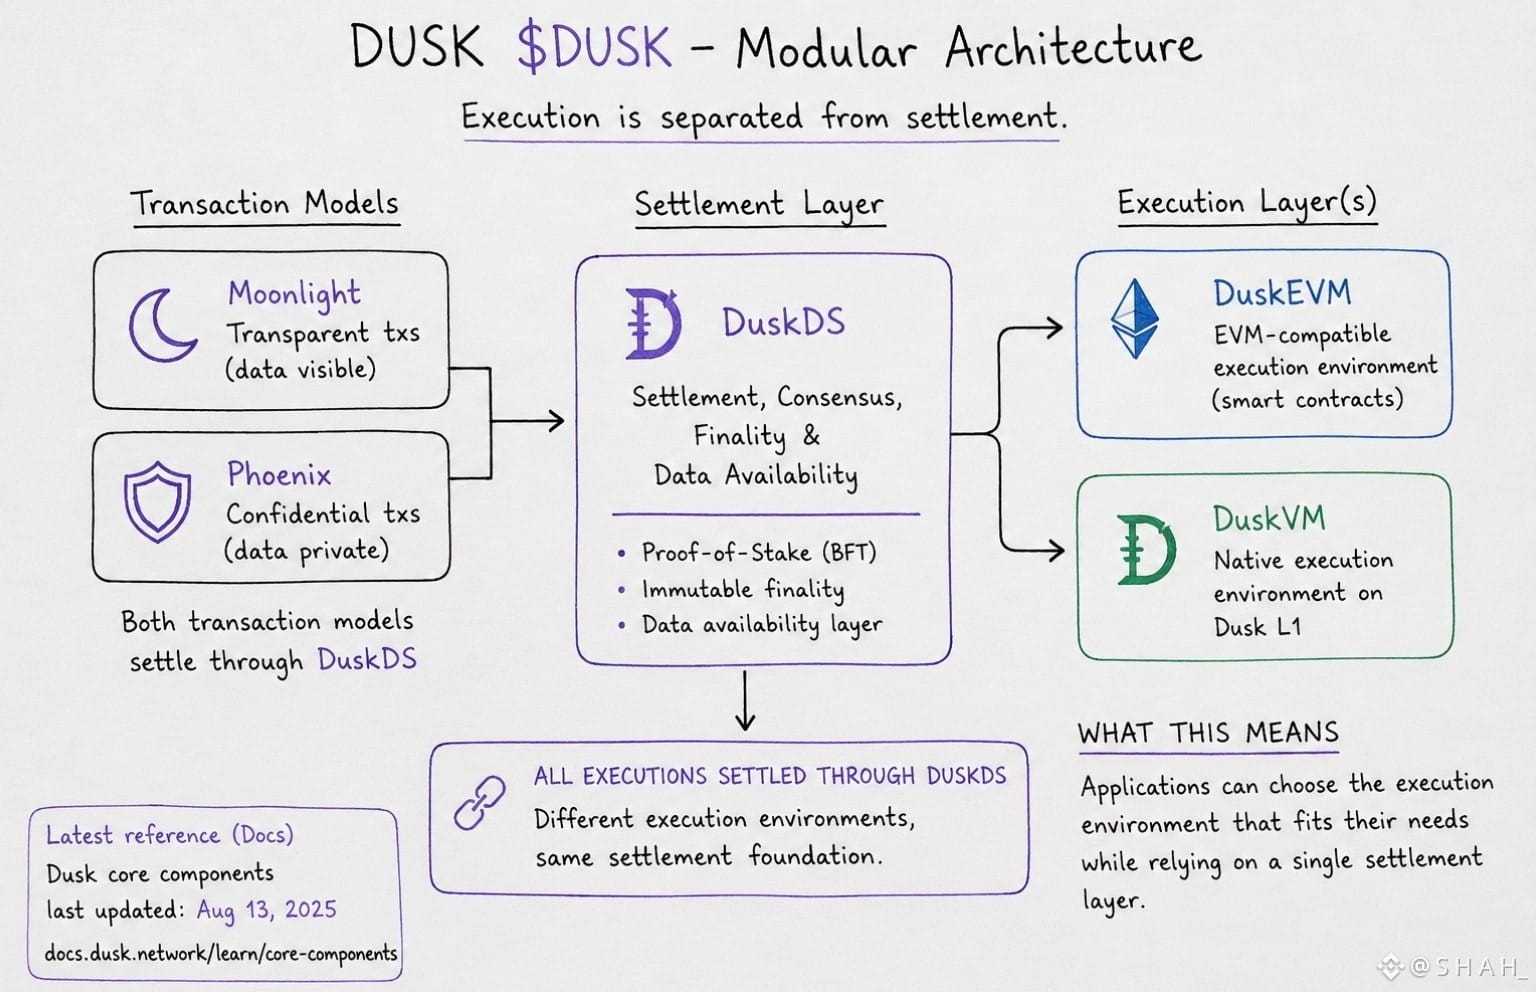
@Dusk_Foundation كنت أدرك أن الجزء المتعلق بالوحدات البرمجية ليس مجرد وجود مكوّنات أكثر. $DUSK في الواقع يفصل بين مكان حدوث التسوية ومكان حدوث التنفيذ، وهذا يغيّر طريقتي في التفكير بشأن السلسلة.
أثناء مراجعة أحدث وثائق Dusk، كنت أستمر في تتبّع الفرق بين DuskDS و DuskEVM. يقوم DuskDS بمعالجة الإجماع والنهائية وتوافر البيانات، بينما DuskEVM هو طبقة تنفيذ EVM التي تتم فيها التسوية عبره.
DuskVM بيئة تنفيذ أخرى مباشرةً على L1. والجزء المثير للاهتمام هو أنه يمكنهم جميعًا الاستفادة من نفس أساس التسوية بدلًا من إجبار كل تطبيق على نموذج تنفيذ واحد.
في البداية قرأت ذلك على أنه لغة عادية تصف بنية وحدات قياسية، وكنت على وشك تجاوزه. ثم نظرت عن قرب إلى كيفية تعامل Dusk مع المعاملات الفعلية: يقوم Moonlight و Phoenix بكلاهما بالتسوية عبر DuskDS، بينما يمكن أن يستقر تنفيذ العقود الذكية في مكان آخر. جعل هذا الفصل يبدو أكثر عملية بكثير مما توحي به الرسمة.
ومع ذلك، ما زلت مهتمًا بالمفاضلة. عندما تبدأ التطبيقات في الانتقال بين بيئات التنفيذ هذه، هل تقلّل الوحدات فعليًا التعقيد بالنسبة للبنّائين، أم أنها تنقل ذلك التعقيد فقط إلى الواجهات بينها…
@Dusk_Foundation $DUSK #dusk
@Dusk كنت أدرك أن الجزء المتعلق بالوحدات البرمجية ليس مجرد وجود مكوّنات أكثر. $DUSK في الواقع يفصل بين مكان حدوث التسوية ومكان حدوث التنفيذ، وهذا يغيّر طريقتي في التفكير بشأن السلسلة.
أثناء مراجعة أحدث وثائق Dusk، كنت أستمر في تتبّع الفرق بين DuskDS و DuskEVM. يقوم DuskDS بمعالجة الإجماع والنهائية وتوافر البيانات، بينما DuskEVM هو طبقة تنفيذ EVM التي تتم فيها التسوية عبره.
DuskVM بيئة تنفيذ أخرى مباشرةً على L1. والجزء المثير للاهتمام هو أنه يمكنهم جميعًا الاستفادة من نفس أساس التسوية بدلًا من إجبار كل تطبيق على نموذج تنفيذ واحد.
في البداية قرأت ذلك على أنه لغة عادية تصف بنية وحدات قياسية، وكنت على وشك تجاوزه. ثم نظرت عن قرب إلى كيفية تعامل Dusk مع المعاملات الفعلية: يقوم Moonlight و Phoenix بكلاهما بالتسوية عبر DuskDS، بينما يمكن أن يستقر تنفيذ العقود الذكية في مكان آخر. جعل هذا الفصل يبدو أكثر عملية بكثير مما توحي به الرسمة.
ومع ذلك، ما زلت مهتمًا بالمفاضلة. عندما تبدأ التطبيقات في الانتقال بين بيئات التنفيذ هذه، هل تقلّل الوحدات فعليًا التعقيد بالنسبة للبنّائين، أم أنها تنقل ذلك التعقيد فقط إلى الواجهات بينها…
@Dusk $DUSK #dusk
25
13
255
·
--
صاعد
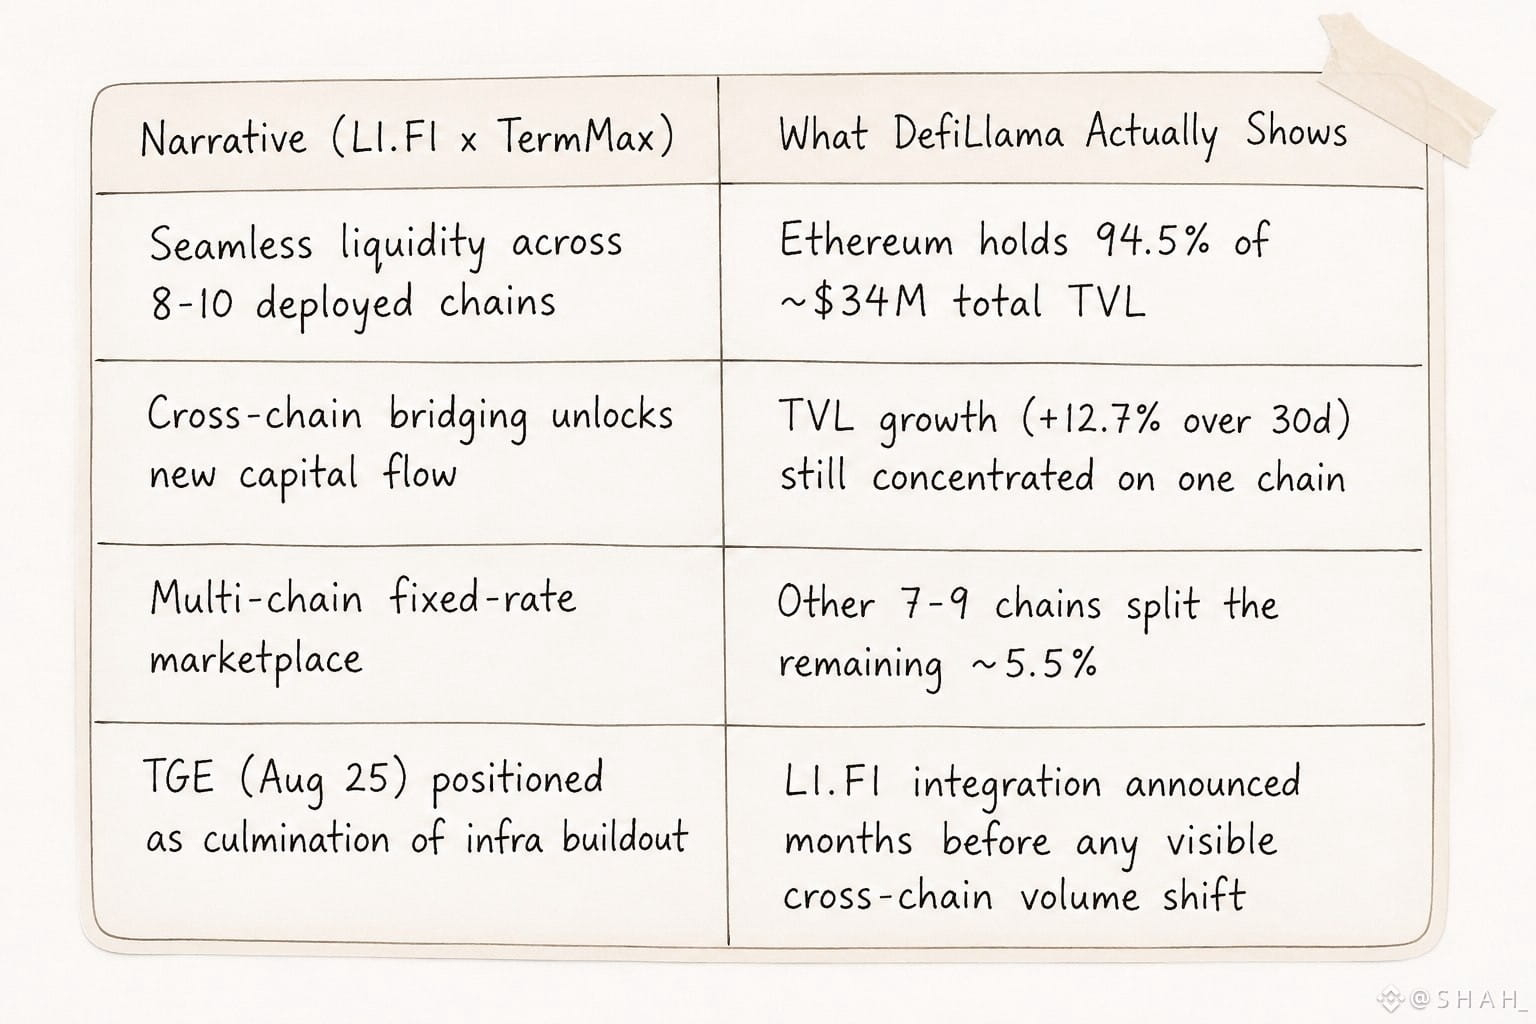
تكامل LI.FI الخاص بـ TermMax مع المهمة، على أمل أن تظهر قصة الربط عبر السلاسل فعليًا في الأرقام. لم يحدث ذلك، ليس حقًا. فـ @termmax تُعدّ حية الآن على نحو 8-10 سلاسل، ويفترض أن LI.FI هي “البنية التحتية/التمديدات” التي تتيح سيولة TMX أن تتحرك بحرية فيما بينها.
لكنني فتحت DefiLlama وجلست لحظة… إيثيريوم وحده يحتفظ الآن بـ 94.5% من إجمالي TVL للبروتوكول البالغ حوالي 34 مليون دولار. عشر سلاسل مُنشرَة، وسلسلة واحدة تقوم تقريبًا بكل العمل.
يوجد الجسر، والـ SDK موصول، وكُتيّب التسويق يقول إن الوصول متعدد السلاسل سلس، لكن المستخدمين لا يستخدمونه بهذه الطريقة بعد.
مجمعات رأس المال حيث تكون السيولة مُجمّعة دائمًا. جعلني ذلك أشك في ما إذا كانت عبارة “جاهزية عبر السلاسل” وعبارة “استخدام عبر السلاسل” هما حتى نفس الادعاء؛ واضح أنهما ليسا كذلك.
الوقت أيضًا غريب نوعًا ما: تم تأكيد TGE ليكون في 25 أغسطس، لذا فإن كل حديث “تمديدات” LI.FI هذا يحدث حرفيًا قبل أيام من إطلاق الرمز، وليس بعده.
يبدو الأمر كأن البنية التحتية تُبنى قبل حدث السيولة، بدلًا من أن تتفاعل معه—وهذا قد يكون ترتيبًا ذكيًا أو رهانا بأن الربط عبر السلاسل سيتم اعتماده بالفعل عندما تبدأ حوافز TMX.
هل تُستخدم أدوات الربط عبر السلاسل أبدًا قبل أن توجد “سبب” للتحرك بين السلاسل، أم أن السبب يجب أن يأتي دائمًا أولًا؟
@termmax #TermMax
تكامل LI.FI الخاص بـ TermMax مع المهمة، على أمل أن تظهر قصة الربط عبر السلاسل فعليًا في الأرقام. لم يحدث ذلك، ليس حقًا. فـ @TermMax تُعدّ حية الآن على نحو 8-10 سلاسل، ويفترض أن LI.FI هي “البنية التحتية/التمديدات” التي تتيح سيولة TMX أن تتحرك بحرية فيما بينها.
لكنني فتحت DefiLlama وجلست لحظة… إيثيريوم وحده يحتفظ الآن بـ 94.5% من إجمالي TVL للبروتوكول البالغ حوالي 34 مليون دولار. عشر سلاسل مُنشرَة، وسلسلة واحدة تقوم تقريبًا بكل العمل.
يوجد الجسر، والـ SDK موصول، وكُتيّب التسويق يقول إن الوصول متعدد السلاسل سلس، لكن المستخدمين لا يستخدمونه بهذه الطريقة بعد.
مجمعات رأس المال حيث تكون السيولة مُجمّعة دائمًا. جعلني ذلك أشك في ما إذا كانت عبارة “جاهزية عبر السلاسل” وعبارة “استخدام عبر السلاسل” هما حتى نفس الادعاء؛ واضح أنهما ليسا كذلك.
الوقت أيضًا غريب نوعًا ما: تم تأكيد TGE ليكون في 25 أغسطس، لذا فإن كل حديث “تمديدات” LI.FI هذا يحدث حرفيًا قبل أيام من إطلاق الرمز، وليس بعده.
يبدو الأمر كأن البنية التحتية تُبنى قبل حدث السيولة، بدلًا من أن تتفاعل معه—وهذا قد يكون ترتيبًا ذكيًا أو رهانا بأن الربط عبر السلاسل سيتم اعتماده بالفعل عندما تبدأ حوافز TMX.
هل تُستخدم أدوات الربط عبر السلاسل أبدًا قبل أن توجد “سبب” للتحرك بين السلاسل، أم أن السبب يجب أن يأتي دائمًا أولًا؟
@TermMax #TermMax
74
29
381
·
--
صاعد
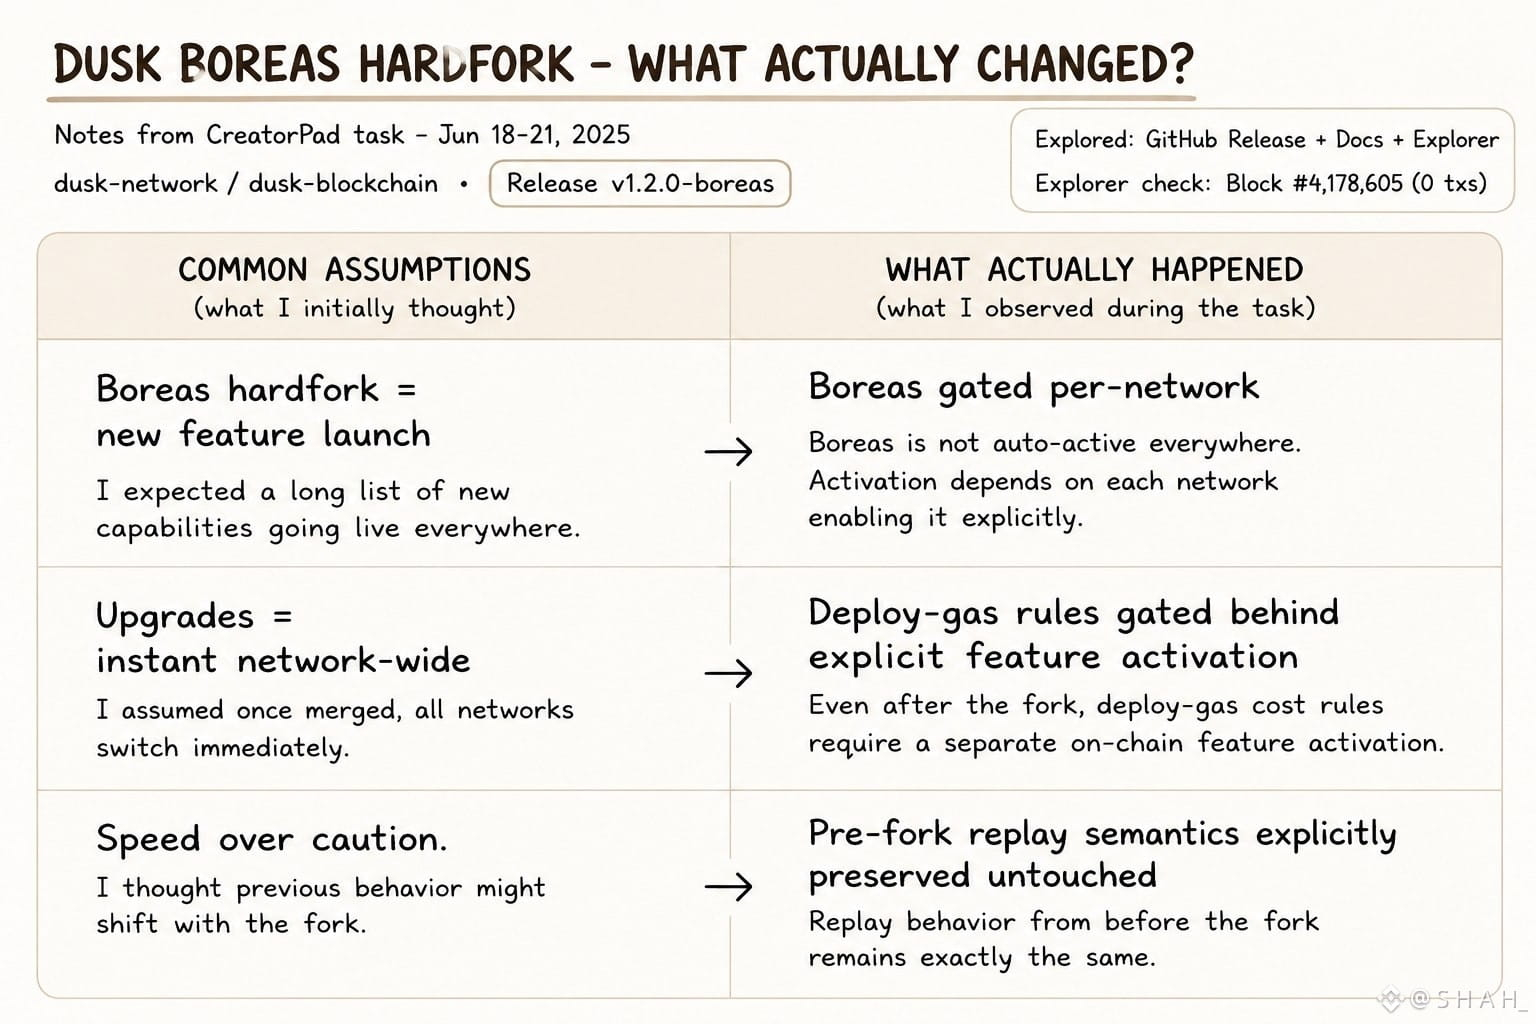
$DUSK ملاحظات الإصدار لعميل Rusk وسطر واحد تم إيقافه تم ربط تفعيل استعلام مضيف hardfork لـ Boreas بشكل منفصل للـ mainnet وtestnet وdevnet/localnet وتفعيل قواعد النشر تم ضبطه خلف ميزات التفعيل بحيث يبقى إعادة التشغيل قبل الـ fork دون تغيير.
لأن هذا ليس ما تفعله عند شحن شيء ما وأنت مستعجل للوصول للسوق. هذا ما تفعله عندما تكون خائفًا من كسره.
يتعامل الفريق مع استمرارية حالة السلسلة على أنها مقدسة؛ دلالات إعادة التشغيل قبل الـ fork لا يمكن أن تتغير حرفيًا حتى مع تفعيل منطق التسعير الجديد تحتها. يحصل devnet على Boreas من genesis، بينما لا يحصل mainnet عليه.
هذه الفجوة بين البيئات هي خريطة الطريق الحقيقية للمنتج، وليست خيط الإعلان. معظم المشاريع التي فتشتها أثناء مهام CreatorPad تحب الترقيات الصاخبة.
يبدو أن @Dusk_Foundation يفعل العكس، إذ يضيف بوابات تفعيل كأنه يبني لصالح المدققين الذين سيقرؤون الـ diff، لا للمستثمرين الذين سيقرؤون التغريدة.
الخصوصية والامتثال أولاً—وأخيرًا تتطابق مع سلوك الالتزام الحقيقي… أم أنني أبالغ في قراءة النوايا فيما هو فقط انضباط هندسي حذر؟
على أي حال، متى آخر مرة راجعت ما إذا كانت ملاحظات إصدار مشروع ما تطابق تسويقه؟😵
@Dusk_Foundation $DUSK #dusk
$DUSK ملاحظات الإصدار لعميل Rusk وسطر واحد تم إيقافه تم ربط تفعيل استعلام مضيف hardfork لـ Boreas بشكل منفصل للـ mainnet وtestnet وdevnet/localnet وتفعيل قواعد النشر تم ضبطه خلف ميزات التفعيل بحيث يبقى إعادة التشغيل قبل الـ fork دون تغيير.
لأن هذا ليس ما تفعله عند شحن شيء ما وأنت مستعجل للوصول للسوق. هذا ما تفعله عندما تكون خائفًا من كسره.
يتعامل الفريق مع استمرارية حالة السلسلة على أنها مقدسة؛ دلالات إعادة التشغيل قبل الـ fork لا يمكن أن تتغير حرفيًا حتى مع تفعيل منطق التسعير الجديد تحتها. يحصل devnet على Boreas من genesis، بينما لا يحصل mainnet عليه.
هذه الفجوة بين البيئات هي خريطة الطريق الحقيقية للمنتج، وليست خيط الإعلان. معظم المشاريع التي فتشتها أثناء مهام CreatorPad تحب الترقيات الصاخبة.
يبدو أن @Dusk يفعل العكس، إذ يضيف بوابات تفعيل كأنه يبني لصالح المدققين الذين سيقرؤون الـ diff، لا للمستثمرين الذين سيقرؤون التغريدة.
الخصوصية والامتثال أولاً—وأخيرًا تتطابق مع سلوك الالتزام الحقيقي… أم أنني أبالغ في قراءة النوايا فيما هو فقط انضباط هندسي حذر؟
على أي حال، متى آخر مرة راجعت ما إذا كانت ملاحظات إصدار مشروع ما تطابق تسويقه؟😵
@Dusk $DUSK #dusk
8
9
254
·
--
صاعد
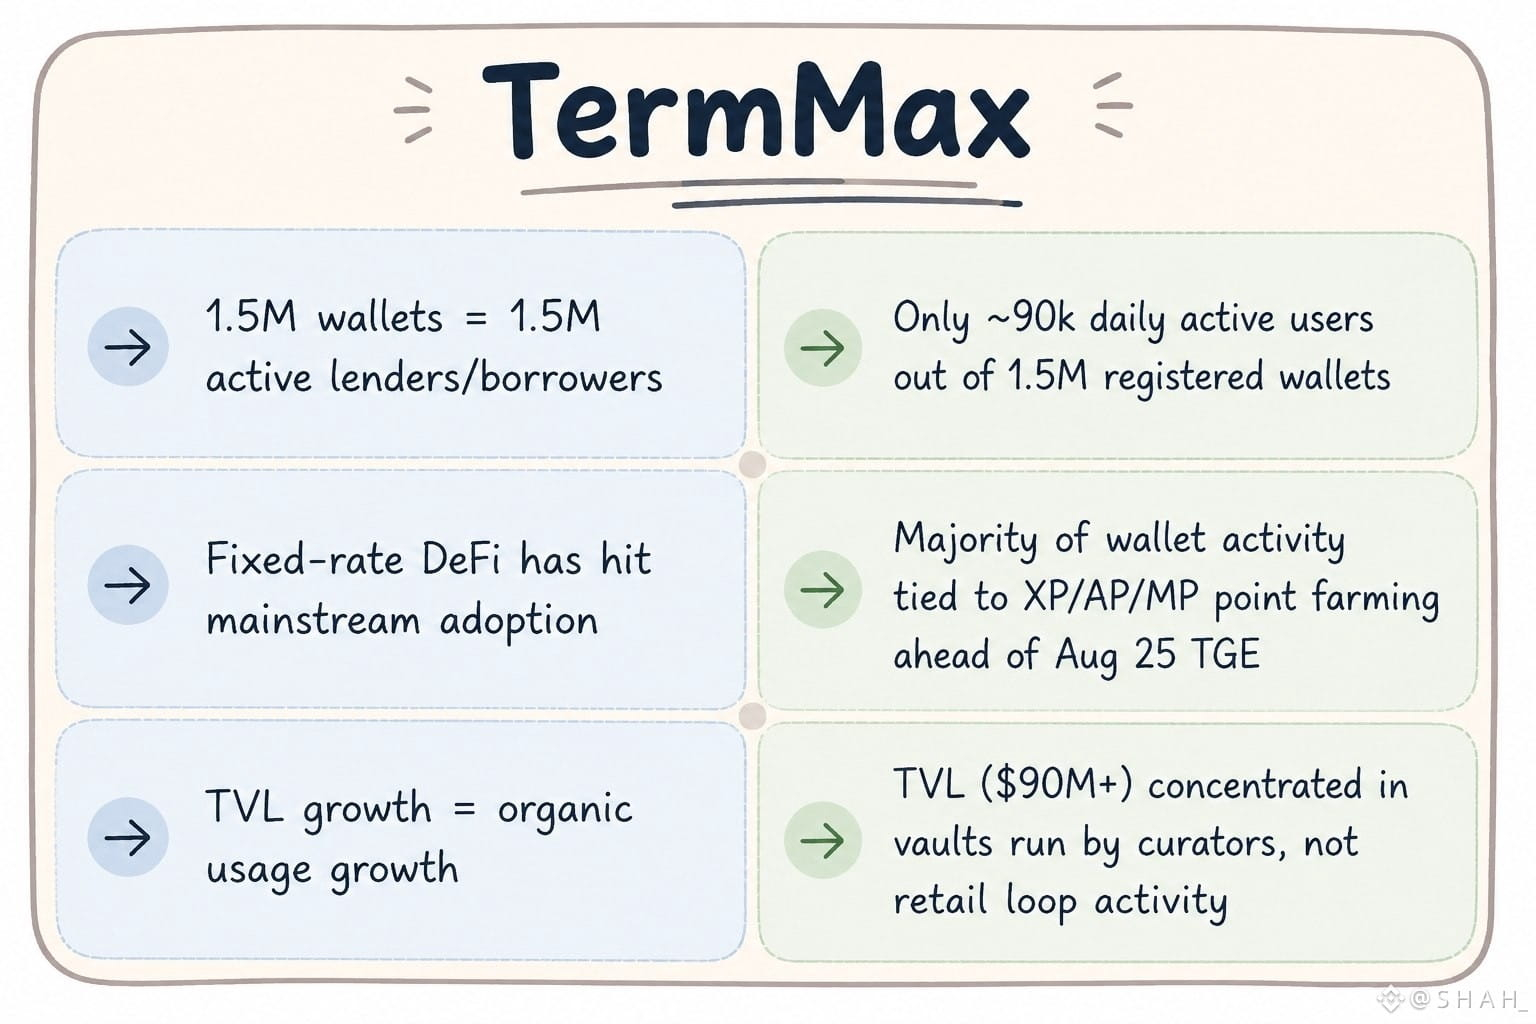
تم التأكيد على TGE لـ TermMax وتسجيل المحافظ: أكثر من 1.5 مليون. المستخدمون النشطون يوميًا: حوالي 90 ألف. استمر هذا الفارق معي مدة أطول مما توقعت.
الجميع يحتفظ بمركز XP/AP/MP بانتظار المطالبة بعد TGE، بالتأكيد، لكن جزءًا صغيرًا فقط يقوم فعلًا بفتح سوق وقفل معدل ثابت يومًا بعد يوم.
تبلغ قيمة TVL أكثر من 90 مليون دولار عبر عشر سلاسل EVM، وتم نشرها بالتوازي مع تكاملات Morpho وAave وVenus وPendle، لذا فإن “البنية التحتية” حقيقية. المشكلة أن معظم المستخدمين حضروا من أجل الرمز، وليس من أجل منحنى الإقراض.
تعمل البنية التحتية على آليات FT/XT/GT، وهي فعلًا أنيقة للاقتراض بمعدل ثابت، لكن الاعتماد حاليًا يبدو أقرب إلى التموضع لحملة airdrop منه إلى قيام الناس بتجديد قروضهم لأجل تحقيق يقين العائد؛ وهذا هو عادةً شكل بروتوكولات ما قبل TGE.
السؤال هو: هل سيبقى عدد 90 ألف ثابتًا أم سيزداد بعد مرور حدث المطالبة وخروج جمهور الزراعة… هل هناك من يتابع هذه النسبة بعد TGE؟
@termmax #TermMax
تم التأكيد على TGE لـ TermMax وتسجيل المحافظ: أكثر من 1.5 مليون. المستخدمون النشطون يوميًا: حوالي 90 ألف. استمر هذا الفارق معي مدة أطول مما توقعت.
الجميع يحتفظ بمركز XP/AP/MP بانتظار المطالبة بعد TGE، بالتأكيد، لكن جزءًا صغيرًا فقط يقوم فعلًا بفتح سوق وقفل معدل ثابت يومًا بعد يوم.
تبلغ قيمة TVL أكثر من 90 مليون دولار عبر عشر سلاسل EVM، وتم نشرها بالتوازي مع تكاملات Morpho وAave وVenus وPendle، لذا فإن “البنية التحتية” حقيقية. المشكلة أن معظم المستخدمين حضروا من أجل الرمز، وليس من أجل منحنى الإقراض.
تعمل البنية التحتية على آليات FT/XT/GT، وهي فعلًا أنيقة للاقتراض بمعدل ثابت، لكن الاعتماد حاليًا يبدو أقرب إلى التموضع لحملة airdrop منه إلى قيام الناس بتجديد قروضهم لأجل تحقيق يقين العائد؛ وهذا هو عادةً شكل بروتوكولات ما قبل TGE.
السؤال هو: هل سيبقى عدد 90 ألف ثابتًا أم سيزداد بعد مرور حدث المطالبة وخروج جمهور الزراعة… هل هناك من يتابع هذه النسبة بعد TGE؟
@TermMax #TermMax
21
16
208
·
--
صاعد
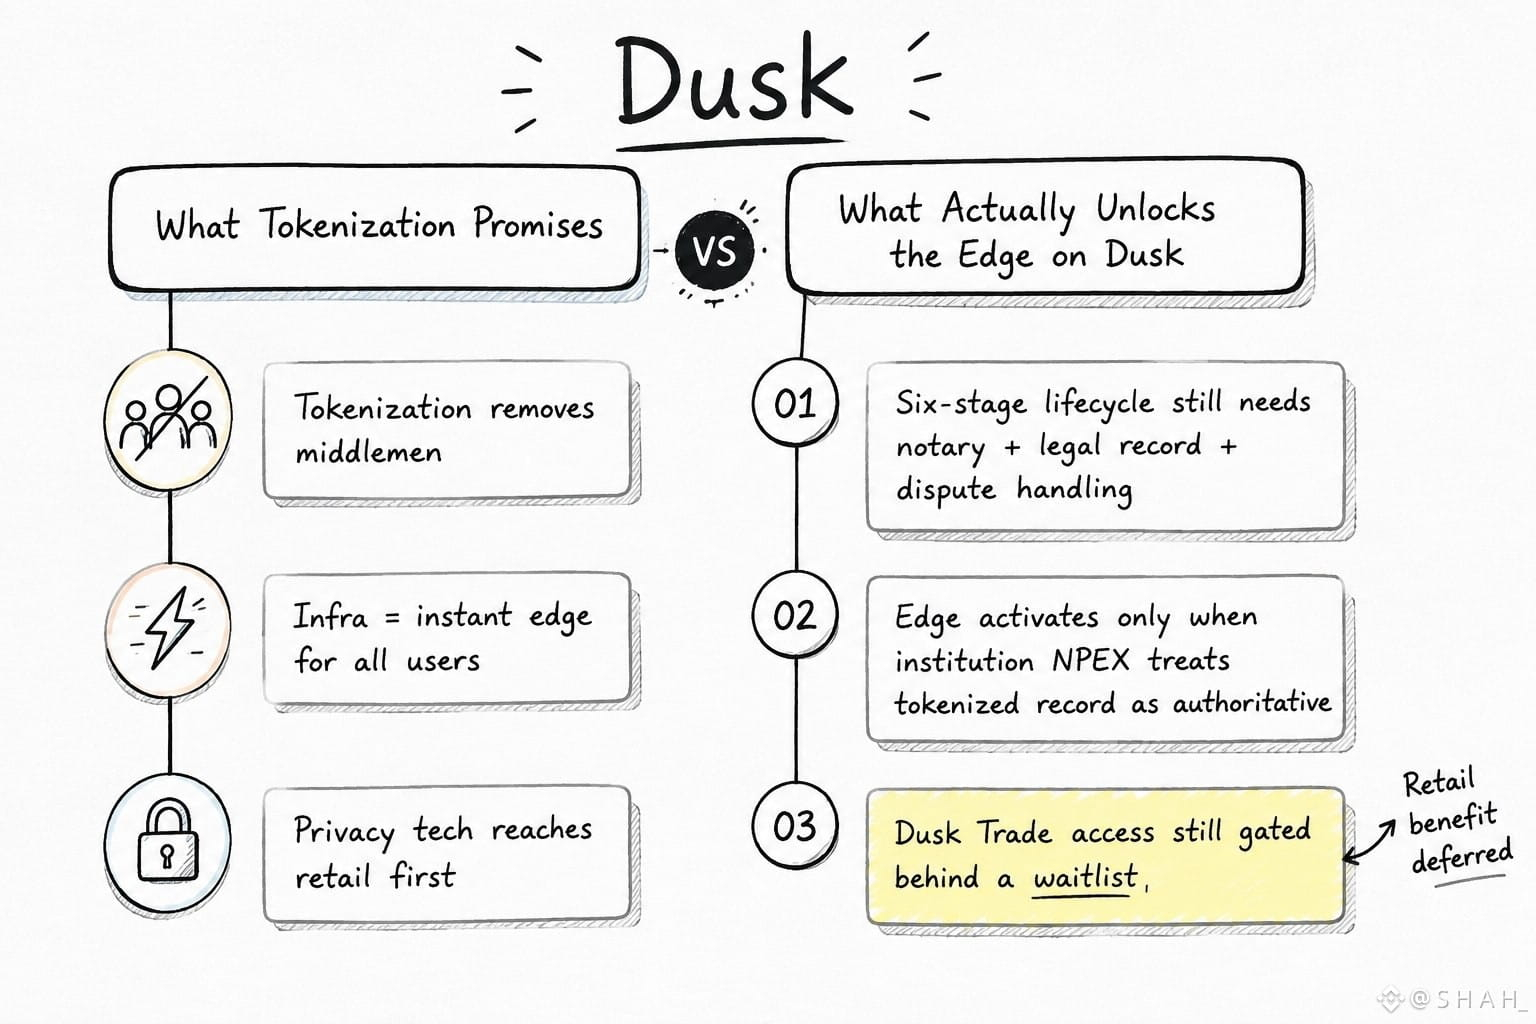
بدلًا من مخططات الأسعار المعتادة، هذا هو عرض Dusk نفسه، وتفصيلة واحدة علقت بالمنشور بتاريخ 15 أغسطس حول الترميز المخصص لـ SME. تعرض جدولًا لدورة حياة ملكية من ست مراحل، وهناك صراحةً وبالخط العريض يقرّ بما لا يحله الترميز. الصكوك/الوثائق الرسمية الموثقة، والتعامل مع النزاعات، والسلطة القانونية لسجلّات الملكية ما زالت قائمة. ما زال الأمر بشريًا.
هذه هي النقطة التي بقيت معي. الطرح هو "ميزة على مستوى البنية التحتية"، لكن عند قراءة جدول ما قبل/ما بعد حرفيًا، لا تنشط الميزة إلا عندما تتصل مؤسسة مثل NPEX وتوافق على اعتبار السجل المرمّز مرجعًا/سلطةً. لا يحصل التجزئة على ذلك أولًا — قائمة انتظار Dusk Trade ما زالت... قائمة انتظار. البنية التحتية حقيقية؛ وأشياء الإفصاح الانتقائي للجهات التنظيمية مختلفة فعليًا عن صياغة "عملة الخصوصية" المعتادة، لكن تم بناؤها أولًا لجهة NPEX على طاولة واحدة، ثم الجميع لاحقًا.
جعلتني أتوقف في منتصف لقمة صراحةً—معظم بنى السوق من L1 تشعر بها فورًا. نسخة Dusk أقرب إلى مسار امتثال يجلس بصمت تحت السطح، في انتظار أن تقرر مؤسسات أخرى أنه موثوق بدرجة كافية للإحالة إليه.
همم. هل تبقى ميزة على المدى الطويل ميزة إذا كان الأشخاص الذي بُنيت لهم ليسوا هم الذين يمسكون بالرمز يومه الأول؟
@Dusk_Foundation $DUSK #dusk
بدلًا من مخططات الأسعار المعتادة، هذا هو عرض Dusk نفسه، وتفصيلة واحدة علقت بالمنشور بتاريخ 15 أغسطس حول الترميز المخصص لـ SME. تعرض جدولًا لدورة حياة ملكية من ست مراحل، وهناك صراحةً وبالخط العريض يقرّ بما لا يحله الترميز. الصكوك/الوثائق الرسمية الموثقة، والتعامل مع النزاعات، والسلطة القانونية لسجلّات الملكية ما زالت قائمة. ما زال الأمر بشريًا.
هذه هي النقطة التي بقيت معي. الطرح هو "ميزة على مستوى البنية التحتية"، لكن عند قراءة جدول ما قبل/ما بعد حرفيًا، لا تنشط الميزة إلا عندما تتصل مؤسسة مثل NPEX وتوافق على اعتبار السجل المرمّز مرجعًا/سلطةً. لا يحصل التجزئة على ذلك أولًا — قائمة انتظار Dusk Trade ما زالت... قائمة انتظار. البنية التحتية حقيقية؛ وأشياء الإفصاح الانتقائي للجهات التنظيمية مختلفة فعليًا عن صياغة "عملة الخصوصية" المعتادة، لكن تم بناؤها أولًا لجهة NPEX على طاولة واحدة، ثم الجميع لاحقًا.
جعلتني أتوقف في منتصف لقمة صراحةً—معظم بنى السوق من L1 تشعر بها فورًا. نسخة Dusk أقرب إلى مسار امتثال يجلس بصمت تحت السطح، في انتظار أن تقرر مؤسسات أخرى أنه موثوق بدرجة كافية للإحالة إليه.
همم. هل تبقى ميزة على المدى الطويل ميزة إذا كان الأشخاص الذي بُنيت لهم ليسوا هم الذين يمسكون بالرمز يومه الأول؟
@Dusk $DUSK #dusk
4
2
82
·
--
هابط
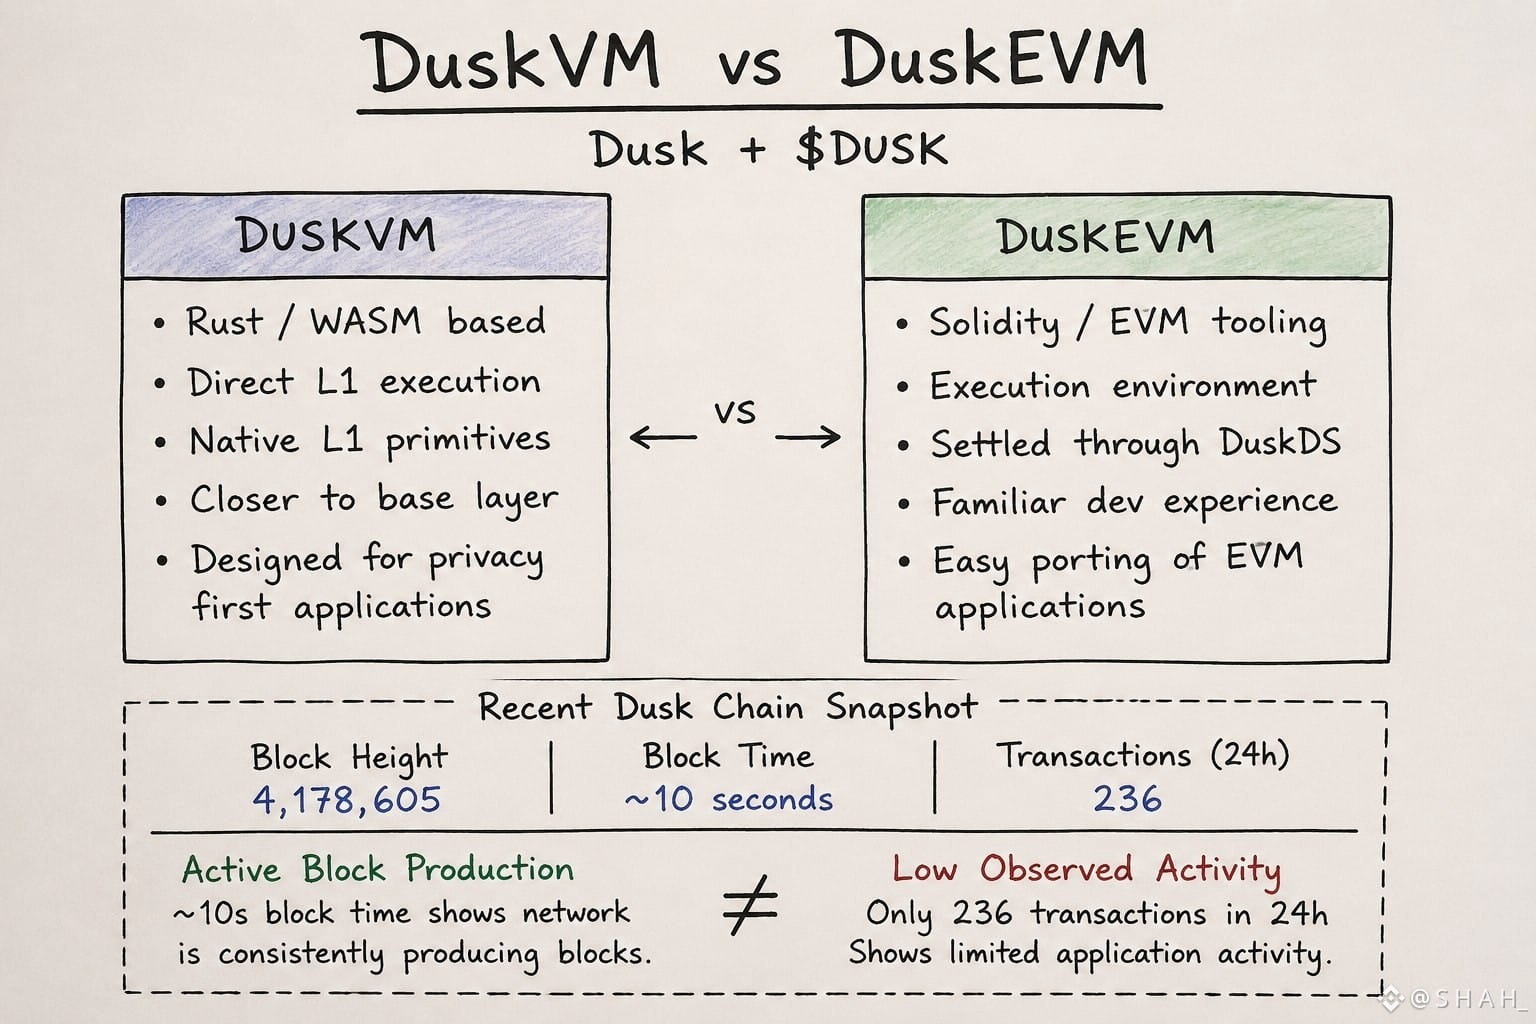
توقفت عند التقسيم بين DuskVM و DuskEVM لأن الأمر يبدو أبسط على الورق مما هو عليه عند تتبّع ما الذي يعمل فعليًا وفي أي مكان.
أثناء المهمة، تحققت من سلسلة Dusk ورأيت البلوك رقم 4,178,605 بينما لا تزال الشبكة تنتج بلوكات قرب علامة الـ10 ثوانٍ، في حين تم تسجيل 236 معاملة فقط خلال 24 ساعة. هذا التباين ظل عالقًا في ذهني.
@Dusk_Foundation ليست حقًا تعامل DuskVM و DuskEVM كنسختين من الشيء نفسه. DuskVM هو تنفيذ Rust/WASM أصلي بشكل مباشر على L1، بينما يجلس DuskEVM كبيئة تنفيذ EVM مستقرة عبر DuskDS.
الفرق العملي هو ما أوقفني. يمنحك DuskVM اتصالًا أعمق مع بدائيات L1 الأصلية، بينما يمنحك DuskEVM للمطوّرين مسار EVM المألوف عبر Solidity.
في البداية ظننت أن طبقة EVM ستصبح تلقائيًا مركز النشاط الواضح، لكن أرقام السلسلة الأخيرة جعلتني أبطئ قليلًا. المنتج للبلوكات بشكل نشط لا يعني تلقائيًا استخدام تطبيقات نشط.
ما زلت أتساءل عمّا إذا كان DuskEVM في النهاية هو المكان الذي تستقر فيه أغلب أنشطة التطبيقات فعليًا، أم أن الـVM الأصلية تحتفظ بالأحمال الأكثر أهمية قريبة من الطبقة الأساسية…
@Dusk_Foundation $DUSK #dusk
توقفت عند التقسيم بين DuskVM و DuskEVM لأن الأمر يبدو أبسط على الورق مما هو عليه عند تتبّع ما الذي يعمل فعليًا وفي أي مكان.
أثناء المهمة، تحققت من سلسلة Dusk ورأيت البلوك رقم 4,178,605 بينما لا تزال الشبكة تنتج بلوكات قرب علامة الـ10 ثوانٍ، في حين تم تسجيل 236 معاملة فقط خلال 24 ساعة. هذا التباين ظل عالقًا في ذهني.
@Dusk ليست حقًا تعامل DuskVM و DuskEVM كنسختين من الشيء نفسه. DuskVM هو تنفيذ Rust/WASM أصلي بشكل مباشر على L1، بينما يجلس DuskEVM كبيئة تنفيذ EVM مستقرة عبر DuskDS.
الفرق العملي هو ما أوقفني. يمنحك DuskVM اتصالًا أعمق مع بدائيات L1 الأصلية، بينما يمنحك DuskEVM للمطوّرين مسار EVM المألوف عبر Solidity.
في البداية ظننت أن طبقة EVM ستصبح تلقائيًا مركز النشاط الواضح، لكن أرقام السلسلة الأخيرة جعلتني أبطئ قليلًا. المنتج للبلوكات بشكل نشط لا يعني تلقائيًا استخدام تطبيقات نشط.
ما زلت أتساءل عمّا إذا كان DuskEVM في النهاية هو المكان الذي تستقر فيه أغلب أنشطة التطبيقات فعليًا، أم أن الـVM الأصلية تحتفظ بالأحمال الأكثر أهمية قريبة من الطبقة الأساسية…
@Dusk $DUSK #dusk
2
76
·
--
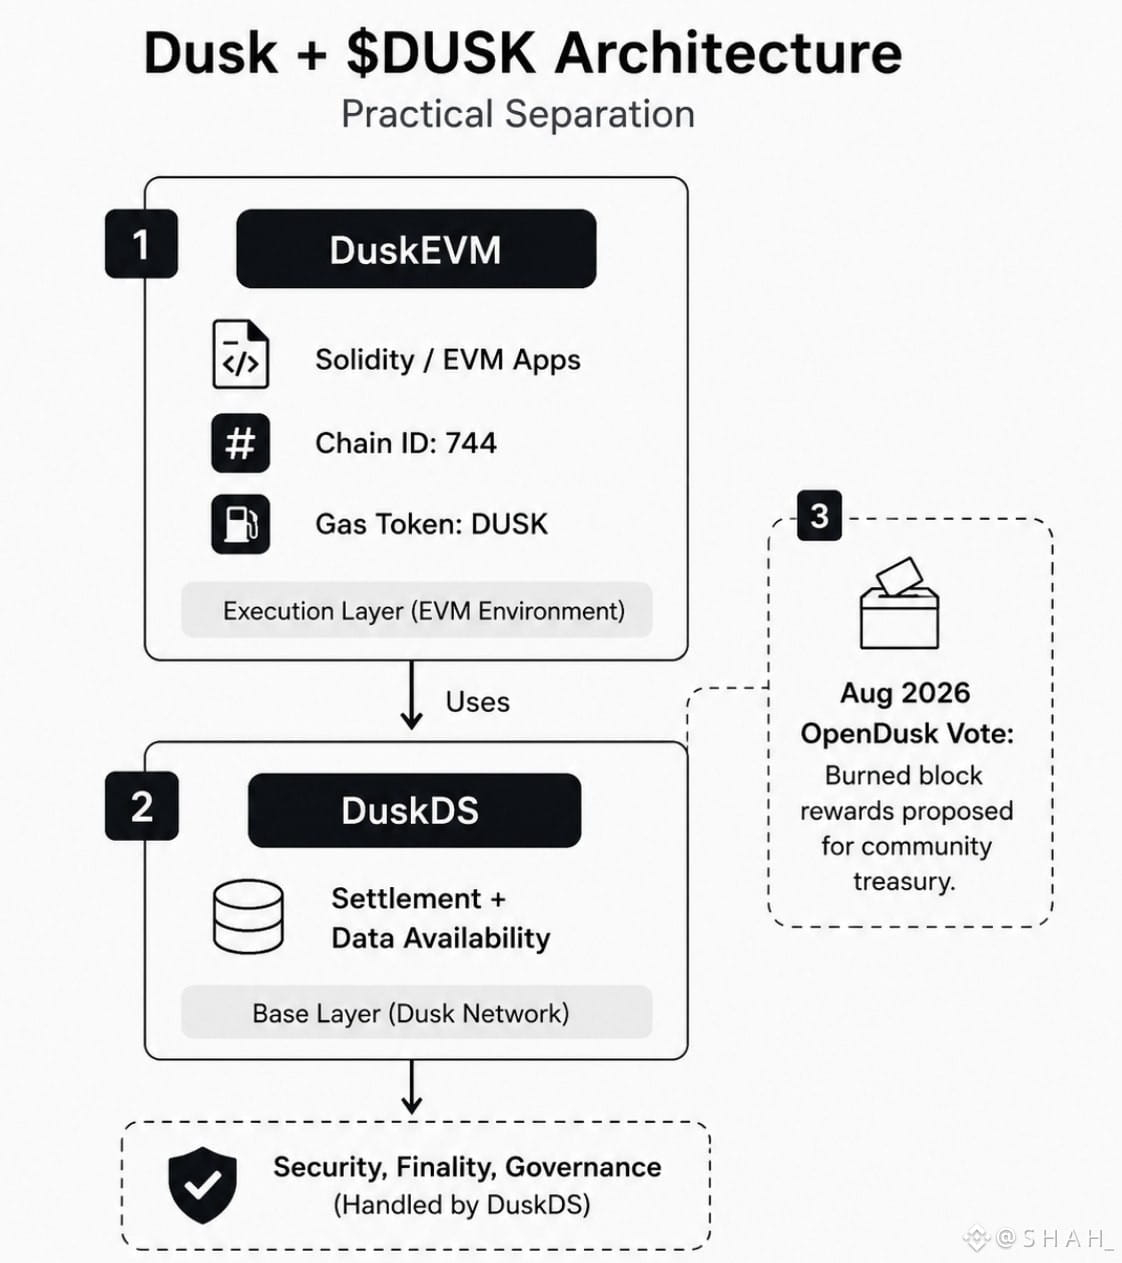
الشيء الذي لفت انتباهي أثناء الحفر في DuskEVM لم يكن جزء الـ EVM بحد ذاته. بل كان مكان تنفيذ البرامج فعليًا.
كنت أراجع @DuskNetwork؛ وبحسب الوثائق الحالية، تستخدم DuskEVM معرّف سلسلة (chain ID) 744، وأن DUSK هو رمز الغاز الأصلي (native). في المقابل، يتولى DuskDS مسؤوليات التسوية وتوفير البيانات. تبدو هذه العزلة نظيفة على الورق، لكنها غيّرت طريقتي في النظر إلى الشبكة: بيئة الـ EVM ليست بديلاً لطبقة Dusk الأساسية؛ بل تعمل فوقها.
ما جعلني أتوقف كان نشاط الحوكمة الأخير في OpenDusk.
تصويت أغسطس يتعلق بما إذا كانت مكافآت الكتل المحروقة يجب أن تتدفق إلى خزانة مجتمعية، بينما تتموضع DuskEVM باعتبارها طبقة التطبيق. لذا توجد هنا مفارقة مثيرة: الحوكمة والتسوية تبقيان مرتبطتين بـ DuskDS، بينما يحصل المطورون على بيئة Solidity/EVM المألوفة فوق ذلك.
كنت أعتقد في البداية أن وجود EVM على Dusk يعني في الغالب نشرًا أسهل. لكن بعد تتبّع البنية (architecture)، لم أعد متأكدًا أن هذا هو الجزء الأهم.
السؤال الحقيقي بالنسبة لي هو: هل يستخدم المطورون فعلاً هذا الفصل في الواقع، أم أن DuskEVM لا يزال في المقام الأول مجرد طبقة توافق، بينما تبقى الأنشطة الأعمق على DuskDS…
@Dusk_Foundation $DUSK #dusk
الشيء الذي لفت انتباهي أثناء الحفر في DuskEVM لم يكن جزء الـ EVM بحد ذاته. بل كان مكان تنفيذ البرامج فعليًا.
كنت أراجع @DuskNetwork؛ وبحسب الوثائق الحالية، تستخدم DuskEVM معرّف سلسلة (chain ID) 744، وأن DUSK هو رمز الغاز الأصلي (native). في المقابل، يتولى DuskDS مسؤوليات التسوية وتوفير البيانات. تبدو هذه العزلة نظيفة على الورق، لكنها غيّرت طريقتي في النظر إلى الشبكة: بيئة الـ EVM ليست بديلاً لطبقة Dusk الأساسية؛ بل تعمل فوقها.
ما جعلني أتوقف كان نشاط الحوكمة الأخير في OpenDusk.
تصويت أغسطس يتعلق بما إذا كانت مكافآت الكتل المحروقة يجب أن تتدفق إلى خزانة مجتمعية، بينما تتموضع DuskEVM باعتبارها طبقة التطبيق. لذا توجد هنا مفارقة مثيرة: الحوكمة والتسوية تبقيان مرتبطتين بـ DuskDS، بينما يحصل المطورون على بيئة Solidity/EVM المألوفة فوق ذلك.
كنت أعتقد في البداية أن وجود EVM على Dusk يعني في الغالب نشرًا أسهل. لكن بعد تتبّع البنية (architecture)، لم أعد متأكدًا أن هذا هو الجزء الأهم.
السؤال الحقيقي بالنسبة لي هو: هل يستخدم المطورون فعلاً هذا الفصل في الواقع، أم أن DuskEVM لا يزال في المقام الأول مجرد طبقة توافق، بينما تبقى الأنشطة الأعمق على DuskDS…
@Dusk $DUSK #dusk
7
2
94
·
--
صاعد
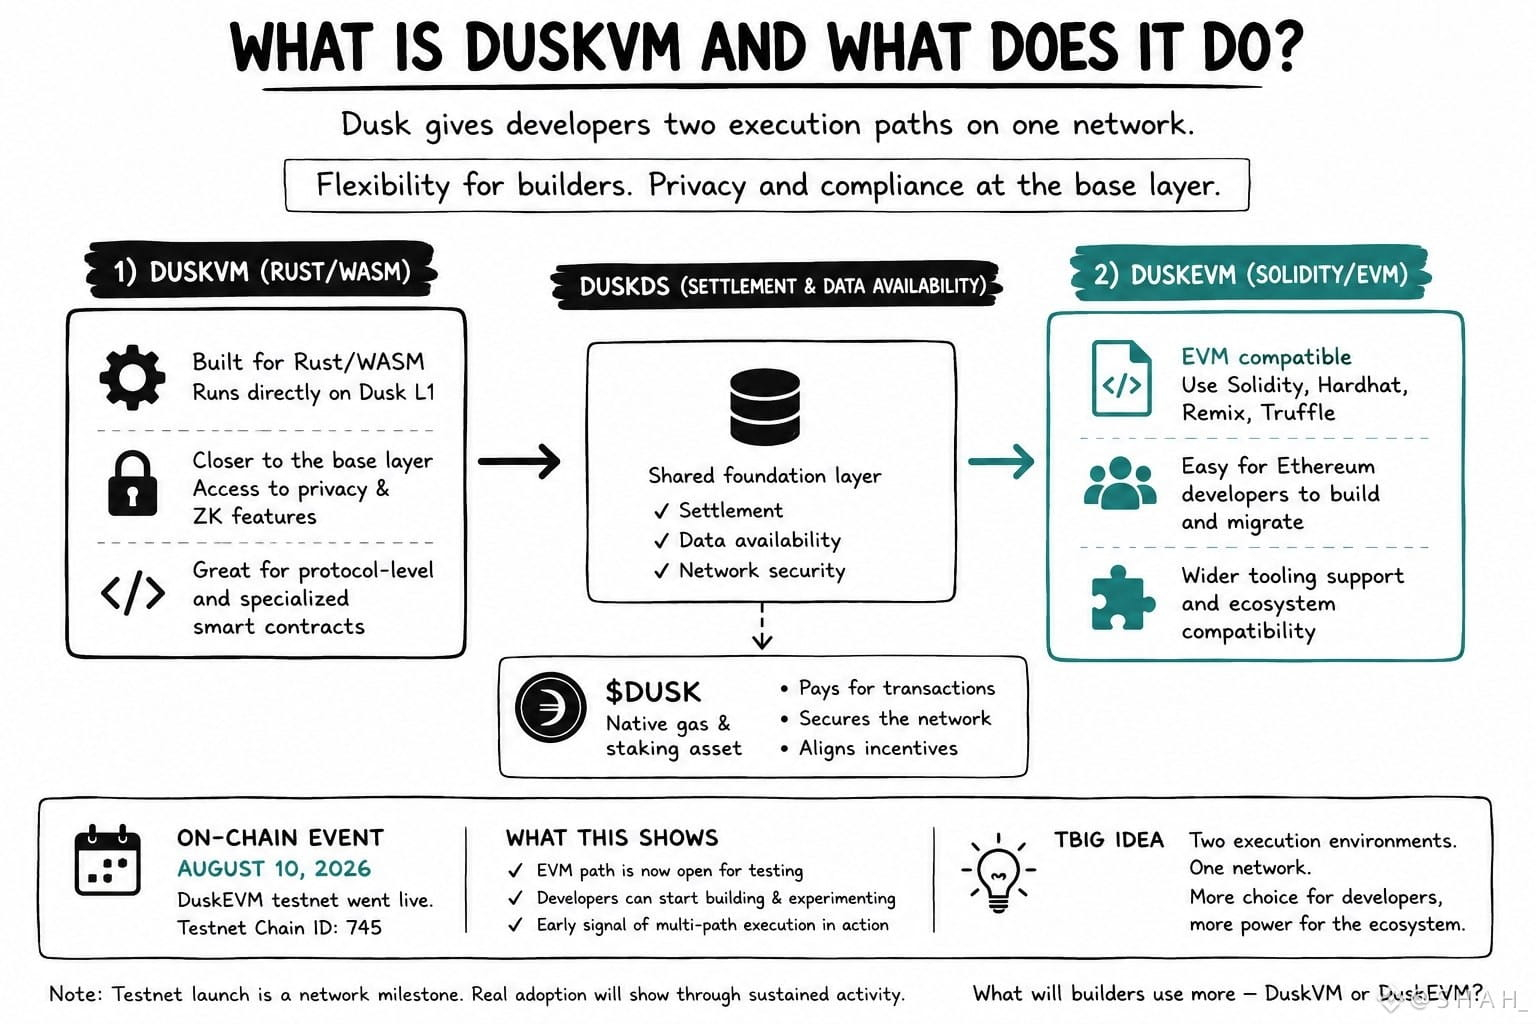
يبدو أن DuskVM أكثر أهمية مما يبدو للوهلة الأولى.
كنت أبحث في طبقة التنفيذ لدى Dusk، ولفت نظري تفصيل واحد:
لا يقوم Dusk بإجبار كل مطوّر على استخدام EVM.
يشغّل DuskVM عقودًا ذكية مكتوبة بـ Rust/WASM مباشرةً على Dusk L1، بينما يمنح DuskEVM للمطوّرين مسار SolidityEVM. هذه الفُرقة مثيرة للاهتمام لأن البيئتين تحلّان مشكلات مختلفة.
ثم، في 10 أغسطس، تم إطلاق شبكة الاختبار DuskEVM، لفتح الجانب المتوافق مع EVM للاختبار عبر Solidity وHardhat.
ما أراه مثيرًا للاهتمام هنا هو البنية:
DuskVM → تنفيذ مباشر على L1
Rust/WASM → عقود على مستوى البروتوكول وعقود متخصصة
إتاحة الخصوصية/ZK → أقرب إلى الطبقة الأساسية
DuskEVM → أدوات إيثريوم المألوفة
$DUSK → أصل غاز وادّخار (staking) أصلي
كان أول انطباع لدي فعليًا: لماذا إنشاء مسارين للتنفيذ؟
يبدو أن الإجابة هي المرونة وليس التوافق لذاته.
لكن إطلاق الشبكة التجريبية وحده لا يخبرنا ما إذا كان المطوّرون سيستخدمون فعلًا البيئتين على نطاق واسع. هذه هي النقطة التي أراقبها الآن.
هل سيختار البناؤون الحقيقيون DuskVM عندما تصبح عملية التنفيذ المباشرة على L1 مهمة، أم ستنجذب معظم الأنشطة في النهاية نحو DuskEVM؟
@Dusk_Foundation $DUSK #dusk
يبدو أن DuskVM أكثر أهمية مما يبدو للوهلة الأولى.
كنت أبحث في طبقة التنفيذ لدى Dusk، ولفت نظري تفصيل واحد:
لا يقوم Dusk بإجبار كل مطوّر على استخدام EVM.
يشغّل DuskVM عقودًا ذكية مكتوبة بـ Rust/WASM مباشرةً على Dusk L1، بينما يمنح DuskEVM للمطوّرين مسار SolidityEVM. هذه الفُرقة مثيرة للاهتمام لأن البيئتين تحلّان مشكلات مختلفة.
ثم، في 10 أغسطس، تم إطلاق شبكة الاختبار DuskEVM، لفتح الجانب المتوافق مع EVM للاختبار عبر Solidity وHardhat.
ما أراه مثيرًا للاهتمام هنا هو البنية:
DuskVM → تنفيذ مباشر على L1
Rust/WASM → عقود على مستوى البروتوكول وعقود متخصصة
إتاحة الخصوصية/ZK → أقرب إلى الطبقة الأساسية
DuskEVM → أدوات إيثريوم المألوفة
$DUSK → أصل غاز وادّخار (staking) أصلي
كان أول انطباع لدي فعليًا: لماذا إنشاء مسارين للتنفيذ؟
يبدو أن الإجابة هي المرونة وليس التوافق لذاته.
لكن إطلاق الشبكة التجريبية وحده لا يخبرنا ما إذا كان المطوّرون سيستخدمون فعلًا البيئتين على نطاق واسع. هذه هي النقطة التي أراقبها الآن.
هل سيختار البناؤون الحقيقيون DuskVM عندما تصبح عملية التنفيذ المباشرة على L1 مهمة، أم ستنجذب معظم الأنشطة في النهاية نحو DuskEVM؟
@Dusk $DUSK #dusk
2
90
·
--
صاعد
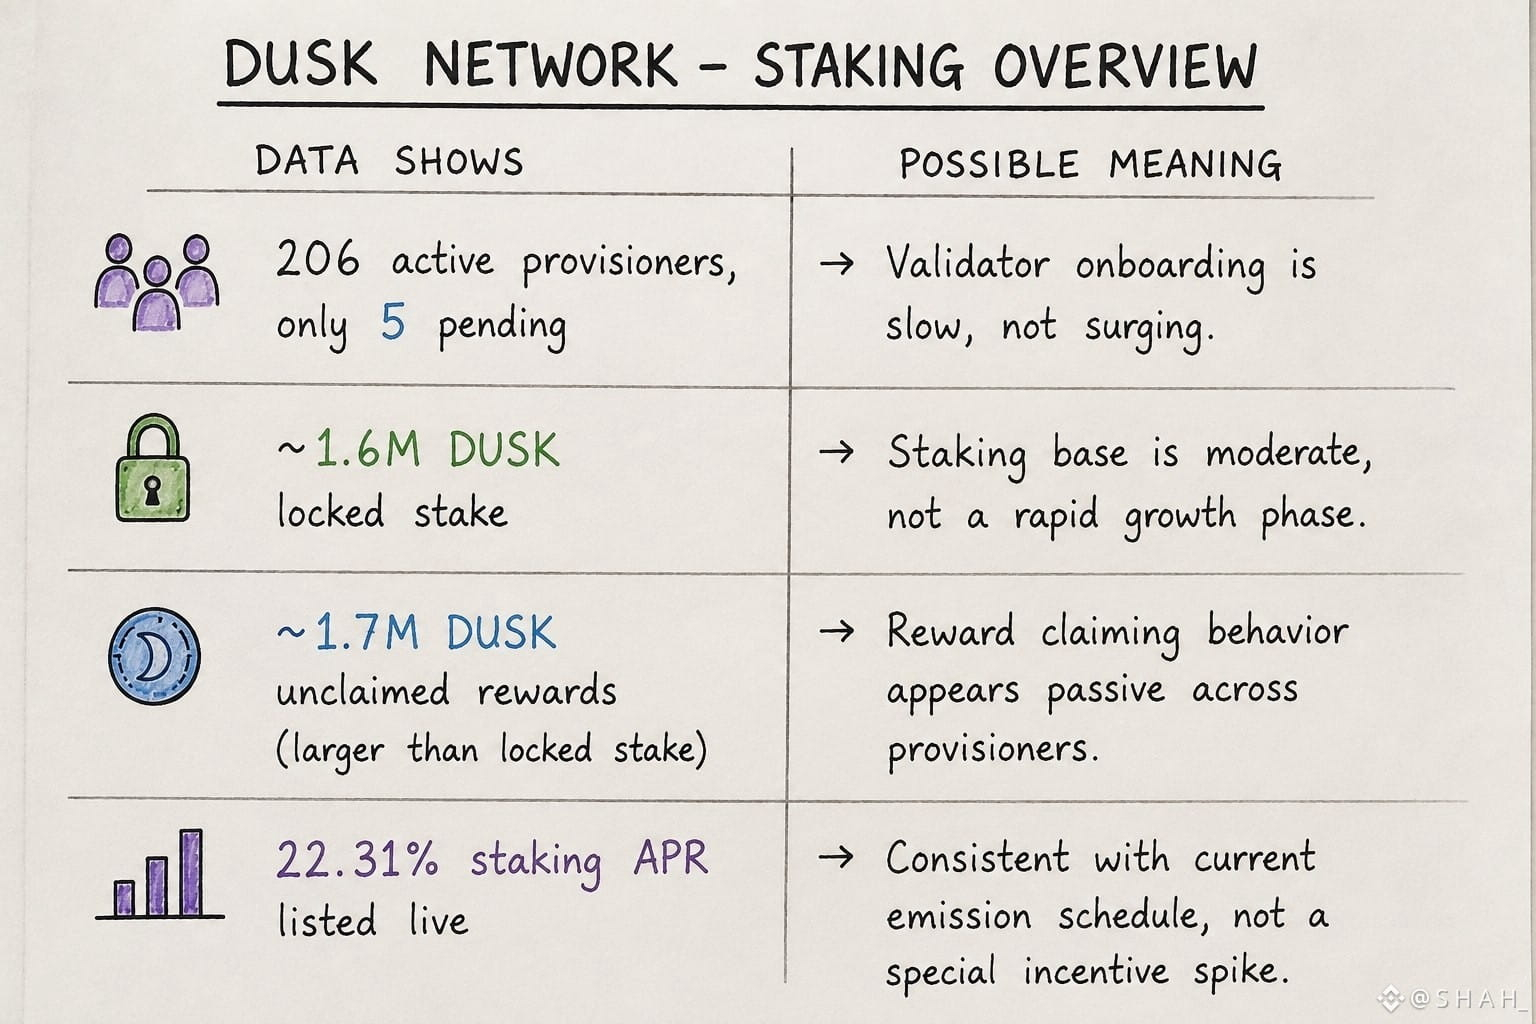
قبل أن أكتب أي شيء عن Dusk، قمت بفتح مستكشفه بدلًا من الرجوع إلى وثائقه. أول شيء لفت انتباهي: 206 مُوفِّرين نشطين مقابل 5 فقط معلقين.
بالنسبة لسلسلة لا تزال تتموضع حول DuskEVM وتسوية RWA، فإن إدخال مُحقِّق (validator) في قائمة الانتظار بهذه القلة ليس بالضبط حشدًا مكتظًا.
الرصيد المُقيّد حاليًا يقف قرب 1.6M DUSK، مع حوالي 1.7M DUSK في مكافآت غير مُطالَب بها.
هذا الرقم غير المُطالَب به هو ما جعلني أتوقف؛ فهو قريب في حجمه تقريبًا من الرصيد المُقيّد نفسه. إما أن المطالبة بالمكافآت غير مُؤتمتة لمعظم المُستثمرين (stakers)، أو أن مجموعة من المُوفِّرين ببساطة لا تهتم بسحب المكافآت بعد.
ما الذي يخبرنا به ذلك: المشاركة مستقرة لكنها لا تنمو بشكل عدواني في الوقت الحالي، وسلوك المطالبة بالمكافآت يبدو سلبيًا أكثر منه نشطًا.
ما الذي لا يخبرنا به: لم أستطع تأكيد كيفية مقارنة هذه الأرقام بلقطة الأسبوع الماضي، أو ما إذا كانت المكافآت غير المُطالَب بها تعود إلى عدد قليل من الحائزين الكبار أم إلى كثيرين صغار؛ المستكشف لا يفصّل ذلك بشكل واضح.
أي شخص يتابع مباشرة مجموعة مُوفِّري Dusk: هل العدد المنخفض للمُحقّقين المعلّقين يُعد اختناقًا (bottleneck)، أم أنه مجرد علامة على شبكة أصغر ومتعمدة؟
#dusk @Dusk_Foundation $DUSK
قبل أن أكتب أي شيء عن Dusk، قمت بفتح مستكشفه بدلًا من الرجوع إلى وثائقه. أول شيء لفت انتباهي: 206 مُوفِّرين نشطين مقابل 5 فقط معلقين.
بالنسبة لسلسلة لا تزال تتموضع حول DuskEVM وتسوية RWA، فإن إدخال مُحقِّق (validator) في قائمة الانتظار بهذه القلة ليس بالضبط حشدًا مكتظًا.
الرصيد المُقيّد حاليًا يقف قرب 1.6M DUSK، مع حوالي 1.7M DUSK في مكافآت غير مُطالَب بها.
هذا الرقم غير المُطالَب به هو ما جعلني أتوقف؛ فهو قريب في حجمه تقريبًا من الرصيد المُقيّد نفسه. إما أن المطالبة بالمكافآت غير مُؤتمتة لمعظم المُستثمرين (stakers)، أو أن مجموعة من المُوفِّرين ببساطة لا تهتم بسحب المكافآت بعد.
ما الذي يخبرنا به ذلك: المشاركة مستقرة لكنها لا تنمو بشكل عدواني في الوقت الحالي، وسلوك المطالبة بالمكافآت يبدو سلبيًا أكثر منه نشطًا.
ما الذي لا يخبرنا به: لم أستطع تأكيد كيفية مقارنة هذه الأرقام بلقطة الأسبوع الماضي، أو ما إذا كانت المكافآت غير المُطالَب بها تعود إلى عدد قليل من الحائزين الكبار أم إلى كثيرين صغار؛ المستكشف لا يفصّل ذلك بشكل واضح.
أي شخص يتابع مباشرة مجموعة مُوفِّري Dusk: هل العدد المنخفض للمُحقّقين المعلّقين يُعد اختناقًا (bottleneck)، أم أنه مجرد علامة على شبكة أصغر ومتعمدة؟
#dusk @Dusk $DUSK
1
1
122
·
--
هابط
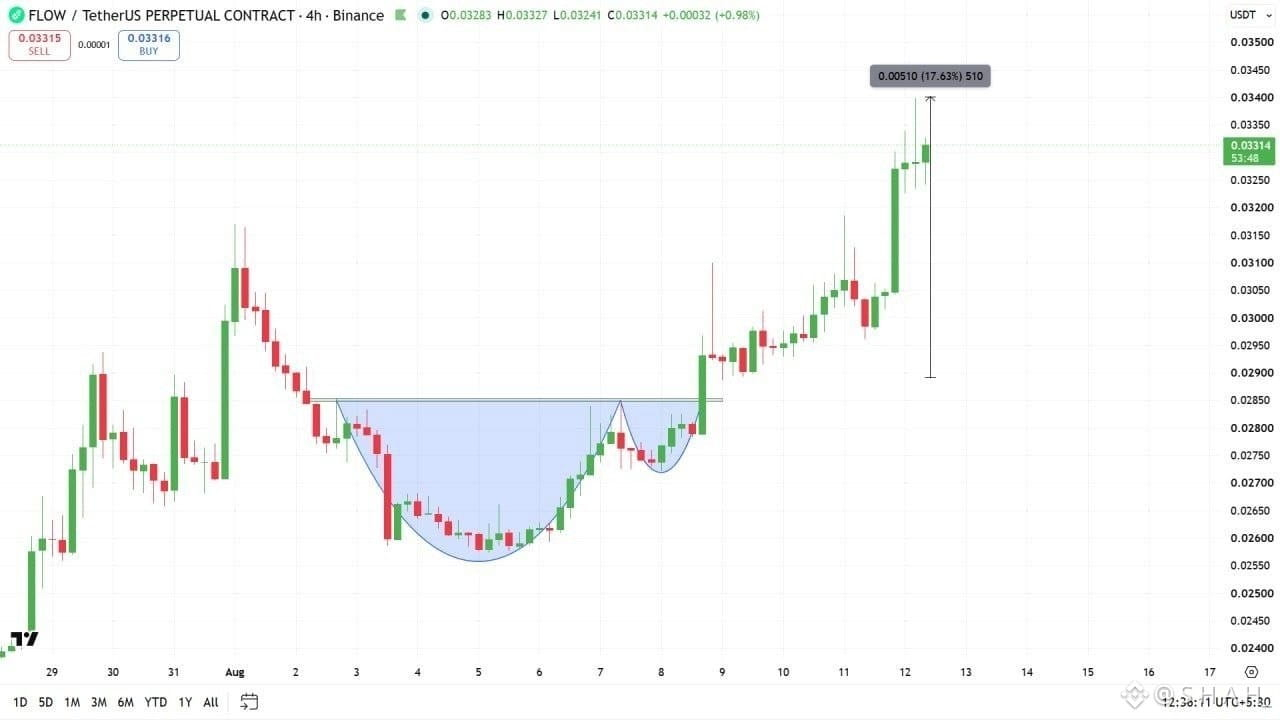
$JUP USDT لقد اخترق بالفعل نمط الكوب والقبضة العكسي، لذلك يمكننا توقع هبوطًا من هنا. راقبه.
$JUP USDT لقد اخترق بالفعل نمط الكوب والقبضة العكسي، لذلك يمكننا توقع هبوطًا من هنا. راقبه.
148
·
--
صاعد
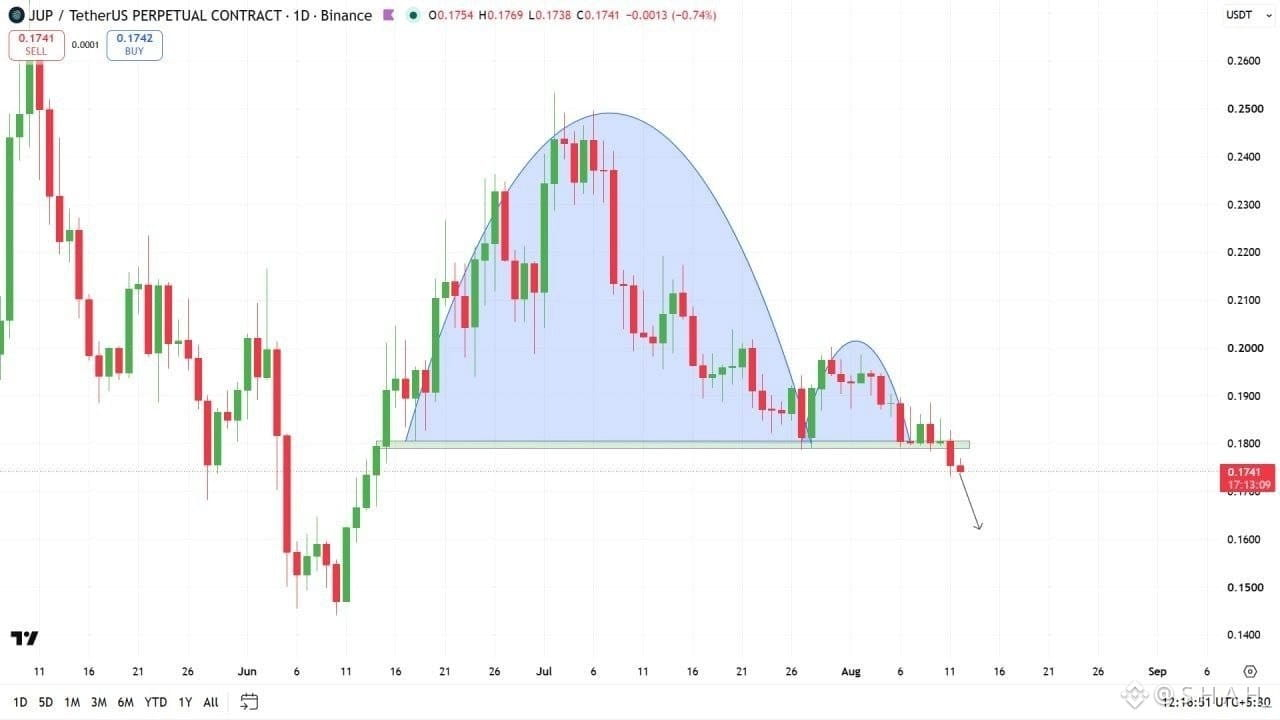
يُضخّ $PENGU USDT تمامًا كما تنبّأنا. لقد ارتفع بنسبة 9% حتى الآن، استمتعوا يا جماعة.
يُضخّ $PENGU USDT تمامًا كما تنبّأنا. لقد ارتفع بنسبة 9% حتى الآن، استمتعوا يا جماعة.
S H A H_
·
--
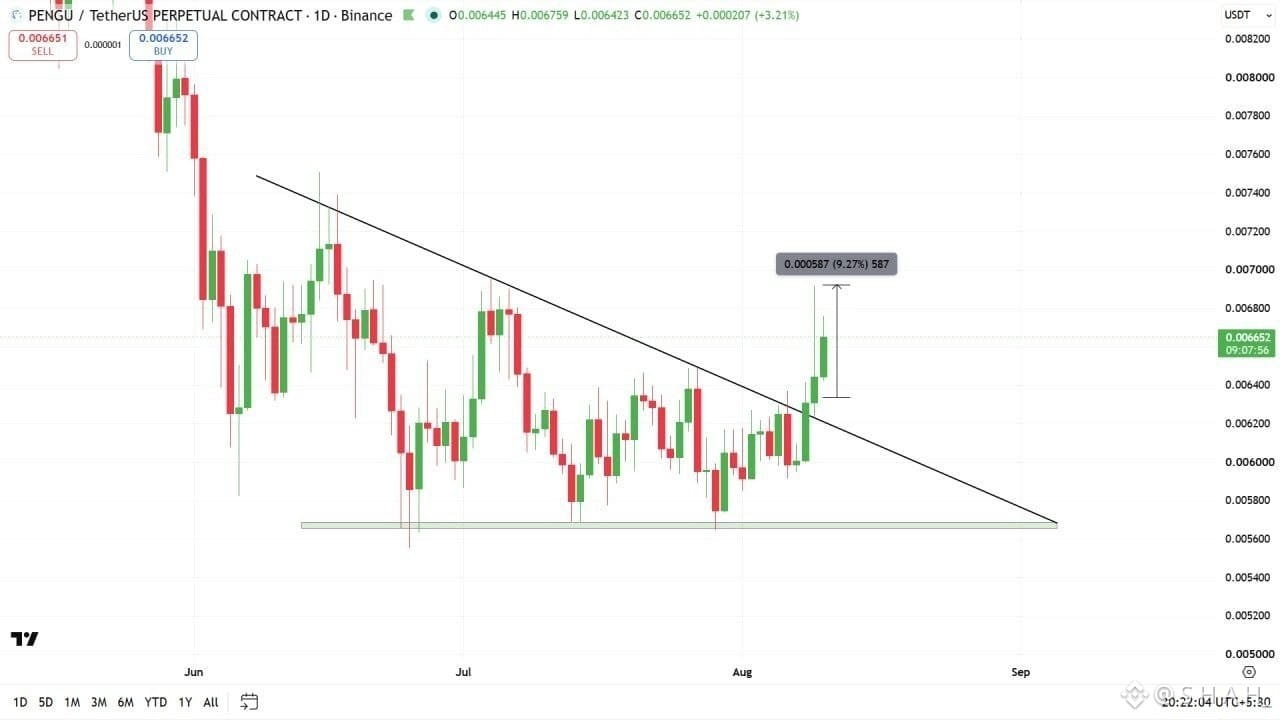
صاعديبدو $PENGU USDT صاعدًا بعد الاختراق. قد نشهد اندفاعًا قريبًا. راقب ذلك.
113
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EtherGains70.9%InQ3
84,626 مشاهدات
851 يقومون بالنقاش
🧭🧭🧭 تحليل 🧭🧭🧭
💡 مؤشر موسم العملات البديلة 💡
🚨🚨🚨 لقد أغلق الربع الثالث (T3). ارتفع سعر ETH بنسبة 71% وBTC بنسبة 43%. 🚨🚨🚨
هل كان هذا بداية موسم العملات البديلة؟
من بين أفضل 100:
🌐🌐🌐 57 تفوقت على BTC خلال 90 يومًا
يبدأ موسم العملات البديلة عند 75، لذا ما زال
كما أنه يتقدم بـ 10 نقاط فقط من قمته السنوية عند 67 🌐🌐
💥💥💥 لكن مهلاً، قبل شهر كان المؤشر عند 23 فقط!
هل يمكن أن يدفعه أكتوبر إلى 75؟ 👀💥💥💥
متابعة من فضلكم
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·2 إعجاب
·770 مشاهدات
TreasuryLetsStatesFileStablecoinCertificationsEarly
4,293 مشاهدات
47 يقومون بالنقاش
US10YearYieldNears5.3%
112,461 مشاهدات
937 يقومون بالنقاش