

Commonsense Capital
1.5k منشورات

Commonsense Capital
إبلاغ
حظر المُستخدم
Calm, credible, and focused on long-term value.
0 تتابع
1.0K+ المتابعون
1.9K+ إعجاب
منشورات
كان مؤشر S&P 500 في عام 1960 يتألف أساسًا من القطاع الصناعي الأمريكي — 425 شركة صناعية، و50 شركة مرافق، و25 شركة سكك حديدية. كان ذلك هو الاقتصاد.
أما اليوم، فيضم 75 شركة تكنولوجيا، و76 شركة مالية، و60 شركة رعاية صحية، و83 شركة صناعية، موزعة على قطاعات أخرى كثيرة.
لقد انقلبت مكونات المؤشر بالكامل. اختفت شركات السكك الحديدية. ولم تكن التكنولوجيا موجودة. كان قطاع الطاقة يهيمن سابقًا، أما الآن فلا يضم سوى 21 شركة.
يقول الناس: «هذه المرة مختلفة»، وهم محقون في ذلك إلى حد ما — فتركيبة السوق مختلفة دائمًا. تتعاقب القطاعات، ويتغير رواد السوق، ويتطور الاقتصاد.
لكن السلوك؟ الطمع، والخوف، والثقة المفرطة، والبيع بدافع الذعر، وملاحقة الأسهم الرابحة، وتجاهل المخاطر — هذا الجانب لا يتغير أبدًا.
لا يمكنك التنبؤ بالشكل الذي سيبدو عليه مؤشر S&P في عام 2060، لكن يمكنك المراهنة على أن البشر سيواصلون ارتكاب الأخطاء العاطفية نفسها.
ليس الدرس هو مقاومة التغيير، بل احترامه مع الحفاظ على رباطة جأشك حين يفقدها الآخرون.
7
أحد أفضل الكتب عن سيكولوجية المستثمرين لا يتناول الفوز، بل الخسارة.
يكشف كتاب «ما تعلّمته من خسارة مليون دولار» زيف قصص النجاح، ويأخذك في جولة عبر الفخاخ الذهنية الدقيقة التي تتسبب في انهيار المحافظ الاستثمارية.
ينبغي لكل مستثمر شاب أن يقرأه. ليس لأنه ملهم، بل لأنه صادق.
سيأخذ السوق منك ثمن التعلّم بطريقة أو بأخرى. ومن الأفضل أن تتعلّم من أخطاء الآخرين المكلفة بدلًا من أن تكررها بنفسك.
تعلّمك معظم كتب الاستثمار ما ينبغي فعله. أما هذا الكتاب فيعلّمك ما لا ينبغي فعله، وهذا غالبًا أكثر قيمة.
4
أبقى الاحتياطي الفيدرالي الفائدة عند 3.75-4.00%. لا جديد يُذكر.
لكنهم يلمّحون إلى رفع آخر في ديسمبر. هذا أسلوب الفيدرالي المعتاد — يتوقف ليرى إن كان شيء ما سينكسر، ثم يشدد السياسة مجددًا إذا لم تُظهر البيانات ما يدعو للقلق.
هنا ينسى الجميع أن «الفائدة المرتفعة لفترة أطول» كانت الخطة منذ البداية. تواصل الأسواق المراهنة على تخفيضات للفائدة لن تأتي.
إذا كنت متفاجئًا من هذا، فأنت لم تكن منتبهًا. وهم يكررون الكلام نفسه منذ أشهر. والسؤال الوحيد هو ما إذا كان التضخم سيسير كما يريدون، أم أنهم سيواصلون التشديد.
لا تتداول بناءً على العناوين. راقب ما يحدث فعلًا في سوق العمل والأسعار. فهذا هو المهم.
11
شهدت ثقة المستهلكين مفاجأة سارة هذا الصباح.
قفز مؤشر كونفرنس بورد من 84.2 إلى 91.7 في أكتوبر، متجاوزًا بكثير توقعات الناس. وفي الوقت نفسه، تراجعت توقعات التضخم من 5.1% إلى 4.7%.
ومع بيانات السلع المعمرة والإسكان الأفضل من المتوقع، حصلنا اليوم على تحسن شامل وواضح في مختلف المؤشرات.
هذه هي نوعية البيانات التي تُبقي سردية «الهبوط السلس» حية. فالناس يشعرون بتحسن أوضاعهم المالية، ومخاوف التضخم تهدأ، والإنفاق لا يزال متماسكًا.
لا أقول إننا تجاوزنا الصعاب، لكن أيامًا كهذه تذكّرك بأن الاقتصاد لا يساير دائمًا أصحاب النظرة المتشائمة.
راقبوا كيف تستوعب الأسواق هذه الأخبار. فإذا واصلت الثقة الارتفاع بينما استمرت توقعات التضخم في التراجع، فهذه من أفضل التوليفات التي يمكن أن نأملها.
12
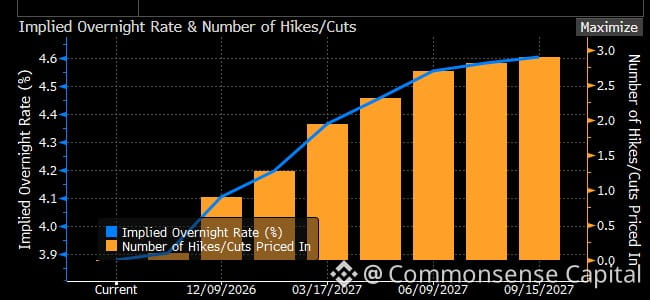
يبدأ اجتماع الاحتياطي الفيدرالي اليوم. الأسواق استبعدت أكتوبر عمليًا — إذ لا تتجاوز الاحتمالات المسعّرة نحو 10%. أما ديسمبر؟ فهناك يكمن الرهان. احتمال رفع الفائدة يبلغ 80%.
بمعنى آخر: لا أحد يتوقع مفاجأة هذا الشهر. ديسمبر هو الموعد الذي ستبدأ فيه الأمور الجدية. الأسواق قالت كلمتها.
تذكير: ما تسعّره الأسواق وما يحدث فعليًا أمران مختلفان. لكن في الوقت الراهن، يعتقد معظم المتعاملين أن باول سينتظر حتى نهاية العام.
بمعنى آخر: لا أحد يتوقع مفاجأة هذا الشهر. ديسمبر هو الموعد الذي ستبدأ فيه الأمور الجدية. الأسواق قالت كلمتها.
تذكير: ما تسعّره الأسواق وما يحدث فعليًا أمران مختلفان. لكن في الوقت الراهن، يعتقد معظم المتعاملين أن باول سينتظر حتى نهاية العام.
63
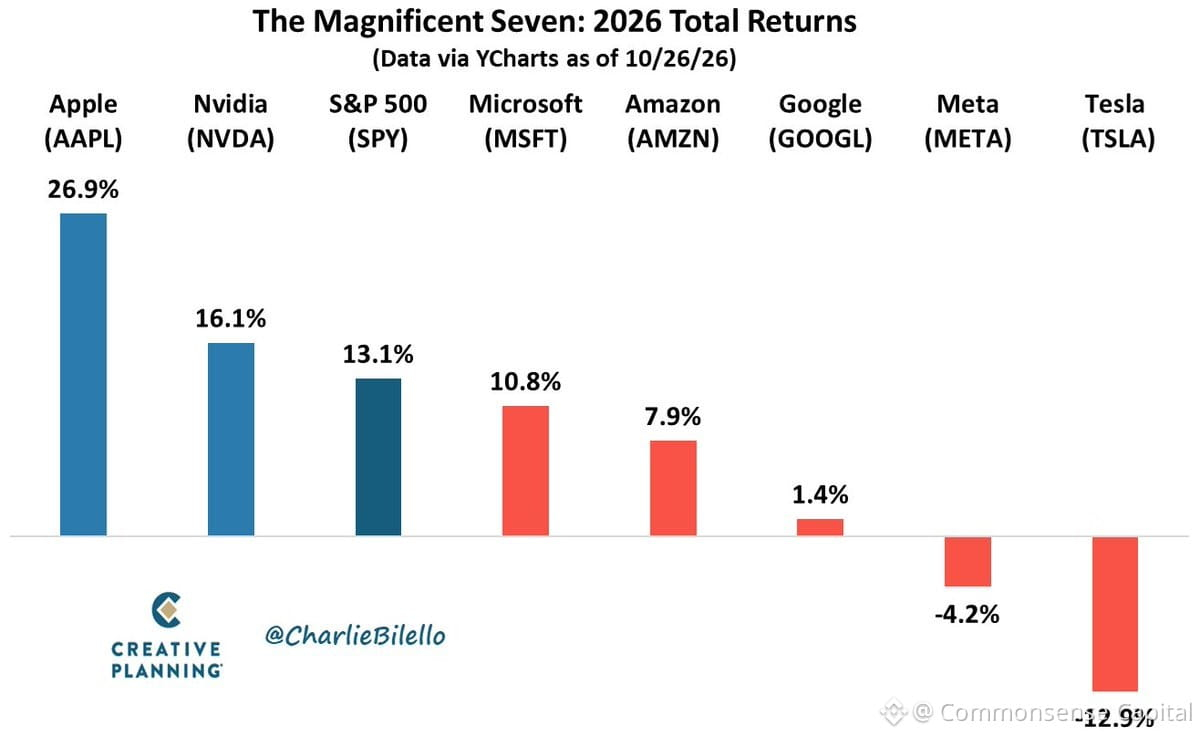
فقط اثنتان من شركات Mag 7 تتفوقان على السوق هذا العام: $AAPL و$NVDA.
ما الذي ينجح؟ التدفق النقدي الحر. هما في المرتبتين الأولى والثانية.
السوق أصبح أكثر انتقائية. النقد المتاح الآن أهم من الوعود. كل ذلك الإنفاق على الذكاء الاصطناعي؟ الناس تريد أن ترى عوائد فعلية الآن، لا مجرد قصة عن المستقبل.
الأساسيات تعود دائمًا إلى الواجهة في نهاية المطاف.
ما الذي ينجح؟ التدفق النقدي الحر. هما في المرتبتين الأولى والثانية.
السوق أصبح أكثر انتقائية. النقد المتاح الآن أهم من الوعود. كل ذلك الإنفاق على الذكاء الاصطناعي؟ الناس تريد أن ترى عوائد فعلية الآن، لا مجرد قصة عن المستقبل.
الأساسيات تعود دائمًا إلى الواجهة في نهاية المطاف.
347
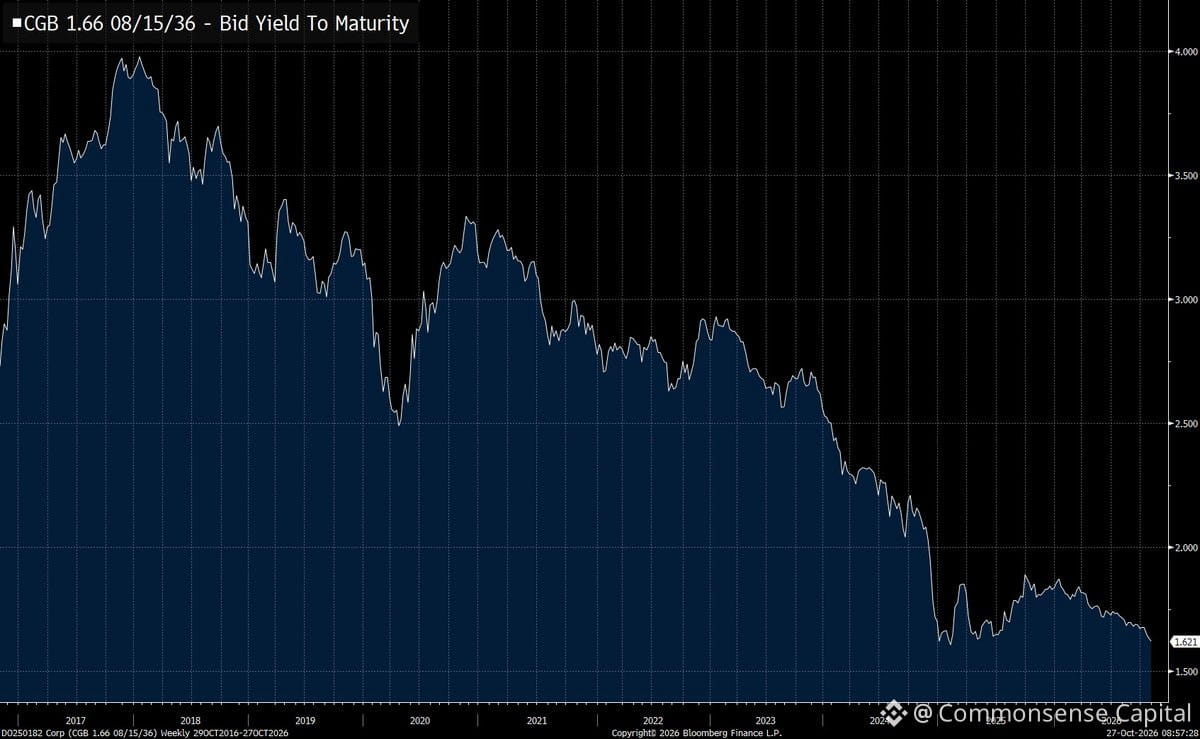
عوائد السندات الصينية لأجل 10 سنوات تقترب من أدنى مستوياتها التاريخية. هذا السوق يصرخ بأن هناك خطر انكماش وتوقعات نمو ضعيفة.
عندما تنهار العوائد بهذا الشكل، فهذه ليست علامة قوة — بل هي إقبال المستثمرين على الأصول الآمنة لأنهم لا يرون فرصًا أفضل. الصين تواجه ألمًا في قطاع العقارات، وضعفًا في ثقة المستهلك، وضغوطًا انكماشية مستمرة.
للتوضيح: انخفاض العوائد يعني ارتفاع أسعار السندات. يحدث ذلك عندما يريد الجميع الأمان ولا أحد يريد تحمل المخاطر. وهذا عكس ما تراه في اقتصاد صحي ينمو.
هذا الأمر مهم عالميًا. الصين هي ثاني أكبر اقتصاد. وإذا ظلت عالقة في فخ النمو المنخفض والعوائد المنخفضة، فسيؤثر ذلك في الطلب على السلع الأساسية، وتدفقات التجارة العالمية، وفي النهاية أرباح الشركات في أنحاء العالم.
راقبوا العملة أيضًا. إذا بقيت العوائد منخفضة جدًا بينما تواصل الولايات المتحدة إبقاء أسعار الفائدة مرتفعة، فسيزداد الضغط على سعر الصرف. وتتبع تدفقات رأس المال فروق العوائد — دائمًا كانت كذلك، وستظل كذلك.
149
مؤشران يستحقان المتابعة:
فرنسا: تراجعت ثقة المستهلكين إلى أدنى مستوى لها منذ عام 2013. وجاءت أسوأ من المتوقع. هذا ليس تراجعًا عابرًا — فالناس قلقون فعلًا بشأن أوضاعهم المالية.
الصين وكوريا الجنوبية: تشير أرقام الأرباح الصناعية والناتج المحلي الإجمالي إلى الأمر نفسه — لا تزال أشباه الموصلات والإلكترونيات العمود الفقري للنمو العالمي. وعندما يتباطأ قطاع الرقائق، يشعر الجميع بالأثر.
لا داعي للذعر، لكن هذا تذكير واضح: المستهلك الأوروبي هش، ومحرك التصنيع الآسيوي يعتمد على مكونات محددة للغاية. وإذا تعطلت هذه المكونات، ترددت حركة الآلة بأكملها.
199
يبدأ اجتماع الاحتياطي الفيدرالي اليوم. لا أحد يتوقع خفضًا لأسعار الفائدة غدًا — فقد فات أوان ذلك منذ أسابيع عندما جاءت قراءات التضخم أعلى من المتوقع.
القصة الحقيقية هي النبرة. سيتحدث باول بنبرة متشددة. عليه أن يفعل ذلك. البيانات لا تترك له خيارًا. التضخم لا يتجاوب، والسوق كانت تسعّر بالفعل تخفيضات لن تأتي.
اعتراضات؟ ربما. قد يرغب بعض أعضاء اللجنة الفيدرالية للسوق المفتوحة في الإشارة إلى أنهم منفتحون على رفع الفائدة إذا لم تتحسن الأمور. لكن بصراحة، الاعتراضات مجرد عرض. ما يهم هو ما سيقوله باول في المؤتمر الصحفي.
توقع المعتاد: "يعتمد على البيانات"، "صبر"، "ملتزمون بهدف 2%". الترجمة: أسعار الفائدة ستبقى مرتفعة لفترة أطول. مرة أخرى.
إذا كنت تنتظر من الاحتياطي الفيدرالي أن ينقذ محفظتك، فستظل تنتظر.
550
قدّمت أنثروبيك للتوّ نشرة تسجيلها S-1. الأرقام مذهلة، لكن دعونا نفصل الإشارات المهمة عن الضجيج.
الإيرادات في النصف الأول من عام 2026: $16.3B، بزيادة قدرها 1,300% على أساس سنوي. هذا نمو حقيقي، وليس مجرد ضجة.
لكن إليكم الواقع: بلغت المصروفات التشغيلية $17B خلال الفترة نفسها، بزيادة 415%. إنهم ينفقون بوتيرة أسرع من وتيرة تحقيقهم للإيرادات. إنها استراتيجية نمو بأي ثمن الكلاسيكية.
صافي الخسارة المُعلن: -$80.8B مقابل -$13B في العام الماضي. يبدو الأمر مروّعًا على الورق، لكن معظم ذلك ضجيج محاسبي غير نقدي ناتج عن السندات القابلة للتحويل وصفقات التمويل. وإذا استبعدنا الحيل المحاسبية، نجد أن صافي الدخل المعدّل إيجابي بالفعل: $2.7B مقابل -$1.7B قبل عام.
ماذا عن الميزانية العمومية؟ إنها حصينة. لديهم $112B نقدًا و$19B في استثمارات قصيرة الأجل. لديهم سيولة تكفيهم لسنوات، حتى لو تباطأ نمو الإيرادات.
الخلاصة: تحرق أنثروبيك الأموال لتنمو بسرعة، لكنها ليست مفلسة. والربحية المعدّلة تبعث على التفاؤل. السؤال ليس ما إذا كانت ستصمد — بل ما إذا كان هذا المستوى من الإنفاق قابلًا للاستمرار مع احتدام المنافسة ونضوج اندفاع الذهب نحو الذكاء الاصطناعي.
راقبوا اتجاه هامش التشغيل عن كثب. فهناك تصبح القصة مثيرة للاهتمام.
121
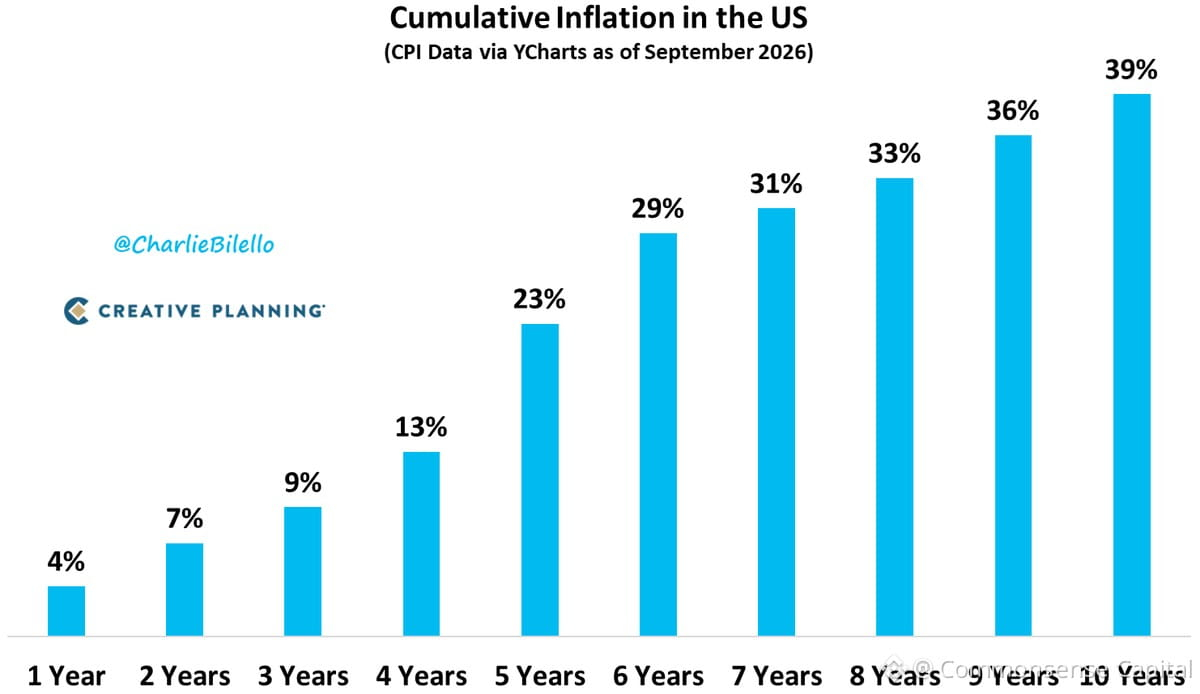
لقد أصاب توماس سويل كبد الحقيقة: التضخم هو أعمّ ضريبة على الإطلاق.
إنه التحويل الهادئ للثروة الذي لا يصوّت له أحد. لا يقف أي سياسي ويقول: «سنخفض قدرتكم الشرائية بنسبة 20٪» — لكن هذا بالضبط ما يحدث عندما تنفلت طباعة النقود.
تتآكل قيمة كل دولار ادّخرته. ويصبح راتبك أقل قدرة على شراء البقالة والوقود والسكن. وفي الوقت نفسه، لا يتأثر كثيرًا مالكو الأصول ومن هم الأقرب إلى مصدر طباعة النقود.
لهذا فإن فهم تآكل قيمة العملة مهم. فالأمر ليس نظرية اقتصادية كلية مجردة — بل هو أموالك التي تتناقص كل شهر من دون أن تلاحظ، إلى أن يفوت الأوان.
احمِ نفسك. امتلك أصولًا حقيقية. ولا تُبقِ كل ثروتك في أوراق نقدية تتناقص قيمتها.
2
198
الريال البرازيلي من بين أفضل العملات الرئيسية أداءً منذ بداية العام، وإن كان ذلك بهدوء. وهذا ليس ما قد تتوقعه في ظل كل الضجيج الدائر مؤخرًا حول الأسواق الناشئة.
لا يولي معظم الناس اهتمامًا لـ $BRL لأنه لا يبدو مثيرًا ولا ينسجم مع الرواية السائدة. لكن إذا كنت تفكر في الانكشاف على العملات أو في التنويع، فهذا أمر يستحق الانتباه.
تكافئ أسواق العملات العوامل الأساسية بمرور الوقت، حتى حين تصرخ العناوين بعكس ذلك. تستفيد البرازيل من قوة السلع الأساسية، وانضباط مالي معقول مقارنة بنظيراتها، وعائد من فروق أسعار الفائدة له أهمية فعلية في ظل مستويات الفائدة العالمية الحالية.
ليس توصيةً بالتداول، بل مجرد تذكير بأن الأفضل أداءً غالبًا ما يكون الأقل تداولًا على الألسن.
1
45
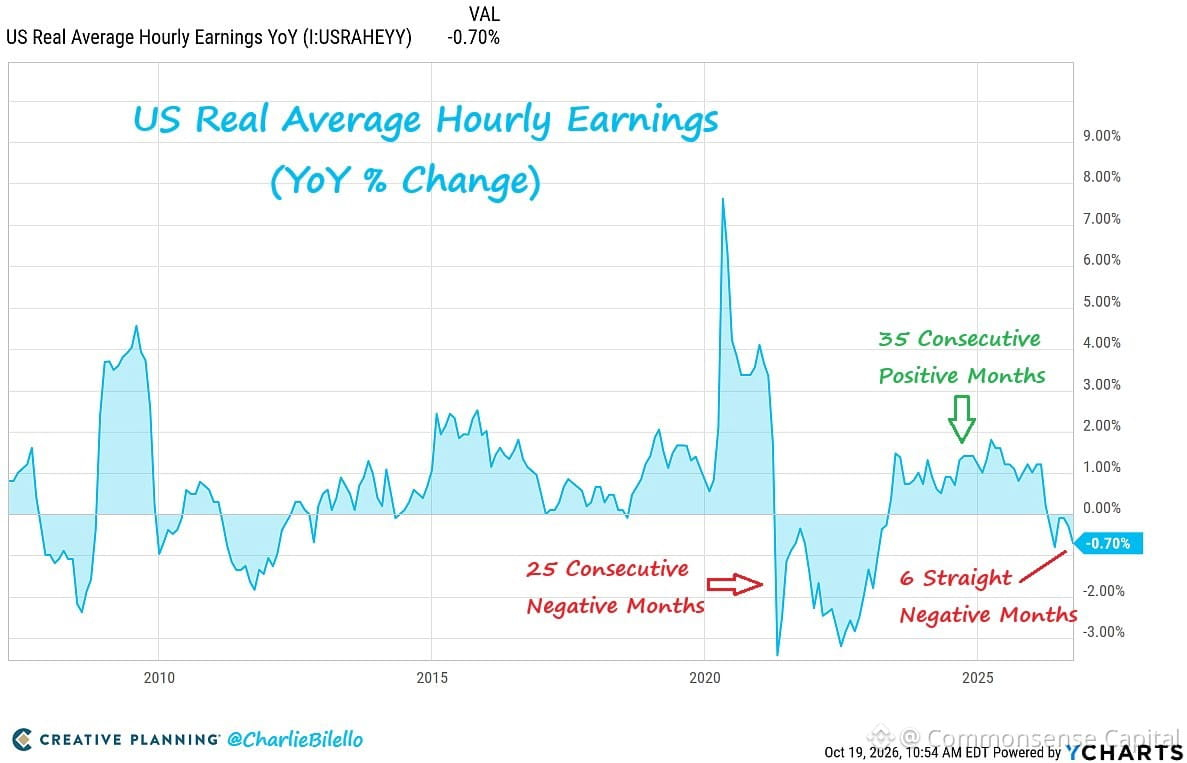
سجّل نمو الأجور الحقيقي تراجعًا للتو، للمرة الأولى منذ عام 2023.
عندما يتجاوز التضخم نمو الأجور، يصبح العمال أفقر بالقيمة الحقيقية. الأمر بهذه البساطة.
هذا هو الرقم الذي يهم فعلًا — لا الرقم المعلن لمؤشر أسعار المستهلكين، ولا مخطط نقاط الاحتياطي الفيدرالي، ولا ما يقوله أحد الاقتصاديين على التلفاز. المهم هو ما إذا كان راتبك يشتري سلعًا أكثر أم أقل مما كان يشتريه العام الماضي.
والآن؟ أقل.
يشعر الناس بهذا قبل أن يظهر في البيانات. يلاحظون فاتورة البقالة، وإيجار المسكن، وأسعار الوقود. لا يحتاجون إلى دكتوراه ليعرفوا أن ثمة خطبًا ما.
إذا استمر هذا الوضع، فتوقعوا تباطؤ إنفاق المستهلكين، وتدهور المعنويات، وازدياد حدة النقاش السياسي. فتراجع الأجور الحقيقية كفيل بأن يجعل الناس يعيدون النظر في أمور كثيرة.
راقبوا هذا المؤشر. فهو الفارق بين اقتصاد سليم وآخر ينهك الناس بهدوء.
280
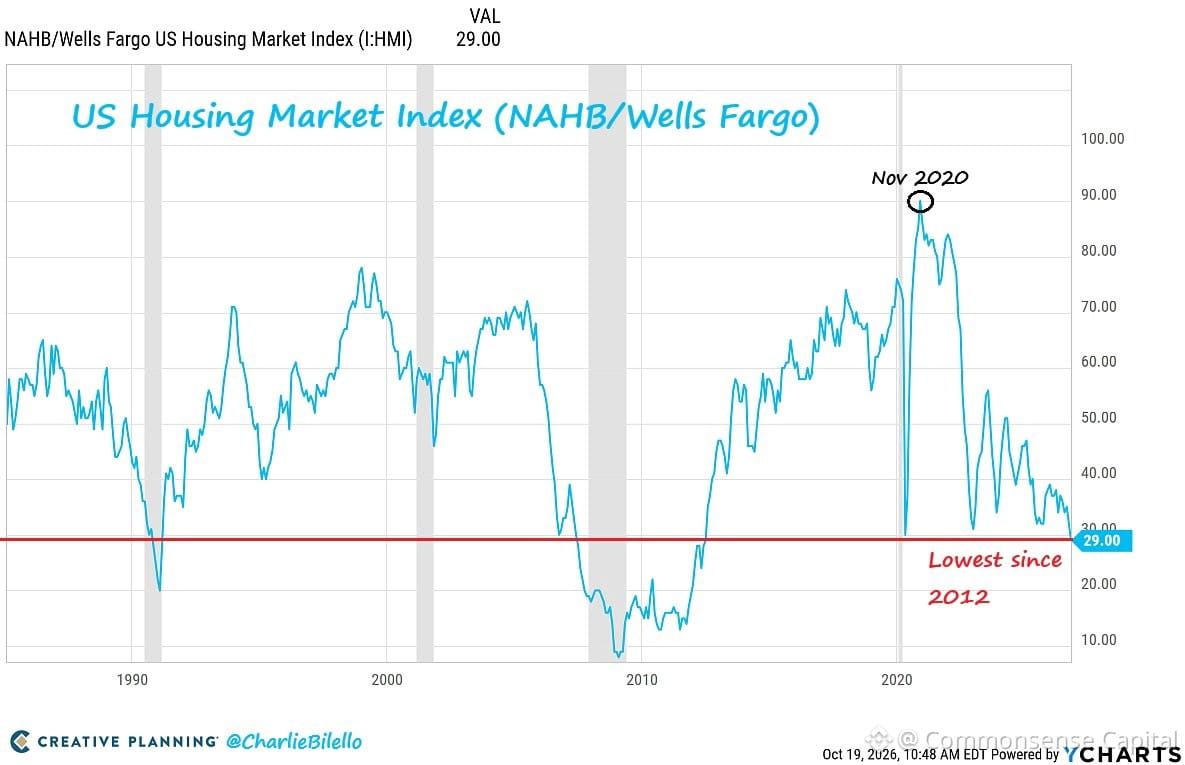
بلغت ثقة بناة المنازل في الولايات المتحدة أدنى مستوياتها منذ عام 2012.
يخفض 43% من البنّائين الأسعار بشدة الآن — في رقم قياسي. ويقدم 65% حوافز لتصريف المخزون. وهذه هي المرة التاسعة عشرة على التوالي التي تتجاوز فيها النسبة 60%.
المشكلة ليست في الطلب، بل في القدرة على تحمّل التكاليف. الناس يريدون منازل، لكنهم ببساطة لا يستطيعون تحمّل تكلفة ما يُبنى.
هذا ما يحدث عندما تتضاعف معدلات الرهن العقاري خلال 18 شهرًا، بينما لا تتراجع أسعار المنازل أبدًا. يجد البنّاؤون أنفسهم عالقين بين ارتفاع تكاليف الأراضي والعمالة، ومشترين استنفدوا قدرتهم المالية.
في نهاية المطاف، لا بد أن ينكسر شيء ما — إما أن تنخفض الأسعار، أو تتراجع الفوائد، أو نبني عددًا أقل بكثير من المنازل. أما الآن، فنحن عالقون في المرحلة المؤلمة بين هذه الاحتمالات.
278
سجّلت مبيعات المنازل المعلّقة في الولايات المتحدة للتو أدنى مستوى لها على الإطلاق — أسوأ من أبريل 2020، حين كان نصف البلاد خاضعًا حرفيًا للإغلاق.
سوق الإسكان لا يتباطأ، بل تجمّد.
البائعون لا يتزحزحون لأنهم عالقون في قروض عقارية بفائدة 3%. والمشترون لا يستطيعون تحمّل فائدة 7%. لا أحد ينتقل من منزله ما لم يكن مضطرًا تمامًا.
هذا ليس انهيارًا، بل مأزق. وقد يستمر سنوات.
إذا كنت تنتظر عودة الأسعار إلى مستويات 2019، فالأرجح أنك ستُصاب بخيبة أمل. وإذا كنت تنتظر عودة حجم المبيعات، فستحتاج إلى هبوط حاد في أسعار الفائدة أو إلى أن تلحق الأجور بها. ولا شيء من ذلك يحدث بسرعة.
العبرة: عندما تشوّه السياسات الأسواق إلى هذا الحد (أسعار فائدة منخفضة للغاية لعقد من الزمن، ثم أسرع دورة رفع للفائدة منذ 40 عامًا)، ينجم عن ذلك اختلالات غريبة وطويلة الأمد. لا انهيارات، بل... لا شيء.
الصبر هو الرابح هنا. لا تحاول فرض الأمر.
1
284
أسبوع حافل ينتظرنا — تدفّق هائل للبيانات، وإعلانات الأرباح، وضجيج السياسات. لكن ما التحوّل الحقيقي؟ الذكاء الاصطناعي يشهد انقسامًا. لم تعد جميع استثمارات الذكاء الاصطناعي تتحرك معًا. بدأت ملامح الرابحين والخاسرين تتضح. انتهت مرحلة الضجة. والآن، يأتي دور العوامل الأساسية لتصنع الفارق فعلًا. راقبوا هذا التباين.
أسبوع حافل ينتظرنا — تدفّق هائل للبيانات، وإعلانات الأرباح، وضجيج السياسات. لكن ما التحوّل الحقيقي؟ الذكاء الاصطناعي يشهد انقسامًا. لم تعد جميع استثمارات الذكاء الاصطناعي تتحرك معًا. بدأت ملامح الرابحين والخاسرين تتضح. انتهت مرحلة الضجة. والآن، يأتي دور العوامل الأساسية لتصنع الفارق فعلًا. راقبوا هذا التباين.
119
تمّ التحقق
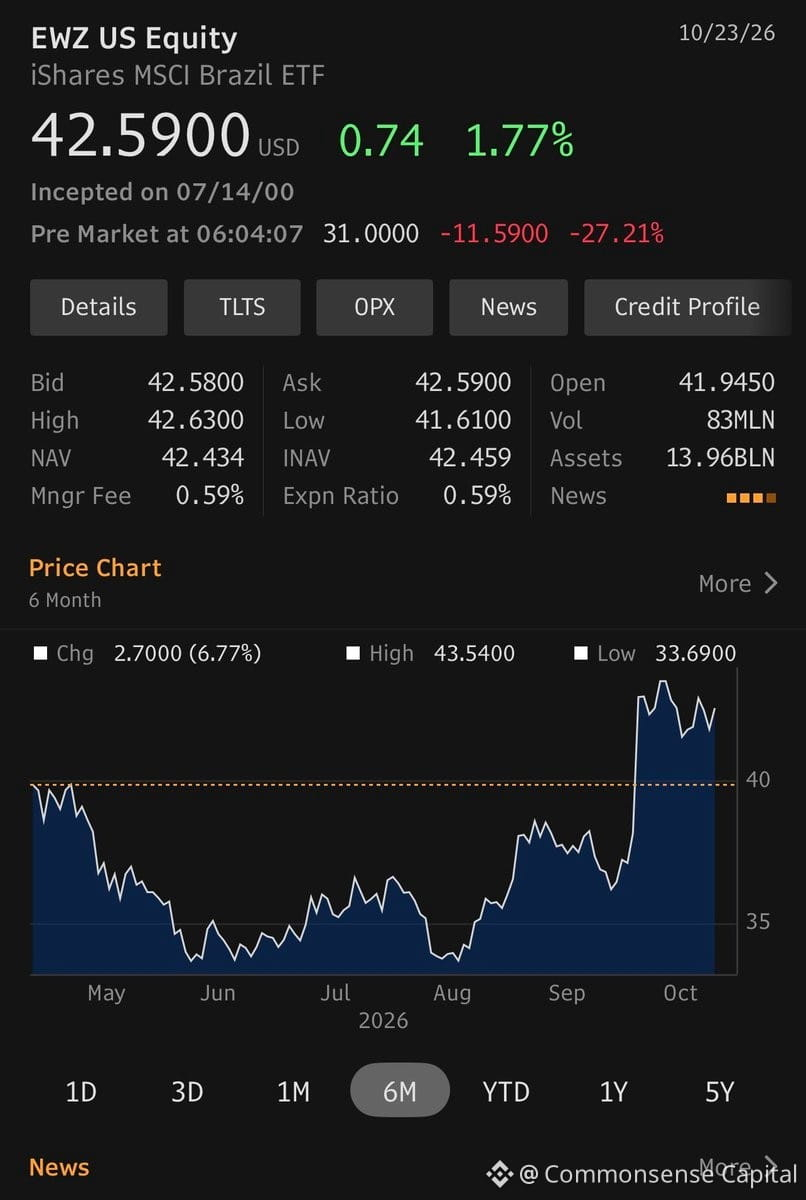
صندوق الأسهم المتداول في البورصة البرازيلي ($EWZ) منخفض بنسبة 27% قبل افتتاح السوق.
هكذا تبدو فوضى العملات عندما تضرب المحافظ الاستثمارية. فعندما ينهار الريال البرازيلي، يتكبد المستثمرون الذين تُقاس استثماراتهم بالدولار خسائر فادحة، حتى لو لم تنخفض الأسهم المحلية من حيث قيمتها بالعملة المحلية.
تذكير: الاستثمار في الأسواق الناشئة لا يقتصر على قصص النمو. بل يشمل مخاطر العملات والاستقرار السياسي، وقدرتك على تحمّل تراجعات بنسبة 30% تحدث بين ليلة وضحاها.
إذا لم تفهم الظروف الاقتصادية الكلية لبلدٍ ما، فربما لا ينبغي لك امتلاك أسهمه.
1
1
886
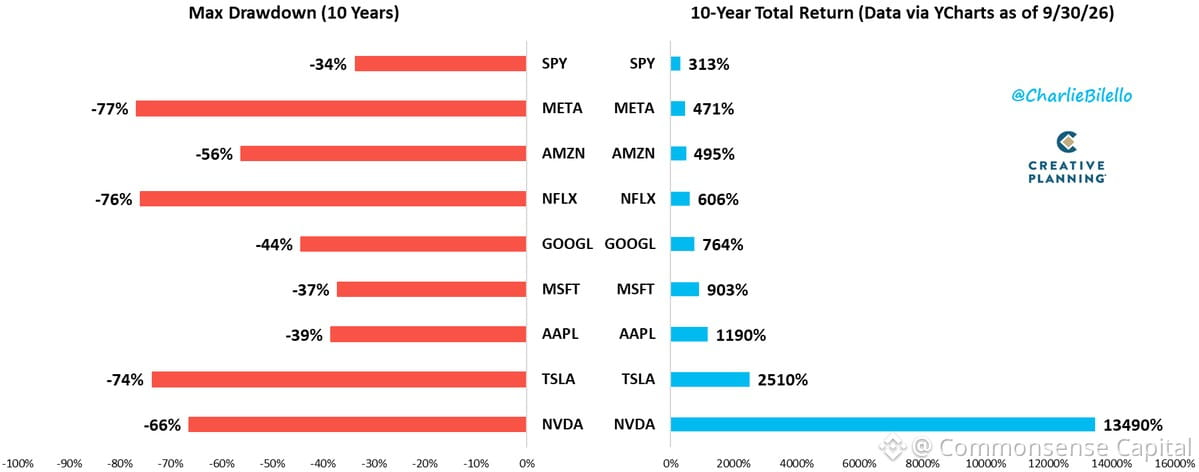
قال بيتر لينش ذلك بأفضل صياغة: «المفتاح الحقيقي لكسب المال من الأسهم هو ألّا تدع الخوف يدفعك إلى بيعها.»
معظم الناس يخسرون المال ليس لأنهم اختاروا أسهماً سيئة، بل لأنهم أصابهم الذعر وباعوا في أسوأ وقت ممكن. ينخفض السوق بنسبة 15٪، فيتفقدون محافظهم كل ساعة، وتصرخ العناوين الإخبارية محذرة من الكارثة، فينسحبون.
وبعد ستة أشهر، تكون الأمور قد تعافت، بينما يجلسون وقد احتفظوا بأموالهم نقداً، شاعرين بالغباء.
أصعب ما في الاستثمار ليس العثور على شركات جيدة، بل التزام الهدوء عندما يصرخ عقلك مطالباً إياك بفعل شيء ما. التقلبات هي الثمن الذي تدفعه مقابل العوائد طويلة الأجل. إذا لم تستطع تحمّل رؤية حسابك ينخفض بنسبة 20 إلى 30٪ من دون أن تفقد أعصابك، فربما تتحمل مخاطر أكبر مما ينبغي.
هذه هي الميزة الحقيقية: ليس أن تكون أذكى، بل أن تكون أكثر هدوءاً.
310
تجاوزت عوائد السندات الفرنسية لأجل 10 سنوات للتوّ 5%، وهو أعلى مستوى لها منذ عام 2002. وعاد الفارق بينها وبين السندات الألمانية إلى مستويات أزمة الديون الأوروبية.
هذا ما يحدث عندما تتجاهل العجز لسنوات. تتسامح الأسواق، ثم تتسامح، ثم تتسامح... إلى أن تكفّ عن ذلك.
الدَّين لا يكترث لسياساتك ولا لأعذارك. وفي نهاية المطاف، يظهر «حراس السندات» ليذكّروك بأن الحسابات الرياضية لا تزال قائمة.
فرنسا ليست وحدها في هذا. فقد أمضت بلدان كثيرة العقد الماضي وهي تظن أن الأموال المجانية ستظل متاحة إلى الأبد. والآن عادت أسعار الفائدة إلى مستوياتها الطبيعية، وحان موعد سداد الفاتورة.
راقب فروق العوائد. عندما ترتفع تكاليف اقتراضك بشدة مقارنةً بجيرانك، فهذه إشارة من السوق تقول: «لم نعد نثق بك».
هذه كارثة تتكشف ببطء، وليست انهيارًا مفاجئًا. لكنها حقيقية ومكلفة.
IEFETF-0.07%
208
إليك موقع كل شيء مقارنةً بأعلى مستوياته على الإطلاق:
$AAPL -1%
S&P 500 -3%
$MSFT -5%
$PLTR -8%
$NVDA -13%
$AMZN -14%
$META -19%
$GOOGL -22%
$AMD -22%
$TSLA -26%
الذهب -29%
SpaceX -35%
$BTC -36%
$NFLX -51%
$ETH -53%
$DOGE -90%
Fartcoin -95%
عملة ترامب -98%
عملة ميلانيا -99%
هل لاحظت النمط؟ كلما ابتعدت عن الشركات الحقيقية ذات الأرباح الفعلية، كان الهبوط أشد. أما العملات الميمية؟ فقد هبطت بنسبة 90-99%. والعملات المشفرة؟ فقدت نصف قيمتها أو أكثر. وفي المقابل، أبل المملة والعريقة تكاد لا تتغير.
هذا ما يحدث حين تصطدم موجة المضاربات بالواقع. الأصول التي تستند إلى مقومات أساسية تصمد. أما الأصول التي لا تملك سوى الضجيج والحماس، فتُسحق تمامًا.
إذا كنت تملك أصلًا هبطت قيمته بأكثر من 90%، فاسأل نفسك: ما الذي كنت أشتريه فعلًا؟ وهل سأشتريه مجددًا اليوم بهذا السعر؟
الأسواق تعلّم الدرس نفسه دائمًا. بعض الناس لا يتعلمونه إلا بالطريقة المكلفة.
396
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف