

BitHappy
1.3k منشورات
BitHappy
إبلاغ
حظر المُستخدم
快乐星球主理人|持续阅读与思考|探索生息、套利、空投与周期中!

Creator Awards 2024

原创之星
74 تتابع
25.3K+ المتابعون
30.0K+ إعجاب
2 الشارات
منشورات
الكل
اقتباسات
مقاطع فيديو
·
--
صحيح جزئيًا
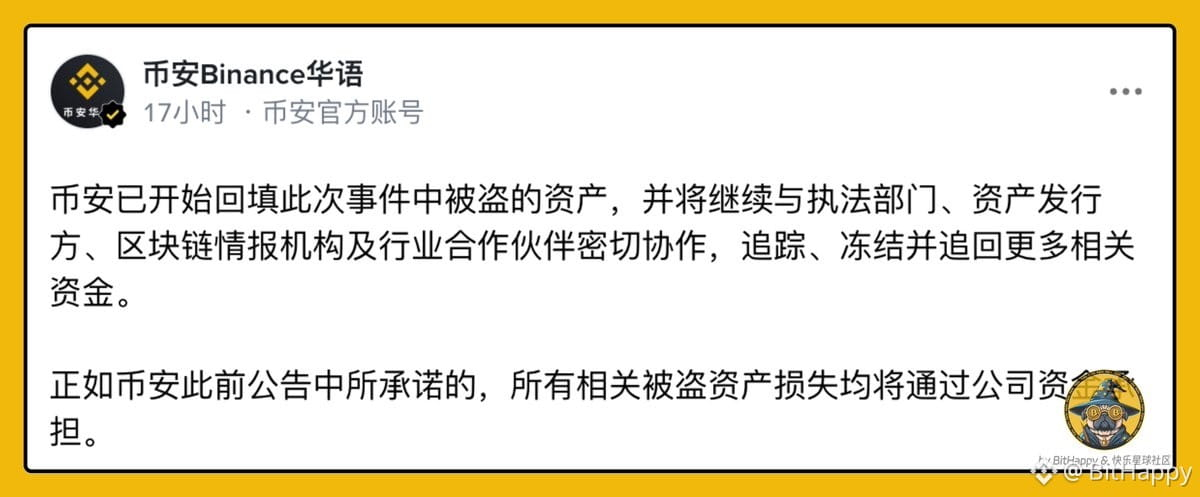
تعويض العملات على Binance أشبه بأمر شراء كُتب مسبقًا في الإعلان~
إلى متى يستمر فارق السعر؟ يعتمد ذلك على موعد استئناف السحب.
وفقًا لإحصاءات التداول بين المنصات التي نشرها @PrincipiaRes: قبل الحادثة، كان وسيط فارق السعر بين Binance وOKX لأزواج 13 عملة أقل من 3 نقاط أساس.
أما العملات التي باعها المخترق، فأصبحت أسعارها على Binance أعلى:
1/ PEPE أعلى بنحو 67 نقطة أساس؛
2/ ENA أعلى بنحو 24 نقطة أساس؛
3/ UNI وWLD أعلى بنحو 17 نقطة أساس لكل منهما؛
4/ أما TRX فالاتجاه معكوس، إذ إن سعره على Binance أقل بنحو 218 نقطة أساس.
وفي البيانات نفسها، انخفضت حصة Binance من إجمالي حجم التداول على المنصتين في جميع العملات، إذ تراجعت حصة BTC من نحو 76% إلى نحو 61%.
لماذا أصبحت الأسعار على Binance أعلى؟ لأن الجميع يعرف أن العملات ستُعوَّض.
وبحسب تقدير قائمة العملات المسروقة، تبلغ قيمة العملات البديلة التي يمكن تسعيرها لتعويض النقص نحو 233 مليون دولار (نحو 49 مليونًا من UNI، و42 مليونًا من ENA، و38 مليونًا من PEPE)، أي ما يزيد قليلًا على عُشر العجز البالغ نحو 1.34 مليار دولار.
هذه العملات ذات أحجام سوقية صغيرة، وقد ارتفعت أسعارها بالفعل بنحو 14% إلى 38% مقارنة بسعر بيع المخترق.
المعنى هو أن السوق قد احتسب مسبقًا جزءًا من سعر عملية التعويض التي ستجريها Binance.
عادةً ما يُمحى فارق السعر خلال ثوانٍ، لأن العملات يمكن أن تنتقل بحرية بين المنصتين.
ما دام السحب لم يُستأنف بالكامل، يتعذر إدخال العملات أو إخراجها للمراجحة، وهذا ما يُبقي فارق السعر قائمًا. ومدة استمراره مرتبطة بوتيرة استئناف السحب.
أما من الناحية العملية:
1/ إذا كان لديك مخزون على المنصتين أصلًا: بِع على Binance واشترِ مجددًا على OKX، فتحجز فارق السعر من دون تحويل، ثم توازن الكميات تدريجيًا بعد استئناف السحب؛
2/ إذا كان المخزون متوفرًا على منصة واحدة فقط: فلا يمكنك تنفيذ تحوّط حقيقي، بل تراهن على اتجاه السعر فحسب؛
3/ إذا كنت تفكر في إيداع عملات جديدة في Binance للاستفادة من فارق السعر: فبحلول الوقت الذي يصبح فيه السحب ممكنًا، يُرجح أن يكون الفارق قد تقلص بالفعل، وقد لا يغطي حتى تكاليف الذهاب والإياب.
برأيي، الخيار الأفضل هو الاستفادة من المخزون الموجود لحجز فارق السعر فقط، وعدم إيداع عملات جديدة في Binance من أجله.
ينبغي أيضًا التمييز بين ما قبل استئناف السحب وما بعده: قبل الاستئناف، يدعم الفارقَ تعذُّرُ إدخال العملات؛ وبعد الاستئناف، ستعمل أولى صفقات المراجحة على تقليصه، وما يتبقى بعدها هو طلب الشراء الفعلي لتعويض العملات.
سبق أن قلت، حين تحدثنا عن ساعة البيع المكثف من المخترق، إن الرابح ليس من يرى الأمر أسرع، بل من كانت ذخائره موضوعة في المكان المناسب سلفًا. والأمر نفسه ينطبق هذه المرة.
هناك أمور ينبغي التعامل معها بتحفظ: تقديرات فارق السعر وقائمة العملات المراد تعويضها صادرة عن أطراف ثالثة؛ أما تفاصيل العملات المسروقة فمرجعها إعلان Binance؛ والنقاط الأساسية مجرد لقطة لحظية، لذا يُرجى الاعتماد على الأسعار المباشرة قبل تقديم الأوامر.
إذا كنت مهتمًا، فتحقق أولًا من مخزونك على المنصتين، ثم قرر ما إذا كنت تريد تنفيذ ذلك.
ما سبق مشاركة للمعلومات فقط، ولا يشكل أي نصيحة استثمارية.
BitHappy تواصل التطور
2
5
5.7k
·
--
في الساعة التي انهار فيها السوق بسبب بيع الهاكر، كانت الأموال الرابحة هي الأموال الموجودة مسبقًا في Aave!
لم يكن الأمر متعلقًا بمن رأى ما يحدث أسرع، بل بمن جهّز سيولته مسبقًا على السلسلة.
بحسب مراجعات على السلسلة أجراها عدد من المحللين:
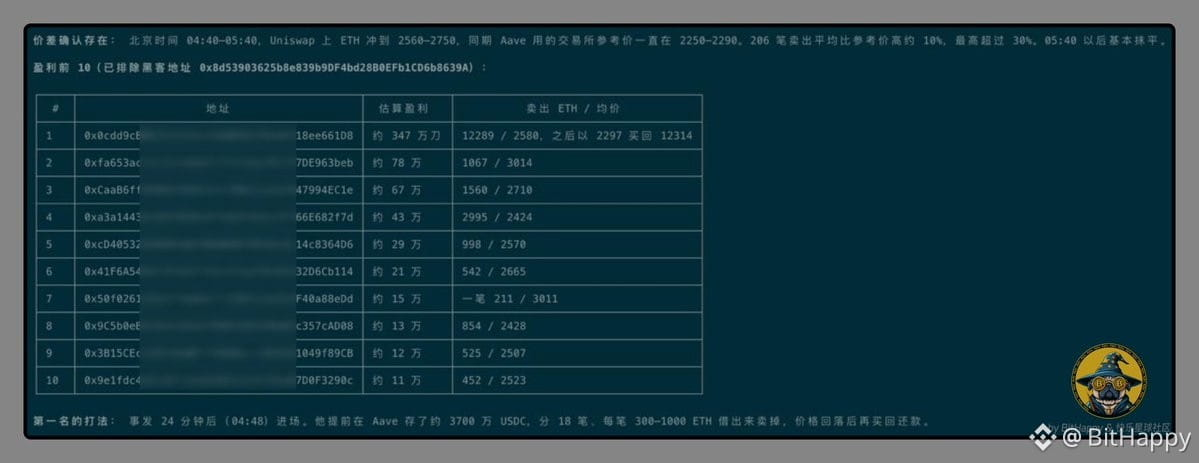
بعد سرقة المحفظة الساخنة لـ Binance، قرابة الساعة 4 فجرًا بتوقيت بكين يوم 30 أكتوبر، بدّل الهاكر عملة U إلى ETH على منصة DEX.
على Uniswap، ارتفع سعر ETH بسبب الشراء إلى نحو 2560–2750، وتجاوز 3000 في بعض الحالات؛
أما أوراكل Chainlink في Aave، الذي يعتمد على أسعار منصات التداول، فظل السعر لديه عند نحو 2250–2290.
كان سعر ETH نفسه أعلى على السلسلة بنحو 15%–30%، وظل فارق السعر قائمًا قرابة ساعة.
علّقت Binance عمليات السحب، فلم يعد بالإمكان نقل ETH الرخيص من منصات التداول إلى السلسلة.
طريقة صاحب المركز الأول:
1/ أودع مسبقًا نحو 37 مليون USDC في Aave؛
2/ بعد نحو 24 دقيقة من وقوع الحادثة، اقترض ETH بسعر الأوراكل؛
3/ باعه عبر مجمّع DEX بسعر يقارب 2600، ثم أعاد الإيداع والاقتراض والبيع؛
4/ بعد تراجع السعر، اشترى ETH مجددًا وسدّد القرض، وأغلق معظم مراكزه خلال ساعتين تقريبًا.
لنحسبها بالتفصيل:
باع نحو 12,289 عملة، بمتوسط سعر يقارب 2580؛
واشترى مجددًا بمتوسط سعر يقارب 2297؛
بلغ فارق السعر نحو 283 دولارًا؛
وبلغ صافي الربح نحو 3.47 مليون دولار (قبل خصم رسوم الغاز)؛
أي نحو 9.4% من رأس مال يقارب 37 مليونًا.
بلغ إجمالي أرباح العناوين العشرة الأولى نحو 6.36–6.43 مليون دولار.
هذه الأموال لم تأتِ من السرقة، ولم يكن هناك خلل في عقود Aave.
في جوهر الأمر، كانت عملية موازنة بين CEX وDEX، وكانت Aave «نافذة لإقراض ETH بسعر منصات التداول».
المهم هو مكان وجود الأموال حين تكون هذه النافذة مفتوحة.
أنا لم أستيقظ في الوقت المناسب، ولم يسعني إلا التحسر.
بعد الساعة 5:30، لم يتبقَّ من فارق السعر سوى نحو 3%–5%، ومن الساعة 5:42 جمّدت Aave السوق، ووصل المتأخرون حتى إلى مرحلة لم يعد بإمكانهم فيها الاقتراض.
فارق السعر لم يكن متاحًا إلا لمن كانت سيولتهم جاهزة مسبقًا على السلسلة.
ويجب أيضًا حساب المخاطر بوضوح:
1/ اعتمد البيع على طلب الشراء من الهاكر؛ فإذا انقطع الطلب، تقلّص فارق السعر؛
2/ يظل ETH المباع مركزًا مكشوفًا حتى إعادة شرائه، وقد تتدهور نسبة سلامة المركز إذا ارتفع السوق عمومًا؛
3/ رسوم الغاز باهظة؛ وقد أنفق أحد أعضاء المجموعة نحو 5 آلاف دولار عليها.
قسّم صاحب المركز الأول عملية البيع إلى 18 دفعة، تراوحت كل منها بين نحو 300 و1000 ETH.
في المرة المقبلة، اسأل أولًا: هل توجد أموال على السلسلة؟ وإلى أي بروتوكول ستتجه؟ وهل تستطيع فهم سعر تغذية الأوراكل؟
لو أن أحد أعضاء المجموعة لم يربح صباحًا 200 ألف دولار باستخدام 500 ألف دولار، لتمكنت على الأقل من النوم نصف ساعة إضافية.
ما سبق مشاركة للمعلومات فقط، ولا يشكّل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
1
4.3k
·
--
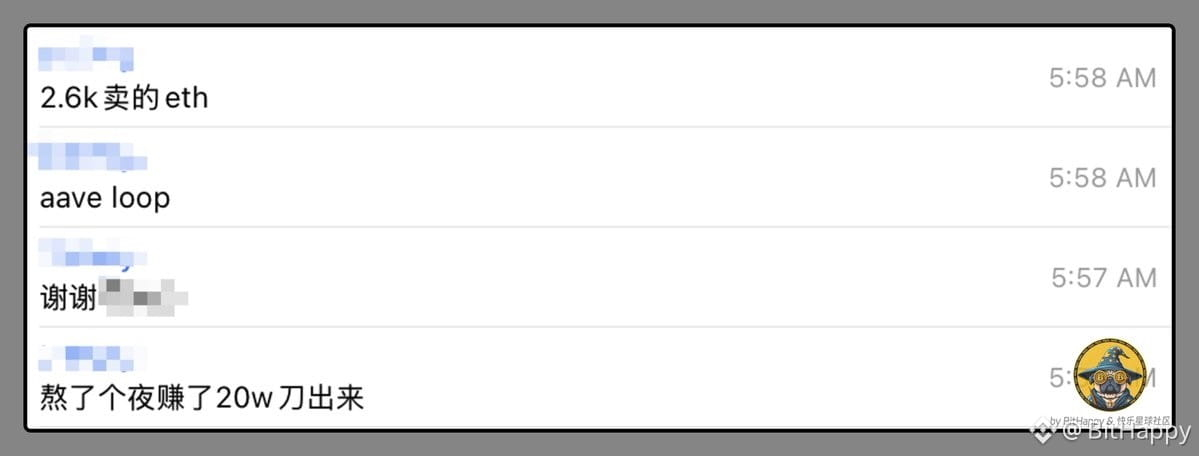
فاتتني 10.30 مرة أخرى!!!
حوالي الساعة 6.30 صباحًا ألقيت نظرة على هاتفي، فرأيت أن إشعارات المراقبة تنهال، ورسائل الدردشة الجماعية تنهال، فعرفت أن شيئًا قد حدث مجددًا.
لم أكن قد فتحت عينيّ تمامًا بعد، لكنني رأيت رسالة من أحد أعضاء المجموعة تقول إنه ربح 20WU من رأس مال قدره 50WU (الاستراتيجية موضحة في الصورة).
اختفى النعاس في لحظة.
كافحت عبثًا لأكثر من ساعة، فلم أربح فلسًا واحدًا، ولم أستطع النوم أيضًا.
حتى قرابة الساعة 8، فكرت في الأمر، وأدركت أنني لا أستطيع فعل أي شيء، ولا يمكنني سحب العملات. على الأرجح لن تكون هناك خسائر، وإن حدثت خسائر فلا حيلة لي.
ثم نمت مجددًا حتى قرابة الساعة 11. فكرت في الأمر، وأدركت أنني لا أستطيع فعل أي شيء، ولا يمكنني سحب العملات. على الأرجح لن تكون هناك خسائر.
كانت غفوة العودة هذه رائعة حقًا. آخر مرة نمت فيها حتى الساعة 11، أظن أنني كنت لا أزال شابًا!
1
4.6k
·
--
تمّ التحقق
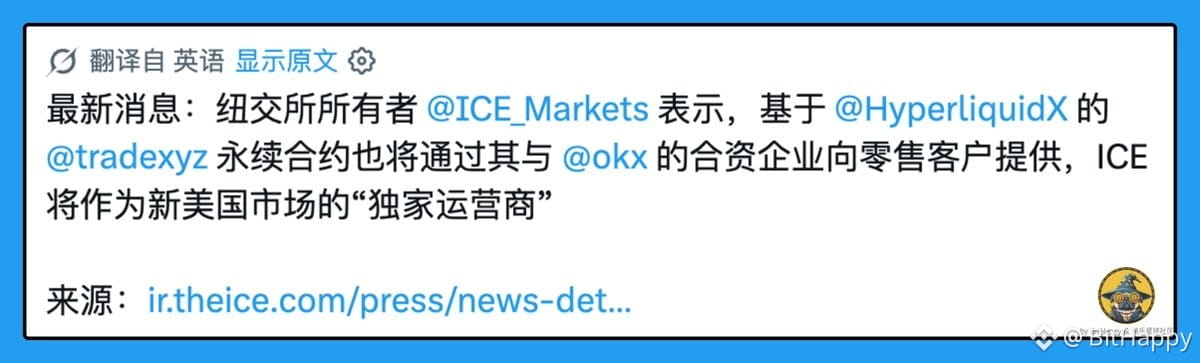
ستنتقل عقود Hyperliquid الدائمة إلى الولايات المتحدة، وسيتم توزيعها عبر ICE-OKX!
دعونا نفكك من يقوم بماذا عبر ثلاثة مستويات: الامتثال، والمنتج، والتوزيع، وكذلك نقاط التعطيل في موافقة المشروع المشترك.
وفقًا لبيان ICE الصحفي في 29 أكتوبر: توصلت ICE وTrade[XYZ] إلى اتفاق، يهدف إلى تحويل سوق العقود الدائمة الذي تنشره الأخيرة على أساس Hyperliquid إلى هيكل خاضع للتنظيم في الولايات المتحدة.
ستكون ICE المشغل الحصري لسوق Trade[XYZ] المنظم، كما ستستثمر استثمارًا استراتيجيًا في Trade[XYZ].
أما جانب التجزئة فسيتم إنشاء سوق وتسوية مخصصين منفصلين، عمدًا عن أعمال ICE الحالية في العقود الآجلة المؤسسية والتسوية، مع عزلهما عنها.
وخلاصة النص: العملاء المؤسسيون لا يتحملون مخاطر الطرف المقابل لتداولات التجزئة هذه.
هذا هو الشرط المسبق لـ«صياغة القصة بما يتماشى مع ترخيص الولايات المتحدة»، وليس مجرد تغيير غلاف لـ DEX خارجي.
أما على مستوى المنتج، فما يزال هو حزمة Trade[XYZ] + Hyperliquid: دورات قصيرة، على مدار 24/7، مع تغطية Crypto، ومؤشرات الأسهم، والسلع، والعملات الأجنبية وغيرها من العقود الدائمة من فئة RWA.
كما يلزم في الجانب الأمريكي إنشاء هيكل خاضع للتنظيم والحصول على الموافقات اللازمة لدعم التداول بالرافعة المالية.
وبعد اجتياز KYC/AML، يُتوقع الوصول إلى العملاء عبر FCM يصبح عضوًا.
أما على مستوى التوزيع، فهذه هي الفقرة الأكثر صلة بمستخدمي OKX!
وينص النص بوضوح على أن العقود الدائمة للتجزئة يُتوقع توزيعها عبر الشركاء والوسطاء والمنصات، بما في ذلك المشروع المشترك بين ICE وOKX.
والتقسيم العام للأدوار هو: OKX توفر مدخلًا عالميًا للتجزئة والوصول إلى التداول، وICE توفر السوق المنظم وبنية التسوية، وTrade[XYZ] توفر خبرة منتجات العقود الدائمة للتجزئة.
والزيادة بالنسبة إلى OKX هي: «هل يمكن للمنتج المتوافق أن يصل إلى قاعدة مستخدميها الخاصة؟»
ولا يزال المشروع المشترك نفسه بحاجة إلى موافقات broker-dealer/FCM وغيرها، وقائمة الموافقات طويلة نسبيًا: هيكل السوق والتسوية الجديد، والموافقات المرتبطة بالرافعة، وFCM/BD الخاصة بمشروع ICE-OKX المشترك.
وفوق ذلك، فإن سيولة Hyperliquid/Trade[XYZ] الخارجية، وعقود الدائم الأمريكية المستقبلية الخاضعة لـ KYC/AML، هما مساران مختلفان.
والثاني يركز أساسًا على الامتثال وإمكانية الوصول إلى فئات المستخدمين، لكنه لا يعني تلقائيًا رسومًا أقل أو عمقًا أفضل.
إذا تم إدراجه فعلًا عبر المشروع المشترك، فالسؤال العملي هو: كيف تُفصل الحسابات والمناطق، وهل يمر الهامش عبر قناة FCM، وهل يكون معزولًا عن حسابات العقود الحالية في OKX.
فلننتظر هبوب الرياح مجددًا!
ما ورد أعلاه هو مشاركة معلومات فقط، ولا يشكل أي نصيحة استثمارية.
BitHappy في تطور مستمر
1
1
2.3k
·
--
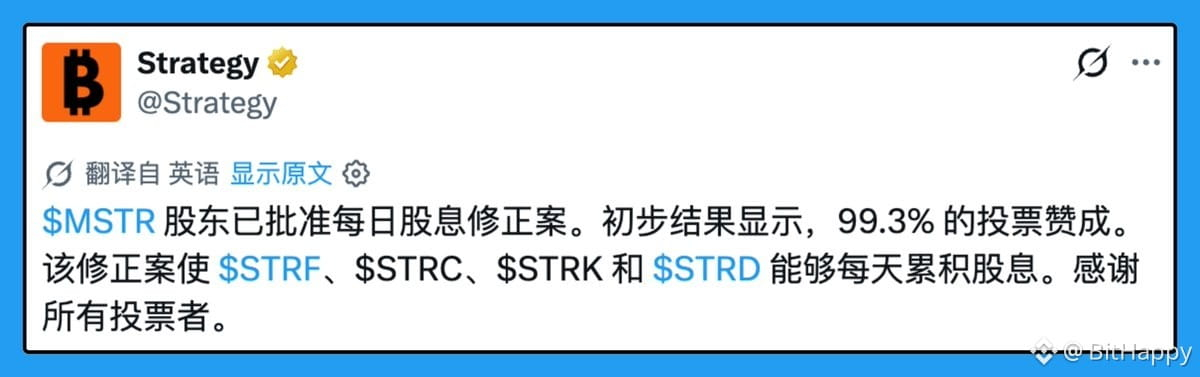
تمت الموافقة على تحويل STRC إلى توزيع الأرباح يوميًا، فما الخطوة التالية؟
بعد الاجتماع الخاص للمساهمين في 28 أكتوبر، ذكر إفصاح Strategy 8-K أنه، وفقًا للفرز الأولي للأصوات، تمت الموافقة على تحويل الأسهم الممتازة الأربعة إلى توزيع الأرباح يوميًا. ستُسجّل حقوق أرباح STRC يوميًا اعتبارًا من 1 نوفمبر، أما STRF وSTRK وSTRD فاعتبارًا من 1 يناير 2027. ويتوقف التنفيذ أيضًا على تقديم النسخة المعدلة من شهادة التعيينات ودخولها حيز التنفيذ. تُحتسب الأرباح حتى في عطلات نهاية الأسبوع والعطلات الرسمية، وتُدفع الأرباح المعلنة عادةً في يوم العمل التالي.
عندما كتبت عن التوزيع اليومي قبل يومين، جمعت هذه الأرقام: منذ أغسطس 2025، بلغ متوسط الهبوط في يوم التداول من دون أحقية الأرباح للأسهم ذات التوزيع الشهري نحو 43 نقطة أساس، وللأسهم ذات التوزيع نصف الشهري نحو 22 نقطة، أما التوزيع اليومي فانخفض الرقم إلى نحو 3.3 فقط. و3.3 × 365 تساوي نحو 12%، وهو ما يتوافق مع عائد الأرباح السنوي. ما اختفى ليس المال، بل فجوة السعر الثابتة التي كانت تحدث مرة كل أسبوعين. ووفقًا لمنشورات ذات صلة، فإن يوم الجمعة من هذا الأسبوع هو آخر يوم تداول من دون أحقية الأرباح نصف الشهرية لـ STRC؛ ويُرجى الرجوع إلى تقويم التوزيعات السابق لتاريخ الاستحقاق في البورصة.
لننظر إلى الاستراتيجيات بحسب «مصدر الربح».
الاستفادة من فجوة السعر عند التداول من دون أحقية الأرباح: وفقًا لمنشورات ذات صلة، لا تعوّض العقود الدائمة لـ STRC على Hyperliquid عن الأرباح، لذا ينخفض السعر الفوري طبيعيًا عند حلول تاريخ التداول من دون أحقية الأرباح، ويمكن للمراكز المكشوفة غير المغطاة الاستفادة من هذا الهبوط. وبعد أن أصبحت الفجوة نحو 3 نقاط أساس يوميًا، اختفت تقريبًا فروق الأسعار الصغيرة القائمة على هذا الحدث.
شراء الأصل الفوري مع فتح مركز بيع على العقود الدائمة: وفقًا للمصدر نفسه، يبلغ الخصم نحو 25 نقطة أساس، ورسوم التمويل نحو 10 نقاط أساس كل 8 ساعات، أي نحو 30 نقطة أساس يوميًا، وهو ما يعادل نحو 9 أضعاف توزيعات الأرباح اليومية البالغة 3.3 نقطة أساس. وتعتمد أرباح وخسائر هذه الاستراتيجية تقريبًا بالكامل على اتجاه رسوم التمويل وكيفية تراجع الخصم؛ ما زالت الأرباح موجودة، لكنها لم تعد العنصر الأساسي. يتغير الخصم ورسوم التمويل بسرعة، لذا تُعتمد الأسعار المباشرة في السوق.
استخدام STRC أو تعرّض ذي صلة بها كضمان، وإعادة تدوير المراكز، وتحصيل الأرباح: مع اختفاء فجوة السعر الثابتة البالغة نحو 22 نقطة أساس التي كانت تحدث مرة كل أسبوعين، لم تعد هناك حاجة إلى ترك هامش إضافي خصيصًا ليوم التداول من دون أحقية الأرباح عند حساب مسافة التصفية؛ يكفي تخصيص هامش للتقلبات المعتادة.
سبق أن عرضت تفاصيل تجربتي العملية عندما كتبت سلسلة مراجعات «من بداية تجربتي مع STRC حتى تحقيق الأرباح»: تتركز المراكز عالية المخاطر أساسًا في تعرّضات مدرّة للعائد مرتبطة بـ STRC، مثل apyUSD وsUSDat؛ أما ما ساعدني فعلًا على التحرك والمناورة فهو انحراف معامل الارتباط عن ارتباطه، وفتح مراكز بيع عند الحاجة باستخدام الأصول الفورية على السلسلة بالتوازي مع العقود، إضافةً إلى توفير السيولة (LP) بعد تضاؤل نافذة الفرص. إدارة المراكز وضبط المخاطر أهم من أي صفقة تحكيم منفردة.
وبالنسبة إلى التوزيع اليومي: بعد تقلص فجوة السعر عند التداول من دون أحقية الأرباح، ستتراجع فروق الأسعار الصغيرة التي كانت تنشأ عن استغلال تاريخ التوزيع لإحداث اختلال سعري. وإذا كنت لا تزال تستخدم استراتيجية «الأصل الفوري ذي الصلة + البيع على STRC» للتحوط، فعليك تغيير حساباتك من «الربح من جزء من فجوة السعر عند التوزيع» إلى «الربح من رسوم التمويل وتراجع الخصم»؛ إذ لم تعد حصة الأرباح اليومية تتجاوز بضع نقاط أساس. وما زالت علاقة المعامل قائمة، ولن تختفي نافذة انحراف الارتباط لمجرد التحول إلى التوزيع اليومي، لكن الفرص التي كانت تنشأ بفعل فجوة السعر الكبيرة نصف الشهرية ستصبح أقل.
قد تبدو وتيرة توزيع الأرباح ودورة التسوية وقواعد التعويض أمورًا تقنية، لكنها كثيرًا ما تغيّر مصدر ربح محفظة ما بهدوء. حسنًا، بعد التحول إلى التوزيع اليومي، أشعر أن STRC أصبحت بلا فائدة تُذكر.
سلسلة المراجعات: https://x.com/BitHappy/status/2109907286194049402
ما ورد أعلاه للمشاركة المعلوماتية فقط، ولا يشكل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
337
·
--
خلال اليومين الماضيين، ناقش بعض أفراد المجتمع مجددًا مسار فرق سعر الصرف في الاشتراك بـ RWUSD عبر Binance باستخدام USDT، ثم استرداده والحصول على USDC~
المهم هو النظر أولًا إلى سعر التعادل، ثم إلى العائد السنوي.
تشير إحصائية منشورة إلى أن متوسط سعر USDC/USDT منذ منتصف أكتوبر كان نحو 1.0011.
كون USDC أغلى من USDT يُعد تكلفةً لمن يشتري USDC، لكنه قد يتحول إلى دخل لمن يملك USDT.
الطريقة هي: الاشتراك في RWUSD باستخدام USDT، ثم استرداده فورًا واختيار استلام USDC. ووفقًا للتوضيح الرسمي، يستغرق الاسترداد العادي T+3 لوصول الأموال، مع رسوم قدرها 0.05%.
حساب دورة واحدة:
الربح الإجمالي نحو 0.11%، أي مقدار العلاوة؛
بعد خصم رسوم الاسترداد البالغة 0.05%، يصبح صافي الربح نحو 0.06%؛
دورة كل 3 أيام تعني نحو 121 دورة في السنة، أي عائدًا بسيطًا يقارب 7.3%، ومركبًا يقارب 7.6%.
ولا يتطلب الأمر استخدام البلوك تشين أو الاعتماد على الفائدة، بل يعتمد على فرق سعر الصرف. وبالمقارنة مع عائد USDG البالغ 7%-10%، فالنتيجة ليست سيئة أيضًا.
النقطة الأساسية هي سعر التعادل: رسوم قدرها 0.05% تعني أن سعر USDC/USDT يجب أن يتجاوز 1.0005 حتى لا تكون هناك خسارة.
إذا تقلصت العلاوة من 0.11% إلى 0.05%، فستذهب هذه الدورة سدى. والعائد السنوي هو قيمة مثالية بافتراض عدم تغير العلاوة، أما سعر التعادل فهو الحد الأدنى.
وهناك متغيران يسهل إغفالهما:
1/ تأخر السعر: قد ترى سعرًا قدره 1.0011 عند الاشتراك، لكنك لن تعرف سعر بيع USDC إلا بعد وصوله إليك بعد 3 أيام.
2/ مخاطر القواعد: قنوات الاشتراك والاسترداد هي من وظائف المنتج، وليست معدّة للمراجحة؛ لذا ينبغي الاستعداد لاحتمال فرض قيود على الاستخدام المتكرر. وفي فبراير، ومن أجل موازنة أرصدة USDT وUSDC، استخدم البعض RWUSD أيضًا. وسمعنا حينها أن كثرة عمليات المراجحة قد تؤدي إلى «إدراج المستخدم ضمن قائمة تقييد استخدام الوظائف» (وقد فُرضت قيود على بعض الأفراد).
النهج الأكثر حذرًا هو بدء دورة جديدة عندما تكون العلاوة أعلى بوضوح من سعر التعادل، مع ترك هامش لتغير السعر خلال الأيام الثلاثة. وعند وصول الأموال، تحقّق أولًا من سعر الصرف الحالي؛ وإذا كان أقل من سعر التعادل، فاحتفظ بـ USDC مؤقتًا ولا تتعجل البيع؛
ومن الخيارات الأخرى أن تكون غير مبالٍ باحتمال تقييد استخدام الوظيفة.
ما سبق مشاركة للمعلومات فقط، ولا يشكل أي نصيحة استثمارية.
BitHappy في تطور مستمر
359
·
--
قبل جمع نقاط Perp، اسأل أولاً: هل لها تسعير في السوق الثانوية؟
بدأ اليوم التحقق من إيردروب StandX: من يتحمل تكلفة رأس المال لا بد أن يخسر. نشر الأستاذ BuTongRen6 مجموعة أرقام على الخط الزمني: رسوم تتجاوز 5000U، وخسارة إجمالية قدرها 20000U، وفي النهاية إيردروب بقيمة 900U. لنحسبها بالتفصيل:
1/ مقارنةً بالرسوم: 900 ÷ 5000 ≈ 18%؛ ومقارنةً بالخسارة الإجمالية: 900 ÷ 20000 = 4.5%؛
2/ وبالاستدلال عكسياً من قواعد النقاط، قدّر الأستاذ xiaoyon52351223 أن النقاط المكتسبة قبل أول خفض إلى النصف في 5.24 تعيد نحو عُشر الرسوم، أما بعد الخفض الثاني في 8.10 فلا تعيد سوى نحو واحد من أربعين.
لذا، بدلاً من تسميته إيردروب، يمكن اعتباره خصماً على الرسوم. وبالطبع، أعلنت StandX رسمياً عن فشلها أيضاً.
والأجدر بالمراجعة هو التسعير. كان لدى StandX فعلياً تداول قبل الإطلاق: ففي منتصف أكتوبر، ظهرت لها أسواق FDV على Aspecta وPredict وPolymarket، وتذبذبت الأسعار بين 180 مليوناً وأكثر من 300 مليون دولار. لكن التسعير قبل الإطلاق كان لعملة «سيتم إصدارها مستقبلاً». وفي 15 أكتوبر، أعلنت المنصة رسمياً أنها لن تصدر عملة، فلم يعد لهذا السعر أساس. وفي النهاية، يقرر المشروع وحده مقدار DUSD الذي ستحصل عليه مقابل النقاط، ولم يكن هناك سوق مسبقاً يتيح تثبيت النسبة. وبالنسبة لي، نقاط HODL لا تساوي شيئاً؛ وحدها النقاط الناتجة عن المساهمة برسوم التداول تمنح استرداداً نقدياً.
مقارنةً بمشروعين آخرين مؤخراً:
1/ Variational: تُتداول نقاطه خارج البورصة (OTC)، وظهر مؤخراً سعر معروض قدره 50U للنقطة الواحدة. وقبل وقت قصير، كان الجميع يقدّرها بـ7–8U، لكن صحة السعر محل خلاف، فلا تتعاملوا معه مباشرةً كسعر تنفيذ.
2/ Predict: أُدرج عقد PREDICT قبل الإطلاق على عقود Binance في 25 أكتوبر، وكانت Aster قد أدرجته قبله بوقت أطول، كما توجد له سوق FDV على Polymarket. للنقاط على الأقل سعر سوق وأدوات تحوّط، لكن نسبة الإيردروب لم تُعلن، لذا لا يمكن إلا تقدير نسبة التحوّط.
لذلك، عندما أنظر الآن إلى نقاط أي Perp، أهتم بثلاثة أمور:
1/ هل لها سعر في السوق الثانوية (OTC أو تداول قبل الإطلاق أو أسواق التنبؤ)، وهل يتعلق هذا السعر بما سأحصل عليه في النهاية؟
2/ هل توجد أدوات تتيح تثبيت جزء من قيمتها مسبقاً؟
3/ إذا لم يتوفر أيٌّ من ذلك، فأحسب التكلفة على أساس «استرداد ما لا يزيد على عُشر الرسوم»، وأحدد ميزانية الخسارة وفق هذا الحد الأعلى.
جمع النقاط في جوهره شراء تذكرة يانصيب بلا سعر معلن. حدّد لها سعراً بنفسك أولاً، وستشعر براحة أكبر.
للأصدقاء الذين جمعوا نقاط StandX: يبدأ استلام DUSD في 1 نوفمبر وينتهي في 31 ديسمبر، ولا تستخدموا إلا الرابط الرسمي. أيها الأساتذة، ما مشاريع Perp الأخرى التي جمعتم نقاطها ولها تسعير في السوق الثانوية؟
ما سبق غرضه مشاركة المعلومات فقط، ولا يشكل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
910
·
--
من يحدد سعر ضمانات الأسهم المُرمّزة بالعملات المشفّرة في عطلة نهاية الأسبوع، حين لا تُتداول الأسهم؟
قبل شهر، أعلنت Binance أن بإمكان المستخدمين العاديين أيضًا استخدام bStocks كهامش ضمان. لكن القواعد تغيّرت بحلول عطلة نهاية الأسبوع هذه: اعتبارًا من 24 أكتوبر، الساعة 00:00 (UTC)، سيُحدَّث سعر مؤشر ضمانات bStocks ديناميكيًا على مدار الساعة طوال أيام الأسبوع. وخلال إغلاق الأسواق، سيعتمد السعر على دفتر أوامر Binance نفسه، مع تنعيم أُسّي مرجّح (EWMA) باستخدام Impact Mid Price، إضافةً إلى حدود مخصّصة للتغيّرات السعرية، من دون الإفصاح عن قيمها الدقيقة.
ببساطة: قيمة الضمانات خلال عطلة نهاية الأسبوع تُحدَّد وفق دفتر أوامر Binance، لا وفق سعر السهم الأصلي.
أما Aave V4 على Base، فتقبل 7 أسهم أميركية مُرمّزة من Coinbase (وليست bStocks)، وتعتمد مصدر أسعار من Chainlink يعمل 24/5: يتجمّد السعر خلال عطلة نهاية الأسبوع عند آخر صفقة، ثم ينعكس ما حدث أثناء الإغلاق دفعةً واحدة في السعر عند استئناف التداول. أحد النظامين يتآكل سعره تدريجيًا طوال عطلة نهاية الأسبوع، والآخر يبتلع التغيّر كله دفعة واحدة عند استئناف التداول!
والأسوأ أن أول ليلة سبت بعد سريان القواعد الجديدة، هبطت Bitcoin دون 80 ألفًا. وبحسب إحصاءات The Block، صُفّيت مراكز شراء بأكثر من 404 ملايين دولار خلال 4 ساعات. سوق الأسهم الأميركية مغلق، لكننا هنا تعرّضنا بالفعل لتصفية الرافعة المالية 🤣
إذا كنتم تستخدمون الأسهم المُرمّزة بالعملات المشفّرة كضمان، فقد تحتاجون إلى القيام بأربعة أمور خلال عطلة نهاية الأسبوع:
1/ ارفعوا الهامش قبل إغلاق السوق يوم الجمعة إلى مستوى يتيح لكم النوم مرتاحين؛
2/ اضبطوا تنبيهات الأسعار وفق سعر مؤشر ضمانات Binance، لا سعر إغلاق السهم الأصلي؛
3/ تحقّقوا من نسبة الضمانات يوم الجمعة، فقد تحتاج إلى تعديل في أي وقت؛
4/ لا تضعوا ضمانات الأسهم المُرمّزة ومراكز العملات المشفّرة عالية الرافعة معًا في حساب هامش معزول، فتضطر كلها إلى تحمّل هبوط حاد في BTC.
مع وجود نظامين مختلفين، ستظهر فروق في الأسعار. وهذه بعض النقاط التي خطرت لي، لكنني لم أختبرها عمليًا بعد:
1/ الانحراف خلال عطلة نهاية الأسبوع والتقارب يوم الاثنين: عندما يكون السوق مغلقًا، غالبًا ما ينحرف طرف العملات المشفّرة عن $SOXL بأكثر من 6%، ثم يضيق معظم هذا الفارق قبل الافتتاح وبعده. والآن بعد أن أصبح سعر الضمانات يتبع دفتر الأوامر خلال عطلة نهاية الأسبوع، ينبغي إعادة حساب ضغط الهامش على صفقات التقارب.
2/ ليسا العملة نفسها: تتبع bStocks والأسهم المُرمّزة من Coinbase السهم الأصلي نفسه، لكن الجهات المُصدرة والشبكات وقواعد الاسترداد مختلفة. لذا لا يمكننا افتراض أكثر من أن A ≈ B؛ وينبغي التحقق بأنفسنا من المعاملات والقنوات.
3/ السعر المتجمّد وسعر التداول على السلسلة: تحتسب Aave الضمانات وفق سعر متجمّد خلال عطلة نهاية الأسبوع، بينما يظل السوق الثانوي على Base مفتوحًا. نظريًا، قد يكون هناك مجال للتداول بخصم، لكن التصفية عند حدوث فجوة سعرية وقت الافتتاح ستتم وفق السعر الجديد؛ فلا تظنوا أنها أموال سهلة.
4/ الساعات القليلة التي تعود فيها الأسعار: يتغير مصدر أسعار Aave دفعة واحدة في الساعة 8 مساءً بتوقيت شرق الولايات المتحدة يوم الأحد، بينما تنتقل Binance تدريجيًا. قد لا تتطابق أسعار الضمانات على المنصتين لفترة وجيزة؛ وهذا يستحق المتابعة، لكن ليس واضحًا بعد إن كان بالإمكان التداول على هذا الفرق.
باختصار، قواعد تسعير الأسهم لا تتوقف عن العمل حتى حين تتوقف الأسواق. هل هناك من استخدم ضمانات الأسهم المُرمّزة بالعملات المشفّرة على المنصتين؟ وهل راقبتم فروق الأسعار؟ 👀
ما سبق للمشاركة المعلوماتية فقط، ولا يشكّل أي نصيحة استثمارية.
BitHappy، في تطوّر مستمر
245
·
--
مقارنة بين Metric وUniswap وFables: من أين تأتي أرباح مزوّد السيولة (LP) بالضبط؟
Metric عاد للظهور بقوة على كل المنصات، وعلى الأرجح بسبب فتح آلية الدعوات 🤣 أنا شاركت مبكرًا، وقد تكبدت خسائر بالفعل~
لننظر أولًا إلى كيفية التسعير لدى كل واحدة:
1/ Uniswap (السيولة المركزة): التجمع نفسه هو السعر، والتداول (وخاصة المراجحة) هو ما يدفع السعر؛ يربح مزوّد السيولة الرسوم، وإذا خرج السعر من النطاق فلا يربح.
2/ Fables: الأساس ما يزال مجمع Uniswap v4، مع إضافة Hook يضبط الرسوم تلقائيًا وفق التقويم؛ تختلف الرسوم بين الافتتاح، والإغلاق، وما بعد الإغلاق، وعطلة نهاية الأسبوع؛ ويمكن للـ keeper خفضها مؤقتًا فقط، بحد أقصى 50% ولمدة لا تتجاوز 72 ساعة.
3/ Metric: المجمع لا يحسب السعر بنفسه، بل يقدّمه Price Provider على شكل سعر شراء وسعر بيع وسعر مرجعي، وتوضع السيولة ضمن نطاق حول السعر المرجعي وتتحرك معه.
مصادر العائد مختلفة أيضًا: Uniswap وFables يربحان من الرسوم (وفables تفرض رسومًا أعلى خلال فترات عدم تماثل المعلومات)؛ أما Metric فلا يفرض رسومًا على المتداولين، ويكسب مزوّدو السيولة الـ Edge (أي فارق السعر الناتج عن انحراف سعر التنفيذ عن السعر المرجعي)، ثم يُخصم منه نصيب الـ curator وMetric (افتراضيًا 7.5%). لكن في كل الحالات، من يدفع فعليًا هو الشخص الذي يحتاج إلى تنفيذ الصفقة فورًا.
ثم هناك موضوع الإغلاق. عندما لا تكون السوق الأمريكية مفتوحة وتحديدًا عند $SOXL ، فإن سوق الكريبتو غالبًا ما ينحرف بأكثر من 6%: الأسهم متوقفة، لكن السلسلة لا تتوقف. بالنسبة إلى Uniswap وFables، بعد الفجوة السعرية يوم الاثنين، يدفع المراجحون المجمع نحو السعر الجديد، والفارق يتحمله مزوّد السيولة؛ ورسوم Fables المرتفعة هي تسعير للمخاطر، لكنها لا تضمن تغطية الخسارة.
تشرح وثائق Metric الأمر بوضوح: عندما يتوقف مصدر السعر عن التحديث، يستمر التنفيذ وفق آخر سعر إلى أن يتم تجاوز حدّ التقادم (staleness)، وعندها يتوقف التداول؛ أما مجمع الأسهم في Chainlink فيتوقف فورًا عند market-closed؛ كما أن السعر المرجعي قد يكون متأخرًا، والتداول على BSC قد يسبق تحديث الاقتباس ويستهلك الاقتباس القديم، ومع ذلك يُحتسب APR على أنه Edge. هناك حماية، لكنها ليست مطلقة.
وهناك جملة في الوثائق أوافق عليها جدًا: Positive Edge doesn't mean you're making money. المثال الرسمي: ربحت Edge بقيمة 50 دولارًا، لكن بعد ارتفاع السعر 10%، أصبحت أقل بـ 950 دولارًا مما لو كنت مجرد محتفظًا بالأصل. تغيّر المخزون هو العامل الأكبر.
وفقًا لمبدأ «هامش الأمان» في كتاب المستثمر الذكي، انظر أولًا إلى أسوأ خسارة محتملة، ثم انظر إلى APR. السيولة حاليًا ضعيفة جدًا، ومن يرغب في حمل الأسهم يمكنه التجربة. آلية النقاط لم يُعلن عنها رسميًا بعد، ويُقال إنه يتم توزيع 500 ألف نقطة أسبوعيًا.
ما سبق هو مجرد مشاركة معلومات، ولا يُعد بأي حال من الأحوال نصيحة استثمارية.
BitHappy في تطور مستمر
734
·
--
أغلقتُ الآن صفقة استراتيجية تقارب فارق السعر بين كوريا والولايات المتحدة لأسهم هاينكس، التي نفّذتها باستخدام Binance AI Pro، وجنيتُ الأرباح! لكن الأمور لم تسر بسلاسة.
بعد فتح الصفقة كما ذكرتُ سابقًا، سارت الاستراتيجية على نحو جيد، بل إن الذكاء الاصطناعي صمّم منطقًا خاصًا لإغلاق الصفقة: يفحص خسارة كل مركز منفرد كل 5 دقائق، ويغلقه تلقائيًا إذا تجاوزت الخسارة حدًا معينًا. عندما استيقظت صباحًا، وجدت أن فارق السعر بين كوريا والولايات المتحدة تقلّص إلى 49%، وأن الربح الظاهر في الحساب يبلغ نحو 87 دولارًا. تذكّرت أن أحد الأعضاء المخضرمين في المجموعة قال إن هذا الفارق يصلح أيضًا للتداول المتأرجح، ولا ضرورة لانتظار تقلّصه بالكامل، فقررت اغتنام الفرصة وإغلاق الصفقة، ثم الدخول لاحقًا باستراتيجية تداول متأرجح.
لكنني واجهت مشكلة عند إغلاق الصفقة:
1/ طلبت من AI Pro إغلاقها، فأخبرني أن أضغط يدويًا على زر «إغلاق جميع المراكز» في البطاقة، لكن لم يكن هناك أي زر في الصفحة أصلًا (الصورة 1).
2/ طلبت منه الإغلاق مرة أخرى، فأرسل بطاقة للمراكز المفتوحة، لكن عند الضغط عليها انتقلت إلى صفحة العقد التي لا تحتوي على أي مراكز مفتوحة.
3/ لم يكن أمامي سوى إيقاف الاستراتيجية. وأفاد النظام بأن إيقافها سيؤدي إلى إغلاق المراكز تلقائيًا. بعد إيقافها، لم أتمكن من الضغط على زر التحويل في صفحة الاستراتيجية، كما لم تظهر أموال الحساب، ولم يتغير إجمالي الأموال (الصورة 2).
4/ طلبت من AI Pro مساعدتي في تحويل الأموال، لكنه قال بدلًا من ذلك إن المركز لا يزال مفتوحًا (الصورة 3). لم تظهر أي مراكز مفتوحة في صفحة العقود، فقال إن الأموال موجودة في الحساب الفرعي. لكنني فتحت صفحة العقود في الحساب الفرعي ولم أجد أي مراكز مفتوحة أيضًا، فبدأت أشعر بالذعر: هل ضاعت أموالي؟
5/ انتقلت إلى AI Pro في الحساب الفرعي، فظهرت مباشرةً رسالة: «تعذّر التحقق من حالة حسابك، مساحة العمل مقفلة» (الصورة 4).
عندها بدأت أندم لأنني دخلت التداول الفعلي مباشرةً من دون أن أجرّب العملية كاملة من البداية إلى النهاية. وفي النهاية، وبعد أن راجعت سجل التداول في الحساب الفرعي، تأكدت من أن المركز أُغلق بالفعل. لم يتأثر رأس المال، بل حققتُ بعض الأرباح، لكنني لم أتمكن من إغلاق الصفقة في الوقت المناسب، وكانت التجربة مليئة بالتقلبات، بل ومقلقة بعض الشيء.
بعد هذه التجربة العملية، هناك بعض الأمور التي ينبغي الانتباه إليها حاليًا عند استخدام AI Pro:
1/ المحادثة تتم عبر الحساب الرئيسي، بينما أموال الاستراتيجية موجودة في الحساب الفرعي، لذلك لا يمكن الاطلاع مباشرةً على الأموال والمراكز؛
2/ لا يمكن حاليًا إدارة مراكز الحساب الفرعي مباشرةً عبر المحادثة، ولا بد من استخدام الاستراتيجية نفسها؛
3/ بعد إدارة المراكز يدويًا (إيقاف الاستراتيجية أو فتح المراكز وإغلاقها يدويًا)، قد تكون معلومات المراكز التي يعرضها AI Pro غير دقيقة، لذا ينبغي التحقق منها بنفسك في الحساب الفرعي؛
4/ بعد إيقاف الاستراتيجية، لا تظهر الأموال في صفحة AI Pro بالحساب الرئيسي، ولا يمكن تحويلها مباشرةً، لذا عليك الرجوع إلى الحساب الفرعي للتحقق.
لا أعلم إن كانت هذه حالة فردية، لكنني واجهتها فعلًا، وأود أن يراجعها فريق Binance الرسمي. ما زلت أعمل على إعداد استراتيجية التداول المتأرجح لفارق السعر بين كوريا والولايات المتحدة لأسهم هاينكس. هذه المرة سأبدأ بحساب تجريبي، لكن قد تكون آلية الحساب التجريبي مرتبطة بالحساب الفرعي أيضًا.
هل واجه مستخدمو AI Pro حالات مشابهة؟
ما سبق مشاركة للمعلومات فحسب، ولا يشكل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
142
·
--
استفد من فرق السعر بين سهم هاينكس الكوري والأمريكي، وجرّب Binance AI Pro!
منذ أكثر من نصف عام، والناس يجرّبون المراجحة بين فرق سعر سهم هاينكس في كوريا والولايات المتحدة ورسوم التمويل. لكن خلال الأيام الثلاثة أو الأربعة الماضية، تقلّصت تقلبات فرق السعر بشكل ملحوظ، وعلق كثيرون في مراكزهم وبدأوا يشتكون. فكرتي هي أن وقت تذمّر الآخرين غالبًا ما يكون وقتًا مناسبًا لفتح صفقة، كما أن تكلفتي أقل قليلًا من تكلفتهم، لذا أردت أن أجرب الأمر بنفسي. وصادف أن بعض الأشخاص على X يناقشون Binance AI Pro، فأردت اختبار قدرته على تنفيذ استراتيجية متكاملة دفعة واحدة.
للتحوط متطلبات معينة: كيف نوازن تقريبًا بين المركزين على الجانبين، وما مقدار انحراف فرق السعر الذي يستدعي الدخول، وكيف نوقف التداول أو نقلل المركز عندما يكون معدل التمويل مرتفعًا جدًا، وكيف نضمن إغلاق المركزين معًا بالكامل عند بلوغ حد الخسارة، من دون ترك مركز مكشوف على أحد الجانبين.
حتى لا أهدر رموز AI (النقاط) في Binance، رتبت أولًا مع Grok منطق الاستراتيجية، ومعايير إدارة المخاطر، وضوابط رسوم التمويل، وقواعد الإغلاق المتزامن. ثم أرسلت كل ذلك إلى Binance AI دفعة واحدة. والنتيجة أنه أنشأ سير عمل مرئيًا من خلال محادثة واحدة فقط، وشغّله على حساب تجريبي، ثم نقلته إلى التداول الفعلي.
تم فتح الصفقة بنجاح: وضعت أولًا أمرًا مشروطًا على أحد الجانبين، وفتحت المركز الآخر بالتزامن؛ وضُبط وقف الخسارة تلقائيًا لإغلاق المركزين بالكامل معًا، من دون ترك مركز مكشوف على أحد الجانبين. لكن بعد فتح الصفقة اتسع فرق السعر أكثر قليلًا، وأتحمل حاليًا خسارة غير محققة (تشمل الرسوم). وأكثر ما لم يكن مثاليًا هو ارتفاع معدل التمويل لمركز الشراء في عقد السهم الكوري؛ فبناءً على مركز بحجم نحو 20,000 USDT، تُقدَّر التكلفة اليومية بحوالي 60 USDT. لا تتيح Binance حاليًا شراء الأسهم العادية، لذا لا يمكن التحوط إلا بين العقود، وآمل أن يصبح شراء الأسهم العادية ممكنًا مباشرةً مستقبلًا. سأوافيكم لاحقًا بتحديثات عن وقف الخسارة وإغلاق الصفقة.
أهم نقاط الموجّه، لمن يرغب في تجربته:
1/ إدارة مخاطر الحساب: هامش إجمالي قدره 10,000 USDT، ورافعة مالية بمقدار ضعفين، وقيمة اسمية لا تتجاوز نحو 20,000 USDT، مع هامش معزول؛ الحد الأقصى للخسارة على أحد الجانبين نحو 1,000 USDT؛ وعند تفعيل وقف الخسارة يجب إغلاق ساقَي الصفقة بالكامل، من دون ترك مركز مكشوف.
2/ منطق الاستراتيجية: شراء SKHYNIXUSDT (يتتبع السهم الكوري، وهو أرخص نسبيًا)، وبيع SKHYUSDT (يتتبع إيصال الإيداع الأمريكي ADR، وهو أغلى نسبيًا)، مع مطابقة القيم الاسمية بالتساوي، لا فرض مطابقة كمية العقود بنسبة 10:1.
3/ إشارة الدخول: درجة z لنسبة السعر، محسوبة بالتوحيد القياسي المتحرك استنادًا إلى 100 شمعة على إطار الساعة؛ لا يُفتح المركز إلا عند انحراف واضح عن النطاق المعتاد، لتجنب دفع رسوم التمويل بلا داعٍ بعد تقلص فرق السعر.
4/ التحكم في التمويل: تحديد العتبة وفق التكلفة الفعلية اليومية بعملة USDT للساقين (مع مراعاة اختلاف فترات التسوية)؛ إذا تجاوزت التكلفة الحد، يُعلَّق التداول أو يُخفَّض المركز.
5/ تنفيذ وقف الخسارة: إذا بلغت خسارة أي ساق أو خسارة المركز المركب الحد المحدد، تُستخدم أوامر تفعيل بخاصية reduce-only لإغلاق المركزين بالكامل معًا.
6/ أمور أخرى: إنشاء سير عمل مرئي ورمز برمجي أولًا، ثم تشغيل محاكاة، مع توضيح كمية فتح المركز، والقيمة الاسمية، والهامش المستخدم، وشروط الإغلاق الكامل، والمخاطر الرئيسية؛ ولا يُفتح مركز إذا كانت البيانات غير كافية.
ما سبق مشاركة للمعلومات فقط، ولا يشكل أي نصيحة استثمارية.
BitHappy في تطور مستمر
498
·
--
في الأسبوع الماضي، شاهدت مقابلة شيان داو مع الأخ سون، وذكر فيها توقعًا: بعد حصول Hyperliquid على إعفاء تنظيمي، قد تتجه منصات التداول المركزية CEX تدريجيًا إلى منصات التداول اللامركزية DEX مستقبلًا. وفي نهاية الأسبوع، رأيت نقاشًا حول PopDEX المرتبطة بـ Bitget، وفجأة شعرت أن الأمر يستحق التفكير فعلًا: ربما تشكّل بالفعل نوع من التوافق الضمني بين منصات التداول، لكن الجميع ما زال ينتظر.
لكن بالنسبة إلى PopDEX الناشئة حديثًا، فوجود خلفية قوية وحده لا يكفي إطلاقًا. القاعدة السائدة الآن هي «لا تتحرك قبل أن ترى ما يستحق»، ومن دون ما يجذب المستخدمين بما يكفي، يصعب حقًا تحريك عجلة التداول.
تقول PopDEX عن نفسها إنها بنية تحتية للتداول أُنشئت للمتداولين، وإن MegaPop آلية لإعادة القيمة إلى المستخدمين، قائمة على التداول الفعلي. وعبارة «إعادة القيمة» جذابة بحد ذاتها، لأنها تشير عادةً إلى إعادة الشراء أو استرداد جزء من الأموال، لا إلى مجرد توزيع نقاط.
جوهر الأمر هو MegaPop:
1/ يُخصَّص 40% من إيرادات المنصة أسبوعيًا لصندوق الجوائز؛
2/ يحصل المستخدمون على تذاكر السحب من خلال التداول الفعلي؛
3/ تُجرى السحوبات أسبوعيًا، وتُنشر التذاكر وصندوق الجوائز والنتائج والتوزيعات كلها على السلسلة؛
4/ يحدد تجزئة كتلة بيتكوين أرقام السحب، للحد قدر الإمكان من فرص التلاعب البشري.
هذا يعني أن المستخدمين المشاركين في التداول يتقاسمون إيرادات المنصة بطريقة عشوائية وعادلة نسبيًا. وبما أن السحب عشوائي، فمن الصعب أيضًا استهدافهم أو استنزاف الصندوق على يد لاعبين محترفين.
وبصراحة، فإن توزيع العملات المستقرة مباشرةً بدلًا من النقاط أوضح وأكثر ضمانًا بكثير. فعلى الأقل، يعرف الجميع بوضوح ما الذي سيحصلون عليه، بدلًا من انتظار تفسيرات المشروع المختلفة لاحقًا.
ويبدو أن فريق المشروع قلق أيضًا من محدودية الإيرادات في البداية وعدم كفاية جاذبية تقاسم الأرباح، لذا سيضيف مكافآت على دفعتين في المرحلة الأولى، بقيمة إجمالية تقارب 250 ألف وحدة من العملة المستقرة U.
وبالطبع، هذه الـ40% فقط؛ أما الـ60% المتبقية فستُعاد إلى المستخدمين عبر العمولات المرتجعة والأنشطة البيئية. هذا الجزء ليس شفافًا بما يكفي حاليًا، لكن يمكن تفهّم ذلك: فالعمولات المرتجعة لطالما كانت من أبرز مجالات الابتكار لدى منصات التداول، سواء كانت مركزية CEX أو لامركزية DEX، ومن الطبيعي أن تختلف بحسب مستويات المستخدمين. نأمل فقط أن تكون الأنشطة اللاحقة أوضح، وأن تسهم في رفع نسبة تقاسم الأرباح.
كيف تنظر إلى الأمر كمستخدم؟ إذا كنت تحتاج أصلًا إلى التحوط، أو تتابع منصات أخرى، فيمكنك تجربة تخصيص جزء من تداولاتك لـ PopDEX؛ وإذا كنت تحقق أرباحًا من التداول أصلًا، فالتجربة تستحق أكثر.
باختصار، واصل إجراء التداولات التي كنت ستجريها على أي حال، لكنك ستحصل على تذاكر سحب أسبوعية إضافية عند استخدام PopDEX. وإذا حالفك الحظ وربحت جائزة كبرى، فسيكون الأمر مذهلًا!
ما سبق لمشاركة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
87
·
--
STRC من الدخول إلى تحقيق الأرباح: ماذا بعد؟
قضيت شهري أغسطس وسبتمبر في السفر مع زوجتي وأطفالي هربًا من الحر، فتوقفت عن خطة القراءة لبعض الوقت. قبل أيام، تابعت القراءة، وكان الكتاب هو «المستثمر الذكي»، الصادر لأول مرة عام 1949.
في الفصل الرابع والفصول اللاحقة، تكرر الكتاب التأكيد على أن الأسهم الممتازة تكشف عن مشكلات كثيرة عندما تضعف السوق، ولا يناسب شراؤها إلا عندما تهبط إلى أسعار غير منطقية!
لامستني هذه العبارة فورًا. فها نحن في عام 2026 ما زلنا نقع في الفخاخ نفسها التي لخّصها أذكياء عام 1949 لتجنّبها. أظن أن الجميع يفهم قصدي.
في هذه المراجعة، التي تتبع التسلسل الزمني وما مررت به من أفكار ومشاعر، أشارك أربعة استراتيجيات للمراجحة تظل فعّالة على المدى الطويل. آمل أن تفيد من خاضوا هذه التجربة أو لم يخوضوها، لكنهم مهتمون بالمراجحة؛ وهي أيضًا مراجعة لنفسي.
لكن معركة STRC هذه لم تقتصر على المراجحة، بل شملت أيضًا:
1/ المضاربة على Pendle PT/YT، مثل سكّ كميات كبيرة من YT-apyUSD للتداول عليها صعودًا وهبوطًا، والتوزيعات الهائلة للفوائد من عائد YT-sUSDat؛
2/ المراجحة في آليات المشروع، مثل اختلاف سعر أوراكل sUSDat عن سعره على السلسلة وسعره في العقد؛
3/ التنافس على توجيه الصفقات بين مجمّعات السيولة ذات الرسوم المختلفة، مثل المفاضلة بين 0.25% و0.1999%، أو استخدام مجمّع سيولة برسوم 0.0001% مباشرةً لاستلام الأصول وبيعها، وتجنّب الضريبة المرتفعة على عمليات المبادلة؛
4/ والأهم على الإطلاق: إدارة حجم المراكز والتحكم في المخاطر.
إجمالًا، كانت معركة STRC في عام 2026 درسًا يستحق أن أتذكره منذ دخولي هذا المجال. امتدت فترة طويلة، وتعددت أساليبها إلى حد أنني لم أعد أستطيع تذكّرها كلها الآن.
لذا أذكّر الجميع أيضًا بأهمية تدوين المراجعة في وقتها. حتى إن لم تنشروا التفاصيل فورًا، دوّنوها أولًا لتتمكنوا من تطوير أساليبكم.
كانت مقالتا النموذجين الأساسيين للمراجحة اللتان كتبتهما سابقًا تمهيدًا لهذا الملخص، كما أنهما تتبعان المنطق نفسه الذي اعتمدته في التطبيق العملي: نموذج المراجحة على فك الارتباط «A = B»، ونموذج المراجحة على فك الارتباط «A = B، وB = C، إذن A = C».
مراجعة السلسلة: كيف بدأت رحلتي مع STRC؛ الإنقاذ بالمراجحة 1 (مراجحة فك الارتباط بين apxUSD وapyUSD)؛ الإنقاذ بالمراجحة 2 (مراجحة فروق الأسعار عبر فتح مراكز بيع على STRC مقابل ثلاثة أصول)؛ الإنقاذ بالمراجحة 3 (مبادلة sUSDat ومجمّعات السيولة).
وهنا تنتهي السلسلة. إذا كانت لديكم مسارات أخرى تودون مناقشتها، فأهلًا بكم في التعليقات~
ما سبق مشاركة للمعلومات فحسب، ولا يشكّل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
166
·
--
STRC من الدخول إلى تحقيق الأرباح: إنقاذ الذات عبر المراجحة (3)
تحدثت في المقالين السابقين عن مسارين لاسترداد رأس المال. لنعد إلى المعادلة: بما أن كلاً من apxUSD وsUSDat مرتبط بـ STRC، فيمكننا إعادة صياغتها هكذا:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
وهذا يعني أن بالإمكان أيضاً إجراء مراجحة فك الارتباط بين sUSDat وapxUSD. عندما يهبط apxUSD مقارنةً بـ sUSDat بما يتجاوز النسبة المحددة (ويكون السبب عادةً هبوط apxUSD)، أشتري الأصل الأرخص عند القاع، ثم أنتظر حتى تتقارب الأسعار.
بعد أكثر من أسبوع من الاستفادة المتواصلة من مبادلة العملات المستقرة، تقلّصت الفرص فجأة. واتضح أن بعض الأشخاص أنشؤوا مجمع سيولة (LP) لـ apxUSD وsUSDat، فأخذ سعر الصرف يستقر أكثر فأكثر. انتقلت أنا أيضاً إلى توفير السيولة، ولم أُجرِ المبادلات إلا عند التقلبات الحادة، وكان من السهل أن أربح $300-500 يومياً. لكن مع ازدياد حجم مراكزي في مجمع السيولة وتراجع عدد من يبيعون apxUSD بخسارة، أخذت الفرص تقلّ أكثر فأكثر. وبحلول نهاية يونيو، عاد STRC إلى نحو 80، وكنت قد اقتربت من سعر استرداد رأس مالي، وهو 82.
بعد ذلك بدأ طريق تحقيق الأرباح. الفكرة الأساسية لم تتغير: ما إن تختلّ العلاقة بين المعاملات حتى تنفتح نافذة يمكن استغلالها، لكن هذه النافذة غالباً ما تكون قصيرة، إذ سرعان ما تلتهم السيولة والانزلاقات السعرية الأرباح. ومع دخول يوليو، أصبح من الصعب تحقيق أرباح تتجاوز 1% من الطرق الثلاث الأولى من دون استخدام الرافعة المالية، أما استخدامها فكانت السيولة غير كافية. فقد باع كثيرون بخسارة وغادروا السوق في يونيو، فانخفض تكرار فروق الأسعار بوضوح.
لكنني واصلت الاحتفاظ بـ apyUSD وsUSDat حتى منتصف سبتمبر، ولم أصفِّ apyUSD إلا مؤخراً؛ ليس بدافع التعلّق به، بل لأن فرص المراجحة ما زالت قائمة. وإذا واصلنا اشتقاق المعادلة، فسنجد أيضاً علاقة معاملية بين sUSDat وapyUSD:
sUSDat × x ≈ STRC × y
ومن الناحية العملية، بقي الأسلوب كما سبق تقريباً: المبادلة، وتوفير السيولة في مجمعات LP. في أكثر الأيام جنوناً، باع أحد كبار حاملي العملة 2 مليون apyUSD في يوم واحد، وحقق محفظة LP بقيمة $20K أملكها إيرادات تجاوزت $3000 في يوم واحد. قلّما تكررت نافذة كهذه بعد ذلك. ومن يوليو إلى سبتمبر، تراجعت الأرباح اليومية من $1-2000 إلى أقل من $100.
ومن السهل فهم هذا التراجع: فالأموال المتاحة محدودة، ومن يبيعون بخسارة لا يفعلون سوى التناقص تدريجياً. وغالباً ما يكون أشد الناس إيماناً هم الأكثر تضرراً. وكان أكبر تدفق للخارج في البداية من apxUSD: فقد تحولت من عملة مستقرة إلى عملة غير مستقرة، وتعذّر استردادها لفترة (ثم أصبح الاسترداد ممكناً، لكن الضرائب كانت باهظة)، كما أن سعرها لم يستطع اللحاق بـ STRC.
بفضل هذه المسارات، استرددت رأس مالي مبكراً وحققت أرباحاً على مدى شهرين متواصلين. وهنا تنتهي سلسلة مراجعات المراجحة. في المقال القادم، وبالاستناد إلى ما أقرأه مؤخراً، سأتحدث عما أراه وما سأفعله بعد هذه الموجة.
ما سبق مشاركة للمعلومات فقط، ولا يشكل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
64
·
--
من دخول عالم STRC إلى تحقيق الأرباح: إنقاذ نفسي بالمراجحة (2)
بعد المراجحة الناتجة عن فك ارتباط apxUSD وapyUSD، بدأت أرى أملًا في الخروج من الورطة. والخلاصة الأساسية هي: ما دامت العلاقة بين المعاملات قائمة، فظهور فجوة سعرية يتيح فرصة لتحقيق بعض الأرباح، مع أن نافذة الفرصة غالبًا ما تكون قصيرة جدًا. ولتسريع تضييق الفجوة السعرية، نشرت تغريدة شرحت فيها هذا المنطق، كما ساهم تأثيري بصفتي IP في مساعدتي إلى حد ما. ويمكنكم تخيّل مدى عجز الموقف آنذاك، رغم أن هذه الطريقة كانت فعّالة بحد ذاتها.
لنواصل النظر في المعادلات: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. يتضح من ذلك أن apxUSD يرتبط بـ STRC أيضًا بعلاقة معامل، ما يؤكد أكثر أن الرموز الثلاثة مرتبطة جميعها بـ STRC:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
لذا، عندما تهبط أسعار apxUSD وapyUSD وsUSDat إلى ما دون قيمها المتوقعة وفقًا لهذه المعاملات، يمكن شراء هذه الرموز الثلاثة على السلسلة، وبيع STRC على المكشوف في منصة تداول، للاستفادة من فرق السعر. وهذا يتوافق مع النموذج الذي كتبته سابقًا: «A = B، وB = C، إذن A = C».
وبالمصادفة، ظلّ حاملو الرموز المرتبطة بـ STRC قلقين طوال شهر يونيو، وغادر عدد لا يُحصى منهم بعد تكبّد الخسائر، وكل عملية بيع بدافع الذعر كانت تُحدث فجوة سعرية. وكان ذلك واضحًا في المجموعات وعلى السلسلة: غادر بعضهم مباشرة، فيما بحث آخرون عن فرص استنادًا إلى علاقة المعاملات.
لكن المشكلة حينها كانت قلة منصات التداول التي تدعم عقود STRC. أول منصة عرفتها كانت Lighter، لكن سيولتها كانت ضعيفة جدًا، ولم تتجاوز نحو 10,000؛ لذا كانت الأرباح من هذه الطريقة محدودة للغاية في النصف الأول من يونيو. أما من لديه حساب لدى وسيط أسهم أمريكية، فيمكنه تنفيذ الصفقات مباشرة عبر الوسيط.
وبما أن المنطق سليم، فما زالت هذه الفرص متاحة حتى اليوم الذي أكتب فيه هذا المنشور، مثل فرصة apyUSD الليلة الماضية. يوضح الرسم المرفق تحركات apxUSD، الذي يُفترض أن يحافظ على نسبة 100:1 مع STRC، لكنه كثيرًا ما ينحرف بنسبة 2–4%. غير أن تكاليف التداول على السلسلة لـ apxUSD وapyUSD مرتفعة جدًا، لذا لا تكاد توجد أرباح ما لم يتجاوز فرق السعر 0.5%. أما sUSDat فهو مستقر أكثر من اللازم، ونادرًا ما يتيح فرصًا.
وثمة قيد أهم بالنسبة إليّ: لقد استنفدت بالفعل الأموال المخصصة للمراكز عالية المخاطر، ومن الناحية النظرية لا ينبغي أن أخصص أموالًا جديدة لبيع عقود STRC على المكشوف. كل ما أملكه هو sUSDat وapyUSD، فكيف يمكنني تدبير أموري والتلاعب بها؟ سأشارك في المقال القادم أسلوبًا جديدًا للمراجحة.
ما سبق مشاركة للمعلومات فحسب، ولا يشكّل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
59
·
--
STRC من الدخول إلى تحقيق الأرباح: إنقاذ النفس عبر المراجحة (1)
في المقال السابق، ذكرتُ أن الخسائر غير المحققة بلغت 50% على الأقل بعد استنفاد الذخيرة عالية المخاطر. ورغم أنني لم أستخدم سوى مراكز عالية المخاطر، كان العبء النفسي كبيرًا: فقد استخدمتُ مركز Apyx للحصول على قرض دوّار، ومع احتساب القرض الدوّار اقتربتُ من استخدام كامل رأس المال. ثم اكتشفتُ أنه حتى لو علقتُ في apyUSD، فما دمتُ أستوعب العلاقة النسبية بينه وبين apxUSD، يمكنني تقليص الخسائر بسرعة عبر المبادلة بينهما. كانت هذه أول عملية مراجحة ناجحة.
قبل الانهيار الحاد لـ STRC، كان المسؤولون والجهات الخارجية يرون أن apxUSD عملة مستقرة. لكن ضماناته تتضمن STRC، وعندما لا تكفي الضمانات، لا بد أن تهبط قيمته الصافية مع هبوطه. لم يعترف المسؤولون بأنه ليس عملة مستقرة، ولم يقولوا إنه مربوط بـ STRC، لكن وفقًا لمنطق الضمانات، لا بد من وجود علاقة نسبية بين apxUSD وSTRC: ففي أسوأ الأحوال، ينبغي أن تبقى النسبة عند نحو 100:1، ومن الناحية النظرية قد تكون أعلى، لأن الضمانات لا تقتصر على STRC.
يرتبط نمو القيمة الصافية لـ apyUSD بتوزيعات STRC، وأصله الأساسي هو apxUSD:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
لكن في الواقع، بلغ انخفاض apyUSD في إحدى المرات ثلاثة إلى أربعة أضعاف انخفاض apxUSD: إذ هبط apxUSD بنسبة 7%، بينما تراجع apyUSD بأكثر من 30%. وبما أن المعادلة صحيحة، فحتى بعد أن أكون قد علقتُ في apyUSD، يمكنني رهن جزء منه للحصول على apxUSD، ثم مبادلته بكمية أكبر من apyUSD والاستفادة من فرق سعر الصرف. وقد وصل فرق سعر الصرف إلى 23% في ذروته، وتكرر ذلك مرتين، ولم تستمر الفرصة سوى بضع ساعات.
للأسف، لم يكن لدي سوى apyUSD وsUSDat، كما أنني كنت قد عززت مركزي في apyUSD بقرض دوّار، فارتفعت نسبة القرض إلى القيمة (LTV) إلى نحو 60%. ولم أرد المساس بـ sUSDat الذي كان أداؤه أقوى، لذا لم أستطع سوى رهن جزء من apyUSD للحصول على apxUSD ثم مبادلته بـ apyUSD. وبعد يومين، اختفت الفرص التي تجاوزت عوائدها 20%.
يُظهر النصف العلوي من الرسم البياني حركة apyUSD مقوّمًا بوحدات U: ففي 27 يونيو، عندما انخفض STRC فعليًا بأكثر من 30%، لم يهبط apyUSD إلا مع apxUSD، ولم يشهد انخفاضًا مبالغًا فيه. أما النصف السفلي فيُظهر حركة apxUSD مقوّمًا بوحداته، وكانت التقلبات طفيفة إلى حد يمكن تجاهله، ما يثبت صحة علاقة الربط بينهما. وبفضل صحة هذه المعادلة أيضًا، أتاحت فرص المراجحة اللاحقة من هذا النوع، عند فك الارتباط، أرباحًا تتراوح غالبًا بين 1% و3%. وهذا هو النهج نفسه الذي تناولته سابقًا في نموذج فك الارتباط «A = B».
للأسف، تسرعتُ كثيرًا في الشراء عند القاع، ولم تكن لدي أموال متاحة كافية؛ وإلا لكان بإمكاني تحويل الخسارة إلى ربح اعتمادًا على موجة الهبوط الأولى في يونيو وحدها. وحتى هذه المرحلة، لم تكن الأسعار قد عادت إلى مستوياتها السابقة، لكن الخسائر تقلصت كثيرًا، وبدأ يظهر أمل في استرداد رأس المال على الأقل.
في المقال التالي، سأواصل الحديث عن مسار آخر للمراجحة أثبت فعاليته على المدى الطويل.
ما سبق هو مشاركة للمعلومات فقط، ولا يُعدّ بأي شكل من الأشكال نصيحة استثمارية.
BitHappy، في تطور مستمر
67
·
--
من الدخول في STRC إلى تحقيق الأرباح: كيف بدأت الحكاية!
استقر سعر STRC الآن تقريبًا وعاد إلى مستواه المرجعي. وقد حقق معظم من احتفظوا سابقًا بـ STRC وsUSDat وapyUSD أرباحًا، ما داموا لم يبيعوا بخسارة في منتصف الطريق. لكن الوضع كان مختلفًا تمامًا قبل بضعة أشهر: التزمت بالخطة واستخدمت جزءًا فقط من محفظتي عالية المخاطر، لكن جولات الهبوط المتتالية استنزفت هذا الجزء تقريبًا، ووصلت خسائري غير المحققة في مرحلة ما إلى أكثر من 30%.
لم يتضح لي الأمر إلا بعد مراجعة ما حدث: المسألة الأساسية ليست ما إذا كان ينبغي التعامل مع STRC، بل إن اختلال نسب التحويل بين هذه الرموز يتيح فرصًا لاستغلال فروق الأسعار. لذلك سأقسم رحلتي من الدخول في هذا المجال، مرورًا بالتعلق بمراكز خاسرة، وصولًا إلى إنقاذ نفسي وتحقيق الأرباح، إلى سلسلة من المقالات. وفي هذا المقال، سأشرح كيف بدأت.
في مارس وأبريل، كثر الحديث عن STRC وApyx على X. كان السوق راكدًا حينها، وكانت سرقات العملات تتكرر، لذلك بقيت أراقب لفترة طويلة. إلى أن أُدرج apxUSD على Kraken، فتخلّيت عن العائد السنوي المنخفض لـ apxUSD (كنت أعلم حينها أن لديه انكشافًا على STRC)، واستثمرت خُمس محفظتي عالية المخاطر في apyUSD سعيًا إلى عائد سنوي يقارب 40%.
بعد ذلك، لفتت Saturn انتباهي، وكان لديها أيضًا رمزان: العملة المستقرة USDat، وsUSDat الذي لديه انكشاف على STRC. تنخفض القيمة الصافية لـ sUSDat مع استحقاق توزيعات STRC، ووفقًا للنمط المعتاد، يعود السعر غالبًا إلى مستواه المرجعي بعد الاستحقاق. خصصت خُمس محفظتي عالية المخاطر مرة أخرى للاستفادة من الهبوط عند الاستحقاق ثم التعافي، واحتفظت بالرمز لنحو 15 يومًا بعد الاستحقاق. وخلال أول شهرين، حققت عائدًا يقارب 2-3%. كنت أظن أنني سأتمكن من تحقيق عائد سنوي يقارب 40% على مدى نصف عام، حتى موعد TGE في أكتوبر.
في أوائل يونيو، لم يستقر STRC بعد استحقاق التوزيعات، وهبط قرابة 8% مساء 4 يونيو، وتراجع sUSDat معه. ووفقًا لمنطق فك الارتباط، واصلت الشراء عند الانخفاض. لكن ما لم أتوقعه هو أن العملة المستقرة apxUSD هبطت معه أيضًا، وكان هبوط apyUSD أشد، إذ وصل في مرحلة ما إلى 30%. ولحسن الحظ، كنت قد فككت بعض حلقات الاقتراض قبل ذلك لتنفيذ صفقة تأرجح على YT، ما أنقذني من التصفية. ولأنني كنت أعتقد أن STRC لن ينهار، واصلت زيادة مراكزي، حتى أصبح كل من apyUSD وsUSDat يشكل نصف محفظتي عالية المخاطر. وتجاوزت الخسائر غير المحققة في apyUSD، بما في ذلك القروض الدوارة، 50%، بينما لم يتراجع STRC نفسه سوى نحو 7%.
وهنا بدأ الكابوس. في 6 و27 يونيو، شهد STRC هبوطين حادين آخرين، ووصل إلى نحو 68% فقط من سعره المرجعي، بينما كنت قد استنفدت محفظتي عالية المخاطر بالكامل. أنقذني تخطيط توزيع المراكز، فلم أضع كل أموالي فيها؛ لكن التزامي بالخطة لم يترك لي خيارًا سوى المناورة بالمراكز المتاحة، وبدأت محاولات إنقاذ نفسي.
في المقال التالي، سأتناول مسار المراجحة الأكثر فاعلية: إعادة تحليل نسب التحويل بين apxUSD وapyUSD.
ما سبق مشاركة للمعلومات فقط، ولا يشكل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
101
·
--
لم أتابع Sui منذ فترة طويلة، واكتشفت أن طبقة الخزائن التابعة لـ Bluefin، التي كنت أعرفها سابقًا، أصبحت تدعم Ethereum. لا يزال المشروع الأساسي على Sui، لكن Ember التي احتضنها لم تعد تخدم Sui وحدها.
خزانة PPLUS الجديدة توفر عائدًا يقارب 11% على الإيداع العادي، ويمكن أن يصل تقديريًا إلى أكثر من 30% عند تدوير الأموال عبر Suilend أو Bluefin Lend. سبق أن أودعت أموالي لدى Ember العام الماضي، ثم سحبتها خلال السوق الهابطة. وأود هذه المرة أن أرى كيف اختزلت استراتيجياتها المعقدة.
الاسم الكامل لـ PPLUS هو Bitwise Premium+ RWA Vault. تودع USDC، فتصدر Ember حصصًا لك، بينما تتولى Bitwise اختيار الأصول وتوزيعها واستخدام الرافعة المالية وإدارة المخاطر. وتتكون الأصول الأساسية من ثلاثة أنواع من الائتمان المُرمّز: تمويل المدفوعات العابرة للحدود قصير الأجل من Huma؛ وقروض بضمان وحدات معالجة الرسوميات المخصصة للذكاء الاصطناعي من USD_ai؛ وديون ممتازة مضمونة بحقوق ملكية المنازل من Hastra (بالتعاون مع Figure). أنت تودع لدى Ember، أما Bitwise فهي الجهة التي تدير الاستراتيجية، وليست المُصدِر أو المشغّل.
تختلف هذه الخزانة عن PAPY الأقدم: فـ PAPY أقرب إلى خزائن الإقراض المضمونة بأكثر من قيمة القرض، ويبلغ عائدها المستهدف نحو 5%–6%؛ أما PPLUS فتضيف رافعة مالية إلى أصول RWA المماثلة، ويبلغ عائدها المستهدف رسميًا أكثر من 10%، مع مخاطر أعلى أيضًا. ويتكون العائد من ثلاث طبقات: فوائد الائتمان الأساسي، وفارق العائد الناتج عن الرافعة المالية داخل الخزانة، ثم إعادة رهن PPLUS في سوق الإقراض. أما الطبقة الثالثة فليست جزءًا تلقائيًا من الاستراتيجية. وتبلغ القيمة الإجمالية المقفلة حاليًا نحو 12.84 مليون دولار.
هناك طريقتان للاستفادة منها:
1/ الإيداع العادي، بعائد متوقع يقارب 11%، ويمكن الإيداع عبر Sui أو Ethereum؛
2/ تدوير القروض: إيداع PPLUS في Bluefin Lend أو Suilend، واقتراض USDC، ثم تحويله مجددًا إلى PPLUS وإعادة إيداعه. والعائد المتوقع يتجاوز 30%. لكن الخزانة تستخدم الرافعة المالية بالفعل، لذا فإن تكرار هذه العملية يعني الجمع بين رافعة الاستراتيجية ورافعة الاقتراض، ويجب مراقبة مستوى التصفية عن كثب.
ارتفاع فرص الاستفادة يعني أيضًا ارتفاع المخاطر. وتحذر الجهة الرسمية من أن هذه استراتيجية ائتمانية تستخدم الرافعة المالية، وأن الأصول المودعة قد تتعرض لخسارة جزئية أو كاملة.
نبذة إضافية عن Bitwise: هي شركة لإدارة الأصول المشفرة تأسست عام 2017. ووفقًا لما تذكره الشركة، تتجاوز أصول العملاء 15 مليار دولار، وتضم محفظتها أكثر من 40 منتجًا تشمل صناديق ETF في الولايات المتحدة وETP في أوروبا. وتبلغ قيمة صندوق BITB، وهو صندوق ETF فوري للبيتكوين، نحو 3.2 مليارات دولار، بينما تجاوزت قيمة BSOL، وهو صندوق ETF للتخزين على Solana، 1.2 مليار دولار، ما يجعله أكبر صندوق ETF لـ SOL في العالم حاليًا.
بعبارة أخرى، PPLUS ليست منتجًا عالي العائد أطلقه فريق جديد على عجل، بل استراتيجية نقلتها إلى السلسلة مؤسسة لإدارة الأصول تولت إدارة BTC وETH وSOL عبر القنوات التقليدية.
ما سبق لمشاركة المعلومات فحسب، ولا يشكل أي نصيحة استثمارية.
BitHappy تواصل التطور.
332
·
--
أكثر المنشورات شيوعًا على الخط الزمني ليست تحليلات، بل: «لقد ربحت».
يمكن التلاعب بلقطات الشاشة، لكن إظهار عنوان المحفظة يكشف نقاط الدخول والخروج، ومواقع زيادة المراكز، وإيقاع جني الأرباح. إن نشرتها، خشيت أن يقلّدك الآخرون؛ وإن لم تنشرها، بدا الأمر كأنك تتظاهر. تريد أن يرى الناس نتائجك، لكنك لا تريد أن يكتشفوا طريقتك. هذا التناقض مألوف لدى العاملين في المراجحة، وليس مجرد حساسية زائدة.
أنا أيضًا علقت في المعضلة نفسها خلال الأيام العشرة الماضية. كانت موجة العملات والأسهم هذه مغرية جدًا؛ دخلت بـ50 ألف USDT، ووصلت خلال عشرة أيام إلى قرابة 90 ألفًا. كل يوم كنت أفكر في نشرها للاحتفاظ بسجل ومراجعة التجربة، لكنني ترددت مرات عدة والمؤشر فوق زر الإرسال، ثم لم أنشر شيئًا. اكتفيت بعرض بعض لقطات أرصدة الحساب في المجموعة. إن لم أنشر عنوان المحفظة، فلن يبقى سوى عبارة «لقد ربحت»، وسيُفترض تلقائيًا أنني أتباهى؛ وإن نشرته، فلن تعود الطريقة سرًا.
لذا فالسؤال الحقيقي ليس ما إذا كان ينبغي أن نتباهى بالنتائج، بل ما الذي يتحقق منه الآخرون: النتيجة، أم محفظتك وطريقتك؟
وعند الحديث عن المؤسسات وكبار المستثمرين، لا يتغير سوى حجم المعضلة. يخشى الأفراد أن تُنسخ طريقتهم؛ أما المؤسسات فتخشى أن تكون مراكزها، وتوقيت دخولها وخروجها، ومسار تنفيذها مرئية لحظيًا على سلسلة عامة، فتُسعَّر استراتيجيتها أو يسبقها الآخرون قبل اكتمال تنفيذها. الشفافية الافتراضية على السلسلة عبء اجتماعي على صغار المستثمرين، لكنها تكلفة حقيقية حين يتعلق الأمر بأموال مؤسساتية كبيرة تُنقل إلى السلسلة. الخصوصية التي تحتاج إليها المؤسسات لا تعني محو السجلات، بل أن تكون قابلة للتدقيق داخليًا، وألا يُكشف للعامة سوى ما يلزم التحقق منه.
التحقق يجيب عن سؤال «هل هذا حقيقي؟»، والخصوصية تحدد «إلى أي مدى نكشفه؟». وعندما يُعالَج الأمران كلٌّ على حدة، يصبح بإمكان كبار المستثمرين والمؤسسات إدخال أموالهم على نطاق واسع.
مشروع الخصوصية Primus Labs، الذي حصل على تمويل من YZi Labs في أواخر أغسطس، يعمل تحديدًا على الفصل بين هذين الأمرين: إثبات أنك أنجزت الأمر، من دون الحاجة إلى كشف مسارك. صحيح أنه لا يستطيع بعدُ إثبات عبارة «ضاعفت أموالي تقريبًا خلال عشرة أيام» بنقرة واحدة، لكنه طبّق البنية نفسها في مجالين:
1/ التعاون مع Kaito يثبت المشاركة: يثبت أنك شاركت وتداولت، من دون كشف حسابك، ويستبعد المشاركة الوهمية من الضجيج؛
2/ التعاون مع Unitas يثبت الملاءة: يثبت كفاية الاحتياطيات وسلامتها، من دون بث عمليات التداول مباشرة، ما يتيح للمؤسسات كسب الثقة من دون تسريب المعلومات.
كشف النتائج الذي يحتاج إليه الأفراد، وإثبات الاحتياطيات الذي تحتاج إليه المؤسسات، يقومان على الفكرة نفسها: أثبت أولًا أن الأمر حقيقي، ثم قرر مقدار ما تريد كشفه. ومن الناحية التجارية، فإن توفير إمكانية «التحقق من دون تسريب» أولًا يفسر أيضًا حصول المشروع لاحقًا على استثمار من YZi Labs: يبدأ الأمر بحالة استخدام، ثم يأتي الدعم الاستثماري.
انطلاقًا من احتياجات الأفراد، قد يصبح بإمكاننا مستقبلًا نشر عدد أقل من لقطات الشاشة وإرفاق إثبات واحد إضافي على X. أما المؤسسات فتحتاج إلى النسخة الموسعة من الفكرة نفسها: انقل البيانات إلى السلسلة، لكن لا تكشف المسار. لمن يهتم بتقنية Primus، يمكنه الاطلاع على منشورات الأستاذ anymose.
ما سبق مشاركة للمعلومات فقط، ولا يشكل أي نصيحة استثمارية.
BitHappy، في تطور مستمر
41
·
--
مراجعة لعملية استغلال فروق القواعد انتهت بالفعل~
في 24 أغسطس 2026، شاركت في مسابقة تداول bStocks لمحفظة Agentic Wallet من Binance. كان تقديري آنذاك أن القواعد واضحة، ويمكن إضافة ساق تحوّط، لذا تستحق المشاركة. كان هدفي دخول المراكز العشرة الأولى، وبحسب تقديري كان من الممكن أن تتجاوز الجائزة 5,000 دولار؛ لكنني انتهيت تقريبًا ضمن الخمسين الأوائل، بعائد يزيد قليلًا على 400 دولار. والخلاصة أولًا: هيكل المراجحة كان سليمًا، لكن تقديرنا للترتيب والقيمة المتوقعة لم يكن كذلك.
جوهر القواعد هو أن لوحة الترتيب تحتسب الأرباح والخسائر المحققة بعد إغلاق المراكز فقط. رأى أحد الزملاء أنه لا يمكن سوى شراء الأصول الفورية، وأن التحوّط غير مكتمل، فأضفت ساقًا: استخدام الرمزين العكسيين (SOXL/SOXS) كمركز بيع على المكشوف، ما يتيح تحقيق ربح محقق في إحدى الساقين سواء ارتفع السعر أو انخفض، ثم تحوّطنا اتجاهيًا على مستوى المحفظة. كنا جميعًا واثقين، ولم يعترض أحد. استغرق الأمر نحو أربع ساعات، وجمّدنا 15,000 دولار، وتكبدنا 30 دولارًا من تكاليف الاحتكاك. وبسبب مشكلات الشبكة، لم تُغلق بعض المراكز في الوقت المناسب؛ وما لم يتحقق من أرباح لا يُحتسب، فلم نحصل حتى على 600 دولار.
مصدر العائد: جاءت الـ400 دولار من صندوق جوائز فعالية Binance، لا من فرق الأسعار. للصندوق سقف، ويُفتح تدريجيًا وفق شرائح تحددها أصول مستخدمي bStocks المسجلين تحت الإدارة (AUM)، ثم تُوزع الجوائز بين أفضل 100 بحسب الأرباح والخسائر المحققة. التحوّط يحد من أثر الاتجاه، لكنه لا يفسر مصدر الجائزة ولا يضمن ترتيبًا معينًا.
انتقال المخاطر: الخطر الرئيسي هو لوحة الترتيب، لا حركة السوق. كلما زاد عدد من يفهمون القواعد نفسها، ارتفعت الأرباح والخسائر اللازمة لدخول القائمة، فتحوّل هدف المراكز العشرة الأولى إلى المراكز الخمسين الأولى. تعاملت مع هؤلاء المشاركين باعتبارهم خلفية، لا متغيرًا رئيسيًا، وكان ذلك خطئي الأساسي. تأتي في المرتبة الثانية الأهلية والتدقيق، وفي الثالثة تجميد رأس المال وتكاليف الاحتكاك والتنفيذ ومخاطر التحوّط المتبقية. وما جعلني أخفف التدقيق حقًا هو توافق الآراء ضمن دائرة صغيرة: مرّت المعلومات وفكرة «أن هذا ما ينبغي فعله» عبر الزملاء، وتعاملت مع موافقتهم على أنها تحقق من صحة القرار.
النتيجة لا تعني أن القرار كان سليمًا: كان ينبغي، قبل المشاركة، تقسيم الاحتمالات إلى ثلاثة سيناريوهات: دخول المراكز العشرة الأولى؛ نجاح التحوّط لكن تراجع الترتيب إلى منتصف القائمة أو أسفلها؛ أو حدوث مشكلة في التنفيذ أو الأهلية تؤدي إلى خسارة الجائزة بالكامل. ما حدث فعليًا هو السيناريو الثاني، إضافة إلى عدم إغلاق بعض المراكز في الوقت المناسب.
ما ينبغي الاحتفاظ به هو قراءة القواعد، وإضافة ساق البيع على المكشوف، والحد من تكاليف الاحتكاك، وإدراج تنفيذ إغلاق المراكز ضمن قائمة التحقق. أما الدرس فهو أن لوحة الترتيب لعبة تنافسية، وتسوية حساباتك على نحو متوازن لا تعني أن الأمر انتهى.
في المرة القادمة، سأولي اهتمامًا إضافيًا لثلاث نقاط: هل مصدر العائد هو صندوق الجوائز أم فروق الأسعار؟ إن كان صندوق الجوائز، فأنظر إلى توزيع المراكز بدلًا من التركيز على تقدير واحد؛ وأحدد مقدار رأس المال المجمّد بناءً على ما إذا كان مقبولًا احتمال ألا يتبقى سوى بضع مئات من الدولارات؛ وأسأل بشكل منفصل عمّا إذا كان بالإمكان إغلاق المراكز خلال الفترة المحددة.
فهم القواعد شرط ضروري، لكنه ليس شرطًا كافيًا لتحقيق الترتيب المستهدف. التحوّط يعالج مخاطر الاتجاه، لكنه لا يعالج توزيع صندوق الجوائز ولا المراكز التي لم تُغلق.
هذا المنشور هو محتوى علني ضمن «منظومة الحلقة المغلقة لنمو العلامة الشخصية القائمة على دائرة الكفاءة».
ما سبق مشاركة للمعلومات فقط، ولا يشكّل أي نصيحة استثمارية.
BitHappy في تطور مستمر
190
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف