

MrZahid
872 منشورات
MrZahid
إبلاغ
حظر المُستخدم
Exploring crypto, Web3, and the Binance ecosystem | Sharing simple insights, updates, and ideas for the community | X: @zahidofficial22
634 تتابع
17.2K+ المتابعون
3.9K+ إعجاب
منشورات
الكل
اقتباسات
Live
·
--
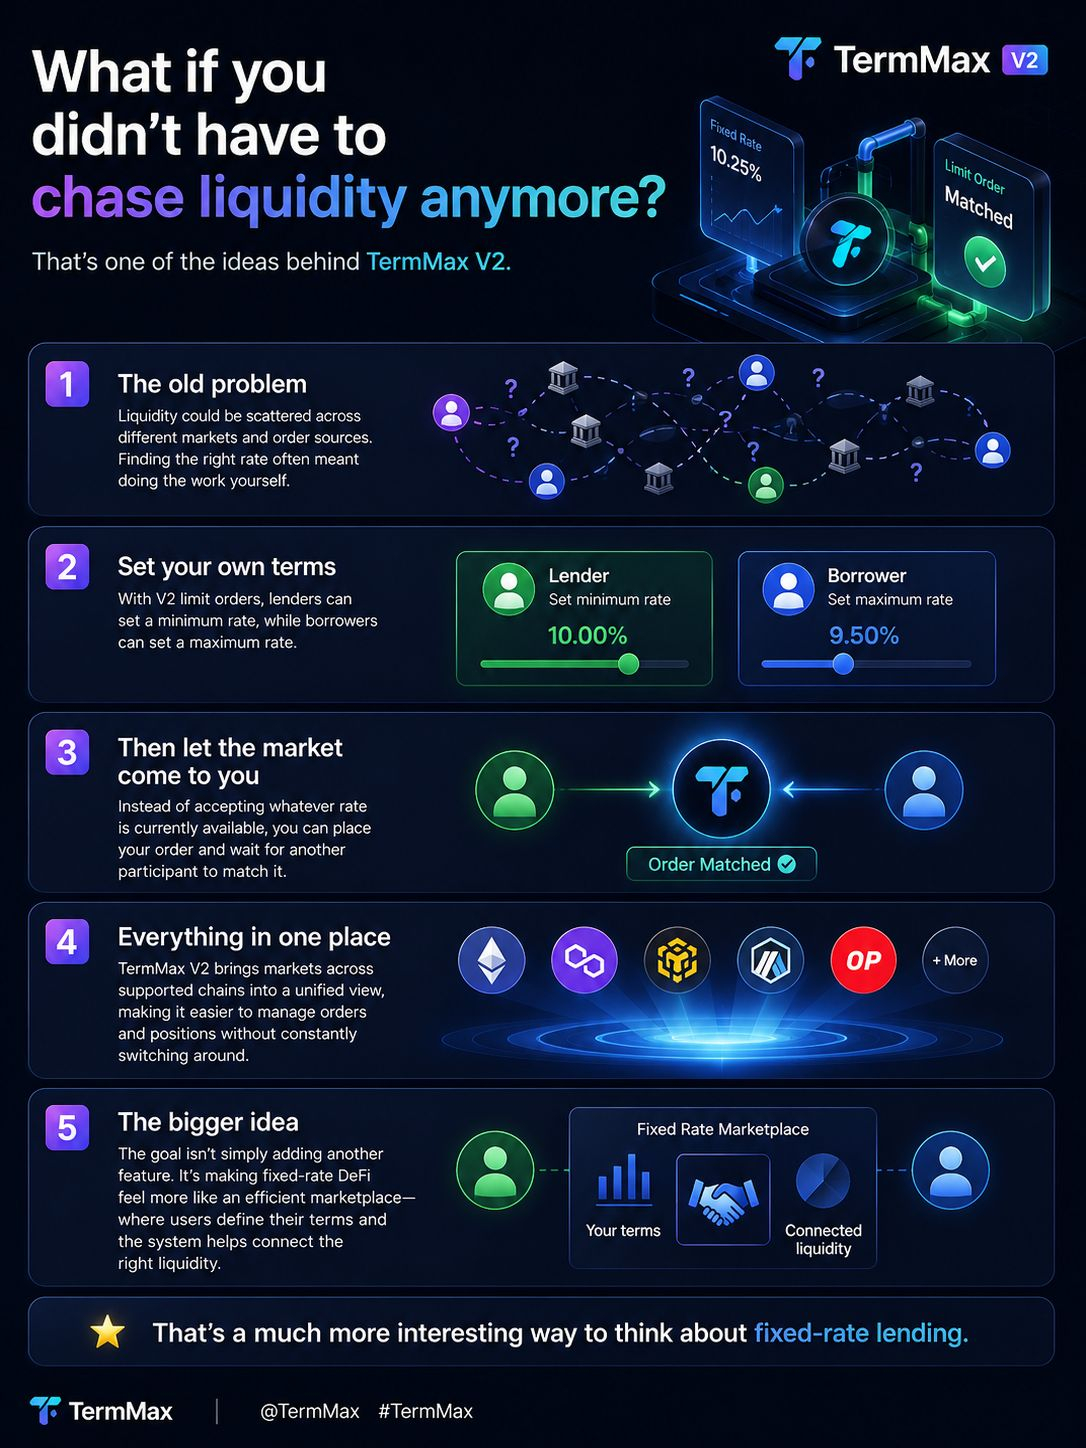
ماذا لو لم يكن عليك مطاردة السيولة بعد الآن؟
هذه إحدى الأفكار وراء TermMax V2.
المشكلة القديمة كانت أن السيولة قد تتوزع عبر أسواق ومصادر أوامر مختلفة. وغالبًا ما كانت عملية العثور على السعر المناسب تتطلب منك القيام بالعمل بنفسك.
حدّد شروطك الخاصة: باستخدام أوامر الحد في V2، يمكن للمقرضين تحديد حد أدنى للسعر، بينما يمكن للمقترضين تحديد حد أقصى للسعر.
ثم دع السوق يأتي إليك: بدلًا من قبول أي سعر متاح حاليًا، يمكنك وضع أمر الانتظار ودع مشاركًا آخر يطابقه.
كل شيء في مكان واحد: يقدّم TermMax V2 الأسواق عبر السلاسل المدعومة في عرض موحّد، مما يسهل إدارة الأوامر والمراكز دون الحاجة إلى التنقّل باستمرار.
والفكرة الأكبر: الهدف ليس مجرد إضافة ميزة أخرى. بل هو جعل التمويل اللامركزي ذو السعر الثابت يشعر بمزيد من كونه سوقًا فعالًا—حيث يحدد المستخدمون شروطهم ويُساعد النظام في ربط السيولة المناسبة.
وهذا يجعل التفكير في الإقراض بسعر ثابت أكثر إثارة للاهتمام.
@termmax #TermMax
ماذا لو لم يكن عليك مطاردة السيولة بعد الآن؟
هذه إحدى الأفكار وراء TermMax V2.
المشكلة القديمة كانت أن السيولة قد تتوزع عبر أسواق ومصادر أوامر مختلفة. وغالبًا ما كانت عملية العثور على السعر المناسب تتطلب منك القيام بالعمل بنفسك.
حدّد شروطك الخاصة: باستخدام أوامر الحد في V2، يمكن للمقرضين تحديد حد أدنى للسعر، بينما يمكن للمقترضين تحديد حد أقصى للسعر.
ثم دع السوق يأتي إليك: بدلًا من قبول أي سعر متاح حاليًا، يمكنك وضع أمر الانتظار ودع مشاركًا آخر يطابقه.
كل شيء في مكان واحد: يقدّم TermMax V2 الأسواق عبر السلاسل المدعومة في عرض موحّد، مما يسهل إدارة الأوامر والمراكز دون الحاجة إلى التنقّل باستمرار.
والفكرة الأكبر: الهدف ليس مجرد إضافة ميزة أخرى. بل هو جعل التمويل اللامركزي ذو السعر الثابت يشعر بمزيد من كونه سوقًا فعالًا—حيث يحدد المستخدمون شروطهم ويُساعد النظام في ربط السيولة المناسبة.
وهذا يجعل التفكير في الإقراض بسعر ثابت أكثر إثارة للاهتمام.
@TermMax #TermMax
1
314
·
--
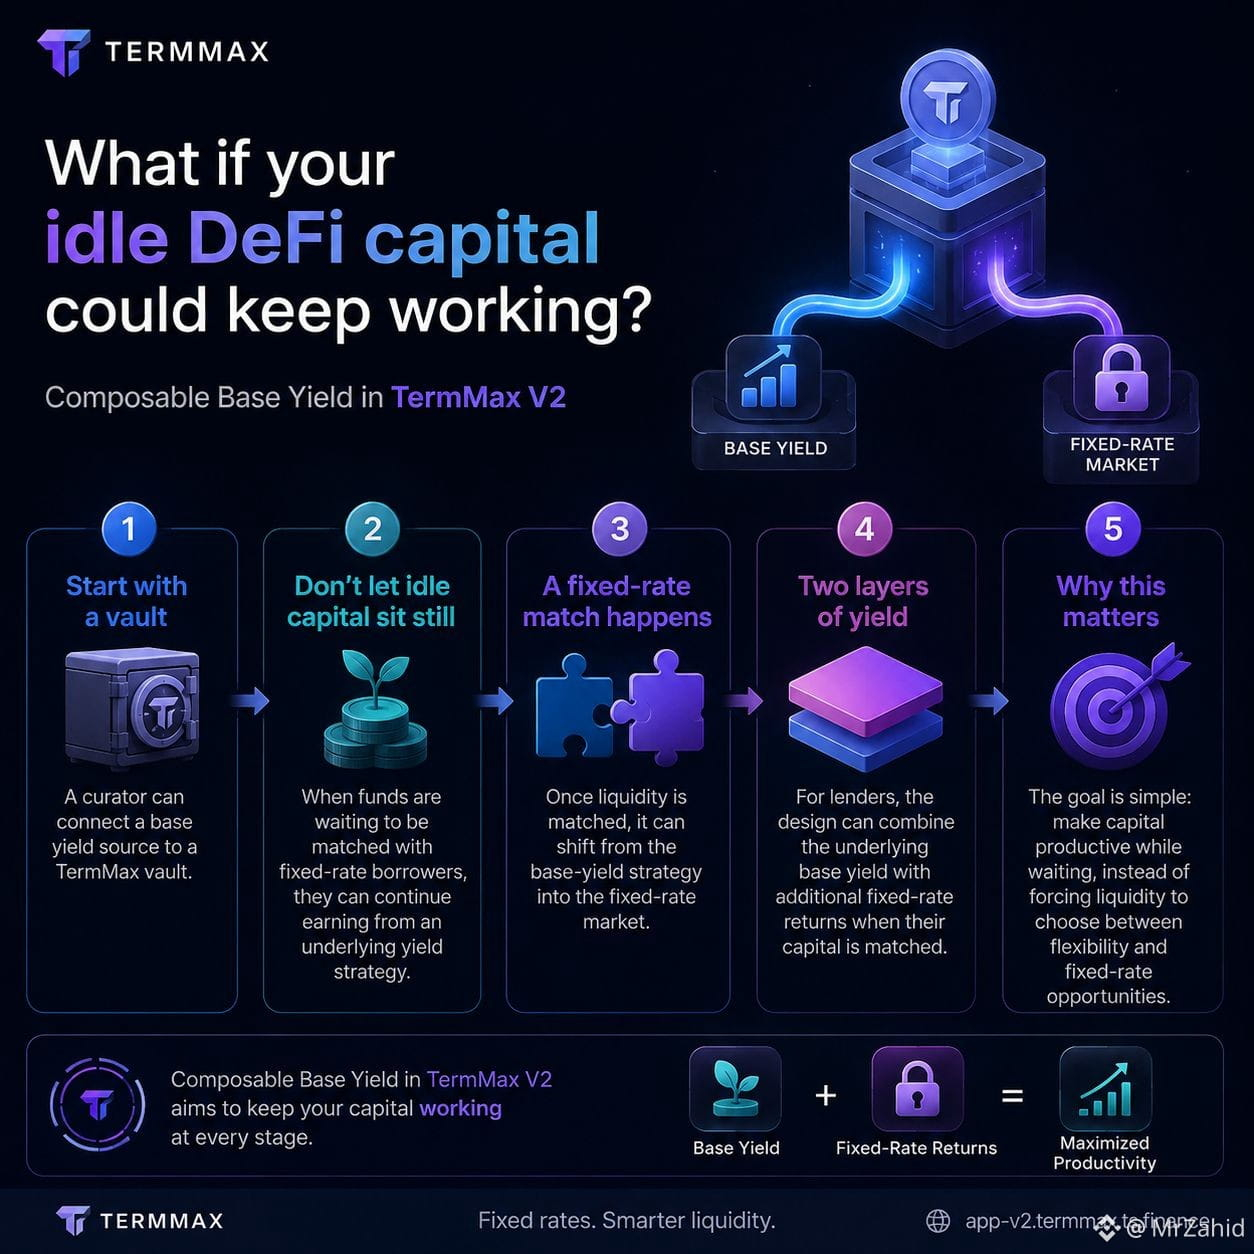
ماذا لو كان بإمكان رأس مالك الخامل في التمويل اللامركزي أن يستمر في العمل؟
أحد الأفكار الأكثر إثارة للاهتمام في TermMax V2 هو العائد الأساسي القابل للتركيب.
ابدأ بصندوق (Vault)
يمكن للقيّم (Curator) ربط مصدر عائد أساسي (Base Yield) بصندوق TermMax.
لا تدع رأس المال الخامل يبقى دون حركة
عندما تكون الأموال بانتظار مطابقتها مع مقترضين بمعدلات ثابتة، يمكن أن تستمر في تحقيق أرباح من استراتيجية عائد أساسية (Underlying Yield Strategy).
تحدث المطابقة بمعدل ثابت
بمجرد مطابقة السيولة، يمكن أن تنتقل من استراتيجية العائد الأساسي إلى سوق المعدلات الثابتة.
طبقتان من العائد
بالنسبة للمُقرِضين، يسمح التصميم بدمج العائد الأساسي الكامن مع عوائد إضافية ذات معدل ثابت عندما يتم توجيه رأس مالهم إلى المطابقة.
لماذا هذا مهم
الهدف بسيط: جعل رأس المال منتجًا أثناء الانتظار، بدلًا من إجبار السيولة على الاختيار بين المرونة والفرص ذات المعدل الثابت.
هذا اتجاه مثير للاهتمام فعلًا للتمويل اللامركزي بمعدل ثابت.
@termmax #TermMax
ماذا لو كان بإمكان رأس مالك الخامل في التمويل اللامركزي أن يستمر في العمل؟
أحد الأفكار الأكثر إثارة للاهتمام في TermMax V2 هو العائد الأساسي القابل للتركيب.
ابدأ بصندوق (Vault)
يمكن للقيّم (Curator) ربط مصدر عائد أساسي (Base Yield) بصندوق TermMax.
لا تدع رأس المال الخامل يبقى دون حركة
عندما تكون الأموال بانتظار مطابقتها مع مقترضين بمعدلات ثابتة، يمكن أن تستمر في تحقيق أرباح من استراتيجية عائد أساسية (Underlying Yield Strategy).
تحدث المطابقة بمعدل ثابت
بمجرد مطابقة السيولة، يمكن أن تنتقل من استراتيجية العائد الأساسي إلى سوق المعدلات الثابتة.
طبقتان من العائد
بالنسبة للمُقرِضين، يسمح التصميم بدمج العائد الأساسي الكامن مع عوائد إضافية ذات معدل ثابت عندما يتم توجيه رأس مالهم إلى المطابقة.
لماذا هذا مهم
الهدف بسيط: جعل رأس المال منتجًا أثناء الانتظار، بدلًا من إجبار السيولة على الاختيار بين المرونة والفرص ذات المعدل الثابت.
هذا اتجاه مثير للاهتمام فعلًا للتمويل اللامركزي بمعدل ثابت.
@TermMax #TermMax
68
·
--
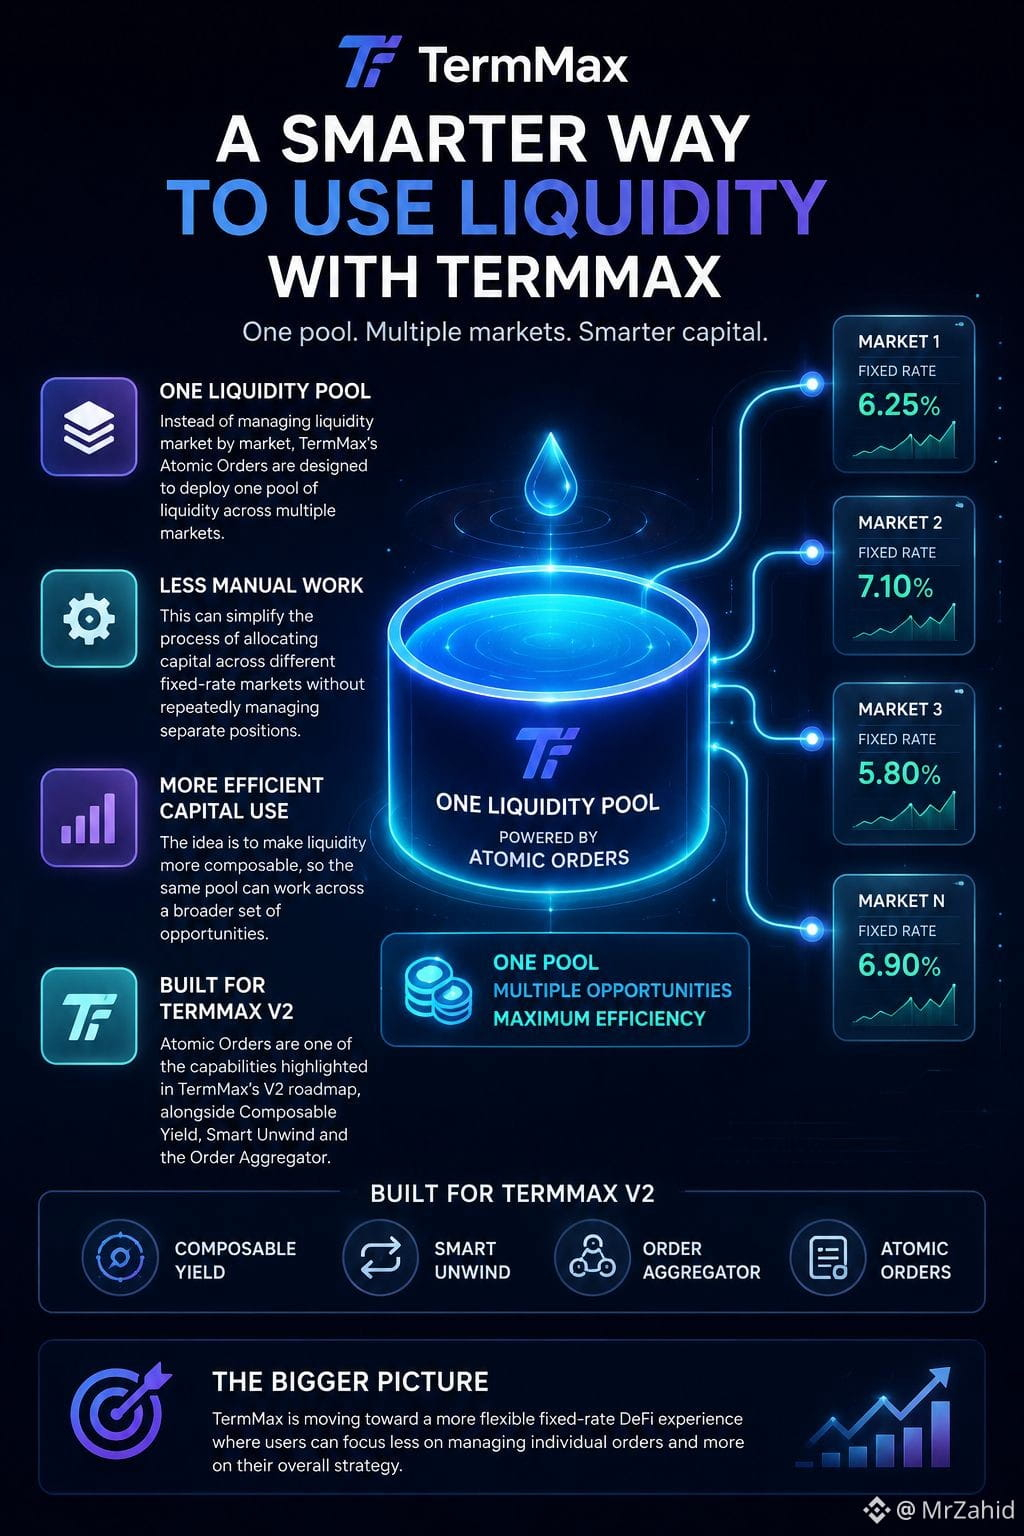
طريقة أذكى لاستخدام السيولة باستخدام TermMax
مجمع سيولة واحد
بدلًا من إدارة السيولة سوقًا بسوق، تم تصميم الأوامر الذرّية (Atomic Orders) في TermMax لنشر مجمع واحد من السيولة عبر أسواق متعددة.
مجهود يدوي أقل
يمكن أن يبسط ذلك عملية تخصيص رأس المال عبر مختلف أسواق الفائدة الثابتة دون الحاجة إلى إدارة أوضاع منفصلة بشكل متكرر.
استخدام أكثر كفاءة لرأس المال
الفكرة هي جعل السيولة أكثر قابلية للتكوّن (composable)، بحيث يمكن للمجمع نفسه أن يعمل عبر مجموعة أوسع من الفرص.
مصمم لـ TermMax V2
تُعد الأوامر الذرّية واحدة من الميزات التي يتم تسليط الضوء عليها ضمن خارطة طريق TermMax لإصدار V2، إلى جانب العائد القابل للتكوين (Composable Yield) وSmart Unwind وOrder Aggregator.
الصورة الأكبر
يتجه TermMax نحو تجربة DeFi أكثر مرونة بعوائد/فائدة ثابتة، حيث يمكن للمستخدمين التركيز أقل على إدارة الأوامر الفردية والمزيد على استراتيجيتهم العامة.
@termmax #TermMax
طريقة أذكى لاستخدام السيولة باستخدام TermMax
مجمع سيولة واحد
بدلًا من إدارة السيولة سوقًا بسوق، تم تصميم الأوامر الذرّية (Atomic Orders) في TermMax لنشر مجمع واحد من السيولة عبر أسواق متعددة.
مجهود يدوي أقل
يمكن أن يبسط ذلك عملية تخصيص رأس المال عبر مختلف أسواق الفائدة الثابتة دون الحاجة إلى إدارة أوضاع منفصلة بشكل متكرر.
استخدام أكثر كفاءة لرأس المال
الفكرة هي جعل السيولة أكثر قابلية للتكوّن (composable)، بحيث يمكن للمجمع نفسه أن يعمل عبر مجموعة أوسع من الفرص.
مصمم لـ TermMax V2
تُعد الأوامر الذرّية واحدة من الميزات التي يتم تسليط الضوء عليها ضمن خارطة طريق TermMax لإصدار V2، إلى جانب العائد القابل للتكوين (Composable Yield) وSmart Unwind وOrder Aggregator.
الصورة الأكبر
يتجه TermMax نحو تجربة DeFi أكثر مرونة بعوائد/فائدة ثابتة، حيث يمكن للمستخدمين التركيز أقل على إدارة الأوامر الفردية والمزيد على استراتيجيتهم العامة.
@TermMax #TermMax
161
·
--
#termmax @termmax
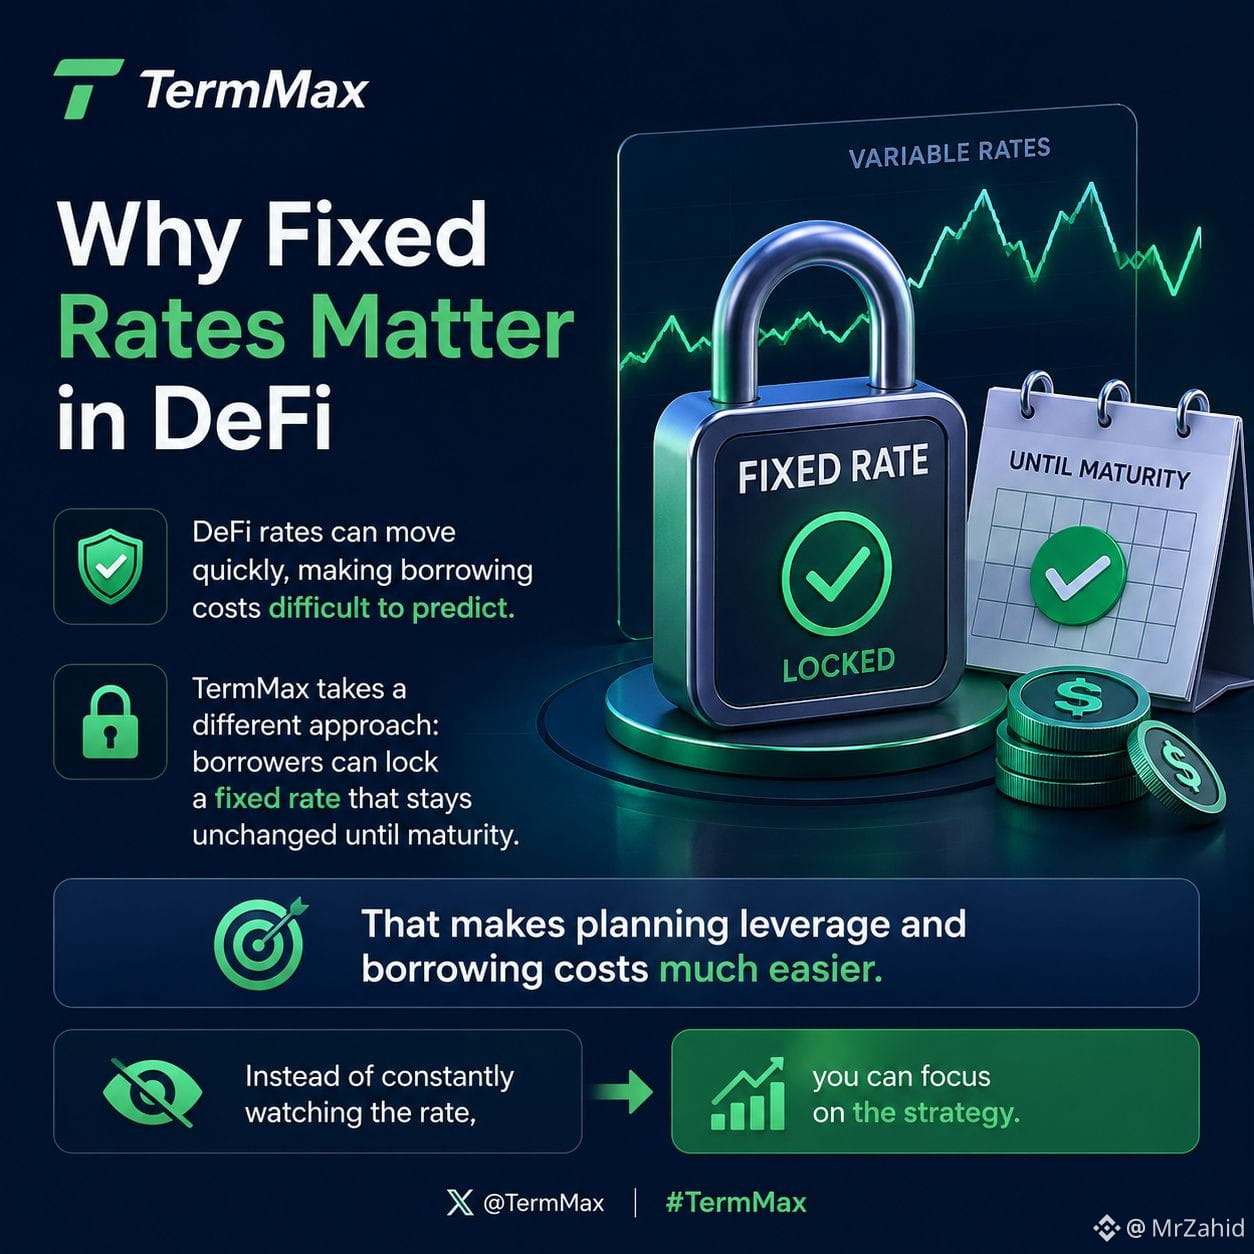
لماذا تُعد الأسعار الثابتة مهمة في التمويل اللامركزي (DeFi)
يمكن أن تتحرك معدلات التمويل اللامركزي بسرعة، مما يجعل تكاليف الاقتراض صعبة التنبؤ. تتبع TermMax نهجًا مختلفًا: إذ يمكن للمقترضين تثبيت معدل ثابت يظل دون تغيير حتى تاريخ الاستحقاق. وهذا يجعل التخطيط للرافعة المالية وتكاليف الاقتراض أسهل بكثير.
بدلًا من مراقبة المعدل باستمرار، يمكنك التركيز على الاستراتيجية.
@termmax #TermMax
#termmax @TermMax
لماذا تُعد الأسعار الثابتة مهمة في التمويل اللامركزي (DeFi)
يمكن أن تتحرك معدلات التمويل اللامركزي بسرعة، مما يجعل تكاليف الاقتراض صعبة التنبؤ. تتبع TermMax نهجًا مختلفًا: إذ يمكن للمقترضين تثبيت معدل ثابت يظل دون تغيير حتى تاريخ الاستحقاق. وهذا يجعل التخطيط للرافعة المالية وتكاليف الاقتراض أسهل بكثير.
بدلًا من مراقبة المعدل باستمرار، يمكنك التركيز على الاستراتيجية.
@TermMax #TermMax
1
2
216
·
--
٩ سنوات. ابتكارات لا تُحصى. ملايين المستخدمين.
من المدهش أن أرى مدى ما وصلت إليه بينانس. من أول صفقة لي إلى استكشاف منتجات جديدة، كانت كل محطة جزءًا من رحلتي في عالم العملات المشفرة.
لقد فتحت ٩ معالم، لكن هذا مجرد البداية. أتطلع إلى البناء والتعلّم والنمو مع المجتمع لسنوات عديدة أخرى. 🚀
عيد ميلاد سعيد لِبينانس في ذكرى التاسع! 🥳💛
#BinanceTurns9
من المدهش أن أرى مدى ما وصلت إليه بينانس. من أول صفقة لي إلى استكشاف منتجات جديدة، كانت كل محطة جزءًا من رحلتي في عالم العملات المشفرة.
لقد فتحت ٩ معالم، لكن هذا مجرد البداية. أتطلع إلى البناء والتعلّم والنمو مع المجتمع لسنوات عديدة أخرى. 🚀
عيد ميلاد سعيد لِبينانس في ذكرى التاسع! 🥳💛
#BinanceTurns9
111
·
--
قضيت جزءًا من اليوم وأنا أتصفّح توثيق @grvt_io ، لكن بدلًا من التركيز على ميزات التداول، ركّزت على شيء أعمق: نموذج الثقة.
كيف تتداول دون أن تمنح التحكم الكامل في أصولك لمنصّة تداول؟
ما لفتني هو أن GRVT يفصل بين تنفيذ الأوامر وملكية الأصول. يتم تحسين عملية المطابقة من أجل السرعة، بينما يعتمد التسوية وسلامة الحساب على البنية التحتية للسلسلة (بلوك تشين) وتقنيات المعرفة-الصفرية. أعتقد أن هذا نهج أذكى من مطالبة المستخدمين بالثقة العمياء في منصة ما.
كما استكشفت توثيق واجهة برمجة التطبيقات. بالإضافة إلى نقاط النهاية الأساسية للتداول، تدعم GRVT بيانات السوق عبر WebSocket، وإدارة الأوامر، والحسابات الفرعية (subaccounts)، والأتمتة. وهذا يخبرني أن المنصة مصممة للمتداولين الجادين والمطوّرين، وليس فقط للمستخدمين العاديين.
ما زلت أسأل نفسي لماذا هذا الأمر مهم. إجابتي بسيطة: الجيل القادم من البورصات لن يُحدَّد بالرافعة أو الحوافز—بل سيُحدَّد بمدى القليل من الثقة التي يحتاجها المستخدمون لوضعها في تلك المنصّات.
بحث اليوم أعطاني منظورًا جديدًا. يبدو أن @grvt_io يبني البنية التحتية أولًا ثم الضجة ثانيًا، وأعتقد أن هذا هو المسار الأكثر استدامة.
#grvt
133
·
--
اليوم ركّزتُ أقل على ميزات التداول وأكثر على البنية التحتية وراء @grvt_io . سؤال واحد كان يراودني باستمرار:
لماذا تهمّ البنية التحتية أكثر من الحوافز؟
لأن الحوافز قد تجذب المستخدمين لفترة، لكن البنية التحتية الموثوقة هي ما يجعلهم يبقون هناك.
ومن الأمور التي وجدتها قيّمة هو نظام GRVT البيئي لواجهة برمجة التطبيقات (API). سواء كنت تبني روبوتات تداول، أو لوحات بيانات للمحافظ، أو تدمج سير عمل المؤسسات، توفر المنصة واجهات REST وWebSocket لبيانات السوق وإدارة الحسابات وتنفيذ الأوامر. وهذا يخبرني بأن GRVT لا تصمم فقط للمتداولين اليدويين—بل تفكر أيضًا في المطورين والمشاركين المحترفين الذين يحتاجون إلى وصول ثابت وقابل للبرمجة.
كما قضيت وقتًا في الاطلاع على ضوابط المخاطر في المنصة. ميزات مثل هياكل الحسابات المعزولة، وحسابات فرعية محددة الصلاحيات، وحسابات تمويل مخصصة تجعل من السهل فصل استراتيجيات التداول بدل تعريض المحفظة كاملة لخطأ واحد. هذا تحسين عملي لا يدركه كثير من المتداولين إلا عندما ترتفع التقلبات بشكل حاد.
ما يعجبني أكثر هو الفلسفة العامة. لا تحاول GRVT إجبار المستخدمين على الاختيار بين الأداء المركزي والملكية اللامركزية. بدلًا من ذلك، تجمع بين تجربة تداول مألوفة وتقنية المعرفة الصفرية (zero-knowledge) والحفظ الذاتي، بهدف تقليل هذا التنازُل قدر الإمكان.
سأواصل التعمّق في التوثيق لأن كل قسم يبدو أنه يكشف عن قرار تصميمي آخر لم يكن واضحًا من النظرة الأولى.
برأيك، ما الذي سيحدد جيل التبادلات القادم—سيولة أفضل، أم بنية تحتية أفضل، أم ملكية أفضل للمستخدمين؟
@grvt_io #grvt
1
355
·
--
اليوم تعمّقت في توثيق @grvt_io ، وأحد قرارات التصميم غيّر تمامًا طريقتي في النظر إلى التداول على السلسلة.
كيف تبني بورصة تكون سريعة بما يكفي للمتداولين النشطين دون أن تطلب منهم التنازل عن السيطرة على أصولهم؟
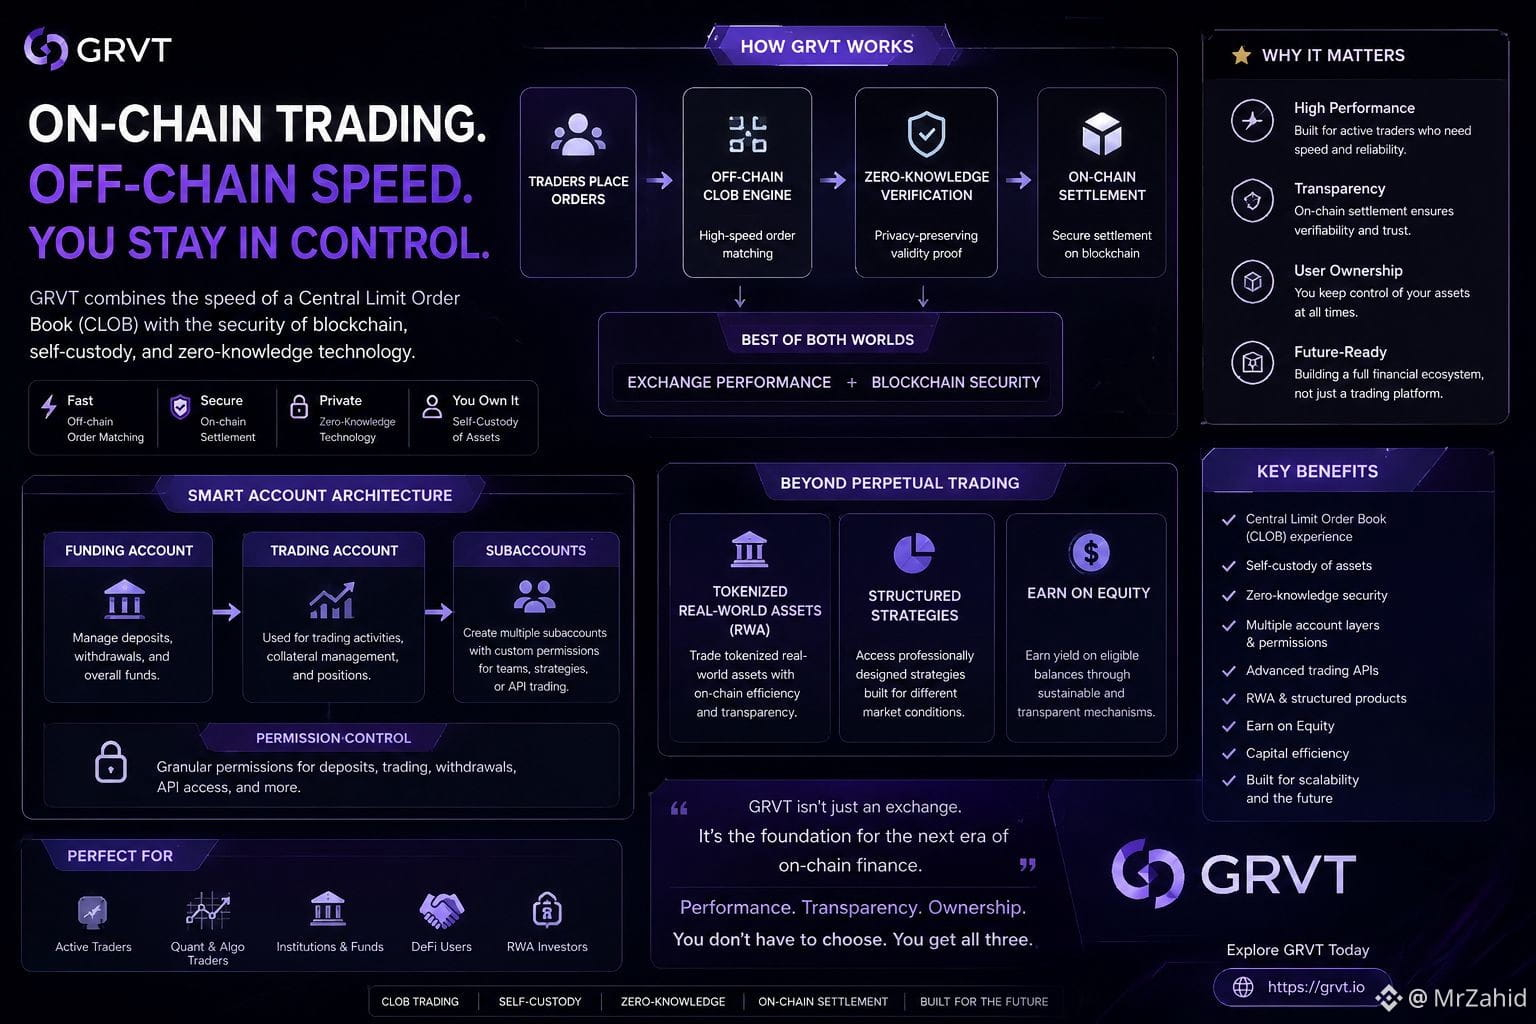
نهج GRVT يجمع بين تجربة تداول مألوفة قائمة على دفتر أوامر مركزي (CLOB) مع الحيازة الذاتية وتقنيات المعرفة الصفرية (zero-knowledge). يمكن مطابقة الأوامر بكفاءة، بينما تظل التسوية والأمان الرئيسيان راسخين في البنية التحتية لسلسلة الكتل. وهذا خيار تصميم عملي لأن المتداولين عادةً يريدون كلاً من الأداء والشفافية—لا واحد منهما على حساب الآخر.
تفصيل آخر وجدته مثيرًا للاهتمام هو معمارية الحساب. يفصل GRVT بين حسابات التمويل وحسابات التداول، ويدعم حسابات فرعية بصلاحيات مختلفة. لأي شخص يدير استراتيجيات متعددة أو يتداول آليًا عبر واجهات برمجة التطبيقات (APIs)، يمكن لهذا الهيكل أن يجعل التنظيم وإدارة المخاطر أكثر نظافة واتساقًا.
كما لاحظت أن المنصة تتضمن ميزات تتجاوز التداول الدائم، مثل منتجات الأصول الحقيقية المُمَثّلة (RWA) والاتّباع الاستراتيجي المُهيكل (structured strategies)، وآلية Earn on Equity للأرصدة المؤهلة. وبالنسبة لي، فهذا يشير إلى أن GRVT تركز على بناء منظومة مالية أوسع بدلًا من الاعتماد على منتج تداول واحد.
لماذا هذا مهم؟ لأنني على المدى الطويل أعتقد أن أقوى منصات العملات المشفرة ستكون تلك التي تجمع بين سهولة الاستخدام، وكفاءة رأس المال، وملكية المستخدم بدلًا من إجبار المتداولين على الاختيار بين هذه العناصر.
أتطلع إلى رؤية كيف سيواصل @grvt_io التطور.
#grvt
272
·
--
هذا الصباح تعمّقت أكثر في توثيق @grvt_io لأنني أردت فهم كيفية عمل الصفقات فعليًا بدلًا من الاكتفاء بقراءة قوائم الميزات.
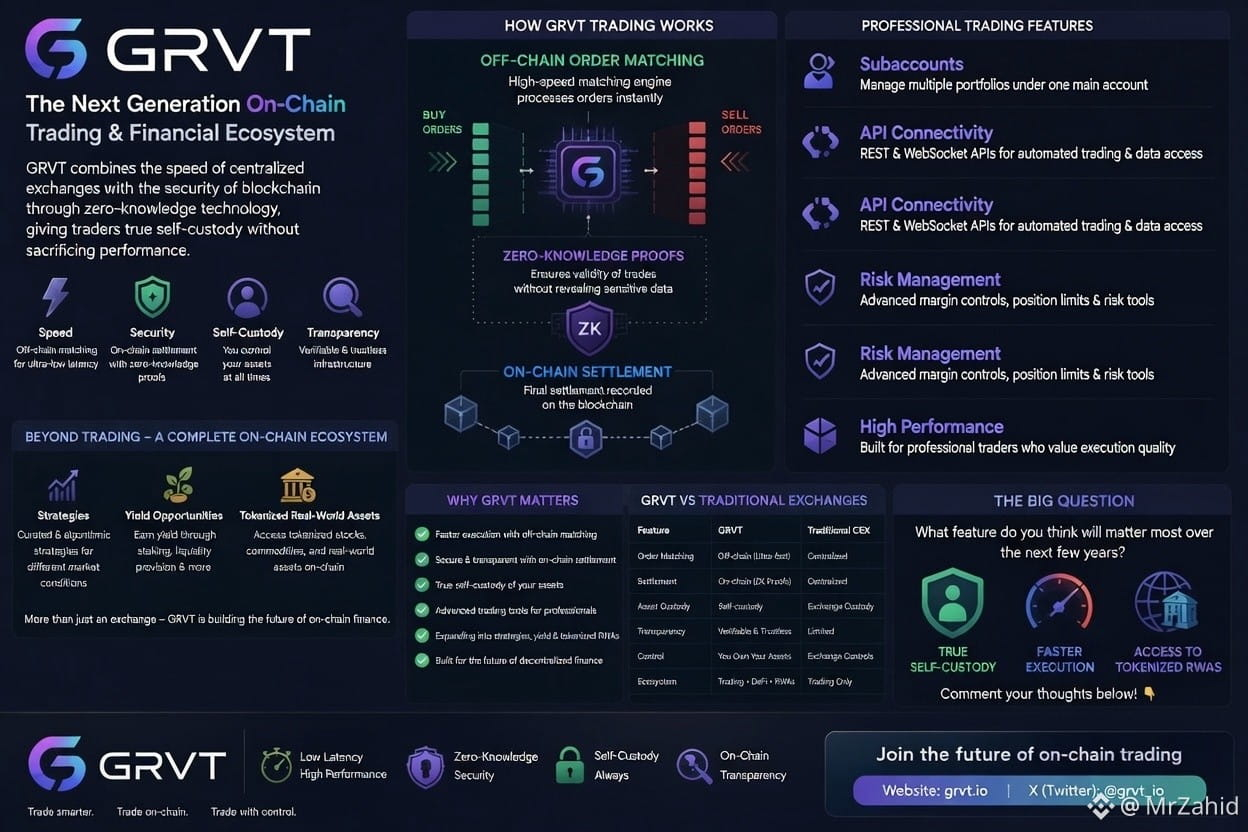
ومن التفاصيل التي وجدتها مثيرة للاهتمام بشكل خاص أن GRVT تستخدم مطابقة أوامر خارج السلسلة من أجل السرعة، بينما يظل التسوية الحرجة وأمن الأصول مرتبطين ببنية البلوكشين عبر تقنية المعرفة الصفرية. تهدف هذه المقاربة إلى تقليل زمن الوصول دون التخلّي عن الحيازة الذاتية، وهي مقايضة يبحث عنها كثير من المتداولين.
كما لاحظت أن GRVT تدعم أنواعًا متعددة من الأوامر، وحسابات فرعية، واتصالًا عبر API، وميزات لإدارة المخاطر، وهي سمات عادةً ما تُتوقع في البورصات الاحترافية. وبالنسبة للمتداولين النشطين، لا تقل هذه الأدوات أهمية عن انخفاض الرسوم، لأن جودة التنفيذ غالبًا ما تؤثر أكثر في الأداء طويل الأجل من مجرد فرق بسيط في تكاليف التداول.
ما أدهشني أكثر هو أن الفريق لا يكتفي ببناء مكان للتداول فحسب. بل يتوسع إلى استراتيجيات وفرص عائد وأصول واقعية ممأسلة (Tokenized)، ما يجعل المنصة تبدو أقرب إلى منظومة مالية على السلسلة (on-chain) أكثر من كونها مجرد منصة تبادل بمنتج واحد.
ما زلت أستكشف المنصة، لكن بحث اليوم منحني صورة أوضح بكثير عن سبب جذب GRVT الاهتمام من كل من المتداولين ذوي الخبرة ومستخدمي Web3 الذين يريدون تحكمًا أكبر في أصولهم.
أي ميزة برأيك ستكون الأهم خلال السنوات القليلة القادمة: الحيازة الذاتية الحقيقية، أم تنفيذ أسرع، أم الوصول إلى أصول RWA ممأسلة؟
@grvt_io #grvt
2
2
180
·
--
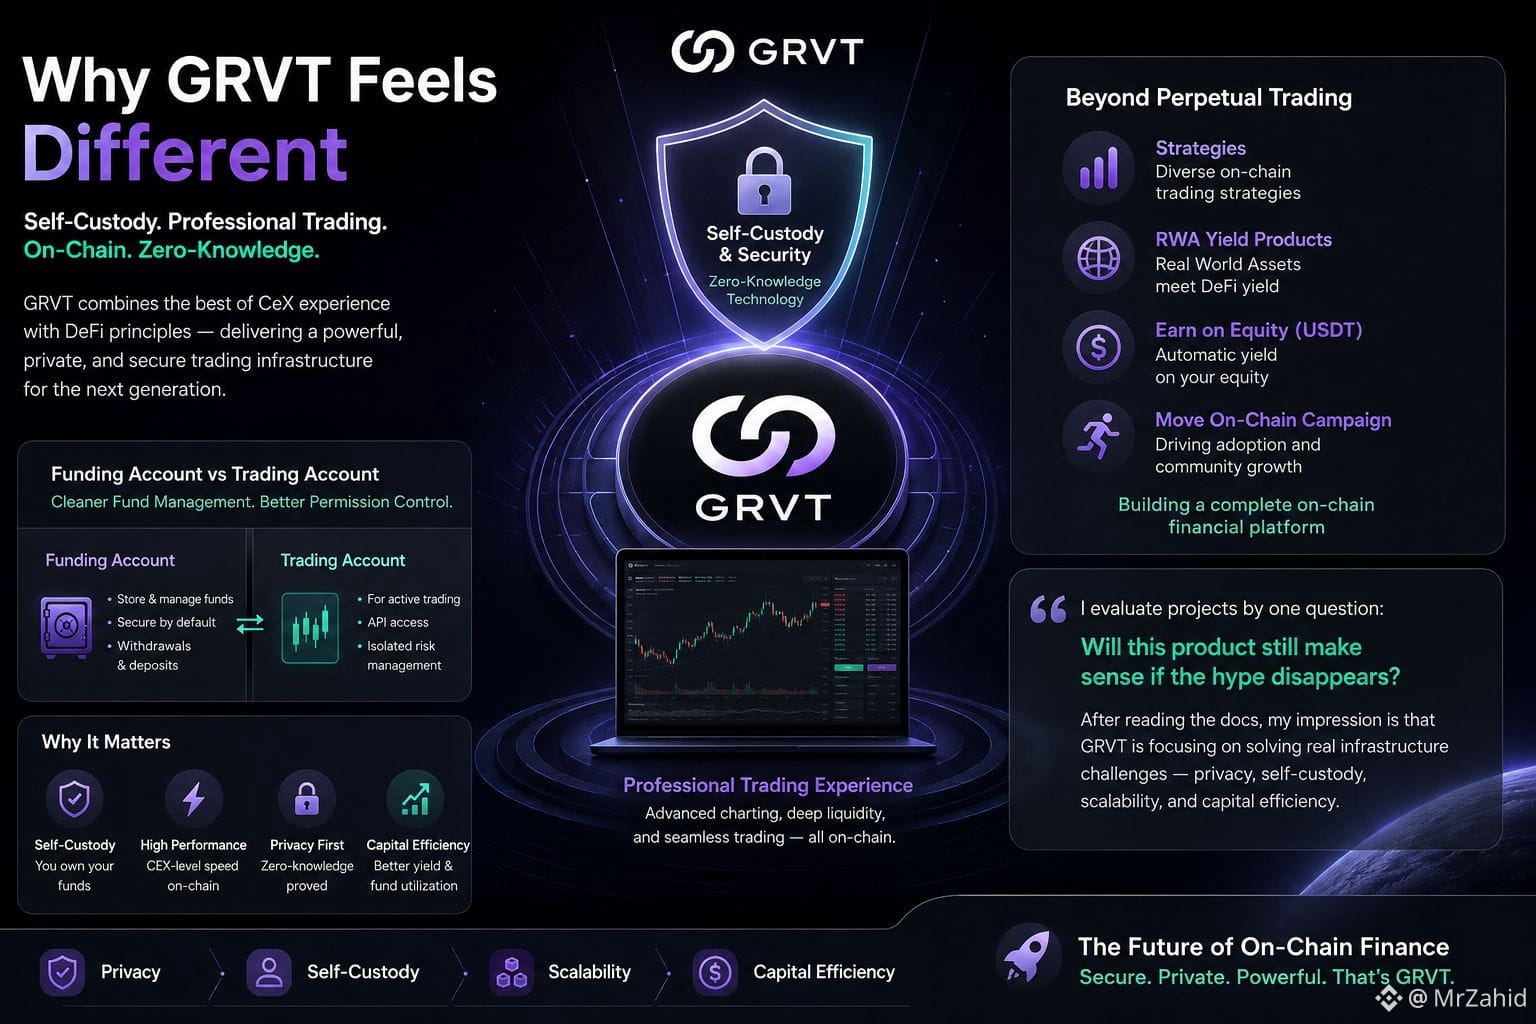
اليوم قضيت بعض الوقت في قراءة @grvt_io بدلًا من مجرد التحقق من صفحة الحملة، ولفت انتباهي شيء واحد بشكل خاص.
لماذا يبدو GRVT مختلفًا عن كثير من ما يُسمّى «DEXs»؟
لأنه لا يسعى فقط وراء السرعة. فهو يجمع بين الحفظ الذاتي وتجربة تداول تشبه إلى حد كبير البورصة الاحترافية، مع الاستمرار في تنفيذ الإجراءات الحرجة على السلسلة عبر تقنية المعرفة الصفرية. هذا التوازن مهم إذا كنت تهتم بكلٍ من الأمان وسهولة الاستخدام.
كما يعجبني كيف يفصل GRVT حسابات التمويل عن حسابات التداول. في البداية ظننت أنه يضيف تعقيدًا، لكن بعد قراءة الوثائق أدركت أنه يخلق إدارة أموال أكثر تنظيمًا وتحكمًا أفضل في الصلاحيات للمتداولين النشطين ومستخدمي واجهات برمجة التطبيقات. هذا اختيار تصميم يتجاهله كثيرون.
هناك شيء آخر مثير لاحظته اليوم وهو أن GRVT يستمر في التوسع بما يتجاوز مجرد التداول الدائم. بين الاستراتيجيات، ومنتجات عوائد RWA، وEarn تلقائي على حقوق الملكية لـ USDT، وحملة Move On-Chain، يبدو أنهم يبنون منصة مالية كاملة على السلسلة بدلًا من مجرد بورصة أخرى مع سردية حول توكن.
كيف أقيم المشاريع؟ عادةً أسأل سؤالًا واحدًا: هل سيظل هذا المنتج منطقيًا إذا اختفت حالة الحماس؟
بعد قراءة الوثائق، أعتقد أن GRVT يحاول معالجة مشكلات بنية تحتية حقيقية—الخصوصية والحفظ الذاتي وقابلية التوسع وكفاءة رأس المال—وليس مجرد التسويق.
متشوق لمعرفة كيف سيتطور @grvt_io خلال الأشهر القليلة القادمة.
#grvt
216
·
--
#genius $GENIUS
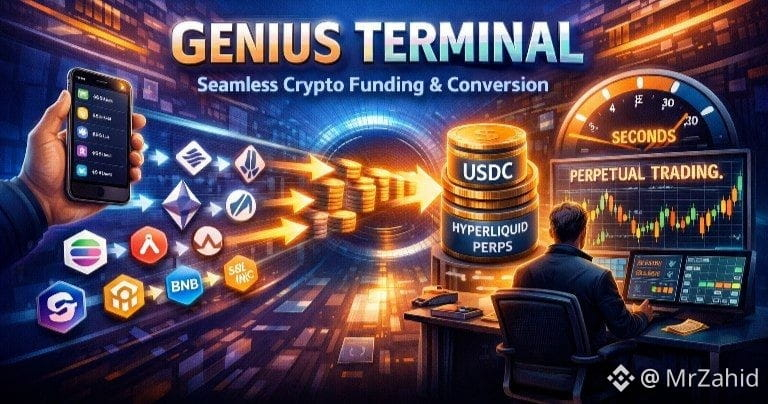
أعتقد أن الجزء الأكثر إغفالًا في جنيوس تيرمينال ليس في الرسم البياني، أو العقود الآجلة، أو حتى عرض "محطة واحدة". إنه التمويل. ممل؟ نعم، ربما. لكن هذا هو السبب الذي يجعله مهمًا. في عالم الكريبتو، تبدأ التجارة عادةً قبل التجارة: نقل الأموال، اختيار السلسلة المناسبة، الربط، الانتظار، التوقيع، الأمل ألا يحدث شيء خاطئ. هذه الفوضى قبل التجارة هي حيث يخسر الناس التوقيت.
تتناول جنيوس هذا في طبقة الحساب. يمكن للمستخدمين تمويل محافظ جنيوس من خلال نقل الأصول عبر سولانا، إيثيريوم، أربيتروم، أفالانش، أوبتيميزم، بيس، بي.إن.بي، سونيك، هايبر إيف إم، وهايبرليكويد بيربس. هذه مساحة واسعة جدًا، وتخبرني بما يفهمه الفريق حقًا: السيولة لم تعد مخلصة لسلسلة واحدة بعد الآن. إنها تتداول حيثما تكون الحركة.
الميزة الأكثر حدة هي تحويل. يمكن أن تتحرك الأرصدة الفورية على جنيوس برو إلى هايبرليكويد USDC للتداول بالعقود الآجلة، مع وثائق تدعي عدم وجود غاز، وعدم الحاجة لتوقيع، وأوقات تأكيد تتراوح من 1 إلى 30 ثانية. هذه ليست مجرد راحة؛ إنها ضغط تنفيذي.
رأيي الجريء: من يمتلك طبقة التمويل يمتلك انتباه المتداول. لأنه ما فائدة الألفا إذا كان رأس المال الخاص بك عالقًا ثلاثة نقرات وجسر واحد بعيدًا؟
@GeniusOfficial
1
213
·
--
#openledger $OPEN
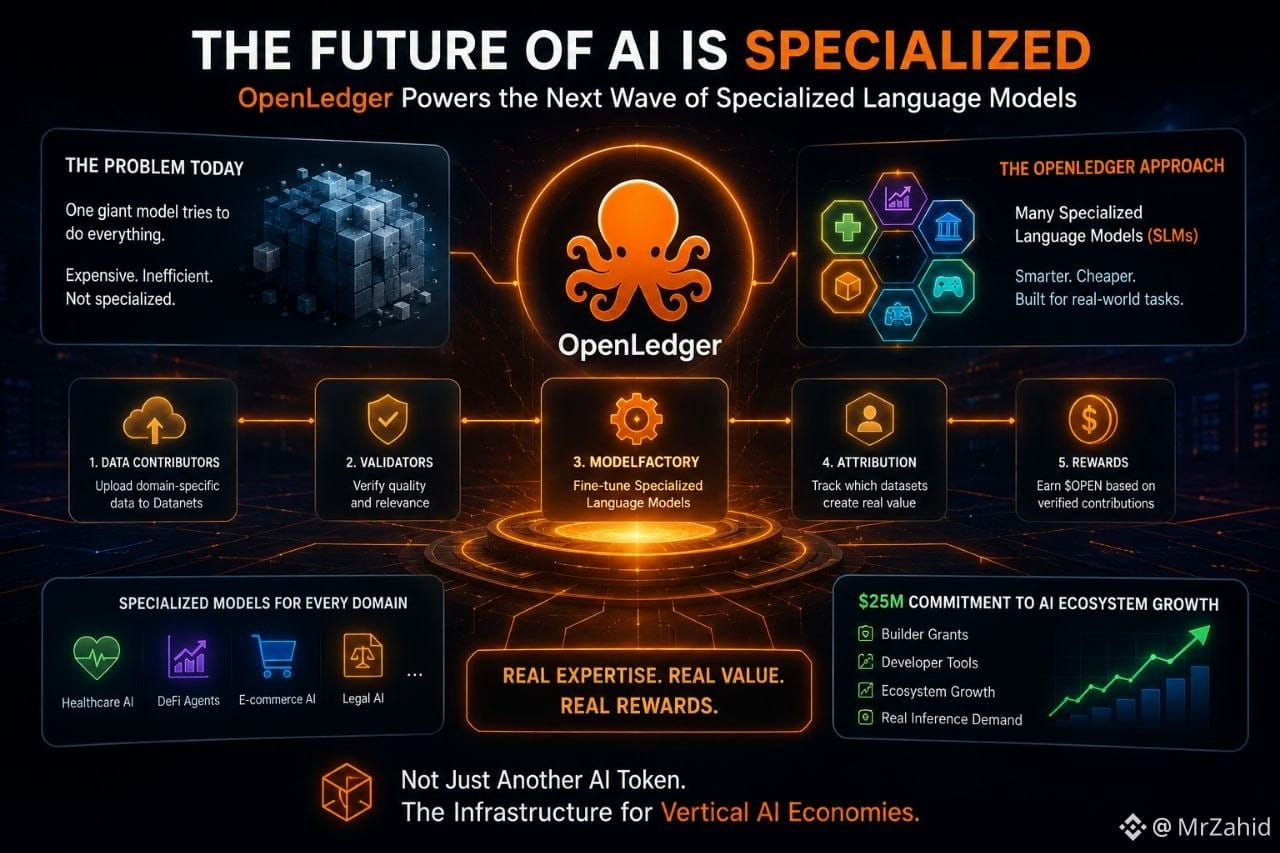
أعتقد أن أكبر سلاح طويل الأمد لـ OpenLedger قد يكون في الواقع توجهها نحو نماذج اللغة المتخصصة (SLMs) بدلاً من السعي وراء نموذج "الإله" العملاق. يبدو أن هذه الطريقة أكثر واقعية لمستقبل الذكاء الاصطناعي.
لا تحتاج الذكاء الاصطناعي في الرعاية الصحية إلى كتابة كلمات أغاني الراب. ولا يحتاج وكيل DeFi إلى مهارات فلسفية. يبدو أن OpenLedger تفهم أن النماذج المتخصصة التي تم تدريبها على بيانات مجال مختارة يمكن أن تتفوق على الأنظمة العامة المفرطة في المهام المحددة مع استخدام موارد أقل. هنا تبدأ Datanets و ModelFactory في التوافق معًا.
ما لفت انتباهي هو كيفية محاولة النظام البيئي ربط الحوافز مباشرة بالخبرة. يرفع المساهمون بيانات محددة للمجال، ويقوم المدققون بالتحقق من الجودة، وتتم تحسين النماذج، وتتبع النسب البيانات التي أنشأت قيمة فعلية. من الناحية النظرية، يخلق ذلك حلقة اقتصادية أكثر ذكاءً من صناعة الذكاء الاصطناعي الحالية حيث تقوم الشركات بجمع كل شيء ولا يحصل المساهمون على شيء بالمقابل 😅.
من منظور السوق، لا أتداول OPEN فقط بناءً على الزخم. أراقب ما إذا كانت نشاطات المطورين تستمر في النمو حول OpenCircle وما إذا كانت النماذج المتخصصة تبدأ في توليد طلب حقيقي على الاستدلال. لقد التزمت OpenLedger مؤخرًا بمبلغ 25 مليون دولار نحو نمو النظام البيئي الذي يركز على الذكاء الاصطناعي، مما يخبرني أنهم يفضلون البناة بدلاً من دورات التسويق الفارغة.
إذا تحققت فرضية SLM، فقد تبدو OpenLedger أقل كرمز ذكاء اصطناعي مضاربي وأكثر كالبنية التحتية الأساسية لاقتصادات الذكاء الاصطناعي العمودية. هذه هي النقطة المثيرة للاهتمام بالنسبة لي.
@Openledger $OPEN
#openledger $OPEN
أعتقد أن أكبر سلاح طويل الأمد لـ OpenLedger قد يكون في الواقع توجهها نحو نماذج اللغة المتخصصة (SLMs) بدلاً من السعي وراء نموذج "الإله" العملاق. يبدو أن هذه الطريقة أكثر واقعية لمستقبل الذكاء الاصطناعي.
لا تحتاج الذكاء الاصطناعي في الرعاية الصحية إلى كتابة كلمات أغاني الراب. ولا يحتاج وكيل DeFi إلى مهارات فلسفية. يبدو أن OpenLedger تفهم أن النماذج المتخصصة التي تم تدريبها على بيانات مجال مختارة يمكن أن تتفوق على الأنظمة العامة المفرطة في المهام المحددة مع استخدام موارد أقل. هنا تبدأ Datanets و ModelFactory في التوافق معًا.
ما لفت انتباهي هو كيفية محاولة النظام البيئي ربط الحوافز مباشرة بالخبرة. يرفع المساهمون بيانات محددة للمجال، ويقوم المدققون بالتحقق من الجودة، وتتم تحسين النماذج، وتتبع النسب البيانات التي أنشأت قيمة فعلية. من الناحية النظرية، يخلق ذلك حلقة اقتصادية أكثر ذكاءً من صناعة الذكاء الاصطناعي الحالية حيث تقوم الشركات بجمع كل شيء ولا يحصل المساهمون على شيء بالمقابل 😅.
من منظور السوق، لا أتداول OPEN فقط بناءً على الزخم. أراقب ما إذا كانت نشاطات المطورين تستمر في النمو حول OpenCircle وما إذا كانت النماذج المتخصصة تبدأ في توليد طلب حقيقي على الاستدلال. لقد التزمت OpenLedger مؤخرًا بمبلغ 25 مليون دولار نحو نمو النظام البيئي الذي يركز على الذكاء الاصطناعي، مما يخبرني أنهم يفضلون البناة بدلاً من دورات التسويق الفارغة.
إذا تحققت فرضية SLM، فقد تبدو OpenLedger أقل كرمز ذكاء اصطناعي مضاربي وأكثر كالبنية التحتية الأساسية لاقتصادات الذكاء الاصطناعي العمودية. هذه هي النقطة المثيرة للاهتمام بالنسبة لي.
@OpenLedger $OPEN
367
·
--
مقالة
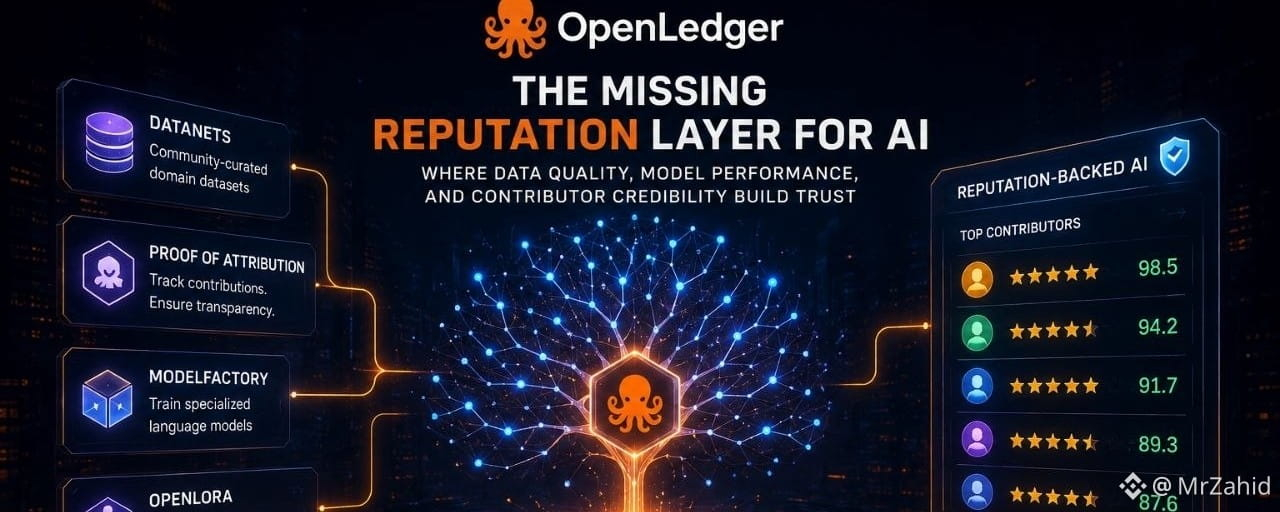
قد تكون OpenLedger تبني طبقة السمعة المفقودة للذكاء الاصطناعيشيء واحد ألاحظه باستمرار في الذكاء الاصطناعي للعملات الرقمية هو أن الجميع يتحدث عن النماذج، ولكن لا يتحدث تقريباً أحد عن السمعة.
هذا غريب لأنه في التداول، السمعة هي أساس كل شيء.
ما أثق في إشارة بس لأنها تبدو ذكية. أثق فيها عندما أعرف:
من أين جاءت البيانات،
من ساهم بها،
ما إذا كان هؤلاء المساهمون دقيقين من قبل،
وما إذا كانت الحوافز متوافقة.
لهذا السبب يبدو أن بنية OpenLedger أكثر أهمية مما يدركه الناس.
OpenLedger لا تحاول فقط استضافة نماذج الذكاء الاصطناعي على السلسلة. يبدو أن اللعبة الأكبر هي إنشاء نظام اقتصادي حيث تتصل جودة البيانات، وأداء النموذج، ومصداقية المساهمين من خلال التخصيص الشفاف. بنيتهم التحتية تجمع بين Datanets، وإثبات التخصيص، وModelFactory، وOpenLoRA في مجموعة كاملة لدورة حياة الذكاء الاصطناعي.
قد تكون OpenLedger تبني طبقة السمعة المفقودة للذكاء الاصطناعي
شيء واحد ألاحظه باستمرار في الذكاء الاصطناعي للعملات الرقمية هو أن الجميع يتحدث عن النماذج، ولكن لا يتحدث تقريباً أحد عن السمعة.
هذا غريب لأنه في التداول، السمعة هي أساس كل شيء.
ما أثق في إشارة بس لأنها تبدو ذكية. أثق فيها عندما أعرف:
من أين جاءت البيانات،
من ساهم بها،
ما إذا كان هؤلاء المساهمون دقيقين من قبل،
وما إذا كانت الحوافز متوافقة.
لهذا السبب يبدو أن بنية OpenLedger أكثر أهمية مما يدركه الناس.
OpenLedger لا تحاول فقط استضافة نماذج الذكاء الاصطناعي على السلسلة. يبدو أن اللعبة الأكبر هي إنشاء نظام اقتصادي حيث تتصل جودة البيانات، وأداء النموذج، ومصداقية المساهمين من خلال التخصيص الشفاف. بنيتهم التحتية تجمع بين Datanets، وإثبات التخصيص، وModelFactory، وOpenLoRA في مجموعة كاملة لدورة حياة الذكاء الاصطناعي.
1
318
·
--
تمّ التحقق
#openledger $OPEN
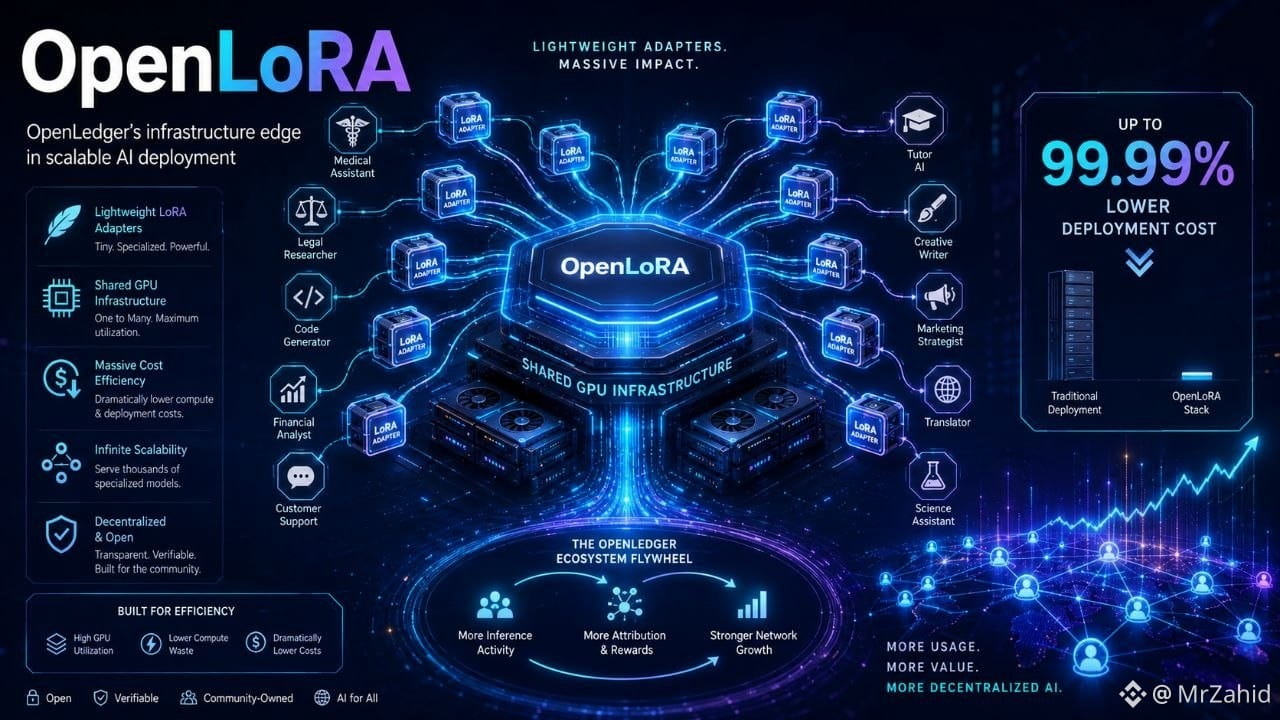
لقد كنت أبحث في حزمة OpenLoRA من OpenLedger مؤخرًا، وبصراحة، قد تكون هذه أقوى ميزة تقنية للمشروع في الوقت الحالي. يتحدث الجميع عن وكلاء الذكاء الاصطناعي والنماذج اللامركزية، لكن القليل جدًا يركز على الواقع القبيح وراءها: تكاليف النشر. تشغيل نماذج متخصصة على نطاق واسع مكلف للغاية إذا كانت كل نسخة مصممة بعناية تحتاج إلى موارد GPU منفصلة.
تتعامل OpenLoRA مع ذلك بشكل مباشر. بدلاً من تحميل النماذج بالكامل بشكل متكرر، تقوم OpenLedger بتقديم محولات LoRA خفيفة الوزن على بنية تحتية مشتركة بشكل ديناميكي. تدعي الوثائق وتقارير النظام البيئي أن هذا يمكن أن يقلل من تكاليف النشر بنسبة تصل إلى 99.99%، والذي يبدو بصراحة مذهلاً في البداية... لكن المنطق يتماشى عندما تفكر في كفاءة الذاكرة GPU وإعادة استخدام المحولات.
ما يجعلني متفائلًا بشأن هذا ليس الضجيج، بل القابلية للتوسع. إذا كانت OpenLedger تريد تشغيل آلاف النماذج الذكية المتخصصة في وقت واحد، فإن كفاءة البنية التحتية تكون أكثر أهمية من العلامة التجارية اللامعة. خلاف ذلك، ستنهار الاقتصاديات بسرعة.
من وجهة نظر تاجر، أنا أراقب ما إذا كان اعتماد OpenLoRA سيتحول فعليًا إلى نشاط على الشبكة. يجب أن يعني المزيد من النماذج المتخصصة التي تم نشرها نظريًا المزيد من مكالمات الاستدلال، والمزيد من أحداث النسبة، وطلب أقوى حول نظام OPEN البيئي. هذه هي العجلة الدوارة.
شخصيًا، أعتقد أن السوق لا يزال يسعر OpenLedger بشكل أساسي كـ “عملة ذكاء اصطناعي أخرى.” لكن إذا أصبحت OpenLoRA بنية تحتية موثوقة لنشر الذكاء الاصطناعي المتخصص، فقد يتغير السرد التقييمي تمامًا. ⚡
@Openledger
#openledger $OPEN
لقد كنت أبحث في حزمة OpenLoRA من OpenLedger مؤخرًا، وبصراحة، قد تكون هذه أقوى ميزة تقنية للمشروع في الوقت الحالي. يتحدث الجميع عن وكلاء الذكاء الاصطناعي والنماذج اللامركزية، لكن القليل جدًا يركز على الواقع القبيح وراءها: تكاليف النشر. تشغيل نماذج متخصصة على نطاق واسع مكلف للغاية إذا كانت كل نسخة مصممة بعناية تحتاج إلى موارد GPU منفصلة.
تتعامل OpenLoRA مع ذلك بشكل مباشر. بدلاً من تحميل النماذج بالكامل بشكل متكرر، تقوم OpenLedger بتقديم محولات LoRA خفيفة الوزن على بنية تحتية مشتركة بشكل ديناميكي. تدعي الوثائق وتقارير النظام البيئي أن هذا يمكن أن يقلل من تكاليف النشر بنسبة تصل إلى 99.99%، والذي يبدو بصراحة مذهلاً في البداية... لكن المنطق يتماشى عندما تفكر في كفاءة الذاكرة GPU وإعادة استخدام المحولات.
ما يجعلني متفائلًا بشأن هذا ليس الضجيج، بل القابلية للتوسع. إذا كانت OpenLedger تريد تشغيل آلاف النماذج الذكية المتخصصة في وقت واحد، فإن كفاءة البنية التحتية تكون أكثر أهمية من العلامة التجارية اللامعة. خلاف ذلك، ستنهار الاقتصاديات بسرعة.
من وجهة نظر تاجر، أنا أراقب ما إذا كان اعتماد OpenLoRA سيتحول فعليًا إلى نشاط على الشبكة. يجب أن يعني المزيد من النماذج المتخصصة التي تم نشرها نظريًا المزيد من مكالمات الاستدلال، والمزيد من أحداث النسبة، وطلب أقوى حول نظام OPEN البيئي. هذه هي العجلة الدوارة.
شخصيًا، أعتقد أن السوق لا يزال يسعر OpenLedger بشكل أساسي كـ “عملة ذكاء اصطناعي أخرى.” لكن إذا أصبحت OpenLoRA بنية تحتية موثوقة لنشر الذكاء الاصطناعي المتخصص، فقد يتغير السرد التقييمي تمامًا. ⚡
@OpenLedger
1
597
·
--
مقالة
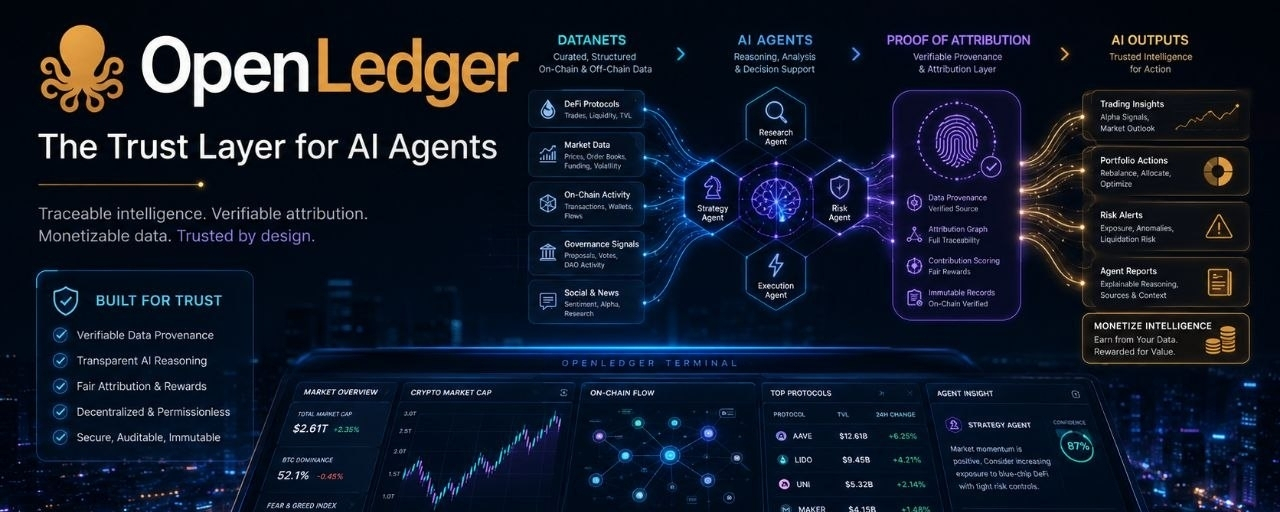
تقوم OpenLedger بهدوء ببناء طبقة 'Bloomberg Terminal' لوكلاء الذكاء الاصطناعيلا يزال معظم الناس يعتقدون أن بنية الذكاء الاصطناعي تتعلق بشكل أساسي بالنماذج. نماذج أكبر، نماذج أسرع، استدلال أرخص. لكن بعد قضاء المزيد من الوقت في البحث عن OpenLedger، أعتقد أن الطبقة الأكثر أهمية قد تكون في الواقع الذكاء المنظم.
هذه هي الجزء المهمل في رؤية OpenLedger.
تضع OpenLedger نفسها كبلوكشين ذكاء اصطناعي حيث تصبح البيانات والنماذج والعوامل قابلة للتتبع والت monetization من خلال أنظمة مثل Datanets وProof of Attribution. بدلاً من التعامل مع مجموعات البيانات كوقود يمكن التخلص منه، تتعامل OpenLedger معها كأصول اقتصادية يمكن أن تولد قيمة باستمرار عندما تستخدمها النماذج أو العوامل.
تقوم OpenLedger بهدوء ببناء طبقة 'Bloomberg Terminal' لوكلاء الذكاء الاصطناعي
لا يزال معظم الناس يعتقدون أن بنية الذكاء الاصطناعي تتعلق بشكل أساسي بالنماذج. نماذج أكبر، نماذج أسرع، استدلال أرخص. لكن بعد قضاء المزيد من الوقت في البحث عن OpenLedger، أعتقد أن الطبقة الأكثر أهمية قد تكون في الواقع الذكاء المنظم.
هذه هي الجزء المهمل في رؤية OpenLedger.
تضع OpenLedger نفسها كبلوكشين ذكاء اصطناعي حيث تصبح البيانات والنماذج والعوامل قابلة للتتبع والت monetization من خلال أنظمة مثل Datanets وProof of Attribution. بدلاً من التعامل مع مجموعات البيانات كوقود يمكن التخلص منه، تتعامل OpenLedger معها كأصول اقتصادية يمكن أن تولد قيمة باستمرار عندما تستخدمها النماذج أو العوامل.
1
363
·
--
#genius $GENIUS
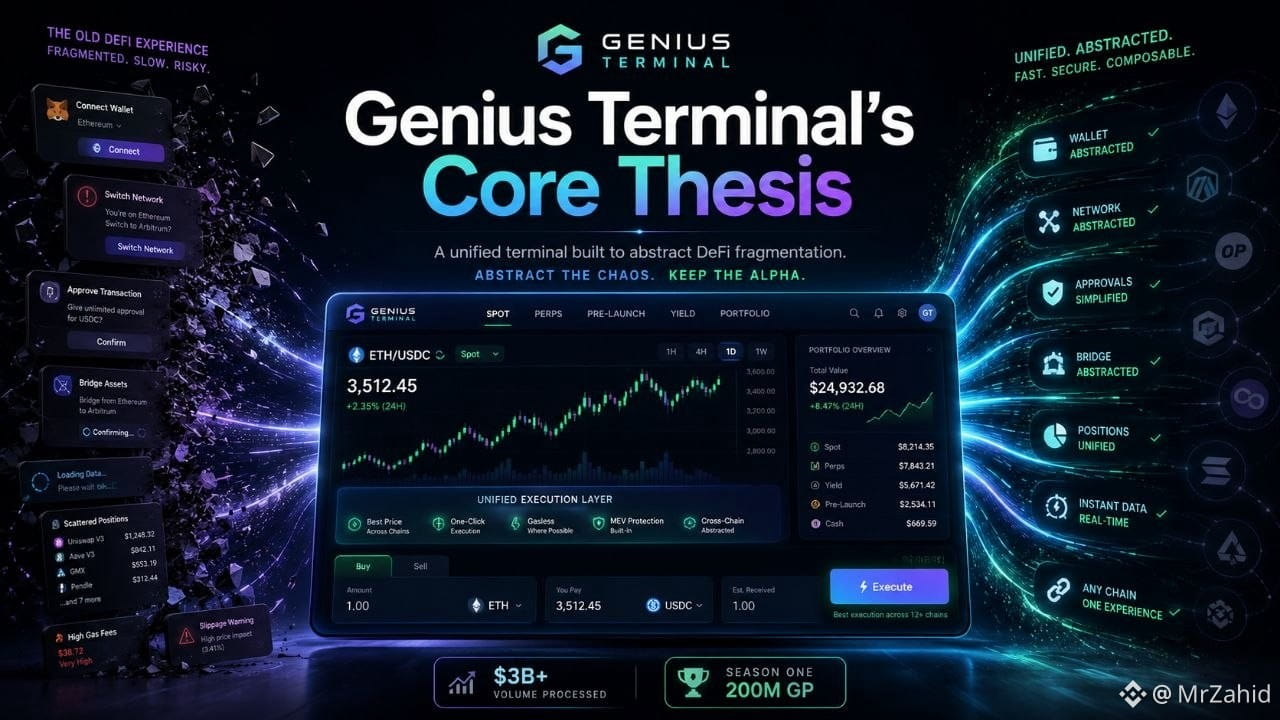
الفكرة الأساسية لجيenius ترمينال
خلصت للتو من البحث في وثائق TradeGenius، وبصراحة، الفكرة الساخنة بسيطة: هذا ليس مجرد لوحة تحكم أخرى في DeFi، بل يحاول جعل لوحات التحكم تبدو قديمة. ما لفت انتباهي هو كيف يهاجم جيenius ترمينال نقاط الألم القديمة في السلسلة بشكل عدواني: نوافذ المحفظة، تبديل الشبكات، الموافقات، ضغط الجسر، المواقع المتناثرة، ولحظة "لماذا يستغرق هذا وقتًا طويلاً؟" التي يعرفها كل متداول جيدًا.
الفكرة الأساسية هي محطة واحدة حيث تتواجد الأسواق الفورية، العقود الآجلة، الأسواق قبل الإطلاق، العائد، وإجراءات المحفظة تحت طبقة تنفيذ واحدة أكثر نظافة. هذا مهم لأن السرعة ليست مجرد راحة في عالم الكريبتو؛ إنها ميزة. تصف الوثائق مشكلة DeFi كالتجزئة، وليس اللامركزية، وأعتقد أن هذه هي الرؤية الأكثر حدة هنا. المتداولون لا يهتمون حقًا بعدد السلاسل المعنية عندما تتحرك الرواية. هم يهتمون بما إذا كان بإمكانهم الدخول بسرعة، وتحديد الحجم بشكل صحيح، وتجنب التعرض للقص.
من حيث البيانات، تقول صفحة المكافآت أن جيenius عالجت أكثر من 3 مليارات دولار في الحجم وبنت الموسم الأول حول إمداد ثابت قدره 200 مليون GP. هذا يخبرني أن هناك استخدامًا حقيقيًا، ولكن أيضًا دفعًا متعمدًا نحو جودة المتداولين، تصميم مضاد للبوتات، والمشاركة على المدى الطويل. ليس مثاليًا، لكن الاتجاه يبدو واضحًا: تجريد الفوضى، والحفاظ على ألفا.
المصادر المستخدمة: تصف TradeGenius المنتج ك terminal موحد غير مرئي للسلاسل، بلا توقيع، لأسواق الفورية، العقود الآجلة، قبل الإطلاق، والعائد؛ كما تشير وثائقها إلى أكثر من 3 مليارات دولار من الحجم المعالج و200 مليون إمداد GP لموسم واحد. @GeniusOfficial
282
·
--
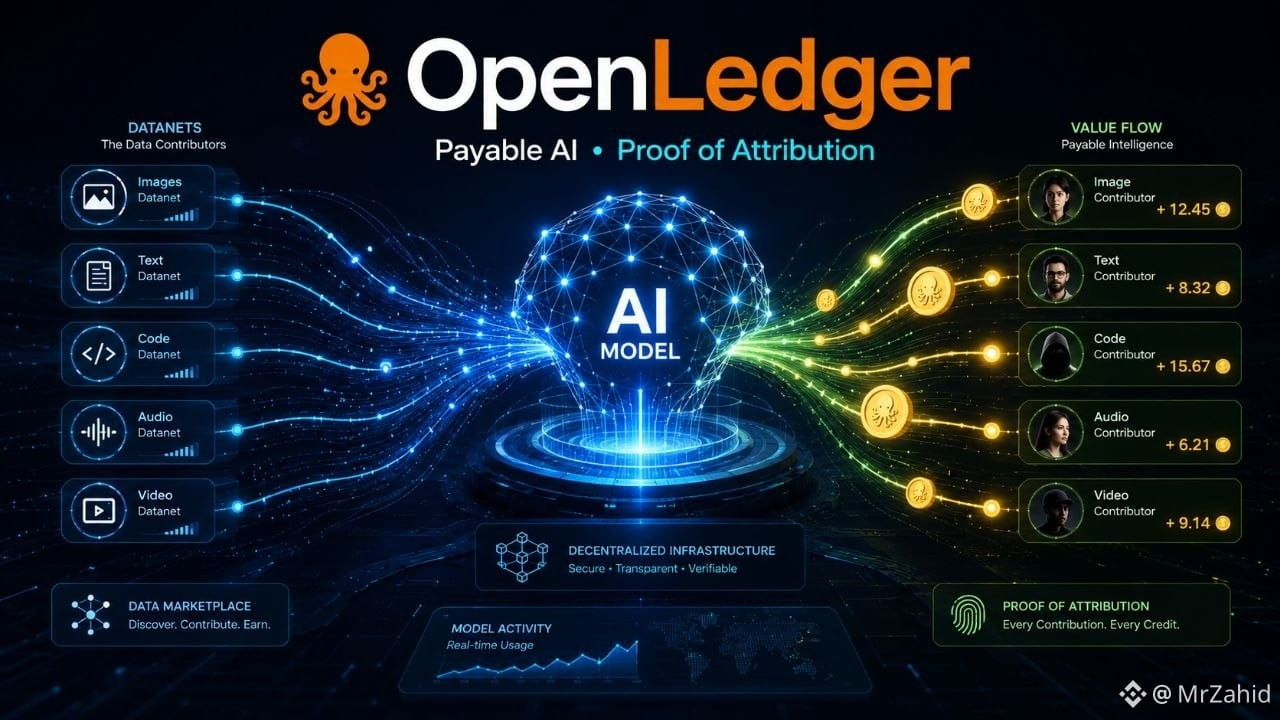
كنت أشوف فكرة OpenLedger لـ Payable AI، وبصراحة، هذي الزاوية اللي أشوفها أقل تقديرًا. معظم مشاريع الذكاء الاصطناعي تتكلم عن الحوسبة، الوكلاء، أو "الذكاء اللامركزي"، لكن OpenLedger تركز على طبقة المال الفوضوية: من اللي يستلم الدفع فعليًا لما تساعد البيانات نموذج في الأداء؟
الجزء الأساسي هو إثبات النسبة. بدلاً من التعامل مع مجموعات البيانات كوقود خلفي غير مرئي، OpenLedger تتبع كيف تساهم البيانات في التدريب والاستدلال، ثم تربط تلك القيمة بالمساهمين. هذي نقلة كبيرة. إذا نجحت على نطاق واسع، البيانات تتوقف عن كونها تحميل لمرة واحدة وتبدأ تتصرف أكثر كأصل منتج للعائدات.
من منظور التداول، ما راح أكتفي بالنظر إلى شموع OPEN وأصرخ "رواية الذكاء الاصطناعي" 😂. راح أراقب الاستخدام: المزيد من Datanets، المزيد من نشاط النماذج، وطلب أقوى على أدوات مثل Model Factory/OpenLoRA. بيانات Binance الحية أظهرت مؤخرًا أن OPEN حول منطقة $0.18–$0.20 مع تقريبًا 290.8M من العرض المتداول، لذا الوضوح واضح أنه أقل حرارة من ضجة الإطلاق.
هذي بالضبط وين الفرصة، في رأيي. إذا OpenLedger حولت النسبة إلى تدفق إيرادات حقيقي، مو مجرد كلمة رنانة، السوق قد يعيد تسعيرها كهيكل أساسي للذكاء الاصطناعي، مو مجرد رمز عشوائي آخر.
@Openledger #OpenLedger $OPEN
كنت أشوف فكرة OpenLedger لـ Payable AI، وبصراحة، هذي الزاوية اللي أشوفها أقل تقديرًا. معظم مشاريع الذكاء الاصطناعي تتكلم عن الحوسبة، الوكلاء، أو "الذكاء اللامركزي"، لكن OpenLedger تركز على طبقة المال الفوضوية: من اللي يستلم الدفع فعليًا لما تساعد البيانات نموذج في الأداء؟
الجزء الأساسي هو إثبات النسبة. بدلاً من التعامل مع مجموعات البيانات كوقود خلفي غير مرئي، OpenLedger تتبع كيف تساهم البيانات في التدريب والاستدلال، ثم تربط تلك القيمة بالمساهمين. هذي نقلة كبيرة. إذا نجحت على نطاق واسع، البيانات تتوقف عن كونها تحميل لمرة واحدة وتبدأ تتصرف أكثر كأصل منتج للعائدات.
من منظور التداول، ما راح أكتفي بالنظر إلى شموع OPEN وأصرخ "رواية الذكاء الاصطناعي" 😂. راح أراقب الاستخدام: المزيد من Datanets، المزيد من نشاط النماذج، وطلب أقوى على أدوات مثل Model Factory/OpenLoRA. بيانات Binance الحية أظهرت مؤخرًا أن OPEN حول منطقة $0.18–$0.20 مع تقريبًا 290.8M من العرض المتداول، لذا الوضوح واضح أنه أقل حرارة من ضجة الإطلاق.
هذي بالضبط وين الفرصة، في رأيي. إذا OpenLedger حولت النسبة إلى تدفق إيرادات حقيقي، مو مجرد كلمة رنانة، السوق قد يعيد تسعيرها كهيكل أساسي للذكاء الاصطناعي، مو مجرد رمز عشوائي آخر.
@OpenLedger #OpenLedger $OPEN
1
1
321
·
--
مقالة
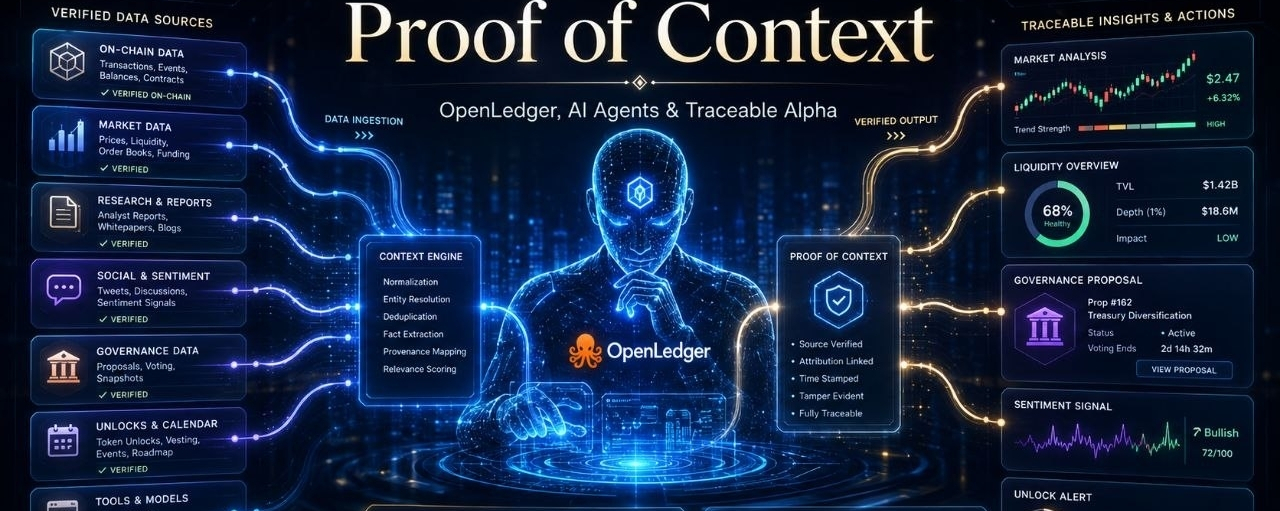
الميزة الحقيقية لـ OpenLedger قد تكون "إثبات السياق" لوكلاء الذكاء الاصطناعيالشيء الذي تعلمته من تداول العملات المشفرة هو أن الذكاء الخام ليس كافياً. السرعة مهمة، بالتأكيد. النماذج الأفضل مهمة أيضاً. لكن السياق هو ما يفصل عادةً بين صفقة جيدة وتداول مفلس. يمكن أن يقول نموذج "هذه العملة تبدو قوية"، لكن إذا فاتته فترة فتح، أو تصويت إداري، أو سيولة ضعيفة، أو بيانات سيئة، أو تحول مفاجئ في المشاعر، يمكن أن يتحول ذلك الإشارة "القوية" إلى سيولة للخروج بسرعة 😅
لهذا السبب توجه OpenLedger نحو الوكلاء الذكيين يثير اهتمامي.
يصف نفسه بأنه بنية تحتية للذكاء الاصطناعي على البلوكشين لتدريب ونشر نماذج متخصصة باستخدام مجموعات بيانات مملوكة من قبل المجتمع تُسمى Datanets، بينما تحدث أنشطة مثل تحميل البيانات، تدريب النماذج، المكافآت، والحكومة على السلسلة. هذا مهم لأن الوكلاء الذكائيين يحتاجون إلى أكثر من مجرد محفزات. يحتاجون إلى سياق موثوق، بيانات يمكن تتبعها، وسبب يجعل الناس يستمرون في تحسين طبقة المعرفة خلفهم.
الميزة الحقيقية لـ OpenLedger قد تكون "إثبات السياق" لوكلاء الذكاء الاصطناعي
الشيء الذي تعلمته من تداول العملات المشفرة هو أن الذكاء الخام ليس كافياً. السرعة مهمة، بالتأكيد. النماذج الأفضل مهمة أيضاً. لكن السياق هو ما يفصل عادةً بين صفقة جيدة وتداول مفلس. يمكن أن يقول نموذج "هذه العملة تبدو قوية"، لكن إذا فاتته فترة فتح، أو تصويت إداري، أو سيولة ضعيفة، أو بيانات سيئة، أو تحول مفاجئ في المشاعر، يمكن أن يتحول ذلك الإشارة "القوية" إلى سيولة للخروج بسرعة 😅
لهذا السبب توجه OpenLedger نحو الوكلاء الذكيين يثير اهتمامي.
يصف نفسه بأنه بنية تحتية للذكاء الاصطناعي على البلوكشين لتدريب ونشر نماذج متخصصة باستخدام مجموعات بيانات مملوكة من قبل المجتمع تُسمى Datanets، بينما تحدث أنشطة مثل تحميل البيانات، تدريب النماذج، المكافآت، والحكومة على السلسلة. هذا مهم لأن الوكلاء الذكائيين يحتاجون إلى أكثر من مجرد محفزات. يحتاجون إلى سياق موثوق، بيانات يمكن تتبعها، وسبب يجعل الناس يستمرون في تحسين طبقة المعرفة خلفهم.
1
330
·
--
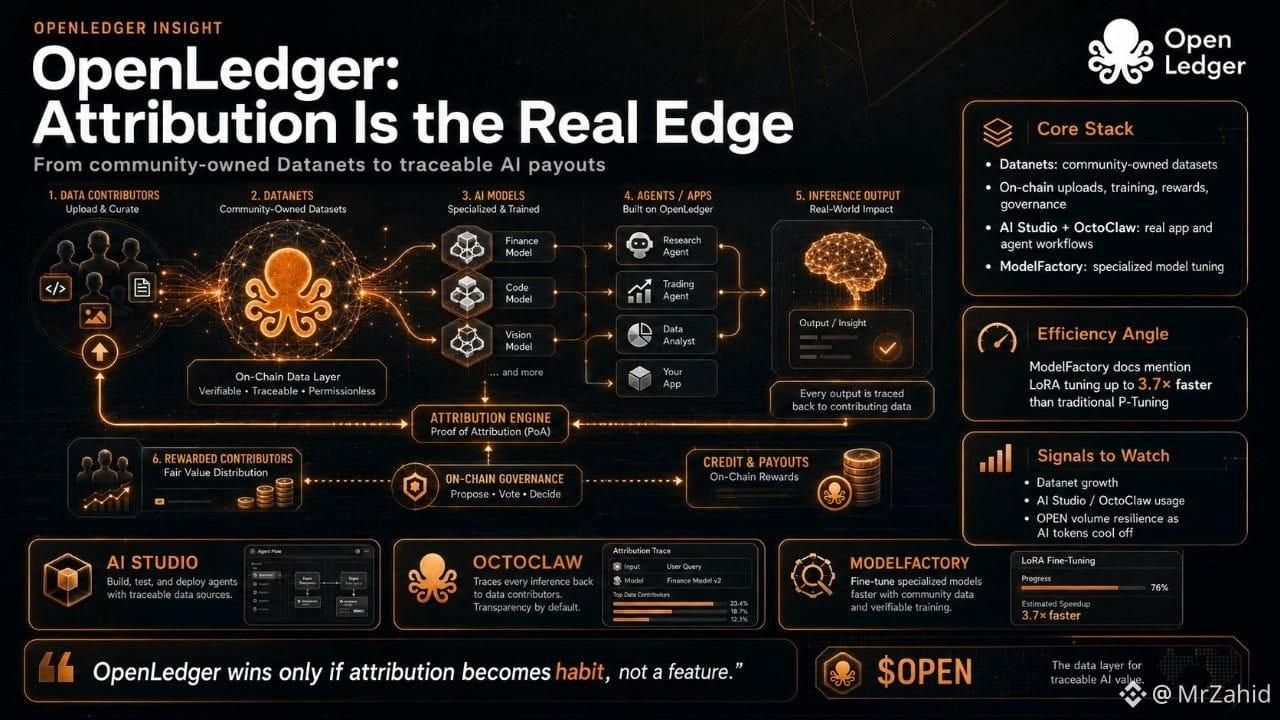
خلصت للتو من مراجعة وثائق OpenLedger والموقع، والجزء اللي لفت انتباهي مو العرض المعتاد "AI x blockchain". بل هو طبقة النسبة. OpenLedger تبني حول Datanets، مجموعات بيانات تمتلكها المجتمع حيث التحميلات، تدريب النماذج، نقاط المكافآت، والحوكمة موجودة على السلسلة. هذا مهم لأن قيمة الذكاء الاصطناعي عادة ما تتسرب إلى الأعلى: المستخدمون ينشئون البيانات، النماذج تمتصها، المنصات تستفيد منها، والمساهمون يحصلون على المشاعر.
ما تفعله OpenLedger هو قلب منطق الدفع. إذا كان Proof of Attribution يمكنه تتبع أي بيانات أثرت على استنتاج، فإن البيانات تصبح أصل منتج قابل للتداول، وليس فقط وقود خام. لهذا السبب، سأراقب OpenLedger أقل مثل مخطط ميم وأكثر مثل فرصة بنية تحتية: يجب أن يأتي الطلب من البناة الذين يحتاجون إلى بيانات موثوقة، نماذج متخصصة، وسير عمل الوكلاء، وليس فقط ضجة التجزئة.
منطقي في التداول بسيط: لا ألاحق الشموع الخضراء بعمى. سأتابع ثلاثة إشارات أولاً: نمو Datanet، الاستخدام الحقيقي للتطبيق من AI Studio/OctoClaw، وما إذا كان حجم OPEN يبقى صحي بينما تبرد الرموز الأخرى للذكاء الاصطناعي. الوثائق حتى تدعي أن ضبط LoRA من ModelFactory يمكن أن يكون أسرع بـ 3.7 مرة من P-Tuning التقليدي، وهو زاوية كفاءة حقيقية.
رأي مثير: OpenLedger تفوز فقط إذا أصبحت النسبة عادة، وليس ميزة. 🚀
المصادر المستخدمة: وثائق OpenLedger تصف Datanets، الإجراءات على السلسلة، النسبة، والحوكمة؛ كما أن الموقع يبرز OctoClaw وAI Studio، بينما تذكر معايير ModelFactory أنها تصل إلى 3.7x أسرع في ضبط LoRA.
@Openledger $OPEN #OpenLedger
خلصت للتو من مراجعة وثائق OpenLedger والموقع، والجزء اللي لفت انتباهي مو العرض المعتاد "AI x blockchain". بل هو طبقة النسبة. OpenLedger تبني حول Datanets، مجموعات بيانات تمتلكها المجتمع حيث التحميلات، تدريب النماذج، نقاط المكافآت، والحوكمة موجودة على السلسلة. هذا مهم لأن قيمة الذكاء الاصطناعي عادة ما تتسرب إلى الأعلى: المستخدمون ينشئون البيانات، النماذج تمتصها، المنصات تستفيد منها، والمساهمون يحصلون على المشاعر.
ما تفعله OpenLedger هو قلب منطق الدفع. إذا كان Proof of Attribution يمكنه تتبع أي بيانات أثرت على استنتاج، فإن البيانات تصبح أصل منتج قابل للتداول، وليس فقط وقود خام. لهذا السبب، سأراقب OpenLedger أقل مثل مخطط ميم وأكثر مثل فرصة بنية تحتية: يجب أن يأتي الطلب من البناة الذين يحتاجون إلى بيانات موثوقة، نماذج متخصصة، وسير عمل الوكلاء، وليس فقط ضجة التجزئة.
منطقي في التداول بسيط: لا ألاحق الشموع الخضراء بعمى. سأتابع ثلاثة إشارات أولاً: نمو Datanet، الاستخدام الحقيقي للتطبيق من AI Studio/OctoClaw، وما إذا كان حجم OPEN يبقى صحي بينما تبرد الرموز الأخرى للذكاء الاصطناعي. الوثائق حتى تدعي أن ضبط LoRA من ModelFactory يمكن أن يكون أسرع بـ 3.7 مرة من P-Tuning التقليدي، وهو زاوية كفاءة حقيقية.
رأي مثير: OpenLedger تفوز فقط إذا أصبحت النسبة عادة، وليس ميزة. 🚀
المصادر المستخدمة: وثائق OpenLedger تصف Datanets، الإجراءات على السلسلة، النسبة، والحوكمة؛ كما أن الموقع يبرز OctoClaw وAI Studio، بينما تذكر معايير ModelFactory أنها تصل إلى 3.7x أسرع في ضبط LoRA.
@OpenLedger $OPEN #OpenLedger
1
410
·
--
مقالة
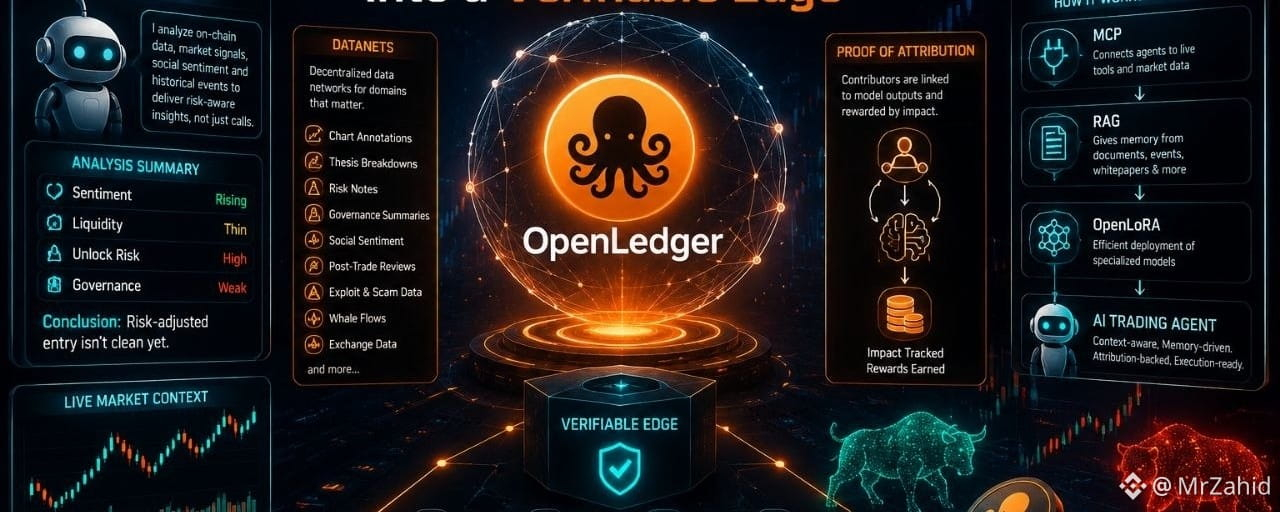
OpenLedger يمكن أن تحول تداول الذكاء الاصطناعي من صندوق أسود إلى ميزة قابلة للتحققلقد اختبرت الكثير من روايات "تداول الذكاء الاصطناعي"، وبصراحة، معظمها يبدو كأنها تغليفات فاخرة حول إشارات غامضة. سيقولون "شعور صعودي"، "نشاط الأموال الذكية"، أو "الذكاء الاصطناعي اكتشف الزخم"، لكن عندما أسأل لماذا، ما البيانات التي شكلت تلك الإجابة، أو كيف وصل النموذج إلى تلك النتيجة، تختفي الأثر عادة. وهذا بالضبط هو المكان الذي أشعر فيه أن OpenLedger مختلفة.
ما تحاول جوليانا 25 تكون مجرد سلسلة عامة أخرى. الفكرة الأساسية لها أكثر تحديدًا: بناء سلسلة كتل مدعومة بالذكاء الاصطناعي حيث يمكن تتبع البيانات والنماذج والوكلاء والمساهمين، وتحديد ملكيتهم وتحقيق الأرباح. يبدو هذا تقنيًا، لكن الزاوية التجارية بسيطة. في الأسواق، الإشارة تكون ذات قيمة فقط بقدر ما يكون مصدرها موثوق. إذا قال لي وكيل ذكاء اصطناعي أن رمزًا ما يبدو قويًا، لا أريد فقط النتيجة. أريد أن أعرف ما الذي دفعه: تغييرات السيولة، تاريخ الحوكمة، الوعي الاجتماعي، فتح الرموز، سجلات الاستغلال السابقة، تدفقات الحيتان، أو بيانات البورصة في الوقت الحقيقي.
OpenLedger يمكن أن تحول تداول الذكاء الاصطناعي من صندوق أسود إلى ميزة قابلة للتحقق
لقد اختبرت الكثير من روايات "تداول الذكاء الاصطناعي"، وبصراحة، معظمها يبدو كأنها تغليفات فاخرة حول إشارات غامضة. سيقولون "شعور صعودي"، "نشاط الأموال الذكية"، أو "الذكاء الاصطناعي اكتشف الزخم"، لكن عندما أسأل لماذا، ما البيانات التي شكلت تلك الإجابة، أو كيف وصل النموذج إلى تلك النتيجة، تختفي الأثر عادة. وهذا بالضبط هو المكان الذي أشعر فيه أن OpenLedger مختلفة.
ما تحاول جوليانا 25 تكون مجرد سلسلة عامة أخرى. الفكرة الأساسية لها أكثر تحديدًا: بناء سلسلة كتل مدعومة بالذكاء الاصطناعي حيث يمكن تتبع البيانات والنماذج والوكلاء والمساهمين، وتحديد ملكيتهم وتحقيق الأرباح. يبدو هذا تقنيًا، لكن الزاوية التجارية بسيطة. في الأسواق، الإشارة تكون ذات قيمة فقط بقدر ما يكون مصدرها موثوق. إذا قال لي وكيل ذكاء اصطناعي أن رمزًا ما يبدو قويًا، لا أريد فقط النتيجة. أريد أن أعرف ما الذي دفعه: تغييرات السيولة، تاريخ الحوكمة، الوعي الاجتماعي، فتح الرموز، سجلات الاستغلال السابقة، تدفقات الحيتان، أو بيانات البورصة في الوقت الحقيقي.
ما تحاول جوليانا 25 تكون مجرد سلسلة عامة أخرى. الفكرة الأساسية لها أكثر تحديدًا: بناء سلسلة كتل مدعومة بالذكاء الاصطناعي حيث يمكن تتبع البيانات والنماذج والوكلاء والمساهمين، وتحديد ملكيتهم وتحقيق الأرباح. يبدو هذا تقنيًا، لكن الزاوية التجارية بسيطة. في الأسواق، الإشارة تكون ذات قيمة فقط بقدر ما يكون مصدرها موثوق. إذا قال لي وكيل ذكاء اصطناعي أن رمزًا ما يبدو قويًا، لا أريد فقط النتيجة. أريد أن أعرف ما الذي دفعه: تغييرات السيولة، تاريخ الحوكمة، الوعي الاجتماعي، فتح الرموز، سجلات الاستغلال السابقة، تدفقات الحيتان، أو بيانات البورصة في الوقت الحقيقي.
503
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EarningsSeason
326,607 مشاهدات
2,552 يقومون بالنقاش
موسم الأرباح: أرباح ميكرون للربع الرابع — صعودية أم هبوطية؟
Binance Square Official
·390 إعجاب
·852.9k مشاهدات
BitwiseLaunchesFirstSpotNEARETF
29,275 مشاهدات
560 يقومون بالنقاش
USJobOpeningsFallToFiveMonthLow
36,098 مشاهدات
434 يقومون بالنقاش