
BTC_Chopsticks
3.9k منشورات
BTC_Chopsticks
إبلاغ
حظر المُستخدم
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 تتابع
6.5K+ المتابعون
180.7K+ إعجاب
2 الشارات
منشورات
الكل
اقتباسات
مقاطع فيديو
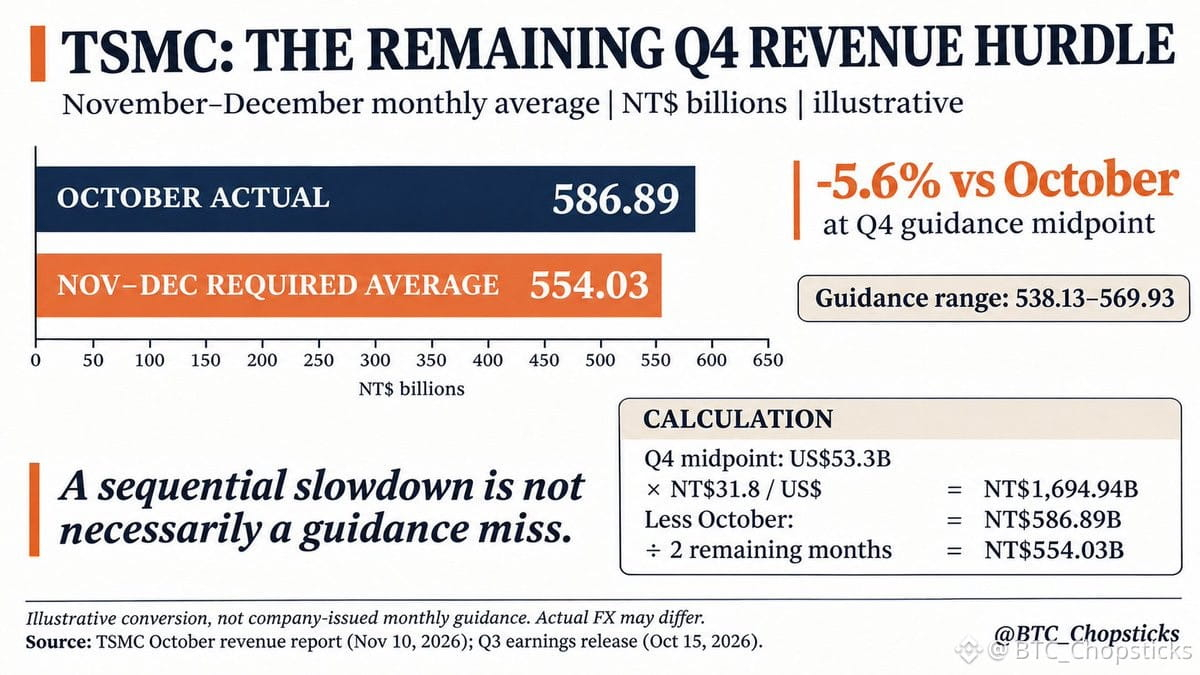
كانت مبيعات TSMC في أكتوبر قوية إلى حدّ أن إيرادات نوفمبر وديسمبر قد تنخفض بمتوسط 5.6%، ومع ذلك تظل عند منتصف نطاق توقعات إيرادات الربع الرابع.
بلغت إيرادات أكتوبر 586.89 مليار دولار تايواني جديد. وتتراوح توقعات الإدارة للربع الرابع بين 52.3 مليار دولار أمريكي و54.3 مليار دولار أمريكي.
وباحتساب توضيحي على أساس 31.8 دولارًا تايوانيًا جديدًا لكل دولار أمريكي، يعادل منتصف النطاق، البالغ 53.3 مليار دولار أمريكي، 1,694.94 مليار دولار تايواني جديد. وبعد احتساب أكتوبر، يتبقى متوسط شهري قدره 554.03 مليار دولار تايواني جديد لشهري نوفمبر وديسمبر.
هذا تحويل تحليلي، وليس هدفًا شهريًا رسميًا. وقد تؤدي التأثيرات الفعلية للعملة ومزيج الإيرادات إلى تغيير المقارنة.
لا يعني التباطؤ على أساس تسلسلي تلقائيًا عدم تحقيق التوقعات. لكن تحقيق التوقعات لا يعني تجاوز توقعات المستثمرين.
المصادر: تقرير إيرادات TSMC لشهر أكتوبر وبيان أرباح الربع الثالث.
كانت مبيعات TSMC في أكتوبر قوية إلى حدّ أن إيرادات نوفمبر وديسمبر قد تنخفض بمتوسط 5.6%، ومع ذلك تظل عند منتصف نطاق توقعات إيرادات الربع الرابع.
بلغت إيرادات أكتوبر 586.89 مليار دولار تايواني جديد. وتتراوح توقعات الإدارة للربع الرابع بين 52.3 مليار دولار أمريكي و54.3 مليار دولار أمريكي.
وباحتساب توضيحي على أساس 31.8 دولارًا تايوانيًا جديدًا لكل دولار أمريكي، يعادل منتصف النطاق، البالغ 53.3 مليار دولار أمريكي، 1,694.94 مليار دولار تايواني جديد. وبعد احتساب أكتوبر، يتبقى متوسط شهري قدره 554.03 مليار دولار تايواني جديد لشهري نوفمبر وديسمبر.
هذا تحويل تحليلي، وليس هدفًا شهريًا رسميًا. وقد تؤدي التأثيرات الفعلية للعملة ومزيج الإيرادات إلى تغيير المقارنة.
لا يعني التباطؤ على أساس تسلسلي تلقائيًا عدم تحقيق التوقعات. لكن تحقيق التوقعات لا يعني تجاوز توقعات المستثمرين.
المصادر: تقرير إيرادات TSMC لشهر أكتوبر وبيان أرباح الربع الثالث.
بلغت إيرادات أكتوبر 586.89 مليار دولار تايواني جديد. وتتراوح توقعات الإدارة للربع الرابع بين 52.3 مليار دولار أمريكي و54.3 مليار دولار أمريكي.
وباحتساب توضيحي على أساس 31.8 دولارًا تايوانيًا جديدًا لكل دولار أمريكي، يعادل منتصف النطاق، البالغ 53.3 مليار دولار أمريكي، 1,694.94 مليار دولار تايواني جديد. وبعد احتساب أكتوبر، يتبقى متوسط شهري قدره 554.03 مليار دولار تايواني جديد لشهري نوفمبر وديسمبر.
هذا تحويل تحليلي، وليس هدفًا شهريًا رسميًا. وقد تؤدي التأثيرات الفعلية للعملة ومزيج الإيرادات إلى تغيير المقارنة.
لا يعني التباطؤ على أساس تسلسلي تلقائيًا عدم تحقيق التوقعات. لكن تحقيق التوقعات لا يعني تجاوز توقعات المستثمرين.
المصادر: تقرير إيرادات TSMC لشهر أكتوبر وبيان أرباح الربع الثالث.
50
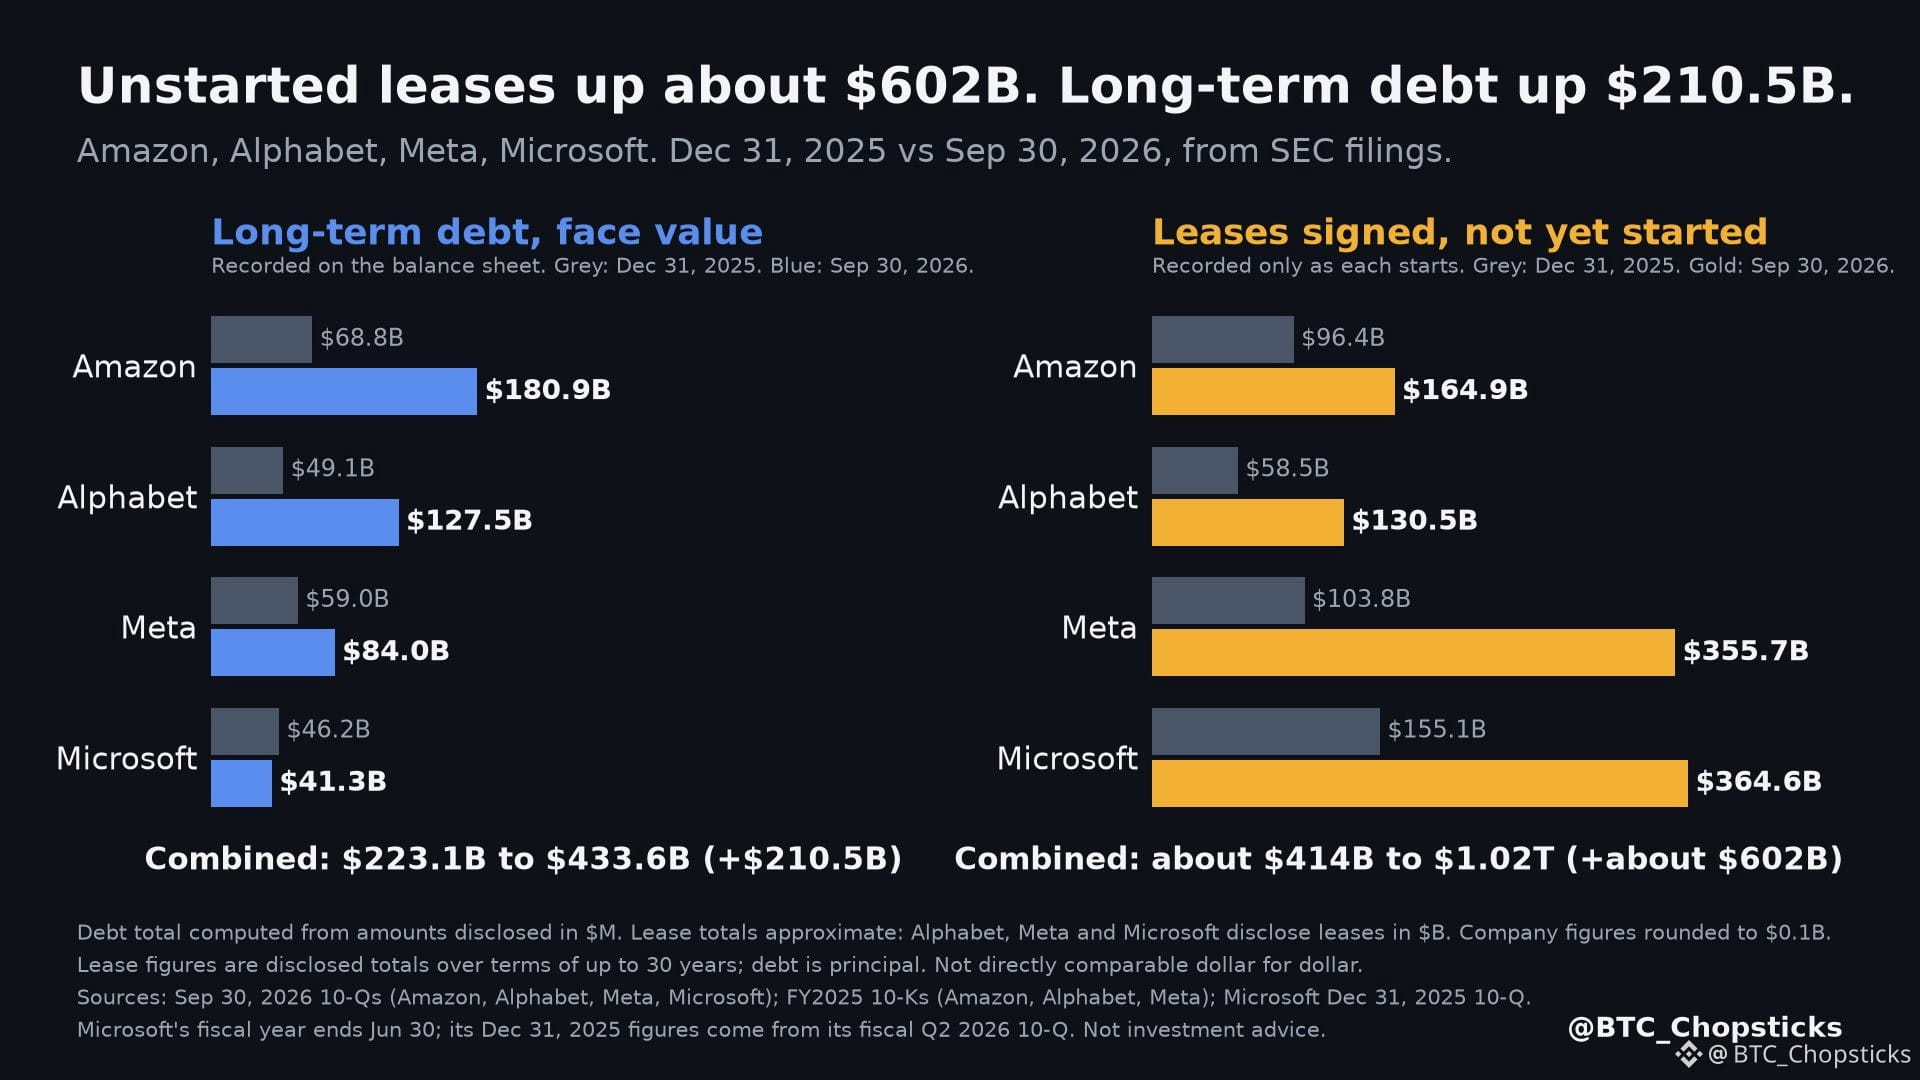
ارتفعت عقود الإيجار التي وقّعتها شركات التكنولوجيا الكبرى ولم يبدأ سريانها بنحو 602 مليار دولار خلال تسعة أشهر. وارتفع دينها طويل الأجل بمقدار 210.5 مليار دولار.
الدين وعقود الإيجار التي بدأ سريانها مُدرجان في الميزانية العمومية. أما عقود الإيجار التي لم يبدأ سريانها بعد، فليست مُدرجة فيها.
من 31 ديسمبر 2025 إلى 30 سبتمبر 2026، استنادًا إلى إفصاحات هيئة الأوراق المالية والبورصات الأمريكية:
الدين طويل الأجل، بالقيمة الاسمية:
• أمازون: من 68.8 مليار دولار إلى 180.9 مليار دولار
• ألفابت: من 49.1 مليار دولار إلى 127.5 مليار دولار
• ميتا: من 59.0 مليار دولار إلى 84.0 مليار دولار
• مايكروسوفت: من 46.2 مليار دولار إلى 41.3 مليار دولار
عقود الإيجار الموقّعة التي لم يبدأ سريانها بعد:
• ميتا: من 103.8 مليار دولار إلى 355.7 مليار دولار
• مايكروسوفت: من 155.1 مليار دولار إلى 364.6 مليار دولار
• ألفابت: من 58.5 مليار دولار إلى 130.5 مليار دولار
• أمازون: من 96.4 مليار دولار إلى 164.9 مليار دولار
الإجمالي: ارتفع الدين من 223.1 مليار دولار إلى 433.6 مليار دولار (+210.5 مليار دولار)، استنادًا إلى المبالغ المُفصح عنها بالملايين؛ والأرقام الخاصة بكل شركة أعلاه مقربة. وارتفعت عقود الإيجار التي لم يبدأ سريانها من نحو 414 مليار دولار إلى نحو 1.02 تريليون دولار (بزيادة نحو 602 مليار دولار)؛ وهذه أرقام تقريبية، لأن ألفابت وميتا ومايكروسوفت تفصح عنها بالمليارات.
يُسجَّل كل عقد إيجار كالتزام عند بدء سريانه، بالقيمة الحالية لمدفوعاته الثابتة. وتقول ميتا ومايكروسوفت وألفابت إن عقودها ستبدأ بين عامَي 2026 و2036.
الأرقام المُفصح عنها لعقود الإيجار هي إجماليات على مدى فترات تصل إلى 30 عامًا، لذا لا يمكن مقارنتها بالدولار مباشرةً بأصل الدين. ولا تزال بعض عقود إيجار مايكروسوفت مشروطة باستيفاء شروط تعاقدية.
ما أتابعه لاحقًا: مدى سرعة بدء سريان هذه العقود، ومقدار ما سيُسجَّل من مدفوعاتها المستقبلية كالتزامات إيجار.
ارتفعت عقود الإيجار التي وقّعتها شركات التكنولوجيا الكبرى ولم يبدأ سريانها بنحو 602 مليار دولار خلال تسعة أشهر. وارتفع دينها طويل الأجل بمقدار 210.5 مليار دولار.
الدين وعقود الإيجار التي بدأ سريانها مُدرجان في الميزانية العمومية. أما عقود الإيجار التي لم يبدأ سريانها بعد، فليست مُدرجة فيها.
من 31 ديسمبر 2025 إلى 30 سبتمبر 2026، استنادًا إلى إفصاحات هيئة الأوراق المالية والبورصات الأمريكية:
الدين طويل الأجل، بالقيمة الاسمية:
• أمازون: من 68.8 مليار دولار إلى 180.9 مليار دولار
• ألفابت: من 49.1 مليار دولار إلى 127.5 مليار دولار
• ميتا: من 59.0 مليار دولار إلى 84.0 مليار دولار
• مايكروسوفت: من 46.2 مليار دولار إلى 41.3 مليار دولار
عقود الإيجار الموقّعة التي لم يبدأ سريانها بعد:
• ميتا: من 103.8 مليار دولار إلى 355.7 مليار دولار
• مايكروسوفت: من 155.1 مليار دولار إلى 364.6 مليار دولار
• ألفابت: من 58.5 مليار دولار إلى 130.5 مليار دولار
• أمازون: من 96.4 مليار دولار إلى 164.9 مليار دولار
الإجمالي: ارتفع الدين من 223.1 مليار دولار إلى 433.6 مليار دولار (+210.5 مليار دولار)، استنادًا إلى المبالغ المُفصح عنها بالملايين؛ والأرقام الخاصة بكل شركة أعلاه مقربة. وارتفعت عقود الإيجار التي لم يبدأ سريانها من نحو 414 مليار دولار إلى نحو 1.02 تريليون دولار (بزيادة نحو 602 مليار دولار)؛ وهذه أرقام تقريبية، لأن ألفابت وميتا ومايكروسوفت تفصح عنها بالمليارات.
يُسجَّل كل عقد إيجار كالتزام عند بدء سريانه، بالقيمة الحالية لمدفوعاته الثابتة. وتقول ميتا ومايكروسوفت وألفابت إن عقودها ستبدأ بين عامَي 2026 و2036.
الأرقام المُفصح عنها لعقود الإيجار هي إجماليات على مدى فترات تصل إلى 30 عامًا، لذا لا يمكن مقارنتها بالدولار مباشرةً بأصل الدين. ولا تزال بعض عقود إيجار مايكروسوفت مشروطة باستيفاء شروط تعاقدية.
ما أتابعه لاحقًا: مدى سرعة بدء سريان هذه العقود، ومقدار ما سيُسجَّل من مدفوعاتها المستقبلية كالتزامات إيجار.
الدين وعقود الإيجار التي بدأ سريانها مُدرجان في الميزانية العمومية. أما عقود الإيجار التي لم يبدأ سريانها بعد، فليست مُدرجة فيها.
من 31 ديسمبر 2025 إلى 30 سبتمبر 2026، استنادًا إلى إفصاحات هيئة الأوراق المالية والبورصات الأمريكية:
الدين طويل الأجل، بالقيمة الاسمية:
• أمازون: من 68.8 مليار دولار إلى 180.9 مليار دولار
• ألفابت: من 49.1 مليار دولار إلى 127.5 مليار دولار
• ميتا: من 59.0 مليار دولار إلى 84.0 مليار دولار
• مايكروسوفت: من 46.2 مليار دولار إلى 41.3 مليار دولار
عقود الإيجار الموقّعة التي لم يبدأ سريانها بعد:
• ميتا: من 103.8 مليار دولار إلى 355.7 مليار دولار
• مايكروسوفت: من 155.1 مليار دولار إلى 364.6 مليار دولار
• ألفابت: من 58.5 مليار دولار إلى 130.5 مليار دولار
• أمازون: من 96.4 مليار دولار إلى 164.9 مليار دولار
الإجمالي: ارتفع الدين من 223.1 مليار دولار إلى 433.6 مليار دولار (+210.5 مليار دولار)، استنادًا إلى المبالغ المُفصح عنها بالملايين؛ والأرقام الخاصة بكل شركة أعلاه مقربة. وارتفعت عقود الإيجار التي لم يبدأ سريانها من نحو 414 مليار دولار إلى نحو 1.02 تريليون دولار (بزيادة نحو 602 مليار دولار)؛ وهذه أرقام تقريبية، لأن ألفابت وميتا ومايكروسوفت تفصح عنها بالمليارات.
يُسجَّل كل عقد إيجار كالتزام عند بدء سريانه، بالقيمة الحالية لمدفوعاته الثابتة. وتقول ميتا ومايكروسوفت وألفابت إن عقودها ستبدأ بين عامَي 2026 و2036.
الأرقام المُفصح عنها لعقود الإيجار هي إجماليات على مدى فترات تصل إلى 30 عامًا، لذا لا يمكن مقارنتها بالدولار مباشرةً بأصل الدين. ولا تزال بعض عقود إيجار مايكروسوفت مشروطة باستيفاء شروط تعاقدية.
ما أتابعه لاحقًا: مدى سرعة بدء سريان هذه العقود، ومقدار ما سيُسجَّل من مدفوعاتها المستقبلية كالتزامات إيجار.
234
🎴✨ عندما تلتقي بوكيمون بويب3!
أمسية رائعة في فعالية «ليلة بطاقات تشيس» التي نظّمتها أكاديمية BINANCE TH في بانكوك! 🟡
🎴 استكشاف بطاقات بوكيمون والمقتنيات
💡 اكتشاف الروابط بين البلوك تشين والملكية الرقمية
🤝 لقاء هواة جمع المقتنيات ومحبي العملات المشفرة
🎁 هدايا رائعة من BINANCE TH!
والأجمل؟ أشخاص رائعون، وعلاقات جديدة، وشغف مشترك! 💛
شكرًا لأكاديمية BINANCE TH على جمع الجميع معًا! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
🎴✨ عندما تلتقي بوكيمون بويب3!
أمسية رائعة في فعالية «ليلة بطاقات تشيس» التي نظّمتها أكاديمية BINANCE TH في بانكوك! 🟡
🎴 استكشاف بطاقات بوكيمون والمقتنيات
💡 اكتشاف الروابط بين البلوك تشين والملكية الرقمية
🤝 لقاء هواة جمع المقتنيات ومحبي العملات المشفرة
🎁 هدايا رائعة من BINANCE TH!
والأجمل؟ أشخاص رائعون، وعلاقات جديدة، وشغف مشترك! 💛
شكرًا لأكاديمية BINANCE TH على جمع الجميع معًا! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
أمسية رائعة في فعالية «ليلة بطاقات تشيس» التي نظّمتها أكاديمية BINANCE TH في بانكوك! 🟡
🎴 استكشاف بطاقات بوكيمون والمقتنيات
💡 اكتشاف الروابط بين البلوك تشين والملكية الرقمية
🤝 لقاء هواة جمع المقتنيات ومحبي العملات المشفرة
🎁 هدايا رائعة من BINANCE TH!
والأجمل؟ أشخاص رائعون، وعلاقات جديدة، وشغف مشترك! 💛
شكرًا لأكاديمية BINANCE TH على جمع الجميع معًا! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
159
تمّ التحقق
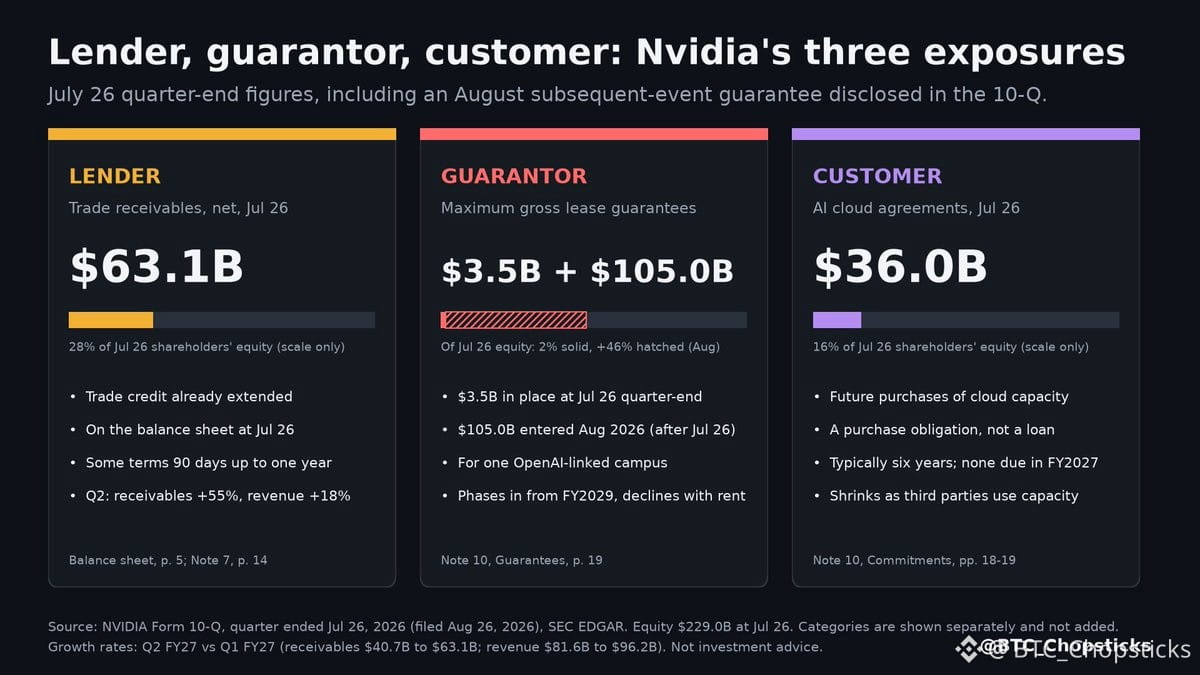
ارتفعت ضمانات إنفيديا القصوى لعقود الإيجار من 3.5 مليارات دولار إلى 108.5 مليارات دولار بعد صفقة أُبرمت في أغسطس وكُشف عنها في تقريرها الفصلي 10-Q.
إذا قرأنا الأمر بعين مصرفي، فلدينا الآن ثلاثة أدوار لإنفيديا في التوسع في مجال الذكاء الاصطناعي:
• المُقرِضة: 63.1 مليار دولار من الذمم المدينة التجارية حتى 26 يوليو. ائتمان تجاري مُمدَّد بالفعل، بعضه بشروط تصل إلى عام، ومدرج في الميزانية العمومية.
• الضامنة: 3.5 مليارات دولار من ضمانات الإيجار في نهاية الربع، إضافة إلى ضمانات تصل إلى 105 مليارات دولار أُبرمت في أغسطس لصالح مجمع واحد مرتبط بـ OpenAI. هذه الضمانات مشروطة، وتبدأ تدريجيًا اعتبارًا من السنة المالية 2029، وتتراجع مع سداد الإيجار.
• العميلة: التزامات بقيمة 36 مليار دولار لشراء سعة حوسبة سحابية من شركات سحابية متخصصة في الذكاء الاصطناعي تشتري رقائقها. هذا التزام بالشراء، وليس قرضًا.
بلغت السُلف المقدمة من العملاء 2.8 مليار دولار في نهاية الربع.
لا تتعلق المسألة بملاءة شركة تبلغ حقوق ملكيتها 229 مليار دولار. بل بالسؤال عن حجم الطلب الذي تساعد إنفيديا على تمويله.
أصبحت كوليت كريس، المديرة المالية المخضرمة في إنفيديا، الرئيسة التنفيذية المؤقتة الآن. وهذا يضع التزامات التمويل هذه مباشرة على جدول أعمالها.
في 17 نوفمبر، سأبدأ بمقارنة الذمم المدينة بالإيرادات. ففي الربع الماضي، نمت الذمم المدينة بنسبة 55%، والإيرادات بنسبة 18%.
ارتفعت ضمانات إنفيديا القصوى لعقود الإيجار من 3.5 مليارات دولار إلى 108.5 مليارات دولار بعد صفقة أُبرمت في أغسطس وكُشف عنها في تقريرها الفصلي 10-Q.
إذا قرأنا الأمر بعين مصرفي، فلدينا الآن ثلاثة أدوار لإنفيديا في التوسع في مجال الذكاء الاصطناعي:
• المُقرِضة: 63.1 مليار دولار من الذمم المدينة التجارية حتى 26 يوليو. ائتمان تجاري مُمدَّد بالفعل، بعضه بشروط تصل إلى عام، ومدرج في الميزانية العمومية.
• الضامنة: 3.5 مليارات دولار من ضمانات الإيجار في نهاية الربع، إضافة إلى ضمانات تصل إلى 105 مليارات دولار أُبرمت في أغسطس لصالح مجمع واحد مرتبط بـ OpenAI. هذه الضمانات مشروطة، وتبدأ تدريجيًا اعتبارًا من السنة المالية 2029، وتتراجع مع سداد الإيجار.
• العميلة: التزامات بقيمة 36 مليار دولار لشراء سعة حوسبة سحابية من شركات سحابية متخصصة في الذكاء الاصطناعي تشتري رقائقها. هذا التزام بالشراء، وليس قرضًا.
بلغت السُلف المقدمة من العملاء 2.8 مليار دولار في نهاية الربع.
لا تتعلق المسألة بملاءة شركة تبلغ حقوق ملكيتها 229 مليار دولار. بل بالسؤال عن حجم الطلب الذي تساعد إنفيديا على تمويله.
أصبحت كوليت كريس، المديرة المالية المخضرمة في إنفيديا، الرئيسة التنفيذية المؤقتة الآن. وهذا يضع التزامات التمويل هذه مباشرة على جدول أعمالها.
في 17 نوفمبر، سأبدأ بمقارنة الذمم المدينة بالإيرادات. ففي الربع الماضي، نمت الذمم المدينة بنسبة 55%، والإيرادات بنسبة 18%.
إذا قرأنا الأمر بعين مصرفي، فلدينا الآن ثلاثة أدوار لإنفيديا في التوسع في مجال الذكاء الاصطناعي:
• المُقرِضة: 63.1 مليار دولار من الذمم المدينة التجارية حتى 26 يوليو. ائتمان تجاري مُمدَّد بالفعل، بعضه بشروط تصل إلى عام، ومدرج في الميزانية العمومية.
• الضامنة: 3.5 مليارات دولار من ضمانات الإيجار في نهاية الربع، إضافة إلى ضمانات تصل إلى 105 مليارات دولار أُبرمت في أغسطس لصالح مجمع واحد مرتبط بـ OpenAI. هذه الضمانات مشروطة، وتبدأ تدريجيًا اعتبارًا من السنة المالية 2029، وتتراجع مع سداد الإيجار.
• العميلة: التزامات بقيمة 36 مليار دولار لشراء سعة حوسبة سحابية من شركات سحابية متخصصة في الذكاء الاصطناعي تشتري رقائقها. هذا التزام بالشراء، وليس قرضًا.
بلغت السُلف المقدمة من العملاء 2.8 مليار دولار في نهاية الربع.
لا تتعلق المسألة بملاءة شركة تبلغ حقوق ملكيتها 229 مليار دولار. بل بالسؤال عن حجم الطلب الذي تساعد إنفيديا على تمويله.
أصبحت كوليت كريس، المديرة المالية المخضرمة في إنفيديا، الرئيسة التنفيذية المؤقتة الآن. وهذا يضع التزامات التمويل هذه مباشرة على جدول أعمالها.
في 17 نوفمبر، سأبدأ بمقارنة الذمم المدينة بالإيرادات. ففي الربع الماضي، نمت الذمم المدينة بنسبة 55%، والإيرادات بنسبة 18%.
367
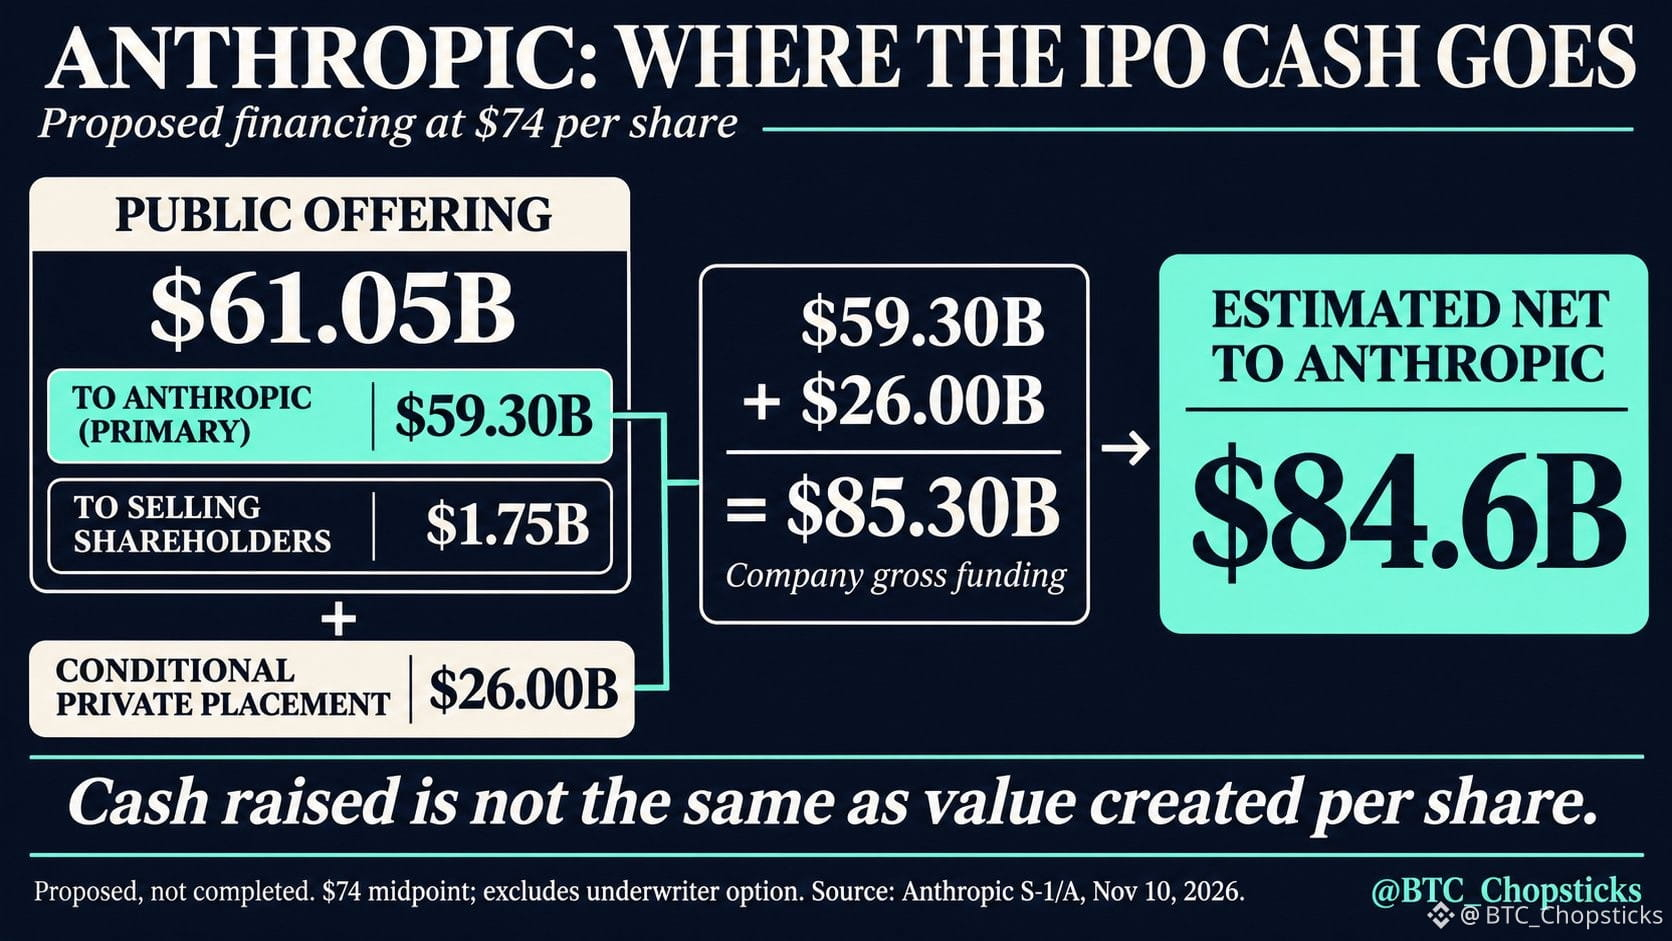
قد تمنح حزمة الطرح العام الأولي المقترحة من أنثروبيك الشركة صافي عائد قدره 84.6 مليار دولار.
والسؤال الاستثماري هو: ما العائد الذي يحققه هذا رأس المال لكل سهم؟
عند السعر الوسطي البالغ 74 دولارًا، يذهب نحو 59.3 مليار دولار من الطرح العام إلى أنثروبيك، و1.75 مليار دولار إلى المساهمين البائعين. كما أن طرحًا خاصًا مشروطًا بقيمة 26 مليار دولار يرفع إجمالي عائدات الشركة إلى نحو 85.3 مليار دولار.
تقدير 84.6 مليار دولار محسوب بعد تكاليف الطرح، ولا يشمل خيار متعهدي التغطية. هذه شروط مقترحة وليست تمويلًا مكتملًا.
يمكن للسيولة الإضافية تمويل القدرة الحاسوبية والتوسع. كما أن إصدار أسهم جديدة يغيّر قاعدة الملكية.
سأتابع تحويل أموال العملاء إلى نقد، والتزامات القدرة الحاسوبية، والتخفيف المستقبلي لحصص المساهمين، إلى جانب عنوان التقييم.
المصدر: تعديل أنثروبيك S-1/A بتاريخ 10 نوفمبر وإعلانها عن جولة العروض الترويجية.
قد تمنح حزمة الطرح العام الأولي المقترحة من أنثروبيك الشركة صافي عائد قدره 84.6 مليار دولار.
والسؤال الاستثماري هو: ما العائد الذي يحققه هذا رأس المال لكل سهم؟
عند السعر الوسطي البالغ 74 دولارًا، يذهب نحو 59.3 مليار دولار من الطرح العام إلى أنثروبيك، و1.75 مليار دولار إلى المساهمين البائعين. كما أن طرحًا خاصًا مشروطًا بقيمة 26 مليار دولار يرفع إجمالي عائدات الشركة إلى نحو 85.3 مليار دولار.
تقدير 84.6 مليار دولار محسوب بعد تكاليف الطرح، ولا يشمل خيار متعهدي التغطية. هذه شروط مقترحة وليست تمويلًا مكتملًا.
يمكن للسيولة الإضافية تمويل القدرة الحاسوبية والتوسع. كما أن إصدار أسهم جديدة يغيّر قاعدة الملكية.
سأتابع تحويل أموال العملاء إلى نقد، والتزامات القدرة الحاسوبية، والتخفيف المستقبلي لحصص المساهمين، إلى جانب عنوان التقييم.
المصدر: تعديل أنثروبيك S-1/A بتاريخ 10 نوفمبر وإعلانها عن جولة العروض الترويجية.
والسؤال الاستثماري هو: ما العائد الذي يحققه هذا رأس المال لكل سهم؟
عند السعر الوسطي البالغ 74 دولارًا، يذهب نحو 59.3 مليار دولار من الطرح العام إلى أنثروبيك، و1.75 مليار دولار إلى المساهمين البائعين. كما أن طرحًا خاصًا مشروطًا بقيمة 26 مليار دولار يرفع إجمالي عائدات الشركة إلى نحو 85.3 مليار دولار.
تقدير 84.6 مليار دولار محسوب بعد تكاليف الطرح، ولا يشمل خيار متعهدي التغطية. هذه شروط مقترحة وليست تمويلًا مكتملًا.
يمكن للسيولة الإضافية تمويل القدرة الحاسوبية والتوسع. كما أن إصدار أسهم جديدة يغيّر قاعدة الملكية.
سأتابع تحويل أموال العملاء إلى نقد، والتزامات القدرة الحاسوبية، والتخفيف المستقبلي لحصص المساهمين، إلى جانب عنوان التقييم.
المصدر: تعديل أنثروبيك S-1/A بتاريخ 10 نوفمبر وإعلانها عن جولة العروض الترويجية.
269
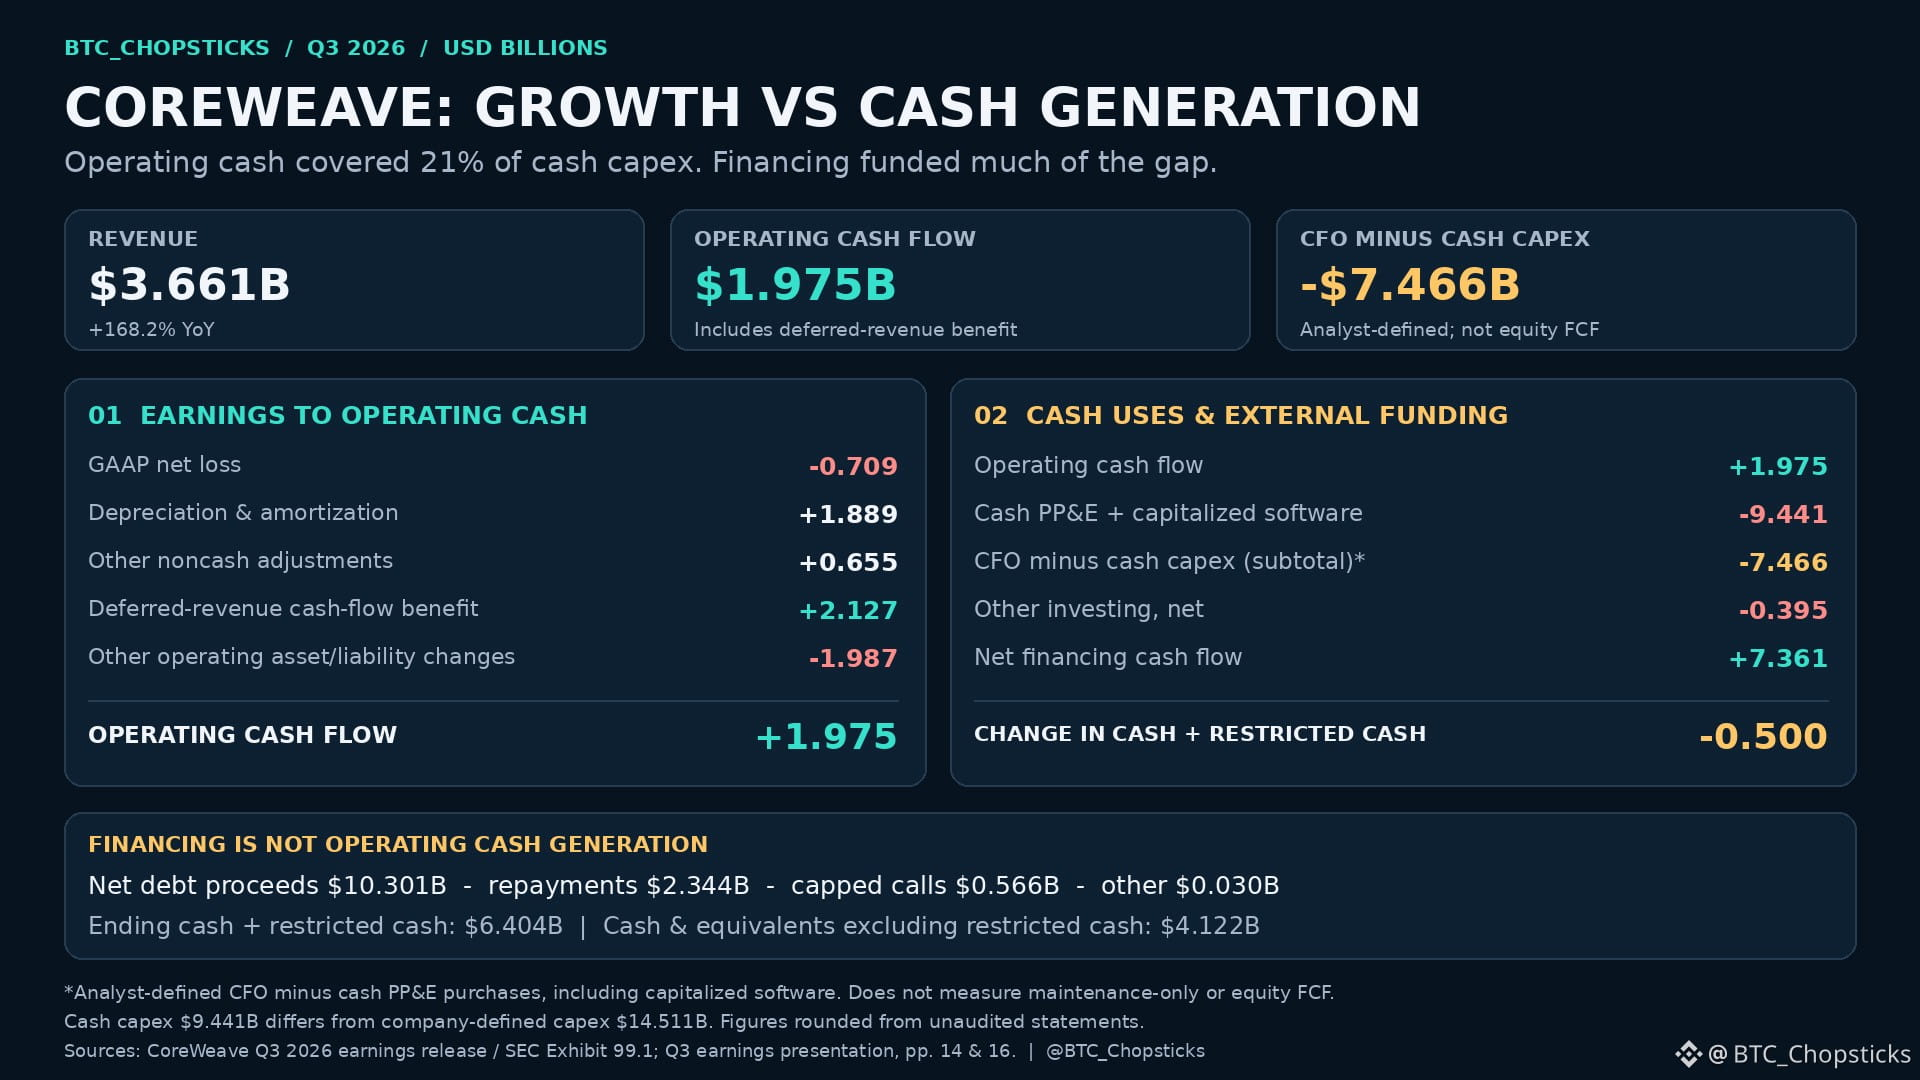
حققت CoreWeave تدفقات نقدية تشغيلية بقيمة 1.98 مليار دولار في الربع الثالث، ثم أنفقت 9.44 مليارات دولار على النفقات الرأسمالية النقدية.
والفجوة البالغة 7.47 مليارات دولار هي السؤال الذي يطرحه المساهمون بشأن نموها.
ارتفعت الإيرادات بنسبة 168% إلى 3.66 مليارات دولار. وتحول الربح التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا إلى موجب، لكن مصروفات الفائدة الصافية البالغة 846 مليون دولار تجاوزت الربح التشغيلي البالغ 207 ملايين دولار.
كما تضمنت التدفقات النقدية التشغيلية أثرًا إيجابيًا بقيمة 2.13 مليار دولار من الإيرادات المؤجلة. وهذا يدعم التمويل، لكنه يرتبط بالتزامات تقديم خدمات مستقبلية.
وفّر صافي التمويل 7.36 مليارات دولار. ومع ذلك، انخفض النقد، بما في ذلك الأرصدة المقيدة، بمقدار 500 مليون دولار.
تقوم الحجة المتفائلة على أن الاستثمار سيُنشئ طاقة إنتاجية تدرّ عوائد نقدية مستدامة. والاختبار هو ما إذا كانت التحصيلات وتوليد النقد سيتجاوزان في نهاية المطاف إعادة الاستثمار وتكاليف التمويل.
النمو حقيقي. أما ما إذا كان هذا الاستثمار سيحقق في نهاية المطاف عوائد مستدامة للمساهمين، فذلك سؤال آخر.
تشمل النفقات الرأسمالية النقدية الممتلكات والمنشآت والمعدات والبرمجيات المرسملة. والفرق بين التدفقات النقدية من الأنشطة التشغيلية والنفقات الرأسمالية النقدية هو مقياس يحدده المحللون، وليس التدفق النقدي الحر لحقوق الملكية. المصدر: النتائج الرسمية لـ CoreWeave للربع الثالث من عام 2026.
{future}(CRWVUSDT)
حققت CoreWeave تدفقات نقدية تشغيلية بقيمة 1.98 مليار دولار في الربع الثالث، ثم أنفقت 9.44 مليارات دولار على النفقات الرأسمالية النقدية.
والفجوة البالغة 7.47 مليارات دولار هي السؤال الذي يطرحه المساهمون بشأن نموها.
ارتفعت الإيرادات بنسبة 168% إلى 3.66 مليارات دولار. وتحول الربح التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا إلى موجب، لكن مصروفات الفائدة الصافية البالغة 846 مليون دولار تجاوزت الربح التشغيلي البالغ 207 ملايين دولار.
كما تضمنت التدفقات النقدية التشغيلية أثرًا إيجابيًا بقيمة 2.13 مليار دولار من الإيرادات المؤجلة. وهذا يدعم التمويل، لكنه يرتبط بالتزامات تقديم خدمات مستقبلية.
وفّر صافي التمويل 7.36 مليارات دولار. ومع ذلك، انخفض النقد، بما في ذلك الأرصدة المقيدة، بمقدار 500 مليون دولار.
تقوم الحجة المتفائلة على أن الاستثمار سيُنشئ طاقة إنتاجية تدرّ عوائد نقدية مستدامة. والاختبار هو ما إذا كانت التحصيلات وتوليد النقد سيتجاوزان في نهاية المطاف إعادة الاستثمار وتكاليف التمويل.
النمو حقيقي. أما ما إذا كان هذا الاستثمار سيحقق في نهاية المطاف عوائد مستدامة للمساهمين، فذلك سؤال آخر.
تشمل النفقات الرأسمالية النقدية الممتلكات والمنشآت والمعدات والبرمجيات المرسملة. والفرق بين التدفقات النقدية من الأنشطة التشغيلية والنفقات الرأسمالية النقدية هو مقياس يحدده المحللون، وليس التدفق النقدي الحر لحقوق الملكية. المصدر: النتائج الرسمية لـ CoreWeave للربع الثالث من عام 2026.
والفجوة البالغة 7.47 مليارات دولار هي السؤال الذي يطرحه المساهمون بشأن نموها.
ارتفعت الإيرادات بنسبة 168% إلى 3.66 مليارات دولار. وتحول الربح التشغيلي وفق مبادئ المحاسبة المقبولة عمومًا إلى موجب، لكن مصروفات الفائدة الصافية البالغة 846 مليون دولار تجاوزت الربح التشغيلي البالغ 207 ملايين دولار.
كما تضمنت التدفقات النقدية التشغيلية أثرًا إيجابيًا بقيمة 2.13 مليار دولار من الإيرادات المؤجلة. وهذا يدعم التمويل، لكنه يرتبط بالتزامات تقديم خدمات مستقبلية.
وفّر صافي التمويل 7.36 مليارات دولار. ومع ذلك، انخفض النقد، بما في ذلك الأرصدة المقيدة، بمقدار 500 مليون دولار.
تقوم الحجة المتفائلة على أن الاستثمار سيُنشئ طاقة إنتاجية تدرّ عوائد نقدية مستدامة. والاختبار هو ما إذا كانت التحصيلات وتوليد النقد سيتجاوزان في نهاية المطاف إعادة الاستثمار وتكاليف التمويل.
النمو حقيقي. أما ما إذا كان هذا الاستثمار سيحقق في نهاية المطاف عوائد مستدامة للمساهمين، فذلك سؤال آخر.
تشمل النفقات الرأسمالية النقدية الممتلكات والمنشآت والمعدات والبرمجيات المرسملة. والفرق بين التدفقات النقدية من الأنشطة التشغيلية والنفقات الرأسمالية النقدية هو مقياس يحدده المحللون، وليس التدفق النقدي الحر لحقوق الملكية. المصدر: النتائج الرسمية لـ CoreWeave للربع الثالث من عام 2026.
205
🎮🔥 أصدقاء TRON العالميون في تايلاند #5: ليلة معارك الليزر!
من قال إن لقاءات مجتمع Web3 يجب أن تقتصر على الجلوس في قاعة اجتماعات؟
هذه المرة لن نتحدث عن مخططات الأسعار، بل سنرفع بنادق الليزر ونبدأ المعركة! 🎯🐂
📅 27 نوفمبر 2026
🕖 يبدأ في الساعة 7 مساءً
📍 بانكوك، تايلاند
⚡ أبرز فعاليات الأمسية
🎯 معارك بالليزر للاستمتاع بروح العمل الجماعي
🤝 تعرّفوا إلى قادة الرأي في Web3 وشركاء مجتمع TRON
🍽️ استمتعوا بعشاء معًا وأحاديث ودية
🐂 قد يصبح TRON Bull أفضل لاعب في الأمسية!
❤️ ما يتجاوز البلوك تشين هو الأهم: الروابط الحقيقية.
Web3 لا يقتصر على التكنولوجيا والتداول، بل يضم أيضًا أصدقاءً يشاركوننا الشغف وذكريات مشتركة تستحق الاعتزاز بها.
🎟️ الأماكن محدودة! سجّلوا عبر صفحة فعالية Luma الرسمية. ويخضع تأكيد الحضور النهائي لموافقة الجهة المنظمة.
نراكم في بانكوك! 🚀
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🎮🔥 أصدقاء TRON العالميون في تايلاند #5: ليلة معارك الليزر!
من قال إن لقاءات مجتمع Web3 يجب أن تقتصر على الجلوس في قاعة اجتماعات؟
هذه المرة لن نتحدث عن مخططات الأسعار، بل سنرفع بنادق الليزر ونبدأ المعركة! 🎯🐂
📅 27 نوفمبر 2026
🕖 يبدأ في الساعة 7 مساءً
📍 بانكوك، تايلاند
⚡ أبرز فعاليات الأمسية
🎯 معارك بالليزر للاستمتاع بروح العمل الجماعي
🤝 تعرّفوا إلى قادة الرأي في Web3 وشركاء مجتمع TRON
🍽️ استمتعوا بعشاء معًا وأحاديث ودية
🐂 قد يصبح TRON Bull أفضل لاعب في الأمسية!
❤️ ما يتجاوز البلوك تشين هو الأهم: الروابط الحقيقية.
Web3 لا يقتصر على التكنولوجيا والتداول، بل يضم أيضًا أصدقاءً يشاركوننا الشغف وذكريات مشتركة تستحق الاعتزاز بها.
🎟️ الأماكن محدودة! سجّلوا عبر صفحة فعالية Luma الرسمية. ويخضع تأكيد الحضور النهائي لموافقة الجهة المنظمة.
نراكم في بانكوك! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
من قال إن لقاءات مجتمع Web3 يجب أن تقتصر على الجلوس في قاعة اجتماعات؟
هذه المرة لن نتحدث عن مخططات الأسعار، بل سنرفع بنادق الليزر ونبدأ المعركة! 🎯🐂
📅 27 نوفمبر 2026
🕖 يبدأ في الساعة 7 مساءً
📍 بانكوك، تايلاند
⚡ أبرز فعاليات الأمسية
🎯 معارك بالليزر للاستمتاع بروح العمل الجماعي
🤝 تعرّفوا إلى قادة الرأي في Web3 وشركاء مجتمع TRON
🍽️ استمتعوا بعشاء معًا وأحاديث ودية
🐂 قد يصبح TRON Bull أفضل لاعب في الأمسية!
❤️ ما يتجاوز البلوك تشين هو الأهم: الروابط الحقيقية.
Web3 لا يقتصر على التكنولوجيا والتداول، بل يضم أيضًا أصدقاءً يشاركوننا الشغف وذكريات مشتركة تستحق الاعتزاز بها.
🎟️ الأماكن محدودة! سجّلوا عبر صفحة فعالية Luma الرسمية. ويخضع تأكيد الحضور النهائي لموافقة الجهة المنظمة.
نراكم في بانكوك! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
202
🔐 إنشاء خزينة USDT على TRON؟ احذر هذا الفخ الخفي!
أطلقت OpenZeppelin دليلًا جديدًا للمطورين، يشرح كيفية إنشاء خزينة USDT على TRON باستخدام Hardhat ومعيار TRC-4626.
⚙️ أبرز النقاط
🔹 إيداع USDT والحصول على رموز حصص الخزينة
🔹 استرداد الحصص والتعامل مع رسوم الإيداع والسحب
🔹 حل المشكلة الخاصة بالقيمة المرجعة عند تحويل USDT
🔹 التحقق من العقود عبر شبكة الاختبار Nile
💡 لماذا هذا مهم؟
على TRON، قد يُرجع تحويل USDT القيمة false حتى عند نجاحه، ما قد يؤدي إلى نتائج خاطئة عند إجراء فحوصات التحويل المعتادة.
تساعد SafeTRC20.safeTransferChecked من OpenZeppelin في معالجة هذه المشكلة من خلال التحقق من تغير الرصيد.
🚀 نظرة إلى المستقبل
تساعد أدوات التطوير الأكثر تطورًا على دفع نمو منظومة DeFi على TRON. ومع ذلك، لا بد من إجراء اختبارات شاملة ومراجعة أمنية قبل النشر الرسمي.
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🔐 إنشاء خزينة USDT على TRON؟ احذر هذا الفخ الخفي!
أطلقت OpenZeppelin دليلًا جديدًا للمطورين، يشرح كيفية إنشاء خزينة USDT على TRON باستخدام Hardhat ومعيار TRC-4626.
⚙️ أبرز النقاط
🔹 إيداع USDT والحصول على رموز حصص الخزينة
🔹 استرداد الحصص والتعامل مع رسوم الإيداع والسحب
🔹 حل المشكلة الخاصة بالقيمة المرجعة عند تحويل USDT
🔹 التحقق من العقود عبر شبكة الاختبار Nile
💡 لماذا هذا مهم؟
على TRON، قد يُرجع تحويل USDT القيمة false حتى عند نجاحه، ما قد يؤدي إلى نتائج خاطئة عند إجراء فحوصات التحويل المعتادة.
تساعد SafeTRC20.safeTransferChecked من OpenZeppelin في معالجة هذه المشكلة من خلال التحقق من تغير الرصيد.
🚀 نظرة إلى المستقبل
تساعد أدوات التطوير الأكثر تطورًا على دفع نمو منظومة DeFi على TRON. ومع ذلك، لا بد من إجراء اختبارات شاملة ومراجعة أمنية قبل النشر الرسمي.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
أطلقت OpenZeppelin دليلًا جديدًا للمطورين، يشرح كيفية إنشاء خزينة USDT على TRON باستخدام Hardhat ومعيار TRC-4626.
⚙️ أبرز النقاط
🔹 إيداع USDT والحصول على رموز حصص الخزينة
🔹 استرداد الحصص والتعامل مع رسوم الإيداع والسحب
🔹 حل المشكلة الخاصة بالقيمة المرجعة عند تحويل USDT
🔹 التحقق من العقود عبر شبكة الاختبار Nile
💡 لماذا هذا مهم؟
على TRON، قد يُرجع تحويل USDT القيمة false حتى عند نجاحه، ما قد يؤدي إلى نتائج خاطئة عند إجراء فحوصات التحويل المعتادة.
تساعد SafeTRC20.safeTransferChecked من OpenZeppelin في معالجة هذه المشكلة من خلال التحقق من تغير الرصيد.
🚀 نظرة إلى المستقبل
تساعد أدوات التطوير الأكثر تطورًا على دفع نمو منظومة DeFi على TRON. ومع ذلك، لا بد من إجراء اختبارات شاملة ومراجعة أمنية قبل النشر الرسمي.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
158
تطرح صفقة برودكوم لتمويل الذكاء الاصطناعي بقيمة 63 مليار دولار سؤالًا أهم من التساؤل عما إذا كان الطلب على الذكاء الاصطناعي حقيقيًا.
من يتحمل المخاطر؟
يوضح الإعلان الصادر في 26 أكتوبر أن شركة ذات غرض خاص ستشتري مسرّعات ومعدات شبكات لتأجيرها إلى أنثروبيك. وتوفر برودكوم دعمًا للقيمة المتبقية يعادل الجزء الممول بامتياز من الدرجة الأولى.
وهذا لا يشكل ضمانًا لكامل الصفقة البالغة 63 مليار دولار.
يوضح إفصاح أنثروبيك أن عقود إيجار المعدات تمتد لخمس سنوات، وتستند إلى ضمانها وإلى المعدات نفسها. وقد يؤدي التخلف عن السداد إلى استحقاق المدفوعات فورًا.
هذه الضمانات مهمة، لكنها لا تجعل المدفوعات المستقبلية مؤكدة.
تقوم الحجة المتفائلة على أن التمويل يتيح طاقة إنتاجية، وأن التدفقات النقدية من العملاء ستغطي الالتزامات.
أما سيناريو الضغوط فيتمثل في أن تكون القدرة على السداد أو مواعيد التشغيل أو قيمة استرداد المعدات مخيبة للآمال.
بالنسبة إلى المساهمين، يتمثل السؤال في مقدار النمو المربح الذي تتيحه هذه الهيكلة، ومقدار المخاطر المتبقية على عاتق المورد.
ينبغي تحليل إتاحة رأس المال ونقل المخاطر كلٌّ على حدة.
تطرح صفقة برودكوم لتمويل الذكاء الاصطناعي بقيمة 63 مليار دولار سؤالًا أهم من التساؤل عما إذا كان الطلب على الذكاء الاصطناعي حقيقيًا.
من يتحمل المخاطر؟
يوضح الإعلان الصادر في 26 أكتوبر أن شركة ذات غرض خاص ستشتري مسرّعات ومعدات شبكات لتأجيرها إلى أنثروبيك. وتوفر برودكوم دعمًا للقيمة المتبقية يعادل الجزء الممول بامتياز من الدرجة الأولى.
وهذا لا يشكل ضمانًا لكامل الصفقة البالغة 63 مليار دولار.
يوضح إفصاح أنثروبيك أن عقود إيجار المعدات تمتد لخمس سنوات، وتستند إلى ضمانها وإلى المعدات نفسها. وقد يؤدي التخلف عن السداد إلى استحقاق المدفوعات فورًا.
هذه الضمانات مهمة، لكنها لا تجعل المدفوعات المستقبلية مؤكدة.
تقوم الحجة المتفائلة على أن التمويل يتيح طاقة إنتاجية، وأن التدفقات النقدية من العملاء ستغطي الالتزامات.
أما سيناريو الضغوط فيتمثل في أن تكون القدرة على السداد أو مواعيد التشغيل أو قيمة استرداد المعدات مخيبة للآمال.
بالنسبة إلى المساهمين، يتمثل السؤال في مقدار النمو المربح الذي تتيحه هذه الهيكلة، ومقدار المخاطر المتبقية على عاتق المورد.
ينبغي تحليل إتاحة رأس المال ونقل المخاطر كلٌّ على حدة.
من يتحمل المخاطر؟
يوضح الإعلان الصادر في 26 أكتوبر أن شركة ذات غرض خاص ستشتري مسرّعات ومعدات شبكات لتأجيرها إلى أنثروبيك. وتوفر برودكوم دعمًا للقيمة المتبقية يعادل الجزء الممول بامتياز من الدرجة الأولى.
وهذا لا يشكل ضمانًا لكامل الصفقة البالغة 63 مليار دولار.
يوضح إفصاح أنثروبيك أن عقود إيجار المعدات تمتد لخمس سنوات، وتستند إلى ضمانها وإلى المعدات نفسها. وقد يؤدي التخلف عن السداد إلى استحقاق المدفوعات فورًا.
هذه الضمانات مهمة، لكنها لا تجعل المدفوعات المستقبلية مؤكدة.
تقوم الحجة المتفائلة على أن التمويل يتيح طاقة إنتاجية، وأن التدفقات النقدية من العملاء ستغطي الالتزامات.
أما سيناريو الضغوط فيتمثل في أن تكون القدرة على السداد أو مواعيد التشغيل أو قيمة استرداد المعدات مخيبة للآمال.
بالنسبة إلى المساهمين، يتمثل السؤال في مقدار النمو المربح الذي تتيحه هذه الهيكلة، ومقدار المخاطر المتبقية على عاتق المورد.
ينبغي تحليل إتاحة رأس المال ونقل المخاطر كلٌّ على حدة.
271
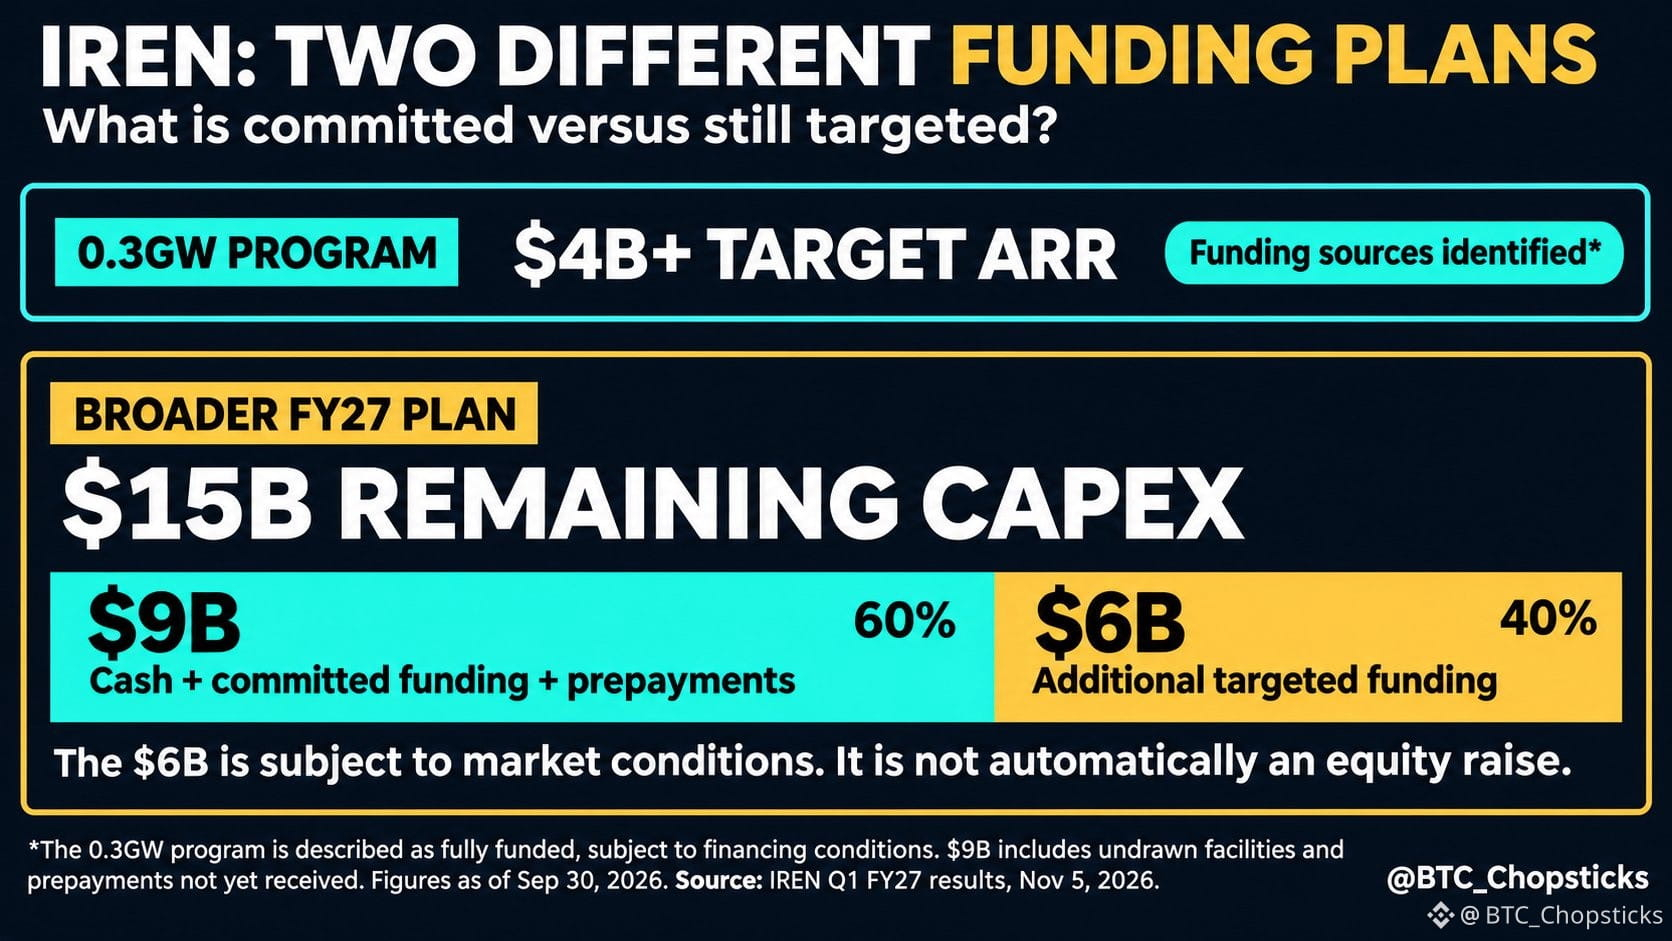
تقول IREN إن هدفها البالغ أكثر من 4 مليارات دولار من الإيرادات السنوية المتكررة (ARR) ممول بالكامل.
فلماذا تستهدف الشركة تمويلاً إضافياً بقيمة 6 مليارات دولار؟
الجواب هو أن المستثمرين ينظرون إلى خطتين مختلفتين للتوسع.
يحظى هدف IREN المتعاقد عليه، والبالغ أكثر من 4 مليارات دولار من الإيرادات السنوية المتكررة، بدعم من برنامج بقدرة 0.3 غيغاواط، تعتبره الشركة ممولاً، رهناً بشروط التمويل.
لكن خطة التوسع الأوسع للسنة المالية 2027 تتضمن نفقات رأسمالية مخططة متبقية تبلغ نحو 15 مليار دولار:
• 9 مليارات دولار من النقد والتمويل الملتزم به والدفعات المقدمة من العملاء.
• 6 مليارات دولار من التمويل الإضافي المستهدف، رهناً بظروف السوق.
ولا تعني هذه الـ9 مليارات دولار أن المبلغ كله نقد متوفر في البنك؛ فهي تشمل تمويلاً لم يُسحب بعد ودفعات مقدمة من العملاء لم تُستلم بعد.
كما أن الـ6 مليارات دولار الإضافية لا تعني بالضرورة إصدار أسهم جديدة.
وهذا التمييز مهم.
قد يكون الطلب على الذكاء الاصطناعي هائلاً، لكن العائد على المساهمين يظل معتمداً على تكاليف التمويل وتخفيف حصصهم، وعلى مدى سرعة توليد السعة المتعاقد عليها للنقد.
السؤال الحقيقي ليس فقط مقدار البنية التحتية للذكاء الاصطناعي التي تستطيع IREN بناءها.
بل مقدار القيمة التي ستعود على كل سهم بعد تمويل هذا النمو.
تقول IREN إن هدفها البالغ أكثر من 4 مليارات دولار من الإيرادات السنوية المتكررة (ARR) ممول بالكامل.
فلماذا تستهدف الشركة تمويلاً إضافياً بقيمة 6 مليارات دولار؟
الجواب هو أن المستثمرين ينظرون إلى خطتين مختلفتين للتوسع.
يحظى هدف IREN المتعاقد عليه، والبالغ أكثر من 4 مليارات دولار من الإيرادات السنوية المتكررة، بدعم من برنامج بقدرة 0.3 غيغاواط، تعتبره الشركة ممولاً، رهناً بشروط التمويل.
لكن خطة التوسع الأوسع للسنة المالية 2027 تتضمن نفقات رأسمالية مخططة متبقية تبلغ نحو 15 مليار دولار:
• 9 مليارات دولار من النقد والتمويل الملتزم به والدفعات المقدمة من العملاء.
• 6 مليارات دولار من التمويل الإضافي المستهدف، رهناً بظروف السوق.
ولا تعني هذه الـ9 مليارات دولار أن المبلغ كله نقد متوفر في البنك؛ فهي تشمل تمويلاً لم يُسحب بعد ودفعات مقدمة من العملاء لم تُستلم بعد.
كما أن الـ6 مليارات دولار الإضافية لا تعني بالضرورة إصدار أسهم جديدة.
وهذا التمييز مهم.
قد يكون الطلب على الذكاء الاصطناعي هائلاً، لكن العائد على المساهمين يظل معتمداً على تكاليف التمويل وتخفيف حصصهم، وعلى مدى سرعة توليد السعة المتعاقد عليها للنقد.
السؤال الحقيقي ليس فقط مقدار البنية التحتية للذكاء الاصطناعي التي تستطيع IREN بناءها.
بل مقدار القيمة التي ستعود على كل سهم بعد تمويل هذا النمو.
فلماذا تستهدف الشركة تمويلاً إضافياً بقيمة 6 مليارات دولار؟
الجواب هو أن المستثمرين ينظرون إلى خطتين مختلفتين للتوسع.
يحظى هدف IREN المتعاقد عليه، والبالغ أكثر من 4 مليارات دولار من الإيرادات السنوية المتكررة، بدعم من برنامج بقدرة 0.3 غيغاواط، تعتبره الشركة ممولاً، رهناً بشروط التمويل.
لكن خطة التوسع الأوسع للسنة المالية 2027 تتضمن نفقات رأسمالية مخططة متبقية تبلغ نحو 15 مليار دولار:
• 9 مليارات دولار من النقد والتمويل الملتزم به والدفعات المقدمة من العملاء.
• 6 مليارات دولار من التمويل الإضافي المستهدف، رهناً بظروف السوق.
ولا تعني هذه الـ9 مليارات دولار أن المبلغ كله نقد متوفر في البنك؛ فهي تشمل تمويلاً لم يُسحب بعد ودفعات مقدمة من العملاء لم تُستلم بعد.
كما أن الـ6 مليارات دولار الإضافية لا تعني بالضرورة إصدار أسهم جديدة.
وهذا التمييز مهم.
قد يكون الطلب على الذكاء الاصطناعي هائلاً، لكن العائد على المساهمين يظل معتمداً على تكاليف التمويل وتخفيف حصصهم، وعلى مدى سرعة توليد السعة المتعاقد عليها للنقد.
السؤال الحقيقي ليس فقط مقدار البنية التحتية للذكاء الاصطناعي التي تستطيع IREN بناءها.
بل مقدار القيمة التي ستعود على كل سهم بعد تمويل هذا النمو.
1
429
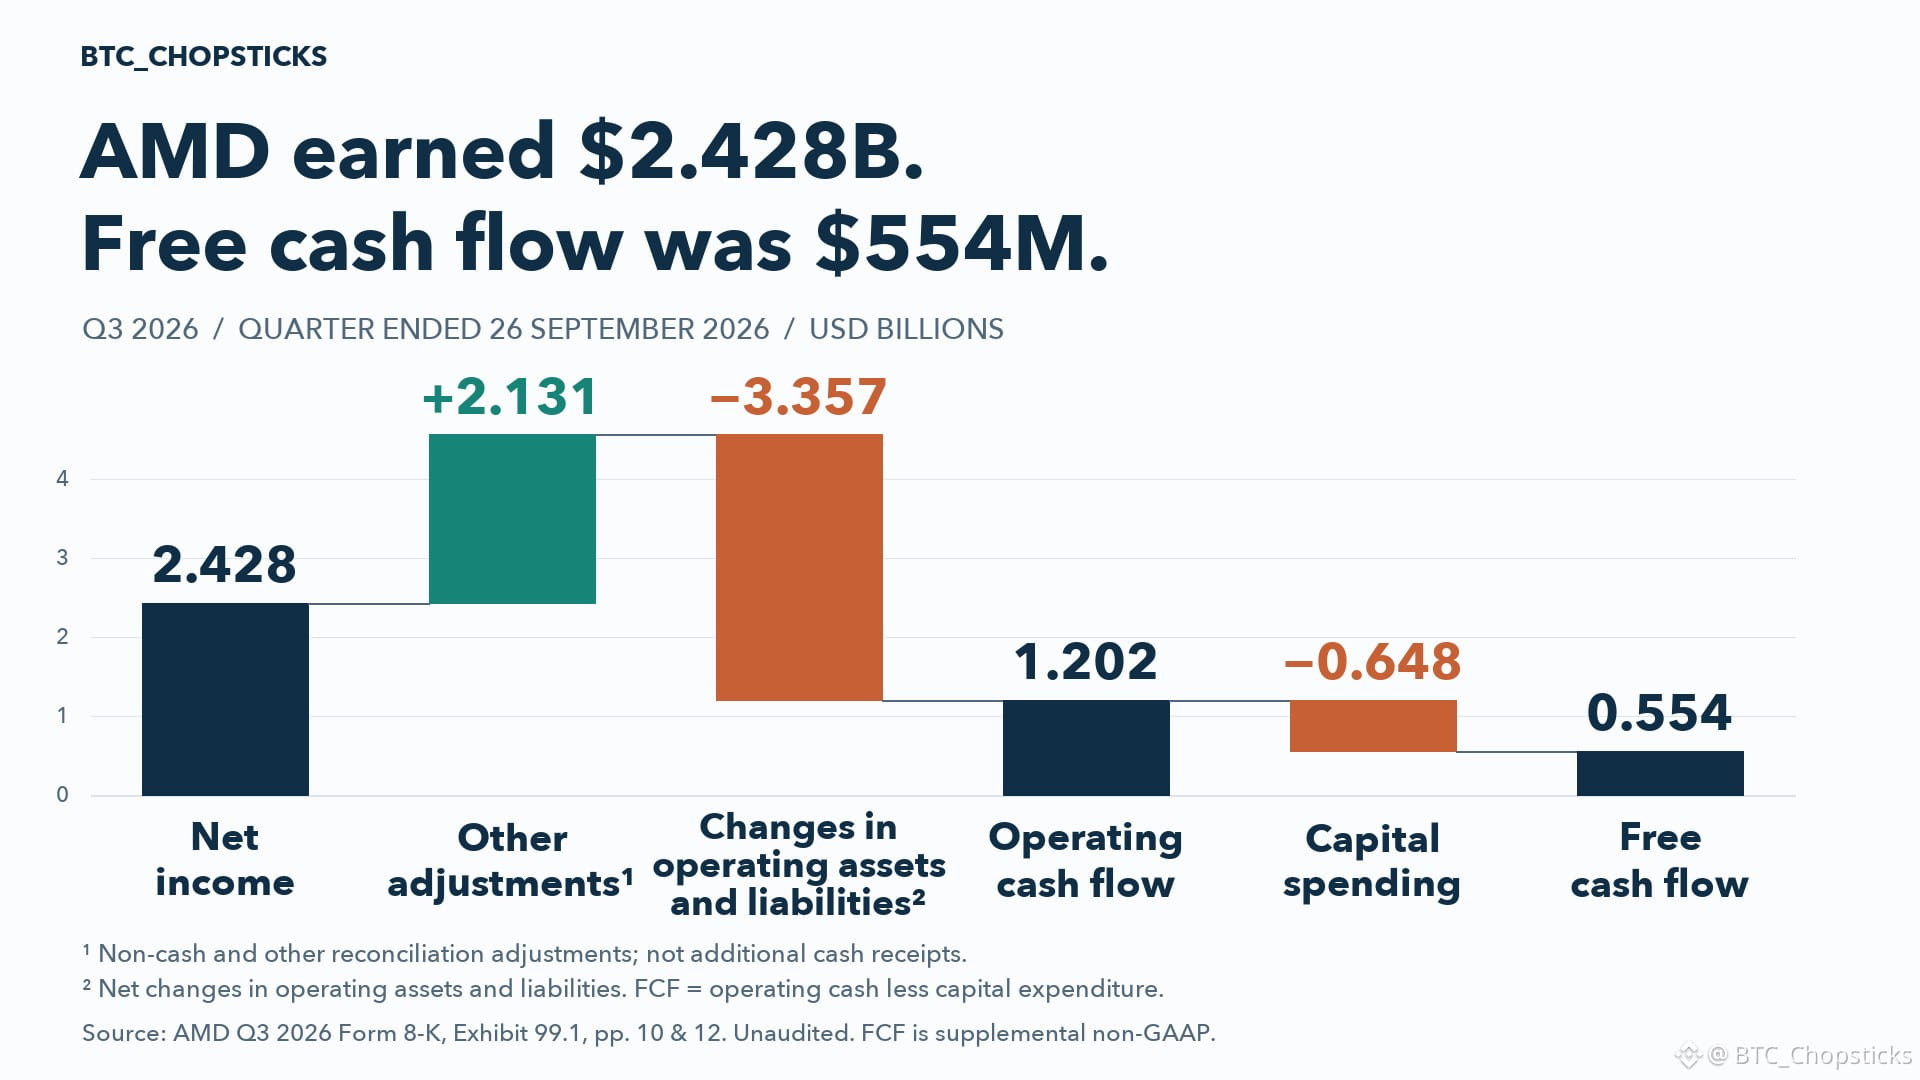
أعلنت AMD عن أرباح فصلية قدرها 2.428 مليار دولار.
لكن التدفق النقدي الحر لم يتجاوز 554 مليون دولار.
أين ذهب الفرق؟
استحوذت الحسابات المدينة والمخزون على 4.923 مليار دولار نقدًا، عوّضتها جزئيًا الحسابات الدائنة والالتزامات الأخرى.
بعد جميع التعديلات التشغيلية وإنفاق 648 مليون دولار على النفقات الرأسمالية، حققت AMD تدفقًا نقديًا حرًا قدره 554 مليون دولار.
هذا لا يعني أن الطلب ينهار، بل يعني أن النمو يستهلك قدرًا كبيرًا من رأس المال العامل.
الاختبار التالي لا يقتصر على نمو الإيرادات، بل يتمثل في معرفة ما إذا كان تحصيل المستحقات وتصريف المخزون سيلحقان بالركب.
الربع الثالث من 2026، غير مدققة. التدفق النقدي الحر مقياس تكميلي غير متوافق مع مبادئ المحاسبة المقبولة عمومًا.
أعلنت AMD عن أرباح فصلية قدرها 2.428 مليار دولار.
لكن التدفق النقدي الحر لم يتجاوز 554 مليون دولار.
أين ذهب الفرق؟
استحوذت الحسابات المدينة والمخزون على 4.923 مليار دولار نقدًا، عوّضتها جزئيًا الحسابات الدائنة والالتزامات الأخرى.
بعد جميع التعديلات التشغيلية وإنفاق 648 مليون دولار على النفقات الرأسمالية، حققت AMD تدفقًا نقديًا حرًا قدره 554 مليون دولار.
هذا لا يعني أن الطلب ينهار، بل يعني أن النمو يستهلك قدرًا كبيرًا من رأس المال العامل.
الاختبار التالي لا يقتصر على نمو الإيرادات، بل يتمثل في معرفة ما إذا كان تحصيل المستحقات وتصريف المخزون سيلحقان بالركب.
الربع الثالث من 2026، غير مدققة. التدفق النقدي الحر مقياس تكميلي غير متوافق مع مبادئ المحاسبة المقبولة عمومًا.
لكن التدفق النقدي الحر لم يتجاوز 554 مليون دولار.
أين ذهب الفرق؟
استحوذت الحسابات المدينة والمخزون على 4.923 مليار دولار نقدًا، عوّضتها جزئيًا الحسابات الدائنة والالتزامات الأخرى.
بعد جميع التعديلات التشغيلية وإنفاق 648 مليون دولار على النفقات الرأسمالية، حققت AMD تدفقًا نقديًا حرًا قدره 554 مليون دولار.
هذا لا يعني أن الطلب ينهار، بل يعني أن النمو يستهلك قدرًا كبيرًا من رأس المال العامل.
الاختبار التالي لا يقتصر على نمو الإيرادات، بل يتمثل في معرفة ما إذا كان تحصيل المستحقات وتصريف المخزون سيلحقان بالركب.
الربع الثالث من 2026، غير مدققة. التدفق النقدي الحر مقياس تكميلي غير متوافق مع مبادئ المحاسبة المقبولة عمومًا.
294
تنمو شبكة مدفوعات Visa، وكذلك المبالغ التي تعيدها إلى العملاء.
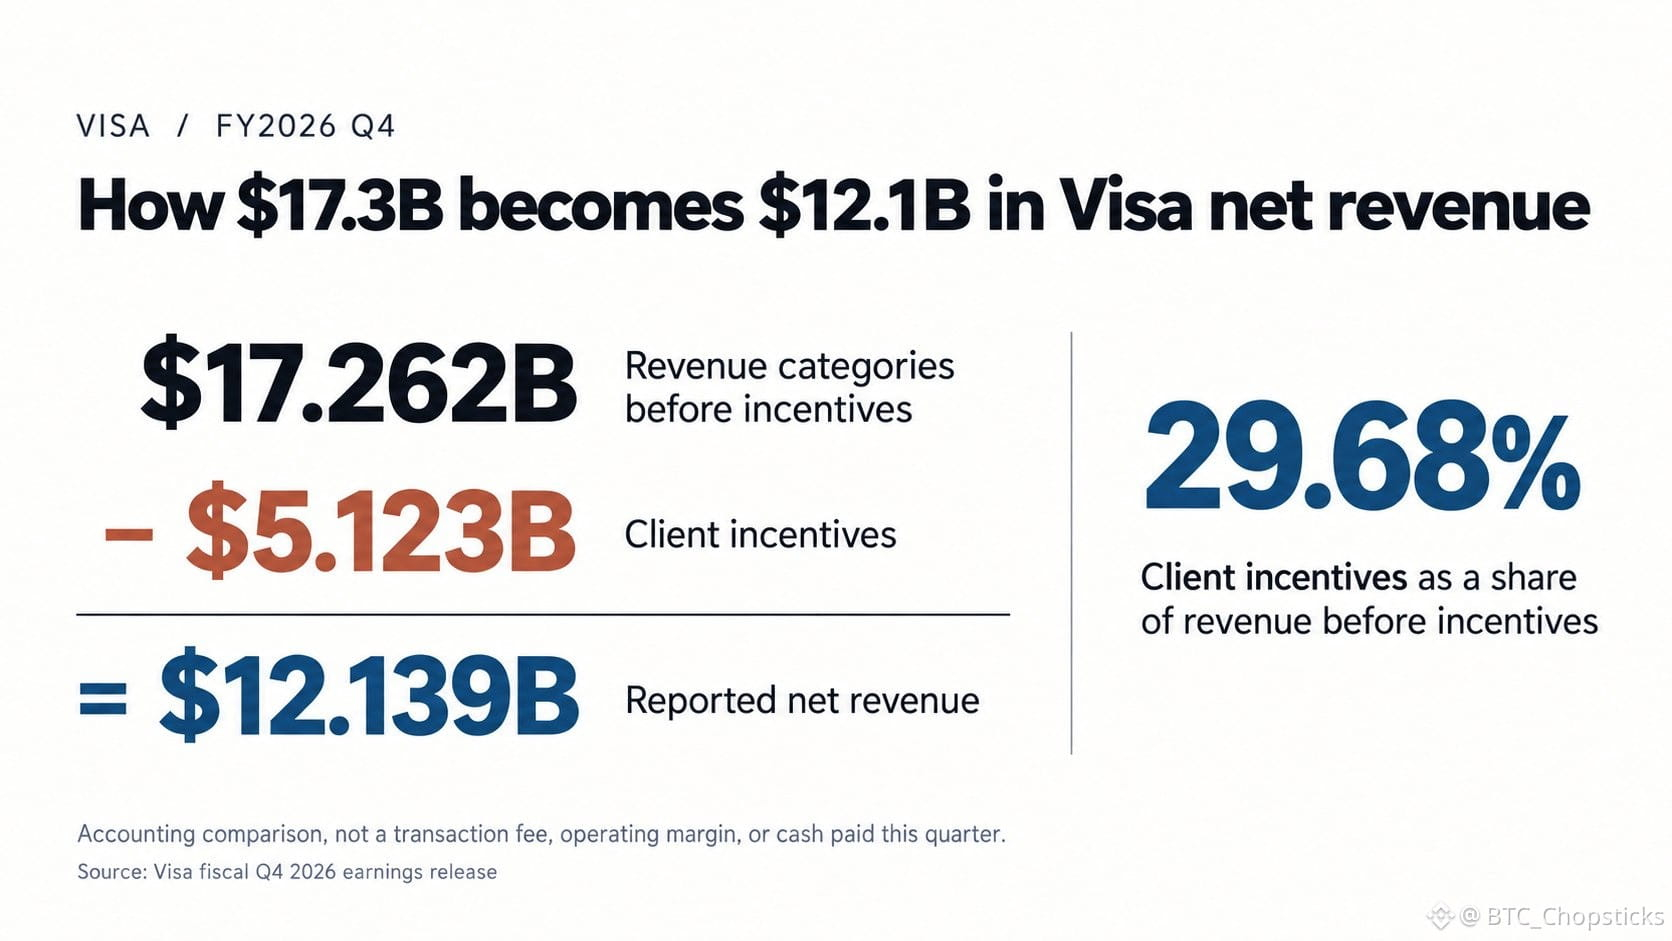
في ربع سبتمبر 2026، أعلنت Visa عن إيرادات صافية قدرها 12.139 مليار دولار، بزيادة 13%. وبلغت حوافز العملاء 5.123 مليار دولار، بزيادة 21%.
إذا جمعت فئات الإيرادات الأربع المُعلنة قبل الحوافز، فسيكون الناتج 17.262 مليار دولار. وبطرح 5.123 مليار دولار، تصل إلى صافي الإيرادات المُعلن.
وفق هذه المقارنة المحاسبية، استحوذت الحوافز على نحو 29.68 دولارًا من كل 100 دولار قبل الحوافز. وهذا لا يمثل رسوم Visa على إنفاق المستهلكين، ولا هامشًا تشغيليًا، ولا مقياسًا للنقد المدفوع خلال ذلك الربع.
يمكن للحوافز أن تدعم علاقات قيّمة مع العملاء. ونموها وحده لا يثبت أن اقتصاديات Visa تتدهور. فقد ارتفع حجم المدفوعات بنسبة 9% بالدولارات الثابتة، بينما نما صافي الإيرادات بوتيرة أسرع.
لكن تقييم شبكة يتطلب أكثر من مجرد إحصاء المدفوعات التي تمر عبرها. وسأبحث فيما إذا كانت الأعمال الإضافية لا تزال تحقق إيرادات جذابة بعد احتساب الشروط المقدمة للعملاء.
يمكن لشبكة أكبر أن تعزز النشاط التجاري. لكن تكلفة الحفاظ على تلك الشبكة مهمة أيضًا.
تنمو شبكة مدفوعات Visa، وكذلك المبالغ التي تعيدها إلى العملاء.
في ربع سبتمبر 2026، أعلنت Visa عن إيرادات صافية قدرها 12.139 مليار دولار، بزيادة 13%. وبلغت حوافز العملاء 5.123 مليار دولار، بزيادة 21%.
إذا جمعت فئات الإيرادات الأربع المُعلنة قبل الحوافز، فسيكون الناتج 17.262 مليار دولار. وبطرح 5.123 مليار دولار، تصل إلى صافي الإيرادات المُعلن.
وفق هذه المقارنة المحاسبية، استحوذت الحوافز على نحو 29.68 دولارًا من كل 100 دولار قبل الحوافز. وهذا لا يمثل رسوم Visa على إنفاق المستهلكين، ولا هامشًا تشغيليًا، ولا مقياسًا للنقد المدفوع خلال ذلك الربع.
يمكن للحوافز أن تدعم علاقات قيّمة مع العملاء. ونموها وحده لا يثبت أن اقتصاديات Visa تتدهور. فقد ارتفع حجم المدفوعات بنسبة 9% بالدولارات الثابتة، بينما نما صافي الإيرادات بوتيرة أسرع.
لكن تقييم شبكة يتطلب أكثر من مجرد إحصاء المدفوعات التي تمر عبرها. وسأبحث فيما إذا كانت الأعمال الإضافية لا تزال تحقق إيرادات جذابة بعد احتساب الشروط المقدمة للعملاء.
يمكن لشبكة أكبر أن تعزز النشاط التجاري. لكن تكلفة الحفاظ على تلك الشبكة مهمة أيضًا.
في ربع سبتمبر 2026، أعلنت Visa عن إيرادات صافية قدرها 12.139 مليار دولار، بزيادة 13%. وبلغت حوافز العملاء 5.123 مليار دولار، بزيادة 21%.
إذا جمعت فئات الإيرادات الأربع المُعلنة قبل الحوافز، فسيكون الناتج 17.262 مليار دولار. وبطرح 5.123 مليار دولار، تصل إلى صافي الإيرادات المُعلن.
وفق هذه المقارنة المحاسبية، استحوذت الحوافز على نحو 29.68 دولارًا من كل 100 دولار قبل الحوافز. وهذا لا يمثل رسوم Visa على إنفاق المستهلكين، ولا هامشًا تشغيليًا، ولا مقياسًا للنقد المدفوع خلال ذلك الربع.
يمكن للحوافز أن تدعم علاقات قيّمة مع العملاء. ونموها وحده لا يثبت أن اقتصاديات Visa تتدهور. فقد ارتفع حجم المدفوعات بنسبة 9% بالدولارات الثابتة، بينما نما صافي الإيرادات بوتيرة أسرع.
لكن تقييم شبكة يتطلب أكثر من مجرد إحصاء المدفوعات التي تمر عبرها. وسأبحث فيما إذا كانت الأعمال الإضافية لا تزال تحقق إيرادات جذابة بعد احتساب الشروط المقدمة للعملاء.
يمكن لشبكة أكبر أن تعزز النشاط التجاري. لكن تكلفة الحفاظ على تلك الشبكة مهمة أيضًا.
300
قبل تقييم عقد لتوريد الذاكرة، اسأل عمّن يتحمل مخاطر التراجع.
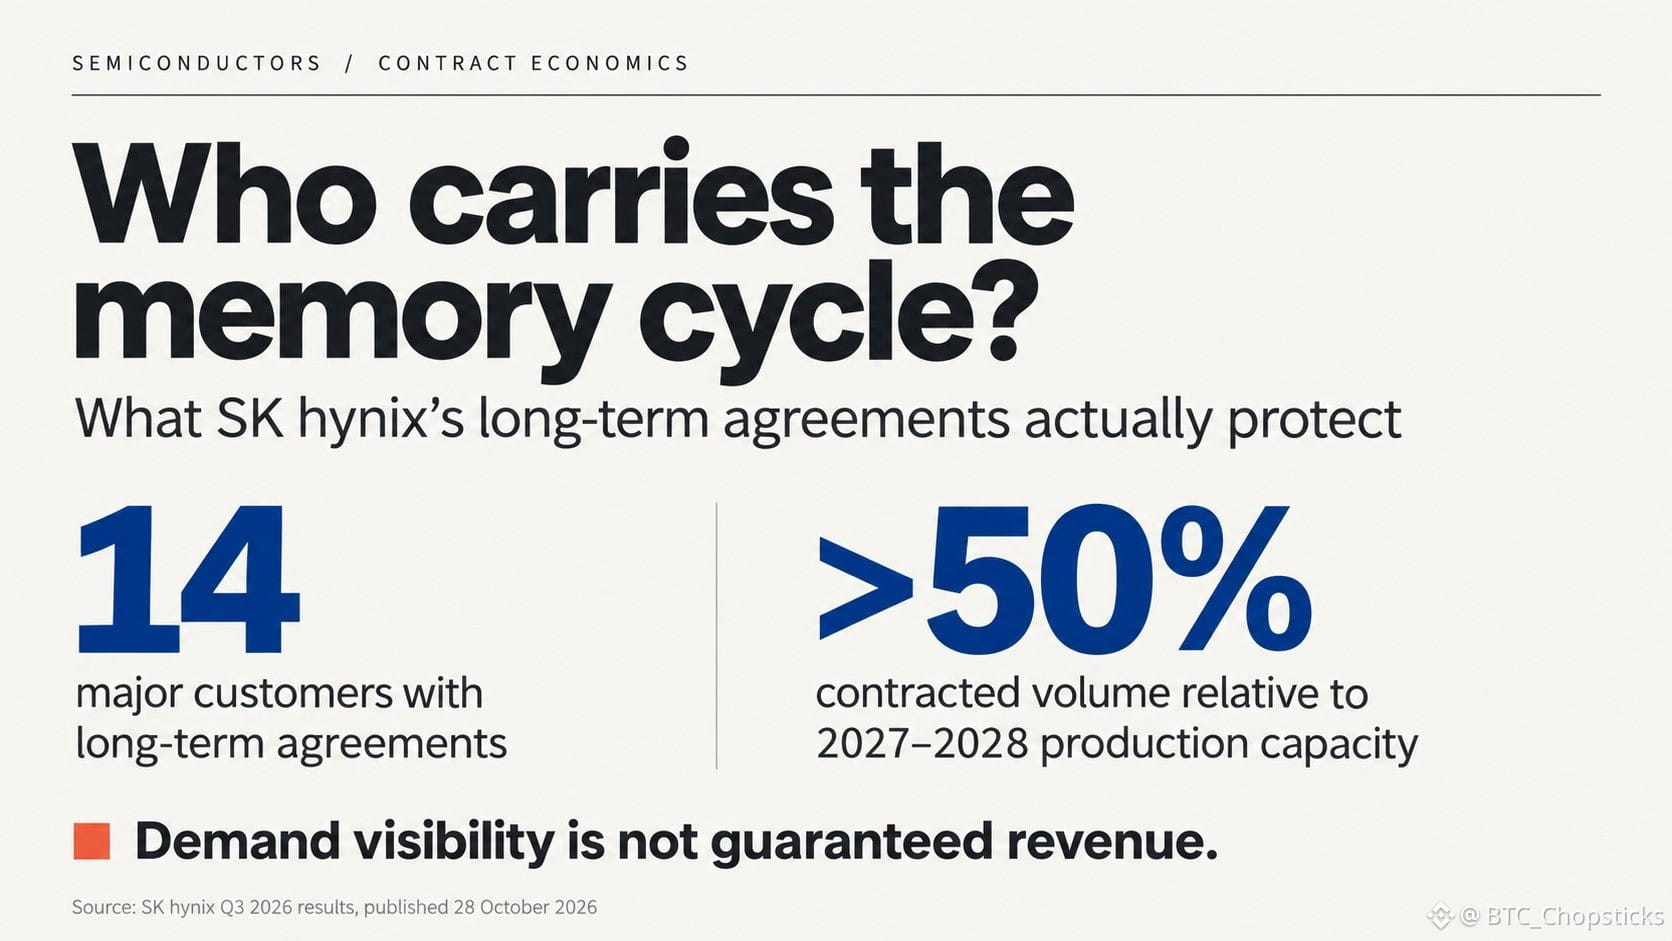
تقول SK hynix إن الاتفاقيات مع 14 عميلاً رئيسياً تغطي كميات تعادل أكثر من نصف إجمالي طاقتها الإنتاجية لعامي 2027 و2028. ويمكن للأسعار أن تستجيب لظروف السوق ضمن نطاقات متفق عليها.
هذا لا يعني ضماناً لنصف إيراداتها المستقبلية، ولا أن الرقم يخص ذاكرة HBM وحدها. ولا يفصح البيان عن نطاقات الأسعار بالأرقام، أو غرامات الإلغاء، أو شروط الحد الأدنى للمدفوعات.
وتفصح Micron عن تفاصيل أكثر: إذ تتضمن اتفاقياتها مع العملاء الاستراتيجيين كميات بموجب شرط «ادفع أو خذ»، ويتضمن كثير منها حدوداً دنيا وعليا للأسعار. ولا ينبغي أن نفترض أن SK hynix تتمتع بالحماية نفسها.
تفسيري هو أن العملاء يلتزمون في وقت أبكر لضمان الإمدادات، ما يمنح المصنّعين أساساً أكثر ثباتاً للاستثمار. لكن الثقة الأكبر قد تشجع أيضاً على التوسع، الذي يؤدي في نهاية المطاف إلى إضعاف الأسعار.
سأقيّم هذا التحول بناءً على مقدار الأرباح والتدفقات النقدية التي تظل محمية عندما يلحق العرض بالطلب، لا بناءً على مدة العقد وحدها. يمكن للاتفاقيات الأطول أن تغيّر الطرف الذي يتحمل تقلبات دورة الذاكرة، من دون أن تجعل هذه الدورة تختفي.
قبل تقييم عقد لتوريد الذاكرة، اسأل عمّن يتحمل مخاطر التراجع.
تقول SK hynix إن الاتفاقيات مع 14 عميلاً رئيسياً تغطي كميات تعادل أكثر من نصف إجمالي طاقتها الإنتاجية لعامي 2027 و2028. ويمكن للأسعار أن تستجيب لظروف السوق ضمن نطاقات متفق عليها.
هذا لا يعني ضماناً لنصف إيراداتها المستقبلية، ولا أن الرقم يخص ذاكرة HBM وحدها. ولا يفصح البيان عن نطاقات الأسعار بالأرقام، أو غرامات الإلغاء، أو شروط الحد الأدنى للمدفوعات.
وتفصح Micron عن تفاصيل أكثر: إذ تتضمن اتفاقياتها مع العملاء الاستراتيجيين كميات بموجب شرط «ادفع أو خذ»، ويتضمن كثير منها حدوداً دنيا وعليا للأسعار. ولا ينبغي أن نفترض أن SK hynix تتمتع بالحماية نفسها.
تفسيري هو أن العملاء يلتزمون في وقت أبكر لضمان الإمدادات، ما يمنح المصنّعين أساساً أكثر ثباتاً للاستثمار. لكن الثقة الأكبر قد تشجع أيضاً على التوسع، الذي يؤدي في نهاية المطاف إلى إضعاف الأسعار.
سأقيّم هذا التحول بناءً على مقدار الأرباح والتدفقات النقدية التي تظل محمية عندما يلحق العرض بالطلب، لا بناءً على مدة العقد وحدها. يمكن للاتفاقيات الأطول أن تغيّر الطرف الذي يتحمل تقلبات دورة الذاكرة، من دون أن تجعل هذه الدورة تختفي.
تقول SK hynix إن الاتفاقيات مع 14 عميلاً رئيسياً تغطي كميات تعادل أكثر من نصف إجمالي طاقتها الإنتاجية لعامي 2027 و2028. ويمكن للأسعار أن تستجيب لظروف السوق ضمن نطاقات متفق عليها.
هذا لا يعني ضماناً لنصف إيراداتها المستقبلية، ولا أن الرقم يخص ذاكرة HBM وحدها. ولا يفصح البيان عن نطاقات الأسعار بالأرقام، أو غرامات الإلغاء، أو شروط الحد الأدنى للمدفوعات.
وتفصح Micron عن تفاصيل أكثر: إذ تتضمن اتفاقياتها مع العملاء الاستراتيجيين كميات بموجب شرط «ادفع أو خذ»، ويتضمن كثير منها حدوداً دنيا وعليا للأسعار. ولا ينبغي أن نفترض أن SK hynix تتمتع بالحماية نفسها.
تفسيري هو أن العملاء يلتزمون في وقت أبكر لضمان الإمدادات، ما يمنح المصنّعين أساساً أكثر ثباتاً للاستثمار. لكن الثقة الأكبر قد تشجع أيضاً على التوسع، الذي يؤدي في نهاية المطاف إلى إضعاف الأسعار.
سأقيّم هذا التحول بناءً على مقدار الأرباح والتدفقات النقدية التي تظل محمية عندما يلحق العرض بالطلب، لا بناءً على مدة العقد وحدها. يمكن للاتفاقيات الأطول أن تغيّر الطرف الذي يتحمل تقلبات دورة الذاكرة، من دون أن تجعل هذه الدورة تختفي.
258
🚀 وصل تداول خيارات TRX! هل تفهم الخيارات حقًا؟
أصبحت خيارات TRX متاحة الآن للمستخدمين المؤهلين عبر حساب التداول في Blockchain.com، لتمنح منظومة TRON مزيدًا من خيارات التداول!
📊 ما الفرق بين التداول الفوري والخيارات؟
🔴 التداول الفوري: شراء TRX والاحتفاظ به مباشرةً.
📈 خيار الشراء (Call): يمنح المشتري عادةً الحق في الشراء بسعر متفق عليه.
📉 خيار البيع (Put): يمنح المشتري عادةً الحق في البيع بسعر متفق عليه.
⚠️ حتى إذا توقعت الاتجاه بشكل صحيح، فهذا لا يعني بالضرورة تحقيق الربح!
⏳ تاريخ انتهاء الصلاحية
💰 تكلفة علاوة الخيار
📊 سعر التنفيذ
⚡ قواعد العقود والتسوية
تؤثر كل هذه العوامل في الربح أو الخسارة النهائية، وقد يخسر مشتري الخيار كامل قيمة العلاوة.
🌐 $TRX تمنح الخيارات المتداولين مزيدًا من الخيارات، لكن كلما زاد تعقيد الأداة، ازدادت أهمية إدارة المخاطر.
🎬 في هذا الفيديو القصير، سنساعدكم على فهم خيارات TRX بسرعة!
يُرجى الرجوع إلى إعلانات المنصة للاطلاع على القواعد المحددة والقيود الإقليمية. هذا ليس نصيحة استثمارية.
@justinsuntron @TRONDAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
🚀 وصل تداول خيارات TRX! هل تفهم الخيارات حقًا؟
أصبحت خيارات TRX متاحة الآن للمستخدمين المؤهلين عبر حساب التداول في Blockchain.com، لتمنح منظومة TRON مزيدًا من خيارات التداول!
📊 ما الفرق بين التداول الفوري والخيارات؟
🔴 التداول الفوري: شراء TRX والاحتفاظ به مباشرةً.
📈 خيار الشراء (Call): يمنح المشتري عادةً الحق في الشراء بسعر متفق عليه.
📉 خيار البيع (Put): يمنح المشتري عادةً الحق في البيع بسعر متفق عليه.
⚠️ حتى إذا توقعت الاتجاه بشكل صحيح، فهذا لا يعني بالضرورة تحقيق الربح!
⏳ تاريخ انتهاء الصلاحية
💰 تكلفة علاوة الخيار
📊 سعر التنفيذ
⚡ قواعد العقود والتسوية
تؤثر كل هذه العوامل في الربح أو الخسارة النهائية، وقد يخسر مشتري الخيار كامل قيمة العلاوة.
🌐 $TRX تمنح الخيارات المتداولين مزيدًا من الخيارات، لكن كلما زاد تعقيد الأداة، ازدادت أهمية إدارة المخاطر.
🎬 في هذا الفيديو القصير، سنساعدكم على فهم خيارات TRX بسرعة!
يُرجى الرجوع إلى إعلانات المنصة للاطلاع على القواعد المحددة والقيود الإقليمية. هذا ليس نصيحة استثمارية.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
أصبحت خيارات TRX متاحة الآن للمستخدمين المؤهلين عبر حساب التداول في Blockchain.com، لتمنح منظومة TRON مزيدًا من خيارات التداول!
📊 ما الفرق بين التداول الفوري والخيارات؟
🔴 التداول الفوري: شراء TRX والاحتفاظ به مباشرةً.
📈 خيار الشراء (Call): يمنح المشتري عادةً الحق في الشراء بسعر متفق عليه.
📉 خيار البيع (Put): يمنح المشتري عادةً الحق في البيع بسعر متفق عليه.
⚠️ حتى إذا توقعت الاتجاه بشكل صحيح، فهذا لا يعني بالضرورة تحقيق الربح!
⏳ تاريخ انتهاء الصلاحية
💰 تكلفة علاوة الخيار
📊 سعر التنفيذ
⚡ قواعد العقود والتسوية
تؤثر كل هذه العوامل في الربح أو الخسارة النهائية، وقد يخسر مشتري الخيار كامل قيمة العلاوة.
🌐 $TRX تمنح الخيارات المتداولين مزيدًا من الخيارات، لكن كلما زاد تعقيد الأداة، ازدادت أهمية إدارة المخاطر.
🎬 في هذا الفيديو القصير، سنساعدكم على فهم خيارات TRX بسرعة!
يُرجى الرجوع إلى إعلانات المنصة للاطلاع على القواعد المحددة والقيود الإقليمية. هذا ليس نصيحة استثمارية.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
360
يحمل نمو أرباح مايكروسوفت البالغ 32% درسًا مخفيًا في أرقام العام الماضي.
لا يتعلق الأمر أساسًا بمكسب كبير من OpenAI هذا الربع. فقد أعلنت مايكروسوفت عن فائدة صافية قدرها 207 ملايين دولار من استثماراتها في OpenAI. أما التأثير الأكبر في المقارنة فكان خسارة قدرها 3.086 مليارات دولار في العام السابق.
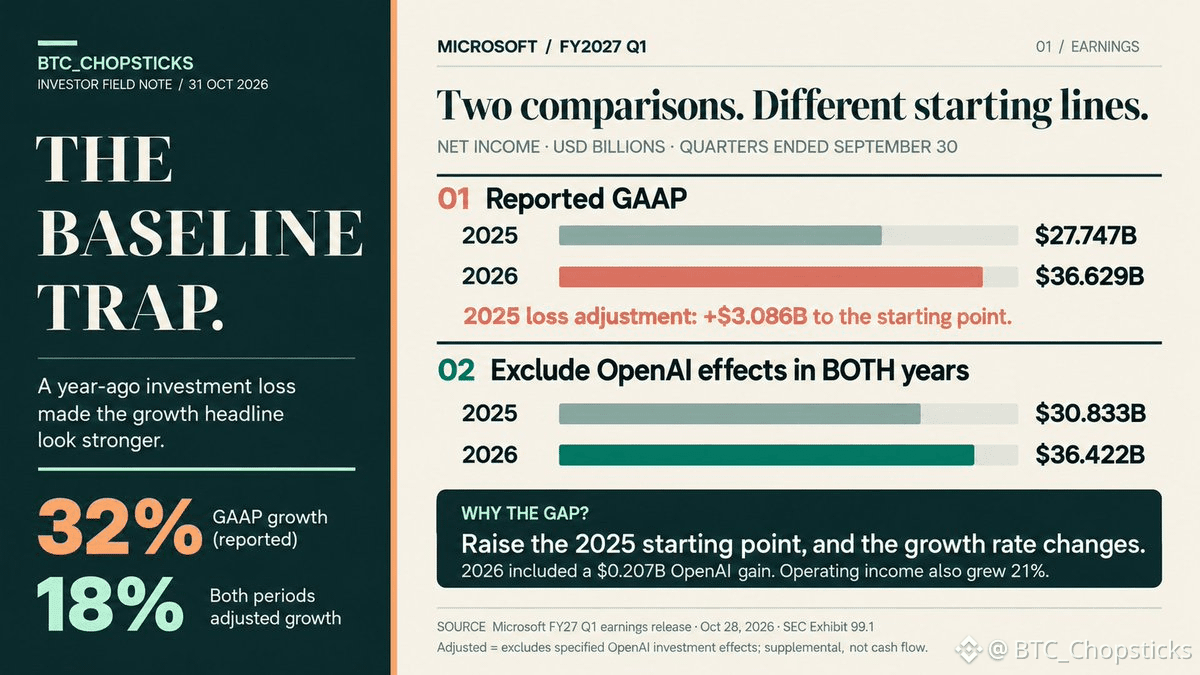
في الربع المنتهي في 30 سبتمبر 2026، ارتفع صافي الدخل المُعلن من 27.747 مليار دولار إلى 36.629 مليار دولار.
إذا استبعدنا مكسب هذا العام وحده، فسيظل النمو عند 31.26%. لكن ذلك يُبقي خسارة استثمارات العام الماضي ضمن نقطة البداية.
بدلًا من ذلك، لنعدّل الفترتين معًا. يصبح صافي دخل العام الماضي 30.833 مليار دولار، وصافي دخل هذا العام 36.422 مليار دولار. ويبلغ النمو 18.13%، بما يتماشى مع نمو مايكروسوفت المُعلن وفق مقياسها غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا، والبالغ 18%.
أسهم التحول من خسارة استثمارية إلى مكسب بمقدار 3.293 مليارات دولار في زيادة صافي الدخل المُعلن البالغة 8.882 مليارات دولار. هذا تحول في الأرباح على أساس سنوي، وليس مكسبًا بقيمة 3.293 مليارات دولار تحقق هذا الربع.
تحسن أداء أعمال مايكروسوفت التشغيلية أيضًا. فقد نمت الإيرادات بنسبة 19% والدخل التشغيلي بنسبة 21%. ولا تمحو المقارنة هذا التقدم.
عند تقييم الشركة، لن أعتمد نسبة الـ32% الواردة في العنوان مباشرةً في التوقعات، ولن أفترض أيضًا استمرار نمو قدره 18%. ينبغي أولًا فصل التغير في أداء الأعمال التشغيلية عن آثار الاستثمارات في كلا العامين، ثم تقدير ما يمكن أن يتكرر.
لا تحسب هذه التعديلات التدفق النقدي، ولا تثبت العائد على استثمارات مايكروسوفت في الذكاء الاصطناعي. ويُكمّل مقياس مايكروسوفت غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا المقاييس المتوافقة معها، ولا يحل محلها.
قبل توقع أداء مايكروسوفت في العام المقبل، أعد بناء أرقام العام الماضي.
يحمل نمو أرباح مايكروسوفت البالغ 32% درسًا مخفيًا في أرقام العام الماضي.
لا يتعلق الأمر أساسًا بمكسب كبير من OpenAI هذا الربع. فقد أعلنت مايكروسوفت عن فائدة صافية قدرها 207 ملايين دولار من استثماراتها في OpenAI. أما التأثير الأكبر في المقارنة فكان خسارة قدرها 3.086 مليارات دولار في العام السابق.
في الربع المنتهي في 30 سبتمبر 2026، ارتفع صافي الدخل المُعلن من 27.747 مليار دولار إلى 36.629 مليار دولار.
إذا استبعدنا مكسب هذا العام وحده، فسيظل النمو عند 31.26%. لكن ذلك يُبقي خسارة استثمارات العام الماضي ضمن نقطة البداية.
بدلًا من ذلك، لنعدّل الفترتين معًا. يصبح صافي دخل العام الماضي 30.833 مليار دولار، وصافي دخل هذا العام 36.422 مليار دولار. ويبلغ النمو 18.13%، بما يتماشى مع نمو مايكروسوفت المُعلن وفق مقياسها غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا، والبالغ 18%.
أسهم التحول من خسارة استثمارية إلى مكسب بمقدار 3.293 مليارات دولار في زيادة صافي الدخل المُعلن البالغة 8.882 مليارات دولار. هذا تحول في الأرباح على أساس سنوي، وليس مكسبًا بقيمة 3.293 مليارات دولار تحقق هذا الربع.
تحسن أداء أعمال مايكروسوفت التشغيلية أيضًا. فقد نمت الإيرادات بنسبة 19% والدخل التشغيلي بنسبة 21%. ولا تمحو المقارنة هذا التقدم.
عند تقييم الشركة، لن أعتمد نسبة الـ32% الواردة في العنوان مباشرةً في التوقعات، ولن أفترض أيضًا استمرار نمو قدره 18%. ينبغي أولًا فصل التغير في أداء الأعمال التشغيلية عن آثار الاستثمارات في كلا العامين، ثم تقدير ما يمكن أن يتكرر.
لا تحسب هذه التعديلات التدفق النقدي، ولا تثبت العائد على استثمارات مايكروسوفت في الذكاء الاصطناعي. ويُكمّل مقياس مايكروسوفت غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا المقاييس المتوافقة معها، ولا يحل محلها.
قبل توقع أداء مايكروسوفت في العام المقبل، أعد بناء أرقام العام الماضي.
لا يتعلق الأمر أساسًا بمكسب كبير من OpenAI هذا الربع. فقد أعلنت مايكروسوفت عن فائدة صافية قدرها 207 ملايين دولار من استثماراتها في OpenAI. أما التأثير الأكبر في المقارنة فكان خسارة قدرها 3.086 مليارات دولار في العام السابق.
في الربع المنتهي في 30 سبتمبر 2026، ارتفع صافي الدخل المُعلن من 27.747 مليار دولار إلى 36.629 مليار دولار.
إذا استبعدنا مكسب هذا العام وحده، فسيظل النمو عند 31.26%. لكن ذلك يُبقي خسارة استثمارات العام الماضي ضمن نقطة البداية.
بدلًا من ذلك، لنعدّل الفترتين معًا. يصبح صافي دخل العام الماضي 30.833 مليار دولار، وصافي دخل هذا العام 36.422 مليار دولار. ويبلغ النمو 18.13%، بما يتماشى مع نمو مايكروسوفت المُعلن وفق مقياسها غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا، والبالغ 18%.
أسهم التحول من خسارة استثمارية إلى مكسب بمقدار 3.293 مليارات دولار في زيادة صافي الدخل المُعلن البالغة 8.882 مليارات دولار. هذا تحول في الأرباح على أساس سنوي، وليس مكسبًا بقيمة 3.293 مليارات دولار تحقق هذا الربع.
تحسن أداء أعمال مايكروسوفت التشغيلية أيضًا. فقد نمت الإيرادات بنسبة 19% والدخل التشغيلي بنسبة 21%. ولا تمحو المقارنة هذا التقدم.
عند تقييم الشركة، لن أعتمد نسبة الـ32% الواردة في العنوان مباشرةً في التوقعات، ولن أفترض أيضًا استمرار نمو قدره 18%. ينبغي أولًا فصل التغير في أداء الأعمال التشغيلية عن آثار الاستثمارات في كلا العامين، ثم تقدير ما يمكن أن يتكرر.
لا تحسب هذه التعديلات التدفق النقدي، ولا تثبت العائد على استثمارات مايكروسوفت في الذكاء الاصطناعي. ويُكمّل مقياس مايكروسوفت غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا المقاييس المتوافقة معها، ولا يحل محلها.
قبل توقع أداء مايكروسوفت في العام المقبل، أعد بناء أرقام العام الماضي.
266
قد يمتلك مركز بيانات للذكاء الاصطناعي رقائقه، ومع ذلك يظل في انتظار تحقيق الإيرادات.
يتطلب توفير طاقة قابلة للاستخدام أكثر من مجرد اتصال بالشبكة الكهربائية. فلا بد أن تعمل الإمدادات وأنظمة التحكم والتبريد وعمليات التشغيل التجريبي معًا.
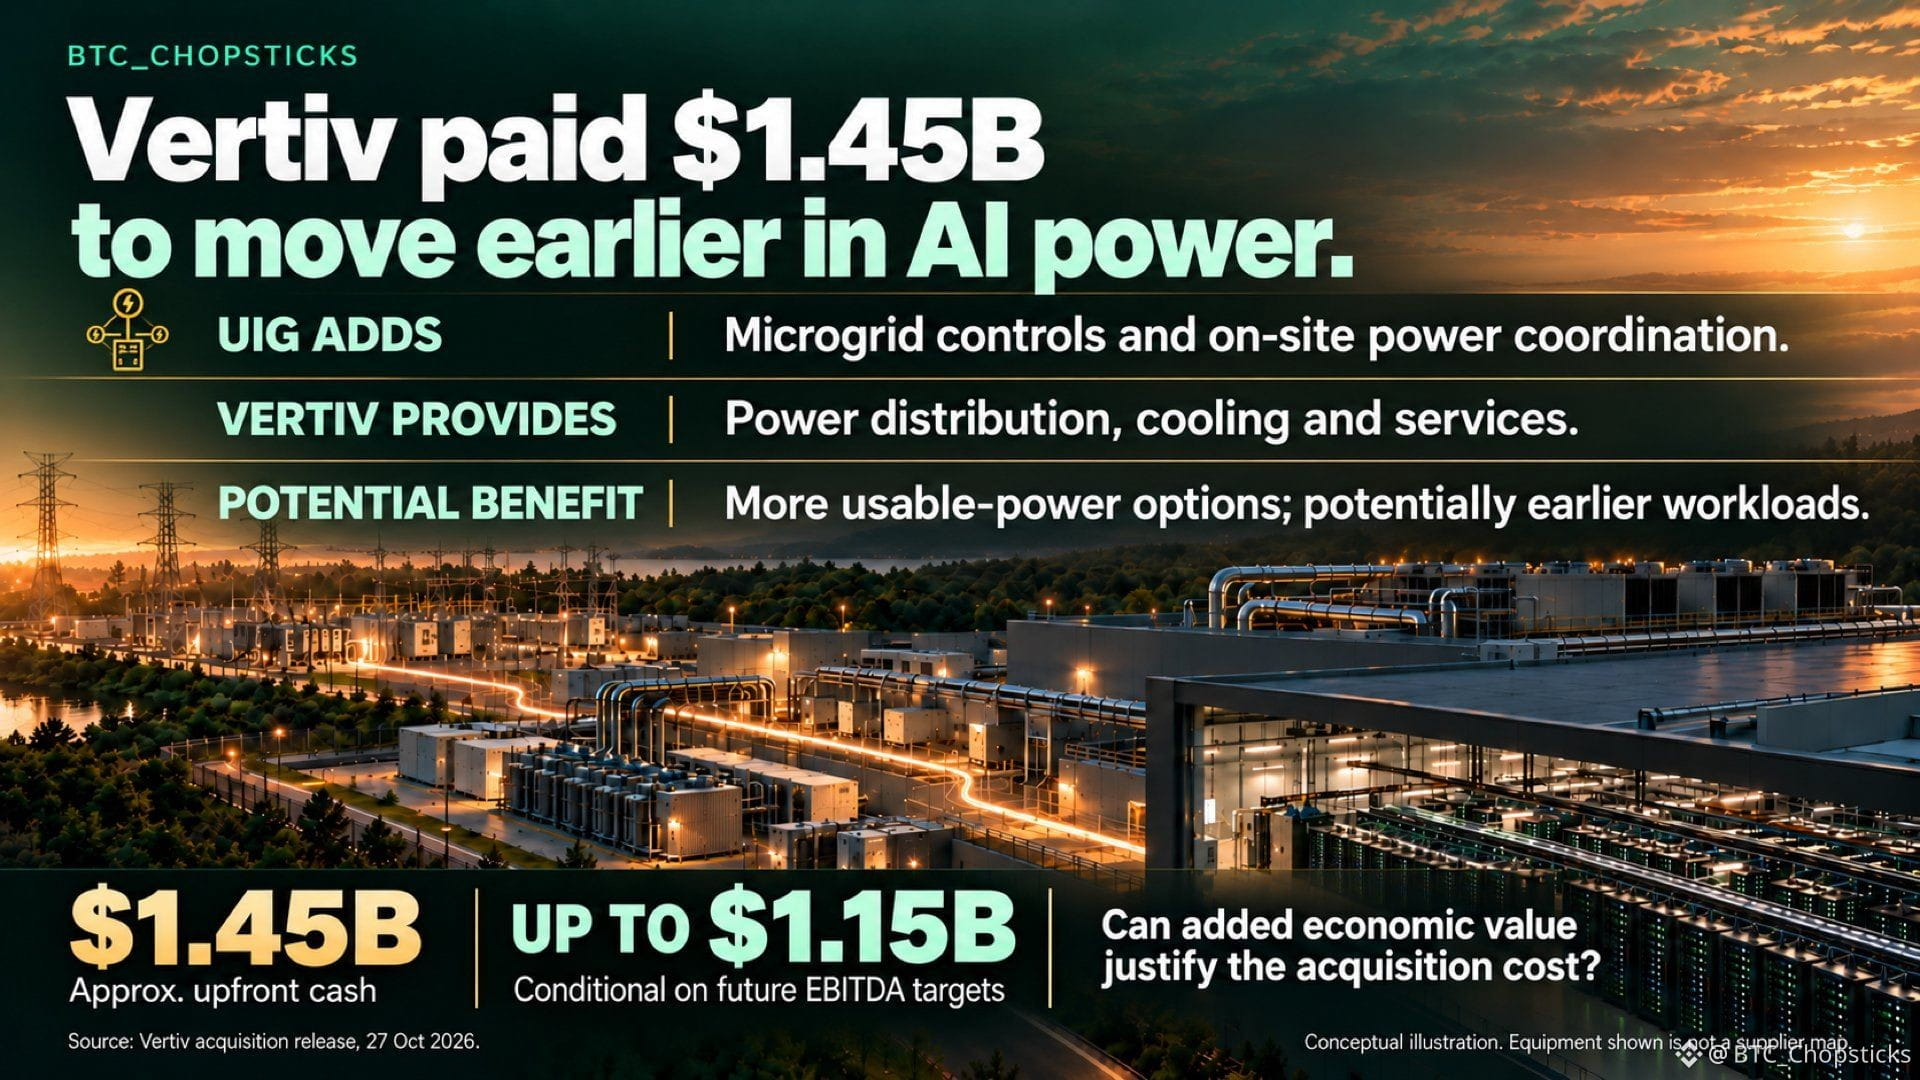
استحواذ فيرتيف على يو آي جي في 27 أكتوبر يتيح لها المشاركة في مرحلة مبكرة من عملية التخطيط هذه. وتضيف يو آي جي أنظمة للتحكم في الشبكات الكهربائية المصغرة وتنسيق إمدادات الطاقة في الموقع إلى قدرات فيرتيف الحالية في الطاقة والتبريد والخدمات.
بالنسبة إلى العملاء، قد يتيح التشغيل المبكر بدء أحمال العمل المدفوعة في وقت أسرع. لكن يجب أن تتجاوز هذه الفائدة التكاليف الإضافية للتوليد والتمويل والتشغيل. فالتنفيذ الأسرع فرصة، لا ضمان.
دفعت فيرتيف نحو 1.45 مليار دولار مقدمًا، مع مبلغ إضافي يصل إلى 1.15 مليار دولار مرتبط بأهداف الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA). والمضاعف المذكور، والبالغ نحو 13 مرة، يستند إلى السعر المدفوع مقدمًا وإلى الأرباح المتوقعة ليو آي جي لعام 2027 قبل الفوائد والضرائب والإهلاك والاستهلاك، لا إلى أرباح نقدية تحققت فعليًا.
سأبحث عن عمليات نشر مكتملة تفضي إلى صفقات متكررة للمعدات والخدمات، ثم عن السيولة النقدية المتبقية بعد الدمج وإعادة الاستثمار. ولا يصبح الوقت الذي يوفره العملاء مكسبًا من الاستحواذ إلا إذا استحوذت فيرتيف على قيمة كافية تبرر تكلفته.
قد يمتلك مركز بيانات للذكاء الاصطناعي رقائقه، ومع ذلك يظل في انتظار تحقيق الإيرادات.
يتطلب توفير طاقة قابلة للاستخدام أكثر من مجرد اتصال بالشبكة الكهربائية. فلا بد أن تعمل الإمدادات وأنظمة التحكم والتبريد وعمليات التشغيل التجريبي معًا.
استحواذ فيرتيف على يو آي جي في 27 أكتوبر يتيح لها المشاركة في مرحلة مبكرة من عملية التخطيط هذه. وتضيف يو آي جي أنظمة للتحكم في الشبكات الكهربائية المصغرة وتنسيق إمدادات الطاقة في الموقع إلى قدرات فيرتيف الحالية في الطاقة والتبريد والخدمات.
بالنسبة إلى العملاء، قد يتيح التشغيل المبكر بدء أحمال العمل المدفوعة في وقت أسرع. لكن يجب أن تتجاوز هذه الفائدة التكاليف الإضافية للتوليد والتمويل والتشغيل. فالتنفيذ الأسرع فرصة، لا ضمان.
دفعت فيرتيف نحو 1.45 مليار دولار مقدمًا، مع مبلغ إضافي يصل إلى 1.15 مليار دولار مرتبط بأهداف الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA). والمضاعف المذكور، والبالغ نحو 13 مرة، يستند إلى السعر المدفوع مقدمًا وإلى الأرباح المتوقعة ليو آي جي لعام 2027 قبل الفوائد والضرائب والإهلاك والاستهلاك، لا إلى أرباح نقدية تحققت فعليًا.
سأبحث عن عمليات نشر مكتملة تفضي إلى صفقات متكررة للمعدات والخدمات، ثم عن السيولة النقدية المتبقية بعد الدمج وإعادة الاستثمار. ولا يصبح الوقت الذي يوفره العملاء مكسبًا من الاستحواذ إلا إذا استحوذت فيرتيف على قيمة كافية تبرر تكلفته.
يتطلب توفير طاقة قابلة للاستخدام أكثر من مجرد اتصال بالشبكة الكهربائية. فلا بد أن تعمل الإمدادات وأنظمة التحكم والتبريد وعمليات التشغيل التجريبي معًا.
استحواذ فيرتيف على يو آي جي في 27 أكتوبر يتيح لها المشاركة في مرحلة مبكرة من عملية التخطيط هذه. وتضيف يو آي جي أنظمة للتحكم في الشبكات الكهربائية المصغرة وتنسيق إمدادات الطاقة في الموقع إلى قدرات فيرتيف الحالية في الطاقة والتبريد والخدمات.
بالنسبة إلى العملاء، قد يتيح التشغيل المبكر بدء أحمال العمل المدفوعة في وقت أسرع. لكن يجب أن تتجاوز هذه الفائدة التكاليف الإضافية للتوليد والتمويل والتشغيل. فالتنفيذ الأسرع فرصة، لا ضمان.
دفعت فيرتيف نحو 1.45 مليار دولار مقدمًا، مع مبلغ إضافي يصل إلى 1.15 مليار دولار مرتبط بأهداف الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA). والمضاعف المذكور، والبالغ نحو 13 مرة، يستند إلى السعر المدفوع مقدمًا وإلى الأرباح المتوقعة ليو آي جي لعام 2027 قبل الفوائد والضرائب والإهلاك والاستهلاك، لا إلى أرباح نقدية تحققت فعليًا.
سأبحث عن عمليات نشر مكتملة تفضي إلى صفقات متكررة للمعدات والخدمات، ثم عن السيولة النقدية المتبقية بعد الدمج وإعادة الاستثمار. ولا يصبح الوقت الذي يوفره العملاء مكسبًا من الاستحواذ إلا إذا استحوذت فيرتيف على قيمة كافية تبرر تكلفته.
2.5k
تمّ التحقق
يمكن لمورّد المعدات أن يوجّه إلى تقليل الطلبات وزيادة المبيعات في الوقت نفسه.
وتوضح نتائج الربع الثالث من عام 2026 لشركة ASMPT كيف.
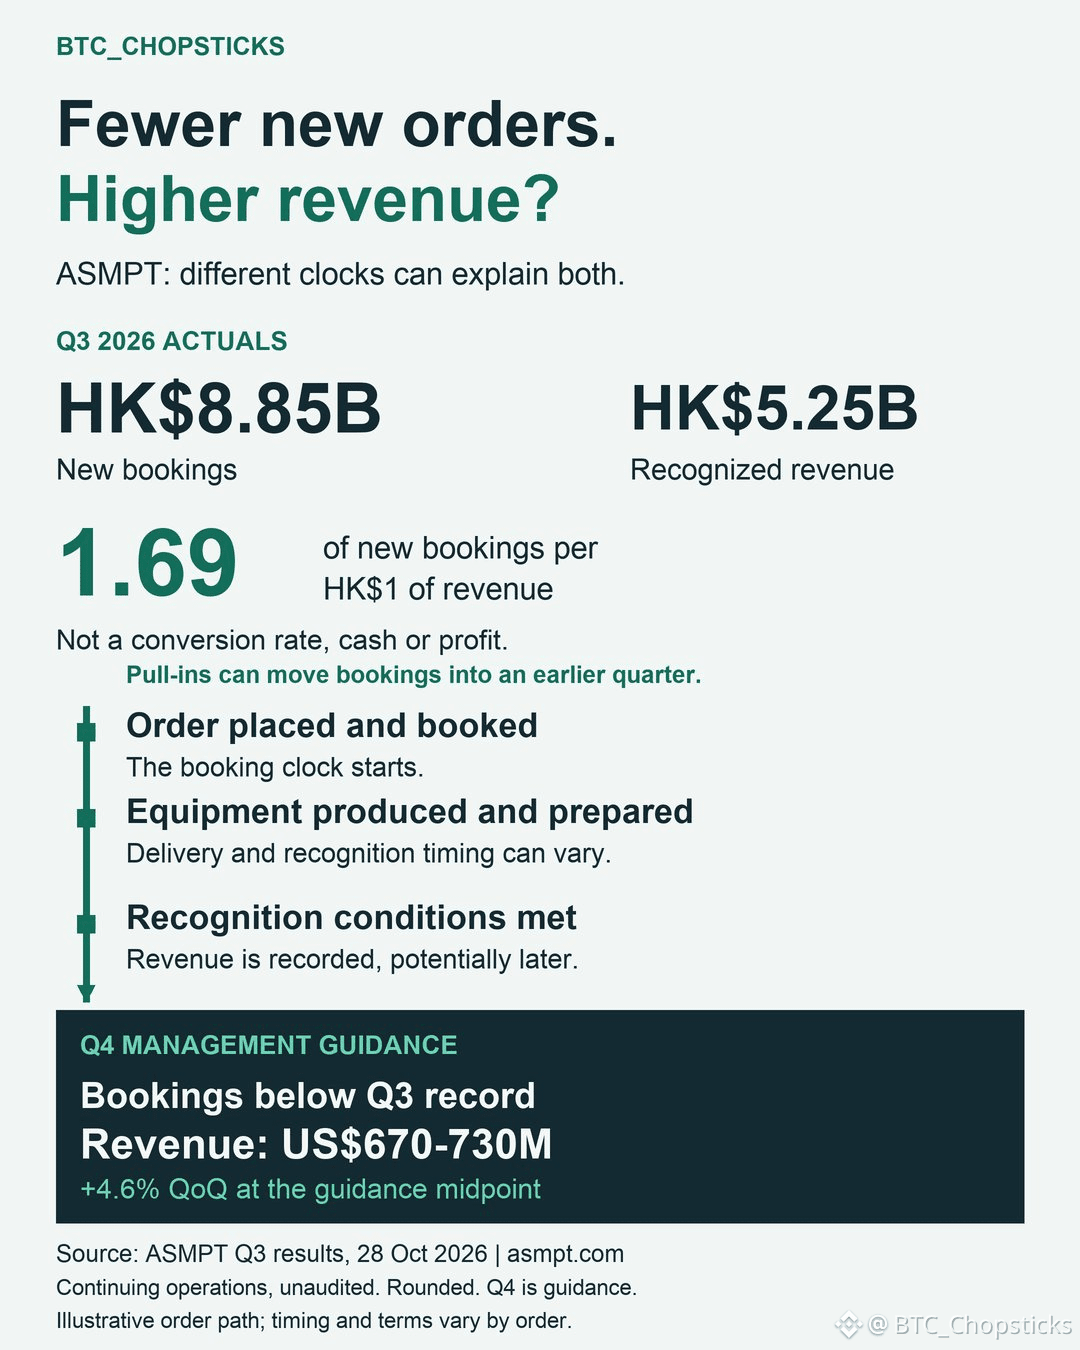
سجّلت عملياتها المستمرة طلبات جديدة بقيمة HK$8,845.1M، واعترفت بإيرادات قدرها HK$5,247.0M. وبقسمة الرقم الأول على الثاني، نحصل على نسبة الطلبات إلى الفوترة البالغة 1.69.
أي ما يعادل HK$1.69 من الطلبات الجديدة مقابل HK$1 من الإيرادات المُعلنة. ولا يبيّن ذلك مقدار الطلبات التي شُحنت، أو حجم النقد الذي وصل، أو الأرباح التي ستحققها.
التوقيت مهم. فقد تضمنت حجوزات SMT طلبات كبيرة مجمّعة وطلبات سُحبت إلى وقت أبكر، تجاوز مجموعها US$100M. ولم يُفصح عن قيمة الطلبات التي سُحبت إلى وقت أبكر وحدها.
تتوقع الإدارة أن تكون الحجوزات في الربع الرابع أقل من المستوى القياسي المسجل في الربع الثالث، ويرجع ذلك جزئيًا إلى تلك الطلبات غير المتكررة والطلبات المسحوبة إلى وقت أبكر. ومع ذلك، فإن توجيهاتها لإيرادات الربع الرابع تتراوح بين US$670M وUS$730M، بزيادة قدرها 4.6% عند نقطة المنتصف مقارنة بالربع الثالث.
الطلب الذي يُقدَّم موعده يعزز أداء أحد الأرباع ويضعف المقارنة في الربع التالي. وقد تظل المعدات المطلوبة سابقًا في طريقها إلى التسليم والاعتراف بإيراداتها.
سأقارن الإيرادات المُعلنة بالتوجيهات، ثم أتحقق من الطلبات الجديدة بعد انتهاء فترة تقديم الطلبات إلى وقت أبكر. استمرار ورود الطلبات سيدعم رواية الطلب؛ أما استمرار الضعف بعد انقضاء أثر التوقيت هذا فسيستدعي تدقيقًا أكبر.
هذه أرقام غير مدققة للعمليات المستمرة وتوقعات للإدارة، وليست دليلًا على أن كل طلب سيتحول إلى نقد أو ربح.
يمكن لمورّد المعدات أن يوجّه إلى تقليل الطلبات وزيادة المبيعات في الوقت نفسه.
وتوضح نتائج الربع الثالث من عام 2026 لشركة ASMPT كيف.
سجّلت عملياتها المستمرة طلبات جديدة بقيمة HK$8,845.1M، واعترفت بإيرادات قدرها HK$5,247.0M. وبقسمة الرقم الأول على الثاني، نحصل على نسبة الطلبات إلى الفوترة البالغة 1.69.
أي ما يعادل HK$1 .69 من الطلبات الجديدة مقابل HK$1 من الإيرادات المُعلنة. ولا يبيّن ذلك مقدار الطلبات التي شُحنت، أو حجم النقد الذي وصل، أو الأرباح التي ستحققها.
التوقيت مهم. فقد تضمنت حجوزات SMT طلبات كبيرة مجمّعة وطلبات سُحبت إلى وقت أبكر، تجاوز مجموعها US$100M. ولم يُفصح عن قيمة الطلبات التي سُحبت إلى وقت أبكر وحدها.
تتوقع الإدارة أن تكون الحجوزات في الربع الرابع أقل من المستوى القياسي المسجل في الربع الثالث، ويرجع ذلك جزئيًا إلى تلك الطلبات غير المتكررة والطلبات المسحوبة إلى وقت أبكر. ومع ذلك، فإن توجيهاتها لإيرادات الربع الرابع تتراوح بين US$670M وUS$730M، بزيادة قدرها 4.6% عند نقطة المنتصف مقارنة بالربع الثالث.
الطلب الذي يُقدَّم موعده يعزز أداء أحد الأرباع ويضعف المقارنة في الربع التالي. وقد تظل المعدات المطلوبة سابقًا في طريقها إلى التسليم والاعتراف بإيراداتها.
سأقارن الإيرادات المُعلنة بالتوجيهات، ثم أتحقق من الطلبات الجديدة بعد انتهاء فترة تقديم الطلبات إلى وقت أبكر. استمرار ورود الطلبات سيدعم رواية الطلب؛ أما استمرار الضعف بعد انقضاء أثر التوقيت هذا فسيستدعي تدقيقًا أكبر.
هذه أرقام غير مدققة للعمليات المستمرة وتوقعات للإدارة، وليست دليلًا على أن كل طلب سيتحول إلى نقد أو ربح.
وتوضح نتائج الربع الثالث من عام 2026 لشركة ASMPT كيف.
سجّلت عملياتها المستمرة طلبات جديدة بقيمة HK$8,845.1M، واعترفت بإيرادات قدرها HK$5,247.0M. وبقسمة الرقم الأول على الثاني، نحصل على نسبة الطلبات إلى الفوترة البالغة 1.69.
أي ما يعادل HK$1 .69 من الطلبات الجديدة مقابل HK$1 من الإيرادات المُعلنة. ولا يبيّن ذلك مقدار الطلبات التي شُحنت، أو حجم النقد الذي وصل، أو الأرباح التي ستحققها.
التوقيت مهم. فقد تضمنت حجوزات SMT طلبات كبيرة مجمّعة وطلبات سُحبت إلى وقت أبكر، تجاوز مجموعها US$100M. ولم يُفصح عن قيمة الطلبات التي سُحبت إلى وقت أبكر وحدها.
تتوقع الإدارة أن تكون الحجوزات في الربع الرابع أقل من المستوى القياسي المسجل في الربع الثالث، ويرجع ذلك جزئيًا إلى تلك الطلبات غير المتكررة والطلبات المسحوبة إلى وقت أبكر. ومع ذلك، فإن توجيهاتها لإيرادات الربع الرابع تتراوح بين US$670M وUS$730M، بزيادة قدرها 4.6% عند نقطة المنتصف مقارنة بالربع الثالث.
الطلب الذي يُقدَّم موعده يعزز أداء أحد الأرباع ويضعف المقارنة في الربع التالي. وقد تظل المعدات المطلوبة سابقًا في طريقها إلى التسليم والاعتراف بإيراداتها.
سأقارن الإيرادات المُعلنة بالتوجيهات، ثم أتحقق من الطلبات الجديدة بعد انتهاء فترة تقديم الطلبات إلى وقت أبكر. استمرار ورود الطلبات سيدعم رواية الطلب؛ أما استمرار الضعف بعد انقضاء أثر التوقيت هذا فسيستدعي تدقيقًا أكبر.
هذه أرقام غير مدققة للعمليات المستمرة وتوقعات للإدارة، وليست دليلًا على أن كل طلب سيتحول إلى نقد أو ربح.
2
2.6k
الأموال التي تدعم عملة مستقرة ليست أموالًا كسبها المساهمون.
إن إصدار عملة ينشئ التزامًا باستردادها. وتساعد الأصول الداعمة لها على الوفاء بهذا الالتزام؛ فهي ليست رأس مال حرًا يمكن للمالكين إنفاقه على تنمية النشاط التجاري.
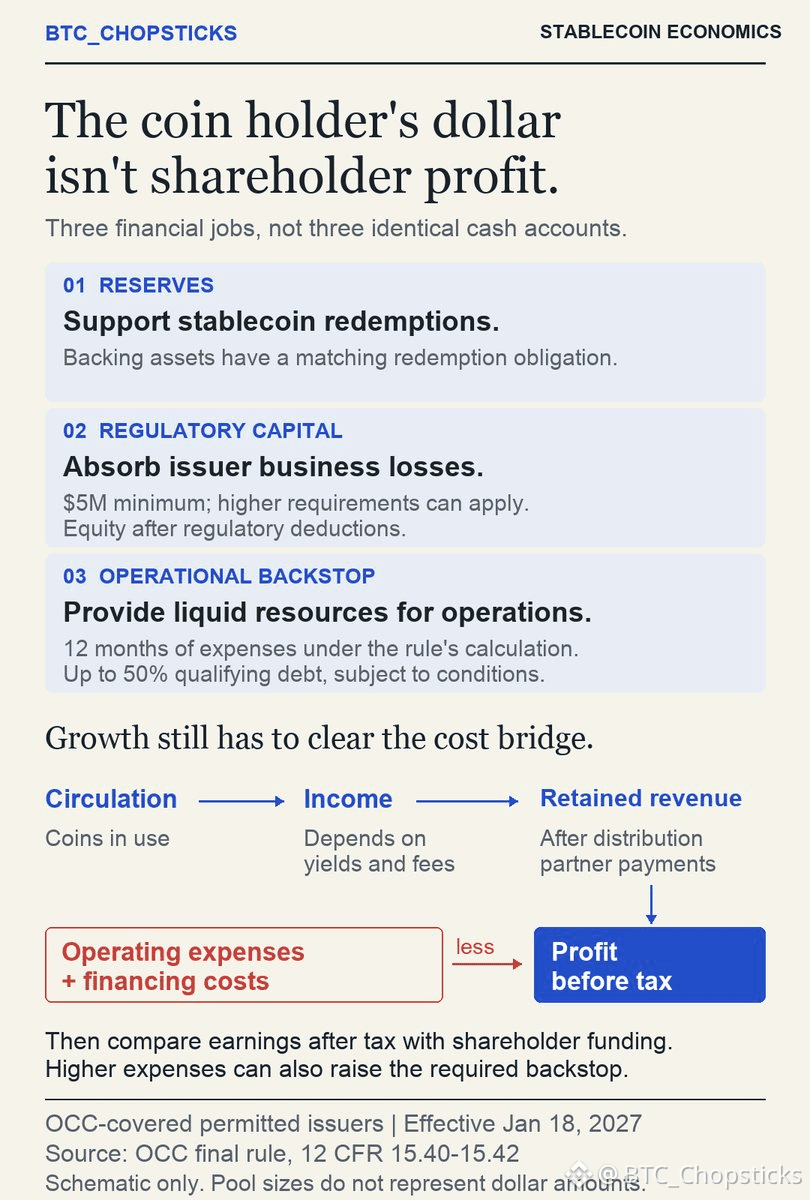
تُسنّ القاعدة النهائية لمكتب مراقب العملة الأمريكي (OCC)، والنافذة اعتبارًا من 18 يناير 2027، ثلاثة أدوار مختلفة للموارد لدى مُصدري العملات المستقرة المسموح بها لأغراض الدفع والخاضعين لمتطلبات رأس المال والدعم الاحتياطي. ولا يطبّق هذا الإطار على جميع المُصدرين في أنحاء العالم.
تدعم الاحتياطيات عمليات استرداد العملات. ويمتص رأس المال التنظيمي خسائر النشاط التجاري، مع حد أدنى قدره 5 ملايين دولار قد يكون أعلى. أما الدعم الاحتياطي التشغيلي، فيوفّر أصولًا سائلة مؤهلة تعادل نفقات 12 شهرًا وفقًا للحسابات المنصوص عليها في القاعدة.
لنتأمل ما يحدث عندما يوظف المُصدر مزيدًا من الموظفين أو يوسّع أنظمته. فهذه النفقات تقلل الأرباح. وعندما تدخل في حساب النفقات، يمكنها أيضًا أن تزيد مبلغ الدعم الاحتياطي الذي يتعين عليه تمويله.
ليس من الضروري أن يُموَّل هذا الدعم الاحتياطي بالكامل من المساهمين. إذ يمكن للديون المستوفية للشروط أن تموّل ما يصل إلى 50% منه، رهناً بشروط تشمل خضوعها للديون الأخرى وألا تقل مدة استحقاقها عن خمس سنوات. وتتناقص قيمة ما يُحتسب منها كلما اقترب موعد الاستحقاق. ولا يمكن احتساب حقوق الملكية التي تموّل الدعم الاحتياطي ضمن رأس المال التنظيمي أيضًا.
يمكن أن تؤدي زيادة عدد العملات إلى زيادة الإيرادات، لكن شركاء التوزيع قد يستحوذون على جزء كبير من هذه الزيادة. وقد تستهلك التكاليف التشغيلية والتمويلية ما تبقى.
قبل تقييم أي مُصدر، سأطلب معرفة الإيرادات المتبقية بعد مدفوعات التوزيع، والنفقات التشغيلية المتكررة، وشروط التمويل، وحقوق الملكية اللازمة لدعم النمو. ثم سأقارن الأرباح الإضافية بتمويل المساهمين الإضافي المطلوب.
يُظهر حجم التداول مقدار استخدام المنتج. أما هذه المقارنة، فتُظهر لي ما إذا كان توسيع نطاقه يجعل النشاط التجاري أفضل لمالكيه.
الأموال التي تدعم عملة مستقرة ليست أموالًا كسبها المساهمون.
إن إصدار عملة ينشئ التزامًا باستردادها. وتساعد الأصول الداعمة لها على الوفاء بهذا الالتزام؛ فهي ليست رأس مال حرًا يمكن للمالكين إنفاقه على تنمية النشاط التجاري.
تُسنّ القاعدة النهائية لمكتب مراقب العملة الأمريكي (OCC)، والنافذة اعتبارًا من 18 يناير 2027، ثلاثة أدوار مختلفة للموارد لدى مُصدري العملات المستقرة المسموح بها لأغراض الدفع والخاضعين لمتطلبات رأس المال والدعم الاحتياطي. ولا يطبّق هذا الإطار على جميع المُصدرين في أنحاء العالم.
تدعم الاحتياطيات عمليات استرداد العملات. ويمتص رأس المال التنظيمي خسائر النشاط التجاري، مع حد أدنى قدره 5 ملايين دولار قد يكون أعلى. أما الدعم الاحتياطي التشغيلي، فيوفّر أصولًا سائلة مؤهلة تعادل نفقات 12 شهرًا وفقًا للحسابات المنصوص عليها في القاعدة.
لنتأمل ما يحدث عندما يوظف المُصدر مزيدًا من الموظفين أو يوسّع أنظمته. فهذه النفقات تقلل الأرباح. وعندما تدخل في حساب النفقات، يمكنها أيضًا أن تزيد مبلغ الدعم الاحتياطي الذي يتعين عليه تمويله.
ليس من الضروري أن يُموَّل هذا الدعم الاحتياطي بالكامل من المساهمين. إذ يمكن للديون المستوفية للشروط أن تموّل ما يصل إلى 50% منه، رهناً بشروط تشمل خضوعها للديون الأخرى وألا تقل مدة استحقاقها عن خمس سنوات. وتتناقص قيمة ما يُحتسب منها كلما اقترب موعد الاستحقاق. ولا يمكن احتساب حقوق الملكية التي تموّل الدعم الاحتياطي ضمن رأس المال التنظيمي أيضًا.
يمكن أن تؤدي زيادة عدد العملات إلى زيادة الإيرادات، لكن شركاء التوزيع قد يستحوذون على جزء كبير من هذه الزيادة. وقد تستهلك التكاليف التشغيلية والتمويلية ما تبقى.
قبل تقييم أي مُصدر، سأطلب معرفة الإيرادات المتبقية بعد مدفوعات التوزيع، والنفقات التشغيلية المتكررة، وشروط التمويل، وحقوق الملكية اللازمة لدعم النمو. ثم سأقارن الأرباح الإضافية بتمويل المساهمين الإضافي المطلوب.
يُظهر حجم التداول مقدار استخدام المنتج. أما هذه المقارنة، فتُظهر لي ما إذا كان توسيع نطاقه يجعل النشاط التجاري أفضل لمالكيه.
إن إصدار عملة ينشئ التزامًا باستردادها. وتساعد الأصول الداعمة لها على الوفاء بهذا الالتزام؛ فهي ليست رأس مال حرًا يمكن للمالكين إنفاقه على تنمية النشاط التجاري.
تُسنّ القاعدة النهائية لمكتب مراقب العملة الأمريكي (OCC)، والنافذة اعتبارًا من 18 يناير 2027، ثلاثة أدوار مختلفة للموارد لدى مُصدري العملات المستقرة المسموح بها لأغراض الدفع والخاضعين لمتطلبات رأس المال والدعم الاحتياطي. ولا يطبّق هذا الإطار على جميع المُصدرين في أنحاء العالم.
تدعم الاحتياطيات عمليات استرداد العملات. ويمتص رأس المال التنظيمي خسائر النشاط التجاري، مع حد أدنى قدره 5 ملايين دولار قد يكون أعلى. أما الدعم الاحتياطي التشغيلي، فيوفّر أصولًا سائلة مؤهلة تعادل نفقات 12 شهرًا وفقًا للحسابات المنصوص عليها في القاعدة.
لنتأمل ما يحدث عندما يوظف المُصدر مزيدًا من الموظفين أو يوسّع أنظمته. فهذه النفقات تقلل الأرباح. وعندما تدخل في حساب النفقات، يمكنها أيضًا أن تزيد مبلغ الدعم الاحتياطي الذي يتعين عليه تمويله.
ليس من الضروري أن يُموَّل هذا الدعم الاحتياطي بالكامل من المساهمين. إذ يمكن للديون المستوفية للشروط أن تموّل ما يصل إلى 50% منه، رهناً بشروط تشمل خضوعها للديون الأخرى وألا تقل مدة استحقاقها عن خمس سنوات. وتتناقص قيمة ما يُحتسب منها كلما اقترب موعد الاستحقاق. ولا يمكن احتساب حقوق الملكية التي تموّل الدعم الاحتياطي ضمن رأس المال التنظيمي أيضًا.
يمكن أن تؤدي زيادة عدد العملات إلى زيادة الإيرادات، لكن شركاء التوزيع قد يستحوذون على جزء كبير من هذه الزيادة. وقد تستهلك التكاليف التشغيلية والتمويلية ما تبقى.
قبل تقييم أي مُصدر، سأطلب معرفة الإيرادات المتبقية بعد مدفوعات التوزيع، والنفقات التشغيلية المتكررة، وشروط التمويل، وحقوق الملكية اللازمة لدعم النمو. ثم سأقارن الأرباح الإضافية بتمويل المساهمين الإضافي المطلوب.
يُظهر حجم التداول مقدار استخدام المنتج. أما هذه المقارنة، فتُظهر لي ما إذا كان توسيع نطاقه يجعل النشاط التجاري أفضل لمالكيه.
91
يمكن لشركتين متنافستين في صناعة رقائق الذكاء الاصطناعي أن تدفعا للمورّد نفسه لأدوات التصميم.
وهذا ما يجعل شركة Cadence Design Systems (ناسداك:
$CDNS ) مثيرة للاهتمام بالنسبة إليّ. فزيادة عدد الشركات التي تصمّم رقائق الذكاء الاصطناعي قد تعني طلبًا أكبر على البرمجيات والملكية الفكرية المستخدمة في صنعها، بصرف النظر عن المعالج الذي سيفوز.
تشهد أعمال التصميم الأوسع نطاقًا لدى Cadence نموًا. فقد زادت إيرادات أعمال أتمتة التصميم الإلكتروني الأساسية بنسبة 20%، ونمت إيرادات الملكية الفكرية لأشباه الموصلات بنسبة 24% في الربع الثالث من عام 2026.
لكن ثمة أمرًا آخر لفت انتباهي.
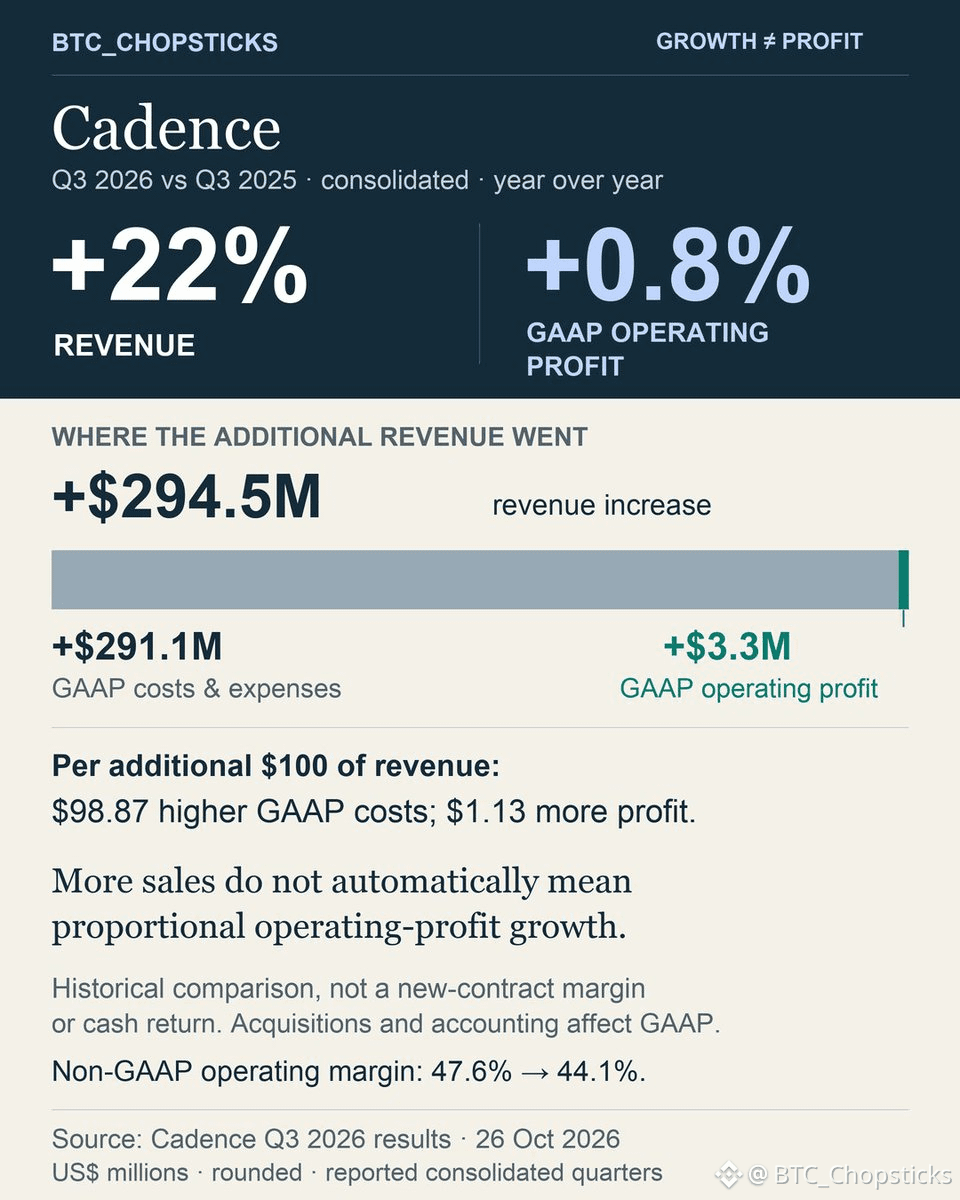
على مستوى الشركة الموحّدة، أضافت Cadence إيرادات فصلية قدرها 294.5 مليون دولار مقارنة بالفترة نفسها من العام السابق. لكن أرباحها التشغيلية وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) زادت بمقدار 3.3 ملايين دولار فقط.
مقابل كل 100 دولار إضافية من الإيرادات المُعلنة، قابل نحو 98.87 دولارًا منها ارتفاعٌ في التكاليف والمصروفات وفق مبادئ GAAP. ولم يظهر كأرباح تشغيلية إضافية سوى 1.13 دولار.
هذا لا يمثّل هامش الربح على عقد جديد، كما أن تلك التكاليف ليست بالضرورة مصروفات نقدية. وتؤثر عمليات الاستحواذ والتعديلات المحاسبية في المقارنة. ومع ذلك، انخفض أيضًا هامش التشغيل غير المتوافق مع مبادئ GAAP، من 47.6% إلى 44.1%.
يوضّح الرسم البياني تفاصيل ما حدث، ويعرض طريقة حساب يمكنك استخدامها عند دراسة أسهم أخرى.
إليك التمييز الذي أراه مهمًا:
اختيار شركة تستفيد من طفرة الذكاء الاصطناعي هو قرار بحد ذاته. أما تقدير مقدار الأرباح التي يمكنها الاحتفاظ بها من هذا النمو، فهو قرار آخر.
يمكن لشركتين متنافستين في صناعة رقائق الذكاء الاصطناعي أن تدفعا للمورّد نفسه لأدوات التصميم.
وهذا ما يجعل شركة Cadence Design Systems (ناسداك:
$CDNS ) مثيرة للاهتمام بالنسبة إليّ. فزيادة عدد الشركات التي تصمّم رقائق الذكاء الاصطناعي قد تعني طلبًا أكبر على البرمجيات والملكية الفكرية المستخدمة في صنعها، بصرف النظر عن المعالج الذي سيفوز.
تشهد أعمال التصميم الأوسع نطاقًا لدى Cadence نموًا. فقد زادت إيرادات أعمال أتمتة التصميم الإلكتروني الأساسية بنسبة 20%، ونمت إيرادات الملكية الفكرية لأشباه الموصلات بنسبة 24% في الربع الثالث من عام 2026.
لكن ثمة أمرًا آخر لفت انتباهي.
على مستوى الشركة الموحّدة، أضافت Cadence إيرادات فصلية قدرها 294.5 مليون دولار مقارنة بالفترة نفسها من العام السابق. لكن أرباحها التشغيلية وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) زادت بمقدار 3.3 ملايين دولار فقط.
مقابل كل 100 دولار إضافية من الإيرادات المُعلنة، قابل نحو 98.87 دولارًا منها ارتفاعٌ في التكاليف والمصروفات وفق مبادئ GAAP. ولم يظهر كأرباح تشغيلية إضافية سوى 1.13 دولار.
هذا لا يمثّل هامش الربح على عقد جديد، كما أن تلك التكاليف ليست بالضرورة مصروفات نقدية. وتؤثر عمليات الاستحواذ والتعديلات المحاسبية في المقارنة. ومع ذلك، انخفض أيضًا هامش التشغيل غير المتوافق مع مبادئ GAAP، من 47.6% إلى 44.1%.
يوضّح الرسم البياني تفاصيل ما حدث، ويعرض طريقة حساب يمكنك استخدامها عند دراسة أسهم أخرى.
إليك التمييز الذي أراه مهمًا:
اختيار شركة تستفيد من طفرة الذكاء الاصطناعي هو قرار بحد ذاته. أما تقدير مقدار الأرباح التي يمكنها الاحتفاظ بها من هذا النمو، فهو قرار آخر.
وهذا ما يجعل شركة Cadence Design Systems (ناسداك:
$CDNS ) مثيرة للاهتمام بالنسبة إليّ. فزيادة عدد الشركات التي تصمّم رقائق الذكاء الاصطناعي قد تعني طلبًا أكبر على البرمجيات والملكية الفكرية المستخدمة في صنعها، بصرف النظر عن المعالج الذي سيفوز.
تشهد أعمال التصميم الأوسع نطاقًا لدى Cadence نموًا. فقد زادت إيرادات أعمال أتمتة التصميم الإلكتروني الأساسية بنسبة 20%، ونمت إيرادات الملكية الفكرية لأشباه الموصلات بنسبة 24% في الربع الثالث من عام 2026.
لكن ثمة أمرًا آخر لفت انتباهي.
على مستوى الشركة الموحّدة، أضافت Cadence إيرادات فصلية قدرها 294.5 مليون دولار مقارنة بالفترة نفسها من العام السابق. لكن أرباحها التشغيلية وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) زادت بمقدار 3.3 ملايين دولار فقط.
مقابل كل 100 دولار إضافية من الإيرادات المُعلنة، قابل نحو 98.87 دولارًا منها ارتفاعٌ في التكاليف والمصروفات وفق مبادئ GAAP. ولم يظهر كأرباح تشغيلية إضافية سوى 1.13 دولار.
هذا لا يمثّل هامش الربح على عقد جديد، كما أن تلك التكاليف ليست بالضرورة مصروفات نقدية. وتؤثر عمليات الاستحواذ والتعديلات المحاسبية في المقارنة. ومع ذلك، انخفض أيضًا هامش التشغيل غير المتوافق مع مبادئ GAAP، من 47.6% إلى 44.1%.
يوضّح الرسم البياني تفاصيل ما حدث، ويعرض طريقة حساب يمكنك استخدامها عند دراسة أسهم أخرى.
إليك التمييز الذي أراه مهمًا:
اختيار شركة تستفيد من طفرة الذكاء الاصطناعي هو قرار بحد ذاته. أما تقدير مقدار الأرباح التي يمكنها الاحتفاظ بها من هذا النمو، فهو قرار آخر.
165
🌉 هل يتطلب تبديل العملات عبر السلاسل التنقل بين منصات متعددة؟ تجعل Mercuryo Swaps العملية أسهل!
لنفترض أنك تملك ETH على شبكة Ethereum، لكنك تحتاج إلى USDT على شبكة TRON. ماذا تفعل؟
في السابق، ربما كنت تحتاج إلى المرور بعدة خطوات، مثل استخدام منصة تداول وجسر عبر السلاسل، مع الانتباه إلى الرسوم واختيار الشبكة.
🔄 تقدم Mercuryo Swaps خيارًا جديدًا!
أعلنت Mercuryo_io أن خدمة Swaps باتت تدعم 21 شبكة بلوكتشين، بما فيها TRON. يمكن للمستخدمين اختيار العملة والشبكة المستهدفة من الواجهة نفسها، ما يقلل الخطوات المعقدة.
💵 اختبار الأسعار الفعلية
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
خلال الاختبار، ظهرت عروض الأسعار والرسوم المتعلقة بالمسارين بنجاح، لكن لم تُنفذ أي معاملة فعلية.
🌍 ما أهمية ذلك لشبكة TRON؟
أصبحت TRON شبكة عالمية مهمة لتسوية معاملات العملات المستقرة. ويمنح دعم Mercuryo المستخدمين خيارات أكثر للحصول على TRX وUSDT على معيار TRC-20.
بالطبع، لا تزال العمليات عبر السلاسل تتطلب الانتباه إلى الرسوم والتحقق من الهوية والقيود الإقليمية ومخاطر التداول.
ينبغي أن تصبح Web3 أكثر سهولة، لكن لا يمكن إهمال إجراءات الأمان! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 هل يتطلب تبديل العملات عبر السلاسل التنقل بين منصات متعددة؟ تجعل Mercuryo Swaps العملية أسهل!
لنفترض أنك تملك ETH على شبكة Ethereum، لكنك تحتاج إلى USDT على شبكة TRON. ماذا تفعل؟
في السابق، ربما كنت تحتاج إلى المرور بعدة خطوات، مثل استخدام منصة تداول وجسر عبر السلاسل، مع الانتباه إلى الرسوم واختيار الشبكة.
🔄 تقدم Mercuryo Swaps خيارًا جديدًا!
أعلنت Mercuryo_io أن خدمة Swaps باتت تدعم 21 شبكة بلوكتشين، بما فيها TRON. يمكن للمستخدمين اختيار العملة والشبكة المستهدفة من الواجهة نفسها، ما يقلل الخطوات المعقدة.
💵 اختبار الأسعار الفعلية
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
خلال الاختبار، ظهرت عروض الأسعار والرسوم المتعلقة بالمسارين بنجاح، لكن لم تُنفذ أي معاملة فعلية.
🌍 ما أهمية ذلك لشبكة TRON؟
أصبحت TRON شبكة عالمية مهمة لتسوية معاملات العملات المستقرة. ويمنح دعم Mercuryo المستخدمين خيارات أكثر للحصول على TRX وUSDT على معيار TRC-20.
بالطبع، لا تزال العمليات عبر السلاسل تتطلب الانتباه إلى الرسوم والتحقق من الهوية والقيود الإقليمية ومخاطر التداول.
ينبغي أن تصبح Web3 أكثر سهولة، لكن لا يمكن إهمال إجراءات الأمان! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
لنفترض أنك تملك ETH على شبكة Ethereum، لكنك تحتاج إلى USDT على شبكة TRON. ماذا تفعل؟
في السابق، ربما كنت تحتاج إلى المرور بعدة خطوات، مثل استخدام منصة تداول وجسر عبر السلاسل، مع الانتباه إلى الرسوم واختيار الشبكة.
🔄 تقدم Mercuryo Swaps خيارًا جديدًا!
أعلنت Mercuryo_io أن خدمة Swaps باتت تدعم 21 شبكة بلوكتشين، بما فيها TRON. يمكن للمستخدمين اختيار العملة والشبكة المستهدفة من الواجهة نفسها، ما يقلل الخطوات المعقدة.
💵 اختبار الأسعار الفعلية
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
خلال الاختبار، ظهرت عروض الأسعار والرسوم المتعلقة بالمسارين بنجاح، لكن لم تُنفذ أي معاملة فعلية.
🌍 ما أهمية ذلك لشبكة TRON؟
أصبحت TRON شبكة عالمية مهمة لتسوية معاملات العملات المستقرة. ويمنح دعم Mercuryo المستخدمين خيارات أكثر للحصول على TRX وUSDT على معيار TRC-20.
بالطبع، لا تزال العمليات عبر السلاسل تتطلب الانتباه إلى الرسوم والتحقق من الهوية والقيود الإقليمية ومخاطر التداول.
ينبغي أن تصبح Web3 أكثر سهولة، لكن لا يمكن إهمال إجراءات الأمان! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
414
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
A Packed Week of Earnings and Data Tests Markets
54,395 مشاهدات
363 يقومون بالنقاش
$TRUMP
$XAU الدولار يتربع على عرش العملات قرب قمة عام.. هل يمنحه "وارش" دفعة جديدة اليوم؟
يستقر مؤشر الدولار الأمريكي (DXY) في مستهل تداولات الأسبوع قرب أعلى مستوياته في عام، إذ يتراجع 0.03% إلى 103.38 نقطة عند 3:14 فجراً بتوقيت السعودية، بحسب بيانات Investing.com، بعد أن افتتح عند 103.39. ويترقب المتعاملون أسبوعاً حافلاً يتضمن كلمة لرئيس الاحتياطي الفيدرالي ومبيعات التجزئة الأمريكية ومحضر اجتماع الفيدرالي الأخير.
يستقر مؤشر الدولار الأمريكي (DXY) في مستهل تداولات الأسبوع قرب أعلى مستوياته في عام، إذ يتراجع 0.03% إلى 103.38 نقطة عند 3:14 فجراً بتوقيت السعودية، بحسب بيانات Investing.com، بعد أن افتتح عند 103.39. ويترقب المتعاملون أسبوعاً حافلاً يتضمن كلمة لرئيس الاحتياطي الفيدرالي ومبيعات التجزئة الأمريكية ومحضر اجتماع الفيدرالي الأخير.
$XAG #A Packed Week of Earnings and Data Tests Markets #AnthropicIPOTestsInvestorAppetiteForAI #HuangReportedlyConsidersReturnToNvidia #SP500AndNasdaqFuturesHitQuarterlyLows #SP500AndNasdaqFuturesHitQuarterlyLows
محلل عملات رقمي
·0 إعجاب
·140 مشاهدات
AnthropicIPOTestsInvestorAppetiteForAI
95,282 مشاهدات
1,254 يقومون بالنقاش
BitcoinExtendsLosingStreakToSixWeeks
60,605 مشاهدات
604 يقومون بالنقاش