الأموال التي تدعم عملة مستقرة ليست أموالًا كسبها المساهمون.
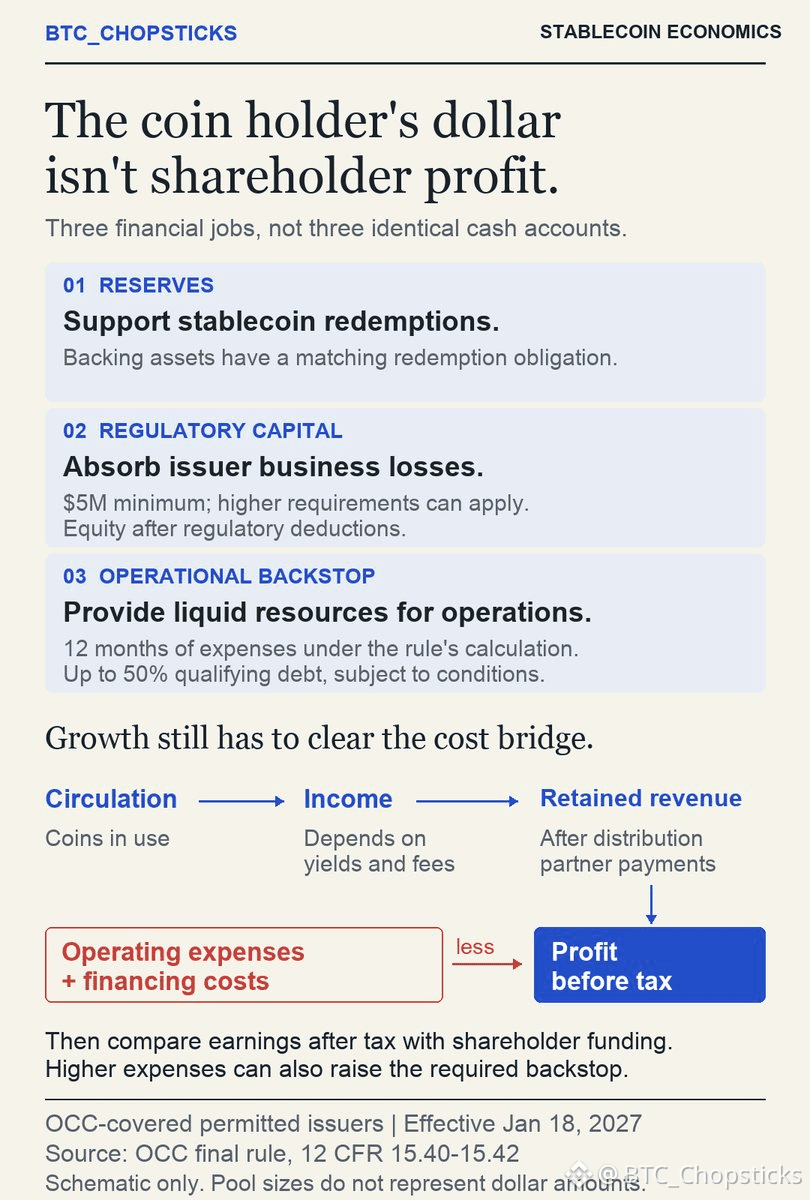
إن إصدار عملة ينشئ التزامًا باستردادها. وتساعد الأصول الداعمة لها على الوفاء بهذا الالتزام؛ فهي ليست رأس مال حرًا يمكن للمالكين إنفاقه على تنمية النشاط التجاري.
تُسنّ القاعدة النهائية لمكتب مراقب العملة الأمريكي (OCC)، والنافذة اعتبارًا من 18 يناير 2027، ثلاثة أدوار مختلفة للموارد لدى مُصدري العملات المستقرة المسموح بها لأغراض الدفع والخاضعين لمتطلبات رأس المال والدعم الاحتياطي. ولا يطبّق هذا الإطار على جميع المُصدرين في أنحاء العالم.
تدعم الاحتياطيات عمليات استرداد العملات. ويمتص رأس المال التنظيمي خسائر النشاط التجاري، مع حد أدنى قدره 5 ملايين دولار قد يكون أعلى. أما الدعم الاحتياطي التشغيلي، فيوفّر أصولًا سائلة مؤهلة تعادل نفقات 12 شهرًا وفقًا للحسابات المنصوص عليها في القاعدة.
لنتأمل ما يحدث عندما يوظف المُصدر مزيدًا من الموظفين أو يوسّع أنظمته. فهذه النفقات تقلل الأرباح. وعندما تدخل في حساب النفقات، يمكنها أيضًا أن تزيد مبلغ الدعم الاحتياطي الذي يتعين عليه تمويله.
ليس من الضروري أن يُموَّل هذا الدعم الاحتياطي بالكامل من المساهمين. إذ يمكن للديون المستوفية للشروط أن تموّل ما يصل إلى 50% منه، رهناً بشروط تشمل خضوعها للديون الأخرى وألا تقل مدة استحقاقها عن خمس سنوات. وتتناقص قيمة ما يُحتسب منها كلما اقترب موعد الاستحقاق. ولا يمكن احتساب حقوق الملكية التي تموّل الدعم الاحتياطي ضمن رأس المال التنظيمي أيضًا.
يمكن أن تؤدي زيادة عدد العملات إلى زيادة الإيرادات، لكن شركاء التوزيع قد يستحوذون على جزء كبير من هذه الزيادة. وقد تستهلك التكاليف التشغيلية والتمويلية ما تبقى.
قبل تقييم أي مُصدر، سأطلب معرفة الإيرادات المتبقية بعد مدفوعات التوزيع، والنفقات التشغيلية المتكررة، وشروط التمويل، وحقوق الملكية اللازمة لدعم النمو. ثم سأقارن الأرباح الإضافية بتمويل المساهمين الإضافي المطلوب.
يُظهر حجم التداول مقدار استخدام المنتج. أما هذه المقارنة، فتُظهر لي ما إذا كان توسيع نطاقه يجعل النشاط التجاري أفضل لمالكيه.