

BTC_Chopsticks
3.9k منشورات
BTC_Chopsticks
إبلاغ
حظر المُستخدم
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 تتابع
6.4K+ المتابعون
180.7K+ إعجاب
2 الشارات
منشورات
الكل
اقتباسات
مقاطع فيديو
عرض الترجمة
$SAP committed roughly €2.1B in acquisition consideration for three AI and data businesses.
In Q3, Reltio, Dremio and Prior Labs contributed €49M in revenue and a combined €39M non-IFRS operating loss.
That doesn't mean SAP overpaid. These businesses have only recently joined SAP, and the real opportunity is selling their technology across its existing enterprise customer base.
But that's also the investment test.
Can SAP turn acquired AI capabilities into profitable customer adoption, or will integration and development costs absorb much of the upside?
The acquisition price is visible today. The return on that investment still has to be proven.
79
خفضت MaxLinear نفقاتها التشغيلية بمقدار 4 ملايين دولار. لكن نفقاتها المعدّلة ارتفعت فعليًا بمقدار 3.7 ملايين دولار.
تكشف نتائج الربع الثالث لشركة $MXL السبب: انخفضت مصروفات التعويضات القائمة على الأسهم بمقدار 7.65 ملايين دولار.
هذا تحسّن حقيقي في الأرباح المُعلنة، لكنه لا يعادل توفيرًا نقديًا. فما زالت التعويضات القائمة على الأسهم تُحمّل المساهمين تكلفة.
أما الجانب المشجّع، فهو أن الإيرادات قفزت بنسبة 29% على أساس ربع سنوي، بينما ارتفع الربح التشغيلي المعدّل بمقدار 26.7 مليون دولار.
يساعد الطلب على البنية التحتية للذكاء الاصطناعي الشركة على التعافي. والسؤال الاستثماري هو ما إذا كانت المبيعات والهوامش ستواصل التحسن من دون الاعتماد على انخفاض مصروفات التعويضات القائمة على الأسهم.
هذا ما سأراقبه في المرحلة المقبلة.
220
جاء 99% من الزيادة البالغة 1.50 مليار دولار في إيرادات لام ريسيرش الفصلية من مبيعات الأنظمة.
$LRCX أضافت 1.48 مليار دولار إلى إيرادات الأنظمة مقارنةً بيونيو، بينما لم تزد الإيرادات المرتبطة بدعم العملاء وغيرها سوى 14 مليون دولار.
وهذا يجعل نمو هذا الربع معتمدًا بدرجة كبيرة على الإنفاق على المعدات الجديدة. والسؤال الذي يشغل المستثمرين هو مدى صمود الأرباح عندما تُبطئ شركات تصنيع الرقائق استثماراتها التالية في مصانع تصنيع الرقائق.
أما الرأي المقابل، فهو أن الإيرادات المرتبطة بالدعم ما زالت تنمو بنحو 40% على أساس سنوي، وأن المعدات الجديدة توسّع قاعدة المعدات المركّبة مستقبلًا.
اختباري هو: هل تستطيع قاعدة المعدات المركّبة هذه دعم نمو الأرباح خلال التباطؤ المقبل في الإنفاق على المعدات؟
{future}(LRCXUSDT)
جاء 99% من الزيادة البالغة 1.50 مليار دولار في إيرادات لام ريسيرش الفصلية من مبيعات الأنظمة.
$LRCX أضافت 1.48 مليار دولار إلى إيرادات الأنظمة مقارنةً بيونيو، بينما لم تزد الإيرادات المرتبطة بدعم العملاء وغيرها سوى 14 مليون دولار.
وهذا يجعل نمو هذا الربع معتمدًا بدرجة كبيرة على الإنفاق على المعدات الجديدة. والسؤال الذي يشغل المستثمرين هو مدى صمود الأرباح عندما تُبطئ شركات تصنيع الرقائق استثماراتها التالية في مصانع تصنيع الرقائق.
أما الرأي المقابل، فهو أن الإيرادات المرتبطة بالدعم ما زالت تنمو بنحو 40% على أساس سنوي، وأن المعدات الجديدة توسّع قاعدة المعدات المركّبة مستقبلًا.
اختباري هو: هل تستطيع قاعدة المعدات المركّبة هذه دعم نمو الأرباح خلال التباطؤ المقبل في الإنفاق على المعدات؟
286
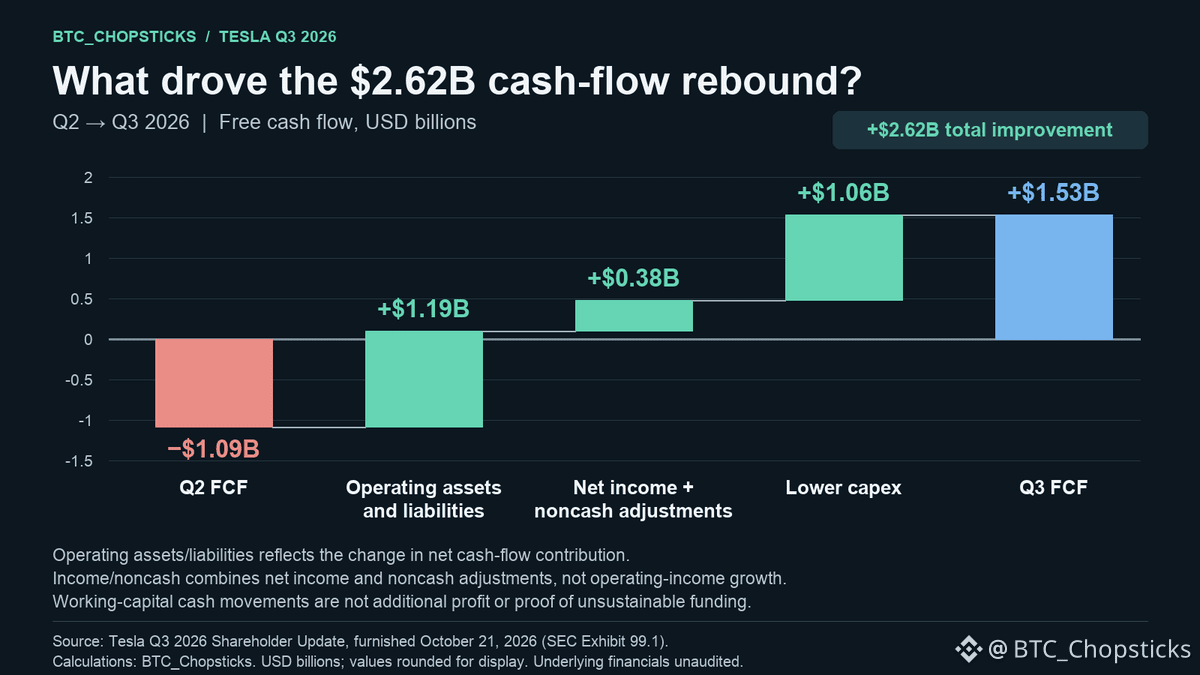
ارتفع التدفق النقدي الحر لشركة تسلا من -$1.09B إلى +$1.53B خلال ربع واحد. وهذا تعافٍ قدره $2.62B، لكن تفاصيل هذا التحول أهم من الرقم الرئيسي.
جاء $1.19B من التغيرات في صافي الأصول والالتزامات التشغيلية، و$1.06B من انخفاض النفقات الرأسمالية، و$0.38B من صافي الدخل مضافًا إليه تعديلات البنود غير النقدية.
هذه تحركات فعلية في التدفق النقدي، وليست أرباحًا إضافية.
سؤالي: هل تستطيع تسلا الحفاظ على توليد تدفقات نقدية إيجابية بعد النفقات الرأسمالية، مع تقلب مساهمات رأس المال العامل؟
من شأن ذلك أن يعزز قدرتها على تمويل التوسع من مواردها الداخلية، لكنه لا يثبت بعد أن استثماراتها في الذكاء الاصطناعي تحقق عوائد جذابة.
{future}(TSLAUSDT)
ارتفع التدفق النقدي الحر لشركة تسلا من -$1.09B إلى +$1.53B خلال ربع واحد. وهذا تعافٍ قدره $2.62B، لكن تفاصيل هذا التحول أهم من الرقم الرئيسي.
جاء $1.19B من التغيرات في صافي الأصول والالتزامات التشغيلية، و$1.06B من انخفاض النفقات الرأسمالية، و$0.38B من صافي الدخل مضافًا إليه تعديلات البنود غير النقدية.
هذه تحركات فعلية في التدفق النقدي، وليست أرباحًا إضافية.
سؤالي: هل تستطيع تسلا الحفاظ على توليد تدفقات نقدية إيجابية بعد النفقات الرأسمالية، مع تقلب مساهمات رأس المال العامل؟
من شأن ذلك أن يعزز قدرتها على تمويل التوسع من مواردها الداخلية، لكنه لا يثبت بعد أن استثماراتها في الذكاء الاصطناعي تحقق عوائد جذابة.
167
🚀 نتائج TRON في الربع الثالث لافتة! تقدّم متوازٍ في العملات المستقرة وDeFi والتوسع المؤسسي.
يُظهر أحدث تقرير صادر عن CoinDesk Research أن TRON تتطور تدريجيًا لتصبح بنية تحتية مالية متكاملة على السلسلة.
💵 أداء العملات المستقرة
🌍 شكّلت تحويلات العملات المستقرة 73% من النطاق الذي شمله التقرير
💰 بلغ المعروض من USDT 927 مليار دولار، أي أكثر من 50% من الإجمالي العالمي
👥 بلغ متوسط عدد المستخدمين النشطين يوميًا 3.7 مليون
💳 ارتفع حجم معاملات بطاقات الدفع المشفّرة بنسبة 60.5% مقارنة بالربع السابق
⚡ DeFi والاقتصاد على السلسلة
💸 بلغت رسوم البروتوكولات في الربع الثالث 82.7 مليون دولار
📈 بلغت القيمة الإجمالية المقفلة (TVL) 5.7 مليار دولار، بزيادة 26.6% مقارنة بالربع السابق
🏦 بلغت القيمة الإجمالية المقفلة في JustLend نحو 3.9 مليار دولار
🌐 التطورات المؤسسية والتقنية
🏛️ أُدرج صندوق Canary Staked TRX ETF ($TRXS) رسميًا، ما يوسّع قنوات مشاركة رؤوس الأموال التقليدية.
🔐 يتواصل العمل على ترقية التوافق مع إيثيريوم، إلى جانب استكشاف تقنيات مقاومة للحوسبة الكمومية على شبكة الاختبار Nile.
من تسوية العملات المستقرة إلى DeFi والتمويل المؤسسي، توسّع TRON نطاق تطبيقاتها. ويبقى الاختبار الحقيقي هو قدرتها على تحويل النمو إلى طلب مستدام على المدى الطويل.
📊 المصدر: CoinDesk Research (بحث بتكليف من TRON)
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF $TRX
🚀 نتائج TRON في الربع الثالث لافتة! تقدّم متوازٍ في العملات المستقرة وDeFi والتوسع المؤسسي.
يُظهر أحدث تقرير صادر عن CoinDesk Research أن TRON تتطور تدريجيًا لتصبح بنية تحتية مالية متكاملة على السلسلة.
💵 أداء العملات المستقرة
🌍 شكّلت تحويلات العملات المستقرة 73% من النطاق الذي شمله التقرير
💰 بلغ المعروض من USDT 927 مليار دولار، أي أكثر من 50% من الإجمالي العالمي
👥 بلغ متوسط عدد المستخدمين النشطين يوميًا 3.7 مليون
💳 ارتفع حجم معاملات بطاقات الدفع المشفّرة بنسبة 60.5% مقارنة بالربع السابق
⚡ DeFi والاقتصاد على السلسلة
💸 بلغت رسوم البروتوكولات في الربع الثالث 82.7 مليون دولار
📈 بلغت القيمة الإجمالية المقفلة (TVL) 5.7 مليار دولار، بزيادة 26.6% مقارنة بالربع السابق
🏦 بلغت القيمة الإجمالية المقفلة في JustLend نحو 3.9 مليار دولار
🌐 التطورات المؤسسية والتقنية
🏛️ أُدرج صندوق Canary Staked TRX ETF ($TRXS) رسميًا، ما يوسّع قنوات مشاركة رؤوس الأموال التقليدية.
🔐 يتواصل العمل على ترقية التوافق مع إيثيريوم، إلى جانب استكشاف تقنيات مقاومة للحوسبة الكمومية على شبكة الاختبار Nile.
من تسوية العملات المستقرة إلى DeFi والتمويل المؤسسي، توسّع TRON نطاق تطبيقاتها. ويبقى الاختبار الحقيقي هو قدرتها على تحويل النمو إلى طلب مستدام على المدى الطويل.
📊 المصدر: CoinDesk Research (بحث بتكليف من TRON)
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF $TRX
56
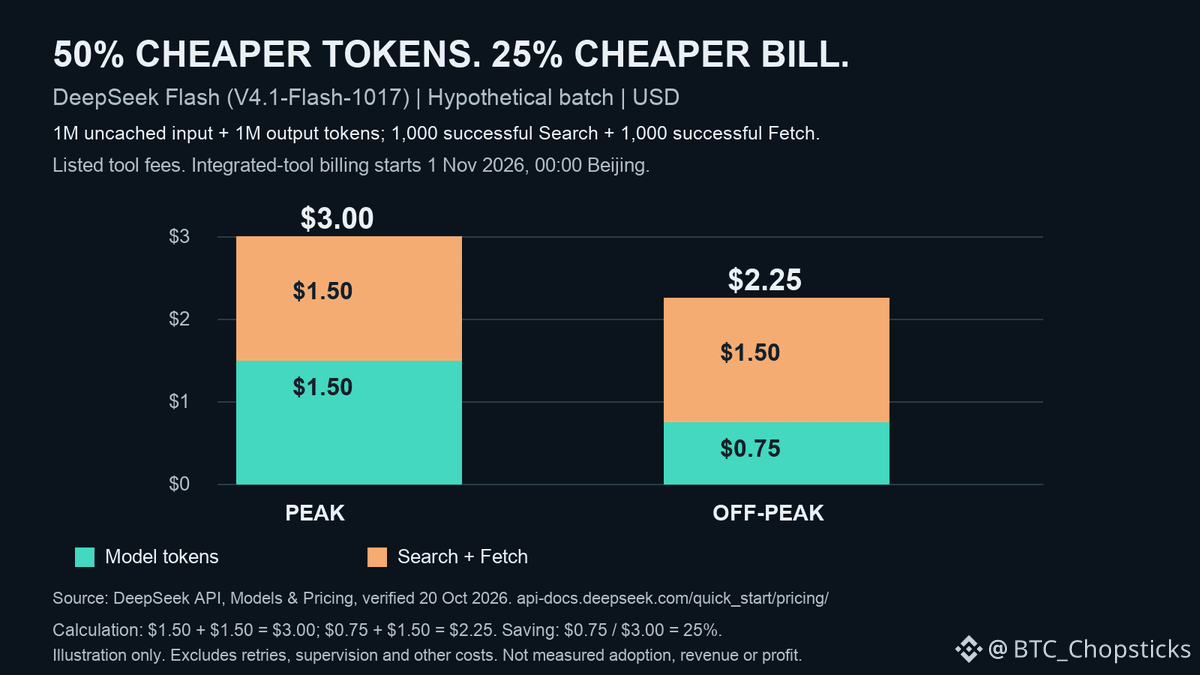
قد تعني الرموز النصية بنصف السعر فاتورة ذكاء اصطناعي أقل بنسبة 25% فقط.
لنفترض دفعة افتراضية باستخدام DeepSeek Flash: مليون رمز إدخال غير موجود في ذاكرة التخزين المؤقت، ومليون رمز إخراج، و1,000 طلب بحث ناجح، و1,000 طلب جلب ناجح.
باستخدام الأسعار المعلنة بعد الانتقال إلى فوترة الأدوات المدمجة في 1 نوفمبر:
أوقات الذروة: 1.50 دولار للرموز + 1.50 دولار للأدوات = 3.00 دولارات.
خارج أوقات الذروة: 0.75 دولار للرموز + 1.50 دولار للأدوات = 2.25 دولار.
تنخفض تكلفة الرموز بنسبة 50%. لكن إجمالي الفاتورة ينخفض بنسبة 25%.
بالنسبة إلى المستثمرين في تطبيقات الذكاء الاصطناعي، قارنوا التكلفة لكل نتيجة مقبولة بعد احتساب الأدوات وإعادة العمل. هذه حسابات افتراضية للأسعار، ولا تمثل الاستخدام الفعلي للعملاء أو جودة النتائج أو الربحية.
128
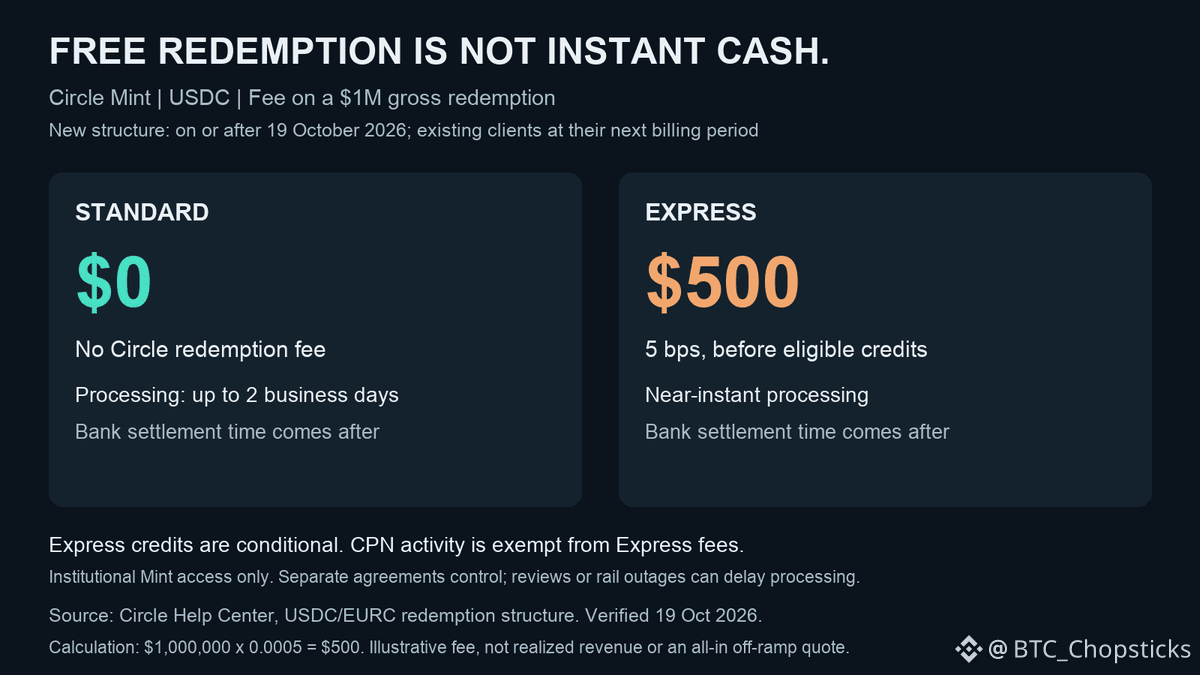
استرداد $USDC مجانًا لا يعني أن المبلغ النقدي متاح الآن.
يدخل الهيكل الجديد لـ Circle Mint حيّز التنفيذ في 19 أكتوبر أو بعده، وينتقل العملاء الحاليون إليه في فترة الفوترة التالية لهم. عند استرداد إجمالي قدره مليون دولار، لا تفرض باقة ستاندرد أي رسوم من Circle، وتستغرق المعالجة ما يصل إلى يومي عمل؛ أما باقة إكسبريس فتبلغ رسومها 500 دولار قبل احتساب الأرصدة المؤهلة. وتتطلب كلتا الباقتين تسوية مصرفية.
خدمة Mint مخصصة للمؤسسات، وليست وسيلة سحب نقدي متاحة لجميع عملاء التجزئة. ويُعفى نشاط CPN من رسوم إكسبريس، كما يمكن للاتفاقيات المنفصلة أن تغيّر الشروط.
على المستثمرين الذين يقيّمون سيولة العملات المستقرة مقارنة الوقت اللازم للحصول على أموال قابلة للاستخدام بصافي الرسوم. ولا تستحق المعالجة الأسرع تكلفتها إلا عندما تتجاوز فائدة السيولة الإضافية هذه التكلفة.
{future}(USDCUSDT)
استرداد $USDC مجانًا لا يعني أن المبلغ النقدي متاح الآن.
يدخل الهيكل الجديد لـ Circle Mint حيّز التنفيذ في 19 أكتوبر أو بعده، وينتقل العملاء الحاليون إليه في فترة الفوترة التالية لهم. عند استرداد إجمالي قدره مليون دولار، لا تفرض باقة ستاندرد أي رسوم من Circle، وتستغرق المعالجة ما يصل إلى يومي عمل؛ أما باقة إكسبريس فتبلغ رسومها 500 دولار قبل احتساب الأرصدة المؤهلة. وتتطلب كلتا الباقتين تسوية مصرفية.
خدمة Mint مخصصة للمؤسسات، وليست وسيلة سحب نقدي متاحة لجميع عملاء التجزئة. ويُعفى نشاط CPN من رسوم إكسبريس، كما يمكن للاتفاقيات المنفصلة أن تغيّر الشروط.
على المستثمرين الذين يقيّمون سيولة العملات المستقرة مقارنة الوقت اللازم للحصول على أموال قابلة للاستخدام بصافي الرسوم. ولا تستحق المعالجة الأسرع تكلفتها إلا عندما تتجاوز فائدة السيولة الإضافية هذه التكلفة.
139
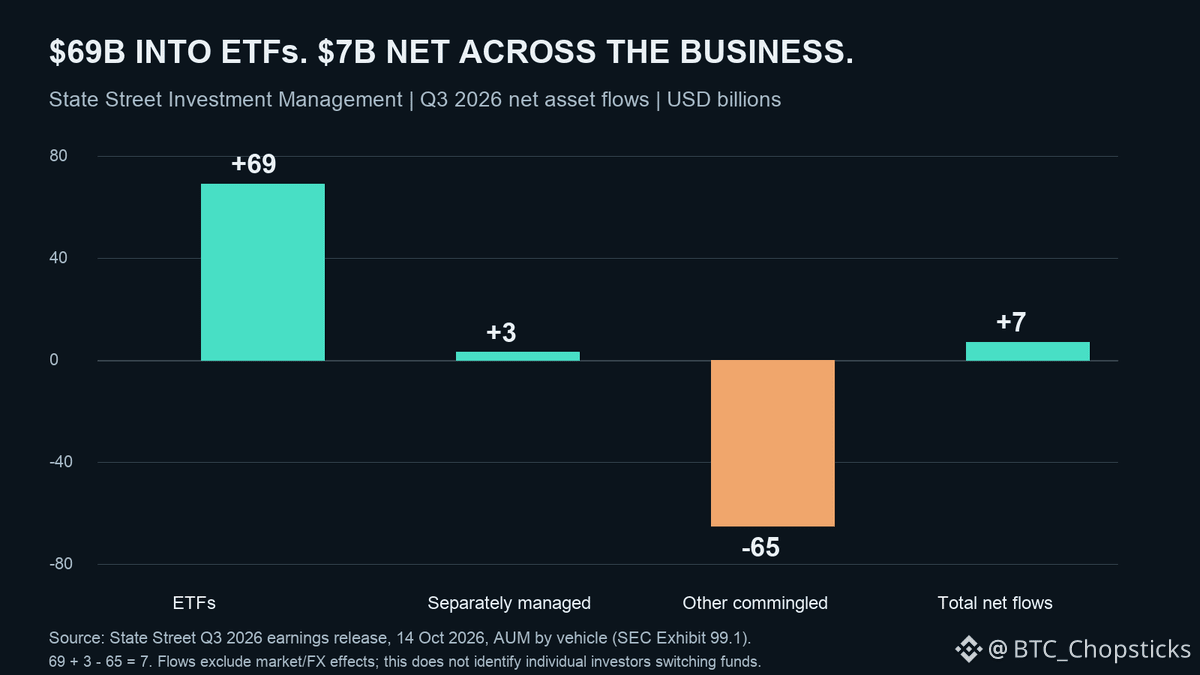
استقطبت «ستيت ستريت» 69 مليار دولار إلى صناديق المؤشرات المتداولة في الربع الثالث، لكن صافي التدفقات الداخلة إلى أعمال إدارة الاستثمار بلغ 7 مليارات دولار.
وخسرت الصناديق المجمعة الأخرى 65 مليار دولار، بينما أضافت الحسابات المُدارة بشكل منفصل 3 مليارات دولار.
هذا لا يعني دخول 69 مليار دولار من الأموال الجديدة إلى الشركة بأكملها، ولا يثبت أن المستثمرين أنفسهم نقلوا أموالهم بين الصناديق.
تكمن الفرصة للمساهمين في الاحتفاظ بالأصول التي تدرّ رسوماً جذابة. وقد ارتفعت رسوم الإدارة بالفعل بنسبة 20% على أساس سنوي، مدعومةً بأداء الأسواق والتدفقات الداخلة طويلة الأجل.
سأقارن نمو الرسوم بمعدلات الاحتفاظ بالأصول والتكاليف. قد يكون النجاح في صناديق المؤشرات المتداولة قيّماً، من دون أن يترجم بالضرورة إلى إيرادات أو أرباح بالمقدار نفسه.
128
هناك منافس يتوارى على مرأى من الجميع أمام تبنّي العملات المستقرة: الفائدة المدفوعة على الودائع المصرفية.
تخلص ورقة عمل لبنك التسويات الدولية، صدرت في 13 أكتوبر واستندت إلى بيانات أمريكية من يناير 2019 إلى يونيو 2025، إلى أن ارتفاع معدلات الفائدة على الودائع ينبئ بنمو أبطأ للعملات المستقرة. ويكون هذا الارتباط أقوى بالنسبة إلى USDC منه بالنسبة إلى USDT.
تعتمد الفرص المتاحة لشركات العملات المستقرة جزئيًا على مدى جاذبية الأموال النقدية المودعة في البنوك، لا على عدد المحافظ التي تصل إليها فحسب.
لكن هذا لا يثبت أن العملات المستقرة تستنزف النظام المصرفي، ولا يخبرنا بما ينبغي أن تكون عليه أسعار الرموز اليوم.
على المستثمرين مقارنة الأرصدة المموّلة واستخدام المدفوعات المتكرر بالمنافسة التي تفرضها معدلات الفائدة على الودائع، قبل استقراء مسار التبنّي.
160
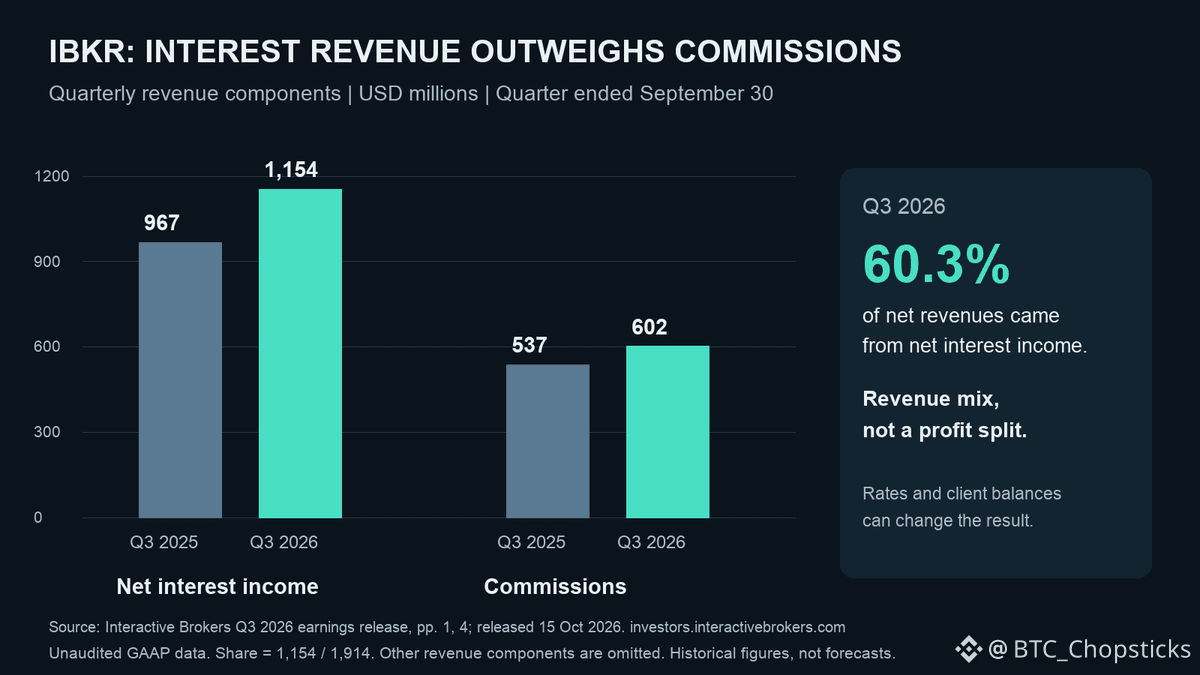
إن إنترأكتيف بروكرز ليست مجرد رهان على أحجام التداول.
في الربع الثالث، بلغ صافي دخل الفوائد 1.154 مليار دولار، مقابل 602 مليون دولار من العمولات. وشكّلت الفوائد 60.3% من صافي الإيرادات، ارتفاعًا من 967 مليون دولار قبل عام.
يمكن لزيادة أرصدة العملاء والاقتراض أن تعزّز الأرباح إلى جانب التداول. لكن ذلك يجعل أسعار الفائدة وتكاليف التمويل جزءًا من مبررات الاستثمار أيضًا.
لا تكفي زيادة عدد الحسابات إذا تراجعت الإيرادات لكل وحدة من الرصيد. قارن صافي دخل الفوائد بمتوسط أرصدة العملاء، لا بأعداد الصفقات فحسب.
هذا مزيج للإيرادات، وليس تقسيمًا للأرباح ولا دليلًا على أن السهم رخيص.
167
تنطوي عملة بيتكوين وأسهم الشركات التي تحتفظ بها في خزائنها على مخاطر مختلفة للبيع القسري.
اعتمدت MSCI نهائيًا معيارًا لاستبعاد الشركات غير التشغيلية. وستصدر القائمة النهائية للشركات المكوّنة المتأثرة في 11 نوفمبر، على أن تدخل التغييرات حيز التنفيذ عند إغلاق السوق في 30 نوفمبر.
لكن هذه ليست اليوم قائمة مؤكدة بالشركات التي ستُحذف.
بالنسبة إلى المستثمرين الذين يختارون سهمًا لشركة خزينة بدلًا من BTC، تضيف أهلية الإدراج في المؤشرات مخاطرة تتجاوز سعر العملة. فبيع صناديق المؤشرات للأسهم لا يستلزم بحد ذاته أن تبيع الشركة بيتكوين.
تحقق من القائمة النهائية واحتياجات الشركة التمويلية كلٌّ على حدة. ولا تحوّل احتمال بيع الأسهم إلى تصفية مؤكدة لبيتكوين.
{future}(BTCUSDT)
تنطوي عملة بيتكوين وأسهم الشركات التي تحتفظ بها في خزائنها على مخاطر مختلفة للبيع القسري.
اعتمدت MSCI نهائيًا معيارًا لاستبعاد الشركات غير التشغيلية. وستصدر القائمة النهائية للشركات المكوّنة المتأثرة في 11 نوفمبر، على أن تدخل التغييرات حيز التنفيذ عند إغلاق السوق في 30 نوفمبر.
لكن هذه ليست اليوم قائمة مؤكدة بالشركات التي ستُحذف.
بالنسبة إلى المستثمرين الذين يختارون سهمًا لشركة خزينة بدلًا من BTC، تضيف أهلية الإدراج في المؤشرات مخاطرة تتجاوز سعر العملة. فبيع صناديق المؤشرات للأسهم لا يستلزم بحد ذاته أن تبيع الشركة بيتكوين.
تحقق من القائمة النهائية واحتياجات الشركة التمويلية كلٌّ على حدة. ولا تحوّل احتمال بيع الأسهم إلى تصفية مؤكدة لبيتكوين.
1
6.4k
🚀 تجاوز إجمالي حجم التداول التراكمي على TRON حاجز 30 تريليون دولار، لكن ما يستحق اهتمامًا أكبر هو خططها للمرحلة المقبلة!
📊 أرقام لافتة في الربع الثالث
💵 بلغ حجم تسوية العملات المستقرة خلال الربع 2.21 تريليون دولار
🌍 بلغ متوسط التسوية اليومية نحو 24.05 مليار دولار
👥 بلغ متوسط العناوين النشطة شهريًا 18 مليونًا، بزيادة 9.8% مقارنة بالربع السابق
💰 بلغ إجمالي المعروض من USDT وUSDD 93.88 مليار دولار
🏦 تسارع الربط بالتمويل التقليدي
أصبح Polygon Open Money Stack يدعم TRON، ما يسهّل على شركات التكنولوجيا المالية ومقدمي خدمات الدفع الوصول إلى قنوات الدفع الأمريكية الخاضعة للتنظيم، والربط بمنظومة العملات المستقرة على السلسلة.
🔐 الاستعداد مبكرًا لأمن المستقبل
تختبر TRON تقنيات التشفير المقاومة للحوسبة الكمومية على شبكة الاختبار، استعدادًا للمخاطر المحتملة التي قد تطرحها الحوسبة الكمومية مستقبلًا. ولم يُستكمل هذا التحديث على الشبكة الرئيسية بعد.
🌐 توسيع التعاون في القطاع
🛡️ المشاركة في منتدى INTERPOL للتقنيات الجديدة، وتبادل الآراء حول قضايا الامتثال والأمن.
🏢 مناقشة ترميز الأصول الحقيقية (RWA) وتطور الأسواق المالية العالمية خلال أسبوع البلوك تشين في كوريا الجنوبية.
💡 ما يستحق الاهتمام أكثر
أصبحت تسوية العملات المستقرة، والربط بالتمويل التقليدي، وتطوير تقنيات الأمن، والتواصل مع المؤسسات من الاتجاهات المهمة في مسيرة TRON.
يمثل مبلغ 30 تريليون دولار محطة بارزة، لكن ما يستحق التطلع إليه حقًا هو التطبيقات العملية والنمو المستمر في المرحلة المقبلة. 🌍
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🚀 تجاوز إجمالي حجم التداول التراكمي على TRON حاجز 30 تريليون دولار، لكن ما يستحق اهتمامًا أكبر هو خططها للمرحلة المقبلة!
📊 أرقام لافتة في الربع الثالث
💵 بلغ حجم تسوية العملات المستقرة خلال الربع 2.21 تريليون دولار
🌍 بلغ متوسط التسوية اليومية نحو 24.05 مليار دولار
👥 بلغ متوسط العناوين النشطة شهريًا 18 مليونًا، بزيادة 9.8% مقارنة بالربع السابق
💰 بلغ إجمالي المعروض من USDT وUSDD 93.88 مليار دولار
🏦 تسارع الربط بالتمويل التقليدي
أصبح Polygon Open Money Stack يدعم TRON، ما يسهّل على شركات التكنولوجيا المالية ومقدمي خدمات الدفع الوصول إلى قنوات الدفع الأمريكية الخاضعة للتنظيم، والربط بمنظومة العملات المستقرة على السلسلة.
🔐 الاستعداد مبكرًا لأمن المستقبل
تختبر TRON تقنيات التشفير المقاومة للحوسبة الكمومية على شبكة الاختبار، استعدادًا للمخاطر المحتملة التي قد تطرحها الحوسبة الكمومية مستقبلًا. ولم يُستكمل هذا التحديث على الشبكة الرئيسية بعد.
🌐 توسيع التعاون في القطاع
🛡️ المشاركة في منتدى INTERPOL للتقنيات الجديدة، وتبادل الآراء حول قضايا الامتثال والأمن.
🏢 مناقشة ترميز الأصول الحقيقية (RWA) وتطور الأسواق المالية العالمية خلال أسبوع البلوك تشين في كوريا الجنوبية.
💡 ما يستحق الاهتمام أكثر
أصبحت تسوية العملات المستقرة، والربط بالتمويل التقليدي، وتطوير تقنيات الأمن، والتواصل مع المؤسسات من الاتجاهات المهمة في مسيرة TRON.
يمثل مبلغ 30 تريليون دولار محطة بارزة، لكن ما يستحق التطلع إليه حقًا هو التطبيقات العملية والنمو المستمر في المرحلة المقبلة. 🌍
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
165
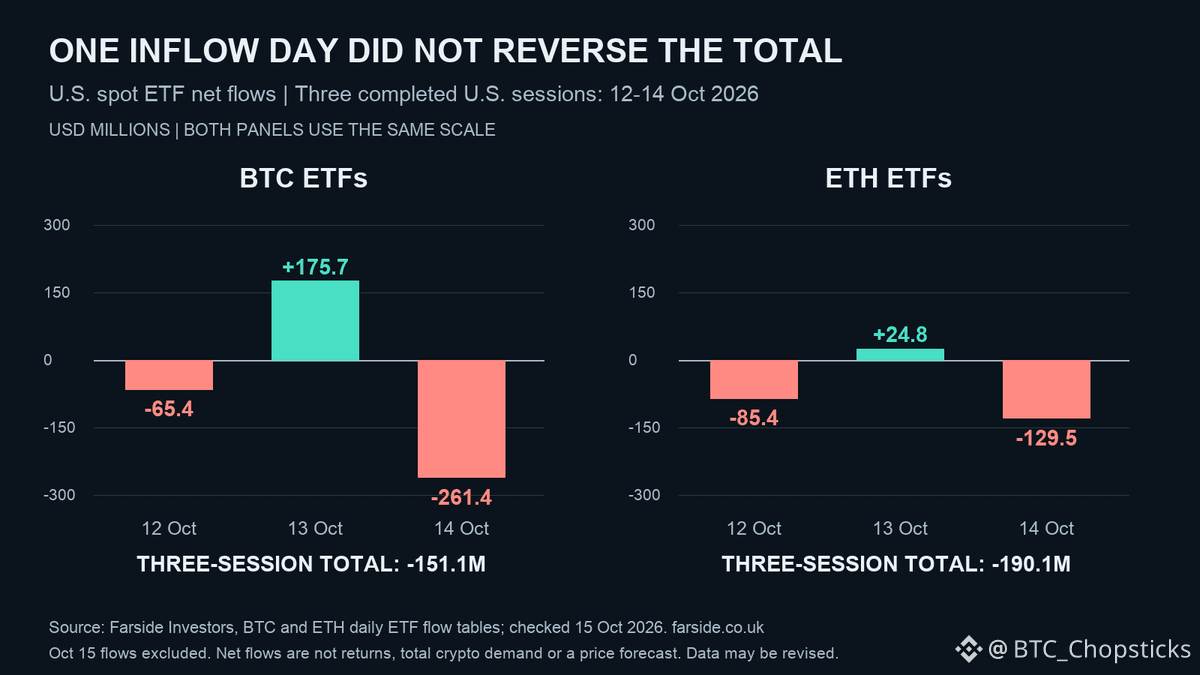
لم يعكس يوم إيجابي واحد لصناديق ETF المحصلة الإجمالية للجلسات الثلاث.
استقطبت صناديق بيتكوين الفورية المتداولة في البورصة بالولايات المتحدة 175.7 مليون دولار في 13 أكتوبر. لكنها سجلت صافي تدفقات خارجة بلغ 151.1 مليون دولار خلال الفترة من 12 إلى 14 أكتوبر. وخسرت صناديق Ether المتداولة في البورصة 190.1 مليون دولار خلال جلسات التداول الأمريكية نفسها، وفقًا لـ Farside.
إذا كنت أبحث عن عودة الطلب، فأنا أريد استمرارية، لا صفًا أخضر واحدًا.
هذه فترة قصيرة، ولا تشمل سوى قناة صناديق ETF. وهي لا تثبت الاتجاه الذي ستسلكه الأسعار لاحقًا، ولا تحدد أي الأصول تواجه ضغطًا أكبر مقارنة بحجم صناديقها.
{future}(ETHUSDT)
{future}(BTCUSDT)
لم يعكس يوم إيجابي واحد لصناديق ETF المحصلة الإجمالية للجلسات الثلاث.
استقطبت صناديق بيتكوين الفورية المتداولة في البورصة بالولايات المتحدة 175.7 مليون دولار في 13 أكتوبر. لكنها سجلت صافي تدفقات خارجة بلغ 151.1 مليون دولار خلال الفترة من 12 إلى 14 أكتوبر. وخسرت صناديق Ether المتداولة في البورصة 190.1 مليون دولار خلال جلسات التداول الأمريكية نفسها، وفقًا لـ Farside.
إذا كنت أبحث عن عودة الطلب، فأنا أريد استمرارية، لا صفًا أخضر واحدًا.
هذه فترة قصيرة، ولا تشمل سوى قناة صناديق ETF. وهي لا تثبت الاتجاه الذي ستسلكه الأسعار لاحقًا، ولا تحدد أي الأصول تواجه ضغطًا أكبر مقارنة بحجم صناديقها.
125
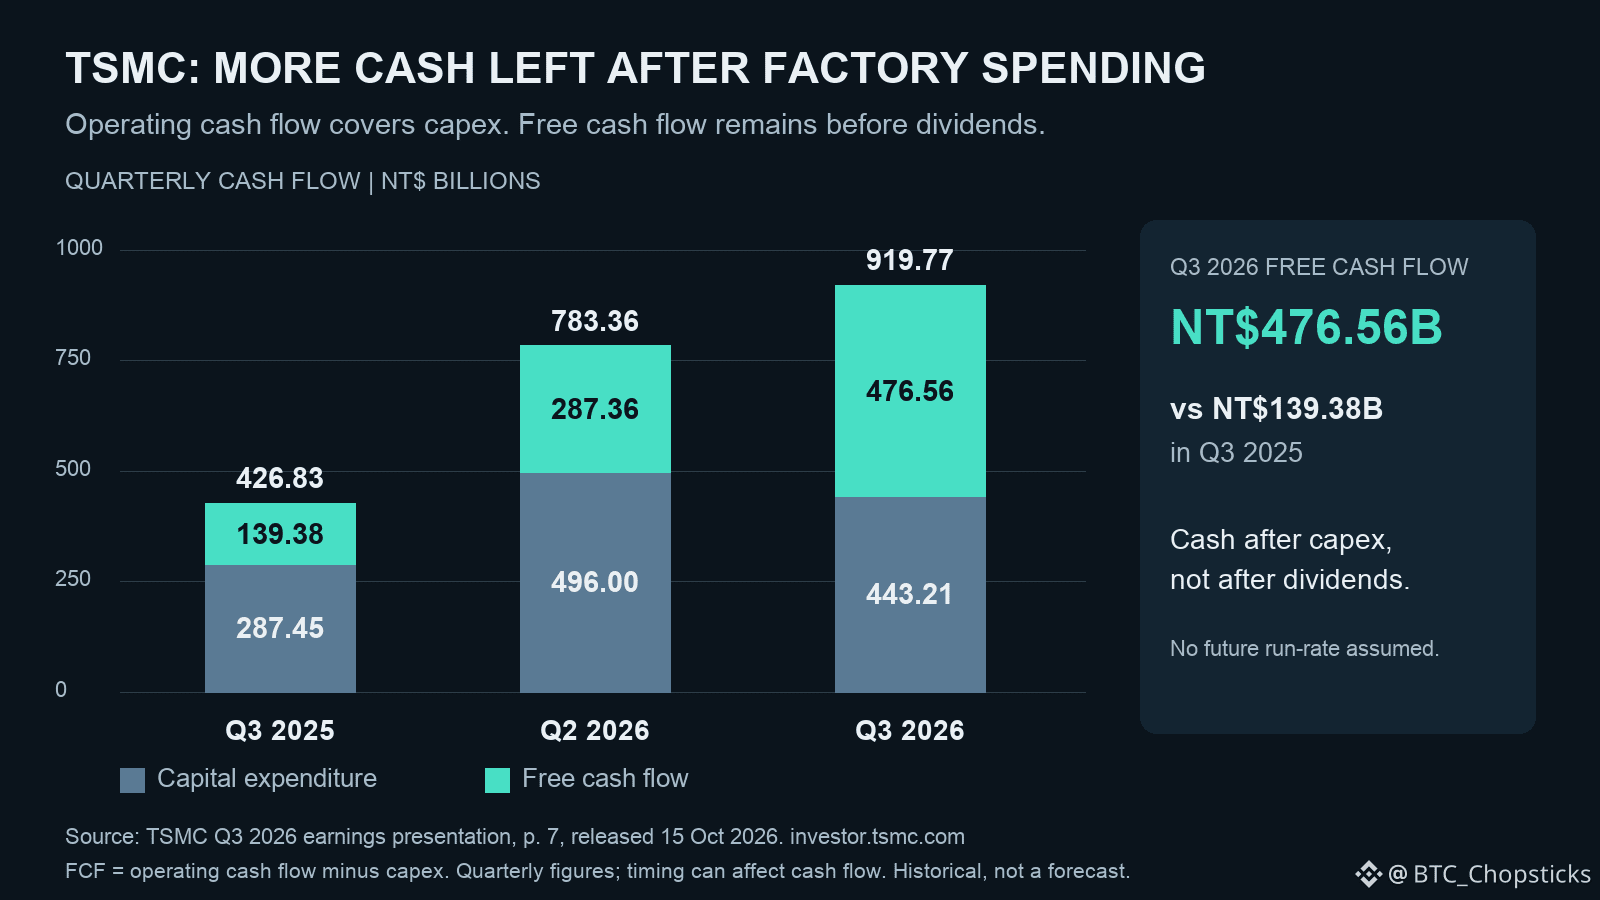
أنفقت TSMC مبلغ NT$443B على النفقات الرأسمالية، ومع ذلك حققت تدفقًا نقديًا حرًا قدره NT$477B في الربع الثالث.
تُظهر نتائج $TSM الصادرة في 15 أكتوبر تدفقًا نقديًا تشغيليًا قدره NT$919.77B، وNT$476.56B بعد النفقات الرأسمالية، مقارنةً بـNT$139.38B قبل عام.
يمنح ذلك الشركة مجالًا لتمويل النمو، لكنه لا يثبت أن السهم رخيص.
يُحتسب هذا المقياس النقدي قبل توزيع الأرباح. ويمكن لرأس المال العامل وتوقيت الإنفاق أن يؤثرا فيه من ربع إلى آخر.
إن استمرار توليد النقد مع بدء تشغيل المصانع الجديدة سيعزز مبررات الاستثمار. أما زيادة الإنفاق دون عوائد كافية فستضعفها.
{future}(TSMUSDT)
أنفقت TSMC مبلغ NT$443B على النفقات الرأسمالية، ومع ذلك حققت تدفقًا نقديًا حرًا قدره NT$477B في الربع الثالث.
تُظهر نتائج $TSM الصادرة في 15 أكتوبر تدفقًا نقديًا تشغيليًا قدره NT$919.77B، وNT$476.56B بعد النفقات الرأسمالية، مقارنةً بـNT$139.38B قبل عام.
يمنح ذلك الشركة مجالًا لتمويل النمو، لكنه لا يثبت أن السهم رخيص.
يُحتسب هذا المقياس النقدي قبل توزيع الأرباح. ويمكن لرأس المال العامل وتوقيت الإنفاق أن يؤثرا فيه من ربع إلى آخر.
إن استمرار توليد النقد مع بدء تشغيل المصانع الجديدة سيعزز مبررات الاستثمار. أما زيادة الإنفاق دون عوائد كافية فستضعفها.
324
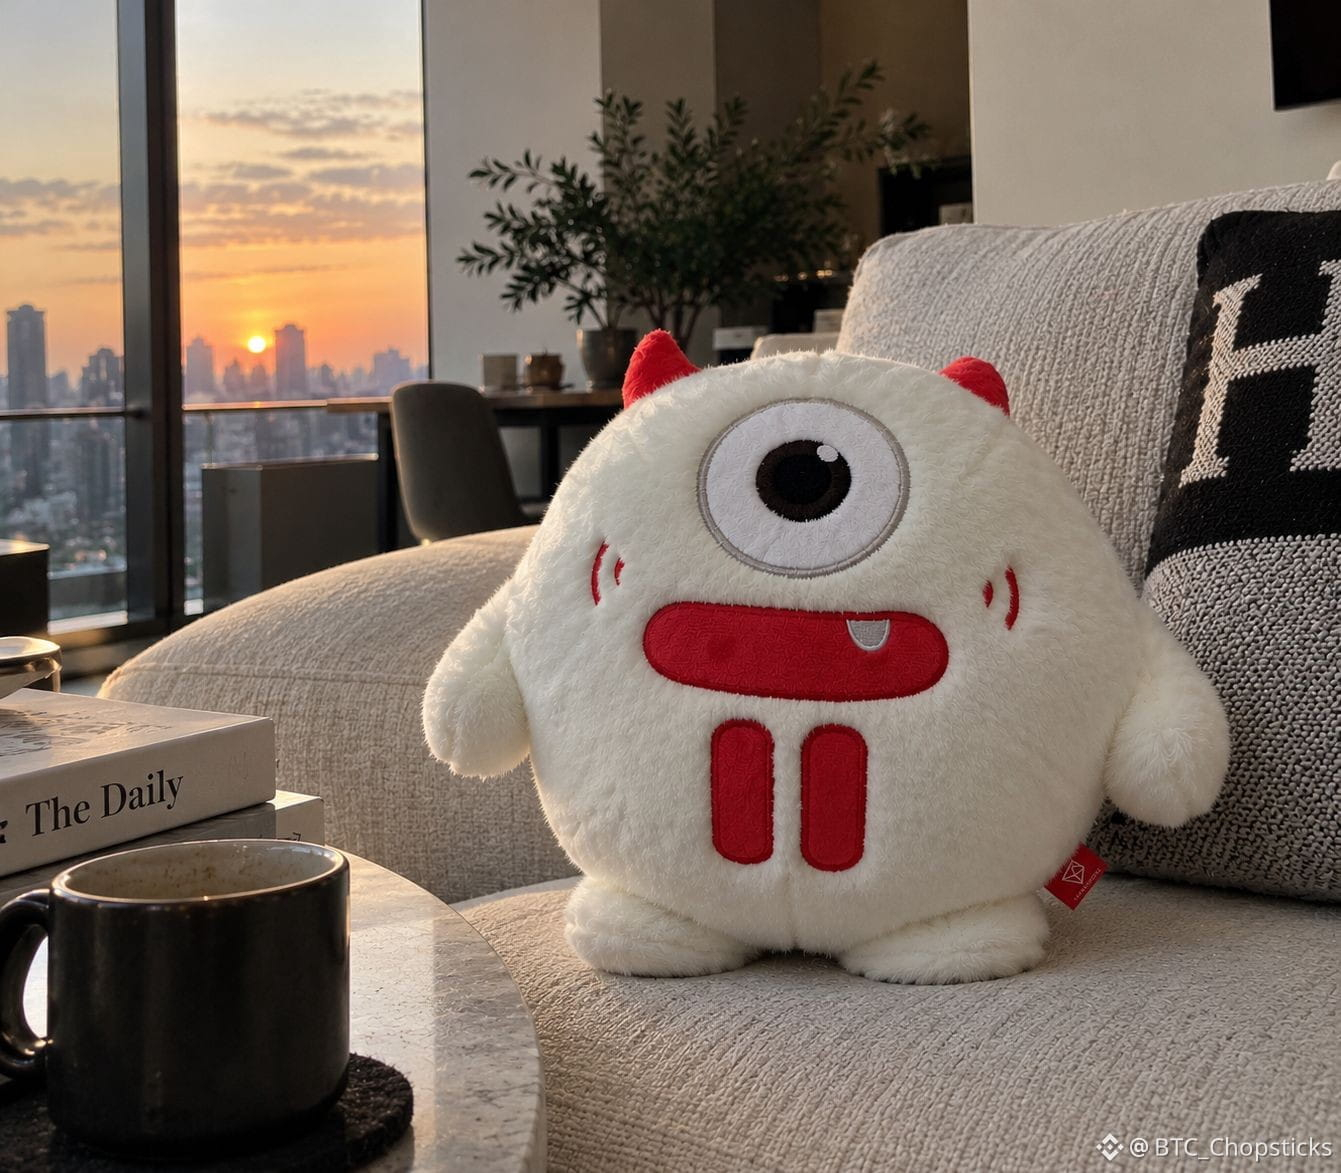
🏡 لم أكتشف إلا بعد عودتي إلى المنزل أن TRON Bull قد استولى على أريح مكان في الأريكة. 😂
كانت أشعة الغروب تدخل غرفة المعيشة في توقيت مثالي، وهذا الصغير جالس هناك وكأنه يستمتع بالحياة أكثر مني.
كان مجرد هدية صغيرة أحضرتها معي بعد المشاركة في فعالية لمجتمع TRON، ولم أتوقع أن يصبح الآن فردًا من أفراد العائلة.
عادةً ما يكون إما منشغلًا بمتابعة تحركات السوق، أو بدراسة مختلف المواضيع الرائجة في عالم الكريبتو. ومن الجميل أيضًا أن يبتعد قليلًا عن الكمبيوتر بين حين وآخر، ويحتسي فنجان قهوة، ويتأمل غروب الشمس من النافذة. ☕🌅
لكن إذا استمر الوضع هكذا، ألا ينبغي لـ TRON Bull أن يدفع بعض الإيجار؟ 😂❤️
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
{future}(TRXUSDT)
🏡 لم أكتشف إلا بعد عودتي إلى المنزل أن TRON Bull قد استولى على أريح مكان في الأريكة. 😂
كانت أشعة الغروب تدخل غرفة المعيشة في توقيت مثالي، وهذا الصغير جالس هناك وكأنه يستمتع بالحياة أكثر مني.
كان مجرد هدية صغيرة أحضرتها معي بعد المشاركة في فعالية لمجتمع TRON، ولم أتوقع أن يصبح الآن فردًا من أفراد العائلة.
عادةً ما يكون إما منشغلًا بمتابعة تحركات السوق، أو بدراسة مختلف المواضيع الرائجة في عالم الكريبتو. ومن الجميل أيضًا أن يبتعد قليلًا عن الكمبيوتر بين حين وآخر، ويحتسي فنجان قهوة، ويتأمل غروب الشمس من النافذة. ☕🌅
لكن إذا استمر الوضع هكذا، ألا ينبغي لـ TRON Bull أن يدفع بعض الإيجار؟ 😂❤️
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
316
تمّ التحقق
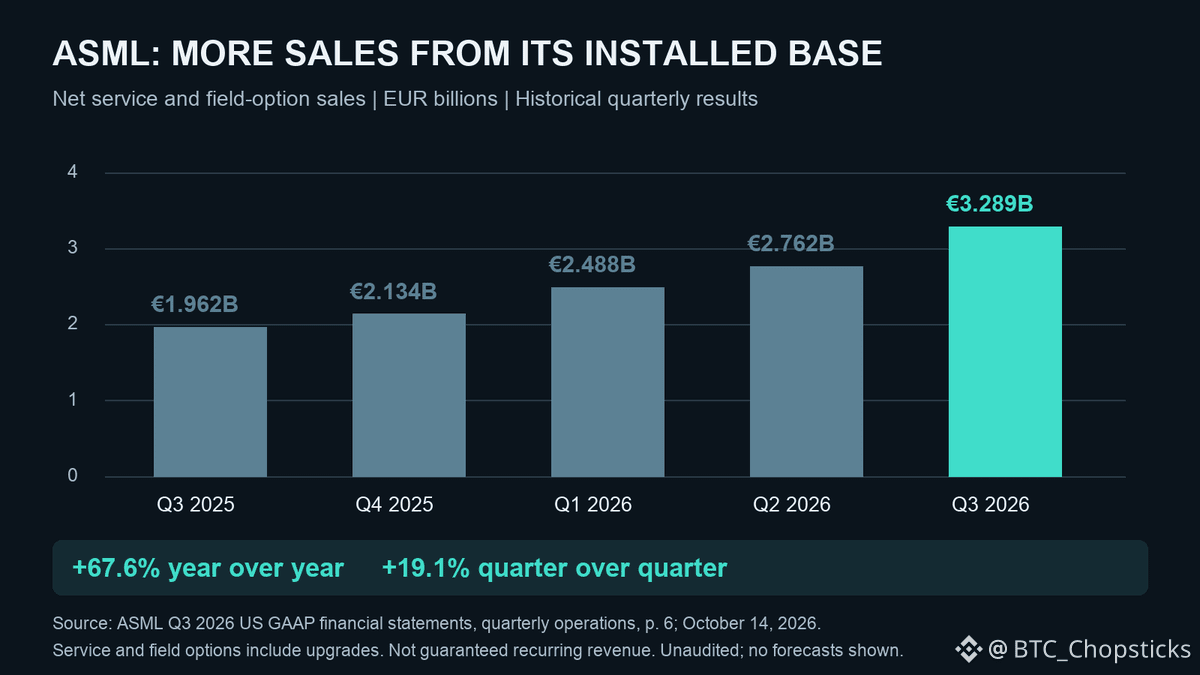
يمكن لشركة ASML بيع طاقة أكبر لتصنيع الرقائق من دون بيع آلة جديدة أخرى.
في الربع الثالث، بلغت مبيعات خدمات $ASML والخيارات الميدانية 3.289 مليار يورو، بزيادة قدرها 19.1% مقارنة بالربع الثاني. وتقول الإدارة إن الطلب على ترقيات الإنتاجية ساعد في رفع هامش الربح الإجمالي للشركة إلى 57.5%.
الفرصة: تحقيق إيرادات أكبر من المعدات التي يمتلكها العملاء بالفعل، إلى جانب مبيعات الأنظمة الجديدة.
لكن الترقيات ليست اشتراكًا مضمونًا، وخطط العملاء للتوسع ليست طلبات شراء.
سأراقب تكرار الطلب على الخدمات والترقيات وتوليد النقد على امتداد الدورة. فتراجع معدل استخدام العملاء للمعدات أو ضعف الطلب على الترقيات من شأنه أن يضعف الفرضية الاستثمارية.
{future}(ASMLUSDT)
يمكن لشركة ASML بيع طاقة أكبر لتصنيع الرقائق من دون بيع آلة جديدة أخرى.
في الربع الثالث، بلغت مبيعات خدمات $ASML والخيارات الميدانية 3.289 مليار يورو، بزيادة قدرها 19.1% مقارنة بالربع الثاني. وتقول الإدارة إن الطلب على ترقيات الإنتاجية ساعد في رفع هامش الربح الإجمالي للشركة إلى 57.5%.
الفرصة: تحقيق إيرادات أكبر من المعدات التي يمتلكها العملاء بالفعل، إلى جانب مبيعات الأنظمة الجديدة.
لكن الترقيات ليست اشتراكًا مضمونًا، وخطط العملاء للتوسع ليست طلبات شراء.
سأراقب تكرار الطلب على الخدمات والترقيات وتوليد النقد على امتداد الدورة. فتراجع معدل استخدام العملاء للمعدات أو ضعف الطلب على الترقيات من شأنه أن يضعف الفرضية الاستثمارية.
183
تمّ التحقق
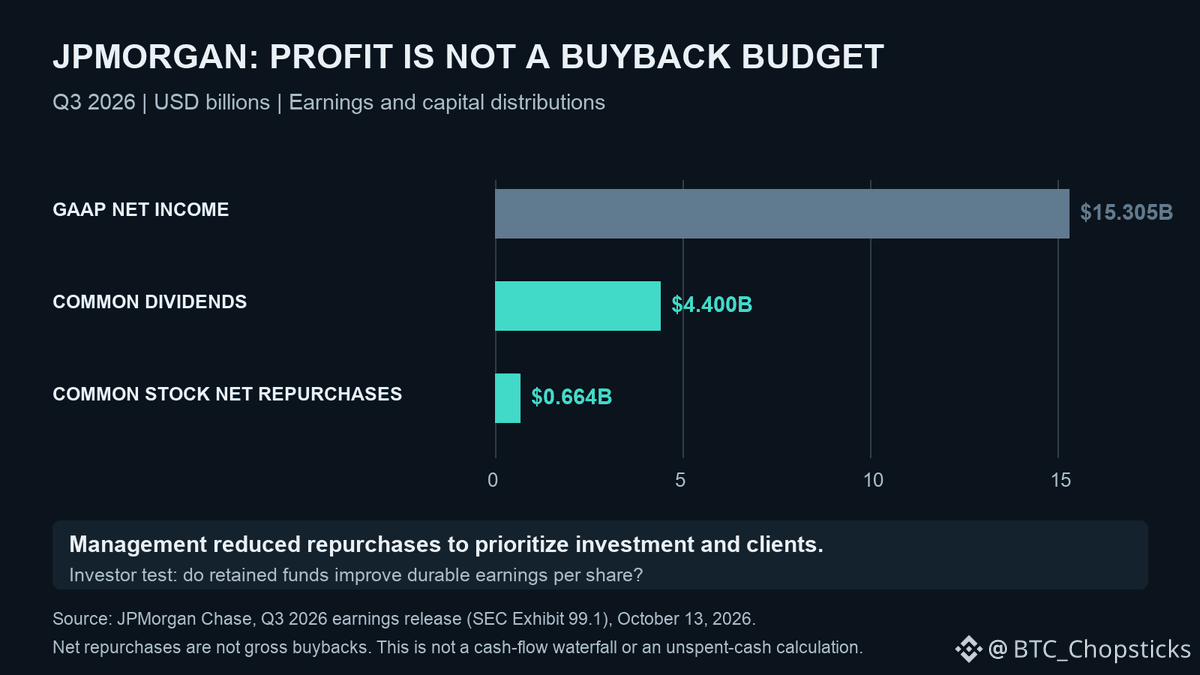
حقّق JPMorgan أرباحًا قدرها 15.3 مليار دولار. وبلغ صافي إعادة شراء الأسهم 664 مليون دولار. تكمن الفرصة في العوائد التي سيحققها رأس المال المحتفَظ به لاحقًا.
$JPM يوضح إعلان الربع الثالث من عام 2026 أن الإدارة خفّضت عمليات إعادة شراء الأسهم لإعطاء الأولوية للاستثمار والعملاء.
يعود ذلك بالنفع على المساهمين إذا حقق الاستثمار من جديد عوائد تفوق عوائد إعادة شراء الأسهم بالسعر المتاح.
سأقيّم ربحية السهم في ضوء خسائر الائتمان والمصروفات. فإذا تطلّب النمو التهاون في معايير الإقراض، أو إذا بددت التكاليف المتزايدة المكاسب، فلن تكون قيمة الاحتفاظ برأس المال قد ثبتت.
قد يكون تقليص عمليات إعادة شراء الأسهم خيارًا حكيمًا، لكن لا بد أن يثبت جدواه.
{future}(JPMUSDT)
حقّق JPMorgan أرباحًا قدرها 15.3 مليار دولار. وبلغ صافي إعادة شراء الأسهم 664 مليون دولار. تكمن الفرصة في العوائد التي سيحققها رأس المال المحتفَظ به لاحقًا.
$JPM يوضح إعلان الربع الثالث من عام 2026 أن الإدارة خفّضت عمليات إعادة شراء الأسهم لإعطاء الأولوية للاستثمار والعملاء.
يعود ذلك بالنفع على المساهمين إذا حقق الاستثمار من جديد عوائد تفوق عوائد إعادة شراء الأسهم بالسعر المتاح.
سأقيّم ربحية السهم في ضوء خسائر الائتمان والمصروفات. فإذا تطلّب النمو التهاون في معايير الإقراض، أو إذا بددت التكاليف المتزايدة المكاسب، فلن تكون قيمة الاحتفاظ برأس المال قد ثبتت.
قد يكون تقليص عمليات إعادة شراء الأسهم خيارًا حكيمًا، لكن لا بد أن يثبت جدواه.
185
قد تجعل وكلاء الذكاء الاصطناعي وحدات المعالجة المركزية جزءًا أكبر من أعمال AMD في مجال الذكاء الاصطناعي.
في 12 أكتوبر، كشفت AMD عن Helion، وهو مخطط تصميم مفتوح للرفوف يتضمن تكوينًا يعتمد على وحدات المعالجة المركزية فقط ويدعم ما يصل إلى 32,768 نواة. ومن المقرر طرح التكوينات في نوفمبر 2026.
تحتاج الوكلاء إلى قدرات حوسبة لتنفيذ التعليمات البرمجية وتشغيل مسارات العمل، إلى جانب وحدات معالجة الرسوميات التي تتولى استدلال النماذج. وقد يفتح ذلك مسارًا إضافيًا لمبيعات EPYC.
لكن المخطط لا يعني وجود طلبية، وقد تحل بعض النفقات محل خوادم قائمة.
قراري: مراقبة.
أترقب عمليات نشر مدفوعة وطلبات متكررة تعزز الأرباح والتدفقات النقدية. أما التأخيرات أو ضعف الإقبال أو الاستبدال من دون أرباح إضافية، فستضعف جدوى الاستثمار.
{future}(AMDUSDT)
قد تجعل وكلاء الذكاء الاصطناعي وحدات المعالجة المركزية جزءًا أكبر من أعمال AMD في مجال الذكاء الاصطناعي.
في 12 أكتوبر، كشفت AMD عن Helion، وهو مخطط تصميم مفتوح للرفوف يتضمن تكوينًا يعتمد على وحدات المعالجة المركزية فقط ويدعم ما يصل إلى 32,768 نواة. ومن المقرر طرح التكوينات في نوفمبر 2026.
تحتاج الوكلاء إلى قدرات حوسبة لتنفيذ التعليمات البرمجية وتشغيل مسارات العمل، إلى جانب وحدات معالجة الرسوميات التي تتولى استدلال النماذج. وقد يفتح ذلك مسارًا إضافيًا لمبيعات EPYC.
لكن المخطط لا يعني وجود طلبية، وقد تحل بعض النفقات محل خوادم قائمة.
قراري: مراقبة.
أترقب عمليات نشر مدفوعة وطلبات متكررة تعزز الأرباح والتدفقات النقدية. أما التأخيرات أو ضعف الإقبال أو الاستبدال من دون أرباح إضافية، فستضعف جدوى الاستثمار.
176
قد يُقلّص الذكاء الاصطناعي تكاليف البرمجة، ويفتح أمام EPAM مصدرًا جديدًا للإيرادات.
في 5 أكتوبر، أعلنت $EPAM عن خدمات متخصصة تشمل بيانات التدريب، وتقييم النماذج، وبيئات التعلم المعزز.
الفرصة: فرض رسوم على مطوري الذكاء الاصطناعي مقابل مهام مؤسسية واقعية، وطرق موثوقة لاختبار قدرة الوكلاء على إنجازها.
قد تساعدها خبرتها الهندسية. لكن الإعلان لا يثبت وجود إقبال مدفوع أو تحقيق أرباح جوهرية من هذا العرض.
قراري: أترقّب.
أريد تعاقدات مدفوعة، وأعمالًا متكررة، وتحسنًا في تحويل الأرباح إلى نقد، لا مجرد مزيد من الشراكات في مجال الذكاء الاصطناعي.
ويجب أخذ الحجة المضادة بجدية: فقد تؤدي الأتمتة إلى تراجع إيرادات الخدمات التقليدية بوتيرة أسرع من نمو هذا النشاط.
يستفيد المساهمون إذا حققت EPAM إيرادات أكبر من تدريب الذكاء الاصطناعي واختباره مقارنة بما تخسره من الأعمال التي يحل الذكاء الاصطناعي محلها.
139
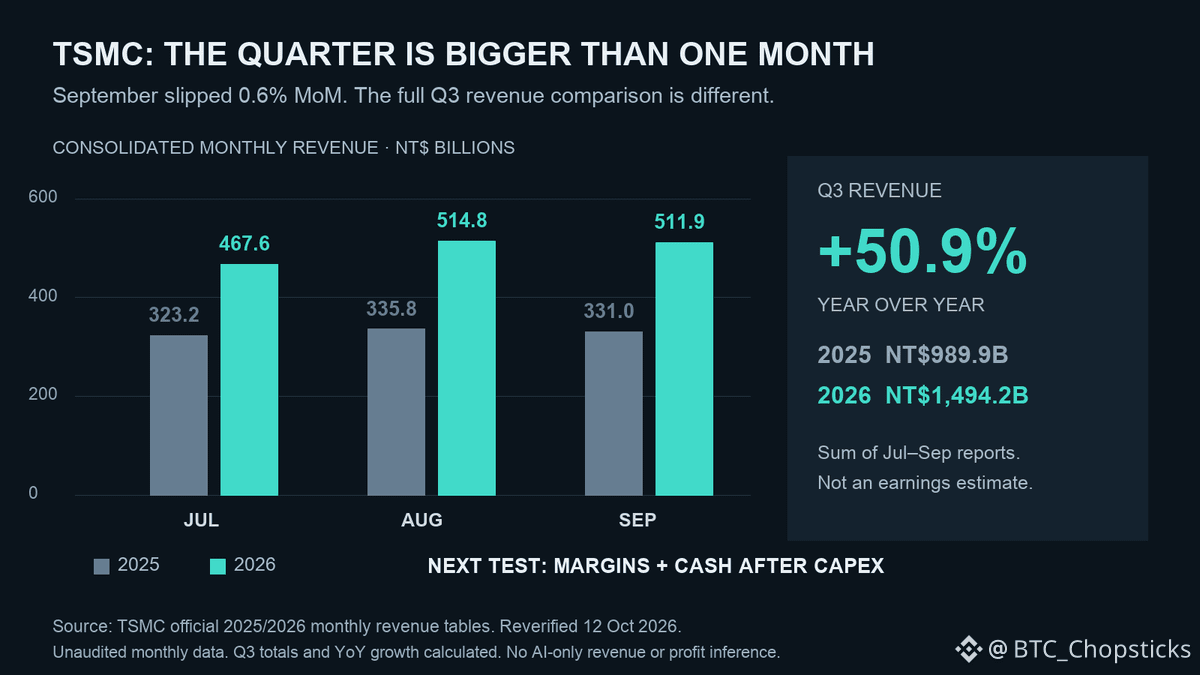
قاعدة إيرادات TSMC أكبر بنحو 51% مما كانت عليه قبل عام. والانخفاض الشهري الطفيف في سبتمبر لا يغيّر ذلك.
بجمع أرقام المبيعات التي أعلنتها $TSM لشهور يوليو وأغسطس وسبتمبر، يصل الإجمالي إلى نحو NT$1.494T في الربع الثالث، مقابل NT$990B العام الماضي.
يمثل ذلك نموًا بنسبة 50.9%، وفقًا لحسابات مستندة إلى التقارير الشهرية غير المدققة للشركة.
انخفضت مبيعات سبتمبر وحده بنسبة 0.6% مقارنة بأغسطس.
بالنسبة إلى المساهمين، يكمن السؤال في ما إذا كانت قاعدة الإيرادات الأكبر ستتحول إلى أرباح وتدفقات نقدية أقوى بعد الاستثمار.
اختبارنا التالي هو إعلان الأرباح في 15 أكتوبر: الهوامش والإنفاق الرأسمالي والتوقعات.
قراري: مراقبة.
نمو الإيرادات وحده لا يثبت أن السهم رخيص. فتآكل الهوامش أو ضعف التوجيهات أو سوء تحويل الأرباح إلى نقد من شأنه أن يضعف مبررات الاستثمار.
قارن أداء الربع بأكمله، ثم تحقّق مما يعود على المساهمين.
{future}(TSMUSDT)
قاعدة إيرادات TSMC أكبر بنحو 51% مما كانت عليه قبل عام. والانخفاض الشهري الطفيف في سبتمبر لا يغيّر ذلك.
بجمع أرقام المبيعات التي أعلنتها $TSM لشهور يوليو وأغسطس وسبتمبر، يصل الإجمالي إلى نحو NT$1.494T في الربع الثالث، مقابل NT$990B العام الماضي.
يمثل ذلك نموًا بنسبة 50.9%، وفقًا لحسابات مستندة إلى التقارير الشهرية غير المدققة للشركة.
انخفضت مبيعات سبتمبر وحده بنسبة 0.6% مقارنة بأغسطس.
بالنسبة إلى المساهمين، يكمن السؤال في ما إذا كانت قاعدة الإيرادات الأكبر ستتحول إلى أرباح وتدفقات نقدية أقوى بعد الاستثمار.
اختبارنا التالي هو إعلان الأرباح في 15 أكتوبر: الهوامش والإنفاق الرأسمالي والتوقعات.
قراري: مراقبة.
نمو الإيرادات وحده لا يثبت أن السهم رخيص. فتآكل الهوامش أو ضعف التوجيهات أو سوء تحويل الأرباح إلى نقد من شأنه أن يضعف مبررات الاستثمار.
قارن أداء الربع بأكمله، ثم تحقّق مما يعود على المساهمين.
246
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BinancePick
3M مشاهدات
152,006 يقومون بالنقاش
انضم إلى #موسم_الأرباح: توقّع الأرباح على Binance Pick وشاركنا رأيك على Binance Square!
Binance Square Official
·408 إعجاب
·342.6k مشاهدات
EarningsSeason
5.2M مشاهدات
25,836 يقومون بالنقاش
AnthropicTTMRevenueGrewAbout1200%
21,552 مشاهدات
351 يقومون بالنقاش