

币圈小贝贝
163 منشورات
 LIVE
币圈小贝贝
إبلاغ
حظر المُستخدم
11 تتابع
1.7K+ المتابعون
976 إعجاب
منشورات
الكل
Live
·
--
عرض الترجمة
#zcash批准150万美元漏洞赏金
换一套后台程序而已,听起来是最不值一提的那种更新.. 但它换来换去的这条链,最近正好是资金在做的主线之一..
[💬 有想法的进群聊](https://app.binance.com/uni-qr/F6dwNqgx)
一家美国持牌交易所把自家跑 Zcash 的软件换掉了,从原来的 Zebra 换成 Zakura.. 换完之后,那台机器重新追上整条链的最新进度,从将近一天缩短到六个多小时.. 开发者自己另跑了一次测试,Zakura 用了四小时二十分,Zebra 要将近二十一小时..
表面看,这只是运维效率的问题.. 但时间点很微妙,因为 Zcash 的 NU7 升级准备把出块时间从 75 秒压到 25 秒,相当于机器要处理的批次密度翻了三倍.. 测试网定在 10 月 6 日,主网暂时定在 11 月 5 日..
为什么交易所要抢在升级前把这块换掉,道理其实很直白.. 用户把 ZEC 存进来,能不能马上变成余额,取决于交易所那台跟链的机器有没有跟上.. 一旦机器落后,币到了账、余额还是空的,交易所一般只能先暂停这个币的充提.. 停多久,全看一台替补机器要多久才能把链上的记录重新建起来..
真正值得看的还不是这个.. 是这家交易所背后的两位创始人,把手伸得比交易所本身长得多.. 他们的投资公司领投了 5900 万美元,投给一家上市持有并挖 Zcash 的公司.. 八月又把自己的 Zcash 矿机队,以 3300 万美元卖给了同一家.. 而那家公司手上的 ZEC,交易和托管交给的还是这家交易所.. 矿机、持仓、交易所、后台软件,绕了一圈其实在一个闭环里..
这个时间点也说明一件事.. BTC 在 82,000 到 83,000 之间来回磨,资金没地方去,就开始往已经跑出来的主线上聚.. 隐私这条线是其中之一,Zcash 是里面最有代表性的那个标的..
但有个地方没人给答案.. 这家交易所并没有公布,在 25 秒出块的新节奏下,新软件到底跑得怎么样.. 升级真的上了,跟不上的从来不是那条链,是那些还没准备好的接口..
接下来真正值得盯的,是 10 月 6 日测试网那一批结果.. 它会决定 11 月 5 日这个日期,到底算不算数..
#zcash批准150万美元漏洞赏金
换一套后台程序而已,听起来是最不值一提的那种更新.. 但它换来换去的这条链,最近正好是资金在做的主线之一..
💬 有想法的进群聊
一家美国持牌交易所把自家跑 Zcash 的软件换掉了,从原来的 Zebra 换成 Zakura.. 换完之后,那台机器重新追上整条链的最新进度,从将近一天缩短到六个多小时.. 开发者自己另跑了一次测试,Zakura 用了四小时二十分,Zebra 要将近二十一小时..
表面看,这只是运维效率的问题.. 但时间点很微妙,因为 Zcash 的 NU7 升级准备把出块时间从 75 秒压到 25 秒,相当于机器要处理的批次密度翻了三倍.. 测试网定在 10 月 6 日,主网暂时定在 11 月 5 日..
为什么交易所要抢在升级前把这块换掉,道理其实很直白.. 用户把 ZEC 存进来,能不能马上变成余额,取决于交易所那台跟链的机器有没有跟上.. 一旦机器落后,币到了账、余额还是空的,交易所一般只能先暂停这个币的充提.. 停多久,全看一台替补机器要多久才能把链上的记录重新建起来..
真正值得看的还不是这个.. 是这家交易所背后的两位创始人,把手伸得比交易所本身长得多.. 他们的投资公司领投了 5900 万美元,投给一家上市持有并挖 Zcash 的公司.. 八月又把自己的 Zcash 矿机队,以 3300 万美元卖给了同一家.. 而那家公司手上的 ZEC,交易和托管交给的还是这家交易所.. 矿机、持仓、交易所、后台软件,绕了一圈其实在一个闭环里..
这个时间点也说明一件事.. BTC 在 82,000 到 83,000 之间来回磨,资金没地方去,就开始往已经跑出来的主线上聚.. 隐私这条线是其中之一,Zcash 是里面最有代表性的那个标的..
但有个地方没人给答案.. 这家交易所并没有公布,在 25 秒出块的新节奏下,新软件到底跑得怎么样.. 升级真的上了,跟不上的从来不是那条链,是那些还没准备好的接口..
接下来真正值得盯的,是 10 月 6 日测试网那一批结果.. 它会决定 11 月 5 日这个日期,到底算不算数..
248
·
--
الجميع يحسب ما إذا كان بإمكان البيتكوين أن يصل إلى 100 ألف… لكن في الواقع، الشيء الذي يحدد إلى أين سيتجه هو تلك الخطوة الصغيرة غير اللافتة في الأسفل..
[💰 热点新闻](https://app.binance.com/uni-qr/F6dwNqgx)
بعد أن اندفعت البيتكوين في 21 سبتمبر لتلامس أكثر من 87,400، تراجعت طوال الطريق تقريبًا لتستقر الآن في نطاق 82,000 إلى 83,000.. وقد أخرج عدة محللين مستوى 82,000 وحده، وقالوا إنه موقع يجب على المضاربين على الصعود حمايته..
لماذا بالتحديد هذا الخط.. لأن البيتكوين في مايو وصلت إلى القمة هنا، ثم هبطت إلى قرابة 57,000 في يونيو، وفي بداية سبتمبر تم الضغط عليها مرة أخرى عند المكان نفسه.. حاجز سقف يضغط على السعر بشكل متكرر؛ بمجرد اختراقه من الأعلى، يتحول بدوره إلى أرضية.. وما يحميه المضاربون على الصعود الآن هو في الحقيقة ذلك الجدار القديم الذي تجاوزوه للتو..
لكن السبب الحقيقي الذي يجعل السعر يلين قد لا يكون من داخل عالم العملات الرقمية.. نسب مسؤول أمريكي لدى STS Digital ضعف هذا الأسبوع مباشرة إلى سوق السندات: السندات الأمريكية في هبوط، والعوائد في ارتفاع، والمال ينتقل من الأصول عالية المخاطر إلى جانب الأصول الأكثر أمانًا.. في مثل هذه الأوقات، نادرًا ما يمكن للعملات المشفرة أن تعزل نفسها؛ فهي الآن أقرب إلى أحد أطراف الأصول عالية المخاطر، تتحرك مع السندات..
قدم باحث في إحدى شركات المحافظ ثلاث إشارات إنذار، ولا تُعد خطيرة إلا إذا تجمعت معًا: خروج صافي من صناديق ETF لعدة أيام تداول متتالية، واستمرار رفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات، إضافة إلى فقدان مستوى 82,000 من الأسفل.. وقد ظهرت الإشارتان الأوليان بالفعل إلى النصف..
لذا فإن الصورة الآن معكوسة: الذين يراهنون على الهبوط لا يراقبون العملة الرقمية، بل يراقبون السندات..
إذا ظل هذا الخط صامدًا، فمساحة الصعود نحو 90,000 وحتى 100 ألف ما زالت موجودة.. لكن إذا استمرت عدة أيام من خروج صناديق ETF إلى الخارج، وظلت العوائد تواصل الصعود، فإن ما تحت 80,000 لن يكون مجرد تصحيح، بل تغيير في الترسيمة..
الأمر الذي يستحق التركيز الحقيقي، ليس مقدار ارتفاع البيتكوين الليلة بضع نقاط، بل متى ستتوقف عوائد السندات الأمريكية هناك عن الارتفاع..
الجميع يحسب ما إذا كان بإمكان البيتكوين أن يصل إلى 100 ألف… لكن في الواقع، الشيء الذي يحدد إلى أين سيتجه هو تلك الخطوة الصغيرة غير اللافتة في الأسفل..
💰 热点新闻
بعد أن اندفعت البيتكوين في 21 سبتمبر لتلامس أكثر من 87,400، تراجعت طوال الطريق تقريبًا لتستقر الآن في نطاق 82,000 إلى 83,000.. وقد أخرج عدة محللين مستوى 82,000 وحده، وقالوا إنه موقع يجب على المضاربين على الصعود حمايته..
لماذا بالتحديد هذا الخط.. لأن البيتكوين في مايو وصلت إلى القمة هنا، ثم هبطت إلى قرابة 57,000 في يونيو، وفي بداية سبتمبر تم الضغط عليها مرة أخرى عند المكان نفسه.. حاجز سقف يضغط على السعر بشكل متكرر؛ بمجرد اختراقه من الأعلى، يتحول بدوره إلى أرضية.. وما يحميه المضاربون على الصعود الآن هو في الحقيقة ذلك الجدار القديم الذي تجاوزوه للتو..
لكن السبب الحقيقي الذي يجعل السعر يلين قد لا يكون من داخل عالم العملات الرقمية.. نسب مسؤول أمريكي لدى STS Digital ضعف هذا الأسبوع مباشرة إلى سوق السندات: السندات الأمريكية في هبوط، والعوائد في ارتفاع، والمال ينتقل من الأصول عالية المخاطر إلى جانب الأصول الأكثر أمانًا.. في مثل هذه الأوقات، نادرًا ما يمكن للعملات المشفرة أن تعزل نفسها؛ فهي الآن أقرب إلى أحد أطراف الأصول عالية المخاطر، تتحرك مع السندات..
قدم باحث في إحدى شركات المحافظ ثلاث إشارات إنذار، ولا تُعد خطيرة إلا إذا تجمعت معًا: خروج صافي من صناديق ETF لعدة أيام تداول متتالية، واستمرار رفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات، إضافة إلى فقدان مستوى 82,000 من الأسفل.. وقد ظهرت الإشارتان الأوليان بالفعل إلى النصف..
لذا فإن الصورة الآن معكوسة: الذين يراهنون على الهبوط لا يراقبون العملة الرقمية، بل يراقبون السندات..
إذا ظل هذا الخط صامدًا، فمساحة الصعود نحو 90,000 وحتى 100 ألف ما زالت موجودة.. لكن إذا استمرت عدة أيام من خروج صناديق ETF إلى الخارج، وظلت العوائد تواصل الصعود، فإن ما تحت 80,000 لن يكون مجرد تصحيح، بل تغيير في الترسيمة..
الأمر الذي يستحق التركيز الحقيقي، ليس مقدار ارتفاع البيتكوين الليلة بضع نقاط، بل متى ستتوقف عوائد السندات الأمريكية هناك عن الارتفاع..
164
·
--
عرض الترجمة
一家拿欧洲牌照的稳定币发行商,最新推出的币跟欧元没什么关系,锚的是美元..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
AllUnity 周三宣布上线 USDAU,1:1 锚定美元,同时铺到以太坊、Solana、Base、Tempo、Arc、Polygon 六条链上.. 这家公司本来就是欧盟 MiCA 框架下的持牌发行商,手上已经有欧元 EURAU、瑞郎 CHFAU、瑞典克朗 SEKAU 三个法币稳定币,这次是第四个,唯独不是欧元..
大多数人看到的是,又一个美元稳定币,市场里已经够多了..
但真正值得看的是这个决定的背面.. 欧洲自己发的币,规模小到可以忽略.. EURAU 市值大约 40 万美元,CHFAU 约 4500 万美元.. 而全球稳定币总盘子约 2910 亿美元,其中锚定美元的超过 99%..
所以这家公司做的不是去跟美元抢生意,是把美元流动性搬进欧洲的监管围栏.. 它 CEO 那句话说得很直白:欧洲担心的不是美元,是美元流动性流经离岸发行商——没有欧洲监管者、没有可执行的赎回权、看不到储备.. 欧洲监管真正要的从来不是让欧元赢,是让「谁管这笔钱」这件事留在自己手里..
这也解释了欧元稳定币推了几年还是没起量.. 监管框架能框住发行人,框不住用户手里的货币选择.. MiCA 给的是一张合规身份,市场给的还是美元.. 一家受 MiCA 监管的欧洲发行人发美元稳定币,等于把这层承认摆到了台面上..
如果这个模式被复制,更多欧洲持牌机构发美元而不是欧元,那欧洲央行六月那份「美元依赖会加深」的警告,会以一种没人预料的方式应验:美元不是从外面挤进来的,是被欧洲自己的持牌机构请进来的.. 到那一步,被架空的不是美元,是欧元在链上说话的分量..
一家拿欧洲牌照的稳定币发行商,最新推出的币跟欧元没什么关系,锚的是美元..
📢 最新消息群里说
AllUnity 周三宣布上线 USDAU,1:1 锚定美元,同时铺到以太坊、Solana、Base、Tempo、Arc、Polygon 六条链上.. 这家公司本来就是欧盟 MiCA 框架下的持牌发行商,手上已经有欧元 EURAU、瑞郎 CHFAU、瑞典克朗 SEKAU 三个法币稳定币,这次是第四个,唯独不是欧元..
大多数人看到的是,又一个美元稳定币,市场里已经够多了..
但真正值得看的是这个决定的背面.. 欧洲自己发的币,规模小到可以忽略.. EURAU 市值大约 40 万美元,CHFAU 约 4500 万美元.. 而全球稳定币总盘子约 2910 亿美元,其中锚定美元的超过 99%..
所以这家公司做的不是去跟美元抢生意,是把美元流动性搬进欧洲的监管围栏.. 它 CEO 那句话说得很直白:欧洲担心的不是美元,是美元流动性流经离岸发行商——没有欧洲监管者、没有可执行的赎回权、看不到储备.. 欧洲监管真正要的从来不是让欧元赢,是让「谁管这笔钱」这件事留在自己手里..
这也解释了欧元稳定币推了几年还是没起量.. 监管框架能框住发行人,框不住用户手里的货币选择.. MiCA 给的是一张合规身份,市场给的还是美元.. 一家受 MiCA 监管的欧洲发行人发美元稳定币,等于把这层承认摆到了台面上..
如果这个模式被复制,更多欧洲持牌机构发美元而不是欧元,那欧洲央行六月那份「美元依赖会加深」的警告,会以一种没人预料的方式应验:美元不是从外面挤进来的,是被欧洲自己的持牌机构请进来的.. 到那一步,被架空的不是美元,是欧元在链上说话的分量..
219
·
--
عرض الترجمة
一家官司还没打完的公司,估值先翻了将近一倍..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
美国那家做事件合约的预测市场平台 Kalshi,正在谈一轮约 10 亿美元的新融资,估值报到了 400 亿美元.. 领投的是它的老股东红杉,加上惠灵顿管理,可能还有 Tiger Global 和 Dragoneer 跟进来.. 而它今年 5 月才刚以 220 亿美元的估值融过 10 亿,四个月不到,价格几乎翻倍..
大多数人看到的是,预测市场正踩在风口上,融资本来就顺..
但真正值得看的不是这个数字,是谁在掏这笔钱.. 领投和跟投的这几家,是传统一级市场的钱,和对冲基金型的资产管理人,没有一个来自加密圈.. 也就是说,给「事件合约」定价的,已经换成了华尔街那套估值框架,而不是币圈那套叙事框架..
这才是资金轮动里最该记一笔的地方.. 同一时间,加密这边的热度在退.. 比特币那个牛市评分快打满,可现货需求过去一个月一直在缩.. 钱并没有离场,它只是去找下一个还没被规则框死的定价场所.. 事件合约刚好是这么一个地方:它定价的是概率,不是币价,闻起来不像加密,骨子里却是一回事..
真正的悬念在另一头.. Kalshi 前阵子刚输掉一个上诉,事情很可能要走到最高法院.. 那 400 亿美元的估值,押的其实不是今年能赚多少,而是「事件合约最后能不能拿到一个合法的位置」.. 估值又一次跑在了合法性前面..
如果这个价格最后真被认下来,接下来要看的就不是它还能融多少,而是传统资本会不会干脆自己下场,搭一个同样的场所.. 到那一步,交易、投资和投机这三件事之间的边界,才算真正被抹掉..
一家官司还没打完的公司,估值先翻了将近一倍..
🔄 进群看资金动向
美国那家做事件合约的预测市场平台 Kalshi,正在谈一轮约 10 亿美元的新融资,估值报到了 400 亿美元.. 领投的是它的老股东红杉,加上惠灵顿管理,可能还有 Tiger Global 和 Dragoneer 跟进来.. 而它今年 5 月才刚以 220 亿美元的估值融过 10 亿,四个月不到,价格几乎翻倍..
大多数人看到的是,预测市场正踩在风口上,融资本来就顺..
但真正值得看的不是这个数字,是谁在掏这笔钱.. 领投和跟投的这几家,是传统一级市场的钱,和对冲基金型的资产管理人,没有一个来自加密圈.. 也就是说,给「事件合约」定价的,已经换成了华尔街那套估值框架,而不是币圈那套叙事框架..
这才是资金轮动里最该记一笔的地方.. 同一时间,加密这边的热度在退.. 比特币那个牛市评分快打满,可现货需求过去一个月一直在缩.. 钱并没有离场,它只是去找下一个还没被规则框死的定价场所.. 事件合约刚好是这么一个地方:它定价的是概率,不是币价,闻起来不像加密,骨子里却是一回事..
真正的悬念在另一头.. Kalshi 前阵子刚输掉一个上诉,事情很可能要走到最高法院.. 那 400 亿美元的估值,押的其实不是今年能赚多少,而是「事件合约最后能不能拿到一个合法的位置」.. 估值又一次跑在了合法性前面..
如果这个价格最后真被认下来,接下来要看的就不是它还能融多少,而是传统资本会不会干脆自己下场,搭一个同样的场所.. 到那一步,交易、投资和投机这三件事之间的边界,才算真正被抹掉..
63
·
--
تنتظر الأسواق الليلة بيانات التضخم الأمريكية، والإشارة التي قد تؤدي إلى أول تليين حقيقي، ظهرت بالفعل على السلسلة..
[🔄 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
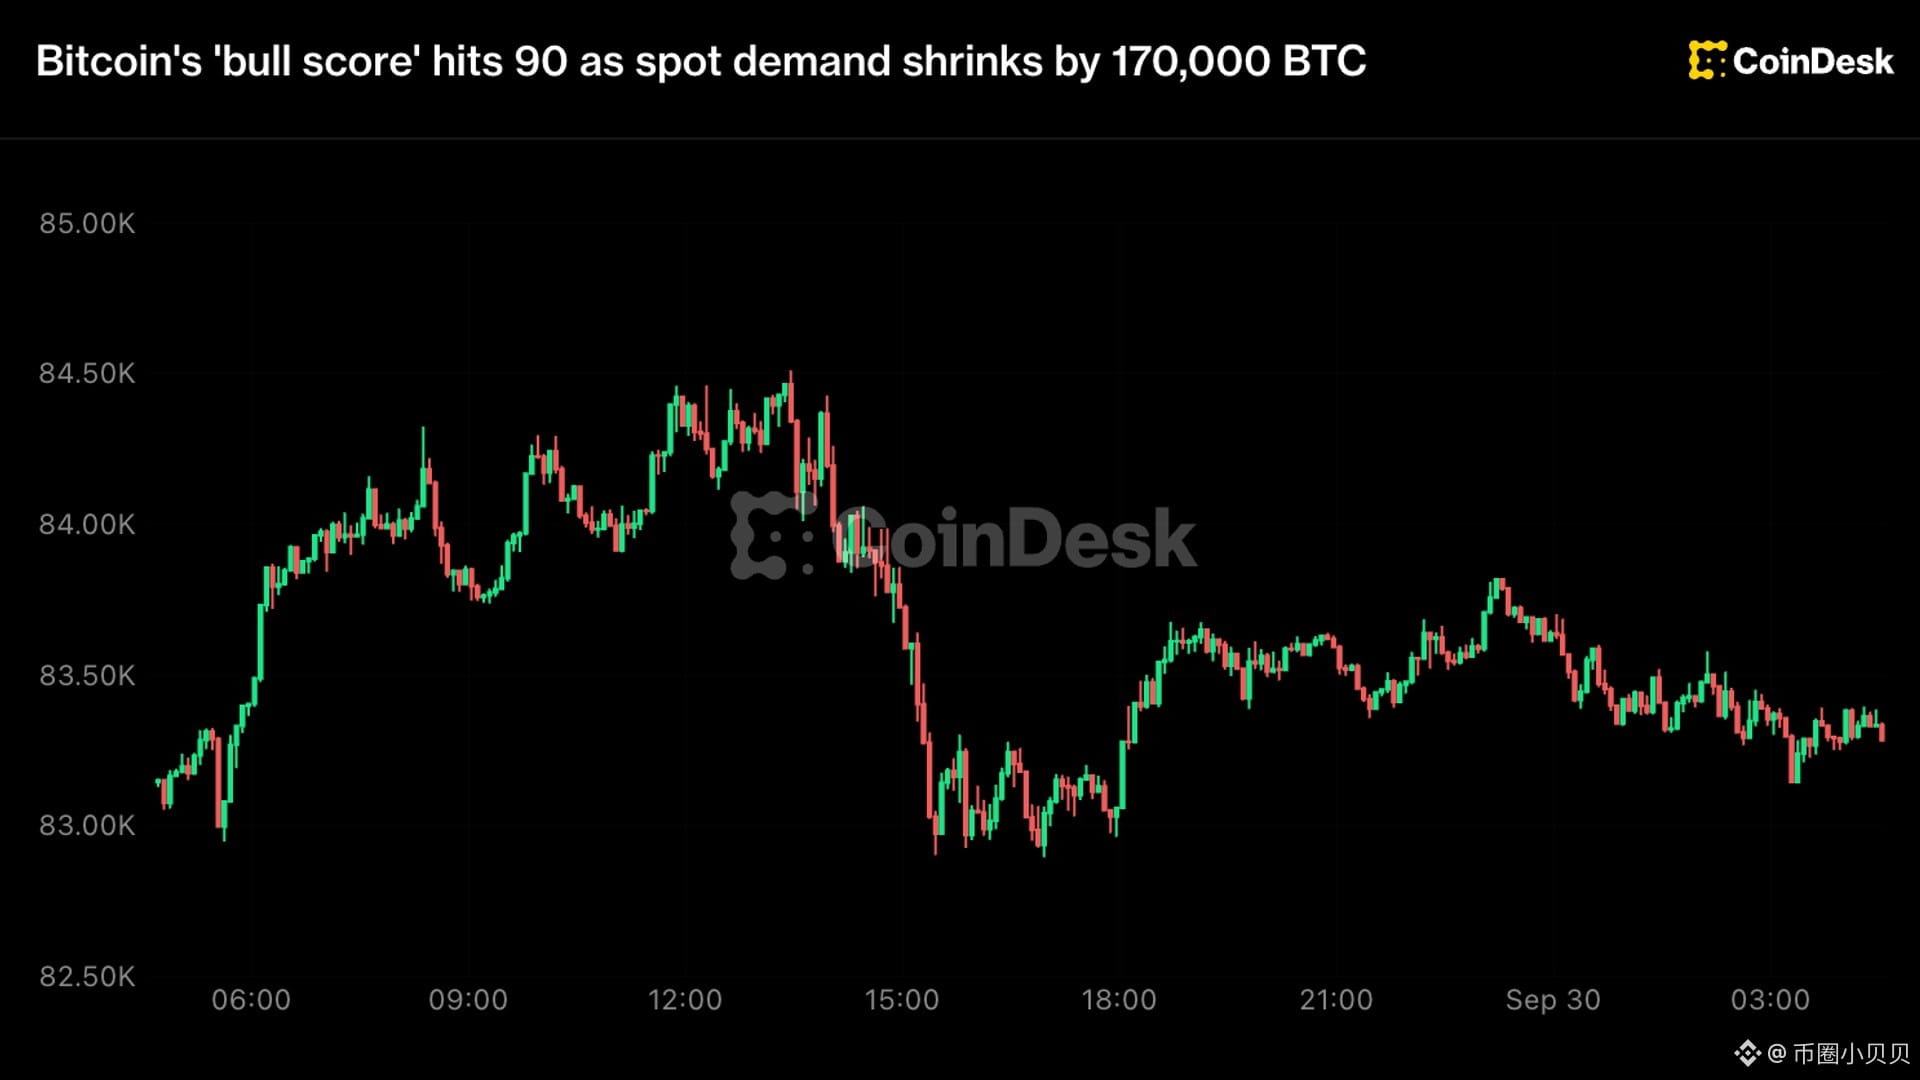
تراجع سعر البيتكوين من أعلى مستوى جديد لثمانية أشهر قرب 87,400 دولار، إلى حوالي 83,300.. وفي الوقت نفسه، وصلت درجة تقييم سوق CryptoQuant إلى 90 من أصل 100، وهو أعلى مستوى للمرحلة الصعودية.. تم رفع هذه الدرجة بعد أن صعد البيتكوين فوق المتوسط المتحرك لــ 365 يومًا الأسبوع الماضي، وبحسب تعريف هذه الجهة، فهذا يعادل ختمًا رسميًا على أن السوق في حالة صعود..
معظم الناس يرون أن المعنى هو: «تم التأكيد، يمكنك المتابعة»..
لكن في نفس التقرير، توجد عدة مجموعات من الأرقام تتحرك في الاتجاه المعاكس.. انخفضت أحجام الطلب الفوري خلال الـ30 يومًا الماضية بنحو 170 ألف بيتكوين.. كما تراجع الزيادة في طلب المشتقات/العقود المضاربية من حوالي 164 ألف بيتكوين في 14 سبتمبر إلى 16 ألف بيتكوين في 29 سبتمبر، أي خلال 15 يومًا أقل بنسبة 90%..
أما من جهة المشترين، فهناك أيضًا ارتخاء.. فالفئة التي دخلت مؤخرًا يبلغ متوسط أرباحها غير المحققة 33%، وهي أوسع مرة منذ ديسمبر 2024.. في 22 سبتمبر، تم جني أرباح يومي يبلغ 25,700 بيتكوين، وهي أكبر يوم في هذا العام.. كلما زادت الأرباح العائمة، زادت احتمالية البيع دون الحاجة إلى سبب..
نقطة الخلاف الحقيقية تكون في قطاع العملات البديلة.. خلال الأيام السبعة الماضية، تم إيداع 76 ألف معاملة للعملات البديلة إلى البورصات، قادمة من 51 ألف عنوان مختلف، وهي أعلى أسبوع منذ أكتوبر 2025.. بمجرد أن تستقر العملة داخل البورصة، يمكن بيعها خلال ثوانٍ، وأي ارتداد في السعر فوقها يكون محمّلًا بالسيولة/الكمّ الملغى الذي يضغط على السوق..
فهل هذا يعني تدويرًا أم انسحابًا.. القراءتان صحيحتان.. الجانب المتفائل سيقول إن SOL وZEC ارتفعتا بنحو 2% لكل منهما، والمال ينتقل من BTC إلى أصول ذات بيتا أعلى؛ وأن عملية التدوير بدأت للتو.. أما الجانب الحذر فيقول إن اتساع عناوين الإيداع بشكل مفاجئ يعني أن الحصص تبحث عن مخرج، وليست تبحث عن الهدف التالي..
ما يهمني أكثر هو طبيعة هذه الدرجات: فهي بطبيعتها تتطلع للخلف.. فهي تؤكد أن «هنا كان سوقًا صاعدًا»، وليست «هنا يمكن أن يواصل الارتفاع».. كلما ارتفعت الدرجة، زادت احتمالية قراءتها كنقطة شراء، بينما هي في الواقع تؤكد أن هذه الحركة السعريّة استخدمت تقريبًا كل الوقود الذي كان يمكن استخدامه..
لذلك بيانات التضخم الليلة هي المفتاح.. إن جاءت أعلى، سيقوى الدولار وتُضغط الأصول ذات المخاطر؛ وإن جاءت أقل، فهذا فقط يُعد بمثابة لقمة دعم لأولئك الذين لاحقوا الصعود..
إذا استمر الطلب الفوري في الانكماش، واستمر زخم العقود في التراجع على حاله، فالمعيار الحقيقي لن يكون ما إذا كان بإمكان BTC أن يلامس 87,000 مرة أخرى، بل ما إذا كان هؤلاء الذين أصبح لديهم ربح عائم بنسبة 33%، ما زالوا راغبين في الاحتفاظ أسبوعًا آخر..
تنتظر الأسواق الليلة بيانات التضخم الأمريكية، والإشارة التي قد تؤدي إلى أول تليين حقيقي، ظهرت بالفعل على السلسلة..
🔄 进群聊仓位
تراجع سعر البيتكوين من أعلى مستوى جديد لثمانية أشهر قرب 87,400 دولار، إلى حوالي 83,300.. وفي الوقت نفسه، وصلت درجة تقييم سوق CryptoQuant إلى 90 من أصل 100، وهو أعلى مستوى للمرحلة الصعودية.. تم رفع هذه الدرجة بعد أن صعد البيتكوين فوق المتوسط المتحرك لــ 365 يومًا الأسبوع الماضي، وبحسب تعريف هذه الجهة، فهذا يعادل ختمًا رسميًا على أن السوق في حالة صعود..
معظم الناس يرون أن المعنى هو: «تم التأكيد، يمكنك المتابعة»..
لكن في نفس التقرير، توجد عدة مجموعات من الأرقام تتحرك في الاتجاه المعاكس.. انخفضت أحجام الطلب الفوري خلال الـ30 يومًا الماضية بنحو 170 ألف بيتكوين.. كما تراجع الزيادة في طلب المشتقات/العقود المضاربية من حوالي 164 ألف بيتكوين في 14 سبتمبر إلى 16 ألف بيتكوين في 29 سبتمبر، أي خلال 15 يومًا أقل بنسبة 90%..
أما من جهة المشترين، فهناك أيضًا ارتخاء.. فالفئة التي دخلت مؤخرًا يبلغ متوسط أرباحها غير المحققة 33%، وهي أوسع مرة منذ ديسمبر 2024.. في 22 سبتمبر، تم جني أرباح يومي يبلغ 25,700 بيتكوين، وهي أكبر يوم في هذا العام.. كلما زادت الأرباح العائمة، زادت احتمالية البيع دون الحاجة إلى سبب..
نقطة الخلاف الحقيقية تكون في قطاع العملات البديلة.. خلال الأيام السبعة الماضية، تم إيداع 76 ألف معاملة للعملات البديلة إلى البورصات، قادمة من 51 ألف عنوان مختلف، وهي أعلى أسبوع منذ أكتوبر 2025.. بمجرد أن تستقر العملة داخل البورصة، يمكن بيعها خلال ثوانٍ، وأي ارتداد في السعر فوقها يكون محمّلًا بالسيولة/الكمّ الملغى الذي يضغط على السوق..
فهل هذا يعني تدويرًا أم انسحابًا.. القراءتان صحيحتان.. الجانب المتفائل سيقول إن SOL وZEC ارتفعتا بنحو 2% لكل منهما، والمال ينتقل من BTC إلى أصول ذات بيتا أعلى؛ وأن عملية التدوير بدأت للتو.. أما الجانب الحذر فيقول إن اتساع عناوين الإيداع بشكل مفاجئ يعني أن الحصص تبحث عن مخرج، وليست تبحث عن الهدف التالي..
ما يهمني أكثر هو طبيعة هذه الدرجات: فهي بطبيعتها تتطلع للخلف.. فهي تؤكد أن «هنا كان سوقًا صاعدًا»، وليست «هنا يمكن أن يواصل الارتفاع».. كلما ارتفعت الدرجة، زادت احتمالية قراءتها كنقطة شراء، بينما هي في الواقع تؤكد أن هذه الحركة السعريّة استخدمت تقريبًا كل الوقود الذي كان يمكن استخدامه..
لذلك بيانات التضخم الليلة هي المفتاح.. إن جاءت أعلى، سيقوى الدولار وتُضغط الأصول ذات المخاطر؛ وإن جاءت أقل، فهذا فقط يُعد بمثابة لقمة دعم لأولئك الذين لاحقوا الصعود..
إذا استمر الطلب الفوري في الانكماش، واستمر زخم العقود في التراجع على حاله، فالمعيار الحقيقي لن يكون ما إذا كان بإمكان BTC أن يلامس 87,000 مرة أخرى، بل ما إذا كان هؤلاء الذين أصبح لديهم ربح عائم بنسبة 33%، ما زالوا راغبين في الاحتفاظ أسبوعًا آخر..
1
3
11
4k
·
--
أسرع من يركض ليس من يصيح أعلى صوتًا أحيانًا.. بل من يركض الأبطأ أحيانًا هو الذي يصرخ أكثر..
[👉 一起进来聊](https://app.binance.com/uni-qr/F6dwNqgx)
شركة رائدة في مجال التشفير نظمت في فبراير من هذا العام إعلانًا بقيمة 15 مليون دولار خلال Super Bowl، تروّج فيه لمنتجها الخاص «وكيل AI شخصي».. بعد بث الإعلان بدقائق، انهار موقعها من كثرة الزوار، وبدأ الجميع يتسابقون لحجز اسم المستخدم الخاص بوكلائهم.. وبعد ثمانية أشهر، ما زالت الصفحة تعرض عبارة واحدة: «التوليد قيد الانتظار، لأن الطلب مرتفع جدًا»..
غالبية الناس يرون أن الأمر هو مرة أخرى تأجيل—ولم يتم الوفاء بما وُعد به في صورة ترويجية..
والأهم حقًا هو رؤية كيف يبدو ما تسلمه الآخرون في نفس الفترة.. إحدى شركات السمسرة أطلقت يوم الثلاثاء وكيلاً مساعدًا بالذكاء الاصطناعي داخل التطبيق يمكنه تنفيذ الطلبات تلقائيًا.. وأضافت شركتا تداول أُخريان في يوليو ويونيو أدوات إدارة أموال بالذكاء الاصطناعي ومساعد تداول بالذكاء الاصطناعي.. كلها جاءت ضمن حيز ضيق هو التداول وتشكيل المحافظ—ولا واحدة منها قامت بتسليم «وكيل عام يستطيع أن ينمّي قدرات جديدة لنفسه»..
المشكلة ليست في القدرة، بل في مكان المال.. حين تقوم منصات التداول ببناء وكيل AI، فهي تراهن على تدفق أوامر التداول—بمجرد أن يصبح الوكيل قادرًا على تنفيذ الطلب نيابةً عن المستخدم، فإن الجهة التي تستضيف هوية هذا الوكيل ستأخذ المدخل أيضًا.. لذا، فإن أول شيء سيتم إنجازه، لا بد أنه يكون أكثر وظيفة قريبة من خطوة «إجراء الطلب»؛ أما الأشياء ذات الرؤية الطموحة فتأتي في النهاية..
وهناك تفصيل آخر في هذه الشركة نفسها طغت عليه أجواء الإعلان.. في مارس، قامت بتسريح نحو 12% من موظفيها، وكان سبب ذلك هو «تكامل الذكاء الاصطناعي على مستوى الشركة».. في الوقت الذي ترفع فيه شعارًا خارجيًا بأن لديها وكيل AI، وتُبقي المنتج داخليًا في حالة انتظار، فالذي يجري داخليًا—بصراحة—أقرب إلى استبدال التكلفة بالذكاء الاصطناعي، بدل أن يطرح مدخلًا جديدًا..
أما المفاجأة الحقيقية فهي هذه: كلما كان وعد الوكيل العام أكبر، كلما كان تنفيذ التسليم أصعب؛ بينما الأشياء الضيقة الوظائف قد تكون أول ما يتحقق على أرض الواقع..
إذا أصبح وكيل AI في النهاية فعلًا المدخل الافتراضي لتقديم أوامر الأفراد، فلن يكون الفوز بالضرورة لمن يملك أغلى إعلانًا، بل لمن يمسك بأوامر الطلب أولًا.. وربما لا يزال الأمر مجرد انتظار لخطاب أوضح، أو لسردية جديدة، ثم إخراج هذا الاسم/المقبض (handle) إلى العلن مرة أخرى..
أسرع من يركض ليس من يصيح أعلى صوتًا أحيانًا.. بل من يركض الأبطأ أحيانًا هو الذي يصرخ أكثر..
👉 一起进来聊
شركة رائدة في مجال التشفير نظمت في فبراير من هذا العام إعلانًا بقيمة 15 مليون دولار خلال Super Bowl، تروّج فيه لمنتجها الخاص «وكيل AI شخصي».. بعد بث الإعلان بدقائق، انهار موقعها من كثرة الزوار، وبدأ الجميع يتسابقون لحجز اسم المستخدم الخاص بوكلائهم.. وبعد ثمانية أشهر، ما زالت الصفحة تعرض عبارة واحدة: «التوليد قيد الانتظار، لأن الطلب مرتفع جدًا»..
غالبية الناس يرون أن الأمر هو مرة أخرى تأجيل—ولم يتم الوفاء بما وُعد به في صورة ترويجية..
والأهم حقًا هو رؤية كيف يبدو ما تسلمه الآخرون في نفس الفترة.. إحدى شركات السمسرة أطلقت يوم الثلاثاء وكيلاً مساعدًا بالذكاء الاصطناعي داخل التطبيق يمكنه تنفيذ الطلبات تلقائيًا.. وأضافت شركتا تداول أُخريان في يوليو ويونيو أدوات إدارة أموال بالذكاء الاصطناعي ومساعد تداول بالذكاء الاصطناعي.. كلها جاءت ضمن حيز ضيق هو التداول وتشكيل المحافظ—ولا واحدة منها قامت بتسليم «وكيل عام يستطيع أن ينمّي قدرات جديدة لنفسه»..
المشكلة ليست في القدرة، بل في مكان المال.. حين تقوم منصات التداول ببناء وكيل AI، فهي تراهن على تدفق أوامر التداول—بمجرد أن يصبح الوكيل قادرًا على تنفيذ الطلب نيابةً عن المستخدم، فإن الجهة التي تستضيف هوية هذا الوكيل ستأخذ المدخل أيضًا.. لذا، فإن أول شيء سيتم إنجازه، لا بد أنه يكون أكثر وظيفة قريبة من خطوة «إجراء الطلب»؛ أما الأشياء ذات الرؤية الطموحة فتأتي في النهاية..
وهناك تفصيل آخر في هذه الشركة نفسها طغت عليه أجواء الإعلان.. في مارس، قامت بتسريح نحو 12% من موظفيها، وكان سبب ذلك هو «تكامل الذكاء الاصطناعي على مستوى الشركة».. في الوقت الذي ترفع فيه شعارًا خارجيًا بأن لديها وكيل AI، وتُبقي المنتج داخليًا في حالة انتظار، فالذي يجري داخليًا—بصراحة—أقرب إلى استبدال التكلفة بالذكاء الاصطناعي، بدل أن يطرح مدخلًا جديدًا..
أما المفاجأة الحقيقية فهي هذه: كلما كان وعد الوكيل العام أكبر، كلما كان تنفيذ التسليم أصعب؛ بينما الأشياء الضيقة الوظائف قد تكون أول ما يتحقق على أرض الواقع..
إذا أصبح وكيل AI في النهاية فعلًا المدخل الافتراضي لتقديم أوامر الأفراد، فلن يكون الفوز بالضرورة لمن يملك أغلى إعلانًا، بل لمن يمسك بأوامر الطلب أولًا.. وربما لا يزال الأمر مجرد انتظار لخطاب أوضح، أو لسردية جديدة، ثم إخراج هذا الاسم/المقبض (handle) إلى العلن مرة أخرى..
127
·
--
تمّ التحقق
先说结论:这件事的重点不是 XRP 会怎么走,也不是 Ripple 又签了谁.. 真正值得记一笔的,是一个国家的证券登记系统,第一次把自己的所有权记录放到了公链上..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
巴西的中央证券存管机构 CSD BR 和 Ripple 签了合作,把投资基金的份额记录镜像到 XRP Ledger 上.. CSD BR 手里登记着超过 22 万亿雷亚尔的资产.. 第一批上链的是投资银行 BTG Pactual 旗下一只基金的份额,参与方只限做完实名与合规审查的巴西企业与银行.. 官方把这一步叫「镜像」,链上那条只是副本,法律上的所有权还留在原来的账本里..
真正值得看的是后面那份路线图:先镜像,再谈原生发行,再往后才是授权交易.. 这三步不是技术升级,是权限一层层往外让.. 镜像阶段链上只是个眼睛,登记、结算、过户全在传统体系里.. 到了原生发行,链上那条记录才开始有法律效力.. 真走到授权交易,等于在公链上开了一个受监管的二级市场..
还有个细节被标题盖过去了.. 这批代币用的是 XRP Ledger 的多用途代币标准,天生带白名单准入、单个资产冻结、按监管或法院指令原路收回这三样功能.. 发行和管理权仍然在 CSD BR 手里.. 这一轮上链的资产,从第一天起就自带开关..
所以别只盯 XRP 的价格.. 这类合作的商业逻辑从来不是「币会涨」,是「谁掌握登记权,谁就掌握发行」.. 存管机构是这条路上绕不开的关口,托管、结算、过户都从它手里过.. 它愿意把记录外放到公链,等于承认这条轨道接得住国家级资产.. 后面其他新兴市场的存管机构要跟进,参照的就是这份文件..
留个反转:这既是公链拿到最大的一次背书,也是最不像公链的一次用法.. 白名单、能冻、能收回,本质是把传统监管那套框架装进了一个公链的外壳.. 如果原生发行和授权交易真的放开,问题就从技术变成口径.. 一个受监管的二级市场长在公链上,出事的时候谁兜底.. 如果这三步走不完,这条新闻对币价的意义,也就止步于一次大公司的公关..
先说结论:这件事的重点不是 XRP 会怎么走,也不是 Ripple 又签了谁.. 真正值得记一笔的,是一个国家的证券登记系统,第一次把自己的所有权记录放到了公链上..
📢 消息第一时间
巴西的中央证券存管机构 CSD BR 和 Ripple 签了合作,把投资基金的份额记录镜像到 XRP Ledger 上.. CSD BR 手里登记着超过 22 万亿雷亚尔的资产.. 第一批上链的是投资银行 BTG Pactual 旗下一只基金的份额,参与方只限做完实名与合规审查的巴西企业与银行.. 官方把这一步叫「镜像」,链上那条只是副本,法律上的所有权还留在原来的账本里..
真正值得看的是后面那份路线图:先镜像,再谈原生发行,再往后才是授权交易.. 这三步不是技术升级,是权限一层层往外让.. 镜像阶段链上只是个眼睛,登记、结算、过户全在传统体系里.. 到了原生发行,链上那条记录才开始有法律效力.. 真走到授权交易,等于在公链上开了一个受监管的二级市场..
还有个细节被标题盖过去了.. 这批代币用的是 XRP Ledger 的多用途代币标准,天生带白名单准入、单个资产冻结、按监管或法院指令原路收回这三样功能.. 发行和管理权仍然在 CSD BR 手里.. 这一轮上链的资产,从第一天起就自带开关..
所以别只盯 XRP 的价格.. 这类合作的商业逻辑从来不是「币会涨」,是「谁掌握登记权,谁就掌握发行」.. 存管机构是这条路上绕不开的关口,托管、结算、过户都从它手里过.. 它愿意把记录外放到公链,等于承认这条轨道接得住国家级资产.. 后面其他新兴市场的存管机构要跟进,参照的就是这份文件..
留个反转:这既是公链拿到最大的一次背书,也是最不像公链的一次用法.. 白名单、能冻、能收回,本质是把传统监管那套框架装进了一个公链的外壳.. 如果原生发行和授权交易真的放开,问题就从技术变成口径.. 一个受监管的二级市场长在公链上,出事的时候谁兜底.. 如果这三步走不完,这条新闻对币价的意义,也就止步于一次大公司的公关..
1.1k
·
--
تمّ التحقق
#日本fsa支持第四例稳定币贸易结算试点
تُرفع هذه الرسالة كشعارٍ للدفع المشفّر، لكن الشيء الذي يتحرك فعلاً قد لا يكون له علاقة كبيرة بالعملات الرقمية..
[⚖️ 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
منذ يوم الأربعاء، أتاحت منصة Binance Pay للمستخدمين الأجانب القادمين إلى اليابان إمكانية الدفع بـ USDT مباشرةً في الغالبية العظمى من متاجر PayPay.. المسار يمر عبر إطار HIVEX، وهو مصمم خصيصاً لربط مدفوعات السداد بالمسح الضوئي القادمة من الخارج بشبكات التحصيل المحلية داخل اليابان.. تقول Binance إنها أول خدمة دفع مشفّرة تقوم بربط HIVEX مع PayPay، بحيث لا يحتاج التجار إلى تفعيلٍ منفصل..
ما يراه معظم الناس هو أن عدد السياح ازداد وأصبح لديهم طريقة جديدة للدفع..
لكن الشيء الذي يستحق النظر إليه هو حلقة التسوية: ما يستلمه التاجر ما يزال بالين الياباني.. أي أن التاجر طوال الوقت لا يلمس العملة، بينما تظل تقلبات سعرها وتكاليف الامتثال على جهة المستخدم.. تصميمٌ يبدو غير لافت، لكنّه هو ما يفتح الباب للتوسع: أي方案 يطلب من التاجر تحمّل سعر العملة لن ينجو من عبور بضعة ملايين نقطة تحصيل..
تم توزيع شبكة التحصيل الخاصة بـ PayPay في المتاجر الملائمة، وآلات البيع، والتاكسي، والحافلات.. أما عمليات الدفع الأجنبية التي تم ربطها سابقاً فكانت في الأساس قادمة من الصين وهونغ كونغ وتايوان.. دخول التشفير هذه المرة يعني أن العملة المستقرة للمرة الأولى تطأ «مساراً استهلاكياً» جاهزاً موجوداً بالفعل، وليست بحاجة إلى بنائه من الصفر..
لكن من جهة مصدر الزبائن فالأمر غير مُطمئن.. في اليابان، خلال أول ثمانية أشهر من هذا العام بلغ عدد الداخلين 27.6 مليون مرة، بانخفاض 2.7% على أساس سنوي، بينما تراجعت في شهر أغسطس وحده بنسبة 9.6%.. تتوسع السيناريوهات، لكن عدد السياح يتقلص..
لذلك ربما لا تكمن مساحة التخيل الحقيقي في السياح.. كونها متاحة حالياً للمستخدمين من الخارج هو الوضع الأكثر أماناً كنموذج تجريبي، وحين يحين دور المستخدمين المحليين ستبدأ الاستهلاكات اليومية لِعدة عشرات الملايين من مستخدمي PayPay فعلاً في لمس العملة المستقرة..
عندها لن يكون المهم هل يستطيع السياح الدفع، بل ما إذا كان اليابانيون مستعدين لتجاوز «حلقة» لصالح حسابات الين الخاصة بهم..
الخطوة اليوم هي مجرد توصيل الأنبوب، والماء لم يبدأ بالتدفق بعد..
#日本fsa支持第四例稳定币贸易结算试点
تُرفع هذه الرسالة كشعارٍ للدفع المشفّر، لكن الشيء الذي يتحرك فعلاً قد لا يكون له علاقة كبيرة بالعملات الرقمية..
⚖️ 今日盘面群里聊
منذ يوم الأربعاء، أتاحت منصة Binance Pay للمستخدمين الأجانب القادمين إلى اليابان إمكانية الدفع بـ USDT مباشرةً في الغالبية العظمى من متاجر PayPay.. المسار يمر عبر إطار HIVEX، وهو مصمم خصيصاً لربط مدفوعات السداد بالمسح الضوئي القادمة من الخارج بشبكات التحصيل المحلية داخل اليابان.. تقول Binance إنها أول خدمة دفع مشفّرة تقوم بربط HIVEX مع PayPay، بحيث لا يحتاج التجار إلى تفعيلٍ منفصل..
ما يراه معظم الناس هو أن عدد السياح ازداد وأصبح لديهم طريقة جديدة للدفع..
لكن الشيء الذي يستحق النظر إليه هو حلقة التسوية: ما يستلمه التاجر ما يزال بالين الياباني.. أي أن التاجر طوال الوقت لا يلمس العملة، بينما تظل تقلبات سعرها وتكاليف الامتثال على جهة المستخدم.. تصميمٌ يبدو غير لافت، لكنّه هو ما يفتح الباب للتوسع: أي方案 يطلب من التاجر تحمّل سعر العملة لن ينجو من عبور بضعة ملايين نقطة تحصيل..
تم توزيع شبكة التحصيل الخاصة بـ PayPay في المتاجر الملائمة، وآلات البيع، والتاكسي، والحافلات.. أما عمليات الدفع الأجنبية التي تم ربطها سابقاً فكانت في الأساس قادمة من الصين وهونغ كونغ وتايوان.. دخول التشفير هذه المرة يعني أن العملة المستقرة للمرة الأولى تطأ «مساراً استهلاكياً» جاهزاً موجوداً بالفعل، وليست بحاجة إلى بنائه من الصفر..
لكن من جهة مصدر الزبائن فالأمر غير مُطمئن.. في اليابان، خلال أول ثمانية أشهر من هذا العام بلغ عدد الداخلين 27.6 مليون مرة، بانخفاض 2.7% على أساس سنوي، بينما تراجعت في شهر أغسطس وحده بنسبة 9.6%.. تتوسع السيناريوهات، لكن عدد السياح يتقلص..
لذلك ربما لا تكمن مساحة التخيل الحقيقي في السياح.. كونها متاحة حالياً للمستخدمين من الخارج هو الوضع الأكثر أماناً كنموذج تجريبي، وحين يحين دور المستخدمين المحليين ستبدأ الاستهلاكات اليومية لِعدة عشرات الملايين من مستخدمي PayPay فعلاً في لمس العملة المستقرة..
عندها لن يكون المهم هل يستطيع السياح الدفع، بل ما إذا كان اليابانيون مستعدين لتجاوز «حلقة» لصالح حسابات الين الخاصة بهم..
الخطوة اليوم هي مجرد توصيل الأنبوب، والماء لم يبدأ بالتدفق بعد..
134
·
--
بدأت شركة وساطة قديمة بتزويد المستثمرين الأفراد بوكلاء تداول بالذكاء الاصطناعي، وبات بإمكانهم التداول في عطلات نهاية الأسبوع أيضاً.. يبدو الأمر كأنه تحديث منتج عادي.. لكن إذا جمعت هذه الأشياء الجديدة معاً، ستفهم أنها في الواقع تنسخ واجبات بورصات العملات المشفرة..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
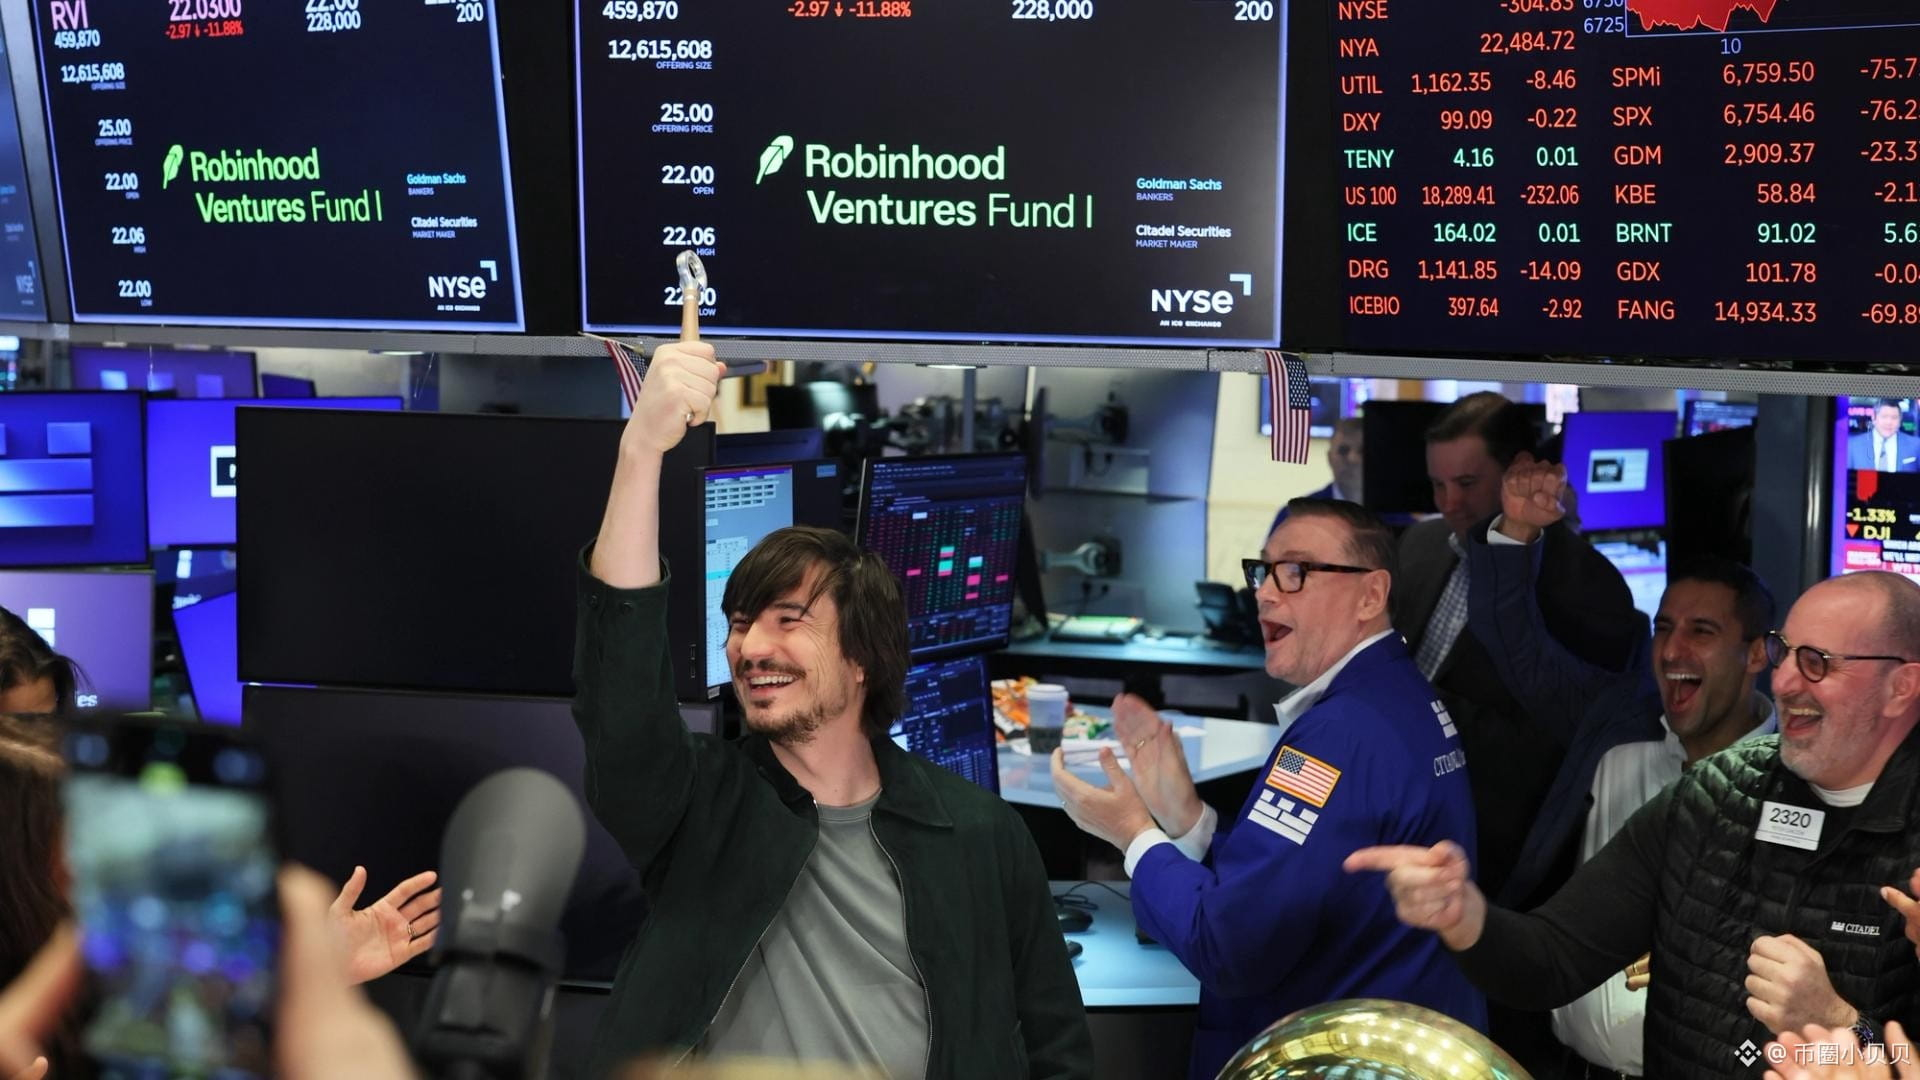
في هذه المرة، أضاف Robinhood ثلاثة أشياء دفعة واحدة: وكيل ذكاء اصطناعي يمكنه عرض السوق بنفسه والتنفيذ بنفسه؛ وعقود دائمة للعملات المشفرة برافعة تصل إلى 10 أضعاف؛ بالإضافة إلى أسهم وصناديق ETF يمكن تداولها أيضاً يومي السبت والأحد.. وتقول الشركة رسمياً إن الهدف هو أن تكون الخيار الأول ضمن فئة «المتداولين النشطين»، وترجمة ذلك هي أنها تريد الاحتفاظ بمن اعتادوا على وضع أوامر طوال اليوم..
معظم الناس يرون أن الوسيط يحاول إرضاء المستثمرين الأفراد ويضيف رافعة للأدوات.. لكن السؤال الأهم هو: لماذا الآن تحديداً..
سوق العملات المشفرة يعمل طوال العام ويفتح الطلبات في أي وقت، وقد غيّر هذا نمط العمل توقعات جيل كامل.. وعندما يعودون للتركيز على حساب الأسهم، سيشعرون أن وقت الإغلاق يشبه إعداداً قديماً غير مريح.. لذلك لا تستطيع شركات الوساطة التقليدية إلا أن تلحق بالركب عبر زيادة مدة التداول، وزيادة الرافعة، وتوسيع الأدوات.. وإلا فإن هذه الفئة ستنتقل إلى مكان آخر..
لذا فالحقيقة التي تنتشر ليست «عملة» بعينها، بل إيقاع التداول في مجال العملات المشفرة نفسه.. من يسيطر على تلك الساعات التي يراقب فيها المستثمرون الأفراد الشاشات، فإنه يسيطر على مدخل الأموال.. حتى نيويورك وناسداك تقدمان طلبات لإطالة أوقات التداول؛ وقد انتقل الإيقاع قبل انتقال الأصول بخطوة..
وهناك تفصيل يستحق الانتباه له: الوكيل بالذكاء الاصطناعي يفترض تلقائياً أن كل صفقة تتطلب تأكيداً يدوياً، وللتشغيل بالكامل تلقائياً يتعين عليك أنت إيقاف المفتاح يدوياً.. فقد احتفظ الوسيط بصلاحية الحكم والمخاطر لدى المستخدم.. وفي حال فُتحت هذه القاعدة تلقائياً يوماً ما وحدثت مشكلة، فإلى من تعود المسؤولية؟ الآن لا أحد يستطيع الإجابة بوضوح..
إذا استمر هذا الاتجاه، فقد تكون لعبة العملات المشفرة التالية التي تُنقل إلى الحسابات التقليدية أكثر جدارة بالتخمين من عقد الدوام (الدائمة) نفسها.
بدأت شركة وساطة قديمة بتزويد المستثمرين الأفراد بوكلاء تداول بالذكاء الاصطناعي، وبات بإمكانهم التداول في عطلات نهاية الأسبوع أيضاً.. يبدو الأمر كأنه تحديث منتج عادي.. لكن إذا جمعت هذه الأشياء الجديدة معاً، ستفهم أنها في الواقع تنسخ واجبات بورصات العملات المشفرة..
📢 盘面异动群里说
في هذه المرة، أضاف Robinhood ثلاثة أشياء دفعة واحدة: وكيل ذكاء اصطناعي يمكنه عرض السوق بنفسه والتنفيذ بنفسه؛ وعقود دائمة للعملات المشفرة برافعة تصل إلى 10 أضعاف؛ بالإضافة إلى أسهم وصناديق ETF يمكن تداولها أيضاً يومي السبت والأحد.. وتقول الشركة رسمياً إن الهدف هو أن تكون الخيار الأول ضمن فئة «المتداولين النشطين»، وترجمة ذلك هي أنها تريد الاحتفاظ بمن اعتادوا على وضع أوامر طوال اليوم..
معظم الناس يرون أن الوسيط يحاول إرضاء المستثمرين الأفراد ويضيف رافعة للأدوات.. لكن السؤال الأهم هو: لماذا الآن تحديداً..
سوق العملات المشفرة يعمل طوال العام ويفتح الطلبات في أي وقت، وقد غيّر هذا نمط العمل توقعات جيل كامل.. وعندما يعودون للتركيز على حساب الأسهم، سيشعرون أن وقت الإغلاق يشبه إعداداً قديماً غير مريح.. لذلك لا تستطيع شركات الوساطة التقليدية إلا أن تلحق بالركب عبر زيادة مدة التداول، وزيادة الرافعة، وتوسيع الأدوات.. وإلا فإن هذه الفئة ستنتقل إلى مكان آخر..
لذا فالحقيقة التي تنتشر ليست «عملة» بعينها، بل إيقاع التداول في مجال العملات المشفرة نفسه.. من يسيطر على تلك الساعات التي يراقب فيها المستثمرون الأفراد الشاشات، فإنه يسيطر على مدخل الأموال.. حتى نيويورك وناسداك تقدمان طلبات لإطالة أوقات التداول؛ وقد انتقل الإيقاع قبل انتقال الأصول بخطوة..
وهناك تفصيل يستحق الانتباه له: الوكيل بالذكاء الاصطناعي يفترض تلقائياً أن كل صفقة تتطلب تأكيداً يدوياً، وللتشغيل بالكامل تلقائياً يتعين عليك أنت إيقاف المفتاح يدوياً.. فقد احتفظ الوسيط بصلاحية الحكم والمخاطر لدى المستخدم.. وفي حال فُتحت هذه القاعدة تلقائياً يوماً ما وحدثت مشكلة، فإلى من تعود المسؤولية؟ الآن لا أحد يستطيع الإجابة بوضوح..
إذا استمر هذا الاتجاه، فقد تكون لعبة العملات المشفرة التالية التي تُنقل إلى الحسابات التقليدية أكثر جدارة بالتخمين من عقد الدوام (الدائمة) نفسها.
32
·
--
#美国8月职位空缺降至五个月低点
هيئتان تنظمان قطاع العملات المشفرة في الولايات المتحدة تتولّيان الأمر معًا، ومع ذلك لا يكاد يتوفر ما يكفي لتكوين طاولة اجتماع واحدة.. لكن ما يجب الانتباه إليه حقًا ليس من غادر، بل من سيكتب القواعد القادمة..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
المسؤولة في هيئة الأوراق المالية والبورصات الأمريكية SEC، هِستر بيرسي (Hester Peirce)، استقالت/غادرت هذا الجمعة، بعد ثمانية أعوام في المنصب، وفي الوسط يُطلق عليها «Crypto Mom».. ومع رحيلها، لم يتبقَ في SEC سوى اثنين من المفوضين: رئيس الهيئة بول أتكينز (Paul Atkins) ومارك أوييدا (Mark Uyeda). أما لجنة عبر حزبية كان يفترض أن تضم خمسة أشخاص، فقد أصبحت شاغرة لثلاثة مقاعد.. وبشكل أقدم قليلًا، فإن CFTC منذ ديسمبر 2025 لم يعد لديها سوى رئيسها مايكل سيلِج (Michael Selig) وحده يقوم بالدور..
سيعتبر معظم الناس هذا الخبر مجرد خبر توظيف/مناصب عادية يمكن تجاوزه.. لكن عند وضع الهيئتين جنبًا إلى جنب، يتضح أن أهم قسمين ماليين مسؤولين عن تنظيم التشفير في الولايات المتحدة—في الواقع—لم يتبقَّ من المفوضين فيهما إلا ثلاثة أشخاص فقط مجتمعة..
المهم فعلًا هو القواعد التي يحملها هؤلاء بين أيديهم: فهي تزداد ابتعادًا عن القواعد التي يعطيها الكونغرس.. هذا الشهر، كان المجال يروّج باستمرار لقانون «Clarity Act»، بهدف نقل سلطة تنظيم بعض الأصول الرقمية من SEC إلى CFTC، لكن مشروع القانون لم يمر في مجلس الشيوخ.. وبعد أن تعثرت المسار التشريعي، لم يبقَ للهيئتين سوى سلوك الإجراءات عبر «rulemaking»؛ فـ SEC أصدرت إرشادات للموظفين بشأن «عقود الاستثمار»، بينما تحدد CFTC نفسها القواعد التي يقرر بموجبها الشركات كيفية استخدام تقنية البلوك تشين في تسجيل القيود؛ والوزن الحقيقي للنصوص يكمن في التفسيرات..
وعند النظر أعمق خطوة، هناك فجوة سعرية مخبأة هنا.. على مدى العامين الماضيين، كانت السوق تضع خصمًا على أصول التشفير بناءً على «عدم يقين السياسات». ومع أن العاملين التنفيذيين في الهيئات يتناقصون، تقل أيضًا الإجراءات التي يمكن الاستعلام عنها، أو التي يمكن التحري بشأنها، أو التي يمكن الدفع بها قدمًا.. من جهة، ما يزال خطر التنظيم المتصور مرتفعًا في الأذهان. ومن جهة أخرى، ينحسر خطر الإنفاذ الفعلي الذي يقترب من الاستخلاص/التحصيل.. والفجوة في المنتصف هي ما يحدد: هل يجرؤ رأس المال على المراهنة مقدمًا أم لا..
هل يتم توظيف المزيد من الناس؟ إن الإيقاع بيد الرئيس، وهو وحده القادر على الترشيح.. يقول البيت الأبيض إنهم سيستكملون قريبًا، وذكرت تقارير CNBC في الرابع من سبتمبر أن هناك أربعة مرشحين لـ CFTC يتم فحصهم بالفعل، لكن حتى الآن لم يتم الإعلان عن أسمائهم.. كلما طال تأخر الترشيح، طال بالتالي الفراغ..
احتفظ بالانعطاف لآخره.. شغور المقاعد لا يعني بالضرورة تساهلًا في السياسة، بل يعني أن «قابلية التوقع» انتقلت من القانون إلى الأشخاص.. ليس الأهم معرفة من سيتم تعيينه، بل معرفة ما إذا كان أول شخص مُعيّن من معسكر التشفير أم من معسكر الإنفاذ؛ وكذلك عند صدور دليل/إرشادات الموظفين التالية، هل ستعاملها السوق كأنها قانون، أم كإشعار مؤقت..
#美国8月职位空缺降至五个月低点
هيئتان تنظمان قطاع العملات المشفرة في الولايات المتحدة تتولّيان الأمر معًا، ومع ذلك لا يكاد يتوفر ما يكفي لتكوين طاولة اجتماع واحدة.. لكن ما يجب الانتباه إليه حقًا ليس من غادر، بل من سيكتب القواعد القادمة..
⚖️ 最新消息群里说
المسؤولة في هيئة الأوراق المالية والبورصات الأمريكية SEC، هِستر بيرسي (Hester Peirce)، استقالت/غادرت هذا الجمعة، بعد ثمانية أعوام في المنصب، وفي الوسط يُطلق عليها «Crypto Mom».. ومع رحيلها، لم يتبقَ في SEC سوى اثنين من المفوضين: رئيس الهيئة بول أتكينز (Paul Atkins) ومارك أوييدا (Mark Uyeda). أما لجنة عبر حزبية كان يفترض أن تضم خمسة أشخاص، فقد أصبحت شاغرة لثلاثة مقاعد.. وبشكل أقدم قليلًا، فإن CFTC منذ ديسمبر 2025 لم يعد لديها سوى رئيسها مايكل سيلِج (Michael Selig) وحده يقوم بالدور..
سيعتبر معظم الناس هذا الخبر مجرد خبر توظيف/مناصب عادية يمكن تجاوزه.. لكن عند وضع الهيئتين جنبًا إلى جنب، يتضح أن أهم قسمين ماليين مسؤولين عن تنظيم التشفير في الولايات المتحدة—في الواقع—لم يتبقَّ من المفوضين فيهما إلا ثلاثة أشخاص فقط مجتمعة..
المهم فعلًا هو القواعد التي يحملها هؤلاء بين أيديهم: فهي تزداد ابتعادًا عن القواعد التي يعطيها الكونغرس.. هذا الشهر، كان المجال يروّج باستمرار لقانون «Clarity Act»، بهدف نقل سلطة تنظيم بعض الأصول الرقمية من SEC إلى CFTC، لكن مشروع القانون لم يمر في مجلس الشيوخ.. وبعد أن تعثرت المسار التشريعي، لم يبقَ للهيئتين سوى سلوك الإجراءات عبر «rulemaking»؛ فـ SEC أصدرت إرشادات للموظفين بشأن «عقود الاستثمار»، بينما تحدد CFTC نفسها القواعد التي يقرر بموجبها الشركات كيفية استخدام تقنية البلوك تشين في تسجيل القيود؛ والوزن الحقيقي للنصوص يكمن في التفسيرات..
وعند النظر أعمق خطوة، هناك فجوة سعرية مخبأة هنا.. على مدى العامين الماضيين، كانت السوق تضع خصمًا على أصول التشفير بناءً على «عدم يقين السياسات». ومع أن العاملين التنفيذيين في الهيئات يتناقصون، تقل أيضًا الإجراءات التي يمكن الاستعلام عنها، أو التي يمكن التحري بشأنها، أو التي يمكن الدفع بها قدمًا.. من جهة، ما يزال خطر التنظيم المتصور مرتفعًا في الأذهان. ومن جهة أخرى، ينحسر خطر الإنفاذ الفعلي الذي يقترب من الاستخلاص/التحصيل.. والفجوة في المنتصف هي ما يحدد: هل يجرؤ رأس المال على المراهنة مقدمًا أم لا..
هل يتم توظيف المزيد من الناس؟ إن الإيقاع بيد الرئيس، وهو وحده القادر على الترشيح.. يقول البيت الأبيض إنهم سيستكملون قريبًا، وذكرت تقارير CNBC في الرابع من سبتمبر أن هناك أربعة مرشحين لـ CFTC يتم فحصهم بالفعل، لكن حتى الآن لم يتم الإعلان عن أسمائهم.. كلما طال تأخر الترشيح، طال بالتالي الفراغ..
احتفظ بالانعطاف لآخره.. شغور المقاعد لا يعني بالضرورة تساهلًا في السياسة، بل يعني أن «قابلية التوقع» انتقلت من القانون إلى الأشخاص.. ليس الأهم معرفة من سيتم تعيينه، بل معرفة ما إذا كان أول شخص مُعيّن من معسكر التشفير أم من معسكر الإنفاذ؛ وكذلك عند صدور دليل/إرشادات الموظفين التالية، هل ستعاملها السوق كأنها قانون، أم كإشعار مؤقت..
1.9k
·
--
تمّ التحقق
إنّ موضوع نقل الأسهم إلى السلسلة قد يظنّ كثيرون أنّ بطل القصة سيكون من وول ستريت، لكن هذه المرّة أول من وقّع هو شركة دفع كورية..
[🤖 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
خلال اليومين الماضيين وقّعت الأعمال المتعلقة بالأسهم المُمَركَزة ضمن Kakaopay من جهة تعاونًا مع Dinari وOndo Finance على التوالي؛ إحداهما تتولى مصدر الأسهم على مستوى القاعدة والحفظ، والأخرى تتولى البنية التحتية الخاصة بعملية الإسناد/الترميز.
لنبدأ بالتقدّم.. في الوقت الحالي الأمر ليس إصدارًا، بل «مذكرة تفاهم» لكلمة «استكشاف».. من جهة Dinari، ستبدأ أولًا بتجربة لإثبات المفهوم، مع الإبقاء داخل الإطار على حقوق المساهمين مثل توزيع الأرباح والتصويت، وعلى المستوى الأساسي تستخدم أسهمًا كورية حقيقية مملوكة بالفعل، وليست «توكنات ظل» تتبع السعر فقط.. ومن جهة Ondo، فإنها تبني أولًا إطار «كيفية العثور على الأسهم، وكيفية الحفظ»؛ وسيقوم Kakaopay بفتح حسابات شاملة للمستثمرين الأجانب لتجميع الأسهم الأساسية.. أمّا تحديد أي شركات كورية بعينها فلا يزال غير محسوم، كما لم تُقدَّم أي خطة زمنية للتسويق.
الأمر الأكثر جدارة بالمتابعة هو الترتيب الزمني للخطوات.. سوق الأسهم المرمّزة/المُسندة بالرموز هذا العام يَصل إلى نحو 3.2 مليار دولار، لكن معظم هذا الحجم يتم حصره تقريبًا في خانة الولايات المتحدة؛ تُذكر مرارًا أسماء مثل Strategy وCircle وNVIDIA وTesla.. على «رفوف» السوق تظهر حصريًا أسهم أمريكية، ونادرًا ما يتم تداول أسهم من دول أخرى. الآن، ما يحاولون فعله هو ملء خانة «الأصول غير الأمريكية».
تدوير السيولة لا يحدث في طبقة «أي عملة ترتفع»، بل في طبقة «من يملك مفاتيح التوزيع».. لدى Dinari بالفعل 724 ورقة مالية من الأسهم الأمريكية المرمّزة وETF قيد التشغيل؛ وما ينقصها ليس التقنية، بل مصدر جديد للسيولة والعملاء الجدد.. أمّا Ondo فهي تعمل على خط سندات الخزانة الأمريكية المُرمّزة؛ وهي تريد نقل إطار الحفظ والاسترداد إلى عالم الأسهم.. في حين أنّ Kakaopay تمسك بمدخل المستخدمين الكوريين.. عندما تتكامل الشركات الثلاث، فجوهر الأمر هو استخدام قناة شركة دفع واحدة لاستبدال البنية التحتية من منصّتين للترميز.
الخلفية الأوسع موجودة في كوريا نفسها.. فقد أقرت الجمعية الوطنية في شهر يناير هذا العام تعديلًا قانونيًا يقرّ بأن الدفاتر الموزعة يمكن أن تكون بمثابة سجلّات القيد للأوراق المالية، ويتيح إصدار وتداول الأوراق المالية المُرمّزة.. تم تحديد أن يصبح هذا الإطار ساريًا في فبراير 2027، كما أن جهات الإيداع/الحفظ للأوراق المالية في كوريا تعمل أيضًا على ربط أنظمة الحسابات الحالية ببيانات السلسلة (on-chain).. إشارات المرور في هذا الطريق ليست بيد البورصات، بل بيد التقويم التنظيمي.
اتركوا نقطة انعكاس.. عبارة «استكشاف» تعني أنه لا يمكن الآن معرفة ما إذا كان المشروع سيتم تنفيذه ولا متى؛ وعند محاولة وضعه في الواقع، فإن نقطة التعثر هي: هل «بيع الأسهم الكورية في دولة أخرى» سيكون متوافقًا مع اللوائح، لا ما إذا كان تشغيله على السلسلة ممكنًا.. جدير بالتركيز على ثلاث نقاط: هل ستفضي تجربة إثبات المفهوم إلى تحديد أصول/شركات محددة، وهل توجد ثغرات/موافقات مُسبقة قبل سريان الإطار الكوري، وهل ستكون أول منصة تضع أسهم دول أخرى على الرفوف لا تزال من نفس حفنة الشركات الأمريكية.
إنّ موضوع نقل الأسهم إلى السلسلة قد يظنّ كثيرون أنّ بطل القصة سيكون من وول ستريت، لكن هذه المرّة أول من وقّع هو شركة دفع كورية..
🤖 进群看风向
خلال اليومين الماضيين وقّعت الأعمال المتعلقة بالأسهم المُمَركَزة ضمن Kakaopay من جهة تعاونًا مع Dinari وOndo Finance على التوالي؛ إحداهما تتولى مصدر الأسهم على مستوى القاعدة والحفظ، والأخرى تتولى البنية التحتية الخاصة بعملية الإسناد/الترميز.
لنبدأ بالتقدّم.. في الوقت الحالي الأمر ليس إصدارًا، بل «مذكرة تفاهم» لكلمة «استكشاف».. من جهة Dinari، ستبدأ أولًا بتجربة لإثبات المفهوم، مع الإبقاء داخل الإطار على حقوق المساهمين مثل توزيع الأرباح والتصويت، وعلى المستوى الأساسي تستخدم أسهمًا كورية حقيقية مملوكة بالفعل، وليست «توكنات ظل» تتبع السعر فقط.. ومن جهة Ondo، فإنها تبني أولًا إطار «كيفية العثور على الأسهم، وكيفية الحفظ»؛ وسيقوم Kakaopay بفتح حسابات شاملة للمستثمرين الأجانب لتجميع الأسهم الأساسية.. أمّا تحديد أي شركات كورية بعينها فلا يزال غير محسوم، كما لم تُقدَّم أي خطة زمنية للتسويق.
الأمر الأكثر جدارة بالمتابعة هو الترتيب الزمني للخطوات.. سوق الأسهم المرمّزة/المُسندة بالرموز هذا العام يَصل إلى نحو 3.2 مليار دولار، لكن معظم هذا الحجم يتم حصره تقريبًا في خانة الولايات المتحدة؛ تُذكر مرارًا أسماء مثل Strategy وCircle وNVIDIA وTesla.. على «رفوف» السوق تظهر حصريًا أسهم أمريكية، ونادرًا ما يتم تداول أسهم من دول أخرى. الآن، ما يحاولون فعله هو ملء خانة «الأصول غير الأمريكية».
تدوير السيولة لا يحدث في طبقة «أي عملة ترتفع»، بل في طبقة «من يملك مفاتيح التوزيع».. لدى Dinari بالفعل 724 ورقة مالية من الأسهم الأمريكية المرمّزة وETF قيد التشغيل؛ وما ينقصها ليس التقنية، بل مصدر جديد للسيولة والعملاء الجدد.. أمّا Ondo فهي تعمل على خط سندات الخزانة الأمريكية المُرمّزة؛ وهي تريد نقل إطار الحفظ والاسترداد إلى عالم الأسهم.. في حين أنّ Kakaopay تمسك بمدخل المستخدمين الكوريين.. عندما تتكامل الشركات الثلاث، فجوهر الأمر هو استخدام قناة شركة دفع واحدة لاستبدال البنية التحتية من منصّتين للترميز.
الخلفية الأوسع موجودة في كوريا نفسها.. فقد أقرت الجمعية الوطنية في شهر يناير هذا العام تعديلًا قانونيًا يقرّ بأن الدفاتر الموزعة يمكن أن تكون بمثابة سجلّات القيد للأوراق المالية، ويتيح إصدار وتداول الأوراق المالية المُرمّزة.. تم تحديد أن يصبح هذا الإطار ساريًا في فبراير 2027، كما أن جهات الإيداع/الحفظ للأوراق المالية في كوريا تعمل أيضًا على ربط أنظمة الحسابات الحالية ببيانات السلسلة (on-chain).. إشارات المرور في هذا الطريق ليست بيد البورصات، بل بيد التقويم التنظيمي.
اتركوا نقطة انعكاس.. عبارة «استكشاف» تعني أنه لا يمكن الآن معرفة ما إذا كان المشروع سيتم تنفيذه ولا متى؛ وعند محاولة وضعه في الواقع، فإن نقطة التعثر هي: هل «بيع الأسهم الكورية في دولة أخرى» سيكون متوافقًا مع اللوائح، لا ما إذا كان تشغيله على السلسلة ممكنًا.. جدير بالتركيز على ثلاث نقاط: هل ستفضي تجربة إثبات المفهوم إلى تحديد أصول/شركات محددة، وهل توجد ثغرات/موافقات مُسبقة قبل سريان الإطار الكوري، وهل ستكون أول منصة تضع أسهم دول أخرى على الرفوف لا تزال من نفس حفنة الشركات الأمريكية.
2.2k
·
--
#美国8月职位空缺降至五个月低点
تم طرد مبلغ من المال بسبب تصويت، ثم عاد لوحده بعد يومين.. وهذا هو الشيء الجدير بالمشاهدة في هذا الخبر..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
في الولايات المتحدة، شهدت صناديق بيتكوين الفورية المتداولة (ETF) تدفقات صافية بلغت 2.95 مليار دولار خلال الـ30 يومًا الماضية، وبحلول يوم الاثنين استمرت في تسجيل تدفقات موجبة لثماني جلسات تداول متتالية.. مجرد النظر إلى هذا الرقم وحده كفيل برواية قصة: «الفلوس عادت».
لكن أغلب الناس عند هذه النقطة يتوقفون، ويعتقدون أن المؤسسات بدأت مجددًا بالشراء.. غير أن توسيع الجدول الزمني يوضح أن الأمر ليس كذلك بالترتيب.
في 15 سبتمبر، رفض مجلس الشيوخ المضي قدمًا في قانون Clarity Act بتصويت 49 مقابل 50. في ذلك اليوم، سجلت صناديق بيتكوين ETF تدفقات صافية إلى الخارج بلغت 450 مليون دولار، وهي أكبر عملية خروج يومية منذ 24 يونيو. وفي اليوم نفسه، خسرت صناديق الإيثريوم ETF أيضًا 142 مليونًا إضافية.. وخلال تلك الأسبوع، لم تدخل صناديق بيتكوين ETF سوى 6.2 مليون دولار صافيًا، وهو أضعف أسبوع منذ 141 أسبوعًا.. ثم في 17 سبتمبر، بدأت الأموال تعود تدريجيًا، وفي 21 سبتمبر وحده دخلت قرابة 1 مليار دولار، وهو أفضل يوم منذ أكتوبر 2025، ثم دخلت 715 مليونًا في 22 سبتمبر مرة أخرى.
الشيء الحقيقي الجدير بالمشاهدة ليس «لقد رُفض مشروع القانون، فلماذا عادت الأموال؟»، بل أن سبب عودة الأموال لم يكن السياسات أبدًا.. التصويت كان مجرد حجة جعل الناس يستسلمون مؤقتًا، إلى أن يصل السعر إلى المكان الذي تكون مستعدة لالتقاطه، عندها تصعد على متن القطار.. يوم الاثنين عاد سعر بيتكوين ليقفز فوق 84 ألف دولار، متجاوزًا متوسط تكلفة حاملي ETF البالغ 81.7 ألف؛ وهو أول مرة منذ يناير من هذا العام يعود فيها مستثمرو الصناديق إلى الربح العائم.
ثم انظروا إلى أين ذهبت الأموال تحديدًا.. خلال 30 يومًا، دخلت صناديق الإيثريوم ETF 983 مليون دولار، وصناديق Solana ETF 278 مليونًا، وXRP ETF 127 مليونًا.. المعركة كانت على جبهة واحدة فقط، وثانية في الطابور التالي، والباقي مجرد حصص صغيرة.. هذا ليس «توزيع مؤسسات على عملات الميم/البدائل (altcoins)»، بل أنها ما زالت تتبع الأوزان فقط، وتمنح الترتيب لأول أصلين.
لذا لا تكمن قيمة هذا الخبر في أرقام التدفق، بل في الإيقاع.. الأموال التي تم دفعها إلى الأسفل بسبب الأخبار السيئة لا تحتاج إلى أخبار جيدة كي تعود، يكفي فقط أن يعود السعر إلى المستوى الذي تقبله.. والنتيجة تنطبق في الاتجاه الآخر أيضًا: الحيازات التي عادت لتصبح في الربح العائم للتو، هي بالضبط أكثر الحيازات عرضة للهزّ والخروج خلال الموجة التالية من التذبذب.. والشيء الذي يستحق المراقبة فعلًا هو: إذا جرى الأسبوع القادم تصويت جديد على نمط 15 سبتمبر، هل ستبقى هذه الأموال التي عادت إلى نقطة التعادل، أم ستواصل الرحيل كما هي.
#美国8月职位空缺降至五个月低点
تم طرد مبلغ من المال بسبب تصويت، ثم عاد لوحده بعد يومين.. وهذا هو الشيء الجدير بالمشاهدة في هذا الخبر..
🔄 进群看机构动作
في الولايات المتحدة، شهدت صناديق بيتكوين الفورية المتداولة (ETF) تدفقات صافية بلغت 2.95 مليار دولار خلال الـ30 يومًا الماضية، وبحلول يوم الاثنين استمرت في تسجيل تدفقات موجبة لثماني جلسات تداول متتالية.. مجرد النظر إلى هذا الرقم وحده كفيل برواية قصة: «الفلوس عادت».
لكن أغلب الناس عند هذه النقطة يتوقفون، ويعتقدون أن المؤسسات بدأت مجددًا بالشراء.. غير أن توسيع الجدول الزمني يوضح أن الأمر ليس كذلك بالترتيب.
في 15 سبتمبر، رفض مجلس الشيوخ المضي قدمًا في قانون Clarity Act بتصويت 49 مقابل 50. في ذلك اليوم، سجلت صناديق بيتكوين ETF تدفقات صافية إلى الخارج بلغت 450 مليون دولار، وهي أكبر عملية خروج يومية منذ 24 يونيو. وفي اليوم نفسه، خسرت صناديق الإيثريوم ETF أيضًا 142 مليونًا إضافية.. وخلال تلك الأسبوع، لم تدخل صناديق بيتكوين ETF سوى 6.2 مليون دولار صافيًا، وهو أضعف أسبوع منذ 141 أسبوعًا.. ثم في 17 سبتمبر، بدأت الأموال تعود تدريجيًا، وفي 21 سبتمبر وحده دخلت قرابة 1 مليار دولار، وهو أفضل يوم منذ أكتوبر 2025، ثم دخلت 715 مليونًا في 22 سبتمبر مرة أخرى.
الشيء الحقيقي الجدير بالمشاهدة ليس «لقد رُفض مشروع القانون، فلماذا عادت الأموال؟»، بل أن سبب عودة الأموال لم يكن السياسات أبدًا.. التصويت كان مجرد حجة جعل الناس يستسلمون مؤقتًا، إلى أن يصل السعر إلى المكان الذي تكون مستعدة لالتقاطه، عندها تصعد على متن القطار.. يوم الاثنين عاد سعر بيتكوين ليقفز فوق 84 ألف دولار، متجاوزًا متوسط تكلفة حاملي ETF البالغ 81.7 ألف؛ وهو أول مرة منذ يناير من هذا العام يعود فيها مستثمرو الصناديق إلى الربح العائم.
ثم انظروا إلى أين ذهبت الأموال تحديدًا.. خلال 30 يومًا، دخلت صناديق الإيثريوم ETF 983 مليون دولار، وصناديق Solana ETF 278 مليونًا، وXRP ETF 127 مليونًا.. المعركة كانت على جبهة واحدة فقط، وثانية في الطابور التالي، والباقي مجرد حصص صغيرة.. هذا ليس «توزيع مؤسسات على عملات الميم/البدائل (altcoins)»، بل أنها ما زالت تتبع الأوزان فقط، وتمنح الترتيب لأول أصلين.
لذا لا تكمن قيمة هذا الخبر في أرقام التدفق، بل في الإيقاع.. الأموال التي تم دفعها إلى الأسفل بسبب الأخبار السيئة لا تحتاج إلى أخبار جيدة كي تعود، يكفي فقط أن يعود السعر إلى المستوى الذي تقبله.. والنتيجة تنطبق في الاتجاه الآخر أيضًا: الحيازات التي عادت لتصبح في الربح العائم للتو، هي بالضبط أكثر الحيازات عرضة للهزّ والخروج خلال الموجة التالية من التذبذب.. والشيء الذي يستحق المراقبة فعلًا هو: إذا جرى الأسبوع القادم تصويت جديد على نمط 15 سبتمبر، هل ستبقى هذه الأموال التي عادت إلى نقطة التعادل، أم ستواصل الرحيل كما هي.
2.5k
·
--
تمّ التحقق
#bitwise推出首只near现货etf
ارتفع 167% من العملة تم إدراجها في صندوق ETF وربطها بالبورصة، من النظرة الأولى تبدو كأنها تلاحق الزخم.. لكن عند التدقيق، ما يتم بيعه ليس “العملة” فقط..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
طرحت Bitwise أول صندوق أمريكي مباشر (Spot) لعملات NEAR على بورصة NYSE Arca، تحت الرمز NRR، برسوم إدارية 0.75%، مع احتفاظ مباشر بـ NEAR، وتخطط كذلك لاستخدام جزء معتبر من الرموز داخل الصندوق في الإقْراض (التعهد/الـ Staking).. والسبب الذي تقدمه ليس سعر العملة، بل أحجام تداول NEAR Intents: ارتفعت خلال عام من أقل من 1 مليار دولار إلى أكثر من 32 مليارًا.
معظم الناس عند قراءة هذا، يرون “ETF” آخر لعملة بديلة اجتاز الاختبار.. لكن الأهم فعلًا هو بنية هذا الصندوق: صندوق يملك العملة، وفي الوقت نفسه يستفيد من رهن/تكديس العملة لتأجيرها وتحقيق دخل.
لا يمكن ربط ETF الفوري وعمليات الرهن التي تنتقل إليه مباشرةً. هذه الخطوة حين تُربط، يحصل الصندوق في آن واحد على أمرين—التعرض لسعر العملة وعائد “إيجار” من السلسلة.
خطّ تدوير السيولة أكثر وضوحًا.. في الولايات المتحدة، لدى Bitwise بالفعل سلسلة منتجات مبنية على عملة واحدة: بيتكوين، وإيثيريوم، وسولانا، وXRP، وHyperliquid؛ وNEAR هي السادسة.. قصة الجولة السابقة كانت: «الأموال الكبيرة لا يمكنها شراء إلا BTC»، والآن القائمة تتوسع نحو العملات البديلة الأبعد. كل صندوق جديد يمنح العملة المقابلة “شهادة أهلية” ليكون بإمكان المؤسسات الشراء. ارتفاع NEAR بنسبة 167% خلال شهر—هل بدأ الأمر بالسعر أم بالقناة؟ الترتيب غير واضح.
وإذا صعدنا درجة أخرى، فقد وجّه NEAR اتجاهه إلى الذكاء الاصطناعي منذ 2024. ما يفعله Intents هو تمكين المستخدمين ووكلاء الذكاء الاصطناعي (AI agent) من قول “ما الذي يريدون”، بينما يقوم طرف ثالث بالبحث على السلسلة عن أفضل حل.. يقول مسؤول الاستثمار في Bitwise إن وكيل الذكاء الاصطناعي سيكون الاستخدام الرئيسي لـ NEAR، ويمكن بالفعل رؤية أن الوكلاء يستخدمون هذه الشبكة، لكن معظم النشاط ما زال بشريًا. وفي الأسبوع الماضي، أشارت أبحاث BlackRock أيضًا إلى أن زيادة التداول “من آلة إلى آلة” سترفع الطلب على العملات المستقرة والأصول المرمّزة.
الخطوة التالية راقب ثلاث نقاط.. أولًا: ما نسبة NEAR التي سيضعها هذا ETF في الـ staking فعلًا، وكيف تُوزَّع العوائد. ثانيًا: كم يشكل حضور وكلاء الذكاء الاصطناعي ضمن أحجام Intents. وثالثًا: ما العملات الأخرى التي قد تُكتب لاحقًا في هذه القائمة.
اتركها كمنعطف مفاجئ.. إذا بدأت الآلات فعلًا بدفع ثمن الأشياء من تلقاء نفسها، فلن تكون الإيجارات مرتبطة بعملة بعينها، بل بالمسار المكتوب كـ “مسار افتراضي”؛ وما تم إدراجه هذه المرة هو—في الحقيقة—هذا المسار.
#bitwise推出首只near现货etf
ارتفع 167% من العملة تم إدراجها في صندوق ETF وربطها بالبورصة، من النظرة الأولى تبدو كأنها تلاحق الزخم.. لكن عند التدقيق، ما يتم بيعه ليس “العملة” فقط..
📢 今日盘面群里聊
طرحت Bitwise أول صندوق أمريكي مباشر (Spot) لعملات NEAR على بورصة NYSE Arca، تحت الرمز NRR، برسوم إدارية 0.75%، مع احتفاظ مباشر بـ NEAR، وتخطط كذلك لاستخدام جزء معتبر من الرموز داخل الصندوق في الإقْراض (التعهد/الـ Staking).. والسبب الذي تقدمه ليس سعر العملة، بل أحجام تداول NEAR Intents: ارتفعت خلال عام من أقل من 1 مليار دولار إلى أكثر من 32 مليارًا.
معظم الناس عند قراءة هذا، يرون “ETF” آخر لعملة بديلة اجتاز الاختبار.. لكن الأهم فعلًا هو بنية هذا الصندوق: صندوق يملك العملة، وفي الوقت نفسه يستفيد من رهن/تكديس العملة لتأجيرها وتحقيق دخل.
لا يمكن ربط ETF الفوري وعمليات الرهن التي تنتقل إليه مباشرةً. هذه الخطوة حين تُربط، يحصل الصندوق في آن واحد على أمرين—التعرض لسعر العملة وعائد “إيجار” من السلسلة.
خطّ تدوير السيولة أكثر وضوحًا.. في الولايات المتحدة، لدى Bitwise بالفعل سلسلة منتجات مبنية على عملة واحدة: بيتكوين، وإيثيريوم، وسولانا، وXRP، وHyperliquid؛ وNEAR هي السادسة.. قصة الجولة السابقة كانت: «الأموال الكبيرة لا يمكنها شراء إلا BTC»، والآن القائمة تتوسع نحو العملات البديلة الأبعد. كل صندوق جديد يمنح العملة المقابلة “شهادة أهلية” ليكون بإمكان المؤسسات الشراء. ارتفاع NEAR بنسبة 167% خلال شهر—هل بدأ الأمر بالسعر أم بالقناة؟ الترتيب غير واضح.
وإذا صعدنا درجة أخرى، فقد وجّه NEAR اتجاهه إلى الذكاء الاصطناعي منذ 2024. ما يفعله Intents هو تمكين المستخدمين ووكلاء الذكاء الاصطناعي (AI agent) من قول “ما الذي يريدون”، بينما يقوم طرف ثالث بالبحث على السلسلة عن أفضل حل.. يقول مسؤول الاستثمار في Bitwise إن وكيل الذكاء الاصطناعي سيكون الاستخدام الرئيسي لـ NEAR، ويمكن بالفعل رؤية أن الوكلاء يستخدمون هذه الشبكة، لكن معظم النشاط ما زال بشريًا. وفي الأسبوع الماضي، أشارت أبحاث BlackRock أيضًا إلى أن زيادة التداول “من آلة إلى آلة” سترفع الطلب على العملات المستقرة والأصول المرمّزة.
الخطوة التالية راقب ثلاث نقاط.. أولًا: ما نسبة NEAR التي سيضعها هذا ETF في الـ staking فعلًا، وكيف تُوزَّع العوائد. ثانيًا: كم يشكل حضور وكلاء الذكاء الاصطناعي ضمن أحجام Intents. وثالثًا: ما العملات الأخرى التي قد تُكتب لاحقًا في هذه القائمة.
اتركها كمنعطف مفاجئ.. إذا بدأت الآلات فعلًا بدفع ثمن الأشياء من تلقاء نفسها، فلن تكون الإيجارات مرتبطة بعملة بعينها، بل بالمسار المكتوب كـ “مسار افتراضي”؛ وما تم إدراجه هذه المرة هو—في الحقيقة—هذا المسار.
2k
·
--
حافظة أغلقت لمدة ثلاث سنوات، وعادت تفتح من جديد خلال هذين اليومين..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
قامت Aztec Labs بإعادة طرح zk.money على الساحة من جديد. وهو محفظة دفع ذاتية الحفظ تعمل على شبكتها الخاصة Aztec Network.. يمكن إيداع DAI وUSDC وUSDT، لكن عند الدخول سيتم تحويل الخيارين الأخيرين إلى DAI، ولا يُعترف داخلها إلا بـ DAI.. عند إجراء التحويل باستخدامها، يتم إخفاء المبلغ والرصيد والمرسل/المستلم.. ويمكن لطرف الاستلام استخدام أسماء مثل bob.zk.money، أو رابط، دون الحاجة إلى لصق عنوان طويل.
من أول نظرة يبدو كأنه مشروع قديم عاد للحياة، لكن هذه المرة عودته تبدو أكثر جدارة بالاهتمام.. هذه النسخة هي Alpha مبكرة: كل عملية إيداع/سحب ودفع محصورة تحت 2,500 دولار، ويشارك الجميع حد إيداع يومي إجمالي قدره 50,000 دولار، ولا بد أيضًا من اجتياز فحص قوائم العقوبات.. تقول الجهة الرسمية إن هذه الحدود هي «حماية مؤقتة لأن النظام لا يزال جديدًا»، ويمكن رفعها عبر استبدالها بعقود جديدة.
الخصوصية على السلسلة كانت دائمًا أمرًا محرجًا.. فمحفظات الإيثيريوم العادية—ما دام لدى أي شخص العنوان—يمكن للجميع رؤية الرصيد وسجل العمليات. دفع مورد شركة أو سجل إنفاق شخص كامل ينكشف على الملأ.. أما zk.money فيخفي فقط الجزء بعد إيداع الأموال على الإيثيريوم؛ خطوة الإيداع نفسها لا تزال علنية، كما يظل المرسل والمبلغ قابلين للتتبع.
لذلك تبدو هذه العودة أقرب إلى التجربة والاستطلاع، وليست بمثابة إطلاق حقيقي.. ما يتغير فعلًا هو موقع السرد: خلال العامين الماضيين، كانت الخصوصية تحت ظل الامتثال. الآن شخص ما يعيد تقديمها كأداة دفع يومية، ويضيف أيضًا الفحص وحدودًا—وهذا يعني أنه فتح الباب قليلاً أولاً، ثم يراقب كيف سيتفاعل كل من الجهات التنظيمية والمستخدمون.
لكن المال في حركة.. وفي هذا العام، أكثر مسار الخصوصية ارتفاعًا كان—على العكس—هو العملة القديمة ZEC التي تم انتقادها لأطول وقت.. لكن سعر العملة مجرد مظهر، والحقيقة أن ما يتم بناؤه فعليًا هو طبقة الدفع: أين تسير الأموال على المسارات؟ ومن يمكنه رؤيتها؟ بمجرد تثبيت القيم الافتراضية، سيصبح من «يضع القضبان» هو من يجني الإيجار، لا العملة الموجودة على تلك القضبان.
الأمر القادم يتركز على نقطتين.. أولاً: متى سترفع حدودها؟ وثانيًا: إلى أي مرحلة وصلت اقتراحات الخصوصية ضمن دورة ترقية الإيثيريوم لعام 2027؟ تلك الاقتراحات ستجعل تطبيقات الخصوصية أقل اعتمادًا على خدمات خارجية، كأنها تفك قيود هذه السلسلة.
وهناك انعطافة.. الأصعب في الخصوصية لم يكن دائمًا التقنية، بل «خطوة الدخول»؛ طالما أن نقطة الدخول ما تزال علنية، فإن إخفاء ما بداخله بأفضل صورة لن يغير شيئًا على مستوى الحدود من الخارج.
حافظة أغلقت لمدة ثلاث سنوات، وعادت تفتح من جديد خلال هذين اليومين..
📢 盘面异动群里说
قامت Aztec Labs بإعادة طرح zk.money على الساحة من جديد. وهو محفظة دفع ذاتية الحفظ تعمل على شبكتها الخاصة Aztec Network.. يمكن إيداع DAI وUSDC وUSDT، لكن عند الدخول سيتم تحويل الخيارين الأخيرين إلى DAI، ولا يُعترف داخلها إلا بـ DAI.. عند إجراء التحويل باستخدامها، يتم إخفاء المبلغ والرصيد والمرسل/المستلم.. ويمكن لطرف الاستلام استخدام أسماء مثل bob.zk.money، أو رابط، دون الحاجة إلى لصق عنوان طويل.
من أول نظرة يبدو كأنه مشروع قديم عاد للحياة، لكن هذه المرة عودته تبدو أكثر جدارة بالاهتمام.. هذه النسخة هي Alpha مبكرة: كل عملية إيداع/سحب ودفع محصورة تحت 2,500 دولار، ويشارك الجميع حد إيداع يومي إجمالي قدره 50,000 دولار، ولا بد أيضًا من اجتياز فحص قوائم العقوبات.. تقول الجهة الرسمية إن هذه الحدود هي «حماية مؤقتة لأن النظام لا يزال جديدًا»، ويمكن رفعها عبر استبدالها بعقود جديدة.
الخصوصية على السلسلة كانت دائمًا أمرًا محرجًا.. فمحفظات الإيثيريوم العادية—ما دام لدى أي شخص العنوان—يمكن للجميع رؤية الرصيد وسجل العمليات. دفع مورد شركة أو سجل إنفاق شخص كامل ينكشف على الملأ.. أما zk.money فيخفي فقط الجزء بعد إيداع الأموال على الإيثيريوم؛ خطوة الإيداع نفسها لا تزال علنية، كما يظل المرسل والمبلغ قابلين للتتبع.
لذلك تبدو هذه العودة أقرب إلى التجربة والاستطلاع، وليست بمثابة إطلاق حقيقي.. ما يتغير فعلًا هو موقع السرد: خلال العامين الماضيين، كانت الخصوصية تحت ظل الامتثال. الآن شخص ما يعيد تقديمها كأداة دفع يومية، ويضيف أيضًا الفحص وحدودًا—وهذا يعني أنه فتح الباب قليلاً أولاً، ثم يراقب كيف سيتفاعل كل من الجهات التنظيمية والمستخدمون.
لكن المال في حركة.. وفي هذا العام، أكثر مسار الخصوصية ارتفاعًا كان—على العكس—هو العملة القديمة ZEC التي تم انتقادها لأطول وقت.. لكن سعر العملة مجرد مظهر، والحقيقة أن ما يتم بناؤه فعليًا هو طبقة الدفع: أين تسير الأموال على المسارات؟ ومن يمكنه رؤيتها؟ بمجرد تثبيت القيم الافتراضية، سيصبح من «يضع القضبان» هو من يجني الإيجار، لا العملة الموجودة على تلك القضبان.
الأمر القادم يتركز على نقطتين.. أولاً: متى سترفع حدودها؟ وثانيًا: إلى أي مرحلة وصلت اقتراحات الخصوصية ضمن دورة ترقية الإيثيريوم لعام 2027؟ تلك الاقتراحات ستجعل تطبيقات الخصوصية أقل اعتمادًا على خدمات خارجية، كأنها تفك قيود هذه السلسلة.
وهناك انعطافة.. الأصعب في الخصوصية لم يكن دائمًا التقنية، بل «خطوة الدخول»؛ طالما أن نقطة الدخول ما تزال علنية، فإن إخفاء ما بداخله بأفضل صورة لن يغير شيئًا على مستوى الحدود من الخارج.
696
·
--
#全网爆仓6.74亿美元
يَحْسِبُ الجميع كم من المال يُدخلون إلى صناديق الاستثمار المتداولة على شكل ETF، لكن الأهم حقًا هو: ما هي الطريقة التي تم بها نقل هذه الأموال إلى الداخل..
[📢 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
في هذه الأيام، توجّه وزارة الخزانة الأمريكية و«مصلحة الضرائب» (IRS) سهامهما إلى أحد الأنابيب المستخدَمة في صناديق الاستثمار المتداولة المشفرة: «الإيداع/الاسترداد العيني».. وباختصار، لا تحتاج الصناديق أولًا إلى بيع العملات وتحويلها إلى نقد ثم إرجاعها إلى صانع السوق، بل تنقل العملات مباشرة.. تم فتح هذا المسار قبل عام فقط، والسبب الرسمي هو خفض التكاليف وتقليل الانزلاق.
أين المشكلة.. لكي تحافظ الصناديق على المزايا الضريبية، توجد «خط أحمر» واحد: يجب أن يأتي أكثر من 90% من إجمالي الدخل الخام خلال العام من مصادر مؤهَّلة، حيث تُحسب الأرباح من التوزيعات والفوائد وعوائد الأسهم والأوراق المالية ضمن هذا الشرط، أما الأصول الأخرى فلا تُحسب.. الآن تدفع إحدى الجهات الفاعلة في السوق بحجة أن الزيادة غير المباعة وغير المحققة يمكن استبعادها بالكامل من هذا المقام، وبهذا بغض النظر عن مقدار الربح الفعلي، يمكن ضغط أنفسهم تحت خط الـ90%.. وقد أشارت وزارة الخزانة مباشرة إلى أن خوارزمية هذا الأساس غير متماسكة.
كم حجم هذا المسار الآن، والأرقام تجعله أكثر وضوحًا.. في أكبر صناديق بيتكوين ETF، تم نقل حوالي 5.49 مليار دولار من البيتكوين عبر الاسترداد العيني خلال النصف الأول من العام، منها حوالي 3.85 مليار في الربع الثاني؛ وفي نهاية يونيو، نقل صندوق إيثيريوم الخاص بالشركة نفسها أيضًا 1.72 مليار دولار.. وبجمع الصندوقين معًا خلال نصف عام نحصل على قرابة 7.2 مليار دولار، وفي الفترة نفسها كان البيتكوين الذي دخل إليهما عبر الإيداع العيني حوالي 9.36 مليار.
الأهم حقًا ليس الـ7.2 مليار، بل الكلمات الأربع: «عدم الاعتراف بالأرباح».. لطالما استخدمت صناديق استثمار تقليدية هذه الآلة لسنوات عديدة؛ أما صناديق الاستثمار المتداولة المشفرة فقد اكتملت لها هذه الإمكانية العام الماضي فقط.. آلة تسمح للصناديق بعدم تحريك الحسابات وعدم توليد حدث خاضع للضريبة؛ والالتفاف لا يتجاوز معدل الضريبة فقط، بل ويتجاوز أيضًا الحكم ذاته على سؤال: «هل حققّتَ ربحًا فعلاً أم لا».
يجب توضيح الأمر: هذا ليس حظرًا.. حاليًا، تطلب وزارة الخزانة فقط من جميع الأطراف تقديم المعلومات، ثم تقرر ما إذا كانت ستصدر قواعد رسمية.. لكن في الوثيقة نفسها، تم رفض الطريقة الثانية فورًا: يدفع المستثمرون أولًا بأصول ارتفعت كثيرًا داخل ETF، ثم يسحبونها بسرعة ويحوّلونها إلى مجموعة أخرى؛ كان بإمكانهم سابقًا عدم اعتبار ذلك حدثًا خاضعًا للضريبة، أما الآن فتم التأكيد على ضرورة إعادة تصنيف الأمر.. استهدفوا الأشد جرأة أولًا، ثم راجعوا الأهم، فالترتيب واضح.
بالنسبة لمجرى السوق، لن ينقص المال في الأسعار بسبب هذه الوثيقة بدرهم واحد، لكن تكلفة المسار ستتغير.. سواء استخدمت المؤسسات هذا المسار أم لا، فهذا يركز على الكفاءة لا على السرد.. إذا عادت التكاليف إلى الصندوق، فغالبًا ستُحمّل في النهاية على الرسوم وفارق التتبع؛ أي سيتم توزيعها على كل حساب يشتري ETF.
ما يستحق المراقبة فعلاً هو الخطوة التالية: هل ستصدر قواعد رسمية.. بمجرد أن تتضح القواعد نهائيًا، قد لا تكون الصناديق المشفرة هذه هي الأكثر حاجة للتعديل، بل المنتجات التقليدية الأكبر حجمًا التي استخدمت المسار نفسه لعقود.. وإذا انتهى الأمر دون نتيجة، فذلك يعني ضمنيًا الاعتراف بأن هذا المسار يمكن الاستمرار في استخدامه.. والنتيجتان مختلفتان تمامًا فيما يتعلق بتسعير الأموال السلبية.
#全网爆仓6.74亿美元
يَحْسِبُ الجميع كم من المال يُدخلون إلى صناديق الاستثمار المتداولة على شكل ETF، لكن الأهم حقًا هو: ما هي الطريقة التي تم بها نقل هذه الأموال إلى الداخل..
📢 进群蹲一手消息
في هذه الأيام، توجّه وزارة الخزانة الأمريكية و«مصلحة الضرائب» (IRS) سهامهما إلى أحد الأنابيب المستخدَمة في صناديق الاستثمار المتداولة المشفرة: «الإيداع/الاسترداد العيني».. وباختصار، لا تحتاج الصناديق أولًا إلى بيع العملات وتحويلها إلى نقد ثم إرجاعها إلى صانع السوق، بل تنقل العملات مباشرة.. تم فتح هذا المسار قبل عام فقط، والسبب الرسمي هو خفض التكاليف وتقليل الانزلاق.
أين المشكلة.. لكي تحافظ الصناديق على المزايا الضريبية، توجد «خط أحمر» واحد: يجب أن يأتي أكثر من 90% من إجمالي الدخل الخام خلال العام من مصادر مؤهَّلة، حيث تُحسب الأرباح من التوزيعات والفوائد وعوائد الأسهم والأوراق المالية ضمن هذا الشرط، أما الأصول الأخرى فلا تُحسب.. الآن تدفع إحدى الجهات الفاعلة في السوق بحجة أن الزيادة غير المباعة وغير المحققة يمكن استبعادها بالكامل من هذا المقام، وبهذا بغض النظر عن مقدار الربح الفعلي، يمكن ضغط أنفسهم تحت خط الـ90%.. وقد أشارت وزارة الخزانة مباشرة إلى أن خوارزمية هذا الأساس غير متماسكة.
كم حجم هذا المسار الآن، والأرقام تجعله أكثر وضوحًا.. في أكبر صناديق بيتكوين ETF، تم نقل حوالي 5.49 مليار دولار من البيتكوين عبر الاسترداد العيني خلال النصف الأول من العام، منها حوالي 3.85 مليار في الربع الثاني؛ وفي نهاية يونيو، نقل صندوق إيثيريوم الخاص بالشركة نفسها أيضًا 1.72 مليار دولار.. وبجمع الصندوقين معًا خلال نصف عام نحصل على قرابة 7.2 مليار دولار، وفي الفترة نفسها كان البيتكوين الذي دخل إليهما عبر الإيداع العيني حوالي 9.36 مليار.
الأهم حقًا ليس الـ7.2 مليار، بل الكلمات الأربع: «عدم الاعتراف بالأرباح».. لطالما استخدمت صناديق استثمار تقليدية هذه الآلة لسنوات عديدة؛ أما صناديق الاستثمار المتداولة المشفرة فقد اكتملت لها هذه الإمكانية العام الماضي فقط.. آلة تسمح للصناديق بعدم تحريك الحسابات وعدم توليد حدث خاضع للضريبة؛ والالتفاف لا يتجاوز معدل الضريبة فقط، بل ويتجاوز أيضًا الحكم ذاته على سؤال: «هل حققّتَ ربحًا فعلاً أم لا».
يجب توضيح الأمر: هذا ليس حظرًا.. حاليًا، تطلب وزارة الخزانة فقط من جميع الأطراف تقديم المعلومات، ثم تقرر ما إذا كانت ستصدر قواعد رسمية.. لكن في الوثيقة نفسها، تم رفض الطريقة الثانية فورًا: يدفع المستثمرون أولًا بأصول ارتفعت كثيرًا داخل ETF، ثم يسحبونها بسرعة ويحوّلونها إلى مجموعة أخرى؛ كان بإمكانهم سابقًا عدم اعتبار ذلك حدثًا خاضعًا للضريبة، أما الآن فتم التأكيد على ضرورة إعادة تصنيف الأمر.. استهدفوا الأشد جرأة أولًا، ثم راجعوا الأهم، فالترتيب واضح.
بالنسبة لمجرى السوق، لن ينقص المال في الأسعار بسبب هذه الوثيقة بدرهم واحد، لكن تكلفة المسار ستتغير.. سواء استخدمت المؤسسات هذا المسار أم لا، فهذا يركز على الكفاءة لا على السرد.. إذا عادت التكاليف إلى الصندوق، فغالبًا ستُحمّل في النهاية على الرسوم وفارق التتبع؛ أي سيتم توزيعها على كل حساب يشتري ETF.
ما يستحق المراقبة فعلاً هو الخطوة التالية: هل ستصدر قواعد رسمية.. بمجرد أن تتضح القواعد نهائيًا، قد لا تكون الصناديق المشفرة هذه هي الأكثر حاجة للتعديل، بل المنتجات التقليدية الأكبر حجمًا التي استخدمت المسار نفسه لعقود.. وإذا انتهى الأمر دون نتيجة، فذلك يعني ضمنيًا الاعتراف بأن هذا المسار يمكن الاستمرار في استخدامه.. والنتيجتان مختلفتان تمامًا فيما يتعلق بتسعير الأموال السلبية.
2
555
·
--
تمّ التحقق
#欧洲央行探索数字欧元ai支付
أولاً خلاصة القول: ليس التركيز في هذا الإعلان على «اليورو الرقمي»، بل على عبارة «دع الآلة تدفع بنفسها» التي دخلت للمرة الأولى في جدول أعمال البنك المركزي الرسمي..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
في يوم الاثنين، أطلقت البنك المركزي الأوروبي جولة توظيف جديدة، تبحث عن شركات التكنولوجيا المالية والدفع لخوض تجربة منصة الابتكار الخاصة باليورو الرقمي.. غالبية الناس بمجرد أن يلقوا نظرة سيظنون أنها مجرد وثيقة إجراءات بعيدة عن التطبيق..
لكن عند تفكيكها، يتضح أنها تَسير على خطين مختلفين تمامًا..
أحدهما هو تنفيذ نموذج أولي عمليًا، من يناير 2027 إلى يونيو، لإعداد وظائف مثل الإيصالات الإلكترونية، والمعاملات متعددة الأطراف، والمدفوعات المشروطة.. وما يزال هذا الخط متوقفًا عند «كيف نجعل الأموال الموجودة أكثر فاعلية للاستخدام»..
والآخر هو عقد ورش عمل، في النصف الأول من 2027، مكتوب في محاورها مدفوعات مدعومة بالذكاء الاصطناعي، والمدفوعات الصغيرة، والتفاعل بين الآلات معًا، واستخدام اليورو الرقمي في الخدمات العامة.. عبارة «التفاعل بين الآلات» هي للمرة الأولى تُكتب في هذا الجدول الرسمي..
وبالتزامن، اختارت البنك المركزي الأوروبي أيضًا 36 بنكًا وشركة دفع لخط تجريبي آخر مدته 12 شهرًا، يبدأ في النصف الثاني من 2027. وفي القائمة توجد بعض المصارف الأوروبية الكبرى وشركات الدفع الرائدة.. لكن أي إصدار حقيقي سيتطلب أولاً انتظار تشريعات الاتحاد الأوروبي، ثم انتظار موافقة البنك المركزي..
لذلك، فالفرق الحقيقي ليس تقنيًا، بل في من يملك الصلاحية لتحديد المسار الافتراضي لـ«مَن تدفعه الآلة»..
على الفور عندما يربط التجار والمطورون منتجاتهم وفق مسار معيّن، تصبح تكلفة التحويل إلى مسار آخر مرتفعة لدرجة أن أحدًا لن يرغب في التبديل..
والقلبة هنا أيضًا.. اختبار تجريبي في 2027 فقط، والإصدار يحتاج إلى تشريع، وورش العمل ستبدأ السنة الأولى أولاً؛ ما يعني أن هذه الساحة ما تزال فارغة حاليًا.. ومعنى أنها فارغة هو: من يجعل واجهة تمكين الآلة للدفع تتخذ شكلًا مألوفًا للتجار والمطورين أولاً، فستكون هي من تحتل قيمة «الافتراضي» قبل أن تصدر البنك المركزي ملفه..
أما على جانب سلسلة الكتل، فالأمور كانت بالفعل تعمل منذ وقت طويل.. معايير الدفع المخصصة لوكلاء الذكاء الاصطناعي، وشبكة Lightning، والعملات المستقرة، كلها تقوم بالفعل بتسوية الفواتير في سيناريوهات حقيقية.. وما يفعله البنك المركزي الآن هو إدراج هذا المسار ضمن إطار قواعده التنظيمية، وليس اختراع كل ذلك من الصفر..
منطق المال واضح جدًا.. إن ربح تجارة المدفوعات لم يكن يومًا من العملة نفسها، بل من رسوم المرور، وما يحدد رسوم المرور هو «من يُكتب باعتباره الافتراضي».. بمجرد أن يتم ربط التجار والمطورين بمسار معيّن، تصبح تكلفة التبديل كبيرة جدًا بحيث لا يرغب أحد في تغييره..
#欧洲央行探索数字欧元ai支付
أولاً خلاصة القول: ليس التركيز في هذا الإعلان على «اليورو الرقمي»، بل على عبارة «دع الآلة تدفع بنفسها» التي دخلت للمرة الأولى في جدول أعمال البنك المركزي الرسمي..
📢 最新消息群里说
في يوم الاثنين، أطلقت البنك المركزي الأوروبي جولة توظيف جديدة، تبحث عن شركات التكنولوجيا المالية والدفع لخوض تجربة منصة الابتكار الخاصة باليورو الرقمي.. غالبية الناس بمجرد أن يلقوا نظرة سيظنون أنها مجرد وثيقة إجراءات بعيدة عن التطبيق..
لكن عند تفكيكها، يتضح أنها تَسير على خطين مختلفين تمامًا..
أحدهما هو تنفيذ نموذج أولي عمليًا، من يناير 2027 إلى يونيو، لإعداد وظائف مثل الإيصالات الإلكترونية، والمعاملات متعددة الأطراف، والمدفوعات المشروطة.. وما يزال هذا الخط متوقفًا عند «كيف نجعل الأموال الموجودة أكثر فاعلية للاستخدام»..
والآخر هو عقد ورش عمل، في النصف الأول من 2027، مكتوب في محاورها مدفوعات مدعومة بالذكاء الاصطناعي، والمدفوعات الصغيرة، والتفاعل بين الآلات معًا، واستخدام اليورو الرقمي في الخدمات العامة.. عبارة «التفاعل بين الآلات» هي للمرة الأولى تُكتب في هذا الجدول الرسمي..
وبالتزامن، اختارت البنك المركزي الأوروبي أيضًا 36 بنكًا وشركة دفع لخط تجريبي آخر مدته 12 شهرًا، يبدأ في النصف الثاني من 2027. وفي القائمة توجد بعض المصارف الأوروبية الكبرى وشركات الدفع الرائدة.. لكن أي إصدار حقيقي سيتطلب أولاً انتظار تشريعات الاتحاد الأوروبي، ثم انتظار موافقة البنك المركزي..
لذلك، فالفرق الحقيقي ليس تقنيًا، بل في من يملك الصلاحية لتحديد المسار الافتراضي لـ«مَن تدفعه الآلة»..
على الفور عندما يربط التجار والمطورون منتجاتهم وفق مسار معيّن، تصبح تكلفة التحويل إلى مسار آخر مرتفعة لدرجة أن أحدًا لن يرغب في التبديل..
والقلبة هنا أيضًا.. اختبار تجريبي في 2027 فقط، والإصدار يحتاج إلى تشريع، وورش العمل ستبدأ السنة الأولى أولاً؛ ما يعني أن هذه الساحة ما تزال فارغة حاليًا.. ومعنى أنها فارغة هو: من يجعل واجهة تمكين الآلة للدفع تتخذ شكلًا مألوفًا للتجار والمطورين أولاً، فستكون هي من تحتل قيمة «الافتراضي» قبل أن تصدر البنك المركزي ملفه..
أما على جانب سلسلة الكتل، فالأمور كانت بالفعل تعمل منذ وقت طويل.. معايير الدفع المخصصة لوكلاء الذكاء الاصطناعي، وشبكة Lightning، والعملات المستقرة، كلها تقوم بالفعل بتسوية الفواتير في سيناريوهات حقيقية.. وما يفعله البنك المركزي الآن هو إدراج هذا المسار ضمن إطار قواعده التنظيمية، وليس اختراع كل ذلك من الصفر..
منطق المال واضح جدًا.. إن ربح تجارة المدفوعات لم يكن يومًا من العملة نفسها، بل من رسوم المرور، وما يحدد رسوم المرور هو «من يُكتب باعتباره الافتراضي».. بمجرد أن يتم ربط التجار والمطورين بمسار معيّن، تصبح تكلفة التبديل كبيرة جدًا بحيث لا يرغب أحد في تغييره..
792
·
--
يبدو على السطح أن سندات الخزانة الأمريكية تضغط على المخاطر، لكن في العمق قد تكون القصة مختلفة..
[💰 交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
ما زالت الشروط التي ضغطت على جميع الأصول عالية المخاطر خلال الأسبوع الماضي قائمة.. عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.234%، قريب من أعلى مستوى منذ 2007، وعائد 30 سنة عند 5.549%؛ وحتى يوم الاثنين ارتفع مؤقتًا فوق 5.56%، أي قريب من مستوى عام 2004 تقريبًا.. الأسهم الأمريكية تراجعت لليوم الثاني على التوالي، فمؤشر داو جونز هبط بأكثر من 300 نقطة، وانخفض ستاندرد آند بورز وناسداك بنسبة 0.8% و0.9% على التوالي..
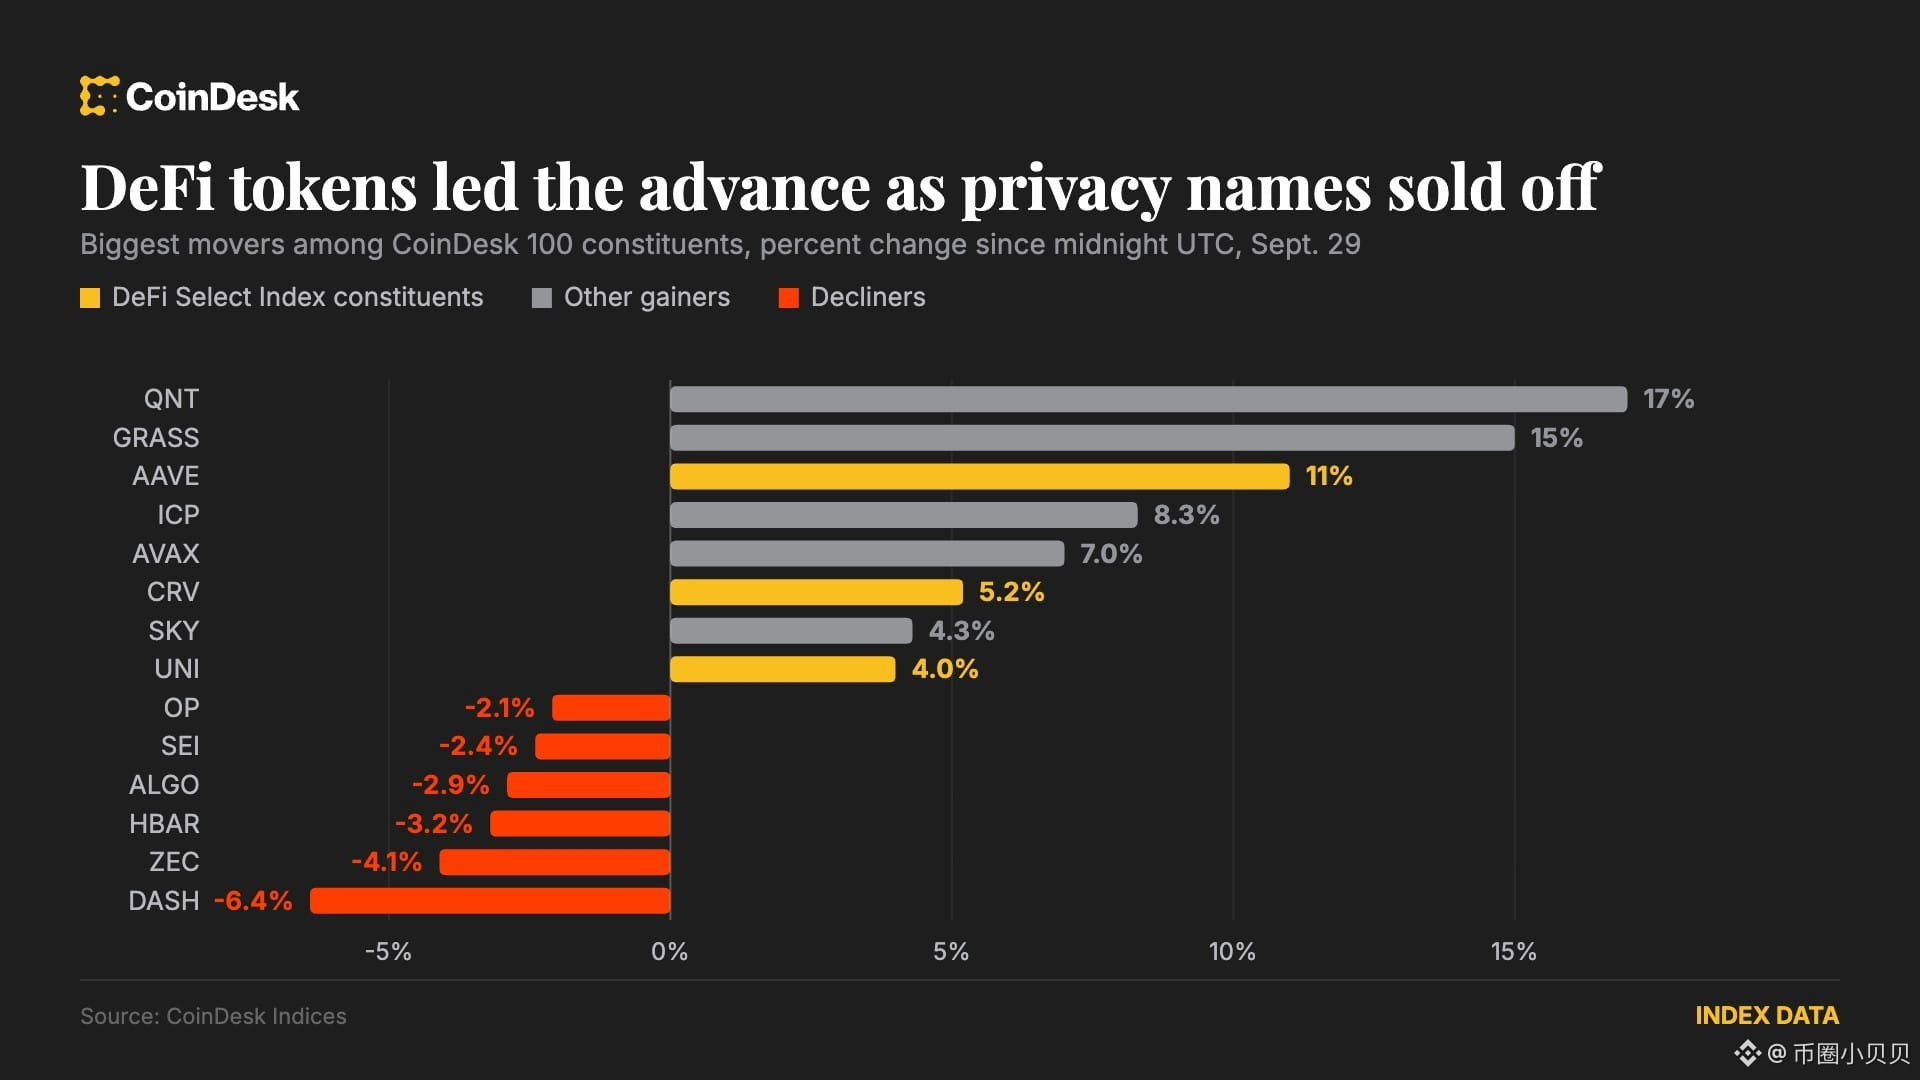
حسب سيناريو المسلسل القديم، من المفترض أن تتراجع العملات المشفرة في مثل هذا الوقت.. لكن لم يحدث ذلك.. عادت عملة البيتكوين إلى 84,170، بارتفاع داخل اليوم قدره 0.82%، ومن بين المكونات الـ100 في CoinDesk 100، هناك 72 سهمًا في المنطقة الخضراء..
القيادة لم تكن للبيتكوين، بل لـ DeFi.. مؤشر DeFi ارتفع يومًا واحدًا بنسبة 5%، وارتفع AAVE بنسبة 11% داخل اليوم (13% خلال 24 ساعة)، وCRV بنسبة 5.2%.. هذه الموجة لم تأت من الاقتصاد الكلي، بل من تصريح المؤسس Stani Kulechov بأن ترقية Aavenomics القادمة قد تتضمن إضافة آلية “الاسترداد/الشراء ثم الإحراق” (إعادة شراء وإتلاف)..
مجرد “ممكن” لم يترسخ بعد، جعل بروتوكول إقراض يرتفع يوميًا بما يعادل أحد عشر نقطة مئوية..
هذا يوضح أن الأموال الآن مستعجلة.. لا تنتظر الاحتياطي الفيدرالي ولا تنتظر صناديق ETF؛ طالما لدى أي طرف مفتاح يغيّر ميزان العرض والطلب لصالحه، ستتجه الأموال إليه.. ارتفعت LINK بنسبة 14% خلال 24 ساعة، ووصلت العقود المفتوحة إلى أعلى مستوى منذ 22 أغسطس، وهذه مراكز جديدة وليست مجرد تغطية من قبل المضاربين على الهبوط..
أما المثال المضاد فموجود في الجهة الأخرى.. في قطاع العملات الخاصة بالخصوصية، تراجعت ZEC بنسبة 4.1%، وبنسبة -8.4% خلال 24 ساعة، وDASH هبط بنسبة 6.4%.. في كلتا الحالتين هما أصول مشفرة، تم اختيار أحدها وتم التخلي عن الآخر؛ والفرق أن الأول لديه خطوة جديدة يمكن الحديث عنها، بينما الثاني لم يبقَ لديه سوى حقيقة واحدة: أن الارتفاع كان كبيرًا جدًا في العام الماضي..
اتركوا انعكاسين..
الأول، الإتلاف مجرد “احتمال”.. تصريح واحد يمكنه دفع قطاع بنسبة 5%، وهذا يعني أيضًا كم تشكلت هذه الزيادة من توقعات.. إذا لم يتم إدراج خطة الترقية ضمن “إتلاف حقيقي” في النهاية، فستعود عمليات جني الأرباح بسرعة..
الثاني، العوائد لا تزال في طريقها للارتفاع.. ما تعتمد عليه هذه الموجة في DeFi هو السرد (القصّة)، وليس الإيرادات.. ما يجب متابعته هو كيفية صياغة بند الإتلاف، وهل رسوم التداول على السلسلة عادت كذلك..
الذي يتحرك من قبل الناس منذ البداية ليس إجمالي كمية المال، بل هو استعداد المال لأن يدفع مقابل أي نوع من القصص.
يبدو على السطح أن سندات الخزانة الأمريكية تضغط على المخاطر، لكن في العمق قد تكون القصة مختلفة..
💰 交易计划
ما زالت الشروط التي ضغطت على جميع الأصول عالية المخاطر خلال الأسبوع الماضي قائمة.. عائد سندات الخزانة الأمريكية لأجل 10 سنوات عند 5.234%، قريب من أعلى مستوى منذ 2007، وعائد 30 سنة عند 5.549%؛ وحتى يوم الاثنين ارتفع مؤقتًا فوق 5.56%، أي قريب من مستوى عام 2004 تقريبًا.. الأسهم الأمريكية تراجعت لليوم الثاني على التوالي، فمؤشر داو جونز هبط بأكثر من 300 نقطة، وانخفض ستاندرد آند بورز وناسداك بنسبة 0.8% و0.9% على التوالي..
حسب سيناريو المسلسل القديم، من المفترض أن تتراجع العملات المشفرة في مثل هذا الوقت.. لكن لم يحدث ذلك.. عادت عملة البيتكوين إلى 84,170، بارتفاع داخل اليوم قدره 0.82%، ومن بين المكونات الـ100 في CoinDesk 100، هناك 72 سهمًا في المنطقة الخضراء..
القيادة لم تكن للبيتكوين، بل لـ DeFi.. مؤشر DeFi ارتفع يومًا واحدًا بنسبة 5%، وارتفع AAVE بنسبة 11% داخل اليوم (13% خلال 24 ساعة)، وCRV بنسبة 5.2%.. هذه الموجة لم تأت من الاقتصاد الكلي، بل من تصريح المؤسس Stani Kulechov بأن ترقية Aavenomics القادمة قد تتضمن إضافة آلية “الاسترداد/الشراء ثم الإحراق” (إعادة شراء وإتلاف)..
مجرد “ممكن” لم يترسخ بعد، جعل بروتوكول إقراض يرتفع يوميًا بما يعادل أحد عشر نقطة مئوية..
هذا يوضح أن الأموال الآن مستعجلة.. لا تنتظر الاحتياطي الفيدرالي ولا تنتظر صناديق ETF؛ طالما لدى أي طرف مفتاح يغيّر ميزان العرض والطلب لصالحه، ستتجه الأموال إليه.. ارتفعت LINK بنسبة 14% خلال 24 ساعة، ووصلت العقود المفتوحة إلى أعلى مستوى منذ 22 أغسطس، وهذه مراكز جديدة وليست مجرد تغطية من قبل المضاربين على الهبوط..
أما المثال المضاد فموجود في الجهة الأخرى.. في قطاع العملات الخاصة بالخصوصية، تراجعت ZEC بنسبة 4.1%، وبنسبة -8.4% خلال 24 ساعة، وDASH هبط بنسبة 6.4%.. في كلتا الحالتين هما أصول مشفرة، تم اختيار أحدها وتم التخلي عن الآخر؛ والفرق أن الأول لديه خطوة جديدة يمكن الحديث عنها، بينما الثاني لم يبقَ لديه سوى حقيقة واحدة: أن الارتفاع كان كبيرًا جدًا في العام الماضي..
اتركوا انعكاسين..
الأول، الإتلاف مجرد “احتمال”.. تصريح واحد يمكنه دفع قطاع بنسبة 5%، وهذا يعني أيضًا كم تشكلت هذه الزيادة من توقعات.. إذا لم يتم إدراج خطة الترقية ضمن “إتلاف حقيقي” في النهاية، فستعود عمليات جني الأرباح بسرعة..
الثاني، العوائد لا تزال في طريقها للارتفاع.. ما تعتمد عليه هذه الموجة في DeFi هو السرد (القصّة)، وليس الإيرادات.. ما يجب متابعته هو كيفية صياغة بند الإتلاف، وهل رسوم التداول على السلسلة عادت كذلك..
الذي يتحرك من قبل الناس منذ البداية ليس إجمالي كمية المال، بل هو استعداد المال لأن يدفع مقابل أي نوع من القصص.
1.6k
·
--
لنبدأ بالاستنتاج: ارتفاع البيتكوين في سبتمبر بنسبة 7% ليس هو الأهم، فالأهم فعلًا هو طريقة هذا الارتفاع التي كسرت قاعدة قديمة عمرها أكثر من 10 سنوات..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
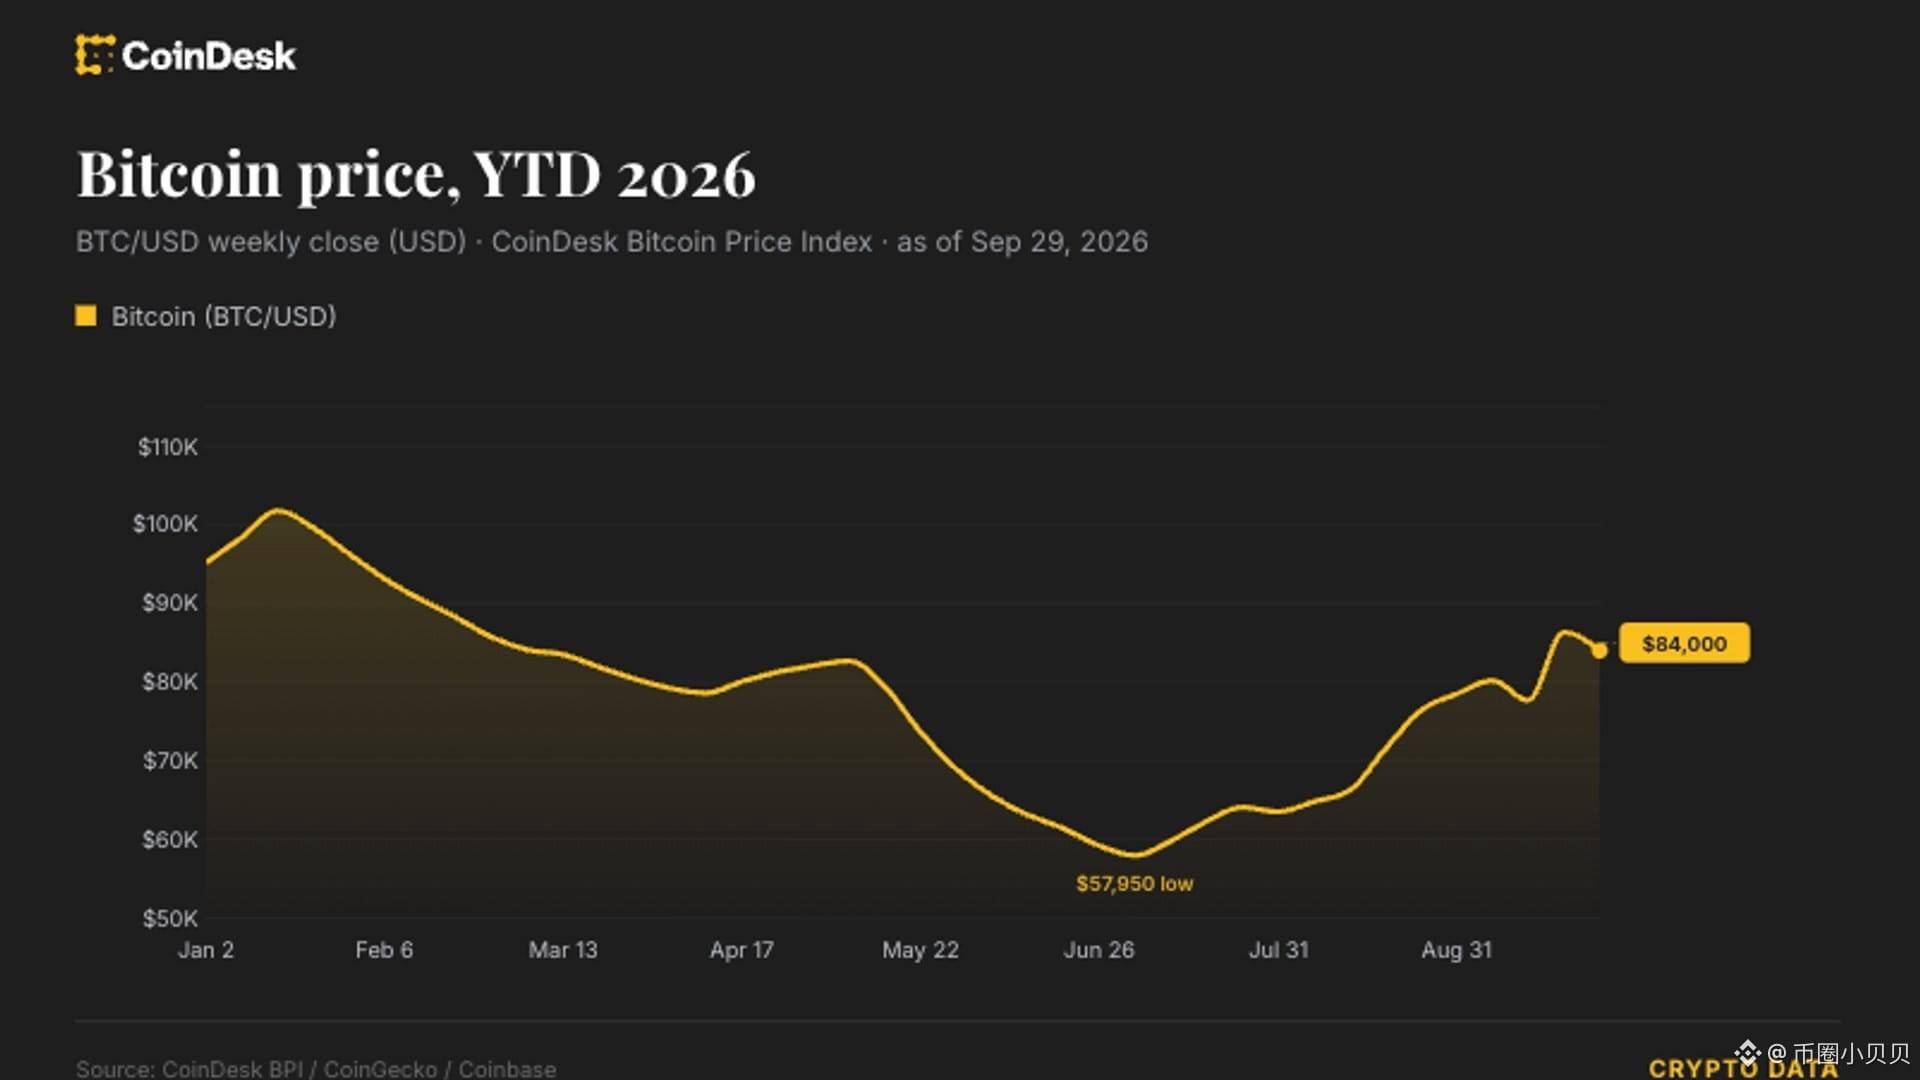
عُدْ للخلف وانظر: منذ 2013 وحتى الآن، طالما أن شهر 8 ينهي الشهر باللون الأخضر، فإن سبتمبر لم يرتفع أبدًا.. مرة واحدة أيضًا لا.. هذا العام ارتفع شهر 8 بنسبة 25%، وبحسب القاعدة المفترض أن سبتمبر يعيد جزءًا مما صعده، لكن حتى اليوم ما زالت البيتكوين تقف فوق 84,000.. في سبتمبر ارتفعَت تقريبًا 7%.. ولو تحقق هذا فعليًا، فسيكون هذا أول مرة منذ 13 عامًا يُقال فيها: «8 أخضر، و9 أيضًا أخضر»..
لكن ما يستحق الملاحظة أكثر من الأرقام هو بيئة هذا الارتفاع.. عائد سندات الخزانة الأميركية لأجل 10 سنوات فوق 5.2%، ومؤشر MOVE الذي يقيس تقلبات سوق السندات فوق 100 ويقترب من أعلى مستوياته خلال العام، وسعر النفط عاد ليتجاوز 90، وحتى الذهب هبط يوم الاثنين 3% وعاد إلى قرب 4,000.. كل ما يُفترض أن يضغط على الأصول ذات المخاطر هو في حالة ضغط، ومع ذلك فهي تتجه للأعلى..
لذلك، قد تكون هذه الأموال التي دخلت مؤخرًا ليست مدفوعة بالعاطفة، بل مدفوعة بالبنية.. من يوليو إلى سبتمبر ثلاثة أشهر متتالية باللون الأخضر، وإجمالي الربع الثالث ارتفع بأكثر من 40%، وهو أول ربع يحقق عائدًا إيجابيًا منذ الربع الثالث من عام 2025.. وفيما يخص الربع الرابع، فهو تاريخيًا إحدى أقوى فئات البيتكوين، والمتوسط الذي تعطيه البيانات القديمة هو 77%..
المقصود الحقيقي الذي يجب التركيز عليه هو: إلى أين ستتجه الأموال خطوةً تالية.. في الربع الرابع، هناك حدثان فقط على الطاولة: خبر 11 نوفمبر الخاص بطرح Anthropic للاكتتاب العام (IPO)، والانتخابات النصفية الأميركية.. حدث يسحب الانتباه والتمويل، وآخر يغيّر توقعات السياسة..
وهنا تظهر نقطة الانعكاس.. إذا لم تهرب الأموال التي دخلت عند وقوع هذين الأمرين، فإن القاعدة المقطوعة ستعتبر فعليًا أنها تحققت.. بالعكس، إذا بدأ IPO ثم ذهب المال فورًا لمطاردة سهم الطرح الجديد، فقد يكون ارتفاع سبتمبر باللون الأخضر مجرد إشارة أن زخم الربع الرابع تم استهلاكه مقدمًا..
لنبدأ بالاستنتاج: ارتفاع البيتكوين في سبتمبر بنسبة 7% ليس هو الأهم، فالأهم فعلًا هو طريقة هذا الارتفاع التي كسرت قاعدة قديمة عمرها أكثر من 10 سنوات..
🤖 进群聊市场
عُدْ للخلف وانظر: منذ 2013 وحتى الآن، طالما أن شهر 8 ينهي الشهر باللون الأخضر، فإن سبتمبر لم يرتفع أبدًا.. مرة واحدة أيضًا لا.. هذا العام ارتفع شهر 8 بنسبة 25%، وبحسب القاعدة المفترض أن سبتمبر يعيد جزءًا مما صعده، لكن حتى اليوم ما زالت البيتكوين تقف فوق 84,000.. في سبتمبر ارتفعَت تقريبًا 7%.. ولو تحقق هذا فعليًا، فسيكون هذا أول مرة منذ 13 عامًا يُقال فيها: «8 أخضر، و9 أيضًا أخضر»..
لكن ما يستحق الملاحظة أكثر من الأرقام هو بيئة هذا الارتفاع.. عائد سندات الخزانة الأميركية لأجل 10 سنوات فوق 5.2%، ومؤشر MOVE الذي يقيس تقلبات سوق السندات فوق 100 ويقترب من أعلى مستوياته خلال العام، وسعر النفط عاد ليتجاوز 90، وحتى الذهب هبط يوم الاثنين 3% وعاد إلى قرب 4,000.. كل ما يُفترض أن يضغط على الأصول ذات المخاطر هو في حالة ضغط، ومع ذلك فهي تتجه للأعلى..
لذلك، قد تكون هذه الأموال التي دخلت مؤخرًا ليست مدفوعة بالعاطفة، بل مدفوعة بالبنية.. من يوليو إلى سبتمبر ثلاثة أشهر متتالية باللون الأخضر، وإجمالي الربع الثالث ارتفع بأكثر من 40%، وهو أول ربع يحقق عائدًا إيجابيًا منذ الربع الثالث من عام 2025.. وفيما يخص الربع الرابع، فهو تاريخيًا إحدى أقوى فئات البيتكوين، والمتوسط الذي تعطيه البيانات القديمة هو 77%..
المقصود الحقيقي الذي يجب التركيز عليه هو: إلى أين ستتجه الأموال خطوةً تالية.. في الربع الرابع، هناك حدثان فقط على الطاولة: خبر 11 نوفمبر الخاص بطرح Anthropic للاكتتاب العام (IPO)، والانتخابات النصفية الأميركية.. حدث يسحب الانتباه والتمويل، وآخر يغيّر توقعات السياسة..
وهنا تظهر نقطة الانعكاس.. إذا لم تهرب الأموال التي دخلت عند وقوع هذين الأمرين، فإن القاعدة المقطوعة ستعتبر فعليًا أنها تحققت.. بالعكس، إذا بدأ IPO ثم ذهب المال فورًا لمطاردة سهم الطرح الجديد، فقد يكون ارتفاع سبتمبر باللون الأخضر مجرد إشارة أن زخم الربع الرابع تم استهلاكه مقدمًا..
4
7.2k
·
--
تمّ التحقق
#bitmine以太坊持仓突破600万枚
تراقب السّوق شركة BitMine لمعرفة كم ETH اشترت هذا الأسبوع.. لكن ما يستحق النظر فعلًا هو أن خطّها الذي رسمته لنفسها لم يتبقّ عليه سوى أسابيع قليلة..
[📊 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
حتى يوم الأحد من هذا الأسبوع، وصلت حيازات شركة الخزانة الخاصة بالإيثريوم (Ethereum treasury) إلى 6,001,302 عملة، أي 4.9% من إجمالي المعروض البالغ 122.01 مليون وحدة.. ووفقًا لسرعة الشراء المتوسطة خلال آخر 12 أسبوعًا (من 13 يوليو إلى 28 سبتمبر) بحوالي 21,600 عملة أسبوعيًا، فإن الفجوة لم يتبقَّ منها سوى حوالي 103,700 عملة—أقل من 5 أسابيع لملئها. وبمعيار متفائل، يمكن أن تصل إلى 5% في أوائل نوفمبر..
غالبية الناس يرون «شركة أخرى تشتري عملات»، أو ببساطة يعتبرون ذلك إشارة صعودية لِـ ETH.. لكن بمجرد أن يَصدُر خطًّا من جهة ما، تتغيّر طبيعته: قبل الوصول إلى الخط يكون المشترين هم الذين يقفون خلف الطلب، أما بعد الوصول إلى الخط فيجب أن تبدأ الشركة في التفكير في كيفية ألا تكبر أكثر..
هي تقول ذلك بوضوح شديد.. في شهر مايو من هذا العام أبطأت عمليات الشراء عمدًا؛ كانت تقول في الأصل إن الوصول إلى 5% لن يكون إلا بنهاية 2026، لكنها قدّمته لأكثر من نصف سنة.. وبعد الوصول إلى الخط، سيكون هدفها ألا تقوم بتعويض/استكمال المشتريات، بل بيع جزء من ETH الذي تحصل عليه من مكافآت الرهان (staking)، بهدف إبقاء نسبة حيازاتها قرب 5%..
هذا هو الجزء الذي يستحق التركيز عليه فعلًا.. ليست مجرد قوقعة تمتص السيولة؛ فتركيب إيراداتها أصبح منفصلًا عن سعر العملة—خلال الربع السابق، من إجمالي إيرادات 45.70 مليون دولار، جاء 98% منها من الرهن والتحقق.. وبعبارة أخرى، تحصل على دخل مقابل عملها في خدمة الشبكة، وليس لأن السعر يرتفع.. وبالمناسبة، منصة الرهن المؤسسي التي تُشغّلها، حجم الإيداع/الحفظ للعملاء الخارجيين تجاوز 2 مليار دولار..
لذلك فإن المنطق الأساسي ليس «تدفّق الأموال إلى ETH»، بل «تحوّل الميزانية العمومية لشركة مُدرجة إلى جزء من إمداد سلسلة بلوكتشين بعينها».. لقد بدأت تتصرف مثل بنك مركزي صغير: تحدد هدف حصتها، وتتحكم في الزيادة في الكمية، كما أنها تقوم بحفظ الأصول والرهان نيابةً عن الآخرين..
وماذا سيحدث بعد الوصول إلى الخط؟ تقول إنها ستناقش الأمر مرة أخرى في 2027.. وما ينبغي مراقبته حقًا ليس رقم 5% نفسه—فهو رقم تحدده هي ويمكن تغييره في أي وقت.. بل هي الصفقة الأولى التي ستبيع فيها مكافآت الرهان: في تلك اللحظة، سيقلّ في السوق مشترٍ طويل الأجل في نفس الوقت، وسيظهر بدلًا منه أمر بيع ثابت..
الانعكاس هنا.. إذا لم يستمر اتساع استخدام ETH، فلا سبب لأن تزيد من المشتريات؛ والعكس صحيح: إذا بدأت ببيع المكافآت، فهذا يعني أن هدفها تغيّر من «الحصول على المزيد» إلى «حماية موقعها».. هاتان الحالتان، التسعير الذي يقدمه السوق لكل واحدة مختلف تمامًا..
#bitmine以太坊持仓突破600万枚
تراقب السّوق شركة BitMine لمعرفة كم ETH اشترت هذا الأسبوع.. لكن ما يستحق النظر فعلًا هو أن خطّها الذي رسمته لنفسها لم يتبقّ عليه سوى أسابيع قليلة..
📊 了解最新交易计划
حتى يوم الأحد من هذا الأسبوع، وصلت حيازات شركة الخزانة الخاصة بالإيثريوم (Ethereum treasury) إلى 6,001,302 عملة، أي 4.9% من إجمالي المعروض البالغ 122.01 مليون وحدة.. ووفقًا لسرعة الشراء المتوسطة خلال آخر 12 أسبوعًا (من 13 يوليو إلى 28 سبتمبر) بحوالي 21,600 عملة أسبوعيًا، فإن الفجوة لم يتبقَّ منها سوى حوالي 103,700 عملة—أقل من 5 أسابيع لملئها. وبمعيار متفائل، يمكن أن تصل إلى 5% في أوائل نوفمبر..
غالبية الناس يرون «شركة أخرى تشتري عملات»، أو ببساطة يعتبرون ذلك إشارة صعودية لِـ ETH.. لكن بمجرد أن يَصدُر خطًّا من جهة ما، تتغيّر طبيعته: قبل الوصول إلى الخط يكون المشترين هم الذين يقفون خلف الطلب، أما بعد الوصول إلى الخط فيجب أن تبدأ الشركة في التفكير في كيفية ألا تكبر أكثر..
هي تقول ذلك بوضوح شديد.. في شهر مايو من هذا العام أبطأت عمليات الشراء عمدًا؛ كانت تقول في الأصل إن الوصول إلى 5% لن يكون إلا بنهاية 2026، لكنها قدّمته لأكثر من نصف سنة.. وبعد الوصول إلى الخط، سيكون هدفها ألا تقوم بتعويض/استكمال المشتريات، بل بيع جزء من ETH الذي تحصل عليه من مكافآت الرهان (staking)، بهدف إبقاء نسبة حيازاتها قرب 5%..
هذا هو الجزء الذي يستحق التركيز عليه فعلًا.. ليست مجرد قوقعة تمتص السيولة؛ فتركيب إيراداتها أصبح منفصلًا عن سعر العملة—خلال الربع السابق، من إجمالي إيرادات 45.70 مليون دولار، جاء 98% منها من الرهن والتحقق.. وبعبارة أخرى، تحصل على دخل مقابل عملها في خدمة الشبكة، وليس لأن السعر يرتفع.. وبالمناسبة، منصة الرهن المؤسسي التي تُشغّلها، حجم الإيداع/الحفظ للعملاء الخارجيين تجاوز 2 مليار دولار..
لذلك فإن المنطق الأساسي ليس «تدفّق الأموال إلى ETH»، بل «تحوّل الميزانية العمومية لشركة مُدرجة إلى جزء من إمداد سلسلة بلوكتشين بعينها».. لقد بدأت تتصرف مثل بنك مركزي صغير: تحدد هدف حصتها، وتتحكم في الزيادة في الكمية، كما أنها تقوم بحفظ الأصول والرهان نيابةً عن الآخرين..
وماذا سيحدث بعد الوصول إلى الخط؟ تقول إنها ستناقش الأمر مرة أخرى في 2027.. وما ينبغي مراقبته حقًا ليس رقم 5% نفسه—فهو رقم تحدده هي ويمكن تغييره في أي وقت.. بل هي الصفقة الأولى التي ستبيع فيها مكافآت الرهان: في تلك اللحظة، سيقلّ في السوق مشترٍ طويل الأجل في نفس الوقت، وسيظهر بدلًا منه أمر بيع ثابت..
الانعكاس هنا.. إذا لم يستمر اتساع استخدام ETH، فلا سبب لأن تزيد من المشتريات؛ والعكس صحيح: إذا بدأت ببيع المكافآت، فهذا يعني أن هدفها تغيّر من «الحصول على المزيد» إلى «حماية موقعها».. هاتان الحالتان، التسعير الذي يقدمه السوق لكل واحدة مختلف تمامًا..
2
2.4k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف